思维纪要社 2026-10-23 总体信息
这里按知识星球的方式展示:左边放主题信息,右边单独放研报;没抓到的字段不显示。
详情页仍未获取到全文。原始列表正文可能被截断。
研报
思维纪要社_2026-10-23_每日汇总.md
思维纪要社_2026-10-23_每日汇总.pdf
【美股光通信股盘前普涨】Lumentum涨2.97%,康宁涨2.20%,Coherent涨2.79%,应用光电涨3.40%,Ciena涨0.80%,博通涨0.56%,迈威尔科技涨1.77%。
中际旭创、新易盛、天孚通信、光迅科技,集体公告 告诉你下游特别景气!!!! 客户订单需求强劲!!!
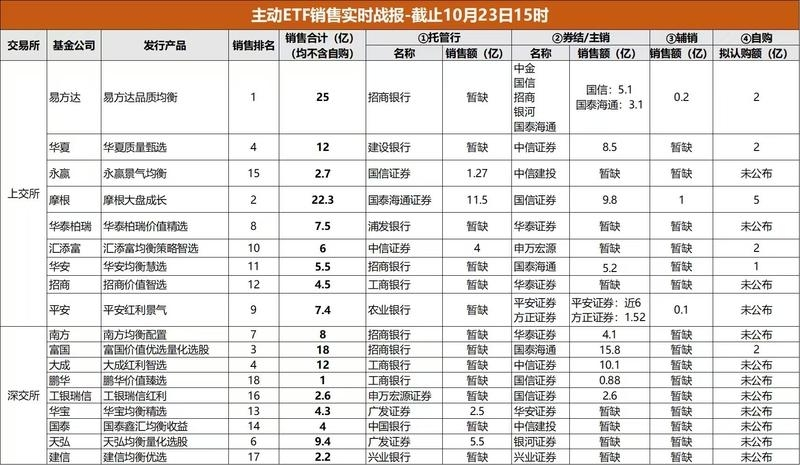
【摩根与易方达各宣布旗下主动ETF提前结募】今日盘后,摩根基金、易方达基金均公告称,旗下主动ETF在发行首日达到20亿元的募集规模上限,提前结募,并将对有效认购申请采取比例配售。易方达基金表示,主动管理是一项长期工作,它的价值不仅体现在对当下机会的识别与判断,更来自持续的研究,以及对市场变化的长期跟踪与审慎应对。摩根资产管理中国CEO王琼慧表示,摩根资产管理深耕全球主动ETF领域多年,希望将成熟的全球主动ETF实践经验引入中国市场,同时结合本土主动权益投研能力,为境内外投资者提供透明、专业、具备差异化特征的主动管理产品选择。(财联社)
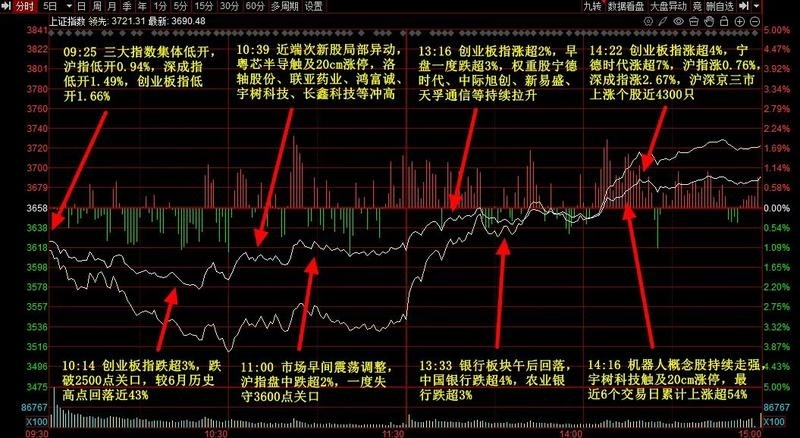
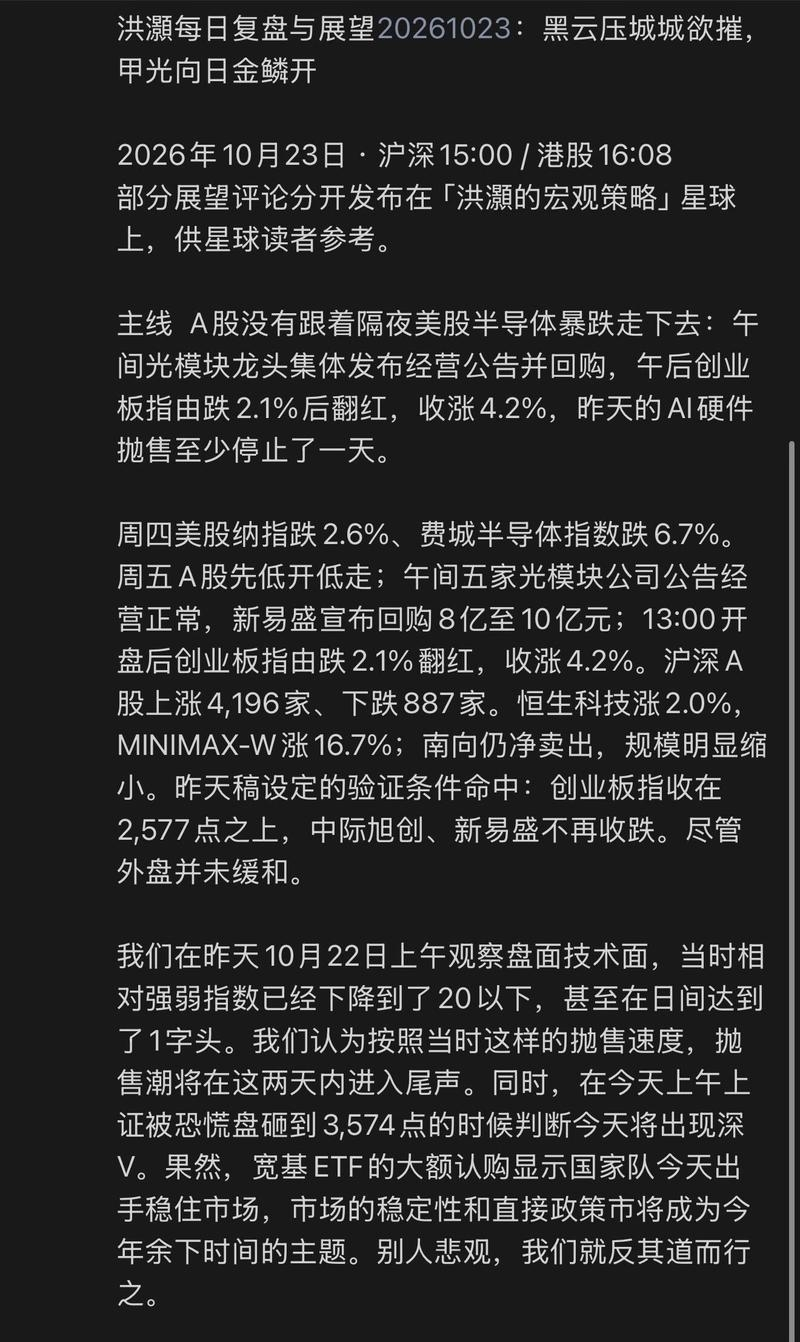
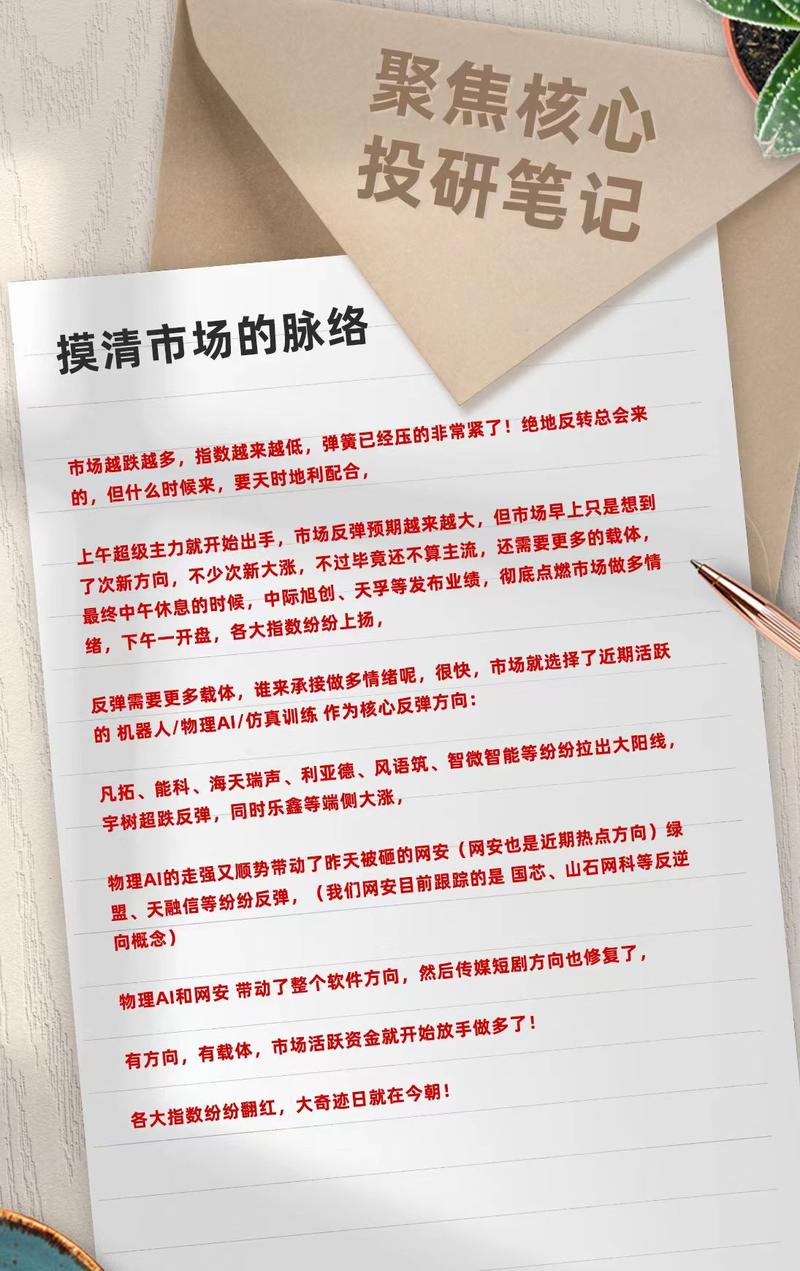
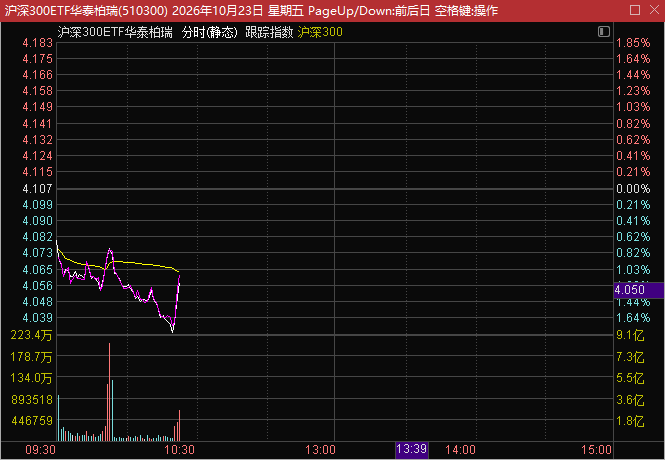
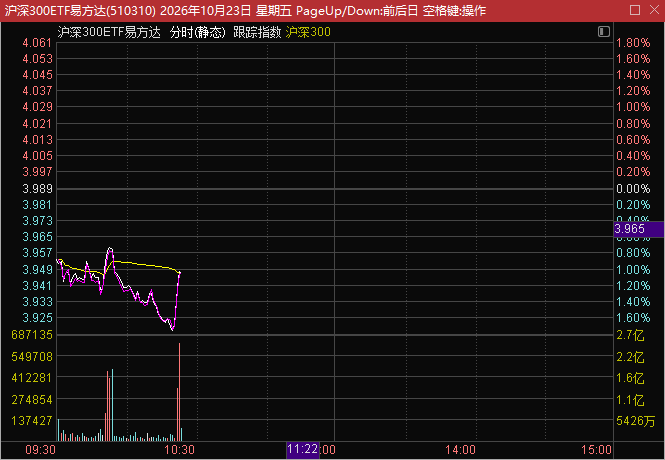
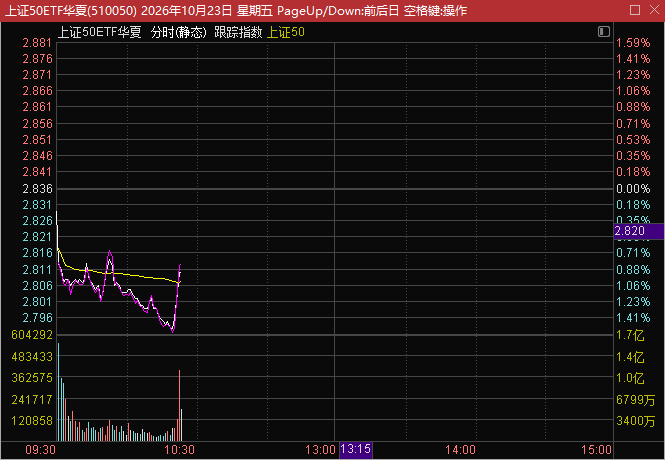
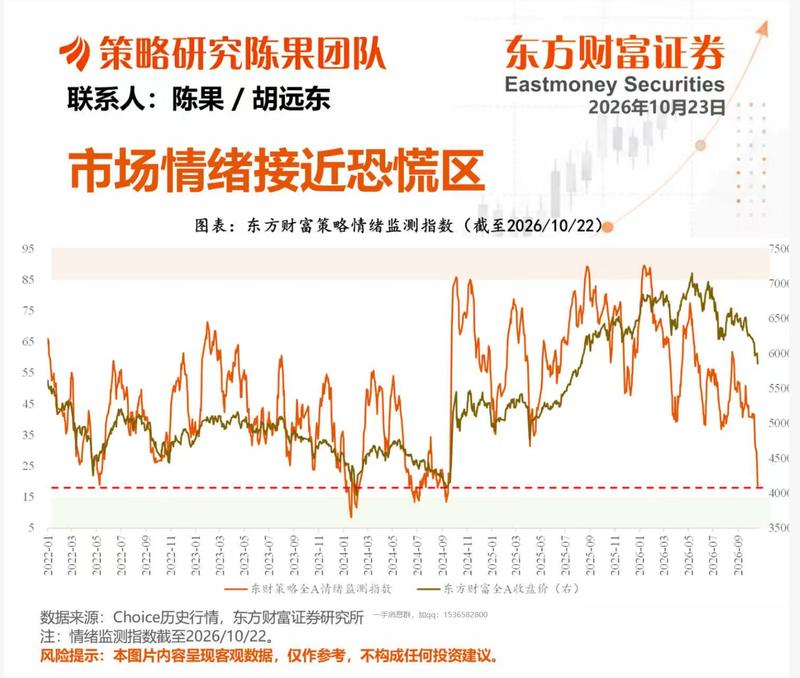
【10月23日收评观点】 市场午后快速反弹,三大指数集体探底回升,创业板指涨超4%,此前一度跌超3%。多只宽基ETF持续放量,其中创业板ETF易方达(159915)成交额突破195亿元,创2024年10月9日以来新高。 反弹要有量,今天成交量将近2万亿,意味着市场现阶段真正的吸引了场外资金的进场。从近期指数不断下跌、情绪极限施压,当“弹簧压得越狠、反弹力度也就越快”,这跟当前市场类似。
陆家嘴大胜华尔街大奇迹日,昨天费城半导体大跌6.7%,开盘市场慌的一批,国家队提前开始干活,上午积极稳住,下午发动总攻。 今天市场结构比较好,银行终于开始补跌,创业板上涨,市场士气被带起来。现在银行的股息率已经没啥优势了,宁德的股息率已经超过四大行了。 这一波陆家嘴遥遥领先,先于华尔街预判了AI泡沫的风险,等老美那边的算力硬件开始下跌的时候,我们已经完成了深蹲。
10月23日复盘笔记:人形机器人/物理AI/芯片/数据要素/零售/AI眼镜/大金融/网络安全/AI传媒等 ①截至今天下午2点30分,摩根基金、易方达基金的募集规模已触及20亿元的首批主动ETF首募上限,富国基金的募集规模也达到15亿元。发售首日,首批18主动ETF的合计募集规模应超百亿。 沪指涨0.89%,深成指涨2.79%,。
【三安光电:实控人林秀成被检察机关批准逮捕】财联社10月23日电,三安光电(600703.SH)公告称,此前披露,公司实际控制人林秀成因涉嫌职务侵占、挪用资金罪被公安机关刑事拘留,近日收到其家属通知,林秀成被检察机关批准逮捕。目前公司生产经营管理正常,林秀成自2017年7月10日以来未在公司担任任何职务,该事项与公司无关,不会对公司生产经营产生重大影响。
[红包]推荐密尔克卫:周期成长,业绩加速、估值上行。Q3利润加速增长,预计Q4会继续加速 我们之前预期26H2是加速开启阶段,2027E PE仅12倍,便宜是硬道理,胜率赔率兼顾,把握时机、建议重点关注 peg估值下业绩与利润有望共振! 中长期逻辑与经营近况欢迎探讨 空间先看40%
国务院办公厅印发《关于适应人工智能技术发展助力构建就业友好型发展方式的意见》。其中指出,减缓人工智能应用就业替代影响。发挥人工智能在改善就业环境、提升职业安全水平、提高工作质效等方面的作用,优先在劳动力紧缺、环境高危等岗位推广应用。稳慎把握人工智能在劳动密集型行业应用的范围、力度、节奏,尽可能减少对从业人员的冲击。鼓励企业探索建立失业缓冲期制度,在大规模推广应用人工智能过程中提前告知受影响劳动者、提供转型转岗就业支持。
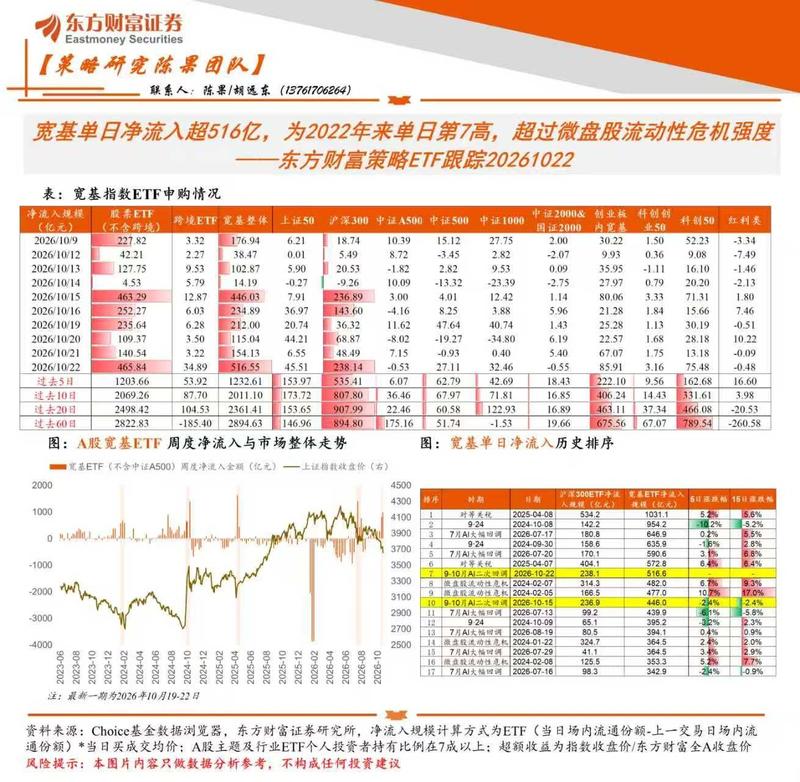
美股七姐妹目前不会下修Capex,但Anthropic+OpenAI 融资额面临下修。中期选举前后的中东形势最终如何演绎其实很难预判,也只好观察一个指标来应对:油价。油价和风险资产还没稳住,短期海外最主要矛盾还不是担心AI投资回报,而是担心特朗普和以色列中期选举后对伊朗一通瞎搞,但既然民主党拿回国会就有制约,也就瞎搞不了多久,但无奈很多资金还是要等不确定性落地明朗吧。以大A属性,不排除其有领先性,先释放风险先见底。本来近期各种担忧,整体基本面并没实锤利空,宽基昨天净流入五百亿多亿也不算少了,对等关税那天宽基一天也就流入五百多亿,而且今天力度更大,非常大…
吉比特3Q26review:海外高增接棒,重视新区域/新游储备与高分红 公司3Q26收入17.7亿元,同降10%;归母净利润4.93亿元,同降13%,符合我们及市场预期。公司同时宣布本季度每10股派发现金红利60元(含税)。 ☀发展趋势
德 更多加公众号:思维纪要社 国海风修法推进:参议院提出存量16GW救济建议,关注后续立法落地 事件 10月16日,德国联邦参议院通过《》(WindSeeG)修订意见。针对2023—2025年已中标、尚未作出最终投资决定(FID)的约16GW项目,建议:
【兴证医药】中国生物制药发布HER2双抗ADC临床3期数据(ESMO LBA) TQB2102成为全球首个发布3期结果的HER2双抗ADC,抗体可同时结合HER2胞外域Ⅱ区(帕妥珠单抗位点)与Ⅳ区(曲妥珠单抗位点)。 研究纳入未接受过化疗的HER2-low BC,包括HR+患者(接受过≥1L内分泌治疗)以及HR-患者(CPS评分<1或状态未知)。TQB2102单药(269人)对照化疗(274人)。
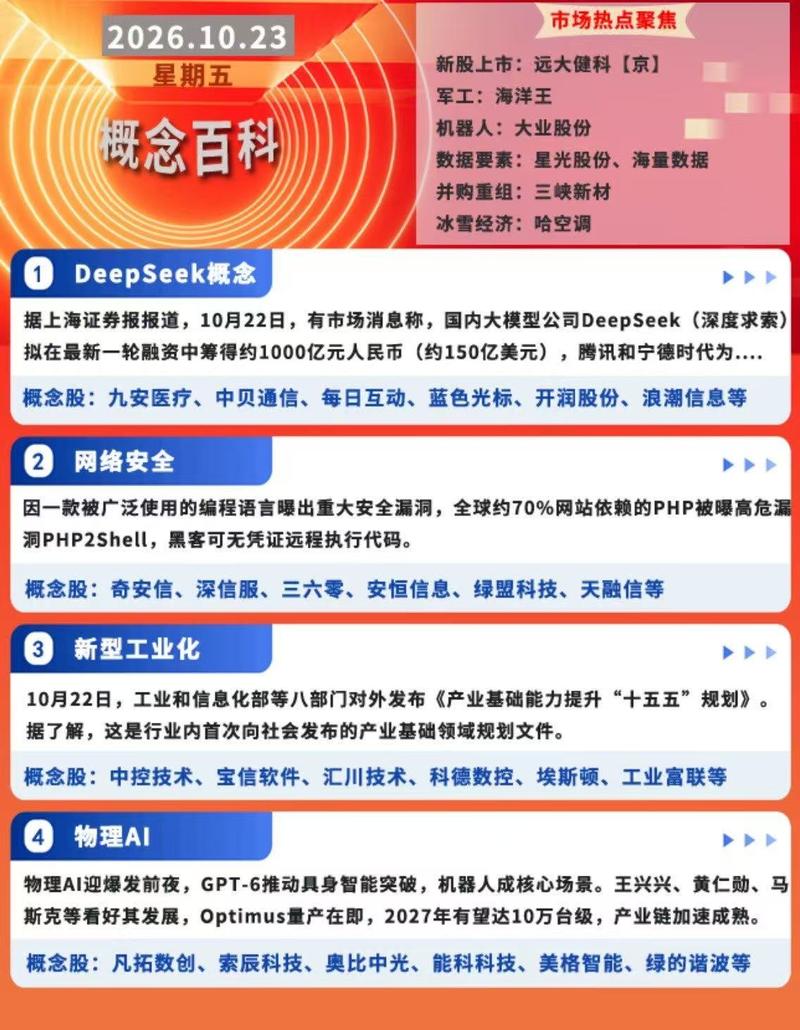
【开源计算机】物理AI投资线索梳理 1022 物理 AI 的本质是「环境感知→物理推演→实体执行→反馈迭代」的闭环,对应产业链分为五大环节,从上到下价值传导顺序为:算力基础设施 → 核心算法(世界模型 / VLA / 仿真孪生) → 感知层 → 执行层 → 实体载体与场景应用 投资线索一、围绕世界模型的形成
【兴证医药】信达生物发布CLDN 18.2 ADC临床3期数据(ESMO LBA) 研究在75%肿瘤细胞中CLDN18.2 IHC ≥2+的胃癌患者,接受过2-4L治疗。IBI343单药(203人)对照化疗(205人),患者来自中国和日本。 mPFS(5.5m vs 2.9m;HR=0.47),mOS (34.8%成熟度,9.9m vs 7.4m;HR=0.63),ORR(23.6% vs 5.3%)。
9月餐饮&酒店&免税月报 餐饮:①正餐:海底捞/太二/小菜园同店店效(单店月GMV,堂食 )同比-3.3%/+2.2%/+17%;其中9月 海底捞 翻台率4.2次/天,同比+0.4,环比8月-0.4;9月 小菜园 堂食客流同比+58%,翻台率约3.7次/天,同比+1;年初至今同店销售降幅已收窄至高单位数,Q3同店较Q2显著改善。②快餐:肯德基/麦当劳/必胜客/老乡鸡店效分别+1.8%/+2.3%/+1.8%/+16%。 茶咖:蜜雪/古茗/沪上阿姨/茶百道/霸王茶姬堂食同店店效分别+3.6%/+13%/+5.3%/+8.5%/+12%,考虑外卖后…
2026年以来我国创新药BD交易首付款超过107亿美元(约750亿人民币),交易总包超过1650亿美元(约1.15万亿人民币),不到10个月的时间,BD交易首付款和里程碑的规模都已经大幅超越2025年全年(首付款已经增加50%)
【隆鑫通用2026年三季度业绩速递】 整体业绩(2026Q1-3) 收入148.62亿元,YoY+2%
【开源机械】市场反弹选什么?推荐预计下周行业迎来重大进展的金刚石功散热材料! 💎金刚石散热: 产业进展、量产最快的是芯片内封装近结散热,最贴近热源,直击痛点。
【中金互联网】赤子城3Q跟踪:社交收入超预期,27年有望维持较快增长 [庆祝]公司发布运营公告,公司预计今年前三季度收入9.3-9.5亿美元,同增34%-37%,隐含3Q26收入区间为3.2-3.4亿美元(中枢3.3亿美元),好于我们预期,系社交产品商业化加速。 [太阳]社交收入超预期,TopTop商业化加速。根据公告,前三季度社交收入8.4-8.5亿美元,据此倒算3Q单季收入中枢约3.04亿美元,好于我们预期。市场拓展和商业化进展良好。分产品看,老产品MICO、YoHo维持平稳;SUGO延续中双位数同比增速;TopTop 2H26商业化加速,我们预计…
【先进封装设备链:CoWoS扩产的钱,到底被谁赚走了?】 ⭐数据摘要: 全球CoWoS需求: 2026E 138.4万片->2027E 268.2万片(+94%)
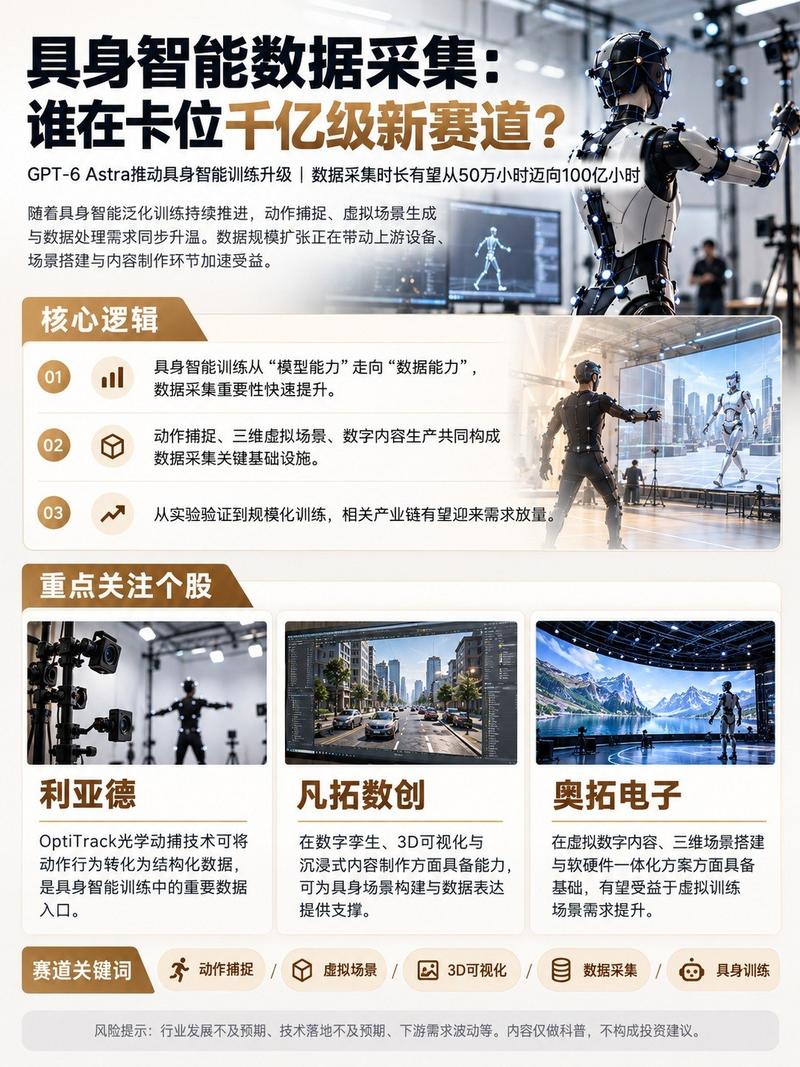
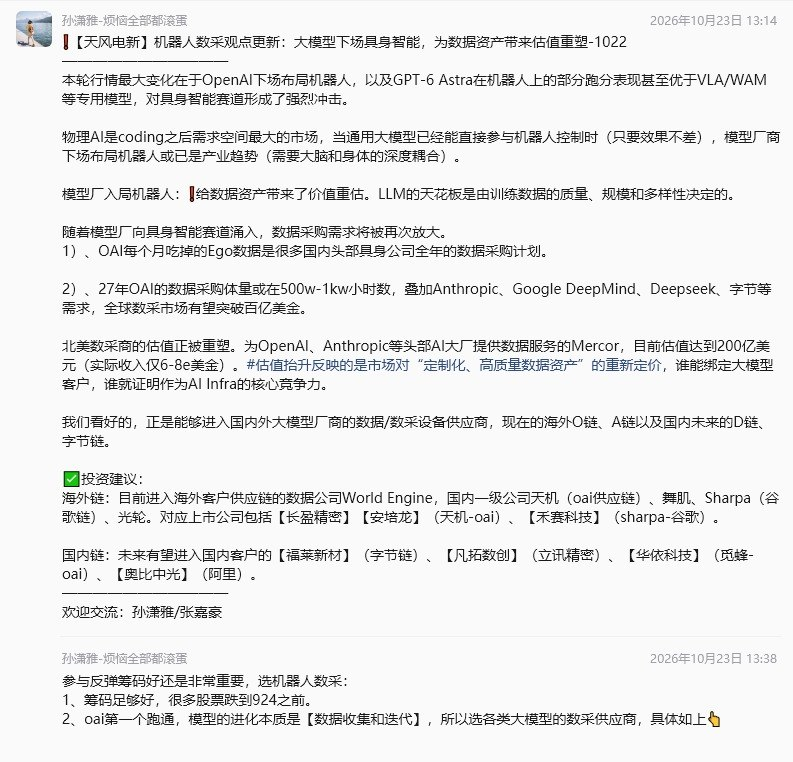
❗【天风电新】机器人数采观点更新:大模型下场具身智能,为数据资产带来估值重塑-1022 ——————————— 本轮行情最大变化在于OpenAI下场布局机器人,以及GPT-6 Astra在机器人上的部分跑分表现甚至优于VLA/WAM等专用模型,对具身智能赛道形成了强烈冲击。
[礼物]【招商机械】杰克科技:物理AI的coding时刻 [烟花]杰克在数据采集、物理AI驱动、场景落地三大维度,都拥有绝对优势。从数据到本体到客户,全栈穿透的杰克,将会在物理Ai的推动下实现业务闭环。 数据采集:顺畅采购,海量数据
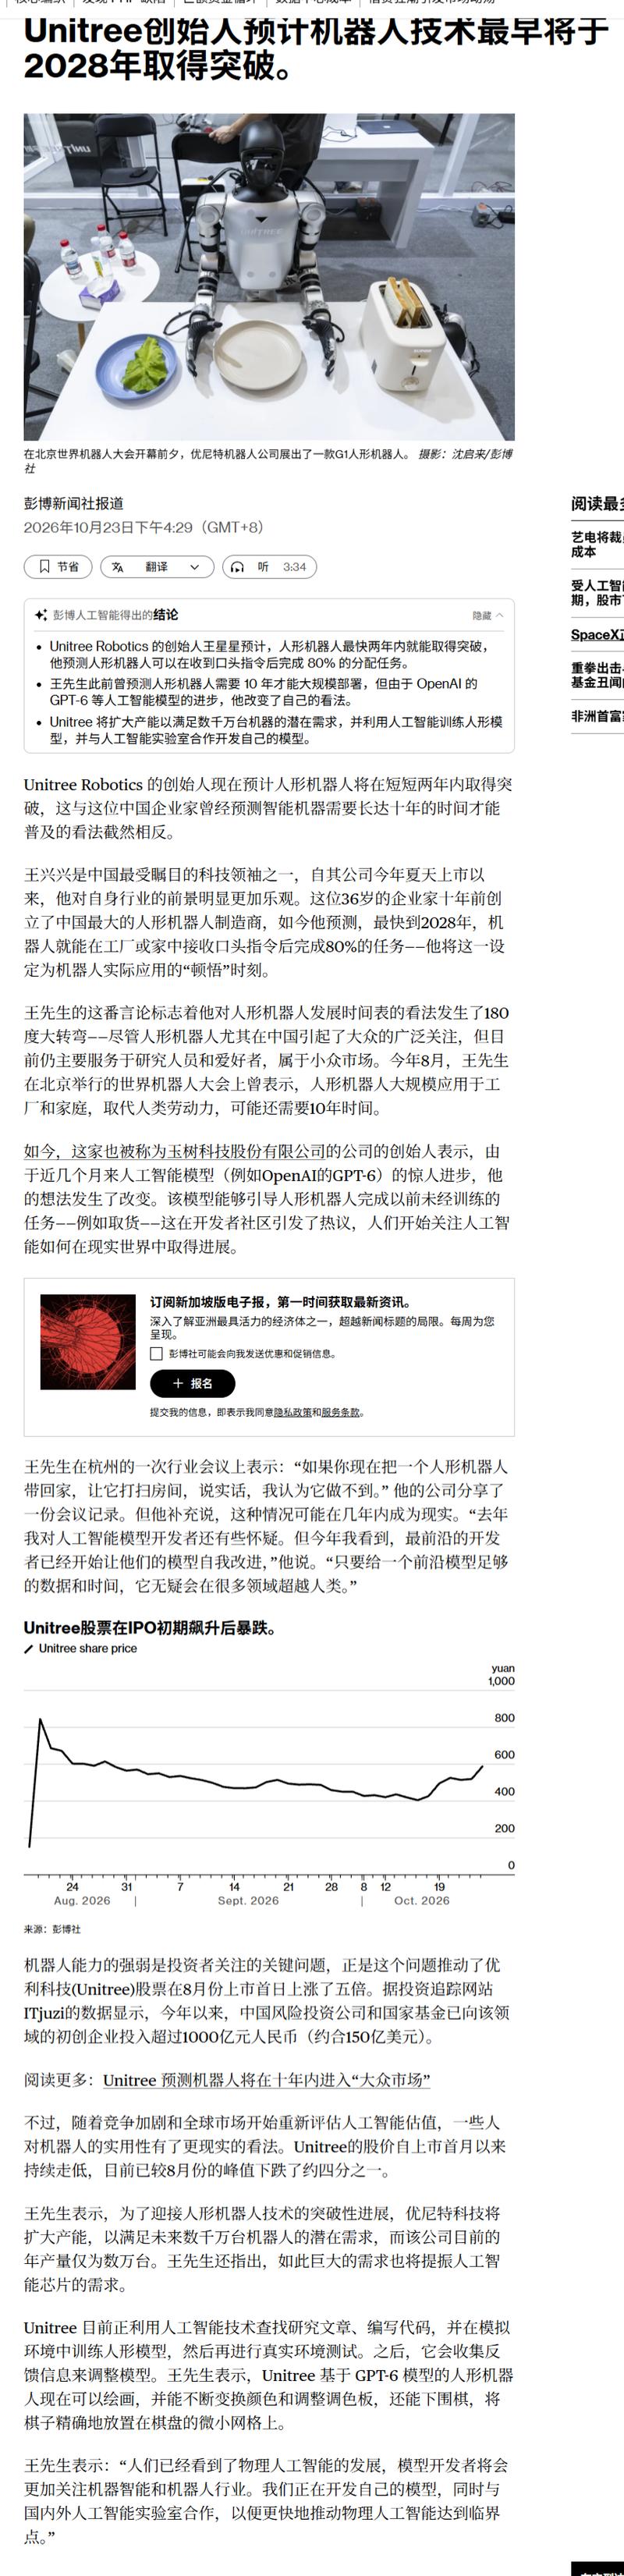
物理AI与指数共振,重视数采/本体/应用 昨日王兴兴认为Astra出来后,物理AI将在2-3年被突破,物理AI和世界模型等新范式将加速机器人大脑迭代速度。 1) 推荐关注Astra应用标的:【杰克科技】
【先导基电】先导基电更新20261023 SOFC:元朔卡位SOFC优质客户核心供应链,核心部件迎来放量期 集团与北美客户合作始于2018-2019年,凭借上游材料积累及多年客户认证,逐步切入电解质片、连接体等SOFC核心部件。目前客户供应链产能偏紧,连接体尤为紧缺,公司计划2027年底形成满足约3GW需求的供应能力,北美客户2027年整体需求预计达5GW,订单及扩产有望推动业务快速放量。
【中信建投化工|丽臣实业】2026年三季报点评:表活龙头前三季度净利翻倍,出海拓展支撑成长 2026年前三季度实现营收47.52亿元,同比+36.56%;归母净利润2.16亿元,同比+114.57%;扣非归母净利润2.08亿元,同比+122.22%。其中Q3单季营收17.60亿元(同比+38.59%、环比+11.23%),归母净利润6078万元(同比+33.78%、环比-21.77%)。 Q3减值拖累不改Q3业绩强劲,量价齐升推动前三季度业绩高增。2026年前三季度公司综合毛利率11.71%,同比提升1.68pct;其中Q3综合毛利率10.51%,同比…
路演后科技赛道投资机会讨论 国联民生证券电子薛宏伟 最近路演下来很多经理心态崩溃了… 聊了聊大家的仓位和结构,集中度风险也确实得到了大幅释放…
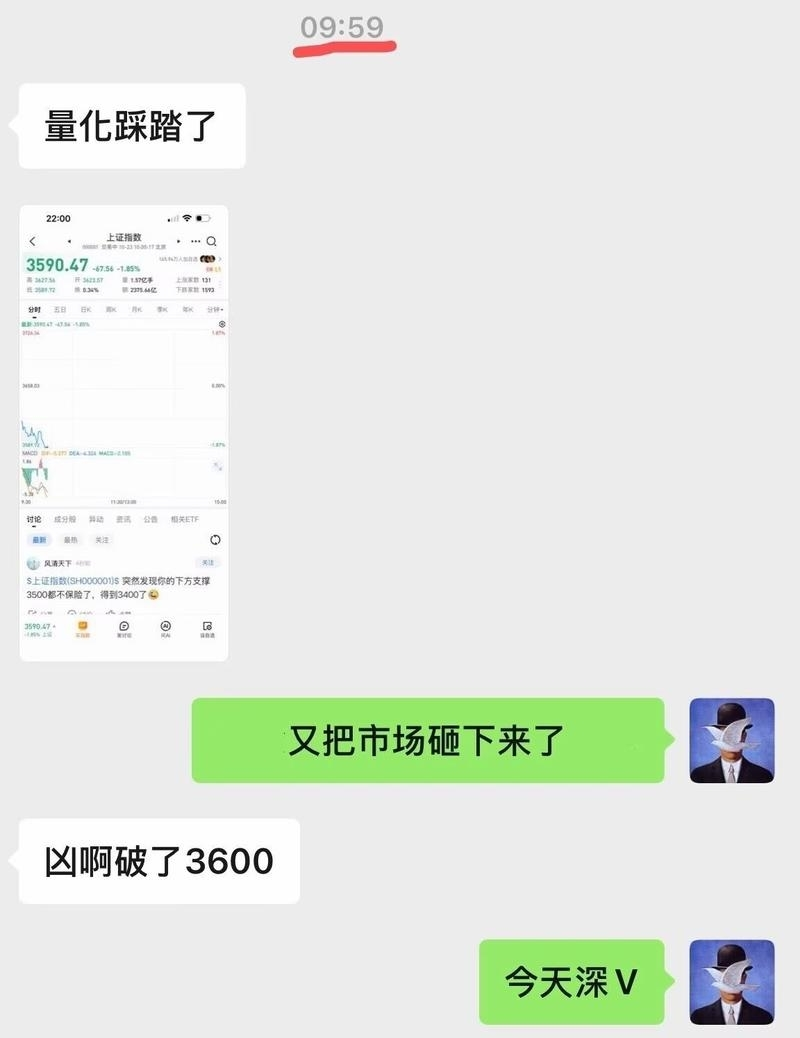
转:今天和一个做量化的朋友聊天,他提到今天交易所把 miniQMT 关了。这是一个接口型的量化,是数据跑在本地电脑或自己服务器上的,看情况短时间也不接受调用。文件单调用 23 号也被停了。这个管控在很早之前便给吹过风了。一般来说,这种本地的量化模型交易起来更灵活,而把这些灵活的量化交易给掐住,也是有护盘意图
今早市场最绝望时,我们继续坚定看好AI影视多模态产业链,建议大家周末去看下博纳的AI电影三星堆,我自己昨天看感觉一半的镜头已经堪比真实电影镜头,博纳跨出的是AI电影的一小步,但对于整个AI影视跟芒果的后西游记一样是一大步,放在全球都是绝对领先的尝试,AI影视多模态堪比13年的手游,一定要拥抱!
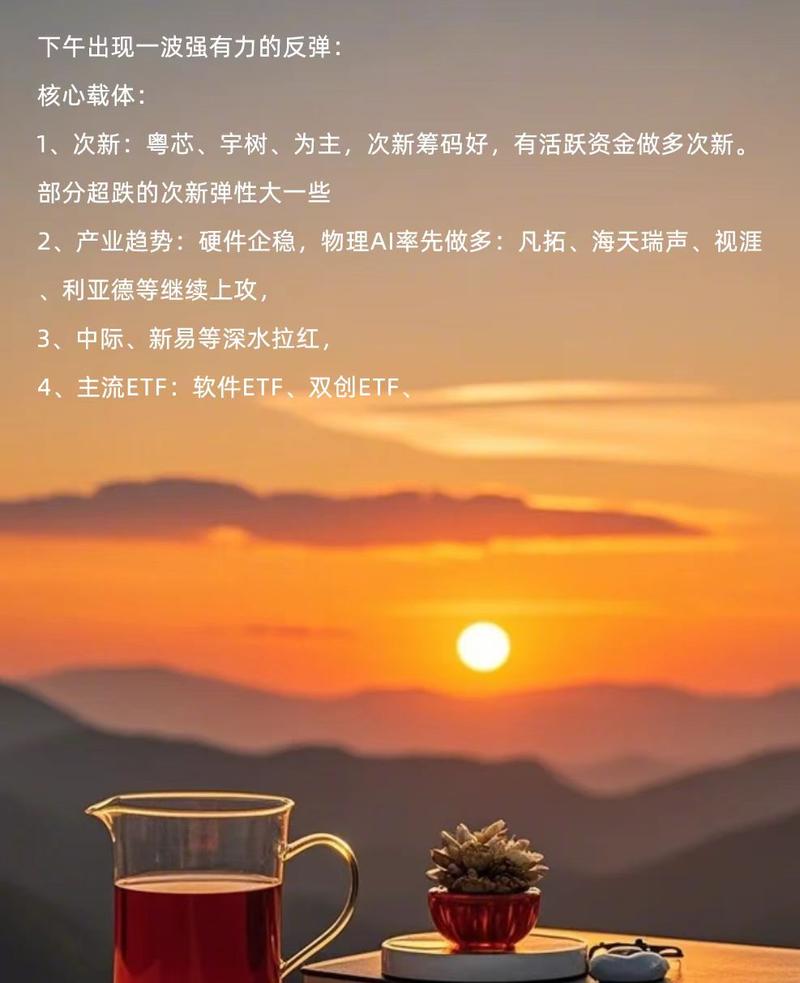
20261023今日段子汇总 1、粤芯半导:公司是广东省自主培育且首家进入量产的12英寸晶圆制造企业,面向境内外芯片设计公司提供特色工艺晶圆代工服务,承担多项国家级、省市级半导体科研项目,助力集成电路产业链实现自主可控和国产替代 2、宇树科技:公司专注于高性能通用机器人的研发生产,形成人形与四足机器人双产品矩阵,并自研关节模组、灵巧手、协作机械臂等核心组件,具备仿生与双足运动能力,属于机器人板块代表性企业
挪威海德鲁(NHY-NO)3Q26业绩及分析师会议精要:业绩略不及市场预期,卡塔尔铝业原料及产品运输趋于稳定 📍季度财务表现:收入环比-8%至521.28亿挪威克朗,经调整EBITDA环比+2%至90.89亿挪威克朗,经调整净利润环比-5%至43.72亿挪威克朗,业绩略不及市场预期 📍季度产量:电解铝产量环比+1%至50.3万吨,氧化铝产量环比-1%至149.3万吨,铝土矿产量环比-9%至241.0万吨。铝土矿产量不及市场预期,氧化铝产量超预期
卫星化学:轻烃一体 想看更多请加V:xian20210130 化成本红利持续兑现 事件:公司发布三季报,26Q1-3营收/归母净利/扣非归母净利为464.1/90.6/90.2亿元,同比+33.5%/+141.2%/+112.9%。2026Q3营收/归母净利/扣非归母净利为157.0/28.3/29.7亿元,同比+38.8%/+180.0%/+121.3%,环比-13.0%/-31.1%/-27.6%。 充分利用轻烃产业链一体化优势。公司乙烷供应稳定,价格未随原油大幅上涨。26Q3布伦特原油、乙烷进口季度均价分别为91.3美元/桶、3288元/吨,同比…
朗姿股份点评:第四期员工持股计划建仓完成,关注公司后续规划&三季报前后布局机会 📍公司公告:公司10月22日完成第四期员工持股计划942万股受让,成交均价为13.4元/股。按今日收盘价计算对应约26%涨幅,当前即有不错激励性。 ⭐️建议关注三季报前后布局节点。
20261023更新数据 中信icon 中证500减空480,净空9751
[發]【国泰海通煤炭 | 黄涛团队】新集能源三季报速览 [庆祝]业绩情况: 公司2026Q1-Q3实现总营收127.25亿元,同比增长41.23%;归母净利润17.47亿元,同比增加18.33%。其中Q3实现营收48.32亿元,同比增长给51.06%;归母净利润5.30亿元,同比下降4.74%。 [玫瑰]煤炭产销:2026Q3商品煤产量470万吨,同比下降0.92%,环比下降10.65%;商品煤总销量477.88万吨,同比下降5.08%,环比下降10.26%;其中商品煤对外销量242.09万吨,同比下降22.19%,环比下降27.86%。
大家好, 爱玛科技发布3Q26业绩:前三季度公司实现营业收入183.9亿元,同比-12.8%;归母净利润11.0亿元,同比-42.1%。 对应3Q26实现营业收入69.5亿元,同比-13.8%、环比+9.3%;归母净利润4.4亿元,同比-36.9%、环比-6.5%。 据公司公告:报告期内,行业处于新标准实施后的调整阶段,产品成本有所上升,公司阶段性承担部分成本压力,叠加销量波动与刚性费用支出,当期利润受到影响。
[玫瑰]亿纬锂能发布2026年三季报 [太阳]亿纬锂能公告2026前三季度营收733.90亿元(同比+63.08%),归母净利润52.40亿元(同比+86.11%),扣非归母净利润40.95亿元(同比+111.38%)。其中,2026Q3营收276.98亿元(同比+64.56%,环比+10.74%),归母净利润19.39亿元(同比+60.18%,环比+4.53%),扣非归母净利润16.44亿元(同比+110.64%,环比+22.97%)。公司Q3业绩位于此前预告中值偏上,符合预期 [太阳]2026前三季度公司整体毛利率14.45%,同比-1.50pct…
[红包]华大九天董事长交流要点Key Updates20261023: [礼物]AI与EDA将形成互补:大模型不会替代EDA。大模型和Agent承担任务规划、调度、设计空间探索与优化,EDA工具继续提供核心算法、仿真验证及面向制造的可靠结果。设计企业更了解设计需求,模型企业更熟悉模型训练与Agent能力,EDA企业更懂软件架构和领域知识。Agent扩大并行探索和工具调用,有望带动EDA使用需求。 [礼物]AI EDA功能:
【华创医药】恩华药业26年三季报点评:经营稳健,全年利润预计双位数增长 今日公司发布2026年三季报,2026Q3营业收入15.57亿元(+6.6%),归母净利润4.06亿元(+0.0%),扣非净利润4.14亿元(+1.1%)。受研发费用增长以及院内政策环境影响,利润表现差于收入。前三季度归母合计11.46亿元,已达到2024年全年水平。 全年维度,考虑:1)Somnivera合作1050万美金首付款确认(10月底到账,扣除10%税率);2)四季度公司明确不会亏损且低基数(同期归母亏损5082万元),预计全年经营利润增速超过10%(对应11.5亿起步)…
💎【爱玛科技】2026Q3业绩速递:量下滑符合预期,预计ASP保持提升趋势 公司2026Q3营收69.5亿元(-13.8%),归母净利润4.4亿元(-37%),扣非归母净利润3.7亿元(-43%)。 🔥 收入拆分:量受雨水天气及新标切换等影响仍阶段承压,但单车ASP仍保持提升趋势
Deckers FY2027Q2业绩:利润超预期,DTC承压,下调全年收入指引 Deckers公布截至2026/9/30的FY2027Q2业绩: 收入略低预期、EPS超预期29%、关税退款增厚利润
🟣【长城机械 陈雨君】20261023速腾聚创交流要点 雷达出货量 2026年上半年公司激光雷达出货量约72万颗,第三季度出货量近60万颗,截至2026年第三季度累计出货量达130万颗,当前出货结构中ADAS场景的出货量占比更高。2026年车载激光雷达的全年出货目标为120-180万颗,泛机器人领域目标为90-100万颗。
巨化股份三季报简评:积极承担行业责任、维护市场预期,Q3制冷剂坚决控量挺价,业绩短期承压;至暗时刻已过,当前经营恢复正常、稳中向好 [玫瑰]Q3经营简况及分析: (1)Q3实现营收57.46e,同比-18.64%、环比-21.53%,环比减少约16e收入。其中制冷剂收入减少13e,为主要影响因素。
寒武纪 26Q3 业绩符合预期 ❗️龙头Q3业绩落地,国产算力的至暗时刻已过, 自此全面看多反转 核心:寒武纪、海光信息、沐曦、天数、燧原、壁仞、摩尔 etc
[發]【国泰海通煤炭 | 黄涛团队】中煤能源三季报速览 [太阳]业绩情况:2026Q1-Q3公司实现营业收入1156.36亿元,同比+4.6%;归母净利润127.49亿元,同比+2.1%;扣非归母净利润131.34亿元,同比+6.0%。其中Q3实现归母净利润45.99亿元,同比-3.8%,环比+6.8%。 [礼物]煤炭产销:2026Q3公司商品煤产量3143万吨,同比-8.2%;其中动力煤2912万吨,同比-9.9%,炼焦煤231万吨,同比+19.7%。Q3商品煤销量6302万吨,同比+2.2%;其中自产商品煤销量3217万吨,同比-6.3%,环比+1…
[發]【国泰海通医药】罗氏2026Q3点评 [太阳]前三季度(固定汇率)销售额465亿瑞郎,+6%(瑞郎口径+1%),其中制药362亿+7%、诊断103亿+4%。全年指引确认: 中个位数销售增长 + 高个位数Core EPS(固定汇率)+瑞郎股息继续提升;管理层明确2027年利润率扩张,其他收入占销售比例由约3%升至2030年约5%,强调无专利断崖。LOE全年约6亿瑞郎(年初预估8亿);日本Q3受ERP切换一次性提振约1.8亿瑞郎,剔除后制药+6%,Q4完全回补。 [太阳]制药多品牌对冲HER2达峰。
【兴证医药】昆药集团发布2026年三季报 2026年Q1-3,公司实现营业收入27.22亿元(YoY-42.70%),主要系中成药集采持续扩围,医保支付改革纵深推进,零售终端格局加速重塑;同时公司前期行业趋势研判不足、营销模式变革落地存在偏差,综合导致营业收入同比下降。归母净利润-3.66亿元,扣非归母净利润-4.36亿元;2026年Q1-3公允价值变动收益为0.31亿元;各项资产减值准备计提与转回合计减少税前利润1.85亿元,其中信用减值损失0.91亿元、资产减值损失0.95亿元。 2026年Q1-3毛利率21.61%(YoY-17.81pct),归…
【兴证医药】华大智造2026年三季报整理 2026年前三季度,公司实现营业收入21.50亿元,同比+11.98%(调整后,下同);归母净利润-1.87亿元,同比减亏14.76%;利润总额-1.27亿元,同比减亏47.03%,若剔除汇兑损益影响,利润总额同比大幅减亏83.18%。经营活动现金流净额4.50亿元,上年同期为-4.19亿元,已连续四个季度实现经营净现金流入。毛利率57.89%,同比提升3.84个百分点。 费用方面:2026年前三季度,公司期间费用(不含财务费用)12.28亿元,同比-8.25%。其中销售费用4.91亿元,同比-7.15%,销售…
【华润建材科技】2026Q1-3实现营业收入128.3亿元,同比-14.9%;归母净利润亏损9.4亿元(25Q1-3盈利1.6亿元),同比-675.6%。其中26Q3单季实现营业收入41.9亿元,同比-13.9%;归母净利润亏损4.0亿元(25Q3亏损0.1亿元),同比-4660.6%。 产品经营数据: 1️⃣水泥产品:26Q1-3销量3698万吨,同比-6.2%,单吨价格/成本/毛利同比-26/+3/-30元至205/196/10元;26Q3销量1186万吨,同比-16.0%,单吨价格/成本/毛利同比-0.2/+18/-18元至204/201/4元。
【兴证医药】恩华药业2026年三季报整理 公司2026Q1-3实现营收47.76亿元(YoY+6.81%),归母净利11.46亿元(YoY+3.63%),扣非净利11.59亿元(YoY+4.59%),经营性现金流8.59亿元(YoY-5.76%)。 2026Q3实现营收15.57亿元(YoY+6.61%),归母净利4.05亿元(YoY-0.01%),扣非净利4.14亿元(YoY+1.06%),经营性现金流5.78亿元(YoY+38.89%)。
[红包]【财通交运 祝玉波/史亚州:申通快递3Q26业绩点评】 更多加公众号:思维纪要社 [咖啡]一、整体:
尾盘短剧没有埋伏价值了,盘中说的时候当时位置还不高,尾盘发酵提升很多了。 如果盘中聊的时候没有参与,尾盘来说,埋伏还不如次日接力或等回踩分歧之后再参与。
【西部计算机】寒武纪:存货积极增长,蓄力27年业绩兑现 [太阳]收入环增,毛利率持续增长:公司26Q3单季度实现收入35.31亿元(QoQ+14%),归母净利润14.04亿元(QoQ+8%)。公司26Q3单季度毛利率58.7%,连续三个季度实现增长。 [太阳]资产负债表为后续业绩提供确定性:截至26Q3末,公司存货为116.65亿元(较26Q2末增长34.17亿元),预付款为30.44亿元(较26Q2末增长1.30亿元)。
【1023】心中有灯,必破黑暗。 -- [盘后】今天的成交量总算像点样子,科创的振幅也是非常之大,不少票都是在深水区被捞起翻红,一些ETF基金买入变多,国家队也在努力。
【天山股份】发布26年三季报 26Q1-3公司营收471亿元,yoy-14%;归母净利润-48.4亿元,yoy-357%;扣非归母净利润-51.2亿元,yoy-254%。其中26Q3公司营收170亿元,yoy-11%;归母净利润-16.5亿元,yoy-1115%;扣非归母净利润-15.7亿元,yoy-335%。 盈利方面,26Q1-3公司毛利率11.8%,yoy-6.4pct;归母净利率-10.3%,yoy-8.4pct;期间费用率18.2%,yoy+5.9pct。其中,26Q3公司毛利率10.6%,yoy-6.9pct;归母净利率-9.7%,yoy-…
10月23日,国内首部运用AI技术制作并取得国家电影局公映许可证的院线电影《》正式上映。
【广发计算机】税友股份(603171.SH)公告称,第三季度营业收入为5.56亿元,同比增长10.32%;归属于上市公司股东的净利润为1.34亿元,同比增长240.98%。前三季度营业收入为15.68亿元,同比增长9.93%;归属于上市公司股东的净利润为2.28亿元,同比增长106.84%。业绩变动主要系公司数智财税业务收入保持稳健增长、AI驱动经营效率提升,以及公司报告期处置闲置办公大楼取得相关收益综合影响所致。小财注:公司Q3净利润1.34亿,Q2净利润0.63亿,据此计算,Q3净利润环比增长114%。
焦点科技26Q3点评:Q3利润增长显著提速,AI麦可付费渗透率持续提升 整体看,2026年Q1-3实现营业收入16.01亿元/+14.1%,归母净利润4.28亿元/+2.8%,扣非归母净利润4.16亿元/+2.8%;合计确认股份支付费用1.01亿元,剔除其影响后归母净利润5.16亿元/+16.6%,扣非归母净利润5.04亿元/+17.0%。 单季度看,26Q3实现营业收入5.45亿元/+11.7%,归母净利润1.68亿元/+37.9%,扣非归母净利润1.61亿元/+36.2%。剔除股份支付费用影响后归母净利润约1.94亿元/+25.3%。
[礼物]海外临床CRO:Medpace 26Q3业绩总结——净新签订单创历史新高,上调全年盈利指引 [玫瑰]整体业绩:26Q3收入$7.16亿,同比+8.5%、环比+1.2%,EBITDA $1.72亿,同比+16.0%、环比+12.2%,GAAP稀释后EPS $4.84,同比+25.4%、环比+13.9%;26年前三季度收入$21.30亿,同比+16.9%,EBITDA $4.75亿,同比+19.5%,GAAP稀释后EPS $13.37,同比+25.7%。Q3 EBITDA利润率为24.0%,上年同期及上季度分别为22.5%、21.7%。公司表示,利…
【广发电新】平高电气Q3点评:季度业绩超预期,增长动能充足20261023 [發] 26Q3利润超预期、季度收入恢复同比正增长。公司2026年前三季度实现收入81.53亿元,同比-3.36%,归母净利润12.31亿元,同比+25.34%。分季度看,26Q3实现收入27.78亿元,同比+1.39%、环比-5.00%,归母净利润4.14亿元,同比+30.50%、环比+3.08%。受1000kV、750kV GIS履约收入增加及提质增效带动,Q3毛利率维持高位。 [發] 合同负债与存货同步增加、后续交付项目充足: 26Q3末公司合同负债23.83亿元,较20…
【国盛家电】TCL智家26Q3业绩点评 [红包]事件:公司发布2026年三季报。公司2026Q1-Q3实现营业总收入153.06亿元,同比增长6.69%;实现归母净利润7.75亿元,同比-20.67%。其中,2026Q3单季营业总收入为53.71亿元,同比增长10.32%;归母净利润为2.64亿元,同比-22.15%。 [太阳]净利润下滑主要系人民币升值产生汇兑损失2.84亿元,损失同比增加3.58亿元,若剔除汇兑损益影响,2026Q1-Q3归母净利润为9.43亿元,同比增长0.70%。
南方传媒三季度业绩同比+51%,大超预期主要由于毛利率大幅提升7pct,原因如下: 1)收购教育书店,业务的合并比股权的收购更早一些,9月的时候业务一定要新华书店要用我们的配送服务,以前教育书店是用49%的民营少数股权的配送,有成本端节省的影响,可持续。 2)纸张的成本下降了3000-4000万左右。
[红包]嘉澳环保26Q3简评:业绩终于兑现20261023 (1)26Q3公司实现营业收入24e,同比+40%,环比+39%,归母净利润2.14e,同比+305%,环比+92%,超市场预期的1.5e; (2)26Q3生物质能源产量,销量13.9万吨,兑现了26Q2未装船部分的销量,产量21.8万吨,包括桐乡基地生产的UCOME;
【兴证医药】东阿阿胶发布2026年三季报 2026Q1-3实现营收49.40亿元(YoY+3.65%),归母净利13.30亿元(YoY+4.39%),扣非净利12.59亿元(YoY+8.97%),经营活动产生的现金流量净额4.00亿元,同比减少9.10亿元,其中:受授信政策阶段性使用影响,本期销售回款同比减少3.84亿元;为满足生产经营需求,公司加大大宗物资采购 量,采购资金支付增加 0.90亿元;强化业务部门及核心支持部门人员配置,叠加社保调基等因素综合影响,人工成本支出同比增加 0.61亿元;受业务增长影响,税费支出增加1.13亿元;受营销活动开展…
汤臣倍健26三季报速览: 1、公司26Q1-3收入52.98亿元,同比+7.8%;归母净利润8.13亿元,同比-10.4%;扣非归母净利润7.28亿元,同比-11.9%。Q3收入16.26亿元,同比+17.6%;归母净利润2.10亿元,同比+22.7%;扣非归母净利润1.72亿元,同比+28.7%。 2、26Q3毛利率/净利率68.3%/12.9%,同比-0.24pcts/+0.54pcts。Q3销售/管理/研发/财务费用率分别为45.1%/6.9%/1.8%/0.3%,同比+1.2/-3.7/+0.03/+0.6pcts。
【国金通信丨国产算力】寒武纪发布26Q3业绩:备货指标再创新高261023 业绩符合预期,战略备货加码,存货、应付共振指向Q4及明年交付放量。 [红包]寒武纪26Q1-3实现营收95.26亿元,同比+106.76%,归母净利润37.15亿元,同比+131.49%。其中,单26Q3营收35.31亿元,同/环比分别+104.47%/+13.5%;归母净利润14.04亿元,同/环比+147.74%/+8.2%;扣非归母13.58亿元,同/环比+168.13%/+10.3%。单Q3归母净利率39.8%(同比约+7pct)。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420

寒武纪:Q3业绩略超预期,存货和预付款高增,供应链准备充足【天风计算机团队】 [太阳] 2026年前三季度公司营收95.26亿元,同比+106.76%;归母净利润37.15亿元,同比+131.49%,扣非净利润35.23亿元,同比+148.30%。单Q3营收35.31亿元、归母净利润14.04亿元,同比分别+104.47%和+147.74%,均创历史新高,环比亦延续放量。 盈利能力同步抬升:前三季度毛利率约56.53%、净利率38.99%,单季毛利率升至58.69%、净利率39.75%,利润弹性明显跑赢收入,规模效应持续兑现。 [太阳] 供应链准备充分…
【东吴计算机王紫敬】物理AI:产业跑通 scaling law,数据成为最稀缺的资源 我对物理AI的判断:很有可能成为四季度到明年春季的主线。政策上层层加码,产业上跑通了 scaling law,当前物理AI数据已成为最大的瓶颈和最珍惜的语料。 事件一:政策从方向走向台账。10月20日国新办发布会,工信部表示正研究起草新一代智能制造有关政策措施;同日国家数据集团在雄安挂牌,位列央企名录第28位;江苏发布《物理AI与世界模型高质量数据集建设行动计划(2026—2028年)》,苏皖数据标注城市联盟揭牌,现场签约超60亿元,全国信标委具身智能工作组成立,《》…
[红包]【开源机械】[太阳]市场反弹选什么?推荐预计下周行业迎来重大进展的金刚石功散热材料! 💎金刚石散热: [太阳]产业进展、量产最快的是芯片内封装近结散热,最贴近热源,直击痛点。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
🔥【国金机械】燃气轮机持续高景气,珍惜优质超跌标的上车机会 西门子再次上修燃机需求预期, 行业景气度持续超预期。 26Q3财报预告中,西门子将未来几年燃机年均燃机需求从100GW上修为110-120GW,本次Q4业绩预告中,西门子考虑到AIDC的拉动,再次上修到130-140GW,行业需求持续超预期。西门子1-3Q26燃机新签订单40GW(Q3单季15GW),含预约协议的客户总承诺达95GW,财年末预计接近100GW。 首推核心零部件涡轮叶片, 推荐应流股份, 关注万泽股份。 叶片是燃机最核心零部件、价值量占比高、是燃机产业链核心瓶颈环节。海外叶片龙头…
[红包][红包][红包]【天风机械】巨头加速进军物理AI+T 量产催化机器人板块( 继续更新-2) [玫瑰]继续看多板块 1、峰岹科技 :通过内生+并购方式全面掌握灵巧手核心电子/电力元件,并行业独创控制+传感+驱动等四合一芯片,大大节约了面积,适用于灵巧手紧凑且高要求场景,空心杯电机稳定供货龙头Tier1,性能已经超越瑞士🇨🇭龙头
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
[太阳]【国金计算机】亿田智能:燧原深度合作超预期,算租小步快跑加速推进 独家合资公司落地_亿田与燧原合作超市场预期 ——根据公开工商信息,近日浙江砺曜科技有限公司成立,注册资本2500万元,亿田智能持股51%、杭州砺创企业管理合伙企业持股29%、燧原科技持股20%。
🐮【XB电新】继续强call 汉威科技: 数采设备海外突破, 物理AI感知层核心标的 [礼物]数采设备核心供应商,已获海外订单突破。公司数采相关设备已获海外头部机器人客户订单,并间接供应F机器人,海外客户拓展取得积极进展。 [礼物]机器人传感器全方位布局:原有主业: 气体传感器。已有大批量订单: 触觉传感器。各类 力传感器、IMU已有成熟产品,形成“触觉—嗅觉—平衡—力控”产品矩阵,为 物理AI感知层核心标的。
🧲【翱捷科技】物理AI机器人ASIC核心标的,400亿安全底,千亿可期❗️ ➡物理AI-机器人大脑: 地平线旗下地瓜机器人项目,2颗机器人芯片( 4nm制程,单颗400-500美金),单颗芯片的NRE为2亿左右,为小几百T的 大算力芯片,若未来量产,假设未来可卖50-100万颗,即对应20-40亿的量产订单规模。 ➡市值空间测算:
❗️❗️【华创机械】柳工:Q3业绩拐点已至,海外盈利释放叠加股权激励催化,低估值优势凸显! 🚜核心观点:行业内外销持续改善, 挖机提价3-5%落地、汇兑扰动减弱,Q3业绩迎来拐点。公司海外收入占比超50%,提价与产品结构优化驱动盈利释放;电动化、矿山业务打开成长空间, 新一期股权激励强化改革预期。 当前2027年PE不到8倍,坚定推荐! 🚜行业景气改善,提价落地叠加汇兑减压,Q3业绩迎来拐点
🚀🚀【中泰机械|优利德】67G高端VNA重磅发布,迈入第一梯队,放量可期! [玫瑰]事件:10.23,公司官微披露,67G高端VNA于今日发布,支持扩展至110GHz,迈入行业第一梯队。 1️⃣技术迭代全面驱动VNA频率升级。数据中心互联速率向224G迈进,高速传输中(PCB/连接器/铜缆),微小损耗会产生严干扰,为保障信号完整性,224G检测需搭配67GHz以上的高频VNA,进而驱动VNA从研发工具演变为产线生产刚需,需求爆发。
🔥【国盛建筑何亚轩】高争民爆:重视西藏国资唯一矿产资源上市平台稀缺性,潜在资产注入价值巨大,近期充分调整后迎绝佳布局时点 🌟西藏本地国资民爆龙头,控股股东变更开启经营新篇章。公司7月底公告控股股东拟变更为西藏地矿集团,8-9月初高效完成控制权划转,彰显国资重视程度与推进意愿。公告明确地矿集团入主后,公司拟更名为“西藏地质矿产发展股份有限公司”,主业拓展为“矿山投资开发”与“民爆生产销售服务”两大板块, “西藏国资下属唯一矿产资源开发上市平台” 定位明确,后续民爆主业协同与矿产资源潜在增量可期。 🌟市场情绪及获利兑现影响短期股价,核心逻辑未发生变化。公司…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
光通信反弹,优先看无源光器件——业绩Q2/Q3连续超预期、价值量通胀、不受政策压制 持续看好:蘅东光(绑定AFL、Coherent)、天孚通信(英伟达等)、光库科技(Coherent+旭创)、仕佳光子(MPO多客户+康宁FAU)、致尚科技(SenkoMPC+Viaphoton订单)、杰普特(Viaphoton订单+Coherent合作)、太辰光(康宁、康普)、汇聚科技(谷歌MPO+shuffle进展)等
[庆祝][庆祝]为什么说【杰克科技】的稀缺性极强【国金机械】 1️⃣场景稀缺:服装行业是物理AI理想试验田,依赖人工痛点明确/试错成本低/小单快反趋势助推,万亿级市场空间,想象空间巨大,全球缝纫工7000万,替代10%就是万亿级市场。 2️⃣商业模式稀缺:公司目标在服装行业实现一举无人化,其中部分工序基于公司设备智能化升级实现,部分工序通过机器人实现换人,也就是 机器人的布局不是跨界而是主业的全面升级,扩大市场空间/大幅提升主业附加值/助力突破全球市场大客户,机器人与主页的共振全市场独一份。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
🔥🔥🔥【华源DZ】模拟龙头 晶丰明源20cm涨停!重点关注超跌小盘高业绩的模拟弹性标的 富满微!-1023 ➡富满微Q3单季业绩或环比大增,与晶丰明源同属LED驱动+电源功率芯片本土厂商,共享本轮功率半导体涨价红利,同样在往快充、算力电源等高附加值方向拓展,受益国产替代大逻辑。我们预期富满微MOS产品线Q4有望跟随大厂提价,两家处在同一个产业景气周期,同步共享涨价兑现与盈利修复。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
【天准科技】物理AI卡位稀缺,业绩扎实,Q3有望超预期🔥 ———— Q3: 收入、利润同比环比有望双增;截至9月累计新签订单35亿+(2025全年仅24.5亿),订单增长非常强劲,后续业绩值得期待。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
【国泰海通通信】永鼎股份三季报点评:光纤出货略有下滑,四季度产能爬坡将迎来利润拐点 [玫瑰]公司发布2026年三季报,前三季度营收54.30亿元,同比+49.57%,归母净利润7.43亿元,同比+125.75%,扣非归母净利润7.40亿元,同比+130.32%,毛利率28.72%,同比+14.86pct。单Q3看,营收20.91亿元,同比+52.56%,归母净利润2.39亿元,同比+2165.42%,扣非2.37亿元,同比+3744.36%,毛利率30.05%,环比+1.16%。 [玫瑰]受光纤出货下滑及减值计提影响,叠加公司开展MPO、保偏等新产品投…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420
【华安机械】长盈精密:物理AI打开机器人本体新需求,关注长盈参股天机智能的产业协同价值🦾🦾 1、产业趋势 近期,英伟达宣布升级Isaac通用机器人开发平台+OAI布局机器人,物理AI产业发展提速。
【广发纺服】涉机器人业务上市公司 & 产业链更新 20261023 智元机器人:10 月 23 日联合北大发布 ViGAR——首个面向全尺寸人形机器人的''世界-动作模型'',仿真与真机结论一致(水果摆放域内 0.72、域外 0.43),模型权重与训练代码全部开源;AI WAVE 首项成果''具身推理''数据集同步开源,覆盖九类推理、分三档难度,为首个真实场景 Physical Agent 数据集。
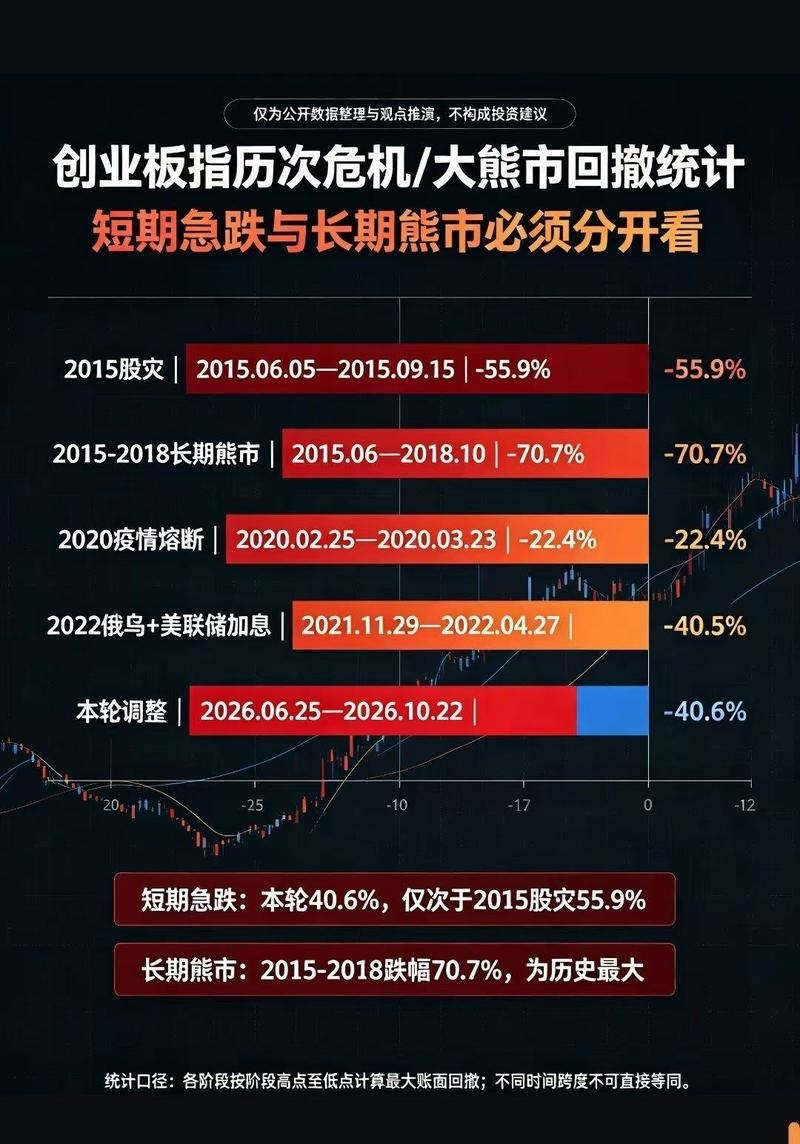
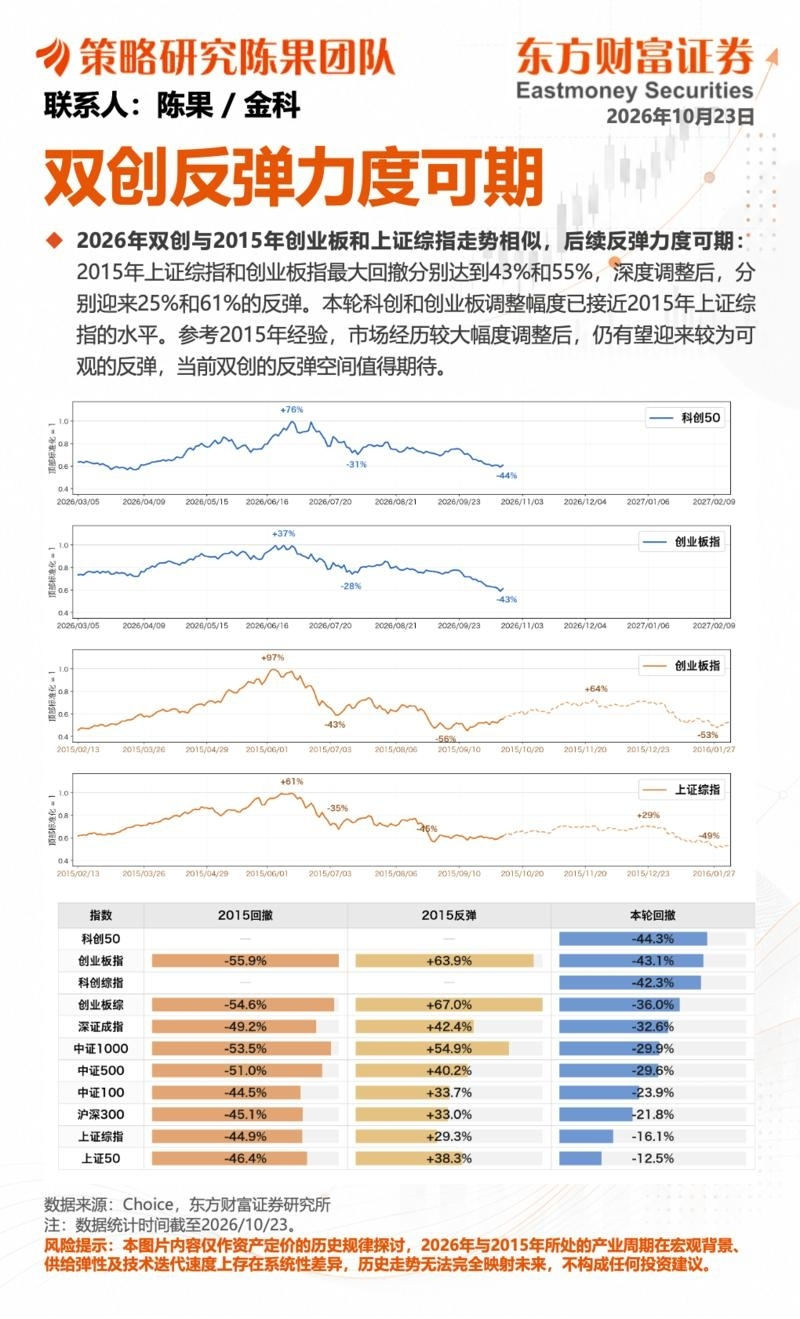
广发金工安宁宁:重大交易机会提示 重大观点变化,在 924 第一根阳线交流时,我们提示 4000 以上;在 7 月份市场调整时,我们提示进入长周期震荡阶段;截止昨日开始,我们提示当前市场是未来两年最大的一次机会。 61.8% 黄金分割比例。 回吐牛市涨幅的 61.8%,是第一次大反弹规律。 本轮创业板指自 1530 点涨至 4372 点(涨幅 186%),61.8% 位为 2616 点;当前 2577 点,已回吐 63.2%(实际跌幅 41.1%),略跌破 618 位。深证100 回吐 66.1%,大盘成长回吐 63.2%,同样已跌破 618 位;成长…
海光信息调研更新 CPU产品:海光5号进展顺利,对标AMD Venice系列,256核,增加对ai的支持,预计明年Q1量产出货。 DCU产品:全年出货50w颗,深算4号四die合封,预计性能高于H系列,对标B系列七八十性能。四季度预计出货。单die 4号价格高于3号50%-60%。互联网需求预计超节点为主(96/192都有)。
【国联民生计算机】🚀同花顺大涨:关注AI+金融弹性方向 [Sun]营收利润持续高增,合同负债高增在手订单充足 20226Q1-Q3,公司实现营业收入47.94亿元,同比+47.01%;实现归属于股东的净利润20.37亿元,同比+68.86%,毛利率为92.04%,同比+3.00pct。营收利润端持续高速增长。
汇聚科技:反弹看无源,推荐目前最便宜的无源光器件公司【中信通信】 汇聚当前市值仅230亿人民币左右,但预计26年净利润将达到20亿,对应今年PE仅10X PE,是目前光通信领域最便宜的公司之一(看26年PE比大光都便宜多了 首发公众号:思维纪要社 ) 1、公司Q3业绩非常亮眼!预计 单Q3的MPO收入环比Q2有大几十的增速,其中高密度线的占比超过15%(比如MMC等),G客户对公司采购和订单需求持续超预期。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420 420
🐮🐮【液冷】五洋自控受益于柯斯宇Q3并表营收高增20261023【浙商新兴产业吴婷婷/钟凯锋团队】 10月23日,公司发布三季度业绩报告。单Q3实现营收3.81亿元,同比+82.90%,环比+130.55%;实现归母净利润0.16亿元,同比+4.34%,环比+323.46%;实现扣非净利润0.12亿元,同比+1114.30%,2026Q3公司少数股东损益0.29亿元,同比+1786%。 2026年前三季度实现营收7.14亿元,同比+6.89%;实现归母净利润0.13亿元,同比-66.22%;实现扣非净利润-0.20亿元,同比-458.66%。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
国内存储电话会纪要总结: 1.市场希望海外原厂将更多产能分配给服务器,将中低端消费需求转移给长鑫;但长鑫自身也有强烈意愿进入高温价的服务器市场。服务器产品价格比手机高70%-80%、比PC高30%-40%。其当前主力仍是手机内存,主要供应国内华为、小米等,内部对是否加大服务器投入存在博弈。 2.长江存储产品价格比国外厂商至少便宜15%,而长鑫在服务器和PC等主要产品上与海外大厂无明显价差(5%以内)。凭借价格优势,长江存储2026年在中国国内市场占有率有望突破45%甚至达到60%;在OV供应商体系内份额约35%-40%,PC份额也正逐步突破40%。其全…
【国海计算机·快讯】寒武纪:2026Q3业绩符合预期、备货大幅增长 公司发布2026年三季报 营业总收入:35.31 亿元,同比增长 104.47%;归母净利润:14.04 亿元,同比增长 147.74%;扣非净利润:13.58 亿元,同比增长 168.13%
建议中长期加仓布局医疗器械板块。 [玫瑰]医疗器械板块的已经跌了 5 年,估值处于低位,没有套牢盘。行业海外收入占比持续提升,预计明年汇兑损益影响收窄。国内市场集采降价6年已 price in,有望修复&缓和,那甚至最近地方省份集采有涨价的现象。 [玫瑰]【设备】联影医疗,迈普医疗,开立医疗,澳华内镜,新华医疗;家用品牌机械鱼跃医疗,可孚医疗,三诺生物,微泰医疗。
📈 📊恒生指数上涨 0.7%,恒生中国企业指数上涨 0.9%,恒生科技指数上涨 2.0%,市场成交额达到 2500 亿港币 📊领涨板块:必需消费品板块上涨 2.1%,非必需消费品板块上涨 1.6%,资讯科技板块上涨 1.6%
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
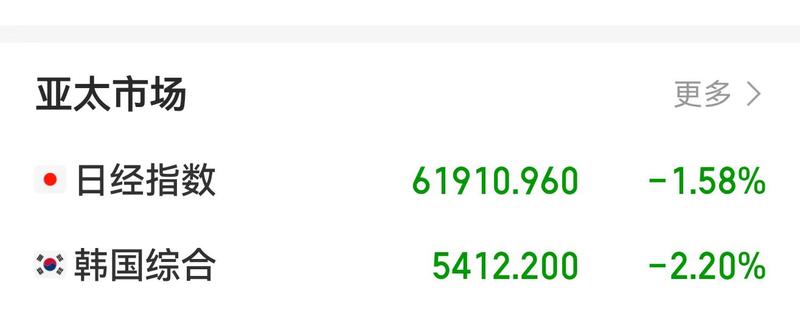
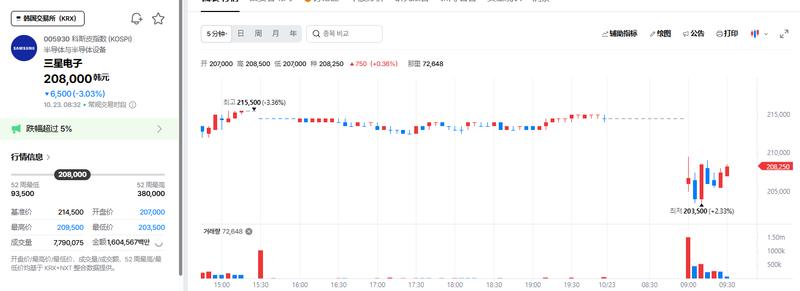
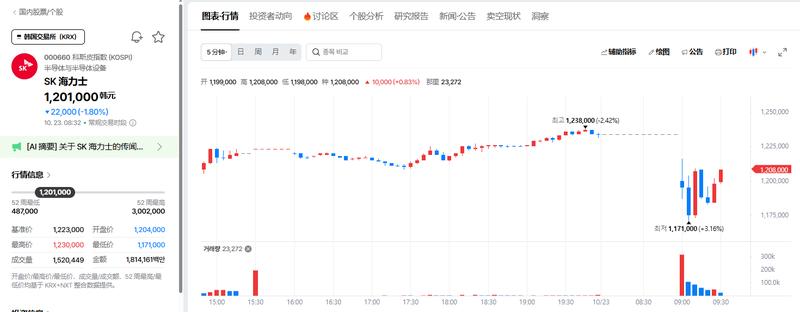
📈 📊韩国综合股价指数(KOSPI):涨幅 0.30%,点位 5550.3,成交额 124 亿美元,外资净卖出 7.29 亿美元 📊韩国创业板指数(KOSDAQ):跌幅 1.62%,点位 751.7,成交额 41 亿美元,外资净卖出 0.34 亿美元
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
【招商电新】锂电、SOFC观点更新-20261023 锂电:近期杀的太厉害,龙头都在历史估值底部,考虑27年1月1日出口退税取消,Q4排产大多都很好。消费税和出口退税预计也会向下游传导,毕竟国家就是为了反内卷。需求端明年也不宜太悲观,我们预期行业动储合计还是有20%以上增长,底部坚定推荐! 建议关注:亿纬锂能、宁德时代、华盛锂电、蔚蓝锂芯、尚太科技、恩捷股份、佛塑科技、天赐材料。其他:莱尔科技、滨海能源。
🎁【星源材质】MFC压电陶瓷订单提速,主业稳健打开成长曲线-20261023 ➠压电陶瓷订单加速度,26Q4新增MFC订单10万支:MFC为半导体气路系统的核心部件,用于精确控制工艺气体流量,长期被日企垄断(Horiba、Fujikin)。压电陶瓷控制阀价值量占MFC BOM约35%~40%(ASP 1500~2000元)。近年先导元创、高凯技术、华丞电子、北方华创等开启国产替代,全球压电陶瓷龙头日本京瓷产能有限,全行业压电陶瓷供给紧缺。公司全方位对接国内潜在MFC玩家,27年MFC领域订单需求指引超60万支,26Q4核心客户GK已下达10万支订单,考…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
【华泰消费】泉峰控股观点更新:职业经理人体系搭建升级,后续经营变化可期,持续推荐关注~~ [太阳]继9月公告委任Joseph Galli Jr.为公司行政总裁后,连续引进多名高管,截至10月23日,公司已引进10余名高管,多数新高管拥有营销及销售工作管理履历,并将于公司继续负责北美地区销售等重要职能。公司职业经理人体系加速搭建,后续经营变化可期。 我们近期组织多场管理层反路演,欢迎交流~ [太阳]战略层面看,公司作为全球领先的电动工具+锂电OPE品牌商,在中高端锂电OPE领域已建立深厚竞争护城河,战略层面未来电动工具(PT)与园林工具(OPE)两大板块…
📌 🌏亚洲股市收盘涨跌分化,尽管隔夜全球科技股遭遇抛售,但中国内地、中国香港以及韩国市场均扭转早盘的下跌走势。 🇨🇳内地股市领涨反弹,国家队 ETF 买入提供支撑,沪深 300 指数上涨 1.71%,创业板指数上涨 4.0%。
【天风电子团队】富智康集团:业务结构优化进入兑现期,智能穿戴放量叠加端侧AI硬件新周期,看好公司深度受益 1)结构优化:三大业务板块成型,盈利能力逐期抬升 公司业务分为三大板块:①智能制造:安卓手机客户仅保留两家核心品牌,拓展智能穿戴、IoT等产品,手机占营收由2021年前约94%降至略高于五成;②车载电控:集团车载电子全部由公司负责,TCU由4G推进至5G,并延伸至ZCU、HPC等新架构产品,2026H1欧洲分部收入同比+29.8%;③设备与机器人:集团人形机器人、灵巧手业务归口公司。毛利率由FY2024的2.36%提升至2026H1的4.14%,2…
详情页仍未获取到全文。原始列表正文可能被截断。
- 作者:思想者
- 时间:2026-10-23 21:37
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:东财资产配置 _ 量化掘金:低波工具之利率债中性策略详解 261023.mp3
东吴宏观·经济早班车 - 第166期:年内利率还能下多少?- 中债的赔率与约束 261023.mp3
光大证券 本周市场承压下行,何时出现拐点? 261023.mp3
广联达(002410)2026年三季度业绩交流会 261023.mp3
国金固收 债市早知道(第154期) 261023.mp3
DA Con大会开幕式 261023.mp3
Michael Cembalest谈人工智能、能源和数据中心|J.P. Morgan专栏 261023.mp3
丹·艾夫斯谈人工智能、特斯拉、SpaceX、Coreweave等 261023.mp3
德邦基金 国产算力低估机会? 261023.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
- 作者:思想者
- 时间:2026-10-23 21:36
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:徽商盘前解读 - 你的原油,我来操心 261023.mp3
吉比特(603444)2026年第三季度业绩说明会 261023.mp3
锦欣生殖(1951.HK)深圳中山妇产医院调研 ——探索大湾区辅助生殖的巨大市场潜力 261023.mp3
开源北交所 星对话-北交所精新汇系列-生物医疗低温存储小巨人横向拓展实验室布局,2026 年三季报业绩交流 261023.mp3
开源机械 _ 南矿集团2026年三季报业绩交流会 261023.mp3
国金金属 - 金属牛市每一天(第一百七十七天):关注焦煤复工持续性和钢铁股双底布局机会 261023.mp3
国新地产 _ 房地产行业交流 261023.mp3
浩洋股份(300833)2026年三季报业绩交流会 261023.mp3
黑石集团[BX.N]2026年第三季度业绩交流会 261023.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
- 作者:思想者
- 时间:2026-10-23 21:35
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:良好的意愿可能导致糟糕的熊市 261023.mp3
铝市月月谈◆第6期 261023.mp3
鹏华基金 聊聊近期的大金融板块 261023.mp3
平安电新 许继电气首次覆盖报告:直流核心设备优势突出,电网投资景气驱动成长 261023.mp3
浦银基金 震荡市如何稳住投资心态? 261023.mp3
泉果基金 新能源调整,如何看后市? 261023.mp3
开源商社 【六福集团】小范围交流 261023.mp3
开源中小盘 - 2026年深度研究系列路演(第35期) - AI散热系列(四):液冷运维走向“全生命周期服务”,服务网络与耗材复购构筑分水岭 261023.mp3
联合太平洋[UNP.N]2026年第三季度业绩交流会 261023.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
- 作者:思想者
- 时间:2026-10-23 21:34
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:泰康基金 说透香港银行 261023.mp3
天风电新 _ 江海股份2026年三季报交流 261023.mp3
天风电新 博力威2026年三季报交流 261023.mp3
调整中的布局:下半年港股科技赛道的投资策略 261023.mp3
无形的持仓EP05 - 对话金山云高级副总裁刘涛:畅谈AI算力周期 261023.mp3
西安奕材-U[688783.SH]2026年三季度业绩说明会 261023.mp3
上银基金 上银指上盈!量化指数通 261023.mp3
十月美联储会议前瞻:暂停仍是重新调整|PIMCO专栏 261023.mp3
实时债市解盘1023 - 瑞达期货黄恩喜 261023.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
- 作者:思想者
- 时间:2026-10-23 21:34
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:一周市场观察261023|金融街论坛之后,市场在等待什么? 261023.mp3
易方达基金 调整过后,算力产业有哪些新支撑? 261023.mp3
银河金工 政策引领与核心-卫星ETF配置 261023.mp3
远大健科[920285.BJ]北交所上市仪式 261023.mp3
中金公司 哈尔斯3Q26业绩交流电话会 261023.mp3
资深投顾说:探底回升,量能放大 261023.mp3
西部策略 - 盘前5分钟1023 261023.mp3
西部策略 - 市场大跌,怎么看? 261023.mp3
阳光早参——A股放量调整!风险大吗? 261023.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
机qi人下午后排都涨上来不少了,短剧的慈wen传媒尾盘封板走出二波形态,低位的此前中军中w在xian持续持续修复。短剧盘中说完之后,稍微有地位的普遍上来了五六个点了。 确认性最高的是下午两点之后,下午开盘也有力度,但是周三其实也是这么强,但是后面没有维护就回落了。今天又维护,两点之后继续放量,基本锁定了这个中阳线。 这是今天下午和周三开盘半小时强势后回落最大的区别。
【聊天】心灯不借他人火,自照乾坤步步明
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
【组合】这个时候屏蔽一切噪音,不要被任何消极的人消耗一丁点的勇气和坚韧。 熬住,守住,用无比的信心告su自己:一定会好起来! 不要去听任何看衰的、质疑的东西,毫无用处!
摩根大通在最新研报中向客户表示,AI相关个股近期的抛售行情或已接近尾声; ②摩根大通认为,尽管短期仍存在一些不利因素,但仓位调整情况或将开始限制行情进一步下探。 财联社10月23日讯(编辑 刘蕊)近段时间,随着市场对AI热潮的担忧愈发浓烈,全球科技股遭受到不小的抛售压力。摩根大通在最新研报中向客户表示,AI相关个股近期的抛售行情或已接近尾声。
美利信:T链机器人结构件一供 最新dsz调研反馈: 国外:公司北美工厂直供特斯拉机器人结构件,目前是T结构件一供并且今年能形成机器人结构件收入;同时在拓展算力散热业务。T机器人结构件价值量大:T确定执行器和电机壳体单机价值量大,公司直供并是一供,有望充分受益北美客户放量算力散热新军。
视涯科技 与硅基OLED行业更新 硅基OLED显示优势:相比Fast LCD,硅基OLED具备更高像素密度、对比度、更快响应速度和更轻薄模组,为新兴显示技术。 2027年头部终端方案切换:此前仅苹果Vision Pro采用;2027年起Meta VR设备全面转向硅基OLED,新品预计2027年春季发布,备货自2026年6月开始;PICO等国产厂商也将跟进,未来高端VR/MR产品有望以硅基OLED为主。
【西部数据】FY27Q1业绩及指引超预期,核心客户需求能见度延伸至2030-2031年。 [玫瑰]FY27Q1收入及业绩均超预期。 【收入】43.81亿美元,yoy+55%,qoq+17%,高于彭博预期的41.48亿美元约5.6%,超过此前公司指引上限的42亿美元。
❗️【国金机械】看好物理AI设备具备新一轮大主题行情 ✊本轮建议以Open ai为核心寻找投资机会,两个值得关注的事情。 🌹 GPT6解决大脑痛点:机器人的交易重心来到 数据采集,昨晚tesla电话会指出训练数据是Optimus核心瓶颈 。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
关注【高争民爆】回到回购价范围内,公司还有约1/4回购规模尚未完成,当前位置具有较强安全边际,中长期赔率较优。公司具有较为坚实的独立的长期成长性价值,与传统内需及科技等板块相关性不大,大盘调整之际提示重点关注
每次拉升都是放量,持续时间长,最好的一日,今日中阳线修复定格了。
MXL Q3业绩符合预期,Q4指引积极 Q3收入2.18亿美元,同比+72%、环比+29%;Non-GAAP毛利率60.0%,Non-GAAP EPS 0.62美元,符合预期 Q4 指引收入 2.4-2.6亿美元,中值好于BBG一致预期(2.26 亿);Non-GAAP 毛利率指引 59-62%;同时上调2026 年光数据中心收入至 2.5-2.7 亿美元。盘后下跌可能是整体AI情绪不佳,部分投资人存在获利了结、或者预期较高
[红包]浙商机械/电子 【科翔股份】:26Q3公司归母净利润3.1亿元,陶瓷混压PCB业绩有望释放,持续推荐! [庆祝]Q3公司实现扭亏,期待后续陶瓷混压PCB业绩释放 2026Q3单季度,公司实现营收18.5亿元,同比+101%;归母净利润3.1亿元, 同比、环比扭亏。毛利率30%,环比+21pct;净利率17%,环比+18pct。
苏州固得:IMU芯片代工 苏州固锝 002079 参股明皜传感,明皜做 IMU芯片,送样机器人客户 IMU 是 EGO 数据采集里面的核心硬件
⭕️【卡朋特科技】27Q1财报点评:营收受检修扰动不及预期,利润创第一财季纪录(超预期),SAO利润率持平高位,27-29年利润cagr指引+20%以上,高温合金订单/价格仍处于上行区间,管理层指引30年前利润均处于上行区间 *注:27Q1报告期为实际26Q3 核心观点:卡朋特利润超预期兑现,但业绩发布后股价下跌可能系航空航天板块走弱,国防需求短期受中期选举导致的预算不明确影响下单所致。
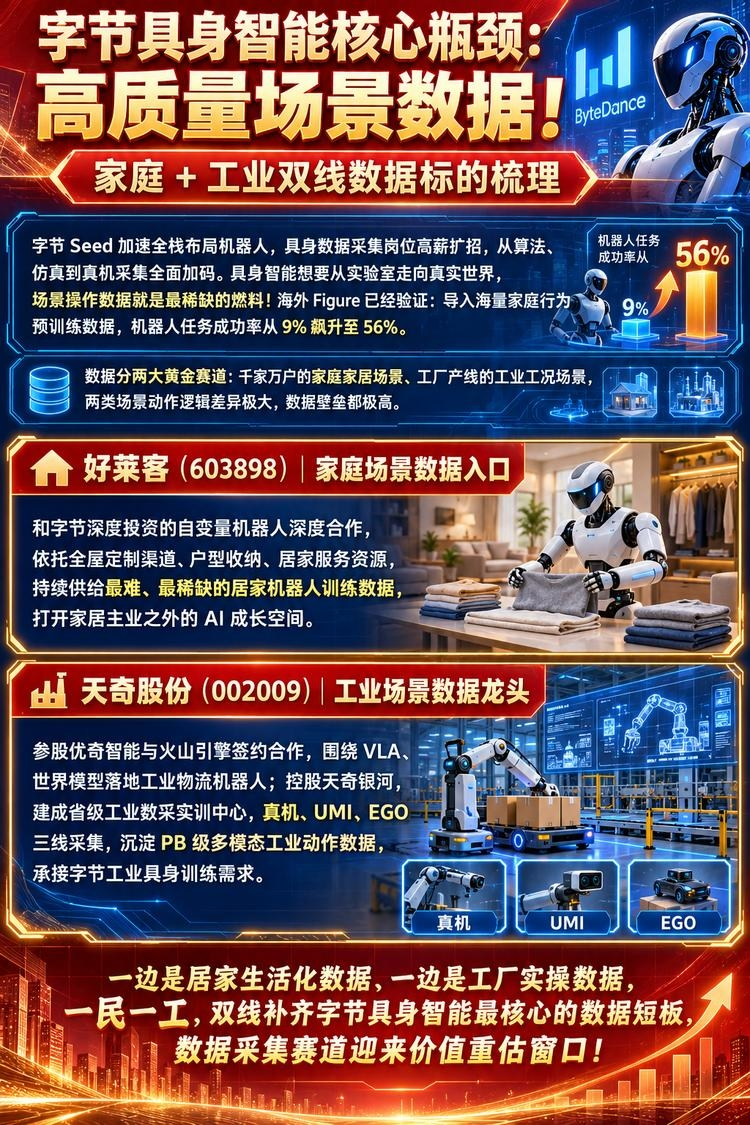
❗机器人数据采集最新方向——Ego数据! 🔥事件:字节跳动Seed团队已在国内连续数月开展Ego(第一人称视角)数据采集,全球头部大模型厂商亦在全力推进。具身智能训练的核心瓶颈正从通用算力转向高精度“第一人称人类作业数据”,用于训练机器人泛化动作理解,Ego数采硬件与采标服务迎来全新风口。 ✨重点关注:
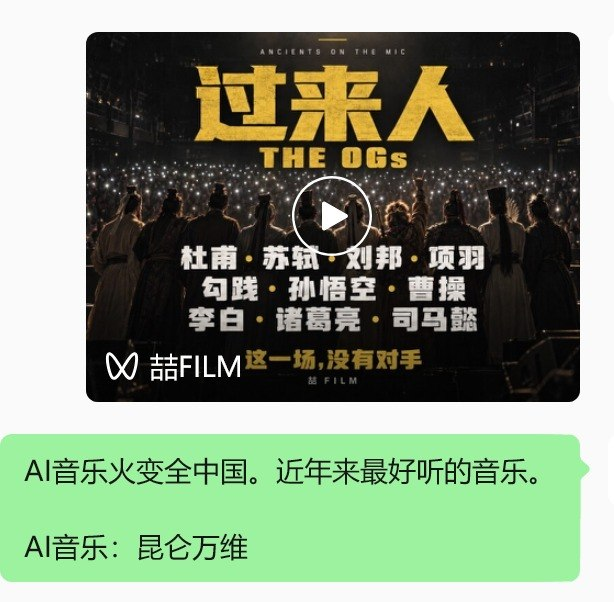
AI音乐火变全中国。近年来最好听的音乐。 AI音乐:昆仑万维
🔥 凌云光(688400):具身智能数据采集破局者,光惯融合动捕打开机器视觉第二增长曲线。 ☎️ 具身智能飞速发展,高质量数据采集成为行业核心瓶颈。当前主流遥操作方案设备穿戴复杂、采集员舒适度差无法长时间作业,手指高精度动作与长序列复杂动作难以捕捉,且效率仅为人的 1/10,VR 惯捕与同构臂路线痛点凸显,光学动捕产业化拐点已至。 ❗️ 数据是具身智能的 "燃料",动捕精度与采集效率直接决定模型训练上限。光学捕捉以 0.1mm 亚毫米级精度、一套设备支持多采集席位规模效应显著、可同时捕捉人体 / 本体 / 物体三大优势,正在替代 VR 惯捕与同构臂方案…
📮【申万计算机】物理AI:AI拓展空间➕机器人智能化升级交汇点 下周全产业链调研欢迎联系 物理AI是AI和机器人领域交汇点 [玫瑰]AI从数字世界向物理世界延伸,物理预测、仿真优化及设备控制有望打开工业制造、能源等增量市场; [玫瑰]机器人从预设动作向自主决策和操作升级,世界模型、物理仿真及训练数据成为智能化突破的关键支撑。
【具身智能数据采集】:4年 2万倍 数据增量。 GPT-6 Astra显著增强具身智能泛化训练能力,近似于23年初代GPT之于AI。 当前全球可用具身智能数据约50万小时,但目标是2030年采集 100亿小时, 按单价100元/小时估算市场空间达 万亿级。
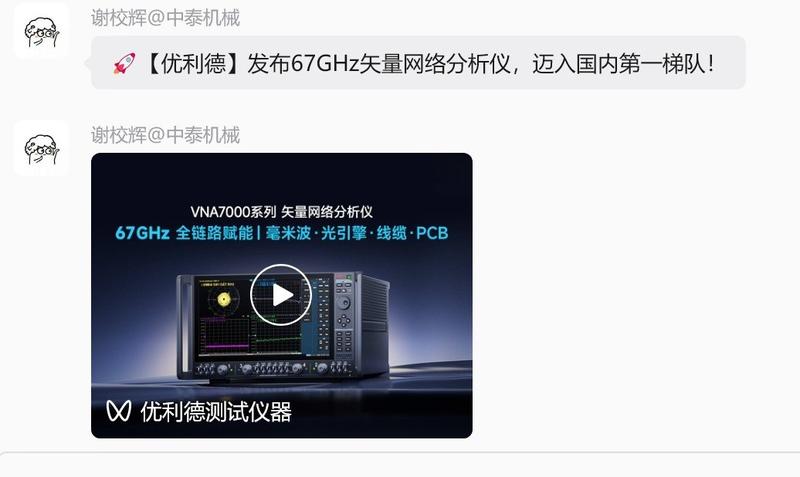
🚀【优利德】发布67GHz矢量网络分析仪,支持扩展至110GHZ!迈入国内第一梯队! 预计放量领域:高速连接器、PCB等。
⭕️【Bloom Energy】2026Q3业绩点评:规模效应加速兑现,营收/利润连续超预期,全年指引第三次上调,暗指Q4环比交付具备9-25%增长 🚀研究员观点:从我们跟踪BE一年半以来,已经连续6个季度营收/利润超预期;订单驱动Q3资本开支1.53亿美元,年初至今2.31亿美元,支持现有弗里蒙特与纽瓦克设施扩张,两地全部投产将具备10GW产能,我们预计SOFC放量2025-2028年有望连续翻倍,昨夜美股缺电板块集体下跌预计主要受AIβ影响。 ➡️事件:26Q3营收12.36亿,首次破12,同/环比+138.1%/+16.0%, 预期约10.72亿…
【良信股份】回购托底+拐点渐近,重视左侧布局窗口-261023 1、主业盈利拐点渐近:原材料涨价已陆续传导给下游客户,Q3趋势向好;折旧、研发与海外团队等前置费用随收入放量摊薄,预计利润率将步入修复通道。 2、AIDC业务加速兑现:目前已有11款UL认证产品切入北美数据中心供应链,深度绑定维谛(2027年预计供货1-2亿元、远期若达到30%份额对应约10亿);新一代固态断路器预计27H1取得全球首张UL证书,先发卡位明确。
BE Q3略超预期,全年指引强劲 26Q3收入12.4亿美金,好于bbg一致预期的10.7亿,经调整毛利率环比提升放缓(Q1~31.5%,Q2~34.3%,Q3~34.5%) 经调整营运利润2.86亿美金,营运利润率为23.1%,环比+0.6pct
【科技】中美大模型26Q4展望:最悲观阶段已过,把握长线机遇 合计ARR未见放缓,最悲观阶段已过。7月以来,市场担忧AnthropicARR增速放缓,全球科技股随之回调。但从两家合计口径看,OpenAI与Anthropic在8-9月月均新增ARR159亿美元,接近4月约170亿美元的合计增量;若按月度增量150亿美元外推,年底两家合计ARR有望达到1800亿美元,为2025年末的5.9倍,增速仍快于此前两年的4.7倍和3.8倍。Anthropic11月IPO或披露更多基本面信息,给予更明确指引,届时模型或迎来新一轮资金配置和再平衡。 长期看AI仍处于商…
【林荣雄:真心话!与之分享】这段时间与诸位作交流,对着屏幕比着尺子把能划的线都划了一遍,绝大多数线都走残了,仅剩下这个线索还能姑且说得过去:考虑到超跌因素在内,一轮极限回撤基本上回吐大区间涨幅的60%,对应创业板指底部区域就在2600附近,现在看也破了。后面只能期待:神兵天降,祝好前程 对于很多人问A股“科技的M”,我并未放弃,对于很多人调侃我8月上旬就已经是二顶,我难以接受;另外,对于不少人过来问美股“费半的M”,我似乎眼下也难以反驳。 从今年5月下旬我们提出“M”,到过去一个多季度困于“M”,也希望年内能在“M”中得以解脱。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
优利德:67GHz矢量网络分析仪如期发布,VNA高端国产替代阵营持续扩容 事件:优利德发布VNA7000系列矢量网络分析仪,主流型号频率覆盖10MHz–67GHz,支持扩展至110GHz,典型动态范围>135dB,频率分辨率1Hz,测量速度达30μs/点,采用差分四端口架构,可对接MES系统实现工厂自动化批量测试。 VNA是AI时代高频测试的核心仪器。此前我们多次强调,随着AI算力快速增长,数据中心向更高速率演进,1.6T互连已迈入224GPAM4时代,单通道基频逼近56GHz,PCB板层数逐渐增加,PCB、高速铜缆、连接器需要更高精度、更高性能的测试…
【兴证医药】再鼎医药完成2.5亿美元PIPE私募配售 10月22日,再鼎医药公告与投资者订立证券购买协议,以每股美国存托股份(ADS)22.04美元(约合每股普通股17.28港元,1ADS=10股普通股)私募配售(PIPE)合共1,134万股ADS(对应1.134亿股普通股),募资总额约2.50亿美元(约19.59亿港元),扣除配售代理费用及其他开支后净额约2.41亿美元(约18.91亿港元)。Leerink Partners担任独家配售代理。本次配售股份占公告日已发行股本约9.97%,占发行后扩大股本约9.06%。 更多加公众号:思维纪要社
【兴证医药】2026ESMO微芯生物合作伙伴公布西达本胺联合O药治疗1L黑色素瘤全球III期数据 公司合作伙伴HUYABIO公布西达本胺(HBI-8000)联合纳武利尤单抗一线治疗晚期黑色素瘤全球临床III期数据。该研究为随机双盲安慰剂对照设计,15个国家入组404例免疫初治不可切除/转移性黑色素瘤患者,试验组为西达本胺30mg口服每周两次+O药480mg Q4W,对照组为安慰剂+O药。 有效性数据
【盘面】筹码在转换,但神秘资金们还是不够坚决。目前这一轮股灾跟之前(比如2015)不一样的地方在于:产业界的世界性联系更大,一方面有AI产业链的跨地域性;另一方面有地缘的危险性,比如中东伊朗与美国、胡赛与沙特,俄乌反而在其次了。 所以,灾后重建不会快,救兵的选择性也难猜测。不要认为他们只会救指标股或者金融券商,如果能救起来,最后慢慢地都差不多。保持耐 心。
【优利德】67GHz矢量网络分析仪正式发布,光通信测试打开成长空间,持续推荐 10月23日,公司官方正式发布67GHz矢量网络分析仪,匹配1.6T光模块电气接口与下一代高速器件测试。公司VNA7000系列矢量网络分析仪覆盖10MHz-67GHz,支持扩展至110GHz。 此次新产品发布,完善了公司高端网分产品矩阵,聚焦光波器件分析、高速互联、多被测件三大核心应用场景,用于1.6T以上光模块开发验证,高速PCB、高速铜缆组件、连接器等精密测量验证。
【8月、9月金股】小米集团重申推荐:韧性筑底,右侧在即 风险回报比高,上行空间和积极信号优于下行空间。基于SOTP估值,给予主业26E净利润334亿25XPE+汽车收入1200亿0.7XPS+AI暂不估值,目标市值9000亿+,空间50%以上。 成本上升、需求Beta等不利因素充分预期且边际都在改善。手机端控量保价,ASP连续创历史新高,近期上修全年毛利率预期1pct到9%。IoT方面,上一轮国补造成高基数窗口在26H2退出,结合出海加速,26H2有望恢复同比增长。汽车方面,整车Beta不利预期出清+澎程新车系26Q4蓄势待发。左侧预期有望抢跑报表…
【浙商食饮】重申乳制品板块推荐:双拐点β,龙头个股全面推荐(261023) 板块观点: 我们预计26年乳制品行业大盘降幅收窄,龙头乳企液奶收入有望先于行业转正。年初至今渠道健康度显著改善、价盘有恢复迹象,板块企稳向好趋势确立。
拉升半小时,震荡半小时,目前可以,AI科技有进攻,进攻热度最好的还是题材比如机qi人和人气股。 最后一个小时决定是向上还是回落,向上直接就是一个中阳线形态了。 问:老师,短剧还能埋伏吗,等轮动
[玫瑰]战术性看多商用车板块:可能产生类似2024H1的红利类行情 [玫瑰]当前的市场氛围与2024H1类似,市场情绪低迷,资金聚集在偏红利类的板块防守。在2023年底,最先上涨的是银行、电力等纯正的红利类资产,之后到了24年初,具有高股息属性的商用车板块随后跟涨,24H1月涨幅在30~80%之间。 [玫瑰]商用车由于其格局稳定,技术迭代不快,现金流很好,本身具有高股息属性。以今年利润预测,中国重汽H/宇通客车/中国重汽A/潍柴动力所对应的股息率分别为7.4%/7.0%/6.5%/4.5%,已经具有比较好的股息率,同时基本面以出口为导向,目前趋势稳中向…
无论是gpt6机器人大脑的进步还是昨天马斯克对量产的表述都是前所未有的突破,市场回暖机器人一定是最锋利的矛,仍然坚定买在分歧! 一、数采设备的终点是本体:宇树科技、福莱新材、奥比中光等; 二、oai链灵巧手双龙:兆威机电、鸣志电器;
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
银行大跌,下午创业板指数持续放量,持续推进。目前节奏良性,是有姿态的。 现在时间还短不到半小时,有点类似周三开盘,关键拉上去之后,能否稳定住是核心。 这波拉升,沪深300和穿越指数都有放量。
【盘面】带血的筹码基本被骗走了 -- 【短线】截止到10月23日,国庆节之后推荐过的短线名单如下,全部按照短线手法操作,陆续全部结束。基本维持1-3天左右,最长的也没超过5天。操作地好,ke以基本全部盈利;操作不好,损失也不大。我没有按照超短抢板的思路推荐,所以操作难度是不大的。买入方便,卖出也方便。但有些朋友给我看截图时,还是有来不及操作,一开始亏了几个点,就不守纪律直接不动了,导致这一波也有套牢。体验过后,就知道a股的难度了。我还是不喜欢建议短线,对操作要求太严苛。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
最近一直在三地路演,所以没时间写观点更新,给领导们更新下我最新的观点 🍬三条思路 🍬 硬件反弹:已经跌到这个位置了接近情绪底
🚀【优利德】发布67GHz矢量网络分析仪,迈入国内第一梯队!
券商爆了,华信永道30 cm 汇金科技涨停 汇金股份 银之杰 财富趋势 指南针
工程机械:稳是一种更持久的快❗ 第一,汇兑从去年Q3开始大亏,那么从今年Q3到明年全年都是非常低的基数, 汇兑扰动基本解除,明年的表观利润增速说不定比经营利润增速还要好。 第二, Q3业绩比Q2好、明年业绩比今年好、股价位置也是Q3比Q2好。国内不会再差了,海外趋势长期向上,工程机械的生命力会很长很旺盛。
📑 📊恒指上涨 0.6%,国指上涨 0.9%,恒生科技指数上涨 0.9%,成交额 1256 亿港元。 📈领涨板块:汽车与零部件上涨 2.6%;耐用消费品与服装上涨 1.8%;非必需消费品流通上涨 1.7%。
中午的公告: 中际旭创公告披露近期生产经营情况:在手订单饱满 产品价格体系健康 新易盛公告披露近期生产经营情况 拟8亿-10亿元回购A股股份
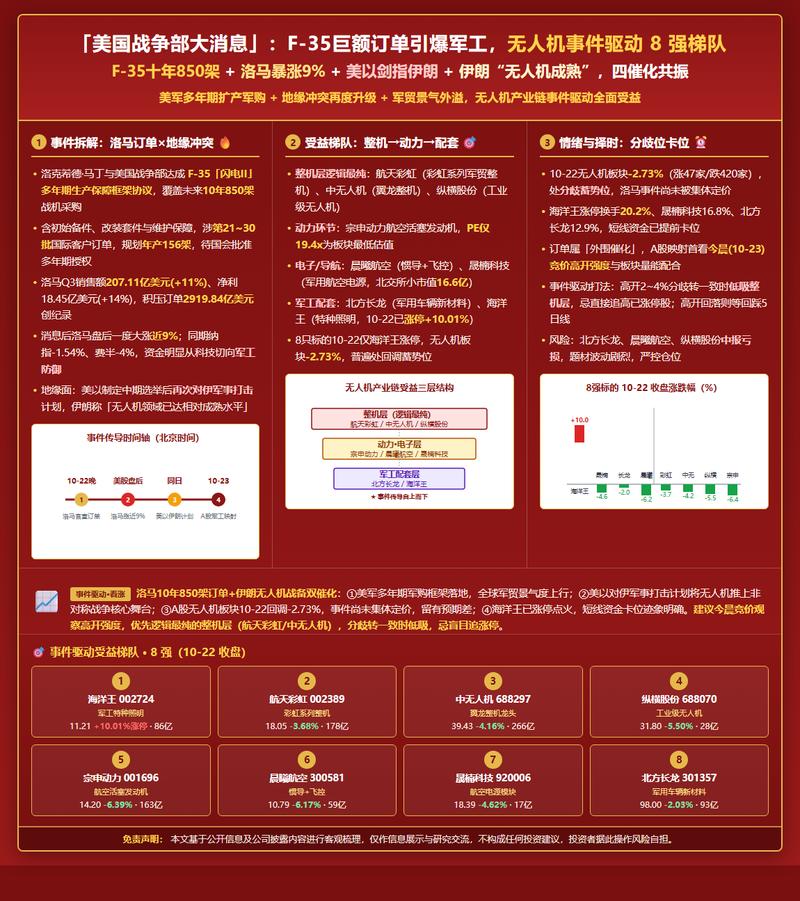
下周地缘博弈加剧,军贸避险机会凸显20261023 ———————— 以色列大选、美国中期选举即将进入关键阶段,美以伊三方博弈持续加剧,市场避险情绪升温。军贸板块近期受航展催化关注度高,地区军事冲突持续抬升行业景气度与订单兑现预期,根据近期调研路演反馈,科技资金开始增配军贸,我们认为目前军贸板块仍有上涨动能。
浙商机械【优利德】67GHz矢量网络分析仪正式发布,光通信测试打开成长空间, 持续推荐! 10月23日,公司官方正式发布67GHz矢量网络分析仪,匹配1.6T光模块电气接口与下一代高速器件测试。公司VNA7000系列矢量网络分析仪覆盖10MHz-67GHz,支持扩展至110GHz。 此次新产品发布,完善了公司高端网分产品矩阵,聚焦光波器件分析、高速互联、多被测件三大核心应用场景,用于1.6T以上光模块开发验证,高速PCB、高速铜缆组件、连接器等精密测量验证。
给领导们更新下我最新的观点 🍬三条思路 🍬硬件反弹:已经跌到这个位置了接近情绪底
📌 🌏 📊亚洲股市午盘表现不一,投资者继续消化全球人工智能(AI)引发的科技股抛售、油价上涨以及对激进 AI 资本支出回报前景的担忧。北亚市场持续承压,韩国和日本领跌区域市场,不过盘中从早盘低点明显回升。中国股市在又一次大幅下跌后趋于稳定,这得益于强劲 ETF 资金流以及显性的国资支持;香港股市则因为资金轮动至电动汽车、消费及内需受益板块而跑赢大盘。澳大利亚股市受资源、黄金和锂矿板块走弱拖累表现落后,而印尼股市在主权财富基金的支持下延续反弹走势。印度股市表现突出,领涨区域市场,主要受到 IT 服务板块走强和庞大国内投资者群体的支撑。多数市场的交易活跃度…
🔥🔥🔥【中金机械】人形机器人本轮变化,数据采集远大于零部件 🌸Astra赋能人形机器人大模型,RoboDojo基准10项任务平均得分领先第二名37%,复杂场景理解准确率从68%提升至89%,动作决策时延压缩至85ms,标志人形机器人开始拥有自己的通用底座大模型,虽较tranformer还有差距,但迈步向前,打破专用模型训练时间久+理解能力弱问题!模型进步,结合数据采集,就能真正缔造物理AI模型应用落地,因此数据和场景落地至关重要,我们梳理如下: 💎【数据采集】
12家主观私募核心观点(2026年10月) 宏观外部:9月美联储加息,美债收益率走高,海外高利率延续;中美周期错位,海外利率压制成长,但AI产业景气仍在;中东地缘推升油价、油运周期走强。 国内市场:A股9月普遍回调、成交萎缩,处于政策底明确、盈利底尚未确认阶段,存量/减量博弈,AI板块交易拥挤度去化,市场以结构性机会为主,难有普涨行情。
【招商机械】北交所掘金,看好鸿仕达、腾信精密 为什么这个时候我们看好北交所?当前主板绩优标的机构筹码过重,机构当前负债端呈现流动性负反馈,短期机构重仓股筹码承压。北交所经历1年的调整,大部分标的估值处于历史底部,相较于主板同类型公司出现明显估值折价,在此基础上8支北交所主题基金9月全部获批,10月份进入发行准备阶段,其中易方达北交所优选3个月持有期混合型证券投资基金9.30已经结束募集,首次募集规模约5亿元。我们预计8支基金将为北交所带来接近40亿元资金增量。 北交所标的怎么选?8支北交所主题基金均为主动基金,因此北交所中业绩好、产业卡位核心、相较主板…
洽洽三季报交流要点 纪要已出,欢迎私信~ 1、 分产品,Q3瓜子、坚果销售额均有增长,坚果增长较快,其他品类新品表现总体良好。 分渠道,Q3线下经销商渠道逐步企稳,盒马、即时零售、零食量贩系统等渠道增长较快;山姆、其他电商及海外渠道总体表现不错,但海外业务受美国市场影响基本持平、略有下降。 2、新品表现:魔芋素毛肚月销800-1000万,素鱼片新品表现不错;花生果三季度增长较快,坚果、风味坚果在山姆、盒马表现不错。
- 作者:思想者
- 时间:2026-10-23 13:26
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 1
- 音频文件:【摩根士丹利】新经济板块热点前瞻:ESMO大会最新解读与前瞻,2026年第三季度业绩前瞻及政策点评 261023.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
【短线】其实这一波短线,十几只,真说很差的也没有。基本好好做,都能赚点。 这个市场逼得我也要成“娼”了。。。。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
今天这种状态救起来有难度的, 一是官军的力度不够持续;至少只有半个小时都没有动作了 二是,救的时候拉银行保险,而不是以AI科技为首进攻。
【安慰】不管朋友们内心多么悲哀,多么后悔,多么怨愤,我想说:我们都在一起的! 中国人,历来是受苦受难。不然,佛教这种宗教,在印度都能灭亡,而在中国兴盛呢? 忍住,熬住!光明会来的。万物都有裂痕,光就会从那里透进来!
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420

详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420
详情页仍未获取到全文。原始列表正文可能被截断。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
【普洛药业】26Q3:CDMO在手订单保持YOY50%,Q4有望加速 [太阳]【业绩】 Q3利润下滑主要受到汇兑损失、人员扩张及部分产品价格波动影响(1至9月份汇兑损益同比影响6300万左右,员工薪酬增加5000万左右)。 全年指引不变,扣非YOY10%,CDMO全年28亿。
🎁农业周专题系列二十八:猪价持续低于预期或催化生猪产能超预期去化 我们认为,当前猪价持续低于预期或催化生猪产能超预期去化。养殖行业现金流亏损周期已超8个月,这刷新了历史最长持续亏损记录,展望四季度供需矛盾较难扭转,行业的亏损记录或继续刷新。今年四季度消费需求相对平淡以及养殖行业现金流压力继续加大,或带动行业产能在四季度迎来更大去化幅度。我们预计本轮产能去化周期或延续到明年上半年,能繁母猪的累计去化幅度或超过10%。我们认为,本轮猪周期在持续亏损叠加政策调控双重影响下,养殖大周期反转可期,且产能常态化调控的开启将给行业可持续发展打下坚实基础,我们持续看好…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
⭕️【Bloom Energy】2026Q3业绩说明会要点:产能落地符合预期,SOFC开始被公用事业公司考虑纳入表前输配电资源、SOFC可适配成本可控的CCS实现0碳排放 1、现场供电比例:美国所有工商业设施中,2030/2035年预计25%/35%场景完全使用现场供电 2、产能:
【传音控股】储能有望持续高增,端侧AI平台价值亟待重估! 🚀手机:价格带跃迁为主旋律,存储压力有望逐步缓解 1)价格带跃迁:凭借精细化运营及“多产品、快迭代”策略的更高灵活性,在逆风周期中抓住向150+美金价格带跃升的机会,26H1公司150+美金销量占比已提升至两位数。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
【兴证医药】恒瑞医药公布瑞康曲妥珠单抗治疗HER2低表达晚期乳腺癌的III期数据 首发公众号:思维纪要社 HORIZON-Breast06 III期研究共纳入551例既往针对转移灶接受过≤1 线化疗的 HER2 低表达晚期乳腺癌患者,其中HR阳性患者要求既往接受过内分泌治疗。按照1:1完成随机分组(瑞康曲妥珠组 277 例;化疗组 274 例;初治化疗患者占 81.5%;HR 阳性占 73.0%;既往接受过 CDK4/6 抑制剂治疗占 64.8%)。所有患者的中位随访时间为 18.0个月(95%CI 16.8–19.3)。
【尚太科技】单位盈利持续向上,产品创新抢跑未来降本方向! [烟花]大客户顺价完成+新产能投放,单位盈利环比向上。随着Q3大客户涨价落地,叠加新增石墨化产能逐步投放后成本有望持续下降,26Q4及27年单位盈利有望逐季提升,吨净利有望突破3000元。 [烟花]未来增长保持信心,27年出货量预计70万吨+,同增50%+。公司山西四期20万吨产能投产在即,叠加海外基地5万吨产能今年底明年初落地,山西五期20万吨产能计划27Q2投产,27年出货量预计达70+万吨。
【松原安全】三季报业绩大幅改善,Q4趋势持续 [强] Q3净利润大幅改善。公司前三季度收入23亿元,同比+27%,净利润2.12亿,同比-18.78%;Q3单季度收入同比+36%,环比+19%;净利润0.89亿,同比-12.02%,环比增长+83%。 [玫瑰] Q3收入结构:收入高增毛利率提升。安全带4.6亿,同比+26%,毛利率29%环比提升1pct;气囊2.3亿,同比+51%,毛利率21%环增3pct;方向盘1.9亿,同比+123%,毛利率13%环增3pct。
【华泰医药代雯团队】三诺生物三季报点评:3Q26利润端超预期,CGM快速放量 [玫瑰]业绩稳健,毛利率持续提升 公司1-3Q26实现收入/归母净利/扣非归母净利38.40/3.72/3.52亿元(yoy +11.2%/+76.1%/+94.9%),其中3Q26实现收入/归母净利/扣非归母净利13.03/1.50/1.41亿元(yoy+9.5%/+395.2%/+538.8%),利润端在低基数及一次性扰动消退下延续高增。公司1-3Q26毛利率为53.5%(yoy+4.6pct),我们推测主因产品销售结构变化(高端BGM产品收入占比提升)。我们预计26年公…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
【中泰机械】杰克科技:10/28发布缝制人形机器人、物理AI应用先行者 1空间:全球服装工人近1亿,10%简单重复工序可替代→1000万工人,保守按10w/台→ 万亿级。 2效率: 已达人工60%-70%、过客户认可线。24小时口径单日产能1.8-2倍,3人工作量→1-1.5台。
领导好,我们重点推荐【海康威视】,三季度成长加速,显示出成长拐点,估值又是近10年新低,2027年PE不到15X,新出炉深度报告,详情欢迎随时交流[呲牙] 公司重要看点: 🔥 短期,看控费与供应链保障支撑盈利。上游合作与物料储备保障交付,竞争格局优化,毛利率维持高位。经营效率改善有望持续释放盈利。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
【赤子城科技】前三季度收入预增34%-37%,拉美、日本拓展成功,世界模型首次落地游戏社交 业绩概览 总收入:前三季度预期9.27-9.48亿美元,同比+33.8%-36.8%;
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
中国东方教育:穿越招生结构变化,股东回报价值凸显 [太阳]多品牌职教龙头经营持续修复,高比例分红强化股东回报。公司以七大品牌覆盖烹饪、汽车服务、信息技术及美业等领域,截至2026年6月末运营233所学校及中心。2026H1实现收入24.18亿元、归母净利润4.55亿元,分别同比增长10.6%、13.0%,毛利率提升至58.3%,业务结构优化与行政效率改善支撑盈利修复。公司持续将盈利转化为股东现金回报,2025年度每股末期股息提升至0.30港元,股利支付率约76.6%,兼具经营改善弹性与红利配置价值。 [太阳]升学分流压力仍存,就业导向需求推动生源与课程…
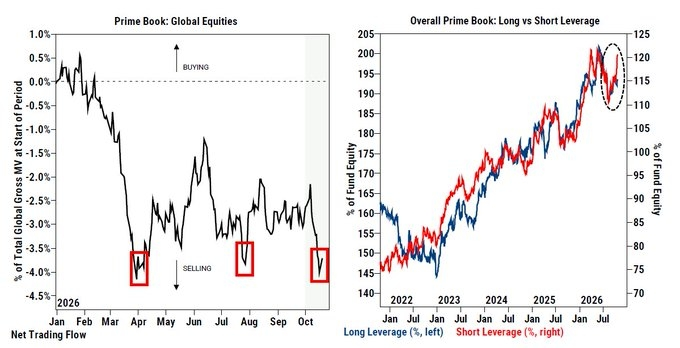
对冲基金大举做空,令看跌押注接近 5 年高位,并增加了剧烈逼空的风险。 全球股票的做空/买入比率达到 ~5 倍,做空杠杆目前处于过去 5 年的第 99 百分位。
图片预览:
420
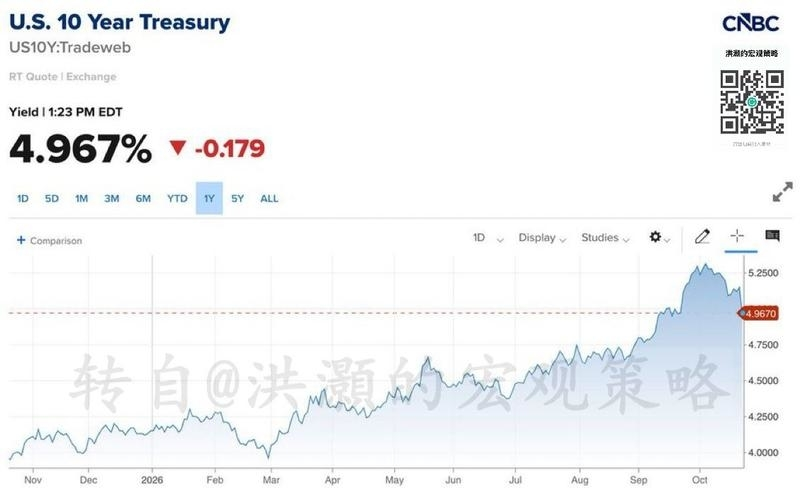
美股大跌极有可能促成 A 股真正见底 ------------ 原油涨、美股跌、 AI 债券跌、黄金跌、美债利率下行, 这是典型的衰退交易。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
正泰电源:Q3综合表现平淡,期待Q4旺季增量 事件:正泰电源发布2026年三季报,2026前三季度公司实现收入28.64亿元,同比增长11%;归母净利0.9亿元,同比下降34%;其中,2026Q3实现收入10.6亿元,同比增长20%,环比增长8%;归母净利0.22亿元,同比下降44%,环比下降59%。 1、公司Q3业绩平淡,拆分来看,我们预计公司Q3逆变器出货环比相对平稳,储能出货环比有所提升。盈利能力上看,受原料涨价、汇率波动等行业共性因素影响,逆变器及储能毛利率Q3环比Q2或有所下滑。财务数据方面,公司Q3期间费用率20.8%,环比下降3pct;Q…
尚太科技26Q3业绩略超预期,盈利走入上行通道 公司26Q3归母3.5e环比+60% 2026Q3营收25.92亿元(同比+22.37%,环比+11.97%),归母净利润3.50亿元(同比+50.92%,环比+59.90%),扣非归母净利润3.15亿元(同比+31.82%,环比+40.60%)
【杰克科技】astra落地机器人应用第一股! 1️⃣物理AI的本质 让AI建立感知-推理-行动-物理反馈的闭环,是“模型+传感器+机器人”整套系统。宇树生态大会提到目标2027–2028年实现模型与机器人硬件深度统一。
[玫瑰]东方教育秋招落地后,今年成长已锁定,红利属性明确【天风轻纺】 2026年秋招人数同比+6%、新生收款约+12%符合预期。26年收入同增10%+净利同增20%+有望顺利达成。26H1期末合同负债+8%稳增,为26H2收入提供较好能见度。 全年保持预期经调净利9.5–9.9亿,对应PE6-7倍,按当前价和60%分红率估算, 股息率约8%。
金蝶国际:Q3净新增ARR同比+46.9%,AI原生合同突破10亿元 [玫瑰] Q3经营数据更新, AI原生合同突破10亿元 【1】ARR总额:2025年底40.90亿元,26Q1/Q2/Q3末分别为42.20/44.13/46.04亿元,同比增速分别约19.0%/18.3%/19.3%,Q3同比增速较中报提升1pct。
【天风医药杨松团队】COINS 法案进展更新:创新药BD、CXO及上游产业链经营不受管辖,整体影响有限 事件:2026 年 10 月 22 日,美国财政部投资安全办公室发布 163 页拟议规则制定通知(NPRM),拟依据《全面对外投资国家安全法案》(COINS 法案)更新“对外投资安全计划”(OISP)。COINS 法案要求财政部制定规则:(1)美国主体与从事“需申报技术”的特定外国主体(covered foreign persons)交易时,须向财政部申报;(2)禁止美国主体参与涉及从事“受限技术”的特定外国主体的其他特定交易。该通知目前处于征求意见…
石膏板主业单Q3估算: 整体:收入约27亿,同比-3.5%;毛利润8.95亿,同比-5.6%。 龙牌:销量1.1亿㎡,同比-2%;单价6.3元/平方米,同比+0.1元/平方米。
浙商大制造【杭州柯林】英伟达Isaac平台再扩容,开普勒系其工业场景重要合作伙伴 想看更多请加V:xian20210130 1、10月21日,英伟达于GTC柏林大会宣布扩展Isaac机器人开发平台。新增Isaac OS、Isaac Lab 3.0及仿真资产和训练数据。
中集车辆:美国半挂车订单复苏持续验证,贸易壁垒重塑竞争格局 美国半挂车近三个月边际改善明显、订单端率先进入新一轮上行周期 [玫瑰]ACT数据显示,7月美国半挂车净订单约1.57万辆,同比+94%;8月进一步升至2.42万辆,环比+55%、同比接近+200%;9月则加速至4.27万辆,环比+75%、同比+311%,季调后仍达到3.67万辆,为过去55个月第三高水平。与此同时,行业2027年订单窗口较往年明显提前,Wabash早在7月即开放2027年dry van订单,行业backlog/build ratio也已回升至约5个月,说明此前停留在询价和意向阶…
[红包]【DCTX】AI算力:最悲观时刻已至,正是抄底时! [礼物]我们从北美一线调研归来,最核心的结论是:这一轮AI浪潮远未结束,而市场却已经开始提前"谢幕"。过去几个月,AI算力龙头标的已经跌回年初位置——这意味着市场不仅没有为接下来的产业加速定价,反而把此前所有的乐观预期全部抹平。在我们看来, 风险收益比已经极度不对称。 [礼物]市场此前担忧的利空,我们认为已经全部出尽。1)需求端担心北美CSP资本开支放缓——但我们产业链调研显示,头部CSP AI投资回本周期约9个月,对美债利率的敏感度远低于市场想象,capex指引仍将不断上修。2)供给端担心G…
猪价持续低于预期或催化生猪产能超预期去化 我们认为,当前猪价持续低于预期或催化生猪产能超预期去化。养殖行业现金流亏损周期已超8个月,这刷新了历史最长持续亏损记录,展望四季度供需矛盾较难扭转,行业的亏损记录或继续刷新。今年四季度消费需求相对平淡以及养殖行业现金流压力继续加大,或带动行业产能在四季度迎来更大去化幅度。我们预计本轮产能去化周期或延续到明年上半年,能繁母猪的累计去化幅度或超过10%。我们认为,本轮猪周期在持续亏损叠加政策调控双重影响下,养殖大周期反转可期,且产能常态化调控的开启将给行业可持续发展打下坚实基础,我们持续看好具有成本和现金流优势的养…
[礼物]二线药房业绩拐点最明确、预期差最大、弹性最猛标的!推荐#一心堂(002727):业绩超预期+调改再造一个一心堂+出清受益,三重逻辑共振! 🔥调改进入收获期,非药第二曲线加速兑现!约5000家门店完成品类建设,占总门店50%,最早调改的1000家已运营满1年;标杆商圈店月收入提升30%以上,非药占比达30%-40%🏆;非药综合毛利率约40%,调改门店不增加面积、不增加人手,纯SKU结构调整,几乎是零成本增量,净利润大幅提升;国货美妆龙头珀莱雅26年起将一心堂作为线下首推渠道,毛利率约40%,后续更多头部品牌有望跟进~ [礼物]【测算】业绩+估值双…
【国泰海通】天润乳业盘中大涨: 公司26Q3业绩超预期,单季度收入同比+8.4%、归母和扣非利润均同比翻倍左右增长,Q3末奶牛存栏4.96万头。拆分来看,Q3常温乳制品+14.0%、低温+6.2%,疆内+6.5%、疆外+13.9%,环比修复势头显著。 2024-25年公司受喷粉、淘牛拖累业绩较差,2026年以来相关损失显著降低,26Q3资产减值损失为0、营业外支出同比-29%至0.24亿元。
【创新药旗手】美COINS法案发布草案,licensing交易被明确排除在规则之外,中国创新药BD政策风险de-risking!【支持东吴医药朱国广团队】 [礼物]【事件】10月22日,美国财政部发布《全面对外投资安全法》(COINS法案)拟议规则,将生物技术新增为第六个对外投资管制领域,分"须申报"与"禁止"两级管理。现处征求意见阶段,最终规则预计2027年3月发布。据路透报道,规则将保留大部分中美医药授权交易,限制集中于病原体及可武器化生物技术。 路透社原文: The rules do not include potential licensing…
复合肥行业拐点已至,当前市场风格,当前位置和估值,继续推荐新洋丰 今年硫磺价格暴涨,导致公司股价回调比较多,磷肥承压,但复合肥需求稳步增长,是公司业绩压舱石,同行业绩下滑很多,但公司整体业绩稳住了,三季度可能超市场预期,凸显公司抗风险能力强。 近期硫磺价格崩塌式下跌,近一周下跌25%,自高点下跌约50%,目前价格5241元/吨,快跌回中东打仗前了。硫磺暴跌成本压力大幅降低,对行业来说是拐点,对公司基本面是大利好,明年会更好。
【华安医药】推荐医疗器械:已披露公司的Q3业绩依然稳健,且有亮点,底部推荐 一、核心观点 政策端的扰动在多个细分板块影响缩小或见底:门诊量Q3逐渐提升,内需(无论是院端还是零售端)的需求在恢复;集采影响,IVD领域的检测服务价格征求意见稿多个省份已下发,价格整体平移,对IVD厂家出家价影响较小;神经介入耗材国家集采已开始产品信息维护;脊柱、运动医学、人工晶状体等耗材续采已开展;设备端手术机器人的集采在调研过程中,出海加速。
【天风传媒】物理AI观点更新,建议关注 中广天择 机器人基础模型对大规模人类操作数据的需求仍处于快速 scaling 阶段。其中普通第一视角视频供给正在快速增加,但带有可执行动作、3D 几何和跨本体映射能力的 training-ready Ego/UMI数据仍然稀缺。 数采空间来看,头部具身大厂26年数采目标千万小时。2030年全球人形机器人本体市场规模约2500亿元,对应数据采集(硬件+数据服务)占整体成本的25%,对应市场规模约600亿元+;若上游元器件需求量更大,整体市场空间会进一步提升。
【申万非银】保险板块观点更新 高基数+新版报行合一+权益市场波动影响下,三季度业绩增速承压已成为共识,预计三季度末部分险企或兑现部分债券浮盈以平滑季度利润波动,我们认为可以边际乐观起来; 时间进入10月后,部分公司开启2027年“开门红”业务部署,持续推荐中国财险、中国太保、中国人寿(H)、新华保险、中国平安、中国人保、阳光保险、中国太平。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
- 作者:思想者
- 时间:2026-10-23 10:58
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 1
- 音频文件:9月经营数据更新_26Q3食饮板块业绩前瞻 261021.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
- 作者:思想者
- 时间:2026-10-23 10:58
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:CSP厂商近况更新 261022.mp3
FPGA与数据中心 261021.mp3
宝光股份 261022.mp3
传媒月月谈 261021.mp3
迪安诊断 261021.mp3
电新9月出口数据解读 261021.mp3
福耀玻璃 261021.mp3
2027年市场策略与行业前瞻 261021.mp3
AI应用重点方向AI安全AI4SAI_EDA投资机遇展望计算机 261022.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
- 作者:思想者
- 时间:2026-10-23 10:57
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:丘博保险 261022.mp3
瑞鹄模具 261021.mp3
特斯拉Optimus_量产进度超预期关注T链机器人板块机会 261022.mp3
特斯拉Q3最新财报对产业链预期有何影响? 261022.mp3
国内海风项目近况交流 261021.mp3
海康威视 261021.mp3
红利逆势新高,现在算贵吗? 261022.mp3
杰瑞股份 261021.mp3
颀中科技 261021.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
- 作者:思想者
- 时间:2026-10-23 10:57
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:现房销售新政解读及市场变化 261021.mp3
许继电气 261022.mp3
亚盛医药 261022.mp3
兖煤澳大利亚 261021.mp3
中孚实业 261021.mp3
重点互联网公司三季度业绩前瞻 261021.mp3
潍柴动力 261021.mp3
五洲交通 261021.mp3
西域旅游 261021.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
【聊天】唯有静默!
开盘市场只敢脉冲修复情绪抱团的标的,AI科技容量继续下挫,修复不强,诚意不够。 AI科技不止跌,昨天恐慌过了,本来这里就有弱修复预期,今天弱修复也没给。 开盘市场只敢脉冲修复情绪抱团的标的,AI科技容量继续下挫,修复不强,诚意不够。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
今天动手最早的一天
图片预览:
420 420 420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
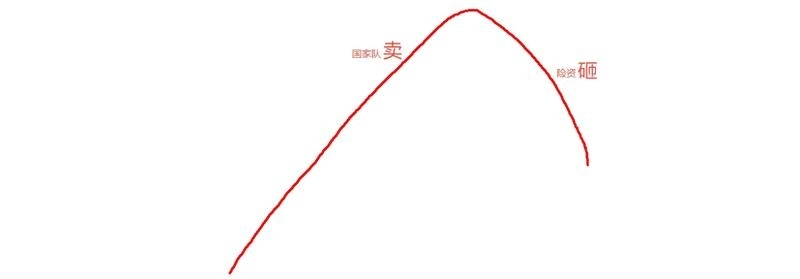
有一座庙塌了,官员问责,谁的责任? 中和尚:是大和尚一个月前搬走了几根樑。 大和尚:我搬走时庙还没有塌,完好无损。 要不是中和尚最近拆走了剩下几根柱子,这楼不会塌这么快。
图片预览:
420
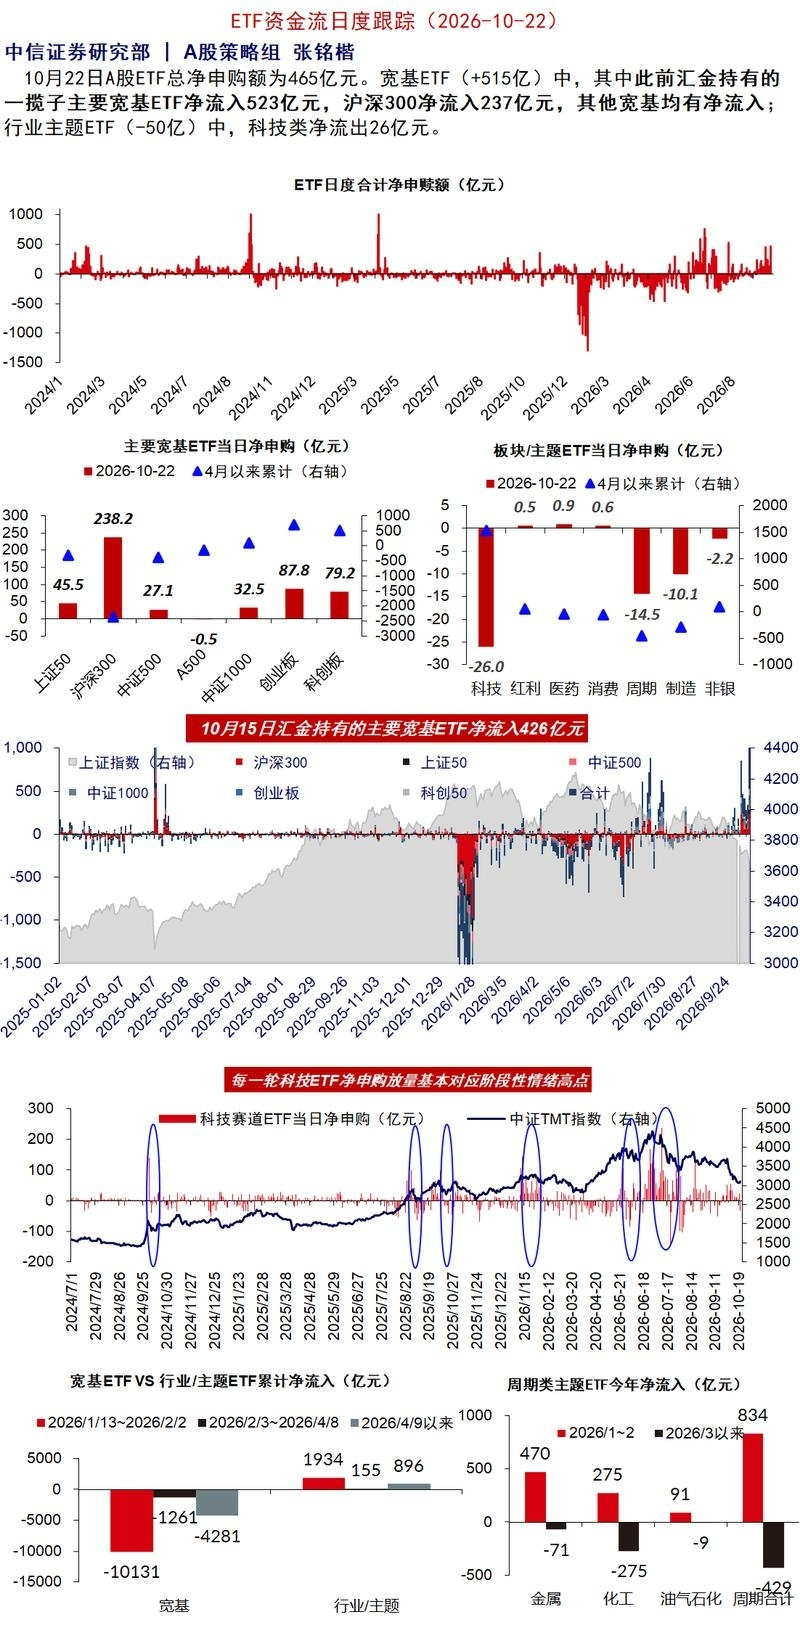
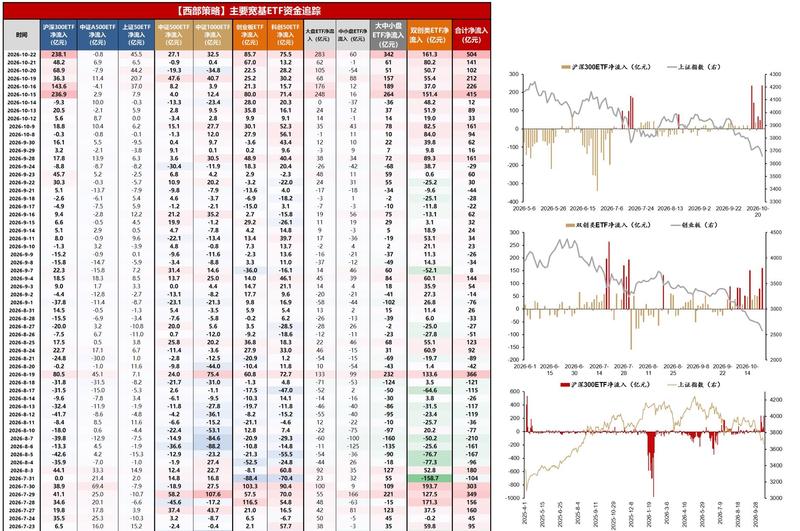
【gjd资金更新-西部策略】 gjd昨日净买入约500亿元,其中沪深300近240亿,上证50超45亿元,双创类约160亿元,500和1000约60亿元。 买入范围几乎扩大到所有品种,买入金额也与上轮峰值(7/17和7/20的550亿元)相当[抱拳]
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420
【gjd资金更新-西部策略】 gjd昨日净买入约500亿元,其中沪深300近240亿,上证50超45亿元,双创类约160亿元,500和1000约60亿元。 买入范围几乎扩大到所有品种,买入金额也与上轮峰值(7/17和7/20的550亿元)相当[抱拳]
转 网传的“某一线城市万亿公募会议室路演,董秘路演内容前后不一”事件,实为2026年10月22日网络热传的“宁德时代董秘路演冲突”事件。该事件为网络传闻,部分细节存在夸张和演绎,真实情况如下: 事件背景 时间与地点:2026年10月22日下午,深圳福田景顺长城某会议室。
【兴证医药】迪哲医药舒沃替尼在美国正式上市 10月22日,阿斯利康官网宣布与迪哲医药合作的舒沃替尼已在美国正式上市,针对EGFR 20ins突变二线患者。 9月29日,公司已收到阿斯利康支付的6亿美元首付款。该笔款项依据为双方2026年7月14日宣布的舒沃哲®(舒沃替尼)全球独家授权协议,协议已于8月31日正式生效。
BE、博力威、江铃汽车三季报要点 -20261023 BE 26Q3营收12.4亿美元同比+138%,毛利率33.8%增长约4.53pct,营业利润2.25亿美元,同比大幅增长。BE调升全年收入指引至45亿美元左右(约+10%),利润率指引不变。SOFC在手订单持续增长,AIDC之外其他场景的分布式发电需求增长也较为迅猛;开始收到碳捕集系统订单
艾德生物-十点电话会[烟花] 想看更多请加V:xian20210130 【兴证医药】艾德生物2026年三季报整理
【国泰海通食饮】白酒悲观预期充分反应,价值凸显! 白酒悲观预期反应,报表调整比较充分,行业最大下降幅度阶段过去,结构性见底,部分高端和地产酒龙头动销开始企稳,进入实质去库存阶段,经过2025-2026年深度调整,2027年有望实现报表企稳并与动销匹配。股价调整充分,估值和机构持仓均处于历史偏底部位置。食品饮料板块连续6年下跌,创历史之最,估值处于历史15%分位,机构持仓1.49%,白酒机构持仓跌破1%,创历史新低。 投资建议:1)白酒最大调整阶段过去,地产酒率先见底,高端白酒陆续见底,重点配置:贵州茅台、迎驾、今世缘;2)陆续配置深度调整,即将出清标的…
浙商大制造 邱世梁 | 顾淳晖【Robotruck】行业深度报告:智驾掘金,矿山先行 规模化落地:26年6月末易控在运超3100台 (1)易控智驾:25在国内两座最大露天煤矿各运营超过500辆,全年运输里程6180万公里、物料量3.08亿立方米
恒科主要公司3季度业绩前瞻更新: 阿里巴巴整体上是改善的,腾讯和bili稍微有些许下修但广告基本上还是20%+增速,美团3季度基本上也inline,外卖10月份数据应该很好,4季度UE有希望奔着0.4-0.5去;小米新车锁单数据出来后也是超预期。 股价波动应该主要在反应宏观风险。
【中信前瞻】美股半导体硬件剧烈调整点评:广泛的抛售,但预计将很快结束 -------------------- 市场表现:隔夜美股科技股再次出现全面、剧烈的抛售,费城半导体指数下跌6.7%,盘中一度下跌超过7%,除了AI属性相对偏弱的模拟芯片之外,半导体设备、存储、光通信、CPU等大幅下挫。MEGA 7中,除了苹果之外,其他个股亦都被波及,债券、软件成为资金避险方向,反应市场全面的抛售、降杠杆;
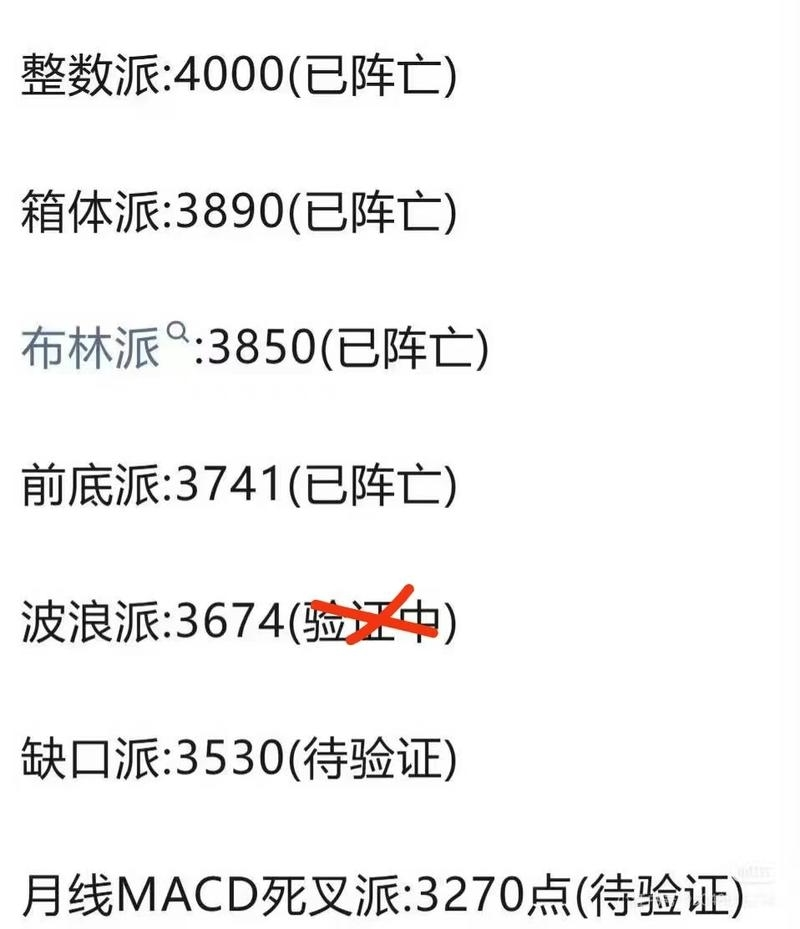
【重要指标信号更新】创业板击穿重要关口 市场开始走向绝望。今天更新几个我们的重要指标信号。 1、创业板击穿0.382(2600-2650一带)的极限调整区域。
[红包]浙商大制造 邱世梁 | 顾淳晖【Robotruck】行业深度报告:智驾掘金,矿山先行 [庆祝]规模化落地:26年6月末易控在运超3100台 (1)易控智驾:25在国内两座最大露天煤矿各运营超过500辆,全年运输里程6180万公里、物料量3.08亿立方米
【兴证医药】美国财政部公布COINS Act实施拟议规则 10月22日,美国财政部公布《》实施拟议规则(NPRM),拟加强美国人士对中国等受关注国家在特定敏感技术领域的对外投资限制。规则仍处于草案阶段,部分细节仍没有明确,目前未成为最终规则。 限制内容:
新澳股份(A股,毛纺龙头):26Q3归母净利润加速增长,看好公司行业竞争力和长期成长!——广发纺服 业绩会:10月23日(今日)上午10点,腾讯会议号:451 924 004,上市公司组织,需提前报名。 季报简评:公司公告2026年第三季度报告,业绩靓丽。2026年前三季度公司营收46.63亿元,同比增长19.74%,归母净利润4.71亿元,同比增长24.69%,其中第三季度单季公司营收15.76亿元,同比增长17.64%,归母净利润1.45亿元,同比增长36.00%。第三季度公司归母净利润增速较上半年显著提速(2026年上半年归母净利润同比增长20.…
🐓🥚晓鸣股份:26Q3利润同环比增长,蛋价景气是核心驱动【国泰海通农业】 📊公司披露三季报:①26年前三季度营收9.21亿元,同比-10.1%;归母净利润0.44亿元,同比-75.9%。②单季度26Q3营收3.53亿元,同比+29.5%、环比+13.8%; 归母净利润0.42亿元,同比扭亏(增幅2651.5%)、环比+72.1%。 🔎我们的分析:
【东北计算机】晶丰明源26Q3业绩:涨价落地兑现,关注 DrMOS 放量与涨价持续性 [太阳]并表收入:公司Q3并表营收10.1亿元,同/环比分别+160.8%/+19.2% 1️⃣母公司:母公司Q3营收6.9亿元,同环比分别+79.9%/+26.6%
🇨🇳物理AI,首推 睿创微纳,27年仅13.6X 🚀思考睿创微纳在投资组合中的作用? 需注意当前睿创需求来源非北美、非AI资本开支,业绩27年仍有望高增50%(营收快速增长+经营杠杆弹性),尤其其在投资组合中对当前宏观层面的投资不确定性的对冲作用 值得重点关注,假如对宏观层面的不确定性存在担忧,应考虑加大组合中睿创的配置权重; 🚀思考睿创微纳IC平台公司景气成长空间,公司官网定位自身为全球领先的 物理AI 端到端多维感知芯片与系统方案供应商。
【申万TMT】紫光股份2610:新华三国际战略发布要点 ☀ 目标:国际业务增速100+%,收入占比30%,人员从600人扩张至3000(海外当地招聘为主)。公司以新兴市场的ICT需求为切入点,为海外客户提供OEM、ODM、JDM等多种合作方式。随着公司海外销售网络稳步扩大,在亚洲、欧洲、非洲、拉美等地区已设立22个海外子公司,公司出海业务前景星辰大海。 ☀ 上市公司经营趋势。1)需求端维系高景气,Q3交付受部分原材料紧缺以及部分客户确认收入周期有所扰动。2)供应链方面,存储、PCB等部件上游供应偏紧,公司做了策略性的备货,并针对BOM的上涨,预计在26…
【天风医药杨松团队】三诺生物2026 三季报点评:Q3 利润大幅修复,CGM 全球化推进 [太阳]2026Q3 收入 +9.54%,归母 +395.16% 前三季度营收 38.40 亿元(+11.20%),归母净利 3.72 亿元(+76.12%),扣非 3.52 亿元(+94.86%);Q3 单季营收 13.03 亿元(+9.54%),归母 1.50 亿元(+395.16%),扣非 1.41 亿元(+538.78%)。利润增速远高于收入,主要因上年同期子公司 Trividia 与罗氏专利交叉授权支出形成一次性低基数,本期利润率回归正常区间。
首华燃气Q3业绩快评 ——————————————— 🔥Q3业绩实现量价齐升。
智元机器人数采专家交流: 【核心硬件】: --UMI手持夹爪、头戴设备:已批量采用 华依科技 的IMU产品,单套设备用量:头戴式+双手腕配置为3颗,整套完整配置为5颗,单手配置为1颗。
20261022-OpenAI硬件专家纪要
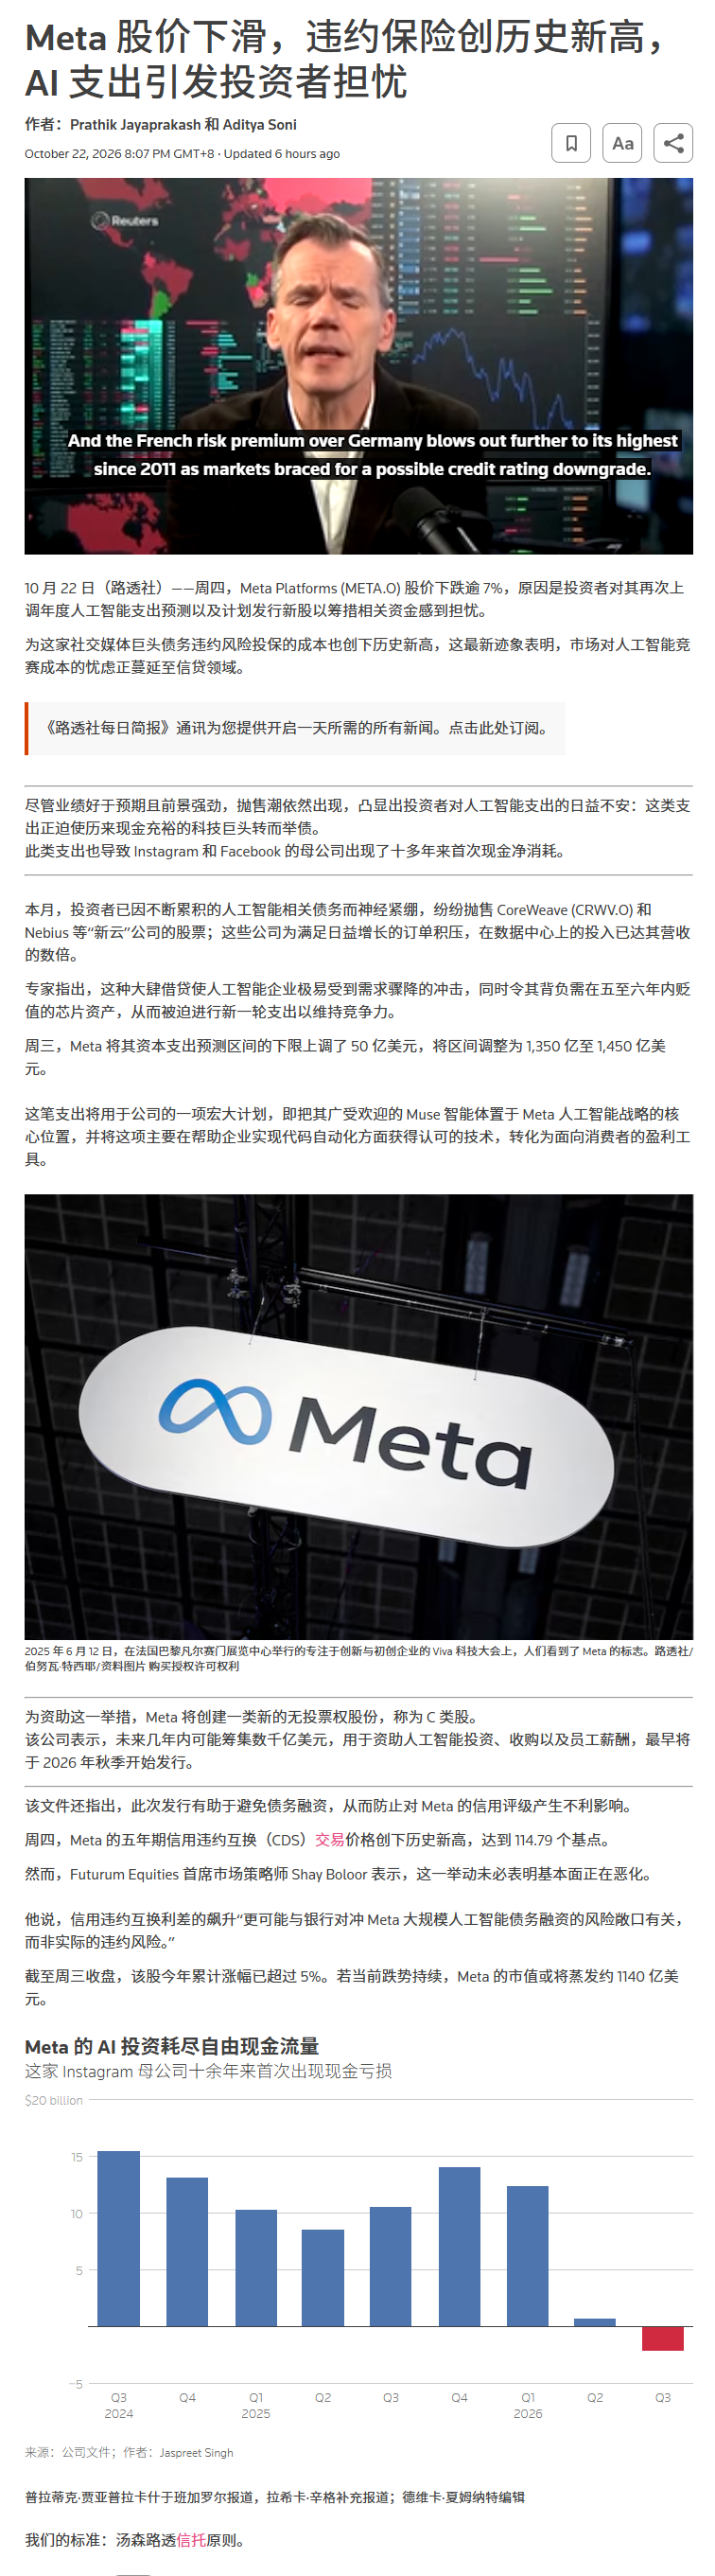
【盘前1023】 1、美股昨晚分化,科技股大跌拖累纳指,道琼斯ETF反而微红,中东冲突升级和AI盈利担忧,继续冲击着市场情绪。原油价格进一步攀升,重新引发通胀担忧,胡赛武装已经威胁到美国驻沙特外交人员,距离中期选举已经不足两周,美伊之间的博弈化进入白热化阶段,市场的紧张情绪也随之发酵。而且Meta在公布好于预期的财报后,盘后股价一度上涨,但随后公司给出继续增加资本开支的指引,而且是自由现金流转负的情况下,展现出饥渴的融资态度,引发投资者怀疑,其债券CDS利差进一步攀升,费城半导体已经创6月以来最大跌幅了。 2、昨天在外出差,看到A股这个走势道心出现裂痕…
南方铜业(SCCO-US)3Q26分析师会议精要 📍铜产量及成本展望:公司预计4Q26铜产量环比小幅增长,若实现产量目标,扣除副产品前现金成本环比持平或小幅改善 📍Tia Maria项目延期:投产时间推迟至1H28主要由于设备机械安装及部分工程设计工作所需时间长于预期。项目资本开支预算目前仍为18亿美元,公司仍在评估通胀对项目预算的潜在影响,计划于全年业绩进一步更新
lumentum交流: 一、FCC 65% BOM 讨论下的产能规划:明显比年初激进 产能规划更激进:受美国 FCC 关于 65% BOM 条例讨论影响,公司对 CW 和 EML 光芯片的产能规划比年初或上半年更激进,预期增长幅度远超年初规划,扩产计划也大得多。
【方正机械】大族激光:在手订单支撑高增长,3D打印+光纤有望贡献新增量 业绩:Q1-Q3收入214.7亿元,同比+69%;归母净利润21.8亿元,同比+152%。Q3收入80.6亿元,同比+58%;归母净利润8.9亿元,同比+137%。 Q1-Q3分业务:PCB收入78亿元,同比+100%;3C消费收入43亿元,同比+120%;锂电装备收入23亿元,同比+75%;半导体收入15亿元,同比+14%;通用激光小功率收入近18亿元,高功率收入近22亿,同比增长17%。
高盛中国晨会 GS China Open|要点提炼(2026-10-23,不构成投资建议) 一、市场情绪(Sentiment) 昨日 A 股走弱、风险偏好回落,核心驱动是资金流动性担忧,并非基本面发生变化
吉比特拟每10股派发现金红利60.00元(含税),此次合计拟派发现金红利4.31亿元(含税) 【吉比特(603444.SH)】2026三季报落地 1、2026前三季度营收54.96亿元(同比+22.53%),其中境外业务1-9月营收10.95亿元,同比+86.27%;归母净利润15.85亿元(同比+30.55%),扣非15.66亿元(同比+29.27%);经营活动现金流净额19.15亿元,同比+3.02%。(《》《》系列产品进入完整运营周期,利润同比增加;《问剑长生(港澳台韩版)》《》《》贡献增量利润)
[烟花]【中信电子/机械】大族激光Q3业绩点评:3C业务显著超预期,全年有望实现300亿元收入 [礼物]业绩情况:单季度收入80.61亿元、归母净利润8.89亿元、扣非归母净利润8.93亿元;前三季度收入214.74亿元、归母净利润21.77亿元、扣非归母净利润23.01亿元,期间承受汇兑损失约2.2亿元。 [礼物]收入拆分:PCB板块约78亿元、3C板块43+亿元、新能源板块约23亿元【锂电23亿元、光伏2亿元】、半导体板块15~16亿元【其中大族封测收入3.8亿元、大族半导体7~8亿元、大族富创得4.2亿元】、通用板块收入约40亿元【小功率约18亿…
好太太:收入稳健增长,产品结构升级 [太阳]事件:公司发布2026年三季报。26Q1-3实现收入11.63亿元(同比+9.8%),归母净利润1.57亿元(同比+9.6%),扣非归母净利润1.47亿元(同比+5.4%);26Q3实现收入4.10亿元(同比+7.2%),归母净利润0.55亿元(同比-4.0%),扣非归母净利润0.56亿元(同比-1.4%)。 [太阳]点评:家居需求疲软,公司依托智能产品渗透率提升叠加产品结构升级,收入端实现平稳增长。盈利能力方面,毛利率环比高位震荡、同比显现压力,我们判断主要系成本波动影响,以及线上竞争加剧。伴随核心部件自制…
买方 核心结论提炼 一、市场环境判断:一个"四重叠加态" 18家管理人对当前市场的共同描述可以浓缩为一句话:高利率平台期 + 存量博弈 + 产业趋势未破坏 + 政策底确认。
凯盛新材:氯化亚砜涨价叠加原料回落,剪刀差大幅扩大,利润弹性突出! ① 产品涨价,原料下跌,剪刀差加速扩大。 据百川盈孚数据,10月22日氯化亚砜报价5750元/吨,较9月底4384元/吨上涨31.2%;同期硫磺价格由5693元/吨降至5241元/吨,下跌7.9%,形成显著的产品与原料价格剪刀差。 ② 理论价差扩大1488元/吨, 年化增利弹性约1.1亿元。 按硫磺理论消耗系数0.2695测算,氯化亚砜硫磺调整后价差由9月底2850元/吨扩大至4338元/吨,单吨改善1488元。凯盛新材拥有10万吨/年氯化亚砜产能,2025年产能利用率99.05%,按…
- 作者:思想者
- 时间:2026-10-23 09:23
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3
- 音频文件:《转型时代的阅读与感怀》.mp3
《蚁族》.mp3
《工蜂》.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
OpenAI硬件专家纪要
大族数控Q3业绩点评:订单延续高增态势,高端设备加速起量 [礼物]业绩情况:26Q3公司实现营收28.56亿元,同比+87.77%,环比-5.73%,实现归母净利润5.87亿元,同比+157.08%,环比-7.36%,扣非归母净利润5.82亿元,同比+157.47%,环比-7.62%;毛利率39.28%,同比+5.29pcts,环比+2.83pcts,净利率21.09%,同比+6.19pcts,环比-0.14pct。 Q3业绩出现下滑,主要系设备行业业绩体现确认受客户产能阶梯式建成/释放影响,具有一定波动性,不完全代表基本面趋势,建议结合订单及产业趋势…
🇨🇳【广发军工】洛马、CRS订单与扩产共振|关注军贸及海外商发产业链 🔥 海外防务订单持续增长。洛马26Q3末在手订单2920亿美元,环比+27%, 公司单季订单收入比达4倍。其中,导弹与火控业务在手订单1425亿美元,较2025年末增长205.5%。管理层表示,2027年已有大量任务签约并进入执行,预计四大业务板块收入均将增长。 🔥 导弹扩产目标明确,需求向核心部件传导。洛马本次电话会披露,美国国防部门正投资推动PrSM精确打击导弹产量扩大至原来的4倍;公司季后向波音授予供应合同, 目标将PAC-3导引头产量扩大至原来的3倍。CRS亦预计,预算明确后…
💾 存储专家观点: 📉 。 📌 大型供应商才刚开始预测,因为 2027 年的需求尚未确定。
【东吴电子陈海进】长电科技:先进封装扩产持续推进,重视封测厂及对应设备增量机会 📮事件: 10月22日,长电科技发布2026年三季报。前三季度实现营业收入309.52亿元,同比增长7.96%;归母净利润16.17亿元,同比增长69.58%;扣非归母净利润15.61亿元,同比增长99.17%。单Q3实现营业收入114.25亿元,同比增长13.53%;归母净利润7.73亿元,同比增长59.99%;扣非归母净利润7.53亿元,同比增长117.43%。公司上海临港78亿元高端先进封测项目有序推进,拟定增募资不超过65亿元,重点投向高性能计算先进封装、晶圆级封装…
宇树科技物理AI及生态合作伙伴大会总结1022 主题:宇十俱进,树业共生;核心定位:宇树从机器人硬件厂商转向物理AI平台生态方 一、王兴兴主旨演讲核心
【华源农业】橡胶专家交流要点 结论:方向上看多明确,社会库存低,供给已出现缺口。旺季累库偏低,利好停割期价格。 近期的回调是因为资金止盈、宏观转弱,以及对抛储、套保新规的误读,不构成实质利空。
【国海化工&新材料】Bloom Energy 2026Q3业绩点评:降本显现,扩产显著提速,SOFC产业链放量在即 🔥收入、利润再创新高,设备持续放量。 2026Q3收入12.36亿美元,同比+138.1%、环比+16.0%;产品收入10.74亿美元,同比+179.4%。GAAP/Non-GAAP营业利润分别为2.25/2.86亿美元,环比+23.7%/+19.2%,均快于收入增长;Non-GAAP稀释EPS达0.94美元,环比+20.5%。设备放量正在转化为更高的利润弹性。
【天风电新】机器人数采观点更新(3):本轮主线聚焦数据,探索AI应用成为趋势-1022 ——————————— ✅为什么数采是本轮机器人的主线
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420 420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420 420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
富临精工继续推荐-20261022 主业Q3利润显著修复、铁锂单吨利润有望超市场预期 公司Q3铁锂单吨利润有望超市场预期,主要系:1)德阿AB区陆续投产,Q3出货量预计12万吨+,环比+20%;2)8月底成功涨价传导磷酸成本压力;3)草酸亚铁、磷酸二氢锂原材料降本效果初显。在碳酸锂跌价背景下,我们预估公司Q3铁锂单吨利润修复至2.5k+,显著超市场预期。从我们调研反馈来看,明年四代以上高压实产能依旧紧缺
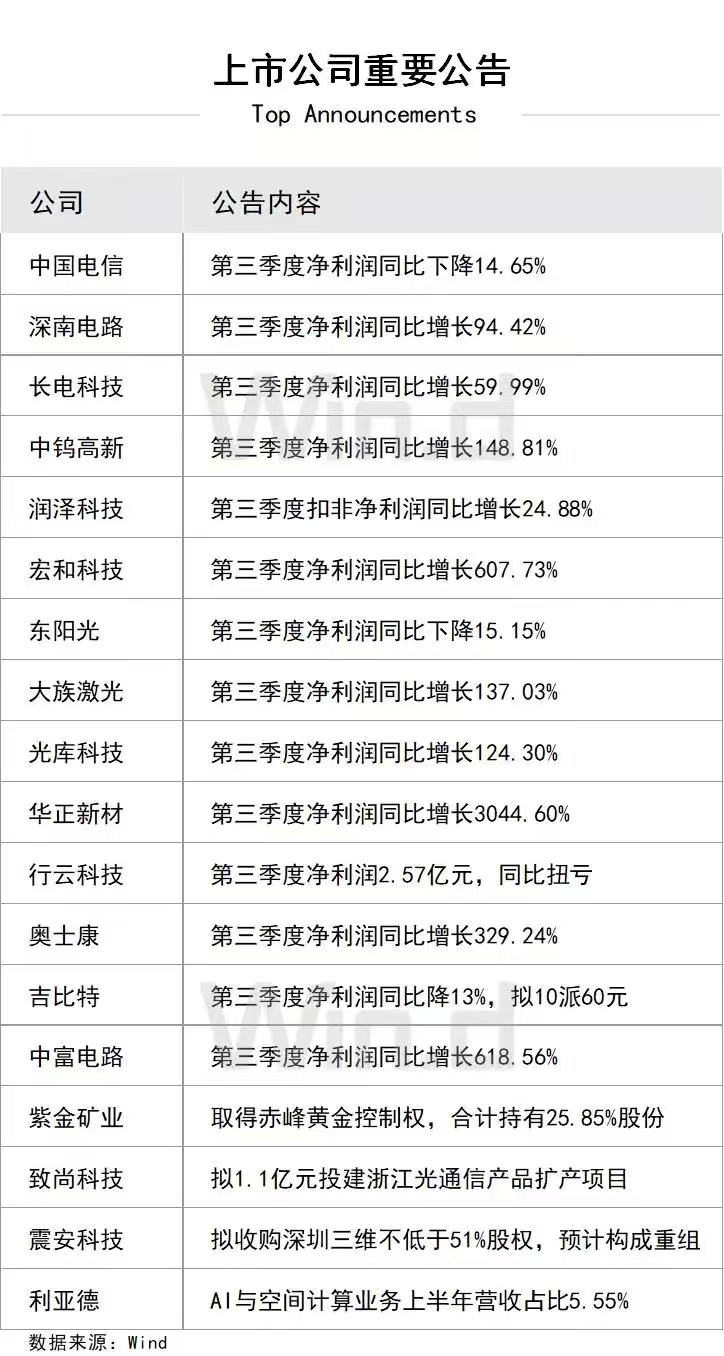
中国电信26Q3业绩点评 前三季度,公司营收同比-3.59%;主营收入同比-1.91%, 可比口径基本稳定;归母净利润同比-14.84%, 可比口径保持良好增长。26Q3营收同比-3.01%,归母同比-14.65%。 前三季度,通信收入3131亿元、智能收入462亿元(占主营约12.9%);移动用户净增662万至4.45亿户,5G净增2858万至3.30亿户,宽带净增37万至2.01亿户。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
周大福:FY27Q2海外高景气延续,产品矩阵持续迭代 📍FY27Q2集团零售值yoy‑0.5%(内地/港澳及其他‑5.3%/+33.2%,占比83%/17%。内地下滑主要系渠道优化及高基数扰动,港澳客流旺盛维持高增,海外拓展提速。 🔸同店:内地直营韧性较强、加盟承压,港澳同店延续高增
汇嘉时代2026年三季报点评:业绩高增符合预期,盈利能力稳步提升 [玫瑰]业绩简述:2026年前三季度实现营业收入19.61亿元,同比+4.95%;归母净利润1.37亿元,同比+70.08%;扣非归母净利润1.22亿元,同比+64.05%。其中,Q3单季度实现营业收入6.26亿元,同比+4.87%;归母净利润0.39亿元,同比+188.87%;扣非归母净利润0.29亿元,同比+161.73%。 [玫瑰]商超业态营收利润齐升,Q3利润弹性持续释放。公司前三季度利润总额同比+62.11%,归母净利润同比+70.08%,业绩高增主要系商超业态营业收入及毛利率…
六福集团FY27Q2经营数据&国庆内地表现超预期 [太阳]零售表现:高基数下保持增长,增速较Q1放缓 FY27Q2集团零售值同比+8%(Q1为+32%),零售收入同比+23%(Q1为+43%)。分地区看,港澳、内地、其他市场零售值分别同比+17%、-2%、+25%;零售收入分别同比+17%、+28%、+24%。内地零售收入增长主要由电商业务带动,电商销售额同比+28%。
【兴证医药】艾德生物2026年三季报整理 🔥三季报电话会议 📅参会时间:10月23日(周五)10:00
【FDE实时跟踪】ServiceNow(NOW):Arc正式GA,企业级Agent从功能部署迈向规模化使用 10月21日,ServiceNow宣布个人企业级AI Agent产品Arc正式GA,作为EmployeeWorks组成部分,免费包含于Foundation、Advanced及Prime全部套餐。Arc能够跨ServiceNow工作流、邮件及Teams等应用自主规划和执行任务,支持持续数分钟至数天的长周期工作,并通过Super Intelligence Control Tower及NVIDIA OpenShell实现运行时权限管控。目前Mac版本已…
[太阳]【普洛药业】2026年三季报业绩公告整理 2026年前三季度收入68.35亿元,同比-12.0%,归母/扣非归母净利分别为6.14亿/5.68亿元,同比-12.4%/-12.2%。单Q3收入20.11亿元,同比-13.3%,环比-15.3%,归母/扣非归母净利分别为0.91亿/0.73亿元,同比-33.5%/-42.4%,环比-66.6%/-71.1%。 盈利能力方面:2026年前三季度毛利率/归母净利率/扣非归母净利率分别为27.7%/9.0%/8.3%;单Q3分别为23.1%/4.5%/3.6%。
【兴证医药】平安好医生发布2026年前三季度财务及业务情况 2026Q1-3公司实现收入35.08亿元(YoY-5.8%),净利润2.48亿元(YoY+35.0%),经调整净利润2.58亿元(YoY+19.5%)。净利率为7.1%(YoY+2.14pct),经调整净利率为7.4%(YoY+1.56pct)。 2026Q3单季度,公司实现收入10.24亿元(YoY-16.2%),净利润0.28亿元(YoY-41.9%),经调整净利润0.32亿元(YoY-38.6%)。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
IBM(IBM.N)2026Q3财报速评:软件业务恢复增长,AI与数据平台表现亮眼 【业绩表现】 季度营收171.0亿美元,同比增长5%(固定汇率+6%),高于市场预期的168.2亿美元;Non-GAAP EPS为2.95美元,高于市场预期的2.85美元。分业务来看,软件收入78.0亿美元,同比增长8%(固定汇率+9%),高于市场预期的约6.3%;咨询业务收入53.4亿美元,同比基本持平;基础设施业务收入37.1亿美元,同比增长4%。前三季度自由现金流累计78亿美元,本季度自由现金流30亿美元,同比增长约7亿美元,现金流表现较强。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
用成语给a股恐慌分级, 第一级谈笑风生, 第二级强作镇定,
今晚的美股,真的有点杀人诛心了: 纳斯达克现在已经 -2.9%,科技股又遭到一轮抛售。英伟达、AMD、博通、美光这些 AI 产业链上的热门公司,几乎都没能躲过去。 Meta 在 AI 上花钱太多,被市场嫌弃。特斯拉减少资本开支,结果照样被市场嫌弃。
Fortescue(FMG-AU)1QFY27分析师会议精要 📍库存情况:公司正在评估中国、澳洲及其他地区的仓储和物流选项,并表示实际可利用的库存空间略高于此前预期,将综合库存容量、谈判进展及现金流状况决定后续运营安排。在库存空间耗尽后,公司不会继续开采并承担后续倒运成本,倾向选择将矿石留在地下。若CMRG谈判达成解决方案,公司将兼顾市场影响和销售价值有序释放库存 📍铁桥项目:公司明确表示将继续全力支持铁桥项目,当前工作重点仍是推动项目爬产及降低成本,不考虑因当前经营表现进行限产安排。公司表示项目此前已经两次计提减值,基于现有爬产路径对当前账面价值仍有…
爱马仕集团26Q3业绩速览:亚太(除日本)持平,集团增速低于预期,皮具保持双位数增长 🔺总览:爱马仕集团26Q3总营收41.0亿欧元,按实际汇率同比+5.5%,固定汇率增长+4.3%,弱于市场预期(彭博一致预期为+5.3%)。26M1-9集团累计营收122.6亿欧元,按实际汇率同比+2.9%,固定汇率增长+5.5%。 想看更多请加V:xian20210130
拉姆研究(LRCX)FY27Q1季报速评—供应链仍存在限制,业绩指引偏弱 ------------------------------ 【财务概览】
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420
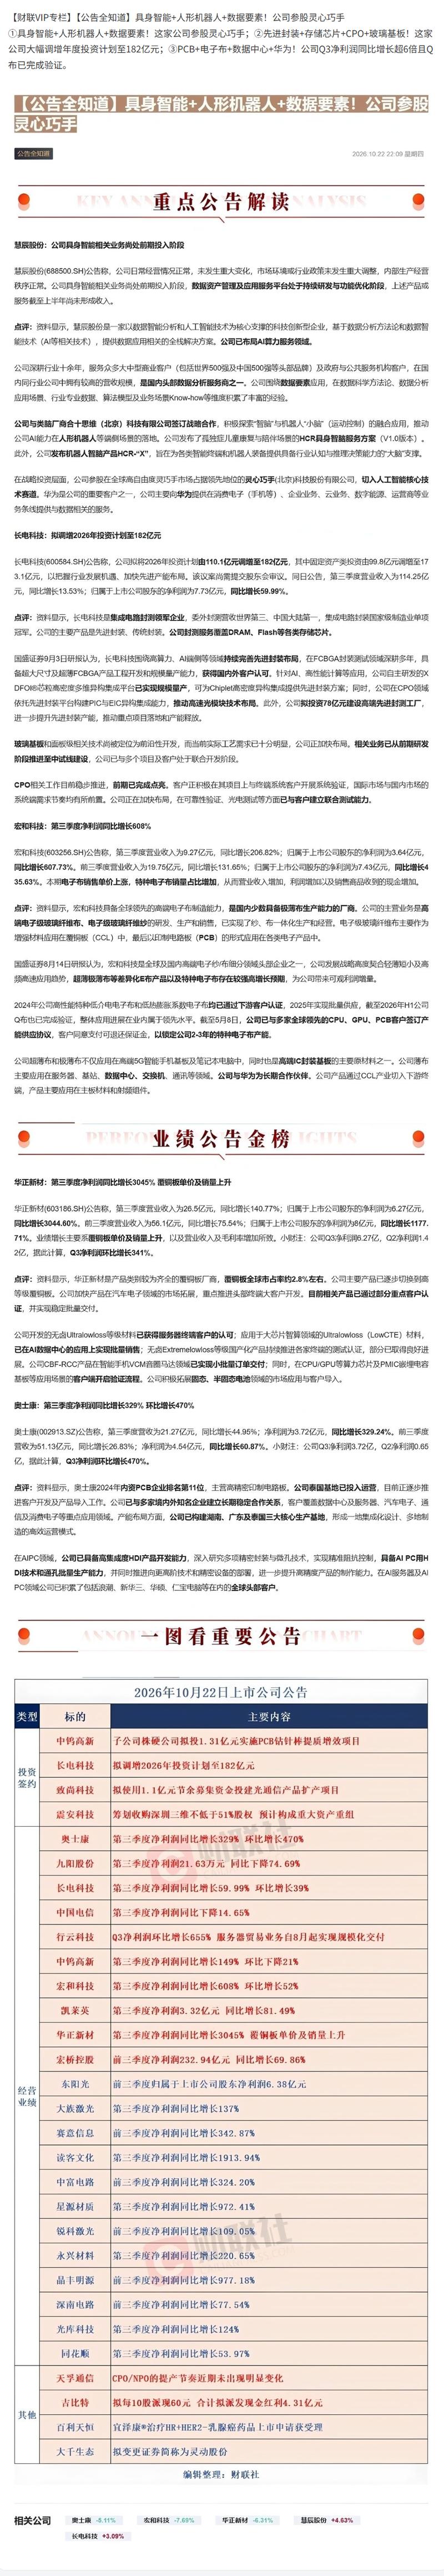
【国联民生电子】德州仪器(TI):26Q3营收高增,工业+数据中心双轮驱动 ❤️26Q3业绩高增: ➠营收:60.55亿美元,创单季历史新高,YoY+28%,QoQ+11%;
德州仪器(TXN)2026Q3季报速评:下游需求广泛复苏 ------------------------------ 【财务概览】
江海股份三季报分析:Q3 AI牛角开始贡献,经营增长加速 事件:公司2026前三季度营收49.2亿元,同比+19.5%;归母6.2亿元,同比+16.7%;扣非6.1亿元,同比+18.0%。单季度看,公司2026Q3营收17.7亿元,同比+24.3%,环比+0.1%;归母2.4亿元,同比+36.6%,环比+8.9%;扣非2.4亿元,同比+37.9%,环比+9.4%。 1、Q3单季度营收同环比加速,盈利能力同步改善,Q3毛利率为26.35%,同比+2.66pct,环比+1.72pct,预计主要因:1)AI牛角电容出货放量,开始贡献收入利润;2)产品价格上行…
大族激光Q3业绩点评:3C业务显著超预期,全年有望实现300亿元收入 [礼物]业绩情况:单季度收入80.61亿元、归母净利润8.89亿元、扣非归母净利润8.93亿元;前三季度收入214.74亿元、归母净利润21.77亿元、扣非归母净利润23.01亿元,期间承受汇兑损失约2.2亿元。 [礼物]收入拆分:PCB板块约78亿元、3C板块43+亿元、新能源板块约23亿元【锂电23亿元、光伏2亿元】、半导体板块15~16亿元【其中大族封测收入3.8亿元、大族半导体7~8亿元、大族富创得4.2亿元】、通用板块收入约40亿元【小功率约18亿元、高功率约22亿元】。
【浙商轻工史凡可】永艺股份:Q3表现靓丽,中期价值凸显 公司公布26Q3业绩 Q1-Q3收入40.8亿,+17.3%,归母2.25亿,+17.4%,扣非2.24亿,+21.3%;Q3收入15.45亿,+19.4%,归母0.88亿,+49.1%,扣非0.89亿,+61.1%;,收入、利润表现亮眼。 多元举措落地、毛利率逆势改善 26Q3公司毛利率22.0%,+1.6pct,在人民币升值和化工类原材料涨价下逆势提升,我们认为主要系:(1)销售规模增长较快,规模效应明显提升;(2)持续推进精益改善和管理变革,降本增效成果显现;(3)部分产品价格有所上调,相应…
中富电路26年三季报业绩点评:股份支付影响表观利润,AI放量有望推动Q4业绩进一步释放-261022 26年前三季度公司实现收入20.10亿元,同比+48.34%;归母净利润1.18亿元,同比+324.20%;扣非归母净利润1.17亿元,同比+366.53%;毛利率22.60%,同比+7.36pct。剔除股权激励费用摊销影响后,前三季度归母净利润1.67亿元,同比+499.57%,主营经营改善力度强于表观利润表现。 26Q3单季度实现收入8.38亿元,同比+65.64%,环比+28.37%;归母净利润7954万元,同比+618.56%,环比+303.3…
⭕盛弘股份2026三季报点评:符合预期,Q3交付偏缓但备货与预收指向Q4集中放 ➡事件: 公司26Q1-3实现营收/归母/扣非归母27.71/3.66/3.66亿元,同比+25.1%/+32.3%/+37.4%,其中26Q3实现营收/归母/扣非归母10.12/1.38/1.38亿元,同比+18.5%/+16.6%/+20.2%,环比-0.3%/-3.4%/-2.9%。
新雷能26年三季报业绩点评:Q3亏损环比收窄,研发投入维持高位-261022 26年前三季度公司实现收入10.93亿元,同比+17.74%;归母净利润-9033万元,同比增亏0.52%;扣非归母净利润-9454万元,同比减亏7.68%;毛利率41.18%,同比+1.14pct;经营活动现金流净额2647万元,同比由负转正。 26Q3单季度实现收入3.69亿元,同比-2.01%,环比-7.82%;归母净利润-1593万元,同比由盈转亏,环比减亏49.17%;扣非归母净利润-1892万元;毛利率41.37%,同比-0.06pct,环比-2.87pct。
[拳头]【奥士康】Q3财报详解:业绩定性超预期,同环比增速亮眼,26Q4-2027的增长潜力巨大! 公司26Q1-3营收51.1亿元,同比+26.8%;归母净利4.54亿元,同比+60.9%;扣非归母4.53亿元,同比+67.7%;毛利率25.6%同比+4.2pcts,净利率 8.5%同比+1.6pcts。 单Q3营收21.3亿元,同比+45%、环比+27%;归母净利3.72亿元,同比+329.24%、环比+471%;扣非3.74亿元,同比+333.8%、环比+513%。考虑到公司泰国工厂Q3 单季度亏损约 5-6kw,叠加公司 Q3 对于应收账款的减…
【新雷能】26Q3业绩点评:单季度亏损环比收窄,G链需求即将迎来转折点——【国联民生军工】 公司公布2026年三季报,26Q3实现营业收入10.93亿元/同比+17.74%;实现归母净利润-0.90亿元/同比-0.52%。Q3单季度营收3.69亿元/同比-2.01%,归母净利润-0.16亿元/同比-401.50%。 业绩贡献:AI+传统业务整体盈利,股权激励+转固带来摊销压力
【深南电路】三季度业绩符合预期,高端突破+扩产打开天花板 [礼物]事件:公司发布26年三季报 ➠26Q1-3:营收257.74亿元,yoy+53.8%;归母41.29亿元,yoy+77.5%;毛利率32.6%,yoy+4.4pct。
开云集团26Q3业绩速览:收入略低预期,品牌表现分化 🔺总览:开云集团26Q3总营收33.5亿欧元,报告口径同比持平,可比基础上同比-1.0%,略低于市场预期(vs.彭博一致预期+0.8%)。客流仍是主要制约因素,多数品牌转化率、平均售价及客单价保持积极趋势。 🔺分地区:从直营零售营收增长来看,亚太除日本26Q3同比-8.0%,收入占比30.0%,中国大陆仍是主要拖累,韩国市场保持强劲增长;北美同比+1.0%,收入占比24.0%,较Q2的+10.0%有所放缓;日本同比+4.0%,收入占比10.0%,旅游消费仍有支撑,珠宝业务贡献突出;西欧同比持平,收入…
奥士康业绩点评:受益涨价与结构优化,业绩高增,看好后续业绩持续性 [礼物]业绩情况:26Q3 公司实现营收 21.27 亿元,同比 + 44.95%,环比 + 27.1%;归母净利润 3.72 亿元,同比 + 329.24%,环比 + 470.03%;扣非归母净利润 3.74 亿元,同比 + 333.81%,环比 + 512.12%。毛利率 33.37%,同比 + 13.68pcts,环比 + 14pcts;净利率 17.14%,同比 + 11.36pcts,环比 + 13.72pcts。公司业绩增长强劲,略超市场预期。 [礼物] 经营分析:自 26Q…
【中国电信】可比口径经营稳定,现金流改善支撑AI转型 [玫瑰]公司2026年前三季度实现营收3801.00亿元,同比-3.59%;归母净利润262.07亿元,同比-14.84%;扣非归母净利润232.77亿元,同比-18.89%。毛利率29.40%,同比-0.91pct。其中主营收入3593亿元,公司表示剔除增值税影响后营收保持基本稳定,归母净利润按可比口径保持增长。 [玫瑰]26Q3单季营收1210.89亿元,同比-3.01%;归母净利润66.20亿元,同比-14.65%;扣非归母净利润57.88亿元,同比-17.04%。季度同比情况基本保持稳定,收…
【国金电新】Bloom Energy 26Q3:指引三度上修,SOFC规模化经营杠杆开始兑现 Q3营收12.36亿美元(同比+138%,环比+16%),非GAAP营业利润率为23.1%;全年营收指引第三次上调至44-46亿美元(中值同比+122%),非GAAP营业利润9.6-10.3亿美元、EPS 3.10-3.40美元。营收增138%而运营费用仅增26%,经营杠杆释放幅度远超收入本身。 订单与客户:Backlog增速快于收入,需求能见度优于表观订单。管理层明确客户管线持续增长,backlog扩张快于收入,且在客户、垂直领域和地域上更趋多元。Oracl…
【国泰海通医药】三诺生物26Q3:业绩略超预期,经营稳步复苏 [玫瑰]26年前三季度公司实现营业收入38.40亿元(+11.20%),归母净利润3.72亿元(+76.12%),扣非归母净利润3.52亿元(+94.86%)。利润增长除收入增加外,还受去年同期子公司THI与罗氏专利交叉授权支出的基数影响。26Q3实现营业收入13.03亿元(+9.54%),归母净利润1.50亿元(+395.16%),扣非归母净利润1.41亿元(+538.78%)。 [玫瑰]26年前三季度公司毛利率53.49%(+4.58pct),归母净利率9.68%(+3.57pct),销…
【GFDX】海伦哲:26Q3储能业务受季节性因素影响,全年预期不变,静待后续股权收购进展20261022 [發] 26Q3业绩环比略降。公司26Q1-Q3实现收入17.84亿元,同比+38.32%,归母净利润2亿元,同比+13.42%。分季度来看,公司26Q3实现收入6.07亿元,同比+24.56%,环比-7.71%;实现归母净利润0.73亿元,同比-21.76%,环比-14.15%。 [發] 分业务来看。1)及安盾:26Q3少数股东损益为0.44亿元,考虑股比之后,对应及安盾26Q3业绩0.9亿元,环比略有下降,主因季节性确收节奏影响,考虑海外储能出…
【华盛昌】26Q3业绩: 1、三季度业绩超预期,单季度净利润1.6亿,yoy+648%,环比+278%,净利率31%。 2、1.6T采样示波器:2026年10月1.6T产品已完成验证,2026年Q4有清晰的订单预期,11月将向大部分客户提供验证,12月左右启动小批量生产。 采样保持芯片已自主解决供应问题,已完成备货并下达订单。 国内除联讯外第二家实现自主品牌采样示波器量产的公司。
❓ 🤔1.) 🤔2.) 特斯拉实际上将本财年的资本支出预期从 250 亿美元下调至 200 亿美元,这与 SpaceX 本周早些时候公布的数据完全不符。
侨源股份液氩迎来景气窗口,电子特气打开长期成长空间 🔥1)液氩供需偏紧,西南保供优势充分释放 川渝空分装置集中检修带来供给收缩,液氩价格自 5 月大幅上涨,涨价收益大多转化为利润。公司占据四川液氩约 50% 供给,仅 5% 外销客户锁价,价格弹性充足;凭借本地气源、多基地储备与配送网络充分受益,景气行情有望延续至 2027 年春季。
环肽:吉利德12.75亿美元首付款布局口服IL-23R,商业价值持续兑现 产业端:吉利德大额交易布局口服环肽。10月22日,吉利德宣布拟以12.75亿美元首付款收购瀚辰星泰包括HCXT-2001在内的IL-23R抑制剂管线全球权益。HCXT-2001为具有延长半衰期特征的口服大环肽,目前处于Ⅰ期临床,具备单药及联合治疗IBD的开发潜力。首付款于交割时支付,交易预计2026年第四季度完成。 商业化:强生口服环肽患者覆盖扩大。10月13日,强生26Q3披露,ICOTYDE在美上市以来累计治疗患者超2万人、处方者近9,000名,较二季度的约1.1万人、6,0…
天润乳业:经营拐点已至,原奶上行周期弹性大 公司26Q3收入/净利润7.35/0.26亿元,同比增长8.39%/131.12%。 [玫瑰]1、 26Q3收入加速增长, 主要受益于疆外新渠道放量。2026Q3公司境内/疆外收入3.82/3.42亿元,同比增长6.52%/13.95%,疆外收入恢复双位数以上增长,主要源于新渠道逐步显效。2026Q3常温/低温/畜牧业产品收入分别4.08/2.81/0.28亿元,同比增长13.98%/6.22%/-7.98%。
致尚科技2026三季报点评:营收及净利润同比高增,MPO扩产及MPC认证进展顺利 [太阳]公司发布2026年三季报:2026Q1-Q3公司实现营收13.18亿元,同比增长75.86%;实现归母净利润0.54亿元,同比下降67.09%;实现扣非归母净利润0.44亿元,同比增长2491.25%。 [玫瑰]2026Q3公司营收及净利润同比均呈现高增态势,主要受益于光通信产品收入快速增长
- 作者:思想者
- 时间:2026-10-23 08:40
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 2,文档 4
- 音频文件:涤纶长丝行业近况解读 261021.mp3
【摩根士丹利】美债实际利率、油价与美国中期选举扰动下亚洲,11月下旬或迎配置窗口,日本仍是组合核心,韩国静待政策改革、AI与电力链拐点,同时审视中国盈利下修 261022.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
【摩根士丹利】美债实际利率、油价与美国中期选举扰动下亚洲,11月下旬或迎配置窗口,日本仍是组合核心,韩国静待政策改革、AI与电力链拐点,同时审视中国盈利下修 261022_导读.docx
- 文档:打开文档
- 来源:打开来源 【摩根士丹利】美债实际利率、油价与美国中期选举扰动下亚洲,11月下旬或迎配置窗口,日本仍是组合核心,韩国静待政策改革、AI与电力链拐点,同时审视中国盈利下修 261022_导读.docx
涤纶长丝行业近况解读 261021_导读.docx
【摩根士丹利】美债实际利率、油价与美国中期选举扰动下亚洲,11月下旬或迎配置窗口,日本仍是组合核心,韩国静待政策改革、AI与电力链拐点,同时审视中国盈利下修 261022_原文.docx
- 文档:打开文档
- 来源:打开来源 【摩根士丹利】美债实际利率、油价与美国中期选举扰动下亚洲,11月下旬或迎配置窗口,日本仍是组合核心,韩国静待政策改革、AI与电力链拐点,同时审视中国盈利下修 261022_原文.docx
涤纶长丝行业近况解读 261021_原文.docx
- 作者:思想者
- 时间:2026-10-23 08:40
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 2,文档 4
- 音频文件:具身智能-板块迎反弹窗口,看好数据产业链 261022.mp3
海天瑞声 261022.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
具身智能-板块迎反弹窗口,看好数据产业链 261022_导读.docx
海天瑞声 261022_导读.docx
- 文档:打开文档
- 来源:打开来源 海天瑞声 261022_导读.docx
具身智能-板块迎反弹窗口,看好数据产业链 261022_原文.docx
海天瑞声 261022_原文.docx
- 文档:打开文档
- 来源:打开来源 海天瑞声 261022_原文.docx
- 作者:思想者
- 时间:2026-10-23 08:40
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:物理AI和数据专家电话会 261021.mp3
科技强反弹或将至 261021.mp3
苏博特 261022.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
物理AI和数据专家电话会 261021_导读.docx
科技强反弹或将至 261021_导读.docx
- 文档:打开文档
- 来源:打开来源 科技强反弹或将至 261021_导读.docx
苏博特 261022_导读.docx
- 文档:打开文档
- 来源:打开来源 苏博特 261022_导读.docx
物理AI和数据专家电话会 261021_原文.docx
科技强反弹或将至 261021_原文.docx
- 文档:打开文档
- 来源:打开来源 科技强反弹或将至 261021_原文.docx
苏博特 261022_原文.docx
- 文档:打开文档
- 来源:打开来源 苏博特 261022_原文.docx
详情页仍未获取到全文。原始列表正文可能被截断。
研报
【个股-000660】【英】CITI-SK海力士3Q26预览:外汇逆风中业绩仍稳健-20261019.pdf
【个股-002600】【英】GS-领益智造:液冷与光模块驱动AI服务器增长-20261017.pdf
【个股-1024】【英】CITI-快手Kling 4-0正式发布评估-20261016.pdf
【个股-2259】【英】JPM-紫金黄金国际-H:3Q26业绩不及预期-产量低于目标-20261019.pdf
【个股-2454】【英】JPM-联发科第三季预览及TPU项目关键问题-20261021.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
【个股-2899】【英】UBS-紫金黄金国际:Q3产量不及预期-全年指引承压;AISC因特许权使用费下降而走低-20261019.pdf
【个股-301308-9976】【英】CITI-AI存储需求结构性受益者:首予买入-20261020.pdf
【个股-603228】【英】GS-中国PCB:景旺电子AI服务器及光模块PCB产能扩张-20261016.pdf
【个股-688825】【英】GS-长鑫存储:AI驱动DRAM需求强劲-3Q26营收环比增15%~20%;维持买入-20261019.pdf
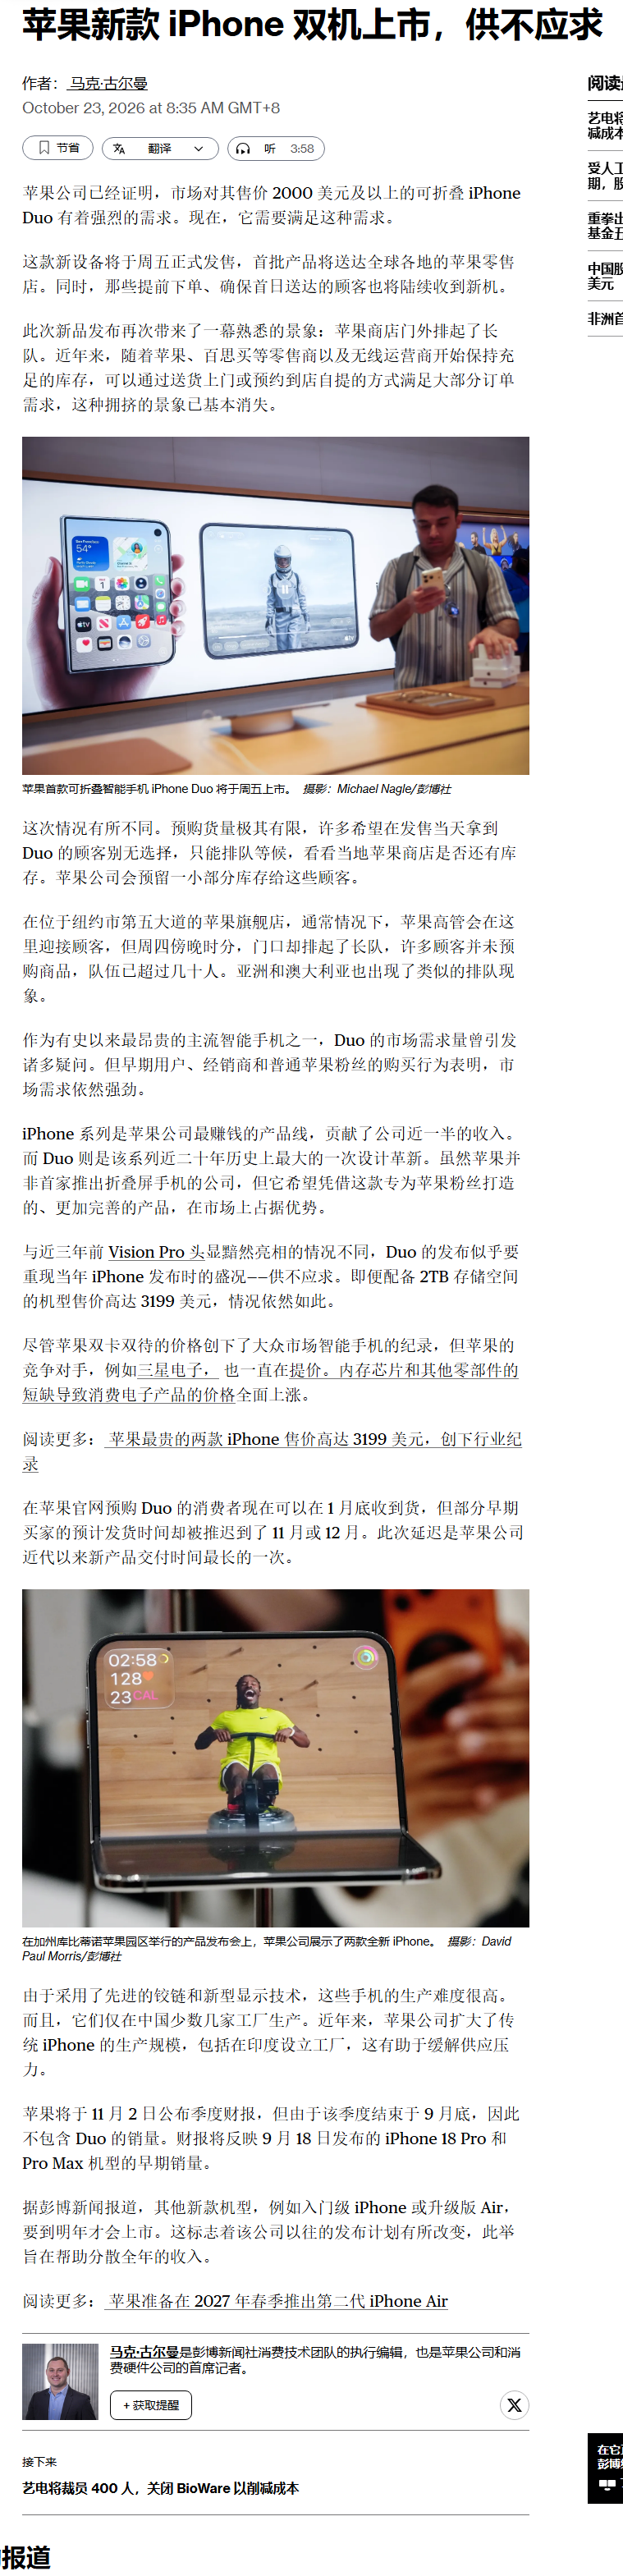
【个股-AAPL】【英】JPM-苹果产品供应追踪第6周:Duo交付延至明年1月-进一步支撑价格-组合驱动逻辑-20261018.pdf
【个股-AAPL】【英】MS-苹果 F4Q26 财报预览——暂搁宏观-聚焦业绩-20261021.pdf
【个股-AAPL】【英】UBS-iPhone Duo首发等待超三个月但仍属早期-20261021.pdf
【个股-AMZN】【英】MS-亚马逊升级为首选股-5大催化剂驱动超额表现-20261018.pdf
【个股-LLY】【英】GS-礼来三季度预览:预计业绩与指引再超预期-20261020.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
【个股-LLY】【英】JPM-礼来公司——肥胖症处方追踪-20261016.pdf
【个股-META】【英】CITI-Muse放量与广告动能强劲-投资承压-20261022.pdf
【个股-META】【英】CITI-首评:AI助阵、Muse放量、算力改善-20261021.pdf
【个股-META】【英】GS-Meta平台2026年三季度业绩初评-20261022.pdf
【个股-META】【英】MS-Muse需要多少算力及五大Agentic结论-20261018.pdf
【个股-META】【英】UBS-Meta Platforms 2026年三季报初读-20261022.pdf
【个股-META】【英】UBS-Meta:更多AI收入即将到来-20261022.pdf
【个股-MSFT】【英】JPM-微软FY27一季度前瞻:云业务与资本开支-20261022.pdf
【个股-MU】【英】UBS-美光FY26财务数据更新:CFROI创历史新高且预计进一步上行-20261016.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
【个股-ORCL】【英】CITI-甲骨文AI世界前瞻:目标料获上调-20261020.pdf
【个股-ORCL】【英】JPM-甲骨文投资者日前瞻:FY30目标或上调-20261020.pdf
【个股-SPCX】【英】CITI-2027年不可忽视太空经济-20261021.pdf
【个股-SPCX】【英】MS-3Q业绩:下一站——火星-制造·自主·机器人·太空-20261021.pdf
【个股-SPCX】【英】MS-SpaceX三季度业绩预览:吞噬世界的PIE-20261018.pdf
【个股-SPCX】【英】MS-SpaceX将变成什么-20261021.pdf
【个股-SPCX】【英】MS-SpaceX:SPCX-TSLA Roadster的八大思考与疑问-20261016.pdf
【个股-TSLA】【英】GS-特斯拉3Q26业绩初评-20261022.pdf
【个股-TSLA】【英】JPM-三季度毛利、自动驾驶及资本开支-20261022.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
AI行情一旦转向,美元会怎么走?+20261015.pdf
ASML Is Building a Hybrid Bonding Tool, Sending More Chills to Besi.pdf
Bernstein-26 年第三季度台积电:需求改善_执行表现优异 TSMC 3Q26:Improved demand & impeccable execution.pdf
- 文档:打开文档
- 来源:打开来源 Bernstein-26 年第三季度台积电:需求改善_执行表现优异 TSMC 3Q26:Improved demand & impeccable execution.pdf
Bernstein-CoreWeave, Inc.(CRWV.US):债务杠杆最大化……不惜一切代价的增长?.pdf
Bernstein-半导体 国产化加速_Bernstein-China Semiconductors:China Semicap: Domestic WFE components~Supply shortage driven localization acceleration-261013.pdf
- 文档:打开文档
- 来源:打开来源 Bernstein-半导体 国产化加速_Bernstein-China Semiconductors:China Semicap: Domestic WFE components~Supply shortage driven localization acceleration-261013.pdf
Bernstein-阿斯麦 2026 年第三季度:定价驱动新一轮升级周期 ASML Q3 2026:Pricing powers the next upgrade cycle.pdf
- 文档:打开文档
- 来源:打开来源 Bernstein-阿斯麦 2026 年第三季度:定价驱动新一轮升级周期 ASML Q3 2026:Pricing powers the next upgrade cycle.pdf
【个股-TSLA】【英】JPM-特斯拉与SPCX潜在合并及中国业务隔离-20261021.pdf
【个股-TSLA】【英】JPM-特斯拉新一代Roadster展示火箭技术升级-20261016.pdf
【个股-TSLA】【英】MS-可能性的艺术——Tesla新Roadster亮相-20261016.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
Bernstein-美国多行业与电气设备:AI数据中心互连——机架内铜、机架外光、中间共封装光学(CPO)网络架构演进与物理边界深度解析(专家网络纪要).pdf
Bernstein-美国 IT 硬件:AAPL:可信的供应链预警 —— 这意味着什么? U.S. IT Hardware:AAPL Credible supply chain warnings - What does it mean?.pdf
- 文档:打开文档
- 来源:打开来源 Bernstein-美国 IT 硬件:AAPL:可信的供应链预警 —— 这意味着什么? U.S. IT Hardware:AAPL Credible supply chain warnings - What does it mean?.pdf
Bernstein-美国多行业与电气设备:测算美国数据中心冷却设备总可寻址市场(TAM).pdf
Bernstein-美国网络与通信设备:AI 价值链:我们需要相信什么,才能认为 AI 建设是健康的? US Networking & Communications Equipment AI Value Chain What do we need to believe to believe the AI build is healthy?.pdf
- 文档:打开文档
- 来源:打开来源 Bernstein-美国网络与通信设备:AI 价值链:我们需要相信什么,才能认为 AI 建设是健康的? US Networking & Communications Equipment AI Value Chain What do we need to believe to believe the AI build is healthy?.pdf
GS-720:安踏、800VDC及跨行业更新-20261022.pdf
GS-中国智能手机:9月出货量同比-23%、环比+28%-高存储成本抑制需求-20261022.pdf
GS-美升中降下-现金回报是最佳对冲-20261022.pdf
JPM-特斯拉Optimus 3解读:部署进展、技术瓶颈与股票影响-20261022.pdf
JPM-电子元器件业绩展望:聚焦MLCC与ABF基板-20261022.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
大摩-SEMICON+West+要点总结+20261019.pdf
MS-FSD加速-利润率与FCF上修推动业绩超预期-20261021.pdf
MS-日本电子化学品:9月季度业绩预览——半导体材料持续走强-20261022.pdf
MS-自动驾驶里程为证-20261022.pdf
- 文档:打开文档
- 来源:打开来源 MS-自动驾驶里程为证-20261022.pdf
SemiAnalysis-华为与DeepSeek协同共生-20261022.pdf
The Huawei-DeepSeek Symbiosis.pdf
大摩-2026+OCP+全球峰会:MGX+升级方案逐步成型,Maia+300+亮相展出+20261019.pdf
大摩-机械硬盘(HDD)F1Q27业绩前瞻:周期尚未结束,但市场已按“周期终结”为硬盘定价+20261020.pdf
高盛11月调研 - 机械、互联网、医药.pdf
- 文档:打开文档
- 来源:打开来源 高盛11月调研 - 机械、互联网、医药.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
摩根大通-HDD业绩前瞻:近期回调为F1Q27财报季营造积极布局窗口,行业趋势完好+20261019.pdf
摩根大通-中国家电行业:等待虽有补偿,但等待期进一步拉长;将海尔智家A股H股评级下调至“中性”+20261019.pdf
摩根大通-全球银行业:CoreWeave-全球银行资本面临风险?+20261020.pdf
花旗-中国宏观经济:2026年路径明确,2027年考验加剧+20261019.pdf
野村-全球存储:AI市场担忧与存储前景+20261019.pdf
高盛-GC科技全景梳理:AI基础设施升级下的11大子板块投资图谱+20261019.pdf
高盛-中国房地产月度追踪:9月房价降幅略有收窄且整体销售展现韧性,但一手房销售与竣工表现不及预期+20261019.pdf
高盛-解析人工智能对人力资源服务行业利润池的影响+20261021.pdf
高盛晨读 - 港股互联网反馈 - 宏观策略焦点- AI-选举与商品多元化 - M....pdf
高盛维持兆易创新“买入”评级及12个月目标价413元,较报告所列276.75元现价有49.2%上行空间。核心催化是AI带动高端存储需求及偏紧供给,利基DRAM价格延续环比上涨,SLC NAND出货量和ASP同步提升。高盛将2026—2028年净利润预测分别上调160%/61%/49%,预计3Q26毛利率约66.7%。但模型显示2027年净利润可能同比下降27%、毛利率明显回落,盈利高点及可持续性仍需验证。 项目高盛观点 评级
UBS认为,特斯拉将2026年资本开支下调50亿美元至200亿美元,削减更可能来自Robotaxi、Optimus以及太阳能和其他工厂建设节奏,而非AI算力投入明显降速;公司仍目标在2026年底达到400MW AI训练算力,当前约265MW,4Q26还需新增约135MW。3Q26相关披露合计使EPS增厚约0.11美元,剔除后EPS约0.37美元,低于0.45美元共识;汽车剔除退款后的毛利率约16.8%,能源调整后约23.1%,均低于报告口径。长期看,Terafab、Robotaxi、Optimus及2030年500万辆产能目标提供增长选项,但资本开支、…
本报告是中国房地产监测与底部评估图表集,覆盖新房及二手房销售、房价、租金、施工、库存、土地市场和政策等核心指标。报告通过历史下行周期、租金回报率、房价收入比、家庭形成及城市分级等方法判断销售和房价底部,并测算城中村改造对房地产投资、销售及新开工的潜在拉动。由于原文未展示完整图表数值,也未给出明确的底部时点,报告更适合作为持续跟踪框架,而非单一方向性交易结论。 这是摩根大通面向中国房地产行业的综合数据手册,而非针对某一家开发商或某只股票的个股报告。 覆盖全国及重点城市的新房销售、二手房成交与挂牌、价格、租金、人口、收入、住房可负担性、施工、库存和土地市场。
花旗预计黄金矿商于11月5日陆续公布三季度业绩。AngloGold Ashanti受金价环比下降5%以及Iduapriem洪水、Sukari落石事件影响,三季度EPS和EBITDA预计环比下降7%和4%,分别至1.83美元和19亿美元,产量约73.5万盎司;预计派息0.8美元/股,净现金头寸进一步增强。Gold Fields产量预计约65.1万盎司,环比持平、同比增长2%,略高于市场预期,但AISC同比上升30%。投资者应重点关注2026年运营指引、Obuasi复产、 Nevada项目、回购与分红、加纳监管及Tarkwa租约、Windfall审批和并购…
花旗维持美光科技“买入”评级和1300美元目标价,认为AI驱动的DRAM、HBM和NAND供需紧张及价格上涨将支撑盈利与股价,但投资者会议重点关注股票回购、技术路线和存储周期的持续性。 该材料是花旗为下周在洛杉矶与美光科技CFO Mark Murphy举行投资者会议准备的背景资料,涵盖公司业务与产品、存储市场模型、近期业绩、资本配置及管理层问答重点。花旗预计DRAM需求在2027年和2028年分别增长30%和35%,供给增速分别为19%和22%;HBM供需比预计分别为-21%和-36%,HBM4 12hi价格可能从2026年的约2美元/Gb升至2027…
花旗认为中国互联网板块在大幅回撤后已接近投降式情绪,尽管人工智能资本开支上调压低盈利预期,但龙头凭借韧性业绩、健康资产负债表和有吸引力的估值,仍具备应对短期波动并把握超级智能周期长期价值的能力。 报告指出,中国互联网板块年初至今下跌23%,10月22日恒生指数下跌3%、恒生科技指数下跌5%。本轮卖压可能与资金再配置、人工智能变现预期降温、潜在盈利下调及融资担忧有关。腾讯和阿里巴巴2026—2028年资本开支预测上调约80%—130%,对应盈利预测下调2%—14%;压力测试显示,即使盈利再下修10%—30%,板块估值仍具吸引力,尤其是扣除净现金后的估值。…
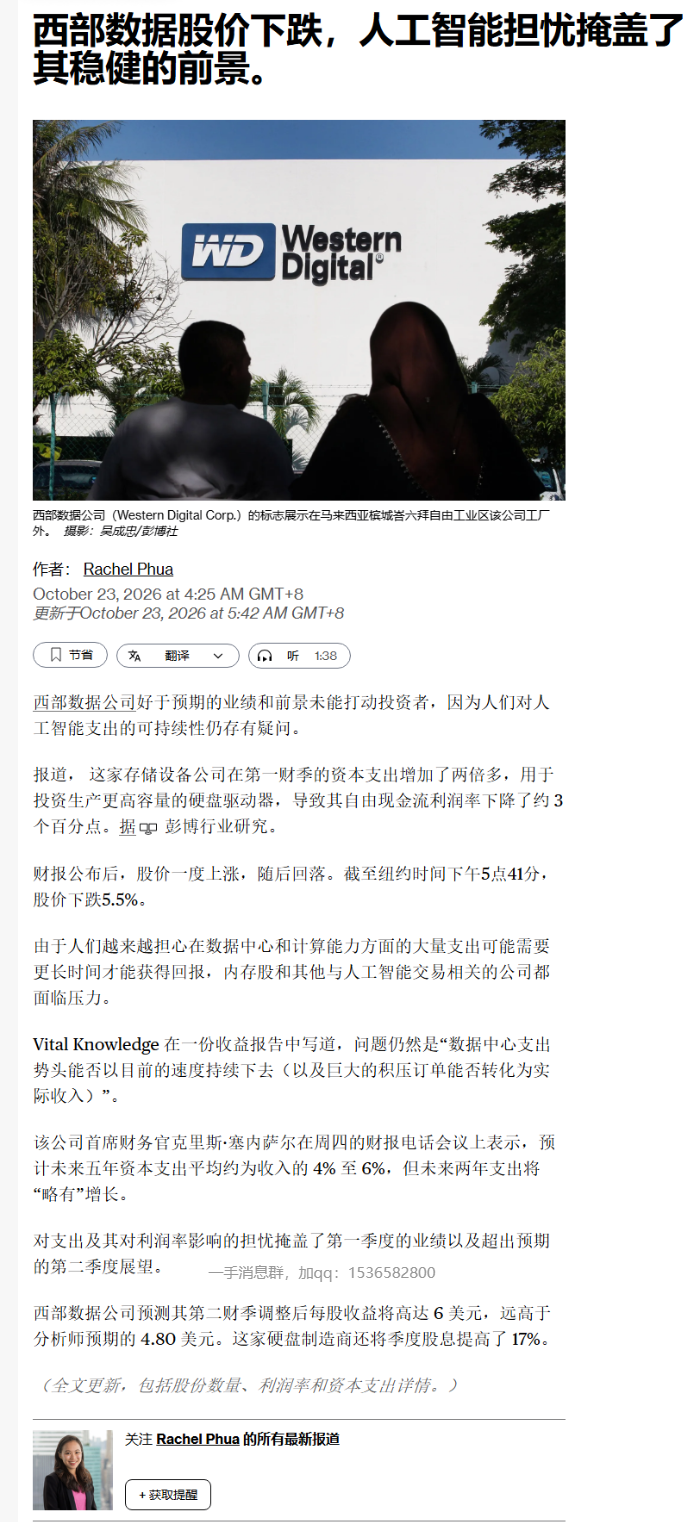
西部数据9月季度营收和盈利均显著超预期,营收同比增长55%至43.81亿美元,EPS为4.64美元;毛利率和营业利润率亦明显高于市场预期。公司预计2027财年第二季度营收约51亿美元、毛利率60%-61%、EPS约5.80美元,均大幅高于市场预期。Citi认为HDD供需、定价及AI驱动的需求前景仍将支持业绩和利润率,维持“买入”评级,目标价740美元。 :西部数据9月季度营收为43.81亿美元,同比增长55%,高于市场预期的41.44亿美元,也高于公司此前指引中值41.00亿美元;EPS为4.64美元,高于市场预期的4.11美元和指引中值4.00美元。…
中美利率周期分化背景下,高美国利率将压制离岸股票估值和资金流入,而宽松的国内金融条件、资本市场政策及沪深300盈利增长继续支撑A股。维持A股优于港股,上调银行至超配、下调保险至标配,建议以价值、红利和现金回报资产对冲利率波动,同时配置AI等结构性成长主题。公司层面,AI服务器、半导体及部分消费龙头保持强劲,广告、保险、建材和部分医疗项目则面临盈利或执行压力。 **中国资产配置主线未变:**报告维持A股超配、港股标配。中美利率周期分化意味着港股等离岸市场更容易受到高美国利率、估值压缩及跨境资金流动压力影响。 **A股具备相对韧性:**资本市场支持政策、较…
AI与云业务订单持续强劲:3Q26新增订单约15亿欧元,过去12个月持续订单约48亿欧元(不含交付期超过12个月的订单)。若供应链改善且订单转化率接近FY26约96%的水平,FY27光网络与IP网络收入增速可能从公司指引的25%–30%升至约42%甚至更高,并显著推动网络基础设施及集团盈利上修。J.P. Morgan维持增持评级,普通股目标价18欧元,ADR目标价20.50美元。 。J.P. Morgan认为,诺基亚的AI基础设施敞口已经足以改变其长期增长属性,使其从低增长传统通信设备供应商转变为具备AI网络成长弹性的公司。 。3Q26 AI与云业务订…
【华源农业】橡胶专家交流要点 [玫瑰]结论:方向上看多明确,社会库存低,供给已出现缺口。旺季累库偏低,利好停割期价格。 [玫瑰]近期的回调是因为资金止盈、宏观转弱,以及对抛储、套保新规的误读,不构成实质利空。
【美股】它们虽然也跌,但起码只是跌回到 916 启动时,无非一个月行情的小循环,而今迈步重头越。正规市场,怎么的还是像个样子。 -- 【盘前一】各位,昨天下午已经不值得多看多说了,倾巢之下焉有完卵,我也不想多发什么,致歉、分析、安慰啥的都于事无补。a 股这四个月的走势,几乎每次都是让人开了眼界,科创跌幅之大几乎是历史之最,有限的人生经验也几乎没用。昨天一些基金的经理发文致歉,我看了也是不知道说啥好。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
📰 📌特朗普政府正试图限制美国对中国生物技术公司的投资,这可能会使美中金融关系复杂化,而此时美国制药商正越来越多地转向中国寻求新药。 📌美国财政部周四提议将生物技术添加到敏感技术清单中,限制美国对外国敌对国家的投资,理由是国家安全方面的担忧。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420
[太阳]【大族激光】业绩维持高增,AI景气、3C超预期增长 [玫瑰]公司2026年前三季度实现营收214.74亿元,同比+68.92%;归母净利润21.77亿元,同比+152.19%;扣非归母净利润23.01亿元,非经常性损益净额-1.24亿元,其中金融资产公允价值变动及处置损益-2.02亿元,扣非同比+304.87%,业绩位于预告中值附近。毛利率35.52%,同比+2.95pct。 [玫瑰]26Q3单季营收80.61亿元,同比+58.07%、环比-2.61%;归母净利润8.89亿元,同比+137.03%、环比-4.77%;扣非归母净利润8.93亿元,…
【浙商轻工史凡可】登康口腔:线上线下增长优异,扣非盈利延续亮眼增长 26Q3业绩 26Q1-3收入14.3亿元,同比+16.1%;归母净利润1.61亿元,同比+18.3%;扣非后1.47亿元,同比+32.4%。26Q3单季收入4.64亿元,同比+20.2%,增速较Q2提升6.8pct;单季归母0.59亿元,同比+17.1%;扣非后0.55亿元,同比+32.5%。扣非延续亮眼增长。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
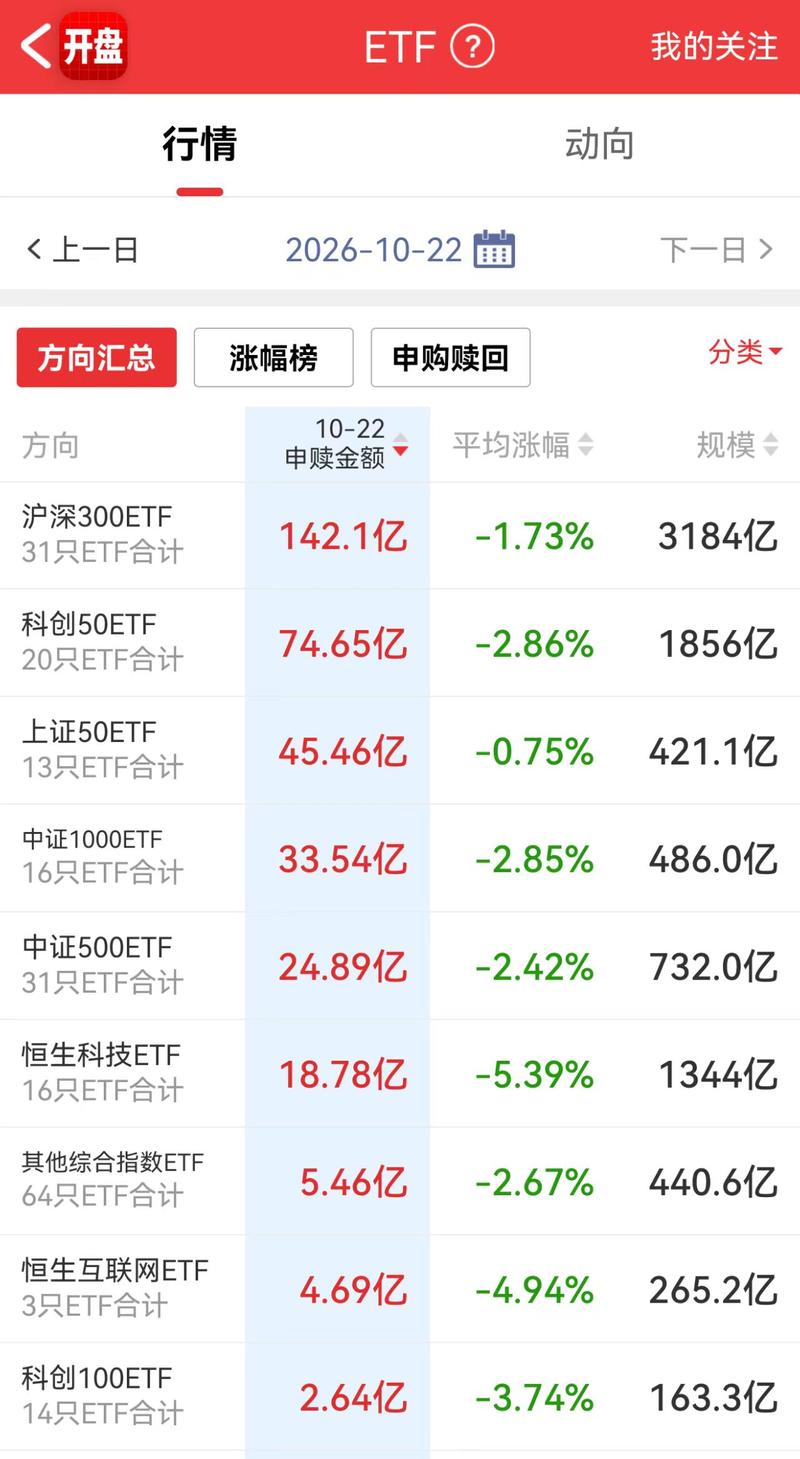
昨日ETF
图片预览:
420
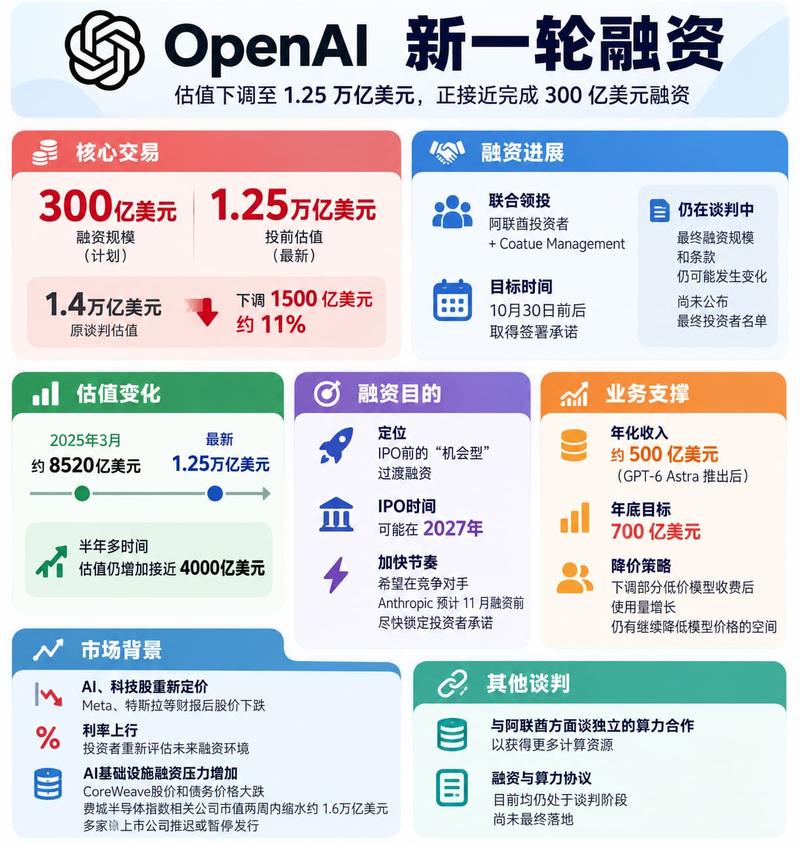
【周五你需要知道的隔夜全球要闻:纳指大跌2.6% 热门科技股纷纷下挫;普京称重启俄美乌三方会谈不是仅为短暂停火;OpenAI接近完成一轮至高达300亿美元的融资】 1、俄罗斯总统普京当地时间22日晚表示,俄美就重启三方会谈达成一致。三方会谈的目标是讨论在和平协议最终达成后如何确保俄罗斯和乌克兰的安全,而不是仅仅为了短暂的停火。 2、房地美周四在一份声明中表示,30年期固定利率抵押贷款的平均利率从7.4%降至7.32%。这一利率仍接近2023年11月份以来的最高水平。
20261022复盘 宏观: 胡塞武装在过去48小时内对沙特实施了4次军事行动,使用了数枚弹道导弹和无人机:国防部大楼;法赫德国王国际机场;阿美石油公司设施;沙特艾卜哈国际机场。
【华安消费】布鲁可近况更新会议要点-20261022 ❶减持事项:上市以来控股股东首次减持主因离岸信托补缴税款高于此前评估,仅减持1.5%,控股地位不变,无持续大额减持需求;经营基本面稳健,全年业绩指引不下调。 ❷三季度经营:整体延续上半年态势,Q3为相对淡季但同比不差;海外持续高速增长,Q3增速与H1(+228%)差不多;国内受消费疲软影响为低速增长,但Q3与 H1水准相近。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
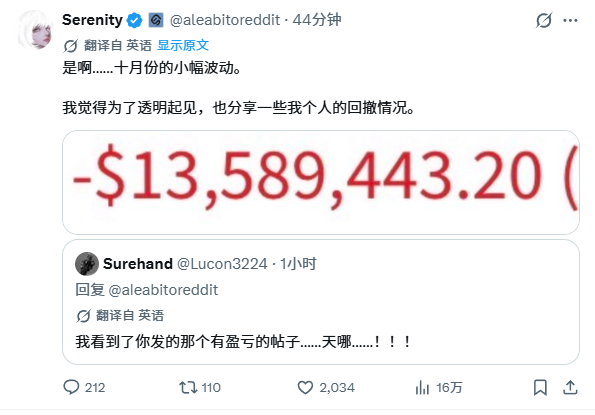
【华福商社】布鲁可公司电话会要点 减持背景:实际应补缴金额高于此前预估,董事长朱总因资金需求减持1.5%,实际权益占比52%,仍控股。看好未来,没有持续进行大额减持的需求。 26Q3基本面:海外预估同比200+%,国内趋势延续H1水平(上半年国内+15%);维持全年业绩指引。
🚗 首发公众号:思维纪要社 📌
珈兰特要点更新: 1.800G产能:年初1000台/月,现在1.4万台/月,年底扩到1.8万台/月 2.硅光晶圆:今年出货2台,明年一季度预计10-20台,单台200多万。
📑 🤔 📰根据 10 月 21 日发布的新闻稿,在柏林 GTC 大会上,英伟达(分析师 Joseph Moore 覆盖)将欣兴电子列为其三年内把基板产能提升 2.5 倍计划的三家合作方之一。📝这份产能预订协议将支持欣兴电子在中国台湾的匡福(KF)工厂扩建项目,新增产能预计自 2027 年第二季度开始投产,2028 年年中实现满产。 🧐 💡我们认为这代表由人工智能驱动的基板业务,将迎来持续多年的旺盛需求。📊英伟达的产能预订,很可能对应欣兴电子在 7 月披露的匡福二厂 2027 年第二季度的扩建阶段(详见我们的业绩电话会议要点纪要)。💰这有望降低欣兴电子落…
中泰电子 奥士康:业绩大超预期,27年PE仅7X! 业绩超预期: Q3公司归母3.7亿,毛利率33.4%,qoq+14pct。我们反推9月利润2e,还原汇兑后2.3e,净利率近25%! Q4业绩预期强劲: 公司截至8.31在手订单环比Q2涨价60%以上(Q3环比Q2仅涨30%左右),Q4业绩将继续显著受益涨价!
📉 评级:跑输大盘;目标价:51.00 美元(旧目标价 74.00 美元) 🤔过去一周 CoreWeave 经历表现糟糕的一周。
📑 🚗理想汽车发布连山平台,该平台整合自研电池、电驱动以及充电体系,在符合条件的前提下提供电池终身起火保障。 ⚡
🛡️ 🤖受 PHP2Shell 事件影响,网络安全相关标的今日股价上涨,该事件暴露出一项重大漏洞,漏洞补丁尚未就绪,大量机构直接关停网站来应对风险。 🤖该事件体现威胁环境的严重程度正在升级,我们维持对网络安全板块看多的观点。
📑 🤔我们预计公司第三季度业绩小幅超预期,企业业务需求加速增长,但运营商业务以及利润率的上行空间较为有限。 🤔长途网络领域机遇依旧值得期待,不过高额的产能投资或将压制利润率的上行潜力。
📑 📉内存以及硬盘类股票自 6 月高点以来出现明显下跌,过去一个月整体跑输大盘。 🤔本报告针对市场主流看空观点展开讨论:DRAM 与 NAND 闪存涨价速度放缓,代表行业已经接近周期顶点,下行行情即将到来。
盛弘股份三季报分析:存货高增支撑Q4出货修复,继续看好中压UPS放量 事件:公司2026前三季度营收27.7亿元,同比+25.1%;归母3.7亿元,同比+32.3%;扣非3.7亿元,同比+37.4%。单季度看,公司2026Q3营收10.1亿元,同比+18.5%,环比-0.3%;归母1.4亿元,同比+16.6%,环比-3.1%;扣非1.4亿元,同比+20.2%,环比-3.2%。 1、收入端,受季节性因素扰动,Q3出货环比增速有限;截至Q3末存货达10.15亿元(同比+13.0%,环比+35.7%),预计Q4出货环比将恢复较快增速。盈利端,Q3毛利率为39…
[红包]西锐调研更新261022 [太阳]经营跟踪 订单 截至Q3末在手订单超1100架(其中VJ超300架), TRAC10+VJG3驱动订单增长、SR系列同比基本持平。
【云意电气】Q3收入利润环比加速,SOFC稳步推进 三季度业绩超预期显示较强韧性 [红包]公司发布三季报,26Q3实现收入7.34亿元,同比+29.19%,环比+21.52%,归母净利润1.09亿元,同比-0.93%,环比+11.69%,扣非归母净利润1.01亿元,同比+2.96%,环比+43.80%。公司因驭势科技投资,三季度投资净收益-2kw。受益于公司新产品下半年放量,收入利润环比加速明显,预计Q4有望延续。
💎【电动两轮车行业】3C认证传闻及影响判断:影响程度九号<爱玛<雅迪 🔥 事件背景:10月以来3C认证暂停已有预期、今日传闻11月全部老证换新证 (1)两家3C认证机构被要求整顿:中汽认证被要求10月8日前整顿;华诚认证要求10月23日前整顿。其中华诚认证主要为汽车认证。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
很多中概股公司在 IPO 的时候,创始人/高管/早期员工会选择把自己的股权「装进」离岸信托,而不是自己个人名下持有。这样做的好处主要是:可以避税。 为啥可以避税呢?反正之前多年,中国税务没有对信托征税的先例。大家也都这么干,会相互交流经验;律所/中介当然也都建议你这么搞,他们可以赚钱。 今年 7 月 24 日,财政部、税务总局发布了新规:中国税收居民通过离岸信托取得的相关收益,需要缴纳 20% 的个人所得税
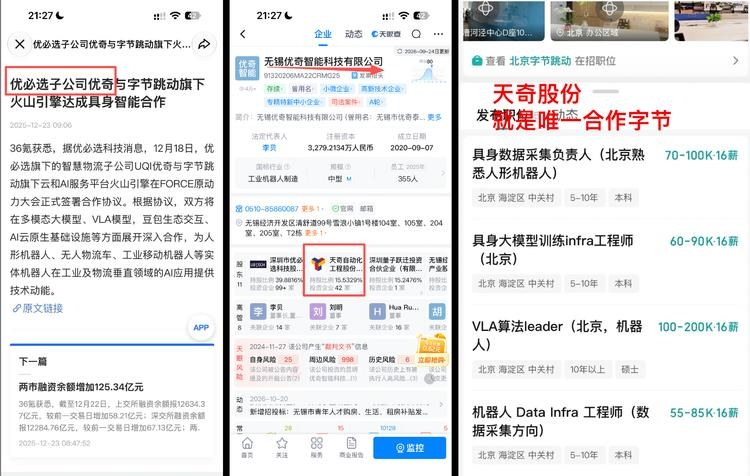
🔥 (002009):字节加码具身智能,工业数采价值有望加速释放。 ☎️ 据10月22日报道,字节Seed扩充数采与机器人本体人才,部分具身数据岗位月薪5.5万元起,招聘覆盖数据采集、算法、机器人结构及仿真,体现具身智能布局向全栈延伸。 ❗️ 大模型走向物理世界,高质量操作数据是关键基础。机器人要完成分拣、搬运、装配,需要持续学习真实工况下的动作、力觉与操作流程。巨头投入提速,有望带动工业数采与实训需求。
图片预览:
420
【广发家电】苏泊尔发布2026年三季报 事件:苏泊尔发布2026年三季报。26Q3收入55.82亿元(同比+3.00%);归母净利润4.05亿元(同比-4.95%);扣非归母净利润3.83亿元(同比-6.95%)。 ————————————
继我们5月的物理AI前瞻深度,今天更新了物理AI最新发展趋势,现在流行一种基模吞噬世界模型的言论,我们在报告中作了分析,另外,数据仍然是主要卡点,我们专门了解了数据采集行业的海天瑞声和智元觅蜂,可以随时交流[呲牙] 🔥基座能力跃升推动动作规划取得新进展。从 OpenAI GPT-6 Astra 的表现看,基模有望进一步承担直接决策、监督纠错和参与研发三类工作。 🔥真实交互数据仍是痛点,各类采集方式形成互补。基座升级降低开发门槛,真机采集、第一视角(Ego)与 UMI 采集、场景重建、合成数据与仿真可扩充训练覆盖。
💎【割草机器人】欧盟发布第一次反倾销终裁披露,不追溯征税,终裁截止日期2027年1月19日,九号东南亚产能持续释放,今年旺季已经过去,对九号没啥影响 🔥 反倾销政策进展:第一次终裁披露税率46%~53%、不追溯征税 (1) 第一次披露税率: 库犸动力45.6%、宝时得53.3%,其余应诉企业47.0%,未应诉企业统一执行53.3%惩罚性税率,以CIF价格为计税基数。
🔥🔥🔥【中金机械】油价新高,非洲光储充基建大景气赛道初现,重点推荐金冠电气❗️ 🌸主业避雷器:公司是避雷器行业龙头,特高压领域份额1/3、整体领域份额20%+。十五五期间国网南网资本开支大幅增长,带动公司订单同比+80%-100%。且特高压避雷器占比大幅提升,毛利率大幅提升预期。公司业绩有望在2027年起拐点,迎电网资本开支风而起。 🌸光储充电站出海非洲:非洲地区持续工业化,高油价催化矿运、货运转型电动车需求极为迫切,1-7月电动牵引车出口增速+870%,非洲增速更快。但非洲地区电网设施落后,催生非洲地区能源基建一体化需求。公司与非洲SPIRO垄断地位…
深南电路2026年三季报梳理 ------------------------- 🎁公司10月22日发布2026年三季报,前三季度实现营收257.7亿元,YOY +53.8%;归母净利润41.3亿元,YOY +77.5%;扣非净利润41.0亿元,YOY +87.8%。前三季度毛利率同比提升4.4pcts至32.6%;净利率同比提升2.1pcts至16.0%。
小商品城2026Q3业绩交流会 / 26Q3金沙会议纪要
[红包]【创新药行业】今日板块大跌,市场流动性因素叠加COINS法案情绪压制,我们判断影响有限,基本面持续兑现,建议抄底 [礼物]美国财政部即将落地COINS法案配套细则,市场担忧生物技术被纳入对外投资审查,短期压制创新药板块情绪,市场对BD出海交易产生恐慌性担忧,板块经历情绪杀跌后估值来到相对低位。我们判断,本次更多是草案层面的风险预警,并非全面切断跨境合作:一方面跨国药企对国内优质创新管线有刚性采购需求,完全割裂将损害美国制药产业自身利益;另一方面规则尚处草案阶段,最终落地存在博弈空间,且管线仍可通过欧洲等渠道实现海外价值兑现。 [太阳]当前市场比…
世界模型:基模能力提升,物理AI加速 🔥基座能力跃升推动动作规划取得新进展。从 OpenAI GPT-6 Astra 的表现看,基模有望进一步承担直接决策、监督纠错和参与研发三类工作。 🔥真实交互数据仍是痛点,各类采集方式形成互补。基座升级降低开发门槛,真机采集、第一视角(Ego)与 UMI 采集、场景重建、合成数据与仿真可扩充训练覆盖。
【广发机械】半导体设备跟踪:长电科技Capex大幅上修,坚定看好半导体设备 长电大幅上修Capex。长电科技发布三季报,同时公司拟调增2026年投资计划,由人民币110.1亿元调整至人民币182.0亿元,其中固定资产类投资由人民币99.8亿元调整至人民币173.1亿元,为把握行业发展机遇、匹配客户需求、加快先进产能布局及配套能力建设。 继续强调长川科技、强一股份、华峰测控、精智达、联动科技、金海通、矽电股份、欧康诺以及精测电子、微导纳米、迈为股份等半导体设备。
星源材质26年三季报点评:隔膜盈利拐点已现,半导体材料赋能第二成长曲线 业绩基本符合市场预期。公司26Q1-3营收44.9亿元,同52%,归母净利3.5亿元,同209%,扣非净利3.2亿元,同1900%,毛利率28.7%,同6pct;其中26Q3营收18.4亿元,同环比74%/17%,归母净利1.5亿元,同环比972%/-14%,扣非净利1.4亿元,同环比-621%/-5%,毛利率27.8%,同环比10/-4pct,业绩基本符合市场预期。 涨价落地+产品结构改善、单位盈利拐点已现。公司26Q1-3出货38亿平+,同增10%,其中Q3出货14.5亿平,环…
⭕️国泰海通大消费·訾猛:门庭冷落处看价值 食品饮料板块连续6年下跌,创历史之最,估值处于历史15%分位,机构持仓1.49%,白酒机构持仓跌破1%,创历史新低。 走过经济上行的鲜花着锦,全民进入“纯过日子时代”~
越是困难时刻,越要坚定AI,而现在AI最核心的不是一直等着大厂持续提高资本开支,而是要让市场发现AI应用真能赚钱,随着红果和海外红果数据持续飙升,AI影视产业链势不可挡,AI影视也是未来消耗算力最大的领域之一,继续坚定看好AI影视产 首发公众号:思维纪要社 业链,越是这个时候,芒果华策博纳上影慈文光线阅文掌阅中文在线昆仑宝通奥飞等AI影视产业链越坚定看好!
虽然9月汇率波动较大,但考虑到收入高增,预计【致欧科技】3季度利润增速60%左右。
[庆祝]继续推荐军工: [玫瑰]历史低配的基本面反转行业,十五五规划落地在即,核心军贸兑现中,叠加大飞机(商发)产业节奏和前景明确 [玫瑰]重点推荐:中航沈飞、航发科技、航发动力、锐科激光、复旦微电、国科军工等
【国金电新】盛弘股份三季报点评:现金流显著改善,合同负债及存货同增 10月22日,公司发布三季报,前三季度公司实现收入27.71亿元,同比增长25.05%;归母净利润3.66亿元,同比增长32.31%;扣非归母净利润3.66亿元,同比增长37.42%;Q3单季度实现收入10.12亿元,同比增长18.51%,环比持平;归母净利润1.38亿元,同比增长16.58%,环比下降3.08%。 盈利能力同比改善,费用率管控良好。公司前三季度综合毛利率40.43%,同比提升0.51pct;净利率13.21%,同比提升0.83pct。费用端看,前三季度公司期间费用率2…
雷赛智能26年三季报点评:六大行业驱动业绩高增,机器人订单加速兑现 事件: 公司发布26年三季报,26Q1-3实现营收19.09亿元,同比+46.8%,归母净利润2.99亿元,同比+86.8%,扣非归母净利润2.91亿元,同比+87.8%;毛利率39.2%,同比+0.1pct,归母净利率15.7%,同比+3.4pct。其中Q3营收6.61亿元,同环比+61.7%/-8.4%,归母净利润1.06亿元,同环比+156.1%/-13.1%,扣非归母净利润1.04亿元,同环比+165.8%/-11.7%;毛利率39.3%,同环比-0.4/+0.0pct,归母净…
【中泰医药】 调整即是机会!🔥持续重点推荐创新产业链、景气持续验证、AI4S驱动估值重塑、积极把握新一轮研发生产扩张周期! 🚀 三季报业绩持续强劲、需求端持续向好、AI4S投入持续加大、行业高景气有望持续。①海外产业链公司三季度业绩持续强劲, 赛默飞世尔科技 2026Q3 收入约 121.4 亿美元,调整后EPS约6.69 美元,均超出市场预期;② OpenAI 宣布收购AI药物研发平台Orchestra Bio,后者的团队和技术将整体并入OpenAI的生命科学产品线Rosalin;③两国元首达成八点成果共识,其中提到双方同意构建“基于尊重、公平、对等…
美伊追踪:冲突的节奏?1022 已知1:特朗普的中东战争在政治上、军事上和战略上代价高昂,使自己失去参议院控制权,以中期选举的惨败为后两年的执政开局。 已知2:当前特朗普处在非理性状态,即使立刻结束战争也来不及救回民调和参议院控制权。未来仍有可能通过“最后一击”,来宣布胜利,进而退出中东。
海伦哲:Q3储能消防业务受季节性影响,Q4有望迎来交付旺季,全年预期不变 事件:海伦哲发布2026年三季报,2026前三季度公司实现收入17.84亿元,同比增长38%;归母净利2.00亿元,同比增长13%;其中,2026Q3实现收入6.07亿元,同比增长25%,环比下降8%;归母净利0.73亿元,同比下降22%,环比下降14%。 1、储能消防方面,预计及安盾收入2.2-2.3亿元,环比有所下降,主要是受季节性影响;预计净利率保持稳定,对应净利润约0.9亿,归母贡献约0.46亿元。特种车方面,Q3归母净利润约0.27亿元,同比有所下降,主要是受终端客户采…
哈尔斯:收入稳健增长,内销经营优质 [太阳]事件:公司发布2026年三季报。26Q1-3实现收入27.25亿元(同比+11.8%),归母净利润0.82亿元(同比-18.3%),扣非归母净利润0.79亿元(同比-21.8%);26Q3实现收入9.52亿元(同比+10.0%),归母净利润0.33亿元(同比+275.4%),扣非归母净利润0.32亿元(同比+203.0%)。 [太阳]点评:尽管全球宏观经济波动,但公司所处赛道景气仍存,收入实现稳健增长。盈利能力方面,我们判断毛利率环比略回落主要系短期收入结构影响,同比受益于规模优势显现、提升1.5pct;此外…
盛弘股份26年三季报点评:Q3业绩稳健,电能质量+储能持续增长,现金流大幅改善 事件:公司26Q1-3营收27.7亿元,同比+25%,归母净利润3.66亿元,同比+32%,扣非归母净利润3.66亿元,同比+37%,毛利率40.4%,同比+0.5pct,归母净利率13.2%,同比+0.7pct;其中26Q3营收10.1亿元,同比+19%、环比基本持平,归母净利润1.38亿元,同比+17%、环比-3%,扣非归母净利润1.38亿元,同/环比+20%/-3.2%,毛利率40.0%,同环比-1.4/-0.8pct,归母净利率13.7%,同环比-0.2/-0.4p…
【国泰海通医药】艾德生物:Q3 稳健增长,高管增持彰显信心 [玫瑰]公司26 Q1-3实现营收8.70亿元(+0.48%),归母净利润2.47亿元(-5.84%),扣非归母净利润2.37亿元(-5.30%),汇兑损失4384万元(同期收益370万元),扣除汇兑影响归母净利润2.84亿元(+9.67%)。Q1-3毛利率82.49%(-1.25 pct),扣非净利率27.26%(-1.66 pct)。销售/管理/财务/研发费用率分别24.59%/5.81%/3.01%/15.98%(分别-3.77/-0.82/+5.99/+0.69pct)。 [玫瑰]26…
布鲁可交流要点(20261022) [玫瑰]减持系税务驱动,控制权未变。今日控股股东减持比例达1.5%,为缴纳离岸信托补税所需资金,因税务部门最终认定的税额高于原预估。减持后实控人持股占比52%,控股股东地位未变,无持续大额减持需求。 [玫瑰]基本面稳健,维持全年指引。公司维持全年指引(收入+30%),三季度延续上半年态势,国内小幅增长、海外持续高增,整体势头与上半年接近(海外上半年增速228%)。
网易3Q26preview:3Q26平稳过渡,关注2027年新游矩阵 首发公众号:思维纪要社 我们预测3Q26收入同增4%至295亿元,Non-GAAP营业利润同增32%至117亿元,Non-GAAP归母净利润同增9%至104亿元(彭博一致预期105亿元)。
盛弘股份:业绩符合预期,客户预付持续增长 26Q1~3:公司收入27.71亿元,同比+25.05%;实现归母净利润3.66亿元,同比+32.31%。 26Q3:公司收入10.12亿元,同比+18.51%;归母净利润1.38亿元,同比+16.58%。毛利率39.95%;净利率13.71%。
布鲁可1022电话会要点:减持系一次性补税资金需求,海外延续高增趋势 减持:主要系近期离岸信托新政,近期沟通补缴高于此前预估, 后续无大额减持需求。 基本面:全年业绩指引不调整(收入增长30%),Q3经营趋势不变,国内稳增、海外高增。
致尚科技点评:Q3盈利拐点进一步确认,重视MPO主业超预期发展 发布Q3业绩: 前三季度,收入13.18亿,同比+76%;归母净利0.54亿,同比-67%(去年同期1.63亿,其中25Q2单季投资收益2.03亿,主要来自处置福可喜玛);扣非归母0.44亿,去年同期-0.02亿。单Q3,收入6.35亿,同比+172%/环比+52%;归母净利0.42亿,去年同期-0.19亿/环比+141%;扣非归母0.39亿,去年同期-0.21亿/环比+176%;毛利率30.5%,同比+10.8pct/环比-3.4pct;净利率12.3%,同比+21.4pct/环比+3.…
🧧【中信传媒】吉比特3Q26业绩点评:境外收入快速增长,高分红延续 📊 业绩:前三季度利润同比+31%,单季表现受产品周期影响。 1-3Q26实现营收54.96亿元(同比+22.5%),归母净利润15.85亿元(同比+30.6%)。单Q3实现营收17.70亿元(同比-10.1%,环比-5.9%),归母净利润4.93亿元(同比-13.3%,环比-14.0%)。Q3业绩变化主要受国内核心产品流水回落、投资收益减少影响,欧美版增量部分对冲存量产品波动。
登康口腔26Q3点评:线上线下同步增长,扣非净利率进一步提 📍公司公告:1)26Q3实现收入4.6亿元/yoy+20.2%,实现归母净利润0.59亿元/yoy+17.1%,实现扣非归母净利润0.55亿元/yoy+32.5%;2)26Q1-Q3实现收入14.3亿元/yoy+16.0%,实现归母净利润1.6元/yoy+18.3%,实现扣非归母净利润1.5亿元/yoy+32.4%。3)维持全年收入增速15%/业绩增速20%的指引不变,对应Q4收入/业绩约12%/25%增速。 ⭐️分渠道来看,线上线下同步兑现较好增长;产品维度来看,医研系列占比环比H1持平,后…
登康口腔:Q3收入及扣非利润亮眼,稳健消费品种 [庆祝]26Q3收入4.64亿元,同比+20.16%,归母净利润0.59亿元,同比+17.09%,扣非净利润0.55亿元,同比+32.54% [玫瑰] 产品结构升级推动毛利率提升。26Q3毛利率为52.36%,同比+6.46pct,净利率12.79%,同比-0.34pct。牙膏赛道消费升级,公司功效高价品占比提升,“7天修护”、“重组蛋白”逐步在线下铺开,毛利率提升显著
浩洋股份三季报交流:Q3利空落地,预计Q4业绩确定性反弹 [烟花] 短期外部环境波动导致Q3业绩承压:经销商观望关税变化延迟下单、汇兑损失和中东需求走弱影响,Q3利润承压,但公司现金流、毛利率、资产负债表未恶化 [太阳] Q4确定性反弹:美国9月末已恢复发货、10月订单落地,SGM单Q3毛利率提升至47%(26H1为30%),扭亏可期;ODM见底回升,在手订单充足
裕同科技:OpenAI硬件新品即将上市,包装配套需求有望受益AI端侧放量;包装主业稳健,N业务布局持续深化 [烟花]OpenAI多款智能新品即将上市,公司作为包装核心供应商,有望受益AI硬件放量。 [太阳]消费电子需求疲软,公司凭借全球化供应链及智能制造优势,保持稳步份额提升,包装主业整体表现稳健。苹果iPhone Duo销售火爆,Meta及OpenAI等AI硬件新品有望放量,[拳头]预计对后期收入形成较强支撑。
登康口腔:Q3多渠道同步快增,看好口腔抗敏龙头成长 [太阳]事件:公司公布1-3Q26业绩,收入实现14.3亿元,同增16.1%,归母净利润1.6亿元,同增18.3%。其中,3Q26收入实现4.6亿元,同增20.2%,归母净利润0.6亿元,同增17.1%。 [太阳]点评:收入线上线下同步增长。1)线下:公司主动倾斜资源投放,预计Q3线下收入或实现双位数增长,直销、经销渠道同步快增;2)线上:据久谦及飞瓜数据,Q3冷酸灵抖音/天猫+京东GMV同增22%/8%,公司以功能化、创新产品拉动线上渠道成长,预计抖音ROI维持稳健,天猫在复购及正常流量下同步成长。
【新雷能】2026年三季报梳理 ------------------------- 🎁公司10月22日发布26年三季报,前三季度营收10.93亿元,YOY +17.74%;归母净利润-0.90亿元,YOY -0.52%。符合市场预期。
【宏和科技】发布26年三季报 26Q1-3公司营收20亿元,yoy+132%;归母净利润7.4亿元,yoy+436%;扣非归母净利润7.5亿元,yoy+476%。其中26Q3公司营收9亿元,yoy+207%;归母净利润3.6亿元,yoy+608%;扣非归母净利润3.8亿元,yoy+694%。 量价方面,26Q3公司电子布销量4686万米,yoy-14%,qoq+11%。单米售价19.8元,yoy+14.2元,qoq+5.4元;单米成本7.0元,yoy+3.4元,qoq+1.6元;单米毛利12.8元,yoy+10.8元,qoq+3.8元;单米净利8.0元…
永新股份:发布2026年三季报,油价大幅波动背景下韧性凸显[强] [烟花]公司发布26Q1-3业绩,实现收入30.1亿元,同比增长11.3%,归母净利润3.1亿元,同比增长0.9%。其中26Q3单季度收入10.7亿元,同比增长11.8%,归母净利润1.3万元,同比增长1.7%, 符合预期 [烟花] 经营韧性凸显:26Q3以来原材料价格大幅波动,公司与客户实时调价,价格传导机制顺畅,单季度毛利率21.9%,同比-2.6pct,环比+0.4pct,主要系:1)客户质量突出,调价机制完善;2)公司的产品质量和保供能力领先,行业议价权高
中富电路2026年三季报梳理 ------------------------- 🎁公司10月22日发布2026年三季报,前三季度实现营收20.1亿元,YOY +48.3%;归母净利润1.2亿元,YOY +324.2%;若剔除新增股权激励费用摊销影响,前三季度归母净利润1.67亿元,YOY +499.6%;
明月镜片发布 2026 年三季报,明星大单品表现突出,盈利改善趋势明显,表现略超预期! [玫瑰]26Q1‑3 收入 7.30 亿元,同比增长 16.5%,归母净利润 1.76 亿元,同比增长 18.3%,扣非净利润 1.61 亿元,同比增长 23.3% [玫瑰]26Q3 单季收入 2.73 亿元,同比增长 20.3%;归母净利润 0.65 亿元,同比增长 21.9%;扣非净利润 0.63 亿元,同比增长 33.0%
🤖英伟达计划到 2027 年年中将 CPO 光引擎产能提升 15 倍,CPO 光引擎采用 InP 磷化铟激光器,英伟达投资 20 亿美元的两家激光器厂商里,其中一家的 InP 产能基本售罄,订单已经排至 2027 年底。 🤖英伟达在 10 月 21 日对外披露产能扩张名单,名单覆盖基板、封装、测试、光引擎赛道共六家供应商,激光器厂商没有出现在这份名单当中,激光器相关的供应资源早在当年 3 月就完成锁定。 🤖Coherent 在 3 月 2 日提交的 8-K 文件显示,英伟达以每股 256.80 美元的价格认购 7788161 股,交易总额 20 亿美元…
图片预览:
420 420 420 420
【北新建材】发布26年 首发公众号:思维纪要社 三季报 26Q1-3公司营收191亿元,yoy-4%;归母净利润19.0亿元,yoy-26%;扣非归母净利润18.6亿元,yoy-26%。其中26Q3公司营收64亿元,yoy+2%;归母净利润5.3亿元,yoy-19%;扣非归母净利润5.5亿元,yoy-15%。下游需求持续走弱,公司收入和盈利均有一定压力。此外,26Q3公司其他收益为0.17亿元,yoy-0.29亿元,主要系公司享受的先进制造业企业增值税加计抵减金额以及取得的政府补助同比减少,亦对利润有一定拖累。 盈利方面,26Q1-3公司毛利率27.8…
继续重点推荐【德马科技】:特斯拉+英伟达双重催化,物理AI的数采逻辑进一步强化! 昨晚英伟达GTC重磅发布Isaac Lab 3.0、Isaac OS等机器人训练与部署平台,今日凌晨特斯拉电话会,马斯克进一步提出打造Optimus Academy,通过万台级机器人自主练习,构建真实世界数据训练飞轮。 全球两大科技巨头共同强化物理AI的数据、模型、场景闭环! 德马已推出OmniEgo第一人称具身数据采集全管线,建成物流场景数采训练中心,并推进规模化数据采集。 具身数据有望从机器人研发配套升级为核心生产资料!
北新建材:地产疲软拖累需求,Q3业绩依旧承压 [礼物]公司2026年前三季度实现收入190.76亿元,同比下降4.17%,归母净利润19.05亿元,同比下降26.35%,扣非归母净利润为18.63亿元,同比下降26.4%;其中Q3实现收入64.45亿元,同比增长1.54%,归母净利润5.3亿元,同比下降19.4%,扣非归母净利润5.45亿元,同比下降14.64%。 [太阳]地产需求依旧疲软,Q3石膏板环比量增价跌:公司Q1-Q3单季度收入增速分别为-1.32%、-11.54%、1.54%,Q3收入增速有所改善;三季度公司石膏板销量约5亿平,环比增长约0…
【招商医药】凯莱英发布2026三季报:Q3收入加速、利润高增 1️⃣2026年前三季度实现收入53.95亿元(yoy+16.52%、CER+20.00%);毛利率41.88%(CER+1.12pct);归母净利润8.52亿元(yoy+6.49%,H1为-15.71%,增速转正);扣非归母净利润7.28亿元(yoy+0.04%);经调整净利润10.74亿元(yoy+21.81%)。 2️⃣26Q3单季度实现收入17.88亿元(yoy+24.04%、CER+28.25%,较Q2的+9.59%明显加速);归母净利润3.32亿元(yoy+81.49%、qoq+…
凯莱英26Q3:收入稳步提速,盈利能力大幅提升 【业绩】Q3收入提速,经调净利率大幅提升 26Q1-3:实现收入53.95亿元,yoy+16.5%,实现归母净利润8.52亿元,yoy+6.5%,实现经调整净利润10.74亿元,yoy+21.81%,经调整净利率19.90%,yoy+0.86pct。
#赛意信息:首个算力项目已形成稳定收入利润贡献、在手订单83亿元 🔥 算租业务开始贡献收入、业绩高增长确定性强 ✔2026前三季度,营收16.83亿元,同比+12.12%;归母净利润1.22亿元,同比+342.87%;扣非归母净利润1.07亿元,同比+605.61%;Q3单季营收6.50亿元,同比+8.63%;归母净利润6627.54万元,同比+604.45%;扣非归母净利润5604.04万元,同比+3633.30%。
🍁🍁🍁中国科传的ai应用收入预计超预期 公司的ai逻辑是版权数据在ai领域的变现:目前主要来自各行业期刊数据+AI短剧短剧授权剧本(跟字节剧本合作已经有3000部),现有主要ai收入来自于字节,规模1-3季度就有接近3亿。单三季度接近1.5-2亿,27年目前我们多方沟通下来如果顺利可以看到12-13亿收入,保守一点也有9-10亿,这块除了税收外成本可以忽略,这意味着公司明年可以看到近10亿的ai应用利润。。。兑现到报表上估计有一些时间差,3季度会有小部分体现,主要从今年4季度开始。
中国电信业绩速览 🎁中国电信2026年前三季度营业收入同比下降3.7%至3824亿元,归母净利润同比下降14.84%至262亿元,基本符合预期。可比口径来看,主营收入基本保持稳定,归母净利润保持良好增长。 [太阳]传统业务方面,移动用户较年初净增662万户至4.45亿户,其中5G网络用户渗透率达74.2%;有线宽带用户净增37万户至2.01亿户。手机上网总流量同比增长12.7%,流量需求继续扩张。智能业务方面,公司继续坚持以Token经营为主线,升级星辰TokenHub平台,Token日调用量高速增长,并推动“智云城市”落地,发布星辰超级智能体Tele…
openai链铲子股新标的【沃尔德】-音响振膜&刀具加工 沃尔德子公司鑫金泉第一大客户是立铠精密(立讯精密子公司),合作起点始于2013年。 沃尔德以及鑫金泉主业为精密加工使用的定制刀具,包括单晶金刚石、聚晶金刚石和硬质合金刀具,以及铣刀、车刀、镗刀、铰刀等。 与立讯&富士康合作多年,OPEN AI甜甜圈主要就是立讯富士康制造,重视 沃尔德AI端侧铲子股!
视源股份:智能控制部件、海外自主品牌高增延续,盈利能力持续提升 2026Q3公司收入YoY+44% ,业绩YoY+104%,扣非业绩YoY+149% 。 Q3收入延续高速增长。分业务来看,1)受存储芯片等原材料价格上涨推动产品价格上升及大客户合作份额提升等因素催化,Q3视源液晶显示主控板卡业务保持快速增长。2)随着客户持续拓展及项目进入批量交付阶段,视源家用电器控制器业务延续快速增长趋势。3)公司持续深化海外营销网络建设,提升本地化运营能力,推进MAXHUB品牌在海外会议协作、教育等场景落地。Q3海外MAXHUB品牌业务维持快速增长。
普洛26Q3电话会小结【招商医药】 1️⃣Q3利润短期承压,管理层维持全年业绩目标。Q3利润下滑主要受到汇兑损失、人员扩张及部分产品价格波动影响。 管理层维持2026年扣非净利润同比增长10%的经营目标。 2️⃣CDMO订单交付加速,Q4毛利率有望修复。前三季度CDMO收入约20.54亿元(+21%),其中Q3收入6.42亿元(+42%),收入增长明显提速。Q3毛利率35.5%,主要由于临床期项目交付占比较高、单订单体量较小,以及新增研发人员带来的成本增加。Q4商业化订单交付占比预计明显提升, 管理层预计毛利率回归40%-45%的正常区间,Q4单季度收…
🌈【三诺生物】26Q3业绩点评:业绩超预期,收入持续改善,利润大幅增长 [Sun]业绩概况: [Rose]26年前三季度:收入38.40亿元(+11.20%);归母净利润3.72亿元(+76.12%);扣非归母净利润3.52亿元(+94.86%)。
新澳股份(603889):26Q3归母净利润+36%,超市场预期!公司出货均价提升、盈利能力上行、产能利用率提升,欢迎加入明早(周五)10点电话会🔥🔥 🌟10/22盘后三季报,利润超预期: ①26Q1-3营收46.6亿元(+19.7%),归母净利润4.7亿元(+24.7%),毛利率20.4%(+2.8pct)。
周大福半年报交流概要:H1预告高增+90%-100%,海外市场高增33%,新品矩阵持续驱动! 公司发布正面盈利预告,FY27H1净利润预计同比90%-100%,主因黄金借贷合约公允价值由负转正,叠加终端销售改善。 1)Q2内地受金价影响波动、海外增长加速。
【国泰海通医药】海外龙头——三星生物26Q3:收入及营业利润超预期,订单增量偏弱,全年收入增长指引提高至20% [玫瑰]从2026Q3来看 [太阳]2026Q3,实现收入1.49万亿韩元,YoY +18.5%、QoQ +12.8%;营业利润6401亿韩元,YoY +1.0%、QoQ +9.2%;EBITDA为7515亿韩元,YoY +3.1%,EBITDA利润率为50.4%,同比下降7.6pct。收入及营业利润分别超市场一致预期约9.8%、4.7%。
🌍【南矿集团】最便宜的黄金资源股,4年8倍 10月22日,据公司公告,公司拟以1,275 万美元受让 BDLP合计持有的目标公司 51%股权。 据披露信息已探获局部资源量: 仅北部(N个矿体,N>3)Ⅲ号矿体探获矿石量约114万吨,金金属量约7.4吨,平均品位 6.49g/t。预测资源量,矿区南部及深部具备成长为较大型金矿及寻找金、银、铜、铅锌等多金属矿的增储潜力。
各位领导,瑞可达与T链机器人团队有着长时间的合作,目前主要提供充电电源及相关结构件!另外公司给XAI提供AEC,预计26Q4出货10W根以上,当下位置低估!建议重视!
📈 📊标普 500 指数下跌 121 个基点,收盘 7663 点,收盘集合竞价有 62 亿美元买盘。纳指下跌 290 个基点,收盘 28958 点,罗素 2000 微涨 2 个基点至 2781 点,道琼斯指数微涨 2 个基点至 52867 点。 📑全美股票交易所合计成交 187.11 亿股,今年以来日均成交为 185.35 亿股。VIX 恐慌指数上涨 1367 个基点至 18.49,WTI 原油上涨 226 个基点至 99.33 美元,美国 10 年期国债收益率下跌 150 个基点至 4.95%,黄金下跌 274 个基点至 4027 美元,美元指数下跌…
锐科激光-业绩大增,合同负债较年初+316%,期待后续特种+超快+保偏光纤多领域放量 [太阳]公司2026年前三季度实现营收29.34亿元,同比+17.11%;归母净利润2.57亿元,同比+109.05%; 扣非净利润2.16亿元, 同比+223.10%。单三季度营收10.25亿元,同比+21.78%;归母净利润0.98亿元,同比+96.34%;扣非0.91亿元,同比+163.27%;业绩持续复苏。 [烟花]合同负债彰显主业仍在继续恢复: Q3期末合同负债1.57亿元,较年初0.38亿元增长316.29%,较26H1的0.84亿元环比增长86%,单三季…
[红包]【申万宏源通信】光库科技26Q3财报速评:主业高增、备料扩产提速,安捷讯收购加速 符合预告预期,收入利润高增。26Q1-3营收18.61亿元,yoy+86%;归母净利润2.91亿元,yoy+152%;单Q3营收8.29亿元,yoy+106%;归母净利润1.42亿元,yoy+124%。前三季度毛利率38.17%、归母净利率15.62%,同比+6/4pct。AI光器件需求增长,叠加产品结构升级,产销规模扩大带动盈利提升。 生产端积极扩产+锁料,反映需求旺盛。Q3末预付款1.17亿元、存货6.21亿元、应付账款3.51亿元,较年初分别+626%、+7…
📌 😔 📉昨日国内市场再度进入风险偏好回落行情,行情主要由资金流向、流动性层面的担忧驱动,而非基本面发生变化。
首华燃气26Q3要点 Q3单季度业绩环比+14%维持高增。2026Q1-3营业收入26.97亿元,同比+32.35%;归母净利润3.39亿元,同比增加3.41亿元;扣非归母3.36亿元,同比增加3.42亿元。2026Q3营业收入9.50亿元,同比+35.85%、环比+1.48%;归母净利润1.52亿元,同比增加1.62亿元、环比+14.15%;扣非归母1.52亿元,同比增加1.64亿元、环比+14.45%。单三季度受到部分二季度投产井前期费用(反排液处理费等)确认以及股权激励费用预提(约400-500万)合计影响成本费用约1000万,实际经营业绩更佳。…
【长江煤炭】 电投能源2026Q3点评:Q3扣非利润同环比双升、业绩平稳落地 事件描述 公司发布2026年三季度报告:2026年前三季度,公司实现归母净利润76.85亿元,同比+23.32亿元(+43.6%);扣非归母净利润64.16亿元,同比+23.86亿元(+59.2%)(追溯调整后)。单季度看,Q3实现归母净利润23.92亿元,同比+5.88亿元(+32.6%),环比-9.00亿元(-27.3%,环比下降主因26Q2基数含白音华煤电Q1利润还原的口径影响);扣非归母净利润23.79亿元,同比+10.74亿元(+82.2%),环比+3.25亿元(+…
【国泰海通轻工 刘佳昆】明月镜片:收入利润均超预期,大单品放量抬高结构 [太阳]26Q3 营收:2.7亿元/+20.3% 归母:0.7亿元/+21.9% 扣非归母:0.6亿元/+33.0%
📈 📌整体数据非常稳健。鉴于半导体投资者对低迷的价格走势已经产生免疫力,参考今日的 LRCX 和 NOK,尽管 WDC 本月至今下跌了 25%,但并没有听到多少投资者质疑股价为何没有涨得更多。明天股价的表现值得关注。 📌9 月季度营收为 43.8 亿美元,同比上涨 55%,环比上涨 17%,高于指引上限以及 42.5 至 43 亿美元的买方预期。。每股收益为 4.64 美元,比卖方预期高出约 13%,比买方预期高出约 5 至 8%。12 月季度指引表现出色:营收指引为 51 亿美元,比卖方预期高出约 12%,并且远超 47 至 48 亿美元的买方预期。…
【西部通信】致尚科技2026Q3业绩点评:MPO放量推动盈利加速,senko&PH合作深化,MPC打开成长空间 1、前三季度主营盈利改善,Q3利润加速释放: 前三季度营收13.18亿元,同比+75.8%;归母净利润5370.95万元,同比下降67.1%,主要受去年出售股权收益抬高基数影响;扣非归母净利润4438.33万元,同比+2491.2%。
宏桥控股2026Q3简评:行稳致远 宏桥控股2026Q3归母净利润为77.02亿元,同比+55.6%。 云南丰水季对冲铝电价波动,Q3盈利稳健:
【国信食饮】天润乳业26Q3点评:疆内销售回暖,低基数下业绩高增 26Q1-3 收入/业绩 21.85/0.80 亿,同比 +5.39%/扭亏(上年同期-0.11 亿);单 26Q3 收入/业绩 7.35/0.26 亿,同比 +8.39%/+131.1%;扣非 0.35 亿、同比 +85.7%。Q3 毛利率 18.93%、同比 +4.21pct(预计 主要系低毛利畜牧业收入及大包粉占比降低及饲料成本降低);销售/销售/财务费率同比 -0.11/+0.14/+1.13pct, 最终单三季度净利率3.5%同+1.8pcts回归到正常水平。 单Q3量增10%…
详情页仍未获取到全文。原始列表正文可能被截断。