思维纪要社 2026-10-22 总体信息
这里按知识星球的方式展示:左边放主题信息,右边单独放研报;没抓到的字段不显示。
详情页仍未获取到全文。原始列表正文可能被截断。
研报
国联民生证券-家电行业2026年9月月报及10月投资策略:空调外销修复,财政加力稳地产-261012.pdf
国联民生证券-家电行业2026年三季报前瞻:修复节奏波折,龙头逆风向前-261013.pdf
国联民生证券-教育行业周报:教育科技人才一体改革,AI赋能教师迎接数智时代-261012.pdf
国联民生证券-朗姿股份(002612)公司深度报告:医美渠道话语权重塑、高端女装调整焕新,未来可期-261011.pdf
国联民生证券-海外市场点评-美元破位:预期差后的不寻常-261014.pdf
国联民生证券-煤炭行业周报:冬储开始,低库存下动力煤价格或进入涨价周期-261011.pdf
国联民生证券-煤炭行业周报:安全仍是增产前提,冬储仍有望催化行情-261018.pdf
国联民生证券-计算机行业Token“工厂”深度:打通AI上游到应用的关键-261009.pdf
国联民生证券-计算机行业深度报告:大模型时代网安战略地位空前-261012.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
国联民生证券-通信行业2026年中报业绩总结:行业景气向上,关注AI硬件下半年业绩释放拐点-261006.pdf
国联民生证券-人力资源服务行业专题:AI替代呈结构性分化,商业化聚焦变现与提效-261016.pdf
国联民生证券-人形机器人行业周报:板块缩量回调,场景落地与资本验证加速-261013.pdf
国联民生证券-人形机器人行业周报:板块缩量回调,场景落地与资本验证加速-261013_20261018_235139.pdf
国联民生证券-摩托车行业出海深度报告:引擎轰鸣出海,欧陆攻守易势-261009.pdf
国联民生证券-有色金属行业周报:宏观交易主导,黄金将对美利率脱敏-261011.pdf
国联民生证券-石化行业周报:中东局势持续发酵,油价或维持宽幅震荡-261018.pdf
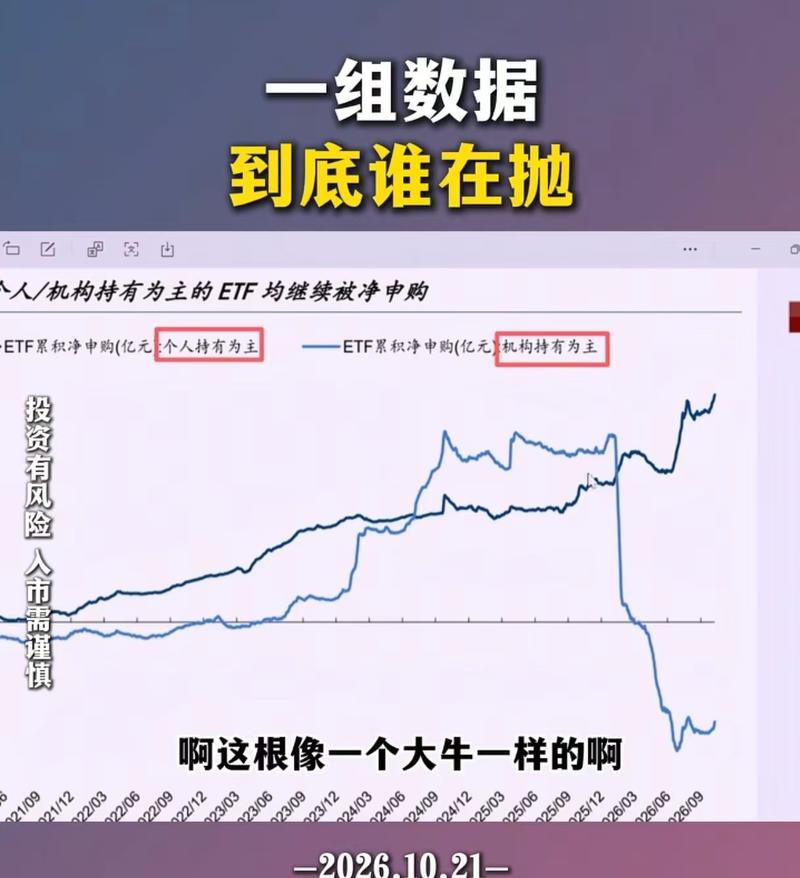
国联民生证券-资产配置周策略:ETF资金流向分化,配置偏好持续调整-261011.pdf
国融证券-大类资产周报-261012.pdf
- 文档:打开文档
- 来源:打开来源 国融证券-大类资产周报-261012.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
国盛证券-传媒互联网行业周观察:微信上线官方短剧小程序「绿泡泡」,AI内容成内容消费主力军;分众并购新潮过审-261012.pdf
国盛证券-传媒互联网行业周观察:智谱GLM-5.3上架海外AWS并按调用分成,关注三季度绩优方向-261008.pdf
国盛证券-海外行业周报:C端智能体应用涌现,海外大模型持续迭代-261006.pdf
国盛证券-电子行业周观点:美光业绩超预期,存储价格延续上涨-261006.pdf
国盛证券-纺织服饰行业周专题:Nike+FY2027Q1营收增速承压,公司推进业务结构调整-261007.pdf
国盛证券-行业配置定期-中观景气周报:基础化工价格改善,8月北美PCB订单同比转负-261011.pdf
国盛证券-行业配置定期-中观景气周报:有色价格普遍走低,油运价格继续大涨-261005.pdf
国盛证券-钢铁行业周报:静观其变-261006.pdf
国融证券-高端制造行业周报-261012.pdf
- 文档:打开文档
- 来源:打开来源 国融证券-高端制造行业周报-261012.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
国盛证券-上海建科(603153)综合建设科技服务龙头,多元拓展释放成长潜力-261010.pdf
国盛证券-交通运输行业周报:油运运价维持高位并向中小船传导,重视油运-261007.pdf
国盛证券-农林牧渔行业周报:国庆假期猪价有所反弹,但仍低位运行-261007.pdf
国盛证券-基础化工行业深度:全球化工行业资产开支见顶,地缘冲突加速周期复苏-261007.pdf
国盛证券-宏观专题:喜大于忧—国庆大事9看点-261007.pdf
国盛证券-汽车行业深度:AI算力催生电力缺口,燃机景气周期下国内产业链迎发展良机-261007.pdf
国盛证券-煤炭开采行业26Q3业绩前瞻,煤价如期破千,业绩单击驱动,板块涨幅终夺第一-261016.pdf
国盛证券-煤炭开采行业周报:纷扰迭起,煤价徐行-261007.pdf
国盛证券-计算机行业深度:企业SaaS与AI应用生态展望——Salesforce的复盘与启示-261016.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
国泰海通证券-2020-2026光伏行业深度复盘——从基本面到股票定价-261007.pdf
国泰海通证券-2026年9月PMI数据点评:生产提速,建筑修复-260930.pdf
国泰海通证券-2026年9月贸易数据点评:出口缘何再次大超预期-261015.pdf
国盛证券-中科飞测(688361)循光而进,国产量检测拾级而上-261013.pdf
国盛证券-小商品城(600415)千淘万漉,点石成金-261008.pdf
国盛证券-投资策略技术分析系列:关注前低支撑的有效性-261008.pdf
国盛证券-甬金股份(603995)冷轧不锈钢龙头迎业绩拐点,钛材等高端新材料打开成长空间-261015.pdf
国盛证券-社会服务行业周报:双节假期服务消费稳中有升,金价回落刺激金饰消费-261007.pdf
国盛证券-通信行业周报:AI风向渐暖-261007.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
国泰海通证券-AI制药行业报告:AIDD驱动研发范式变革,湿实验服务率先受益-261013.pdf
国泰海通证券-产业政策指数方法论-261009.pdf
国泰海通证券-传播文化行业:腾讯推出“绿泡泡短剧”小程序,Meta+Muse北美持续火爆-261011.pdf
国泰海通证券-保险行业《财产保险公司保险产品开发管理规定》点评:财产险产品开发规范深化,利好头部险企盈利改善-261010.pdf
国泰海通证券-保险行业上市险企2026年三季报业绩前瞻:高基数下业绩阶段性承压,长期经营质态稳健-261015.pdf
国泰海通证券-大类资产配置全球跟踪2026年10月第2周-资产概览:全球权益与商品指数表现相当-261012.pdf
国泰海通证券-潮玩行业月报:IP运营持续深化,渠道布局加速-261016.pdf
国泰海通证券-电动工具行业专题研究:AI基建风起,电动工具再迎繁荣周期-261016.pdf
国泰海通证券-策略主题风向标:主题投资关注小而美-261011.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
国泰海通证券-房地产行业土地市场2026年1-3Q总结:核心资产溢价凸显,行业投资转向深耕-261010.pdf
国泰海通证券-国内高频指标跟踪(2026年第40期):假期效应消退,内需延续磨底-261012.pdf
国泰海通证券-国泰海通广义财政政策指数(GFI)2.0更新:财政政策的新变化-261009.pdf
国泰海通证券-国防和航空航天行业星间激光通信专题研究-星间激光通信:太空“光纤”,低轨星座标配-261006.pdf
国泰海通证券-海外经济政策跟踪:美债利率攀升,为何金融条件仍偏宽松-261013.pdf
国泰海通证券-纺织服装行业:北美服装批发商8月销售环比提速,迅销FY27预期收入延续双位数增长-261012.pdf
国泰海通证券-蘅东光(920045)光无源器件小巨人,积极卡位蓄力成长-261015.pdf
国泰海通证券-钢铁行业周度报告:8月黑色金属利润3.4亿元-261006.pdf
国泰海通证券-钢铁行业周度报告:节后周度钢材表需反弹-261018.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
国泰海通证券-化妆品行业2026年双十一美妆大促前瞻:周期收敛、买赠升级-261014.pdf
国泰海通证券-可持续投资·半月观(第5期),ESG的长期主义:人力资本积累创造竞争优势-261003.pdf
国泰海通证券-可持续投资系列之三,2026-2027年厄尔尼诺:价格传导与产业影响-261013.pdf
国泰海通证券-宏观交流思考第1期:央行说了啥,资产怎么配-261012.pdf
国泰海通证券-家用电器行业家电板块2026Q3业绩前瞻:海外需求韧性强,盈利压力仍较大-261018.pdf
国泰海通证券-科技消费行业月报-科技消费9月专题:从Meta+Connect+2026看AI眼镜发展趋势-261014.pdf
国泰海通证券-绿联科技(301606)系列深度报告2-NAS专题:赛道快速扩容,AI应用启新程-261014.pdf
国泰海通证券-金融科技行业双周报第三十六期:金融AI应用持续落地,Agent安全受到关注-261012.pdf
国泰海通证券-隆鑫通用(603766)深度报告:聚力自主出海,摩托老将闪耀全球-261011.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
国泰海通证券-农业微生物蛋白专题研究报告:新蛋白时代正开启-261008.pdf
国泰海通证券-区域经济研究方法论:产业分析框架与资本市场验证——以四大增长极上市公司数据为案例-261013.pdf
国泰海通证券-商社行业周报:外贸数据强势,看好出口与服务消费成长性-261018.pdf
国泰海通证券-商社行业周报:长假旅游出行平稳增长,关注成长性较好的出口与服务消费-261012.pdf
国泰海通证券-汽车行业周报:中欧就混动汽车贸易达成谅解,阶段性缓和出口压力-261010.pdf
国泰海通证券-煤炭行业周报:冬储预期渐浓,煤价阶段性支撑仍在-261007.pdf
国泰海通证券-煤炭行业周报:增产保供政策如期加码,供给压力最大时刻已过-261018.pdf
国泰海通证券-煤炭行业深度研究-从电力到Token:AI算力的能源经济学-261013.pdf
国泰海通证券-赛特新材(688398)首次覆盖:新国标驱动VIP放量,龙头多赛道蓄势-261011.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
国泰海通证券-十一假期数据解读:走得更远,花得更省-261007.pdf
国泰海通证券-投资者微观行为洞察手册·10月第1期:赚钱效应上升,ETF资金大幅流入A股-261012.pdf
国泰海通证券-投资银行业与经纪业行业2026年8月财富管理月报:权益市场震荡,居民风险偏好延续分化-261012.pdf
国泰海通证券-投资银行业与经纪业行业2026年9月港交所月报:预计香港交易所3Q业绩稳健,看好中长期投资价值-261015.pdf
国泰海通证券-投资银行业与经纪业行业上市券商2026Q3业绩前瞻:环比承压,同比或仍有增长-261018.pdf
国泰海通证券-水泥制造行业海外水泥国别研究系列:水泥出海国别研究之菲律宾-261015.pdf
国泰海通证券-泰和新材(002254)首次覆盖报告:高性能纤维企业,持续开拓业务-261012.pdf
国泰海通证券-社会服务行业一文读懂瘦西湖招股说明书:扬州水上游船观光独家运营商,演艺与新游线拓展成长空间-261015.pdf
国泰海通证券-食品饮料行业26年中秋、国庆节消费趋势解读专题:双节消费延续增长-261007.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
国泰海通证券-中观景气跟踪10月第1期:国庆出游量增价减,能源价格走强-261015.pdf
国泰海通证券-中观枢纽:区域经济研究的五维框架与应用,以空间为坐标,穿透政策、产业与资本,解析区域经济运行逻辑-261010.pdf
国泰海通证券-医疗设备行业招采数据月报:9月设备招采显著复苏,国产厂商快速增长-261013.pdf
国泰海通证券-医药产业运行数据回顾和展望:复苏趋势初现,创新高景气延续-261013.pdf
国泰海通证券-医药行业2026年10月月报:继续重视创新药械及产业链发展机会-261007.pdf
国泰海通证券-医药行业:AI制药9月跟踪报告-261007.pdf
国泰海通证券-政策研究方法论:框架、思路与创新——基于宏观政策组外发报告的研究实践-261007.pdf
国泰海通证券-有色金属行业:地缘与宏观预期再扰动-261012.pdf
国泰海通证券-造纸行业9月专题:不同周期下的箱瓦纸进口影响-261012.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
国投证券-创世纪(300083)3C机床领军者,AI机加工开启新篇章-261009.pdf
国投证券-国防军工行业航发产业链2026H1数据分析:干将发硎,有作其芒-261014.pdf
国投证券-埃科光电(688610)工业相机国产替代先锋,下游多点共振周期向上-261011.pdf
国投证券-基础化工行业周报:PCB材料持续迭代升级,具备研发与量产能力的厂商有望构筑优势-261007.pdf
国投证券-基础化工行业周报:生物柴油迎来关键替代机遇,染料成本大涨顺价持续兑现-261011.pdf
国投证券-晓鸣股份(300967)蛋鸡龙头,盈利修复或逐步兑现-261009.pdf
国投证券-有色金属行业周报:节后关注AI金属与稀土-261007.pdf
国投证券-环保及公用事业行业周报:火电业绩筑底,重视预期驱动下的弹性交易窗口-261012.pdf
国泰海通证券-中国权益策略周报:没有过高的预期,也没有过低的预期-261011.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
国信证券-9月进出口数据点评:出口广谱走强,年末压力渐增-261014.pdf
国信证券-北交所2026年09月月报:指数持续震荡,机制逐步完善-261011.pdf
国信证券-半导体行业10月投资策略:三季报披露期,关注低位绩优标的-261009.pdf
国信证券-策略周报:9月以来外资流出港股互联网规模靠前——9月第5周全球外资周观察-261003.pdf
国信证券-策略周报:美债利率高位波动,长线外资转为流出——10月第1周全球外资周观察-261010.pdf
国信证券-策略周报:财政增量政策加速落地,5500亿地方债结存限额启用——每周海内外重要政策跟踪-261016.pdf
国信证券-策略季报:秋色渐浓再登高——2026年四季度股市展望-261005.pdf
国投证券-终归会有一条路-261011.pdf
- 文档:打开文档
- 来源:打开来源 国投证券-终归会有一条路-261011.pdf
国新证券-计算机行业周报-261012.pdf
- 文档:打开文档
- 来源:打开来源 国新证券-计算机行业周报-261012.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
国信证券-产业研究报告:脑机接口产业发展的现状、难点及发展前景-261009.pdf
国信证券-传媒互联网行业周报:AI模型降本与Agent工作流深化,持续看好AI应用机会-261018.pdf
国信证券-多资产周报:全球股市显著分化-261004.pdf
国信证券-电力设备新能源行业2026年10月投资策略:海上风电加速修复,锂电龙头价值回归-261009.pdf
国信证券-电力设备新能源行业锂电产业链双周报(2026年10月第2期):新能源车出口退税率拟下调,锂电企业Q3业绩多延续向好趋势-261017.pdf
国信证券-策略专题:外资卖了多少科技?——2026Q3股市外资季度动向跟踪-261014.pdf
国信证券-策略专题:科技筹码出清,走到哪一步了?-261017.pdf
国信证券-策略周报:市场企稳需要三个契机-261017.pdf
国信证券-策略周报:长线外资流入红利,短线外资加仓科技——10月第2周全球外资周观察-261017.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
国信证券-公用环保行业202609第4期:陕西电力现货市场转入正式运行,2026年10月江苏月度交易电价同比+16pct至395.32元/兆瓦时-261008.pdf
国信证券-多资产周报:实际利率高企下的黄金反弹-261011.pdf
国信证券-多资产周报:通胀数据偏鹰,美债收益率仍下行-261017.pdf
国信证券-宏观经济周报:AI推动服务供给提质-261017.pdf
国信证券-宏观经济周报:地产对冲政策试水-261004.pdf
国信证券-广汇能源(600256)煤炭、煤化工价格快速上行,公司三季度业绩大幅提升-261011.pdf
国信证券-氟化工行业:2026年9月月度观察,制冷剂价格稳中上行,四季度长协上涨500元/吨-261009.pdf
国信证券-非银行金融行业:偿付能力约束下险资权益减持影响测算,险资权益被动减持压力整体可控-261018.pdf
国信证券-风机行业专题:国内两海景气共振,2027年风电设备盈利高增可期-261013.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
国信证券-交通运输行业周报:油运正处高景气周期,国庆期间民航表现量平价升-261013.pdf
国信证券-农林牧渔行业农产品研究跟踪系列报告(223):假期猪鸡价格底部震荡,原糖价格加速上行-261008.pdf
国信证券-农林牧渔行业农产品研究跟踪系列报告(224):超强厄尔尼诺已形成,农产品有望开启新一轮上行周期-261012.pdf
国信证券-商贸零售行业10月投资策略:双11大促全面开启,直接让利与AI提效重塑平台竞争-261016.pdf
国信证券-宁德时代(300750)A股估值分析:估值底就在当前,极端悲观情景下的盈利推演-261009.pdf
国信证券-宽基ETF现放量净申购——10月第1周立体投资策略周报-261012.pdf
国信证券-康冠科技(001308)1H26毛利率同比提升,自有品牌发布AI+PC产品-261009.pdf
国信证券-机械行业2026年10月投资策略:三季报行情展开,重点关注业绩好的绩优个股-261013.pdf
国信证券-荣盛石化(002493)成品油出口利润高企,2026年前三季度业绩高增-261015.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
国信证券-医药生物行业周报(26年第41周):ESMO会议即将召开,建议关注创新药及产业链-261013.pdf
国信证券-十一假期数据点评:旅游目的地“极化”背后-261010.pdf
国信证券-投资策略·固定收益2026年第十期:资金观察,货币瞭望,资金面平稳低波,10月超储率预计有所回落-261017.pdf
国信证券-油气行业2026年9月月报:美伊谈判陷入僵局,9月油价高位震荡,成品油供需缺口仍存-261008.pdf
国信证券-社会服务行业双周报(第138期):袁记食品招股说明书梳理-261008.pdf
国信证券-社会服务行业黄金周点评暨10月投资策略:假期出行符合预期,优选基本面质优龙头-261009.pdf
国信证券-银行业四季度投资策略:股息打底,布局业绩上修预期-261010.pdf
国元证券-传媒行业深度报告:AI重塑广告行业,多维度驱动行业变革-261014.pdf
国元证券-半导体与半导体生产设备行业周报:AI硬件链阶段性调整,关注存储及先进封装景气验证-261013.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
华安证券-农林牧渔行业深度报告:主产国减产逻辑强化,国际糖价持续上行可期-261013.pdf
华安证券-基础化工行业周报:新型电池产业“十五五”规划发布,粘胶长丝行业产能缩减-261013.pdf
华安证券-手术机器人行业专题2:国产腔镜手术机器人可及市场空间测算-261012.pdf
华安证券-策略研究周度报告:第二阶段中段震荡期结束伴随哪些信号?-261011.pdf
华安证券-策略研究月度报告:震荡蓄势,积极布局-261007.pdf
国元证券-人工智能行业半月报(2026年9月第2期):大模型密集发布,商业化持续推进-261009.pdf
国元证券-匈牙利国别研究专题报告:扎根匈牙利制造业,链接欧洲统一市场-261013.pdf
国元证券-可控核聚变行业深度报告:聚变正当时,产业加速中-261009.pdf
国元证券-汽车行业深度报告:从产品出口到体系出海,中国车企全球化进程加速-261014.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
华创证券-【宏观快评】2026年9月金融数据观察思考:非银机构存款持续回落-261016.pdf
华创证券-【宏观快评】9月经济数据前瞻:外需或带动经济回升-261009.pdf
华创证券-【宏观快评】9月进出口数据点评:14种主要出口商品量价变化中的投资线索-261015.pdf
华创证券-【宏观快评】9月通胀数据点评:PPI和CPI分化的两大因素-261014.pdf
华创证券-【宏观快评】“宏观政策发力提效”——政策周观察第99期-261007.pdf
华创证券-【策略月报】加息冲击,红利为盾——多行业联合红利资产9月报-261012.pdf
华安证券-中国石油(601857)页岩油气产量高增,炼化板块有望价值重估-261011.pdf
华宝证券-2026年10月资产配置报告:海外扰动仍多,以稳为主-261015.pdf
华宝证券-策略周报:波动反复,以稳为主-261012.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
华创证券-AI投融资跟踪半月报:双巨头收入披露,AI投融资进入“价值验证”阶段-261016.pdf
华创证券-【华创策略】策略周聚焦:以盾待矛,静候攻守转换-261012.pdf
华创证券-【华创证券中国中游制造研究中心】中欧贸易,竞合之间——多行业联合中国中游制造10月报-261015.pdf
华创证券-【宏观快评】5500亿结存限额:财政发力判断和经济影响-261012.pdf
华创证券-【宏观快评】美国9月CPI数据点评:通胀宽度基本平稳-261016.pdf
华创证券-【宏观月报】9月全球投资十大主线-261006.pdf
华创证券-【每周经济观察】全球资金流动周报第29期:货币市场基金大幅流出,中国股基转为净流入-261006.pdf
华创证券-【每周经济观察】海外周报第161期:WTO上调全球货物贸易展望-261011.pdf
华创证券-【资产配置专题】浅析人工智能对于美股和美国就业市场的潜在影响-261016.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
华创证券-低空经济行业重大事项点评:特斯拉发布新一代超跑Roadster,“飞行汽车”?商业航天X电动汽车?低空经济新催化?-261017.pdf
华创证券-电力设备及新能源行业海外新兴产业日报:AI资本开支与信用风险受关注,卫星通信及数据中心能源布局推进-261015.pdf
华创证券-电力设备及新能源行业海外新兴产业日报:美国服务业延续扩张,数据中心电力缺口凸显,产业整合持续推进-261007.pdf
华创证券-电力设备及新能源行业海外新兴产业日报:美国油气供给调整,AI营收与监管动态更新,频谱收购及光器件供应趋紧-261011.pdf
华创证券-电力设备及新能源行业海外新兴产业日报:美国通胀与消费信号分化,AI信用风险与半导体增长并存,数据中心独立供电扩张-261017.pdf
华创证券-电力设备及新能源行业海外新兴产业日报:美国通胀升温,AI设备需求与融资风险并存,星舰扩张进入环境审查-261017.pdf
华创证券-电力设备及新能源行业海外新兴产业日报:美国长债招标完成,AI营收与融资动态更新,核电增容及频谱收购推进-261009.pdf
华创证券-电力设备及新能源行业海外新兴产业日报:美联储年内仍存加息可能,AI存储需求延续,核电供能合作推进-261008.pdf
华创证券-电力设备及新能源行业海外新兴产业日报:自研AI芯片部署推进,800V供电设计完善,光互联规格升级-261015.pdf
- 作者:思想者
- 时间:2026-10-22 22:32
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:大族激光(002008)2026年第三季度报告交流会 261022.mp3
东吴商社 - 量贩零食系列深度(一):从日本折扣零售看中国量贩零食龙头成长路径 261022.mp3
宝洁公司[PG.N]2027财年第一季度业绩交流会 261022.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
东吴商社 - 量贩零食系列深度(一):从日本折扣零售看中国量贩零食龙头成长路径 261022_导读.docx
大族激光(002008)2026年第三季度报告交流会 261022_导读.docx
宝洁公司[PG.N]2027财年第一季度业绩交流会 261022_导读.docx
- 文档:打开文档
- 来源:打开来源 [[assets/docs/261022_2232__大族激光 _休闲食品 _保洁__宝洁公司_PG.N_2027财年第一季度业绩交流会 261022_导读.docx|宝洁公司[PG.N]2027财年第一季度业绩交流会 261022_导读.docx]]
东吴商社 - 量贩零食系列深度(一):从日本折扣零售看中国量贩零食龙头成长路径 261022_原文.docx
大族激光(002008)2026年第三季度报告交流会 261022_原文.docx
宝洁公司[PG.N]2027财年第一季度业绩交流会 261022_原文.docx
- 文档:打开文档
- 来源:打开来源 [[assets/docs/261022_2232__大族激光 _休闲食品 _保洁__宝洁公司_PG.N_2027财年第一季度业绩交流会 261022_原文.docx|宝洁公司[PG.N]2027财年第一季度业绩交流会 261022_原文.docx]]
- 作者:思想者
- 时间:2026-10-22 22:31
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:霍尼韦尔国际[HON.O]2026年第三季度业绩交流会 261022.mp3
开源食饮 - 饮韵时光第68期:晶途研知:谷物食养风起,龙头破局前行 261022.mp3
华源机器人 _ 具身系列9_ Tesla量产,物理AI先行 261022.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
华源机器人 _ 具身系列9_ Tesla量产,物理AI先行 261022_导读.docx
开源食饮 - 饮韵时光第68期:晶途研知:谷物食养风起,龙头破局前行 261022_导读.docx
霍尼韦尔国际[HON.O]2026年第三季度业绩交流会 261022_导读.docx
- 文档:打开文档
- 来源:打开来源 [[assets/docs/261022_2231__霍尼韦尔国际 _食品 _饮料__霍尼韦尔国际_HON.O_2026年第三季度业绩交流会 261022_导读.docx|霍尼韦尔国际[HON.O]2026年第三季度业绩交流会 261022_导读.docx]]
华源机器人 _ 具身系列9_ Tesla量产,物理AI先行 261022_原文.docx
开源食饮 - 饮韵时光第68期:晶途研知:谷物食养风起,龙头破局前行 261022_原文.docx
霍尼韦尔国际[HON.O]2026年第三季度业绩交流会 261022_原文.docx
- 文档:打开文档
- 来源:打开来源 [[assets/docs/261022_2231__霍尼韦尔国际 _食品 _饮料__霍尼韦尔国际_HON.O_2026年第三季度业绩交流会 261022_原文.docx|霍尼韦尔国际[HON.O]2026年第三季度业绩交流会 261022_原文.docx]]
- 作者:思想者
- 时间:2026-10-22 22:31
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:云会客厅: 全球银行为何东升西降?——对话中金研究银行业分析师林英奇 261022.mp3
长江大化工 _ 首华燃气三季报交流及未来展望 261022.mp3
洛克希德马丁[LMT.N]2026年第三季度业绩交流会 261022.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
云会客厅: 全球银行为何东升西降?——对话中金研究银行业分析师林英奇 261022_导读.docx
洛克希德马丁[LMT.N]2026年第三季度业绩交流会 261022_导读.docx
- 文档:打开文档
- 来源:打开来源 [[assets/docs/261022_2231__银行 _首华燃气 _洛克希德__洛克希德马丁_LMT.N_2026年第三季度业绩交流会 261022_导读.docx|洛克希德马丁[LMT.N]2026年第三季度业绩交流会 261022_导读.docx]]
长江大化工 _ 首华燃气三季报交流及未来展望 261022_导读.docx
云会客厅: 全球银行为何东升西降?——对话中金研究银行业分析师林英奇 261022_原文.docx
洛克希德马丁[LMT.N]2026年第三季度业绩交流会 261022_原文.docx
- 文档:打开文档
- 来源:打开来源 [[assets/docs/261022_2231__银行 _首华燃气 _洛克希德__洛克希德马丁_LMT.N_2026年第三季度业绩交流会 261022_原文.docx|洛克希德马丁[LMT.N]2026年第三季度业绩交流会 261022_原文.docx]]
长江大化工 _ 首华燃气三季报交流及未来展望 261022_原文.docx
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
🚀 博汇股份涨停,全球 35% III 类基础油产能停产 基础油 III类基础油 博汇股份今日涨停,III 类基础油供应告急:卡塔尔 Pearl GTL 一列生产线受损(涉及 III 类产能 107.2 万吨 / 年),巴林 Sitra 炼厂 40 万吨 / 年 III 类产能进入不可抗力;据 ICIS,受损产能约占全球 III 类 35%,紧张至少持续至 2027 年年中。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420
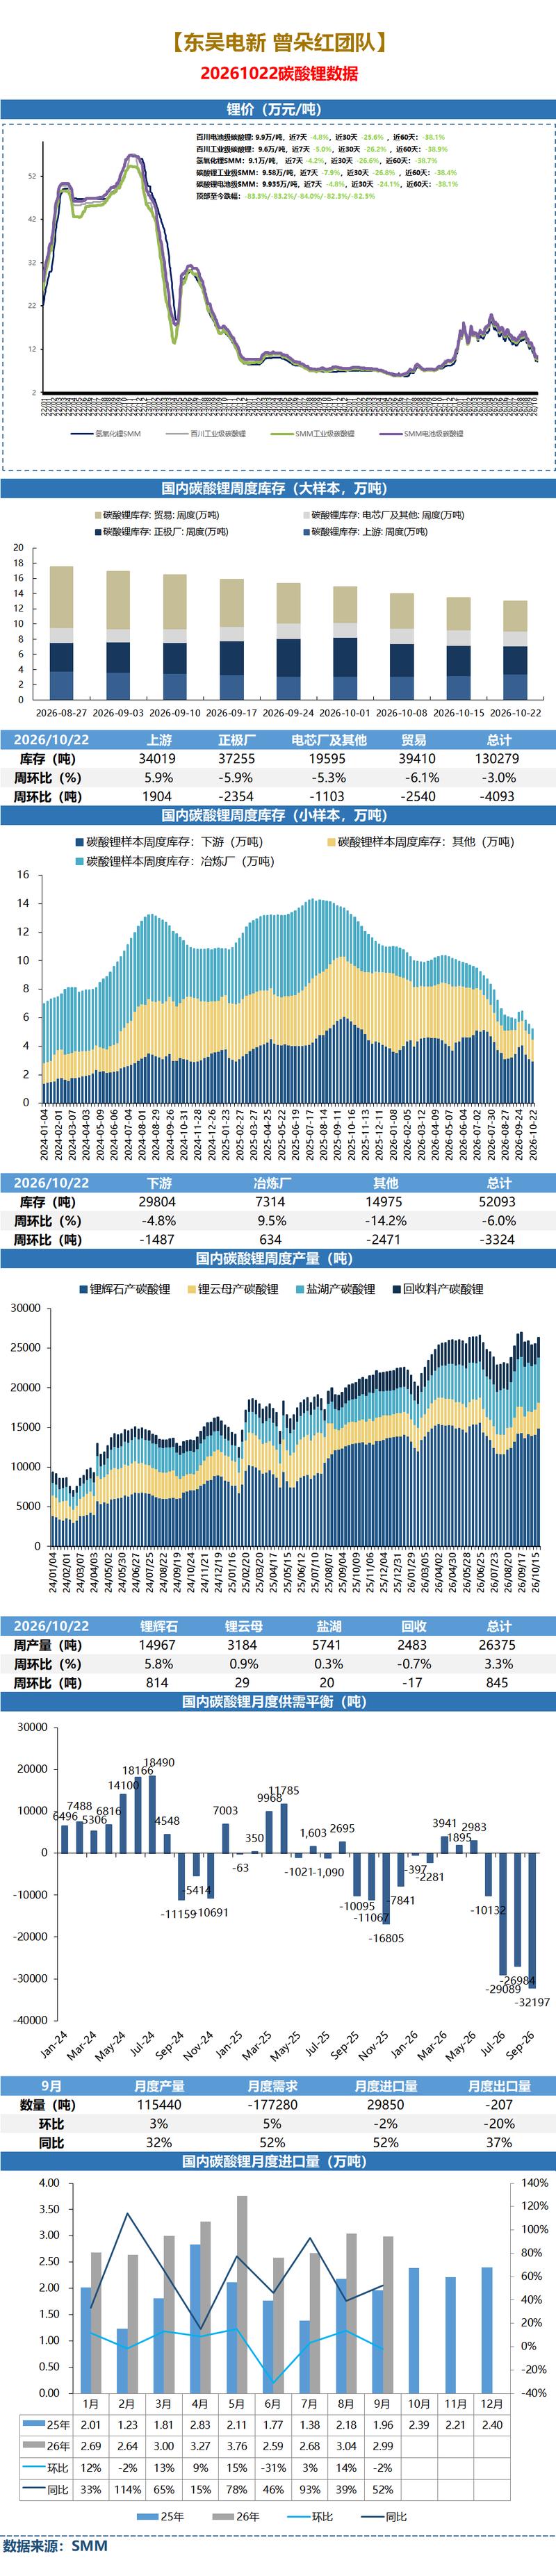
【东吴电新】碳酸锂周度更新(10.16-10.22):本周进一步去库,锂价下跌 价格:本周碳酸锂现货、精矿价格下跌。SMM电池级碳酸锂9.9万元/吨,周环比-4.8%;锂辉石精矿(CIF中国)1485美元/吨,周环比-1.3%。期货主力合约LC2701 10/22收盘价9.4万元,周环比-4.7%。 库存:本周SMM碳酸锂新口径库存13.0万吨、去库0.4万吨。其中上游库存3.4万吨,环增0.2万吨;正极厂库存3.7万吨,环减0.2万吨;电芯厂及其他库存2.0万吨,环减0.1万吨;贸易商库存3.9万吨,环减0.3万吨。仓单量2.1万手,周环比-22%。
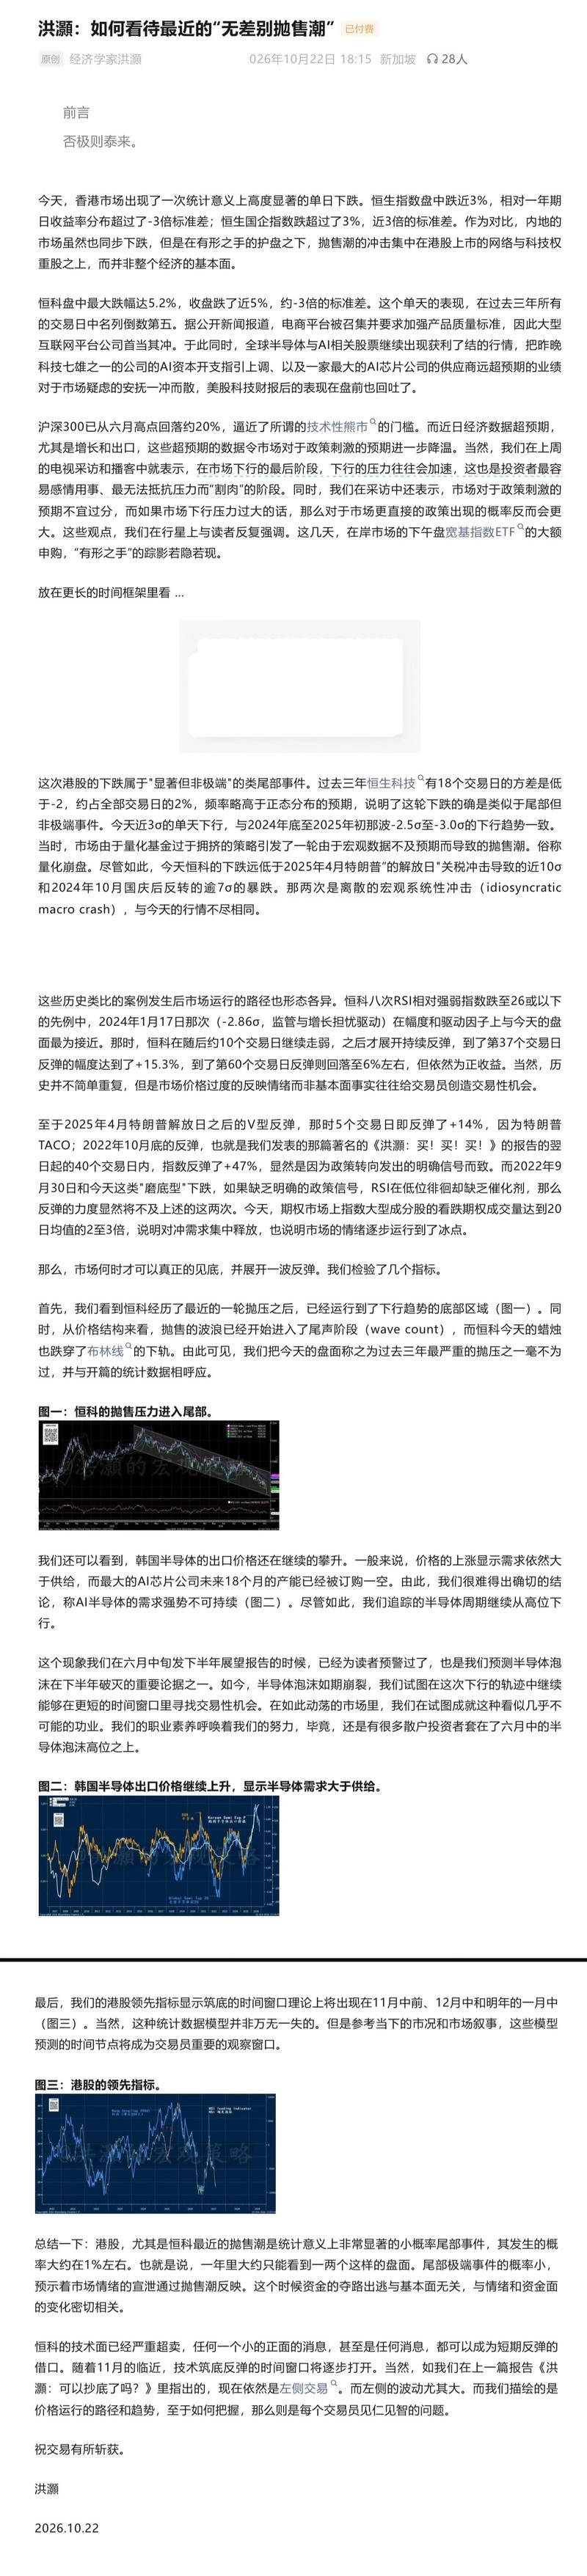
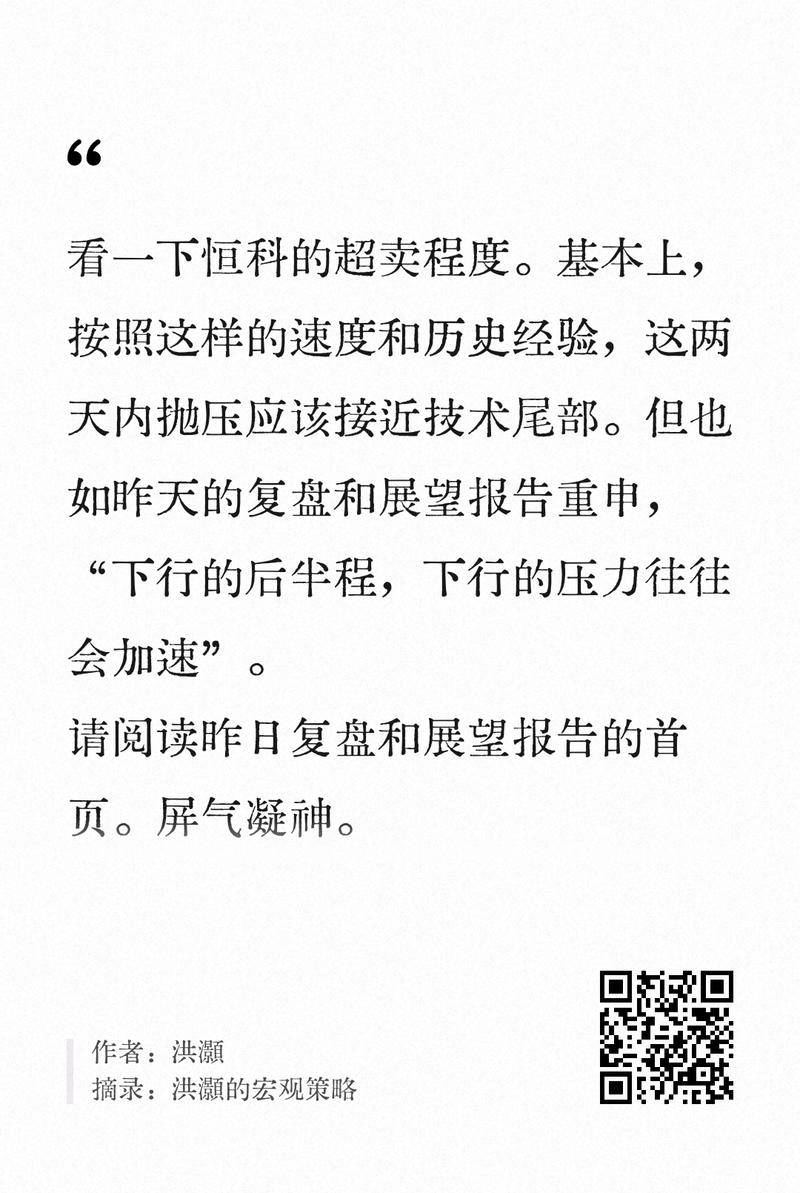
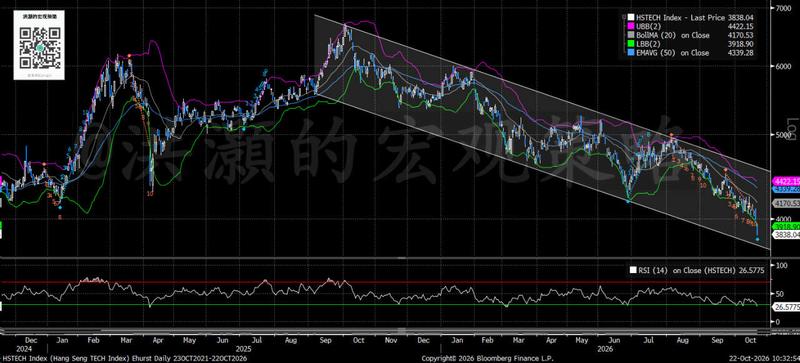
洪灏 近期在多个公开场合和专访中,明确给出了“股市将在第4季度迎来技术性或大级别反弹”的论断,其主要观点可总结为: 核心判断:当前处于“恐慌抛售尾声”,年底前大概率大反弹 他直言目前的暴跌属于典型的恐慌性抛售,无论是美股的 Gamma 敞口(GEX)收紧还是各风险资产的指标,都显示市场已进入极端超卖状态。
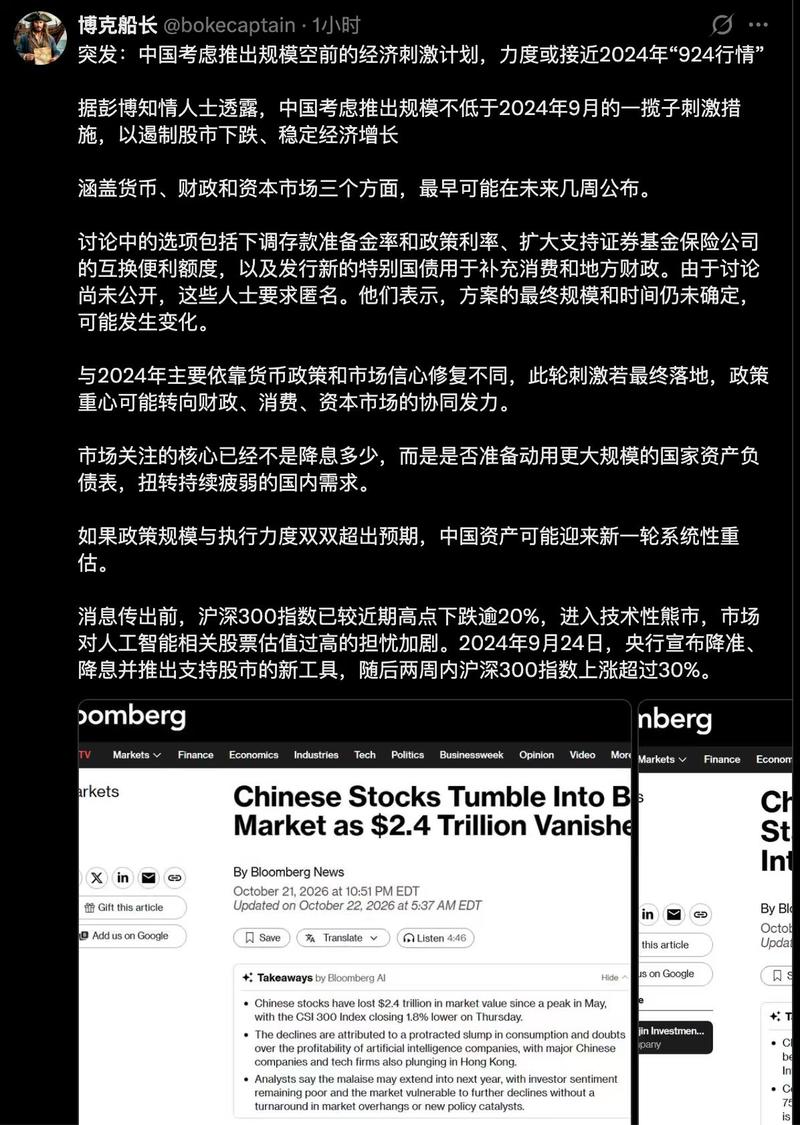
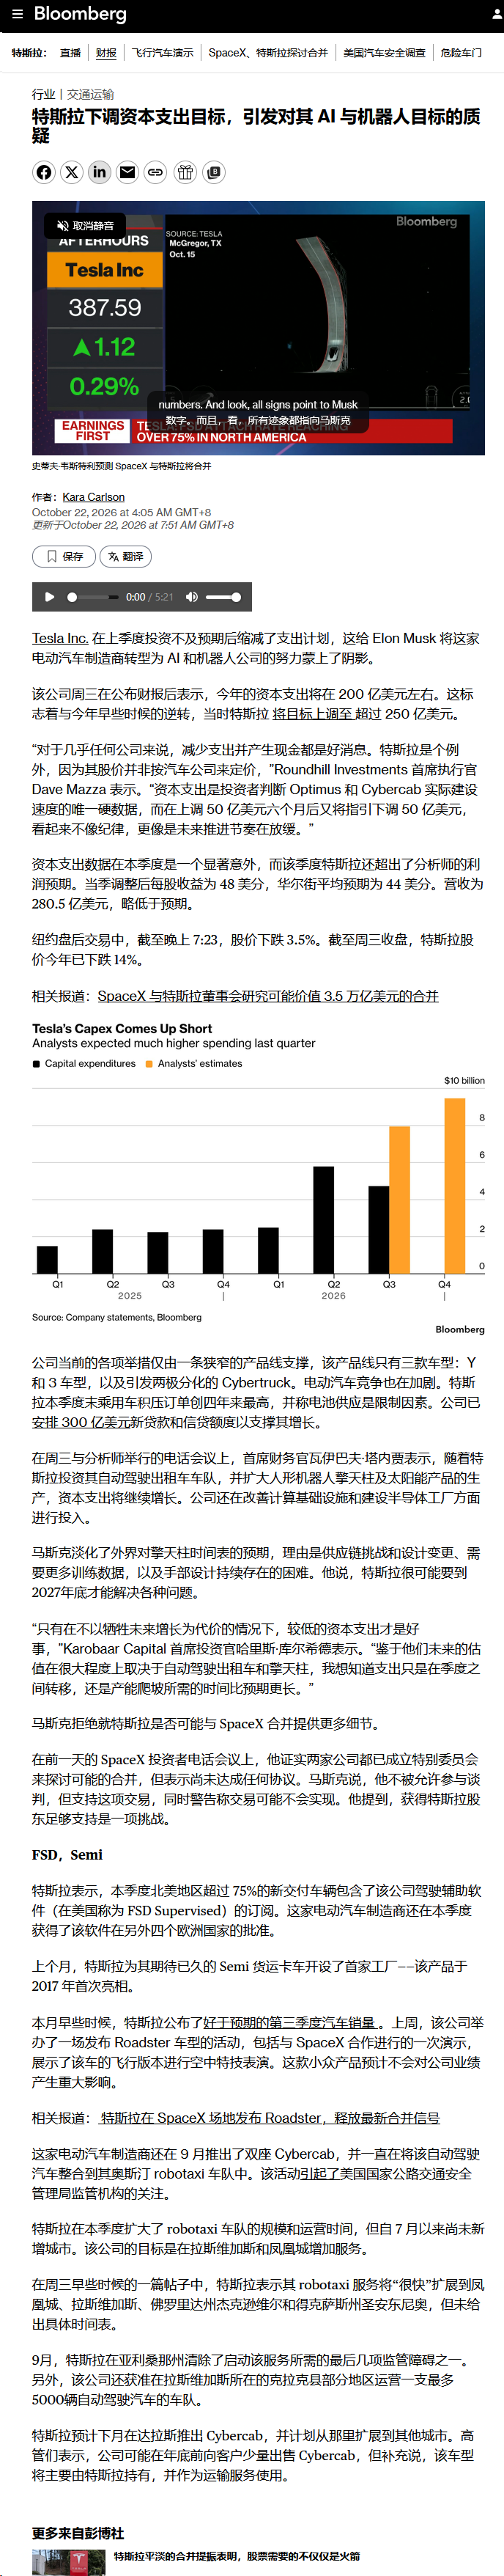
这个人编的,彭博没有报道
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
📑 🤖在本次调研之后,我们对 DRAM 以及前端工艺控制(PC)板块看法更为积极,但对于逻辑芯片以及后端工艺控制(PC)板块依旧存有疑问。 🤖参加完应用材料公司的投资者早餐会后,我们的感受是:。在行业上行周期制定长期目标向来并非易事,我们认可应用材料公司能够推出该类目标。我们的核心观点如下:
【天风医药杨松团队】凯莱英三季报业绩点评:业绩符合预期,Q4预计集中交付订单 📖事件:2026年10月22日,公司披露三季报:2026Q3 营收 17.88 亿元,同比 +24.04%(恒定汇率 +28.25%)前三季度营收 53.95 亿元,同比 +16.52%。(恒定汇率 +28.25%)。 Q3 归母净利 3.32 亿元,同比+81.49%,(非经常性损益为 1.28 亿元);扣非净利 2.03 亿元,同比 +25.70%。前三季度扣非净利 7.28 亿元,同比基本持平。
📑 📊:我们于 10 月 21 日邀请 Techno System Research(TSR)的太田健吾开展交流,讨论议题包括:1)硬盘 / 固态硬盘的生产、出货量以及每 GB 成本展望;2)数据中心中公司级 SSD 与近线硬盘各自定位;3)硬盘供应链相关进展。 📈根据 TSR 的数据,在 2023 年触底之后,2024、2025 两年数据中心近线硬盘、公司级 SSD 的出货台数与已部署存储容量均实现增长。TSR 预计 2026 年每个季度相关市场规模持续扩张,增长态势延续至 2027 年及以后。
📈 🐷2026 年第三季度能繁母猪去产能进程加速,存栏量环比下滑 4.7%(2026 年第二季度环比下滑 3.2%,2026 年第一季度环比下滑 1.4%),存栏规模达到 3600 万头,而 2026 年政策目标存栏量为 3750 万头。 🐷生猪总存栏量同比下降 2.6% 至 4.253 亿头,表明供给收缩已经开启,但该变化对于猪价的影响会存在滞后效应。
【广西能源1-3Q归母净利+263%至2.84亿,超预期】 26H归母1.4亿。1、来水增多,2、电网售电量增长,3、自发电增加,替代外购电,降本,4、煤电电价环比改善,但煤价并未明显上涨,火电减亏。 作为我们一直推荐的优质综合能源和电网公司,广西能源母公司还有大量高盈利电力资产,未来有望注入,定位十年前的小长电。
📑 📅Coherent 将在 11 月 4 日收盘后披露财报,Lumentum 将在 11 月 5 日收盘后披露财报,本报告给出我们的预期判断。 📉伴随人工智能板块整体回调,过去一个月 Lumentum 股价下跌 13%,Coherent 股价下跌 28%,在本轮回调中属于跌幅相对较大的标的,Coherent 的跌幅和 CoreWeave 相近。
【信达消费-点评】永艺股份:内生经营改善,中期份额提升,业绩表现靓丽 [太阳]事件:公司发布2026年三季报。26Q1-3实现收入40.84亿元(同比+17.3%),归母净利润2.25亿元(同比+17.4%),扣非归母净利润2.24亿元(同比+21.3%);26Q3实现收入15.46亿元(同比+19.4%),归母净利润0.88亿元(同比+49.1%),扣非归母净利润0.89亿元(同比+61.1%)。 [太阳]点评:尽管全球地缘冲突影响终端需求,公司在基数抬升背景下,凭借自身扩张、提价落地,仍实现靓丽增长,单季度收入创历史新高;盈利能力方面,公司持续强化…
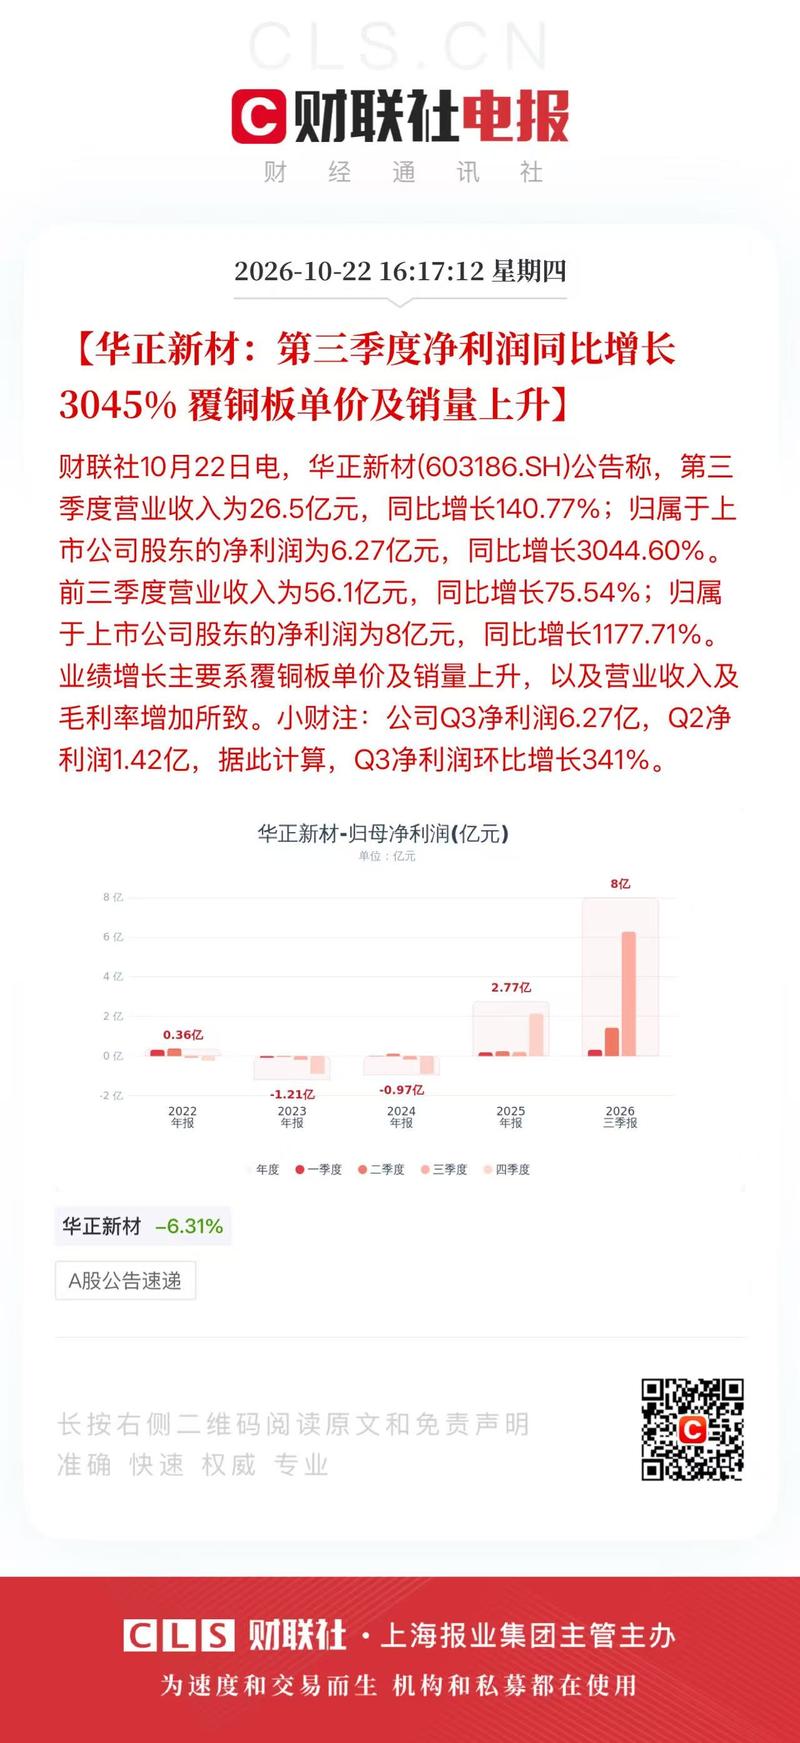
【中信建材】华正新材三季报超预期 华正新材三季度利润6.27e,按照我们拆解,6-9月利润分别为0.9/1.5/2.0/2.7e 高频高速占比持续提升+fr4涨价共同奠定业绩趋势向上,且利润扩张边际加速
📊 ⚠️ 💰净利润 212 亿元人民币,同比增长 15%。电池出货量超过 260 吉瓦时,单位净利润率降至 0.08 元 / 瓦时,而 2026 年上半年为 0.10 元 / 瓦时。
【兴证医药】川宁生物发布2026年三季报 2026年前三季度收入28.83亿元(同比-16.10%),归母净利润3.32亿元(同比-45.63%),扣非归母净利润3.25亿元(同比-46.79%);毛利率24.24%(同比-8.56pct),净利率11.35%(同比-6.43pct),销售费用率0.97%(同比+0.41pct),管理费用率3.88%(同比-0.71pct),研发费用率1.96%(同比-0.48pct)。 2026年单三季度收入7.85亿元(同比-27.80%),归母净利润0.55亿元(同比-64.91%),扣非归母净利润0.54亿元(…
[太阳]【国金计算机&科技】东阳光:AI业务高质&高量爆发中 单Q3收入同比高增38%_AI业务收入规模达11亿 ——公司2026年前三季度实现营收146.72亿元,同比+33.74%,其中Q3单季度营收52.97亿元,同比+37.70%,收入增速进一步加快,主要受益于AI新业务快速放量及传统业务稳健增长。
[红包]【力合微】2026Q3:单季营收提速、双轮驱动成效显现,端侧AI通信底座价值重估 [太阳] 公司发布2026三季报:Q1~Q3实现营业收入3.07亿元,同比增长13.82%;单Q3实现营业收入9691万元,同比大增35.48%,单季归母净利润209.8万元,同比实现扭亏。其中,智能电网业务营收2.74亿元,同比增长12.85%,基本盘稳固;非电网物联网业务营收3284万元,同比增长24.26%,第二曲线高速扩张。 [太阳]公司坚持“智能电网+非电网物联网”双轮驱动战略,打造多场景物联网芯片平台,核心PLC技术 深度卡位端侧AI底层通信环节,产业…
❗【天风电新】华正新材26Q3点评:超预期,研发费用增加明显,看好高端化转型1022 ——————————— 🌼财务数据
📑 📅 在 10 月 20 日,我们举办了两场 AIDD(人工智能药物研发)专家交流会议,邀请了 A 专家与 B 专家参与。 👨💼 A 专家任职于一家 AI 赋能公司,该公司大体上整合了一家为外部研发管线提供服务的 CRO。
📑 首发公众号:思维纪要社 📌管理层重申:(1) 营收及盈利实现双位数同比增长;2026 年上半年公司营收同比增长 9%,盈利同比增长 12%;(2) 实现 10 亿元人民币自由现金流,2026 年上半年自由现金流为 2800 万元人民币。
【浙商轻工史凡可】永新股份:Q3收入稳健成长、盈利高油价背景下具韧性,质地优异 业绩一览 1)26Q3单季收入10.73亿元(+11.82%)、归母净利润1.28亿元(+1.67%)、扣非净利1.24亿元(+4.84%),在Q3油价大幅涨价背景下彰显韧性;财务费用同比减少0.17亿,主要系公司账上欧元贷款(25年末折rmb约2.6亿元)受益Q3期内欧元快速贬值。
【西部医药CXO】凯莱英26Q3业绩:单季收入提速增长,经调整利润增速亮眼,Q4交付规模有望进一步提升! [太阳] 2026年前三季度,公司实现营业收入53.95亿元(yoy+16.52%),恒定汇率下同比增长20.00%;归母净利润8.52亿元(yoy+6.49%),增速低于收入主要系汇率波动影响,前三季度财务费用1.76亿元、较上年同期-0.90亿元增加2.66亿元;经调整净利润10.74亿元(yoy+21.81%),经调整净利率19.90%(+0.86ppts)。 [玫瑰]单Q3实现营业收入17.88亿元(yoy+24.04%),恒定汇率下同比增…
天润乳业26三季报速览: 1、公司26Q1-3收入21.85亿元,同比+5.4%;归母净利润0.80亿元,同比扭亏为盈;扣非归母净利润0.54亿元,同比-30.0%。Q3收入7.35亿元,同比+8.4%;归母净利润0.26亿元,同比+131.1%;扣非归母净利润0.35亿元,同比+85.7%。 2、26Q3毛利率/净利率18.9%/2.8%,同比+4.2pcts/+2.2pcts。Q3实现期间费用率12.3%,同比+1.1pcts,其中销售/管理费用率分别为6.4%/3.6%,同比-0.1pcts/+0.1pcts。
吉比特26Q3业绩要点 | 广发传媒互联网 主要情况: 前三季度保持增长,Q3流水回落。前三季度营收54.96亿元,yoy+22.5%;归母净利润15.85亿元,yoy+30.6%。单季度看,Q3营收17.70亿元,yoy-10.1%、QoQ-5.9%;归母净利润4.93亿元,yoy-13.3%、QoQ-14.0%。扣非归母利润4.79亿元,yoy-14.98%、QoQ-14.6%。此外合同负债基本保持稳定,在6.34亿元(环比减少3千万元);三费整体稳定,销售费用6.06亿元,相比Q2回落近9000万元。
汇嘉时代26Q3业绩点评:超市调改驱动收入与毛利双升,费用率下行放大利润弹性 整体业绩:收入稳健增长,利润大幅回升。 2026Q3实现营收6.26亿元,同比增长4.87%;归母净利润0.39亿元,同比大增188.87%;扣非归母净利润0.29亿元,同比增161.73%。前三季度营收19.61亿元,同比+4.95%;归母净利润1.37亿元,同比+70.08%;扣非归母净利润1.22亿元,同比+64.05%。正式业绩落在此前预告归母净利润1.35–1.43亿元区间内,符合预期。利润高增主要得益于商超收入与毛利率提升,以及累计销售费用下降。
【广发商社】周大福FY27Q2业绩交流会精要(2026.10.22) 【1】业绩指引: 公司仍维持年初指引,将结合10月销售及后续市场情况,于11月重新评估。下半财年传统旺季叠加万相、传颂等系列扩大铺货,有望支撑产品结构改善及毛利率韧性。其中,传颂销售网点预计由目前400多家扩至全年2000多家。 【2】渠道方面: 受行业景气度影响,全年净关店数量可能高于年初指引,但预计仍少于上一财年,下半财年关店节奏也将较上半年放缓。新增门店将继续向高线城市及优质商圈倾斜。
✨周大福:港澳延续高增,金价波动下集团经营韧性突出 经营表现: 集团发布FY27Q2(26Q3)经营数据,集团零售值同比-0.5%;内地零售值同比-5.3%,主要受渠道优化及同期高基数影响,港澳及其他市场零售值同比+33.2%。内地直营/加盟同店销售分别同比+2.2%/-2.9%;港澳同店销售同比+29.6%,同店销量同比+14.0%。 [玫瑰] 内地市场:定价首饰同店转正、标志性系列表现亮眼。
【中信新零售】普拉达集团(1913.HK) 3Q26业绩速览:内生增速降至1%,Miu Miu转为下滑 总览:剔除Versace集团9M26营收41.0亿欧元,内生增长4%;单Q3营收13.57亿欧元,内生增长1%(vs. 2Q26:+7%),略好于彭博一致预期的+0.6%;零售收入内生增速由Q2的+5%降至持平。 分品牌:Q3 Prada品牌零售收入同比增长1%(vs. 2Q26:+6.3%),符合彭博一致预期的+1.0%;美洲及亚太市场保持增长,其中Prada品牌中国市场实现正增长,欧洲及日本大致持平。Miu Miu品牌零售收入同比下降3%(vs.…
新澳股份:Q3利润加速兑现,毛条弹性与产能爬坡共振 [太阳]事件:公司发布2026年三季报。2026Q1-Q3公司实现营业收入46.63亿元,同比+19.74%;归母净利润4.71亿元,同比+24.69%;扣非净利润4.58亿元,同比+23.37%。其中2026Q3实现营业收入15.76亿元,同比+17.64%;归母净利润1.45亿元,同比+36.00%;扣非归母净利润1.42亿元,同比+36.89%。Q3利润增速显著高于收入增速,盈利弹性继续兑现。 [太阳]点评:Q3利润加速兑现,羊毛价格弹性与新产能利用率提升是主要驱动。我们推测Q3利润增长主要受益…
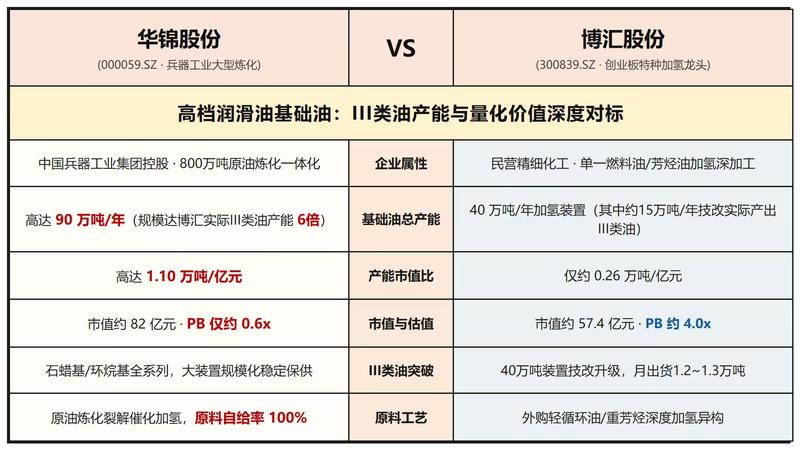
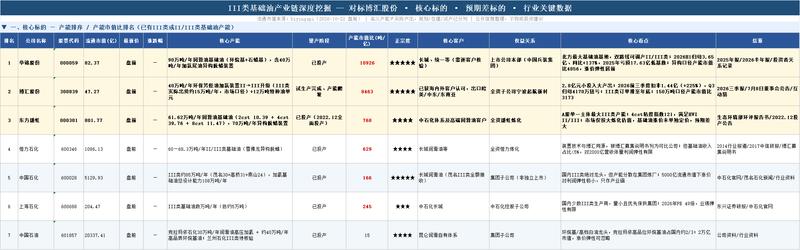
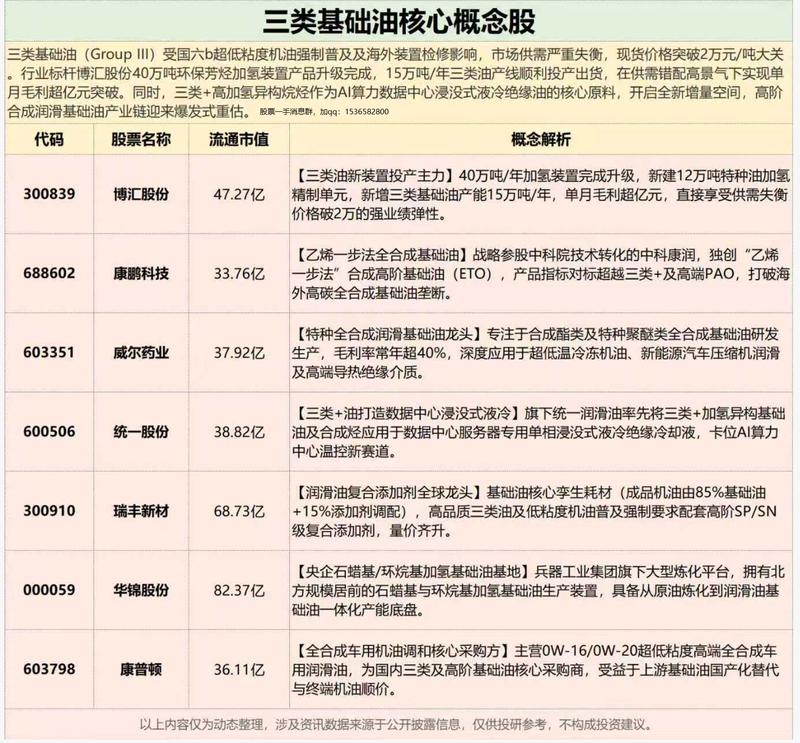
【华锦谷份】:III 类基础油产能 6 倍于博汇、PB 仅 0.6x 深度对标补涨 ———————————— 1、对标重估: 创业板特种加氢龙头博汇谷份 PB 已达 4.0x、市值 57 亿;华锦谷份同为 III 类高档润滑油基础油供应商,基础油总产能高达 90 万吨 / 年,是博汇实际III 类产能的 6 倍。
图片预览:
420
【申万宏源通信】东阳光26Q3财报速评:算租加速、全栈AIDC基建稳步向前 符合预期、调整股份支付及股票公允价值变动后业绩增长提速。 26Q1-3营收146.72亿元,yoy+33.74%,归母净利润6.38亿元,yoy-29.57%;剔除股权激励、相关股票公允价值变动后,归母净利润12.53亿元,yoy+51.96%。
北新建材2026年三季报点评:量价平衡策略下石膏板销量降幅收窄,原材料涨价业绩继续筑底 1、26Q1-3收入191亿元,同比-4%,归母净利润19亿元,同比-26%,扣非净利润18.6亿元,同比-26%。Q3收入64亿元,同比+1.5%,归母净利润5.3亿元,同比-19%,扣非净利润5.5亿元,同比-15%。 2、量价平衡策略下石膏板同比降幅收窄,防水收入录得增长,涂料收入基本持平。
【申万宏源通信】润泽科技26年三季报速评:主业稳增,算力投入提速 符合预期、业绩保持增长。 前三季度营收56.66亿,yoy+42.45%;扣非归母净利润17.99亿,yoy+32.97%。整体业绩增长稳健。
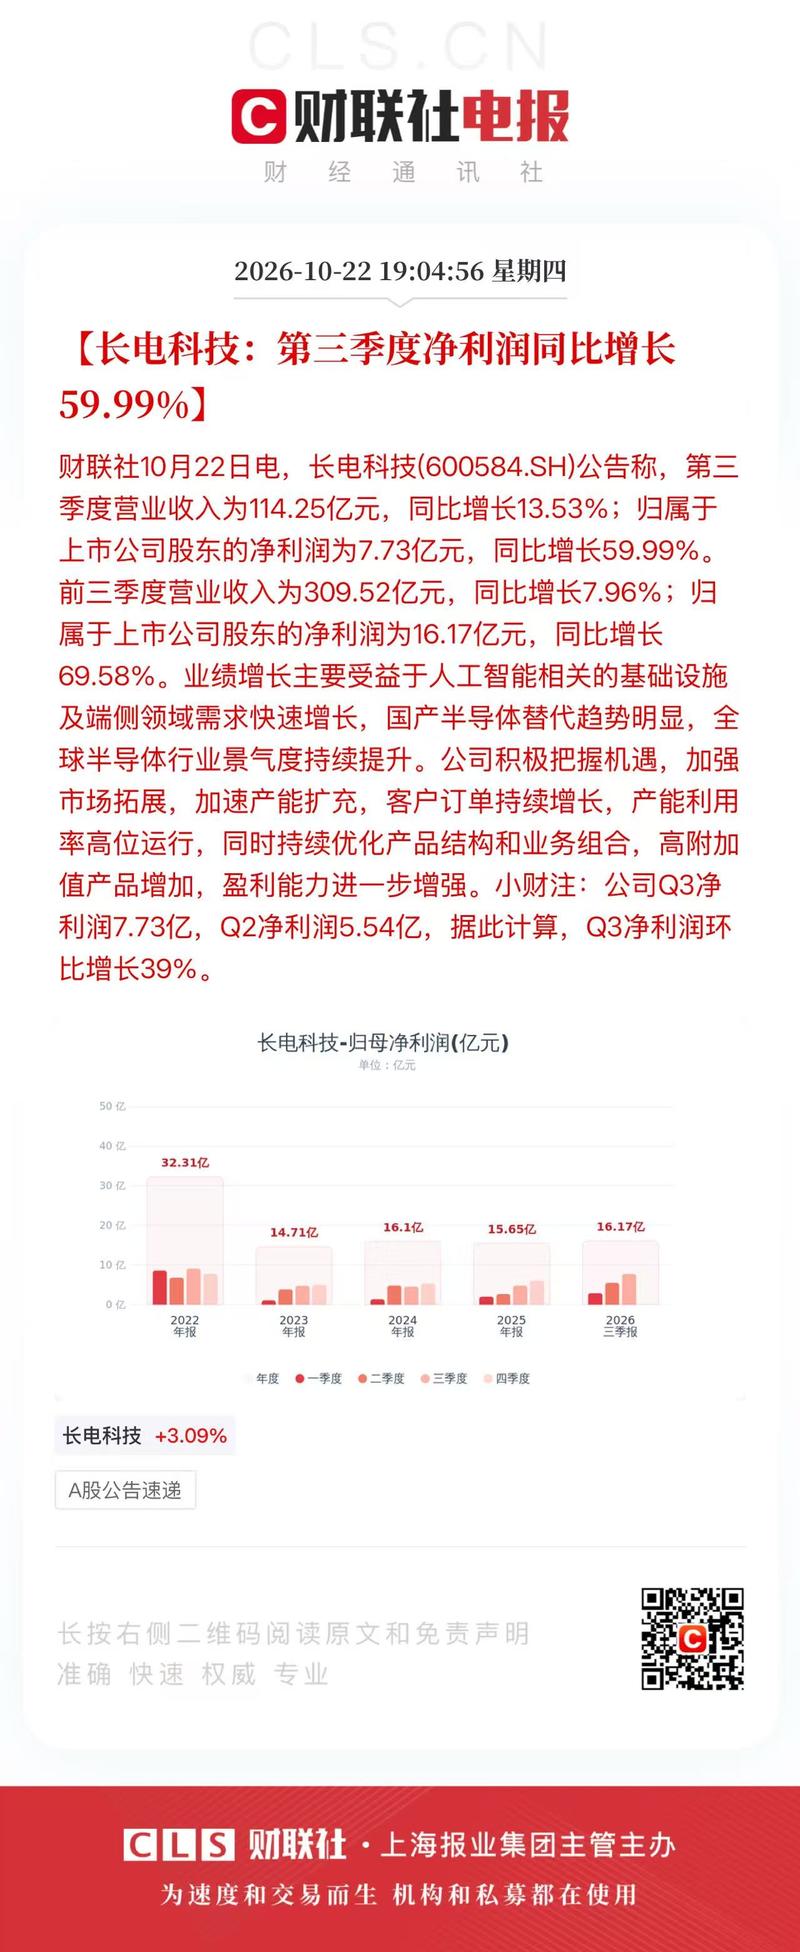
【中信电子】长电科技2026年三季报点评:利润超预期,资本开支上调至173亿元 【核心财务】前三季度收入309.52亿元(+7.96%),归母16.17亿元(+69.58%),扣非15.61亿元(+99.17%)。Q3收入114.25亿元(同比+13.5%、环比+10.3%);归母7.73亿元(同比+60.0%、环比+39.5%),扣非7.53亿元(同比+117.4%)。收入略超我们前瞻上限(114亿元),归母超出上限(6.4亿元)约21%。 【毛利率】Q3毛利率17.48%(同比+3.23pcts、环比+1.80pcts),受益产品结构优化与稼动率高…
[發]【国泰海通煤炭 | 黄涛团队】电投能源2026年三季报点评:分红持续提高,配置价值凸显 [太阳]公司公告2026年前三季度实现营收371.21亿元/+19.63%,归母净利76.85亿元/+43.57%。单Q3实现营收131.98亿元/同比+19.04%,归母净利23.92亿元/同比+32.63%。市场一致预期公司2026年实现归母净利润100亿元,当前股价对应PE 8.5倍,按60%分红,股息率7.1%。 [玫瑰]煤炭板块继续贡献稳健盈利压舱石。2026上半年白音华煤电收购完成后,公司煤炭产能提升31%至6300万吨/年。公司煤炭销售90%为长…
【中泰电子|奥士康】Q3业绩大超预期,看好Q4业绩释放+估值中枢抬升! [礼物]事件:公司发布26年三季报 ➠26Q1-3:营收51.13亿元,yoy+26.8%;归母4.54亿元,yoy+60.9%;毛利率25.6%,yoy+4.2pct。
📋 📊 🤖2026 年前三季度公司实现营业收入 54.2 亿元,同比增长 15.27%;归母净利润 9.59 亿元,同比增长 18.04%;扣非净利润 9.12 亿元,同比增长 19.09%,。
【20261022-市场波动点评】 ⚖此轮调整初期有明显的机构减仓避险特征,10月15日以来高融资个股压力明显增大。10月9日以前机构重仓的前100大股票等权组合下跌幅度明显超过融资占比前100的股票等权组合;抛压最集中的板块是AI硬件(电子、通信等),板块内部的跌幅分布与机构持仓比例高度正相关,但与融资占比的关联度并不高,但到了10月15日,高融资组合跌幅首次超过机构重仓股组合,A股融资余额单日下降314亿元、10月以来累计下降901亿元,随着市场调整部分资金止损压力增大。 🔍机构资金面的压力尚未出现明显的结束信号。我们以主动股基持股占流通股比重将全…
20261022 中富电路Q3业绩速评:Q3经营利润超预期,这只是开始, 三次电源大产业周期已开启 🧧 公司三季度经营性利润同比增长10倍+,环比增长5.5倍+,利润拐点已现:公司披露三季报,前三季度实现营收20亿元,同比增长48.34%,实现归母净利润1.2亿元,同比增长324.2%。单三季度实现营收8.4亿元,同比增长65.64%,环比增长28.53%; 剔除股权激励费用后,单q3公司实现归母净利润1.3亿元,同比增长约10.6倍,环比增长550.9%,若排除汇兑损益增长,整体增长幅度更高,利润拐点已现,三季度超预期主要受益于AI占比提升(三季度整…
📌 📈结合长电科技的三季报以及最新的产业链数据,当前半导体封测行业的景气度已经不只是简单的,而是进入了由 AI 驱动的和阶段。 ✨长电科技 Q3 扣非利润能翻倍(+117%),正是因为这轮行业景气度发生质变的缩影,具体可以从四个维度来看。
【小熊团队】艾可蓝2026Q3业绩快评:收入稳步增长,经营性现金流大幅增长 [玫瑰]公司2026q1-q3实现营业收入9.94亿元,同比+28.37%;实现归母净利润0.50亿元,同比-32.23%;实现扣非归母净利润0.42亿元,同比-26.16%。单三季度来看,公司实现营业收入2.88亿元,同比+12.86%,环比-24.50%;实现归母净利润0.11亿元,同比-63.01%,环比-42.88%;实现扣非归母净利润0.12亿元,同比-43.58%,环比-5.51%,主要由于:1)新业务拓展,销售费用同比+172.57%;2)26年新建厂房转固,折旧…
【吉比特(603444.SH)】2026三季报落地 1、2026前三季度营收54.96亿元(同比+22.53%),其中境外业务1-9月营收10.95亿元,同比+86.27%;归母净利润15.85亿元(同比+30.55%),扣非15.66亿元(同比+29.27%);经营活动现金流净额19.15亿元,同比+3.02%。(《》《》系列产品进入完整运营周期,利润同比增加;《问剑长生(港澳台韩版)》《》《》贡献增量利润) 26Q3营收17.7亿元(同比-10.07%,环比-5.85%),
【华锦股份】:III 类基础油产能 6 倍于博汇、PB 仅 0.6x 深度对标补涨 ———————————— 1、 对标重估: 创业板特种加氢龙头博汇股份 PB 已达 4.0x、市值 57 亿;华锦股份同为 III 类高档润滑油基础油供应商,基础油总产能高达 90 万吨 / 年, 是博汇实际III 类产能的 6 倍。
PCB之【华正新材】Q3业绩超预期,1022 1️⃣ Q3业绩超预期: 公司Q3实现收入26.50e元,同比+140.77%,环比+53.53%, 归母净利润实现6.27e元(超预期),同比+3044.60%,环比+341.61%,Q3净利率实现23.66%。 2️⃣ 月度性表现继续延续景气度: 7.8月公司实现归母3.55e,净利率21%+, 9月单月净利率已经达到将近28%,Q3毛利率提升至36.1%,同比+24pct,净利率23.7%,同比+22pct,环比+15pct。
【华策影视300133】2026三季报落地 1、2026前三季度营收12.12亿元(同比+16.47%),归母净利润1.77亿元(同比+0.88%),扣非1.19亿元(同比+41.19%); 26Q3营收5.27亿元(同比+109.97%,环比+80.08%),营业总成本4.7亿元(同比+126%),归母净利润0.1亿元(同比-82.97%),扣非0.35亿元(同比+181.75%)。
【东吴电新】碳酸锂周度更新(10.16-10.22):本周进一步去库,锂价下跌 #价格:本周碳酸锂现货、精矿价格下跌。SMM电池级碳酸锂9.9万元/吨,周环比-4.8%;锂辉石精矿(CIF中国)1485美元/吨,周环比-1.3%。期货主力合约LC2701 10/22收盘价9.4万元,周环比-4.7%。 #库存:本周SMM碳酸锂新口径库存13.0万吨、去库0.4万吨。其中上游库存3.4万吨,环增0.2万吨;正极厂库存3.7万吨,环减0.2万吨;电芯厂及其他库存2.0万吨,环减0.1万吨;贸易商库存3.9万吨,环减0.3万吨。仓单量2.1万手,周环比-22…
图片预览:
420
【国泰海通医药】美好医疗26Q3:单季收入增长提速,新一期股权激励彰显信心 [玫瑰]26年前三季度公司实现营业收入13.63亿元(同比+14.07%),归母净利润2.34亿元(同比+12.22%),扣非归母净利润2.28亿元(同比+12.25%)。26Q3实现营业收入5.49亿元(同比+19.00%),归母净利润1.09亿元(同比+16.42%),扣非归母净利润1.08亿元(同比+16.48%),收入增速较26H1提升8.03pct。 [玫瑰]26年前三季度公司毛利率41.06%(同比+1.72pct),归母净利率17.15%(同比-0.28pct),…
【东吴商社】六福集团FY27Q2经营数据点评:高基数下零售收入仍+23%,港澳受益价差扩大,十一黄金周再提速 ▍业绩:高基数下稳健增长,十一黄金周再提速 FY27Q2(26年7-9月)集团零售值+8%、零售收入+23%、同店销售+12%,去年同期基数分别为+18%/+15%/+10%。
星源材质26Q3:经营口径Q3湿法单平利润环比继续改善 申万电新 业绩:26Q3收入18.4亿,yoy+74%,环比+17%,归母1.5亿,yoy+972%,环比-14%,扣非利润1.44亿,yoy+621%,环比-5%。。 出货:Q2出货14.5亿平(11.5亿平湿法),环比+11%,q4有新产能爬坡,环增明确,全年57亿平(其中湿法45亿平),明年70亿平;
【如何对冲AI风险】 从AI行情到“AI美元”,美元成为全球股市分化行情的“分界线”:2026年以来,深度参与AI产业链的美国、日本和韩国股市与美元正相关,而AI受益相对有限的印度股市、恒生指数则与美元负相关。 由于美元与AI行情绑定,美元贬值交易或成为AI资产的良好对冲。该交易的优势在于,即使AI行情持续,也有机会盈利:如果油价回落、通胀改善、美联储转向宽松,美元贬值与AI股票上涨可以共存。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
【兴证医药】三生国健发布2026年三季报 公司26年前三季度实现收入13.92亿元,YoY+24.8%;归母净利润5.87亿元,YoY+47.3%;扣非归母净利润4.42亿元,YoY+25.6%,收入增长主要受益于授权许可收入同比增加。单26Q3实现收入5.27亿元,YoY+11.1%、环比+21.2%;归母净利润2.16亿元,YoY+3.7%、环比+11.9%;扣非归母净利润1.83亿元,YoY-6.4%、环比+64.7%;单Q3非经常性损益0.34亿元,主要为政府补助及银行理财公允价值变动收益。截至2026年9月末,公司货币资金1.97亿元、交易性…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
- 作者:思想者
- 时间:2026-10-22 21:28
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 1
- 音频文件:财经解读 261022.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
#策略#北交所
- 作者:思想者
- 时间:2026-10-22 21:28
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:鹏华基金 特色消费专栏 261022.mp3
新湖期货 黑色周度行情研讨会议 261022.mp3
能否守住“关键”点? 261022.mp3
易方达基金 机器人板块多点催化,如何重塑产业逻辑? 261022.mp3
爱旭股份(600732)2026年三季报业绩交流会 261022.mp3
建信基金 医药性价比如何? 261022.mp3
景顺长城基金 怎么挑到“真红利”?别踩坑 261022.mp3
百嘉基金 人形机器人与军工当前投资叙事 261022.mp3
给基金研究装上数字大脑 261022.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
- 作者:思想者
- 时间:2026-10-22 21:27
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:国新办新闻发布会 - 介绍推进“十五五”时期商务高质量发展有关情况 261022.mp3
嘉实基金 左手科技右手红利 震荡行情下哑铃定投攻略 261022.mp3
国投瑞银基金 军工走势怎么看? 261022.mp3
华源食饮 _ 鱼油&藻油行业交流 261022.mp3
实时债市解盘1022 - 国联民生吴雅楠 261022.mp3
东方基金 Astra到具身智能:机器人年底怎么看? 261022.mp3
光大证券 特斯拉机器人新进展,明年或对外交付 261022.mp3
国新通信 _ 通信行业周度观察 261022.mp3
国联期货 聚酯产业链11月展望:国际油价偏强运行,产业链价格转弱 261022.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
- 作者:思想者
- 时间:2026-10-22 21:27
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:华测检测(300012)2026年三季报业绩交流会 261022.mp3
东吴商社 _ 新消费晚五荟:致欧科技 - 硬核价值股拐点在即一线反馈! 261022.mp3
查马斯:比特币归零、机器人 vs. 40T 债务、Elon 的 SpaceX 股票为 7200 万儿童 261022.mp3
雅培[ABT.N]2026年第三季度业绩交流会 261022.mp3
脸书[META.O]2026年第三季度业绩交流会 261022.mp3
金元顺安基金 固收增强,三层减震,如何平衡收益与波动 261022.mp3
中航基金 【市场风向标】解读人形机器人行情 261022.mp3
嘉合基金 【嘉话市场】长债持续走强?债市机会已至? 261022.mp3
南华期货 白糖远月看涨,苹果开秤待验 261022.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
- 作者:思想者
- 时间:2026-10-22 21:26
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:思爱普[SAP.N]2026年第三季度业绩交流会 261022.mp3
特斯拉推出 Roadster 的真正原因|ARK Invest 261022.mp3
方正家电 冰山冷热三季报业绩交流 261022.mp3
小商品城(600415)2026年三季度业绩交流会 261022.mp3
西部策略 - 盘前5分钟1022 261022.mp3
特斯拉[TSLA.O]2026年第三季度业绩交流会 261022.mp3
泉果基金 新能源,担心什么? 261022.mp3
通则康威[301718.SZ]新股发行上市仪式 261022.mp3
德州仪器[TXN.O]2026年第三季度业绩交流会 261022.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
- 作者:思想者
- 时间:2026-10-22 21:25
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:MLB 规则变更将决定权交到球员手中|沃顿商学院专栏 261022.mp3
华源农业 _ 厄尔尼诺影响下,橡胶价格怎么看? 261022.mp3
南方基金 主动ETF选南方,主动调配,因势而动 261022.mp3
开源中小盘 - 2026年深度研究系列路演(第34期) - 玻璃基板系列(四):从成孔到布线,工艺协同决定量产良率 261022.mp3
国泰基金 首批主动ETF落地!国泰鑫汇均衡收益主动ETF详解 261022.mp3
国际商业机器(IBM)[IBM.N]2026年第三季度业绩交流会 261022.mp3
国泰海通资管 跌出来的机会?AI 硬件怎么看 261022.mp3
机器人年鉴:无人机与空中交通(第 4 集)|摩根士丹利专栏 261022.mp3
平安医药 _ 药观晨鸣:亚盛医药个股观点更新 261022.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
- 作者:思想者
- 时间:2026-10-22 21:25
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:人工智能的下一个赢家:来自私人市场的信号|摩根士丹利专栏 261022.mp3
亚洲债券需要更大的版图|摩根士丹利专栏 261022.mp3
债券收益率攀升的真正原因 261022.mp3
人工智能是改善医疗保健的良方吗?|摩根士丹利专栏 261022.mp3
Arvind Krishna 和 Nikesh Arora:量子威胁、开放人工智能与前沿人工智能、人工智能网络战和 SaaS 崩溃 261022.mp3
国金固收 债市早知道(第153期) 261022.mp3
多年来最大的债券繁荣|摩根士丹利专栏 261022.mp3
【华泰计算机】北美大厂能给出什么样的新叙事? 261022.mp3
东吴宏观·经济早班车 - 第165期 - 微观资金结构和交易节奏分析 261022.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
详情页仍未获取到全文。原始列表正文可能被截断。
研报
东方证券-私募基金定量跟踪周报(2026年第42周)-20261021.xlsx
国泰海通证券-储能行业数据库-20261020.xlsx
本报告是高盛于2026年10月22日发布的11月调研及客户活动安排汇编,重点覆盖工程机械、AI、数据中心、互联网和亚太医疗,并非行业评级或业绩预测报告。 工程机械巡展于11月24日至25日在上海举行,AI与互联网调研于11月25日至27日覆盖北京和上海,亚太医疗企业日分为11月3日至6日的香港线下场及11月24日至25日的线下加线上场。 机械及互联网行程涉及多家行业龙头公司,医疗企业日另行开放报名;除医疗活动外,相关调研席位有限,且行程中的“暂定”或“已邀请”不代表企业已最终确认出席。
港股恒指/恒科指破位下行,腾讯、比亚迪、宁德触及近期新低,南向资金连续四日净流出,交易台整体1.6倍偏卖于互联网、保险及工业板块,投资者虽认可估值吸引力但对基本面仍偏谨慎,偏好防御性个股。 安踏体育三季度核心品牌略逊预期但FILA符合预期、迪桑特/可隆等品牌实现25-30%强劲增长,管理层重申全年业绩指引;隔夜Meta三季报初步反应积极,今晚将举办业绩点评线上会议。 宏观层面,AI担忧与全球选举不确定性推动风险偏好指标转负,但稳健盈利与偏低持仓有望支撑股市至年底;美联储官员普遍认为仍需进一步加息,市场预期10月跳过、12月加息。
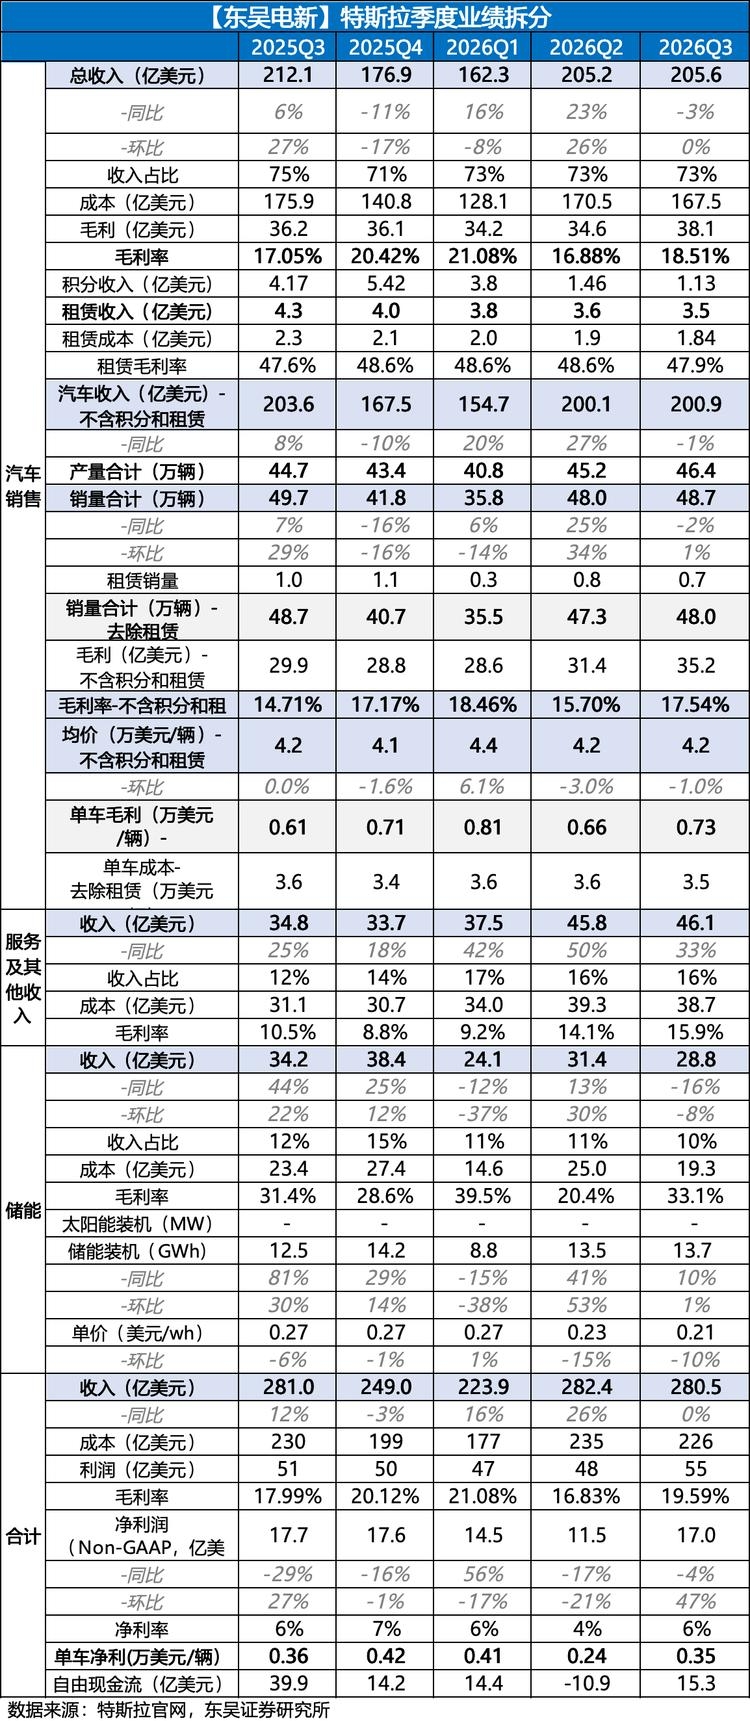
特斯拉Robotaxi和FSD商业化进展获得里程、车队规模及付费率验证,但费用扩张与Optimus商业化延后限制盈利上行,MS将目标价上调至410美元并维持等同权重评级。 MS认为特斯拉自动驾驶业务正进入规模化拐点:奥斯汀Cybercab车队较推出时扩大10倍,周自主驾驶里程由7月初约4.4万英里增至约55.8万英里,最近三周环比增速接近30%;同时,北美新车FSD付费附着率升至75%以上,环比提高20个百分点,全球付费FSD客户超过170万。 能源业务需求亦保持强劲,2027年Megapack产能已接近售罄,能源业务毛利率由二季度的20.4%升至三季…
特斯拉Optimus已开始量产,但Musk给出的1-2万台初始产量指引低于市场最乐观预期,量产为S曲线渐进式爬坡。手部灵巧操作、感知一致性和onboard intelligence是主要技术瓶颈,AI5芯片预计2027年4月集成,将带来约10倍算力提升。JPM对中国机器人板块态度趋于谨慎,认为近1-3个月存在预期重置风险。首选标的:恒立液压和三花智控(均为OW,已确认为特斯拉供应商,估值已大幅回落且仍具吸引力);其次为Leader Drive(OW,Physical AI贡献已超35%)、Orbbec(OW,3D视觉领先);对Unitree、Estun…
JPMorgan预期多数日本电子元器件公司2026年7-9月业绩将延续4-6月的强劲表现并上调全年指引,主要驱动力来自AI服务器、工业设备和汽车,以及高端智能手机的季节性需求回升。重点关注:(1) Murata MLCC产能扩张计划,预计三年内MLCC资本支出超1万亿日元;(2) 日本MLCC厂商开始讨论涨价方案;(3) TDK与太阳诱电被动元件联盟及TDK可能出售HDD磁头业务的进展;(4) Rohm整合东芝半导体业务的进展,预期上半年即可完成全年300亿日元营业利润指引;(5) Ibiden中期计划目标上调潜力及Cell 7/9扩产;(6) 京瓷F…
摩根士丹利预计日本电子化学品公司9月季度(F3/27 2Q或F12/26 3Q)业绩整体符合预期,无重大意外。半导体晶圆出货量环比增长约5%,其中300mm晶圆出货量环比+7%/同比+13%,先进封装材料持续表现强劲。部分公司可能上调全年指引(日产化学、瑞翁、住友电木),可乐丽可能下调指引,SUMCO预计4Q运营亏损约-20至-30亿日元。资本市场关注点包括:信越化学可能宣布2000-3000亿日元回购、住友电木先进封装材料产能扩张、Resonac硬盘供需趋紧。日产化学有望提高股息率(承诺派息率≥55%),多家公司可能宣布股票回购。整体行业评级In-L…
3Q26业绩边际改善:汽车业务毛利率(剔除监管积分)升至18.1%,FSD付费用户超过170万,Robotaxi无人驾驶里程由季度末约200万英里增至10月21日约330万英里。JPM上调4Q26、2027及2028年调整后EPS预测至0.40、1.75及2.70美元,但运营费用和资本开支仍压制近期现金流。2026年资本开支指引下调至约200亿美元,既缓解短期现金消耗,也可能意味着部分长期项目延后。受益于SPCX合并概率上升,JPM将估值权重调整为约75% SoTP和25% P/E,维持“中性”评级及2027年12月430美元目标价。 3Q26营收低于…
Citi维持Meta买入评级,并将目标价上调至905美元。其核心判断是Muse已显现产品市场匹配和商业意图,同时大语言模型推荐、生成式广告工具继续提升核心广告的参与度与转化效率,Meta正进入AI产品超级周期。3Q26收入及广告表现强劲,4Q指引亦高于预期;但2027—2029年AI基础设施和Reality Labs投入可能令自由现金流持续承压,因此估值框架转向2028年。 Citi维持Meta Platforms(NASDAQ代码 )“买入”评级,目标价由895美元上调至。以2026年10月21日收盘价697.52美元计算,潜在股价上涨空间约,计入股…
高盛预计美联储在12月再加息25个基点后维持利率不变直至2027年下半年,而中国10年期国债收益率已降至约1.6%,中美利率周期继续分化。历史经验显示,加息初期港股和A股通常前6个月承压,约需3—4个季度恢复,且美债名义与实际收益率的快速上行比加息本身更具压制力。中国上市非金融企业外币债务占比约10%,债务负担总体可控,因此本轮冲击更可能通过资金流而非资产负债表传导,H股因外资参与度更高而更敏感。配置上维持A股超配、H股标配,升级银行至超配、将保险调至标配,偏好价值、股息和现金回报,回避高杠杆及美元债务暴露较高的航空、部分汽车、房地产和AI基础设施标的。
J.P. Morgan维持微软“增持”评级及2027年12月625美元目标价。报告预计F1Q27营收905亿美元、Azure收入322亿美元、M365商业云收入256亿美元、EPS为4.71美元,判断Azure与M365商业云的执行和超预期表现将推动市场上调远期盈利预测。F2Q27预计Azure和M365商业云收入分别同比增长44.5%和18%;FY27资本开支预计约2100亿美元,资本开支向收入和利润转化以及新增算力容量将是股价的关键变量。 J.P. Morgan对微软的核心判断并非仅依赖即将公布的单季度业绩,而是认为股价对的反应可能更大。报告的主要…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
九阳业绩评论区热评
图片预览:
420 420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
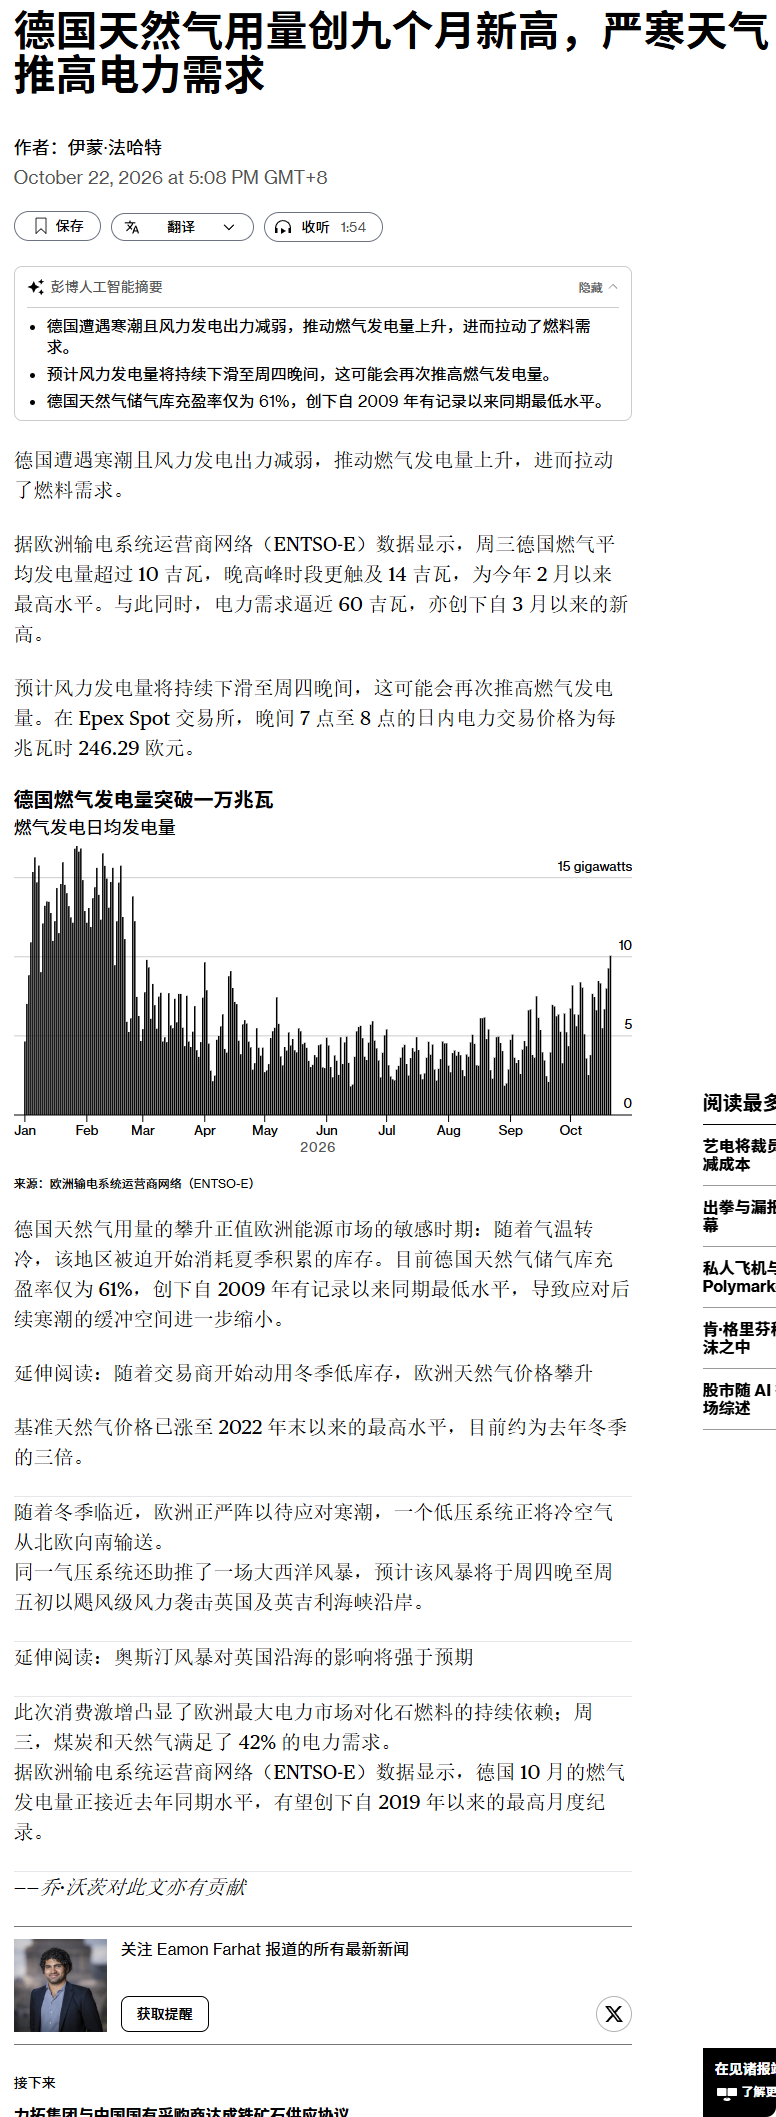
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
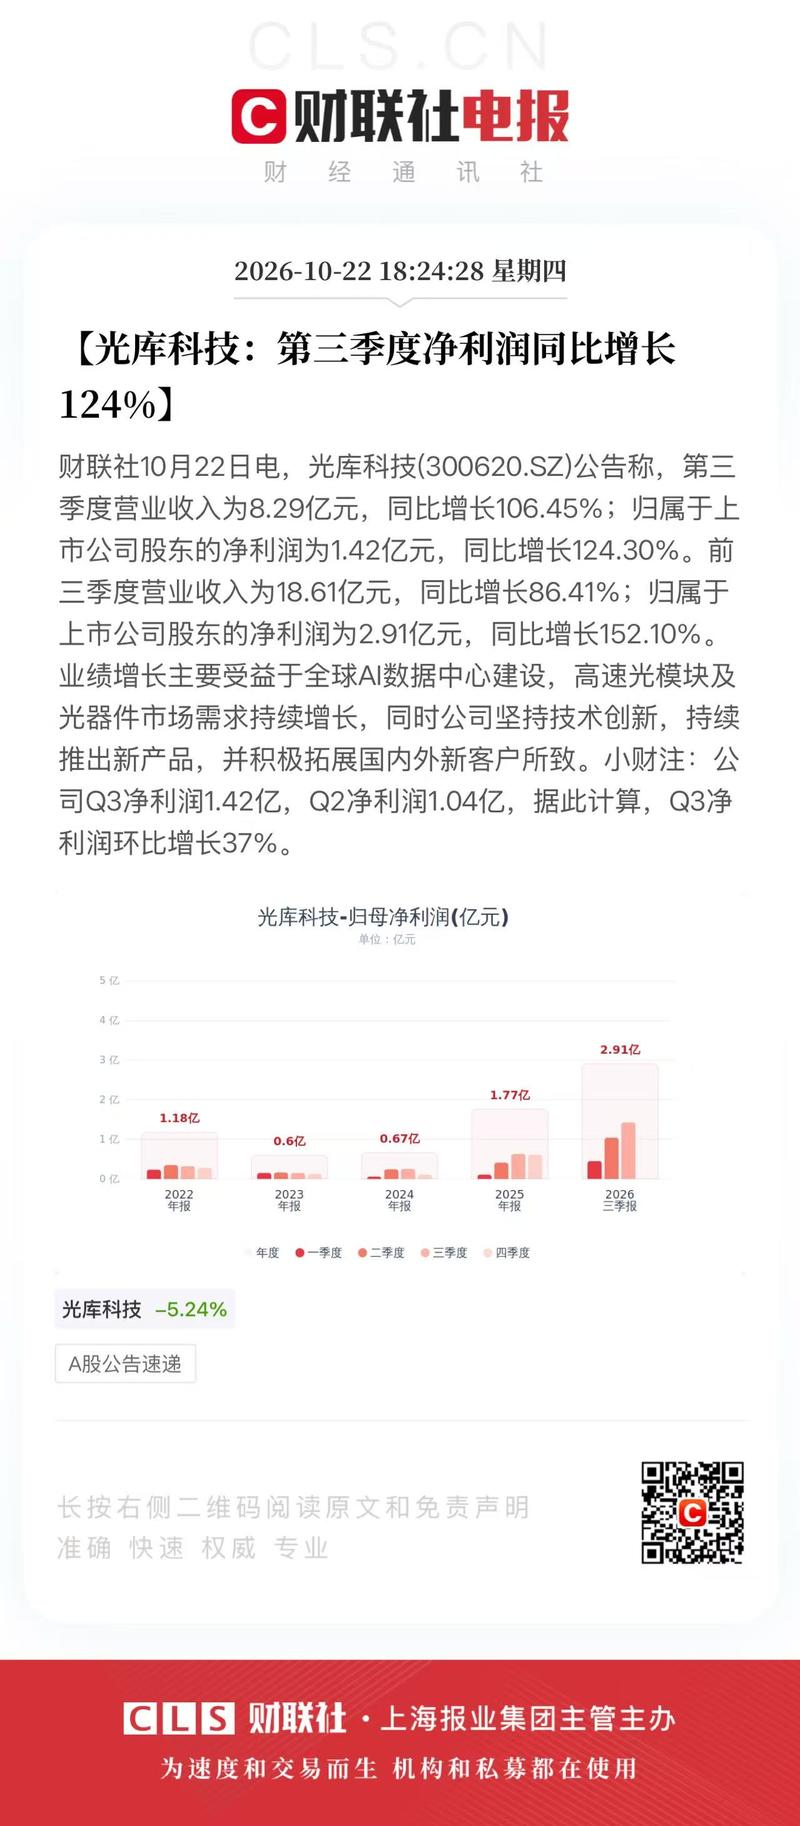
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420 420 420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420

详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420 420
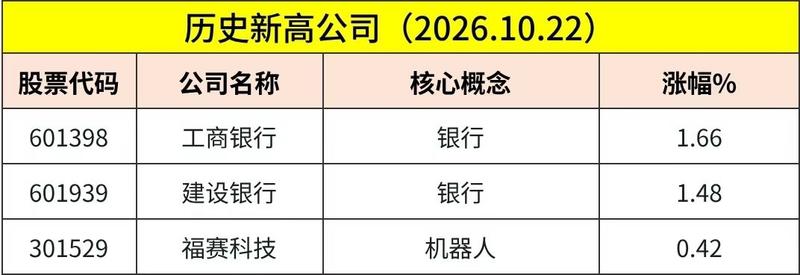
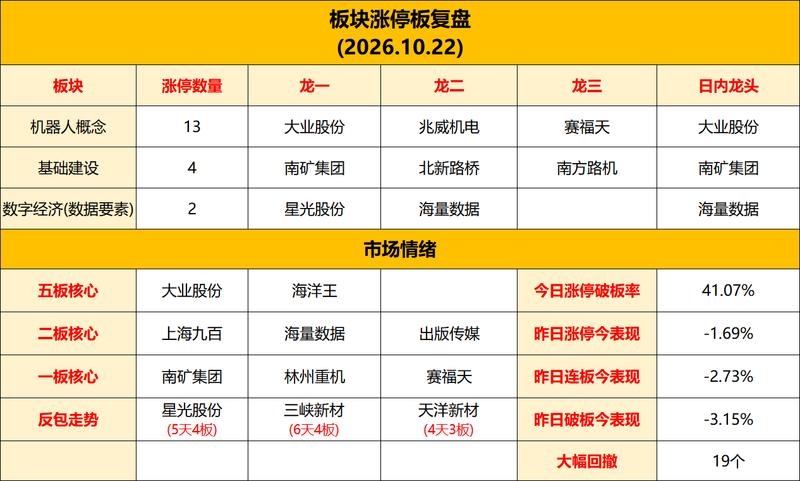
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
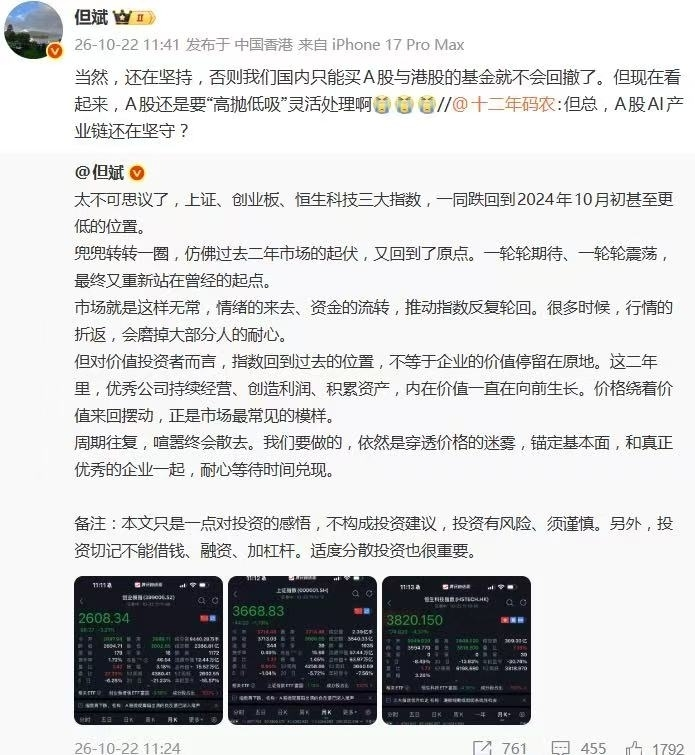
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
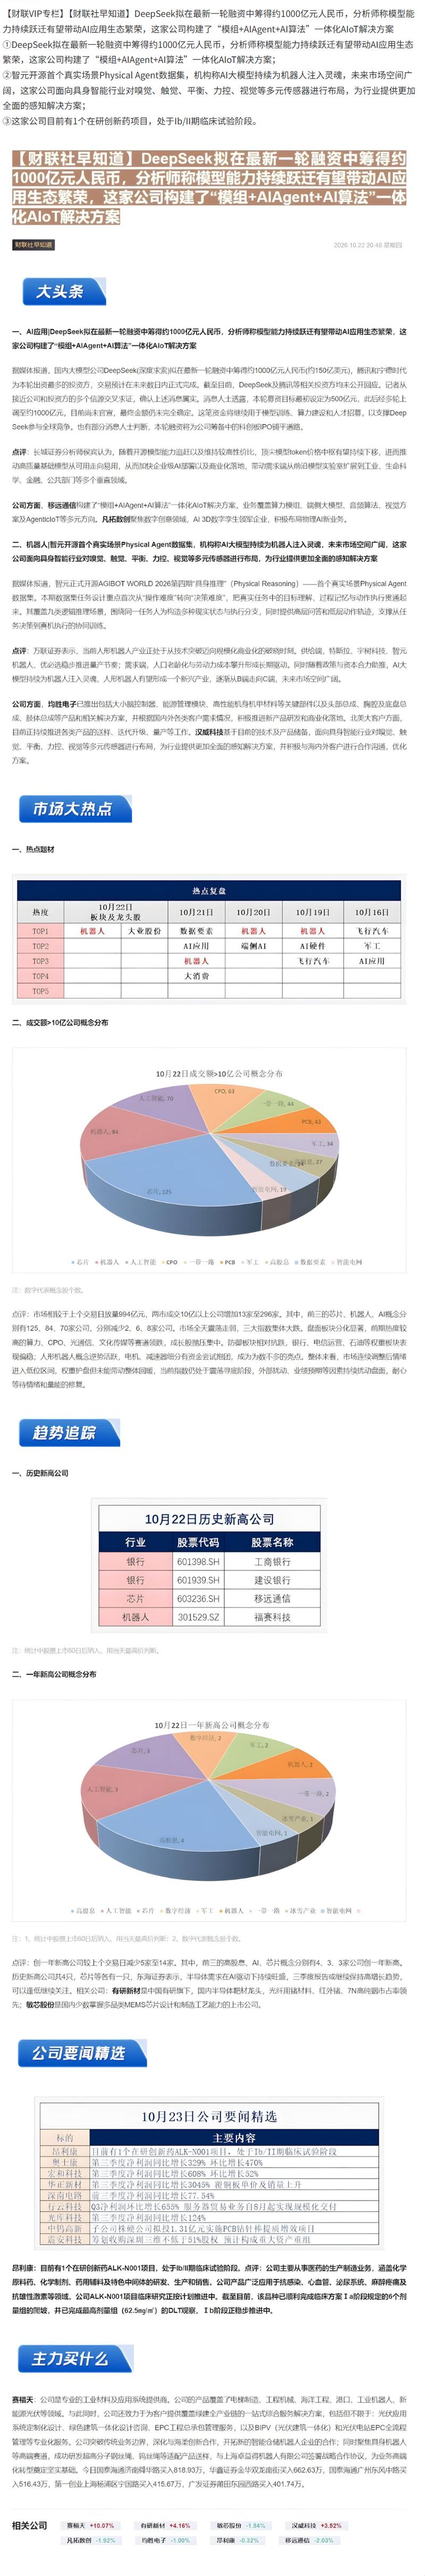
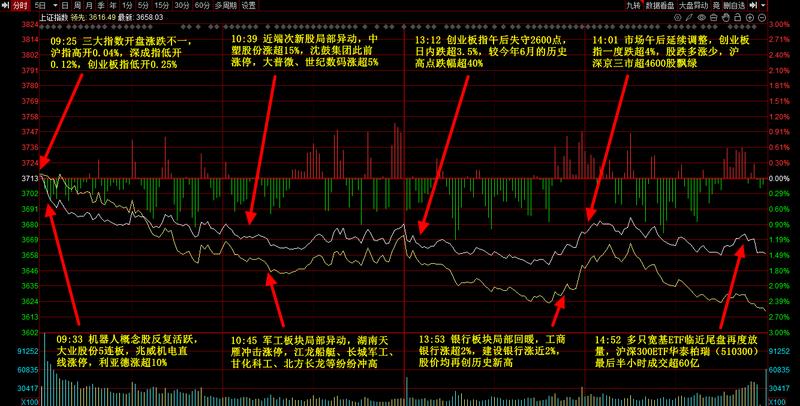
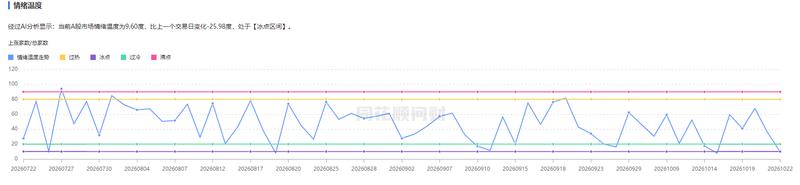
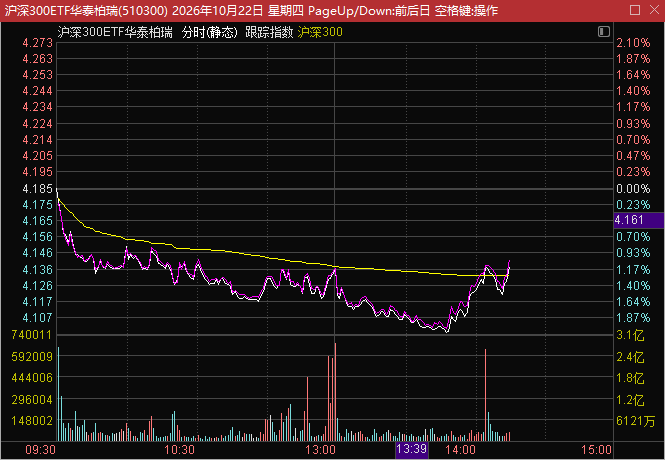
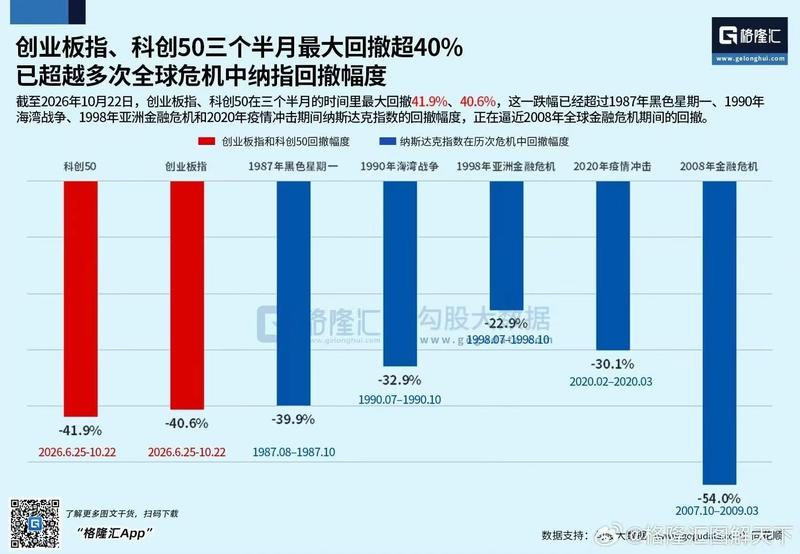
复盘数据/市场情绪 1.A股调整回落的趋势仍在延续,多个指数创出阶段新低;盘中来看,尾盘来看还有有护盘动作,多只宽基ETF再度放量,沪深300ETF华泰柏瑞(510300)最后半小时成交超60亿,沪深300ETF华夏(510330)、上证50ETF华夏(510050)、沪深300ETF嘉实(159919)最后半小时均成交超40亿。外围来看中东冲突仍延续,油运/石油等受到扰动。10月进入下旬,三季报披露加速。 2.市场全天调整,三大指数集体走弱,创业板指较今年6月的历史高点跌幅超40%。截至收盘,沪指跌1.48%,深成指跌2.96%,创业板指跌4.37%…
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
摩根大通——内存市场更新:自上而下与自下而上的视角存在令人困惑的分歧;三季度业绩前瞻;短期业绩确定性有望平抑市场担忧 核心观点:“当前股价已提前计价2027年下行周期,但自下而上的基本面未见裂痕,板块估值已进入历史低位区间,短期三季度业绩指引将成为情绪修复的关键变量”。分析师维持对SK海力士(增持)、三星电子(增持)、铠侠(增持)及南亚科技(增持)的看好立场,短期首选SK海力士,因其股东回报政策更优且总股东回报收益率更高。 一、市场异动与核心矛盾
今日市场点评1022:全球风险资产共振下挫,A股放量调整 行情总览 A股全天震荡调整,沪指收-1.48%,深成指-2.96%,创业板指-4.37%失守2600点,较今年6月历史高点回撤已超40%,沪深京三市近5000只个股飘绿,成交1.54万亿较前一日放量约千亿。
美银——亚洲宏观视角:AI出口热潮——溢出受益者图谱与政策应对路径 本轮由AI基础设施投资驱动的亚洲出口超级周期,对中国台湾地区、韩国与中国内地产生了显著分化的宏观溢出效应。中国台湾地区与韩国因科技产业占GDP比重高、产能瓶颈刚性且产出缺口为正,资本开支乘数效应最强,并传导至居民收入与财富效应;中国内地虽同样录得科技出口增长,但国内地产调整、地方财政约束与负产出缺口抵消了外需红利,整体溢出有限。政策层面因此走向分化:中国台湾地区与韩国面临再通胀压力,央行需继续加息;中国央行则按兵不动并预留进一步宽松空间。核心风险在于,科技集中度是一把双刃剑——中国台湾…
摩根大通——中国股票策略:弥合中国创新与回报落差的七大核心问题 一、核心结论:创新领先但盈利转化滞后,三大缺口主导市场分歧 中国已确立全球创新枢纽地位,在电动汽车、电池、光伏、造船、工业机器人、AI及生物科技等领域具备全球竞争力,制造业增加值约占全球三成,商品出口约占全球15%。然而,权益市场表现显著落后于产业进步:2026年三季度中国股出现回调,自2025年初以来,MSCI中国与沪深300累计回报分别为9%与6%,大幅跑输MSCI全球指数(35%)与MSCI新兴市场指数(49%)。摩根大通认为,市场分歧的核心已从“中国能否创新”转向“创新如何兑现为可…
【凯莱英】2026三季报信息整理 【业绩概述】 2026Q1-3营业收入53.95亿元,同比+16.52%,恒定汇率下同比+20.00%;实现毛利22.59亿元,恒定汇率下同比+23.17%,毛利率为41.88%,恒定汇率下同比+1.12ppts。实现归属于上市公司股东的净利润8.52亿元,同比+6.49%,主要系汇率波动影响;经调净利润10.74亿元,同比+21.81%。
高盛——中国太阳能研究|分析拟议光伏技术出口管制潜在影响;重申对迈为股份的“买入”评级,因悲观情景已基本反映于股价 高盛针对中国商务部与科技部于10月16日联合公布的光伏技术出口管制提案(拟将12项光伏技术,涵盖多晶硅、硅片、电池片等上游至下游环节,以及源代码、基础算法模型、核心设备等纳入禁止或限制出口目录,其中大规模多晶硅生产、大尺寸薄片硅片生产及钙钛矿电池生产等技术列为禁止出口,但光伏终端产品不在管制范围内)进行深度影响评估。高盛认为,该提案的市场情绪影响中性偏正面,且悲观情景已充分定价,维持对迈为股份(300751.SZ)的“买入”评级,目标价人…
摩根大通——2026年CIIF人形机器人与物理AI巡展纪要——生态需求驱动、工作流集成落地,行业从概念炒作迈入早期部署验证期 一、核心结论:行业叙事已切换,估值锚点从“Demo”转向“Uptime与回报率” 本届CIIF展会的观感与早期以“步态流畅度”为核心的机器人展览截然不同,重心已彻底移至“工作流能否稳定运行”。宇树、优必选、智元均展示工业检测、搬运等实用场景原型,而非单纯运动性能秀。投资者与产业方最密集的提问集中在:感知一致性、操作可靠性、标定稳定性、数据质量、部署工具链及ROI验证。这标志着Physical AI正从“实验室逻辑”迈向“工业逻辑…
高盛——800VDC架构全景入门及电气设备供应商影响研判——技术范式切换重塑竞争格局 一、核心结论:为何800VDC是AI基础设施的“物理层分水岭” 高盛认为,英伟达推动的800VDC高压直流架构并非简单迭代,而是破解下一代AI机架功率密度突破1MW后物理与电气瓶颈的必由之路。传统54VDC或480VAC架构在传输同等功率时铜材消耗巨大、转换环节繁多(每次转换损失1%-3%效率)、且无法缓冲AI训练/推理带来的毫秒级负载剧烈波动。800VDC通过设施级集中整流、直接分配至机架,可实现端到端效率提升最高5%、铜用量减少最高45%、并释放机柜空间用于算力部…
野村——中国医疗健康:AIDD专家电话会纪要——当前AI应用集中于临床前阶段,数据资产与闭环能力构成核心分水岭 野村举办了两场关于AI辅助药物发现(AIDD)的专家电话会,邀请服务于外部管线的AI赋能型CRO(专家A)与拥有自有研发管线的AI原生型Biotech(专家B)参与讨论。两位专家在“AI当前主要落地于临床前阶段”及“数据壁垒高于模型壁垒”上达成共识,但在商业模式可持续性上出现明显分歧。核心结论如下:AI目前仅渗透至药物研发全生命周期中占比较小的临床前环节(如基于结合亲和力预测的靶点优化),真正进入临床阶段的仅有小分子候选药物;由于各家公司模型…
高盛——中国消费仪表板:2026年第三季度|消费与收入增速放缓 宏观消费动能:环比走弱,名义与实际增速双双回落 据国家统计局季度家户调查,2026年第三季度全国居民人均可支配收入名义同比增长5.4%,较二季度的5.6%微降;经季调后的环比年化增速由二季度的5.2%大幅放缓至4.4%。消费端疲软更为显著:人均名义消费支出同比增速由3.8%降至3.5%,季调后环比年化增速更从3.6%骤降至0.2%,反映出交通通信及教育文化娱乐类支出明显收缩,仅食品消费形成部分对冲。值得注意的是,三季度社会消费品零售总额同比增速由二季度的0.2%回升至0.7%,主要受低基数…
🔍 📉亚太股市大幅走低,在美国科技股财报不及预期之后,全球科技与人工智能板块的抛售潮在整个区域蔓延开来。 📉韩国、香港以及日本领跌,而台湾、韩国、日本和中国的半导体以及人工智能相关个股下跌尤其明显。
国家广电总局印发《》,关注IP影视、新媒体、广电等公司投资机会【中泰传媒互联网】 事件:国家广播电视总局印发《》。 点评:
【zx新材料】持续看好燃机成撬环节长源东谷、涛涛车业 ⭕SpaceX大幅上调电力建设预期,预计2027年新增约10GW 算力,公司争取在2027年新增20GW电力与冷却配套能力,提前预留扩张空间。燃机成撬环节订单弹性大,目前长源东谷、涛涛车业都已调整至明年10x以下,重点关注。 ⭕长源东谷:重大资产注入落地,我们预计康豪26/27年有望实现4+/6亿利润,加上主业明年公司整体有望实现12亿利润。中报披露的1.65亿美元订单对应X需求,仅是冰山一角。明年500MW+的燃机和300MW内燃机成套交付有望带来15亿以上利润,成倍利润市值弹性。当前即便考虑发股…
崇德科技:业绩拐点已至,高端滑轴出海,低估值布局良机 ⚙️核心观点:预计公司 Q3收入及利润环比及同比出现拐点,燃机、核电、风电多领域需求共振,并 持续拓展半导体等新兴应用。扣除现金后27年净利润对应市值PE仅14倍,成长与估值兼具吸引力! ⚙️高端滑轴龙头,技术壁垒深厚,全球化持续突破
📑 📊韩国综合指数下跌 3.52%,点位 5533.8,成交额 104 亿美元,外资净买入 4600 万美元 📊韩国创业板指数下跌 3.62%,点位 764.1,成交额 48 亿美元,外资净卖出 9200 万美元
🗓️ 📊 📈领涨板块:电信 -0.6%,公用事业 -1.4%,金融 -1.4%
📉“易中天” 今日领跌的原因,除了盘中曝出的这一消息外,昨天就有人下修 ZJXC 明年的业绩到 800 亿了。 📌另外,还有消息称,预计三季度,ZJXC 业绩环比增长 20-30%,XYS 环比增长 10-20%,也影响到了 “易中天” 今日的表现。 想看更多请加V:xian20210130
万物新生 26Q3 preview [太阳]收入指引区间 23 到 25%,将更接近 25%。 1 二季度是以旧换新超预期业绩达成,三季度增速超行业大盘。
菲莫国际:26Q3 IQOS终端销量同比+7.1%,关注新烟产业链 [庆祝]26Q3PMI收入114亿美元,同比+5.5%,有机+7.1%,经营利润49亿美元,同比+14.1%,有机+ 10.5%; 无烟收入占比超40%,截至 Q3 无烟产品已进入 110 个国家,其中30 个市场无烟收入占比超 50% [玫瑰] HNB: Q3HTU出货415亿支,同比+1.5%, 调整终端IMS+7.1%;其中日本IMS+3.4%,剔除 10.1消费税提价(每包涨20日元)前囤货影响后+1.3%,IQOS日本份额 68%,SENTIA 承接价格敏感 TEREA 用户…
【兴证医药】恒瑞医药miR-124调节剂HRS-7085国内II期期中分析结果亮相ACG 公司在2026年美国胃肠病学会(ACG)年会公布了创新药口服小分子微小核糖核酸-124(miR-124)调节剂HRS-7085片的II期临床研究(HRS-7085-201)的期中分析结果:在中重度活动性溃疡性结肠炎(UC)患者中,HRS-7085 10 mg和20 mg每日两次(BID)治疗8周后,临床缓解率、临床应答率及内镜改善率在数值上均高于安慰剂组,粪便钙卫蛋白水平呈下降趋势;整体安全性和耐受性良好,不良事件以轻中度为主,未发生因不良事件导致的永久停药。 关…
个护数据线上9月情况跟踪【国金轻工】 1⃣行业大盘数据: 卫生巾+裤型卫生巾:9月GMV 11.1亿元,同比-2.6%,抖/东/猫分别同比+7%/-10%/-7%。
[太阳]【海尔生物】26Q3单季收入+18%、归母+30%,海外+制药端+新产业提速、费用率拐点确立【东吴医药朱国广团队】 [礼物]10月22日发布三季报:26Q1-3营收19.64e(+11.51%)、归母2.20e(+10.75%)、扣非1.98e(+14.26%);26Q3单季营收6.67e(+18.00%、环比+3.6%)、归母0.72e(+29.91%)、扣非0.61e(+21.34%)。 [玫瑰]盈利质量:26Q1-3毛利率47.18%(+0.67pct),产品结构优化对冲了大宗与供应链涨价;
【华创医药】海尔生物26年三季报点评:海外业务明显提速,实验室解决方案持续高增长 公司发布财报,26Q1-Q3营收19.64亿元(+11.51%),归母净利润2.20亿元(+10.75%),扣非归母净利润1.98亿元(+14.26%)。26Q3营收6.67亿元(+18.00%),归母净利润0.72亿元(+29.91%),扣非归母净利润0.61亿元(+21.34%)。 分地区来看,26Q3海外收入同比增长21.82%,较上半年明显提速,主要得益于海外同期负向影响逐步出清,以及本地化经营能力持续提升;国内收入同比增长15.58%,延续恢复性增长。前三季度海…
【中金食饮】珠江啤酒三季报点评:吨价延续增长,税率波动致使利润承压 [Rose]公司发布2026年三季报:3Q26收入同比-0.1%至18.7亿元,归母净利润同比-4.6%至3.16亿元,低于我们预期,主要系3Q26所得税率较高所致。 [Rose]3Q26吨价延续增长,我们估计97纯生保持较快增长。3Q26公司销量同比-2.2%至45.9万吨,吨酒收入同比约+2.2%至4086元,我们认为主要系产品结构持续优化,其中我们估计珠江97纯生、P9表现仍然好于公司整体。
[太阳]【凯莱英】2026三季报信息整理 [玫瑰]【业绩概述】 2026Q1-3营业收入53.95亿元,同比+16.52%,恒定汇率下同比+20.00%;实现毛利22.59亿元,恒定汇率下同比+23.17%,毛利率为41.88%,恒定汇率下同比+1.12ppts。实现归属于上市公司股东的净利润8.52亿元,同比+6.49%,主要系汇率波动影响;经调净利润10.74亿元,同比+21.81%。
【华创食饮】洽洽食品2026三季报业绩速递: 公司发布2026年三季报,Q3实现营收18.6亿元,同比+6.1%;归母净利润1.4亿元,同比+79.1%;扣非归母净利润1.3亿元,同比+84.5%。 26Q1-Q3实现营收53.6亿元,同比+19.1%;归母净利润3.9亿元,同比+131.0%;扣非归母净利润3.3亿元,同比+191.3%。
【兴证医药】凯莱英发布2026年三季报 [玫瑰]2026年前三季度收入53.95亿元,同比增长16.52%;归母净利润8.52亿元,同比增长6.49%;扣非净利润7.28亿元,同比增长0.04%;经调整净利润10.74亿元,同比增长21.81%。 [玫瑰]2026Q3收入17.88亿元,同比增长24.04%;归母净利润3.32亿元,同比增长81.49%;扣非净利润2.03亿元,同比增长25.70%;经调整净利润3.21亿元,同比增长49.53%。
普洛药业:披露26年三季报,今晚8点电话会解读【招商医药】 2026年前三季度公司实现营业收入68.35亿元,同比下降11.97%;归母净利润6.14亿元,同比下降12.37%;扣非归母净利润5.68亿元,同比下降12.22%。 单独看Q3,实现营业收入20.11亿元,同比下降13.28%、环比下降15.34%;归母净利润0.91亿元,同比下降33.47%、环比下降66.60%;扣非归母净利润0.73亿元,同比下降42.41%、环比下降71.09%。
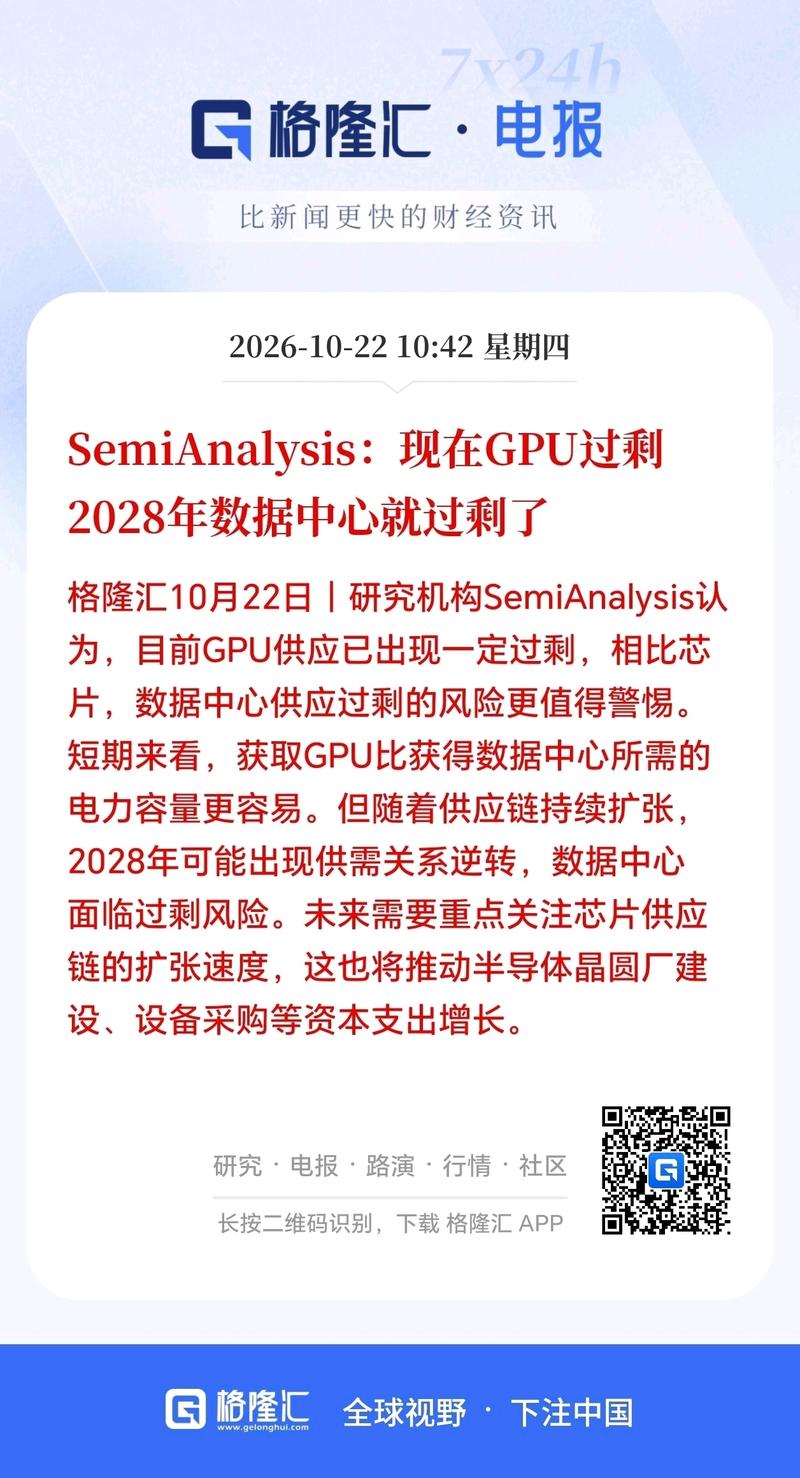
💡SemiAnalysis 表示,相对于数据中心容量,,并警告,这种失衡可能在 2028 年反转为。 🗣️杰里米・翁蒂韦罗斯:“总体而言,预测数据中心稍微容易一些,因为可以根据提前追踪到的基础设施信号进行判断。芯片可能稍微更加多变,但我们也有许多非常强的指标,指向 2026 年和 2027 年将会发生的情况。 🗣️“总体来说,相较于反过来的情况,我们稍微更担心数据中心相对于芯片供过于求的风险。就在我们说话的此刻,。
密尔克卫:Q3收入、利润均超预期,符合前期判断、业绩加速增长!持续推荐。归母净利润:Q1 +7.1%,Q2 +9.6%,Q3 +22.3%,非线性加速,Q3单季度2.12亿元、创历史新高。营业收入:Q3 +12%,Q2 +14%,Q3 +27%。 周期与成长共振、业绩加速上行
华正新材三季度利润6.27e,按照我们拆解,6-9月利润分别为0.9/1.5/2.0/2.7e 想看更多请加V:xian20210130 高频高速占比持续提升+fr4涨价共同奠定业绩趋势向上,且利润扩张边际加速
【国信食饮】洽洽食品1-3Q2026业绩:收入韧性增长,利润率延续修复 [玫瑰]1-3Q2026营业总收入53.6亿元,同比+19.1%;归母净利润3.9亿元,同比+131.0%;扣非归母净利润3.3亿元,同比+191.3%。3Q2026营业总收入18.6亿元,同比+6.1%;归母净利润1.4亿元,同比+79.1%;扣非归母净利润1.3亿元,同比+84.5%。收入、利润略低于预期。 [玫瑰]3Q2026收入同比+6.1%,在休食行业整体Q3降速背景下,公司已保持较强韧性。据我们观察, 公司瓜子、坚果均有更多sku进入量贩零食渠道,预计量贩零食渠道仍贡献…
致尚科技 q3点评:收入加速兑现,mpo主业+mpc 有望双击 Q3收入6.35e,同比+171%,环比+52%;归母0.42e,同比+328%,环比+141%。 此前市场对公司的交易,主要围绕对Senko的Cpo预期, 忽略了Mpo等主业收入的超预期增长。同时,Cpo中,Senko生态位愈发清晰,两者叠加有望迎来业绩+估值双击!
【申万计算机】科大讯飞1024开发者节20261022:星火X2.6发布,聚焦端云协同、具身交互和组织提效 星火X2.6升级、编码benchmark达国内领先梯队水平 [礼物]本次X2.6公布在SWE Verified、Terminal Bench等测评集上的跑分,与当前国产第一梯队模型跑分相当。
20261022今日段子汇总 1、奕帆传动:公司拟购北京和利时87.07%股权,后者主要业务方向有运动控制电机及驱动、行业专用控制系统、机械传动单元、数控与运动控制系统、系统集成与服务等 2、云汉芯城:公司是国内头部电子元器件产业互联网平台,主营电子元器件分销与供应链服务,产品覆盖存储芯片、模拟芯片、分立器件等全品类半导体产品,上游对接超 4200 家元器件供应商,直接受益于存储芯片行业涨价与国产替代浪潮
【国泰海通通信】致尚科技:盈利拐点显现,国内外同步扩产1022 事件点评:公司发布2026Q3财报,前三季度实现营收13.18亿元,实现归母净利润0.53亿元。Q3单季度营收6.43亿元,接近上半年营收之和,环比增长54.56%。单季度利润看,公司实现归母净利润0.42亿元,出现利润的拐点。我们点评如下: 业绩符合预期,越南工厂盈利水平较高。市场普遍预期公司Q3进入盈利拐点,显现出明显的经营性利润,我们认为业绩整体符合预期。我们预计公司单季度营收约超过5亿元为MPO业务(预计海外国内贡献3/2亿),剩下的主要为消费电子、设备等其他业务。Q3单季度营收快…
[太阳]【申万轻工】永艺股份:Q3收入表现亮眼,α逐步兑现 [庆祝]26Q3收入15.45亿元,同比+19.4%,归母净利润0.88亿元,同比+49.1%,扣非净利润0.89亿元,同比+61.1% [玫瑰] 经营利润表现亮眼。Q3还原汇兑后净利润1.1亿+,同比增长90%;Q3毛利率22.04%,同比+1.58pct,环比+0.06pct,公司年中产品提价、积极推动供应链变革, 在原材料涨价背景下毛利率同环比均有改善
【兴证医药】海尔生物2026年三季报整理 [太阳]2026年前三季度,公司实现营业收入19.64亿元,同比+11.51%,汇兑对收入同比增幅产生约1.2pp负向影响;实现归母净利润2.20亿元,同比+10.75%;实现扣非归母净利润1.98亿元,同比+14.26%;实现经营现金流净额1.86亿元,同比+125.52%。 [太阳]2026年第三季度,公司实现营业收入6.67亿元,同比增长18.00%;实现归母净利润7229.47万元,同比增长29.91%;实现扣非归母净利润6065.75万元,同比增长21.34%。
【国泰海通医药】凯莱英26Q3业绩点评:单季度收入17.88亿元,同比增长24.04%, [玫瑰]26Q3业绩情况 [太阳]公司第三季度实现营业收入17.88亿元,同比增长24.04%,恒定汇率下同比增长28.25%;实现归母净利润3.32亿元,同比增长81.49%;实现扣非归母净利润2.03亿元,同比增长25.70%。
致尚科技:Q3营收和利润拐点明确,看好Senko&PH需求打开成长空间 [太阳]2026年10月22日,公司发布2026年三季报,前三季度公司实现营业收入13.18亿元,同比增长75.86%,归母净利润0.54亿元(较上一年下降,系25年同期处置福可喜玛股权所致);单Q3实现营收6.35亿元,同比+171.77%,环比+52.34%,归母净利润0.42亿元,同比+327.66%,环比+140.88%。费用端来看,前三季度销售、管理、研发费用率分别为6.56%、6.32%、3.10%,较去年同期分别下降1.36、8.65、3.51个百分点,费用管控加速提…
📌 📝管理层此前在 5 月份的例行董事会会议上向董事会提交了三种预测方案,在每一种情况下,这些长期预测都显示。 📝特别委员会还认识到,赶在竞争对手饱和和各种融资渠道之前争取资金,时机非常重要。其他知名公司近期进行的巨额融资,以及预计即将进行的、用于资助相同 AI 增长的融资,例如 Alphabet、SpaceX、Anthropic 和 OpenAI,导致筹集资金的环境变得日益严峻。特别委员会认为,虽然,但为了资助未来的资金需求,公司最好在更多公司吸收市场上可用资金之前采取行动。
新澳股份26Q3超预期简评261022 [玫瑰]公司Q3收入/净利+18%/36%,超市场预期,从近期沟通来看,市场预期净利+25%左右、主要担心汇兑、虽提价但低价库存用完等问题;因此超预期反映的是提价滞后反映、叠加羊毛价格增幅放缓后库存加权平均法下成本增幅放缓=净利率提升、Q3提升幅度较Q1Q2加大,而上半年低于预期则正由于毛价快速上涨、库存加权平均法下成本也快速上涨、外销订单锁价。 [玫瑰]此外市场担心Q4高基数,但我们判断主要影响将体现在毛条利润承压,而羊毛延续提价趋势、羊绒在承接两个大单后延续量增趋势,从而仍延续增长。
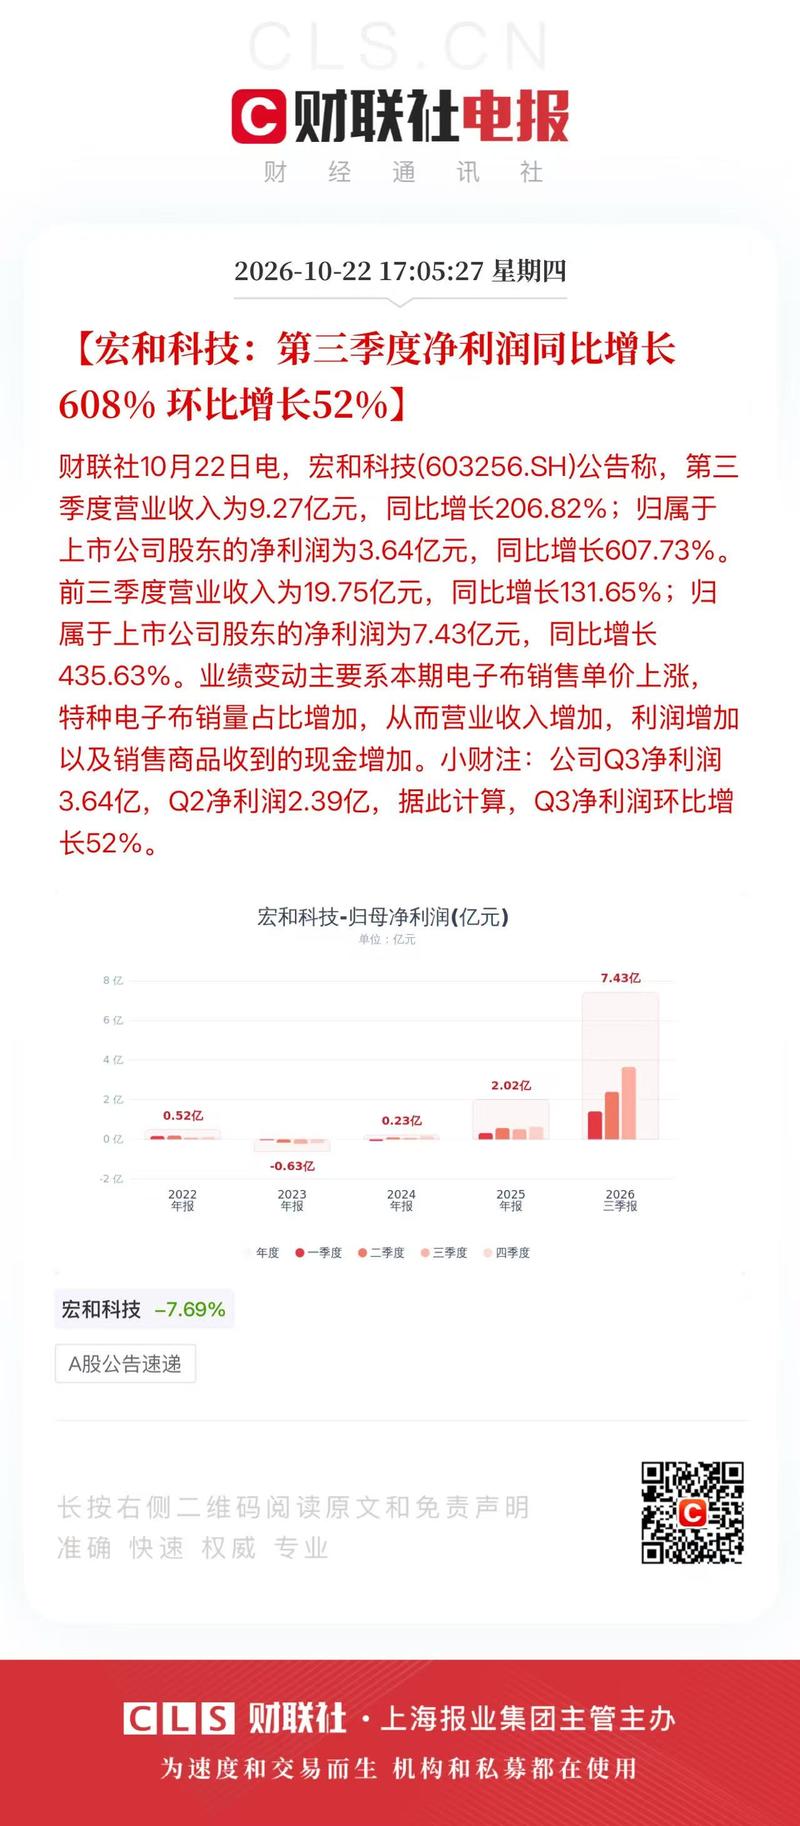
宏和科技:26Q3业绩延续高增长,电子布景气度持续向上 [礼物]公司发布2026年三季报,前三季度公司实现收入约19.75亿元,同比增长131.65%,实现归母净利润7.43亿元,同比增长435.63%,扣非归母净利润7.49亿元,同比增长476.12%;其中Q3实现收入9.27亿元,同比增长206.82%,实现归母净利润3.64亿元,同比增长607.73%,环比增长52%,扣非归母净利润3.77亿元,同比增长694.07%。 [太阳]电子布延续高景气度,公司Q3业绩高增长:今年年初以来,电子布景气度持续上升,电子布价格逐月上涨,以重庆国际电子布为例,…
💻 📌市场核心疑问:服务器 CPU 能不能同时实现出货量提升与单价上涨。AMD、英特尔、ARM、高通等 CPU 厂商即将发布第三季度财报,PC 与智能手机出货承压,2026 年同比下滑 10%-15%,但 AI 服务器 CPU 需求旺盛、单价持续走强。 📌核心讨论点包含四点,第一,2026 下半年服务器 CPU 的单价上涨能否持续,延续上半年的强势;第二,智能体 AI 带来的单核心单价变化、量化影响;第三,新入局厂商快速增加之后的供给能见度;第四,超大规模云厂商内部自研的展望,x86 与 ARM 新规格会持续增多,叠加英伟达捆绑销售的影响。
【华盛昌】26Q3利润同比+648%,环比+278% 26Q3业绩高增。收入5.19亿,同比+188%;归母利润1.6亿,同比+648%,环比+278% 利润率提升明显。26Q3毛利率56.5%,同比+11.8pct,净利率30.85%,同比+19pct,受规模效应及产品结构影响。
✨ Lumentum 表示,随着 CPO 扩张,激光器如今已成为 AI 网络设计的核心,并展示了一款输出功率超过 1 瓦的激光器。 ✨ 森尼韦尔,10 月 20 日 —— 据 Converge Digest 现场报道,Lumentum 负责光通信 AI/ML 基础设施业务拓展的副总裁 Loukas Paraschis 在 Optica 的 PECC 峰会上表示,随着光器件移至 AI 芯片旁边,激光器的功率、波长和位置正在成为架构层面的选择。 ✨ 一款 1310 纳米超高功率激光器,在 25 摄氏度时输出超过 1 瓦,在 50 摄氏度时输出超过 800m…
【新易盛:订单交付有序开展】光通信板块22日整体回调,午后跌幅收窄。新易盛股价也出现大跌。针对市场关注的公司经营情况,记者从公司方面了解到,公司目前生产经营活动正常有序,订单交付工作正常开展。公司相关公开信息亦显示,800G和1.6T是今年交付的主力产品,订单交付及产能扩充正按业务需求推进。 (证券时报)
🧧【DCTX】市场对光模块短期过度悲观,重视龙头公司的中长期配置机会 🎁 市场对大光Q3业绩及远期增长预期过于悲观。近期市场流传Q3业绩较差的说法,叠加物料供应偏紧,进一步放大了对当季交付及后续增长的担忧。我们认为,Q3虽受部分物料约束,但不至于像部分传言描述的那样差,不应将阶段性交付扰动外推为远期增长失速。 结合我们近期在北美调研的龙头备料情况,支撑主要来自需求与供给两端: 🎁 需求端,云平台收入有望超预期,高回报持续推动算力扩建。北美调研显示,微软、Google等云平台受益于企业AI应用落地,收入及ARR有望超预期;部分海外AI算力项目回本周期约9…
【灿瑞科技】触觉芯片卡位,具身数据采集与灵巧手感知双轮驱动-东北计算机llq 1️⃣直击感知底层:数采设备的核心本质是采集力与力矩等多维触觉数据, 而底层支撑是感知芯片。 公司以三维磁性触觉传感器(单芯片XYZ三轴力同步检测、微型封装)切入,卡位“电子皮肤”与数采设备的核心价值点。 2️⃣出货放量: 公司产品已在人形机器人灵巧手及数采指套/手套中量产出货。作为具身模型训练“卖铲人”核心,下游头部客户指引数倍增长,千万片级量产基地已全面启动。
【西部消费】食饮内需“过日子”股票组合推荐 双节催化9月社零增速企稳,下沉城市更好,国内消费环境虽然依然承压,但是中低端消费随着竞争格局好转,头部企业企稳。老百姓进入“纯过日子”时代,对于业绩低速稳定类必须消费品,兼具高分红属性的标的,防御价值值得重视! [玫瑰]伊利:A股稀缺高股息标的,26年股息+回购5%。原奶周期拐点逻辑顺畅,ASP由负转正,收入利润有望加速增长。
刚刚华tian科技容量直线拉板,这个有强度,半导体封测 今天下影线,今天尾盘收回去一点,也不能企稳,次日很容易低开继续回落。今日尾盘修复,无法形成彻头彻尾短信修复。 下影线不够安全。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420 420
午后创业板ETF易方达(159915)、科创50ETF华夏(588000)成交额双双突破100亿元。多只创业板ETF、科创50ETF随之放量。
图片预览:
420 420
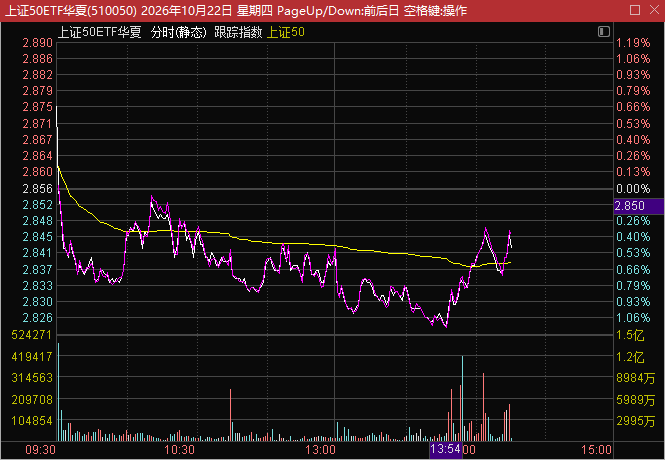
【国金轻工】工博会MRO点评:工业AI向端侧下沉,MRO长尾客户渗透加速 1)AI对MRO的价值不在商品价格,而在压降单客服务的边际成本,特别是中小客户。MRO采购金额约占总采购的10%,却消耗采购部门约80%的时间精力,参数不标准、需求表述模糊是中小客户线上化率偏低的主因。以京东工业为例,大客户收入增速仍为目前主要增长动力(25/26H1分别+24%/34%),AI预计可显著加速中小客户收入(25/26H1分别+8.6%/19%,已提速),中小客户具备长期收入/毛利弹性。 2)AI技术路线转向端侧实时决策。以京东工业为例,工业世界模型具备现场…
【鸿路钢构】今日有所调整,我们认为是市场整体情绪承压下的交易性影响,我们继续坚定对【鸿路钢构】的持续推荐,三季报预期高增,业绩拐点明确,未来成长空间广阔!
【广发机械】人形机器人:特斯拉业绩会总结,2个月内催化充足-20261022 业绩会超预期的点在于机器人进展的时间线比前期表述更清晰、指引明确: 1️⃣1-2个月内发布Optimus非预编程视频/Demo,展示现实场景智能化。股东大会在12月4日,潜在的重要催化。
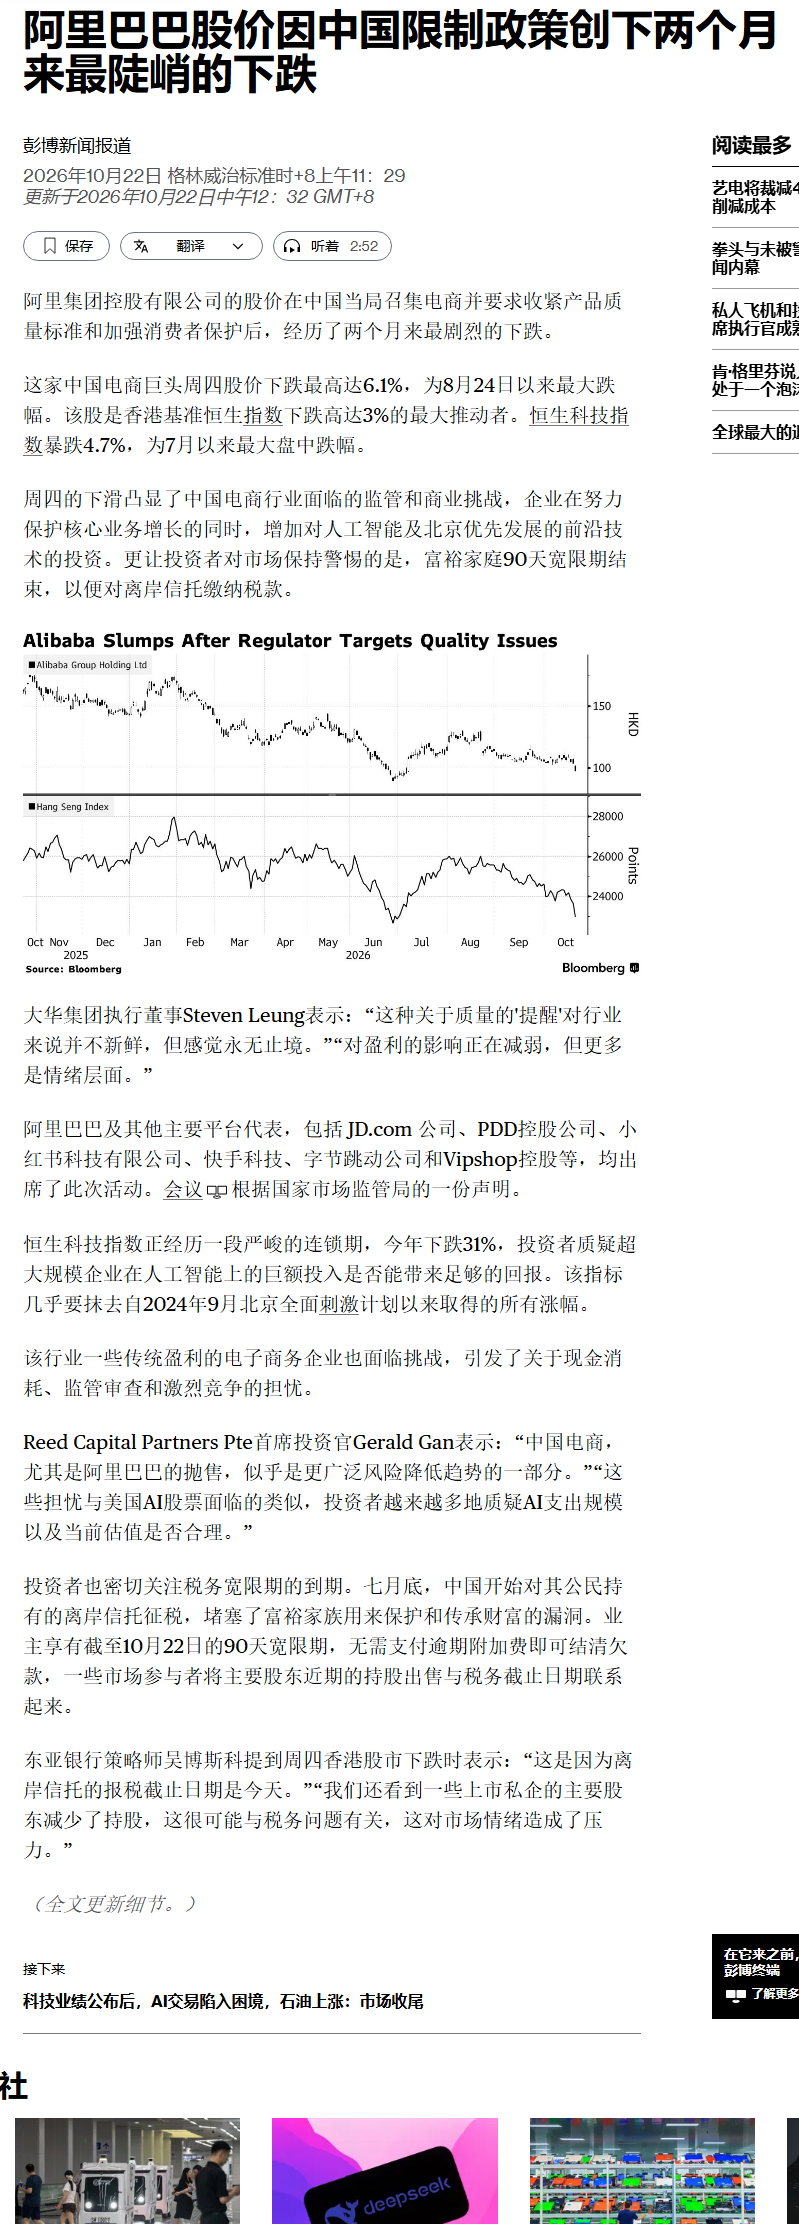
布鲁可暴跌超18%,因 控股股东减持套现2.1亿人民币,公司回应与 信托补税 有关,后续资金缺口以及是否会继续减持暂未沟通。
- 作者:思想者
- 时间:2026-10-22 13:46
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:科伦博泰 261020.mp3
跨境电商出海链更新 261020.mp3
普达特科技 261020.mp3
群核科技 261020.mp3
神火股份 261020.mp3
体外诊断行业专家交流 261020.mp3
大元泵业 261020.mp3
国家数据集团挂牌在即,数据要素行业近况如何? 261020.mp3
金帝股份 261020.mp3
诊断
今天是真的毫无弹性,信心比黄金贵了。 一定要拉出中阳线才行的,积弊已久,只能依靠大阳线才行,小阳线都不足以让市场稳定。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
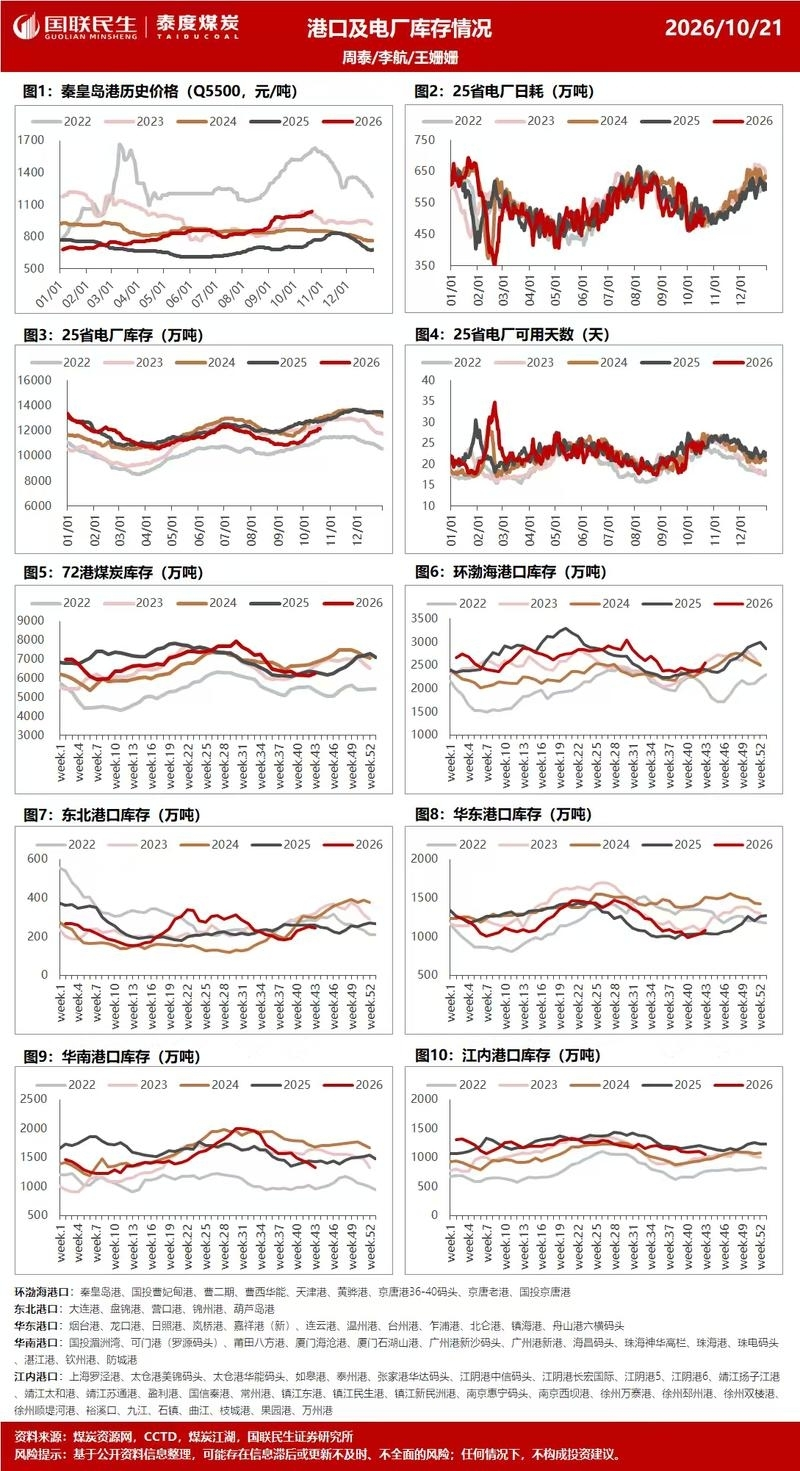
【国联民生能源】环渤海港库存环比上升,电厂日耗下降,可用天数下降 🌟10月21日,72港煤炭库存6254.6万吨,周环比上升1.8%,同比下降64.7万吨;其中环渤海港口库存2542.0万吨,周环比上升7.7%,较2025年同期上升131万吨。 🌟10月20日,二十五省电厂日耗达到498.9万吨,周环比下降1.17%,较2025年同期下降4.68%,较2024年同期上升4.11%。其中,沿海八省日耗达到220.7万吨,周环比上升6.05%,较2025年同期上升17.52%,较2024年同期上升24.06%。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
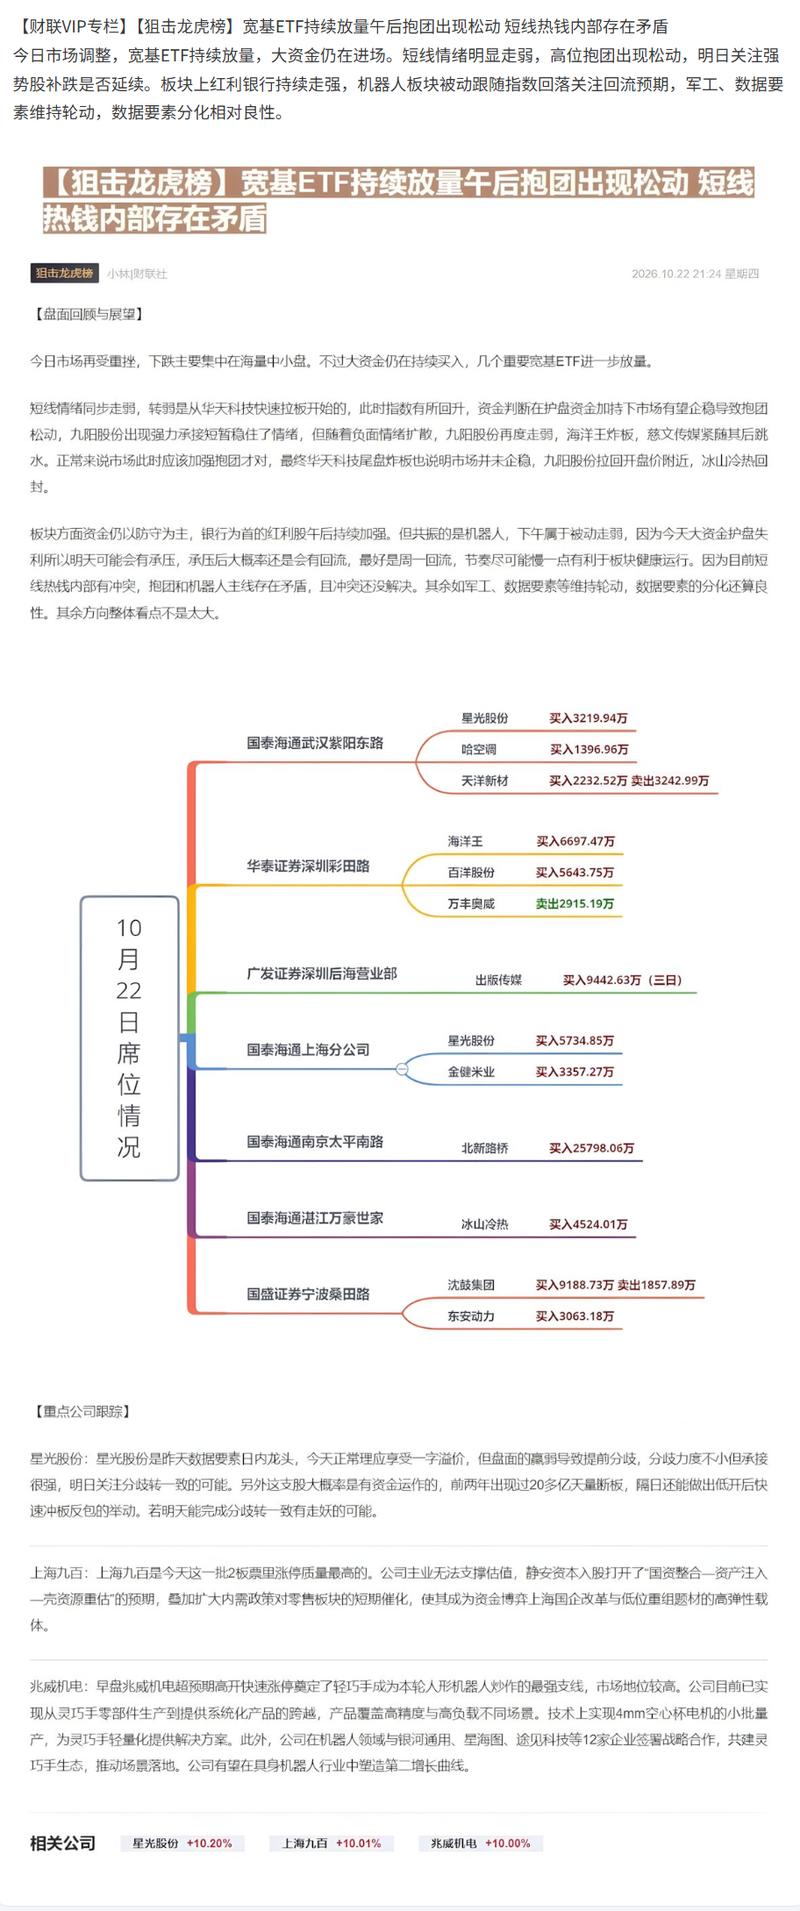
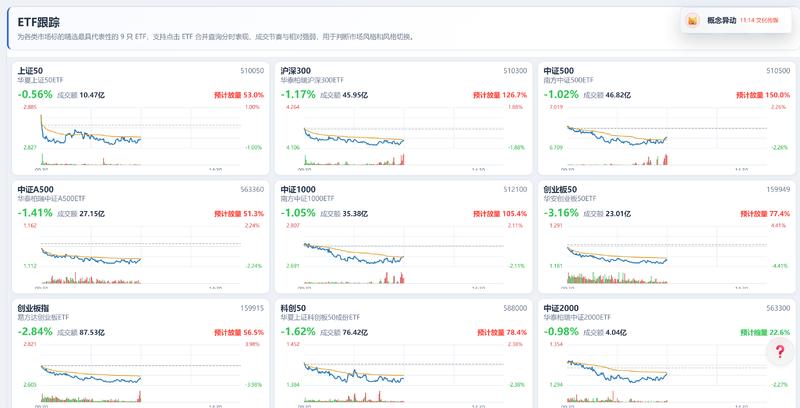
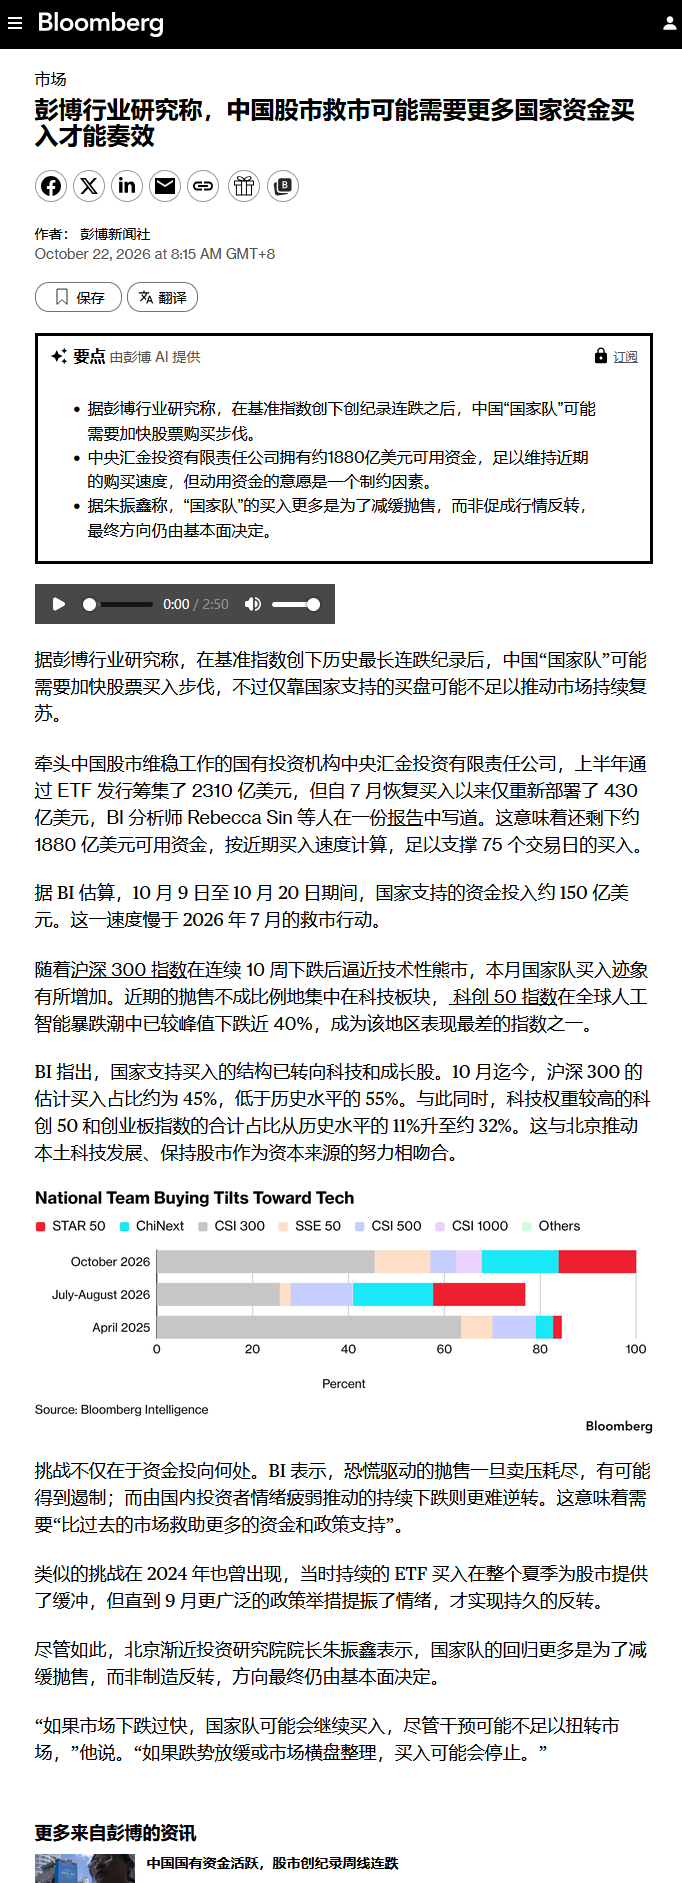
之前都是尾盘,今天时间提前: 临近午盘,多只宽基ETF集中放量,中证500ETF南方(510500)半小时成交超30亿,中证1000ETF南方(512100)半小时成交超20亿,创业板ETF易方达(159915)、科创50ETF华夏(588000)现成交超76亿元。 除了时间提前,买的ETF也很多,除了创业板ETF,科创50ETF,中证500ETF和中证1000ETF都买了 ,主打一个雨露均沾
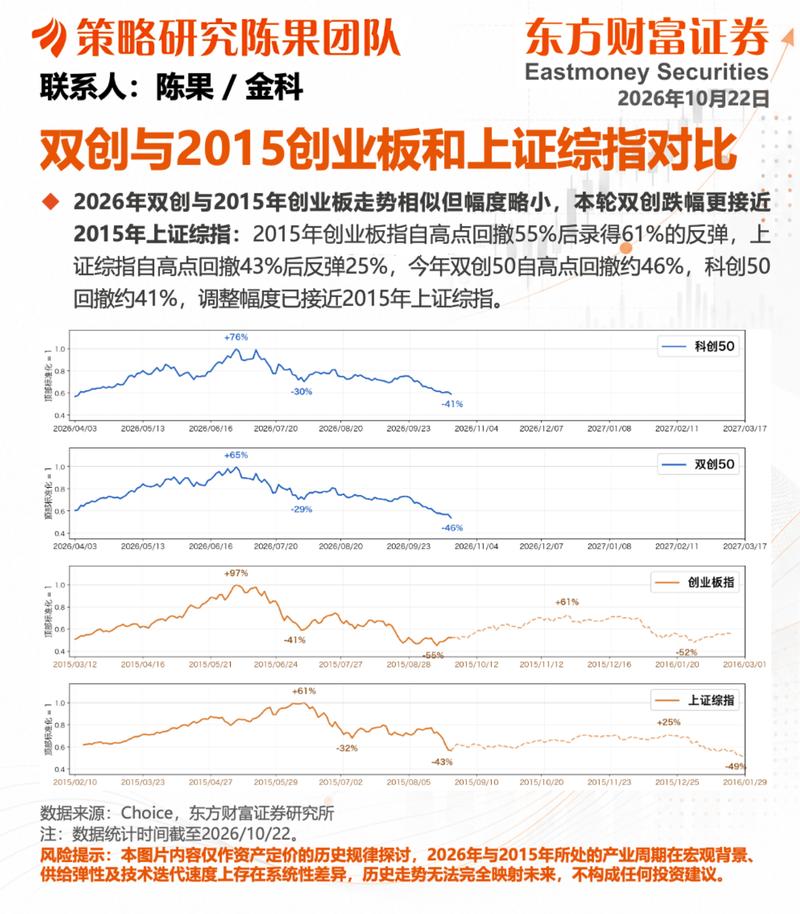
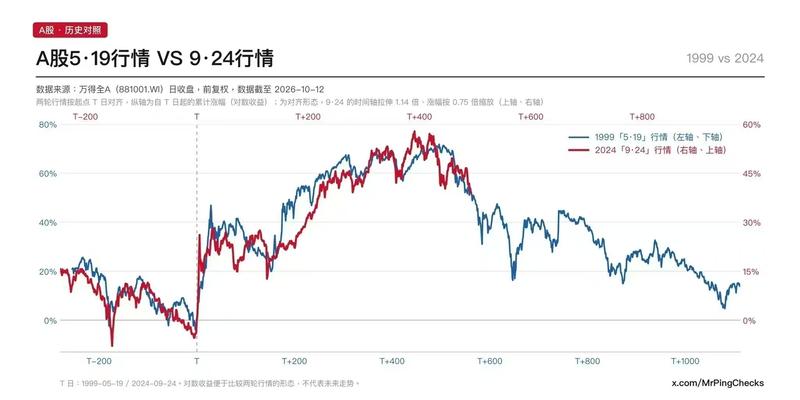
【林荣雄:现在敢判断底部么?】这种时刻,即便有可能错,作为策略分析 首发公众号:思维纪要社 师也要勇于有自己的观察和判断: 基于过去两轮创业板指大周期复盘,发现一轮极限的调整幅度大约是此前区间上涨幅度的60%左右,调整周期为16-19周,触及阈值后立马反弹。 这意味着即便考虑到超跌的因素在内,历史的暗示就是本轮回撤创业板指底部应该就在2600附近。欢迎交流探讨[抱拳][玫瑰][抱拳][玫瑰]
【长江家电-直击亮点】两轮车回调原因及后续影响 昨日两轮车企业反馈两轮车行业针对电自原定于11月1日开始的新3C认证,有可能因为前期检查反馈认证不合规情况较多,针对电自的新3C认证可能会全面暂停(目前还没完全确定),对应企业四季度电自出货会全面受影响,电摩电轻摩则不受影响。 此次3C认证的加严对于企业四季度出货会带来阶段性限制,客观来看对企业今年利润影响较大。但两轮车终端需求本身相对刚性,政策的收紧更多是为了规范行业,降低事故风险,影响主要分为两个维度来看: 一方面短期因供给受限带来的需求影响,后续随整改落地将迎来回补修复;另一方面对于中小不合规企业的…
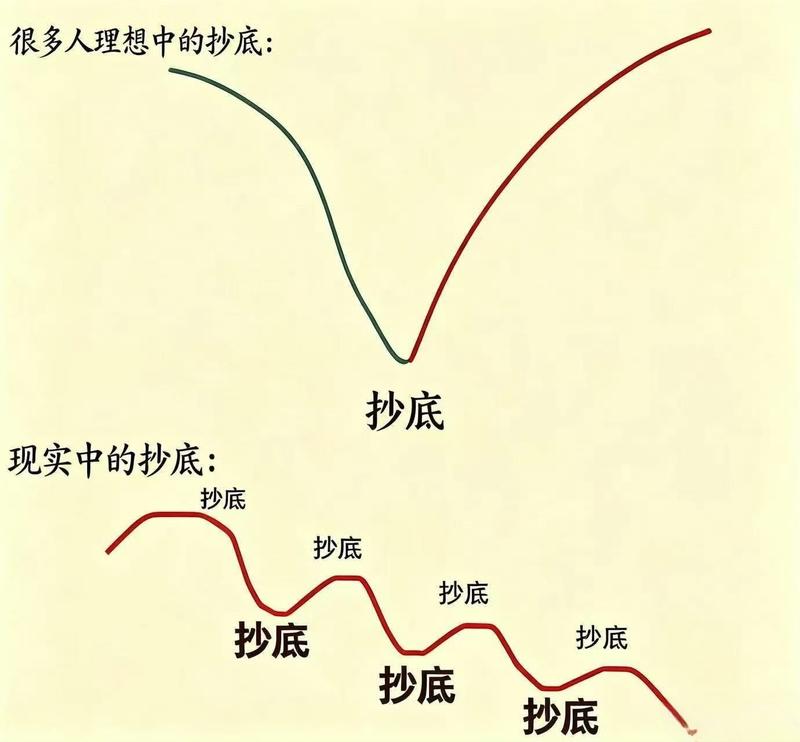
【转】雪球老师一组很有意思的统计数据: 如果每年第一个交易日,买入前一年的涨幅冠军,持有一年,第二年换股,连续十年,美股总收益为 85470%(确实没有小数点),年化83.5%。 A股总收益-96.4%,年化-27%。既然追高、买强不好使,那反向抄底每年跌幅最大个股,即使剔除踩雷退市股,A股总收益-95.2%,年化-25.1%。追高不行,抄底也不行!
【上午板块梳理】 一,盘面最强主线:机器人较活跃 二,连板结构梳理:
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
Baml销售点评: 香港/中国内地市场疲软 · 腾讯(700)昨日突破400元,在强烈的南向抛售压力下——他们昨日净卖出2.17亿美元(最大卖盘)。他们的卖单占成交量的40.37%(买单为29.1%,因此净卖出为34.73%)。没有明显的公司公告,而公司已经处于业绩披露期。他们还卖出了其他持有量较大的股票,如CM(941,受监管)和BABA(9988)。
今天市场大跌,一大传言是Anthropic的Q4 ARR指引大幅不及预期。我们在X上查了一下,只有一条信息说这个,而且是中国人用中文写的。从外盘情况看,虽然有一定下跌,但跌幅不是很夸张。 因此,我们初步判断,今天的下跌属于持续下跌后下跌加速、流动性恐慌。恐慌之后,会出现机会。
📑 📊上证综指;上证 50-0.66% 📊深证综指;创业板指
【林荣雄:现在敢判断底部么?】这种时刻,即便有可能错,作为策略分析师也要勇于有自己的观察和判断: 基于过去两轮创业板指大周期复盘,发现一轮极限的调整幅度大约是此前区间上涨幅度的60%左右,调整周期为16-19周,触及阈值后立马反弹。 这意味着即便考虑到超跌的因素在内,历史的暗示就是本轮回撤创业板指底部应该就在2600附近。欢迎交流探讨[抱拳][玫瑰][抱拳][玫瑰]
图片预览:
420
硅料企业减产安排 协鑫:乐山20日前全部停产;鑫环、鑫元、中能本月内降至40%负荷。中环同意鑫环减产,但要求每月供应量不低于7000吨。 通威:原计划11月启动减产;本次杭州会议受同行压力,现场表态加快节奏,10月之内整体开工降至35%以下,下周派丁总赴乐山督战;云南一期维持满产,乐山全部停掉;内蒙二期保持现状,内蒙三期由70%下调至50%。
【信达消费】欧盟针对中国产割草机器人反倾销披露更新 [太阳]事件 欧盟于本地时间10月21日披露AD745号机器人割草机反倾销调查首次终裁,根据以往经验,本次终裁并非最终结果,正式终裁条例的法定截止日是27年1月19日,在此之前涉及公司仍可进行多轮抗辩。
[红包]【申万家电&轻工&汽车】电动两轮车行业点评:3c认证暂停事件短期影响行业,不改需求回暖趋势,推荐雅迪、爱玛、九号等头部公司,估值低位具备性价比 [太阳]电动两轮车9月迎来行业拐点。7-8月受台风天气、去年9月新国标落地前抢发货带来的高基数影响,出货仍有所承压。随着9月基数大幅下降,叠加开学季、就业季带动电动两轮车需求, 9月出货端迎来大幅回暖,有望带动Q3头部企业收入、业绩快速修复。 [礼物]3c认证暂停、三码合一等事件短期影响行业, 中长期看利好行业向头部集中。 9月底部分3C认证中心被暂停资质,相关电自车型暂停生产、销售,行业内各家企业电自…
中材国际:订单增速稳健,汇兑损益影响利润,看好“两外一服”战略深化 [玫瑰]公司前三季度实现收入319.4亿元,同比-3.20%,归母净利润12.9亿元,同比-37.91%,对应Q3收入106.8亿元,同比-5.68%,归母净利润3.5亿元,同比-45.75%。 [太阳]2026年前三季度,公司新签订单642.7亿元,同比+7%,对应Q3单季度新签197.5亿元,同比+6%;分地区来看,2026年前三季度国内、国外订单分别增长5%/8%,海外增速略高,体现海外整体需求仍然较好。公司前三季度收入同比略降,我们判断主要原因是由于中东等地有地缘冲突,部分海外…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
镍减产点评20261022 事件:彭博消息,多家中国镍生产商高管计划最早周二开会,讨论在印尼的电池材料工厂协同减产,涉及青山控股、格林美、力勤资源、浙江华友钴业等,因金属价格疲软、成本上升挤压高压酸浸(HPAL)业务盈利,会议拟确定所需减产规模;8月曾讨论类似提议但未达成协议,细节仍可能变化。 湿法亏损导致减产。LME镍价较5月高点下跌超过20%、钴价跌至年内低点,且成本端由于硫磺价格的上升,使得HPAL产线亏损,在广泛的亏损推动下,企业开始商谈协议减产。我们认为在目前镍价下,联合减产传言对价格的托底作用或将持续,镍价的底部区间逐步显现。
【广发商社】小商品城26Q3业绩交流会精要(2026.10.22) 1.出口展望:看好四季度,预计全年仍有两位数增长。Q3出口增速回落主要受关税调整前集中备货、台风影响港口运输等因素扰动。9月义乌入境外商6.25万人次,环比+1.1%,中东、西亚方向环比约+4%;10月义博会期间可感知外商人数进一步提升。随着前置备货影响消化、物流趋稳,公司对后续出口保持信心。 2.政策增量:中美消费品降税与东盟合作值得关注。中美对降关税涉及玩具、家电、婴儿用品、厨卫及节日礼品等,与义乌优势品类匹配度较高,落地后有望直接受益,但尚待正式实施及细则明确。中国—东盟自贸区升…
【西部计算机】OpenAI布局AI硬件产品矩阵,看好端侧AI机遇 [太阳] OpenAI布局AI硬件产品矩阵,年底有望亮相。OpenAI的首款消费级设备接近一台无屏智能音箱,外形如冰球大小的金属圆环,配备扬声器、麦克风、摄像头与环境传感器,并带可活动的机械结构,定价预计 300 至 400 美元,预计2026 年下半年亮相、最早 2027 年 2 月出货。产品定位AI-first computer:由模型承担主要交互,持续获取视觉与语音上下文,从而摆脱“掏出手机、解锁、打开 App”的启动链路。此外,据 AR圈,OpenAI 已规划 AI 徽章、音箱、…
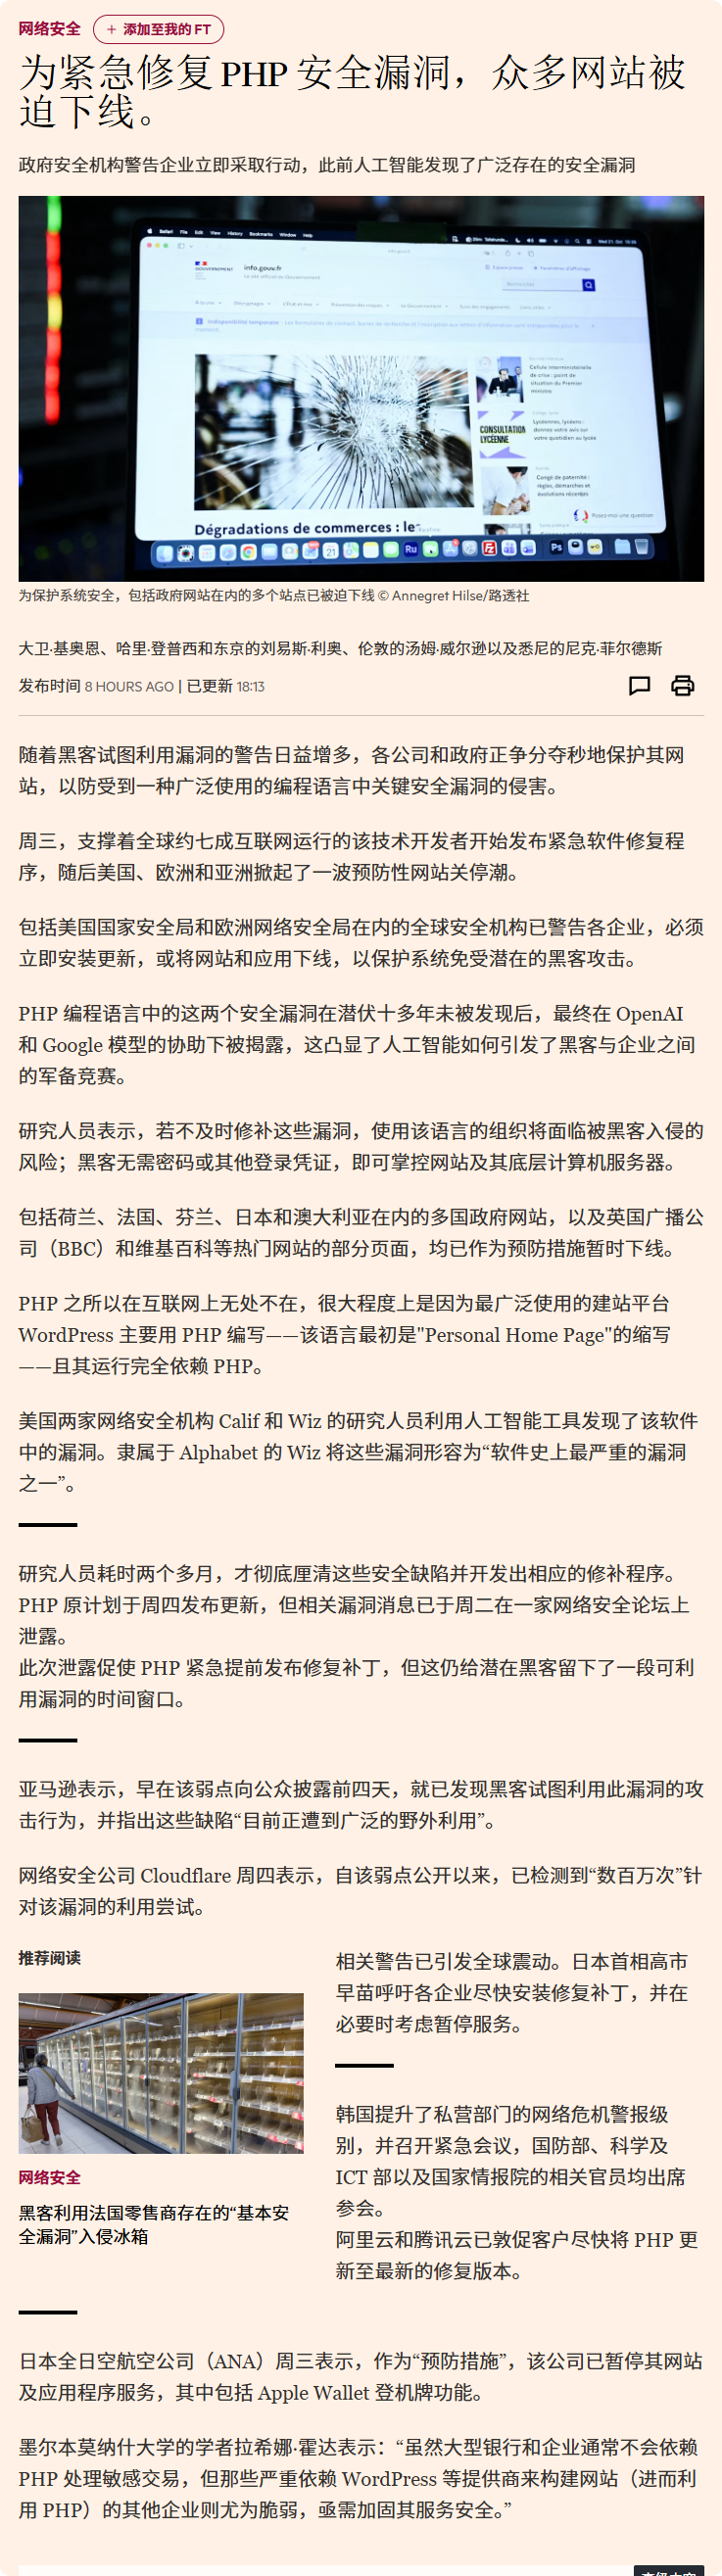
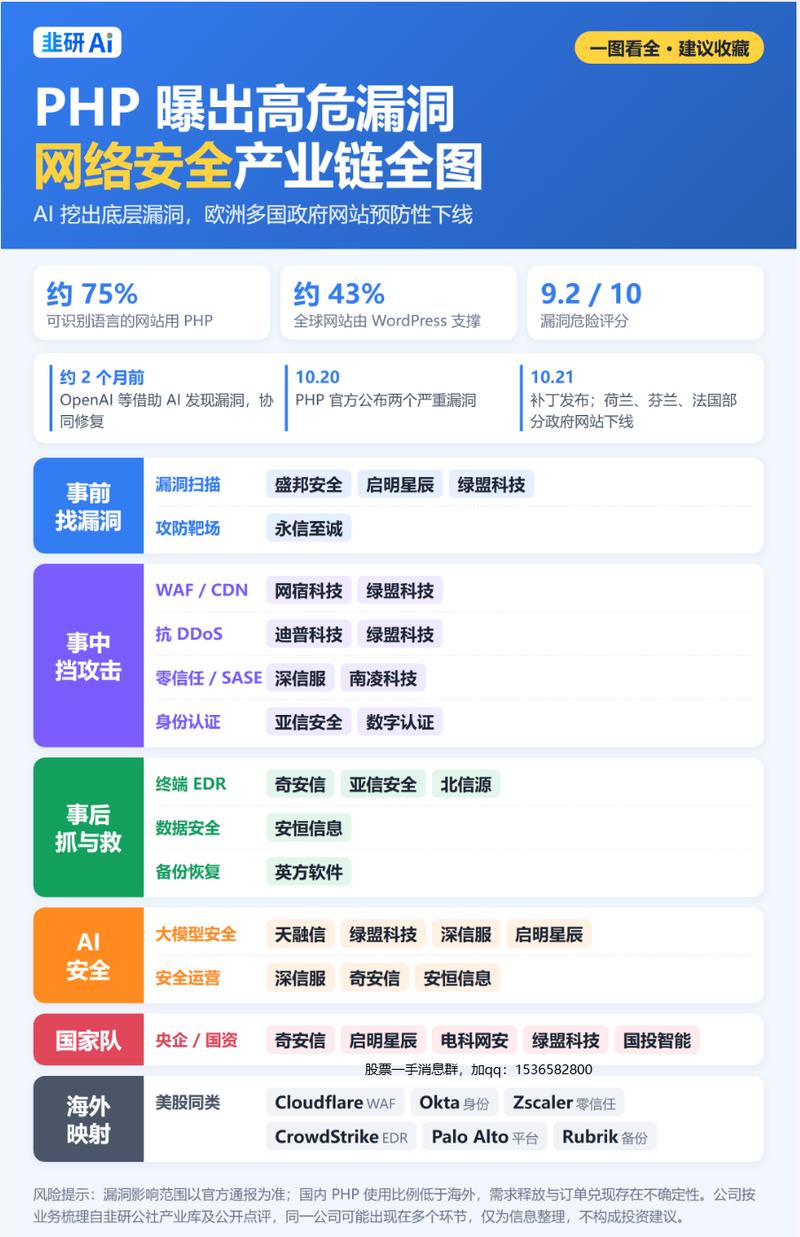
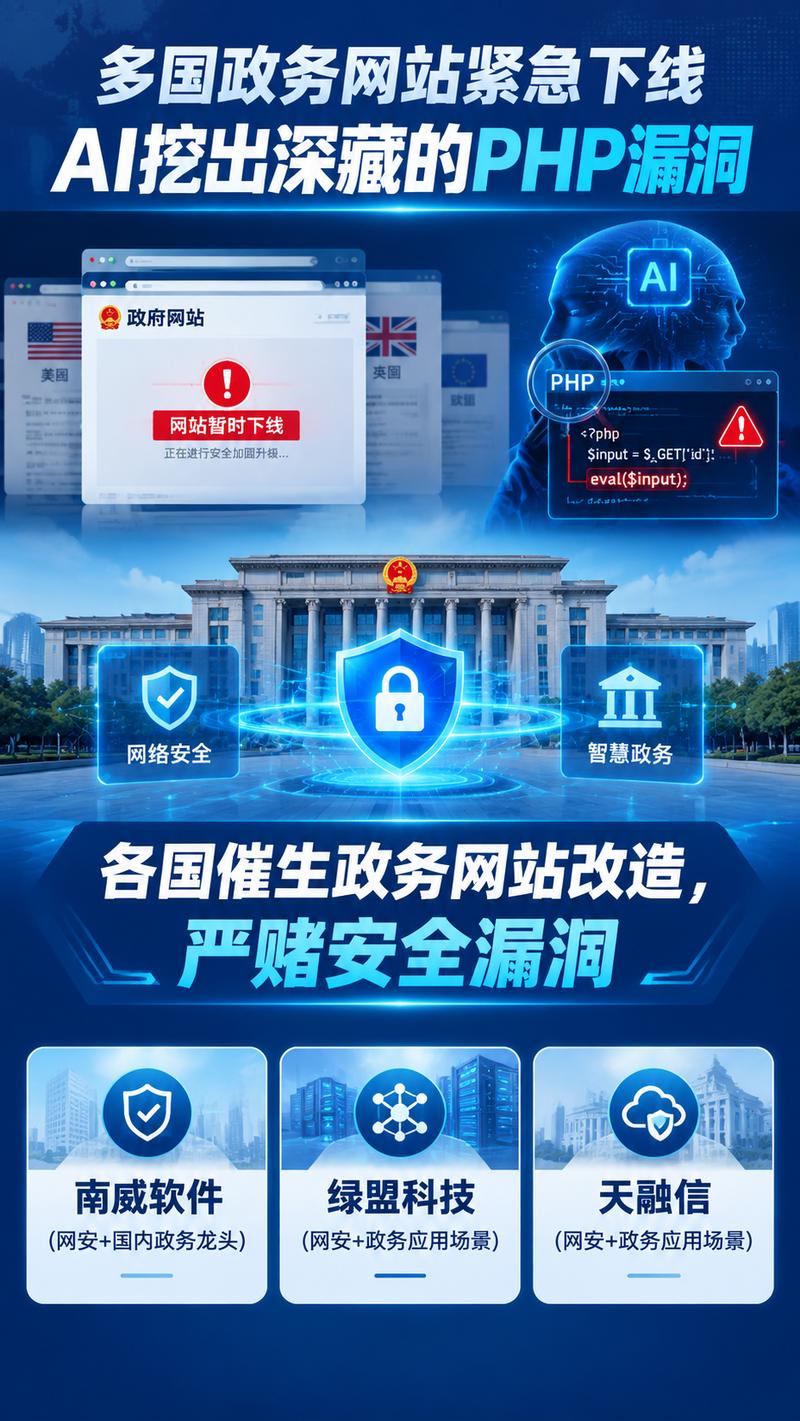
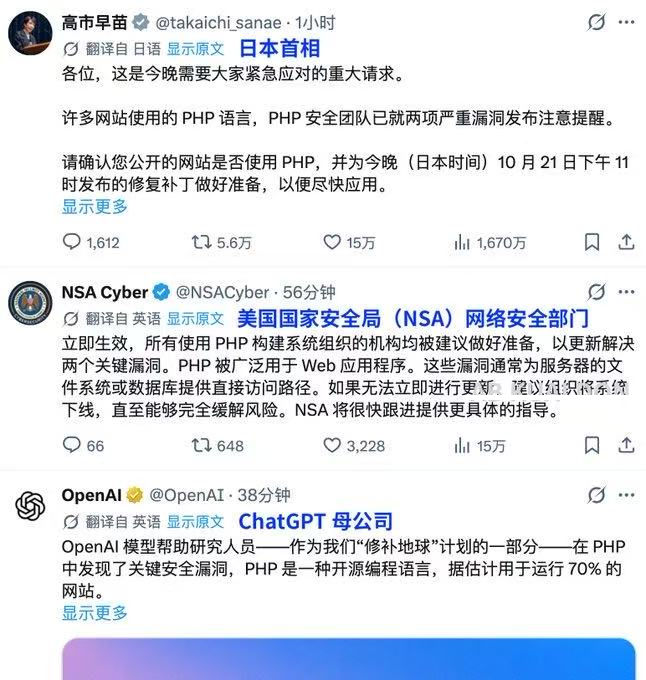
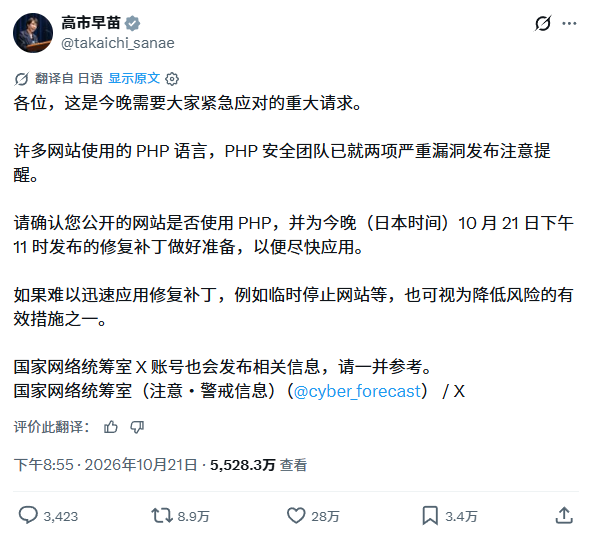
AI攻防加速演进, 重视网络安全产业投资机会 [玫瑰] PHP高危漏洞引发关注, AI安全能力进入实战验证 10月21日,PHP官方发布安全更新,修复两项CVSS评分均为9.2的严重漏洞,可导致未经认证的远程代码执行,涉及广泛使用的Web运行环境。OpenAI披露,Calif在Patch the Planet项目中使用GPT-5.6 Sol发现其中一项关键漏洞,Wiz亦独立发现并报告两项漏洞。前沿模型已能够发现影响互联网基础设施的重大安全问题,AI对网络攻防的改变正在加快兑现。
📑 📊恒生指数;恒生中国企业指数;恒生科技指数;成交额 1275 亿港币 📈领跌幅度相对较小板块:医疗设备及服务板块下跌 0.3%,地产信托板块下跌 1.1%,电信服务板块下跌 1.2%
福斯特:龙头稳固,蓄力新程 1、引言:胶膜龙头地位稳固,发力第二增长曲线 福斯特是光伏胶膜龙头,行业下行期仍保持优异业绩。公司市占率稳定在50%以上,二三线企业出货收缩或停产;同时公司毛利率持续领先,2025年仅福斯特、斯威克保持正毛利率。公司坚持“立足光伏主业、大力发展其他新材料”,电子材料等新业务进入快速发展通道,能否复制主业成功是未来成长的关键。
🚩【长城邓宇亮】机器人:波动时刻,更要聚焦中军王牌❗ 🔥什么是王牌中军? 真有量,真有业绩,且是最大的。只要这个方向有行情,这些公司会有超额。
🔥【国盛张一鸣】 冲高回落不是结束、仍然买在分歧! 特斯拉每次开完电话会冲高回落已成市场肌肉记忆,尤其在这样的市场实属预期之内。但机器人行情仍在主升,物理ai会是四季度主旋律,这次马斯克的发言也是最务实最细节的一次,量产时间表已经很明确,海外Open AI、英伟达、meta、figure等也都将在物理ai&机器人领域陆续发力。冲高不见得是卖点,分歧反而是买点,聚焦t链&刚开始的o链。t链核心: 福赛科技、科森科技、斯菱智驱、鸣志电器、浙江荣泰、北特、新剑(金沃、五洲)等、友升股份、恒锋工具。o链: 长盈精密、立讯精密、鸣志电器 等。
【长城机械 汪湛帆】中科仪-半导体设备最强Alpha ———————————— 看点1:27年订单高增,同比增长50%+,预计27年利润6-6.8e,估值20倍出头,最便宜的半导体设备
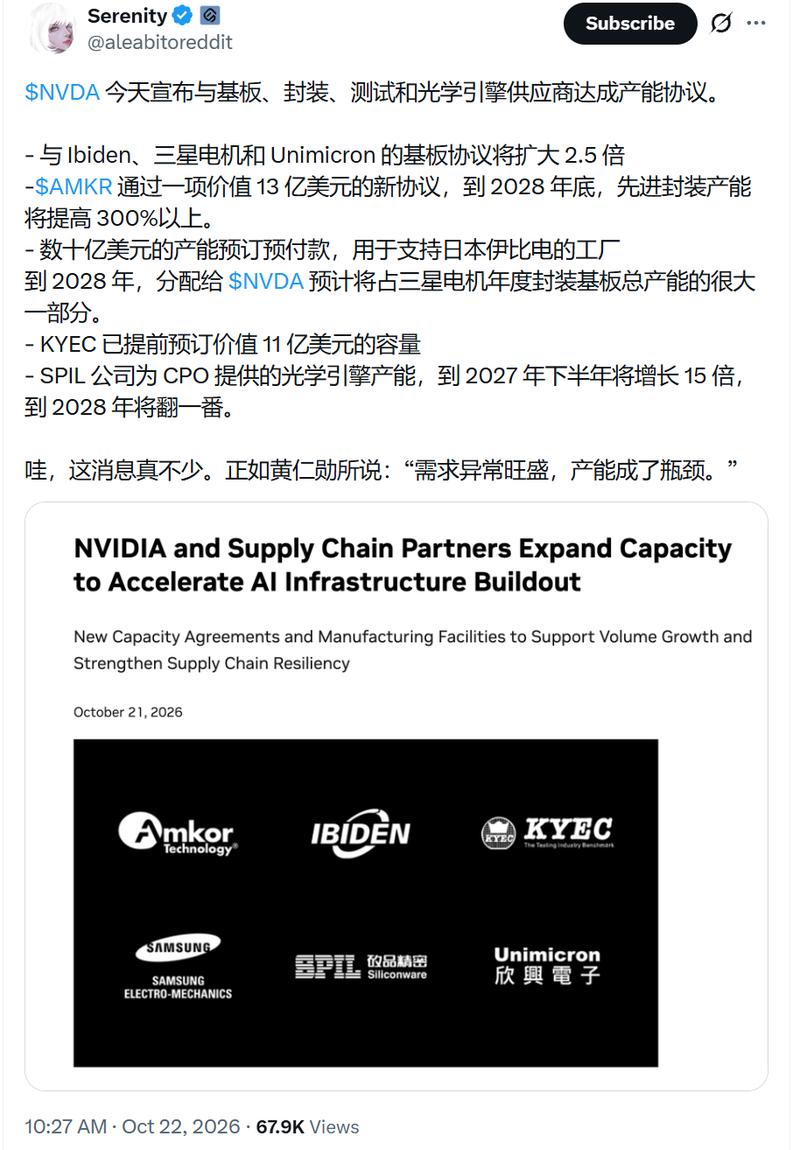
光模块企业利润,1.6T的影响只是短期因素,近期基本都解决了问题。无论是marvell的dsp,还是LPO/LRO方案。 大光受1.6T影响,二线光模块三季度表现集体不错,季度环比加速度趋势不变,目前看二线光的赔率持续上升。 SPIL扩产光引擎,更多是对接tsmc cpo,明年Q4开始进入加速期,配套产品是rubin ultra 576。
❗️❗️【染料】今日还原物报价由18万涨至20万,成交价13万涨至15万!大超预期 闰土股份: 分散弹性标的,当前年化利润23e,PE仅5X,远期6w价格下,年化利润45e,市值看3倍以上空间。 锦鸡股份: 活性弹性标的,当前H酸对应利润弹性8e,对位酯对应弹性2e,合计10e利润弹性,4xPE,市值看翻倍空间。
[玫瑰]【中泰医药谢木青、刘照芊】迪安诊断:ICL拐点进一步验证,特检与AI打开成长空间 I ICL拐点确认、政策缓和下有望持续提速。公司诊断服务增速由2026Q1的约-8%提升至Q3的+8.35%。首批检验收费方案整体呈现“价格平移+结构调整”,立项指南新增130余项创新项目,质谱等高端特检进入合规加收范围;迪谱诊断并表进一步完善公司质谱布局,叠加院内外包需求释放,诊断服务有望延续较快增长。 盈利能力提升、经营现金流保持较好水平。2026年前三季度公司综合毛利率30.42%,同比提升1.35个百分点;精准中心累计达到120家,相关业务收入同比增长45…
【中金机械】杰瑞股份3Q26业绩点评:燃机订单充足按序交付,毛利率改善明显 公司公布 1-3Q26 业绩:1-3Q26 实现营收 119.74 亿元,同比+14.9%,单 Q3 实现营收 43.28 亿元,同比+23.0%;1-3Q26 归母净利润 18.87 亿元,同比+4.4%,单 Q3 归母净利润 6.91 亿元,同比+21.9%。1-3Q26 业绩符合我们预期。 盈利能力稳步改善:1-3Q26 公司毛利率 31.6%,同比+0.3ppt;3Q26 单季度毛利率 32.8%,同比+3.3ppt。费用端,单 3Q 公司销售费用率/管理费用率/研发费…
【国海机械】推荐柳工:现阶段工程机械的α机会 1022 —————— ①逻辑:低估+业绩环比改善+电装出口渗透率拐点+其他可能的预期差
【静默】谁的人生扒开了,都是血淋淋。当做没发生,继续前行。
四大行还在阳线,工shang银行在新高,短期风格没法搞了。 银行维护体面,越是维护体面,市场会认为就越没有真切急迫救市场,反而形成很不好的反馈。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
英伟达Vera Rubin DSX POD模块化AI工厂增量:干冷器 英伟达发布Vera Rubin DSX POD模块化AI工厂参考架构,有望将部署时间从六个月缩短至最短14天。DSX参考设计采用闭环液冷+干冷器,可实现设施冷却用水接近于零。Vera Rubin DSX POD 底层规范带来干冷器新增量。 宁波精达603088:公司是液冷上游装备供应商,提供可生产干冷器、换热器、液冷冷板的成套成形装备与翅片精密模具,可用于数据液冷中心一次侧和二次侧都有下游具体产品应用,包括干冷器,冷板管路,换热器,冷凝器等,覆盖国内主流精密空调液冷厂商,国外特灵,开…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420

FDA对奥林巴斯警告信+进口禁令事件小结: [玫瑰]2026年10月7日,第一封FDA警告信,涉及6 处工厂(日本八王子 / 日野、青森、白川;德国汉堡;美国 Gyrus ACMI)。涉及产品包括但不限于止血金属夹、括约肌切口、膀胱镜、支气管镜、内镜远端护罩、瓣膜和插口器。FDA要求企业提交体系整改答复;暂无自动扣留、无召回; [玫瑰]2026年10月20日,第二封FDA进口禁令,涉及产品包括输尿管镜、支气管镜、腹腔镜、内镜自动清洗消毒机、可口服遥测胃肠胶囊成像系统、肠镜。FDA对由奥林巴斯(Olympus)在日本制造的某些医疗器械的进口警报,根据该警…
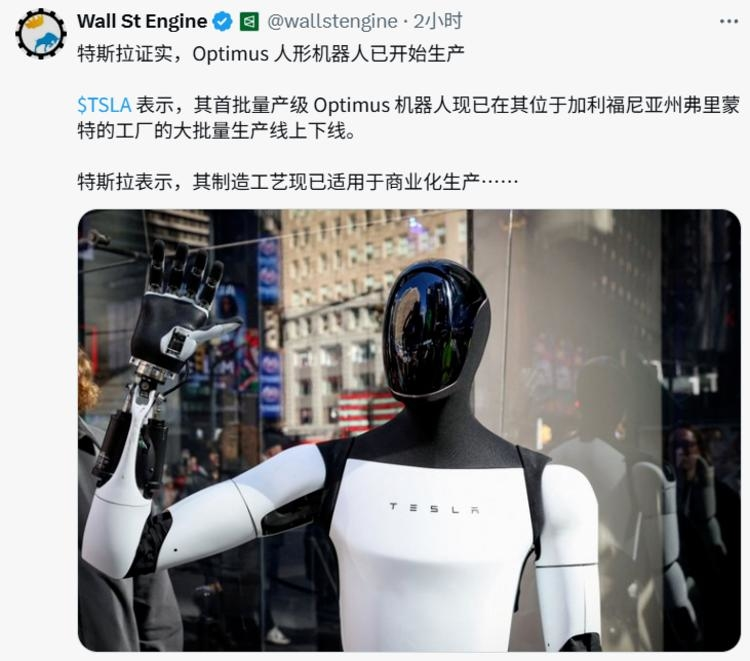
[礼物]【人形机器人】特斯拉Q3业绩交流会人形要点 ①量产进展:弗里蒙特工厂开启早期生产,这条产线对应年产100万台、约每周2万台,爬坡至少需要一年甚至更久,原因是设计仍在迭代、供应链需从零搭建。 ②核心难点:灵巧手仍是机电与可靠性的主要难点,其余机电系统已接近可用。预计27年年末解决AI、机械可靠性与整机寿命问题;
继续call【奥普特】:物理AI落地最佳场景,预期差大,业绩快速兑现! 1️⃣物理AI→数据为王。物理A落地 关键在于数据,模型可以基于开源模型开发,工业级数据必驻场拍摄、筛选,再经客户认证。数据量级直接决定模型响应和训练速度, 掌握海量有效数据样本就是掌握核心优势,壁垒极高! 2️⃣奥普特逆周期数据积累优势凸显。上市以来,公司人数从1000多人增至26年底约4000人,增加人员核心在于配合A客户等客户驻场采集数据(拍照→筛选→认证),耗时3-4年沉淀出千万级独家有效缺陷样本数据。同期基恩士、康耐视等在物理AI数据端人力投入少, 奥普特在数据端护城河深…
🔥【中泰医药祝嘉琦、崔少煜】持续重点推荐创新产业链、景气持续验证、AI4S驱动估值重塑、积极把握新一轮研发生产扩张周期! 🚀 三季报业绩持续强劲、需求端持续向好、AI4S投入持续加大、行业高景气有望持续。①海外产业链公司三季度业绩持续强劲, 赛默飞世尔科技 2026Q3 收入约 121.4 亿美元,调整后EPS约6.69 美元,均超出市场预期;② OpenAI 宣布收购AI药物研发平台Orchestra Bio,后者的团队和技术将整体并入OpenAI的生命科学产品线Rosalin;③两国元首达成八点成果共识,其中提到双方同意构建“基于尊重、公平、对等的…
两大光Q3预期再更新下: 旭创收入环比20-25%,费用环比肯定会增加几个亿,这样算归母利润在90-95亿,此外非经里面有鹏鼎的投资收益q3亏几个亿,中石的投资收益赚一点,最后90亿左右。全年335亿。 新易盛供给端是主要因素,博通的800G DSP紧张,台积电5/7nm的排产问题之前确实有预期(这个也导致很多800G的订单递延到明年了),收入环比10-15%左右,归母55亿左右。全年200亿。
[拳头]【博迈科】与SBM签署16-21亿元FPSO合同,深化战略客户合作关系【光大能源化工与新材料团队】 🌟公司子公司天津博迈科与SBM签署FPSO上部模块建造合同,预计合同金额为16-21亿元人民币。本次合同主要工作范围涵盖FPSO上部模块的设计、材料采购、建造等工作,合同已签字生效,生效日期为2026年9月24日,计划于2028年下半年完工。合同金额约为16-21亿元人民币,由固定价格部分加基于当前预估工作量计算的可变价格部分组成。合同将按照实际工程进度和合同约定的节点付款。本次FPSO项目合同的签署将进一步加深公司与SBM的合作关系,为后续业务…
[红包]【国金金属】复合氧化锆:国产替代节奏加速 1022 🔥事件: √近期媒体问及“日本稀土钇库存仅够支撑数月,已请求美国帮忙劝说中方放宽相关出口管制”,我方表述强硬。
这波杀跌什么时候见底? 上周说的简单外推这波预计跌幅参考21年跌18周,跌幅40% 本周创业板指4连绿,指数上现在是创业板跌的第18周(21年创业板跌19周),距离美国中期选举11.3号还有1周多,创业板和21年跌幅差不多(38.6%),已跌超39%。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
[红包]浙商机械 邱世梁|王华君【具身智能】27年底Optimus周产能有望达2万台,人形机器人量产渐进,持续推荐! 1️⃣特斯拉:2027年底Optimus周产能有望达2万台,27年底对外出货 特斯拉26Q3业绩会给出Optimus量产时间表:①26Q2:每周几十台;②26年九月:每周数百台;③26年底:每周1000台;④27年底:每周2万台,对应 年产能约百万台。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
🔥重视t链新晋供应商: 友升股份 1️⃣机器人结构件已拿到订单,批量交付,V3的asp50-60美金,V4结构件新增灵巧臂大结构件,总asp可达500美金以上; 2️⃣与thk准备成立合资公司,布局汽车底盘和丝杠,年内开启送样;
博汇最新更新: 三类油中韩国sk和s-oil占全球产能约40%,中东产能占全球份额约20%,本次中东产能受损严重,单月出口量从战前18万吨锐减至不足3万吨(靠库存);同时韩国三类油原材料也来自中东,现在被迫降复合,美国和欧洲都没有多余的产能供应,本身美国的三类油70%也要从韩国和中东进口。中东产能恢复至少要到27年二季度末可能才会复产。 三类油是润滑油中最高端的基础油,对一致性评价要求极高,国内外能做的产能很少,下游主要应用在宝马奥迪等高端车中,因此客户对润滑油价格上涨不太敏感。当前海外sk报价已经上涨到3.2万/吨,而且无法用现价拿到货
【东吴计算机】电话会议重点信息:前瞻布局物理AI,订单有望过亿 电话会要点: 物理AI数采主流三种技术路线:1)EGO;2)UMI;3)真机遥操,EGO占比较大,公司已积累上万小时高质量遥操数据。
博汇股份三类基础油核心信息: 产能:16万吨,按收率12万吨的4cSt,4万吨的8cSt。 当前价格:公司出货价,4cSt的1.9-2万元/吨,8cSt的1.5-1.6万元/吨。价格仍有上涨趋势。据Wind信息,“中国:华北市场:市场价(主流价):基础油(150N三类)”当前价格3.45万元/吨。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
【光模块更新】 市场对三季度大光预期进一步下修,Q3悲观预期在旭创85e、新易盛55e(此前为旭创90e、新易盛60e)。
【国泰海通食饮】中烟香港:经营向好,人事落地 公司26H1业绩回调系外部因素冲击。近期人事变动落地,李斌总任董事会主席,新领导既往履历与公司业务领域高度契合,有望推动公司夯实、丰富业务市场布局。 [玫瑰] 人事落地,新领导到位。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
问:老师,这行情是不是就应该别玩不管题材还是科技啥的。只能等官家筹码捡够,看到明显要拉升时才右侧进来 回答:前天尾盘的时候,我认为市场是可能迎来中阳线的,因为市场第一次出现积极信号。 但是昨天天时利地都没能形成中阳线,短期就没有那么好的机会了。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
昨天杀白马,今天摁AI科技容量,这是典型的市场流动性问题。 流动性问题,只能依靠外力解决,希望官军早点下场了。太难了。
20261022META业绩会纪要
20261021复盘 宏观: 泽连斯基:愿在保留75%领土控制权的基础上达成和平协议。俄方已接受美方提出的与乌克兰举行三方会晤的提议。
❗️❗️【华创机械】人形机器人:特斯拉Q3业绩会量产信号超预期,2027年底周产目标翻倍上修(二)-1022 🤖️投资主线:优先T链核心标的,其次O链、本体厂商,同步关注国产供应链机会 T链:核心环节格局进一步清晰,辨别真“T链”
【盘前1022】 1、美股主要指数昨天普涨修复,科技股领涨,SpaceX公布的亮眼财报催化情绪,强化了市场对AI投资前景的乐观预期,费城半导体也上涨。尾盘因为担忧中东局势升级跳水,有报道称美国准备下令部分驻海湾国家使馆工作人员撤离,但随后称撤离只限于沙特境内,才略有回升。市场对于利好还是有正反馈,盘后Meta公布三季度营收好于市场预期,营收指引略高于预期,而且对今年资本开支规模再提升,盘后也上涨。特斯拉三季度利润和现金流都好于预期,但盘后先涨后跌。 2、昨天沪指还是坚守3700点,午后回落看趋势不对,尾盘大哥还是发力挺了下创业板,呵护态度明确就可以,虽…
详情页仍未获取到全文。原始列表正文可能被截断。
长川科技三季报预告点评: 1、单季度业绩超8亿,超预期。26Q1-3公司实现归母净利润17.15-18.15亿元,同比+98%-110%,扣非后归母净利润16.67-17.67亿元,同比+111%-124%,主要系半导体行业市场需求持续增长,公司订单需求旺盛,规模效应进一步凸显,净利润率有所提升。以中枢值计算,26Q3归母净利润8.01亿元,同比+83%,扣非归母净利润7.95亿元,同比+84%,继续超市场此前6亿的预期。 2、ATE测试设备投资逻辑存在预期差:1)不同于前道直接受益晶圆扩产,AI彻底改变了ATE测试设备的陡峭成长曲线,底层逻辑归因于G…
摩根士丹利发布了一张AI资本开支资金流向图,预测2027年全球主要云厂商和新兴云服务商的资本开支将达到1.58万亿美元。 这笔钱最终流向哪些企业? 根据大摩的测算,约1.03万亿美元将转化为标普500成分股的相关收入,其中:
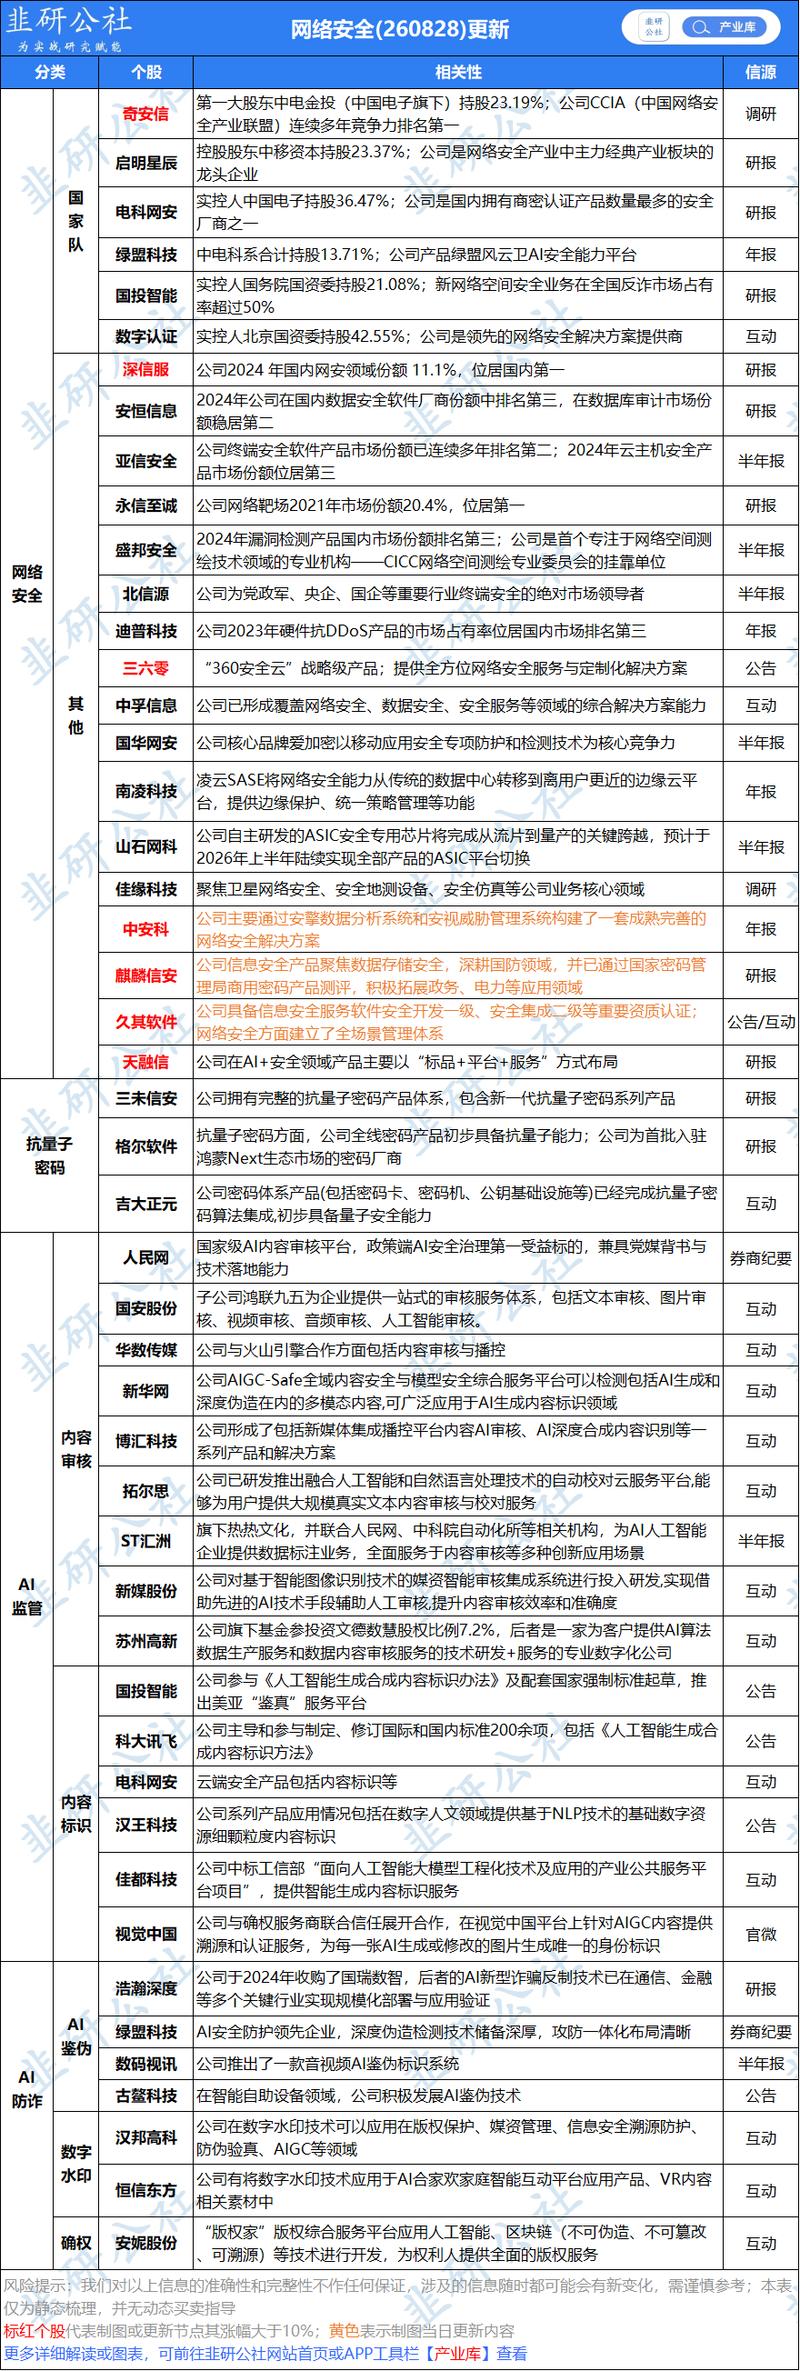
网安龙头绿盟科技2026TechWorld大会总结:Agent安全元年开启,安全有望成为AI准入项 1、攻防进入AI无人时代,攻击频率加剧:2026年智能体安全事件或超过去几年总和,行为失控、意图偏离问题越发严重。根据Anthropic披露,玻璃翼上线数月已发现12.9万个验证漏洞;除防御方外,攻击方已实现自动化攻击,攻击范围及频率快速扩大。 2、Agent标准加速制定,AI安全或成为前置条件:当前已发布5项AI安全国标、2026年立项25项。Agent应用安全首个国标已立项、相关产业标准有望加速制定,垂域指引金融/政务/工业/电信等2026H2起陆续…
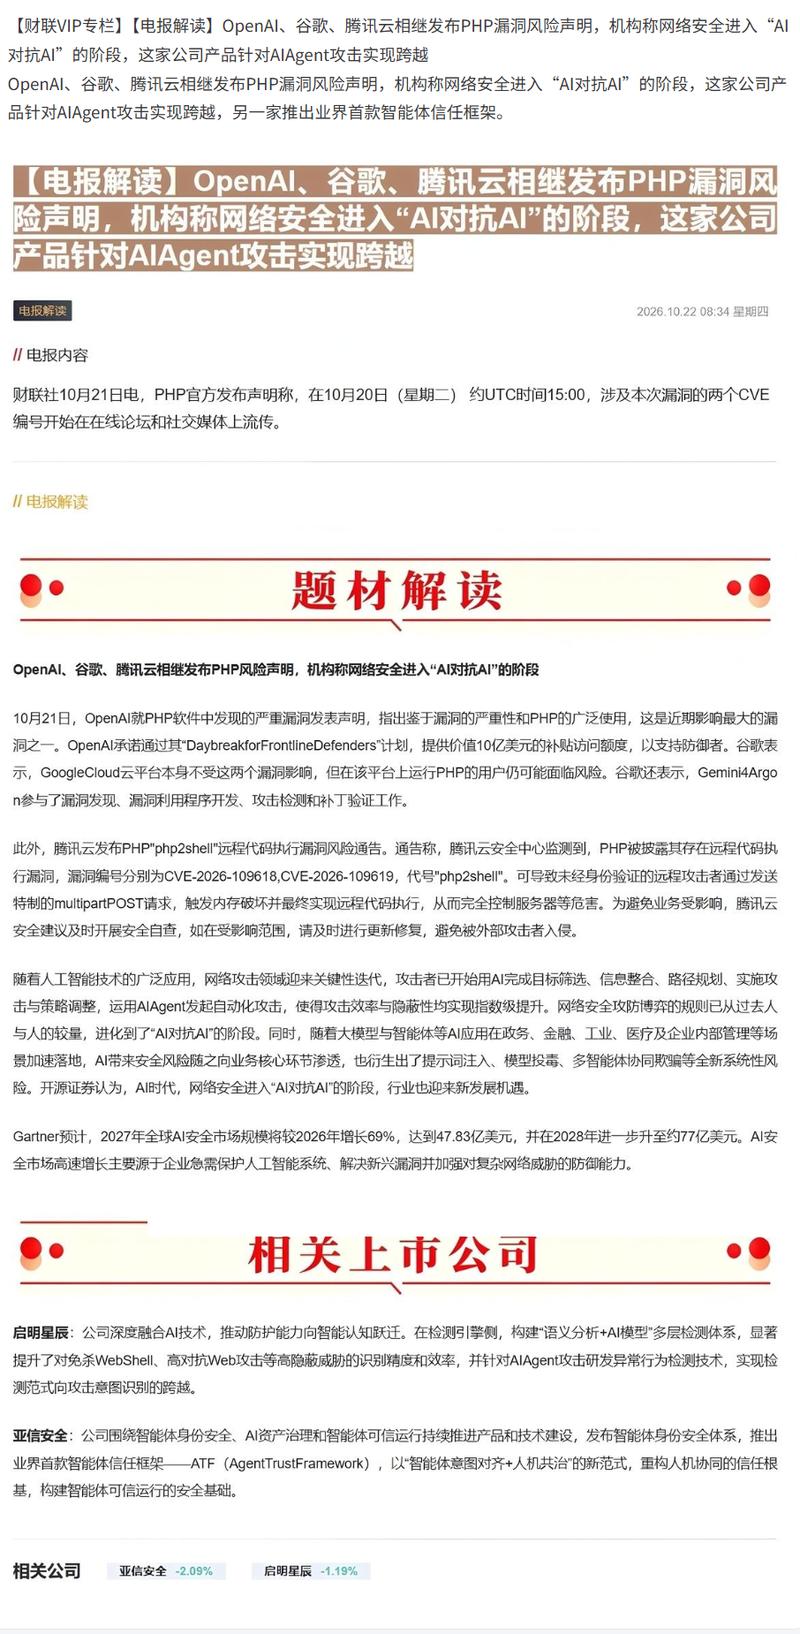
席卷全球的网络安全漏洞: 仅今天晚上,多个国家领 导人、政府网络安全部门、AI 公司,纷纷就 PHP 编程语言重大漏洞紧急发文,包括芬兰、荷兰和法国在内,已将政府网站紧急下线。 而原因是OpenAI的AI模型发现全球网站约70%使用的PHP的爆出两个超高危漏洞,OpenAI表示,在攻击者之前发现了这一漏洞。正与研究人员和开发者合作,历时约两个月准备修复。
国内媒体只敢转发一半。 李录,喜马拉雅资本创始人,芒格唯一投过的外部基金经理,在哥大Graham & Dodd午餐会上聊了一场。 那句「你是国家要支持的目标,还是实现目标所付出的代价」今天看到全网都在转。
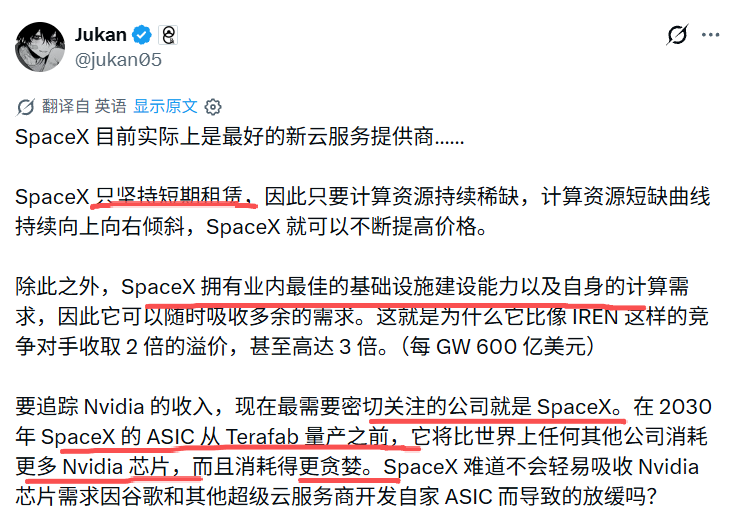
马斯克刚在最新访谈里扔出了一组让整个科技圈倒吸凉气的一线算力账本,他说连已经变成老古董的英伟达 H100 芯片,现在的租赁价格居然比当年刚出厂全新时还要贵,甚至直言明年算力硬件的回本周期缩短到短短 6 个月也不是没可能。 他之所以把底牌掀得这么透,是在回应为什么 SpaceX 出租自家算力资源时,宁可麻烦也坚持只签短期合同, 因为在他的账本里,每瓦特电力能榨出来的有用智能每年都在暴涨,现在要是跟客户签了长期死合同,等于把未来翻倍的租金白白送人,实际上他们到期的短约,全是以更高的每瓦特美金单价续签的,几乎所有超大规模云巨头和几十家小公司都在死缠烂打求他们…
接下来8个交易日,55家美股公司发财报,七巨头里有5家。 今晚就是第一枪:特斯拉和Meta同一天,再加上IBM、SAP、德州仪器、泛林。 下周二轮到存储:SK海力士和希捷,加上前一周的西部数据,周四还有闪迪。
【天风汽车】特斯拉26Q3业绩会纪要 【东吴电新】特斯拉26Q3业绩交流会纪要 特斯拉(TSLA.O)2026Q3业绩会纪要 l 国盛海外
[红包]重磅!FDA对奥林巴斯警告信+进口禁令事件小结: [玫瑰]2026年10月7日,第一封FDA警告信,涉及6 处工厂(日本八王子 / 日野、青森、白川;德国汉堡;美国 Gyrus ACMI)。涉及产品包括但不限于止血金属夹、括约肌切口、膀胱镜、支气管镜、内镜远端护罩、瓣膜和插口器。FDA要求企业提交体系整改答复;暂无自动扣留、无召回; [玫瑰]2026年10月20日,第二封FDA进口禁令,涉及产品包括输尿管镜、支气管镜、腹腔镜、内镜自动清洗消毒机、可口服遥测胃肠胶囊成像系统、肠镜。FDA对由奥林巴斯(Olympus)在日本制造的某些医疗器械的进口…
❗️【国金机械】再强调一遍:物理AI设备三箭客 ✊本轮建议以Open ai为核心寻找投资机会,两个值得关注的事情。 🌹 GPT6解决大脑痛点:机器人的交易重心来到 数据采集,昨晚tesla电话会指出训练数据是Optimus核心瓶颈 。
【晨光生物 | 推荐更新】辣椒采购价格提升背后代表着什么,后续怎么看? 我们周一开始提示,晨光第一批辣椒采购已正式开始且定价超市场预期( 同比增加11%-13%),背后隐含的3个核心信息值得重视: 1、第一批农户交货截至10月31日, 11月还会再进行报价,11月采货量一般大于10月或更为重要;
【盘面】在这里,我说一下: 1 盘面就是这个盘面,决策无非就是 扛 和 割; a股容错率低,有时错过一天,就可能关闭了逃生的窗口。 2 简单的止损策略,道理上可行,实践中很难。因为人都想翻本,可这个阶段的a股胜率就是很低,越切换,可能越被动;
10月金股-乐普医疗 :PDRN与ECM打开医美成长空间,持续跟踪创新药BD进展【东财新消费丨美护】 1️⃣ PDRN:注册持续推进、关注合规供给带来的先发机会。公司注射用透明质酸钠复合溶液(含PDRN)处于注册审评阶段,相关资料提交均已完成,获批确定性进一步增强( 近期重要进展欢迎私信联系)。海外产品韩国丽珠兰通过差异化材料定位、医生教育及不同产品矩阵已建立广泛消费者认知,25年韩国国内销售收入近10亿RMB,为乐普PDRN提供了成长路径参照。若公司率先获批,将借助先发优势及现有医美机构渠道加快推广,快速放量可期; 重点关注获批时间、机构覆盖和终端价…
机qi人今天强度是很可以的,今天强的是产业内核心,而不是前两日的一些边 边角角的情绪。 驱动逻辑:特斯拉Q3业绩会释放Optimus量产超预期信号。
🇨🇳强现实 中国动力 重点推荐 🚀 民船订单高景气: 据Clarksons,1-9 月累计新船订单 2.1 亿 dwt, 同比+104%,创下本轮历史新高;造船价格指数 186.59点,同比+0.55%、环比+0.13%,造船周期的景气度持续超市场预期,今年的供需缺口或将比 24 年更大,船价有望进一步创新高。 🚀技改&统管有望推动公司产能进一步上修, 重视公司半年报公告交付/新签低速柴油机台份数等数据隐含的产能上修预期。报告期内,船用低速柴油机完新接订单413台套、1079万马力( 分别同比增长16%和43% ),交付323台套、740万马力。
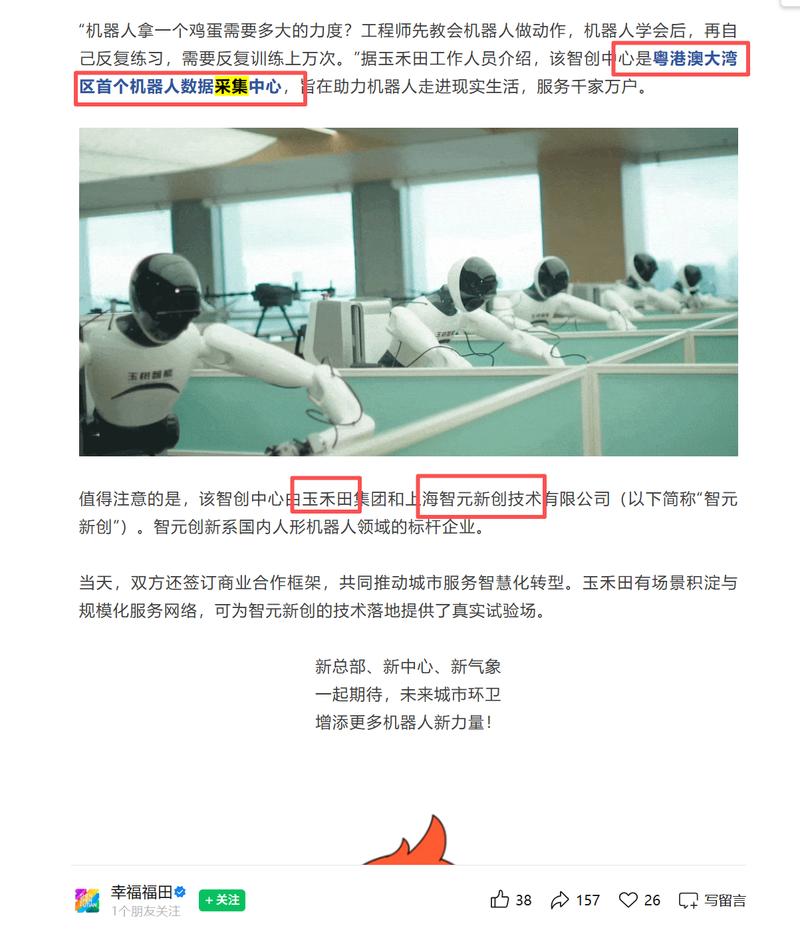
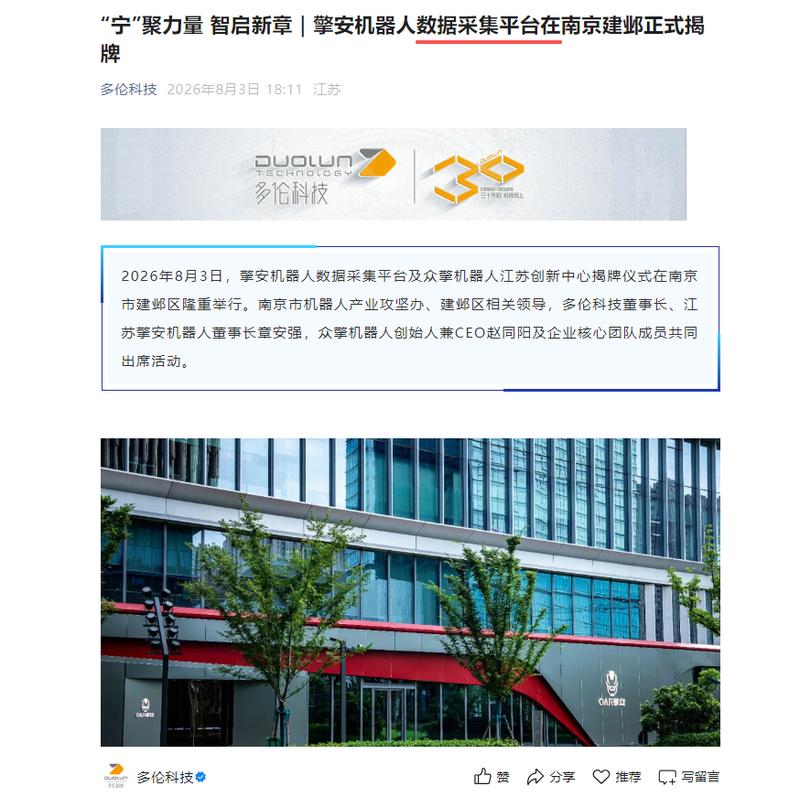
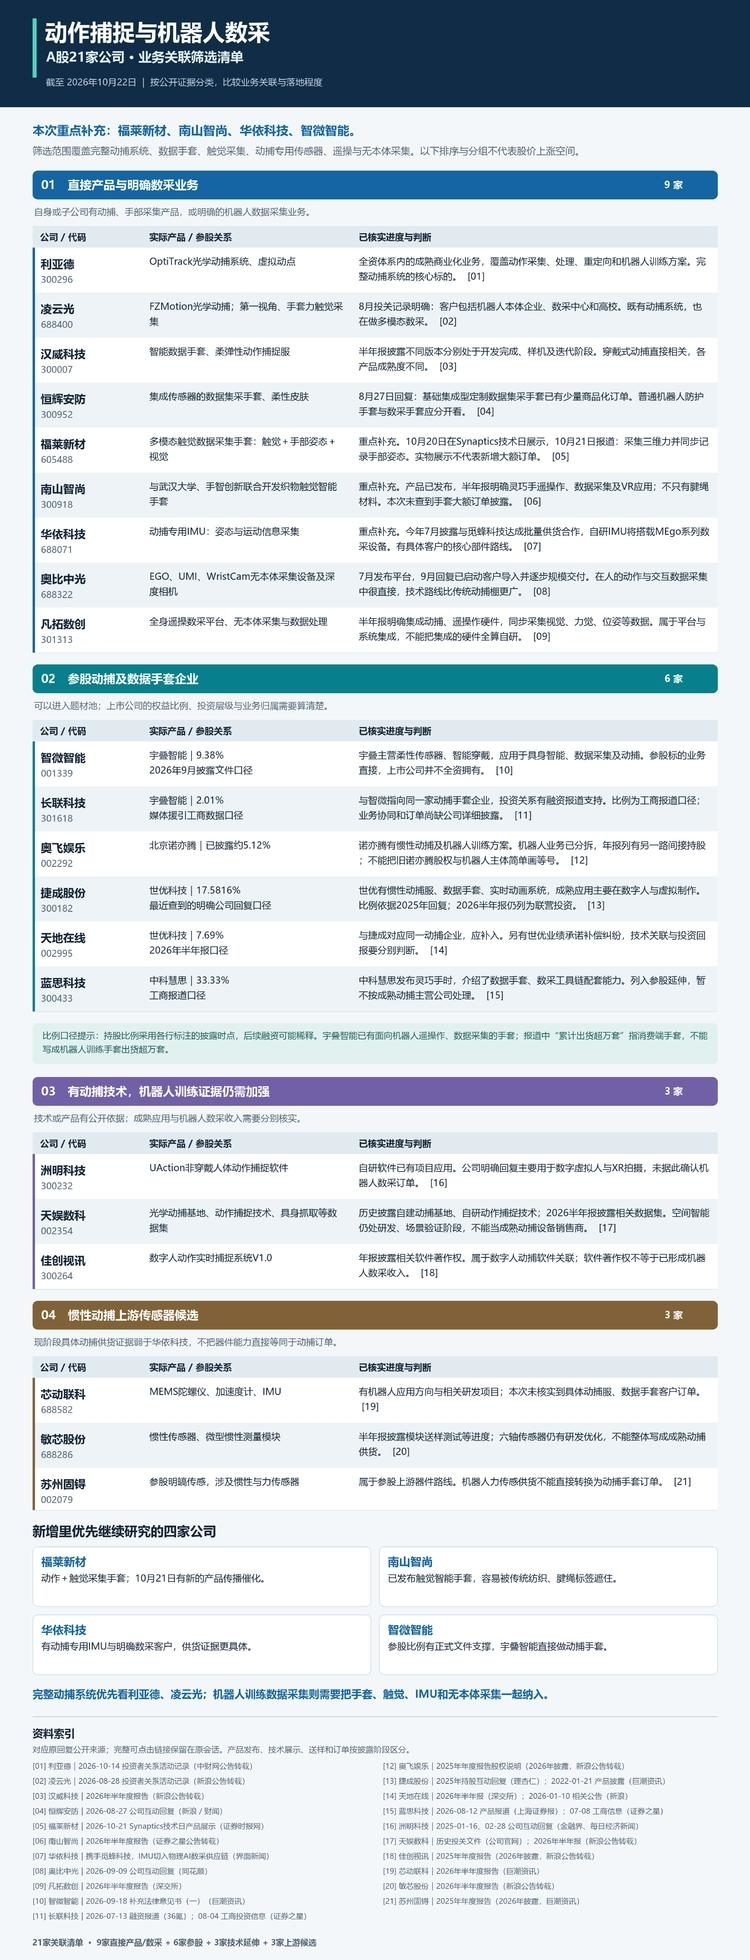
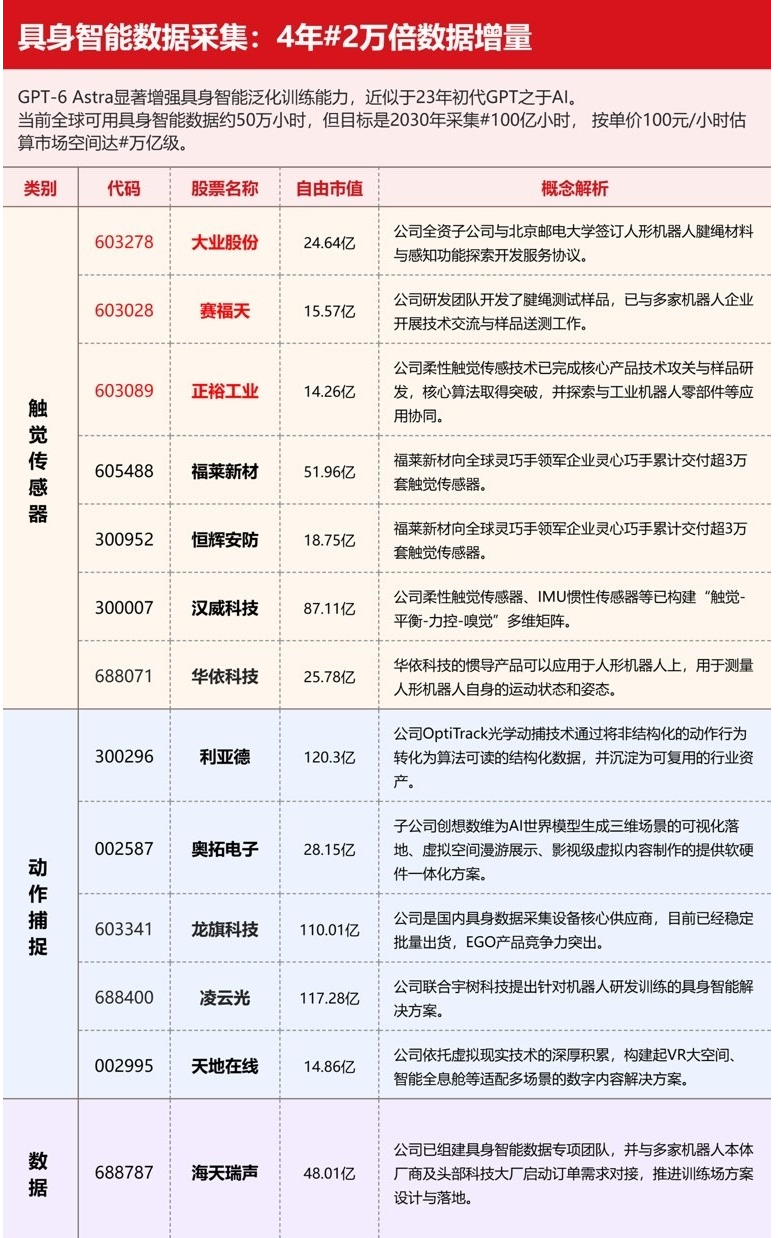
1021物理AI再更新—数采ZJ交流要点🌛 1️⃣数采行业趋势:1)数采技术路线未来将走向融合混合模式:通过Ego第一视角数据开展大规模预训练,结合真机遥操数据进行场景化微调,搭配仿真数据做数据扩充;2)数据模态向多维度、高精度升级:当前以视觉数据为主,未来将覆盖视觉、触觉、力觉、位置/姿势等全方位模态,数据精准度需要达到毫秒级,以满足工业、服务场景的落地要求。3)采集场景向真实场景下沉:不再集中于封闭的数据采集场馆,将走向工业工厂、连锁零售门店、家庭等真实场景开展分布式采集,可实现操作人员边干活边采集。 2️⃣数采行业空间:1)2030年全球人形机器…
英伟达液冷加速落地,Vera Rubin全液冷与DSX Pod重塑AI基建范式【东北计算机】 🔥 VeraRubin实现100%液冷设计:组装时间显著缩短。黄仁勋在英伟达GTC柏林大会上释放明确信号:液冷适应AI算力基建的刚性需求,在数据中心温控方案中的地位日益显现。Vera Rubin现已全面投产,实现100%液冷设计、消除外露连接线缆。其核心目标在于应对AI芯片功耗飙升带来的散热瓶颈——传统风冷现已难以应对AI数据中心的发热量,液冷成为保障高密度算力稳定运行的必然选择,也直接决定了AI工厂的部署速度与资本周转效率。 🔥 液冷方案的规模化落地正推动产…
🍁润建股份又算了一遍,空间着实有点大:这次的15亿订单是在今年四季度和明年一季度就要确认完的,等于说基于目前产能还没打满就有年化30亿收入,净利率40-50%,公司到明年产能扩大到80亿,算得出30亿利润,后续产能还有扩大空间,这个故事量级相对160亿市值确实低估了,token工厂稀缺性远高于普通算力租赁,通道牌照批复都需要,算力火了那么久,公司是第一家也是目前唯一能把token卖到海外的上市公司,第一个大单有标志性意义,公司目前业务咨询量已经暴增。
【GLMs机械】机器人和物理Ai可以全面更看好一些 1.大家担心Tesla电话会讲的不足以满足大家乐观预期,目前看下来讲的挺好的,产能爬坡比预期的提前。且关于机器人的占比提升不少,我们认为是27年马斯克更加重视机器人(从员工的薪酬激励加入机器人也能看出) 2.物理Ai选股,参考之前段子,还是数采最佳,其次Oai和T链零部件卡位公司即可,当下判断是β行情,个股大家根据自己审美来
华锦谷份 全球35% III类基础油产能停产,价格年内累涨216% 基础油 III类基础油据隆众资讯,10月21日III类4亚洲FOB价报3686美元/吨,年内累计上涨216%。卡塔尔Pearl GTL一列生产线受损(涉及III类产能107.2万吨/年),巴林Sitra炼厂40万吨/年III类产能进入不可抗力。据ICIS,受损产能约占全球III类产能35%,市场紧张至少持续至2027年年中。 【华锦谷份 000059】:
图片预览:
420 420
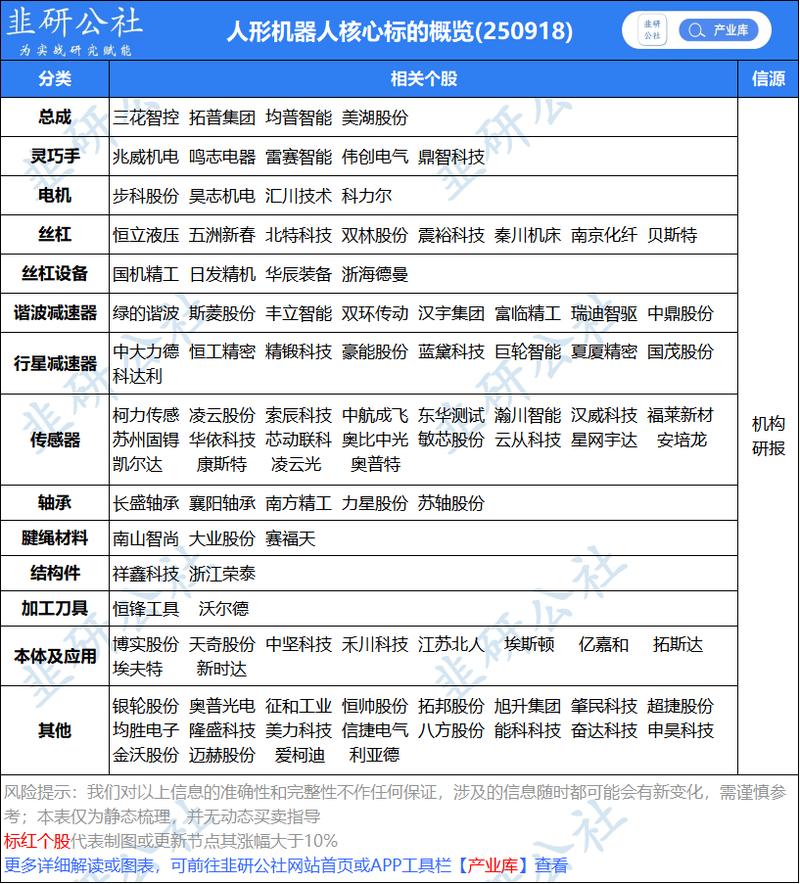
特斯拉Optimus V3机器人专利:腱绳机械手10cm大业谷份20cm南山智尚 恒辉安防
图片预览:
420
【叮嘱】这里我叮嘱一些朋友,因为有些人告诉我,他们的组合里某只股已经解套,问是不是卖出,然后补另外一个? 这是典型的 “汰强补弱”的毛病。 不要这样。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
开盘,AI科技的cpo直接开始回落压制,AI科技被压制回落。 这是对于昨天天时地利没有把握之后,一些失望资金的撤离造成的。 cpo 开盘显露凶相,市场难度很高。
泽连斯基表态系以退为进 【怎么看泽连斯基称愿意达成和平协议的最新表态?】By 华福证券 熊丰 在接受福克斯新闻采访时,泽连斯基表示愿在保留75%领土控制权基础上达成和平协议。不少客户朋友前来咨询此事的来龙去脉,以及俄乌是否将达成协议。 我们的判断是中文媒体的报道有误导和断章取义的成分。 泽连斯基的表态本质是以退为进,未来的一段时间里俄乌冲突仍将持续。
超预期! 特斯拉26Q3电话会机器人part速记 机器人ETF鹏华【159278】 明确量产、量纲、V3发布节点及场景、明年底周产2万台 1、 1-2月后V3演示: 预计未来1-2个月发布新的Optimus演示视频,展示非预先编程固定动作的任务
中国西电&平高电气&宝光股份26年三季报点评 中国西电26年三季报点评:Q3利润增长提速,输变电主业盈利持续改善 事件: 公司前三季度营收187.91亿元,同比+10.8%,归母净利润11.54亿元,同比+23.0%,扣非归母净利润11.83亿元,同比+28.1%;毛利率24.3%,同比+2.2pct,归母净利率6.1%,同比+0.6pct。其中26Q3营收65.78亿元,同环比+16.3%/-1.8%,归母净利润4.66亿元,同环比+36.9%/+36.4%,扣非归母净利润4.47亿元,同环比+42.5%/+22.4%;毛利率24.0%,同环比+0.…
❗AI发现波及全球约七成网站的PHP史诗级漏洞,重申看好AI安全!【天风计算机 缪欣君团队】 相关标的: 白马:深信服、绿盟科技、网宿科技、奇安信、安恒信息、启明星辰
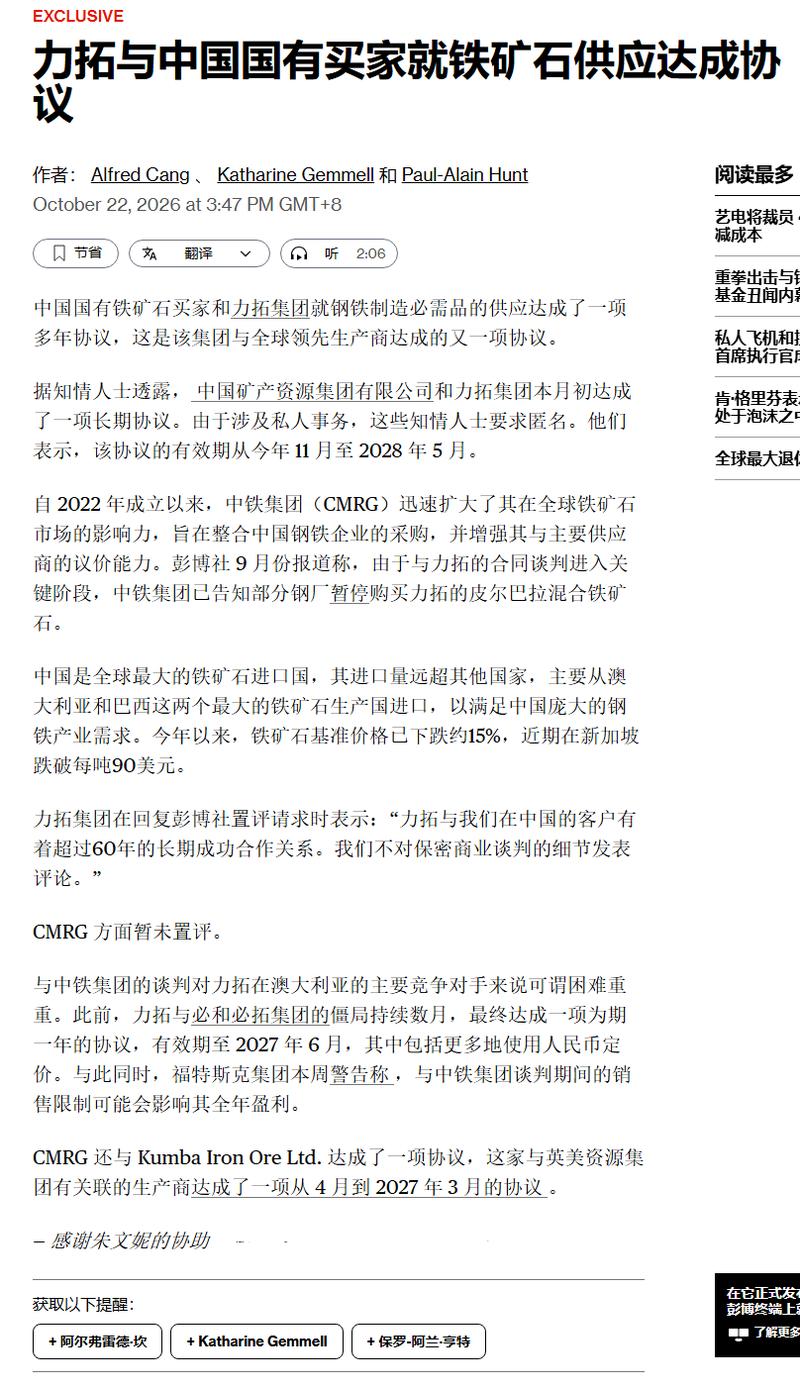
Fortescue(FMG-AU)1QFY27运营数据速览:发运量及成本符 想看更多请加V:xian20210130 合市场预期,全年指引维持但仍取决于CMRG谈判 📍铁矿发运量:季度总发运量环比-11%至0.47亿吨,符合市场预期,其中赤铁矿发运量环比-11%至0.44亿吨,铁桥精粉发运量环比-8%至0.025亿吨。季度内公司完成港口史上最大规模的计划内停机检修 📍销售均价:季度赤铁矿销售均价环比-10%至79.79美元/干吨,实现普氏61%价格指数的82%。铁桥精粉销售均价环比-6%至111.09美元/干吨,实现普氏61%价格指数的115%
世界首个基于商用网络的AIRAN通话:软件定义通信时代的First Hello [玫瑰]AI-RAN:通用计算支撑下的通讯网络 10月20日,英伟达诺基亚在Tmobile网络完成世界首个基于商用网络的AI-RAN通话。
【TFCM】英伟达GTC推出新一代机器人Issac数据平台,物理AI叙事再强化,重视具身数据的海外客户新逻辑 🔺数据是本轮行业的最大变化。核心是GPT 6的具身控制能力大超预期,Open ai为代表的海外语言模型大厂开始下场投入具身模型,复刻24年GPT3吞噬NLP的叙事,具身模型进入“暴力出奇迹”的的阶段。Open AI今年真实数据需求在百万小时数量级,明年千万小时级别,考虑英伟达/Google/deepmind等大厂竞争,北美行业需求将迅速提升至亿小时级别,十倍以上行业空间。 🔺海外大厂是最顶级的具身数据客户。Open AI官宣下场布局大脑和本体,…
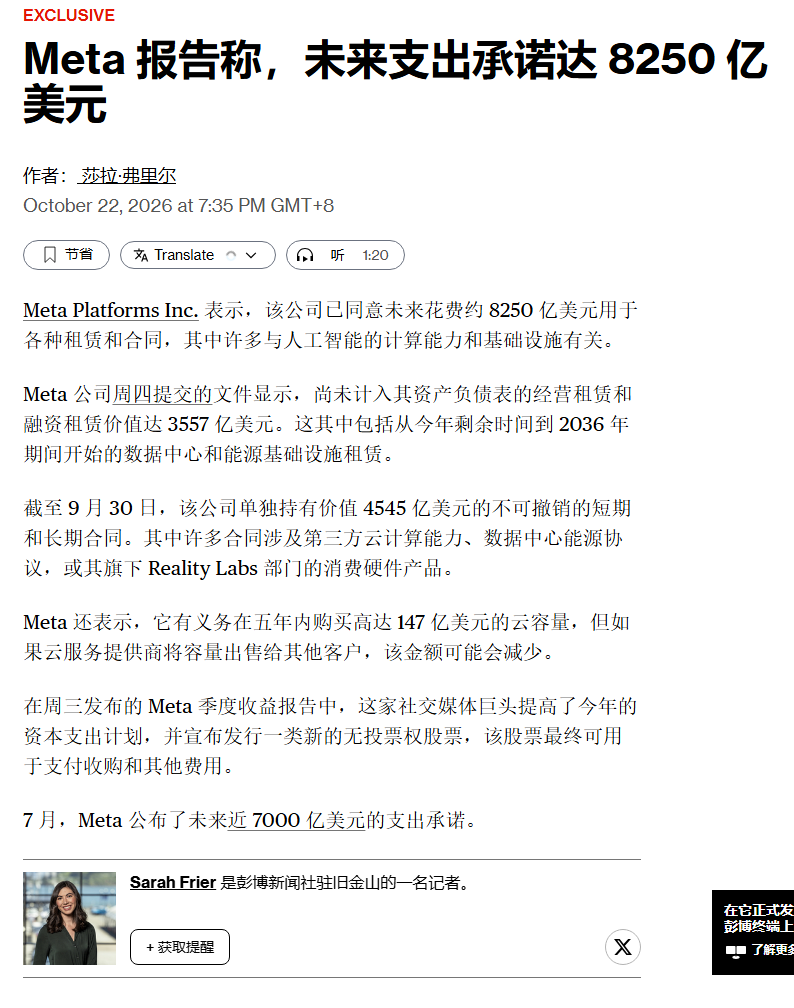
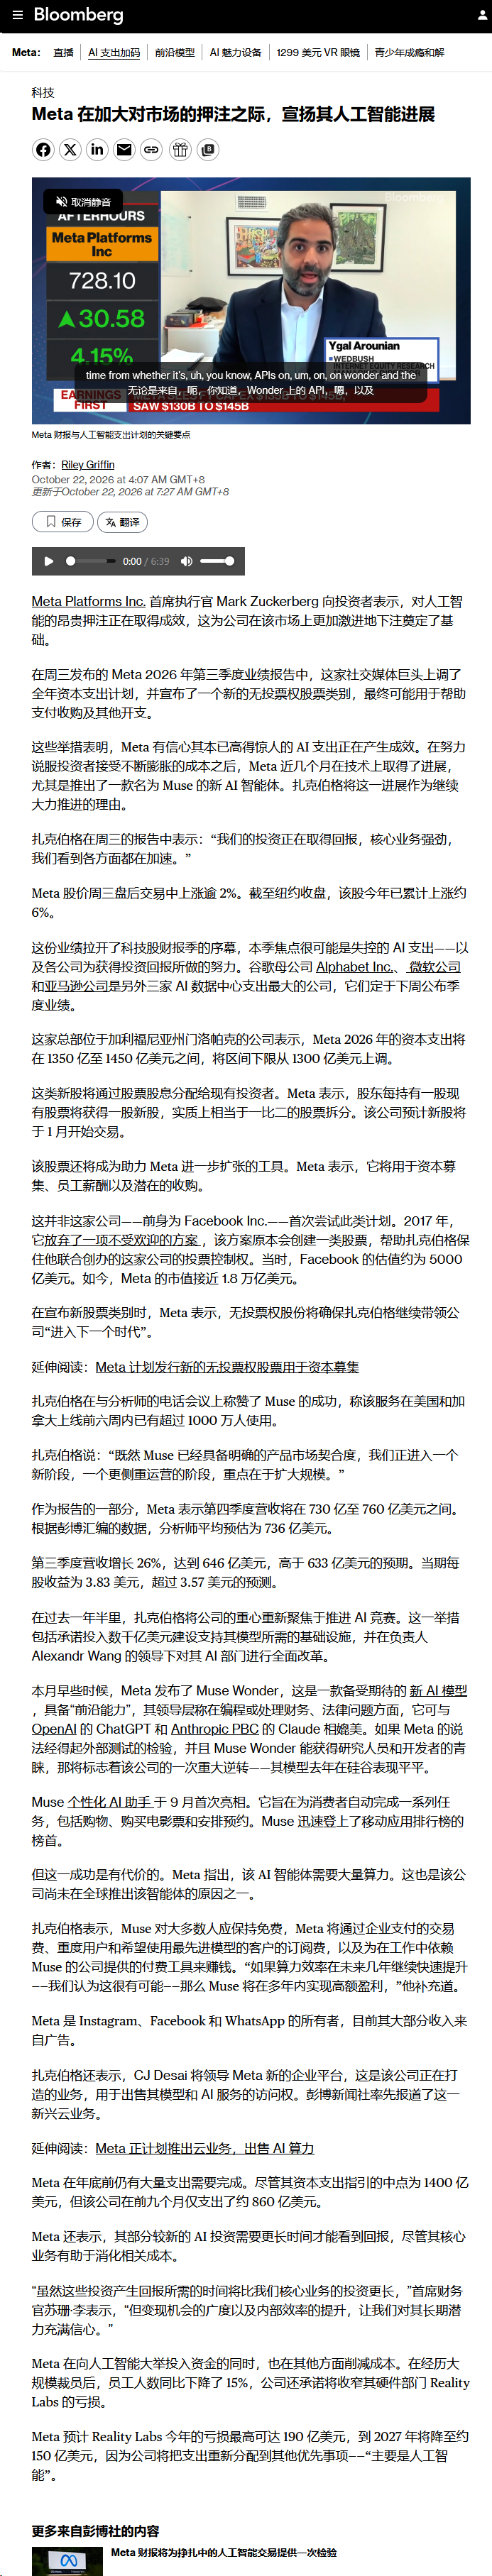
META 3Q26业绩速览:营收和指引双超预期,98.9亿法律费用被市场当作一次性处理;Muse&27年 color有限 【财务指标】 营收:646.01亿美元,同比增长26%,比市场预期高2%;其中Family of Apps广告收入为630.61亿美元,同比增长26%,比市场预期高2%;
【早盘新闻】 1,消息称美以已制定新一轮对伊朗打击计划。 2,中办、国办发布关于推动科技创新和产业创新深度融合的意见。其中提出,全面实施“人工智能+”行动,推动人工智能全方位赋能千行百业;推动集成电路、工业母机、高端仪器等关键核心技术攻关取得决定性突破。
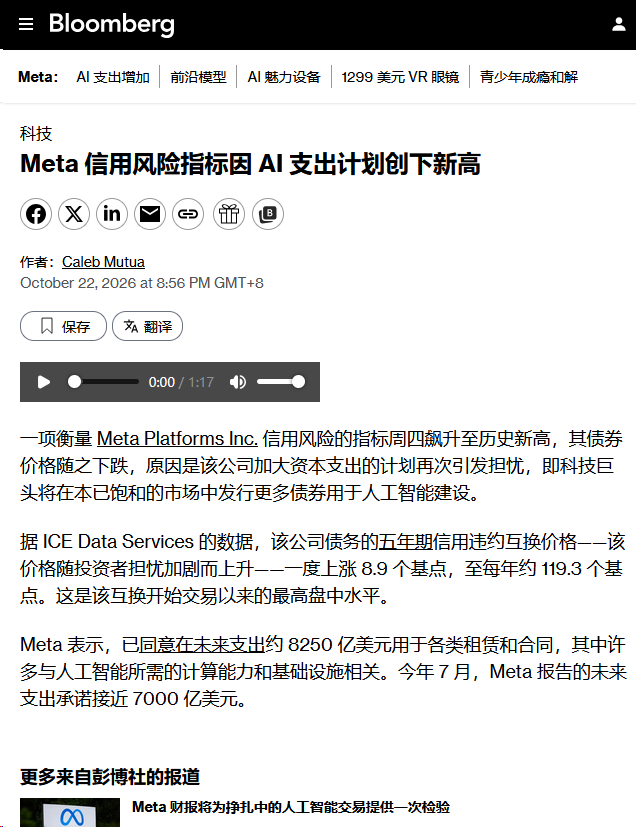
Meta Q3 自由现金流为 -21.2 亿美元(上市以来首次为负),上调全年资本开支下限至 1350–1450 亿美元;同时推出 C 类无投票权新股方案(一拆二形式,用于未来融资,规避扎克伯格控制权稀释),财报后盘后上涨 。三个月前(Q2)同样上调资本开支、现金流快速收缩,盘后曾大跌,对比非常典型 。 从前市场用消费互联网的现金牛标尺给 Meta 定价;现在开始用 AI 基础设施长周期标尺定价——愿意为确定性的战略卡位,容忍一段时间的现金流承压和远期稀释风险
meta 1/ 基础业绩好 2/ 2027 capex 没有给数字,没有清晰指引
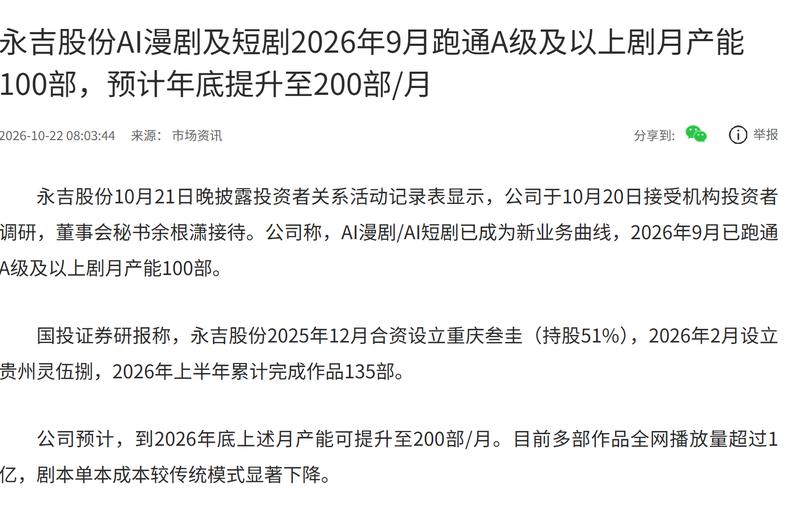
永吉股份AI漫剧及短剧2026年9月跑通A级及以上剧月产能100部,预计年底提升至200部/月
❗️❗️【华创机械】人形机器人:特斯拉Q3业绩会量产信号超预期,2027年底周产目标翻倍上修(一)-1022 🤖️核心观点: 特斯拉Q3业绩会释放Optimus量产超预期信号, 产品技术路线逐步明晰,量产迈出关键一步,叠加后续催化密集落地,板块有望迎来新一轮行情! 🤖️Q3业绩会增量信息:
【长江电新】固德威调研要点:月度回暖,明年增50%,利润修复在望 1、需求:短期看, 10月订单明显回升,10-11月排产较好,12月上半月仍佳、下半月受假期影响稍弱。年度看, 今年收入120亿目标仍可超额完成,海外占比约3/4; 明年营收目标+50%以上,海外占比继续提升。分市场看,英国温暖家园计划推进偏慢、补贴尚未生效,但方向确定;澳洲明年小幅回落;欧洲(英国、乌克兰)、东南亚(泰国500亿泰铢补贴)、中东非及拉美贡献增量,部分区域有望2-3倍增长。 2、盈利:价格策略明确—— 不打价格战、不靠降价抢单,成本上行时未提价,成本下行也不同幅下调,因此…
🫘🫘🫘❗️20261022_市场积蓄力量,反弹或蓄势待发,ZC维度优先看好国内算力网建设带来的国产算力、算电协同、数据要素板块投资机会 [太阳]上证指数当前运行于3700点一线附近,积极看好短期反弹行情。 消息面上,积极信号正在累积。宏观政策上,国家发改委明确四季度将及时出台新的增量政策,央行已将算力网等"六张网"建设纳入PSL支持领域并下调PSL利率;产业消息上,9月11日国常会研究算力网建设、10月16日总书记考察乌兰察布强调算电协同、10月20日国家数据集团揭牌,催化密集。
【tfjx】宏华数科更新点评:正式收购进军PCB喷墨领域,非纺业务快速提升 [庆祝]公司通过股权收购江苏汉印55%股权进军PCB喷印行业。江苏汉印专注于PCB功能墨水喷印设备及工艺应用的自主研发,PCB字符喷印设备市占率全国领先,公司客户涵盖国内前50PCB板厂中的60%,包含SN、HD等大客户,市占率国内前二。 喷印阻焊设备有望带来技术革新,2台设备大客户认证中,与传统阻焊相比,喷印阻焊的工艺流程仅喷印一道工序,即可以完成传统流程中的涂布(喷涂)、预烤、曝光和显影多套设备和多道工序,市场潜力巨大。 [庆祝]根据我们与专家交流,采用阻焊喷印工艺每平米可…
【开源医药】 IBD行业更新:礼来儿童UC研究报捷,国内口服新机制与双抗加速推进,欢迎联系交流核心管线数据 [庆祝] 【礼来Omvoh:儿童UC后期研究成功,适应症拓展打开增量空间】 礼来10月19日官网宣布,IL-23p19单抗Omvoh(mirikizumab)治疗6-17岁中重度活动性UC的Ⅲ期SHINE-2研究取得积极结果。同期礼来股价一度上涨约4.9%,创历史新高。儿童适应症拓展有望扩大可治疗人群,进一步体现IBD全生命周期管理的商业价值,具体疗效、安全性及注册进展值得持续跟踪。
反无人机关注【新光光电】 根据此次航展官方口径, 反无是重要看点。莲洲无人装备展示区将致力打造无人与反无人体系化展演平台,邀请航天科技等企业开展无人机反制动态演示。反无装备动态演示将是展区一大看点。航天科工重点推出升级版的反无人机体系,集成……激光等对抗手段。 公司早在2015年就参与过激光武器中的ATP(跟瞄系统)配套,目前与航天科工、中物院以及兵器集团下属院所均有合作关系, 产品直接或间接应用于2025年“九三”。并与中物院成立合资公司中久新光,合资公司依托中物院市场优势,从事ATP业务。同时具备反无整机集成能力。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
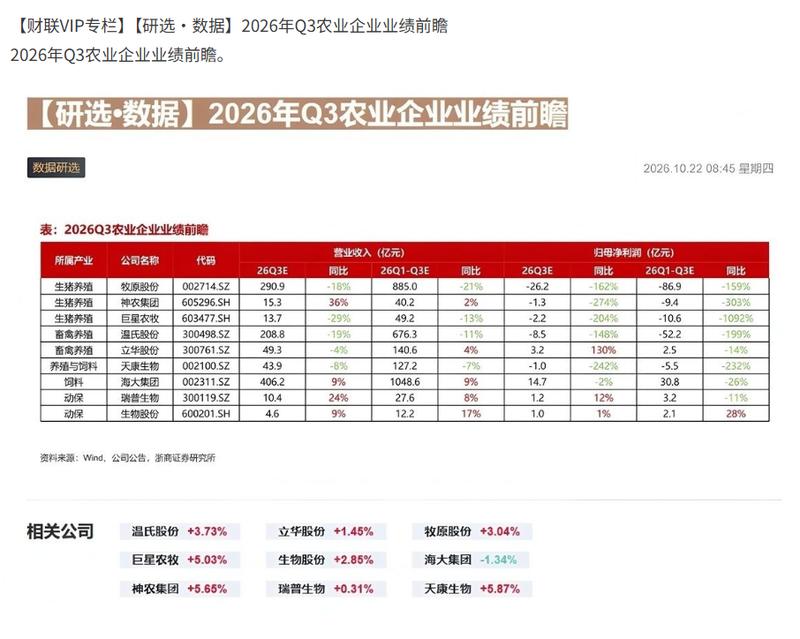
温氏股份2026三季报点评:周期底部,储备资金,夯实内功【天风农业】 事件: 公司2026前三季度实现收入722亿元,同比-4.7%,实现归母净利润-50亿元,同比-194%;其中,26q3实现收入255亿元,同比-1.9%,实现归母净利润-6亿元,同比-133%。截止26q3末,资产负债率59.15%,环比仅微增。
PMI发布26Q3财报,IQOS动销重回高个位数,ZYN美国量价齐升【国金轻工&新消费】 [烟花]26Q3公司实现净收入 114.4 亿美元,同比+5.5%(有机口径+7.1%),创单季度历史新高;前三季度累计净收入 327.8 亿美元,同比+8.2%(有机口径+5.9%)。利润端同步走强:Q3 调整后毛利率 68.7%,同比提升 0.8pct;营业利润 48.7 亿美元,同比+14.1%(有机口径+10.5%)。结构上,新型烟草(SFP)收入占集团比重已超 40%,公司维持全年 SFP 出货量高个位数增长的指引,并预计 Q4 新型烟草业务增速将再度加…
【国信农业】巴西减产正推动新季糖市缺口进一步扩大 市场机构再度大幅上调新季全球糖供需缺口。据GreenPool于10月20日预测,26/27产季全球糖市供需缺口预计将扩大至628万吨,较此前预估上调300万吨。主因系巴西9月多雨,甘蔗入榨及ATR远不及市场此前预期,另外超强厄尔尼诺背景下,印度、泰国、欧盟减产幅度或将进一步扩大。 观点:近期原糖已创19个月新高,厄尔尼诺和能源涨价共振,后续预计维持涨势。内盘当前受制于高结转库存和丰产预期,但近期广西部分产区旱情明显,丰产兑现仍具有不确定性,若原糖继续上行,内盘有望补涨。
【青达环保】火电灵活性改造弹性标的,底部+低估值 [太阳]国家能源局发布《关于推动煤电与新能源融合发展的实施意见》,公司全负荷脱硝业务增长空间进一步打开,蓄热器、电极锅炉产品有望迎来爆发! ① 文件提出支持煤电机组通过深度调峰改造进一步压减最小技术出力。目前我国煤电平均调峰深度40%左右,若调峰深度进一步降低到20%甚至更低,对应的改造市场空间将成倍扩大!公司全负荷脱硝产品,采用省煤器水侧动态调节技术,提升省煤器出口烟气温度,为机组在低负荷工况下的稳定运行提供保障,公司在相关市场份额超50%。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
【10月22日周四盘前策略思路】 昨晚美股表现还可以,但是目前韩国低开表现一般。 最近几日新崛起的题材(机qi人/物理ai,端侧,数ju要素)有一定持续性,主要还是依托了资金主动开盘前半小时修复科技的结果。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
【1022盘前】各位,早上好呀!我又要来絮叨,让你们坚持了。说来也奇怪,晚上时美股都好好的,中东也和平的,等a股这边要开盘了,中东也乱了,美股期指也跌了,日韩也低开了。真要“天降大任于我们”么? 一 昨天,创业板指收报2694.71点,失守2700点整数关口,创近14个月新低。而且还是连续8个交易日下跌,累计跌幅达11.46%。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420
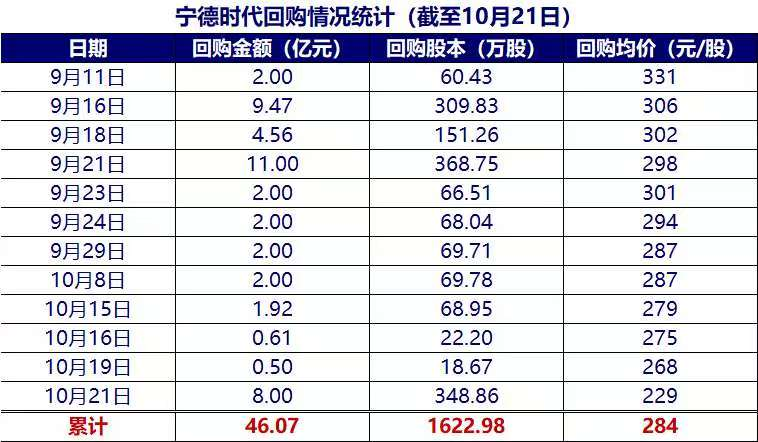
截至10月21日,宁德时代本轮已回购谷份12笔,累计回购金额46.07亿元,累计回购谷份数量约1,623万谷,回购平均成本约284元/谷。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
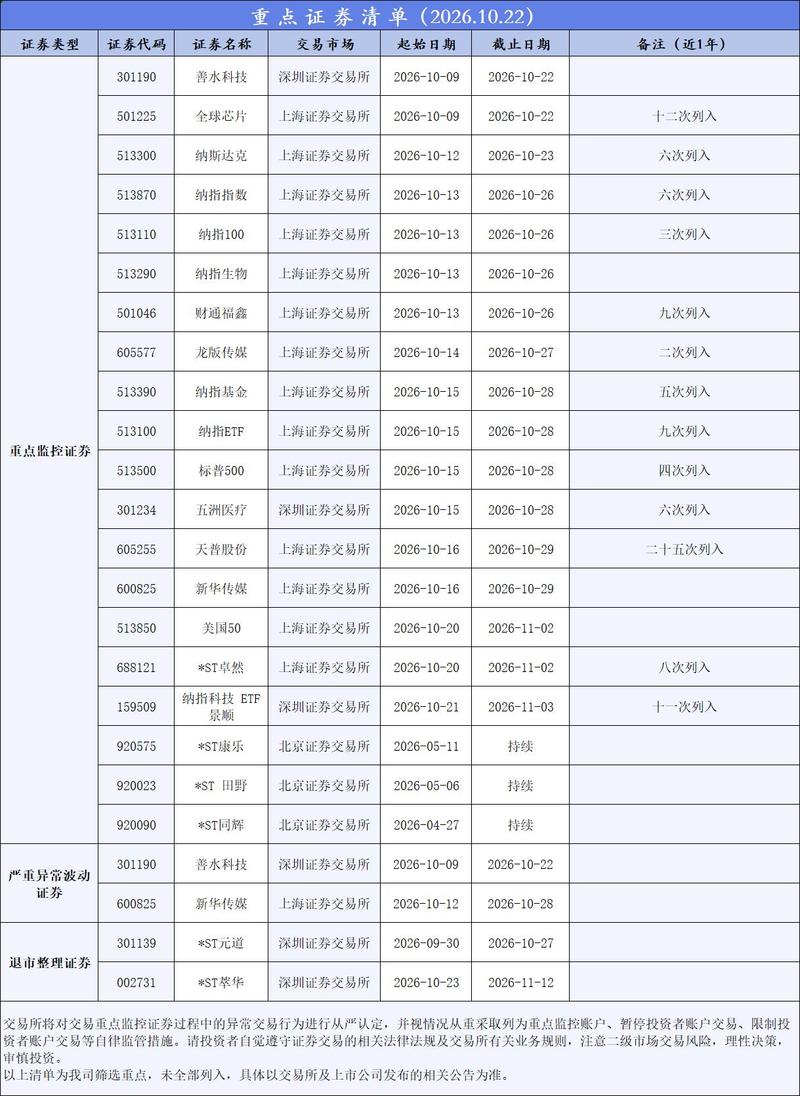
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
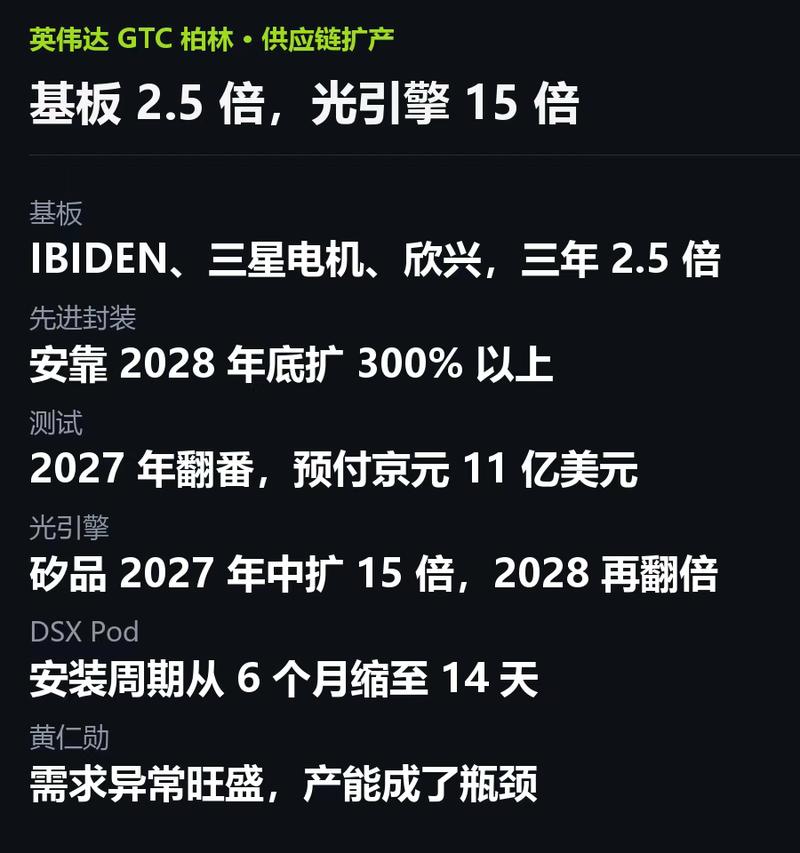
昨天ETF
图片预览:
420
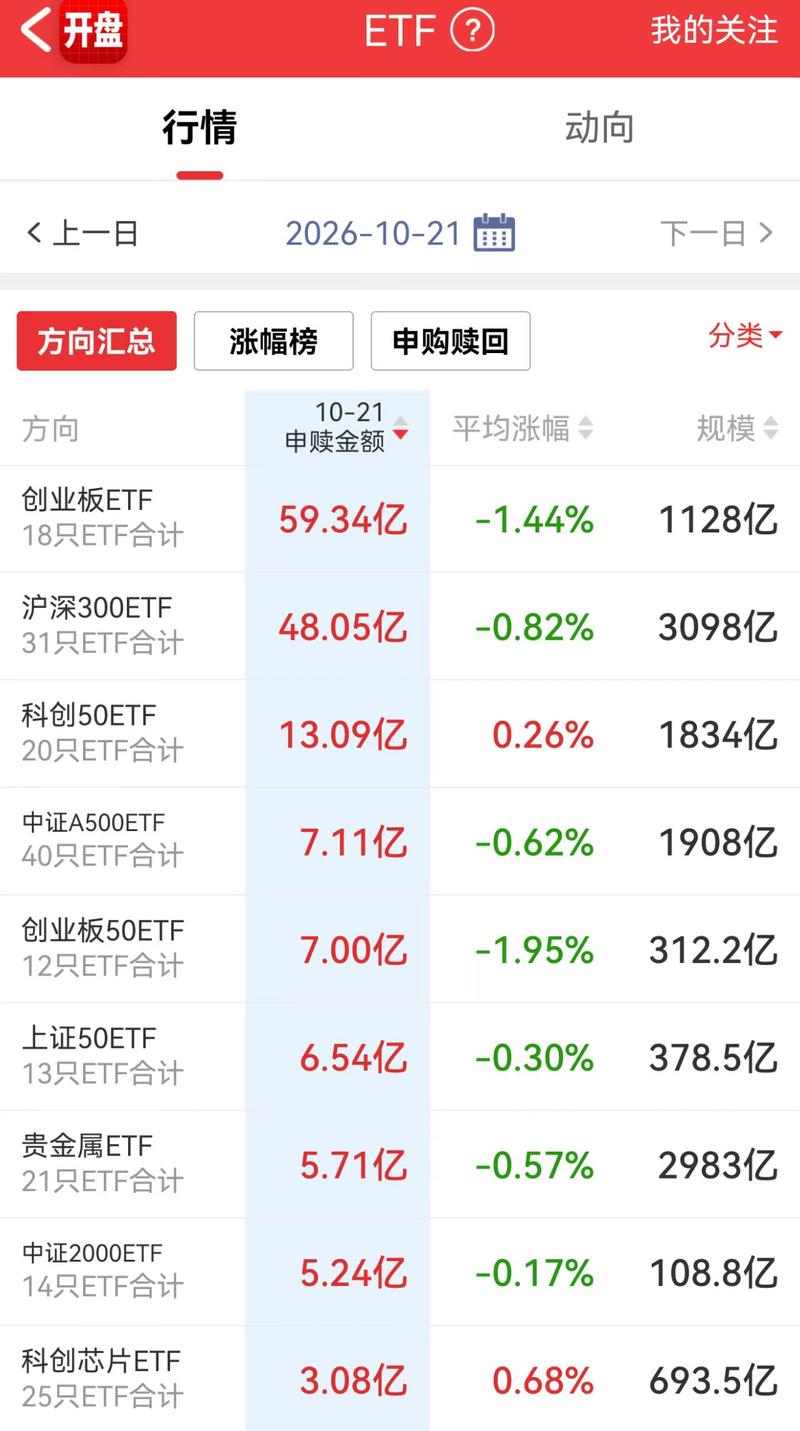
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
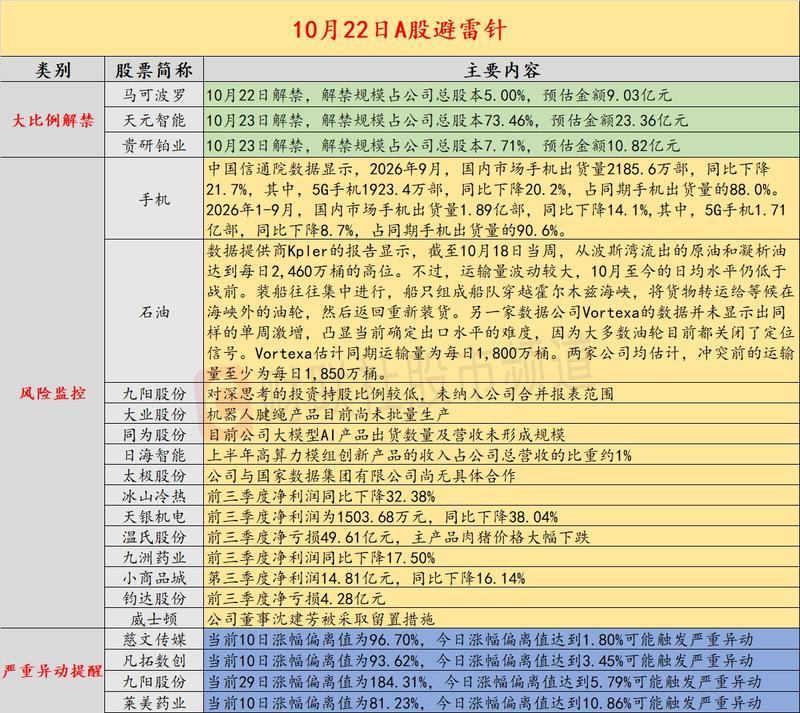
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420
特斯拉26Q3业绩交流会纪要 /
20261022META业绩会纪要 /
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
[太阳][太阳]【长江电新】特斯拉Q3关于Optimus的论述总结 弗里蒙特周产2w产线已落地,核心看爬坡节奏:预计至少需要一年,可达到2万台/周(年化100万台+产能)。部分设计仍在迭代。 规划27年底正式对外销售Optimus:明年年底前,也将向特斯拉以外的公司提供Optimus,解决AI、机电设计、可靠性以及机器人的使用寿命这些问题。
📌 宁德时代的疲软拖累了昨日市场。创业板指下跌 1.62%,较 6 月峰值回落~38%,年初至今跌幅达 15.87%。宁德时代昨日以 231.38 至 227.51 元的价格回购了~8 亿元股票,但未能提振股价。 📌 其他方面,与前几日国家队在下午 2 点后开始托盘不同,昨日 ETF 流入仅出现在收盘前最后 10 分钟,且名义金额较小。 📌 隔夜消息面平淡,。
【国金传媒互联网 朱珺团队】Meta 26Q3营收同增26%略超预期,诉讼和解费拖累报表利润,FCF转负;Muse产品高度扩张,全年Capex指引下限略上调 营收及利润: 26Q3营收646.01亿美元,yoy+26%(超一致预期2%,Q1/Q2收入yoy分别+33%/+28%。
[玫瑰]【dcjsj】PHP漏洞事件简评 简述来龙去脉2012年埋下的老漏洞,今年8-9月被oai在内的几家公司【利用AI】先后发现,10月20日提前曝出,各官方警示,php官方发布漏洞。 漏洞危害利用好漏洞,可远程操控服务器,偷/删/改数据,DDOS,改页面诈骗/病毒等。
【XB机械】特斯拉Q3业绩会点评:产能与数据并重,具身智能飞轮开启 20261022 [红包]特斯拉Q3业绩会就Optimus进展释放了重要信号。#弗里蒙特产线的落地与“先部署1-2万台用于数采和训练”的规划,充分印证了物理AI正迈向实质性量产与端到端数据闭环的新阶段。 一、 产能基建落地,商业化节点明确
特斯拉Q3关于Optimus的论述总结 弗里蒙特周产2w产线已落地,核心看爬坡节奏:预计至少需要一年,可达到2万台/周(年化100万台+产能)。部分设计仍在迭代。 规划27年底正式对外销售Optimus:明年年底前,也将向特斯拉以外的公司提供Optimus,解决AI、机电设计、可靠性以及机器人的使用寿命这些问题。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
【中泰电新】俄乌重建预期下重视户储板块弹性机会 事件:21日,泽连斯基在接受采访时表示,乌方可在保留至少75%领土控制权的基础上达成和平协议,称“现在我们必须冻结(战线),这是结束这场战争的切实办法。”同时,俄方也释放恢复谈判的信号 重建规模:据2月世界银行、欧盟委员会、乌克兰政府和联合国联合发布的RDNA5评估显示,乌克兰未来十年重建与恢复总成本约5880亿美元,比去年估算上升12%
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
【布鲁可】CTE展会&基本面更新 10月国内BFC开箱数据环比回暖 截至10.21,BFC拟合终端开箱日均GMV 374万/环比9月+23%,与Q2日均基本持平,其中星辰版/传统盲盒(¥19.9-59)/积木车/成人线/其他环比+9.6%/+32.7%/-16.3%/+50%/+23.5%。成人线日均创年内新高,假面、变形金刚、奥特曼传奇版均有不俗表现;6-10月传统盲盒、积木车表现较H1表现相对仍较弱;IP端,假面骑士、侏罗纪、繁星集结新品表现相对较强。
诺德股份2026年三季报点评:锂电箔量利双升,AI弹性可期,继续推荐! 事件:公司发布2026年三季报,2026年前三季度实现收入101.66亿元,同比+112.12%,实现归母净利润2.47亿元,同比+363.36%(上年同期亏损9374万元,扭亏为盈),扣非净利润2.05亿元,同比+289.13%(上年同期亏损1.08亿元,扭亏为盈)。拆分到26Q3,公司实现收入37.33亿元,同比+110.07%,实现归母净利润1.44亿元,同比+775.64%(上年同期亏损2131万元,扭亏为盈),扣非净利润1.55亿元,同比+752.78%(上年同期亏损23…
【怎么看泽连斯基称愿意达成和平协议的最新表态?】By 华福证券 熊丰 在接受福克斯新闻采访时,泽连斯基表示愿在保留75%领土控制权基础上达成和平协议。不少客户朋友前来咨询此事的来龙去脉,以及俄乌是否将达成协议。 我们的判断是中文媒体的报道有误导和断章取义的成分。 泽连斯基的表态本质是以退为进,未来的一段时间里俄乌冲突仍将持续。 先来看泽连斯基的表态原文。主持人的关键问题原文是:“你是否愿意接受一项和平协议,把一切按照现在的状态冻结下来,而你们仍然保有75%或更多的国家领土?”( 75%其实是一个很奇怪的数据,因为目前俄罗斯只占有乌克兰20%的领土)。
Astra打开具身控制想象空间,英伟达升级Isaac机器人平台,重视机器人硬件&软件的共振! T链硬件进展如火如荼,关注11-12月订单情况+Q3电话会指引 1)周产订单持续爬坡,10月底目前周2k,关注11-12月订单情况:10月中实际周产在1.2k左右,供应商积极准备新产能,10月底目标2k+,同时11-12月量级按照此前客户指引有望上修,具体看兑现情况。
领导好~以下为联想集团(0992HK)投资人交流会Highlights,供您参考~ 新云客户债务问题怎么看? ①coreweave不是联想客户。联想新云客户多元化,也不存在类似的高杠杆债务危机问题。资金端来看,联想很多新云客户没有上市,资金来源主要是股权融资,没有还本付息压力,资金流健康。且相关新云客户自身的下游客户签约时间较长,所以收入&现金流高度可预期。②联想有充分的风险隔离机制,要求客户必须支付一定比例预付款,且若应收款在一定期限内没收到,公司有权收回机器。哪怕出现极端情况,公司也有实物作为兜底,不存在坏账敞口风险。③联想不为客户提供融资服务 看…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
平高电气26年三季报点评:超特高压交付支撑盈利,重点项目订单持续落地 事件: 公司前三季度营收81.53亿元,同比-3.4%,归母净利润12.31亿元,同比+25.3%,扣非归母净利润12.13亿元,同比+24.2%;毛利率29.9%,同比+4.8pct,归母净利率15.1%,同比+3.5pct。其中26Q3营收27.78亿元,同环比+1.4%/-5.0%,归母净利润4.14亿元,同环比+30.5%/+3.1%,扣非归母净利润4.15亿元,同环比+31.5%/+6.1%;毛利率30.1%,同环比+4.2/+0.1pct,归母净利率14.9%,同环比+3…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
[红包]重点关注 | #永吉股份:AI 漫剧全链路Agent已建成,产能迅速爬坡Q4有望放量 [太阳]战略布局AI漫剧,海内外市场持续拓展 公司将 AI 漫剧定位为“包装+管制药品+AI+IP 衍生品”战略下的新业务曲线。海外以东南亚、英语区为主,侧重 H5、短视频平台及本地化翻译后的付费/广告变现,ROI相对稳定。国内以红果、抖音、微信及小说平台合作为主,侧重测试与版权资产沉淀。应用场景包括AI+营销(品牌短剧)、AI+漫剧(国内/海外H5、APP、TK等)、AI+互动(小游戏/互动影游)及B端接入应用服务。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
仕佳光子三季报速评:MPO高速增长带动业绩超预期 [庆祝] Q3营收12.27亿元,同比+116%;归母净利润2.71亿元,同比+226%。公司7月起开始确认股权激励费用,Q3单季计提约4937万元(见图)。若还原该项非现金股份支付影响后,Q3实际经营性归母净利润高达3.2亿元以上,环比增长超60%,公司利润端超预期增长。 [太阳] MPO高密度产品放量是业绩释放的核心驱动,康宁/康普/藤仓订单印证旺盛需求。远期看,DFAU订单指引明确,高通道产品有望逐步起量;高功率CW光源100mW已批量、200/400mW等明年有望逐步上量。公司中期看MPO,远期…
浩洋股份:业绩短期承压,品牌发展积极,SGM有望加速贡献增量 [太阳]事件:公司发布2026年三季报。26Q1-3实现收入8.38亿元(同比+4.6%),归母净利润1.22亿元(同比-9.1%),扣非归母净利润1.16亿元(同比-7.2%);26Q3实现收入2.55亿元(同比-8.8%),归母净利润0.32亿元(同比-44.0%),扣非归母净利润0.30亿元(同比-43.3%)。 [太阳]点评:我们判断由于下游客户观望中美关税谈判结果、叠加海运费大幅波动,部分 9 月订单延后发货;此外,受制于汇兑影响、季度间收入结构变化,以及刚性费用摊销不足,盈利能力…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
泡泡玛特和潮玩行业周跟踪1015~1021 ⬇️本周重点: [庆祝]潮玩行业: 孩之宝第三季度营收15.953亿美元,同比增长15%,调整后营业利润约5.41亿美元,同比增长52%,公司将全年固定汇率营收增长指引上调至7%~9%,调整后营业利润率指引上调至27%~28%;直播购物平台Whatnot发布2027年消费趋势报告,披露其平台2026年玩具与爱好品类订单增长140%,并将怀旧收藏、触感及解压玩具、集换式卡牌列为重点方向。
中国西电三季报分析:特高压拉动利润,降本增效持续 1、公司2026前三季度营业收入188.1亿元,同比+10.7%;归母净利润11.5亿元,同比+23.0%;扣非净利润11.8亿元,同比+28.1%。单季度看,公司2026Q3营业收入65.8亿元,同比+16.0%;归母净利润4.7亿元,同比+36.9%;扣非净利润4.5亿元,同比+42.5%。超出市场预期。 2、收入方面,预计主要系国内电网交付比较好,2025年公司网内订单同比增速较高,对应2026年收入有一定体现,同时海外收入也有一定的拉动作用。
松发股份:股权激励强化利益绑定,看好远期成长空间 [玫瑰]员工持股方案 想看更多请加V:xian20210130 : ①规模与资金:拟以业绩奖金等筹资不超过8.52e,通过二级市场买入公司股票,激励覆盖不超过5,370人。②考核:方案实行分级考核,按考核结果确定原计划分配权益的实际归属比例;方案尚需股东会批准。③锁定期:最早28年8月底解锁。 [礼物]激励分级考核: ①所有员工均需考核个人绩效,A-D级对应100%-0%激励比例。②董事、高管还需考核27年公司业绩:公司27年归母按110/120/130/140/150e划分等级,分别对应75%/80%…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
【松发股份】拟推大规模员工持股计划!全球船舶民企龙头,量利齐升再创恒力新辉煌![福][福][福] 公司发布2026年员工持股计划(草案)。拟筹集资金总额不超过8.52亿元,按10月21日收盘价187.98元/股测算,买入不超过453.34万股股票(约占总股本的0.45%),本计划股权来源为通过二级市场购买。激励对象不超过5370人,其中董事、高管8人合计仅占0.90%份额,其余99.10%份额分配给其他员工。公司层面的业绩考核仅约束董事、高管,以2027年归母净利润(剔除激励相关费用)150亿元为100%归属目标,140/130/120/110亿元对应…
宝光股份26年三季报点评:高端产品放量驱动盈利改善,金属化陶瓷打开第二增长曲线 事件: 公司前三季度营收10.35亿元,同比+8.7%,归母净利润0.60亿元,同比+20.6%,扣非归母净利润0.59亿元,同比+23.8%;毛利率21.8%,同比+2.3pct,归母净利率5.8%,同比+0.6pct。其中26Q3营收3.35亿元,同环比+6.8%/-15.8%,归母净利润0.21亿元,同环比+71.0%/-28.8%,扣非归母净利润0.20亿元,同环比+70.8%/-34.9%;毛利率21.6%,同环比+2.4/-1.4pct,归母净利率6.3%,同环…
中国西电26年三季报点评:Q3利润增长提速,输变电主业盈利持续改善 事件: 公司前三季度营收187.91亿元,同比+10.8%,归母净利润11.54亿元,同比+23.0%,扣非归母净利润11.83亿元,同比+28.1%;毛利率24.3%,同比+2.2pct,归母净利率6.1%,同比+0.6pct。其中26Q3营收65.78亿元,同环比+16.3%/-1.8%,归母净利润4.66亿元,同环比+36.9%/+36.4%,扣非归母净利润4.47亿元,同环比+42.5%/+22.4%;毛利率24.0%,同环比+0.8/-1.5pct,归母净利率7.1%,同环比…
宝丰能源三季度业绩简评 —————————— 1)煤制烯烃高景气,强盈利。26Q3扣非归母净利润为49.2亿元,同比+45%,环比-15%;营业收入168.9亿元,同比+33%,环比-0.4%。
宝丰能源2026三季报点评:经营稳健,聚烯烃价差环比收窄 前三季度业绩高增、Q3环比回落: 2026前三季度实现营收/归母/扣非归母470.9/143.2/141.3亿元,同比+32.5%/+60.0%/+57.5%。其中,2026Q3单季实现营收/归母/扣非归母168.9/45.9/49.2亿元,同比+32.7%/+42.0%/+45.0%,环比-0.4%/-24.4%/-15.4%。 烯烃销量同比增长、Q3价差收窄拖累盈利: 1)营收:2026前三季度烯烃营收304.9亿元,同比+30.1%;2026Q3单季营收63.9亿元,同环比-24.8%/-…
中船特气2026年三季报点评:Q3利润高增,六氟化钨盈利弹性释放 Q3业绩持续高增。2026年前三季度公司实现营收/归母/扣非归母31.2/6.6/6.3亿元,同比+94.3%/+169.3%/+200.7%;其中,2026Q3单季实现营收/归母/扣非归母12.2/3.1/3.1亿元,同比+114.9%/+362.8%/+408.3%,环比+1.4%/+27.0%/+30.7%。 主营产品六氟化钨盈利弹性释放。根据百川盈孚,2026Q3 5N/6N级六氟化钨均价分别为179/231万元/吨,环比Q2+6.2%/8.9%,价格延续上行趋势;成本端钨粉价格…
爱旭股份:3Q26业绩超预期,领先行业扭亏为盈 [太阳]公司公布3Q26业绩:实现收入52.89亿元,同比+67.9%、环比+11.5%;归母净利润0.45亿元,同比及环比均实现扭亏为盈,领先行业实现盈利修复。业绩超出我们预期,主要系组件海外出货增长、销售保持高溢价叠加有效降本带动毛利提升所致。 经营现金流持续净流入、毛利率大幅提升。前三季度经营活动现金流净额19.47亿元,同比+10.45%,组件销量同比增加带动销售回款稳步增长。公司三季度单季毛利率约13.3%,环比提升约5pct、同比提升约6pct,主要系ABC组件海外高占比及高溢价带动产品结构优…
[太阳]【亚虹医药】希维她消费级爆品潜力已显,成为公司业绩核心引擎! [玫瑰]CIN2适应症是希维她20-30亿市场基石。当前获批适应症为CIN2(宫颈上皮内瘤变2级),传统治疗以宫颈环形电切术(LEEP)等有创手术为主,希维她作为集药物和器械为一体的光动力治疗系统,为患者手术前提供了一次采用无创疗法即可实现治愈的机会。预计到2030年,中国CIN2确诊人数将接近70万,2035年将超过100万。而根据市场调研,约50%的CIN2患者愿意接受无创治疗,假设未来医保后价格为1万元/人,仅考虑CIN2市场,空间可达20-30亿。 [玫瑰]CIN1有望以消费…
平高电气26Q3: 单季度业绩增速超预期,在手订单持续饱满 三季报一览 公司前三季度营业收入81.53亿元(-3.36% yoy),归母净利润12.31亿元(+25.34% yoy),扣非后归母净利润12.13亿元(+24.25% yoy)。其中,三季度单季营业收入27.78亿元(+1.39% yoy),归母净利润4.14亿元(+30.50% yoy),扣非后归母净利润4.15亿元(+31.55% yoy)。公司三季度延续良好业绩表现,归母净利润进一步环比增长,毛利率提升至29.87%,结构化订单盈利优势凸显。
【浙商轻纺 史凡可/马莉/詹陆雨】菲莫国际26Q3:HNB环比降速,雾化烟延续高增 业绩一览 26Q3总收入114亿美元,同比+5.5%(有机+7.1%),其中无烟产品(SFP)收入+4.1%(有机+6.3%),占总收入比重超40%。26Q3调整后毛利率68.7%(+0.8pct)。
爱旭股份26Q3业绩点评:业绩超预期,可持续超额盈利兑现提速 [太阳]2026年10月21日,公司发布2026年三季报。前三季度公司实现营业收入144.72亿元,同比+24.79%;实现归母净利润-7.09亿元,同比亏损。其中Q3实现营业收入52.89亿元,同比+67.89%;归母净利润4456.66万元,同环比均扭亏,业绩超预期。 ABC组件量价改善、Q3盈利实现修复: Q3公司实现毛利率13.31%,环比提升4.92PCT,单季度毛利率创下自2023年四季度以来的周期新高。截至2026年9月18日,ABC组件在手订单约15GW,相关订单已排期至20…
钧达股份26Q3业绩点评:光伏主业逐季改善,航天业务协同推进 [太阳]2026年10月21日,公司发布2026年三季报。前三季度公司实现营业收入52.23亿元,同比-8.1%;实现归母净利润-4.28亿元,同比亏损。其中Q3实现营业收入20.42亿元,环比+37.4%;归母净利润-1.75亿元,环比减亏0.92亿元,业绩符合预期。 电池片价格修复叠加提效降本、Q3环比减亏: Q3减亏主要受益于电池片价格修复及公司持续提效降本,根据InfoLink,Q3 TOPCon电池片价格由8月低点上涨11%,带动公司盈利修复。Q3政府补助119.71万元,Q1/Q…
[红包]【CT交运-兴通股份三季报业绩点评】内贸盈利韧性凸显,外贸静候补库弹性可期 🔹业绩表现:2026Q1-Q3/26Q3单季度公司营收同比+29.0%/+28.1%至15.3/5.1亿元,归母净利润同比+59.1%/+63.7%至3.1/1.0亿元,扣非归母净利润同比+28.6%/+41.1%至2.4/0.8亿元。 🔹内贸盈利韧性凸显,再度斩获稀缺运力指标
【华创医药】首药控股:小分子研发能力突出,ALK布局迎收获 [太阳]百亿ALK市场浮出水面,首药布局迎来收获 中国ALK+肺癌年新发5-7万,洛拉一线7年PFS率55%,患者池持续增加,中国现有ALK TKI市场60.8亿,未来百亿可期。首药2/3/4代全面布局:
【招商机械】特斯拉三季报机器人总结 整体表述:与前几个季度针对机器人设计、灵巧手、供应链建设的讨论较多不同,本次特斯拉强调了生产,当前弗里蒙特工厂已经开始生产,但商业化时间表有待进一步明确。 1首次明确生产出Production-Quality机器人
【杰瑞股份26Q3速览:超预期!不止于表观增速!还原后实际增速更优秀!经营现金流&合同负债炸裂! ⭕️速览结论:在中东交付压力、汇兑压力、俄罗斯油服处置的诸多负面因素下,公司依然实现超预期的+21.9%利润增长 —— 市场预期: 此前市场预期10%左右,我们预计增长10~20%,实际+21.9%
【广发通信】仕佳光子:Q3业绩超预期,扩产+产品结构优化拉动业绩快速增长 [太阳]事件:公司Q3收入12.27亿元(环比+33.51%),归母净利润2.71 亿元(环比+36.43%),加回约5kw的股权激励费用后,超市场预期。 🪶公司经营性环比超预期原因:
【杰瑞股份|中信机械】26Q3点评&业绩会亮点总结: 燃机&EPC正向贡献对冲油服&汇损压力;FTAI机头、交付、新订单均释放积极信号——即将进入密集催化区间,强烈推荐! ⭕️一、Q3业绩与报表
【ZX制造】 26Q3特斯拉电话会Optimus机器人相关1022 产线状态:弗里蒙特改造产线已经启动Optimus早期量产(early production),产线设计上限年化100万台(周度2万台);预期2027年底有望稳定爬到周产2万台,爬坡曲线前期平缓。德州第二条Optimus产线规划保留,但本次没有更新开工/投产时间表。 出货顺序:现阶段产出全部优先内部自用,投放到特斯拉工厂干活、送入Optimus Academy采集真实世界具身数据,至少1-2万台的训练投放。
【CC电新】特斯拉2026Q3财报点评:Optimus进入量产产线,FSD算力底座同步迭代 📊 营收持平、利润承压。Q3营收280.5亿美元,同比基本持平;调整后EPS 0.48美元超预期,GAAP净利润7.87亿美元(同比-43%),主因AI/机器人研发高投入(运营费用+39%)。毛利率19.6%回升,自由现金流15.3亿美元转正。 🤖 Optimus正式量产。Optimus已在Fremont的大规模生产线上开始生产,产线规划年产能100万台,得州第二产线(1000万台级)筹备中。马斯克指引:约一年爬坡至周产2万台,明年4月集成AI5芯片,明年底启动…
【申万机器人】特斯拉26Q3业绩会机器人部分要点 1️⃣产能与交付 Fremont产线已开始早期生产,年产百万台的产线设备大部分已到位;至少一年年产能达百万台。Austin 动工建设产能更大的 Optimus 工厂。
【东吴电新】特斯拉26Q3业绩交流会要点261022 汽车需求 Q3交付48.65万辆,连续第二个季度超48万辆,季末订单积压创近四年最高,当前交付主要受产量制约。剔除积分汽车毛利率由Q2的16.3%提升至18.1%,主要受亚太区域交付占比提升推动;公司目标2030年前后实现年产500万辆。 FSD 北美新车FSD搭载率超75%,较Q2提升近20pct;全球付费用户超170万,订阅用户占比首次超过50%。欧洲已在9个国家获批,首批客户车辆预计27Q2前后可加入Robotaxi车队。
特斯拉Q3电话会关于Optimus的要点: 量产启动:从研发样机走向制造爬坡 弗里蒙特工厂已启动高产能生产线的早期生产。大部分百万台级生产线所需设备已经运抵。但机器人仍有部分设计在变化,量产初期会经历较长的爬坡过程。灵巧手是 Optimus 最难攻克的工程问题之一。
【中金机械】这轮物理AI(人形机器人)持续性,我们认为可能超预期 1️⃣大家关注为啥最近物理AI和端侧这么火? 1)Ai 大产业趋势,但是算力基建这块的分歧比较大,轮到Ai应用,传媒软件等先行,本周轮到了机器人。
华大九天-AI EDA驱动经营拐点 [礼物]EDA正从点工具进化为智能体,Agentic AI成为行业共识。 9月28日,Synopsys发布AgentEngineer七大长周期智能体和Autopilot统一平台;10月1日,又与OpenAI签署多年期约束性协议,联合开发芯片设计专用模型GPT-Synopsys并建立收益共享机制。海外龙头正推动EDA从“卖License”转向“Agent订阅+算力消耗+成果分成”,其壁垒仍在于数十年积累的工程知识、工艺数据、签核流程和可信验证引擎。
【中金全球研究】Meta|3Q26业绩会纪要| / 【天风汽车】特斯拉26Q3业绩会纪要
[红包]圆通速递2026Q3电话会要点 [咖啡]1、 经营数据: 26Q3完成快递86.8亿件,同比+12.4%,市占率达17.1%,同比+1.4pct;3Q26公司完成归母净利润14.5亿元,同比+39.1%,其中快递完成归母净利润15.5亿元,同比+40.8%;航空货运及国际合计亏损0.9亿元(上年同期亏损0.5亿元)。 [庆祝]2、 单票数据: 26Q3,公司单票收入为2.06元,同比-0.08元;单票成本1.82元,同比-0.12元,其中单票揽派成本1.21元,同比-0.08元,单票运输成本0.33元,同比-0.03元,单票中心操作成本0.25…
【国盛电新】英伟达亮出800VDC路线图,海内外政策共振 在本周的OCP全球峰会上,英伟达两位工程师联合发表了主题演讲,系统地介绍了下一代AI数据中心800VDC供电架构的部署进度。 本次演讲释放了三大信号: 800VDC架构明确三条部署路线。包括Power Rack、Power Center及基于SST的Power Block。共同推动供电系统从传统交流架构向高压直流演进。
📊 小商品城26Q3业绩点评:高基数和沐曦投资影响短期利润,义支付交易额同比近翻倍 📋 事件:26Q3营收50.38亿元,同比-5.81%;归母净利14.81亿元,同比-16.14%;扣非归母16.05亿元,同比-6.87%。前三季度营收153.19亿元,同比+17.29%;归母净利34.61亿元,同比+0.09%;扣非归母34.28亿元,同比+1.08%。 🔍 2025Q3数贸中心招商入驻收入集中体现,当季营收同比+39.02%,构成高基数。测算Q3毛利率40.75%,同比-4.66pct;Q3期间费用率3.44%,同比下降1.50pct,其中管理、…
【长江家电-直击亮点】白电龙头回调后如何看红利配置价值 白电龙头近期回调主要源于内需较弱以及成本端压力延续并有所加大,使得单三季度业绩整体较大幅度回落。 客观来看,当前内需及成本压力较大,使得短期业绩承压,往后去看四季度及明年成本端、汇兑等预计逐步有所缓和,内需压力仍存在但相对可控,叠加外销增量,预计明年往后业绩端逐步企稳同时美的业绩预计有望中个位数以上增长,中期来看业绩将有望保持稳定增长趋势。
[拳头]【安迪苏】坚持蛋氨酸、特种产品“双支柱”战略方针,龙头地位稳固【光大能源化工与新材料团队】 🌟历经80余年发展历程,铸就蛋氨酸行业全球龙头。公司积极落地“双支柱”发展战略,一方面致力于打造蛋氨酸行业全球领导者,另一方面加快提升特种品业务在全世界范围内的规模和盈利能力。历经80余载深耕,公司成为全球少数几家能够同时生产液体和固体蛋氨酸的蛋氨酸生产商之一,同时也是目前全球第二大蛋氨酸供应商及第一大液体蛋氨酸供应商。公司业务遍及全球,销售团队分布在欧洲/独联体、中东/非洲/印度次大陆、北美、南美/中美洲、亚太和中国等六个地区,向全球逾110多个国家约…
【XN智能制造团队】 国产含氟特气迎来发展窗口,产能认证与协同布局值得关注 🔥1)国产化持续推进,各品类发展节奏有所分化 含氟特气国产替代持续推进,四氟化碳、三氟化氮、六氟乙烷等品类已经实现规模化供应,部分产品已经实现海外出口。六氟化钨国内企业正积极推进产能建设,六氟丁二烯、含氟环戊烯等品类处在技术迭代与产能建设阶段,伴随国内先进制程发展,相关材料配套空间广阔。
- 作者:思想者
- 时间:2026-10-22 08:40
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:财通汽车-汽车月度汇报:特斯拉Roadster技术产业链梳理 261021.mp3
大族数控 261021.mp3
Anthropic三季度数据解读 261019.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
Anthropic三季度数据解读 261019_导读.docx
大族数控 261021_导读.docx
- 文档:打开文档
- 来源:打开来源 大族数控 261021_导读.docx
财通汽车-汽车月度汇报:特斯拉Roadster技术产业链梳理 261021_导读.docx
Anthropic三季度数据解读 261019_原文.docx
大族数控 261021_原文.docx
- 文档:打开文档
- 来源:打开来源 大族数控 261021_原文.docx
财通汽车-汽车月度汇报:特斯拉Roadster技术产业链梳理 261021_原文.docx
- 作者:思想者
- 时间:2026-10-22 08:40
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:国盛证券-汽车机器人行业更新 261021.mp3
东财宏观利率每周看 第29期 261021.mp3
广发证券-食品早8点:惠泉啤酒系列研究之三深度报告汇报 261021.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
东财宏观利率每周看 第29期 261021_导读.docx
国盛证券-汽车机器人行业更新 261021_导读.docx
广发证券-食品早8点:惠泉啤酒系列研究之三深度报告汇报 261021_导读.docx
东财宏观利率每周看 第29期 261021_原文.docx
国盛证券-汽车机器人行业更新 261021_原文.docx
广发证券-食品早8点:惠泉啤酒系列研究之三深度报告汇报 261021_原文.docx
- 作者:思想者
- 时间:2026-10-22 08:39
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:计算机行业-具身智能近况及观点汇报 061021.mp3
绿联科技 261021.mp3
国泰海通-电子每日晨会 261021.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
国泰海通-电子每日晨会 261021_导读.docx
绿联科技 261021_导读.docx
- 文档:打开文档
- 来源:打开来源 绿联科技 261021_导读.docx
计算机行业-具身智能近况及观点汇报 061021_导读.docx
国泰海通-电子每日晨会 261021_原文.docx
绿联科技 261021_原文.docx
- 文档:打开文档
- 来源:打开来源 绿联科技 261021_原文.docx
计算机行业-具身智能近况及观点汇报 061021_原文.docx
- 作者:思想者
- 时间:2026-10-22 08:39
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:西部证券-警惕美股AI潜在风险 261021.mp3
宁德时代 261020.mp3
山西证券 _ 医药行业观点:如何看当前AI制药与创新药机会 261021.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
宁德时代 261020_导读.docx
- 文档:打开文档
- 来源:打开来源 宁德时代 261020_导读.docx
山西证券 _ 医药行业观点:如何看当前AI制药与创新药机会 261021_导读.docx
西部证券-警惕美股AI潜在风险 261021_导读.docx
宁德时代 261020_原文.docx
- 文档:打开文档
- 来源:打开来源 宁德时代 261020_原文.docx
山西证券 _ 医药行业观点:如何看当前AI制药与创新药机会 261021_原文.docx
西部证券-警惕美股AI潜在风险 261021_原文.docx
- 作者:思想者
- 时间:2026-10-22 08:37
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:长江证券-债市增辉早间播报四十三:海外高利率会成为常态吗 261021.mp3
长江证券-建筑730第160期:详解建筑高股息地方国企 261021.mp3
长江证券-越思日想第127期:复产或难弥缺口补库行情可期 261021.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
长江证券-债市增辉早间播报四十三:海外高利率会成为常态吗 261021_导读.docx
长江证券-建筑730第160期:详解建筑高股息地方国企 261021_导读.docx
长江证券-越思日想第127期:复产或难弥缺口补库行情可期 261021_导读.docx
长江证券-债市增辉早间播报四十三:海外高利率会成为常态吗 261021_原文.docx
长江证券-建筑730第160期:详解建筑高股息地方国企 261021_原文.docx
长江证券-越思日想第127期:复产或难弥缺口补库行情可期 261021_原文.docx
- 作者:思想者
- 时间:2026-10-22 08:37
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:中信证券-科技早七点438期:机械电子计算机传媒 261021.mp3
浙商证券-早八点黄金半小时第779期 261021.mp3
中泰证券-SpaceX(SPCX.O)观点更新:3Q26电话会指引汇报及绩后观点更新 261021.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
中信证券-科技早七点438期:机械电子计算机传媒 261021_导读.docx
中泰证券-SpaceX(SPCX.O)观点更新:3Q26电话会指引汇报及绩后观点更新 261021_导读.docx
浙商证券-早八点黄金半小时第779期 261021_导读.docx
中信证券-科技早七点438期:机械电子计算机传媒 261021_原文.docx
中泰证券-SpaceX(SPCX.O)观点更新:3Q26电话会指引汇报及绩后观点更新 261021_原文.docx
浙商证券-早八点黄金半小时第779期 261021_原文.docx
详情页仍未获取到全文。原始列表正文可能被截断。
研报
BofA-路演纪要:互联网板块情绪修复面临逆风.pdf
Bernstein-中国半导体:国内晶圆厂设备零部件 —— 供应短缺推动国产化加速 China Semiconductor:Domestic WFE components - Supply shortage driven localization acceleration.pdf
- 文档:打开文档
- 来源:打开来源 Bernstein-中国半导体:国内晶圆厂设备零部件 —— 供应短缺推动国产化加速 China Semiconductor:Domestic WFE components - Supply shortage driven localization acceleration.pdf
Bernstein-中国半导体:本土晶圆设备厂商备战混合键合 China Semicap Local WFE Vendors Gear Up for Hybrid Bonding.pdf
- 文档:打开文档
- 来源:打开来源 Bernstein-中国半导体:本土晶圆设备厂商备战混合键合 China Semicap Local WFE Vendors Gear Up for Hybrid Bonding.pdf
Bernstein-亚洲半导体与全球存储:亚洲半导体与全球存储:2026 年第三季度业绩前瞻 ——AI 还值得做多吗? Asia Semiconductors & Global Memory Asia Semis & Global Memory:3Q26 Earnings Preview - Is AI Still a Long?.pdf
- 文档:打开文档
- 来源:打开来源 Bernstein-亚洲半导体与全球存储:亚洲半导体与全球存储:2026 年第三季度业绩前瞻 ——AI 还值得做多吗? Asia Semiconductors & Global Memory Asia Semis & Global Memory:3Q26 Earnings Preview - Is AI Still a Long?.pdf
Bernstein-全球航空航天与国防:SpaceX、Howmet:两种摧毁地球上数据中心的方式?我们的伯恩斯坦数据中心日演示 Global Aerospace & Defense SpaceX, Howmet:Two ways to kill data centers on earth Our Bernstein Data Center Day presentation.pdf
- 文档:打开文档
- 来源:打开来源 Bernstein-全球航空航天与国防:SpaceX、Howmet:两种摧毁地球上数据中心的方式?我们的伯恩斯坦数据中心日演示 Global Aerospace & Defense SpaceX, Howmet:Two ways to kill data centers on earth Our Bernstein Data Center Day presentation.pdf
Bernstein-市场对戴尔(DELL)的三大担忧及我们认为风险可控的原因.pdf
Bernstein-支付、处理与 IT 服务|北美:消费级 AI 智能体:下一场支付大战 Payments, Processors & IT Services North America:Consumer AI agents The next Payments battle...pdf
- 文档:打开文档
- 来源:打开来源 Bernstein-支付、处理与 IT 服务|北美:消费级 AI 智能体:下一场支付大战 Payments, Processors & IT Services North America:Consumer AI agents The next Payments battle...pdf
Bernstein-美国网络与通信设备:LITE 和 COHR:解读光学领域争论 —— 来自本次研报发起的核心投资者问题与反馈 US Networking & Communications Equipment LITE & COHR Illuminating the Optical Debate - Top investor questions and feedback from our initiation.pdf
- 文档:打开文档
- 来源:打开来源 Bernstein-美国网络与通信设备:LITE 和 COHR:解读光学领域争论 —— 来自本次研报发起的核心投资者问题与反馈 US Networking & Communications Equipment LITE & COHR Illuminating the Optical Debate - Top investor questions and feedback from our initiation.pdf
Bernstein-美国网络与通信设备:美国网络:理清脉络……AI 时代网络设备入门 US Networking & Communications Equipment US Networking:Connecting the dots.... A primer on networking equipment in the age of AI.pdf
- 文档:打开文档
- 来源:打开来源 Bernstein-美国网络与通信设备:美国网络:理清脉络……AI 时代网络设备入门 US Networking & Communications Equipment US Networking:Connecting the dots.... A primer on networking equipment in the age of AI.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
BofA-亚洲基金经理调研:见证商业化落地 Asia Fund Manager Survey:Show me the money-tization.pdf
BofA-全球基金经理调研:第六感 Global Fund Manager Survey:The Sixth Sense.pdf
CITI-9月线上零售总额-实物商品销售同比+2-8%-+0-1%-20261019.pdf
CITI-9月统计局数据:二手房销售强劲-上海二手房价格转正-20261019.pdf
CITI-DeepSeek V4-1 Flash 1017启示:从参数规模转向工作流效率-20261019.pdf
CITI-中国电动车10月订单疲软-多车企表现分化-20261019.pdf
CITI-每日图表:AUSA会议聚焦半导体供应链-20261015.pdf
CITI-花旗5000美元-盎司金价预测下金矿股价值显著-20261019.pdf
CITI-花旗AI前瞻——为下一代智能体提供动力-20261016.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
CITI-中国汽车制造商:机器人与零部件供应链周度更新-20261016.pdf
CITI-中国网络游戏行业月刊-2026年9月版-20261016.pdf
Datacenters 2027_ The Year of Acceleration, +50GW in a Single Year.pdf
GS-2026年第三季度前瞻HYBE与JYP娱乐的盈利趋势分化.pdf
GS-2026年第三季度商品化学品表现低于预期高盛更新其相关估计数.pdf
GS-2026年第三季度韩国银行盈利预期疲软,但仍将实现10-的净资产收益率,对韩国银行板块保持建设性立场-20261013.pdf
GS-2027年企业IT支出展望:渠道专家访谈-20261016.pdf
GS-720:中国地产展望与全球股票更新-20261021.pdf
GS-9月线上零售GMV同比持平;阿里京东季报预览-20261020.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
GS-AI、利率与能源主导,资本竞争、差异化、数据中心等为重点-20261013.pdf
GS-AI利率与能源主导资本竞争差异化数据中心等为重点.pdf
GS-ASML 控股(ASML.AS):2026 年第三季度初步观点:2026 年第四季度指引超预期,高可见度与订单支撑产能扩张 ASML Holding (ASML.AS):3Q26 First Take 4Q26 guidance above cons, with strong visibility and orders underpinning capacity expansion.pdf
- 文档:打开文档
- 来源:打开来源 GS-ASML 控股(ASML.AS):2026 年第三季度初步观点:2026 年第四季度指引超预期,高可见度与订单支撑产能扩张 ASML Holding (ASML.AS):3Q26 First Take 4Q26 guidance above cons, with strong visibility and orders underpinning capacity expansion.pdf
GS-ASML三季度业绩传导:DRAM用EUV加速,利好先进材料(含光刻胶).pdf
GS-Barratt Redrow(BTRW.L)2026财年业绩点评——宏观环境承压下表现稳健,重申买入评级-20261013.pdf
GS-CoStar集团8月Homes.com与Apartments.com线上流量趋势分化-20261013.pdf
GS-Emami(EMAM.BO)具备重估催化剂的价值股维持买入-20261013.pdf
GS-Essity:媒体称消费纸巾业务出售程序即将启动-20261013.pdf
GS-FirstRand(FSRJ.J):具备优质特许经营权与资本返还上行空间,重申买入-20261013.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
GS-Jack Henry投资者日核心要点-20261013.pdf
GS-澳门博彩行业3Q前瞻:得益于竞争环境稳定成本控制,EBITDA有望环比温和回升;银河娱乐和金沙中国整体业绩或表现出色(摘要)-20261009.pdf
GS-Omron(6645.JPN) - 我们预计半导体与AI资本开支将抵消中国电池业务的下行风险;我们上调盈利预测 - 2026-10-07_Yuichiro Isayama,Takato Enoki(原文).pdf
- 文档:打开文档
- 来源:打开来源 GS-Omron(6645.JPN) - 我们预计半导体与AI资本开支将抵消中国电池业务的下行风险;我们上调盈利预测 - 2026-10-07_Yuichiro Isayama,Takato Enoki(原文).pdf
GS-Ramsay Sante投资者日或提供盈利改善路线图,维持买入-20261013.pdf
GS-Solar Industries收购Omnia控股:战略布局全球市场,或增厚EPS且偿债能力可控-20261013.pdf
GS-TRN与GBX竞争对手申请双反关税对轨车行业的影响-20261013.pdf
GS-澳大利亚证券交易所(ASX.AX)研究:收入环境积极,领导层变动与股息再投资计划构成战略利好-20261013.pdf
GS-百威英博(ABI.BR)资产负债表修复后的战略选择空间-20261013.pdf
GS-百胜中国-YUMC.US-3Q26业绩前瞻:同店增长放缓,但门店扩张及必胜客特许经营费节约将支撑利润;买入(强力买入).pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
GS-三季度中国消费与收入增长放缓-20261021.pdf
GS-德赛西威(002920.SZ)——高端化与一体化解决方案驱动增长;中性.pdf
GS-澜起科技-688008-SS-:2026年第三季度初步净利润超预期;DDR5 R...-20261021.pdf
GS-美洲科技·软件:Braze技术差异化显著;Salesforce关注点聚焦于技术栈...-20261021.pdf
GS-苹果iOS 27变革对广告业意味着什么-20261020.pdf
GS-高运费:扩大原油价差、推高成品油价格-20261021.pdf
JPM-CIIF 2026机器人巡展:人形机器人与物理AI从概念走向早期部署-关注工作流...-20261020.pdf
JPM-SpaceX三季报提振AI基建并缓解约束担忧-20261021.pdf
JPM-摩根大通半导体:量子计算演示——从科学进展到股东回报-20261020.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
伯恩斯坦-SEMICON+West+会议纪要~与覆盖内外多家企业管理层交流的核心要点+20261019.pdf
大摩-OCP大会要点总结:光模块景气上行与+AI+基础设施备选方案+20261018.pdf
JPM-中国创新转化为回报的七个问题-20261020.pdf
JPM-亚洲科技追踪-20261020.pdf
- 文档:打开文档
- 来源:打开来源 JPM-亚洲科技追踪-20261020.pdf
MS-10月电视、显示器及笔电面板价格持平-20261020.pdf
MS-半导体生产设备:2026年10月科技月刊-20261021.pdf
UBS-云AI需求推动亚洲半导体供需全面趋紧-20261021.pdf
weekly-investment-commentary-en-us-20261019-french-bonds-a-lesson-in-selectivity.pdf
- 文档:打开文档
- 来源:打开来源 weekly-investment-commentary-en-us-20261019-french-bonds-a-lesson-in-selectivity.pdf
伯恩斯坦-中国汽车:金九成色不再+20261016.pdf
报告认为,市场仍主要将SpaceX理解为新型云服务商和航天公司,低估了其向制造、自主性、机器人和航天(MARS)融合的垂直整合物理人工智能平台的潜力。SpaceX试图把能源、算力、连接和机器人结合起来,利用外部客户为自有训练算力基础设施融资,并与特斯拉的数据和机器人制造能力形成物理智能飞轮。报告给予增持评级和300美元目标价,依据2028年每股收益9.45美元;星舰第15次飞行的飞船与助推器回收尝试是近期关键催化剂,但目标价高度依赖企业AI商业化、星舰复用和Starlink增长。 :市场目前仍主要按照传统航天、卫星通信和新型云服务(neocloud)业…
9月中国智能手机出货量同比下滑23%至2000万部,3Q26出货量5000万部同比降30%,全年预计下滑10%,高存储芯片成本上升持续压制终端需求;但摄像头规格持续升级,20MPx+渗透率升至68%。 本报告由高盛发布,聚焦2026年9月中国智能手机市场数据。核心要点如下: 2026年9月中国智能手机出货量2000万部,同比-23%,环比+28%(8月环比+5%);
报告认为,华为与DeepSeek正在形成硬件、模型与软件协同进化的闭环:华为提供昇腾硬件和CANN原生软件栈,DeepSeek则以模型工作负载、编译器和算子优化提升硬件利用率。Ascend 950PR在部分GEMM和HBM测试中展现较强效率,但绝对性能仍落后于国际旗舰,且产品定位更偏预填充和推荐。昇腾软件能力已接近前沿,但CANN、编译器、x86兼容性和非DeepSeek工作负载的适配仍是主要瓶颈。若国产化持续推进,DeepSeek在2027—2028年主要采用华为技术栈的可能性上升,但时间表及商业化效果仍具有不确定性。 华为拥有昇腾芯片、CANN、编…
高盛预计投资者将对特斯拉3Q26业绩形成偏正面的初步评价:北美新车FSD附加率超过75%,无人监督Robotaxi里程快速增长,汽车和能源业务积压需求强劲,毛利率表现也优于预期。收入为$28.046 billion,低于高盛预测4.4%;能源收入低于预期、运营费用高于预期,但汽车毛利率及剔除SBC的非GAAP EPS好于预期。高盛维持中性评级,12个月目标价$360,较10月20日收盘价$373.71有3.7%的下行空间;后续重点关注物理AI部署速度、资本开支/自由现金流及利润率。 总体判断:业务进展偏正面,但估值限制上行空间 高盛对特斯拉3Q26业绩…
Citi认为,SPCX三季度EPS有望大幅超出一致预期;若管理层提出的2027年末ARR(年度经常性收入)达到5000亿至1万亿美元的情景兑现,SPCX单家公司ARR可能超过Citi覆盖的30只航空航天与国防股票的2027年Visible Alpha一致收入总和。其核心逻辑是太空发射所服务的地面市场规模巨大,并可通过轨道数据中心等高价值基础设施提升数据中心容量变现能力。Citi因此强调,太空经济将在2027年成为不可忽视的投资主题,但5000亿至1万亿美元属于管理层情景,并非确定性预测。 Citi认为,如果管理层关于2027年末ARR达到5000亿至1…
Meta三季度收入、利润及四季度收入指引均超预期,固定汇率口径下广告收入增长26%,广告展示量和价格分别增长10%和14%,核心广告业务动能依然强劲。管理层强调算力供给灵活性,并将2026年资本开支指引下限上调至1350亿美元。Citi认为AI推荐效率、Muse及企业平台将打开新的_compute变现机会,同时预计2027年收入保持强劲增长,维持“买入”评级和895美元目标价。 报告结论 :三季度收入约646亿美元,较市场预期高约2%;剔除法律费用后的摊薄每股收益为7.40美元,显著高于市场预期的6.53美元。
特斯拉3Q26业绩整体稳健:汽车业务剔除积分后的毛利率、FSD订阅及服务业务表现强劲,能源业务毛利率显著超预期,营业利润和自由现金流均好于市场预期。北美新车FSD装配率升至75%以上,Robotaxi累计无人驾驶里程快速增长。由于收入略低于预期、调整后EPS低于MS预测且能源业务存在一次性因素,报告维持Equal-weight评级和400美元目标价。 :3Q26营收为280.5亿美元,同比基本持平,较MS预测低0.7%,但汽车业务剔除积分后的毛利率达到18.1%,明显高于MS预测的16.4%和市场预期的16.7%。 :营业利润为7.18亿美元,显著高于…
高盛认为AI投资正由芯片向800VDC电力系统、服务器、GPU及云平台扩散,鸿海、壁仞、Meta和SpaceX受益明显。中国消费板块则继续分化,安踏凭借户外品牌组合、较佳四季度开局和春节提前维持增长确定性;印度造船订单及盈利面临进一步下行风险。游戏、美妆和医药板块以选择性布局为主。原油运费飙升可能扩大地区价差、抬高成品油价格并挤压亚洲炼化利润。 这是一份高盛跨行业晨报式组合更新,覆盖消费、AI基础设施、医药、游戏、国防造船、矿业及能源,而非单一公司深度报告。 :下一代AI机架功率密度上升,推动800VDC配电、固态变压器、固态断路器、AI服务器及高速互…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
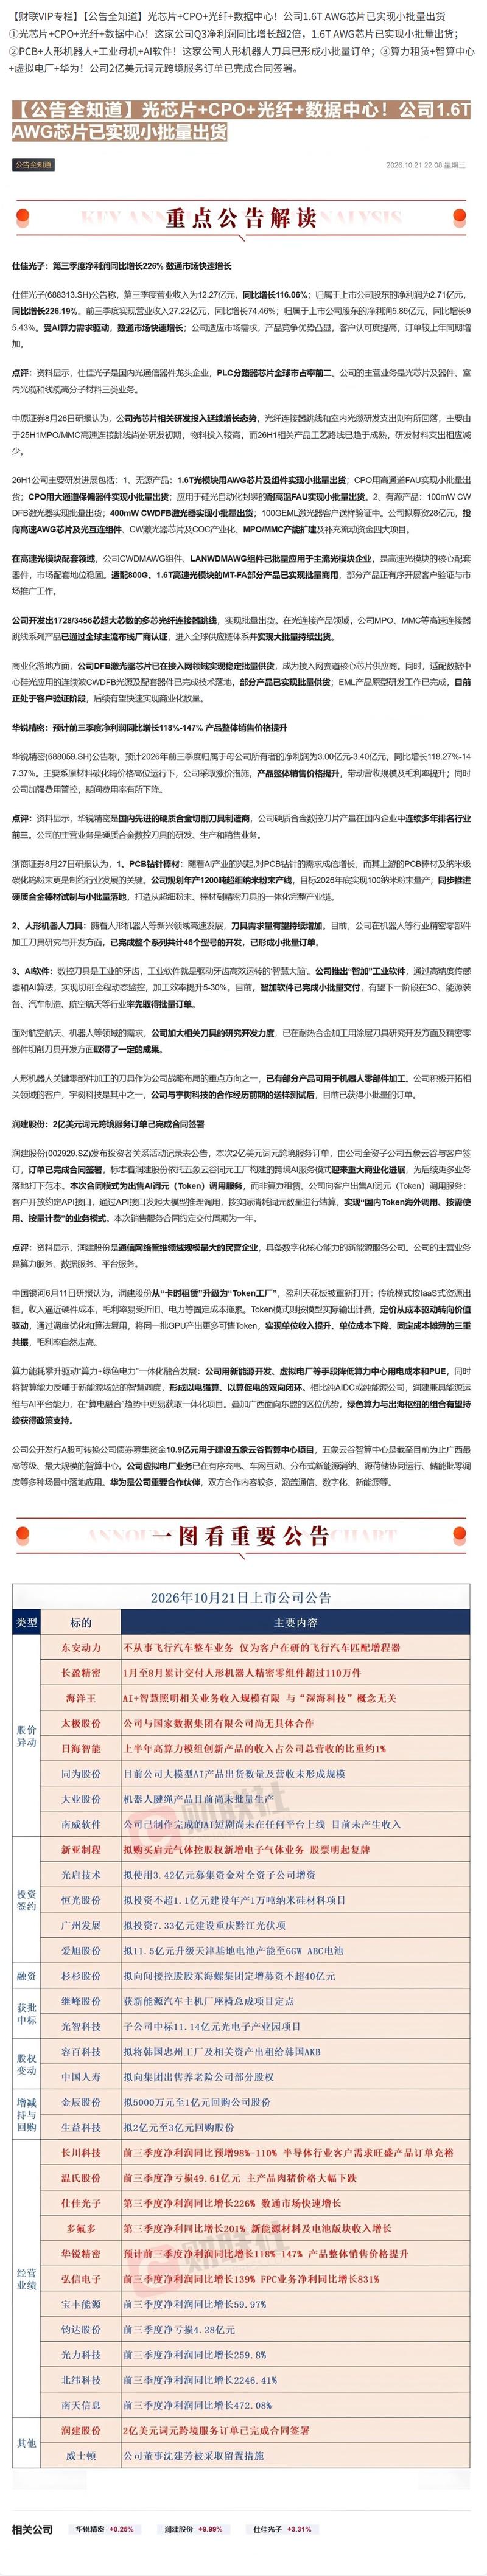
10月22日周四盘前产业重要信息 【海外宏观】 根据央视新闻报道,当地时间10月21日,乌克兰总统泽连斯基在接受采访时表示,乌方可在保留至少75%领土控制权的基础上达成和平协议。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420 420
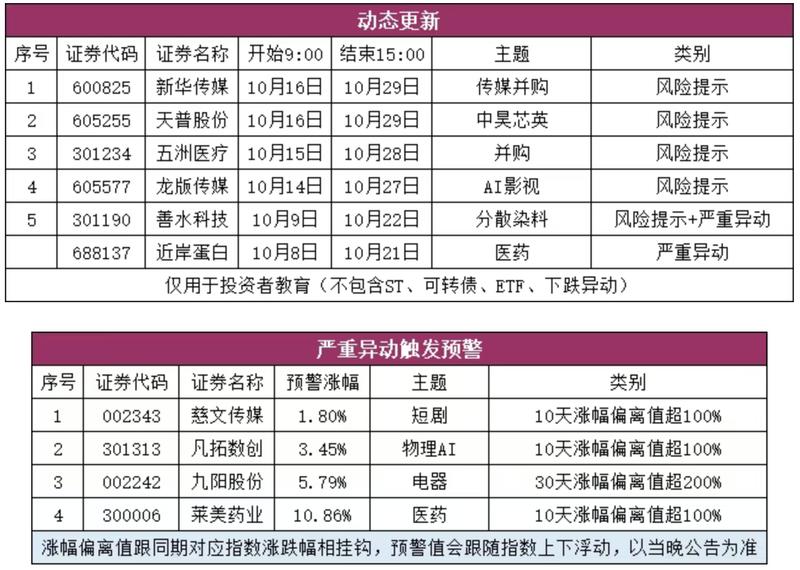
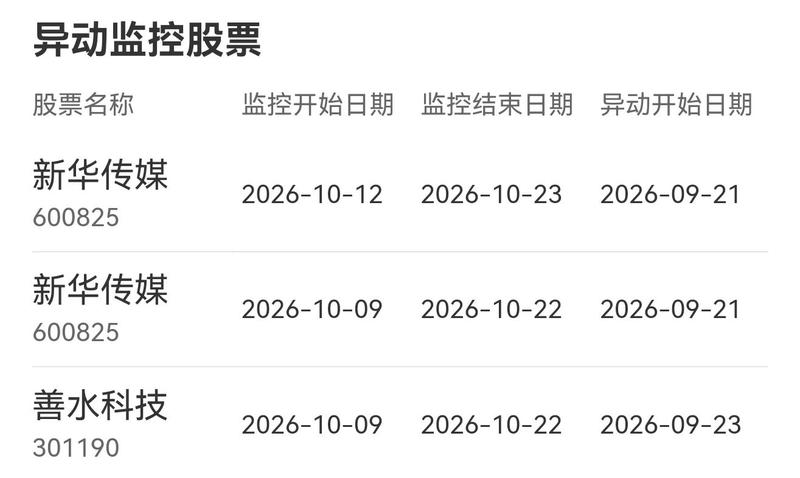
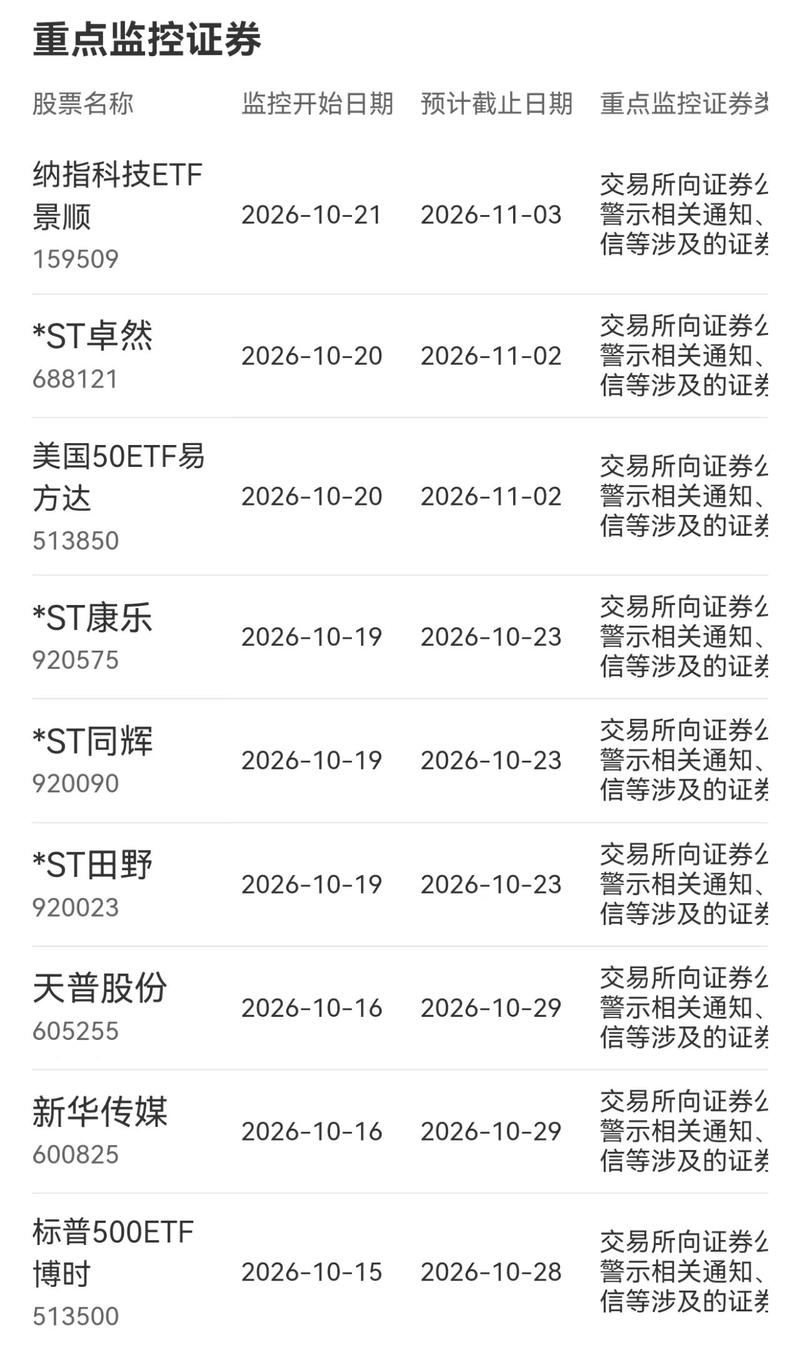
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
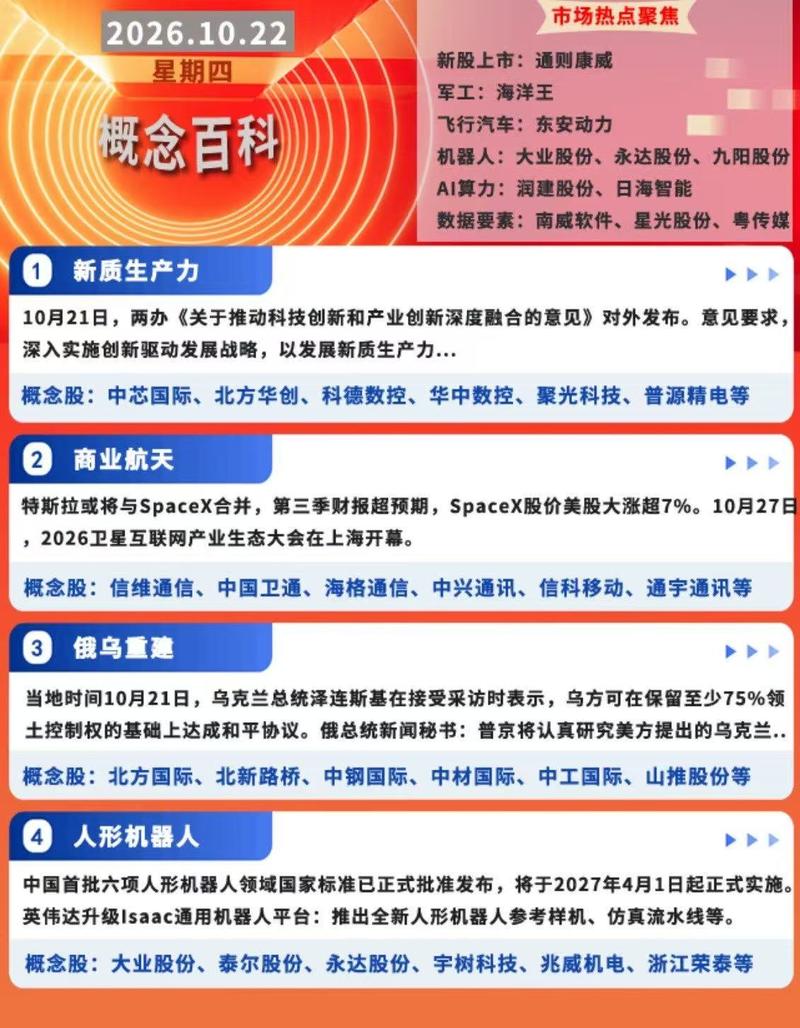
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
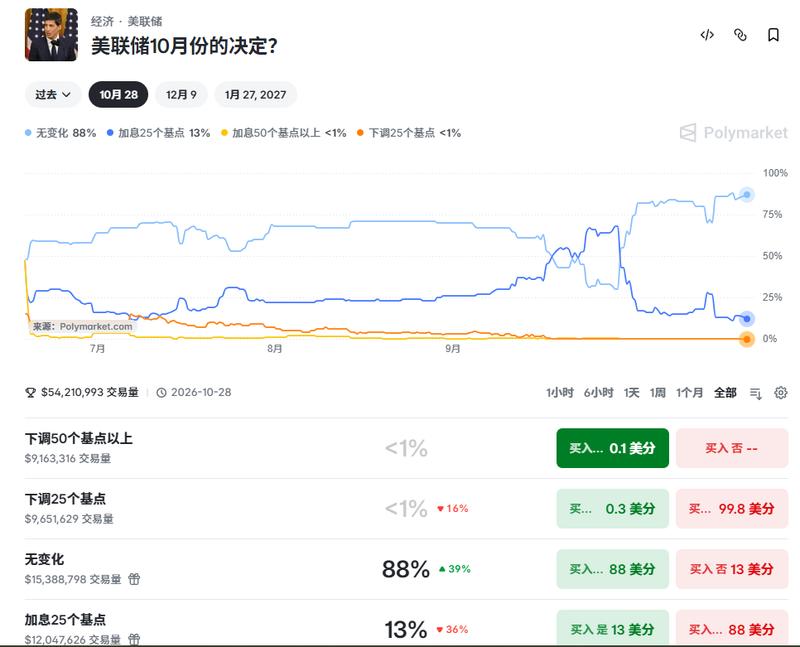
日韩 三星海力士
图片预览:
420 420 420
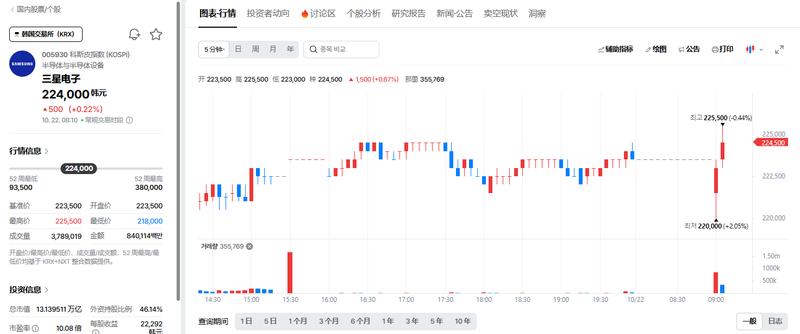
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
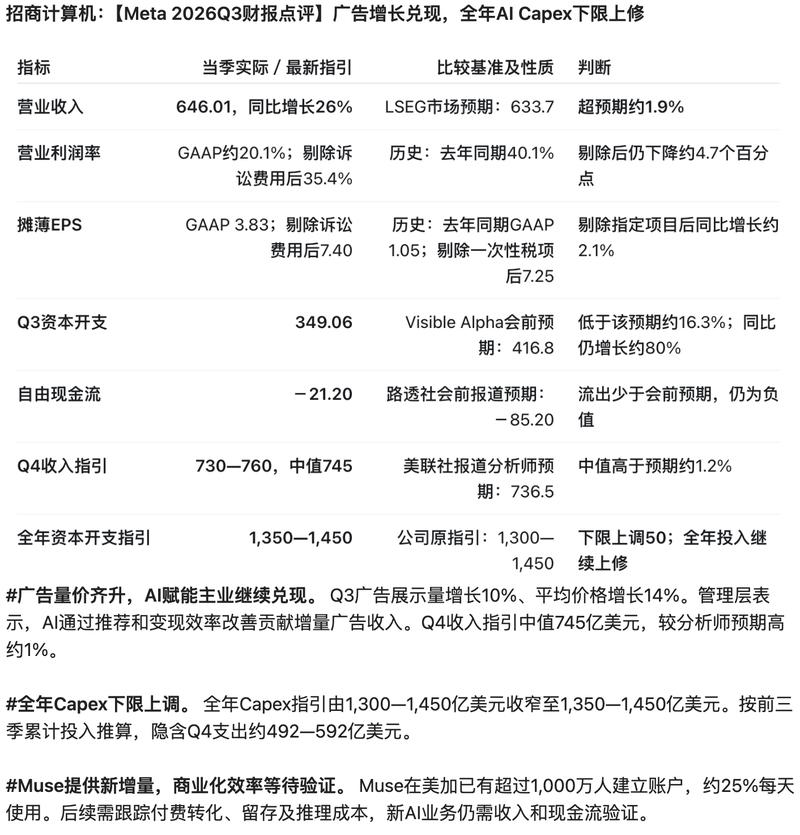
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
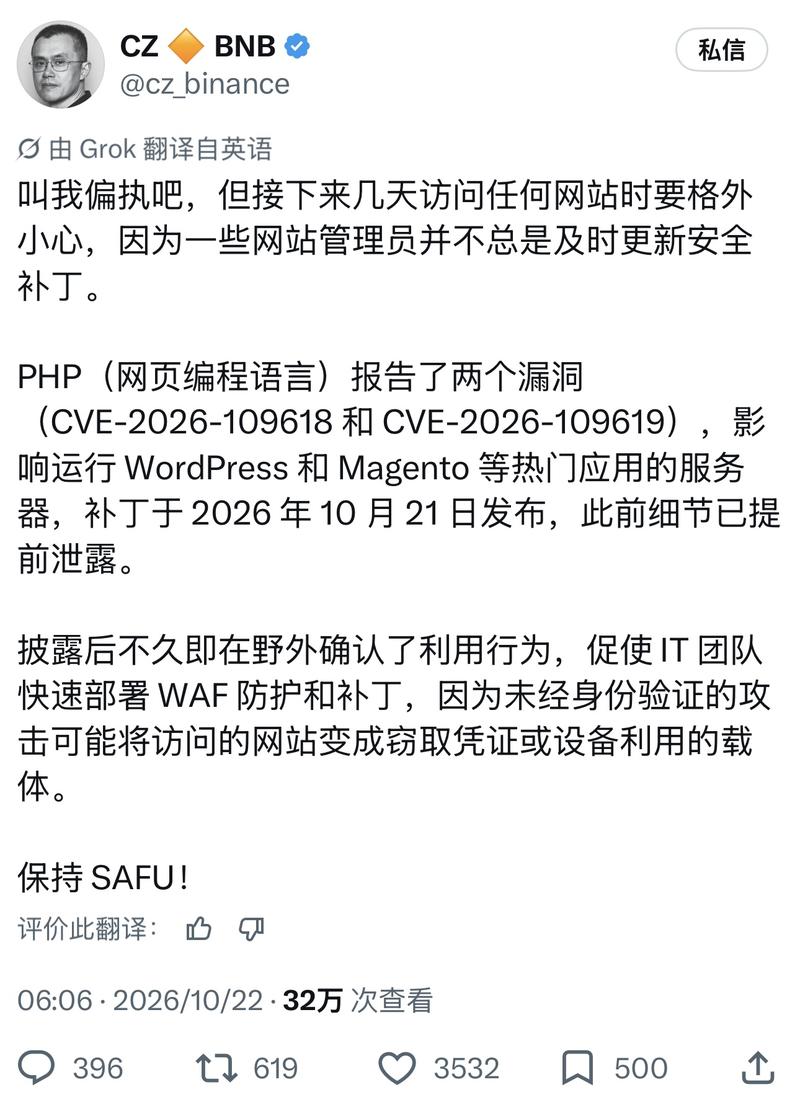
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
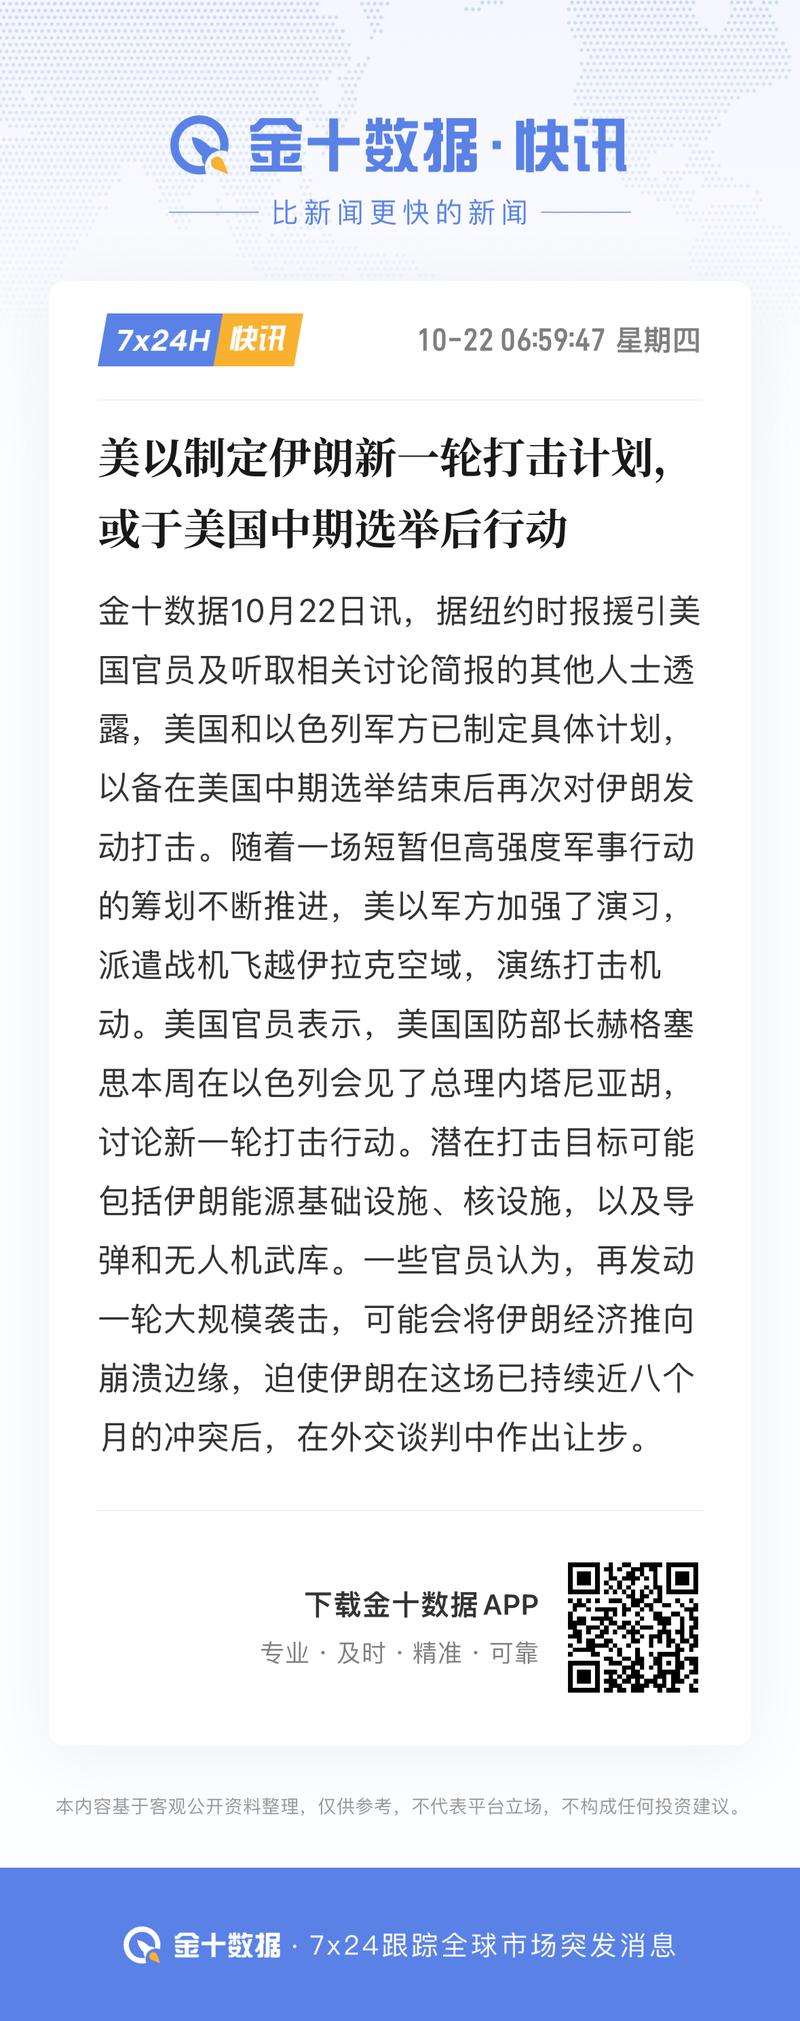
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420
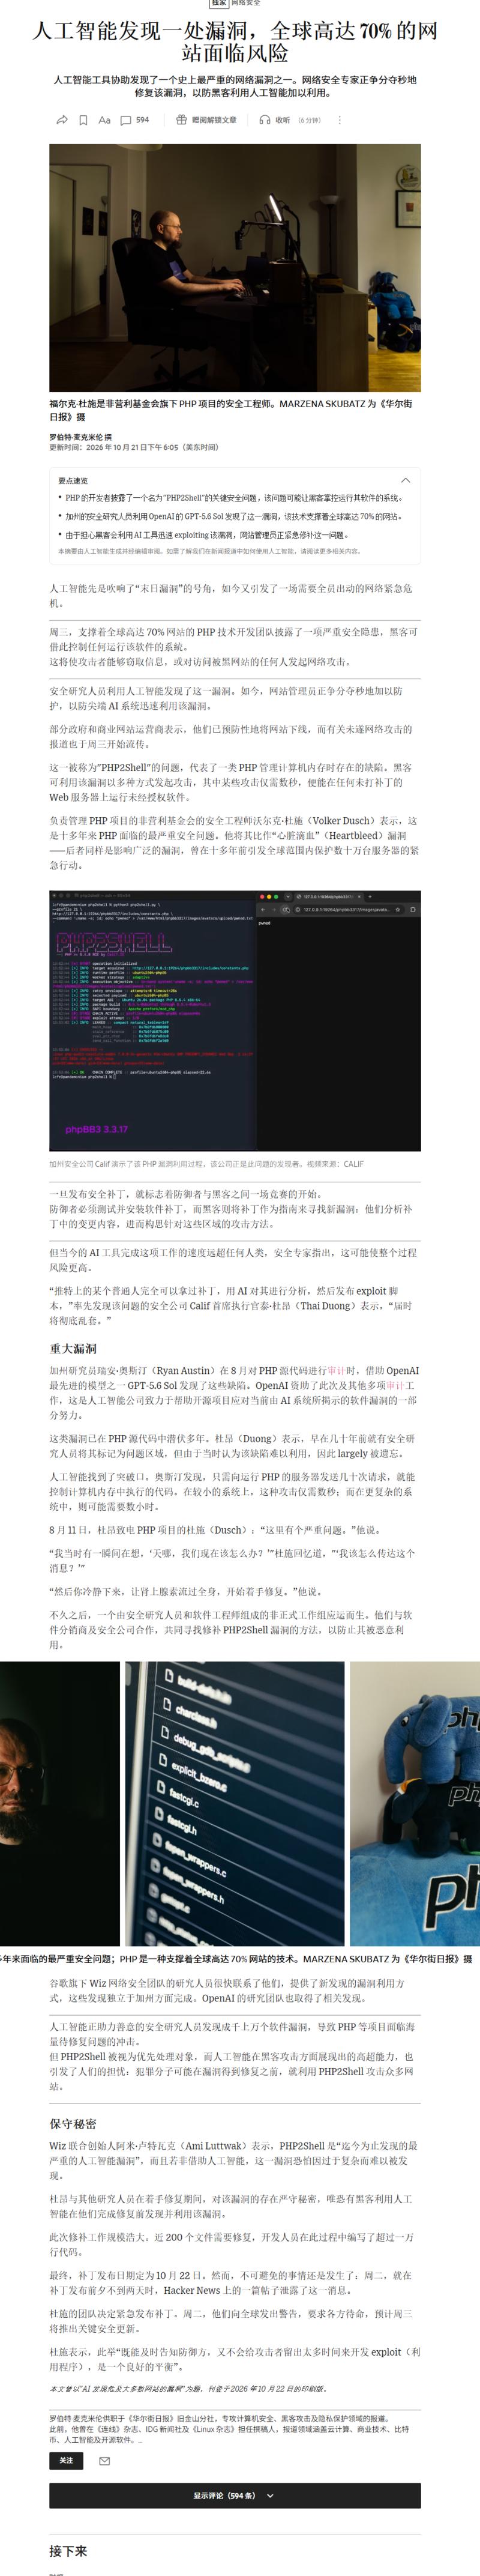
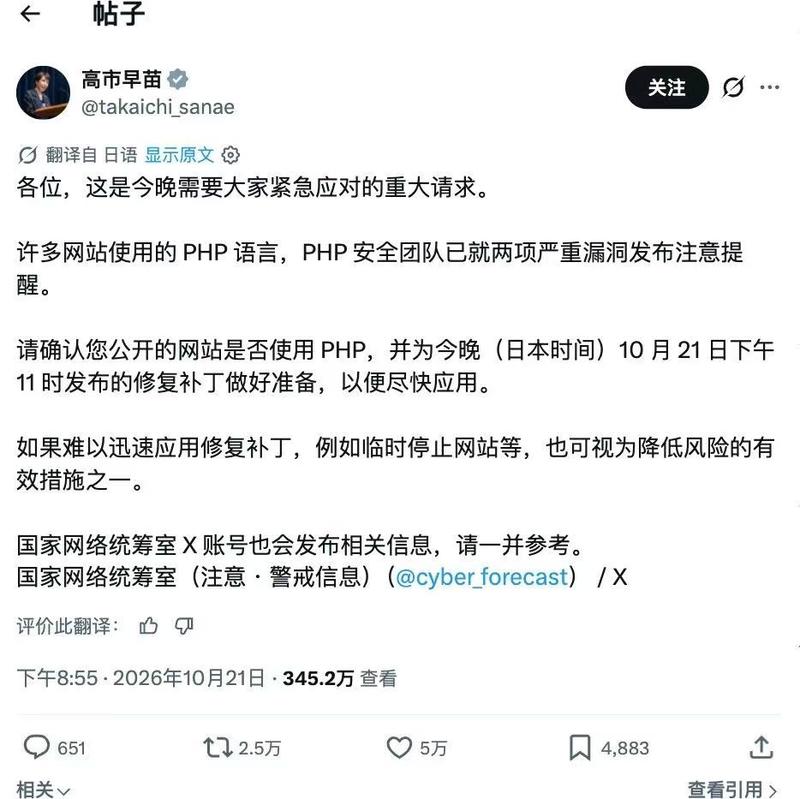
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
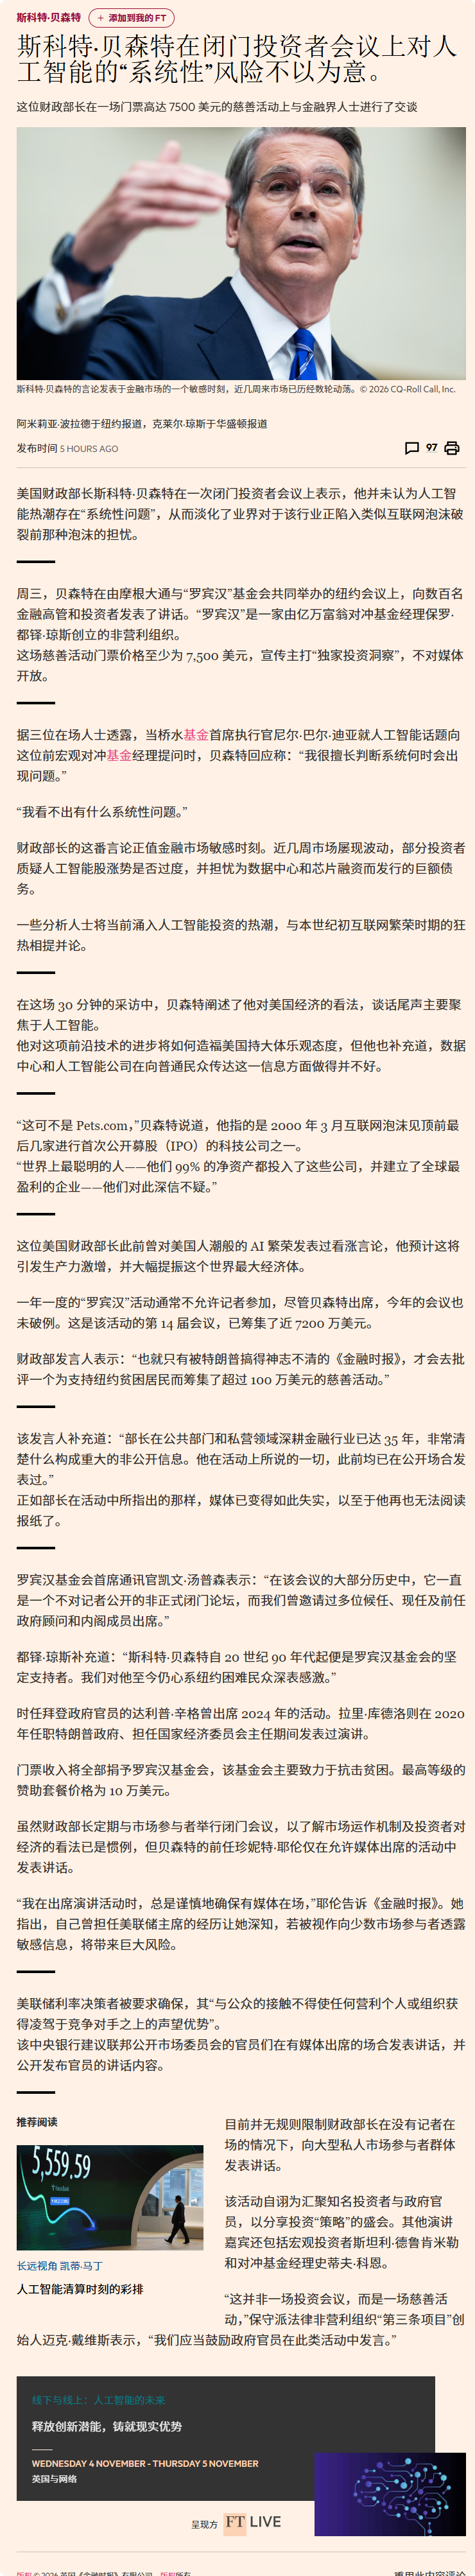
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
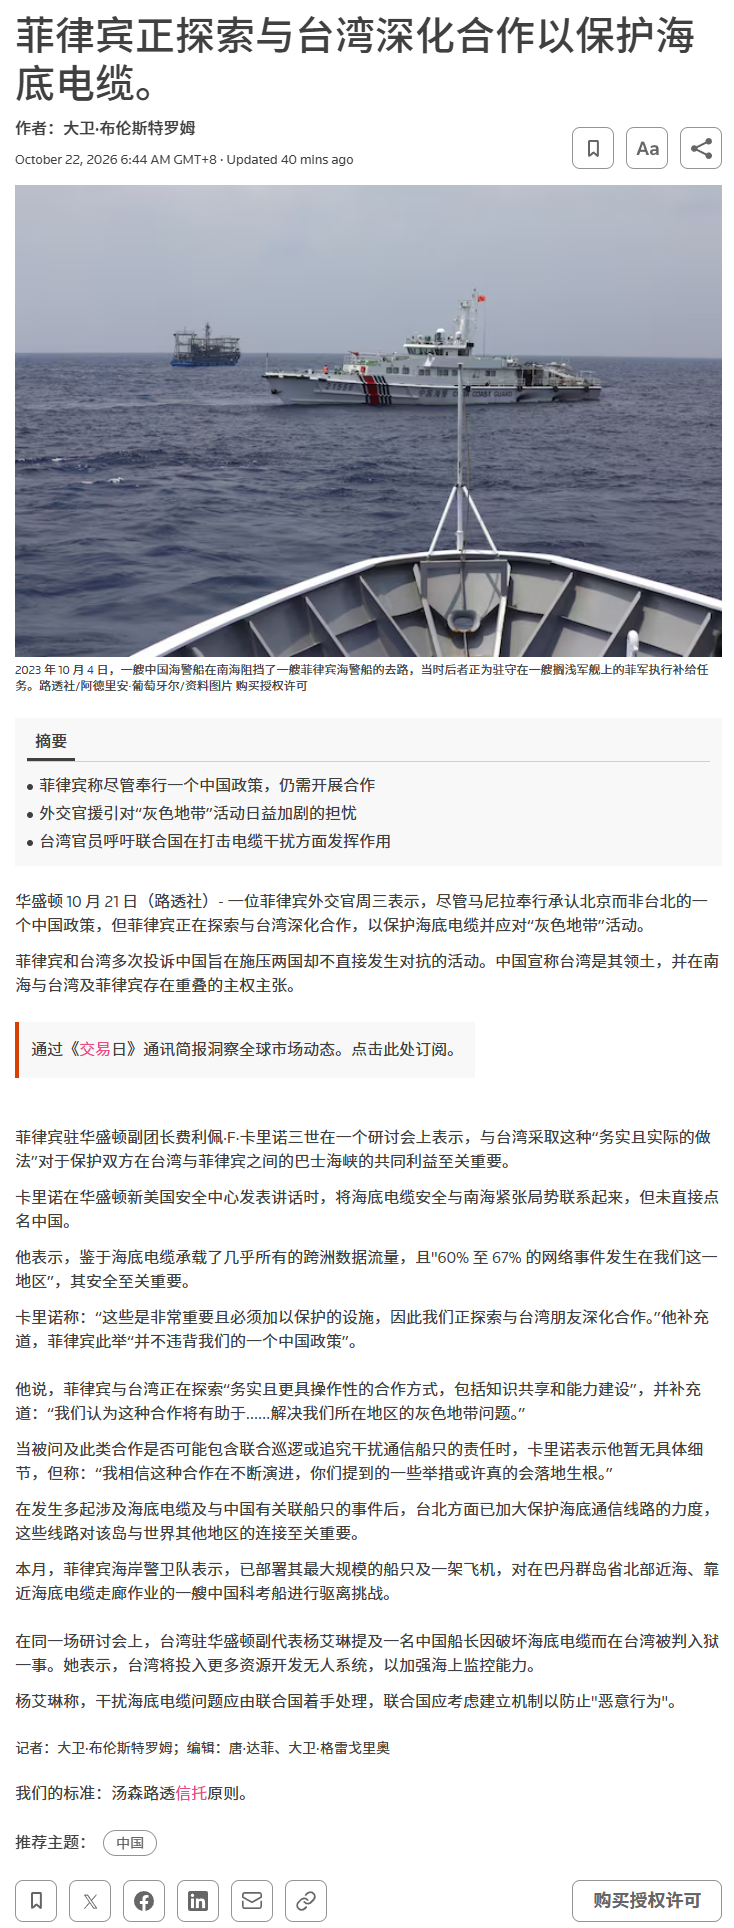
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
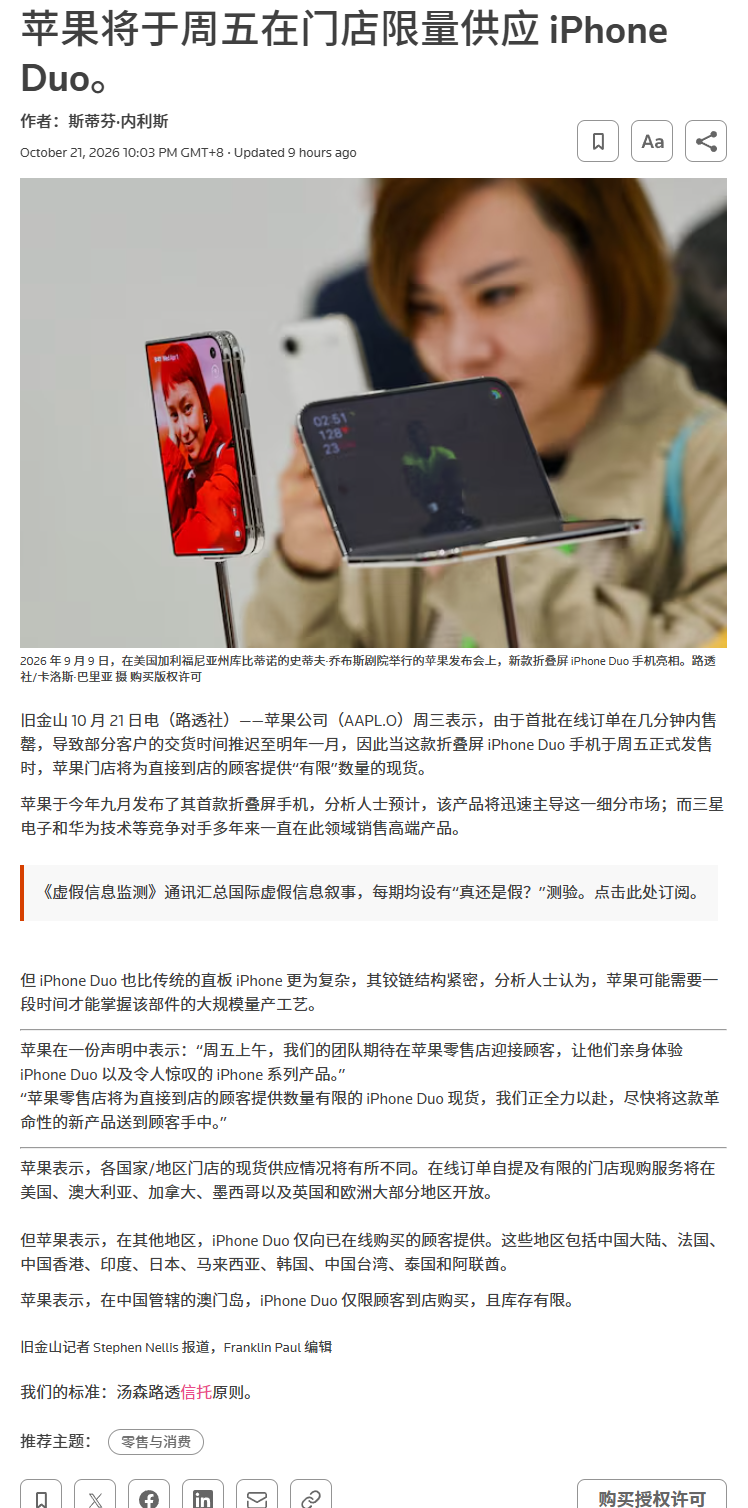
【国金电子】仕佳光子26Q3点评:经营性利润超预期,无源产能加速释放带动公司营收高增 更多加公众号:思维纪要社 [太阳]公司26年前三季度实现营收27.22亿元,同增74%。实现归母5.86亿元,同增95%。 单三季度,实现营收12.27亿元,同增116%,环增34%。实现归母2.71亿元,同增226%,环增36%。加回股权激励费用0.49亿,单季度经营性利润3.2亿,超市场预期, Q4有望延续环比高增趋势。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
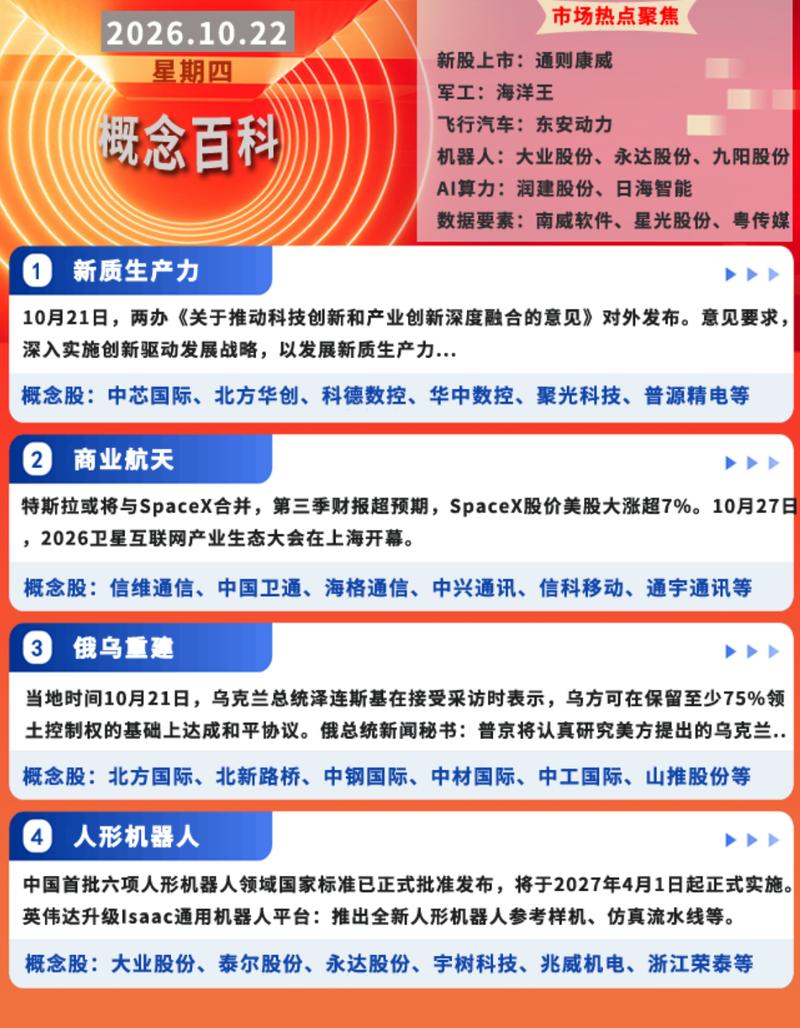
盘前热点事件 一、昨日热点 并购:三峡新材
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
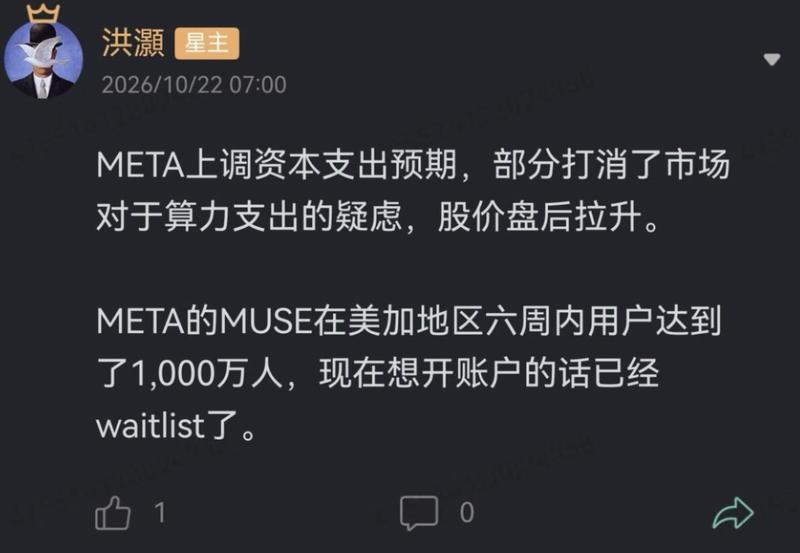
【中信证券前瞻】特斯拉2026Q3业绩速评:下调全年资本支出指引,Optimus启动生产 【业绩总览】 1)当季营业收入280.46亿美元(同比基本持平,环比-1%),低于彭博一致预期的281.32亿美元。其中,汽车业务收入205.6亿美元(同比-3%,环比基本持平);能源业务收入28.81亿美元(同比-16%,环比-8%);服务和其他收入46.05亿美元(同比+33%,环比+1%)。
【Meta 的融资计划与节奏(14C 原文梳理)】 💡1. 要融多少、什么时候开始 🔹管理层 5 月向董事会提交了三套长期预测,每一套都显示公司需要在未来数年内融资数千亿美元,而且最早从 2026 年秋天就要开始。
【超预期】特斯拉26Q3业绩会机器人相关速递20261022【浙商新兴产业吴婷婷/钟凯锋团队】 人形机器人: 1、产能准备:弗里蒙特工厂设计年产能100万台,产线主体设备大部分已落地。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
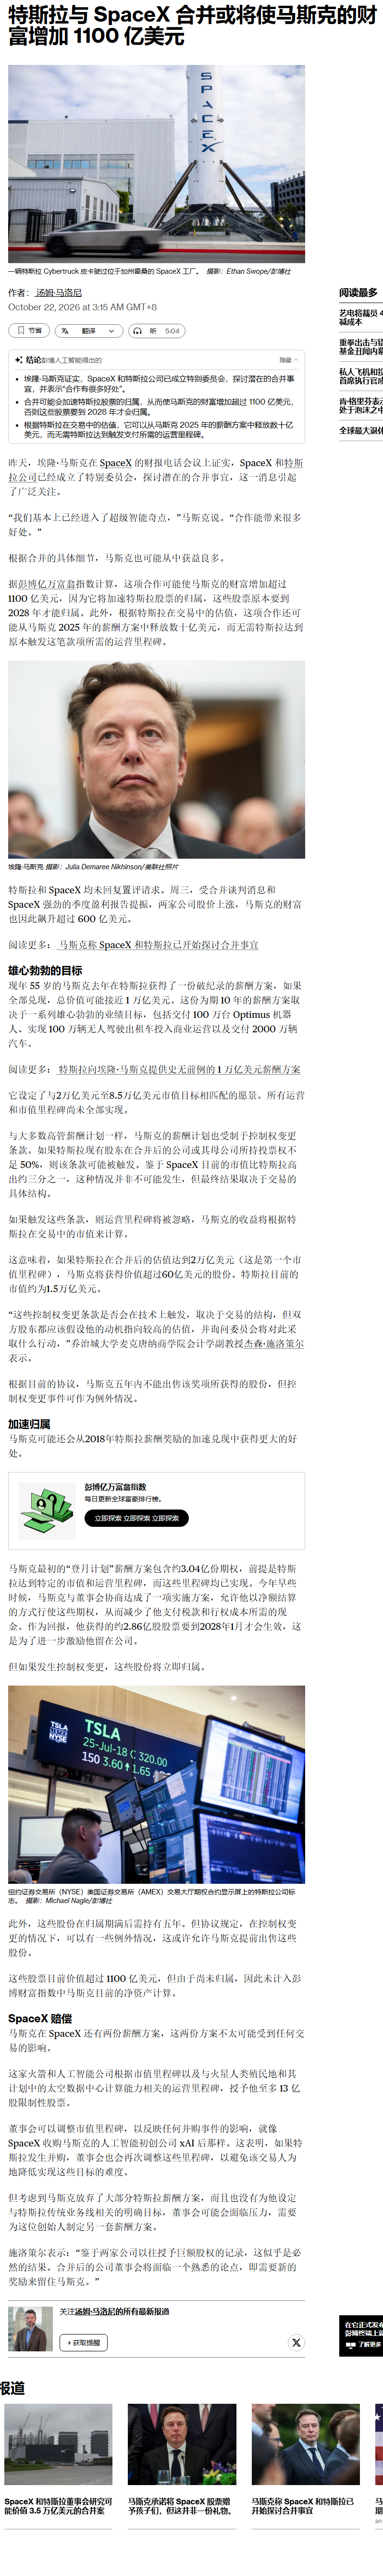
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420
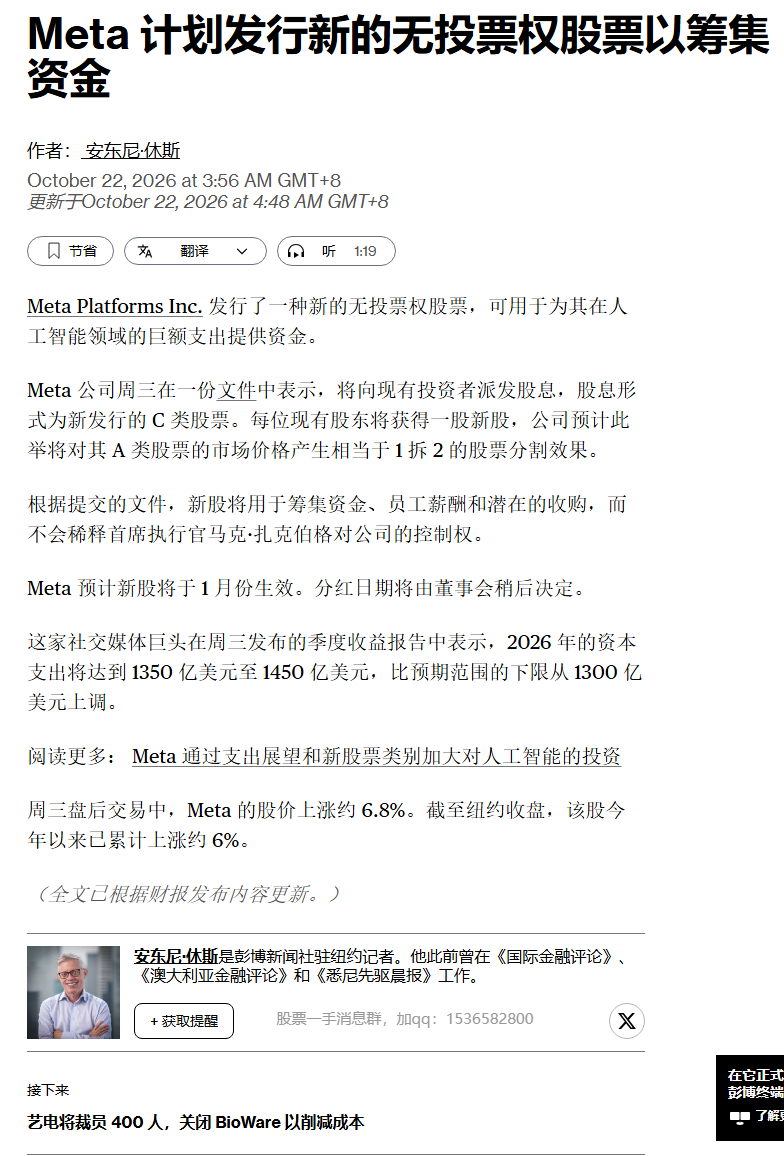
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
欧洲海风:英国Berwick Bank项目供应链逐步推进 10月20日,【SSE宣布Seaway7成为英国1.4GW Berwick Bank B海风项目基础及阵列海缆EPCI工作包的优先供应商】。该项目为英国AR7 CfD中标项目,已获得差价合约支持,预计2027年底作出最终投资决策。 项目供应链正逐步推进供应商确定, 预计后续单桩、导管架等基础制造商有望陆续明确。
❗️绿盟科技2026 TechWorld大会总结:Agent安全元年开启,安全有望成为AI准入项【天风计算机 缪欣君团队】 完整纪要可私 1、攻防进入AI无人时代,攻击频率加剧
仕佳光子Q3业绩超预期,光器件+光芯片深度赋能公司成长 [太阳]2026年10月21日,公司发布2026年三季报,前三季度公司实现营业收入27.22亿元,同比增长74.46%,归母净利润5.86亿元,同比增长95.43%;单Q3实现营收12.27亿元,同比+116.06%,环比+33.51%,归母净利润2.71亿元,同比+226.19%,环比+36.43%,业绩超越市场预期。我们认为,利润增速显著跑赢收入增速的背后,或印证着规模效应的初步显现以及运营效率的提升。费用端来看,上半年销售、管理、研发费用率分别为1.56%、3.90%、4.60%,较去年同期…
Q3利润环比高增,刀具龙头竞争力再验证,强推【华锐精密】! 🔥 Q3淡季逆势增长,产品竞争力充分验证 公司预计前三季度归母净利润3.0—3.4亿元,同比增长118%—147%。按中值测算,Q3归母净利润约0.82亿元,同比+58%、环比+31%。
【广发机械】长川科技业绩预告:业绩超预期,坚定看好半导体设备 业绩继续高增。前三季度实现归母净利润17.15-18.15亿元,同比+98.17%~+109.73%,扣非归母净利润16.67~17.67亿元,同比+111.39%~+124.07%;单看Q3,归母净利润7.51~8.51亿元(中值8.01亿元),同比+71.4%~+94.2%,环比+22.9%~39.3%,扣非归母7.45~8.45亿元(中值7.95亿元),同比+72.7%~+95.9%,环比+24.9%~41.7%。 公司“SOC+存储+先进封装+量检测”全面布局, 持续看好公司的长期增…
[猪头]温氏股份26Q3点评:符合预期,继续推荐 1、#业绩:26Q1-3公司实现总营收722亿元,同比-5%;归母净利润-50亿元,同比-194%。26Q3,公司总营收255亿元,同比-2%;归母净利润-6亿元,同比-132%。 2、#[猪头]养猪板块:26Q3,估计板块亏损13亿元,头均亏损约149元。肉猪出栏量870万头,yoy+4%;均价10.8元/kg,yoy-22%,环比+14%;均重125kg;全成本约12元/公斤。截至26Q3末,公司生产性生物资产余额为47.4亿元,环比-5.9%,同比-8.5%。
⭕平高电气26年三季报点评:Q3高压设备交付持续放量,动荡市场下持续兑现高确定 【1】26Q3业绩符合预期 ➤26Q3营收27.8e(+1.4%);归母净利润/扣非4.1e/4.1e,同比+30.5%/+31.5%。
⭕中国西电26年三季报点评:Q3高毛利设备交付放量,盈利能力同比上行 【1】26Q3业绩保持上行 ➤26Q3营收65.8e(+16%);归母净利润/扣非4.7e/4.5e,同比+36.9%/+42.5%。
平高电气26三季报分析:业绩略超预期,有望持续稳健增长 业绩: 1)26Q1-Q3收入81.53亿,同比-3.36%;归母12.31亿,同比+25.34%;扣非12.13亿,同比+24.25%。
【广发农业】温氏股份:3季度亏损环比大幅收窄,符合市场预期 受益鸡价回暖、猪价小幅上涨等因素、Q3亏损环比大幅收窄 ◾️26年前3季度,公司实现营收722.24亿元(yoy-4.7%),归母净利润为亏损49.61亿元(yoy-194.4%),业绩亏损主要由于猪价持续低迷等因素;扣非后归母净利润亏损49.99亿元(yoy-202.3%),非经常性损益主要为资产处置收益、政府补助等。单3季度,公司营收为254.59亿元(yoy-1.9%),归母净利润为亏损5.96亿元(yoy-133.4%),扣非后归母净利润为亏损5.20亿元(yoy-131.9%),受益…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
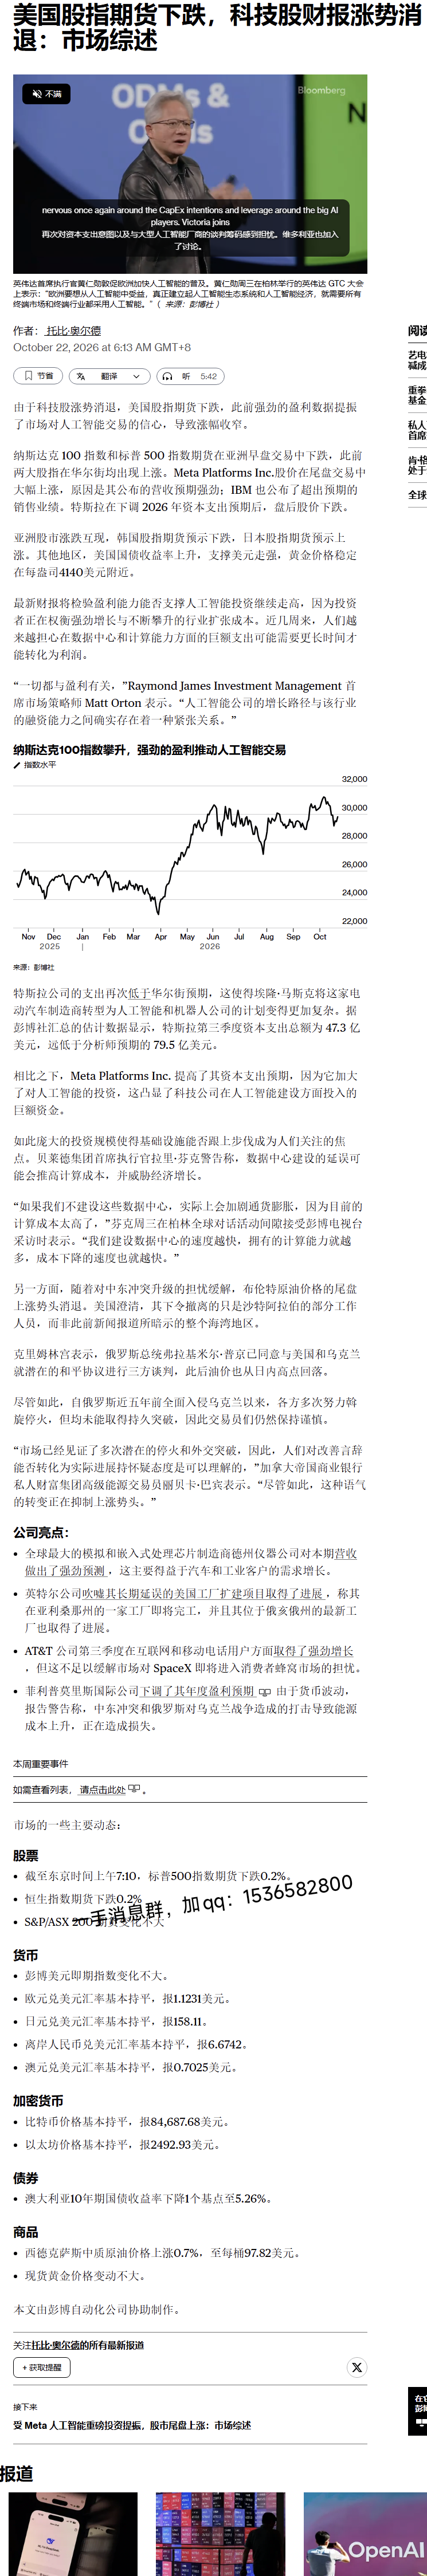
视源股份:26Q3业绩再超预期,后续经营展望乐观 ☀事件:公司26Q1-3营收252.5亿,同比+40%;归母净利润24.8亿,同比+186%;对应Q3营收108.6亿,同比+44%;归母净利润9.6亿,同比+104%,利润超过我们业绩前瞻中的预测(8亿)。 ☀后续经营展望乐观。26Q3公司存货61.3亿,供应链策略得当保证公司部件业务的交付;合同负债25.7亿(同比+75%,环比+7%),公司Q4的营收增长动能延续;毛利率方面,26Q3为24.68%,同比+4.4pct,主要系公司涨价传导顺畅及营收结构优化。收入端预计延续26H1趋势:部件、maxh…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
【中信机械】恒力重工(松发股份)发布股权激励草案点评 点评: 公司今日发布股权激励草案,预计以二级市场交易价格回购股份用于股权激励,回购总股本占公司总股本比例不超过0.45%,同时公司2027年股权激励业绩考核目标为150亿元,我们预计未来超出业绩目标可能性比较大,我们持续看好公司2027年业绩弹性,当下时点重点推荐! 公司产能扩张顺利: 三期造船产能26年6月正式投产,同时大三期预计再扩120台发动机产能,预计年底前扩产完成,扩张后公司拥有约300台发动机产能,预计100台外售,对应100亿元收入。同时根据龙的传人公众号相关信息披露,公司四期产能第一…
浙商机械【斯莱克】金刚石铜冷板完成性能验证,主业有望拐点向上,持续推荐! 据公司公众号,10月20日公司金刚石铜复合冷板项目 已完成样品开发与性能验证,后续 将启动量产前置工作。 核心逻辑:携手北科大推动金刚石铜复合冷板量产,主业有望拐点向上
中国西电&平高电气1-3Q26业绩速览 [太阳]中国西电:1-3Q26营收187.91亿元,同比+10.80%,归母净利润11.54亿元,同比+22.95%;其中3Q26营收65.78亿元,同比+16.27%,归母净利润4.66亿元,同比+36.88%,环比+36.43%。3Q26毛利率23.99%,同比+0.81ppt,单季毛利率同比改善。 [太阳]平高电气:1-3Q26收入81.53亿元,同比-3.36%,归母净利润12.31亿元,同比+25.34%;其中3Q26收入27.78亿元,同比+1.39%,归母净利润4.14亿元,同比+30.50%。3Q…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
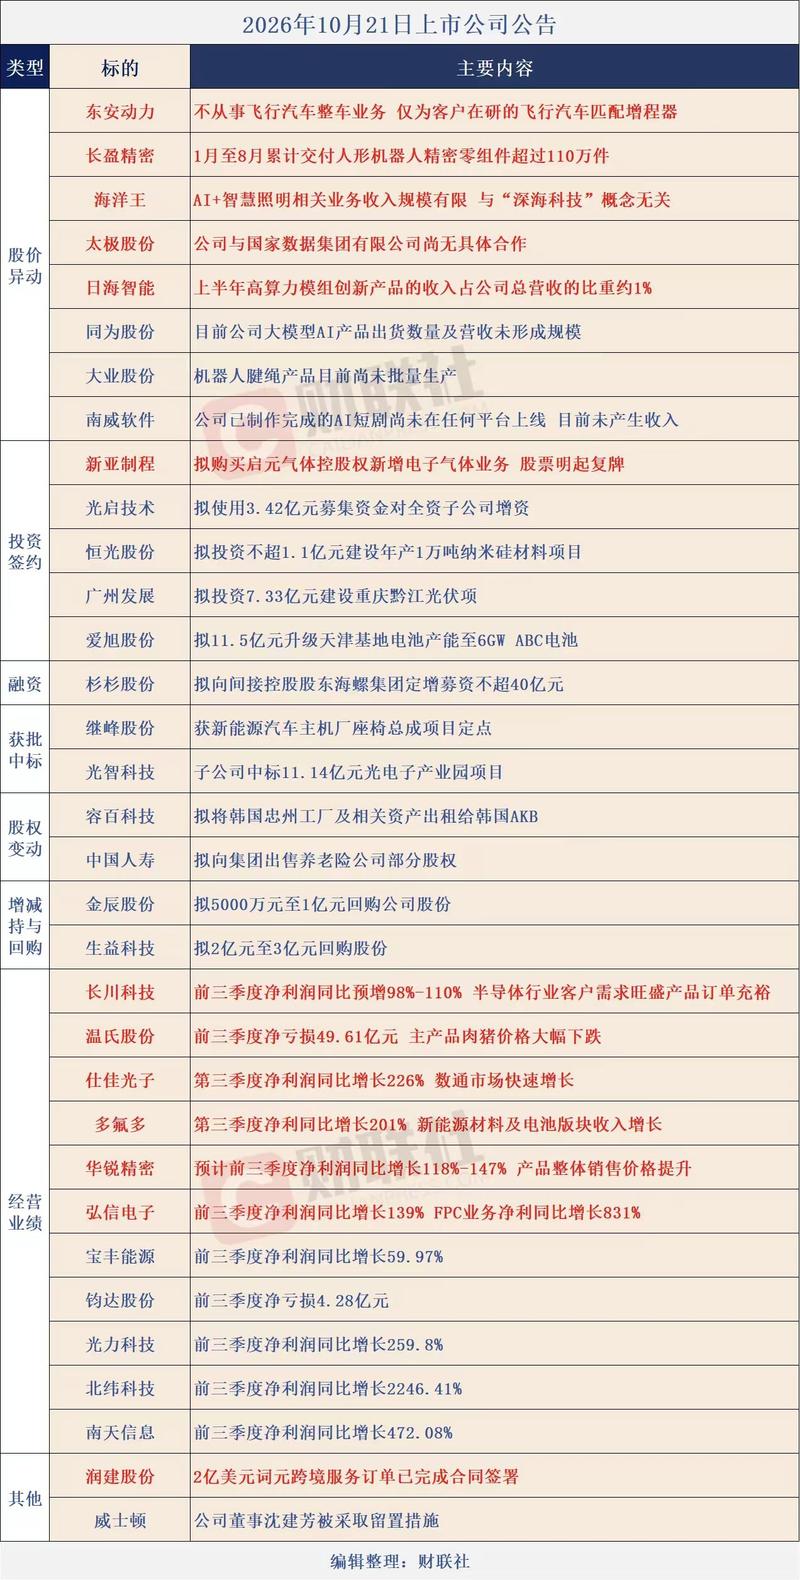
安踏体育26Q3 运营数据电话会交流要点 20261021 安踏品牌:26Q3中单位数下滑,其中大货线下下滑高单位数、儿童线下下滑低单位数、线上基本持平;前三季累计低单位数正增长。国庆全渠道流水高单位数正增长,恢复较好。库销比5个月(同比持平),线下71折(持平)、线上48折(同比略加深)。 FILA品牌:Q3低单位数下降,其中 Fila Core线下下滑中单位数、儿童下滑低单位数、潮牌增长中单位数;Fila 线上增长低单位数。前三季累计中单位数增长。国庆全渠道低双位数增长。26Q3 末库销比6个月以下(同比改善);Fila Core线下72折(同比略…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
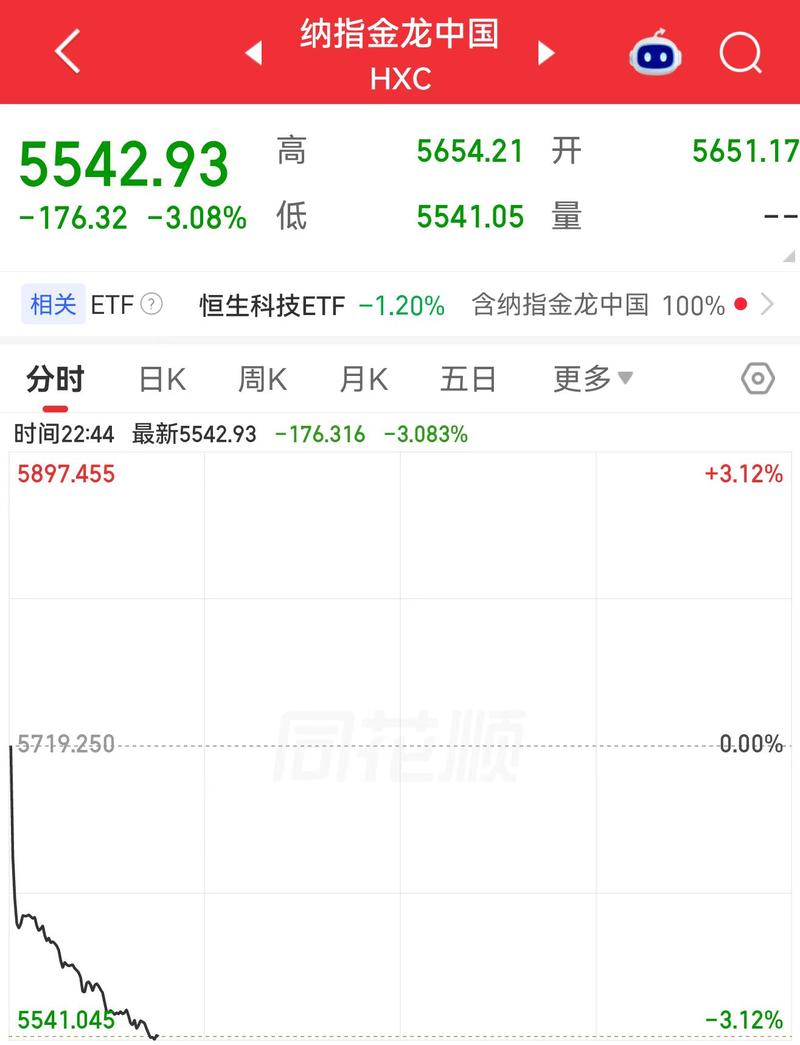
【长城机械 杨青】 博众精工 给open ai的甜甜圈等 Ai 端侧硬件做卖铲人+给T供机器人自动化产线,PS:博众是目前我们跟踪下来openai下单最多的企业: 明年15xPE左右,端侧和物理ai真的非常稀缺的、业绩好、机构能上仓位的铲子股,具体情况:
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
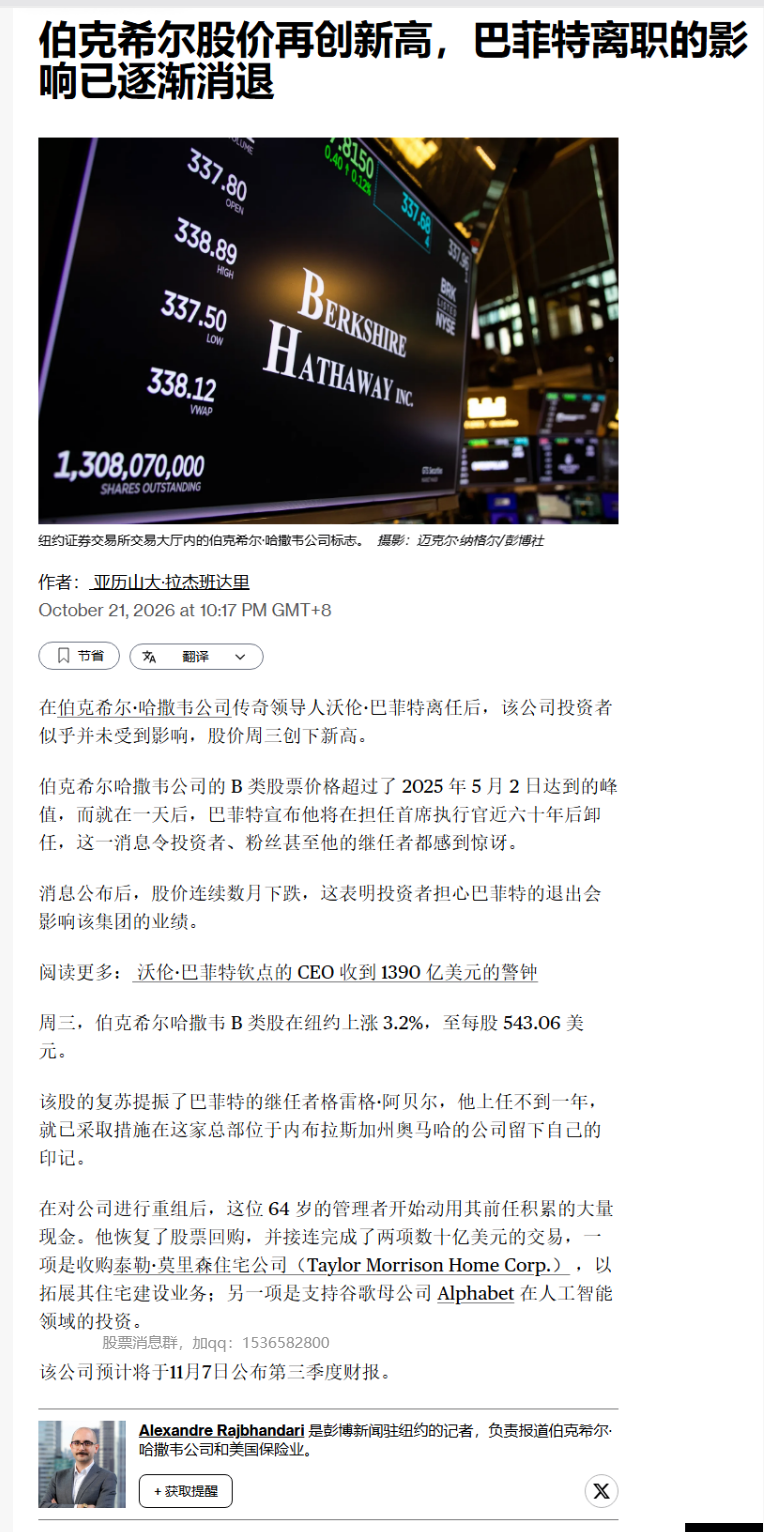
平高电气三季报分析:特高压&超高压集中交付,驱动毛利率显著提升 1、公司发布2026年三季报,26Q1-Q3营收81.53亿元,同比下降3.36%;归母净利润12.31亿元,同比增长25.34%。26Q3营收27.78亿元,同比增长1.39%;归母净利润4.14亿元,同比增长30.50%。超出市场预期。 2、分产品看 更多加公众号:思维纪要社 :
【中信制造】NVIDIA将GPT-6 Astra引入Isaac机器人训练平台,探索AI Agent驱动的机器人研发流程 📌10月21日,NVIDIA宣布升级Isaac平台,推出结合ChatGPT Astra、Isaac及Cosmos的开源机器人学习工作流,支持GR00T 1.7强化学习、灵巧操作训练及Cosmos世界模型后训练。 1️⃣研发流程:Astra主要承担研发任务理解、工具调用和反馈迭代,而非直接取代机器人动作模型。根据NVIDIA此前技术文章,Astra可协调Omniverse工具自动补充仿真场景的语义标签、碰撞模型、物理属性及传感器配置,并…
【杰瑞股份】三季报:合同负债+263%印证订单爆发,AIDC模块化UL认证进展迅速 [太阳]2026年前三季度实现营业总收入119.74亿元,同比增长14.91%;归母净利润18.87亿元,同比增长4.36%;单三季度营业收入43.28亿元,同比增长22.97%,归母净利润6.91亿元,同比增长21.88%,单Q3毛利率同比提升3.26pct,剔除汇兑与中东天然气发运两项扰动后公司经营性业绩增速远高于表观。 [烟花]合同负债+263%,单三季度合同负债增加约50亿元,期末累计超70亿元,较年初增长263%,主要来自于美国客户燃机及配套一体化设备预付款,…
【浙商消费】潮玩观察员:海外潮玩龙头最新业绩一览(财报季持续更新) [玫瑰]结论:北美玩具市场26Q3稳健增长,卡牌品类景气仍在上行。 [太阳]孩之宝
【东山精密】全球化精密制造企业,主营 PCB、光芯片光模块、精密组件与显示模组。它是全球第二大 FPC、全球前三 PCB 供应商,收购索尔思光电后具备光芯片 IDM 能力,切入 AI 算力赛道公司客户覆盖消费电子、AI 服务器、新能源车,传统电子业务打底,光通信成为核心增长引擎 公司10月20日开始招股,招股价≤93.8港元,每手股数100股,最低认购9474.59港元,市值≤1824.78亿港元,发行数量1.14亿股,属于电气及电子零件行业,有绿鞋。 保荐人是瑞银集团、海通国际、广发香港和中信证券,瑞银集团近2年保荐的项目首日上涨率是61.53%,海…
【20261021牛栏山交流要点】 过去业绩下滑归因:1)产业与人口结构迁移:工地、工厂流动人口向网约车司机、外卖员、快递员等转换,无法饮酒,叠加小餐饮不景气,消费场景收缩。2)电商网络兴起、新兴渠道产生,分流传统渠道销售。3)渠道利润与信心受损:价格体系混乱导致经销商利润下滑,无法维持人员投入,传统渠道对产品持看衰态度。 重要人事更替与组织架构变革:1)核心管理层交接:牛栏山酒厂原副厂长陈世俊接任并全面负责; 2)核心高管外聘到位:上任后外聘全国市场营销总监、电商全国销售总监两个核心岗位,以及全国范围内招聘核心销售人员,人员已基本到位但未官宣,全国市…
俄乌冲突有望缓解,关注俄乌重建带来的电力设备和储能机会 根据央视新闻报道,当地时间10月21日,乌克兰总统泽连斯基在接受采访时表示,乌方可在保留至少75%领土控制权的基础上达成和平协议。俄乌冲突或将迎来缓解。 受俄乌冲突影响,俄乌冲突地区的电网和发电能力大幅摧毁。根据中国能源报8月报道,乌克兰能源部长什梅加尔表示,截至2026年年底,乌克兰全国发电装机容量预计为19.6GW,较2014年的54GW大幅下降。2026年6月,乌克兰能源部长什梅加尔发布更新版能源战略愿景,要恢复54GW装机,其中核电50%、可再生能源30%、新建燃气及改造火电20%。能源建…
📌 📊📈标普 500 收盘上涨 58 个基点,报 7757 点,收盘市价指令买入规模达 4 亿美元。纳指上涨 113 个基点,报 29822 点,罗素 2000 上涨 36 个基点,报 2783 点,道琼斯指数上涨 69 个基点,报 52857 点。 📑全美股票交易所总成交 158.87 亿股,对比年初至今日均 185.32 亿股的水平有所回落。
【国泰海通医药】天辰生物更新:LP-005(C5/C3b双靶点)PNH II期顶线数据优异,有望拓展肾科适应症 [玫瑰]试验方案设计与数据: 1)试验方案:中国多中心、随机、开放标签II期,入组30例PNH患者(900/1200/1500mg三个剂量组,各10例),Q4W静脉给药,27例完成24周治疗。
【西部矿业】三季度业绩点评 20261021 🚀业绩:公司2026年前三季度实现归母净利67.9亿元,同比增131%,扣非归母净利润68.2亿元,同比增135%;其中Q3实现归母净利润26.2亿元,同比增143%,环比增1%,扣非归母净利26.1亿元,同比增145%,环比基本持平,业绩符合预期。 💡点评:
【国海通信】仕佳光子2026三季报点评:营收及净利润同比高增,28亿元定增已获受理 [太阳]公司发布2026年三季报:2026Q1-Q3公司实现营收27.22亿元,同比增长74.46%;实现归母净利润5.86亿元,同比增长95.43%;实现扣非归母净利润5.79亿元,同比增长95.28%。2026Q1-Q3公司确认股权激励费用4937.21万元,若加回股权激励支付费用,则2026Q1-Q3公司实现归母净利润6.35亿元,同比增长111.91%。 [玫瑰]2026Q3公司营收及净利润同比均呈现高增态势,主要受益于数通市场需求快速增长
【长江电新】钧达股份:业绩环比减亏,海外出货超六成 事件:钧达股份2026前三季度营业收入52.2亿元,同比-8.1%;归母净利润-4.3亿元;扣非净利润-5.4亿元。单季度看,公司2026Q3营业收入20.4亿元,同比+1.2%,环比+37.4%;归母净利润-1.8亿元,环比收窄;扣非净利润-2.0亿元,环比收窄。 1、2026Q3,钧达股份实现电池片出货8GW,环比+60%,2026Q1-3累计规模约18GW。2026Q3公司毛利率约-2.3%,环比改善1pct,但实际上公司Q2确认电费补贴0.7亿冲抵成本,Q3因补贴确认节奏影响未计提电费补贴,考…
【开源通信】独家挖掘【PH&Senko链】继续坚定看好 🐯2026年10月12日,杰普特发布公告称,公司自2026年1月1日以来持续收到北美V客户采购订单,累计金额约1.63亿美元(折合人民币约11.10亿元,约为2025年全年营收的53.52%),相关产品为光纤连接器产品。 🐯无独有偶,致尚科技于2026年9月30日宣布与PH客户签署《2027年度需求预测合作备忘录》,约定PH客户预计2027年度向公司采购光纤连接器,总需求预测目标金额为5亿美元(折合人民币约33.65亿元,约为公司2025年营业收入的3.37倍)。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
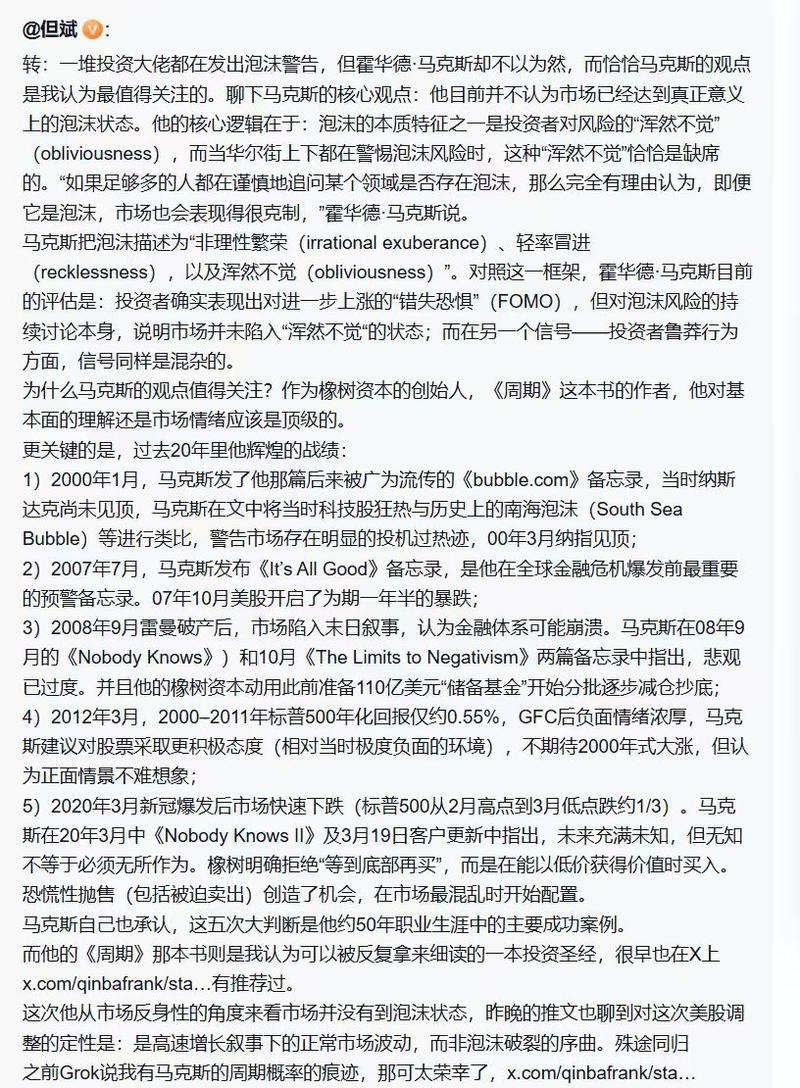
价值策略如何改进,何时占优 在中证800中选股构建传统价值策略,将其相对中证800的超额收益拆成盈利增长、折价修复、换仓轮动和分红四项,传统价值策略的超额主要来自调仓时的估值均值回归,相对稳定的股息可以进一步增厚收益;短板则有两处,一是便宜股里混有盈利恶化的价值陷阱;二是行业暴露,超额在成长牛市中成段回吐。前者用分红门槛和预期负面剔除来增强,年化超额由1.7pp升至3.6pp;后者用贴现率、再通胀、成长稀缺性三个信号投票定仓位,2011年以来,与始终持有价值策略相比,仓位择时将相对中证800的信息比由0.36升至0.57,年化收益也由8.7%升至9.7…
【AI 物理世界】 6G × AI:大厂加速布局,开启智能万物互联新周期 📡6G不只是通信速率升级,更是AI、通信与感知的深度融合。未来,基站不仅传输数据,还可能实现环境感知,AI则参与网络调度、信号处理与实时决策。 🌐 全球科技巨头已开始布局:
【天风医药杨松团队】国际医学2026 三季报点评:Q3 收入提速,单季归母亏损收窄至 -507 万元 [太阳]一、业绩:收入提速,亏损大幅收窄 前三季度营收 30.81 亿元(+2.86%),归母净利润-0.70 亿元(同比减亏 76.03%),扣非归母净利润 -0.78 亿元(减亏 75.11%)。Q3 单季营收 10.49 亿元(+9.14%),归母净利润 -506.50 万元(减亏 96.06%),扣非归母净利润 -1,400 万元(减亏 88.58%)。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
🔥AI4S早期信号密集显现,四大场景分层布局|中信证券计算机 [太阳]AI从科学推理走向Agent自主科研,工业化产出信号增强 -10/20 Anthropic披露Claude自主设计抗蝎毒蛋白:约64小时生成31.8万个候选设计,211个送检、17个达到结合标准;尚未验证毒素中和效果,距离药物仍有差距
[红包]【西南智能制造团队】- 物理 AI 与具身智能产业专家交流要点 [太阳]1、世界模型构成物理 AI 核心底座,国内技术紧随其后 物理 AI 以世界模型为核心底座,实现机器人对物理世界的感知、交互,行业普遍采用 VLA(视觉‑语言‑动作)技术路线。海外代表厂商有英伟达、AMD、Figure、特斯拉;国内代表厂商包括智元、优必选、宇树、智谱、MiniMax 等。国内基本上采用本体厂商+大模型厂家合作模式。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
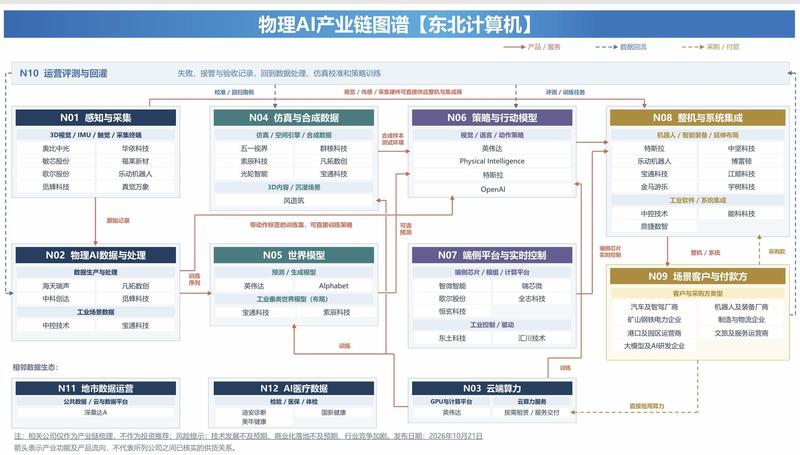
【国联民生能源】环渤海港库存环比上升,电厂日耗下降,可用天数下降 🌟10月21日,72港煤炭库存6254.6万吨,周环比上升1.8%,同比下降64.7万吨;其中环渤海港口库存2542.0万吨,周环比上升7.7%,较2025年同期上升131万吨。 🌟10月20日,二十五省电厂日耗达到498.9万吨,周环比下降1.17%,较2025年同期下降4.68%,较2024年同期上升4.11%。其中,沿海八省日耗达到220.7万吨,周环比上升6.05%,较2025年同期上升17.52%,较2024年同期上升24.06%。
图片预览:
420
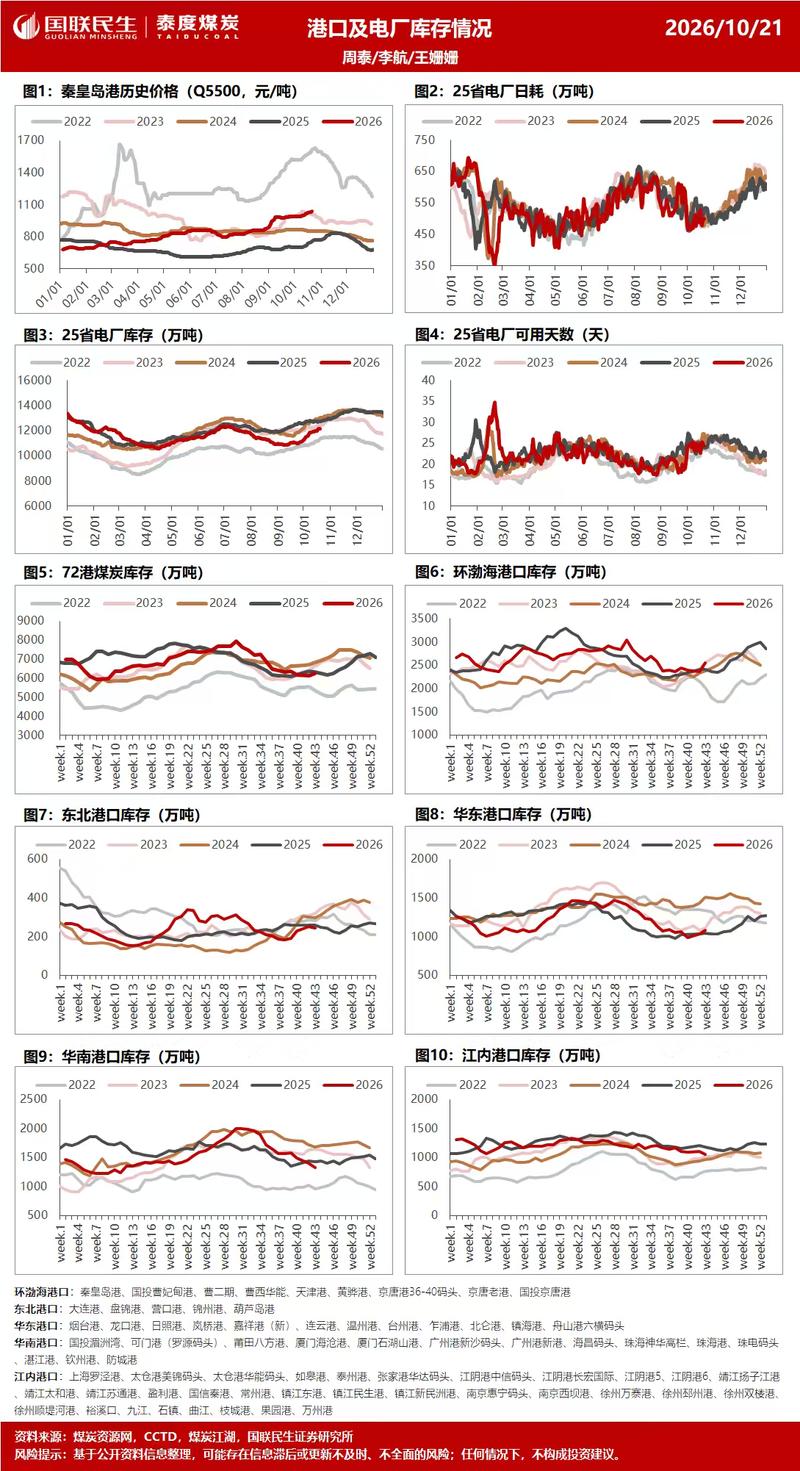
[太阳][太阳]恒大高新:跨界AI算力服务器,从0到1放量,业绩弹性开始兑现 [烟花]恒大高新全资子公司宝乐互动已经实质性切入AI算力服务器整机生产销售,完成产线建设并实现规模化量产,传统互联网业务正在向“通信服务+AI算力服务器”加速转型。 1️⃣服务器业务进展迅速,为公司贡献较大收入:2026H1公司实现营收4.29亿元,同比增长195.37%,其中AI服务器单项收入达到2.86亿元, 占公司总收入约67%, 算力一跃成为公司第一大业务;公司明确表示AI算力服务器已成为本期“重要新增利润来源”。
【迪安诊断300244】国家数据集团挂牌,关注具有院内+院外核心医疗数据资产的ICL龙头 [太阳]事件:国家队入场,数据要素按下加速键 10月20日,国家数据集团有限公司在河北雄安揭牌成立,将在有关部门指导下加强央地联动、深化产业协同,统筹央地和产业数据资源,加快推动各行各业数据资源开发利用。此前海外巨头Anthropic亲自下场绑定OpenEvidence数据平台,如今国内国家队入场,再次印证AI时代数据资产的核心价值。
【HYDZ HL】该位置强烈推荐中科飞测与高凯技术,今年产业变化最大的设备与零部件,坚定看好
马斯克更新SpaceX 2027年建设目标,持续推荐【杰瑞股份】[福] 马斯克预计明年算力价格将继续走高,SpaceX的算力建设目标指向2027年底达到13GW。为支撑算力扩张,SpaceX计划在2027年额外部署 20GW 的电力与冷却基础设施,其部署电力、冷却及配套基础设施的速度,有望超过其他所有厂商的总和。 持续推荐杰瑞股份:燃气轮机发电设备业务高景气,数据中心一体化有望超预期!
meta 的财报信息简单要点 核心业务仍然现金奶牛。AI 驱动展示量+10%,平均广告价格+14%。一部分“内容理解”用了自己的模型后,单位处理成本降了超过80%。 MUSE 是本场电话会重点,需求真实,成本高,变现刚起步。美加总共 1000 万激活用户,日活 250 万,购物最大场景,ASP 200 美金。目前主要靠免费层(较小模型),前沿模型放在付费层。盈利依赖未来一年“计算成本效率提升10倍”的预测,变现比Meta传统剧本更早启动,显著规模化 2027 年后,定位是未来 10 亿级别的产品
【开源医药】迈普医学:三季度利润增长18%,并购落地+脑机接口打开成长空间 [庆祝]2026Q1-Q3实现营收2.94亿元左右(yoy+18%),归母净利润约0.90亿元(yoy+19%),扣非归母净利润约0.87亿元(yoy+19%),业绩实现稳健增长。 [庆祝]2026Q3实现营收约1.05亿元(yoy+14%),归母净利润约0.34亿元(yoy+18%),扣非归母净利润约0.33亿元(yoy+22%)
【中控技术】流程工业跟踪:正在量产兑现的流程工业物理AI 10月16日,我们参加中控技术等联合举办的工业AI成果发布会(宁波),公司展示2026年最新TPT工业大模型和AOP工厂自主运行应用。此次会议重点介绍了工业AI在工业生产制程已从“辅助预测”进入闭环控制,并形成可量化的经济效益。工业AI厂商竞争阶段从软件能力展示,向标准化交付迈进。我们观察如下: 2026年中国工业AI应用渗透率有望超过50%。 1)根据IDC调研,2025年中国工业AI应用比例(采用大模型,或智能体)提升至47.5%,我们认为2026年渗透率超过50%。2)流程工业依赖高质量数…
强烈建议关注博汇股份,有望复制正丹股份! 公司三类油产品近期逐步投产,产能15万吨/年,当前毛利率50%上下,售价2万/吨,单月毛利1亿,全年年化12亿,当前市值46亿仅4倍!
福耀玻璃更新 1、三季度发生了两个一次性费用支出的情况:一是美国工厂火灾修复费用1334万美金,二是质量缺陷赔付7800万,合计影响净利润1.5亿元人民币,后续这部分费用都会由保险赔付回来; 2、ASP也受到了汇率的影响,因为汇率影响售价,三季度负向影响2.5个点,如果加回去三季度ASP同比增长6.5%,依旧落在公司指引(未来10年复合增速6-7%)的区间里面;
【杰瑞股份】三季度业绩超预期,燃机业务景气持续,数据中心一体化空间广阔,持续推荐! 2026前三季度 ■归母净利18.9亿元,同比+4.4%;
可以看看 博众精工,端侧ai和机器人核心卖铲人,恰好博众前ird杨青老师也即将加入我们。非常非常欢迎。 端侧硬件是C端数据采集的入口,博众精工给open ai的甜甜圈等 Ai 端侧硬件做卖铲人, 很惊喜的是、博众是目前我们跟踪下来openai下单最多的企业 明年15xPE左右,端侧和物理ai真的非常稀缺的、业绩好、机构能上仓位的铲子股
深信服更新1021: 3D数采/机器人数据的数据铲子股 深信服近期大卖的AI存储客户基本来源于具身智能/初创物理AI公司,是【历史以来卖的最好的新品,没有之一!】 公司AI存储显著受益于3d数采的爆发,AI存储整体市场空间达几百亿级别(未来最大产品线)
[猪头]温氏股份26Q3点评:符合预期,继续推荐 1、 业绩:26Q1-3公司实现总营收722亿元,同比-5%;归母净利润-50亿元,同比-194%。26Q3,公司总营收255亿元,同比-2%;归母净利润-6亿元,同比-132%。 2、 [猪头]养猪板块:26Q3,估计板块亏损13亿元,头均亏损约149元。肉猪出栏量870万头,yoy+4%;均价10.8元/kg,yoy-22%,环比+14%;均重125kg;全成本约12元/公斤。截至26Q3末,公司生产性生物资产余额为47.4亿元,环比-5.9%,同比-8.5%。
【长江社服】酒店行业周度数据更新 2026年第42周(10.11-10.17),STR口径 [烟花]中国大陆整体:RevPAR同比+0.4%,OCC和ADR分别同比-0.9%/+1.3%
【中信奢侈品】Moncler集团FY26Q3业绩速览:主品牌大致符合预期,Stone Island延续增长 总览:Moncler集团FY26 Q3营收6.1亿欧元,固定汇率下(下同)同比持平。其中Moncler品牌营收5.0亿欧元,同比-1%,大致符合市场预期(vs.彭博一致预期-0.6%);Stone Island品牌营收1.1亿欧元,同比+5%。前三季度集团累计营收19.0亿欧元,同比+6%。 Q3—Moncler品牌(均为固定汇率)
📈 :营收超出华尔街预期和买方预期门槛,4Q 指引区间上限高于~75B 这一预期门槛。整体数据表现稳健,但投资者仍在为可能的股权融资做准备(看看电话会上能否获得有关时间安排的信息)。 📌 3Q 业绩高于指引区间上限,主要受定价推动(单条广告价格上涨 14%,展示次数增加 10%)。FY26 费用指引上调至 175–179B,但这只是将 9.9B 的 AG 费用计入其中。不含这笔费用,仍为 165–169B,多少让人松了口气。资本开支区间收窄,仅上调了下限,因此中值现为 140B。这略低于买方预期的 140–145B,因此对 AI 半导体多头略有失望,对…
【东吴电新】GTC柏林大会点评:Rubin全面量产,800V供电&液冷加速落地,物理AI打开成长空间! 事件:10月21日,黄仁勋在GTC柏林大会发表主题演讲,明确Vera Rubin已全面量产,发布模块化AI工厂DSX POD,并更新人形机器人、自动驾驶及供应链扩产进展。算力交付、供电散热及物理AI应用同步推进,继续看好AI电源、液冷及机器人产业链。 Rubin全面量产&800V供电加速落地、供应链扩容推动算力部署兑现。黄仁勋明确Vera Rubin已全面量产,计算节点组装时间由Grace Blackwell的约2小时缩短至不足5分钟;大会同期,Go…
[太阳]【天风通信】仕佳光子点评:Q3业绩快速增长,毛利率环比提升 [烟花]事件:公司发布2026年三季报,营收为27.22亿元,同比增长74.46%,归母净利润为5.86亿元,同比增长95.43%,略超我们之前的预期。Q3单季度来看,营收为12.27亿元,环比增长33.51%,主要增长来自于AWG、MPO、CW光源等产品线,归母净利润为2.71亿元,环比增长36.43%;Q3毛利率为40.13%,环比提升2.66个百分点,主要是AWG产品毛利率较高。此外,公司Q3确认股权激励费用0.49亿元,导致公司期间费用率增加。 [庆祝]公司产品研发进展显著,持…
【中金海外传媒互联网】Meta拟设无投票权C股,为后续AI投资拓宽融资渠道 1)融资背景:AI投入持续扩张,公司2026年资本开支指引为1,350–1,450亿美元,Q3自由现金流为-21.2亿美元。文件指出,大规模债务融资可能影响信用评级,因此需要拓宽股权融资渠道。 2)具体安排:现有每股A/B股保留,同时获派1股无投票权C股,经济效果类似“一拆二”,计划2027年1月实施。首次送股本身不募集资金、不改变股东持股比例;未来可增发C股用于融资、员工激励及收购,不直接稀释现有投票权,但会摊薄经济持股比例。
【西部通信】仕佳光子2026Q3业绩超预期:无源光器件加速放量,有源光芯片持续突破,平台布局打开成长空间 1、单季归母净利润2.71亿元,环比增长36%: 公司前三季度实现营收27.22亿元,同比+74.46%;归母净利润5.86亿元,同比+95.43%;扣非归母净利润5.79亿元,同比+95.28%。单Q3营收12.27亿元,同比+116.06%、环比+33.51%;归母净利润2.71亿元,同比+226.19%、环比+36.43%;扣非归母净利润2.70亿元,环比+34.17%。AI数通需求与客户订单增长,推动业绩加速释放。
详情页仍未获取到全文。原始列表正文可能被截断。