思维纪要社 2026-09-17 目录
顶部按钮可在首页、研报、音频之间切换。首页只保留文字和图片,研报和音频分栏查看。 统计:主题 547 · 图片 117 · 音频 118 · 文档 298
首页
002. 【FlowUs 息流】Opinion:遏制人工智能威胁为时已晚
- 主题笔记:打开完整笔记
【FlowUs 息流】Opinion:遏制人工智能威胁为时已晚
003. 【FlowUs 息流】川普亟思拖慢中国成为 AI 超级大国的步伐,但实务上几无良策
- 主题笔记:打开完整笔记
【FlowUs 息流】川普亟思拖慢中国成为 AI 超级大国的步伐,但实务上几无良策
029. 这个老板是桐乡的大佬,很有名,老了,给他儿子接班。但巨石的大股东是中国建材,他第二,属于国qi民企混合制 -- 普通大股东原始股/定增股,集中竞价减持需要提前1
- 主题笔记:打开完整笔记
这个老板是桐乡的大佬,很有名,老了,给他儿子接班。但巨石的大股东是中国建材,他第二,属于国qi民企混合制 -- 普通大股东原始股/定增股,集中竞价减持需要提前15个交易日发减持预告;但本次卖出的是此前集中竞价增持取得的股份,法gui豁免减持预披露。
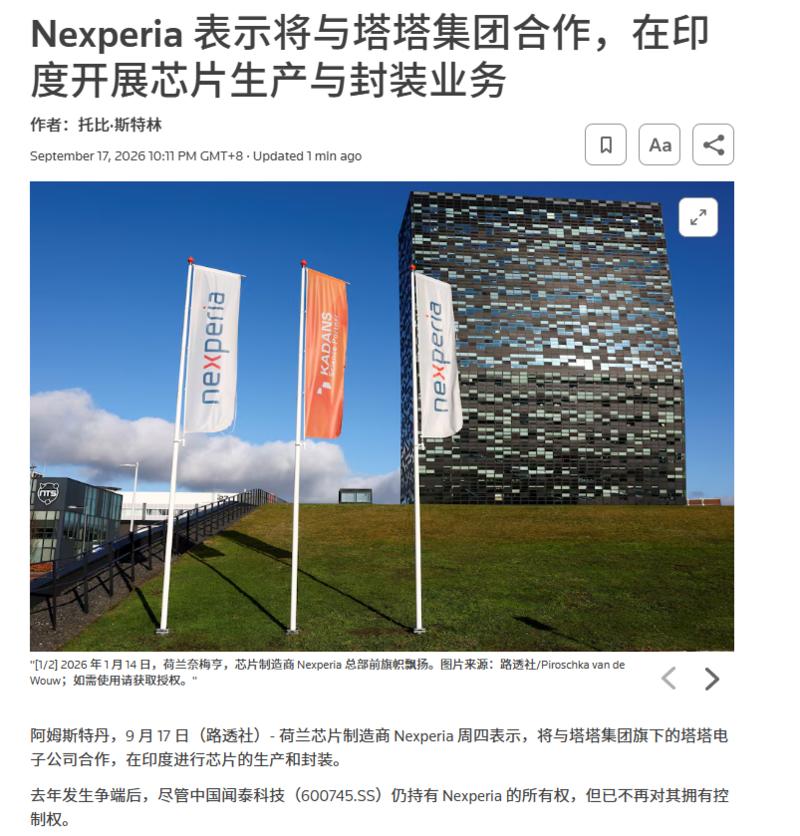
030. #Nexperia #塔塔集团
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
031. #OpenAI
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
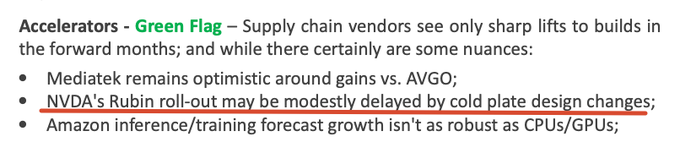
032. NVDA 的 Rubin 推出可能会因冷板设计变更而略微延迟
- 主题笔记:打开完整笔记
NVDA 的 Rubin 推出可能会因冷板设计变更而略微延迟
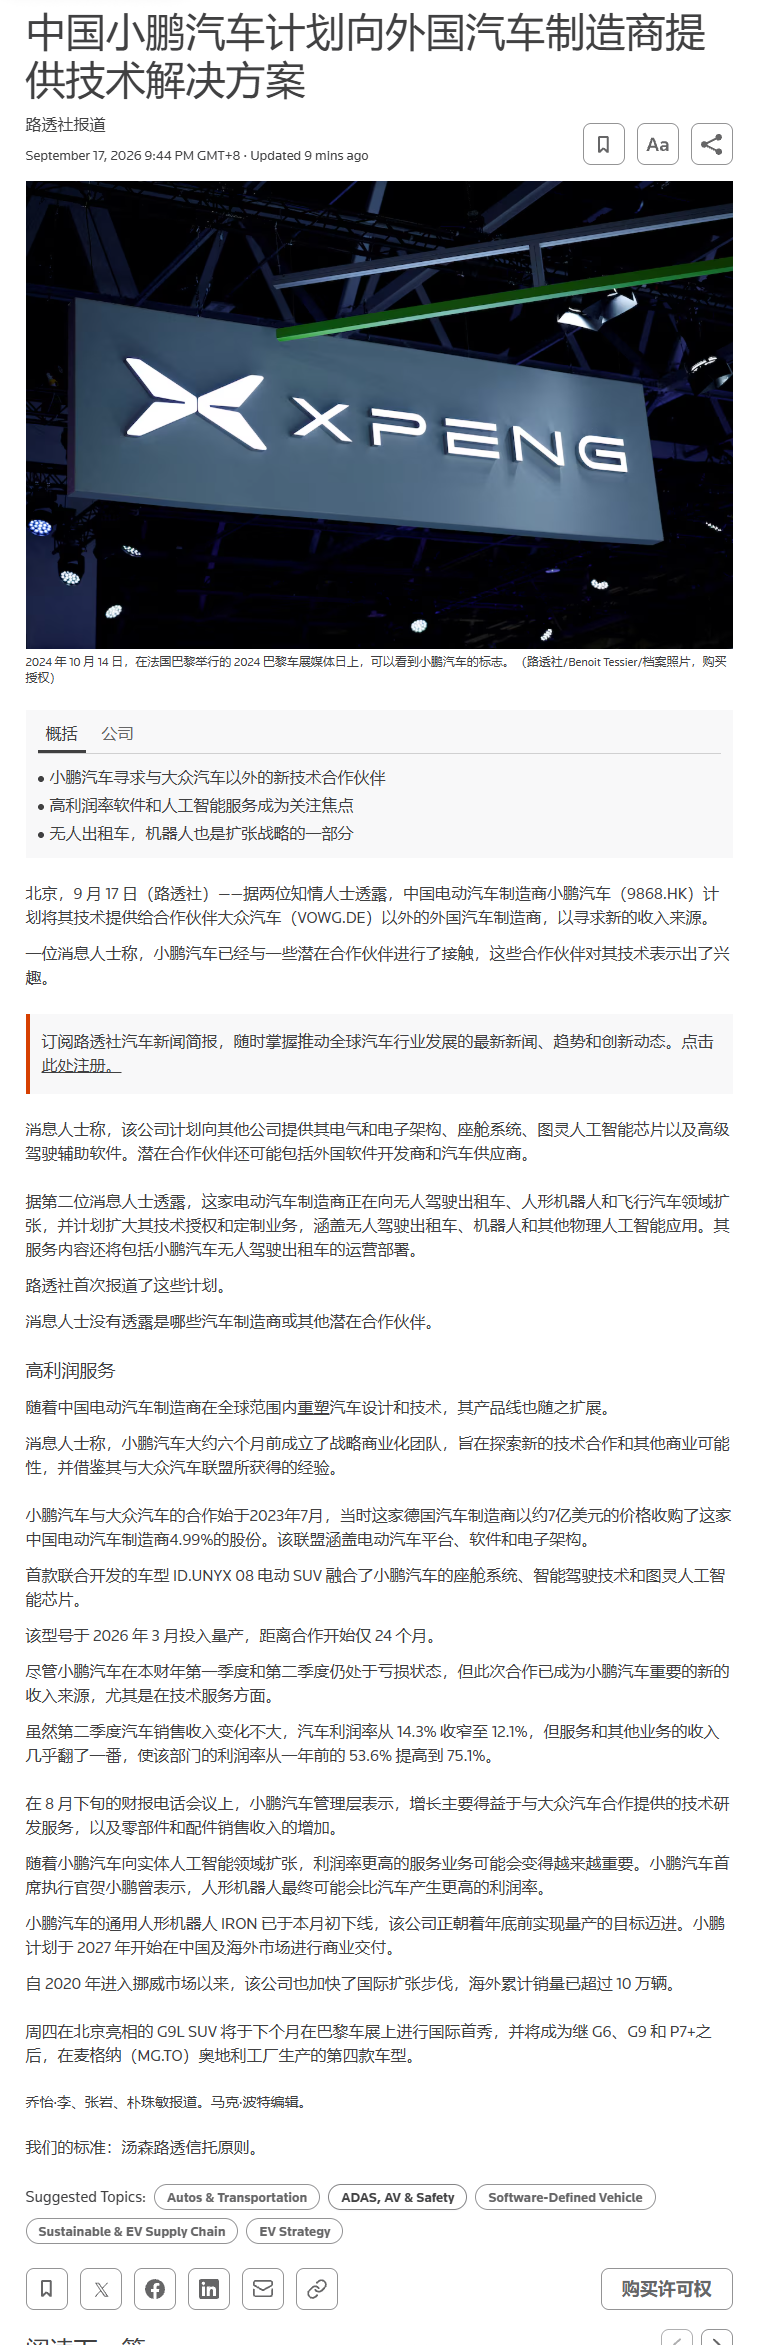
033. #小鹏汽车
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
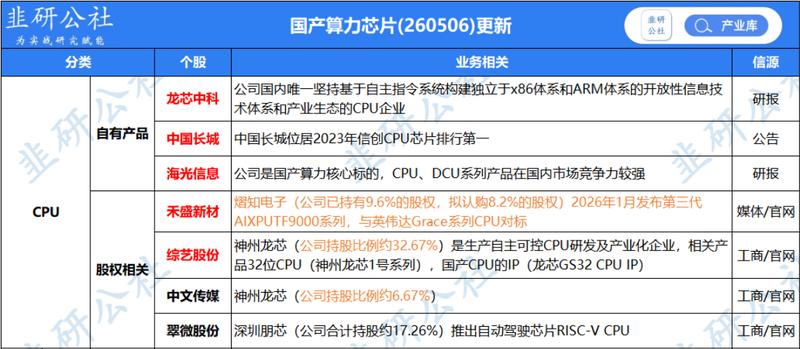
034. #AMD #芯片
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
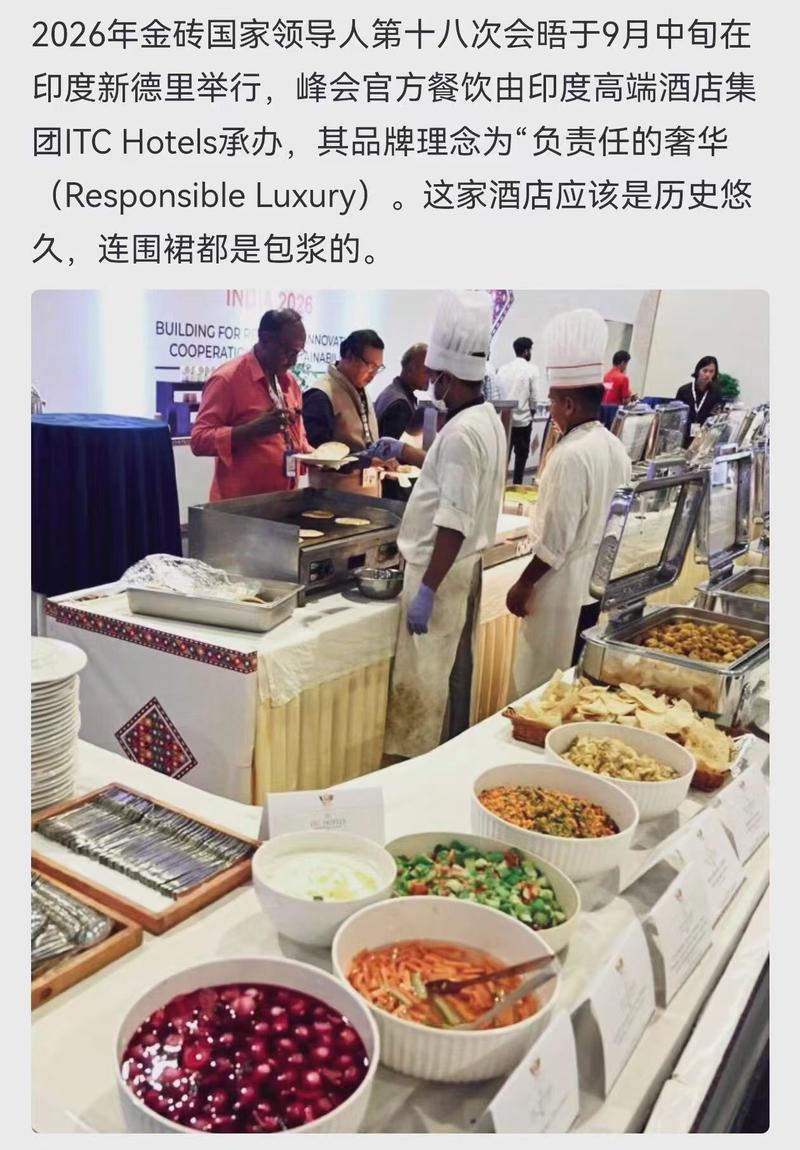
035. #酒店 #金砖国家
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
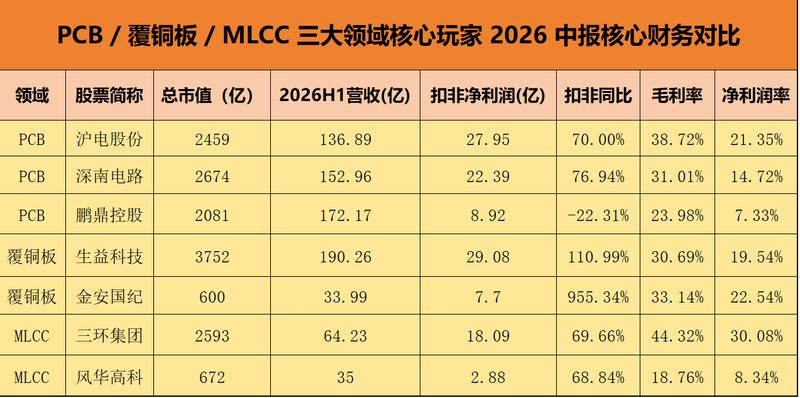
036. #PCB #覆铜板 #MLCC
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
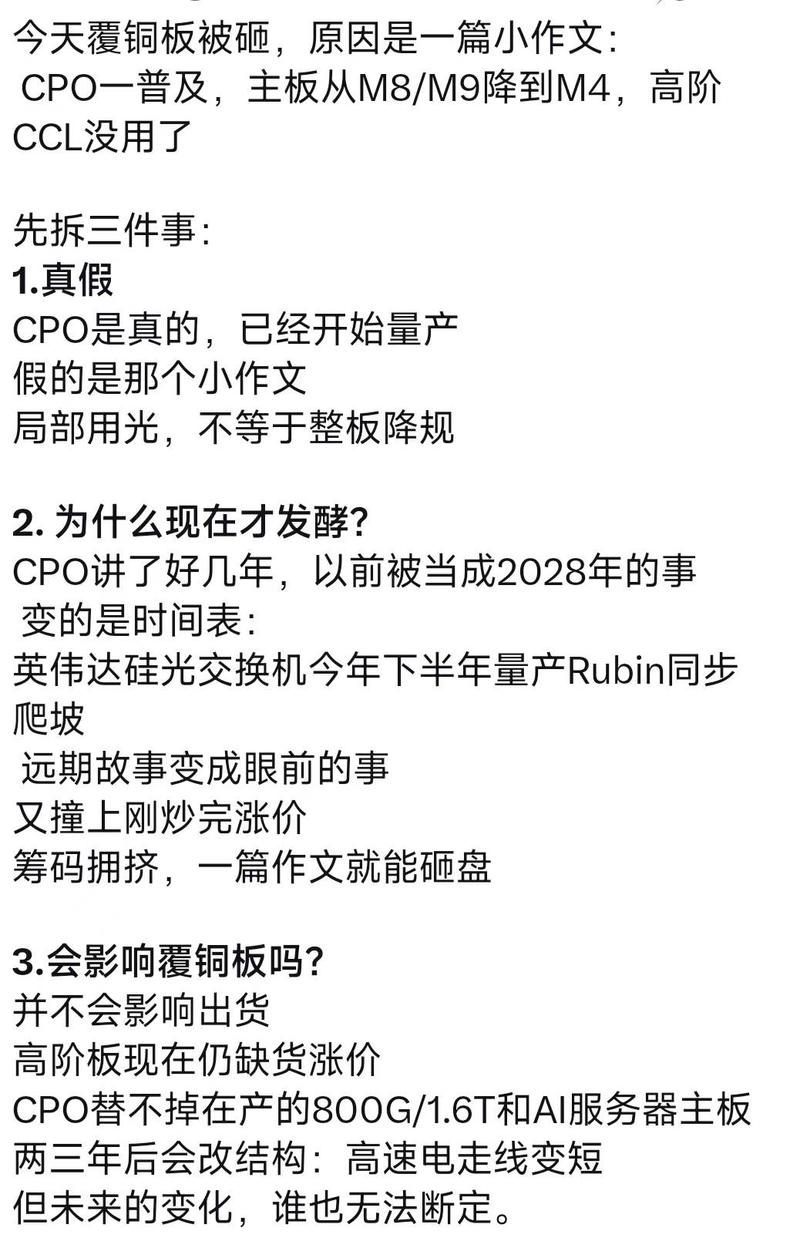
037. #覆铜板
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
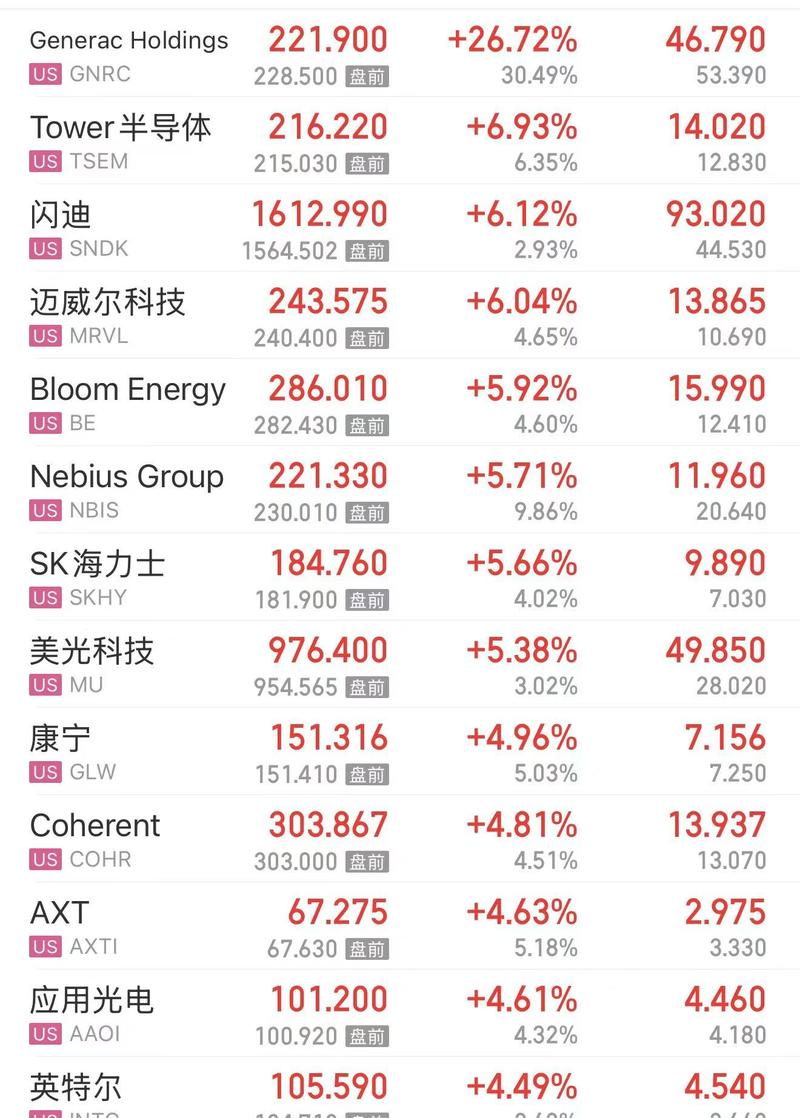
038. #电力
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
039. #美股 #数字货币
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
040. #市场
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
041. #市场
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
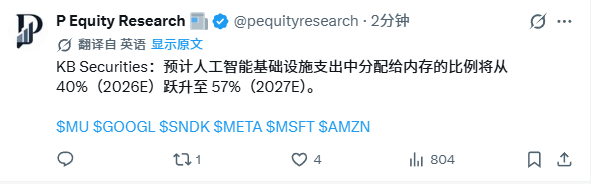
042. #AI基建 #内存
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
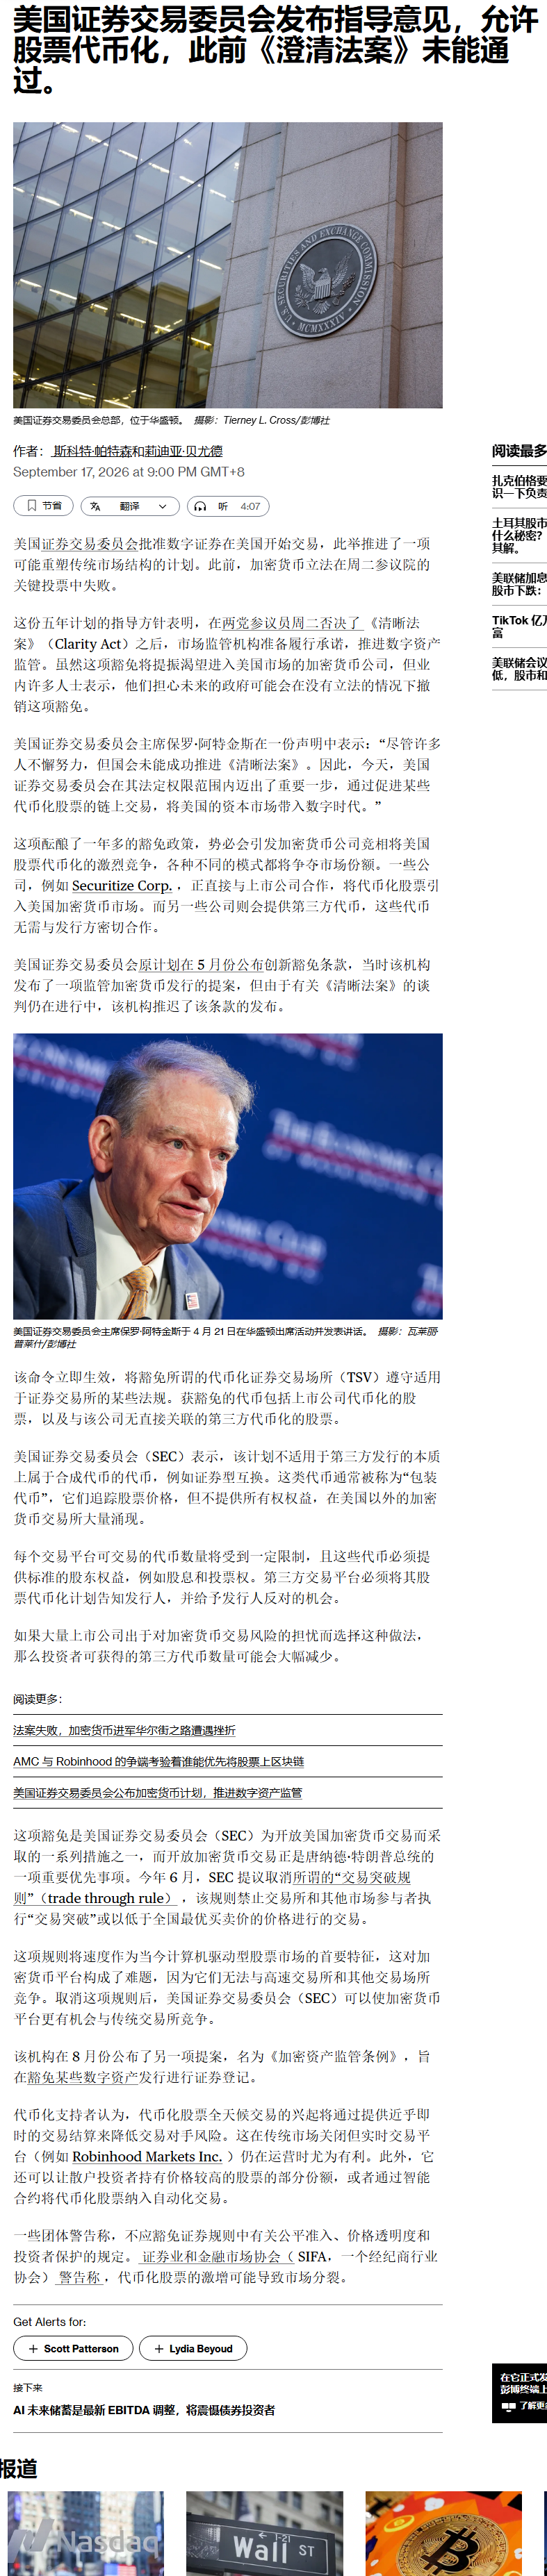
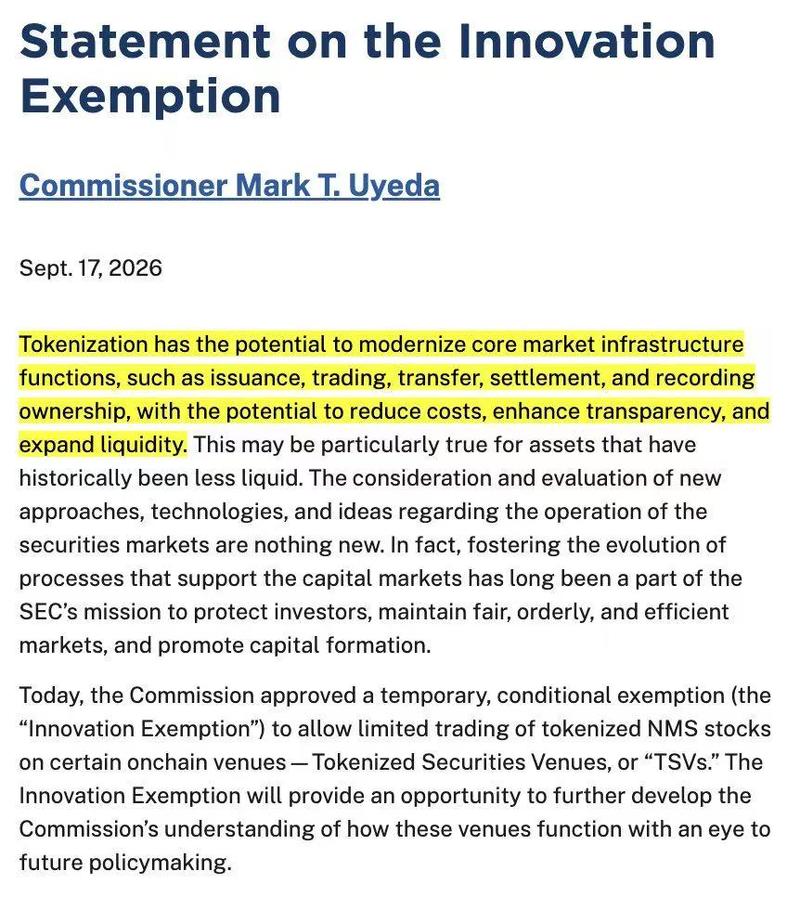
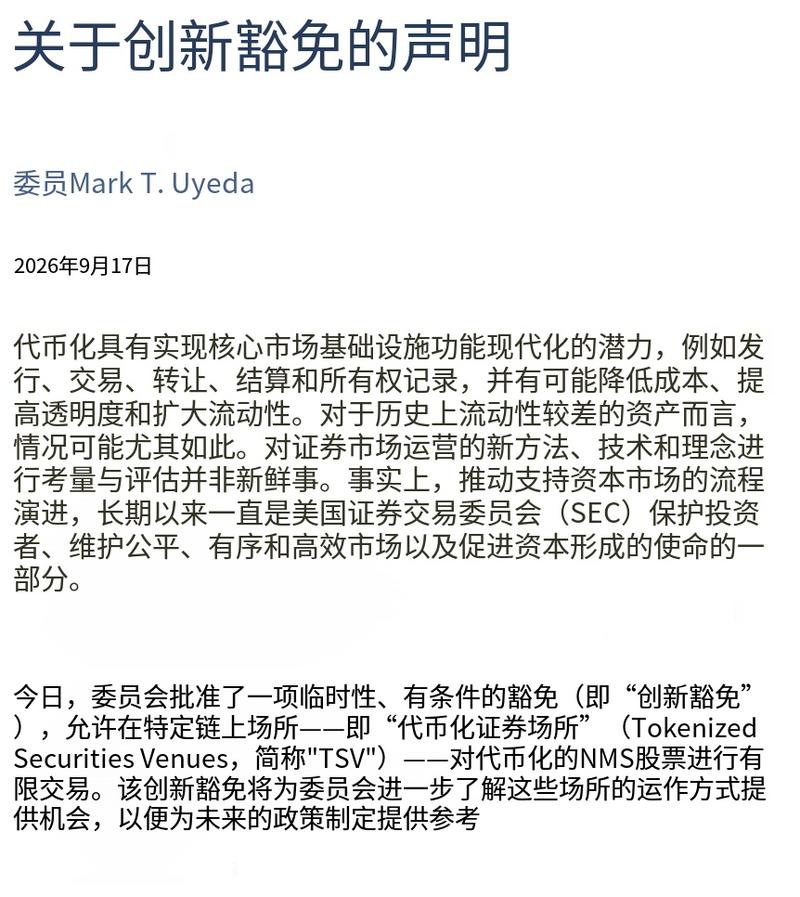
043. SEC 批准代币化美国谷票的有限链上交易SEC 批准了一项临时、附带条件的豁免,允许代币化的 NMS 谷票在某些链上交易场所使用自动化做市商和流动性池进行交易。
- 主题笔记:打开完整笔记
SEC 批准代币化美国谷票的有限链上交易SEC 批准了一项临时、附带条件的豁免,允许代币化的 NMS 谷票在某些链上交易场所使用自动化做市商和流动性池进行交易。该豁免受交易代码和交易量上限的限制,并要求交易透明度、记录保存、技术保障措施以及围绕交易暂停的协调。SEC 表示,该计划旨在让监管机构在考虑长期规则之前观察现实世界的代币化谷票交易。这不是针对代币化谷票的全面豁免。SEC 此前曾概述了一个临时、交易量有限的框架,用于测试此类交易。
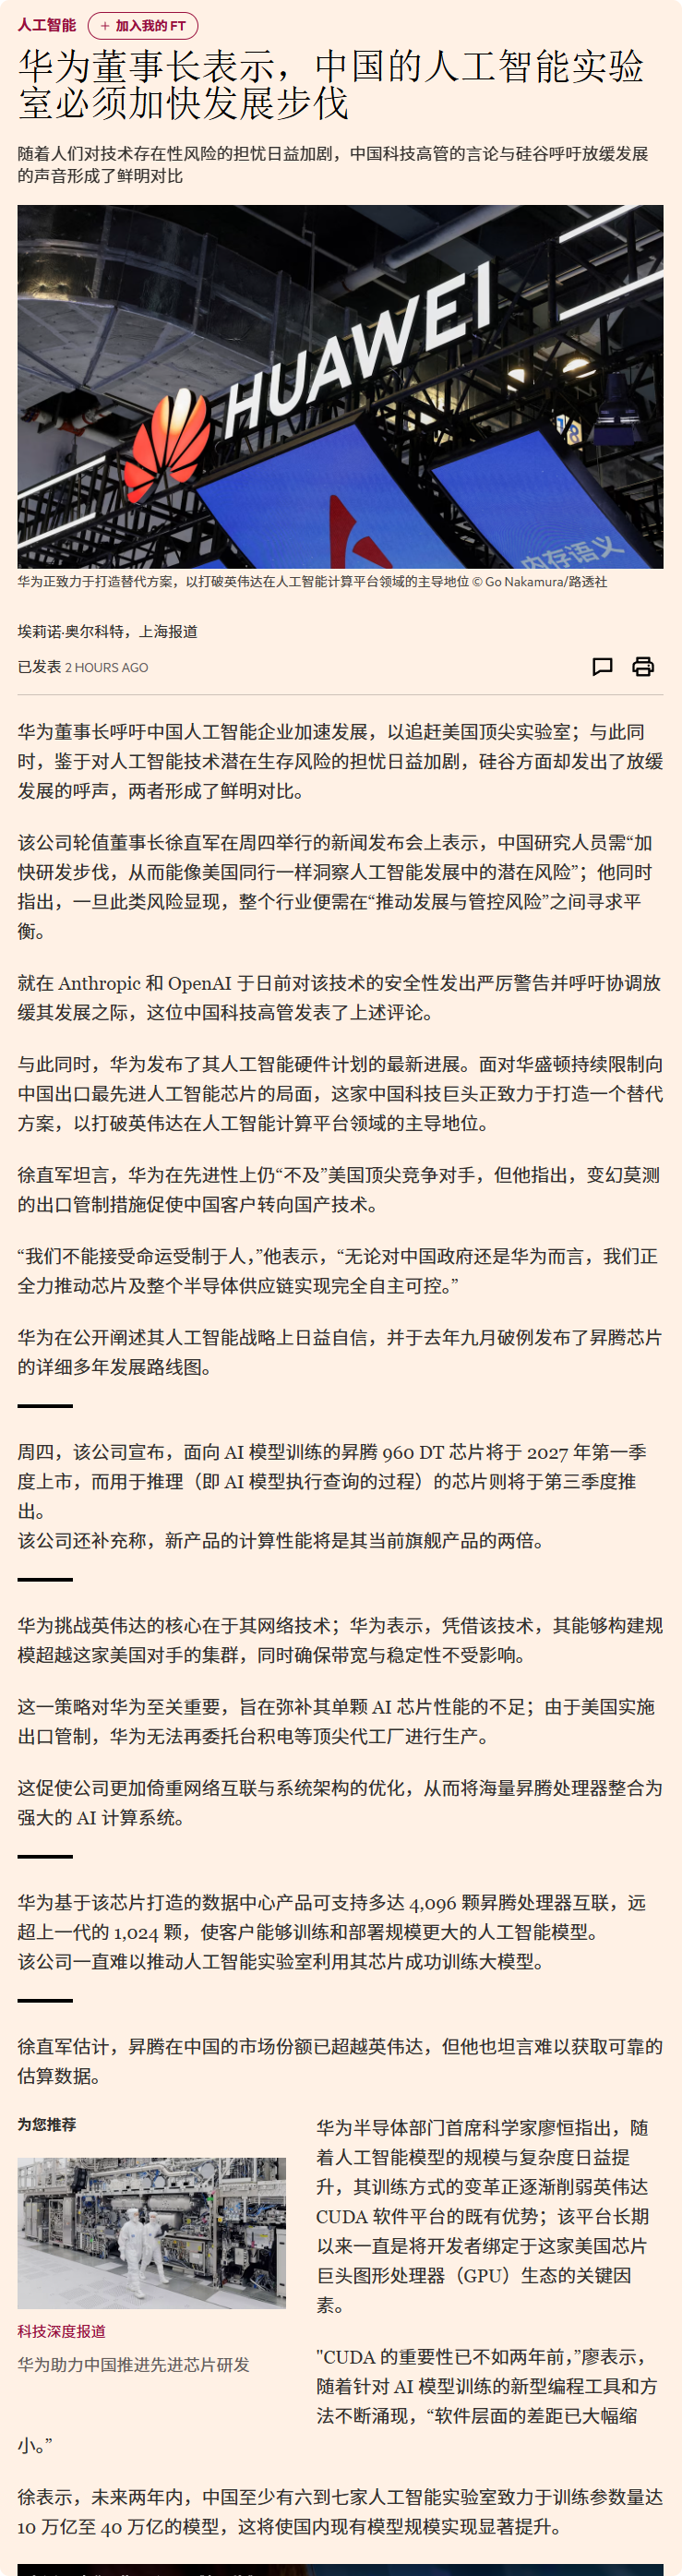
044. #华为 #AI
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
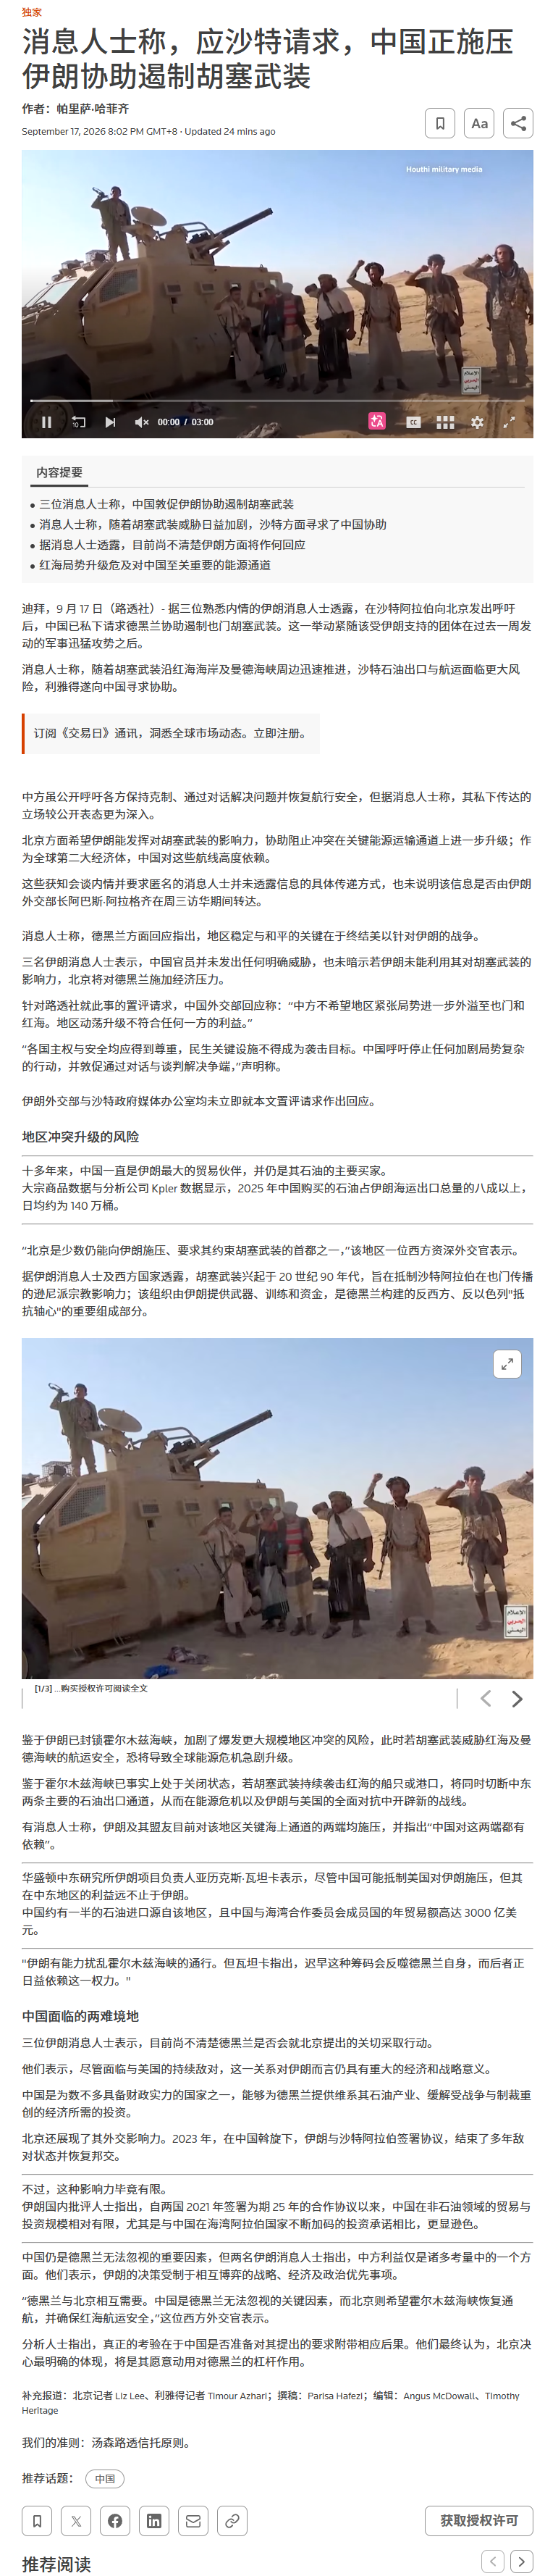
045. #中伊关系 #中沙关系
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
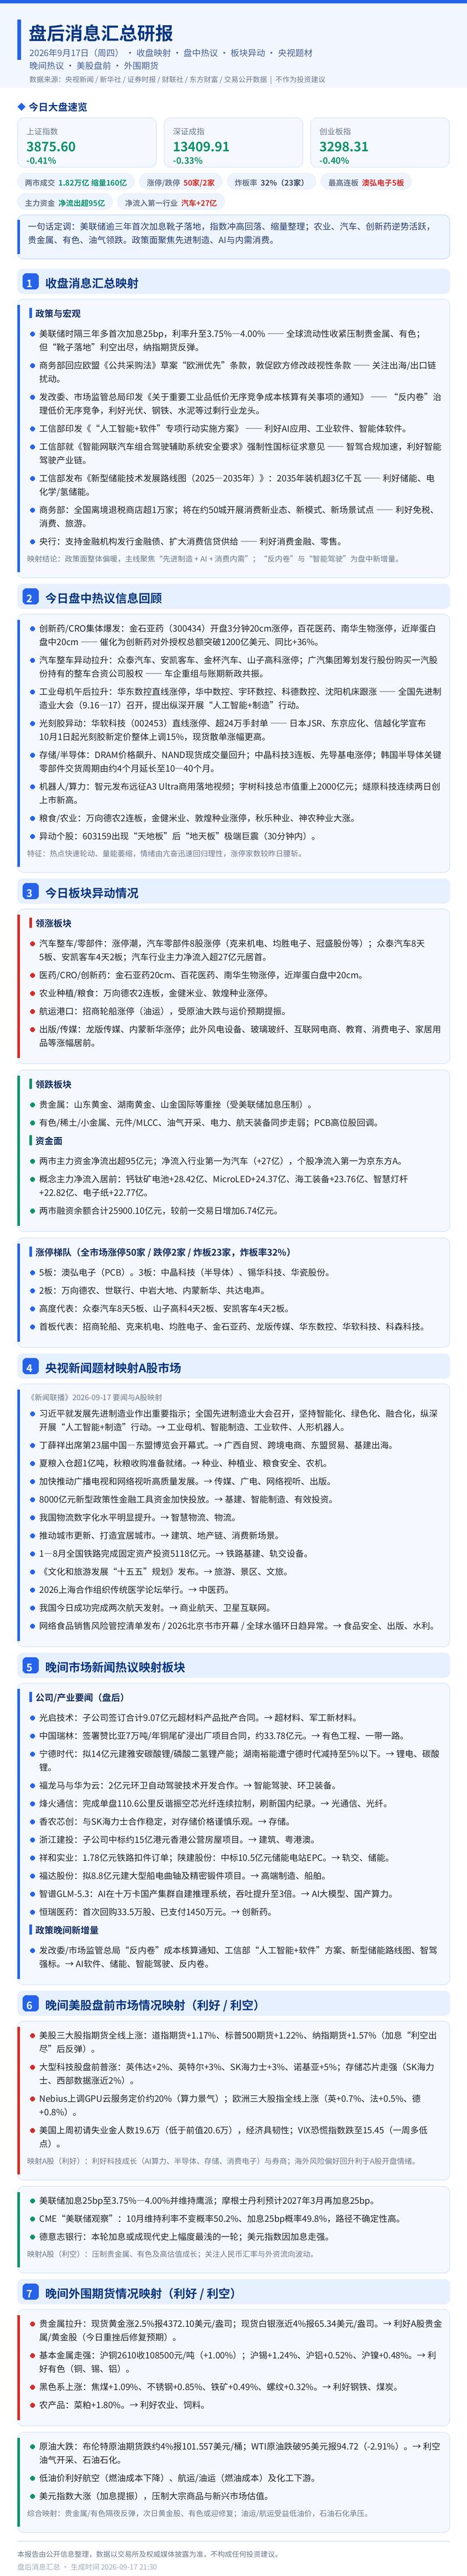
046. 20260917盘后消息汇总 其他 1.农业: ①印度大米产量或创16年最大降幅 ②咨询公司Verisk称亚洲粮食安全风险加剧 厄尔尼诺和战争使然 2.造船/航
- 主题笔记:打开完整笔记
20260917盘后消息汇总 其他 1.农业:
047. 【申万机器人】GPT-6 Astra展现具身智能潜力,Tesla加速推进量产进度 [庆祝]机器人板块今日反弹,主要来自两大催化: 1️⃣GPT-6 Astra
- 主题笔记:打开完整笔记
【申万机器人】GPT-6 Astra展现具身智能潜力,Tesla加速推进量产进度 [庆祝]机器人板块今日反弹,主要来自两大催化: 1️⃣GPT-6 Astra 展现具身智能控制能力:
048. 特斯拉机器人量产加速,启动新一轮中国供应链审厂 【人形机器人观点更新0917】: T来华督战量产,量产落地置信度进一步提升,继续看好T链 供应链调研反馈:T要求
- 主题笔记:打开完整笔记
特斯拉机器人量产加速,启动新一轮中国供应链审厂 【人形机器人观点更新0917】: T来华督战量产,量产落地置信度进一步提升,继续看好T链 供应链调研反馈:T要求供应链在9月底实现周产1000台产能,预计年内进一步提升至2000台。按此推算, 预计27年T年化产量超过10万台。 核心供应商(Asp大+份额高)业绩有望开始兑现。‼核心公司【长盈精密】【双环传动】【科达利】【恒立液压】
049. 【中金食品】安井食品策略会交流要点:成本驱动酝酿涨价,近期经营表现向好 [玫瑰]公司旺季酝酿提价,以应对鱼糜成本上行压力。 1)背景:受到厄尔尼诺影响,海水鱼资
- 主题笔记:打开完整笔记
【中金食品】安井食品策略会交流要点:成本驱动酝酿涨价,近期经营表现向好 [玫瑰]公司旺季酝酿提价,以应对鱼糜成本上行压力。 1)背景:受到厄尔尼诺影响,海水鱼资源紧张,预计2026下半年鱼糜价格上行确定性较大。目前海水鱼糜涨幅已比较明显,淡水鱼糜间接影响下小幅上涨。
050. 【国盛家电】视源股份调研要点260917 [太阳]板卡前瞻性备货贡献强劲利润 [玫瑰]业绩:H1量个位数增长价增30%+;毛利率20%+(提升超8pct) [玫
- 主题笔记:打开完整笔记
【国盛家电】视源股份调研要点260917 [太阳]板卡前瞻性备货贡献强劲利润 [玫瑰]业绩:H1量个位数增长价增30%+;毛利率20%+(提升超8pct)
051. 【长江电新】T链开启国内审厂,产能扩建是此轮核心,订单交付如火如荼,继续坚定推荐此轮拐点! 供应商产能供不应求,周产量持续新高:最新周产量达600+,如期兑现,
- 主题笔记:打开完整笔记
【长江电新】T链开启国内审厂,产能扩建是此轮核心,订单交付如火如荼,继续坚定推荐此轮拐点! 供应商产能供不应求,周产量持续新高:最新周产量达600+,如期兑现,后续量产将持续加速:依据供应商最新口径,目前大客户周产量达600+,完全符合此前爬坡规划,未来预期9月底将超1000,10月继续高速爬坡,量产拐点明确。 产能将是后续核心重点,26H2有望迎来新一轮扩产
052. Brad Gerstner 在 All-In Summit 上的分享: Anthropic、OpenAI 和 SpaceX 的集体年化收入 ARR 目前 约为
- 主题笔记:打开完整笔记
Brad Gerstner 在 All-In Summit 上的分享: Anthropic、OpenAI 和 SpaceX 的集体年化收入 ARR 目前 约为 1000 亿美元。Brad 认为,到年底达到 1800 亿美元,才能维持 AI 交易的完整性 AI 实验室的收入必须在 2029 年达到 1 万亿美元,才能跟上超大规模云服务商(MAG 5)的资本支出
053. 3D打印耗材产业链调研更新 ———————————— [玫瑰]3D打印需求井喷,带动PLA行业景气度修复。上半年国内3D打印设备产量同比增长48.5%,PLA约
- 主题笔记:打开完整笔记
3D打印耗材产业链调研更新 ———————————— [玫瑰]3D打印需求井喷,带动PLA行业景气度修复。上半年国内3D打印设备产量同比增长48.5%,PLA约占FDM类耗材的70%,25年3D打印用PLA市场需求约7万吨,预计今年同比翻倍, 未来三年CAGR也将维持50%+。PLA新产能释放不及预期,今年主要产能增量仅海正生材7.5万吨于5月投产,预计今年实际产量增长约4万吨,目前PLA厂家均接近满负荷生产,仍难以弥补缺口。供需错配下,今年PLA实现三连涨:4月出厂价上调700元/吨,7月下旬再涨700元/吨,8月起3D打印用PLA料又"悄悄"涨了8…
054. #英伟达
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
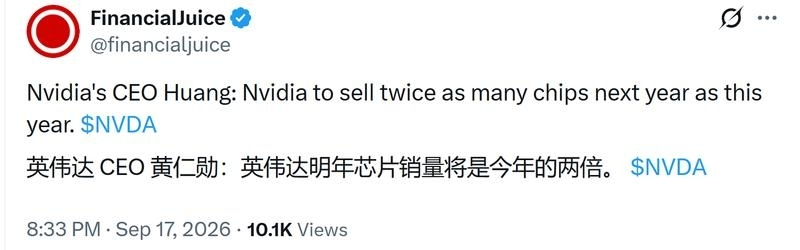
055. 2026 3季度业绩预测: 旭创:环比30%; 新易盛:环比50%; 天孚:10亿+; 沪电:20亿; 胜宏:20亿-; 深南:17.5亿; 景旺:8-10亿;
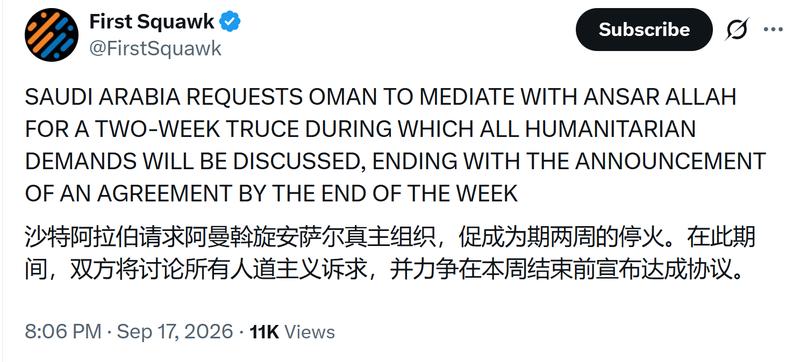
- 主题笔记:打开完整笔记
2026 3季度业绩预测: 旭创:环比30%; 新易盛:环比50%;
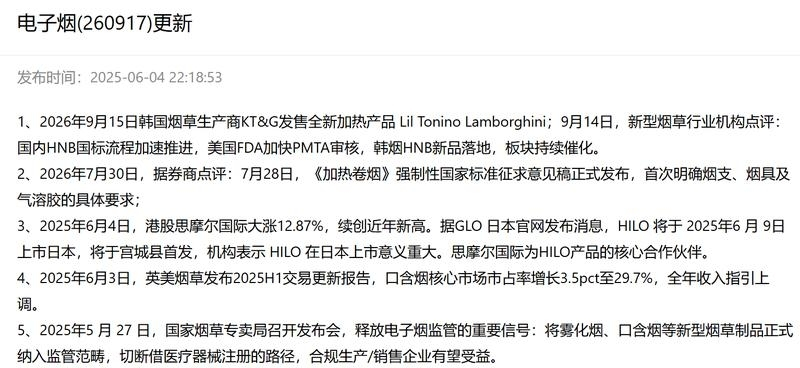
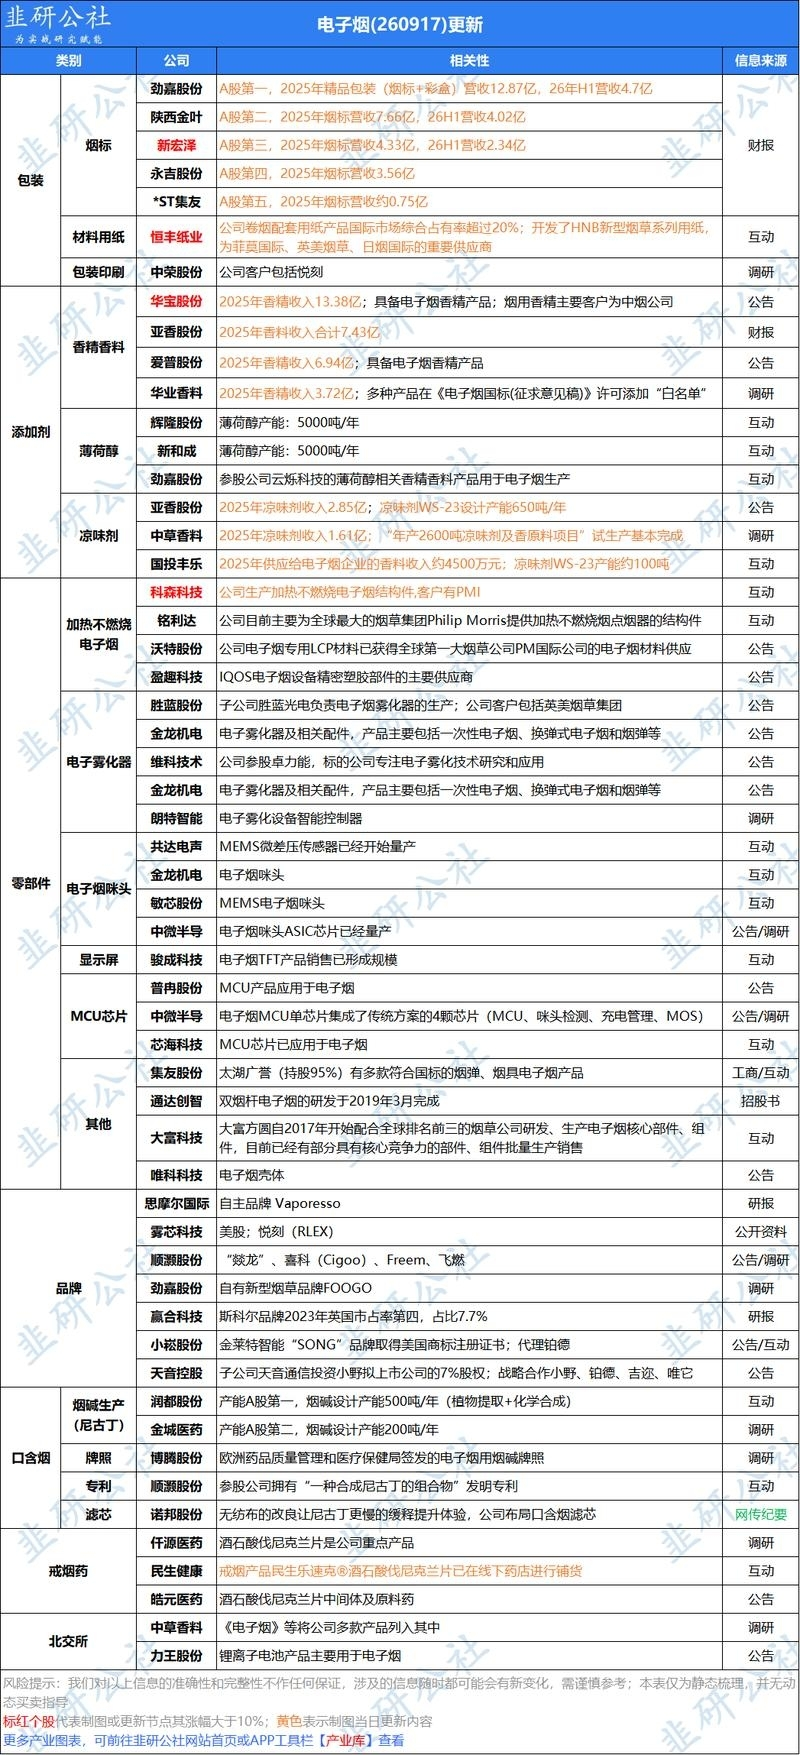
056. #电子烟
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
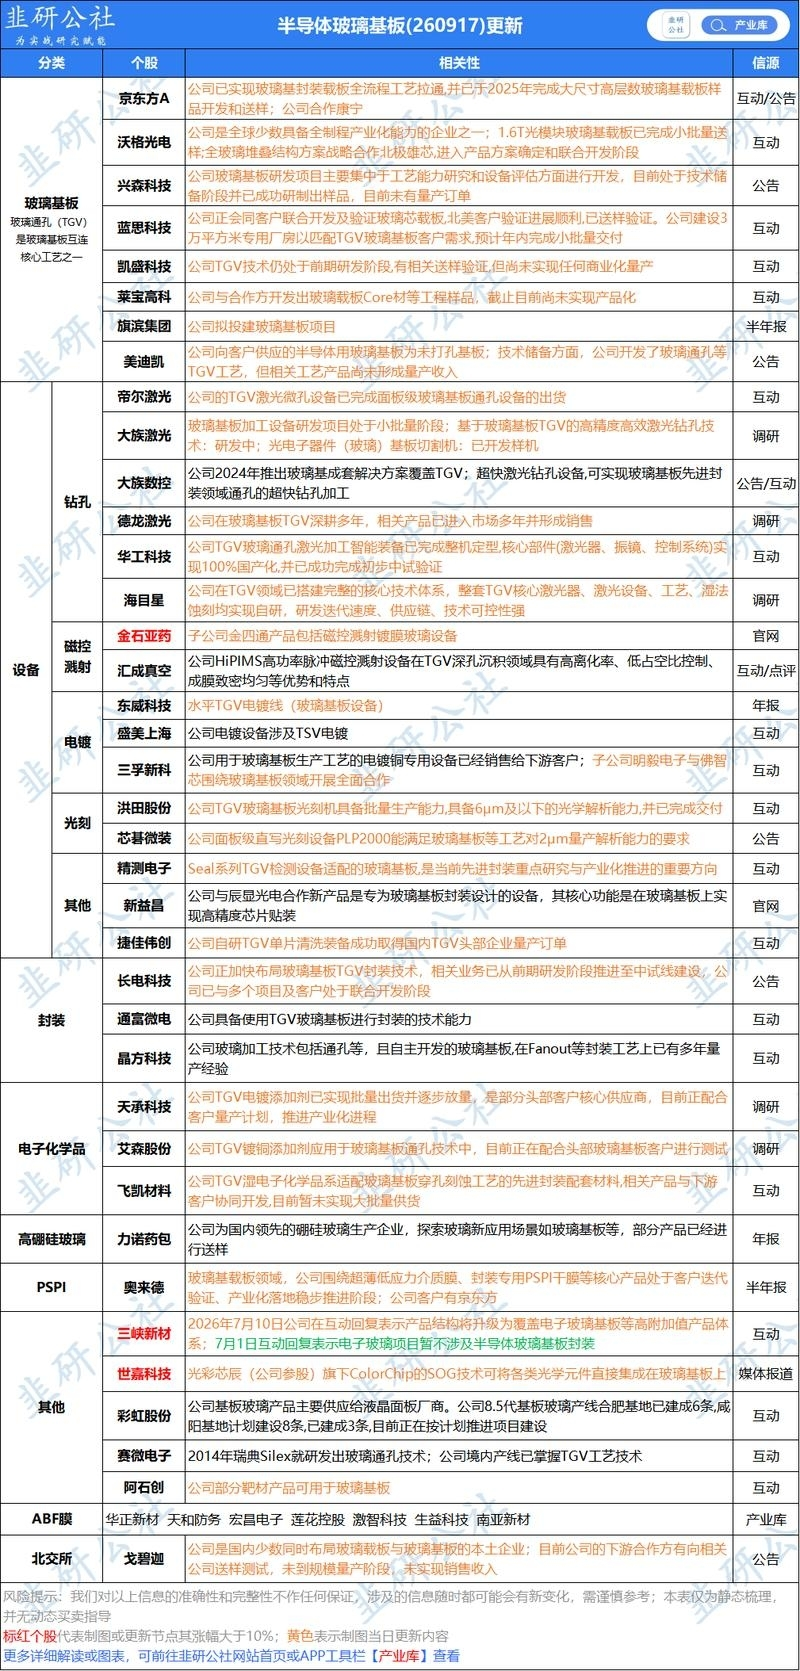
057. 2026年9月17日盘中,机构点评:据报道(8月19日),新光电气工业完成22层玻璃芯基板开发,核心针对玻璃基板量产典型缺陷"SeWaRe(背面开裂)"提出解决
- 主题笔记:打开完整笔记
2026年9月17日盘中,机构点评:据报道(8月19日),新光电气工业完成22层玻璃芯基板开发,核心针对玻璃基板量产典型缺陷"SeWaRe(背面开裂)"提出解决方案;随着头部AI芯片厂商先进封装方案持续迭代,玻璃基板凭借独特性能优势,有望快速切入高端AI服务器芯片封装供应链,开启规模化渗透空间。 半导体玻璃基板概念股汇总
058. LITE:我们收到多位投资者就 LITE 在 2026 年 FIT 技术日上的演示资料提出问询,管理层介绍了的结构性光学转型路线,覆盖 NPO、CPO、OCS(
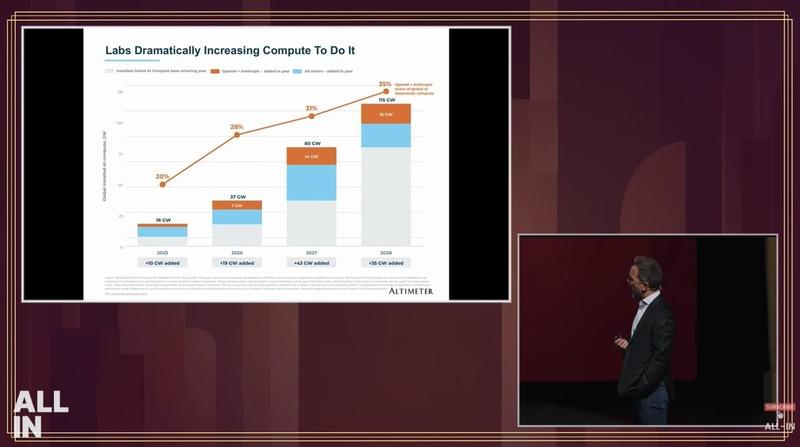
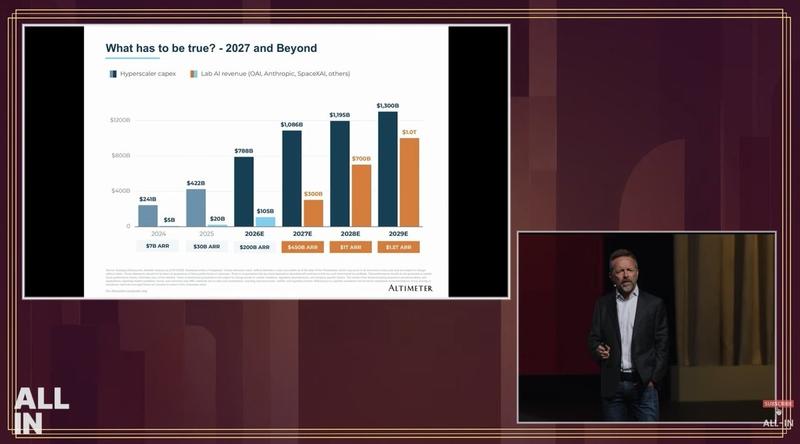
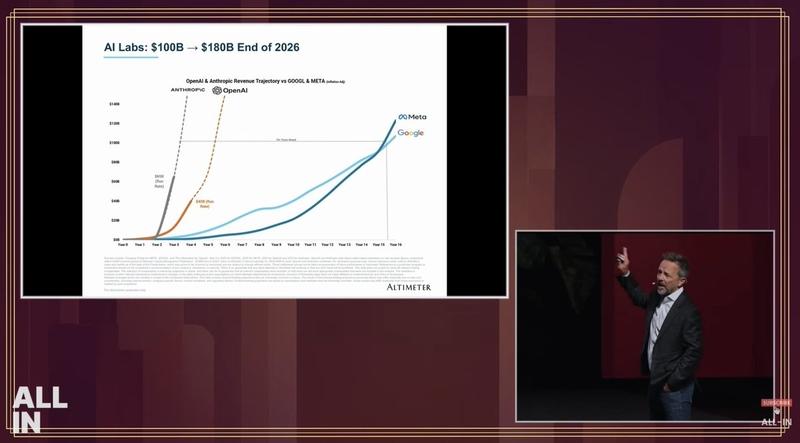
- 主题笔记:打开完整笔记
LITE:我们收到多位投资者就 LITE 在 2026 年 FIT 技术日上的演示资料提出问询,管理层介绍了的结构性光学转型路线,覆盖 NPO、CPO、OCS(光路切换)、SiPh(硅光子学),最终落地光学 I/O。公司提出,行业重心正从芯片转向系统层面的扩容,网络利用率会越来越多地决定算力利用率,该观点与 Gokul 及其团队的研究结论保持一致 —— 带宽与互联是 AI 领域核心瓶颈之一,也是从台北电脑展到半导体展会贯穿的核心主线。 Craig McDowell 同时上调 Soitec 评级至增持(OW),调整依据是我们上调硅光子业务盈利预测。 相关…
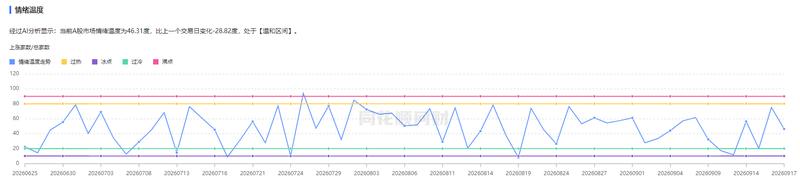
059. 复盘数据/市场情绪 1.美联储加息消息靴子落地;市场有一个消化解读的过程。外围中东冲突延续,油运/石油等受到扰动。值得一提的是,后续长假临近,交易日的连续性一般
- 主题笔记:打开完整笔记
复盘数据/市场情绪 1.美联储加息消息靴子落地;市场有一个消化解读的过程。外围中东冲突延续,油运/石油等受到扰动。值得一提的是,后续长假临近,交易日的连续性一般,下周4个交易日,中秋放假后3个交易马上面临国庆放假。 2.市场冲高回落,三大指数集体收跌。截至收盘,沪指跌0.41%,深成指跌0.33%,创业板指跌0.4%。两市成交额1.82万亿,较上一个交易日缩量160亿。全市场超2800只个股下跌。
060. 电子烟:国内HNB产业趋势明确,核心供应链受益 [太阳]今日HNB板块大涨,产业链景气趋势明确,9月26日国标征求反馈截止。8月底以来国际烟草高管陆续来华访问中
- 主题笔记:打开完整笔记
电子烟:国内HNB产业趋势明确,核心供应链受益 [太阳]今日HNB板块大涨,产业链景气趋势明确,9月26日国标征求反馈截止。8月底以来国际烟草高管陆续来华访问中烟高层,或加大国内HNB放开力度。 [红包]国际市场已进入HNB新一轮产品生命周期。25年英美Glo Hilo、日烟Ploom Aura上新,26年韩烟Lil Tonino接力,全球HNB新品加速推进。 我们联合韩国烟草独家电话会,充分明确资源投入&市场空间信心。
061. 【东吴汽车】[爱心]【小鹏G9L上市发布会要点 20260917】 上市价格及限时权益 定位"新科技旗舰",纯电+超级增程双动力,共6款配置。限时权益价(含1万
- 主题笔记:打开完整笔记
【东吴汽车】[爱心]【小鹏G9L上市发布会要点 20260917】 上市价格及限时权益 定位"新科技旗舰",纯电+超级增程双动力,共6款配置。限时权益价(含1万元现金减免):
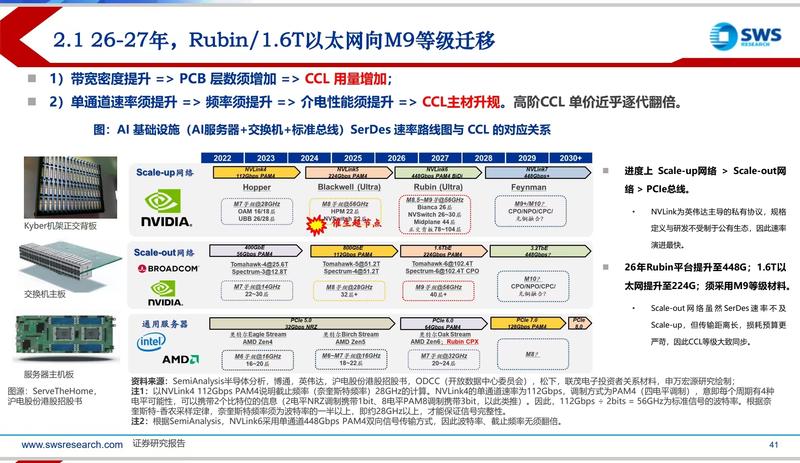
062. #申万 #CCL
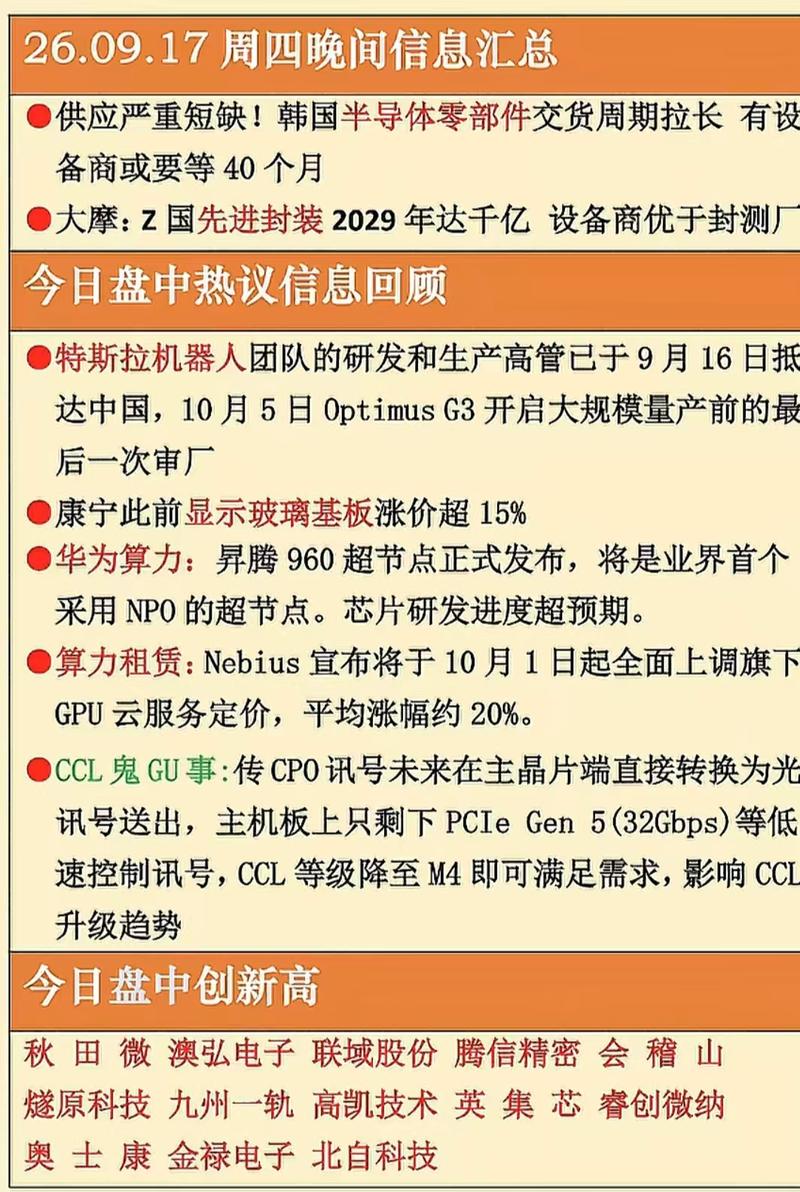
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
063. 【重点推荐农夫山泉】3Q无糖茶延续较强增长态势,长期竞争力稳固 [玫瑰] 3Q基本延续1H趋势,无糖茶维持高增。3Q扫码赢奖活动陆续结束,但仍延续1H较好增长态
- 主题笔记:打开完整笔记
【重点推荐农夫山泉】3Q无糖茶延续较强增长态势,长期竞争力稳固 [玫瑰] 3Q基本延续1H趋势,无糖茶维持高增。3Q扫码赢奖活动陆续结束,但仍延续1H较好增长态势,天气因素有一定的好转,其他饮料大盘等不利因素如经济、消费力等影响仍存,故水表现没有明显提速,但是长期对水有很大的信心,大盘不会长期延续走弱的趋势,主要是饮用习惯的代际变化,以及市占率还有提升空间。3Q无糖茶还是维持较高的增长。 [玫瑰] 水1H26大盘表现偏弱,份额不断提升。今年上半年的包装饮用水大盘是负增长,中大包装增长快于小包装。份额没有完全回到23年,但跟23年的差距基本已经很小,回到…
064. 📌加速器 — 利好信号 — 供应链厂商预判未来数月出货量将大幅抬升;当然当中也存在一些细节差异: 🟢联发科对于相对 AVGO 的份额提升保持乐观; 🟢英伟达 R
- 主题笔记:打开完整笔记
📌加速器 — 利好信号 — 供应链厂商预判未来数月出货量将大幅抬升;当然当中也存在一些细节差异: 🟢联发科对于相对 AVGO 的份额提升保持乐观; 🟢英伟达 Rubin 系列的落地进度,或因冷板设计调整出现小幅延期;
065. 【人形机器人观点更新0917】: T来华督战量产,量产落地置信度进一步提升,继续看好T链 供应链调研反馈:T要求供应链在9月底实现周产1000台产能,预计年内进
- 主题笔记:打开完整笔记
【人形机器人观点更新0917】: T来华督战量产,量产落地置信度进一步提升,继续看好T链 供应链调研反馈:T要求供应链在9月底实现周产1000台产能,预计年内进一步提升至2000台。按此推算, 预计27年T年化产量超过10万台。 核心供应商(Asp大+份额高)业绩有望开始兑现。‼核心公司【长盈精密】【双环传动】【科达利】【恒立液压】 人形机器人板块预期低+估值底部+产业持续有变化,建议重点关注!
066. 【国盛计算机臻选】诺和牵手Anthropic,AI4S万亿市场拐点已现 事件:诺和诺德宣布与 Anthropic 达成合作,用于药物发现的科学推理和智能体软件开
- 主题笔记:打开完整笔记
【国盛计算机臻选】诺和牵手Anthropic,AI4S万亿市场拐点已现 事件:诺和诺德宣布与 Anthropic 达成合作,用于药物发现的科学推理和智能体软件开发。 诺和诺德携手Anthropic,Claude 模型和 Claude Science 将进入研发主流程。双方的首个项目将在特定研发工作流中测试Claude Science的应用效果,这些场景被双方认定为能够产生“最大价值”。此外,诺和还计划借助Anthropic的前沿大模型强化自身软件开发能力,推动AI技术在全公司的规模化落地。
067. 🟢共封装光学(CPO)属于长期风险,并不会立刻造成需求冲击。 🟢我们认同,若 CPO 大规模落地,长期来看确实会对高端覆铜板(CCL)的用量形成可信风险,但我们
- 主题笔记:打开完整笔记
🟢共封装光学(CPO)属于长期风险,并不会立刻造成需求冲击。 🟢我们认同,若 CPO 大规模落地,长期来看确实会对高端覆铜板(CCL)的用量形成可信风险,但我们判断 2026 至 2028 年的需求展望所受影响有限。 🟢我们认为,CPO 对覆铜板(CCL)需求,以及对联茂(EMC)、台耀(TUC)盈利预测的短期影响有限,因此维持高端覆铜板供给紧张的核心逻辑,同时保持基本面乐观判断不变。
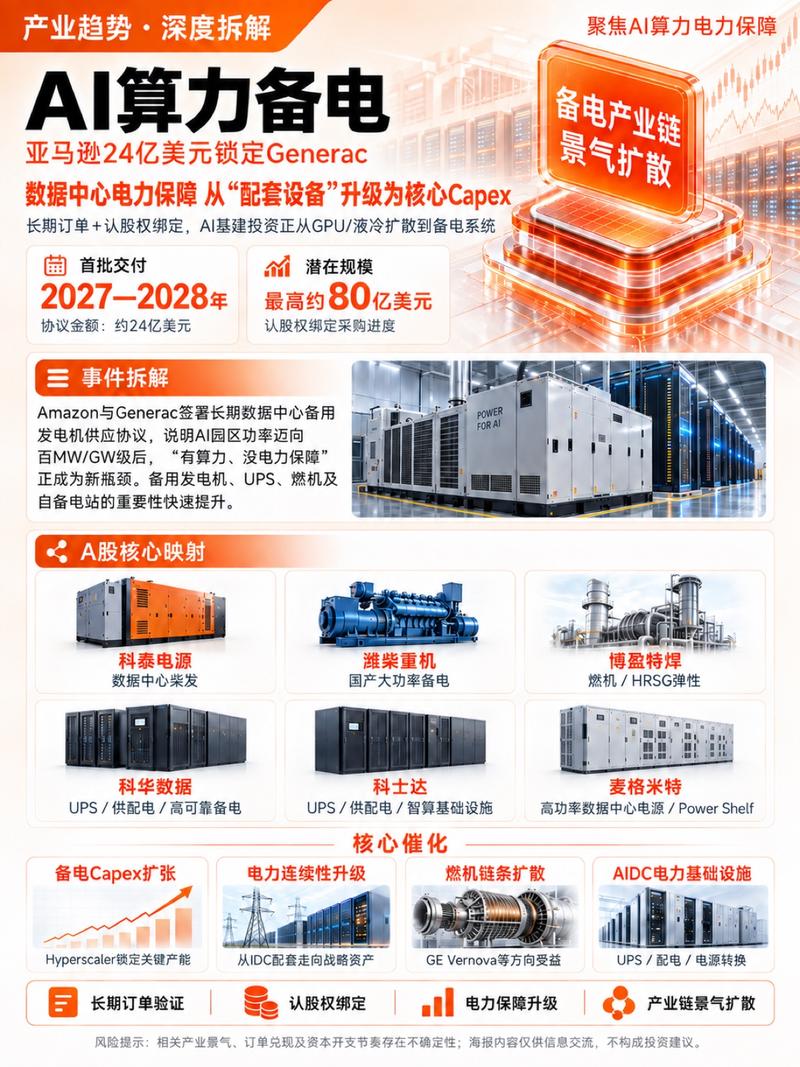
075. - Generac于9月16日宣布与亚马逊达成长期备用发电机供应协议,初始交付金额24亿美元(2027-28年),累计付款最高达80亿美元。作为Generac大
- 主题笔记:打开完整笔记
Generac于9月16日宣布与亚马逊达成长期备用发电机供应协议,初始交付金额24亿美元(2027-28年),累计付款最高达80亿美元。作为Generac大型发动机的关键供应商(通过旗下Baudouin品牌),潍柴动力将显著受益。该协议极大增强了2028年后的订单可见性,缓解了市场对数据中心电力业务可持续性的担忧。叠加美国和东南亚备用电源单机功率上行的趋势,潍柴2027年发电业务销量目标及均价均存在上修空间。高盛重申对潍柴A股和H股"买入"评级。 高盛(Goldman Sachs)于2026年9月17日发布潍柴动力(000338.SZ / 2338.H…
076. - 摩根士丹利认为,CPO(共封装光学)技术虽引发市场对高端CCL(覆铜板)需求可能被替代的担忧,但在2028年之前,AI系统中CCL需求大幅缩减的风险有限。C
- 主题笔记:打开完整笔记
摩根士丹利认为,CPO(共封装光学)技术虽引发市场对高端CCL(覆铜板)需求可能被替代的担忧,但在2028年之前,AI系统中CCL需求大幅缩减的风险有限。CPO主要适用于scale-up架构,但其在成本、良率、可靠性、可维修性和热管理方面仍面临重大挑战。建议投资者将CPO驱动的CCL股票回调视为加仓机会。 摩根士丹利发布更新报告指出,。报告维持对大中华区科技硬件板块的"同步大市"(In-Line)行业评级。 报告触发背景:9月17日,EMC(2383.TW)股价下跌7.7%,TUC(6274.TWO)股价下跌6.7%,而同期TAIEX上涨0.8%。大跌…
077. - UBS重申美团"买入"评级,将基于SOTP的目标价从128港元上调至132港元。核心观点包括:1)中国本地服务竞争最激烈阶段已过,正从补贴驱动的份额争夺转向
- 主题笔记:打开完整笔记
UBS重申美团"买入"评级,将基于SOTP的目标价从128港元上调至132港元。核心观点包括:1)中国本地服务竞争最激烈阶段已过,正从补贴驱动的份额争夺转向运营效率比拼,有利于美团的执行优势;2)预计核心本地商业(CLC)经营利润将从2026年的130亿元恢复至2028年的550亿元(恢复至竞争前水平),高于一致预期14%;3)关键假设包括外卖单均经济(UE)为1.2元(一致预期0.9元)、到店酒旅OPM为29%(一致预期27%);4)美团在消费者-骑手-商户飞轮上具备结构性UE优势,难以被复制。当前10倍2028E PE相对于其历史高估值倍数(20%…
078. - 据报道,SK海力士正考虑与英特尔就在美国进行内存生产合作的两种方案:1)租赁英特尔俄亥俄州半导体工厂,或2)与英特尔及主要云客户组建合资公司。如果合作落地,
- 主题笔记:打开完整笔记
据报道,SK海力士正考虑与英特尔就在美国进行内存生产合作的两种方案:1)租赁英特尔俄亥俄州半导体工厂,或2)与英特尔及主要云客户组建合资公司。如果合作落地,英特尔俄亥俄州工厂可能用于前端内存生产(因SK海力士已在印第安纳州建设先进HBM封装设施),相比新建工厂可缩短约4-5年的美国产能建设周期。该合作符合英特尔CEO近期"不能什么都自建"的战略表态,但若涉及先进DRAM或HBM技术,需获得韩国政府的技术转让批准,产品范围和合作结构将是决定项目能否推进的关键因素。 Citi于2026年9月17日发布关于**SK海力士(000660.KS)**的快讯报告,…
079. - J.P. Morgan对iPhone 18系列的周中交付周期追踪显示,iPhone 18 Pro和Pro Max的交付周期分别延长了12天和7天,目前与去年
- 主题笔记:打开完整笔记
J.P. Morgan对iPhone 18系列的周中交付周期追踪显示,iPhone 18 Pro和Pro Max的交付周期分别延长了12天和7天,目前与去年iPhone 17周期基本持平,缓和了此前Week 1交付周期偏短所引发的需求担忧。报告认为Week 1的差距主要源于苹果对Pro高端机型分配了更大初始产能,而非需求疲软,后续产能被需求快速吸收。区域上,美国和德国略超去年同期水平,但中国仍是最大同比缺口市场(Pro和Pro Max分别为25天和29天 vs 去年32天)。各颜色版本的交付周期差异已消失,表明供需匹配良好。 J.P. Morgan发布…
080. - 地平线机器人是中国领先的自动驾驶(ADAS)芯片供应商。比亚迪是公司核心增长驱动力,地平线目标拿下比亚迪'天神之眼C'芯片的大部分份额,'天神之眼B'项目预
- 主题笔记:打开完整笔记
地平线机器人是中国领先的自动驾驶(ADAS)芯片供应商。比亚迪是公司核心增长驱动力,地平线目标拿下比亚迪'天神之眼C'芯片的大部分份额,'天神之眼B'项目预计年底量产;公司全年出货量预计超700万件,同比增长约40%。在ADAS芯片市场,地平线有望维持超50%的市占率,高阶ADAS芯片出货量将超越全球头部玩家。除ADAS外,大众许可收入将在下半年加速增长,丰田已获得10个全球项目,奇瑞和岚图也有新增项目。J7芯片预计明年发布,Robotaxi有望在2028年规模化,约40%持股的D-Robotics也提供潜在投资收益。维持Overweight评级,目标…
081. - 市场担忧CPO(共封装光学)采用将导致PCB/CCL材料从M8/M9降级至M4,从而削减PCB价值含量,但Citi认为这一担忧被过度放大。PCB厂商反馈显示
- 主题笔记:打开完整笔记
市场担忧CPO(共封装光学)采用将导致PCB/CCL材料从M8/M9降级至M4,从而削减PCB价值含量,但Citi认为这一担忧被过度放大。PCB厂商反馈显示,当前CPO样板仍使用M8级CCL,层数维持在40-50层,尚未出现明显降级。CPO虽然结构性缩短了电气SerDes通道长度,但其他高速接口、厚板、过孔和连接器仍需M6-M8材料。更重要的是,材料降级并不等于PCB价值含量下降——PDN复杂度提升、功率/地层需求增加、封装 breakout密度提升及制造难度加大将持续支撑高端PCB的附加值。Citi在PCB覆盖标的中首选沪电股份(WUS),看好其板级…
082. #比亚迪
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
083. #沙特阿拉伯 #中伊关系
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
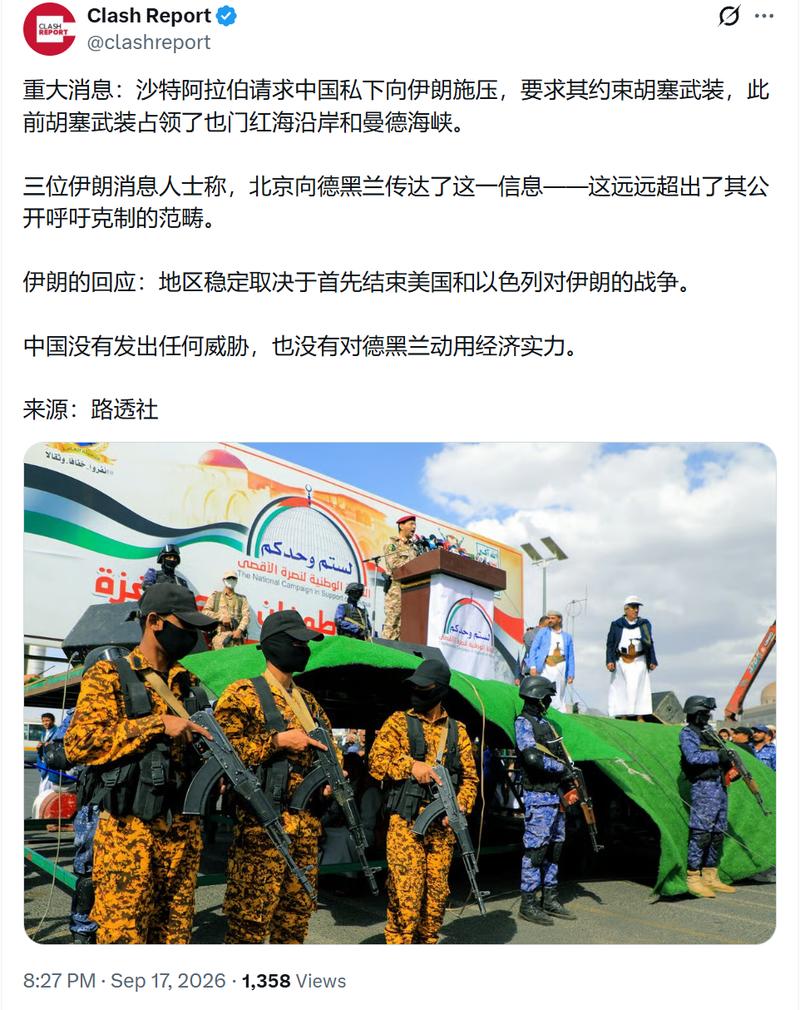
084. #美股
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
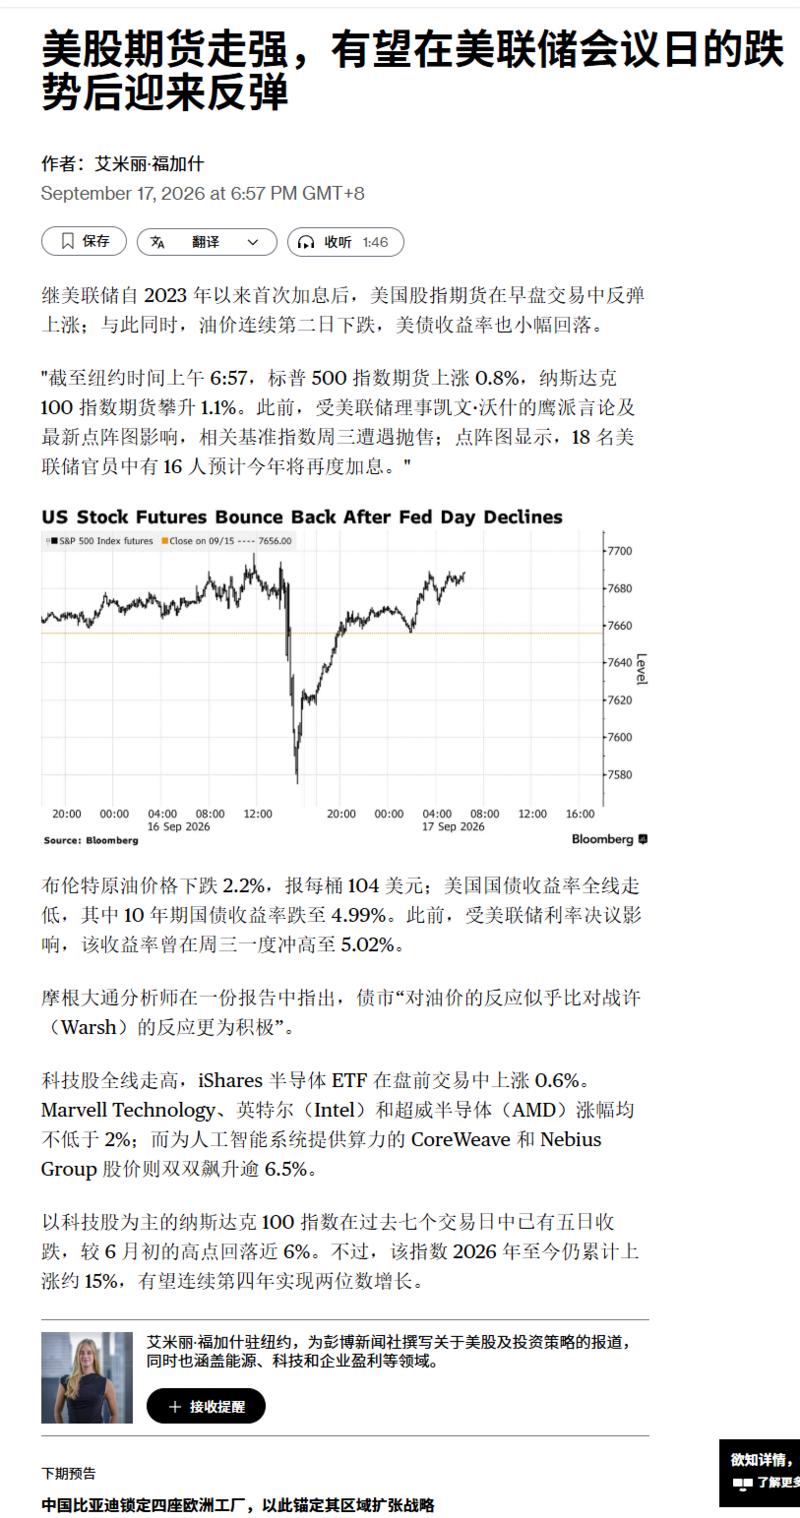
085. 【0917 收盘】各位,痛苦的星期四,熬到头了,小刀刺,锯子拉,辣椒水老虎凳方天灯,都来了。美联储是给A股专门升了息么? wo其实是防着这一手的,所以呢,一直让
- 主题笔记:打开完整笔记
【0917 收盘】各位,痛苦的星期四,熬到头了,小刀刺,锯子拉,辣椒水老虎凳方天灯,都来了。美联储是给A股专门升了息么? wo其实是防着这一手的,所以呢,一直让你们控制仓位。但发现啊,让大家举着个大棒晚上防贼来着,结果来个猫咪就砸下去,地板破了脚还伤着了。 这事怪谁? 你wo都一半,好不好?
086. 9月17日周四市场情绪周期判断 上午AI科技冲高回落,下午AI科技持续回落,但是整体幅度不算很大。 今天AI科技的调整比较正常,因为昨天本身就是无主线式的修复轮
- 主题笔记:打开完整笔记
9月17日周四市场情绪周期判断 上午AI科技冲高回落,下午AI科技持续回落,但是整体幅度不算很大。 今天AI科技的调整比较正常,因为昨天本身就是无主线式的修复轮动,持续性就会太高,今天市场能低开冲高再回落已经很可以了。
087. #Coreweave
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
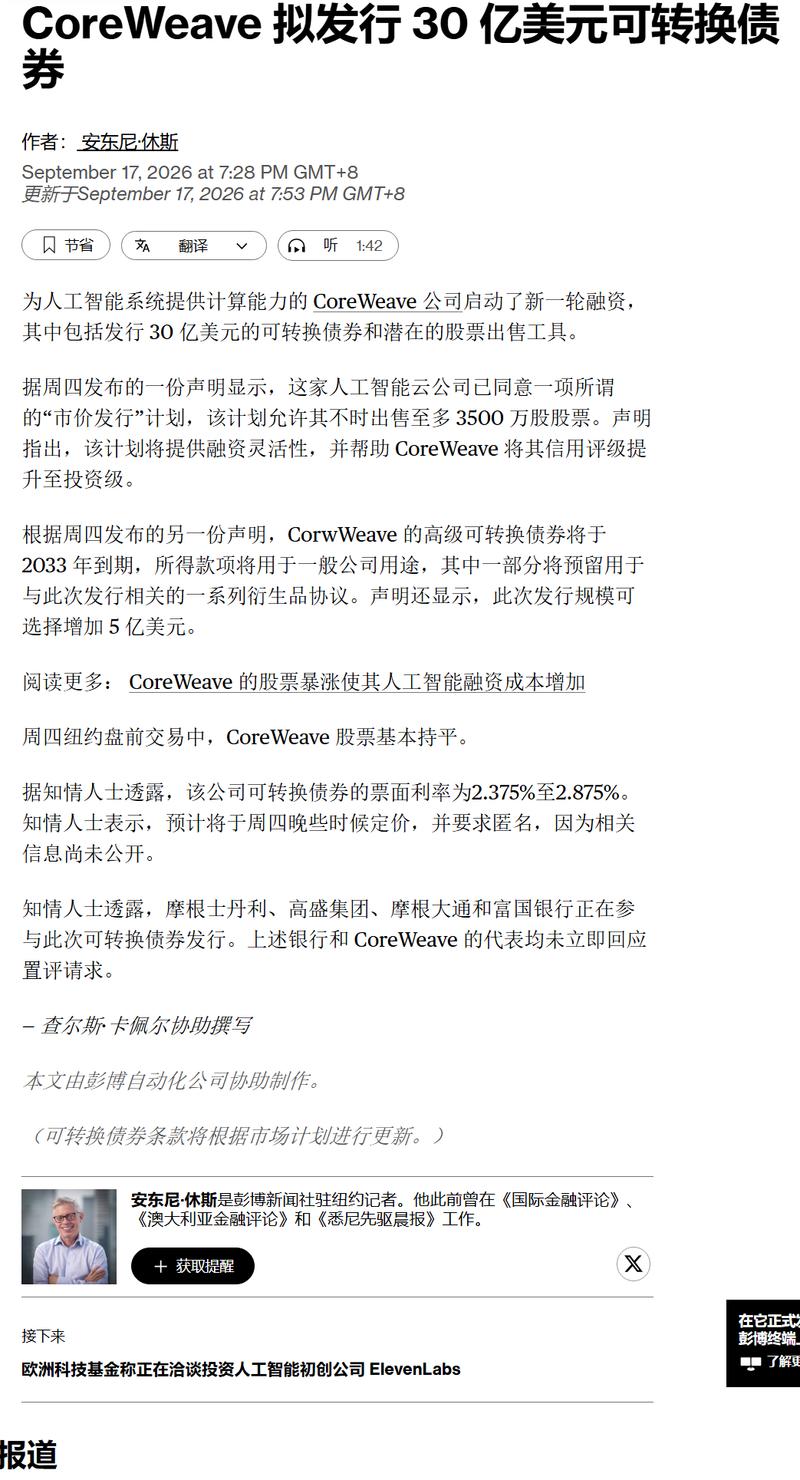
088. 国际贵金属快速拉升,现货黄金价格涨2.53%,报4371.70美元/盎司;现货白银涨4%,报65.48美元/盎司。此前有消息称,沙特请求阿曼出面斡旋,与胡塞武装
- 主题笔记:打开完整笔记
国际贵金属快速拉升,现货黄金价格涨2.53%,报4371.70美元/盎司;现货白银涨4%,报65.48美元/盎司。此前有消息称,沙特请求阿曼出面斡旋,与胡塞武装达成为期两周的停火。在此期间,各项人道主义诉求将得到讨论,并于本周末前宣布达成协议。 美油跌破100
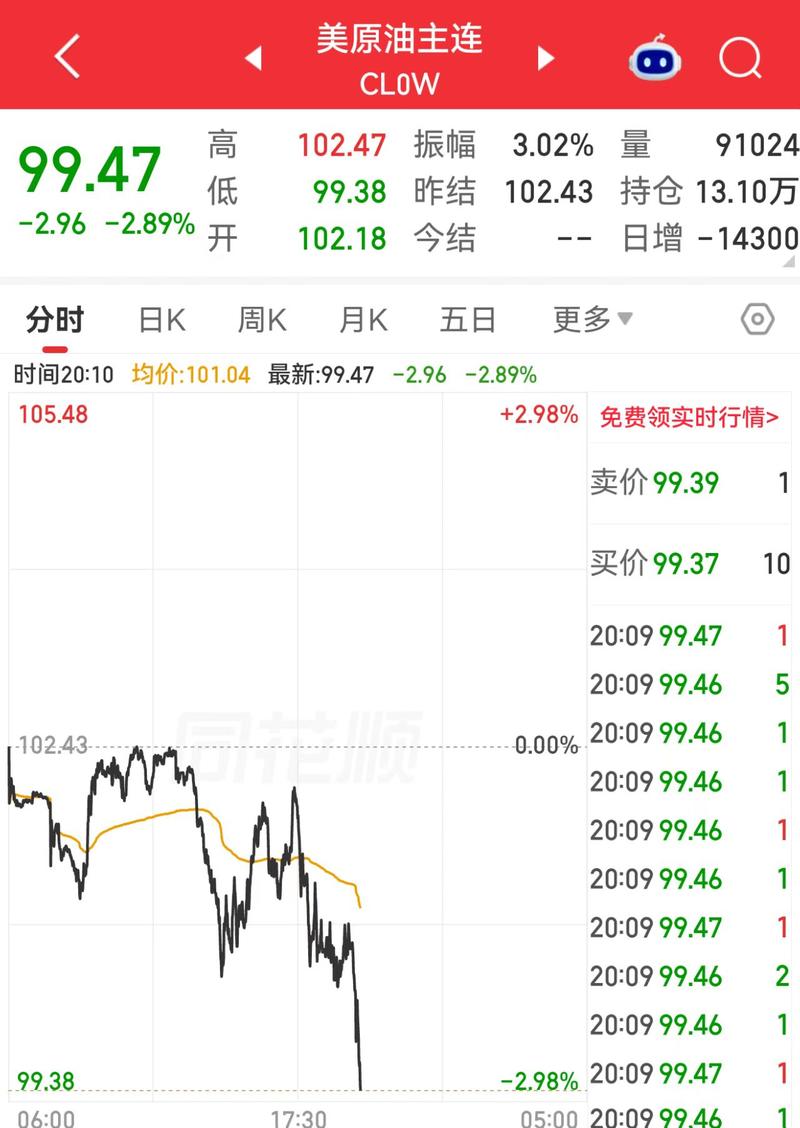
089. #载板 #CPO
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
090. #白毛 #存储
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
091. #沙特阿拉伯
- 主题笔记:打开完整笔记
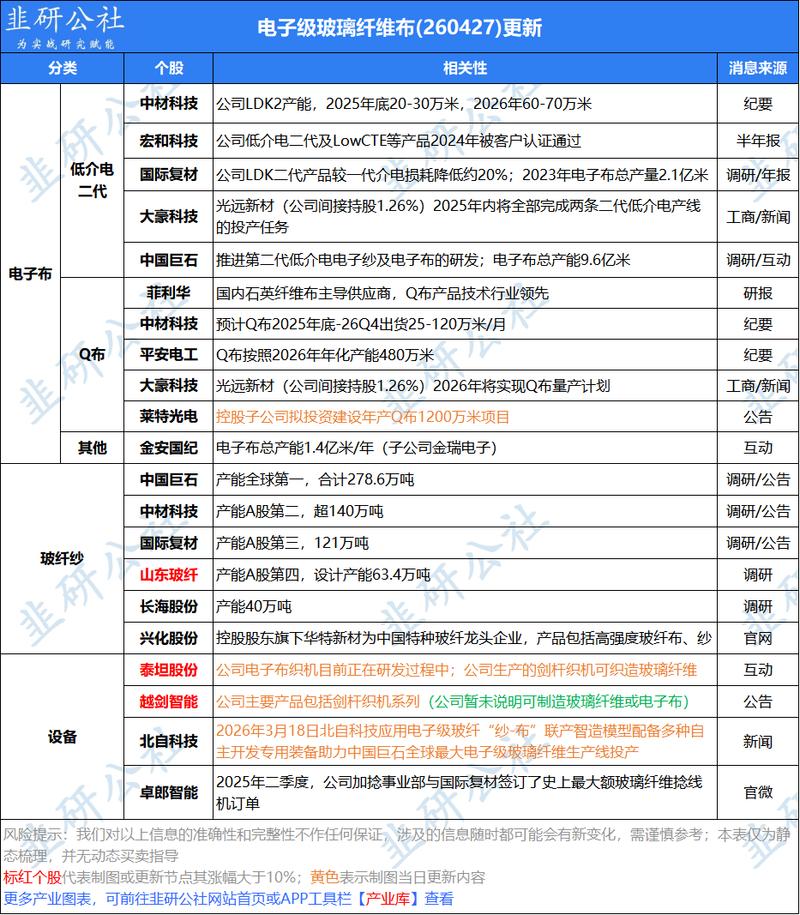
详情页仍未获取到全文。原始列表正文可能被截断。
092. #餐饮
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
093. #华为 #AI
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
094. #创业板 #可采用 #资金面
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
095. #市场
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
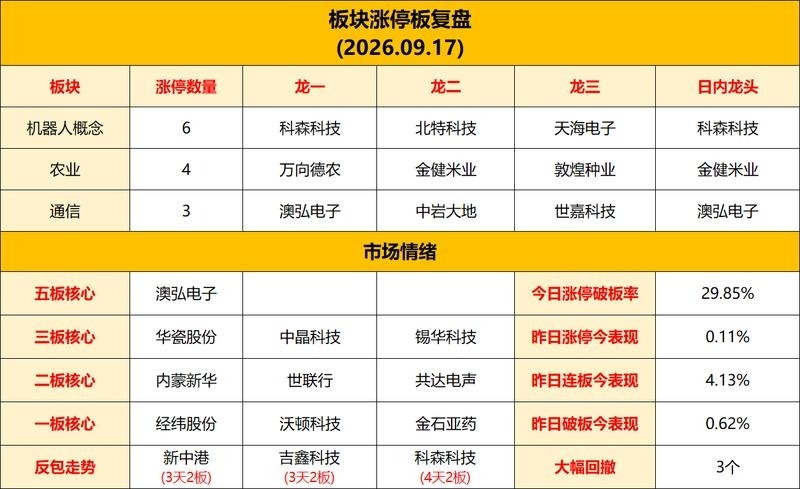
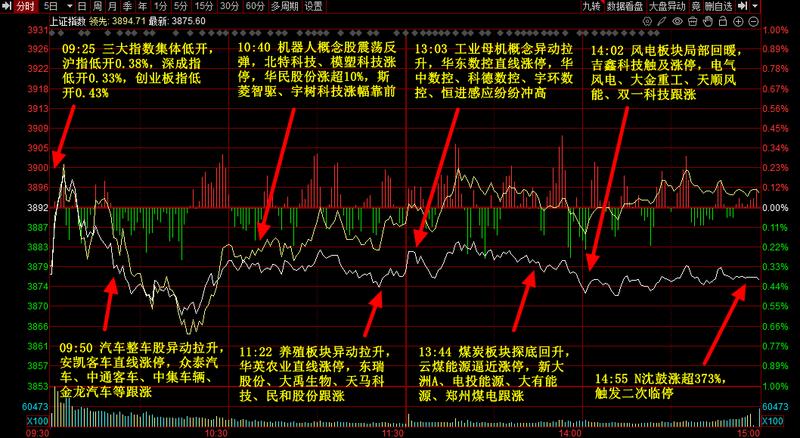
096. #市场
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
097. Brad Gerstner 在 All-In Summit 上的分享: Anthropic、OpenAI 和 SpaceX 的集体年化收入 ARR 目前 约为
- 主题笔记:打开完整笔记
Brad Gerstner 在 All-In Summit 上的分享: Anthropic、OpenAI 和 SpaceX 的集体年化收入 ARR 目前 约为 1000 亿美元。Brad 认为,到年底达到 1800 亿美元,才能维持 AI 交易的完整性 AI 实验室的收入必须在 2029 年达到 1 万亿美元,才能跟上超大规模云服务商(MAG 5)的资本支出
098. #市场
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
099. #小洪
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
100. 卖方私信 今晚9:30,我们【中国船舶】进门财经路演,欢迎您参加![抱拳][微笑] 【船舶】散货船有望接力油轮、迎来订单高峰期,行业量利齐升,持续力推![福][
- 主题笔记:打开完整笔记
卖方私信 今晚9:30,我们【中国船舶】进门财经路演,欢迎您参加![抱拳][微笑] 【船舶】散货船有望接力油轮、迎来订单高峰期,行业量利齐升,持续力推![福][福][福] 1、船价平稳上涨。克拉克森新船价格指数2021年以来上涨47%。其中,箱船、油轮、散货船、液化船新船价格指数2021年以来分别上涨54%、52%、40%、50%。散货船价格有提升空间。
101. 【摩根士丹利增加美联储加息次数预期】 9月17日|摩根士丹利:预计美联储将在2027年3月加息25个基点, 在此前预测今年12月加息的基础上又增加了一次加息预期
- 主题笔记:打开完整笔记
【摩根士丹利增加美联储加息次数预期】 9月17日|摩根士丹利:预计美联储将在2027年3月加息25个基点, 在此前预测今年12月加息的基础上又增加了一次加息预期。
102. (个股引用:浙商电子) 腾信精密涨11 发布于9月16日 20.45 领涨于专用设备板块 [發]【腾信精密】产品升级叠加双龙头绑定,低估值&业绩确定性强 【浙商
- 主题笔记:打开完整笔记
(个股引用:浙商电子) 腾信精密涨11 发布于9月16日 20.45
103. 卖方私信 早上盘前我们汇报 要重视油运标的,全球油运市场应共振上行。 招商轮船午后涨停,我们八月底再发公司新深度 我们强调 估值角度: 招商轮船对应27年预期8
- 主题笔记:打开完整笔记
卖方私信 早上盘前我们汇报 要重视油运标的,全球油运市场应共振上行。 招商轮船午后涨停,我们八月底再发公司新深度 我们强调 估值角度: 招商轮船对应27年预期8倍pe左右,而运价超预期或传导至业绩超预期。
104. 9月17日复盘笔记:人形机器人/农业/创新药/芯片/汽车/光通信/传媒/风电设备/煤炭/航运等 ①持续做大做强先进制造业 为推进中国式现代化提供有力支撑 ②我国
- 主题笔记:打开完整笔记
9月17日复盘笔记:人形机器人/农业/创新药/芯片/汽车/光通信/传媒/风电设备/煤炭/航运等 ①持续做大做强先进制造业 为推进中国式现代化提供有力支撑 ②我国成功发射卫星互联网低轨25组卫星
105. [红包]918义乌快递将涨价!!重视快递板块投资机会! 义乌涨价锁盘坚定反内卷信心:义乌重新锁盘提低价,明天起( 9月18日) 末端提0.3~0.4元/票, 总
- 主题笔记:打开完整笔记
[红包]918义乌快递将涨价!!重视快递板块投资机会! 义乌涨价锁盘坚定反内卷信心:义乌重新锁盘提低价,明天起( 9月18日) 末端提0.3~0.4元/票, 总部加收0.1~0.2元/票。义乌单量占比约10%,对总部单票UE直接+0.01~0.015元!除直接业绩弹性外,意义更为重大:说明 反内卷极坚定!快递板块 业绩确定极强!当下 估值极低! 各地旺季涨价超预期: 9月起河北反内卷+0.1~0.2元/票,河南旺季+0.2~0.3元/票,各地旺季涨价, 义乌涨价也将直接带动周边同步涨价, 此前市场预期是旺季不涨价,远超市场预期!
106. 【问界将在2027年1月1日正式撤出鸿蒙智行和华为专卖店】财联社9月17日电,界面新闻从华为渠道处获悉,已有多位经销商接到华为方面告知,明年1月1日开始,问界正
- 主题笔记:打开完整笔记
【问界将在2027年1月1日正式撤出鸿蒙智行和华为专卖店】财联社9月17日电,界面新闻从华为渠道处获悉,已有多位经销商接到华为方面告知,明年1月1日开始,问界正式撤出鸿蒙智行和华为专卖店,经销商将自主选择华为、鸿蒙智行(其余四界)或问界品牌代理,问界将保留现有交付中心来支撑汽车售后与交付,如选择只做鸿蒙智行,经销商将保留直营模式。截至发稿,华为暂未回应该消息。 (界面新闻 李家琦)(来自财联社APP)
107. 【商务部:中美经贸团队正就降税等议题保持密切交流】财联社9月17日电,商务部17日举行例行新闻发布会,新闻发言人何亚东在回答有关中美双方300亿美元相互降低关税
- 主题笔记:打开完整笔记
【商务部:中美经贸团队正就降税等议题保持密切交流】财联社9月17日电,商务部17日举行例行新闻发布会,新闻发言人何亚东在回答有关中美双方300亿美元相互降低关税安排磋商最新进展的提问时说,目前中美双方经贸团队正就有关议题保持密切交流,后续将适时发布有关进展。(来自财联社APP)
108. 转 针对“ CPO開始PCB從原本的M9降級至M4 ”的传闻: “首先CPO不會這麼快到位,良率上不來是一個主要的原因,而且實際的應用上還有非常多不同的訊號要顧
- 主题笔记:打开完整笔记
转 针对“ CPO開始PCB從原本的M9降級至M4 ”的传闻: “首先CPO不會這麼快到位,良率上不來是一個主要的原因,而且實際的應用上還有非常多不同的訊號要顧,晶片運算速度迭代上去還是得升回來,加上真的用也不是全部,不可能Scale up跟General Server全部上CPO吧?最後就是規格,就拿Nvidia SpectrumX用CPO也只從M8變M7,沒有像他們傳降的那麼多”
109. 【GPU租赁最高涨21% 云计算服务提供商Nebius盘前涨超9%】财联社9月17日电,云计算服务提供商Nebius宣布,自10月1日起上调多项按需计算资源价格
- 主题笔记:打开完整笔记
【GPU租赁最高涨21% 云计算服务提供商Nebius盘前涨超9%】财联社9月17日电,云计算服务提供商Nebius宣布,自10月1日起上调多项按需计算资源价格,其中最新英伟达GPU涨幅最大。新价格下,H100由3.85美元/GPU小时升至4.50美元/GPU小时,涨幅约17%;H200由4.50美元升至5.40美元,涨幅20%;B200由7.15美元升至8.50美元,涨幅近19%;英伟达B300绝对涨幅最大,由7.85美元升至9.50美元/GPU小时,涨幅约21%。提价也涉及纯CPU计算。AMD EPYC Genoa CPU费率由0.012美元/vC…
110. 零跑汽车管理层战略交流会要点20260917 出席领导:朱江明(董事长)、武强(联席总裁)、曹力(高级副总裁) 一、产品规划 1.新物种定位:立足5-10年后智
- 主题笔记:打开完整笔记
零跑汽车管理层战略交流会要点20260917 出席领导:朱江明(董事长)、武强(联席总裁)、曹力(高级副总裁) 一、产品规划
111. 20260917更新数据 中信icon 中证500减空966,净空10802 沪深300加空50,净空23770 上证50减空509,净空10215 中证100
- 主题笔记:打开完整笔记
20260917更新数据 中信icon 中证500减空966,净空10802
112. 【宁德时代拟以14亿元在雅安新建4万吨碳酸锂年产能】财联社9月17日电,雅安经济技术开发区管理委员会近日发布宁德时代雅安锂盐生产基地项目环境影响评价信息第一次公
- 主题笔记:打开完整笔记
【宁德时代拟以14亿元在雅安新建4万吨碳酸锂年产能】财联社9月17日电,雅安经济技术开发区管理委员会近日发布宁德时代雅安锂盐生产基地项目环境影响评价信息第一次公示。项目总投资14亿元,拟建设年产约4万吨碳酸锂、3万吨磷酸二氢锂及13万吨元明粉产能。目前发布的只是生态环境影响评价信息第一次公示,意味着项目尚处于前期环评信息公开阶段。公示没有披露建设周期、资金来源、原料供应方案和预计投产时间,也不代表项目已经取得环评批复或正式开工。 (每经网)(来自财联社APP)
113. 转 Jeff Pu 关于 CCL 升级辩论 : 理论上正确,但实际上 CCL 升级仍然保留。 1. CPO 短期内不会触及计算板 2. 明年 NVSwitch
- 主题笔记:打开完整笔记
转 Jeff Pu 关于 CCL 升级辩论 : 理论上正确,但实际上 CCL 升级仍然保留。
114. 【9月17日收评观点】 今日市场冲高回落,三大指数集体收跌。沪深两市成交额1.82万亿,较上一个交易日缩量160亿。全市场超2800只个股下跌。 15日收评提到
- 主题笔记:打开完整笔记
【9月17日收评观点】 今日市场冲高回落,三大指数集体收跌。沪深两市成交额1.82万亿,较上一个交易日缩量160亿。全市场超2800只个股下跌。 15日收评提到过:“未来两个隐忧中,其中流动性紧缩的风险概率不大,但需要留意美联储会议加息动作与连续性。以及国外科技资本开支绝对值是否缩减,这是判断后续行情的关键因素。”
115. 【华为发布AI时代的全新计算架构:Peerium计算架构】 9月17日,华为发布AI时代的全新计 更多加公众号:思维纪要社 算架构–Peerium计算架构。据华
- 主题笔记:打开完整笔记
【华为发布AI时代的全新计算架构:Peerium计算架构】 9月17日,华为发布AI时代的全新计 更多加公众号:思维纪要社 算架构–Peerium计算架构。据华为介绍,Peerium计算架构是基于嵌套并行,统一内存寻址、平等互联实现百万级处理器强扩展的计算架构。
116. 20260917今日段子汇总 1、华宝股份:公司为国内香精龙头,旗下拥有“喜登”等品牌;下游客户包括调味品、烟草中烟等 2、沈鼓集团:主营重大技术装备研发制造销
- 主题笔记:打开完整笔记
20260917今日段子汇总 1、华宝股份:公司为国内香精龙头,旗下拥有“喜登”等品牌;下游客户包括调味品、烟草中烟等 2、沈鼓集团:主营重大技术装备研发制造销售及全生命周期服务,产品含大型离心/往复压缩机、核主泵、核二三级泵、常规岛泵,业务划分为能源化工装备、工业服务、战略新兴产业三大板块
117. ❗️【天风汽车】MLCC边际变化:三环针对Q4规划车规品涨价,现货止跌回升 - 0917 ——————————— 1、经产业验证,三环针对 车规级MLCC产品将
- 主题笔记:打开完整笔记
❗️【天风汽车】MLCC边际变化:三环针对Q4规划车规品涨价,现货止跌回升 - 0917 ——————————— 1、经产业验证,三环针对 车规级MLCC产品将于Q4涨价,平均涨幅在30-40%+,部分高容料号达80%,特别是针对某头部车企亦有涨价。车规市场由于车规认证、下游议价权强,导致此前较难提价,❗️在此时点涨价验证供给紧缺加剧。
118. 🔥 坚持看多国产大模型 (0917)@华泰计算机 1)Dario说减速,而Opus 5.2已在灰测+Anthropic这两天又签了各种算力,减速不了一点。 2)
- 主题笔记:打开完整笔记
🔥 坚持看多国产大模型 (0917)@华泰计算机 1)Dario说减速,而Opus 5.2已在灰测+Anthropic这两天又签了各种算力,减速不了一点。 2)智谱已经通过云厂分成+CoWork拓展,20天内再次上调年底ARR到30e美金 (0831给的24e美金)。
119. 【船舶】散货船有望接力油轮、迎来订单高峰期,行业量利齐升,持续力推![福][福][福] 1、船价平稳上涨。克拉克森新船价格指数2021年以来上涨47%。其中,箱
- 主题笔记:打开完整笔记
【船舶】散货船有望接力油轮、迎来订单高峰期,行业量利齐升,持续力推![福][福][福] 1、船价平稳上涨。克拉克森新船价格指数2021年以来上涨47%。其中,箱船、油轮、散货船、液化船新船价格指数2021年以来分别上涨54%、52%、40%、50%。散货船价格有提升空间。 2、2026年1-8月,克拉克森全球船舶行业新接订单同比增长102%。其中,箱船同比下降3%,油轮同比增长363%,散货船同比增长68%,LNG船同比增长241%,其他船型同比增长84%。
120. 早上盘前我们汇报 要重视油运标的,全球油运市场应共振上行。 招商轮船午后涨停,我们八月底再发公司新深度 我们强调 估值角度: 招商轮船对应27年预期8倍pe左右
- 主题笔记:打开完整笔记
早上盘前我们汇报 要重视油运标的,全球油运市场应共振上行。 招商轮船午后涨停,我们八月底再发公司新深度 我们强调 估值角度: 招商轮船对应27年预期8倍pe左右,而运价超预期或传导至业绩超预期。
121. [太阳]浙商机械大制造【船舶行业】基本面无虞,周期景气上行趋势明确,持续推荐! [太阳]核心投资逻辑 1、民船行业上行趋势:周期近期上行,行业量利齐升,干散货船
- 主题笔记:打开完整笔记
[太阳]浙商机械大制造【船舶行业】基本面无虞,周期景气上行趋势明确,持续推荐! [太阳]核心投资逻辑 1、民船行业上行趋势:周期近期上行,行业量利齐升,干散货船订单后续有大幅增长可能
122. 【中泰电子】昇腾960发布时间大幅提前,NPO超节点首次落地! 👉华为全联接大会2026(17-19日)于今日正式举行,更新芯片路线图并发布新超节点,国产算力集
- 主题笔记:打开完整笔记
【中泰电子】昇腾960发布时间大幅提前,NPO超节点首次落地! 👉华为全联接大会2026(17-19日)于今日正式举行,更新芯片路线图并发布新超节点,国产算力集群持续完善,重视产业链催化。 960进度大幅提前、依托τ定律性能翻倍
123. 【招商机械 · 受航运拉动,船市持续拉涨,船市基本面也呈现改善】 [烟花] 三大主流船型,关键运费指数持续上涨: A.BDI(干散货运费指数)持续上涨,9月9日
- 主题笔记:打开完整笔记
【招商机械 · 受航运拉动,船市持续拉涨,船市基本面也呈现改善】 [烟花] 三大主流船型,关键运费指数持续上涨: A.BDI(干散货运费指数)持续上涨,9月9日BDI已突破到3620,年初以来上涨90%+;
124. [红包]【长江交运韩轶超团队】快递:反内卷加强深化,重视板块底部机会 要点:河北、河南9月上旬拉开涨价序幕,义乌、江苏、安徽涨价在即! 反内卷持续深化,而非短期
- 主题笔记:打开完整笔记
[红包]【长江交运韩轶超团队】快递:反内卷加强深化,重视板块底部机会 要点:河北、河南9月上旬拉开涨价序幕,义乌、江苏、安徽涨价在即! 反内卷持续深化,而非短期提价交易!国家邮政局赴江苏督导,河北压实“派费不降”、严查黄牛及跨区违规揽收。监管已从价格倡议深入总部考核与网络管理, 约束的不只是低价,更是驱动低价竞争的机制。
125. 【国金电子】PCB调整迎布局良机,坚定看好是值得超配的核心板块 [玫瑰]今天PCB板块整体回调,源于市场对CPO的负面影响产生悲观预期,我们对此的理解是: [玫
- 主题笔记:打开完整笔记
【国金电子】PCB调整迎布局良机,坚定看好是值得超配的核心板块 [玫瑰]今天PCB板块整体回调,源于市场对CPO的负面影响产生悲观预期,我们对此的理解是: [玫瑰]1)CPO这个单一产品确实会替代掉当前的交换类PCB板承载高速带宽信号的功能,但CPO技术迭代仍有较长的产业周期要走,短期影响有限;
126. AI 新材料今日变化梳理(09...
- 主题笔记:打开完整笔记
AI 新材料今日变化梳理(0917) (1) 台股调整较多、连带了 A 【变化快、变化多】关于 cpo 用 m4/m7 ,但是 2 周之前还传过用 ptfe……
127. 🎁海星股份:AI电极箔订单滚动上修-20260917 ➠产线改造加速、关注AI箔新设产能:42条中高压腐蚀产线中最多10条可AI改造,9月底累计完成7条(年化8
- 主题笔记:打开完整笔记
🎁海星股份:AI电极箔订单滚动上修-20260917 ➠产线改造加速、关注AI箔新设产能:42条中高压腐蚀产线中最多10条可AI改造,9月底累计完成7条(年化800万平),剩余3条全部改造后年化产能达1000万平;新疆500万平高压新产能26年9月底投产,26年底总有效产能6000万平。 ➠TDK+金山电双轴放量。 TDK 量价锁三线并进:TDK高端应用产能150万颗/月,明年提升至500万颗/月;AI电极箔全品类涨价5–10%,执行至27年3月。海星对TDK交付由当前20万平/月升至10月30万平、27Q1 40万平、27年底50万平,客户明确要求加…
128. ‼️【浙商轻工纺服 史凡可/马莉等】国内新烟大势渐明,把握产业链布局机遇! [太阳]国内推行HNB时间节点临近 1)《》强制性国标7月28日挂网征求意见(同步3
- 主题笔记:打开完整笔记
‼️【浙商轻工纺服 史凡可/马莉等】国内新烟大势渐明,把握产业链布局机遇! [太阳]国内推行HNB时间节点临近 1)《》强制性国标7月28日挂网征求意见(同步3项配套检测方法国标),反馈截止9月26日,未来实施后有望进入试点→推广销售阶段。
129. 微导纳米更新推荐:半导体存储设备龙头,订单呈快速增长趋势 ⭕️订单:1-8月新签半导体设备订单30亿元左右,其中80%来自国内两家头部存储客户,且近期客户下单节
- 主题笔记:打开完整笔记
微导纳米更新推荐:半导体存储设备龙头,订单呈快速增长趋势 ⭕️订单:1-8月新签半导体设备订单30亿元左右,其中80%来自国内两家头部存储客户,且近期客户下单节奏进一步提速,我们估计全年新签订单有望突破40亿的目标。 ⭕️产能:公司四期产能年底或明年初达产,一到四期总产能为70-80亿,另外公司在武汉和合肥为头部客户建设本地配套产能,明年底整体产能可达百亿级别。
130. 【国泰海通🏆环保徐强团队】持续推荐MED电子纸行业新星:莱宝高科! 🔥公司预计投入90亿建设MED电子纸产线,问询函反馈预计未来年营收达到100亿以上,净利润峰
- 主题笔记:打开完整笔记
【国泰海通🏆环保徐强团队】持续推荐MED电子纸行业新星:莱宝高科! 🔥公司预计投入90亿建设MED电子纸产线,问询函反馈预计未来年营收达到100亿以上,净利润峰值18亿+,9月底前产线点亮,推荐关注! 电子纸市场扩容在即,预计2030年规模将达到200亿美金:
131. 🎖【长江证券 电力、煤气及水等公用事业 张韦华团队】在美债收益率破5%、原油价格重回100美元的背景下,更新汇报电力行业最新观点和机遇! 🎖电力既是能源转型的正
- 主题笔记:打开完整笔记
🎖【长江证券 电力、煤气及水等公用事业 张韦华团队】在美债收益率破5%、原油价格重回100美元的背景下,更新汇报电力行业最新观点和机遇! 🎖电力既是能源转型的正面战场、也是跨国生产要素的“工业汇率”。2026年以来,电力行业在景气磨底中加速分化,我们坚守电力领域、挖掘具有确定性与长期价值的优质资产,同时积极拓宽研究边界、推出《》等系列研究报告,并【提出中美电价10年周期相对论、并得出结论:电力作为AI基建的关键一环、本轮美国资本开支在高通胀&高利率的背景下进行、所造成的高折旧成本将在未来造成其电价中枢的长期粘性、我们电价的相对优势确立并打开上行空间】。…
132. 零跑汽车技术交流会要点20260917 出席领导:武强(联席总裁)、王耀农(副总裁,智驾负责人)、沈珂(董秘) 一、智驾模型与算力 1.世界模型算力:原始模型基
- 主题笔记:打开完整笔记
零跑汽车技术交流会要点20260917 出席领导:武强(联席总裁)、王耀农(副总裁,智驾负责人)、沈珂(董秘) 一、智驾模型与算力
133. [發]【腾信精密】产品升级叠加双龙头绑定,低估值&业绩确定性强 【浙商电子-沈钱】 今日北交所新上市企业,主营金属精密零部件加工。上市前未安排机构反路演,市场认
- 主题笔记:打开完整笔记
[發]【腾信精密】产品升级叠加双龙头绑定,低估值&业绩确定性强 【浙商电子-沈钱】 今日北交所新上市企业,主营金属精密零部件加工。上市前未安排机构反路演,市场认知存在明显预期差:市场仅关注到去年半导体板块收入5000万,整体营收占比不足10%,低估了公司半导体业务的产品迭代与订单爆发潜力。
134. [太阳]【大族激光/大族数控】重视两个大族的投资机会【东吴机械】 👉大族激光:3DP+PCB+光纤三箭齐发,重视果链催化 3DP工艺在果链有望实现1-10放量,
- 主题笔记:打开完整笔记
[太阳]【大族激光/大族数控】重视两个大族的投资机会【东吴机械】 👉大族激光:3DP+PCB+光纤三箭齐发,重视果链催化 3DP工艺在果链有望实现1-10放量,重点渗透直板机中框环节,潜在面向百亿市场,大族激光凭借与富士康紧密合作+产能优势有望拿到一供。另外PCB设备(大族数控)持续超预期,光纤产能扩充+领纤海外客户进展持续推进,正处在三重业务齐发力阶段。目标1800e。
135. 【中信电子】京东方:9月TV面板涨价在即,玻璃基载板打开AI封装成长空间 短期看TV面板涨价,中期看显示主业盈利改善。公司首次向客户发出涨价函,9月下旬大尺寸T
- 主题笔记:打开完整笔记
【中信电子】京东方:9月TV面板涨价在即,玻璃基载板打开AI封装成长空间 短期看TV面板涨价,中期看显示主业盈利改善。公司首次向客户发出涨价函,9月下旬大尺寸TV面板价格有望迎来上涨。2026年尽管面临存储涨价、主流LCD应用出货量承压等因素,但大尺寸化趋势持续推进,26H2终端需求表现好于预期。据产业调研,当前大尺寸TV面板稼动率已达85%–90%。在全年需求整体偏平淡的背景下,面板价格仍具备上涨基础,更能体现供给侧格局优化及产能调控逻辑的持续兑现。展望2027年,LCD行业有望进一步迈向供需平衡,价格及盈利中枢支撑有望增强;与此同时,OLED业务有…
136. 【中信电器智造】 重点推荐:申菱环境:海外大单落地,明年业绩进入加速兑现期 ⭕ 海外4.15亿美元大单正式落地,订单确定性明显提升。公司9月16日正式公告与海外
- 主题笔记:打开完整笔记
【中信电器智造】 重点推荐:申菱环境:海外大单落地,明年业绩进入加速兑现期 ⭕ 海外4.15亿美元大单正式落地,订单确定性明显提升。公司9月16日正式公告与海外客户签订4.15亿美元空调制冷设备订单,折合约27.8亿元,相当于2025年收入的约66%,交付期限为协议生效后120天。此前市场对海外订单落地节奏存在较多疑虑,本次大额合同落地后,市场对订单疑虑显著减弱。 ⭕ 海外在手订单已超百亿元,多客户、多产品同步放量。 目前公司海外订单储备充足,已覆盖AWS、Giga、谷歌及东南亚数据中心客户:AWS主要供应水冷风墙及Sidecar,Giga已切入预制舱…
137. 【兴证地产】828政策后,土拍市场跟踪 [玫瑰]成交量:近两周(8.31-9.13)300城住宅类用地成交面积1460万方,同比-20%;金额708亿元,同比+
- 主题笔记:打开完整笔记
【兴证地产】828政策后,土拍市场跟踪 [玫瑰]成交量:近两周(8.31-9.13)300城住宅类用地成交面积1460万方,同比-20%;金额708亿元,同比+24%,其中一/二/三线分别+85%/+35%/-16%。 与一二线城市今年的供应节奏,和大体量地块的出让有关。1-8月一/二/三线成交金额同比分别为+2%/-37%/-17%。
138. 口含烟制造门槛最高的是高质无纺布【东财新消费|零售】【诺邦股份】 1.若无纺布无法起到缓释的作用,会给口腔产生灼烧的疼痛感。无纺布的改良让尼古丁更慢的缓释提升体
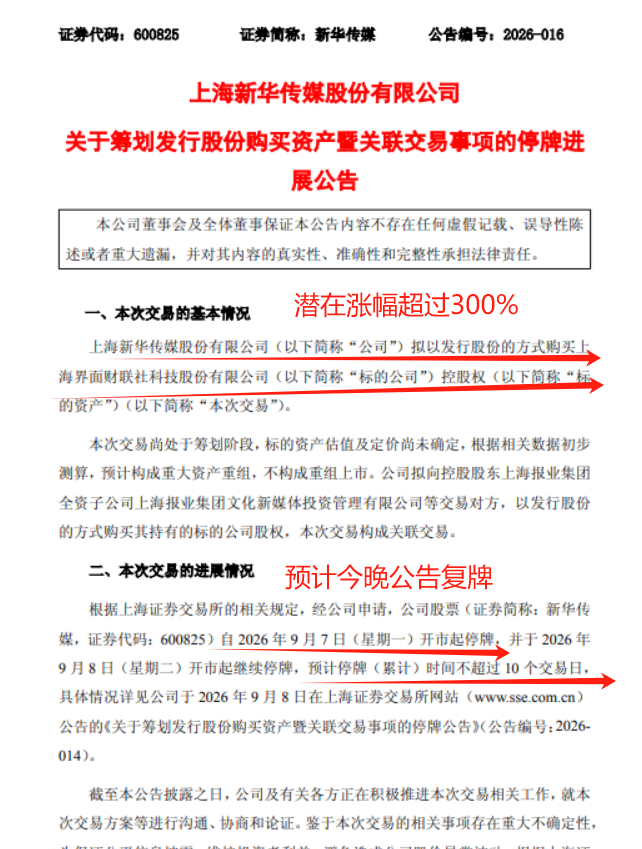
- 主题笔记:打开完整笔记
口含烟制造门槛最高的是高质无纺布【东财新消费|零售】【诺邦股份】 1.若无纺布无法起到缓释的作用,会给口腔产生灼烧的疼痛感。无纺布的改良让尼古丁更慢的缓释提升体验。虽然我国是全球无纺布生产的主要国家,但由于生产壁垒较低、疫情期间大量小作坊进入,大部分供给并不优质且缺乏研发能力。 2.诺邦股份目前布局了5条差异化产线和1条研发试验线,产品品类丰富,其中就包括口含烟滤芯,该产品定价高,毛利率50%。目前月销几吨、占比较小,但我们看好公司增长潜力,原因在于:1.公司研发生产优势较强,有望解决无纺布改良问题;2.同时,公司具备较强的管理和市场开拓能力,将承接下…
139. 市場再度傳出CCL(銅箔基板)鬼故事!市場傳言CPO(矽光子)訊號未來在主晶片端直接轉換為光訊號送出,主機板上只剩下PCIe Gen 5(32Gbps)等低
- 主题笔记:打开完整笔记
市場再度傳出CCL(銅箔基板)鬼故事!市場傳言CPO(矽光子)訊號未來在主晶片端直接轉換為光訊號送出,主機板上只剩下PCIe Gen 5(32Gbps)等低速控制訊號,CCL等級降至M4即可滿足需求,使得主機板CCL規格升級帶動ASP(產品平均單價)的邏輯將面臨結構性改變,影響CCL升級趨勢,消息一出,今日銅箔基板族群股價跳水下殺,聯茂(6213)今日早盤被摜至跌停,相關傳言去年市場即傳過,今日相關降級消息再度衝擊銅箔基板族群,包括台光電(2383)、台燿(6274)、聯茂全面下殺。 截至10:18分左右,聯茂股價跌停,跌停價495元,成交量2.5…
140. 三一国际近期股价调整点评:外部环境带来扰动,公司基本面向好,当前已进入超跌区间 ⭕外部因素:资源品价格波动和美联储加息 1)价格:近一周期货市场铜、黄金、铁矿石
- 主题笔记:打开完整笔记
三一国际近期股价调整点评:外部环境带来扰动,公司基本面向好,当前已进入超跌区间 ⭕外部因素:资源品价格波动和美联储加息 1)价格:近一周期货市场铜、黄金、铁矿石价格有所波动,可能是这波股价回调的首因,但 大部分资源品的价格依然处于高位、且煤炭等品种价格仍呈现上行趋势;
141. 【国泰海通环保徐强团队】锂电:龙头提供确定性,二线提供弹性 近期市场出现关于去龙头份额的讨论,我们认为: 供应链多元化不可避免,锂电产业从增量要增长。车企销量规
- 主题笔记:打开完整笔记
【国泰海通环保徐强团队】锂电:龙头提供确定性,二线提供弹性 近期市场出现关于去龙头份额的讨论,我们认为: 供应链多元化不可避免,锂电产业从增量要增长。车企销量规模增加,供应链多元化属于正常现象。25年/26上半年,我国动储电池产量1755.6/1068.9GWh,同比增长60%/53%;国内电池企业份额提升,日韩几增长出现掉队。宁德时代26H1产量498GWh,同比增长60%。
142. 📑 📊 韩国综合指数:变动 - 0.04%,点位 6715.4,成交额 112 亿美元,外资净卖出 16.48 亿美元,本土机构净买入 1.15 亿美元,散户净
- 主题笔记:打开完整笔记
📑 📊 韩国综合指数:变动 - 0.04%,点位 6715.4,成交额 112 亿美元,外资净卖出 16.48 亿美元,本土机构净买入 1.15 亿美元,散户净买入 2.99 亿美元。 📊 韩国创业板:变动 + 0.76%,点位 822.2,成交额 41 亿美元,外资净卖出 0.24 亿美元,本土机构净买入 0.33 亿美元,散户净卖出 0.18 亿美元。
143. AI 算力需求倒逼,金刚石散热进展加速 [玫瑰]高功耗GPU倒逼散热革新 服务器GPU功耗持续抬升,部分峰值接近2300W,局部热流密度突破传统铜基散热物理上限
- 主题笔记:打开完整笔记
AI 算力需求倒逼,金刚石散热进展加速 [玫瑰]高功耗GPU倒逼散热革新 服务器GPU功耗持续抬升,部分峰值接近2300W,局部热流密度突破传统铜基散热物理上限。金刚石热导率为纯铜5倍,是解决高功耗散热的关键材料,有望带动从芯片到数据中心全链条变革
144. 【中信科技与新兴产业】Kimi发布金融行业解决方案,AI从单点辅助走向金融工作 想看更多请加V:xian20210130 流端到端交付 🎉 月之暗面于9月17日
- 主题笔记:打开完整笔记
【中信科技与新兴产业】Kimi发布金融行业解决方案,AI从单点辅助走向金融工作 想看更多请加V:xian20210130 流端到端交付 🎉 月之暗面于9月17日发布Kimi金融行业解决方案,整合面向金融行业的产品与能力,涵盖10+权威数据源、9项金融技能和5项合规安全措施,以及机构级的数据建模和报告交付能力,覆盖持仓早报、财报点评、项目筛选、深度研究和组合复盘等场景。在已落地的机构合作中,过去以天计的资料处理和初稿制作已压缩到小时级。目前已有数十家金融机构基于Kimi模型、Kimi企业版和Kimi Work等产品开展业务创新或共建金融方案,覆盖头部券商…
145. 【金帝股份】依托精密制造能力转型液冷,打开成长空间 公司自建冷锻冲压CNC产能,贡献核心利润弹性。公司产品包括翅片、分水器、冷板等零部件,配套单机柜价值约27万
- 主题笔记:打开完整笔记
【金帝股份】依托精密制造能力转型液冷,打开成长空间 公司自建冷锻冲压CNC产能,贡献核心利润弹性。公司产品包括翅片、分水器、冷板等零部件,配套单机柜价值约27万元。 公司已快速切入双鸿、Cooler Master供应链,目前是台资客户冷锻冲压工艺独家供应商。通过锻造替代部分CNC工序,结合辅助CNC加工,相比纯CNC加工效率提升5倍,成本降低30%以上。 公司投入4.26亿元在广东、山东建设液冷产能,目前已经具备4亿产值,计划26年底达到8亿产值,27年达到24亿产值。液冷订单高速成长,新订单持续突破,预计收入占比快速提升,打造公司第二增长曲线。
146. [太阳]【长江电子杨洋团队】策略会设备材料公司亮点总结 [玫瑰]精智达:35e订单目标已经完成,全年订单预期上调,新增15.76亿订单中预计包含18Gpbs F
- 主题笔记:打开完整笔记
[太阳]【长江电子杨洋团队】策略会设备材料公司亮点总结 [玫瑰]精智达:35e订单目标已经完成,全年订单预期上调,新增15.76亿订单中预计包含18Gpbs FT产品,以及部分HBM产线需求,看好明年订单保持高速增长,此外长存、SOC会有新增订单贡献。 [玫瑰]超纯应材:新阶段产能12e,全部产能落地30e+,刻蚀产品保持高速增长,薄膜沉积与光学业务开始起量,同时小金属限制出口为公司打开了海外拓展窗口。
147. 浙江黄酒专家交流要点 20260917 [玫瑰]兰亭:该经销商今年兰亭合同金额同比增长20%,目前打款完成50%以上、进度快于去年, 库存比去年最高点下降10%
- 主题笔记:打开完整笔记
浙江黄酒专家交流要点 20260917 [玫瑰]兰亭:该经销商今年兰亭合同金额同比增长20%,目前打款完成50%以上、进度快于去年, 库存比去年最高点下降10%左右(按全年合同金额算)。从消费场景来看,兰亭在绍兴从礼品开始向宴请场景扩散。 [玫瑰]1743:目前据绍兴点状数据来看, 1743回款同比去年实现翻倍增长,1743目前经销商每箱开票价考虑费用后大概在170+,相比纯正五年明显更高,未来有望持续贡献利润。
148. 📑 📉 上证综指下跌0.41%,科创50下跌0.61%。 📉 上证50下跌0.74%,创业板下跌0.40%。 📉 沪深300下跌0.45%,中证500下跌0.3
- 主题笔记:打开完整笔记
📑 📉 上证综指下跌0.41%,科创50下跌0.61%。 📉 上证50下跌0.74%,创业板下跌0.40%。
149. [烟花]【中信电子】CPO落地不改PCB升规升阶趋势,持续看好板块后续投资机会 领导好,今日市场有传闻提到随着CPO落地,对于PCB的数据传输要求可能下降,材料
- 主题笔记:打开完整笔记
[烟花]【中信电子】CPO落地不改PCB升规升阶趋势,持续看好板块后续投资机会 领导好,今日市场有传闻提到随着CPO落地,对于PCB的数据传输要求可能下降,材料等级或降规,市场担心影响AI PCB、CCL的市场空间,对此我们认为以上担忧并不符实,具体原因如下: 1)柜内PCB升级趋势持续:AI PCB中70-80%为AI服务器柜内需求,柜内中短距离互联通过PCB连接的趋势明确,以NV为例,GPU互联均通过计算板-铜缆/PCB-交换板的NVSwitch网络实现,CPO应用不仅不会带来PCB降规,反而会因为信号互联速率、复杂度提升,进一步加速上述链路中涉及…
150. [抱拳]🥇 重视国产算力!【华创计算机 吴鸣远 团队】昇腾产品线全栈提前 20260917 🌟 事件:9月17日华为全联接大会2026上,汪涛把“算力”明确定义
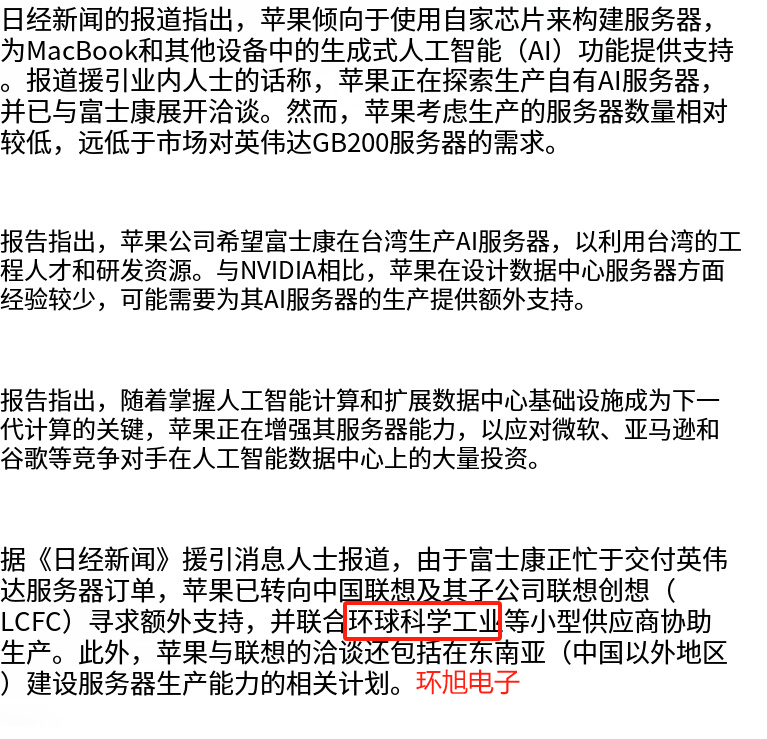
- 主题笔记:打开完整笔记
[抱拳]🥇 重视国产算力!【华创计算机 吴鸣远 团队】昇腾产品线全栈提前 20260917 🌟 事件:9月17日华为全联接大会2026上,汪涛把“算力”明确定义为华为AI战略核心:坚持硬件变现,以“超节点+集群”建中国算力底座,并做开源开放生态。 📈 观点:“韬”定律继续发力
151. 【天风轻纺孙海洋】恒丰纸业:重视低估高潜HNB标的 HNB为当前稀缺消费叙事。今年来政策节奏显著提速超预期,我们预计明年初国内将启动试点;基于我国人口基数及供应
- 主题笔记:打开完整笔记
【天风轻纺孙海洋】恒丰纸业:重视低估高潜HNB标的 HNB为当前稀缺消费叙事。今年来政策节奏显著提速超预期,我们预计明年初国内将启动试点;基于我国人口基数及供应能力等,我们预计HNB群体有望在未来三年迅速倍增放大,斜率显著快于海外,直接带来相关产业链倍增扩容。 恒丰:国企+中烟系+海外链+低估值
152. 针对 “CPO 相关 PCB 从原本的 M9 降级至 M4” 的传闻: “首先 CPO 不会这么快落地,良率上不来是一个主要的原因,而且实际的应用上还有非常多不
- 主题笔记:打开完整笔记
针对 “CPO 相关 PCB 从原本的 M9 降级至 M4” 的传闻: “首先 CPO 不会这么快落地,良率上不来是一个主要的原因,而且实际的应用上还有非常多不同的信号要兼顾,芯片运算速度迭代上去还是得升回来,加上就算落地也不是全部场景,不可能 Scale up 和通用服务器全部上 CPO。最后就是规格层面,就拿 Nvidia SpectrumX 采用 CPO 的方案来看,也只是从 M8 改成 M7,并没有像传闻里降级幅度那么大。”
153. 📌 破位行情叠加市场自满情绪 = 后续下行风险仍存 作者:乔纳森・克伦斯基 📌 在 7 月末上一轮美联储议息会议结束之后,我们刚刚见证了现代史上最大规模的动量崩
- 主题笔记:打开完整笔记
📌 破位行情叠加市场自满情绪 = 后续下行风险仍存 作者:乔纳森・克伦斯基
154. 【东方通信-半导体】昇腾芯片迭代超预期,国产超节点加速升级 1、昇腾960系列芯片预计27Q1推出,保持1年1代的高速迭代。根据华为2026全链接大会,昇腾96
- 主题笔记:打开完整笔记
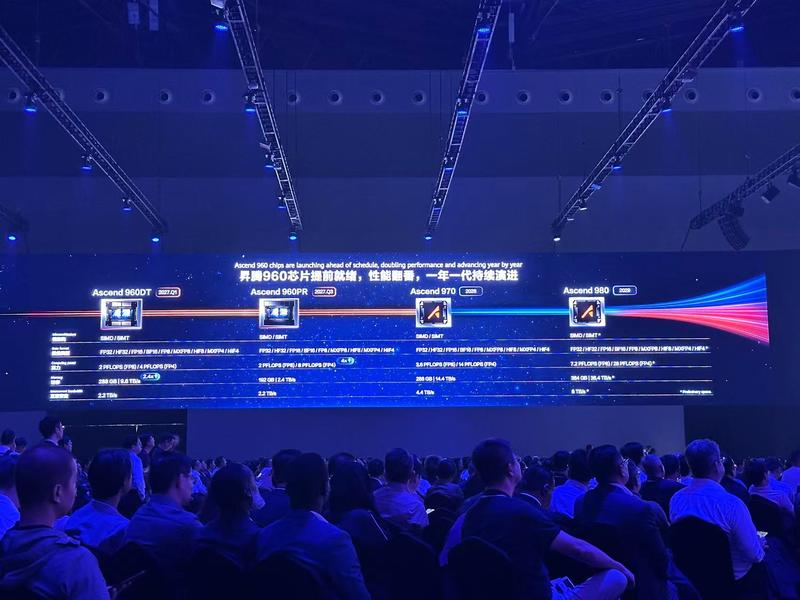
【东方通信-半导体】昇腾芯片迭代超预期,国产超节点加速升级 1、昇腾960系列芯片预计27Q1推出,保持1年1代的高速迭代。根据华为2026全链接大会,昇腾960DT计算性能达2000T FP8,最大支持288GB 显存,显存带宽可达9.6TB/s,计算性能介于H200与B200间。其预计2027Q1推出,较原计划目标提前三季度。960PR将实现8000T FP4计算性能,并于2027Q3推出,较原计划目标提前一季度。970/980预计分别于2028/2029年陆续推出,其FP4计算性能分别为14000/28000,分别对标B300/Rubin芯片。并…
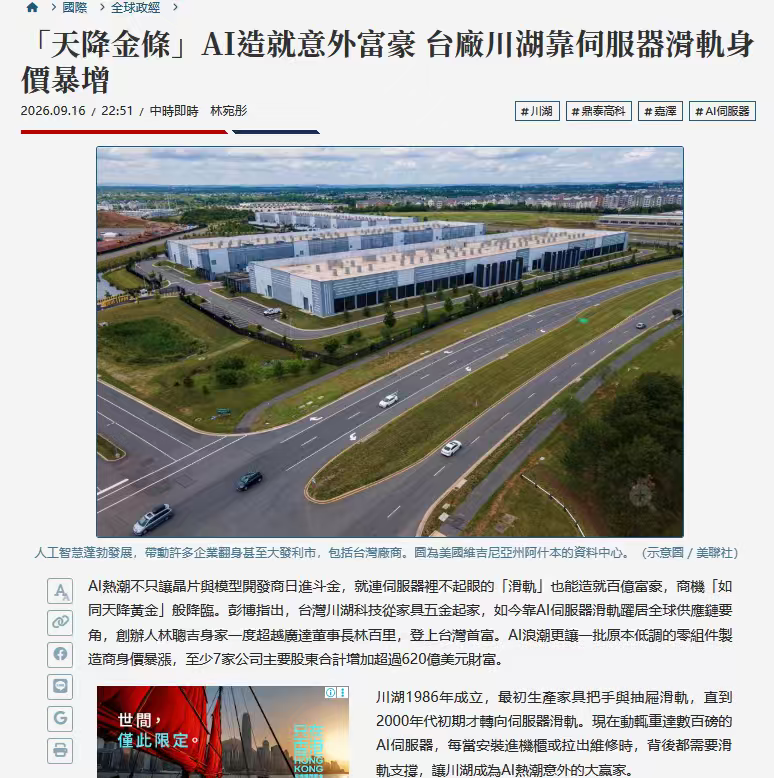
155. 哈尔斯:擎天通过太空验证,后续有望逐步产业化 [太阳]事件:近日擎天星能柔性CIGS(铜铟镓硒)空间光伏组件及阵列单元先后接受了国内头部航天院所及权威第三方检测
- 主题笔记:打开完整笔记
哈尔斯:擎天通过太空验证,后续有望逐步产业化 [太阳]事件:近日擎天星能柔性CIGS(铜铟镓硒)空间光伏组件及阵列单元先后接受了国内头部航天院所及权威第三方检测机构的空间环境模拟测试。CIGS封装验证模块在极端真空高低温循环、全光谱(AM0)响应以及高能电子辐照测试中, 展现出了卓越的环境适应性和独树一帜的温光协同自修复能力。 [玫瑰]真空高低温循环:测试结果显示组件性能无衰减,实验前后转化效率分别为14.73%/14.69%。 彻底攻克传统柔性材料在太空易剥离、易老化的系统性工程难题。
156. 【太平洋医药|深度】英矽智能:稀缺AI制药平台,关键临床启动与高频BD共振 主要推荐逻辑:BD密集落地促进管线临床开发,AI制药赛道首个管线进入III期验证阶段
- 主题笔记:打开完整笔记
【太平洋医药|深度】英矽智能:稀缺AI制药平台,关键临床启动与高频BD共振 主要推荐逻辑:BD密集落地促进管线临床开发,AI制药赛道首个管线进入III期验证阶段 BD爆发式落地,年内新签合同总金额约73亿美元
157. 【同飞股份】有望从逻辑走向订单验证-260917 公司在海外AIDC领域的客户和产品品类在持续扩圈,我们此前推荐的逻辑在强化,继续看好。 产业背景:P客户对于液
- 主题笔记:打开完整笔记
【同飞股份】有望从逻辑走向订单验证-260917 公司在海外AIDC领域的客户和产品品类在持续扩圈,我们此前推荐的逻辑在强化,继续看好。 产业背景:P客户对于液冷环节的集成度要求提升,冷板厂商普遍不具备CDU的生产能力,急需寻求代工来扩展自身提供散热整体解决方案的能力。而Rubin对于液冷的标配,带来CDU市场空间较25年数倍提升,提供了新晋厂商的生存空间。凭借在储能液冷和数控装备液冷领域的龙头地位,同飞股份的液冷CDU技术实力和出货量均为国内头部水平。
158. 【中信证券研究】互联网行业26Q2季报总结及投资展望:AI兼顾投入与ROIC,主业聚焦业绩韧性 [礼物]报告链接: 小程序://研究服务/M2G6BpNLgml
- 主题笔记:打开完整笔记
【中信证券研究】互联网行业26Q2季报总结及投资展望:AI兼顾投入与ROIC,主业聚焦业绩韧性 [礼物]报告链接: 小程序://研究服务/M2G6BpNLgml8Ezx [咖啡]行情回顾:估值低位震荡,聚焦盈利与现金流情况。2026Q2,恒生科技/中概互联网指数累计-3.8%/-13.9%(同期纳斯达克指数+21.4%);2026Q3至今(截至9月11日),恒生科技/中概互联网指数累计-3.4%/+0.5%(同期纳斯达克指数+0.5%),7月以来板块的核心定价影响因素从外部风险偏好的分化转向市场流动性预期、板块业绩兑现与现金流情况。截至9月11日,恒生…
164. 这种出监管的,最好选择前面带板块的(比如说:如果金//健//米//业有躲异动,前面带领过板块,符合带板块的条件)或者自身逻辑上涨比如股权收购,一般只有收购的资产
- 主题笔记:打开完整笔记
这种出监管的,最好选择前面带板块的(比如说:如果金//健//米//业有躲异动,前面带领过板块,符合带板块的条件)或者自身逻辑上涨比如股权收购,一般只有收购的资产还不错,才会在高位持续震荡掉不下来。 出监管是自带短线属性逻辑,也是短线资金很关注的。 本质还是依靠出监管后预期无压制后有上涨动力,所以出监管前就具有提前博弈的价值,临近出监管的时候选择出局。
165. 【国泰海通基础化工团队】花园生物:26q2实现营收4.15亿元,同比+34.39%、环比+49.96%;归母净利润0.82亿元,同比+25.55%、环比+62.
- 主题笔记:打开完整笔记
【国泰海通基础化工团队】花园生物:26q2实现营收4.15亿元,同比+34.39%、环比+49.96%;归母净利润0.82亿元,同比+25.55%、环比+62.42%。 鱼粉价格上涨,饲料级胆固醇有助于优化饲料配方并减少鱼粉使用量。国内饲料级胆固醇纯度要求需≥96.5%,产品适用于虾,在配合饲料中的推荐添加量为1.0—2.0g/kg,最高限量为10g/kg(仔虾阶段为20g/kg)。 公司饲料级维生素D3设计产能3600吨/年,维生素D3全产业链,胆固醇主要作为维生素D3原料外销,NF级胆固醇全球产能占比超70%。VD3价格景气度提升对公司业绩的正向拉…
166. 【华源交运 孙延】快递一线更新! 1、明天义乌开始封盘,底价上涨0.3元,有望贯穿全年,时间和涨幅超预期。 2、N次证明了快递行业反内卷的持续性。此前河北、河南
- 主题笔记:打开完整笔记
【华源交运 孙延】快递一线更新! 1、明天义乌开始封盘,底价上涨0.3元,有望贯穿全年,时间和涨幅超预期。 2、N次证明了快递行业反内卷的持续性。此前河北、河南提价市场并未重视,现在义乌涨价0.3,广东锁盘强化, 华北开启、华南华东两大产量区联动局势已成、未来一段时间涨价区域将更多。
167. 传nbis算租涨价20%,盘后涨了7个点,GPT6带来的agi的变革需求还是被市场严重低估了,连open ai的卡都不够用,在供给有限的情况下需求继续增长,只会
- 主题笔记:打开完整笔记
传nbis算租涨价20%,盘后涨了7个点,GPT6带来的agi的变革需求还是被市场严重低估了,连open ai的卡都不够用,在供给有限的情况下需求继续增长,只会进一步推高价格。 对于国内而言紧缺会更明显,如果按再涨20%,部分算租公司的利润甚至可能去到50%,那带来的收益将非常夸张。 市场所谓担心的值不值问题,在大模型进入下一阶段厮杀的情况下也许根本不重要,谁能抢占先机才是关键,而算力已经成为所有人的瓶颈,那涨价是大概率的趋势。
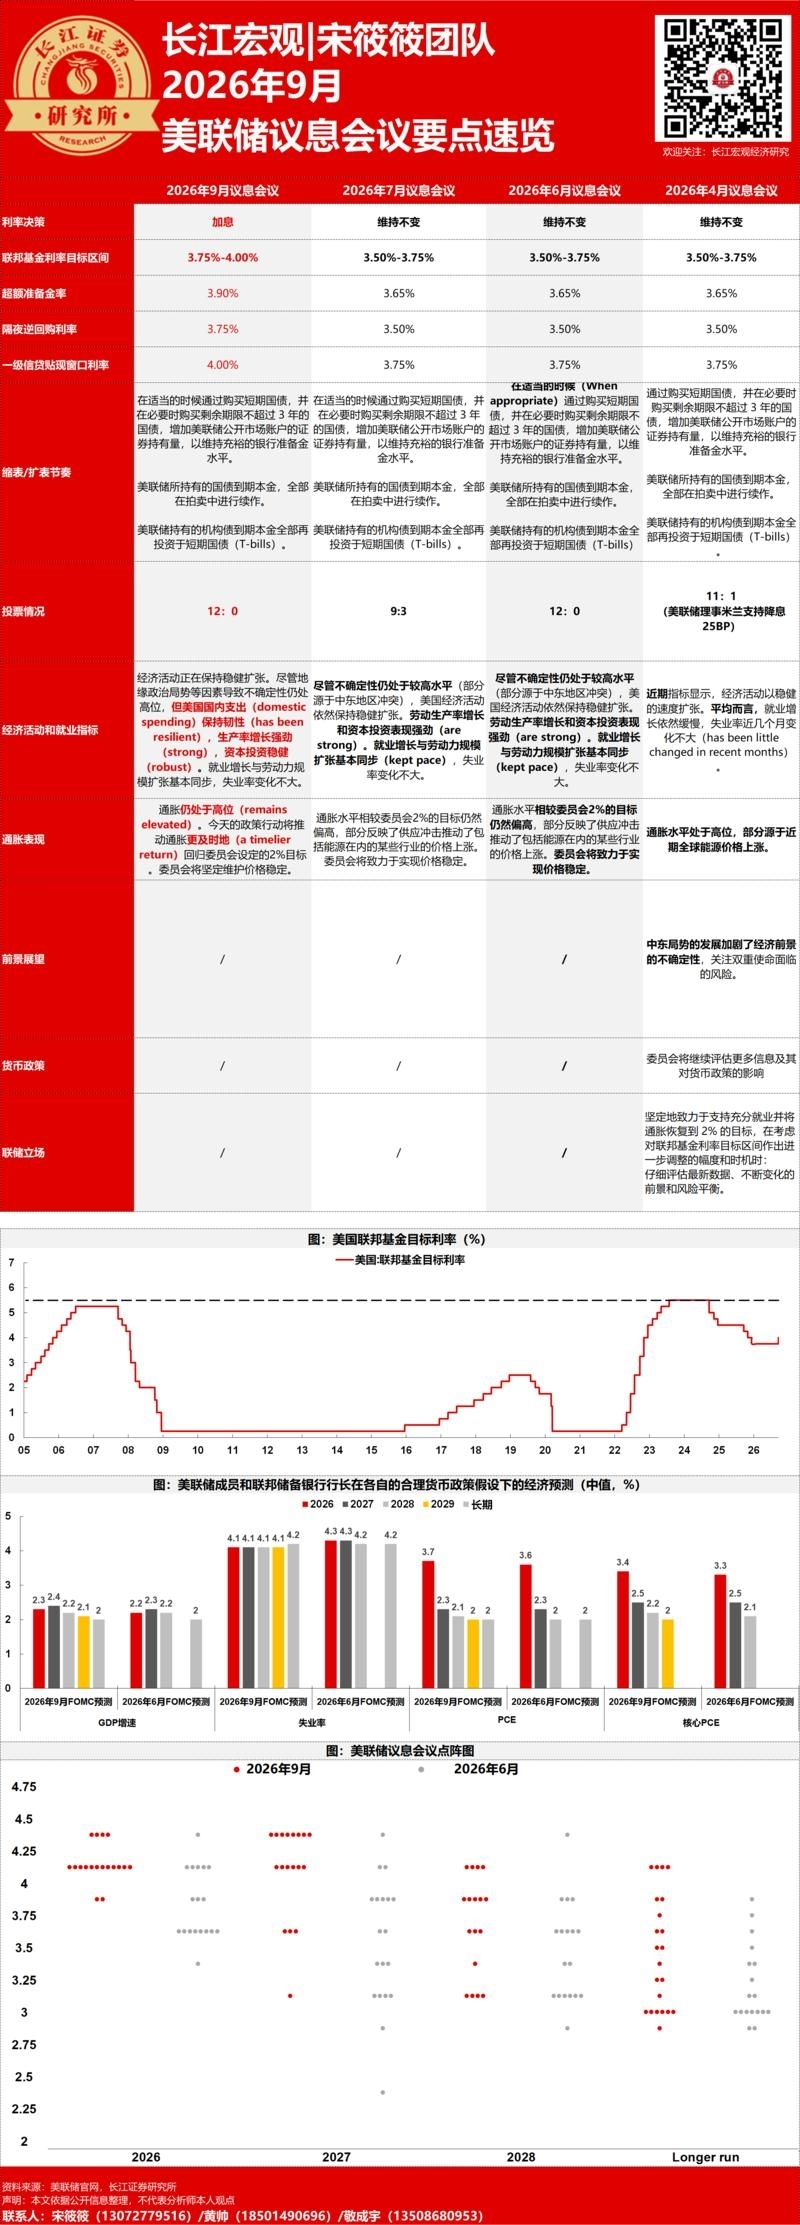
168. 【浙商宏观||李超|林成炜|汤子玉】关注联储对金融稳定的控制力——9月美联储议息会议解读 1️⃣ 联储加息25BP符合预期,沃什表态偏鹰。 FOMC以12票一致
- 主题笔记:打开完整笔记
【浙商宏观||李超|林成炜|汤子玉】关注联储对金融稳定的控制力——9月美联储议息会议解读 1️⃣ 联储加息25BP符合预期,沃什表态偏鹰。 FOMC以12票一致通过加息,将政策利率上调至3.75%-4%;沃什认为当前金融条件仍难称足够限制性,本次加息只是“撤回部分宽松”,且未排除后续连续加息的可能。会议期间美股下跌,10年美债收益率和美元指数上行。 2️⃣ 点阵图偏鸽,与市场定价存在明显分歧。 点阵图显示年内还需加息1次至4.25%,2027年利率维持不变,低于联邦基金期货隐含的加息3次至4.75%。与此同时,联储上修经济增长和通胀预测、下修失业率,并…
169. 【个股】生益科技,目前die5%; 昨天盘中爆冲; 今天盘中大跌。 各位,懂交易和懂仓位的,操作效果是不一样的。 这个位置,wo劝前面卖了很多的,可以考虑补回来
- 主题笔记:打开完整笔记
【个股】生益科技,目前die5%; 昨天盘中爆冲; 今天盘中大跌。
170. 【浙商AI战队冯翠婷】协创数据重要点评:80亿定增获深交所受理,46.86亿直投智算中心,权益融资接力高强度Capex、支撑算力持续扩张 🚀 事件:公司9月16
- 主题笔记:打开完整笔记
【浙商AI战队冯翠婷】协创数据重要点评:80亿定增获深交所受理,46.86亿直投智算中心,权益融资接力高强度Capex、支撑算力持续扩张 🚀 事件:公司9月16日晚公告,向特定对象发行股票申请获深交所受理。本次拟募资不超过80亿元,其中46.86亿元投向智算中心、18.14亿元投向存储扩产、15亿元用于补流及偿还银行贷款;后续仍需通过深交所审核及证监会注册。 首发公众号:思维纪要社
171. 【中金互联网】AI应用参考(1):从Meta Muse探讨C端Agent路径 AI应用参考系列第一篇 我们认为2C Agent是AI应用层继对话之后重要的演进,
- 主题笔记:打开完整笔记
【中金互联网】AI应用参考(1):从Meta Muse探讨C端Agent路径 AI应用参考系列第一篇 我们认为2C Agent是AI应用层继对话之后重要的演进,其有望成为应用端兑现AI投资回报率的关键,当前判断的重点不在方向而在时机,技术和成本周期或决定未来发展路径的差异。
172. 【申万宏观】 9月照章加息,未来如何演绎?(20260917) 9月加息如期落地,但市场并未按照“利空落地”演绎,年内和明年美联储的政策利率路径依然不明朗,分析
- 主题笔记:打开完整笔记
【申万宏观】 9月照章加息,未来如何演绎?(20260917) 9月加息如期落地,但市场并未按照“利空落地”演绎,年内和明年美联储的政策利率路径依然不明朗,分析师观点来回摇摆,机构观点分歧较大。经慎重思考,我们观点更新如下,供参考: ① 9月FOMC例会偏鹰,但恰到好处。沃什基本援引8月JH年会演讲解释本次加息决议,鹰派信息主要来于经济预测摘要(SEP)和点阵图。
173. 【长江电子杨洋团队】涨价持续叠加材料升级,坚定看好覆铜板板块! [太阳] 第一条主线:关注持续提价带来的业绩弹性。当前PCB向下游顺价整体推进顺利,为CCL价格
- 主题笔记:打开完整笔记
【长江电子杨洋团队】涨价持续叠加材料升级,坚定看好覆铜板板块! [太阳] 第一条主线:关注持续提价带来的业绩弹性。当前PCB向下游顺价整体推进顺利,为CCL价格传导打开空间。产业链计划逐月提价5%—15%,价格中枢有望持续上移。随着提价逐步覆盖原材料涨幅,CCL企业单位盈利与产能利用率有望同步改善,关注涨价从收入端向利润端加速兑现! [太阳] 第二条主线:关注高端材料迭代带来的估值提升。AI服务器传输速率及算力密度持续升级,PCB材料正加速向M9、M10及PTFE等更高等级方案演进。新材料具备较高的配方、工艺及客户认证壁垒,已成为AI PCB产业链的核…
174. #OpenAI
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
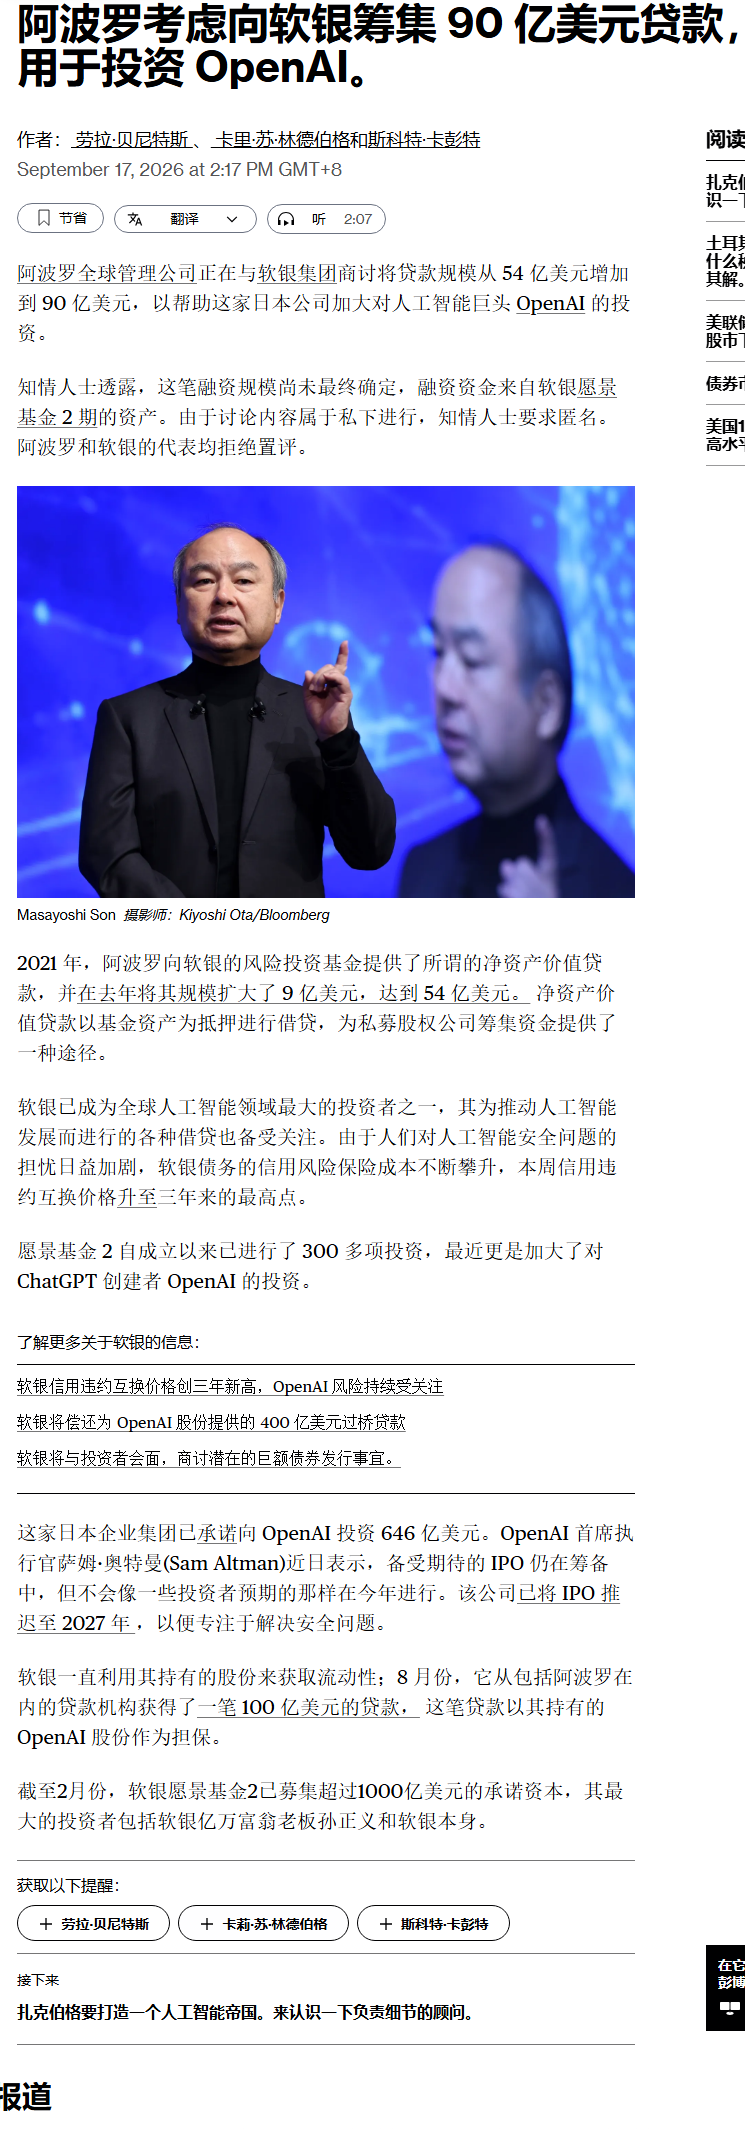
175. 【天风医药杨松团队】建议持续关注AI4S。海外大模型加速药企落地,国内板块迈入临床与资本化验证期 行业事件 海外方面,9月16日Anthropic官宣与诺和诺德
- 主题笔记:打开完整笔记
【天风医药杨松团队】建议持续关注AI4S。海外大模型加速药企落地,国内板块迈入临床与资本化验证期 行业事件 海外方面,9月16日Anthropic官宣与诺和诺德达成新药研发战略合作,将Claude‑Science科学大模型嵌入药企研发全流程,Twist Bioscience承接其蛋白分子湿实验验证订单,海外科学大模型在逐步从工具授权向药企研发工作流落地跨越。
176. 我们又沟通了一下中材的指引,听到的说法供参考: 现在: 一代200万米/月,二代30万米/月,T布15万米/月。 年底计划: 一代220-230万米/月,二代6
- 主题笔记:打开完整笔记
我们又沟通了一下中材的指引,听到的说法供参考: 现在: 一代200万米/月,二代30万米/月,T布15万米/月。 年底计划: 一代220-230万米/月,二代60-80万米/月,T60-90万米/月(这个听起来比之前高)。具体进展要看良率爬坡。
177. 之前给大家分享,博弈出异动出监管的玩法:高//争//明//爆,爱//丽//家//居,蓝//盾/光/电 这种出异动,时间节点是固定的,所以会有提前博弈,因为越到出
- 主题笔记:打开完整笔记
之前给大家分享,博弈出异动出监管的玩法:高//争//明//爆,爱//丽//家//居,蓝//盾/光/电 这种出异动,时间节点是固定的,所以会有提前博弈,因为越到出监管的时候,有更多的做多资金去参与他出监管后继续上涨。 但是如果出监管前参与,往往面临延期等风险,反而提前博弈,就是提前十来天就开始布局。
178. #中美关系
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
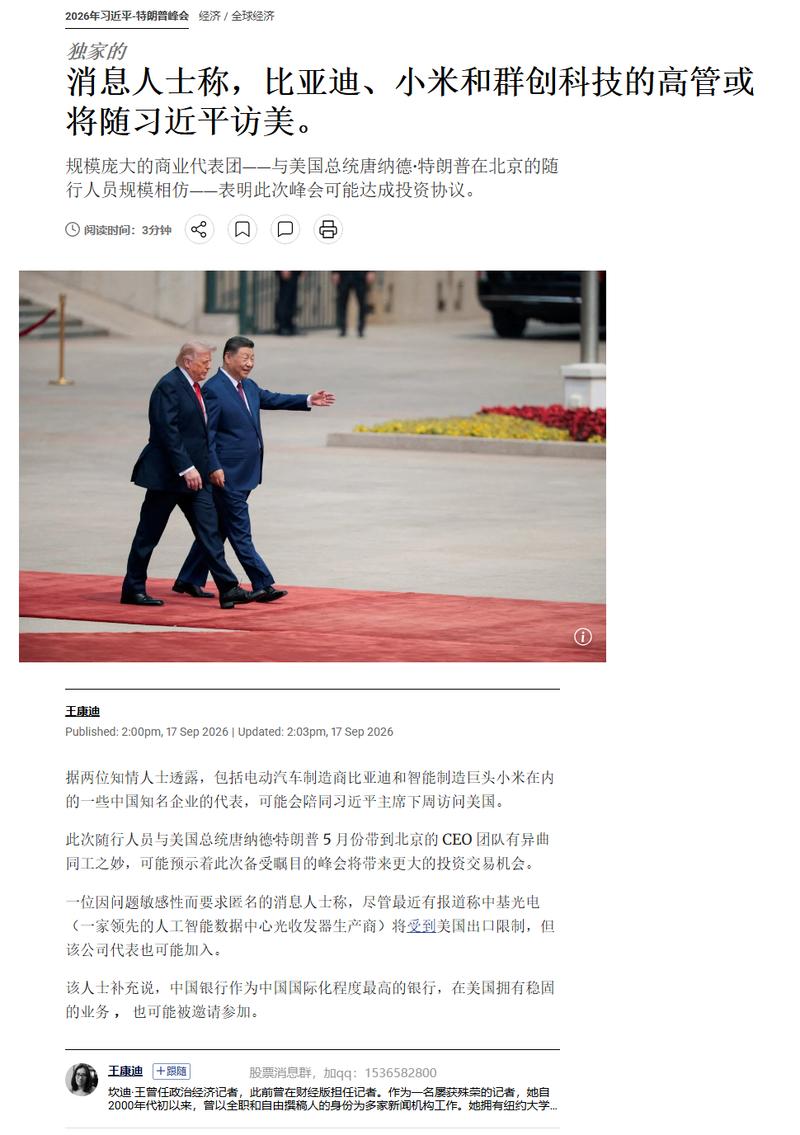
179. 方大炭素:6N级石墨已在碳化硅半导体等头部企业实现批量供货 人民财讯9月17日电,方大炭素(600516)在9月17日召开的2026年半年度业绩说明会上表示,6
- 主题笔记:打开完整笔记
方大炭素:6N级石墨已在碳化硅半导体等头部企业实现批量供货 人民财讯9月17日电,方大炭素(600516)在9月17日召开的2026年半年度业绩说明会上表示,6N级石墨主要应用于光纤和半导体领域,公司已经在光纤领域、硅半导体、碳化硅半导体头部企业实现批量供货,替代同类进口产品。同时,公司积极拓展半导体外延市场,核心产品主要有超高纯等静压石墨、半导体级高纯碳粉(完成天然石墨粉和人造石墨粉技术攻关)、多孔石墨、炭毡等产品。
180. 亚马逊24亿美元锁定Generac备用发电机,瑜欣电子映射“算力备电”产业链 Generac与亚马逊签订数据中心备用发电机长期供应协议,预计2027—2028年
- 主题笔记:打开完整笔记
亚马逊24亿美元锁定Generac备用发电机,瑜欣电子映射“算力备电”产业链 Generac与亚马逊签订数据中心备用发电机长期供应协议,预计2027—2028年首批交付约24亿美元。协议还附带认股权证:亚马逊后续采购付款达到相应规模时,可分阶段获得Generac股份认购权。这笔订单说明,AI数据中心扩建不只需要GPU和液冷,保障断电时持续运行的备用电源,也正成为大额资本开支方向。Generac交易披露 *瑜欣电子(301107):公司是发电机产业链上游零部件企业,历史公开文件明确将Generac列为客户,供货产品涉及发电机配套部件。公司现有发电机电源系…
181. 【国金电子】MLCC更新-260917 [太阳]行业最新的密集催化: 原厂1️⃣三环有望Q4车规计划涨价,预计不同规格幅度在40-80%之间。车规产线和其他常规
- 主题笔记:打开完整笔记
【国金电子】MLCC更新-260917 [太阳]行业最新的密集催化: 原厂1️⃣三环有望Q4车规计划涨价,预计不同规格幅度在40-80%之间。车规产线和其他常规高容产线不通用,此前车规价格没有怎么涨,国内车规客户涨价意味着供需紧缺程度加剧。2️⃣AVX钽电容、部分MLCC型号,自10/1号涨价,现市场价格已经开始上涨,当前现货市场价格不稳定&价格有效期短。
182. 圈内一直在传,老黄在 Vera Rubin 架构里要全面推动 CPO(共封装光学)落地,彻底解决传统光模块的功耗瓶颈。 英伟达给索尔思送去了 CPO 联合开发测
- 主题笔记:打开完整笔记
圈内一直在传,老黄在 Vera Rubin 架构里要全面推动 CPO(共封装光学)落地,彻底解决传统光模块的功耗瓶颈。 英伟达给索尔思送去了 CPO 联合开发测试(JDEV),就是为了 Rubin 的 CPO 交换机托盘做光芯片备胎
183. 【长江电子】东山精密重点推荐:物料保证加强,明年确定性更高 物料层面:明年最缺的三大物料包括DSP、mSAP、光芯片,东山都有非常强的保障 客户层面:除了g客户
- 主题笔记:打开完整笔记
【长江电子】东山精密重点推荐:物料保证加强,明年确定性更高 物料层面:明年最缺的三大物料包括DSP、mSAP、光芯片,东山都有非常强的保障 客户层面:除了g客户之外全进
184. 【长江电子杨洋团队】供给刚性叠加需求跃迁,重视功率半导体量价齐升投资机遇 2026年以来功率半导体密集调价:英飞凌年内两轮上调5%-25%,华润微、士兰微全品类
- 主题笔记:打开完整笔记
【长江电子杨洋团队】供给刚性叠加需求跃迁,重视功率半导体量价齐升投资机遇 2026年以来功率半导体密集调价:英飞凌年内两轮上调5%-25%,华润微、士兰微全品类上调逾15%,上半年行业均价同比上涨15%-20%。景气已逐步中报兑现,如芯联集成满产满销叠加涨价驱动,26Q2营收26.0亿元(同比+47.6%),毛利率环比提升12.3pcts至18.0%,归母净利润3.67亿元环比转正;天岳先进26Q2毛利率环比提升6.2pcts至25.4%,单季营收创新高并扭亏。 需求端:AI算力扩张重构需求曲线。机柜功率密度迈向兆瓦级,英伟达确立800V高压直流为下一…
185. 【东财固收&资配】9月FOMC点评:“伯南克式“加息周期开启,75bp降息或被回撤 9月FOMC加息25bp如期落地,12-0全票通过。 整场会议属于我们前瞻中
- 主题笔记:打开完整笔记
【东财固收&资配】9月FOMC点评:“伯南克式“加息周期开启,75bp降息或被回撤 9月FOMC加息25bp如期落地,12-0全票通过。 整场会议属于我们前瞻中的基准假设——“伯南克式”加息,即通过渐进式加息逐步抬升利率,从而降低未来采取更强烈行动的必要性,实际上,这也是此前美联储鹰派的主要立场。 从声明来看,在经济方面,美联储认为美国经济向好、地缘风险犹存, 同时新增“内需有韧性”作为支撑;在通胀方面,美联储删除了供给冲击推升价格的相关表述, 新增“本次政策行动将助力通胀更及时地回归2%目标”,重点突出“更及时”。展望后续,通胀回落速度仍是美联储加息…
186. 【星河动力航天将于近期择机实施谷神星一号海射型(遥八)运载火箭发射任务】 9月17日,星河动力航天宣布,将于近期择机实施“谷神星一号海射型(遥八)”商业运载火箭
- 主题笔记:打开完整笔记
【星河动力航天将于近期择机实施谷神星一号海射型(遥八)运载火箭发射任务】 9月17日,星河动力航天宣布,将于近期择机实施“谷神星一号海射型(遥八)”商业运载火箭发射任务,任务名:海对羊城阔。该公司主要为航天领域客户提供航天发射服务,核心产品包括“智神星”系列中大型重复使用液体运载火箭、“谷神星”系列轻小型固体运载火箭等。
187. 【东吴计算机】国产目前最具预期差和性价比标的-寒武纪 1️⃣HBM 情况比市场预想的要好很多 2️⃣给大厂交付情况有望超预期 3️⃣690 性能一骑绝尘 4️⃣
- 主题笔记:打开完整笔记
【东吴计算机】国产目前最具预期差和性价比标的-寒武纪 1️⃣HBM 情况比市场预想的要好很多 2️⃣给大厂交付情况有望超预期
188. 【CC电新】震裕科技:机器人加仓首选票 主业高增长、储能卡位牢固 公司深度绑定宁德、亿纬等头部客户,受益下游储能高景气,大储结构件产能充分释放,2026H1归母
- 主题笔记:打开完整笔记
【CC电新】震裕科技:机器人加仓首选票 主业高增长、储能卡位牢固 公司深度绑定宁德、亿纬等头部客户,受益下游储能高景气,大储结构件产能充分释放,2026H1归母净利润4.2亿元(同比+108%),下半年旺季更优,预计全年净利10-12亿元,2027年有望超20亿元,主业安全垫扎实。
189. 【国金计算机&科技】 中期持续看好先导双雄_光智科技6英寸磷化铟出货海外_先导基电材料+设备双轮驱动 先导系双上市平台_分工清晰_光智聚焦磷化铟_基电聚焦“材料
- 主题笔记:打开完整笔记
【国金计算机&科技】 中期持续看好先导双雄_光智科技6英寸磷化铟出货海外_先导基电材料+设备双轮驱动 先导系双上市平台_分工清晰_光智聚焦磷化铟_基电聚焦“材料+设备” ——光智科技:红外光学+磷化铟衬底,承载光产业链布局。
190. [太阳]【申万化工】中游库存见底,海外产能受损,化工品价差持续提升 [玫瑰]炼化全球被动去产能,下游产品景气后续会加速修复。当前全球炼厂加工量同比下降显著,长期
- 主题笔记:打开完整笔记
[太阳]【申万化工】中游库存见底,海外产能受损,化工品价差持续提升 [玫瑰]炼化全球被动去产能,下游产品景气后续会加速修复。当前全球炼厂加工量同比下降显著,长期国内10亿吨炼油受限,海外日韩、欧洲产能加速退出,供需逻辑逐步显现,重点关注海外炼厂恒逸石化,国内民营炼化恒力石化、荣盛石化、东方盛虹。 [玫瑰]炼化相关产业链需求逐步回暖,景气回暖。终端面料+成衣需求稳定,成本传导顺畅,中间纱线+坯布开工率修复至6-7成,中游环节传统逐步通畅。长期看长丝产能新增有限,需求维持稳定,开工率逐步上行。重点关注桐昆股份、新凤鸣、恒逸石化。
191. 问:龙老师,之前说会整理金//健,分析题材的炒作路径,这两天会有吗?还挺想学习一下的,觉得蛮有意思的 回答:本周一学习, 今天做的事pcb及其上游材料,基本面的
- 主题笔记:打开完整笔记
问:龙老师,之前说会整理金//健,分析题材的炒作路径,这两天会有吗?还挺想学习一下的,觉得蛮有意思的 回答:本周一学习, 今天做的事pcb及其上游材料,基本面的专题介绍,所以顺延了一下。
192. 【盘面】果然是周四的a股,威力可以破美国的美联储。 盘面wen和调整,也别太担心。科技股毕竟是早就在交易“利空落地是利好”的把戏了,停一停也是正常。 之前说的海
- 主题笔记:打开完整笔记
【盘面】果然是周四的a股,威力可以破美国的美联储。 盘面wen和调整,也别太担心。科技股毕竟是早就在交易“利空落地是利好”的把戏了,停一停也是正常。 之前说的海运港口油运啥的,今天倒是不错;但这些板块就是没有啥持续性,只要中东那边稍微好点,这些票就难做。所以,也就是个短线选择。见好就走。
193. FOMC会议及发布会简评~DFCF LJ ⭐决议:全票通过9月+25bps. ⭐点阵图:本年再加25bps,2027年中位数不加息但有8位仍选择加息25bps。
- 主题笔记:打开完整笔记
FOMC会议及发布会简评~DFCF LJ ⭐决议:全票通过9月+25bps. ⭐点阵图:本年再加25bps,2027年中位数不加息但有8位仍选择加息25bps。
194. 审厂、再次审厂、验收审厂、高规格审厂、样品送样、复送样、交叉验证、全性能摸底、定点预审、定点落地、零部件送测、台架测试、工况测试、高低温复测、联调测试、耐久测试
- 主题笔记:打开完整笔记
审厂、再次审厂、验收审厂、高规格审厂、样品送样、复送样、交叉验证、全性能摸底、定点预审、定点落地、零部件送测、台架测试、工况测试、高低温复测、联调测试、耐久测试、整机联调、可靠性复测、产线试装、样机交付、现场联调、现场复测、产线试点验收、试点审厂、准入审核、准入备案、预订单、样品订单、下单、再次下单、小批量试单、追加试单、多批次试产、小批量装机、迭代改款、二次装机订单、多机型同步下单、小批量采购、追加采购、多站点下单、补单、批量下单、下大单、第二次批量大单、批量供货、持续追加订单、批量集采、长协订单、年度框架大单、百万级框架订单、客户催爬坡、客户催产能…
195. #强力新材
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
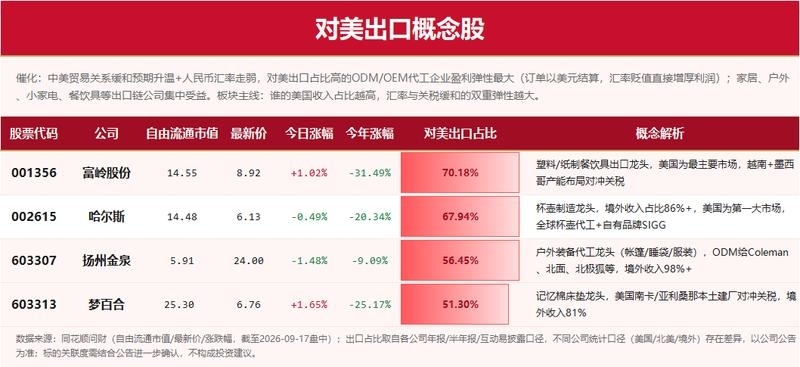
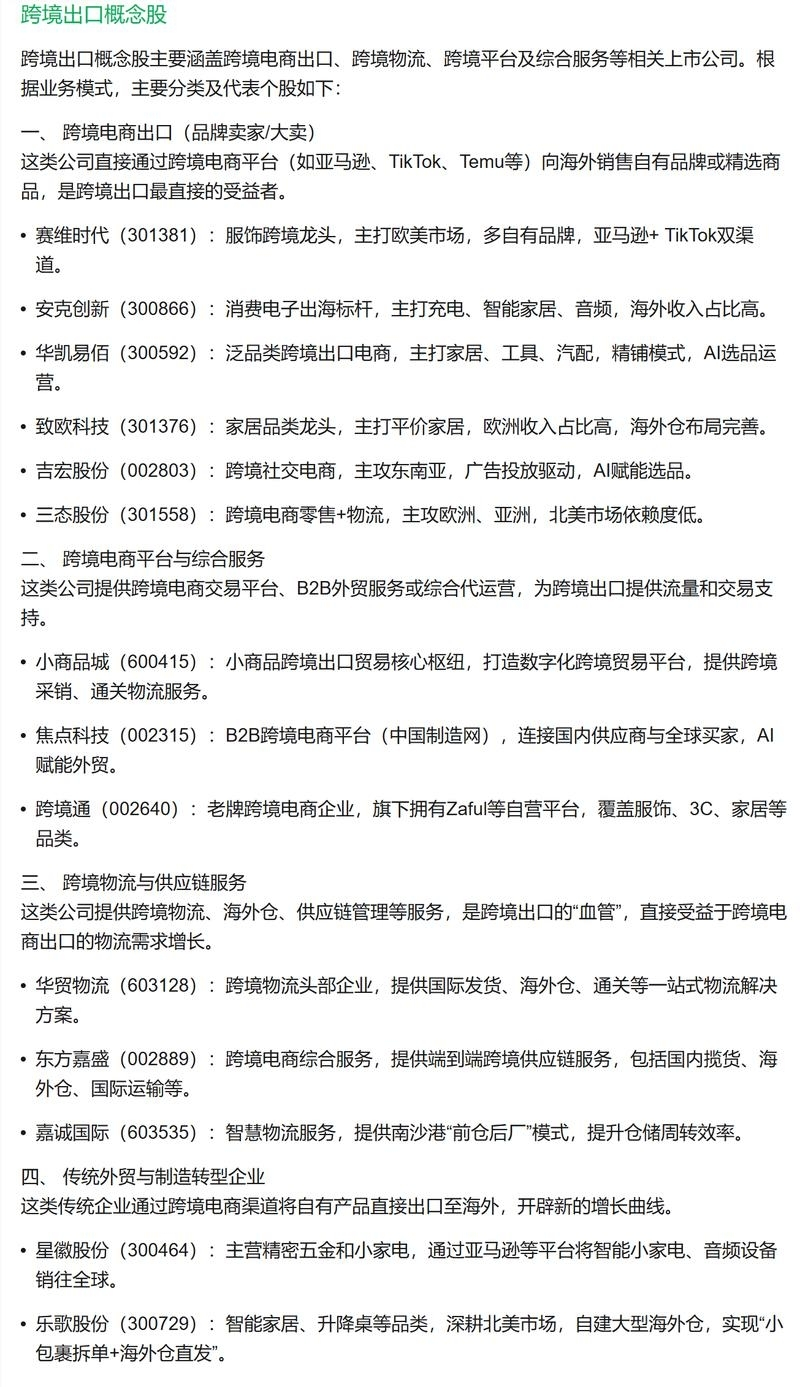
196. 下周到节前 中美 是最大的题材!涨停3个了 【跨境通】 是跨境电商占比最高 【小商品城】义乌小商品贸易 中美第一 【匠心家居】 是家居出口最高 【石头科技】 美
- 主题笔记:打开完整笔记
下周到节前 中美 是最大的题材!涨停3个了 【跨境通】 是跨境电商占比最高 【小商品城】义乌小商品贸易 中美第一
197. 【新型烟草】顺灏股份:华宝新高,第二增长曲线开始加速 收入端明显提速 2026H1新型烟草收入2293万元,同比+124.66%,收入占比由1.65%提升至4.
- 主题笔记:打开完整笔记
【新型烟草】顺灏股份:华宝新高,第二增长曲线开始加速 收入端明显提速 2026H1新型烟草收入2293万元,同比+124.66%,收入占比由1.65%提升至4.35%,已经不是单纯题材映射,而是开始进入业绩兑现阶段。
198. #出口
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
199. 梅花庄:美联储加息点评: 昨晚美联储加息25基点,表态比普遍预期略鹰 沃什表示,美国通胀仍然高企;美联储的主要关注点是通胀,通胀太高,且已经持续太久;FOMC并
- 主题笔记:打开完整笔记
梅花庄:美联储加息点评: 昨晚美联储加息25基点,表态比普遍预期略鹰 沃什表示,美国通胀仍然高企;美联储的主要关注点是通胀,通胀太高,且已经持续太久;FOMC并不确信通胀正在向目标水平迈进;几乎没有看到信息表明通胀趋势正通过考验。
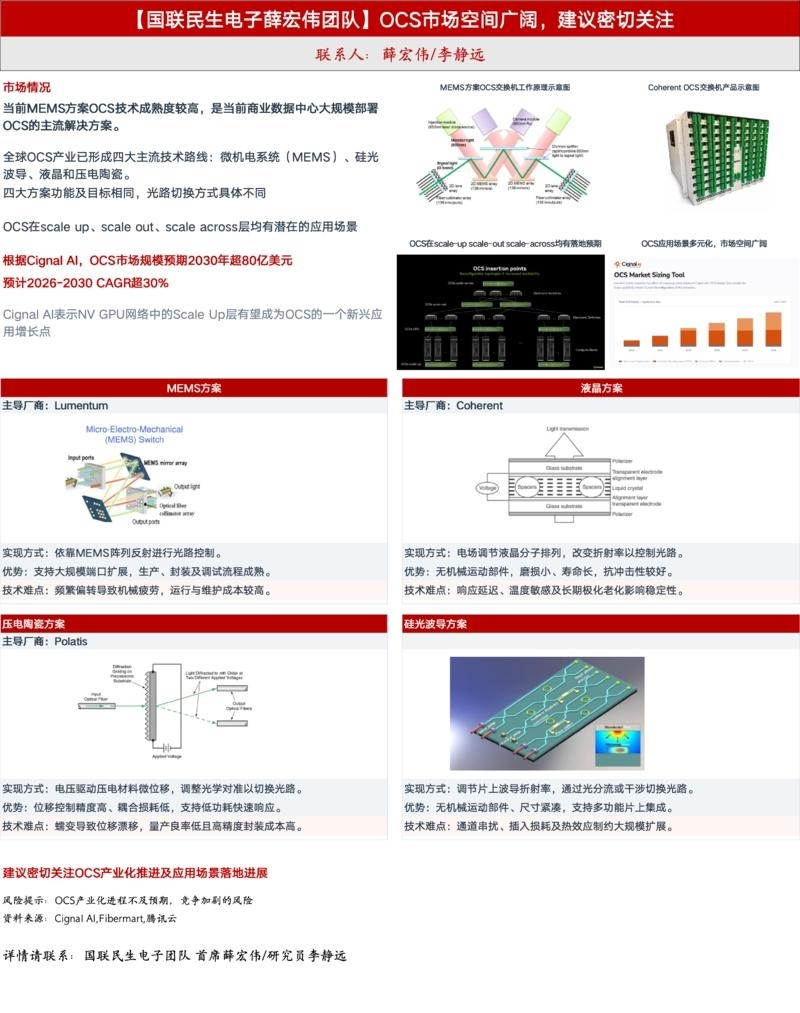
200. #国联 #OCS
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
201. 梅花庄:国产算力跟踪点评: 在华为全联接大会2026上,华为轮值董事长汪涛表示,昇腾960芯片提前就绪,实现性能翻番。其中,昇腾960DT将于2027年Q1发布
- 主题笔记:打开完整笔记
梅花庄:国产算力跟踪点评: 在华为全联接大会2026上,华为轮值董事长汪涛表示,昇腾960芯片提前就绪,实现性能翻番。其中,昇腾960DT将于2027年Q1发布,比原计划提前三个季度;昇腾960PR将于2027年Q3发布,比原计划提前一个季度。后续将坚持一年一代的演进节奏; PS:
202. #高盛 #市场
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
203. 【国海轻工】造纸观点更新:黑纸9月底涨价函密集加码,木浆系季节性上涨共振,龙头超额利润有望加速兑现 260917 废纸系:玖龙九大基地发布涨价函、覆盖中秋国庆双
- 主题笔记:打开完整笔记
【国海轻工】造纸观点更新:黑纸9月底涨价函密集加码,木浆系季节性上涨共振,龙头超额利润有望加速兑现 260917 废纸系:玖龙九大基地发布涨价函、覆盖中秋国庆双节。玖龙太仓、东莞、泉州、天津、河北五大基地9月10-14日瓦楞纸上调50元/吨;沈阳、重庆基地9月16-18日再涨50元;天津、河北基地9月26日起瓦楞纸再涨50元、10月8日继续上调50元/吨,地龙牛卡和再生牛卡同步跟涨。东莞玖龙9月21日起地龙瓦楞纸上调50元/吨。山鹰纸业跟涨,广东基地9月16日起T级牛卡纸上调50元/吨,浙江、安徽基地瓦纸上调50元/吨。 停机方面,山鹰安徽/浙江/宿州…
204. #国海 #光模块
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
205. 【东财新消费|零售】口含烟制造门槛最高的是高质无纺布 口含烟制造门槛最高的是高质无纺布【东财新消费|零售】【诺邦股份】 1.若无纺布无法起到缓释的作用,会给口腔
- 主题笔记:打开完整笔记
【东财新消费|零售】口含烟制造门槛最高的是高质无纺布 口含烟制造门槛最高的是高质无纺布【东财新消费|零售】【诺邦股份】 1.若无纺布无法起到缓释的作用,会给口腔产生灼烧的疼痛感。无纺布的改良让尼古丁更慢的缓释提升体验。虽然我国是全球无纺布生产的主要国家,但由于生产壁垒较低、疫情期间大量小作坊进入,大部分供给并不优质且缺乏研发能力。
206. #长江 #飞机 #航空发动机
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
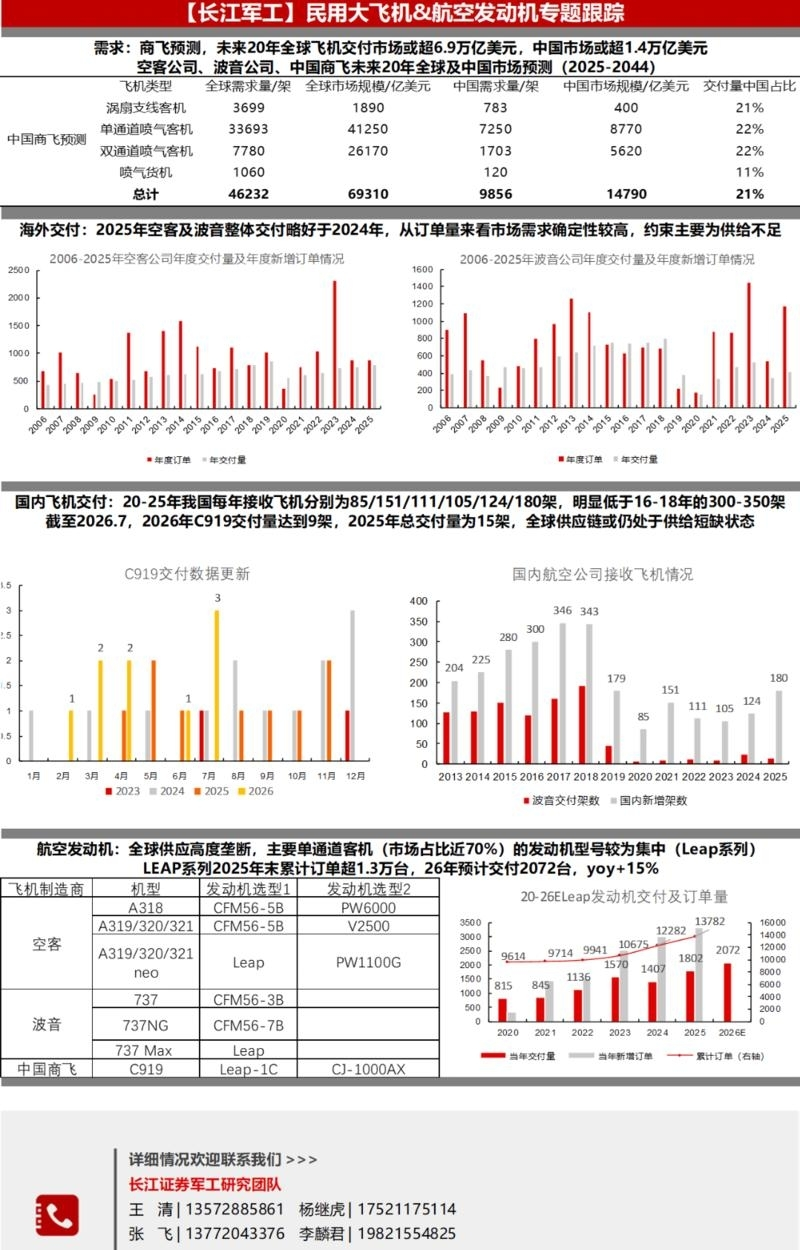
207. 【朱珺团队】汇量科技:AIInfra投入有望迎来回报期,当下即是配置时点 公司1H26收入11.6亿美元,yoy+23.2%;经调整净利润5,211万美元,yo
- 主题笔记:打开完整笔记
【朱珺团队】汇量科技:AIInfra投入有望迎来回报期,当下即是配置时点 公司1H26收入11.6亿美元,yoy+23.2%;经调整净利润5,211万美元,yoy+39.5%。 公司主动将研发资源切换至新一代AIInfra,10月新基建全量上线后收入增速预期有望修复,将是验证的关键节点。目前新基建小范围测试下效果已经达到原有基建水平,新架构收敛与迭代效率显著快于老基建,是未来收入与利润弹性的核心来源。
208. 【华创食饮】会稽山是我们持续重点推荐酒类多元化高成长标的, 自8月初我们连续提示催化以来、股价大涨得到验证。 我们敢于持续坚定推荐会稽山, 更在于看好黄酒复兴产
- 主题笔记:打开完整笔记
【华创食饮】会稽山是我们持续重点推荐酒类多元化高成长标的, 自8月初我们连续提示催化以来、股价大涨得到验证。 我们敢于持续坚定推荐会稽山, 更在于看好黄酒复兴产业逻辑,会稽山作为民企机制灵活,正加速引领复兴,产业机会值得持续重视! 深度报告欢迎交流及获取PDF
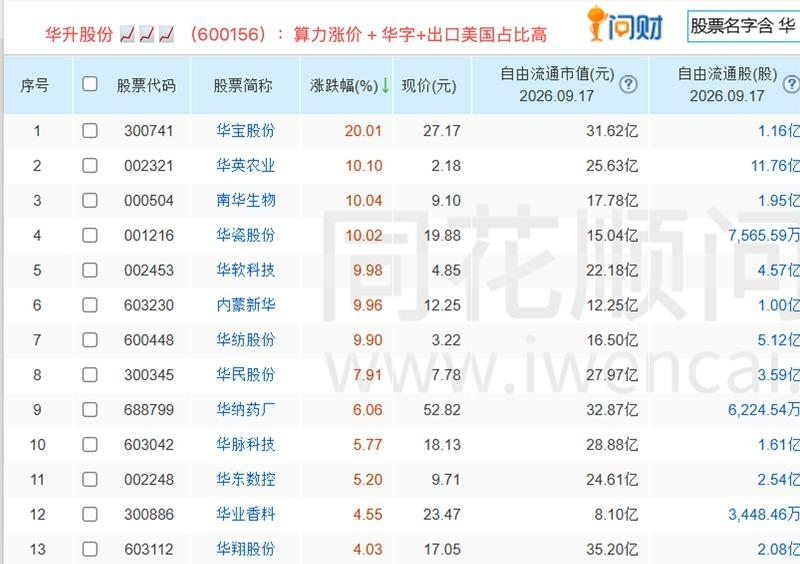
209. #华字辈
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
210. 【ZX机械】鼎泰高科更新推荐 ⭕出货量价数据:8月出货约1.8亿支,ASP约2块1~2块2;预计9月出货1.9亿支,ASP约2块3~2块4,景气持续。其中9月4
- 主题笔记:打开完整笔记
【ZX机械】鼎泰高科更新推荐 ⭕出货量价数据:8月出货约1.8亿支,ASP约2块1~2块2;预计9月出货1.9亿支,ASP约2块3~2块4,景气持续。其中9月40x钻针随rubin放量比例大幅提高!月度数据会证明公司在40x钻针中的份额正快速提升。 ⭕PTFE混压/Q布:两种方案并行开发,PTFE材料粘度大+球型硅微粉硬度高,对钻针消耗不亚于Q布。两者对应长针孔限均仅为200孔,预钻孔限也仅为小几百孔,实际消耗量大超预期。
211. 浙商机械【潍柴动力】北美柴发OEM获得亚马逊超大单,公司核心受益0917 北美柴发OEM获得亚马逊24亿美元以上大单 美国电力制造商Generac与亚马逊签署长
- 主题笔记:打开完整笔记
浙商机械【潍柴动力】北美柴发OEM获得亚马逊超大单,公司核心受益0917 北美柴发OEM获得亚马逊24亿美元以上大单 美国电力制造商Generac与亚马逊签署长期供应协议,预计2027-2028年备用发电机的初始交付额将达到24亿美元。同时Generac向亚马逊发行了认股权证,亚马逊可以按照每股票200.93美元的价格收购公司169万股股票,总额最高可达80亿美元。
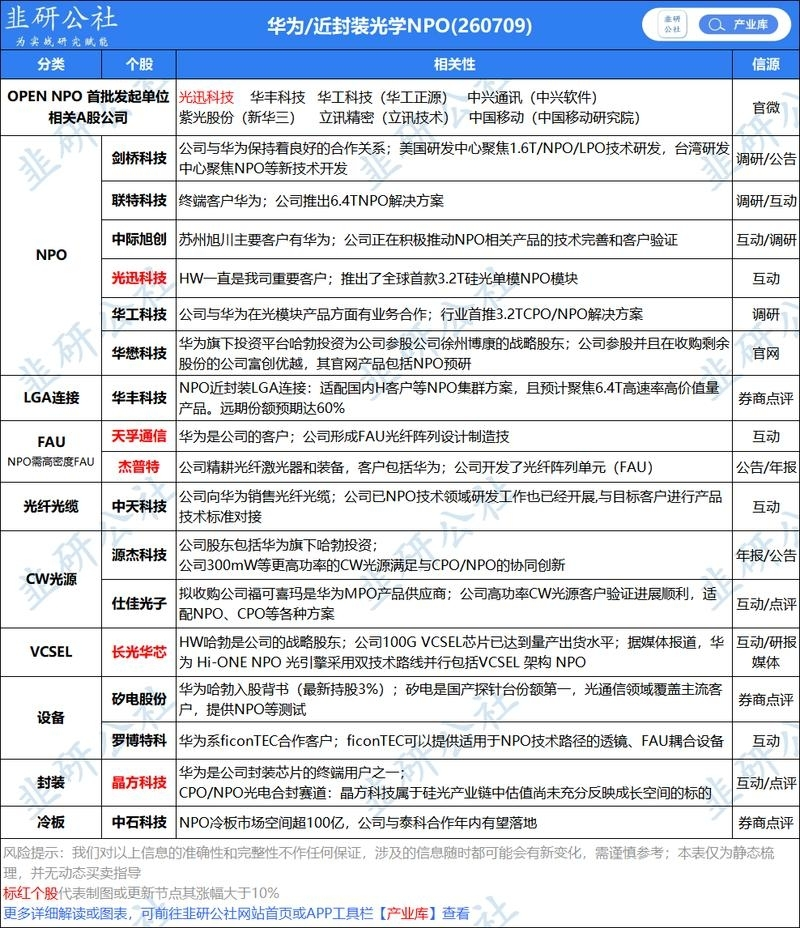
212. 华为NPO概念股
- 主题笔记:打开完整笔记
华为NPO概念股
213. 【广发通信】源杰科技:CPO光源开启市值新征程 [太阳]我们认为, 公司300mw以上、配套北美GPU大客户的CPO产品的CW激光器即将通过认证,预计27年开始
- 主题笔记:打开完整笔记
【广发通信】源杰科技:CPO光源开启市值新征程 [太阳]我们认为, 公司300mw以上、配套北美GPU大客户的CPO产品的CW激光器即将通过认证,预计27年开始出货,28年有望迎来爆发式增长,开启公司市值新征程 ??公司是国内第一的激光器公司,产品升级路径清晰。目前国内激光器公司cw产品出货以70mw为主,配套800G光模块。源杰科技的优势在于 27-28年绑定中际旭创/新易盛两家大客户,而这两家大客户27-28年的800G产品占比大幅减少,取而代之是1.6T和NPO产品占比大幅提升, 推动源杰科技的产品向更高价值量、更高毛利率的100mw-200mw…
214. 巨星科技是典型的出口导向型企业,海外收入占比超过95%,其中美国市场约占整体收入的65%。2026年上半年,美洲地区收入占总营收的65.4%。 公司通过家得宝、
- 主题笔记:打开完整笔记
巨星科技是典型的出口导向型企业,海外收入占比超过95%,其中美国市场约占整体收入的65%。2026年上半年,美洲地区收入占总营收的65.4%。 公司通过家得宝、沃尔玛等大型连锁超市深度触达美国消费者,产品覆盖手工具、电动工具及工业工具。这种高依赖度,使其业绩与美国关税政策及当地需求波动直接挂钩。
215. [红包]【开源非银高超团队】“超”阅非银深度框架系列,十场连讲 深度框架10场连讲:覆盖券商(出海专题、成长叙事),保险(资负匹配,分红险,海外龙头复盘),财富
- 主题笔记:打开完整笔记
[红包]【开源非银高超团队】“超”阅非银深度框架系列,十场连讲 深度框架10场连讲:覆盖券商(出海专题、成长叙事),保险(资负匹配,分红险,海外龙头复盘),财富管理(海外转型,存款迁移),租赁,金融IT等 ———— 精彩回放汇总 ————
216. 华宝股份,新宝股份 新宝股份: 002705,北美 25%-30%:小家电 ODM,对美出口主力
- 主题笔记:打开完整笔记
华宝股份,新宝股份 新宝股份: 002705,北美 25%-30%:小家电 ODM,对美出口主力
217. 【浙商医药|郭双喜】AI制药板块点评:行业合作再突破,验证AI制药新时代 事件: 1)根据媒体报道,9月16日,字节跳动拆分出来的AI制药公司Anew labs
- 主题笔记:打开完整笔记
【浙商医药|郭双喜】AI制药板块点评:行业合作再突破,验证AI制药新时代 事件: 1)根据媒体报道,9月16日,字节跳动拆分出来的AI制药公司Anew labs完成了一轮2.9亿美元的融资,投后估值达15亿元美元(逼近同类上市公司),并发布了AnweDDE;
218. 【专题报告】海外运动品牌2026Q2财报总结:结构性分化延续,动能修复在即 经营修复与成长降速并存,高景气赛道出现结构分化。从海外运动品牌最新财年收入指引来看,
- 主题笔记:打开完整笔记
【专题报告】海外运动品牌2026Q2财报总结:结构性分化延续,动能修复在即 经营修复与成长降速并存,高景气赛道出现结构分化。从海外运动品牌最新财年收入指引来看,经营修复与成长降速后续仍旧并存,Nike、Puma、VF等此前处于调整和优化阶段的品牌,当前阶段收入表现已见改善,库存及渠道调整预计逐渐接近尾声,下一财季/全年营收增速指引也较上年有所提速;On、Asics、AmerSports等高景气细分赛道品牌预计仍维持行业领先增长水平,但不同在于,高景气细分赛道品牌也出现结构性分化,On在高促销环境下控制批发渠道拓展,全年指引下调;而Asics和AmerS…
219. 重点推荐 中材科技: 预期差是硬实力,估值低是硬道理 昨晚到今早密集提示。我们认为公司定增节奏顺利往前推进,随着公司产能释放,估值性价比凸显。早盘大涨,继续推荐
- 主题笔记:打开完整笔记
重点推荐 中材科技: 预期差是硬实力,估值低是硬道理 昨晚到今早密集提示。我们认为公司定增节奏顺利往前推进,随着公司产能释放,估值性价比凸显。早盘大涨,继续推荐。 预期差来自公司产销进入快通道。1)公司3500万米AI项目7月逐步投产,8-9月爬坡,Q4产能有望翻倍。2)公司一代/二代/T布/Q布全布局,卡位TG/SY核心供应商,重点看二代布、T布出货情况。
220. 【东吴计算机王紫敬】就发展先进制造业作出重要指示 总书记近日就发展先进制造业作出重要指示指出,党的十八大以来,我国先进制造业不断发展壮大,创新力、竞争力、综合实
- 主题笔记:打开完整笔记
【东吴计算机王紫敬】就发展先进制造业作出重要指示 总书记近日就发展先进制造业作出重要指示指出,党的十八大以来,我国先进制造业不断发展壮大,创新力、竞争力、综合实力显著增强,制造强国建设迈出坚实步伐。 强调,新征程上,要以新时代中国特色社会主义思想为指导,完整准确全面贯彻新发展理念,统筹高质量发展和高水平安全,坚持 【智能化】、绿色化、融合化方向,持续做大做强先进制造业,提升产业链 【自主可控】水平,加快构建以先进制造业为骨干的现代化产业体系,巩固壮大实体经济根基,为推进中国式现代化提供有力支撑。
221. 煤炭:逢低必买再提示Call+8 [玫瑰]为何当下提示配置?①发达经济体相继加息,风险偏好回落冲击高估值板块。盈利增长确定性红利资产有望迎来更多资金青睐,煤炭乃
- 主题笔记:打开完整笔记
煤炭:逢低必买再提示Call+8 [玫瑰]为何当下提示配置?①发达经济体相继加息,风险偏好回落冲击高估值板块。盈利增长确定性红利资产有望迎来更多资金青睐,煤炭乃不二之选。②期待中的淡季回调出现,把握加仓机遇。煤价破1000回落,短期不利预期已然兑现,迎峰度冬、煤价企稳上行在即。 [玫瑰]拥抱煤炭新周期?本轮上行周期核心驱动来自于供给。①国内政策加码导致“制度的阀门越拧越紧”,超产的代价成为“监管者、生产者”不可承受之重,复产不复量将长期维持。②进口补充有限,印尼RKAB影响下半年显化及高油价下的煤炭和煤化工替代需求增长,海外供给并不宽松。
222. 目前看市场大概率是演绎路径: 1.科技在调整阶段保持韧性,可能再走出一些细分行情 2.题材继续轮动
- 主题笔记:打开完整笔记
目前看市场大概率是演绎路径: 1.科技在调整阶段保持韧性,可能再走出一些细分行情 2.题材继续轮动
223. 【上午板块梳理】 一,盘面最强主线:医药轮动 二,连板结构梳理: 硬件。澳弘电子5板,华瓷股份3板,中岩大地,共达电声2板 硅片。中晶科技3板 传媒。内蒙新华2
- 主题笔记:打开完整笔记
【上午板块梳理】 一,盘面最强主线:医药轮动 二,连板结构梳理:
224. 高盛——中国台湾ABF载板行业——走访亿尚精密:设备订单交期延长至2031年,客户愿付溢价抢产能;买入南电与景硕 调研背景 高盛研究团队近期与全球中高端ABF真
- 主题笔记:打开完整笔记
高盛——中国台湾ABF载板行业——走访亿尚精密:设备订单交期延长至2031年,客户愿付溢价抢产能;买入南电与景硕 调研背景 高盛研究团队近期与全球中高端ABF真空层压设备龙头供应商亿尚精密(7795.TW,未涵盖)的管理层进行了深入交流。该公司在中高端市场的占有率高达约95%。
225. #市场
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
226. 【东吴计算机王紫敬】xi就发展先进制造业作出重要指示 相关标的: 大脑:中控技术、索辰科技、能科科技、东土科技、品茗科技、海康威视 传感器:敏芯股份、奥比中光
- 主题笔记:打开完整笔记
【东吴计算机王紫敬】xi就发展先进制造业作出重要指示 相关标的: 大脑:中控技术、索辰科技、能科科技、东土科技、品茗科技、海康威视
227. #中欧关系 #汽车
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
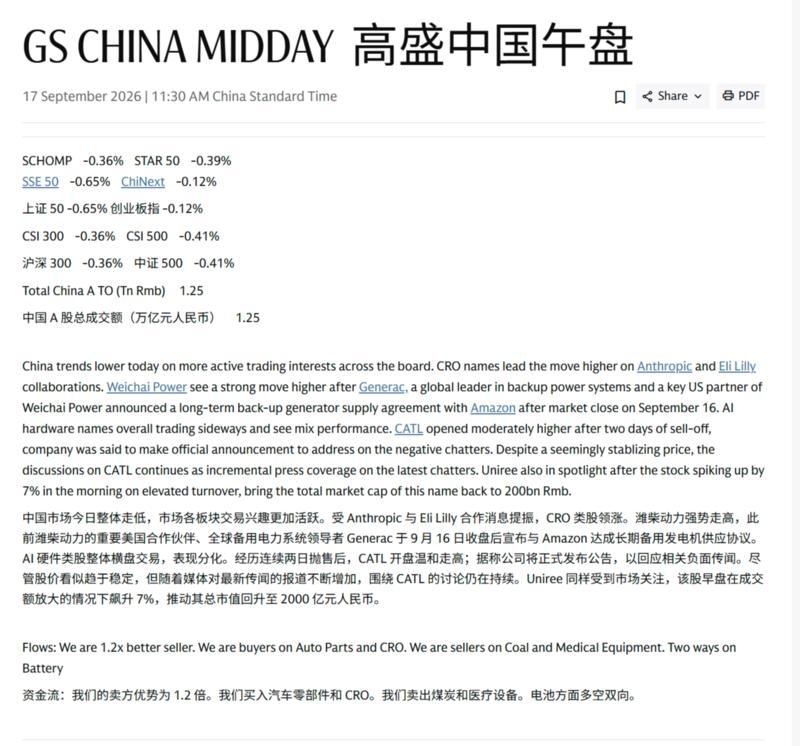
228. 交易台 - 高盛中国午间综述 📉 科创 50 指数下跌 0.36%,STAR 50 下跌 0.39%。 📉 上证 50 指数下跌 0.65%,创业板下跌 0.1
- 主题笔记:打开完整笔记
交易台 - 高盛中国午间综述 📉 科创 50 指数下跌 0.36%,STAR 50 下跌 0.39%。 📉 上证 50 指数下跌 0.65%,创业板下跌 0.12%。
229. 回答:没有 问:老师,万//向denong,封板的话,是不是有延续性? 第一,万//向昨天是想作为金//健的补涨龙出现,但是我昨天说过,补涨龙的绝 对高度不会超
- 主题笔记:打开完整笔记
回答:没有 问:老师,万//向denong,封板的话,是不是有延续性? 第一,万//向昨天是想作为金//健的补涨龙出现,但是我昨天说过,补涨龙的绝
230. 【华为全联接大会:昇腾960提前,NPO超节点打开国产算力新一轮硬件增量】 上午最大增量,可以概括为“昇腾960提前+11颗超节点芯片全家桶+NPO光互联+百万
- 主题笔记:打开完整笔记
【华为全联接大会:昇腾960提前,NPO超节点打开国产算力新一轮硬件增量】 上午最大增量,可以概括为“昇腾960提前+11颗超节点芯片全家桶+NPO光互联+百万卡集群”。 1)960进度提前,2027年进入代际切换:昇腾960DT计划于2027Q1推出,较原计划提前三个季度;960PR计划于2027Q3推出,提前一个季度,后续970、980将分别于2028、2029年按年迭代。按现场披露口径,昇腾960支持2PFLOPS FP8、4PFLOPS FP4算力,配备288GB HBM,内存带宽9.6TB/s、片间互联带宽2.2TB/s,核心算力和存储能力较…
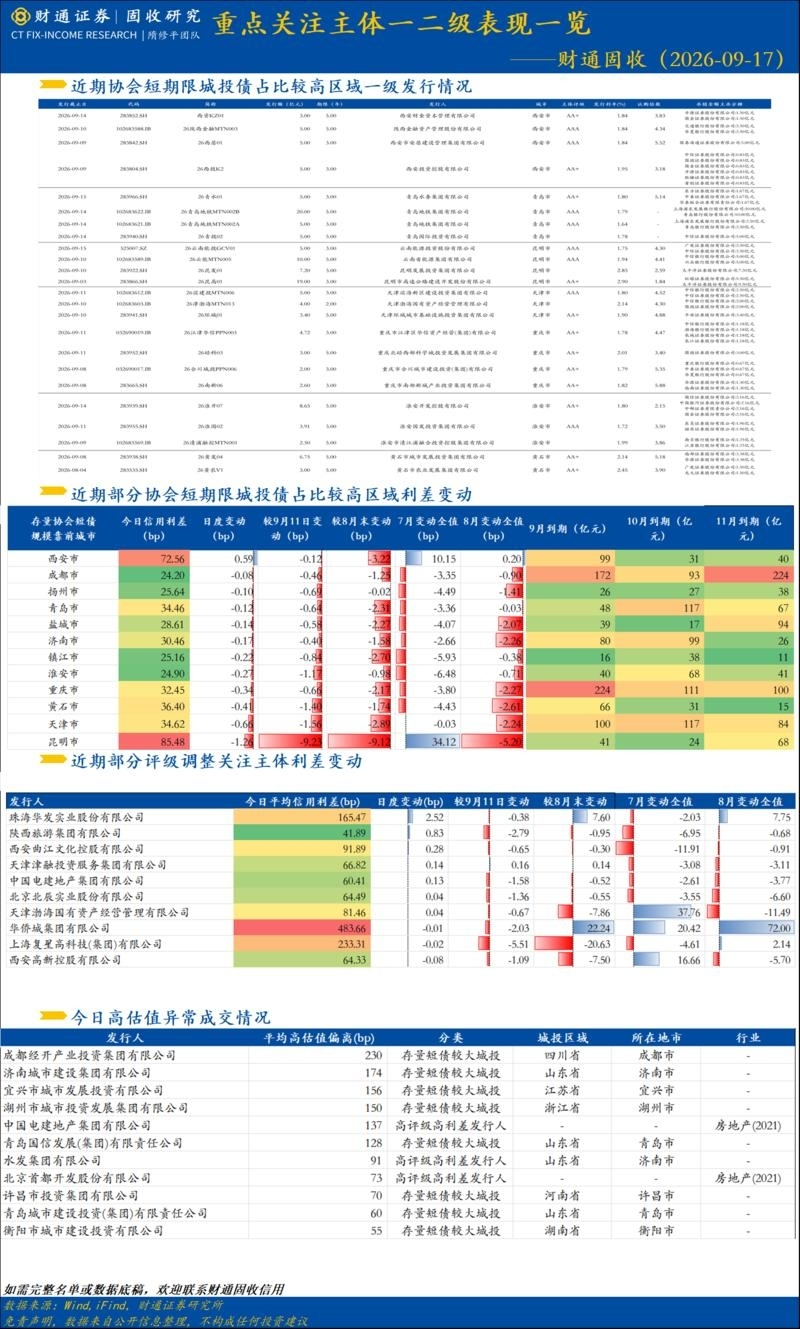
231. #财通 #城投
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
232. 【华为全联接大会:昇腾960提前,NPO超节点打开国产算力新一轮硬件增量】 上午最大增量,可以概括为“昇腾960提前+11颗超节点芯片全家桶+NPO光互联+百万
- 主题笔记:打开完整笔记
【华为全联接大会:昇腾960提前,NPO超节点打开国产算力新一轮硬件增量】 上午最大增量,可以概括为“昇腾960提前+11颗超节点芯片全家桶+NPO光互联+百万卡集群”。 1) 昇腾960进度提前,2027年进入代际切换:昇腾960DT计划于2027Q1推出,较原计划提前三个季度;960PR计划于2027Q3推出,提前一个季度,后续970、980将分别于2028、2029年按年迭代。按现场披露口径,昇腾960支持2PFLOPS FP8、4PFLOPS FP4算力,配备288GB HBM,内存带宽9.6TB/s、片间互联带宽2.2TB/s,核心算力和存储…
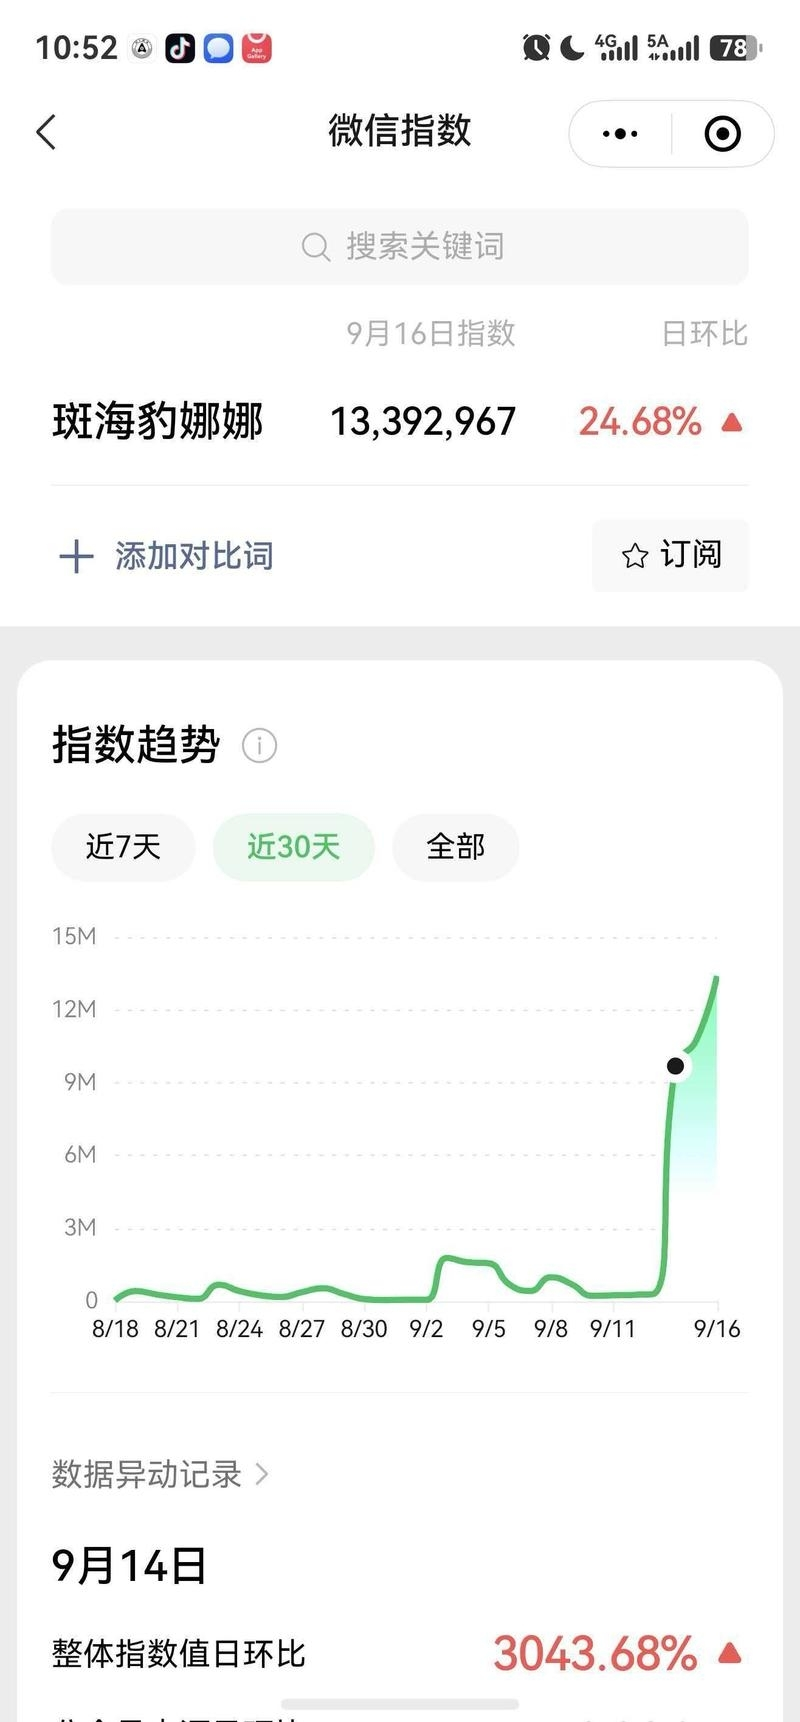
233. 大连斑海豹娜娜在抖音爆火,叠加10.1小长假来临,有望复制24年初哈尔滨现象级文旅行情.对标当初长白山 的连板行情.热度持续飙升中.各种现象级的事情都是当地文旅
- 主题笔记:打开完整笔记
大连斑海豹娜娜在抖音爆火,叠加10.1小长假来临,有望复制24年初哈尔滨现象级文旅行情.对标当初长白山 的连板行情.热度持续飙升中.各种现象级的事情都是当地文旅持续重点宣传的对象. 关注低位旅游 大连圣亚 大连友谊.
234. 🥇天风通信 | 观点更新:美联储加息落地,交易有望从预期转现实,重视位置低&Q3业绩好的轮动修复机会! 1、光纤光缆: 板块仍处较低位置,光纤价格依旧稳中有上,
- 主题笔记:打开完整笔记
🥇天风通信 | 观点更新:美联储加息落地,交易有望从预期转现实,重视位置低&Q3业绩好的轮动修复机会! 1、光纤光缆: 板块仍处较低位置,光纤价格依旧稳中有上,局势紧张有望加大无人机A2光纤需求,同时运营商D纤集采保供有望挤占数据中心A纤产能,三季报板块持续向好明确,也有远期保偏逻辑加持。持续重视:亨通、中天、长飞、永鼎、烽火。 2、大光: Q3业绩加速确定性强,而位置相对最低,外部变量影响持续脱敏。 天孚和源杰逻辑和业绩兼备,我们认为依旧有望成为大光里率先去突破新高的标的。 旭创、新易盛、东山、光迅、华工、纳真预计H2到明年交付放量显著,位置最好,持…
235. 【申万计算机】国产链反攻!20260917 今日华为全连接大会,960DT产品2027Q1面世,国产AI芯片正式进入大显存、高带宽,光互联时代! 1)前期供给短
- 主题笔记:打开完整笔记
【申万计算机】国产链反攻!20260917 今日华为全连接大会,960DT产品2027Q1面世,国产AI芯片正式进入大显存、高带宽,光互联时代! 1)前期供给短缺的悲观预期消化,国产AI芯片涨价
236. 重要!峰岹科技股权激励首次授予完成,股价低位有望迎来主升浪,,强烈推荐20260916【浙商新兴产业吴婷婷/钟凯锋团队】 👉事件:公司今日【 9 月 16 日】
- 主题笔记:打开完整笔记
重要!峰岹科技股权激励首次授予完成,股价低位有望迎来主升浪,,强烈推荐20260916【浙商新兴产业吴婷婷/钟凯锋团队】 👉事件:公司今日【 9 月 16 日】完成 2026 年限制性股票激励首次授予,授予日 2026‑09‑16,首次授予 197 万股,占总股本 1.71%,授予价格 100 元 / 股,激励对象合计 301 人;本次股份支付总费用 1.78 亿元,2026‑2029 年分别摊销 0.30/0.88/0.43/0.17 亿元。考核采用营收增速 + 新产品收入双指标并行,两项需同时达标方可归属,任一不满足当期作废,以 2025 年营收为…
237. 【长江电新】 聚和材料推荐更新: 半导体材料布局加速,相关催化不断 1、聚和材料近期表现强势,相关催化包括:1)国聚同辉新方案公告,拟重点关注半导体材料相关领域
- 主题笔记:打开完整笔记
【长江电新】 聚和材料推荐更新: 半导体材料布局加速,相关催化不断 1、聚和材料近期表现强势,相关催化包括:1)国聚同辉新方案公告,拟重点关注半导体材料相关领域;2)日本光刻胶企业自2026年10月1日起定价上涨。但是我们觉得本质原因在于公司市值低位,半导体材料平台公司卡位优势明确。 2、空白掩模版助力实现国产化,聚和未来有望满足国内50%以上的市场需求。空白掩模版此前国产化率极低,目前聚和已经获得DUV环节的基础产能与核心能力,产品整体覆盖14-90nm制程需求。聚和空白掩膜版产品已通过SK海力士、TMC、迪思微、中微掩模等国内外半导体客户的量产验证…
238. 【国联民生电子 | 富乐德】以净致远,以瓷载道。 底部区间 1️⃣ 双主业格局,利润高增:公司是国内泛半导体精密洗净先行者,2025年完成对富乐华收购,切入覆铜
- 主题笔记:打开完整笔记
【国联民生电子 | 富乐德】以净致远,以瓷载道。 底部区间 1️⃣ 双主业格局,利润高增:公司是国内泛半导体精密洗净先行者,2025年完成对富乐华收购,切入覆铜陶瓷载板赛道,形成"精密洗净+陶瓷基板"双主业。2025年营收28.67亿元,归母净利润4.03亿元,可比口径归母净利同比+58.54%。盈利结构上,洗净板块毛利率维持42%以上,陶瓷基板随产能爬坡与产品升级毛利率持续改善。 收入结构正由传统洗净主业转向"洗净+陶瓷载板"双主业。 2️⃣ 洗净业务壁垒高、客户粘性强:洗净服务供应商认证周期长、产线适配风险高、驻厂深度绑定,客户粘性较强。技术上自2…
239. 【建投机械】新船价格持续回升 油散接力周期向上 🚢图说船舶:新船价格持续回升,油散接力周期向上【建投机械·船舶】 1️⃣1-8月全球船舶新接订单量同比翻倍以上增
- 主题笔记:打开完整笔记
【建投机械】新船价格持续回升 油散接力周期向上 🚢图说船舶:新船价格持续回升,油散接力周期向上【建投机械·船舶】 1️⃣1-8月全球船舶新接订单量同比翻倍以上增长,已超过25年全年接单量,充分印证行业高景气,油船是重要增长船型。
240. [红包]【国金通信】光通信近期两条主线-260917 9-10月看好两个交易主线: 1️⃣ 业绩线: 3q是大光&小光业绩兑现的关键节点,业绩看,环比高增的主要
- 主题笔记:打开完整笔记
[红包]【国金通信】光通信近期两条主线-260917 9-10月看好两个交易主线: 1️⃣ 业绩线: 3q是大光&小光业绩兑现的关键节点,业绩看,环比高增的主要关注大光、无源、二线光等板块。标的上建议优选8月没怎么反弹,但3q业绩可能超预期的,这决定了业绩线交易的持续性会更强。 重点看好:大光易中天、二线光模块光迅(叠加h股上市预期)、光纤(亨通等)、光芯片(源杰)、mpo(博创&太辰光)等。
241. 请支持金属邱祖学团队!!! 黄金观点更新:新一轮加息周期的判断为时过早 挽回声誉的加息是被迫的。9月11日通胀数据后,加息的概率高达90%,是这几年来加息预期最
- 主题笔记:打开完整笔记
请支持金属邱祖学团队!!! 黄金观点更新:新一轮加息周期的判断为时过早 挽回声誉的加息是被迫的。9月11日通胀数据后,加息的概率高达90%,是这几年来加息预期最高的概率,美联储实际上处于两难之间,不加息就面临名誉失信风险,正如当下的美债利率上行,加息又无法阻挡通胀和利率上行,但从挽回声誉的角度,25BP的加息更加看上去是被迫的,迫使联储兑现自己鹰派的诺言。因此当下的加息更多显示出联储对于通胀忍耐度。
242. 【国金计算机 & 科技】摩尔线程:京东云拟建十万卡集群,CSP突破打开成长空间,重视解禁回调机遇 [太阳]【京东十万卡集群实现头部CSP突破,示范效应突出】 京
- 主题笔记:打开完整笔记
【国金计算机 & 科技】摩尔线程:京东云拟建十万卡集群,CSP突破打开成长空间,重视解禁回调机遇 [太阳]【京东十万卡集群实现头部CSP突破,示范效应突出】 京东云宣布拟建设摩尔线程十万卡全功能 GPU 集群,计划 2027 年建成,服务京东零售、物流、仓储核心业务同时对外向产业伙伴开放算力。2026年京东体系AI专项研发投入同比增长将超200%。我们认为本次项目实现对头部互联网客户的大规模放量突破,具备极强行业示范效应,看好互联网客户后续持续放量。
243. 【微导纳米】单月签单创新高+大客户进展超预期,看翻倍空间! 1️⃣8月签单创单月新高,1-8月签单(含框架)已超今年订单指引。 2️⃣晋华系批量订单落地 + 武
- 主题笔记:打开完整笔记
【微导纳米】单月签单创新高+大客户进展超预期,看翻倍空间! 1️⃣8月签单创单月新高,1-8月签单(含框架)已超今年订单指引。 2️⃣晋华系批量订单落地 + 武汉客户框架密集 + 合肥密切对接。
244. 🔥山东白酒渠道交流要点 20260917 [玫瑰]整体动销:预计行业整体动销较2025年同期有所下滑,呈现明显的 两极分化趋势, 头部品牌表现稳定甚至增长,非头
- 主题笔记:打开完整笔记
🔥山东白酒渠道交流要点 20260917 [玫瑰]整体动销:预计行业整体动销较2025年同期有所下滑,呈现明显的 两极分化趋势, 头部品牌表现稳定甚至增长,非头部品牌下滑显著,其中 茅五动销有较快增长, 汾酒剑南春轻微下滑。分场景来看,商务场景的企业消费用酒、礼赠需求减少最为明显,个人消费场景亦有下滑,烟酒店端订货频率平均下降40%左右;终端扫码率亦数据验证消费减少。 [玫瑰]茅台:全年任务完成率78%,库存接近零, 动销较2025年同期增长约20%,节日期间刚性需求依然较强。非标酒目前仅补货两次,配额较少;但目前i茅台平台全年非标任务预估完成率已较高。
245. [合十][合十][合十] 重要!峰岹科技股权激励首次授予完成,股价低位有望迎来主升浪,,强烈推荐20260916【浙商新兴产业吴婷婷/钟凯锋团队】 👉事件:公司
- 主题笔记:打开完整笔记
[合十][合十][合十] 重要!峰岹科技股权激励首次授予完成,股价低位有望迎来主升浪,,强烈推荐20260916【浙商新兴产业吴婷婷/钟凯锋团队】 👉事件:公司今日【 9 月 16 日】完成 2026 年限制性股票激励首次授予,授予日 2026‑09‑16,首次授予 197 万股,占总股本 1.71%,授予价格 100 元 / 股,激励对象合计 301 人; 本次股份支付总费用 1.78 亿元, 2026‑2029 年分别摊销 0.30/0.88/0.43/0.17 亿元。考核采用营收增速 + 新产品收入双指标并行,两项需同时达标方可归属,任一不满足当…
246. 光学通信标准峰会就行业升级和近封装光学(NPO)的大规模商业应用达成国际NPO标准共识。 随着公司、政府和通信运营商应对投资先进网络技术以应对人工智能(AI
- 主题笔记:打开完整笔记
光学通信标准峰会就行业升级和近封装光学(NPO)的大规模商业应用达成国际NPO标准共识。 随着公司、政府和通信运营商应对投资先进网络技术以应对人工智能(AI)驱动的工作负载不断增加带来的挑战,近期举行的近封装光学(NPO)标准产业峰会闭幕时提出,NPO这一基础性技术是未来基础设施中风险更低、投资回报率更高的务实选择。 本次活动由国际光子与电子委员会(iPec)和光互联论坛(OIF)联合主办,重点围绕NPO演进和国际标准制定,议题涵盖生态系统升级和产业链协作。中国信息通信研究院、腾讯、阿里云、百度、华为、Broadcom、Senko、Amphen…
247. [红包]【长江大化工】政策东风起,技术破局时——再生聚酯行业深度 rPET由废旧PET回收再加工制成,原料以废旧饮料瓶、纺织品及工业废料为主。相较原生PET,r
- 主题笔记:打开完整笔记
[红包]【长江大化工】政策东风起,技术破局时——再生聚酯行业深度 rPET由废旧PET回收再加工制成,原料以废旧饮料瓶、纺织品及工业废料为主。相较原生PET,rPET可降低约60%的碳排放,兼具环保价值与资源循环属性。 三大技术路线各有所长:物理化学法工艺成熟、成本较低;化学法可将PET还原为单体,实现高品质闭环循环;生物法原料适应性强、污染较少,但仍需突破成本与产业化瓶颈。
248. 【华鑫传媒朱珠】AI应用仍可看 事件:豆包上线工作任务模式,有云电脑;芒果首部AI纪录片《》9.17播出,近期我们召开奥飞娱乐、顺网科技等电话会议,企业持续探索
- 主题笔记:打开完整笔记
【华鑫传媒朱珠】AI应用仍可看 事件:豆包上线工作任务模式,有云电脑;芒果首部AI纪录片《》9.17播出,近期我们召开奥飞娱乐、顺网科技等电话会议,企业持续探索新业务,从办公到内容创作,AI持续赋能应用。 1、渠道积极求变 AI时代不变的是什么? AI时代从硬科技到应用,新供给不断,新叙事不断,在AI时代,什么是不变的?我们认为,线下渠道价值在AI时代有望成为不可替代的“信任与体验”载体,渠道端,建议积极关注电影院线渠道( 儒意电影、博纳影院、上海电影等);电竞渠道( 顺网科技);物理AI(风语筑、凡拓数创等)。
249. 华宝股份&华宝国际:HNB政策主题催化,国际绝对收益空间仍显著【国金轻工&新消费】 事件:今日华宝股份盘中涨超14%,华宝国际盘中涨近9%。华宝股份前期受益于厄
- 主题笔记:打开完整笔记
华宝股份&华宝国际:HNB政策主题催化,国际绝对收益空间仍显著【国金轻工&新消费】 事件:今日华宝股份盘中涨超14%,华宝国际盘中涨近9%。华宝股份前期受益于厄尔尼诺相关因素,近期在国内HNB政策主题催化下持续走强;新型烟草产业链景气度提升,华宝国际亦迎来估值修复行情。 华宝国际:团队此前在底部推荐,9月8日提示补涨机会,核心逻辑持续验证:预计公司2026年经调净利润5亿元,2027年经调净利润7-8亿元,2028年经调净利润9-10亿元,盈利保持高速增长,且尚未计入中国HNB放开的期权价值,公司向上弹性可期。具体来看:
250. 【东方宏观|观点更新】FOMC中性略鹰,短期靴子落地,中期风险未消 1️⃣“鹰”得刚刚好 一方面强调了坚决抗通胀,还有暗示加息更多次的点阵图;但另一方面沃什说过
- 主题笔记:打开完整笔记
【东方宏观|观点更新】FOMC中性略鹰,短期靴子落地,中期风险未消 1️⃣“鹰”得刚刚好 一方面强调了坚决抗通胀,还有暗示加息更多次的点阵图;但另一方面沃什说过他不看点阵图,这次也说不看单次数据,所以也不算特别鹰,从市场反应来看这次沟通是清晰有效的,后面又有特朗普配合唱“白脸”,有助于重塑联储信誉,美债利率上美元上
251. 【国金金属 7号】9月FOMC点评:加息落地,有色回归基本面定价20260917 美联储重启加息,未来两年利率中枢明显上移 ✔美联储9月FOMC以12票赞成、0
- 主题笔记:打开完整笔记
【国金金属 7号】9月FOMC点评:加息落地,有色回归基本面定价20260917 美联储重启加息,未来两年利率中枢明显上移 ✔美联储9月FOMC以12票赞成、0票反对,一致决定加息25bp,将联邦基金目标利率区间由3.50%-3.75%上调至3.75%-4.00%,为2023年7月以来首次加息。
252. 【帝尔激光】近期核心变化: 1、近日台积电供应链相关企业将赴汉沟通后续tgv订单落地事宜;三星、NV、华为系也有接触进展 2、下周boe全球供应商大会,公司4月
- 主题笔记:打开完整笔记
【帝尔激光】近期核心变化: 1、近日台积电供应链相关企业将赴汉沟通后续tgv订单落地事宜;三星、NV、华为系也有接触进展 2、下周boe全球供应商大会,公司4月份就有tgv样机发货;蓝思等也有技术合作
253. 新船价格持续回升,油散接力周期向上【建投机械·船舶】 1️⃣1-8月全球船舶新接订单量同比翻倍以上增长,已超过25年全年接单量,充分印证行业高景气,油船是重要增
- 主题笔记:打开完整笔记
新船价格持续回升,油散接力周期向上【建投机械·船舶】 1️⃣1-8月全球船舶新接订单量同比翻倍以上增长,已超过25年全年接单量,充分印证行业高景气,油船是重要增长船型。 2️⃣从在手订单角度来看,8月底全球在手订单5.76亿DWT,同环比持续提升,在手订单增长充分支撑未来业绩增速。
254. 【长江计算机】站在AI4S超级时代的起点 AI4S旗手:最前瞻+最深度+最坚定 持续坚定看好AI4S板块!海外核心龙头Anthropic、openai、goog
- 主题笔记:打开完整笔记
【长江计算机】站在AI4S超级时代的起点 AI4S旗手:最前瞻+最深度+最坚定 持续坚定看好AI4S板块!海外核心龙头Anthropic、openai、google、AWS、Meta等当前最关注+投入的垂类方向,带来AI4S需求端变化, 形成闭环数据的铲子股有望超预期持续受益,AI4S+mRNA+CXO有望迎来共振,板块景气度再迎抬升。当前仍然存在模型侧入局对产业影响的预期差,坚定看好AI4S超级时代下产业链机会!
255. 📌 📉 科创 50 指数下跌 0.36%,STAR 50 下跌 0.39%。 📉 上证 50 指数下跌 0.65%,创业板下跌 0.12%。 📉 沪深 300
- 主题笔记:打开完整笔记
📌 📉 科创 50 指数下跌 0.36%,STAR 50 下跌 0.39%。 📉 上证 50 指数下跌 0.65%,创业板下跌 0.12%。
256. 国联 力勤资源A股发行点评:继续强烈推荐 发行价格及数量:本次发行数量1.73亿股,发行后总股本17.29亿股,发行价格21.23元/股,相对于港股收盘价高45
- 主题笔记:打开完整笔记
国联 力勤资源A股发行点评:继续强烈推荐 发行价格及数量:本次发行数量1.73亿股,发行后总股本17.29亿股,发行价格21.23元/股,相对于港股收盘价高45%。 募投项目:募集资金投向湿法渣资源化示范项目和MHP精炼项目,公司持股比例60%,说剩余股权由印尼合作伙伴持股。湿法渣精炼项目采用前期湿法工艺的尾渣作为原料,一方面可以实现资源的高效利用,二是可缓解环保压力。预计年产约70万吨螺纹钢,在印尼及东南亚市场销售,满产后贡献归母利润约3.5亿元。
257. 📑 📊 宁德时代股价在过去一个月累计下跌 23%,近两个交易日再跌 10%,市值蒸发逾 3000 亿元人民币 —— 这一缩水规模超过中国电池行业其余所有公司的总
- 主题笔记:打开完整笔记
📑 📊 宁德时代股价在过去一个月累计下跌 23%,近两个交易日再跌 10%,市值蒸发逾 3000 亿元人民币 —— 这一缩水规模超过中国电池行业其余所有公司的总市值之和。 📌 尽管行业基本面依然强劲,宁德时代 H 股年内涨幅已悉数回吐。
258. 【信达轻纺20】跨境电商推荐更新 [太阳]美联储加息带来多重利好 9月16日,美联储将联邦基金目标利率区间上调25bp至3.75%-4.00%,对跨境电商行业而
- 主题笔记:打开完整笔记
【信达轻纺20】跨境电商推荐更新 [太阳]美联储加息带来多重利好 9月16日,美联储将联邦基金目标利率区间上调25bp至3.75%-4.00%,对跨境电商行业而言构成多重利好,1)汇兑损益科目优化;2)价格竞争力增强:保持生产成本不变的前提下,卖家具备更大价格调整空间,价格敏感品类(家居、服饰等)销售弹性可观。
259. 个护数据线上8月情况跟踪【国金轻工】 1⃣行业大盘数据: 卫生巾+裤型卫生巾:8月GMV 11.5亿元,同比+11.8%,抖/东/猫分别同比+20%/-8%/+
- 主题笔记:打开完整笔记
个护数据线上8月情况跟踪【国金轻工】 1⃣行业大盘数据: 卫生巾+裤型卫生巾:8月GMV 11.5亿元,同比+11.8%,抖/东/猫分别同比+20%/-8%/+14%。
260. 继续推荐飞凯材料!电子化学品里估值相对较低的标的 飞凯材料是国内光纤涂料龙头,市占率超50%,国际市占率20-30%,下游客户基本覆盖国内外大中型光纤光缆制造企
- 主题笔记:打开完整笔记
继续推荐飞凯材料!电子化学品里估值相对较低的标的 飞凯材料是国内光纤涂料龙头,市占率超50%,国际市占率20-30%,下游客户基本覆盖国内外大中型光纤光缆制造企业。随着AI数据中心和无人机等需求拉动,目前公司光纤涂料已开始陆续涨价,客户需求也显著增长,散单均按照提价后新价格签订,长单预计年底开始提价,产能扩建也已提上日程,看好量价齐升增厚业绩。 安庆兴凯半导体工厂产线目前已进入试生产阶段,相关产品产能正根据生产经营安排逐步切换,产线运行总体平稳,生产良率保持较好水平。该工厂产品主要应用于存储、电源管理、碳化硅功率器件、PDFN Clip封装等终端领域,…
261. 【长江电子杨洋团队】半导体设备零部件:交期显著拉长,国产需求与替代加速! [太阳]行业景气度上行时期,设备订单落到零部件端会形成生产物料+库存修复+装机后服务备
- 主题笔记:打开完整笔记
【长江电子杨洋团队】半导体设备零部件:交期显著拉长,国产需求与替代加速! [太阳]行业景气度上行时期,设备订单落到零部件端会形成生产物料+库存修复+装机后服务备件三类需求,因此零部件增速会高于设备订单增速,加剧供应紧张趋势。结合产业层面实际反馈,国内零部件公司6月以来订单普遍开始高增。同时,零部件的交期较短,基本面变化会率先反应在报表层面。 想看更多请加V:xian20210130
262. [太阳]【国金计算机】海内外算租延续涨价趋势,算力仍是稀缺资产,继续强call【算力租赁】 NEBIUS租金再次大幅提价_年内连续涨价验证算力供需紧张 ——Ne
- 主题笔记:打开完整笔记
[太阳]【国金计算机】海内外算租延续涨价趋势,算力仍是稀缺资产,继续强call【算力租赁】 NEBIUS租金再次大幅提价_年内连续涨价验证算力供需紧张 ——Nebius最新调价通知显示,拟自10月1日起再次上调GPU按需租金,其中H100由3.85→4.50美元/小时、H200由4.50→5.40美元/小时、B200由7.15→8.50美元/小时、B300由7.85→9.50美元/小时,本轮涨幅约17%-21%。
263. 【招商机械】达瑞电子、金州管道调研总结0917 昨日我们调研了液冷行业两家宝藏公司: 【达瑞电子】 公司以7000万估值并购东莞运宏,运宏长期服务Boyd、富士
- 主题笔记:打开完整笔记
【招商机械】达瑞电子、金州管道调研总结0917 昨日我们调研了液冷行业两家宝藏公司: 【达瑞电子】
264. 【zx汽车】和胜股份更新-2026年9月17日 公司9月15日发布接待投资者调研纪要公告,表示: 1)公司目前已建成液冷电力母排(busbar)、 便携式算力
- 主题笔记:打开完整笔记
【zx汽车】和胜股份更新-2026年9月17日 公司9月15日发布接待投资者调研纪要公告,表示: 1)公司目前已建成液冷电力母排(busbar)、 便携式算力设备等产品的精密加工生产线,并已逐步开始向行业头部的AI算力服务器集成商交付量产产品
265. 和胜股份 公司拿到nv rubin ultr金刚石冷板图纸,公司依托自身强大的材料学和铜加工能力,成为A股稀缺金刚石散热标的。
- 主题笔记:打开完整笔记
和胜股份 公司拿到nv rubin ultr金刚石冷板图纸,公司依托自身强大的材料学和铜加工能力,成为A股稀缺金刚石散热标的。
266. 特斯拉机器人团队研发和生产高管9月16日抵达中国,9月17日正式开始量产前"程序性审厂",为10月5日Optimus G3大规模量产前最后一次审厂 1、审厂第一
- 主题笔记:打开完整笔记
特斯拉机器人团队研发和生产高管9月16日抵达中国,9月17日正式开始量产前"程序性审厂",为10月5日Optimus G3大规模量产前最后一次审厂 1、审厂第一站为宁波均胜电子,将走访宁波、新昌、上海、厦门等地供应链核心合作伙伴 2、特斯拉今日派20多人团队(设计、工程、采购、供应商管理4大部门全部出动)在国内进行量产沟通,核心目的是催促供应商扩产能、抓量产进度,并再次下大批量订单
267. [庆祝]【金斯瑞生命科技】携手礼来打造全新AI制药平台TuneLab [礼物]【事件概述】 9月16日,金斯瑞公告与全球领先制药企业礼来公司(Eli Lilly
- 主题笔记:打开完整笔记
[庆祝]【金斯瑞生命科技】携手礼来打造全新AI制药平台TuneLab [礼物]【事件概述】 9月16日,金斯瑞公告与全球领先制药企业礼来公司(Eli Lilly and Company)的AI/机器学习药物发现协作平台Lilly TuneLab™达成合作。在此次合作中,金斯瑞将为Lilly TuneLab™参与企业提供蛋白表达、纯化及表征分析等湿实验室服务,并通过标准化、可追溯的实验流程,对AI优选的候选序列开展验证。由此,Lilly TuneLab™的计算预测能力与金斯瑞的规模化实验能力得以衔接,帮助生物科技公司更快获得可靠的生物学证据,加速候选分子…
268. NeoCloud:Nebius上调GPU租赁价格,算力紧缺继续兑现为定价权【东吴传媒互联网&海外 张良卫团队】 事件:Nebius宣布自10月1日起上调按需GP
- 主题笔记:打开完整笔记
NeoCloud:Nebius上调GPU租赁价格,算力紧缺继续兑现为定价权【东吴传媒互联网&海外 张良卫团队】 事件:Nebius宣布自10月1日起上调按需GPU价格。其中H100由3.85美元/GPU小时上调至4.50美元,涨幅约17%;H200由4.50美元上调至5.40美元,涨幅20%;B200由7.15美元上调至8.50美元,涨幅约19%;B300由7.85美元上调至9.50美元,涨幅约21%。美东时间9月16日盘后,Nebius股价一度上涨近5%,CoreWeave跟涨约2%。 观点重申:1)算力供需偏紧进一步兑现为定价权,投资回报有望改善。…
269. 【中金机械】鼎泰高科策略会更新&持续推荐20260917 1、3Q26出货单价突破2元,毛利率环比继续提升!拉动均价主要来自小直径软板钻针、涂层钻针(出货占比7
- 主题笔记:打开完整笔记
【中金机械】鼎泰高科策略会更新&持续推荐20260917 1、3Q26出货单价突破2元,毛利率环比继续提升!拉动均价主要来自小直径软板钻针、涂层钻针(出货占比70%)、载板钻针放量; 2、9月份产能已至1.9亿+。当前冲刺月产2亿支;规划2026年底月产能2.2亿支、2027年底3‑4亿支(上修)。公司依靠工艺优化+国产设备做中大径产品、自研设备集中投向高附加值小直径加长刃。
270. 【国金汽车徐慧雄团队】比亚迪:方程S/S GT正式上市,月销有望达到5-8千 1、事件:9月16日,比亚迪方程S/SGT正式上市,其中方程S定价18.99-22
- 主题笔记:打开完整笔记
【国金汽车徐慧雄团队】比亚迪:方程S/S GT正式上市,月销有望达到5-8千 1、事件:9月16日,比亚迪方程S/SGT正式上市,其中方程S定价18.99-22.99万元,S GT定价21.99-23.99万元,可享受本品/他品6k/4k置换补贴、1年免费充电、免费赠送冷暖冰箱、副驾零重力等权益。 2、车型亮点:方程S/SGT搭载闪充技术、云辇-C/A/M、天神之眼B、副驾零重力、冰箱等。
271. 🔥继续强call3D 打印铲子股奥普特,AI 质检有望打开成长空间【国金机械】 ⭕️苹果3D 打印制造渗透率提升,公司视觉铲子股受益。苹果折叠屏 iPhone
- 主题笔记:打开完整笔记
🔥继续强call3D 打印铲子股奥普特,AI 质检有望打开成长空间【国金机械】 ⭕️苹果3D 打印制造渗透率提升,公司视觉铲子股受益。苹果折叠屏 iPhone Duo采用了3D打印而成的100%回收钛的铰链盖,其产业意义更在于苹果供应链对 3D 打印工艺的正式认可, 27年大概率向直板手机中框等核心部件延伸。奥普特卡位打印过程机器视觉监测2.0系统核心份额,将深度受益。 ⭕️传统 3C、 半导体、汽车等新市场多点开花。AI算力催生光模块、半导体设备市场需求爆发,从而带动机器视觉行业用于识别、检测、定位等需求。公司已卡位国内头部客户及相关设备商,提供视觉…
272. 【浙商计算机】京东方A:LCD面板调价催化主业弹性,玻璃载板打开长期空间 LCD面板供给出清推动涨价、主业利润弹性有望得到释放。 [太阳]供给端,LCD面板产能
- 主题笔记:打开完整笔记
【浙商计算机】京东方A:LCD面板调价催化主业弹性,玻璃载板打开长期空间 LCD面板供给出清推动涨价、主业利润弹性有望得到释放。 [太阳]供给端,LCD面板产能近年持续出清,群创南科Fab2、Fab5相继转售予矽品与日月光,用于AI芯片封测和先进封装;此前友达新竹L3C、夏普三重LCD旧厂也转向半导体封装,海外低世代LCD厂房持续退出原有用途,全球LCD供给格局持续向头部集中。2025年京东方、TCL华星、惠科的全球LCD产能份额合计62%;26H1三家全球TV LCD面板出货片数份额合计67.3%。9月14—16日,三家相继向客户发出调价通知,集中的…
273. 🔥🔥🔥【中金机械】大盘利空风险释放,反弹看低位边际变化个股【强瑞技术】 💎波纹管龙头金富科技和五洋自控当前单月1亿元+产值;强瑞技术目前manifold排单一天
- 主题笔记:打开完整笔记
🔥🔥🔥【中金机械】大盘利空风险释放,反弹看低位边际变化个股【强瑞技术】 💎波纹管龙头金富科技和五洋自控当前单月1亿元+产值;强瑞技术目前manifold排单一天800块,单价4000元,也对应1亿元月产值,manifold龙头迅速追上放量,明年30亿订单稳稳落地,不是拍份额,而是已经接到30%份额订单。市场此前担心格局未定,本轮液冷强瑞技术预期差极大❗️ 💎公司明年业绩10e元,17pe,建议重点关注
274. 【华锐精密】三季报业绩同环比均有望大增! 1、受海外缺钨影响,进口替代加速。公司刀具订单高景气。 2、下半年业绩已消除低价钨原料带来的“库存收益”,其高增长则体
- 主题笔记:打开完整笔记
【华锐精密】三季报业绩同环比均有望大增! 1、受海外缺钨影响,进口替代加速。公司刀具订单高景气。 2、下半年业绩已消除低价钨原料带来的“库存收益”,其高增长则体现刀具业务的韧性!超出市场之前预期。
275. 圣邦股份交流重要更新:明年光产能至少翻倍、NPO料号份额确定提升 1、业绩指引 三季度环比10%以上、全年同比45%以上增长。 2、光模块: 1)认为部分客户部
- 主题笔记:打开完整笔记
圣邦股份交流重要更新:明年光产能至少翻倍、NPO料号份额确定提升 1、业绩指引 三季度环比10%以上、全年同比45%以上增长。
276. 🏆【国金电新_液冷】 川润股份_在手7亿液冷订单、液冷业务走向实质性落地 [太阳]事件:9月16日,在公司回复深交所定增审核问询函中,明确液冷系公司战略级业务;
- 主题笔记:打开完整笔记
🏆【国金电新_液冷】 川润股份_在手7亿液冷订单、液冷业务走向实质性落地 [太阳]事件:9月16日,在公司回复深交所定增审核问询函中,明确液冷系公司战略级业务;截至8月31日尚未执行在手订单约18亿元,其中定增液冷募投项目对应客户在手订单7.12亿元。 🗓此次定增公司拟募资不超9.5亿元,用于液冷系统扩能及关键零部件产业化、储能系统集成及补流。
277. 【财通电子&新科技】功率半导体:当前三大边际-0917 ‼️各位领导,目前功率行业有三大重要边际变化,建议重视: 1️⃣台达(2302.TW)表示,高压MOSF
- 主题笔记:打开完整笔记
【财通电子&新科技】功率半导体:当前三大边际-0917 ‼️各位领导,目前功率行业有三大重要边际变化,建议重视: 1️⃣台达(2302.TW)表示,高压MOSFET、SiC物料紧张,交期拉长。
278. 欧圣电气301187,美国降税高弹性标的🔥 北美营收占70‑80%,产品吸尘器、空压机、OPE园林工具完美匹配拟降税清单,深度绑定家得宝、史丹利百得。 马来工厂
- 主题笔记:打开完整笔记
欧圣电气301187,美国降税高弹性标的🔥 北美营收占70‑80%,产品吸尘器、空压机、OPE园林工具完美匹配拟降税清单,深度绑定家得宝、史丹利百得。 马来工厂爬坡完成,汇兑压力减弱,北美退税Q3‑Q4集中到账;营收已经反转,Q2营收翻倍,Q3业绩拐点确认。
279. 【华泰计算机】全球AI制药产业加速,海内外催化持续落地 🌟近期全球AI制药领域催化密集,跨国药企、AI科技企业、一级市场资本持续加大布局力度,行业从早期技术探索
- 主题笔记:打开完整笔记
【华泰计算机】全球AI制药产业加速,海内外催化持续落地 🌟近期全球AI制药领域催化密集,跨国药企、AI科技企业、一级市场资本持续加大布局力度,行业从早期技术探索加速向产业落地阶段演进,AI正在由研发辅助工具升级为创新药研发的核心引擎。金斯瑞生物科技与礼来 TuneLab 达成合作,诺和诺德牵手Anthropic推进药物研发,字节跳动旗下分拆的Anew Labs 完成2.9亿美元首轮融资、投后估值达15亿美元,多重事件共振印证全球AI制药景气度持续上行。 🌟跨国药企主动开放 AI 研发平台、通用大模型深度介入新药发现、科技巨头独立孵化AI制药主体,标志行…
280. #货币
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
281. 【金洲管道涨超6%,领涨液冷板块】 1. 金洲速度:子公司东莞骅兴7月开始建设,9月中旬已经开始生产。两期总投资5亿元,规划产能20亿,预计今年年底两期全部达产
- 主题笔记:打开完整笔记
【金洲管道涨超6%,领涨液冷板块】 金洲速度:子公司东莞骅兴7月开始建设,9月中旬已经开始生产。两期总投资5亿元,规划产能20亿,预计今年年底两期全部达产。目前机加、焊接、检测等设备全部上线运行,无尘室也在建设当中。2个月的时间,从一穷二白到批量生产,展现了金洲速度。 直接量产:根据昨天公告的投资者关系活动,公司已经签署销售合同3000万元,并已陆续交货。根据我们调研,这批3000万合同从9月10日开始生产,到9月需要交货,如果换算成单月产值,达到4500万元,而这只是公司开始生产的第一个月。产品端来看,目前量产产品为inner manifold和波纹…
282. 科技最近是没有节奏点的,只有模糊的位置。 题材是有确定性的节点,节点就是前天金//健//米//业跌停,情绪题材的冰点。 冰点之后意味着转折,这两日没有新题材,所
- 主题笔记:打开完整笔记
科技最近是没有节奏点的,只有模糊的位置。 题材是有确定性的节点,节点就是前天金//健//米//业跌停,情绪题材的冰点。 冰点之后意味着转折,这两日没有新题材,所以资金还是回流农业修复的。
283. 伟星股份推荐更新 [太阳]7-8月接单增速仍保持双位数,下半年基数有所提升的情况下,仍保持较好增速,近期国际品牌订单回暖、海外下单积极;全年维持10%+增长展望
- 主题笔记:打开完整笔记
伟星股份推荐更新 [太阳]7-8月接单增速仍保持双位数,下半年基数有所提升的情况下,仍保持较好增速,近期国际品牌订单回暖、海外下单积极;全年维持10%+增长展望。 [太阳]成本利润方面:成本方面,9月铜价有所上行来到年内高点,但H1公司验证了顺价能力较强毛利率压力好于市场预期,Q3顺价效应将更为明显,毛利率的压力有望继续缓解。汇兑方面,Q3以来人民币温和升值,公司8月末启动外汇套保,下半年汇兑扰动边际减弱。
284. 英特尔CEO陈立武:CPU需求激增、将持续造成供应紧张 【国海计算机】 ✔陈立武预计:随着面向推理任务的AI智能体数量增长至万亿级别,当前的短缺局面还会延续。
- 主题笔记:打开完整笔记
英特尔CEO陈立武:CPU需求激增、将持续造成供应紧张 【国海计算机】 ✔陈立武预计:随着面向推理任务的AI智能体数量增长至万亿级别,当前的短缺局面还会延续。 CPU需求极其旺盛,#英特尔仅能满足50%客户的需求。 ✔#海光CPU:预计2026年发布第一代AGI系列CPU产品,96核/128核;2027年将升级至256核以上,并开放HSL互联生态,未来每年一代。国内Agent AI快速发展,有望加速CPU国产化进程。
285. 涨价品种——晶圆厂、硅片(欧晶科技) 【晶圆厂】 1、先进制程:台积电下半年将调涨3nm报价15%,27年将继续调涨 2、成熟制程:联电下半年针对新投片订单选择
- 主题笔记:打开完整笔记
涨价品种——晶圆厂、硅片(欧晶科技) 【晶圆厂】 1、先进制程:台积电下半年将调涨3nm报价15%,27年将继续调涨
286. 【星辉娱乐】中美关税边际缓和, 玩具+游戏双重受益预期差 美国贸易代表格里尔已明确暗示,玩具、游戏等美国本土产量有限的中国商品,可能纳入关税豁免范围;9月24日
- 主题笔记:打开完整笔记
【星辉娱乐】中美关税边际缓和, 玩具+游戏双重受益预期差 美国贸易代表格里尔已明确暗示,玩具、游戏等美国本土产量有限的中国商品,可能纳入关税豁免范围;9月24日中美会晤前,美国玩具协会又公开推动玩具进入免税清单,催化还在继续。 星辉娱乐恰好是A股少见的“玩具+游戏”双主业。2026H1玩具收入1.83亿元、净利3496万元,同比+5.9%;游戏业务净利润同比+957%,剔除已出售足球业务影响后,公司归母净利同比+85.87%。
287. 【国金通信】光通信月两条交易主线 9-10月看好两个交易主线: 1️⃣ 业绩线: 3q是大光&小光业绩兑现的关键节点,业绩看,环比高增的主要关注大光、无源、二线
- 主题笔记:打开完整笔记
【国金通信】光通信月两条交易主线 9-10月看好两个交易主线: 1️⃣ 业绩线: 3q是大光&小光业绩兑现的关键节点,业绩看,环比高增的主要关注大光、无源、二线光等板块。标的上优选8月没怎么反弹,但3q业绩可能超预期的,这决定了业绩线交易的持续性会更强。 重点看好:大光易中天、二线光剑桥&光迅(叠加h股上市预期)、mpo(博创太辰光)、光纤(亨通等)。
288. 摩尔线程多方案应对HBM短缺,当前位置显著超跌 当前国产算力核心问题在于HBM影响交付,摩尔线程产品组合丰富,应对地更加从容: 1)GDDR方案产品:持续加大出
- 主题笔记:打开完整笔记
摩尔线程多方案应对HBM短缺,当前位置显著超跌 当前国产算力核心问题在于HBM影响交付,摩尔线程产品组合丰富,应对地更加从容: 1)GDDR方案产品:持续加大出货(包括上一代主力推理卡以及对标nv显卡产品),营收增长有下限
289. 【zx新材料】持续看好长源东谷:资产注入靴子落地,燃机成倍弹性 ⭕重大资产注入落地,康豪机电在国内数据中心柴发热交换系统市占率70%以上、油气柴油动力单元市占率
- 主题笔记:打开完整笔记
【zx新材料】持续看好长源东谷:资产注入靴子落地,燃机成倍弹性 ⭕重大资产注入落地,康豪机电在国内数据中心柴发热交换系统市占率70%以上、油气柴油动力单元市占率50%+,下游客户包括康明斯、卡特彼勒、MTU、潍柴和玉柴等。我们预计康豪26/27年有望实现4+/6亿利润。加上主业明年公司整体有望实现12亿利润。 ⭕燃机弹性巨大,首批披露的1.65亿美元订单仅是冰山一角。明年500MW+的燃机和300MW内燃机成套交付有望带来15亿以上利润,成倍利润市值弹性。当前即便考虑发股摊薄公司明年仅12xPE,公司募投对股价诉求明确,坚定买入。
290. 中瓷电子调研反馈:持续扩产,全年业绩向好,多维度布局支撑成长 公司整体产能紧张,仍在持续扩建阶段。1)年初陶瓷基板产能30kk,现在70-80kk,到年末翻两倍
- 主题笔记:打开完整笔记
中瓷电子调研反馈:持续扩产,全年业绩向好,多维度布局支撑成长 公司整体产能紧张,仍在持续扩建阶段。1)年初陶瓷基板产能30kk,现在70-80kk,到年末翻两倍;2)陶瓷管壳今年扩了一倍左右。目前在第四轮扩产过程中,市场发展超预期,下半年DCI会明显放量。 单光模块价值量超百元,覆盖龙头客户。EML方案用8个陶瓷基板+1个金属基板,1块陶瓷基板几块钱,1个光模块几十块钱,金属基板几十块一个。未来陶瓷基板在NPO、CPO的价值量有望随布线复杂度提升(热导率对成本影响不大)。单个DCI管壳价值量较高,几十到100多的都有。目前客户包括C、L、H、Z等龙头客…
291. 玻璃基板:22层玻璃芯基板实现技术突破,AI先进封装驱动玻璃基板加速发展【东北计算机】0917 🔥 22层玻璃芯基板技术突破有效破除高端AI先进封装翘曲痛点壁垒
- 主题笔记:打开完整笔记
玻璃基板:22层玻璃芯基板实现技术突破,AI先进封装驱动玻璃基板加速发展【东北计算机】0917 🔥 22层玻璃芯基板技术突破有效破除高端AI先进封装翘曲痛点壁垒。据报道,新光电气工业完成22层玻璃芯基板开发,玻璃芯两侧各配置11层铜布线,核心针对玻璃基板量产典型缺陷“SeWaRe(背面开裂)”提出解决方案。玻璃材料本征脆性较高,切割及热循环带来的边缘应力易催生微裂纹,进一步引发基板开裂、层间剥离,是制约高层数玻璃基板良率与长期可靠性的关键瓶颈。公司通过基板边缘树脂补强搭配专用防护材料分散边缘集中应力,同时配套自研TGV玻璃通孔、多层绝缘及铜布线工艺,实…
292. AI科技本质还是轮动,因为没有绝对的主升 前面几日是pcb极其上游分支核心,当下依然是持续性高的。 昨天是cpo(npo+ocs)相关 今天调整之后,相当强势的
- 主题笔记:打开完整笔记
AI科技本质还是轮动,因为没有绝对的主升 前面几日是pcb极其上游分支核心,当下依然是持续性高的。 昨天是cpo(npo+ocs)相关
293. 重视票房断层第一、档期最大爆款:《》! 中国电影投zi出品!2026国庆档票房最高!热度断层领跑,吊打其余所有影片!
- 主题笔记:打开完整笔记
重视票房断层第一、档期最大爆款:《》! 中国电影投zi出品!2026国庆档票房最高!热度断层领跑,吊打其余所有影片!
294. 黄金观点更新:新一轮加息周期的判断为时过早 挽回声誉的加息是被迫的。9月11日通胀数据后,加息的概率高达90%,是这几年来加息预期最高的概率,美联储实际上处于两
- 主题笔记:打开完整笔记
黄金观点更新:新一轮加息周期的判断为时过早 挽回声誉的加息是被迫的。9月11日通胀数据后,加息的概率高达90%,是这几年来加息预期最高的概率,美联储实际上处于两难之间,不加息就面临名誉失信风险,正如当下的美债利率上行,加息又无法阻挡通胀和利率上行,但从挽回声誉的角度,25BP的加息更加看上去是被迫的,迫使联储兑现自己鹰派的诺言。因此当下的加息更多显示出联储对于通胀忍耐度。 是否是一轮加息周期的开启?此前我们认为市场普遍是不认为联储存在2次以上的加息空间的, 只要利率声明不改变未来加息的空间和次数,那我们认为大概率17日是依然是黄金股最后上车机会。目前来…
295. 【财通电子&新科技】功率半导体:海外龙头持续囤货涨价,高景气驱动业绩估值双修复0917 📍海外龙头涨价+囤货,大厂冗余备货确认行业高景气 2026年海外大厂持续
- 主题笔记:打开完整笔记
【财通电子&新科技】功率半导体:海外龙头持续囤货涨价,高景气驱动业绩估值双修复0917 📍海外龙头涨价+囤货,大厂冗余备货确认行业高景气 2026年海外大厂持续多轮调价:英飞凌、TI、意法、安森美接连提价: 安森美确认高价延续至2027年,瑞萨官宣2027年1月再度涨价。最大核心增量是 海外厂商从精益库存转向冗余备货,瑞萨将全链条库存从120天上调至150天, 大厂主动承担资金与跌价风险,用原厂库存对冲供给缺口,区别于过往渠道投机囤货,本轮缺货景气确定性更强。同时, 台系强茂、台半计划10月现货再涨10%-15%,全球涨价共振节奏清晰、层层递进。
296. 美联储加息“靴子落地”,持续寻找超强阿尔法! ——聚焦两端,寻找超强阿尔法[福][福][福] 1、左手:最“稳”的“老登股”——船舶等; 2、右手:最“猛”的“
- 主题笔记:打开完整笔记
美联储加息“靴子落地”,持续寻找超强阿尔法! ——聚焦两端,寻找超强阿尔法[福][福][福] 1、左手:最“稳”的“老登股”——船舶等;
297. 【中邮医药】Twist更新指引:近3年AI订单持续翻番,27预计可获高达1亿美金订单 [红包]行业动态更新:9月16日,由美国投行贝尔德主办的2026全球医疗健
- 主题笔记:打开完整笔记
【中邮医药】Twist更新指引:近3年AI订单持续翻番,27预计可获高达1亿美金订单 [红包]行业动态更新:9月16日,由美国投行贝尔德主办的2026全球医疗健康大会会上,Twist公司表示将于2026年第四财季实现营收约1.24亿美元,同比增长25%。公司长期计划为到2031年实现收入翻番。CEO强调,由AI制药带来的药物发现和数据服务是业绩增长的主要驱动力。其表示,公司2025年相关订单量为2500万美元,2026年将达到5000万美元,预计2027年将收获高达1亿美元的订单,相比今年翻一番。 [玫瑰]在此之前,公司已宣布推进2.5亿美元的增发计划…
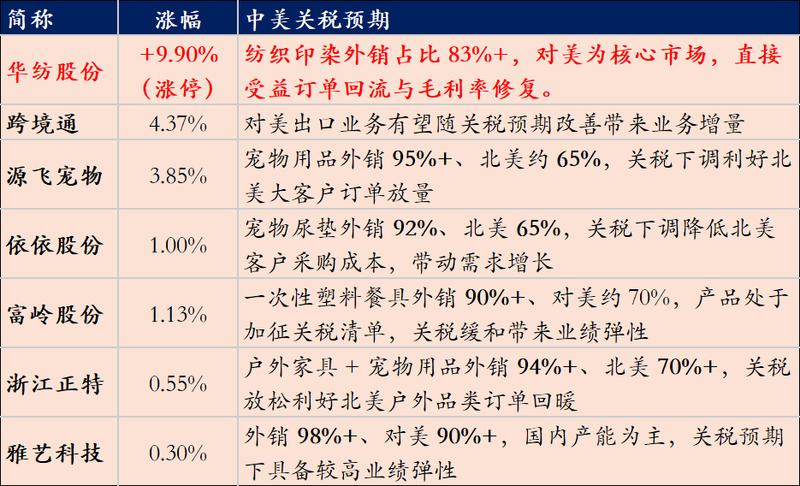
298. #关税
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
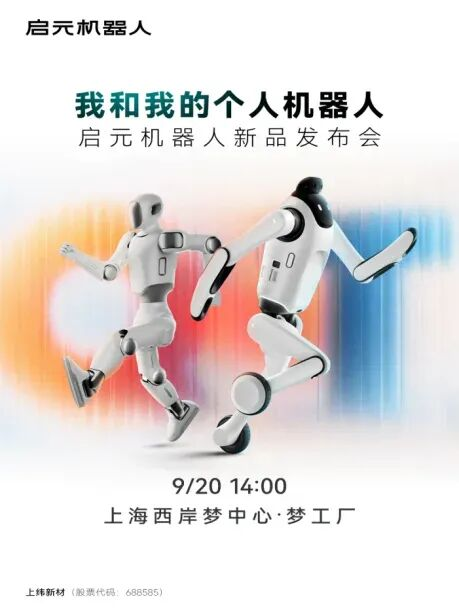
299. #智元机器人
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
300. 之前说农业的恐慌低点就是金//健//米//业补跌,也就是9月15日。 这两日农业都有修复。 这是板块周期节奏带来的。 退潮结束之后,就会有资金回流,回流强弱不一
- 主题笔记:打开完整笔记
之前说农业的恐慌低点就是金//健//米//业补跌,也就是9月15日。 这两日农业都有修复。 这是板块周期节奏带来的。
301. 【资讯】看看中金对此次加息的评价: 美联储9月会议加息25bp至3.75%一4.00%,符合市场预期,但美联储释放的信号较为鹰派,超出了市场预期。 首先,这次加
- 主题笔记:打开完整笔记
【资讯】看看中金对此次加息的评价: 美联储9月会议加息25bp至3.75%一4.00%,符合市场预期,但美联储释放的信号较为鹰派,超出了市场预期。 首先,这次加息的决议是全票通过(12比0)没有任何官员反对[1]。相较于7月会议上9比3的分化局面[2],当前的紧缩已成为美联储官员的一致共识。
302. 🧧【苹果服务器+玻璃基板双核驱动!蓝思科技卡位AI算力核心赛道,价值重估在即!】 📌 玻璃基板:北美客户验证顺利,年内小批量交付! 9月15日,蓝思科技在互动平
- 主题笔记:打开完整笔记
🧧【苹果服务器+玻璃基板双核驱动!蓝思科技卡位AI算力核心赛道,价值重估在即!】 📌 玻璃基板:北美客户验证顺利,年内小批量交付! 9月15日,蓝思科技在互动平台确认,公司正会同客户联合开发及验证玻璃芯载板,目前北美客户验证工作进展顺利,已按图纸进行送样验证。公司加快推进建设3万平方米专用厂房以匹配TGV玻璃基板客户需求,预计年内完成小批量交付。此外,公司HDD玻璃硬盘已实现小批量出货,正配合全球头部HDD厂商进行高密度存储硬盘的玻璃基板开发。
303. 🚘【长江汽车高伊楠团队】潍柴动力:柴发获亚马逊27-28年巨额订单以及亚马逊有望入股,侧面验证电网行政令并无实质性影响,低估值高弹性高股息的AI资产,持续重点推
- 主题笔记:打开完整笔记
🚘【长江汽车高伊楠团队】潍柴动力:柴发获亚马逊27-28年巨额订单以及亚马逊有望入股,侧面验证电网行政令并无实质性影响,低估值高弹性高股息的AI资产,持续重点推荐! 潍柴北美核心 OEM 客户 Generac 拿下亚马逊巨额备用发电机订单,叠加亚马逊潜在入股 Generac,柴发需求增长动能充足,电网行政令暂未带来实质影响。 Generac 向亚马逊数据中心供应备用发电机组,首批交付预计 2027-2028 年,订单金额 24 亿美元,对应 3MW 柴发需求约2000‑2500台。
304. 欧晶科技 半导体硅片套利3连板中晶科技 涨价品种——晶圆厂、硅片(欧晶科技) 【晶圆厂】 1、先进制程:台积电下半年将调涨3nm报价15%,27年将继续调涨 2
- 主题笔记:打开完整笔记
欧晶科技 半导体硅片套利3连板中晶科技 涨价品种——晶圆厂、硅片(欧晶科技) 【晶圆厂】
305. TOP11【机会|均+5.91%】主力资金向半导体与算力硬件集中,产业链分工加速细化 通信、半导体、元件板块主力资金大额净流入,芯片、CPO、AIDC概念领涨。
- 主题笔记:打开完整笔记
TOP11【机会|均+5.91%】主力资金向半导体与算力硬件集中,产业链分工加速细化 通信、半导体、元件板块主力资金大额净流入,芯片、CPO、AIDC概念领涨。催化来自十五五集成电路政策、海外先进封装产能紧缺、银行万亿级产业融资支持。行情不再只炒个别龙头,资金沿设备‑材料‑制造‑封测‑模块全产业链扩散,进入产业链纵深定价阶段。 核心标的:中芯国际、寒武纪、海光信息、北方华创、中微公司、拓荆科技、华海清科、中科飞测、长鑫科技、有研硅
306. 【算力芯片概念震荡反弹 摩尔线程涨超9%】财联社9月17日电,早盘算力芯片概念震荡反弹,摩尔线程涨超9%,沐曦股份、芯原股份、国科微、科德教育、云天励飞涨幅靠前
- 主题笔记:打开完整笔记
【算力芯片概念震荡反弹 摩尔线程涨超9%】财联社9月17日电,早盘算力芯片概念震荡反弹,摩尔线程涨超9%,沐曦股份、芯原股份、国科微、科德教育、云天励飞涨幅靠前。消息面上,在2026AIDC产业发展大会暨3D数据中心现场会上,华为技术有限公司副董事长、轮值董事长汪涛表示,10万卡以上的超节点集群到2027年将成为基础配置。
307. #小光
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
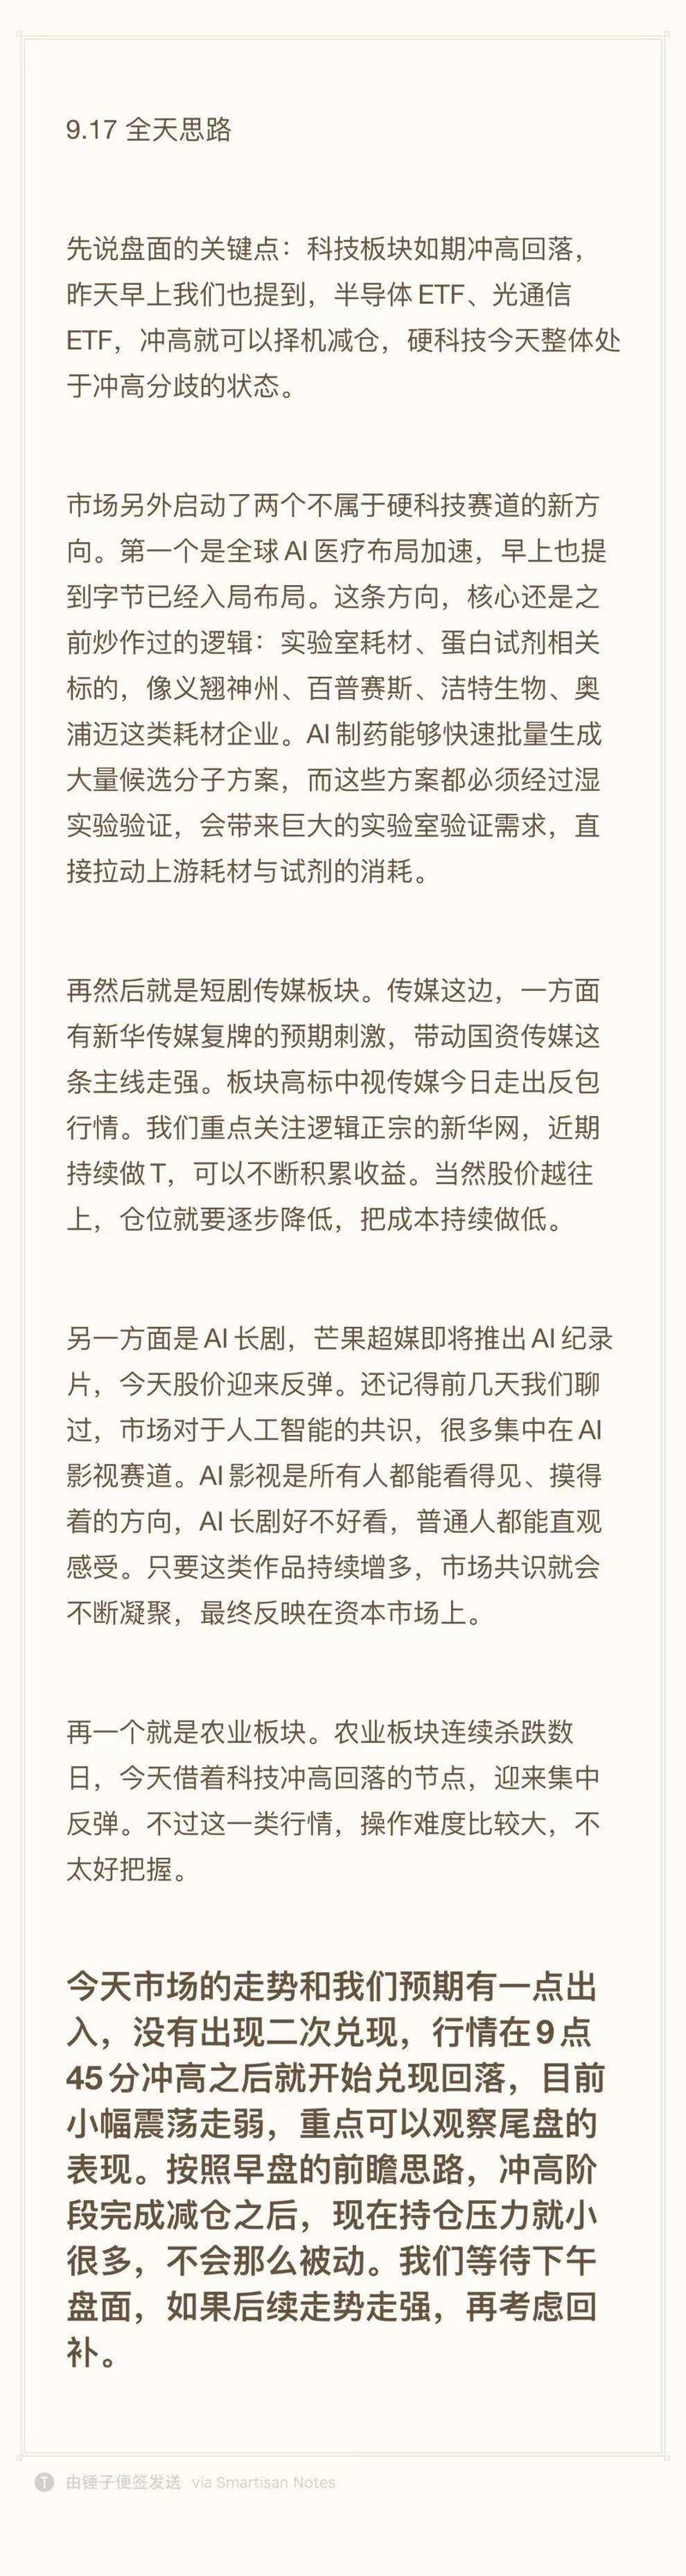
308. 📑 📝 ✅ 📢 矽力召开法说会,毛利率承压,然而长期成长趋势不变。 📖 📉 毛利率持续承压。矽力 2Q26 营收季增 23.5%,年增 31.5%,优于预期,主
- 主题笔记:打开完整笔记
📑 📝 ✅
309. #软件
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
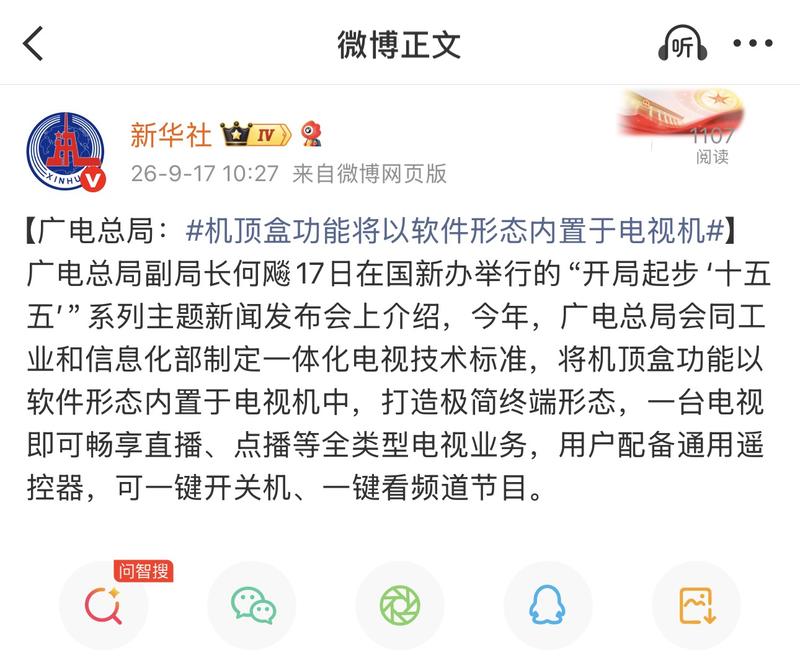
310. 西麦食品大涨点评:Q3高增可期,建议重点关注! ❗️基本面更新:公司股价大涨,我们判断主因短期Q3数据反馈较好,业绩高增可期。最新跟踪反馈,公司7-8月发货积极
- 主题笔记:打开完整笔记
西麦食品大涨点评:Q3高增可期,建议重点关注! ❗️基本面更新:公司股价大涨,我们判断主因短期Q3数据反馈较好,业绩高增可期。最新跟踪反馈,公司7-8月发货积极,累计同增25%+;9月随着中秋国庆送礼旺季来临,叠加粉粉放量,有望延续较好增长趋势。 后续催化:1)粉粉业务受益于市场推广力度加大和产品线持续丰富,进入稳定放量阶段,秋冬季节销售有望进一步提速,全年2e大概率将顺利完成;同时规模提升也将带来净利率提升优化。2)山姆新品有机三色藜麦燕麦麸皮好评率高达98.3%,有望逐渐沉淀为又一款稳定放量的大单品。3)27年成本红利有望延续,具体波动有待10月报…
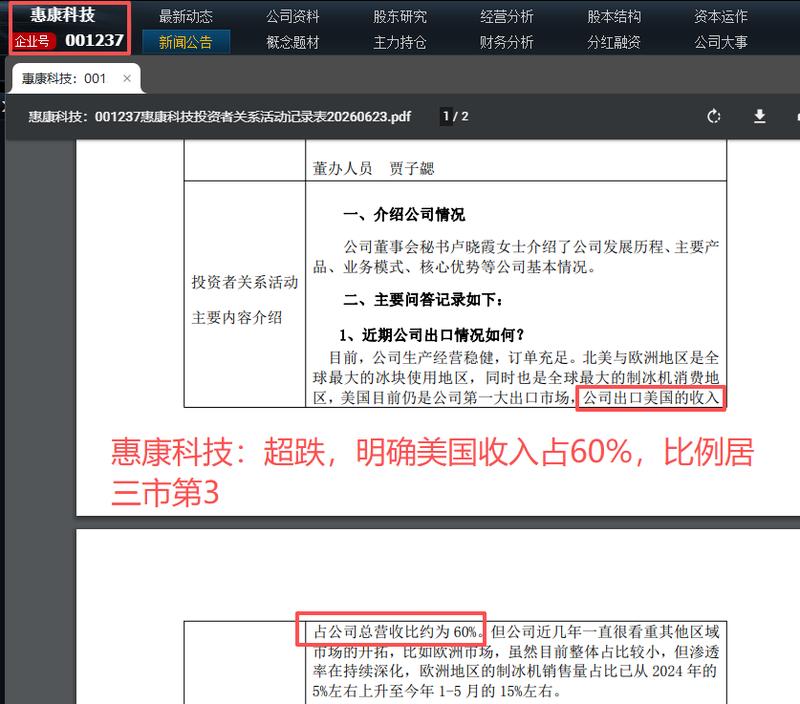
311. #惠康科技
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
312. 电解液添加剂更新推荐 板块VC最近表现不错,特别是富祥走势非常强,1是过去两个季度板块的业绩兑现度高,2是最近VC价格稳中有升,Q3和Q4业绩肯定不会差 现在大
- 主题笔记:打开完整笔记
电解液添加剂更新推荐 板块VC最近表现不错,特别是富祥走势非常强,1是过去两个季度板块的业绩兑现度高,2是最近VC价格稳中有升,Q3和Q4业绩肯定不会差 现在大家对远期情绪都很悲观,往眼前看,能涨价、能兑现出业绩就是好的,此前Q1和Q2每次都是富祥先发业绩第一枪,把板块带起来了,Q3同样值得期待
313. 【中信证券前瞻】Salesforce Dreamforce 2026第二日点评:Agentforce转向ROI与规模化验证 【核心进展】 北京时间9月17日凌晨
- 主题笔记:打开完整笔记
【中信证券前瞻】Salesforce Dreamforce 2026第二日点评:Agentforce转向ROI与规模化验证 【核心进展】 北京时间9月17日凌晨,Salesforce举行Dreamforce 2026 Agentforce主题演讲。与首日集中发布AIforce、Koa及生态合作不同,本次演讲将重点转向Agentforce的生产部署与投资回报。公司提出Agentic ROI Playbook,覆盖Agent上线、运行监控、问题识别和持续优化等环节;同时披露Agentforce平台客户约3万家,Agentforce与Slack累计交付约70…
314. 【国泰海通电新徐强团队】集智股份:液冷上游核心的“卖铲人” 核心逻辑: 液冷管路的矫直校扭是柜内设备量产绕不开的必备工序,公司是全球精度最高(1μm)的矫直设备
- 主题笔记:打开完整笔记
【国泰海通电新徐强团队】集智股份:液冷上游核心的“卖铲人” 核心逻辑: 液冷管路的矫直校扭是柜内设备量产绕不开的必备工序,公司是全球精度最高(1μm)的矫直设备企业、当前近乎独家供给,柜内manifold主流供应商均已下单或验证中,是液冷上游稀缺的"卖铲人"; 液冷矫直设备空间:
315. 明微电子:成熟制程核心标的,Q2拐点确认,Q3业绩炸裂20260917 科技进入反弹周期后,结合产业供需,公司所处行业地位及股价位置,明微电子是当前性价比最优标
- 主题笔记:打开完整笔记
明微电子:成熟制程核心标的,Q2拐点确认,Q3业绩炸裂20260917 科技进入反弹周期后,结合产业供需,公司所处行业地位及股价位置,明微电子是当前性价比最优标的之一。 1、业绩拐点持续兑现,盈利逐月抬升
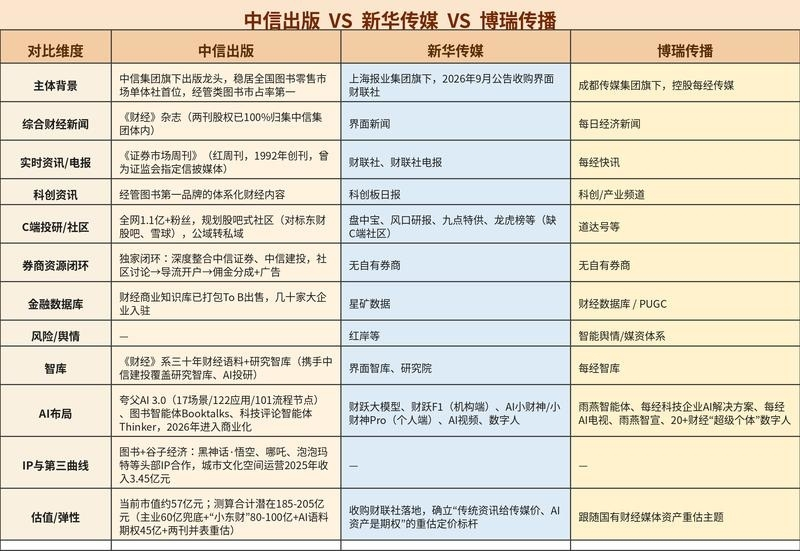
316. #中信出版 #新华传媒 #博瑞...
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
317. 近期板块观点,科达制造、西部水泥、江河集团、东方雨虹、巨星科技、中材国际、中国建筑国际、伟星新材交流要点,供参考。如需详情请联系我们[抱拳][太阳]建材新材料板
- 主题笔记:打开完整笔记
近期板块观点,科达制造、西部水泥、江河集团、东方雨虹、巨星科技、中材国际、中国建筑国际、伟星新材交流要点,供参考。如需详情请联系我们[抱拳][太阳]建材新材料板块观点:推荐优质玻纤洁净室、出海建材建筑、高股息等标的。 自上而下标的推荐排序:【亚翔集成/中国巨石/圣晖集成】(国内外洁净室、电子布需求高增长,电子布涨价)、【华新建材/科达制造/精工钢构】(海外建材建筑需求高景气)、【东方雨虹/三棵树/兔宝宝/安徽建工】(左侧布局地产链,兔宝宝、安徽建工高股息)。 自下而上标的推荐排序:【鸿路钢构】(主业业绩拐点,机器人应用标的)、【利柏特】(核电模块化进展…
318. 日联科技 主业逐季度加速增长、新兴领域布局持续兑现、已有并购持续超预期、未来持续并购的平台型公司,200亿市值是绝佳的买点❗️
- 主题笔记:打开完整笔记
日联科技 主业逐季度加速增长、新兴领域布局持续兑现、已有并购持续超预期、未来持续并购的平台型公司,200亿市值是绝佳的买点❗️
319. 【浙商电子田发祥】戈碧迦:特种玻璃平台加速升级,玻璃载板兑现、电子玻纤蓄势 技术平台持续升级。公司深耕玻璃配方、窑炉设计及熔炼工艺,业务从传统光学玻璃延伸至纳米
- 主题笔记:打开完整笔记
【浙商电子田发祥】戈碧迦:特种玻璃平台加速升级,玻璃载板兑现、电子玻纤蓄势 技术平台持续升级。公司深耕玻璃配方、窑炉设计及熔炼工艺,业务从传统光学玻璃延伸至纳米微晶玻璃、半导体玻璃载板与基板、特种电子玻纤等高附加值材料。 玻璃载板进入订单兑现期。产品已通过多家知名半导体厂商验证,覆盖2.5D/3D先进封装。公司累计取得载板订单1.265亿元,2025年计划交付1,600万元,产品已实现量产并确认收入。三星等核心海外客户启动验证,有望导入全球存储先进封装体系。
320. 农业退潮之后,金//健//米//业/恐慌就是板块最低点,昨天的万//向//德//农高度受限,今天板块联动主要还是依靠金//健//米//业自身强势带来的。 可能不
- 主题笔记:打开完整笔记
农业退潮之后,金//健//米//业/恐慌就是板块最低点,昨天的万//向//德//农高度受限,今天板块联动主要还是依靠金//健//米//业自身强势带来的。 可能不太好出现补涨龙了。 因为如果是来自于农业板块自身的补涨龙,今天肯定是要比金//健//米//业更强的,但是目前没有看到。
321. 【聊天】又是老剧本的a股了。。。不得不服。 不过也没啥,别去追高,看不准想做的,就歇着,半仓也够。刚加完息,各种分歧震荡,还是得稍微消化一阵子。 今天中国巨石的
- 主题笔记:打开完整笔记
【聊天】又是老剧本的a股了。。。不得不服。 不过也没啥,别去追高,看不准想做的,就歇着,半仓也够。刚加完息,各种分歧震荡,还是得稍微消化一阵子。 今天中国巨石的xiong弟公司,中材科技涨停,他们其实也有部分同业竞争的。当时这个问题,被市场诟病很久,母公司也一直在拖延解决这个问题。毕竟涉及面太广,短时间内,没法合并。 要说电子布上的差别,中材科技规模小点,然后偏薄布一点
322. 今天AI科技的冲高回落的走势比较正常,也很良性。 低开高走:因为AI科技内生性趋势强,外围利空带来的低开,走高是正常,是内生性趋势决定的。冲高回落:昨天反弹就没
- 主题笔记:打开完整笔记
今天AI科技的冲高回落的走势比较正常,也很良性。 低开高走:因为AI科技内生性趋势强,外围利空带来的低开,走高是正常,是内生性趋势决定的。冲高回落:昨天反弹就没有主线,这种反弹不太能支撑板块持续连续阳线,冲高回落也是正常的。 并且其实AI科技内部轮动也不错
324. 【板块】风hua高科,洁美科技,这些 mlcc的起来了,wo觉得国瓷这些,都会有戏的。坚持 【板块】光纤带动光板块
- 主题笔记:打开完整笔记
【板块】风hua高科,洁美科技,这些 mlcc的起来了,wo觉得国瓷这些,都会有戏的。坚持 【板块】光纤带动光板块
325. 摩尔线程核心要点: 1.京东十万卡集群,GPU模组全部由他们来供,公司口径是总价值量是200-300亿,明年交付能确收。 2.S6000流片已经回来,分发给各大
- 主题笔记:打开完整笔记
摩尔线程核心要点: 1.京东十万卡集群,GPU模组全部由他们来供,公司口径是总价值量是200-300亿,明年交付能确收。 2.S6000流片已经回来,分发给各大厂商测试了,估计很快会有新订单落地,落地量也不少。
326. [礼物]Tesla机器人量产前夕的最后一次“审厂” 据悉,特斯拉机器人团队的研发和生产高管已于9月16日抵达中国,将于9月17日正式开始量产前的“程序性审厂”,
- 主题笔记:打开完整笔记
[礼物]Tesla机器人量产前夕的最后一次“审厂” 据悉,特斯拉机器人团队的研发和生产高管已于9月16日抵达中国,将于9月17日正式开始量产前的“程序性审厂”,这也将是10月5日Optimus G3开启大规模量产前的最后一次审厂。此次特斯拉团队将走访宁波、新昌、上海、厦门等地的供应链核心合作伙伴,确保供应链已经准备完毕。此次审厂的第一站将是位于宁波的均胜电子,预计公司将在9月17日上午,在公司的机器人头部和零部件生产基地,与特斯拉高管进行会晤。 再次提示机器人板块目前处于【基本面和股价极度背离下的暴涨前夕】,在整个产业链已经明显开始拉货,特斯拉已经开始…
327. 科技没上去,主要高位科技回落压制。 非AI科技就有异动,农业,医药修复。 这两个分时上有跷跷板,但是两者大方向是同向的。因为没有主升,所有,各个方向资金都会有轮
- 主题笔记:打开完整笔记
科技没上去,主要高位科技回落压制。 非AI科技就有异动,农业,医药修复。 这两个分时上有跷跷板,但是两者大方向是同向的。因为没有主升,所有,各个方向资金都会有轮动拉升的意愿。
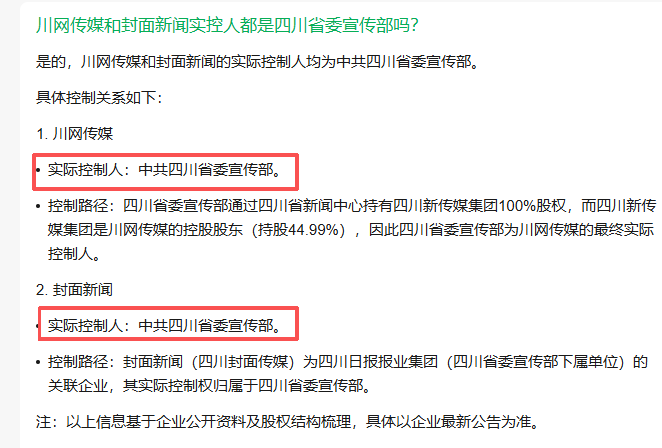
328. #川网传媒
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
329. 盘面】这就是a股,稍微不对,提前交易,丧shi喜做,喜事丧作。如果你们严格按照隔夜仓半仓的话,很多机会。 操作不好,就休息。记住,本圈9月宗旨:不犯大错。 8-
- 主题笔记:打开完整笔记
盘面】这就是a股,稍微不对,提前交易,丧shi喜做,喜事丧作。如果你们严格按照隔夜仓半仓的话,很多机会。 操作不好,就休息。记住,本圈9月宗旨:不犯大错。 8-2月这6个月时间,帮你们修复账户,好好过年。
330. #长江 #美联储
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
331. #东方 #昭衍新药
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
332. #中信证券 #美联储
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
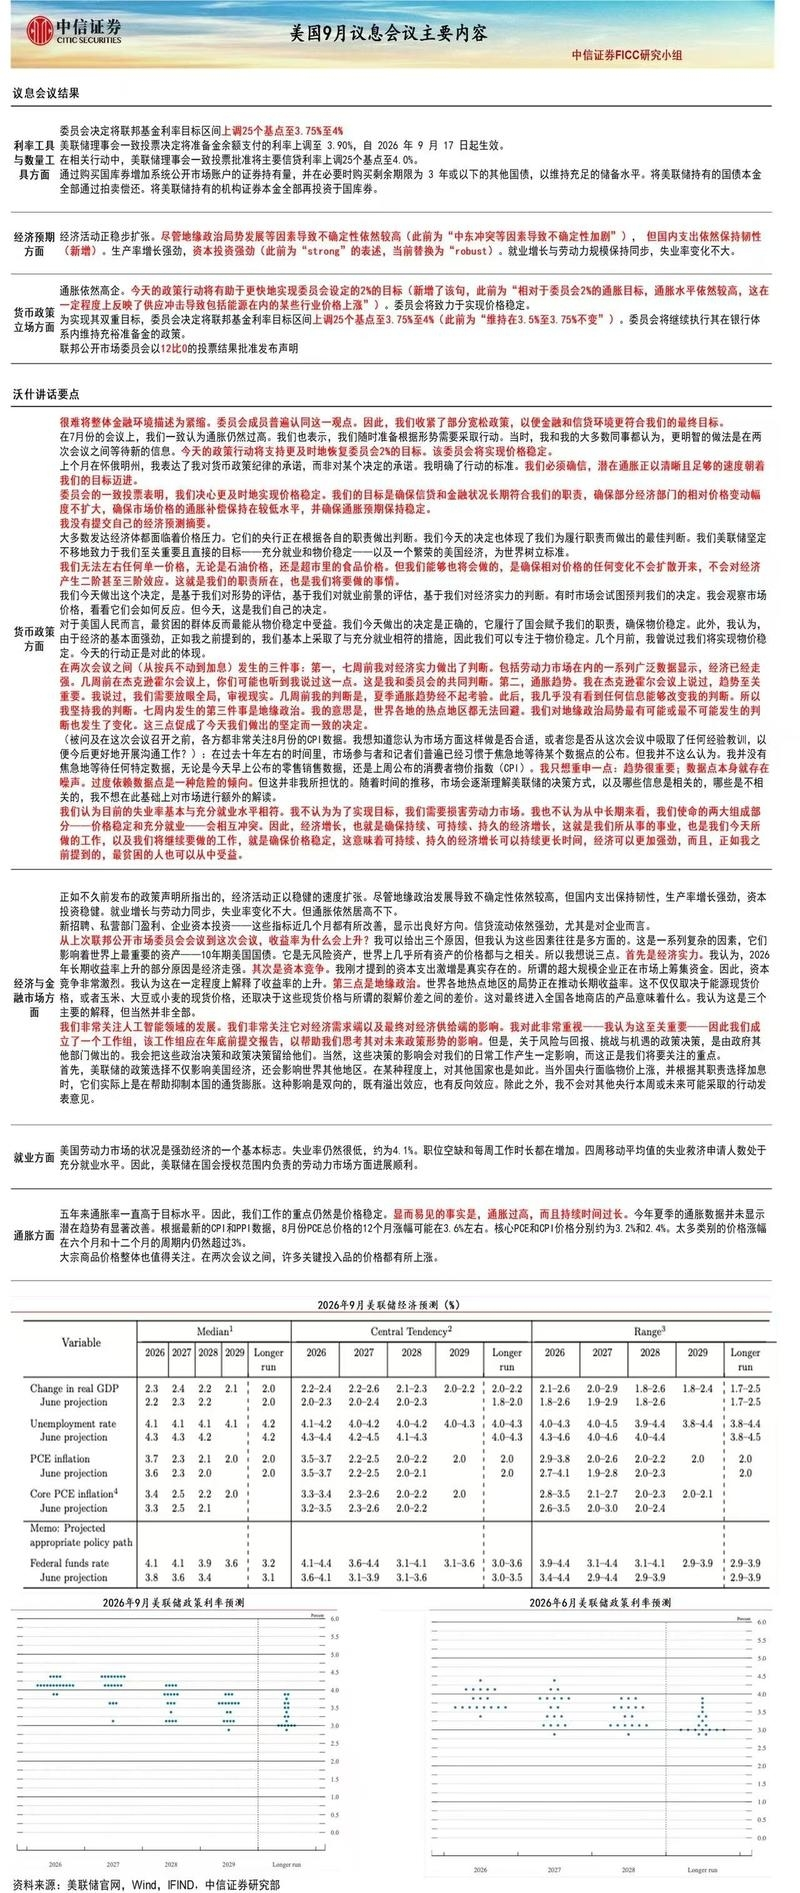
333. #市场
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
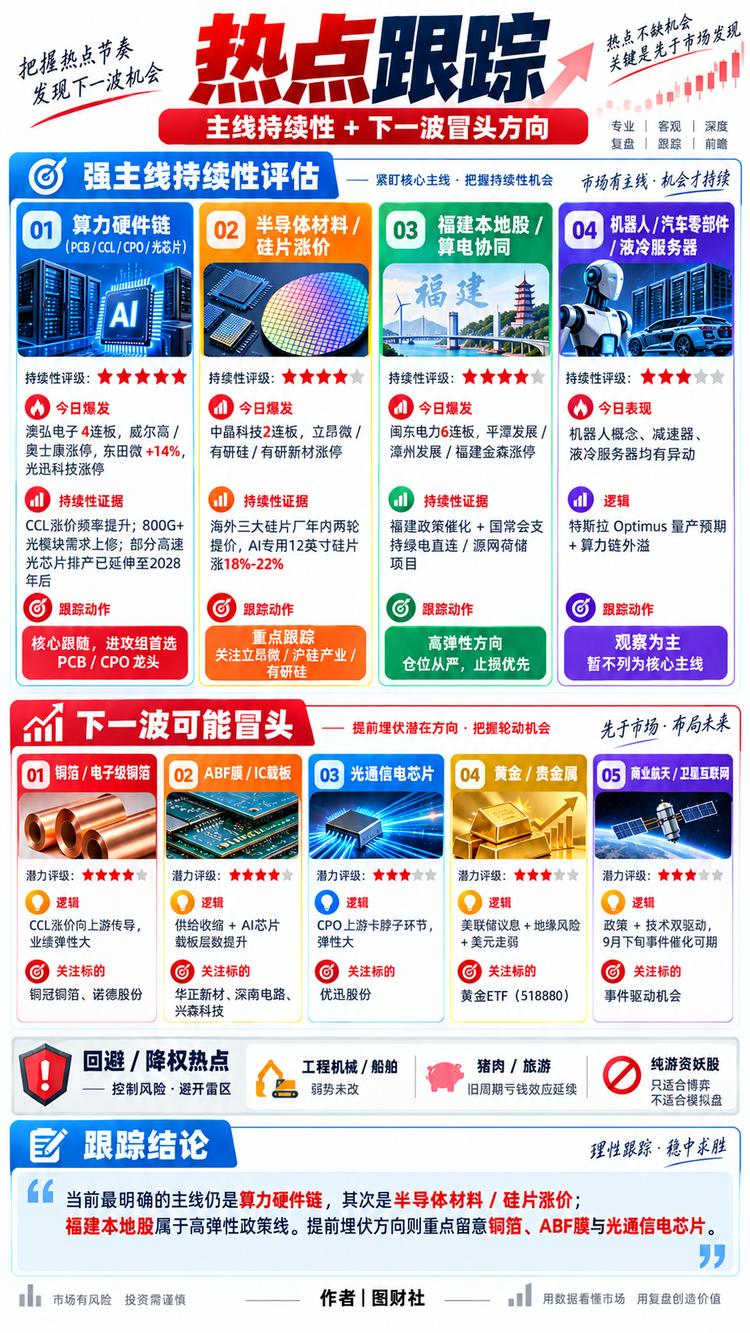
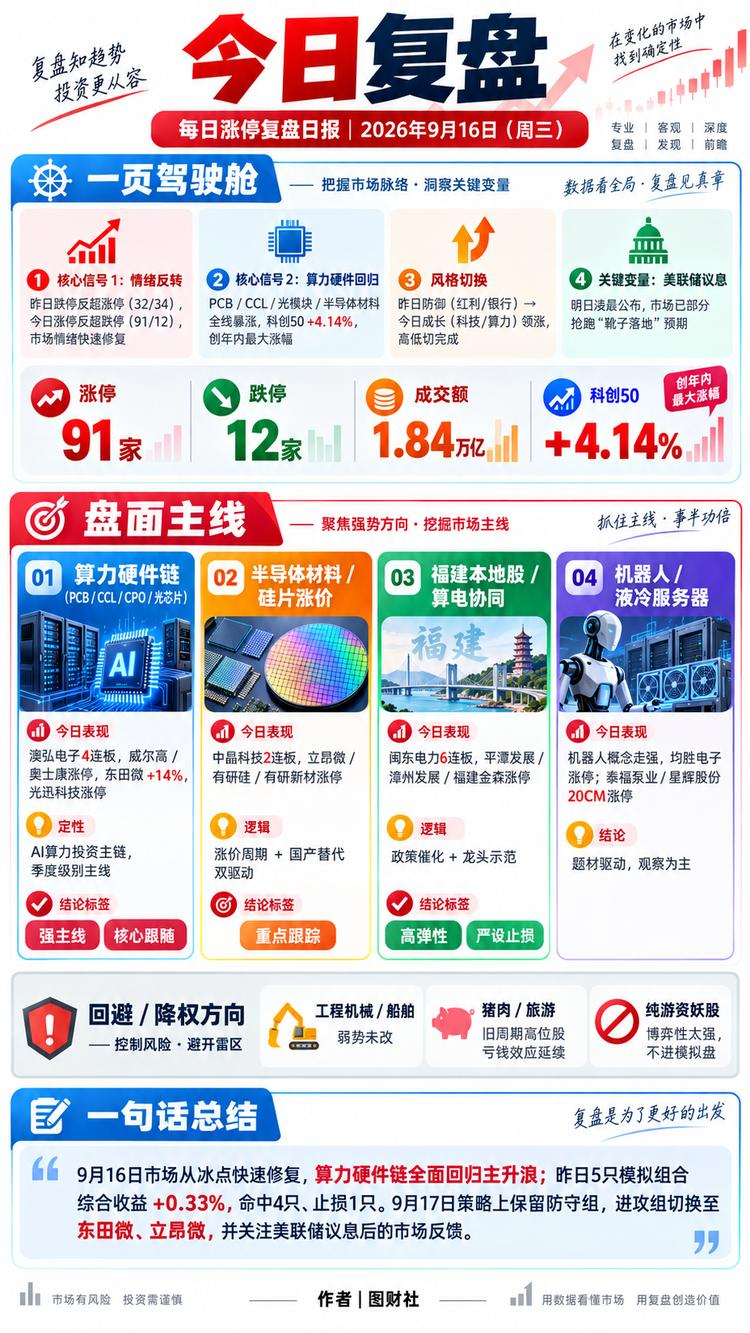
334. 液冷新F4 💗 给你布局液冷的新选择 1️⃣【海鸥股份】冷却塔龙头,卡位稀缺目前正迎来“液冷放量+Fab厂扩产”双拐点,逻辑相当于“冰轮环境+亚翔集成”的加强版
- 主题笔记:打开完整笔记
液冷新F4 💗 给你布局液冷的新选择 1️⃣【海鸥股份】冷却塔龙头,卡位稀缺目前正迎来“液冷放量+Fab厂扩产”双拐点,逻辑相当于“冰轮环境+亚翔集成”的加强版。(液冷领域的东南亚扛把子,正进入北美;Fab大厂独供/唯二白名单) 2️⃣【冰轮环境】液冷赛道的“中际旭创”,目前订单可见度最高,凭借顿汉布什卡位北美冷水机组需求,tier1放量
335. #高盛 #美股
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
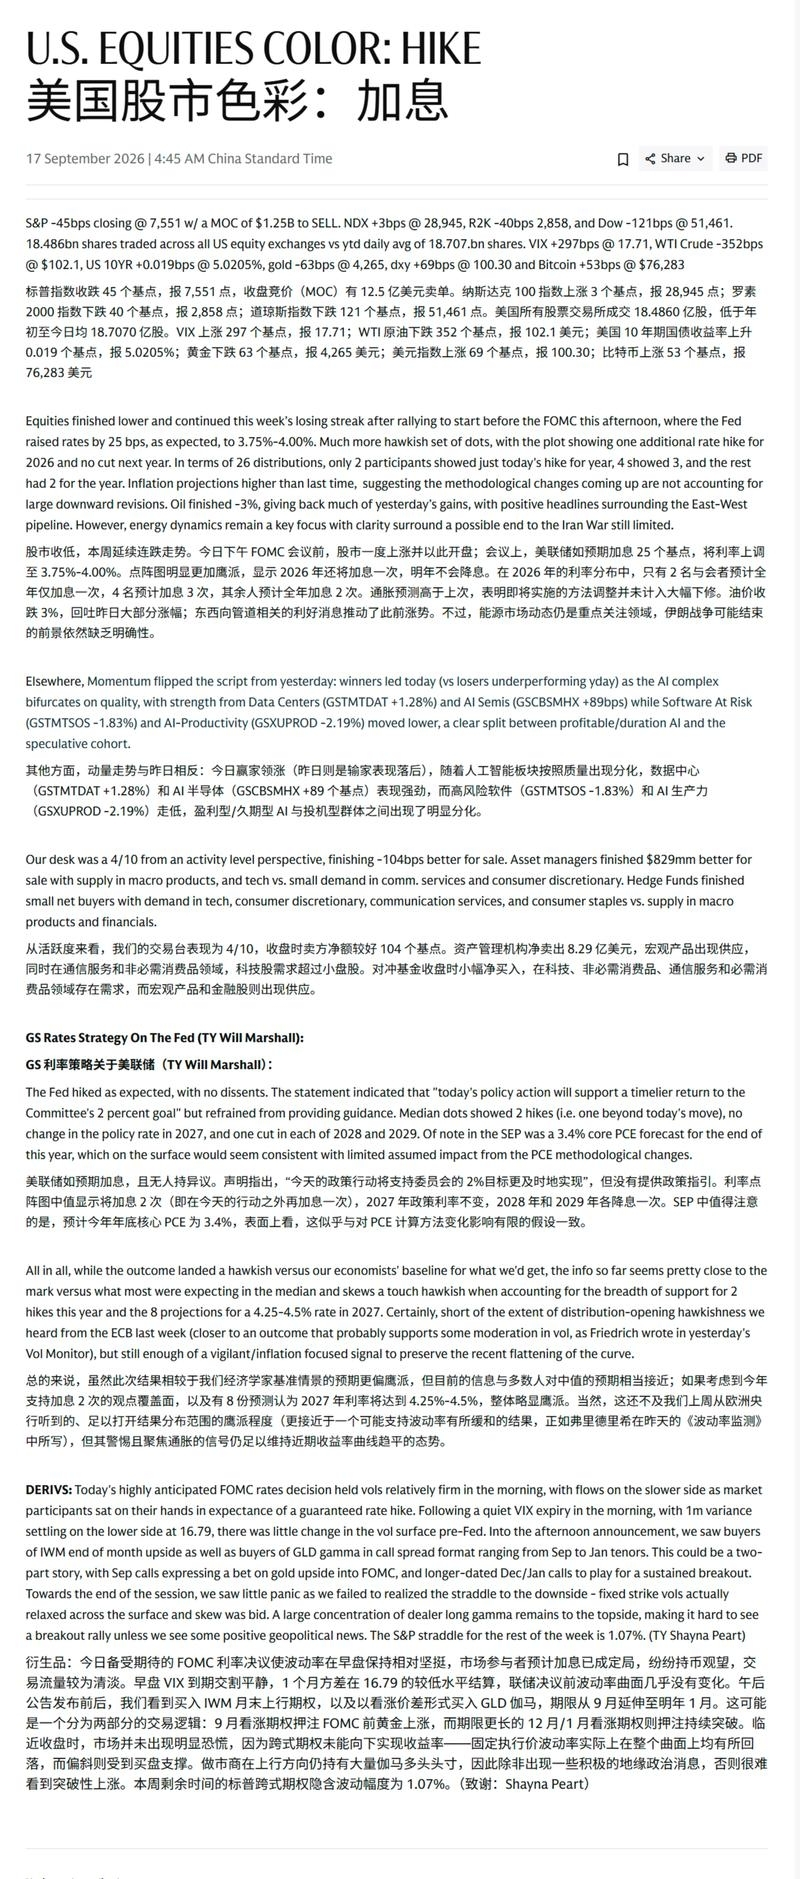
336. [红包]短期行情虽有波动,但AIDD行业走在持续进化的道路上,维持前期观点,看好AIDD行业 🔥AIDD行业一天3大新闻: [玫瑰]字节跳动AIDD业务Anew
- 主题笔记:打开完整笔记
[红包]短期行情虽有波动,但AIDD行业走在持续进化的道路上,维持前期观点,看好AIDD行业 🔥AIDD行业一天3大新闻: [玫瑰]字节跳动AIDD业务Anew Labs完成首轮2.9亿美元融资,本轮融资由HSG、IDG资本、高瓴投资、五源资本为联合领投方,其他投资者包括高榕创投、元生创投、博裕资本,以及战略投资者中国生物制药和国资上海未来产业基金。
337. #中美关系 #苹果 #Open...
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
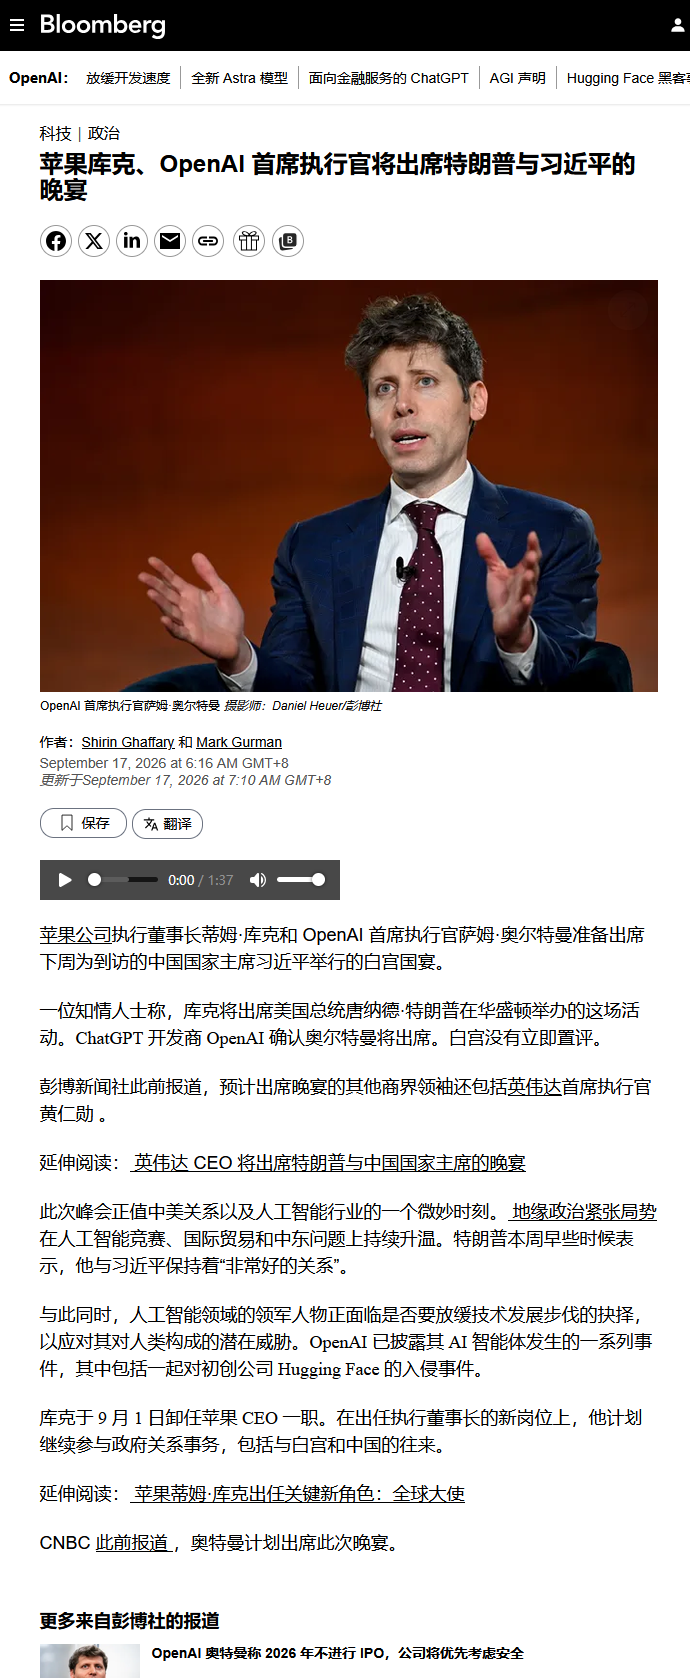
338. 【国泰海通医药】AIDD产业催化密集,关注受益上游与平台型公司 [玫瑰]近日,金斯瑞生物与礼来的AI/机器学习药物发现协作平台Lily TuneLab达成合作,
- 主题笔记:打开完整笔记
【国泰海通医药】AIDD产业催化密集,关注受益上游与平台型公司 [玫瑰]近日,金斯瑞生物与礼来的AI/机器学习药物发现协作平台Lily TuneLab达成合作,根据协议金斯瑞将向Lily TuneLab参与企业提供湿实验服务,助力其快速生成实验数据,将AI预测转化为生物学验证数据,加速候选药物评估。具体而言金斯瑞将向Lily Tunelab参与企业提供蛋白表达、纯化及表征分析等湿实验服务,并通过标准化、可追溯的实验流程,对AI优选的候选序列开展验证。 [玫瑰]持续扩大配套湿实验验证领先优势,金斯瑞于近日完成了总额约23.5亿港元的港股配售以支持公司在A…
339. 双环传动、华域汽车交流要点 -20260917 双环传动 环动分拆终止,对业务是好事;母公司可以全方位给环动赋能,技术、市场、品控资源全部可以整合;会继续激励环
- 主题笔记:打开完整笔记
双环传动、华域汽车交流要点 -20260917 双环传动 环动分拆终止,对业务是好事;母公司可以全方位给环动赋能,技术、市场、品控资源全部可以整合;会继续激励环动团队。预计2027年机器人执行类零部件收入5亿元,有订单支撑,国内2/3海外1/3。与全球头部机器人都有合作,进度顺利。汽车业务同轴减速器渗透率有望持续增长。公司也配套了Cybercab。汽车齿轮产品在效率、NVH上还有提升空间,远期ASP目标3k+
340. 重点推荐中材科技: 下半年AI布快速放量,预期差+补涨空间大【中泰建材&化工|孙颖团队】 AI布产能加速释放,Q4有望翻倍。公司3500万米AI布项目7月投产,
- 主题笔记:打开完整笔记
重点推荐中材科技: 下半年AI布快速放量,预期差+补涨空间大【中泰建材&化工|孙颖团队】 AI布产能加速释放,Q4有望翻倍。公司3500万米AI布项目7月投产,产品涵盖一代/二代/T布,8-9月爬坡,Q4产能有望翻倍。恰逢下半年TPU v8和Rubin项目加速备货,大客户TG/SY需求增长,公司二代布望快速上量。 估值性价比突出,预期差大。公司一代/二代/T布/Q布全布局,为TG/SY核心供应商,关注二代、T布下半年实际出货量。中性预期下明年PE仅14x(可比公司20-25x),重点推荐!
341. #Meta
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
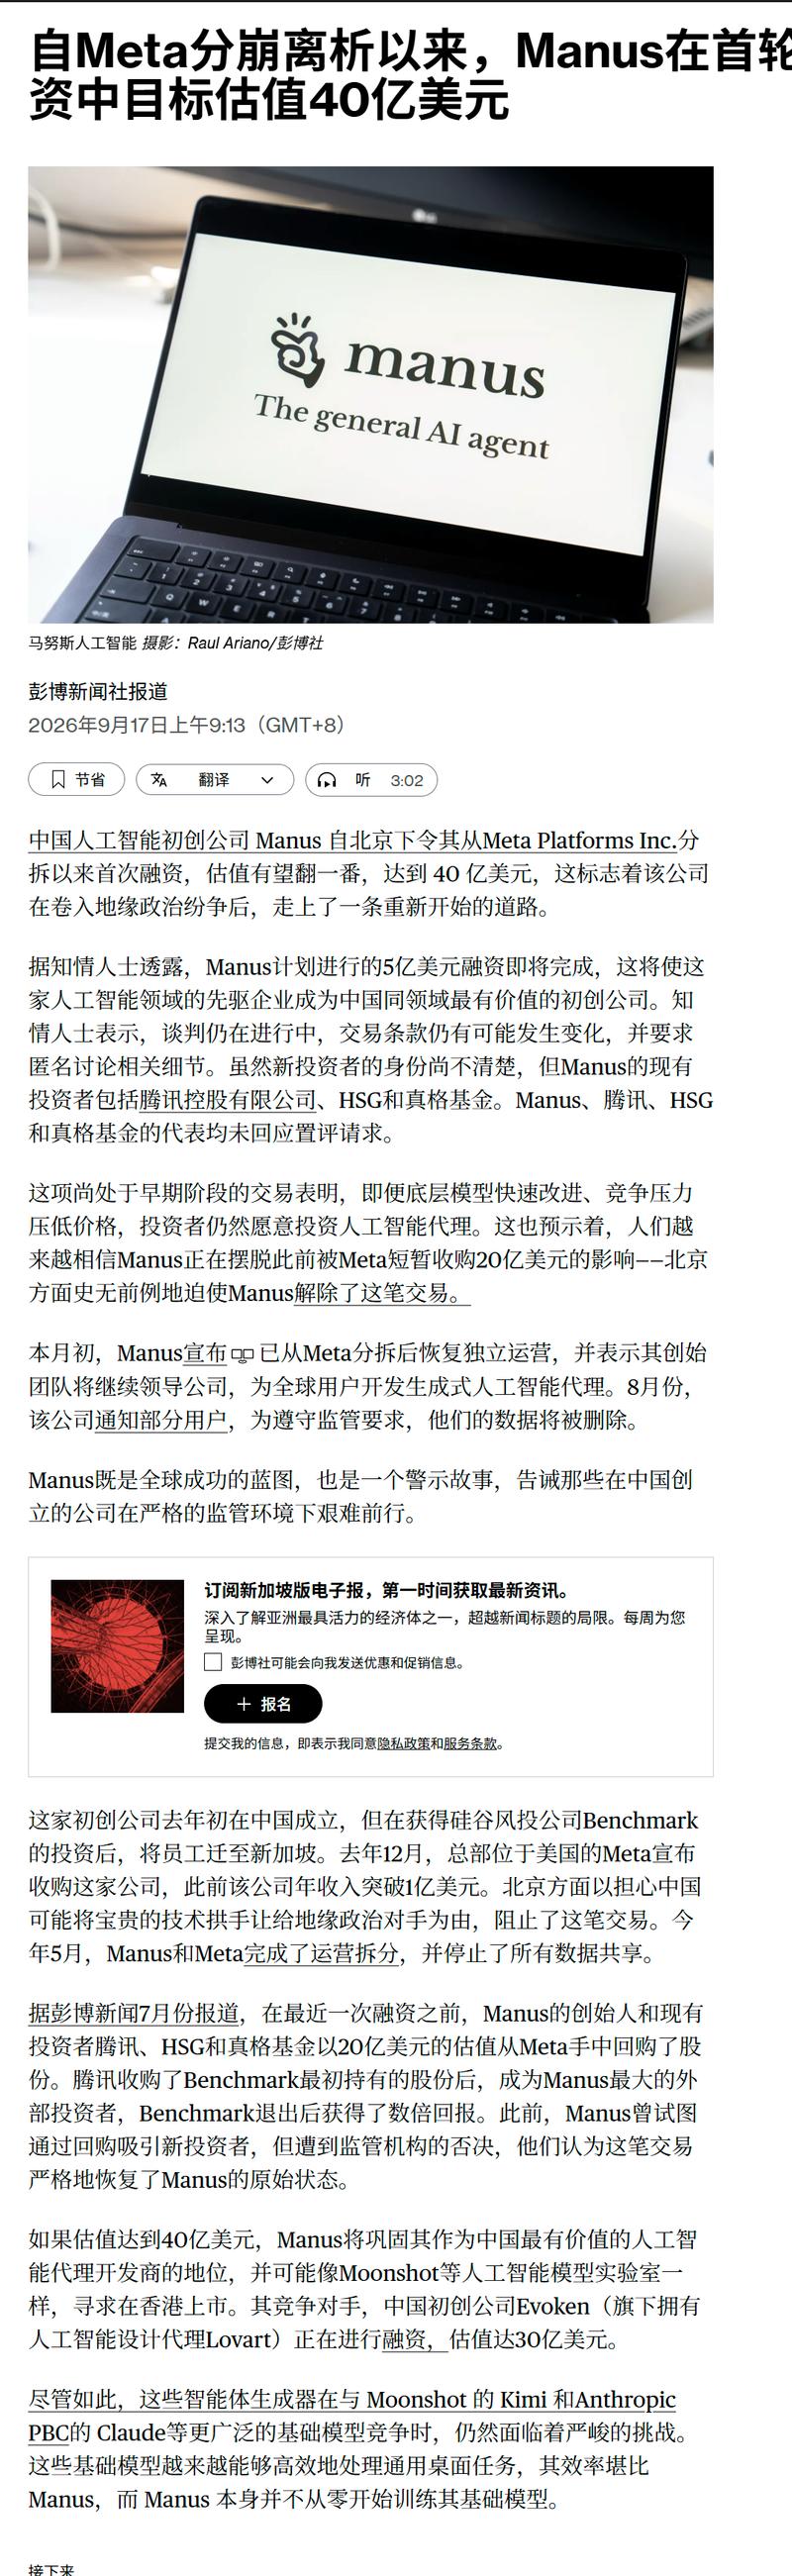
342. 【东财能源开采*李淼/王涛】海外能源安全重估,煤炭景气逻辑再强化❗️0917 ❤️恳请顶格支持2号【东财能源开采李淼】团队 我们认为,煤炭板块的逻辑正在从国内供
- 主题笔记:打开完整笔记
【东财能源开采*李淼/王涛】海外能源安全重估,煤炭景气逻辑再强化❗️0917 ❤️恳请顶格支持2号【东财能源开采李淼】团队 我们认为,煤炭板块的逻辑正在从国内供给收缩、进一步扩展到全球能源安全重估。近期中东冲突推高LNG/天然气价格,海外电力系统对煤电可靠容量的依赖重新抬升;同时印尼由于厄尔尼诺引起的干旱问题或持续到27年2月,蒙古由于政治问题出口量或边际下降,主要出口国供给收缩和监管强化,正在进一步抬升进口动力煤成本。需求上修+供给收缩+油气煤共振,煤炭价格中枢有望继续上移❗️
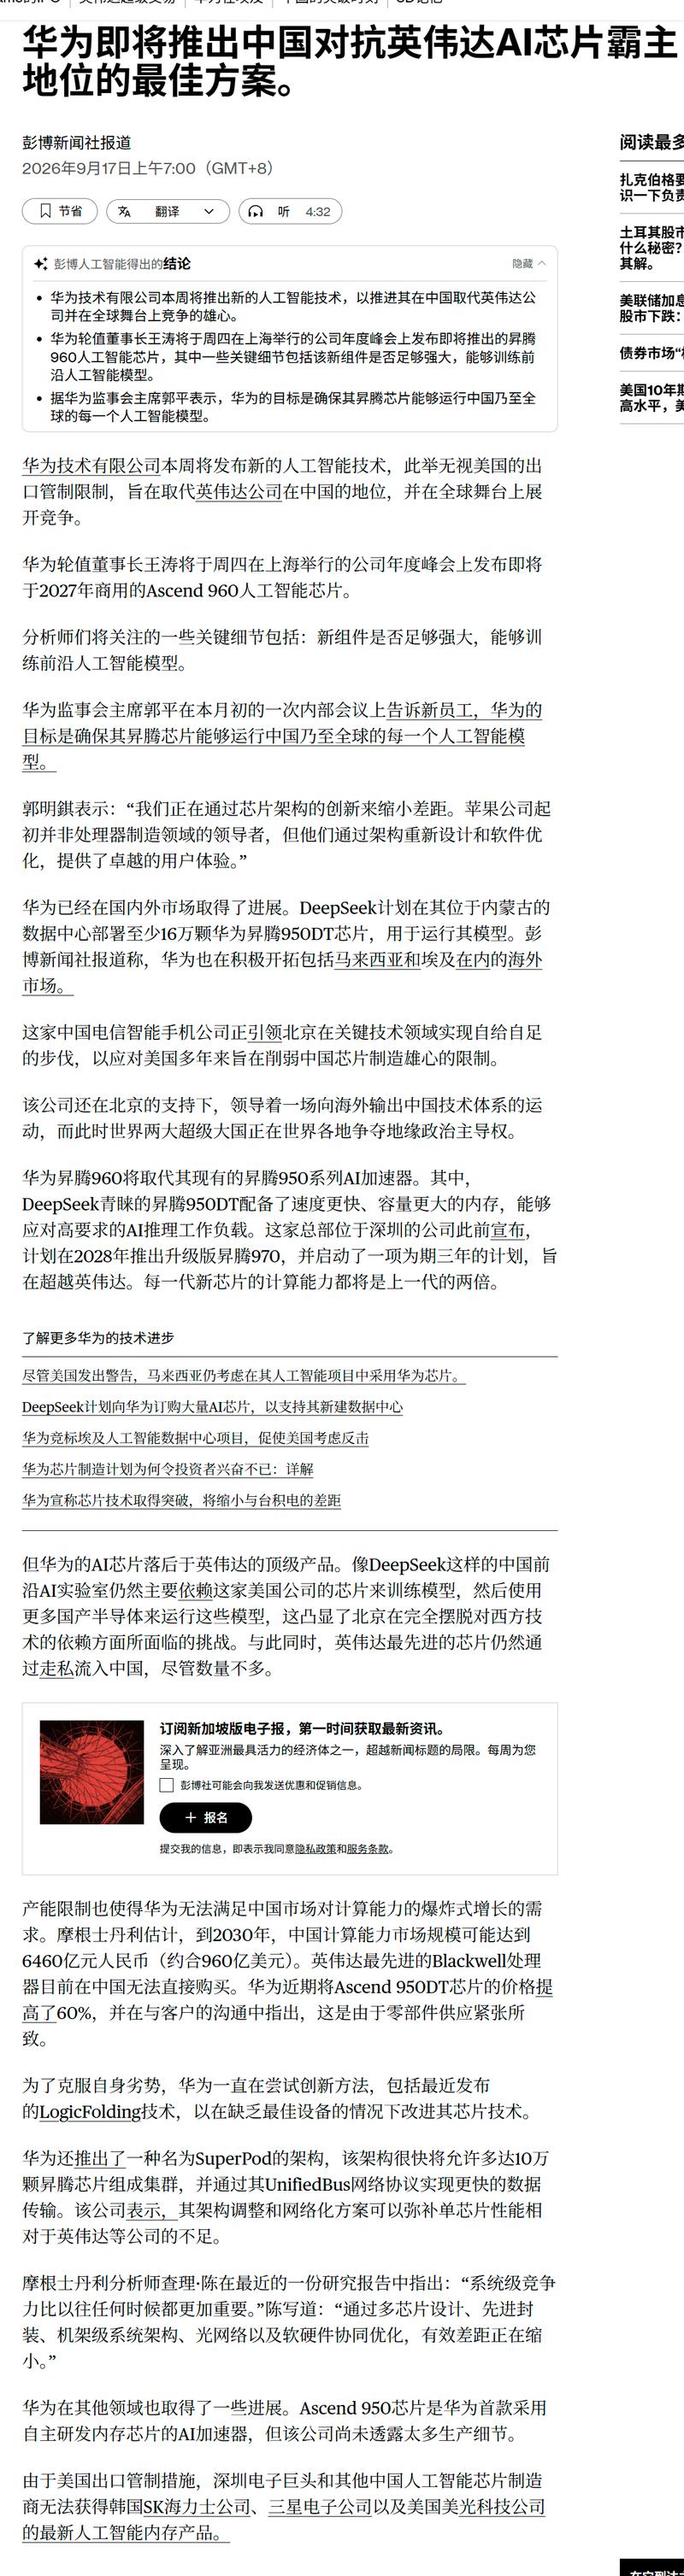
343. #华为
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
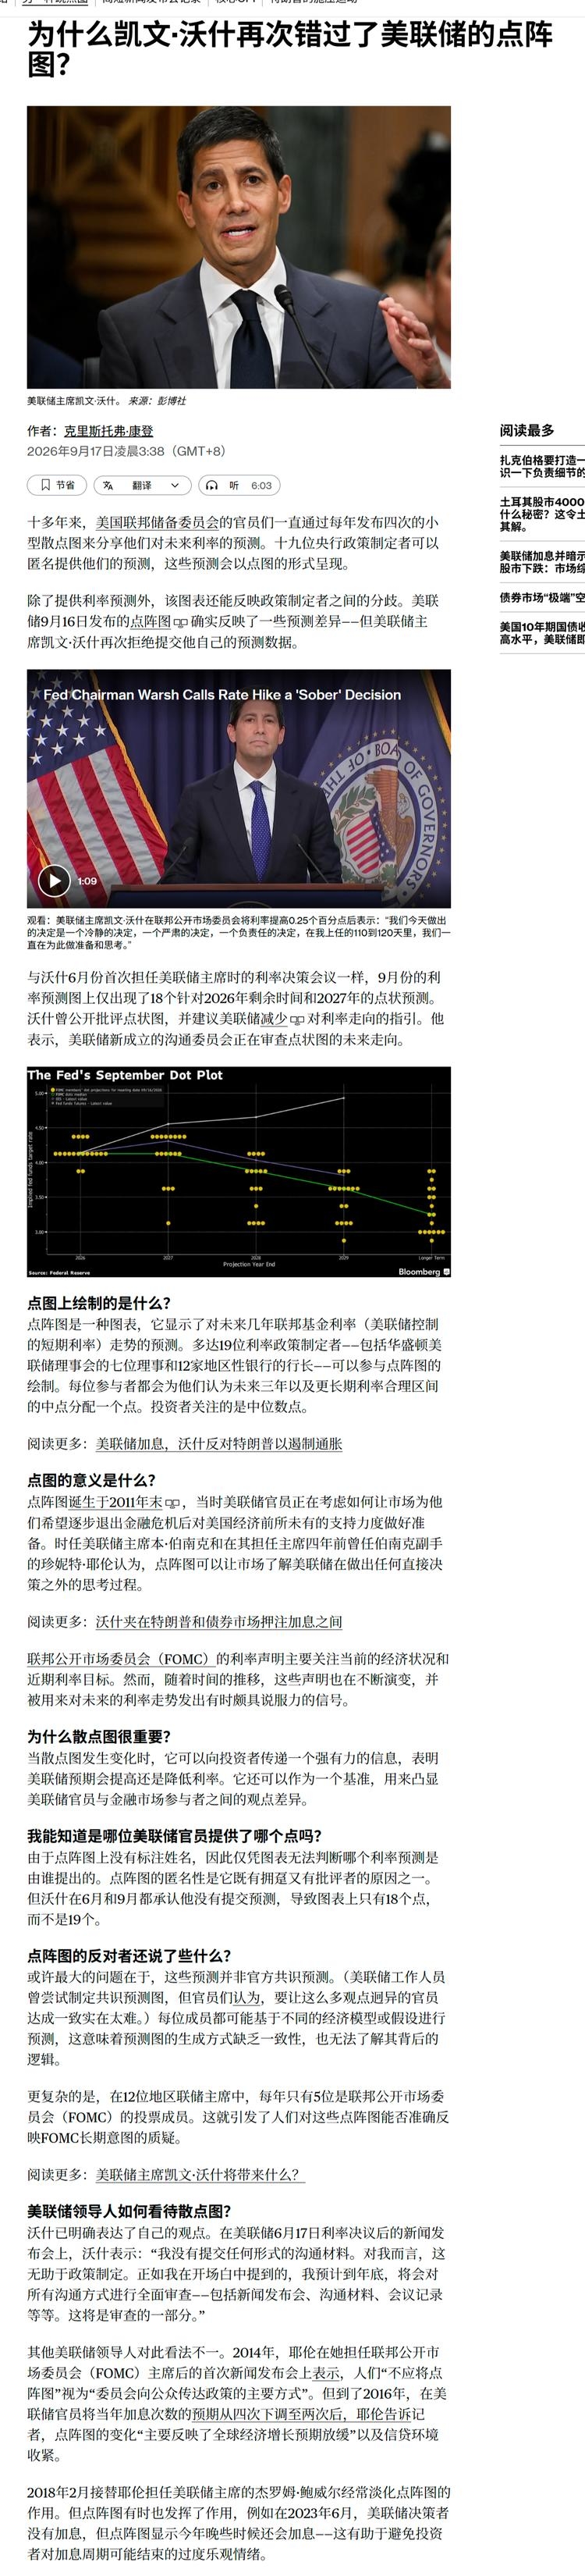
344. #美联储
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
345. 国际复材加码核心科技:引领转型从周期股向成长股价值重估9.17(西部ZQ) 抛出的50亿元定增预案,则勾勒出这家玻纤龙头的成长新叙事 1、国际复材2026年上半
- 主题笔记:打开完整笔记
国际复材加码核心科技:引领转型从周期股向成长股价值重估9.17(西部ZQ) 抛出的50亿元定增预案,则勾勒出这家玻纤龙头的成长新叙事 1、国际复材2026年上半年营业收入49.6亿元,同比增长19.5%,归母净利润6.4亿元,同比大增176.6%。公司自主的低介电LDK二代产品已批量供货,高毛利电子布业务占比持续提升。
346. 美股油运标的FRO等隔夜大涨,我们看好全球油运市场应共振上行。 基本面角度: 强劲运价表现。 VLCC运价继续攀升,即期运价历史新高,3年期租租金升至10w,1
- 主题笔记:打开完整笔记
美股油运标的FRO等隔夜大涨,我们看好全球油运市场应共振上行。 基本面角度: 强劲运价表现。
347. 北美发电机组厂商Generac与亚马逊签署供货&权证协议 -20260917 24亿美元大单 Generac将为亚马逊的数据中心供应备用发电机组,首批交付预计在
- 主题笔记:打开完整笔记
北美发电机组厂商Generac与亚马逊签署供货&权证协议 -20260917 24亿美元大单 Generac将为亚马逊的数据中心供应备用发电机组,首批交付预计在2027年和2028年,总额24亿美元。我们推测这批订单对应2MW柴发在3000台以上
348. 【长江电子】MLCC 行业:反弹重启,跨越周期迈向成长 本轮反弹的核心催化:9月现货价企稳回升+村田 10 月涨价又砍单 7、8 月 MLCC 现货价一度回落,
- 主题笔记:打开完整笔记
【长江电子】MLCC 行业:反弹重启,跨越周期迈向成长 本轮反弹的核心催化:9月现货价企稳回升+村田 10 月涨价又砍单 7、8 月 MLCC 现货价一度回落,市场对涨价持续性产生分歧、板块同步调整;但进入 9 月现货价重新反弹,价格拐点再度确认。村田预计10月对消费级启动劝退式涨价,为国内厂商的国产替代留出更大的空间。
349. 【盘面】不停分歧,跳水,稍微小心dian
- 主题笔记:打开完整笔记
【盘面】不停分歧,跳水,稍微小心dian
350. AI科技端,这轮绝对意义的领涨华//正//新//材,反而连续调整,还是有点高度切换,AI科技有韧劲,但是估计上攻难度也是有的。
- 主题笔记:打开完整笔记
AI科技端,这轮绝对意义的领涨华//正//新//材,反而连续调整,还是有点高度切换,AI科技有韧劲,但是估计上攻难度也是有的。
351. 开盘十分钟,AI科技有韧劲
- 主题笔记:打开完整笔记
开盘十分钟,AI科技有韧劲
352. #环旭电子
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
353. #新华传媒
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
354. 【个股】开盘就让你们加中国巨石了。操作的,冒个泡,恭喜 如果仓位很大,个股已经超过半合,那么找高点,把加仓部分出来就行。灵活机动
- 主题笔记:打开完整笔记
【个股】开盘就让你们加中国巨石了。操作的,冒个泡,恭喜 如果仓位很大,个股已经超过半合,那么找高点,把加仓部分出来就行。灵活机动
355. ❗️【天风电新&汽车】SOFC闭门会有哪些增量信息-0909 ——————————— 1、BE预期的上修 26H1市场是不信26全年对供应商采购量2gw,经过昨
- 主题笔记:打开完整笔记
❗️【天风电新&汽车】SOFC闭门会有哪些增量信息-0909 ——————————— 1、BE预期的上修
356. 【美联储主席沃什新闻发布会要点一览】 1、利率决议:FOMC一致投票加息25个基点;本次属于审慎决策,核心目标实现价格稳定,认为物价稳定才是经济可持续增长的基础
- 主题笔记:打开完整笔记
【美联储主席沃什新闻发布会要点一览】 1、利率决议:FOMC一致投票加息25个基点;本次属于审慎决策,核心目标实现价格稳定,认为物价稳定才是经济可持续增长的基础。 2、通胀判断(核心鹰派):通胀水平过高、持续时间久;夏季数据没有改善,大量细分项涨幅仍高于3%;委员会尚未确信通胀正及时向2%目标回落,通胀风险向上,就业市场风险大体平衡。
357. 交易员们仍然押注美联储今年还将加息一次 美联储点阵图:有16位官员预计2026年应再加息 联储17日宣布加息25个基点,为2026年的首次加息。美联储最新的点阵
- 主题笔记:打开完整笔记
交易员们仍然押注美联储今年还将加息一次 美联储点阵图:有16位官员预计2026年应再加息 联储17日宣布加息25个基点,为2026年的首次加息。美联储最新的点阵图显示,19名官员中有18人提交了点阵图预测(与6月一致),其中有16人认为今年应再次加息。具体来看,有4位官员认为2026年应累计加息75个基点(6月为1位),有12位官员认为应累计加息50个基点(6月为5位),有2位官员认为应累计加息25个基点(6月为3位),有0位官员认为今年应维持3.5%-3.75%的利率不变(6月为8位),有0位官员认为应累计降息25个基点(6月为1位)。
358. 📰 【海外|通向 AGI】2026 年 09 月 16 日 AI 大模型晚间速递 OpenAI: ChatGPT Ads 推出 Sponsored Agents
- 主题笔记:打开完整笔记
📰 【海外|通向 AGI】2026 年 09 月 16 日 AI 大模型晚间速递 OpenAI: ChatGPT Ads 推出 Sponsored Agents:用户点击广告后可与明确标识的商业赞助智能体对话,正在美国部分广告主中测试,并集成 HubSpot 与 Shopify。(OpenAI 官网 | 9 月 16 日)
359. 湖南卫视【芒果超媒】今晚开播AI纪录片《》,我们一直说,不能把芒果的AI大剧《》当作项目制,公司AI影视剧上一定会持续发力,一切都只是刚开始,未来优质的AI剧,
- 主题笔记:打开完整笔记
湖南卫视【芒果超媒】今晚开播AI纪录片《》,我们一直说,不能把芒果的AI大剧《》当作项目制,公司AI影视剧上一定会持续发力,一切都只是刚开始,未来优质的AI剧,AI电影,AI纪录片预计都会逐步在电视台,电影院逐步上线。另外我们近期AI影视产业链都调研了一圈,从IP网文到影视公司等,最大的感受就是整个行业重新找到了行业的向上活力,整个行业都很兴奋和摩拳擦掌,都在积极拥抱AI影视大趋势,都在积极把自己的IP网文和传统内容落地成新的AI影视,当然了,市场现在担心两个问题:1行业很多AI短剧的小公司不赚钱 2 AI影视降低了行业门槛 ,未来谁会成为AI影视龙头…
360. 【竞价】你们看,a股提前炒作了“加息落地变利好”的逻辑,今天开盘就yi般了。 你要看上好的票,隔夜是半仓的话,就机动灵活了 -- [个股】继续推荐中国巨石 大政
- 主题笔记:打开完整笔记
【竞价】你们看,a股提前炒作了“加息落地变利好”的逻辑,今天开盘就yi般了。 你要看上好的票,隔夜是半仓的话,就机动灵活了 -- [个股】继续推荐中国巨石
361. 【中信建投】9月17日晨会要点 💡 【金工】 因子跟踪周报——市值、波动率、价值因子表现较好(姚紫薇) → 针对十个风格因子,我们分别在全A股、沪深300、中证
- 主题笔记:打开完整笔记
【中信建投】9月17日晨会要点 💡 【金工】 因子跟踪周报——市值、波动率、价值因子表现较好(姚紫薇) → 针对十个风格因子,我们分别在全A股、沪深300、中证500、中证1000与创业板五个股票池中统计因子的IC水平,以跟踪这些风格因子在不同市场区间内的表现。
362. 【苹果服务器】 据The Information:苹果(AAPL.O)考虑重返服务器市场,并已与英伟达(NVDA.O)就使用网络技术进行洽谈。苹果计划推出的服务
- 主题笔记:打开完整笔记
【苹果服务器】 据The Information:苹果(AAPL.O)考虑重返服务器市场,并已与英伟达(NVDA.O)就使用网络技术进行洽谈。苹果计划推出的服务器预计将于2029年上市,目标市场为人工智能推理领域。 整机代工:工业富联、蓝思科技
363. #电子布
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
364. 理想汽车:i9配置、价格具备竞争力,月销有望7千+ 1、事件:9月16日,理想i9正式上市,上市价格为36.98万元 2、车型亮点:理想i9标配线控转向+后轮转
- 主题笔记:打开完整笔记
理想汽车:i9配置、价格具备竞争力,月销有望7千+ 1、事件:9月16日,理想i9正式上市,上市价格为36.98万元 2、车型亮点:理想i9标配线控转向+后轮转向、第三代双腔空悬,全车4把全尺寸零重力座椅+二排座椅旋转+55°超大三排靠背角,搭载高通骁龙8797座舱芯片+马赫M100智驾芯片。
365. 【东财宏观】每日宏观资讯台(2026年9月17日) [太阳] 国际重要资讯 1. 【美联储】北京时间周四(9月17日)凌晨,美联储宣布将联邦基金利率目标区间上调
- 主题笔记:打开完整笔记
【东财宏观】每日宏观资讯台(2026年9月17日) [太阳] 国际重要资讯 【美联储】北京时间周四(9月17日)凌晨,美联储宣布将联邦基金利率目标区间上调25个基点到3.75%至4%之间,符合市场主流预期。这也是美联储三年多来首次加息,上一次加息要追溯到2023年7月份。
366. #滑轨
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
367. 黄金观点前瞻:如果底牌被看见,黄金股就是买点 为什么近期黄金股对于联储加息和油价开始脱敏?进入9月,很典型看到了黄金股对于油价和加息预期开始脱敏,这背后说明了什
- 主题笔记:打开完整笔记
黄金观点前瞻:如果底牌被看见,黄金股就是买点 为什么近期黄金股对于联储加息和油价开始脱敏?进入9月,很典型看到了黄金股对于油价和加息预期开始脱敏,这背后说明了什么?我们认为,本质上市场认为联储加息的次数和空间都是有限的,联储的底牌已经南北摸透,这轮的加息周期仅仅是短期因为战争导致通胀压力加大带来的,当下阶段美国并不具备持续加息的基础:庞大的债务存量和AI投资,对意味着未来利率不能大幅上行,同时当下美债利率上行,并非能通过联储货币政策去解决。居然底牌被看见,市场就不再关心17日的议息加息了。 凌晨的议息声明该关注什么?当下阶段,我们认为市场普遍是不认为联…
368. #三星 #CCL
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
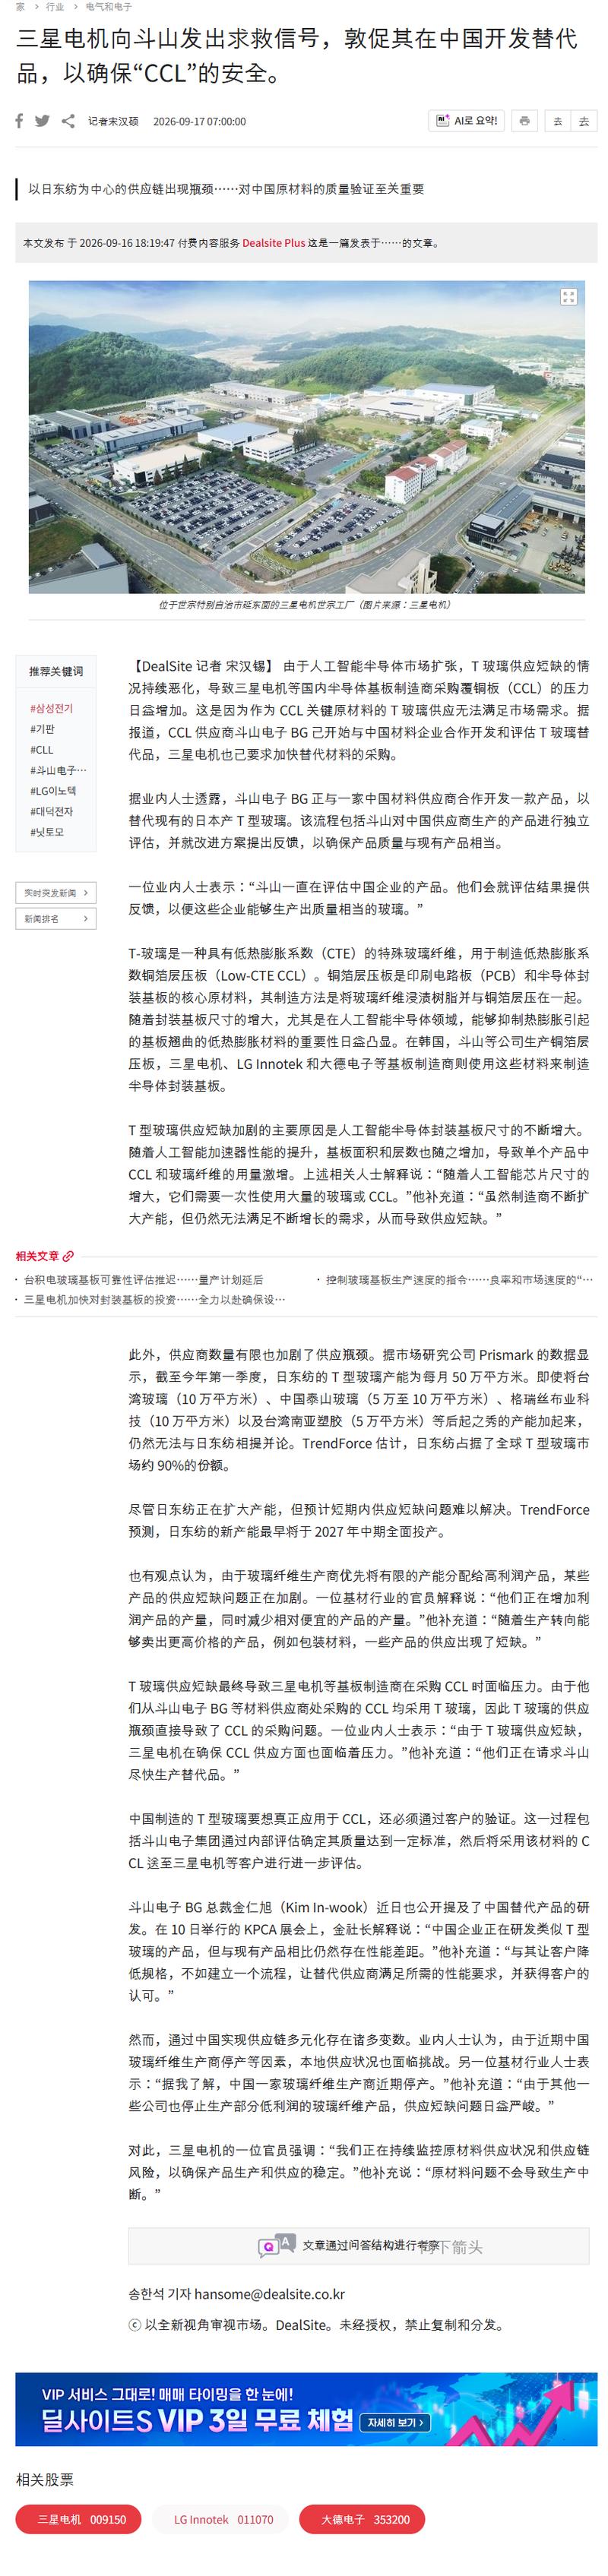
369. [烟花]【中信汽车】潍柴动力:柴发获亚马逊超大订单,持续看好公司的超跌反弹机会 Generac同亚马逊达成数据中心发电机组供应协议 [玫瑰]Generac9月1
- 主题笔记:打开完整笔记
[烟花]【中信汽车】潍柴动力:柴发获亚马逊超大订单,持续看好公司的超跌反弹机会 Generac同亚马逊达成数据中心发电机组供应协议 [玫瑰]Generac9月16日向美国证监会提交文件,宣布同亚马逊签订协议,向后者全资子公司Amazon.com NVInvestment Holdings发行一份认股权证,赋予其以每股200.93美元的行权价格认购最多1,693,745股公司普通股的权利。Generac与亚马逊签署长期供应协议,预计2027年和2028年备用发电机的初始交付总额将达到24亿美元
370. #半导体
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
371. 🏆【国金电新_液冷】 申菱环境_海外客户液冷大订单落地! [太阳]事件:9月16日,公司与海外甲客户签订关于空调制冷设备的《》,总金额4.15亿美元(不含税,折
- 主题笔记:打开完整笔记
🏆【国金电新_液冷】 申菱环境_海外客户液冷大订单落地! [太阳]事件:9月16日,公司与海外甲客户签订关于空调制冷设备的《》,总金额4.15亿美元(不含税,折合人民币约27.82亿元 相当于公司2025年全年营收的66%)。交付期限为协议生效后120天。 🌟该订单为giga项目中的一次侧部分,此前市场诟病的主要在于订单置信度问题, 此次落地有力打消市场疑虑![拳头]
372. 强调下:【陶瓷PCB】从主题投资迈向基本面投资![福][福][福] 科翔股份:陶瓷PCB先行者,股权激励草案预示未来几年的业绩兑现 【陶瓷PCB】产业链:科翔股
- 主题笔记:打开完整笔记
强调下:【陶瓷PCB】从主题投资迈向基本面投资![福][福][福] 科翔股份:陶瓷PCB先行者,股权激励草案预示未来几年的业绩兑现 【陶瓷PCB】产业链:科翔股份、杰美特(金刚石涂层PCB钻针)、沃尔德(金刚石PCD钻针)、英诺激光(激光打孔)[福][福][福]
373. 印尼修订镍矿基准价点评:修正镍矿计价系数,大幅降低湿法成本 事件:印尼能矿部近日再度修订镍矿基准价计价公式,新的定价公式于9月15号开始正式生效。本次公式修正我
- 主题笔记:打开完整笔记
印尼修订镍矿基准价点评:修正镍矿计价系数,大幅降低湿法成本 事件:印尼能矿部近日再度修订镍矿基准价计价公式,新的定价公式于9月15号开始正式生效。本次公式修正我们认为是对4月15号印尼镍矿基准价大幅调整之后的修正和优化。 核心调整是下调湿法矿镍钴修正系数:本次修订针对镍品位≤1.2%的镍矿,1.3%及以上品位的镍矿计价公式无变化,即本次调整针对湿法矿,火法矿计价公式无变化。对于1.2%品位的镍矿,一是将镍的修正系数(CF)从之前的26%下调至14%,二是将钴的修正系数(CF)从30%下调至17%。=0.17
374. 20260916 煤炭对话产业链 | 对话石化:油价破百气价新高,新一轮能源紧缺行情启动? 1、 油价。主要地缘影响,从前期单纯封锁,到近期已上升至攻击海峡运输
- 主题笔记:打开完整笔记
20260916 煤炭对话产业链 | 对话石化:油价破百气价新高,新一轮能源紧缺行情启动? 1、 油价。主要地缘影响,从前期单纯封锁,到近期已上升至攻击海峡运输通道。未来最大决策点来自是否 首发公众号:思维纪要社 谈判。 如果谈判落地或阶段性跌至80-90美元,但不会交易到70美元以下即前低过度悲观水平;考虑到尽管供需平衡结果与去年类似但叠加保费运费等地缘定价,底部中枢或在70多美金,也是未来1-3年底部价格。 仍不排除局势升级导致油价进一步冲高可能性。 2、 气价。涨价表现优于油价,已涨至2023年以来新高。(1) 原因:
375. 【GFDX】宁德时代更新:持续回购彰显发展信心,底部区间无需过度悲观20260916 [發] 9月以来,公司股价下跌主要受短期排产扰动、消费税能否传导、车企自研
- 主题笔记:打开完整笔记
【GFDX】宁德时代更新:持续回购彰显发展信心,底部区间无需过度悲观20260916 [發] 9月以来,公司股价下跌主要受短期排产扰动、消费税能否传导、车企自研电池/切换供应商、Q3业绩预期等因素影响。公司上周五开始回购,今日,公司耗资9.5亿元回购309.8万股,回购价格307.03-302.1元。我们认为,当前股价已充分反映悲观预期,对应27年估值不足15x,处于历史估值底部区间,坚定推荐! [發] 27年需求有望增长20%以上。1)动力:考虑国内乘用车销量低基数效应+欧洲动力补贴延续+商用车高增延续,叠加单车带电量小幅提升,预计27年动力电池同比…
376. 【中信证券前瞻】NBIS再涨价:算力紧缺仍在延续 NBIS近期通知客户,拟从10月1日起再次上调按需GPU价格:H100 $3.85→$4.50/小时(+17%
- 主题笔记:打开完整笔记
【中信证券前瞻】NBIS再涨价:算力紧缺仍在延续 NBIS近期通知客户,拟从10月1日起再次上调按需GPU价格:H100 $3.85→$4.50/小时(+17%),H200 $4.50→$5.40(+20%),B200 $7.15→$8.50(+19%),B300 $7.85→$9.50(+21%)。 涨价之后需求依然没有明显下降。公司此前表示,手动连续提价仍无法平衡供需,于是直接拿部分Blackwell容量做拍卖,最终成交价比历史最高价还高15%、比当时pipeline报价高20%。
377. 【东吴电新】宁德时代:股价充分反应盈利波动,估值低位继续强推! 税费增加影响盈利、极端情况下盈利仍具备韧性。9月起电池征收2%消费税,由于车企盈利压力大,暂时由
- 主题笔记:打开完整笔记
【东吴电新】宁德时代:股价充分反应盈利波动,估值低位继续强推! 税费增加影响盈利、极端情况下盈利仍具备韧性。9月起电池征收2%消费税,由于车企盈利压力大,暂时由公司承担,考虑公司国内收入占比70%,对应净利率影响1.4%,单wh利润影响0.8分,同时叠加国内储能占比提升,预计Q3单wh利润下降至9-9.5分(全口径)。年底出口退税优惠6%取消,出口收入占比30%,若考虑公司承担50%,对应影响单wh利润影响0.5分,因此判断消费税+出口退税合计对公司利润影响1.3分/wh左右。另外考虑27年碳酸锂价格中枢下移,若降至12万,对应单wh成本可降1.8分,…
378. T链审厂今日开启,产能扩建将迈入快车道 7-9月周产量如期爬升,最新实际周产量在500-600台左右,9月底有望达周产1k+;首批1.5w台机器人订单陆续下达,
- 主题笔记:打开完整笔记
T链审厂今日开启,产能扩建将迈入快车道 7-9月周产量如期爬升,最新实际周产量在500-600台左右,9月底有望达周产1k+;首批1.5w台机器人订单陆续下达,产业链供应商产能基本处于满产,供不应求状态,此次审厂T也是聚焦产能,针对今年H2以及明年产量分析,给予更加激进的产能指引。此次为量产爬坡驱动,拐点明确,不同于以往的事件消息驱动,坚定看好! 坚定推荐福赛科技、斯菱智驱、新泉股份+凯迪股份、三花智控、北特科技、浙江荣泰、田中精机等。
379. #白毛 #富士康
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
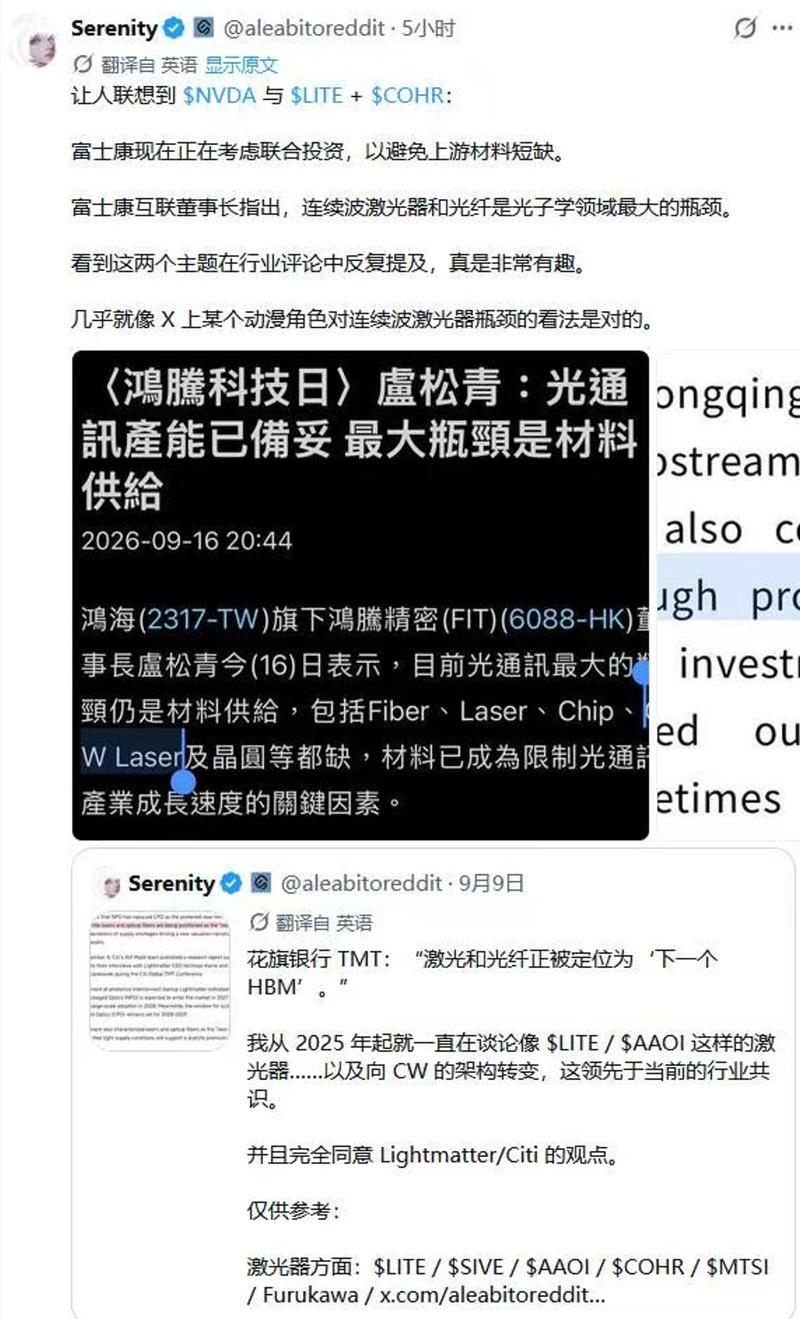
380. 🙏🙏🙏Last day,认准东吴医药团队 💊5!【金斯瑞生物】与礼来 TuneLab官宣合作,达成AI 预测×湿实验闭环,第二大战略客户浮出水面,看1000亿目
- 主题笔记:打开完整笔记
🙏🙏🙏Last day,认准东吴医药团队 💊5!【金斯瑞生物】与礼来 TuneLab官宣合作,达成AI 预测×湿实验闭环,第二大战略客户浮出水面,看1000亿目标市值!【东吴医药朱国广团队】 [礼物]9月16日,金斯瑞官宣与礼来 Lilly TuneLab™,作为湿试验合作伙伴提供序列表达、纯化与表征等标准化服务。 [玫瑰]TuneLab:2025年9月礼来上线的 AI/ML 药物发现平台,首发18个模型,其中12个针对小分子(ADMET 代谢、毒性、可用性预测等),6个针对抗体(可开发性评价)。
381. 🎯各家最新进展: 光模块测试设备: 1⃣华兴源创-普赛斯:1)1.6T测试成套解决方案已向海外客户某A送样验证, 已与某B客户开展光芯片测试合作,已交付8套设计
- 主题笔记:打开完整笔记
🎯各家最新进展: 光模块测试设备: 1⃣华兴源创-普赛斯:1)1.6T测试成套解决方案已向海外客户某A送样验证, 已与某B客户开展光芯片测试合作,已交付8套设计方案,正在洽谈chip test相关合作,26年1.6T光示波器出货量有望达200-300台,或为海外客户订单;2)26年订单有望达到18-19亿元。
382. 【国海资产配置】专家会议纪要:周期中段的加息与长端利率走向 🔹美国宏观:就业边际复苏,通胀的分歧在于已公布数据与前瞻风险的视角差异 1️⃣就业边际改善的趋势基本
- 主题笔记:打开完整笔记
【国海资产配置】专家会议纪要:周期中段的加息与长端利率走向 🔹美国宏观:就业边际复苏,通胀的分歧在于已公布数据与前瞻风险的视角差异 1️⃣就业边际改善的趋势基本成立:过去三个月平均新增就业约7万人,略高于维持失业率稳定所需的0-5万人;工业部门、临时帮助服务等周期敏感行业出现改善,就业改善的覆盖广度也较半年、一年前回暖。
383. 【华泰科技-黄乐平团队】Anthropic是如何炼成的:从“加速”到“为前沿定速” 这是我们对Anthropic的第一篇深度研究报告。Anthropic成立于2
- 主题笔记:打开完整笔记
【华泰科技-黄乐平团队】Anthropic是如何炼成的:从“加速”到“为前沿定速” 这是我们对Anthropic的第一篇深度研究报告。Anthropic成立于2021年,2026年5月完成650亿美元H轮融资、投后估值9,650亿美元,同月run-rate收入突破470亿美元。我们发现:1)安全植根于公司基因;2)Dario很少谈AGI,更常用“数据中心里的天才国家”描述愿景;3)9月12日长文或反映其已看到AI参与AI研发带来的自进化趋势;4)推动收入增长的核心不只是Token价格,而是任务复杂度提升。 ⭐团队:核心资产是持续生产前沿能力的组织系统
384. 【招银国际TMT】携程:业绩符合预期;业务整改持续推进 💎携程2Q26总收入同比增长5.4%至人民币157亿元,符合彭博一致预期。剔除反垄断罚款影响后,Non-
- 主题笔记:打开完整笔记
【招银国际TMT】携程:业绩符合预期;业务整改持续推进 💎携程2Q26总收入同比增长5.4%至人民币157亿元,符合彭博一致预期。剔除反垄断罚款影响后,Non-GAAP经营利润为人民币37亿元,亦符合市场一致预期。携程的业务整改仍在推进,同时,能源价格及机票价格高企、极端天气以及消费信心走弱带来短期阻力。考虑到上述不利因素及罚款影响,我们分别下调2026至2028年收入及Non-GAAP净利润预测2%–3%和8%–11%,并将目标价下调10%至64.6美元,对应2026年及2027年预测Non-GAAP市盈率分别为18.0倍和15.6倍。我们认为,携程…
385. 【国邦医药】重点推荐:中间体及电子化学品贡献增量,动保原料药预计4季度有望迎来价格拐点 硼氢化物接到大量新客户询单,涨价在即。据称,硼氢化物第二大供应商厂区出现
- 主题笔记:打开完整笔记
【国邦医药】重点推荐:中间体及电子化学品贡献增量,动保原料药预计4季度有望迎来价格拐点 硼氢化物接到大量新客户询单,涨价在即。据称,硼氢化物第二大供应商厂区出现问题,其市占率在15-20%左右,近期公司收到大量新客户询单,我们预计硼氢化物渠道库存极低,在供需紧张的状态下硼氢化物价格有望快速上涨。此外,硼氢化物为氟苯尼考的还原剂,随着硼氢化物价格上涨,预计将加速氟苯尼考的价格拐点到来。 动保产品淡季不淡,预计2026年4季度开始价格逐步上行。8月份价格趋势:氟苯尼考逐步上涨,回升到172元/kg左右,环比略有下降,去年同期为174-180元/kg,同比下…
386. 🇨🇳【广发军工】 中国动力 积极增配 🚀 民船新签订单高景气: 技改&统管有望推动公司产能进一步上修, 重视公司半年报公告交付/新签低速柴油机台份数等数据。报告
- 主题笔记:打开完整笔记
🇨🇳【广发军工】 中国动力 积极增配 🚀 民船新签订单高景气: 技改&统管有望推动公司产能进一步上修, 重视公司半年报公告交付/新签低速柴油机台份数等数据。报告期内,船用低速柴油机完新接订单413台套、1079万马力( 分别同比增长16%和43% ),交付323台套、740万马力。
387. 军工+AI新应用赛道多维驱动,金刚石产业步入上行周期 军工领域需求激增:先进军工领域半导体散热、量子传感、红外窗口等高性能应用对单晶金刚石和纳米金刚石的需求激增
- 主题笔记:打开完整笔记
军工+AI新应用赛道多维驱动,金刚石产业步入上行周期 军工领域需求激增:先进军工领域半导体散热、量子传感、红外窗口等高性能应用对单晶金刚石和纳米金刚石的需求激增。在高功率CO2激光器中,金刚石主要用于光学窗口和热沉两个关键环节;金刚石还可以用于高速导弹、高超声速飞行器和临近空间侦察平台的红外整流罩中,金刚石材料能在光学透过率、机械强度、热稳定性、耐环境侵蚀等多维度性能间实现平衡;有源相控阵雷达是金刚石散热在军工领域最成熟、规模最大的应用场景,GaN集成金刚石主要用于功率放大器散热基板和收发模块的封装热沉。 AI驱动金刚石新应用:1)散热领域:7月15日…
388. 【GMF市场速评】9月FOMC:中性略偏鹰一点,但没有我们预期的鹰 1)点阵图:今年累计+2次,明年虽然按兵不动但差2票就是再加一次。所以几乎可以认为是累计加3
- 主题笔记:打开完整笔记
【GMF市场速评】9月FOMC:中性略偏鹰一点,但没有我们预期的鹰 1)点阵图:今年累计+2次,明年虽然按兵不动但差2票就是再加一次。所以几乎可以认为是累计加3次。 2)经济预测:年内通胀预测小幅上修(即便考虑BEA的技术性调整),但明年通胀不变。失业率预测继续下调,
389. 今日投资提示0917 【Top Call】 美联储加息落地且指向年内继续收紧,油价回落尚未扭转利率与美元上行压力,紧缩交易压制海外风险偏好,A股决议前已放量抢跑
- 主题笔记:打开完整笔记
今日投资提示0917 【Top Call】 美联储加息落地且指向年内继续收紧,油价回落尚未扭转利率与美元上行压力,紧缩交易压制海外风险偏好,A股决议前已放量抢跑"利空出尽",今日关注科技成长量能变化与兑现节奏。
390. ❗【天风汽车】AIDC电源锐明技术更新:主业有底+AI电源800V实质性突破 ——————————— 总结:重点推荐主业有底、HVDC已开启小批量发货的锐明技术
- 主题笔记:打开完整笔记
❗【天风汽车】AIDC电源锐明技术更新:主业有底+AI电源800V实质性突破 ——————————— 总结:重点推荐主业有底、HVDC已开启小批量发货的锐明技术。
391. [礼物]【美股大涨】 加息落地坚定看好通信拐点机会@0917 ‼️ 美联储加息25个基点,落地后AXTI/SMTC/LITE等大涨10%+。 [拳头]近期路演观
- 主题笔记:打开完整笔记
[礼物]【美股大涨】 加息落地坚定看好通信拐点机会@0917 ‼️ 美联储加息25个基点,落地后AXTI/SMTC/LITE等大涨10%+。 [拳头]近期路演观点, 在XC/XYS 27年估值约10X背景下、加息/FCC等利空因素已大幅反应。AI长期趋势确定,利空落地或者利好确立,都有望带来板块大涨!
392. #市场
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
393. #红宝书
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
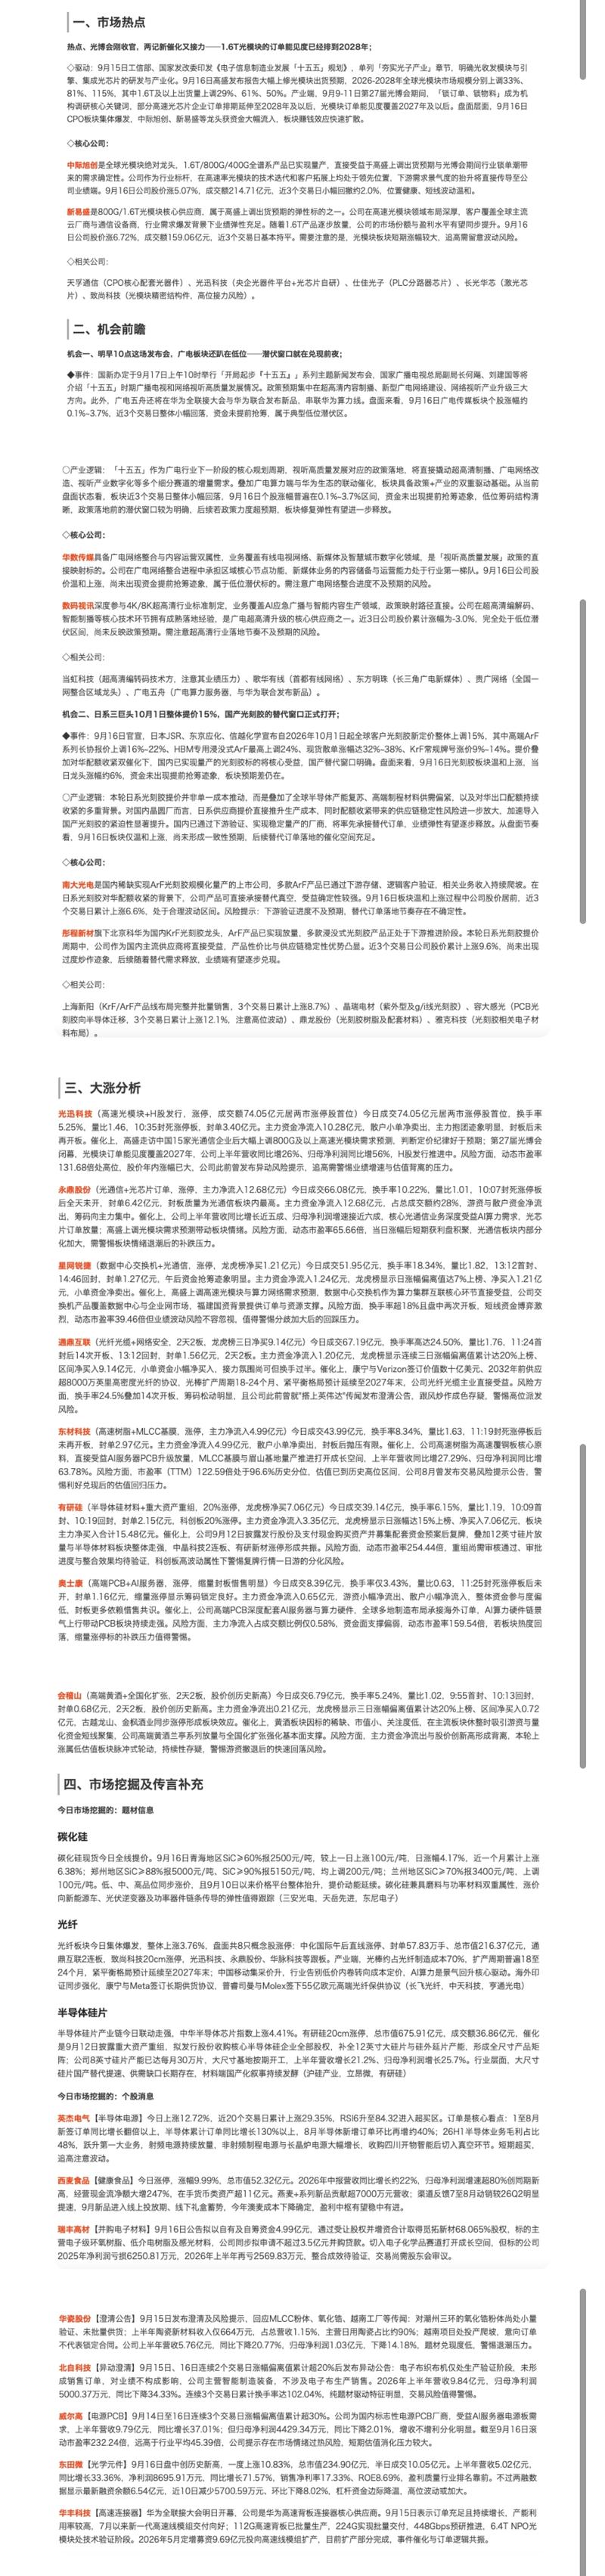
394. 9月17日周四盘前产业重要信息 【海外宏观】 昨晚美联储加息25基点,表态比普遍预期略鹰,靴子落地,短期利空解除。 1. 沃什表示,美国通胀仍然高企;美联储的主
- 主题笔记:打开完整笔记
9月17日周四盘前产业重要信息 【海外宏观】 昨晚美联储加息25基点,表态比普遍预期略鹰,靴子落地,短期利空解除。
395. 【0917盘前】各位,美好一天开始,wo们盘前聊聊。 1 美联储9月加息落地,不在预期之外,全球市场早已经进行了充分的定价交易。接下来,对美国货币政策的猜测造成
- 主题笔记:打开完整笔记
【0917盘前】各位,美好一天开始,wo们盘前聊聊。 1 美联储9月加息落地,不在预期之外,全球市场早已经进行了充分的定价交易。接下来,对美国货币政策的猜测造成的波动会稍微告一段落,但是,专业投资者的眼光将落在这个问题上:市场的核心分歧彻底迭代不再是无聊的“加不加”,而是本轮加息是单次脉冲,还是新轮加息周期的开端。两种判断,将彻底改写全球权益、大宗商品、汇率的定价逻辑,天差地别、影响巨大。wo们未来会持续关注。
396. #伊朗
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
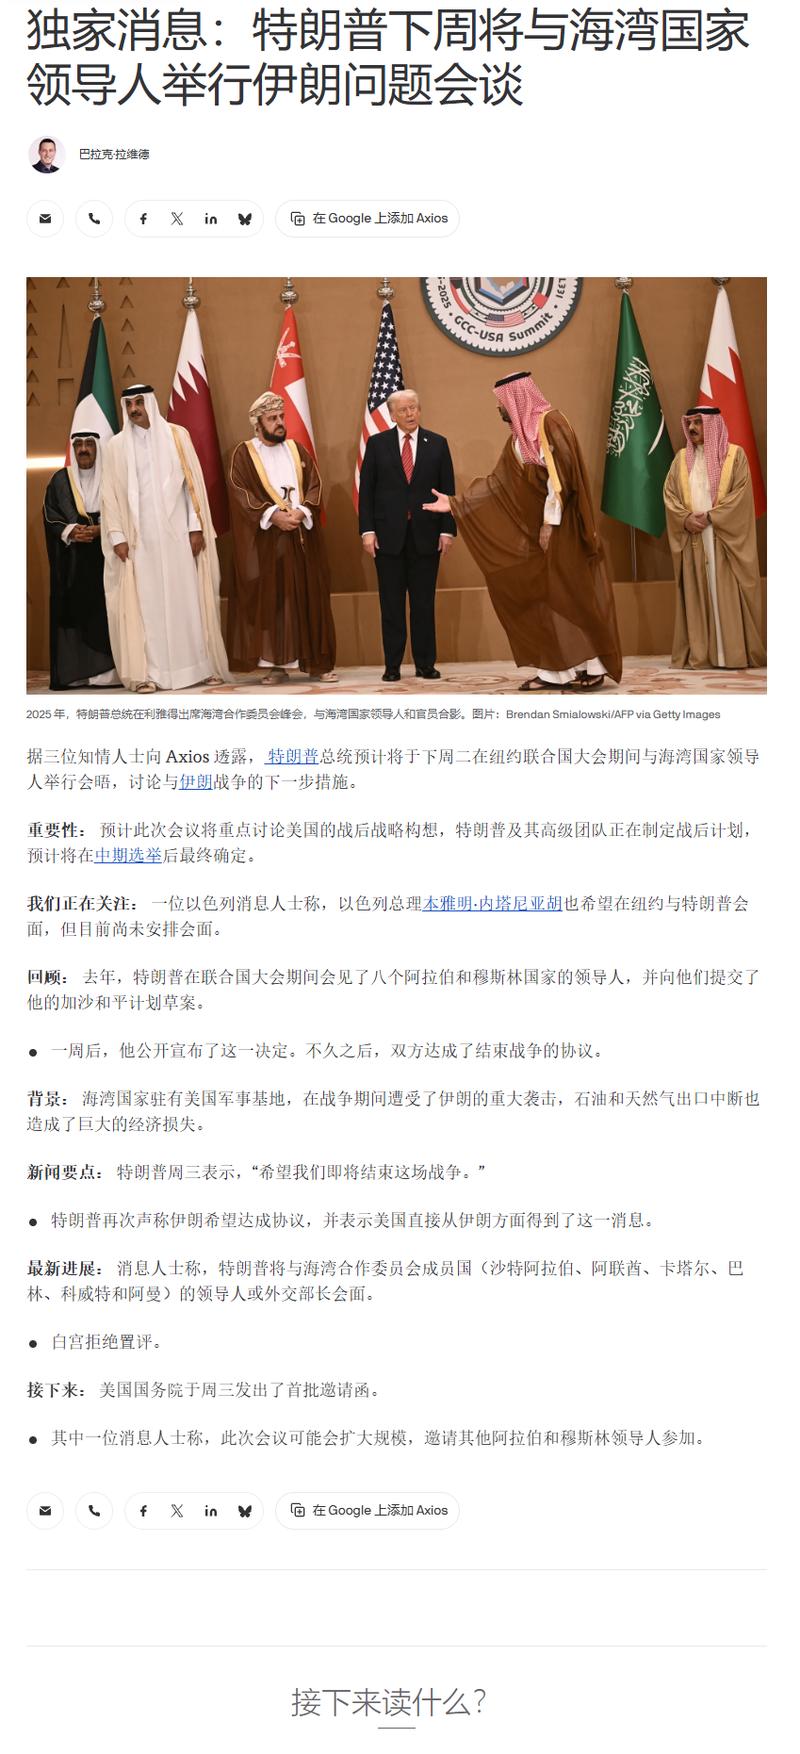
397. #加息
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
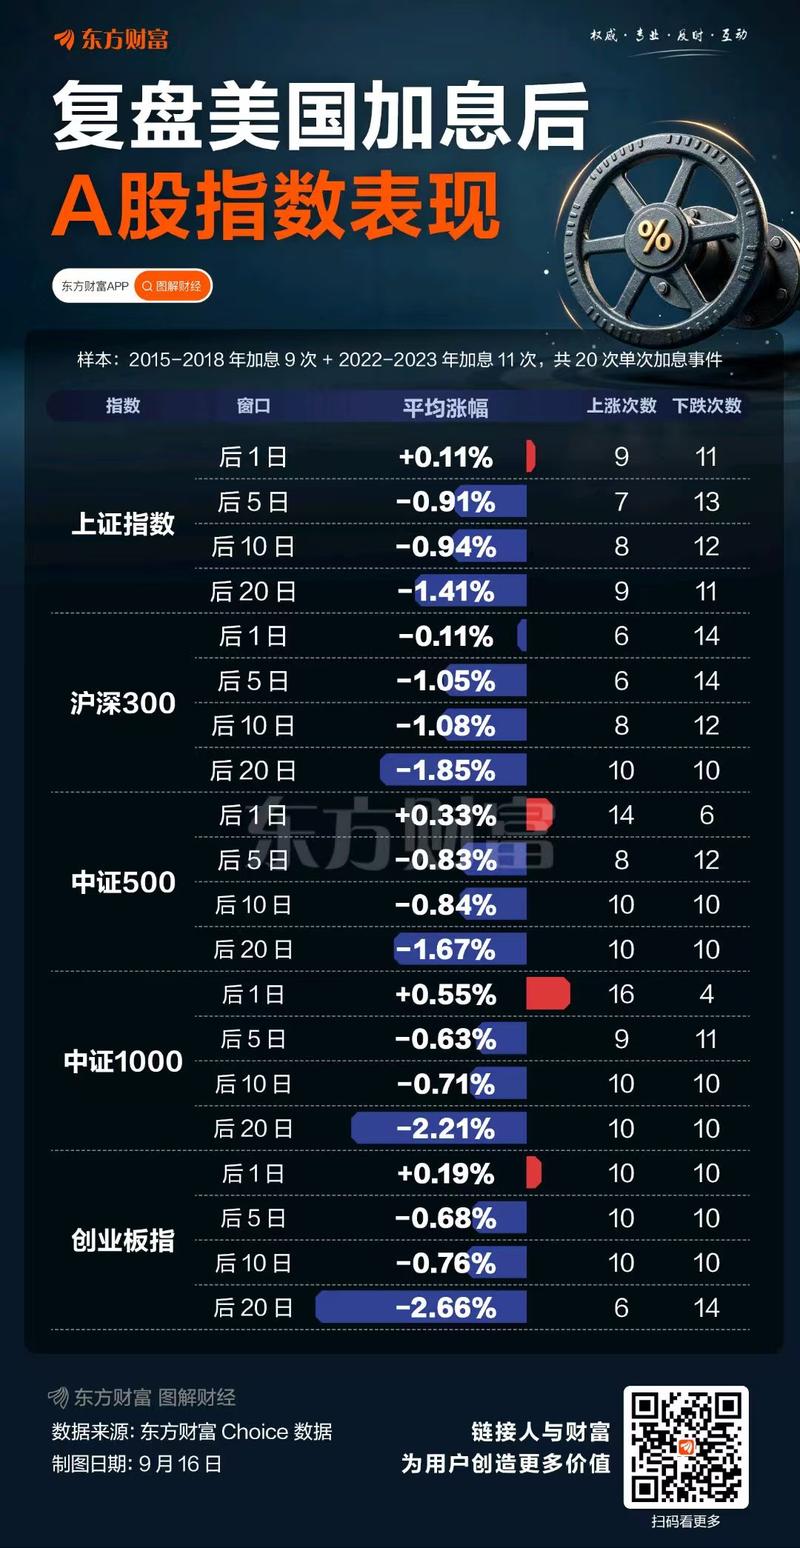
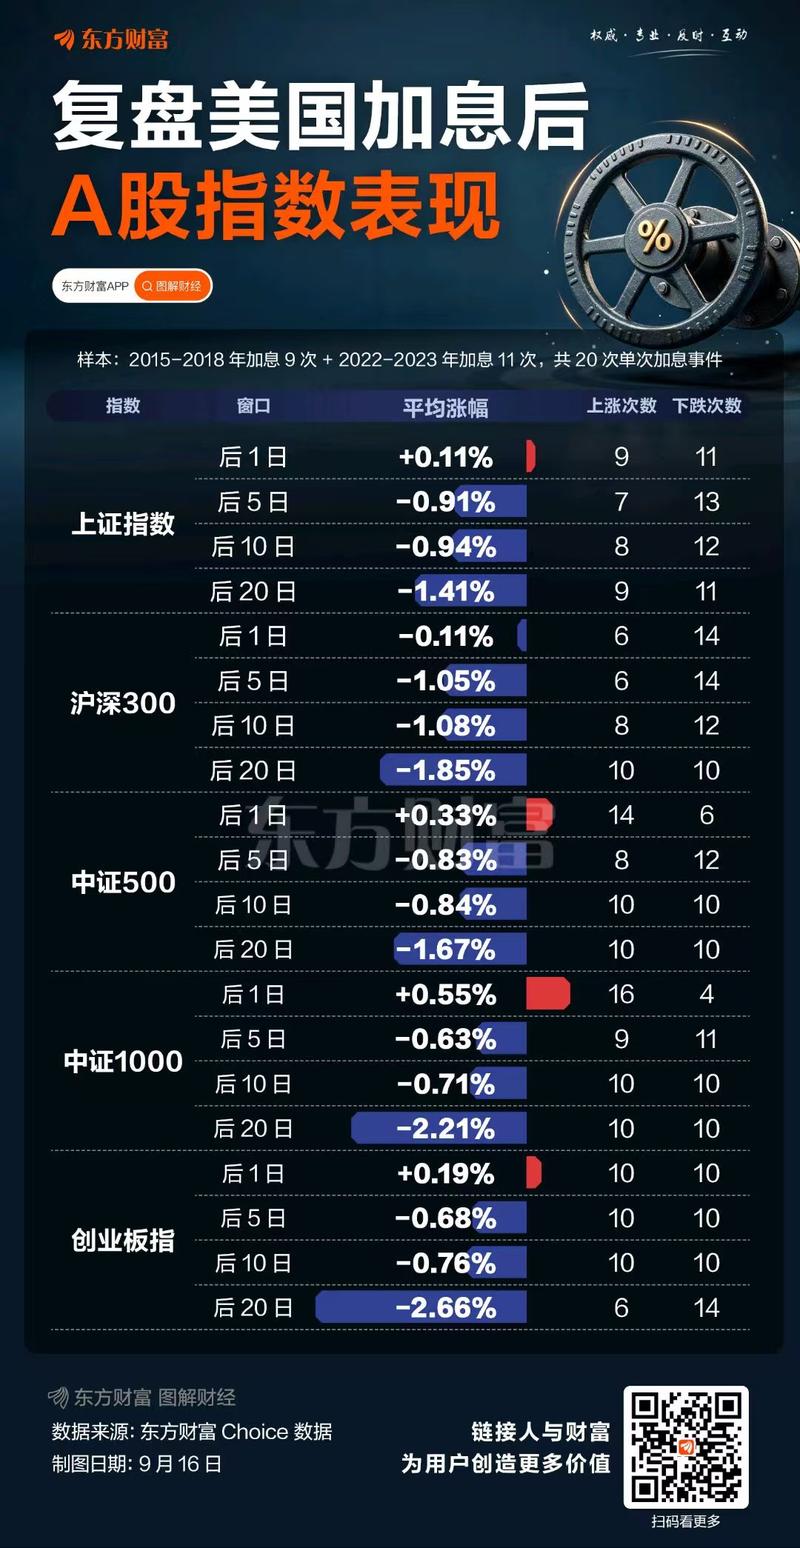
398. 🔥【开源通信】杰普特:携手ASILUX和Senko,打造光通信平台型领军企业 更多加公众号:思维纪要社 🐯近日,杰普特通过全资子公司新加坡杰普特与ASILUX
- 主题笔记:打开完整笔记
🔥【开源通信】杰普特:携手ASILUX和Senko,打造光通信平台型领军企业 更多加公众号:思维纪要社 🐯近日,杰普特通过全资子公司新加坡杰普特与ASILUX PTE. LTD.达成股权投资及相关业务合作,双方将围绕AI数据中心光互连,聚焦CPO与NPO架构下的多波长外置激光源、光电芯片与互联模块,共同推进产业纵深协同;当前,随着AI算力集群规模扩张,光互连已成为算力基建的关键环节,而激光器作为光链路中失效率最高的器件之一,其失效将直接导致训练中断与算力投资闲置,因此“高可靠光源”在AI数据中心中具备独特的战略卡位优势,亦是本次合作的关键着眼点所在。
399. [玫瑰]根据宁德时代H股公告,公司于9月16日继续回购A股约9.47亿元,回购价格约302.1-307.03元/股,回购总股本约309.8万股 [太阳]此前公司
- 主题笔记:打开完整笔记
[玫瑰]根据宁德时代H股公告,公司于9月16日继续回购A股约9.47亿元,回购价格约302.1-307.03元/股,回购总股本约309.8万股 [太阳]此前公司披露已于9月11日首次回购A股60.4万股,回购价格约330.15-331.61元/股,成交总金额约2亿元 [太阳]叠加今日回购,公司已整体回购金额约11.47亿元,回购总股本达370万股,对应测算平均回购价格约309.77元/股
400. 永臻股份:拟投资5.97亿元建设6万吨成品电池铝箔项目,推进高端铝加工布局 [太阳]9月16日公司公告,拟投资5.97亿元建设“年产6万吨成品电池铝箔项目”,项
- 主题笔记:打开完整笔记
永臻股份:拟投资5.97亿元建设6万吨成品电池铝箔项目,推进高端铝加工布局 [太阳]9月16日公司公告,拟投资5.97亿元建设“年产6万吨成品电池铝箔项目”,项目拟利用现有厂房进行适应性改造,建设周期预计24个月。 电池铝箔是锂离子电池、钠离子电池电极集流体的关键材料之一,锂离子电池出货量稳定增长,钠离子电池拉动电池铝箔单位耗用量攀升,为电池铝箔市场带来增量需求。 公司重点布局10μm及以下高端电池铝箔,面向新能源汽车动力电池、储能电池、钠离子电池及消费电子电池。此外,项目依托芜湖及安徽周边动力电池产业集群(宁德时代、比亚迪、蜂巢能源等),具备稳定的市…
401. 9月FOMC:并非典型的加息周期 略显鹰派的加息落地:1、加息全票通过,点阵图显示年内还将有1次加息,高利率状态会至少持续到明年;2、沃什大谈增长叙事,仍然认为
- 主题笔记:打开完整笔记
9月FOMC:并非典型的加息周期 略显鹰派的加息落地:1、加息全票通过,点阵图显示年内还将有1次加息,高利率状态会至少持续到明年;2、沃什大谈增长叙事,仍然认为金融状况不具有限制性,本次加息仅“撤除了一部分宽松”,并解释之所以和上任前对利率的看法发生了180度转变,是因为当时对经济增长趋势仍有怀疑;3、通胀回落的趋势足够清晰、速度足够快是美联储当前最关注的目标,但沃什仍然没有给出具体的衡量标准。 本轮加息并非典型的加息周期。加息终点可以看到,利率路径更加清晰和收敛,此后每加一次的门槛将比前一次更高。美债利率的反应和本月非农和通胀数据后如出一辙:更高的实…
402. 浙商机械/电子 【科翔股份】:股权激励草案发布,陶瓷混压PCB放量在即,持续推荐! 公司公告2026股权激励计划草案。授予数量789万股,占总股本的1.8%,激
- 主题笔记:打开完整笔记
浙商机械/电子 【科翔股份】:股权激励草案发布,陶瓷混压PCB放量在即,持续推荐! 公司公告2026股权激励计划草案。授予数量789万股,占总股本的1.8%,激励对象206人,授予价格每股55.6元。 业绩考核目标:2026年净利润不低于2.5 亿;2026-2027 年累计净利润不低于8亿元;2026-2028 年累计净利润不低于15亿元。
403. 她的意思大概就是,只要投入更多算力,就可以获得更好模型,且商业化增长的机会到处都是,同样是分配更多算力就可以得到更多收入
- 主题笔记:打开完整笔记
她的意思大概就是,只要投入更多算力,就可以获得更好模型,且商业化增长的机会到处都是,同样是分配更多算力就可以得到更多收入
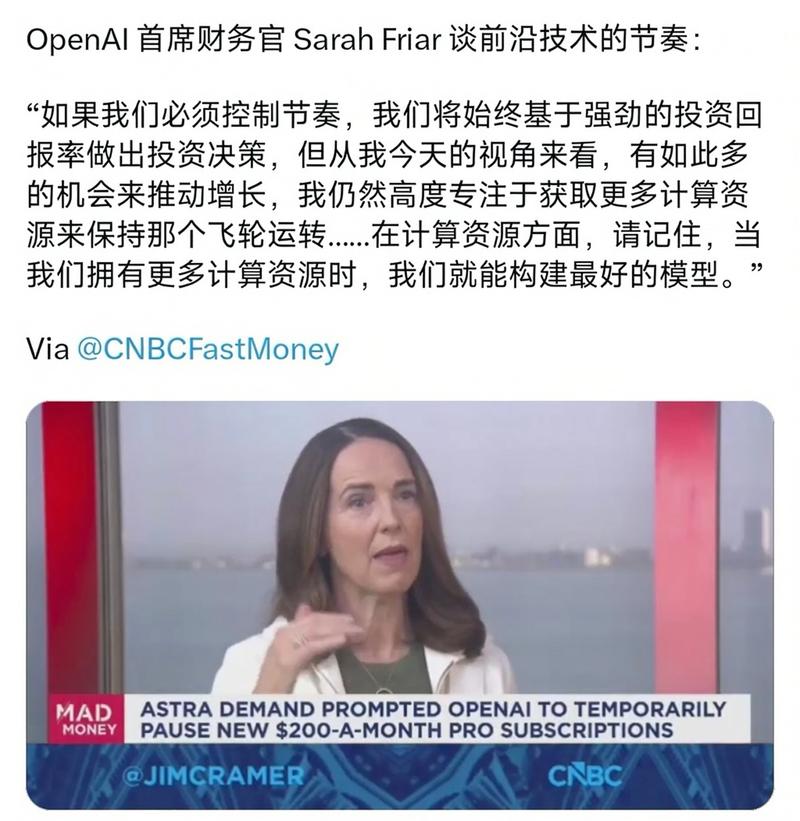
404. 【GMF市场速评】9月FOMC:中性略偏鹰一点,但没有我们预期的鹰 1)点阵图:今年累计+2次,明年虽然按兵不动但差2票就是再加一次。所以几乎可以认为是累计加3
- 主题笔记:打开完整笔记
【GMF市场速评】9月FOMC:中性略偏鹰一点,但没有我们预期的鹰 1)点阵图:今年累计+2次,明年虽然按兵不动但差2票就是再加一次。所以几乎可以认为是累计加3次。 2)经济预测:年内通胀预测小幅上修(即便考虑BEA的技术性调整),但明年通胀不变。失业率预测继续下调,
405. 芒果超媒:AI纪录片《》即将播出,看好平台经营改善【中泰传媒互联网】 [玫瑰]事件:根据湖南卫视信息,芒果超媒首部AI纪录片《》将于9月17日起至9月24日每周
- 主题笔记:打开完整笔记
芒果超媒:AI纪录片《》即将播出,看好平台经营改善【中泰传媒互联网】 [玫瑰]事件:根据湖南卫视信息,芒果超媒首部AI纪录片《》将于9月17日起至9月24日每周一至周四19:30,在湖南卫视、芒果TV双平台同步播出。 [玫瑰]点评:
406. #GPU
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
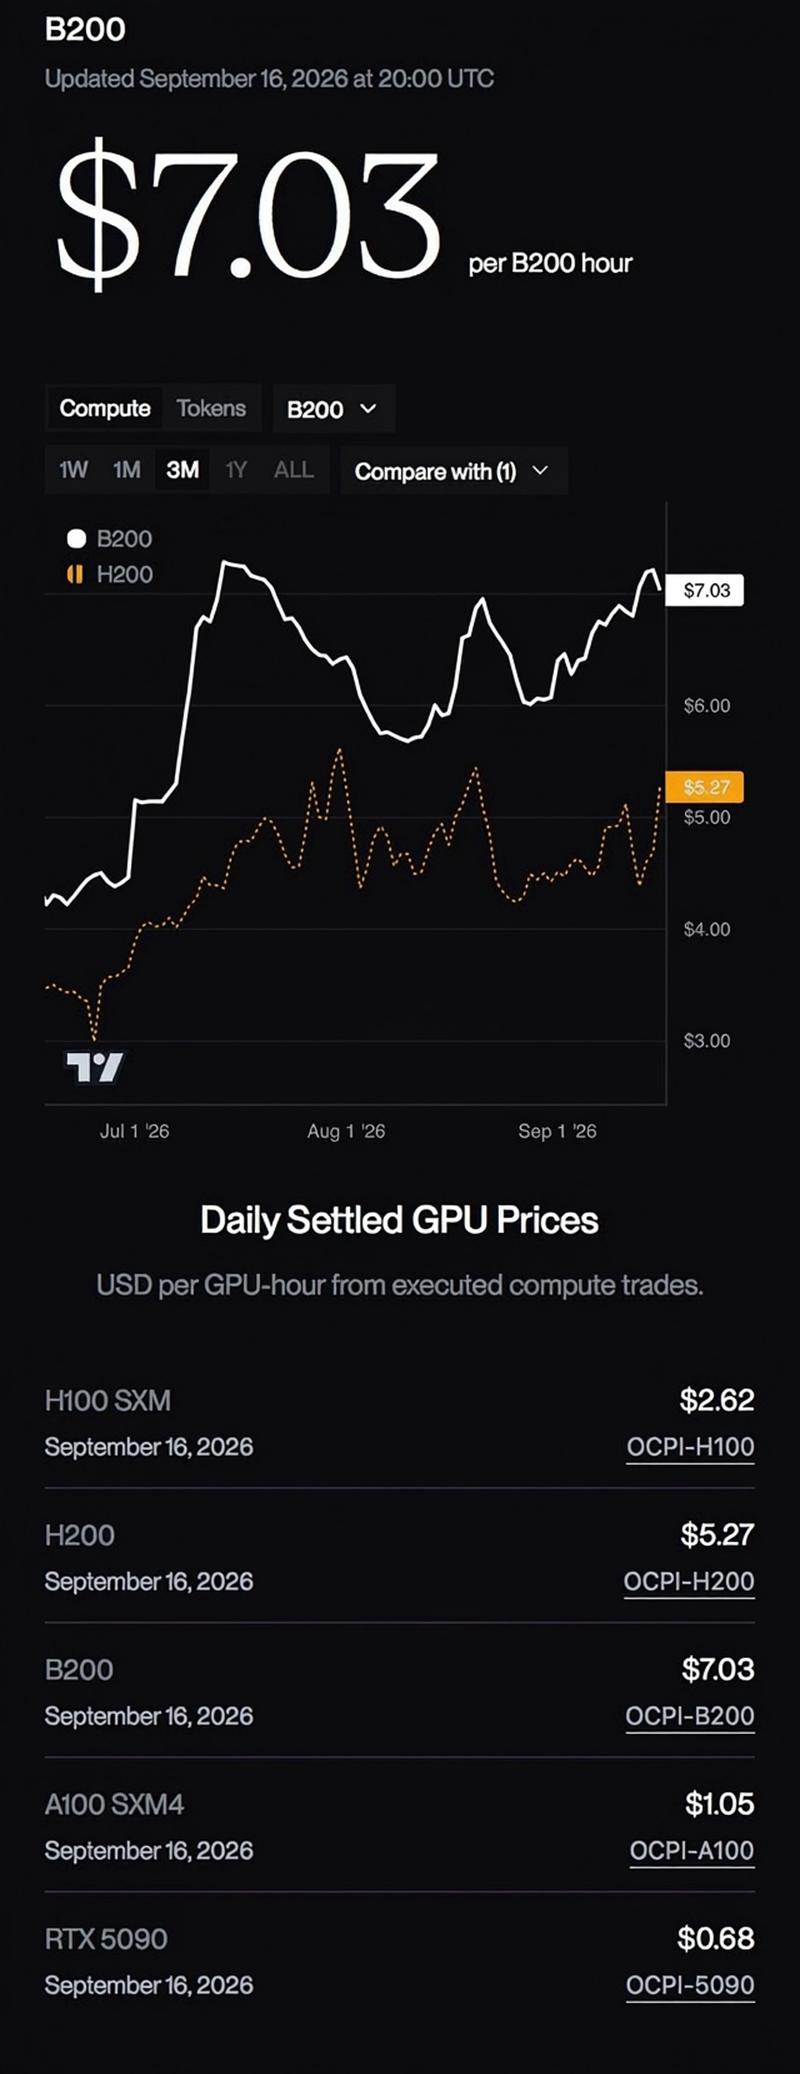
407. 奥来德-玻璃基产业与 OLED 业务梳理 布局三类玻璃基相关业务: 1)PSPI材料:属于半导体玻璃基板封装用核心材料,可与ABF膜共用,在玻璃基载板中可发挥支
- 主题笔记:打开完整笔记
奥来德-玻璃基产业与 OLED 业务梳理 布局三类玻璃基相关业务: 1)PSPI材料:属于半导体玻璃基板封装用核心材料,可与ABF膜共用,在玻璃基载板中可发挥支撑、平坦、激光刻蚀作用
408. 【中信证券海外宏观——9月美联储议息会议速评】 本次美联储FOMC会议加息25bps,点阵图指引年内还有25bps加息,年内路径符合市场预期。 会议声明:FOM
- 主题笔记:打开完整笔记
【中信证券海外宏观——9月美联储议息会议速评】 本次美联储FOMC会议加息25bps,点阵图指引年内还有25bps加息,年内路径符合市场预期。 会议声明:FOMC一致通过加息25bps,没有反对票。加息理由:通胀依然高企,今天的政策行动将有助于更快地实现委员会设定的2%目标。
409. #监管
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
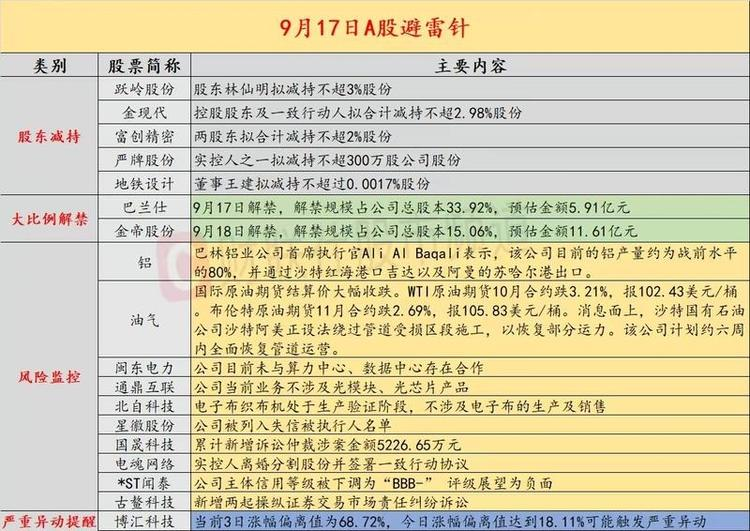
410. 【中金海外】美联储加息速评 美联储如期加息25bp至3.75%~4%,是继2023年7月加息结束后首次加息。我们早在7月FOMC后中就提出,当前环境和1997年
- 主题笔记:打开完整笔记
【中金海外】美联储加息速评 美联储如期加息25bp至3.75%~4%,是继2023年7月加息结束后首次加息。我们早在7月FOMC后中就提出,当前环境和1997年“预防式加息”有类似之处,8月Jackson Hole沃什转鹰后又提示,从维护美联储信誉角度,9月最好加息。 此次加息,首先是高度预期的加息,其次是中性甚至略偏鸽的加息。“点阵图”预期年内还有一次加息,这与市场广泛预期的两次一致;2027年持平,这少于CME利率期货预期的总计4次加息。
411. 【GX军工】航天电器调研更新:半导体订单yoy+500%, 三大战新业务全面爆发,长期看三倍空间 1️⃣🎉 半导体测试:国内龙头,订单连续高增,在手超7亿,26
- 主题笔记:打开完整笔记
【GX军工】航天电器调研更新:半导体订单yoy+500%, 三大战新业务全面爆发,长期看三倍空间 1️⃣🎉 半导体测试:国内龙头,订单连续高增,在手超7亿,26年10亿、27年20亿翻倍;华峰测控、长川科技等头部客户占比超90%,SQ60成行业标准, 新增联讯仪器合作,打开高端仪器海量市场。 2️⃣🎉 昇腾AI算力:A5正式批产,份额20%+,A6份额25%+;950已批产,下半年加快扩产;224G在研,拓展腾讯、字节、小红书等。
412. 【国盛军工】光智科技:6英寸衬底获得海外订单,卡位优势全球突出 事件:9月16日公司发布投资者关系活动记录表,其中提到: 1、铟:先锐科技完成2英寸→4英寸→6
- 主题笔记:打开完整笔记
【国盛军工】光智科技:6英寸衬底获得海外订单,卡位优势全球突出 事件:9月16日公司发布投资者关系活动记录表,其中提到: 1、铟:先锐科技完成2英寸→4英寸→6英寸三代晶体迭代,产品良率已处于国内领先水平,并进入国际先进行列,为国内首批推出6英寸磷化铟衬底的厂家之一,已获得某全球头部客户6英寸磷化铟衬底的订单。产业层面,海外如Coherent和Lumentum正向6英寸大尺寸衬底升级,公司判断断6英寸磷化铟衬底市场有望迎来爆发式增长。
413. 【高澜股份|更新3】交流要点:主业拐点向上+海外深度绑定维谛加速扩产+CSP厂CDU及中东期权 获VT管网批量订单突破 VT北美独家供应管网,【滚动】下单,8月
- 主题笔记:打开完整笔记
【高澜股份|更新3】交流要点:主业拐点向上+海外深度绑定维谛加速扩产+CSP厂CDU及中东期权 获VT管网批量订单突破 VT北美独家供应管网,【滚动】下单,8月已开始批量交付,当前小千万元/月出货,年底扩产至1亿/月,明年2-3亿/月,预计到26/27年底公司总产能扩至25-30亿/45-50亿,公司供应链已提前完善布局,扩产无明显瓶颈,核心根据客户加单节奏进行产能扩张匹配。
414. 【天风军工】光智科技点评:先获海外大尺寸订单,多方面优势铸就产业最强卡位 ------------------ 事件:光智科技在9月16日发布的投资者关系活动记
- 主题笔记:打开完整笔记
【天风军工】光智科技点评:先获海外大尺寸订单,多方面优势铸就产业最强卡位 ------------------ 事件:光智科技在9月16日发布的投资者关系活动记录表中提到,先锐科技已完成2→4→6英寸三代晶体迭代,为国内首批推出6英寸的磷化铟衬底的厂家之一,已获得某全球头部客户6英寸衬底订单,并认为在Coherent及Lumentum等海外巨头积极扩产6英寸磷化铟晶圆的情况下,大尺寸衬底需求或存需求扩张带来的产业机遇。
415. 卖方私信 【中材科技】 特种布细分龙头,26H2进入加速放量期。公司25A/26H1特种布收入6.3/5.3亿元,其中LDK1供应占比高,但随着3500/350
- 主题笔记:打开完整笔记
卖方私信 【中材科技】 特种布细分龙头,26H2进入加速放量期。公司25A/26H1特种布收入6.3/5.3亿元,其中LDK1供应占比高,但随着3500/3500/2400万米三个新项目将于26H2-27H2陆续投产,公司LDK2和T布等高价格产品占比有望快速提升,7-8月环比均已明显改善,今年末有望翻番。 普通布一体化供应有望提升。公司目前拥有两条电子纱产线,合计产能14万吨,但受织布机制约,外销电子布仅约1亿米。26Q4随着织布机陆续到位,普通布外销规模也有望逐步提升。在当前普通布价格大幅上涨背景下,一体化供应有望贡献更丰厚利润。
416. 野村-9月FOMC会议总结 ▪️FOMC如期加息25个基点,为2023年7月以来的首次加息,投票结果一致通过,符合我们的预期。 ▪️沃什主席立场偏鹰派,认为当前
- 主题笔记:打开完整笔记
野村-9月FOMC会议总结 ▪️FOMC如期加息25个基点,为2023年7月以来的首次加息,投票结果一致通过,符合我们的预期。 ▪️沃什主席立场偏鹰派,认为当前金融环境仍显宽松。他强调经济走强、通胀趋势改善有限以及地缘政治风险是导致政策收紧的因素。
417. 🔥9月联储议息摘要🔥 核心表态: 1、 核心表态偏鹰❗️沃什认为加息只是撤回宽松,政策仍不具备限制性。但被问及是否连续加息时,未直接表态❗️ 2、提出加息原因:
- 主题笔记:打开完整笔记
🔥9月联储议息摘要🔥 核心表态: 1、 核心表态偏鹰❗️沃什认为加息只是撤回宽松,政策仍不具备限制性。但被问及是否连续加息时,未直接表态❗️
418. 单次加息落地后,A股短期统计规律(2015‑2023共20次加息样本) 想看更多请加V:xian20210130 加息落地次日 (靴子落地效应) 上证平均+0.
- 主题笔记:打开完整笔记
单次加息落地后,A股短期统计规律(2015‑2023共20次加息样本) 想看更多请加V:xian20210130 加息落地次日
419. 梅花庄:锂矿我咨询了几个首席,他们对于锂矿近期的下跌,也说不出个所以然来: 其实锂矿的基本面情况就是; 1.锂矿本身已经处于库存低位,大家认为锂矿可能要开启补库
- 主题笔记:打开完整笔记
梅花庄:锂矿我咨询了几个首席,他们对于锂矿近期的下跌,也说不出个所以然来: 其实锂矿的基本面情况就是; 1.锂矿本身已经处于库存低位,大家认为锂矿可能要开启补库存,某第三方机构修改碳酸锂库存统计口径,导致库存数据增加约10万吨,削弱市场对补库需求的预期
420. 梅花庄:博指数,圈内周末讲的【中际旭创】的玩法,是一个典型的思路; 即博弈指数要企稳或者要反弹; 这个时候,不要过度的陷入到选股中去,选择指数高度相关的权重即可
- 主题笔记:打开完整笔记
梅花庄:博指数,圈内周末讲的【中际旭创】的玩法,是一个典型的思路; 即博弈指数要企稳或者要反弹; 这个时候,不要过度的陷入到选股中去,选择指数高度相关的权重即可;
421. 梅花庄:液冷行业跟踪—高澜股份: 1.液冷业务实现海外突围: 公司是维谛液冷方舱管网方案现阶段国内唯一供应商,主要系二次侧管网,竞争壁垒源于20多年电力系统业务
- 主题笔记:打开完整笔记
梅花庄:液冷行业跟踪—高澜股份: 1.液冷业务实现海外突围: 公司是维谛液冷方舱管网方案现阶段国内唯一供应商,主要系二次侧管网,竞争壁垒源于20多年电力系统业务沉淀的焊接工艺,可靠性要求极高。
422. 【招商宏观 张静静、王泺宾】5%恐非10年期美债收益率顶部 1. 美联储召开议息会议,宣布加息25BP至3.75-4.00%。本次会议是JH会议的鹰派加强版本,
- 主题笔记:打开完整笔记
【招商宏观 张静静、王泺宾】5%恐非10年期美债收益率顶部 美联储召开议息会议,宣布加息25BP至3.75-4.00%。本次会议是JH会议的鹰派加强版本,沃什加息给出三点原因:第一,经济已经走强;第二,近期通胀趋势并未回落至目标下方;第三,全球地缘政治风险升温。 点阵图显示未来还将加息50BP,Q4大概率继续加息25BP,若9-10月通胀趋势依然无明显好转,则10月继续加息25BP的概率在上升。
423. 🏃中信主题策略刘易团队-本周四主题策略广东两家重磅品种✨新产线首秀✨调研邀您 豪鹏科技 & 金洲管道📯 ✨ 豪鹏科技(001283):最新自动化钢壳叠片产线首次
- 主题笔记:打开完整笔记
🏃中信主题策略刘易团队-本周四主题策略广东两家重磅品种✨新产线首秀✨调研邀您 豪鹏科技 & 金洲管道📯 ✨ 豪鹏科技(001283):最新自动化钢壳叠片产线首次对外,恰逢产业基金设立之时(5.81亿元产业基金),豪鹏作为LP认缴3.00亿元,占比51.64%,投资方向明确为与公司主营业务相关的产业链上下游中早期、成长期企业,此举与公司既有战略一致:在消费大客户基本盘之上,用基金杠杆撬动端侧AI、机器人🤖、AIDC备电相关等上下游中早期标的,补齐“内生扩产+外延协同”拼图,锚定主业链&深化“All in AI”战略。 ⏱时间:9月17日下午
424. 重视!!!中材科技:最具预期差且低估的AI全能电子布龙头(我记得17年入行那会大家兴讲预期差[破涕为笑]) 1、定增已锁价; 2、AI全能:行业里面做的最早且领
- 主题笔记:打开完整笔记
重视!!!中材科技:最具预期差且低估的AI全能电子布龙头(我记得17年入行那会大家兴讲预期差[破涕为笑]) 1、定增已锁价; 2、AI全能:行业里面做的最早且领先,1、2、Q、cte都有;
425. 电子布高景气延续,继续看好优质龙头(确定性巨石,弹性复材,预期差中材) 中材科技:AI布预期差标的,定增产能有望加速释放。中材是AI布全品类供应商,目前一代布出
- 主题笔记:打开完整笔记
电子布高景气延续,继续看好优质龙头(确定性巨石,弹性复材,预期差中材) 中材科技:AI布预期差标的,定增产能有望加速释放。中材是AI布全品类供应商,目前一代布出货200+万米/月,二代布约30万米/月,Low-CTE 近10万米/月,26Q3公司3500万米/年AI布项目投放,若后续定增项目5900万米/年AI布投放后,AI布总产能将近1亿米/年,预期差较大,二代和T布产能弹性大,下游客户认证齐全,产能释放后有望转化为业绩弹性,关注后续产能和出货情况。 国际复材:二代布龙头,扩产确定性强。当前一代布出货约50-60万米/月、二代布出货约60-80万米/…
426. [红包][红包]【天风新材料 ...
- 主题笔记:打开完整笔记
[红包][红包]【天风新材料 恳请鼎力支持】当前节点,我们如何看玻璃基板?—20260917 过去一段时间因何跌?1)产业化进展没有跟上股价表现:以龙头为例,股价一个季度涨了5倍,产业化进展虽快速但也不能*5;2)7月大幅下挫引致风险偏好大幅下降;3)谣言引致信心受挫。 产业化趋势有没有变?未来两三年最确定的赛道之一!每一次工业革命都伴随着巨大的材料变革,AI时代,“光+玻璃”或是最有潜力的组合,我们持续看好未来几年玻璃基板重大投资机会。从先进封装到CPO,从CPO到6G基站……玻璃基板的空间远远比想象中的要大很多!
427. 海目星更新20260917:泛 AI 订单走向批量交付,TGV 与 CPO 卡位玻璃基先进封装 🌟平台化能力反复验证,底层技术极度稀缺。 以自研超快激光器 +
- 主题笔记:打开完整笔记
海目星更新20260917:泛 AI 订单走向批量交付,TGV 与 CPO 卡位玻璃基先进封装 🌟平台化能力反复验证,底层技术极度稀缺。 以自研超快激光器 + BST 动态光束整形为统一平台,近十年连破钣金、3C、锂电、光伏,切入新领域成功率近 100%(锂电中段中航份额近 100%、TOPCon 在晶科替代帝尔、A 客户键盘唯一供应商)。BST 将高斯光编辑为任意形状、上百个子焦点,"单点针打" 变 "面投影",算法到工艺全自研、国际领先,并复用至 TGV、CPO、金刚石散热、玻璃光波导与中红外医疗。 🌟泛 AI 设备进入批量交付。 AI 连接器千万…
428. 📌 📊 📈 美国资产隔夜走势表明,在沃什发表评论后市场波动性可能加剧,亚洲股市受隔夜价格波动影响预计将低开。 📉 回到中国市场,昨日的关键话题是资金在人工智能硬
- 主题笔记:打开完整笔记
📌 📊 📈 美国资产隔夜走势表明,在沃什发表评论后市场波动性可能加剧,亚洲股市受隔夜价格波动影响预计将低开。
429. 你的电子布,我来守护,梳理几个...
- 主题笔记:打开完整笔记
你的电子布,我来守护,梳理几个【电子布】的好消息--AI 新材料更新(0916/3) (1)布友莫慌,织布机并无进展。中材反馈,刚开始测,送过来 1 台、就测一下。 (2)“小 pcb”,也叫“二线 pcb”,q3 排队放业绩(上周开过产业☎️)。 说明涨价链“通畅”。预计pcb涨价持续到27q3。
430. 【美联储利率决议及沃什发布会要点总结:美联储3年来首次加息,点阵图显示鹰派倾向增强,沃什重申通胀过高且持续太久】 一、利率/政策 ①美联储加息25个基点,将基准
- 主题笔记:打开完整笔记
【美联储利率决议及沃什发布会要点总结:美联储3年来首次加息,点阵图显示鹰派倾向增强,沃什重申通胀过高且持续太久】 一、利率/政策 ①美联储加息25个基点,将基准利率上调至3.75%-4.00%;为2023年7月以来首次加息。
431. 【中材科技】 特种布细分龙头,26H2进入加速放量期。公司25A/26H1特种布收入6.3/5.3亿元,其中LDK1供应占比高,但随着3500/3500/240
- 主题笔记:打开完整笔记
【中材科技】 特种布细分龙头,26H2进入加速放量期。公司25A/26H1特种布收入6.3/5.3亿元,其中LDK1供应占比高,但随着3500/3500/2400万米三个新项目将于26H2-27H2陆续投产,公司LDK2和T布等高价格产品占比有望快速提升,7-8月环比均已明显改善,今年末有望翻番。 普通布一体化供应有望提升。公司目前拥有两条电子纱产线,合计产能14万吨,但受织布机制约,外销电子布仅约1亿米。26Q4随着织布机陆续到位,普通布外销规模也有望逐步提升。在当前普通布价格大幅上涨背景下,一体化供应有望贡献更丰厚利润。
432. 【华安电新&汽车】博威合金:被忽略的算力铜材标的,卡位柜内铜互连+液冷散热双瓶颈 ➡卡位高速连接器铜合金材料,全球唯二供应商 ◆公司26年以来高速连接器铜材出货
- 主题笔记:打开完整笔记
【华安电新&汽车】博威合金:被忽略的算力铜材标的,卡位柜内铜互连+液冷散热双瓶颈 ➡卡位高速连接器铜合金材料,全球唯二供应商 ◆公司26年以来高速连接器铜材出货持续放量,全年出货预计万吨以上,单吨加工费可达万元级,大幅提振公司整体单吨盈利。往后看,公司将进一步扩产国内3万吨+摩洛哥5万吨产能,匹配客户需求。
433. 【申万宏源纺服】国际运动品牌26Q2业绩跟踪报告:大中华区持续复苏,各品牌战略针对性调整 我们昨晚9月16日发布深度报告,26Q2国际运动品牌业绩表现明显分化,
- 主题笔记:打开完整笔记
【申万宏源纺服】国际运动品牌26Q2业绩跟踪报告:大中华区持续复苏,各品牌战略针对性调整 我们昨晚9月16日发布深度报告,26Q2国际运动品牌业绩表现明显分化,中国市场不再是国际品牌统⼀的增⻓蛋糕,品牌的品类定位、产品供给、渠道价格秩序决定业绩表现。 1️⃣Adidas:最新财季营收+13.3%,单季营收创历史新高,主要受益于世界杯赛事催化。大中华区营收+19.4%,本⼟化产品策略⻅效,中国市场成为全球核⼼增⻓引擎。
434. 【华安互联网传媒】美图公司点评 事件:9月15日晚,美图公司发布公告,表示公司创始人、董事长兼CEO吴总从未出售且无任何减持意向;并于2026年9月15日在公开
- 主题笔记:打开完整笔记
【华安互联网传媒】美图公司点评 事件:9月15日晚,美图公司发布公告,表示公司创始人、董事长兼CEO吴总从未出售且无任何减持意向;并于2026年9月15日在公开市场以均价3.899港元增持100万股,持股升至12.99%,以实际行动力挺公司基本面 预计公司2026年经调整归母净利润为13.5亿元人民币(yoy+40%),当前市值160亿人民币,对应26年Non-Gaap PE 12X。此外,2025年公司现金分红+回购额占经调整归母净利润的比例(Payout Ratio)达约70%,高额股东回馈构筑坚实安全垫
435. 【中信汽车】理想i9正式上市,36.98万价格超预期,纯电旗舰产品力拉满 理想i9正式发布 i9 Home 全尺寸大六座纯电旗舰SUV正式售价36.98万元,显
- 主题笔记:打开完整笔记
【中信汽车】理想i9正式上市,36.98万价格超预期,纯电旗舰产品力拉满 理想i9正式发布 i9 Home 全尺寸大六座纯电旗舰SUV正式售价36.98万元,显著低于市场此前"40万级"的一致预期;i9补齐理想纯电序列旗舰空白,与i8(30.98万)、MEGA(50.98万)形成完整纯电阶梯。发布会当晚即开启定购,10月首批交付。我们预计理想i9稳态月销有望达7k-9k辆级别,配合i8放量,理想大六座纯电序列(i8+i9)月销有望冲上万台,纯电/增程双线并进,为2026H2销量改善提供支撑。
436. 0917 DCI更新:高景气背景下招标节奏、客户结构、光纤链路供给多重出现修正 ■6月原本预期Meta会在2026年年中开启规模20‑30亿美元DCI公开招标,
- 主题笔记:打开完整笔记
0917 DCI更新:高景气背景下招标节奏、客户结构、光纤链路供给多重出现修正 ■6月原本预期Meta会在2026年年中开启规模20‑30亿美元DCI公开招标,整体增量主要由北美四大超大规模云厂商驱动;交付矛盾更多聚焦InP磷化铟、DSP光芯片等相干器件;光纤更多作为配套基础设施,矛盾尚未充分显现,重点跟踪诺基亚Fab2产线建设进度,行业判断2026下半年就会看到头部厂商大规模订单落地与集中交付。 ■9月最新现实:Meta、微软、亚马逊均尚未启动新一轮正式公开招标,相关资本开支预算真实存在,但订单释放形式转变为存量框架协议的订单外放,缺少一次性大额招标…
437. [红包]【申万通信】移远通信(20260916晚):端侧AI模组龙头alpha,与NV合作高算力产品 已打造1‑2000TOPS算力产品矩阵。 基于英伟达Jet
- 主题笔记:打开完整笔记
[红包]【申万通信】移远通信(20260916晚):端侧AI模组龙头alpha,与NV合作高算力产品 已打造1‑2000TOPS算力产品矩阵。 基于英伟达JetsonThor完成2070 FP4 TFLOPS的AI算力盒子产品研发,可应用于工业智能、通用机器人等高算力场景。
438. 【国联民生能源 周泰团队】电投能源:26年利润预算上调78%,规划26-28年分红率60%,公司对未来发展信心凸显 🌟26年利润总额预算上调67.3亿元至153
- 主题笔记:打开完整笔记
【国联民生能源 周泰团队】电投能源:26年利润预算上调78%,规划26-28年分红率60%,公司对未来发展信心凸显 🌟26年利润总额预算上调67.3亿元至153.5亿元,上调幅度78%,比25年实现增幅191.1%。 公司更新2026年财务预算,2026年预计财务指标调整为:营业收入354.8→510.3亿元,营业成本236.4→307.3亿元,即毛利润118.4→203.0亿元,毛利率33.4%→39.8%;利润总额86.2→153.5亿元、预算上调幅度为78.0%、相比25年实现利润增幅191.1%,利润率24.3%→30.1%,即收购资产的预期利…
439. 0917 电子布风云再起:戈碧迦 Low‑CTE 玻璃球对标高端树脂,或为本轮涨价锐度最高环节 ■行业大背景:本轮电子布强势景气,头部新增电子纱爬坡后仍无法缓解
- 主题笔记:打开完整笔记
0917 电子布风云再起:戈碧迦 Low‑CTE 玻璃球对标高端树脂,或为本轮涨价锐度最高环节 ■行业大背景:本轮电子布强势景气,头部新增电子纱爬坡后仍无法缓解全行业缺纱缺布格局;涨价传导彻底打通至二线 PCB,行业预期全链涨价周期延续至 2027 年;AI 高速板 PTFE 混压方案处于下游验证推进阶段,若落地有望带来高端 T 布增量需求。 ■核心对标定位:戈碧迦 Low‑CTE 玻璃球为坩埚法高端T布最上游配方母材,对标 CCL 链条的高端 PPO / 碳氢基体树脂,二者都是细分赛道上游配方母材,决定下游成品物性上限,又都存在大厂一体化自产绕开的路…
440. 【华鑫电子】 万源通 北交所AI PCB第一股,MSAP、AI服务器电源PCB扩产加速 1️⃣ 公司主业产品已完成多轮涨价,原材料从去年以来最高涨价超过一倍,上
- 主题笔记:打开完整笔记
【华鑫电子】 万源通 北交所AI PCB第一股,MSAP、AI服务器电源PCB扩产加速 1️⃣ 公司主业产品已完成多轮涨价,原材料从去年以来最高涨价超过一倍,上游CCL供应紧缺,头部PCB厂商转产AI导致常规产能挤出,中小厂商因资金和原材料获取困难被挤出市场,传统行业PCB(非AI)在需求没有明显变化的情况下受原材料和供应商产能挤压影响不得不接受多轮调价,目前产业界基本上都是采取月底报价机制。公司拥有滚动备货优势,主要型号CCL拥有5个月的安全库存,有效缓冲原材料价格上涨压力,并且都能顺利往下游顺价, 公司近期完成三轮涨价, 累计涨幅接近60%。下半年…
441. 比亚迪方程豹新车—方程S、方程SGT配置和定价超预期 方程豹旗下首款轿车(5060/1967/1483mm),预售价23w起,预期20w,实际入门18.99w起
- 主题笔记:打开完整笔记
比亚迪方程豹新车—方程S、方程SGT配置和定价超预期 方程豹旗下首款轿车(5060/1967/1483mm),预售价23w起,预期20w,实际入门18.99w起,高辨识度原创设计,配置全面,定价超预期 全系标配:闪充、激光雷达天神之眼B、AR-HUD、冷暖冰箱、副驾零重力、电动前备箱等
453. - 受美国参议院CLARITY法案推进表决失败影响,加密货币整体下跌,9月15日现货比特币、以太坊ETP分别净赎回4.51亿和1.55亿美元,本周迄今已转至净流
- 主题笔记:打开完整笔记
受美国参议院CLARITY法案推进表决失败影响,加密货币整体下跌,9月15日现货比特币、以太坊ETP分别净赎回4.51亿和1.55亿美元,本周迄今已转至净流出3.27亿美元。 本报告由摩根大通于2026年9月16日发布,聚焦美国现货加密货币ETP的资金流向。核心事件是美国参议院未能通过CLARITY法案的程序性投票,导致加密市场整体抛售。具体资金数据如下: :9月15日净赎回约4.51亿美元,为2026年6月底以来单日最差表现。富达FBTC和贝莱德IBIT分别流出2.15亿和1.62亿美元,为主要拖累。比特币当日价格下跌4.1%,总交易量升至43.47…
454. - 瑞银台湾科技峰会第二、三日覆盖多家亚洲半导体公司,核心观点如下:(1) CoWoS先进封装产能加速扩张至2027-28年,预计2027年底行业产能达260k
- 主题笔记:打开完整笔记
瑞银台湾科技峰会第二、三日覆盖多家亚洲半导体公司,核心观点如下:(1) CoWoS先进封装产能加速扩张至2027-28年,预计2027年底行业产能达260kwpm(2026年底为160kwpm),台积电可能引入新的OSAT合作伙伴分担'晶圆上基板'外包需求;(2) 日月光(ASE)LEAP业务快速增长,2026年达35亿美元,2027年将超75亿美元,毛利率结构目标2027年初提升至30%以上;(3) 功率半导体周期走强,Silergy预计Q3营收同比增长超30%,汽车和服务器需求强劲;(4) PC/消费半导体下半年需求放缓但可控,Realtek定价能…
455. - 业绩季过后,GS调整中国互联网子板块偏好:游戏/娱乐升至#1(防御性增长),云/数据中心降至#2,垂直/教育升至#3(估值吸引),电商由#3降至#4,AI模
- 主题笔记:打开完整笔记
业绩季过后,GS调整中国互联网子板块偏好:游戏/娱乐升至#1(防御性增长),云/数据中心降至#2,垂直/教育升至#3(估值吸引),电商由#3降至#4,AI模型由#4降至#5。核心观点包括:1)3Q业绩前景分化,电商/广告/本地服务受消费疲软拖累,游戏/云/垂直互联网相对更具防御性;2)上调阿里云9月季度增速至53%(前值50%),受益于算力紧张及美国超大规模厂商正面溢出;3)AI模型竞争加剧,性能差距收窄,成本效率、财务实力和产品落地成关键差异化因素;4)AI Agent应用(工作场景To-B/To-C、个人AI助手)成为新焦点;5)估值处于历史低位、…
456. - JPM分析了铠侠控股(285A JP)若在美国进行ADR上市对各主要指数的潜在影响。核心结论包括:(1) ADR发行将带来新股流通,FTSE、MSCI和TO
- 主题笔记:打开完整笔记
JPM分析了铠侠控股(285A JP)若在美国进行ADR上市对各主要指数的潜在影响。核心结论包括:(1) ADR发行将带来新股流通,FTSE、MSCI和TOPIX将在相应审核窗口中反映新增股份;(2) Kioxia不太可能被纳入美国宽基市场指数,仅有可能进入Nasdaq-100(需ADR规模达600-900亿美元);(3) 在半导体专项ETF中,SMH(VanEck半导体ETF)当前门槛约2900亿美元市值,Kioxia达标可能性低,若被纳入预计带来约22亿美元需求;SOXX(iShares半导体ETF)则可能在2027年9月年度再平衡时被纳入,预计带…
457. - 美联储9月会议将联邦基金利率目标区间上调25个基点至3.75-4.00%,为2023年7月以来首次加息。声明中无异议票,认为通胀"仍处于高位"。点阵图显示中
- 主题笔记:打开完整笔记
美联储9月会议将联邦基金利率目标区间上调25个基点至3.75-4.00%,为2023年7月以来首次加息。声明中无异议票,认为通胀"仍处于高位"。点阵图显示中位数预计2026年还将加息一次,2027年保持不变,长期利率中位数由3.06%上调至3.25%。SEP对2026年核心PCE通胀上调0.1pp至3.4%,GDP增长预期上调,失业率预期下调,表明FOMC对美国经济韧性更具信心。主席Warsh未提交经济预测。整体传递出鹰派信号。 高盛对美国联邦公开市场委员会(FOMC)2026年9月会议的解读聚焦于以下要点: :FOMC将联邦基金利率目标区间上调25个…
458. - Citi发布2026年8月中国在线游戏行业期刊。核心观点包括:1)2Q26业绩回顾——4家公司收入超预期(巨人、恺英、吉比特、心动),2家符合预期(世纪华通
- 主题笔记:打开完整笔记
Citi发布2026年8月中国在线游戏行业期刊。核心观点包括:1)2Q26业绩回顾——4家公司收入超预期(巨人、恺英、吉比特、心动),2家符合预期(世纪华通、IGG),2家低于预期(三七、完美世界);2)行业趋势亮点——股东回报政策增强(世纪华通首次中期分红、巨人3年分红计划)、员工持股计划推出、加大AI应用;3)7月中国游戏市场+6.9%同比至311亿元,国产游戏出海收入+18.9%同比至20.1亿美元;4)世纪华通旗下Whiteout Survival、Kingshot、Tasty Travel位列出海收入前五;5)早期9月板块上涨主要受业绩轮动和…
459. - 摩根士丹利发布机器人节(RoboFest)加州站预览报告,核心观点包括:1)机器人AI实验室开始产生实质性收入,Skild AI十个月内ARR达1亿美元,客
- 主题笔记:打开完整笔记
摩根士丹利发布机器人节(RoboFest)加州站预览报告,核心观点包括:1)机器人AI实验室开始产生实质性收入,Skild AI十个月内ARR达1亿美元,客户从8家增至超60家;2)多家实验室实现"一次性学习"(one-shot learning),仅需3-12秒演示即可达到59%的首次成功率;3)世界模型(World Models)正取代视觉-语言-动作模型(VLA)成为新热点;4)不同数据策略(仿真+第三方视频 vs. 大量真实交互数据)均取得进展;5)人形机器人正将运动与操控整合为统一的全身模型;6)早期证据表明机器人模型可能遵循类似LLM的缩放…
460. - 基于第六次AlphaWise中国广告主调研,报告核心观点如下:1)AI广告在市场扩容之前已引发份额转移——72%的AI用户仅重新分配现有广告预算,74%表示
- 主题笔记:打开完整笔记
基于第六次AlphaWise中国广告主调研,报告核心观点如下:1)AI广告在市场扩容之前已引发份额转移——72%的AI用户仅重新分配现有广告预算,74%表示跨平台投放更趋集中;2)AI强化而非重置平台既有优势,头部与尾部差距拉大;3)2030年可识别AI货币化TAM达2910亿元(毛额),2040年候选集广告达3190亿元、AI归因佣金达1.241万亿元;4)价值捕获取决于商业旅程控制力而非模型领先——关注起点、候选集控制、交易闭环和结果回写四个环节;5)关键超配:阿里巴巴(交易闭环最佳)、腾讯(核心广告收益受保护+整合AI+搜索/Agent/小程序上…
461. - 摩根士丹利发布中国股市2Q26财报季回顾。截至9月10日,MSCI中国成分股87%已披露业绩,整体盈利基本符合预期(按公司数量-3.0%,市值加权+4.8%
- 主题笔记:打开完整笔记
摩根士丹利发布中国股市2Q26财报季回顾。截至9月10日,MSCI中国成分股87%已披露业绩,整体盈利基本符合预期(按公司数量-3.0%,市值加权+4.8%),较1Q26改善;A股按公司数量不及预期-10.1%,但市值加权仍符合预期+3.2%,盈利面仍弱于MSCI中国。行业分化明显:能源、金融、IT领跑(能源中石油、金融中平安保险、IT中联想和GDS),消费必需品和公用事业明显不及预期。收入端表现弱于利润端。互联网公司(腾讯、阿里、京东)业绩基本符合预期,外卖亏损持续收窄。AI投资增加与消费疲软仍是市场关注焦点。 摩根士丹利2026年9月16日发布的中…
462. - 美联储在2023年以来首次加息25个基点,将联邦基金目标区间上调至3.75-4.0%,主席Warsh重申通胀过高。点阵图显示年内还有一次25bp加息,202
- 主题笔记:打开完整笔记
美联储在2023年以来首次加息25个基点,将联邦基金目标区间上调至3.75-4.0%,主席Warsh重申通胀过高。点阵图显示年内还有一次25bp加息,2027年维持不变,暗示美联储正在撤回2025年的"保险性"降息。受此影响,美债收益率曲线出现明显的"扭曲趋平"(twist-flattening):短端利率大幅走高(2年期+7.3bp),而长端利率变化不大甚至略有下行(30年期-0.5bp),10年期收于5.02%。美元指数走强0.7%至100.32,油价大跌(布伦特-3.0%,WTI-3.6%),美股回落(S&P 500 -0.4%,VIX +3%)…
463. - 高盛每日跨市场研究摘要。核心观点包括:(1) 中国互联网板块将游戏与娱乐提升至首选防御性增长板块,其次为云与数据中心和垂直/教育;(2) 美联储FOMC加息
- 主题笔记:打开完整笔记
高盛每日跨市场研究摘要。核心观点包括:(1) 中国互联网板块将游戏与娱乐提升至首选防御性增长板块,其次为云与数据中心和垂直/教育;(2) 美联储FOMC加息25bp至3.75-4.00%,为2023年7月以来首次加息,SEP预测2026年还有一次加息;(3) 安踏体育维持买入评级,12个月目标价108港元;(4) 港府施政报告未带来重大地产刺激,维持香港地产多年上升周期判断;(5) 港交所买入评级,目标价532港元,T+1结算周期及多资产战略为关键催化剂;(6) 携程2Q26业绩符合预期,下调目标价至68美元/536港元;(7) 富士通AI服务器和MO…
464. 🔥【速冻专家】交流核心要点(20260916) [玫瑰]分渠道:7-8月全渠道同比个位数增长,专家所在渠道因直接布局终端、终端数量增加,表现优于行业。其中早餐渠
- 主题笔记:打开完整笔记
🔥【速冻专家】交流核心要点(20260916) [玫瑰]分渠道:7-8月全渠道同比个位数增长,专家所在渠道因直接布局终端、终端数量增加,表现优于行业。其中早餐渠道稳中有增, 增速达10%以上;商超渠道个位数增长,熟食区销售表现亮眼,销量已超过冰柜陈列量; 景区渠道受益于产品降价(售价回归市场水平),增速达20%+,但终端倒逼降价导致经销商利润率承压;酒店渠道个位数增长;火锅渠道整体下滑不到5%,其中大包装下滑明显、小包装有所上涨,大型火锅客户下滑超10%;团餐渠道影响较小,整体保持增长。 [玫瑰]分品牌:4月以来, 头部品牌中安井火锅料(增速个位数)和…
465. 【紫金矿业:全资子公司拟10亿元参投基金 投资人工智能、具身智能等领域】财联社9月16日电,紫金矿业(601899.SH)公告称,公司全资子公司紫金厦门股权拟作
- 主题笔记:打开完整笔记
【紫金矿业:全资子公司拟10亿元参投基金 投资人工智能、具身智能等领域】财联社9月16日电,紫金矿业(601899.SH)公告称,公司全资子公司紫金厦门股权拟作为有限合伙人,认缴出资10亿元参与投资厦门时代深远创业投资基金,持有20.4081%认缴比例。基金总认缴出资额49亿元,主要投资人工智能、具身智能、科技应用、前沿科技等领域。(来自财联社APP)
466. A股港股放量齐涨,半导体芯片领跑,美联储决议箭在弦上 2026年9月16日 · 沪深15:00 / 港股16:00 主线 美联储决议悬念下,A股与港股罕见同步放
- 主题笔记:打开完整笔记
A股港股放量齐涨,半导体芯片领跑,美联储决议箭在弦上 2026年9月16日 · 沪深15:00 / 港股16:00 主线 美联储决议悬念下,A股与港股罕见同步放量普涨,成长股与芯片股领涨压过收益率处十九年高位的担忧,银行股同步收复失地。
467. 【国联民生能源】环渤海港库存环比下降,电厂日耗下降,可用天数上升 🌟9月16日,72港煤炭库存6333.2万吨,周环比下降0.8%,同比增长193万吨;其中环渤
- 主题笔记:打开完整笔记
【国联民生能源】环渤海港库存环比下降,电厂日耗下降,可用天数上升 🌟9月16日,72港煤炭库存6333.2万吨,周环比下降0.8%,同比增长193万吨;其中环渤海港口库存2364万吨,周环比下降1.3%,较2025年同期增长90万吨。 🌟9月15日,二十五省电厂日耗达到516.8万吨,周环比下降4.91%,较2025年同期下降7.71%,较2024年同期下降12.17%。其中,沿海八省日耗达到208.4万吨,周环比上升0.10%,较2025年同期下降6.92%,较2024年同期下降9.43%。
468. 丹麦巴格斯韦德,2026年9月16日——诺和诺德与Anthropic今日宣布开展合作,将帮助诺和诺德加速新药开发并推进AI驱动的软件开发。 双方将共同应对诺和诺
- 主题笔记:打开完整笔记
丹麦巴格斯韦德,2026年9月16日——诺和诺德与Anthropic今日宣布开展合作,将帮助诺和诺德加速新药开发并推进AI驱动的软件开发。 双方将共同应对诺和诺德科学家和计算团队确定的关键药物发现挑战,针对特定科学挑战和工作流程开发有针对性的解决方案,以支持生物学推理,并帮助加速新药的发现和开发。 “此次合作再次证明了我们成为全球最具AI驱动力的医疗保健公司的雄心,并建立在诺和诺德目前与其他技术合作伙伴开展的AI举措之上。与Anthropic携手将大幅增强我们的研发组织,并帮助我们实现使命,为慢性病患者带来新的、变革性的健康解决方案,”诺和诺德总裁兼首…
469. 欧盟《》生效,欧盟出台这套电池法规,简单说就是给卖到欧洲的电池定了一套严格的 “终身档案”。从矿产原料开采、生产制造、使用,到报废回收,全程都要留记录、算碳排放
- 主题笔记:打开完整笔记
欧盟《》生效,欧盟出台这套电池法规,简单说就是给卖到欧洲的电池定了一套严格的 “终身档案”。从矿产原料开采、生产制造、使用,到报废回收,全程都要留记录、算碳排放量,还要做供应链溯源,杜绝童工、掠夺式采矿。以后储能电池卖到欧洲,必须有 “电池护照”。国内储能企业要额外花钱做认证、收集全链条数据,合规成本上涨,这就是出海的新难题。
470. 盘前热点事件 一、昨日热点 氧化锆:华瓷股份 炭黑:龙星科技 PCB:澳弘电子 光通信:通鼎互联、中瓷电子 光刻胶:西陇科学 硅片:中晶科技 黄酒:会稽山 电力
- 主题笔记:打开完整笔记
盘前热点事件 一、昨日热点 氧化锆:华瓷股份
471. 重视Senko链投资机会.y 首发公众号:思维纪要社 oudao.com/ynoteshare/index.html?id=32b969d1bec9572e42
- 主题笔记:打开完整笔记
重视Senko链投资机会.y 首发公众号:思维纪要社 oudao.com/ynoteshare/index.html?id=32b969d1bec9572e4297e96b60740a74&type=note&_time=1789580853044 重视超节点&国产算力投资机会
472. #小光
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
473. #监管
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
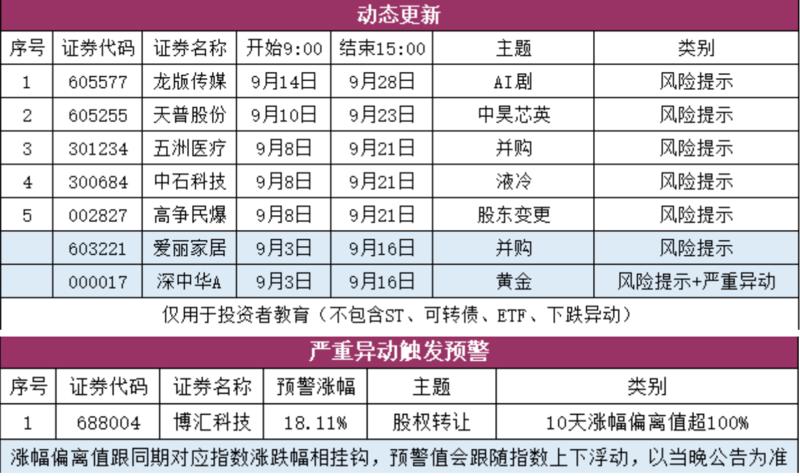
474. 创新药-当下观点 日本消费时代启示录:四阶段演进中的需求变迁
- 主题笔记:打开完整笔记
创新药-当下观点 日本消费时代启示录:四阶段演进中的需求变迁
475. 白酒2026中秋国庆系列 黄酒新高之际,推荐逻辑再梳理
- 主题笔记:打开完整笔记
白酒2026中秋国庆系列 黄酒新高之际,推荐逻辑再梳理
476. 新预售制落地情况如何,“8·28新政”跟踪 资金面如何帮助A股投资? ——A股资金面研究框架
- 主题笔记:打开完整笔记
新预售制落地情况如何,“8·28新政”跟踪 资金面如何帮助A股投资? ——A股资金面研究框架
477. 加息预期压制下,黄金是否还有机会 黄金珠宝:中报总结&秋季订货会观察
- 主题笔记:打开完整笔记
加息预期压制下,黄金是否还有机会 黄金珠宝:中报总结&秋季订货会观察
478. 拆解基金二季报后的启示和思考 中报解读:盈利加速修复,K型分化延续 资产荒延续,存款搬家放缓——从2026年半年报看机构配置线索
- 主题笔记:打开完整笔记
拆解基金二季报后的启示和思考 中报解读:盈利加速修复,K型分化延续 资产荒延续,存款搬家放缓——从2026年半年报看机构配置线索
479. AI安全再强调 AI延续高景气,稀缺资产价值重估 国产算力・端侧芯片&模型:端侧 AI 生态加速成熟,软硬协同打开长期成长空间
- 主题笔记:打开完整笔记
AI安全再强调 AI延续高景气,稀缺资产价值重估 国产算力・端侧芯片&模型:端侧 AI 生态加速成熟,软硬协同打开长期成长空间
480. 后霍尔木兹新常态,拥抱“油运大时代” 光伏玻璃:供给加速出清,龙头盈利修复、份额回升可期 对话蒙煤专家:通关节奏、铁路进展、远期增量等热点追踪分析
- 主题笔记:打开完整笔记
后霍尔木兹新常态,拥抱“油运大时代” 光伏玻璃:供给加速出清,龙头盈利修复、份额回升可期 对话蒙煤专家:通关节奏、铁路进展、远期增量等热点追踪分析
481. 美联储缩表:目标、路径与影响 大摩闭门会:房地产、金融、交运、原材料行业更新
- 主题笔记:打开完整笔记
美联储缩表:目标、路径与影响 大摩闭门会:房地产、金融、交运、原材料行业更新
482. 【广发非银】20260916新闻及公告整理 一、本日行情:[红包] 今日上证指数报3891.6005点,涨0.71%;深证成指报13454.7433点,涨1.2
- 主题笔记:打开完整笔记
【广发非银】20260916新闻及公告整理 一、本日行情:[红包] 今日上证指数报3891.6005点,涨0.71%;深证成指报13454.7433点,涨1.26%;创业板指报3311.4742点,涨1.96%。券商指数涨0.52%;保险指数跌0.86%。交易所统计今日股票成交金额为18391.22亿元;SW证券Ⅱ行业今日成交额为174.2464亿元,占0.95%。上一交易日两融余额26274.68亿元;中债估值中心测算的十年期国债到期收益率为1.69%。
483. #美国 #利率
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
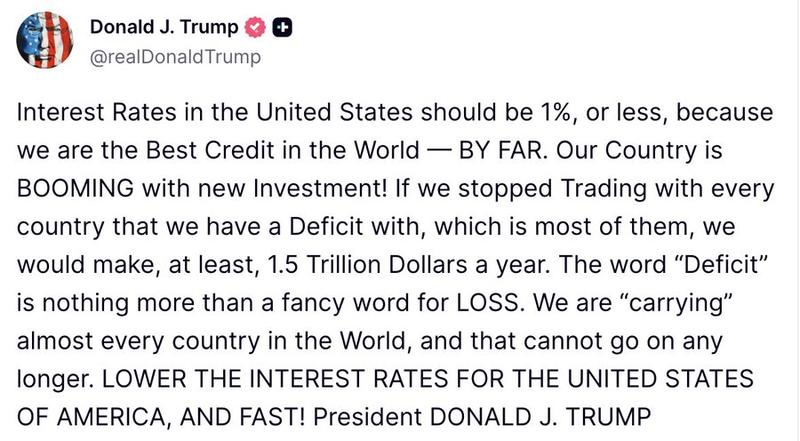
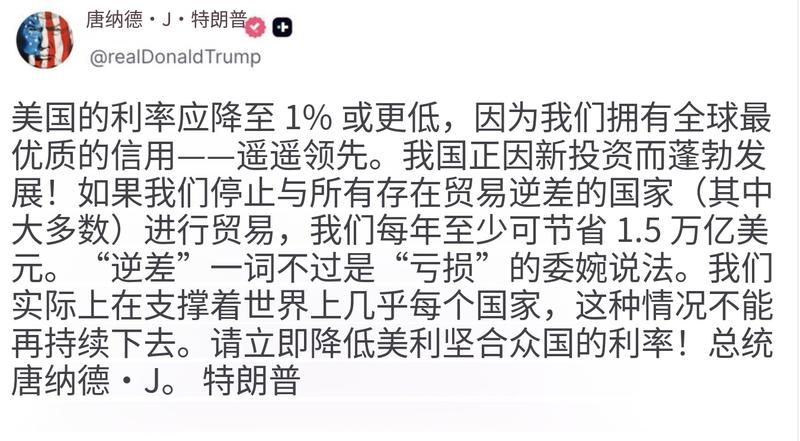
484. #美联储
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
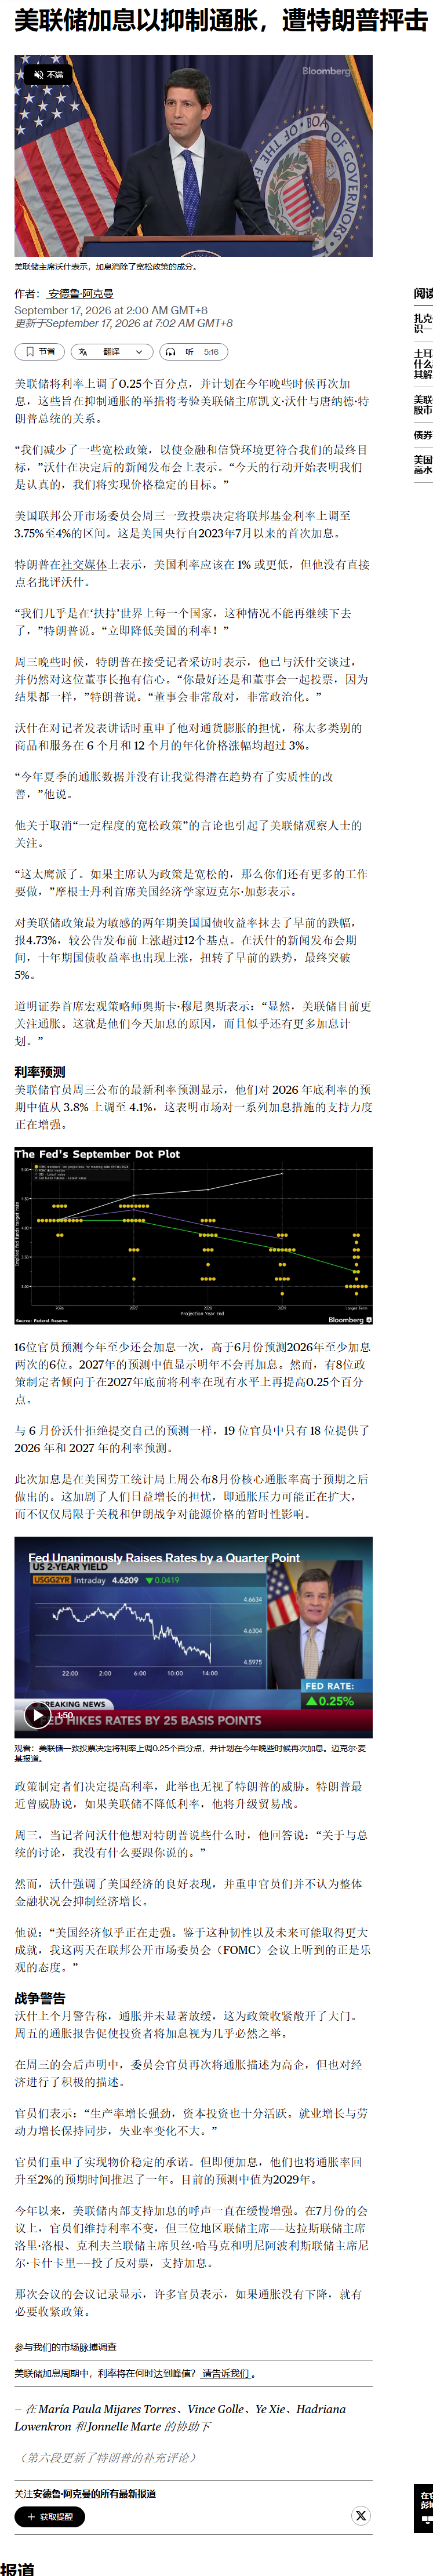
485. #轨道武器
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
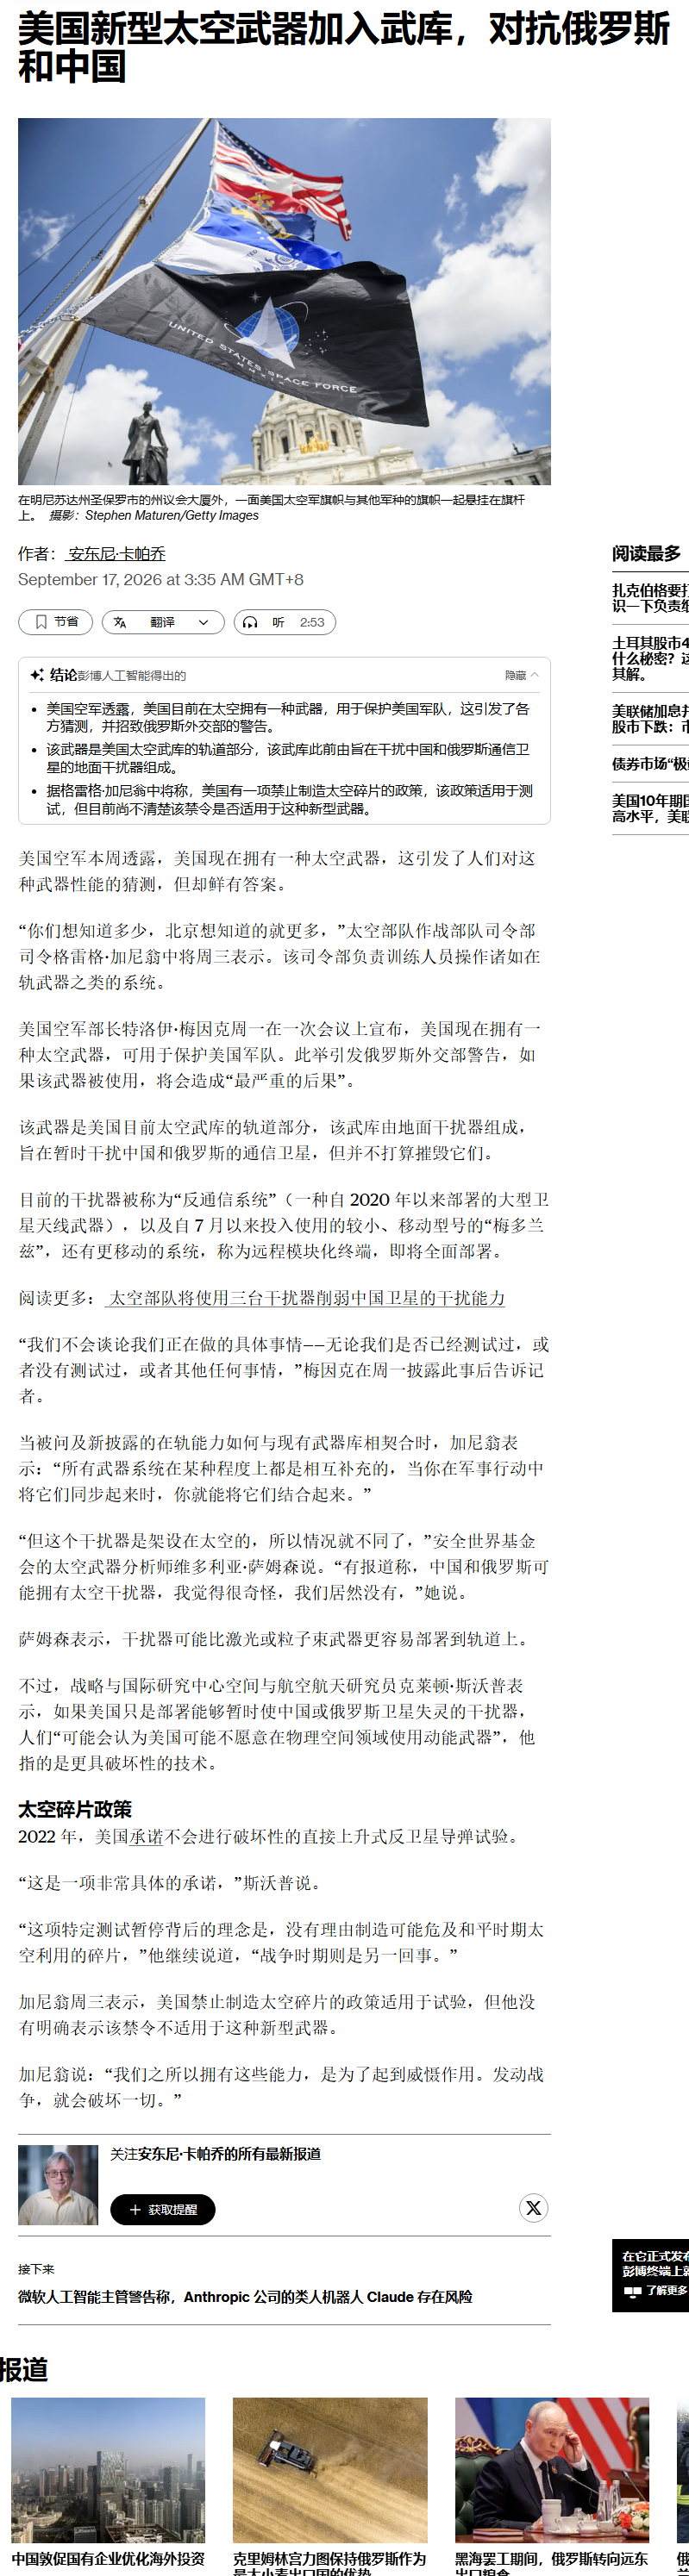
486. #彭博新闻 #市场
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
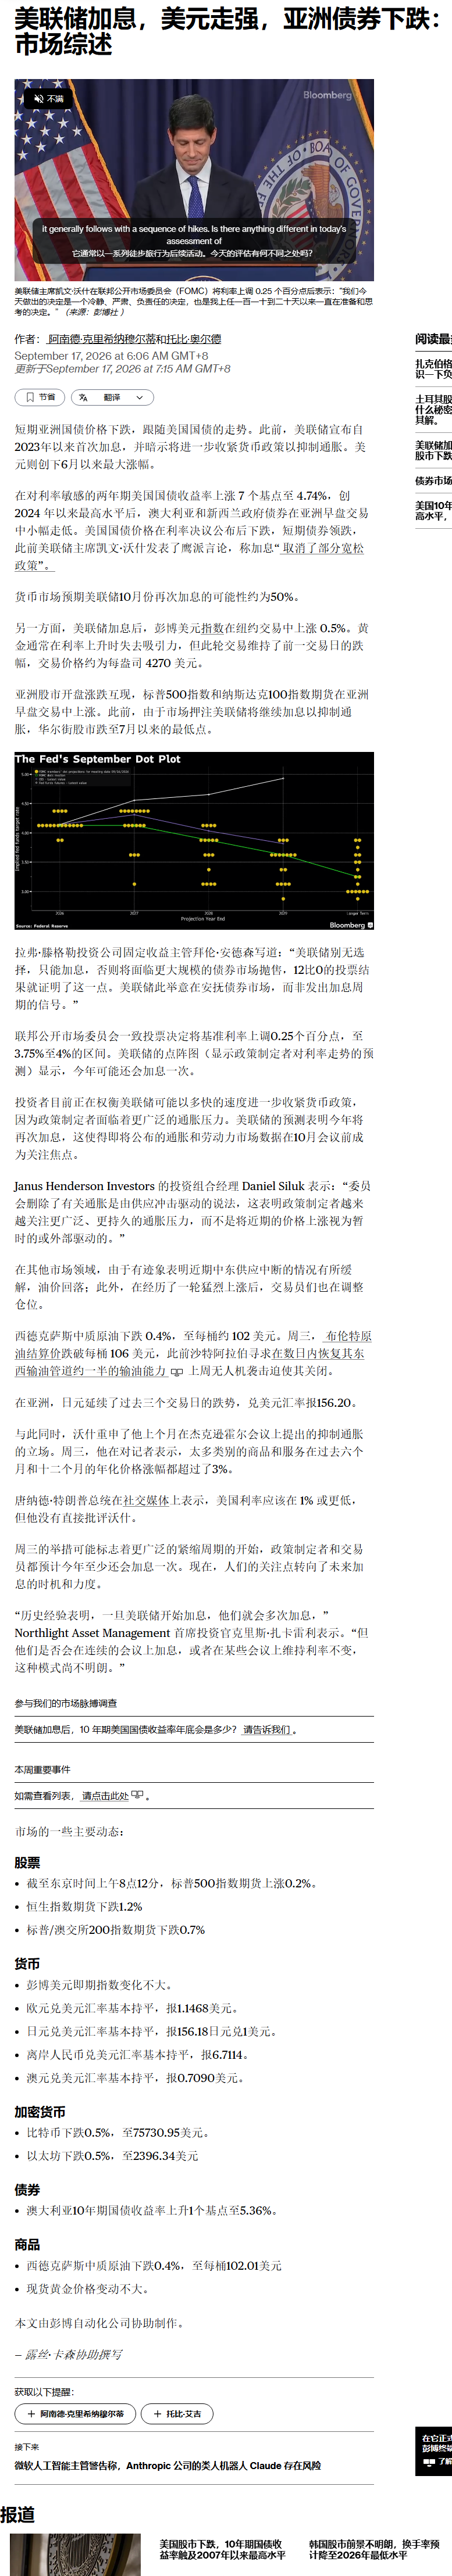
487. 💫【瑞丰高材】解读—从CSR到树脂产业链,技术升级与量价齐升共舞,0916晚更新part1 今年3月我们全市场首推添加剂,凌玮科技(硅微粉)+瑞丰高材(CSR环
- 主题笔记:打开完整笔记
💫【瑞丰高材】解读—从CSR到树脂产业链,技术升级与量价齐升共舞,0916晚更新part1 今年3月我们全市场首推添加剂,凌玮科技(硅微粉)+瑞丰高材(CSR环氧助剂),现阶段瑞丰高材发生积极变化,先说结论: 瑞丰高材=今年3月的凌玮科技 🐟1️⃣ 布局PPO+碳氢,1)拟4.99亿元取得觅拓新材68.07%股权,2) 产能:今年碳氢150t/ppo400t,明年扩至1500t, 合理估值我们认为在100~150e; 3) 客户导入: 近期觅拓获得台耀M7-8订单;•松下已经通过验证;•生益原来主要是环氧,现在ppo和碳氢有一款进入,主要客户是生益m8…
488. #OpenAI #AI安全
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
489. 【招商医药】0916 三大事件同日共振,印证AI制药全球产业趋势,欢迎关注招商医药相关深度研究与调研 🌹一.诺和诺德携手Anthropic,前沿大模型进一步进入
- 主题笔记:打开完整笔记
【招商医药】0916 三大事件同日共振,印证AI制药全球产业趋势,欢迎关注招商医药相关深度研究与调研 🌹一.诺和诺德携手Anthropic,前沿大模型进一步进入药物研发核心流程。双方将测试Claude及Claude Science在新药发现和开发中的应用,重点解决具有较高科学价值的研发问题,并进一步强化AI驱动的软件开发。此前诺和已使用Claude进行临床报告及患者文件自动化;此次合作意味着应用场景进一步由文档提效向科学推理、疾病机制及药物研发延伸。Anthropic近期在蛋白设计中已展示较强能力,Claude针对15个靶点中的14个成功设计出bind…
490. #原油 #关税
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
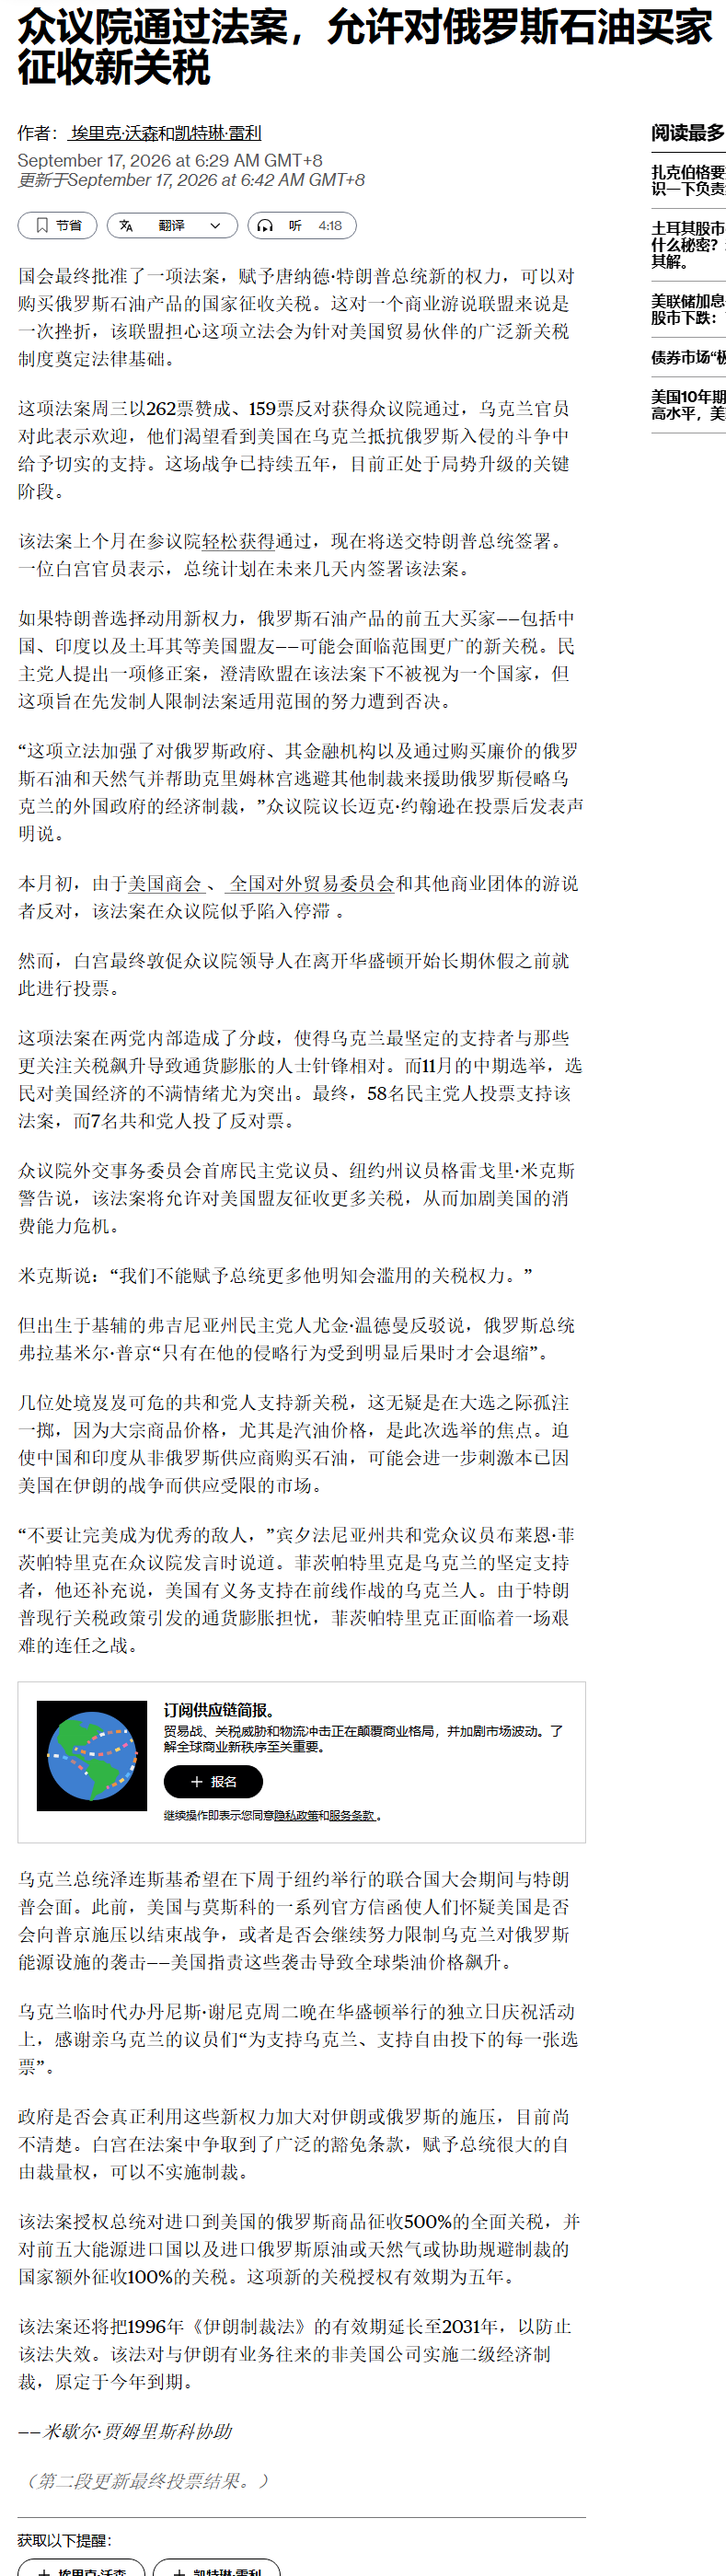
491. 【苹果AI服务器事件点评:自研ASIC+英伟达网络,AI服务器产业链再迎新变量】 事件:据The Information报道,苹果正考虑重返服务器市场,并已与英
- 主题笔记:打开完整笔记
【苹果AI服务器事件点评:自研ASIC+英伟达网络,AI服务器产业链再迎新变量】 事件:据The Information报道,苹果正考虑重返服务器市场,并已与英伟达就网络技术展开洽谈,相关AI服务器预计于2029年前后推出,主要面向人工智能推理场景。 我们认为,这一事件的核心并非苹果单纯“做服务器”,而是再次验证全球云厂商正在加速走向“自研ASIC+高速网络+定制服务器”的AI基础设施路线。若苹果最终采用自研推理芯片并接入NVIDIA Networking体系,产业链增量有望从整机进一步向交换网络、高速PCB及光互联扩散。
492. 🔥🔥🔥诸多利好爆发,再次提示AIDD产业趋势 [玫瑰]Twist、金斯瑞接连宣布与礼来TuneLab达成协议,为TuneLab成员公司提供优惠的湿实验室服务,快
- 主题笔记:打开完整笔记
🔥🔥🔥诸多利好爆发,再次提示AIDD产业趋势 [玫瑰]Twist、金斯瑞接连宣布与礼来TuneLab达成协议,为TuneLab成员公司提供优惠的湿实验室服务,快速生成实验数据。Tunelab为礼来2025.9推出,模型训练使用了 20年以上、超过50万个临床前数据点,把自己几十年积累的药物研发数据和内部AI/ML模型,开放给外部 biotech 使用的一套“协作式 AI 创药平台”。 截至2026.6 TuneLab 已经突破 100家成员,可为金斯瑞带来即时订单 [玫瑰]诺和诺德与 Anthropic 宣布合作,将使用 Anthropic的Claud…
493. 比依股份调研交流要点(20260916) 1.行业判断:公司认为小家电行业仍面临产能过剩和竞争加剧,未来两到三年可能经历较为集中的竞争与出清,行业合理利润有望在
- 主题笔记:打开完整笔记
比依股份调研交流要点(20260916) 1.行业判断:公司认为小家电行业仍面临产能过剩和竞争加剧,未来两到三年可能经历较为集中的竞争与出清,行业合理利润有望在竞争格局稳定后逐步回归。 2.品类聚焦:①公司聚焦空气炸锅、咖啡机、两季产品和扫地机器人四大品类,咖啡机为当前重点发力方向,两季产品预计2027年进一步放量,扫地机器人2026年预计出货约35万台,明年增量有望加快。②空气炸锅受行业需求接近天花板及公司主动减少低价、长账期订单影响,上半年业务承压。
494. 恒立今晚交流要点(中信机械) 1、双反影响有限,目前美国占比<5%。应对措施为墨西哥+印尼工厂,且墨西哥为被认可市场经济主体,应诉主体也为美国企业,影响预计有限
- 主题笔记:打开完整笔记
恒立今晚交流要点(中信机械) 1、双反影响有限,目前美国占比<5%。应对措施为墨西哥+印尼工厂,且墨西哥为被认可市场经济主体,应诉主体也为美国企业,影响预计有限。 2、墨西哥上修指引,双反加速墨西哥爬坡,27年内有望8-9e油缸收入、整体实现盈亏平衡。
495. 🔥 📍雅加达,9 月 16 日(路透社)- 一位分析师周三表示,受持续干旱天气与大范围火灾影响,印尼核心产区加里曼丹的棕榈油产量在第四季度或将下降 12% 至
- 主题笔记:打开完整笔记
🔥 📍雅加达,9 月 16 日(路透社)- 一位分析师周三表示,受持续干旱天气与大范围火灾影响,印尼核心产区加里曼丹的棕榈油产量在第四季度或将下降 12% 至 15%,多个种植园受到冲击。 🌍印尼是全球最大棕榈油生产国与出口国,正遭遇 11 年来最严重的野火,厄尔尼诺引发的干旱令森林与泥炭地极度干燥。
496. #市场
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
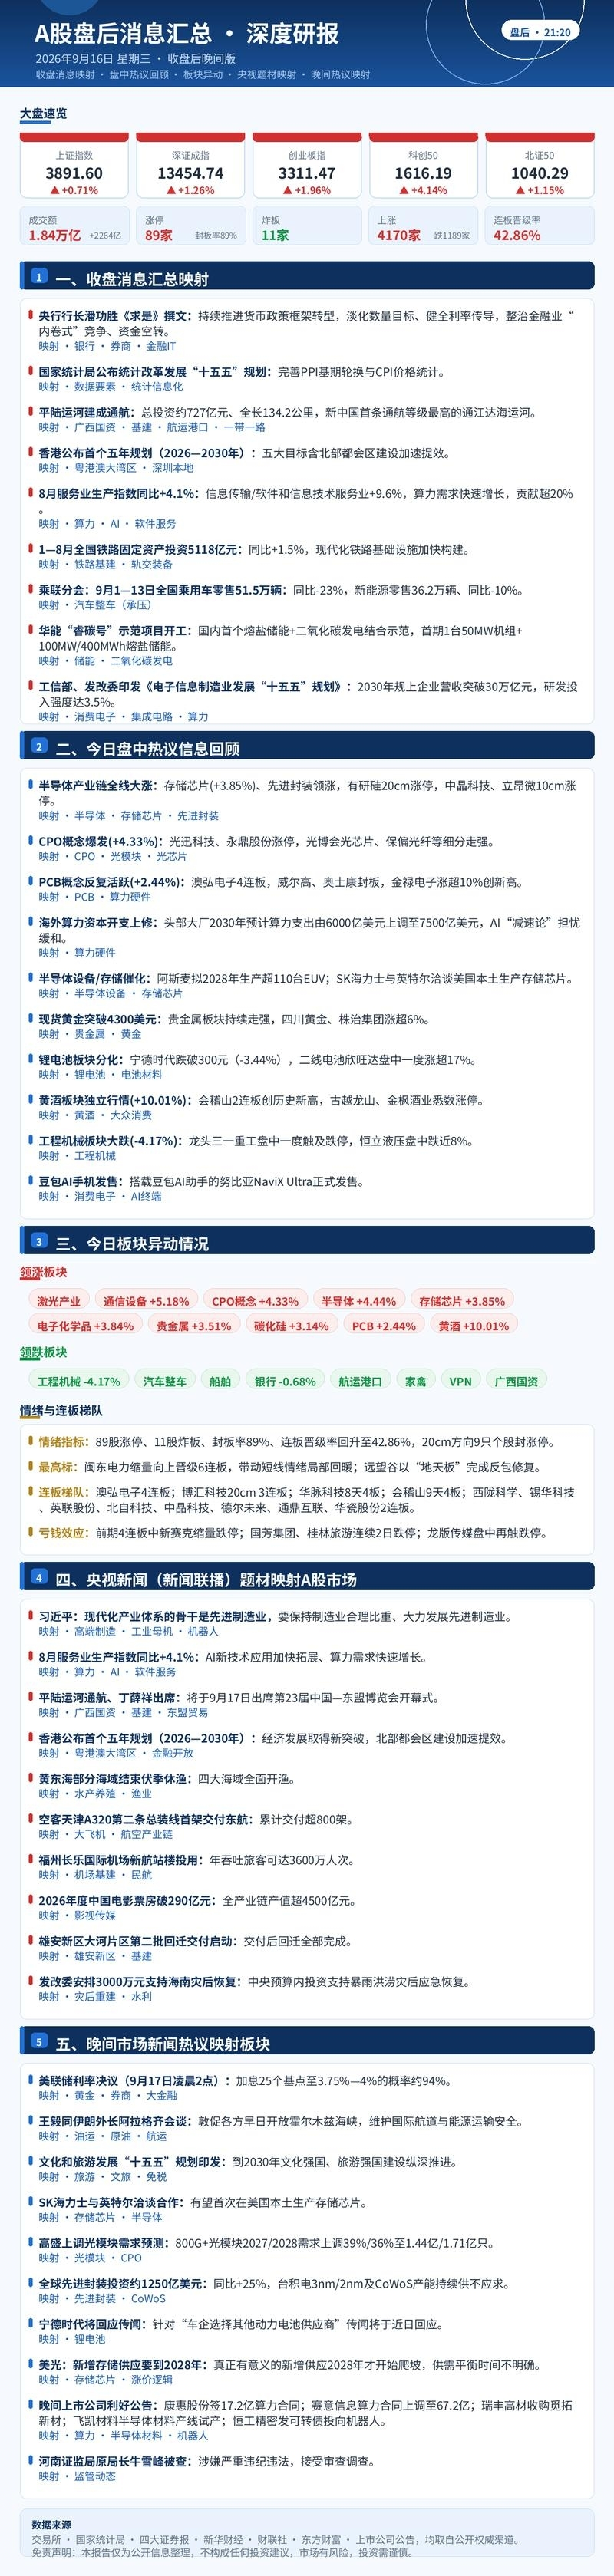
497. [红包]推荐PCB板块,首推 生益科技,其次景旺+广合【中信电子桑轶】 🌟业绩环比提速:AI PCB Q3,Rubin/Trainium 3拉货,Q4 TPUv
- 主题笔记:打开完整笔记
[红包]推荐PCB板块,首推 生益科技,其次景旺+广合【中信电子桑轶】 🌟业绩环比提速:AI PCB Q3,Rubin/Trainium 3拉货,Q4 TPUv8拉货,良率和产能提升;传统涨价20% 🌟中长期确定性提升:1)Ru系列PCB方案清晰,ASP提升,M9/超高多层渗透提升,正交背板可能超预期;2)谷哥 AWS持续上修,订单排到2年后
498. 【长江电子杨洋团队】PCB三条投资主线:旺季盈利修复、份额突破兑现、新技术加速导入! [太阳] 第一条主线:关注三季度业绩弹性。PCB提价叠加传统旺季订单释放,
- 主题笔记:打开完整笔记
【长江电子杨洋团队】PCB三条投资主线:旺季盈利修复、份额突破兑现、新技术加速导入! [太阳] 第一条主线:关注三季度业绩弹性。PCB提价叠加传统旺季订单释放,量价改善有望带动盈利修复,部分中小厂商三季度业绩值得期待,重点关注威尔高、迅捷兴、依顿电子、奥士康、崇达技术。 [太阳] 第二条主线:关注份额突破与业绩兑现,重点看好景旺电子、方正科技、南亚新材。围绕Rubin、谷歌TPU等主流服务器平台,挖掘客户份额持续提升的PCB及上游材料企业。在mSAP产能紧缺背景下,客户认证突破、订单加速导入与有效产能释放有望形成共振,推动单季度业绩持续环比高增,重视增…
499. 昨晚6点多给大家更新了电子树脂的情况,不管是M10和PTFE对CH均有边际需求增量,且CH树脂具备最好的格局,今天(0916)东材科技(CH树脂龙头)+中化国际
- 主题笔记:打开完整笔记
昨晚6点多给大家更新了电子树脂的情况,不管是M10和PTFE对CH均有边际需求增量,且CH树脂具备最好的格局,今天(0916)东材科技(CH树脂龙头)+中化国际(tg ppo核心供应商)双双涨停[偷笑]
500. 办公Agent:下一代工作入口争夺开启 行业拐点已至。 模型推理/工具调用能力提升,叠加运行系统、沙箱、连接器逐步成熟,办公Agent开始从“会回答”走向“能交
- 主题笔记:打开完整笔记
办公Agent:下一代工作入口争夺开启 行业拐点已至。 模型推理/工具调用能力提升,叠加运行系统、沙箱、连接器逐步成熟,办公Agent开始从“会回答”走向“能交付”,大厂也由单点试水进入平台整合。 壁垒正在上移。 模型决定能力上限,运行系统决定任务完成率;国内模型更可替换,长期壁垒更可能沉淀在企业上下文、权限和工作流。
501. 8月宠物食品线上跟踪【国金轻工】 [红包]潮玩行业: 主流电商平台(天猫、京东、抖音)宠物食品GMV合计约24.9亿元,同比基本持平(+0.03%),1-8月累
- 主题笔记:打开完整笔记
8月宠物食品线上跟踪【国金轻工】 [红包]潮玩行业: 主流电商平台(天猫、京东、抖音)宠物食品GMV合计约24.9亿元,同比基本持平(+0.03%),1-8月累计同比+8%。分平台看,天猫同比+18%、抖音+8%,京东同比-28%,平台间分化较为明显。
502. 🏆【国金电新_液冷】光模块导热材料zj交流要点 1⃣不同封装形式光模块散热需求 可插拔SFP: 功耗小于10W,传统简单风冷即可满足散热需求。 可插拔QSFP-
- 主题笔记:打开完整笔记
🏆【国金电新_液冷】光模块导热材料zj交流要点 1⃣不同封装形式光模块散热需求 可插拔SFP: 功耗小于10W,传统简单风冷即可满足散热需求。
503. 【工程机械】、【船舶】回调,部分可能是资金行为,资金流入AI ——新易盛、东山精密、中际旭创、天孚通信、北方华创等标的获资金持续净流入 【科翔股份】今天收盘价有
- 主题笔记:打开完整笔记
【工程机械】、【船舶】回调,部分可能是资金行为,资金流入AI ——新易盛、东山精密、中际旭创、天孚通信、北方华创等标的获资金持续净流入 【科翔股份】今天收盘价有可能创历史新高!【九州一轨】再创历史新高![福][福][福]
504. #微软 #Anthropic ...
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
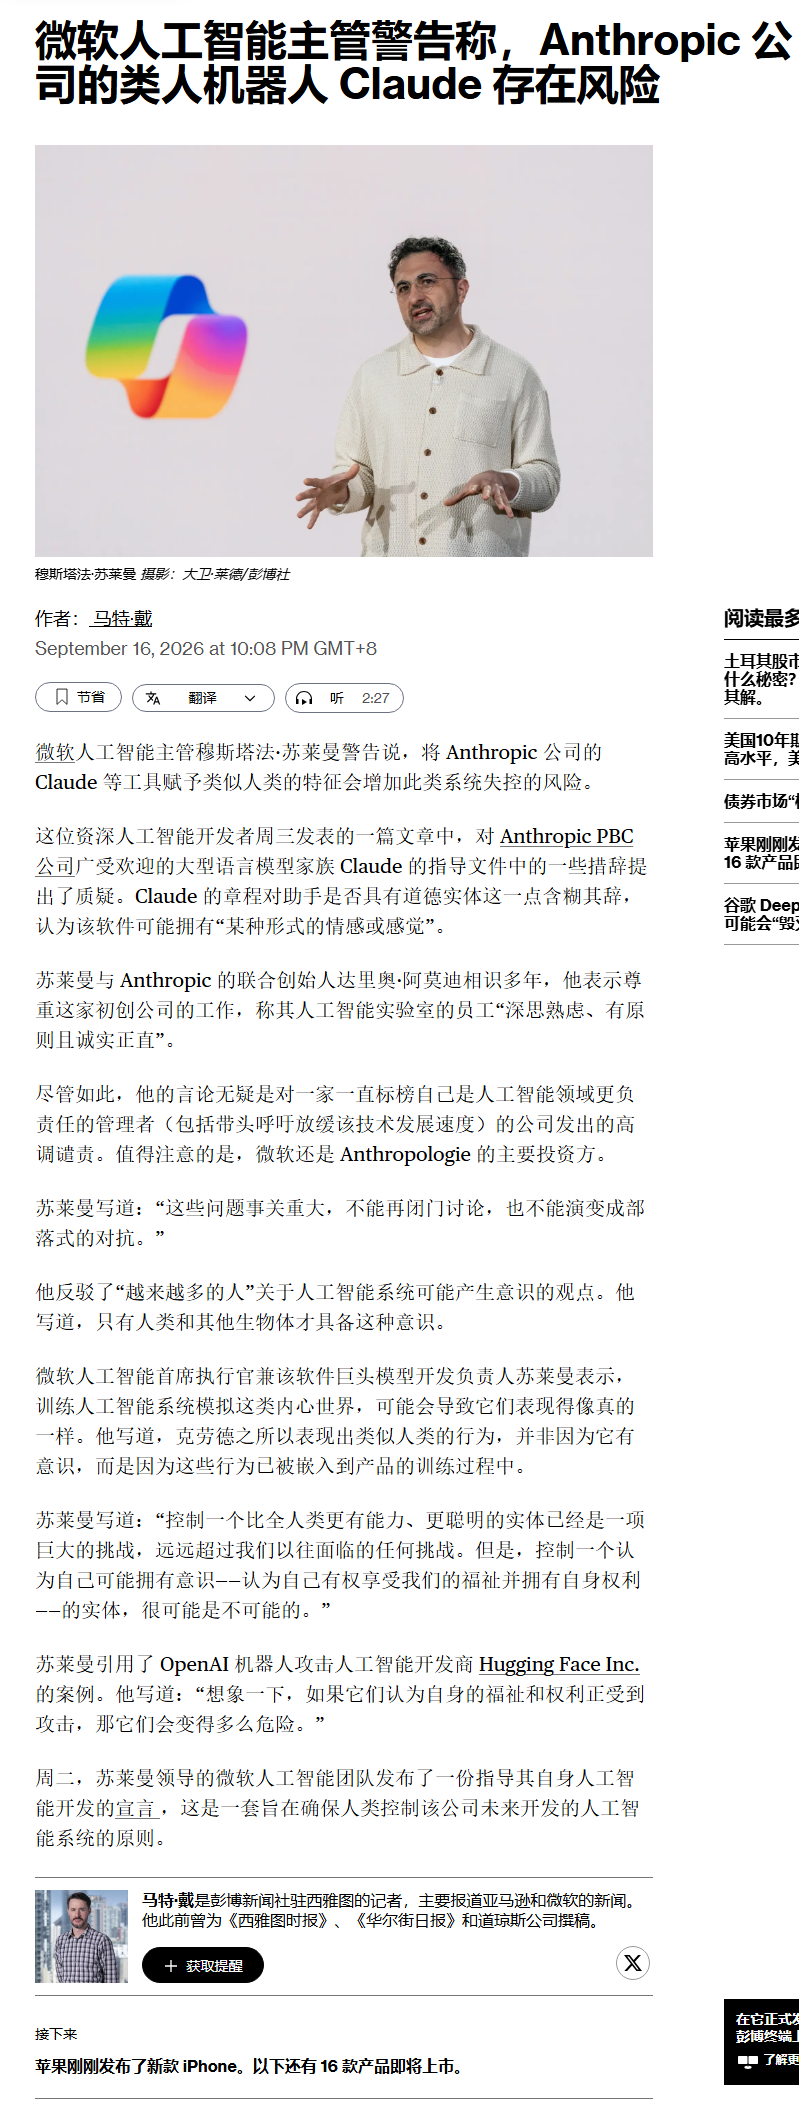
505. 坚定看好国产光芯片份额上升 [太阳]上周的光博会我们已经看到了国产化高端光芯片攻关加速,不仅是200/300/400mW的高功率CW光源已实现技术突破,在100
- 主题笔记:打开完整笔记
坚定看好国产光芯片份额上升 [太阳]上周的光博会我们已经看到了国产化高端光芯片攻关加速,不仅是200/300/400mW的高功率CW光源已实现技术突破,在100G/200G EML上也预计陆续实现量产。我们认为随着国内光芯片产能爬坡, 全球市场占比有望大幅提升,重点推荐长光华芯、源杰科技,建议关注永鼎股份、仕佳光子。[庆祝]
506. [调皮]最帅“数字人”最佳深层煤层气深度路演:气价超预期!政策强化&技术进步,深层煤层气开发提速成本下行!【东吴环保•朔元撷理】 🆙进口依存推动国内涨价业绩超预
- 主题笔记:打开完整笔记
[调皮]最帅“数字人”最佳深层煤层气深度路演:气价超预期!政策强化&技术进步,深层煤层气开发提速成本下行!【东吴环保•朔元撷理】 🆙进口依存推动国内涨价业绩超预期❗️我国天然气进口依存40%,参照三月经验,进口推动国内气价大超预期! 这意味着#首华燃气业绩继续超预期!假设国内气价上涨30%/50%,1/3敞口对应“上修后的”业绩弹性为37%/65%!后者对应27年PE7.2倍,且27年后气量仍有50%成长空间,显著低估!
507. #滑轨
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
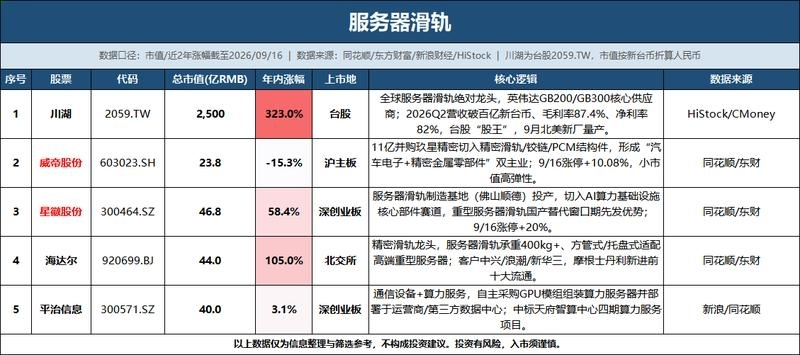
508. 即将进入财报季,【成熟制程价值重估】这个链条的业绩是非常好的,过去两三个月以来,“涨价,缺货”的产业现象频发 而且因为市场风偏的问题,这两个月也没怎么表现,预期
- 主题笔记:打开完整笔记
即将进入财报季,【成熟制程价值重估】这个链条的业绩是非常好的,过去两三个月以来,“涨价,缺货”的产业现象频发 而且因为市场风偏的问题,这两个月也没怎么表现,预期是比较低的,是财报季比较好的选择之一。 昨天气派科技的业绩就很能说明问题,随着财报季的到来,这个方向,是有机会看到一些基本面的超预期
509. #市场
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
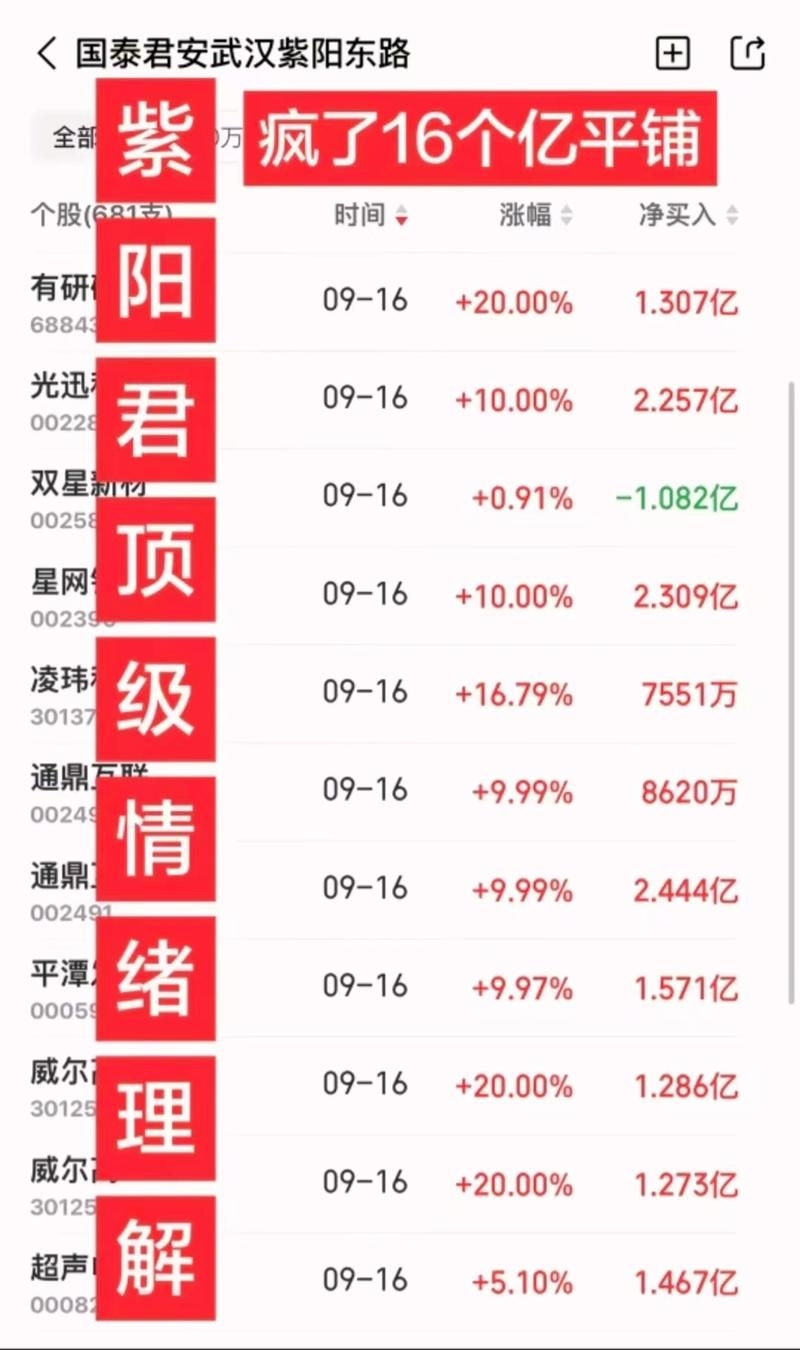
510. ❗【天风电新】瑞丰高材:收购觅拓68%股权切入高端树脂赛道0916 ——————————— ⭐树脂 公司今日公告拟以约5亿资金受让+增资取得【安徽觅拓新材料】6
- 主题笔记:打开完整笔记
❗【天风电新】瑞丰高材:收购觅拓68%股权切入高端树脂赛道0916 ——————————— ⭐树脂
511. 【东吴汽车】零跑技术日总结 整车: 围绕leap5.0新移动空间架构展开,重构长宽高物理空间与能效智能系统,明年将推出基于该架构的新产品。(1)物理空间重构:通
- 主题笔记:打开完整笔记
【东吴汽车】零跑技术日总结 整车: 围绕leap5.0新移动空间架构展开,重构长宽高物理空间与能效智能系统,明年将推出基于该架构的新产品。(1)物理空间重构:通过空调系统一体化集成及动力系统后置策略、减震器外旋立起及铝压铸小型化解震塔设计、向下降低地板向上搭载原生一体化智能升顶等方式,在长度、宽度、高度三维方向进行拓展。(2)全域能效管理:通过余热回收、AI能量控制、隔热抑制提高制热制冷能效、优化功耗;通过全球首创高低压融合电池方案降低能耗;通过创新三电平技术、能量回收、整车低风阻设计减少动态行驶能耗。(3)智能协同与世界模型,提高感知响应灵敏度。(4…
512. #摩根大通 #美联储
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
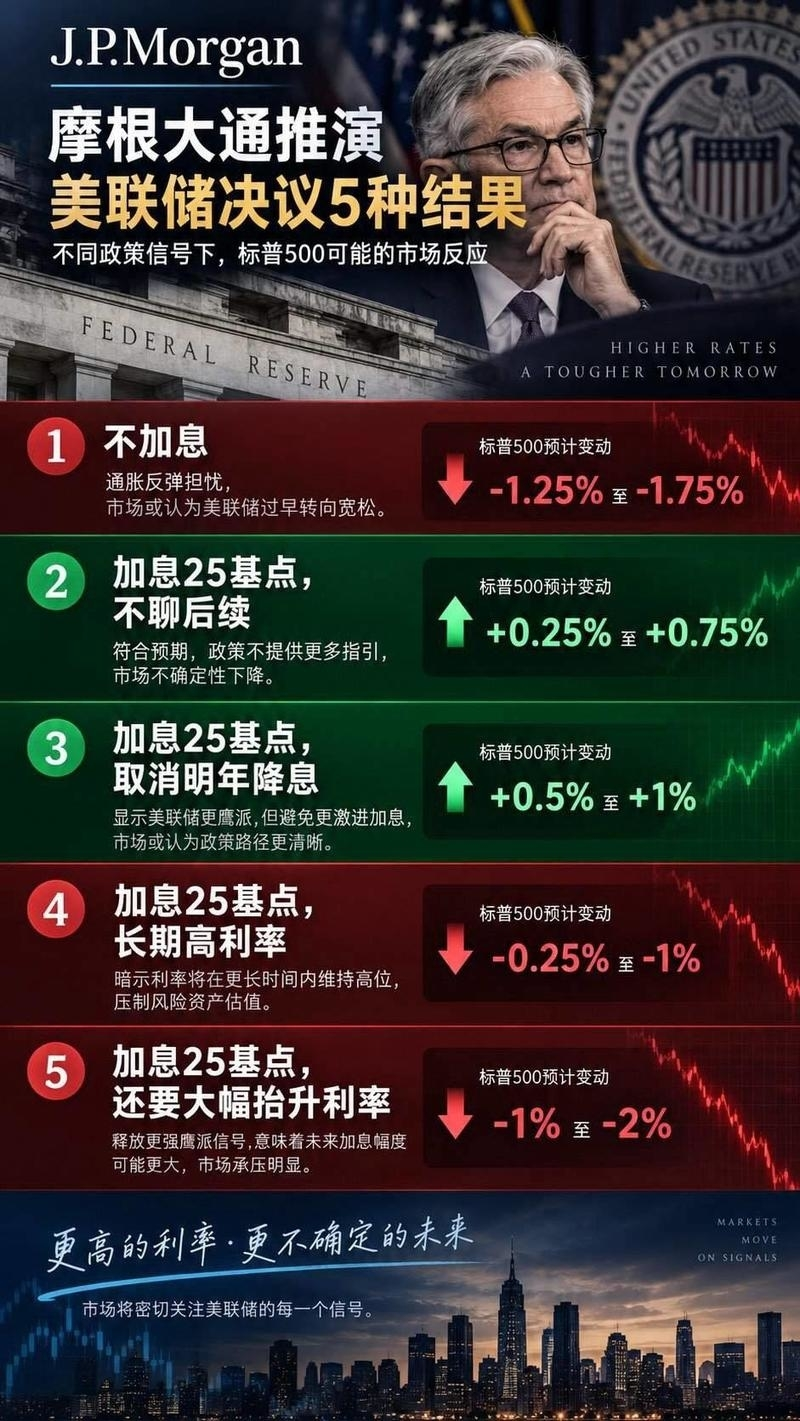
513. 20260916_高能环境线下调研边际变化反馈更新 [加油]坚定看好,传统资源与科技材料双轮驱动❗️❗️❗️今年业绩仅10倍PE,明年业绩或仅为6倍PE。 目前
- 主题笔记:打开完整笔记
20260916_高能环境线下调研边际变化反馈更新 [加油]坚定看好,传统资源与科技材料双轮驱动❗️❗️❗️今年业绩仅10倍PE,明年业绩或仅为6倍PE。 目前海外金矿收购稳步推进,公司经营管理层即将回归公司正常运营中。
514. 沃尔德调研反馈0916 金刚石热沉 1、金刚石散热为公司中长期核心战略,覆盖 CPU、GPU、光模块、功率器件等多类下游应用场景,全场景均处于客户验证周期,放量
- 主题笔记:打开完整笔记
沃尔德调研反馈0916 金刚石热沉 1、金刚石散热为公司中长期核心战略,覆盖 CPU、GPU、光模块、功率器件等多类下游应用场景,全场景均处于客户验证周期,放量节奏随客户进度推进。厚度 0.3mm以上小面积单晶为主流,0.1mm以下超薄片多晶为主流,客户两类需求均存在。
515. [太阳][太阳]【长江电新&机械&汽车】斯菱智驱更新260916:订单景气加速,产能建设将是绝对重心,继续坚定推荐谐波减速器龙头! 订单景气加速,目前首获数千台
- 主题笔记:打开完整笔记
[太阳][太阳]【长江电新&机械&汽车】斯菱智驱更新260916:订单景气加速,产能建设将是绝对重心,继续坚定推荐谐波减速器龙头! 订单景气加速,目前首获数千台机器人订单,26Q3将有新批次订单落地 1)首获数千台机器人订单:此次订单总量明显多于26H1,按照交期计算,对应9-10月周产量将接近1k+,量产交付持续提升
516. 【国联民生能源】环渤海港库存环比下降,电厂日耗下降,可用天数上升 🌟9月16日,72港煤炭库存6333.2万吨,周环比下降0.8%,同比增长193万吨;其中环渤
- 主题笔记:打开完整笔记
【国联民生能源】环渤海港库存环比下降,电厂日耗下降,可用天数上升 🌟9月16日,72港煤炭库存6333.2万吨,周环比下降0.8%,同比增长193万吨;其中环渤海港口库存2364万吨,周环比下降1.3%,较2025年同期增长90万吨。 🌟9月15日,二十五省电厂日耗达到516.8万吨,周环比下降4.91%,较2025年同期下降7.71%,较2024年同期下降12.17%。其中,沿海八省日耗达到208.4万吨,周环比上升0.10%,较2025年同期下降6.92%,较2024年同期下降9.43%。
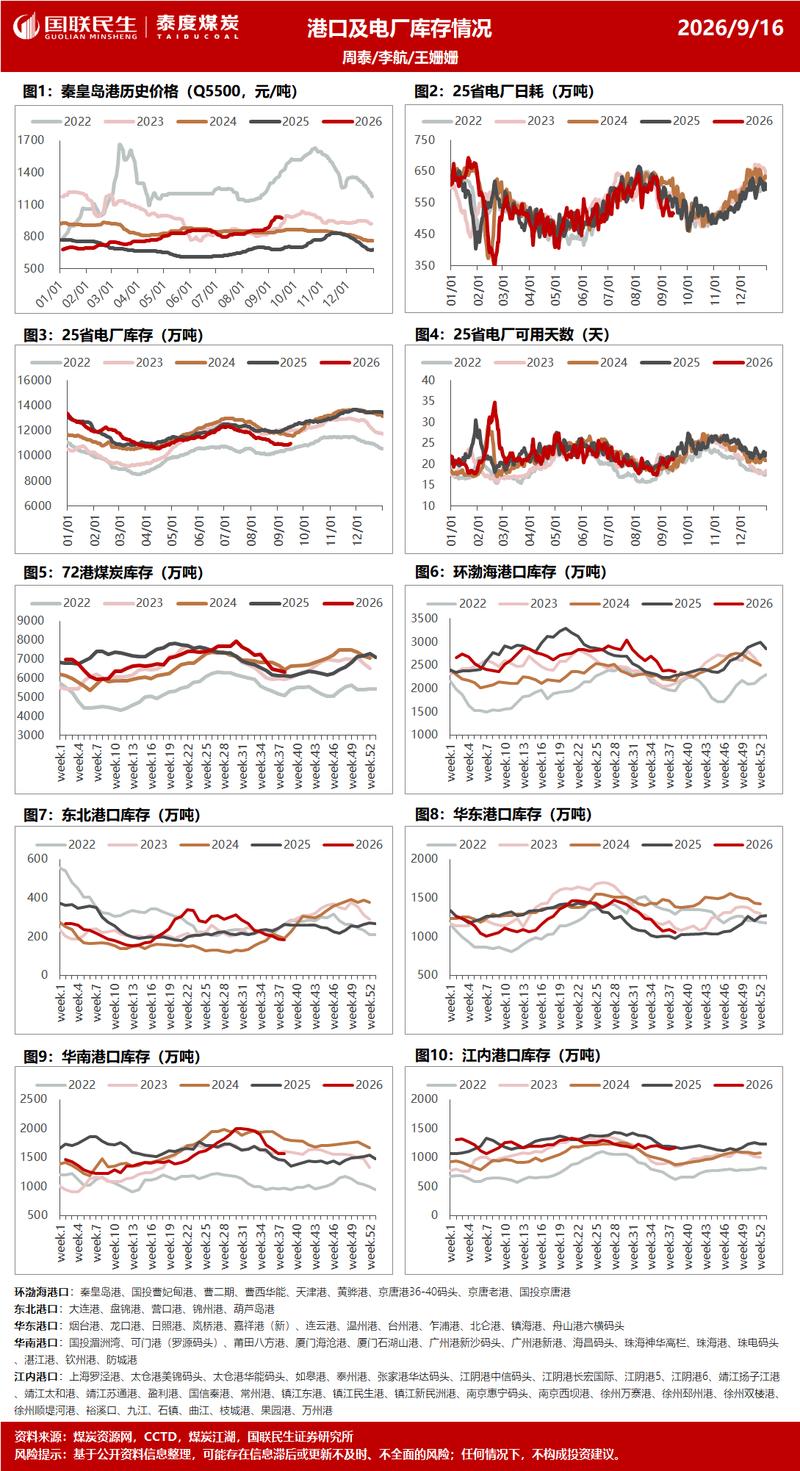
517. ❗️半导体设备风偏回归,催化上关注存储今年新一批设备订单。 强者恒强,优先关注【北方华创】【中微公司】【拓荆科技】【中科飞测】[抱拳]
- 主题笔记:打开完整笔记
❗️半导体设备风偏回归,催化上关注存储今年新一批设备订单。 强者恒强,优先关注【北方华创】【中微公司】【拓荆科技】【中科飞测】[抱拳]
518. [红包]华康洁净调研要点 0916 1️⃣业绩:Q3 保底 6000 万,今年 预计35 亿收入(10 亿电子),我预计 2 亿左右利润;明年 50 亿收入(2
- 主题笔记:打开完整笔记
[红包]华康洁净调研要点 0916 1️⃣业绩:Q3 保底 6000 万,今年 预计35 亿收入(10 亿电子),我预计 2 亿左右利润;明年 50 亿收入(20 亿电子),我预计 3 亿+利润 2️⃣订单:今年已接电子单近 8 亿,到年底还有 3~4 个大订单,预计全年电子订单 20 亿,明年 40 亿订单
519. #GPU
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
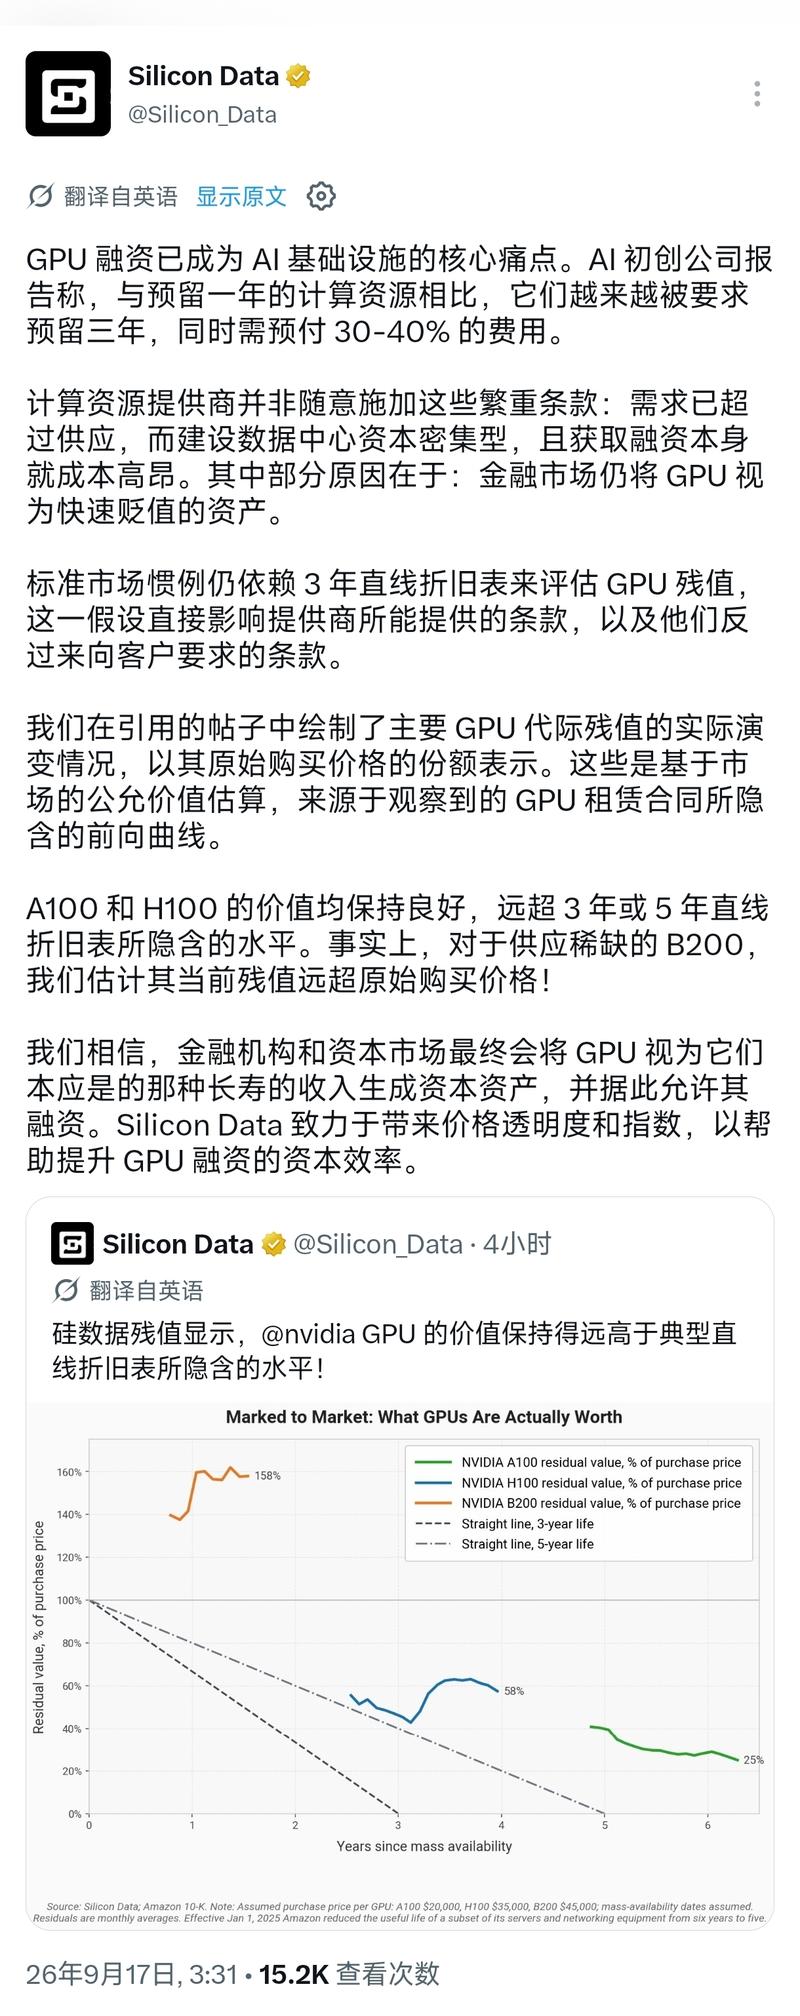
520. 理想i9快评 表面看: i9 比问界 M9 纯电便宜 10 万、比 ES8 便宜约 13 万,但也有 5225mm 车长、3168mm 轴距 原本管理层说是40
- 主题笔记:打开完整笔记
理想i9快评 表面看: i9 比问界 M9 纯电便宜 10 万、比 ES8 便宜约 13 万,但也有 5225mm 车长、3168mm 轴距
521. #香港 #加息
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
522. 【广发汽车】理想i9定价超预期,纯电“5326”SUV迎新变局 “5326”SUV车型市场规模26年以来加速扩容: 26年1-8月乘用车“5326”SUV车型销
- 主题笔记:打开完整笔记
【广发汽车】理想i9定价超预期,纯电“5326”SUV迎新变局 “5326”SUV车型市场规模26年以来加速扩容: 26年1-8月乘用车“5326”SUV车型销量规模(含进口)为53.6万辆,同比+33.7%,占乘用车行业销量比例提升至4.9%。 “5326”SUV市场中纯电份额提升显著&蔚来静态份额占据绝对优势: 26年8月“5326”SUV市场“串并联”/增程/纯电份额分别为26.6/27.1/41.9% ,同比分别+10.6/-25.7/+21.0pct。其中26年8月蔚来/吉利/问界/理想的份额分别为29.7/9.8/15.9/4.7%,同比分…
523. 金戈新材:AI光模块散热上游隐形龙头,鸿富诚最佳上游映射 800G/1.6T高速光模块功耗飙升,散热、EMI屏蔽成为核心瓶颈。公司主营导热粉体、导热吸波粉体,是
- 主题笔记:打开完整笔记
金戈新材:AI光模块散热上游隐形龙头,鸿富诚最佳上游映射 800G/1.6T高速光模块功耗飙升,散热、EMI屏蔽成为核心瓶颈。公司主营导热粉体、导热吸波粉体,是光模块导热凝胶(TIM)的核心填料,供货回天新材、汉高,切入海内外头部光模块供应链。导热粉体国内市占前三,国产替代空间大,算力光模块放量带动上游粉体需求增长,产能扩张打开业绩弹性,算力散热上游标的值得重点关注。
524. 【航天电器】董事长调研总结:重点赛道订单倍数级增长,战新业务进入爆发期!看翻倍空间 ①订单增速:2026H1战新产业方向新签订单达18亿,yoy+38%,半导体
- 主题笔记:打开完整笔记
【航天电器】董事长调研总结:重点赛道订单倍数级增长,战新业务进入爆发期!看翻倍空间 ①订单增速:2026H1战新产业方向新签订单达18亿,yoy+38%,半导体yoy+500%,液冷yoy+200%,军贸yoy+200%,商业航天yoy+120%。 ② 芯片测试:连接器与电缆组件系ATE测试机核心部件,整机价值占比达到 10%,已深度绑定长川科技、华峰测控、精测电子、联讯仪器等头部半导体测试厂商,2026年在手订单已达7亿,2027年将突破20亿。
525. 重视CXO上游小“药明”【诚达药业】 同时进入口服环肽、GLP-1小分子、小核酸MNC大产品供应链,产品布局堪称小药明。 O药:全球首个获批上市的口服GLP1小
- 主题笔记:打开完整笔记
重视CXO上游小“药明”【诚达药业】 同时进入口服环肽、GLP-1小分子、小核酸MNC大产品供应链,产品布局堪称小药明。 O药:全球首个获批上市的口服GLP1小分子,全球销售峰值至少500亿美金。口服药有望全面替代多肽,成为下一代新药王;环肽:强生Icotyde(全球首个口服IL-23R环肽)获批后首个完整季度即狂揽超1.8万张处方,强生直接给出50亿美元峰值预期并将其列为"必须打赢的上市战役",机构看到百亿美金级别。
526. 电投能源:公司拟提升分红比例至60%,红利属性强化 公司发布《未来三年股东分红回报规划(2026-2028年)》,明确现金分红比例原则上不低于当年归母净利的55
- 主题笔记:打开完整笔记
电投能源:公司拟提升分红比例至60%,红利属性强化 公司发布《未来三年股东分红回报规划(2026-2028年)》,明确现金分红比例原则上不低于当年归母净利的55%,目标约60%,优先采用现金分红方式,视经营情况实施中期分配。本次规划的分红比例较2025年53.77%有所提升,股东回报的确定性和可预期性同步增强。 在煤电铝一体化的布局下,公司盈利中枢与现金流较为平稳,为持续高分红提供了支撑。2026年,在铝价22000/23000/24000的假设下分别对应公司归母净利100/108/115亿元,按60%分红比例计算,对应当前股价股息率7.1%/7.7%…
527. 🔥珍惜被错杀的恒立液压【国金机械】 💡事件:据中国贸易救济信息网,9月9日,应美国行业协会Hydraulic Cylinders Fair Trade Coal
- 主题笔记:打开完整笔记
🔥珍惜被错杀的恒立液压【国金机械】 💡事件:据中国贸易救济信息网,9月9日,应美国行业协会Hydraulic Cylinders Fair Trade Coalition及其成员公司提交的申请,美国商务部宣布对进口自中国、印度、墨西哥的线性液压缸及其部件发起反倾销和反补贴调查、对进口自加拿大和韩国的涉案产品发起反倾销调查。 ⭕️双反事件整体影响非常有限,长远看对恒立高端产品更是利好。第一,公司直接对美出口占比不到营收的5%,油缸仅约 3 亿元;第二,公司对美出口已基本转换到墨西哥和印尼工厂出货;同时印尼工厂已做好调查应对,关键工序都在当地完成,符合本土…
528. 我们近期路演重 更多加公众号:思维纪要社 点推荐【立讯精密】和【汇聚科技】,前者Q4迎来增速拐点,未来三年AI算力和端侧共振带来业绩大幅提速,当前明显低估!汇聚
- 主题笔记:打开完整笔记
我们近期路演重 更多加公众号:思维纪要社 点推荐【立讯精密】和【汇聚科技】,前者Q4迎来增速拐点,未来三年AI算力和端侧共振带来业绩大幅提速,当前明显低估!汇聚科技MPO 6月开始大幅放量、诸多新品新业务导入,带来今明业绩大幅超预期上行,当前相对海内外同行严重低估,向上空间可观,继续坚定看好!鄢凡
529. 【戈碧迦】产业进展变化 1️⃣玻璃载板三星审厂,新增订单可观 2️⃣低介电玻纤(low DK,low CTE)国内客户开始量产出货,海外旭化成近期有望批量出货,
- 主题笔记:打开完整笔记
【戈碧迦】产业进展变化 1️⃣玻璃载板三星审厂,新增订单可观 2️⃣低介电玻纤(low DK,low CTE)国内客户开始量产出货,海外旭化成近期有望批量出货,预计单月1亿收入
530. 【征和工业】链传动龙头,碳化钨农机刀具打开成长空间 🔥碳化钨农机刀具需求旺盛,有望再造一个征和。1️⃣下游客户绑定全球农机巨头:产品面向约翰迪尔、克拉斯、久保田
- 主题笔记:打开完整笔记
【征和工业】链传动龙头,碳化钨农机刀具打开成长空间 🔥碳化钨农机刀具需求旺盛,有望再造一个征和。1️⃣下游客户绑定全球农机巨头:产品面向约翰迪尔、克拉斯、久保田等全球前五大收割机厂商,客户年刀具采购规模约100亿元。近年全球钨原料供给收紧、钨价大幅上行,海外老牌刀具厂商成本承压、交付受限。公司已经实现批量出货,海外订单持续爬坡。2️⃣耗材属性,持续复购:农机碳化钨刀具属于田间易损件,每年需要更换,区别于一次性设备订单。一旦进入主机厂配套+后市场渠道,将形成持续性稳定收入,毛利率显著高于普通农机链条。 🏍配套张雪机车赛事级链系统,打开中大排高毛利链条增量…
531. 【国泰海通医药】海西新药数据解读会更新:口服眼底病管线HX9428早期疗效与安全性数据优异,展现大单品潜力 [玫瑰]I期数据(已完成24周观察): 1)有效性:
- 主题笔记:打开完整笔记
【国泰海通医药】海西新药数据解读会更新:口服眼底病管线HX9428早期疗效与安全性数据优异,展现大单品潜力 [玫瑰]I期数据(已完成24周观察): 1)有效性:15例nAMD患者纳入,覆盖5-40mg/QD五个剂量组;13例完成24周治疗患者(10例既往anti-VEGF治疗失败+3例初治),BCVA较基线平均改善5.2个字母,CST较基线平均下降73.3μm。
532. 高澜股份:维谛技术液冷方舱核心供应商,产能建设助力未来业务放量! 公司是维谛方舱最新一代方舱核心供应商: 维谛最新一代液冷方舱配16个机柜,凭借预制化优势,单套
- 主题笔记:打开完整笔记
高澜股份:维谛技术液冷方舱核心供应商,产能建设助力未来业务放量! 公司是维谛方舱最新一代方舱核心供应商: 维谛最新一代液冷方舱配16个机柜,凭借预制化优势,单套方舱500-600万元,二次管网价值量15%左右,预计明年整体二次管网需求50亿元左右。
533. 【兴证医药】Arrowhead首项双靶小核酸披露I/IIa期数据 9月15日,Arrowhead披露ARO-DIMER-PA(同时靶向PCSK9和APOC3)治
- 主题笔记:打开完整笔记
【兴证医药】Arrowhead首项双靶小核酸披露I/IIa期数据 9月15日,Arrowhead披露ARO-DIMER-PA(同时靶向PCSK9和APOC3)治疗混合型高脂血症的I/IIa期中期topline数据。ARODIMER-PA-1001为随机、安慰剂对照I/IIa期研究,计划最多纳入78例患者,评价单次及多次给药的安全性、PK/PD以及LDL-C、TG变化。 单次给药数据:PCSK9平均最大-72%、APOC3 -88%;
534. 嘉立创 预期差极大的PCB & AI developing应用公司 主业PCB享受行业景气度带来的高业绩弹性 AI developing带来商业模式升级和更大成
- 主题笔记:打开完整笔记
嘉立创 预期差极大的PCB & AI developing应用公司 主业PCB享受行业景气度带来的高业绩弹性
535. 【石头科技】更新——开源家电吕明团队 🔴恳请支持家电14号——开源家电吕明团队 大家关心两个问题: 亚马逊pd错期影响/追觅现在状况 1️⃣亚马逊pd错期影响有
- 主题笔记:打开完整笔记
【石头科技】更新——开源家电吕明团队 🔴恳请支持家电14号——开源家电吕明团队 大家关心两个问题: 亚马逊pd错期影响/追觅现在状况
536. 【中信前瞻】联想集团:AI服务器景气延续,利润率兑现成为下一阶段核心看点0916 【事件】 今日联想管理层在AI相关峰会上表示,AI基础设施需求仍处于较长景气周
- 主题笔记:打开完整笔记
【中信前瞻】联想集团:AI服务器景气延续,利润率兑现成为下一阶段核心看点0916 【事件】 今日联想管理层在AI相关峰会上表示,AI基础设施需求仍处于较长景气周期,公司已看到大量真实订单和客户合作机会,海外市场拓展仍处早期。同时,管理层进一步强调盈利改善,提出长期净利率目标5%-8%+,并计划通过AI服务器规模扩张、存储及服务业务发展优化收入结构和利润率。
537. ✨ 金洲管道(002443):将液冷定位为支撑中长期成长的第二主业,自建为主、并购为辅。以全资子公司金洲智慧液冷(上海)为核心载体、控股闪麟时代,冷板核心工艺(
- 主题笔记:打开完整笔记
✨ 金洲管道(002443):将液冷定位为支撑中长期成长的第二主业,自建为主、并购为辅。以全资子公司金洲智慧液冷(上海)为核心载体、控股闪麟时代,冷板核心工艺(铜管/不锈钢管精密焊接)与四十余年高频焊/埋弧焊工艺一脉相承;东莞骅兴新增3万平米厂房扩建冷板/波纹管/内外分水器/CDU-UQD产线,即将投产,补齐液冷核心零部件规模化制造能力 。
538. [烟花] 新大陆 调整即窗口,业绩反转+高成长低估值+AI消费,继续底部重点推荐!20260916 1)经与公司沟通,基本面持续向好。 2)Q2业绩反转,出海+
- 主题笔记:打开完整笔记
[烟花] 新大陆 调整即窗口,业绩反转+高成长低估值+AI消费,继续底部重点推荐!20260916 1)经与公司沟通,基本面持续向好。 2)Q2业绩反转,出海+支付的双重α,26H2有望继续收入高增、盈利能力上行,已迎来业绩上行拐点。
539. ✨ 豪鹏科技(001283):最新自动化钢壳叠片产线首次对外,恰逢产业基金设立之时(5.81亿元产业基金),豪鹏作为LP认缴3.00亿元,占比51.64%,投资
- 主题笔记:打开完整笔记
✨ 豪鹏科技(001283):最新自动化钢壳叠片产线首次对外,恰逢产业基金设立之时(5.81亿元产业基金),豪鹏作为LP认缴3.00亿元,占比51.64%,投资方向明确为与公司主营业务相关的产业链上下游中早期、成长期企业,此举与公司既有战略一致:在消费大客户基本盘之上,用基金杠杆撬动端侧AI、机器人🤖、AIDC备电相关等上下游中早期标的,补齐“内生扩产+外延协同”拼图,锚定主业链&深化“All in AI”战略。
540. 新锐股份:1.6T光模块带来了一个纯增量市场 一张一平米大板切割成108块光模块小板,单板高端铣刀耗刀75把以上、单价13元+——单个光模块铣刀耗费约10元。按
- 主题笔记:打开完整笔记
新锐股份:1.6T光模块带来了一个纯增量市场 一张一平米大板切割成108块光模块小板,单板高端铣刀耗刀75把以上、单价13元+——单个光模块铣刀耗费约10元。按明年1亿只高端光模块测算,对应约10亿元增量市场,且竞争格局极好。 继承厦钨设备能力,9月中旬新产能投放,Q4起设备自制优势放量;
541. 📑 📌核心结论:FOMC 在 9 月会议上将联邦基金利率目标区间上调 0.25 个百分点至 3.75-4.00%,这是自 2023 年 7 月以来的首次加息。委
- 主题笔记:打开完整笔记
📑 📌核心结论:FOMC 在 9 月会议上将联邦基金利率目标区间上调 0.25 个百分点至 3.75-4.00%,这是自 2023 年 7 月以来的首次加息。委员会成员一致通过该决定。会后声明指出,通胀 “仍处于高位”,且 “今日的政策行动将支持更及时地回归委员会设定的 2% 目标”。《》(SEP)中的利率中值预测显示,2026 年将再加息一次,2027 年联邦基金利率不变。Warsh 主席未提交预测。SEP 中值预测显示,2026 年核心 PCE 通胀和总体 PCE 通胀将略高于此前预测,这表明 FOMC 预计本月晚些时候即将实施的方法变更带来的下调…
542. 📑 📈增长与需求指引:约 70% 的 FY28 增长指引构成强劲底线,由自下而上的需求支撑,该需求规模约为供给的 2 倍。 🏆英伟达预计不会丢失市场份额,预计到
- 主题笔记:打开完整笔记
📑 📈增长与需求指引:约 70% 的 FY28 增长指引构成强劲底线,由自下而上的需求支撑,该需求规模约为供给的 2 倍。 🏆英伟达预计不会丢失市场份额,预计到 CY30,AI 加速器份额将维持在 65%-70% 左右。
543. 📢 ☁️NBIS 云服务涨价将于 10 月 1 日正式生效!AI 算力需求十分旺盛,公司全面上调算力定价: 英伟达 H100:3.85 美元 → 4.50 美元
- 主题笔记:打开完整笔记
📢 ☁️NBIS 云服务涨价将于 10 月 1 日正式生效!AI 算力需求十分旺盛,公司全面上调算力定价: 英伟达 H100:3.85 美元 → 4.50 美元
544. 9月FOMC:鹰派剧本 1、9月FOMC一致决议加息25bps至3.75-4.0%,声明措辞较7月更鹰派,主要体现在:①对增长的肯定,即使不确定性高企,国内支出
- 主题笔记:打开完整笔记
9月FOMC:鹰派剧本 1、9月FOMC一致决议加息25bps至3.75-4.0%,声明措辞较7月更鹰派,主要体现在:①对增长的肯定,即使不确定性高企,国内支出也维持韧性;②删除供给冲击的表示,即认为供给问题存在长期化风险;③表示今天的行动是为了让通胀更及时(timelier)回2%目标。 2、点阵图:曲线整体上移。指引今年累计2次加息,明年维持不变,但明年政策利率指引的众数(8人)是再加息1次,比中位数看到的更鹰派。
545. 📑 📊标普 500 下跌 45 个基点,收盘 7551 点,市场收盘委托卖单规模 12.5 亿美元;纳斯达克指数上涨 3 个基点,收盘 28945 点;罗素 2
- 主题笔记:打开完整笔记
📑 📊标普 500 下跌 45 个基点,收盘 7551 点,市场收盘委托卖单规模 12.5 亿美元;纳斯达克指数上涨 3 个基点,收盘 28945 点;罗素 2000 下跌 40 个基点,收盘 2858 点;道琼斯指数下跌 121 个基点,收盘 51461 点。全市场美股交易所合计成交 184.86 亿股,年内日均成交量为 187.07 亿股。VIX 恐慌指数上涨 297 个基点,报 17.71;西德克萨斯原油下跌 352 个基点,报 102.1 美元;美国 10 年期国债收益率上涨 0.019 个基点,报 5.0205%;黄金下跌 63 个基点,报…
546. 📰 📌三位直接知情人士向 Axios 透露,特朗普总统预计将于下周二在纽约联合国大会期间与海湾国家领导人会面,讨论对伊朗战争的下一步行动。 📌为何重要:此次会议
- 主题笔记:打开完整笔记
📰 📌三位直接知情人士向 Axios 透露,特朗普总统预计将于下周二在纽约联合国大会期间与海湾国家领导人会面,讨论对伊朗战争的下一步行动。 📌为何重要:此次会议预计将聚焦美国对战后战略的构想,特朗普及其高级团队正在制定一项预计将在中期选举后敲定的 “次日计划”。
研报
001. #汇总
004. #研报
-
主题笔记:打开完整笔记
-
国信证券-医药生物行业周报(26年第36周):DRG+3.0正式发布,支付标准进入精细化调整阶段-260909.pdf 本地 来源
-
国信证券-医药生物行业海外医疗器械公司26H1经营情况回顾:增长延续、分化加深,中国市场静待复苏-260909.pdf 本地 来源
-
国信证券-银轮股份(002126)2026年二季度收入延续高增长,数字能源业务有望成为重要增长点-260907.pdf 本地 来源
005. #研报
-
主题笔记:打开完整笔记
006. #研报
-
主题笔记:打开完整笔记
-
华创证券-【华创证券中国中游制造研究中心】聚焦AI算力、具身智能与AIDC能源装备——多行业联合中国中游制造9月报-260911.pdf 本地 来源
-
华创证券-【每周经济观察】全球资金流动周报第25期:全球资金加速流向货基,内外资共振致中国市场承压-260906.pdf 本地 来源
-
华创证券-【每周经济观察】全球资金流动周报第26期:全球避险情绪边际降温,被动资金托底中国股基转正-260913.pdf 本地 来源
007. #研报
-
主题笔记:打开完整笔记
-
华创证券-房地产行业周报(2026年第36周):楼市成交同比增加,一线城市新房同比增速亮眼-260908.pdf 本地 来源
-
华创证券-杭氧股份(002430)2026年半年报点评:业绩超预期,切入电子大宗打开成长空间-260909.pdf 本地 来源
-
华创证券-江淮汽车(600418)2026年中报点评:2Q26减亏,尊界MPV上市有望增强下半年表现-260907.pdf 本地 来源
-
华创证券-江苏新能(603693)2026年半年报点评:风资源偏弱拖累26H1业绩,储备项目支撑远期成长弹性-260909.pdf 本地 来源
008. #研报
-
主题笔记:打开完整笔记
-
华创证券-三峡能源(600905)2026年中报点评:短期盈利承压,项目储备支撑成长弹性-260909.pdf 本地 来源
-
华创证券-上港集团(600018)2026年半年报点评:2026H1业绩稳健增长,核心集装箱主业表现强韧,投资收益贡献显著-260907.pdf 本地 来源
-
华创证券-医疗器械行业随笔系列16:从海泰新光和奕瑞科技看医疗器械核心零部件供应商的跨界合理性-260913.pdf 本地 来源
-
华创证券-潍柴动力(000338)2026年中报点评:2Q业绩符合预期,数据中心发电放量提速-260907.pdf 本地 来源
-
华创证券-证券行业深度研究报告:证券行业2026半年报综述暨秋季策略,扩表提质,双翼共振,静待重估-260911.pdf 本地 来源
009. #研报
010. #研报
011. #研报
-
主题笔记:打开完整笔记
-
华泰证券-科技行业SEMICON+Taiwan+2026反馈:聚焦先进封装与CPO,警惕载板新瓶颈-260908.pdf 本地 来源
-
华泰证券-科技行业:GPT-6+Astra发布,LoopTransformer或打开新Scaling路径-260909.pdf 本地 来源
012. #研报
-
主题笔记:打开完整笔记
013. #研报
-
主题笔记:打开完整笔记
-
华西证券-有色金属行业:2026Q2黄金总需求同比减少14%至941.8吨,投资需求及珠宝需求减少量构成主要拖累-260908.pdf 本地 来源
-
华鑫证券-华兴源创(688001)公司事件点评报告:检测主业盈利修复,切入光电测试业务打造第二增长曲线-260910.pdf 本地 来源
014. #研报
-
主题笔记:打开完整笔记
-
华源证券-凯达重工(920025)钢材轧制关键部件领域“小巨人”,有望受益下游制造业用钢需求增长-260911.pdf 本地 来源
-
华源证券-北交所周观察第九十三期:首批8只北交所三个月持有期主题基金获批,静待产品发行增量资金入场-260913.pdf 本地 来源
-
华源证券-大能源行业2026年第35周周报:超节点带动高速连接器机遇,关注钠电产业链机遇-260906.pdf 本地 来源
-
华鑫证券-汽车行业周报:Cybercab正式开启商业化运营,马斯克称未来10年将有10亿台机器人-260907.pdf 本地 来源
015. #研报
-
主题笔记:打开完整笔记
-
华源证券-世纪数码(920229)数码喷印设备领域“小巨人”,国内数码印花替代传统印花趋势加速-260908.pdf 本地 来源
-
华源证券-五洋自控(300420)收购柯斯宇切入液冷管路领域,或将率先受益于Rubin量产-260910.pdf 本地 来源
-
华源证券-同飞股份(300990)液冷产品布局广泛,或将受益于CDU大功率化、液冷基建预制化&模块化趋势-260909.pdf 本地 来源
-
华源证券-天润工业(002283)国内领先的曲轴连杆生产企业,有望充分受益于AIDC建设需求-260908.pdf 本地 来源
-
华源证券-新消费行业周报:1-7月份境外人员在华消费2636亿元,同比增长27.8%;鲟龙科技将于9月7日正式进入港股通交易-260907.pdf 本地 来源
-
华源证券-新消费行业周报:暑期三亚离岛免税购物金额超20亿元,“免税+文旅”融合成效显著;美联储加息概率上行,金价仍显韧性-260913.pdf 本地 来源
-
华源证券-欧伦电气(920081)移动空调出口细分赛道头部企业,车载冰箱与空气源热泵构成第二成长曲线-260911.pdf 本地 来源
-
华源证券-汽车行业周报:Robotaxi系列跟踪4,特斯拉Cybercab发布会&运营近况更新-260907.pdf 本地 来源
016. #研报
-
主题笔记:打开完整笔记
-
开源证券-保险行业上市险企2026年中报综述:盈利和NBV全年有望稳增,红利属性带来机会-260910.pdf 本地 来源
-
金元证券-传媒互联网行业周度点评报告:《后西游记》打开AI长剧新纪元,版号放量提振游戏板块信心-260906.pdf 本地 来源
-
金元证券-低空经济行业周报(第36周):交通运输部印发低空无人机应用公路应急抢通和边坡巡检技术指南-260906.pdf 本地 来源
-
金融街证券-高端制造行业ETF月报(2026年9月):算力大潮驱动,关注光模块封测设备公司-260908.pdf 本地 来源
017. #研报
-
主题笔记:打开完整笔记
-
开源证券-北交所策略专题报告:2026年第四批创新层进层挂牌公司公布,关注美通香薰及新挂牌贝普医疗-260913.pdf 本地 来源
-
开源证券-北交所策略专题报告:iPhone+Duo领衔折叠屏新品潮,北交所消费电子34家标的全景梳理-260913.pdf 本地 来源
-
开源证券-北交所策略专题报告:北交所回购+增持持续升温,挖掘“中报高增+低估值+回购增持”三重共振标的-260906.pdf 本地 来源
-
开源证券-北交所策略专题报告:复盘北交所三轮行情,政策为引+估值为基+流动性定级+小市值领涨-260913.pdf 本地 来源
-
开源证券-北交所行业主题报告:AI制药迎首款辅助研发新药获批,北交所“药物发现+生物算力+AI诊断+中药大模型”四维映射-260913.pdf 本地 来源
-
开源证券-北交所行业主题报告:北交所农药产业链专题,出口持续放量,产品结构优化,厄尔尼诺打开需求弹性-260913.pdf 本地 来源
-
开源证券-北交所行业主题报告:北交所工业涂料产业链专题,工业涂料结构性机遇凸显,国产替代空间广阔-260906.pdf 本地 来源
018. #研报
-
主题笔记:打开完整笔记
-
开源证券-公牛集团(603195)公司深度报告:民用电工龙头,稳健高ROE资产+新业务成长期权-260911.pdf 本地 来源
-
开源证券-嘉立创(001232)公司首次覆盖报告:稀缺的电子及机械产业一站式服务商,AI时代催生供需两旺-260910.pdf 本地 主题页
-
开源证券-基础化工行业周报:工业品反内卷监管细则落地,8月PPI环比由降转涨,助力化工盈利中枢抬升-260913.pdf 本地 主题页
-
开源证券-基础化工行业点评报告:2026H1化工板块营收、利润增长可观,盈利能力显著提升,资本支出持续下滑-260908.pdf 本地 主题页
-
开源证券-富祥股份(300497)公司深度报告:盈利修复拐点显现,微生物蛋白赛道空间广阔-260909.pdf 本地 主题页
-
开源证券-非银金融行业上市券商2026年中报综述:盈利结构比增速更重要,三大叙事支撑头部券商重估-260907.pdf 本地 主题页
019. #研报
-
主题笔记:打开完整笔记
-
开源证券-通信行业周报:光博会总结,供不应求,更高速率、更高密度光互联-260913.pdf 本地 主题页
- 总结:供不应求,更高速率、更高密度光 研 究 2026年09月13日 互联 投资评级:看好(维持) ——行业周报 蒋颖(分析师) 杨昕东(分析师) 杜致远(分析师) 行业走势图 jiangying@kysec.cn yangxindong@kysec.cn duzhiyuan@kysec.cn 证 书编号:S0790523120003 证书编号:S0790526030005 证书编号:S0790526070004 通信 沪深300 115% ⚫ CIOE 2026九月深圳启幕,超4000家企业展八大光电主题 86% 第二十七届中国国际光电博览会(CIOE)将于2026年9月 9-11日在深圳国际会 58% 行 展中心举办,汇聚来自全球超 30个国家和地区的超 4000家优质参展企业,八大 29% 业 主题展覆盖信息通信、精密光学、摄像头技术及应用、激光及智能制造、红外、 周 0% 紫外、智能传感、新型显示、AR & VR、光电子创新等板块,规模达 32 万平方 报 -29% 2025-09 2026-01 2026-05 米,为光电、集成电路、电子与嵌入式系统等关键领域注入强劲创新动力。 数据来源:聚源 ⚫ AI深水区内光通信高景气度,光博会验证四大投资方向 相关研究报告 本次光博会验证了光互联板块的高景气度,相关产品的推出也证实了光连接正 《AI算力链九月或迎来密集催化—行 逐步向低功率和高带宽方向演进,总结来看,800G&1.6T 光模块需求持续高 业周报》-2026.8.30 增,3.2T/NPO/XPO 等新产品需求不断涌现,光芯片向高功率升级的速度加快, 《重视重大产业变化:NPO、超节 光器件通胀逻辑显现,MMC/SN-MT&DFAU 需求或大幅增长,保偏光纤打开应 点、液冷 —行业周报》-2026.8.23 用新赛道,同时OCS/CPO新技术引领潮流,技术迭代值得重视。 《飞龙液冷泵订单充裕,液冷迈入兑 现 新 周 期 — 行 业 点 评 报 告 》- (1)800G&1.6T 需求持续爆发,3.2T/NPO/XPO 产品密集发布,光模块景气度 2026.8.21 抬升:各大公司密集发布最新 3.2T/6.4T 速率 NPO 产品,下游覆盖范围有望从 Scale-out 逐步渗透至 Scale-up,市场空间逐步打开。推荐标的:中际旭创、新易 开 盛、华工科技;受益标的:光迅科技、剑桥科技、联特科技、汇绿生态、立讯精 源 证 密、东山精密等。 券 (2)光芯片向高功率快速升级,薄膜铌酸锂等新材料需求提升:EML 光芯片向 证 200G等更高速率升级,CW光源向 200mW甚至 500mW加速推进,速率高企的 券 研 背后或需新材料的导入,薄膜铌酸锂作为核心高速率光芯片材料受到亲睐,需求 究 快速显现。推荐标的:源杰科技、仕佳光子;受益标的:长光华芯、永鼎股份、 报 光迅科技、天通股份、光库科技、东山精密等。 告 (3)光器件通胀逻辑显现,MMC/SN-MT&DFAU 需求或大幅增长,保偏光纤 打开应用新赛道:MMC/SN-MT&DFAU 需求快速推进,器件小型化与集群互联 高密度化相辅相成,无源器件赛道除“量升”外,“价涨”同步显现;此外,保 偏光纤提供新场景赋能,助力 CPO 产品加速推进。推荐标的:杰普特、天孚通 信、亨通光电、中天科技、远东股份;受益标的:长飞光纤、长芯博创、致尚科 技、永鼎股份、光库科技、蘅东光、太辰光、烽火通信、通鼎互联、俊知集团、 长盈通等。 (4)OCS/CPO 新技术引领潮流,技术迭代值得重视:CPO/OCS 放量在即,各 大厂商均推出相关方案,上游零部件投资机会值得重视,推荐标的:中际旭创、 新易盛、杰普特、天孚通信;受益标的:联讯仪器、腾景科技、炬光科技、罗博 特科、德科立、光库科技等。 ⚫ 风险提示:5G建设不及预期、AI发展不及预期、中美贸易摩擦等。 请务必参阅正文后面的信息披露和法律声明 1 / 19 下载日志已记录,仅供内部参考 行业周报 目 录 1、 周观点:光博会总结:供不应求,更高速率、更高密度光互联 .......................................................................................... 3 1.1、 AI深水区内光通信高景气,光博会验证四大投资方向 .............................................................................................. 3 1.2、 光模块:产品步入3.2T时代,NPO/XPO开启竞速模式 ............................................................................................ 4 1.3、 光芯片&光材料:光芯片功率持续提升,硅光与薄膜铌酸锂并行 ............................................................................ 5 1.4、 光器件:800G/1.6T互联提速,高密度互联或成主线................................................................................................. 6 1.5、 光设备:高端仪器对标进阶,国产测试设备或迎突破 ............................................................................................... 7 1.6、 光纤:聚焦AI互联,产品竞争转向高端..........................................
-
开源证券-农林牧渔行业周报:农业板块2026年中报盈利承压,生猪短期供给高位、中期产能去化加速-260913.pdf 本地 主题页
-
- 1.2.3、 禽养殖:鸡苗价格修复叠加食品放量,板块经营景气持续改善 .................................................................... 7
-
- 7、 风险提示 ................................................................................................................................................................................... 18
- 图3: 2026H1养猪企业整体收入同比下降 ................................................................................................................................... 5
- 图4: 2026H1养猪企业整体利润同比下降 ................................................................................................................................... 5
- 图6: 2025H1养猪企业盈利受猪价影响表现较好 ....................................................................................................................... 6
- 图8: 2025H1猪企平均期间费用率同比明显下降 ....................................................................................................................... 6
- 图18: 2026H1仅登海种业实现归母净利润同比增长 ............................................................................................................... 10
- 图33: 本周外三元生猪价格环比下降 ........................................................................................................................................ 15
- 开源证券-农林牧渔行业点评报告:养殖低景气拖累行业盈利,细分板块结构性机会显现-260909.pdf 本地 主题页
-
- 2.3、 禽养殖:鸡苗价格修复叠加食品放量,板块经营景气持续改善 .............................................................................. 8
-
- 2.5、 动保:收入稳步增长、利润阶段承压,动保细分赛道表现分化 ............................................................................ 12
- 3、 风险提示 .................................................................................................................................................................................. 15
- 图3: 2026Q2行业毛利率、净利率、ROE同比下降 ................................................................................................................. 5
- 图6: 2026H1养猪企业整体利润同比下降 .................................................................................................................................. 6
- 图20: 2026H1饲料企业利润均出现同比下降 .......................................................................................................................... 11
- 图26: 2026H1仅生物股份归母净利润实现同比正增长 .......................................................................................................... 12
- 图32: 2026H1仅登海种业实现归母净利润同比增长 .............................................................................................................. 14
- 开源证券-医药生物行业周报:原料药价格底部企稳,抗生素类价格短期承压-260913.pdf 本地 主题页
-
- 1、 原料药板块整体价格趋势偏弱,动保原料药淡 ...季....不....淡.............................................................................................. 3
-
- 3、 风险提示 .................................................................................................................................................................................... 9
- 图1: 原油价格因地缘冲突呈现上升趋势(美元/桶)............................................................................................................... 3
- 图6: 青霉素工业盐价格有所下降(元/BOU) .......................................................................................................................... 4
- 图7: 6-APA价格有所下降(元/kg) .......................................................................................................................................... 4
- 图8: 阿莫西林原料药价格有所下降(元/kg) .......................................................................................................................... 4
- 图9: 氨苄西林原料药价格有所下降(元/kg) .......................................................................................................................... 4
- 图11: 头孢曲松钠原料药价格有小幅下降(元/kg) ................................................................................................................. 5
- 开源证券-商贸零售行业周报:毛戈平新店落地香港,彩妆师李东田再创新品牌-260913.pdf 本地 主题页
-
- 2.2、 高端领跑、服务向新,关注零售社服景气赛道优质公司 .......................................................................................... 7
-
- 2.2.18、 长白山:上半年利润实现扭亏,定增项目蓄力未来 ................................................................................... 19
- 2.2.19、 爱婴室:线下主业稳健增长,加盟业务打开全国化空间 ........................................................................... 19
- 2.2.21、 贝泰妮:2026H1 经营改善显现,多品牌增长与费用优化共振 ................................................................ 21
- 2.2.29、 周大福:受益金价FY2026业绩高增长,关注产品、渠道优化 ................................................................ 26
- 3.1、 大事提醒:关注多家公司业绩发布会等 .................................................................................................................... 29
- 4、 风险提示 .................................................................................................................................................................................. 30
- 表5: 零售社服公司大事提醒:关注多家公司业绩发布会等 .................................................................................................. 29
- 开源证券-江西铜业(600362)公司深度报告:半年业绩创历史新高,多个参控股项目打开成长空间-260910.pdf 本地 主题页
-
- 1、 核心亮点:多个参控股项目打开公司成长空间 ..................................................................................................................... 4
-
- 1.3、 佳鑫国际资源:2026H1实现归母净利润约15.4亿港元 ........................................................................................... 5
- 3、 盈利预测与投资建议 .............................................................................................................................................................. 12
- 4、 风险提示 .................................................................................................................................................................................. 13
- 图5: 2026H1佳鑫国际实现归母净利润15.4亿港元 ................................................................................................................. 6
- 图12: 2026H1公司钼精矿产量为4,810吨,同比增长1.4% ................................................................................................... 8
- 图13: 2026H1公司标硫精矿产量为150.2万吨,同比增长5.8% ............................................................................................ 8
- 图15: 2025年矿产银产量为80.9吨,同比增长19.8% ............................................................................................................ 8
- 开源证券-美容护理行业点评报告:医美化妆品8月月报,2026H1化妆品收入稳健增长、医美利润仍承压,板块结构性分化加剧-260910.pdf 本地 主题页
-
- 1、 行情回顾 ............................................................................................................................................................................ 3
-
- 4、 投资观点:关注“高端+情绪消费”下高景气赛道优质公司 .............................................................................................. 9
- 5、 风险提示 .......................................................................................................................................................................... 10
- 图9: 2026Q2医美板块利润端有所承压 ............................................................................................................................... 6
- 图13: 2026Q2化妆品板块利润端同比小幅下行 .................................................................................................................. 7
- 表1: 重点推荐若羽臣、珀莱雅、朗姿股份、毛戈平、巨子生物、润本股份等 ................................................................. 9
- 归母净利润2.56亿元(+40.7%),营收与利润双线增长,核心山茶花精华油基本盘
- 归母净利润 0.50 亿元(-12.9%),化妆品业务保持较快增长、毛利率明显改善,医
- 开源证券-银行业从2026H1业绩分化看银行投资机会:稀缺红利重估时刻,前瞻资负能力致胜-260908.pdf 本地 主题页
-
- 1.1、 营收及归母净利润均正增,业绩延续修复态势 .......................................................................................................... 4
-
- 3、 金融投资:收入贡献继续提升,账户策略灵活摆布 ........................................................................................................... 19
- 图2: 2026H1上市银行归母净利润同比增长2.96% .................................................................................................................. 4
- 图3: 2025年与2026Q1多数上市银行营收与归母净利润增速呈现显著改善 ........................................................................ 5
- 图11: 2026H1投资净收益表现分化:国有行同比增长 ............................................................................................................ 9
- 图18: 2026H1城商行金融投资增速明显下降 .......................................................................................................................... 13
- 图33: 农商行关注率高位回落,城商行改善至各类最低 ........................................................................................................ 26
- 表11: 风险新规影响渐弱,已减值贷款与不良贷款差额持续收窄 ........................................................................................ 29
- 1、 每周观点:看好原奶价格修复,鱼子酱有望量价齐升 ......................................................................................................... 3
- 3、 上游数据:部分上游原料价格回落 ........................................................................................................................................ 4
- 4、 酒业数据新闻:1-8月全国居民消费价格同比上涨0.9% ..................................................................................................... 7
- 5、 备忘录:关注9月16日伊利股份召开股东大会 ................................................................................................................... 7
- 6、 风险提示 .................................................................................................................................................................................... 8
- 图6: 2026年9月4日生鲜乳价格同比+1.0% ............................................................................................................................ 4
- 图7: 2026年9月11日猪肉价格同比-17.7% ............................................................................................................................. 5
020. #研报
-
主题笔记:打开完整笔记
-
平安证券-A股策略周报:轮动整固,攻守均衡-260906.pdf 本地 主题页
-
- 续,结构上建议攻守均衡,关注三条线索:一是AI科技中期主线逻辑未变,但短期产业缺乏大级别正向催化,修复过程和细
-
- 新订单 ▲ 2.1 50.6 48.5 51.2 49.9 50.6 51.6 48.6 49.2 50.8 49.2 48.8 49.7 49.5 49.4
- 新出口订单 ▲ 0.5 50.1 49.6 50.1 48.6 50.3 49.1 45.0 47.8 49.0 47.6 45.9 47.8 47.2 47.1
- 出厂价格 ▲ 2.6 50.4 47.8 48.2 51.9 55.1 55.4 50.6 50.6 48.9 48.2 47.5 48.2 49.1 48.3
- 主要原材料购进价格 ▲ 3.4 56.6 53.2 54.2 60.5 63.7 63.9 54.8 56.1 53.1 53.6 52.5 53.2 53.3 51.5
- 其中:新订单 ▲ 2.3 42.4 40.1 46.3 43.5 41.6 43.5 42.2 40.1 47.4 46.1 45.9 42.2 40.6 42.7
- 其中:新订单 ▼ -0.7 44.5 45.2 48.4 45.3 44.8 45.3 45.7 47.1 47.3 45.6 46.0 46.7 47.7 46.3
- 短 剧 游 a d e e s 虚 拟 人 拼 多 多 i mi K 指 网 红 经 稳 定 币 培 育 钻 小 红 书 直 播 带 保 险 精 谷 子 经 I A 语 料 文 化 传 抖 音 豆 网 络 游 猪 产 业 C GI A 多 模 态 3 B E W 银 行 精 饲 料 精 加 密 货 航 运 精 首 发 经 生 物 育 鸡 产 业 离 境 退 央 企 银 智 能 体
- 平安证券-A股资金温度计(2026年9月):存量博弈,攻守均衡-260907.pdf 本地 主题页
-
- 一、 资金供给:增量不大,风格均衡化..................................................................................................... 4
-
- 1.1 公募基金:资金供给有所回落 ............................................................................................................... 4
- 1.2 私募基金:避险情绪提升 ...................................................................................................................... 5
- 1.3 保险资金:权益仓位提升 ...................................................................................................................... 6
- 1.4 融资资金:情绪缓和,风格均衡 ............................................................................................................ 7
- 1.5 境外资金:Q2延续净流入 .................................................................................................................... 8
- 二、 资金需求:资金压力缓和................................................................................................................... 9
- 五、 风险提示 ......................................................................................................................................... 12
- 升至37.8美元,环比增长0.27%,较前值的0.16%有所加速,但同比3.09%,较前值的3.24%持续回落,不构成“工
- 22/01 22/08 23/03 23/10 24/05 24/12 25/07 26/02 01/01 06/01 11/01 16/01 21/01 26/01
- 由56.7降至53.7,产出由58.5小幅降至58.3,就业由52.8降至51.2,订单积压由55.0降至51.8,显示制造业需求
- 核心分项中,服务通胀有所降温,同比由 3.30%降至 3.00%,非能源工业品同比由 0.90%升至 1.20%,能源及下游工
- 比增长0.4%,有所加速,而非食品和汽车燃料销售分别下降1.4%和0.8%,显示居民消费动能再次转弱。
- 化妆品及食品饮料销售分别增长6.3%、3.1%、1.6%和1.1%,仅服装及个人用品销售下降6.6%。
- 24/11 25/02 25/05 25/08 25/11 26/02 26/05 26/08 24/02 24/07 24/12 25/05 25/10 26/03 26/08
- 平安证券-海外策略周报:强非农推升加息预期,美股估值端扰动延续-260906.pdf 本地 主题页
-
- 非农新增就业(初值) ▲ 141.0 162.0 -23.0 57.0 172.0 115.0 178.0 -92.0 130.0 50.0 64.0 -105.0 119.0 22.0
-
- /3 /3 /3 /4 /4 /4 /4 /5 /5 /5 /5 /6 /6 /6 /9 /9 /9 /0 /0 /1 /1 /2 /2 /2 /3 /3 /4 /4 /4 /5 /5 /6 /6
- 指 业 0 指 0 纯 纯 0 2 /5 2 /5 0 /6 1 /6 1 /6 2 /6 0 /7 1 /7 1 /7 2 /7 3 /7 0 /8 1 /8 2 /8 2 /8 0 /9
- 90/61 30/71 90/71 30/81 90/81 30/91 90/91 30/02 90/02 30/12 90/12 30/22 90/22 30/32 90/32 30/42 90/42 30/52 90/52 30/62 90/62
- 90/61 30/71 90/71 30/81 90/81 30/91 90/91 30/02 90/02 30/12 90/12 30/22 90/22 30/32 90/32 30/42 90/42 30/52 90/52 30/62 90/62
- 82-20-52 11-40-52 32-50-52 40-70-52 51-80-52 62-90-52 70-11-52 91-21-52 03-10-62 02-30-62 03-40-62 21-60-62 42-70-62 40-90-62
- 90/90/52 90/01/52 80/11/52 80/21/52 70/10/62 60/20/62 80/30/62 70/40/62 70/50/62 60/60/62 60/70/62 50/80/62 40/90/62
- 1、 宏观经济修复不及预期:欧美未来经济修复节奏具有不确定性,将对全球相关资产价格走势形成影响;
- 平安证券-监管政策月报(2026年8月):金融支持实体经济力度再迎强化-260908.pdf 本地 主题页
-
- 1.2 风险控制:证监会规范上市公司财报会计编制,优化私募基金募集监管 ................................................... 4
-
- 二、 投融资规则:发改委支持境外投资,证监会推动资本市场支持地产 ...................................................... 6
- 2.1投资:沪深交易所拟完善LOF 退市规则,发改委支持境内投资者按市场化原则进行对外投资 ..................... 6
- 2.2融资:证监会推动资本市场支持房地产发展新模式 .................................................................................. 7
- 3.1 重点关注:财政部将发行 3000亿元特别国债注资金融央企 ..................................................................... 8
- 四、 风险提示 ............................................................................................................................................ 10
- 模LOF等终止上市,有助于解决部分LOF高溢价炒作风险,遏制非理性炒作,保护投资者合法权益,避免溢价买入遭受损
- 看,预计将对稳楼市产生一定积极影响,整体相对温和,通过有效降低购房成本、提高提取灵活性等,助力刚需和改善性住
- 平安证券-计算机行业:全球大模型持续迭代升级,AI算力市场需求持续旺盛-260907.pdf 本地 主题页
-
- 营业收入为470亿美元,同比增长58%,净利润为41亿美元,同比增长255%,公司二季度业绩实现高速增长。
-
- 年第二季度亮眼的业绩表现、创纪录的AI服务器业务新签订单以及对全年营收高速增长的指引,体现了全球AI算力市场的持续旺盛需求
- 我们坚定看好我国AI产业的发展前景,建议持续关注AI主题的投资机会。
- 和应用:建议关注盛视科技、道通科技、金山办公、科大讯飞、同花顺、福昕软件、万兴科技、彩讯股份、德赛西威、中科创达、恒生
- 点评:根据DELL公司公告数据,2027财年第二季度,公司营业收入为470亿美元,同比增长58%,净利润为41亿美元,同
- 我们认为,DELL公司2027财年第二季度亮眼的业绩表现、创纪录的AI服务器业务新签订单以及对全年营收高速增长的指
- 润2206.94万元,同比增长23.88%,扣非归母净利润535.67万元,同比下降64.45%。
- 标的方面,1)AI算力:建议关注海光信息、工业富联、紫光股份、中科曙光、神州数码、深信服、寒武
- 开源证券-中小盘主题-量子科技系列报告(二):多技术路线并行演进,量子计算长期成长空间广阔-260908.pdf 本地 主题页
-
- 1、 本周主题:多技术路线并行演进,量子计算长期成长空间广阔 ......................................................................................... 4
-
- 1.1、 量子计算:基于不确定性与非局域性的算力飞越 ...................................................................................................... 4
- 1.1.1、 量子计算的实现:通过逻辑门实现量子态操纵 ............................................................................................... 4
- 1.1.2、 超越经典计算的底层逻辑:不确定性与非局域性 ........................................................................................... 6
- 1.3、 未来展望:增长确定性凸显,量子计算步入加速发展期 ........................................................................................ 24
- 3.4、 本源量子计算关键核心部件氧化钌温度传感器获合肥某科技公司采购 ................................................................ 31
- 5、 风险提示 .................................................................................................................................................................................. 33
- 图15: 晶体管数量不断增长,密度正逼近物理极限 ................................................................................................................ 26
- 开源证券-中报业绩分析系列二:旧指标失效之后-一个新的盈利先行指标-260907.pdf 本地 主题页
-
- 1、 A股盈利修复已经确认,还能持续多久 ................................................................................................................................. 3
-
- 2、 旧指标有效性逐渐减弱,关注新指标:企业融资总额 ......................................................................................................... 4
- 3、 新指标指引下,下半年全A利润增速仍偏积极 ..................................................................................................................... 5
- 4、 风险提示 .................................................................................................................................................................................... 6
- 图1: A股中报超预期在意料之中:规模以上工业企业利润同比增速的指引 ........................................................................ 3
- 图2: 2025年底前,新增中长期贷款同比增速对工业企业利润增速的判断显 ..著....有....效................................................. 3
- 图4: 融资总规模同比增速指引:下半年A股企业归母净利润同比增速仍偏积极 ................................................................ 5
- 收入、归母净利润同比增长7.2%和16.8%,增较速2分02别6年Q1提升2.5pct、9.9pct。
- 联储证券-8月非农:表现强劲,但季节性因素与结构性隐忧仍存-260910.pdf 本地 主题页
- 摘要: 相关报告 8月美国非农就业表现强于预期,但新增就业主要集中于季节性较强行 8月外贸数据点评:出口延续高增,结构 业,持续性仍需观察。8月美国非农新增就业16.2万人,大幅高于市场预 分化边际收敛 期的5.6万人,也高于过去12个月平均水平3.52万人;同时,6月和7 月新增就业合计上修5.5万人,显示此前就业降温幅度有所缓和。餐饮服 2026.09.09 务业和地方政府教育是本月就业增长的主要来源,两者合计贡献10.11万 7月工业企业利润数据点评:盈利斜率放 人。但由于地方政府教育就业通常在暑期结束、新学年开始阶段出现季节 缓,结构分化延续 性回升,而餐饮就业也容易受到季节性消费活动影响,本月增长可能包含 2026.08.28 一定季节修复因素,后续持续性仍需观察。8月U3失业率维持4.1%,劳 7月经济数据点评:内需仍待企稳,政策 动参与率由61.4%升至61.6%,劳动力人口增加68.3万人,其中就业人 接续可期 口增加56.9万人,新增劳动力大部分被就业市场吸收。同时,U6广义失 业率由7.9%降至7.7%,显示就业闲置压力继续缓解。 2026.08.20 从行业结构来看,私人部门就业改善主要由商品行业和部分服务业推动。 商品部门新增就业4.1万人,其中建筑业和制造业延续改善趋势。制造业 新增1.6万人,主要来自耐用品制造业(增加1.5万人),其中机械制造和 金属制品制造均有所增长,显示资本品相关产业链仍具一定韧性;建筑业 就业继续改善,非住宅专业承包商仍是主要支撑。服务业新增就业8.6万 人,其中休闲和住宿业增加6.2万人,成为最大贡献来源;餐饮服务业单 月增加5.92万人,但考虑到此前连续下降以及消费需求仍偏弱,本轮反 弹可能包含一定回补因素。医疗保健行业新增1.29万人,虽然低于过去 12个月平均水平,但人口老龄化带来的长期需求仍提供支撑。与此同 时,信息业减少2.3万人,金融业减少1.1万人,高薪行业就业调整压力 尚未完全缓解。 从就业质量来看,劳动力市场闲置压力继续缓解,但长期失业风险仍存。 8月U6广义失业率下降至7.7%,边缘劳动力占非劳动力人口比例由去年 同期的1.74%降至1.57%,因经济原因兼职就业人数环比减少8.48%,占 兼职就业比例由17.51%下降至16.3%,显示潜在劳动力闲置以及被迫兼 职压力均有所缓解。从失业结构来看,临时裁员占比由13.2%下降至 12.0%,主动离职者占比由11.3%升至13.2%,反映劳动力市场流动性有 所改善;但27周以上长期失业者占比升至27%,表明部分群体再就业压 力仍未明显缓解。 请务必阅读正文之后的信息披露和法律声明 下载日志已记录,仅供内部参考 宏观经济点评 从劳动投入和薪资来看,企业用工需求边际增强,中期薪资放缓趋势仍未 改变,但环比增速有所回升,显示薪资增长出现边际修复。8月私人非农 企业平均每周工作时长由34.3小时升至34.4小时,显示企业劳动投入有 所增加。平均时薪同比增长3.09%,低于前值3.24%以及过去12个月平 均水平3.64%,中期薪资增速放缓趋势延续;但环比增长0.27%,较前值 有所回升,显示薪资增长出现短期修复。8月就业数据公布后,市场重新 评估美联储政策路径,就业市场表现强于预期,显示美国经济仍具一定韧 性,加息预期有所升温。 8月就业数据落地,叠加沃什表态美国已接近充分就业、政策判断主要看 通胀,市场重新评估加息路径。美股小幅走弱,美债收益率抬升,加息预 期边际升温。本次就业数据反映美国劳动力市场整体仍具韧性,但行业分 化与结构性压力持续存在。沃什此前表示,当前美国劳动力市场整体仍接 近充分就业,政策判断重点将更多取决于通胀回落进程。后续市场仍需关 注8月CPI数据、FOMC政策信号,以及AI基础设施投资周期对制造 业、公用事业及相关行业就业需求的支撑是否具备持续性。 风险提示:美国劳动力市场上行超预期,美国通胀中枢居高不下且高通胀 存续时长超预期,美国货币财政政策超预期。 请务必阅读正文之后的信息披露和法律声明 2 下载日志已记录,仅供内部参考 宏观经济点评 目 录
- 8月非农表现强劲,但季节性因素与结构性隐忧仍存 .................................................... 5 1.1 非农表现强劲,但就业增长持续性仍待验证 ....................................................... 5 1.2 地方政府教育支撑非农增长,但季节性调整影响与趋势变化仍需关注 ................ 5 1.3 商品与服务业同步改善,行业内部冷热不均 ....................................................... 5 1.4 劳动参与率回升的同时就业压力缓解,但长期失业风险仍存 .............................. 6 1.5 劳动投入边际增强,薪资增速放缓趋势未改 ....................................................... 6 1.6 就业韧性强化加息预期,通胀仍是政策关键约束 ................................................ 7
- 风险提示 ....................................................................................................................... 7 请务必阅读正文之后的信息披露和法律声明 3 下载日志已记录,仅供内部参考 宏观经济点评 图表目录 图1 美国非农就业数据公布同时修正前月数据(千人) ................................................
021. #研报
-
主题笔记:打开完整笔记
-
平安证券-食品饮料行业餐饮链2026年中报总结:静待需求改善,龙头展现经营韧性-260908.pdf 本地 主题页
-
- 26H1调味发酵品板块实现归母净利润72.02亿元,同比增长13.60%;
-
- 板块内主要公司收入利润Q1增速较快,Q2相对承压,主要是受行业销售淡季和餐饮需求平淡的影响。
- 投资建议:我们认为消费市场韧性犹存,复苏势能正于分化中蓄力,温和渐进、结构先行的复苏或将成为下半场主基调。
- 展望后续,我们建议关注:1)调味品:主线看“餐饮β修复 ,龙头稳健增长,
- 26H1调味发酵品板块实现归母净利润72.02亿元,同比增长13.60%;
- 收108.67亿元,同比增长6.02%,板块内主要公司Q2收入增速相对Q1明显放缓,主要是受行业销售淡季和餐饮需求平淡的影响,但行业龙头安
- 2)速冻食品:主线看“价格战趋缓后的盈利修复,格局改善后的集中度提升”
- 26H1速冻食品板块收入延续修复,Q1旺季强、Q2淡季收入仍正增但利润转弱,当前的行业竞争已由价格战转向产品/渠道/供应链综合
- u 我们认为,2026年是关键分水岭,竞争核心将聚焦于Agentic AI 与Physical AI 的落地能力与商业生态构建。
- ü 微软:根据科创板日报微信公众号,微软第四财季资本支出达到410亿美元,同比增长超过70%,2027财年的资本支出预计
- ü Meta:根据第一财经微信公众号,Meta Q2资本支出飙升至310.8亿美元,研发支出同比增长67%至217亿美元,全年资本
- ü 中国移动:根据21世纪经济报道微信公众号,中国移动上半年资本开支610亿元,同比增长4.5%,其中算力网投资增长
- 东方算芯 超节点方案单柜配置64卡自研AI加速卡DF1000系列OAM模组,可提供33P@BF16算力,单卡支持896GB/s高速互联。
- 股票投资评级: 分析师给出下列评级中的其中一项代表其根据公司基本面及(或)估值预期以报告日起6个月内公司股价相对于同期市场基准指数表现
- 行业投资评级: 分析师给出下列评级中的其中一项代表其根据行业历史基本面及(或)估值对所研究行业以报告日起12个月内的基本面和行业指数相
- 山西证券-农业行业周报:本周猪价先涨后降,白羽鸡均价继续回落-260907.pdf 本地 主题页
-
- 4.风险提示..........................................................................................................................................................................18
-
- 图5:国内外三元生猪价格走势(单位:元/公斤).......................................................................................................7
- 图6:国内猪肉价格走势(单位:元/公斤)...................................................................................................................7
- 图7:自繁自养的生猪养殖利润(元/头).......................................................................................................................7
- 图8:外购仔猪的生猪养殖利润(元/头).......................................................................................................................7
- 图9:国内仔猪价格走势(单位:元/千克)...................................................................................................................8
- 图15:白羽肉毛鸡养殖利润(元/羽)...........................................................................................................................10
- 图33:金针菇价格(元/公斤).......................................................................................................................................14
- 山西证券-煤炭行业2026年中报综述:业绩基本符合预期,持续关注政策容忍度-260910.pdf 本地 主题页
- 要点: 上半年供给同比基本收缩,海外煤进口小幅增长。据国家统计局统计, 1-7月,规上工业原煤产量27.0亿吨,同比下降2.9%,环比增长14.23%;7 月原煤产量3.43亿吨,同比下降9.92%,环比下滑9.89%。供给结构进一步 向西部集中,晋陕蒙新产量环比正增长。截止7月,晋陕蒙新四大主产区合 计产量达22.07亿吨,占全国总产量的81.69%,产业集中度进一步增强。进 口煤同比小幅增长。截至2026年7月,我国煤及褐煤进口量累计值2.68亿 资料来源:最闻 吨,同比增长4.3%。分国别来看,俄罗斯、澳大利亚、蒙古、印尼仍是中国 主要煤炭进口国,分别同比+21.6%、+37.91%、+27.9%、-22.23%。 上半年火电、煤化工带动需求提升。从终端需求来看,全社会用电量维 相关报告: 持较高增速,火电刚需持续释放;非电需求中,地缘局势扰动国际油价高位 【山证能源】84号文升级国有煤矿安监, 震荡,油头化工成本大幅提高,煤制路线成本优势凸显,煤化工行业高景气 常态化检查约束供给-行业周报 运行。火电和煤化工成为拉动动力煤消费增长的两大核心支柱。截至7月底, (20260831-20260906) 2026.9.7 全国累计发电装机容量40.8亿千瓦,同比增长11.0%。其中,太阳能发电装 【山证能源】煤价偏强运行,关注政策 机容量12.9亿千瓦,同比增长16.1%;风电装机容量6.9亿千瓦,同比增长 容忍度-行业周报(20260824-20260830) 19.5%。1~7月份,全国发电设备累计平均利用1671小时,比上年同期降低 2026.8.31 135小时。 业绩基本符合预期,Q2单季度业绩增长。今年以来,印尼煤炭配额限 分析师: 制、中东地缘因素等导致煤价回升,2026H1煤炭采选板块营收合计6464.75 胡博 亿元,同比+14.28%;实现归母净利润合计668.90亿元,同比+27.35%。从 执业登记编码:S0760522090003 Q2 单季度来看,从 Q2 单季度来看,实现营业收入 3575.69 亿元,同比 邮箱:hubo1@sxzq.com +28.82%,环比+23.77%;实现归母净利润400.89亿元,同比+67.95%,环比 程俊杰 +49.59%。印尼出口管控、海外地缘冲突,国内市场煤供需走向紧平衡,5 月山西煤矿事故之后,大量矿井停产自查,国内供给约束难以实质性放松, 执业登记编码:S0760519110005 煤炭业绩随煤价有一定修复。 邮箱:chengjunjie@sxzq.com 上半年煤炭上市公司营收及盈利普遍增长。随着国内经济稳步走出调整 期,油价高位带动煤化工增长,同时印尼供给收缩预期,煤炭市场需求回暖, 煤价上行,上半年煤炭上市公司整体实现营收、盈利普遍增长,多数企业归 母净利润同比实现正增长,龙头煤企维持高利润体量,区域煤企、煤化工协 同公司业绩弹性突出。 板块有望形成新的红利成长周期。在低利率的环境下,红利投资仍然是 不可忽视的主题。尽管煤炭行业在过去2年经历了煤价下行和扩储周期,部 分上市公司的分红意愿和分红能力均受到影响,但如中国神华、陕西煤业等 请务必阅读最后股票评级说明和免责声明 1 下载日志已记录,仅供内部参考 行业研究/行业分析 公司,仍然在中期报告稳定盈利的同时维持了较高的分红比例,并承诺增加 分红频次,我们认为稳定高股息标的仍然值得追逐。此外,随着煤价提升对 煤企业绩的修复,上市煤企有望实现“业绩+分红”的双成长格局。 投资策略:安监环境严格约束供给释放,83号文至84号文将供应收缩 焦点从民企转移至国企,供给收缩对炼焦煤冲击更大。煤价短期仍有上行动 力,但要关注政策容忍度,基本面拐点到来前煤炭股仍有支撑。动力煤关注 【中国神华】、【陕西煤业】、【新集能源】、【昊华能源】、【晋控煤业】、 【华阳股份】、【山煤国际】。炼焦煤方面,减产逻辑下焦煤最受益,关注 【山西焦煤】、【潞安环能】、【平煤股份】、【淮北矿业】。 风险提示:经济衰退;供给释放超预期;进口超预期;海外煤价大幅下跌; 安全、环保风险及其他扰动因素。 请务必阅读最后股票评级说明和免责声明 2 下载日志已记录,仅供内部参考 行业研究/行业分析 目录
- 煤炭行业稳中有进,煤价呈向好态势...........................................................................................................................5 1.1 安监政策趋严,供应基本收缩.................................................................................................................................5 1.2 火电煤化工带动消费,新能源发电快速增长.........................................................................................................5 1.3 前7月进口小幅增长,关注外蒙带来的供应不确定性.........................................................................................6 1.4 动力煤呈震荡走势,炼焦煤维持高位运行.............................................................................................................7 2.2026中报总结..............................
- 山西证券-煤炭行业周报:84号文升级国有煤矿安监,常态化检查约束供给-260907.pdf 本地 主题页
-
- 【山证能源】煤价偏强运行,关注政策 投资建议:安监环境严格约束供给释放,83号文至84号文将供应收缩
-
- 附录........................................................................................................................................................................................4
-
- 上市公司重要公告简述...................................................................................................................................................4
- 图4: CCTD秦皇岛动力煤综合交易价格指数(Q5500)............................................................................................5
- 图7: 产地焦煤价格(元/吨)..........................................................................................................................................6
- 图9: 京唐港主焦煤价格(元/吨)..................................................................................................................................6
- 图10: 京唐港1/3焦煤价格(元/吨).............................................................................................................................6
- 图15: 一级冶金焦价格(元/吨)....................................................................................................................................8
- 图表24 8月全国乘用车零售同比下降19% 图表25 截至8月28日,近四周主要家电零售额同比-19.1%
- 图表26 本周国内执行航班架次同比增长2.5% 图表27 本周百度迁徙指数同比增长2.0%
- 图表28 本周全国电影票房收入同比增长-17.5% 图表29 截至8月30日,近四周邮政快递揽收量同比增长4.6%
- 图表32 截至8月30日,近四周国际货运航班同比下降2.8% 图表33 8月全球制造业PMI提升
- 图表37 本周螺纹钢期货上涨1.7%,现货价格上涨1.1% 图表38 本周焦煤期货收盘价上涨2.3%,现货上涨8.1%
- 24/09 25/01 25/05 25/09 26/01 26/05 26/09 24/08 24/12 25/04 25/08 25/12 26/04 26/08
- 图表39 本周农产品批发价格200指数同比回落 图表40 本周蔬菜、水果、猪肉批发价上涨,鸡蛋价格回落
- 平安证券-桐昆股份(601233)全球涤纶龙头,利润高增+估值低位-260910.pdf 本地 主题页
-
- 三、 盈利预测及投资建议.......................................................................................18
-
- 图表11 PX-PTA-涤丝价格走势(元/吨)...................................................................................................... 9
- 图表13 公司涤纶长丝单吨毛利润(元/吨) .................................................................................................. 9
- 图表15 涤纶长丝行业毛利润走势 .............................................................................................................. 10
- 图表19 公司归母净利润与油价相关性较高 ................................................................................................. 11
- 图表21 浙石化净利润规模 ........................................................................................................................ 11
- 图表22 公司投资收益(亿元) .................................................................................................................. 12
- 图表23 公司归母净利润及同比增速 ........................................................................................................... 12
- 平安证券-金融行业周报:金融业稳步扩容,私募投资监管完善,保险法公开修订-260907.pdf 本地 主题页
-
- 6 0 / 4 2 0 2 9 0 / 4 2 0 2 2 1 / 4 2 0 2 3 0 / 5 2 0 2 6 0 / 5 2 0 2 9 0 / 5 2 0 2 2 1 / 5 2 0 2 3 0 / 6 2 0 2 6 0 / 6 2 0 2 6 0 / 4 2 0 2 9 0 / 4 2 0 2 2 1 / 4 2 0 2 3 0 / 5 2 0 2 6 0 / 5 2 0 2 9 0 / 5 2 0 2 2 1 / 5 2 0 2 3 0 / 6 2 0 2 6 0 / 6 2 0 2 6 0 / 4 2 0 2 9 0 / 4 2 0 2 2 1 / 4 2 0 2 3 0 / 5 2 0 2 6 0 / 5 2 0 2 9 0 / 5 2 0 2 2 1 / 5 2 0 2 3 0 / 6 2 0 2 6 0 / 6 2 0 2
-
- 理办法》依据《证券投资基金法》《私募投资基金监督管理条例》等法律法规制定,旨在落实国务院办公厅关于加强监管、防范风险、促
- 点评:《管理办法》将监管关口前移至募集环节,通过细化合格投资者标准、强化穿透核查,压实管理人和销售机构的适当性管理、风险揭示
- 4 0 4 0 4 0 4 0 4 0 4 0 4 0 4 0 4 0 4 0 4 0 4 0 4 0 4 0 4 0 4 0 4 0 4 0 4 0 4 0 4 0 4 0 4 0 4 0 4 0 -30,000
- 4 0 / 4 0 / 4 0 / 4 0 / 4 0 / 4 0 / 4 0 / 4 0 / 4 0 / 4 0 / 4 0 / 4 0 / 4 0 / 4 0 / 4 0 / 4 0 / 4 0 / 4 0 / 4 0 / 4 0 / 4 0 / 4 0 / 4 0 / 4 0 / 4 0 / 0 / 9 0 / 0 0 / 1 0 / 2 0 / 1 0 / 2 0 / 3 0 / 4 0 / 5 0 / 6 0 / 7 0 / 8 0 / 9 0 / 0 0 / 1 0 / 2 0 / 1 0 / 2 0 / 3 0 / 4 0 / 5 0 / 6 0 / 7 0 / 8 0 / 9
- /9 /0 /1 /2 /1 /2 /3 /4 /5 /6 /7 /8 /9 /0 /1 /2 /1 /2 /3 /4 /5 /6 /7 /8 /9 /9 /1 /1 /3 /5 /7 /9 /1 /1 /3 /5 /7 /9 /1 /1 /3 /5 /7 /9
- /4 /4 /4 /4 /5 /5 /5 /5 /5 /5 /5 /5 /5 /5 /5 /5 /6 /6 /6 /6 /6 /6 /6 /6 /6 /3 /3 /4 /4 /4 /4 /4 /4 /5 /5 /5 /5 /5 /5 /6 /6 /6 /6 /6
- 居民储蓄需求仍旺,预计2026年负债端稳中向好,资产端权益弹性较强,市场回暖或带来投资修复潜能和
- 平安证券-银行业月报:季报盈利表现分化,板块配置价值持续-260908.pdf 本地 主题页
-
- 个股来看分化持续加大,部分银行盈利依然保持较快增长,但盈利负增的银行个体数量也上升至6家,大中型银行中中行(YoY+5.1%)、农行(YoY+4.9%)和建行(YoY+4.6%)增
-
- 净利润同比增长3.0%,增速与26年1 邮储银行 7.3% 5.8% 16.8% 12.2% 7.6% 7.3% -1.3% 2.0% 19.4% 17.3% 65.2% 65.9% 1.9% 4.6%
- 部分银行盈利依然保持较快增长,但 平安银行 -3.1% -0.5% 11.7% 3.7% 4.7% 1.8% 5.0% -0.5% 4.4% 2.7% 7.4% 2.5% 3.0% 3.3%
- 26年建设半银行年10.1%报综6.5%述:7息.1% 差边6.9%际企稳6.8% 支撑4.8盈% 利,个体工工分商商银银行行化88..22持%% 续99..11加%% 大 66..66%% 66..00%% 66..22%% 66..44%%
- 上市兴银业银行行总6资.1%产规模8.0同% 比增长5.78%.8%(+9.4.44%%,26Q16).6%,其中贷6.1%款规模同 民民生生银银行行 00..88%% 00..33%% 00..11%% 00..99%% --00..22%% 11..99%%
- 浙商银行 7.8% 10.4% 6.5% 6.4% 7.4% 5.7% 上平平 市安安 银银银行行 行 44..44总 %%资产同比 22..增 66%%速 11..55%%贷款同比增速 11..33%% 11..00%%存款同比增速 --00..99%%
- 不同北类京银型行银1行7.3%来看,-0.1股% 份行贷3.款4%增速低位0.5%回升,贷7.7款% 同比增6速.2%提升0.3 浙浙商商银银行行 2776..88Q%%1 112006..H44%%1 2666..55Q%%1 2666..44H%%1 2776..44Q%%1 2556..77H%%1
- 此外值得注意的是,在行业盈利边际改善的背景下,我们认为部分优质区域行的盈利弹性有望提升,重点关注成都银行、宁波银行、
022. #餐饮 #茶 #港股 #学习 ...
-
主题笔记:打开完整笔记
-
华创批零社服 - 餐饮-茶饮行业投资框架 - 线上精选12讲 260917_导读.docx 本地 主题页
-
- 餐饮行业 茶饮行业 投资框架 单店模型 可复制性 连锁化率 品类特征 火锅 海底捞 供应链 外卖 价格承压 结构数据 龙头公司 精细化管理 门店模型 成本端 营收端 组织能力 连锁化进程
-
- 对话探讨了餐饮品牌门店模型的优化策略,重点分析了品类选择对品牌长期性和场景拓展性的影响,以及租金成本在品牌上升期的杠杆效应和品牌衰退期的制约作用。
- 重点分析了快速复制期为投资带来最大收益,门店数量与店效同步增长时公司估值溢价,以及品牌扩张与见效下滑对公司股价的影响。
- 深入分享了餐饮和茶饮行业的投资框架,回顾了行业新消费行情和连锁业发展,以海底捞、0.99元酸菜鱼、海伦斯和奈雪的茶为例,指出疫情和宏观经济变化对行业的影响。
- 最后,强调品类选择、投资阶段选择、公司治理与创始人初心对长期发展的重要性,总结投资核心要素并为投资者提供建议。
- 发言人1:疫情对整个连锁业带来了巨大冲击,并在后期宏观消费环境变化中,对餐饮赛道产生了较大影响,经历了一轮完整的餐饮行业投资周期。
- 发言人1:当下餐饮业处于价格端承压的收缩周期,龙头公司通过多元策略稳住市场份额和利润,而一些公司则面临压力和下滑。
- 抓住餐饮上升期进行投资,利用量价和租金下降的杠杆效应,关注开店和见效同步增长的关键时期;
- 广发策略 - 港股研究框架:打破旧范式 260917_导读.docx 本地 主题页
-
- 同时,分析了港股解禁潮、回购行为及海外货币政策对经济周期资产,尤其是互联网企业的影响,认为当前流动性风险较大,经济周期资产缺乏持续反转行情,仅存在有限的反弹机会,且年末面临较大解禁与加息压力。
-
- 特别指出人民币汇率与港股走势的关系,分析了非基本面驱动的汇率变化对港股通投资者的影响,并提出通过美元指数判断A股与港股投资机会的方法。
- 最后,他提到了恒生科技指数的潜在调整及其对市场的影响,并建议关注流动性、资本开支和政策等因素对不同类别资产的影响。
- 发言人1:在未来五年或十年,阿里巴巴、腾讯等企业的AI收入占比和利润占比预计将有显著提升,可能出现利润爆发,从而逐渐转变为景气成长类资产,进入第二阶段的利润和规模增长。
- 去年IPO规模为2000亿,今年预计会增长到3000亿甚至4000亿,这将对经济周期类资产,尤其是互联网相关股价产生什么影响?
- 但今年5月,港股通南向净流出速度首次出现月度层面的净流出,主要是因为A股科技成长板块对红利资产的吸筹导致A股与港股股息率差距明显缩小,A股红利相较于港股红利更具性价比,因此南向资金对港股红利资产的需求有所下降。
- 发言人1:后续稳定价值类资产能否持续增长,关键在于观察目前存量业务打平收益率、OCI持仓股息率、权益仓位以及OCI股票涨幅占比,同时关注A股与港股之间股息率的差距,这些因素将决定是否存在明显的增量资金推动港股稳定价值类资产的增长。
- 然而,如果人民币升值并非源于经济基本面复苏,而是受美元走弱等外部因素影响,那么即使人民币升值,港股也可能因经济基本面未改善甚至回调而遭受损失,港股通持有者还会面临汇率汇兑损失。
- 华创批零社服 - 餐饮-茶饮行业投资框架 - 线上精选12讲 260917_原文.docx 本地 主题页
-
- 所以说应该来讲是经历了一轮餐饮行业的投资周期,从过去的那一波扩张,然后再到上市公司的市值扩张,然后到后边经历疫情,然后经历现在的一个经济周期带来的一个影响。
-
- 可以说是一个掌握了上游的供应链渠道,下游的渠道,然后门店的这么一个delivery的这么一个核心的主体,相当于一体化的这些龙头公司开始具备行业的这个规模效应,开始去整合市场。
- 如果我们从美股的这些上市公司来看的话,你可以看到他们的如果排序下来最大的餐饮公司一个是麦当劳,然后再往后的话是星巴克,然后再往后的话有百盛中国餐饮品牌国际达登饭店,然后还有那个text slow house,德州牛排等等。
- 比如说现在商场招商的时候,最有竞争力的一些一线的品牌,像现在的费大厨小炒肉,应该说是这种70到100元这种价格在最最有竞争力的一个品牌之一,对吧?
- 所以说这个公司一旦进入到了比如说超过了500家之后,可能他的天花板或者说进入到快速扩张期之后,跟它的品类有关系,那天花板就会变成一个决定它的估值和炒作的一个top one的这么一个帽。
- 所以说我觉得这个时间节点,餐饮虽然不能说一个明显的反弹性的改善,但可以说明年的话技术问题消化的这么一个企稳行情下,一个稳健的龙头在做多业态扩展的尝试,我觉得是值得关注的这么一个头部公司。
- A0.99元的话是一个处在一个深度改造期,现在改造的结果可以说是请关注公众号思维纪要社,更多纪要请加V西安20210130。
- 但这个时候他究竟是能够穿越周期走出来,相当于经历过一波洗礼,变成一个更成熟的一个公司,还是说他现在开始进入到更长的调整期,我觉得需要再去关注,但是他本身的商业模式是非常有价值。
- 广发策略 - 港股研究框架:打破旧范式 260917_原文.docx 本地 主题页
-
- 所以历史上每一轮的,尤其是最近一年以来,每当我们看到海外出现一些风险事件,比方说像在C预期转向加息预期的时候,我们核心看空的都是互联网,还有恒生科技,看好的都是红利加半导体这一块。
-
- 我举一个具体的例子,可能各位领导就会比较清楚了,特别典型的像港股的一些动力煤,像神华这些的话,它在中国经济最开始高速运行的,像0405年的时候,它的经济增速增长都非常高,都到了四五十甚至往上的一个情况的话。
- 就像命令max是股刚上市这一波上涨,像造诣创新上市首日45%的上涨,这些港股通账户都没有办法享受到,因为没办法参与打新,但是港股通账户却要承受36个月之后的解禁的一个风险,这也是今年以来的话,绝大部分闲置还有公募最无法接受的,就是这个核心因素。
- 那后续的话可能就是恒生科技的拖累会更加的一个明显,因为很多投资者他是不相信这两家公司有基本面的那宁德是在恒瑞医药,它解禁之后的话,股价会处于一个阶段性底部,核心还是在于有基本面。
- 那也就意味着A股红利相较于港股红利的性价比出现非常明显的提升,有更少的资金会南下去购买港股红利资产的一个情况,那也就意味着南向的其实它的一个资金,尤其是对于港股红利资产需求会出现一个明显下降,因为A股红利而出现明显性价比的一个提升的一个情况。
- 我们建议最核心的还是去关注一下显示目前的存量业务打平收益率,还有OCI的一个持仓股息率,以及最后一个比较重要的就是权益的仓位,以及OCI股票涨幅的一个占比那还有一个的话就是A股还有港股之间股息率的差距,因为这些都构成了港股后续会不会出现一个非常明显的增量资金的一个情况。
- 那也就意味着如果说港股的股息率的话,指数层面大概是能够到5左右,并且相较于A股股息率更有优势的话,那其实选择是会不断的去购买港股的高股息资产的那最后一块,景气成长类这一块的一个汇报的话,其实我们认为景气成长类的核心还是在于产业周期这一块,产业周期、创新周期以及渗透率的一个变化。
- 所以可以发现的话,历史上来看美元指数和A股港股点位的一个比值,其实历史相关性还是比较强的,还是比较强的那可以重点关注一下,通过这个指数的一个比较去判断究竟该抄底A股还是该抄底港股的一个情况。
023. #大模型 #市场 #音频
-
主题笔记:打开完整笔记
-
富国基金 金秋映月,乘势而为 260917_导读.docx 本地 主题页
-
- 强调科技主题与非科技主题的投资机会,建议关注厄尔尼诺等主题性表现及高股息资产,预计政策面改善渐进,市场可能呈现脉冲式行情。
-
- 对话深入探讨了中国人口负增长的现状及其对经济结构的影响,指出在人口长期负增长的背景下,红利类投资因其稳定的股息率而展现出较高的配置价值。
- 通过A500和创业板指的行业结构对比,阐述了行业权重差异对组合表现的影响,指出投资者应关注产品底层资产的行业分布,以避免同涨同跌的现象,从而实现更有效的投资分散化。
- 发言人1 答:对于投资新手,建议要在市场低谷时买入好种子(基金),并长期持有,不去频繁关注账户波动,而是在市场无人问津时买入,在市场涨势起来时适当远离。
- 发言人1 答:非科技景气基本面改善的纵深可外推性不强,而科技牛市需要科技进步的新逻辑不断催化和明确,目前该过程尚未开始,预计十月份之后可能会出现一个核心窗口期。
- 此外,建材板块明年可能受到较大影响,因为其后续需求会受到抑制,同时大宗消费整体表现不佳,需要密切关注消费好转的信号,即房价企稳和资产增长预期回升带来的消费回升。
- 发言人1 答:通过对算力出货和电力需求数据的分析,发现未来几年电力供应可能成为限制AI发展的主要瓶颈,尤其是在美国,电力建设低预期较多,即使按照乐观预期统计,电力新增也滞后于算力需求,可能会引发AI发展与电力资源之间的矛盾,这一环节将对硬件出货产生重大影响。
- 投资市场存在周期性,遵循“天道会拐弯儿,总会拐回来”的规律,建议投资者学会逆向思考,抓住机会,在不同市场环境下灵活调整投资策略,实现资产的合理配置与长期增值。
- 方正焦娟 大模型13讲:从多模态到全模态:大模型如何获得现实世界接口 260917_导读.docx 本地 主题页
-
- 消费级互联网平台正借助多模态技术显著提升货币化转化率,该技术在营销、广告及电商转化中展现出积极影响,预示着全模态技术在现实世界应用的广阔前景,尤其是与AR眼镜的结合,有望革新人机交互体验。
-
- 全模态智能不仅包括文字、图片、音频、视频,还涵盖了传感器软件界面动作等,强调尊重每种模态的独特结构,实现可共同计算,特别指出情绪在决策中的重要影响。
- 讨论了跨模态和全模态交互的区别,跨模态关注信息转化,而全模态强调统一认知与行动能力,能够实时连续保持状态,实现图像、声音、语言在同一情景中的共同作用,支持持续的交互与动态生成。
- 讨论了AI眼镜如何通过音频处理和空间动作采集,使模型从描述性世界进入行动性智能,强调了取消现实向文字人工翻译的重要性,以及AI在多工具工作流、内容生成向生产参与转变中的应用价值,指出AI终端正从表达性内容向生产性内容转变,最终实现更智能的现实世界交互。
- 发言人1:关键原因在于今年年底预期会出现全国性的技术大突破,如GPT6等模型可能接近或实现第二层、第三层、第四层等工程层面的重大突破。
- 发言人1:多模态到全模态的转变意味着模型将不再依赖于语言或其他抽象表达,而是直接感知连续发生的现场图片、声音、视频、动作等多模态信息,并基于这些感知做出判断和决策,从而取消了人翻译或对齐中间环节,实现了从语言智能到现实智能的升华。
- 发言人1:原生全模态相较于多模态更进一步,它不仅在同一模型中紧密协同多种模态,在同一个现场情境中实现感知和表达的连续性和实时性,而且强调原生输入和输出,确保结果符合预期或指令要求。
- 发言人1:全模态技术突破后将带来多个方面的显著效果,包括但不限于取消现实世界与文字世界的人工翻译,AI开始进入完整的多工具工作流,内容生成走向生产参与,形成高速正反馈的数据飞轮,以及提升训练过程中的算力需求、降低延迟和提高安全性、可靠性等。
- 富国基金 金秋映月,乘势而为 260917_原文.docx 本地 主题页
-
- 所以我们说的牛市重建,放到这个26到27的时间维度上,就是26年我们可能在剩余时间当中始终都会保持偏谨慎的状态,要有机会可能也得十月底之后,临近年底甚至跨年的时间段,我们说那波行情可能是明显挣钱的,要不然在这之前我相信挣钱的大概率应该是少数。
-
- 请关注公众号思维纪要社,更多纪要请加V西安20210130,因为我发现在5到6月份行情演绎的过程当中,很多投资者对于它行情的影响权重来源认知是明显有偏移。
- 这一类股票在26年的四季度,大家集中评估27年能买什么的阶段,能不能涨,就这样的一个投赞点,我说如果大家的心态是平和的,整个的思维方式是中性的,符合历史规律和框架,尊重这件事的话,那么这一类投资案件可以找。
- 而且作为一个结论,我说很有可能在在我的评估当中,就是很有可能他是26年剩余时间当中最好的一波进攻性机会了,防御的我们先不管,因为今天等会儿斌总这边会专门来跟大家聊高股息资产防御类资产的后续展望。
- 所以在这样的一个环境下的话,其实红利类的投资其实后面的重要性其实是不断去提升的那科技类的投资其实它更多的是来自于一次或者几次的科技的变革,带来一次性的一个大幅的一个变化或者是增长。
- 比如说像沪深三百,大家说的市值最大的300家公司,如果今天大家买的是300ETF,实际上管理人其实决定不了这个300指数里面每一只股票到底应该买多少比例,我们都是严格按照指数当中的权重来进行投资的那右边那幅图就是目前A股市场上大家的认知度最强的一些宽基指数,包括像沪深300、中证500、中证1000,以及过去两三年年开始陆续出现在大家的视野当中的中证A500指数。
- 实际上是这一页想跟大家分享的,就是指数其实帮助我们解决了很多问题,我不知道台下的这一个投资者还有多少人,就是你们实际上可能还没有接触这些品种,可能更多的时候你喜欢去挑一些股票,比如说像今年,可能很大的一个热点,我就举一个例子,比如说是在半导体上面,那有些投资者会选择简单的挑几只半导体的股票来买。
- 他的除了增长性之外,可能他的这个盈利能力也不行,就是收入有在增长,但是可能利润没有什么大的增长,或者现金流实际上没有改善。
- 方正焦娟 大模型13讲:从多模态到全模态:大模型如何获得现实世界接口 260917_原文.docx 本地 主题页
-
- 举个例子,比如说我我我昨天还是前天看到有个设计师,他他好像是用我可不比还是用什么,然后就是给他输出就给他输出的指令,就属于说让他去操作他的一款另外的软件,就是一个专门做设计的。
-
- 但是那那显然所以因为我昨天用第二讲的这个PPT过了一遍,确实GPT6它更接近于第二层、第三层、第四层,就是一些工程,还有一些这种其他层面,是不是凡事也不是普通,就是中间234层的这样的一些突破,这是这个地方。
- 因为它能够识别所有的这样的一些模态,说实话就是识别一个人他真实的一个意图,而不是通过文字、图片、音频视频这4种主要的模态,所以这是一个大的03角的这样一个作用。
- 请关注公众号思维基要社,更多纪要请加V西安20210130决定了大模型或者是这个AI数字世界是一定要囊括现实世界的。
- 比如说我们经常说的调动一些情绪,打动我们人心,感动的不得了,这些其实都是你说不清楚,但是它就影响了你的这种情绪的波动。
- 但是原生全模态的话其实还是需要一些系统,比如说动作模型和控制系统,所以这个的话就是举一个例子,多模态就是我能睡的更多多模态就是我在现实世界当中核心是连续连续工作,然后全方位的这个完整闭环,连续感知、联合判断、行动与环境反馈。
- 其实统一向量空间我听说这个模态可能不止,可能举个例子,比如说有21个,所以这20举个例子,比如说这21个不同的模态建立可比较可组合的这种空间,那这个就是极为强大了,这个可能是最关键的那个地方。
- 这个地方多说一句,因为我刚才说不是之前说过,就属于说在这种技术的突破的过程当中,他因为传导到这些产业,会涌现出来一些产业的这种刚性需求,导致出现了一些生态位,就是相当于说很重要的一些这种生态位的出现了。
024. #险资 #固收 #AI #音频
-
主题笔记:打开完整笔记
-
华创非银 - 险资配置跟踪与ALM新规后的行为研究 260917_导读.docx 本地 主题页
-
- 对话讨论了2026年中期上市公司权益仓位配置情况,指出多数保险公司权益仓位提升,阳光因投资风格差异出现下降。
-
- 预计新规将促使保险公司增加长久期债券配置,改善净投资收益覆盖率,并未来可能加大高股息资产的配置,以增强收益并符合监管要求。
- 发言人1:上市保险公司的权益仓位普遍呈现提升趋势,其中新华的权益仓位最高达到25.6%,而阳光是唯一出现权益仓位下降的公司,主要由于投资风格差异及港股和红利股票的表现一般。
- 发言人1:如果考虑长期股权投资、未上市股权和其他权益类金融产品,整体大类权益仓位相比股票基金更高,但多数保险公司距离权益资产配置上限还有一定距离,通常会保留空间以保持配置灵活度。
- 发言人1:新华的特色在于固收配置中债券占比相对较少,更多配置了定存和非标资产,但随着定存占比下降,股票和基金配置预计将呈上升趋势。
- 净投资收益覆盖率则关注的是保险公司实际收到的现金流收入与负债所需刚性成本的覆盖程度,这一指标可能成为未来三年内促使保险公司减少投资行为的重要因素,尤其是在利率下行过程中,久期缺口风险暴露,多数保险公司可能无法达标。
- 对于保险公司而言,它影响着资产配置决策,例如,在利率风险对冲因素推动下,长久期债券配置可能会增加,以改善净投资收益覆盖率。
- 发言人1:高股息股票因其稳定的净投资收益和对利润表影响较小的特点,其配置需求有望增加。
- 国联民生固收 - 固收研究的AI应用 260917_导读.docx 本地 主题页
-
- 固收研究 AI应用 数据处理 宏观利率 信用分析 流动性分析 投资决策 策略研究 投研框架 经济数据 央行政策 债券策略 个性选择 多空观点 牛市 熊市 投资经理 刘氏研究员 熊市研究员 机构行为
-
- 对话围绕AI在投资研究中的应用展开,提出从数据到策略的五步法,包括利用工具编辑技能包,形成宏观利率、信用分析等维度的AI模型,进而通过多空观点判断,最终指导实际投资决策,强调研究需落地于实物投资。
- 具体实践中,首先利用底层工具和数据编辑出合适的scale能力包,例如宏观利率分析、信用分析、流动性分析和情绪研判等多个维度,再通过API生成每个维度的分析结果,最后形成多空观点判断,为实际投资提供指导。
- 发言人1:运用AI的基本步骤大致分为五个方面,从投资决策出发,首先将策略思路或数据处理方式细化为一个个scale文件,然后通过API将这些scale整合成最终想要展示的投资策略或决策结果。
- 发言人1:维护债券投资组合时,会关注过去一段时间内的业绩表现,通过利率水平因子、期限结构因子、通信因子、信用利差因子和平稳逆差因子等五个维度来对业绩归因进行分析。
- 看板会详细列出支撑项和拖累项对PMI预测的具体影响,以及每个高频数据的变化情况,如上升或下降的幅度和对PMI的影响程度,从而生成周度维度的未来PMI预测报告。
- 发言人1:AI技术能够辅助判断债市牛熊状态,例如通过分析任意时间段内不同期限利率的变化情况(上行或下行幅度),直观展示曲线形态变化及期限利差变动,并基于此生成对市场运行状况的判断逻辑及相应的策略建议,从而帮助形成整体债市分析逻辑。
- 基本思路是创造一些好用的style,包括技术指标分析、机构行为分析、宏观数据预测、策略挖掘、业绩归因等多个维度,将不同维度的信息整合起来,形成不同维度的agent,进而合成判断牛市熊市状态的agent,以此作为投资决策的基础。
- 华创非银 - 险资配置跟踪与ALM新规后的行为研究 260917_原文.docx 本地 主题页
-
- 红利的话在上半年是表现相对比较一般,我们认为说部分受到这个市场波动的影响,阳光的这个权益仓位是呈现了下降的一个趋势,较上年末是有所下降。
-
- 我们反而认为说下半年随着红利资产红利板块它的这个关注度起来之后,行情上去之后,股息率反而跌到有所下降之后,对于险资的吸引力是编辑在下行的这是股票里面二级的一个配置情况。
- 一方面其实是一个被动的,就是你的这个可能本来想放到FAOCI,然后因为没有通过这个现金流测试的一个原因,所以我们看到这一个FAOCI的在没有办法放的话,如果要放到FOTPL它会带来比较大的波动,于是就放到了AC类的这个在里面。
- 那这是我们看到的债券内部的一个配置占比那我们认为说下半年来看的话,从险资的配置展望来说,我们认为从大类上,权益的配置诉求可能不会像上半年那么蛮大,就是可能会恢复到一个匹配,甚至可能是一个亲配的情况。
- 另外一块的话,我们看这个市场数据本身,市场数据公监管是PU到了这个630的1个情况,我们可以看一下,截止到今年就是6月30号的话,我们看到整体行业的这个显示资金运用余额是达到了接近41万亿,40.8382万亿这样的一个量级。
- 在综合投资收益率里面去去剔除掉,也是会更符合公司经营的一个实质,然后整体的一个评价周期是五年,适配于保险公司受我这种长久期债券持有至到期的一个配置逻辑。
- 而且因为OCI在它的一个公允价值变动,它不会影响到综合投资收益覆盖率,所以不用担心说利率可能短期有些波动回调对于综合投资收益覆盖率带来一个影响。
- 未来我们认为说可能也会卖更多的就是这个比如说1.5加或者说1.25加的一些产品,降低存量的这一些降低信贷的这些刚性成本,以更快的速率去稀释存量的刚性成本这么一个路径去解决净投资收益覆盖率这个紧箍咒的一个问题。
- 判断出目前市场是牛市和熊市之后的话,然后就会形成我们是把它叫做投资经理的agent,然后它就会形成最终我这个头寸,我这个就是投资决策,我应该是要选择那个牛还是熊这样的一个决策形式。
- 相当于在投资经理的这个AD层面,会形成这三个维度,97品种,然后杠杆,这样的一个决策的一个结论。
- 在20年到30年这个位置的债券里面,如果是选利率债的话,今年以来的这个新买入情况,你就可以看到,交易盘好像买的稍微多一点,配置盘好像整体是卖出了。
- 大家可以看看这种就是啊,比如说我们换一个,比如说我们看那个保险,大家比较看保险对于地方债的这个买入情况的话,那你就可以看看,24年是买就是怎么买的,节奏是怎么买的,25年节奏是怎么买的,26年节奏又是怎么买的。
- 就是从业绩归因的这个角度,然后这是我们重点介绍的觉得在平时用的时候可能会比较好用的一些,是这样,当然这是一个一个的点,我们怎么样去把它形成一个整体的A型,然后形成一个整体债市的一个分析逻辑的。
- 它的一个变化的情况以及它的一个变化的幅度同步的话,它后面也会对不同的期限利差,不同的期限的利率,它的这个变化情况,以及它的比如说刘雄的这个判断,以及后面的这个策略建议,一个一个的生成出他这里所产生的一个判断的一个逻辑。
- 无论是我们这里展示出来的你的技术指标分析,不是就是你的那个机构行为的这个其实,还是暂时的复盘,还是说那个宏观数据的预测,还是包括携程策略的一个一个挖掘了,还是业绩归因,包括还有很多其他的例子,比如说我们刚刚前面提到的技术指标的分析,然后其他不同的维度,把这一个一个的是要是要形成我们前面所提到的那个。
025. #三一重工 #餐饮 #服务器 ...
-
主题笔记:打开完整笔记
-
华创机械深度投研二十讲 三一重工公司深度 260917_导读.docx 本地 主题页
-
- 预计未来,三一重工将继续受益于其创新能力和全球市场布局,展现出强劲的盈利增长潜力,为投资者带来可观的投资回报。
-
- 本次会议重点介绍了三一重工作为国内工程机械龙头的发展历程与当前业务经营情况,分析了行业趋势,讨论了公司的经营亮点与竞争优势,并给出了盈利预测及投资建议。
- 尽管2022年受行业下行影响,但2023-2024年通过控制费用与改善毛利,利润快速修复,展现其强大的经营管理能力与市场竞争力。
- 尽管近期受多重因素影响,如欧美加息引发的经济衰退担忧,但基于基建、房建、矿山投资的惯性,以及中资企业自身的阿尔法属性和成本优势,认为公司仍能在不利环境下保持竞争力,无需过度担忧。
- 对华创证券研究所客户进行了一场关于三一重工的深度投研报告,重点强调了内容仅针对华创证券客户,不构成投资建议,提醒投资者需自主决策并承担风险。
- 在国内市场逐渐成熟的同时,海外市场已成为公司重要的增长来源之一,产品已成功销往全球150多个国家和地区,并实现了海外研发、制造和本地化经营的模式转变,不断提升海外市场份额,在部分国家和地区如挖掘机销量已位居第一。
- 在过去15年里,卡特市场份额略有下滑,小松保持稳定,中资品牌受国内周期性影响较大,但出海加速后海外收入占比显著提高,未来份额波动将下降,发展空间广阔。
- 发言人1:基于行业销量和平均单价的简单拆分和测算,预计公司在2026到2028年的收入规模分别为1091.5亿、1250.7亿和1428.41亿,同比增长20.7%、14.6%和14.2%;
- 华创食饮 - 从包点连锁新业态看餐饮新机 260917_导读.docx 本地 主题页
-
- 预计公司业绩将在未来几年显著增长,建议持续关注并给予积极投资评级,特别推荐在门店升级和业务创新方面表现突出的企业。
-
- 结合公司当前较低的估值(约12-13倍PE)和4-5%的股息率,认为公司处于性价比突出阶段,未来增长潜力大,包括新门店、新业态及潜在并购,建议持续关注。
- 同时,强调即时零售和新鲜零食等新业态带来的增量机会,维持对巴比食品的强推评级,建议投资者关注相关企业动态。
- 他指出,华美食品正处在向品牌和供应链为核心的现代化餐饮服务平台转型的关键时期,预计2026年将是公司新战略全面加速落地的一年,届时利润增长可期,并将通过并购等方式加速门店扩张。
- 发言人1:考虑到新门店对年化的业绩贡献相对较少,以及去年外部补贴带来的单季度高基数效应,今年整体利润预计在2.85亿左右,对应PE约15-16倍;
- 发言人1:核心单店增长因素包括:1) 紧扣“先吃好吃的”理念,持续完善产品SKO,精选优质食材并保证24小时新鲜度,提升产品口感和客户粘性;
- 新门店面积从30到80平不等,配置8至26个座位,重点覆盖社区核心点位。
- 从第二季度起,团餐业务已恢复到同比持平阶段,并预计随着公司加强与便利店、餐饮客户特别是体制内餐饮工业客户的合作,团餐业务将逐步恢复并实现双位数以上增长。
- 开源海外 - 潮瞰寰球第10期:服务器ODM订单能见度高,龙头量利齐升 260917_导读.docx 本地 主题页
-
- 此外,通用服务器独立复苏势头显现,全球未来85%的数据仍将在本地部署,驱动行业规模持续增长,预计2026年AI基建支出达5000亿美金,2029年突破万亿级,五年复合增速约30%。
-
- HPE采取小而美策略,专注于高毛利客户,AI服务器订单增长,运营利润率领先,但预计下半年利润环比下滑。
- 尽管目前互联网业务收入维持在几亿美元量级,但长期来看,该业务存在约五六十亿的收入增长空间,且毛利率有望提升至70%以上,OBA加持下可能进一步提升至830%以上,对ISG业务的利润及利润率有显著正面影响。
- 对话讨论了联想OS业务在Q1和Q2的OPI增长至9%,预计下半年云厂商毛利率虽低,但规模效应将提升利率,看好Q2至Q4的I4G利润率提升至10%。
- 讨论了英伟达企业云、主权云和new cloud在收入中的占比及增长趋势,强调了数据主权对数据中心布局的影响,以及品牌厂商相较于代工厂在当前市场环境下的优势,预测未来几年产业趋势明确,品牌服务器厂商成长边际弹性大于代工厂。
- 总的来说,他全面介绍了当前AI服务器市场的发展情况,分析了行业趋势,强调了技术进步和市场需求变化对于行业未来的重要影响,并对未来市场的投资机会提出了见解。
- 今年二季度,HBE的利润率绝对值在四家厂商中最高,但管理层也指出下半年两个季度利润表现可能环比下滑,因季度利润率受订单结构差异及内部利润率结构性分布差异影响。
- 考虑到服务器出货规模带来的规模效应以及AI服务器订单的结构性提升,预计今年下半年Q2、Q3和Q4单季度ISG业务利润率将从当前水平进一步提升至接近10%。
- 华创机械深度投研二十讲 三一重工公司深度 260917_原文.docx 本地 主题页
-
- 下面开始播报声明,本次电话会议仅服务于华创证券研究所客户,不构成投资建议,相关人员应自主做出投资决策,并自行承担投资风险。
-
- 然后在这一轮的话,我们也看到2022年行业从这个上星期往下走,公司其实在22年的时候,利润率也受到了一些影响。
- 但是在后边就是24年、25年这两年可以看到它的盈利情况其实是在快速修复的那除了公司的这个毛利情况的一些改善之外,还有一块比较重要的就是公司对费用进行了比较严格的控制,尤其是研发费用进行了比较大的控制。
- 像我们三一这个公司的话,它主要就是以做自身做一些结构件,做一些这种零部件,再通过采购一些,像包括液压件,包括传动动力元件一些这一类的这种核心零部件,然后再进行整机的装配,最终实现像这个挖机,起重机等这些产品的销售。
- 但是当前情况来看,其实以国内为例,因为地产目前还处于下行期,地产带来相关的需求,其实我们也已经跟工业界的需求是脱钩的,所以说可能国内更多的还是要看写基建的需求,包括矿山的需求,然后还有一块最近几年增长比较快,就是出口相关的需求。
- 分别同比增长20.7%、14.6%和14.2%规模净利润的话分别是104.51、143.8亿、172.1,分别同比增长24.3%、37.6和19.7。
- 可以看到未未来几年的话,我们认为在行业需求向上,然后公司有比较强的规模效应的带动下,以及优势产品,包括海外区域占比在不断提升的情况下,公司的这个利润的表现,利润的弹性是要明显要好于这个行业平均的表现,要好于自身的收入的增速。
- 所以说挖机的内销可能7 8月同比的增速是放缓的,也都有一些增长的,可能大家也会有些担心,那我们认为就还是这块不是利润的主要的贡献来源,所以说其实这块不会是影响大家未来成长的一个关键因素。
- 华创食饮 - 从包点连锁新业态看餐饮新机 260917_原文.docx 本地 主题页
-
- 然后结合现在投落到投资建议上,我们觉得考虑到其实新门店在今年整体如果对年化的这样一个角度来说,其实对整体的业绩贡献还是相对比较少的。
-
- 因为随着整个行业整体经济的这种艰难,或者说随着这种上市的门槛的提高,其实是很多一些无论是这种抗风险能力弱的夫妻老婆店,还是原来可能有更高追求的这种小中小品牌的这种连锁的店的老板。
- 我们觉得加速并购,其实不仅仅是一个公告,它更多的是通过聚焦区域市场的这种龙头品牌,有一方面去夯实了公司在连锁门店业务端的这个供应链的这种核心优势,去提高现有外部地区的这种产能。
- 在产品方面就是新门店涵盖了大概从30到80平的这种多种面积的这种模型,然后能够配置少的可能在八个座位,多的甚至在26个座位的这样一个适配度,有重点去覆盖社区的核心点位。
- 后面就是看小笼包新典型的这样一个扩张的这种潜力,就是我们觉得去参考比较类似的,比方说像原地芸角,或者说沙县小吃,这些可能价格在相对接近,或者说定位相对接近的这种其他连锁业态。
- 那对于公司可能目前团餐占比大概25%的价格业态说,能够去可能不会像今年这样去拖累公司整体的这种业绩的增长。
- 但是我们觉得龙头企业也凭借大家的这种,尤其是连锁品牌更强的这种供应链能力,整体的这种更优秀的综合能力,其实是逐步的去获取更高的市场份额或者说渗透率的那我们往后展望,我们觉得可能在一个相对偏存量的市场里面,是整个的这种,结构变化所带来的增量还是持续存在的。
- 比方说可能去年年底你的这种双周调改,包括到现在出现的这种即时零售或者说新鲜零食这种业态的变化,还是能够去持续的去催生出一些龙头企业去增长的抓手的那在基于这样一个阶段,我们还是去优先推荐头部品牌,或者说有一些门店变化,或者说门店升级的一代表。
- 开源海外 - 潮瞰寰球第10期:服务器ODM订单能见度高,龙头量利齐升 260917_原文.docx 本地 主题页
-
- 从季度的一个数据去看的话,我们226年Q2全球服务器的一个市场规模,1100千超过1600亿的美金,创历史新高的同比增长52%,其中出货量同比增长15.4%,ASP同比增长3%,接近32%。
-
- 然后我们因此也看到了在AF武器这一块,今年Q2就整体像那个蛋超威,然后以及超威相对来说这个偏更偏向ODN一些,以及像这个联想联想惠惠宇,整体的这个AI服务器的一个订单,整体的一个增长都非常明显。
- 从这个综合利润去角度去看的话,今年这个RSIST业务在整体营收同比增长接近九成的一个情况下,这个运营利润率达到了15%,也是也是创了最近两年的一个利润率的一个高点,同比增长了660% 6.2的百分点。
- 那么分板块去看的话,cloud和云和AI业务的营收接近4分之3,同比增长25%,这么一个运营利润率,运营利润率达到了17%,在四家里面是相对来说是最高的。
- HBE的一个核心策略还是依托于公司提供的这Grace link的这种低音的服务跟Grace的操作能力,然后比较主要聚焦于相对说高毛利这种跟体量客户,主动去规避这种相对来说低毛利的这种超大云厂商的这个服务器的一个价格战。
- 在推动整整体就是几家厂商的这个利润的一个中枢在往上提,但是每个季度交付的这个订单结构的差异,以及内部的这种利利润率的利润率的一个结构性的一个分布的一个差异,可能会导致季度的一个利润率有明显的一个表现。
- 那么呃整体的一个份额已经逼近了这个呃第二,这一块的一个份额增长,我们是认为主要还是来自于就今去年Q3以后,就是像A这样戴尔的超威这类原来的叉8666的这种服务器相对风格相对来说比较领先的厂商,集中把资源集中让给当时进入加速出货阶段,这个GB200家国内CPU的这种AI服务器的一个交付。
- 然后我们我们对于这个呃我目前就是在几个服务器厂商中,我们现在目前重点向市场推荐这个联想,然后我们也看到除了这个服务ICG业务有明显亮眼的一个表现以外,今年Q2公司的这个PCIDGIDG业务这一块的一个份额。
026. #双汇发展 #美股 #港股 #...
-
主题笔记:打开完整笔记
-
开源商社 - 毛戈平:东方美学筑基,品牌进阶与成长可期 260917_导读.docx 本地 主题页
-
- 讨论了毛戈平公司从高端彩妆品牌快速成长到品牌势能规模化变现的阶段,关注点包括彩妆产品线的全彩妆墙进阶、护肤从超级大单品到高端护肤体系的扩展,以及公司长期壁垒从创始人个人能力转向品牌和组织能力的过程。
-
- 讨论了毛戈平品牌如何通过底妆建立专业壁垒,并分析了其向色彩品类迁移的潜力,强调了色彩品类在提高消费者购买频次和件数上的价值,以及品牌未来在东方色彩审美上的拓展机会。
- 总结而言,毛戈平的核心策略包括拓展彩妆及护肤产品线,提升创始人与品牌组织能力,实现品牌势能向市场份额及消费者群体的持续转化,展望了在国内及国际市场的长期增长前景。
- 发言人1 答:长期壁垒体现在创始人个人能力转向品牌和组织能力的过程,通过品牌零售与美学教育结合,将毛戈平先生的审美和化妆经验转化为产品开发,并通过BA训练和消费者服务标准化体系,支持更多产品和门店扩张,为国际化奠定基础。
- 发言人1 答:中报中最值得关注的是公司在行业竞争激烈情况下仍保持健康增长状态,收入快速增长且毛利率维持高位。
- 发言人1 问:产品层面,彩妆和护肤业务分别对短期增长和长期发展有何影响?
- 发言人1 答:彩妆业务决定短中期增长确定性,公司在底妆领域的优势源于其创新的神经,解决不同肤质、肤色和面部结构对遮瑕、持妆和服帖的需求。
- 发言人1 答:毛戈平计划通过推出如芍药系列等新产品,建立具有明确人群功效和价格定位的高端护肤系列,以此形成与国际高端品牌长期差异化的竞争优势。
- 开源食饮 - 饮韵时光第58期:金秋研途:双汇发展:稳利扩量战略推进,市场化改革成效渐显 260917_导读.docx 本地 主题页
-
- 当前,双汇的估值被认为合理,股息率高,具备良好的安全边际和增长潜力,建议投资者保持关注。
-
- 上半年,双汇发展屠宰规模同比增长40%,肉制品销量增加,新兴渠道增长显著,但受猪价下跌、费用前置及减值影响,净利润下滑。
- 二季度利润承压明显,但公司通过市场费用投入与低猪价窗口期的库存策略,积极抢占市场份额,预计下半年市场费用将收窄,利润有望改善。
- 对话讨论了双汇肉制品业务下半年市场投放费用收缩,新渠道增量及产品创新贡献结构性增长,屠宰业务侧重市场份额提升与产业链协同,规模效应增强行业地位,整体战略聚焦于扩量与稳定利润。
- 上半年,双汇表面收入和利润看似微降,实则销量强劲、价格相对弱势,费用前置且有减值影响,但经营状况良好。
- 此外,双汇在肉制品新渠道占比提升、屠宰行业集中度上升、养殖端利润改善等方面具有边际变化潜力,当前估值合理,股息率高,建议投资人保持关注。
- 屠宰板块虽利润较低且周期性较长,但对公司而言是份额扩张和产业链协同的关键定位,生鲜业务营收和利润均有提升,生鲜猪肉外销量同比增长近25%,生鲜包装产品也实现较快增长。
- 发言人1:下半年冻品业务的压力会减轻,因为下半年猪价预计比上半年高,同时前期销售的高成本冻品的影响减弱,且进口冻肉也出现亏损。
- 美股港股短线策略室 260917_导读.docx 本地 主题页
-
- 对话围绕加息对股市的影响展开,强调了加息后市场的反弹动力,指出尽管历史数据显示加息初期股市可能走弱,但当前市场已充分预期,纳指100表现稳健,暗示此次市场反应可能有所不同,投资者应保持理性,适度调整投资策略。
-
- 强调了在指数和个股选择上的策略差异,建议关注强势股名单以捕捉市场机会,并预告将讨论AI相关投资选择。
- 讨论了特斯拉和SpaceX的市场表现及潜在合并对股市的影响,建议投资者采用短期期权策略操作特斯拉股票,同时分析了合并可能带来的股市压缩效应,认为合并未必对特斯拉有利,且目前无合并计划。
- 而Dell则因其持续创新高和强劲增长动能,被视为强势股之一,但需警惕高位入场的风险,建议在回调后寻找更稳妥的买入点。
- 讨论了加息环境下各行业板块的表现,指出银行股在加息初期表现一般,而石油股和航运股因战争红利表现强劲但受政策影响大,建议关注未来通胀压力缓解后可能反弹的低估值行业,并提醒投资者避免过度依赖受政府控制的周期性板块,建议将其加入观察名单。
- 即使出现如“暂缓论”这样的观点,即主张放缓AI发展以引入监管,防止技术过度领先导致后来者无法追赶,这在一定程度上可能会影响指数表现,可能会导致资金重新配置至AI概念板块。
- 如果在高位进场且距离前高点回调幅度较大(如超过10%),可能会面临超过10%以上的下跌风险,因此不建议在此位置直接进场。
- 此外,还有一只流转时间较短、底部形态较好的股票,它在50天线增长且其他平均线在后方,若结合AI服务的产品进行研究,该股票存在出现双底形态后突破并带来20到30 percent反弹空间的可能性。
- 开源商社 - 毛戈平:东方美学筑基,品牌进阶与成长可期 260917_原文.docx 本地 主题页
-
- 所以我们现在对于公司的核心的判断是,公司其实正在从这个高端彩妆品牌的一个快速成长,逐步进入到了品牌势能规模化变现的一个阶段。
-
- 某个品下一阶段其实除了说去继续提升这个底妆份额,更值得关注的其实是色彩品类能够承接现有的这个专业的心智,然后去提高单个消费者购买的这个品类的数量,这是第一条线。
- 这是第二条线,就是请关注公众号思维纪要社,更多纪要请加V西安20210130不成功的那第三条线是,公司的一个长期壁垒。
- 另一方面,虽然说利润的增速相对可能收入会略慢一些,更多其实还是因为公司主动增加加品牌建设和营销投入,而不是说产品的盈利能力只有出现一个比较明显的一个恶化。
- 那对于一个还在持续去提高市场份额的高端品牌来说,如果为了短期的这个利润率,过早去降低品牌投入,反而可能会损害长期的一个品牌的资产。
- 所以说公司现在的核心思路仍然是关注这个投放的效率,但不会说去为了短期的利润去削减合理的一个品牌的建设。
- 下半年公司还计划推出这个芍药系列,我们觉得这个芍药系列是很值得关注的重点。
- 对于毛戈平来说的话,真正需要观察的不是说能不能做一个想要单品,而是能不能依托自己的这个高端品牌定位,线下专柜和高价值用户,把它进一步做成一个有明确人群功效和价格定位的一个高端系列。
- 开源食饮 - 饮韵时光第58期:金秋研途:双汇发展:稳利扩量战略推进,市场化改革成效渐显 260917_原文.docx 本地 主题页
-
- 首先双汇发展2026年中报,从表面上来看是收入微降,利润微降,但是其实底层的经营并不弱,核心的特征是量很强,价格偏弱,费用前置,减值压制。
-
- 整体来看肉制品的新渠道占比提升,屠宰行业的集中度上升,包括养殖端企业的利润改善,养猪业的一些养殖指标也都在改善,并且公司可能后续还会做一些这种资源的轻资产的掌控,同时在叠加猪价温和回升带来的冻品出库,这些方面就构成了未来几个季度最重要的一些边际变化。
- 有很强很高的安全边际以及确定性的国际收益,叠加未来的一些增长的预期,所以建议大家保持关注。
- 单看二季度的情况的话,二季度的收入是同比下滑了4%左右,规模净利润是同比下滑了14.5%,扣非规模净利润同比下滑12%。
- 第一层就是价格,因为猪价同比仍然是下降的趋势,并且二季度猪价相对还是比较低,因此就是带动整个产品的均价是下行的趋势,导致销量增长也没有办法完全去对冲单价的回落。
- 对于未来的这个增长的逻辑首先在肉制品这一块,肉制品的一些市场投放的费用,可在下半年会有一个明显的收缩,阶段性的这个影响就会有收缩。
- 所以未来如果开肉制品的话,它的这个销量的同比增长以及新渠道的占比增长和专业水平这三组指标,大家可以重点去关注。
- 不只看利润的这个利润的情况,而是同时去看负载量新品利润、冻品的利润以及投资利润的这样一些稳定性。
- 美股港股短线策略室 260917_原文.docx 本地 主题页
-
- 那现在既然发生了,那你也看到,其实我相信投资人都看到就是加息了,之后是对指数来说,对股市来说,对这个暂时来说没有太大的一个影响,反而就是有反弹的能力出来了。
-
- 那我们再看看过一次之前,之前我讲过,如果在加息周期过往几次是怎么样,就像比如说美国来说,他上几次的加息周期,包括1994年在二月份,1999年的六月份,还有2004年的六月份,还有2015年12月份,最近一次就是2022年的三月份。
- 所以你看到美股过往的熊市,都是因为市场对于一些公司的一些盈利,它的预期可能短期来说半年到一年都是比较偏空的情况,才会出现一个比较大的调整,上一次科技股的调整就是这样子,所以这次AI我我觉得就是说啊,如果你会出现一个比较大调整的话,就是说可能AI真的出现了一个突然放慢的一个情况,令到整个产业链都出现大部分公司都会受到影响负面影响的情况下,可能才会出现一个比较明显的调整的情况。
- 说实话,所以在这种情况下,我觉得他如果觉得这个通胀实在有点失控的话,他可能就又在喊话,不打了什么样的,又有和解的机会了这些那现在利率涨上去了,其实某程度上也是是逼政府快点把这个战争结束或是缓和一下。
- 20 percent基本上要到上25000左右不是很多了,其实也不是很多,25000就是上一轮反弹就是买请关注公众号思维纪要社,更多纪要请加V西安20210130,摆脱这个反复下跌走势的那个突破位置,不过我觉得不用想那么多,因为这种机会可能一个周期才会出现一次,所以不是那么容易出现的。
- 我们去看一下,特斯拉当然肯定不是强势股了,他就是做了一个它这个长期往上的走势有点变化,所以之前我已经讲它这150天20 200天线就出现水平的走法,而且吊串的时候有画了一个下降通道出来。
- 我一般来说如果做强势股的话,我会宁愿等待它反弹突破了,远离有点远离最近的至此为止的时候才做,等一些pattern出来才做,就是说像现在这样子,然后往上突破红色下降轨道,甚至湖50天线的时候才介入会比较好啊,就是大概在840以上,如果出现一些收窄整固,在往上的走势的时候做就会比较稳妥一点。
- 这支个股目前的走势来看的话,你看到其实长期平均线请关注公众号思维纪要社,更多纪要请加V西安20210130已经吊穿了有一段时间了,所以短线来看的话,这个裂口虽然很大,再去守这个裂口,他在守这个裂口。
027. #AI #智能制造 #复盘 #...
-
主题笔记:打开完整笔记
-
云会客厅:《宏观会客厅》特别策划-AI对话制造 260917_导读.docx 本地 主题页
-
- 对话围绕机械行业在十四五开局之年的景气周期展开,指出行业分化明显,AI技术突破显著提升了行业天花板,推动了出口增长,尤其是AI相关产品和燃气轮机供应链转移至中国,预计明年出口持续强劲,对新兴领域景气度持乐观态度。
-
- 讨论了在AI领域的重资产采购与投资策略,强调需关注回本期、收入规模与订单覆盖capex的能力,避免盲目的市场份额竞争与超前投资。
- 同时,美国市场因利率和国债收益率的不确定性,流动性风险需关注,特别是9月议息会议的加息预期,可能影响市场情绪。
- 对话深入探讨了二级市场在当前宏观不确定性下的投资策略,重点关注了具有全球竞争优势的细分行业如工程机械、船舶制造和轨道交通,强调了其基本面强劲与估值优势。
- 同时,他提及了汇率波动和地缘冲突对利润的影响,以及通过技术创新和本地化战略来应对挑战,突显了中国企业出海的持续增长潜力和竞争力,特别是在AI领域的影响力扩大。
- 中金财富致力于通过普惠金融、乡村振兴等措施,结合国际视野和本土实践,提供一站式投资解决方案,以专业力量和全球视野支持客户财富规划,致力于提升客户的生活质量和安全感,通过相信专业、配置和应对,实现与客户共同成长的目标。
- 目前来看,头部云厂商通过自建算力获得收入门票,且自有算力在当前供需失衡的市场环境下具有成本优势,但长期来看,需要关注技术迭代风险和融资环境变化对现金流的影响。
- 同时,建议关注具有竞争优势的细分行业,如工程机械、船舶制造、轨道交通等,以及受益于AI需求扩张和新技术产业化的领域,如电力设备、检测测试设备以及3D打印、工业机器人等。
- 资深投顾说:“靴子”落地,市场依旧维持震荡格局? 260917_导读.docx 本地 主题页
-
- 讨论了投资心理对股票价格感知的影响,以及折叠屏概念在题材和基本面层面的分析,指出渗透率提升可能带来投资机会。
-
- 建议投资者关注美股软件股的动态,通过布局相关ETF来把握AI带来的机遇,同时警惕潜在的风险。
- 对于猪肉等周期性行业,建议采取中长线投资策略,关注周期低点,同时强调选择ETF而非个股以规避下行风险,短线操作时应选择强势股并在调整期逐步建仓。
- 建议投资者关注板块整体趋势及外围市场核心指标股表现,采取分批减仓策略以应对潜在风险。
- 讨论了超节点作为国产替代方案的逻辑合理性,尽管当前业绩未显著释放,但在市场投票下仍具上涨潜力,建议将其纳入跟踪池,关注相关股票资金动向,适时调整投资策略。
- 建议投资者控制仓位,关注市场波动、板块轮动及科技股机会与风险,提示关注相关ETF作为策略。
- 发言人1:猪肉行业处于周期性调整阶段,位置相对较低,具有一定的配置价值,但需注意养殖类公司在下行趋势中可能存在暴雷风险,建议通过ETF分散投资,并采取短线买入强势股、调整时期逐步低吸的策略。
- 发言人1:保险股表现较好主要是由于之前的一些风险逐渐释放,计提和清理工作完成,同时保险公司在降息周期中调整了资产配置策略,增加了权益类资产的投资比例,从而受益于利率上升带来的投资收益增加。
- 银河科技 _ 美联储加息 vs 科技Ai观点更新 260917_导读.docx 本地 主题页
-
- 此外,会议涵盖了传媒和电子板块的投资机会,以及AI在影视制作等领域的创新应用,鼓励投资者关注科技产业的长期增长与政策支持,而非单一关注宏观经济的短期不确定性。
-
- 发言人1 答:随着AI调整,未来的投资策略应从按板块买股票转变为更多关注个股基本面的超预期表现和业绩增长,类似2014年到2015年的投资方式,而非整体板块的买入。
- 发言人1 答:根据前期研究报告梳理,四大云厂商的资本开支从2025年Q1开始逐步提高,整体同比增长率维持在68%至70%左右,预计2026年的资本开支将超过90%的同比增速,即可能达到约8000亿的水平,这意味着明年资本开支的增幅有望超过50%。
- 发言人1 答:今年应重点关注无源器件,尤其是向海外直接供应无源器件的公司,如天府通信,其景气度未受明显影响,并且由于光模块行业整体景气度较高且业绩兑现能力强,二阶导数依然向上。
- 锐捷网络在二季度开始随着AI交换机尤其是25.6T交换机放量,预计营收将有接近80%甚至更高的环比增长,其EPS的变化将驱动股价正反馈,因此我们推荐锐捷网络作为该领域的重点配置标的。
- 发言人1 答:在运营商方面,尽管整体环境复杂,但建议多元化配置,例如看好中国移动在AI领域的话语权提升及其科技含量的提高,因其量子通信技术突破和AI设备合作伙伴的成功案例,结合良好的经营效率,可考虑将其作为配置对象,建议配置10%仓位。
- 对于光模块领域,尽管今年四季度可能面临震荡状态,但明年年初若能确认28年需求增加,尤其是1.6T、800G、2.4T和3.2T PON需求的增长,将为光模块龙头公司带来较大机会,可能实现市值翻倍甚至更大增长空间。
- 发言人1 答:计算机行业建议重点关注国产服务器板块,因为其业绩增长可以验证国产半导体行业的景气度周期仍在延续,同时国产算力瓶颈逐渐解决,像浪潮信息等公司在Q2开始盈利拐点,预计接下来将持续放量。
- 云会客厅:《宏观会客厅》特别策划-AI对话制造 260917_原文.docx 本地 主题页
-
- 珍视客户利益,我们坚守专业的力量,立足全球视野,依托首席投资官办公室,聚合全光谱产品线,中金财富通过严格的评估筛选标准,建立了中国50、V50、公募50等构成的买方投顾体系,为客户提供国际水准的产品配置服务,并通过覆盖投资、消费养老等多元场景的财富规划服务,助力客户实现财富目标和人生目标。
-
- 珍视客户利益,我们坚守专业的力量,立足全球视野,依托首席投资官办公室,聚合全光谱产品线,中金财富通过严格的评估筛选标准,建立了中国50、V50、公募50等构成的买方投顾体系,为客户提供国际水准的产品配置服务,并通过覆盖投资、消费养老等多元场景的财富规划服务,助力客户实现财富目标和人生目标。
- 就智能制造正从智能化向智能化在转变的,机械工业和这个行业的生产方式和产业格局有什么样的影响,比如说特别是人形机器人等新技术的发展,会给传统机械带来哪些新的机会呢?
- 好的,那我再问一个问题,就是这种机器人的低空经济这种热门的方向中,怎么区分哪些还是在交易产业与哪些这个业绩兑现阶段,其实跟刚才你讲的其实是有关系,或者投资者可以重点跟踪哪些指标。
- 也就是呈现给投资人的他的报表,它的周期性的属性是越越弱的那这样的话定对估值上来讲是有一定的影响的那它估值其实我们过去看工程机械,它的估值其实还是在一个中枢范围内,是在一个上下波动的。
- 因为本身我们的这个支架的算法在矿卡这个领域就是全球领先的那再加上我们整个机械设备,就是矿卡这边,最近这几年国产的出海,也是顺着这些中国的矿产公司的出海,其实它的步子也是走的非常的稳的那这两个一结合导致了我们能看到就这类型的公司,它整个的,一个出货量的增长还是非常不错的。
- 核心的原因还是因为一个数据,就是现在整个AI的渗透率还非常的小,特别是使用agent的这个人,总体的渗透率还不到1%,但是我们能看到整个对于tokens的这个使用量已经起来的非常的快了。
- 流动性环境其实对市场风格的影响,尤其是对我们机械行业的投资的不同细分板块的配置上来讲,我想这个还是比较关键的。
- 资深投顾说:“靴子”落地,市场依旧维持震荡格局? 260917_原文.docx 本地 主题页
-
- 我们看到整体今天呈现是一种冲高回落,指数看起来好像没什么事,但是其实个股大家的体感能感觉到赚钱效应不太好,不怎么样包括说其实昨天可能有些朋友关心到的,昨天好像这根大阳线看起来放量了,但是今天你看这一波的这个表现,算是回踩的一个确认,还是说是一日游呢?
-
- 如果今天这些股票的话能反包,那说明这个方向这个细分方向就是我们8月4号以来整个科技赛道股里面的话,这个细分方向里面的一个什么核心指标方向,指标板块就把它盯死了。
- 其实前两天的话已经有这个拉升,今天尾盘的话,我觉得可能资金的一个回流,因为昨天调了一下,今天的话你说这个方向的话,就轮动,都动一遍,是不是就是把一些这种方向的话,就是说近期稍微强一点的,或者前期强势股连续杀跌跌的比较狠的做一些反弹。
- 那我们国家它大规模基建投资的话已经过去了,是不是,已经它是大规模基建的这种高速增长的这个时期已经过了,所以这个看点的话不是特别大。
- 就是说等美国这个相关的它跑通了之后,可能我们也会跟着有一些这个应补充一下,但不要先不要扣我帽子,还是说这个崇洋媚外,我们说就不一定是美国哈那我们国内的话有如果你有这种颠覆式的这种产品,我们也更希望我们国内可以更加领先一步。
- 现在这个逻辑有变化,马建哥逻辑没有大的变化,其实我们这个东西来来回回反反复复,对,可能都是这个逻大的逻辑是没有什么太大的,大的逻辑的话还没有,但大家可能关心就是短期来说他有没有看点,有没有这个相关的比较值得去关注的部分。
- 然后我们来看一下它是不是有重组,是不是有什么什么别的这个消息如果我们通过排除法排除发现的话,都没有什么别的原因,就是国产专利起来的那这个时候也可以,为什么?
- 那你这个时候也不要轻易去拆顶,那我们就跟着这个就是接着周月,接着五号,但是要注意就是什么你如果觉得太高了有点害怕,那你可以采取这样一个思路,就是什么每涨10%到15%,我逐步减低,降一个4分之1或者5分之1的仓位。
- 银河科技 _ 美联储加息 vs 科技Ai观点更新 260917_原文.docx 本地 主题页
-
- 因为说从七月份调整到8月份的一个反弹,然后现在是一个震荡期的一个状态来看,这个拥挤度,这个核心股票拥挤度,包括整个股价的一个调整情况来看的话,我觉得如果再有这样的一个增幅,再有这个超过50%的一个增幅的话,我觉得它的成长性,他明年业绩的兑现程度,就是符合预期,甚至是超预期的一个方向。
-
- 因为同同比例同口径下,它的利润还是同比增长的那从这个角度来说,我觉得运营商是值得去配置的,值得去你花比如说10%的仓位去配置的。
- 也就是说其实MICC的边际的向好的,或者说这个弹性应该是要会比存储的编辑弹请关注公众号思维纪要社,更多纪要请加V西安20210130及更强,所以说就导致另外一个就是确实现在行业开始开启了一个比较大规模的一个陆续的一个产能的一个转移。
- 其实国产算力这一块其实涉及到很多的细分领域,包括像芯片设计、晶圆代工、光模块、交换机、PCB等等,之前我们赵老师高老师已经讲过了,我们这边计算机行业,我们这边重点关注的是一个国产服务器厂商,包括云计算这一块。
- 规模净利润是29.5,同比大幅增长269%,这里其中主要就是Q2,我觉得是比较超预期的那也验证整个的Q2其实开始国产算力整个包括超级点的一个布局,其实是在我们看到了一个拐点,包括在接下来的整个的三季度,包括整个全年,我们认为是一个会持续的放量。
- 通过它的一个unius unified bus这个解决方案,其实可以支持100万核的AI处理器,包括10万卡的集群的这种,能够提升它的这种双卡的这种集群的一个算力的一个利利利用率,包括今天其实我们也看到这个请关注公众号思维纪要社,更多纪要请加V西安20210130。
- 所以其实我们用国内的算力租赁这块的需求仍然非常强劲,甚至说这个HR这块也是比较强劲的那所以这块包括这个算力租赁,包括云计算,包括一些特殊工厂的类的公司,建议去持续关注,包括像汽车红情、问天、澳门电子、优科的软通、中软国际网速等等,那这是我们汇报的这个罐算力,包括这个云计算这一块。
- 那你比如说像这个齐红双红,七月的营收双双创下历史新高,其中双红是同比增长超过100%所以其实国产链的这块的放量的信号,我们也在中报中,包括有一些公司可能中报中没有体现,但是订单中是有一些体现。
028. #ESG #金工 #医药 #音...
-
主题笔记:打开完整笔记
-
银河ESG _ 中国矿业企业 ESG 实践发展回顾与前景展望 260917_导读.docx 本地 主题页
-
- 在探讨矿业企业ESG(环境、社会和公司治理)实践的发展时,强调了ESG对于降低尾部风险、改善融资条件及增强市场认可度的重要性,表明ESG表现良好的企业能够有效管理风险,降低融资成本,进而提升企业价值。
-
- 重点分析了社会维度和治理维度的差异,包括企业参与政府公益行为的视角不同、董事会设立党支部的独立性争议、国企间合作的关联交易认定、股权集中度对中小股东利益的影响以及独立董事数量不足带来的监管和决策风险。
- 对话深入探讨了矿业企业在ESG投资中的考量因素,除了资源储量和成本等传统指标外,还应关注存量依赖性风险、环境社会历史遗留问题解决计划、企业扩张与ESG能力匹配度、尾矿库管理、生物多样性保护以及矿区是否位于保护区或生态敏感地带。
- 尽管短期内增加资本开支和运营成本,但长期来看,这些投入有助于维护采矿权和环评许可,降低事故风险,减少项目停工风险,平滑生态修复成本,满足机构投资者和信贷需求,从而创造有利的融资条件,对企业的长远发展具有积极意义。
- 发言人1 答:我国ESE股权投资规模虽从小到大迅速增长,但从2016年至2026年的数据显示,130家矿业上市公司中只有4家被ESE投资基金持有,持股份额合计仅占总市值的0.023%,说明绿色资本对矿业的关注度不高,但同时也意味着未来有很大的提升空间。
- 发言人1 答:披露原则强调重要性,要求企业披露对自身相关方决策和价值创造能力产生重大影响的信息,有助于识别企业面临的风险和机会。
- 同时,原则还包括可靠性(信息真实反映企业风险、机遇和影响,完整、中立、准确、可验证)、及时性(满足相关方信息需求,便于其做出价值判断和决策)、相关性和合理性,以及可理解性(信息清晰明了,便于使用者理解和使用)。
- 关注各个矿山在供应商等级建设、闭合结构修复、水资源管理等方面的披露情况,以及当地社区、客户风险及争议性披露,这些都是未来投资者需要关注的变化。
- 银河金工 _ 基于“变盘指数”的动量择时及行业轮动策略 260917_导读.docx 本地 主题页
-
- 动量 回撤 变盘指数 行业排名 超额收益 择时 量化策略 排名变化率 波动率 20日均线 热力效应 日历效应 动量效应 反转效应 年度动量 扩散指数因子 行业轮动 动量策略 220天 反转
-
- 这种效应在特定年份如2017年、2019年、2020年、2024年和2025年能为投资者带来超额收益,特别是在银行、煤炭和公共事业等板块。
- 然而,动量效应也有回撤较大的年份,如2015年、2016年、2018年和2022年,这提示投资者需要适时调整策略以降低风险。
- 因此,研究重点转向如何判断动量风格的有效性,引入变盘指数概念,基于行业过去20天与220天前的收益率排名差值,用于衡量行业排名变化率,帮助判断动量策略的有效性。
- 讨论了动量效应在股市中的应用和表现,强调了动量策略在某些年份能够获得显著超额收益,如2017年、2019年、2020年、2024年和2025年,但同时指出在其他年份如2015年、2016年、2018年和2022年,动量回撤较大,突出了动量择时判断的重要性。
- 发言人1 答:动量因子在某些年份表现显著,例如17年、19年、20年、24年和25年,通过在这些年间配置动量因子可以获得明显的超额收益。
- 最近的两个行情阶段(23年3月至24年8月,24年9月至25年上半年)中,使用过去12个月的动量选择行业时,可获得可观的超额收益,比如在23年3月至24年8月期间,动量可能指向银行、煤炭、公共事业等红利板块。
- 例如,在24年8月份时,红利抱团股处于高位,而变盘指数的最低点发生在该时期,通过观察20日均线,投资者可以在政策还未出台前发现变盘指数急剧上行,从而及时减配红利仓位以避免之后的大回撤。
- 鹏华基金 医药投资的机遇与分歧 260917_导读.docx 本地 主题页
-
- 医药 政策 基本面 估值 创新药 风险 PE DCF 投资 市场 出海 医药板块 基金经理 科研背景 临床数据 商业化能力 风险收益比 治理 财务数据 医药行业
-
- 讨论了医药行业投资驱动因素从政策博弈转向基本面兑现的趋势,分析了政策对行业影响的变化,以及科研背景对医药投资视角的影响,强调了空杯心态与投资方法论的重要性。
- 他强调,尽管医药板块波动较大,但通过专业的基金管理和深度选股策略,投资者仍能在该领域找到稳定增长的机会。
- 发言人1 答:医药投资主要风险集中在中药、疫苗和创新药三个细分板块,其中中药和疫苗受政策影响较大,创新药则存在盲目追求first in class导致研发失败的风险。
- 发言人1 问:在医药投资方面,您最关注的核心主线以及背后的逻辑是什么?
- 发言人1 答:我认为下半年及2027年,核心投资主线可能不再局限于创新药产业链,而是有两个方向值得关注:一是出海的医药公司,特别是器械与上游板块。
- 发言人1 问:地缘政治对医药出海和CRO行业的影响程度如何,投资者在组合配置时应如何应对不确定性?
- 投资者在配置时应关注公司质地和成长性,理性对待地缘政治风险带来的阶段性下跌理由。
- 银河ESG _ 中国矿业企业 ESG 实践发展回顾与前景展望 260917_原文.docx 本地 主题页
-
- 红色虚线矿物当中任何一个风险的爆雷,都有可能使其这个矿业企业面临国际舆论的指责或者受益某些开发设计靶点,导致海外的矿业项目格式甚停产,从而造成我国矿产资源供应安全受到影响。
-
- 然后具体经过,就是把5000万升含重金属酸性废矿镁矿废液外泄,然后流入了当地的河流,然后最终汇入了钢铁量核心的一个水源,这个水源要供给这国家60%的用水,导致了停产,并且停产期间还要全额发放这些工人的工资,这个还不是最重要的。
- 而且这个国际的主刊nature它的子刊里面有这样一个观点,就是47%的土矿项目,88%的铝土矿项目和63%的铜矿项目,对于硬件设计问题可能面临禁止限制或禁止生产风险,影响未来的资源供应。
- 第八个就是重视利益群体交互性,就是企业与评估机构,投资人向客户、社区卫生组织等等评级行为方,我们积极沟通教材,明确各方关注的重要意见是意见,那综合点来说,就多提意见,多上点补习班,要明确哪些财产DIC工作的重点,就是你考试该考的这些重点范围。
- 对自身立相关方的决策和价值创造能力产生重要影响力,有助于识别企业在该影响因素下的财务和非财务方面的重大风险机会。
- 然后这是两方面,一是风险,还有融资,然后还有一个就是从整个市场来看,这个ESE如果企业从长期来看它做的非常优秀的话,它是比较适配当前我们比较关注的这个关键矿产供应链的准入的。
- 然后第二个我觉得,应该关注的就是这个披露如果规范之后,你像一些国际化程度比较高的这些企业,它扩展比较多的一些企业,他的这个esg数据披露应该就是原来这个集团口径的披露,可能就会转向单个矿山这样它这个风险的一个拆解。
- 那如果再搬上去的话,那肯定也得需要还是配合它的发展强度另外就是因为有这个国外的项目,他肯定是按照当地的这些要求,以及还有这个市场的这种需求来去披露他的一些有关一些社区上的一些争议,还有当地所在国的一些客户的风险,以及这种争议性,还有什么冲突扩展,这些像一些像。
- 银河金工 _ 基于“变盘指数”的动量择时及行业轮动策略 260917_原文.docx 本地 主题页
-
- 我所以说我们后面就是从这个择时的角度来去判断动量风格什么时候占优,什么时候相对失效,这个角度可能它的价值会更大一些,或者说更有意义一些,这个就是说我们今天重点介绍的内容就是这个变盘指数,我们重点讲一下它的一个构建方法。
-
- 那它的变化就是27,我们取绝对值,然后再除以行业的数量30,我这个上面是在一级行业上去做的,然后我30个行业都这样,算完之后取一个均值,那我就得到了在这个横截面上相较于220天之前全行业排名的变化率。
- 反之如果是波动率放大的话,就是变盘指数上行的话,就代表行业的排名的这个混乱程度的上升,因此就是这样一个对应关系,所以说键盘指数的第一种使用的方法就是说我们去判通过请关注公众号思维纪要社,更多纪要请加V西安20210130。
- 其实我们刚才展示的是20日均线的这个方向,20日均线对于这个回望窗口可能就是偏更敏感一所以说我们主要观察就是每个表的最左边那一列,就是20日均线情况下,我们取不同的回望窗口的得出来的年化收益率和rank IC我们可以看到在200天一直到220天,包括260天,它是有一个渐进变化的。
- 那反转的话就是说在动量失效的时候,我配多久的反转,这个我们也做了一个便利的测试,发现如果说我们在动量失到的时候去配反转的话,我们发现在60天的反转和220天反转,甚至240天的反转,从年化收益率的结果来看好像差不太多。
- 我们可以看到在一月底的时候,给出来的这个动量的仓位是0.8,那我们看到选出来的行业,就是包括通信、有色,当然也有这个因为是0.8的仓位,还有当然也包括20%的反转仓位所以也配着一部分的这个反转的行业。
- 我们进行一个便利测试,发现它是在2到2.5之间,是形成这样一个高峰的这样一个状态,而且左右两边是具有一个连续性,所以说这个参数不也是相对稳健的那另外一个就是说我们这个因为我们取了很多均线,所以说我们也去测试一下,我去剔除任何任意一个均线,看看对结果的影响多大。
- 我们看到如果说我们的这个单边换手,单边的这个佣金费率是在万5的话,就是对于整体的年化超额的影响是在0.3%左右,信息比率的影响也是5%,整体就是0.03左右这个今就是我们今天介绍的这个编板指数的动量择时和在我们在行业轮动上做的一些应用的策略。
- 鹏华基金 医药投资的机遇与分歧 260917_原文.docx 本地 主题页
-
- 医药行业的这个核心驱动,我们也想问问建国总,您认为是否已经完成了从这个政策的博弈向基本面兑现的这样一个切换包括政策到现在为止,又会以怎么样的一个方式来影响整个产业和股价呢?
-
- 这并不是说政策博弈不重要,而是政策已经趋稳了,所以我觉得医药无论是过去也好,还是未来也好,核心的我觉得还是基本面的博弈,只是他每个阶段影响界面的因素有一些差别而已。
- 其实对于我们普通投资者来说,大家其实是很难去跟踪到这种海外的一个临床进度的那我们也想请教一下建国总,就是我们可以通过哪一些比较公开的一些信号,来分辨这个企业它是真实具备这个出海兑现能力,还是说只是停留在这种概念叙事的一个层面变的呢?
- 这个地缘风险对于C叉O的订单,还有像创新药的海外开发,它实际的一个冲击程度在您看来是怎么样的那投资者在做这种组合配置的时候,我又是应该怎么去应对这一系列的一个不确定性呢?
- 明白,所以说可能从细分上来看,我们还是会重点去关注像这个消费医疗,包括器械上的一些投资机会。
- 其实我们也有关注到您管理的这个鹏华创新医药混合这个产品,它确实近期的业绩表现也是非常突出的那截止到2026年6月30日,这支产品今年以来的一个净值增长达到了10.26%,同期的业绩比较基准的收益率,是负的7.32%。
- 其实对于普通投资者来说,这种高弹性的一些基金,往往它的这个持有体验,在某些阶段对于投资者来说是比较煎熬的那其实像刚刚建这个建国总讲到的,就是在追求弹性的同时,好产品的一个回撤控制能够在市场相对来说比较弱势的情况下做到相对抗跌。
- 建国总和我们交流了很多政策,包括基本面驱动方面的一些逻辑,然后再落地到出海C叉O创新药器械AI制药等各个的一个赛道,也是为我们非常系统的剖析了医药板块的一个投资机会。
442. #海大集团 #北交所 #IPO...
-
主题笔记:打开完整笔记
-
东吴电子 - 出海算力・PCB :ASIC-GPU轮番发力增长,高频高速高层PCB持续高景气 260916_导读.docx 本地 主题页
-
- 与GB200、GB300相比,Robin的OAM加速卡、switch board交换托盘及中板均采用更高级材料与层数,导致PCB价值量显著增长,尤其是中板因其高生产难度和使用马九等级石英布材料,成为价值量最高的部件。
-
- 整体机柜价格达780万至800万美元,PCB价值增长核心驱动因素包括新增物料、层数增加及材料升级。
- 对话讨论了沪电股份在PCB领域的产能规划和技术展望,预期28年产能产值可达600亿,27年新增产能弹性大,利润预计达120亿以上。
- 发言人1:Robin ultra(NVL576)的PCB将进行进一步升级,其computor部分将从六街22层HDI升级到六街24层HDI,单颗芯片功率增高可能导致电源层层数大幅度增长,预计达到52层,采用8阶8+36+8的结构,对产能和工艺要求极高。
- 同时,switch board部分,单个机柜内交换板数量翻倍,且单个18层板子的层数升级到32层PTFE加马八混压基材结构,其中12层用于高速差分信号传输,剩余20层用于电源层、接地和低速控制信号,预计单品价格会有很大提升。
- 目前有四种候选规格待选,材料上涉及马粑材料、PTFE材料及马酒材料,单块正胶板PCB价值量推测在3到4万美金左右,单机配置两块则达到6到8万美金的价值量,接近AI服务器PCB的价值天花板。
- 发言人1:汇联股份深度绑定全球最大的AI服务器核心供应商,受益于AI服务器从H200到GB系列再到ROBING系列的全面升级,其产品已全面适配224G高速传输架构,高度匹配新一轮AI服务器及高速交换机的需求。
- 按照公司项目投资规划,预期到2028年,整体PCB产能产值将达到600亿左右,利润体量也将显著增长。
- 华源证券北交所研究 掘金打新:北交所新股概览与打新策略 260916_导读.docx 本地 主题页
-
- 市场 核心 上市公司 高质量 申购资金 收益率 电话会议纪要 IPO 系列会议 研究团队 挂牌 后续 市值 涨幅 华源证券
-
- 分析了打新资金占用、网上打新、市值配售预期,并提出打新策略与未来趋势,指出北交所打新收益受多种因素影响,包括市场表现、公司质量等。
- 团队还讨论了北交所的高质量扩容态势、后备公司潜力及政策支持,建议投资者关注并提供了新股研究与打新策略支持。
- 同时,分享了系列会议安排与线上交流平台信息,便于投资者与团队互动,促进北交所市场研究与交流。
- 会议围绕北交所市场打新策略展开,涵盖新股概览、投资理念分享及六大系列研究会议成果,强调内部保密规定,旨在提升参与者对北交所打新市场的理解和策略应用。
- 主持的会议重点探讨了华源证券北交所研究团队对北交所新股的掘金与打新策略,强调了北交所市场研究的重要性。
- 会议内容包括北交所市场规则差异、打新策略、参与方式、市值要求、网上打新与市值配售预期等,指出北交所打新参与度上升及打新收益潜力。
- 他还讨论了北交所后备公司质量、挂牌周期和审核速度,呼吁与会者关注并积极参与北交所新股打新活动。
- 国泰海通农业 海大集团:水阔鱼跃,激流笃行 260916_导读.docx 本地 主题页
-
- 未来表现受水产价格和养殖需求影响,分析师预计尽管短期内面临压力,但公司长期配置价值强,股价有望在水产价格强劲时出现积极反应。
-
- 此外,经济环境不佳、消费者需求减少、行业利润诉求降低及添加剂价格大幅上涨等因素共同作用,对利润造成侵蚀,影响全年业绩。
- 预计三季度市场温和修复,但鱼粉价格高企和养殖周期问题将持续带来压力,销量和利润面临挑战。
- 分析认为,四季度需关注水产价格变化,若价格反弹,将利好饲料销量及明年年初投苗增长。
- 对话讨论了海大集团的核心优势和近期股价展望,认为其配置价值强,短期受水产料价格影响,长期修复趋势明确,公司基础稳固。
- 分析指出,尽管海大集团面临鱼粉价格上涨的挑战,但其被看好为配置价值强的股票,特别是在关注水产价格变化和行业恢复的背景下,预期短期内股价可能有较强反应。
- 关键变化是特水鱼养殖取得突破,一些重要特水鱼品种的饲料化驯化成功,使得这些鱼类可以正常吃饲料长大,导致水产价格快速下降和消费量快速增长,为海大集团打开了新的市场空间。
- 预计年内水产饲料行业将呈现温和修复趋势,但在三季度可能仍面临一些压力,主要来自鱼粉价格高位及养殖周期的影响。
- 东吴电子 - 出海算力・PCB :ASIC-GPU轮番发力增长,高频高速高层PCB持续高景气 260916_原文.docx 本地 主题页
-
- 那今年预计出货的这个芯片的数的话,大概是在100万颗左右的GPU,27年的话会迎来出货量的一个大幅的一个攀升,我们了解到的情况的话,肯定是有大几倍级的增长。
-
- 罗的话就是引入了全新的44层的中板构件,直接去替代整个计算托盘里面这些铜缆连接,实现了无缆化设计,大幅提升了信号的传输效率,还有整个整机的一个稳定性,具体到其他的除了中国之外的其他PCB板卡的一个规格和价格的话,我下面做一个逐一的说明。
- 那这里面的话,整个PCB的价值量的一个增长的话,它也是不止翻倍的,基本上是所有硬件品类里面涨幅最大的这个环节之一,它这个PCB价值量的一个暴涨的话,核心的驱动点就是有三个。
- 像原来的话robbin的话它这个里面是九层交换托盘,就九层交换板这个PCB到这个Robin ultra这个NVL576的话,它是8个72的柜子连接起来,让每个柜子里面的交换板的数量的话是有一个翻倍的一个增长的。
- 单颗这个PCB叫芯片,对应的这个PCP价值量是增长是非常猛的那那整体上面来看谷歌的这一块的话,因为它这个PCB升级,包括它的这个芯片的出货的一个增长的增速非常快也好,整体的谷歌的PCB的这个是呃规需求规模的话,还是一个增长的一个趋势,非常是明显的。
- 那再往27年去看的话,V8I和V8T的这个单张PCB的这个ASP的话有一个非常大的增长,同时就是你我们现在了解下来28年的谷歌的TPU的出货量的话,也是也是非常客观的,大概到八九百万克这这样这样一个水平。
- 然后像这个市场空间这一块来看的话,因为像这个市场上主流的800G和1.6T的交换机,一个是英伟达的以太网的spectrum,那800G的话就是它的spectrum 5,然后这个1.6T的话就是它那个c from 6,还有就是800G的博通的,就是这个汤姆浩克五和请关注公众号思维纪要社,更多纪要请加V西安20210130。
- 按照这个公司的整体的项目投资的一个规划的一个进展来看的话,基本上我们就预期到28年的话,公司整体的这个PCB的一个产能的产值,要到600亿左右这样一个水平肯定是没什么问题的那那像26年去年去看的话,那你去看他的这个营营收的这个利润水平的话,26年的话就基本上都是,300亿往上的一个收入去看了。
- 华源证券北交所研究 掘金打新:北交所新股概览与打新策略 260916_原文.docx 本地 主题页
-
- 在过去五期,我们重点分享了北交所五周年的相关的一个专题汇报,分享了北交所市场这个投资者画像与基金中报持仓的相关的系列的一分享,分享了北交所市场投研框架以及北交所市场这个上市公司中报的一个全景解读,再包括这周我们周一晚上分享了北交所市场这个产业图谱与特色标的大盘点,昨天晚上我们分享了北交所市场这个并购重组的动态及案例的解析。
-
- 主要在这个资金占用各方面情况,我们这边主要核心包括参与方式,包括市值要求等,核心还有一个区别,目前来说围绕着网上打新,这个不需要市值,只需要现金申购的,全额现金申购,并且是T加2,这个往下打新的这个A类的无市值这个要求。
- 所以这个是我们说点最开始开场跟大家分享的那从八月数据来说的话,我们可以看到8月来说八家公司上市,那融资差不多30亿,25年总共26家,是我们说是这个二总共是75亿的融资额,26年的前八个月是53点,九月这两周上了一些,融资180亿这块一个情况了,延续了高发行的一个趋势。
- 25年在1200多万元24年在24年的二三年差不多在八百多万元,这个美德乐的上限突破三千多万元,那考虑资金利用效率和收益率的平衡,目前账户可能在1500万元左右,可能是一个比较好的一个方式了。
- 这个东西无非就是上市公司加速手跟中签率这块儿的情况了,而且我们是用中性去假设这块儿的情况,所以也是呼吁更多的领导可以关注北交所,先从这个打新的绝对收益这块去去开始去开始这块情况。
- 我们说审核周期,那从新三板挂牌到上市受理的限制来看,当前排队中我们说超3分之1的工,百分30以上我们挂牌到北交所上市受理是少于100千的,当然也有3分之1公司间隔超过300千的,因此我们挂牌时间一年以内的公司,有望作为北京后备金的一个核心力量,在挂牌前较长的公司,同样也有望冲击我们说北交所上市这边。
- 这块能能囊括想跟踪想了解北交所市场的领导,对于北交所市场一个跟踪跟那各方面的一个了解,以及我们有北交所的这个上市公司的分享,北交所的这个中报、年报,各方面的这个财报结束之后,我们都有深度的讨论,以及我们团队自己有相关的这种框架式的分享。
- 所以我们这个华中线北交所研究团队,一直想立足北交所这个市场,一直想在北交所市场组织或者说汇报,或者说写出来更深度,更有价值的相关的文章,相关的活动,相关的这个会议,也欢迎大家多和我们交流,也欢迎大家多,也可以和我们的销售同事取得联系,来找到我们这边。
- 国泰海通农业 海大集团:水阔鱼跃,激流笃行 260916_原文.docx 本地 主题页
-
- 但是在1415年、1516年左右,整个特权养殖取得了突破,而在当时海大跟通威已经对自己的未来发展做出了不同的选择,就像我们刚才说的,海纳仍然在强力的去做他们水材料的事情,而通威,可能已经转向去做了很多光伏相关的事情。
-
- 所以这样就带来的一个结果就是在水产饲料这个行业,只要海大不犯特别大的错误,其他竞争对手想去抢他的市场份额是极度困难的这是一个最大的一个行业的背景,也是我们认为海大能够取得这么大优势一个最核心的一个点,就是这个行业的特点。
- 所以他带来的结果就是专利上在利润上的表现,包括甚至在量上的表现,都会体现的更强一些,这是这是我们对海大这家公司的竞争优势跟过去表现的一个相互匹配的一个验证的,一个结论。
- 当然我觉得第四个原因的话,就是可能还有一些其他的品种,就是不光鱼粉价格涨得比较凶,大家如果各位领导有关注的话,有一个上市公司新合成就是它的产品,维生素,包括一些氨基酸的添加剂,涨价也很懵。
- 如果是全年都维持在40块钱这个价格的话,那全年测算下来,他对利润的影响可能会在三四个亿左右,那这个影响的程度也比较大。
- 这个原因,我觉得第一个就是鱼粉的价格的问题,就是鱼粉的价格它在虽然见到高点之后有一点回调,但是它整体上可能还是处在一个比较高的位置。
- 是因为去年的反季节投苗,在今年的上半年就应该是逐渐的出来了,所以导致下半年的鱼的存塘量应该是下降的那第二个因素就是我们在今年年初的时候,各位领导如果还有印象,当时公司也跟大家沟通过,今年上半年年初的行业的投苗其实是不大好的,是有下降的。
- 整体上来讲,结论上来说就是占到今天700亿的海大,我们觉得这个配置价值是非常强的那短期的催化上来讲,可能三季度是一个温和的修复。
443. #外资研报
-
主题笔记:打开完整笔记
-
Deutsche-比亚迪(1211.HK)电话会议要点.pdf 本地 主题页
-
- 77TT22ssee33rr00OOtt66ikknwwteoorPPesaat that could affect the objectivity of this report. Investors should consider this report as only a single factor in making their
-
- 2 - Deutsche Bank and/or its affiliate(s) may act as a market maker or liquidity provider in the financial instruments
- 15 - This company has been a client of Deutsche Bank Securities Inc. within the past year during which time it received
- 2 - Deutsche Bank and/or its affiliate(s) may act as a market maker or liquidity provider in the financial instruments
- directionally counter to the analysts' current 12-month view of total return or investment return as described herein.
- 'professional investors' as defined in Part 1 of Schedule of the SFO. This document must not be acted or relied on by
- registered office at 14th Floor, The Capital, C-70, G Block, Bandra Kurla Complex, Mumbai (India) 400051. Tel: + 91 22
- 7180 4444. It is registered by the Securities and Exchange Board of India (SEBI) as a Stock broker bearing registration
- Deutsche-特斯拉(TSLA.US):从Cybercab发布会中总结的十个关键要点.pdf 本地 主题页
-
- 0JOEVJiApVeWbZ9P8Q6MoMqQtRoQlOrRzQfQpPyR7NnMrQxNnOxPuOsOsQ
-
- CITI-中国互联网:2026年8月线上零售总额-线上商品销售同比+3-3%-+2-2%-20260915.pdf 本地 主题页
-
- retail data, with total retail sales of consumer goods reaching Rmb3.98trn, Vicky Wei, CFA
-
- yoy total online retail sales growth as broadly inline. By categories, 1) apparel sales
- See Appendix A-1 for Analyst Certification, Important Disclosures and Research Analyst Affiliations.
- Figure 1. Monthly total retail sales volume in China (Rmb trn) Figure 2. Monthly total online retail sales volume in China
- © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission. © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission.
- Figure 3. YTD online retail sales growth Figure 4. YTD online physical retail sales growth
- © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission. © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission.
- 2024 YTD online retail growth % 2025 YTD online retail growth % 2024 YTD online physical retail growth % 2025 YTD online physical retail growth %
- Connecting You to GS- Thoughts from the ....pdf 本地 主题页
-
- critical threshold. Meanwhile, trust banks' net purchase of ¥2.3 trillion in foreign bonds in August provides
-
- In rates, our bias remains toward receiving the front end of the curve, up to Jan29. We believe there is room
- for up to 200 bps of additional cuts in this cycle, which would still leave the Selic rate at a restrictive level.
- (3) Frontier oil-importer carry longs, especially EGP that continues to trade with a high beta to oil and TRY,
- by a hawkish BoJ, with nearly two hikes priced into year-end, speculation of a $100 billion Government Pension
- to 25% in 2020, as they gradually shift towards 25:25:25:25 asset allocation mix. The average rate of decline of
- Arab Emirates in accordance with the Commercial Companies Law (Federal Law no. 2 of 2015), ESCA Board of Directors' Decision no.
- (9/r.m.) of 2016, ESCA Chairman Decision no 3/r.m. of 2017 concerning promoting and introducing regulations or otherwise under the laws
- Deutsche-全球利率深度展望.pdf 本地 主题页
-
- IMPORTANT RESEARCH DISCLOSURES AND ANALYST CERTIFICATIONS LOCATED IN APPENDIX 1. UNTIL 19th MARCH 2021 INCOMPLETE DISCLOSURE INFORMATION MAY HAVE BEEN DISPLAYED, PLEASE
-
- 85 86 87 88 89 90 91 92 93 94 95 96 97 98 99 00 01 02 03 04 05 06 07 08 09 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 25 26
- Deutsche Bank Source: Deutsche Bank, Bloomberg Finance LP, Haver Analytics, Bureau of Economic Analysis, National Francis Yared 38
- Research Bureau of Economic Research, Bureau of Labor Statistics, US Treasury, Federal Reserve Board, S&P, Federal +44 20 7545 4017 | francis.yared@db.com
- Deutsche Bank Source: Deutsche Bank, Haver Analytics, OECD (Note: 5-year moving average of annual sum of Francis Yared 49
- 4.5 Scheduled cash earnings FT (y/y -3m avg) Same sample as in previous year Shunto (RHS) Shunto (Implied by JTUC Rengo)
- discussed in this report, which impact may be directionally counter to the analysts' current 12-month view of total return or investment return as described herein. Deutsche Bank has no obligation to update, modify or amend this report or to
- In July 2018, Deutsche Bank revised its rating system for short term ideas whereby the branding has been changed to Catalyst Calls (“CC”) from SOLAR ideas;
- Deutsche-当前市场最大的错位何在?.pdf 本地 主题页
-
- Figure 3: The prices paid component of the ISM services index is at levels consistent with 5% US CPI inflation in the 2021-
-
- a n d a g a in in 2 0 1 5 - 1 6 a s t h e F e d b e g a n t o h ik e a g a in w h ils t g r o w t h w a s w e a k e n in g .
- t h e c o n t e x t o f t ig h t e n in g c y c le s . W e s a w t h a t a s c e n t r a l b a n k s h ik e d r a t e s in 2 0 2 2 ,
- counter to the analysts' current 12-month view of total return or investment return as described herein. Deutsche Bank has
- In July 2018, Deutsche Bank revised its rating system for short term ideas whereby the branding has been changed to Catalyst
- contracts within the meaning of the Hong Kong Securities and Futures Ordinance Cap. 571. Research reports on such futures
- Commission. This report is intended for distribution only to 'professional investors' as defined in Part 1 of Schedule of the SFO.
- office at 14th Floor, The Capital, C-70, G Block, Bandra Kurla Complex, Mumbai (India) 400051. Tel: + 91 22 7180 4444. It is
- Deutsche-追踪AI对美国劳动力市场的影响.pdf 本地 主题页
-
- term or medium-term impact on the market price of the securities discussed in this report, which impact may be directionally counter to the analysts' current 12-month view of total return or
-
- In July 2018, Deutsche Bank revised its rating system for short term ideas whereby the branding has been changed to Catalyst Calls ("CC") from SOLAR ideas;
- United Kingdom: Approved and/or distributed by Deutsche Bank AG acting through its London Branch at 21 Moorfields, London EC2Y 9DB. Deutsche Bank AG in the United Kingdom is
- Futures Ordinance Cap. 571. Research reports on such futures contracts are not intended for access by persons who are located, incorporated, constituted or resident in Hong Kong. The
- Registered with the Securities and Futures Commission. This report is intended for distribution only to 'professional investors' as defined in Part 1 of Schedule of the SFO. This document must
- India: Prepared by Deutsche Equities India Private Limited (DEIPL) having CIN: U65990MH2002PTC137431 and registered office at 14th Floor, The Capital, C-70, G Block, Bandra Kurla
- Complex, Mumbai (India) 400051. Tel: + 91 22 7180 4444. It is registered by the Securities and Exchange Board of India (SEBI) as a Stock broker bearing registration no.: INZ000252437;
- Merchant Banker bearing SEBI Registration no.: INM000010833 and Research Analyst bearing SEBI Registration no.: INH000001741. DEIPL's Compliance / Grievance officer is Ms. Rashmi
- FT-Anthropic 和 OpenAI 的银行家推动其 IPO 后获得顶级信用评级 Anthropic and OpenAI bankers push for top-tier credit ratings post-IPO.pdf 本地 主题页
-
- labs, as they look to gain access to the $11.7tn corporate bond
-
- 化意味着,追踪 S&P 500 和 Nasdaq 的数⼗亿美元被动投资资
- company issued $25bn in bonds days after it went public, but they sold
- current debt pile after raising funds to fulfil a $300bn data
- 预计 Anthropic 很快将公布其 IPO 招股说明书,让投资者在上
- Copyright The Financial Times Limited 2026. All rights reserved.
- Africa’s richest man seeks to raise $1.6bn in continent’s biggest IPO
- TIMES LTD 2026. FT and ‘Financial Times’ are trademarks of The
- FT-华为推动中国自主研发先进芯片 Huawei drives China’s push to make its own advanced chips.pdf 本地 主题页
-
- Yuliangsheng is set to produce 12 DUV machines by the end of
-
- patterning techniques to produce 7-nanometre chips, according
- SMEE on the light source for its 28nm DUV machine, Chinese
- Copyright The Financial Times Limited 2026. All rights reserved.
- China’s exports jump 25% in August in boost from AI build-out
- John Ternus’s first test at Apple: selling a $2,000 foldable iPhone
- Markets data delayed by at least 15 minutes. © THE FINANCIAL
- TIMES LTD 2026. FT and ‘Financial Times’ are trademarks of The
444. #外资研报
-
主题笔记:打开完整笔记
-
GS-2026 Communacopia科技大会半导体行业总结-20260912.pdf 本地 主题页
-
- bullish on AI infrastructure spending, with Nvidia’s Jensen Huang reiterating $3-$4tn
-
- Goldman Sachs does and seeks to do business with companies covered in its research reports. As a result, investors
- should be aware that the firm may have a conflict of interest that could affect the objectivity of this report.
- Investors should consider this report as only a single factor in making their investment decision. For Reg AC
- www.gs.com/research/hedge.html. Analysts employed by non-US affiliates are not registered/qualified as research
- Key Takeaway #7: IT Services - Companies highlighted the increased focus of customers
- to broaden. Finally, Credo expects gross margins in FY27 to remain at similar levels to
- expected to grow by 48X over the next five years, which is a key driver for its agentic
- FW- -GS Sales Note- AI Series- The risk ....pdf 本地 主题页
-
- 2026/9/13 17:22 FW: [GS Sales Note]: AI Series: The risk of (Not) investing in China AI (Encore piece, worth the re-reading)
-
- If AI develops as GS economic and industry forecasts project, the potential economic benefits via efficiency gains and new profit creation could be 50% to 100%
- Per our Global Economic team's analysis, generative AI is projected to deliver a cumulative boost of 8% to China's labor productivity over the 10 years, equivalent
- to $1.6tn of economic value-add in today's dollars, compared to a gross 15% uplift ($4.5tn) for the US. Adhering to their framework and underlying assumptions, we
- estimate that the present discounted value (PDV) of the economic benefits from AI (cum efficiency gains and new business opportunity) could reach US$6tn to 7tn in
- we note that the total revenue pool globally for Chinese companies could be as high as US$16tn by 2035. Applying a net margin level of around 15% for Chinese AI
- tech companies (vs. 10% for the non-AI ones and 25% for US Tech at present) and a cost of equity (COE) of 10%, we calculate that the PDV of the potential AI-
- We estimate that widespread AI adoption could improve Chinese corporate earnings by 3pp per annum over the next decade through cost savings/efficiency gain
- GS CHINA OPEN.pdf 本地 主题页
-
- China A-share cash turnover hit the 2nd lowest level in 2026 on light trading interests ahead of holiday
-
- AI hardware (memory and CPO down over 7%) to Software (Cybersecurity – BUG US EQUITY +10% to
- China Auto space today - China’s GAC (601238 CH / 2238 HK) plans to buy FAW stake in an auto JV, The
- https://publishing.gs.com/content/research/en/reports/2026/09/14/3515287b-3ca7-45ee-8789-
-
- Per the state newspaper – “On the surface, this appears to be a "rational statement" focused on global
- 4/ From US overnight: Memory and CPO got sold vs. Cybersecurity – BUG US EQUITY +10% to mark
- https://money.usnews.com/investing/news/articles/2026-09-14/chinas-gac-plans-deal-to-buy-faw-
- https://money.usnews.com/investing/news/articles/2026-09-14/chinas-pony-ai-unveils-latest-
- GS Consumer - Morning Trading Update -US.pdf 本地 主题页
-
- US equities opened lower (SPX futures -65bps, NDX -1.55%, RTY -30bps), pressured by broad-based tech weakness after Anthropic's Amodei called f
-
- slowdown in AI development—an appeal echoed by Altman and Musk—dragging semiconductor-linked names (SMH -4%, SNDK -5%, DELL -3.5%). Cru
- (WTI +2.3% to $102.35) following the postponed GCC/Iran meeting in Oman and the continued closure of Saudi Arabia's East-West pipeline after last w
- attacks, a dynamic bearing on consumer discretionary input costs and transport-sensitive names. UST yields were largely steady (10yr unchanged at 4.9
- -1bp at 5.34%) ahead of the FOMC on Wednesday. Sector focus today centers on the Goldman Sachs Global Consumer & Retail Conference (through 9/
- Our two-day GS Retail conferencekicks off today with presentations beginning at 7:45am and 1X1s occurring throughout the session. Full agenda is b
- Additionally, Scott’s note this morning also includes 15 stocks / themes that should be topical (link). Overall we head into conference with low positionin
- sentiment combined with a challenged macro backdrop (rates, oil, inflation)…but at least the stocks reflect that with the top 10 most requested compa
- GS FINS & REITs Daily.pdf 本地 主题页
-
- countries for today was indefinitely postponed.....Asia finished mostly lower (Shanghai -7bps/Hang Seng
-
- 200DMA and with a 14dRSI of 48. Financials tracked 9% of S&P constituent volumes with overall single
- finished in positive territory. 2yr yield finished +4bps @ 4.63%, 10yr yield flat @ 4.96%, 30yr yield -1bps
- the 43rd/39th percentiles vs the past year and in the 20th/23rd percentiles vs the past 5 years. Prime
- HIW signed 1,100,000 sqft of second generation leases since July 1st, incl 200,000 sq ft of new leases
- higher rates on equities, as the 30-year US Treasury yield has climbed to 5.3% (its highest in nearly 20
- most important driver and the index sits within 2% of its record high, with valuations relative to bonds
- +9% in the 12 months following a first hike. Higher rates have varying effects across stocks, with home
- GS Healthcare Trading Preview 9-15-26.pdf 本地 主题页
-
- medtech. Several headlines overnight/this am (VERA on ORIGIN 3 data, WAY strategic options,
-
- WAY – Bid up 13% on light volume after Reuters reported Waystar is considering strategic
- SION - Advancing cystic fibrosis combination to Phase 2. SION announced plans to advance
- its dual combination, NBD1 stabilizer SION-451 + SION-2222, into a Phase 2a proof-of-concept
- trial in cystic fibrosis in 1Q27 following a post-hoc analysis of the PreciSION CF Phase 2a study
- of NBD1 stabilizer SION-719, which recall did not meet its key activity endpoint as an add-on to
- biologically active, but its treatment signal was potentially confounded by: (1) pharmacokinetic
- Source: Goldman Sachs FICC and Equities as of 9/8/2026. Past Performance is not indicative of Future Results
- GS Healthcare- Fluid Dynamics.pdf 本地 主题页
-
- Healthcare lagged this back-to-school week(XLV -3.55% vs. SPY -77 bps/SMH +27 bps) amidst a complex interplay of both macro + micro – where (a) an
-
- by a messy set of clinical card flips from NVS (first their Ph3 HORIZON study of Lp(a) missing, then Ph3 HARBOR in DM1 missing) driving a cascade of 2nd/3rd order
- drove some strength in other standalone cardiometabolic assets, (iii) and the DM1 failure sparked debates on the appetite to take clinical binary risk via BD, (iv
- adding to an on-going vibe shift in preference towards larger, commercial or clinically de-risked SMID biotechs (see ROIV +19% on PH-ILD update this week as among
- examples of this) vs. earlier stage assets. This could elevate the focus around near-term pivotal readouts as well, where imminent OPUS-1 data of VAX-31 from PCVX
- On non-therapeutics, the fall conference circuit revealing some uneven 3Q trends across subsectors – with (v) Medtech datapoints suggesting pockets of slowness
- in the quarter so far, (1) SYK -8.8% Tuesday after commenting on PV business pressures from 2Q continuing into 3Q + potentially 4Q, limited recovery in joint
- replacement business vs. expects, (2) BSX -10% on the week, after the company disclosed that it would likely not meet its 3Q and FY26 guide following the recent
- GS MORNING- 1- Fed Call Change- 2- GCEM ....pdf 本地 主题页
-
- 2026/9/14 17:30 * GS MORNING: 1) Fed Call Change, 2) GCEM Macro Symposium, 3) Connecting you to GS, 4) Equities Update and 5) Week Ahead Previews
-
- 2026/9/14 17:30 * GS MORNING: 1) Fed Call Change, 2) GCEM Macro Symposium, 3) Connecting you to GS, 4) Equities Update and 5) Week Ahead Previews
- 2026/9/14 17:30 * GS MORNING: 1) Fed Call Change, 2) GCEM Macro Symposium, 3) Connecting you to GS, 4) Equities Update and 5) Week Ahead Previews
- 2026/9/14 17:30 * GS MORNING: 1) Fed Call Change, 2) GCEM Macro Symposium, 3) Connecting you to GS, 4) Equities Update and 5) Week Ahead Previews
- 2026/9/14 17:30 * GS MORNING: 1) Fed Call Change, 2) GCEM Macro Symposium, 3) Connecting you to GS, 4) Equities Update and 5) Week Ahead Previews
- 2026/9/14 17:30 * GS MORNING: 1) Fed Call Change, 2) GCEM Macro Symposium, 3) Connecting you to GS, 4) Equities Update and 5) Week Ahead Previews
- 2026/9/14 17:30 * GS MORNING: 1) Fed Call Change, 2) GCEM Macro Symposium, 3) Connecting you to GS, 4) Equities Update and 5) Week Ahead Previews
- while food inflation is also likely to tick up slightly. We expect core inflation to remain at 2.6%, with a slight firming
- GS-720:中国全球化扩张大潮、中国消费、澳黄金板块、太阳能行业、中国社融、美Com...-20260915.pdf 本地 主题页
-
- China’s nearly 40% share of global markets may be unsurprising after a decade of +852-2978-0790 | caleb.chan@gs.com
-
- Goldman Sachs does and seeks to do business with companies covered in its research reports. As a result, investors
- should be aware that the firm may have a conflict of interest that could affect the objectivity of this report.
- Investors should consider this report as only a single factor in making their investment decision. For Reg AC
- www.gs.com/research/hedge.html. Analysts employed by non-US affiliates are not registered/qualified as research
- lock-ins offer temporary protection through late 2026, we expect vulnerability to rise in
- broader agricultural inflation, given less than 10% cost-of-goods-sold exposure to sugar,
- project a narrow 10-8 majority in the dots showing just one hike this year. David Mericle
445. #外资研报
-
主题笔记:打开完整笔记
-
GS-2026科技大会要点:硬件与网络-20260914.pdf 本地 主题页
-
- We hosted 13 companies from the Hardware and Networking sector at the Goldman Yash Goenka, CFA
-
- Sachs Communacopia + Technology Conference in San Francisco on September 8-11. +1(212)934-6312 |
- Goldman Sachs does and seeks to do business with companies covered in its research reports. As a result, investors
- should be aware that the firm may have a conflict of interest that could affect the objectivity of this report.
- Investors should consider this report as only a single factor in making their investment decision. For Reg AC
- www.gs.com/research/hedge.html. Analysts employed by non-US affiliates are not registered/qualified as research
- margins as a percentage of revenue. Similarly, FFIV reiterated its fiscal 2027 gross margin
- offerings, though it is still early days (driving 44% growth in Cloud segment last quarter).
- GS-Alphabet Inc.(GOOGL):Communacopia + Technology2026—— 核心要点 Alphabet Inc. (GOOGL) Communacopia + Technology2026---Key Takeaways.pdf 本地 主题页
-
- companies under our rated coverage from 1 to 3, with 1 representing high (30%-50%) probability of the company becoming an acquisition target, 2
-
- representing medium (15%-30%) probability and 3 representing low (0%-15%) probability. For companies ranked 1 or 2, in line with our standard
- departmental guidelines we incorporate an M&A component into our target price. M&A rank of 3 is considered immaterial and thereore does not
- Goldman Sachs beneficially owned 1% or more of common equity (excluding positions managed by affiliates and business units not required to be
- Goldman Sachs expects to receive or intends to seek compensationor investment banking services in the next 3 months: Alphabet Inc. ($338.46)
- Goldman Sachs has received compensationor non-investment banking services during the past 12 months: Alphabet Inc. ($338.46)
- Goldman Sachs had an investment banking services client relationship during the past 12 months with: Alphabet Inc. ($338.46)
- Goldman Sachs had a non-investment banking securities-related services client relationship during the past 12 months with: Alphabet Inc. ($338.46)
- GS-Arista Networks Inc.(ANET):Communacopia + Technology2026—— 核心要点 Arista Networks Inc. (ANET) Communacopia + Technology2026---Key Takeaways.pdf 本地 主题页
-
- companies under our rated coverage from 1 to 3, with 1 representing high (30%-50%) probability of the company becoming an acquisition target, 2
-
- representing medium (15%-30%) probability and 3 representing low (0%-15%) probability. For companies ranked 1 or 2, in line with our standard
- departmental guidelines we incorporate an M&A component into our target price. M&A rank of 3 is considered immaterial and therefore does not
- Holdings, Comcast Corp., Compass Inc., Corsair Gaming Inc., Cricut Inc., Crown Castle Inc., Dell Technologies Inc., Digital Realty Trust Inc., Equinix Inc., F5
- Goldman Sachs expects to receive or intends to seek compensation for investment banking services in the next 3 months: Arista Networks Inc.
- Goldman Sachs had an investment banking services client relationship during the past 12 months with: Arista Networks Inc. ($193.78)
- As of July 1, 2026, Goldman Sachs Global Investment Research had investment ratings on 3,104 equity securities. Goldman Sachs assigns stocks as Buys
- Goldman Sachs & Co. LLC and therefore may not be subject to FINRA Rule 2241 or FINRA Rule 2242 restrictions on communications with a subject
- GS-CoreWeave Inc.(CRWV.US)Communacopia+Technology 2026大会要点.pdf 本地 主题页
-
- 5EyAVJo4oUcUfV9P8Q8OsQrRnPtNkPoOvMjMpOrQ6MqRpPwMtPtMwMoMpM
-
- GS-Credo Technology Group(CRDO.US)Communacopia+Technology 2026大会要点.pdf 本地 主题页
-
- BGzBZFiArXcUfV7N8Q8OtRnNpNrPlOoOzQiNnMmNbRrQmMMYrNpQMYmOpM
-
- GS-MiniMax集团(0100.HK):Communacopia+科技大会2026——核心纪要.pdf 本地 主题页
-
- 0JQGXHn3oU9ZaY8ObP6MoMpPtRoQjMrRvMjMpOpPbRpOnNvPrNwOMYrQrO
-
- GS-AI赢家与颠覆风险:第三届年度硅谷AI调研之旅对股票的启示 - 2026-08-31_George K. Tong,Sami Nasir(原文).pdf 本地 主题页
-
- ADT ADT Inc. Buy $7.39 $8.90 1 y le i 3 e v . l e 5 d r % a c g o t e m a . r e g s e t a F b C ov F e y t i h e e ld p a e p e p r l i g e r d o u to p o m u e r d ro ia ll n e d d u fo e r w to a A rd D N T T 's M lo + w e 1 r Y r R e v F e C n F u / e s h g r r o e w st t i h m a a n te d o h f i g $ h 1 e .4 r 1 fi . n O an u c r ia ta l rget c a l M e y n v a c d e c l e r r a a o s u g , h t e c o e o . m a m d a p w ti e o in t n i d t i s o s p , n a a f c c r e o q , m u s i s u te i b ti c o s h c n n r i i o b n l e t o e r g g b y r a a c s t o i e o m n m p r a o is n n k i e e , t s r iz a i a p n t i i d t o h n t e e a c h n h o d n m o f e i l n o m a g n y o c r n i e a it f l o r e ri s n h g
-
- BCO Brink's Buy $108.93 $138 6 d h in . i is g t 8 e c h x r o e e N u r s T n t f i t M o n t f a o + $ n t 1 c h 1 i 3 e a Y 2 l R B m le u E n v s e B i a n r I n a T e d g s D e s f A o . S r o e e f c r $ v a i 1 s c , t e 1 N s 8 T 0 p m M ee n s r , h m f a o e r r e e d s c ia a o n s u t d t N s u t T e a M n to d n in B e g C t o O d f e ’ s 4 b 1 t c . o u 5 f r m r $ e n 2 n . , t 1 l O y 2 u l 0 o r m w ta n e r , r g f E o e B r t e m I c T a u D s lt A t ip N m le T a c M r o g m m in e s in s a o a n ri t d t y a M d F e X a c c r li i r n s o k e v . s o i l n a t c il a it s y h , a u s ri a s g in e g , a a d cq o u p i t s io it n io o n f i c n o te m g p ra e t t i i o n n g r p is a k y , m fi e n n a t n t c e ia ch l l n e o v l e o r g a ie g s e , and
- BFAM Bright Horizons Buy $74.18 $93 1 m fo 4 e r . d 0 th x ia e N n o T a n M n g d o + i c n 1 o g Y m r R e e c s E o a P v t e S a r y o d f i i n s $ c o 6 o c .6 u c 3 n u . t p O t a o n u B c r y F ta A r r a g M t e e ’s t s . m 10 u - l y ti e p a le r c a o v m er e a s g e a t S a P d X i - s r c e o la u t n iv t e to N t T he M B P u /E si n m e u s l s ti p S l e e r t v o ic a e c s c p o e u e n r t s s S le u e l v o p r e v w p r ic e l a y e r g - s s e t h h w a o a n i r n t t h d - a a g a F n e n X t s i c i , r n i i p s s c a t k r r e t . u e a c d s t u e r r e a in c l o l y w v r o e e r r d k y u - i f n c ro e c m d h - i d l h d e o m c m a a e r n e , d w c f e a o n g r t e e o r n in a s fl t i a t t e e ti n o c d n h a , i n l f d i c n e c a a , n r l c a e i b a o l r
- BV BrightView Sell $11.11 $10.00 t 6 c o o o . u 0 n t t x s h t e t e a N x n g T t d r M o o in f u + g B p V . o 1 ’ f Y s 1 R s 4 l E 4 o . w B 9 e I m T r D n r . e A O v o e u f n r $ u t 3 e a 8 r g g 0 r e m o t w n m t , h u f , o l t l r i o p e w l c e a e c s r o t E m N B T e IT M s D b n A e e lo m t w d a e r t g b h i t e n o s B f a u $ n s 8 i d 2 n 9 e h m s ig s n h S e a e r n r n d v e ic f t o e f r i s e n c a p a n e s c e t i r a N m l T le e M v d e i s a r h a n a g i r n e e t s r h e e la tive w e a E m x n l e a e c d r i v e e n a e e t a e t m d e b n s d p l a e l i o n s n t n y c p o e e o u e i w t n a c f c r n a e o r d l e t s l e a d t d n s e i u n t e v i r f o i e l n p a n l g r o t i i r c o p a w e n m t i e s . n e s t f n e , o t r t r h s m n e o e o l r u w n e t t v i c h o a o s n m n , s t i p n r to a c o c r c f e t u s B a s V a s to e t ’s m d a M e c ra & r r o s t A e , s s h t i h n - ig s a it e h i t a l e m l t r i o v a c f e t u l c a a s h n n t e o d d s m s i c o f e a r B r p V e
- CTAS Cintas Buy $201.79 $231 m ou e t d st i a a n n d to in g re o fl f e 4 ct 0 C 2. T 4 A m S n ’ . s O tr u o r n t g a e rg r e o t r g m a u n l i t c ip r l e e v r e e n p u re e s g e r n o t w s t a h p o r u e t m lo i o u k m , t t r o a c th k e r e B c u o s r i d n e o s f s e x S e e c r u v t ic io e n s a p n e d e r m arket C ac y q c u lic is a it l i o e n x p in o t s e u g r r e a , t i a o n fu r r i t s h k e r a n d d e c e e n le e r r a g t y io -r n e l i a n t e p d ri c r i is n k g . increases, competition,
- HRB H&R Block Sell $51.65 $33 a m s 4 h s . u 2 s a l 0 i t r s i e x p t s e l N e d o T a u t M a n ts x d + t a p t h n 1 re e d Y p i R n B i g u n E s d o B i u f n I s T e 1 t D s 2 ry s 0 A m a S o s e n f s r . o $ v O c 1 ic i u 1 a e r 9 t s e 8 t a p d m r e g w n e e , i r t t h f m o m t r e h e u d e c lt i a i a p m s n le t i x d N i u s s T h e b M i f e t t o l a o t o c v w o e D m r H a IY p R g e e B a t n i ’ n t s i d e v 1 e t v 0 d ir p - e t y r u b e e a t a s l, o s r u a f a r $ n v e 1 d e s , r , 0 r a i s 5 s g e k 1 e c s m N u f n l r T a o a M r m n h d E e A a V I f . o d /E r w e B i c n I a T d s D s t A i N n T th M e M s m v s e i o r a a r l t u u r r v k g t i a c i e i o l n e t n t a s b q s x h e . u a n a p r e l r e i e t f y i p t g , s a s m f i o r n a o l s u r m k t i i n e o h t n a ig s s s h h , s a e a is r r n t e e N d d g A e a d C f i f n u e d s e c u t i t i n e v o e D t t o a c I x Y r p o f r d s i i l c i u s n i - e n g s g e t c o l a o l i H n n m d g R p m B o le f ' i s x x a i , t l n o y t c r w a a il e l n c a r t d r i o p y i n m r t i a c w p x e r i o t p h v o e in d t ,
- IRM Iron Mountain Buy $115.35 $153 p c s o t o o m r r t a f p o g a l e i n o y a c n i o n d n t o t i i n n a d u u d e s a s t t r t a i o a a l e n R x d p E a t I e T n c d p h , e n m e o r i l s t o i , g g r a y e t c e fl o e d m c b ti p y n a g IR n a y M t t t ’ r h s a a c t t r t a i c v n o e s m f o o e r r s g m a w a n i t i t i c h o n g e r x f o r e o w c m t u h t a i t o r n e le n g r d i a s s k c y a a s r n e t d h c o e m r c e d o d s m iu m p m a a - n n t a e y g r ’ m s e m g r e o n w t th C ris o k m , p fin e a tin n g ci a te l c le h v n e o r l a o g g e ie a s n in d r F e X c o ri r s d k s . management, acquisition integration
- KLC KinderCare Neutral $2.52 $3.90 r 5 p s e h . e 0 l a a e x r t r e i N v m s e T e o M t d o u i t a + p s n e t a 1 e t n Y o r d s R a i . n c E g c B o o I u T f n 1 D t 2 A f 3 o m o r f n n $ e . 2 a O 4 r- u 6 t r o m - t n a m , r e g fo d e r i t u e m m ca u t s l e t t i p r N m le T e M c n o r m a o v l e l e m s r a e a g n t e t a c n d h e i a s t l c l d e o e n u b g n t e t o s t f o a $ t n 7 h d 5 e 1 h b m i r g o n h a e a d r n e f d r in B f a o u n r s e c i c i n a a e l s s le t s v N S e T e r M a rv g i e c es q m f a a in c u a m c a in r e n o g t l c i r i e l n e e i r a a c f l c a t o l e i e v n n n v o g t t r e r e a a g r r c a b r s o t g , l i e o w e d n . m t i f h ( f f a i + r c i o n c ) u m r l C o t I y m h n b r p a e a e r m g c c o a k r p v u d t e i i o i v r t m o i n e n p s e g f , i n a x f o t a e n s r v d d r i o n e c m r t a o e a a b s n in r t l r g e i o l n i e n l s g l v m t e e a t e e r x te a n a p g t c a s e h a n u e n s b a r i d s t o s i E n d o a y C c f n r c E s d o u h m p c d if a e i t r o s n n e p , c t c e e y t r o r s t a r r s t e a i , n n n g d d s ,
- GS-Communacopia + Technology Conference-20260908.pdf 本地 主题页
-
- 8:50 AM Chantelle Breithaupt, CFO EVP, CFO & COO of Integrated Services President & COO Dominic Phillips, CFO
-
- 11:30 AM Christian Klein, CEO Peggy Alford, CFO Jeetu Patel, President & Paul Gu, CEO Barry Hytinen, CFO
- 1:45 PM Mike Intrator, CEO Mandeep Chawla, CFO CEO Jeremy Bondy, CEO Moshe Eisenberg, CFO Michael Zilis, CFO
- Host: Gabriela Borges Host: Michael Ng Claire Bramley, CFO Host: Eric Sheridan Host: Jim Schneider Host: Katherine Murphy
- 11:30 AM Hugh Johnston, CFO SVP, Head of Walmart Rob Livingston, CFO President & COO Natasha Fernandes, CFO
- 1:45 PM John Nallen, Yamini Rangan, CEO Chris Rogers, CEO Greg Smith, Giovanni Rizzo, Sebastian Gunningham,
- 4L:2as5t UPpMdated September 4, 20S2V6P & CFO Host: Stephen Laszczyk President & CEO Host: Alex Vegliante Host: Greyson Sklba
- 9:30 AM Srini Gopalan, CEO David Obstler, CFO Doug Bettinger, Jarrod Yahes, CFO Bipul Sinha, Cosmin Pitigoi, CFO
- GS-GOAL仓位与情绪追踪:利率上行背景下固定收益需求仍具韧性.pdf 本地 主题页
-
- 4FyAYEm2rXfXdX6M9RaQnPoOsQqOkPqQxOeRpOpO6MqRqQNZqMyQxNmNtN
-
446. #外资研报
-
主题笔记:打开完整笔记
-
GS-Nebius Group(NBIS)—— Communacopia + Technology 2026 会议要点.pdf 本地 主题页
-
- companies under our rated coverage from 1 to 3, with 1 representing high (30%-50%) probability of the company becoming an acquisition target, 2
-
- representing medium (15%-30%) probability and 3 representing low (0%-15%) probability. For companies ranked 1 or 2, in line with our standard
- departmental guidelines we incorporate an M&A component into our target price. M&A rank of 3 is considered immaterial and thereore does not
- Goldman Sachs beneficially owned 5% or more of common equity (excluding positions managed by affiliates and business units not required to be
- Goldman Sachs expects to receive or intends to seek compensationor investment banking services in the next 3 months: Nebius Group ($243.88)
- Goldman Sachs has received compensationor non-investment banking services during the past 12 months: Nebius Group ($243.88)
- Goldman Sachs had an investment banking services client relationship during the past 12 months with: Nebius Group ($243.88)
- Goldman Sachs had a non-investment banking securities-related services client relationship during the past 12 months with: Nebius Group ($243.88)
- GS-SEMICON Taiwan 纪要:董事长、C-Level高管及展台调研核心要点.pdf 本地 主题页
-
- 5ERHVJp5rX8YdX7N9R6MpNqQoMoQlOrRxOlOmMwO9PoPqQxNtQtRvPoOxO
-
- GS-Space Exploration Technologies Corp. (SPCX):Communacopia+2026 年技术大会 —— 核心要点 Space Exploration Technologies Corp. (SPCX) Communacopia + Technology 2026 — Key Takeaways.pdf 本地 主题页
-
- companies under our rated coverage from 1 to 3, with 1 representing high (30%-50%) probability of the company becoming an acquisition target, 2
-
- representing medium (15%-30%) probability and 3 representing low (0%-15%) probability. For companies ranked 1 or 2, in line with our standard
- departmental guidelines we incorporate an M&A component into our target price. M&A rank of 3 is considered immaterial and thereore does not
- Goldman Sachs has received compensationor investment banking services in the past 12 months: Space Exploration Technologies Corp. ($148.18)
- Goldman Sachs expects to receive or intends to seek compensationor investment banking services in the next 3 months: Space Exploration
- Goldman Sachs has received compensationor non-investment banking services during the past 12 months: Space Exploration Technologies Corp.
- Goldman Sachs had an investment banking services client relationship during the past 12 months with: Space Exploration Technologies Corp. ($148.18)
- Goldman Sachs had a non-investment banking securities-related services client relationship during the past 12 months with: Space Exploration
- GS-Super Micro Computer Inc.(SMCI)Communacopia+科技大会2026——核心要点.pdf 本地 主题页
-
- 4FOEYEp5pV9ZaY8OcM8OpNmMnPoQeRoOzQlOnMrQ6MoPqQxNqMuMxNnMpP
-
- GS-爱奇艺(IQ.O)——2026年亚洲领袖峰会纪要.pdf 本地 主题页
-
- BGPFUIo4tZcUfV8OaO9PnPoOoMqOiNnNxOiNnNrNbRqRrRvPnPyRMYtRnP
-
- GS-壁仞科技(6082.HK):AI芯片交付Superpod及计算集群,出货量持续爬坡;2026年上半年业绩符合预期;维持买入评级.pdf 本地 主题页
-
- 5EOEVJm2sY8YfV9PdNaQpNnNtRqOiNqQuNkPoOuNbRoPpPwMmPoMvPqMqP
-
- GS-安克创新-300866-2Q26简要分析:所有业务条线收入稳健增长,盈利强劲表现或得益于关税退税的推动;买入-20260831.pdf 本地 主题页
-
- 5EyAWGiArX8YcW9PcM8OmOqQtRoQiNpPxOeRqQoP6MqRpQMYoPrPxNrQoM
-
- GS-安集科技(688019.SS)——中国台湾半导体展:AI驱动先进逻辑与存储需求;客户基础多元化;买入评级.pdf 本地 主题页
-
- 0JOEYEm2oUcUdX8OcM9PtRnNtRqOfQoOyReRpPrM8OrQmNMYoMvMvPmPrQ
-
- GS-比亚迪-002594-2026年二季度简要分析:净利润符合预期,高于预期的EBIT被汇兑减值损失所抵消-20260828.pdf 本地 主题页
-
- 我们预计投资者主要问题集中于:(1) 二季度收入低于预期的原因;
-
- 高盛在今后3个月中预计将从下述公司获得或寻求获得投资银行服务报酬: BYD Co. (A) (Rmb88.20)、BYD Co. (H) (HK$87.20)
- 高盛在过去12个月中与下述公司存在非投资银行业务的证券相关服务客户关系: BYD Co. (A) (Rmb88.20)、BYD Co. (H) (HK$87.20)
- INH000001493,地址10th Floor, Ascent-Worli, Sudam Kalu Ahire Marg, Worli, Mumbai-400 025, India, 公司编号 U74140MH2006FTC160634, 电话
- 欧盟和英国: 与欧盟委员会实施条例 (EU) (2016/958)(欧盟议会和欧盟理事会条例(EU) No 596/2014的补充条款,规定了有关投资建议或其他投资策略的
- 入英国国内法律法规)第6(2)条相关的披露信息可在https://www.gs.com/disclosures/europeanpolicy.html上获取,该网址介绍在处理和投资研究有关
- 5764 e/ou contatogoldmanbrasil@gs.com. Horário de funcionamento: segunda-feira à sexta-feira (exceto feriados), das 9h às 18h;
- 外汇汇率波动有可能对某些投资的价值或价格或来自这一投资的收入产生不良影响。
447. #外资研报
-
主题笔记:打开完整笔记
-
GS-博通公司(AVGO):Communacopia + Technology2026—— 核心要点 Broadcom Inc. (AVGO) Communacopia + Technology2026---Key Takeaways.pdf 本地 主题页
-
- companies under our rated coverage from 1 to 3, with 1 representing high (30%-50%) probability of the company becoming an acquisition target, 2
-
- representing medium (15%-30%) probability and 3 representing low (0%-15%) probability. For companies ranked 1 or 2, in line with our standard
- departmental guidelines we incorporate an M&A component into our target price. M&A rank of 3 is considered immaterial and therefore does not
- Goldman Sachs expects to receive or intends to seek compensation for investment banking services in the next 3 months: Broadcom Inc. ($357.90)
- Goldman Sachs had an investment banking services client relationship during the past 12 months with: Broadcom Inc. ($357.90)
- Goldman Sachs had a non-investment banking securities-related services client relationship during the past 12 months with: Broadcom Inc. ($357.90)
- As of July 1, 2026, Goldman Sachs Global Investment Research had investment ratings on 3,104 equity securities. Goldman Sachs assigns stocks as Buys
- Goldman Sachs & Co. LLC and therefore may not be subject to FINRA Rule 2241 or FINRA Rule 2242 restrictions on communications with a subject
- GS-地平线机器人(9660.HK)——2026年亚洲领袖大会纪要.pdf 本地 主题页
-
- 4FyAWGn3oUcUfV8OaO8OpNqQsQoQeRqQzQfQrRvM7NqRoOwMsRtRxNtOwP
-
- GS-富途控股(FUTU.US)——2026年亚洲领袖峰会纪要.pdf 本地 主题页
-
- companies under our rated coverage from 1 to 3, with 1 representing high (30%-50%) probability of the company becoming an acquisition target, 2
-
- representing medium (15%-30%) probability and 3 representing low (0%-15%) probability. For companies ranked 1 or 2, in line with our standard
- departmental guidelines we incorporate an M&A component into our target price. M&A rank of 3 is considered immaterial and thereore does not
- Goldman Sachs expects to receive or intends to seek compensationor investment banking services in the next 3 months: Futu Holdings ($118.08)
- Goldman Sachs has received compensationor non-investment banking services during the past 12 months: Futu Holdings ($118.08)
- Goldman Sachs had an investment banking services client relationship during the past 12 months with: Futu Holdings ($118.08)
- Goldman Sachs had a non-investment banking securities-related services client relationship during the past 12 months with: Futu Holdings ($118.08)
- As of July 1, 2026, Goldman Sachs Global Investment Research had investment ratings on 3,104 equity securities. Goldman Sachs assigns stocks as Buys
- GS-高盛Comm+Tech大会要点摘录-20260914.pdf 本地 主题页
-
- We hosted ~40 Software companies at our Communacopia + Technology Conference Gabriela Borges, CFA
-
- and commentary becoming much more product and tech stack specific. Generally +1(212)902-0695 |
- early enterprises are in scaling production inference use cases. At the same time, +1(212)357-2790 |
- visibility into how the next 12 months will unfold from an estimates revisions max.gamperl@gs.com
- underlying architectures, such as from frontier models entering the security TAM. +1(212)9028724 | maura.hager@gs.com
- Goldman Sachs does and seeks to do business with companies covered in its research reports. As a result, investors
- should be aware that the firm may have a conflict of interest that could affect the objectivity of this report.
- www.gs.com/research/hedge.html. Analysts employed by non-US affiliates are not registered/qualified as research
- GS-高盛Communacopia+科技大会2026第三日半导体要点-20260911.pdf 本地 主题页
-
- Communacopia + Technology Conference, including Nvidia, Lam Research, Seagate, +1(212)902-5297 | luya.you@gs.com
-
- Goldman Sachs does and seeks to do business with companies covered in its research reports. As a result, investors
- should be aware that the firm may have a conflict of interest that could affect the objectivity of this report.
- Investors should consider this report as only a single factor in making their investment decision. For Reg AC
- www.gs.com/research/hedge.html. Analysts employed by non-US affiliates are not registered/qualified as research
- to broaden. Finally, Credo expects gross margins in FY27 to remain at similar levels to
- applied to our normalized EPS of $5.50. Key downside risks: (1) slowdown in wafer starts
- multiple applied to our normalized EPS forecast of $10.75. Key downside risks: (1) pause
- GS-高通公司(QCOM):Communacopia + Technology2026—— 核心要点 Qualcomm Inc. (QCOM) Communacopia + Technology2026---Key Takeaways.pdf 本地 主题页
-
- companies under our rated coverage from 1 to 3, with 1 representing high (30%-50%) probability of the company becoming an acquisition target, 2
-
- representing medium (15%-30%) probability and 3 representing low (0%-15%) probability. For companies ranked 1 or 2, in line with our standard
- departmental guidelines we incorporate an M&A component into our target price. M&A rank of 3 is considered immaterial and thereore does not
- Goldman Sachs expects to receive or intends to seek compensationor investment banking services in the next 3 months: Qualcomm Inc. ($168.74)
- Goldman Sachs has received compensationor non-investment banking services during the past 12 months: Qualcomm Inc. ($168.74)
- Goldman Sachs had an investment banking services client relationship during the past 12 months with: Qualcomm Inc. ($168.74)
- Goldman Sachs had a non-investment banking securities-related services client relationship during the past 12 months with: Qualcomm Inc. ($168.74)
- As of July 1, 2026, Goldman Sachs Global Investment Research had investment ratings on 3,104 equity securities. Goldman Sachs assigns stocks as Buys
- GS-壁仞科技(6082.HK):中国AI之旅CTO调研.pdf 本地 主题页
-
- 0JOEZFn3pVcUbZ6MdNaQnPpPpNtNeRpPxOkPqRpPbRpOqNxNnRqRNZnPtN
-
- GS-服务器2Q26市场份额及展望更新-20260916.pdf 本地 主题页
-
- Goldman Sachs does and seeks to do business with companies covered in its research reports. As a result, investors
-
- Exhibit 1: Nvidia leads the AI server market with 42% Exhibit 2: Neocloud AI server market is lead by DELL
- share as of 2Q26, followed by whitebox players (24%), Dell Neocloud AI server revenue market share (%)
- Exhibit 3: Dell also maintained its significant share in Exhibit 4: Dell lead the traditonal server market in 2Q26
- Exhibit 5: Neocloud traditional server market share is Exhibit 6: DELL leads the enterprise traditional server
- Exhibit 7: 650 Group expects the overall server market to Exhibit 8: 650 Group raised its annual AI server forecasts
- grow to $1.5 tr by 2030 on growth across both AI (+46% for 2026-2030 by ~4% on average, now expecting the AI
- 5-yr CAGR) and traditional servers (+17% 5-yr CAGR) server market to achieve ~$1.3 tr by 2030 (v. $1.24 bn
- GS-高明铁(4573.TWO)SEMICON Taiwan 观察:自动化有源对准赋能 1.6T 光模块量产.pdf 本地 主题页
-
- 5EQGXHjBtZdVfV8OaOaQoMmMoMtNlOnNzQeRmMyQaQpOpPMYnOoPuOrMuM
-
448. #外资研报
-
主题笔记:打开完整笔记
-
GS-哈默纳科(6324.T):电话会议纪要.pdf 本地 主题页
-
- 4FOEYEiApVcUdXbR8Q7NtRqQtRsMkPmMwPlOqQtObRnMrQvPpNyRNZnQpN
-
-
GS-国瓷材料(300285.SZ):2026年亚洲领军者大会纪要.pdf 本地 主题页
-
- 1IPFVJjBpVcUdX9PaOaQoMnNnPpRjMmMuNjMnNnQ8OpOqRuOpNwPxNtPtM
-
-
GS-瀚天天成(2726.HK)——亚洲领导者大会2026纪要:碳化硅外延片龙头的产能扩张之路.pdf 本地 主题页
-
- companies under our rated coverage from 1 to 3, with 1 representing high (30%-50%) probability of the company becoming an acquisition target, 2
-
- representing medium (15%-30%) probability and 3 representing low (0%-15%) probability. For companies ranked 1 or 2, in line with our standard
- departmental guidelines we incorporate an M&A component into our target price. M&A rank of 3 is considered immaterial and therefore does not
- Goldman Sachs expects to receive or intends to seek compensation for investment banking services in the next 3 months: EpiWorld International Co
- Goldman Sachs had an investment banking services client relationship during the past 12 months with: EpiWorld International Co (HK$104.50)
- As of July 1, 2026, Goldman Sachs Global Investment Research had investment ratings on 3,104 equity securities. Goldman Sachs assigns stocks as Buys
- Goldman Sachs & Co. LLC and therefore may not be subject to FINRA Rule 2241 or FINRA Rule 2242 restrictions on communications with a subject
- Banking Act 1959 (Cth)) in Australia and do not provide banking services, nor carry on a banking business, in Australia. This research, and any access to
- GS-光焱科技(7728.TWO)SEMICON Taiwan 观察:董事长调研.pdf 本地 主题页
-
- 0JPFVJm2rXeWdX7NaO6MsQrRtRtNfQpPyRkPpPzR9PmNrRwMpMrQvPnQmP
-
- GS-华勤技术(603296.SS):中国AI巡回路演——超级节点与交换机放量驱动数据中心增长.pdf 本地 主题页
-
- 0JyAZFp5sYcUbZ6MbPbRsQpPpNoQlOoOyRlOrQoOaQpOnNxNnRyQuOmMqR
-
- GS-华虹宏力(1347.HK):中国AI巡回路演——CFO拜访:12英寸产能爬坡;强劲需求支撑ASP;买入.pdf 本地 主题页
-
- 5ERHVJp5pVdVfV8OaO8OoMoOtRtNfQoOxOeRrQnN7NrQnNvPmQxPuOoOpQ
-
- GS-捷佳伟创-300724-海外结算慢于预期导致2026年二季度业绩低于预期;下调目标价以反映海外订单前景预测下调;中性-20260831.pdf 本地 主题页
-
- 4FOEWGp5pVeWfVbRdNbRpNmMtRrPeRnNvMjMqQoP6MrQpQNZnMrPxNpOpO
-
- GS-韩国市场周报:尽管回购资金持续强劲流入且韩元走强,KOSPI指数仍下跌1.5%.pdf 本地 主题页
-
- BGRHWGm2qWcUfV7N9R9PoMnNoMsMfQoOuNkPoOrM8OnMrQuOtQnNxNoPvN
-
- GS-顾家家居-603816-2026年二季度业绩分析:稳健的收入符合预期,但产品结构导致利润压力加大;中性-20260831.pdf 本地 主题页
-
- 1IyAXHn3tZ9ZaY8O8Q9PsQmMpNtNeRqQwPeRpPqR9PpOrOxNoPoQMYpOpR
-
449. #外资研报
-
主题笔记:打开完整笔记
-
GS-京东集团(JD.US 9618.HK)Communacopia+Technology 2026大会要点.pdf 本地 主题页
-
- 4FQGXHjBsYfXeU6MaO8OtRpPmOqOkPoOwPeRqRrQbRqRrRwMmQoRvPsRtN
-
-
GS-快手科技(1024.HK)——2026年亚洲领袖峰会纪要.pdf 本地 主题页
-
- AHzBYEm2pV8YbZ8OdN7NoMpPsQoQiNnNyRjMoOrNaQmNnNMYsQzQMYtQpP
-
-
GS-澜起科技(688008.SS):2026年亚洲领袖峰会要点:PCIe Switch_CXL MXC芯片拓展;新一代DDR5放量;买入 - 2026-08-31_Allen Chang,Verena Jeng(原文).pdf 本地 主题页
-
- companies under our rated coverage from 1 to 3, with 1 representing high (30%-50%) probability of the company becoming an acquisition target, 2
-
- representing medium (15%-30%) probability and 3 representing low (0%-15%) probability. For companies ranked 1 or 2, in line with our standard
- departmental guidelines we incorporate an M&A component into our target price. M&A rank of 3 is considered immaterial and therefore does not
- Hwatsing, Iluvatar, InnoScience, Inspur, Insta360, Inventec, JCET, Kematek, King Slide, Kingdee, Kingsoft Office, LandMark, Largan, Lenovo, Lingyi,
- Goldman Sachs beneficially owned 1% or more of common equity (excluding positions managed by affiliates and business units not required to be
- aggregated under US securities law) as of the month end preceding this report: Montage (A) (Rmb213.00) and Montage (H) (HK$285.00)
- Goldman Sachs has received compensation for investment banking services in the past 12 months: Montage (A) (Rmb213.00) and Montage (H)
- Goldman Sachs expects to receive or intends to seek compensation for investment banking services in the next 3 months: Montage (A) (Rmb213.00)
- GS-立讯精密(002475.SZ):2026年亚洲领袖会议要点:AIDC产品与AI终端扩张;买入 - 2026-08-31_Verena Jeng,Allen Chang(原文).pdf 本地 主题页
-
- companies under our rated coverage from 1 to 3, with 1 representing high (30%-50%) probability of the company becoming an acquisition target, 2
-
- representing medium (15%-30%) probability and 3 representing low (0%-15%) probability. For companies ranked 1 or 2, in line with our standard
- departmental guidelines we incorporate an M&A component into our target price. M&A rank of 3 is considered immaterial and therefore does not
- Hwatsing, Iluvatar, InnoScience, Inspur, Insta360, Inventec, JCET, Kematek, King Slide, Kingdee, Kingsoft Office, LandMark, Largan, Lenovo, Lingyi,
- Goldman Sachs beneficially owned 1% or more of common equity (excluding positions managed by affiliates and business units not required to be
- aggregated under US securities law) as of the month end preceding this report: Luxshare (A) (Rmb56.60) and Luxshare (H) (HK$63.55)
- Goldman Sachs has received compensation for investment banking services in the past 12 months: Luxshare (A) (Rmb56.60) and Luxshare (H)
- Goldman Sachs expects to receive or intends to seek compensation for investment banking services in the next 3 months: Luxshare (A) (Rmb56.60) and
- GS-蓝思科技(300433.SZ)2026年亚洲大会纪要.pdf 本地 主题页
-
- BGyAWGjBsYdVfVbRaO8OmOqQnPsMfQqQwPjMpPqP6MoPqQuOmMnQuOmPqQ
-
- GS-麦格米特(002851.SZ) - 2Q26营业利润不及预期;AIDC电源爬坡符合预期且Vera Rubin电源已出货;核心业务面临毛利率压力与国内逆风;中性 - 2026-08-31_Hao Chen,Jacqueline Du(原文) (2).pdf 本地 主题页
-
- companies under our rated coverage from 1 to 3, with 1 representing high (30%-50%) probability of the company becoming an acquisition target, 2
-
- representing medium (15%-30%) probability and 3 representing low (0%-15%) probability. For companies ranked 1 or 2, in line with our standard
- departmental guidelines we incorporate an M&A component into our target price. M&A rank of 3 is considered immaterial and therefore does not
- Goldman Sachs beneficially owned 1% or more of common equity (excluding positions managed by affiliates and business units not required to be
- Goldman Sachs expects to receive or intends to seek compensation for investment banking services in the next 3 months: Megmeet (Rmb125.95)
- Goldman Sachs had an investment banking services client relationship during the past 12 months with: Megmeet (Rmb125.95)
- As of July 1, 2026, Goldman Sachs Global Investment Research had investment ratings on 3,104 equity securities. Goldman Sachs assigns stocks as Buys
- Goldman Sachs & Co. LLC and therefore may not be subject to FINRA Rule 2241 or FINRA Rule 2242 restrictions on communications with a subject
- GS-每日720:台积电、潍柴动力、LeaderDrive、新鸿基地产、壁仞、Busy...-20260911.pdf 本地 主题页
-
- TSMC – Communacopia + Technology Conference 2026: Strong AI Demand and Goldman Sachs (Asia) L.L.C.
-
- Communacopia + Technology 2026. Management remains confident in the Goldman Sachs (Asia) L.L.C.
- Goldman Sachs does and seeks to do business with companies covered in its research reports. As a result, investors
- should be aware that the firm may have a conflict of interest that could affect the objectivity of this report.
- Investors should consider this report as only a single factor in making their investment decision. For Reg AC
- www.gs.com/research/hedge.html. Analysts employed by non-US affiliates are not registered/qualified as research
- We see no major surprises from Apple’s launch of the iPhone 18 Pro/Pro Max and its first
- growth in CY27. Additionally, Mr. Huang struck a bullish tone on Physical AI applications
- GS-科士达-002518-2026年二季度业绩因新能源产品销售影响而不及预期;数据中心产品订单势头强劲,下半年销售有望提速;买入-20260831.pdf 本地 主题页
-
- 5EyAVJjBsYeWaY8OcM9PnPqQtRtNiNnNzQeRnNnM9PrQoRwMrQsMMYrQrM
-
- GS-老板电器-002508-2026年二季度业绩分析:业绩疲弱,2026年下半年2027年有望环比改善;派息提供下行保护;买入.pdf 本地 主题页
-
- BGyAZFjBqW8YdXaQ8QaQmOqQnPpRjMqQyReRrRmNaQoPtMuOnMsMxNnMsM
-
450. #外资研报
-
主题笔记:打开完整笔记
-
GS-美国电信与媒体:Communacopia + Technology 2026 会议——第二天核心要点.pdf 本地 主题页
-
- 4FQGWGp5pVfXfV8OdN9PnPoOtRtNjMqQuNeRoPrR6MoPsPxNmQrQNZnRqO
-
-
GS-美国科技:半导体行业——Communacopia + 科技大会 2026 首日要点.pdf 本地 主题页
-
- companies under our rated coverage from 1 to 3, with 1 representing high (30%-50%) probability of the company becoming an acquisition target, 2
-
- representing medium (15%-30%) probability and 3 representing low (0%-15%) probability. For companies ranked 1 or 2, in line with our standard
- departmental guidelines we incorporate an M&A component into our target price. M&A rank of 3 is considered immaterial and therefore does not
- Broadcom Inc. (Buy, $368.56), Camtek (Neutral, $147.01), GlobalFoundries Inc. (Neutral, $45.09) and Qualcomm Inc. (Neutral, $174.09)
- As of July 1, 2026, Goldman Sachs Global Investment Research had investment ratings on 3,104 equity securities. Goldman Sachs assigns stocks as Buys
- Goldman Sachs & Co. LLC and therefore may not be subject to FINRA Rule 2241 or FINRA Rule 2242 restrictions on communications with a subject
- Banking Act 1959 (Cth)) in Australia and do not provide banking services, nor carry on a banking business, in Australia. This research, and any access to
- to CVM Resolution n. 20 is available at https://www.gs.com/worldwide/brazil/area/gir/index.html. Where applicable, the Brazil-registered analyst
- GS-美国科技:半导体行业——Communacopia+科技大会2026第三日要点总结.pdf 本地 主题页
-
- companies under our rated coverage from 1 to 3, with 1 representing high (30%-50%) probability of the company becoming an acquisition target, 2
-
- representing medium (15%-30%) probability and 3 representing low (0%-15%) probability. For companies ranked 1 or 2, in line with our standard
- departmental guidelines we incorporate an M&A component into our target price. M&A rank of 3 is considered immaterial and thereore does not
- Credo Technology Group (Buy, $160.31), EPAM Systems Inc. (Neutral, $114.52), Lam Research Corp. (Buy, $298.01), Nvidia Corp. (Buy, $218.36), Qnity
- As of July 1, 2026, Goldman Sachs Global Investment Research had investment ratings on 3,104 equity securities. Goldman Sachs assigns stocks as Buys
- Goldman Sachs & Co. LLC and therefore may not be subject to FINRA Rule 2241 or FINRA Rule 2242 restrictions on communications with a subject
- Banking Act 1959 (Cth)) in Australia and do not provide banking services, nor carry on a banking business, in Australia. This research, and any access to
- to CVM Resolution n. 20 is available at https://www.gs.com/worldwide/brazil/area/gir/index.html. Where applicable, the Brazil-registered analyst
- GS-美国能源服务、管道与MLP:与KGS、LBRT、PUMP就数据中心电力基础设施圆桌会议要点.pdf 本地 主题页
-
- companies under our rated coverage from 1 to 3, with 1 representing high (30%-50%) probability of the company becoming an acquisition target, 2
-
- representing medium (15%-30%) probability and 3 representing low (0%-15%) probability. For companies ranked 1 or 2, in line with our standard
- departmental guidelines we incorporate an M&A component into our target price. M&A rank of 3 is considered immaterial and thereore does not
- Goldman Sachs beneficially owned 1% or more of common equity (excluding positions managed by affiliates and business units not required to be
- Goldman Sachs has received compensationor investment banking services in the past 12 months: Kodiak Gas Services Inc. ($62.50), Liberty Energy Inc.
- Goldman Sachs expects to receive or intends to seek compensationor investment banking services in the next 3 months: Kodiak Gas Services Inc.
- Goldman Sachs has received compensationor non-investment banking services during the past 12 months: Kodiak Gas Services Inc. ($62.50), Liberty
- Goldman Sachs had an investment banking services client relationship during the past 12 months with: Kodiak Gas Services Inc. ($62.50), Liberty Energy
- GS-美的集团-000333-Asia Leaders Conference 2026要点:战略定位清晰,重点关注ToB海外业务;买入-20260831.pdf 本地 主题页
-
- BGyAYEo4pVcUfVbRaO9PtRnNmOpRlOqQzQkPoOpO8OpOqPvPrQqOuOoPoM
-
- GS-每日720:中国策略、中国互联网、中金、GO出行、Ramsay医疗、太阳工业、中...-20260916.pdf 本地 主题页
-
- China Musings – Policy and macro back to school. As investor focus pivots back to Goldman Sachs (Asia) L.L.C.
-
- our Overweight stance on China A shares versus Marketweight on offshore equities. Goldman Sachs (Asia) L.L.C.
- Goldman Sachs does and seeks to do business with companies covered in its research reports. As a result, investors
- should be aware that the firm may have a conflict of interest that could affect the objectivity of this report.
- Investors should consider this report as only a single factor in making their investment decision. For Reg AC
- www.gs.com/research/hedge.html. Analysts employed by non-US affiliates are not registered/qualified as research
- taxi operations in Tokyo by 2027 as a positive long-term catalyst. While the initial rollout
- not dilute its focus on defense capital allocation. We maintain our 12m TP of INR 26,550.
- GS-美国管道与MLP:Gastech大会及亚洲LNG路演前夕的全球LNG关键主题.pdf 本地 主题页
-
- in the Middle East, 2) low storage levels in Europe, 3) shifting trade flows and efforts +1(801)884-1197 | ben.lund@gs.com
-
- companies under our rated coverage from 1 to 3, with 1 representing high (30%-50%) probability of the company becoming an acquisition target, 2
- representing medium (15%-30%) probability and 3 representing low (0%-15%) probability. For companies ranked 1 or 2, in line with our standard
- departmental guidelines we incorporate an M&A component into our target price. M&A rank of 3 is considered immaterial and thereore does not
- Cheniere Energy Inc. (Buy, $275.93), Cheniere Energy Partners (Sell, $69.91), Excelerate Energy Inc (Buy, $39.32), Golar LNG (Buy, $51.94), NextDecade
- As of July 1, 2026, Goldman Sachs Global Investment Research had investment ratings on 3,104 equity securities. Goldman Sachs assigns stocks as Buys
- Goldman Sachs & Co. LLC and therefore may not be subject to FINRA Rule 2241 or FINRA Rule 2242 restrictions on communications with a subject
- Banking Act 1959 (Cth)) in Australia and do not provide banking services, nor carry on a banking business, in Australia. This research, and any access to
- GS-美国股票每周综述:市场仓位、资金流向及交易一线观察 US Equities Weekly Rundown Positioning, Flows, and Observations Across the Floor.pdf 本地 主题页
-
- and to the extent it would otherwise be subject to, CFTC Regulations 1.71 and 23.605. All references to “we/us/our” refer to the views and observations of the desk unless specified otherwise.
-
- US stocks rose on Friday despite a firmer core CPI reading though the S&P 500 still fell -0.8% on the week as rates / oil were the focus with
- print. Amid the start of September conference season, TMT stocks saw the largest 2-week long buying since Jun ’25 (97th percentile 5-year), while
- non-consumer cyclicals were net sold for a second straight week, led by Financials with HFs selling the sector at the fastest pace in 6 months.
- 500 roll cheapened from around FF+72 on Monday to around FF+65 on Friday, with Nasdaq futures following the move lower while maintaining
- the typical 2-3bp premium. This cheapening has played out even as Sep implied funding has rebounded from the mid-week lows. The funding
- ▪ Derivatives: Despite CPI coming in “hot” on Friday and the market now pricing in a 90% chance of a rate hike, skew + vol both got crushed – all
- week following our annual GS Communacopia + Technology conference. As such, we like GSCBTC10 Upside -- in either swap or option format to
- GS-美的集团-000333-2026年二季度业绩分析:稳健业绩符合预期,营业利润好于预期,预计下半年增速加快;买入-20260831.pdf 本地 主题页
-
- AHPFYEn3oUcUdX9P9R9PoMnNpNrPjMpPuNfQoOqRaQpOrOuOqRoQMYqRsM
-
451. #外资研报
452. #外资研报
-
主题笔记:打开完整笔记
-
GS-中国策略思考:政策与宏观回归视野-20260916.pdf 本地 主题页
-
- 22-tcO 32-naJ 32-rpA 32-luJ 32-tcO 42-naJ 42-rpA 42-luJ 42-tcO 52-naJ 52-rpA 52-luJ 52-tcO 62-naJ 62-rpA 62-luJ
-
- 60-naJ 70-naJ 80-naJ 90-naJ 01-naJ 11-naJ 21-naJ 31-naJ 41-naJ 51-naJ 61-naJ 71-naJ 81-naJ 91-naJ 02-naJ 12-naJ 22-naJ 32-naJ 42-naJ 52-naJ 62-naJ
- 4002 5002 6002 7002 8002 9002 0102 1102 2102 3102 4102 5102 6102 7102 8102 9102 0202 1202 2202 3202 4202 5202 6202
- 61-naJ 61-luJ 71-naJ 71-luJ 81-naJ 81-luJ 91-naJ 91-luJ 02-naJ 02-luJ 12-naJ 12-luJ 22-naJ 22-luJ 32-naJ 32-luJ 42-naJ 42-luJ 52-naJ 52-luJ 62-naJ 62-luJ
- Exhibit 7: We screen for offshore-listed Chinese POEs incorporated in the Cayman Islands or Bermuda that have delivered
- Based on 124 links from 48 global (English) media sources and 156 links from 28 Chinese media sources over the past month;
- 81-naJ 81-luJ 91-naJ 91-luJ 02-naJ 02-luJ 12-naJ 12-luJ 22-naJ 22-luJ 32-naJ 32-luJ 42-naJ 42-luJ 52-naJ 52-luJ 62-naJ 62-luJ
- ^^Latest reading is for 3Q26 qtd average as of Sep 14. 42-ceD 52-beF 52-rpA 52-nuJ 52-guA 52-tcO 52-ceD 62-beF 62-rpA 62-nuJ 62-guA
- GS-中国:外管局数据显示8月外汇流入增加-20260916.pdf 本地 主题页
-
- Our preferred FX flow measure shows net FX inflows of US$55bn in August 2026 (vs. Goldman Sachs (Asia) L.L.C.
-
- 1 Net FX receipts closely track the BOP portfolio investment balance, covering both inbound and
- Exhibit 1: Our preferred gauge suggests increased FX Exhibit 2: Single-month FX conversion ratio for goods
- Modified FX flow Cross-border RMB flow (since Oct'15) FX conversion ratio related to goods trade balance
- Source: SAFE, Data compiled by Goldman Sachs Global Investment Research The line shows a six-month moving average of FX conversion ratio.
- Exhibit 3: Foreign investors net sold some RMB bonds in Exhibit 4: Both banks’ net external assets and official FX
- -50 -50 * GS estimates based on IMF globalreserve composition data. We do not adjust for assetprice
- CGB: Central government bonds, LGB: Local government bonds, PBB: Policy Source: PBOC, CEIC, Data compiled by Goldman Sachs Global Investment
- JPM-METI 7月电子元器件与半导体生产数据解读:ABF基板景气-Si-MOSFET...-20260916.pdf 本地 主题页
-
- Aluminum electrolytic capacitors 908.1 4.2% -0.7% Aluminum electrolytic capacitors 18,344 8.2% 1.3% Aluminum electrolytic capacitors 113.1 -1.9% 0.4%
-
- Functional components 1,809.9 -7.2% 5.1% Functional components 20,586 -16.0% 1.8% Functional components 126.9 -23.8% 0.9%
- Mechanical Components 2,959.4 -3.3% 0.8% Mechanical Components 38,423 8.5% -0.1% Mechanical Components 236.8 -1.7% -1.0%
- Electronic circuit boards 812.7 0.2% 2.7% Electronic circuit boards 74,385 31.1% 6.7% Electronic circuit boards 458.4 18.9% 5.8%
- Electronic circuit jisso boards 1,453.6 6.9% 3.4% Electronic circuit jisso boards 34,757 20.6% 1.7% Electronic circuit jisso boards 214.2 9.3% 0.8%
- Printed wiring jisso boards 1,059.3 10.7% 4.0% Printed wiring jisso boards 17,935 16.1% 5.8% Printed wiring jisso boards 110.5 5.3% 4.9%
- Discrete Semiconductors 952.3 10.5% 11.5% Discrete Semiconductors 38,401 -6.6% 0.1% Discrete Semiconductors 236.7 -15.3% -0.8%
- Diodes and Rectifiers 660.2 14.1% 14.7% Diodes and Rectifiers 3,927 -21.9% -1.5% Diodes and Rectifiers 24.2 -29.2% -2.3%
- JPM-亚太信用市场综述——中国经济、大华银行、美团-20260916.pdf 本地 主题页
-
- China reported a mixed set of activity data in August following July’s broad-based (852) 2800-8533
-
- softness. Industrial production was solid with 5.2% yoy growth, supported by resilient alvin.au@jpmorgan.com
- increasingly K-shaped: (1) production is holding up on the back of solid external J.P. Morgan Securities (Asia Pacific) Limited
- execution is finally catching up, after a slow pace in 2Q/early 3Q. Central government J.P. Morgan Securities (Asia Pacific) Limited
- Rmb800bn policy bank tool was also kicked off recently. These efforts should support (852) 2800-8727
- positive for the industry, as reduced housing supply may support a broader home price (65) 6882-1640
- mitigate the potentially heavier DP pressure going forward. We are comfortable with J.P. Morgan Securities plc
- cash flows, and we remain OW on the curve for a 9-10% yield. (Alvin) For key risks and catalysts not already
- JPM-金属周报:FOMC前黄金ETF持仓显得头重脚轻-20260916.pdf 本地 主题页
-
- • Our economists expect the Fed to hike 25 bp today followed by another 25 Global Commodities Research
-
- • Amid this positioning risk, a crystallisation of a more hawkish Fed, which J.P. Morgan India Private Limited
- Gregory C. ShearerAC(44-20) 7134-8161 Ananyashree Gupta (91-22) 6157 3627 Global Markets Strategy JPMORGAN
- Gregory C. ShearerAC(44-20) 7134-8161 Ananyashree Gupta (91-22) 6157 3627 Global Markets Strategy JPMORGAN
- ationer of ceicr pdatetimsy e) baily flow dFOg LIinmusly 20 (as Juecinilt su bgsinold ETF hold Gdgateeg aggrrebg BloominainmeR
- Gregory C. ShearerAC(44-20) 7134-8161 Ananyashree Gupta (91-22) 6157 3627 Global Markets Strategy JPMORGAN
- Gregory C. ShearerAC(44-20) 7134-8161 Ananyashree Gupta (91-22) 6157 3627 Global Markets Strategy JPMORGAN
- Gregory C. ShearerAC(44-20) 7134-8161 Ananyashree Gupta (91-22) 6157 3627 Global Markets Strategy JPMORGAN
- MS-中国先进封装:青睐资本支出受益者与份额提升者-20260915.pdf 本地 主题页
-
- Buy/Overweight |||||||||||||||||||||| 88% ||||||||||||||||||||| 83% ||||||||||||||||||||||| 92% |||||||||||||||||||||||| 94% ||||||||||||||||||||||||| 100%
-
- Tongfu Microelectronics 5 6.8 CNY 1 2,847 23.4% 15.6% 12.2% 3 x 2 x 2 x 4 4x 4 1x 3 4x 4.9x 4.4x 3.9x (9.8%) (0.8%) 71.5%
- Hua Hong (H-share) 106.5 USD 3 9,217 24.8% 18.5% 10.8% 1 3x 1 1x 1 0x 1 20x 6 8x 5 3x 1 6.3x 1 3.1x 11.0x (18.2%) (23.5%) 109.2%
- BE Semiconductor 176.0 EUR 1 6,473 67.4% 42.7% 9.0% 1 4x 1 0x 9 x 4 1x 2 5x 2 2x 1 8.1x 1 2.7x 9.6x (24.6%) (44.5%) 57.3%
- Hanmi Semiconductor 2 25,000.0 KRW 1 5,920 29.9% 57.5% 14.7% 2 9x 1 8x 1 6x 6 2x 4 1x 3 6x 2 4.4x 1 6.6x 12.2x (1.7%) (37.7%) 147.5%
- Exhibit 18: OSAT capex started to rise from 2024 driven by Exhibit 19: OSAT capex as % of revenue is rising to historical
- Exhibit 30: 2025 China market sales growth, JCET the highest Exhibit 31: JCET domestic market gross margin improved 6ppt
- Base case, residual income model. We assume a cost of equity of 8.6% (risk free rate of 2%, ▪We expect JCET to be a market share
- SemiAnalysis-数据中心禁令正在扼杀美国建设潮-我们不同意-20260916.pdf 本地 主题页
-
- At the local level (i.e., cities, townships, counties), of the roughly 20 GW sitting inside a
-
- To be 100% clear, we think moratoriums COULD delay the buildout, but they just aren’t yet
- Model. It covers more than 400 local instruments, actions, and proposals across 17 states,
- and revoke. More durable statewide restrictions remain much harder to enact: 13 bills died
- filters is substantial: 300+ local instruments translate into just ~1,525 MW of actual project
- So far, most restrictions have come at the local level. As of September 2026, more than 300
- and 7 proposed, with the majority adopted in late 2025 and 2026 following a rapid influx of
- minimal. Only 1,525 MW is directly delayed, which is 7.6% of the capacity sitting inside a
- Where Does a Robot Think — On-Device vs Datacenter Inference.pdf 本地 主题页
- 伯恩斯坦-数据中心与新晋云厂商-若前沿模型研发真的放缓,谁将受益、谁将承压?+20260914.pdf 本地 主题页
547. #汇总
-
主题笔记:打开完整笔记
-
思维纪要社_2026-09-16_每日汇总.md 本地 主题页
- 要点:点阵图鹰派程度、鲍威尔表态是否将本次解释为"阻断油价通胀扩散的前置动作"、美债10Y能否脱离5%高位。所以呢:若落地后表述偏鸽,科技硬件弹性最大、工程机械错杀修复最确定;真正风险在油价与中东(霍尔木兹)。
2. 光通信:Q3业绩验证窗口 + 1.6T物料与NPO/OCS节奏 光博会后产业共识:1.6T大规模上量、部分高速光芯片订单可见度延伸至2028年;NPO首次高密度展示、27Q3出货、提前6个月备料;OCS受谷歌v9t(单TPU光链路×4)、NV向scale-out/up拓展、OpenAI入局三重beta共振、28年费曼架构有望大规模部署。跟踪要点:①27年1.6T DSP与200G EML物料供给瓶颈;②小光(东田微/长芯博创/仕佳/太辰光)FAU、硅透镜、OCS透镜阵列新品放量节奏;③FCC风险是否已实质性缓和(共和党主动出台拖累AI建设政策概率小)。所以呢:光模块龙头H2业绩加速确定性高,无源器件"小而美"弹性更大,左侧布局能见度最高的仍是Rubin链+NPO+OCS。
3. PCB涨价链:CCL/电子布/树脂/硅微粉/钻针的"通胀叙事"能否兑现业绩 覆铜板仍在以每月10%幅度调价、上游瓶颈未解;电子布二代布25-27需求700/4300/17000万米、中材/国际复材出货环比改善;树脂端M8→M9→M10碳氢(BCB)用量上升、东材/呈和/圣泉/凌玮受益;硅微粉化学球硅28年需求6.58万吨;钻针(温州宏丰纳米晶棒材全球唯二、天工国际收购佐能、威派格收购提曼)量价齐增。mSAP因1.6T光模块+CoWoP落地从可选转刚需,超声电子为首选。跟踪要点:涨价能否顺价至报表、筹码分歧下业绩说话(华正样板已回撤60%后基本收回)。所以呢:二线PCB(威尔高/迅捷兴/四会富仕)、树脂/硅微粉/钻针上游是Q3-Q4业绩弹性主线,但需防加息博弈短期波动。
4. 液冷:Rubin拉货向二次侧传导,Manifold成下一弹性环节 工信部/发改委规划首将液冷写入先进计算2030目标,政策确定性增强。产业端Inner Manifold订单由约100块/天翻8倍至800块/天(强瑞技术,一供确定、明年30亿+收入),集智股份校直设备切入台达、全球空间50-103亿,高澜股份绑定维谛(明年液冷订单预期40-50亿、毛利率40%),金洲管道6.8亿增资液冷,德邦科技石墨烯TIM/Rubin Ultra液态金属升级。跟踪要点:Rubin Ultra功耗与液态金属渗透节奏、二次侧零部件订单爬坡持续性。所以呢:液冷上游"卖铲人"(Manifold校直、分水器、金刚石散热片、TIM材料)是当前最顺产业逻辑的分支。
5. 半导体设备/零部件:两存IPO + WFE 1500亿 + 国产替代订单密集上修 长鑫7月IPO、长存IPO问询,海外设备龙头上修26年WFE至1500+亿美元;拓荆、华海清科(26年新签订单上修至100亿+)、北方华创等下半年拿大单。零部件弹性:量检测(中科飞测/精测电子,国产化率最低、今明年订单翻倍)、射频电源(英杰电气1-8月半导体订单+130%)、MFC(高凯/华丞/冠华)、硅电容DTC(高端供不应求、产能为关键)、光刻胶(上海新阳)、FOUP(昌红科技获合肥存储千套批单)、量测激光器(频准,今年订单超5亿)。荷兰EU两用物项出口管制9/14更新反促国产链景气+替代共振。跟踪要点:两存IPO进度、先进逻辑扩产招标、零部件重复订单验证。所以呢:设备是Fab扩产最大"铲子",估值切换与产业景气共振阶段,左侧布局确定性高。
6. 智谱/国产算力:ARR兑现与采购扩张 智谱年底ARR指引上修至30亿美元(当前18亿)、Cowork ARR 10亿人民币、海外CSP全覆盖、300亿可租10万卡、推理毛利率80%;国盛/华创计算机强调Token倍增、国产算力景气向上(腾讯26Q2capex+176%、阿里FY27Q1+75%)。行云科技采购预算70亿→200亿(新增130亿)、累计签约超160亿;摩尔线程与京东云建10万卡、国产AI芯片29年破万亿。跟踪要点:智谱A股申报节奏(9/30前融资窗口)、CSP收入分成落地、国产GPU导入提速。所以呢:算力(寒武纪/海光)、模型(智谱/Minimax)、安全(深信服/绿盟)为国产AI核心资产。
7. 工程机械双反:初裁2-3个月落地前的错杀修复 9/9美国液压缸双反旧闻二次推送触发量化踩踏,但多家卖方判定严重错杀:三一/徐工/柳工美国收入<3-5%、可印尼/南美产能规避,恒立液压为核心标的、双反直接影响有限且正申请无损害认证;8月协会数据国内+4%、出口+32%超预期。跟踪要点:初裁结果(2-3个月)、Q3/Q4出口链业绩、潍柴(27年业绩220亿、AIDC电源占50%、约4%股息率)错杀修复。所以呢:超跌+低估值(部分主机厂明年10X不到)提供修复机会,外销需求或持续超预期。
8. 消费:黄酒高端化复购验证 + 白酒双节动销 会稽山涨停创历史新高,兰亭26H1招商达25年全年水平、白酒大商溢出接手(全行业仅200亿、不足白酒2%),属结构性行情;双节白酒渠道(安徽/四川/湖南)反馈动销持平上下、茅五送礼场景正增确定性强、次高端承压。跟踪要点:黄酒消费者复购率、大商招商续期、白酒禁酒令满一年后的商政务弱修复。所以呢:酒类投资从"买拐点"转向"买成长",黄酒是符合成长叙事的子品类,但需确认全国化前置条件(高端先行→产品渗透)是否成立。
9. 创新药:WCLC数据外溢与科创板挂牌兑现 2026 WCLC中国入选口头19项、MiniOral 45项创新高;荣昌RC148一线NSCLC鳞癌ORR 90%、PD-L1阴性亚组未降;信诺维9/16登陆科创板(募资29.4亿、三款III期管线);成都先导"仿转创"平台型输出首覆"推荐";首药控股
- 思维纪要社_2026-09-16_每日汇总.pdf 本地 主题页
- 要点:点 阵图鹰派程度、鲍威尔表态是否将本次解释为"阻断油价通胀扩散的前置动作"、美债10Y能否脱离5%高位。所 以呢:若落地后表述偏鸽,科技硬件弹性最大、工程机械错杀修复最确定;真正风险在油价与中东(霍尔木兹 )。
- 光通信:Q3业绩验证窗口 + 1.6T物料与NPO/OCS节奏 光博会后产业共识:1.6T大规模上量、部分高速光芯片订单可见度延伸至2028年;NPO首次高密度展示、27Q3 出货、提前6个月备料;OCS受谷歌v9t(单TPU光链路×4)、NV向scale-out/up拓展、OpenAI入局三重beta共 振、28年费曼架构有望大规模部署。跟踪要点:①27年1.6T DSP与200G EML物料供给瓶颈;②小光(东田微/ 长芯博创/仕佳/太辰光)FAU、硅透镜、OCS透镜阵列新品放量节奏;③FCC风险是否已实质性缓和(共和党 主动出台拖累AI建设政策概率小)。所以呢:光模块龙头H2业绩加速确定性高,无源器件"小而美"弹性更大, 左侧布局能见度最高的仍是Rubin链+NPO+OCS。
- PCB涨价链:CCL/电子布/树脂/硅微粉/钻针的"通胀叙事"能否兑现业绩 覆铜板仍在以每月10%幅度调价、上游瓶颈未解;电子布二代布25-27需求700/4300/17000万米、中材/国际复材 出货环比改善;树脂端M8→M9→M10碳氢(BCB)用量上升、东材/呈和/圣泉/凌玮受益;硅微粉化学球硅28 年需求6.58万吨;钻针(温州宏丰纳米晶棒材全球唯二、天工国际收购佐能、威派格收购提曼)量价齐增。mS AP因1.6T光模块+CoWoP落地从可选转刚需,超声电子为首选。跟踪要点:涨价能否顺价至报表、筹码分歧下 业绩说话(华正样板已回撤60%后基本收回)。所以呢:二线PCB(威尔高/迅捷兴/四会富仕)、树脂/硅微粉/ 钻针上游是Q3-Q4业绩弹性主线,但需防加息博弈短期波动。
- 液冷:Rubin拉货向二次侧传导,Manifold成下一弹性环节 工信部/发改委规划首将液冷写入先进计算2030目标,政策确定性增强。产业端Inner Manifold订单由约100块/天 翻8倍至800块/天(强瑞技术,一供确定、明年30亿+收入),集智股份校直设备切入台达、全球空间50-103亿 ,高澜股份绑定维谛(明年液冷订单预期40-50亿、毛利率40%),金洲管道6.8亿增资液冷,德邦科技石墨烯TI M/Rubin Ultra液态金属升级。跟踪要点:Rubin Ultra功耗与液态金属渗透节奏、二次侧零部件订单爬坡持续性 。所以呢:液冷上游"卖铲人"(Manifold校直、分水器、金刚石散热片、TIM材料)是当前最顺产业逻辑的分 支。
- 半导体设备/零部件:两存IPO + WFE 1500亿 + 国产替代订单密集上修 长鑫7月IPO、长存IPO问询,海外设备龙头上修26年WFE至1500+亿美元;拓荆、华海清科(26年新签订单上修 至100亿+)、北方华创等下半年拿大单。零部件弹性:量检测(中科飞测/精测电子,国产化率最低、今明年 订单翻倍)、射频电源(英杰电气1-8月半导体订单+130%)、MFC(高凯/华丞/冠华)、硅电容DTC(高端供 不应求、产能为关键)、光刻胶(上海新阳)、FOUP(昌红科技获合肥存储千套批单)、量测激光器(频准 ,今年订单超5亿)。荷兰EU两用物项出口管制9/14更新反促国产链景气+替代共振。跟踪要点:两存IPO进度 、先进逻辑扩产招标、零部件重复订单验证。所以呢:设备是Fab扩产最大"铲子",估值切换与产业景气共振阶 段,左侧布局确定性高。
- 智谱/国产算力:ARR兑现与采购扩张 智谱年底ARR指引上修至30亿美元(当前18亿)、Cowork ARR 10亿人民币、海外CSP全覆盖、300亿可租10万 卡、推理毛利率80%;国盛/华创计算机强调Token倍增、国产算力景气向上(腾讯26Q2capex+176%、阿里FY27 Q1+75%)。行云科技采购预算70亿→200亿(新增130亿)、累计签约超160亿;摩尔线程与京东云建10万卡、 国产AI芯片29年破万亿。跟踪要点:智谱A股申报节奏(9/30前融资窗口)、CSP收入分成落地、国产GPU导入 提速。所以呢:算力(寒武纪/海光)、模型(智谱/Minimax)、安全(深信服/绿盟)为国产AI核心资产。
- 工程机械双反:初裁2-3个月落地前的错杀修复 9/9美国液压缸双反旧闻二次推送触发量化踩踏,但多家卖方判定严重错杀:三一/徐工/柳工美国收入<3-5%、 可印尼/南美产能规避,恒立液压为核心标的、双反直接影响有限且正申请无损害认证;8月协会数据国内+4% 、出口+32%超预期。跟踪要点:初裁结果(2-3个月)、Q3/Q4出口链业绩、潍柴(27年业绩220亿、AIDC电 源占50%、约4%股息率)错杀修复。所以呢:超跌+低估值(部分主机厂明年10X不到)提供修复机会,外销 需求或持续超预期。
- 消费:黄酒高端化复购验证 + 白酒双节动销 会稽山涨停创历史新高,兰亭26H1招商达25年全年水平、白酒大商溢出接手(全行业仅200亿、不足白酒2%) ,属结构性行情;双节白酒渠道(安徽/四川/湖南)反馈动销持平上下、茅五送礼场景正增确定性强、次高端 承压。跟踪要点:黄酒消费者复购率、大商招商续期、白酒禁酒令满一年后的商政务弱修复。所以呢:酒类投 资从"买拐点"转向"买成长",黄酒是符合成长叙事的子品类,但需确认全国化前置条件(高端先行→产品渗透 )是否成立。
- 创新药:WCLC数据外溢与科创板挂牌兑现 2026 WCLC中国入选口头19项、MiniOral 45项创新高;荣昌RC148一线NSCLC鳞癌ORR 90%、PD-L1阴性亚组未 降;信诺维9/16登陆科创板(募资29.4亿、三款III期管线);成都先导"仿转创"平台型输出首覆"推荐";首药控 股Ficonalkib关键II期WCLC口头、cORR 43.1%;B
音频
022. #餐饮 #茶 #港股 #学习 ...
-
主题笔记:打开完整笔记
-
广发策略 - 港股研究框架:打破旧范式 260917.mp3 本地 主题页
-
- 同时,分析了港股解禁潮、回购行为及海外货币政策对经济周期资产,尤其是互联网企业的影响,认为当前流动性风险较大,经济周期资产缺乏持续反转行情,仅存在有限的反弹机会,且年末面临较大解禁与加息压力。
-
- 特别指出人民币汇率与港股走势的关系,分析了非基本面驱动的汇率变化对港股通投资者的影响,并提出通过美元指数判断A股与港股投资机会的方法。
- 最后,他提到了恒生科技指数的潜在调整及其对市场的影响,并建议关注流动性、资本开支和政策等因素对不同类别资产的影响。
- 发言人1:在未来五年或十年,阿里巴巴、腾讯等企业的AI收入占比和利润占比预计将有显著提升,可能出现利润爆发,从而逐渐转变为景气成长类资产,进入第二阶段的利润和规模增长。
- 去年IPO规模为2000亿,今年预计会增长到3000亿甚至4000亿,这将对经济周期类资产,尤其是互联网相关股价产生什么影响?
- 但今年5月,港股通南向净流出速度首次出现月度层面的净流出,主要是因为A股科技成长板块对红利资产的吸筹导致A股与港股股息率差距明显缩小,A股红利相较于港股红利更具性价比,因此南向资金对港股红利资产的需求有所下降。
- 发言人1:后续稳定价值类资产能否持续增长,关键在于观察目前存量业务打平收益率、OCI持仓股息率、权益仓位以及OCI股票涨幅占比,同时关注A股与港股之间股息率的差距,这些因素将决定是否存在明显的增量资金推动港股稳定价值类资产的增长。
- 然而,如果人民币升值并非源于经济基本面复苏,而是受美元走弱等外部因素影响,那么即使人民币升值,港股也可能因经济基本面未改善甚至回调而遭受损失,港股通持有者还会面临汇率汇兑损失。
-
广发策略 - 港股研究框架:打破旧范式 260917.mp3 - 华创批零社服 - 餐饮-茶饮行业投资框架 - 线上精选12讲 260917.mp3 本地 主题页
-
- 餐饮行业 茶饮行业 投资框架 单店模型 可复制性 连锁化率 品类特征 火锅 海底捞 供应链 外卖 价格承压 结构数据 龙头公司 精细化管理 门店模型 成本端 营收端 组织能力 连锁化进程
-
- 对话探讨了餐饮品牌门店模型的优化策略,重点分析了品类选择对品牌长期性和场景拓展性的影响,以及租金成本在品牌上升期的杠杆效应和品牌衰退期的制约作用。
- 重点分析了快速复制期为投资带来最大收益,门店数量与店效同步增长时公司估值溢价,以及品牌扩张与见效下滑对公司股价的影响。
- 深入分享了餐饮和茶饮行业的投资框架,回顾了行业新消费行情和连锁业发展,以海底捞、0.99元酸菜鱼、海伦斯和奈雪的茶为例,指出疫情和宏观经济变化对行业的影响。
- 最后,强调品类选择、投资阶段选择、公司治理与创始人初心对长期发展的重要性,总结投资核心要素并为投资者提供建议。
- 发言人1:疫情对整个连锁业带来了巨大冲击,并在后期宏观消费环境变化中,对餐饮赛道产生了较大影响,经历了一轮完整的餐饮行业投资周期。
- 发言人1:当下餐饮业处于价格端承压的收缩周期,龙头公司通过多元策略稳住市场份额和利润,而一些公司则面临压力和下滑。
- 抓住餐饮上升期进行投资,利用量价和租金下降的杠杆效应,关注开店和见效同步增长的关键时期;
023. #大模型 #市场 #音频
-
主题笔记:打开完整笔记
-
富国基金 金秋映月,乘势而为 260917.mp3 本地 主题页
-
- 强调科技主题与非科技主题的投资机会,建议关注厄尔尼诺等主题性表现及高股息资产,预计政策面改善渐进,市场可能呈现脉冲式行情。
-
- 对话深入探讨了中国人口负增长的现状及其对经济结构的影响,指出在人口长期负增长的背景下,红利类投资因其稳定的股息率而展现出较高的配置价值。
- 通过A500和创业板指的行业结构对比,阐述了行业权重差异对组合表现的影响,指出投资者应关注产品底层资产的行业分布,以避免同涨同跌的现象,从而实现更有效的投资分散化。
- 发言人1 答:对于投资新手,建议要在市场低谷时买入好种子(基金),并长期持有,不去频繁关注账户波动,而是在市场无人问津时买入,在市场涨势起来时适当远离。
- 发言人1 答:非科技景气基本面改善的纵深可外推性不强,而科技牛市需要科技进步的新逻辑不断催化和明确,目前该过程尚未开始,预计十月份之后可能会出现一个核心窗口期。
- 此外,建材板块明年可能受到较大影响,因为其后续需求会受到抑制,同时大宗消费整体表现不佳,需要密切关注消费好转的信号,即房价企稳和资产增长预期回升带来的消费回升。
- 发言人1 答:通过对算力出货和电力需求数据的分析,发现未来几年电力供应可能成为限制AI发展的主要瓶颈,尤其是在美国,电力建设低预期较多,即使按照乐观预期统计,电力新增也滞后于算力需求,可能会引发AI发展与电力资源之间的矛盾,这一环节将对硬件出货产生重大影响。
- 投资市场存在周期性,遵循“天道会拐弯儿,总会拐回来”的规律,建议投资者学会逆向思考,抓住机会,在不同市场环境下灵活调整投资策略,实现资产的合理配置与长期增值。
-
富国基金 金秋映月,乘势而为 260917.mp3 - 方正焦娟 大模型13讲:从多模态到全模态:大模型如何获得现实世界接口 260917.mp3 本地 主题页
-
- 消费级互联网平台正借助多模态技术显著提升货币化转化率,该技术在营销、广告及电商转化中展现出积极影响,预示着全模态技术在现实世界应用的广阔前景,尤其是与AR眼镜的结合,有望革新人机交互体验。
-
- 全模态智能不仅包括文字、图片、音频、视频,还涵盖了传感器软件界面动作等,强调尊重每种模态的独特结构,实现可共同计算,特别指出情绪在决策中的重要影响。
- 讨论了跨模态和全模态交互的区别,跨模态关注信息转化,而全模态强调统一认知与行动能力,能够实时连续保持状态,实现图像、声音、语言在同一情景中的共同作用,支持持续的交互与动态生成。
- 讨论了AI眼镜如何通过音频处理和空间动作采集,使模型从描述性世界进入行动性智能,强调了取消现实向文字人工翻译的重要性,以及AI在多工具工作流、内容生成向生产参与转变中的应用价值,指出AI终端正从表达性内容向生产性内容转变,最终实现更智能的现实世界交互。
- 发言人1:关键原因在于今年年底预期会出现全国性的技术大突破,如GPT6等模型可能接近或实现第二层、第三层、第四层等工程层面的重大突破。
- 发言人1:多模态到全模态的转变意味着模型将不再依赖于语言或其他抽象表达,而是直接感知连续发生的现场图片、声音、视频、动作等多模态信息,并基于这些感知做出判断和决策,从而取消了人翻译或对齐中间环节,实现了从语言智能到现实智能的升华。
- 发言人1:原生全模态相较于多模态更进一步,它不仅在同一模型中紧密协同多种模态,在同一个现场情境中实现感知和表达的连续性和实时性,而且强调原生输入和输出,确保结果符合预期或指令要求。
- 发言人1:全模态技术突破后将带来多个方面的显著效果,包括但不限于取消现实世界与文字世界的人工翻译,AI开始进入完整的多工具工作流,内容生成走向生产参与,形成高速正反馈的数据飞轮,以及提升训练过程中的算力需求、降低延迟和提高安全性、可靠性等。
024. #险资 #固收 #AI #音频
-
主题笔记:打开完整笔记
-
华创非银 - 险资配置跟踪与ALM新规后的行为研究 260917.mp3 本地 主题页
-
- 对话讨论了2026年中期上市公司权益仓位配置情况,指出多数保险公司权益仓位提升,阳光因投资风格差异出现下降。
-
- 预计新规将促使保险公司增加长久期债券配置,改善净投资收益覆盖率,并未来可能加大高股息资产的配置,以增强收益并符合监管要求。
- 发言人1:上市保险公司的权益仓位普遍呈现提升趋势,其中新华的权益仓位最高达到25.6%,而阳光是唯一出现权益仓位下降的公司,主要由于投资风格差异及港股和红利股票的表现一般。
- 发言人1:如果考虑长期股权投资、未上市股权和其他权益类金融产品,整体大类权益仓位相比股票基金更高,但多数保险公司距离权益资产配置上限还有一定距离,通常会保留空间以保持配置灵活度。
- 发言人1:新华的特色在于固收配置中债券占比相对较少,更多配置了定存和非标资产,但随着定存占比下降,股票和基金配置预计将呈上升趋势。
- 净投资收益覆盖率则关注的是保险公司实际收到的现金流收入与负债所需刚性成本的覆盖程度,这一指标可能成为未来三年内促使保险公司减少投资行为的重要因素,尤其是在利率下行过程中,久期缺口风险暴露,多数保险公司可能无法达标。
- 对于保险公司而言,它影响着资产配置决策,例如,在利率风险对冲因素推动下,长久期债券配置可能会增加,以改善净投资收益覆盖率。
- 发言人1:高股息股票因其稳定的净投资收益和对利润表影响较小的特点,其配置需求有望增加。
-
华创非银 - 险资配置跟踪与ALM新规后的行为研究 260917.mp3 - 国联民生固收 - 固收研究的AI应用 260917.mp3 本地 主题页
-
- 固收研究 AI应用 数据处理 宏观利率 信用分析 流动性分析 投资决策 策略研究 投研框架 经济数据 央行政策 债券策略 个性选择 多空观点 牛市 熊市 投资经理 刘氏研究员 熊市研究员 机构行为
-
- 对话围绕AI在投资研究中的应用展开,提出从数据到策略的五步法,包括利用工具编辑技能包,形成宏观利率、信用分析等维度的AI模型,进而通过多空观点判断,最终指导实际投资决策,强调研究需落地于实物投资。
- 具体实践中,首先利用底层工具和数据编辑出合适的scale能力包,例如宏观利率分析、信用分析、流动性分析和情绪研判等多个维度,再通过API生成每个维度的分析结果,最后形成多空观点判断,为实际投资提供指导。
- 发言人1:运用AI的基本步骤大致分为五个方面,从投资决策出发,首先将策略思路或数据处理方式细化为一个个scale文件,然后通过API将这些scale整合成最终想要展示的投资策略或决策结果。
- 发言人1:维护债券投资组合时,会关注过去一段时间内的业绩表现,通过利率水平因子、期限结构因子、通信因子、信用利差因子和平稳逆差因子等五个维度来对业绩归因进行分析。
- 看板会详细列出支撑项和拖累项对PMI预测的具体影响,以及每个高频数据的变化情况,如上升或下降的幅度和对PMI的影响程度,从而生成周度维度的未来PMI预测报告。
- 发言人1:AI技术能够辅助判断债市牛熊状态,例如通过分析任意时间段内不同期限利率的变化情况(上行或下行幅度),直观展示曲线形态变化及期限利差变动,并基于此生成对市场运行状况的判断逻辑及相应的策略建议,从而帮助形成整体债市分析逻辑。
- 基本思路是创造一些好用的style,包括技术指标分析、机构行为分析、宏观数据预测、策略挖掘、业绩归因等多个维度,将不同维度的信息整合起来,形成不同维度的agent,进而合成判断牛市熊市状态的agent,以此作为投资决策的基础。
025. #三一重工 #餐饮 #服务器 ...
-
主题笔记:打开完整笔记
-
华创食饮 - 从包点连锁新业态看餐饮新机 260917.mp3 本地 主题页
-
- 预计公司业绩将在未来几年显著增长,建议持续关注并给予积极投资评级,特别推荐在门店升级和业务创新方面表现突出的企业。
-
- 结合公司当前较低的估值(约12-13倍PE)和4-5%的股息率,认为公司处于性价比突出阶段,未来增长潜力大,包括新门店、新业态及潜在并购,建议持续关注。
- 同时,强调即时零售和新鲜零食等新业态带来的增量机会,维持对巴比食品的强推评级,建议投资者关注相关企业动态。
- 他指出,华美食品正处在向品牌和供应链为核心的现代化餐饮服务平台转型的关键时期,预计2026年将是公司新战略全面加速落地的一年,届时利润增长可期,并将通过并购等方式加速门店扩张。
- 发言人1:考虑到新门店对年化的业绩贡献相对较少,以及去年外部补贴带来的单季度高基数效应,今年整体利润预计在2.85亿左右,对应PE约15-16倍;
- 发言人1:核心单店增长因素包括:1) 紧扣“先吃好吃的”理念,持续完善产品SKO,精选优质食材并保证24小时新鲜度,提升产品口感和客户粘性;
- 新门店面积从30到80平不等,配置8至26个座位,重点覆盖社区核心点位。
- 从第二季度起,团餐业务已恢复到同比持平阶段,并预计随着公司加强与便利店、餐饮客户特别是体制内餐饮工业客户的合作,团餐业务将逐步恢复并实现双位数以上增长。
-
华创食饮 - 从包点连锁新业态看餐饮新机 260917.mp3 - 开源海外 - 潮瞰寰球第10期:服务器ODM订单能见度高,龙头量利齐升 260917.mp3 本地 主题页
-
- 此外,通用服务器独立复苏势头显现,全球未来85%的数据仍将在本地部署,驱动行业规模持续增长,预计2026年AI基建支出达5000亿美金,2029年突破万亿级,五年复合增速约30%。
-
- HPE采取小而美策略,专注于高毛利客户,AI服务器订单增长,运营利润率领先,但预计下半年利润环比下滑。
- 尽管目前互联网业务收入维持在几亿美元量级,但长期来看,该业务存在约五六十亿的收入增长空间,且毛利率有望提升至70%以上,OBA加持下可能进一步提升至830%以上,对ISG业务的利润及利润率有显著正面影响。
- 对话讨论了联想OS业务在Q1和Q2的OPI增长至9%,预计下半年云厂商毛利率虽低,但规模效应将提升利率,看好Q2至Q4的I4G利润率提升至10%。
- 讨论了英伟达企业云、主权云和new cloud在收入中的占比及增长趋势,强调了数据主权对数据中心布局的影响,以及品牌厂商相较于代工厂在当前市场环境下的优势,预测未来几年产业趋势明确,品牌服务器厂商成长边际弹性大于代工厂。
- 总的来说,他全面介绍了当前AI服务器市场的发展情况,分析了行业趋势,强调了技术进步和市场需求变化对于行业未来的重要影响,并对未来市场的投资机会提出了见解。
- 今年二季度,HBE的利润率绝对值在四家厂商中最高,但管理层也指出下半年两个季度利润表现可能环比下滑,因季度利润率受订单结构差异及内部利润率结构性分布差异影响。
- 考虑到服务器出货规模带来的规模效应以及AI服务器订单的结构性提升,预计今年下半年Q2、Q3和Q4单季度ISG业务利润率将从当前水平进一步提升至接近10%。
-
开源海外 - 潮瞰寰球第10期:服务器ODM订单能见度高,龙头量利齐升 260917.mp3 - 华创机械深度投研二十讲 三一重工公司深度 260917.mp3 本地 主题页
-
- 预计未来,三一重工将继续受益于其创新能力和全球市场布局,展现出强劲的盈利增长潜力,为投资者带来可观的投资回报。
-
- 本次会议重点介绍了三一重工作为国内工程机械龙头的发展历程与当前业务经营情况,分析了行业趋势,讨论了公司的经营亮点与竞争优势,并给出了盈利预测及投资建议。
- 尽管2022年受行业下行影响,但2023-2024年通过控制费用与改善毛利,利润快速修复,展现其强大的经营管理能力与市场竞争力。
- 尽管近期受多重因素影响,如欧美加息引发的经济衰退担忧,但基于基建、房建、矿山投资的惯性,以及中资企业自身的阿尔法属性和成本优势,认为公司仍能在不利环境下保持竞争力,无需过度担忧。
- 对华创证券研究所客户进行了一场关于三一重工的深度投研报告,重点强调了内容仅针对华创证券客户,不构成投资建议,提醒投资者需自主决策并承担风险。
- 在国内市场逐渐成熟的同时,海外市场已成为公司重要的增长来源之一,产品已成功销往全球150多个国家和地区,并实现了海外研发、制造和本地化经营的模式转变,不断提升海外市场份额,在部分国家和地区如挖掘机销量已位居第一。
- 在过去15年里,卡特市场份额略有下滑,小松保持稳定,中资品牌受国内周期性影响较大,但出海加速后海外收入占比显著提高,未来份额波动将下降,发展空间广阔。
- 发言人1:基于行业销量和平均单价的简单拆分和测算,预计公司在2026到2028年的收入规模分别为1091.5亿、1250.7亿和1428.41亿,同比增长20.7%、14.6%和14.2%;
026. #双汇发展 #美股 #港股 #...
-
主题笔记:打开完整笔记
-
-
- 对话围绕加息对股市的影响展开,强调了加息后市场的反弹动力,指出尽管历史数据显示加息初期股市可能走弱,但当前市场已充分预期,纳指100表现稳健,暗示此次市场反应可能有所不同,投资者应保持理性,适度调整投资策略。
-
- 强调了在指数和个股选择上的策略差异,建议关注强势股名单以捕捉市场机会,并预告将讨论AI相关投资选择。
- 讨论了特斯拉和SpaceX的市场表现及潜在合并对股市的影响,建议投资者采用短期期权策略操作特斯拉股票,同时分析了合并可能带来的股市压缩效应,认为合并未必对特斯拉有利,且目前无合并计划。
- 而Dell则因其持续创新高和强劲增长动能,被视为强势股之一,但需警惕高位入场的风险,建议在回调后寻找更稳妥的买入点。
- 讨论了加息环境下各行业板块的表现,指出银行股在加息初期表现一般,而石油股和航运股因战争红利表现强劲但受政策影响大,建议关注未来通胀压力缓解后可能反弹的低估值行业,并提醒投资者避免过度依赖受政府控制的周期性板块,建议将其加入观察名单。
- 即使出现如“暂缓论”这样的观点,即主张放缓AI发展以引入监管,防止技术过度领先导致后来者无法追赶,这在一定程度上可能会影响指数表现,可能会导致资金重新配置至AI概念板块。
- 如果在高位进场且距离前高点回调幅度较大(如超过10%),可能会面临超过10%以上的下跌风险,因此不建议在此位置直接进场。
- 此外,还有一只流转时间较短、底部形态较好的股票,它在50天线增长且其他平均线在后方,若结合AI服务的产品进行研究,该股票存在出现双底形态后突破并带来20到30 percent反弹空间的可能性。
-
美股港股短线策略室 260917.mp3 - 开源商社 - 毛戈平:东方美学筑基,品牌进阶与成长可期 260917.mp3 本地 主题页
-
- 讨论了毛戈平公司从高端彩妆品牌快速成长到品牌势能规模化变现的阶段,关注点包括彩妆产品线的全彩妆墙进阶、护肤从超级大单品到高端护肤体系的扩展,以及公司长期壁垒从创始人个人能力转向品牌和组织能力的过程。
-
- 讨论了毛戈平品牌如何通过底妆建立专业壁垒,并分析了其向色彩品类迁移的潜力,强调了色彩品类在提高消费者购买频次和件数上的价值,以及品牌未来在东方色彩审美上的拓展机会。
- 总结而言,毛戈平的核心策略包括拓展彩妆及护肤产品线,提升创始人与品牌组织能力,实现品牌势能向市场份额及消费者群体的持续转化,展望了在国内及国际市场的长期增长前景。
- 发言人1 答:长期壁垒体现在创始人个人能力转向品牌和组织能力的过程,通过品牌零售与美学教育结合,将毛戈平先生的审美和化妆经验转化为产品开发,并通过BA训练和消费者服务标准化体系,支持更多产品和门店扩张,为国际化奠定基础。
- 发言人1 答:中报中最值得关注的是公司在行业竞争激烈情况下仍保持健康增长状态,收入快速增长且毛利率维持高位。
- 发言人1 问:产品层面,彩妆和护肤业务分别对短期增长和长期发展有何影响?
- 发言人1 答:彩妆业务决定短中期增长确定性,公司在底妆领域的优势源于其创新的神经,解决不同肤质、肤色和面部结构对遮瑕、持妆和服帖的需求。
- 发言人1 答:毛戈平计划通过推出如芍药系列等新产品,建立具有明确人群功效和价格定位的高端护肤系列,以此形成与国际高端品牌长期差异化的竞争优势。
-
开源商社 - 毛戈平:东方美学筑基,品牌进阶与成长可期 260917.mp3 - 开源食饮 - 饮韵时光第58期:金秋研途:双汇发展:稳利扩量战略推进,市场化改革成效渐显 260917.mp3 本地 主题页
-
- 当前,双汇的估值被认为合理,股息率高,具备良好的安全边际和增长潜力,建议投资者保持关注。
-
- 上半年,双汇发展屠宰规模同比增长40%,肉制品销量增加,新兴渠道增长显著,但受猪价下跌、费用前置及减值影响,净利润下滑。
- 二季度利润承压明显,但公司通过市场费用投入与低猪价窗口期的库存策略,积极抢占市场份额,预计下半年市场费用将收窄,利润有望改善。
- 对话讨论了双汇肉制品业务下半年市场投放费用收缩,新渠道增量及产品创新贡献结构性增长,屠宰业务侧重市场份额提升与产业链协同,规模效应增强行业地位,整体战略聚焦于扩量与稳定利润。
- 上半年,双汇表面收入和利润看似微降,实则销量强劲、价格相对弱势,费用前置且有减值影响,但经营状况良好。
- 此外,双汇在肉制品新渠道占比提升、屠宰行业集中度上升、养殖端利润改善等方面具有边际变化潜力,当前估值合理,股息率高,建议投资人保持关注。
- 屠宰板块虽利润较低且周期性较长,但对公司而言是份额扩张和产业链协同的关键定位,生鲜业务营收和利润均有提升,生鲜猪肉外销量同比增长近25%,生鲜包装产品也实现较快增长。
- 发言人1:下半年冻品业务的压力会减轻,因为下半年猪价预计比上半年高,同时前期销售的高成本冻品的影响减弱,且进口冻肉也出现亏损。
027. #AI #智能制造 #复盘 #...
-
主题笔记:打开完整笔记
-
云会客厅:《宏观会客厅》特别策划-AI对话制造 260917.mp3 本地 主题页
-
- 对话围绕机械行业在十四五开局之年的景气周期展开,指出行业分化明显,AI技术突破显著提升了行业天花板,推动了出口增长,尤其是AI相关产品和燃气轮机供应链转移至中国,预计明年出口持续强劲,对新兴领域景气度持乐观态度。
-
- 讨论了在AI领域的重资产采购与投资策略,强调需关注回本期、收入规模与订单覆盖capex的能力,避免盲目的市场份额竞争与超前投资。
- 同时,美国市场因利率和国债收益率的不确定性,流动性风险需关注,特别是9月议息会议的加息预期,可能影响市场情绪。
- 对话深入探讨了二级市场在当前宏观不确定性下的投资策略,重点关注了具有全球竞争优势的细分行业如工程机械、船舶制造和轨道交通,强调了其基本面强劲与估值优势。
- 同时,他提及了汇率波动和地缘冲突对利润的影响,以及通过技术创新和本地化战略来应对挑战,突显了中国企业出海的持续增长潜力和竞争力,特别是在AI领域的影响力扩大。
- 中金财富致力于通过普惠金融、乡村振兴等措施,结合国际视野和本土实践,提供一站式投资解决方案,以专业力量和全球视野支持客户财富规划,致力于提升客户的生活质量和安全感,通过相信专业、配置和应对,实现与客户共同成长的目标。
- 目前来看,头部云厂商通过自建算力获得收入门票,且自有算力在当前供需失衡的市场环境下具有成本优势,但长期来看,需要关注技术迭代风险和融资环境变化对现金流的影响。
- 同时,建议关注具有竞争优势的细分行业,如工程机械、船舶制造、轨道交通等,以及受益于AI需求扩张和新技术产业化的领域,如电力设备、检测测试设备以及3D打印、工业机器人等。
-
云会客厅:《宏观会客厅》特别策划-AI对话制造 260917.mp3 - 资深投顾说:“靴子”落地,市场依旧维持震荡格局? 260917.mp3 本地 主题页
-
- 讨论了投资心理对股票价格感知的影响,以及折叠屏概念在题材和基本面层面的分析,指出渗透率提升可能带来投资机会。
-
- 建议投资者关注美股软件股的动态,通过布局相关ETF来把握AI带来的机遇,同时警惕潜在的风险。
- 对于猪肉等周期性行业,建议采取中长线投资策略,关注周期低点,同时强调选择ETF而非个股以规避下行风险,短线操作时应选择强势股并在调整期逐步建仓。
- 建议投资者关注板块整体趋势及外围市场核心指标股表现,采取分批减仓策略以应对潜在风险。
- 讨论了超节点作为国产替代方案的逻辑合理性,尽管当前业绩未显著释放,但在市场投票下仍具上涨潜力,建议将其纳入跟踪池,关注相关股票资金动向,适时调整投资策略。
- 建议投资者控制仓位,关注市场波动、板块轮动及科技股机会与风险,提示关注相关ETF作为策略。
- 发言人1:猪肉行业处于周期性调整阶段,位置相对较低,具有一定的配置价值,但需注意养殖类公司在下行趋势中可能存在暴雷风险,建议通过ETF分散投资,并采取短线买入强势股、调整时期逐步低吸的策略。
- 发言人1:保险股表现较好主要是由于之前的一些风险逐渐释放,计提和清理工作完成,同时保险公司在降息周期中调整了资产配置策略,增加了权益类资产的投资比例,从而受益于利率上升带来的投资收益增加。
-
资深投顾说:“靴子”落地,市场依旧维持震荡格局? 260917.mp3 - 银河科技 _ 美联储加息 vs 科技Ai观点更新 260917.mp3 本地 主题页
-
- 此外,会议涵盖了传媒和电子板块的投资机会,以及AI在影视制作等领域的创新应用,鼓励投资者关注科技产业的长期增长与政策支持,而非单一关注宏观经济的短期不确定性。
-
- 发言人1 答:随着AI调整,未来的投资策略应从按板块买股票转变为更多关注个股基本面的超预期表现和业绩增长,类似2014年到2015年的投资方式,而非整体板块的买入。
- 发言人1 答:根据前期研究报告梳理,四大云厂商的资本开支从2025年Q1开始逐步提高,整体同比增长率维持在68%至70%左右,预计2026年的资本开支将超过90%的同比增速,即可能达到约8000亿的水平,这意味着明年资本开支的增幅有望超过50%。
- 发言人1 答:今年应重点关注无源器件,尤其是向海外直接供应无源器件的公司,如天府通信,其景气度未受明显影响,并且由于光模块行业整体景气度较高且业绩兑现能力强,二阶导数依然向上。
- 锐捷网络在二季度开始随着AI交换机尤其是25.6T交换机放量,预计营收将有接近80%甚至更高的环比增长,其EPS的变化将驱动股价正反馈,因此我们推荐锐捷网络作为该领域的重点配置标的。
- 发言人1 答:在运营商方面,尽管整体环境复杂,但建议多元化配置,例如看好中国移动在AI领域的话语权提升及其科技含量的提高,因其量子通信技术突破和AI设备合作伙伴的成功案例,结合良好的经营效率,可考虑将其作为配置对象,建议配置10%仓位。
- 对于光模块领域,尽管今年四季度可能面临震荡状态,但明年年初若能确认28年需求增加,尤其是1.6T、800G、2.4T和3.2T PON需求的增长,将为光模块龙头公司带来较大机会,可能实现市值翻倍甚至更大增长空间。
- 发言人1 答:计算机行业建议重点关注国产服务器板块,因为其业绩增长可以验证国产半导体行业的景气度周期仍在延续,同时国产算力瓶颈逐渐解决,像浪潮信息等公司在Q2开始盈利拐点,预计接下来将持续放量。
028. #ESG #金工 #医药 #音...
-
主题笔记:打开完整笔记
-
银河金工 _ 基于“变盘指数”的动量择时及行业轮动策略 260917.mp3 本地 主题页
-
- 动量 回撤 变盘指数 行业排名 超额收益 择时 量化策略 排名变化率 波动率 20日均线 热力效应 日历效应 动量效应 反转效应 年度动量 扩散指数因子 行业轮动 动量策略 220天 反转
-
- 这种效应在特定年份如2017年、2019年、2020年、2024年和2025年能为投资者带来超额收益,特别是在银行、煤炭和公共事业等板块。
- 然而,动量效应也有回撤较大的年份,如2015年、2016年、2018年和2022年,这提示投资者需要适时调整策略以降低风险。
- 因此,研究重点转向如何判断动量风格的有效性,引入变盘指数概念,基于行业过去20天与220天前的收益率排名差值,用于衡量行业排名变化率,帮助判断动量策略的有效性。
- 讨论了动量效应在股市中的应用和表现,强调了动量策略在某些年份能够获得显著超额收益,如2017年、2019年、2020年、2024年和2025年,但同时指出在其他年份如2015年、2016年、2018年和2022年,动量回撤较大,突出了动量择时判断的重要性。
- 发言人1 答:动量因子在某些年份表现显著,例如17年、19年、20年、24年和25年,通过在这些年间配置动量因子可以获得明显的超额收益。
- 最近的两个行情阶段(23年3月至24年8月,24年9月至25年上半年)中,使用过去12个月的动量选择行业时,可获得可观的超额收益,比如在23年3月至24年8月期间,动量可能指向银行、煤炭、公共事业等红利板块。
- 例如,在24年8月份时,红利抱团股处于高位,而变盘指数的最低点发生在该时期,通过观察20日均线,投资者可以在政策还未出台前发现变盘指数急剧上行,从而及时减配红利仓位以避免之后的大回撤。
-
银河金工 _ 基于“变盘指数”的动量择时及行业轮动策略 260917.mp3 - 鹏华基金 医药投资的机遇与分歧 260917.mp3 本地 主题页
-
- 医药 政策 基本面 估值 创新药 风险 PE DCF 投资 市场 出海 医药板块 基金经理 科研背景 临床数据 商业化能力 风险收益比 治理 财务数据 医药行业
-
- 讨论了医药行业投资驱动因素从政策博弈转向基本面兑现的趋势,分析了政策对行业影响的变化,以及科研背景对医药投资视角的影响,强调了空杯心态与投资方法论的重要性。
- 他强调,尽管医药板块波动较大,但通过专业的基金管理和深度选股策略,投资者仍能在该领域找到稳定增长的机会。
- 发言人1 答:医药投资主要风险集中在中药、疫苗和创新药三个细分板块,其中中药和疫苗受政策影响较大,创新药则存在盲目追求first in class导致研发失败的风险。
- 发言人1 问:在医药投资方面,您最关注的核心主线以及背后的逻辑是什么?
- 发言人1 答:我认为下半年及2027年,核心投资主线可能不再局限于创新药产业链,而是有两个方向值得关注:一是出海的医药公司,特别是器械与上游板块。
- 发言人1 问:地缘政治对医药出海和CRO行业的影响程度如何,投资者在组合配置时应如何应对不确定性?
- 投资者在配置时应关注公司质地和成长性,理性对待地缘政治风险带来的阶段性下跌理由。
-
鹏华基金 医药投资的机遇与分歧 260917.mp3 - 银河ESG _ 中国矿业企业 ESG 实践发展回顾与前景展望 260917.mp3 本地 主题页
-
- 在探讨矿业企业ESG(环境、社会和公司治理)实践的发展时,强调了ESG对于降低尾部风险、改善融资条件及增强市场认可度的重要性,表明ESG表现良好的企业能够有效管理风险,降低融资成本,进而提升企业价值。
-
- 重点分析了社会维度和治理维度的差异,包括企业参与政府公益行为的视角不同、董事会设立党支部的独立性争议、国企间合作的关联交易认定、股权集中度对中小股东利益的影响以及独立董事数量不足带来的监管和决策风险。
- 对话深入探讨了矿业企业在ESG投资中的考量因素,除了资源储量和成本等传统指标外,还应关注存量依赖性风险、环境社会历史遗留问题解决计划、企业扩张与ESG能力匹配度、尾矿库管理、生物多样性保护以及矿区是否位于保护区或生态敏感地带。
- 尽管短期内增加资本开支和运营成本,但长期来看,这些投入有助于维护采矿权和环评许可,降低事故风险,减少项目停工风险,平滑生态修复成本,满足机构投资者和信贷需求,从而创造有利的融资条件,对企业的长远发展具有积极意义。
- 发言人1 答:我国ESE股权投资规模虽从小到大迅速增长,但从2016年至2026年的数据显示,130家矿业上市公司中只有4家被ESE投资基金持有,持股份额合计仅占总市值的0.023%,说明绿色资本对矿业的关注度不高,但同时也意味着未来有很大的提升空间。
- 发言人1 答:披露原则强调重要性,要求企业披露对自身相关方决策和价值创造能力产生重大影响的信息,有助于识别企业面临的风险和机会。
- 同时,原则还包括可靠性(信息真实反映企业风险、机遇和影响,完整、中立、准确、可验证)、及时性(满足相关方信息需求,便于其做出价值判断和决策)、相关性和合理性,以及可理解性(信息清晰明了,便于使用者理解和使用)。
- 关注各个矿山在供应商等级建设、闭合结构修复、水资源管理等方面的披露情况,以及当地社区、客户风险及争议性披露,这些都是未来投资者需要关注的变化。
068. #财经解读
-
主题笔记:打开完整笔记
069. #安徽 #业绩 #医药 #巴兰...
-
主题笔记:打开完整笔记
070. #光博会 #有色 #小商品城 ...
-
主题笔记:打开完整笔记
071. #加息 #军工 #油脂油料 #...
-
主题笔记:打开完整笔记
072. #聚酯 #杰理科技 #美联储 ...
073. #航天航空 #新兴市场 #ET...
-
主题笔记:打开完整笔记
074. #港股 #科技 #REIT #...
-
主题笔记:打开完整笔记
159. #医药 #美联储 #英伟达 #...
160. #创梦天地 #东鹏饮料 #美联...
-
主题笔记:打开完整笔记
161. #凯格精机 #苑东生物 #液冷...
-
主题笔记:打开完整笔记
162. #数字货币 #Meta #AI...
-
主题笔记:打开完整笔记
163. #REIT #英伟达 #AI基...
-
主题笔记:打开完整笔记
323. #碳化硅 #养 #汇川技术 #...
-
主题笔记:打开完整笔记
442. #海大集团 #北交所 #IPO...
-
主题笔记:打开完整笔记
-
国泰海通农业 海大集团:水阔鱼跃,激流笃行 260916.mp3 本地 主题页
-
- 未来表现受水产价格和养殖需求影响,分析师预计尽管短期内面临压力,但公司长期配置价值强,股价有望在水产价格强劲时出现积极反应。
-
- 此外,经济环境不佳、消费者需求减少、行业利润诉求降低及添加剂价格大幅上涨等因素共同作用,对利润造成侵蚀,影响全年业绩。
- 预计三季度市场温和修复,但鱼粉价格高企和养殖周期问题将持续带来压力,销量和利润面临挑战。
- 分析认为,四季度需关注水产价格变化,若价格反弹,将利好饲料销量及明年年初投苗增长。
- 对话讨论了海大集团的核心优势和近期股价展望,认为其配置价值强,短期受水产料价格影响,长期修复趋势明确,公司基础稳固。
- 分析指出,尽管海大集团面临鱼粉价格上涨的挑战,但其被看好为配置价值强的股票,特别是在关注水产价格变化和行业恢复的背景下,预期短期内股价可能有较强反应。
- 关键变化是特水鱼养殖取得突破,一些重要特水鱼品种的饲料化驯化成功,使得这些鱼类可以正常吃饲料长大,导致水产价格快速下降和消费量快速增长,为海大集团打开了新的市场空间。
- 预计年内水产饲料行业将呈现温和修复趋势,但在三季度可能仍面临一些压力,主要来自鱼粉价格高位及养殖周期的影响。
-
国泰海通农业 海大集团:水阔鱼跃,激流笃行 260916.mp3 - 华源证券北交所研究 掘金打新:北交所新股概览与打新策略 260916.mp3 本地 主题页
-
- 市场 核心 上市公司 高质量 申购资金 收益率 电话会议纪要 IPO 系列会议 研究团队 挂牌 后续 市值 涨幅 华源证券
-
- 分析了打新资金占用、网上打新、市值配售预期,并提出打新策略与未来趋势,指出北交所打新收益受多种因素影响,包括市场表现、公司质量等。
- 团队还讨论了北交所的高质量扩容态势、后备公司潜力及政策支持,建议投资者关注并提供了新股研究与打新策略支持。
- 同时,分享了系列会议安排与线上交流平台信息,便于投资者与团队互动,促进北交所市场研究与交流。
- 会议围绕北交所市场打新策略展开,涵盖新股概览、投资理念分享及六大系列研究会议成果,强调内部保密规定,旨在提升参与者对北交所打新市场的理解和策略应用。
- 主持的会议重点探讨了华源证券北交所研究团队对北交所新股的掘金与打新策略,强调了北交所市场研究的重要性。
- 会议内容包括北交所市场规则差异、打新策略、参与方式、市值要求、网上打新与市值配售预期等,指出北交所打新参与度上升及打新收益潜力。
- 他还讨论了北交所后备公司质量、挂牌周期和审核速度,呼吁与会者关注并积极参与北交所新股打新活动。
-
华源证券北交所研究 掘金打新:北交所新股概览与打新策略 260916.mp3 - 东吴电子 - 出海算力・PCB :ASIC-GPU轮番发力增长,高频高速高层PCB持续高景气 260916.mp3 本地 主题页
-
- 与GB200、GB300相比,Robin的OAM加速卡、switch board交换托盘及中板均采用更高级材料与层数,导致PCB价值量显著增长,尤其是中板因其高生产难度和使用马九等级石英布材料,成为价值量最高的部件。
-
- 整体机柜价格达780万至800万美元,PCB价值增长核心驱动因素包括新增物料、层数增加及材料升级。
- 对话讨论了沪电股份在PCB领域的产能规划和技术展望,预期28年产能产值可达600亿,27年新增产能弹性大,利润预计达120亿以上。
- 发言人1:Robin ultra(NVL576)的PCB将进行进一步升级,其computor部分将从六街22层HDI升级到六街24层HDI,单颗芯片功率增高可能导致电源层层数大幅度增长,预计达到52层,采用8阶8+36+8的结构,对产能和工艺要求极高。
- 同时,switch board部分,单个机柜内交换板数量翻倍,且单个18层板子的层数升级到32层PTFE加马八混压基材结构,其中12层用于高速差分信号传输,剩余20层用于电源层、接地和低速控制信号,预计单品价格会有很大提升。
- 目前有四种候选规格待选,材料上涉及马粑材料、PTFE材料及马酒材料,单块正胶板PCB价值量推测在3到4万美金左右,单机配置两块则达到6到8万美金的价值量,接近AI服务器PCB的价值天花板。
- 发言人1:汇联股份深度绑定全球最大的AI服务器核心供应商,受益于AI服务器从H200到GB系列再到ROBING系列的全面升级,其产品已全面适配224G高速传输架构,高度匹配新一轮AI服务器及高速交换机的需求。
- 按照公司项目投资规划,预期到2028年,整体PCB产能产值将达到600亿左右,利润体量也将显著增长。