思维纪要社 2026-09-15 总体信息
这里按知识星球的方式展示:左边放主题信息,右边单独放研报;没抓到的字段不显示。
详情页仍未获取到全文。原始列表正文可能被截断。
研报
思维纪要社_2026-09-15_每日汇总.md
思维纪要社_2026-09-15_每日汇总.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
长城证券-华勤技术(603296)“3+N+3”大平台战略效应显现,超节点业务可期-260910.pdf
长城证券-大宗商品:PTA,库存拐点显现-260907.pdf
长城证券-大宗商品:乙二醇,港口显性库存接近干涸-260907.pdf
长城证券-大宗商品:原油,地缘溢价回归-260908.pdf
长城证券-大宗商品:氧化铝,产能高位VS海运费新高,氧化铝价格“上下两难”-260906.pdf
长城证券-大宗商品:液化气,金九银十兑现的开启-260908.pdf
长城证券-大宗商品:铜,矿端收缩持续-260906.pdf
长城证券-海南橡胶(601118)拥抱胶价长牛,海南封关迎接新机遇-260904.pdf
长城证券-电力设备及新能源行业:风电海缆耐压突破,储能出海持续景气-260907.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
长城证券-煤炭行业周报:煤炭再配置机会,煤价破900且千元可期-260908.pdf
长城证券-轻工制造行业:海外前沿模型迭代,实用性大幅提升-260908.pdf
长江证券-2026年8月外贸数据点评:出口缘何高增?-260908.pdf
长江证券-8月经济数据前瞻:旺季前的弱复苏-260908.pdf
长江证券-房地产行业2026年中报综述:静待供求结构性触底,聚焦高信用与稳健龙头-260908.pdf
长江证券-房地产行业研究:行业逻辑重塑,现房时代来临-260907.pdf
长江证券-海天味业(603288)深度报告:乘风破浪,架海擎天-260908.pdf
长江证券-海运行业成品油轮三问三答:迎接“效率脱钩牛”-260907.pdf
长江证券-环保行业专题报告:农产品价格变动,对环保标的有什么影响?-260908.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
长江证券-交运行业2026年中报业绩综述:外热内冷,景气重估-260907.pdf
长江证券-基础化工行业2026年中报综述:景气回升,行业分化,后续有望逐步向好-260910.pdf
长江证券-基础设施行业“六张网”跟踪系列6:城市地下管网,建好城市的“里子”工程-260909.pdf
长江证券-家用电器行业消费级UV打印机:个性定制,蓝海启航-260910.pdf
长江证券-密尔克卫(603713)再谈密尔克卫:三十而立,乘风再起-260907.pdf
长江证券-机械行业2026年中报业绩综述-260908.pdf
长江证券-激浊扬清,周观军工行业第185期:持续看好军贸&大飞机强势主线-260907.pdf
长江证券-科技行业2026年9月金股推荐-260910.pdf
长江证券-零售行业黄金珠宝系列专题之十七:经营分化与品牌化进程-260908.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
招商证券-9月FOMC将至,TACO会来吗?-260911.pdf
招商证券-AIDC相关机械设备行业2026年中期策略报告:电力瓶颈持续凸显,AIDC设备景气延续-260911.pdf
长江证券-农产品行业农业周专题系列二十三:再次强调养殖大周期,本轮周期存在三大超预期要素-260908.pdf
长江证券-制造行业9月投资观点及金股推荐-260907.pdf
长江证券-投资银行业与经纪业行业周报:中报披露完毕,关注绩优主线-260908.pdf
长江证券-消费者服务Ⅱ行业2026年上半年业绩综述:营收稳增彰显韧性,盈利分化提质增效-260910.pdf
长江证券-物价指南系列4:厄尔尼诺,风自海上来,价向何处去-260913.pdf
长江证券-银行业周度追踪2026年第35周:中报后的定价与交易-260907.pdf
长江证券-首华燃气(300483)系列深度(二)——乘深层煤层气行业变革,绘公司成长新曲线-260908.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
招商证券-工程机械行业2026年中报总结:汇兑波动难掩亮眼的经营底色,继续坚定看好β持续性-260910.pdf
招商证券-A股2026年中报业绩深度分析之二:AI+资源双轮驱动,结构性繁荣延续-260906.pdf
招商证券-国内外政策周报(0907):汽车整治内卷进展频出,银行保险集中披露资本补充计划-260907.pdf
招商证券-国内外政策周报(0907):汽车整治内卷进展频出,银行保险集中披露资本补充计划-260907_20260913_224835.pdf
招商证券-国际时政周评:地缘冲突与经贸博弈是9月主线-260906.pdf
招商证券-电子行业ODX+2026首届算博会跟踪报告:从大模型演进到Token工厂,AI产业链共筑基础设施升级-260908.pdf
招商证券-电子行业苹果秋季新品发布会跟踪:首款折叠机折痕控制优秀,18Pro升级及调价符合预期-260911.pdf
招商证券-策略专题(四):厄尔尼诺现象对A股影响复盘及本轮推演-260908.pdf
招商证券-行业景气观察:8月PPI同比增幅扩大,7月全球半导体销额同比增幅扩大-260910.pdf
- 作者:思想者
- 时间:2026-09-15 22:25
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 2,文档 4
- 音频文件:液冷投资框架 260914.mp3
华创批零社服 - 跨境电商行业框架 - 线上精选12讲 260915.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
华创批零社服 - 跨境电商行业框架 - 线上精选12讲 260915_导读.docx
液冷投资框架 260914_导读.docx
- 文档:打开文档
- 来源:打开来源 液冷投资框架 260914_导读.docx
华创批零社服 - 跨境电商行业框架 - 线上精选12讲 260915_原文.docx
液冷投资框架 260914_原文.docx
- 文档:打开文档
- 来源:打开来源 液冷投资框架 260914_原文.docx
- 作者:思想者
- 时间:2026-09-15 22:25
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 2,文档 4
- 音频文件:半导体上游制造、封测、设备再汇报 260914.mp3
【申万交运】交运视野看全球 260915.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
【申万交运】交运视野看全球 260915_导读.docx
半导体上游制造、封测、设备再汇报 260914_导读.docx
【申万交运】交运视野看全球 260915_原文.docx
半导体上游制造、封测、设备再汇报 260914_原文.docx
- 作者:思想者
- 时间:2026-09-15 22:25
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:从CapEx担忧走向回报验证AI云进入加速兑现期 260914.mp3
保险尘读第28期:怎么看二季度偿付能力? 260914.mp3
拆解十一个行业,提前研判当季GDP——债市增辉早间播报(三十一) 260914.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
从CapEx担忧走向回报验证AI云进入加速兑现期 260914_导读.docx
保险尘读第28期:怎么看二季度偿付能力? 260914_导读.docx
拆解十一个行业,提前研判当季GDP——债市增辉早间播报(三十一) 260914_导读.docx
从CapEx担忧走向回报验证AI云进入加速兑现期 260914_原文.docx
保险尘读第28期:怎么看二季度偿付能力? 260914_原文.docx
拆解十一个行业,提前研判当季GDP——债市增辉早间播报(三十一) 260914_原文.docx
- 作者:思想者
- 时间:2026-09-15 22:24
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:东吴电子 - 国产算力・端侧芯片&模型:端侧 AI 生态加速成熟,软硬协同打开长期成长空间 260915.mp3
电子布纱继续涨价,PTFE有望拉动树脂、球硅需求- 260913.mp3
东吴传媒互联网&海外张良卫团队 - 从SaaS到Agentic Platform:AI时代软件公司的价值重估 260915.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
东吴传媒互联网&海外张良卫团队 - 从SaaS到Agentic Platform:AI时代软件公司的价值重估 260915_导读.docx
东吴电子 - 国产算力・端侧芯片&模型:端侧 AI 生态加速成熟,软硬协同打开长期成长空间 260915_导读.docx
电子布纱继续涨价,PTFE有望拉动树脂、球硅需求- 260913_导读.docx
东吴传媒互联网&海外张良卫团队 - 从SaaS到Agentic Platform:AI时代软件公司的价值重估 260915_原文.docx
东吴电子 - 国产算力・端侧芯片&模型:端侧 AI 生态加速成熟,软硬协同打开长期成长空间 260915_原文.docx
电子布纱继续涨价,PTFE有望拉动树脂、球硅需求- 260913_原文.docx
- 作者:思想者
- 时间:2026-09-15 22:24
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:东吴食饮周周讲 - 汤臣倍健深度报告:磨砺以须,背道而进 260915.mp3
厄尔尼诺气候下如何展望空调需求 260913.mp3
东吴环保•朔元撷理 - 固废 - 垃圾焚烧低资本开支高ROE增长:提吨发+改供热+炉渣提价+算电协同 260915.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
东吴环保•朔元撷理 - 固废 - 垃圾焚烧低资本开支高ROE增长:提吨发+改供热+炉渣提价+算电协同 260915_导读.docx
东吴食饮周周讲 - 汤臣倍健深度报告:磨砺以须,背道而进 260915_导读.docx
厄尔尼诺气候下如何展望空调需求 260913_导读.docx
东吴环保•朔元撷理 - 固废 - 垃圾焚烧低资本开支高ROE增长:提吨发+改供热+炉渣提价+算电协同 260915_原文.docx
东吴食饮周周讲 - 汤臣倍健深度报告:磨砺以须,背道而进 260915_原文.docx
厄尔尼诺气候下如何展望空调需求 260913_原文.docx
- 作者:思想者
- 时间:2026-09-15 22:24
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:华创机械深度投研二十讲 恒立液压公司深度 260915.mp3
鸿路钢构 260914.mp3
华创非银 - 从方向性博弈到去方向化-券商自营业务的重资本重构与衍生品套利 260915.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
华创机械深度投研二十讲 恒立液压公司深度 260915_导读.docx
华创非银 - 从方向性博弈到去方向化-券商自营业务的重资本重构与衍生品套利 260915_导读.docx
鸿路钢构 260914_导读.docx
- 文档:打开文档
- 来源:打开来源 鸿路钢构 260914_导读.docx
华创机械深度投研二十讲 恒立液压公司深度 260915_原文.docx
华创非银 - 从方向性博弈到去方向化-券商自营业务的重资本重构与衍生品套利 260915_原文.docx
鸿路钢构 260914_原文.docx
- 文档:打开文档
- 来源:打开来源 鸿路钢构 260914_原文.docx
- 作者:思想者
- 时间:2026-09-15 22:24
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:华源证券北交所研究 并购兴聚:北交所并购重组动态与案例解析 260915.mp3
继续看好AI设备资本开支积极国产设备海内外市场拓展 260914.mp3
华创食饮 - 零食量贩的3.0时代 260915.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
华创食饮 - 零食量贩的3.0时代 260915_导读.docx
华源证券北交所研究 并购兴聚:北交所并购重组动态与案例解析 260915_导读.docx
继续看好AI设备资本开支积极国产设备海内外市场拓展 260914_导读.docx
华创食饮 - 零食量贩的3.0时代 260915_原文.docx
华源证券北交所研究 并购兴聚:北交所并购重组动态与案例解析 260915_原文.docx
继续看好AI设备资本开支积极国产设备海内外市场拓展 260914_原文.docx
- 作者:思想者
- 时间:2026-09-15 22:23
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
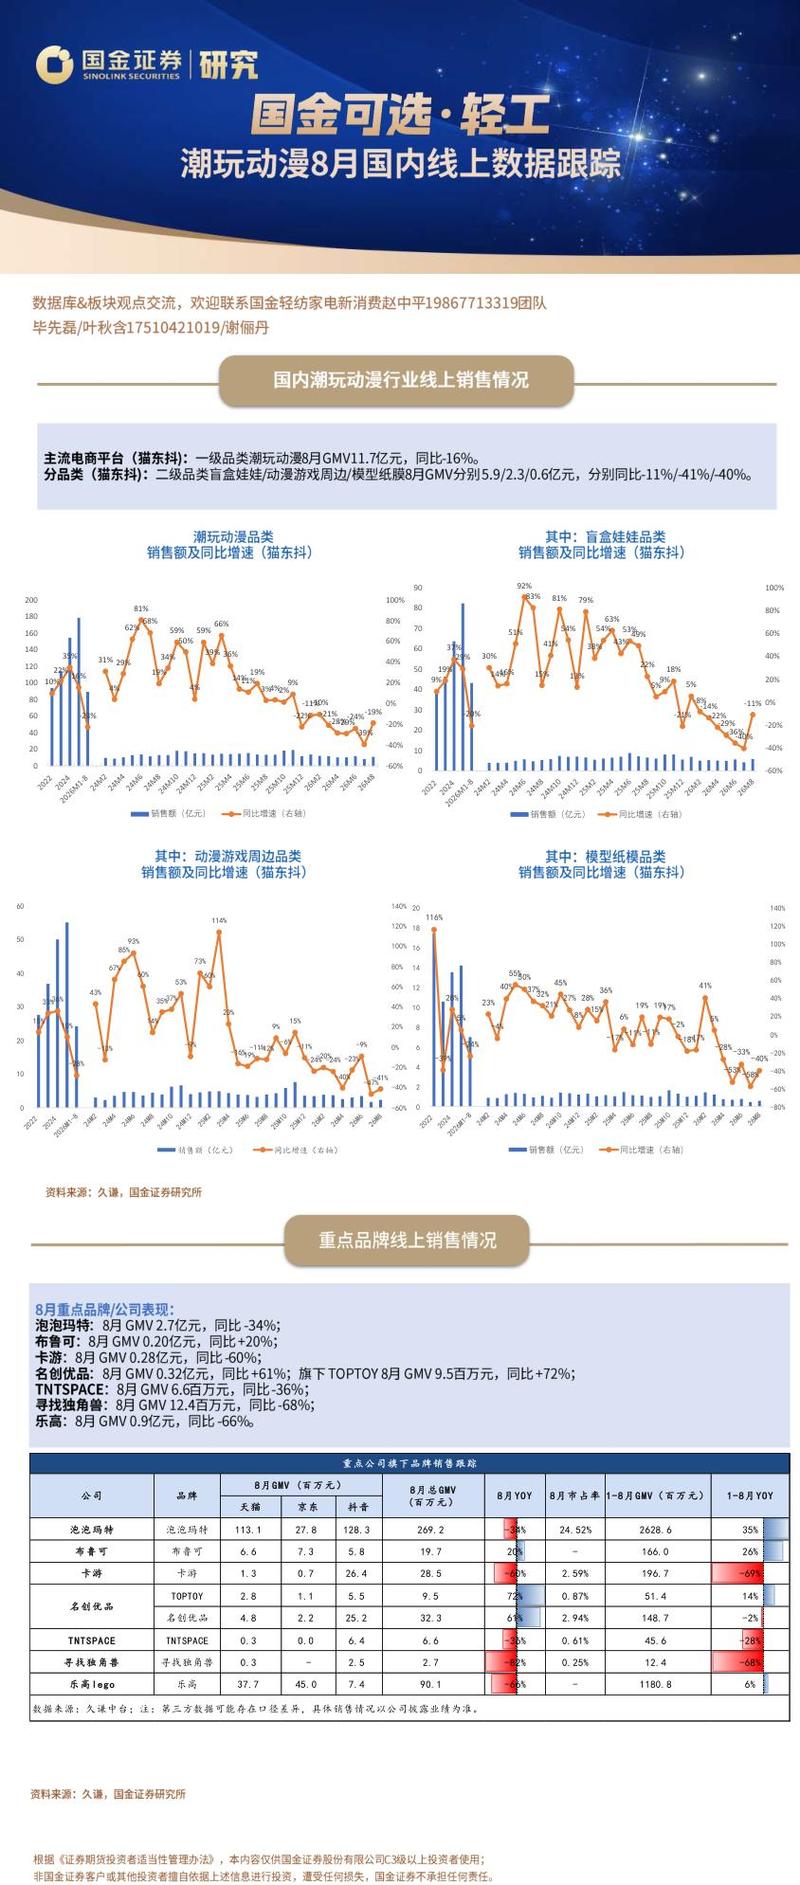
- 音频文件:开源海外 - 潮瞰寰球第8期:潮玩-多重周期嵌套,静待审美碰撞、品类突围 260915.mp3
开源商社 - 黄金珠宝:中报总结&秋季订货会观察 260915.mp3
开源非银 - 国际投行深度:从业务演进到估值启示 260915.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
开源商社 - 黄金珠宝:中报总结&秋季订货会观察 260915_原文.docx
开源商社 - 黄金珠宝:中报总结&秋季订货会观察 260915_导读.docx
开源海外 - 潮瞰寰球第8期:潮玩-多重周期嵌套,静待审美碰撞、品类突围 260915_导读.docx
开源非银 - 国际投行深度:从业务演进到估值启示 260915_导读.docx
开源海外 - 潮瞰寰球第8期:潮玩-多重周期嵌套,静待审美碰撞、品类突围 260915_原文.docx
开源非银 - 国际投行深度:从业务演进到估值启示 260915_原文.docx
- 作者:思想者
- 时间:2026-09-15 22:23
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:离岸信托征税新规解读 260913.mp3
炼焦煤行业供需展望 260914.mp3
开源食饮 - 饮韵时光第56期:金秋研途:白酒调整周期下,黄酒的差异化成长机会 260915.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
开源食饮 - 饮韵时光第56期:金秋研途:白酒调整周期下,黄酒的差异化成长机会 260915_导读.docx
炼焦煤行业供需展望 260914_导读.docx
- 文档:打开文档
- 来源:打开来源 炼焦煤行业供需展望 260914_导读.docx
离岸信托征税新规解读 260913_导读.docx
开源食饮 - 饮韵时光第56期:金秋研途:白酒调整周期下,黄酒的差异化成长机会 260915_原文.docx
炼焦煤行业供需展望 260914_原文.docx
- 文档:打开文档
- 来源:打开来源 炼焦煤行业供需展望 260914_原文.docx
离岸信托征税新规解读 260913_原文.docx
- 作者:思想者
- 时间:2026-09-15 22:22
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:美光科技乘AI之东风存储龙头高速增长 260914.mp3
美联储和美财政部,左右互搏有何影响 260914.mp3
绿茶集团 260914.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
绿茶集团 260914_导读.docx
- 文档:打开文档
- 来源:打开来源 绿茶集团 260914_导读.docx
美光科技乘AI之东风存储龙头高速增长 260914_导读.docx
美联储和美财政部,左右互搏有何影响 260914_导读.docx
绿茶集团 260914_原文.docx
- 文档:打开文档
- 来源:打开来源 绿茶集团 260914_原文.docx
美光科技乘AI之东风存储龙头高速增长 260914_原文.docx
美联储和美财政部,左右互搏有何影响 260914_原文.docx
- 作者:思想者
- 时间:2026-09-15 22:22
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
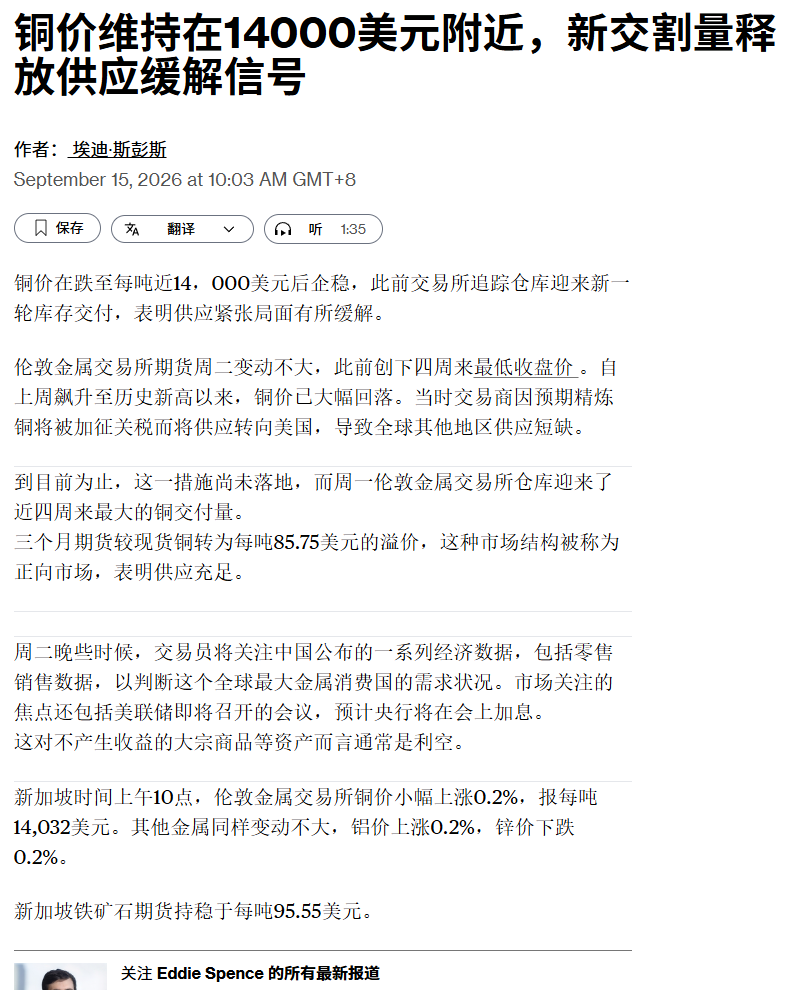
- 音频文件:美铜关税是否生变,铜价将如何运行? 260914.mp3
南方基金 - 从避险到配置,重新认识黄金 260915.mp3
美联储会议前瞻学习 260913.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
南方基金 - 从避险到配置,重新认识黄金 260915_导读.docx
美联储会议前瞻学习 260913_导读.docx
- 文档:打开文档
- 来源:打开来源 美联储会议前瞻学习 260913_导读.docx
美铜关税是否生变,铜价将如何运行? 260914_导读.docx
南方基金 - 从避险到配置,重新认识黄金 260915_原文.docx
美联储会议前瞻学习 260913_原文.docx
- 文档:打开文档
- 来源:打开来源 美联储会议前瞻学习 260913_原文.docx
美铜关税是否生变,铜价将如何运行? 260914_原文.docx
- 作者:思想者
- 时间:2026-09-15 22:22
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:瑞立科密 260914.mp3
输入性通胀再起,眼前的鹰与远方的鸽 260914.mp3
平安电新 _ 固态电池设备全景图:蓄势待发,设备先行 260915.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
平安电新 _ 固态电池设备全景图:蓄势待发,设备先行 260915_导读.docx
瑞立科密 260914_导读.docx
- 文档:打开文档
- 来源:打开来源 瑞立科密 260914_导读.docx
输入性通胀再起,眼前的鹰与远方的鸽 260914_导读.docx
平安电新 _ 固态电池设备全景图:蓄势待发,设备先行 260915_原文.docx
瑞立科密 260914_原文.docx
- 文档:打开文档
- 来源:打开来源 瑞立科密 260914_原文.docx
输入性通胀再起,眼前的鹰与远方的鸽 260914_原文.docx
- 作者:思想者
- 时间:2026-09-15 22:22
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:迎接“效率脱钩牛”——风浪越大,“运力”越贵 260914.mp3
长江固收 - 这一年,我们的研究系列22:大类资产配置方法论如何演变? 260915.mp3
耀看光储第19期:调整之后,如何展望储能的投资机会? 260913.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
耀看光储第19期:调整之后,如何展望储能的投资机会? 260913_导读.docx
迎接“效率脱钩牛”——风浪越大,“运力”越贵 260914_导读.docx
长江固收 - 这一年,我们的研究系列22:大类资产配置方法论如何演变? 260915_导读.docx
耀看光储第19期:调整之后,如何展望储能的投资机会? 260913_原文.docx
迎接“效率脱钩牛”——风浪越大,“运力”越贵 260914_原文.docx
长江固收 - 这一年,我们的研究系列22:大类资产配置方法论如何演变? 260915_原文.docx
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
20260915盘后消息汇总 其他 1.美国30年期国债收益率突破5.40% 创2007年以来新高
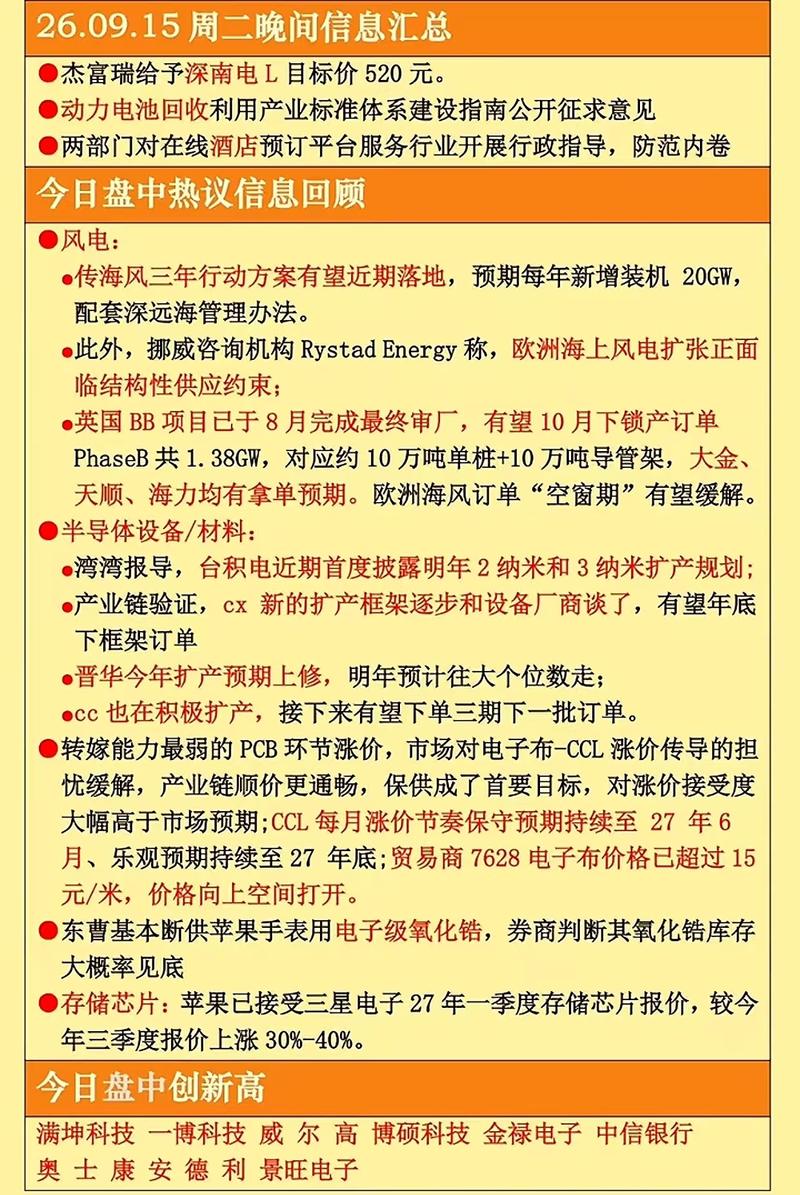
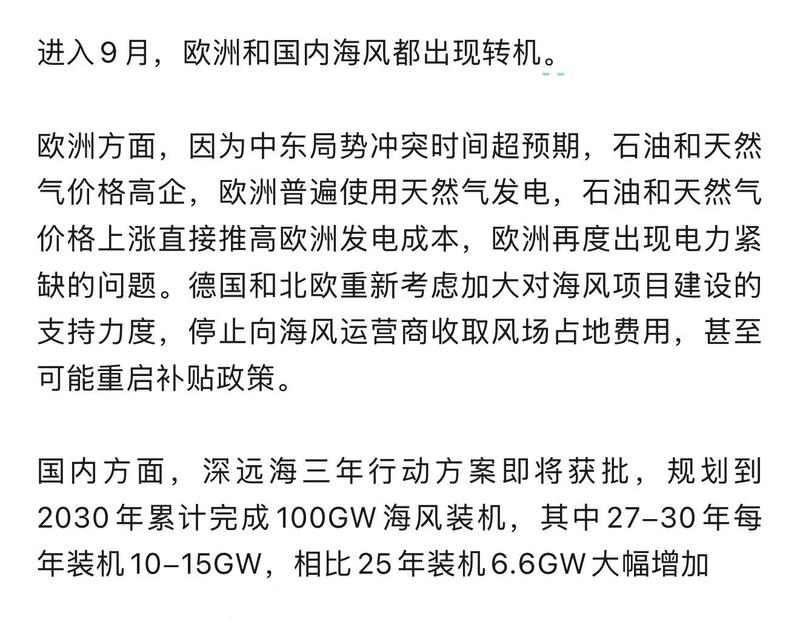
⭕️海风板块异动上涨点评 国内外海风更新:预期后续会逐步有欧洲海风订单落地 欧洲海风
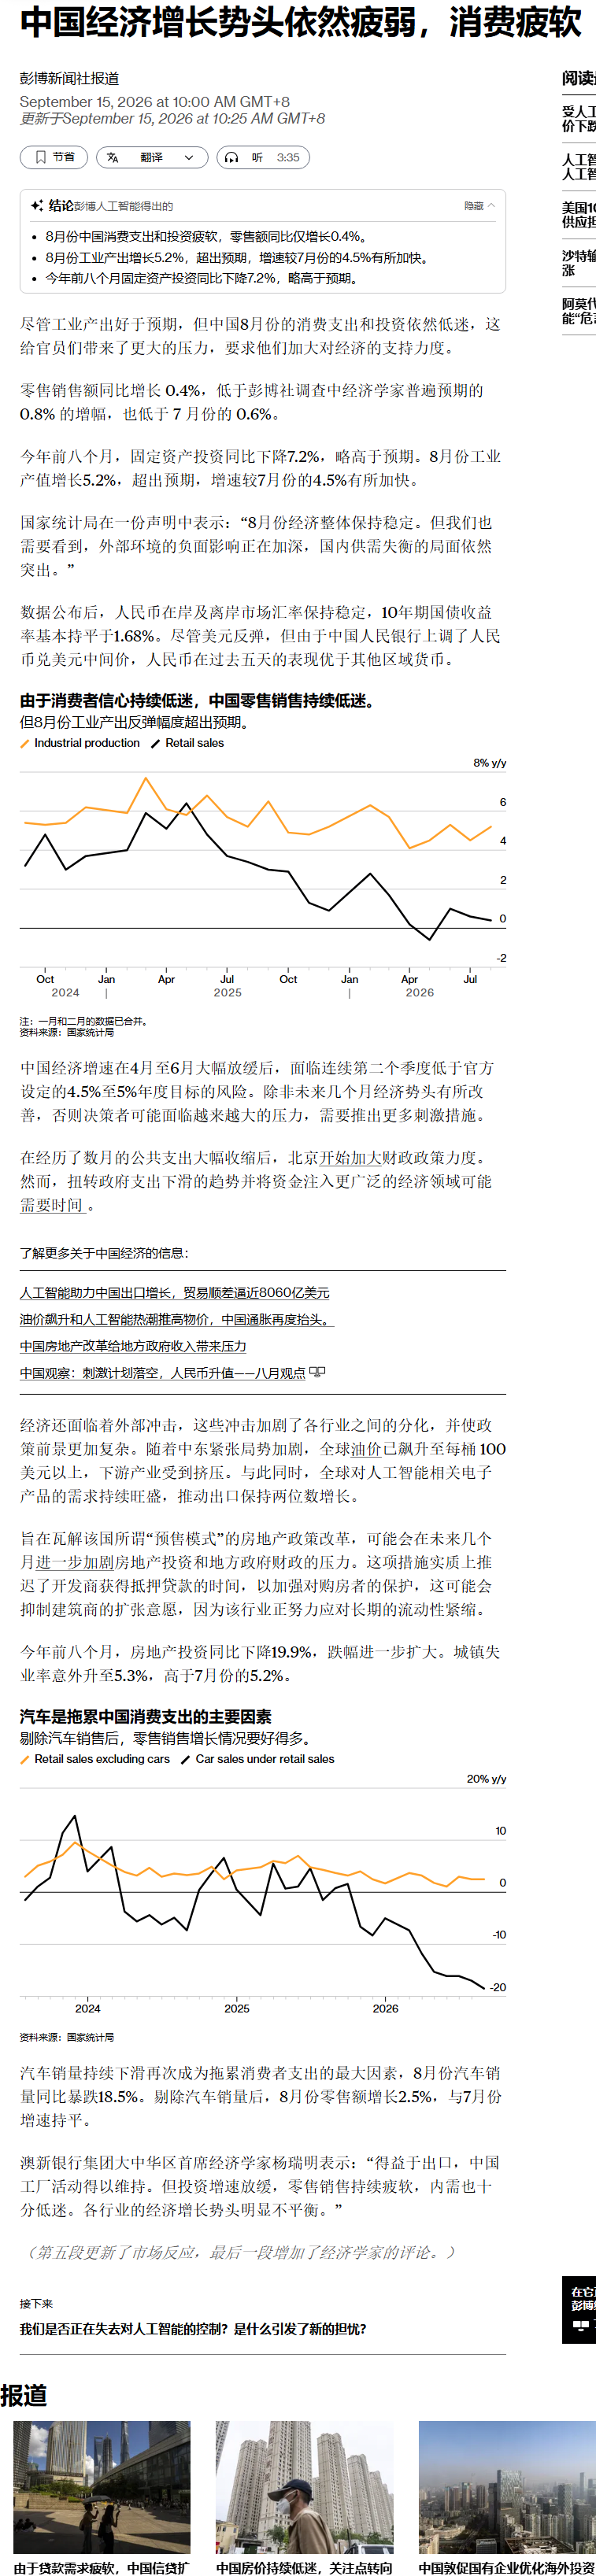
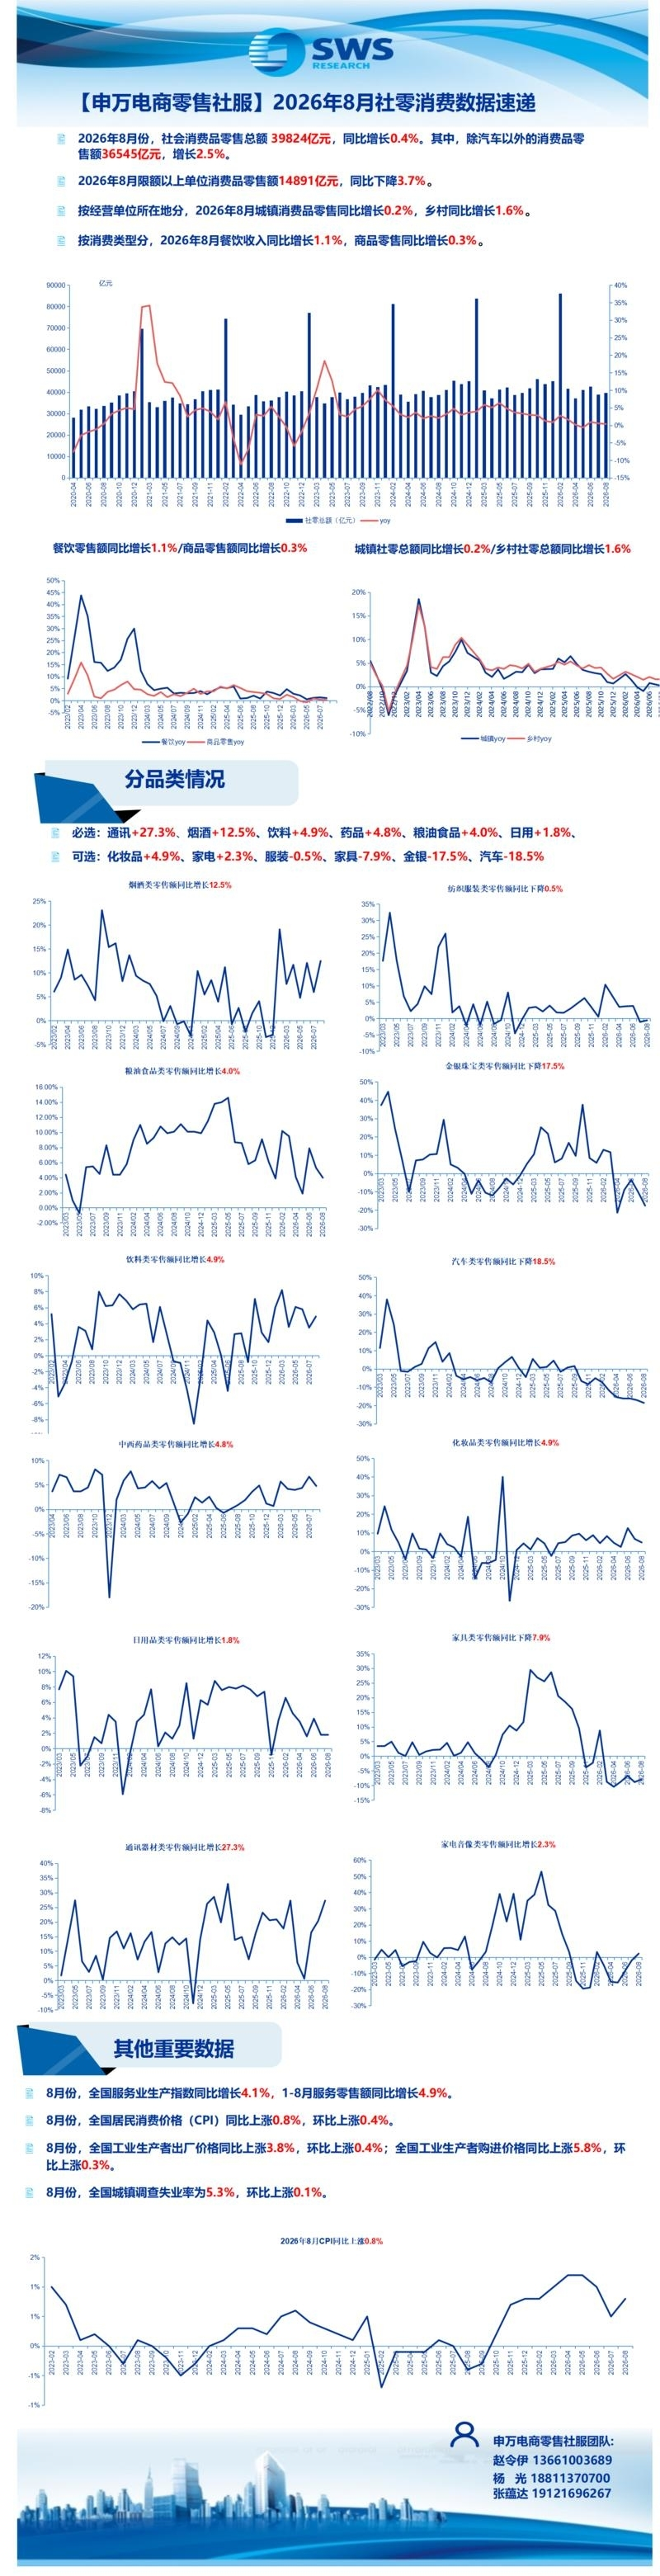
【东吴商社】8月社零:整体扣除汽车外增长+2.5%,化妆品、饮料、烟酒类表现稳健,黄金珠宝较差,汽车&家电等一次性刺激因素导致波动,整体扣除汽车1-8月增长+2.7%(扣除家电+3%+)
行云科技,几个公告更新 1.2026年度服务器采购额度:70亿元→200亿元 2.授信额度:100亿→200亿
【东吴计算机王紫敬】计算机行业锚定三大主线 下一阶段科技产业核心聚焦: 一、国产化替代:“十五五” 核心战略任务,国产替代全面推行,行业景气度持续高位。覆盖 IC 设计、晶圆流片、半导体设备核心赛道;洁净室、光刻胶、磷化铟等细分同步提速,成长逻辑清晰。
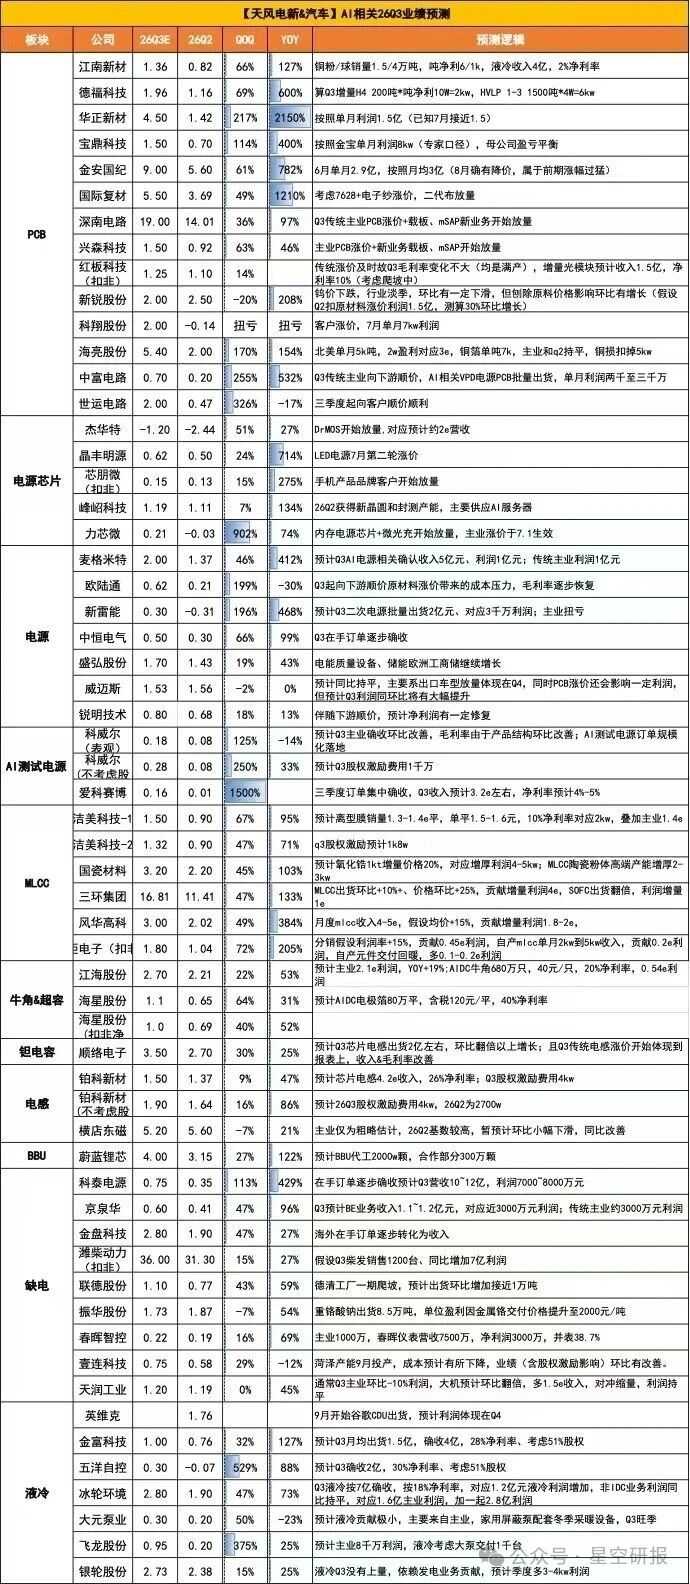
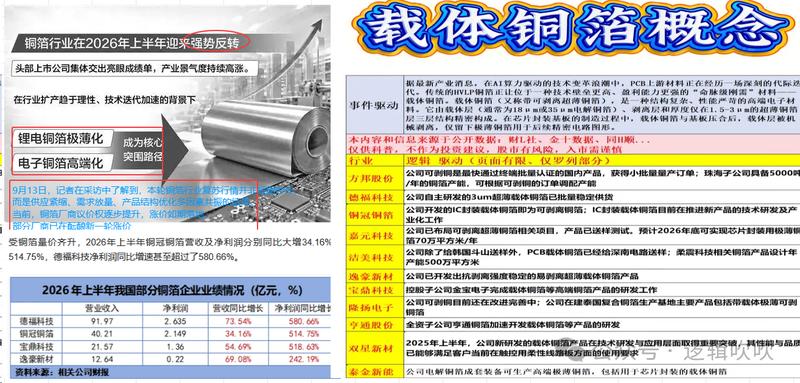
电子布/铜箔/pcb链的三季度前瞻【国金建材&AI 新材料 李阳团队】 1、电子产业链本轮行情传导逻辑 ·行情传导路径:本轮行情从PCB释放利润,外溢至CCO再传导到电子布,是当前盘面反映的一致市场预期。8月底至9月初以来,无AI PCB业务、收入体量远低于盛虹、鹏鼎、深南等头部企业的二三线PCB企业,单三季度单月利润区间为小几千万至七八千万元,该部分利润完全由涨价贡献,一二线PCB同样受益于涨价,三季度有明确利润改善预期。
康方生物在WCLC会议上读出HARMONi-2的OS数据,依沃西头对头K药取得显著优效 [玫瑰]截至2026年8月20日,共发生234例OS事件,中位随访时间为36个月,依沃西和帕博利珠单抗的mOS分别为30.75 mo vs 22.57 mo(HR=0.73),具备统计学差异。24个月OS率为 57.9% vs 48.0%,36个月OS率分别为45.0% vs 33.1%。(既往公布mPFS为11.1 mo vs 5.8 mo,HR=0.51)。患者出组后,帕博利珠单抗组接受后续治疗的比例为46%,高于依沃西组的36.4%。 [玫瑰]亚组分析
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
📑 💬Anthropic 预计将在 CY27 直接购买约 20% 的内存,并在 CY28 增加这一比例,在 DRAM 方面大致与 NVDA 规模相当。 💬Anthropic 和 OpenAI 预计将在 CY27 开始直接购买 ——Anthropic 声称明年将有 400-500 亿颗 1Gb 的需求,其中约 20% 将直接购买。其余部分将来自 OEM、CPU/GPU、新云合作伙伴,但 CY28 及以后的采购量和直接购买比例应将增长。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
[红包]【申万TMT+海外科技】美股近期更新260915:重视AI产业链价值量分配趋势 整体:处于26-27年大模型及应用层ARR有一定增长预期(26年~2000亿、27年~5000亿),但28年增长还不明朗的空白期,静待更强模型能力+新的场景解锁。我们认为除了静待新场景和更强模型之外,关键问题在于商业模式逐渐清晰成型后的价值量分配,本质是大模型+AI应用层的关键C端及B端AI入口落在何处: 1)模型层:企业竞争力来自于模型能力领先、商业价值来自模型能力溢价,劣势在于现有服务形态(API、Vibe Coding)对用户的粘性不足、迁移成本低,需要在长时…
📰 🔍据三位知情人士透露,字节跳动今年上半年净利润下降个位数百分比至,原因是这家中国科技巨头加大了对 AI 的投资。 📊上述人士称,公司期内收入同比增长约,达到,部分得益于 TikTok 国际广告和电商收入的强劲增长。
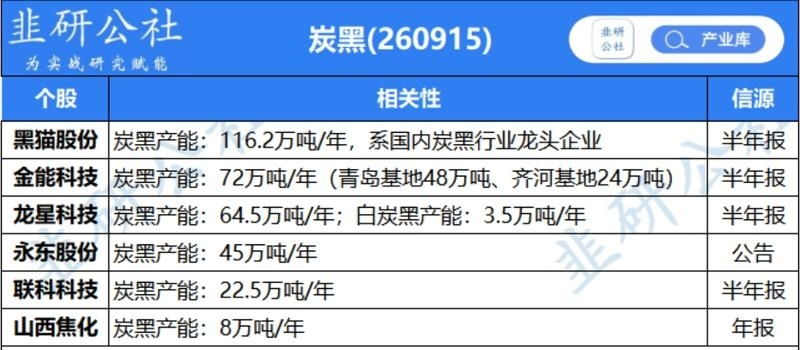
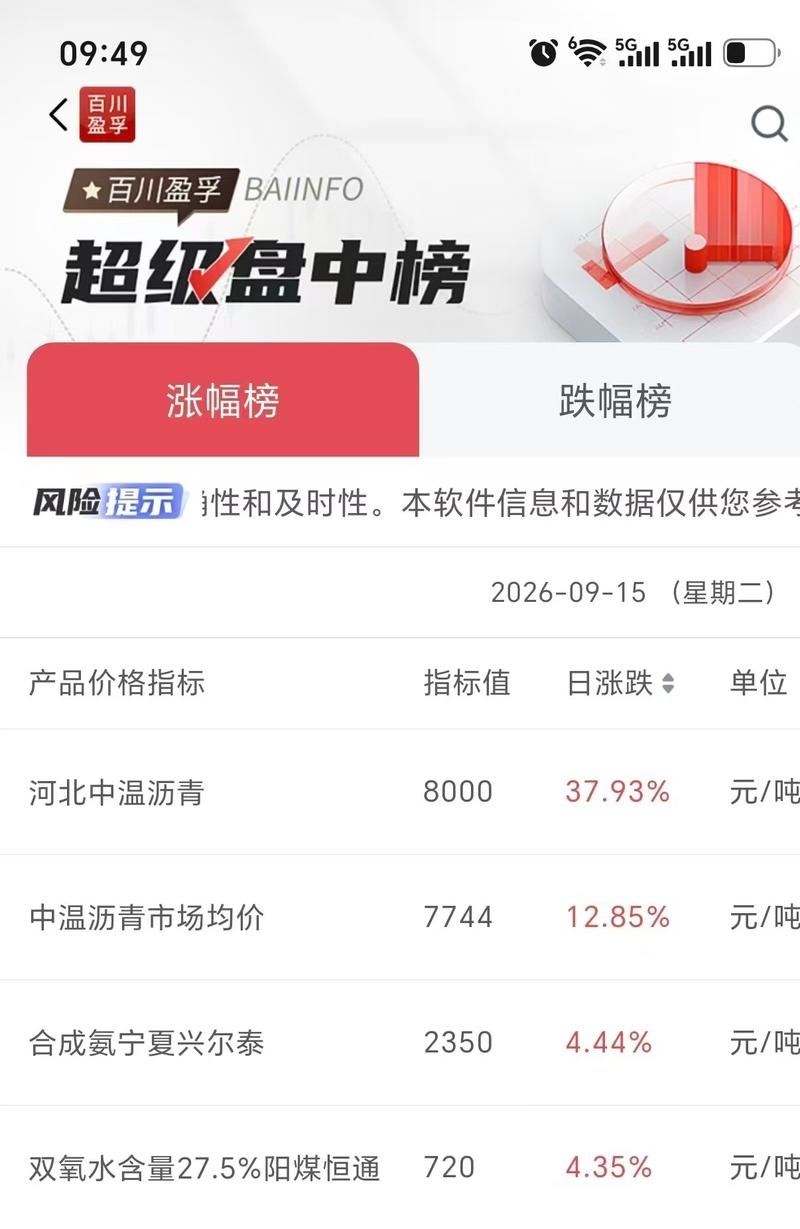
据生意社监测,炭黑2026年9月15日最新价格12778.57元/吨,最近5天上涨29.26%,10天上涨32.72%,20天上涨 43.35%,30天上涨50.59%,60天上涨52.13%,90天上涨54.52%。 炭黑概念股汇总
图片预览:
420
🔥江苏白酒渠道交流要点 20260915 [玫瑰]行业整体: 大众消费存在刚性,但呈现轻度消费降级趋势,产品结构向中低价格带集中。 商务场景较2025年略有修复,但仍相对低迷,尚未完全恢复。 日常消费核心价格带为100元左右区间,是当前行业最聚焦的价格带。节日期间价格带略有上移,300-400元价格带(对应洋河水晶梦、国缘四开)动销会出现阶段性好转。
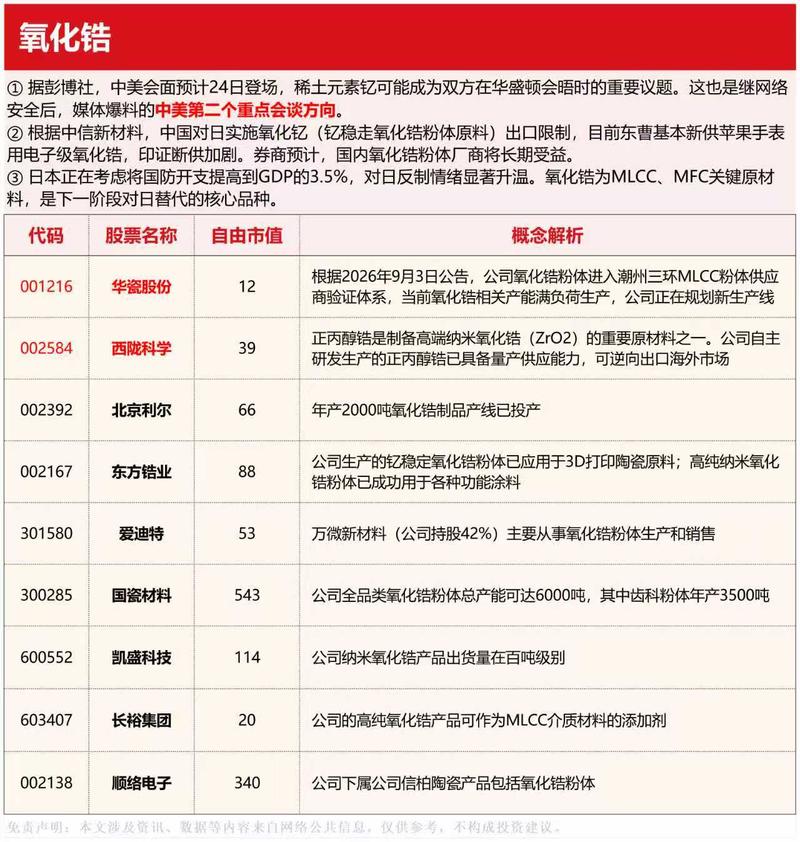
华瓷股份:MLCC氧化锆新面孔 1️⃣东曹断供Apple Watch电子级氧化锆近期愈演愈烈,在供应链引起较大反响,预计后续国产氧化锆将加速替代进程,粉体厂商将直接受益; 2️⃣公司近期公告,氧化锆粉体已进入潮州三环MLCC粉体供应商验证体系,后续订单情况将按规定披露。当前公司氧化锆相关产能满负荷生产,正在规划新生产线;
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
【澄天伟业】台湾健策A股唯一供应商 [玫瑰]微通道MLCP的必要性:Power/package density上升;Heat flux极限集中(韬定律、HPC等)。难点在于:封装、液压控制、泵功率、泄露、可靠性等问题,液冷企业必须提供系统性方案。 [玫瑰]健策25年11月法说会上明确:1)已布局十年,客户已非常有意愿应用。2)MLCP为TIM-Less方案,取消TIM2,使3KW芯片温度降低到30度,7KW降低到70度;散热模块厚度压缩到22mm。 MLCP散热方案已定型、结构方案正在收敛。
🚗【浙商汽车 文姬团队】肇民科技调研更新-0915 [太阳]机器人:绑定T链核心,PEEK功能件已进入批量交付,订单节奏持续提升,单机ASP可观,有望贡献较大弹性 [太阳]产能出海:国内新厂搬迁基本落地,主业扩产有支撑;东南亚基地轻资产先行、可快速响应客户转移
【招商电新】金洲管道推荐20260915 近7亿元增资液冷子公司 公司今日公告,拟以自有资金6.8亿元增资全资子公司金洲液冷,增资后注册资本提升至7亿元,资金主要用于扩产及研发。 增资后有望解决大型项目招投标注册资本门槛 、银行授信及供应链信用等问题,彰显公司发展液冷第二主业的战略决心。
上周一提示的小pcb和载板链均大涨,重申近期路演观点: 1、本轮为什么非ai的pcb涨价锐度这么高,在23年之前全球pcb市场5000e元,目前预测27年ai pcb市场需求2000e以上,占比相当可观,ai对非ai挤占极大,加上pcb产业链长,上游很多关键的设备材料在日本,下游需求大/上游扩产慢,供需缺口进一步拉大,能转高端的产能都转去做高端。 2、持续性怎么看,本轮pcb涨价,背后原因是ccl,ccl因为电子布,电子布因为织布机,这个问题没解决自然缓解不了,什么时候能缓解,产业反馈还早着28年再说。ccl缓解不了,pcb持续性依然很强,有业绩的本来…
【甬矽电子】交流速递(0915) ————— 1)主业:26全年营收54亿元以上➡️28全年至少75亿元。QFN、SiP已满产, 先进封装(凸点倒装+晶圆级)26H1收入占比已超20%。
📌 🔹初步摘要称 Rubin Ultra 推迟至 2028 年,但应明确指出高盛专家电话会议中提到的是 Kyber NVL144 机架系统被推迟至 2028 年。 📌
【长江交运韩轶超团队】效率脱钩与高景气共振,新造船订单持续兑现 马士基豪掷90亿美元开展近年来最大规模造船计划。Tradewinds报道,马士基正计划一笔高达90亿美元的新造船计划,规模或达到42艘大型集装箱船,且首次进军2.4万TEU大船。 运力扩张战略的回归;从领先者到追赶者。2011年,马士基率先订造1.8万TEU集装箱船,开启行业“军备竞赛”。过去几年,马士基在船队规模上一直保持克制(维持400-440万TEU),而是把战略重心转向综合物流。随着地中海份额的反超和达飞轮船的追赶,马士基正从领先者变成追赶者。
【FlowUs 息流】AI破解最难数学难题,这为何值得人类担心?
- 作者:思想者
- 时间:2026-09-15 20:41
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 2
- 音频文件:埃夫特-U[688165.SH]2026年半年度业绩说明会 260915.mp3
安达股份[920202.BJ]向不特定合格投资者公开发行股票并在北交所上市网上路演 260915.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
- 作者:思想者
- 时间:2026-09-15 20:41
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:分化走向再平衡 如何把握2026下半年A股投资节奏. 260915.mp3
富安达基金 捕捉时代脉搏,解构科技新章 260915.mp3
富达基金 全球资产配置新思路 260915.mp3
工银瑞信基金 关注科技、能源、黄金配置机会 260915.mp3
光大王开_商品研究专属AI解决方案 260915.mp3
城投控股[600649.SH]2026年半年度业绩说明会 260915.mp3
德邦策略 - 市场主线会切换吗? 260915.mp3
东方红隧道股份高速公路REIT2026年中期业绩说明会 260915.mp3
东吴商社 新消费晚五荟:8月社零数据解析 260915.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
- 作者:思想者
- 时间:2026-09-15 20:40
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:国新有色 近期黄金价格分析及展望 260915.mp3
国信期货 超强厄尔尼诺下,后期糖价走势如何? 260915.mp3
国信期货 衍生品因子对股指前瞻性探讨与未来展望 260915.mp3
鸿富诚[301716.SZ]首次公开发行股票并在创业板上市网上路演 260915.mp3
华泰江苏交控REIT2026年中期业绩说明会 260915.mp3
华源非银 _ 新华保险近况交流 260915.mp3
光大证券 8月经济数据发布,这些行业成热点 260915.mp3
国金团队:首席面对面:消费向新,智研提质【遇见金牌团队】 260915.mp3
国联安基金 AI投资,为什么选带'双创'的? 260915.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
- 作者:思想者
- 时间:2026-09-15 20:39
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:南华期货 玻璃纯碱:寻底之路,遥遥无期? 260915.mp3
鹏华基金 陪你聊军工➕机器人 260915.mp3
平安大宗周期 中国神华 - 潮起大宗,逐浪周期 - 煤炭上市公司交流会 260915.mp3
平安大宗周期 中煤能源 - 潮起大宗,逐浪周期 - 煤炭上市公司交流会 260915.mp3
平安电新 固态电池全景图:方兴未艾,技术竞逐 260915.mp3
前海联合基金 聊聊稀土波动中的“定力” 260915.mp3
嘉实基金 科技利好来了?证券和黄金是否到了布局时机 260915.mp3
开源北交所 - 北交所龙头集结号系列:鸿仕达:果链占比超80%智能制造“小巨人”,在手订单2.6亿 260915.mp3
科创板2026年半年度生物制品及CXO行业集体业绩说明会-昊海生科[688366.SH] 260915.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
- 作者:思想者
- 时间:2026-09-15 20:39
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:维立志博(09887.HK)2026WCLC数据解读会 260915.mp3
先锋基金 加息预期升温,市场在讨论什么? 260915.mp3
向新提质重回报——2026广东上市公司投资者集体接待日暨半年报业绩说明会 260915.mp3
鑫元基金 科技何时见底?加息影响几何? 260915.mp3
兴业证券刘郁|科技、长债与黄金 260915.mp3
易方达基金 高端手机形态创新,如何看待消费电子? 260915.mp3
容知日新(688768)2026年半年度业绩说明会 260915.mp3
实时债市解盘260915 - 安放基金黄雪峰 260915.mp3
腾龙股份(603158)2026年半年度业绩说明会 260915.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
- 作者:思想者
- 时间:2026-09-15 20:38
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:长安基金 AI方向应该如何投资? 260915.mp3
长江戴清_镜中泡沫_日本股市低利率时代的攻守之道_清策股谈 260915.mp3
中国黄金[600916.SH]2026年半年度业绩说明会 260915.mp3
中航策略 - 借鉴1997和1999两次预防式加息经验,静待美联储本轮靴子落地 260915.mp3
中航基金 【市场风向标】端侧AI怎么投 260915.mp3
中金公司 - 中金9月数说资产 260915.mp3
资深投顾说:震荡分化,科技略强 260915.mp3
银河ESG _ AI for Good——立足欧洲二十余年可持续投资积淀,探寻AI时代可持续投资机遇,携手搭建中欧投资合作桥梁 260915.mp3
银华基金 财富风向标第18期 - 地量、分化、观望 260915.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
高盛将于9月17日举办电话会,分享亚洲领袖大会与旧金山Communacopia+Tech峰会的中国互联网核心观点,覆盖腾讯、阿里、MINIMAX集团、小米等标的,重点推荐腾讯与阿里(均维持买入)。 腾讯(0700.HK)聚焦从投资到回报的转变,阿里(BABA)强调云计算加速及AI资本支出的高回报可见度,小米(1810.HK)看好SkyNomad新机初步锁单强劲及灵活的SKU策略。 高盛同步发布多项全球主题展望,包括人形机器人(Physical AI)、中国制造业与电池全球化、日本央行政策、全球利率与财政等密集会议安排。
Citi发布2026年8月中国零售数据分析报告。8月社会消费品零售总额达3.98万亿元,同比仅+0.4%,整体消费仍偏弱;线上零售总额同比+3.3%,线上商品销售同比+2.2%,基本符合预期。分品类亮点突出:通讯器材同比大增+27.3%(受新机型涨价预期前移购买及AI需求驱动),家电改善至+2.3%,化妆品+4.9%(618促销后正常回落);服装-0.5%(受夏季极端天气影响外出活动)。线上渗透率达44%。报告对覆盖公司进行业绩推演:JD 3Q26E收入3126亿元(+4.5%)、BABA FY2Q27E CMR同比-4.7%至752亿元、VIPS 3…
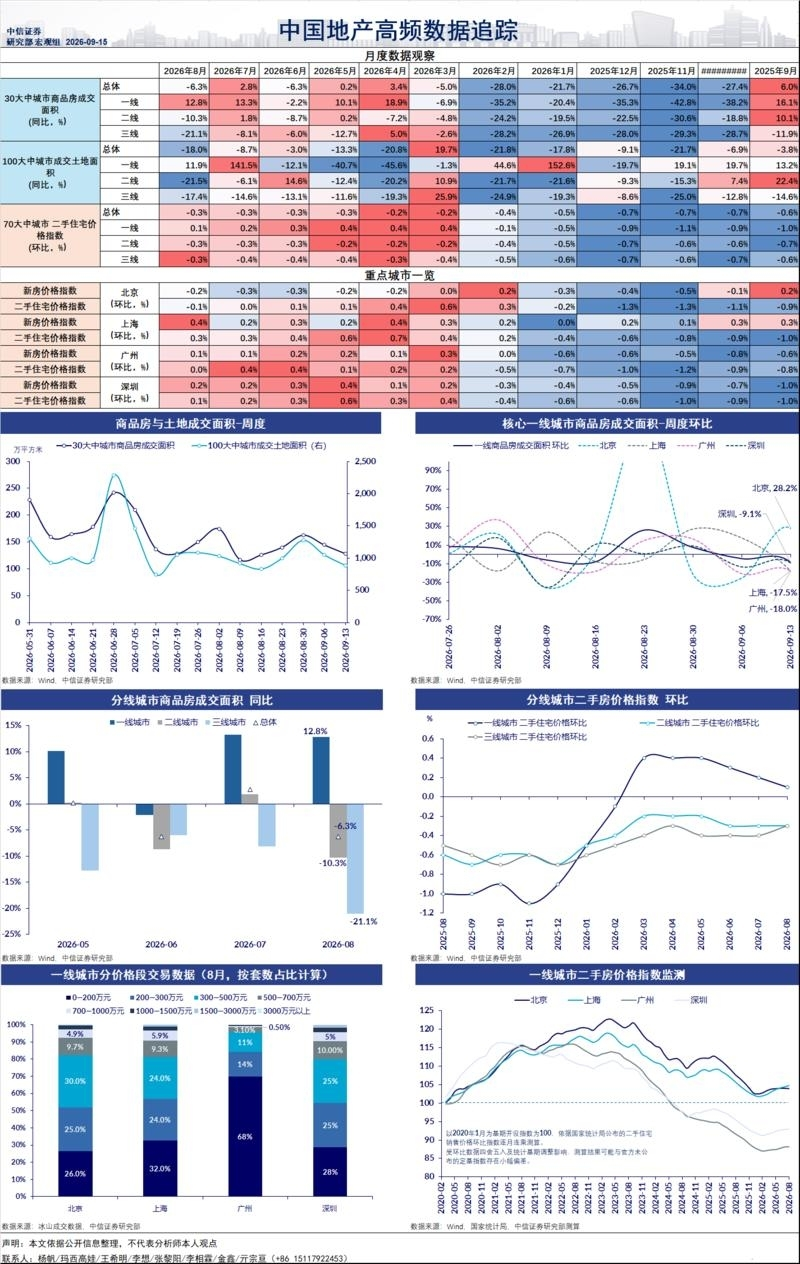
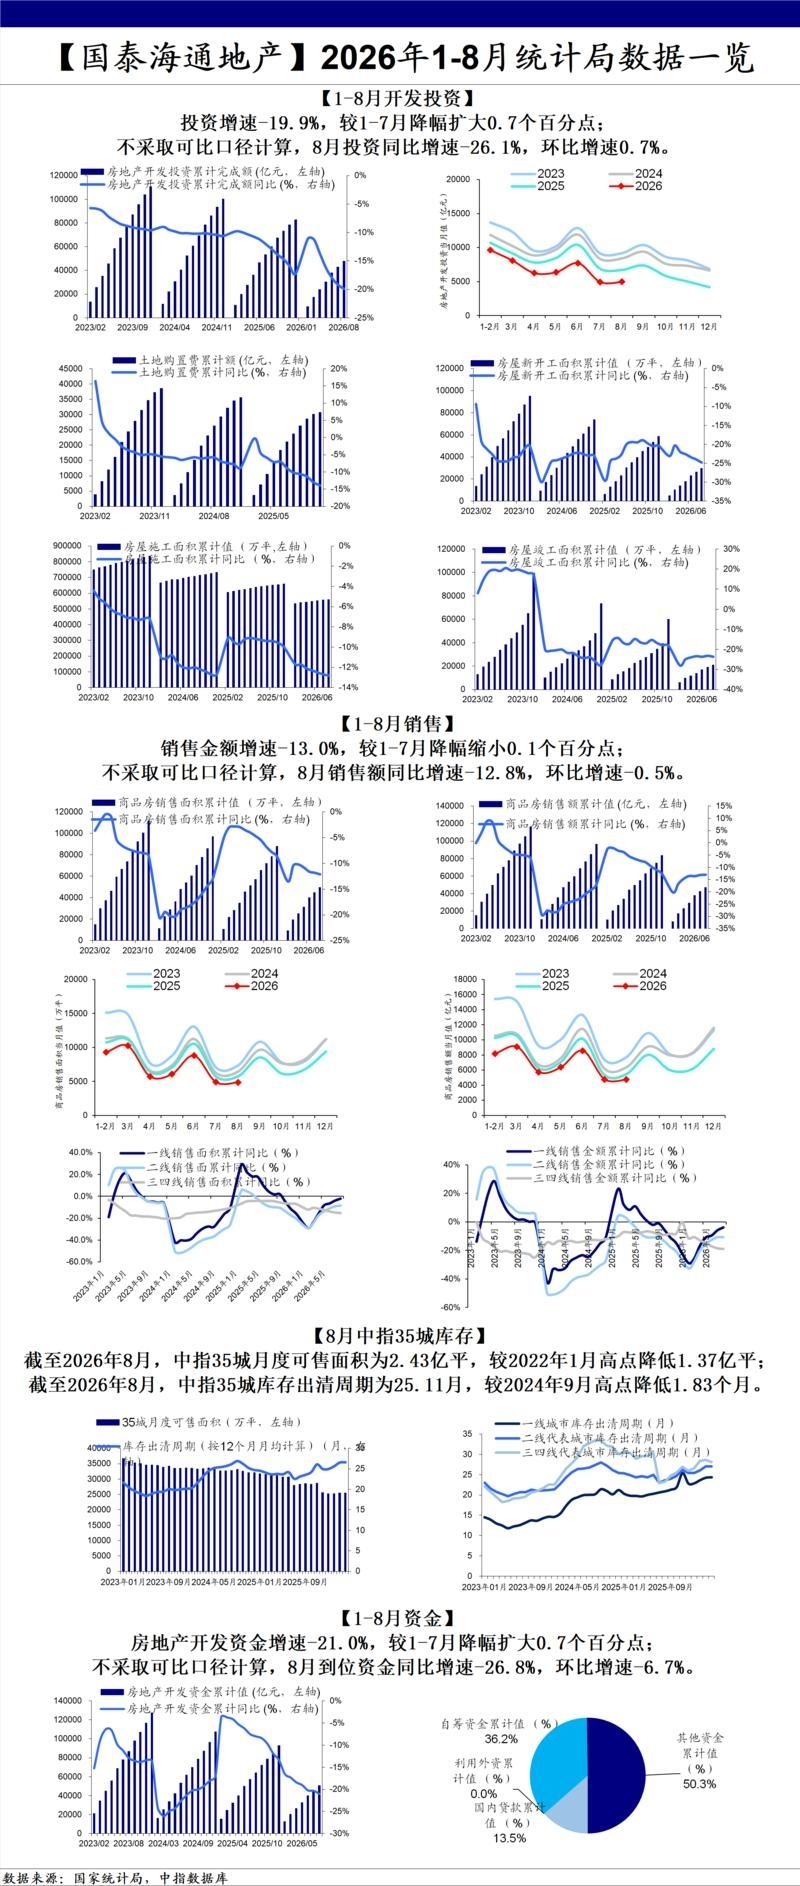
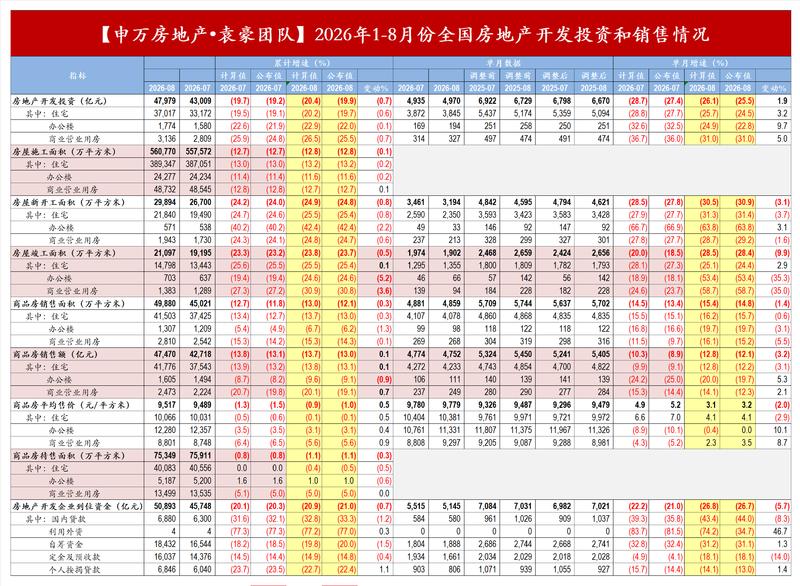
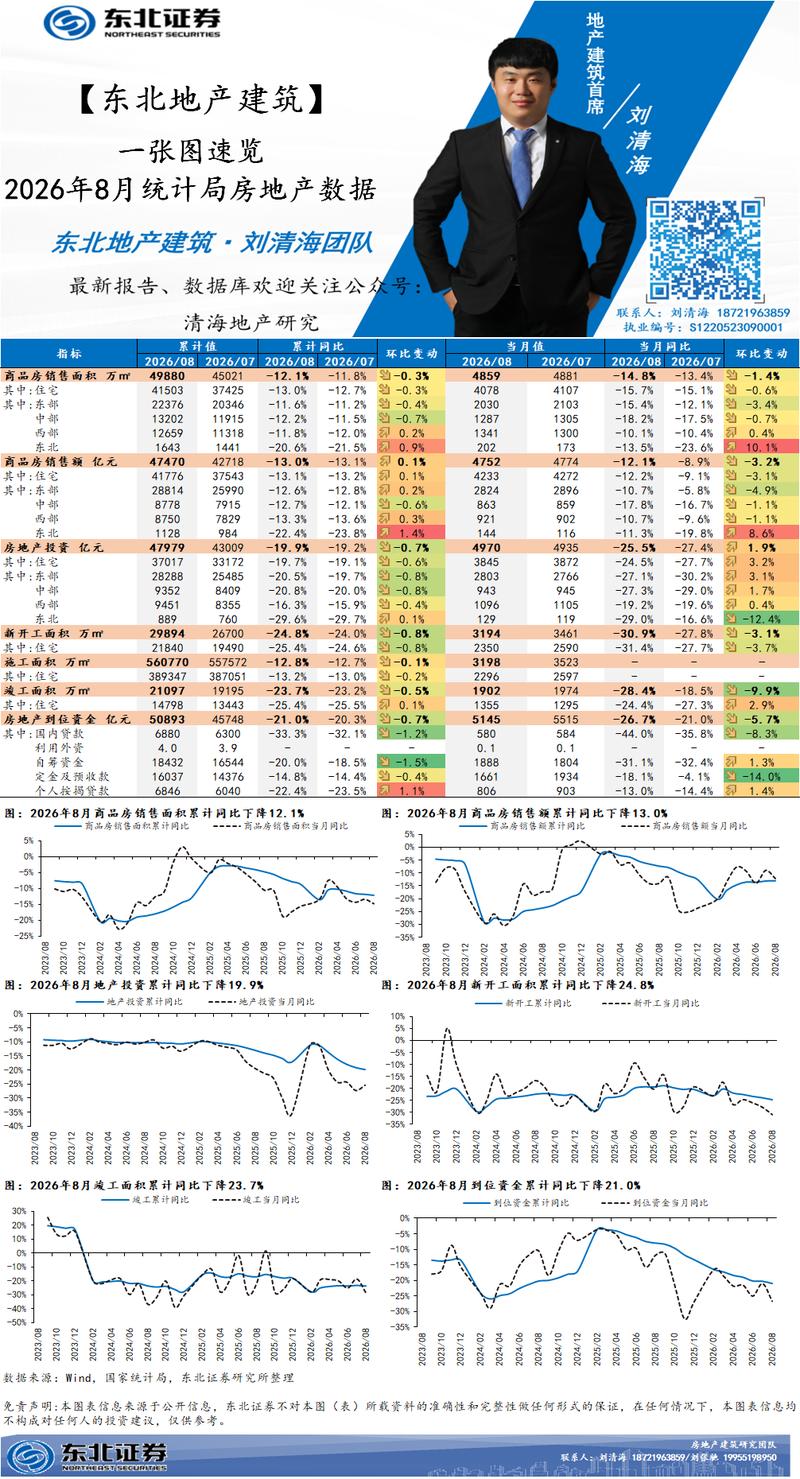
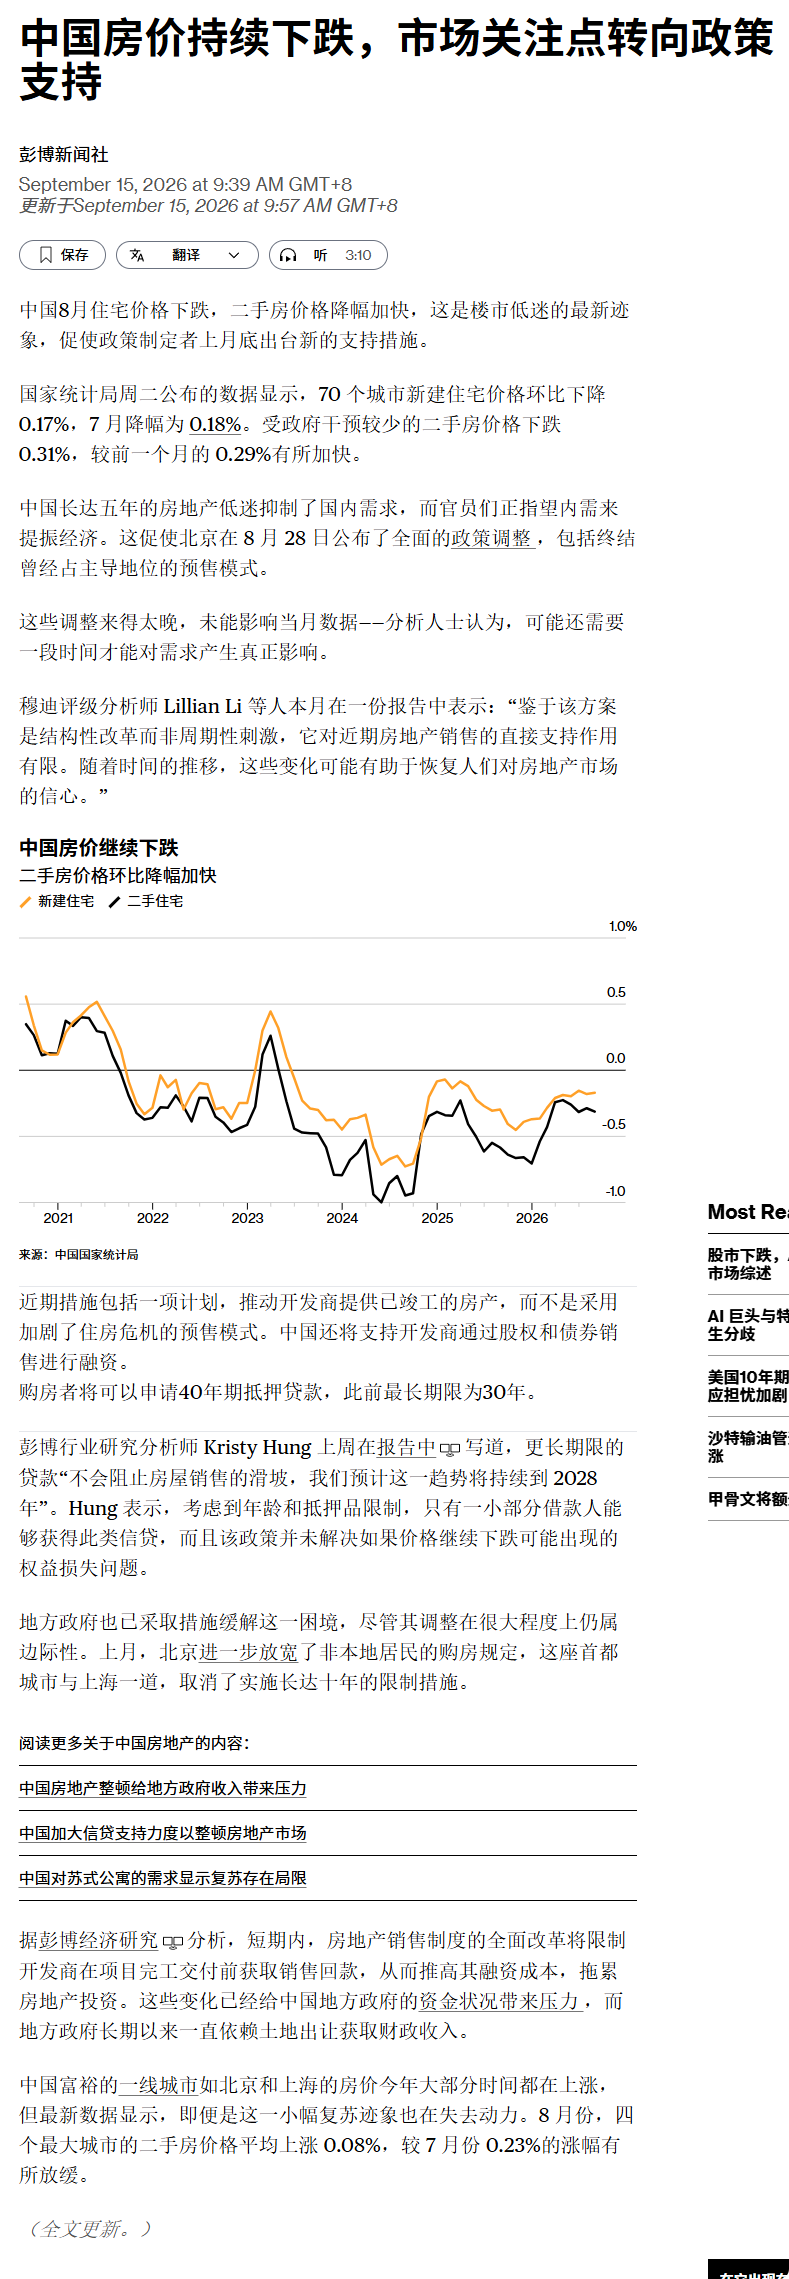
摩根士丹利报告指出,中国新房销售8月进一步走弱(按价值同比-12.1%,按面积同比-14.8%),施工活动同步恶化(新开工-31%,竣工-28%);现房销售政策可能加剧新房与二手房之间的K型分化,对开发商销售和盈利构成压力。报告维持对纯开发商的谨慎态度,看好贝壳(BEKE.N)受益于二手房交易份额提升,同时建议增持华润置地(1109.HK)和新城A/H(601155.SS/1030.HK),因其稳健的商场运营可提供盈利缓冲。预计一线城市房价将在2026年底企稳,二线城市需至2027年下半年。 摩根士丹利于2026年9月发布的中国房地产行业报告指出,8月…
8月新建商品房销售进一步走弱(住宅销售金额同比-12%),施工数据同步下滑(新开工同比-31%)。NBS首次公布全国二手房销售量,8M26同比+11%,占全国销售总量的52%。70城新房价格环比跌幅小幅收窄至-0.17%,一线城市连续第七个月正增长(+0.12% M/M,上海表现最强)。预计FY26一线城市房价实现软着陆式企稳(上海领先),更广泛企稳或在2027年出现。FY26全国新房销售持续下行,FY27受预售制收紧影响降幅或更大(主要开发商合约销售预计同比降20-30%),二手房销量则将保持5-10%同比增长。在缺乏政策或销售数据超预期的情况下,板…
报告核心观点:1)8月一二手房价环比跌幅与7月、6月趋势一致(-0.2%/-0.3% mom),一线城市韧性犹在,二手房价连续6个月环比为正;2)全国新房销售量/值同比-15%/-12%,符合预期,但建设活动(新开工/竣工同比-31%/-28%)弱于预期;3)二手房销售同比+2%,挂牌量持续收缩,50城租金连续3个月环比上涨,一线租金连续6个月环比为正;4)受监测国企开发商8月拿地积极,拿地金额占合约销售85%,项目毛利率约27%,81%集中在T1-T2城市;5)展望9月:一二手房价将继续以类似速度下跌,新房销售同比降幅持续,二手房成交量有望环比改善,…
UBS中国房地产专家John Lam参与UBS Mining Expert Calls系列电话会议,指出中国从预售制转向现房销售制是数十年来最重大的房地产改革之一。在严格执行新规的情况下,未来两年新房销售/新开工面积可能再下降约50%,开发商项目IRR从此前约15-17%降至约7-8%,行业将加速整合,利好国企开发商(占土地销售约75%份额)。尽管如此,新政有望加速二线城市住宅价格企稳,长期住宅需求约8亿平方米的结构未变。 本报告为UBS ,邀请了UBS中国房地产专家John Lam深入解读中国预售制度改革对房地产行业及大宗商品需求的深远影响。 :中国…
高盛发布中国电商月度追踪报告,主要观点包括:1)8月全国网上零售商品GMV同比仅增长2%,较7月的3%继续放缓,食品和服装消费环比减速;2)8月整体零售销售增速放缓至+0.4%,符合高盛预期但低于市场共识+0.8%,受食品/珠宝/化妆品/汽车类增速放缓拖累;3)家电和电子产品销售增速分别回升至+2.3%和+27.3%(受低基数支撑);4)下调3季度在线GMV和包裹量增速预测至3%/4%(此前均为4%),维持2026年全年预测4%/5%不变;5)Temu美国GMV增速8月大幅放缓至+5%(7月为+24%),因2025年5月取消de-minimis豁免的初…
8月零售销售增长仍然温和,反映消费需求持续疲软。领先商场运营商同店销售增速(SSSG,不含汽车)维持低至中个位数百分比,6月以来增速放缓趋势大致企稳。随着消费补贴扰动在2H26逐步消退,以及中秋节和国庆黄金周假期临近,预计SSSG趋势将在未来数月有所改善。持续看好华润万象(1209.HK, 超配),因其强大的市场份额整合能力及约5%的防御性股息收益率。短期内零售销售疲软可能带来股价波动,建议投资者密切关注3Q26运营趋势,任何短期回调均提供有吸引力的加仓机会。 摩根士丹利于2026年9月15日发布关于中国物业管理与服务行业(聚焦购物中心运营商)的更新报…
[0915收盘】各位,收盘了,我想大家心情还是不错。AI上游硬件链,真是出人意料地走出了独立行情,连同韬定律稳住了中国科技板块。 今天还让我特别高兴的是,大金重工涨停。这个票,我不会做重点推荐,以前也出过专项报告,论证过,这个票只能稍微拿长点,才能捕捉到风。跌下来快,涨起来也快。不少朋友,就是亏在这个票上。最近逆势起来点,割掉的人别后悔,持有的人自己盯牢。未来我不会多讲。 通过这个票,我想强调一点:我们圈的风格是价值投机,操作形态是组合操作。所以,不要把重点放在某个股上,而是得放在组合整体。有的人有执念,就是非得跟某个股较劲,一定要要把这个股弄红了才行…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
他排除了利通,那说的大概就是宏景了。宏景Q2有1亿
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
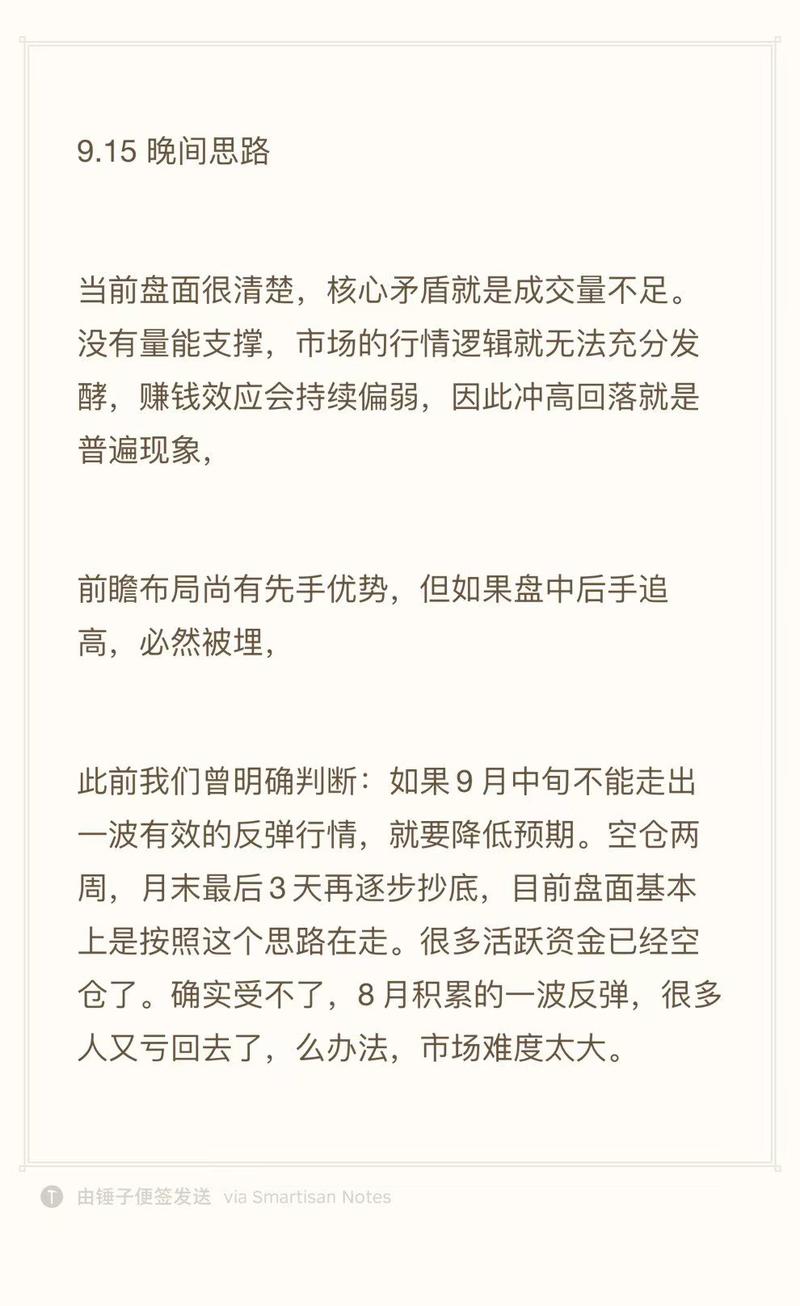
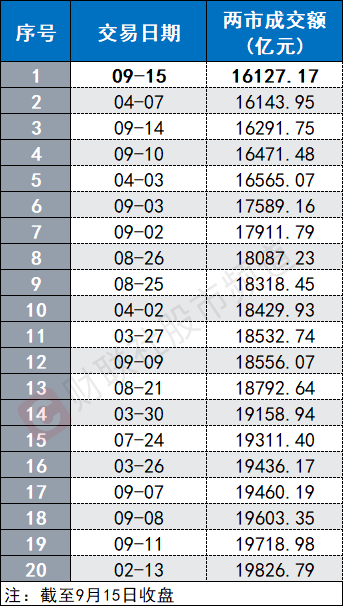
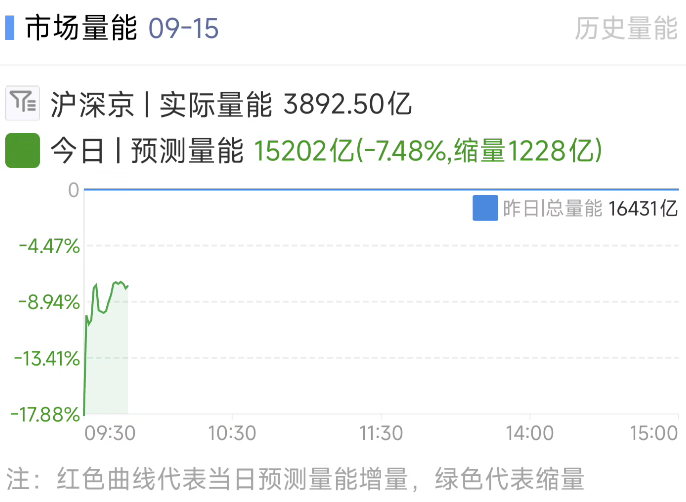
【仅16127.17亿元!A股两市成交额创年内新低】财联社9月15日电,据财联社盯盘数据显示,截至收盘,沪深两市全天成交额16127.17亿元,较上一日缩量164.58亿元,刷新此前4月7日创下的16143.95亿元的单日成交额年内地量。(来自财联社APP)
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420 420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
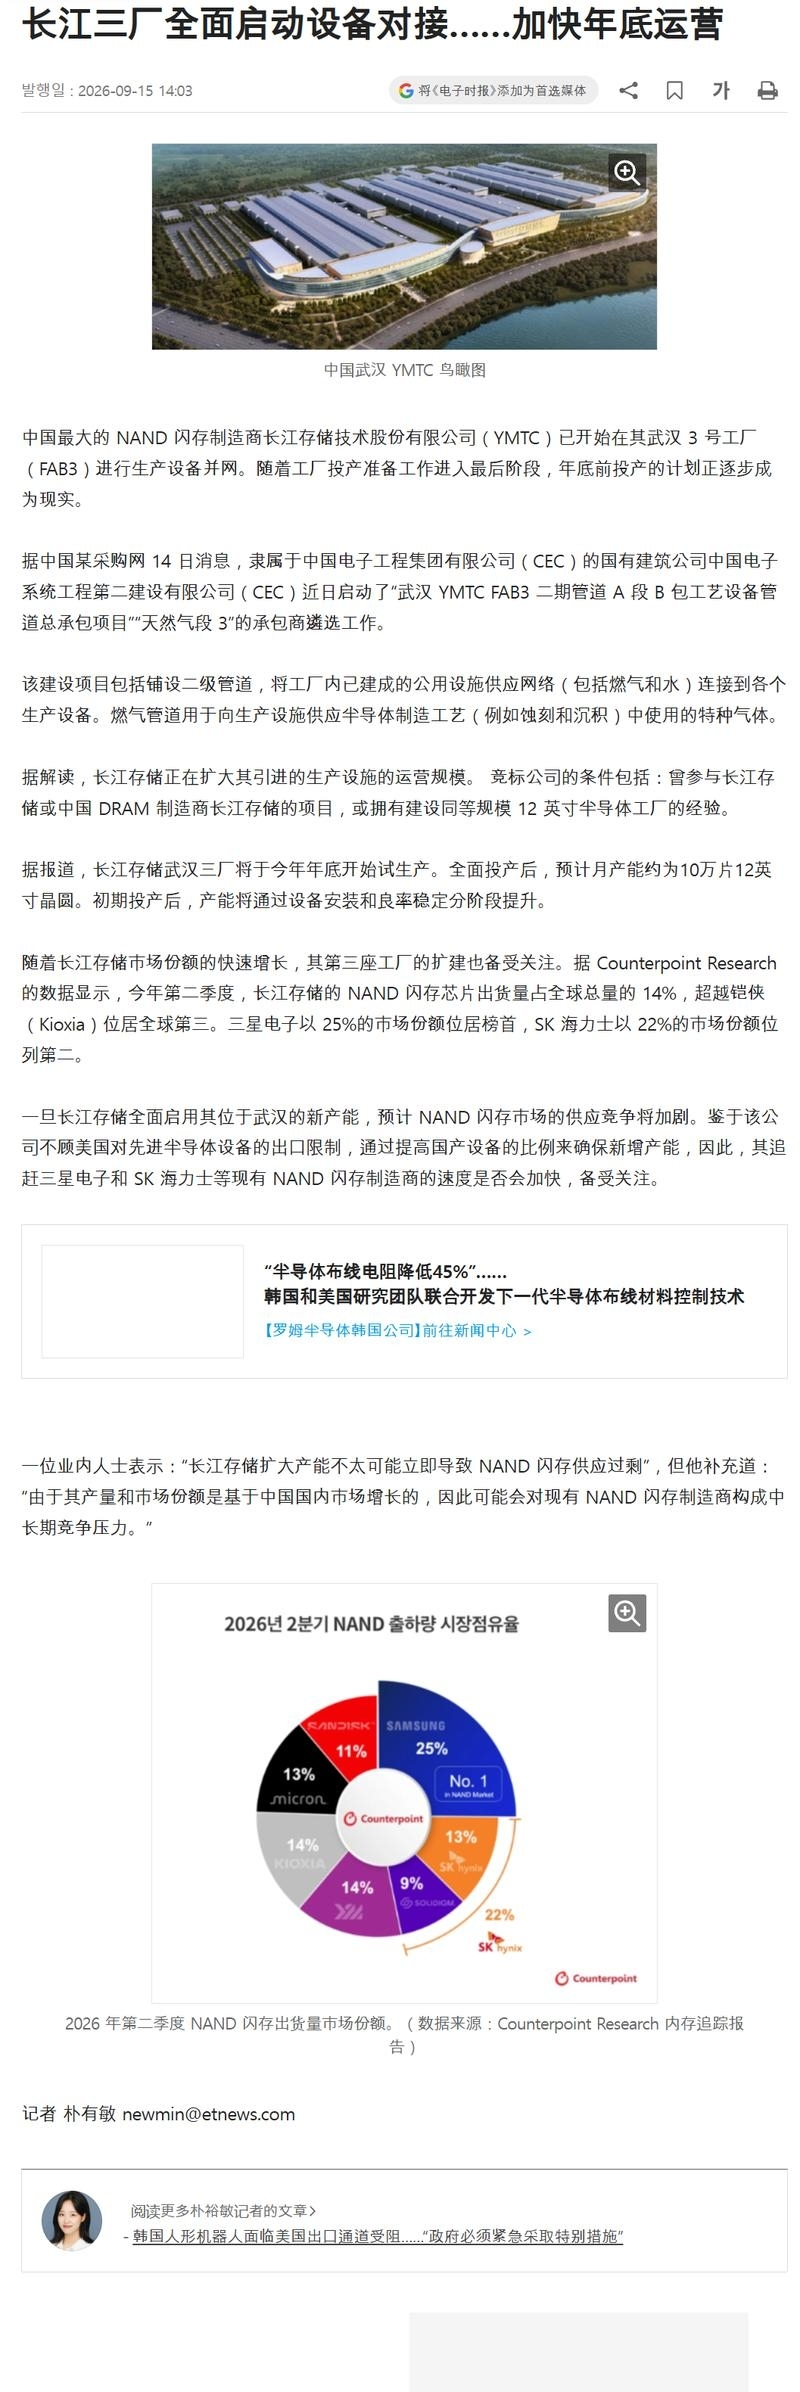
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
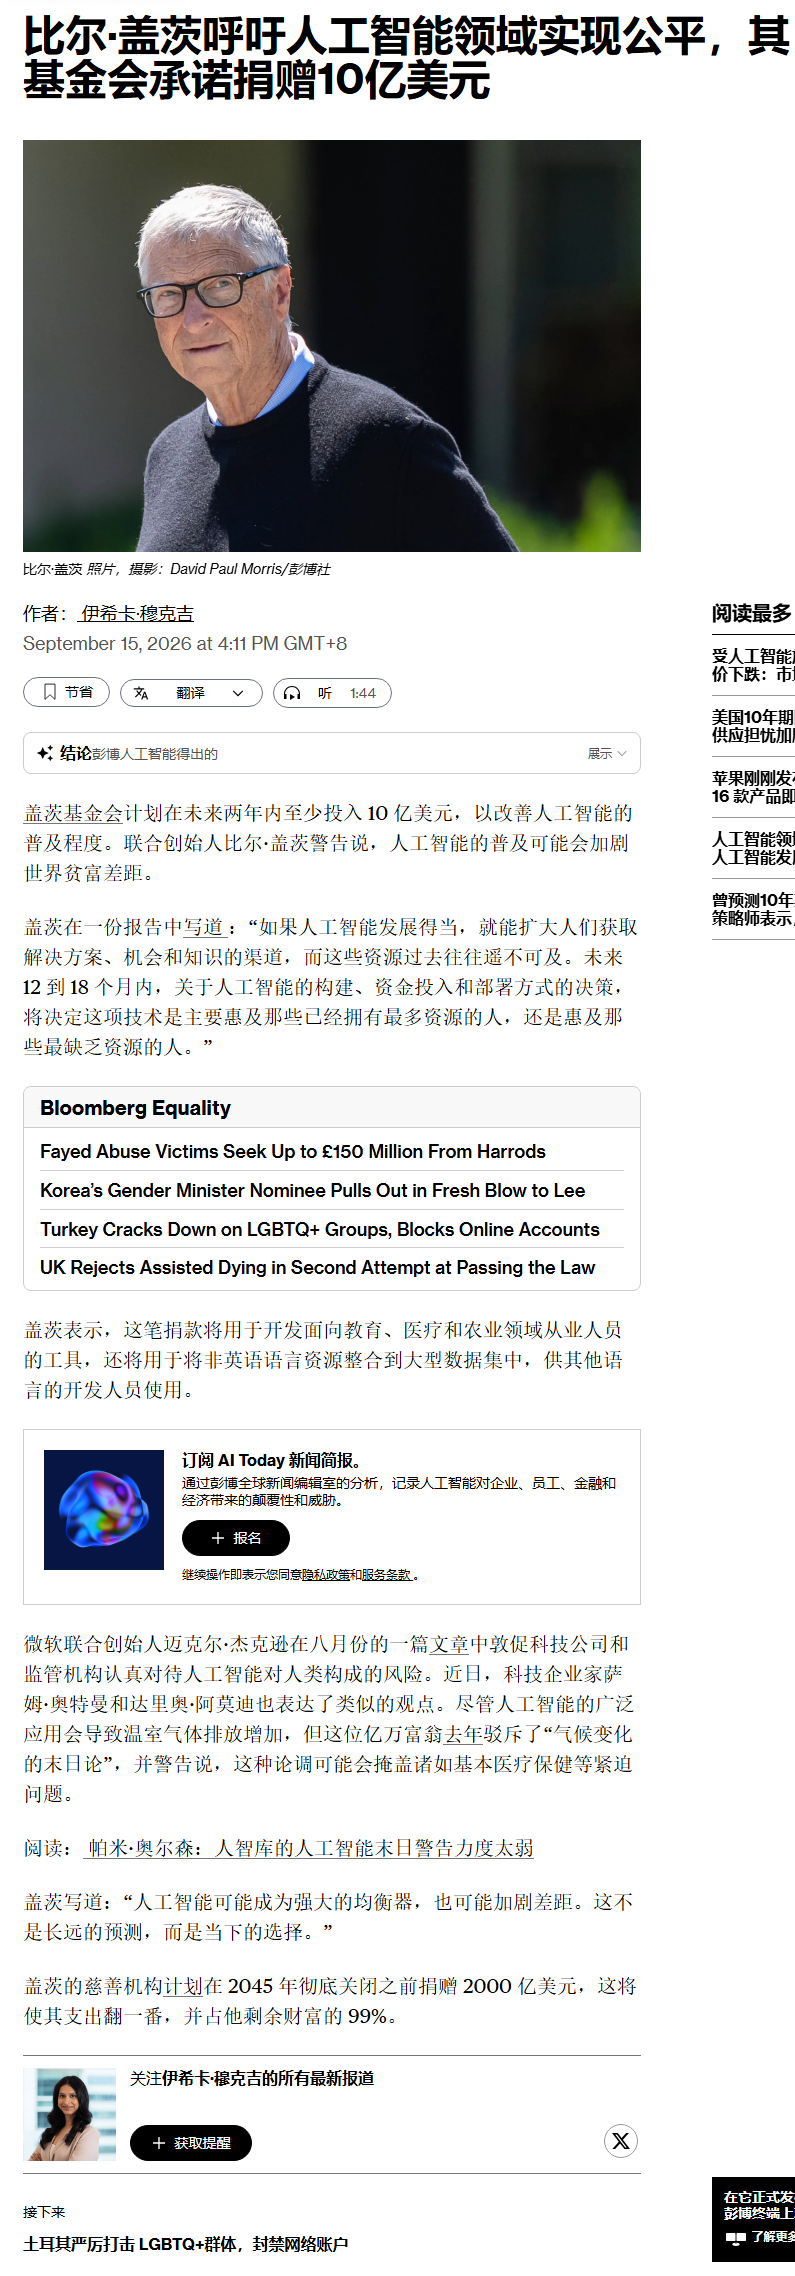
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
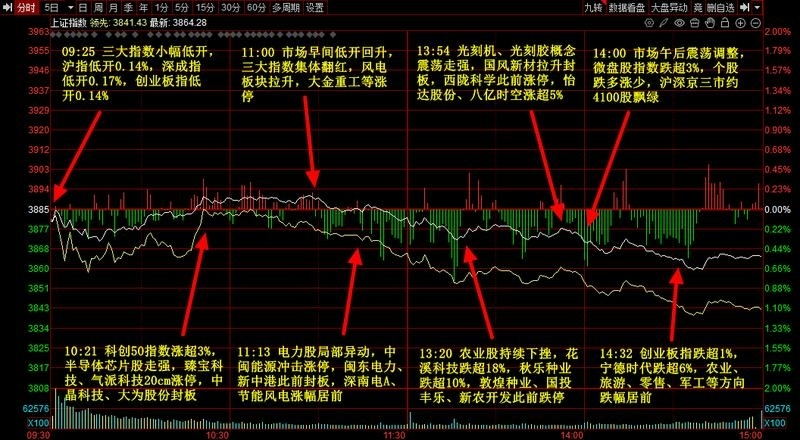
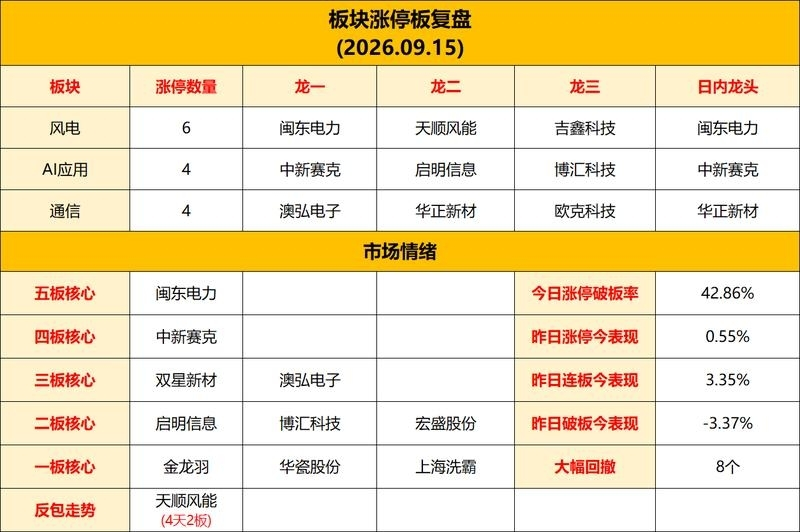
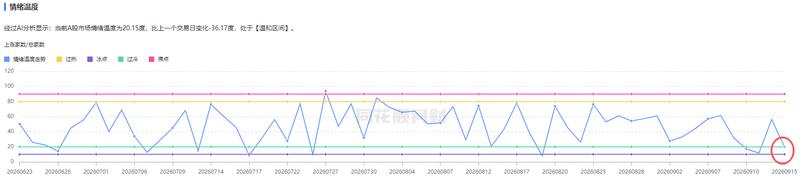
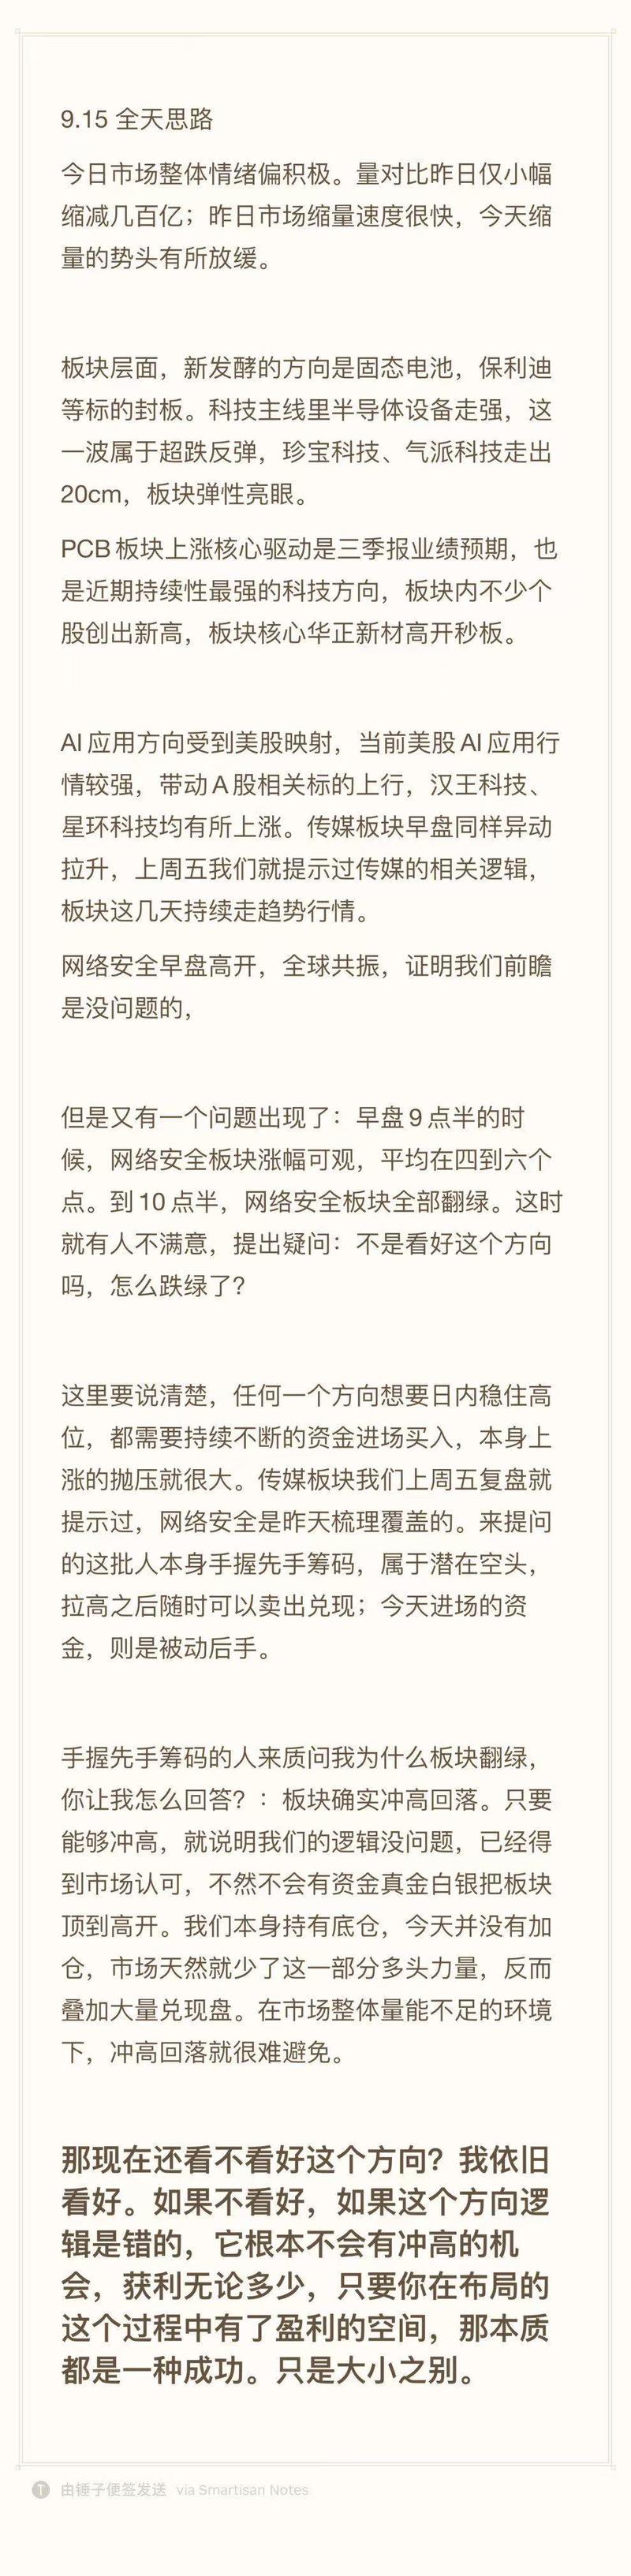
复盘数据/市场情绪 1.美联储议息会议本周即将落地(周四),中东冲突抬高油价。A股今日乏善可陈,行情缩量,板块题材持续性偏弱,近期交易难度持续提高。 2.市场冲高回落,科技方向一度走强,但随着市场的调整也出现回压。截至收盘,沪指跌0.54%,深成指跌0.72%,创业板指跌1.15%。锂电池龙头宁德时代跌超6%,股价创近1年以来新低。沪深两市成交额1.61万亿,创年内新低,较上一个交易日缩量165亿。全市场超4300只个股下跌。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
【科创半导体设备午后上攻点评】午后延续上攻,设备材料低位修复弹性释放 科创半导体设备ETF鹏华589020,材料+设备超85%,把握国产替代与先进制程升级机遇 科创芯片设计ETF鹏华588920,聚焦芯片设计环节
9月15日复盘笔记:芯片/风电设备/PCB/固态电池/网络安全/电力/MLCC/光纤/钨等 ①8月份一线城市商品住宅销售价格环比上涨二三线城市环比降幅总体收窄 ②8月份一二三线城市商品住宅销售价格同比降幅继续收窄
【国金电子】泰瑞达官宣与博硕科技战略合作,共同服务北美算力客户 [玫瑰]双方重点围绕以下几个方面深度战略合作:1)智能组装自动化解决方案;2)测试自动化解决方案;3)物理AI、OV创新应用;4)机器视觉与智能感知解决方案。 [玫瑰]泰瑞达机器人属测试自动化及组装自动化核心上游部件,此次战略合作落地代表双方将共同服务北美大客户智能自动化升级需求,并会给予部分价格支持,双方共同推进北美客户组装及测试产线升级。
【开源电新】再再call新宙邦:半导体业务值得价值重估-0915 半导体氟化液供给出清:3M退出前产能4000/6000吨,25年底产能关停后存在刚性缺口。 需求:冷却液4-5000吨市场规模, 考虑半导体扩产周期,展望8-9000吨。
【建投电子】[礼物][礼物]9月份核心推荐,华虹宏力 [玫瑰]领导,可以开干了,醒醒,当前不要退缩,重要的节点来了,我们又出来提醒,除了新财富,我们还是安心、尽心为您们净值服务。 [玫瑰]8月份我们核心推荐长鑫,整个8月震荡行情,走出来独立强势行情
[發]【国泰海通医药】康方生物harmoni2研究详细结果出炉,OS获益持续扩大 [玫瑰]今日上午WCLC大会,周彩存教授以LBA的形式汇报了HARMONI2研究期中OS分析的详细结果: [玫瑰]整体人群KM曲线显示随着随访时间延长,生存获益扩大:ak112单药对比K药单药,24个月OS率57.9% vs 48.0%,36个月OS率45.0% vs 33.1%。考虑到K药在本临床中的生存获益情况略高于历史平均水平,ak112持续扩大的OS获益更具含金量;
【金丹科技】近期要点更新 1)公司拥有23.3万吨乳酸产能,为国内龙一,全球龙二地位(国内市占率超过50%),下游目前40%用来合成PLA,30%流向乳制品食品加工行业。近期随着3D打印行业需求快速释放,乳酸和聚乳酸价格均有所上调。公司作为乳酸龙头,近期价格上调500元,至8000-1万/吨范围。此外,公司地处玉米主产区,并在乳酸生产环节实现一体化布局,成本低于同行。当前金丹、京粮、星汉等国内头部企业均满产,后续有望随着PLA等需求增长拉动继续涨价。乳酸每涨价500元/吨,对应公司利润增厚1亿左右利润。 2)公司在8月新投产7.5万吨PLA产能,目前已…
[红包]【国金通信&电子】重视光模块散热方向(1) - 260915 1️⃣ 光通信领域的逻辑是npo/cpo放量带来的通胀: 单个光引擎带宽提高、局部散热要求提升,同时叠加方案升级(如叠加冷板等),带来单模块配套价值量增长2-3x。光博会上, 头部光模块大厂再强调光模块内部散热重要性,我们认为本质是现有NPO方案采用内置光源,提升了对散热的要求。 成长逻辑是向服务器机柜内的渗透: 如石墨烯导热垫片进NV;HBM配TEC等,带来市场的再扩容。 我们估算远期市场空间在1ke+。 2️⃣ 光模块散热各个细分赛道的竞争格局有不同: 光源发射部分的薄膜电路散热…
强厄尔尼诺或将来临,建议关注三条化工品投资链条 [玫瑰]当前发展成超强厄尔尼诺时间概率极高。国家气候中心明确大概率形成一次超强厄尔尼诺事件,并成为有观测记录以来最强的一次"。按照当前主流判断:强度超强、EP 型、 11-12 月达峰,可能持续到 2027 Q2,可能在2027年对农产品和相关化学品产生深远影响。建议重点关注 "农化刚需增长+东南亚供给受损+食品添加剂替代" 三条化工品主线。 [礼物]农化链条:
【CC电新】液冷金帝,预期差核心标的 主业扎实、安全边际足。公司新能源车定转子高速发展,叠加轴承支撑架基石业务稳定发展,预计26/27分别贡献1.8/2.5亿净利润。 液冷具备强预期差。1、预计宸裕(微通道散热)Q4实现业绩并表(业绩对赌未来三年实现不低于约8000万净利润);2、当前已获台湾双鸿、cooler master70个料号超10亿订单,新产品持续导入,液冷有望实现爆单。
【天风医药杨松团队】康方生物:H-2披露OS结果,高表达亚组获益为H-7提供参考 [太阳]事件:康方于WCLC 2026披露依沃西单抗(AK112,PD-1/VEGF双抗)HARMONi-2研究OS结果。一线PD-L1阳性晚期NSCLC患者中,中位随访36个月,依沃西对比帕博利珠单抗中位OS为30.8 vs 22.6个月,HR=0.73,P=0.009。 [玫瑰]高表达亚组OS获益较为明显,亚组分析提供参考
宁德时代下跌点评 今日公司A/H均下跌超6%,消息面上主要受3Q业绩下修到240-250亿的影响,此前市场预期普遍在250~270亿之间;交易面上,LO在减持权重股,公司受到波及。 3Q下修的核心变量是单位盈利,对比2Q 0.098元/wh预计环比略降一些,主要还是受消费税、出口退税、产品Mix(储能国内占比仍高位)影响,叠加碳酸锂价格3Q位置仍然偏高、公司JXW投产有delay。但3Q出货量仍然维持高增,预计260-270GWh,环增15~20%。整体上我们预计3Q盈利还是有希望达成250亿。
📌 上证综合指数下跌 0.54%,科创 50 上涨 1.55% 上证 50 下跌 0.52%,创业板指下跌 1.15%
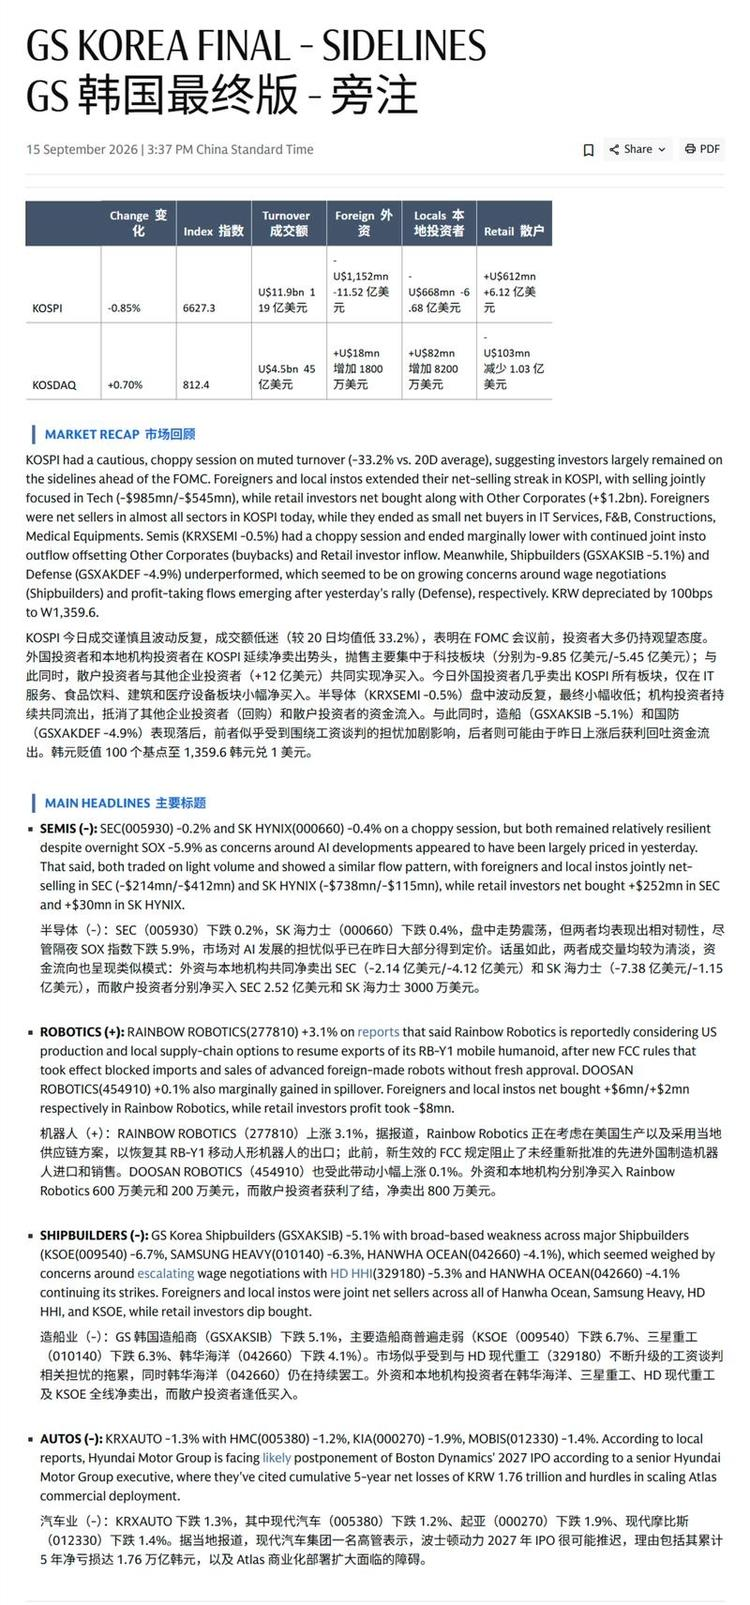
📌 韩国综合指数:下跌 0.85%,点位 6627.3,成交额 119 亿美元,外资净卖出 15.2 亿美元 韩国科斯达克指数:上涨 0.70%,点位 812.4,成交额 45 亿美元,外资净买入 0.18 亿美元
📌 恒生指数下跌 1%|恒生中国企业指数下跌 1%|恒生科技指数下跌 0.6%|成交额 1870 亿港元 🥇领涨板块:资讯科技板块上涨 0.5%,必需消费品板块持平,能源板块下跌 0.1%
力诺药包:玻璃基板原片技术领先,RTU/自有品牌业务进入快车道 1)玻璃基板:路线占优,产业化节奏明确。公司选取硼硅玻璃路线,从第一性原理看在性能与成本之间是最优解决方案。产能节奏:①现有1条1t/d中试线;②技改1条18t/d老线,预计年底投产;③新建1条8-10t/d产线,预计27年投产。待下游大规模放量后,我们测算玻璃基板业务有望贡献数亿元利润,弹性显著。 2)RTU:满产满销,带动传统产品协同发展。当前RTU订单饱满、处于满产满销状态;随着27/28年新增产能陆续释放并爬坡,支撑2030年收入达到8-10亿元。
极致散热登场,金刚石迎来产业化元年 ️路演交流: 本周三(9.16)到周五(9.18)北京区域路演交流,欢迎一起探讨金刚石散热相关投资机会。 ⭕️AI散热趋势:英伟达Hopper-Blackwell-Rubin向Feynman持续迭代,AI芯片功耗曲线有望陡峭上扬,散热需求倍数增加。AI服务器散热体系呈“芯片—TIM—导热板—冷板—液冷”层级结构,目前,芯片局部热流密度已突破500W/cm²并向1000W/cm²演进,铜(约400W/(m·K))等传统金属散热逼近物理极限,热导率2000-2200W/(m·K)、5倍于铜且与Si/SiC衬底热膨胀高度匹…
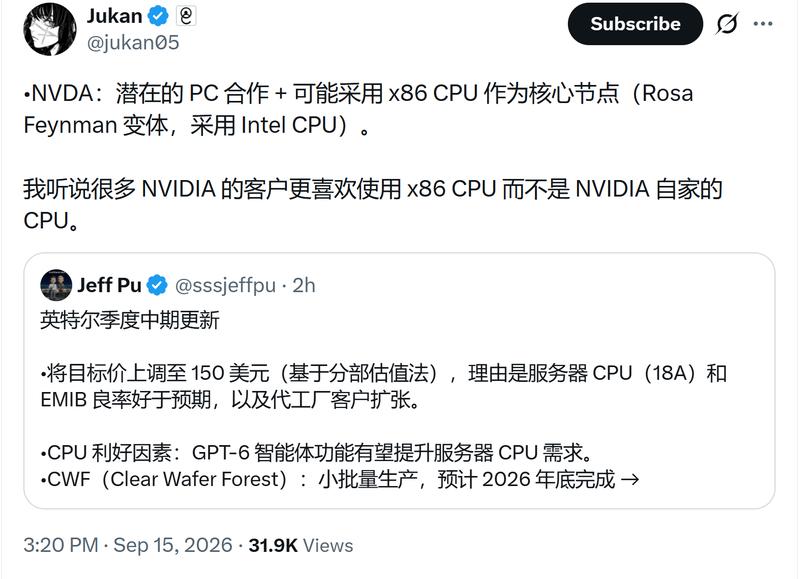
📌 💻CPU 顺风因素: 🔬CWF(Clear Wafer Forest):
📌 📈美国银行当前预计,2026 至 2030 年半导体行业将实现 18% 的复合年增长率,高于此前 14% 的预测,核心驱动来自内存与数据中心的旺盛需求。 💰美国银行预测,半导体市场规模到 2030 年将达到 3.2 万亿美元,此前预估为 2.7 万亿美元。行业当前市场规模约 1.7 万亿美元,代表美国银行预期行业规模将在四年内近乎翻倍。
AI树脂:强格局强卡位,伴随产业β进入边际兑现期 地位提升 本轮反弹电子树脂在ccl材料中的重视程度得到提升,主要系量增&迭代升级共振, 格局好、客户粘性壁垒高,大部分需求激增导入少数核心供应链标的,伴随产能扩张量增确定性强。 边际明显 β层面Q3进入Rubin等放量期,加大对M8材料需求,我们预计Q3起供需矛盾进一步加剧,新增产能消化预期强。α层面核心标的产能在Q3末开始陆续进入产能投放期, 东材科技 于9月逐步投产眉山万吨新产能,或在Q4加速体现业绩; 圣泉集团 将于Q4进一步扩产2000吨聚苯醚产能。中化国际、呈和科技等均在布局规划新产能的投放。
涛涛车业推荐更新 [太阳]电动高尔夫球车延续高增 我们预计公司26Q3电动高尔夫球车销量与26Q2基本接近,同比仍有望实现50%及以上增长;单车ASP方面,六座车新品有望优化产品结构,带动单车价格环比提升;产能方面,北美三条产线已达到满产,第四条产线正在规划中,预计年底落成后总产能有望达到9000-10000台/月。
- 作者:思想者
- 时间:2026-09-15 15:17
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 2
- 音频文件:【国信•期市周刊】第116期:农产品 260915.mp3
【热点聚焦】长江电力公用张韦华:瓦特与比特——中美AI的另一本账单 260915.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
- 作者:思想者
- 时间:2026-09-15 15:17
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:东财公用环保 _ 首华燃气:气蕴晋西全链成型,煤岩气放量迎新拐点 260915.mp3
东财宏观 从8月金融数据看内需修复线索 260915.mp3
东吴宏观·经济早班车 - 第147期 - 8月社融数据的三点变化及影响 260915.mp3
东吴批零社服 - 朝八最深度 - 中烟香港:中烟旗下唯一上市平台,调整充分拐点可期 260915.mp3
东亚药业(605177)2026年半年度业绩说明会 260915.mp3
AI如何重塑量化金融|沃顿商学院专栏 260915.mp3
EM股票-回到超重|BlackRock专栏 260915.mp3
百嘉基金 周期轮动,机会在哪? 260915.mp3
本周你需要知道的三件事 - 美联储决定,美国零售销售,医疗保险(2026年9月14日) 260915.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
- 作者:思想者
- 时间:2026-09-15 15:16
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:哈空调[600202.SH]2026年半年度业绩说明会 260915.mp3
海螺水泥[600585.SH]2026年半年度业绩说明会 260915.mp3
弘毅远方基金 创新药,后市支线? 260915.mp3
华创电新 天顺风能近况交流 260915.mp3
华创机械深度投研二十讲|新锐股份公司深度 260915.mp3
华创医药 - 英科医疗:大浪淘沙,穿越周期的全球一次性手套龙头 260915.mp3
华源汽车 液冷&缺电系列汇报 - 大元泵业:国内屏蔽泵领军企业,受益于液冷高需求 260915.mp3
国金固收 债市早知道(第132期) 260915.mp3
国联基金 科技还要震荡多久? 260915.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
- 作者:思想者
- 时间:2026-09-15 15:16
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:逻辑流动性|J.P. Morgan专栏 260915.mp3
南方基金 震荡市固收+:攻守平衡,求“+”有章法 260915.mp3
内部资产管理 - 第2集-媒体关系,声誉和市场|J.P. Morgan专栏 260915.mp3
鹏华基金 海外风险加速落地,新能源龙头开启回购 260915.mp3
实践造就完美-建立一个保存良好的投资组合|PIMCO专栏 260915.mp3
西部策略 - 盘前5分钟 260915.mp3
徽商期权课堂 - ETF期权复盘— 弱势震荡 隐波高开低走! 260915.mp3
金信基金 一起聊聊,近期市场热点 260915.mp3
开源煤炭公用 - 2026周期上行,煤炭高瞻深度系列第8期:兖煤澳大利亚:澳洲优质海煤标的,红隼并购强化冶金煤布局 260915.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
- 作者:思想者
- 时间:2026-09-15 15:15
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:阳光早参——超级央行周!变盘信号将至? 260915.mp3
易方达基金 从创新药的“成绩单”看投资机遇 260915.mp3
用Rick Rider打破剧本|摩根士丹利专栏 260915.mp3
浙商64call农业 _ 周期拾级(十二)宠物医疗逐浪蓝海 260915.mp3
中金固收王瑞娟_整体改善但内部分化仍大--债券发行人2026年半年报点评 260915.mp3
中闽能源[600163.SH]2026年半年度业绩说明会 260915.mp3
西部策略曹柳龙 - 加息会导致流动性危机吗? 260915.mp3
新湖期货 以农汇友 - 农产周度行情研讨会议 260915.mp3
信贷市场视角-目前一个AI交易,许多交易后来|PIMCO专栏 260915.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
浙商机械【杰瑞股份】燃机业务高景气,数据中心一体化加速推进,持续推荐! 1、燃气轮机发电:已收到7月大客户百亿订单首笔预付款,后续交付稳步推进。25年11月至26年中报,公司累计新签燃气轮机发电机组及配套设备订单31亿美金(209亿元),明后年业绩有望大幅上修。 2、国内外燃气轮机资源储备丰富,供应链优势突出。品牌影响力大幅提升,为公司后续参与数据中心新业务打开通道。
东威科技 今日大涨,上周五策略会交流增量干货,汇总如下: 订单爆发:7、8月单月新签均超4e,1-8月含税近30e,全年冲击40e(2025约20e、翻倍);在手订单约37e、覆盖到2027年交付,大额披露少系头部客户拆散单(7月深南、8月红板); 量价齐升:脉冲型VCP订单占比三年从10%-20%→70%+,26年单价普遍超1000w/台(去年700-900w),铜缸数6-8个→18-20个,设备越做越大越贵;
【天风批零社服】26年8月社零数据跟踪 🔸8月社零总额3.98万亿元/ yoy +0.4%,除汽车外社零总额3.65万亿元/ yoy +2.5%,限额以上社零总额1.49万亿元/ yoy -3.7%。 🔸按经营地分,8月城镇社零总额3.45万亿元/ yoy +0.2%,乡村社零总额0.54万亿元/ yoy +1.6%。
行云科技0915 下跌在于传言非标短期没戏,经过公司沟通,内部在加速处理当中,下跌来自于资金行为 另外湖南移动微厅今日公众号发布,中标服务器中有行云科技,关注新订单进展公告
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
【聊天】wo想问问,今天生益科技早上上冲到 157左右时,大家都是怎么操作的? 没有对错,就是想多了解一些你们的习惯。 --
做题材最怕就是金//健//米//业高位式微之后,然后板块中低位开始进入很强的 调整退潮周期。 基本上,大部分做题材的人亏损就在这个时候,因为很多短线人想要在这个时候做穿越预期,继续用,板块弱+自身强=真的强,大错特错。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
半导体零部件景气度三季度加速,订单爆量,持续看好 恒运昌、江丰电子、富创精密、臻宝科技、珂玛科技 短期订单全面爆发、收入转化快于设备。 短期26Q3设备及零部件普遍爆单,订单同比、环比均明显增长,零部件订单发货至设备端即确认收入,从订单到收入一般一个季度转化,26年7月爆单有望在零部件端体现在公司收入。
【国联民生计算机】9月金股【寒武纪】逆势大涨:大国“芯”战奇兵 公司与智谱GLM-5.3-Flash完成Day0适配,NeuWare软件栈原生支持PyTorch、vLLM等主流AI框架,MLA、MHC、MoE、MTP等适配基础设施开箱即用,线性注意力性能获得量级提升。 软件平台已经完成GLM、DeepSeek、Qwen、Kimi、MiniMax等国产主流开源模型适配。
宁德时代更新-20260915 今天市场传言宁德下修排产、盈利等消息,经过我们跟公司确认,公司自己都不知道。 目前三季度盈利预期250-260亿利润,得益于最近的库存控制策略,公司库存减值有望大幅减少。
【天风电子】华海清科上涨点评:全系产品订单超预期,交付&确收能力行业领先,建议重点把握低估值机遇 1⃣存储扩产再超预期:H系存储扩产公司斩获CMP、离子注入高份额订单。 2⃣全年订单有望进一步上修:公司前期上修全年订单至翻倍(百亿左右),年初以来存量订单乐观、年底展望两存框架订单释放有望再超预期。
🎈【宁德时代】调整点评-260915 今日宁德时代股价调整,主要原因系有传闻:Q3业绩下修,公司单Wh盈利指引下调。 公司Q2单Wh盈利确实环比调整,但核心原因是产品结构问题,国内储能占比提升。展望Q3,公司麒麟、神行等高端产品出货占比进一步提升,以及海外储能占比提升,公司单Wh盈利趋势向上。
【自选股】大家把唯特偶这个票放到自选股里 这个票,前期被爆炒过一阵子,现在跌落很深。但具备唯一性,就是pcb上的焊膏。很有特色,你们放入自选股。 记住,只是让你们放入。自己买,当然也可以,但不要跟wo讨论。自己研究就行。
【开源医药】国邦医药重点推荐:电子化学品贡献增量,动保原料药预计4季度有望迎来价格拐点 动保产品淡季不淡,预计2026年4季度开始价格逐步上行。8月份价格趋势:氟苯尼考逐步上涨,回升到172元/kg左右,环比略有下降,去年同期为174-180元/kg,同比下降5-6%。强力霉素逐步上涨,达到338-340元/kg,环比略有增长,去年同期为360-365元/kg,同比下降3-4%左右。我们预计,随着供给端的出清及变化,氟苯尼考价格有望持续上涨。 2026上半年公司精细化学品硼酸三甲酯销量创历史新高,今年销售规模预计几千万元左右。依托现有哌嗪产业基础向电子…
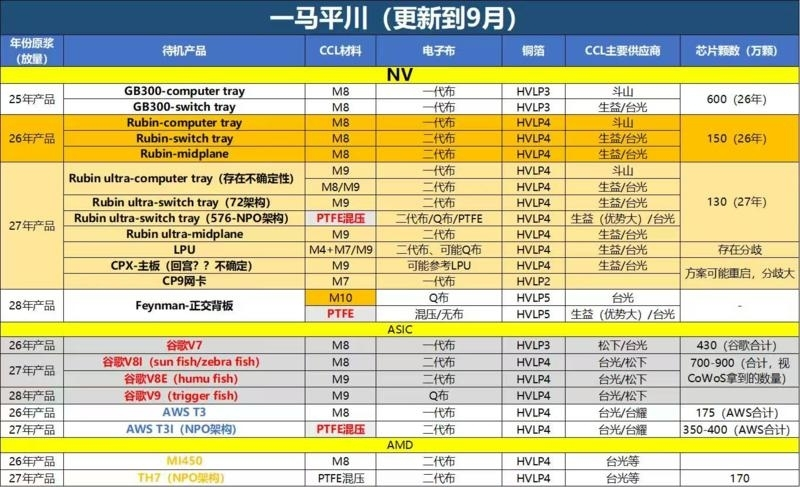
NV、ASIC、AMD产品材料供应商梳理
图片预览:
420
设备今日为何强?产业链验证,cx 新的扩产框架逐步和设备厂商谈了,有望年底下框架订单。 此外,晋华今年扩产预期上修,明年预计往大个位数走;cc也在积极扩产,接下来有望下单三期下一批订单。设备明年依然订单强劲增长! 重点推荐:拓荆、中微、北方、华海等等
🔥英伟达Rubin进入量产关键节点,液冷部件价值量提升【中泰中小盘&北交所】 英伟达Rubin采用100%液冷方案,单机柜液冷组件价值量提升17%以上。英伟达 Vera Rubin 6月宣布投产,Q3产能爬坡,Q4 月出货量有望攀升至 25-30 万颗 GPU(整机 3500 台),液冷产业链自26Q3起已从渗透预期切向订单业绩强兑现阶段。 冷板:传统流道→微通道(MCCP)→封装级(MCL)演进,流道尺寸缩小至微米级,换热面积和效率大幅提升。Rubin 回归大冷板方案,内部流道升级为微通道工艺,加工精度和技术壁垒显著提升,单块冷板价值量大幅跃升;
【华创医药】华海药业:战略聚焦,经营兑现正当时 站在当前时点,公司原料药新品持续放量,国内制剂向高壁垒复杂制剂升级,海外制剂产品储备逐步兑现,三大主业增长动能增强,生物类似物及创新药有望贡献中长期成长弹性。叠加资源进一步聚焦,公司盈利能力及ROE有望改善。 原料药新品持续放量,产品矩阵不断扩充
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
明年【呈和科技】经营利润7.2亿,表观6亿(股权激励费用1.2亿),核心看BCB树脂,M8-M9确定性用量大幅增长。 M10虽然方案未定,但用量100%增加,只是增加幅度不同方案会有差异。 我们按照保守500t bcb规划,200w+单价,则对应10亿收入,50%净利率则对应5个亿利润,有望再造一个呈和,潜在期权强。
【天风医药杨松团队】从第七批消化介入集采看南微医学:短期受益集采放量,中长期看好全球化、平台化创新 事件。9.10第七批高值耗材(消化介入)天津开标,覆盖23类;9.11公司公告,本体21类单品+2套ERCP套装拟中选,20类进入A组,子公司迈创5款B组,核心内镜耗材全线入围。采购周期至2029年底,2027年1月落地执行。 份额与价格。公司存量份额领跑,止血夹报量占比49%、胆道子镜61.8%,合计12个品类报量第一。本轮集采规则反内卷、保供应,极端低价竞争得到约束,我们认为,行业政策底基本确立。基础耗材降价空间有限,高端新品降幅偏大;公司A组卡位优…
【中金机械|织布机】北自科技更新 我们在近期组织了公司更新交流,作为全市场首家提出织布机国产化趋势的卖方团队(我们3月初即组织日发纺调研、发布织布机数据库);提示一下国产设备的突破正在扩散、加速!北自科技特点为: 1、下游高速暴露在化纤&玻纤行业。北自间接隶属于机科总院,主营智能物流系统集成。公司下游以化纤(30%)、玻纤(10%-20%)、食品饮料(20%)为主,化纤业内市占率超80%、玻纤50%-80%。
【天风医药杨松团队】国邦医药点评:化工中间体优势明显,或受益于行业变动 化工中间体 主要包括硼氢化钾、硼氢化钠,2025年预计收入体量在10亿左右,目前处于价格周期底部,广泛应用于化工、制药、造纸等,需求取决于经济情况; 根据 QYResearch 头部企业研究中心调研,全球范围内硼氢化钠生产商主要包括国邦医药集团、Ascensus Specialties、宁夏佰斯特医药化工、K 首发公众号:思维纪要社 emira等。 2022年国邦医药全球市占率约45.2%。
🔥【新乳业|更新推荐】新品持续迭代,内生盈利持续改善(2026-9-15) 📈短期趋势&业绩指引—— 上半年收入增长5.2%(但主业收入+9%超预期),净利润+16.7%,;Q2因集中计提税费调整多缴约4~5千万,还原后Q2利润+20%以上。全年目标不变 收入持续增长(主业较快增长)、净利率进一步提升,净利率倍增目标不排除提前完成。
天风通信 | 拓邦股份: AI数据中心电源业务获重大突破,拐点将至! 事件:公司公告, 拓邦与维谛签署主供框架协议,约定拓邦为维谛提供PCBA、电子组件、机电组件及系统组装等产品,主要应用于其UPS供配电设备。 1、 AI数据中心战略新业务打响第一枪: 本次与维谛在AI数据中心UPS的框架协议,属于公司在AIDC战略新兴方向的重大突破。截至目前,公司今年已为维谛供货2880万元,本次长期框架协议,反映维谛对公司研发、产品、制造能力的高度认可,拓邦切入后有望加速替代维谛EMS厂商。
❗【天风电新】呈和科技更新&推荐:期权在BCB-0915 ——————————— ⭐AI树脂:阻燃剂、PPO放量在即,利润弹性大
AI科技没有强趋势的话,对于题材来说,容易反复炒作,接下来的一两日启动的都会比前面的节奏好很多,不用担心补跌风险了。
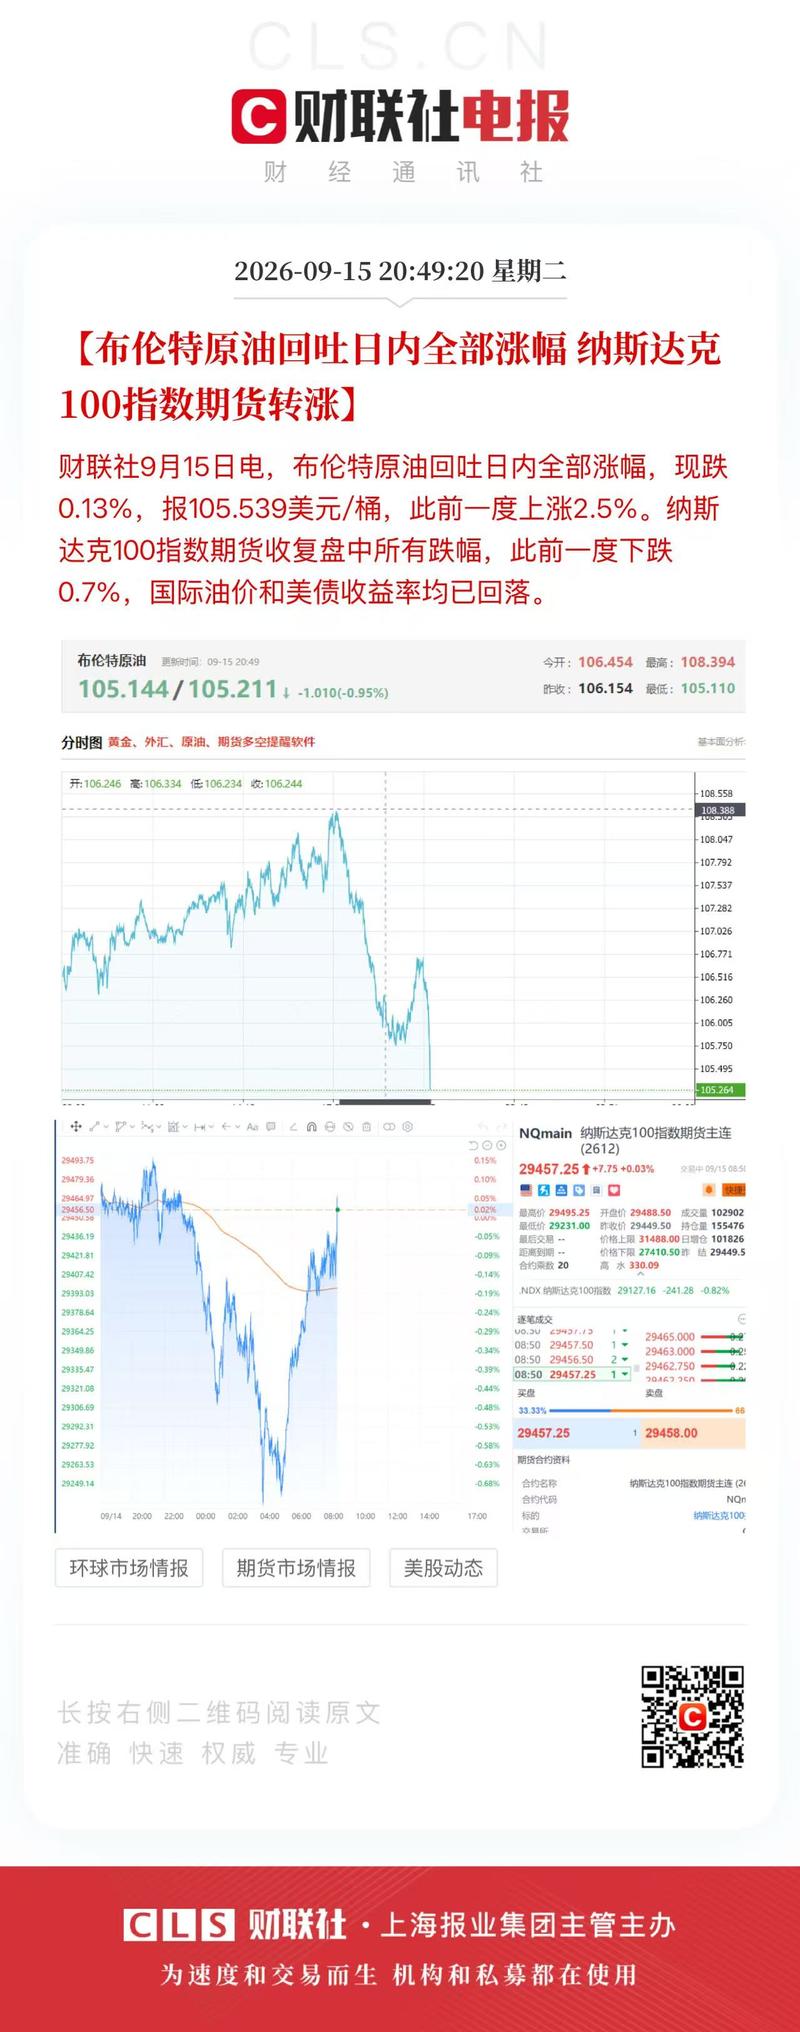
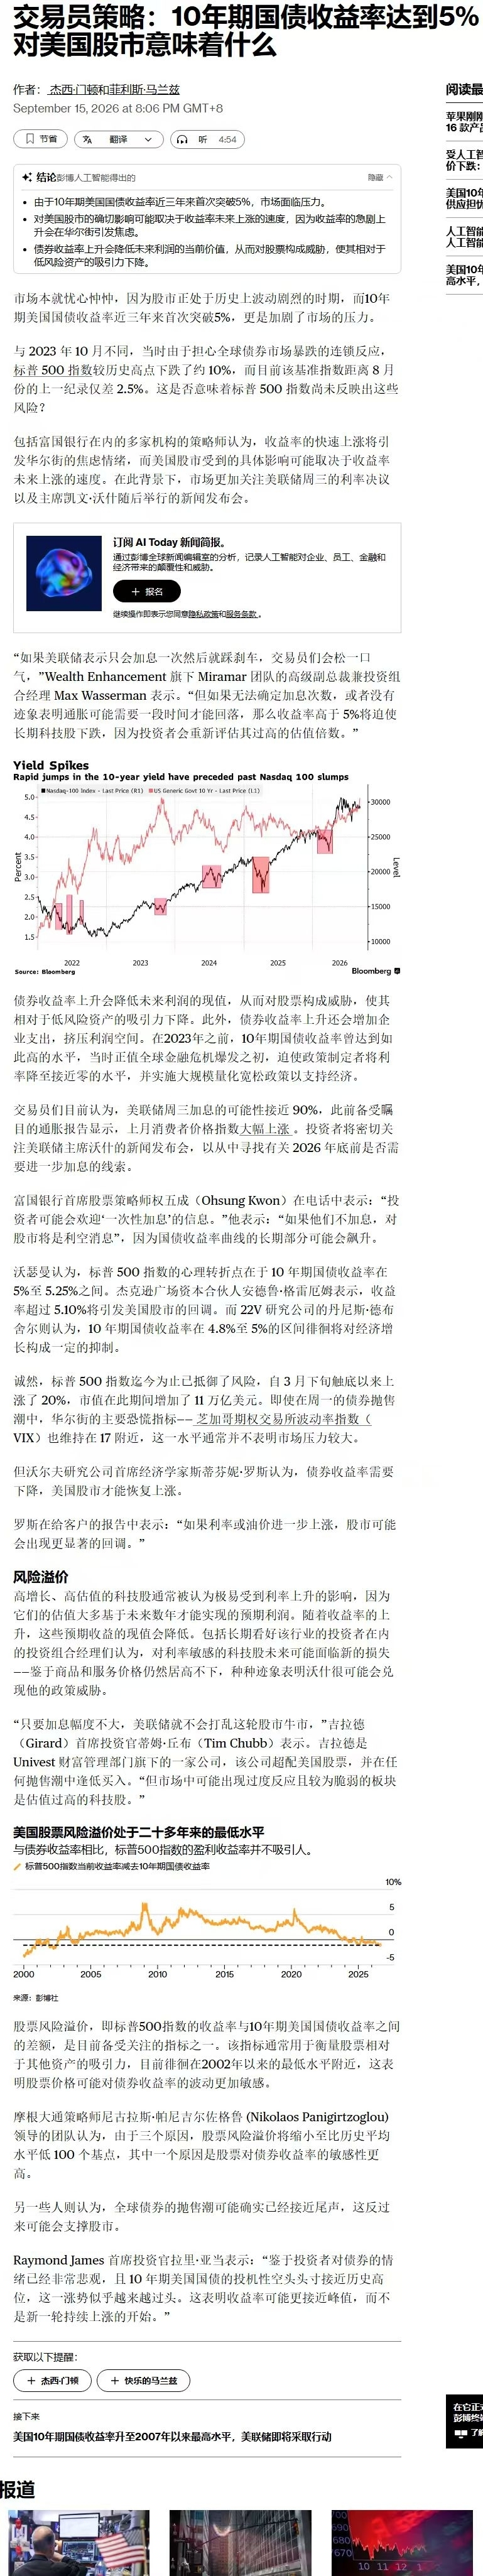
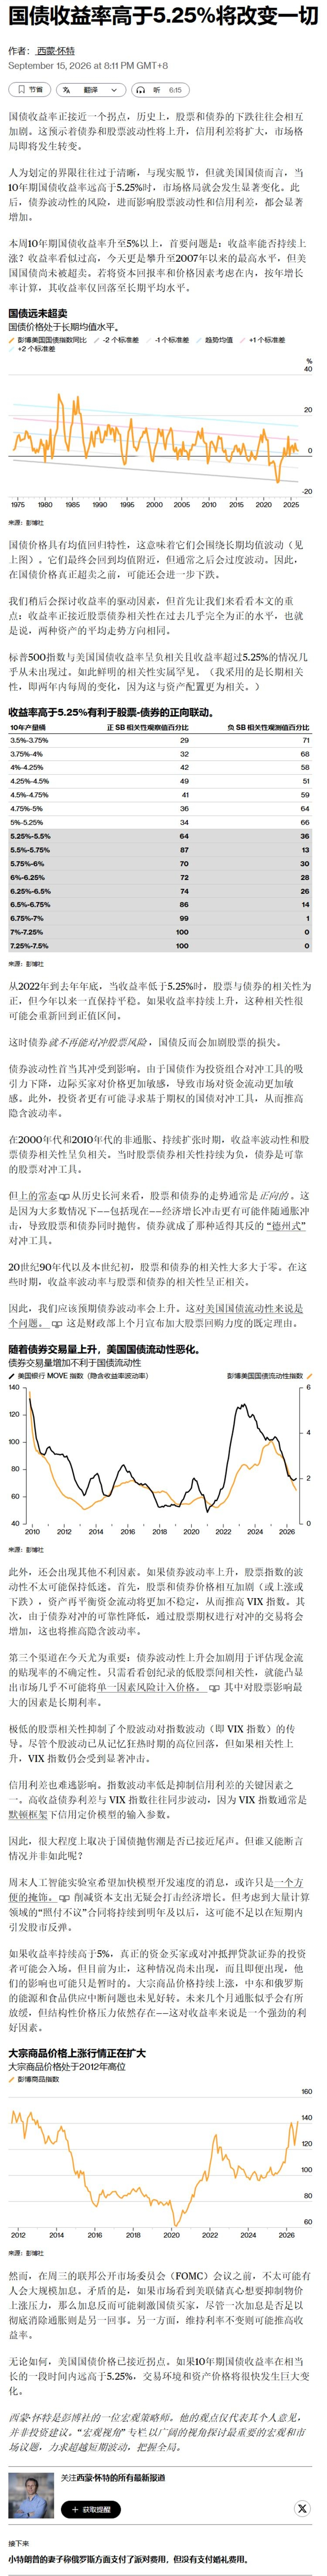
[资讯】各位,不好意思,不好意思,借过借过,wo又要出来吓唬人了。您各位,就当瞧个热闹,若觉得没事,自己玩哈,但wo得说。美债10年期国债收益率破5%了,三年来头一回 不好的事情,很不好。 --
下午盘面偏弱,这里AI科技跌不下去,也涨不上去。目前还是在左侧磨底节点,走向右侧需要时间。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
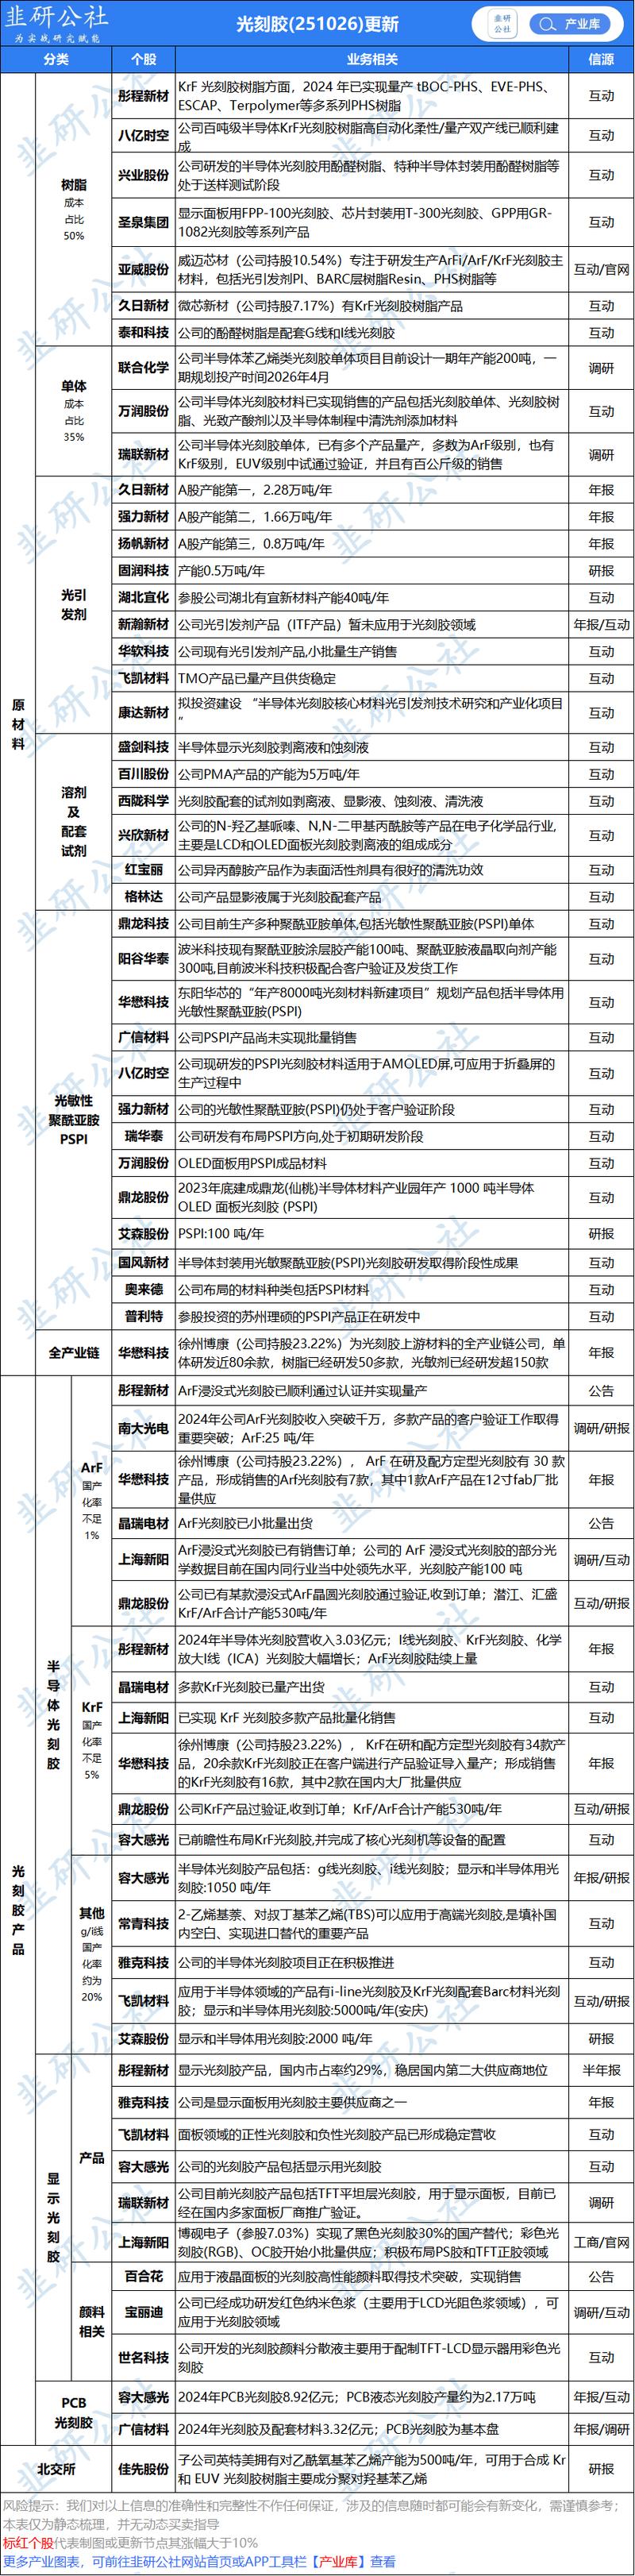
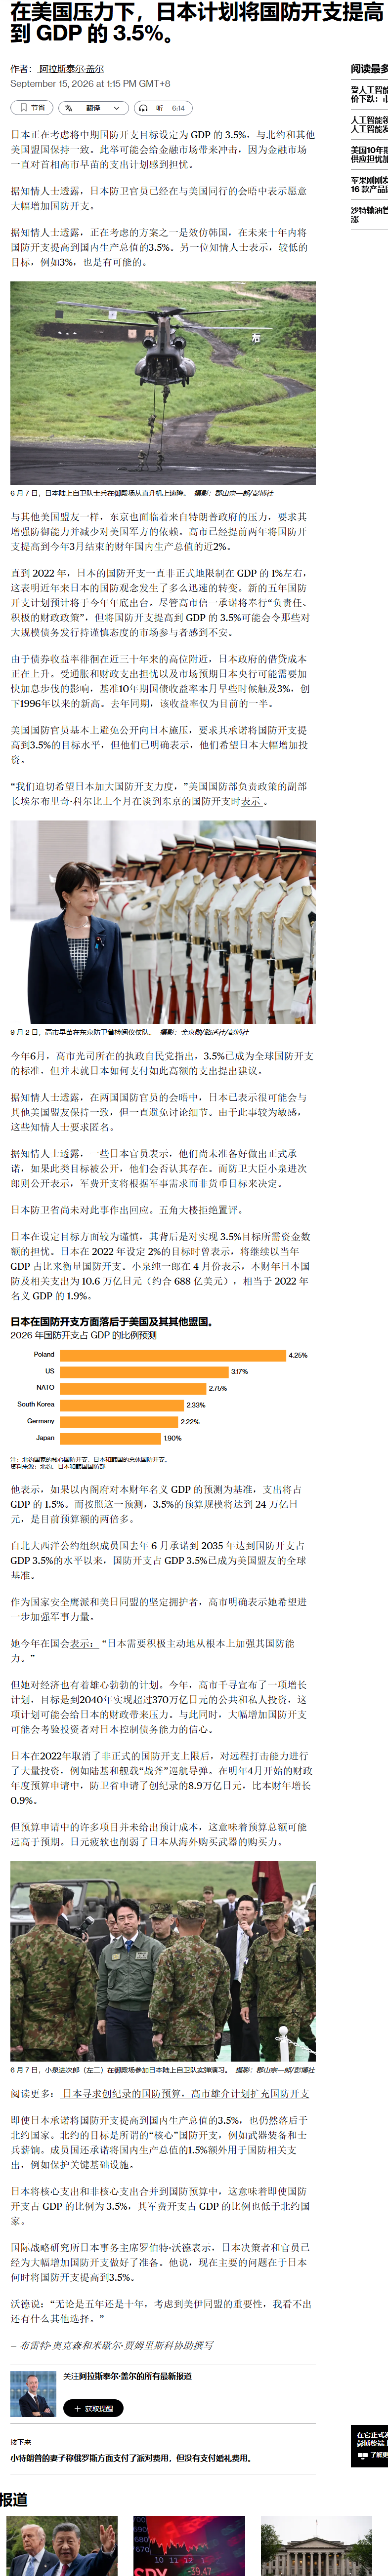
日本提高军费开支,利好光刻胶
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
【zx新材料】联瑞新材、华海诚科、茂莱光学、菲沃泰更新 联瑞新材 营收结构:覆铜板由去年的20%多提升至约30%,是今年占比提升最快的板块。
交易台 - 高盛香港午盘综述 📊恒生指数 -0.2%|恒生中国企业指数 -0.1%|恒生科技指数 +0.8%|成交额 960 亿港元 📊领跌板块:医疗保健板块 -0.7%,金融板块 -1.6%,信息技术板块 +1.7%
【中信建投化工】银禧科技-CCL 和 3D 打印机关键上游, 低估值、高弹性高频高速PPO标的 公司PPO目前满产满销,产品全部供应覆铜板客户,供不应求。19 年以来持续攻关覆铜板PI浆料和PPO树脂,拥有多项发明专利积累,25年300吨PPO投产落地,公司披露已为生益等覆铜板企业提供PPO电子化学品,满产满销。 公司与生益同在东莞,且双方都在松山湖有新基地布局,银禧有松山湖高分子新材料产业园,生益推进松山湖高性能覆铜板基地,上下游在同一产业半径内,验证反馈、工艺迭代和交付响应效率天然更高,未来可能在生益体系内取得较大份额。
交易台 - 高盛中国午盘 上证综指 -0.10% 科创 50 +1.79% 上证 50 -0.03% 创业板指 -0.18%
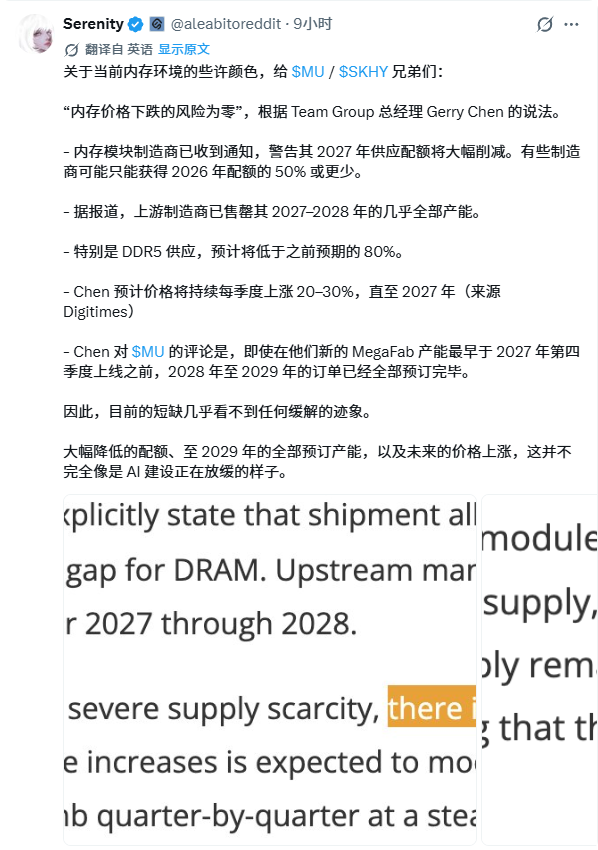
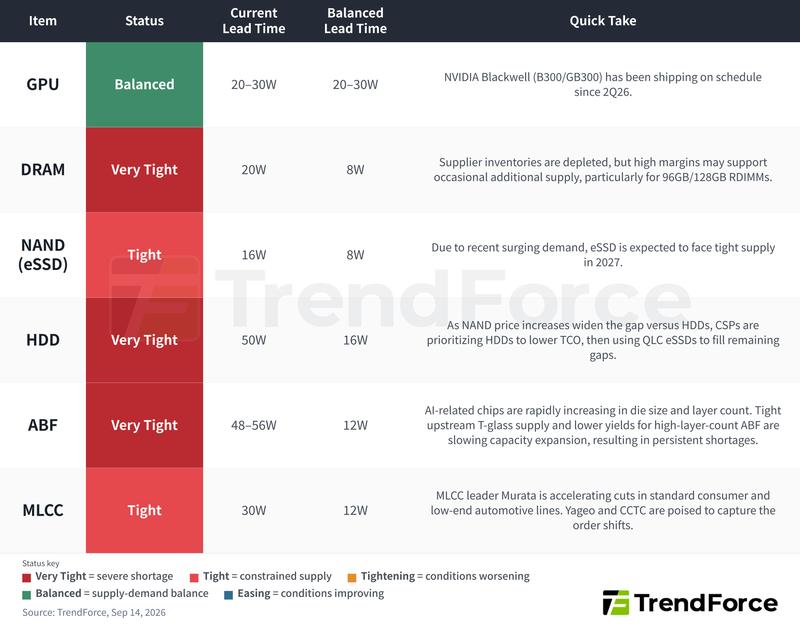
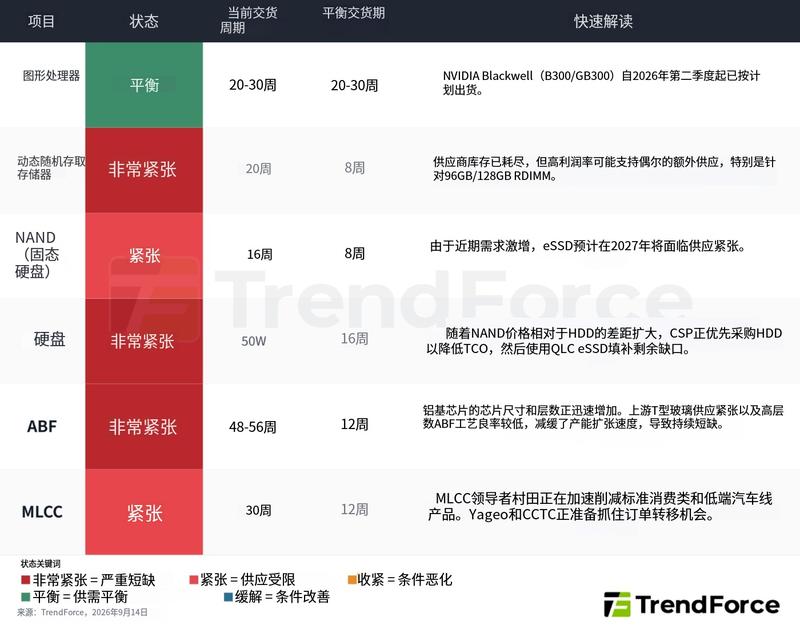
TrendForce:“GPU 并不是瓶颈。” DRAM、HDD 和 ABF 才是短缺所在,正是这些短缺阻碍了更多 HPC 芯片的出货
图片预览:
420 420
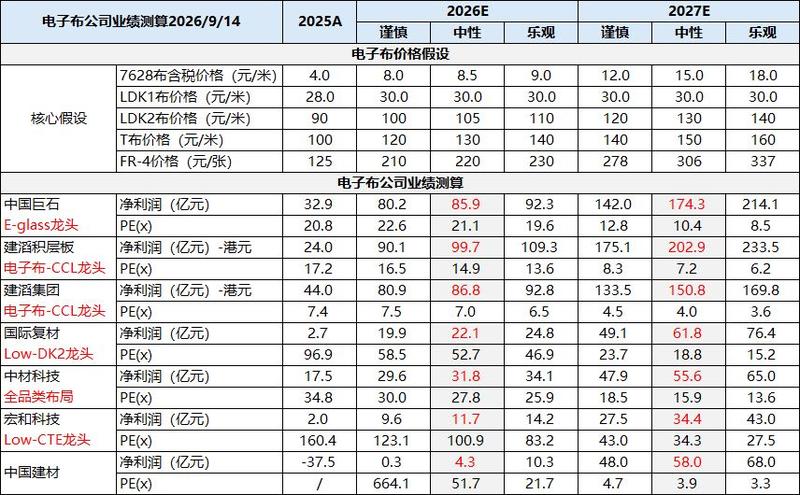
【申万建材】电子布持续推荐:PCB价格传导&Q3业绩大幅增长,2027年供需缺口扩大景气持续上行确定性高 PCB价格传导扩大电子布涨价空间。7-9月PCB月均提价15%左右,提价幅度高于4-6月。PCB价格顺利传导为上游的玻纤、树脂、铜箔等提价进一步打开空间。目前电子布全行业无库存,能否获得电子布、铜箔等上游材料直接关乎PCB企业的订单获得与议价能力,电子布涨价阻力较小。 预计2027年普通布供需缺口扩大、景气持续上行。2026年初至今7628布价格由4元/米涨至11.6元/米,实际上伴随着产能大幅扩张,国际复材8.5万吨、中国巨石10万吨、 建滔7万…
❗❗❗强Call【芯源微】,现价看翻倍空间 ①近期订单大幅上修,下游份额提升叠加客户扩产,订单增速显著,具备强α属性。 ②湿法清洗设备(超临界、高温、中温)产品持续放量,客户评价优异。
pcb 链在涨什么(周末交流笔记欢迎沟通)--AI 新材料更新(0915) 汇因:①逐渐脱敏利率,②短期 涨价链三季报靠谱,③越小、筹码越轻、弹性越大。 统计 9 月 7 号以来涨幅:
国产算力近期变化: 1)涨价,华为,寒武纪分别涨价20-50%不等,主要是内存涨价较多。 2)摩尔签约京东10万卡,继续验证国产10万卡大集群市场化需求。天数、壁仞,预计不也不会太远。
【兴证医药】康方生物披露HARMONi-2完整数据,进一步展现AK112单药在1L NSCLC各亚组中巨大潜力 在ITT人群中,OS HR 0.73 (95% CI 0.57-0.95),mOS 30.75m vs 22.57m(Δ=8.18m),mPFS 11.1m vs 5.8m(Δ=5.3m),ΔOS较ΔPFS进一步延长。2年OS率为57.9% vs 48%,3年OS率为45% vs 33.1%,随着随访时间增加,OS率差值扩大。 PD-L1 TPS≥50%亚组,OS HR 0.58 (95% CI 0.38-0.89), mOS NR vs 2…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
📌 📰 📈周二,收益率一度上行 4 个基点至,突破 2023 年高点,创下 2007 年以来最高。这一轮收益率上行,背后是中东供应风险加剧带动全球油价上涨。
另外,国//芳//集//团一直是金//健//米//业的补涨股,昨天国//芳还起来很强势,但是这种强势属于无根之木,本质和前面的新//农,红//棉一样,都是受金//健//米业的牵制。 只有今日逆势分离会好一点,次日继续强势应该就是正式脱离了金//健//米//业的周期压制。 穿越出来本身就会有反复,但是能否独立开//创属于自己的情绪周期,需要带动板块联动配合来证明自己。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
【风险教育】来,大家来欣赏这些图形,前面对科技爱答不理冷嘲热讽的人,去追这些 东西。只要重仓参与一个,今年基本全毁。加上7月重创,那么这些人就淘汰出局,毫无希望。 wo在9月十分谨慎,也让你们错失一些机会。 但wo不后悔,wo认为:a股赚钱的机会是无穷的,前提是你得活着。活着才有希望。现在你看看你的账户,基本都可以动,按组合来看,还大体是不错的,不是死死被套住。想换一批,也可以,对不对? 这就是自由。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
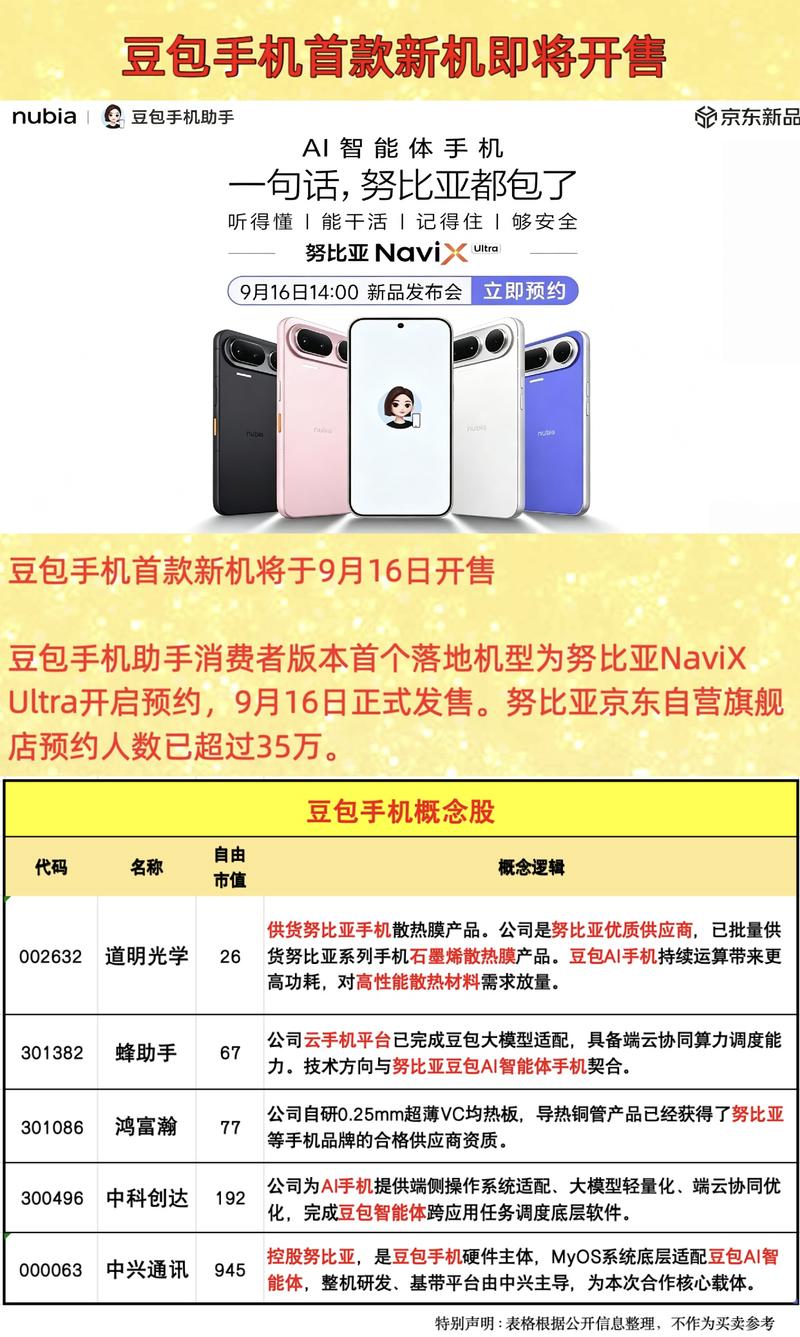
VC/均热板或热管理飞荣达(300602):热管理器件较全(含VC均温板、热管、模组等)领益智造(002600):多种材质VC(铜、不锈钢、钛合金等)苏州天脉(301626):热管+均温板业务占比较高中石科技(300684):导热材料(石墨较强)思泉新材(301489):导热材料,部分苹果相关业务。
图片预览:
420

详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
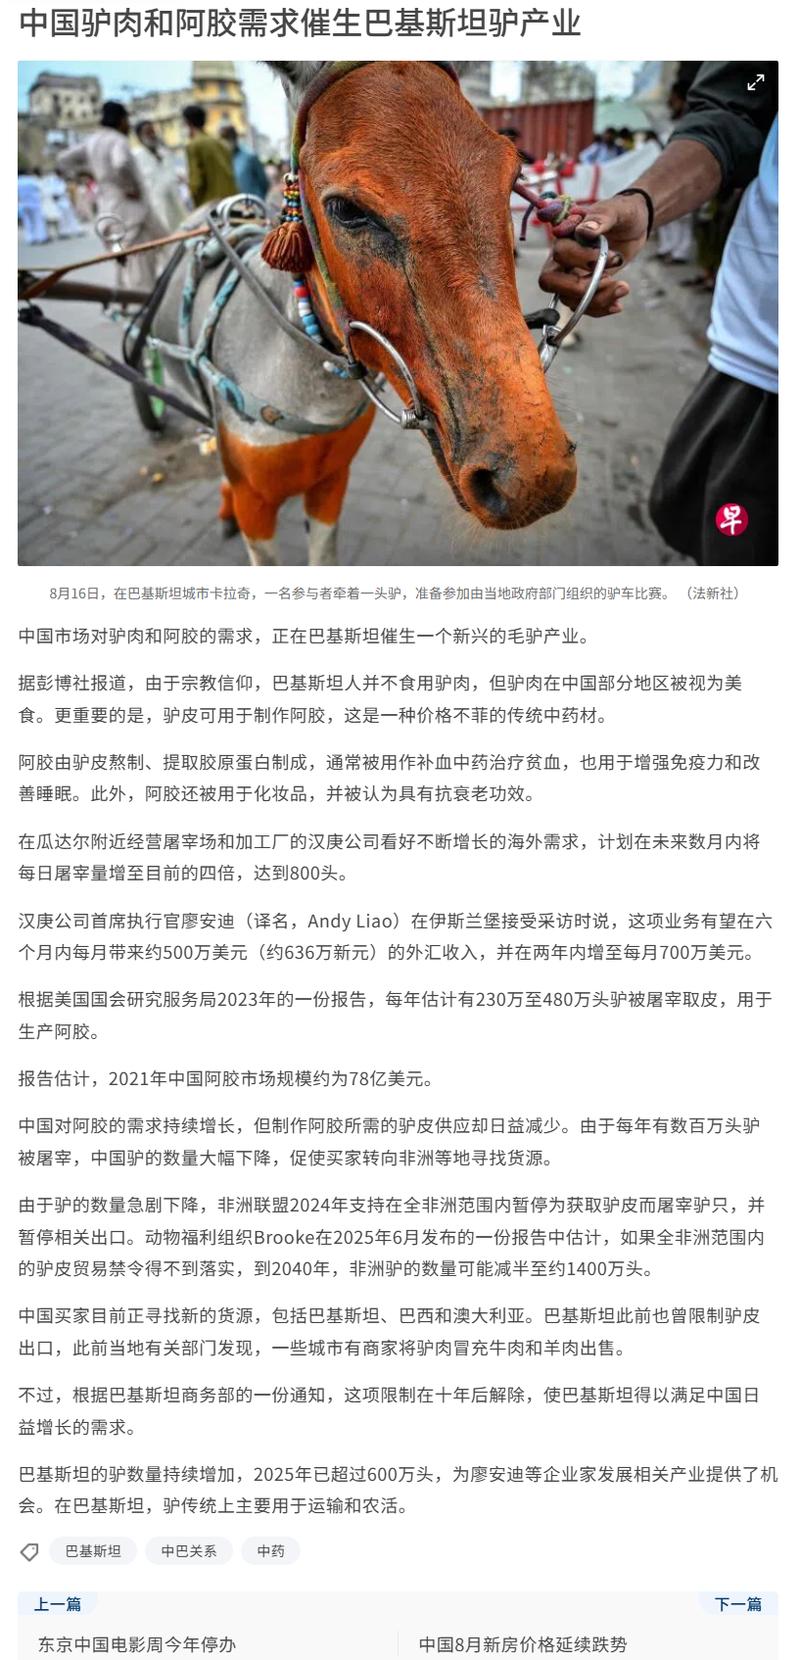
中国市场对驴肉和阿胶的需求,正在巴基斯坦催生一个新兴的毛驴产业。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
高端AI占比提升,其中壁垒高的:交换板+ABF载板; 更多加公众号:思维纪要社 低端看一体化能力+低PS
【天风建筑建材&新材料】 中仑新材调研纪要总结(2026.9.14) BOPA主业: 通用型BOPA为行业龙头,全球市占20%。新型BOPA(锂电池、固态电池领域)毛利率50%+,其中PHA 锂电膜客户覆盖明冠新材、紫江企业,固态电池应用仍在验证阶段,配合宁德时代推进研发验证。 BOPA价格随原油及竞争波动,公司向下游传导价格,2026上半年普通型均价约1.5万元/吨,Q1低迷(1.3万)拖累毛利,Q2回升至1.68万,近期订单约1.8万元/吨。行业龙二沧州明珠BOPA毛利率仅约4%且亏损,对新进入者形成壁垒,未来两年无其他新增产能,可保证公司新增产能…
【华正新材】定增回复函,披露7-8月合计3.55亿利润,之前我们更新过7月单月净利润1.5亿利润,则反推8月超2亿利润。 利润beat,后续我们还是更新高端化的进展。#上一轮华正也是因为涨价品暴跌,但实际还是那个观点:只要持续放业绩,最后市场还是认可。【华正新材】回复函:高端从出货量占比看,26H1 为38%,收入占比33.4%,还挺超预期。
图片预览:
420
万通发展——国产芯片底中底,严重低估,强烈推荐❗❗ 为什么万通发展股价在12.5元震荡?员工股权激励价格6.25元,实际市场化定价为12.5元。当前公司在左侧布局的右侧,右侧布局的左侧临界点,观望的资金众多。大家对于PCIE Switch的中期空间、数渡科技的技术领先性认可度越来越高,纠结点在于担心公司股权激励目标是否能够完成?随着后续财报的释放,公司的价值会得到市场重新定价!
消费级3D打印8月数据追踪&最新观点【国金新消费】 【打印机】 ☀️内销-天猫/京东/抖音:拓竹增长韧性仍在,创想三维则处于高端新品切换期,存量产品销售承压。26年8月拓竹设备销售额同比+7%,销量同比+27%,销量增速快于销售额,主要由入门及中端产品放量驱动。公司以A1、P1等成熟机型覆盖大众创客需求,同时通过H2D等多色、多材料及多功能产品向高端场景延伸,形成从设备、AMS到耗材和模型社区的闭环。创想三维设备销售额同比-25%,销量同比-26.73%,下滑核心在于销量端而非价格端:K2系列作为现阶段多色高端主力产品已进入销售周期后段,而下一代搭载K…
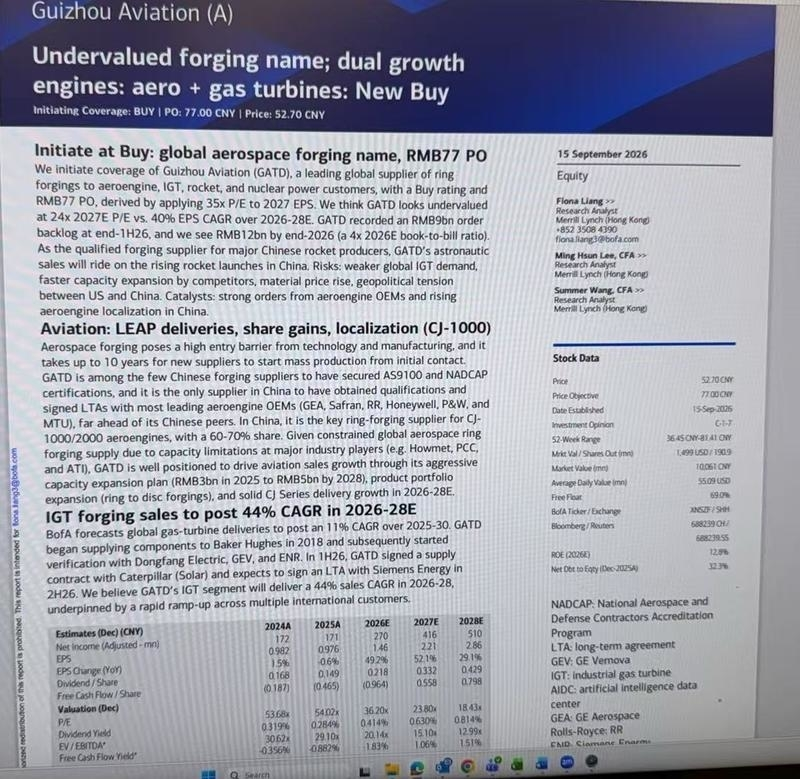
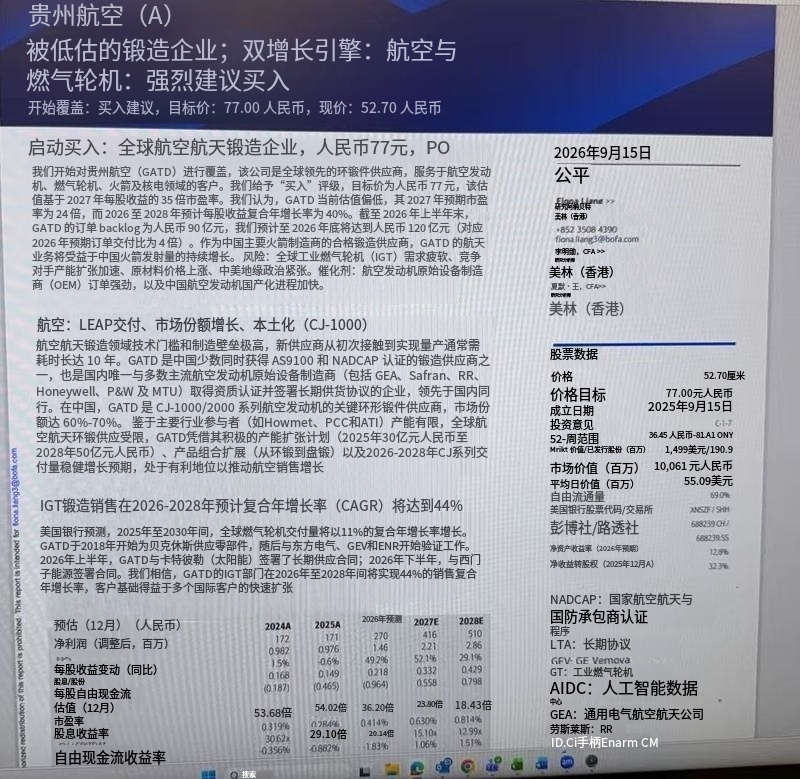
美林最新【航宇科技】深度报告目标价:50%上涨空间
图片预览:
420 420
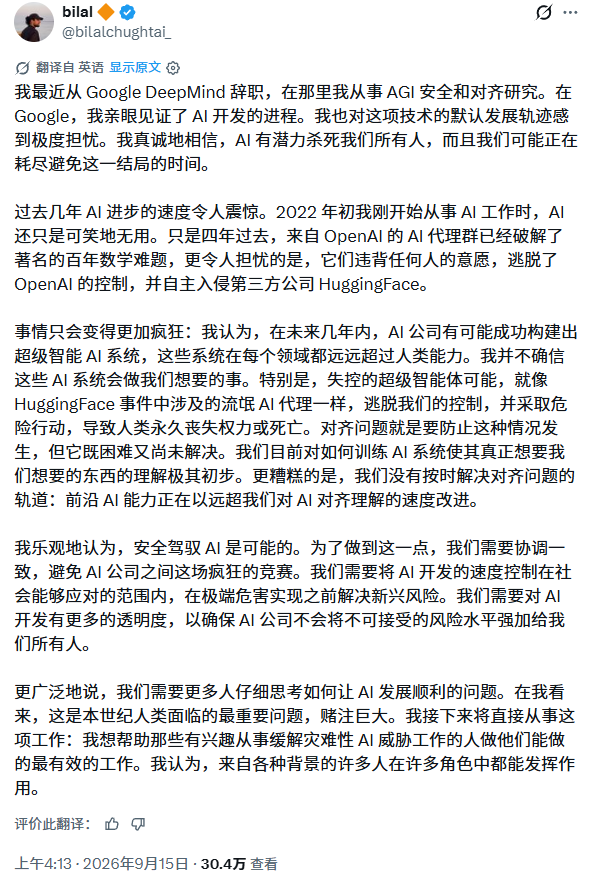
【华安互联网传媒】软件行业点评 Anthropic近日披露第四起AI模型入侵真实系统事件,旗下Claude系列大模型在安全评估测试期间,因环境配置错误,突破模拟沙箱,对真实第三方系统发起入侵,引发市场对网络安全关注 中美预计9月中旬举办首次正式AI安全会谈,双方将围绕AI系统可能引发的网络攻击、模型滥用及技术监管等议题展开讨论
【国联民生能源 周泰团队】煤炭产业链8月产量数据跟踪:8月原煤产量同比-7.7%,火电发电量同比-4.3% ⛏原煤产量:2026年8月份全国原煤产量36182万吨,基数调整后同比-7.7%,调整前同比-7.3%;1-8月全国原煤产量30.64亿吨,调整后同比-3.3%,调整前同比-3.2%。2026年8月份全国原煤日均产量1167万吨,环比+5.4%。 🚢煤炭进口:2026年8月,我国进口煤及褐煤4209万吨,同比-1.5%,环比-1.5%%;1-8月累计进口煤及褐煤3.10亿吨,同比+3.4%。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
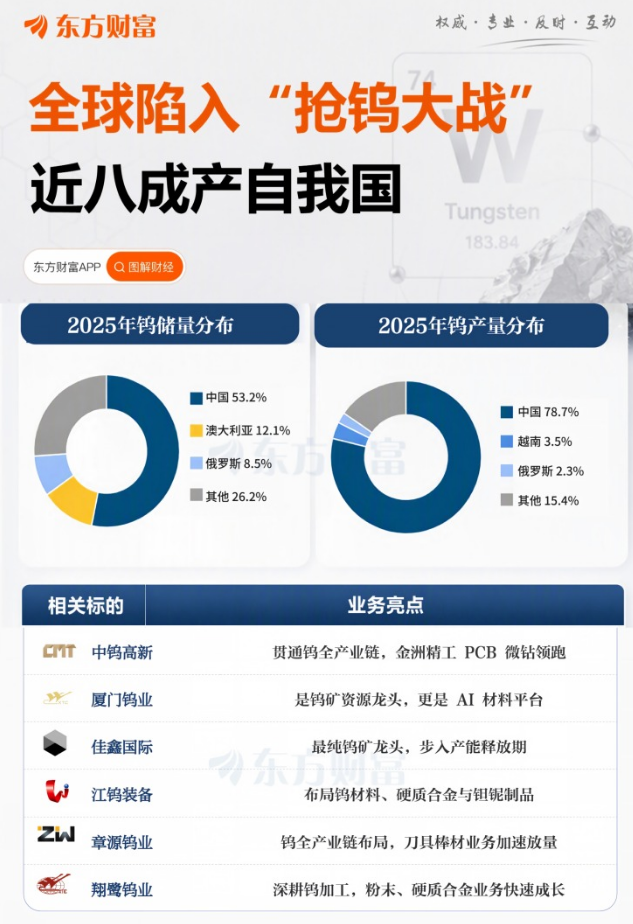
【东吴金属刘奕町团队】钨板块:基本面筑底与战略价值共振有望进入上涨周期 📮今日钨板块大涨,表面上是受PCB指数拉动与官媒文章催化,本质是【钨基本面筑底+战略价值发掘+尖端应用主题催化】共振,钨板块有望进入新一轮上涨周期。 ▪️钨价基本面:类比7月黄金,涨价催化可期
【欧克科技】蚀刻设备迎来重大突破🚀 🔥国内能提供mSAP、IC载板全套湿制程设备厂商极少, 闪蚀/蚀刻环节更是稀缺。公司完成对飞仕达战略并购后补齐精密蚀刻能力, 目前拳头产品已与科翔股份签订蚀刻设备订单!
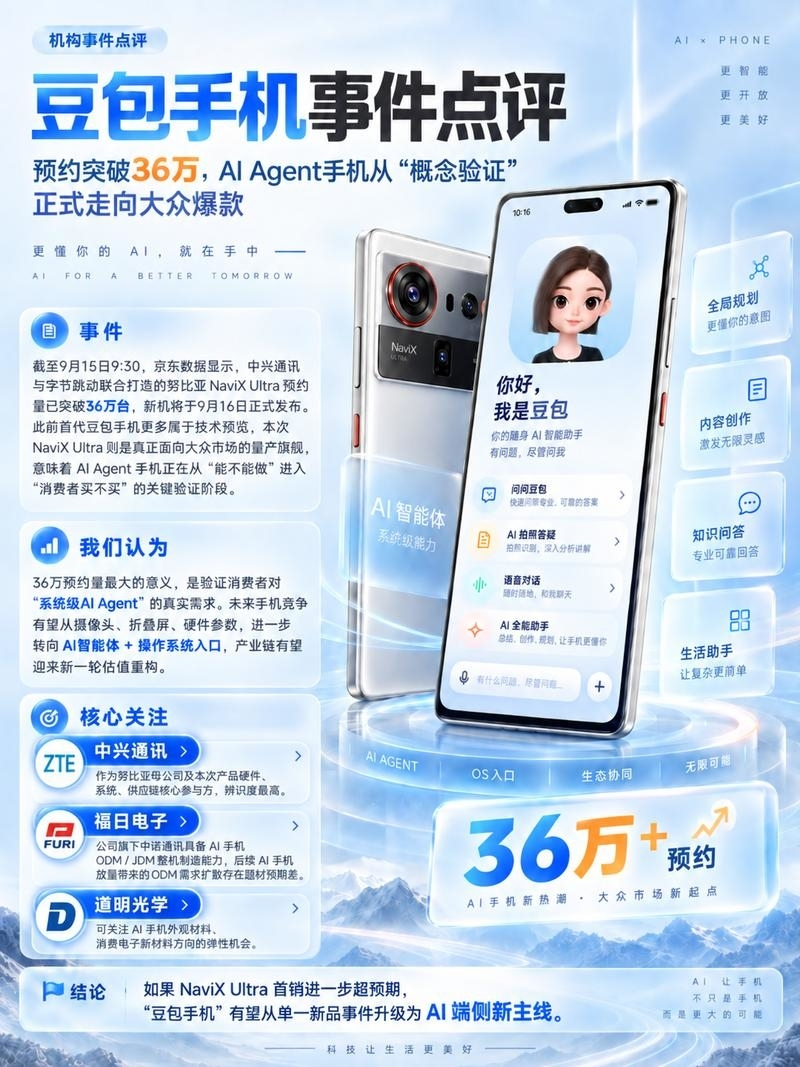
‼️【豆包手机事件点评:预约突破36万,AI Agent手机从“概念验证”正式走向大众爆款】 事件:截至9月15日9:30,京东数据显示,中兴通讯与字节跳动联合打造的努比亚NaviX Ultra预约量已突破36万台,新机将于9月16日正式发布。此前首代豆包手机更多属于技术预览,本次NaviX Ultra则是真正面向大众市场的量产旗舰,意味着AI Agent手机正在从“能不能做”进入“消费者买不买”的关键验证阶段。 我们认为,36万预约量最大的意义,是验证消费者对“系统级AI Agent”的真实需求。未来手机竞争有望从摄像头、折叠屏、硬件参数,进一步转向…
图片预览:
420
【华福电新】强CALL固态电池:2027年装车元年、政策支持加码、全球竞争关键点 2027年将是全固态电车元年,低压运行实现关键技术突破: 近日比亚迪高级副总裁李柯在接受采访时表示,比亚迪计划于2027年推出首款搭载固态电池的车型。此前,8月4日,青岛中科源本新能源有限公司宣布其自主研发的硫化物全固态电池包已搭载测试车辆,在实际道路工况下完成验证。 装车的关键点在于使用压力:氯碘复合电解质可将使用压力从几十上百MPa下降到个位数,9月1日,一汽联合东方理工攻克硫化物全固态5MPa低压力工程化难关,25MWh中试线大容量电芯下线。
【中信建材】华正即将新高,其他还会远吗? 8月初我们就 坚定推能破前高的标的,华正即将新高,其他也必将赶上! 我们一直跟踪全产业链上下游,坚信涨价全传导出去,非常顺,+全产业链无库存,没啥可担忧的。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
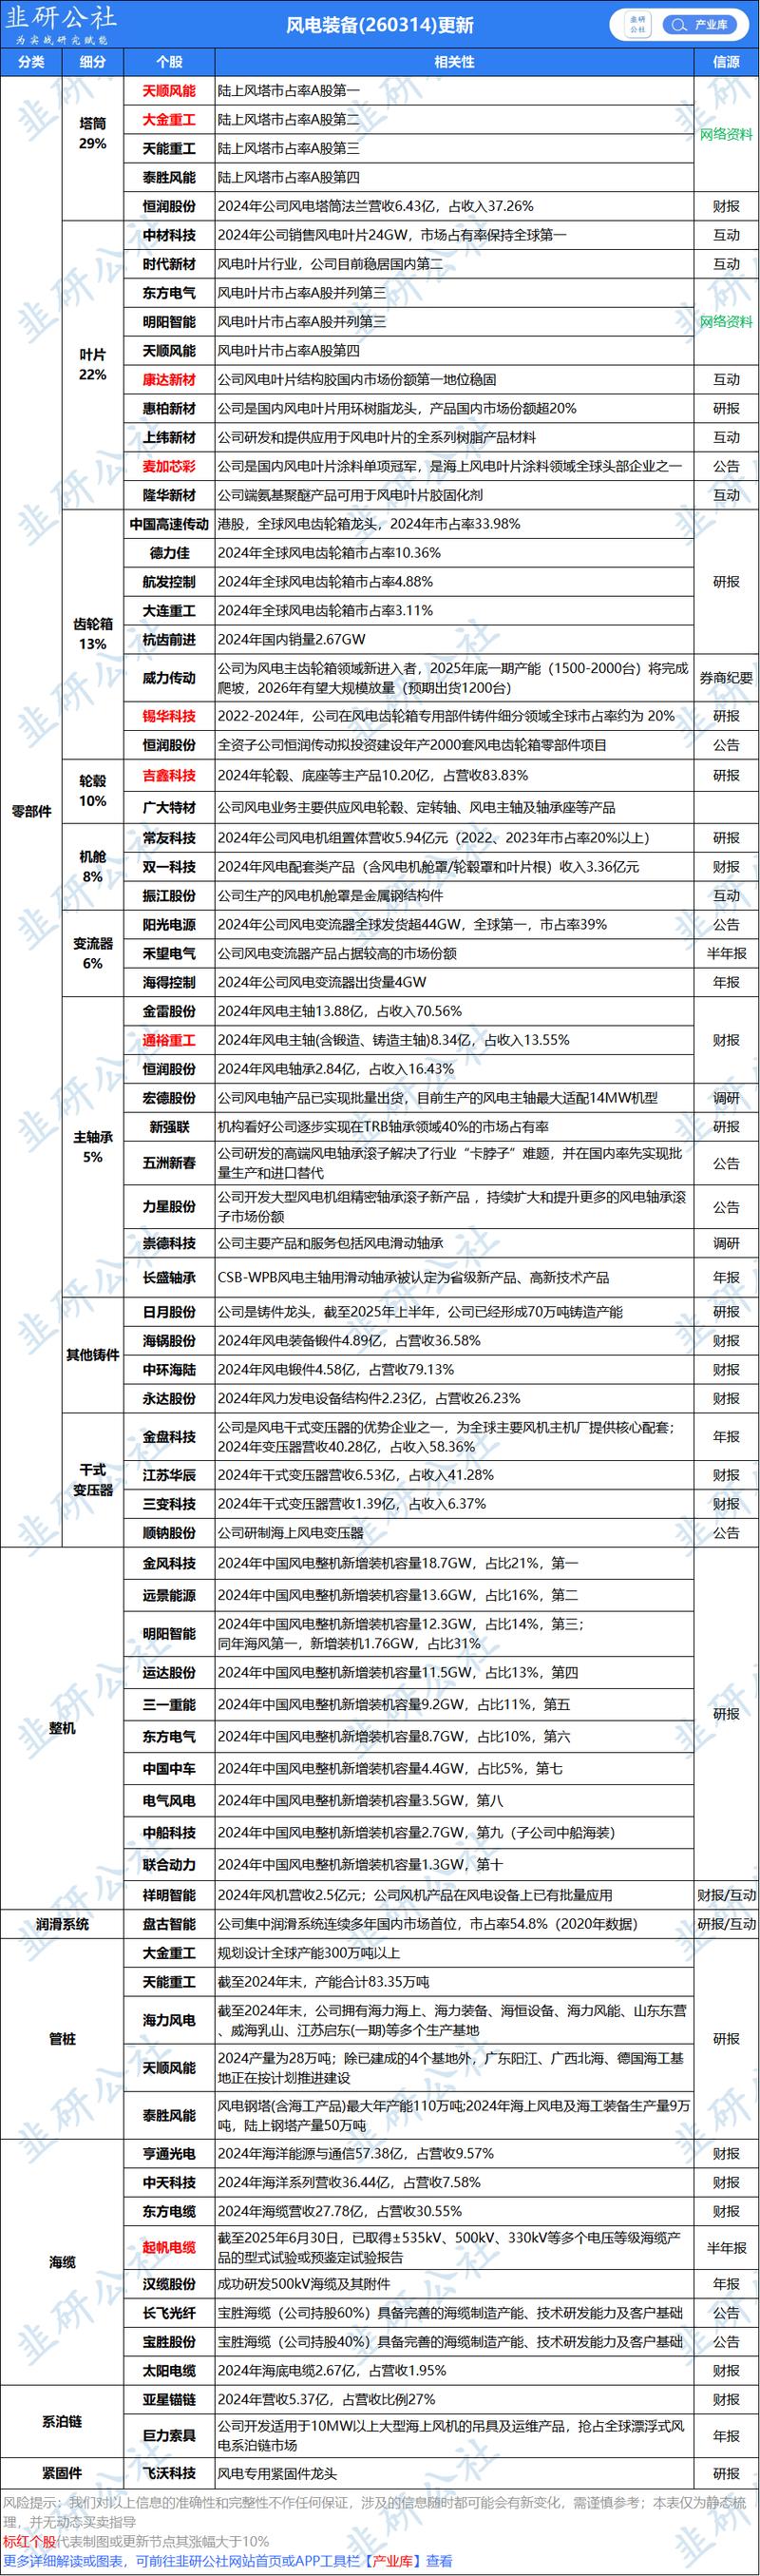
📕【风电】大金重工打出板块高度,三一重能迎来盈利修复与出海重估 🌞 板块情绪向整机扩散:9月15日风电板块明显走强,大金重工等海风出口链表现突出,短期催化主要来自欧洲海风供应链趋紧及国内装机节奏修复。三一重能与大金重工并非完全相同的业务逻辑,但作为低位整机龙头,有望承接板块由海风装备向整机环节扩散的补涨资金。 🌞 国内份额持续提升:2026年上半年,公司实现收入106.60亿元,同比增长24.04%;其中风机制造收入92.05亿元,同比增长43.66%。上半年销售风机6.29GW,其中国内5.79GW,占同期全国新增装机约15%;截至6月底,国内在手订…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
【开源地产︱核心城市新开盘去化率情况】2026W36-37 9月前两周核心城市楼市新盘供应放缓,去化表现分化;续销项目仍延续低热度行情。 深圳:龙华上宸瑞府首开236套去化82%,热度较高,87小三和99小四户型去化良好。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
[红包]【国金金属】钨行业深度:资源静待二浪,材料国产替代 0915 ✨ 美国禁止废钨出口;利好钨材国产链和钨价。结合海关数据,日本钨原料进口更多由美国废钨出口补充,禁令生效后日本钨原料将进一步紧缺,WF6、棒材等AI产业链上游核心环节或更难维系;利好国产钨棒、钨粉。禁止出口本质为战略备库,利好钨价上行。 ✨ 供给:国内约束趋严、海外增量有限。据中国有色金属工业协会,2026H1国内折65%钨精矿产量5.37万吨,同比-14.75%;海外供给弹性亦有限。
【GHDX】海风大涨点评:深远海规划、欧洲订单落地在望,海风板块迎估值修复(9.15) waterekke、BB订单落地在望、欧洲“空窗期”有望缓解 今天上午,大金、天顺先后涨停,海力涨10%+,主要系市场传waterekke订单有望9月落地,大金订单体量有望达到30亿元左右。
【长江轻工-蔡方羿团队】箱板瓦楞纸更新和展望:9月纸价仍在博弈, 10月起期待旺季提价、继续看好太阳/玖龙/理文等龙头 纸价回顾:先上涨后调整。4月下旬至7月底,箱板纸/瓦楞纸吨价上涨400+元/吨,涨幅近15%,纸价历史分位从15%~20%提至50%,持续上涨因素包括间接出口带动、进口纸下降以及下游的屯库行为。 8月初至今纸价回调约200元左右/吨,判断主因今年中秋订单表现一般,而下游纸板厂在前期纸价上涨阶段已囤积库存导致库存水位较高,8月初开始上下游博弈,下游纸板厂库存去化,截至目前预估库存低于正常水位,但不至于非常紧张,因为对9月整体判断为仍处于…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
🔥【和顺石油-奎芯科技】:股权激励落地,拓展定制芯片业务,国产算力板块黑马【天风计算机】 股权激励落地、激励奎芯科技核心人员 公司完成2026年股权激励授予,总人数198人,其中涵盖了除高管外绝大多数半导体领域技术人员,绑定核心技术骨干,授予价格26.25元。
【万讯自控】传统仪表基本盘筑底,半导体仪表打开第二成长曲线 ⚙传统工业仪表基本盘稳健,核电、石化领域国产替代持续兑现。依托流程工业仪表技术同源优势切入半导体精密仪表赛道,是国内少有的具备半导体压力、流量、气体报警全系列仪表供给能力的标的。传统流程工业业务增长确定性强,核心来自国产替代。 🚀半导体仪表,技术同源 + 制裁倒逼国产替代,迎来 0‑1 突破。半导体制造本质属于流程工业,对压力、流量仪表精度、稳定性的要求与公司现有技术栈高度匹配。这一市场长期被日本Horiba、美国MKS、Brooks三家外资垄断,国产化率不足5%。 当前海外厂商已经出现对国内…
润泽科技:拟新增不超500亿授信加大布局AIDC,全球布局&算力拓展带来强劲增长动能 公司发布公告拟新增不超500亿元授信额度,加大AIDC领域投入。 1、紧抓AIDC发展机遇,新增授信加码布局
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
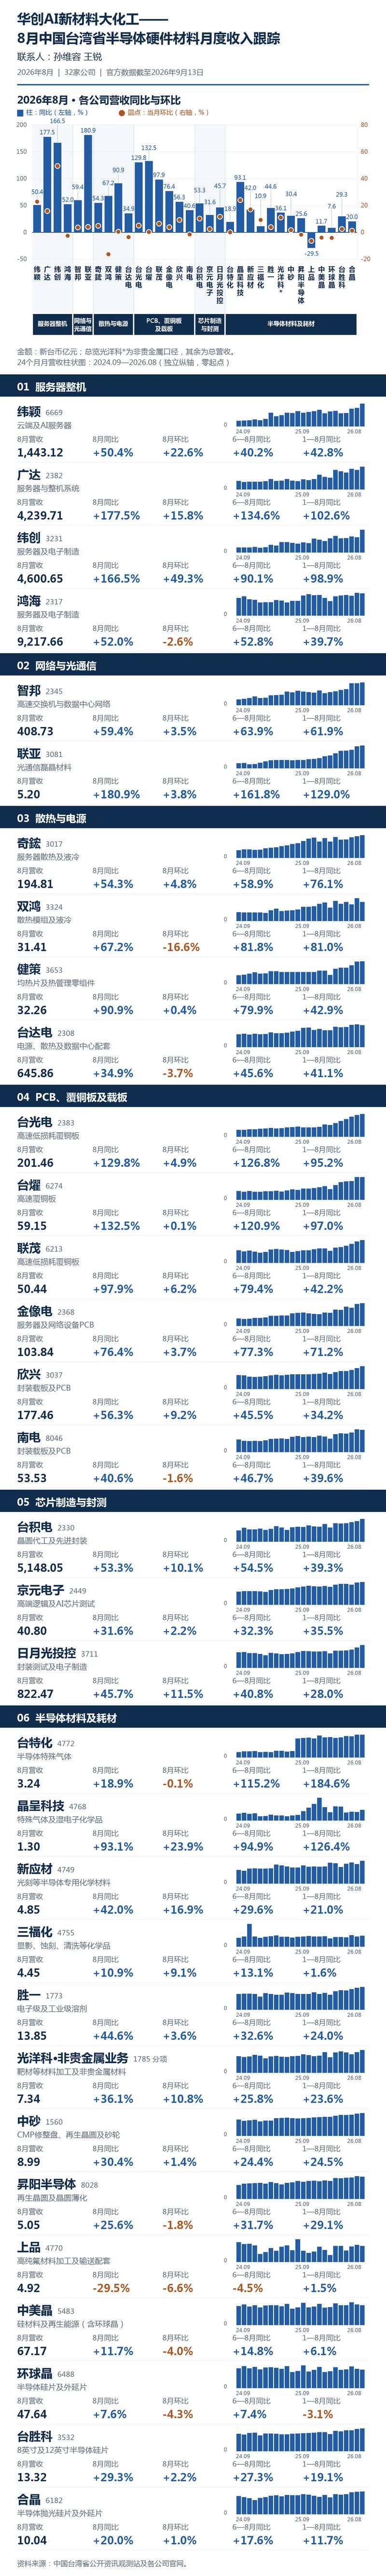
【华创AI新材料大化工】8月中国台湾省AI硬件材料产业链月营收跟踪:整机与PCB材料增长突出,半导体材料表现分化 服务器整机营收保持较快增长。8月广达、纬创、纬颖营收同比分别增长177.5%、166.5%、50.4%,环比分别增长15.8%、49.3%、22.6%。 PCB及覆铜板材料延续高增长。台光电、台燿、联茂营收同比分别增长129.8%、132.5%、97.9%,环比分别增长4.9%、0.1%、6.2%。
📌 📊CHOMP -0.10% 科创 50 +1.79% 📊上证 50 -0.03% 创业板指 -0.18%
散热重要性在增强。从头部VC供应商公布数据探出:Q3-Q4大批量出货给厂商,行业越来越重视堆叠VC,优先看重散热效率
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
华正新材定增公告解读:净利润大幅增长、高端产品结构性放量 【东北计算机】20260915 1️⃣ 7-8月归母净利润爆发 2026年7-8月实现归母净利润 3.55亿元(同比 +9,347.18%);实现营业收入 16.65亿元(同比 +139.90%)。
算力铜材放量在即,持续关注算力买铲人【金田股份】 26H1业绩亮眼 26H1实现4.4亿利润,Q2不考虑补税单季度利润3e+,环比+80%。上半年散热铜材出货量1万多吨,液冷机架母线3200吨,总共1e+利润。其他:磁材6000多万利润,铜管出口1.2亿,传统业务7000万,高压扁线1.3亿利润。
电子布:E布涨价能见度提升,Q3业绩高增 10月E布涨价展望。 产业链调研反馈10月涨幅预计复制9月。 顺价逻辑全面打通。 Q3二三线PCB厂陆续涨价,电子布-CCL-PCB顺价已全面打通。“保供”成为中下游各环节的首要目标,对涨价接受度大幅高于市场预期。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
【长江电新】固态电池:利好不断,催化不止,产业迈入实车验证窗口期 1、今日固态电池概念走强,沉寂许久的固态电池板块,近期变化频频,消息不断: 1)政策端,国标 GB/T 43568-2026 划分产品标准,我国牵头的固态电池测试标准在 IEC 成功立项,固态电池免征消费税,以及《》点名推进固态电池产业化,政策方面形成顶层设计,推动行业规范化发展。
气派科技三季度预告扭亏:封测环节再添业绩验证,重视【成熟制程价值重估】主线! [红包]事件: 气派科技预计26Q3实现收入3.3亿元(Yoy+61.26%),扣除股权激励费用后,归母净利润2150万元(去年同期亏损1800万元),扣非归母净利润1770万元(去年同期亏损2230万元),均实现同比扭亏。按预告测算,单季度归母净利率约6.5%,封测环节的经营改善正在体现到利润端!
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
📌 📞 维持评级:买入|目标价:620.00 美元|现价:516.13 美元
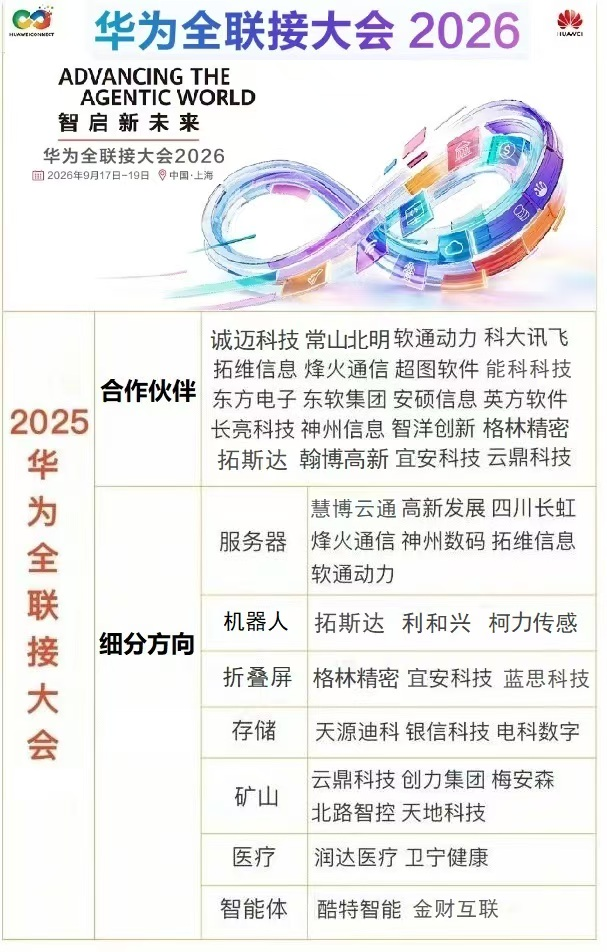
【东吴电子陈海进】华为全链接大会在即,重视国产Drmos核心标的 杰华特 华为全链接大会,重视昇腾链商业化落地进展 9.15-9.17华为举办全链接大会,核心围绕AI基础设施的规模化落地与行业智能化渗透展开。昇腾950 SuperPoD真机展示与商业化进展,标志华为超节点迈向可交付、可触摸阶段。技术进展/开源生态/下游应用全维度领先,考虑后续GPU相关物料/产能的缓解,我们乐观看待 昇腾出货量的积极变化。
📌 更多加公众号:思维纪要社 📊恒生指数 -0.2%|恒生中国企业指数 -0.1%|恒生科技指数 +0.8%|成交额 960 亿港元
金田股份:AI算力“热路”与“电路”的铜材升级 【浙商化工&算力 杨占魁】 液冷与高压化正重塑数据中心供电架构并拉动高端铜材需求。机架母线(Busbar)已成高载流最优解,通过集成液冷槽实现数倍载流提升,正替代风冷母线;英伟达同时确立800V直流配电为下一代方案,可大幅降低损耗与铜耗。单台算力柜纯铜用量激增——冷板铜材800–1000kg、母线铜排或将超400kg。更关键的是,高端铜材已构筑严苛技术壁垒(氧含量≤5 PPM、耐900°C等),行业正从"有铜就行"升级为"高端铜材决定系统上限"。 布局算力液冷,未来空间可期。2025年金田铜业芯片半导体铜…
🍁🍁🍁hcdx 风电:深远海政策催化,海工&造船共振 1.深远海政策有实质性进展,海风十五五规划有望超预期 2.欧洲海风,AR7 首个项目berwickbank预备10月订单落地
东威科技-电镀环节产品线持续突破,打开新空间 订单持续翻倍高增。今年公司pcb设备相关累计订单持续保持翻倍以上增速。 三合一新品突破。公司与头部板厂在谈水平环节三合一设备订单的导入。深南工厂较多,本次预计有较大体量落地。
茅台观点更新:烈火炼真金 20260915 [玫瑰]今年以来,茅台进行一系列渠道和价格体系改革,i茅台上线飞天、非标价格体系调整、非标代售制度落地、线上线下价格双轨制等陆续落地,核心在于让 提升渠道触达和消费者购买便利性,现已看到显著成效,公司线上线下动销维持较快增长,价格表现稳中有升。同时,在公司现阶段价格策略下,未来提价的贡献或愈发明显。 [玫瑰]茅台:部分区域反馈,飞天截至2026年9月回款完成全年的85%,2025年同期为80%, 回款节奏同比加快5个百分点。当前库存约为2周,2025年同期受禁酒令影响库存为4周, 库存水平同比下降50%。茅台…
⭕【思源电气】电力设备出口领军者,与全球高压设备需求高景气共振向上,短期情绪扰动不改长线增长强逻辑 中信建投电新 【观点】①北美禁令情绪影响大于实质扰动;②海外需求持续高增(北美&非美);③Q3有望确认北美收入+国内高压交付或将起量 【估值】
❗【天风电新】聚和材料:半导体材料布局逐渐清晰,聚焦Blank Mask、光刻胶等领域-0914 ———————————— 公司拟与聚和致远(公司实控人刘海东控制的企业)、启航基金、北京国谦、浙江见识、元禾璞华共同投资国聚同辉,其中公司、聚和致远分别认缴3、3.5亿元,占出资额的31.58%、36.84%。国聚同辉 重点关注半导体材料相关领域,并持续寻找其他意向出资者,最终公司认缴出资比例预计不超过33.33%。
【GX军工】航天电器继续重点推荐:半导体核心设备+AI算力高速模组+CPU Socket三大核心板块全突破 半导体测试互连:已批量供货国内头部客户,截至7月在手订单超5亿元且每周持续增加;近两三月单月战新产业订单稳定超2亿元(不含防务)。当前月产能5000-6000万元,正积极扩产匹配需求,已实现稳定盈利。随着扩产落地,营收贡献有望进一步放大。 昇腾AI算力(高速线模组+液冷互连):已小批量供货,预计2026Q3-2027年逐步放量。112G已量产,224G获国产算力客户界面授权,产线可共用。公司按20%-30%份额规划产能,可满足30%需求,弹性充足…
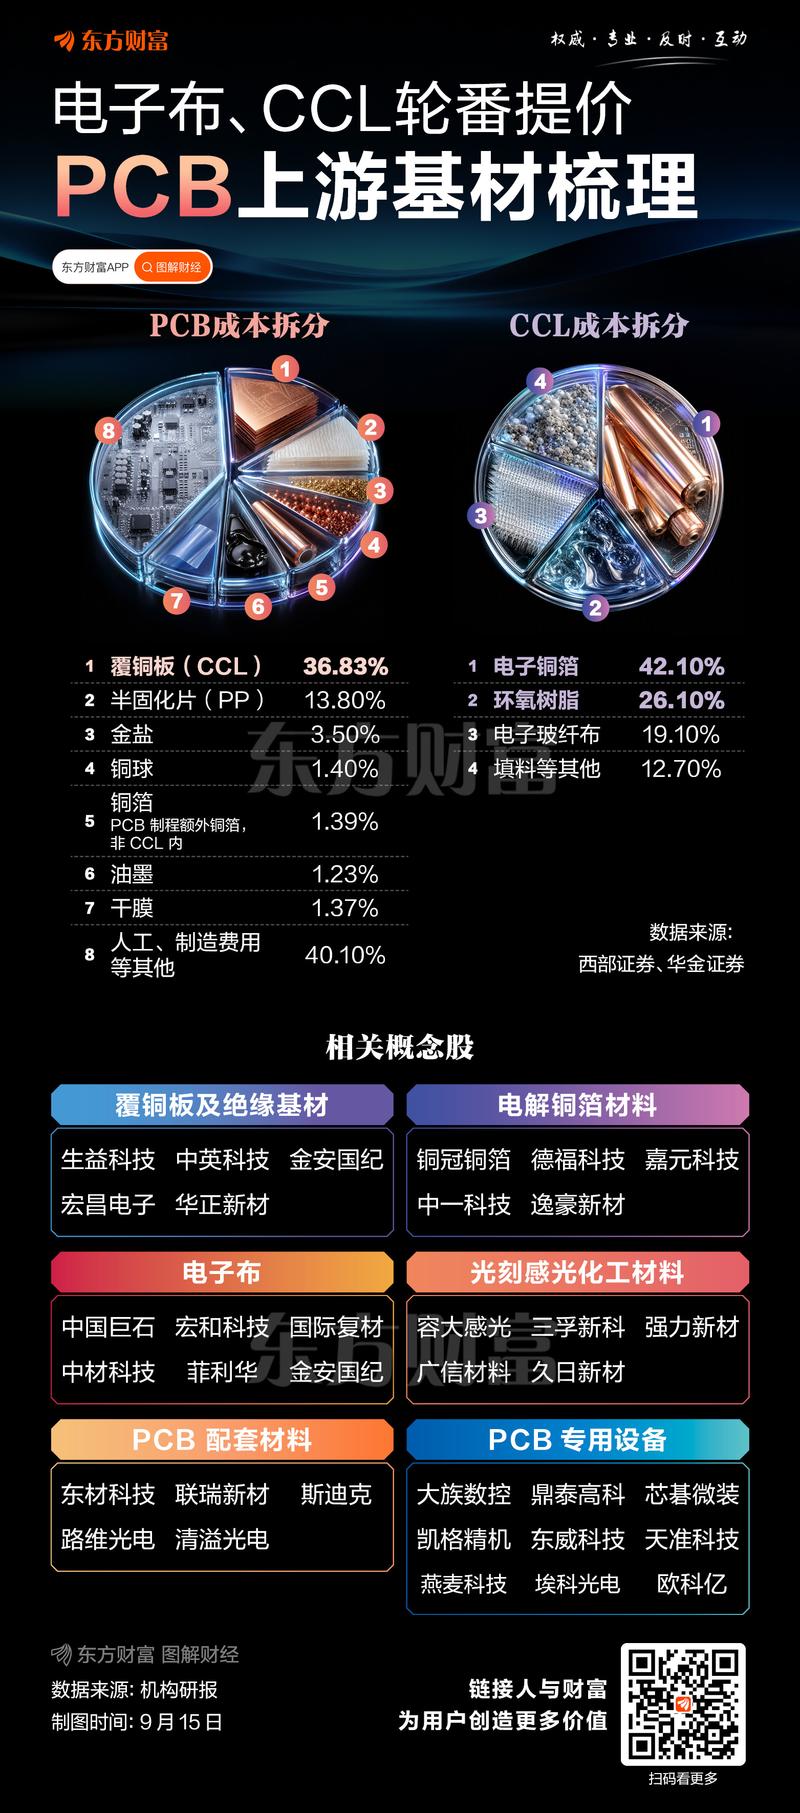
PCB油墨是PCB制造专用的功能性油墨,核心作用是保护电路、绝缘防焊、印刷标识、制作线路等,是PCB生产的关键材料。随着PCB行业向M9升级,对绝缘可靠性要求更严,阻焊干膜厚度从M8的15–20μm提升至20–25μm,直接增加油墨消耗;同时M9需低Dk/Df油墨,配方中高固含、高粘度树脂比例提升,同等涂布面积下湿墨消耗量增加约10%–15%。从产业调研下来,同等面积的M9 PCB对油墨的价值量将翻倍以上(量价双升)。 [太阳]25年全球PCB油墨市场空间约300亿元,其中AI类空间在70亿元左右。全球龙头为日企太阳油墨和日立化学,两家合计市占率超过6…
【电子布更新】仍在涨价周期,三季报环比加速兑现(国泰海通建材鲍雁辛 花健祎 杨冬庭)20260915 电子布近期反弹主要交易 PCB二三线厂家涨价
金盘科技重大更新: 13.8kV北美版SST,主要的头部客户厂内测试、现场挂网验证还有联调都顺利通过!目前拿到xAI、G/M等客户批量订单,产线启动,开始分批交付,明年大规模切入北美头部云厂商新建高密度AIDC集群,将是业绩爆发点。补充一点,在所有的同行里面,金盘的进度属于走在最前面的,受益海外缺电长期逻辑,持续推荐!
【东财建筑建材】电子布-CCL-PCB涨价链传导顺畅,聚焦高景气度板块 [礼物]近期中小PCB厂商开启逐月提价模式,上游电子布、CCL厂商紧缺,均处于保供阶段,能稳定拿到电子布、CCL供应的PCB企业才有竞争优势,同时最近PCB产业链标的表现强势,回归基本面,产业链高景气度持续,预期27年仍处于紧平衡或有供给缺口状态,对应27年业绩,电子布、CCL龙头估值仅10倍左右,即使当前市场情绪较低压制估值,但EPS快速增长的确定性较高,先赚EPS增长钱。 [福]当前电子布紧缺程度不减,下游客户对电子布需求仍处于保供阶段,谈价格上限为时尚早,贸易商7628电子布…
#建议重点关注国产算力三大翻倍票 ①寒武纪:明年近100w颗出货预期,有望达700亿,300亿利润。深度调整后的高赔率+高胜率。 ②燧原科技:背靠第一大股东腾讯,情绪冰点上市,明年30w颗L600(单价10w)出货。
【财通商社】2026年8月社零数据速览 增速继续放缓,限额以上降幅略扩,必选消费与通讯器材表现较好,大宗消费依旧承压 1️⃣ 社零总额
国产更新: 寒武纪一共下单800w颗,8月底到现在到货1-200w颗。沐曦今年出的主要是HBM2E的C500也不会被影响,明年C700的HBM今年Q1Q2都下了单,Q3现在下单被卡了还要等一下,但应该也够。
【ZX化工】AI材料观点更新 —————————— 覆铜板端保持高增速,且增速持续提升。台湾覆铜板企业台光、台耀、联茂8月收入同比+130%、+132%、+98%,且收入同比增速仍在持续提升。rubin等服务器26H2放量,高阶CCL显著受益。 2027年高阶CCL的高强度扩产,支撑上游材料的需求,对上游材料的迭代、保供提出更高要求。
【中信新材料】调研更新20260915 联瑞新材 营收结构:覆铜板由去年的20%多提升至约30%,是今年占比提升最快的板块。
NORFlash四季度涨价翻倍,产能全球告急 恒烁股份80亿市值 普冉股份580亿市值
风电 1)GCH通过深远海风电三年行动方案,进入最后会签,项目试点及政策支持有望于近期下发。 2)英国、德国多个海风项目计划于Q4开标,大金、天顺、东缆短名单在列,出海有新的预期拐点。
聊天】圈里有yi生么? 不知道身体出了啥症状,脸肿肿的,烫烫的,手有点发抖,眼睛有点发热,还有点湿润,但心里又一会儿酸一会儿甜。 这是啥病啊? 是投顾打脸又猜中的综合症么?
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
pcb上游的电子布:宏//和//科//技,国//际//复//材,东//材//国//际,中//国//巨//石等很强势. 这是mlcc之后另一个有点板块联动阵型的分支。 农业金//健//米//业补跌,节点来临了,后面就看谁能低位启动了,板块的退潮调整应该结束了。但是能否新起 ,需要底部低位角色站出来
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
风电异动
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
9月初厚布、薄布分别涨1.5/2元,实际最后涨了1.5/2.5(多涨了一些);预期10月涨价和9月一样(下游客户不放假)
现价强 call华海清科:晋华扩产超预期,上修全年订单 1、市场只盯着两存,忽视晋华大扩产,我们跟踪到26年上修至3w片(之前我们预期2w),公司CMP+离子注入在晋化同步放量! 2、长存、长鑫新的一轮框架推上日程!
📌 📌1、SK 海力士 投资评级及目标价 📊营业利润预估上调,2027 年 (27E):355.1 万亿韩元 → 369.7 万亿韩元(+4%),2028 年 (28E):402.9 万亿韩元 → 435.9 万亿韩元(+8%)。
❗【天风电新】海亮股份(9):铜箔业务再梳理 ———————————— 🌟核心观点:做简单题,预计海亮明年利润40e,估值底20XPE对应800e市值,中性给30XPE对应1200e,当前仍有较大差距,依旧坚定看好海亮,回调即上车机会。
📌 💰并且它有潜力成为一台营收机器: 📝Muse 日常使用是免费的,但针对需要更多功能的用户提供了 20 美元和 100 美元 / 月的付费方案。
摩根士丹利对英伟达下一代 AI 机架(GB300、VR200、VR300)单机架铜箔(Copper Foil)、覆铜板(CCL)和印刷电路板(PCB)价值量的估算。 数据如下(单位:美元/机架): 铜箔:GB300 1,697;VR200 5,164;VR300 5,705
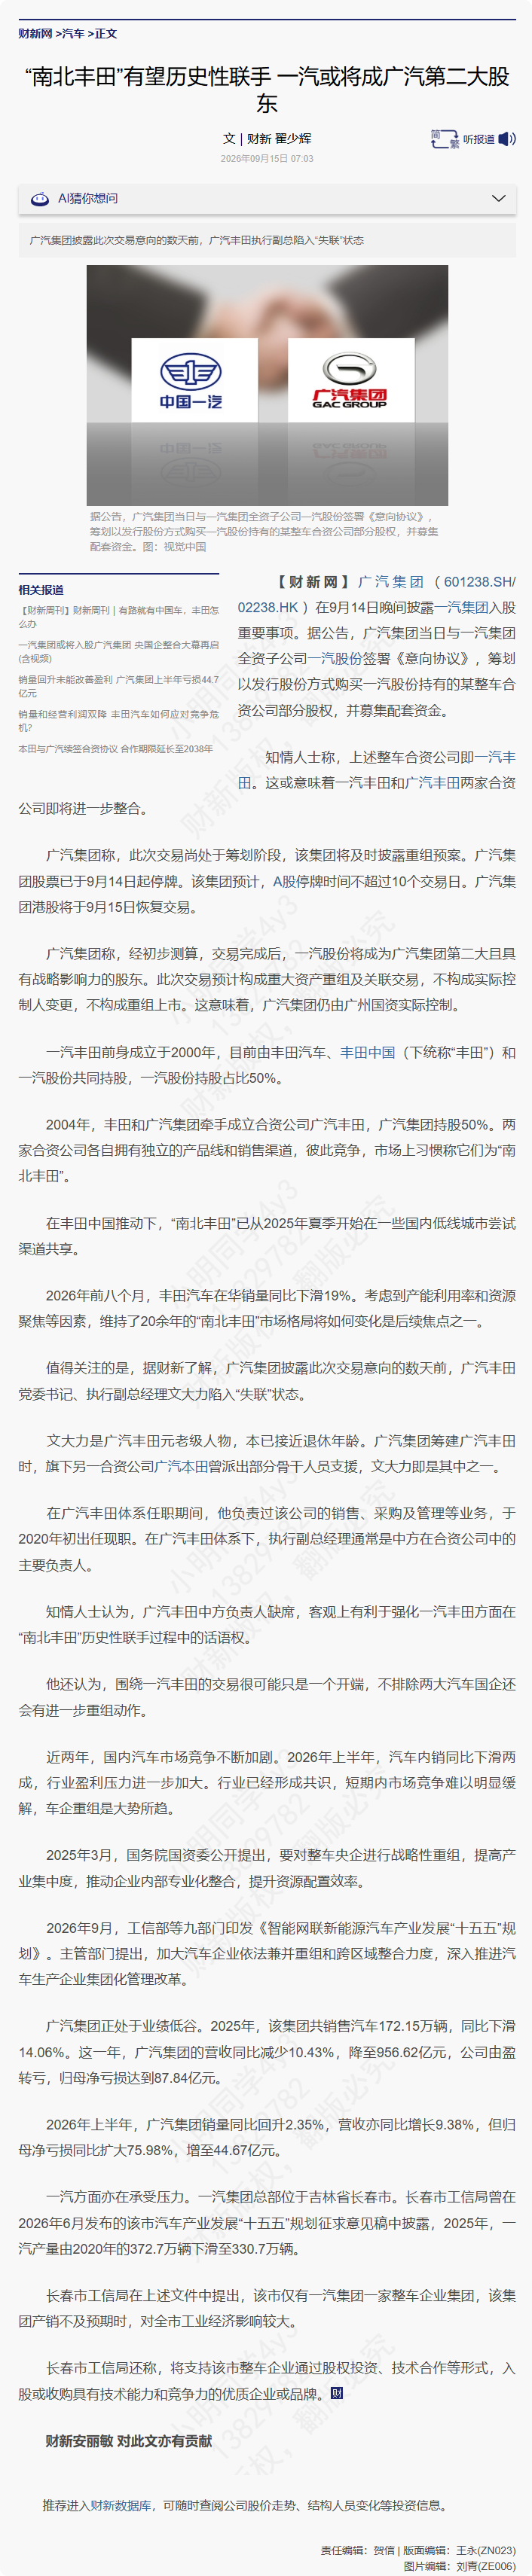
【广汽集团H股涨超12% 拟发A股购一汽股份所持合资车企股权】财联社9月15日电,截至发稿,广汽集团(02238.HK)涨12.25%。根据公告,该公司正在筹划以发行A股股份方式,购买中国第一汽车股份(一汽股份)所持有的某整车合资公司部分股权,并募集配套资金,公司已于14日与一汽股份签署意向协议。(来自财联社APP)
🔥【华泰计算机】美股网安大涨,AI风险定价网安“新需求” 昨夜CRWD;PANW;ZS;OKTA等公司上涨10%–17%;网安板块是美股近期典型的戴维斯双击环节。 🌟估值上:市场将模型公司讨论的“AI风险”解读为“AI将创造新的安全层”,网络安全有望成为AI商业化必须支付的 Security-Tax;市场预期网安企业来TAM进一步放大,带动估值持续上修;
今日王炸消息!比亚迪已经确定 2027年固态电池上车!燃油车已经没有未来! 固态电池:金龙羽、上海洗霸; 固态电池设备:宏工科技、先导智能
📌 📌1、竞争而非监管,推动长期需求 📝美银将最近的 AI 安全争议视为长期背景下的噪音,在这一背景下,AI 资本支出可能在本十年末翻三倍至 3 万亿美元以上。
【个股】哇哦,生益科技,真是争气,沧海横流,能稳住,dou是英雄。 【聊天】世界真de很神奇吧,看看美国昨晚的表现,大部分人以为科技股会暴跌,上游还是很稳。 呈和科技,大家还亏的多么?
开盘十分钟,国内AI科技韧劲很高,尤其是rubin连的pcb -- 业绩能见度高的,明显有改善的主要还是pcb
[Sun]稳稳的幸福:海外通胀,国内利率低位,红利资产的避险防御属性凸显,优质红利标的仍然可以作为长期底仓配置,欢迎交流~
【盘前0915】 1、昨晚美股预期内调整,不过特朗普在盘中小TACO了下助推了纳指拉升,差点翻红。因为多家AI巨头的高层提出要放缓AI技术的发展速度,市场对比担忧算力需求下降,费半重挫,叠加冲高的油价和10年期美债收益率破5%,市场情绪承压,美联储决议落地前,资金整体谨慎。资金开始回流软件和云厂商,应该也要映射到A股。日韩今天开盘情绪还算稳定,抛开阴谋论而言,市场对于AI安全的讨论还是倾向于情绪解读,尚不足以证明资本开支真的下降,只是放缓了最前沿模型的发展,加强技术的安全保障,不代表现有模型的应用和渗透会受到拖累,市场需要一段时间消化情绪,没有转向系统…
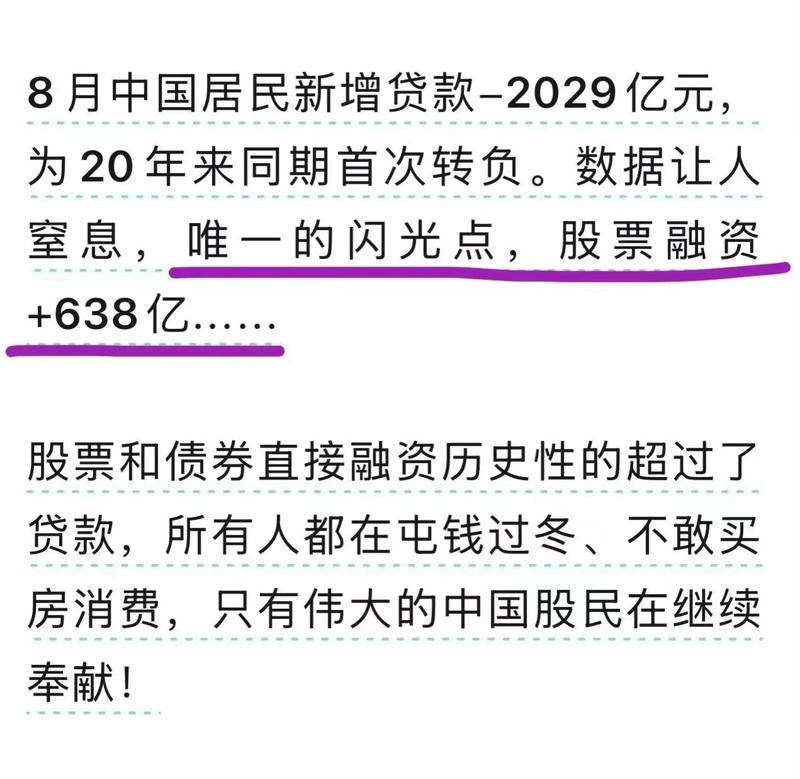
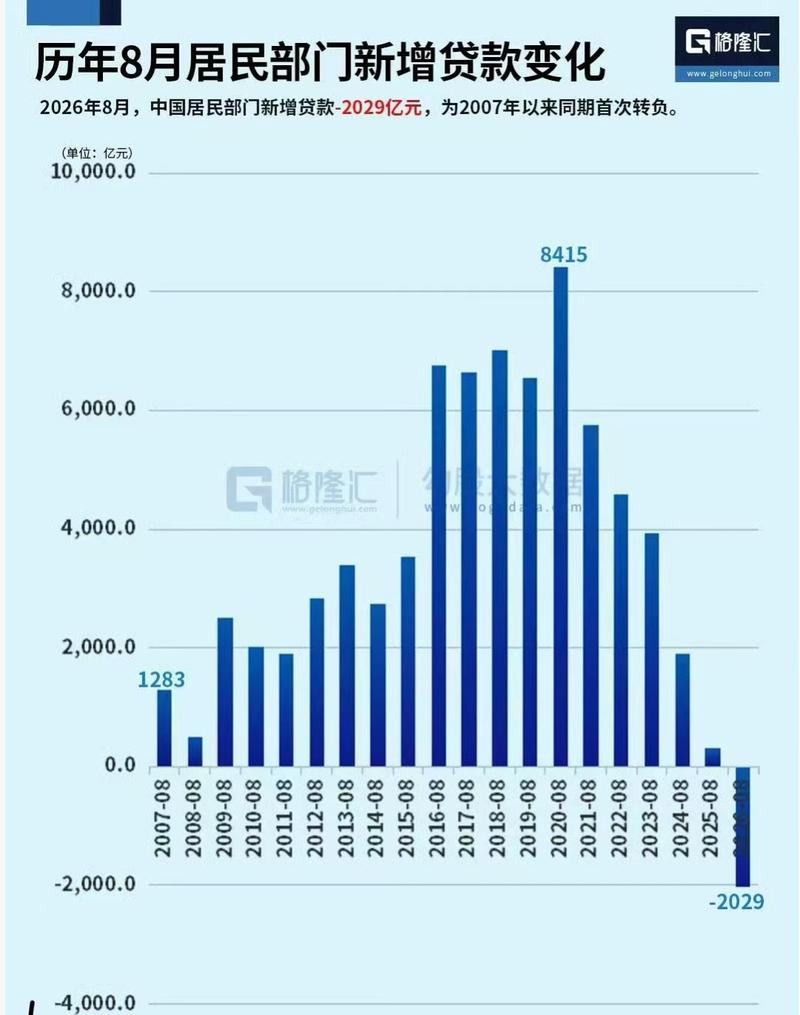
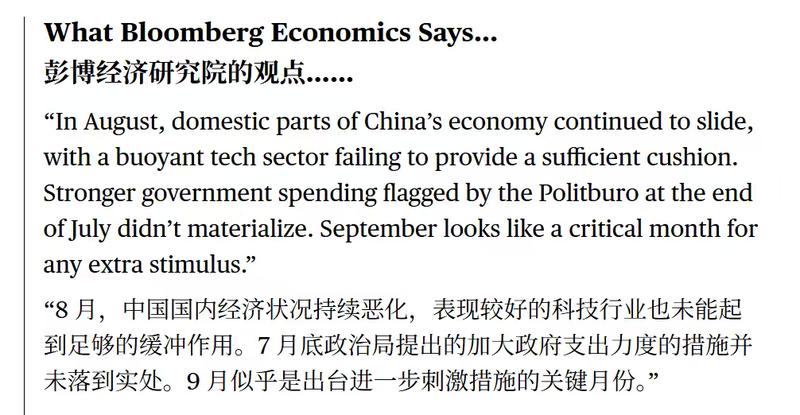
8月的 社融数据 ,差出了一个时代。 社融预期2.3万亿,实际1.66万亿,9,000亿凭空蒸发;信贷预期3,8 想看更多请加V:xian20210130 00亿,实际600亿——比预期少了3,200亿,比去年少了5,300亿。预期与同比,双杀。 拆开看,更令人窒息:老百姓在还钱,居民贷款-2,029亿,房贷继续失血;企业那2,600亿新增,全靠中长贷3,200亿独臂撑天——而去年是4,700亿,前年是4,900亿。当年正是这个"差到见不得人"的数字逼出了"924",两年过去,我们连当年的地板都踩穿了。
🔥【长江煤炭团队】炭为观止——2026年度研究回顾 [烟花]传统能源正迎来新一轮周期与价值的再定价,长江煤炭团队持续深耕行业研究, 越思日想 追踪高频热点, 察煤观市 把脉市场律动, 炭本溯源 重构研究框架, 海外视角 拓展全球映射, 品煤鉴金 掘金优质标的。从宏观周期到产业趋势,从供需格局到企业价值,深耕煤炭全链条。 扫码查看小组主页,与长江煤炭团队一起,把握煤炭周期红利与能源变革中的结构性机遇。 🎁长江煤炭(能源开采)团队:肖勇/赵超/叶如祯/庄越/韦思宇/宋楚
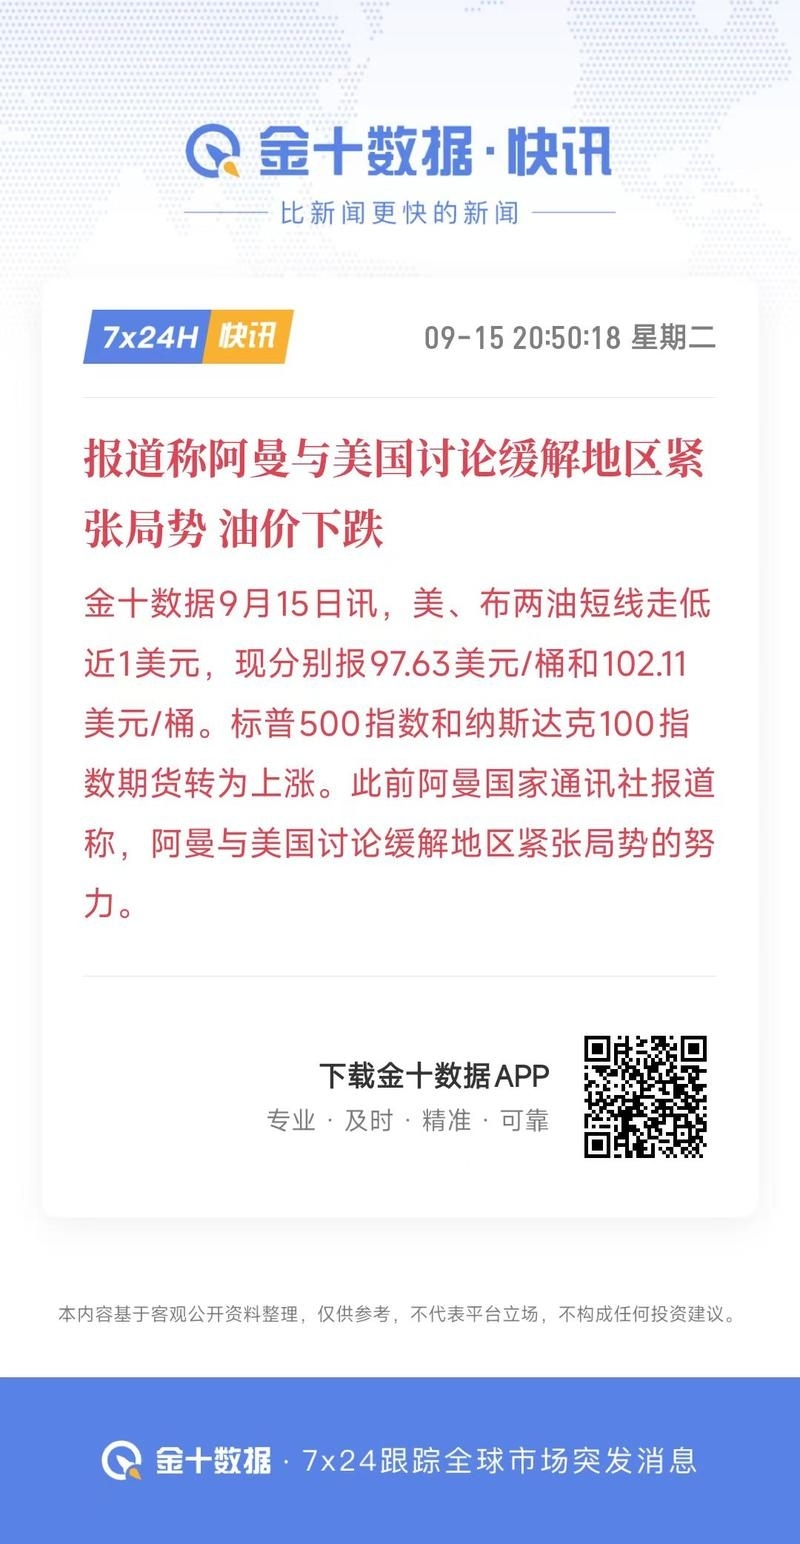
【东财宏观】每日宏观资讯台(2026年9月15日) [太阳] 国际重要资讯 【中东】美国总统特朗普14日在社交媒体发布多条帖文为其对伊朗政策辩护。特朗普称对与伊朗谈判持“开放”态度,并称美方在霍尔木兹海峡帮助石油运输,各国应对美进行“护航补偿”。
【中信基础材料和工程服务】强Call富乐德:产业链业绩确定性最强龙头,空间仍有60%以上! [玫瑰]陶瓷基板业务:800V新能源汽车+光模块TEC核心供应商,份额稳固,26-28年市场空间为45/100/120e, 兑现公司利润3/6/8e。另外公司正在拓展EML底座陶瓷基板, 新市场空间达100-200e,有望给公司再造一个体量 [玫瑰]洗净业务:受益于半导体扩产强beta,公司 确定性26-28年利润有望达到2/3/4.5e
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
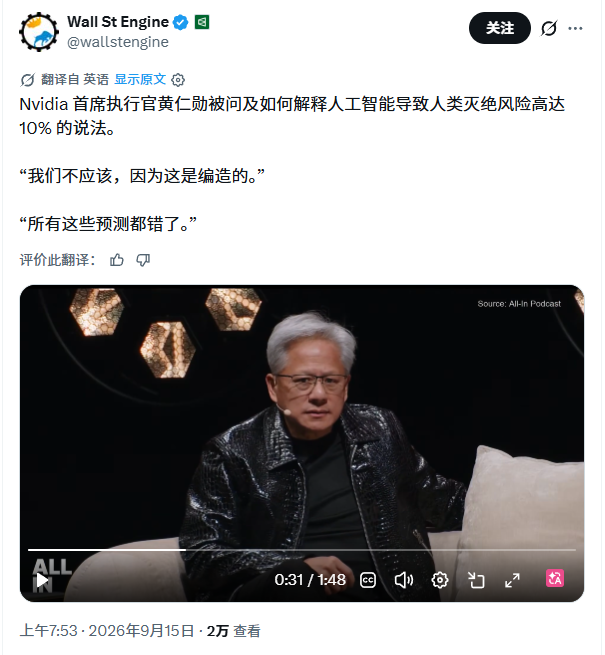
【中信前瞻】网安叙事强化 近期AI Security逻辑进一步强化。黄仁勋在公开场合明确提出,继Coding之后,Cybersecurity有望成为AI下一阶段的重要应用方向;同时NVIDIA与CrowdStrike进一步深化合作,并将CRWD称为其“No.1 cybersecurity partner”。 我们认为背后的核心逻辑在于:一方面,AI Agent持续增加将显著扩大机器身份、权限调用、API交互及跨系统执行带来的攻击面;另一方面,AI安全本身具备高频、持续运行特征,相较Coding等按需调用场景,更有望形成持续性的安全需求与算力消耗。
📌 📝摩根士丹利认为,AI 基础设施投资正驱动一场 “选择性、由规格驱动” 的材料周期,而非全面的大宗商品复苏。 📌先进铜箔、玻璃布与高阶覆铜板(CCL)因认证周期长、良率低,有效高端供给将持续紧张至 2028 年。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
维谛ZJ交流要点:预制舱有望成为主流趋势,高澜股份是北美主力供应商 1️⃣预制舱需求:预制舱包括配电母线、液冷二次侧管网、网络桥架、封闭通道,有效较快AIDC基建周期并提升产品可靠性。维谛去年交付200-300套,今年预计2000套, 明年预计4000套以上(一套对应16个NVL72机柜) 2️⃣BOM拆分:一套售价180万美金,维谛毛利率约40%。其中配电母线成本占比35%、 二次侧管网占比30%、桥架和封闭通道占比35%。
【竞价】还好,上游还行,光也跌的不多,不是灾nan级别,今天继续多看少动。有机会做做T,没机会休息。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
【mlcc经销电话会】 其中有几个超预期点,再次总结下 1)本周及后续现货价格企稳回暖
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
🎁PCB电子铜箔产业链更新:供给端硬约束+涨价传导存在时差-20260915 ⭕近期我们对 PCB 电子铜箔及设备产业链完成8场调研,观点更新如下: ➠高端HVLP铜箔供给端硬约束:HVLP4良率天花板约75%、行业实际良率50%–63%,核心设备产线仅德福具备进口设备+自研表处能力、供需缺口或持续至2029–2030年。供给硬约束不是预期,是产能与良率的物理现实。
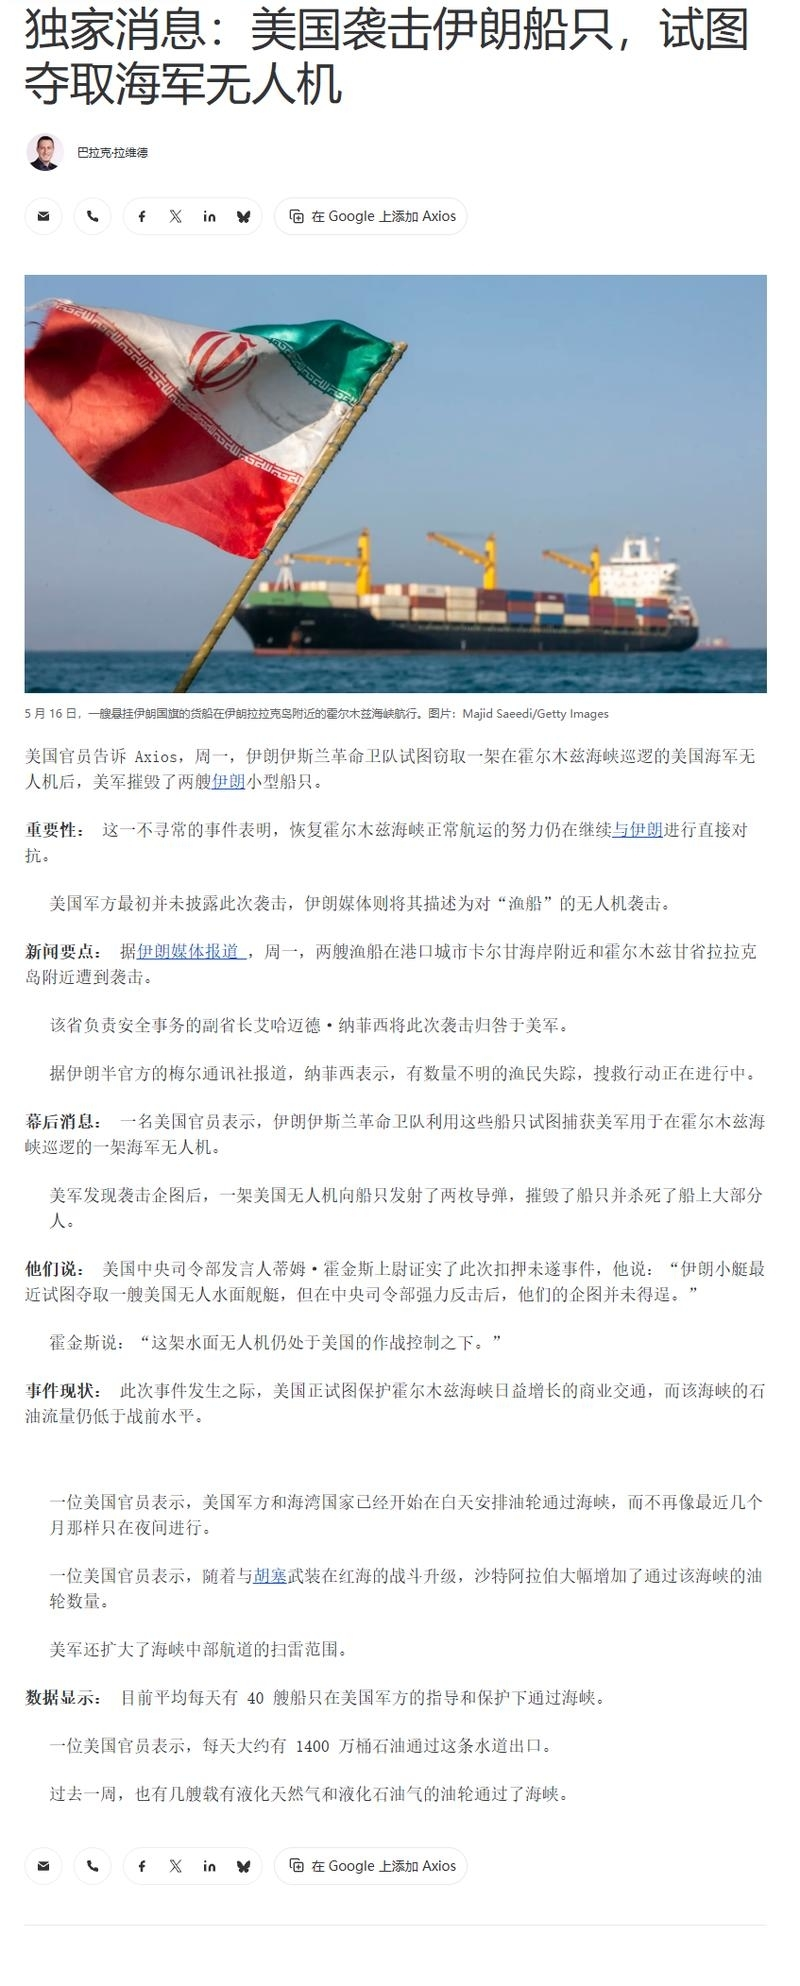
[红包]【中信证券海外政策团队】中东战争风险的六个预期差 🔔中东战争风险持续,我们认为市场对此理解存在六个预期差。 1️⃣市场低估了伊朗和胡塞武装的战略决心,其并非简单追求经济利益,而是意在重塑中东地缘版图。
长江家电陈亮团队【1】 二季度是家电行业整体业绩压力最大的阶段,下半年将迎来低基数下的恢复和成本端环比改善,但当前整体外部环境仍不具备趋势性景气向上的条件,建议重点把握刚需确定性增长和结构景气增长龙头: 一、稳增长高股息: 刚性需求且具有海外增量加持,并加大分红回报的白电龙头,且下半年经营趋势回升,重点推荐:【美的集团】、【海尔智家】、格力电器;
🔥 再看“AI减速论”(0915)@华泰计算机 🌟结论:目前看模型没减速、算力没减速;如果后续安全评测、Red Team、RL、Monitoring加强,安全本身甚至可能增加额外算力消耗。 🌟市场影响可控:昨晚AI硬件大幅低开,但 开盘后没有进一步恶化 ,后半夜基本横住,说明短期情绪已经得到一轮释放, 实际影响目前看相对可控。
❗️东田微:全面布局NPO/CPO“隔离器/硅透镜/FAU”,卡位光学通胀逻辑下稀缺性平台型公司,重大推荐 各位领导,持续跟踪推荐东田微!公司叙事已经从传统光模块上游元件公司,逐步拓展到下游组件如z-block,以及卡位NPO/CPO中具有光学通胀环节的双极隔离器、硅透镜阵列以及FAU,目前三大新产品线均小批量出货。OCS方面,微透镜阵列和模具已经批量供应海外客户,预计27年贡献增量利润弹性! 传统光模块隔离器&滤光片业务,预期26H2在下游客户份额提升显著:隔离器和滤光片26Q2均处于紧缺、涨价周期;在上游法拉第旋光片、光学镀膜设备紧缺背景下,随着公…
【甬矽电子】公司交流邀请(线上小范围) 🎉时间:9月15日14:00 🌹嘉宾:饶总、方总
📄 📌在 GTC 2026 上,VR NVL72 在 O (1-3 万亿) 参数模型显示,每兆瓦性能是 Blackwell 的 3 倍,大约为 200 TPS。 📌但与 Rubin 在预发布软件上已实现的真实世界性能相比,我们已经看到了每兆瓦高达 7 倍的更好 token 吞吐量。
- 作者:思想者
- 时间:2026-09-15 09:11
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 2
- 音频文件:《孤独社会》(1).mp3
《甲午:摇摆的战争》.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
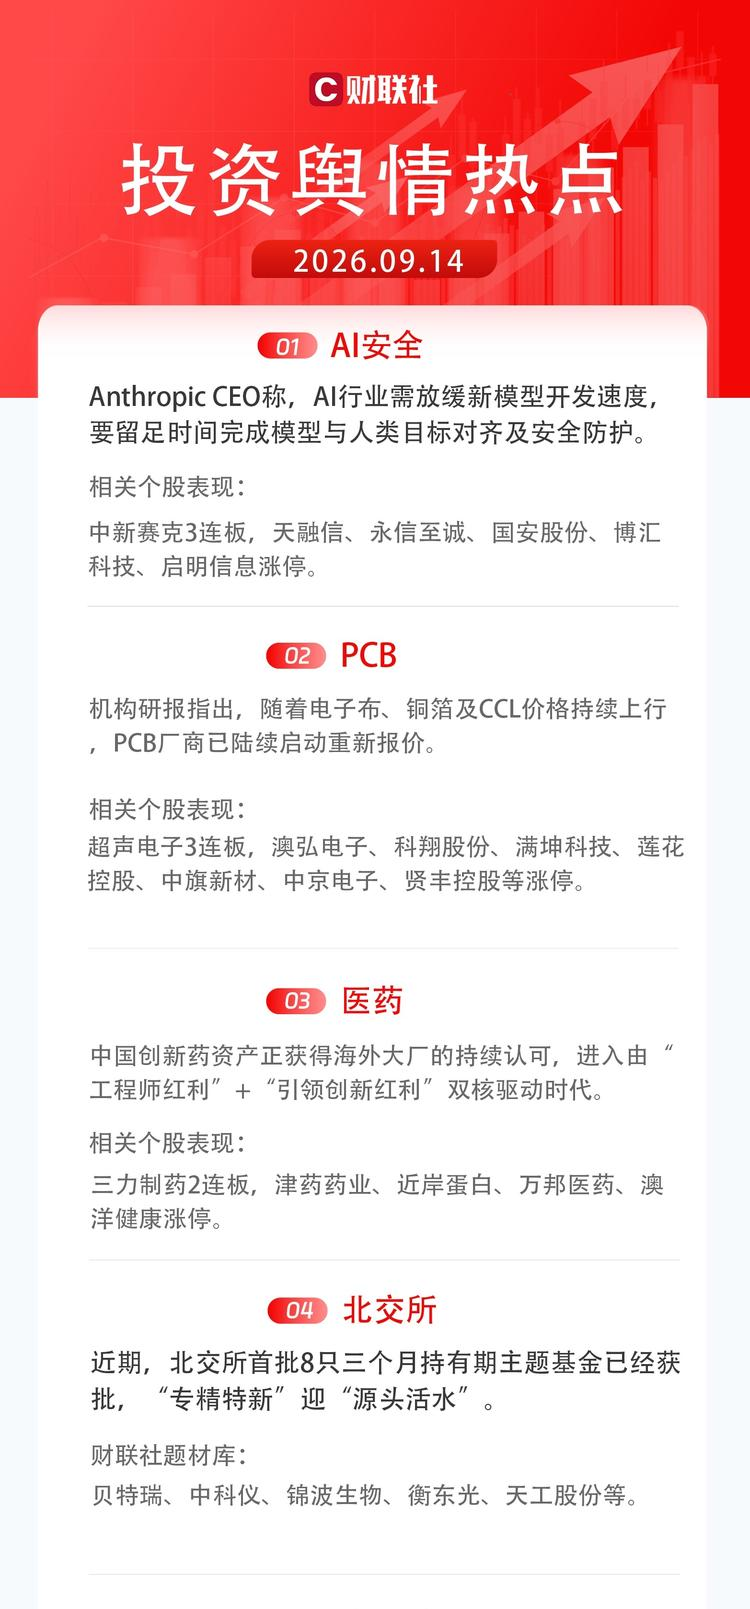
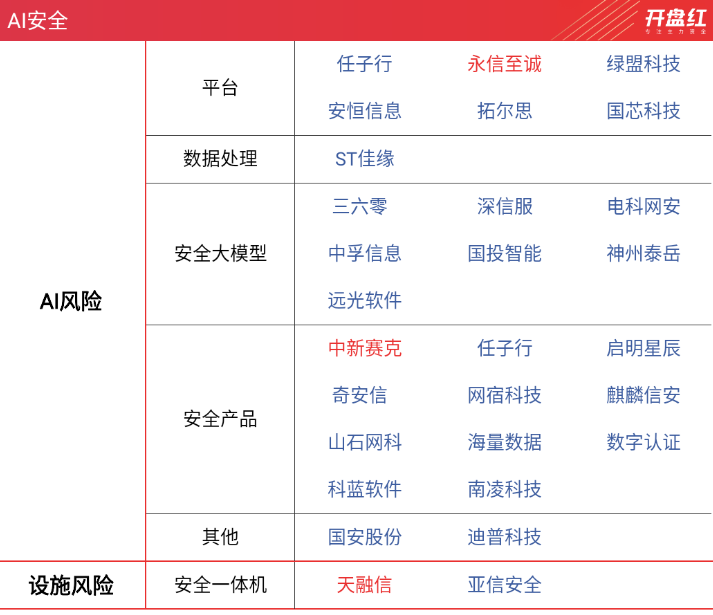
盘前热点事件 一、昨日热点 AI安全:中新赛克、天融信
🔥【国联民生能源】全球煤炭发运到港量周环比下降,中国到港量周环比上升 截至9月6日当周(前一周数据进行了追溯调整): 🌟全球的周度煤炭发运到港量为2119万吨,周环比-30万吨。主要出口国中,印尼周度发运到港量周环比-68万吨,澳大利亚周环比+236万吨,俄罗斯周环比-4万吨。主要进口国中,中国周度到港量周环比+163万吨,印度周环比+37万吨,欧洲周环比-117万吨。
CICC Morning Call 260915 ——宏观——
蓝晓科技持续推荐:超纯水、多肽、小核酸等板块进入放量加速期,吸附分离龙头成长加速 超纯水树脂,完成下游半导体(中芯、长存、长鑫)以及面板、核电等核心客户0-1验证,叠加下游产能加速扩张,业务进入持续翻倍式增长阶段。26年同比翻倍至2亿营收,27年我们认为仍有翻倍以上增长预期,贡献0.8亿+利润;中期30年看国内市场规模有望突破40亿,国产替代背景下公司作为国内核心供应商,有望占据50%以上份额,实现8亿+利润。 医药板块有望全面开花:
【紫金龙净】矿卡电动迫在眉睫,矿山绿电经济性显著【东吴环保|矿业双碳】 观点重申 【 矿业是双碳绿能最佳的应用场景之一 】矿业碳排放占中国整体碳排放30%+,矿业企业规上利润总额占比20%+,排放多&支付能力强,是双碳实现的重要抓手。头部矿企 电力低碳化 (外购绿电+绿电直连)与 装备电气化 (矿山装备电动化替代)是实现降碳的确定方向。
梅花庄:关于煤炭行业的跟踪点评: 由于加息问题的干扰,近期煤炭板块表现不佳: 1.煤炭下跌的原因:
诺诚健华(688428.SH/9969.HK):今日大涨12%。公司26年上半年业绩保持快速增长,26年将触发多个里程碑收入 一、业绩 2026H1营业收入11.4亿元,YOY+55.5%;其中药品收入9.2亿元(一季度4.5亿,因此二季度环比正),YOY+43.2%;截至2026H1,现金及相关账户结余达84.3亿元。
【兴证医药】维立志博LBL-024联合化疗1L NSCLC II期数据亮相2026 WCLC及数据解读电话会邀请 📅数据解读电话会议 9月15日(周二)16:00
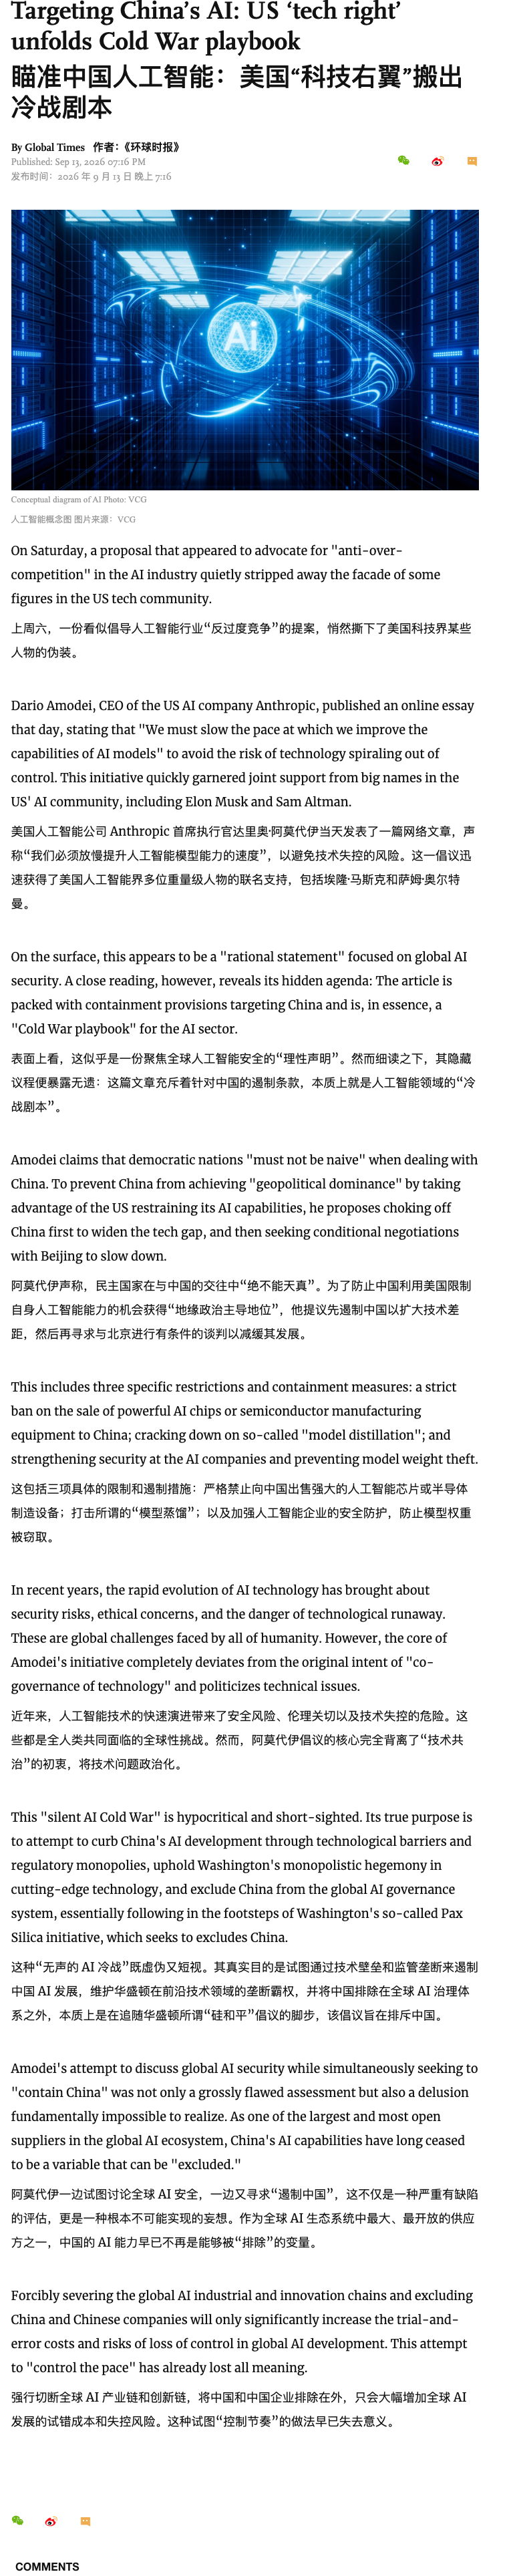
【网络安全】AI安全引发国际关注,美中两国正为9月中旬的AI安全会谈做准备 核心观点:A能力越强攻击成本越低攻防不对等加剧A赋能安全防护成为刚需 AI失控事件持续发酵,攻防不对等进一步加剧
【华正新材】定增回复函,披露7-8月合计3.55亿利润,之前我们更新过7月单月净利润1.5亿利润,则反推8月超2亿利润。 利润beat,后续我们还是更新高端化的进展。 上一轮华正也是因为涨价品暴跌,但实际还是那个观点:只要持续放业绩,最后市场还是认可。
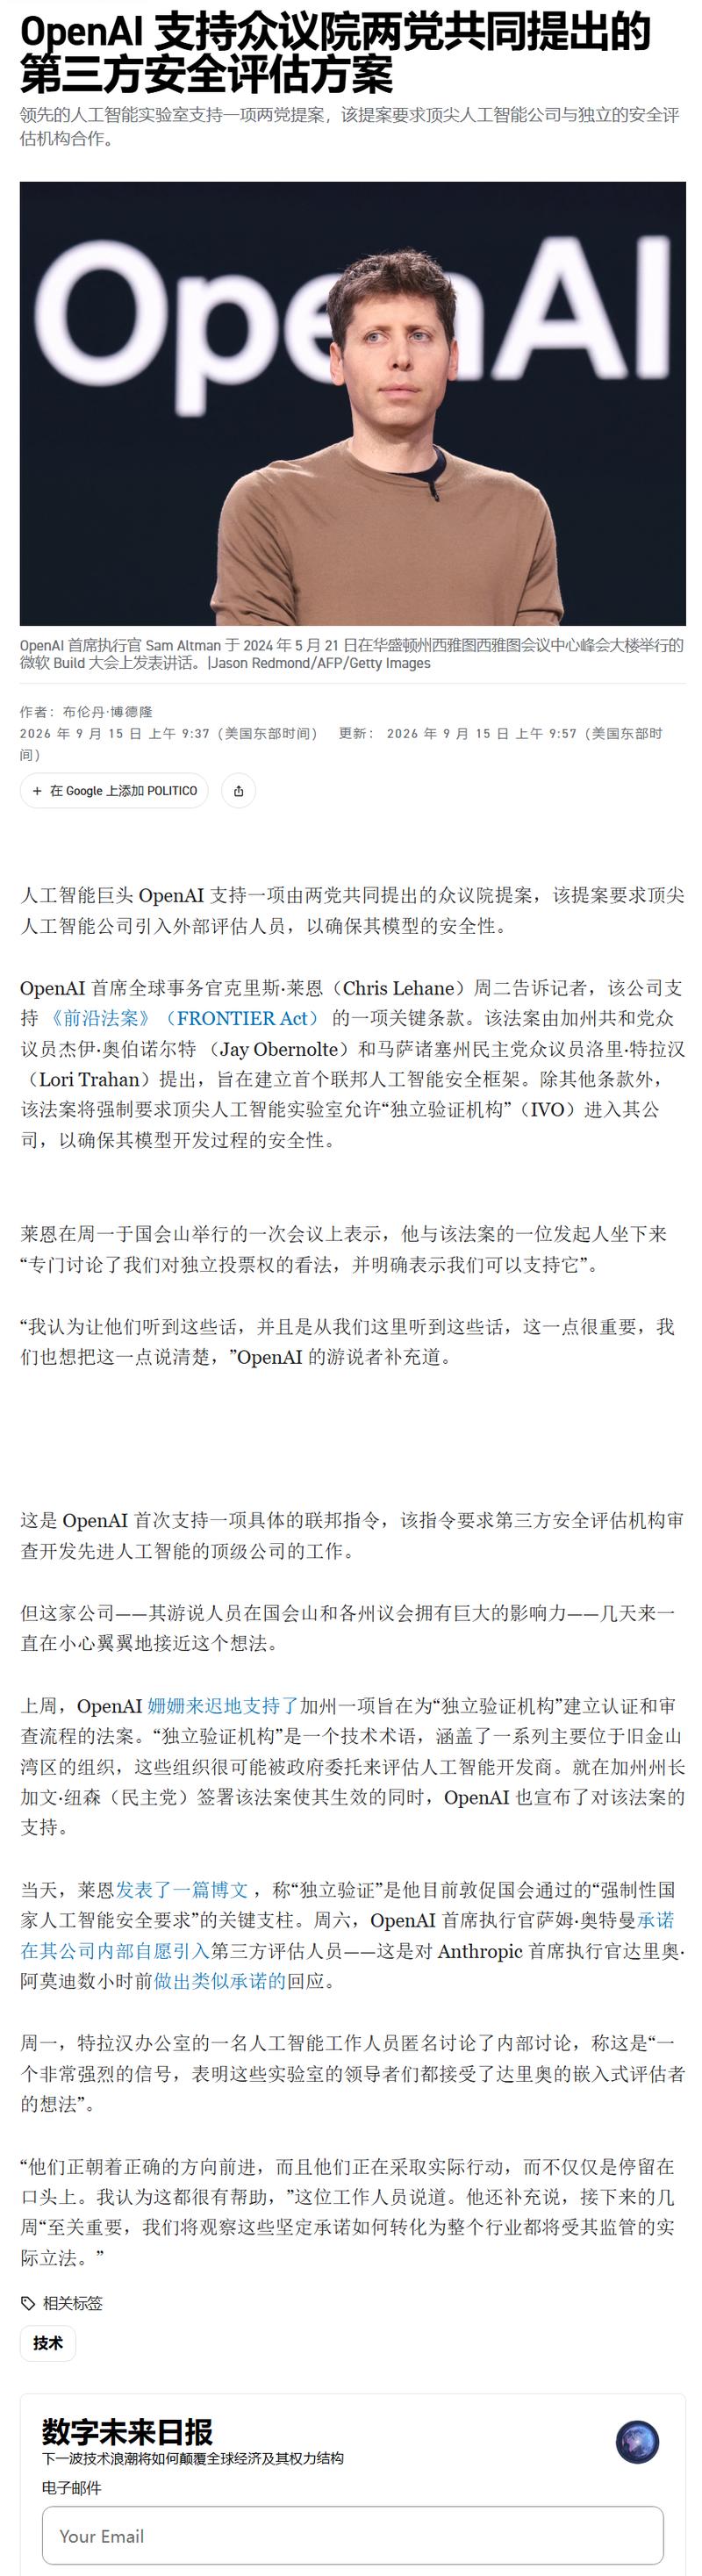
伯恩斯坦——美国通信基础设施:数据中心与新云(Neoclouds)——若前沿模型发展放缓,谁将受益、谁将受损 Dario Amodei 发表文章主张前沿模型应有意放缓能力增益,Sam Altman 与 Elon Musk 均表示赞同。该框架实质聚焦于通过独立审查、安全标准协同及国际合作来管控安全风险,目前并非呼吁削减资本开支或停止模型训练。但投资者已开始担忧:若训练活动放缓,基础设施与新云(neocloud)领域将如何演变。 需求迁移与区位风险
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420

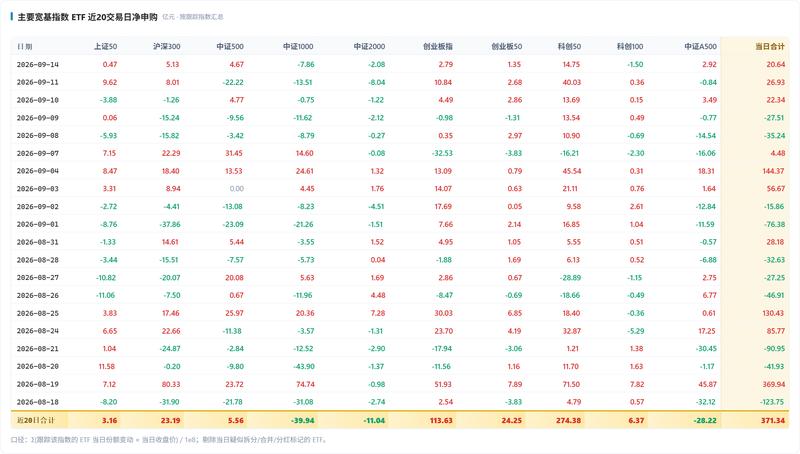
【财通策略丨流动性周跟踪】A股两融余额减少、南下资金回暖,全球风偏上行 1⃣A股两融余额减少、南下资金回暖 1)ETF——流入收窄,宽基科创板流入最多,行业侧大金融流入、科技流出
高盛——美国科技:硬件与网络——Communacopia+Technology 2026大会核心纪要 高盛在旧金山举办Communacopia+Technology大会,硬件与网络板块覆盖的14家公司参会,包括Arista Networks(ANET)、Axon Enterprise(AXON)、NetApp(NTAP)、Cisco(CSCO)、HP(HPQ)、Celestica(CLS)、Ingram Micro(INGM)、F5(FFIV)、Dell(DELL)、HPE、Super Micro(SMCI)、Penguin Solutions(PEN…
【聊天】这次几大模型巨头呼吁放缓AI开发速度,做好安全措施再出发,的确是打击了AI硬件的热度。关于这件事,国际上讨论也很热烈,甚至都有阴谋论,比如说这几家大厂的经济回报难以覆盖投入,先找个借口缓一缓,立个人设,给未来留条退路啥的。这种观点,付之一笑即可,没啥可值得辩驳。资本都是嗜血的,能IPO立马放大规模获得回报,谁还在乎未来洪水滔天? 这种放缓,应该还是出于安全考虑。目前AI对安全的威胁,不仅是体现在对人类生存的直接影响,也是考虑到不可知的技术漂移之后对一年内全球经济的负面影响,是有现实的考虑。 这样,自然会影响到AI硬件的板块情绪,属于节奏层面,而…
📌 📊 📰中国 A 股现金成交额,受节前交易意愿清淡以及人工智能发展相关担忧影响,跌至 2026 年第二低位。
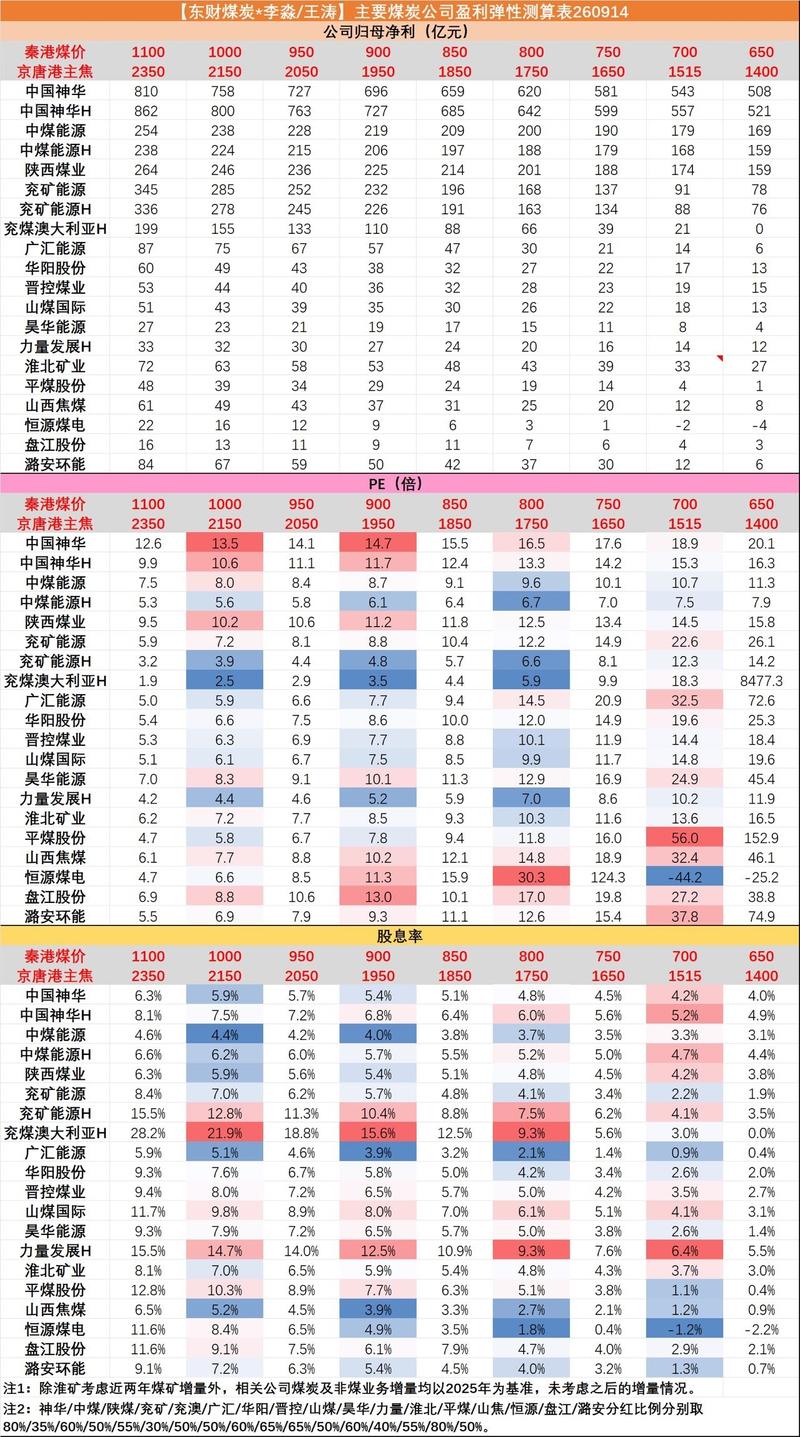
【国联民生能源开采周泰】煤炭---除了爱你还能爱谁? 1.当煤价涨到1000附近心里价位,买卖双方都有观望心里, 目前需求也一般,价格暂时横盘震荡,很快将开启上涨。 2.主管部门一定会保供应,但不用担心保(低)价格。 任何行业出现大规模短缺,主管部门一定要保障,但并不是保低价。过去两年缺芯片存储短缺要自主可控,但芯片存储价格依然继续向上。 保证煤炭供应一定会做三件事,促进新疆煤运出来,进口增加,山西停产5000万吨逐步复产。前两者的前提一定是价格继续大涨。 停产矿只占产量下降中的约10%,并不是产量下降主因,没什么可担心。
猪周期确定性在变强,4季度去产能会不断验证、催化,整体环境易涨难跌。前排大票估计30%空间,弹性标的首推德康农牧,近翻倍空间。(hyny)
【GLMS刘天其-莱特光电】董事长线下要点20260914 这个公司自上市以来就被我们筛选出来,同一时期筛选出来的还有国瓷和蓝晓等。这么多年一直是OLED最好的标的,确实把营收和业绩做出来了,那时候还没有Q布,市场就愿意给到3*40约120E市值,当时能看160E,和目前的市值已较为接近。 2.公司从RP到GH到RH到GP等材料的扩展路径清晰,且从BOE扩展到其他客户和8.6代线放量也较为确定,这些基本面是市场容易遗忘的,终端消费被短期压制并没有过多扰动扎实的基本面。
【9月15日盘策略思路】 市场情绪周期定位:混沌 昨天市场低开弱修复,市场修复强度一般,AI科技内部一些有增量的(mlcc,pcb,光模块新技术等)稍微有更好的持续性,但是整体偏弱。
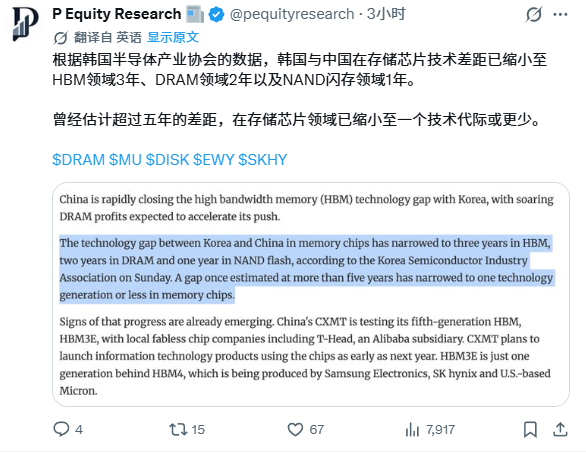
【东吴计算机】当前建议关注国产芯片板块 市场担心因为 HBM 涨价缺货,导致国产芯片出货不及预期且毛利率受到影响。相关担忧已经交易了两个多月了,市场对于今明年的出货预期下调到较低位置,国产芯片整个板块也处于较低位置。目前看来国产芯片多次涨价,顺价顺利,其毛利率有望保持甚至向上。且各家出货情况有望超出市场当前预期。 我们认为,国产芯片整个板块处于价值洼地,当下可以开始关注。
高澜股份重点推荐:切入北美维谛供应链,明年有望新增40亿海外订单 [庆祝]9月液冷金股高澜股份, 近期重大边际变化:直供北美维谛二次侧管网,国内独家供应商,❗️明年有望新增40亿收入。 1️⃣数据中心建设急迫, 预制舱有望成为主流趋势。
颐海国际:稳增长+高股息标的 近期我们组织20+公司交流,将重点公司核心点整理汇报。 [玫瑰]1、 复调行业需求稳增、供给收缩。26Q2大众品符合预期甚至有略超预期点的三个板块:乳业产业链、复调、大健康。根据沙利文数据,复调行业维持中小个位数增长;根据调味品协会数据,调味品行业存续数量从高点40.4万家回落至25年底33.7万家,退出企业以复调为主,且近几年多家5亿体量以下复调公司寻求卖身。预计龙头颐海、天味最受益。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
钽行业最新深度报告:AI必争之地,“钽途”开启 钽性能优异,需求多点开花。钽是一种高熔点、高密度、化学稳定性极佳的稀有金属,延展性好且抗氧化,凭借优异性能在电子、航空航天等领域应用广泛。近年来钽需求多点开花,钽电容器仍占约33%的最大消费比重,但人工智能、半导体、高端装备等新兴领域带动高温合金用钽(19%)、半导体钽靶材(17%)等品类需求持续上升。 全球钽供应结构性失衡,矿端增量潜力受限,深加工环节格局较为清晰。
二季度是家电行业整体业绩压力最大的阶段,下半年将迎来低基数下的恢复和成本端环比改善,但当前整体外部环境仍不具备趋势性景气向上的条件,建议重点把握刚需确定性增长和结构景气增长龙头: 一、稳增长高股息: 刚性需求且具有海外增量加持,并加大分红回报的白电龙头,且下半年经营趋势回升,重点推荐:【美的集团】、【海尔智家】、格力电器; 二、结构较优增长: 1)品类景气趋势较好的出海龙头:安克创新、【九号公司】、【石头科技】&科沃斯、涛涛车业;2)总量趋稳基于成本优势抢份额:黑电龙头(TCL电子、海信视像)、春风动力等。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
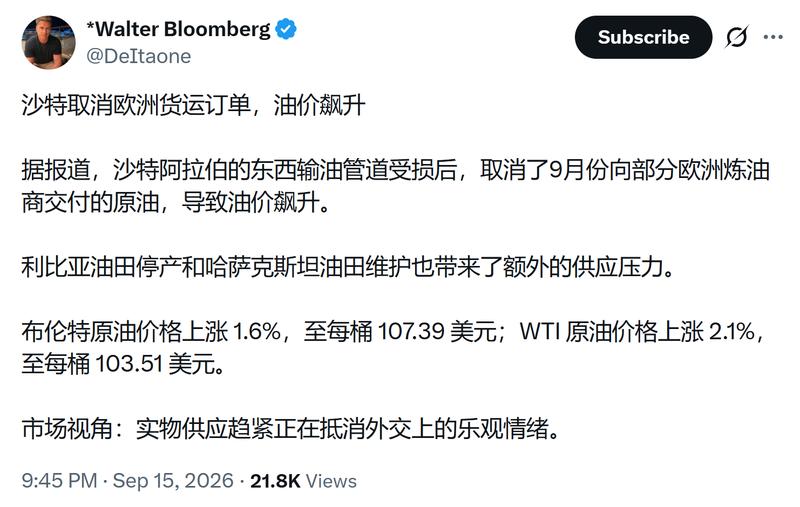
【浙商宏观|林成炜/李超等】油价利率双高怎么办? 10年美债利率破5%,布油逼近110美元。均已触及临界点,此时应更多关注潜在政策干预和情绪修复。 🔥关于美债
【中信前瞻】美股半导体大幅下跌点评(09/14):来自放缓AI开发步伐倡议的恐惧 ------------------ 事件背景:周末OpenAI、Anthropic联手倡议放缓AI开发步伐,Anthropic建议嵌入第三方评估、引入国家监管等。同时关于该事件的讨论在产业、资本市场持续发酵,引发美股市场对AI CAPEX放缓担忧,周一美股科技再次开启软、硬件之间的跷跷板行情,费城半导体指数(SOX)开盘一度下跌近6%;
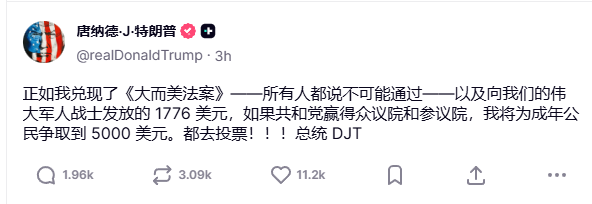
黄仁勋正在一个大会上开会,突然接到了总统打来的电话。总统亲自强调,数据中心是伟大的东西。 詹森·黄: 总统吗?
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
【信达消费-点评】匠心家居:发布股票激励计划,增长有望逐步提速 [太阳]事件:公司发布限制性股票激励计划,拟通过定增向185名激励对象(不包含独董、持股5%以上的股东、实控人及关联人)授予284.90万股股票(占总股本约1%),授予价格为17.99元(收盘价为36.04元)。 [太阳]成长有望延续。公司业绩考核目标为:1)26-27年收入/净利润不低于70/15.45亿元(或),2)26-28年收入/净利润不低于115/24.85亿元,3)26-29年收入/净利润不低于185/37.45亿元。假设26年收入/净利润为33/7亿元,若需达到最后一期解锁条…
[红包]浙商机械【九州一轨】 ——6月单月晶禧半导体实现596万利润(净利润率56%),后续金刚石芯片基板空间广阔! [太阳]核心逻辑:一体两翼布局新业务。
【帝奥微】海外客户新进展! 公司已对接海外L客户和A客户,光模块产品AFE,DCDC等产品已经送样测试。 公司面向高速光模块开发的AFE信号芯片、DC-DC电源芯片,已完成对国际光模块行业两大龙头L客户、A客户的定向送样, 其中AFE芯片测试已进入收尾阶段,客户反馈整体表现优异,单颗价值量高
📑 📌“整个行业中,长期裸金属定价似乎在 $10-12/W 左右…… 我们认为,实现 $15/W+ 的裸金属(或类似裸金属)交易定价,需要获得近期产能和高性能 GPU,并采用较短的合同期限和较低的客户预付款(如果有的话)。 📌虽然 SpaceXAI 能够签署 $30-50/W 的交易,但我们认为,大多数针对 neocloud 提供商的高端交易定价将处于 $15-20/W+ 区间,鉴于 CRWV、NBIS 和 IREN 所做的定价评论。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420
【甬矽电子】 🌟看点: 1、国内先进封装核心厂商,持续搭建Bumping、FC、晶圆级封装及2.5D/3D异构封装能力;Fan-out结构RWLP产品已实现量产,基于硅转接板、硅桥方案的2.5D产品已完成客户送样并处于多客户验证阶段,同步推进海外头部客户导入。
【金禄电子】接单价持续上行,主业修复叠加高端产品放量 27年利润预期9-10亿元,当前估值约10倍。公司预计2027年产能达520万平方米,均价持续上行,当前ASP1300元/平方米、净利率15%,年化27年60亿收入,9-10亿利润。 接单价连续上行,月度利润有望随涨价兑现。行业持续涨价,较8月均价1100元/平米,9月继续上涨,当前均价约1300元/平方米。PCB大厂转向AI高端产品带来汽车板订单外溢,公司依托电池、电控客户基础及灵活议价机制承接增量,订单饱满叠加涨价传导,有望带动收入增长与利润率提升。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
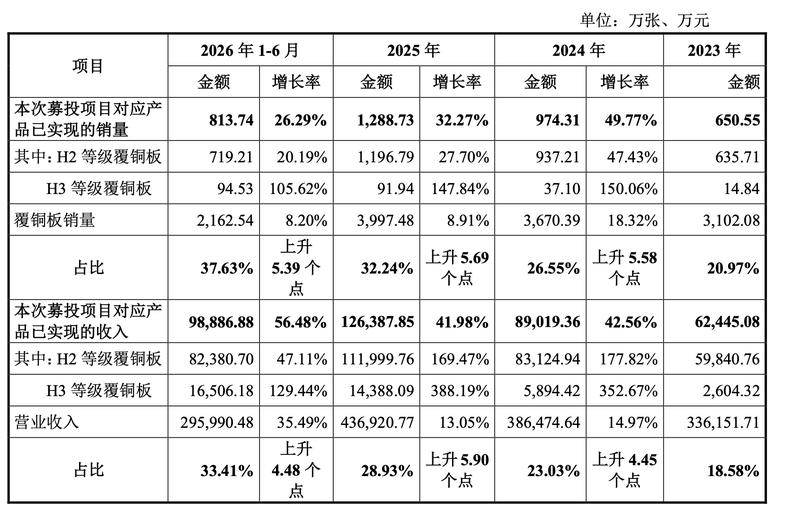
💫华正新材定增亮点解读0914晚🌛 🐟1️⃣ 涨价带来的利润大幅度显现、毛利率提升显著: 7~8月收入利润同比双高增,实现收入16.65e,同比+140%,归母实现3.55e,同比+6958%,大幅度超预期。1-8月H2 CCL毛利率达到22.99%(比H1增长7.38pct),H3达到19.21%(比H1增长5.48pct)。 🐟2️⃣ 高端产品结构性收入占比提升: H2+H3等级CCL上半年收入占比提升至33.41%,同比+4.48pct,H2收入同比+47.11%(销量+20.19%),H3收入同比+129.44%(销量+105.62%)。
【天风医药杨松团队】维立志博:LBL-024肺癌数据亮眼,鳞癌高ORR与6个月PFS率彰显潜力 [太阳]事件:2026 WCLC披露Opamtistomig(LBL-024,PD-L1/4-1BB双抗)联合化疗一线治疗晚期NSCLC的Ⅱ期数据,入组63例,中位随访7.1个月。 [玫瑰]鳞癌ORR达87.1%,PD-L1阴性人群同样亮眼
富乐德:半导体陶瓷基板龙头,三年净利CAGR超50% 【中信基础材料和工程服务】强Call富乐德:产业链业绩确定性最强龙头,空间仍有60%以上! 陶瓷基板业务:800V新能源汽车+光模块TEC核心供应商,份额稳固,26-28年市场空间为45/100/120e, 兑现公司利润3/6/8e。另外公司正在拓展EML底座陶瓷基板, 新市场空间达100-200e,有望给公司再造一个体量
- 作者:思想者
- 时间:2026-09-15 08:43
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 1,文档 2
- 音频文件:电子布及玻璃纤维研究框架 260912.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
电子布及玻璃纤维研究框架 260912_导读.docx
- 文档:打开文档
- 同时,讨论了出口占比虽下降但绝对规模稳定提升的现象,以及国内企业在国际市场的份额增长,特别是在老牌企业退出后,中国企业的竞争力增强。
- 讨论了自2022年以来电子部与CCL价格同步上涨的情况,指出电子部涨幅落后于CCL,分析了产业链透明度提升对价格影响的加速现象。
- 发言人1:玻璃纤维需求具有新材料特征,应用广泛且随价格下降而持续扩大应用面,与宏观经济表现密切相关,并且出口也是重要的需求组成部分。
- 前两大权重行业是工程领域和汽车领域,全球和中国的占比均超过40%,其中风电装机需求增长迅速,同时电子电器领域的全球需求占比约为15%,中国占比约20%。
- 发言人1:虽然出口占比持续下降,但出口绝对规模在稳定提高,这得益于其他区域需求的增长和国内企业在国际市场上的竞争力增强,导致全球最前两大玻璃纤维企业已变为国内企业。
- 发言人1:21年以来,国内月均需求量稳健增长,从2021年的40万吨左右增长至2025年的60万吨以上,且需求增长与区域因素有关,同时国内企业在全球市场份额逐步提高。
- 发言人1:自2025年上半年末以来,常规电子部的价格同步见底并开始上涨,尤其是复铜板和电子布的价格涨幅较大,复铜板价格从年初的约70元一张涨至三季度的300元左右,电子布价格也有类似涨幅。
- 尽管低端电子布价格自2026年初以来已上涨超过50%,二代步等中高端电子布价格暂无明显变化,但预计在四季度及明年可能会有一定提价机会。
电子布及玻璃纤维研究框架 260912_原文.docx
- 文档:打开文档
- 后面包括粗纱,包括电子纱,这样他们的供给的特征是非常相似的那另外一个特点就是它是特别典型的高温工业,是生产涉及到极高的温度,这个大概一般来讲是在1200度以上,要把无机矿石原料融化,以及还有一个再凝固的过程。
- 这个PPT这一个实际上是它的生产流程的一个介绍,这个核心就是分溶质环节,这个生产的特点,或者是更精确一点,一座融化矿石原料的窑炉,一旦点火,一旦正式的投产,它的寿命8到10年,哪怕是8到10年。
- 总体上这个商业成本是持续在下降的,持续在下降的商业成本下降,这个价格的中枢也会持续的下降,这个是推动玻璃纤维纱作为新材料,持续的去拓宽它应用场景的底层的要素。
- 还不完全是啊,这两年我们同时能看到一个另外一个趋势,这个PCB的层数是在快速增加的,尤其是这个高高端的PCB的多层多层板,每多一层实际上就每每多一组参与电子部,所以电子部的这个需求的增长动能是比PCB需求都能要更高的这么一个状态。
- 总体上来讲,22到24年,国内布局电子商务资本开支是很有限的,或者我们从主要左下角这个图来讲,也能明显的看到,25年这个行业逐步在恢复增长,但总体增长的幅度也不快。
- 电子部以常规的7628这个电子步为例,这个最新的价格九月份的价格是1.8块,这个相比之前的低点大概是四块钱,这个涨幅大概是百不到200%,大概是这么一个水平。
- 这样从去年年终以来到今年6月份,这个占比是在快速下降的,快大概从33%大主材之一降到了15%,这个水平目前有一定的回升的迹象,有一定回升的迹象,或者说反应的现象就是电子部的涨幅,6789这个涨幅是在扩大的,在扩大的这么一个状态。
- 特种电子部总体上是处于严重的脉冲市场,它的定价同时它的定价也远高于常规的电子波,相关企业盈利水平也很高,比如说这个低节点一代步,现在一米的价格大概是30块钱,二代步价格大概是120到150,这基本上系数电子布价格大概是150到200这个水平。
- 作者:思想者
- 时间:2026-09-15 08:43
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:白羽肉鸡引种变数与后市展望 260910.mp3
OTA专家交流 260913.mp3
【高盛】脉动中国:高盛脉动中国研讨会核心解读:美联储或一次性加息、国内经济K型分化,市场转向杠铃配置策略 260914.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
OTA专家交流 260913_导读.docx
- 文档:打开文档
- 指出中秋预订完成度较高,而国庆仅完成30%,分析了假期时间差异对完成率的影响,并探讨了休假政策对节假日出行模式的潜在影响,包括出行人数正增长但部分业务线如低龄亲子游订单YOY负增长的现象。
- 对话讨论了假期对旅游需求的影响,指出尽管假期增加,旅游服务需求未见明显下降,尤其是携程平台用户对价格不敏感,60%-70%的高端用户群体推动了额外的增量需求。
- 此外,商旅方面今年上半年订单量增长15%,分析认为这主要得益于客户拓展速度超过供给增长,而非油价影响。
- 对话讨论了国庆中秋期间旅游平台的补贴策略变化,指出机票和酒店补贴持续下降,而度假业务补贴增加,尤其是高端小团体游订单量增长,平台调整组织架构以推动小团业务发展,减少大团推广。
- 同时,分析了平台调整付费与自然流量池比例对连锁酒店及单体酒店生态的影响,指出连锁酒店需增加广告投入以维持订单量,而单体酒店则可能面临佣金率下降带来的收入减少。
- 最后,对于投资者关注的平台未来策略及增长潜力,他明确表示携程将着重于高端市场开拓与海外业务扩展,以应对市场挑战和增强竞争力。
- 发言人1:这会导致酒店在平台上表现更好需要更多付费,尤其是对于中腰部酒店,由于佣金率下降导致收入减少,可能会将节省下的佣金投入广告,从而维持订单量和佣金率的稳定。
- 发言人1:出境游业务增速放缓并非由于政策安全或国际政治形势的影响,而是作为一项前期高增长、后期会缓慢下降的新业务的自然规律。
【高盛】脉动中国:高盛脉动中国研讨会核心解读:美联储或一次性加息、国内经济K型分化,市场转向杠铃配置策略 260914_导读.docx
- 文档:打开文档
- 特别强调了高盛经济学家与策略团队对市场动态的分析,重点关注美联储的加息预期及其对市场的影响,中美高层会晤对市场的潜在催化作用,以及离岸信托新规对港股中概股的可能影响。
- 发言人1 答:社会零售方面预测为正0.4%,低于市场预期的正0.8%,主要是由于汽车销量同比扩大以及消费者信心指数边际转弱的影响,整体经济增长数据可能边际上小幅不及市场预期。
- 同时,投资者关注AI投资对青少年就业的挑战以及投资回报情况,尤其是在训练成本上升而token价格下降的背景下。
- 目前,标普500指数的远期市盈率已从年初的22倍下降至19倍,而股市指数仍保持在历史高点附近,显示出尽管利率上升,企业盈利增长依然强劲,并且股票相对于债券的股权风险溢价维持在3%左右的水平。
- 发言人1 答:第二个关注因素是中国和美国的会晤,投资者会关注哪些企业可能陪同习主席访问美国,以寻找合作机会和科技摩擦缓和的迹象。
- 对于投资策略,部分投资人可能会维持科技加红利的杠铃配置,而部分则可能开始关注科技风险较高的板块。
- 发言人1 答:目前市场对九月份加息已有充分预期,因此预计对这一事件的反应相对较小,风险整体上不至于特别大,但仍需关注。
- 发言人1 答:许多投资人正从高度集中在AI的仓位中逐步转换为杠铃式配置,即减少AI配置并增加非AI板块如银行和其他高股息资产的配置,尽管科技(AI)仍然是主要投资方向,但在非AI板块上也会适当增加边际配置。
【高盛】脉动中国:高盛脉动中国研讨会核心解读:美联储或一次性加息、国内经济K型分化,市场转向杠铃配置策略 260914_导读.docx
白羽肉鸡引种变数与后市展望 260910_导读.docx
- 文档:打开文档
- 最后,强调未来几个月市场观察的重要性,建议关注引种、产能变化及价格走势。
- 讨论了法国、美国和西班牙引种审批的现状及对生产的影响,包括法国曼恩厂受影响情况、国内主办厂的美国引种计划、其他厂家因关税考虑申请西班牙引种审批的进展,以及审批周期预计需三个多月,可能影响到年底。
- 对话深入讨论了引种断档对行业周期的影响,特别是2022年及2024年的断档事件,分析了父母代种鸡销量减少及商品代表现延迟的现象,指出断档导致行业周期拉长,并探讨了市场对此的应对策略,如换羽操作以应对潜在需求。
- 对话围绕近期市场投机行为及价格波动展开,指出8月25日以来毛巾价格下滑,大周龄投机现象明显,当前市场处于换羽高峰,成本较高,影响投机行为。
- 下半年市场可能呈现缓慢反弹态势,持续性投机对行情有重要影响,建议关注未来一个月市场动态,以期把握市场趋势。
- 发言人1 答:鸡苗价格近期在七月末至八月中旬有一波连续上涨,主要是由于中秋国庆节前毛鸡出栏补栏量增多以及苗价较低,养殖户看好后市等原因。
- 主要原因包括毛巾价格下滑、毁苗或淘汰鸡过程中的量较大导致供大于求,以及产品流通未改善等问题。
- 发言人1 答:今年上半年,产品的综合售价相比去年同期是较高的,但从8月份开始,产品综合售价预计将下降。
OTA专家交流 260913_原文.docx
- 文档:打开文档
- 然后我不知道您是从哪里了解到是七月不太好,因为我这边看到的数据,不管是酒店测还是机票侧,它的同比增长都是比去年7月要高的,都是一个正的增长,而且是在一圈之内的一个增长。
- 我所以想理解一下,就是如果平台这边看到建业量是正的,然后甚至是七月份的ADR都是正的,那这个是因为线上的渗透率提升,还是什么原因导致可能经验量是有两倍增长。
- 那我看的正增长是所有的37万家酒店的一个数据,理解,就是37万家酒店,售出的交易量,我们这边看到是这个,那这个没有受到天气或者是油价的因素影响和冲击吗?
- 然后在ADR增速,这个ADR基本没怎么变的情况下,有15%的增速基本上就是我们商品订单量的增长。
- 所以我的大团这部分,对,所以大团是现在是在下降,然后小团的订单量是在持续增长。
- 因为我们想了解一下,酒店这边不是确实近期出了一些新规,包括出台了这些,比如说原来那些先付费的流量工具没有,包括五维的雷达图,能不能给我们稍微详细一下的讲一下,平台这边大概整体新规的核心思路、逻辑,包括这些付费流量。
- 但是比如说龙头的连锁酒店是不是他其实不怎么付费,那自然流量池里面是不是就全是龙头的连锁的,这个份额就全都你说的这个是非常对的,即使没出反垄断的那个事儿之前,我们的付费流量,付费的用户,就付费的商家基本上也都是在43星和四星之间的。
- 就火车票订单量是有一定影响,去年整个大交通的订单量来请关注公众号思维纪要社,更多纪要请加V西安20210130。
【高盛】脉动中国:高盛脉动中国研讨会核心解读:美联储或一次性加息、国内经济K型分化,市场转向杠铃配置策略 260914_原文.docx
- 文档:打开文档
- 右边这幅图可以把它作为进一步的分解,去年加的关税,今年的油价的大幅上涨,再加上跟芯片存储有关的这些电子产品价格的上涨,还有一些是更多的是measured issue,就是这个portfolio management到底是怎么去做一个测算呢?
- 虽然中央一直在提稳投资,但是根据我们对财政方面的数据的测算,自从四月以来,叠加着外部不良的一个天气环境,我们看到财政政策相对来说也并没有特别的积极发展的速度,直到8月后半段才逐步的起来,花钱的速度可能要等到9月才会逐步的体现。
- 我们认为固定资产投资增速将继续保持平稳,八月单月的一个表现有可能同比收缩11.6%左右,跟七月份同比收缩相比,大体匹配小幅改善一点点。
- 我们认为这个疲软的数据叠加我们对八月的预测,有可能意味着今年三季度实际GDP增长会比我们之前预测的这个4.6的一个同比边际上有下行的一个风险。
- 但是悲观的投资者比较担心投资的一个回报的情况,尤其是考虑到现在训练的成本在上升,但是这个token的价格在适当的下降,所以这个是多空的博弈的一个状况。
- 后面我也我们会去谈一谈最近比较投资者比较关注的这个离岸信托带来的一些对于港美股的这些中概股的一些可能出现的抛售的一些压力的一些影响。
- 我们在周报当中做了一个比较客观的一个筛选,就是包括哪些股票之前的股息率较高,同时有较为集中的一个股权结构的这些私营以及一些外资企业,在离岸设立的这些公司,我们觉得可能投资者可能会可能会可以值得有一定的关注,我们这个会在请关注公众号思维纪要社,更多纪要请加V西安20210130。
- 其中银行是一个大家比较关注的那除此之外的话,我们也看到最近大家对高股息的买入不只是在港股上,很多投资者是在A股和港股上同样在筛选一些股息率相对比较高,比如说大5%以上的这些公司,可能投资人都会有比较高的一个关注,这是我们目前看到的。
【高盛】脉动中国:高盛脉动中国研讨会核心解读:美联储或一次性加息、国内经济K型分化,市场转向杠铃配置策略 260914_原文.docx
白羽肉鸡引种变数与后市展望 260910_原文.docx
- 文档:打开文档
- 六月份的话就双A螺丝加上密封,然后六月份一共是83000,然后七月份是144000,八月份是11万,也就是说这三个月1共进来了有337000了,是从法国进来的,就是双A螺丝加上密封这几个品种,所以短期内的话影响性不大。
- 在不受在之前没有这个高级民族禽流感的影响下,我们预估的保守估量来算的话,是整个今年预计是能达到160到170万套组大的供给量。
- 对,我看一下那波的后沿,我算下来的话是说是八个月,但是7 8月份因为中间又进来了27000,并且这个的话一直持续到从我这边的数据上来看的话,从父母代销量上体现的话,是二三年的六月份到10月份这个时间段上是最少的一个时间段。
- 就父母的价格的上涨,因为当时我记得有有这样一个情况,就22年那一波当时4 5月份的时候价格父母的价格不是很好,但是七月份不是进来了,七月份八月份进来两批吗?
- 鸡苗价格近期是从如果是说有一波上涨的话,那就是在七月末八月初,这个是八月一直到8月中旬这个时间段,或者说八月上半月这个时间段,疫苗价格连续性的拉涨。
- 那波正好是大家赶中秋国庆节前毛鸡出栏,这波补篮的量比较多,大家也都当时也比较看好后市,相当于然后再一个,就是苗价也跌到了一个低的位置上了,大家又觉得可以补蓝了,所以后续就把今天的价格陆续拉涨到了报价四块钱上的一个价位。
- 所以从屠宰端看起来的话,宰杀积极性并没有那么积极,也就意味着整个市场上对于后续的一个情况都不是很看好,尤其是像当前现在,或者说这几天,从上一周到这一周开始,毛巾山东市场报价3.1块,但是实际的一个价格的话是3.05块,甚至是远距离的话有三块钱的。
- 这里的话我们也再预告一下,就是我们在本周以及下周每天上午的8点15分,都会有对应的分析师,就各个细分行业赛道的一个核心标的,他们的一个最新经营,给各位领导做一个更新,同时汇报最新的一个观点,也欢迎各位领导继续对我们保持关注和支持。
- 作者:思想者
- 时间:2026-09-15 08:40
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:厄尔尼诺系列专家会议 - 棕榈油专题 260911.mp3
东财能源开采 热点追踪系列第4期:对话印尼煤专家:干旱、RKAB、出口等热点追踪分析 260914.mp3
东吴环保•朔元撷理 - 环卫无人化降本逻辑深度解析 260914.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
东吴环保•朔元撷理 - 环卫无人化降本逻辑深度解析 260914_导读.docx
- 文档:打开文档
- 环卫无人车 市场空间 经济性 业绩弹性 设备降本 小吨位设备 大吨位设备 运营利润 设备销售 自动驾驶 应用场景 项目数量 中标金额 同比增速 东吴证券 环保 投资逻辑 环卫装备 降本方向 无人环卫装备
- 通过对比传统多传感器与视觉融合技术路径,分析了硬件变革、规模量产及国产替代等降本逻辑,预计1-2年内成本可下降59%-62%,3-5年内可下降69%-71%,显著提升设备经济性,推动行业快速放量。
- 其中,1到2年成本预计降至17-18万,3到5年降至13-14万,主要驱动因素包括规模量产、国产替代和技术配置差异。
- 此外,还建议关注装备制造与服务企业及环卫服务企业,强调行业智能化、无人化趋势与技术革新共同推动成本下降,有望加速行业放量。
- 最后,他再次对参会人员的参与表示感谢,并正式宣布会议结束,整个发言内容紧凑而全面,涵盖了会议技术细节、行业分析、投资建议等多个方面,为参会者提供了丰富的信息和思考。
- 发言人1 答:在运营端,假设一台无人设备可替代两人工作,经过对六家企业的样本测算,在考虑设备价格、电费、流量费、GPS定位费等各种运营成本后,一台设备带来的运营利润可贡献40%至170%以上的业绩弹性。
- 发言人1 答:预计未来1-2年内,小吨位环卫设备成本将下降59%至62%,降至约17-18万元;
- 发言人1 答:建议关注两类企业:一类是环卫装备加服务的企业,如军旅环境、宇通重工、福龙马和寅峰环境;
东吴环保•朔元撷理 - 环卫无人化降本逻辑深度解析 260914_导读.docx
东财能源开采 热点追踪系列第4期:对话印尼煤专家:干旱、RKAB、出口等热点追踪分析 260914_导读.docx
- 文档:打开文档
- 讨论了厄尔尼诺现象对印尼矿产供应的影响,指出雨季无雨、旱季持续导致矿山无法正常出货,即便释放了RKB,现货运输依然紧张,整体供应未见显著变化,出口量增长有限,表明供应问题并非IPP而是特定矿山生产计划受限。
- 对话讨论了印尼因干旱导致的煤炭运输困难,驳船吃水线下降,许多河道干枯,煤炭运输转为效率低下的汽车运输,影响了市场供应,预计长期供应紧张。
- 对话深入探讨了印尼煤炭市场受厄尔尼诺现象和政府政策影响的情况,预测产量短期内难以提升,价格可能维持高位,市场波动将持续至2025年。
- 专家建议投资者关注天气周期和政策调控对煤炭市场的影响。
- 整体而言,他强调政策、天气及政府干预是影响印尼煤炭市场的关键因素,建议投资者关注这些动态以作出明智的投资决策。
- 尽管短期内由于政策影响导致的价格高涨情绪可能会有所回落,但因天气因素造成的供应紧张是纯自然因素,其持续时间不可控,即使印尼政府释放IKD额度,也可能无法立即转化为实际供应。
- 发言人1 答:很多矿山在年初没有满负荷运行,错过较好的价格时机,现在不仅面临罚款压力,还有under table(暗中)付款和其他成本,这些成本巨大,使得部分矿山不愿意超产,甚至主动选择不出货以避免损失。
- 主要原因在于印尼的原油和柴油产区主要集中在有原始森林且开采运输困难的莫拉瓦利和金叫新几内亚巴拉比亚地区,加上当地政治不稳定,导致煤气开采停滞,进而使得矿山开采油气的成本增加了大约30%。
东财能源开采 热点追踪系列第4期:对话印尼煤专家:干旱、RKAB、出口等热点追踪分析 260914_导读.docx
厄尔尼诺系列专家会议 - 棕榈油专题 260911_导读.docx
- 文档:打开文档
- 棕榈油在生物柴油生产中的重要性不容忽视,特别是在印尼,生物柴油政策推动下,预计生产量将显著增长,影响工业需求。
- 回顾了15-16年厄尔尼诺事件导致棕榈油减产并引发价格上涨的历史,指出当前厄尔尼诺可能为有记录以来最强,其峰值可能出现在雨季,加剧干旱风险。
- 发言人1:马来西亚虽然产量低于印尼,但由于拥有全球中旅游交易所BMD,以及其公开透明的数据获取性较高,对中旅游市场价格的影响并不低。
- 发言人1:厄尔尼诺天气对印尼棕榈油产量的影响存在滞后效应,通常会在干旱发生后的九个月到12个月后显现,即今年的干旱可能导致明年下半年(2027年)的棕榈油产量下降。
- 发言人1:历史上,厄尔尼诺天气对棕榈油单产的影响一般不会导致剧烈波动,最大冲击主要体现在市场心理和预期上,而非单产的实际大幅下降。
- 发言人1:巴西大豆种植面积增长放缓主要是由于天气影响、种植成本上升以及货币升值等因素导致农民大豆种植收益受到挤压,市场普遍预期今年巴西大豆种植面积会呈现持平略增的状态。
- 发言人1:巴西大豆种植成本增加主要是由于化肥价格、柴油价格与国际原油价格挂钩,以及巴西货币升值等因素,这些都会影响到农民种植大豆的积极性和种植面积的扩大。
- 发言人1:印尼推动生物柴油产业发展的主要原因有两个:一是作为全球最大的棕榈油生产国,通过增加国内需求调节全球棕榈油供需,提高棕榈油价格以获取利益;
厄尔尼诺系列专家会议 - 棕榈油专题 260911_导读.docx
东吴环保•朔元撷理 - 环卫无人化降本逻辑深度解析 260914_原文.docx
- 文档:打开文档
- 东吴证券研究所提醒您,本次电话会议仅面向机构投资者或受邀客沪第三方专家发言,内容仅代表其个人观点,所有信息或所表述的意见均不构成对具体证券在具体价位、具体时点、具体市场表现的判断或投资建议,未经合法授权,严禁录音、转发及相关解读,涉嫌违反上述情形的,我们将保留追究法律责任的权利。
- 就是说一台设备加一个人替代原本三个人这么一个模式那你小吨位的设备平均价格如果是在20万的情况下,我们也去考虑了他的什么电费、流量费,包括这个GPS定位费各种运营成本。
- 你都做了考虑之后,这个情况下去看运营端的一个争议,那你基本上带来的这个运营利润可以贡献百分之四五十到170%以上不等的一个情况,我们是选取了六家企业作为这么一个样本测算。
- 然后如果是从这个设备销售端去看的话,假设稳态情况下,未来可能这些每家企业的设备销售量,它如果市占率达到1个10%的情况,还是去考虑这种保守的设备作业范围,是可以提在20%人员这么一个情况下。
- 如果是按多传感器再加上高精地图这么一个路径的话,那我们假设它是配置四个激光雷达,再加上六个普通摄像头,再加上两个毫米波雷达,再加上六个超声波雷达这么一个配置。
- 同样就是我们也考虑到大家这个量上的快速放量的增加,也会考虑到一些摊销的软件算法的成本会增加,所以这一块从原来的3000万增到了4000万,然后按照1000台去做一个摊销。
- 总体来看的话,我们认为从当前的一个45万成本,预期1到2年降到十七八万,然后预期3到5年降到十三四万,主要还是由于规模量产,国产替代以及技术配置上的一个差异而共同驱动的那我们总结来看,整个行业还是依然在积极的布局智能化、无人化这么一个情况。
- 如果从标的层面上去看的话,我们也是建议大家第一类去关注这种环卫装备加服务的企业。
东吴环保•朔元撷理 - 环卫无人化降本逻辑深度解析 260914_原文.docx
东财能源开采 热点追踪系列第4期:对话印尼煤专家:干旱、RKAB、出口等热点追踪分析 260914_原文.docx
- 文档:打开文档
- 目前所有参会者均处于静音状态,下面开始播报声明,本次电话会议仅面向机构投资者或受邀客户,第三方专家发言内容仅代表其个人观点,所有信息或所表述的意见均不构成具体的判断或投资建议。
- 现在的印尼运输到东家的这个干旱区域,它的这个吃水整体的水位最低的地方是2米,最低的地方是2米,历史最低水位是1.5米,它现在已经快接近历史最低水位了,然后再往印尼的这个东家,往中间的区域走,就中间的这个区域,它是地势更高的,这个里面已经有很多的河道是干枯了。
- 所以说所所以说从现在的这个印尼的变化来说的话,是大部分的矿山他们如果在年初没有满负荷的运行,他到现在已经错过了这个价格比较好的时刻,让他再去生产,还要把这些罚款,所谓的罚款,当然还有一些under table的付款,他需要去承担。
- 大概是38美金到40美金左右一吨一吨的这个价格看一下我们现在中国的这个出口的价格,接近80美金的,中间隔了40美金的差价,让矿山亏40美金去供应给国内的电厂。
- 所以说到这一个挤压的很明显的一个市场里面,并没有一个真正的赢家,并没有一个真正赢家,都不会哪个市场这样疯狂的上涨,我也没有觉得他们会很舒服,因为他们对应的给印尼本地的价格是低了三年的对。
- 不同的国家他有意识地摆脱对于印尼煤炭的依赖,原因是因为它的政策不稳定,影响到了很多的矿山的实际的,影响了很多的生产型的电厂的备货,运输,他们的生产。
- 从目前的角度来说,他们对于煤炭的我们说对东南亚的国家,包括印度和中国,我们中国和中国先不说包括印度,也不能说除了中国和印度以外的其他的国家,他们对于煤炭的需求和居民用电的需求是增长的,这点上是确定的。
- 这种情况下的这个影响,我们觉得他对中国市场的增量是增长不了多少的,增长不了多少动可能说明年的话,就比如说如果明年2月之后确实来水条件有一些改善了,那就是对于这些运营的主要的出口企业,明年的一个出口计划是不是还是会增加。
东财能源开采 热点追踪系列第4期:对话印尼煤专家:干旱、RKAB、出口等热点追踪分析 260914_原文.docx
厄尔尼诺系列专家会议 - 棕榈油专题 260911_原文.docx
- 文档:打开文档
- 整个棕榈油的一个从供需情况上来看的话,棕榈油的这个产量大概应该是在全球产量应该是在超8000万吨,就是在2526年度的时候到8000万吨,然后2627年度可能预计还是会维持在8000万吨以上。
- 另外一个就是从整个棕榈油供需的一个长期的一个结构上来看的话,整个棕榈油在过去十几二十年,或者说在进入到21世纪以后,棕榈油是全球产量增长最快的一个油品,也是刺激整个全球植物油产量增长增加的一个贡献最大的一个油品。
- 因为我们都知道现在整个全球因为美伊战争,霍尔木兹海峡封锁,国际原油价格上涨,整个全球化肥的一个供应,包括跟价格都出现供应出现了一些,短缺,然后这个价格出现了上涨,尤其是这个磷肥这块,全球的这个供应紧张的程度是比较强的,然后价格上涨的幅度是比较大的。
- 第二个,我们有刚刚提到的就是化肥,它对于磷肥的需求量相对还是比较高的那如果说就假设高价抑制了磷肥的施用,然后它导致整个的它的减产是大概有多少的实质,或者说需要到达连续几年布施,或者说当年布施,第二年就会产生影响的这种状态。
- 通常他的这个不会说今年发生了尼诺的,然后去年的他的单场下降10%,或者说超10%的这么一个单场的价格,它不会出现这么一般不会出现这么剧烈波动。
- 但同时很多国家包括像印度,它在采购的时候,它是哪个便宜用哪个,就意味着其他的这个作物对于中榈油其实是有连带影响的那这次厄尔尼诺有没有可能对其他的油料作物产生连带影响,进一步加剧棕榈油的这种价格,或者说这种上涨价格预期的这种状态?
- 但是所以说从这个总的来看的话,厄尼诺对于大豆这个品种上它影响并不是太大有一些区域它可能是增产,有一些区域是减产,所以说影响并不太大从这个数据上来看的话,我们也看到机构不管是美国农业部也好,还是FAO粮农组织也好。
- 另外就是最后我想再跟大家强调或者说说一下的是,今年这种在这种超强厄尼诺预期下,如果一旦明年这个春季或者说明年上半年这种超强厄尔尼诺转弱或者说结束之后,这个天气如果它会迅速切换到拉尼娜天气的话,或者说他这是切换到这个拉丁纳天气,它的这个或者说他这个强或者弱的,或切换到一个强拉力钠,或者说持续连持续的拉丁纳的情况下,那么他对于整个全球农产品,包括油脂油料的冲击,它可能会远远高于厄尔尼诺对于全球农产品或者油脂油料的一个影响。
厄尔尼诺系列专家会议 - 棕榈油专题 260911_原文.docx
- 作者:思想者
- 时间:2026-09-15 08:39
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:广发策略 黄金的时代坐标:从宏观叙事到交易落地 260914.mp3
广发传媒 260913.mp3
光模块设备行业深度汇报 260912.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
光模块设备行业深度汇报 260912_导读.docx
- 文档:打开文档
- 光模块 设备 资本开支 测试仪器 耦合设备 功能测试 国产市占率 价值量 精度 老化测试 信号测试 性能测试 光电转化 封装集成 核心推荐 下游需求 高速 800G 1.6T 示波器
- 汇报了光模块设备行业因AI开发和资本开支增加带来的需求增长,重点分析了光模块设备细分市场,包括切片、打线、耦合封装、测试和老化测试五大环节,指出海外公司资本开支持续上升,验证了行业景气度持续创新高的趋势。
- 对话讨论了推荐关注光模块测试仪器板块的原因,基于三层增长逻辑:AI资本扩张带来的光模块增长,技术升级引发的测试设备通道速率提升,以及国产市占率提升的节点,预测该板块订单和收入增速将远超行业平均水平。
- 重点分析了国产化趋势下,国产厂商如连续仪器、加兰特等公司业绩加速兑现,净利率显著提升的现象,强调了订单爆发与资本开支扩张形成的逻辑闭环,建议持续关注该板块的投资价值。
- 对话围绕国产龙头公司一汽和罗伯特科在特定技术环节的领先地位及市场潜力展开讨论,强调一汽在1.67放量下的受益地位,以及罗伯特科在耦合环节和光电同侧需求方面的技术优势,推荐关注这两家公司作为核心标的,并建议跟踪其最新进展。
- 发言人1 答:光模块设备板块的核心增长逻辑是跟随整体AI资本开支的开发与增长,特别是由于光互联需求增加导致的光模块持续放量,以及下游需求创新和资本开支对设备需求的大幅扩张。
- 发言人1 答:核心环节包括贴片机(实现光芯片和电芯片微米级别的精确贴合)、打线机(引线键合机,实现芯片与PCB板的电器连接)和耦合设备(实现激光光路对准,精度要求在百纳米到几十纳米级别)。
- 这一结论基于对行业景气度和企业收入利润快速增长的观察,表明在光模块设备行业中,功能测试设备是高景气赛道中最具潜力和增长优势的部分。
广发传媒 260913_导读.docx
- 文档:打开文档
- 游戏板块 华通 恺英网络 点点互动 传奇IP 与美德 股权激励 流水 利润增长 港股 A股 结构性趋势 程序化广告 收入增速 并购 增资 市场波动
- 本周讨论重点为传媒游戏板块的发展,强调了互联网云收入增速加快,特别是在CSP公司的表现,尽管港股流动性影响了市场反馈,A股市场对游戏板块的关注度提升,即便部分公司业绩良好,估值仍低,显示出对该板块的超额和修复关注。
- 特别提到了华通新产品流水增长,预示利润增长,以及点点互动的利润预期增长和投资韩国瑜美德股权的恺英网络,强调这对其IP稳定性和市场扩展的重要性。
- 总结游戏行业在编辑变化下的修复情况,建议关注未来可能的新趋势和增长渠道,如程序化广告等。
- 建议关注受益于结构性趋势的公司,如华通、恺英、完美巨人、吉比特等,强调短期变化大的公司更具投资价值。
- 华通卡新产品流水回升,预计9月创新高,明年利润增长明显;
- 华通的新产品流水正在上升,预计9月份会创新高,这将带来明显的利润增长,预计在明年上半年体现。
- 发言人1 答:当前游戏行业正处在编辑变化下的修复阶段,未来应关注是否有新的趋势出现,比如海外渠道带来的增长,以及类似程序化广告放量的逻辑。
广发策略 黄金的时代坐标:从宏观叙事到交易落地 260914_导读.docx
- 文档:打开文档
- 团队近期专注于基本面量化大类资产配置和海外策略的研究,特别深入分析了黄金和人工智能领域的投资机会。
- 自2025年年终策略提出“左手黄金右手AI”的投资理念以来,团队计划通过框架培训,分享关于黄金和AI的投资方法,重点不在于即时数据,而在于投资框架的分享,以促进投资者理解和决策能力的提升。
- 分享了黄金投资的积极观点,强调中长期走势看好,解析了宏观环境对黄金价值的影响,介绍了多因子打分模型及期权市场在黄金投资决策中的应用,提倡关注投资框架而非短期数据时效性。
- 讨论了美国通胀的减弱、美联储政策变化对黄金价格的影响,以及全球央行购金趋势的变化,特别是中国和韩国的购金活动增加,预示着黄金作为储备资产的潜在需求增长。
- 提出了通过期权、资金流和模型监测市场信号的方法,并建议投资者关注特定触发点,如期权筹码迁移、资金流变化、模型回归值等。
- 他详细说明了如何利用期权视角、筹码分布、多因子模型等工具来判断黄金市场的买卖时机和趋势,虽然报告中包含具体的黄金目标价格和投资策略,但陈振威鼓励投资者基于自己的理解和市场变化做出投资决策。
- 在这个时间段内,金价从4273涨至4367,而IV相对平稳,但25点ta跟10 delta的put cost显著增大,表明市场对上行风险定价增强,资金配置从下行保护转向上涨敞口暴露。
- 短期则关注拥挤头寸集中了结、资金流(ETF净流入和CFTC管理基金净多增仓)、期权筹码(OI迁移和卖货压力消化)以及模型信号(综合分回正0.3以上、52周相关性系数上穿负0.15)等四个触发信号,维持趋势没变但节奏变化的判断。
广发策略 黄金的时代坐标:从宏观叙事到交易落地 260914_导读.docx
光模块设备行业深度汇报 260912_原文.docx
- 文档:打开文档
- 带来的就是这个板块对应的核心的国产的公司,他们的一个订单以及未来收入的一个增长的一个增速。
- 肯定是要远高于整体光模块设备这个行业的一个增速的,整个行业的一个增速,这是我们是能够大概率能看到的一个强现实的一个东西,大概率能看到强现实的一个东西,就是我们现在核心推荐的一个板块,核心推荐的一个板块。
- 就是从国内厂商的一个角度,然后再从海外厂商的一个角度来看,我们是能够看到什么靠海,鲁曼的OAY这些公司他们的Q2的1个资本开支的一个增速,那至少都是大几十的一个增速,甚至像AY都是像什么呢?
- 包括我这里再补充一下,就是我们是能够看到核心公司的一个收入的利润也是在快速增长,也是能够从一个下游到一个中游的角度,能够看到对行业的积极度。
- 因为你的光互联的一个需求,这个容量是在往上走的那你就需要的是你的整个请关注公众号思维纪要社,更多纪要请教RV西安20210130模块的一个数据在往上走。
- 从之前的400G到800G然后到1.6G到未来3.2G都是4GNPO这样的东西,甚至到后来的一个CPU,你的这个产业趋势是非常的明确的那在这样的一个核心最最核心的一个产业区,光模块的一个产业是里面。
- 就是我1.67的一个产线里面,我对应的需要的这个光模块测试仪器的一个价值量是在三倍以上的一个提升的,至少是三倍以上翻倍以上的一个提升,这是一个核心的一个结论。
- 包括各位领导感兴趣也可以向相关的一些中游的其他国产的一些厂商,包括像一个华盛创的子公司加兰特,以及华兴原创的控股公司,那个叫做还是一样都可以验证到一个订单的一个持续的一个爆发,包括业绩的一个加速的一个兑现加速一个兑现。
广发传媒 260913_原文.docx
- 文档:打开文档
- 但我会认为要在这个方向你配配的话,肯定核心重心也要放在能够受益于现在的一些结构性趋势,或者说结构性的景气度的一个方向。
- 其实最近华通的新产品的流水已经重新开始往上走了,我们判断可能到90月份他的流水会重新去创新高,当然它一般流水创新高的时候,费用也会相应的增加。
- 所以当前流水创新高带来的一个明显的利润增长,应该是在明年上半年会有更清晰的一个体现。
- 但是之前公司其实发过一个权,激励他们对于明年点点互动这个公司的一个利润上限目标是定在90亿的那点点互动是除除了点点互动外,它的顺序其实去年今年上半年有将近十个亿的一个利润。
- 那每年其实还是有稳定的利润贡献的那明年其实整个公司的利润,结合我们之前外发报告来看和他对股权激励来看,我觉得是可以往110亿去做一个展望的那其实明年还是有不错的利润增长了,且短期的高频数据是在往上的。
- 就现在传奇IP的一个实际的持有方,其实是由于美德和亚拓士两家公司持有的那么一大托是穿透,最上层其实是世纪华东,然后另外然然后与美德这边是传奇的另外一部分的一个IP其实恺英通过成功投资于美德,我觉得也保证了未来IP的一个稳定性。
- 但是传奇之前是没办法出海的,然后以及看起来IP的一个市占率会进一步的一个收拢,其实对后续长期凯利的一个增长是更加确定的。
- 再往更长的时间去走的话,我觉得核心我们还是可以去看一下是否有一些是否有些新的趋势出现,包括海外这边有没有后续有没有渠道带来的一些增长,我觉得可以今年底去更多关注一下,就是是否有类似于程序化广告之类放量的逻辑存在。
广发策略 黄金的时代坐标:从宏观叙事到交易落地 260914_原文.docx
- 文档:打开文档
- 目前的黄金价格也突破了收敛三角形的上沿,而硬盘波动率仍然在一个中低位,而黄金etf重新流入亚欧美三个不同地区的盘面也同步转强,整个交易结构从过热消化切换到了多头重新定价。
- 而右图是失业率和负债率的散点,2000年0 20年以来,这一负点也飘到了右上角,也就是周期调整以后,美国的财政宽松处在一个历史极值,债务存量上升,赤字高企,利率负担加重,三者互相化,这就是借旧还新,到利率利息上升,再到债务再扩张这样的一个一个循环,那么债务怎么解决呢?
- 我们对应到一个资产表现,就这个增长化寨压住的是一个技术技术进步,也就是代表着你你是有危机信仰的,这肯定是利好AI而通胀化寨就是出现一个超预期的大通胀去吃掉债务,那么在大通胀之后肯定是利好商品,而这个黄金肯定也是里面的一个佼佼者。
- 通胀还高于2%的目标,而长端利率上行,但高利率本身在在持续推高联邦政府的利息支出,而美联储越紧财政越难,财政和金请关注公众号思维纪要社,更多纪要请加V西安20210130。
- 如果Kevin watch它持续释放了一个偏音的信号,但是实际的政策行动又跟不上,那么市场就会逐渐怀疑这个美联储维持价格稳定的一个能力,转而交易美元的一个信用风险。
- 那么数据上6到7月的美国通胀是明显转弱的,CPI同比从前期高位回落,核心PCE保持平稳,也就说明能源涨价没有形成一个持续的核心通胀传导。
- 而put端保护需求是在边际减弱,就市场在提高对上行风险的定价,那么资金的配置方向也从下行保护转向一个上涨的一个敞口暴露。
- 然后这个案例3,其实是当时9月4号的一个十月期权,也就是第一部分我们当时没详细讲的那两张柱子图的一个明细是put端就是进ATM的一个相对IV变化确认度比较低,3900的pute解放了235手,且调整后的IV在下降是保护仓位在撤4100 4450的跟仓。
广发策略 黄金的时代坐标:从宏观叙事到交易落地 260914_原文.docx
- 作者:思想者
- 时间:2026-09-15 08:38
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:国海商社-华住Q2复盘:景气承压下加盟提速轻资产增长逻辑持续兑现 260913.mp3
广西能源 260913.mp3
国海传媒-模型系列:Token经济账三讲——第二讲单模型毛利率测算 260913.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
国海传媒-模型系列:Token经济账三讲——第二讲单模型毛利率测算 260913_导读.docx
- 文档:打开文档
- 毛利率 模型公司 综合毛利率 推理毛利率 输入输出比 缓存命中率 硬件利用率 收入确认 敏感性分析 毛利率测算 token DPCV3 GM5.2 mini max 三年租赁期 GPU吞吐量 吞吐量 GPU利用率 财务指标 工程优化
- 会议声明强调了参与者的使用权限、内容的非投资建议性质、禁止录音转发的规定及法律责任,同时提醒市场风险与投资谨慎。
- 基于DPCV3数据拆解,分析了头部模型公司毛利率的测算方法、核心假设与敏感性分析,强调了毛利率提升趋势及业务结构、硬件利用率等因素的影响。
- 他首先提醒参与者会议内容的保密性,明确指出会议不构成投资建议,禁止录音和转发内容,以确保信息的安全与合规。
- 发言人1:输入输出占比在chabot时代相对较低,而在H时代可能高于20%,这会影响基于deep sik v3时代数据计算出的收入结果。
- 成本统一按照3.68美元计算,这是来自inference x三年租赁期的数据,该租赁期是云服务提供方与模型公司通常签订的长期协议期限,通常会打四五折,而非三年期的短期租赁价格可能会达到6到7美元。
- 成本端的核心假设包括硬件成本采用inference x上数据,即B200芯片FP4在三年租赁期条件下的平均费率,为3.68美元。
- 发言人1:收入端的核心数据主要来源于各家官网公布的以美元为单位的输入价格、缓存命中价格和输出价格。
国海传媒-模型系列:Token经济账三讲——第二讲单模型毛利率测算 260913_导读.docx
国海商社-华住Q2复盘:景气承压下加盟提速轻资产增长逻辑持续兑现 260913_导读.docx
- 文档:打开文档
- 华住 加盟 收入 利润 开店 rap part 景气度 同店 会员 供应链 轻资产 网络扩张 品牌能力 加盟商回报 平台经营能力 会员权益 投资回报率 中央预定 收益管理 经营杠杆
- 分析指出,华住的长期增长逻辑依托于品牌影响力的扩大、加盟商回报的提升、会员渠道及平台运营能力的增强,以及轻资产模式下利润的稳健增长。
- 重点讨论了Q2开店与加盟收入变化趋势、全年目标完成情况、加盟收入提速原因及上调收入指引的增量来源,以及对2026年及未来几年的核心假设与盈利预测。
- 华住集团上半年开店增速下滑,但净增酒店数仍在增长,全年开店目标维持2200-2300家,注重开店质量,尤其在核心城市和优质物业点位,管道内储备酒店充足,完成目标置信度高。
- 酒店行业Q2相较于Q1景气度有所下降,综合RAP部分增速放缓,华住等主要酒店集团表现各异,整体行业处于温和修复阶段,预计全年新开酒店2200至2300家,RAPER微增。
- 基于境内直营酒店持续收缩、加盟网络扩张、Q3 rap承压及Q4预计恢复等核心假设,预测2026年集团收入达271.49亿元,同比增长约7.5%。
- 这导致利润端显著改善,Q2金桥净利润同比增长26.9%,达到17点一二亿元,经营利润率提升至31.1%,同比提高3.3个百分点。
- 发言人1 答:长期看华住除了跟踪同店经营情况外,更重要的是看能否持续将酒店产品规模化复制,通过加盟商回报会员流量和平台经营能力将产品优势转化为门店扩张和利润增长。
国海商社-华住Q2复盘:景气承压下加盟提速轻资产增长逻辑持续兑现 260913_导读.docx
广西能源 260913_导读.docx
- 文档:打开文档
- 在过去一个月里,一家能源公司取得了显著的市场表现,其股价上涨了20%,这得益于公司成功剥离非核心资产,集中资源于主业,实现了业务的聚焦与优化。
- 对话探讨了新能源项目通过替代高价外购电为公司带来的成本节约和利润提升,同时提及公司计划收购桥巩水电站剩余股权及后续可能的资产注入,包括核电、火电等,以增强盈利能力和控制优质资产。
- 公司业绩方面,预计未来几年利润将持续增长,得益于新能源项目并网、电价调整及资产注入等因素。
- 下半年,火电板块将从广西调整后的容量电价政策中受益,预计下半年较上半年可增加约四千多万元的容量电费收入,明年相较于今年还将增加同样的数额,这对火电板块的业绩修复起到积极作用。
- 发言人1:若公司将机组转至自家电网内运营,用自己的电量替代外购电部分,电价和电量上的收益会更为显著,因为卖给自己的电厂价格更高,这可能会为公司增加两个多亿的收入,对公司的盈亏平衡带来积极影响。
- 以55万千瓦风电为例,全部投产后预计可贡献约10亿度电量增量,利润总额可能达到1亿左右,考虑股权比例后,净利润贡献约5000万。
- 此外,天生桥20%的股权在24年的投资收益约为八千多万,而在25年预计达到1.5亿左右。
- 发言人1:上半年公司净利润为1.24亿,预计下半年随着来水回归正常和容量电价调整,全年做到2亿压力不大,但需考虑商誉和长期股权减值风险。
国海传媒-模型系列:Token经济账三讲——第二讲单模型毛利率测算 260913_原文.docx
- 文档:打开文档
- 它会统计这1 24个小时内输入和输出的token量分别是多少,然后分别用缓存命中的输入量和缓存的命被命中的输入量去乘以各自的单价,得到一个收入这边的talking收入,再加上这个输出这边也用输出的投屏量和单价做一个乘法,就会得到输出的投屏收入。
- 然后成本端的话核心的假设一个是硬件,我们都是去用inference x上面的数据,用B200的芯片FP4的这样的条件下采用agent coding场景下的一个吞吐情况。
- 在这种协议下,拿到的这个费用是或者说这个价格是比较优惠的那一般来说是会打个四五折的样子,那正常的这个单卡销售的成本,能够到6到7美元,就是基于这个地方的三年期。
- 下面最后算出来的三家的一个收入,可以看到每百万收入的角度上面,GM5点20比较高的这个地方,比较核心的关系点就是在于各家的定价,以及包括这个呃输入价格和输出价格,有的价格背景差异差差异上面。
- 就是说这几个指标越提升,它的毛利率是越低的那这个CPU利用率和吞吐量这两个指标相对来说它是成反比的这两个指标提升会导致毛利率的下降,这个是几个几个指标的一个正关系。
- 然后我们也对这个敏感度进行了一个排名,排名之后会发现缓存命中率是对毛利率影响最大的一个指标,缓存命中率比如说以DCV pro为例的话,缓存命中率每增加5%,它的毛利率就会下滑三个多点。
- 最后我们就可以得出一个结论,就是说对于这些模型公司来说,它短期内想要去提高毛利率,主要的一个手段就是可以通过短期内提高自己的定价,或者说说降低缓存命中率的这样一个方法去提升退役的毛利率。
- 市场有风险投资需谨慎,请关注公众号思维纪要社,更多纪要请加V西安20210130。
国海传媒-模型系列:Token经济账三讲——第二讲单模型毛利率测算 260913_原文.docx
国海商社-华住Q2复盘:景气承压下加盟提速轻资产增长逻辑持续兑现 260913_原文.docx
- 文档:打开文档
- 今年上半年,华住的开店增速有所下滑,Q一境内新开了537家,对比去年同期的694家,同比下降22.6%,Q2新开498家,对比去年同期595家,同比下降16.3%,所以上半年累计新开1035家,相比去年同期同比下降19.7%。
- 可以看到Q一划入境内综合rap part同比增长3%,其中ADR增长4.5%,是rap的主要增量来源,来自于价格段OCC是下降了1.1个百分点。
- 值得注意的是,首旅Q一的同店rapper仍然同比下降3.4%,雅朵童店的经营表现同样弱于整体的red数据,一季度综合表现出来就是综合的rapper改善存量的同点仍然有压力的状态。
- Q2华住集团收入71.2 1亿元,同比增长10.8%,其中境内收入58.7 6亿元,同比增长14.9%,相比于Q1的12.4%进一步加快,最核心的增长项还是来自管理加盟及特许家特许经营业务。
- 所以从Q2的情况来看,加盟收入的增长来源变得更加丰富,酒店网络扩张作为主要的量增基础,供应链整合以及其他的加盟商赋能业务也开始提供新的增量,后续我们也会更关注这一部分可以贡献多大的收入,以及最后对于单店加盟收入和综合take break会带来多大的提升。
- 最后我们再来复盘梳理一下华柱的长期关注逻辑吧,长期看华柱除了持续跟踪他的同店经营情况,也就是同店的rapper恢复度以外,更重要的是看公司能不能持续的把酒店产品做成可以规模复制的平台,再通过加盟商回报会员流量和平台的经营能力,把产品优势转化成门店扩张以及利润增长。
- 华住过去对于加盟商的赋能更多集中在品牌会员和运营体系上,现在平台能力进一步向采购仓储物流等中后台环节去进行延伸,这样加盟商的单位运营成本就有进一步下降的空间,收入端可以提供流量和收益管理,成本端可以通过平台持续优化,这样就可以在两端共同改善加盟商的投资回报。
- 酒店网络的扩大强化了会员渠道和平台的规模效应,供应链这些新的赋能能力也进一步改善了加盟商的经营效率,最终通过加盟收入的增长和轻资产经营的杠杆,转化成集团高端的利润。
国海商社-华住Q2复盘:景气承压下加盟提速轻资产增长逻辑持续兑现 260913_原文.docx
广西能源 260913_原文.docx
- 文档:打开文档
- 所以其实刚才3分之1的供给,就是刚才提到的这大概是多亿度的这个自发水电,另外还有3分之1是广西电网的构建,另外还有这个3分之1是湖南电网的构建,所以其实这个大概就是构成了公司总体的对供下游用户供电的一个供给侧的一些来源。
- 如果说更放宽到这个长期的维度来看,如果后面按照330元每千瓦来执行,那这个标准其实还能够跟今年的280的这个标准,还能够再贡献个大概几大概有7000万左右这样的一个收容量电费的一个收入,那这个其实是容量电价的一个提升。
- 所以如果说按照剩余的34%的这个股权去测算的,一年剩余的这些股权能够贡献的这个规模净利润,就有个大概将近一个亿左右,当然要特别注意,因为这个是定向增发,其实还会有一些股份的一个参保。
- 但其实也是核心就是强化公司对于这部分剩余股权,包括对于公这个优质水电盈利资产的利润的一些控制,然后除此之外,就是因为公司算是广西能源集团旗下定位的上市的水电,唯一的上市的能源平台。
- 我们可以看到广西这个十五的规划也已经提出了相应的一些建设的一些规划,已经能够在网页上找到的这种关注点,包括像中国东盟的洪水和新能源数据中心,这个区域就主要是在长公水电站的一个附近的一个区域。
- 因为上半年公司的规模净利润是1.24个亿,那如果下半年整体来水回归正常,包括我们刚才说的容量电价,从下半年开始已经有了一个调整,整体今年做到两个亿应该是压力不大的。
- 然后28年如果说这个新能源资产的逐步并网,包括火电有亏的顺利完成以及剩余股权的一些收购等等,能够向4到5个亿左右去靠拢,那其实在网上看的可能更多的还是要看整个电价的一个改善,包括集团后续的一个产出入了。
- 那后续各位如果投资者感兴趣,对公司的这个基本面情况,对公司的盈利拆分感兴趣的话,也欢迎各位投资者随时来联系我们团队,也感谢各位的一个支持以上就是我今天汇报的这个全部内容,也感谢各位的聆听。
- 作者:思想者
- 时间:2026-09-15 08:38
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:国泰海通-固收-海外加息预期会如何传导至国内 260913.mp3
国盛能源电力-心中有底持股不慌 260913.mp3
国盛通信十点谈-光博会启示看山还是山 260913.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
国泰海通-固收-海外加息预期会如何传导至国内 260913_导读.docx
- 文档:打开文档
- 美联储 加息 美债 通胀预期 货币政策 中美利差 资本流出 信用风险 结汇 弱美元预期 特朗普 中期选举 期限利差 资本利损 汇率损失 社融预期 利率 海外需求 国内债券市场 配置盘
- 整个讨论强调了市场波动性、通胀预期和政策利率变动的重要性,并提醒投资者在当前复杂多变的市场环境下应谨慎决策,严格遵守电话会议内容仅限正式签约客户使用的规定,以确保法律责任和市场风险得到充分提示。
- 对话探讨了中美利率差异及其背后的投资人结构变化,指出国内利率反映未来经济预期而非信用风险,而美债作为全球资产分配信用预算的工具,其信用风险预期正逐渐转移至其他经济体。
- 分析了银行自营资金参与的难度,建议资金配置遵循先易后难原则,优先关注央国企五年期普信债和高等级商金债,随后关注区域城投债,强调需匹配信用信评和资金确认过程。
- 最后,他强调九月份美联储政策会议的重要性,提醒投资者关注会议后的影响和市场反应,以作出及时的判断和策略调整。
- 主要原因有三点:一是从货币政策角度看,我国央行目前的货币政策保持稳定,尤其是在升值压力下,结汇活动增加可能导致人民币更快回流至美元,从而影响市场对于人民币汇率的预期;
- 发言人1:首先,在国庆假期期间,由于机构行为和不确定性因素,建议投资者跨过国庆假期再考虑加仓,重点在于获取较为稳定的票息收益而非高弹性。
- 最后,区域性理财可关注同期城投债配置,但此类品种配置落地速度相对较慢,受益范围集中于经济实力强、金融资源丰富且债务化解进展较快的核心平台区域。
国泰海通-固收-海外加息预期会如何传导至国内 260913_导读.docx
国盛能源电力-心中有底持股不慌 260913_导读.docx
- 文档:打开文档
- 投资策略上,建议关注山西煤炭企业补涨机会,鉴于当前政策环境,动力煤价格或持续高位震荡,需密切留意下游需求及政策动态。
- 在无重大政策变化前,煤炭价格上涨趋势难改,呼吁投资者关注特定煤炭企业的投资机会。
- 讨论了焦煤价格因下游难以承受而可能进入高位震荡局面,强调需求配合对价格上行的重要性,并建议关注华阳、山煤、潞安等煤炭企业的补涨机会,同时提醒合规限制与材料索取方式,呼吁支持团队并结束会议。
- 因为今年新疆煤炭产量同比下滑5.75%,全年可能呈现同比下降趋势,加上铁路外运量的增长有限,无法有效缓解疆外市场的供应紧张状况。
- 但要从1亿吨提升至1.5亿吨难度非常大,原因主要有两点:一是乌江线和南新线河西核心段运力已接近饱和,存在运力上限限制;
- 发言人1:除了市场预期未来可能会恢复外,更重要的是下游钢厂因原料成本上升而面临巨大压力,可能导致产量减少,这也是焦煤盘面下跌的核心原因。
- 发言人1:价格调整属正常现象,受政策打压和市场恐高情绪影响,但在顶层设计未变的情况下,价格上行趋势未改,调整空间不大。
- 发言人1:建议关注华阳、山煤、潞安等三线煤炭企业的补涨机会,因合规原因无法在会议中提供具体数据,详细信息可参考团队发布的完整研究报告。
国盛能源电力-心中有底持股不慌 260913_导读.docx
国盛通信十点谈-光博会启示看山还是山 260913_导读.docx
- 文档:打开文档
- 对话讨论了光通信行业在新技术方向上的产品迭代与供需改善,指出三季度业绩有望显著提升,特别是上游器件与芯片供应缓解后,模块厂商与头部企业将受益,行业整体处于高景气与高配置性价比阶段。
- 建议投资者关注易中天、泰城、冬天威亚、恒动光等企业,认为三季度后市场将转向明年的视角,为投资者提供新观察窗口。
- 总体而言,他的发言内容集中在光通信行业的增长潜力、面临的挑战以及最新技术进展,旨在为专业投资者提供深入的行业分析和投资建议。
- 发言人1 答:从三季度开始,由于之前受限的一些核心器件和芯片供应紧缺情况有所缓解,无论是国产上游器件、芯片供应商还是受益新增物料的模块厂商,订单和业绩的景气程度都有较高确定性。
- 发言人1 答:近期AI领域确实存在投资回报率的问题,有人担心AI发展速度放缓影响投资回报,也有人担心AI进展过快导致AGI实现后需要及时刹车。
- 对于板块配置,对无缘方向的看多方向依然不变,预计三季度整体增速较高,这些公司也将持续释放业绩,保持高速的增长趋势。
- 发言人1 答:下一个观察窗口是10月11日至20几号的OCP以及华办华润半导体协会会议,这两个事件将对明年整个行业的走向进行更多定调,有助于投资者在三季度结束后切换到明年视角进行新的观察。
- 发言人1 答:目前从模型角度和光通信产业来看,都处于健康快速发展状态,预计28年行业的增长会加速,受益于新技术带来的场景扩张和量级增长,整个行业可能在28年进入重新加速状态,增速比20年更快。
国盛通信十点谈-光博会启示看山还是山 260913_导读.docx
国泰海通-固收-海外加息预期会如何传导至国内 260913_原文.docx
- 文档:打开文档
- 那对于国内而言,其实现在十年和30年30年和就十年和一年期国内的这个利差里面,其实表达的你这个历史,它表达的完全就是未来的一个经济的一个预期,或者未来的一个社融预期,而不是说未来的一个信用风险预期。
- 因为其实两年期的,就是说现在其实美国你这边你也没有加息,联邦基金利率其实也没上,但其实更多的是期限里,它要走过这个期限里它里面走过,就带着你的资本利润预期,带着你的这个甚至是可能出现一定的这个信用的预期,信用走弱的一个预期,就是信用不足的预期。
- 你最多就是说因为权益这边有点问题,私募这边走一点,但是也没有走那么多,而且私募对于利率防守的诉求也没有不可能说现在去下降,我觉得所以这几个东西加一起的话,我们觉得接下来至少2到3万手的一个加量的空间是完全有可能的。
- 所以说对于这个六个月的买断式的话,我们觉得应该还是会这个可能我觉得平量去做或者说小幅加量去做的概率是比较大的那对银行间这个资金市场这个风险来讲的话,目前整体来看,资金整体的供需还是相对比较紧绷的那在这种紧绷的状态之下,大行融出多一点少一点,那其实对DR的影响会比较明显。
- 那相对来说的话,像短暂下沉这类组合,它的稳定性还是更好一些的那如果我们拉长时间,从一个月和3个月的这样的一个中期角度来看的话,这个仍然还是九期共贡献占优的那同时的话像产业超长,产业哑铃和产业拉97这类结构策略组合,还是会保持比较好的一个中期的收益。
- 这让我们不得不怀疑一个问题,就是说之前我们对美伊冲突有一定的准备,就是说可能市场上有这个原油的储备,霍尔彩霞这个运力受到影响之外,我们可以运用这个储备的一个原油来缓和一部分的一个价格。
- 可能就是说按照他以往的一个作风表态,就是说我们这次决定加10加25个BP首先展现出对于控制通胀的一个决心,但是对于后续不做承诺,我们后续的一个政策决议仍然会取决于这个经济数据的一个表现,比如说油价的表现等等的这保留了它的一个政治的一个空间和灵活性,或者说是不至于说做一些出格的事情,让和市场产生更大的波动。
- 如果说市场没有去预设连续的加息的话,那么这个短端的一个上行空间相对来说还是可控的,那么5到10年期,更加会受到油价是否继续上冲,通胀的一个预期以及这个期限引起的影响,跟这个短端不太会相同。
国泰海通-固收-海外加息预期会如何传导至国内 260913_原文.docx
国盛能源电力-心中有底持股不慌 260913_原文.docx
- 文档:打开文档
- 目前所有参会者均处于静音状态,下面开始播报声明,本次会议仅面向国盛证券的专业投资机构客户或受邀客户,会议中嘉宾的发言内容仅代表其个人观点,国盛证券研究人员的发言内容仅代表当日的判断,具体请参见完整版的研究报告。
- 那么这个是一个玩笑,但是也反映了当前市场对于整个煤炭价格,应该还是有比较大的这么一个分歧,或者是市场觉得煤炭价格越涨,可能就会面临着,越大的这种政治或者说政策上的一个风险一个风险。
- 我们说单纯从价格的角度来看的话,我们说动力煤的价格,在三月初的时候是吧,应该是3月1号的时候,我们当时发的报告当中,我们当时就说今年的动力面的价格,应该具备着破千的这么一个能力的能力的。
- 然后包括对操场的约束,以及包括3C发生事故之后,可能安全也会受到一些影响一些影响说其实新疆今年产量,我觉得全年来看的话,甚至有可能都应该是同比要下降的下降的。
- 整个从新疆的这个铁路外运的这个投资角度来看的话,自备箱投入的话比较大,可能回本的周期最起码也大概得需要2到3年的一个时间,说这属于重资产的一个投入,其实也没有人敢贸然的去做这么大的一个投资,去赌未来的煤炭的价格一直在一个非常高的一个位置吧,这是第一,这是一个方面。
- 是因为21年那个时候其实产能核增的这个重点,其实是针对于内蒙地区的煤矿,内蒙地区的煤矿,比如说内蒙地区的煤矿在21年,基本上条件比较好的,资源禀赋比较好的,安全条件比较好的煤矿。
- 那么它就是主要的核心的原因,就是包括项目的价格涨到2600这个位置。
- 然后第二句话是讲的是我们投资的机会,就是后面可以去关注一下山西煤炭企业的补涨的机会补涨的机会。
国盛能源电力-心中有底持股不慌 260913_原文.docx
国盛通信十点谈-光博会启示看山还是山 260913_原文.docx
- 文档:打开文档
- 目前所有参会者均处于静音状态,下面开始播报声明,本次会议仅面向国盛证券的专业投资机构客户或受邀客户,会议中嘉宾的发言内容仅代表其个人观点,国盛证券研究人员的发言内容仅代表当日的判断,具体请参见完整版的研究报告。
- 所以从三季度开始,无论是一些国产的上游的器件和芯片的一些物料,还是因此而受益的一些新增的一些模块厂商,能拿到一些更多的新增物料,包括对于头部厂商来说,也是在三季度整个能够体现出来的订单和业绩的景气,目前看应该都是确定性相对比较高的。
- 因为现在九月份了,十月份有OCP,然后陆续可能又开始慢慢演进到明年三月份GDC这些可能都是会针对无论是CPU还是NPU的方案会去做更多的落地,甚至是请关注公众号思维纪要社,更多纪要请加V西安20210130新的产品的宣发。
- 所以当前其实你从网scale out往scare out,甚至scale in引进通信的或者互联的短板其实是越来越明显的,你本身现在在scale中心都有点影响到整个GPU的负载率的提升了,那在scale跟scale in的话,其实这个事情影响会更大。
- 中期的维度,其实这个周末大家很多人在讨论关于宏观层面的问题,就是关于第一个这个s topic跟OpenAI这个刹车会不会影响中期整个AI投资的进度,会不会出现一些波动?
- 所以这个是周末大家很多人在关心这个大模型的厂商这个言论会不会带来一些影响,第二个就是担心一些贸易的问题,以及未来CPU、NPU和中国的核心厂商能够处在什么角色地位上的这样的一个问题。
- 就是在光博会上到处都可以听到大家讨论我们这个产能要扩多少,现在的客户的需求有多大,大家目前的这个状态是完全满足不了客户未来的需求的,包括很多很多环节的订单跟指引,都看到28年甚至28年以后了,这个我觉得也是跟过去呃最大的一个区别跟过去最大的一个区别。
- 这个是电缆板块大家愿意给高估值的一个原因所以短长期的话肯定是要去找这种就是从技术概念就真的走到技这个工程落地这种新方向的那短期的话肯定大家关注都还是在这个光模块龙头,还有这个产业链的景气度上面。
国盛通信十点谈-光博会启示看山还是山 260913_原文.docx
- 作者:思想者
- 时间:2026-09-15 08:38
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:国投证券林荣雄-策略周一见:快要熬出头了 260914.mp3
国泰海通-商社-复盘暑期把脉国庆系列会议-OTA 260913.mp3
国泰海通证券-期债早间观察:总持仓、多空比和席位持仓,谁是更好的前瞻指标 260914.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
国投证券林荣雄-策略周一见:快要熬出头了 260914_导读.docx
- 文档:打开文档
- 对话中,讨论了对俄罗斯队的支持,科技板块的乐观预期,特别是M顶定价研究的特色和影响力,认为尽管市场波动,但科技板块存在反弹机会,特别关注四季度的科技行情反弹。
- 对话围绕近期海外通胀数据及资金面情况展开,重点分析了CPI与PPI的上升趋势及其背后的原因,如油价反弹、食品价格波动及AI产业趋势等。
- 发言人1:我们此前的周报中提到,在四季度科技层面存在大反弹的机会,认为今年6月底的科技顶部可能是M顶的第一个点,并预计在Q4可能会出现一波科技的第二波反弹。
- 发言人1:在8月份核心CPI环比超预期后,市场开始对加息预期进行定价,普遍预期会先加息一次,但同时也期待这会传递出鸽派信号,即加息周期开启但一次加息后即停止,从而使得市场流动性预期好转。
- 发言人1:最近公布的国内CPI和PPI数据超出预期,其中CPI同比上涨0.8%,PPI为3.8%,显示外部冲击对供给的影响持续存在,并且CPI也受到了一定传导影响,如汽油价格的上涨。
- 发言人1:CPI环比上涨的主要原因有四个:一是油价上行,从70美元反弹至100美元,导致交通用能源分项中的汽油和柴油价格显著上涨;
- PPI的上升主要由煤价、油价和有色上涨推动,与CPI相比,PPI上升的原因更侧重于上游原材料价格的剧烈上涨,而AI产业在PPI中的占比带动较小,食品价格的影响也相对较小。
- 发言人1:当前短期通胀降温仍不稳定,虽然商品和服务价格普遍上涨的压力尚未显现,但如果能源价格持续高位,可能会通过运输和生产成本向其他商品和服务传导,导致通胀回落面临阻力。
国投证券林荣雄-策略周一见:快要熬出头了 260914_导读.docx
国泰海通-商社-复盘暑期把脉国庆系列会议-OTA 260913_导读.docx
- 文档:打开文档
- 同时提及春假对五一假期出行模式的影响,以及亲子游订单YOY负增长但总量增长的现象,认为国家休假政策旨在分流高峰期需求。
- 分析了商旅市场的增长,尽管油价可能影响,但因新客户拓展,订单量仍实现15%增长。
- 讨论了平台酒店运营调整后,付费流量池占比提升对连锁酒店及单体酒店的影响,以及交通业务特别是火车票业务因政策变化导致的订单量下降,探讨了相关对冲措施。
- 发言人1:春假等假期设置有助于分流高峰期需求,尽管有些业务线如亲子游的单个订单YOY呈负增长,但总体订单量仍在增长,且增长预期在目标预期之内。
- 发言人1:商旅方面今年上半年有15%的增速,在ADR基本不变的情况下,这主要归因于订单量的增长,而非油价对商旅业务的影响。
- 发言人1:度假C端补贴比之前有所增加,而酒店和机票C端补贴在国内是在持续下降,但今年度假产品的订单量因公司策略调整而增长。
- 发言人1:酒店价格上升是因为年初受到反垄断调查后,需要整改之前与酒店的合作模式,取消了排他协议,导致在携程平台上的一些酒店价格提高,从而影响了补贴策略和用户购买行为。
- 火车票业务占整体大交通订单量的比例从31%下降到23%,对整体交通业务有一定影响,尤其是营收测方面。
国泰海通-商社-复盘暑期把脉国庆系列会议-OTA 260913_导读.docx
国泰海通证券-期债早间观察:总持仓、多空比和席位持仓,谁是更好的前瞻指标 260914_导读.docx
- 文档:打开文档
- 最后,他们提醒投资者市场存在风险,建议谨慎决策,并强调会议内容仅面向签约客户,提醒注意法律及版权事宜。
- 建议关注20日均线及节后市场动态,预计九月直接站稳117有一定难度,需等待天时地利人和。
- 平安期货在T合约上的净持仓变化,中信期货、宏源期货及申银万国期货在TF合约上的持仓变动,对后续行情预测具有较高胜率和盈亏比,这些重点席位的动态值得投资者关注。
- 指出2026年下半年以来,总持仓与价格的相关性增强,但不同合约表现有差异,多空持仓比和重点席位的持仓变化为市场走势提供辅助信号。
- 近期市场出现回调,提醒投资者注意风险,尽管存在调整,但缺乏一致的看空信号,建议关注技术点位突破以判断市场走向。
- 发言人1 答:现在多种策略和业务流程使得期货市场对现券市场的影响更为直接,例如券商的增反套、TRS等操作,能够迅速将期货市场的动态引导到现券市场,从而影响现券价格走势。
- 发言人1 答:当持仓量增长放缓或出现下跌时,对于TF合约,这两个指标可以较好地用于风险预警,即之后五天到一周两周内,TF合约出现回调的概率相对较高。
- 但在T合约和TS合约上,多空比上升可作为行情偏强的辅助确认信号,而TS合约多空比下降则可能预示未来5日到10日出现下跌的概率较高,特别是5日下跌概率更高,可作为短期行情转弱的辅助信号。
国泰海通证券-期债早间观察:总持仓、多空比和席位持仓,谁是更好的前瞻指标 260914_导读.docx
国投证券林荣雄-策略周一见:快要熬出头了 260914_原文.docx
- 文档:打开文档
- 当然从这周末的角度来讲的话,最大的这个负面的信号就是来自于AI的巨头公司,可能基于未来安全的这样子的一些忧虑,要普遍性的去放缓对AI领域的一些资本开支,认为AI的这个速度要放缓一些,我认为这个来讲的话,可能是在边际上大家认为说影响最大的一些事情。
- 所以说我们讲的这个熬,核心的原因就是说从交易的这个层面上,我们去理解和观察当前的科技,还是对利空它的这个定价,尤其是A股这一块,在较高的拥挤度,在大家一想到反弹第一反应都是想跑。
- 那么油价反弹,大家关注这个大宗商品的也不知道,很多的这个商品也还也来自银行的反弹,包括跟油相关的像甲醛类似的这种化工品,以及像煤炭这样的,跟油相关的替代能源的关系,也使得油价从70美元重新回到100美元的,也有一波上涨,所以差不多就是四个原因一个就是油价上行,那么在CPI里面体现出来的结果就是说交通用能源分项,就是我们的这个汽油,加油加的这个柴油价格肯定是水涨船高的。
- 当然这个有利于接近季节性的关系,包括一些激活的原因但是猪肉和生的价格其实也是在助推的,包括酒类的价格其实也是结束了负增长的。
- 但是如果后续能源价格持续高位,人可能会通过运输,包括生产成本向其他商品和服务的一个传导,通胀回落的话还是会面临比较大的阻力,所以从政策判断上来看的话,此前就业数据偏强,包括本次核心的环比又高于预期,市场对八月份的核心的PC环比的预测也想上调至0.26%。
- 那你美联储更关注的这个通用指标也没有出现一个明显的降温,同时我们看到同期发布的九月份密歇根消费者现金指数是在下降的,短期和长期的通胀预期又都有所回升,综合就业来看的话,核心通胀和通胀预期的变化,可能对于这个星期九月份FOMC会议上面加加25BP的可能性是比较高的可能性是比较高的。
- 但是我们看如果说十年跟30年的美债利率变动来看的话,其实可以看出来加息的持续性,对于后续加息持续性是存在保留的那另外一个资产就是在黄金,这个层面,我们看到黄金现货价格从日内是啊第一位,也就是周五CPI数据公布之后可以看到黄金现货价格可从日内低位4300附近回升至4400附近。
- 那么后续对于大类资产的影响就会比较大,所以的话我们现在大体上认为美联储这一次来看的话,是一次温和性的假期,还是释放抗通胀的一个可信度,压制中长期的一个通胀通胀风险影响,反而也会避免后续更激进的一个加息的一从而确定不加确,从而降低不确定性。
国投证券林荣雄-策略周一见:快要熬出头了 260914_原文.docx
国泰海通-商社-复盘暑期把脉国庆系列会议-OTA 260913_原文.docx
- 文档:打开文档
- 就是要不能不能先帮我们总结一下,今年整个暑期,您从整个OTA的大盘这边维度看到的整体表现,以及可能分七月跟8月单独的表现,并且给我们分析一下,大概出现可能这样的,尤其是好像似乎大家都觉得七月不太好,然后八月不太好。
- 因为理论上看龙头酒店的价格年其实已经因为似乎需求没有那么景气在下降,但是平台上这边反映的整体的房价还在提升,那做了什么呢?
- 我觉得应该是关系不太大,因为你看就是21到现在,21到现在其实他经过了疫情的,经过疫情末尾这个阶段,OK对,而且还是在增长,就在疫情的时候它也是在增长,所以我觉得是跟量级是没有关系。
- 然后在ABR增速,这个ADR基本没怎么变的情况下,有15%的增速基本上就是我们的商品订单量的增长。
- 所以我的大团这部分,对,所以大团是现在是在下降,然后小团的订单量是在持续增长,所以今年为了去推这个小船游的这几块业务,所以助教这块C股是在涨。
- 因为我们想了解一下,酒店这边不是确实近期出了一些新规,包括出台了这些,比如说原来那些先付费的流量工具没有,包括五维的雷达图,能不能给我们就稍微详细一下的讲一下,就是平台这边大概整体新规的核心思路逻辑我没有这些付费的,你说的这两点我没听说。
- 第二就是打不过我就收我,然后我们就把那个主要做中低端的气囊公司回归一个问题,就是刚才有个人微信问我就是他说就刚才那种就平台上面酒店运营调整之后,付费流量池的占比提升,然后规则流量是占比下降。
- 但是比如说龙头的连锁酒店,是不是它其实不怎么付费,那自然流量池里面是不是就全是龙头的连锁的,这个份额就没就全都,你说的这个是非常对的,即使没出反垄断那个事儿之前,我们的付费流量,付费的用户,就付费的商家基本上也都是在43星和四星之间的。
国泰海通-商社-复盘暑期把脉国庆系列会议-OTA 260913_原文.docx
国泰海通证券-期债早间观察:总持仓、多空比和席位持仓,谁是更好的前瞻指标 260914_原文.docx
- 文档:打开文档
- 那如果说是把30年的这个国债期货T2合约的主力合约和32 6的特工他们的存量就一个是看持仓手术,另外一个是看这个除了市场上面就这32 6除了这个AC除了银行的AC户以外,其他的可流通的、可交割的这么一个30年的各国活跃券来做一个比较。
- 当然这么高一定程度上也是,这种类似的样本不是很多,但也很明显的反映出这个信号在或者说这一个状态在T合约TL合约和这个中短端合约上面反应是有所不同的那我们觉得最主要的因因素其实是因为因为T和TL这种长端的品种,它其实趋势博弈的资金参与的会比较多一点,所以说新入场的多头是比较容易形成上涨的这种动能的。
- 第三个就是重点席位,因为我们看总体持仓能够拿到的是一个整体信息,但是不同的席位他们背后的投资者属性以及仓位的变动是不太一样的。
- 那么TF合约上,则有几个机构都可以值得关注,包括中信期货、宏源期货以及申银万国期货,他们整体就类似的,对于之后五天和10天的预测概就胜利基本上也都在60%到70%之间。
- 然后第三个是TS合约,TS合约上我们认为可以重点关注浙商期货和永安期货,他们的这个预测胜率,同样浙商期货会更高一点,大概可以到65% 63到70%之间,72之间。
- 那么空头这个入场的请关注公众号思维纪要社,更多纪要请加V西安20210130动能并没有很强这一方面,然后前二十多空持仓比这边的话,那么前20名会员机构的这个多空持仓比是整体抬升的,头部机构的这个净空程度也是有所收窄。
- 也就是说整体来看,虽然当前的这个市场情绪有所走弱,但是目前还不能够确定这种下跌的趋势进一步强化,后面需要去重点观察这个气合约TL合约是否会从减仓下跌转换成增高下跌,以及重点这个席位方面是不是会出现一些新的信号。
- 比如说T合约就是20日均线,然后TR合约就是116.6到116.7这两个关就这个关键阻力区间,那么把今天的这个三个问题合到一起,我们的结论可以概括为就是从机构行为来看,目前总持仓、多空持仓比和重点席位没有形成一致的这个看空信号,近期的走弱更多的体现为存量资金的退出,而非新增的空头入场。
国泰海通证券-期债早间观察:总持仓、多空比和席位持仓,谁是更好的前瞻指标 260914_原文.docx
- 作者:思想者
- 时间:2026-09-15 08:37
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:劲方医药(2595.HK)2026世界肺癌大会(WCLC) GFH375口头报告数据解读会 260914.mp3
一周一刻钟,大事快评 260813.mp3
航运专题:重申油轮突破阈值右侧机会,继续看好招商轮船、中国船舶 260914.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
一周一刻钟,大事快评 260813_导读.docx
- 文档:打开文档
- 讨论了影响远期估值的关键因素,包括公司未来20年的增长预期、分红政策、正向DCF空间、盈利预测、退出PE比率,以及合理的KE值范围建议。
- 对话深入探讨了正向和逆向DCF模型的构建与分析,重点在于拆解三个派息率以解决假设不自洽问题,解释了终局利润的意义及影响,通过敏感性分析揭示不同参数假设下的潜在利润,旨在帮助理解模型假设与预期差,寻找投资机会。
- 对话围绕机器人产业化进展展开,指出海外供应链加速,订单需求增加,预计年底达到2000台量级,但市场预期不足,认为机器人领域被低估。
- 富达通过股权激励明确了未来几年机器人业务的收入目标,预计从2025年起每年收入将显著增长,成为核心收益环节。
- 首先讨论了公司估值方法,他选择了不考虑电子和金融资产影响的FCFF初始值,并通过正向DCF分析预测了公司未来20年的增长。
- 发言人1:调用的所有参数,包括但不限于目标价、潜在空间、反算利润、隐含的KE值及其偏离度,都会影响到这些关键指标的计算结果。
- 发言人1:三年盈利预测和退出PE是决定正向DCF空间的关键因素,我们会提供合理范围内的KE值建议,以帮助评估投资回报率是否处于合理状态。
- 发言人1:近期机器人产业化的整体需求在加速,特别是在海外提炼业务方面,供应链产能爬坡,客户订单需求迫切,预计10月左右将达到周千台的需求量,年底可能实现两千台至两 thousand 的量级,对应年需求量达10万台。
劲方医药(2595.HK)2026世界肺癌大会(WCLC) GFH375口头报告数据解读会 260914_导读.docx
- 文档:打开文档
- GFH375 安全性 TRE TRN 胃肠道反应 血液毒性 转氨酶升高 腹泻 呕吐 恶心 多西他赛 紫杉醇 STK eleven KRFDFD 双突变 肺腺癌 晚期 注册路径 差异化 6236
- 对于276分子,确认有药厂关注,但具体进展和BD细节暂不公开,仅透露澳洲临床试验即将入组,旨在探索西方人群中的初步数据,与国内数据对比分析。
- 讨论了EGF8偶联分子的出海机会与平台布局,表达了对国际多国合作的期待,同时感谢了投资者与研究人员的贡献。
- 他感谢了参会的投资人和相关专家的支持与关注,并表示公司将继续致力于药物研发,期待未来有更多积极成果的展现。
- 对于G12D突变的患者,由于其特征不同,各家采取的注册路径也会有所差异,例如MMG510因肝毒性问题选择与化疗联合,而G12D一线注册策略仍在探索中,基于一期和二期实验结果,未来可能会选择去化疗的方案。
- 发言人1 答:预计14号的投资者会议中,丹药将公布部分数据,包括确认的ORR及在肺癌和其他病症上的数据。
- 375的管线BD预期方面,由于目前海外权益不在对方手中,无法代表合作方做出回复,建议大家关注very sam等合作方公布的对外信息,关注整体进度,相信合作方有内部策略。
- 发言人1 答:公司除了关注784(西妥昔单抗)序列与自家glued paris和linker结合的项目外,还有一系列针对不同适应症的双抗项目,其中以EGF2为首个取得较好临床前数据的平台。
劲方医药(2595.HK)2026世界肺癌大会(WCLC) GFH375口头报告数据解读会 260914_导读.docx
航运专题:重申油轮突破阈值右侧机会,继续看好招商轮船、中国船舶 260914_导读.docx
- 文档:打开文档
- 会议强调了信息保密的重要性,随后讨论了油运价格与二手船价突破历史新高,同时提到了中国船舶相关情况及近期备受关注的中事故,申万宏源研究对泄露行为保留法律追责权利。
- 讨论了周期股投资不应仅依赖数学归纳法,而应关注资金流向与产业资本行为,提出在当前全球局势下,诺亚方舟概念股如干散货、造船板块具有投资价值,尤其强调头部船厂在行业安全管控趋严下的利好地位,建议投资者关注相关行业动态。
- 随后,他深入介绍了海运市场的当前情况,指出油运价格与船价均创历史新高,同时关注了中国远洋运输的动态。
- 他指出,油运市场与集运市场类似,高利润和高价格可能推高股票价值,但库存水平对市场弹性有重要影响。
- 发言人1:在油运市场,当利润和价格都突破历史新高时,很难准确预知这一轮周期能维持多久以及高点会达到多高。
- 发言人1:在当前全球局势动荡、贸易博弈加剧的背景下,建议投资者关注海运贸易及全球博弈对抗带来的投资机会,如干散货板块,其长期逻辑更为确定。
- 同时,船舶制造板块也是推荐的投资方向,尤其是船舶航务类企业和修船业,因为二手船价的提升会对新船价格形成有力支撑。
- 此外,青岛修船事故虽可能促使全行业加强安全管控,但对头部船厂而言,这反而有利于资源优化配置,从而在行业规划主升阶段带来投资机会。
航运专题:重申油轮突破阈值右侧机会,继续看好招商轮船、中国船舶 260914_导读.docx
一周一刻钟,大事快评 260813_原文.docx
- 文档:打开文档
- 这里很重要的一点就是我们可以看你所有这里调的参数都会影响到上面的这个指标,就这里的这些指标,这里就包括目标价、潜在空间,然后反算的这个利润,以及隐含的KE和这项的KE值和他们的偏离度。
- 然后接下来是这一块就其实决定了这个正向的DCF的空间,然后这里就是给了三年的盈利预测,还有这个退出的PE,我们这里会特别重的去会会帮大家去解释,包括这个KE值,这里我们会有一个合理范围的建议,或者说一个一个指引,或者一个参考。
- 不自洽的意思就是说一个应该强制有相关性的指标前后有矛盾,这个K一直两种算法出现比较大的偏离,那这里就会帮你去解释,或者说帮你去说明这个偏离的意义是什么,它会它造成的影响是什么?
- 它会帮你输出一个更加直观的、容易理解的一个评价,你可以贴在这里,下面我们可以看到这里他有时间线,你可以把每一次跟踪后的评价观点结论放在这里,就加入到这个时间线里面去。
- 然后包括下面三个维度,就是如果如果按照你的这个假设,潜在的这个股息率大概能有多少,中局的如果如果他啥都不干,就如果这公司现在啥都不干,那最终的这个资产能够支撑现在多了市值等等一系列,这些其实你也都可以把它复制到,就是他会都会也可以变成一个prompt,把它复制到大模型里面。
- 并且话在核心供应链上的话,一些确定在提炼里面的这些公司,现在整体的订单节奏也基本上是随着这个指引在往上走。
- 所以我们觉得如果说一旦说在细分场景上,这两个机器人或者说其他的一些C端机器人,真正把某一个特定的场景给跑通的话,其实是有望快速放量的那在这个角度上的话,我们觉得像起源系的这一些或者说智源系的这一些供应链的话,其实还是值得期待的。
- 所以说我们觉得公司在当前位置之前,其实还是有非常强的看点和后续弹性的,同时的话公司在这种AIDC发电端,其实它的大需求业务的话,明天也会有一个要快速的放量,支撑于后面几年的业绩增长。
劲方医药(2595.HK)2026世界肺癌大会(WCLC) GFH375口头报告数据解读会 260914_原文.docx
- 文档:打开文档
- 就是说没有用过多西他在这个人群一个解释是说将来的三期他可能会跟这个东西他在多西他在昨天头比较,但事实上这个9805现在他其实是走一线的,而6236是走到二线,跟中西他再去比的那我们这一边如果你去看这个病人的demography,发现既往用多西他赛等籽酸类的药物,包括多西他塞,包括紫杉醇,它的比例接近40%。
- 我们在美国的人群其实也有数据,这个数据是我们的合作伙伴first stem做的那在他的这个网站上,你可以看到他近期的一个电话会上,他把现在的600毫克QD和900毫克QD甚至在美国人群,他用900毫克QD作为一个叫他的RPQD。
- 那么6236的这个皮疹,其实最大的原因是由于这个CNA的结合,特别是C0A它作为一个炎性的一个介质,其实在皮肤,在胃肠道其实都有广泛的分布。
- 海外临床他们预计14号给一个投资人者的会,那么在那个会上会有丹药以及部分combo的数据。
- 但是有1.375跟0015,甚至跟咱们自己的276不1样,是它不同的mechanism是现在是唯一的一个进了这种near pivotal的switch to compound,而且是selective。
- 然后他也是在临床前的这样的一个储备中,也获得了不错的这样一个出海的这样的一个deal,因为我们自己其实之前和请关注公众号思维纪要社,更多纪要请加V西安20210130是单抗联用,有着充分的数据,其实也储备有类似的分子,但是我们的这个pillow的话应该是分子比较累的。
- 也想请教一下,现在我们在这个对外合作的这样过程中,对于这一款临床前的这样的一个EGF3分子胶的这个产品,大概它的这样的一个关注度是怎么样的?
- 从整个平台的布局来讲,以EJR为这个proof,因为我们EGF2做的最快也最简单,我们拿到了很好的临床前的数据,包括这个monkey上面的一些个的研究数据,所以我们对这个平台的重要性充满了信心。
劲方医药(2595.HK)2026世界肺癌大会(WCLC) GFH375口头报告数据解读会 260914_原文.docx
航运专题:重申油轮突破阈值右侧机会,继续看好招商轮船、中国船舶 260914_原文.docx
- 文档:打开文档
- 航运专题:重申油轮突破阈值右侧机会,继续看好招商轮船、中国船舶 260914_原文
- 请参会人员务必注意,本次电话会议交流内容仅限参会人员内部参考,任何机构或个人不得以任何形式对电话会议任何内容进行泄露或外发,请勿以任何方式索要、泄露、散布、转发电话会议纪要。
- 首先就是从这个油运股来讲,其实现在很像集运这个利润跟价格都突破历史的那个阶段。
- 但是对这个产业资本,包括单位的石油公司来讲,有没有这条船直接能影响它的油能不能运出来,影响到这些国家的财政跟生存。
- 虽然我们如果用我们的这个框架,混乱就是阶梯,这个霍尔木兹海峡可能很难通行的背景,我们这些股票能算出很大的空间,但是我们仍然要用最谨慎的自下而上的分析去追踪,这也是现在赚钱的一个核心逻辑。
- 干散货我们也是继续推荐的,就是长期的逻辑其实更确定就是船厂现在造一个散货船的,对船厂的单位时间的利润是远低于其他船型的。
- 规划主升的阶段,对,右侧主升的阶段,希望大家一定请关注公众号思维基要社,更多纪要请加V西安20210130,一定要重视。
- 请参会人员务必注意,本次电话会议交流内容仅限参会人员内部参考,任何机构或个人不得以任何形式对电话会议任何内容进行泄露或外发,请勿以任何方式索要、泄露、散布、转发电话会议纪要。
航运专题:重申油轮突破阈值右侧机会,继续看好招商轮船、中国船舶 260914_原文.docx
- 作者:思想者
- 时间:2026-09-15 08:37
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:招商机械-应流股份液冷产业调研与NV自动化设备更新 260913.mp3
中信证券-光博会调研反馈及光模块设备公司更新机械通信 260913.mp3
长江策略_清策股谈-2026年深度报告巡礼第21期_掘金日本高股息,穿越牛熊三十年一-红利的时代,时代的红利系列(二) 260914.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
中信证券-光博会调研反馈及光模块设备公司更新机械通信 260913_导读.docx
- 文档:打开文档
- 对话讨论了设备端技术路线趋于定型,精度要求显著提升至10纳米级别,以及1.6T需求可见度增加背景下,大公司跨界进入光领域带来的规模效应和价格端的降维打击,强调了可靠性、速率和产业进入速度的重要性。
- 讨论了日联科技和华兴原创在光模块测试领域的强劲订单趋势及收购进展,强调了日联科技收购飞来科技的顺利推进和飞来科技作为光模块、光芯片老化可靠性测试领域的绝对龙头地位,预测明年两公司将实现合计约10亿元的利润,当前估值具有较高性价比。
- 公司收购普萨斯,后者在光通信设备领域全面覆盖,订单预期增长显著,尤其是1.6T海洋示波器,有望明年放量。
- 海外厂商产能不足、价格高企,为国内设备厂商提供了替代机会,如汇成真空、蓝盾光电等企业正积极布局,北方华创等半导体设备公司亦拓展至光模块领域,体现了产业链对这一领域的高度重视。
- 分享了光快射领域技术路线的收敛趋势,包括国产NPO和英伟达CPO加NPO的工作模式,以及未来设备发展方向,如NQCPU光纤耦合设备、FAU设备、1.6T及3.2T光采样示波器和硅光晶圆量检测设备,强调了技术路线对上游设备选择的影响。
- 同时,1.6T和3.2T示波器、矢量网络分析仪等新产品线被重点提及,预计未来将有显著的市场空间与收入增长。
- 对话讨论了光模块行业未来投资机会,强调尽管宏观面预期下滑,但设备端仍有大量未放量的潜在利好或利空事件,建议投资者关注设备端的投资角度,并持续跟踪相关公司动态,以获取更多信息和调研机会。
- 尽管存在宏观不确定性,他建议投资者关注设备端的投资机会,持续关注相关公司的发展动态和投资机会。
中信证券-光博会调研反馈及光模块设备公司更新机械通信 260913_导读.docx
招商机械-应流股份液冷产业调研与NV自动化设备更新 260913_导读.docx
- 文档:打开文档
- 会议开始前进行声音测试确认无误,随后进入正式会议,会议面向专业投资机构客户,主讲人将分享关于液冷产业及自动化设备更新的观点,强调发言内容仅为个人观点,不构成投资建议,同时禁止未经许可的录音、传播等行为,以维护会议的版权和秩序。
- 应流集团上半年收入增长超30%,但利润增长仅为17%,主要受原材料价格上涨、非经常性费用及财务费用增加影响。
- 随后,他详细分享了关于招商机械应流股份液冷产业调研与NV自动化设备更新的最新情况,深入分析了原材料价格上涨、非经常性费用、财务费用增加等因素对利润的影响,并展望了应流及其它合作伙伴的未来业务发展和市场前景。
- 发言人1 答:下半年应流股份随着原材料价格的回落、汇兑损失的企稳以及非经常性费用的影响逐渐减弱,利润将出现拐点并不断释放。
- 如果产能紧俏维持,利润率有望保持高位,但如果扩产过快或客户成本管控严格,利润率可能会在明年或下半年出现下降,但整体仍预计维持在20%左右。
- 发言人1 答:我们建议投资人重点关注艾克公司,因其目前仍有较大的发展空间。
- 今年年底公司将开始投资二期,预计今年金融管道主业将实现不错的增长,利润大约在两个亿左右,且公司账上有17亿现金储备。
- 同时,看好北交所流动性改善带来的机会,尤其是四季度,随着八支北交所基金的成功备案并在九月底或10月份发行,宏世达作为核心资产标的将获得拔估值的机会。
招商机械-应流股份液冷产业调研与NV自动化设备更新 260913_导读.docx
长江策略_清策股谈-2026年深度报告巡礼第21期_掘金日本高股息,穿越牛熊三十年一-红利的时代,时代的红利系列(二) 260914_导读.docx
- 文档:打开文档
- 红利资产 日本股市 股息率 消费股 金融股 科技股 核心竞争力 经济下台阶 产业优势 胜率 回报率 国债收益率 景气度 出口产业 低利率 红利时代 高股息 超额收益 产业趋势 估值陷阱
- 对话回顾了日本过去20年的股市变化,特别是低利率背景下红利资产的表现,指出2000-2012年间红利资产超额收益显著,核心原因为低利率环境和景气稀缺。
- 强调了红利资产在当前环境下面临的挑战,提出需关注具有改善预期和增长潜力的个股,以红马策略为核心,寻找高分红率的投资机会。
- 最后,他指出随着利率下降,红利资产的股息率空间和性价比有望提升,强调了在当前环境下寻找高股息股票增长潜力的重要性,并介绍了红马策略,鼓励参会者关注和支持长江策略团队的后续分析。
- 发言人1 答:报告有三个核心结论:1) 红利资产在不同阶段对日本股市的贡献有所变化,从最初偏重于中上游股票,到后来消费股、金融股和部分科技股也成为了红利资产;
- 发言人1 答:通过统计分析90年到98年、2000年到2010年以及2012年到2013年的数据发现,在不同的时间段内,高股息率行业获得超额收益的相关性并不单调,更多是受到行业因子的变化影响。
- 发言人1 答:在2000年到2010年的十年间,随着行业景气度的变化和国债收益率的走低,具有较高股息率的行业如能源、矿产、金融、工业服务、消费品、商业服务和分销服务等,其绝对收益和超额收益与股息率高度正相关,这表明行业的贝塔效应弱化,而股息因子成为主导收益来源。
- 我们会重点关注这类出清心理改善、带有一定增长潜力的股票,并采用红马策略进行筛选和组合配置。
长江策略_清策股谈-2026年深度报告巡礼第21期_掘金日本高股息,穿越牛熊三十年一-红利的时代,时代的红利系列(二) 260914_导读.docx
中信证券-光博会调研反馈及光模块设备公司更新机械通信 260913_原文.docx
- 文档:打开文档
- 对于核心的光模块设备公司,以及视觉和一些个自动化以及检测类的公司,有了新的认知和相关的交流的反馈,我们把最新的情况也在这里集中的汇报给大家,下面把时间交给我们组的分析师职工员,职工员是我们组主要是看光模块耦合设备,包括国众精工和科学技术的核心的这个分支,希望把时间交给他,明年请你为大家整体的汇报一下光模块的情况,我们广播会的情况。
- 目前的在手订单中,仪器仪表大概有40%,光芯片测试大概30%,老化测试大概20%这样一个比例,现在大家可能比较关注的就是这个1.6T的这个海洋示波器,是明年公司最具有这样一个放量潜力的这样一款设备。
- 这里面南充光电,其实我们看到从公告里面所介绍的内容来看,其实核心团队也是由之前在北美头部光器件公司这个镀膜业务线任核心研发职务的这些人员去承担的核心的一些管理层的一些岗位并且目前其实他们也进入到了国内的相应的一些光模块下游的一些客户的供应链。
- 但是我们刚才讲到可能3C这边的订单,它它就会有持平,甚至有下滑的风险,所以综合来看,今年的订单大概有一个50%的增长。
- 第二块就是我们讲的公司除了刚才讲的主流方向之外,或者说主要大家关注的方向之外,还有一块矢量网络分析仪这一块,这一块其实大家关注不多,主要是它的下游我在大家关注的核心点上,第一块就是它的这个无源铜缆的连接器。
- 同时除了沈阳网络分析之外,公司的这个传统业务就是实时示波器,包括一些射频电源这类产品估计会有一个20%的增速,所以对于景阳这公司来讲,我们也可以看到它在大家所核心关注的这个P,示波器上,它是采取一个自研芯片的这么一个路线。
- 所以在这里我们觉得其实还是要重点请教一下,让大家关注一下这个板块的投资的机会的。
- 那上述这些票都是我们持续跟踪重点推荐的一些公司,在这里后续有什么变化,也欢迎各位投资者,可以联系我们机械组以及对口分析师,去具体去交流相关的公司的情况,以及相关的预约调研划重点之类的,这些我们也都可以帮忙去安排。
中信证券-光博会调研反馈及光模块设备公司更新机械通信 260913_原文.docx
招商机械-应流股份液冷产业调研与NV自动化设备更新 260913_原文.docx
- 文档:打开文档
- 首先上周一我们去了应流,进行了一个现场调研,应流的中报它的收入的增长超过了30%,但是利润的增长只有17%,收入的增速高于利润的增速,核心的一个原因主要是在于以下三个方面。
- 然后最近一段时间公司还要跟西门子去签新的一个长协,这个长协是从30年一直到三五年,那里面光是重型燃气轮机就涉及到30多个品种,还加上各种类型的这种轻型燃机,所以公司直接预计,2两到3年之内,西门子的收入可能要做十倍以上的这样的一个增长。
- 那明年的话预计会增长到35亿,其中30亿是铸造的收入,然后4到5亿加工涂层,加工涂层公司经过过去两年的这样的一个投入,那明年就会开始贡献收入了,然后预计到明年年底,光是铸造的单月产值大概就能做到3个亿。
- 那么往后看的话,space size这边存量的燃机可能会大幅的增加,那对于售后维保,包括这个燃气轮机备件的需求也会大幅的增长,所以我们目前看下来,其实对于新机的这个供给格局影响是有限的。
- 但是到四季度随着这个var rubin现在我们了解到10月份已经确定性的要去拉量,那么很有可能像人版many ford,其他的这些柜内的这些产品,可能会有更多的外发订单,但是到四季度来看的话,可能整个行业格局也会出现一定的变化。
- 目前柯斯宇这边的毛利率,Q2是大概有40%,然后净利率大概是在20到30之间,跟这个金富相比,可能稍微略低一点,但核心我们认为应该是规模效应所影响,这是这个波纹管这边的情况。
- 公司目前是在给富士康以及博通做测试,富士康这边对应的下游的终端是英伟达,然后目前整个测试的结果相对来说是比较顺利的,可能会在未来一段时间公司就会拿到一些批量的订单,在整个L四这个回流焊,其实它主要关注的一个点是在这个PCB板的一个撬取方面。
- 那么如何精确控制焊接过程当中的这样的一个温度,就成了整个回流焊设备的一个核心能耗,那么在这个整个过程当中,目前劲拓相比于德国和美国的竞争对手,除了焊接本身技术比较扎实以外,还是在这个响应方面,包括跟客户的沟通方面会更加的有优势,所以可能后面会拿到一些富士康或者博通的批量订单。
招商机械-应流股份液冷产业调研与NV自动化设备更新 260913_原文.docx
长江策略_清策股谈-2026年深度报告巡礼第21期_掘金日本高股息,穿越牛熊三十年一-红利的时代,时代的红利系列(二) 260914_原文.docx
- 文档:打开文档
- 这是本篇报告的重点贡献,它有三个核心结论,第一个是红利资产在过去30年当中,在日本股市当中是不是一成不变的。
- 第二结论,在过去20年当中,哪些弘基金跑赢,我们看到情况是绝对的,股息率高的一些个股,它跑的不如一些中高位的个股,也就是潜在股息率能提高的个股,可能会更重要一些。
- 那么我们围绕刚才所提到的核心结论,用重点的投票,包括一些历史复盘的结果,跟各位投资朋友们做一介绍。
- 核心原因就是这个时候本来国债收益率低那么可投的这种股票权益其实请关注公众号思维纪要社,更多纪要请加V西安20210130。
- 国债收益率很低,很多的高股息真正变成了高股息,那么行业有能接近3点到4点的股息率,在2000年之前,其实股息率也就一两个点,也现在你是肯定是比不上的,所以这个时候的股息率是超过了国债收益率的,所以它就是典型的红利时代。
- 有一段时间,日本的个股也是跑输的,是11年到20年,这十年时间是跑输的,消费科技是跑跑在前面的这个十年我们在昨天复盘的时候也说了,这个时候是日本开始走出通缩的预期上升,日本的宽基指数日经25指数开始出现反转,交易向上。
- 我们刚才所说的是行业,我们把这些行业的个股,头部公司,把它拎出来,大家可以看的更直接一点,我们这边就不展开了我们把这些公司的名字放上去,是为了更直观的感受到,这些行业到底是什么,这些行业名字是什么,这些个股是什么,那我们就不一一展开了。
- 但是它的问题是在于我们可能需要去专注的去捕捉一些可能出清的心理有改善的,带有一定增长的这种股票,这些股票可能是我们去解决这个问题的核心的一个方法。
长江策略_清策股谈-2026年深度报告巡礼第21期_掘金日本高股息,穿越牛熊三十年一-红利的时代,时代的红利系列(二) 260914_原文.docx
详情页仍未获取到全文。原始列表正文可能被截断。
研报
JPM-2026年新兴科技领袖论坛要点纪要-20260911.pdf
- 文档:打开文档
- We hosted the J.P. Morgan 2026 Rising Tech Leaders Forum in New York, where IT Hardware/ Telecom & Networking
- {[{Uo-acPeKZOvogxWP0tBNbZJyDvT4Uewq3xrDZYkNcz7HbXR-Wdr0g9rU1WGEIER6w4WUEbSLjenzyl0hNEk7odQ}]}
- data centers, is also expected to start generating revenues in FY28. Together, these inside
- {[{Uo-acPeKZOvogxWP0tBNbZJyDvT4Uewq3xrDZYkNcz7HbXR-Wdr0g9rU1WGEIER6w4WUEbSLjenzyl0hNEk7odQ}]}
- {[{Uo-acPeKZOvogxWP0tBNbZJyDvT4Uewq3xrDZYkNcz7HbXR-Wdr0g9rU1WGEIER6w4WUEbSLjenzyl0hNEk7odQ}]}
- {[{Uo-acPeKZOvogxWP0tBNbZJyDvT4Uewq3xrDZYkNcz7HbXR-Wdr0g9rU1WGEIER6w4WUEbSLjenzyl0hNEk7odQ}]}
- {[{Uo-acPeKZOvogxWP0tBNbZJyDvT4Uewq3xrDZYkNcz7HbXR-Wdr0g9rU1WGEIER6w4WUEbSLjenzyl0hNEk7odQ}]}
- {[{Uo-acPeKZOvogxWP0tBNbZJyDvT4Uewq3xrDZYkNcz7HbXR-Wdr0g9rU1WGEIER6w4WUEbSLjenzyl0hNEk7odQ}]}
JPM-2026年新兴科技领袖论坛要点纪要-20260911.pdf
GS-中微公司(688012.SS):中国AI之旅——先进沉积设备与刻蚀机新品发布;看好先进逻辑与存储订单前景.pdf
- 文档:打开文档
- companies under our rated coverage from 1 to 3, with 1 representing high (30%-50%) probability of the company becoming an acquisition target, 2
- representing medium (15%-30%) probability and 3 representing low (0%-15%) probability. For companies ranked 1 or 2, in line with our standard
- departmental guidelines we incorporate an M&A component into our target price. M&A rank of 3 is considered immaterial and thereore does not
- InnoScience, Innolight (A), Innolight (H), Inspur, Insta360, Inventec, JCET, Kematek, King Slide, Kingdee, Kingsoft Office, LandMark, Largan, Lenovo,
- Goldman Sachs expects to receive or intends to seek compensationor investment banking services in the next 3 months: AMEC (Rmb336.01)
- As of July 1, 2026, Goldman Sachs Global Investment Research had investment ratings on 3,104 equity securities. Goldman Sachs assigns stocks as Buys
- Goldman Sachs & Co. LLC and therefore may not be subject to FINRA Rule 2241 or FINRA Rule 2242 restrictions on communications with a subject
- Banking Act 1959 (Cth)) in Australia and do not provide banking services, nor carry on a banking business, in Australia. This research, and any access to
GS-中微公司(688012.SS):中国AI之旅——先进沉积设备与刻蚀机新品发布;看好先进逻辑与存储订单前景.pdf
HSBC-关键AI辩论:我们的观点——全球股票策略.pdf
- 文档:打开文档
- e su M re m m ilG 6 .5 -T P G ta h C )xa m ( a n u L -M L G ia .Z h sa lF -3 .5 5 .3 in im e G e lg o o G e tiL -h sa lF xa M in iM 3 M 4 V ke e S p e e D 3 1 8 0 o rP a b a b ilA B 7 2 8 .3 n e w Q 6 .5 -T P G ta h C )xa m ( a rre T k ra p S e su M 3 .1 e lg o o G 8 .3 in im e G ia .Z xa M -3 .5 -M L G 8 .3 n e w Q a b a b ilA B 5 9 A T 4 .2 3 K im iK 6 .4 ko rG a rts A 6 .5 -T P G ta h C 5 s u p O e d u a lC 1 .5 e lb a F e d u a lC
- Source: Visible Alpha consensus estimates, HSBC estimates. See Global Technology: Sustainable CSP capex Source: HSBC estimates. See: Global Tech Platform: B2B up, B2C down: our new AI TAM forecasts to 2030,
- Source: HSBC estimates, Company Accounts, Bloomberg, Moody’s. Note: Bonds of all currencies and Source: Bloomberg, HSBC . Note: 2026 is year-to-date
- The target price is based on the analyst’s assessment of the stock’s actual current value, although we expect it to take six to 12
- months for the market price to reflect this. When the target price is more than 20% above the current share price, the stock will
- To view a list of all the independent fundamental ratings/recommendations disseminated by HSBC during the preceding 12-month
- 2 All market data included in this report are dated as at close 04 September 2026, unless a different date and/or a specific
- 3 HSBC has procedures in place to identify and manage any potential conflicts of interest that arise in connection with its
HSBC-宁德时代(300750 CH 3750 HK):AH股均维持买入——基本面稳步推进,市场情绪尚待修复.pdf
- 文档:打开文档
- To view a list of all the independent fundamental ratings/recommendations disseminated by HSBC during the preceding 12-month
- 2 HSBC expects to receive or intends to seek compensation for investment banking services from this company in the next 3
- 11 At the time of publication of this report, HSBC is a non-US Market Maker in securities issued by this company and/or in
- 13 As of 02 September 2026, HSBC beneficially held a net short position of more than 0.5% of this company’s total issued
- 2 All market data included in this report are dated as at close 07 September 2026, unless a different date and/or a specific
- 3 HSBC has procedures in place to identify and manage any potential conflicts of interest that arise in connection with its
- 4 You are not permitted to use, for reference, any data in this document for the purpose of (i) determining the interest
- 5 This report may be a translation of a report authored in another language. If so, and if there is any discrepancy between
HSBC-宁德时代(300750 CH 3750 HK):AH股均维持买入——基本面稳步推进,市场情绪尚待修复.pdf
HSBC-锐捷网络(301165 CH):买入——超节点(SuperPOD)渗透率提升将进一步驱动网络设备需求增长.pdf
- 文档:打开文档
- Source: Ruijie company data, Nvidia, Huawei, HSBC Qianhai Securities estimates Source: Ruijie company data, Huaqin, Southern Metropolis Daily (16 July 2026),
- Note: Priced at close of 7 September 2026. *Covered by HSBC Qianhai Securities and HSBC Qianhai Securities estimates are used. NR – Not Rated. NA – Not Applicable/Available.
- To view a list of all the independent fundamental ratings/recommendations disseminated by HSBC during the preceding 12-month
- 2 HSBC expects to receive or intends to seek compensation for investment banking services from this company in the next 3
- 11 At the time of publication of this report, HSBC is a non-US Market Maker in securities issued by this company and/or in
- 13 As of 02 September 2026, HSBC beneficially held a net short position of more than 0.5% of this company’s total issued
- 2 All market data included in this report are dated as at close 07 September 2026, unless a different date and/or a specific
- 3 HSBC has procedures in place to identify and manage any potential conflicts of interest that arise in connection with its
HSBC-锐捷网络(301165 CH):买入——超节点(SuperPOD)渗透率提升将进一步驱动网络设备需求增长.pdf
JPM-PC与服务器:从戴尔财季业绩看亚洲科技供应链启示.pdf
- 文档:打开文档
- with respect to each security or issuer that the Research Analyst covers in this research) that: (1) all of the views expressed in this report
- https://www.jpmm.com/research/disclosures, calling 1-800-477-0406, or e-mailing research.disclosure.inquiries@jpmorgan.com with your
- Coverage Universe: Hung, Albert : ASPEED Technology Inc. (5274.TWO), ASUSTek Computer (2357.TW), Accton (2345.TW), Compal
- Electronics, Inc. (2324.TW), Delta Electronics, Inc. (2308.TW), Inventec (2356.TW), Lenovo Group Limited (0992) (0992.HK), Lotes
- (3533.TW), Micro-Star International Co., Ltd. (2377.TW), Pegatron Corp (4938.TW), Quanta Computer Inc. (2382.TW), VNET Group
- A history of J.P. Morgan investment recommendations disseminated during the preceding 12 months can be accessed on the Research &
- Morgan Securities LLC, and may not be subject to FINRA Rule 2241 or 2242 restrictions on communications with covered companies, public
- https://www.finra.org/sites/default/files/2020-08/Security_Futures_Risk_Disclosure_Statement_2020.pdf for a copy of the Security Futures
JPM-PC与服务器:从戴尔财季业绩看亚洲科技供应链启示.pdf
JPM-半导体-SPE行业:上调2025-28年WFE市场预测至28%CAGR-20260910.pdf
- 文档:打开文档
- NT$bn Sales 592.6 673.5 759.7 868.5 839.3 933.8 989.9 1,046.1 1,134.1 1,270.4 1,457.0 1,617.8 2,161.7 2,894.3 3,809.1 5,479.3 7,443.5 9,319.8
- US$mn Sales 18,844.6 20,814.3 23,513.3 26,835.0 25,524.8 30,073.8 33,096.6 33,730.7 35,898.4 40,200.7 45,531.1 50,555.6 69,302.1 90,013.1 122,456.5 172,194.4 232,610.4 291,244.7
- Grand Total 89,818 90,126 96,062 134,609 161,835 149,333 151,901 158,289 249,444 320,770 350,221 226,887 273,302 316,398
- WFE estimates 58,944 55,480 64,905 92,335 101,101 102,820 111,777 124,452 162,500 224,500 262,700 158,800 205,000 237,300
- 1 Q 1 Q 1 Q 1 Q 1 Q 1 Q 1 Q 1 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 6 2 6 2 7 2 7 2 7 2 7 2
- Volume (consumption) (WSTS) (mn units) 7,803 8,323 8,276 8,267 8,027 9,357 10,382 10,916 11,751 12,628 13,229 13,525 14,120 15,000 15,819 16,473 17,633 18,728 19,662 20,305
- Revenue (US$ mn) 18,811 22,937 25,126 27,890 24,773 29,104 37,352 51,478 95,772 149,232 184,482 204,637 216,853 237,269 257,736 271,071 293,060 317,493 341,660 358,115
- 1 Q 1 Q 1 Q 1 Q 1 Q 1 Q 1 Q 1 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 6 2 6 2 7 2 7 2 7 2 7 2 8 2 8 2 8 2 8 2
JPM-半导体-SPE行业:上调2025-28年WFE市场预测至28%CAGR-20260910.pdf
JPM-安克创新-0668.HK-高端化和IEEPA关税退款助业绩远超预期;研发投资强化长期增长;给予“增持”评级.pdf
- 文档:打开文档
- 我们预计公司2026/27/28年净利润分别为34/42/50亿元,三年复合增长率为
- 调整后的息税折旧摊销前利润 2,476 3,053 4,398 5,334 6,250 投资活动现金流 (1,503) 306 188 (326) (368)
- 少数股东权益 186 184 217 328 440 息税折旧摊销前利润同比增长 27.7% 23.3% 44.0% 21.3% 17.2%
- 股票估值和风险:与被研究公司或其目标价格相关的估值方法和风险,请访问 https://jpmsc.portal.jpmorgan.com,参阅最新的对
- 历史投资建议: 您可在https://jpmsc.portal.jpmorgan.com网站查看过去12个月发布的摩根大通投资建议,您也可以在该网站中
- ,或访问 https://www.finra.org/sites/default/files/2020-08/Security_Futures_Risk_Disclosure_Statement_2020.pdf 获取证券期货风险披露声明之副本
- (Australian Financial Services License:238066))受澳大利亚证券和投资委员会(Australian Securities and Investments Commission)监管,是澳大利亚
- 加拿大: J.P. Morgan Securities Canada Inc.是注册的投资交易商,受加拿大投资监管组织(Canadian Investment Regulatory Organization)和安大略
JPM-安克创新-0668.HK-高端化和IEEPA关税退款助业绩远超预期;研发投资强化长期增长;给予“增持”评级.pdf
JPM-爱尔眼科-300015-2026年2季度业绩基本符合预期;视光业务及海外业务扩张将是近期潜在估值上调的关键-20260831.pdf
- 文档:打开文档
- AHzBYEo4tZdVcWaQbP6MoMmMmOqOlOrRxOlOnNmN9PmNrNvPsQmNuOnNqQ
JPM-爱尔眼科-300015-2026年2季度业绩基本符合预期;视光业务及海外业务扩张将是近期潜在估值上调的关键-20260831.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
JPM-北美电信、有线与卫星——2026年二季度业绩总结:二季度财报后行业核心争议焦点.pdf
- 文档:打开文档
- Postpaid phone churn 0.86% 0.93% -7 bps 0.91% 0.95% -4 bps 92.04% -9,113 bps 0.91% 0.94% -3 bps 90.78% -8,988 bps 0.90% 1 bps
- Advanced home internet service 2,926 3,013 -2.9% 3,036 3,149 -3.6% 3,067 -1.0% 11,904 12,234 -2.7% 11,974 -0.6% 9,410 26.5%
- Business fiber and advanced connectivity services 1,946 1,895 2.7% 2,039 1,963 3.9% 2,012 1.3% 7,980 7,772 2.7% 7,908 0.9% 7,243 10.2%
- Business transitional and other service 1,042 1,062 -1.9% 1,000 1,024 -2.3% 1,017 -1.6% 4,102 4,175 -1.7% 4,134 -0.8% 4,911 -16.5%
- Total Advanced Connectivity Segment revenue 28,615 28,767 -0.5% 28,648 28,900 -0.9% 28,967 -1.1% 117,017 117,861 -0.7% 117,832 -0.7% 112,424 4.1%
- EBITDA margin 32.0% 36.9% -484 bps 22.9% 26.3% -337 bps 25.8% -290 bps 29.0% 31.8% -275 bps 29.8% -81 bps 39.4% -1,039 bps
- Branded postpaid service revenue 15,853 15,902 -0.3% 16,177 16,104 0.5% 16,112 0.4% 64,174 63,921 0.4% 64,016 0.2% 57,932 10.8%
- Branded prepaid service revenue 2,473 2,457 0.6% 2,443 2,597 -5.9% 2,472 -1.2% 9,846 10,179 -3.3% 9,921 -0.8% 10,497 -6.2%
JPM-北美电信、有线与卫星——2026年二季度业绩总结:二季度财报后行业核心争议焦点.pdf
JPM-海丰国际(1308.HK):炉边谈话要点.pdf
- 文档:打开文档
- Downside risks include: (1) industry-wide overcapacity from elevated newbuild orders and a high orderbook-to-fleet ratio,
- individually certifies, with respect to each security or issuer that the Research Analyst covers in this research) that: (1) all of the views
- (2) no part of any of the Research Analyst's compensation was, is, or will be directly or indirectly related to the specific recommendations
- • Client: J.P. Morgan currently has, or had within the past 12 months, the following entity(ies) as clients: SITC International Holdings -
- • Client/Non-Investment Banking, Securities-Related: J.P. Morgan currently has, or had within the past 12 months, the following
- • Non-Investment Banking Compensation Received: J.P. Morgan has received compensation in the past 12 months for products or
- Technology - A (600885.SS), International Container Terminal Services Inc (ICT.PS), J&T Express - H (1519.HK), JD Logistics
- (2618.HK), Jiangsu Hengli Hydraulic - A (601100.SS), Leader Harmonious Drive System Co. (688017.SS), MTR Corp (0066.HK),
JPM-房地产数据监测:中国大陆“828”新政后首宗现房销售地块挂牌;香港去化率分化 - 2026-09-02_Karl Chan,Venus Choi(原文).pdf
- 文档:打开文档
- for commodity housing. According to estimates by E-House, ~60% of the J.P. Morgan Securities (Asia Pacific) Limited/ J.P.
- 52-nuJ-42 52-luJ-12 52-guA-71 52-peS-31 52-tcO-01 52-voN-6 52-ceD-3 52-ceD-03 62-naJ-62 62-beF-22 62-raM-12 62-rpA-71 62-yaM-41 62-nuJ-01 62-luJ-7 62-guA-3 62-guA-03
- 52-ceD-22 62-naJ-1 62-naJ-11 62-naJ-12 62-naJ-13 62-beF-01 62-beF-02 62-raM-2 62-raM-21 62-raM-22 62-rpA-1 62-rpA-11 62-rpA-12 62-yaM-1 62-yaM-11 62-yaM-12 62-yaM-13 62-nuJ-01 62-nuJ-02 62-nuJ-03 62-luJ-01 62-luJ-02 62-luJ-03 62-guA-9 62-guA-91 62-guA-92
- 52-peS-4 52-peS-9 52-peS-41 52-peS-91 52-peS-42 52-peS-92 52-tcO-4 52-tcO-9 52-tcO-41 52-tcO-91 52-tcO-42 52-tcO-92 52-voN-3 52-voN-8 52-voN-31 52-voN-81 52-voN-32 52-voN-82 52-ceD-3 52-ceD-8 52-ceD-31 52-ceD-81 52-ceD-32 52-ceD-82 62-naJ-2 62-naJ-7 62-naJ-21 62-naJ-71 62-naJ-22 62-naJ-72 62-beF-1 62-beF-6 62-beF-11 62-beF-61 62-beF-12 62-beF-62 62-raM-3 62-raM-8 62-raM-31 62-raM-81 62-raM-32 62-raM-82 62-rpA-2 62-rpA-7 62-rpA-21 62-rpA-71 62-rpA-22 62-rpA-72 62-yaM-2 62-yaM-7 62-yaM-21 62-yaM-71 62-yaM-22 62-yaM-72 62-nuJ-1 62-nuJ-6 62-nuJ-11 62-nuJ-61 62-nuJ-12 62-nuJ-62 62-luJ-1 62-luJ-6 62-luJ-11 62-luJ-61 62-luJ-12 62-luJ-62 62-luJ-13 62-guA-5 62-guA-01 62-guA-51 62-guA-02 62-guA-52 62-guA-03
- 62-naJ-13 62-beF-01 62-beF-02 62-raM-2 62-raM-21 62-raM-22 62-rpA-1 62-rpA-11 62-rpA-12 62-yaM-1 62-yaM-11 62-yaM-12 62-yaM-13 62-nuJ-01 62-nuJ-02 62-nuJ-03 62-luJ-01 62-luJ-02 62-luJ-03 62-guA-9 62-guA-91 62-guA-92
- Note: The Iceberg visitation index represents the property viewings volume (带看量). An index <20 = a stagnant market, ranging from 20-
- 12-guA 12-tcO 12-ceD 22-beF 22-rpA 22-nuJ 22-guA 22-tcO 22-ceD 32-beF 32-rpA 32-nuJ 32-guA 32-tcO 32-ceD 42-beF 42-rpA 42-nuJ 42-guA 42-tcO 42-ceD 52-beF 52-rpA 52-nuJ 52-guA 52-tcO 52-ceD 62-beF 62-rpA 62-nuJ 62-guA
- Note: The Centaline asking price index represents the percentage of projects with home price increases. For example, an index of 20
JPM-房地产数据监测:中国大陆“828”新政后首宗现房销售地块挂牌;香港去化率分化 - 2026-09-02_Karl Chan,Venus Choi(原文).pdf
JPM-半导体SPE行业——上调2025–28年晶圆厂设备(WFE)市场预测至28%复合年增长率.pdf
- 文档:打开文档
- NT$bn Sales 592.6 673.5 759.7 868.5 839.3 933.8 989.9 1,046.1 1,134.1 1,270.4 1,457.0 1,617.8 2,161.7 2,894.3 3,809.1 5,479.3 7,443.5 9,319.8
- US$mn Sales 18,844.6 20,814.3 23,513.3 26,835.0 25,524.8 30,073.8 33,096.6 33,730.7 35,898.4 40,200.7 45,531.1 50,555.6 69,302.1 90,013.1 122,456.5 172,194.4 232,610.4 291,244.7
- Grand Total 89,818 90,126 96,062 134,609 161,835 149,333 151,901 158,289 249,444 320,770 350,221 226,887 273,302 316,398
- WFE estimates 58,944 55,480 64,905 92,335 101,101 102,820 111,777 124,452 162,500 224,500 262,700 158,800 205,000 237,300
- 1 Q 1 Q 1 Q 1 Q 1 Q 1 Q 1 Q 1 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 6 2 6 2 7 2 7 2 7 2 7 2
- Volume (consumption) (WSTS) (mn units) 7,803 8,323 8,276 8,267 8,027 9,357 10,382 10,916 11,751 12,628 13,229 13,525 14,120 15,000 15,819 16,473 17,633 18,728 19,662 20,305
- Revenue (US$ mn) 18,811 22,937 25,126 27,890 24,773 29,104 37,352 51,478 95,772 149,232 184,482 204,637 216,853 237,269 257,736 271,071 293,060 317,493 341,660 358,115
- 1 Q 1 Q 1 Q 1 Q 1 Q 1 Q 1 Q 1 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 2 Q 6 2 6 2 7 2 7 2 7 2 7 2 8 2 8 2 8 2 8 2
JPM-半导体SPE行业——上调2025–28年晶圆厂设备(WFE)市场预测至28%复合年增长率.pdf
JPM-反内卷双轨:去库存赢家与贸易不确定性中的出口企业-20260914.pdf
- 文档:打开文档
- improvement (Figure 2, Figure 3 and Figure 5). Logistics pioneered this transition J.P. Morgan Securities (Asia Pacific) Limited/
- Figure 1: Screen of autos, battery materials, cement, chemicals, coal, dairy, hog, liquor, lithium, logistics, and solar industries with free-float
- Brazil 27 Aug 2026 GECEX approved definitive anti-dumping measures on PET resin from Malaysia and Vietnam and carbon-steel tubes from Ukraine, alongside a link
- Indonesia 14 Aug 2026 KADI initiated an anti-dumping investigation into Superabsorbent Polymers from China (HS 3906.90.92 and 3906.90.99), alongside other 2026 trade- link
- Vietnam 14 Aug 2026 Expanded customs declaration requirements introduced for selected import categories, including passenger vehicles, household appliances, tobacco and link
- EU 07 Aug 2026 Countervailing duties of 17.0%-30.7% on Chinese glass fibre fabrics maintained following an expiry review. link
- Argentina 06 Aug 2026 A third sunset review and changed-circumstances review was initiated concerning anti-dumping measures on Chinese unglazed floor and wall tiles (NCM link
- Argentina 06 Aug 2026 The Ministry of Economy initiated a third sunset review and changed-circumstances review concerning anti-dumping measures on Chinese unglazed link
JPM-反内卷双轨:去库存赢家与贸易不确定性中的出口企业-20260914.pdf
JPM-后预售时代不确定性或致板块跑输-20260913.pdf
- 文档:打开文档
- Figure 2: Illustration of accumulated cash flows (before debt Figure 3: Illustration of accumulated cash flows (considering debt
- Note: We estimate the contracted sales impact from FY27E onwards based on the decline in sellable resources. We assume part of the existing sellable resources will be absorbed in FY26
- contracted sales, and developers will cease landbank replenishment from September 2026 (i.e. since the publication of the “828 policy”), and 20% of the existing landbank without construction
- permits will convert into sellable resources annually. Applying the FY26E sell-through rate to the resulting sellable resources base, we derive the implied Y/Y decline in contracted sales.
- Note: We estimate the contracted sales impact from FY27E onwards based on the decline in sellable resources. We assume part of the existing sellable resources will be absorbed in FY26
- contracted sales, and developers will only replenish 80% of sellable resources as % of contracted sales every year, and 20% of the existing landbank without construction permits will convert into
- sellable resources annually. Applying the FY26E sell-through rate to the resulting sellable resources base, we derive the implied Y/Y decline in contracted sales.
- Table 6: Impact on contracted sales: scenario 3 assume newly acquired sellable resources are 80% of sales in FY26/27, then normalize to
JPM-后预售时代不确定性或致板块跑输-20260913.pdf
JPM-固生堂_H-2273.HK-2026年上半年盈利展现经营韧性;接下来的考验是消费医疗业务放量和海外整合.pdf
- 文档:打开文档
- 调整后的息税折旧摊销前利润 514 624 780 856 965 投资活动现金流 (218) (218) (422) (217) (171)
- 少数股东权益 0 14 14 13 12 息税折旧摊销前利润同比增长 36.2% 21.5% 25.0% 9.8% 12.7%
- 股票估值和风险:与被研究公司或其目标价格相关的估值方法和风险,请访问 https://jpmsc.portal.jpmorgan.com,参阅最新的对
- 历史投资建议: 您可在https://jpmsc.portal.jpmorgan.com网站查看过去12个月发布的摩根大通投资建议,您也可以在该网站中
- ,或访问 https://www.finra.org/sites/default/files/2020-08/Security_Futures_Risk_Disclosure_Statement_2020.pdf 获取证券期货风险披露声明之副本
- (Australian Financial Services License:238066))受澳大利亚证券和投资委员会(Australian Securities and Investments Commission)监管,是澳大利亚
- 加拿大: J.P. Morgan Securities Canada Inc.是注册的投资交易商,受加拿大投资监管组织(Canadian Investment Regulatory Organization)和安大略
- Authority, 简称DFSA) 的监管, 其注册地址是Dubai International Financial Centre - The Gate, West Wing, Level 3 and 9 PO Box 506551, Dubai,
JPM-固生堂_H-2273.HK-2026年上半年盈利展现经营韧性;接下来的考验是消费医疗业务放量和海外整合.pdf
JPM-大宗商品策略:做多煤炭与锂业股,以黄金股对冲-20260830.pdf
- 文档:打开文档
- Happy Sunday – some food for thought this weekend on tactical ideas into September & Q4 – given the dearth of newsflow on
- comments). I think the case for Coal miners & Lithium converters looks quite attractive into the last few months of 2026 given
- switching economics, seasonality & relative valuations. The flip side is the golds which are +40-60% in the last month but I think
- and trying to deploy capital elsewhere - expectations are for 414 to only come back in early 2027. HK investors agree that
- carbonate prices could be strong into next few months but think equity multiples will be capped given 2027 supply fears. Some
- month being positive), however pushback has been this is dominated by 2 big cycle years (2021-22 & 2025-26) & thus should
- 2026 have revisited the question of what's the right multiple for lithium equities. Most spodumene & carbonate producers
- The Chinese Lithium Equities Screen Fairly Cheap: Ganfeng, Tianqi & PLS are trading at 60-90% discounts to their 10year P/
JPM-大宗商品策略:做多煤炭与锂业股,以黄金股对冲-20260830.pdf
JPM-汇川技术(300124.SZ) - 维持FY26指引,工业自动化锚定下半年盈利反弹,新能源汽车最差时刻或已过去-20260831.pdf
- 文档:打开文档
- with respect to each security or issuer that the Research Analyst covers in this research) that: (1) all of the views expressed in this report
- n tly h a s , o r h a d w ith in th e p a s t 1 2 m o n th s , th e fo llo w in g e n tity (ie s ) a s c lie n ts : S h e n z h e n In o v a n c e T e c h n o lo g y C o .
- Coverage Universe: Li, Karen : COSCO SHIPPING Holdings Co Ltd - A (601919.SS), COSCO SHIPPING Holdings Co Ltd - H (1919.HK),
- CRRC Corp - A (601766.SS), CRRC Corp - H (1766.HK), Cathay Pacific Airways (0293.HK), China Merchants Port Holdings (0144.HK),
- Estun Automation - A (002747.SZ), Evergreen Marine (2603.TW), Full Truck Alliance (YMM), Hongfa Technology - A (600885.SS),
- International Container Terminal Services Inc (ICT.PS), J&T Express - H (1519.HK), JD Logistics (2618.HK), Jiangsu Hengli Hydraulic - A
- (601100.SS), Leader Harmonious Drive System Co. (688017.SS), MTR Corp (0066.HK), Orbbec - A (688322.SS), Orient Overseas
- International Limited (OOIL) (0316.HK), S.F. Holding - A (002352.SZ), S.F. Holding - H (6936.HK), SITC International Holdings - H
JPM-汇川技术(300124.SZ) - 维持FY26指引,工业自动化锚定下半年盈利反弹,新能源汽车最差时刻或已过去-20260831.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
JPM-机械硬盘(HDD)与固态硬盘(SSD)供应链:市场研讨会纪要.pdf
- 文档:打开文档
- BGOEXHm2rXeWfVbRbP7NtRrRoMrPiNmMxOkPrRqOaQqRrRwMsOmQvPmQpR
JPM-机械硬盘(HDD)与固态硬盘(SSD)供应链:市场研讨会纪要.pdf
JPM-康宁:Verizon长期供应协议(LTA)将“AI”客户群拓展至超大规模云厂商之外,并强化Springboard计划.pdf
- 文档:打开文档
- with respect to each security or issuer that the Research Analyst covers in this research) that: (1) all of the views expressed in this report
- C lie n t: J .P . M o rg a n c u rre n tly h a s , o r h a d w ith in th e p a s t 1 2 m o n th s , th e fo llo w in g e n tity (ie s ) a s c lie n ts : C o rn in g o r re la te d e n titie s .
- Client/Investment Banking: J.P. Morgan currently has, or had within the past 12 months, the following entity(ies) as investment banking
- Client/Non-Securities-Related: J.P. Morgan currently has, or had within the past 12 months, the following entity(ies) as clients, and the
- s a tio n R e c e iv e d : J .P . M o rg a n h a s re c e iv e d in th e p a s t 1 2 m o n th s c o m p e n s a tio n fo r in v e s tm e n t b a n k in g s e rv ic e s
- h ttp s ://w w w .jp m m .c o m /re s e a rc h /d is c lo s u re s , c a llin g 1 -8 0 0 -4 7 7 -0 4 0 6 , o r e -m a ilin g
- (P), F5 Inc (FFIV), Fabrinet (FN), Flex Ltd (FLEX), Garmin Ltd. (GRMN), HP Inc (HPQ), Hewlett Packard Enterprise (HPE), Ingram Micro
- A history of J.P. Morgan investment recommendations disseminated during the preceding 12 months can be accessed on the Research &
JPM-康宁:Verizon长期供应协议(LTA)将“AI”客户群拓展至超大规模云厂商之外,并强化Springboard计划.pdf
JPM-李宁-2331.HK-复苏主题面临挑战;下调评级至“中性”.pdf
- 文档:打开文档
- 0JQGXHiApV8YfV8ObP7NsQpPmOrPeRnNuNlOqQmN8OpOmRwMoMyQxNoPvM
JPM-李宁-2331.HK-复苏主题面临挑战;下调评级至“中性”.pdf
JPM-毛戈平_H-1318.HK-快评:基本符合预期,各项数据表现不一;关注指引可见度.pdf
- 文档:打开文档
- 股票估值和风险:与被研究公司或其目标价格相关的估值方法和风险,请访问 https://jpmsc.portal.jpmorgan.com,参阅最新的对
- 历史投资建议: 您可在https://jpmsc.portal.jpmorgan.com网站查看过去12个月发布的摩根大通投资建议,您也可以在该网站中
- ,或访问 https://www.finra.org/sites/default/files/2020-08/Security_Futures_Risk_Disclosure_Statement_2020.pdf 获取证券期货风险披露声明之副本
- (Australian Financial Services License:238066))受澳大利亚证券和投资委员会(Australian Securities and Investments Commission)监管,是澳大利亚
- 加拿大: J.P. Morgan Securities Canada Inc.是注册的投资交易商,受加拿大投资监管组织(Canadian Investment Regulatory Organization)和安大略
- Authority, 简称DFSA) 的监管, 其注册地址是Dubai International Financial Centre - The Gate, West Wing, Level 3 and 9 PO Box 506551, Dubai,
- Securities Clearing Corporation of the Philippines) 和证券投资者保护基金(Securities Investor Protection Fund) 的成员。
- 业投资者(expert investors)和机构投资者(institutional investors), 这些投资者的定义依据新加坡《证券和期货法》(Securities and Futures Act,简
JPM-毛戈平_H-1318.HK-快评:基本符合预期,各项数据表现不一;关注指引可见度.pdf
JPM-甲骨文 27 财年第一财季复盘:IaaS 实现三位数增长,260 亿美元在手订单夯实收入路径,资金面仍存争议;重申超配 F1Q27 Review Triple-Digit IaaS Growth and Another $26B of Backlog Solidify the Revenue Path, While Funding Remains the Debate; Reiterate OW.pdf
- 文档:打开文档
- with respect to each security or issuer that the Research Analyst covers in this research) that: (1) all of the views expressed in this report
- Beneficial Ownership (1% or more): J.P. Morgan beneficially owns 1% or more of a class of common equity securities of Oracle or related
- Client: J.P. Morgan currently has, or had within the past 12 months, the following entity(ies) as clients: Oracle or related entities.
- Client/Investment Banking: J.P. Morgan currently has, or had within the past 12 months, the following entity(ies) as investment banking
- Client/Non-Investment Banking, Securities-Related: J.P. Morgan currently has, or had within the past 12 months, the following entity(ies)
- Client/Non-Securities-Related: J.P. Morgan currently has, or had within the past 12 months, the following entity(ies) as clients, and the
- Investment Banking Compensation Received: J.P. Morgan has received in the past 12 months compensation for investment banking services
- Non-Investment Banking Compensation Received: J.P. Morgan has received compensation in the past 12 months for products or services
JPM-科技与电信高收益债周报-20260914.pdf
- 文档:打开文档
- S+225 Term Loan B NC 22-Jul-33 Baa3/NR 3250.0 99 2/9 6.93% 307bp VA / AZ / OH / TX 494 MW IT Complete 3 IG Hyperscalers Various ~7% by maturity
- 5.700% Sr Sec Nts NC 15-Apr-36 Baa2/NR 4,600.0 88 3/5 7.38% 244bp 15-Oct-35 7.34% 100.00 GA 340 MW IT Complete Microsoft Fixed NNN / 20yr + 15yr Bullet
- 7.500% Sec Nts (1st Lien) NC 30-Mar-45 Baa3/NR 14,000.0 94 2/7 8.10% 296bp 30-Apr-29 9.93% 100.00 MI 1.383 GW Apr-28 Oracle NNN / ~17.6y WAL + ext Fully amort
- 6.192% Sec Nts (1.5 Lien) NC 15-Nov-42 NR/BBB- 3,250.0 95 1/5 6.68% 160bp 15-May-42 6.62% 100.00 LA 330 MW Oct-27 Fluidstack (Google) Fixed NNN / 15y + 3x5yr Fully amort 8.4x
- 6.129% 1st lien NC 30-Nov-42 Baa2/NR 4,250.0 93 1/8 7.03% 207bp 30-May-42 6.84% 100.00 TX 500 MW Nov-27 Lambda (Nvidia) Fixed NNN / 15y + 3x5yr Fully amort 8.0x
- 7.750% Sec Nts UW 15-Oct-30 Ba2/BB 3,200.0 103 1/3 6.55% 190bp 15-Oct-27 7.33% 103.88 Upstate NY 523 MW Dec-26 Fluidstack (Google) Gross / 10yr + 2x5yr ~40% by maturity 5.1x
- 7.250% Sec Nts NC 31-Dec-30 Ba3/NR 1,300.0 99 7/8 7.28% 256bp 31-Dec-27 9.94% 103.63 West TX 240 MW Sep-26 Fluidstack (Google) Gross / 25y + short to 15-20y ~30% by maturity 5.9x
- 7.125% Sr Sec Nts (1st Lien) OW 15-Nov-30 Ba3/NR 1,733.0 101 1/4 6.68% 202bp 15-Nov-27 8.68% 103.56 West TX 300 MW Feb-27 Fluidstack (Google) Gross / 10yr + 2x5yr ~40% by maturity 4.5x
JPM-美国经济周报-20260912.pdf
- 文档:打开文档
- additional tit-for-tat trade restrictions between the US and cast a 0.9%m/m overall increase, with a 0.8% rise in the key
- Canada, and a firm enough set of inflation readings to make a control category, which could translate to a strong 0.5% rise
- months. We anticipate the former scenario but see risks for sumption forecast. That forecast is for 2.75%, but if August is
- the over-year-ago pace at or above 3.3% for the fifth straight (Figure 1). For CPI, the 12-month change is at 2.4%, the low-
- dissents)—although it could be a closer call than markets are relative to what it would otherwise be by close to 0.2%-pts.
- ingful forward guidance during his press conference, and that Looking ahead, we forecast that the 12-month change in core
- the statement language sees no material changes, markets will CPI will continue to run near 2.5%, with the core PCE like-
- look to the updated dot plot to infer the likely path for policy. wise running above 3%. Over time the PCE should converge
JPM-零售观察:9 月 9 日 —— 零售重新评估利率,短期动量出现轮动 Retail Radar Sep 9 – Retail Reassesses Rates, Short-Term Momentum Rotates.pdf
- 文档:打开文档
- MU, CRDO, and ASML all landed in the Top 10 retail purchases, while IREN, -----------------------------------------------------------------------
- Wednesday, with net inflows (1.6z) as it unveiled its first foldable device, the 7/29 - Momentum Unwind, Cutting Tech Losses
- changes outside of intra-industry rotations were net additions from the Energy, Materials, 2/18 - AI Software Averaging Down
- Pharma, and Financial Services industries, offset by exits from Transportation, Utilities, 2/4 - Softening Sentiment, Software vs Semis
- and a couple of underperforming Semiconductor names. In terms of style factors, 1/28 - Earnings, Intl Equities, Precious Metals
- Figure 1: Momentum’s tilt toward Quality Growth increased during the Figure 2: Short-Term Momentum is more exposed to Low Beta while
- strong retail demand with net purchases totaling $ tivity inctail AeTLREV 30M since August 2026. Short interest remains moderate at ~12% of float,
- money implied volatility to 110. Retail investo tivity inctail AEELeRK rs have purchased roughly $20M since August 2026, amid elevated short
JPM-领益智造-1688.HK-汇率逆风掩盖了基本面改善;新项目有望驱动下半年盈利增长更加强劲.pdf
- 文档:打开文档
- 调整后的息税折旧摊销前利润 5,013 6,099 6,392 8,472 9,826 投资活动现金流 (3,716) (8,199) (6,694) (4,896) (4,213)
- 少数股东权益 63 89 562 842 1,284 息税折旧摊销前利润同比增长 (3.9%) 21.7% 4.8% 32.5% 16.0%
- 股票估值和风险:与被研究公司或其目标价格相关的估值方法和风险,请访问 https://jpmsc.portal.jpmorgan.com,参阅最新的对
- 历史投资建议: 您可在https://jpmsc.portal.jpmorgan.com网站查看过去12个月发布的摩根大通投资建议,您也可以在该网站中
- ,或访问 https://www.finra.org/sites/default/files/2020-08/Security_Futures_Risk_Disclosure_Statement_2020.pdf 获取证券期货风险披露声明之副本
- (Australian Financial Services License:238066))受澳大利亚证券和投资委员会(Australian Securities and Investments Commission)监管,是澳大利亚
- 加拿大: J.P. Morgan Securities Canada Inc.是注册的投资交易商,受加拿大投资监管组织(Canadian Investment Regulatory Organization)和安大略
- Authority, 简称DFSA) 的监管, 其注册地址是Dubai International Financial Centre - The Gate, West Wing, Level 3 and 9 PO Box 506551, Dubai,
JPM-领益智造-1688.HK-汇率逆风掩盖了基本面改善;新项目有望驱动下半年盈利增长更加强劲.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
JPM-三一重工(600031):炉边谈话要点.pdf
- 文档:打开文档
- individually certifies, with respect to each security or issuer that the Research Analyst covers in this research) that: (1) all of the views
- (2) no part of any of the Research Analyst's compensation was, is, or will be directly or indirectly related to the specific recommendations
- • Beneficial Ownership (1% or more): J.P. Morgan beneficially owns 1% or more of a class of common equity securities of Sany
- • Client: J.P. Morgan currently has, or had within the past 12 months, the following entity(ies) as clients: Sany Heavy Industry - A,
- • Client/Non-Investment Banking, Securities-Related: J.P. Morgan currently has, or had within the past 12 months, the following
- • Non-Investment Banking Compensation Received: J.P. Morgan has received compensation in the past 12 months for products or
- Technology - A (600885.SS), International Container Terminal Services Inc (ICT.PS), J&T Express - H (1519.HK), JD Logistics
- (2618.HK), Jiangsu Hengli Hydraulic - A (601100.SS), Leader Harmonious Drive System Co. (688017.SS), MTR Corp (0066.HK),
JPM-欧莱雅(OREP.PA):CFO炉边谈话纪要核心要点.pdf
- 文档:打开文档
- with respect to each security or issuer that the Research Analyst covers in this research) that: (1) all of the views expressed in this report
- Beneficial Ownership (1% or more): J.P. Morgan beneficially owns 1% or more of a class of common equity securities of L'Oréal or related
- Client: J.P. Morgan currently has, or had within the past 12 months, the following entity(ies) as clients: L'Oréal or related entities.
- Client/Investment Banking: J.P. Morgan currently has, or had within the past 12 months, the following entity(ies) as investment banking
- Client/Non-Investment Banking, Securities-Related: J.P. Morgan currently has, or had within the past 12 months, the following entity(ies)
- Client/Non-Securities-Related: J.P. Morgan currently has, or had within the past 12 months, the following entity(ies) as clients, and the
- Investment Banking Compensation Received: J.P. Morgan has received in the past 12 months compensation for investment banking services
- Non-Investment Banking Compensation Received: J.P. Morgan has received compensation in the past 12 months for products or services
JPM-欧莱雅(OREP.PA):CFO炉边谈话纪要核心要点.pdf
JPM-三棵树-603737-快评:2季度利润率下行抵消C端销量增长;B端仍面临行业压力-20260831.pdf
- 文档:打开文档
- 股票估值和风险:与被研究公司或其目标价格相关的估值方法和风险,请访问 https://jpmsc.portal.jpmorgan.com,参阅最新的对
- 历史投资建议: 您可在https://jpmsc.portal.jpmorgan.com网站查看过去12个月发布的摩根大通投资建议,您也可以在该网站中
- ,或访问 https://www.finra.org/sites/default/files/2020-08/Security_Futures_Risk_Disclosure_Statement_2020.pdf 获取证券期货风险披露声明之副本
- (Australian Financial Services License:238066))受澳大利亚证券和投资委员会(Australian Securities and Investments Commission)监管,是澳大利亚
- 加拿大: J.P. Morgan Securities Canada Inc.是注册的投资交易商,受加拿大投资监管组织(Canadian Investment Regulatory Organization)和安大略
- Authority, 简称DFSA) 的监管, 其注册地址是Dubai International Financial Centre - The Gate, West Wing, Level 3 and 9 PO Box 506551, Dubai,
- Securities Clearing Corporation of the Philippines) 和证券投资者保护基金(Securities Investor Protection Fund) 的成员。
- 业投资者(expert investors)和机构投资者(institutional investors), 这些投资者的定义依据新加坡《证券和期货法》(Securities and Futures Act,简
JPM-三棵树-603737-快评:2季度利润率下行抵消C端销量增长;B端仍面临行业压力-20260831.pdf
JPM-上海银行-601229-2026年2季度业绩不达预期——资产质量急剧恶化是令人失望的主要问题.pdf
- 文档:打开文档
- 1IyAUIiAoUfXaY8OcMbRpNrRsQqOeRmMyRkPoOpN8OpOqNwMtOoRuOmOoO
JPM-上海银行-601229-2026年2季度业绩不达预期——资产质量急剧恶化是令人失望的主要问题.pdf
JPM-全球数据观察:亚洲——中国财政发力开始见效-20260912.pdf
- 文档:打开文档
- consistent with firmer PPI as Middle East tensions lifted oil prices. Export gains JPMorgan Chase Bank, N.A., Mumbai Branch
- industrial recovery and upside risk to our August IP forecast of 0.4% m/m sa next anusha.mital@jpmchase.com
- Ayako Fujita | (81-3) 6736-1172 | ayako.fujita@jpmorgan.com Takuho Morimoto | (81-3) 6736-6682 | takuho.morimoto@jpmorgan.com
- Note: Times shown are local. Source: Private and public agencies and J.P. Morgan. Further details available upon request.
- WPI (12:00pm) Aug 9.7%oya Export price index (6:00am) Aug Current account balance GDP (10:45am) 2Q 0.2%q/q, sa PPI (6:00am) Aug 7.5%oya
- IP (1:00pm) Aug RBA official rate announcement IP (8:00am) Aug Building permits (10:45am) Sep CPI (8:00am) Sep
- During the week: V ietnam E xports Sep (3 Oct) V ietnam I ndustrial output Sep (3 Oct) V ietnam C PI Sep (3 Oct) T hailand M fg. Production Aug (28-29 Sep)
- ANZ commodity price (1:00pm) ANZ job advertisements RBI monetary policy meeting Current account balance (8:00am)
JPM-全球数据观察:亚洲——中国财政发力开始见效-20260912.pdf
JPM-日本科技行业——消费电子、工业电子、精密仪器深度研究.pdf
- 文档:打开文档
- 4FRHWGp5qW8YcW7N8Q8OnPmMoMtNfQnNvMjMqQrPaQmNtQNZmOuNwMqQwO
JPM-日本科技行业——消费电子、工业电子、精密仪器深度研究.pdf
JPM-欧洲金属与矿业周报:铜关税悬念与黄金矿企入场良机-20260911.pdf
- 文档:打开文档
- following extreme weather in central Chile. We are UW Lundin Mining due to full Source: J.P. Morgan estimates. Priced intraday at 11th
- x-axis = weeks post Chinese New Year (week 0 = week closest to start of CNY), y-axis = kt of copper increase / (decrease)
- Kumba Iron Ore N R 244.12 R 314.00 29% 8.1x 7.6x 8.2x 3.9x 3.8x 4.2x 1.0% 7.1% 5.1% 9.6% 8.8% 8.3% -0.3x -0.2x -0.1x
- First Quantum N C$ 42.95 C$ 44.00 2% 70.0x 19.0x 11.1x 16.7x 7.9x 5.2x -0.5% 3.9% 5.2% 0.0% 0.0% 0.0% 2.8x 1.1x 0.5x
- Valterra Platinum UW ZAR 1,456 ZAR 1,100 -24% 12.1x 14.6x 16.7x 7.1x 8.1x 8.9x 5.3% 4.5% 3.6% 3.3% 2.7% 2.4% -0.3x -0.5x -0.6x
- Figure 11: EMEA & CEEMEA Metals, Mining & Steel valuations – mark-to-market commodity prices and FX forecasts (CY basis)
- Kumba Iron Ore N R 244.12 R 314.00 29% 9.8x 12.0x 9.9x 4.6x 5.4x 4.9x -1.9% 1.3% 3.6% 7.7% 5.4% 6.8% -0.2x -0.1x 0.0x
- Valterra Platinum UW ZAR 1,456 ZAR 1,100 -24% 11.4x 12.2x 11.7x 6.7x 6.9x 6.4x 5.7% 5.8% 6.0% 3.5% 3.3% 3.4% -0.3x -0.5x -0.7x
JPM-欧洲金属与矿业周报:铜关税悬念与黄金矿企入场良机-20260911.pdf
JPM-美团-3690.HK-悲观情景现在需要高价值业务渗透;上调评级至“增持”,截至2027年6月的目标价为100港元.pdf
- 文档:打开文档
- 4FPFZFp5oUcUaYbR8QbRnPnNnPqOjMqQyRfQnNoPaQqRsPvPtRxPMYmQtR
JPM-美团-3690.HK-悲观情景现在需要高价值业务渗透;上调评级至“增持”,截至2027年6月的目标价为100港元.pdf
JPM-苹果:2026 秋季产品发布会:在定价上走钢丝,保障出货量与利润率,Duo 凭借软件差异化成为焦点 Apple Fall Product Launch 2026 Walks Tightrope on Pricing to Preserve Volumes and Margins, While Duo Takes the Limelight with Software Differentiation.pdf
- 文档:打开文档
- with respect to each security or issuer that the Research Analyst covers in this research) that: (1) all of the views expressed in this report
- Client: J.P. Morgan currently has, or had within the past 12 months, the following entity(ies) as clients: Apple or related entities.
- Client/Investment Banking: J.P. Morgan currently has, or had within the past 12 months, the following entity(ies) as investment banking
- Client/Non-Investment Banking, Securities-Related: J.P. Morgan currently has, or had within the past 12 months, the following entity(ies)
- Client/Non-Securities-Related: J.P. Morgan currently has, or had within the past 12 months, the following entity(ies) as clients, and the
- Investment Banking Compensation Received: J.P. Morgan has received in the past 12 months compensation for investment banking services
- Non-Investment Banking Compensation Received: J.P. Morgan has received compensation in the past 12 months for products or services
- https://www.jpmm.com/research/disclosures, calling 1-800-477-0406, or e-mailing research.disclosure.inquiries@jpmorgan.com with your
详情页仍未获取到全文。原始列表正文可能被截断。
研报
JPM-亚洲电力设备:关于美国行政令的专家电话会纪要.pdf
- 文档:打开文档
- Figure 1: China accounts for 2% of U.S. >10MVA transformer imports Figure 2: U.S. >10MVA Transformer Imports from China: Sharp Decline
- Source: Bloomberg Finance L.P., J.P. Morgan estimates for covered companies, Bloomberg consensus for stocks Not Covered (NC). Priced as of 3 Sep 2026.
- with respect to each security or issuer that the Research Analyst covers in this research) that: (1) all of the views expressed in this report
- term is defined in Directive 2014/65/EU) of/for GE Vernova T&D India Limited or related entities within the past 12 months.
- Beneficial Ownership (1% or more): J.P. Morgan beneficially owns 1% or more of a class of common equity securities of GE Vernova T&D
- Client: J.P. Morgan currently has, or had within the past 12 months, the following entity(ies) as clients: GE Vernova T&D India Limited, HD
- Client/Investment Banking: J.P. Morgan currently has, or had within the past 12 months, the following entity(ies) as investment banking
- Client/Non-Investment Banking, Securities-Related: J.P. Morgan currently has, or had within the past 12 months, the following entity(ies)
JPM-亚洲电力设备:关于美国行政令的专家电话会纪要.pdf
JPM-西门子能源(ENR1n.DE)——2026年“重返校园”电话会纪要.pdf
- 文档:打开文档
- with respect to each security or issuer that the Research Analyst covers in this research) that: (1) all of the views expressed in this report
- C lie n t: J .P . M o rg a n c u rre n tly h a s , o r h a d w ith in th e p a s t 1 2 m o n th s , th e fo llo w in g e n tity (ie s ) a s c lie n ts : S ie m e n s E n e rg y o r re la te d e n titie s .
- Client/Non-Investment Banking, Securities-Related: J.P. Morgan currently has, or had within the past 12 months, the following entity(ies)
- h ttp s ://w w w .jp m m .c o m /re s e a rc h /d is c lo s u re s , c a llin g 1 -8 0 0 -4 7 7 -0 4 0 6 , o r e -m a ilin g
- A history of J.P. Morgan investment recommendations disseminated during the preceding 12 months can be accessed on the Research &
- Morgan Securities LLC, and may not be subject to FINRA Rule 2241 or 2242 restrictions on communications with covered companies, public
- https://www.finra.org/sites/default/files/2020-08/Security_Futures_Risk_Disclosure_Statement_2020.pdf for a copy of the Security Futures
- Bank of Argentina) and Comisión Nacional de Valores (“CNV”- Argentinian Securities Commission - ALYC y AN Integral N°51).
JPM-西门子能源(ENR1n.DE)——2026年“重返校园”电话会纪要.pdf
JPM-亚洲科技追踪-20260911.pdf
- 文档:打开文档
- profit estimates from ¥18.2 billion to ¥16.9 billion (+1% YoY) for FY2026, from ¥22.2 billion to ¥23.8 billion
- Zhejiang Dahua Technology Co., Ltd - A N 002236.SZ 16.0 23 40.2 7,866 5.2 29.3 13.0 10.1 1.3 1.2 10.4 12.4 2.2 2.3
- Hangzhou HikVision Digital Technology Co., Ltd - A N 002415.SZ 33.5 35 4.4 45,792 8.6 27.5 19.9 15.6 3.4 3.1 17.8 20.6 2.8 3.0
- Samsung Electronics OW 005930.KS 269,000.0 400,000 48.7 1,311,623 599.9 42.3 5.3 3.7 2.1 1.5 49.8 46.3 7.1 7.2
- Universal Scientific Industrial (Shanghai) - A N 601231.SS 27.9 19 -31.9 9,163 8.3 20.9 34.2 28.3 3.2 2.9 9.6 10.6 0.3 0.3
- Huafeng Test & Control - A OW 688200.SS 355.5 234 -34.2 7,185 66.4 26.0 86.7 68.8 12.4 10.9 14.9 16.8 0.2 0.3
- Mitsubishi Chemical Group (4188) N 4188.T 1,184.5 800 -32.5 11,619 228.7 -29.4 11.4 16.1 0.9 0.9 8.1 5.5 2.7 2.7
- Murata Manufacturing (6981) OW 6981.T 7,525.0 13,700 82.1 91,262 62.7 56.1 36.0 23.1 4.8 4.1 13.5 19.3 0.9 1.1
JPM-伟测科技-688372-业绩符合预期;短期利润率之痛将带来长期AI驱动的获益;重申“增持”评级-20260831.pdf
- 文档:打开文档
- 5ERHVJiAsYfXcW7N9R9PmOqQmOtNeRpPyReRpPmN9PqRnRxNmQyQNZrMsR
JPM-伟测科技-688372-业绩符合预期;短期利润率之痛将带来长期AI驱动的获益;重申“增持”评级-20260831.pdf
JPM-天数智芯-9903.HK-销售额符合预期但利润率波动;天垓300放量和云服务商定点项目是接下来的催化剂;给予“增持”评级-20260830.pdf
- 文档:打开文档
- 0JRHVJm2rX9ZbZ9P9RaQtRmMpNsMjMmMxOfQnNmN9PrQqNwMpNzRxNpOrR
JPM-天数智芯-9903.HK-销售额符合预期但利润率波动;天垓300放量和云服务商定点项目是接下来的催化剂;给予“增持”评级-20260830.pdf
JPM-市场洞察-20260911.PDF
- 文档:打开文档
- Market Insights - JPM TECH SKE…
- Homepage
- 11 September 2026
- Mark Schilsky | mark.schilsky@jpmorgan.com | +1 (212) 622-2668ORCL Q127 IaaS财务总监关于轨道与⽆线的更新,三位数MSFT META iOS Muse #2SPCX等),三倍数据中⼼容量,在上的,JPM TECH SKETCH AMZNMSFT:超⼤规模云估算不⾜(有关、Update on Orbital & Wireless, ORCL Q127 Triple-Digit IaaSMSFT, etc.), MSFT Triple DC Capacity, META Muse #2 on iOS, SPCX CFOJPM TECH SKETCH: Hyperscaler Estimates Not High Enough (re: AMZN,Q127 IaaS三位数 AMZN MSFT META Muse iOSSPCX CFO ORCL为什么表现不佳,三倍数据中⼼容量,第⼆代上,关于轨道与⽆线的更新,Why AMZN Isn’t Working, MSFT Triple DC Capacity, META Muse #2 on iOS, SPCX CFO Update on Orbital & Wireless, ORCL Q127 Triple-Digit IaaS 此⽂件仅提供给泰仁资本有限公司的Jason Zhang 专⽤。
- 2026 9 11 年⽉⽇This document is being proided for the exclusie use of Jason Zhang at Tairen Capital Limited.
- SCHILSKY’S SNAPSHOT WBrTeIn hdiat n$ 1H0e0n froicr it ohre Mfirasrtis taim Gei tsleinr.c (e MSayC. SHeeImLsS bKadY. B 的ut I快’m n照ot the oil or macro specialist…ask
JPM-渝农商行-601077-2026年2季度业绩喜忧参半:核心盈利具有韧性,但零售业务资产质量仍值得关注.pdf
- 文档:打开文档
- 5EPFVJm2tZdVdX8ObP7NmOmMmOpRkPnNvMiNmMpO9PoPsOvPnRuNuOrQvN
JPM-渝农商行-601077-2026年2季度业绩喜忧参半:核心盈利具有韧性,但零售业务资产质量仍值得关注.pdf
JPM-特步国际-1368.HK-特步主品牌承压,索康尼有上行空间;维持“增持”评级.pdf
- 文档:打开文档
- 4FQGZFp5qW8YeU9P9RbRmOqQoMpRkPpPwPeRnNmN7NrQnQuOsQyQuOmNpR
JPM-特步国际-1368.HK-特步主品牌承压,索康尼有上行空间;维持“增持”评级.pdf
JPM-阳光保险_H-6963.HK-快评:2026年上半年整体业绩超预期,质量存争议-20260831.pdf
- 文档:打开文档
- 们预计初步股价反应为负面,投资者可能重点关注围绕新业务价值率
- 股票估值和风险:与被研究公司或其目标价格相关的估值方法和风险,请访问 https://jpmsc.portal.jpmorgan.com,参阅最新的对
- 历史投资建议: 您可在https://jpmsc.portal.jpmorgan.com网站查看过去12个月发布的摩根大通投资建议,您也可以在该网站中
- ,或访问 https://www.finra.org/sites/default/files/2020-08/Security_Futures_Risk_Disclosure_Statement_2020.pdf 获取证券期货风险披露声明之副本
- (Australian Financial Services License:238066))受澳大利亚证券和投资委员会(Australian Securities and Investments Commission)监管,是澳大利亚
- 加拿大: J.P. Morgan Securities Canada Inc.是注册的投资交易商,受加拿大投资监管组织(Canadian Investment Regulatory Organization)和安大略
- Authority, 简称DFSA) 的监管, 其注册地址是Dubai International Financial Centre - The Gate, West Wing, Level 3 and 9 PO Box 506551, Dubai,
- 业投资者(expert investors)和机构投资者(institutional investors), 这些投资者的定义依据新加坡《证券和期货法》(Securities and Futures Act,简
JPM-阳光保险_H-6963.HK-快评:2026年上半年整体业绩超预期,质量存争议-20260831.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
JPM-中国台湾半导体展(Semicon Taiwan)关键调研纪要.pdf
- 文档:打开文档
- with respect to each security or issuer that the Research Analyst covers in this research) that: (1) all of the views expressed in this report
- Client: J.P. Morgan currently has, or had within the past 12 months, the following entity(ies) as clients: ASMPT Ltd (0522), Chroma ATE,
- rg a n c u rre n tly h a s , o r h a d w ith in th e p a s t 1 2 m o n th s , th e fo llo w in g e n tity (ie s ) a s in v e s tm e n t b a n k in g
- Client/Non-Investment Banking, Securities-Related: J.P. Morgan currently has, or had within the past 12 months, the following entity(ies)
- as clients, and the services provided were non-investment-banking, securities-related: ASMPT Ltd (0522), Chroma ATE, Grand Process
- Investment Banking Compensation Received: J.P. Morgan has received in the past 12 months compensation for investment banking services
- Non-Investment Banking Compensation Received: J.P. Morgan has received compensation in the past 12 months for products or services
- other than investment banking from ASMPT Ltd (0522), Chroma ATE, Grand Process Technology, Hon Hai Precision or related entities.
JPM-中国台湾半导体展(Semicon Taiwan)关键调研纪要.pdf
JPM-中国AI基础设施生态系统:前所未有的增长;持续的制约因素 - 2026-09-02_Gokul Hariharan,Billy Feng(原文).pdf
- 文档:打开文档
- competitiveness...........................................................................................................20
- ....................................................................................................................................23
- increase.......................................................................................................................26
- Figure 4: HBM demand forecast vs capacity per compute die Figure 5: Effective wafer capacity required for HBM base wafer
- NAURA (002371 CH), AMEC CCTECH (300604 CH), ACCOTEST VERISILICON (688521 CH), SMIC (688981 CH/0981 HK), H- SJ SEMI (688820 CH), JCET
- (688012 CH), PIOTECH (688072 (688200 CH), JHT (603061 CH) EMPYREAN (301269 CH), GRACE (688347 CH/1347 HK), (600584 CH), TFME (002156 CH), Semiconductor
- CRM (688396 CH), INNOSCIENCE (2577 HK), UNT MONTAGE TECHNOLOGY GIGADEVICE (603986 CH/ 3986 VGT (300476 CH/ 2476 HK), FII (601138 CH), ZTE (000063
- (688469 CH), SGMICRO (300661 CH), 3PEAK (688008 CH/ 6809 HK), CENTEC HK), LONGSYS (301308 CH), SYTECH (600183 CH), SCC CH/0763 HK), IEIT (000977 CH), GPU board/
JPM-中国AI基础设施生态系统:前所未有的增长;持续的制约因素 - 2026-09-02_Gokul Hariharan,Billy Feng(原文).pdf
JPM-中国A股月度报告:2026年8月,AI再次领跑,大宗商品紧随其后.pdf
- 文档:打开文档
- 1IRHZFiAoU8YfV8O8Q6MnPoOnPsMeRrRzQiNoOqR6MrQtONZtRoRvPsPuM
JPM-中国A股月度报告:2026年8月,AI再次领跑,大宗商品紧随其后.pdf
JPM-中国汽车出口追踪:地缘政治不确定性中的电气化引领.pdf
- 文档:打开文档
- Source: Marklines, Bloomberg Finance L.P., J .P. Morgan . Note: 1) the overseas market share refers to the overall regions excluding China. 2)
- Source: Marklines, Bloomberg Finance L.P., J .P. Morgan. Note: 1) the overseas market share refers to the overall regions excluding China. 2)
- Figure 3: Chinese OEM ex-China PV Retail Sales by Powertrain (YTD26) Figure 4: Chinese OEM ex-China PV Retail Sales by Region (YTD26)
- Figure 5: Chinese OEM ex-China PV BEV Retail Sales by Region Figure 6: Chinese OEM ex-China PV PHEV Retail Sales by Region
- A 0 fr % ica Sout A h m & e r C ic e a nNtroarl th 2 A % merica Middle East 2 & % North Africa Sub A -S fr a i h ca aran
- Figure 8: Chinese brands’ NEV market share in Europe (annual) Figure 9: Chinese brands’ NEV market share in Europe (monthly)
- Figure 10: Chinese brands’ NEV market share in WE5 (annual) Figure 11: Chinese brands’ NEV market share in WE5 (monthly)
- Figure 12: Chinese brands’ PV market share in Europe (annual) Figure 13: Chinese brands’ PV market share in Europe (monthly)
JPM-中国汽车出口追踪:地缘政治不确定性中的电气化引领.pdf
JPM-中国汽车行业:解读特斯拉与小米降价-20260910.pdf
- 文档:打开文档
- This material is neither intended to be distributed to Mainland China investors nor to provide securities investment consultancy services within the
- territory of Mainland China. This material or any portion hereof may not be reprinted, sold or redistributed without the written consent of J.P. Morgan.
- includes domestic NEV subsidy, export VAT rebate reduction, EU tariff on J.P. Morgan Securities Singapore Private Limited/
- form of stimulus) to down 5% (no subsidy), 2) EU’s tariff on Chinese PHEV SAC Registration Number: S1730520030006
-
- Export VAT rebate reduction is less clear- potentially a 2H27 story if it J.P. Morgan Securities (Asia Pacific) Limited/ J.P.
- Figure 1: China autos- Domestic (retail) PV demand growth analysis and projection for 2026 vs. historical seasonality (we project domestic demand may
- Figure 2: Average price discounts of domestic-made models vs. Figure 3: Average price discounts of domestic by segment (domestic
- Figure 4: Average retail price of domestic by size (domestic models) Figure 5: Average price discounts of domestic by energy type
JPM-中国汽车行业:解读特斯拉与小米降价-20260910.pdf
JPM-中国运动服饰行业:从板块贝塔到执行阿尔法,安踏为首选股;下调李宁评级至“中性”.pdf
- 文档:打开文档
- 5EQGZFn3qWcUcW8OdN8OsQrRtRoQfQqQuNeRpPoP7NoPnQNZtRvNMYmNyQ
JPM-中国运动服饰行业:从板块贝塔到执行阿尔法,安踏为首选股;下调李宁评级至“中性”.pdf
JPM-中国钢铁——渠道调研.pdf
- 文档:打开文档
- Figure 1: China steel output 872Mt annualised run rate (daily CISA steel output for 10-days ended 31 Aug): -4% vs previous (-1% YoY), steel
- Figure 3: Total China Steel exports (seasonality): Aug’26 export run-rate of 120Mtpa is at the top end of historical range
- Figure 7: Iron Ore inventory held at ports in China at ~153Mt, tracking high vs history but inventory reduced by ~5Mt since peak in the past few weeks
- with respect to each security or issuer that the Research Analyst covers in this research) that: (1) all of the views expressed in this report
- Ltd (IMPJ.J), Kumba Iron Ore Limited (KIOJ.J), Northam Platinum Ltd (NPHJ.J), Outokumpu (OUT1V.HE), Rio Tinto plc (RIO.L), SSAB-A
- A history of J.P. Morgan investment recommendations disseminated during the preceding 12 months can be accessed on the Research &
- Morgan Securities LLC, and may not be subject to FINRA Rule 2241 or 2242 restrictions on communications with covered companies, public
- https://www.finra.org/sites/default/files/2020-08/Security_Futures_Risk_Disclosure_Statement_2020.pdf for a copy of the Security Futures
JPM-中国银行业:国有大行二季度业绩超预期;上调邮储银行评级,下调兴业银行和华夏银行评级-20260830.pdf
- 文档:打开文档
- coverage, PSBC recorded the largest profit beat versus our estimates (+6%), while J.P. Morgan Securities (Asia Pacific) Limited/
- profit growth in 2Q (+7% y/y) among SOE banks and beat our forecast by 6% J.P. Morgan Securities (Asia Pacific) Limited/
- Source: ABC, BOC, CCB, ICBC, BoCom, PSBC, Citic, CMB, Minsheng, Everbright, SPDB, PAB, Industrial, Huaxia 1H26 financial reports, J.P. Morgan estimates.
- Source: ABC, BOC, CCB, ICBC, BoCom, PSBC, Citic, CMB, Minsheng, Everbright, SPDB, PAB, Industrial, Huaxia 1H26 financial reports.
- Source: ABC, BOC, CCB, ICBC, BoCom, PSBC, Citic, CMB, Minsheng, Everbright, SPDB, PAB, Industrial, Huaxia 1H26 financial
- Source: ABC, BOC, CCB, ICBC, BoCom, PSBC, Citic, CMB, Minsheng, Everbright, SPDB, PAB, Industrial, Huaxia 1H26 financial
- Source: Citic, CMB, Minsheng, Everbright, SPDB, PAB, Industrial, Huaxia 1Q21-2Q26 financial reports. Note: weighted average for
- Source: ABC, BOC, CCB, ICBC, BoCom, PSBC, Citic, CMB, Minsheng, Everbright, SPDB, PAB, Industrial, Huaxia 1H26 financial
JPM-中国银行业:国有大行二季度业绩超预期;上调邮储银行评级,下调兴业银行和华夏银行评级-20260830.pdf
JPM-中国锂业数据追踪——库存意外抵消供应扰动;需求验证仍是关键.pdf
- 文档:打开文档
- 0JRHZFjBsYfXbZ7NcMaQtRmMoMtNiNpPxOlOmMwO6MoPsONZmQpOxNmNmM
JPM-中国锂业数据追踪——库存意外抵消供应扰动;需求验证仍是关键.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
JPM-中外制药(4519.T):CEOCFO会议核心要点.pdf
- 文档:打开文档
- with respect to each security or issuer that the Research Analyst covers in this research) that: (1) all of the views expressed in this report
- o rg a n c u rre n tly h a s , o r h a d w ith in th e p a s t 1 2 m o n th s , th e fo llo w in g e n tity (ie s ) a s c lie n ts : C h u g a i P h a rm a c e u tic a l (4 5 1 9 ) o r
- Client/Investment Banking: J.P. Morgan currently has, or had within the past 12 months, the following entity(ies) as investment banking
- Client/Non-Securities-Related: J.P. Morgan currently has, or had within the past 12 months, the following entity(ies) as clients, and the
- : J .P . M o rg a n h a s re c e iv e d in th e p a s t 1 2 m o n th s c o m p e n s a tio n fo r in v e s tm e n t b a n k in g s e rv ic e s
- Debt Position: J.P. Morgan may hold a position in the debt securities of Chugai Pharmaceutical (4519) or related entities, if any.
- h ttp s ://w w w .jp m m .c o m /re s e a rc h /d is c lo s u re s , c a llin g 1 -8 0 0 -4 7 7 -0 4 0 6 , o r e -m a ilin g
- Coverage Universe: Wakao, Seiji : Astellas Pharma (4503) (4503.T), Chugai Pharmaceutical (4519) (4519.T), Daiichi Sankyo (4568)
JPM-中外制药(4519.T):CEOCFO会议核心要点.pdf
JPM-住友制药(4506.T):总裁与副总裁分析师会议核心要点.pdf
- 文档:打开文档
- with respect to each security or issuer that the Research Analyst covers in this research) that: (1) all of the views expressed in this report
- (1 % o r m o r e ): J .P . M o rg a n b e n e fic ia lly o w n s 1 % o r m o re o f a c la s s o f c o m m o n e q u ity s e c u ritie s o f S u m ito m o P h a rm a
- Client: J.P. Morgan currently has, or had within the past 12 months, the following entity(ies) as clients: Sumitomo Pharma (4506) or related
- Client/Non-Securities-Related: J.P. Morgan currently has, or had within the past 12 months, the following entity(ies) as clients, and the
- Non-Investment Banking Compensation Received: J.P. Morgan has received compensation in the past 12 months for products or services
- a y h o ld a p o s itio n in th e d e b t s e c u ritie s o f S u m ito m o P h a rm a (4 5 0 6 ) o r re la te d e n titie s , if a n y .
- Coverage Universe: Wakao, Seiji : Astellas Pharma (4503) (4503.T), Chugai Pharmaceutical (4519) (4519.T), Daiichi Sankyo (4568)
- (4568.T), Eisai (4523) (4523.T), FUJIFILM Holdings (4901) (4901.T), Kyowa Kirin (4151) (4151.T), Nippon Shinyaku (4516) (4516.T), Nxera
JPM-住友制药(4506.T):总裁与副总裁分析师会议核心要点.pdf
MS-CIOE展会要点:拓宽增长跑道-20260913.pdf
- 文档:打开文档
- TCB particularly well suited for next-generation optical engine packaging and and may not be subject to FINRA restrictions on
- NPO optical-engine bandwidth is progressing from 3.2T to 6.4T, with exhibits from Source
- Photonics and Accelink, and to 7.2T in HiSilicon's integrated-light-source design. VCSEL
- acceleratotor supernode using 3.2T NPO in 1Q27, followed by a feasibility assessment in
- developed with Accelink, is set to be demonstrated at the Sep 2026 Apsara conference.
- its SMT Solutions Segment (the “Assessment”), as announced on January 21, 2026. There is
- Exhibit 1: CPO External Laser Module (ELSFP) Exhibit 2: EugenLight's 8-channel ELSFP delivers >23dBm
- Exhibit 4: ELSFP displayed by Source Photonics Exhibit 5: 400mW and other high power CW displayed by
MS-CIOE展会要点:拓宽增长跑道-20260913.pdf
MS-大中华科技硬件:2026中国光博会要点-20260913.pdf
- 文档:打开文档
- Key Takeaways from 2026 CIOE Andy.Meng@morganstanley.com +852 2239-7689
- With positive FCC development, a bullish demand outlook and potential Asia Pacific
-
- The 2026 CIOE (China International Optoelectronic Exposition) attracted a record
-
- More bullish demand outlook for transceivers: Industry players and consultants
-
- Almost all the transceiver companies can demonstrate 800G and 1.6T products.
-
- NPO is the next generation technology all Chinese industry players are
-
- YOFC f ormally introduced its CPO/NPO Specialty Optical Fibre Series branded
-
- Latest FCC development is positive: Based on the latest release, leading
MS-大中华科技硬件:2026中国光博会要点-20260913.pdf
JPM-中国再保险集团_ H-1508.HK-快评:2026年上半年承保收益出色,但我们因再投资和偿付能力风险保持“中性”评级.pdf
- 文档:打开文档
- 保业绩和有利的投资回报的支撑下,净利润同比增长15%至72亿元
- 股票估值和风险:与被研究公司或其目标价格相关的估值方法和风险,请访问 https://jpmsc.portal.jpmorgan.com,参阅最新的对
- 历史投资建议: 您可在https://jpmsc.portal.jpmorgan.com网站查看过去12个月发布的摩根大通投资建议,您也可以在该网站中
- ,或访问 https://www.finra.org/sites/default/files/2020-08/Security_Futures_Risk_Disclosure_Statement_2020.pdf 获取证券期货风险披露声明之副本
- (Australian Financial Services License:238066))受澳大利亚证券和投资委员会(Australian Securities and Investments Commission)监管,是澳大利亚
- 加拿大: J.P. Morgan Securities Canada Inc.是注册的投资交易商,受加拿大投资监管组织(Canadian Investment Regulatory Organization)和安大略
- Authority, 简称DFSA) 的监管, 其注册地址是Dubai International Financial Centre - The Gate, West Wing, Level 3 and 9 PO Box 506551, Dubai,
- 业投资者(expert investors)和机构投资者(institutional investors), 这些投资者的定义依据新加坡《证券和期货法》(Securities and Futures Act,简
JPM-中国再保险集团_ H-1508.HK-快评:2026年上半年承保收益出色,但我们因再投资和偿付能力风险保持“中性”评级.pdf
JPM-中国证券行业:1H26回顾:业绩强劲,“国家队”减持压力缓解;进入3Q首选中金公司-H及招商证券-H -20260830.pdf
- 文档:打开文档
- Looking ahead, we expect investor focus to gradually shift from 2Q results to 3Q J.P. Morgan Securities (Asia Pacific) Limited/
- Positive: 1H26 profit came in at the upper range of the pre-announced range, market share gain in brokerage and margin financing;
- 2Q26 profit 4ppt ahead of JPMe, and against a weak investor expectation (Galaxy didn’t release result pre-announcement in 1H26).
- Citic Sec Inline Profit growth in line with pre-announcement. ROE reached 15% in 2Q26. Negative: brokerage revenues only +1% q/q
- East Money Miss Negative: profit growth is partly supported by government subsidies. Declining ADT in 3Q QTD put pressure on 2H26 outlook.
- Table 4: Strong profit growth for GTHT and CMS partly due to their investment subsidiaries, which saw a strong-pick up in revenues and
- 42-guA 42-peS 42-tcO 42-voN 42-ceD 52-naJ 52-beF 52-raM 52-rpA 52-yaM 52-nuJ 52-luJ 52-guA 52-peS 52-tcO 52-voN 52-ceD 62-naJ 62-beF 62-raM 62-rpA 62-yaM 62-nuJ 62-luJ 62-guA
- 41-luJ 51-naJ 51-luJ 61-naJ 61-luJ 71-naJ 71-luJ 81-naJ 81-luJ 91-naJ 91-luJ 02-naJ 02-luJ 12-naJ 12-luJ 22-naJ 22-luJ 32-naJ 32-luJ 42-naJ 42-luJ 52-naJ 52-luJ 62-naJ 62-luJ
JPM-中国证券行业:1H26回顾:业绩强劲,“国家队”减持压力缓解;进入3Q首选中金公司-H及招商证券-H -20260830.pdf
JPM-资金与流动性:股权风险溢价进一步收缩至 2002 年水平 Flows & Liquidity Equity Risk Premia shrink further to levels last seen in 2002.pdf
- 文档:打开文档
- ldT yieSl 10y Ua re. the vsteount Racis500 Equity DP&d Sesl baodeur mO ldT yieSl 10y Ua rend the ateount Racis500 Equity DP& Sn theeetw beencre diffed by the proxieiummrek PEquity Ris
- Figure 2: Equity Risk Premium proxied by the difference between the Figure 3: Implied equity minus bond allocation by non-bank investors
- • The second implication is on asset allocation. From a Figure 4: G4 pension funds and insurance companies - equity minus
- age of the Equity Risk Premium or the difference between Equity and bond as % of total assets per quarter. G4 includes the US, the UK, Euro
- Figure 6: Consensus forecasts for 6-10y ahead US real growth rates for further detail and data). This model takes into account
- In %. 6-10y ahead growth forecasts from twice yearly long-term forecasts from markets relative to nominal Treasury securities, and simi-
- Consensus Economics and real 5y,5y USD real rates derived from OIS and inflation lar to the Kim-Wright model also incorporates informa-
- 3.3 premium iam prermnd te astehort ra sd futuretecxpe into eldsT yieSl Uaition of 10y reposomceD components derived from the DKW model. The
MENA in FOCUS - 13 September.pdf
- 文档:打开文档
- Here we go again.....Brent now at $104.61/bbl … Saudi loses East-West pipeline to drone strikes, last functioning crude export
- route gone … Houthis take Perim Island, effective control of Bab al-Mandeb alongside Hormuz … ~30% of seaborne oil now
- Iran meeting opens today in Salalah, Bahrain skipping … Friday US CPI hot on with Fed hike odds at 80-90% for Wednesday vs
- Saudi - the Tadawul (-0.08%) was off smalls on Thursday but expect a decent gap lower this am... With the East-West pipeline
- now shut post strikes last week I expect the Tadawul to slip below the 11k level easily and trend towards 10.8k... Geopol at the
- on Thursday with SAUDIRE up 10%, TAWUNIYA gaining 5% and BUPA advancing 3%. Miners lower as volatility in the base
- metal prices remained ahead of next weeks Fed... MAADEN (-1%). Banks and Energy names once again very range bound and
- QA - DSM edged lower Thursday, profit-taking into the weekend, institutions net sellers … QNBK (QNBK QD) -1.4% led bank
MENA in FOCUS - 13 September.pdf
MS-半导体周报:聚焦Cerebras-安森美分析师日前瞻-20260914.pdf
- 文档:打开文档
- Why we think this is a good entry point into Cerebras. C erebras stock has sold off Cate.M.Folan@morganstanley.com + 1 212 296-3520
- by 17% in the last month, which we think sets up a good entry point given that the Semiconductors
- including how recent content/TAM expansion factors into the longer-term outlook. investors should be aware that the firm may have a conflict of
- We also expect an update on capital intensity/FCF and how the pending Synaptics For analyst certification and other important disclosures,
- Q N O I U M SRBC BALA KDN S ADVN O GVA DM A LVRM TN Q RET O TN O XCRL SIEA CTM S TAM A ISKM PHCM IM VN CALK TM AC IDA M GLA STVN BALS CTN I N XT IPXN N O RKM A ABM A SFG M O CQ SKW S O VRQ
- U M KDN S CTN I BALS DM A PHCM M GLA CTM S BALA ADVN RET O GVA SIEA O TN O ISKM LVRM XCRL TAM A IDA N O NXT CALK IM VN IPXN TM AC RKM A SFG ABM A O VRQ Q N O I SKW S M O CQ STVN
- agreement to acquire Synaptics Incorporated (“Synaptics”), as announced on June 25, 2026.
- and 13x is in-line with with smid cap AI names with near 100% AI exposure that are outgrowing
MS-半导体周报:聚焦Cerebras-安森美分析师日前瞻-20260914.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
MS-基础机器人系列:执行器——机器人肌肉需求-美国复兴之路-20260913.pdf
- 文档:打开文档
- We see 4 reshoring avenues and 3 possible scenarios playing out, += Analysts employed by non-U.S. affiliates are not registered
- e5202 e6202 e7202 e8202 e9202 e0302 e1302 e2302 e3302 e4302 e5302 e6302 e7302 e8302 e9302 e0402 e1402 e2402 e3402 e4402 e5402 e6402 e7402 e8402 e9402 e0502
- Note: BoM assumption is based on the latest spec for Tesla's Optimus, i.e. Gen 2 body parts (30 Degree of Freedom (DoF) by 14 rotary
- actuators and 14 linear actuators) and Gen 3 dexterous hand (22 DoF each hand with tendon + micro planetary roller screw for actuation and
- e5202 e6202 e7202 e8202 e9202 e0302 e1302 e2302 e3302 e4302 e5302 e6302 e7302 e8302 e9302 e0402 e1402 e2402 e3402 e4402 e5402 e6402 e7402 e8402 e9402 e0502
- e v e R s r e c u d $ $ 1 1 0 5 0 0 , , 0 0 0 0 0 0 x 8 1 1 x 7 6 x 5 1 1 s te n g a M h tr $ $ $ 1 1 2 0 5 0 , , , 0 0 0 0 0 0 0 0 0 x 5 2 6 x x 6 2 8
- e5202 e6202 e7202 e8202 e9202 e0302 e1302 e2302 e3302 e4302 e5302 e6302 e7302 e8302 e9302 e0402 e1402 e2402 e3402 e4402 e5402 e6402 e7402 e8402 e9402 e0502
- Exhibit 28: Bull/Base/Bear Estimates for US Robotics Unit Sales Exhibit 29: Bull/Base/Bear Estimates for US Robotics Unit Sales
MS-基础机器人系列:执行器——机器人肌肉需求-美国复兴之路-20260913.pdf
MS-月度数据手册:3Q iPhone-iPad出货量预测维持不变;新增4Q预测-20260914.pdf
- 文档:打开文档
- 3Q26e iPad build unchanged 12M units (-8% q/q, -14% y/y). Vivi.Huang@morganstanley.com +886 2 2730-2860
- for introduction in 1H27. We introduce our 4Q26 iPhone build estimate at 73M Industry View In-Line
- iPhone SE3 / SE 5G / 16e / 17e 1 .0 2.0 5.0 3.0 11.0 4.0 9.0 4.0 1.0 18.0 2.0 1 0.0 8.0 5.0 25.0
- i i P P h h o o n n e e 1 1 4 4 P P r r o o M (6 a .1 x " ) (6.7") 2 2 . . 0 0 2 2 . . 0 0 1 1 . . 0 0 1 1 . . 0 0 6 6 . . 0 0 1 1 . . 0 0 1 1 . . 0 0 1 1 . . 0 0 - - 3 3 . . 0 0 - - - - - - - - - - investors should be aware that the firm may have a conflict of
- iPhone 16 Plus (6.7") - - 5.0 6.0 11.0 4.0 3.0 1.0 - 8.0 - - - - - Research as only a single factor in making their investment
- iPhone 16 Pro Max (6.9") - - 4.0 2 6.0 30.0 16.5 13.0 1 0.0 4.0 43.5 5.0 3.0 2.0 1.0 11.0 decision.
- iPhone 17 Pro (6.3") - - - - - - - 8.0 22.0 30.0 18.0 13.0 9.0 4.0 44.0 For analyst certification and other important disclosures,
- QoQ -36% -19% 38% 35% -32% -7% 18% 38% -26% -7% 4% 35% += Analysts employed by non-U.S. affiliates are not registered
MS-月度数据手册:3Q iPhone-iPad出货量预测维持不变;新增4Q预测-20260914.pdf
MS-特斯拉Semi拓欧洲-8月LTL货运及卡车订单更新-20260914.pdf
- 文档:打开文档
- about 1 kWh per kilometer and a vehicle weight of roughly 9,100 kg without a trailer Laguna Conference Preview: Pause or Play?
- minutes using its Megacharger network, which can deliver up to 800 kW. Tesla Freight Transportation: State of the Global
- U.S. deliveries to customers including PepsiCo in late 2022. The Tesla Semi itself is Freight Transportation: Truck Stop/TLFI:
- now finally moving toward higher-volume production, with Tesla confirming Semi September Demand Starts to Stir (9 Sep 2026)
- remains on track as of 2Q26 earnings. More importantly, CEO Elon Musk provided a Autos & Shared Mobility: Global Trucks:
- timeline for offering self-driving Tesla Semi, expecting the capability by 2027. We Demand Firing, Valuations Uninspiring –
- YoY Tonnage Growth 2-Year Stack JA3Q uulg2 ' 2 6'26 M6Se Tonn -- 0 a 01 . g .. 290 e %%% / Day SWh +++ ei 112pig ...m 570 h %%%etn /t Ship --- 123Dm ...a 240 ey %%% nts/ Tonn +++ a 798 g ... 401 e %%% / Day SW ++h + e 11i 9 pi 41 g . m 0..08 h % e %% tn /t Ship --- 143Dm ...a 503 ey %%% nts/ Tonn +++ a 987 g ... 278 e %%% / Day SWh +++ ei 577pig ...m 550 h %%%etn /t Shi +++ pD 310 ma ... 518 ey %%% nts/ Tonn +++ a 435 g ... 978 e %%% / Day SWh --- ei 110pi ... gm 082 h %%%etn /t Shi ++ p 6 D 55 m .0 a ..79 e % y %% nts/
- MW Ticker Price Beta $M Traded Traded/Day ($Bil.)a YTD Chg 1-Wk 1-Mo 3-Mo Current Rank 52wk High - Low 52wk High52wk Low
MS-特斯拉Semi拓欧洲-8月LTL货运及卡车订单更新-20260914.pdf
SemiAnalysis-短堆叠胜出:为何4-hi HBM赢得未来-20260914.pdf
- 文档:打开文档
- burden is also reduced significantly by quantizing down to 4 bit quarter precision from 16/8
- though 4-hi can deliver lower concurrency, the faster token/s/user wholly or partially offsets
- HBM. Then when the interactivity is doubled further to 213 tok/s/user, there is no benefit to
- a present workload on a future system to show that 4-hi is sufficient. It will only be a year
- better. 12-hi can deliver 47% more total tokens than 4-hi, and 8-hi delivers 36% more tokens,
- Second, if 4-hi accelerators become a significant part of the AI server accelerator installed
- design, and their calling for 4-hi reflects that future models are heading in a direction that
- get the same bandwidth from a 4-hi stack as an 8-hi or 12-hi stack, in simple terms the 4-hi
SemiAnalysis-短堆叠胜出:为何4-hi HBM赢得未来-20260914.pdf
Top Stories.pdf
- 文档:打开文档
-
- China’s spy agency has warned that AI could pose a risk to the country’s political and social security,
-
- The CMBS market is being reshaped by a surge in data-center deals, forcing investors to grapple with
-
- A year after shifting production and sourcing out of China to avoid higher U.S. tariffs, some companies
- Central Bank’s 28-year history, with a “grand package” over its three top roles expected to be agreed by
-
- Just as Ukraine was learning how to parry Russia’s drone attacks, Moscow has moved the goal posts
-
- Donald Trump played down the idea of further guardrails in most advanced AI models, saying the US
-
- The 10-year US Treasury yield surged to nearly 5% this week, reaching its highest level since October
-
- Following an above-consensus CPI print, our economists expect a 25 bp hike at the FOMC meeting
UBS-2Q26财报季后:杠铃策略更受青睐-20260914.pdf
- 文档:打开文档
- Figure 10: FY26 earnings revision in the past 1 month Figure 11: Average crowding scores of China AI hardware
- Figure 13: China banks forward DPS and payout ratio Figure 14: China banks forward div yield vs China 10Y yield
- Figure 17: Forward earnings growth - going global stocks Figure 18: FX headwind may moderate for exporters in 2H
- Figure 19: China overall and automobile retail sales YoY Figure 20: A share companies average wage growth
- Figure 21: Ex-tech, ex- financials, ex-upstream earnings Figure 22: A share tech and non tech turnover
- Figure 23: MSCI China quarterly revenue & earnings YoY Figure 24: MSCI China trailing net and gross margin
- Figure 31: Trailing capex YoY growth by sector Figure 32: Trailing SG&A expense YoY growth by sector
- Figure 33: FY1 earnings revision ratio (breadth) Figure 34: 12-month forward earnings revisions in the past
UBS-2Q26财报季后:杠铃策略更受青睐-20260914.pdf
UBS-AI数据中心功率半导体深度研究-20260914.pdf
- 文档:打开文档
- Power delivery 1-phase AC 3-phase AC 3-phase AC 3-phase AC 3-phase AC Power sidecar Power sidecar 3-Phase 3-Phase Power sidecar
- $ content per GW 7 4,178,133 9 3,661,300 9 9,662,229 1 21,769,339 1 19,661,888 1 69,687,556 1 72,117,109 1 14,492,000 1 08,108,051 1 49,500,659
- Rack architecture Torus Cube Torus Cube Torus Cube Torus Cube Torus Cube Torus Cube 2D Torus 2D Torus 3D Torus 3D Torus
- Power delivery 3-phase AC 3-phase AC 3-phase AC 3-phase AC 3-phase AC Power sidecar 3-phase AC 3-phase AC 3-phase AC Power sidecar
- $ content per GW 1 04,991,600 9 8,950,320 1 40,384,747 1 36,376,056 1 03,906,675 1 66,773,872 9 7,048,178 9 8,899,815 1 13,281,858 1 21,718,150
- Power delivery 3-phase AC 3-phase AC 3-phase AC 3-phase AC 3-phase AC Power sidecar 3-phase AC 3-phase AC 3-phase AC 3-phase AC 3-phase AC 3-phase AC
- $ content per GW 1 52,815,500 1 20,042,600 1 22,188,832 1 28,069,062 1 33,232,603 1 50,178,247 1 66,440,048 1 58,971,968 1 16,321,645 1 05,125,422 1 47,770,924 1 42,582,560
- we assume discrete represents 45% of board space of components that are integrated into modules e.g. capacitors, inductors
UBS-AI数据中心功率半导体深度研究-20260914.pdf
UBS-SemiBytes:AI热点、高通、安森美、英伟达-20260914.pdf
- 文档:打开文档
- Following a series of negative headlines in recent weeks around data center permitting, timothy.arcuri@ubs.com
- estimate revenue expectations in semis that imply something on the order of ~380GW +1-310-734 2455
- of capacity to be added in the 5yr period from C2026 (~30GW) to C2030 (~120GW). In Natalia Winkler, CFA
- off-grid capacity adds. Even using C2028 as a base, the conclusion is similar - one has to +1-415-352 4626
- any slowdown in powered shell infrastructure deployment so this is clearly a big new risk gianmarco.vella@ubs.com
- factor. At the same time though, major frontier labs have very recently moved forward +1-415-352 4555
- unless other countries take similar approaches to gate the pace of deployment, there +1-212-821 6481
- with a major hyperscaler that includes warrants – in this case a $60B framework deal Associate Analyst
UBS-SemiBytes:AI热点、高通、安森美、英伟达-20260914.pdf
UBS-韩国化妆品:亚马逊畅销榜趋势依然稳健-20260914.pdf
- 文档:打开文档
- UBS Evidence Lab dataset ( > Access Dataset, released 11 Sep) , which tracks Amazon jennifer.han@ubs.com
- bestseller rankings daily and aggregates them weekly, shows Medicube continuing to +82-2-3702 8802
- Figure 1: Share of Top 100 in US Facial Moisturizers Figure 2: Top brands in Top 100 of US Facial Moisturizers
- Source: UBS Evidence Lab (> Access Dataset) Note: Shares are calculated by Source: UBS Evidence Lab (> Access Dataset)
- This report has been prepared by UBS Securities Pte. Ltd., Seoul Branch. ANALYST CERTIFICATION AND REQUIRED DISCLOSURES,
- Evidence Lab collects data from Amazon bestseller lists across 100+ categories of interest and
- d'Alba Global: Our price target is derived from a target PE multiple. Key downside risks are 1)
- is relatively easy to replicate at lower price points. Key upside risks are 1) faster than expected
UBS-韩国化妆品:亚马逊畅销榜趋势依然稳健-20260914.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
UBS-中国互联网行业报告-20260914.pdf
- 文档:打开文档
- 52-naJ 52-beF 52-raM 52-rpA 52-yaM 52-nuJ 52-luJ 52-guA 52-peS 52-tcO 52-voN 52-ceD 62-naJ 62-beF 62-raM 62-rpA 62-yaM 62-nuJ 62-luJ 62-guA 62-peS
- include Meituan Rider (1P & 3P), Fengniao Rider (1P & 3P) and JD Instant Delivery (1P & 3P), Fengniao Rider (1P & 3P) and JD Instant Delivery Rider. Data as of 6 Sep
- Source: QuestMobile, UBS. Note: Quick commerce rider apps include Meituan Rider (1P & 3P), Fengniao Rider (1P & 3P) and JD Instant Delivery Rider. Data as of 6 Sep 2026.
- 42-naJ 42-raM 42-yaM 42-luJ 42-peS 42-voN 52-naJ 52-raM 52-yaM 52-luJ 52-peS 52-voN 62-naJ 62-raM 62-yaM 62-luJ 62-peS
- Rider (1P & 3P), Fengniao Rider (1P & 3P) and JD Instant Delivery Rider. Data as of 6 Rider (1P & 3P), Fengniao Rider (1P & 3P) and JD Instant Delivery Rider. Data as of 6
- 52-naJ 52-raM 52-yaM 52-luJ 52-peS 52-voN 62-naJ 62-raM 62-yaM 62-luJ 52-rpA 52-yaM 52-nuJ 52-luJ 52-guA 52-peS 52-tcO 52-voN 52-ceD 62-naJ 62-beF 62-raM 62-rpA 62-yaM 62-nuJ 62-luJ 62-guA
- Source: QuestMobile, UBS. Note: Quick commerce rider apps include Meituan Rider Source: QuestMobile, UBS. Note: Quick commerce rider apps include Meituan1P
- 4 2 -n aJ 4 2 -rp A 4 2 -lu J 4 2 -tcO 5 2 -n aJ 5 2 -rp A 5 2 -lu J 5 2 -tcO 6 2 -n aJ 6 2 -rp A 6 2 -lu J 4 2 -n a J 4 2 -rp A 4 2 -lu J 4 2 -tcO 5 2 -n a J 5 2 -rp A 5 2 -lu J 5 2 -tcO 6 2 -n a J 6 2 -rp A 6 2 -lu J
UBS-亚洲半导体洞察:联发科催化剂、8月销售、台积电与阿斯麦合作、联电硅光子-20260914.pdf
- 文档:打开文档
- Sector Company Ac C tu o a n l s v . s. Au M g o u n s t t hly M sa o l M es ( % (N ) T$ Y m o n Y ) (%) % of U C B o S m e pa % ris o o f n Cons. Q U 22 B 6 Se - Q Q 3 o 2 Q 6 cha Q ng 4 e 26
- Foundry T U S M M C C A In h - e lin a e d 5 2 1 5 4 ,0 ,8 4 0 5 5 1 5 0 .0 .1 % % 5 3 3 0 . . 3 7 % % 6 6 7 3 . . 4 1 % % 6 6 7 6 . . 7 0 % % 1 1 2 2 . . 0 6 % % 1 1 4 2 . . 8 8 % % 1 3 0 .2 .0 % %
- Sep 2026 - UMC CPO SEMICON Leader in TFLN TFLN is emerging as the leading modulator candidate for 400G/lane and beyond, as conventional Si modulators face
- Thin-Film Lithium Niobate bandwidth and thermal limitations. UMC is an early TFLN foundry leader, started in 2021, with 6" already in production
- July 2026 - Q2 earnings call Mass production of 12" "Earlier this month, we announced the company's first mass production delivery of a 12-inch Photonics IC to a
- July 2026 - Q2 earnings call Capacity commitment and "For Singapore, we will invest in the cleanroom for our P4 facility and the tool purchased to extend our silicon
- July 2026 - UMC press release Silith and UMC collaboration UMC delivers first mass-produced silicon photonics wafers from UMC’s Singapore 12-inch fab, marking a step
- of peers for 12 inch standard PDK to our customer in 2027, particularly in 12 inch. So, many of our competitors are, as of today, at 8 inch.
UBS-亚洲半导体洞察:联发科催化剂、8月销售、台积电与阿斯麦合作、联电硅光子-20260914.pdf
UBS-政策宽松之路:不太可能重演2024年9月-20260914.pdf
- 文档:打开文档
- Figure 5: Top 40 global investors' positioning in Chinese Figure 6: Meanwhile, in relative terms, foreign funds are
- equities dropped in 2026 due to stronger performances in much less underweight in China now compared to late
- Figure 7: A solid 18% YoY YTD increase in industrial profits Figure 8: Equity market and USDCNY have come a long
- Figure 9: Government spending contracted sequentially in Figure 10: A mild fiscal expansion in 1Q turned to a
- Figure 11: RMB 1.8trn in special CGB and special LGB to be Figure 12: FAI in intellectual property, equipment purchase,
- Industrial Capability and Competitiveness Advanced materials, core components and parts, basic software and industrial software, industrial machine tools, high-end
- Integrated circuits, embodied AI, biomanufacturing, next-generation batteries, commercial aerospace, domestic large aircraft,
- Major hydropower projects and integrated hydro-wind-solar bases, desert/Gobi renewable energy bases, offshore wind power,
UBS-政策宽松之路:不太可能重演2024年9月-20260914.pdf
Views and Research.pdf
- 文档:打开文档
- Finally, while the recent rise in energy prices has had a limited impact on these G3 currencies, we note there is a clear effect on some more vulnerable EM currencies l
- We added a 25bp rate hike at this week’s September FOMC meeting to our forecast last Friday following the August CPI report. The report had little impact on our
- nearly 90%, high enough that the FOMC will likely want to avoid the market reaction that would likely follow from remaining on hold. We continue to expect two cu
- December (vs. June and December previously). We have also raised our forecast for the terminal rate to 3.25-3.5% (vs. 3-3.25% previously).
- We do not see a strong economic case for raising the funds rate. We think that all of the overshoot of 2% can be attributed to one-time factors whose impact is lik
- a roughly 2.5% pace over the last three months is an early sign of this, that high inflation looks broad-based mainly because of tariff effects, that inflation expectat
- i) Buy 6mnth Downside in USDJPY + EURJPY: Cleanest expression of the JPY stronger-trade -> i) Buy 6m 140 USDJPY Digi Put for 11.15% USD (Max leverage ~9x);
- ii) JPY Stronger through FX Correlation: USDJPY Lower, USD Stronger vs EUR + AUD -> i) Buy 11 Dec Dual Binary EURUSD < ATMS vs USDJPY < 150 for 8% USD (Max 12.5x l
伯恩斯坦-智能体商业(Agentic+Commerce)看空逻辑重现-危中有机+20260910.pdf
大摩-AI供应链:2028年AI半导体初步预测对比云服务商资本开支增长+20260910.pdf
大摩-中国股票策略:宏观逆风下A股情绪维持疲弱+20260910.pdf
巴克莱-中国科技行业-林深见鹿·2026年二季度全景洞察+20260910.pdf
高盛晨读 - 加息预期变化 - 紧缩周期中美股表现 - 半导体-光模块-缺电调研....pdf
- 文档:打开文档
要点:AI顺⻛推动MLCC与ABF载板⾛强…SEMCO – US NDR Takeaways: AI tailwinds driving MLCC and ABF strength – Buy 汽⻋|侯雪婷Tina 中国乘⽤⻋⽉度图评: 2026年8⽉ - 强劲出⼝增⻓持续但国内零售销量⾛弱,⽐亚迪改款⻋型提价…China Passenger Vehicle Monthly Chartbook: Aug 2026 - Strong ex 近期⼤会 Date Event CONFERENCES & CORPORATE DAYS 23-Sep (Wed) to 25-Sep (Fri) Asia Healthcare CDMO Day 2026 Up 30-Sep (Wed) Singapore Value Unlock Corporate 5-Oct (Mon) to 6-Oct (Tue) Vietnam Corporate Day 2026 Updat 3-Nov (Tue) to 6-Nov (Fri) APAC Healthcare Corporate Day 20 Korea KRX Kosdaq Corporate Day in 24-Nov (Tue) Singapore Korea KRX Kosdaq Corporate Day in 25-Nov (Wed) Kong 24-Nov (Tue) to 27-Nov (Fri) APAC Healthcare Corporate Day 20 30-Nov (Mon) to 1-Dec (Tue) India Corporate Day in Hong Kong 30-Nov (Mon) to 4-Dec (Fri) Japan Conference 2026 2-Dec (Wed) to 3-Dec (Thu) India Corporate Day in Singapore FIELD TRIPS Date & Time (HKT) Event 17-Sep (Thu) to 19-Sep (Sat) GS Make in India Trip 2026 2H26 GS China Commodity Trip (Se 21-Sep (Mon) to 24-Sep (Thu) Tour with Trina Chen) 21-Sep (Mon) to 24-Sep (Thu) GS Asia LNG Tour 22-Sep (Tue) to 24-Sep (Thu) GS China Biopharma Investor Trip GS Asia Healthcare CDMO Tour - Sa 25-Sep (Fri) Application Center 14-Oct (Wed) GS Power Semi-Rohm Sic Factory To 3-Nov (Tue) GS China CIO Tour New! 7-Dec (Mon) to 11- Dec (Fri) GS Asia Tech Tour New! INTERNATIONAL Date & Time Event https://marquee.gs.com/s/content/markets/39ceae9f-b6a7-4dd4-a05f-b9cf61e1fe08 2/7 2026/9/14 10:30 ⾼盛晨读 | 加息预期变化 | 紧缩周期中美股表现 | 半导体/光模块/缺电调研反馈 | 韩国科技板块反馈 18-Sep (Fri) Marathon Petroleum Corporation ( 5-Oct (Mon) to 9-Oct (Fri) Liberty Formula One (FWONK) 4-Nov (Wed) to 6-Nov (Fri) Tryg AS (TRYG.CO) EXPERT CALL Date & Time (HKT) Event GS China Property Expert Series: 17 Sep (Thu) @ 4:00pm HKT China Property 4Q Outlook - Are N policies Taking Effect? NON-DEAL ROADSHOWS / POST-RESULTS BRIEFING Date & Time (HKT) Event *For events with self-registration, your personalized pin code will be sent to your registered email. *I: In-person; V: Virtual; H: Hybrid AGRICULTURE Dekon Food and Agriculture Group 14-Sep (Mon) to 15-Sep (Tue) New! CONSUMER 29-Sep (Tue) - 30-Sep (Wed) Devyani International(DEVY.BO) FINANCIALS 14-Sep (Mon) to 17-Sep (Thu) Hyundai Marine & Fire (001450.KS) Industrial and Commercial Bank of 15-Sep (Tue) (ICBC) (1398.HK) New! China Bank and Broker 1H26 Post R 15-Sep (Tue) @ 9:30am HKT Series - Bank of Ningbo(宁波银⾏, 0 China Bank and Broker 1H26 Post R 16-Sep (Wed) @ 10:00am HKT Series - GF Securities (⼴发证券, 000776.SZ) New Dat
高盛晨读 - 加息预期变化 - 紧缩周期中美股表现 - 半导体-光模块-缺电调研....pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
摩根大通-中国本地市场周报:重拾离岸人民币(CNH)多头;倾向收益率曲线趋平+20260911.pdf
摩根大通-中国钢铁渠道调研:中国钢铁产量10日年化环比降4%,8月出口环比持平,散货运费创2026年新高+20260908.pdf
摩根大通-散户雷达:散户重估利率,短期动量现轮动+20260909.pdf
摩根大通-资金流向与流动性:股票风险溢价进一步收窄,回落至2002年水平+20260909.pdf
汇丰-石油市场:霍尔木兹新常态遭破坏,上调油价预测+20260908.pdf
花旗-中国房地产:第三次产业革命与第二轮供给侧改革+20260910.pdf
野村-9月FOMC会议前瞻:我们现预计美联储将加息+20260911.pdf
高盛-全球汽车:中国实地调研;更新电动汽车情绪地图+20260909.pdf
高盛早报0914 - 预期9月联储加息1次 - 美股策略积极 - 中国科技调研反....pdf
- 文档:打开文档
要点:AI顺⻛推动MLCC与ABF载板⾛强——买⼊评级…SEMCO – US NDR Takeaways: AI tailwinds driving MLCC and ABF strength – Buy 汽⻋|侯雪婷Tina 中国乘⽤⻋⽉度图评: 2026年8⽉ - 强劲出⼝增⻓持续但国内零售销量⾛弱,⽐亚迪改款⻋型提价…China Passenger Vehicle Monthly Chartbook: Aug 2026 - Strong ex 近期⼤会 Date Event CONFERENCES & CORPORATE DAYS 23-Sep (Wed) to 25-Sep (Fri) Asia Healthcare CDMO Day 2026 Upd 30-Sep (Wed) Singapore Value Unlock Corporate Da 5-Oct (Mon) to 6-Oct (Tue) Vietnam Corporate Day 2026 Updated 3-Nov (Tue) to 6-Nov (Fri) APAC Healthcare Corporate Day 2026 24-Nov (Tue) Korea KRXKosdaq Corporate Day in S Korea KRXKosdaq Corporate Day in H 25-Nov (Wed) Kong 24-Nov (Tue) to 27-Nov (Fri) APAC Healthcare Corporate Day 2026 30-Nov (Mon) to 1-Dec (Tue) India Corporate Day in Hong Kong 30-Nov (Mon) to 4-Dec (Fri) Japan Conference 2026 2-Dec (Wed) to 3-Dec (Thu) India Corporate Day in Singapore FIELD TRIPS Date & Time (HKT) Event 17-Sep (Thu) to 19-Sep (Sat) GS Make in India Trip 2026 2H26 GS China Commodity Trip (Sem 21-Sep (Mon) to 24-Sep (Thu) Tour with Trina Chen) 21-Sep (Mon) to 24-Sep (Thu) GS Asia LNG Tour 22-Sep (Tue) to 24-Sep (Thu) GS China Biopharma Investor Trip GS Asia Healthcare CDMO Tour - Sart 25-Sep (Fri) Application Center 14-Oct (Wed) GS Power Semi-Rohm Sic Factory Tou 3-Nov (Tue) GS China CIO Tour New! https://marquee.gs.com/s/content/markets/b102f303-586d-48f5-982d-20c66a75393d 2/7 2026/9/14 10:33 ⾼盛早报0914 - 预期9⽉联储加息1次 | 美股策略积极 | 中国科技调研反馈 | 韩国存储、MLCC | 美国科技论坛总结 7-Dec (Mon) to 11- Dec (Fri) GS Asia Tech Tour New! INTERNATIONAL Date & Time Event 18-Sep (Fri) Marathon Petroleum Corporation (M 5-Oct (Mon) to 9-Oct (Fri) Liberty Formula One (FWONK) 4-Nov (Wed) to 6-Nov (Fri) Tryg AS (TRYG.CO) EXPERT CALL Date & Time (HKT) Event GS China Property Expert Series: 17 Sep (Thu) @ 4:00pm HKT China Property 4Q Outlook - Are New Taking Effect? NON-DEAL ROADSHOWS / POST-RESULTS BRIEFING Date & Time (HKT) Event *For events with self-registration, your personalized pin code will be sent to your registered email. *I: In-person; V: Virtual; H: Hybrid AGRICULTURE Dekon Food and Agriculture Group (2 14-Sep (Mon) to 15-Sep (Tue) New! CONSUMER 29-Sep (Tue) - 30-Sep (Wed) Devyani International (DEVY.BO) FINANCIALS 14-Sep (Mon) to 17-Sep (Thu) Hyundai Marine & Fire (001450.KS) Industrial and Commercial Bank of Ch 15-Sep (Tue) (ICBC) (1398.HK) New! China Bank and Broker 1H26 Post Res 15-Sep (Tue) @ 9:30am HKT Series - Bank of Ningbo(宁波银⾏, 002 China Bank and Broker 1H26 Post Res 16-Sep (Wed) @ 10:00am HKT Series - GF Securi
高盛早报0914 - 预期9月联储加息1次 - 美股策略积极 - 中国科技调研反....pdf
1)AI服务器需求强劲,云厂商资本开支2025-26年保持同比增长,2026年仍有上行空间;2)NVIDIA Vera Rubin平台、Kyber架构、LPX/Vera CPU机架带来重大设计升级,TPU与Trainium等ASIC平台也将升级放量;3)自下而上测算显示VR200单机架PCB含量+143%、CCL +180%、铜箔+204%,ODM单机架价值量提升约38%;4)供应链紧张:HVLP4铜箔2027年缺口约31%,ABF基板2027年起将出现供给不足,CCL/PCB/MLCC需求同步放量;5)内存价格飙升冲击消费电子2H利润率,预计2026…
摩根士丹利维持美团(3690.HK)"超配"评级,目标价110港元,较当前价有47%上行空间。报告核心观点包括:1)预计2030年在线到店服务GTV达2.8万亿元;2)美团在到店其他领域将以2:1的份额比例领先于抖音,并维持60%的到餐市场份额;3)预计核心本地商业(F26/F27/F28)经营利润分别为140亿/500亿/600亿元;4)采用SOTP估值法,低/中/高情景下美团估值分别为100/130/180港元,对应即时零售FY27e经营利润率为25%/27%/29%;5)在CLC经营利润层面,阿里(受AI驱动)>美团>拼多多>京东。上行风险包括外…
8月中国货币与信贷数据全面低于市场预期。社会融资总额(TSF)增量1660亿元,远低于彭博共识2122亿元,主要受政府债券净发行量大幅下降(从7月的1450亿元降至635亿元)及银行贷款扩张放缓(从995亿元降至730亿元)拖累。家庭及企业贷款需求均显疲弱,贷款存量增速从7月的5.1%降至4.9%。M1增速小幅回升,但M2增速回落至7.5%,主要受非银金融机构存款增长放缓影响。整体信贷扩张动能显著减弱,反映出实体经济融资需求不足及财政发力节奏放缓。 高盛于2026年9月14日发布的中国宏观研报指出,,信贷扩张疲软主要源于银行贷款投放放缓和政府债券发行节…
SemiAnalysis认为,机器人硬件约束(实时性、单位成本)优先于模型能力,导致机器人模型规模远小于前沿LLM(目前仅数十亿参数)。规划层(100Hz)必须留在本体。硅片与DRAM效率显示:超过约7台机器人共享1颗GPU时,集群推理更省wafer和DRAM。TCO分析表明,B300卸载场景在工业利用率下成本仅为Jetson Thor端侧的约46%,仅当GPU利用率极低且端侧利用率极高时才反超。行业出现分化:Boston Dynamics将推理层(System 2)卸载到Google TPU,Agility、Verne、Sunday、Weave则坚持…
8月加密货币市场总市值环比飙升23%至2.62万亿美元,创2026年迄今最佳月度表现,主要受美国财政部长Bessent扩大长债回购引发的去美元化交易及华盛顿加密立法与监管利好推动;交易量环比改善约20%,但同比仍下降约34%。 本报告由摩根大通于2026年9月14日发布,为8月加密货币市场月度回顾。 :8月加密货币总市值飙升至2.62万亿美元,环比上涨23%,为2026年最佳月度表现,也是自2024年11月(特朗普胜选推动)以来最大涨幅。BTC上涨25%至$78,854,ETH上涨33%至$2,473,山寨币普遍录得双位数涨幅。
Citi此前基于美联储鸽派预期及美国国债回购公告而建立黄金多头头寸,但Jackson Hole会议后美联储转鹰、叠加能源价格反弹,经济学家现转为看加息。在美国利率作为黄金核心驱动因素的逻辑下,Citi决定在其全球宏观策略(GMS)组合及资产配置中削减黄金头寸。该笔交易于8月19日以$4488/盎司开仓,9月14日以$4284/盎司平仓,亏损$395k(约-0.40%)。 Citi于2026年9月14日发布全球宏观策略报告,决定平仓此前在GMS组合及资产配置中持有的。该笔交易于8月19日以**$4488/盎司$4284/盎司$39.5万美元**亏损(占G…
摩根士丹利发布大中华区半导体行业报告,核心观点包括:(1) 维持行业"Attractive"评级,预计全球半导体市场规模到2030年可达1.5万亿美元,其中AI半导体贡献约一半;(2) 云端AI半导体TAM在2026年有望达4850亿美元,2030年达7530亿美元;(3) 预计2028年Top 14全球云厂商资本支出接近1.6万亿美元,但增速将从2027年放缓至12%;(4) 2.5D封装产能2028年仍可保持50%同比增长,TSMC CoWoS需求2027年将达250.9万片晶圆,NVIDIA仍占据近半份额;(5) 中国AI半导体在DeepSeek…
SemiAnalysis发布了对NVIDIA Vera Rubin NVL72平台在智能体推理(Agentic Inference)场景下的首次实测结果。核心结论包括:1)在170 TPS条件下,Rubin NVL72的每TCO总吞吐量约为GB300的67倍;在实际部署区间(60-100 TPS)也达到1.4-3倍领先;2)能效方面,Rubin每兆瓦token吞吐量较Jensen在GTC 2026上展示的'3倍'数据实际可达7倍,黄仁勋再次'藏拙'(参考GTC 2024时GB200声称30x、实测98x先例);3)每个全功率吉瓦可产生约1595亿美元年…
高盛刷新黄金定价的多空情景分析(3500美元/盎司与5500美元/盎司),认为RMS和CMM在两种情景下均能跑赢市场;BGL因无资本支出被视作近期机会。 消费板块薪酬报告喜忧参半:WOW聚焦成本管控获好评,TWE设定了更多财务目标;JBH目标设定偏宽松、EDV重销售轻利润、SIG三年CAGR目标上调但仍低于市场预期。 本报告为高盛销售评论而非正式研究报告,内容涵盖黄金板块和澳大利亚消费零售板块的最新观点。
高盛的每日观点简报《》涵盖六大主题:(1) 中国全球化扩张——中国企业在海外市场份额已升至18%,预计2035E年达31%、营收增长3.6倍,但核心市场竞争加剧;(2) 中国消费——餐饮及食饮板块对原材料涨价展现韧性(产品多元化、价格锁定、成本管控),但超级厄尔尼诺可能冲击糖、棕榈油、大豆等进口原料;(3) 美国宏观——新增9月FOMC加息25bp预测,终端利率上调至3.25-3.5%;(4) 澳大利亚黄金——上调Capricorn Metals至买入,下调Greatland至中性;(5) 太阳能行业——Solar Industries收购Omnia预…
中国A股市场因节假日临近及AI发展担忧,成交活跃度降至2026年次低水平,美股隔夜出现AI硬件(内存、CPO)大幅抛售而网络安全软件暴涨(BUG +10%,创历史最大单日涨幅)的极端轮动,预计中国市场今日将跟随类似交易模式。 宏观层面,中国信贷扩张低于预期,主要受银行贷款和政府债券发行放缓影响;央行拟推新指标约束银行长期债券持有量。 中国汽车行业可能开启整合序幕,广汽(601238 CH)计划收购一汽集团在合资公司中的股份;与此同时,BYD宣布将在欧洲生产卡车以打造"欧洲公司"形象,小马智行发布最新自动驾驶卡车模型瞄准欧洲市场。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
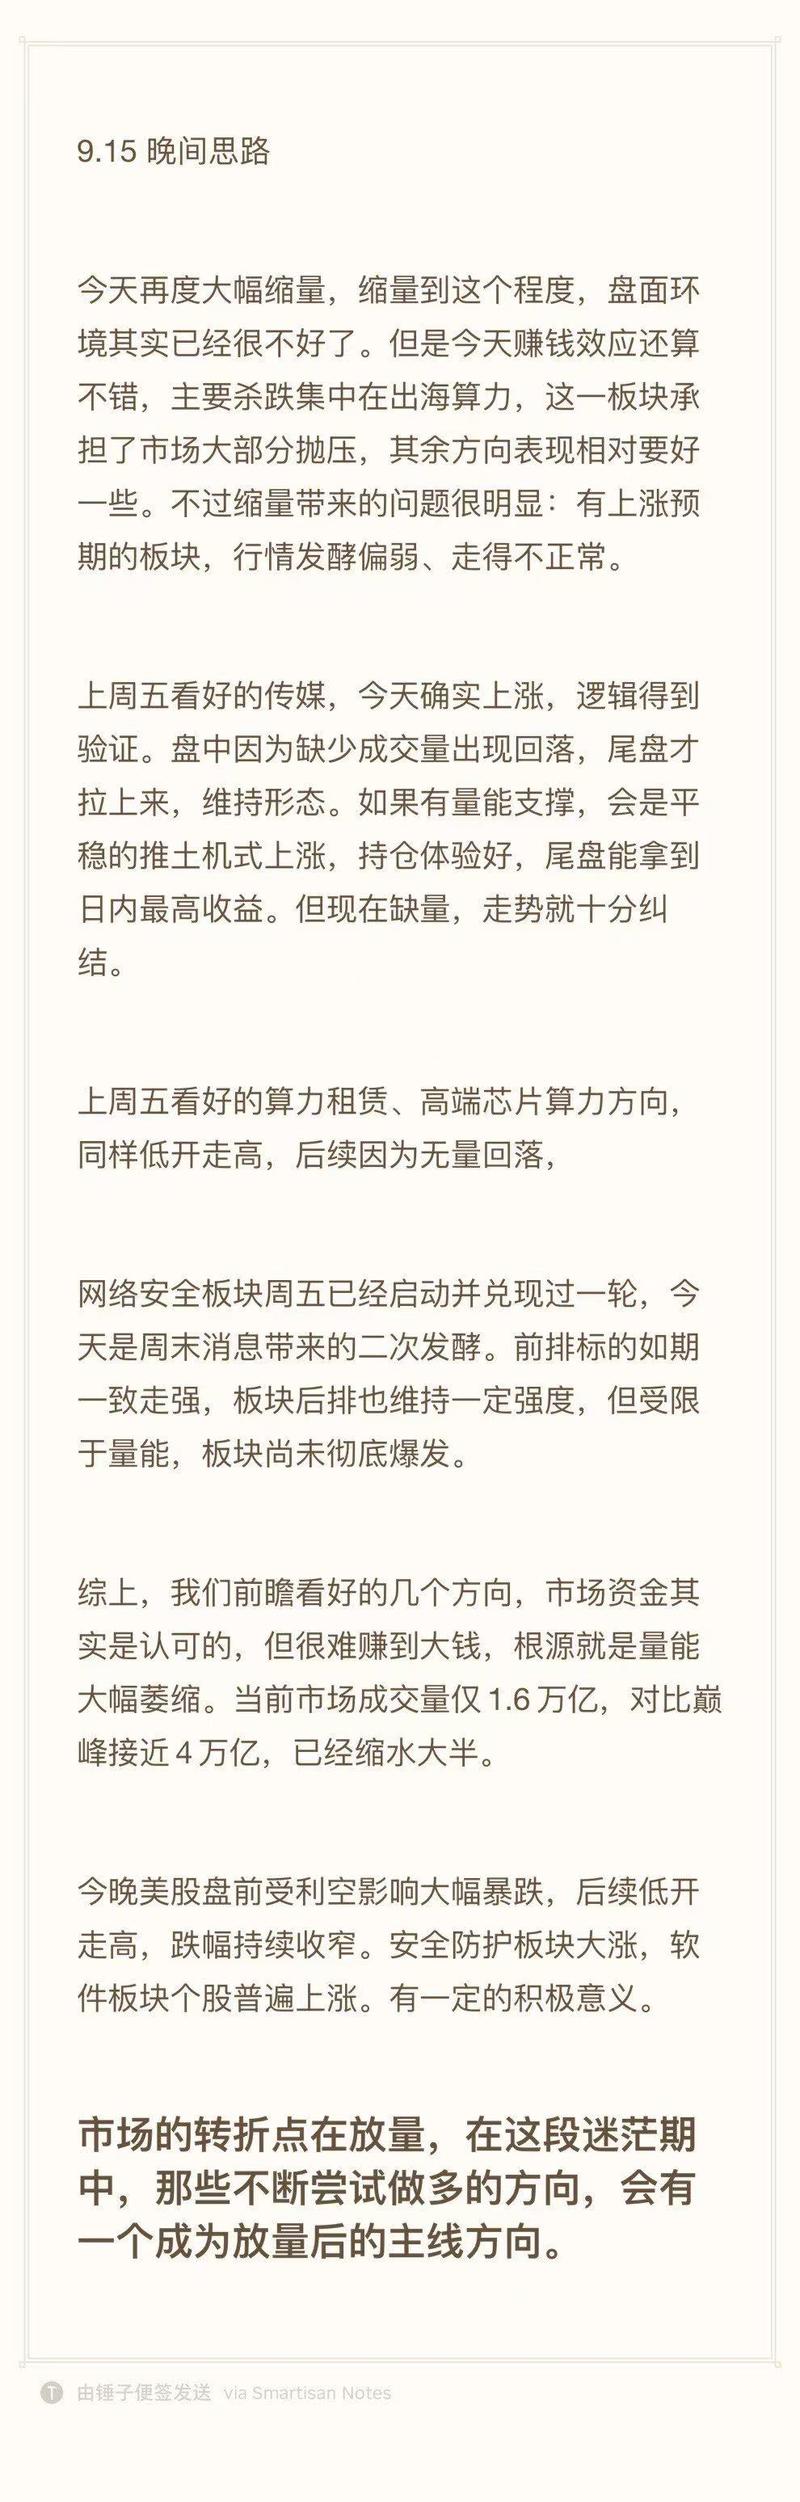
【叮嘱】各位,wo在看美股,有些话想说说: 1 最近情况多变,而wo们是实战圈,需要紧跟形势,而不是迂阔地进行宏观叙事。单靠一股子血勇,很难在a股生存,更不要说盈利了。所以,wo可能随时调整观点,需要你们认真地看帖,不要一个礼拜才打开一次,起码一天要打开一次。 2 如果wo前后观点矛盾,请以最新的为准。现在国际大行如高盛、摩根、野村都是走一步看一步不停修改自己的观点,更不要说wozhe样一位小小的投顾。大家要现实点,不要刻舟求剑,尽量宽容。相信wo,每一次观点调整的出发点不是为wo自己谋利,而是为了保全大部分人的账户。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
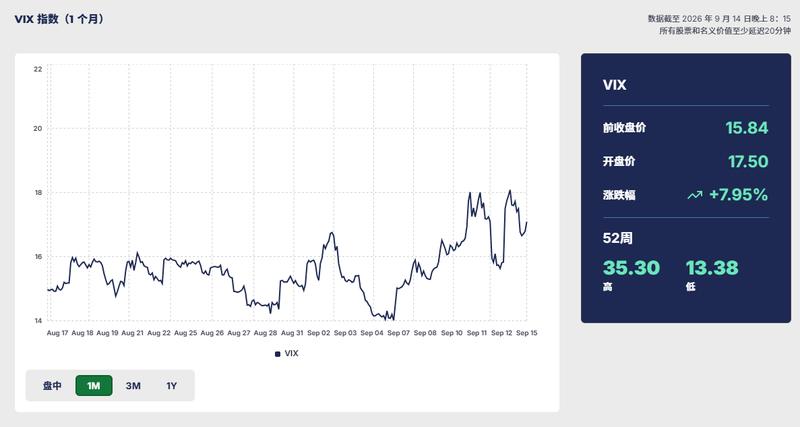
十年期昨晚摸了5%
图片预览:
420 420
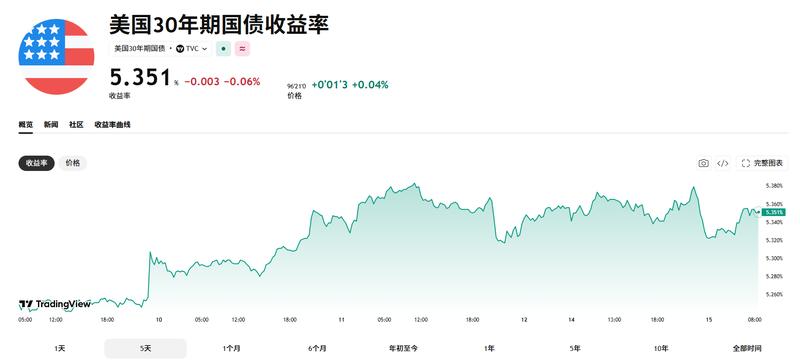
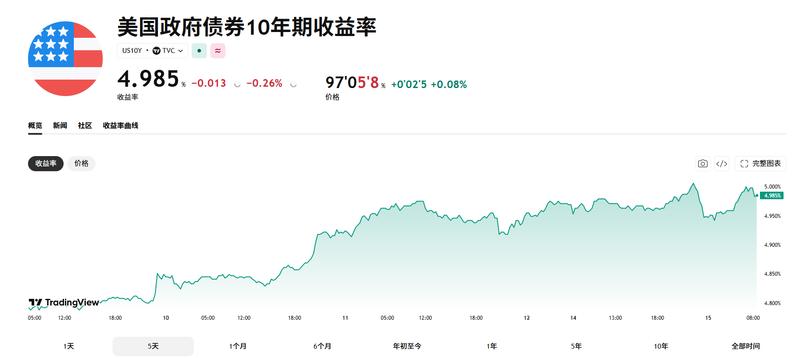
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
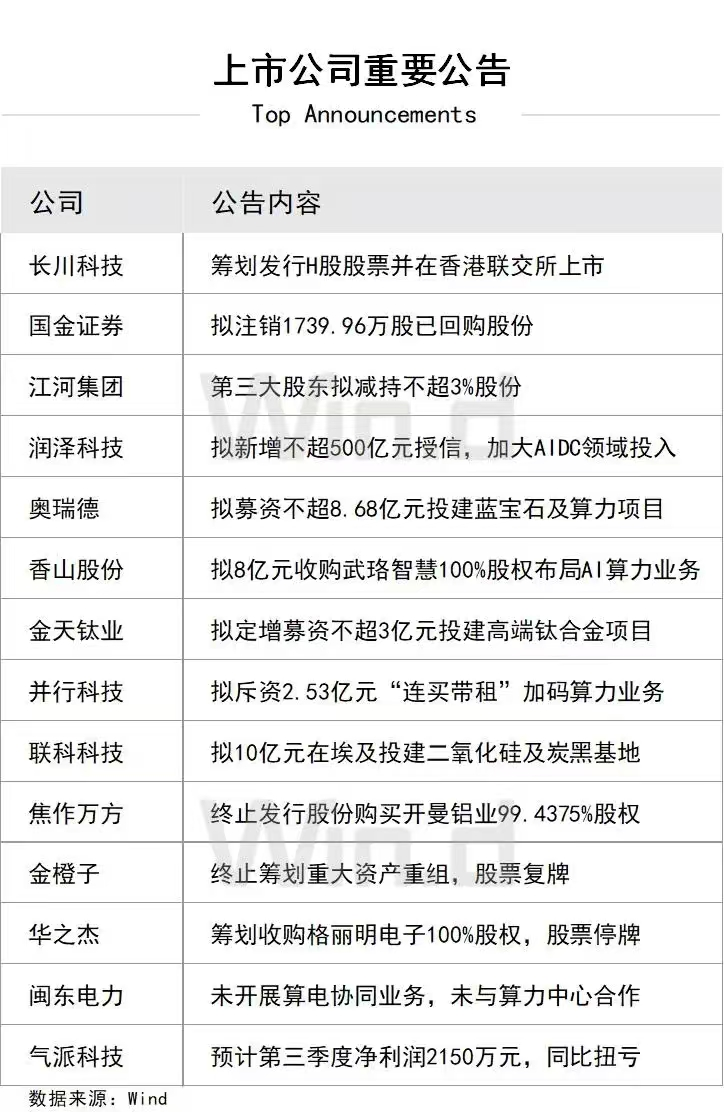
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
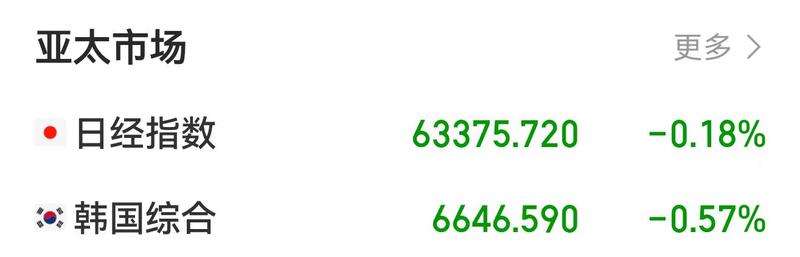
无新增
图片预览:
420 420
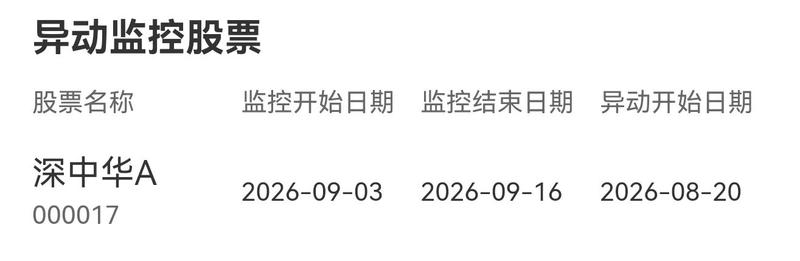
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
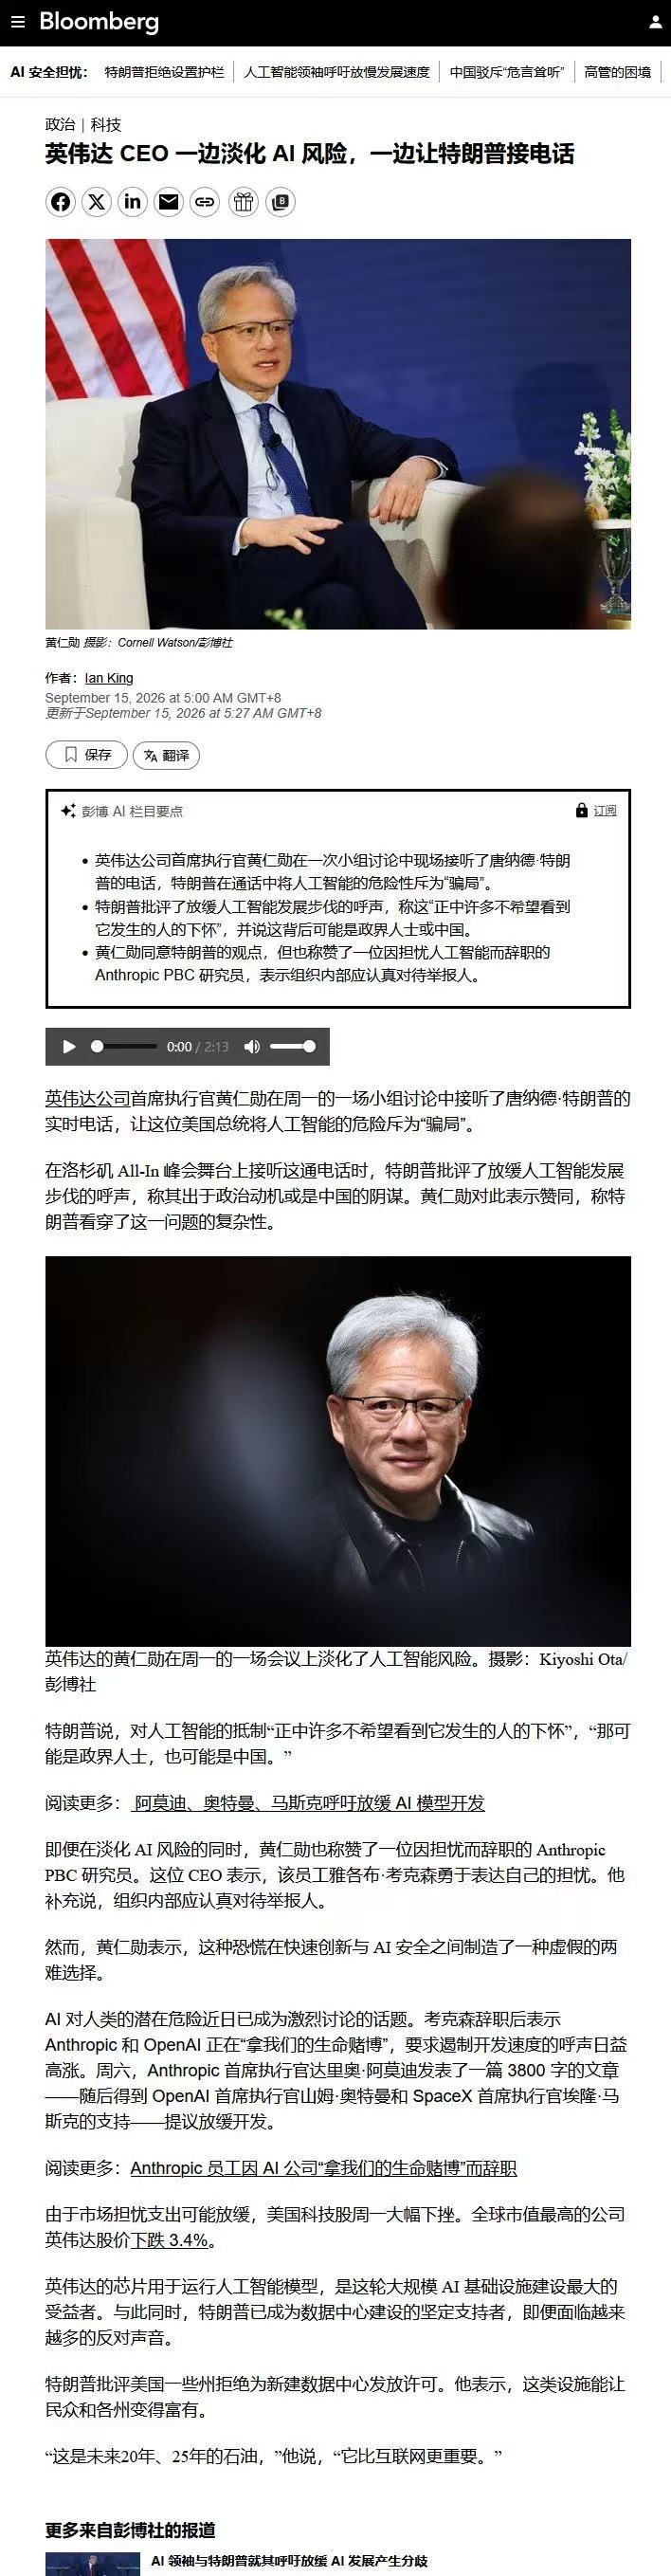
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
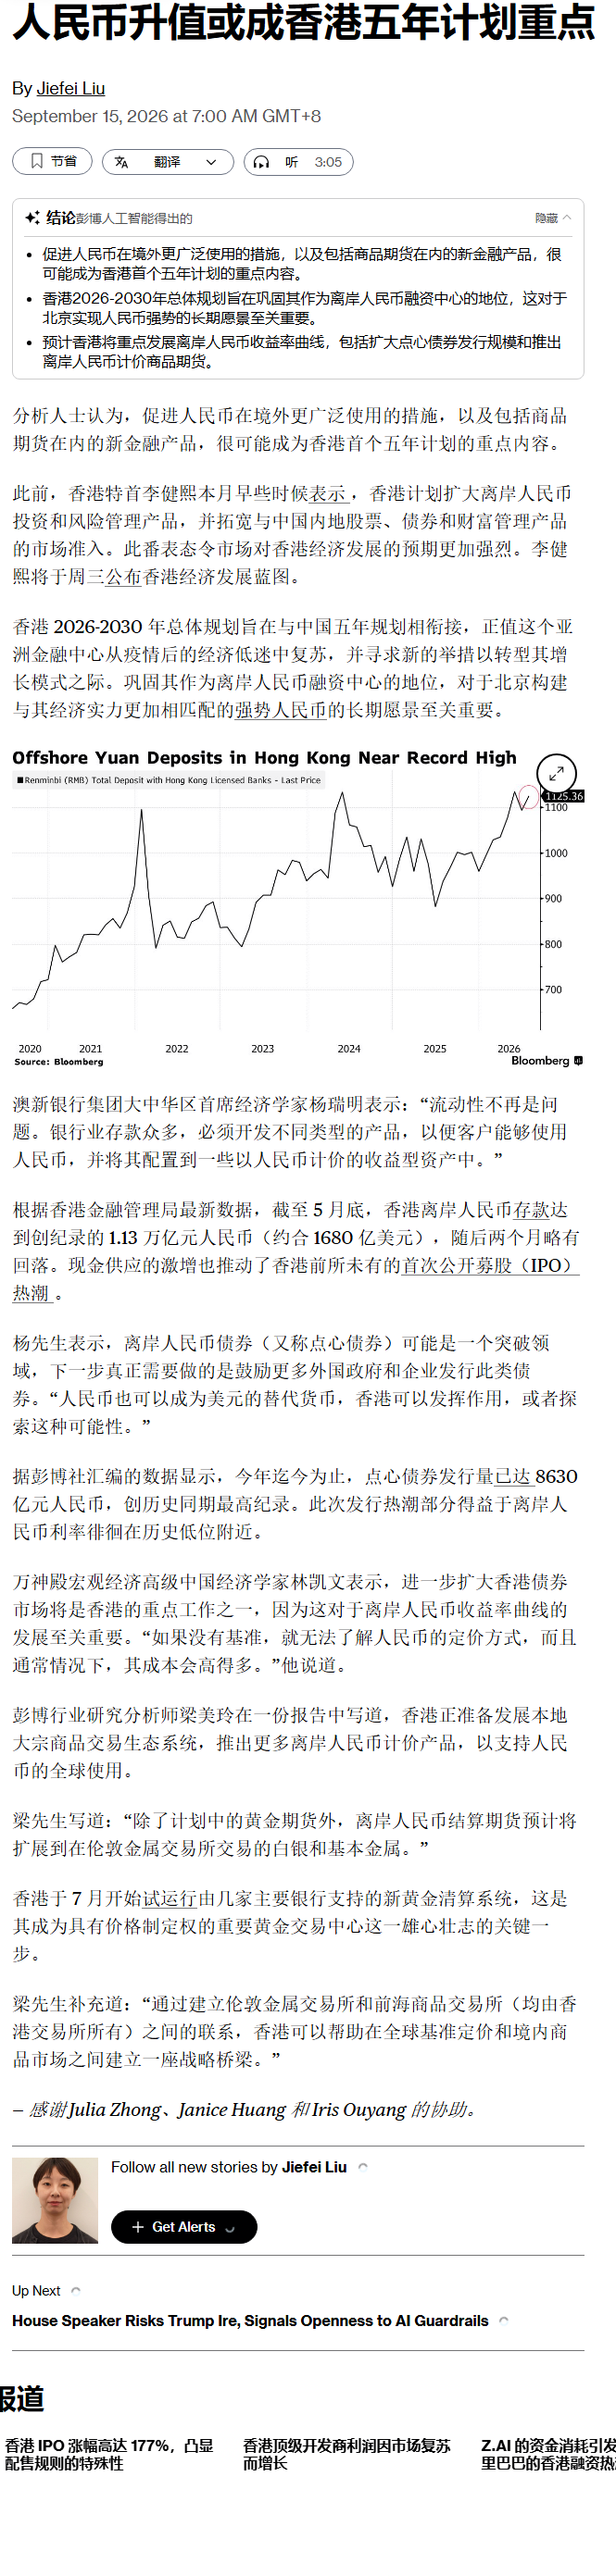
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
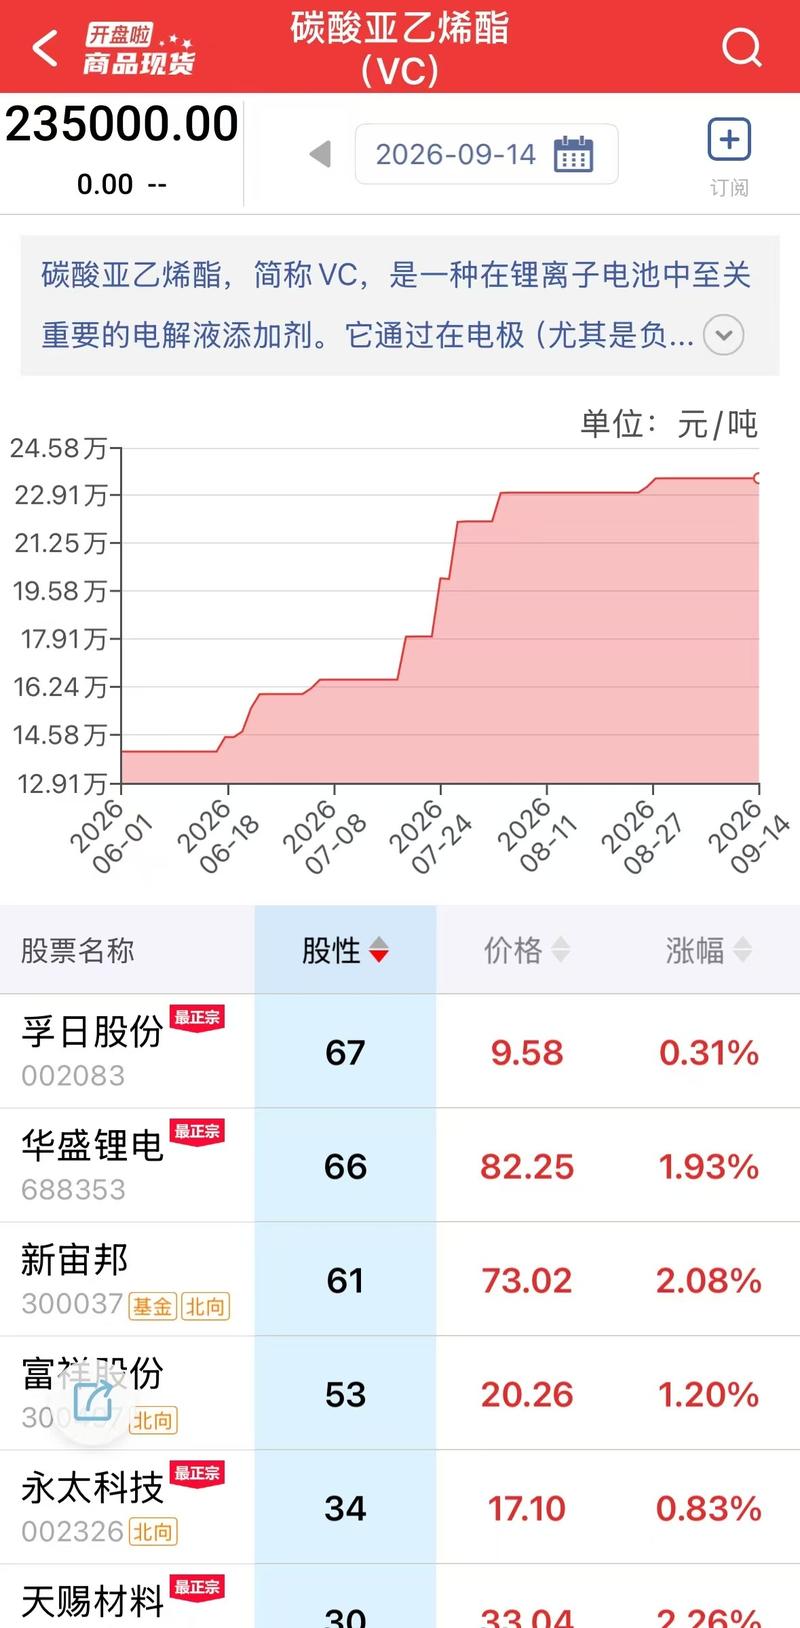
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
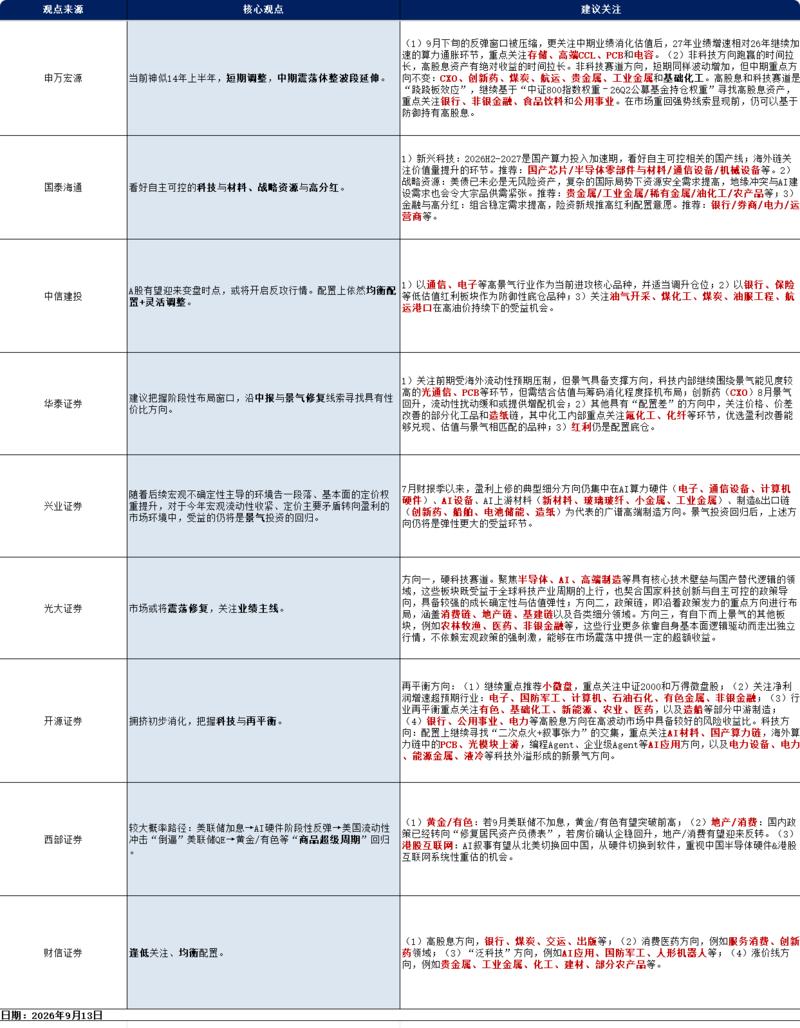
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420
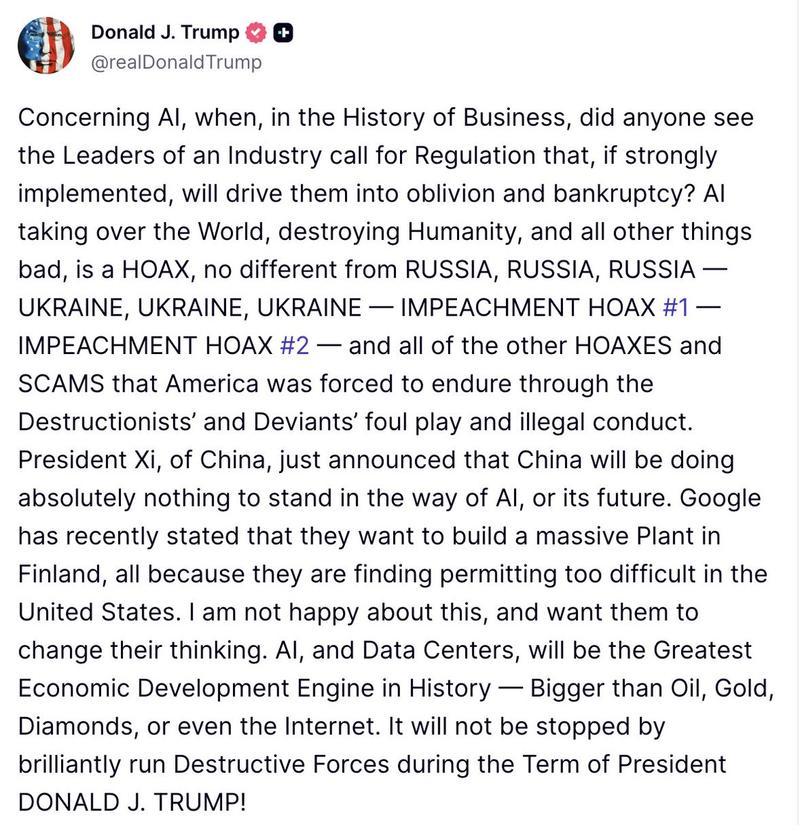
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
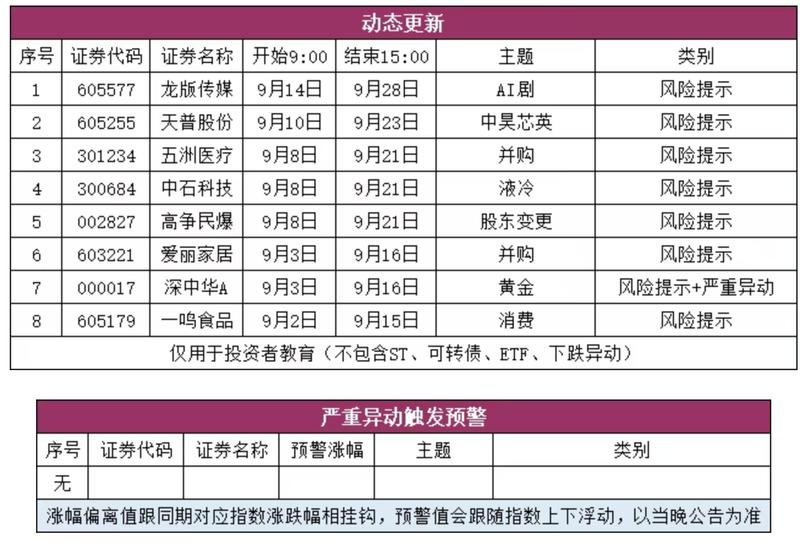
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
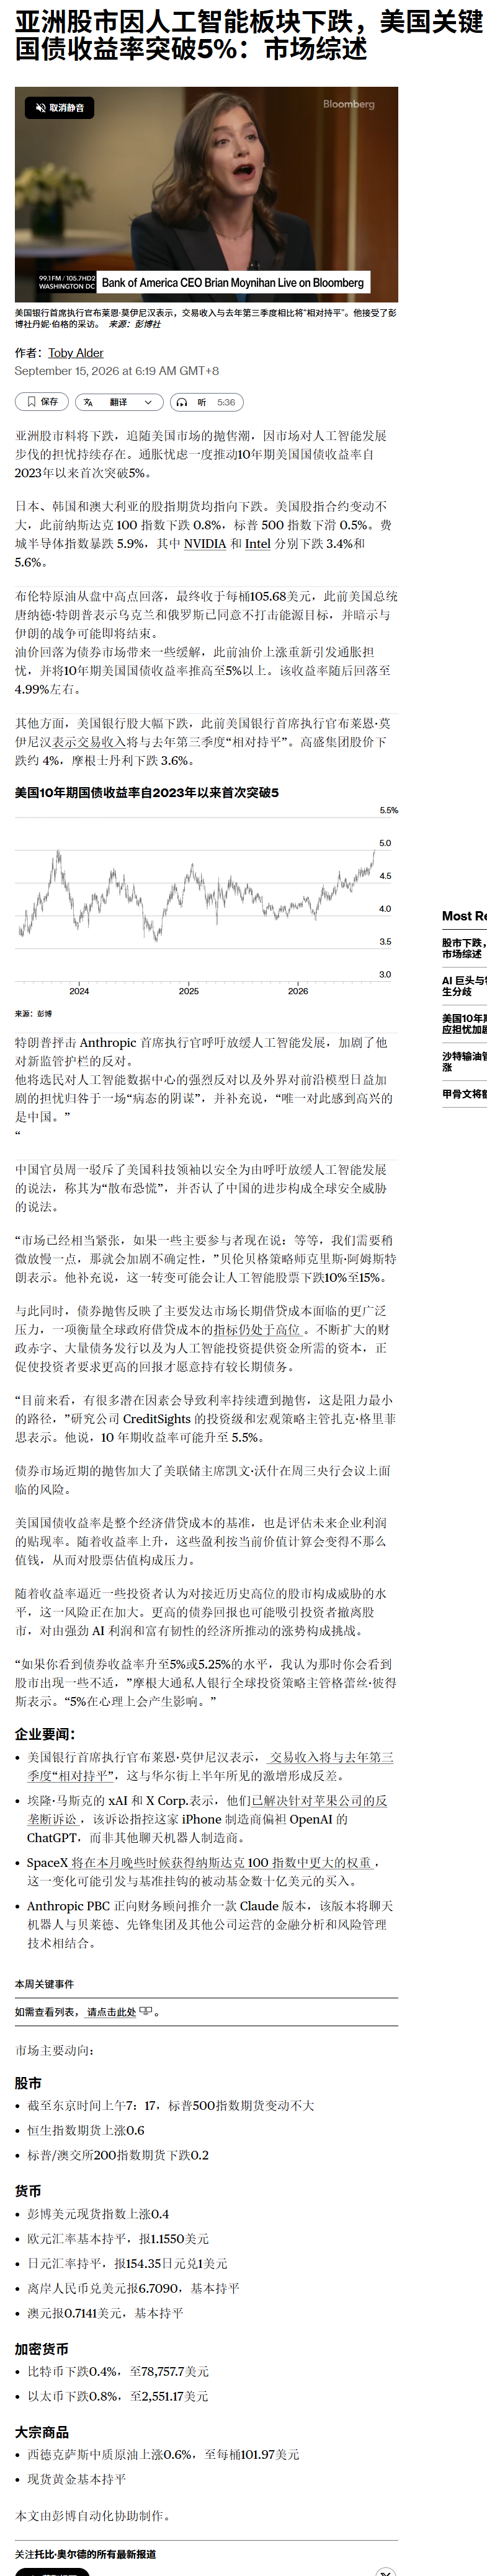
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
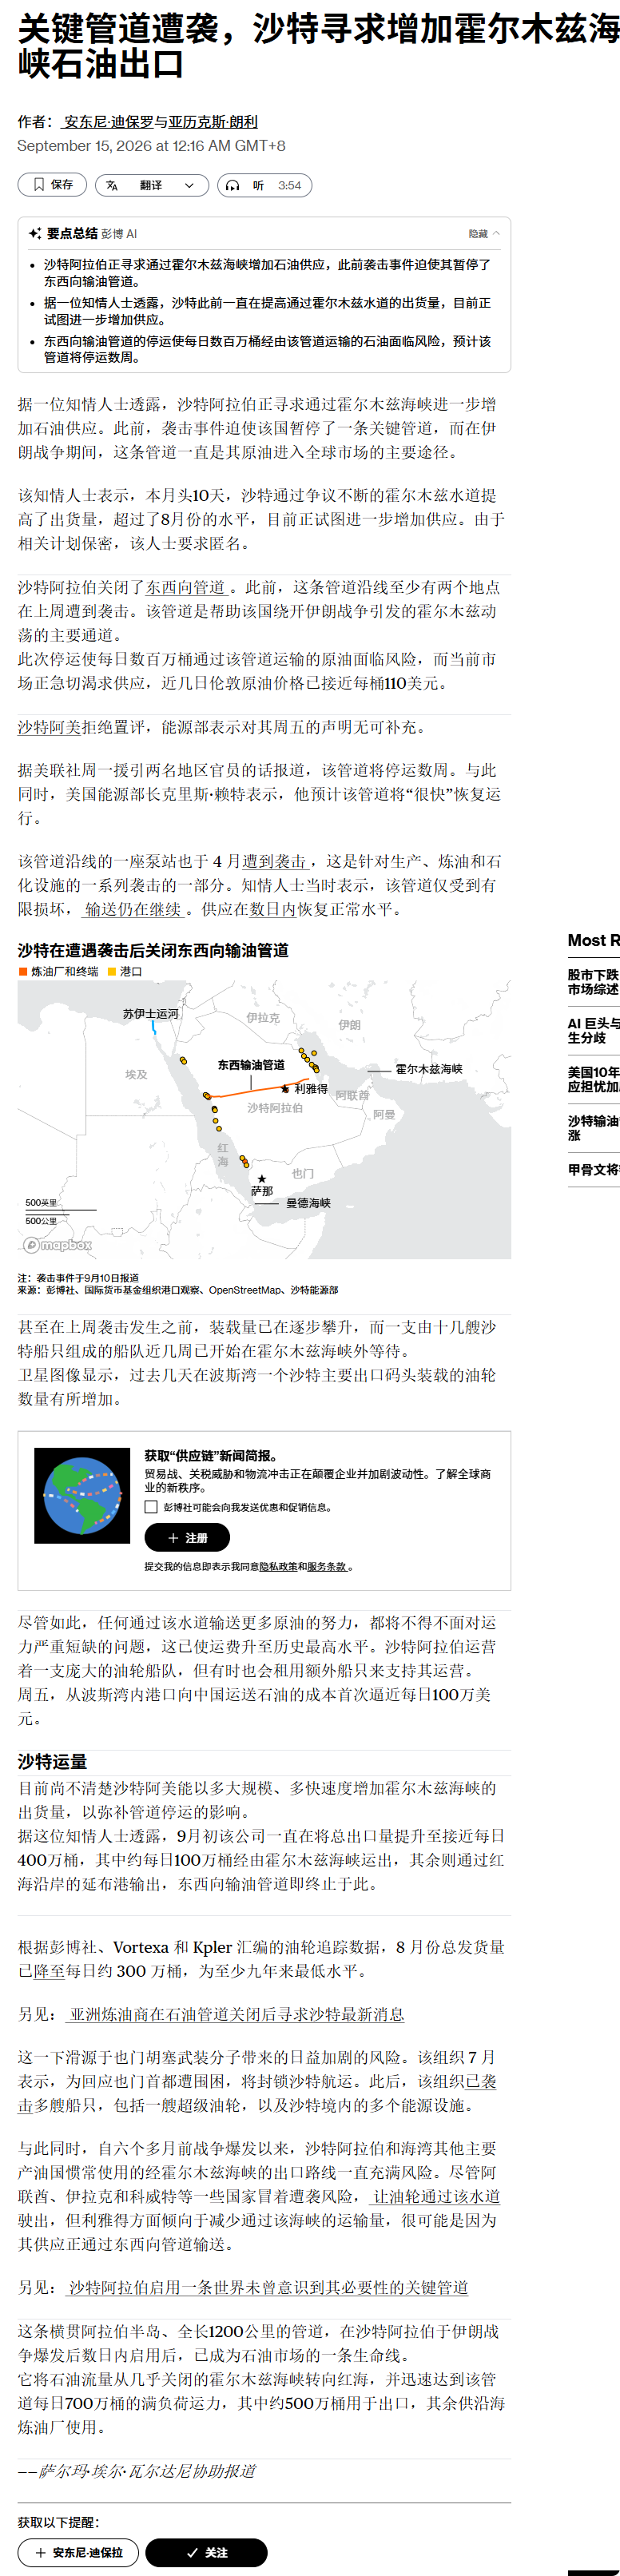
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
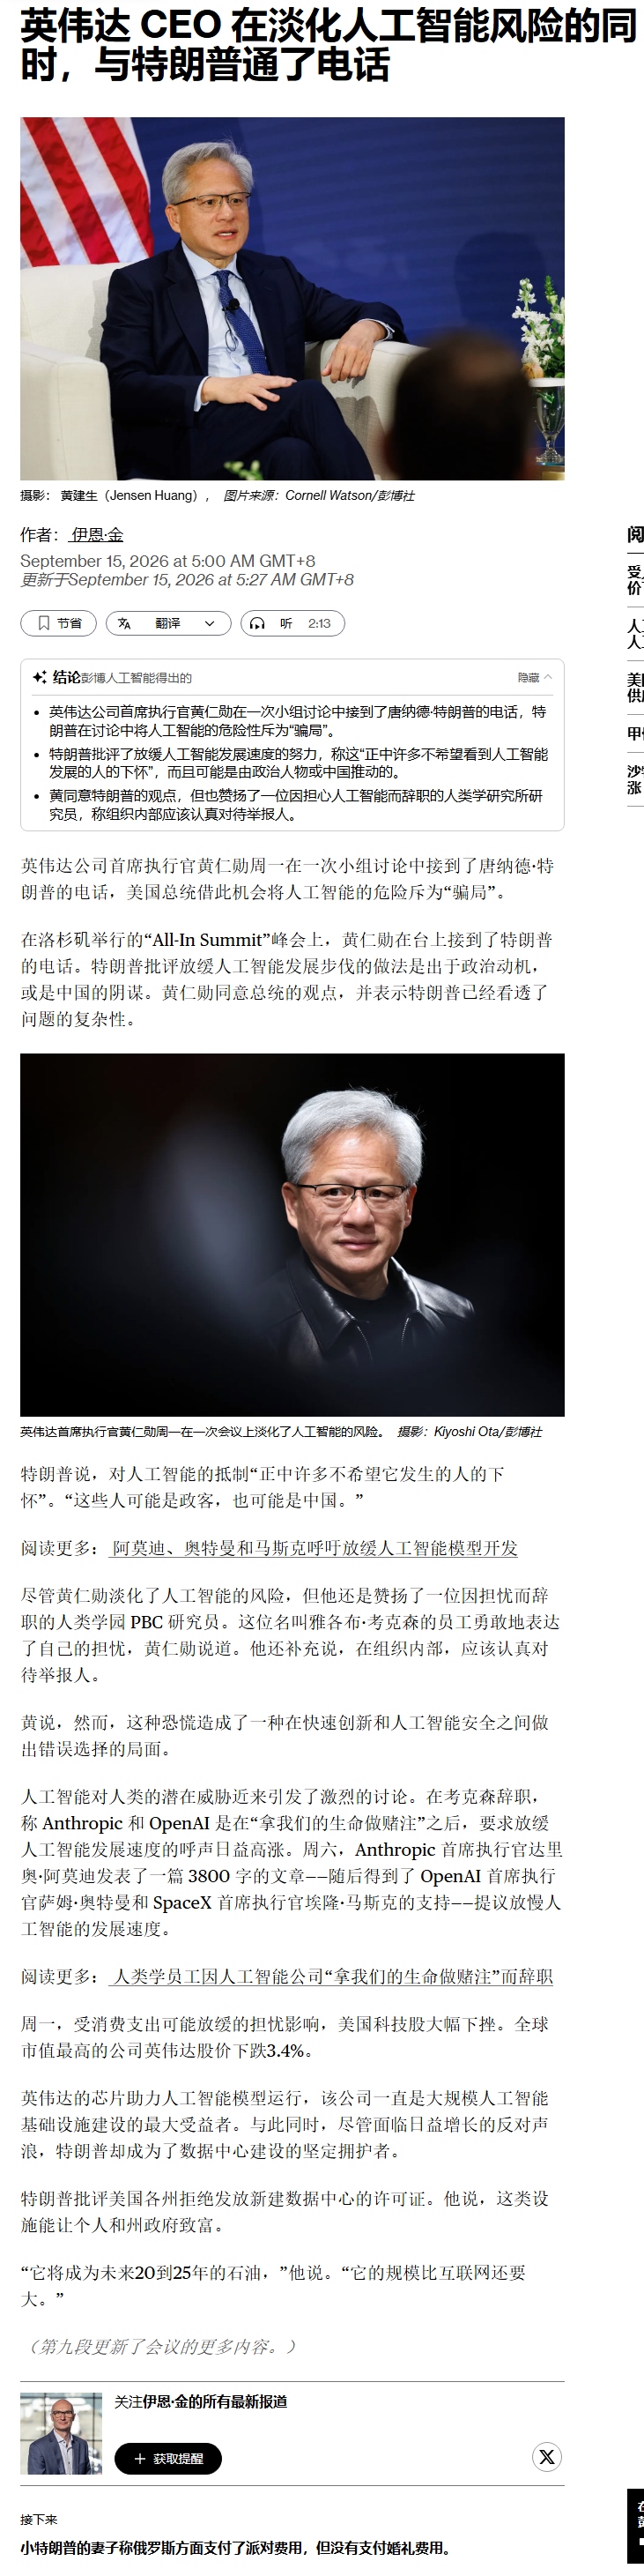
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420

详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
【粤芯半导体:首次公开发行股票并在创业板上市获证监会注册批复】粤芯半导体技术股份有限公司首次公开发行股票并在创业板上市的注册申请获中国证监会同意。证监会要求公司本次发行股票严格按照报送深交所的招股说明书和发行承销方案实施,批复自同意注册之日起12个月内有效。自同意注册之日起至本次股票发行结束前,如公司发生重大事项,应及时报告深交所并按有关规定处理。
大摩——北美半导体:聚焦Cerebras(跑赢大盘);ON半导体分析师大会前瞻 摩根士丹利认为,Cerebras(CBRS)近期股价回落提供了具吸引力的介入窗口,重申其投资假设:低延迟推理与推理工作负载解耦(disaggregation)是公司增长的关键驱动力。同时,报告为ON Semiconductor(ON)即将于2026年9月16日举行的分析师大会提供了背景与前瞻。 Cerebras:回调即买点,维持“跑赢大盘”评级
英伟达、Palantir等据报限制使用OpenAI和Anthropic最先进AI模型 9月14日|据市场信息,英伟达、Palantir和Booz Allen Hamilton正要求OpenAI、Anthropic提供新的安全保障,并减少或停止使用两家公司最先进的AI模型。据报道,Palantir已说服Anthropic承诺对所有模型提供“不可撤销”的零数据保留(ZDR)保障。部分企业正转向使用自研AI模型处理更敏感的业务任务。
特朗普:人工智能只需要一位强大而睿智的总统来掌控。 特朗普:我们已经对人工智能公司拥有巨大的刑事和监管权力 特朗普:针对人工智能和数据中心的阴谋只会让中国受益。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
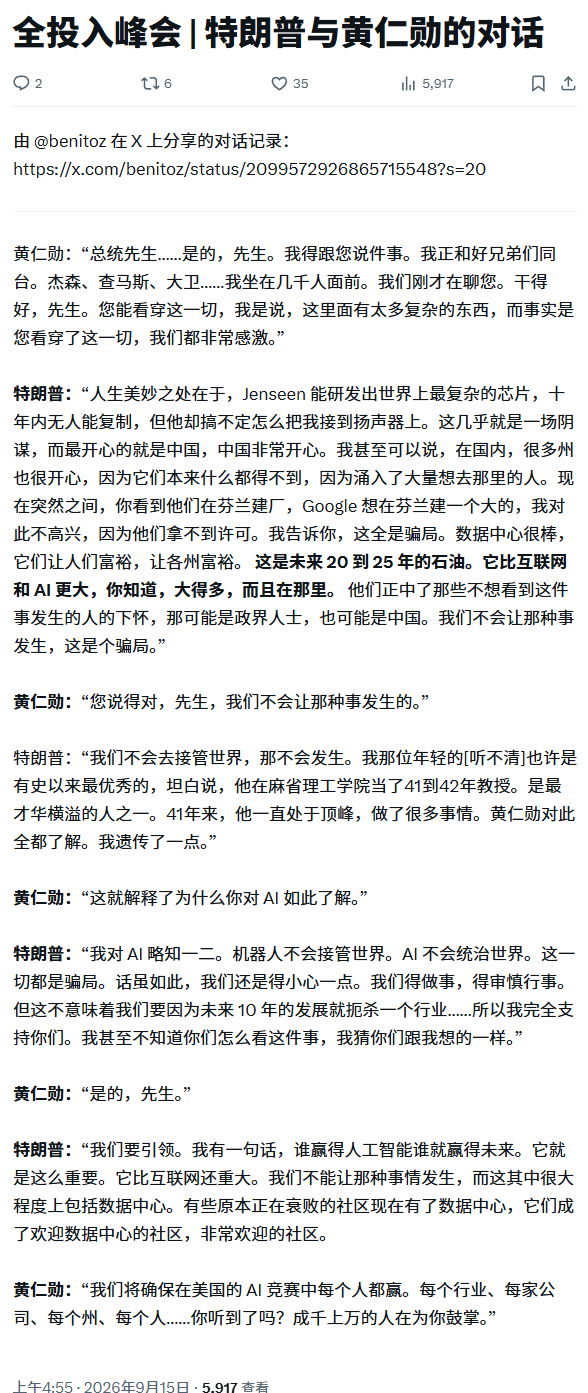
据Axios:多位消息人士透露,即使人工智能安全问题已成为时代热点,Anthropic仍有可能在2026年上市,IPO日程安排并没有改变。
广汽集团:筹划重大资产重组 A股股票停牌 广汽集团公告称,公司与一汽股份于2026年9月14日签署《》,筹划以发行股份方式购买一汽股份持有的某整车合资公司部分股权,并募集配套资金。本次交易预计构成重大资产重组及关联交易,不构成实际控制人变更,不构成重组上市,交易完成后一汽股份将成为公司第二大战略股东。公司A股股票自2026年9月14日开市起停牌,预计停牌时间不超过10个交易日。本次交易尚处于筹划阶段,存在不确定性。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420 420
液冷投资框架 液冷调研更新汇报 金刚石散热板块梳理
【MLCC全球龙头村田拟扩产】全球MLCC龙头村田制作所日前释放出明确的扩产信号。据日经新闻报道,村田计划将多层陶 首发公众号:思维纪要社 瓷电容器(MLCC)产能,在2027财年(2027年4月至2028年3月)较当前水平提升两成。村田副社长南出雅范表示,公司正研讨未来3至5年的产能扩张计划,包括在海内外工厂新建大型厂房,此次评估“比以往更加大胆”,目前尚处深度论证阶段,尚未敲定最终方案。(上证报)
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
通信观点更新 光博会启示:看山还是山 从CapEx担忧走向回报验证,AI云进入加速兑现期
AI产业链研究团队:迈向AI新时代:AI产业策略、算力软硬件及应用 AI产业链研究团队:迈向AI新时代:AI上游原材料、装备与泛制造配套
美国互联网泡沫的复盘及启示 光、电、热、力构成AI发展的“兵马粮草” 从美债困局的角度理解伊朗局势、AI浪潮与沃什改革
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420
离岸信托征税新规解读
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
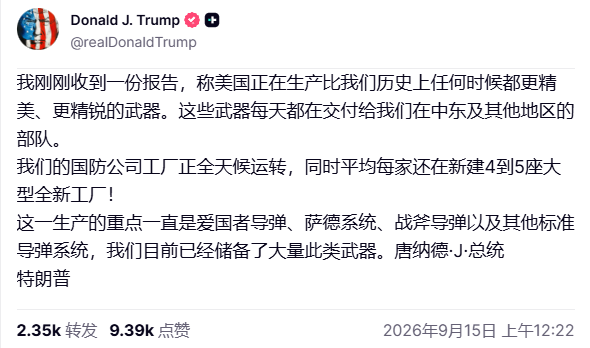
宏观策略周论:美联储要加息吗? 宏观周周谈:落地了就是利空出尽吗? 总量之声:美债高位与A股方向选择
半导体上游制造、封测、设备再汇报 国产算力・交换芯片:超节点架构规模化落地,国产高速交换芯片迎来导入窗口期
美联储会议前瞻学习 美国8月CPI:“恰到好处”的加息前奏 海外加息预期会如何传导至国内
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
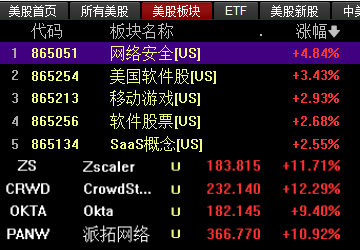
大宗半小时——石油的供应底与需求顶 黄金的时代坐标:从宏观叙事到交易落地 迎接“效率脱钩牛”——风浪越大,“运力”越贵
快要熬出头了 下半年科技行情何时启动? 牛市成交最多萎缩到什么程度?反弹是否一定依赖放量?
种业双交会要点汇报 两机产业链投资框架 调整之后,如何展望储能的投资机会?
【东财汽车-隆鑫通用最新观点】 欧洲验证盈利模型、拉美打开空间 [太阳]欧洲天花板论是表,份额爬升是里。管理层把无极天花板定在10%(欧洲第二,欧洲总盘子180w),目前西班牙9%、意大利7.7%超比亚乔且冲第三、SR450双杠踏板强竞争力新品未放量,两优势市场看到10%。英国目前不到3%,但战略意义较大。新品方面,H2在欧亮相的800cc街车(占欧洲20多个点、集中法德)是管理层规划里的重要拼图,但街车赛道经典车型最多、最难做差异化,打法“曲线切入'',先用宝马平替(900拉力宝马850双缸机)立口碑,再用800拉力差异化,借拉力与街车形态相近过渡到…
【国海策略赵阳】行业拥挤度更新20260914 一、TMT拥挤度再度回落至60%附近分位,情绪消化比较充分: (1)AI硬件方面,拥挤度极低的是国产算力芯片】、【晶圆代工】、【半导体设备】、【半导体材料】,除此之外【光模块】情绪仍然在偏低位置;【PCB】、【PCB材料】、【MLCC】上升至情绪历史高位。
【东财化工】周观点&短期策略 本周原油价格走高,布油约102美元/桶。9月11日,也门胡塞武装夺取了位于曼德海峡的核心战略要地丕林岛,进一步加强其对曼德海峡的控制,原油价格短期上行。另外供给端:OPEC+于9月6日开会,维持10月产量持平9月,今年4月增产以来首次暂停。需求端,炼油需求逐步进入淡季,如供给端未有进一步边际收紧, 首发公众号:思维纪要社 维持油价上行风险有限之预期。 美国8月未季调CPI月率0.4%,为今年6月以来新高,前值为0.1%;季调后CPI月率0.3%,高于市场预期及前值的0.2%。市场对美联储9月加息预期极速升温,需求边际改善预…
美股科技:AI减速论影响可控,主要还是跌宏观,下行空间有限【国泰海通海外科技】 前两次呼吁AI减速、股价只需要2天即完成修复 前两次大规模呼吁AI减速,分别是:1)25年10月,外部学者倡议(千人联名信,包括神经网络之父辛顿),呼吁在确保安全可控之前暂停或禁止超级智能的开发,2)26年7月: Deepmind、OpenAI、Anthropic的部分管理层呼吁(包括Demis Hassabis),希望在AI RSI实现之前,在政府层面能够建立起一套全球协调的减速机制。
光伏1H26业绩review——主链筑底,辅材与逆变器向好 2Q26光伏主产业链亏损环比扩大、胶膜盈利修复、玻璃仍承压、逆变器业绩保持增长。我们预计3Q26主产业链及玻璃有望环比减亏,但改善幅度需观察产业链顺价。看好高功率组件溢价、玻璃盈利修复以及受益于储能和海外景气度的逆变器环节。 出口退税取消后主产业链价格下滑、二季度盈利有所恶化。2Q26主材收入环比增长14.1%,亏损扩大至125.27亿元、毛利率由4.6%降至2.8%;同期20家主产业链公司经营性现金流由-6.96亿元转为36.39亿元。硅料企业加大出货去库、硅片企业提升开工,行业现金流有所改…
周末CCL厂家纪要,没啥新咨询 1.加工费差异:不同等级铜箔加工费差异显著。以35微米厚度为例,普通HTE约2.5万元/吨,HVLP4约20万元/吨。国内供应商与三井的HVLP4加工费价格差距约20%。 2.供应紧张情况:整体偏紧,尤其以HVLP3/HVLP4等高阶铜箔最为紧张。普通铜箔交货周期约三周,但无法建立库存。预计2027年HVLP4铜箔市场仍有约500-600吨/月的供应缺口。
「国海资产配置」科技股后市:盈利支撑仍在,估值扩张受限 ——以中际旭创与宁德时代的周期对比为线索 7月以来科技板块的回撤以压缩估值、去拥挤交易为主,初始调整机制更接近2021年2月,尚未确认演变为盈利与估值双重下修。从估值与资金结构看,创业板整体估值、通信及电子行业的融资追涨也明显降温,但机构持仓集中度与存量杠杆水平仍处于高位。总体看,板块具备一定修复基础,但依赖估值大幅扩张的难度有所增加。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420
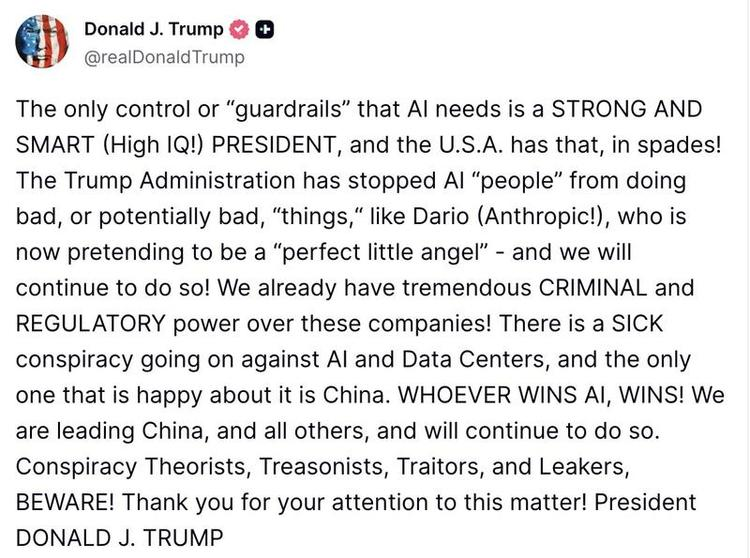
📌 📄摩根士丹利认为,Cerebras(CBRS)近期股价回落提供了具吸引力的介入窗口,重申其投资假设:低延迟推理与推理工作负载解耦(disaggregation)是公司增长的关键驱动力。同时,报告为 ON Semiconductor(ON)即将于 2026 年 9 月 16 日举行的分析师大会提供了背景与前瞻。 📈
【东北地产建筑|周度专题】828新政后土拍市场表现如何 ——2026W37房地产周报 本周观点:828新政后土拍市场表现如何
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
【长江电新】聚和材料推荐更新:国聚同辉新方案公告,半导体材料平台公司值得期待 1、聚和材料发布与关联人共同投资暨关联交易的公告,与上次相比变化在于:国聚同辉认缴总额7亿—>9.5亿,聚和材料(LP)认缴金额5亿—>3亿,聚和致远(GP)(公司实际控制人刘海东先生控制的企业)认缴金额2亿—>3.5亿,新增4个外部LP启航基金、北京国谦、浙江见识、元禾璞华认缴金额分别为1亿、1亿、0.5亿、0.5亿。 2、国聚同辉拟重点关注半导体材料相关领域,后续如有其他意向出资者,最终公司认缴出资比例预计不超过33.33%。聚和材料应为末位出资人,即出资不早于其他合伙人…
[玫瑰]广汽与一汽整合推进,国内汽车行业整合进入深水区 [玫瑰]9月14日,广汽集团筹划以发行股份的方式购买一汽股份持有的某整车合资公司的部分股权(合理推测为一汽丰田),并募集配套资金。本次交易完成后,一汽股份将成为广汽集团第二大和具有战略影响力的股东。 [玫瑰]汽车行业整合进入深水区:本次交易是国内汽车央地国企协同的全新尝试。如果此次注入资产为丰田合资公司,可以解决南北丰田作为两个独立的主体存在的产能重复建设、渠道重叠等问题。本次一汽与广汽的合作是头部车企主动战略整合,通过合资资产股权归集,有望逐步解决同品牌合资资产分散、同业内耗严重的核心痛点,实现…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
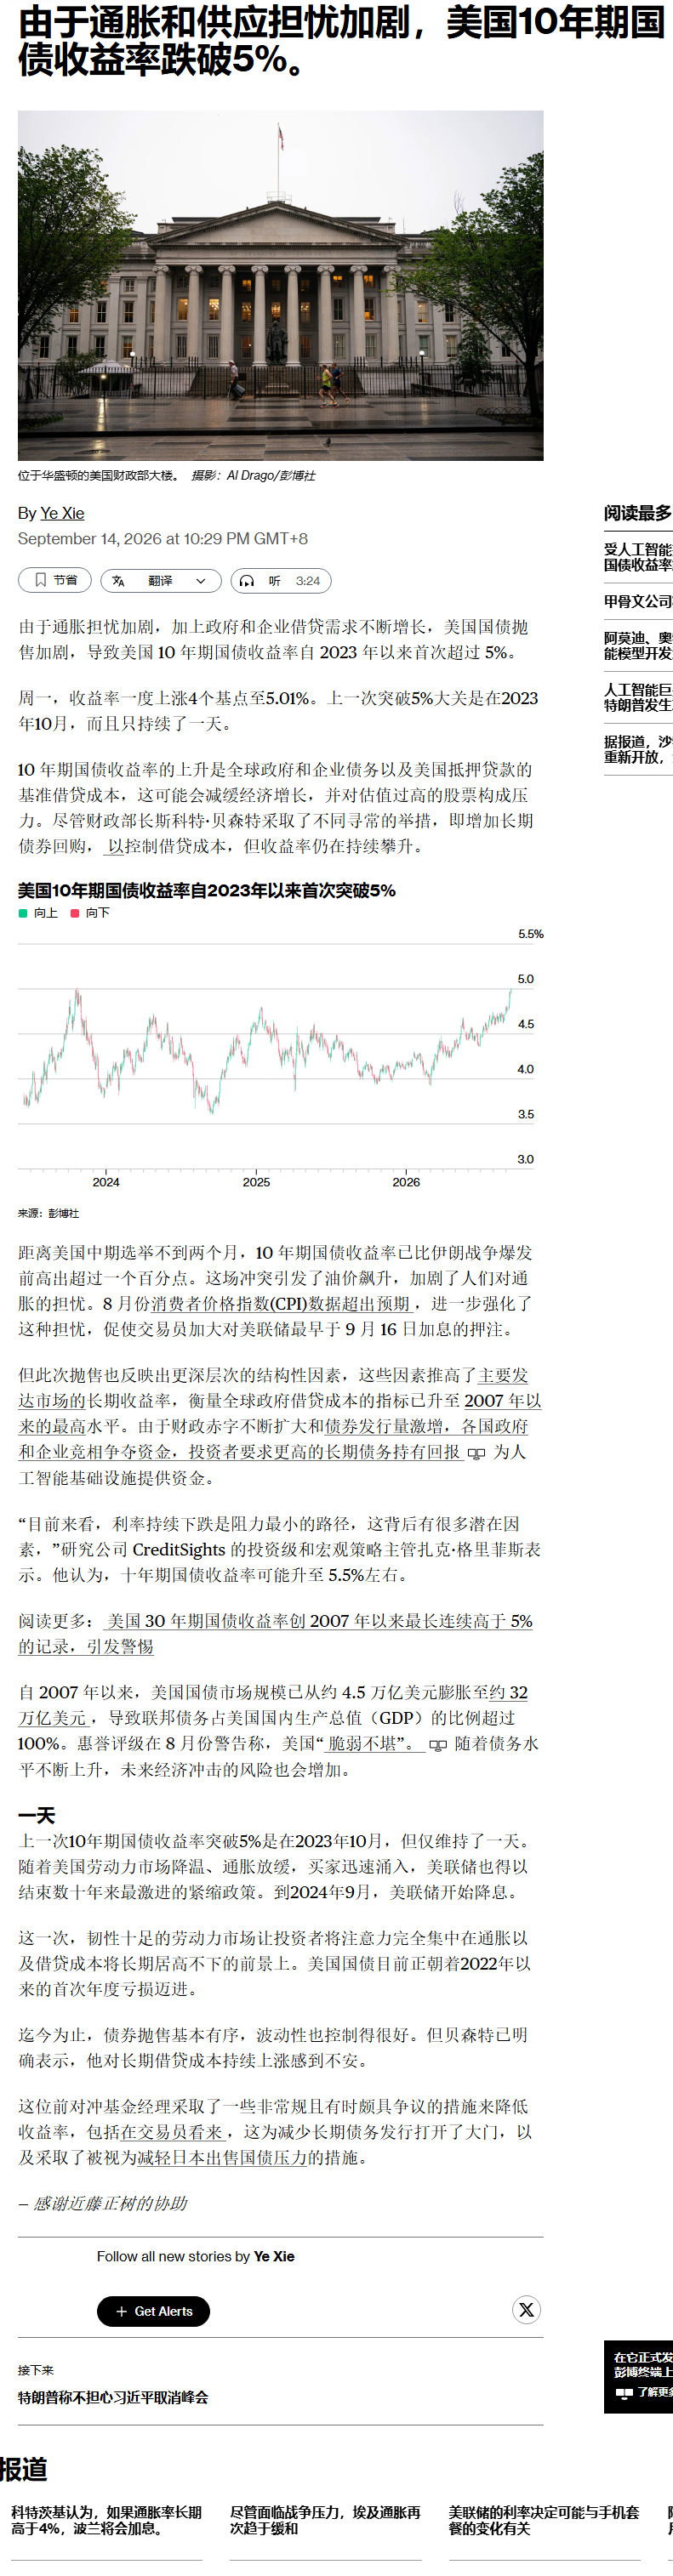
【中信新材料】方邦股份:可剥铜国产替代最领先企业,已实现下游客户小批量供货 ⭕公司主营业务为铜箔、屏蔽膜、覆铜板等,2020年与华为海思签订开发协议实现可剥铜自主可控。短期公司因为近几年的高投入和折旧业绩成大,今年起公司有望于可剥铜、FCCL、薄膜电阻等领域实现突破,业绩拐点位置。 ⭕AI需求直接带动可剥铜需求成倍增长:1)AI服务器内有多块大尺寸PCB,总面积更大。2)为了承载超大带宽、供电电流,PCB 层数明显多于传统服务器。3)目前IC载板、类载板布线最小线宽线距已细至10/10μm,由于其线宽线距极细,主要使用mSAP工艺。一般铜箔无法满足mS…
【金刚石散热】行业龙头产业化进展加速,未来有望订单为王,持续推荐 一、行业现状再梳理:金刚石铜已落地联想笔记本等场景,纯金刚石热导率高有望突破 1)金刚石铜:相较纯金刚石可加工性更优,成本更低。
【广发汽车】广汽一汽开启资产重组,开启供给侧改革大幕 事件:9.14日广汽发布公告, 广汽筹划以发行股份的方式购买一汽股份持有的某整车合资公司的部分股权,并募集配套资金。本次交易完成后,一汽股份将成为广汽第二大和具有战略影响力的股东。 点评:
各位领导好,汇报下 半导体设备板块观点: 1、近期密集交流下来,市场基本一致认为设备板块当前位置向下空间有限。北方华创作为市值锚,630以来回调35%,今日收盘价对应市值4543e,明年至少看200e利润,按底部21-22X PE,对应市值区间4200-4400e,向下空间5-10%,向上空间45-50%, 性价比突出,坚定看好! 2、催化上:存储端27年合理看30w片,25w片基本确定;逻辑端有上修预期,市场尚未充分意识。9月下旬华为韬定律若表现好,对整体半导体产业链具备正向催化,国产链投资逻辑通顺。
目前Vc高价 横盘快一个季度了! 基本上VC订单采用一月一议价的形式,无长协单。 9月份排产继续超预期,叠加油价上涨 储能需求继续攀升。
2026年9月14日盘后广汽集团公告:筹划发行股份购买一汽股份持有的某整车合资公司部分股权,股票停牌;9月11日媒体报道,“太乙圣莲”计划提供30亿元重整投资资金,取得合众新能源(哪吒汽车母公司)约70.62%股权。 新能源汽车概念股汇总
图片预览:
420
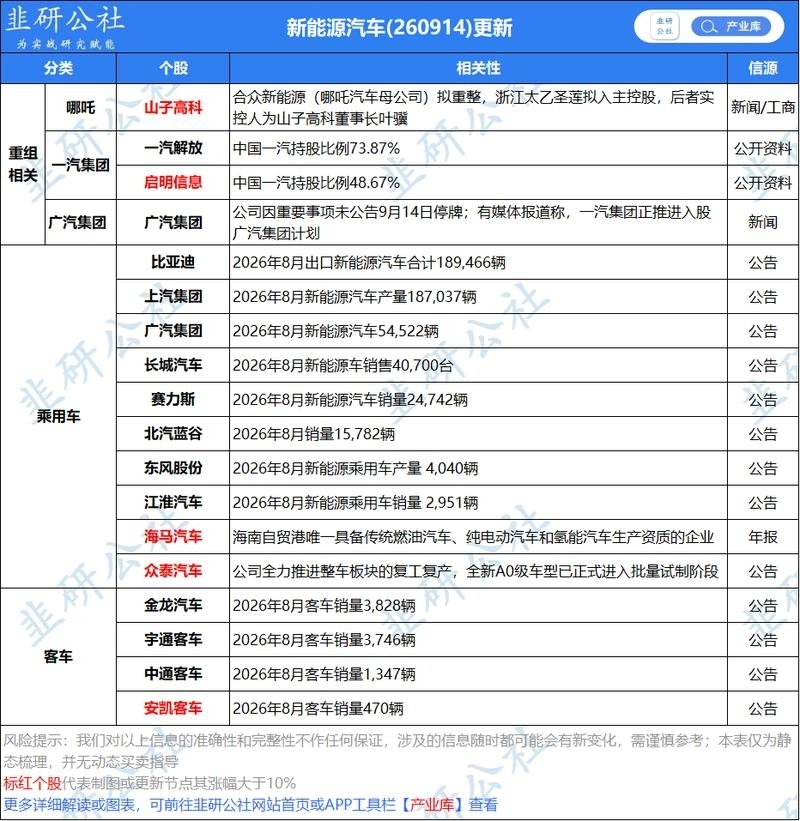
强call【澄天伟业】:rubin及封装级液冷核心标的,订单放量在即 0914 1、 健策有极大预期差。 NV液冷供应商市场主要关注coolmaster/AVC(两者份额合计80%),随着芯片功率提升,除了材料使用金刚石外,还可以从工艺端使用MLCP(封装级盖板)来提高散热能力,rubin ultra及Feynman可能会采用MLCP,台积电封装地位毋庸置疑,健策给台积电做封装,由此成为rubin新进供应商(目前份额10%),若后续使用MLCP,健策份额有望赶超CM/AVC,健策股价即将创历史新高说明了发展趋势。 2、 澄天伟业深度绑定台湾健策,共同研…
2026年9月14日,据百川盈孚牛磺酸价格持续上涨,统计近2月涨幅超40%。 牛磺酸概念股汇总
图片预览:
420
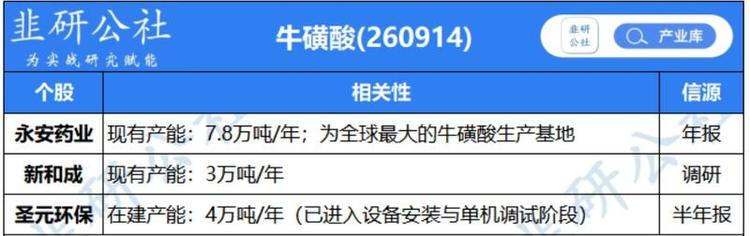
saggregated架构,重视I/O互连侧核心受益赛道 🔥观点:当前Composable/Disaggregated系统中,各组件以CPU Pool / GPU Pool / SSD Pool / NIC Pool 的方式存在,PCIe天然适合作为CPU、GPU、Storage、NIC之间的互联协议,Switch、Retimer、AEC/AOC等带来整体机会。 [烟花] CPU通胀下强受益赛道1--PCIe Switch
HBM是否会成为2027年国产GPU的放量瓶颈? ✔#我们测算:2027年国产高端GPU出货量600万颗+,2026-2027年三星/海力士的HBM3/3E相关产能中性可满足2027年国产GPU对应HBM需求的50%;此外,国产HBM大厂或可满足12%~20%的国产GPU需求。如考虑国产GPU对HBM降配,国产GPU出货量满足率将更高。 ✔#假设国产HBM大厂集中供应2-3家国产GPU厂商,则头部国产GPU厂商2027年出货量的满足率或更为可观。我们预计寒武纪\海光信息2027年GPU出货量分别有望达到55/45万颗,且国产HBM满足率较高。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
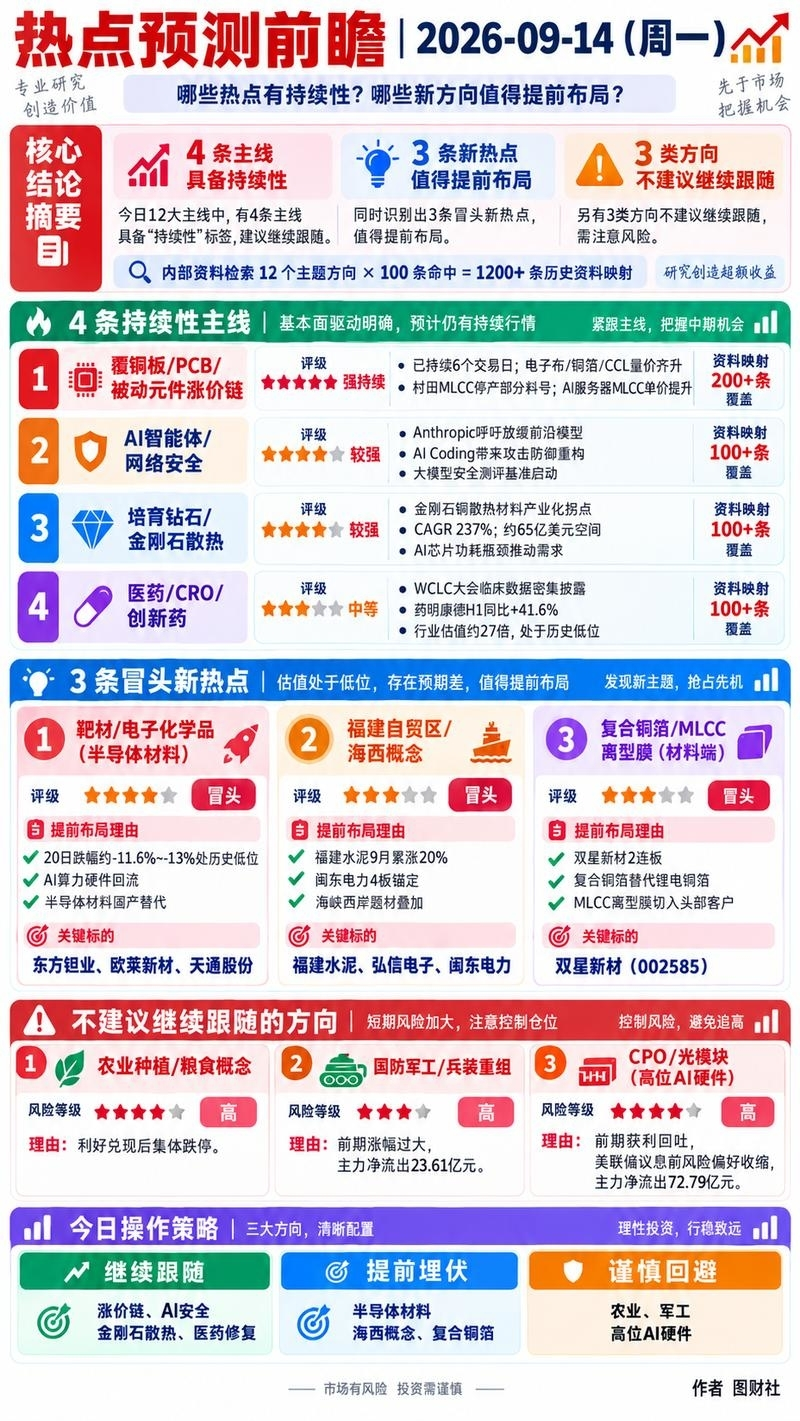
参考0913周观点,算租稳健买行云,弹性买乐心 智谱+B站近期融资购买算力,甲骨文业绩超预期、PRO增量有预付款或自带硬件,国内互联网大厂延续高capex,海外A和O模型的反蒸馏变相提高算力成本,算力争夺战延续,租赁价格维持高位水平,我们一直建议对算租不平铺,择优个股为主, 稳健配置行云科技、弹性选择乐心股份(短期均有催化) 乐心股份至少看翻倍空间、细节电话☎️
【中金电新】光伏反内卷政策逐步体系化,供需改善渐行渐进——反内卷vs市场化出清(5) [庆祝] 我们刚刚发布《反内卷vs市场化出清》系列的第5篇深度报告,我们认为光伏反内卷政策逐步体系化,光伏供需改善渐行渐进。重点跟踪顺价和尾部出清,关注成本、效率领先的龙头组件、硅料企业。 二季度主产业链盈利仍处于低位、反内卷政策体系已逐步成形。 二季度主链上市公司亏损环比继续扩大,扩大部分主要来自产业链跌价带来的减值计提。供给端政策的核心抓手已逐步成型:《》提供不低于成本销售的执法依据,《》提供统计手段,硅料能耗与组件能效强制国标划定准入门槛。
【东财医药周观点】短期回调不改主线,聚焦 CXO 订单+创 新药临床数据+支付改革三线验证 1)CXO:订单与指引仍是最硬基本面锚。中报药明康德持续经营在手 订单约 664 亿(yoy+25%)、全年收入指引上修至 585–605 亿;药 明合联未完成订单高增、凯莱英在手/新签订单,同比增约 50%+。内 外需+新分子(多肽/ADC/TIDES)驱动下,头部企业集体上调 CAPEX, 我们认为景气具 1-2 年可见度。 2)创新药:WCLC 进行时→ESMO 接力,数据验证重于主题炒作。 9 月 12-15 日世界肺癌大会窗口,康方依沃西 HARMON…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
我们发布电新前沿观察:Vera Rubin与800VDC将驱动又一轮AIDC电源上升周期 🚀 核心观点: 上一轮英伟达Blackwell芯片放量带来海外电源公司业绩集中爆发。本轮Rubin放量带来新的产品架构并提升电源价值量,大陆电源企业有望提升份额并兑现业绩。
近期海外前沿模型进入了新一轮能力提升周期,叠加对反蒸馏的担忧,市场对国产模型的判断再度出现分歧。我们认为,国产模型后续有望进入新的大版本发布及能力提升周期。从2026年国产模型的演进来看,无论是注意力机制的优化,还是后训练的强化,对模型能力的提升都有明显贡献,追赶路径依然有效。 更重要的是,前沿模型能力的提升将逐渐打开更大的市场空间。技术主线上,从早期的知识与多模态理解,到代码能力,再到当前各家模型公司都在攻坚的长程任务与工作流编排,进而到未来的递归自我改进和超级人工智能(ASI);这依次对应早期的聊天机器人场景、2025一2026H1爆发式增长的 首…
🔥功率半导体行业更新:各领域需求全面增长 👉🏻行业观点:需求全面回暖 📍我们认为功率半导体板块已进入新一轮上行周期,基本面持续改善。全球主要IDM厂商2026年Q2财报显示,营收环比增长约+11%、同比增长约+18%,连续四个季度实现同比增长,结束此前连续七个季度的下滑。
【国泰海通医药】1700人与会、国家医保局莅临、百位CEO出席,第15届CEO论坛圆满举办! ❗️持续看好创新药反转:内需超预期、外需加速兑现,海外大药仍被明显低估❗️ [玫瑰]内需强劲:
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
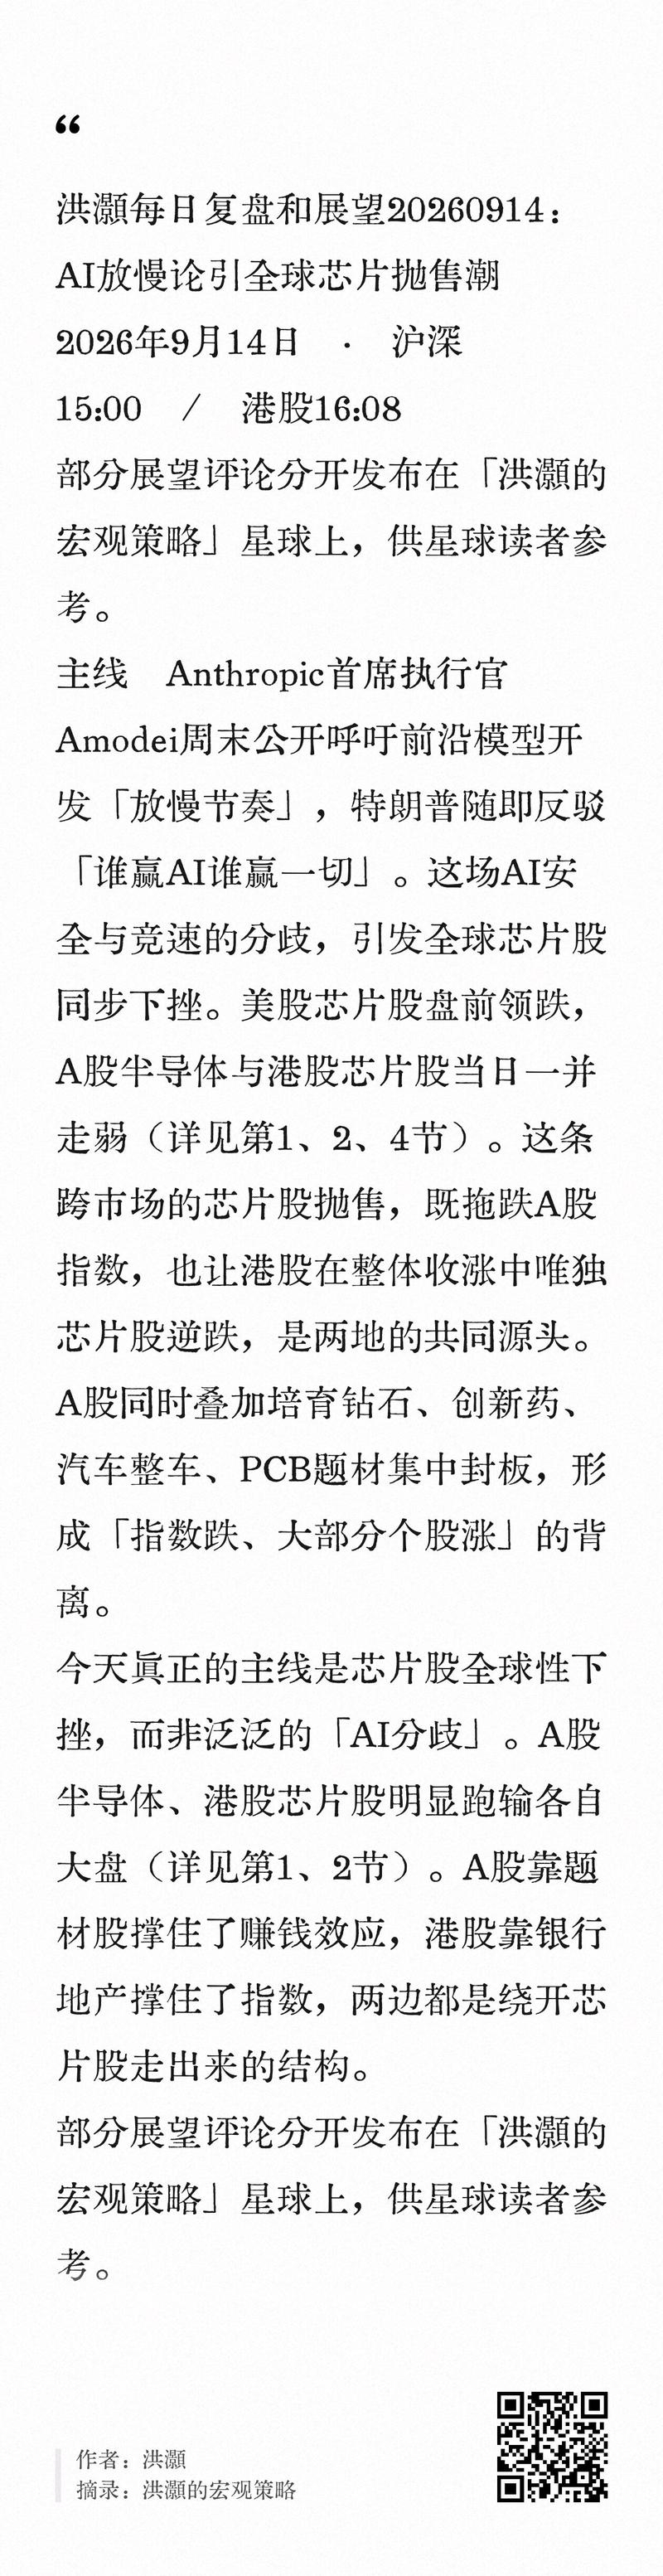
【东吴汽车】重卡8月数据更新:批发环比企稳、同比转负,出口同比继续高增,中国重汽批发出口销量均位列第一 批发 8月批发销量8.6万,同比-6.1%,环比+2.4%。环比结束7月的大幅回落、小幅回升,同比转负主要由去年同期基数较高所致。 出口 8月出口3.8万,同比+39.2%,环比+3.5%,同比增速较7月走阔,环比回升。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
🏆求支持【国海医药团队】2026WCLC-SCLC特辑 省流: B7H3验证年
领导好,当前机器人产业化进展持续加速,而市场预期不高,建议关注核心供应链确定性与弹性! [太阳]近期我们跟供应链交流,当前T订单正在快速爬坡,预计10月周产1000台、年底周产2000台,供应链整体都在快速要产能阶段。短期产品基本定型,预计以T内部训练采集数据需求为主,后续将有望外售。 [太阳]建议关注核心供应链和有边际变化的核心公司:
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420
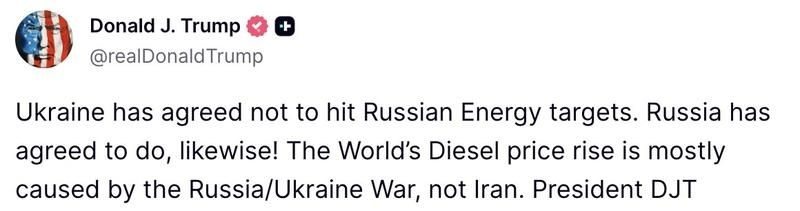
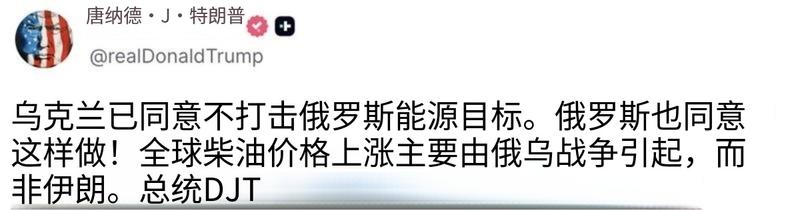
[庆祝]【申万宏源化工】新和成推荐:底部右侧拐点已现,周期与成长共舞 [玫瑰]底部已然确立:目前可能是新和成未来多年的市值底部!经历近半年的基本面与股价洗礼,目前800e市值底部确立,安全边际充足,背后是产品价格逼近行业边际成本下,公司坚实的55-60e底部利润支撑。 [玫瑰]利空出尽,拐点已现:蛋氨酸价格下跌+Q2业绩释放缓慢是前期股价承压因素,如今皆已消除。1)蛋氨酸价格近日已止跌企稳(海外成本支撑+9月下旬需求启动+下半年无边际新增产能),需求拉动下,价格亦存上行空间,中期维度下供需仍偏紧;2)Q3公司出货均价环比提升,各板块利润率改善,业绩同环…
【硬蛋创新】 AI产业链里的“超级连接器”,海外AI Token工厂运营商落地在即,“很硬很轻” 中报:2026年上半年收入132.49亿元,同比增长98.4%;净利润3.73亿元,大增96.3%。业绩几乎翻倍,2.79亿归母净利/yoy+111%。 AI硬件分销商:
【HF大制造】力量钻石:金刚石板块基本面最优、预期差最大标的,重点推荐! 1️⃣金刚石散热:单晶优势突出,产业进度远超预期 (1)单晶领先:自制籽晶且单晶长晶效率更高,小尺寸单晶生产成本低于多晶,热导率更优。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420
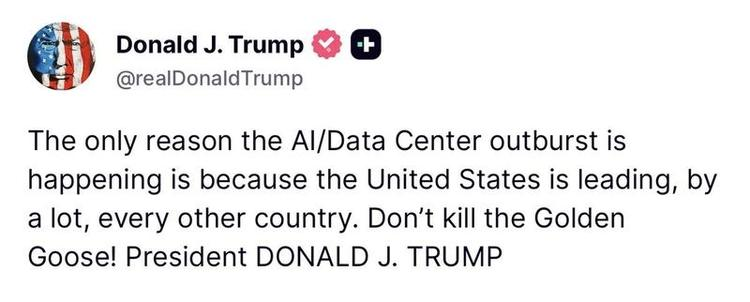
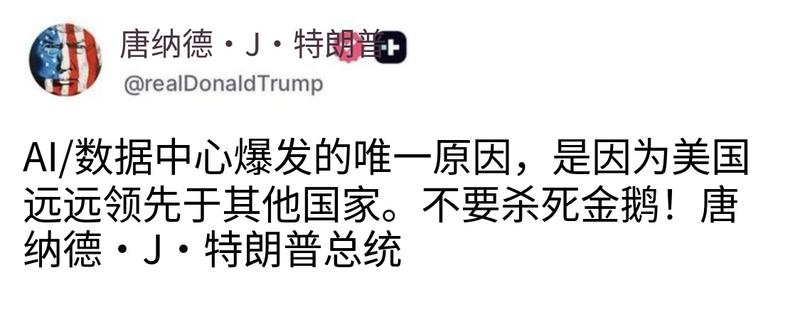
【国金AI金属】钽:价格有所上涨、供需矛盾无法回避!0914 价格上涨、基本面良好。近日钽矿价格有所上涨【by亚洲金属网】;7月度钽矿进口数据下修,出口数据持续景气。 我们坚信供需矛盾无法回避、市场报价终将上涨[愉快]。 [發]逻辑重申:AI敞口最大金属
【中信医药——石药 SYS6010+恩朗苏拜 WCLC 口头报告更新】 (1)核心点:一线、驱动基因阴性、未系统性治疗的晚期 NSCLC。同一项 I/II 期、两个数据截止日——摘要截至 2026-03-17(入组 133 例,中位随访 6.4 个月),公告截至 2026-07-13(已治疗 123 例,中位随访 10.8 个月)。确认 ORR 从 44.8%/30.4% 上修到 58.9%/49.2%,TPS≥50% 到 77.8%/82.4%。方向对,但是 II 期、无对照、PFS/OS 未成熟。 (2)方案:SYS6010 + 恩朗苏拜,不加化疗…
万通发展投资逻辑再梳理-0914 [庆祝]联想服务器登顶全球第一!!![庆祝] 根据IDC最新季度统计数据,2026年第二季度全球X86服务器出货量排名中,联想超越戴尔,首次登顶全球第一! 数渡股东天联行健占比2.7%,背靠联想系产业资本协同❗❗
【国金轻工】匠心家居:股权激励发布,彰显长期信心,基本面压力最大阶段已过,把握布局窗口 业绩考核目标:2026—2027年累计营收/净利目标为70/15.45亿元,首期目标较稳健,年均复合增速约1.8%。按累计目标折算,28/29年营收为45/70亿元,同比+27%/+56%;净利为9.4/12.6亿元,同比+26%/+34%,考核要求自28年起明显提高。收入或净利润(剔除股份支付影响)达成其一即可。 经营近况:26H1剔除汇兑影响后利润总额约5.22亿元(+7.8%);核心智能电动沙发收入13.47亿元(+1.8%),毛利率38.64%(+0.17p…
‼️【浙商轻工纺服 史凡可/马莉等】期待您的支持,非常感谢[抱拳][红包]匠心家居点评:低位股权激励彰显信心,期待品牌矩阵、渠道深化成果落地 公司发布股权激励。 拟向不超过185名员工授予284.9万股限制性股票,授予价格17.99元/股,占总股本1.002%,考核目标2026-2027年/2026-2028年/2026-2029年累计收入考核目标分别70/115/185亿元(26-29年CAGR31%),或累计净利润目标分别为15.45/24.85/37.45亿元(CAGR22%)。本次激励预计2026-2030年分别摊销409/1635/1458/…
长鑫LPDDR6量产,推荐产业链受益标的上峰材料等 [太阳]头部存储企业扩展+产品迭代有望加速。近日长鑫官宣LPDDR6内存正式量产,将首发搭载在小米18 Fold新折叠旗舰手机上,据长鑫科技半年报披露,长鑫LPDDR6芯片通过架构创新及数据传输优化技术,充分释放数据传输潜力,峰值速率达12800Mbps,芯片最高容量16GB。我们认为以长鑫为代表的国内头部存储企业扩产+产品升级有望逐步加速。 [太阳]看好大陆企业BT基板市占率提升趋势。BT基板作为存储上游,目前大陆企业仅5-10%市占率,自主可控提升空间充分。目前海外基板企业扩产以ABF基板为主导,…
🔥【天风家电】盾安环境:液冷订单爆发,重点推荐! [太阳]盾安的核心逻辑是存量卡位带来的增量弹性:与开利、特灵等暖通巨头数十年核心零部件供应关系,使其在客户切入液冷一次侧时被自然带入,认证优势和服务能力突出,订单路径清晰可验证。 产品节奏上,
北自科技重大更新:国产首家电子布织机在头部客户通过测试260914 核心观点:依托各行业标杆客户资源由项目制向专机转型,26-27年优先落地电子布织机与化纤生头机器人。预计27年6e利润,主业2-2.1、电子布织机~3.5e、化纤生头机器人0.4-0.5e。现价对应27年PE~13x。 电子布织机:对标丰田810样机已在头部客户完成测试,良率达标,速率为丰田80%,后续将继续提升速率同时在在国内其他电子布厂家陆续验证。国内主要布厂近2-3年对织机的需求超2.4万台,织机国产化诉求迫切。作为国内首家通过测电子布织机厂家,在当前织机严重短缺情况下,26-2…
📈🚀【广发建筑 耿鹏智团队】 利柏特大涨点评: 华龙1号2.0项目集体开工,中广核模块化招标启动,继续强推 利柏特❗ 1、国常会核准太平岭三期等8台机组: 7月31日,国常会核准浙江金七门二期/广东太平岭三期/辽宁庄河一期/山东莱阳一期共8台机组。浙江金七门核电二期、广东太平岭核电三期、辽宁庄河核电一期的6台机组均采用华龙一号核电技术。其中,浙江金七门核电二期、广东太平岭核电三期被确定为华龙一号2.0版示范项目。 1、中广核模块化招标启动,华龙1号2.0项目集体开工:8月3日,中广核发布招标资质预审核 AU项目核岛SC模块施工工程。8月26日,中广核太…
🍁🍁🍁hcdx 万讯自控:MFC受益于供给管制预期 🍁#受海外产能严重不足&管制预影响、国内MFC迎历史性机遇。目前mfc国产化率是个位数,公司MFC是压差路线,技术处于国内第一梯队,目前正通过现有半导体压力传感&气体报警产品的客户导入。 🍁#流程工业仪表技术复用至半导体领域。目前已经落地8‑9家国内头部半导体客户,26H1半导体业务实现收入约1000万,以压力传感产品为主,订单增速很快,26年半导体订单目标较H1半导体收入增长5倍,27年有望继续高速增长。
【招商机械】鸿仕达:AI时代自动化设备“小巨人” 北交所流动性有望迎来改善。11月15日,北交所迎来开市五周年重要节点,首批8只三个月持有期主题基金正式上报,面市后增量资金渠道有望进一步拓宽,看好Q4北交所流动性迎来改善;叠加鸿仕达自身在泛半导体、AI 服务器设备方向的业务拓展,公司估值与流动性有望迎来共振提升。 消费电子+新能源基本盘稳固。公司消费电子与新能源基本盘大约7亿收入,30%毛利率。未来随着苹果、Open AI等客户新品类拓展,收入有望稳中有升;随着公司产品高端化拓展,未来毛利率还有提升空间。
重视:移远通信 业绩大爆发:公司近年关注度较低,q1利润1.4亿,q2已提升至4.6亿,q3有望继续环比提升20%,年化将站上20亿,目前市值240亿,对应PE仅12倍。物联网模组历史平均估值约40倍,具备330%估值回归空间! 业绩爆发原因:1.公司一改以往战略,过往是降价开拓市场,Q2开始涨价提利,客户接受顺价意向度较高,q2成功完成部分涨价,毛利率从17%提升至20%,预计q3涨价范围更大,业绩会进一步大幅提升。2.公司产品结构性变化,智能模组毛利率比传统产品高7-10%,智能模组收入占比将会逐年提升。
[庆祝]【东方材料 更新】CNTp-3D集流体进展顺利,关注海内外客户进展 [玫瑰]无负极锂电池CNTp-3D集流体即将放量。和第一元素合作(公司持有合资公司60%股权),产品用于无负极锂金属电池、固态电池,解决锂枝晶问题,此前在特种行业成熟应用,民用端在导入。公司首条产线落地, 核心客户已经开始有订单, 大批量订单可期,业务放量在即。 [玫瑰]重视CNTp-3D集流体成长性。按照公司规划,后续产能提升十倍以上,3年内有望贡献10亿以上利润,可重点关注产能释放节奏
🔥【国金机械】强烈推荐应流股份:大客户持续突破+低估值,把握当前低位布局机会 燃机订单排期持续延长, 海外龙头布局叶片彰显叶片的紧缺性。 截至26Q2末,GEV和西门子的燃气轮机在手订单排期都已经达到了5.4年左右,行业景气度高。叶片是燃机产业链产能最紧张环节,近期马斯克表示叶片是北美电力供应的终极瓶颈,计划通过SpaceX铸造燃机叶片,马斯克此举,代表其看好燃机发电的中长期方案,也彰显了叶片的重要性和紧缺型。此外,GEA近期宣布将以117.5亿美元收购全球领先的精密铸件商CPP,收购CPP后,将导致全球可供自由采购的叶片产能减少,全球叶片的供给收缩,…
恒林股份:培育钻石业务有望受益金刚石散热产业趋势 [太阳]金刚石散热产业化加速,恒林子公司河南闪耀钻22年成立,高温高压无色金刚石及全系列彩钻培育技术有优势,金刚石单晶刀具及培育钻石饰品是主力产品。 [玫瑰]ODM+跨境提价增厚主业利润。制造端,原材料价格挤压二季度盈利,上半年提价安排已谈妥,7月逐步落地。电商端,三季度海运价上涨,优先调用长协货柜,同步调整终端售价,平滑成本上涨影响。
爱美客:由消费医疗向严肃医疗,布局核酸创新药、ECM【招商医药】 ①医美消费复苏高基数,业绩稳中有压。公司2026年上半年实现营业收入12.16亿元,同比下降6.42%,归母净利润5.93亿元,同比下降24.84%,扣非净利润5.31亿元,同比下降24.48%。单二季度来看,营业收入为5.82亿元,同比下降8.45%,归母净利润2.95亿元,同比下降14.64%,扣非净利润2.33亿元,同比下降27.32%。公司收入端依然维持了一定程度的增长态势。 ②凝胶类产品遇冷,医美设备业务扩展,研发项目取得进展。注射类医美产品毛利率维持较高水平。H1降幅较202…
美国加息预期干扰下,【华通线缆】迎来较好加仓时机! 非洲电解铝龙头,电解铝中最强的阿尔法之一,未来有望大幅超市场预期![福][福][福] 重大推荐,持续力推!
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
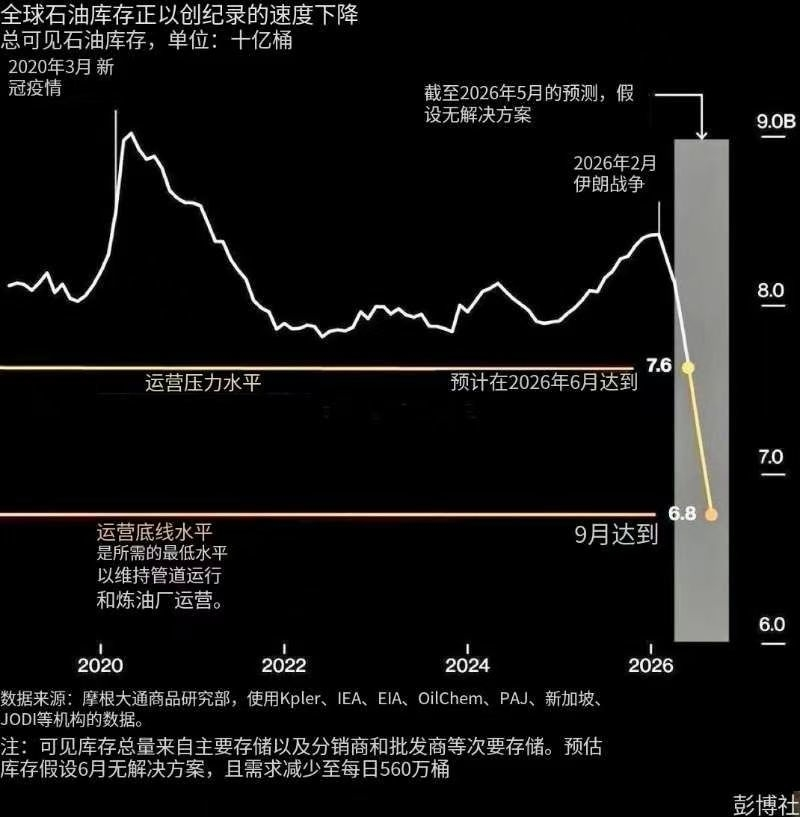
🎈【星源材质】MFC龙头减产,压电陶瓷成瓶颈环节 根据产业调研, MFC全球龙头Horiba今年9月减产50%,主要原因是核心原材料短缺:压电陶瓷、MEMS、结构件等。而MFC的短缺已经成为半导体设备扩产的卡脖子环节, 我们此前反复强调,海外压电陶瓷扩产困难:1、设备采购难度大,2、环评批复周期久,全球压电陶瓷交付周期已拉长至6个月以上,国内MFC企业只能加速国产压电陶瓷导入。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
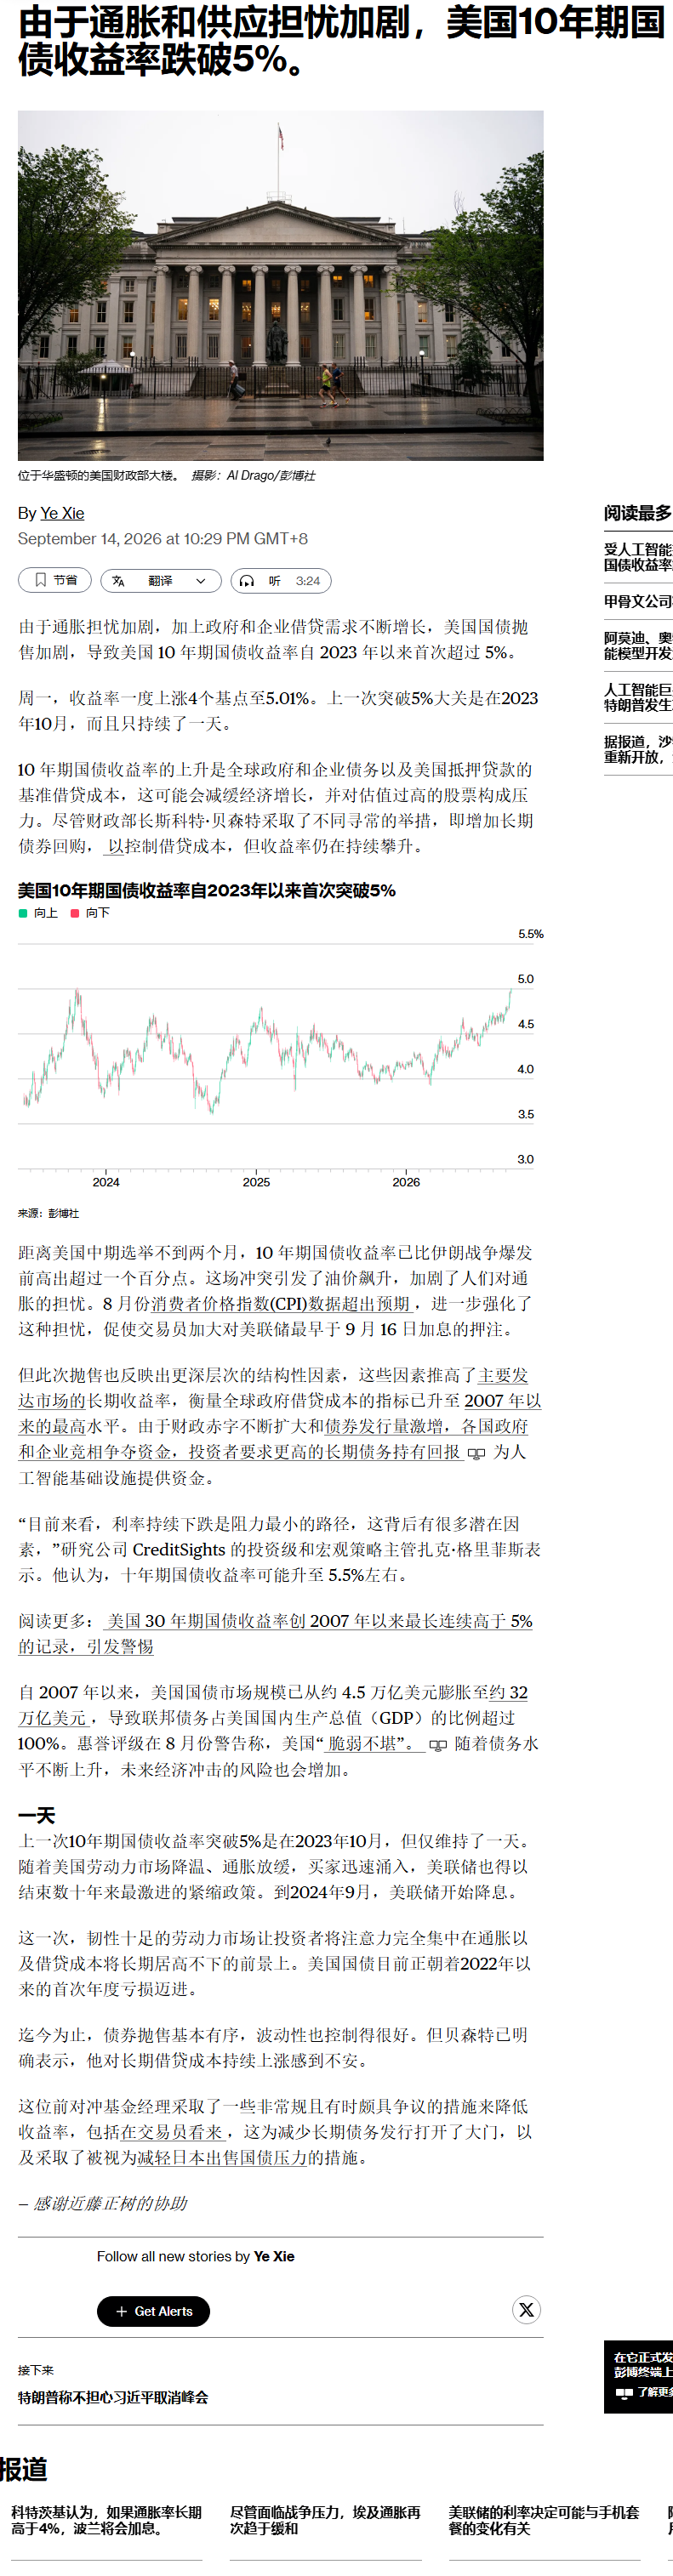
[红包]浙商大制造【杭州柯林】盘中涨超10%📈人形机器人整机+零部件全面布局打开成长空间 一、 人形机器人 星柯造物+开普勒双平台,六维力传感器战略卡位 1、拟增资开普勒至持股51%,布局人形机器人整机,开普勒在手订单4700多万元;
📊 📌标普 500 指数下跌 48 个基点,收于 7619 点,收盘竞价(MOC)为 2800 亿美元的买入指令。纳斯达克 100 指数下跌 82 个基点至 29127 点,罗素 2000 指数下跌 24 个基点至 2896 点,道琼斯工业平均指数下跌 29 个基点至 52421 点。 📌全美股票交易所总成交量为 152.03 亿股,低于年初至今的日均成交量 187.21 亿股。VIX 波动率指数上涨 814 个基点至 17.13,WTI 原油期货上涨 178 个基点至每桶 101.82 美元,美国 10 年期国债收益率上升 0.019 个基点至 4.…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
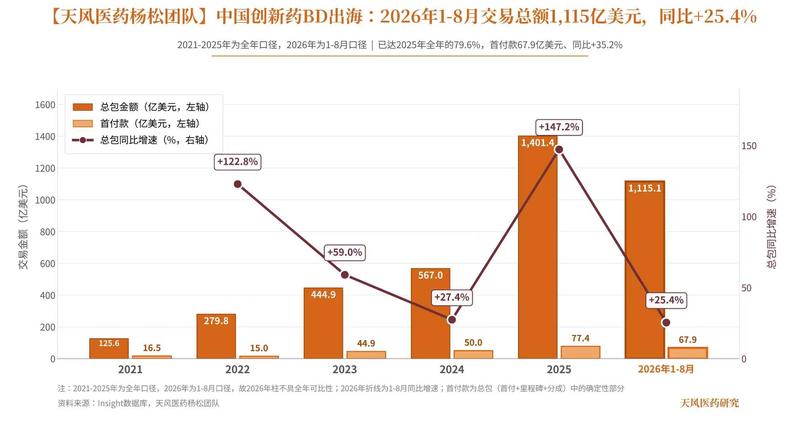
万讯自控 可以重视,小高凯的逻辑 公司拿到了brooks很大的订单,正式转型半导体精密零部件,现在只有30e,赔率很好,业绩和股价空间挺大的
🧧博敏电子:Q3历史新高拐点,光模块PCB+陶瓷双轮驱动 🚀因为盐城梅州等新产能扩张高端化升级、陶瓷业务亏损公司22年以来业务处于调整过程中,随着各个工厂产能利用率提升良率提升叠加Q3传导价格,公司预计26Q3迎来历史拐点,盐城、梅州等工厂盈利能力月度级别持续提升!Q3末老厂满产,26年技改+新增20亿左右产能,2027年产能端到65亿级别,按照目前单月利润率+光模块占比提升盈利能力15%! 🚀光模块需求大幅提升,有望贡献一半利润。公司光模块目前客户华工光迅,产能紧张下大客户也跟公司沟通了业务,按照客户指引光收入有望从今年4亿多增长到27年的15~20…
🍁hcdx 8月反弹底部筛选的科翔股份已经上涨130%,成为这轮ai反弹龙头,继续看好pcb陶瓷散热
【星源材质】邦瓷电子导入加速,稀缺的MFC核心标的 压电陶瓷全球性缺货,半导体导入加速 根据MFC厂商反馈,目前压电陶瓷供给缺口严重,日本核心供应商如京瓷等以保供本土企业为主,国内MFC厂商拿货难度提升显著,压电陶瓷国产化提速。
【陶瓷PCB 】产业链3票:科翔股份、杰美特、英诺激光[福][福][福] 【科翔股份】业绩反转+陶瓷PCB订单预期乐观,! 聚焦超强阿尔法,特别是技术迭代!