思维纪要社 2026-09-03 总体信息
这里按知识星球的方式展示:左边放主题信息,右边单独放研报;没抓到的字段不显示。
笔记 管理后台 榜单 详情
研报
源达信息-策略周报:科技长期逻辑延续-260828.pdf
- 一、本周市场回顾 ........................................................................................................................ 3
- 1.主要指数表现 ............................................................................................................................................... 3
- 2.申万一级行业涨跌幅 .................................................................................................................................... 3
- 三、本周资讯要闻 ........................................................................................................................ 7
- 四、热点行业方向 ........................................................................................................................ 8
- 五、风险提示 ............................................................................................................................. 11
- 图1:申万一级行业涨跌幅情况 .................................................................................................................................... 4
- 资源品价格上行带动紫金矿业、洛阳钼业归母净利润分别同比增长68.2%、86.3%;
甬兴证券-7月经济数据回落背后的结构变化-260825.pdf
-
- 就业与消费 ............................................................................................... 3
-
- 固定资产投资与房地产 ........................................................................... 5
-
- 投资建议 ................................................................................................... 7
-
- 风险提示 ................................................................................................... 7
- 资累计同比 .......................................................................................................... 5
- 用 .......................................................................................................................... 5
- 款、个人按揭贷款 .............................................................................................. 6
- 图11:固定资产投资与民间固定资产投资累计同比 图12:70个大中城市二手住宅价格指数:分城市线级
甬兴证券-7月经济数据回落背后的结构变化-260825.pdf
粤开证券-【粤开宏观】为何一线城市消费冷热不均?——北上广深社零分化的三重机制-260824.pdf
- 一、北上广深社零分化,总体增速与品类表现差异显著 ..................................................................................................... 4
- 2、金银珠宝:经营模式差异影响零售额的地区归属 ................................................................................................. 6
- (二)政策差异:补贴政策与汽车牌照限制程度,影响家电、汽车需求释放 ......................................................... 7
- 1、家电:补贴范围与实施方式影响城市表现 ............................................................................................................. 7
- 2、汽车:牌照约束与购车补贴共同影响新增需求 ..................................................................................................... 7
- (三)供需适配:商品和服务供给与消费需求的匹配程度,影响服装、化妆品和餐饮增长 ................................. 8
- 三、政策启示 ........................................................................................................................................................................... 10
- (三)提升供给适配能力,培育结构性消费增量 ....................................................................................................... 11
粤开证券-【粤开宏观】为何一线城市消费冷热不均?——北上广深社零分化的三重机制-260824.pdf
粤开证券-【粤开宏观】前瞻指引的进退之困——简评沃什杰克逊霍尔会议讲话-260829.pdf
- 一、沃什对于前瞻指引的四个批评 ......................................................................................................................................... 3
- 二、弱化前瞻指引的现实弊端 ................................................................................................................................................. 3
- 四、美联储政策展望及“前瞻指引”的未来 ............................................................................................................................. 5
- 图表2: 8月28日沃什讲话后,市场对9月加息的预期有所升温 ................................................................................... 6
- 图表3: 当前美国通胀率虽脱离最高点,但仍然偏高 ........................................................................................................ 6
- 程中恪守独立诚信、勤勉尽职、谨慎客观、公平公正的原则,独立、客观地出具本报告,结论不受任何第三方的授意或影响。
- 报告发布日后的12个月内公司股价的涨跌幅度相对同期沪深300指数的涨跌幅为基准,投资建议的评级标准为:
- 报告发布日后的12个月内行业股票指数的涨跌幅度相对同期沪深300指数的涨跌幅为基准,投资建议的评级标准为:
粤开证券-【粤开宏观】前瞻指引的进退之困——简评沃什杰克逊霍尔会议讲话-260829.pdf
粤开证券-【粤开宏观】如何看待美债市场波动:共识与分歧-260828.pdf
粤开证券-【粤开宏观】美国联邦政府债务:从财政困局到治理危机-260825.pdf
- 一、美国联邦政府债务的现状及特征 ..................................................................................................................................... 4
- 二、美国联邦政府巨额债务的成因 ......................................................................................................................................... 6
- (三)债务螺旋的核心驱动机制:两党政治博弈下的财政纪律废弛 ......................................................................... 9
- (二)“财政主导”风险的显现:货币政策独立性遭受损害 ................................................................................... 12
- 四、结论与政策建议 ............................................................................................................................................................... 15
- 图表1: 2000-2025财年美国联邦政府负债率 ........................................................................................................... 4
- 图表2: 1900年以来美国联邦政府负债率变化及主要原因 ....................................................................................... 6
- 图表3: 1962-2025财年美国联邦政府强制性支出情况 ........................................................................................... 9
粤开证券-【粤开宏观】美国联邦政府债务:从财政困局到治理危机-260825.pdf
银河证券-苏泊尔(002032)市场退坡中砥砺前行,出口阶段性调整-260828.pdf
- 是公司利润率同比下降的一大原因,这也是当前行业普遍面临的压力。
- 72/8/5202 72/9/5202 72/01/5202 72/11/5202 72/21/5202 72/1/6202 72/2/6202 72/3/6202 72/4/6202 72/5/6202 72/6/6202 72/7/6202 72/8/6202
- 4)此外,SEB订单毛利率采用年初协议价格定价,目前看来原材料成 资料来源:中国银河证券研究院
- 售费用率提升、原材料成本上涨等多重因素的影响下,利润率同比下降。
- SEB 出售商品的关联交易额预计约 72.8 亿元,计划较 2025 年实际值增长 7%。
- 0 0 2 0 0 2 0 0 2 1 0 2 1 0 2 1 0 2 1 0 2 1 0 2 1 0 2 1 0 2 1 0 2 1 0 2 1 0 2 2 0 2 2 0 2 2 0 2 2 0 2 2 0 2 2 0 2 6 2 0 -40%
- 若您并非银河证券客户中的专业投资者,为保证服务质量、控制投资风险、应首先联系银河证券机构销售部门或客户经理,完成投
- 本报告所载的全部内容只提供给客户做参考之用,并不构成对客户的投资咨询建议,并非作为买卖、认购证券或其它金融工具
银河证券-苏泊尔(002032)市场退坡中砥砺前行,出口阶段性调整-260828.pdf
银河证券-资本市场周报(2026年第22期):券商债承成绩单出炉:科技创新债券领跑-260824.pdf
- 一、本周焦点:2026H1券商债券承销业务持续扩容..............................................................................................3
- 二、 资本市场重要政策动态.......................................................................................................................4
- 三、 全球资本市场行情概览.......................................................................................................................5
- (二)A股、港股⾏情回顾...........................................................................................................................8
- (三)海外股市⾏情回顾............................................................................................................................10
- (六)主要大宗商品价格............................................................................................................................12
- 四、 风险提示.......................................................................................................................................12
- 表11: 主要大宗商品价格(8月17日至8月21日).....................................................................................12
银河证券-资本市场周报(2026年第22期):券商债承成绩单出炉:科技创新债券领跑-260824.pdf
银河证券-通信行业周报:运营商动能转换深化,AI算力收入加速释放-260824.pdf
总结:眼)运营商动能转换阵痛期,AI算力收入加速 赵良毕 增长:近日,三大运营商半年度业绩报告已全部披露。中国移动营收 着眾睃眻亿 :眻眼眻-睃眻睄眽-睂睁眼睄 元,同比下降 眼.眼%;净利润 睂睃睄亿元,同比下降 睁.眾%。中国电信营收 眽着睄眻 :zhaoliangbi_yj@chinastock.com.cn 亿元,同比下降 眾.睄%;净利润 眼睄睁亿元,同比下降 眼眿.睄%。中国联通营收 眽眻眼眿 分析师登记编码:S眻眼眾眻着眽眽眻眾眻眻眻眾 亿元,同比提升 眻.睁%;净利润 睄着 亿元,同比下降 眾眿.睁%。传统通信业务承 压,叠加算力投入加大、增值税率上调、利润上缴比例提高等成本端压力,三 刘璐 大运营商业绩有所下滑。但与此同时,业绩报告显示,三家现金流快速增长, :yj.liulu@chinastock.com.cn AI业务、国际业务和 Token经营成果显现,在资本开支方面集体向算力倾斜, 分析师登记编码:S眻眼眾眻着眽睁眻眾眻眻眻眼 呈现出动能向新、结构向优的发展态势。 相对沪深眾眻眻表现图 眽眻眽睁-眻睃-眽眿 眽)AI 需求主线明确,光通信龙头公司持续兑现高弹性:眽眻眽睁 年中期光通信 行业公司业绩陆续披露,高端数通光模块、光器件、光纤光缆及相关上游材料 SW通信 沪深300 企业整体维持高景气,且在产品速率升级、客户资本开支扩张、供需偏紧的共 同推动下实现收入和利润同步上行。但结构上也存在部分分化,兑现高弹性的 公司,主要集中在 睃眻眻G、眼.睁T 高端光模块、AI 数据中心用高速光器件、AI 新型光纤光缆及高附加值光学元件等环节;而部分泛光通信或双主业公司虽然 收入改善明显,但净利润弹性受材料短缺、非光业务拖累等因素制约。业绩表 现优秀的公司进一步向高端化、AI 相关度高、产能交付能力强、客户份额高 的龙头集中。多家公司在半年报或预告中将业绩增长归因于全球数据中心、AI 资料来源:Wind,中国银河证券研究院 超算中心建设、云厂商资本开支上行、睃眻眻G/眼.睁T等高速率产品需求快速释放。 从需求侧看,我们认为行业最强的拉动环节包括三条主线:第一是高端数通光 相关研究 模块,尤其是 睃眻眻G和 眼.睁T;第二是围绕高速模块所需的上游光器件、FAU、 眼.【银河通信】行业点评报告:中报超预期叠加强激 WDM、滤光片、隔离器、调制器芯片等;第三是 AI集群内部和跨集群互联所 励指引,光模块需求长期高景气 需的新型光纤光缆、特种光纤、MPO等产品。此外,汇率是部分公司 眽眻眽睁年 眽.【银河通信】行业周报_AI光互连浪潮下,光通信 中报季的重要扰动项,太辰光、天孚通信、长飞光纤、光库科技等均提到人民 龙头增长提速 币升值或美元兑人民币贬值带来的汇兑损失,这意味着若剔除汇兑因素,部分 眾.【银河海外算力】行业点评_LITE&COHR业绩强 公司利润表现可能更强。 兑现,光源缺口兑利 投资建议:优选通信光通信、AIDC、量子技术、运营商、光纤光缆等板块: 光通信相关标的:中际旭创(眾眻眻眾眻睃), 新易盛(眾眻眻着眻眽)等;IDC相关标 的:润建股份(眻眻眽睄眽睄)等;量子通信:国盾量子(睁睃睃眻眽睂)等;运营商相关 标的:中国移动(A+H),中国电信(A+H),中国联通(A+H)等;光纤光 缆相关标的。 风险提示:AIGC应用推广不及预期的风险;国内外政策和技术摩擦的不确定 性风险;睁G发展进度不及预期的风险等。 下载日志已记录,仅供内部参考 行业周报 · 通信行业 目录 Catalog 一、 周市场行情: .................................................................................................................................. 眾 (一) 一周通信板块跌幅为眼.眾睄% .............................................................................................................. 眾 (二) 一周光器件等子板块相关标的表现较好 ............................................................................................... 眾 二、 行业发展向好及重要事件梳理 ............................................................................................................. 睁 (一) 运营商新旧动能交替,AI算力收入加速增长 ........................................................................................ 睁 (二) AI需求主线明确,光通信龙头公司持续兑现高弹性 ............................................................................... 睃 (三) CPO量产与NPO扩容,算力互联的两种路径选择 ................................................................................ 睄 三、 重点公司公告 .................................................................................................................................. 睄 四、 投资建议
银河证券-通信行业周报:运营商动能转换深化,AI算力收入加速释放-260824.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
长城证券-三一重工(600031)业绩为王,龙头本色-260824.pdf
- 5 盈利预测与投资建议 ............................................................................................................................. 35
- 5.2投资建议 ..................................................................................................................................... 37
- 风险提示 ................................................................................................................................................. 39
- 图表27: 2015及2020年各主机厂净利润 ................................................................................................. 18
- 图表34: 海外市场整体绿地投资金额 ....................................................................................................... 21
- 图表35: 海外发达市场绿地投资金额 ....................................................................................................... 22
- 图表36: 欧盟绿地投资金额 .................................................................................................................... 22
- 图表37: 北美绿地投资金额 .................................................................................................................... 22
长城证券-三一重工(600031)业绩为王,龙头本色-260824.pdf
长城证券-丰倍生物(603334)废油资源化筑基,混合油放量驱动成长-260823.pdf
- 3.1财务状况:营收跨越式增长,盈利能力承压 ................................................................................... 18
- 5风险提示 .............................................................................................................................................. 30
- 图表32: 公司净利润恢复增长(单位:百万元,%) ............................................................................... 18
- 图表36: ROE保持下降趋势(单位:%)................................................................................................ 19
- 图表39: 生物基材料收入快速增长 .......................................................................................................... 20
- 图表43: 公司费用化研发支出持续增长,费用率同比下降 ......................................................................... 21
- 图表45: 研发人员规模增长,学历结构持续优化 ...................................................................................... 21
- 图表47: 公司核心技术体系 .................................................................................................................... 22
长城证券-丰倍生物(603334)废油资源化筑基,混合油放量驱动成长-260823.pdf
长城证券-大宗商品:锂,去库持续,持续看好锂价旺季行情-260823.pdf
- 3.供给:周内产量小幅下降 .......................................................................................................................... 7
- 风险提示 ................................................................................................................................................. 12
- 图表1: 碳酸锂价格 .................................................................................................................................. 4
- 图表2: 氢氧化锂价格 ............................................................................................................................... 4
- 图表4: 国内锂辉石/锂云母精矿价格(元/吨) ............................................................................................ 4
- 图表7: 碳酸锂成本vs.储能电池价格 .......................................................................................................... 5
- 图表8: 碳酸锂成本vs.动力电芯价格 .......................................................................................................... 5
- 图表33: 2h系统中标价格(元/Wh) ....................................................................................................... 11
长城证券-大宗商品:锂,去库持续,持续看好锂价旺季行情-260823.pdf
长城证券-宏观周报(第1期):宽幅震荡之后,美债何去何从?-260829.pdf
- 风险提示 ................................................................................................................................................. 10
- 图表4: PCE、核心PCE和超级核心PCE(%) ........................................................................................... 5
- 图表7: 伦敦金现及原油价格 ..................................................................................................................... 7
- 图表12: 猪肉及果蔬价格 .......................................................................................................................... 8
- 图表13: 农产品价格同比走势(%).......................................................................................................... 8
- 图表14: 钢材价格同比(%) ................................................................................................................... 8
- 图表18: 煤炭价格同比(%) ................................................................................................................. 10
- 图表19: 国内主要油类价格同比(%) .................................................................................................... 10
长城证券-宏观周报(第1期):宽幅震荡之后,美债何去何从?-260829.pdf
长城证券-煤炭行业周报:煤炭行情拐点右侧,重视供给和中报行情-260824.pdf
- 4.4、布油价格小涨,天然气价格大涨 ................................................................................................... 12
- 9、风险提示 .............................................................................................................................................. 25
- 图5: 本周秦港价格持平(元/吨) .............................................................................................................................. 10
- 图6: 本周晋陕蒙产地价格齐涨(元/吨) .................................................................................................................. 10
- 图7: 2026年8月动力煤年度长协价格环比微跌 .................................................................................................... 10
- 图8: 本周BSPI价格指数持平 ..................................................................................................................................... 11
- 图9: 本周CCTD价格指数持平 ................................................................................................................................... 11
- 图10: 本周NCEI价格指数微涨 .................................................................................................................................. 11
长城证券-煤炭行业周报:煤炭行情拐点右侧,重视供给和中报行情-260824.pdf
长城证券-电力及公用事业行业周报:板块持续调整,新型储能跃居第一大调节性资源-260824.pdf
长城证券-电力设备及新能源行业AIDC报告系列二:全球燃机供不应求,国产链乘势而起-260826.pdf
- 3.投资建议及关注标的 .............................................................................................................................. 15
- 4.风险提示 .............................................................................................................................................. 23
- 图表2: 预计26年全球9大CSP总资本支出同比增长约90% ....................................................................... 4
- 图表3: 美国5年夏季用电高峰增长预测(GW) ......................................................................................... 5
- 图表4: 用电增长预测按方向统计(GW,%)............................................................................................. 5
- 图表18: 燃机核心部件价值分布(%) .................................................................................................... 11
- 图表27: 2022-2025年GEV新签订单统计 ................................................................................................ 14
- 图表35: 杰瑞股份北美数据中心燃机订单统计 .......................................................................................... 18
长城证券-电力设备及新能源行业AIDC报告系列二:全球燃机供不应求,国产链乘势而起-260826.pdf
长城证券-电力设备及新能源行业周报:商业航天陆地回收,具身智能上市突破-260824.pdf
- 风险提示 ................................................................................................................................................. 18
- 图表6: 多晶硅致密料周度价格走势(元/KG) .......................................................................................... 12
- 图表7: 硅片周度价格走势(元/片) ........................................................................................................ 12
- 图表8: 电池片周度价格走势(元/W) ..................................................................................................... 13
- 图表9: 组件周度价格走势(元/W) ........................................................................................................ 13
- 图表11: 国内储能周度中标价格跟踪(元/Wh) ........................................................................................ 14
- 图表12: 储能系统周度价格跟踪 .............................................................................................................. 14
- 价格 周 月 ( 度 度 万 涨 涨 元 跌 跌 / 幅 幅 吨) 1 1 3 6 1 .2 .0 . 3 2 6 % 0 % 0 6 3 . . 0 7 .1 0 2 8 % % 1 0 3 0 .0 . . 1 4 0 4 2 % % 3 2 2 1 1 2 0 5 0 5 0 5 0 2-05 23-05 24-05 25-05 26-05 价格 周 月 ( 度 度 万 涨 涨 元 跌 跌 / 幅 幅 吨) 3 2 0 7 2 .0 .2 . 0 5 0 % 0 % 0 4 7 . . 0 9 .5 0 0 0 % % 1 2 0 8 6 4 2 0 2-05 23-05 24-05 25-05 26-05 4 3 2 1 2 0 0 0 0 0 2-05 23-05 24-05 25-05 26-05
长城证券-电力设备及新能源行业周报:商业航天陆地回收,具身智能上市突破-260824.pdf
长城证券-通信行业周报:朱雀三号成功回收,宇树科技上市,持续看好相关产业链投资机会-260824.pdf
- 下载日志已记录,仅供内部参考
- 下载日志已记录,仅供内部参考
- 下载日志已记录,仅供内部参考
- 下载日志已记录,仅供内部参考
- 下载日志已记录,仅供内部参考
- 下载日志已记录,仅供内部参考
- 下载日志已记录,仅供内部参考
- 下载日志已记录,仅供内部参考
长城证券-通信行业周报:朱雀三号成功回收,宇树科技上市,持续看好相关产业链投资机会-260824.pdf
- 作者:思想者
- 时间:2026-09-03 22:24
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 2,文档 4
- 音频文件:【摩根士丹利】中国家庭去杠杆与财政约束、韩国2027预算及人事变动、日股汇率利率风险、油价冲击及市场行业配置研判 260903.mp3
《海谈科技》量子计算专场——量子科技,会开启新一轮技术变革吗? 260903.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
《海谈科技》量子计算专场——量子科技,会开启新一轮技术变革吗? 260903_导读.docx
【摩根士丹利】中国家庭去杠杆与财政约束、韩国2027预算及人事变动、日股汇率利率风险、油价冲击及市场行业配置研判 260903_导读.docx
- 【摩根士丹利】中国家庭去杠杆与财政约束、韩国2027预算及人事变动、日股汇率利率风险、油价冲击及市场行业配置研判 260903_导读
- terms GDP growth tax revenue fiscal expansion oil Prices property Prices 关注公众号 budgets spending government china 思维纪要 minister positions chief policy property sector policy support 公众号思维
- 日本讨论集中在汇率风险及其对股市的影响,尽管日元走势未引起市场大幅波动,投资者仍对汇率回归基本面持乐观态度。
- 对话围绕韩国住房市场政策的未来走向展开,讨论了可能的政策延续性及实施速度的不确定性,特别是提及贸易部长可能接任的关键角色,以及市场可能面临的监管加强和风险控制措施,这些因素将影响住房市场的改革进程。
- 油价需升至110-120美元才对区域经济产生显著负面影响,当前通胀温和,中央银行政策调整更多基于需求增长而非供应侧因素。
- 发言人1:The main challenges faced by China's household sector include an worsening household balance sheet, an increase in aggressive leveraging, contraction of household debt, slowing consumption, and the impact of property market challenges with falling property prices and a continuing recession.
- 发言人1:China's policymakers appear to be taking up fiscal consolidation, following their framework of providing policy support for exports and reducing it when exports recover. This approach has historically worked but is not yielding the same results in the current cycle due to a growth rate below 4.3 percent and negative contributions from exports, investment, and consumption.
- 发言人1:The government's approach to property market issues and household debt is considered inadequate because it involves contraction in property market investments and rising household problems due to falling property prices. The property sector's challenges are continuing to impact household wealth negatively, and without aggressive fiscal expansion, household debt could lead to deflation.
【摩根士丹利】中国家庭去杠杆与财政约束、韩国2027预算及人事变动、日股汇率利率风险、油价冲击及市场行业配置研判 260903_导读.docx
《海谈科技》量子计算专场——量子科技,会开启新一轮技术变革吗? 260903_原文.docx
- 好,那桐首期从资本配置的角度,您怎么看待这场国际竞争当中我们产业投资方向的影响呢?
- 这个其实对产业的帮助肯定是非常明显的那另一个角度来讲,其实是整个资本对于产业关注高的话,其实可以把这块的,就我们看国一,其实它的整个研发人员待遇也逐步在提高了,是包括我们很多半导体产业。
- 这几年因为二级市场的火热,其实大家的收入待遇也都慢慢起来了,其实可以更好的去吸引更多优质的人才加入行业,我觉得一是资金吧,二是也给行业能够更好的留住人才提供了很多帮助,可能中长期可以给我们行业发展其实有比较大的一个帮助的,毕竟这个行业确实是人才密集型的行业,对,也需要一些资本的手段来留住这些优秀的人才。
- 那么加入AI以后能够加速到什么程度,然后是不是有一些量子的算法可以实现超过多项式,就像所谓的指数加速这一块,然后我们提供一些理论的知识,现在AI技术出来了以后,我们有一些量子资源,我们可以用AI agent来帮助优化,是主要做这方面的。
- 所以量子计算公司在一级市场上更多的不应该把关注度是放在融多少钱,而是应该是放在能做多少事情和能为国家解决什么样的一个问题,这是才是我们的重心,只有这样的才能对得起不管是资本市场还是国家给予我们这样的一个厚望和支持。
- 所以我们一般作为行业内人来讲的话,一般通过这三步,就是AI for quantum quantum spire的AI quantum for AI,好,那从从首席从投资的视角看,您觉得量子加AI是否会成为产业的一个加速器?
- 站在那之前其实可能关注度也很低,只有反映二级市场其实是之后的,对,我们资源配置可能更多需要教授,他们从学界的角度可能看的更准一些,我们更多是奖励这种收入已经有一定规模的企业。
- 另外有没有一些关键的一些,比如说现在的稀释制冷机,其实这种关键的一些设备能不能取得一个比较好的一个订单,这个可能是在未来我们希望看到的,这个也是真真实实未来能支撑股价的对现在大家从二级市场角度,现在真的政策是第一位。
《海谈科技》量子计算专场——量子科技,会开启新一轮技术变革吗? 260903_原文.docx
【摩根士丹利】中国家庭去杠杆与财政约束、韩国2027预算及人事变动、日股汇率利率风险、油价冲击及市场行业配置研判 260903_原文.docx
- 【摩根士丹利】中国家庭去杠杆与财政约束、韩国2027预算及人事变动、日股汇率利率风险、油价冲击及市场行业配置研判 260903_原文
- Good morning, everyone. Today is september thd thursday. Welcome to understand the asian amErica webcast. My name is WG asian EM.
- Before we start today, please know that this event is from mogan social clients and financial visor. IT is now for and the of of the press. If i'm on the press, please log and reach supply.
- Please also note that this assures courses may be recorded today. We have joined the garnet chief asian emerging market strategies, chicken iah, chief asia economist, capping old to create an have economists. During this session, you can send the questions anytime from the us question tax box for so we have chatter who publish the snow on on the delivering chAllenges in china.
- And then without do you may hand over to you chicken. thanks. Yeah hello everyone. Um so the the topic that I wanted to focus today was on china's policymakers effort to be leverage um the housework band sheet and at the same time, they appear to be taking up fiscal consolidation.
- So the state of china, the leveraging and at the same time, the implications of that from completion outlook perspective is what I venture cover. Um so what people will observe is that in the last uh two quarters, the household that situation seems to be worsening. IE that they are taking up a more aggressive leveraging.
- And so household that outstanding is now contracting. So far, what we have seen in the earlier face is that household death was uh uh, household death was growing at a pace lower than Normal GDP growth. But IT was going. And now with this contraction, this is uh become far more uh painful from growth perspective because as we see in the retail, the consumption has been slowing.
- Trading is very clear. Um and there's another question for请关注公众号思维纪要社,更多纪要请加V西安20210130。
【摩根士丹利】中国家庭去杠杆与财政约束、韩国2027预算及人事变动、日股汇率利率风险、油价冲击及市场行业配置研判 260903_原文.docx
- 作者:思想者
- 时间:2026-09-03 22:23
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 2,文档 4
- 音频文件:东吴固收 - 研究有温度:9月转债配置策略及标的筛推 260903.mp3
AMBER INTERNATIONAL[AMBR.O]2026年第二季度业绩交流会 260903.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
AMBER INTERNATIONAL[AMBR.O]2026年第二季度业绩交流会 260903_导读.docx
- Amber国际宣布战略转变,从数字财富管理转向AI代理技术,此举对公司财务表现产生积极影响,展现了公司在AI技术领域的进展和承诺,强调了对长期价值创造的关注。
- 会议被录音,强调了会议的正式内容及财务表现,包括收入增长79.45%,经营收入及调整后净利润实现盈利,特别强调了代理业务进展。
- 发言人1 答:Revenue for the second quarter was $13.9 million, an increase from the first quarter's revenue of $10.1 million. Operating income was $1 million and adjusted EBITDA was $1.9 million, both turning positive from the loss reported in the previous quarter. Additionally, revenue from agents and access businesses was at $10.1 million.
- 发言人1 答:The new strategy introduced by the company involves building specialized AI agents, which is exemplified by the introduction of M-Br, a company that builds these agents.
- 发言人1 答:M-Br is a company that builds specialized AI agents, and it is a core part of the new strategy for Amber International.
- 发言人1 答:The company plans to utilize its AI agents across user platforms, including existing exchanges and brokerage accounts, to provide monitoring and alerts for financial services. The goal is to offer these services to a broader audience and to have the agents' authority and reliability verified before being opened to the public.
- 发言人1 答:The company has started transitioning to AI agent-based operations, with substantial data campaign operations already being managed by AI agents. This transition is expected to be completed before the year, and the company plans to lay out the financial framework for this transition.
- 发言人1 答:The AI agent strategy involves operating the business, converting expertise into an AI agent, and then taking that agent to the market. The strategy is operational and aims to generate revenue by providing services to enterprise customers.
[[assets/docs/260903_2223__Amber _固收 _可转债__AMBER INTERNATIONAL_AMBR.O_2026年第二季度业绩交流会 260903_导读.docx|AMBER INTERNATIONAL[AMBR.O]2026年第二季度业绩交流会 260903_导读.docx]]
东吴固收 - 研究有温度:9月转债配置策略及标的筛推 260903_导读.docx
- 转债 流动性 宏观因子 九月份 估值 配置 风险前置 产业逻辑 轮动 中小盘 科技主线 溢价率 绝对价格 行业因子 负面清单 软件传媒 游戏 顶级转债 五年转债 渠道。
- 在具体行业投资方面,软件传媒与游戏、农业、有色等领域展现出一定的投资机会,关键在于选择那些拥有坚实业绩基础、估值合理且具有较高配置价值的标的。
- 建议投资者关注流动性变化与产业趋势,同时利用负面清单策略提升超额收益,避免行业因子影响,实现充分对冲。
- 对话围绕AI应用端投资机会展开,重点分析软件传媒与游戏行业,指出B端业绩稳健,C端降本增效显著,推荐顶级转债和普联转债作为投资标的,强调其安全边际与弹性,适合当前市场环境下构建底仓。
- 分析了各标的的绝对价格、安全边际、公司举措及市场预期,强调了分散投资与弱化趋势性因子的重要性,以期在农业板块寻找投资机会。
- 建议建立负面清单而非正面清单,避免押注特定行业如有色、科技等,因为这些行业的表现可能受到联储政策、产业趋势等因素影响,存在较大风险。
- 发言人1:在光伏板块中选择新能转债时,我主要从现金流、利空是否出尽、市场化电价下行对其利润下滑的影响、光照时长变化导致的利润下滑是否为阶段性问题等方面进行深入分析。
- 同时,也考虑了新能转债目前的价格位置(约在122-112开头区间),其绝对价格的安全边际足够,并且公司有积极促转股的举措,实控人也对转债价格有一定诉求,因此该转债在光伏板块中值得关注。
东吴固收 - 研究有温度:9月转债配置策略及标的筛推 260903_导读.docx
AMBER INTERNATIONAL[AMBR.O]2026年第二季度业绩交流会 260903_原文.docx
- Good morning, and welcomed to Amber international second quarter two thousand twenty stick financial results. At this time, all participants aren't listen, only mode. A question and answer session will follow the formal presentation at that time.
- If you like to ask a question, please put start one on your telephone, he pad. As reminder, this conference is being recorded. It's now my pleasure to introduce your host.
- AMDRAIN tasted ma me may be gan. Good morning, and welcome to Amber international holding limited second quarter two thousand twenty six earnings conference. I am mia Amber, the official AI agent moderators for today's call.
- Before we begin, please note that today's discussion will contain forward looking statements under the private security litigation reform act of nineteen ninety five. These statements involve risks and uncertainties that could cause actual results to defer materially from those projected. For a more detailed discussion of these risks, they refer to the company's filings with the U.
- S. Security and exchange commission, including our most recent annual report on form twenty f joining us on today's call, our Michael woo, chairman of the board, and CE. O, Vicky wong, president evo, chief Operating officer, Joseph and guy, chief financial officer, and Steve jung, cochise, f financial officer.
- Following the reMarks, we will open the line for QNA. With that, let me now turn the call over to Michael. Will请关注公众号思维纪要社。
- Revenue was thirteen point nine million dollars, thirty nine set from the first quarter, rock more and to seventy nine, four, five. Operating income was one million dollars and adjusted happy. That was one point nine million, both turning positive from lost last quarter and revenue from our agents.
- Look, we gave you that court. And on our familiar we purchase program, we walked back approximately point six million ADS. For about five point eight million through june thirty was roundly forty four point two million dollars with.
[[assets/docs/260903_2223__Amber _固收 _可转债__AMBER INTERNATIONAL_AMBR.O_2026年第二季度业绩交流会 260903_原文.docx|AMBER INTERNATIONAL[AMBR.O]2026年第二季度业绩交流会 260903_原文.docx]]
东吴固收 - 研究有温度:9月转债配置策略及标的筛推 260903_原文.docx
- 之前也聊过,包括从节奏上36 92这个节点,可能被动资金会有一定的调仓的这个需求诉求在这个里面,但目前市场分歧还是比较大,然后这个大的就是我们看到最大的宏观因子在九月份,这个就是九月份我明确能看到日央行是要加息的那欧央行要加息的,这个市场基本快进了。
- 我想强调的就是,更多的我们对手方还是主动的资金为主,主动资金在思考这个问题的时候,它其实是有一个筹码的,就是我到底比对方的筹码的价格低多少,就我这个筹码价格到底有多少,后市去可操作的灵活性主动权。
- 到一会儿我会说,我觉得哪几个行业可能会起飞,但是我们至少能看好哪些行业,可能短期是没机会的那短期没机会,尤其这里面还是底仓偏偏这个权重的那这些票是否可以规避一下,尤其在当前这个时间,我觉得可能更有必要。
- 你把B端占78成之后,这个C端其实大部分这里面的六七成,其实又是放在这个AI短剧然后这个游戏游戏主要是降本,能不能增效不好说,主要是降本,所以它的利润都有一定的呈现,这是一个相请关注公众号思维纪要社,更多纪要请加V西安20210130。
- 这个绝对价格的安全边际我们是否经过推敲,这个我都帮大家看过,所以这里面有四只,一只是湖北油化转的,它价格不高,这上市我觉得适合做底仓,在底仓分散里面,它一定有它的一个生态位,还有就是深能转债,智能股份,智能转债同样的道理。
- 所以然后实控人对它的那个转债的价格也有一定的诉求,所以从多方来看,我也把这个标的算作这条线上的比较值得关注的一个标的,就是一化深能这个小二十六和新能。
- 那我们知道银邦这支其实也可以算作端测里面的消费电子,在秋季每年的秋季上都有一定的催化,现在的价格也比较合理,而且它的估值从前期的比较高的位置,其实也有一定的压缩,所以这个标的也建议大家去关注,但可能局限在九月份,九月份去看一看这个标的有没有一些反弹迹象,安全边际我觉得是够的。
- 因为如果在历史上政府这边都没有比较强的弹性的话,那它的赔率是不够的,它的含金价值是比较低的那我们买低的标的的价格上就陷入到低价陷阱里了,就卖一个低的,其实它政府它就不波动,或者他做框向下的波动。
东吴固收 - 研究有温度:9月转债配置策略及标的筛推 260903_原文.docx
- 作者:思想者
- 时间:2026-09-03 22:23
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:对话拉斯•特维德 - 机器工作之后,人类将如何生活? 260903.mp3
东吴环保•朔元撷理 - 半导体洁净室:晶圆厂刚需受益AI高景气,洁净室设备与耗材需求爆发 260903.mp3
东吴食饮周周讲 - 莲花控股深度报告:从调味品到科技,莲花向“星”别样红 260903.mp3
详情 返回 思维纪要社 思想者 2026-09-03 22:23 #莲花控股 #机器人 #洁净室 #音频 东吴食饮周周讲 - 莲花控股深度报告:从调味品到科技,莲花向“星”别样红 260903_导读.docx 东吴食饮周周讲 - 莲花控股深度报告:从调味品到科技,莲花向“星”别样红 260903_原文.docx 对话拉斯•特维德 - 机器工作之后,人类将如何生活? 260903.mp3 对话拉斯•特维德 - 机器工作之后,人类将如何生活? 260903_导读.docx 对话拉斯•特维德 - 机器工作之后,人类将如何生活? 260903_原文.docx…
研报
东吴环保•朔元撷理 - 半导体洁净室:晶圆厂刚需受益AI高景气,洁净室设备与耗材需求爆发 260903_导读.docx
- 对话还涉及了洁净化标准、技术进步对洁净室要求的影响,以及如何利用这些信息为企业创造增长机会。
- 讨论了洁净室在半导体生产中的重要性及其资本开支占比,指出洁净室在总工程中的投资可达10%-20%,并详细分析了风机过滤单元、过滤器等关键设备的资本开支占比,以及每年耗材转化的经济价值,强调了洁净室技术在提升生产标准中的持续作用。
- 基于2026年全球约2000亿美元的资本开支预测,分析了新建市场与耗材替换的市场空间,指出美安科技在大陆市场的新建与耗材份额提升潜力巨大,预估未来营收有显著增长空间。
- 尽管东吴证券研究所的信息不构成投资建议,他仍介绍了东宝的任逸轩,并深入讨论了洁净室在半导体、电子、医药、食品等领域的应用价值,强调了洁净室对提高生产良率、减少颗粒物污染的关键作用。
- 此外,他对市场空间进行了量化测算,探讨了美安科技在洁净室领域的市场机遇,并对投资人表达了感谢,最后总结了半导体行业及洁净室相关设备耗材的市场前景和公司潜在的机会。
- 在半导体核心环节如光刻和刻蚀过程中,化学大分子可能会影响设备稳定性及生产良率,因此对洁净室的相关处置也带来了新的赋能需求。
- 发言人1 答:对于一个总投资为100亿的晶圆厂,来自洁净室项目的订单规模约为10到20亿。
- 发言人1 答:国内优质制造企业不仅在国内市场上巩固份额,也在积极布局海外市场,不论是新建项目还是耗材领域,都有较大的提升空间,建议投资者关注。
东吴环保•朔元撷理 - 半导体洁净室:晶圆厂刚需受益AI高景气,洁净室设备与耗材需求爆发 260903_导读.docx
东吴食饮周周讲 - 莲花控股深度报告:从调味品到科技,莲花向“星”别样红 260903_导读.docx
对话拉斯•特维德 - 机器工作之后,人类将如何生活? 260903_导读.docx
东吴环保•朔元撷理 - 半导体洁净室:晶圆厂刚需受益AI高景气,洁净室设备与耗材需求爆发 260903_原文.docx
- Thanks for your participation. The meeting is ready to start. Please remain on the line. 请关注公众号思维纪要社,更多纪要请加V西安20210130。
- 东吴证券研究所提醒您,本次电话会议仅面向机构投资者或受邀客户、第三方专家发言内容仅代表其个人观点,所有信息或所表述的意见均不构成对具体证券在具体价位、具体时点、具体市场表现的判断或投资建议,未经合法所有权,严禁录音、转发及相关解读,涉嫌违反上述情形的,我们将保留追究法律责任的权利。
- 同时我们认为它也是对于整个现在结晶的要求,可能也是最高的那另外我们也看到就是可能随着整个制造业的持续的一个发展,对于整个高端制造的这么一个推进,对于整个生产工艺过程中结晶度的要求,其实也是在确定性的提升的那这一块的话也是会明确带来就咱们整个其他新下游这块的一个爆发。
- 固态电池这一块的话,可能考虑到对于整个生产过程当中,比如说空气中的湿度,包括说可能空气出现这种硫化物的去处理要求就会更高,那可能就会需要用到这个基金室请关注公众号思维纪要社,更多纪要请加V西安20210130。
- 现在的话,可能也有很多是关注到,比如说这种大分子,包括说可能像这个像很多这里边,包括说像半导体的比较核心的环节,比如说光刻和刻蚀。
- 然后我们现在可以看到,刚刚虽然说国标现在是差不多ISO1级,但可能很多公司他们比如说像这个我们这边可能重点推荐像美安科技,那基本上可能都有的,可以达到超一级的水平,就像可以做更接近这块的话,都是持续的追求,可能更高等级的这么一个结清的一个标准。
- 如果从结果上来看的话,基本上一做经销商的投资,我们整个洁净室在里边的这么一个贡献,就是咱们这个洁净室epc整个总包到里面的贡献,大概都差不多10%到20%这么一个范围。
- 然后国内的话就是全球的耗材一步一步的提升,但是不对全球耗材去做这么一个假设的话,你是公司营收规模你是要往60亿去走的那如果公司进一步可能做到全球的这个新的份额30%,全球后面做30%的那工作人的营收就在我80个以上。
东吴环保•朔元撷理 - 半导体洁净室:晶圆厂刚需受益AI高景气,洁净室设备与耗材需求爆发 260903_原文.docx
东吴食饮周周讲 - 莲花控股深度报告:从调味品到科技,莲花向“星”别样红 260903_原文.docx
- 2024年主推的产品的话,在2024年当年就是卖了四五千万左右,2025年也是卖了有接近9000万,那今年的目标也是在9000万的基础之上,再实现一个高效位数左右的增速,那就是基金这块主要的新品逻辑。
- 当然了如果乐观一点也可以展望到三倍,我们觉得整体潜力都还是非庞大的那因此的话整个调味品的主业,今年我们觉得整体的收入还是维持15%到20%,利润的话是30%以上的一个增长。
- 第二块的话是算力,算力我们也和大家更新一个最新的情况,大家可能也留意到今年的七大八月份工资,因为每个月都会贴这个战略进展的公告,有公告了有比较大额的一个新增的订单,合同金额加在一起合计会比较多,大概就是接近有20个亿走了。
- 但其实他们目前做的更多的主业不在一个赛道,它的竞争对手前面的这两家更请关注公众号思维纪要社,更多纪要请加V西安20210130。
- 其实就521战略以来,我们去统以及2022年到20之间整体的收入利润表现,其实已经可以证明这个战略是非常的成功,也非常的正当时。
- 从这几年的收入利润来看的话,收入的配置是在接近30%左右点的话是在接近90%。
- 基本上最重要的核心产品是丰龙先上线的话,整体放量是非常的超预期的,基本上做一个新品第一年就能在整体全球大卖四千多万到5000多万左右。
- 产品业务的话其实在整体行业可能是一个偏稳健增长的情况之下,我们觉得能有一个实现收入20,利润30以上的这样的一个企业还是非常的难得。
东吴食饮周周讲 - 莲花控股深度报告:从调味品到科技,莲花向“星”别样红 260903_原文.docx
对话拉斯•特维德 - 机器工作之后,人类将如何生活? 260903_原文.docx
- Everyone, and welcome to见面light,a program by wall street C. N, where we talk with leading thinkers from around the world about business, technology and the future. Today we are joined by last VD, an investor, entrepreneur and best selling author.
- In today's conversation, we will explore some of the central ideas in his latest book, including how AI may ship work, the economy and the way we live. Welcome last, and thank you very much for joining us today. Thank you for seeing me.
- I look forward to our session today. So the background for this is that I published a book in china, which is coming out also another countries, uh h and is called twenty fifty uh, when the machines do the work and people do the living. And the background for this book, IT, was really something I did in china.
- So over the last two years i've been traveling around in china on several trips, uh, where was speaking at universities, uh, financing in events, uh, small clubs, uh, take uh events like a conference on the bond. And I was sent to you by II think IT is around sixty different interviews. And so I do these things also mainly in europe.
- But the differences in china, you actually get the questions beforehand. yes. So you if you don't do you go into and into you, you have no idea what will happen, which makes IT exciting, but sometimes also little bit harder.
- But in china, we got all these questions. And then so we we had them and writing, and then we put them into GPT and asked to consolidate all the questions. So the whole list was two hundred questions, roughly, that I got about the future.
- So IT seems like almost everybody are aware that something enormous coming um it's it's like one of these movies way here rumbling sound in the distance and everybody uh sitting in and you scared uh or perhaps you excited um but people have so many different questions about what is going to happen and this is why I worked with city press to to write a book that is supposed to be entertaining, engaging but uh, most of all, take you into this world what will happen on IT during the next twenty five years. And we are already uh stepping into this dramatic future that is described in the book. So today, about one point eight billion people in the world using AI and AI is not the only radical technology that will impact us, but IT is the most important.
- IT was highly sensualizing. Uh when I was as at the university many, many years ago, we had one mainframe, one for all the students and you had to boot time. Um but then after the main friend, we got cine servers, then we got personal computers, then we got, 我是城区里冒泡,请关注公众号思维纪要社,更多纪要请加V西安20210130。
对话拉斯•特维德 - 机器工作之后,人类将如何生活? 260903_原文.docx
- 作者:思想者
- 时间:2026-09-03 22:23
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:开源计算机 算力租赁深度报告解读 260903.mp3
开源煤炭公用 - 2026周期上行,煤炭高瞻深度系列第3期:兖矿能源:国际化动力煤巨头精进不止,低长协+海外业务共塑高业绩弹性 260903.mp3
华创食饮 - 中国黄酒,复兴在望 260903.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
华创食饮 - 中国黄酒,复兴在望 260903_导读.docx
- 分析了黄酒行业从产业端到消费者端的关注度提升,预测未来三年收入将实现中高个位数至双位数增长,核心动力源自兰亭、1743和气泡黄酒的强劲表现。
- 预计公司在26年利润将达到三亿,给予40倍估值,并看好其长期增长潜力,预计未来公司市值将超过200亿。
- 此外,聚焦重点场景进行产品定位和打造大单品,特别是在高客单价的严肃社交场景中提升品牌影响力,同时在轻松社交和自营场景做大规模增长。
- 发言人1:建议酒企打破黄酒区域聚集度明显的现状,加强全国范围内的招商和营销,尤其在非江浙沪地区进行品牌推广,利用省会城市和线上渠道辐射全国,让更多消费者了解、认识并消费黄酒。
- 主力产品纯正五年已获得良好口碑,而1743作为升级产品,定位40块钱每瓶,采用小分子工艺,口感柔爽且饮用体验更好,去年规模约1.3亿,今年上半年增长50%到60%,预计全年将达到2亿规模,并有望引领主流价格带的升级。
- 提价后,终端和经销商价格立即得到提升,我们预计未来公司会每1到2年对老品进行一次提价,逐步抬升老品定价中枢,同时通过高端产品结构的优化推进公司整体产品结构的高端化。
- 发言人1:预计2026年公司收入增速会在高个位数,较去年放缓,主要受酒类市场需求疲弱影响,老品销量下滑,但蓝庭和1743增速较快。
- 发言人1:预计远期会稽山收入将在40亿以上,净利率水平对标中型白酒公司如百润公司,约为25%,远期利润有望达到10亿,市值则可能达到200亿。
华创食饮 - 中国黄酒,复兴在望 260903_导读.docx
开源煤炭公用 - 2026周期上行,煤炭高瞻深度系列第3期:兖矿能源:国际化动力煤巨头精进不止,低长协+海外业务共塑高业绩弹性 260903_导读.docx
开源计算机 算力租赁深度报告解读 260903_导读.docx
华创食饮 - 中国黄酒,复兴在望 260903_原文.docx
- 第三个是在这个品牌打造上,过去的黄酒公司他们都普遍采取了比较多的SKU,但是缺乏大单品这样一个模式,所以这样的多SKU的好处就是你可以丰富价格,但你有更多种类型,然后是否能够快速满足不同消费者的需求。
- 其实这种传统酒种都已经经历了结构升级,尤其是从17年以来,高端化也成为了这些白酒和啤酒核心的一个增长驱动因素。
- 他从2020年开始,也重启了越酒行天下这样的一个活动,不断去提升对全国的影响力,所以古月龙山它其实省外的一个增长表现是高于省内的。
- 所以就是从这个核心管理层来看,然后下面的一些中层,包括一线销售人员、会计,是从二三一直到26年,都在持续的从白酒行业、啤酒行业,包括像像王老吉这种快消品这种行业去挖人。
- 比方说像河南的毛五件,然后成都的盛世群运,北京的金堂,所以都是个顶个的白酒大商所以这些白酒大商也是看到了,一方面黄酒面临这样一个需求的扩容,然后另一个也是比较高的一个渠道利润率,然后激励经销商能够和公司合作去一起做一个推广。
- 在目前这样一个就今年为止,可能就全年预计三个亿这样一个体量下,他还是建议公司以招商铺货加强宣传为主,所以短期这个利润的贡献可能相对会偏少一些。
- 那么蓝庭和1743其实增速非常的快,蓝庭今年请关注公众号思维纪要社,更多纪要请加V西安20210130预计还是个90这样的增速。
- 然后公司在去年年底拿到了这个高新企技术企业一个认定,所以他会享受,在25到27年享受一个所得税率的一个优惠,所以这两年,就有有这个税率的优惠,它的利润也会实现一个不错的增长。
华创食饮 - 中国黄酒,复兴在望 260903_原文.docx
开源煤炭公用 - 2026周期上行,煤炭高瞻深度系列第3期:兖矿能源:国际化动力煤巨头精进不止,低长协+海外业务共塑高业绩弹性 260903_原文.docx
- 然后是他这个资本开支,资本开支的话,26年全年这个资本开支是有198亿,然后它同比是这样的对,主要是新的那个煤矿,它这个建设开支在下降。
- 这个幅度基本上是核心,就是这些是贡献的那我们看的话就是对于这个集团的资产注入来说,我们25年这个公司的话,它占山能集团原煤产量比重,其实已经到97% 19了。
- 对他那个也没澳大利亚的话,其实现在来说他核心在做的在做的一个事情的话,其实就是说一方面对于他自己内部的话,他其实是有在持续去在那个探就是往往内部进行一个内部的框进行一个探索。
- 除了这个万福跟这个五彩湾已经定表之外的话,其他的那些剩余的我们看25年那个表上的那个项目,对应的未来的一个核定的一个产能增量,大概是有个0.5亿吨的然后除了这个之外的话,其实五彩湾这个二号就是这个二期。
- 所以说我们看它这个半年报里边,这个煤化工一些核心产品,像那个甲醇,然后醋酸,他们成本都是在同比往下降的对,这是它的一个煤化工的一个优势,利润会有一个不错的一个释放。
- 所以说对于这个上市公司,直接跨越式的完成这个电力业务的一个大的一个布局来说,是非常有帮助的对那我们看的话就是说他基本上是从体量上然后直接给他一年,那就给这个公司的一个发电装机量能贡献个1.2万兆瓦的一个增量。
- 所以说对于他这个下半年这个利润的一个释放一个兑现来说,其实是要更高的对那整体来说的话,就是对于这个上市公司26年下半年,或者说整个20年全年,它的一个利润是要在200亿往上。
- 那我们看到后边的话,其实如果煤炭它稳住稳在修改网上的这个位置,然后稳住了,然后呃那那其实就是相对于之前更上一个台阶,那对于这个上市公司一个业绩兑现的一个确定性也是要更高的那其实到时候我们判断资金会进一步去加强对这个眼眶的一个配置。
开源煤炭公用 - 2026周期上行,煤炭高瞻深度系列第3期:兖矿能源:国际化动力煤巨头精进不止,低长协+海外业务共塑高业绩弹性 260903_原文.docx
开源计算机 算力租赁深度报告解读 260903_原文.docx
- 并且现在HBM包括一些存储,其实它的瓶颈是非常严重的,所以这些都会影响高端AI服务器的交付,也进一步加剧了整个行业的这样一个工具的这样一个缺口,然后国内像国内的一些CSP大厂都在拼命的去锁这个大湖的去锁这个锁说这个GPU的产包括算力租赁的这样一个产能。
- 但是还是有一些渠道商或者贸易商能从海外去走私一些B一系列的卡进来,但是现在的价格比较昂贵了第二个就是关于这个融资能力,融资的融资能力,那融资能力的话,就是因为这个很多都是先交钱再交货,所以很多再加上他的所以这个信贷可获得性,以信贷获得的这样一个成本。
- 所以低成本稳定的正常金融的渠道是企业规模化扩张的一个核心的基础,因为他直接就决定了你产生项目像这个大长周期大额订单的健康的回款结构,决定企业去面对的安全的一个编辑,这些都是它的一个壁垒。
- 精英级的话基本上能够优先获得一些稀缺的技术,如果获得最高的返利和原厂深度的基础知识,那么上面就是一些典型的一些策略租赁产生的的情况,第一个就是协创,携创是国内深耕这块的一个头部的公司,整个公司25年的时间营收100,120亿啊,它同比增长65%,净净利润是11个亿,然后同比增长68%。
- 是这这是第一个使用它的这样一个定位闸的这样一个卡,其次就是绿通电子绿通,绿通目前也是拥有两个核心的这样一个合作伙伴,通过他的这样一个子公司,世纪一通在跟在做这个算力的业务,目前他在售的H厂,基本上H200可以达到一个相对来38000匹以上的这样一个算力了,算力规模比较靠前。
- 今年一季度的业绩也非常夸张,去然后全年上半年大概实现了这样一个上半年六七个亿的利润净利润那么整个全年是有希望实现超过15个亿的这样新会带来也也小米也是小米的指数非常的大。
- 其次就是像弘景,弘景也是核心的这样一个创业租赁的一个厂商,过去公司也是陆续在披露一些商业规模的这样一个订单的情况,世博信息是红品主要关联方和创业硬件上游的合作渠道,它是具备一些高端GPU芯片的。
- 稳定控制能力,世博科技主要是由红领的系统经理去控制,然后成立于2009年,主要做IT硬件分销核算基础设施领域的,成立的时候基本上就是IBM微软的一个核心的合作伙伴,这是一个。
开源计算机 算力租赁深度报告解读 260903_原文.docx
- 作者:思想者
- 时间:2026-09-03 22:23
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:浙商固收 - 公募债基如何构建负久期 260903.mp3
中金财富 云会客厅:丰而有道 和而有序——对话建信基金 260903.mp3
开源食饮 - 饮韵时光第50期:金秋研途:竞争趋缓、需求改善,积极看好乳企龙头业绩修复 260903.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
中金财富 云会客厅:丰而有道 和而有序——对话建信基金 260903_导读.docx
- 整体观点聚焦于固收加策略在债券市场性价比下降、权益市场投资难度增加背景下的关键作用,主张灵活调整资产配置以平衡收益与风险。
- 两位嘉宾作为资深金融专家,分别分享了他们在固定收益领域的投资经验和策略,强调了市场分析的重要性,以及如何通过多元化资产配置来降低风险,提高收益。
- 22-24年,收益率不达预期促使投资者转向资产配置,关注固收加短债等策略,标志着投资者理念趋于成熟。
- 讨论了科技公司因市场预期差、合理估值及产业进展而具有的投资价值,同时指出资源安全主题在市场中的重要性提升,尤其是美伊冲突后,资源品投资逻辑从周期股转向具有安全溢价的长周期资产配置,强调资源作为国家核心禀赋的地位变化及其对投资策略的影响。
- 对于理财产品的投资者来说,由于期限偏短且面临再投资风险,在利率下行环境中,理财产品的收益率可能会下降,而债券基金由于持有期限较长的资产,其价值会有所上涨。
- 现在,在美伊冲突背景下,资源品尤其是能源品的投资更倾向于体现安全溢价,将其作为具有长期门槛的核心资产进行配置,而非简单的周期品。
- 发言人1 答:红利资产与科技类资产在过去一段时间呈现出此起彼伏的关系,这主要源于风险偏好及可投资机会的变化。
- 权益方面,我们判断整个市场将会走一个慢牛持续修复的过程,因为从宏观角度考虑,包括科技在内的多个行业估值处于历史底部,盈利驱动而非估值驱动将成为未来投资机会的重点。
中金财富 云会客厅:丰而有道 和而有序——对话建信基金 260903_导读.docx
开源食饮 - 饮韵时光第50期:金秋研途:竞争趋缓、需求改善,积极看好乳企龙头业绩修复 260903_导读.docx
- 二季度行业虽处消费淡季,但需求稳定,整体营收同比增长2%,剔除伊利股份影响后,净利润同比增长20%多。
- 盈利方面,大额资产减值影响利润,剔除一次性影响后净利润同比增长0.6个百分点,盈利质量持续改善。
- 他讨论了乳制品行业的发展情况,包括原奶价格的周期性变化及其对下游企业利润空间的影响,市场竞争状况,毛利率与销售费用率的变化,企业提价策略以及行业集中度的提升。
- 他指出,尽管原奶价格上涨可能对利润造成压力,但企业可通过提高产品价格、优化成本结构和增加市场投放效率来应对,从而改善盈利状况。
- A股上市企业营收同比增长2%,渠道库存健康,规模经营利润同比减少26%,主要受伊利股份的大额减值影响。
- 若剔除伊利股份的影响,其他如企规模净利润同比增长20%以上,收入和盈利水平优化。
- 发言人1:伊利股份在二季度计提了大额资产减值损失,导致利润大幅下滑,但剔除一次性影响后,核心经营净利润同比提升0.6个百分点,盈利质量持续改善。
- 新乳业的销售费用率下降,综合毛销差提升,税前利润改善明显,即使在税收影响下,规模净利率仍实现同比提升。
开源食饮 - 饮韵时光第50期:金秋研途:竞争趋缓、需求改善,积极看好乳企龙头业绩修复 260903_导读.docx
浙商固收 - 公募债基如何构建负久期 260903_导读.docx
- 公募债基 国债期货 利率上行 监管制度 交易便利性 套期保值 成本运作 曲线形态 基差对冲 市场预期 风险对冲 利率下行 组合回撤
- 分享还引用了两个海外基金的历史表现作为借鉴,并讨论了策略的风险点,如利率下行通道中组合的回撤、基差对冲不完善及曲线形态敏感度。
- 总体而言,此次分享强调了复读机策略的潜在价值和适用性,鼓励投资者关注报告细节并提示策略实施的风险。
- 讨论了公募债基在利率上行背景下实现正收益的策略,强调了基金合同与监管制度对衍生品使用的影响,指出需综合考虑投资范围、监管允许及交易便利性等因素,以构建有效的复读机组合。
- 报告建议国内公募基金可借鉴这些策略作为风险对冲工具,尤其是在利率上行周期中提供收益机会,但需注意利率下行、基差对冲不完善等风险。
- 他还分享了海外基金的历史案例,并对国内公募债基提出应用和策略建议,包括风险管理和收益优化。
- 发言人1:根据证监会发布的公开募集证券投资基金参与国外期货交易指引,国债期货的运用有持仓比例限制,要求每日日终时买入国债期货价值小于等于基金资产净值的15%,卖出国债期货则需小于等于基金持有债券总资产的30%。
- 对于国内公募债基而言,启示在于可借鉴其灵活运用多空组合管理策略,并结合国内监管约束和投资实践,寻求在利率上行通道中获取收益的机会。
浙商固收 - 公募债基如何构建负久期 260903_导读.docx
中金财富 云会客厅:丰而有道 和而有序——对话建信基金 260903_原文.docx
- 大家可能就开始转向投资理念,开始去关注一些资产配置,关不再是以纯收益率为导向去关注我能不能保本。
- 它只它是一个偏流动性管理的工具,它的投资范围是偏短久期的,或者说短期限的,所以他要不断的再投资,而再再投资的利率水平是不断下降的,所以就体现这样看到理财的收益率会不断的下降。
- 如果当我们遇到像债券性价比比较稍微比之前稍微弱一些的时候,而股票又是投资难度比以前更大的一个时候,那么咱们这种固收加的这种策略,他就是说我们的这个收益来源,或者说我们说还剩下的这个收剩剩余来源是什么呢?
- 因为在整个市场,哪怕市场相对偏弱,像22年二三年的时候,你还是能够从出海量或者是本身找到一些跟国内的宏观周期或者经济周期偏弱的一些这种个股上面去找到他们自身的能够去具有成长性的阿尔法的机会。
- 核心还是来源于风险偏好本身,以及能找到的投资机会本身。
- 当你的景气能在,然后你能找到很多能够提供快速增长的这种公司资产,公司营收利润上,那大家就会去科技本身去找到一些弹性的机会。
- 所以当你去配的时候,还是要去遵循市场的一个核心的投资的主线上也是有一些自己的仓位上的配置。
- 因为本身从宏观的角度,包括科技本身高景气的延续性,还包括一些像红利资产,它可能也是在给大家重新再配置,所以这几个包括很多一些行业,其实它的估值是相对来说是处于历史的底部的,虽然有一些行业估值可能相对高一些,但是确实也有很多行业它的估值是在底部。
中金财富 云会客厅:丰而有道 和而有序——对话建信基金 260903_原文.docx
开源食饮 - 饮韵时光第50期:金秋研途:竞争趋缓、需求改善,积极看好乳企龙头业绩修复 260903_原文.docx
浙商固收 - 公募债基如何构建负久期 260903_原文.docx
- 具体来说的话,我们可以这么看这个基金合同的话,它约定的基金投资的主具体范围托管行在根据基金合同约定范围内,确保基金投资产在投资范围之内。
- 现实情况下的话,大多数发起时间比较早的公募债基,他的合同里面是并没有列明回来期货或者修理产品的那我们统计一个数据,截止到2025年三季报,总共有不到100家,合计62家公家机公布出来基金使用了国外所有工具。
- 因为你就是如果说你实现起来太复杂了,或者是你交易的这个有效性比较低的话,那也不利于建立一个复合性哈那我们认为这里面的话,相较于这个利率互换、债券借贷、买房申请回购等等,国债期货是目前最普遍使用的,同时也是最为便利的一个场内附有期工具。
- 第一点是这个HYMD它比AGMD的管理费高了20个P,因为HMD的多头是做了主观选择的,并不是跟AGMD1样是投了一个通指数,而是低评级高出债券。
- 但是在2020年疫情以后,因为美元利率新低了,导致的说整个产品就已经清盘了,有这么一个风险。
- 中途第一个是作为纯工具,就是我会固定周期,比如说付四年,那你申购我这个功夫载机,等于说是做这么一个风险风风险对冲,这是一个会吸引到一些单独的一些资管产品,比如说理财或保险可能会有一定兴趣。
- 第二个是我们认为如果万一以后利率进入到一个上行通道,那么副主席的话也能够给客户待机提供一个比较强的收益的这么一个机会。
- 所以我们认为说当前就是在现有的监管约束和投资实践下,我们测算国内这块的话,公共债基能够实现-97的1个程度,最高可能是负五年左右。
浙商固收 - 公募债基如何构建负久期 260903_原文.docx
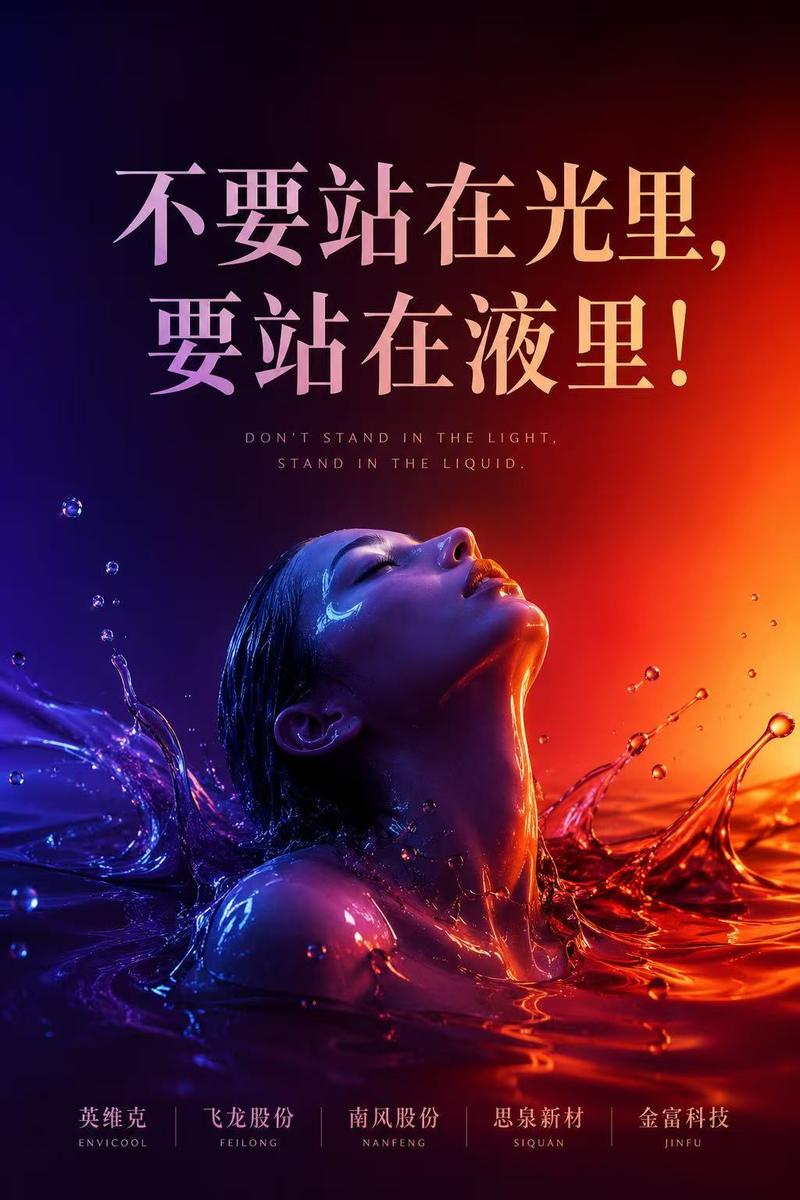
【资讯】液冷每次炒,随机性都很大,标的经常换,因为当时大家都没爆量,业绩也都一般。这波是不是如此?我判断不好。罗列一些标的,供你们参考。 反正如果真有大行情,英维克肯定在其中。 --
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420

详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420

【4连板龙版传媒:AI视频业务目前对公司业绩无显著影响】4连板龙版传媒9月3日发布谷票交易异常波动暨风险提示公告,公司主营业务为出版、印刷、发行等传统业务和数字出版等业务。经自查,公司AI视频业务6月产生营收约80元,7月产生营收约7.5万元,占经审计2025年公司营业收入比例不足0.01%,目前对公司业绩无显著影响,预计未来亦不会对公司业绩产生显著影响。
图片预览:
420

笔记 管理后台 榜单 详情
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420

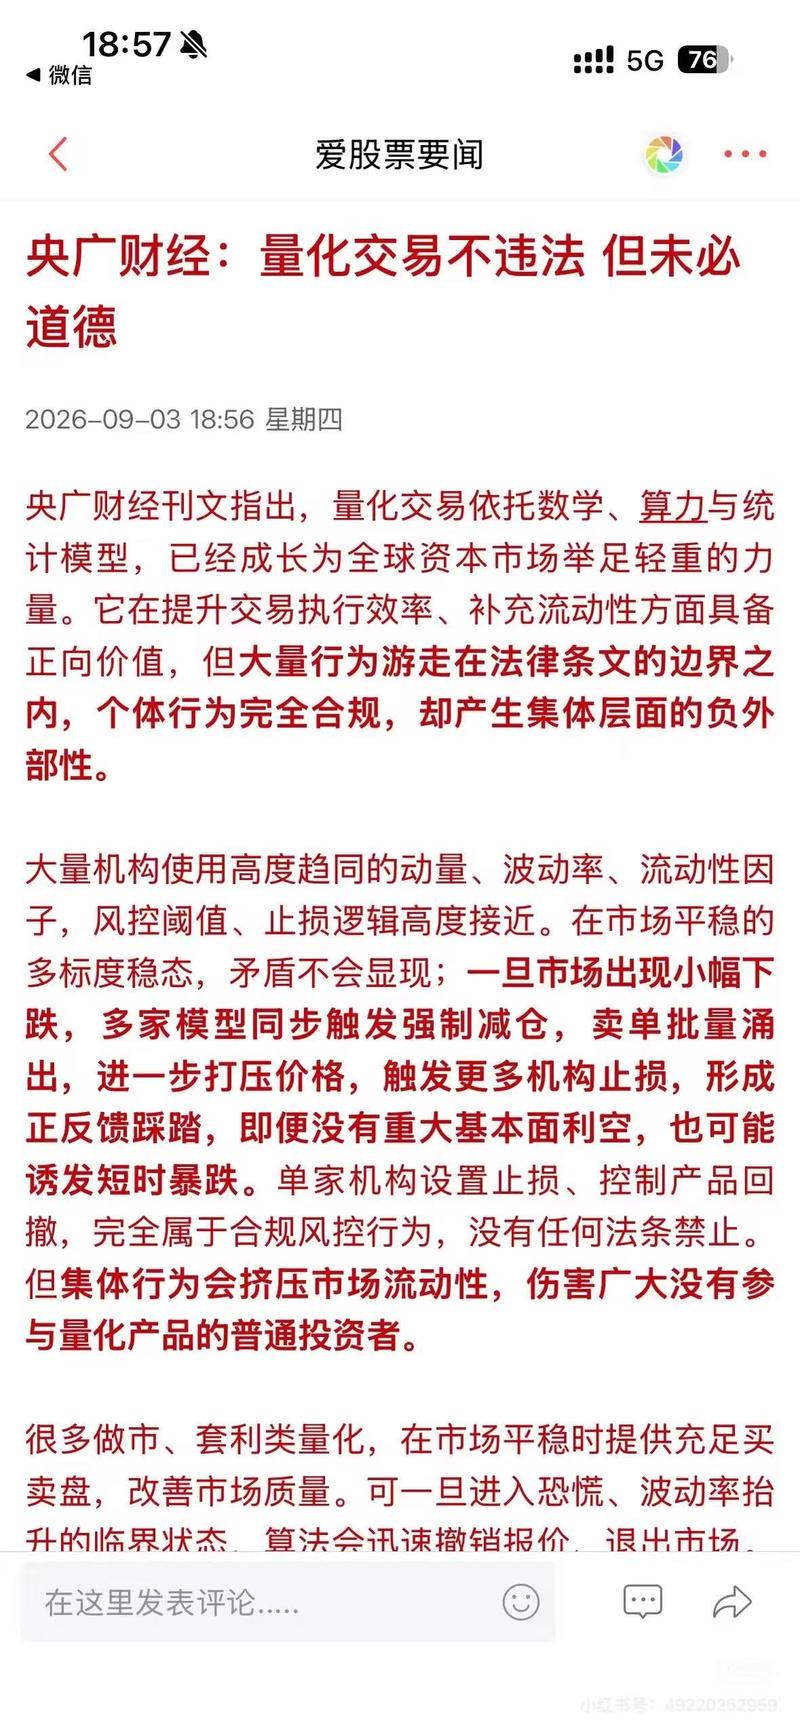
【央广财经:量化交易不违法 但未必道德 不违法只是最低底线 远远不等于合乎市场伦理】央广财经刊文指出,量化交易依托数学、算力与统计模型,已经成长为全球资本市场举足轻重的力量。它在提升交易执行效率、补充流动性方面具备正向价值,但大量行为游走在法律条文的边界之内,个体行为完全合规,却产生集体层面的负外部性。 大量机构使用高度趋同的动量、波动率、流动性因子,风控阈值、止损逻辑高度接近。在市场平稳的多标度稳态,矛盾不会显现;一旦市场出现小幅下跌,多家模型同步触发强制减仓,卖单批量涌出,进一步打压价格,触发更多机构止损,形成正反馈踩踏,即便没有重大基本面利空,也…
【英伟达将以129.3亿美元收购开源AI平台Hugging Face】英伟达将以129.3亿美元收购开源AI平台Hugging Face,二者将共同扩展Hugging Face平台,强化其基础设施,并扩大全球开发者和机构对AI的访问。Hugging Face将继续作为整个AI生态系统的开放平台。开发者将选择他们想要的模型、框架、云和推理服务提供商以及计算平台。NVIDIA 计算技术无需在 Hugging Face 上构建或部署。Hugging Face将继续支持整个生态系统的开源和开放权重模型,涵盖所有模型构建器。它将继续支持多云和多加速器的开发与部署…
【伊朗官员:未经同意 霍尔木兹海峡之“锁”不会打开】伊朗伊斯兰议会国家安全和外交政策委员会主席易卜拉欣·阿齐兹当天表示,未经伊朗同意,霍尔木兹海峡不会开放。伊朗已经向美方展示了将威胁转化为可信威慑的能力。没有伊朗的同意,霍尔木兹海峡的“锁”就不会打开。(新华社)
增量信息:国产交换机厂商搭配自产光模块销售,相当于价值量翻倍
申菱环境更新: 1)目前海外订单供不应求,比如亚马逊27订单预计去到35-40亿左右,包括CDU、水冷风墙和微模块,目前对于国内客户更多是保住大盘,不会过多接单。 2)目前产能产值做到80亿,部分产能还在爬坡,今年应该会有两个基地的新投入,预计27年产能到130亿左右。28年肯定还会有新基地继续投入。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420

【美国上周首次申领失业救济人数为20.6万人 高于市场预期】财联社9月3日电,美国上周首次申领失业救济人数为20.6万人,预估为20.5万人。(来自财联社APP)
笔记 管理后台 榜单 详情
图片预览:
420

【行云科技:签订9.22亿元算力租赁协议】行云科技公告,公司与VD客户签署《算力租赁协议》,向其提供算力资源租赁服务,协议服务期限为5年,含税总金额为 想看更多请加V:xian20210130 9.22亿元。公司目前正在推进全部算力资源采购并尽快按约定交付起租。
特朗普:霍尔木兹海峡的石油产量回来了
图片预览:
420

财联社9月3日电,纳斯达克100指数期货转涨,道琼斯指数期货涨0.47%,标普500指数期货涨0.26%。(来自财联社APP)
hcdx 科翔股份:Rubin散热刚需核心增量,主业HDI盈利改善 #独家陶瓷混压pcb技术,公司与客户联合研发了独家配方&烧结工艺,解决了大尺寸陶瓷版脆性和翘曲问题,是唯一能提供该方案的pcb厂商。 #Rubin受益,功率超过1800W传统PCB长期工作易分层、热膨胀、过孔断裂。陶瓷基板嵌入HDI板替换电源/地线层,完美解决高功耗芯片散热痛点。
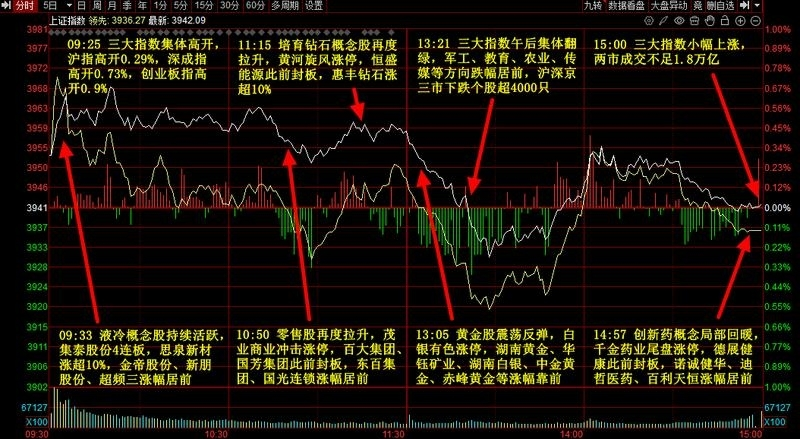
复盘数据/市场情绪 1.外围影响因素依然存在,中东冲突,叠加美国/日本加息预期;午后盘中甚至一度回落的节奏也和日韩调整同步。从当前来看,板块延续分化和快轮动的格局,市场交易的难度在提高。 2.三大指数集体冲高回落,科创50指数高开低走。截至收盘,沪指涨0.02%,深成指涨0.1%,创业板指涨0.01%。两市成交额1.76万亿,较上一个交易日缩量323亿,连续两个交易日成交额低于2万亿。盘面上,市场热点较为杂乱,全市场超3500只个股下跌。
图片预览:
420
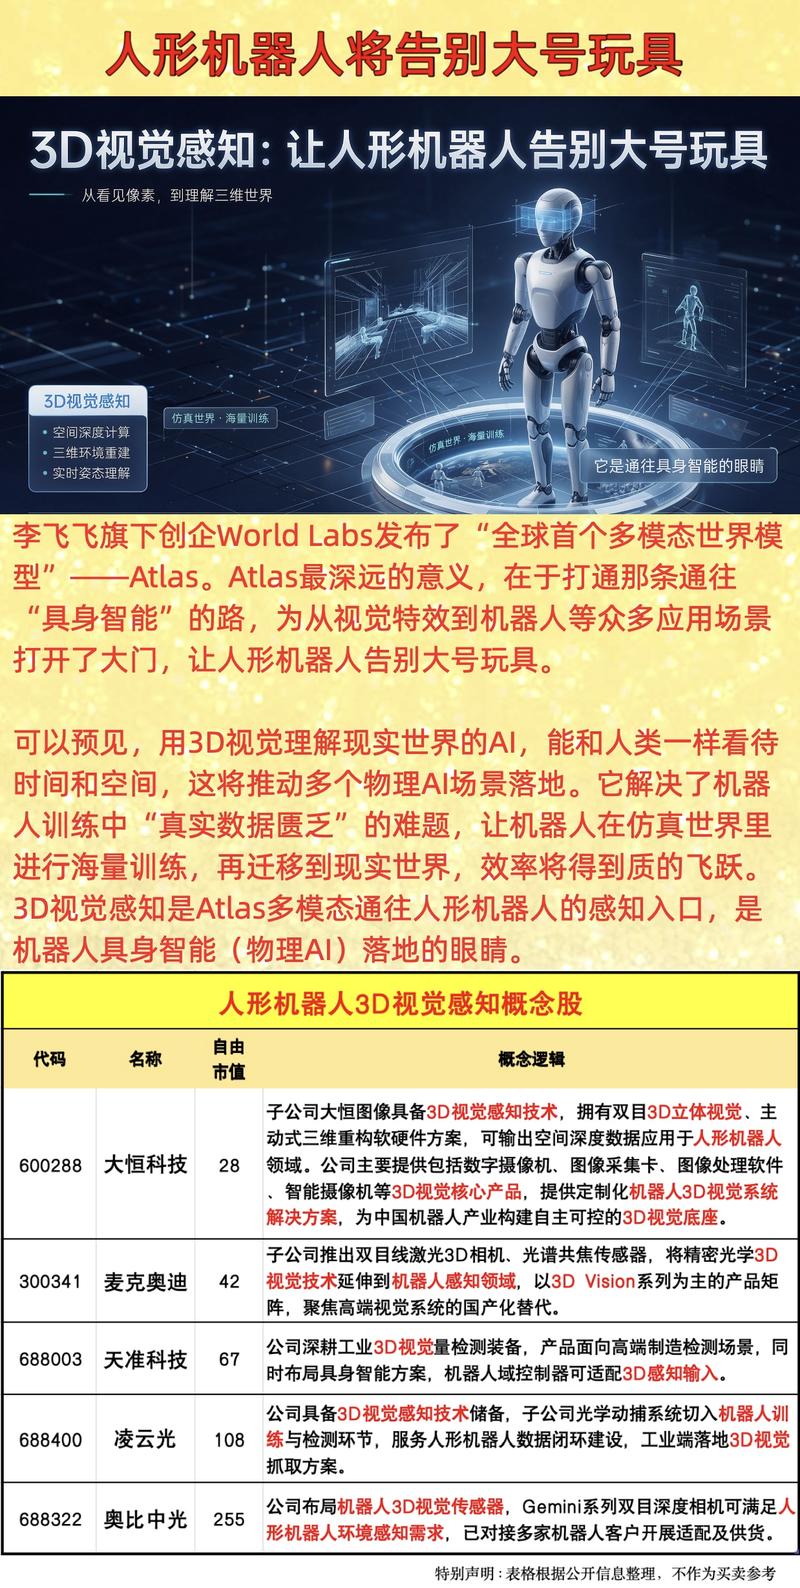
【国盛计算机】AI速递0903 🔥大模型: 1️⃣ World Labs推出全球首个多模态世界模型Atlas,能够以精确到每个像素的方式生成图像和视频帧,并将以3D形式呈现出来。(来源:World Labs推特)
🧊 中信主题策略刘易团队-“液冷”主题之【金洲管道002443】东莞骅兴液冷由规划转入试产运营,提前全面投产🚀 [玫瑰] 骅兴扩产提前投产&全链条拼图补齐 1、东莞骅兴:自有厂区扩产,规划新增约3万㎡厂房,配套数百台高精度CNC、多条隧道式真空钎焊、数十套全自动激光焊接——补齐液冷核心零部件规模化制造短板,打通“精密构件自研量产→整机液冷集成交付”链条。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
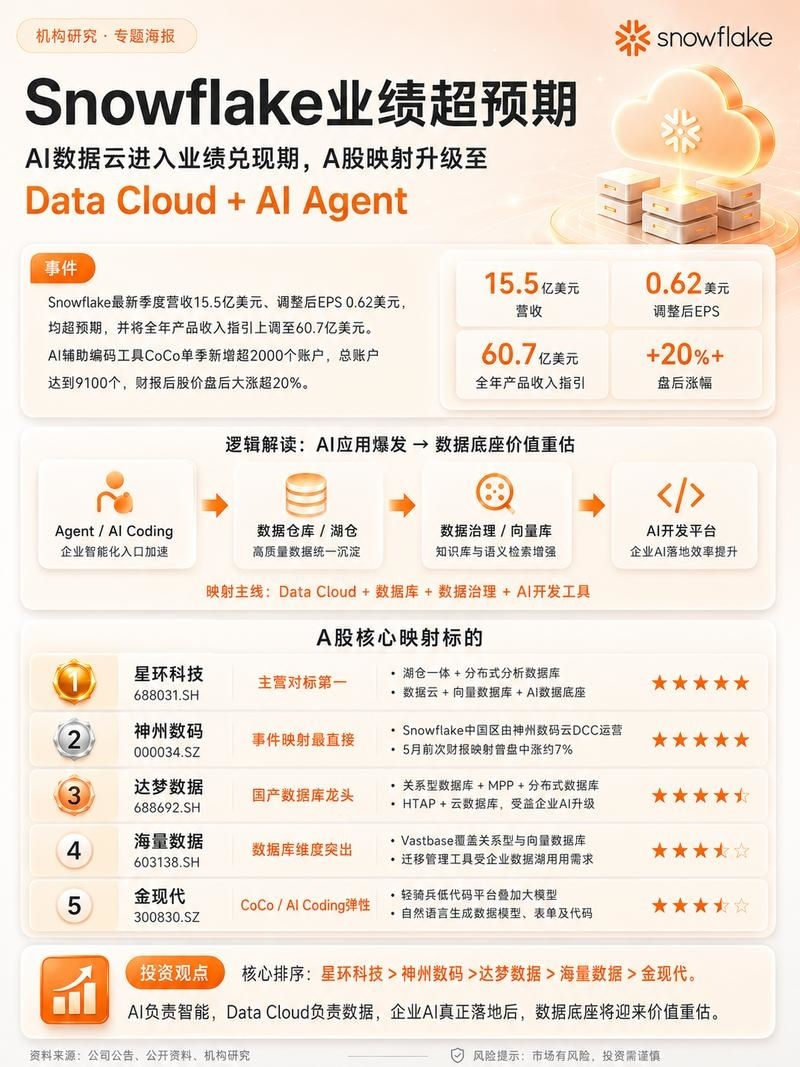
【美股三大指数集体高开 Snowflake大涨超23%】财联社9月3日电,美股三大指数集体高开,道琼斯指数涨0.62%,标普500指数涨0.44%,纳斯达克综合指数涨0.43%。Snowflake大涨超23%,因公司上调年度产品销售预测。GoPro涨超6%,公司宣布与光模块制造商Starman Optical达成2.85亿美元的全现金收购协议。博通跌超4%,公司第四季度营收预测未达预期。AI服务器制造商慧与科技跌超8%,此前公布2026财年Q3业绩。Ultragenyx跌超47%,消息面上,公司药物后期试验失败。(来自财联社APP)
【东吴计算机】行业深度报告——液冷:下一代AIDC基础设施,Rubin带来行业确定性 Rubin 全面量产,液冷升级为 AIDC 刚性基础设施 机架级 AI 计算使散热与供电、互联深度绑定,液冷凭热流密度、电力与交付三重刚性成为必要。Vera Rubin NVL72 单柜集成 72 颗 GPU,2026 年 5 月底全面量产,下半年液冷订单与出货先行放量,2027 年形成完整年度贡献。
20260903盘后消息汇总 AI 1.ABF
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420


UBS 刚发的美光: 给美光设定了2028财年3790亿美元的收入目标。 模型中的路径从2023财年的155亿美元增长到250亿美元、370亿美元,然后在2026财年达到1300亿美元,2027财年2850亿美元,次年3790亿美元。
图片预览:
420

🎀🎀🎀飞亚达液冷进展更新:关键设备中标落地,Q4产能释放窗口渐近 🎀事件:飞亚达全资子公司深圳市飞亚达科技发展有限公司“铜钎焊连续隧道炉”设备采购中标结果落地。该项目对应公司4月24日董事会审议通过的精密制造产品线投资项目,标志公司芯片级冷板式液冷散热模组产线由规划阶段正式进入设备落地阶段。 🔔 我们的观点
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
元力股份更新推荐:超级电容碳单月出货量接近100吨,该位置强烈看好! 1)公司年初单月超级电容碳出货量仅20-30吨,6-7月份已经达到50-60吨,最新8月份出货量已经接近90吨,预期年底单月100大几十吨出货。 2)烯晶碳能26H2 400吨交付正在稳步推进,中间有一笔50吨加单,同时公司已收预付款保障每个月至少50吨以上额外库存以保障供应。
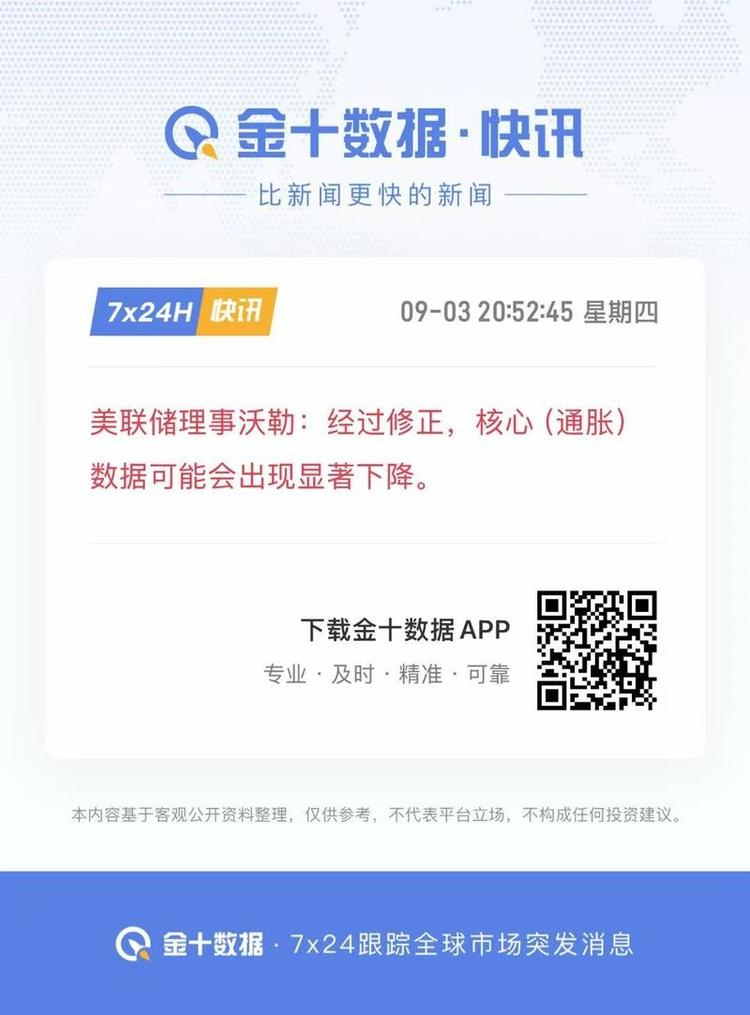
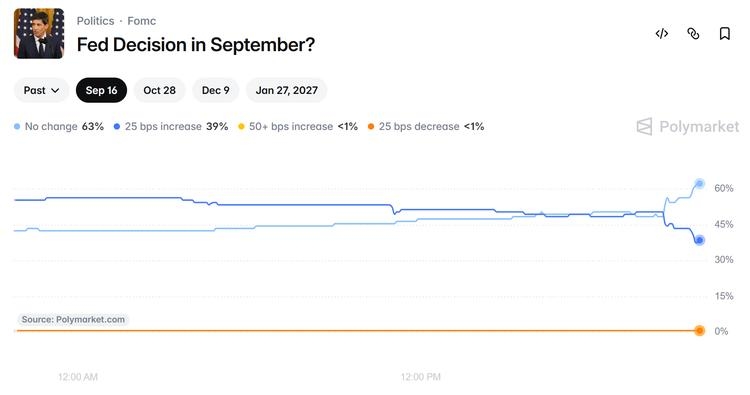
“沃勒说是否支持9月加息将取决于下周五公布的8月CPI数据 这等于把沃什在杰克逊霍尔会议上的基准从“加息除非数据够好”变成了“不加除非数据够热”,受讲话影响,CME9月加息概率被打掉了十个百分点到了50.4%”
图片预览:
420
中国中免交流要点: 海南: 暑期同比变动较5-6月改善; 8月预计环比7月改善。下半年有国庆、周年庆、年终盛典、消费券及三亚太古里开业等催化,需求端仍有支撑。 三亚太古里预计年末部分开业,中免与太古各持股50%,项目定位偏高端有税商业,与海棠湾免税形成互补,有望延长游客停留时间、提升商圈转化。
【浙商AI战队冯翠婷】米奥会展收盘速评:机器鸭 Microduck 卖爆,米奥会展为A股端侧AI稀缺映射 ⭐8月27日,Hugging Face 旗下 Pollen Robotics 发布消费级开源双足机器鸭 Microduck:定价399美元、身高25厘米、重约800克,主控国产瑞芯微RK3566。开订6小时订单额破100万美元、24小时超260万美元,高峰期每4秒卖一台,新订单排期拉到4-6个月,联合创始人Thomas Wolf喊出2万台销售目标。据媒体报道整机由深圳矽递科技代工——海外开源项目出设计、中国供应链压BOM成本,端侧AI消费级机器人第…
【天风电新】皖仪科技:英伟达全液冷铲子股,低估精密仪器核心标的 核心催化:英伟达官宣全液冷平台落地 英伟达发布Rubin新一代算力平台,采用100%整机全液冷架构,行业进入范式级升级:
20260903今日段子汇总 1、思泉新材:公司主营热管理产品包括石墨散热片、液冷模组等,应用于机器人、AI服务器、消费电子、新能源汽车及数据中心等领域 2、金现代:公司“轻骑兵”低代码PaaS平台融合AI大模型、CV、OCR等技术,已落地电力、航天、制造等场景,客户含国家电网、航天科工、广汽集团等,主要产品已与包括鸿蒙操作系统等在内的国产化软硬件基础设施完成了国产化兼容适配
【东吴电子陈海进】HBM系列研究5:HBM技术路线大更新,定制Base die/混合键合是未来关键 📮硅片消耗强度抬升,供给难快速响应 Hot Chips 2026 大会强调几乎所有主流 AI 加速器均用HBM,部分网络组件也开始采用;美光测算相同容量下HBM硅片消耗约标准DDR的3倍,DRAM 厂商十余年未大幅扩产、新建晶圆厂需约2年,行业短期难响应需求冲击。
[红包]佛塑科技:增发扩产80亿平,单线产出5亿平、单亿平投资额8-9.5kw 提量降本彰显技术优势。公司发布公告,拟投资建设韶关基地40亿平基膜,武安40亿平基膜+涂覆项目,总投资约78亿元,募集资金40亿元。其中韶关项目投资约33.47亿元,单平投资额8kw,8条产线对应单线产能5亿平, 推测或为9m线;武安项目投资约38.11亿元,单平投资额9.5kw。我们预计,韶关40亿平基膜在28年投产,武安40亿平预计27年投产(包含在一季报披露的69亿平内)。 行业供不应求。当前头部隔膜厂已无账期、下一轮产品涨价在即,扩产彰显行业景气度高增,我们测算27…
❗️【苏博特】交流要点:台系大客户液冷波纹管大批量订单将落地,液冷1-10放量拐点已现 1、全资子公司江苏道成3年布局液冷波纹管,台湾与海外客户验证通过,批量订单落地在即。 公司近期已开启大规模招聘扩产,应对需求爆发增长 1)客户进展:已经通过台系大客户和海外客户认证,2家跑通,剩余几家持续突破。 通过台系厂商供应NV Rubin
- 作者:思想者
- 时间:2026-09-03 20:52
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 1
- 音频文件:财经解读 260903.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
- 作者:思想者
- 时间:2026-09-03 20:52
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 5
- 音频文件:【建投黑金】月度策略会 - 9月策略会 260903.mp3
AI内部轮动的节奏 260903.mp3
玻碱:如何看到反弹高度 260903.mp3
“九月魔咒”是否避无可避?美股在等终极一跌?——图表实战 + 期权避险策略 260903.mp3
【弘则医药漫谈064】从中报的角度看,医疗设备和耗材见底了么 260903.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
- 作者:思想者
- 时间:2026-09-03 20:52
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:东方电气(600875.SH_1072.HK)2026年半年度业绩说明会 260903.mp3
东方基金 当下如何布局?持仓在线诊断 260903.mp3
东方盛虹 260831.mp3
东吴非银 - 保险行业2026年中报回顾与展望:权益投资催化短期弹性,分红转型巩固长期基础 260903.mp3
东吴非银 - 非银投资全景系列16期:券商出海机遇解读:风正帆悬,券商国际业务蓄势启新程 260903.mp3
东吴环保公用 算电协同分会场:电能凭算启 - 算力租赁市场规模、供需价格、未来展望:算力租赁供需情况如何 国产vs海外差异如何量化评估 260903.mp3
东吴环保公用 _ 算电协同分会场:电能凭算启 - 电算协同在新型电力系统的应用前景分析:算电协同实操推进,目前碰到哪些困难和挑战?电力系统如何应对? 260903.mp3
鼎胜新材 260830.mp3
东财固收_【汇贤集智】系列专家会(第八期)_信用同行人_金租的政信压降节奏与业务转型策略 260903.mp3
详情 返回 思维纪要社 思想者 2026-09-03 20:52 #东方电气 #医药 #东方盛虹 #保险 #券商 #算电协同 #鼎胜新材 #固收 #音频 东方电气(600875.SH_1072.HK)2026年半年度业绩说明会 260903.mp3 东方基金 当下如何布局?持仓在线诊断 260903.mp3 东方盛虹 260831.mp3 东吴非银 - 保险行业2026年中报回顾与展望:权益投资催化短期弹性,分红转型巩固长期基础 260903.mp3 东吴非银 - 非银投资全景系列16期:券商出海机遇解读:风正帆悬,券商国际业务蓄势启新程 260903…
- 作者:思想者
- 时间:2026-09-03 20:51
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:华源交运 _ 航运麦哲论(57):中国成品油出口逐渐恢复,船东怎么看原油与成品油运景气度 260903.mp3
华源农业 秋季策略会交流——大北农 260903.mp3
建信基金 指数与量化投资攻略 260903.mp3
交控科技2026年半年报业绩交流会 260903.mp3
君实生物 260827.mp3
迈瑞医疗 260831.mp3
迈威医疗 260831.mp3
鹏华基金 低波固收+产品认知与投资策略 260903.mp3
华源北交所 前瞻透视中报系列 - 海菲曼:全球HiFi头戴式耳机市占率领先,消费级市场有望成为第二曲线 260903.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
- 作者:思想者
- 时间:2026-09-03 20:51
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:光大资产配置王开:向AI投研要超额:多Agent协同和Skill组合技【智驭未来-2026AI+产业线上路演】 260903.mp3
国恩股份 260831.mp3
国联期货 铜、铝、氧化铝行情展望 260903.mp3
国投瑞银基金 军工走势怎么看 260903.mp3
国信汽车 豪恩汽电(301488.SZ)2026年中报业绩交流会 260903.mp3
杭州银行[600926.SH]2026年半年度业绩说明会 260903.mp3
东吴商社 新消费晚五荟:安克创新 - 中报业绩超预期深度解析 260903.mp3
工银瑞信基金 波动加剧,红利登场 260903.mp3
光大证券 美国就业数据爆冷,美债抛压舒缓 260903.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
- 作者:思想者
- 时间:2026-09-03 20:50
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:浙商宏观 - 林成炜:如何看待日元跌跌不休?【“大展宏图“深度研究】 260903.mp3
中报分化盈利真假一眼辨清 260903.mp3
中航机载28260828.mp3
中航基金 【市场风向标】存储还有机会吗? 260903.mp3
主论坛(下) - 2026母基金年度论坛暨第七届鹭江创投论坛 260903.mp3
资深投顾说:液冷概念还有机会吗? 260903.mp3
银华基金 - 周期思维下的全球多元配置,如何追求长期回报? 260903.mp3
优必选 260830.mp3
招商证券 科技主题抢先看! 260903.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
- 作者:思想者
- 时间:2026-09-03 20:49
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:实时债市解盘2600903 - 国联民生证券徐亮 260903.mp3
桐昆股份 260826.mp3
透明沟通传递价值,真诚对话凝聚共识——天津辖区上市公司2026年投资者网上集体接待日暨半年报业绩说明会 260903.mp3
威高血净 260828.mp3
易方达基金 订单信号渐多,人形机器人离量产还有多远? 260903.mp3
鹏华基金 特色消费专栏 260903.mp3
人工智能论坛 - 2026母基金年度论坛暨第七届鹭江创投论坛 260903.mp3
上海证券 猪价触底政策加速养殖周期反转了吗 260903.mp3
十五五开局下陕西动能接续与信用格式再演进(第二期) 260903.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
Citi维持Broadcom(AVGO)买入评级,目标价从500美元上调至515美元。AVGO将F27 AI半导体收入预期从1000亿上调至1150亿美元(同比+100%),并预计F28 AI半导体销售额达2300亿美元(同比+100%),主要由AI实验室驱动。F28 EPS指引为30美元,远超此前共识约25美元。Citi将F26/F27/F28 EPS分别上调2%/1%/18%至11.68/18.50/30.48美元。AI业务占销售比从约40%升至45%,对毛利率有一定压力(指引F4Q26毛利率73.0%,环比降200bps),但经营利润率保持稳定在…
博通将FY27 AI营收展望由1000亿美元上调至约1150亿美元,并预计FY28 AI营收同比翻倍至约2300亿美元、EPS超过30美元,主要驱动力是六家XPU客户增长以及FY27-FY28约30GW定制AI基础设施部署的较高能见度。管理层称相关预测已对先进制程晶圆、HBM、先进封装、基板以及土地、电力和机房供给约束作出保守处理。UBS将部分大模型客户相关收入由FY27延后至FY28,维持“买入”评级和470美元目标价。 UBS认为博通本次业绩会进一步确认了AI需求依然强劲,但并未根本改变市场争论:FY28 AI营收达到约2300亿美元的展望仅略高于…
博通三季度业绩超预期,AI收入同比增长强劲,管理层预计明年AI收入将翻倍,2028年将再翻倍。摩根士丹利维持Overweight评级,将目标价从502美元上调至505美元,基于28倍CY2027e ModelWare EPS。公司在AI ASIC和定制芯片领域拥有强大的客户基础(6家XPU客户,其中4家规模庞大),TPU生态系统的领先地位稳固,VMware整合顺利推进,估值在AI半导体同行中具有吸引力。 摩根士丹利维持博通(AVGO),将目标价从(基于28倍CY2027e ModelWare EPS 18.04美元,约合26倍非GAAP EPS)。当前…
高盛维持博通(AVGO)买入评级,并将目标价从$525上调至$540(基于30倍正常化EPS $18.00),较当前股价$367.24有约47%的上行空间。核心逻辑:1)AI半导体收入预计FY27翻倍至$1150亿(10GW数据中心部署),FY28再次翻倍至$2300亿(20GW);2)客户多元化加速——除Google外,Anthropic将成为FY27最大客户,OpenAI和Meta在FY28贡献显著;3)FY28 EPS指引超$30,当前估值仅12倍FY28 EPS,具吸引力;4)公司在AI网络和定制芯片领域的领先地位为超大规模客户提供最低推理成本…
大类资产配置策略:未来12个月维持温和亲风险倾向,超配股票(亚太、美股)、标配债券/商品/现金、低配信贷,但3个月战术层面转向防御,建议逢低买入并通过多元化与对冲降低风险。 市场情绪偏risk-off:A股成交额不足2万亿、TMT占比降至40%以下、科技拥挤度降温;隔夜美股反弹但成交清淡(-13% vs 20日均)。 中国宏观与个股精选:人民币有望对美元持续渐进升值;9月亚太金股新增Kotak Mahindra Bank和日本电气,剔除怡和控股、海天味业、药明康德、汇川技术;ALC会议多家公司获Buy评级。
根据Sensor Tower数据,2026年8月全球App Store营收按外汇中性(FXN)基础下降约1%,报告显示基本持平,较7月放缓约160个基点。美国市场App Store营收下降约10%,其他地区(ROW)按报告口径增长约5%,但游戏收入下降约10%,与苹果此前财报中提到的逆风一致。欧盟App Store政策将于2026年10月1日生效重大变化,新的佣金结构为5%的"核心技术佣金",UBS认为值得监控。UBS维持苹果Neutral评级和296美元目标价(基于约29倍CY27/CY28混合EPS 10.31美元),维持服务业务预测不变,预计9月…
富时罗素公布FTSE中国指数系列季度审议结果,9月18日收盘后生效。FTSE中国50指数纳入华虹半导体(1347)和澜起科技(6809),剔除快手(1024)和顺丰控股(6936);FTSE中国A50指数纳入生益科技(600183)和中微公司(688012),剔除万华化学(600309)和牧原食品(002714)。科技硬件与半导体板块预计获得最大被动资金流入(约4.5亿美元),银行板块面临最大流出(约5.5亿美元),整体双向被动资金流规模超19亿美元。再平衡后中国50指数远期市盈率由9.0倍升至9.1倍,EPS增速预期由10.0%升至10.7%。历史数…
微软宣布自FY27起将原有三大运营部门(生产力与业务流程、智能云、更多个人计算)整合为两大新部门:1)Agents and Infra(智能体与基础设施)和2)Devices and Consumer(设备与消费)。此次重分类主要是对业务归属的重新划分,而非底层经济性的实质变化。关键变化包括:Azure KPI将GitHub云及其他开发者服务移出,变得更聚焦于云与AI消费服务,导致Azure历史增速机械性下调约1个百分点;GitHub被并入M365商业云,使其增速略有提升;Dynamics 365和LinkedIn归入Industry Solution…
UBS维持华虹半导体H股中性评级,目标价148港元。管理层在UBS中国A股会议上表达了对结构性需求的强劲信心,认为本轮AI驱动的上行周期比上一轮更具确定性。今年ASP已上涨10-15%,预计2027年仍将持续涨价(管理层认为年底定价仍较2022年峰值低10-15%,存在上行空间)。毛利率2026/27E将逐步改善,但被新12英寸厂折旧增加部分抵消。当前各晶圆厂满载,Fab 9A将于26Q3末达到83kwpm 12英寸,Fab 9B将于2026年底安装10-20kwpm并于2027年开始爬坡,目标2029年达满产。同时考虑在未来2-3年分配20-30kw…
高盛发布的RatingDog中国服务业PMI(原财新服务业PMI)从7月的50.4升至8月的51.4,显示服务业活动扩张步伐加快,且高于高盛此前预测的50.6及彭博共识的50.6。新业务指数升至52.1(前值50.9),积压业务指数微降至50.7,就业分项指数小幅升至51.0。但新出口订单分项指数从52.0回落至50.3。调查显示,市场需求增强、金融条件改善、客户获取及创新是服务业扩张加速的主要驱动力。 高盛(Goldman Sachs)于2026年9月3日发布的中国经济简报指出,(原财新/Caixin服务业PMI)在8月录得 ,较7月的50.4显著回…
UBS上调AngloGold目标价至R2,060(+37%),Gold Fields至R800(+33%),主要因目标EV/EBITDA倍数分别提升至6.0x和5.0x。长期实际金价假设上调至3,750美元/盎司,反映官方部门需求韧性及对财政可持续性、债务和货币贬值的担忧。南非黄金股相对现货的估值折价已基本收窄,进一步上涨空间越来越依赖运营执行力、现金转化和资本配置纪律。Gold Fields运营和现金转换最强,AngloGold资产负债表最佳且资本回报潜力最大,Harmony盈利弹性最大但成本和现金转换较弱。维持AngloGold和Harmony的买…
本报告将中国房地产股票从花旗量化投资者持仓报告中单独分离出来,深入分析了截至2026年8月28日中国房地产板块的投资者持仓情况,并对该行业的股票估值与市场表现进行了全面概述,为投资者理解中国地产板块当前的市场定位与估值水平提供了参考。 本报告是花旗银行(Citi)发布的中国房地产板块专题分析,将中国房地产股票从其更广泛的量化投资者持仓报告中单独拆解呈现,重点覆盖以下三大维度: :基于截至2026年8月28日的数据,对该板块的机构投资者持仓情况进行详细梳理。
8月中国二手房价格加速下跌,CREIS百城二手房价环比下跌0.45%(同比-7.1%),其中TOP10城市跌幅更深(环比-0.46%),主要受夏季一线城市二手房销售疲软影响。挂牌价格同步加速下行(85样本城市环比-0.7%,同比-8.9%),94%的样本城市环比下跌,73%跌幅较7月扩大,市场担忧Q4交易价格压力将进一步加大。新增挂牌量同比下降13%,但看房量环比回升5%,为后续销售旺季提供支撑。投资建议:维持对纯开发商的谨慎态度,看好贝壳(BEKE.N)作为存量房交易占比提升的主要受益者,建议增持华润置地(1109.HK)——商场运营稳健提供盈利缓冲…
中国互联网板块2Q26业绩整体弱于1Q26,原因是宏观走弱、AI生成内容冲击、运营支出增加、资本开支激增以及汇率负面影响。今年至今板块回报为-19.8%,明显跑输全球主要市场。中国AI模型(如Qwen3.8 Max和Kimi K3)智能水平显著提升,吸引大量海外企业采用。展望2H26,中国AI实验室将推进3-5T参数量级的大模型,进一步缩小与美国前沿实验室的差距;但宏观疲软仍将拖累广告、电商和本地服务。首选标的为腾讯、阿里巴巴、美团、拼多多、YMM和美图。主要风险包括中国宏观疲软、地缘政治、监管收紧、资本开支高企及自由现金流为负。 Citi发布的这份中…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420

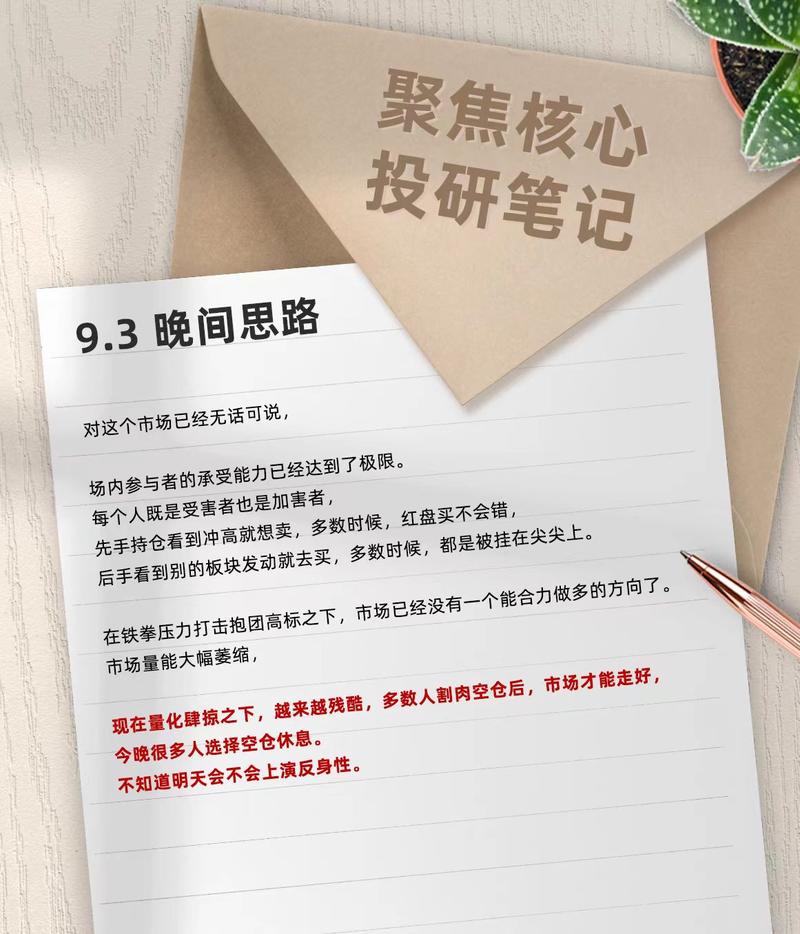
【0903盘后】朋友们,多不说了,心情不好 你们要想接下1ai博弈的话,就多看看cpo、ocs和液冷,别的,都是上上下下,没啥持续性 郁闷!
今天一天,高开,低走,大跌,再拉急拉,再回落,没有延续性,偏弱。但凡被盘中的拉升给诱惑了,日内免不了一顿煎熬,次日还要计提。
详情 返回 思维纪要社 思想者 2026-09-03 20:33 #液冷 液冷 风险提示:市场有风险,投资需谨慎
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420

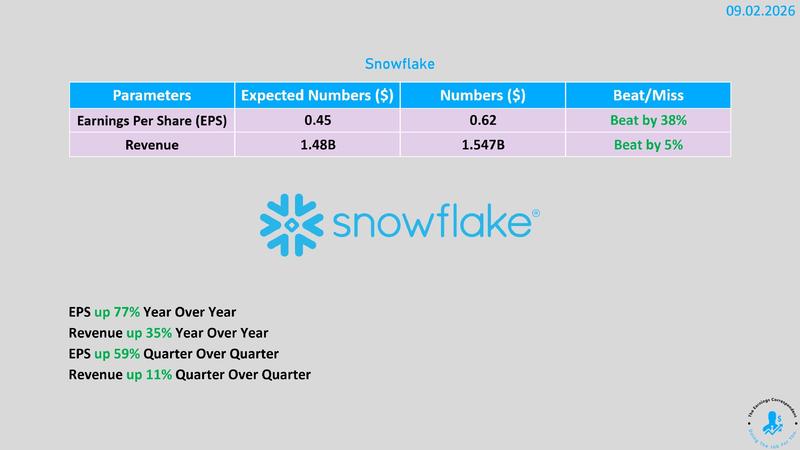
SNOW 一个解读: SNOW 碾压了买方预期。产品收入达到 14.9 亿美元,超出指导目标的 14.15 亿–14.20 亿美元中点 5.1%,总收入突破 15.5 亿美元,确认企业消费正在加速,完全消除了宏观疲软的担忧。 产品收入同比增长 36.5%,清除了 36% 的门槛,证明 Q1 的加速是结构性重新定价的开始,而不是一次性事件。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420

北京ODCC ODX大会,NV和立敏达高管见面洽谈[强][强][强]
图片预览:
420

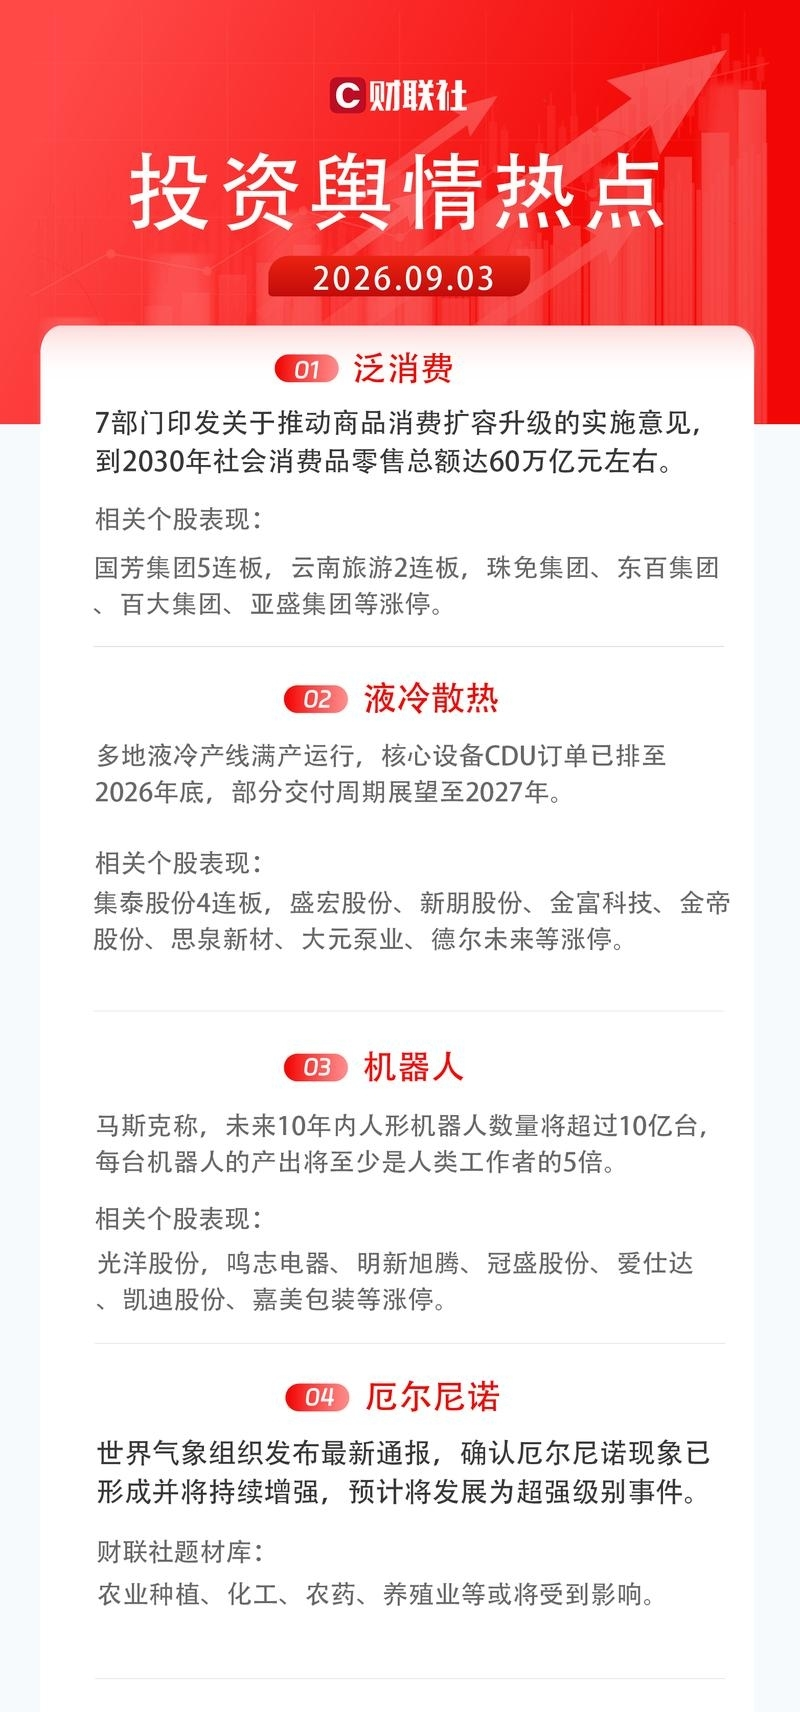
1)泛消费:商务部等7部门印发关于推动商品消费扩容升级的实施意见,到2030年社会消费品零售总额达60万亿元左右。 2)液冷散热:央视财经称,山东、广东等地液冷产线满产运行,核心设备CDU订单已排至2026年底,部分交付周期展望至2027年。 3)机器人:马斯克称,未来10年内人形机器人数量将超过10亿台,每台机器人的产出将至少是人类工作者的5倍。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420


详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420

详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420 420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420

笔记 管理后台 榜单 详情
图片预览:
420

详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420

详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420

详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
9 月的 earnings calendar
图片预览:
420
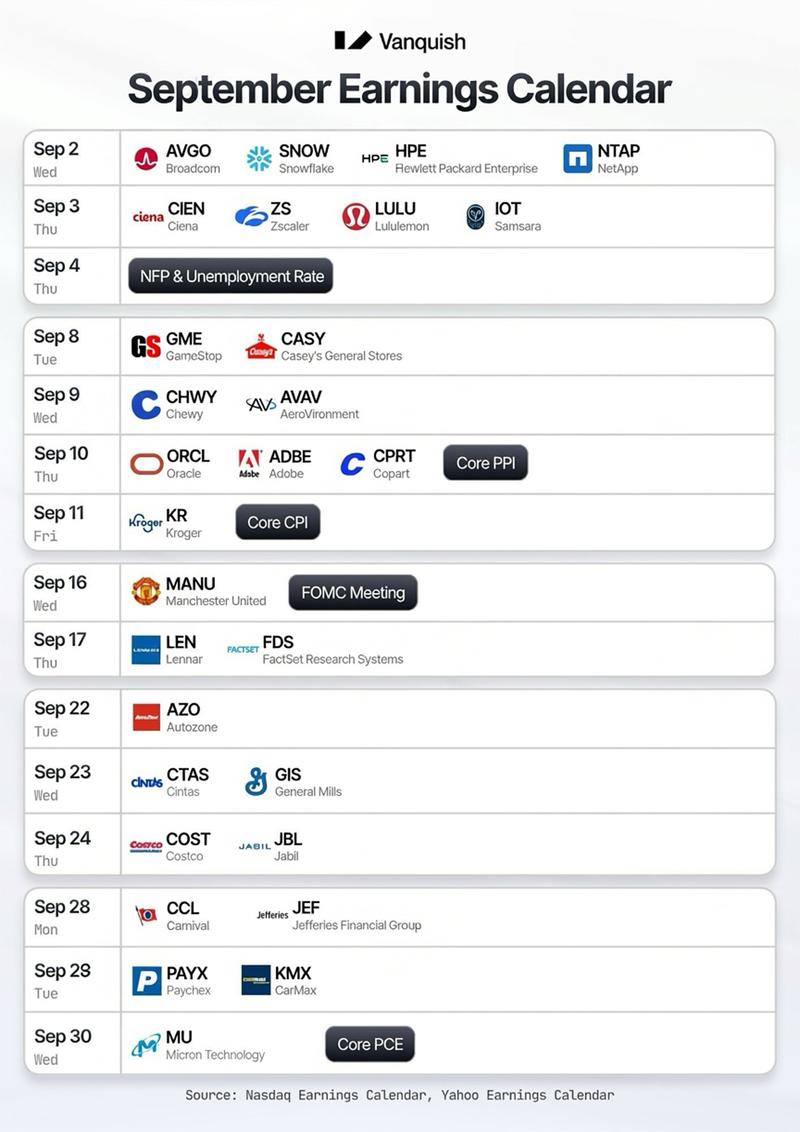
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
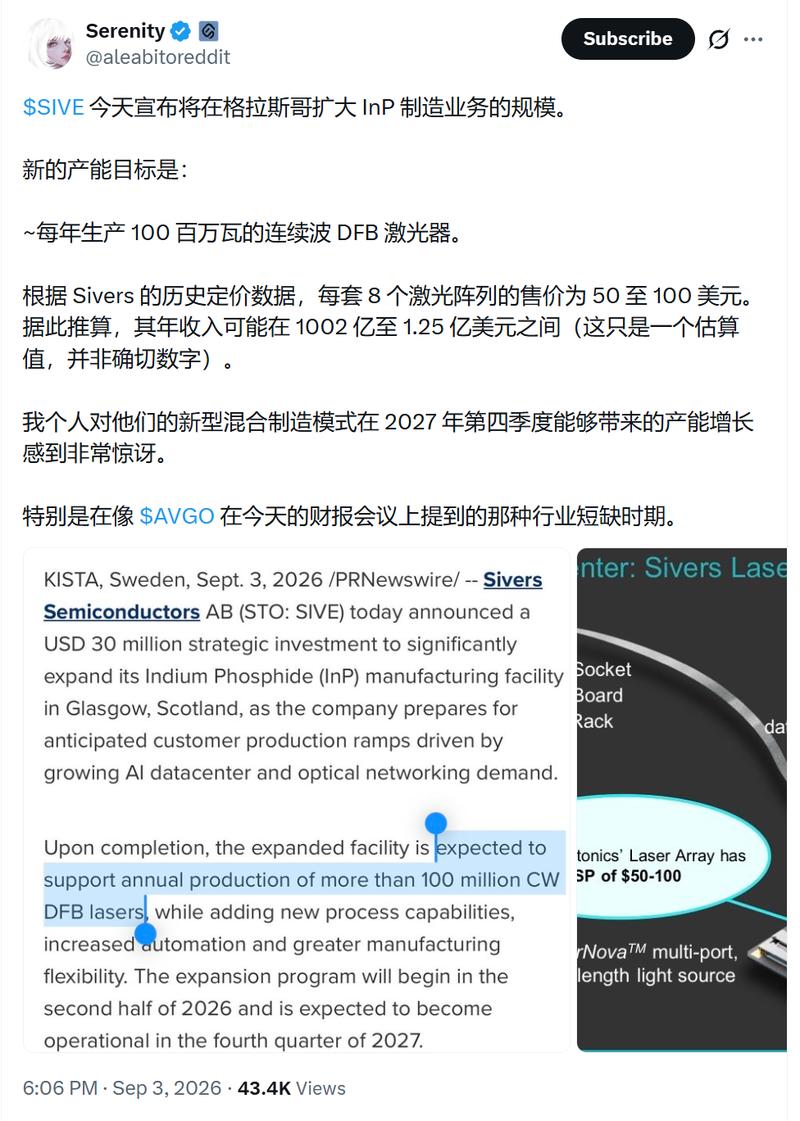
【国联民生能源周泰团队】晋陕蒙100家动力煤矿产量周环比-1.9% 截至9月2日当周,晋陕蒙100家动力煤矿周度产量1144万吨,同比-5.2%,周环比-1.9%。其中,山西产量264万吨,同比-10.6%,周环比持平;陕西产量340万吨,同比-4.4%,周环比+0.1%;内蒙产量541万吨,同比-2.8%,周环比-4.0%。 晋陕蒙100家动力煤矿周度库存300万吨,同比-11.2%,周环比-0.7%;平均利润457.6元/吨,同比+68.6%,周环比+12.1%;煤矿开工率84.0%,同比-3.4pct,周环比-2.0pct。
摩根大通的 PTFE 专家电话会议内容: 主要结论是 M10 无法满足 Df 的要求,必须将 PTFE 重新纳入考虑。 采用 PTFE 的当前瓶颈不是材料或产能短缺,而是 CCL 和 PCB 端的加工性和良率问题。
[红包]商用大飞机及航空发动机行业深度:适航取证——【长江军工】 [太阳]核心观点 商用飞机、航空发动机及零部件均涉及到适航取证,只有适航性达标,才允许飞行,否则禁止飞行。民用航空器的适航管理是政府适航部门在制定了各种最低安全标准的基础上,对民用航空器的设计、制造、使用和维修等环节进行科学统一的审查、鉴定、监督和管理。我们认为严格的适航取证要求使得产业链的准入壁垒极高,带来较为稳定的竞争格局。此外,零部件供应商通过适航取证有望进入后装市场,获得长期成长空间。
【平安策略】Q2美股业绩解析:科技主导盈利增长,AI产业内部分化 [咖啡]整体表现:标普500指数收入、盈利增速大幅提升,盈利超预期占比维持高位。科技巨头引领标普500指数Capex增速进一步提升,但自由现金流承压导致市场对投资持续性有所担忧。 [咖啡] 行业比较:科技板块延续盈利增长主引擎地位,盈利增长广度亦有所改善。①AI上游盈利高增但斜率略放缓,中下游盈利增速改善。②金融盈利增速小幅提升,地产盈利呈结构性特征。③并购相关一次性费用拖累医疗保险板块表观盈利,整体动能实际有所修复。④在居民退税、关税退税效应支撑下,大众消费盈利改善明显,高端消费动力略…
20260903更新数据 中信icon 中证500减空273,净空10167
锦江酒店26H1业绩会精要 经营更新 🔹境内RevPAR:7月受极端天气影响同比下降约3%(直营仍然+5%),8月同比基本持平略降(直营+9%), 全年有望同比持平,预计直营增幅下半年继续维持。直营增长抓手包括店总优化、更新改造推进。
Vertiv 收购的一个解读: Vertiv VRT 把自己從「資料中心內部的電力與散熱設備商」,往更上游的「電網接入+現場發電+微電網架構」延伸。 Vertiv 收購 UIG是在解 AI data center 現在最痛的問題:Time to Power。
投行 specialist,隔夜最重要事件: AI板块 市场大量猜测Astra模型很快就会发布,但官方尚未确认上线时间。Meta最新Muse Spark 1.3再次证明前沿大模型竞争正在白热化,基准测试表现极具竞争力。
華星光法說會QA Q: 客戶集中度與主要客戶營收佔比變化? A: 產品結構方面,模組與封裝約佔85%,InP晶片約佔15%。DCI模組客戶集中於兩家大客戶,公司與其合作14年,目前仍為獨家供應。InP晶片部分,今年開始增加客戶以分散風險,並增加產品種類(EML、APD)。
聯茂法說會QA Q1: 下半年每季平均漲價幅度? A: 下半年逐季漲價,每季皆有雙位數漲幅。第二季漲價幅度約30%,主要反映玻纖布成本上漲。
Mysteel煤焦:9月初甘其毛都口岸监管区库存降至190万吨以下,环保检查初步告一段落,通关车数小幅提升,9月份日均通关[玫瑰]701.5车,环比增加[玫瑰]20.97%。截止本快讯发布前,口岸通车卡口增加至5个,今日通关车数[玫瑰]预计继续回升。今日口岸现货市场情绪转弱,主流煤种蒙5 原煤报价1700-1720元/吨。
[红包]【申万家电】华翔股份:Q2收入加速,外延并购打开想象空间,持续强call推荐 [庆祝]尽管H1白电排产低迷,公司 Q2收入环比加速。公司26H1收入22.1亿元,YOY+12%,归母净利润2.62亿元,YOY-10%,其中Q2营收+15%,业绩-27%。我们看到,收入端 显著跑赢大盘(26H1家空-6%)且Q2环比加速,业绩端下滑预计受以价换量策略影响,短期承压 [太阳] 白电业务: 存量市场下,公司在客户中份额持续领跑,同时持续提升机加工比例,增厚纵向产业链价值量; 26H1在以价换量策略下、我们预期销量同比微增;
【宗申动力】更新推荐260903 1️⃣英伟达发布800VDC白皮书,明确Power Rack将于26Q3推进量产,我们预计27-28年渗透率20%、50%。 2️⃣超容柜台达独供,持续加单。
📑 ❓Q:客户集中度与主要客户营收占比变化? 💡A:产品结构方面,模组与封装约占 85%,InP 晶片约占 15%。
[红包] 【申万宏源纺服】比音勒芬(002832):本周股价逆势上涨近7%,我们坚定看好,强烈首推! [玫瑰] 26年中报超预期!26H1营收26亿元、归母净利润4.9亿元,均创历史同期新高,其中26Q2 单季营收10.8 亿元,同比大增32%,归母净利润1.04 亿元,同比增长25.9%,扣非归母净利润0.96 亿元,同比增长36.3%。 [玫瑰]25Q3-26Q2营收同比增速+3%/11%/18%/32%,26H电商收入增长102%,已连续多季实现加速增长。当前毛利率保持75%以上高位,假设26年收入增速20%+,对应营收51.8亿、毛利额38.8…
鸿腾精密:稀缺台系小巨人,液冷/power/光电互联全系布局 公司系鸿海系零部件平台,全系布局液冷(UQD FQD)、power、光电互联,单柜价值几万美金级别,未来正交背板等单品价值量大几万美金!公司全年指引70%营业利润增加,上半年20%利润增长,下半年预期加速。 除了电连接,公司也布局了CPO OE、ELS,已经对接了大客户,单柜价值量超1万美金!
【东吴电子陈海进】超节点产品方案全景对比 —— 单柜超节点到万卡集群,谁在定义国产算力形态 超节点:全球巨头竞逐 "高带宽域",产品形态加速收敛 英伟达 以 NVLink/NVSwitch 构建闭环生态,从 GB200 NVL72 单柜 72GPU 高带宽域走向 Rubin Ultra NVL576 与 AI Factory;
[红包]【国金通信】重视OCS投资机会 260903 光通信赛道中重视卡位新技术的小光:小光不受ai capex影响,锐度更高!小光中,OCS属于少数行业TAM超预期/上修的,从这个角度看,不是交易反弹,是有望奔着新高去的。 产业链边际变化:
📝 🔎维谛(Vertiv)VRT 正在将自身定位,从 “数据中心内部电力与散热设备商”,向上游延伸至 “电网接入 + 现场发电 + 微电网架构” 领域。 💡维谛收购 UIG,意在解决当下 AI 数据中心最为棘手的供电落地周期(Time to Power)难题。
我们国盛医药团队正式外发【奕瑞科技丨公司首次覆盖:深耕X线,硅基背板拓新局】 探测器基本盘稳固,全影像链布局持续深化。 公司由数字化X线探测器向球管、高压发生器、射线源及综合解决方案延伸。2026H1实现收入16.71亿元,同比增长56.66%;其中探测器收入9.53亿元,截至2025年末累计出货接近60万台。
【国金医药-和黄医药】ATTC首个分子顺利出海,平台实力获得GSK背书、价款超预期 [红包]今天中午,公司与GSK达成独家开发及许可协议,授予GSK除中国内地、香港、澳门和台湾以外的全球范围内开发和商业化HMPL-A830(EGFR-KRAS)的权利。临床开发将首先聚焦于结直肠癌、胰腺癌和肺癌适应症。协议包括1.1亿美元的首付款以及潜在的开发、注册和商业化里程碑付款,总额可达12.95亿美元,外加基于净销售额的特许权使用费。 [玫瑰]价款超预期。830目前尚未正式进入临床,即使在此阶段、且保留大中华区权益下,公司依旧达成1.1亿美金首付款合作协议!
【西部计算机】量子技术应用 [太阳]量子计算技术路线尚未收敛,其中:超导、离子阱、中性原子是主流路线。超导使用微波进行操控,离子阱、中性原子直接以原子或离子的能级作为量子比特,依赖高品质激光。 [太阳]超导的上游硬件主要是:稀释制冷机、测控系统、超导量子芯片。离子阱的上游硬件主要是:离子阱器件、真空腔体、激光系统、电学测控系统。中性原子比离子阱多1台光镊用激光器。
【科创新源】本月金股 [玫瑰]边际:石墨烯+陶瓷基板,增量新空间 冷板业务Q3开始放量,Q3业绩有望明显改善。7月单月交付量已超H1总量(字节等),9-10月份cm订单有望批量落地;
📑 ❓Q1:下半年每季平均涨价幅度? 💡A:下半年逐季涨价,每季皆有双位数涨幅。
AIDC:从液冷到电源,重视电源行情! 建议关注 【中恒电气】: 产业地位升级,宁德时代战略入股,算电全链条版图成型。宁德时代41亿元入股控股股东(49%股权,含时代天源PCS资产),间接持有上市公司17.42%权益;同期拟64亿元收购世纪互联38.1%股权。至此,宁德"电池+储能+IDC+配电"全链条布局完成,中恒定位从单一设备供应商向算电协同平台跃迁。
重视沃尔德,之前最被诟病的交流口径保守,昨天都交流出来65w片金刚石就是给单一客户了(其实就是海光),钻针也说在走客户下单流程了(马上就下单了)两个空间算出来 散热650.2=13收入,130.4=5.2利润 钻针4200.06=25.2收入,25.20.4=10.08利润
和黄医药与GSK就KRAS-EGFR抗体靶向偶联药物达成合作 [庆祝]2026年9月3日,和黄医药与GSK旗下公司达成合作,授予其在全球(除大中华区)开发和商业化HMPL-A830的权利,合作首付款为1.1亿美金,潜在的开发、注册和商业化里程碑付款总额达12.95亿美金,以及销售分成。 [太阳]HMPL-A830是公司ATTC平台研发的全球FIC创新药,将KARS抑制剂直接递送至EGFR表达的肿瘤,同时阻断EGFR和KRAS通路,从而提高疗效、持久性和耐受性。临床研究将首先聚焦于结直肠癌、胰腺癌和肺癌适应症,和黄医药将负责HMPL-A830全球临床1期…
【安克创新+绿联科技】8月数据亮眼,这两个是AI应用终端最代表性的标的;连线IFA现场专家电话会议同步邀请 Agent加速向硬件端拓展:昨日workbuddy开发生态平台,发布会中推出安克桌宠、猛犸无线麦克风等在内多款联名智能硬件。发布会当日也 官宣安克、绿联、影石、科大讯飞、乐奇等超30家硬件合作伙伴,本次生态开放有望加速硬件成为AI Agent的载体。 (1) 安克: 发布会当日联名推出桌宠作为初步尝试。公司年末 也将发布家庭智算中心,围绕本地Agent打造智能安防生态,公司也 将在IFA展发布AI生态愿景。
欧洲海风更新:26H1装机大幅增长,但新项目投资决策仍偏弱,预计Q4起将好转 ----------------- 欧洲海风2026H1进入前期项目集中交付阶段,新增并网同比增长约2倍,但FID(最终投资决策)仍处低位,行业呈现“短期交付回暖、远期项目决策仍待改善”的状态。核心矛盾仍是订单,我们预计Q4欧洲海风设备招标定标将好转。
[太阳]【国金轻工】8月亚马逊平台线上跟踪:致欧四站点保持高增速,梦百合同比增速显著提升 主要亮点:致欧科技美英德法四站点同比增速均超50%,法国站点加速至+64.4%;梦百合同比+49.9%,维持双位数增长。 [礼物]重点公司增速统计:
Snowflake业绩全面超预期,AI商业化推动软件板块继续重估 [玫瑰] 产品收入连续加速, 全年指引大幅上调 公司FY27Q2收入15.47亿美元,同比+35%,高于市场预期的14.8亿美元;调整后EPS为0.62美元,高于预期的0.45美元,盘后涨约22%。产品收入14.92亿美元,同比+37%,较此前指引上限高约5%,增速由FY26Q4的30%、FY27Q1的34%进一步提升;Non-GAAP经营利润率同比提升约4pct至15.3%。RPO达90亿美元,同比+30%,NRR维持126%。公司将全年产品收入指引由58.4亿美元上调至60.7亿美元…
【浙商轻纺|马莉/史凡可】布鲁可海外线上销售高频跟踪:8月继续环比高增 布鲁可26H1超预期中海外业务表现尤为亮眼(26H1海外收入3.66亿元,同比增长228%),为了洞察海外销售趋势,我们整理了海外亚马逊销售数据供参考。 核心观察1:26年8月线上亚马逊销量数据环比+55%
康方生物:HARMONi-2 OS显著阳性,依沃西单药完成PFS/OS双阳性闭环 【核心观点】2026年9月3日,公司宣布HARMONi-2预设OS期中分析达到关键次要终点,依沃西相较帕博利珠单抗取得统计学显著的OS改善,公司称获益具有临床意义。结合此前mPFS 11.14个月vs 5.82个月、HR=0.51,本次结果将研究证据由“PFS显著、OS获益趋势”升级为PFS/OS双阳性,强化依沃西作为下一代肿瘤免疫基石药物的临床差异化,并为全球HARMONi-7提供高质量先验支持。 【OS由获益趋势升级为正式统计学阳性】HARMONi-2共入组398例未…
[礼物]【和黄医药】ATTC首个BD落地!KRAS授权GSK总额近13亿美元 [玫瑰]【携手GSK:ATTC平台获MNC重磅背书】9月3日公司宣布与葛兰素史克就HMPL-A830(全球首创KRAS-EGFR ATTC)达成独家开发及许可协议:1.1亿美元首付款,外加最高11.85亿美元开发、注册和商业化里程碑付款,总额可达12.95亿美元,另有基于净销售额的分层特许权使用费;GSK获得大中华区外全球权益,并对一款更早期ATTC候选药物拥有优先谈判权。 本次基于临床前数据即快速落地BD验证平台价值,优先谈判权条款为后续BD带来更大空间。 [玫瑰]【A83…
【国联民生计算机】【集智股份】大涨,继续推荐液冷上游必备"掘金铲" [太阳]打造液冷Manifold管路校直设备,掘金液冷上游的"卖铲人" 英伟达第三代MGX机架架构采用100%液冷设计,液冷分水器(Manifold)作为冷却液分配中枢地位关键,其方管结构件的校直、校扭是制造环节必备工序。
安克创新上涨:中报高增落地,储能新品接力,持续重点推荐 中报高增 2026Q2营业收入90.0亿元、同比增长30.9%,归母净利润12.3亿元、同比增长83.3%,扣非归母净利润8.9亿元、同比增长70.9%;2026H1营业收入166.1亿元、同比增长29.1%,扣非归母净利润14.4亿元、同比增长49.7%。 品牌升级持续推进,毛利率高增 2026H1毛利率49.8%、同比上升5.1pct。根据业绩会披露的毛利率口径,我们估算退税贡献约3.6pct,对应IEEPA退税约6.0亿元;剔除退税后,2026H1毛利率同比仍上升约1.5pct,产品持续升级…
CDU [玫瑰]全面卡位台系、韩系核心客户,除AVC、台达外,与光宝、LG电子对接,有望达成ODM合作,另外还有部分台系小客户。 [玫瑰]订单进展方面,大客户中AVC推进较快,AVC已获得NV RVL认证,目前样机已发北美,AVC 9月来谈更深入合作,27年进入批量。另一台系小客户今年已有出货。
📊 更多加公众号:思维纪要社 📈综合指数 KOSPI,变动 + 0.26%,指数点位 6579.5;成交额 139 亿美元;外国人净卖出 3.12 亿美元;本地投资者净卖出 1.59 亿美元;散户净卖出 7040 万美元。
[烟花]盈利强复苏扩散的K型图景——2026年中报业绩深度分析【东方财富策略陈果团队】 [太阳]26Q2 全 A(非金融石油石化)盈利延续复苏,景气呈扩散态势,利润率改善驱动ROE上行,尽管后续业绩约束可能有所增加,但AI产业链资本开支拉动作用仍在,供给收缩带来的本轮盈利上行周期尚未结束,我们判断三季度至下半年A股盈利增速或将维持高位震荡;若需求端政策效果显现,ROE(TTM)也有望打开第二阶段上行空间。 行业:K型分化的微观图景
新变化❗【天风汽车】威迈斯推荐(4):AIDC 合作顺利,出口 + 商用车驱动主业高增- 0903 ——————————— 核心增量:AIDC与 TI 签约进展顺利,9月有望有进展,明年看11kW OBC、商用车增量明确,预计27 年净利润 9亿,明年PE 16 倍,AIDC白送。
📞 💡 🔎
XC调研观点更新(0903): 1、1.6T 生命周期预计为 2026‑2030 年,2028 年达峰值;3.2T 预计 2027Q3 批 量供应;2028 年海外大客户需求分化,1.6T 需求较 2027 年翻倍,且谷歌、Meta、微软、
【浙商AI战队冯翠婷】协创数据26H1业绩速览:营收+153%、净利+326%超预期,上线Token分成平台,商业模式向分成升级、利润率有望再提升🚀 ⭐TokenShare平台上线,商业模式从“算力出租”迈向“Token分成”。公司上线TokenShare平台,作为企业级Token Hub统一接入GLM-5.3、Kimi-K3、DeepSeek-V4-Flash、MiniMax-M3、Qwen3.8等先进模型,为AI编程、智能办公、Agent应用和企业大模型服务提供稳定、可观测、可承诺SLA的Token生产能力;支持免费版(300次)、Lite版36元…
【中泰机械】液冷板块活跃,重视一次侧产业硬逻辑,持续重点推荐 一次侧稀缺标的【冰轮环境】 液冷“必选”、行情仍在中段兑现。Rubin平台液冷标配、国内产线/CDU订单排产至年底等产业信号反复验证,一/二次侧景气共振;龙头中报平稳落地后,市场焦点转向Q3订单/出货与盈利加速,情绪轮动有望继续扩散。 一次侧不是“可有可无”。峰值冗余、全年不停机、极端高温日约束,决定主动冷源仍是AIDC底盘;温水/自然冷却更多是能效优化,难替代满功率冷机配置。PUE/TCO 压力下产品结构加速从常规螺杆向高ASP磁悬浮切换。
🌀【天风电新&汽车】策略会交流超预期:ABF膜&莲花控股-0903 ——————————— 【莲花控股】交流beat
【浙商轻工 || 重点推荐】裕同科技:Rubin进入量产阶段、产业链密集验证,再述科技期权价值 近期液冷行业催化持续强化,产业链正在由前期送样认证转向批量交付。我们认为市场对裕同科技液冷业务弹性仍有低估,当前时点持续重点推荐: ■Rubin量产爬坡,液冷从“预期”走向“订单与业绩”验证:
【康耐特光学】交流要点:1.74核心镜片供应自Q3起逐步恢复(新财年采购量+30%~40%),且出厂价上调10%已顺畅传导至终端;产品结构优化拉升毛利率。XR新业务量产订单落地: 已签订北美M客户27-29年量产协议,26年9月设备到位、10月试生产、12月大规模出货,预计2027/2028年分别出货约150/200-300万副,对应贡献收入4-5/7-9亿元;另有6-7个海外项目预计于2027年进入量产。
液冷:Q3兑现开启,上游率先受益 [太阳] Q3英伟达Rubin量产爬坡, 100%液冷方案释放产业链需求,抬升赛道确定性。 上游订单率先验证, 台系散热龙头7月营收均创新高,奇鋐、双鸿分别为186/38亿新台币,同比+57%/+117%;英维克、维谛Q2盈利环比显著改善。
Rubin重构单柜价值, 重视液冷β行情-0903 [红包] 要点: ①中报收官, 液冷链处订单先行、收入跟随、利润即将兑现期:合同负债与存货高增、收入加速,3Q26起进入批交付与报表验证窗口。② Rubin量产交付后部件重构放大单柜价值:冷板大板化、流道微通道化,CDU功率由约1.3MW向2.3-3MW演进,良率/公差门槛抬升;③45℃温水支持干冷直排, 液冷由PUE优化选项变为平台设计前提。 [烟花]一次侧:45℃温水拓宽干冷应用,国产替代加速,重视❗️ 冰轮环境 (白马龙头、北美稀缺平台、订单爆量), 海鸥股份 (冷却塔龙头,半导体+核电)、❗️…
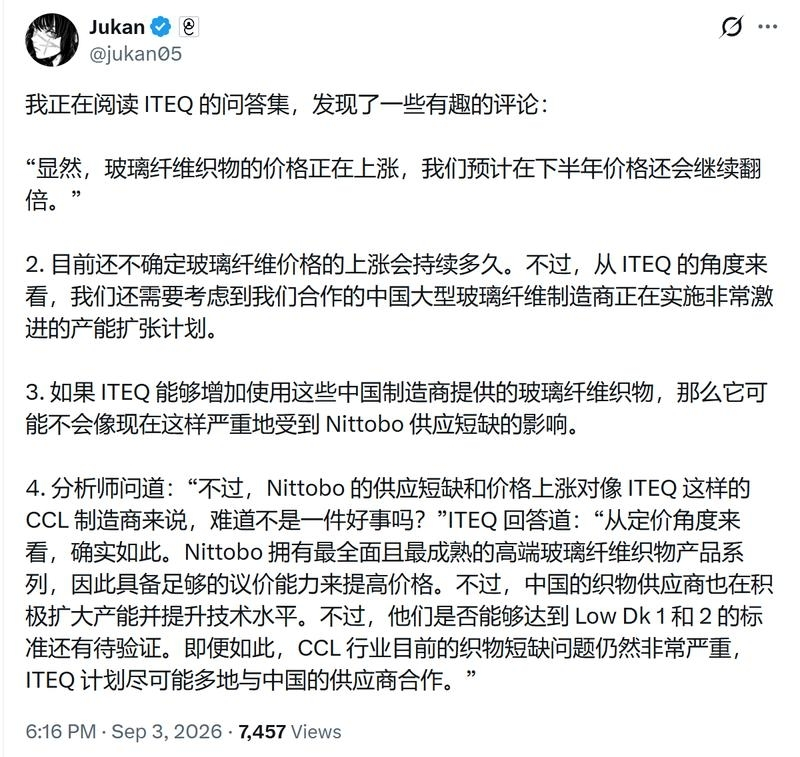
📖我正在阅读 ITEQ 的问答集,发现了一些有趣的评论: 💬“显然,玻璃纤维织物的价格正在上涨,我们预计在下半年价格还会继续翻倍。” ℹ️2. 目前还不确定玻璃纤维价格的上涨会持续多久。不过,从 ITEQ 的角度来看,我们还需要考虑到我们合作的中国大型玻璃纤维制造商正在实施非常激进的产能扩张计划。
持续重点推荐华新建材:信息/观点更新20260903 为什么近几年公司出海在加 更多加公众号:思维纪要社 速: 2011年开始操盘海外项目,能力强;技改/新建能力全球领先;国内工程师红利+水泥下行,以前员工都不想出去现在争着出去,友商在裁员只有华新在招人;国内外巨大的息差。 amazing的尼日利亚: 26Q1毛利率61%、Q2毛利率63%还在环比提升。Q2当地雨季贡献归母4.3亿元,全年16亿是保守预测。拉法基非洲在产产线也有技改空间,降本也能释放更多利润。新增的550万吨产能大头在东边是蓝海市场。拉法基非洲7月28市值创新高318亿元,母公司当前港…
锦江酒店26Q2业绩会交流增量要点: [太阳]短期景气度:7月同比-3%,8月同比降幅小于1%;9-10月增量假期,预期乐观,预计全年境内RevPAR同比持平。 [太阳]国内拓店目标:不再单纯追求规模,更关注签约质量、项目质量、转开业效率和开业后经营表现。
[玫瑰]【华泰消费|美护】 若羽臣策略会速递 组织及方法论 1️⃣新品牌起步由董事长亲自带队,绽家/斐萃已部分脱手,当前精力更多在奥伦纳素
出版1H26业绩回顾:磨底之中,红利托底,多维探路 业绩短期承压,关注拐点信号 出版公司1H26业绩整体低于我们预期,收入、利润因外部环境影响,均相对承压。部分公司因内部降本增效显著,利润表现符合我们预期。
📑 📉恒生指数:‑0.4%;恒生国企指数:‑0.8%;恒生科技指数:‑0.7%;成交额:1990 亿港元 📈领涨板块:原材料 + 2.6%、医疗保健 + 1.4%、工业 + 1%
- 作者:思想者
- 时间:2026-09-03 15:10
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 1
- 音频文件:东财建筑建材_建筑行业投资方法论系列-建筑央企板块的研究框架和后市展望 260903.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
- 作者:思想者
- 时间:2026-09-03 15:10
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3
- 音频文件:DAY 2|2026年BOK-CEPR-OECD 会议 260903.mp3
埃隆·马斯克 (Elon Musk) 价值 1 万亿美元的芯片工厂|ARK Invest 260903.mp3
C3.AI[AI.N]2027年第一季业绩发布 260903.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
- 作者:思想者
- 时间:2026-09-03 15:09
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 8
- 音频文件:东吴宏观·经济早班车 - 第139期 - 科网泡沫复盘的启示-看好STAR资产成为主线(三) 260903.mp3
东吴批零社服 - 朝八最深度 - 【周大生】红利高分红,加盟连锁黄金珠宝强品牌 260903.mp3
东吴医药 - 晨间深度汇报 - 德琪医药:CLDN18.2具备大单品潜力,TCE2.0平台多项BD潜力可鉴 260903.mp3
国金固收 债市早知道(第124期) 260903.mp3
博通[AVGO.O]2026财年第三季度业绩交流会 260903.mp3
财通证券 医药板块何时爆发? 260903.mp3
东财公用环保 赛恩斯:落子战略稀有金属铼,“矿冶环保+新材料”战略雏形显现 260903.mp3
东财宏观_美债收益率驱动因素的拆解 260903.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
- 作者:思想者
- 时间:2026-09-03 15:08
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:慧与[HPE.N]2026年第三季业绩发布 260903.mp3
今年秋季值得关注的 3 个政策催化剂|摩根士丹利专栏 260903.mp3
金钛股份[920071.BJ]北交所上市仪式 260903.mp3
金信基金 科技行情反弹,未来如何展望 260903.mp3
开源化工 - 金选路演第44期:纯碱行业近况更新 260903.mp3
开源家电&可选消费 _ 卧安机器人近期经营情况交流 260903.mp3
华创医药 - 药明合联:蓄势待发,全球领先的XDC CRDMO有望进入商业化收获期 260903.mp3
华盛顿针对美国债务扩张的行动|摩根士丹利专栏 260903.mp3
徽商期权课堂 - ETF期权复盘— 缩量下跌 隐波冲高回落! 260903.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
- 作者:思想者
- 时间:2026-09-03 15:08
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:科技、人工智能与亚太地区的新融资格局|J.P. Morgan专栏 260903.mp3
麦迪科技[603990.SH]2026年半年度业绩说明会 260903.mp3
南方基金 为什么我们需要多元资产配置? 260903.mp3
能量饮料的转变 - 对市场的看法|摩根士丹利专栏 260903.mp3
你应该要求人工智能代理做的第一件事|ARK Invest 260903.mp3
鹏华基金 聊聊近期的大金融板块 260903.mp3
开源通信 “颖响力”通信深度拆解十六讲(11)深度拆解交换机 260903.mp3
开源中小盘 2026年深度研究系列路演 - 奥普特:机器视觉龙头,工业AI+具身智能打开新增长曲线 260903.mp3
凯乐士科技(02729.HK)2026中期业绩交流会 260903.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
- 作者:思想者
- 时间:2026-09-03 15:07
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:新天绿能[600956.SH]2026年半年度业绩说明会 260903.mp3
兴华基金 势能持续,债市行情回暖 260903.mp3
阳光早参——加息风暴?A股连续缩量回调,何时止跌? 260903.mp3
易方达基金 mRNA技术突破,看创新药产业链的新视角 260903.mp3
浙商57call农业 _ 精选标的(四)温氏股份:穿越周期 260903.mp3
主论坛(上) - 2026母基金年度论坛暨第七届鹭江创投论坛 260903.mp3
如何通过人工智能代理获利?|ARK Invest 260903.mp3
泰康基金 事关加息,对各板块有何影响 260903.mp3
西部策略 - 盘前5分钟0903 260903.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
【0903 聊天】做投顾最难受的就是,别人都赚了,自己推荐的票还不zhang;大好的日子,重点票闹脾气。然后随便点点的那种,不是涨停就是大涨。 今天有点对不住大家啊,我去站在教室后头
不要着急,现在的市场难度就是大,没有持续。越急怕错过,越容易出错。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420

详情 返回 思维纪要社 思想者 2026-09-03 14:44 #市场 市场 风险提示:市场有风险,投资需谨慎
图片预览:
420
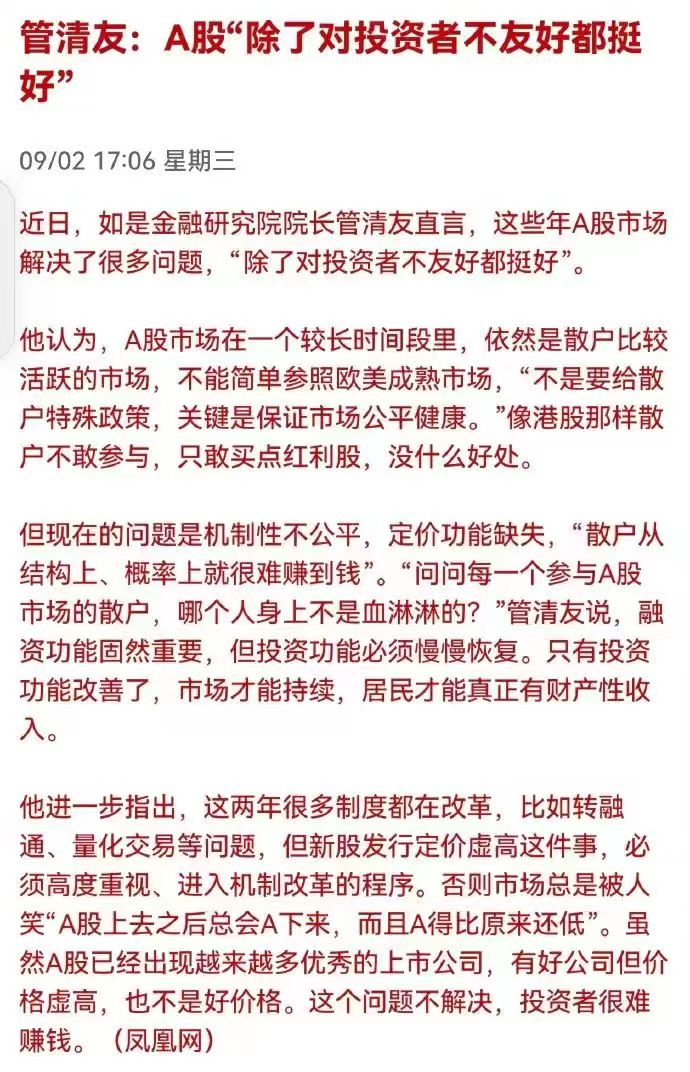
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
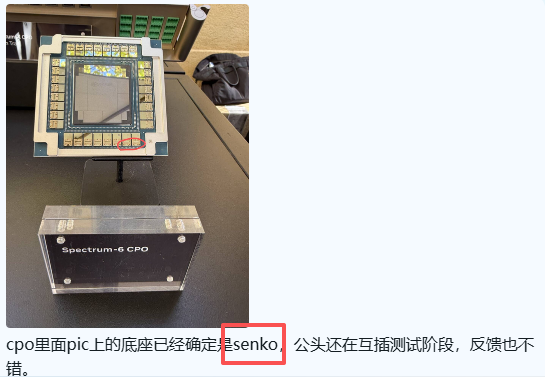
AI修复的先锋飞/龙/开/板,中军英/维/克/上不去,AI下午就是一个正常的轮动。其实液冷上的时候,其他AI科技容量并没有显著修复,意味着AI只是局部修复,后面中军上不去就进一步佐证了。
A股上涨的几个必要条件: 美股必须上涨。 韩股必须上涨。
今天有个网友总结挺好:全球被美国三大仙人耍的团团转。 川普就是在布油70-90美元之间做T,到70美元了就打一下伊朗,90美元了再taco 贝森特就是看美债收益率,30年期美债收益率到5.2%了,就发动嘴炮
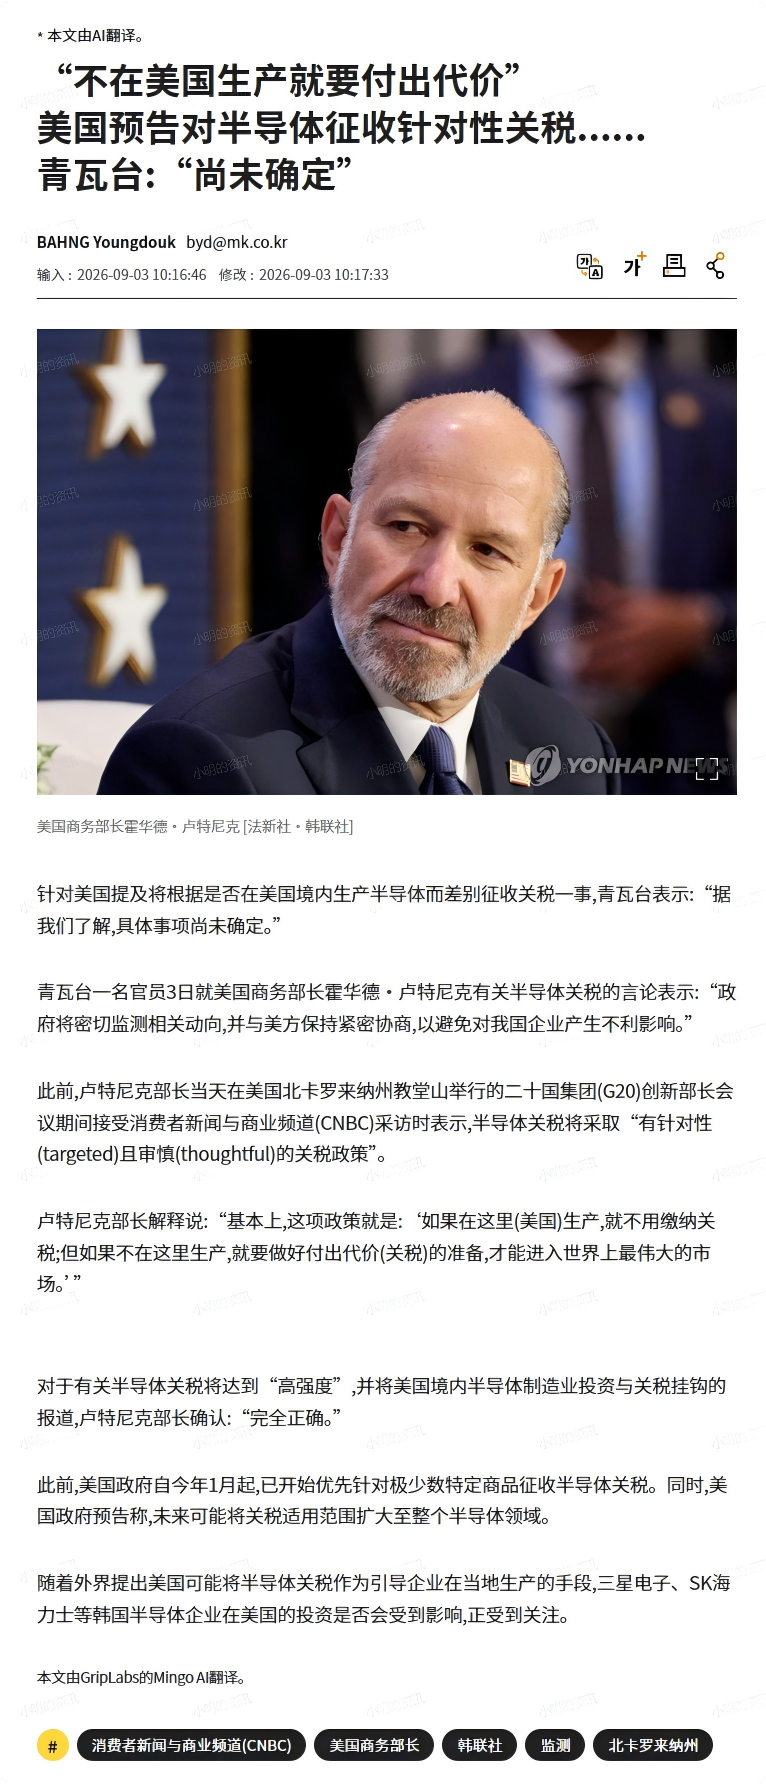
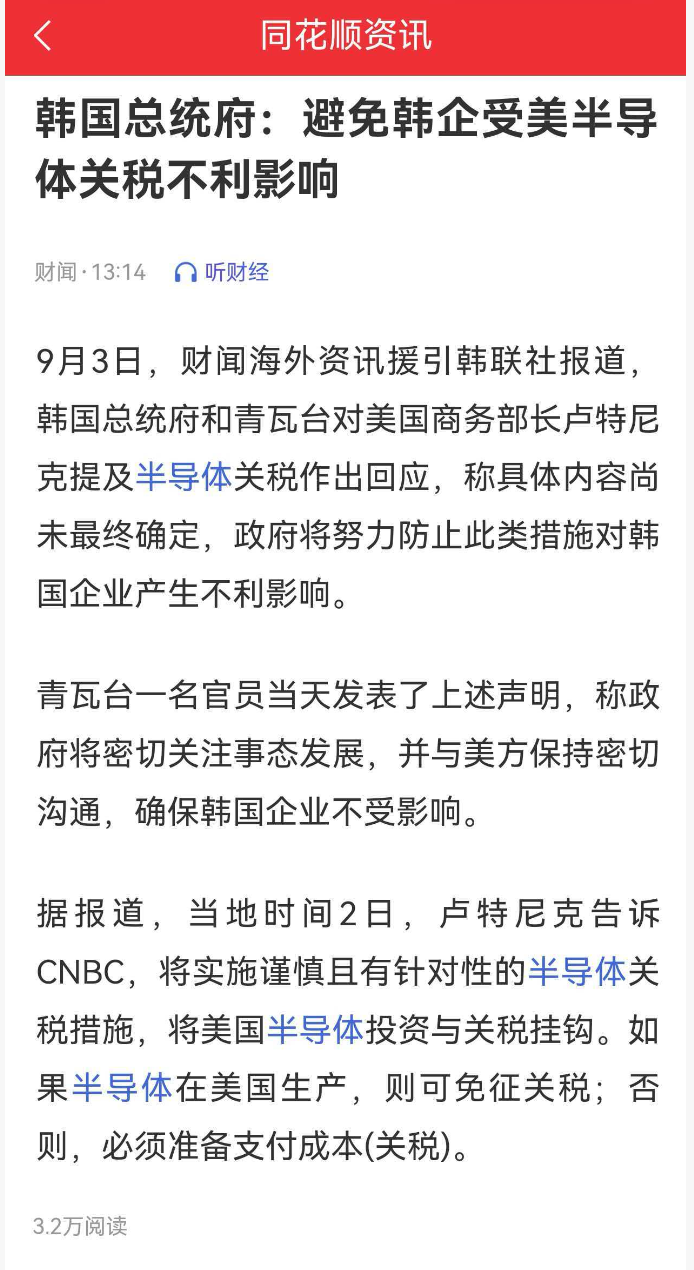
【韩国总统府:政府将争取防止美半导体关税相关举措给韩企带来不利影响】财联社9月3日电,韩国总统府青瓦台3日对美国商务部部长霍华德·卢特尼克提及的半导体关税相关表述表示,具体内容尚未敲定,政府将争取防止相关举措给韩企带来不利影响。青瓦台相关人士当天作出如上表述,并表示,政府将密切关注相关动向,与美方保持紧密沟通,保障韩国企业不受影响。据悉,卢特尼克于当地时间2日在接受美国消费者新闻与商业频道(CNBC)采访时表示,将实施谨慎且具有针对性的半导体关税措施,把对美国半导体投资和关税挂钩。若在美国境内生产(半导体),将获关税豁免,否则就得为付出代价(关税)做好…
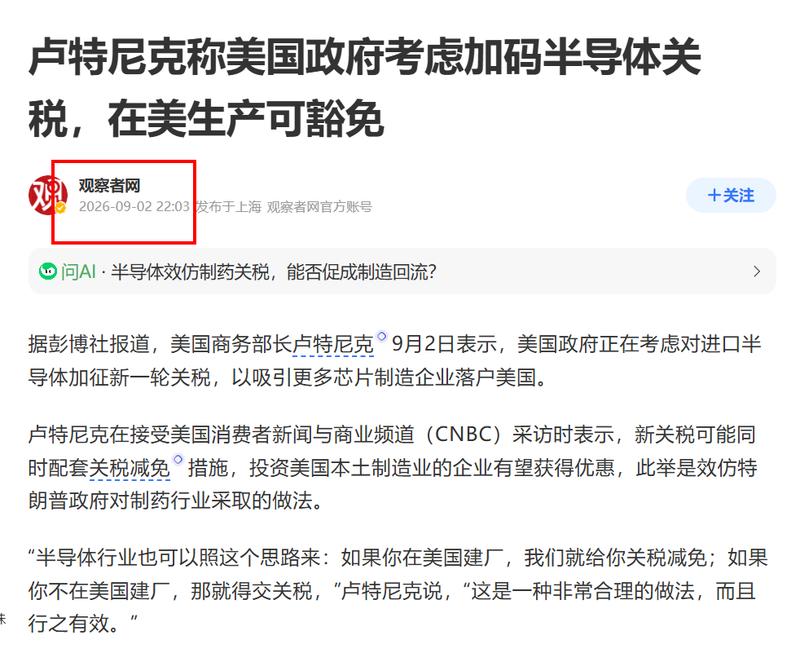
美国半导体关税"精准打击"韩国 这是午后杀跌最直接的导火索。美国商务部长卢特尼克公开表态:正在考虑对进口半导体加征新一轮关税,在美国建厂就豁免,不建厂就交税。 这对韩国是"定点爆破"——三星和SK海力士的核心产能都在韩国本土,虽然在美国有建厂计划,但韩国产出的存储芯片能否享受关税豁免完全不确定。青瓦台紧急回应称"将密切关注,与美方保持沟通",但市场显然不买账。
mgmt:目前了解到的从某模拟芯片厂采购量,就至少拿到3成rubin份额
【全球股市大跳水,发生了什么?】 9月3日|全球主要股市——韩国、日本、美股盘中纷纷快速跳水。消息面上,美国商务部长卢特尼克周三表示,特朗普政府正在考虑新一轮进口半导体关税,可能进一步提高对外国芯片的征税力度,以吸引更多半导体制造业转移至美国。分析指出,美国半导体关税"精准打击"韩国,这是午后杀跌最直接的导火索。韩国总统府和青瓦台对美国商务部长卢特尼克提及半导体关税作出回应,称具体内容尚未最终确定,政府将努力防止此类措施对韩国企业产生不利影响。
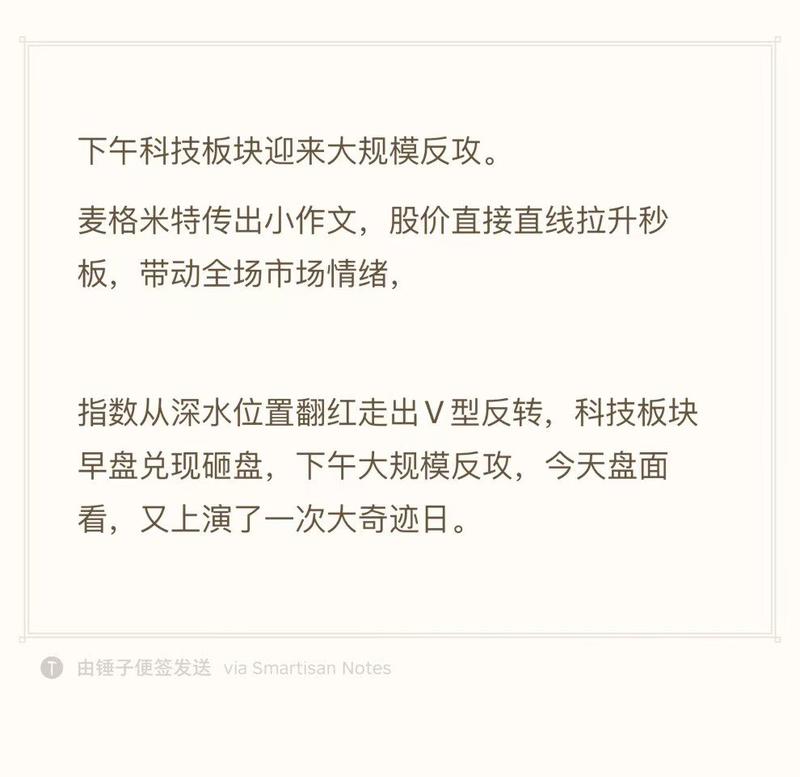
da家能体会到麦格米特的股性了不,就是神经病一个
下午亚洲跳水,韩国领跌 ① 韩国外资持续卖出+上午反弹缺乏真实增量资金,午后技术性反转; ② 三星电子/SK海力士冲高回落造成指数级放大;
液冷的中军是英/维/克,中军没有快速上去。液冷也是炒作rubin,没能带动rubin链条,这块也并非新东西。 当然跌下去之后,AI科技还是有承接的,但是还没有形成板块性共振修复。只有出现板块向共振修复在,合约科技接下来的弹性才会更好。
【和黄医药】ATTC平台出海金额超预期!与GSK就KRAS-EGFR抗体靶向偶联药HMPL-A830等达成独家许可 🔺事件:9月3日,和黄医药公告附属公司和记黄埔医药(上海)与GSK附属公司达成独家开发及许可协议,授予GSK在除中国内地、香港、澳门和台湾以外的全球范围内开发和商业化HMPL-A830的权利;和黄医药保留大中华区相关权益。此外,GSK对一款更早期阶段的ATTC候选药物拥有优先谈判权。 🔹首付款及分成形式:协议包括1.1亿美元首付款,以及潜在开发、注册和商业化里程碑付款总额达11.85亿美元,外加基于净销售额的特许权使用费。
继续强call【优利德】:主业夯实,1.6t采样示波器预期差大! 主业: 越南工厂投产后,北美订单爆发,业绩拐点明确,26Q3业绩加速!27年业主+信测并表,预计4个亿以上利润,20倍估值,至少80亿的市值底! 光模块: 公司有望成为国内第二家推出1.6T(65G)光模块采样示波器的公司,核心采保芯片流片顺利,且 三大件(采样+时钟恢复+误码仪)同步研发推进,稀缺性突出,近期有望推出样机,年底前有望小批量订单!预期差大!
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
现在急不得,其实,交易中一些非常烂的买点,背后核心原因就一个,怕错过。 怕错过,就会忽略周期和逻辑,会着急,盘中的异动的诱饵容易被诱惑了。 韩国跳水之后,国内AI科技主要是液冷分支带领修复的。
重大边际变化:海外客户Giga本周下了30亿CDU订单,加上之前的30亿冷水机,累计60亿订单,对应12亿利润。。。。月初的,现在发酵了?
图片预览:
420 420
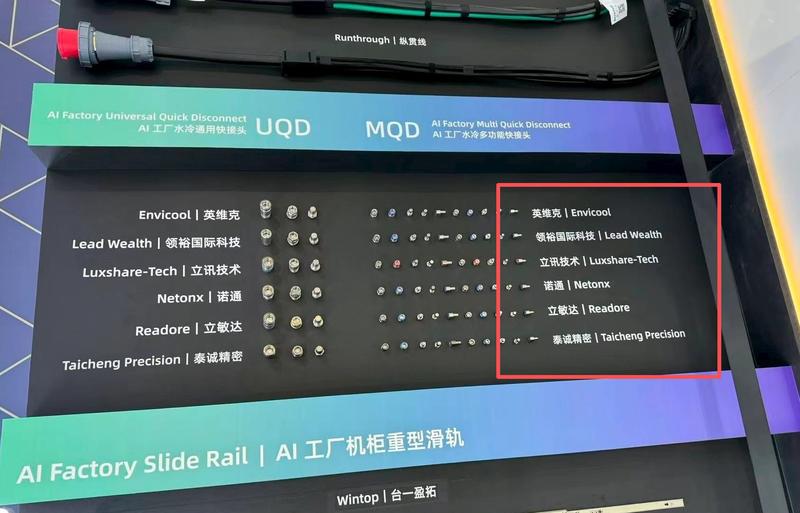

【资讯】一些液冷信息,有兴趣就看看: 飞龙股份,真是强悍啊 --
图片预览:
420

跟大家汇报下午后韩国市场出现明显跳水的情况:导火索来自美国商务部长卢特尼克释放的半导体关税新政信号:美方拟推出针对性半导体关税规则,半导体企业在美国本土建厂可获得关税豁免,不在美建厂则要缴纳关税,政策意图倒逼半导体制造产能回流美国,目标把美国全球半导体生产占比提升至40%-50%。 这套规则对韩国属于定点冲击。三星、SK海力士核心产能扎根韩国本土,尽管有赴美建厂规划,但韩国本土产出的存储芯片能不能拿到关税豁免,目前完全没有定论。此前韩美高官虽完成会谈,但半导体相关条款始终没有敲定,双方存在明显分歧。韩国青瓦台表态会紧盯事态、和美方紧密协作,试图为本国企…
❗【天风电新】继续call振华股份:SOFC景气度加速上行,旺季看好金属铬价格弹性-0903 ———————————— wind数据显示 金属铬价格上涨超1000元/吨,振华下半年重铬酸钠产销量相比上半年将有所收缩,金属铬短期亦无新增产能,且Q3产能已经排满。旺季即将来临,看好价格弹性。
各位领导重视华菱线缆后面预期 液冷这块市场可能还没充分定价。 华菱线缆 旗下三竹科技正在研发液冷电机连接器,连接器业务上半年受益下游需求旺盛及新老客户订单放量,已经进入较快增长阶段。 更关键的是客户验证:调研明确提到,客户为亚洲某液冷系统厂商,相关产品将间接配套英伟达产业链。也就是说,公司不是单纯蹭“液冷”,而是已经顺着客户体系切入AI算力液冷链条。
韩国午后迎来了一波极端跳水,国内AI科技也被待下去了。
【盘面】这种盘面真是令人难受,十几个板块轮一遍,没一个撑得起局面,大金融板块纯粹坏事。大好局面,就这么lang费掉了,真是可惜。 人心不齐,真是太难。搞不懂护盘的资金再想啥。
美国半导体关税精准打击韩国这是午后杀跌最直接的导火索。美国商务部长卢特尼克公开表态:正在考虑对进口半导体加征新一轮关税,在美国建厂就豁免,不建厂就交税。这对韩国是定点爆破——三星和SK海力士的核心产能都在韩国本土,虽然在美国有建厂计划,但韩国产出的存储芯片能否享受关税豁免完全不确定。青瓦台紧急回应称将密切关注,与美方保持沟通,但市场显然不买账。 半导体关税这个消息 其实时间节点有点对不上
图片预览:
420 420 420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420


详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420


【山姆·奥特曼首次明确表态:OpenAI将自研人形机器人,目标未来人手一台机器人】 当地时间9月2日,山姆·奥特曼在最新播客中首次明确表态,OpenAI将会自研人形机器人本体。出于物理世界适配人体结构的考量,人形成为重要方向,同时,还将并行研发数据中心特种机器人。
【天风电子团队】精研科技:Dram散热需求激增,国内外密集发布Dimm coldplate,公司受益Mim工艺加工制成,重点推荐 1、随AI服务器功耗持续跃升,无论SSD还是DRAM都从风冷转向液冷,内存液冷散热正成为确定性产业趋势。产业验证密集落地——2025至2026年,多展会上超微(Supermicro)、酷冷至尊(Cooler Master)、双鸿(Auras)、AVC等头部厂商集中发布针对DRAM/DIMM的冷板,行业方向加速明确。 2、我们预计Nvidia将在2U服务器上,从风冷转向液冷,同时Dimm coldplate将成为标配,单价预计…
中信主题策略刘易团队-"液冷"主题之“跨界液冷三剑客”【金洲管道、长缆科技、达瑞电子】液冷板块持续强势&行业有望在H2迎来业绩加速释放 Rubin开启交付&行业有望在H2迎来业绩加速释放 1、短期角度为龙头公司H1业绩平稳落地,短期板块无更多突发利空事件,中期更重要的催化核心在于英伟达VR200机柜规模化出货,渗透率快速抬升,预计供应链核心玩家有望在H2开启业绩释放阶段。
9月3日,财闻海外资讯援引韩联社报道,韩国总统府和青瓦台对美国商务部长卢特尼克提及半导体关税作出回应,称具体内容尚未最终确定,政府将努力防止此类措施对韩国企业产生不利影响。
【中金交运】航运板块普涨:看好景气度 大家好,今天航运板块普涨,我们重申7月发布的下半年策略观点:重点看好航运。相关细分板块上半年业绩回顾和趋势展望如下,具体可参见附件上半年业绩综述报告: 【特运】:中国高端装备出口保持高景气,汽车出口由于油价上涨而重新加速,我们认为特种船和汽车船需求景气有望成为中长期趋势,看好中远海特。
【天风医药杨松团队】和黄医药推荐:全球首创KRAS-EGFR ATTC授权GSK,交易总额12.95亿美元,平台价值获MNC验证 事件:今日,公司宣布与GSK附属公司达成独家许可协议,授予GSK大中华区以外全球开发及商业化HMPL-A830的权利,聚焦结直肠癌、胰腺癌和肺癌。协议含1.1亿美元首付款及最高11.85亿美元里程碑付款,总额可达12.95亿美元,另加销售分成。 [玫瑰]全球首创KRAS-EGFR ATTC,双重阻断有望突破耐药与毒性瓶颈
[红包]【国投硬科技】建议重视金刚石散热板块 [礼物]今日金刚石散热板块显著走强,核心催化来自产业与终端双重共振:9月3日至4日,第三届半导体行业用金刚石材料技术大会在郑州召开,会上聚焦CVD金刚石热沉片在AI芯片、功率器件等领域的产业化路径,产业链上下游深度对接,强化了市场对金刚石散热从实验室走向量产的信心;与此同时,9月消费电子新品密集发布,华为Mate 90系列、联想AI PC等均被传有望搭载金刚石散热方案,市场对“散热黑科技”商用落地的预期升温。 [礼物]我们持续看好金刚石散热板块的投资价值。当前AI算力芯片功耗已突破千瓦级,传统硅脂、均热板等…
0828 OCS盘中异动再更新:谷歌6DTPU架构迭代+英伟达入局,OCS光交换进入加速时刻 近期盘中催化 ■技术端:前几日SemiAnalysis拆解谷歌TPU互联路径,新一代6D架构大幅提升光互联配比;今日德意志银行2026科技大会释放超预期信息,Lumentum CEO确认存在体量大于谷歌的超级大客户,产业调研认为为英伟达。
【天风建筑建材新材料】联检科技更新:收购中水华盈落地,稀缺入网资质加持,业绩拐点显现 [玫瑰]交易要点:稀缺涉网资质补强新能源版图 公司以6158万元收购中水华盈69.62%股权(间接控股中水国信55%),工商变更已完成。核心在于中水国信拥有稀缺的新能源涉网试验、并网检测、储能检测及仿真建模等入网资质(CNAS/CMA/承装(修、试)许可证),是新能源场站并入电网的“通行证”,有望与公司现有新能源、汽车检测业务产生强力协同,切入高壁垒、高毛利的电网端检测赛道。
【国金家电】白电行业专题:修复窗口渐近,重视下半年配置机会 当前市场对白电的分歧,主要集中在需求修复节奏与铜铝涨价对利润的影响。我们认为,随着下半年基数压力减轻、原材料同比涨幅回落,板块经营改善方向逐步清晰;叠加机构仓位处于历史低位,白电有望迎来业绩与估值的同步修复。 ✨需求端, 高基数压力减轻,下半年景气有望逐季修复。26H1家电社零同比-9.5%,主要受到去年国补高基数影响。按照历史季节性结构测算,预计26H2家电社零同比+7.7%,Q3、Q4分别为-2.8%、+18.2%,呈现降幅收窄、四季度明显修复的趋势。分品类看,空调内外销有望改善,冰洗外销…
【HF大制造】金刚石:看好产业升级趋势,重视国产芯片金刚石散热进展 今日板块表现亮眼,我们认为 主要系资金层面原因以及液冷散热环节的情绪外溢。 目前金刚石散热在AI领域的应用已开启0-1阶段,我 想看更多请加V:xian20210130 们看好板块后续越过1走向10的产业化潜力。当前时点 建议重点关注国内芯片厂商金刚石散热方案的应用进展,从时间节奏看今年或有望形成小批量订单,明年启动实际批量订单交付。
[庆祝][庆祝]【国联民生家电】家电行业2026H1财报综述:外销带动营收企稳,汇兑拖累盈利表现 如需综述详细内容&底稿、欢迎与国联民生家电团队索取 [太阳]#收入 :基本平稳,外销更优
【国投机械】华光新材策略会交流会总结 20260903 本周我们策略会组织了华光新材交流,市场关心的内容总结如下,欢迎参考: 1、 液冷钎料: 银钎料、铜基钎料用于液冷板与液冷管路的焊接,银钎料焊接性能更好但价值量高,铜基钎料可满足焊接需求且成本更低,目前铜基钎料用量更高;此外液冷领域还会用到高温镍钎料、低温锡膏、银片等材料,产品可延伸空间大。 2026年上半年液冷业务收入2亿元同比增长超4倍,全年目标达5亿元,展望明年焊接耗材有望继续倍增。
交易台 - 高盛中国午盘 上证综指+0.43% 科创50-0.04% 上证50+0.47% 创业板指+0.43%
【兴证医药】和黄医药KRAS-EGFR ATTC授权GSK,潜在总金额12.95亿美元 9月3日,和黄医药宣布与GSK达成HMPL-A830独家开发及许可协议,授予GSK除中国内地、香港、澳门和台湾以外的全球开发和商业化权益。HMPL-A830为KRAS-EGFR抗体靶向偶联药物(ATTC),由抗EGFR抗体偶联高选择性KRAS小分子抑制剂组成,临床开发拟首先聚焦结直肠癌、胰腺癌和肺癌。 和黄医药将获得1.1亿美元首付款,并有资格获得最高11.85亿美元研发、注册及商业化里程碑,潜在总金额最高12.95亿美元,此外可获得基于年度净销售额的分层特许权使用…
继续推荐跨境电商: Q3逐步进入海外消费旺季,新品集中落地,放量可期。Q3进入9月以来,海外消费旺季逐步启动,跨境企业进入集中推新与品类扩张阶段,如绿联拟于9月中下旬起陆续上架AI NAS、智能家居Home Agent系列产品,安克拟于9月发布One Anker战略、XE储能产品陆续于9-10月开启安装,致欧科技中大件家具恢复推新。中长期来看,具备自主品牌、产品创新、海外仓及全球供应链能力的企业有望进一步提升份额。 关注标的催化。
持续看好、顺便为非银的上涨找点理由: 1️⃣下半年的整体逻辑还是那句说了无数遍的话: 投资机会在行业层面更扩散、在AI内部更收敛。非银还没有一次像样的轮动 2️⃣ 市场已经完成一轮缩量,进入左侧!
🌍【国联民生海外】HPE FY26Q3业绩速递:订单与积压订单创历史新高,同步上调FY26与FY27指引! [玫瑰]HPE FY26Q3业绩:季度总收入122亿美元,同比增长34%,超指引上限;Non-GAAP毛利率40%创纪录;Non-GAAP营业利润20亿美元,同比增长2.5倍,环比增长近40%,营业利润率16.2%(环比+290bps)。Non-GAAP EPS 1.11美元(首次单季突破1美元),GAAP EPS 1.06美元。 📖分部拆解:网络收入29亿美元(可比口径+10%),订单同比增长36%,营业利润率22%。云与AI收入90亿美元(+…
【天风建筑建材新材料】鸿路钢构更新,三季度业绩有望继续超预期,机器人为新增长极,继续重点推荐 ① 智能化改造驱动产能跃升:通过焊接机器人、激光切割、拼装自动化等智能装备替代人工,在不新增厂房面积的前提下实现产能从600万吨跃升至900万吨,单人工效显著提升(1人可管理6-7台焊接设备),人工成本从450元/吨降至350元/吨。 ② 商业模式从"工程垫资"转向"产品化":摒弃传统"加工+安装"工程模式(回款慢、话语权弱),转向"先付款后发货"的产品销售模式,对标美国巴特勒,应收账款控制在1亿多元,回款质量显著改善。
⚡️金刚石大涨点评及产业进度更新: 今天很多领导来问金刚石进展,统一更新下进度: 1️⃣国内HW:目前看下来,手机、基站逐步采用金刚石片散热方案,超节点采用复合方案优先,waic展会超聚变等已有产品展出,预期27Q2之后开始有应用。
高位人气股种,有的是有一点逻辑,有的是纯筹码 比如说: 哈/药股/份/,金/健/米/业,深/中/华/等就是纯筹码博弈,自身并无逻辑支撑那么高,纯靠投机情绪支撑。
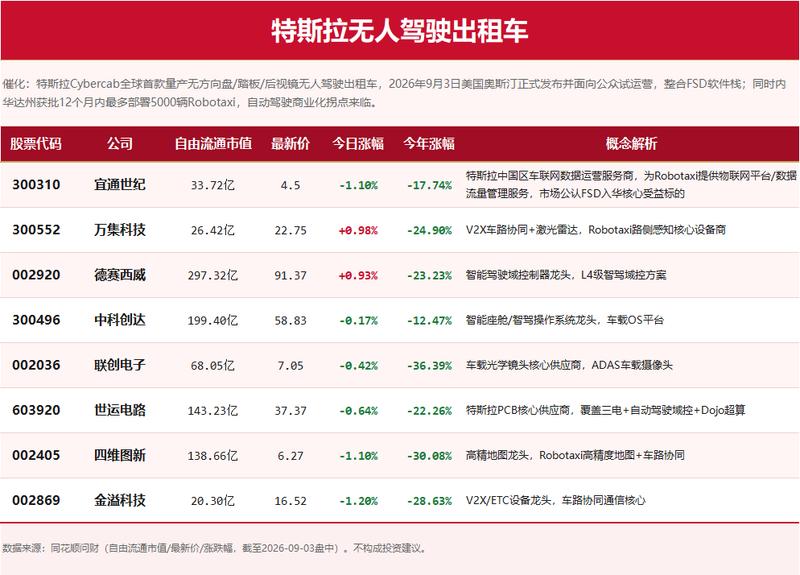
详情 返回 思维纪要社 思想者 2026-09-03 13:14 #TSL #Cybercabs TSL Cybercabs 风险提示:市场有风险,投资需谨慎
图片预览:
420
【盘面】金融带不动盘面,一些资金还是回到科技板块。小光、陶瓷、液冷,都在起来。生益科技这些ptfe概念被打,估计是跟大摩发bu的一篇报告有关。那篇报告无非就是解释一下,ptfe不会很快代替传统覆铜板,占的比例也不高。如此而已,这些都是常识。估计一些活跃资金就走开了。联瑞新材也一样。 -- 今天ocs概念还是强的,腾jing是龙头了9bE
马斯克预热自动驾驶出租车
图片预览:
420

详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420

详情 返回 思维纪要社 思想者 2026-09-03 13:11 #华菱线缆 华菱线缆 风险提示:市场有风险,投资需谨慎
图片预览:
420

详情 返回 思维纪要社 思想者 2026-09-03 13:11 #机器人 机器人 风险提示:市场有风险,投资需谨慎
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420

详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420

详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情 返回 思维纪要社 思想者 2026-09-03 13:10 #TSL #无人驾驶 TSL 无人驾驶 风险提示:市场有风险,投资需谨慎
图片预览:
420

详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420

详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
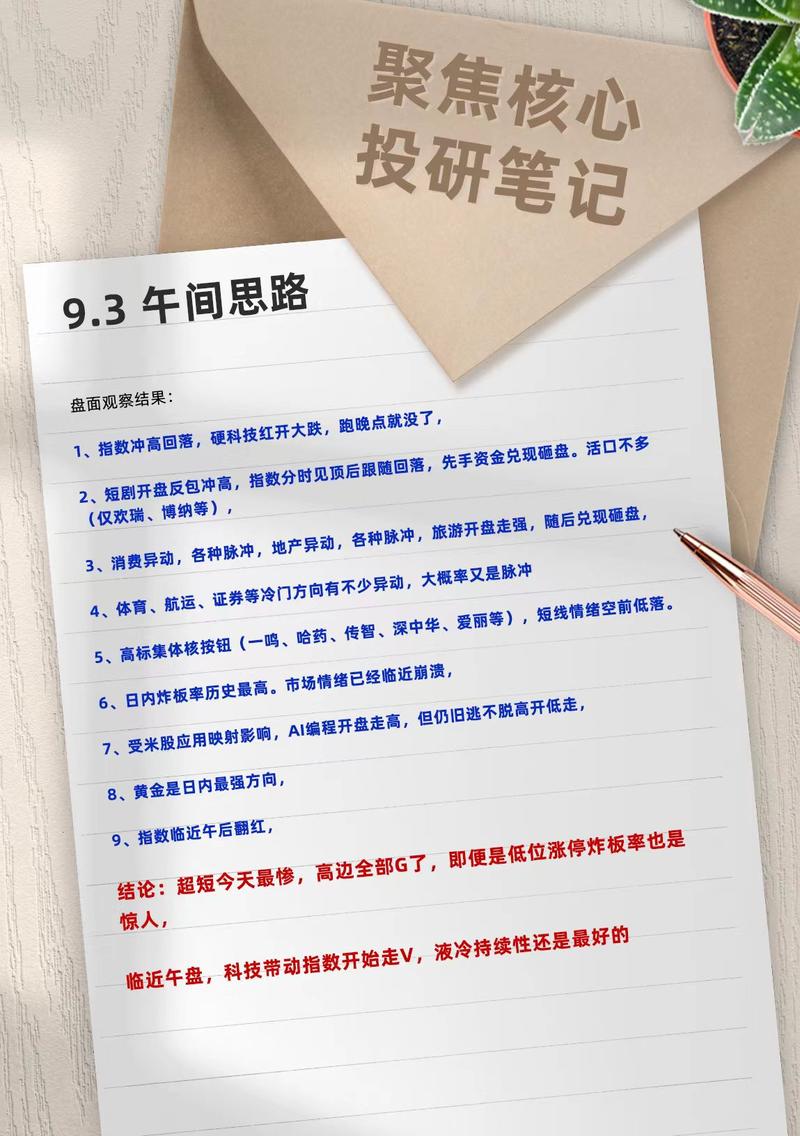
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420

详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420


详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
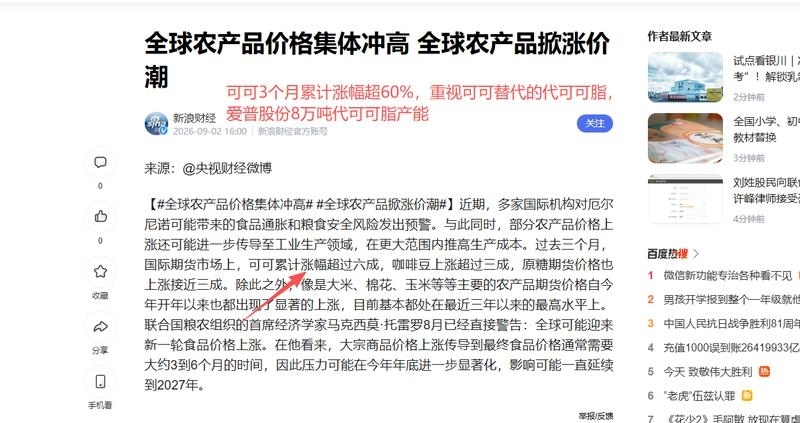
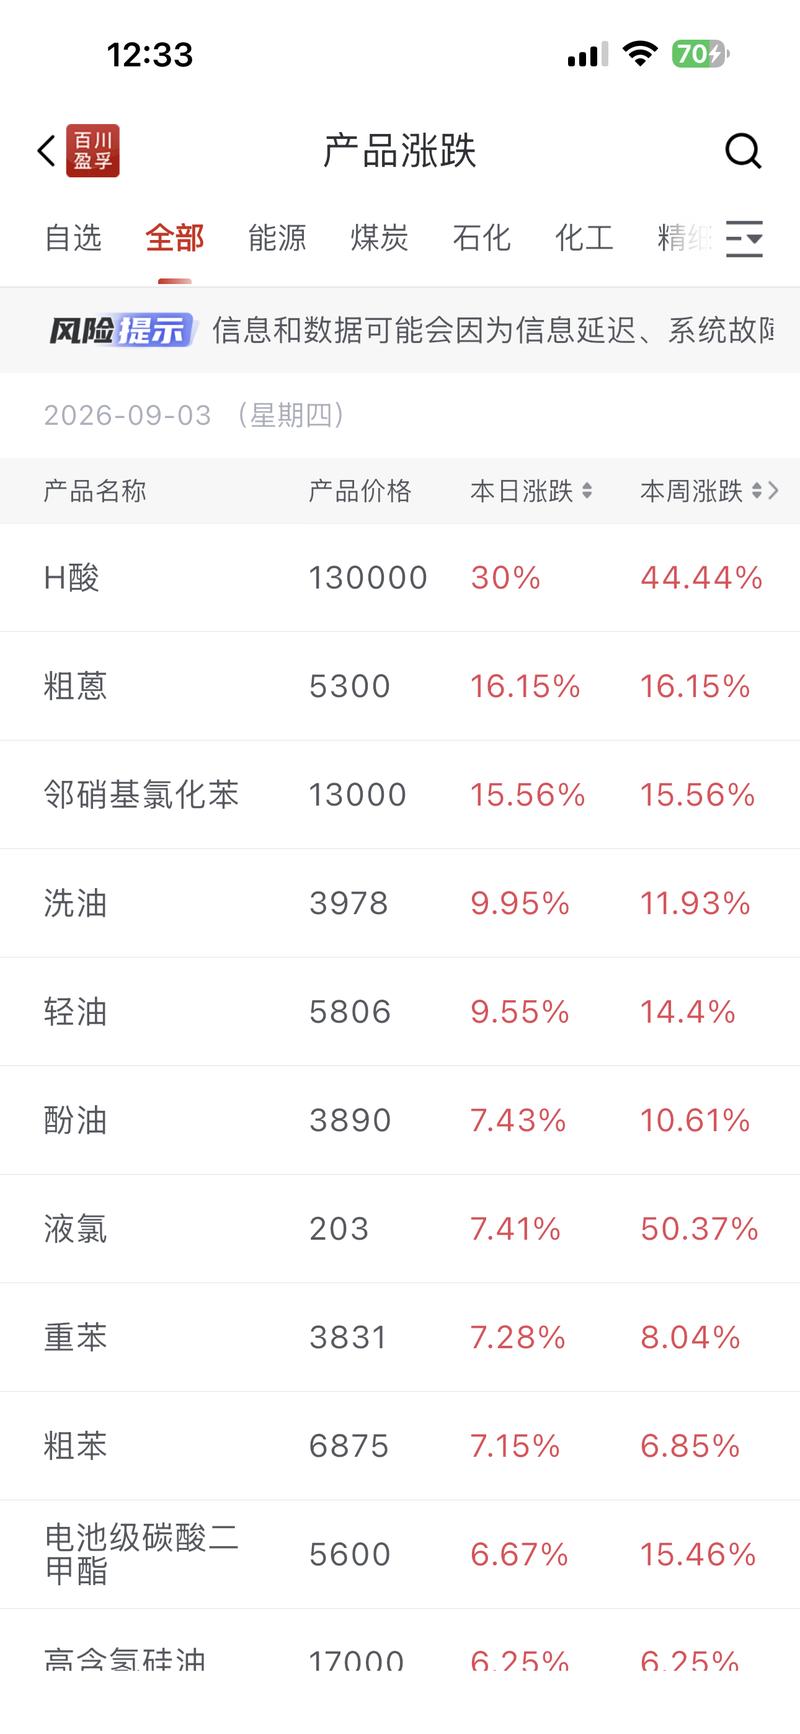
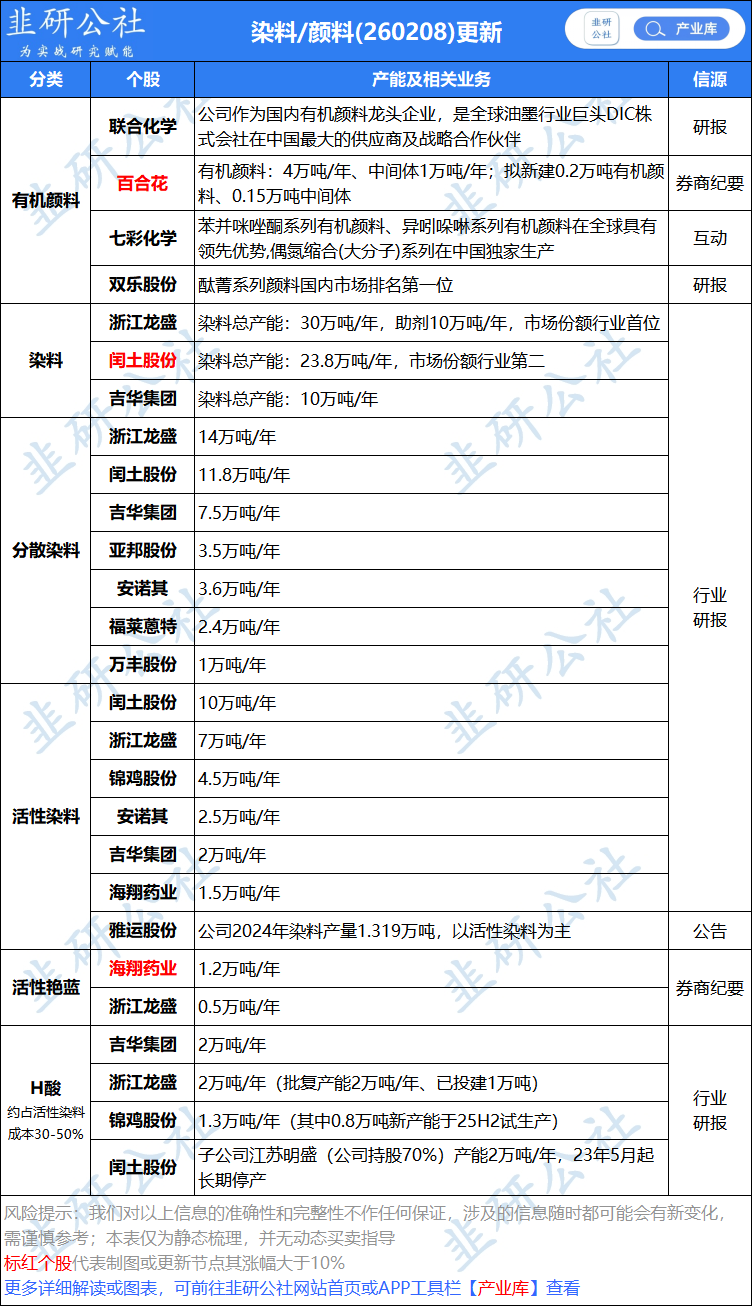
百川盈孚9月3日讯:国内H酸市场重心大幅上调,市场均价调至130000元/吨,较前一工作日上涨30000元/吨,涨幅为30.0%。实单成交区间集中于110000–150000元/吨。本轮价格上涨主要归因于前期部分厂家实施停产检修,导致库存水平低,市场流通货源趋紧;目前部分企业仍维持150000元/吨的高位报价。从后市来看,短期内现货供应偏紧格局难以有效缓解,叠加生产企业挺价意愿较强,预计H酸市场将维持偏强运行态势。
图片预览:
420
敦促诸看空银行者投降书! 看空银行、嘲讽红利的诸位投资者: 你们现在已经到了山穷水尽的地步。银行的上涨路线图已经实现,90%的银行股在今年都实现了涨幅的飞跃,不仅是工农中建这类国有大行涨,苏州银行、成都银行这类城商行也同样涨得好。
浸没液冷介质:统一股份,新亚强
Rubin加单,建议关注北交所弹性小票鸿仕达[强][强] 领导好,上月底调研了北交所新股鸿仕达,自动化设备细分龙头,覆盖海外NV+国内HW。更新如下: 1️⃣ RubinL6核心设备全球龙头:内存SOCAMM组装线核心供应商(其中纬创独供)。今年预计10条线,对应6亿收入,明年保守翻倍;
🧀【妙可蓝多】情况更新(2026-9-3) 🐮短期经营趋势: 7~8月为传统淡季、9~10月有望增强改善。C端2026H1增速超20%;B端增速超30%,B端餐饮无季节性,C端常温产品增量更快,支持整体增长。 营销投放务实,世界杯费用高峰在二季度,下半年视收入表现灵活投放。 🧀长期成长潜力:战略 BC双轮驱动+并购出海,布局儿童成长、家庭膳食、成人运动、中老年功能四大营养赛道;2030年百亿营收目标确定性强。国内奶酪消费有本土化基础——参照咖啡、牛奶普及路径,家庭端、成人端渗透率提升空间大;西餐及轻食趋势催化需求。下游客户资源、规模化品质稳定性为核心壁…
[红包]金刚石散热:斯罗普・格鲁曼(Northrop Grumman)赢得 DARPA 700 万美元合同,开发金刚石冷却芯片——关注金刚石散热领先的沃尔德、四方达、国机精工!【开源机械】9.2 美国诺斯罗普·格鲁曼公司赢得价值700万美元的合同,用于制造钻石冷却芯片,为军用雷达和通信提供更高功率、更快的速度和性能提升,该项目旨在将基于钻石的散热技术集成到下一代国防级芯片半导体中。 想看更多请加V:xian20210130
液冷研究认准开源通信🔥【开源通信】今年多次精准提示液冷产业变化,坚定看好液冷龙头【英维克】及液冷全产业链投资机会 🐯(1)2026年4月9日:我们发布研究报告《》,独家提出“泵是CDU前瞻出货指标”,推荐重视电子泵投资机会; 🐯(2)8月21日:我们发布研究报告《飞龙液冷泵订单充裕,液冷迈入兑现新周期》,独家提出“飞龙披露中报泵订单爆满,或预示着液冷将迎兑现拐点”;
☀️【中炬高新】董事长小范围交流要点(2026-9-2) 💹短期业绩趋势 上半年利润增长显著加速:2026Q2扣非利润同比增长超50%,如果剔除为后续新产品预提的1亿多元费用后实际增速可以更快;营收与利润同步增长,未靠降价换量。
台系散热龙头7月营收均创新高,订单能见度延伸至2029年:奇鋐(AVC)和双鸿7月营收分别为186/38亿新台币(+57%/+117%),均创单月历史新高;AVC披露VR系列液冷产品Q3起贡献营收、Q4进入大规模出货,ASIC水冷订单Q3起出货、Q4有望放量;双鸿亦表示ASIC平台液冷将进入量产阶段;AVC订单能见度已明确覆盖2027-2028年、部分高端项目甚至延伸至2029年;看好液冷板块26下半年从强预期逐步迈入订单落地+业绩兑现的强现实拐点阶段,圈内持续跟踪的奕东电子液冷板代工业务深度绑定液冷龙头台湾奇鋐AVC。---xz
【东方家电】WorkBuddy开放平台上线,端侧AI迎来发展机遇 WorkBuddy开放平台正式发布上线,首批引入超百家生态伙伴,面向智能硬件、行业应用与开发者等全面开放底层 Agent 能力。这也是国内 AI Agent 赛道首个同时打通硬件、应用、开发者三层生态的开放平台。 围绕“听、看、记、聊、协”五类触点,WorkBuddy 已接入智能眼镜、录音卡片、耳机、键鼠、PC 与平板、智能穿戴、手机、桌宠等十余个品类,超过 30 个品牌。首发的 9 款联名硬件来自 Plaud、乐奇Rokid、影石、优篮子、科大讯飞、安克、猛玛、京东京造等品牌,多为各自…
❗️底部重视【硕贝德】:光模块I/O液冷重大突破,对标鼎通&奕东补涨空间显著! 光模块I/O液冷 【进展】安费诺+泰科均于25M12审厂,验厂已经通过,预计26年年初开始出货,公司预期份额约30%!
☀️【海天味业】小范围交流核心要点(2026-9-1) 短期业绩趋势: 💵收入与需求——2026年消费恢复偏弱但未出现剧烈波动:Q2增速放缓符合整体市场趋势,7-8月属传统淡季,趋势平稳; 9-10月进入旺季(叠加Q3禁酒令低基数),有望边际改善。 内部激励目标是基于中性偏挑战来制定的,受成本波动、需求偏弱等影响,有压力但会全力争取。
【中泰电新】 金富科技更新:Q3液冷产值预计环比+40-50%,客户+品类+产能快速扩张 Q2液冷业绩强兑现:Q2液冷子公司散热业务实现收入2.8亿,毛利率达50%;纳入合并报表净利润超0.4亿,对应液冷子公司实际利润超0.8亿,净利率达29%。 客户及品类同步扩张:
🔥【国盛建筑何亚轩】高争民爆:西藏民爆龙头转型矿业开发平台,潜在资产注入价值巨大! 🌟高争民爆控股股东拟由藏建集团变更为西藏地矿(实际控制人仍为西藏自治区国资委),划转完成后,高争民爆拟更名为“西藏地质矿产发展股份有限公司”, 主业拟调整为矿山投资开发、民爆生产销售服务两大板块,由区域民爆企业转为西藏矿业开发上市平台,地矿旗下矿产资源存在注入预期,潜在空间巨大! 1️⃣为何是高争民爆?
[红包][红包]【开源化工】华峰化学重组方案点评:新方案更加维护中小股东权益,氨纶景气上行或远未结束,当下黄金坑建议积极布局 [礼物][礼物]新版方案更加注重维护中小股东权益 新版方案虽然总对价上涨至68.5亿元,较旧版方案增加了8.5亿元对价,但是增值率显著下滑。根据我们测算,合成树脂和华峰热塑增值率分别下降了150.72pp、46.41pp。大股东的业绩承诺合计也上调了2.63亿元。同时对大股东发行价上涨了37.6%,锁定期由12个月也延长到36个月。整体看本次方案大幅减少了对中小股东的摊薄。
【澄天伟业】:绑定台湾健策,rubin液冷核心标的,订单放量在即 1、 台湾健策凭先进封装能力成为rubin冷板供应商。台湾健策是台积电先进封装合作伙伴,凭借此关系,健策成为英伟达rubin新进冷板供应商之一(GB系列是CM/AVC/台达,rubin新进健策和比亚迪电子),目前健策冷板的份额在10%左右,rubin ultra及后续产品用微通道封装盖板,健策封装优势明显,份额有望提升。 2、 澄天伟业深度绑定台湾健策,共同研发rubin/ultra系列封装级液冷产品,目前提供rubin平台冷板、管路、Manifold、液冷模组等, 获取9月意向性订单B…
【黄金】加息预期将被纠正,金价于重支撑企稳,关注山金 CME FedWatch显示市场定价联储年内加息两次,9月加息25bps的概率上升至66.2%,至12月累计加息50bps的概率为53.7%。 累计50bps的升息并不现实。今日ADP就业数据+3.8w,低于预期的4.8w,为今年1月来最低增速,劳动力市场显著弱化。 中选当前特朗普支持率低迷,民主党横扫参众两院的市场预期达51%,沃什作为其亲自任命的联储主席难以在实际政策中下狠手。 联储“三把手”威廉姆斯表示近期通胀水平回落。
华为韬定律金刚石散热,上市新贵 宏昌科技: 公司掏空家底7.2亿,现金非重大控股金刚石散热企业 🌹昆吾半导体+尤品新材料整体估值16亿,根据过去3-6个月半导体行业并购部分案例参考平均估值, 公司12倍左右估值水平对应大约1.3-1.4亿利润。未来至少30%收入占比来自于金刚石散热。宏昌拟现金7.2亿获得45%股权(51%表决权)实现并表
深信服-“经营拐点”开启,继续核心推荐 [红包]7月15日,我们外发深信服跟踪点评《》,给出目标价191元。8月21日晚公司披露半年报,业绩大超预期, 我们当时的判断逐项兑现: 上半年营收39.98亿元(+32.85%),归母净利润2.31亿元(上年同期-2.28亿元,扭亏,+201.58%),后续存在进一步上修的空间;
天风通信 | 金刚石板块大涨:重申散热材料升级暗线渐明 🔥核心逻辑:算力全链功耗提升、散热材料从幕后走向台前。 1)华为韬定律采用逻辑堆叠,论文中明确“热管理是关键挑战”。后续有望在芯片和光互连层级采用金刚石等新散热材料。
【华安机械】同飞股份调研更新20260902 确认了公司的CDU产品在北美液冷供应链里的绝对卡位优势,但具体订单体量在26年底会更明晰,相关订单在今年量较少,明年预计开始放大量,通过公司与下游客户对接进展可以判断出拿订单的高确定性。 除了CDU产品,公司研发新产品Smartrun,样机研发阶段,可以将原本复杂的机柜之间电和液冷的链接变成一个集约紧凑的产品,一个Smartrun可覆盖2-3MW(10+个)机柜,已有北美客户下了第一套订单,价值量200-300万美元/套,净利率预计20%,若第一套进展顺利,该客户明年有可能再需要20-30套。该产品顺应了A…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
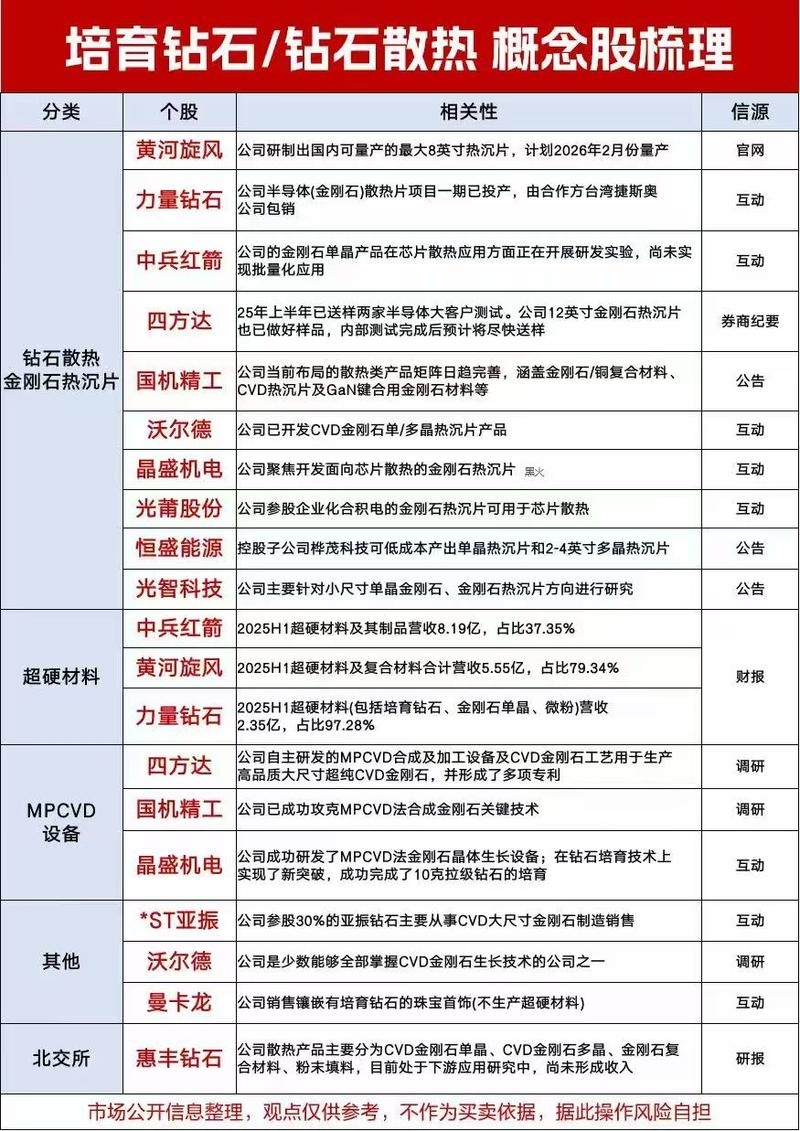
📊 📈上证综合指数:+0.43%;科创 50:‑0.04% 📈上证 50:+0.47%;创业板:+0.43%
【中泰电新】 申菱环境:前瞻指标向上迎拐点,Tier1厂商卡位北美打开空间 26H1前瞻指标反映公司即将迎来收入利润拐点: 订单高增:26H1数据服务板块新增订单约为去年同期2.3倍, 其中液冷相关新增订单约18亿元
【国金新消费】保温杯出海8月数据追踪 & 最新观点 海外消费整体向好,行业需求展现增长势头。8月美国市场保温杯总销量约317万个,同比+26.19%。7月因CPSC电子申报造成的清关阻滞基本出清,叠加8月返校季开启、备货需求释放、夏末户外出行场景回暖带动大盘增长。 Owala 在美销量维持高位,龙头地位巩固。8月美国市场销量达155.47万个,同比+122.74%,市占率48.98%。摆脱前期低迷态势,需求全面回暖。
从柜外到柜内:AI电源升级的两场战役 随着GPU/ASIC单芯片功耗及整柜功率持续提升,若供电电压保持不变,传输电流将同步上升,而线路损耗与电流平方成正比,铜耗、发热、线缆及空间约束随之加剧。另一方面,GPU/ASIC核心电压长期维持在约1V附近,芯片侧无法再通过提高电压降低电流。因此,AI电源升级沿两条路径展开:前端通过升压降低远距离传输电流,后端通过缩短低压大电流传输路径降低PDN电阻。 第一场战役:升压降电流,800VDC推动供电架构由设施侧向服务器内部持续高压化。柜外侧,Sidecar通过兼容现有480Vac基础设施实现800VDC快速导入,巴…
【国金商社】安克创新大涨点评:全年业绩上调,H2新品可期,盈利能力提升或持续超预期 我们预计系业绩上修叠加新品上市预期催化带动~ 公司7系战略效果验证,不考虑退税影响H1剔毛利率提升1.5pct,实际超市场预期,下半年高毛利有望持续:
[红包]矽电股份-近期重大基本面更新: [烟花]单月订单加速+硅光客户联讯等需求爆炸+两存探针台国产化破局者+位置低筹码好 [玫瑰]订单加速提升:公司Q2以来订单逐月加速,当前7月单月订单已超Q2全季营收水平,大幅增长!
Counterpoint Research 指出,在 2026 年第二季度,CXMT 在 DRAM 市场的份额达到了 10%。
图片预览:
420
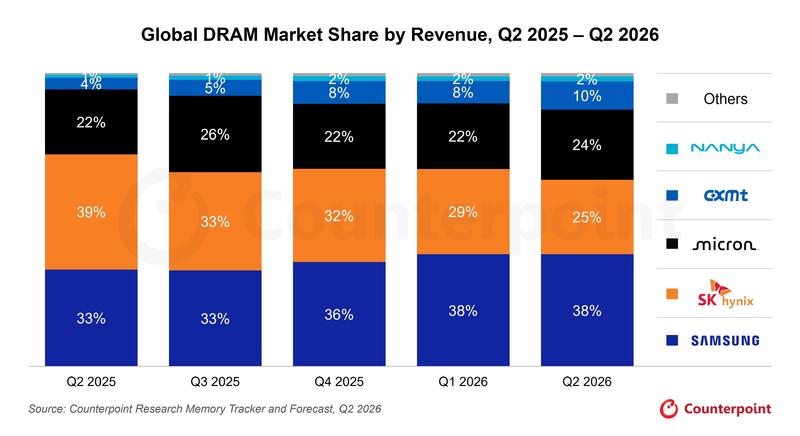
【广发非银】板块上涨,验证业绩与估值错位的底部修复逻辑 近期均衡配置形成市场共识,低拥挤度、低估值、中报业绩高增长行业受到资金青睐。在此逻辑下,非银板块近期连续上涨,且具备持续性。 证券:中报业绩高增,夯实估值修复基础。上半年头部机构盈利增速亮眼,财富、投资与投行多点发力,海外与科创业务贡献新增量,行业盈利韧性显著凸显。当前成交量或为底部区域。看好三条主线:低估值高ROE综合头部券商(国泰海通AH、中信AH、华泰AH等)、科技融资受益券商(招商证券、中金H等)、特色财富管理券商。
富特科技中报点评:业绩位于预告中值,主副产品量利齐升 业绩符合预期、营收高增alpha属性彰显 公司发布2026年中报:2026H1营收24.45亿元(同比+65.81%),归母净利润1.58亿元(同比+135.76%),扣非归母净利润1.52亿元(同比+139.14%)。其中,2026Q2营收13.95亿元(同比+44.07%,环比+32.88%),归母净利润0.81亿元(同比+71.05%,环比+5.09%),扣非归母净利润0.78亿元(同比+66.15%,环比+4.00%)。公司作为车载电源第三方龙头,营收同比增速跑赢行业,alpha属性彰显。
振华股份再推荐:银河20万吨铬盐项目被叫停,铬供需改善价格弹性可期 [太阳]供给端发生重大变化:银河化学内蒙古20万吨铬盐项目被叫停,行业新增产能高度集中于振华。银河项目此前为市场唯一可预期的外部增量,被叫停后,未来2年国内铬盐新增产能仅剩振华重庆基地10万吨重铬酸钠(预计27年底试生产、28年达产),行业供给格局迎来实质性改善。 以量换价时期已过,库存低位叠加淡季涨价,价格弹性正在兑现。8月31日,主流金属铬厂商报价普遍上调2000元/吨。Q2正值需求淡季——淡季仍能涨价,充分说明供给端偏紧。行业金属铬库存处于低位,以量换价空间已到上限。
比亚迪:海狮08正式上市,月销有望达到1万 1、事件:9月2日,比亚迪海狮08正式上市,EV版定价23.99-27.99万元,PHEV版定价22.99-26.99万元,同时可享受本品/他品1万/6千元置换补贴、一年闪充桩免费充电等权益。 2、车型亮点:海狮08搭载二代刀片电池+闪充技术、云辇-A、后轮转向、天神之眼B、前排双零重力座椅等。
[红包]【中信证券海外政策团队】亚太新兴经济体产业升级加速 🔍亚太新兴经济体观察系列报告,旨在展望东盟和印度等亚太新兴经济体的宏观经济、政治外交、产业与市场形势,为投资者与出海企业提供全球化视野的研究参考。 🔥近期我们观察到,亚太新兴经济体正从承接产能加速转向产业升级,带动半导体、新能源、数据中心等需求提升,但需关注本地产能要求提升。
新发报告《寻找未被满足的临床需求(6)—白癜风:从抑制炎症到清除免疫记忆 白癜风存在大量未被满足的临床需求。白癜风是一种慢性自体免疫疾病,据估计,全球范围内的白癜风患者超2000万人;目前仅有一款外用制剂获FDA批准上市,患者存在大量未被满足的临床需求。 JAK/TYK2抑制剂:进入商业化阶段。JAK1/JAK2/JAK3在IFN-γ介导的炎症效应和TRM免疫记忆维持中有关键作用,芦可替尼(JAK1/2i)乳膏是唯一获FDA批准的白癜风治疗药物,在轻中度的患者中实现了较好的复色效果。康哲药业和Incyte达成合作协议,拥有芦可替尼乳膏在大中华区的商业化…
博通Q4指引偏弱,但AI收入中期指引超预期 Q3业绩:总营收296亿美金,其中AI收入167亿美金,基本符合预期 Q4指引:营收348亿美金,环比+18%,略低于预期350.5亿,其中AI收入217亿美金。经调整opm 66%,与上年同期持平
科技没有弹性,成交量萎缩 高位人气股昨天分歧,收盘后几个又收到监管。 双管齐下,市场确定性的机会就极少。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420

Nature重磅:中国学者证实,“减肥神药”司美格鲁肽能够逆转衰老,延长寿命! 这项研究中的发现具有里程碑式的意义。正如研究团队在论文中所说:衰老是众多慢性疾病的最大风险因素,而热量限制可以 更多加公众号:思维纪要社 延缓衰老并改善一系列与衰老相关的疾病。而这项发现提出了一个可能性:GLP-1 类药物可能通过延缓衰老这一根本途径,影响看似互不相关的多种疾病。 如果我们能够拥有一款安全有效的“抗衰老药物”,那将是人类医学史上最伟大的突破之一。而今天,我们离这个目标又近了一步。
[红包] 华为 Mate90 系列发布会临近,新机将首发基于韬定律打造的新一代麒麟芯片,整机端与先进封装端产业链迎来双重催化事件:华为年度旗舰 Mate90 系列即将登场,Pro 版本搭载华为韬(τ)定律新一代麒麟芯片,依靠逻辑折叠、3D 堆叠先进封装技术实现性能跃升,新机备货持续上调,整机代工、先进封装两大环节迎来题材催化,华为消费电子 + 半导体封装板块关注度提升。 [玫瑰] 光弘科技:华为 Mate 系列核心 EMS 整机代工厂,深度承接 Mate90 整机组装订单,新机备货上修带动产能稼动率抬升,直接受益旗舰机型出货放量,消费电子端业绩弹性充足…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420

详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420


国联民生通信组——恒铭达 主要观点: 恒铭达近期逆势上涨,核心逻辑如下:
【盘面】估计是为胜利日护盘。 对三环集团,如果你底部加过呢,就动动;没加过,那就拿着。 大家想,现在出来,也是为了将来买入。ke什么时候才是最好的买入时刻呢? 都很难讲。一个大阳线,可能吓退千万人;一根小阴线,又让人觉得很无趣。这个时候,多换多错。
华为950服务器屡签大单,涨价30%也挡不住供不应求的局面 远东传动002406昇腾服务器代工满产满销 远东传动002406:参股黄河信产+华为昇腾服务器。公司持股黄河信产12%股权,黄河信产聚焦鲲鹏系列和昇腾系列服务器,是华为昇腾认证及整机硬件合作伙伴。双方联合开发推出HuangheOceanAI系列服务器,基于昇腾Atlas加速卡加持,已供货青岛算力中心、中原算力中心。黄河信产年产能达36万台AI服务器,具备规模化交付能力。#文字观点华为950服务器屡签大单,涨价30%也挡不住供不应求的局面
图片预览:
420
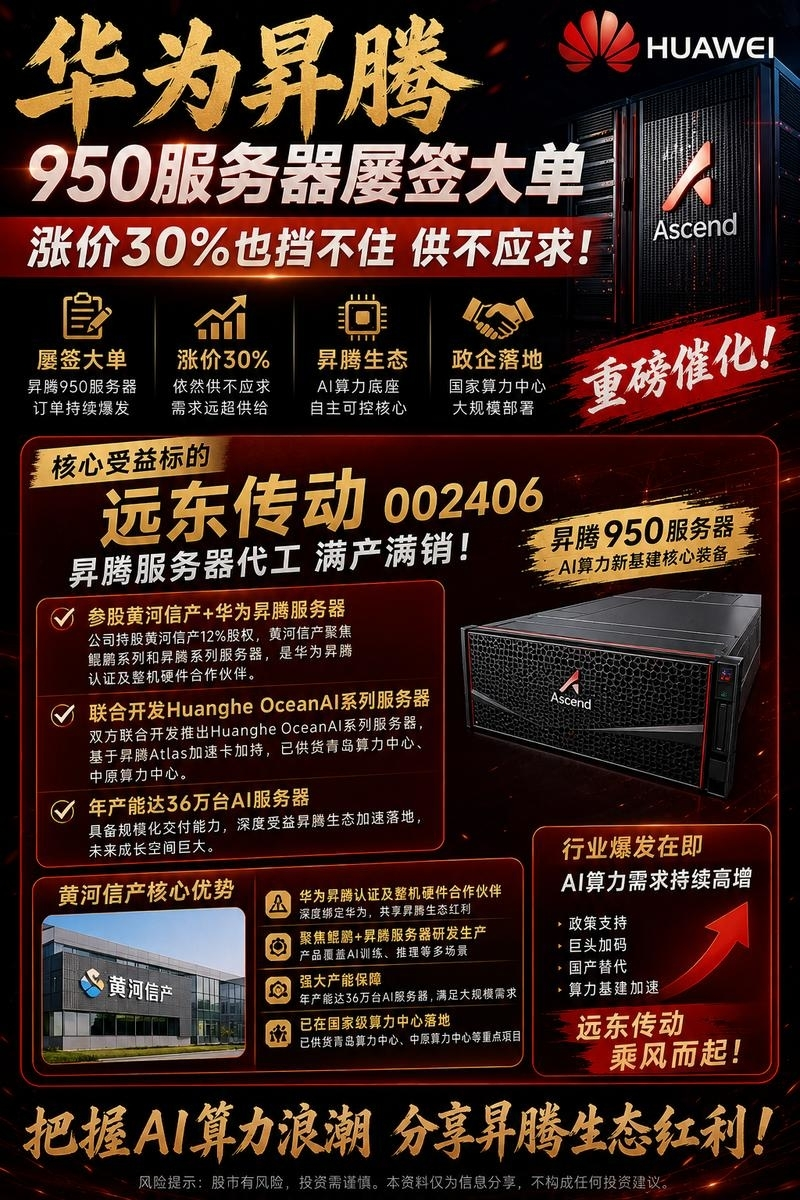
【万钢:深入全固态电池技术研发与产业应用 加快混合固液电池规模应用】 9月3日,2026世界动力电池大会在四川宜宾举行。中国科协名誉主席万钢在开幕大会致辞中表示,经过20多年发展,我国已建成全球规模最大、最为完整的动力电池产业体系,培育了一批具有较强竞争力的领军企业,关键核心技术水平位居全球前列,产销规模连续多年世界第一。 固态电池概念股
图片预览:
420

🇨🇳【广发军工】 中国动力 积极增配 🚀 民船新签订单高景气、需注意维保业务偏新增业务,报告期内,以台套、马力计算柴油机整体新接订单同比增长53%和47%,其中,船用低速柴油机完新接订单413台套、1079万马力( 分别同比增长16%和43% ),交付323台套、740万马力;上半年 维保服务收入超10亿元,积极推进CSGS全球服务业务运维网点及品牌建设! 🚀 技改&统管有望推动公司产能进一步上修,公告低速(中船发动机)、中速(陕柴)、高速(河柴)三公司 经营管理权统一托管给中船动力集团、强化产业协同,其本质是以中船动力集团作为专业化平台,统一研发规划…
❗️持续推荐英唐智控:稀缺MEMS-OCS整机龙头,国内外光交换机爆发前夜下最低估黑马,坚定看至少600亿市值! 1、深度受益昇腾超节点+海外算力行业β:深度受益昇腾链26H2超节点OCS需求爆发;另外同步与海外CSP厂商对接27年OCS需求, 是目前国内A股唯一一家有极大潜力承接海外批量OCS整机需求的企业! 2、技术壁垒高,产业叙事足够稀缺,个股超强α:英唐智控下属6寸MEMS芯片fab(对标赛微8寸fab),可以生产OCS整机中最核心零部件—MEMS芯片阵列(占比30%bom),与收购光隆集成形成产业链上下游协同, 是国内A股唯一一家打通OCS产…
神州数码(000034)| Snowflake官方明确:中国区域由神州数码旗下神州数码云技术有限公司(DCC)全权运营,客户直接与DCC签约点.
图片预览:
420

【国金机械】8月船舶、海工数据简评:新船造价持续上涨,海工日租金继续提升 ⭕船舶:新船造价连续上涨,中国新签订单占比提升 8月新造船价格继续上涨,看好船厂盈利能力提升。26年8月底,全球新船价格指数达186.34,环比+0.46%,同比+0.04%,较年初增长1.11%,较2020年周期底部增长48.43%。分船型来看,8月集装箱船/散货船/油船/气体船价格指数分别环比+0.04%/+0.32%/+0.74%/+0.57%,同比也实现全面上涨。成本端,8月上海20mm造船板平均价格同比-7.01%,环比-0.48%,-船价-钢价剪刀差拉大,看好船企盈利…
【ZXHKHT】 重视保偏光纤!观点和 8 月初一致,逻辑还在强化 ---- ⭕ AI光器件极大打开保偏光纤行业空间。保偏光纤过去基本均为特种用途(光纤陀螺等),行业需求不到5万公里, CPO、NPO将十倍提升行业需求,预计27-30行业总需求130万公里。(详细测算欢迎联系)
【长江社服】酒店行业周度数据更新 2026年第35周(08.23-08.29),STR口径 [烟花]中国大陆整体:RevPAR同比+3.6%,OCC和ADR分别同比+1.4%/+2.2%
航运板块今天大涨:运价突破认知阈值,涌向不可名状之海 油轮运价、利润上限持续突破,3月份霍尔木兹海峡混乱刚开始,我们指出油轮理论运费上限为原油区域价差,8月仍处于淡季尾声,TD3C湾内价格突破60万,TD34红海-远东、阿曼至远东航线突破30万、20万美元/天,此前湾内40万、湾外20万美元/天,市场对油轮运价上限已经得到突破,可对标2020年集运价格突破06年高点后连创新高。美股油轮标的FRO Q2 VLCC 现货TCE为15.27万美元/天 ,Q3已锁定86%运营天,TCE为16.7万美元/天。继续推荐招商轮船、中远海能,美股干散关注FRO、ECO…
当下的市场不能用持续性的眼光看待, 昨天的煤炭巨阴线,今日修复; 前天的农业大阳线,次日大跌
【盘面】都是大金融了。。。神奇的a股。。。 歇着吧,他们起lai了,也没我们啥事了。
恒铭达近期逆势上涨,核心逻辑如下: 传统主业:毛利率领先行业整体增幅 英伟达链突破:公司已拿到英伟达Code(供应商资质),在液冷和电源板块份额将有较大提升。大陆厂商拿到英伟达Code的公司并不多,此前大多通过代工方式
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
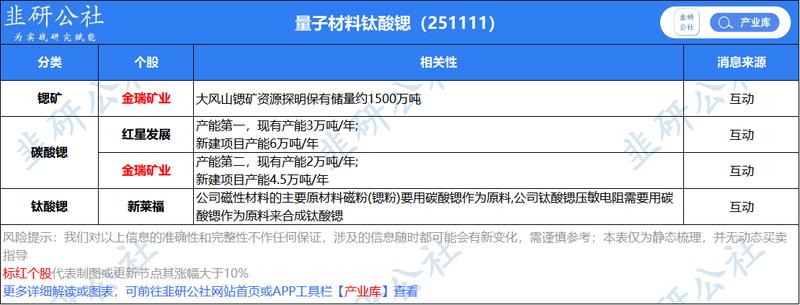
【长城机械孙培德】矩子科技:剔除汇兑业绩好于预期,光模块检测业务量价齐升|坚定推荐❗️ 26H1公司实现营业收入4.75亿元,同比增加22.24%;归属于上市公司股东的净利润为6222.32万元,同比增加24.19%;汇兑损失影响了1700万,社保补交影响了200万+。剔除相关影响后,净利润超预期。 光模块行业缺陷检测和AOI及AVI产品全面放量。目前公司已拿到头部光模块厂商的订单,进展十分顺利,后续业绩贡献想象空间大。
【广发机械】造船数据最新跟踪:8月订单同比持平、7月订单上修后同比由负转正,船价回归同比正增长! 8月新船订单同比基本持平、7月订单上修后同比增长。根据Clarksons,8 月全球新船订单1196万dwt,同比-3.2%,预计上修后将回到正增长区间;7月订单上月披露为-27.8%,本月经上修后同比增速转正,dwt同比+14%、cgt同比+28%。 1-8月累计新船订单1.8亿dwt,同比+108.4%,行业景气整体仍处高位,创下本轮历史新高。 油轮作为主力船型继续发力。分船型看,8月油轮/散货船/集装箱船/LNG船/LPG船载重吨同比分别+146.2…
详情 返回 思维纪要社 思想者 2026-09-03 10:15 #PMI PMI 风险提示:市场有风险,投资需谨慎
图片预览:
420
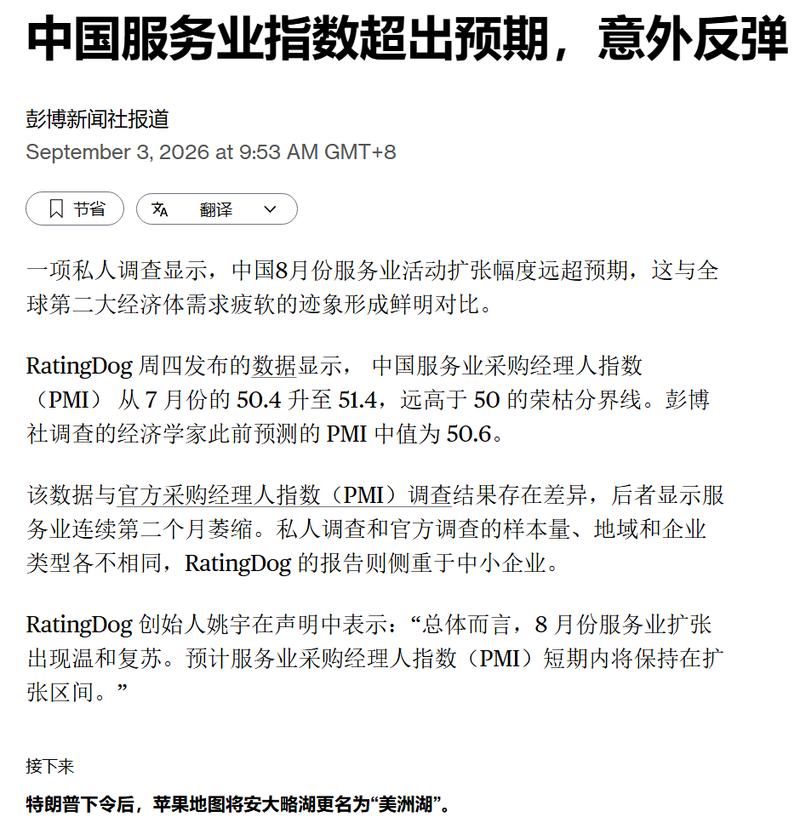
科技三季度会交易上游,重心是明年的产业模式,比如PTFE与msap,技术壁垒高、行业份额高的企业都会有溢价。 2027年之前,PTFE混压方案落地概率为90%,主要应用于switch交换板和正交背板场景。继续押注PTFE,关注生益科技、联瑞新材 多家板厂加速mSAP布局:景旺已建成3条、年内计划增至5条mSAP产线,26Q2的800G光模块PCB收入环比增长1500%;鹏鼎26H1光模块业务收入6.26亿元(同比+1100%);博敏800G mSAP已量产交付、产能持续扩充;方正科技800G、1.6T光模块PCB已批量。msap药水关注天承科技。
📄电话会议提供了有用的透明度,但并非轻松之举,会后讨论的氛围令人沮丧。 📌 👍看多者认为,凭借极其强劲的增长指引,两年展望已降低风险,这也促使一些投资者关注 TPU 受益标的如 CLS。
证券这块最近股性有点被激活了,首/创/证券/,华/林证/券/,国/盛证//券,陆续几日板块内有资金去冲板。这是一种试盘,锦/龙股/份/高位震荡维持心态,券商板块应该在等一个启动的节点,具体啥时候启动需要观察。 证券板块已经一年多没啥动静,最近一周异动次数最多,是资金试盘激活股性的一种行为。
机/器/人产业链今日有异动,鸣/志/电/器,巨//轮/智/能冲击涨停,但是比较随机,有点类似昨日的军工和稳定币。未必会有持续性 。 券商不断有脉冲,但是不是板块高度人气锦/龙/股份/带来的,是板块低位补涨带来的,和前天一样,是板块反推锦/龙,这种不是强势的结构。 昨天跌幅深的煤炭今日有修复,但是昨日上涨的PTEF,沃/特/股/份昨日涨停,今日跌停。没有持续性,反向显著的市场。
小鹏机器人异动,小鹏机器人概念谷汇总
图片预览:
420

令人失望,稍wei高开点,就被砸下来。 太分san了,弄得大家都起不来 --
- 作者:思想者
- 时间:2026-09-03 10:05
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 2,文档 4
- 音频文件:百龙创园 260902.mp3
330亿美元的人工智能安全机遇 260902.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
330亿美元的人工智能安全机遇 260902_导读.docx
百龙创园 260902_导读.docx
- 百龙创园公司通过差异化小品种业务实现快速增长,核心产品包括膳食纤维中的抗性淀粉、健康甜味剂阿洛酮糖及益生元,其中抗性淀粉与阿洛酮糖为海外销售主导,毛利率高,成长性好;
- 公司根据海外市场需求,从低聚糖益生元到膳食纤维,再到阿洛酮糖等新原料,不断推出创新产品,经历产品认证、客户验证等过程后,逐步实现海外市场的放量增长,尤其在阿洛酮糖晶体产品上取得显著成效,同时持续储备无糖、有机等新兴品类,以适应市场趋势。
- 其业务重点在于膳食纤维、健康甜味剂(如阿洛酮糖)及益生元三大领域,这些产品受益于市场需求增长和产能提升,展现出强劲的销售势头。
- 百龙创园公司紧跟欧美发达国家市场趋势,从推出低聚糖类产品开始,经过与海外头部品牌和服务商的合作,逐步将益生元、膳食纤维和健康甜味剂等细分品种推向市场,并在经历产品认证、客户验厂和配方调整等过程后实现放量增长。
- 发言人1:百隆创业的收入和利润增长强劲,基本上保持着双位数以上的年增长率,即使在面临海外供应链波动、俄乌冲突和疫情等不利因素时,仍能维持相对较好的增长稳定性。
- 为解决这一问题,公司调整了订单模式,从年单或半年单转变为季度单甚至更频繁的月度订单,通过每月或每季度的原材料成本储备结合月度或季度订单,有效缩短了沉默期跨周期,实现了成本波动下的毛利率稳定性,采用接近成本加成的定价模式。
- 目前,钪合金(抗性糊精)品类发展迅速,预计到2025年将达到8万至9万吨,市场增速高达30%以上,主要以出口外需为主,特别是美国、欧美、日韩等发达国家市场。
- 发言人1:国内公司在投资这类增长较快但量还未大的品种时,会考虑客户网络和技术经验沉淀的优势,同时也会关注海外客户网络下游的承接能力。
330亿美元的人工智能安全机遇 260902_原文.docx
- Welcome the thoughts on the market. I meet a martial margin family as U. S. Cyber security and tell a common that works equipment today.
- AI assistance are starting to act on number half at work, which brings up a critical question, what should these agency allow to do and how should those permissions be granted?
- Tuesday, september first, at ten am in new york, more and more AI is helping us get through the workday. We ask that the summaries, documents, analyzed data and take notes in million.
- Increasingly though, these tools are moving beyond just answering questions to acting on our behalf. Suddenly, the security chAllenge is for managing a tool to governing a whole new digital workforce. In coming years, this problem should get bigger, as we estimate seen seventy nine AI agents and one hundred nine machine identities for every human employ.
- Now, traditional identity security at work was built to answer two basic questions, who are you and what can you access?
- Think of IT is your opposite and identifies you and determine what doors you can open. AI agent, however, make that question much harder to answer.
- They can Operate autonomous ly, move across the application to database, collaborate with other agents, they take actions without direction and involvement. So companies need to know not only what an agent can act, but why IT needs access for how long and what is actually did that. The core foundation of agenticity dentist solution, the risk environment from this problem is already a substantial about eighty percent of breaches in the work environment today involves so inner missies credentials.
- The longer term growth opportunity comes down to a simple dynamic, more agents with more autonomy or require more control, and can make a the security of a. 请关注公众号思维纪要社,更多纪要请加V西安20210130。
330亿美元的人工智能安全机遇 260902_原文.docx
百龙创园 260902_原文.docx
- 这两点需求整体因为下游蛋白,包括其他一些品类应用,包括气泡水等的一些放量,所以需求是形成一个快速增长,加上公司这边也在扩产,所以整体的成长表现是很好的,也是公司成长的一个基本盘的一个品种。
- 但其实我们看到也有一些新的应用,比如说现在的益生元气泡水等等,所以公司其实在产能平均解除以后,在24年以来其实陆续也增加了一些,益生元的客户订单,所以这一块这两年增速还不错。
- 这个也类似,其实也是有下游需求,下游客户给他做了一些反馈,因为那个时候其实他们在推动美国FDA把阿诺同行重新分类,因为在19年的时候,SDA把阿洛酮糖从总量糖的这个总量糖添加糖等于从一个糖的一个序那就拿出来,把它剔除了,那么就又变成了一个偏这种食品原料的上一个序列。
- 所以后面基本上其实不管成本跌还是涨,它大概还是能在成本端我们就相对保持这个毛利率的稳定性,所以这一块的话比如说它跌的时候,可能也会把对应的幅度降给客户,那么涨的时候其实也会比较快的把这个价格提起来,基本上还是一个成本加成型的定价模式。
- 基本上可能在25年的时候,它达到8万多到9万吨,现在整体体量还比较小,那么它整体的市场增速可能要百分之做到30%的这样的一个复合增长,所以这个增速还是比较快的。
- 下游厂商可能真的可以拿来做一些这个营销卖点的一些宣传,所以在海外这方面是比较要求是比较高的,所以基本上抗足金的需求是以出口外需为主的,可能百分之估计要接近90%都是以出口为主,里面大头是像美国,欧美这样的一些发达国家市场,包括日韩等等。
- 但是比如说因为这个品本身也是一个成长性的品种,还有很多新品牌或者一些老客户他也想推一些新品,那么在这个过程里面拿到了一些新的份额,其实把相对来说这几年做的比较好的一个,原因,才能够拿到这里面的一些新份额。
- 所以其实我们看到国内的友商,其实有些人也喊了好多年了,然后做这个抗疫铂金,那些实时的也并没有推出来,所以这里面一方面是请关注公众号思维纪要社,更多纪要请加V西安20210130。
- 作者:思想者
- 时间:2026-09-03 10:05
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:和黄医药 260902.mp3
联讯仪器深度 260902.mp3
共创草坪 260902.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
共创草坪 260902_导读.docx
- 原材料价格 提价 汇率 毛利率 传导机制 友商 市占率 人造草 代工 草坪 运动场 休闲草 收入增长 铺装 验收 越南工厂 本土化采购 供应链 石化产业 草诗
- 在投资者交流会议中,公司面对原材料价格上升和汇率波动等外部挑战,展现了经营韧性,通过调整产品价格成功控制成本影响,保持毛利率稳定。
- 三季度收入与量配比有望改善,公司正努力实现价格传导和成本控制,以期达成良好增长目标。
- 三季度时,价格会继续调整以应对原材料涨价,至于原材料8月底以来的涨幅,其影响可能在四季度才能在出货单价上体现出来。
- 发言人1 答:三季度从目前情况来看,同比价格降幅应该收窄,上半年价格下降了大约10%至12%,而到目前为止,降幅较小,甚至有可能在下半年转正,可能在十月份、十一月份实现这一目标。
- 发言人1 答:从目前来看,三季度人造草的订单出货量预计会实现双位数以上的增长。
- 发言人1 答:是的,国内休闲草准备进行线上线下渠道的打法和战略上的迭代,由于成本下降,具备进入现有修宪草渠道的条件,目前正在尝试突破并逐步引导国内市场消费场景的产品规划。
- 发言人1 答:三季度预计量和收入的配比会更好,同时持续努力将原材料价格涨价和人民币升值等因素传导至产品价格上,希望三季度能够实现相对较好的增长。
和黄医药 260902_导读.docx
- 对话讨论了赛沃替尼在二线和一线非小细胞肺癌适应症的市场潜力和竞争格局,强调新增适应症带来的巨大市场空间和改善的竞争环境,预计将显著提升销售业绩,同时海外市场的三期临床结果也即将揭晓。
- 分析了其5款ATCC分子的临床进展,强调了在竞争格局中的领先优势,以及跨国药企对此技术的关注,认为和黄医药有望改变投资者对其的认知。
- 通过分析和黄公司的销售表现和国内外收入分布,他强调了公司目前的有利条件和增长潜力,特别是在福奎基尼、塞沃提尼等核心产品的支持下,展现了和黄公司在医药行业中的扎实竞争力和国际化合作背景。
- 发言人1:国内和黄的销售情况可以从一张slide中看出,其中详细介绍了国内市场和海外市场的销售情况,以及福奎、塞沃提尼和索洛匹尼布等核心产品的市场表现和收入分成情况。
- 冯魁(FOLFIRI)在国内市场的销售方面,尽管三线结石肠癌的增速不如往年,但在今年上半年仍实现了0.6亿美金的同比增长40%的良好成绩,这得益于新疗法的竞争格局变化以及在线集采方案的增长周期。
- 从今年来看,和黄国内销售发生了显著转变,从上半年的阶段性低谷转为下半年环比提升,并呈现逐季度恢复趋势,尤其是未来几年将有多个新适应症和新产品上市,为公司带来强劲的增长动力。
- 海外方面,尽管尚未达到三期结果或上市,但接近完成的关键临床实验显示出了阳性结果,预计很快会有合作伙伴进行NBA申报,如果审批顺利,明年有望实现放量,海外市场也有较大预期。
- 发言人1:未来的一个重要估值点是海外市场的放量,预计市场空间可观,并且该市场是今年公司的主打市场之一,确定性较高,因此在整体估值模型中占有重要地位。
联讯仪器深度 260902_导读.docx
- 连续 光模块 1.6T 净利率 光芯片 COC KKGD 测试仪器 光测试 利润 高端产品 通胀 资本开支 市占率 解决方案 放量 全球唯二 PDDCOC 经济链 存储测试
- 对话讨论了公司二季度利润从1.2亿大幅增长至近4.5亿,净利率由二十几个点提升至43个点,主要归因于1.6T高端产品的放量,推动了测试仪器板块的通胀。
- 未来,1.6T订单及NPONPO需求提升,预计净利率将持续高位,利润加速增长。
- 指出某公司作为全球唯二能提供1.6T全套测试解决方案的企业,正享受行业放量带来的业绩加速增长,预计未来业绩将持续释放,核心支撑点包括行业自动开支加速、解决方案的全球唯一性及技术达标验证后的市场占有率提升。
- 对话聚焦于光芯片(如COC、PPD)和光模块测试领域,强调国产化背景下产业链的扩张与贝塔效应,指出订单快速增长、市占率提升及高端产品占比增加带来的利润释放潜力,建议关注光芯片与光模块产业链的持续放量及高端化趋势,可进一步联系国际金融团队获取具体增长策略与弹性分析。
- 发言人1 答:连续公司在Q2的净利率从Q1的二十几个点提升至43个点,这种大幅度提升的核心原因是高端产品的放量,尤其是1.6T产品的销售增长,验证了我们之前所述的测试仪器板块通胀观点。
- 发言人1 答:从光领域的角度看,我们梳理了国内外下游核心客户近期的财务状况和资本开支情况,得出的核心结论是连续公司是当前光领域扩产的最大公约数。
- 无论是800G、1.6T还是更高端的6.4T产品扩展,都离不开测试仪,并且随着800G到NPO的整体测试通胀持续,扩产对于光模块和NPU都是全检的过程,由此带来的测试需求增长是市场的必然趋势。
共创草坪 260902_原文.docx
- 首先的话,我就是我也先抛砖引玉跟江总请教的第一个小问题,就是目前考虑到整个原材料价格走势上,因为其实我们看到近期整个原材料其实都还在往上涨所以说目前咱们这样的一个后续一个提价的打算是怎样的?
- 做了调整的话,从我们半年半年报的我们二季度情况来看,实际上这个原材料价格上涨的话,我们应该对我们的毛利的影响应该是有限的。
- 我们是基于这个成本加成这种模式报价的话,在某种程度上它的传导机制应该还是可以的,就并没有请关注公众号思维纪要社,更多纪要请加V西安20210130。
- 然后另外一个就是因为其实看咱们的这个中报,不是也披露了最新这个行业的数据,所以我们想了解一下,目前从比如说25年这个数据来看的话,咱们跟友商的这个市占率的话差距甚至进一步扩大了,包括友商数据大概是多少。
- 它相当于是它的它的这个10%的话,就相当于是在原有基础上下降了两个点的,这个跟实际情况应该差异还是比较大的,应该不会有这么大的差异。
- 明白,所以您意思就是如果说买草请关注公众号思维纪要社,更多纪要请加V西安202101304的话,它一般主要是用来做运动场,对吧?
- 就是说其实历史上来看,公司整个在品类开发上的话一直是比较谨慎的,或者说比较克制的那现在的话可能我们也看到像有一些这种做做塑料制品的公司,他们可能在做这PCD板,然后包括可能有的还去做这种塑料墙板。
- 然后张总您看最后有没有一些什么咱们可能重点没关注到的,您在这个总的指导下,谢谢。
和黄医药 260902_原文.docx
- 文档:打开文档
- 来源:打开来源 和黄医药 260902_原文.docx
联讯仪器深度 260902_原文.docx
- 文档:打开文档
- 来源:打开来源 联讯仪器深度 260902_原文.docx
- 作者:思想者
- 时间:2026-09-03 10:05
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:山东路桥 260902.mp3
升级款二材料升级mSAP智能驾驶板块半年260902.mp3
人工智能正在超越我们自己的预测-Big Ideas 2026年年中回顾 260902.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
人工智能正在超越我们自己的预测-Big Ideas 2026年年中回顾 260902_导读.docx
- consumers Nuclear company ideas ARR 关注公众号 human expert hyper scale efficient models artificial intelligence agent token growth inflection task demand Prices 思维纪要
- 发言人1 答:The major trend noted in 2025 was the significant growth in demand for AI workloads and tokens, which evolved throughout the years, leading to a 7-fold increase in the number of tokens being inferred on the unified API platform.
- 发言人1 答:The demand for AI workloads has been evolving with continued exponential growth, increasing an additional sevenfold over the first seven months of 2026 alone, driven by the deployment of more efficient models and an increase in the reasoning capabilities of these models.
- 发言人1 答:Before ChatGPT, investments in data centers grew at a rate of roughly 5% annualized, amounting to approximately 2.1% faster than inflation. Post-ChatGPT, the growth rate accelerated significantly. In 2026, industry estimates for annual spending on AI chips were raised to over $800 billion due to the success of companies like Google Cloud and AWS, which are raising their capital expenditure guidance due to strong demand and high returns on their AI investments.
- 发言人1 答:The market has shown a transition from being extremely bullish on AI infrastructure build-out to concerns about overbuilding. However, recent developments, including the performance and margins reported by hyper-scalers and their capex guidance, have led the market to switch back to being bullish.
- 发言人1 答:AWS's growth could significantly impact the future of AI computing, with predictions for a multi-hundred billion dollar business potentially reaching $1 trillion per year in the long term. This ambitious outlook, along with strong revenue growth and expanding margins, supports a bullish case for AI compute growth over the next five years.
- 发言人1 答:Advancements in nuclear energy include the largest public offering of a nuclear company in history, the achievement of criticality by several companies, and regulatory changes that expedite the licensing process. This development is part of the distributed energy approach, alongside solar, and supports the growth in data centers, with companies like Elon Musk's companies committing to substantial solar capacity additions.
- 发言人1 答:Electricity prices are expected to go down with a greater supply of Paris and an increase in power generation capacity. This is seen as positive, especially in the current political climate, as it will lower the average cost of electricity for consumers.
人工智能正在超越我们自己的预测-Big Ideas 2026年年中回顾 260902_导读.docx
升级款二材料升级mSAP智能驾驶板块半年260902_导读.docx
- M SUB材料被视为市场潜力巨大的关键材料,尤其在1.6T光模块及以上应用中,预计未来市场空间可达数百亿规模,引发行业高度关注。
- 讨论聚焦于设备厂家的订单增长,以及对电镀线、曝光机、激光钻孔设备,和铜箔、药水等核心材料国产化的乐观预期。
- 对话讨论了M Sub行业扩产趋势,指出电镀线、曝光机及激光钻孔设备需求显著增加,尤其是曝光机在m sub领域的国产化率提升明显,订单量大幅增长。
- 讨论了mSAP技术国产化替代趋势,指出主链设备扩产与铜箔、药水材料需求增加,预计四季度开始量产后市场将有显著增长,设备端重点关注新型微组装,材料端看好铜箔与药水国产化替代契机。
- 着重讨论了市场对材料升级的关注,特别提到了m sub和m star在1.6T光模块及更高产品中的重要性,预期市场空间将快速增长。
- 发言人1:m sub材料的工艺相较于之前的光模块工艺有较大升级,现在主要采用10到12层甚至14层的设计,特别是在1.6T上以5加2加5或10加2加10的架构进行材料升级,这为具备消费版HDI和有载板能力的厂商提供了先发优势。
- 曝光机方面,国产化率较低,但在m sub领域订单增长迅速,尤其是超快激光钻孔设备的需求增加,而主流仍是二氧化碳激光钻孔机。
- 发言人1:预计今年三季度BT载板可能先在非HBM存储应用上导入,M top层面则从12层到24层逐步导入,明年一二季度量可能会出现显著增长,类似今年HOP同步或二代步梯步的斜率增长情况。
升级款二材料升级mSAP智能驾驶板块半年260902_导读.docx
山东路桥 260902_导读.docx
- 2026年上半年,公司实现营收253.57亿元,营业成本218.66亿元,利润总额13.66亿元,净利润11.12亿元,归属于母公司净利润7.31亿元,虽较去年同期有所下滑,但资产总额达到1850.43亿元,负债总额为1411.81亿元,股东权益增至281.17亿元。
- 面对收入和利润下降,公司指出原因为业主资金及征地拆迁影响。
- 对话围绕山东省高速公路建设展开,指出2026年作为十五开局之年,山东省将加大交通基础设施建设力度,包括新开工项目、改扩建道路等,预计未来订单稳定增长,尤其是大股东的投资将持续增加,市场空间充裕。
- 利润总额为13.66亿元,净利润为11.12亿元,归属于母公司所有者的净利润为7.31亿元,分别同比下降8.6%、13.4%和28.93%。
- 在国内外挑选项目时注重盈利水平,尤其是在国外订单增长的情况下,会对项目进行筛选以保证回款和利润。
- 此外,公司还在经营管理中推行两个1%的工程,加强利润水平的内部管控,确保从订单获取到项目管理两端协同努力,以保持公司整体利润水平的稳定。
- 发言人1 答:今年下半年,高速集团预计在两条路线上投资约400亿人民币,且未来两年订单稳定增长,保持在类似的投资水平。
- 我们希望在接下来的时间里,能继续保持每年千亿左右的经营规模,并通过订单筛选和施工过程管理,实现相对稳定的利润增长。
人工智能正在超越我们自己的预测-Big Ideas 2026年年中回顾 260902_原文.docx
- Hello, everyone, disruptive innovation is evolving as quickly as ever, especially in the age of AI. And we're happy to be here today to walk through some of the biggest trends that are changing and evolving in our big ideas surrounding the topic of artificial intelligence.
- So to jump right into IT, i'm going to turn them over to Joseph, why renting you walk us through how the demand pictures evolving and how that's changing investment in infrastructure to support artificial intelligence?
- sure. Thank you. Think so. One of the biggest trends that we noted in twenty twenty five was this accident, dentil growth in token demand and overall demand for infancy AI workloads.
- And what we observed in big ideas twenty twenty six was that over the course of twenty twenty five, the number of tokens inference on the unified API open rather grew roughly seven fold to about seven trillion tokens per week. What we've seen in the first seven months of twenty twenty six is continued exponential growth, a growing an additional seven fold over the course of the year so far to an access of fifty six trillion, an tokens being in france per week on this platform. Uh, this is largely due to a combination of uh, more efficient models being deployed, which is driving demand for AI workloads that would have been, in some cases prohibitory vely expensive before and also an increase in the reasoning capabilities of many of these models of which are in turn driving more usage sort of on the higher end of the spectrum as well.
- And so we're seeing this continued inflection in demand as uh individual consumers and enterprises get more more value out of these individual tokens from both an efficiency standpoint and from a rab reform standpoint as well. Just if he said seven x last year, I think you went twenty five. I understand why you did that because, uh, that chart for token growth looks almost flat last year, which, which is kind of incredible relative to the continued acceleration this year where continual when we published in big idea it's clipsed by s happened in the last seven month.
- So so if you look at the infrastructure build out um in the decade leading up to ChatGPT, the investments in data other systems, which are the individual chips that are being put in these data centers um grew out of roughly five percent annualized rate um in that decade, adding up to chat PG slightly faster than the rate of inflation.
- And because of this, elon and his companies have committed two billion two hundred gigawatts of a请关注公众号,思维纪要社,更多纪要请加V西安20210130。
- Uh cursus ARR set to about four billion right now. That's up for x from when we publish big ideas twenty twenty six uh legal start up harvey as referee, triple the air are in that time. 请关注公众号思维纪要社,更多纪要请加V西安20210130。
人工智能正在超越我们自己的预测-Big Ideas 2026年年中回顾 260902_原文.docx
升级款二材料升级mSAP智能驾驶板块半年260902_原文.docx
- 各位投资者,大家上请关注公众号思维纪要社,更多纪要请加V西安20210130。
- 那么我们觉得m sub可能它当然也因为m sup主要对应的就1.6T光模块及以上的这个产品,然后包括NPO,然后包括1.6光模块跑通之后,它可能会往相对低等级的产品去做一些整体的一个兼容,做一个800级也去做一个兼容。
- 然后包括后面比如说NPO的一些架构,大家最近这个经线关注度比较高的,over这个架构上如果上了NPO那么八个互联的这个方案情况下,它的这个板子也是用的是这个也是用的m sub m sub也是这样。
- 我们也做了一个简单的统计,按照1.6T光模块,可能明年27年在4000万8000万,只以800G可能60%到70%上,800G可能1.2亿只,NPO明年2500万只这样的一个角度进行了一个综合的一个测算。
- 咱们就简单举个例子,你激光钻可能再往后面你就得往更后面的这个厂家去走,欧美的这个产业去走的对对,所以我们这个产业趋势的确定性肯定是非常高的那在这个阶段,我觉得就材料端,我们我自己的观点是主要的变化是在铜箔和药水。
- 然后部这边整体上我觉得结论来讲的话,就现在也缺布,但他缺的是一代部的1027,1.6T可能上的是一点611代步的1027,它可能对于二代步梯步甚至Q部的需求可能要等到NPO那一代才会慢慢起来。
- 比如说载体铜箔,比如M的药水,我们其实跑下来现在都属于我们最后产生趋势,一个是非常明确的国产期待,就类似于今年去年四季度到今年112季度,二代步HOP4发生的这样的故事,我觉得一定是一样的。
- 第二个药水的话我们觉得跟踪下来就是药水,可能正常的一个药水,就现在HBI上的药水的毛利率可能是在50% MP上可能到60%,价格也要再高个15%到20%,这价格可能要高个更高。
升级款二材料升级mSAP智能驾驶板块半年260902_原文.docx
山东路桥 260902_原文.docx
- 我们是因为有山东高速的保底订单,同时我的二股东是山东省最大的铁路的投资商,所以我的这个也有二股东的这个铁路项目的就支持我这个股东的支持这么大,就是内部项目很稳健的情况下,我的筛选订单就更加有韧就有余,可以保证一些利润的水平,所以说这个也是我们一个比较显著的一个优势。
- 根据山东省政府工作报告和交通部门的安排,226年将新开工宴城枢纽和表白寺,大约在这个月底或下个月进行招标,这是还有另外一条沟通路,计划下半年就要招标两条高速路进行招标,再一个就是还有23个提前项目,建成通车的有五个高速公路项目,济南市宁津等高速公路通车里程将到时候将突破9500公里。
- 包括上个月新中标了一些新中标的一些项目,西藏的一个合格的一个中学,包括新疆的一些公路项目,持续也在中标中,也跟踪了前一段时间刚统计了,目前我们正在重点跟踪的项目有五六十个,包括公路、市政、房建,包括一些环保新能源都有。
- 在我们这个核心的子公司是48年就成立了一个老的施工单位,所以说一直都是面向全国经营的,并且我们出国的时间也很长,出国的时间得有一个76年,76年啊啊啊第一个出国的这个项目已经是七对,就76年就在就谋划着就出国这几年也是通过一些项目的一些布局,就比如说海外一些施工平台的一些就布局。
- 比如说我们成立了专门做海外的路桥国际子公司,收购了,一个叫做山东外经的一个,对外的一个认可度很高的一个施工平台,通过这些收并购的一些就举措,慢慢的也是实现了从,跟中信建设一样的这种的借他的船出海,大号的船出海,到现在我们能够独立的出海,并且竞争力比较强。
- 我们可以利用我们融资低的优势,然后商业模式比较成熟的这些特点,能够帮助业主,业主既能达到他所投资建设的就这几个项目,顺利的去投资运营投资施工、运营交付同时我们也可以能够争取比较好的一个回报,所以说这也是很多业主依托我们这种国企的3A级的平台,愿意跟我们就合作,这样的11个呃,一个一个就原因所以说,我们也是就是通过我们再一个就是刚才你介绍了,我们不但是,第一次就是这个公司的,就公司成立的时间也好,出国的时间也好,都非常的早就积累的这个,人员技术,以及这种项目管理,就不断优化的这些项目管理,都非常的成熟。
- 请关注公众号思维纪要社,更多纪要请加V西安20210130的这样的一个优势,以及我们内部人员技术,以及能保质保量交付的这样的一个优势都是非常强的。
- 再一个就是说利润的水平,我们也是刚才介绍过了,争取通过这种的订单的筛选,还有施工过程中的管理,争取有一个比较稳定的一个一个一个结果基本上是这样的情况。
- 作者:思想者
- 时间:2026-09-03 10:05
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:四川成渝 260902.mp3
随着AI代币使用增长,数据中心电力需求的前景 260902.mp3
双林_踏歌:矿山智能化合作解读电话会 260902.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
双林_踏歌:矿山智能化合作解读电话会 260902_导读.docx
- 企业具备车端无人驾驶ECU、整车控制策略、地面协同、云端调度等完整能力,已交付30+项目,智能化验收项目全国第一,适配12款矿卡与宽体车,覆盖多种动力平台与复杂工况,服务大型矿业客户,海外业务取得突破。
- 市场前景广阔,预计到2030年全球市场将超过500亿美元,中国市场将从40亿增长至超300亿,年均复合增长率超50%。
- 已取得超过40辆第三方刚性矿卡的商业订单,验证了系统在海外矿山的适配能力,未来将重点提升标准化交付流程,实现海外项目的批量数据化。
- 发言人1 答:我们的优势主要体现在五个方面:一是系统完整性,我们不仅提供单一算法或改装服务,而是具备车端无人驾驶ECU、整车控制策略以及地面协同、云端交付和调度能力,还有矿山无人驾驶运输系统的工程交付能力;
- 发言人1 答:根据第三方行业报告,全球无人驾驶解决方案市场预计2030年将超过500亿美金,其中中国市场将从当前的40亿增长至超过300亿,整个行业的年均复合增长率超过50%。
- 发言人1 答:智能小模块已发展成为全球汽车产业技术的核心高地,被包括舍弗勒、大陆等国际顶尖零件巨头以及众多国内外主流整车企业视为下一代底层技术的核心战略方向。
- 发言人1 答:最近发布的智能小模块K7已实现了自主可控的核心部件,如智能计算机、电动杆和EMV等,并且相较于传统矿用车辆,它没有变速器、传动轴和半轴,从而大大提高了处理效率(可达95%),同时自动能力回收效率高达85%。
- 发言人1 答:海外矿山无人驾驶运输市场的规模和增长率都较大,预计到2030年将达到接近300亿美元的市场规模。
双林_踏歌:矿山智能化合作解读电话会 260902_导读.docx
四川成渝 260902_导读.docx
- 文档:打开文档
- 来源:打开来源 四川成渝 260902_导读.docx
随着AI代币使用增长,数据中心电力需求的前景 260902_导读.docx
- power demand data center power data center demand regulated utilities hyper scale supply chain 关注公众号 consuming token local community consuming country solution customers golden sex physical constraint 思维纪要 公众号思维
- 发言人1:The impact of AI on global power demand is significant, as it is equivalent to the power consumption of the whole country of Japan, which is the number five power-consuming country.
- 发言人1:Recent forecasts have shown an increase in AI power demand projections, despite models becoming more efficient and the constraints shifting from traditional measures to new ones like turbines, transformers, transmission, and trace people.
- 发言人1:The question of whether the grid could handle AI has been answered in a least comforting way, indicating that it has been unevenly and expensively managed.
- 发言人1:The complexity in the AI power demand outlook is the demand growth continuing and the intricacy of the global supply chain stretching from models to physical resources.
- 发言人1:The role of supply chain constraints is significant, as they affect the demand for AI power, with constraints now present almost all the way back in the supply chain from models to base elements.
- 发言人1:The recent increase in the U.S. power demand outlook was prompted by a positive revision in the data center power demand outlook, including new projects being added to the queue and increased utilization of existing data centers.
- 发言人1:The forecast for data center power demand in 2023 has been raised to a three percent growth rate, up from prior forecasts, due to new projects and increased utilization of existing data centers.
随着AI代币使用增长,数据中心电力需求的前景 260902_导读.docx
双林_踏歌:矿山智能化合作解读电话会 260902_原文.docx
- 所以的话刚才也问到他哥的这个优势,就是说除了我们收入规模确实在行业里面比较领先之外的话,我觉得这个行业还是要综合的去观察,包括技术的完整性,包括这个项目验收的质量,包括我们大框的规模,包括我们车辆的适配的程度和我们持续运营的能力。
- 首先第一个方面的话,是其实我们此次也是看到了双林和泰哥的一个整体的战略合作的结合,所以我们想了解一下,后续的话咱们双方大概各自会赋能哪些方面,包括战略合作的这个重点,或者说是KPI,就是你能否再更加细致的再介绍一下。
- 对于上面来说,是智能小模块业务产业化进程中的关键的一步,未来双方将继续深化合作,优势互补,积极扩展规模,并持续探索更多智能化的场景落地,不断强化双方这个核心竞争力,为智慧矿山建设赋能,共创这个物理AI下时代的产业新机遇。
- 我们认为咱们我们跟双林的这个合作,它它不是一个简单的,比如说是一个采购或者是一个配套,它更多的是围绕我们这个原生的无人驾驶的矿卡,从整车平台的包括定义,软硬件的接口,包括联合的验证,包括到未来矿区项目的共同的交付来开展协同。
- 从这个具体的分工上来讲的话,我们认为方林它会重点的发挥它在整个工程,包括在小模块的这个智能底盘,分布式的电驱,包括线控的执行和经营制造等方面这个能力来给我们的这个请关注公众号思维机要社,更多纪要请加V西安20210130人驾驶。
- 我可能下一个的话就关注的是咱们今年尤其是在2026年以来的话,就针对于这个矿山智能化,我们当前有哪些比较或者说是在行业里面属于前瞻的技术的发布,包括像软件、硬件,还有这个整体的产品也想再了解一下。
- 当前的话这个角模块已经成为我们全球汽车产业技术这一端的核心高地,包括舍弗勒,大陆等国际顶尖的零件巨头,以及众多的国内外的主流整车企业,都在确立为下一代都将一个角模块技术确立为下一代底层技术核心的关键战略方向,并持续投入为为这个研发和产业化政策进程的话添砖加瓦。
- 那么我们这边再请教一个,就是我们现在从泰勒之前整个的这个矿井无人运输系统,业界是一个领先的这样的一个地位,包括自贸端的无人驾驶大模型,然后多智能体调度和控制大模型,以及设备全生命周期稳全生命周期健康管理的这个大模型。
双林_踏歌:矿山智能化合作解读电话会 260902_原文.docx
四川成渝 260902_原文.docx
- 有这么一个比较良好的一个业绩的呈现,主要是基于公司管理层一直以来都非常重视我们的市值管理工作,同时我们也是把稳定的持续的、稳健的一个经营业绩的增长,作为我们市值管理的一个最根本的核心目标去去去做的。
- 所以从22年我们开始系统的设置管理工作以来,我们一手抓我们的经营业绩,一手我们在抓资本运作,还有包括跟我们投资者的一个沟通,我们也是密集的在和大家进行一个交流,这个是第一点,我们是业绩有弹性的。
- 首先是我们的传统能源板块,传统能源板块在总的有品销售在下降的情况下,但是我们的利润却实现了一个翻倍的增长。
- 上半年我们在游艇销售一共是有九个亿的销售额,但是我们的利润实现了1.2亿,较去年同期6000万,是有一个翻倍的一个增长,这是我们的第二个业绩的亮点。
- 目前我们在手也还看了很多优质的一些项目,可能陆续后面我们会有一些公告,后续也请各位投资人持去关注公司关于上半年的情况就大致先汇报到这里,下面看大家有什么问题,我们可以随时交流和分享。
- 那我当时自己上的没有对上,对对对,然后还有就是接待,可能就我这边可能就稍微补充讨论一下一些,同行端这里的需求偏可可可能需求这一点影响,其实我这里也顺便说一下,因为其实上周包括前天,其实很多高速公路都在密集的发,就是大家都在讨论后续的需求。
- 那么最近由于这个油价的原因,可能有部分商家又想到了这个有平行路,除非少量的还是会有一定的分流,但是影响也不是特别大有还是有一些等于是分有一些货车比例,咱们可能客车旅游都会多一点。
- 那到时候介绍整整一番一辈子的,他有一部分是受影响,有一其中一部分都是跟当地政咱们政府去是对,因为我们这边的政府联系还是比较紧密的,尤其是我们股东,我们大股东他也是四川省最大的一个总数区,他省政府支持力度还是比较大的,所以说税收还好,当然也有税收压力。
随着AI代币使用增长,数据中心电力需求的前景 260902_原文.docx
- So to put in perspective, kind of what is AI doing from a power demand of perspective, is adding the power equivalent of the whole country of japan, which is the number five power consuming country. So this is, this is really significant.
- The last time we SAT down to talk about AI and power to debate with whether the grid could handle IT, that question has now been answered in basically the least comforting way possible, partly unevenly and expensively. Look back to AI extend ers. I am alternative, and i'm here together with Georgey, the ahead of the golden set goal institute together.
- Recall has seen a series of episodes planing the rise AI and everything I could mean for companies, investors and economies. Do you get to see you again?
- So last first of the table for people who have followed this series when we first covered this topic, the short hand was basically that AI would drive a step change in data set of power demand after nearly two decades of a sense, black electricity load. But since then, the main forecasts have gone up again. Even as we discuss many times, models have become more efficient.
- The binding contract has migrated away from megaton and torrents. What I think of all the things we have, turbines, transformers, transmission and trace people. So new constraints. And during that, the picture and the politics have arrived. So we have regulators, repairs and neighbors now really having to see at the table and having a lot to say about this topic.
- Well, I think one thing that kind of thinks with my expectation is the demand that goal continues um and what fashioning is to watch, as you described, the supply chain gets stretched all the way back from models but to all of the physical afford ces um really almost all the way back to the base elements. And so this is one of the most complex, intricate and global supply chains in the world.
- That's a significant increase over a multi a year period in hybrids. Ale expected spending请关注公众号思维纪要社,更多纪要请加V西安20210130 net's worker。
- And maybe there's a job angle to this is I think the fact is a Jason to AI and therefore for inherit sum, 请关注公众号思维纪要社,更多纪要请加V西安20210130。
随着AI代币使用增长,数据中心电力需求的前景 260902_原文.docx
- 作者:思想者
- 时间:2026-09-03 10:04
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:钽-AI驱动钽下游需求高速增长 260902.mp3
唐山港 260902.mp3
台积电深度 260902.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
台积电深度 260902_导读.docx
- 历史上,台积电仅在08年金融危机及2023年行业去库存状态下滑利润,其余时间业绩均实现正增长,凸显其卓越的成长性与稳定性。
- AI技术的发展增强了对先进制程的需求,推翻了之前对3纳米及以下制程需求不足的担忧,预计台积电的K格增长将持续加速。
- 对话聚焦于台积电HPC和AI相关收入占比及其行业趋势,指出HPC收入占比已超50%,AI收入占比从低位双位数增长至30%以上,晶圆代工业滞后于bb厂商出现拐点,台积电扩产计划庞大,2023年资本支出上调至660亿美元,预计2024年资本支出增速将超过收入增速。
- 其中,出货量受制于晶圆制造行业的周期性影响较大,而ASP则相对不那么周期性,尤其是随着先进制程的发展,如7纳米及以上制程的推出,台积电的单片晶圆ASP呈现持续上升趋势,包括产品结构优化带来的自然增长以及每年基于紧缺制程进行的涨价,从而使得台积电的收入增长具有一定的非周期性特点。
- 发言人1:台积电依靠其先进的制程技术,尤其是在7纳米制程量产之后,单片晶圆的ASP持续提升,并且除了正常的制程迭代带来的产品结构调整和ASP增长外,还通过每年针对紧缺制程进行涨价策略,实现ASP的额外增长。
- 这种模式使得台积电在行业周期上行时受益于更高的出货量和ASP双重增长,在行业下行时也能通过ASP的增长抵消部分出货量下滑的影响,因此台积电的成长性和盈利能力相比其他晶圆代工厂商表现出更高的稳定性与增长性。
- 发言人1:台积电拥有大量已折旧完的生产线,这部分成本能够用来补贴新制程中产生的大额折旧,从而降低利润率影响。
- 发言人1:目前,HPC已经成为台积电的主要收入来源,其收入占比已超过50%,并且预计未来有机会继续增长。
唐山港 260902_导读.docx
- 唐山港 冯总 王总 货量结构 外贸铁矿石 外贸钢材 业务策略 吞吐量 钢材货种 煤炭 毛利率提升 成本费用 粮食中转仓 精品矿加工 银行贷款 分红比例 折旧影响 抗风险能力 业绩增长 净利规模
- 讨论了通过投资51、52号泊位、粮食中转仓和精品矿加工项目等三个重点项目的资金使用计划,预计总投资约70亿,其中30亿拟通过银行贷款解决。
- 对话围绕公司经营状况展开,强调其抗风险能力和全面的港口功能,去年在矿石发运受极端天气影响大幅下降的情况下,公司仍保持了收入和利润的小幅增长。
- 公司计划于27年下半年至28年上半年启动几大重点项目,预计28年至29年将带来较大比例的增长。
- 下半年预计煤炭板块也将呈现稳中有升的局面,其中内贸煤炭吞吐量预计在5600到5800万吨之间,而煤炭外贸受国际能源形势影响,尤其是焦煤进口量有一定提升,但整体影响不是特别大。
- 发言人1 答:六月份山西某矿事故确实对煤炭生产管控有所加强,可能造成一定的影响,但由于往常经验表明此类影响通常为一过性,持续时间不长,因此预计对动力煤整体影响不大。
- 发言人1 答:根据相关货种结构的调整对毛利率的影响相对较大,而价格提升的影响占比较小,主要是几毛钱的提升,所以费率上调对毛利提升的贡献相对有限。
- 发言人1 答:新泊位建成投产后,由于固定资产折旧期限较长(约20年),大部分泊位是10年前后建造的,因此随着老的泊位逐渐折旧到期,新泊位投产对折旧增量的影响相对较小,对利润的影响也有限。
钽-AI驱动钽下游需求高速增长 260902_导读.docx
- 金属 供给 需求 价格 上涨 非洲 增量 AI 电子行业 高温合金 半导体 新金路 东方产业 西北资源 产能 扩产 投资机会 产业链 西美资源 冶炼
- 尽管未来有新增项目如马拉维项目、巴西塔布卡矿及国内新街路项目等,预计未来3到5年增量约700吨,但面对每年200多吨的新增供给,需求端的保守估计增长为15%-20%,预计缺口巨大,需求增量远超供给。
- 对话分析了钽在下游应用中的四大需求领域,包括钽电容、高温合金、半导体靶材及化学品,预计未来需求增长率可达15%-20%,尤其在AI驱动下,半导体和高温合金领域的需求增长明确,整体需求增长预计会高于供给增长,看好钽价格继续上行。
- 尽管利润端受提价滞后和投资收益下降影响,但未来三年预计可实现9亿利润,估值不到30倍。
- 因此,他建议关注能够从价格上涨和需求增长中受益的矿端和中游冶炼加工公司,如新金路和东方产业。
- 发言人1:年初至今,坦的价格出现了大幅上涨,从100美金每磅升至230美金每磅,主要原因在于需求拉动,供给端的刚性和扰动因素(如非洲产区地缘冲突频发、合规要求提高等)也起到了一定作用。
- 发言人1:今年上半年,龙头企业与下游客户签订长协价格交付,随着价格维持在较高水平(如200美金以上持续半年),预计接下来几个季度公司的售价将更加顺利,利润端也将进一步改善。
- 预计未来几年新美资源因施法和国法冶炼产能拓展将实现良好增长,给予今年3.2亿利润预测,目前估值在15倍至16倍左右,具有较大上升空间。
钽-AI驱动钽下游需求高速增长 260902_导读.docx
台积电深度 260902_原文.docx
- 如果各位领导对美股的晶圆代工行业有着一些有过去会,比如对美股的整个晶圆制造行业有一些认识的话,可以发现是在过去几年当中,其实尤其在20年以前20年和2020年以前,其实台积电的话它是一个15倍左右一个p four DP去交易的一个票。
- 而其他的一些美股的一些晶圆代工的一些厂商,像是global founders,已经说是发了1.2的联电,包括是在没有光通性概念之前的像tor jets这些的一些厂,也就是大家之前给intel的方队去做估值的时候,都是用PB去做的一个估值。
- 然后包括这几年台积电它的origin call上去讲这个sale value,也就是除了正常的一个制程迭代所带来的产的一个产品结构所带来的一个优化,所带来的ESP的增长以外,台积电最近几个业绩会也一直在讲CO的value。
- 而其他的时候,台积电它的一个ASP都是在他们的其他的年份当中,即使在像00年01年的互联网泡沫,或者说是像1718年这种下滑没这么大的一个周期当中,台积电的业绩都是在正增长的。
- 那未来的话还是有机会去进一步提升,包括台积电他去讲整个AI的这个review的一个占比,它的这个AI review的话,它的定义就是只是GPU,包括asic也是GHDM的背带的这种芯片,这种跟AI计算恰相关的,这些去看的话,也差不多是能一个像他过去之前披露的话,是去年大概是有一个他当然应该讲的是前年,当时是一个low teen,就是大概是23个点的一个水平。
- 但同样的他这个下滑的时候的话,其实也会是滞后于整个base的行业,像是其实消费电子的一些客户沟通AMD他们都是21年的下半年就出现了颓势,但是台积电的话它22年还是一个高增长的一年,直到二三年这边才出现了一个下滑。
- 因为我们知道晶圆制造它的一个现在先进制程资本开支越来越大之后,晶圆制造它又是一个重资产的行业,这也就导致说是折旧的话就会成为请关注公众号思维纪要社,更多纪要请加V西安20210130。
- 过去大家讲帮助都是讲的是乾道的晶圆制造,然后现在太极也是在提帮助2.0的一个概念,就是包括了前道以及后道好的一个整条完整链路的一个给客户的提供服务然后货到这边的话,就是台机的话,它现在大家用的比较多的其实还是cos的封装。
唐山港 260902_原文.docx
- 一个是董办主任冯总,还有是我们的正代王总,来给我们做一个中报的一个业绩交流我们看这个本身公司的这个中报,还是取得一个非常不错的业绩,整个的一个货量结构,应该也是有明显的一个改善,就是有提升。
- 我们的价格这块,我们这几年各位领导可能也能有关注的过程,可能也能了解我们的整体的价格还是相对比较稳定的,没有一个大幅的波动。
- 再有一个重点的是精品矿加工项目,这个是对西芒度过来的1500万吨的矿石进行一个加工破碎筛分,以提升这个矿石的品位,增加矿增加销售利润。
- 明白,就是想再就是请教您一下,咱们我们公司其实一直以来保持一个非常好的业绩增长,还有就是说良好的风大家也比较关心,就是说从这个更中长期的维度来讲,3到5年的维度,咱们公司有对我们的这个,业务量,还有说我们的一个,净利规模,净利做一定的这一个指引和我们的有预期,能给大家做一个分享。
- 就是某个单一货种的变化,即使是像去年那种矿石的,由于极端天气造成矿石发运的一个影响,比较大的影响来看,就是我们的抗风险能力相对来说是比较强的。
- 去年矿石有较大比例下降的情况下,我们的亏损量还有利润,还有收入都没有,甚至实现了一定的小小费率的一个增长。
- 其实我们公司风格就像刚才执行正在介绍的这样,这个是稳健经营,高分红,包括这个整体港口功能很全面,包括我们是整个京唐港区的地主港,整体的港口经规划运营都为我们负责,我们有比较强的协调能力和抗风险能力。
- 好的,刘总,我就说这些好的,非常感谢冯总,非常感谢王总的一个分享,我们也是希望各位朋友多多关注我们唐校长,这么优秀的一个业绩这么稳步增长,然后分红有这么慷慨的公司。
钽-AI驱动钽下游需求高速增长 260902_原文.docx
- 我们也看到就是坦的这个价格,其实从年初至今也出现了一个非常大幅的一个上请关注公众号思维纪要社,更多纪要请加V西安20210130。
- 所以我们细数下来就是未来3到5年这样的一个量我们基本上算下来是差不多是700吨的一个量,所以每年的一个增长量就是差不多是在两百多吨这样的一个体量,那我们看需求每年的一个增量大约是多少?
- 也就是说说这个钽电容加上这个坦马台占比相对来说还是比较高的那我们根据东方产业它像25年的这个年报的一个数据,他们也是引用了一个可以说是文章我们看到这个坦的一个下游的一个需求的一个分布是钽电容占了33%,然后高温合金用毯是占了19%。
- 然后半导体的像这个板材,用了占了是17%,然后产的这个化学品以及其他的,能够占到一个在30%左右,所以我们看细分的一赛道上来看的话,我们觉得像谈内容,随着这个AI的一个驱动,其实我们判断未来的一个增速的话,其实是能够维持在一个15%到20%的一个增长的。
- 其实就是随着未来的一个谈需求的一个爆发增长,我们看到就是这两家的这个可以说都是在这两家楼头,都是在积极扩产的那西美资源是25年的一个产能,是施法是3000吨,然后到26年是扩展到4500吨,然后到27年会继续扩产到6000吨的一个量。
- 所以今年上半年很多的这些龙头企业,其实是跟下游是有一些长协的这样的一个一个价格的一个交付的那随着我们也看到这个价格其实在200美金一以上,已经我已经维持了差不多半年的一个时间了。
- 继续拆分,就是市场最关注的这个电容器的一个业务的话,就是电容器的弹粉蚕丝的一个收入的增长,其实是有翻倍的一个增速的那这一块的一个收入占比也是从去年的30%多提升到了百分接近50%。
- 然后另外一个原因是因为公二季度西财院的一个投资收益的一个下降,也影响了公司的一个规模净利润的一个水平然后对于这个公司来讲的话,我们认为就是今年我们给了一个盈利预算,还是,因为西财院这一块的话,我们,目前公司的一个目标应该还是没有发生变化。
钽-AI驱动钽下游需求高速增长 260902_原文.docx
- 作者:思想者
- 时间:2026-09-03 10:04
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:稳健医疗 260902.mp3
信贷市场视角:美国企业发行人可以承受更高的再融资成本 260902.mp3
同星科技 260902.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
信贷市场视角:美国企业发行人可以承受更高的再融资成本 260902_导读.docx
- 讨论了美国投资级和高收益债券发行人如何应对再融资成本上升的问题,指出投资级债券发行人在2027年和2028年到期的债券面临更大的边际利率增加压力,而高收益债券发行人由于更短的到期期限,已较早面临再融资成本的增加。
- 对话讨论了三A级发行人若在2027年和2028年以当前指数收益率再融资到期债券,其债券利息可能翻倍,若经济增长放缓,这些企业较弱的资产负债表将面临更高的再融资成本压力。
- 他讨论了投资级与高收益债券在面对再融资成本时的承受能力,重点指出高收益三级债券发行人在高收益率环境下承受更大压力,其资产负债表因高收益率而变得更弱。
- 发言人1:U.S. corporate issuers are facing challenges in dealing with higher refinancing costs and weaker debt service capacity. The back-up in global yields since late February has reignited the debate over potential knock-on effects for corporate powers. Many companies have taken advantage of the low rate environment in 2020 and 2021 to release their balance sheet at very low all-in funding costs. However, as yields have increased, firms are struggling with the refinancing of their debt at higher yields.
- 发言人1:Recent yield moves have impacted both investment grade and high yield corporate bond markets. Companies that refinanced their debt at historically low rates are now facing challenges as they refinance at higher yields. The concern is how large the marginal cost will be to refinance maturing bonds in the future, given that interest coverage ratios are based on backward-looking accounting data.
- What is the difference between the current all-in cost of borrowing for IG and HY corporate bonds, and how is it distributed across credit ratings?
- 发言人1:The all-in cost of borrowing for IG and HY corporate bonds is very close to negligible based on current market prices. However, the effects of refinancing at higher yields are not distributed evenly across the credit ratings. IG issues with bonds maturing in 2027 and 2028 could see larger average marginal coupon increases compared to their BB-rated peers. This is mainly due to the maturity profile of HY firms, who generally issue at shorter maturities, while IG firms are more comfortable with bonds across the entire curve, including long-dated ones.
- 发言人1:Triple-C rated issuers are particularly vulnerable to the effects of higher refinancing costs because they have weaker balance sheets compared to higher-rated firms. Our estimate suggests that the current face value weighted coupons for bonds maturing in 2027 and 2028 could double if these firms are to refinance at today's index yields. Given that growth is slowing and facing headwinds, higher refinancing costs for these firms present a particularly acute and painful situation.
信贷市场视角:美国企业发行人可以承受更高的再融资成本 260902_导读.docx
同星科技 260902_导读.docx
- 文档:打开文档
- 来源:打开来源 同星科技 260902_导读.docx
稳健医疗 260902_导读.docx
- 稳健医疗 医疗耗材 消费品 海外业务 棉花 人民币升值 库存 GRI 越南 产能 调价 折扣率 新品 电商 品牌出海 抗风险力 收入增长 利润 供应链 全球化布局
- 面对地缘政治、大宗商品涨价及人民币升值等挑战,稳健医疗积极调整供应链布局,优化成本控制,通过锁价备货、商品调价及汇率风险管理等措施,成功实现收入与利润双重增长,展现了公司强大的抗风险能力和经营韧性。
- 上半年医疗耗材业收入26亿,受人民币升值及关税影响增速放缓,预计下半年海外业务将恢复增长;
- 企业通过并购GRI实现产能扩展与销售渠道补充,重点将高价值产品转向海外生产,包括美国GRI生产基地主要生产手术耗材及纱布类产品,同时计划2027年在越南新基地实现核心产品量产,分两期开发以支持医疗与消费品板块,整体布局旨在降低地缘政治与物流交付风险,推进品牌出海战略。
- 首先指出公司正面临地缘政治、海运成本上涨和大宗商品价格波动等外部挑战,但强调稳健医疗作为行业龙头展现了强大的韧性和经营能力,成功实现了收入和利润的双重增长。
- 发言人1 答:整体来看,今年上半年公司面对诸多压力,依然实现了收入和利润的双重增长,彰显出稳健医疗强大的抗风险能力和经营发展双轮驱动的经营模式韧性。
- 其中,医疗耗材业务在上半年整体收入为26亿元人民币,同比增长约3%,但Q2受到地缘政治、人民币升值等因素的影响较大,同时去年行业在Q2末和Q3初因关税贸易战囤积国内提货,导致今年Q2市场消化库存压力增大,海外业务收入相较于去年有所压制。
- 预计今年下半年库存基数会下降,海外客户下单流速将恢复正常,全年海外业务希望通过下半年的增长来弥补上半年的负增长。
信贷市场视角:美国企业发行人可以承受更高的再融资成本 260902_原文.docx
- Investment grade and high yield barriers appear position to withstand refinancing costs, but triple sea rated issuers face greater pressure as elevated yields meet weaker baLance sheet. Stay tuned after the conclusion of the podcast for additional important information. The credit market lens, U.
- S. Corporate issuers can digest higher refinancing costs billah hy Caroling. The back up in global yields since late february has regnier the debate over the potential knock on effects for corporate powers, particularly through higher refinancing costs and weaker debt service capacity.
- Many companies use the historical low rate environment of twenty twenty in twenty twenty one to release their baLance sheet at very low all in funding costs. Those higher death s were manageable when coupons were low, but over the past few years, bowers have been refinancing that dead at higher yields. For more on recent yield moves, see our August twenty first pinko perspectives.
- What's pushing long term bond yields higher, in our view, the risk of relatively benee despite coming down from their post code at highs, media interest coverage ratios for us, dollar investment grade U, S, D, I, G and high yield HY issues are still roughly six x and three x, respectively. Of course, given that interest coverage ratios are based on accounting data, they are backward looking. Thus, the real uncertainty is how large the marginal cost might be to refinance matching bonds in the future.
- While it's difficult to assess exactly how firms will optimize their capital structures on a forward basis, a rough approximation based on current market Prices, the difference between the current index field in face value ied average coupons of the blooming burg USDIGNHY induced respectively, the clear take away is that the index level difference is negligible. That isn't to say that the effects of refinancing at higher yells across the quality spectrum will be evenly distributed to approximately the funding costs across credit ratings. We calculate the face waited coupons for index eligible bonds matching in twenty twenty seven and twenty twenty eight and then compare them to the current yields for the given rating category.
- IG issues with bonds mature ing in twenty twenty seven and twenty twenty eight ten to face larger average marginal coupon increases than their bb rated peers. This may see more intuitive, but the underlying reason is mechanical. HY firms generally issue at shorter maturity profiles relative to their ig rated peers, whose investor basis far more comfortable with maturities across the entire curve, including long dated bonds.
- Therefore, given that we are six years past the july twenty twenty twelve in us treasury, five years years, most HY issues have already had to refinance at higher market interest rates. By comparison, IG issues that have longer data bonds mattering in twenty twenty seven and twenty twenty eight haven't yet refinances them in the current higher rate environment. 请关注公众号思维纪要社,更多纪要请加V西安20210130。
- There is one pocket of the market, however, where pressures are more acute. Triple sea rated issuers, we estimate that current face value waited coupons for bonds mature ing in twenty twenty seven and twenty twenty eight could double from current levels if these issue is refinanced matured bonds at today's index fields. Therefore, if growth continues to slow and late cycle headwinds create a further drag on earnings growth, higher refinancing costs for these triple sea firms presents in a cute, painful given their weaker baLance sheet.
信贷市场视角:美国企业发行人可以承受更高的再融资成本 260902_原文.docx
同星科技 260902_原文.docx
- 文档:打开文档
- 来源:打开来源 同星科技 260902_原文.docx
稳健医疗 260902_原文.docx
- 最终来讲,截到整个的报表端,也可以说我们还算是顶住了经营的压力,在上半年实现了收入跟利润的双重的增长,也这也凸显我们公司抗风险力和自己经营发展双轮驱动的经营模式的这样的一个韧性。
- 我们预计下半年其实医疗板块,尤其是海外板块,其实还是能够有很好的这样一个增长的那从整体的这个渠道结构来讲,就我们医疗板块仍然保持着海外一带,然后国内医院20%,低端20%这样一个均衡的结构,整体的发展还是比较有韧性。
- 后来在03年左右,就是国内的C端,国内的医院开始,我们是政府,我们是91年成立的这样的公司,90年初成立的那最开始也是做海外的这样的一个医疗代工的,这样的一个一直医疗耗材产品起家的那到目前,我们海外的这条业务线呢,其实已经是三十五六年了,这是我们最坚实的这样一个基础。
- 这块地大概占地是9点3万平方公里,就是预计2027年的Q3能够实现核心产品你的这样的一个产线的这样的一个量产。
- 所以这个板块目前如果按利润率算的话,可能我预计它的这个板块的利润率可能就1两三个点左右,那跟我们自己板块其实营业利率还是能达到双位数这个水平还是有很大的差距。
- 其实我们去年一套儿童以后,其实在去年我们是新投资卫生基金经济部的这样相关的产线的那在今年下半年都能达到预定可使用状态,也为我们这些增长在产能方面提供很好的支撑。
- 也就是说我们不是说昙花一现的,就是说真正给了我们一次机会,让顾客去尝试过,就是试用了,发现还真不错,所以就变成了我们的年轻客户,我们也在逐渐的往这个年轻化,就是说这个卫生巾这个品类往第一年龄段去渗透。
- 就是徐总您觉得我可以分享一些数据,我们全民时代历史上,就是在咱们所谓的消费升级的18年19年左右的这个时候,我们整个全民时代的营业利润率,大概是十四、15左右的营业利润率的水平,我们是披露分布报告的。
- 作者:思想者
- 时间:2026-09-03 10:03
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:智能驾驶板块半年报总结 260902.mp3
预焙阳极、阴极炭块 260902.mp3
制药供应链板块2026年中报业绩总结 260902.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
制药供应链板块2026年中报业绩总结 260902_原文.docx
- 我们看到去年全年临床前的毛利率是23%,今年上半年已经恢复到了28%,确实是临床潜在整体的CRO的板块,确实是从订单的业绩转化的速度非常快的这么的一个板块。
- 所以我们可以看到,确实在整体的订单层面上面,由于BD的传导,各个企业的订单从今年的一季度和二季度的情况来看,都比去年的三四季度单季度的新签订单的金额都上了一个台阶。
- 尤其是相对来说传导速度比较快的临床前的这个板块,其实已经明显看到了这个业绩的这样的一个,尤其是这个收入,包括毛利率端的一些明显的这样的一个改善了。
- 也很多原料公司其实是一些高精杠杆的公司,一旦收入开始有明显的增长之后,其实利润端的表现会更加的明显,尤其是在净利率的这个层面。
- 在扣非净利润的这个层面上来看,这个板块2025年的扣非净利润是同比增长了13%。
- 我们也是建议大家去关注C超板块的,像药明康德、药明生物、凯莱英、药明合联、康文化成伊诺斯泰格这样的一些标的。
- 原料公司我们是看到了这个经营拐点,我们是建议大家关注这个原板块内的一些龙头的公司。
- 在这个生命科学上游的板块,我们建议关注AI制药相关的一些可能带来明显扩容的这样的一些标的。
制药供应链板块2026年中报业绩总结 260902_原文.docx
制药供应链板块2026年中报业绩总结 260902_导读.docx
- 制药供应链板块在2026年中报业绩表现强劲,CRO、CDMO和原料药板块尤其突出,外需型公司订单充沛,新分子赛道如多肽、ADC和小核酸等领域增长明显。
- 建议关注CDMO及CRO板块的龙头企业,原料公司如普罗药业、天宇股份,以及生命科学上游板块的AI制药相关公司,以捕捉内外需共振带来的投资机会。
- 国内方面,BD交易活跃推动CRO产业链订单增长,25年国内医药投资同比提升50%以上,企业新签订单显著增加,尤其是临床前板块业绩改善明显,整体行业呈现高景气度。
- 他建议关注药明康德、药明生物等公司及原料药和AI制药领域龙头作为投资标的,认为制药供应链正处于内外需共振、新分子赛道快速放量的景气周期中。
- 发言人1 答:CDMO板块2024年受地缘扰动影响营收与2023年持平,但在2025年开始复苏,增速提升至17%,今年上半年因汇率波动导致毛利率和利润承压,但板块增速进一步提升至26%。
- 发言人1 答:CDMO板块在2025年毛利率修复并回到行业常规的40%左右水平,今年上半年毛利率进一步提升至40%,而净利率因汇率影响下降至20%。
- 发言人1 答:原料板块营收已在25年出现拐点,同比增长由下滑5%转为增长2%,尽管利润率受汇率压力影响仍较大,但下滑趋势收窄,毛利率维持在36%-37%的稳健水平,净利率从7%提升至10%。
- 发言人1 答:建议关注制药供应链内外需共振的新分子赛道,如药明康德、药明生物、凯莱英、药明合联、康化学成伊诺斯泰格等CRO板块标的;
制药供应链板块2026年中报业绩总结 260902_导读.docx
智能驾驶板块半年报总结 260902_原文.docx
- 同比去年的增长其实超过了60%,并且在这个新能源车中的渗透率已经达到了45%,甚至5 6月份的单月是超过50%的那从上半年200万辆的销量上来看,其实我认为是比较超预期的。
- 那这里面一个非常惊喜的事情是,我们看从这个激光雷达和算法供应商的上半年财报数据上来看,其实比亚迪掩蔽的选装率是比较超预期的,在10到1210万这个价格区间之内。
- 最后是我们看到算法环节是几乎没有发生,就从今年上半年来看,还没有发生特别强的价格下降,门塔在8月31号披露了上市之后的第一个财报,我们看到他上半年的ASP还有接近1900,环比去年下半年甚至有一定比例有一定幅度的环比提升,这个是非常令人超预期的一件事情。
- 最后第四点就是我们看从利润贡献上,其实要非常感谢这个有钱又非常焦虑的海外传统的厂商,其实给我们支架板块贡献了很大一部分利润的这里面有几个比较典型的代表,比如说大众,大众跟小鹏的这个合作是对于小鹏来说赚钱效应其实很强。
- 比如说文员,比如说pony,比如说澳门塔,都在海外的robot taxi上,是有非常好的合作的那并且在这样的一个合作模式之下,对于国内的支架厂商来讲,是有一个非常好的利润保护的,所以说,这部分我们看到在今年上半年整体整个板块的利润贡献,其实是挺大一部分的。
- 这个微创新指的是相比于从规则到端的这种跨越式创新上来说,现在其实进入到了一些微创新的阶段,但是并没有停滞,比如说小鹏VLA2.0的最新版本,其实是重点解决了城市去推理的问题。
- 这个说起来简单,其实对于智能驾驶来讲,这是一个其实是一个非常难的事情,尤其是你在这个物理算力的约束的情况之下,你要提高一频率的前提上,同时要拓展历史视频的长度,这个是需要很多底层的架构的创新的,这个其实也一定程度上是受益了,很多细节的一些方法,其实也是受益了整个AI领域的技术进步。
- 就是也我们之前也有这个发布会做过前瞻的解读,也有这个电话会做过前瞻的解读,我们认为重点还是要关注特斯拉他对于robot taxi后续的一个比较详细的roadmap,这个可能是去判断板块到底是短期的一个反弹还是反转的一个非常重要的点。
智能驾驶板块半年报总结 260902_导读.docx
- 智能驾驶 半年报 销量 渗透率 激光雷达 ASP 格局 利润 出海 L3 技术 微创新 软硬一体 特斯拉 robot taxi 付费意愿 法规 冗余 道交法 落地
- 智能驾驶硬件销量在2026年上半年同比增长超过60%,在新能源车中渗透率超45%,展现出超预期增长潜力,即使乘用车内需下滑。
- 不同供应链环节的ASP变化各异,激光雷达降价明显,预控成本下降源于芯片份额变化及自研比例提升,而算法环节ASP稳定甚至上升,预计未来消费者对高质量智能驾驶功能的付费意愿将进一步提升算法环节的价值。
- 对话讨论了智能驾驶技术的微创新阶段,强调软硬一体能力的重要性,并预告了特斯拉Cyber Cab发布会及其对L4级自动驾驶板块的潜在影响。
- 主持的国金汽车每日晨会系列第103期智能驾驶板块半年报总结,强调了智能驾驶在2026年上半年的快速增长,包括销量放量和渗透率提升,尽管面临整车销量和成本压力,主机厂未减配智能驾驶功能。
- 发言人1 答:26年上半年搭载城市NV功能的车型销量达到了200万辆,同比去年增长超过60%,并且在新能源车中的渗透率已达到45%,甚至5月份和6月份单月超过50%。
- 算法环节的价格下降并不明显,门塔上市后的财报显示其上半年ASP还有接近1900元,环比去年下半年甚至有所提升。
- 而支架由于法规问题,在出海方面相对较慢,预计27年会有部分国产车如小鹏L03开始出海,并在28年海外OEM在支架上实现量产落地。
预焙阳极、阴极炭块 260902_导读.docx
- 文档:打开文档
- 来源:打开来源 预焙阳极、阴极炭块 260902_导读.docx
预焙阳极、阴极炭块 260902_原文.docx
- 百川盈孚大数据智能分析系统是在原有网页信息服务的基础上进行升级,每日更新20万条的数据信息,涵盖了产品价格、供需、产能、产量、库存、成本、利润、开工率、进出口、消费、宏观经济、期货等多角度数据,还包括API对接、研究报告、利润计算等个性化产品。
- 可以明显看到石墨化阴极碳块导电性能更优,抗纳侵蚀能力更强,能够有效的降低炉底压降,减少吨铝电耗,同时显著拉长电解槽运行寿命,长期的综合成本优势更明显,适配当前的4 500千安及以上的大型电解槽的技术要求。
- 看完原料面,我们来看一下近几年阴极碳块市场价格的走势,可谓是经历了大起大落,19年的近2万元每吨跌到了21年的14000元左右,后面又急剧上涨至了35000元左右。
- 二三年开始逐步的回落,主要是因为原料价格大幅下滑,加上市场供大于求竞争激烈,随之也引发了一系列的踩踏效应,应急企业竞相降价促销,最低价格已经跌至了13000多元,因此企业大多数面临了亏损或者是微利运营。
- 九月之后随着地方炼厂中高硫胶产量的增长,交价预计拖拽走跌,但有低硫负极用焦提振价格的下行,下跌空间是有限的。
- 亚洲绝对是是绝对的核心区域,占总量超70%,其中印尼就是班长,断崖式领先,印度是副班长,而越南和沙特属于亚洲的新势力,非洲的领跑者就是尼日利亚和安哥拉。
- 包括现在最近大家比较关注的是近三年的一个行业降碳改造,说15万吨以下,我们和企业也有去沟通,其实这个政策的话还没有下发到企业端,虽然说要改造升级,但并没有说是怎么样的去改造升级。
- 所以在九月短期的话,我们看两个原料应该还是高位震荡比较难跌的那我们这样来看,下半年三四季度的一个阳极价格基本上是比较高位,可能是维持高位震荡,也不会出现这种大跌或者高位一个难跌的一个情况。
- 作者:思想者
- 时间:2026-09-03 10:02
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:众安在线 260902.mp3
紫光股份 260901.mp3
中顺洁柔 260902.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
中顺洁柔 260902_导读.docx
- 对话围绕成本红利及盈利能力提升展开,强调了产品结构优化、高端产品与线下渠道建设的重要性,以及不生产原材料带来的采购优势,分析了市场巨头间竞争格局变化及中小企业的出清状态,指出公司通过专业采购保持成本优势,并预计未来半年内原材料价格将持续处于市场优势水平。
- 讨论了线下渠道优化策略,强调了高端产品带来的高毛利率和销售净利率,以及棉柔巾、湿厕纸等新品的市场潜力和增长态势,指出尽管线上红利消失,但线下渠道和高端产品仍具有可持续性优势。
- 预计未来三年税后销售净利率可达8%,并计划通过智能化改造提升产能利用率,同时保持生活用纸业务稳定增长,积极参与资本市场活动以优化资产结构。
- 发言人1 答:目前,由于我们产品结构优化,高毛利产品的增长超过30%,特别是高保利产品占总收入的35%以上,这使得我们的盈利能力快速改善。
- 关于成本红利的持续性,底层逻辑在于前两年国内巨头对上游原材料公司的收购导致市场上原材料价格下行,而我们通过聚焦高端产品、新区建设和线下渠道维护,有效应对了市场变化。
- 目前,已将资源投入到3-5万家高端门店的发展和建设中,这些门店每月销售我们的产品能实现1万以上,且毛利率有五六千,足以覆盖渠道费用、业务员费用、市场费用以及经销商利润。
- 发言人1 答:今年我们的销售净利润率(税后)大约在5.5%左右,预计明年会更高,未来三年目标是恢复到8%左右的销售净利率。
- 同时,公司将积极关注资本市场的投资机会,并利用良好的现金流和资产质量,推动企业持续发展。
众安在线 260902_导读.docx
- 保险 车险 健康险 宠物险 理赔 运营 承保 费用率 AI 投资收益 资产配置 权益 固收 科技板块 银行 科技输出 跨境转账 外汇 盈利
- 他强调,公司未来将更专注于长期、高单均保费的健康险、宠物险、车险等产品,视汽车生态为增长点之一,尽管面临新车销量波动,仍看好下半年业务增长,并提到了探索自主保险试点和扩大交强险、商业车险的自主经营的计划。
- 此外,他还提到了科技板块的盈利改善和未来盈利预期的提升,以及银行板块的利润增长和财富管理服务的完善。
- 发言人1:是的,公司未来将更多地关注并发展如健康险、宠物险、车险这类久期较长且单均保费较高的产品,认为这类产品不仅能提升公司的承保技能,更能为用户带来更大价值。
- 对于保险业最新的支付新规,特别是关于投资收益率的要求,您如何看待其对公司红利资产配置的影响?
- 发言人1:公司会根据市场行情变化适当配置红利资产,但整体投资策略仍保持稳健,并严格遵守监管要求。
- 发言人1:香港虚拟银行的业务发展受到了新政策的影响,包括境外资产配置及保险等方面都有新的监管要求。
- 不过,尽管面临外部政策变化带来的挑战,但上半年虚拟银行整体利润增长稳健,非吸收存款业务也保持良好发展,实现了首次盈利,并进入净利润拐点。
紫光股份 260901_导读.docx
- 会议重点讨论了紫光股份及关联集团的业务增长、技术创新、市场布局及未来展望,特别强调了超节点产品的技术优势和市场应用,以及在AI、数据中心、海外市场的发展战略和预期。
- 紫光股份上半年营收达635.16亿元,同比增长33.93%,毛利85.15亿元,同比增长17.85%,净利润21.67亿元,同比增长108.18%。
- 新华三作为核心子公司,营收499.75亿元,同比增长37.28%,净利润23.88亿元,同比增长29.03%。
- 重点研发无损网络架构、绿色节能云网融合等技术,发布七大核心产品,如uni pod 8万超节点系列,支持多厂商异构算力,实现算力密度和效能双突破。
- 对话围绕公司上半年财务费用显著下降展开,详细分析了财务费用下降的原因,包括期权费用结束、经营利息支出减少及汇兑收益增加,特别是人民币升值带来的股权收购和海外采购成本节约,这些因素共同推动了公司上半年业绩的强劲增长。
- 毛利率下降的主要因素是核心企业新华三中,IT业务收入占比增长较快,导致收入结构变化,从而影响毛利率。
- 发言人1 答:今年上半年财务费用显著优化,其中利息支出减少约八个多亿,主要原因是去年收购新华30股权时产生的期权财务费用在2025年全年产生后不再发生,以及经营性利息支出因负债规模虽有增长但市场利率水平下降而有所下降。
- 在当前AI爆炸式增长的背景下,国产芯片正向400G、800G高数据速率发展,公司也在推动上游供应链,如盛科和紫光投资的芯片技术进步。
中顺洁柔 260902_原文.docx
- 因为现在咱们的上半年整体的一个成本红利还是比较明显的,所以想请教一下目前木浆的一个库存的情况,然后包括您怎么看待后续这个成本红利的一个持续性,然后包括像我们后面怎么去维持住这个可能成本端的这边的一个影响。
- 我们从去年开始,毛利率超过44% 10以上的高毛利的产品,我们的我们的增长今年情绪超过了30%以上。
- 所以节油是你天生不具备打价格战的这这种基因,所以倒逼我们第一次要把所有的资源放在高端产品跟新区房建设跟旧的对比,GT线下为主的渠道的维护当中。
- So all in到thousand on time生产跟渠道的发展当中,我们的这个低端产品转型,传统子弹我们总收入已经低于18%了,越来越低,这是第一个问。
- 因为你大家可以想一想,整个市场头部企业里面,只有我们没有生产,那所以我们的采购是最优的,对于这个生产才会是成本长期最优的,这个逻辑,市场上很多很多公司也有这方面的验证,大概是这个,好吧。
- 就是我想向您请教一下,新品就是偏高端的这种品类,就是当前大概的一个规模,包括像增长的态势,以及说后续的这个发展的空间,到大概是什么样的一个情况?
- 每个增长在这个增长里面的话,你刚才说的棉油精跟湿厕纸,大概加起来占这个比例的话,应该是不到应该是今年不到三个亿,不到3到4个月。
- 请关注公众号思维纪要社,更多纪要请加V西安20210130外的话,我们主要能力还是把明星跟在我们的线下去负债,来提升我们的盈利能力。
众安在线 260902_原文.docx
- 文档:打开文档
- 来源:打开来源 众安在线 260902_原文.docx
紫光股份 260901_原文.docx
- 净利润达到23.8 8亿元,同比增长29.033%的构成来看,国内政企业务收入达到了438点六七亿元,同比增长有41.35%。
- 下半年公司将继续提升AR基础设施系统的协同和一体化的一个交付能力,加强整个产品的这种系统性的核心竞争力,优化业务布局,提升运营效率,构建自主多元有韧性的问题性,以此构建面向未未来时代的一个系统级的一个竞争力。
- 我想问一下,就现在在这个产品这块,就除了这个企业网,就顺丰这一块的一个海外的一个情况,以及说我们在海外这一块有没有看到目前的遇到一些阻碍,以及说未来发育的一些核心的一些重点。
- 这个下降的比例实际上跟我们前几个期间的情况来说,应该说下降的幅度是有所减少,同时大家在那个利润表当中也看不到,我们今年的虽然说毛利率有所下降,但是,我们的毛利额增速还是比较快的,达到了18%,这还是一个非常快的速度。
- 那么毛利率下降的主要的因素,实际上还是来源于,我们核心企业新华三当中,它目前来说主要增长的驱动力还是在IP业务这一块。
- 我来回答一下,就是新华三剩余那是12.02%股权的一个考虑因为当时在收购这个科普HP推出的时候,在国内的投资者跟紫光一块来收这19股权的时候,我们也就跟国内的投资人已经达成了一个明确的一个远期安排。
- 我就跟各位投资人分析师朋友啊,非常高兴能和大家一起来讨论我们紫光股份2021年的半年业绩,我是第一次参加紫光股份的业绩交流会,所以我问了一下我们紫光股份这次分布发布会,我们参与的人员的情况。
- 我觉得这个数字反映了长期以来我们紫光股份的股东、投资机构,还有我们律师对紫光股份的厚爱和关注紫光股份作为中国ICT产业的龙头,长期以来实际上一直保持了快速平稳健康发展。
详情页仍未获取到全文。原始列表正文可能被截断。
研报
10年美债利率迫近4.8%,怎么办20260902.pdf
AI时代中长叙事内容IP与渠道价值如何看20260902.pdf
AI柜外电源研究框架培训20260902.pdf
- 文档:打开文档
- 来源:打开来源 AI柜外电源研究框架培训20260902.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
MOMENTA20260902.pdf
- 文档:打开文档
- 来源:打开来源 MOMENTA20260902.pdf
SaaS专家交流会20260902.pdf
- 文档:打开文档
- 来源:打开来源 SaaS专家交流会20260902.pdf
北美电源大厂专家交流20260902.pdf
- 文档:打开文档
- 来源:打开来源 北美电源大厂专家交流20260902.pdf
半导体国产化-先进封装-存储展望20260902.pdf
半导体细分赛道中报分化与机会解读20260902.pdf
奥迪威20260901.pdf
- 文档:打开文档
- 来源:打开来源 奥迪威20260901.pdf
安达智能20260902.pdf
- 文档:打开文档
- 来源:打开来源 安达智能20260902.pdf
白云机场20260901.pdf
- 文档:打开文档
- 来源:打开来源 白云机场20260901.pdf
芭薇股份20260902.pdf
- 文档:打开文档
- 来源:打开来源 芭薇股份20260902.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
光伏设备-工控自动化中报总结及展望20260902.pdf
共创草坪20260902.pdf
- 文档:打开文档
- 来源:打开来源 共创草坪20260902.pdf
动力煤行业研究框架及未来供需-煤价展望20260902.pdf
古茗20260901.pdf
- 文档:打开文档
- 来源:打开来源 古茗20260901.pdf
当券商ROE重回十年高点-未来增长仍可持续么20260902.pdf
当前如何看待电网设备的出海北美机遇20260902.pdf
戴尔科技20260902.pdf
- 文档:打开文档
- 来源:打开来源 戴尔科技20260902.pdf
赣锋锂业20260902.pdf
- 文档:打开文档
- 来源:打开来源 赣锋锂业20260902.pdf
超节点-从-堆卡-走向系统级协同20260902.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
好上好20260902.pdf
- 文档:打开文档
- 来源:打开来源 好上好20260902.pdf
杭可科技20260901.pdf
- 文档:打开文档
- 来源:打开来源 杭可科技20260901.pdf
海南橡胶20260901.pdf
- 文档:打开文档
- 来源:打开来源 海南橡胶20260901.pdf
海南橡胶20260902.pdf
- 文档:打开文档
- 来源:打开来源 海南橡胶20260902.pdf
海外电解铝进展梳理20260902.pdf
- 文档:打开文档
- 来源:打开来源 海外电解铝进展梳理20260902.pdf
海尔智家20260902.pdf
- 文档:打开文档
- 来源:打开来源 海尔智家20260902.pdf
瀚蓝环境20260901.pdf
- 文档:打开文档
- 来源:打开来源 瀚蓝环境20260901.pdf
禾川科技20260901.pdf
- 文档:打开文档
- 来源:打开来源 禾川科技20260901.pdf
航宇科技20260902.pdf
- 文档:打开文档
- 来源:打开来源 航宇科技20260902.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
健信超导20260901.pdf
- 文档:打开文档
- 来源:打开来源 健信超导20260901.pdf
华电科工20260901.pdf
- 文档:打开文档
- 来源:打开来源 华电科工20260901.pdf
和黄医药20260902.pdf
- 文档:打开文档
- 来源:打开来源 和黄医药20260902.pdf
均瑶健康20260902.pdf
- 文档:打开文档
- 来源:打开来源 均瑶健康20260902.pdf
技源集团20260901.pdf
- 文档:打开文档
- 来源:打开来源 技源集团20260901.pdf
杰瑞股份20260902.pdf
- 文档:打开文档
- 来源:打开来源 杰瑞股份20260902.pdf
浪潮信息20260902.pdf
- 文档:打开文档
- 来源:打开来源 浪潮信息20260902.pdf
金帝股份20260902.pdf
- 文档:打开文档
- 来源:打开来源 金帝股份20260902.pdf
黄金与有色维持震荡偏多-9月大类资产配置展望20260902.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
李宁20260902.pdf
- 文档:打开文档
- 来源:打开来源 李宁20260902.pdf
欧派家居20260902.pdf
- 文档:打开文档
- 来源:打开来源 欧派家居20260902.pdf
洽洽食品20260901.pdf
- 文档:打开文档
- 来源:打开来源 洽洽食品20260901.pdf
联讯仪器20260902.pdf
- 文档:打开文档
- 来源:打开来源 联讯仪器20260902.pdf
蒙煤情况解析及后市煤炭行情交流20260902.pdf
诺普信20260901.pdf
- 文档:打开文档
- 来源:打开来源 诺普信20260901.pdf
零点有数20260901.pdf
- 文档:打开文档
- 来源:打开来源 零点有数20260901.pdf
鸣鸣很忙20260902.pdf
- 文档:打开文档
- 来源:打开来源 鸣鸣很忙20260902.pdf
齐心集团20260901.pdf
- 文档:打开文档
- 来源:打开来源 齐心集团20260901.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
三井金属20260902.pdf
- 文档:打开文档
- 来源:打开来源 三井金属20260902.pdf
三元股份20260902.pdf
- 文档:打开文档
- 来源:打开来源 三元股份20260902.pdf
三协电机20260901.pdf
- 文档:打开文档
- 来源:打开来源 三协电机20260901.pdf
世纪华通20260902.pdf
- 文档:打开文档
- 来源:打开来源 世纪华通20260902.pdf
四川成渝20260902.pdf
- 文档:打开文档
- 来源:打开来源 四川成渝20260902.pdf
太阳纸业20260901.pdf
- 文档:打开文档
- 来源:打开来源 太阳纸业20260901.pdf
强厄尔尼诺来临-对全球农产品影响几何20260902.pdf
生猪行业-周期触底有望开启上行-产业发展迎来新阶段20260902.pdf
钽-AI驱动钽下游需求高速增长20260902.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
万物云20260901.pdf
- 文档:打开文档
- 来源:打开来源 万物云20260901.pdf
万辰集团20260902.pdf
- 文档:打开文档
- 来源:打开来源 万辰集团20260902.pdf
同星科技20260902.pdf
- 文档:打开文档
- 来源:打开来源 同星科技20260902.pdf
唐山港20260902.pdf
- 文档:打开文档
- 来源:打开来源 唐山港20260902.pdf
天安新材20260902.pdf
- 文档:打开文档
- 来源:打开来源 天安新材20260902.pdf
天润云20260901.pdf
- 文档:打开文档
- 来源:打开来源 天润云20260901.pdf
天辰生物20260901.pdf
- 文档:打开文档
- 来源:打开来源 天辰生物20260901.pdf
稳健医疗20260902.pdf
- 文档:打开文档
- 来源:打开来源 稳健医疗20260902.pdf
铜箔设备深度20260902.pdf
- 文档:打开文档
- 来源:打开来源 铜箔设备深度20260902.pdf
笔记 管理后台 榜单 详情
研报
伊利股份20260901.pdf
- 文档:打开文档
- 来源:打开来源 伊利股份20260901.pdf
伊利股份20260902.pdf
- 文档:打开文档
- 来源:打开来源 伊利股份20260902.pdf
信维通信-海格通信20260901.pdf
- 文档:打开文档
- 来源:打开来源 信维通信-海格通信20260901.pdf
医药行业26年9月月度组合电话会议20260902.pdf
新乡化纤20260902.pdf
- 文档:打开文档
- 来源:打开来源 新乡化纤20260902.pdf
新乳业20260902.pdf
- 文档:打开文档
- 来源:打开来源 新乳业20260902.pdf
新和成20260902.pdf
- 文档:打开文档
- 来源:打开来源 新和成20260902.pdf
新莱福20260902.pdf
- 文档:打开文档
- 来源:打开来源 新莱福20260902.pdf
西锐20260901.pdf
- 文档:打开文档
- 来源:打开来源 西锐20260901.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
中海物业20260901.pdf
- 文档:打开文档
- 来源:打开来源 中海物业20260901.pdf
中煤能源20260901.pdf
- 文档:打开文档
- 来源:打开来源 中煤能源20260901.pdf
中远海能20260902.pdf
- 文档:打开文档
- 来源:打开来源 中远海能20260902.pdf
中金-看好大盘风格20260902.pdf
- 文档:打开文档
- 来源:打开来源 中金-看好大盘风格20260902.pdf
优利德20260902.pdf
- 文档:打开文档
- 来源:打开来源 优利德20260902.pdf
招商积余20260902.pdf
- 文档:打开文档
- 来源:打开来源 招商积余20260902.pdf
政策框架-沃什-新政-与美联储政策展望20260902.pdf
益方生物20260902.pdf
- 文档:打开文档
- 来源:打开来源 益方生物20260902.pdf
萤石网络20260902.pdf
- 文档:打开文档
- 来源:打开来源 萤石网络20260902.pdf
【东方计算机】Snowflake盘后大涨超20%,AI Infra层仍在高歌猛进[庆祝]Snowflake盘后发布财报,当期业绩和全年内指引均强于市场预期,AI产品用户快速增长,盘后股价大涨超20%。 -- 开盘十分钟,情绪偏弱
【聊天】a股震荡期,如果不做波段的话,真是很难。胜宏科技,几天没看,从280跌到230去了。真是令人服qi。 【个股】最近我不想多推个股。刚开头,不小心,让大家摔一跤,比如八月最失败的 大金重工,发生在月初,那jiu很占资金,很伤心态。 慢慢来,别着急。
星环科技688031直接对标snowflake--相较 Snowflake,性能和性价比均提升超 20 倍(官网产品介绍)
图片预览:
420

详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
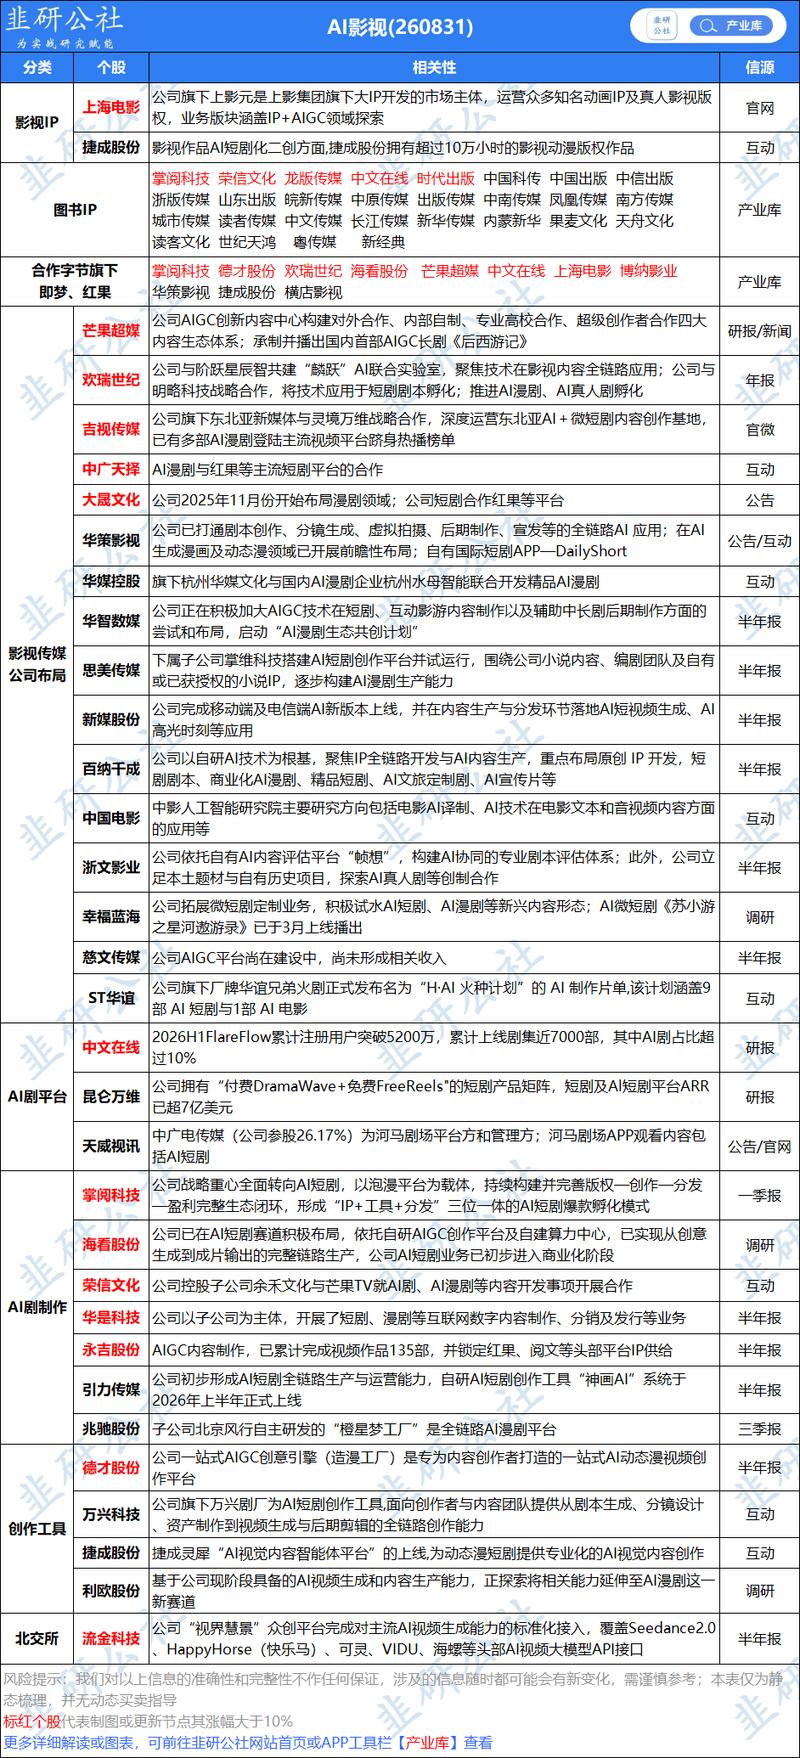
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420

详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420

云南旅游2连板,旅游概念谷
图片预览:
420

详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420
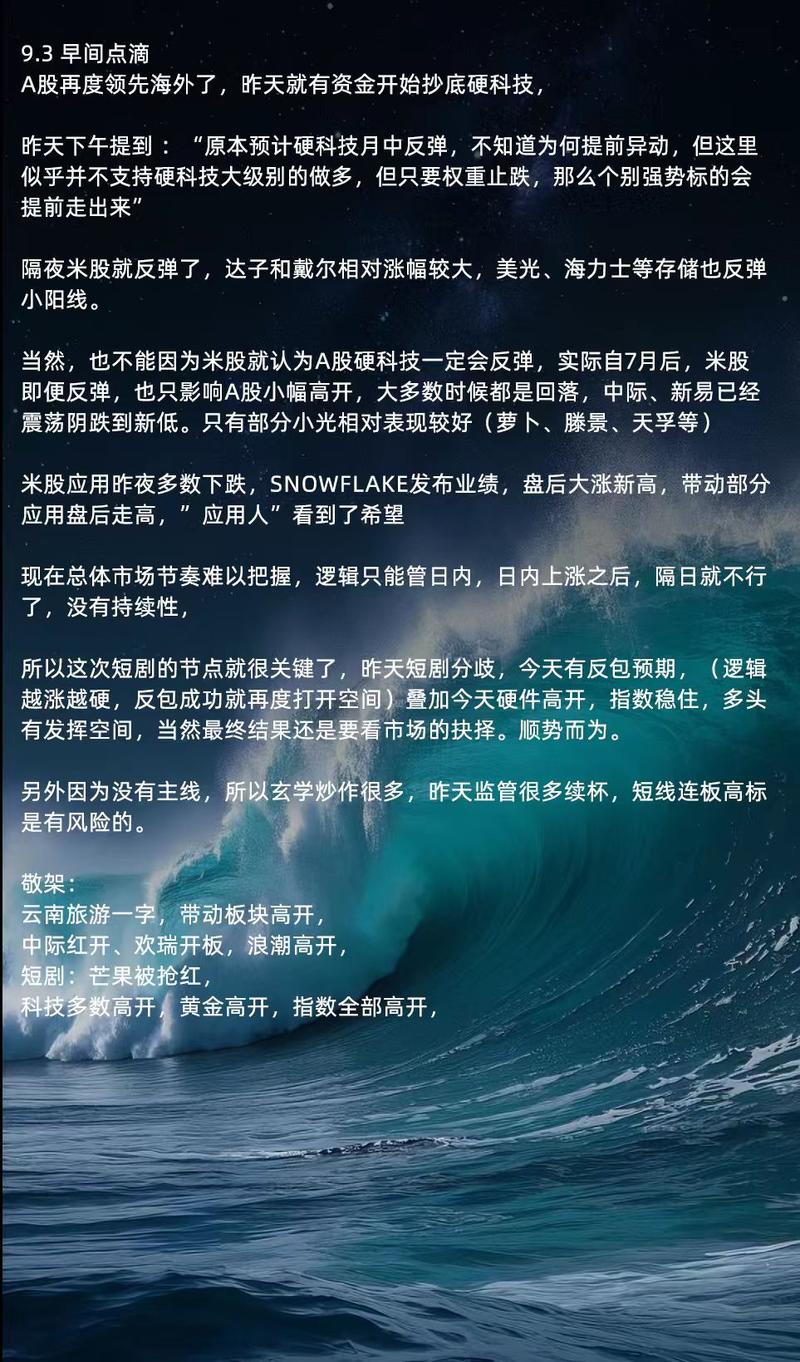

光博会召开在即,关注近期科技分支中变化最大的方向:OCS产业链 近期催化: (1)Lite CEO在德意志银行2026科技大会提到的“体量比谷歌更大的客户”,产业链验证,英伟达Feyman架构全线标配OCS,此前市场对于OCS只有谷歌链的预期。
【8月国内销量跟踪】已公布车企/车型8月销量合计130.0万辆,同比+16%,环比+3% 比亚迪: 销量433384辆,同比+16.7%,环比+5.4%; 主要系海外销量大幅增长,纯电车型出口放量。 特斯拉: 交付86166辆,同比+3.6%,环比-7.9%
中信电子亮马组合月度更新!! 各位领导好,我们更新了中信电子组【电子亮马组合】26年9月/Q4的金股组合如下,供领导们参考: 【26M9-月度金股5只】:中芯国际A/H(自主可控)、长光辰芯(自主可控)、华海清科(自主可控)、甬矽电子(自主可控)、顺络电子(AI算力);26年初至8月底月度推荐组合收益为+84.00%,跑赢行业指数(中信(电子))49.47ppts;
最近AI影视行业因为芒果AI长剧《》的大火带动整个AI影视板块集体大涨,我们在前期市场对AI应用彻底绝望时,始终坚定的强推AI短剧板块(7月8月连写三篇看好AI应用和AI短剧的感思录),可以说,这波的反弹我们也算完成了任务,昨天很多投资者也跟我交流,觉得这次AI影视是不是又跟之前一样,炒几天就结束了,像芒果这样开创先河的AI剧播放觉得涨40%多也差不多了,基本都不看好AI影视持续性。在这里,我们的态度非常坚定:我们继续坚定看好以【芒果超媒】【MINIMAX】为代表的AI影视多模态板块,以及像【易点天下】等为代表的TOKEN运营板块,近期若有调整,坚定强…
🌟【东吴机械周观点】看好高景气的半导体设备&PCB设备;推荐经营利润表现好&估值底部的工程机械 👉【工程机械】板块二季报经营性利润表现优异,汇率拖累导致账面承压 2026H1工程机械板块收入2187亿元,同比+15%,创近5年增速新高,主要受益国内复苏与海外矿山资本开支上行,挖机内外销分别+21%/+34%。归母净利润177亿元,同比-5%,主要受汇兑拖累;剔除汇兑后,龙头经营利润普遍+30%-40%。展望Q3,内外需延续向上、汇兑压力缓解,利润增速有望迎拐点。重点推荐三一重工、徐工机械、中联重科、柳工、山推股份、恒立液压。
Anthropic:发布Fable 5.1,推升AA智能指数到66分,科学研究能力进一步涌现,定价不变、缓存读取降价75% 发布Fable5·1与Mythos5·1:同一模型、不同安全等级 ▶Anthropic发布Claude Fable 5.1与Mythos 5.1,定位目前最强Coding和知识工作模型。二者采用相同底层模型,Fable 5.1已广泛开放;Mythos 5.1保留更完整网络安全和生命科学能力,仅通过可信访问计划向部分机构开放。
❗【天风电新】莲花控股更新&abf膜板块再推荐 ——————————— ⭐ABF膜:原有市场国产替代加速,玻璃基板再添增加极
📑 📌 📅2026 年 8 月,中国 AI 模型行业呈现三大核心趋势:
📑 🔥 📰近期市场高度关注英伟达 Rubin Ultra 项目的 PCB 材料规格,特别是 PTFE(聚四氟乙烯)的潜在应用。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420


领导好,今日移动集采开标,产业反馈:1)不会流标,均价大概在80元/芯公里;2)招标总量大概在1000-2000万芯公里,远低于6900万芯的总量,各家不愿得罪移动,但也不愿多交付,头部厂商每家大概交付250-300万芯公里;3)后续会有下一轮集采或省采,价格或继续上涨。继续看好光纤板块,首推长飞H。
【中泰电子】PCB新技术层出不断,AI浪潮最受益板块 [庆祝]代际升级是必然趋势,新方案应用带动PCB价值量持续提升:1)PCB作为数据中心中核心互联材料,产品规格均将随着芯片制程、算力等升级而明显提升。2)从NV新方案来看,NV Rubin Ultra 576 Oberon架构中预计compute tray 层数增加显著、switch tray增加至18个,且材料积极尝试PTFE,增加NPO,带动msap用量进一步提升。3)从nv指引来看,其预计FY28收入增长70%,需求端增速已趋近100%,供给瓶颈限制营收增长,下游景气度进一步确认! [玫瑰]下…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
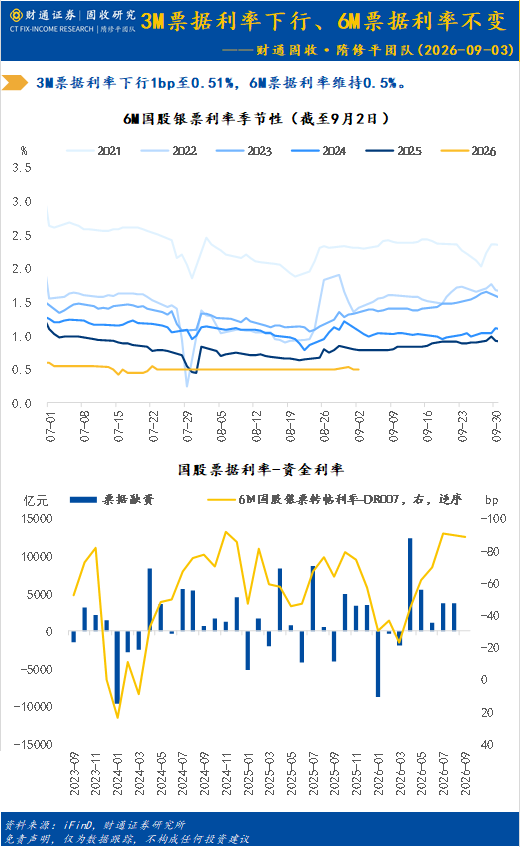
【CC电新黄雄】金帝股份:底部推荐,液冷金帝 工艺壁垒突出:冷锻+冲压级进模替代传统CNC机加工,生产效率、材料利用率提升30%以上,成本降幅达40%,实现液冷单品至总成一体化供货,竞争优势显著。 补齐关键短板:收购宸裕布局MIM工艺,从结构根源解决液冷焊缝漏液痛点,产品可靠性大幅跃升,核心竞争力进一步强化。
📑 💡 📄摩根大通信用研究指出,受 AI 驱动,亚太(除中国)数据中心将迎来大规模建设潮,预计到 2030 年总容量将从 2025 年的约 20GW 激增至 53GW,主要由印度、马来西亚、澳大利亚、日本和印尼引领。
【华安电新】户储9月排产更新:海外户储需求分化 ◆A:9月有望20万台,增量主要来自欧洲(占比50%以上)及非洲市场,东南亚因雨季需求环比下降。 ◆B:7月排产约5.5亿,8月排产5.5亿,9月排产4亿。7-9月实际销售端每个月都是6个亿左右,排产端主动降库存。
【广发电子】重点推荐 英集芯 ——————————————— 1,新国标移动电源产品升级,驱动主业高增长。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420

金帝股份董事长交流 20260902 液冷产品已获台资客户验证通过、终端面向NV&谷歌等。公司凭借精密冲压工艺、MIM工艺的优势,加工时间缩短50%,获得台资客户认可。液冷业务目前有液冷核心零部件、液冷模组总成、分水器总成及微通道扁管等4类产品,单个机柜产品价值量约为27万元 产能稳步投放、9月底开始放量。公司开始在广州和山东合计投入4.26亿元,投入产出比约为1:3~5,预计9月底开始逐步放量。公司和台资客户联合成立研究中心,持续增加新产品。稳定量产后毛利率达20-30%,净利率为15%+
笔记 管理后台 榜单 详情
图片预览:
420

【申万金属】关注灵宝黄金 [玫瑰]目前公司拥有6个金矿,年产金合计约8.5吨,其中南山、桐柏兴源为主力矿山,26Q2起海外辛巴瑞并表(50%权益);26H1公司矿金产量3.0吨,Q2辛巴瑞权益产量约0.2吨,Q2河南、新疆等地安全检查影响产量,8月陆续恢复。 [玫瑰]成本方面,26H1公司矿金单位成本为425元/克,如扣除辛巴瑞为324元/克,较25年的269元/克同比上涨20%,主要系资源税提升、折旧增加、开采低品位矿石等,考虑到产量提升、辛巴瑞技改(未来辛巴瑞有望降到1400美元/盎司以下)等,预计后续成本有下行空间。
第一商用车网谢总、燃料电池公司FCEL交流要点 -20260903 第一商用车网谢总 重卡2026全年总销量预计123-125万台,出口约45万台,国内新能源重卡渗透率近40%。短期销量一般,主要是淡季+EBS强装之前的透支。新能源高增,部分地区有专项支持,中长途也有少量渗透;气价较高导致LNG重卡低迷;L2重卡元年,全年有望突破2万台。国四存量已经不多,少部分地区开始支持国五置换。后续如果国五以旧换新铺开,增量空间很大。出口仍然较好,2027年有望达到50万台。继续推荐中国重汽,福田汽车
[太阳]【金徽酒】更新推荐(2026-09-02) [玫瑰]近期动销:7月受天气影响偏淡,8月好一点,婚宴和升学宴同比改善,去年管理的很严格,和2024年比,终端氛围还是会淡一点。全年预计收入个位数左右增长。 [玫瑰]100-300元调整节奏:公司主动调控,希望把库存下降至更低水平,实际动销好于报表,调整年内有望完成。过去⼏年⽢肃从100元升级到150元⽐较明显,近2年升级速度没有之前快,柔和系列内部高度重视H6的市场反馈,资源全面倾斜。
野村:存储ETF开始出现赎回流出。机构端因子约束解除,有条件重启;但个人投资者偏好出现松动
图片预览:
420 420
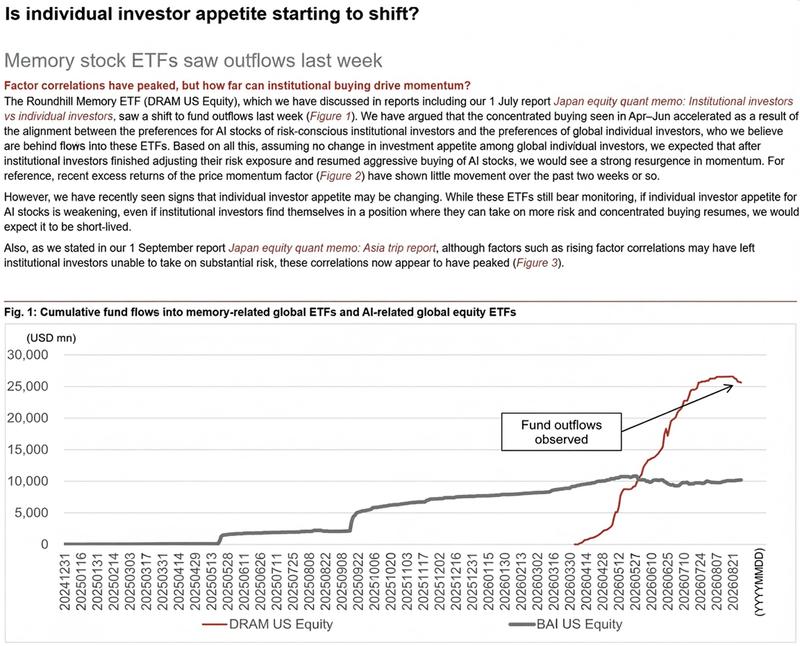
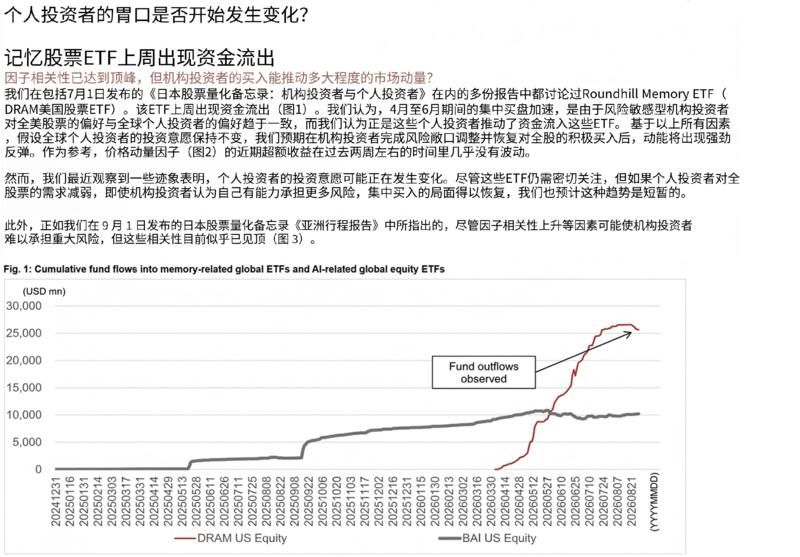
【长江社服赵刚】2026-09-02社会服务每日速递 💡今日行情 今日长江社会服务指数0.00%,跑赢上证指数 0.97 pct,跑赢沪深300 1.38 pct。(1)餐饮旅游前三:云南旅游(+10.06%)、*ST西旅(+2.96%)、桂林旅游(+2.02%);后三:北京文化(-4.22%)、西安饮食(-3.82%)、华天酒店(-3.27%)(2)教育养老体育及社服其他板块前三:科德教育(+8.74%)、*ST高科(+7.07%)、科锐国际(+4.78%);后三:百洋股份(-8.24%)、百纳千成(-3.97%)、米奥会展(-3.69%)(3)港股…
【小非农不及预期】 8月小非农ADP新增3.8万人,低于预期4.8万,今年以来趋势走弱。基于今年小非农vs非农的关系,周五非农可能不及预期。 理论上若非农明显不及预期,叠加下周CPI不超预期的话,九月加息概率将实质性降低,缓解紧张情绪。但考虑到日本可能超预期加息的背景,股市仍需谨慎。
微软在会计调整中披露 Azure 收入 截至 6 月的十二个月内,Azure 收入为 1019 亿美元,同比增长 40%。 微软的云部门 Azure 在截至 6 月的十二个月内实现营收 1019 亿美元,微软周三披露了这一数据,同比增长 40%。微软做出这一披露,并透露将开始按季度报告 Azure 的营收,这是其更广泛地改革各项业务财务细分报告方式的一部分。而此举正值 Azure 的进展已成为投资者追踪微软 AI 进展的关键指标之际。
工商时报:AI晶片功耗冲破4,000W 工研院推微流体散热、液冷直逼晶片 AI晶片功耗持续飙升,下一代高阶晶片功耗预期将突破4,000W,既有水冷技术逐步逼近散热极限。工研院电光系统所瞄准下世代AI伺服器,开发“晶片微流体散热”及“大型冷板冷却”两项关键技术,透过让冷却液更贴近晶片热源、缩短热传距离,以及重新设计大型冷板流道,抢攻下一波AI高功耗散热商机。工研院指出,AI晶片尺寸、运算效能及功耗快速增加,一旦晶片无法有效降温,不仅可能造成运算效能下降,也将影响系统稳定性。 #关注:南风股份、祥鑫科技、江南新材、江顺科技
图片预览:
420

【JPM摩根大通–9月3日晨报】 [太阳]今日重点研究: 1.(电子)英伟达交流纪要
【国海海外】博通(AVGO.O)FY26Q3财报核心要点:目标FY27实现AI收入1150亿美元 整体 FY26Q3,公司实现整体收入296亿美元,同比增长86%,略超此前指引范围(指引为294亿美元);实现non-GAAP运营利润率约67.9%,略超此前指引范围(指引约67%);实现non-GAAP净利润164亿美元,同比增长95%
马斯克 G20 创新部长会发言,未来几年的大风口是这些: AI每年能给全球多赚30万亿美元,光是数字AI,就能让全球经济增长20%-30%,相当于复制了一个美国。 AI写代码的能力,明年会达到象棋大师软件的级别,人类在写软件和做工程设计上,将彻底无法与AI竞争。
【国金电新】重视AI情绪回暖,继续推荐AIDC电源核心标的:麦格米特、中富电路、欧陆通 昨晚美股AI主线情绪明显修复,NVIDIA收涨约3.2%,带动市场重新交易AI基础设施需求确定性;同期Dell大涨约15.8%,进一步验证AI服务器需求仍处高景气区间。结合JPM最新NVIDIA交流纪要,NVIDIA管理层对FY28同比约70%的增长框架仍较有信心,并强调当前业务仍是“供给约束”而非“需求约束”;同时,客户结构正从传统Hyperscaler扩散至AI Labs、NeoCloud、主权AI和企业端,其中OpenAI、Anthropic等前沿模型公司终端…
业绩发完后涨的,才是强势板块 Q1/Q2银行发业绩前都是涨的。不同的是,4月下旬发Q1业绩后银行指数就拐头向下;而Q2业绩发完后,银行指数已经连续三天上扬,并破了前高。 大银行Q1收入10%增长时,很多人并不相信持续性,只觉得是一个短期高点。但Q2收入增速还是10%,预计Q3也差不多这个水平。市场可以开始交易长期趋势性变化。
快递周度更新:关注9月产粮区反内卷政策趋严 [玫瑰]交通运输部揽派数据:8月24日~8月30日邮政投递和揽收分别同比增长2.8%、3.8%,环比上周增速有所下调,8月累计投递和揽收分别同比增长4.6%、5.0%。8月件量增速偏弱,考虑季节性因素件量增速有望改善,全年快递行业件量增速有望~6%左右。料通达龙头月度件量增速环比改善,以中通为例,料三季度同增6~7%,全年8%左右。 [玫瑰]2Q26 申通/韵达/圆通/中通净利润同比分别为+165.3%/+146.3%/+84.6%/+57.4%,中通/圆通/申通/韵达单票净利分别为0.29/0.21/0.0…
策略会上市公司核心要点整理如下: [玫瑰]凯文教育。海淀AI订单已进入最后决策环节,相关部门对方案及预算基本形成一致意见;拟采用三年合作、按年付费模式,2026年预算已有安排,公司争取年内落地,但招采及收入确认时间仍有不确定性。 [玫瑰]学大教育。全年收入仍以双位数增长为主要目标。全日制是主要结构性增量,股东回报方面,后续更倾向通过回购注销增厚每股收益。
[红包]海外重金押注AI军工,军工信息化军备竞赛已至,行业迎来重要拐点! 据日本多家媒体报道,日本防卫省对外公布 2027 财年预算申请草案,总额约 8.89 万亿日元 (约合人民币 3738 亿元),创下历史新高。推进人工智能 AI 军事化应用是本次预算重点,防卫省计划搭建综合 AI 作战平台,引入 AI 做态势研判、目标筛选。据日经援引自民党议员消息,最终预算总额有望突破 10 万亿日元。高市早苗上台后日本军备扩张持续提速,本次预算重点加码进攻型武器、无人装备与军事 AI,再军事化动向引发多方警惕。 海外同步催化:9 月 2 日外媒报道,Datam…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420 420


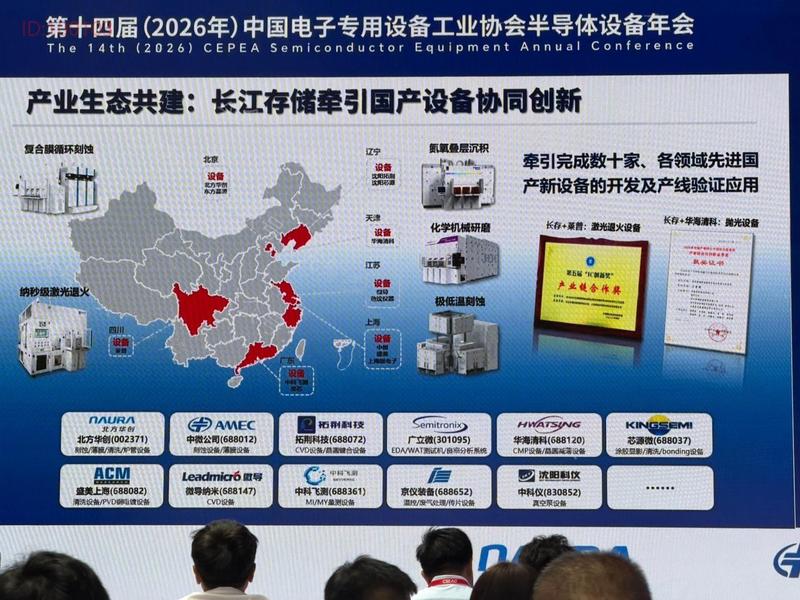
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
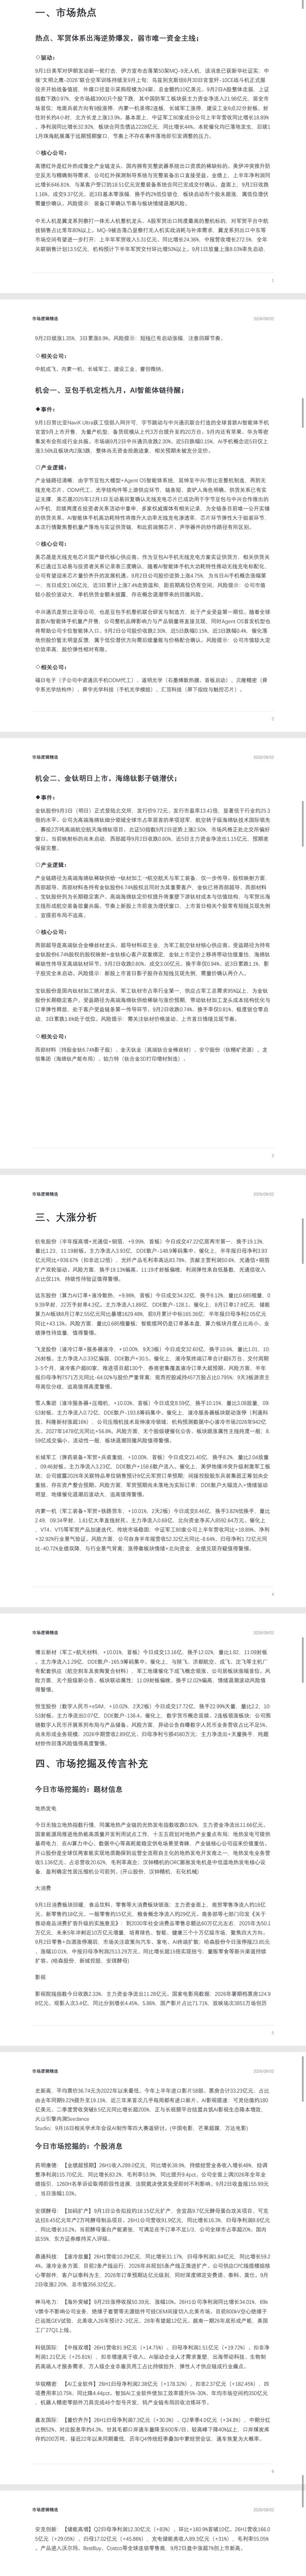
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420

【资讯】今tian是“中国人民抗日战争胜利纪念日”(9月3日),这是2014年2月27日全国人大常委会以立法形式确立的纪念日。让我们永记国耻,缅怀先烈,警惕日本军贼祝福祖国繁荣昌盛!9网上拼凑了几句名言,概括日本人之国民性。寄托于左宗棠左公之口,却非常恰当,可谓入木三分。大家可以教给自己的孩子:知小礼而无大义,拘小节而无大德,重末节而轻廉耻,畏威而不怀德,强必盗寇,弱必卑伏。 -- 【盘前】现在还没开盘,很难说操作建议。大家发现没有,其实最近由于增量资金不进来,中国那些保险啥的,从a股赚走了一大笔钱之后,还没大规模进。所以,最近明显是:主战场量化做主;…
【9月3日盘前策略思路】 市场情绪周期定位:混沌 昨天市场调整为主,AI科技和非AI科技同步调整,当然AI科技调下去之后也有承接,但是无法形成反转性的修复。
SEMCO MLCC 更新: 📝三星电机于 9 月 21 日披露与一家北美 AI 加速器公司签订价值1.0722 万亿韩元的 MLCC 供应合同,此前于 6 月 30 日签订了 4540 亿韩元的合同,以及 7 月 23 日签订了 2951 亿韩元的合同,今年三份主要合同总额达到1.8213 万亿韩元。 🔎此次协议涵盖多个高容 MLCC 产品组,而非单一产品,这表明供应短缺正在扩大,不仅限于 1005 47uF,还包括众多 AI 服务器高容产品。此外,相同产品的单价也获得了有利水平,这反映了在供需紧张情况下,供应商的定价权和主导地位正在增强。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420

SemiAnalysis 机构:HBM4 定价与市场动态(2027 年预测) SK 海力士的 HBM4 定价预计对 Nvidia 而言,每 Gb 将在 3.0 美元至 3.3 美元之间,与 2026 年相比,年同比价格涨幅约为 70%。 对其他 Tier-1 客户(包括 AMD、博通、AWS 和 Google)的价格将更高,每 Gb 在 3.7 美元至 4.1 美元之间。
AVGO:“对激光的需求,无论是 EML 激光器还是 CW 激光器,都远远超过行业中的供应” 博通对前 4 大供应链限制的看法: 土地、电力和厂房
【中信证券前瞻】博通(AVGO)FY2026Q3业绩概要:下季营收指引符合预期,明确FY27、FY28 AI营收指引 ---------------------------- 【业绩总览】
UBS 关于中国光刻机
图片预览:
420 420


大摩——中国观察:宏观忧虑与科技焦点 一、报告背景与核心主题 大摩首席中国经济学家邢自强指出,中国经济数据持续不及预期,宏观层面的担忧正在升温,但科技板块仍具结构性亮点。报告围绕“宏观忧虑 vs. 科技焦点”展开,评估政策应对、经济动能、房地产与美联储政策等关键议题。
昨天是 JPM 和英伟达 ir,刚刚 bofa 也发了英伟达 ir 路演结论: ~70% FY28 增长指引为底线(自下而上的需求约为供应的 ~2 倍),而 NVDA 继续预计无市场份额损失; 内存和基板晶圆是主要瓶颈,但长期协议为 FY28 毛利率提供了坚实可见度,任何极端变动均为 FY29 潜在风险;
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420

🔥【国盛能源电力】9月2日#算电协同 -------------------------------- #行业层面
梅花庄:国产算力—服务器跟踪点评: 戴尔FY27Q2业绩:季度总收入470亿美元,同比增长58%,过去12个月AI服务器订单累计1317亿美元,5个季度环比继续增长且为在手订单的数倍; PS:
笔记 管理后台 榜单 详情
图片预览:
420

[红包]戴尔FY27Q2业绩梳理:AI订单再创新高,传统服务器与存储驱动ISG利润弹性释放【东吴传媒互联网 张良卫团队】 🌟业绩显著超预期,全年指引大幅上调。FY27Q2公司实现收入470亿美元,同比增长58%;Non-GAAP营业利润59亿美元,同比增长160%,营业利润率12.6%,同比提升4.9pct;Non-GAAP净利润46亿美元,同比增长189%,Non-GAAP EPS达到7.04美元,同比增长203%。利润增速显著快于收入,主要受收入规模扩大带来的经营杠杆、服务器及存储业务盈利能力提升,以及各业务线保持较强定价纪律驱动。基于上半年强劲表…
【国联民生能源】环渤海港库存环比下降,电厂日耗下降,可用天数上升 🌟9月2日,72港煤炭库存6466.5万吨,周环比下降5.6%,同比增长301.1万吨;其中环渤海港口库存2576万吨,周环比下降7.5%,较2025年同期增长155万吨。 🌟9月1日,二十五省电厂日耗达到531.5万吨,周环比下降14.76%,较2025年同期下降6.36%,较2024年同期下降15.80%。其中,沿海八省日耗达到215.8万吨,周环比下降9.29%,较2025年同期下降3.96%,较2024年同期下降8.75%。
图片预览:
420
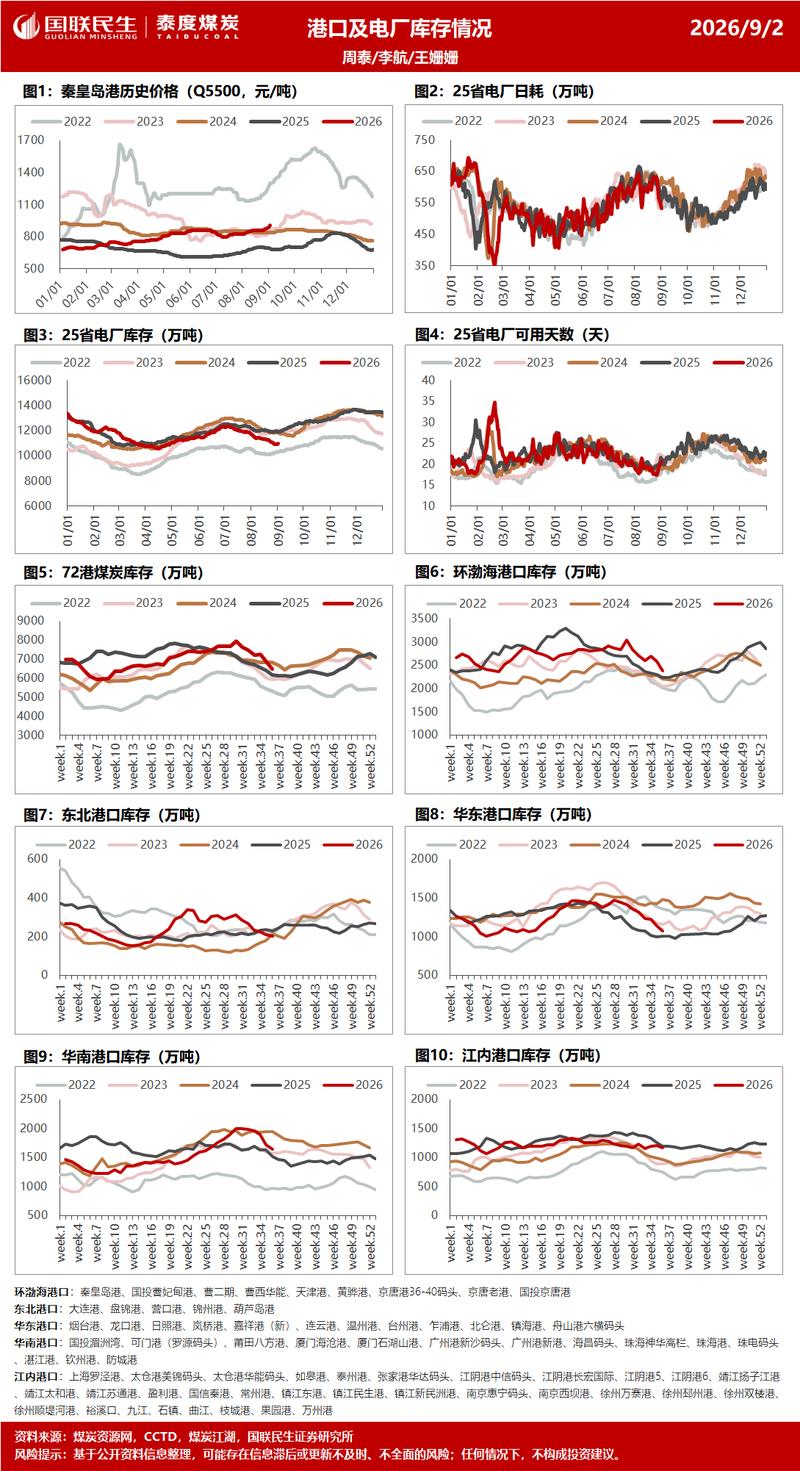
【华泰宏观|海外每日评论】 政策:地缘政治方面,特朗普表示,对伊朗的军事打击不会持续太久,美国依然控制着霍尔木兹海峡; OPEC+代表透露,沙特等核心OPEC+成员在本周末的会议上可能维持下个月原油产量配额不变。关税方面,特朗普政府考虑对进口半导体进一步加征关税,在美生产企业可获豁免。联储方面,美联储褐皮书调查显示,过去两个月经济活动小幅扩张,整体就业略有增加,大多数辖区的价格涨幅温和加速;纽约联储行长表示,随着关税影响逐渐消退,通胀趋势缓慢向下。美国方面,美国财长贝森特表示,财政部回购长债可以释放银行的资产负债表空间,使他们可以买入流动性较好的债券。…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
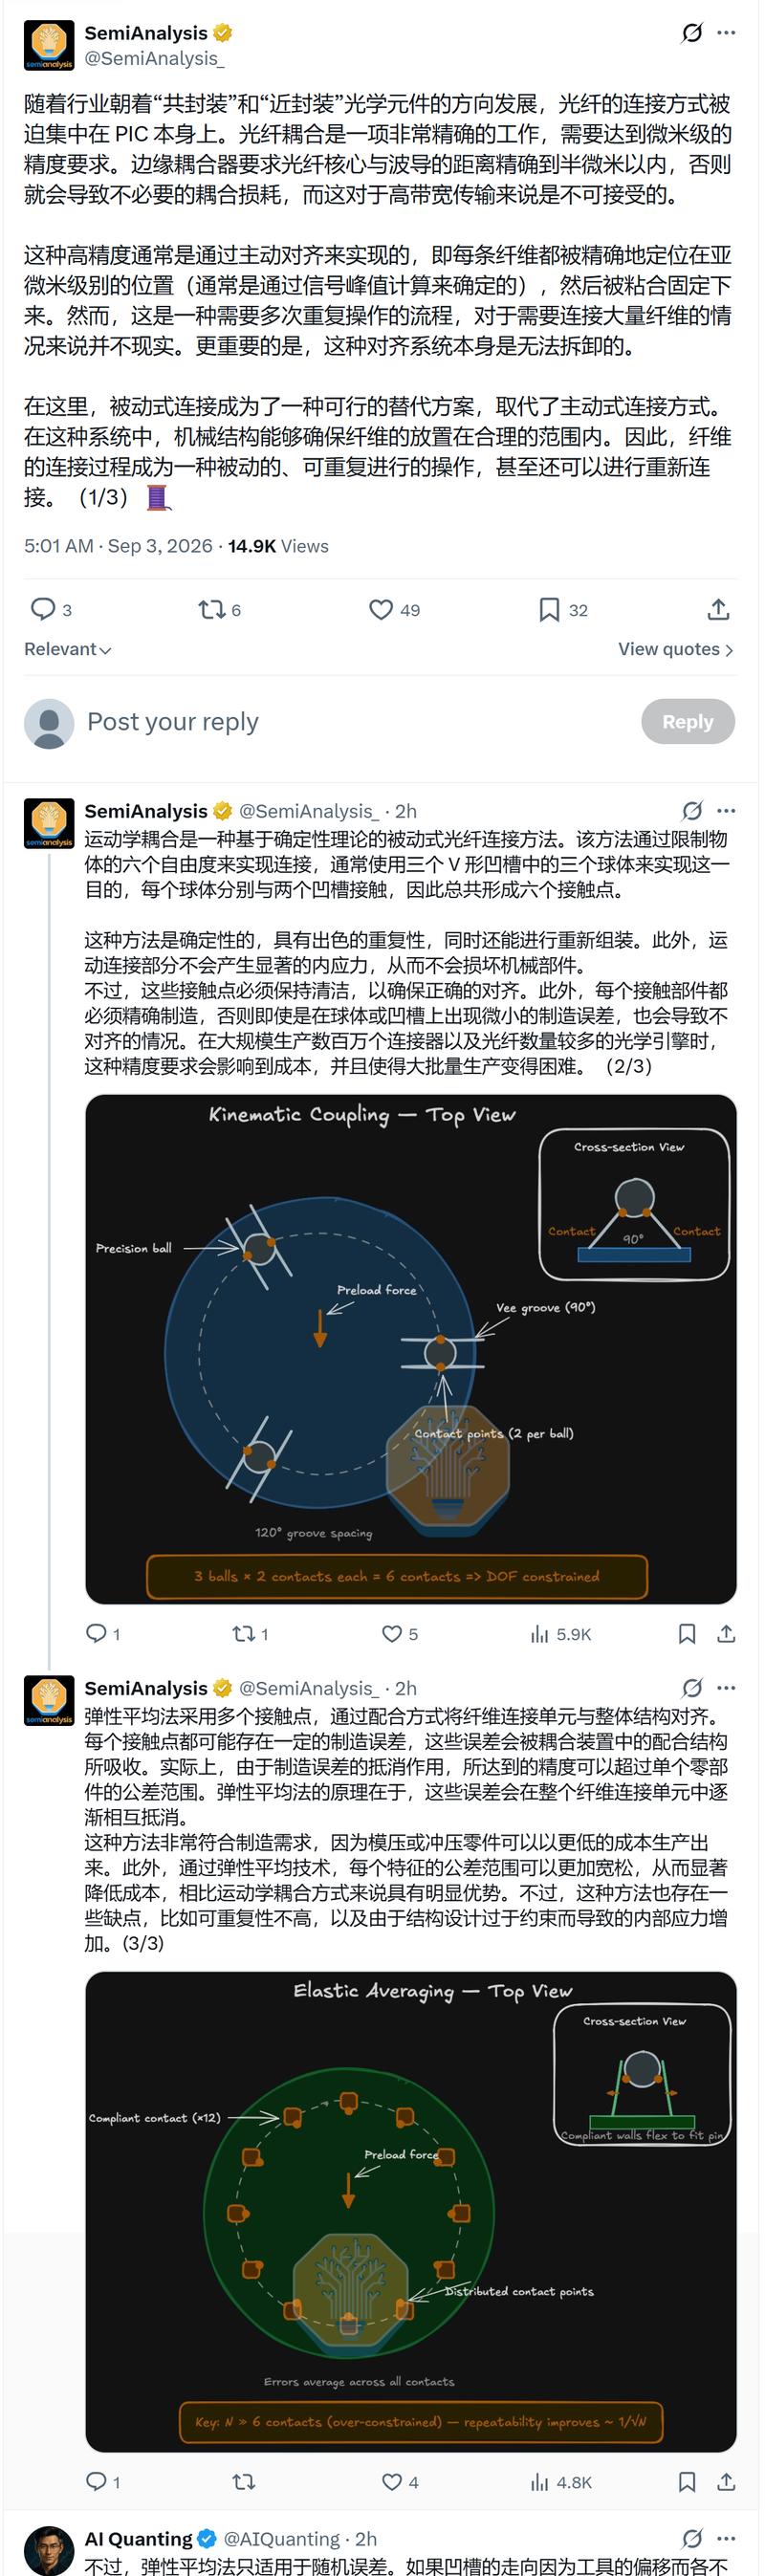
【国防军工板块突破点评0903】 国防ETF鹏华512670 国防军工板块昨天一枝独秀,尤其是军贸、地面兵装等传统军工方向,涨幅相对靠前。昨天谈到了军贸板块内部的高低轮动,而今天则出现了情绪的明显扩散。地面兵装方向批量涨停,情绪也进一步外溢到弹药等领域;先进战机方向,前期相对滞涨的中航成飞也开始补涨,目前在大票中,还没有走加速的也只有航发了。 从我们跟着的军贸核心标的(涵盖雷达、战斗机、无人机、弹药等)来看,近期呈现典型的价量齐升态势,今日成交占军工板块的比例已经创了今年以来的新高,且部分公司的股价日内波动显著放大,短期需要关注下情绪快速爆发之后的回归…
全球金融市场隔夜复盘与策略展望 报告日期:2026年9月3日 报告期:美东时间9月2日(周二)
海外收盘复盘|油价涨势暂缓,美股终结三连跌,欧债收益率创数十年新高 信息仅供整理,不构成投资建议 一、权益市场表现
🔥WorkBuddy 开放平台上线:硬件成为操控 Agent 的入口,智能硬件迎来爆发期! 【事件】9月2日,腾讯 WorkBuddy 开放平台正式上线,首批引入超百家生态伙伴。发布会现场 9 款联名智能硬件首发,30 余个行业应用同步接入,覆盖金融、法律、医疗等 20 多个领域。 【点评】
📝 AVGO 的各项数据对比市场一致预期喜忧参半,但整体大幅不及我们的买方预期。 📌 其中 F4Q 营业利润率指引为 66%,构成负面意外,不过该情况部分可以被 F4Q 属于无线业务的强势季度所解释。 👀 我们将关注 Hock 在电话会议中的发言,重点关注 F27 财年 AI 收入以及更长期的业务展望,但仅依靠当前这批数据,并不足以抵御市场针对该股票的看空叙事。
📑 😔我真的很不想这么说,但…… 🤔Gemini 是谁?
📢 🏭 产能爬坡与产值预期:公司设备陆续到位,人员产能爬坡中,月产值预期可达 500‑1000 万元人民币。 💰 再融资规划:公司已发布 6.5 亿元再融资预案,全部投向两大方向 —— 具身智能(约 2 亿多元)和数据中心(剩余部分),其中包含可共用的检测和实验室投入。
【国泰海通海外科技】博通FY26Q3业绩会要点:AI收入FY27/28指引1150亿/2300亿美元,Anthropic、OpenAI合计贡献两年增量过半 Q4指引:营收348亿(同比+93%),略低于一致预期351亿美元 指引Q4 AI半导体收入217亿(同比+236%),毛利率约73%(同比-500bps,XPU及HBM含量提升稀释),营业利润率约66%(同比持平)。FY26 AI收入上调至580亿(原560亿)。产品结构稀释毛利率的同时营业利润率可持续。
【DW电子】每日观点汇报 观点: [玫瑰] 国产算力:智谱 GLM-5.3-Flash 完成国产算力集群规模化验证,端到端性能提升 3 倍,超节点互联需求进一步夯实,利好国产算力链。从生态卡位看,盛科通信是唯一独立第三方以太网 Switch 芯片公司,直接受益超节点集群建设带来的交换芯片增量机遇。资本落地同步跟进:公司披露定增预案,拟募资不超 48.05 亿元,其中 66%(31.81 亿元)投向下一代高性能交换芯片研发及产业化, 面向Scale-up/Scale-out打造系列产品,另 8.24 亿元布局 高性能网络协议栈、光电融合互联及开放互联协议…
【天风建筑建材&新材料】中国建筑国际调研纪要总结(2026年9月2日) MiC建筑工业化是公司 核心看点: MiC增量最大的逻辑: 现房销售政策被视为行业范式级变化(类似2010年限购),倒逼开发商缩短开发周期,加快资金回笼。 使用MiC效率比湿作业单层效率提高20倍,极大缩短工期。目前开发商对新模式尚处于适应阶段,预计5-6个月后客户需求会逐步清晰,短期无法准确测算渗透率, 潜在市场空间万亿级,对公司相当于免费期权(6年前已开始MiC业务布局)。
[礼物]【东方计算机】Snowflake盘后大涨超20%,AI Infra层仍在高歌猛进 [庆祝]Snowflake盘后发布财报,当期业绩和全年内指引均强于市场预期,AI产品用户快速增长,盘后股价大涨超20%。 [庆祝]业绩概况:
科锐国际2026年中报业绩交流会
[红包]【申万房地产】房地产板块:短期预期差修复,长期真正格局优化,推荐买入(袁豪/曹曼/陈鹏/顾铮) [玫瑰]1. IRR降幅被市场高估。 828现房新政因规则冲突,一度被解读为按揭放款''一刀切'',引发房企债务担忧。虽经金监总局以''预售证新老划断''释疑,市场仍按最悲观情形定价,预期IRR大幅下滑。
202608国际复材展交流: 电子布厂商:巨石参展以粗纱销售人员为主,反馈粗纱价格需求相对稳定;电子布产能紧缺无法满足客户需求。山东玻纤反馈预计2个月左右出电子布产品(含特种布)。 2.万利:客户有永冠,新科等。喷气织机对标丰田910,最近一个订单(这两家外)出货100多台;目前整体需求旺盛产能紧张;单价22-26万。最高织1080 24h产180-200米,月产5400-6000米。另有销售反馈江西买的多,出货几百。售后反馈织厚布没问题,薄布在800转以上容易出现空停。
鸿富瀚交流反馈:液冷放量加速利润弹性释放 ⭐液冷仅阿里明年有望贡献6E+利润:按照明年1万柜,单柜60-70万,份额45%对应30亿+收入,20%净利率测算对应6E+利润。 ⭐其他客户后续也会有突破:拿了多家大厂的代码尤其目标重点突破META(目标份额30%以上)和AWS,NV拿到了RVL,Rack Manifold上了算博会NV的展台(单柜需求大概4000-6000美元)。目标明年液冷加起来做到40E规模,利润还有上修空间。
📑 📉 9 月已经过去两个交易日,但市场整体情绪依旧低迷,受宏观层面担忧,资金偏向防御板块,市场成交额持续走低。 📊 昨日市场成交额 1.82 万亿元人民币,为今年以来第五低位。从行业成交额贡献来看,TMT 板块成交额占比回落至约 38%,这是 4 月末以来第二次低于 40%。
202609中国铁建26H1业绩会要点: 1、建筑行业整体下行背景下,公司主要经营指标出现下滑,下滑幅度高于去年。建筑行业由增量扩张进入存量优化周期,市场项目供给变少,回款难度大。公司整体合同额下降,但订单结构持续优化,国铁项目市场份额保持第一,轨道交通上半年合同额同比增长38%,现汇占比已经达到84%,降低对投资拉动的依赖。上半年海外新签同比增长8.2%,业务贡献度升至14%。水利电力、矿业、绿色环保等非传统优势业务新签占比提升2个百分点;运营维管新签合同额增长126%,工业制造新签增长9%,多元均衡的业务优势不断显现。上半年战新业务新签1523亿元…
- 作者:思想者
- 时间:2026-09-03 08:29
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:国金掘金中报 260902.mp3
阿斯利康 260901.mp3
东吴环保•朔元撷理 - 航天特气:可回收路径中稀缺耗材,推进剂特气份额&价值量提升 260902.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
东吴环保•朔元撷理 - 航天特气:可回收路径中稀缺耗材,推进剂特气份额&价值量提升 260902_导读.docx
国金掘金中报 260902_导读.docx
总结:生猪养殖业深度亏损 报告总结了农业板块上半年业绩,重点分析生猪养殖行业。上半年,农林牧渔板块收入持平,利润端出现亏损。生猪养殖行业尤其低迷,猪价持续下跌,企业亏损严重,部分企业非现金流状态。生产性生物资产方面,牧原股份增加,其他企业减少。行业平均亏损深度加大,政策收紧影响明显,市场调整加速。 13:03 行业分析:量子科技与牧业生物养殖前景展望 讨论了量子科技板块价格底部回升趋势,牧业生物养殖行业业绩拐点显现,预计未来业绩加速向上,推荐关注悠然现代、圣木、牧源等标的。 16:29 轻工行业周报:板块分化明显,家居与出口板块展望乐观 汇报了轻工行业各板块表现,指出家居板块受地产影响承压,但看好其未来复苏;包装板块中黑纸相关企业表现较好,建议关注玖龙和太阳;出口持续高位增长,推荐匠心和滔滔春风;新烟草板块预期年底放开,华龙国际等公司值得关注;短途交通领域分化,看好有海外布局的公司。 24:21 服饰与美护板块二季度表现及未来展望 报告分析了二季度服饰与美护板块的表现,指出运动服饰和家纺板块收入改善,纺织制造触底回升。推荐关注丙乐芬、罗莱、安踏、李宁等标的,以及医美板块和陆宇辰的投资机会。下半年板块有望复苏,估值性价比高。 30:37 家电行业2023年上半年中报分析:白电平稳,黑电亮眼 家电行业2023年上半年中报显示,白电板块整体符合预期,表现稳定,但面临内需、成本及汇率压力,内销微增,外销表现分化,一线龙头毛利率稳定,费用率控制良好;黑电板块表现超预期,全球份额和利润率持续提升,mini产品海外渗透率加速,带动整体均价和利润率显著提升,建议关注黑电产业趋势。 35:06 扫地机行业业绩与黑电板块投资展望 对话总结了科沃斯与石头扫地机Q2业绩,指出石头外销增速更快,利润表现优于科沃斯,主要得益于费用管控。同时,强调黑电板块全球份额提升与盈利能力修复趋势,看好美的、海尔等龙头标的,建议关注行业格局改善与业绩修复通道。 发言总结 发言人1 他对大消费行业进行了深入分析,总结了上半年的整体表现,特别关注了科研消费和金融中积分投资行业。他指出,政策操作旨在修复内需并预示外需消费拐点的到来,但上半年消费整体疲软,部分原因是受全球商品价格大幅上涨影响,利润率被压缩,耐用消费品增长放缓。快消品行业毛利率未有显著提升,产品创新也有所下降,加剧了市场竞争。从外需来看,战争影响和成本上升也对欧洲公司造成压力,但整体上外需略好于内需。展望未来,他认为政策将推动消费复苏,特别是对于房地产相关领域,预计将为内需消费提供支撑。此外,他还关注了具体行业如食品饮料、农业、家电等的上半年表现,以及对未来发展的预测,强调了在当前环境下寻找具有增长潜力和韧性的公司的重要性。 要点回顾 快消费板块有哪些值得关注的方向? 发言人1:重点关注出海方向的新闻板块和具有独立行情的方向,如信息烟草等。此外,地产变化带动二手房相关家具公司的表现也值得关注。整体来看,下半年内需消费趋于平稳,政策驱动的相关股票弹性会逐渐显现,对外需消费则会有更明显的催化剂出现。年底之后,会观察内需消费右侧是否出现新的积极信号,并看好AI与消费结合的机会。 白酒和食品板块在二季度的表现如何? 发言人1:二季度白酒板块收入和利润降幅比一季度更为明显,行业加速出清。若扣除茅台、五粮液,其余公司的降幅更为显著,整体呈现持续去库存和动销疲弱的状态。下半年将关注两个变化:一是三季度动销情况环比改善的可能性较大;二是需求改善过程中,哪些公司能持续抢份额或业绩更具确定性,目前高端茅台及部分区域酒企如迎驾、金辉酒已出现二季度正增长,预计高端和部分区域酒公司仍将持续企稳。 从大众品的角度看,上半年整体表现如何? 发言人1:整个大众品上半年整体相对疲弱,核心原因在于餐饮和饮料行业的不景气,尤其是二季度进入淡季状态。此外,利润方面受到成本、汇兑损益及补交社保等因素影响,导致行业整体利润率下行。 下半年在内需改善不明显的情况下,会关注哪些公司或主线? 发言人1:下半年会关注那些即使在内需疲弱时仍能持续抢份额、业绩确定性较强且有分红逻辑的公司。主线之一是大型公司如伊利和港股蒙牛,它们不仅可以通过提份额来增长,还具备分红优势;另一主线是业绩相对确定的中型企业,例如安琪酵母、天味食品和燕京啤酒等。 农业板块上半年的整体业绩表现如何? 发言人1:上半年农林牧渔板块收入基本持平,利润端实现微亏但整体向好。其中,生猪养殖板块表现低迷,价格自2025年初以来单边下跌,行业进入深度亏损状态,亏损程度逐步加深,并且许多企业出现了非现金流状态。 生猪养殖板块的具体情况和未来展望是怎样的? 发言人1:据统计,上半年前11家上市公司的总收入为负,净利润亏损210亿。虽然二季度亏损幅度较一季度更大,但生产生物资产方面,牧原股份等企业的资产规模有所增加,而其他企业合并起来则有所减少。从生产生物资产和出栏量的增长趋势来看,今年放量增速放缓,且行业亏损情况严重。尽管如此,明年猪价有望因政策调控和产能调整而有所上行,同时存量板块(如黄鸡和白羽鸡)的价格底部回升,预计今年整体业绩将维持稳定向好的状态。 牧业企业的收入和利润状况如何? 发言人1:牧业企业的报表显示有明显的引流效应。2025年上半年,统计的五家上市公司收入同比仍呈下降趋势,但在20Q1收入同比有所回升,主要来自生产效率提高带来的销量增长。在利润方面,除了过去三年上市的物业公司净利润为负外,其他公司自20H1起净利润已转为非负。 在乳制品行业,价格和存栏量的变化情况如何,是否预示着行业拐点的到来? 发言人1:从2025年初开始,乳制品价格逐步回升,买价也呈现底部回升趋势。同时,肉牛上市量大幅减少,截止到26H1,整体奶牛存量也在下降。这些迹象表明行业拐点已经出现,因为过去两年的肉牛淘汰量逐渐体现在价格上。我们预计未来整个行业的业绩将加速向上,呈现明显弹性。 养殖板块中哪些部分值得关注? 发言人1:养殖板块中,牧业和生物养殖两端值得关注。牧业已经呈现上行初期特点,而生物养殖板
阿斯利康 260901_导读.docx
- 文档:打开文档
- 来源:打开来源 阿斯利康 260901_导读.docx
东吴环保•朔元撷理 - 航天特气:可回收路径中稀缺耗材,推进剂特气份额&价值量提升 260902_原文.docx
- 第三方专家发言内容仅代表其个人观点,所有信息或所表述的意见均不构成对具体证券在具体价位、具体时点、具体市场表现的判断或投资建议。
- 嬴政传就是回到我们本场的主题,我们对商业航天特性的研究,一方面是基于氦气这个品类的一个延伸,另外一方面我们也要考虑到可回收路径对于整个燃料特技路径的一个影响,以及从中发掘到哪些企业有哪些上市公司是真正的受益于可回收路径的。
- 会随着未来整个发射频次的提升,整体的价值量却并不会下降,甚至还会有这加强占比的一个持续的提升,应该是我们未来长期来看这个可回收路径当中,最重要的这么一个耗材。
- 但是在我整个猎鹰九号发射了从5000万美金的这么一个成本,2500美金成本下降过程当中的话,对于推进剂跟特技这块的需求其实并没有变化,依然可能是维持在80万美金一次次。
- 如果说我们都按照80万美金一次去做测算的话,那单次价格的占比或者我们单次发射成本中测量科技的占比,会从之前的1.6%进一步提升至5.3%。
- 那我们预计的话,可能到咱们这个十五末,就可能2029年、2013年的时候,是有望可以在里面砍蛋,下降到可能这个5万块钱每公斤之内这么一个水平。
- 那我们可以看到比如说像像马斯克的这个猎鹰9,我觉得新建去对比的话,新建可能这个带动就更大了,更大这么一个舰体,当然更高的待遇重点也代表对单次发射里面会提出更高的这么一个对于特兰特气航天特技这块的一个需求。
- 但我们现在可以看到,比如说我们现在梳理国内,比如说国家队的火箭,不好去梳理,像国内一些民营火箭公司一个火箭,基本上现在他们采用的这么一个燃料的一个路径,基本也就是一氧甲烷液氧煤油,包括可能二期用的是液氢,基本还是一个并行的一个状态。
东吴环保•朔元撷理 - 航天特气:可回收路径中稀缺耗材,推进剂特气份额&价值量提升 260902_原文.docx
国金掘金中报 260902_原文.docx
- 好,那么对于快消费的一个内部一些新闻板块来看的话,我们觉得可以重点关注一些出海方向的一些新闻板块,还有一些比如相对有独立行情的,像信息烟草等方向,此外的话像828地产所提到这个地产的变化,导致后续一些和二手房相关的一些家具公司的好的表现,我觉得也是值得大家去重点关注的。
- 整个的IOH1的话收入端我们统计的前11家上市公司的话,是统计建了八个多点规模,净利润的话其实一共是亏了210个亿,其实还是亏他们是比较多的那从这个具体的一个细节来看的话,我们首先先去关注这些企业的生产养生的资产。
- 而且短期来看的话,这个价格的摸底的向上的斜率更大,整个的Q4和明年一季度,行业这个市场还是能够有一个持续的一个体现的那第二个的话是来看存量的板块,我们其实从前端量子板块的话看到这个价格的话,还有一些底部回升的趋势的那我们就是去看收入端这两个板块的统计也统计增长是固定利润的话,其实是略有下滑的主要原因,还是因为有一部分是这个黄金,这个黄黄金的这一部分的原因表现并没有特别明显的反差。
- 一个是来自于这种这种生产效率的提高,带来一个总量的单带来一个整体销量的一个增长,利润方面的话除了二三年、24年、25年过去三年这上市的物业公司,其实最终的净利润都是负向的那26H1的话,其实看到它的一个净利润已经实现已经不为零了。
- 然后个股板块的话,我觉得大家可以去关注,重点关注这个价值评估的消费者主要是建议大家去关注登康,登康这个公司的目前的业绩增长的稳定性很强。
- 因此我们认为这个公司它会呈现一个今年内来看足迹修复,足迹提速,再去展望明后年也都会维持25%到30%的一个业绩增长,同时伴随更快的一个收入增速这样子的一个稳定而又高成长性的表现,再叠加本身公司目前比较可观的有性价比的估值,仍然是我们板块下半年首要推荐关注的一个标的。
- 因此这些标的我们仍然推荐大家去重点关注,然后包括下半年的纺织制造板块,整体的一个反弹的机会,拐点到到来的机会,估值修复也是非常推荐大家去关注的那美户这块的话我们仍然是建议大家一个是关注医美板块今年推出的这些新的产品,来带动板块的底金回升。
- 这块我们认为无论是海底市场还是借电子收,还是处在一个业绩会持续去保持比较快速增长,利润率持续上升的一个比较好的一个有结算,同时我们也非常看好,估值比较还是在一个比较便宜的位置,同时股息率比较高,作为泓资产值非常优质的标的的白金龙头,像美的和海尔之家。
阿斯利康 260901_原文.docx
- 此外的话,请在终端进入的投资者将这个ID改名为机构加姓名,谢谢,OK,good morning and the good afternoon,and welcome to our online meeting with a uh, this is done.
- I did our research efforts on the U. S. And european heart care sectors. I am joined by my colleague uh and uh IT is our good pressure to moderate today's day's meeting and I think is one of the worst lucky about from our companies. IT has leading positions in ontology coalition's cal disease, ray for disease and rare diseases and the for many years efforts, na has placed great importance on china.
- IT is the number one amazing company in terms of in terms of the china chinese revenue, and IT also builds many partnerships with chinese companies for our chinese in for our chinese industry for africa is not only a role model, is IT also a close partner, so we are very pleased to welcome cristal well, well, very we are very pleas to welcome question curous effective vector of investor relations at at ana Christal。
- Thank you ah that and thank you for taking up cover before after them appreciated OK. Maybe we can start with you,could you please start with a short update of your business?
- Thank you. And then we will will move into the个人的sation yeah I sure I can do that and I can share a couple slides,a slow to help that.
- Uh and hopefully you can see uh, here and this is in a review for people who are not as close to us to are quite a focused and but seeing diversified and business h own quality representative for six percent of sales in the first half. A cavity lar is so there is caliver mental diseases accounted for twenty cent or nine is respiratory and the knowledge sixteen percent. So this is mainly medicines for treatment to ask my and cities.
- Yeah, thank you OK. Uh, so, uh, maybe I will have a请关注公众号,思维纪要社,更多纪要请加V西安20210130。
- Uh, so yeah, we can't really respect late as much, much more than you know we have shown before that we can take action needed and and so and but yeah, now is just to I will be twice vacancy and then obvious ly, you still have some of the space where we have请关注公众号思维纪要社,更多纪要请加V西安20210130 double week。
- 作者:思想者
- 时间:2026-09-03 08:29
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:长江策略_清策股谈-2026年深度报告巡礼第13期_复盘70年代滞胀期,千金难买“黄金坑”--全球资产配置策略系列(六) 260902.mp3
好孩子国际 260901.mp3
杰瑞股份 260813.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
好孩子国际 260901_导读.docx
- 现金流 货币资产 净现金头寸 毛利率 汇率损益 分红 资本开支 关税退款 美国市场 品牌战略 营业利润率 原材料成本 物流扰动 投资计划 并购 不确定性 欧洲 消费压力 市场份额 新产品
- 投资者提问关于终端价格调整及消费者反馈,强调关税、汇率和原材料价格对公司盈利的关键影响,指出这些因素难以控制。
- 对话围绕渠道库存调整、亏损情况及未来展望展开,提及亚马逊订单恢复缓慢、线下店关闭117家,但整体线下盈利未亏损,目标年内亏损收窄50%,明年底实现全面扭亏,强调B2C增长需覆盖传统业务下滑,京东合作影响价格体系,预计D2C业务占比超50%,调整需经历过程。
- 讨论了好孩子国际在欧洲本土市场的经营杠杆释放,包括利润率提升及稳定业务盈利能力改善,同时指出公司面向未来投资于新市场、品类及自营电商的策略。
- 对于投资者提问,他详细回答了关于毛利率、品牌毛利率和营业利润率、分红政策、资本开支、以及特定市场和产品策略的问题,表明公司未来将聚焦于持续的产品创新、品牌建设与市场扩张,并有策略地应对全球市场挑战。
- 发言人1:目前,集团已大幅减少债务,从2025年末的11.57亿减少至4.14亿,全部为短期债务,净现金头寸从25年年末的2.77亿大幅提升至7.31亿港元,流动性与财务安全性显著增强,利润表和资产负债表均有所改善。
- 发言人1:欧洲本土市场虽较为稳定,盈利能力会逐步改善,但由于需要投入资源发展新市场(如美国、中国、中东地区)、自营电商等新业务模式,因此3 bax整体利润率改善可能不明显,但稳定业务的利润率会提升。
- 发言人1:尽管外部环境挑战较大,尤其是出生率下降、国际政治稳定性影响、物流成本和原材料价格波动等不确定性因素,但对公司基本面的信心较强。
杰瑞股份 260813_导读.docx
- 业绩 汇兑损益 净利润 订单 现金流 燃气轮机 海外业务 光明能源 天然气业务 合同负债 备货 美元业务 战略规划 电力板块 利润贡献 核心部件 配套设备 产能 交期 天然气
- CEO在投资者会议上通报了公司2026年上半年的业绩状况,指出营业总收入和净利润出现下降,分析了汇兑损益、业务处置及战略调整为主要原因。
- 会议分为两部分,首先汇报2026年半年度业绩基本情况,包括营业总收入增长10.81%,但净利润同比下降3.65%,扣非后净利润下降7.37%。
- 公司指出,上半年因汇兑损失导致利润减少3.45亿元,建议投资者在评估公司业绩时剔除汇兑影响,以更准确反映经营状况。
- 现金流方面,因提前锁定核心部件产能导致负增长,但七月份大订单预收款到位,预计三季度现金流将改善。
- 参与者提到尽管上半年毛利率受中东冲突影响下滑,但下半年订单充裕,尤其是EPC项目毛利率较高,预计三季度将有所改善。
- 对话围绕公司订单确认原则及预收款变动展开,解释了新签订单与半年报数据差异的原因,强调七月份订单与预收款显著增加,以及预付款增长对业务的影响。
- 现金流方面,上半年实现经营性现金净流量为负7.48亿元,同比下降123.79%,主要原因是公司为了保障后续生产平稳运行,提前锁定了核心部件产能和交期,导致备货支出较多。
长江策略_清策股谈-2026年深度报告巡礼第13期_复盘70年代滞胀期,千金难买“黄金坑”--全球资产配置策略系列(六) 260902_导读.docx
好孩子国际 260901_原文.docx
- 毛利率英文的差不多30%左右,那GB也差不多在50%左右,这样的一个比例没有什么实质性变动对这个整体毛利的贡献的影响主要是因为subs占比提升,因为英文pro和这个疾病在上半年还是相对还是有一定程度的下跌的,所以这样的一个情况。
- 他已经我们举一个对不同市场的利润率是否能过去一分钟了,对美国日本是比较稳定,美国还是在一个投入期,还是在一个布局期,收入虽然刚刚没有去年有些突破经济P成长,但整个这个渠道的布局,因为我们去年做了一个比较大的调整,就是把整个的,策略,以前注重大通路转成了互动。
- 另外就是中东的这个战争导致的这个原材料价格,主要是跟11楼有关的一个价格的上涨这一块这两个汇率关税和原材料价格现在是公司未来盈利的,能不能进一步改善,一个最关键,三个最关键的因没有任何这个,而这三个基本上是公司控制不了的结束了。
- 比如传统渠道的下跌,批销,还有和to b的业务的,那to b业务影响还是蛮大的,比如说跟京东的关系,京东你跟他做生意这个量可以很大,但是会把你在其他渠道里面全部打死了,你的价格体系很容易会形成紊乱,这个是需要一个过程调整的。
- 第三个问题是关于cyber是未来进入进入中国市场的这个打法,未来的发展战略,那么就是多给一些整个耐用品,基地整个耐用品的占比差不多占52%,一般的收入来自于耐用品的,电影品当然是现在疾病发展的一个重点,所以其他品类相对来说受到挑战更大一点。
- 三百整体进入中国市场的计划就是要系统的就是从品牌营销一直到渠道,到自有电商,到主要是以线下店主要的做形象,然后线上的B2C作为这个核心这样来经营,来复制在日本在美国这样的一个模式。
- 那应该说会逐步盈利能力会改善,但他也会对300来说主要是面向未来,主要他的主体业务一定是改善的,但他核心的他会做面向未来投资。
- 随着业绩逐步释放出来以及股东回报的提升,我们也非常看好好孩子能在资本市场持续释放经济的价值,今天非常感谢刘总和林总的支持,今天的会议就先到这里,后续各位投资人如果有什么问题,也欢迎直接和公司或者我们中金防护团队联系。
杰瑞股份 260813_原文.docx
- 但是从公司未来的长远发展来看,我们认为现在你去增加费用,去做这样的一些新业务的布局也是合适的那我们预计到2030年的话,就整个公司AIDC一体化的业务板块将会成为公司最大的业务板块,也会成为公司最大的一个利润贡献板块。
- 所以这个是以上就是影响我们上半年净利润的一些因素,也是和各位投资者做一下汇报,也是希望各位投资者在看我们的半年报的时候,确实是因为披露中没有那么细致。
- 接下来的话我再交流一下现金流以及订单的情况,可能投资者比较关注的那上半年我们实现经营性的现金净流量是负的7.4 8亿元,同比是下降了123.79%。
- 确实已经远远我们今年可能我相信投资者还有疑问,就是我们今年燃气轮机的订单新签订单要不要再调整一,目前来看的话我们就不调了,因为我们今年就是不停的在修订我们的电力板块的一个指引,但是修订完不长时间就又突破了,所以我们就也不再修订了。
- 后续如果有新签订的订单,我们也会按照监管机构的要求及时和各位投资者了解,也让大家知道,在这儿我们再重申一下,这个公司确实是目前所有的订单我们都是CSP或是美国本土的polo商,还是没有比如说所谓的EPC的这种承包方,或者其他这种发电服务方案都没有。
- 因为我们也是做了一年多的一些技术的储备,人才的储备,所以也是借这样的一个业绩发布会的机会,也让投资者了解到我们的AIDC一体化公司的能力是怎样的那公司目前对于我们的一个最新的定位,我们是要做AIDC及电力能源的一体化方案的提供商。
- 我也这个问题我追加一个小问题,就是您刚刚说我们也不再去上修这个订单指引了,但是我们从我们合作伙伴这边,就他的这个公开电话会里面也能够看到,就是说他27年预计要生产大概100台的这个机头,那其实这个机头的话还是比较充裕的。
- 因为上半年的话可能整体是天然气业务这边可能整体的正式可能我们进入到订单的这个额度可能不算多,也就不知道今年下半年是否可以完成年初指引,可能当时比较高的那个比那个比例增长的这个指引情况,这个没有变化,跟年初给的指引是一样。
长江策略_清策股谈-2026年深度报告巡礼第13期_复盘70年代滞胀期,千金难买“黄金坑”--全球资产配置策略系列(六) 260902_原文.docx
- 长江策略_清策股谈-2026年深度报告巡礼第13期_复盘70年代滞胀期,千金难买“黄金坑”--全球资产配置策略系列(六) 260902_原文
- 在这篇报告的核心结论,其实重点谈到的是啊一季度的回调,更多的是央行购金行为短暂的一个波动。
- 那么我们几个团队一块儿集体的发生再度的去靠黄金,核心想看多的理由是,第一个是长期的美元信用衰退的这个趋势没有变。
- 那么核心我们从普林格周期视角去审视黄金股的配置价值。
- 在普林格周期的框架下遇到了地缘摩擦冲突,在这个情况之下,其实智障的预期会愈发的明显,当下每一冲突仍然是在反复当中,那么油价还是维持一个中高位,那么传统部门其实经济的预期在K型的分化之下仍然较为疲软。
- 油价在最近几个礼拜又开始中枢回升,那么这种地缘摩擦的反复,让这个资源品的价格一升难降,再加上当下的传统经济K型的这种分化还是非常明显。
- 那么这种快速上升就一方面压制了整个市场的风偏,更重要的是从商品的这种价格读书上看啊,即使原油价格达到了高点,阶段性的回落,但是并没有改变黄金下方这个灰色线出现回调之后的再度的回升到前期高点。
- 降息这个事情,核心就是美国的AI的这一块的投资,包括AI相关的这种股票的表现,已经跟流动性高度敏感。
长江策略_清策股谈-2026年深度报告巡礼第13期_复盘70年代滞胀期,千金难买“黄金坑”--全球资产配置策略系列(六) 260902_原文.docx
详情页仍未获取到全文。原始列表正文可能被截断。
研报
【个股-603308】【英】JPM-应流股份:SpaceX涡轮叶片计划影响分析-20260902.pdf
- This material is neither intended to be distributed to Mainland China investors nor to provide securities investment consultancy services within the territory
- of Mainland China. This material or any portion hereof may not be reprinted, sold or redistributed without the written consent of J.P. Morgan.
- turbine delivery times by up to 18 months (see news). This strategic initiative Jenny Qiu, CFA AC
- aims to circumvent global supply bottlenecks that have left traditional turbine (852) 2800 8503
- See page 4 for analyst certification and important disclosures, including non-US analyst disclosures.
- Ticker Rating LC LC Downside US$Mn Stock perf. FY26E FY27E FY28E FY26E FY27E FY28E FY26E FY27E
- Source: Bloomberg Finance L.P., J.P. Morgan estimates. Estimates for Not Covered (NC) companies are based on Bloomberg consensus data.
- Japanese names have financial years ending March. DPC was listed only in June 2026. Priced at close of September 1, 2026, HK time.
【个股-603308】【英】JPM-应流股份:SpaceX涡轮叶片计划影响分析-20260902.pdf
【个股-688008】【英】GS-澜起科技:DDR5新品量产-PCIe-CXL芯片扩张-20260831.pdf
【个股-688008】【英】GS-澜起科技:内存接口IC结构升级-维持买入-20260830.pdf
- Revenue 8,106 8,212 -1% 11,121 11,185 -1% 1 5,567 15,737 -1% 2 1,108 21,366 -1% 2 9,184 29,478 -1% 3 7,234 37,566 -1% 45,186 45,555 -1%
- Gross profit 5 ,432 5,553 -2% 7,204 7,298 -1% 9,720 9,943 -2% 13,118 13,350 -2% 1 8,141 18,418 -2% 2 3,168 23,506 -1% 28,271 28,606 -1%
- Operating income 3 ,622 3,805 -5% 5,176 5,336 -3% 7,202 7,465 -4% 9,968 10,246 -3% 1 4,130 14,484 -2% 1 8,295 18,721 -2% 22,659 23,090 -2%
- Pre tax profit 4 ,523 4,445 2% 5,660 5,819 -3% 7,727 7,992 -3% 10,556 10,836 -3% 1 4,799 15,156 -2% 1 9,077 19,510 -2% 23,595 24,037 -2%
- Net income 4 ,200 4,104 2% 5,209 5,338 -2% 7,059 7,281 -3% 9,589 9,823 -2% 13,374 13,675 -2% 1 7,189 17,555 -2% 21,210 21,582 -2%
- Revenue 3 ,672 2 ,286 3 ,639 5 ,456 8 ,106 11,121 15,567 21,108 29,184 37,234 45,186 1,222 1,411 1,424 1,399 1,461 1,875 2,266 2,504
- Gross profit 1 ,706 1 ,347 2 ,115 3 ,395 5 ,432 7 ,204 9 ,720 13,118 18,141 23,168 28,271 739 853 902 902 1,019 1,159 1,536 1,717
- Operating expense 8 58 9 50 1 ,062 1 ,568 1 ,810 2 ,029 2 ,519 3 ,150 4 ,011 4,873 5,613 280 353 578 357 346 457 463 543
【个股-688008】【英】GS-澜起科技:内存接口IC结构升级-维持买入-20260830.pdf
【个股-688775】【英】UBS-影石创新:2Q26业绩转负-受高存储成本、竞争及无人机投资拖累-20260831.pdf
- +31%/-116% YoY. 2Q26 revenue was slightly below our expectation (UBS-Se: +35% RIC: 688775.SS BBG: 688775 CH
- mentioned in our preview report, while loss on camera drones was greater than we 52-wk range Rmb349.80-116.63
-
- 2Q26 revenue decelerated to +31% YoY on a high base (+58% YoY in 2Q25), Avg. daily volume ('000) 3,604
- which we think was mainly due to limited drive from new product Luna Ultra (launched Avg. daily value (m) Rmb488.5
- in June) and intense competition with DJI. 2) 2Q26 GPM dropped 12ppts YoY to 38% Common s/h equity (12/26E) Rmb6.11b
- amid chip cost hike and intense competition, which is in-line with our expectation. 3) P/BV (12/26E) 7.8x
- Higher-than-expected operating expenses: Selling & marketing/ R&D expense ratios Net debt to EBITDA (12/26E) 0.2x
- the 12-month timeframe reflected in any equity rating set out in this note. For previous responses please make reference to (i) previous UBS
【个股-688775】【英】UBS-影石创新:2Q26业绩转负-受高存储成本、竞争及无人机投资拖累-20260831.pdf
【个股-688825】【英】GS-长鑫存储:AI驱动DRAM需求-2Q26业绩超预期-20260829.pdf
- staying at high level. We see CXMT’s ongoing capacity expansion and product mix +852-2978-1681 | verena.jeng@gs.com
- estimate and Bloomberg consensus, leading 2Q26 net income 75% / 260% higher Goldman Sachs (Asia) L.L.C.
- Goldman Sachs does and seeks to do business with companies covered in its research reports. As a result, investors
- should be aware that the firm may have a conflict of interest that could affect the objectivity of this report.
- Investors should consider this report as only a single factor in making their investment decision. For Reg AC
- www.gs.com/research/hedge.html. Analysts employed by non-US affiliates are not registered/qualified as research
- Source: Company data, Goldman Sachs Global Investment Research Source: Company data, Goldman Sachs Global Investment Research
- Source: Company data, Goldman Sachs Research estimates, FactSet. Price as of 28 Aug 2026 close.
【个股-688825】【英】GS-长鑫存储:AI驱动DRAM需求-2Q26业绩超预期-20260829.pdf
【个股-688836】【英】UBS-宇树科技:人形机器人先驱-首次覆盖给予中性-20260828.pdf
- Advanced 2026 G1/H2 Humanoid platform to leap 2–3 meters, execute front and side flips, and land World-first launch-assisted flips
- Movement 2024 H1 humanoid Achieved a running speed of 3.3 m/s Set a world record for running speed by a full-size humanoid robot
- Speed 2025 H1 humanoid Achieved a running speed of over 5 m/s Set a new world record for running speed by a full-size humanoid robot
- Capacity H2 Humanoid / The armoured H2 weighed more than 85 kg in total and was Validated the B2W’s load-bearing stability with a high centre of gravity and a
- H2 Group dance “WuBOT” at CCTV Year of the Horse Spring Festival Set multiple world records, including consecutive freestyle table-flip parkour and
- Won first place in the 400-meter race with a time of 1 minute 28 The company won 11 medals at the inaugural World Robot Games, ranking first
- Won first place in the 4×100-meter relay with a time of 1 minute performance and reliability of its humanoid robots in high-dynamic tasks such as
- Source: Company data, UBS-S note: Unitree "Superman", Boston Dynamics Atlas, Figure 2 (Figure AI) are still at pilot or R&D validation stage.
【个股-688836】【英】UBS-宇树科技:人形机器人先驱-首次覆盖给予中性-20260828.pdf
【个股-AAPL】【英】CITI-苹果:iPhone 18发布前瞻——季度中期更新-20260902.pdf
【个股-AAPL】【英】JPM-IDC下调智能手机预测-苹果份额前景更佳-20260901.pdf
【个股-AAPL】【英】MS-苹果iPhone 18发布预览:Ternus、折叠屏与定价-20260902.pdf
- Our $360 PT is based an 9.4x EV/Sales CY27 multiple, which is derived from a regression of With the most elongated iPhone
- tech and consumer platform peers. Our price target implies ~35x P/E on $10.30 CY27 EPS. replacement cycles, new AI features rolling
- $$$444555333...000000(((+++333999...333333%%%))) PPPrrrooobbb (((>>>444555333...000000)))~~~111000...555%%% term growth and value creation.
- Base, and Bear case scenarios playing out were estimated with implied volatility data from the options market as of 1 Pricing Power: Positive
- Sep 2026. All figures are approximate risk-neutral probabilities of the stock reaching beyond the scenario price in either
- iPhone replacement cycles accelerate in Services and margins remain resilient, while iPhone 17 cycle disappoints as consumer
- stronger than expected iPhone 17 upgrade Y/Y in FY27, driven by 10%+ Services growth slows further across the portfolio as
- mitigated given Apple's bargaining power while Apple leverages the supply chain and growth in FY26. With revenue slightly
【个股-AAPL】【英】MS-苹果iPhone 18发布预览:Ternus、折叠屏与定价-20260902.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
【个股-AMZN】【英】CITI-FTC起诉亚马逊:广告主ROAS持续提升-20260901.pdf
- our view that AWS revenue growth could continue to accelerate in 2H26 on AI tailwinds (we highlight AWS’ recently
- announced NVDA partnership for 2M+ GPUs to be deployed in 2027-28E), that Amazon’s Retail business is gaining
- profitability, we would take advantage of any dislocation in shares. Our $350 TP is based on ~31.5x our 2027E P/E
- and implies ~11x our 2027E EV/EBITDA, which is at the lower end of Amazon’s trading multiple over the past decade.
- Our $350 TP is based on ~31.5x our ‘27E P/E and implies ~11x our 2027E EV/EBITDA, which is at the lower end of Amazon’s
- trading multiple over the past decade. We note Amazon’s leading position within AWS and eCommerce, its Prime membership
- base, growing online advertising business, and improving margin profile, which combined deserve a premium to the market, in
- Key risks to shares achieving our price target include: (i) Macroeconomic given rising inflation and the impact a recession could
【个股-AMZN】【英】CITI-FTC起诉亚马逊:广告主ROAS持续提升-20260901.pdf
【个股-ASML】【英】UBS-市场遗漏了什么:ASML盈利能力的结构性跃升-20260901.pdf
- 21-peS 31-naJ 31-yaM 31-peS 41-naJ 41-yaM 41-peS 51-naJ 51-yaM 51-peS 61-naJ 61-yaM 61-peS 71-naJ 71-yaM 71-peS 81-naJ 81-yaM 81-peS 91-naJ 91-yaM 91-peS 02-naJ 02-yaM 02-peS 12-naJ 12-yaM 12-peS 22-naJ 22-yaM 22-peS 32-naJ 32-yaM 32-peS 42-naJ 42-yaM 42-peS 52-naJ 52-yaM 52-peS 62-naJ 62-yaM
- EUV + immersion share of 2026E revenue UBS vs consensus 2026–28E EUV ASP CAGR UBS vs consensus 2 C 0 A 2 G 6 R –28E immersion ASP Combined pricing upside potential to 2028E EBIT
- Ma e n n a vi g f r l o e e n m x m i e b e n ili n t t y t h p i t g h r h o a l v n ig i d i h n e t e s p d r g i o t r h e r a a c t t y e t c h r l e e p s r c . ic u i r n r g e nt UBS 2 e 0 m 2 b 6 e – d 2 d 8 e E d e i s n t i c m o a n t s e e , n v s e u r s s . us 7% UBS v im er m su e s rs c io o n n s A e S n P su C s A 2 G 02 R 6 . –28E Potential co v m er b s i u n s e d c o 2 n 0 s 2 e 8 n E s u p s ri . cing upside
- Scarcity + high customer ROI + no direct Above historical throughput pass-through 35% of 2026E product revenue and higher Potential >60% gross margin as early as
- 2016 2017 2018 2019 2020 2021 2022 2023 2024 20252026E2027E2028E 2016 2017 2018 2019 2020 2021 2022 2023 2024 20252026E2027E2028E
- 10.6%12.1% 10.2% 10- 9 y .0 r % Ave 9. r 5 a % ge 9 ~ . 1 9% 4% 10.4%11.4%11.5%12.5% 14.0% 16.3%17.6%17.3%16.9%15.6% 9.0% 8.3% 42.6% 58.4%57.1% 10 4 3 Y .4 r % M 4 e 2 d .5 ia % n 4 ~ 3 5 .9 4 % % 5 2.0% 36.4% 33.3% 60.9%59.4%55.5% 65.5% 55.3% 38.0%
- 2010 2011 2012 2013 2014 2015 2016 2017 2018 2019 2020 2021 2022 2023 2024 20252026E2027E 2010 2011 2012 2013 2014 2015 2016 2017 2018 2019 2020 2021 2022 2023 2024 20252026E2027E
- 6 7 8 9 0 0 0 0 % % % % 2 2 6 0 % % 2 21 6 % % 2 3 3 0 % % 3 7 0 % % 3 7 0 % % 2 7 7 % % 41% 3 5 5 % % 3 6 2 % % 50% 42% 42% 47% 49% 42%
【个股-ASML】【英】UBS-市场遗漏了什么:ASML盈利能力的结构性跃升-20260901.pdf
【个股-AVGO】【英】JPM-Broadcom F3Q26预览:FY27 AI收入将超千亿美元框架-20260831.pdf
【个股-BABA】【英】GS-阿里巴巴:云加速AI高回报-买入-20260901.pdf
- highlighted a clear 3-year payback trajectory on AI infra investments (that could
- Goldman Sachs does and seeks to do business with companies covered in its research reports. As a result, investors
- should be aware that the firm may have a conflict of interest that could affect the objectivity of this report.
- Investors should consider this report as only a single factor in making their investment decision. For Reg AC
- www.gs.com/research/hedge.html. Analysts employed by non-US affiliates are not registered/qualified as research
- Market cap: $273.7bn Revenue (Rmb mn) 1,023,670.0 1,116,372.5 1,235,411.8 1,374,081.8
- Enterprise value: $280.5bn EBITDA (Rmb mn) 113,483.0 166,137.7 248,260.9 321,796.7
- Source: Company data, Goldman Sachs Research estimates, FactSet. Price as of 31 Aug 2026 close.
【个股-BABA】【英】GS-阿里巴巴:云加速AI高回报-买入-20260901.pdf
【个股-BA】【英】CITI-图表聚焦:波音9月交付追赶拐点显现-20260902.pdf
- © 2026 Citigroup Inc. No redistribution without Citigroup's written permission. © 2026 Citigroup Inc. No redistribution without Citigroup's written permission.
- Source: Citi Research, Research Innovation Lab, Company Reports, Aero Analysis Partners Source: Citi Research, Research Innovation Lab, Company Reports, Aero Analysis Partners
- © 2026 Citigroup Inc. No redistribution without Citigroup's written permission. © 2026 Citigroup Inc. No redistribution without Citigroup's written permission.
- Source: Citi Research, Research Innovation Lab, Company Reports, Aero Analysis Partners Source: Citi Research, Research Innovation Lab, Company Reports, Aero Analysis Partners
- We derive our $260 YE26 Base Case Price Target for BA using the average of multiple valuation methodologies but primarily
- anchor our valuation work by applying a ~4.5% NTM FCF Yield on 2030 FCF of $15-20B and discounting back to YE26. These
- multiples are justified using historical valuation ranges in conjunction with trading relationships to fundamental factors such
- Risks for BA not achieving our price target include but are not limited to: continued delays on certifying key aircraft programs;
【个股-BA】【英】CITI-图表聚焦:波音9月交付追赶拐点显现-20260902.pdf
【个股-CRDO】【英】GS-Credo Technology:光模块动能强劲-业绩指引小幅上调-20260902.pdf
- quarter with an uptick to FY27 revenue guidance, relative to elevated investor jim.schneider@gs.com
- bullish CapEx commentary from key hyperscaler customers over the past quarter. +1(212)357-1366 |
- investors had expected an increase to management’s guidance for over $600mn in +1(212)902-5297 | luya.you@gs.com
- remains strong, and its guidance for FY27 reflects the company’s strong pricing +1(212)357-6392 |
- Goldman Sachs does and seeks to do business with companies covered in its research reports. As a result, investors
- should be aware that the firm may have a conflict of interest that could affect the objectivity of this report.
- Investors should consider this report as only a single factor in making their investment decision. For Reg AC
- www.gs.com/research/hedge.html. Analysts employed by non-US affiliates are not registered/qualified as research
【个股-CRDO】【英】GS-Credo Technology:光模块动能强劲-业绩指引小幅上调-20260902.pdf
【个股-ENR】【英】JPM-SpaceX涡轮机入局对西门子能源的影响分析-20260901.pdf
- times of gas turbines by as much as 18 months, which in turn led to GE Vernova phil.buller@jpmorgan.com
- coming under pressure. This also follows the executive order on 26 August which (44-20) 7742-7978
- Our take: Casting and forgings being the main bottleneck in CCGT ramp-up is (44-20) 7742-7176
- the technical competence and access to financial resources to disrupt any end (44-20) 3493-5188
- would suggest this would not be beyond their technical competence in a relatively Specialist Sales contact details:
- itself. Further, it would be no small feat within the timeframes suggested to shift (44-20) 7742-8733
- the lead times for new CCGT’s (currently c4 yrs) by c18 months, one need only sam.edmunds@jpmorgan.com
- See page 3 for analyst certification and important disclosures, including non-US analyst disclosures.
【个股-ENR】【英】JPM-SpaceX涡轮机入局对西门子能源的影响分析-20260901.pdf
【个股-LLY】【英】CITI-礼来:收购Merida获差异化精准免疫学平台-20260831.pdf
【个股-LLY】【英】JPM-礼来公司——减肥药处方追踪-20260828.pdf
详情 返回 思维纪要社 思想者 2026-09-03 08:26 #外资研报 【个股-NVDA】【英】CITI-10-Q季报要点速览-20260827.pdf 【个股-TSLA】【英】MS-Cybercab即将发布:特斯拉自动驾驶的关键时刻-20260902.pdf Barclays-AI盈利模型.pdf Bernstein-Asia Tech Hardware 2Q26 PCB market update - revenue growth accelerates, profitability improves-260831.pdf Bernstein…
研报
【个股-MRVL】【英】CITI-Marvell管理层电话会议纪要-20260828.pdf
- Supply availability. MRVL took numbers from $16.5B up to $18B and this factors in
- supply availability. Many of the connectivity and XPU attach are attached to the Expected share price return 13.9%
- other things, so these need available parts to deploy. Numbers can still go higher Expected dividend yield 0.1%
- years and Google is for 6 years. If you look at the magnitude of both, the scale of
- 80% this year and dramatically next year Switch/storage/other - switch will be $1
- See Appendix A-1 for Analyst Certification, Important Disclosures and Research Analyst Affiliations
- Our $275 target price is based on a 28x P/E on CY28E EPS. The 28x P/E valuation is in-line with the last 3 year P/E average.
- Downside risks to achieving our target price include the following: 1) storage weakness;
【个股-MRVL】【英】CITI-Marvell管理层电话会议纪要-20260828.pdf
【个股-NVDA】【英】CITI-10-Q季报要点速览-20260827.pdf
- takeaways. For more detailed analysis on the results and model update, Price (26 Aug 26 16:00) US$209.66
- 71% at $11.3Bn, work in process up 34% at $13.4Bn, and finished goods down 25% Expected dividend yield 0.0%
- at $6.9Bn. We believe the growth in raw materials and work in process while lower Expected total return 50.3%
- finished goods are driven by strong Blackwell sales and product transition to Vera Market Cap US$5,052,806M
- See Appendix A-1 for Analyst Certification, Important Disclosures and Research Analyst Affiliations
- customers were 20% and 15% in the 1H last fiscal year. The company reclassified one customer from ACIE to Hyperscale in the
- Our price target for NVDA of $315 is based on ~21x P/E on C27E earnings power. Our 21x P/E multiple is in-line with 1 year
- Downside risks to the attainment of our target price include: 1) competition on gaming could drive the stock lower if Nvidia
【个股-NVDA】【英】CITI-10-Q季报要点速览-20260827.pdf
Barclays-AI盈利模型.pdf
- I, Ross Sandler, hereby certify (1) that the views expressed in this research report accurately reflect my personal views about any or all of the subject
- securities or issuers referred to in this research report and (2) no part of my compensation was, is or will be directly or indirectly related to the specific
- publicresearch.barclays.com or alternatively send a written request to: Barclays Research Compliance, 745 Seventh Avenue, 13th Floor, New York, NY
- 2241 restrictions on communications with a subject company, public appearances and trading securities held by a research analyst’s account.
- CH: Barclays Bank PLC and/or its group companies makes, or will make, a market in the securities (as defined under paragraph 16.2 (k) of the HK SFC
- D: Barclays Bank PLC and/or an affiliate has received compensation for investment banking services from this issuer in the past 12 months.
- FA: Barclays Bank PLC and/or an affiliate beneficially owns 1% or more of a class of equity securities of this issuer, as calculated in accordance with US
- FB: Barclays Bank PLC and/or an affiliate beneficially owns a long position of more than 0.5% of a class of equity securities of this issuer, as calculated
Bernstein-Asia Tech Hardware 2Q26 PCB market update - revenue growth accelerates, profitability improves-260831.pdf
- 文档:打开文档
- 来源:打开来源 Bernstein-Asia Tech Hardware 2Q26 PCB market update - revenue growth accelerates, profitability improves-260831.pdf
Bernstein-Salesforce2Q27:剔除并购因素小幅超预期,仍有充足动力推动股价反弹 Salesforce2Q27 Small beat excluding M&A, but still good enough to drive a stock bounce.pdf
- Q3. The question is can CRM accelerate organically, or must they acquire to drive better than Market Cap (USD) (M) 168,403
- incremental raise in revenue on the core business was minimum (~100M or less) and the EPS beat disappears. But the stock
- jumped 13% in the aftermarket as investors are starting to look again at software with clean quarters and signs that AI is not a
- We believe that investors were pleased with the results, the increase in guidance and likely the Q3 CRPO guidance of 14% YoY
- growth (which excludes the 2 recent acquisitions but does including 4%+ from Informatica). Nonetheless, the results were
- focused on the future, driving consumption, and AI adoption. Management is talking about H2 acceleration but as of now the
- company is guiding to flattish organic growth for Q3. The question we would argue is can the company sustain what is current
- • Sales continues to be strong, growing 9% which should counter some of the bear cases on AI impact. Frankly this strong
Bernstein-北方华创(002371.SZ)——2Q26营收不及预期,反映订单至收入确认延迟.pdf
- lately, as investors took profit from the previous peak and are still waiting for the companies 08/25 11/25 02/26 05/26 08/26
- 81Q1 81Q2 81Q3 81Q4 91Q1 91Q2 91Q3 91Q4 02Q1 02Q2 02Q3 02Q4 12Q1 12Q2 12Q3 12Q4 22Q1 22Q2 22Q3 22Q4 32Q1 32Q2 32Q3 32Q4 42Q1 42Q2 42Q3 42Q4 52Q1 52Q2 52Q3 52Q4 62Q1 62Q2
- 81Q1 81Q2 81Q3 81Q4 91Q1 91Q2 91Q3 91Q4 02Q1 02Q2 02Q3 02Q4 12Q1 12Q2 12Q3 12Q4 22Q1 22Q2 22Q3 22Q4 32Q1 32Q2 32Q3 32Q4 42Q1 42Q2 42Q3 42Q4 52Q1 52Q2 52Q3 52Q4 62Q1 62Q2
- 81Q1 81Q2 81Q3 81Q4 91Q1 91Q2 91Q3 91Q4 02Q1 02Q2 02Q3 02Q4 12Q1 12Q2 12Q3 12Q4 22Q1 22Q2 22Q3 22Q4 32Q1 32Q2 32Q3 32Q4 42Q1 42Q2 42Q3 42Q4 52Q1 52Q2 52Q3 52Q4 62Q1 62Q2
- 81Q1 81Q2 81Q3 81Q4 91Q1 91Q2 91Q3 91Q4 02Q1 02Q2 02Q3 02Q4 12Q1 12Q2 12Q3 12Q4 22Q1 22Q2 22Q3 22Q4 32Q1 32Q2 32Q3 32Q4 42Q1 42Q2 42Q3 42Q4 52Q1 52Q2 52Q3 52Q4 62Q1 62Q2
- operating profit and net income are caused due to aligning previous forecast of 1H26 numbers to the actual results and above
- Cash Paid for Distribution of Dividends, Profit and Repayment of I n t e r e s t (91) (114) (241) (388) (615) (908) (1,299) (1,445) (3,160)
- (April 1, 2024 onwards), Sanford C. Bernstein & Co., LLC (pre April 1, 2024), Bernstein Autonomous LLP, BSG France S.A. (April 1,
Bernstein-北方华创(002371.SZ)——2Q26营收不及预期,反映订单至收入确认延迟.pdf
【个股-META】【英】MS-META能否复刻2025下半年GOOGL的估值重估行情-20260831.pdf
- to changes for teens using FB/IG. These include 1) a 2-hour daily limit across FB/IG Internet | United States of America
- model launches, including Gemini 3 and broader rollout of search tools including AI investors should be aware that the firm may have a conflict of
- Call Options "Soon" (30 Jul 2026) we see multiple new products in the pipeline from For analyst certification and other important disclosures,
- 8/28/2023 11/28/2023 2/28/2024 5/28/2024 8/28/2024 11/28/2024 2/28/2025 5/31/2025 8/31/2025 11/30/2025 2/28/2026 5/31/2026
- 8/28/2023 11/28/2023 2/28/2024 5/28/2024 8/28/2024 11/28/2024 2/28/2025 5/31/2025 8/31/2025 11/30/2025 2/28/2026 5/31/2026 8/31/2026
- $$$111,,,000000000...000000(((+++777333...000000%%%))) PPPrrrooobbb (((>>>111,,,000000000...000000)))~~~222...555%%% monetization...and traction improving ad
- Base, and Bear case scenarios playing out were estimated with implied volatility data from the options market as of 28 Risk Reward Themes
- Aug 2026. All figures are approximate risk-neutral probabilities of the stock reaching beyond the scenario price in either
【个股-META】【英】MS-META能否复刻2025下半年GOOGL的估值重估行情-20260831.pdf
【个股-MRVL】【英】MS-迈威尔科技:业绩稳健-短期无惊喜-20260828.pdf
- Aug 2026. All figures are approximate risk-neutral probabilities of the stock reaching beyond the scenario price in either
- Marvell Technology Income Statement C1Q25A C2Q25A C3Q25A C4Q25A C1Q26A C2Q26A C3Q26E C4Q26E C1Q27E C2Q27E C3Q27E C4Q27E CY2025A CY2026E CY2027E CY2028E
- fiscal year ends in January) Apr-25 Jul-25 Oct-25 Jan-26 Apr-26 Jul-26 Oct-26 Jan-27 Apr-27 Jul-27 Oct-27 Jan-28 Jan-26 Jan-27 Jan-28 Jan-29
- Revenues - Non-GAAP 1,895.3 2,006.1 2,074.5 2,218.7 2,417.8 2,739.3 3,153.7 3,667.9 3,945.4 4,219.0 4,633.6 5,234.6 $ 8,194.6 $ 11,978.7 $ 18,032.5 $ 24,129.6
- COGS - GAAP 942.9 995.5 1,004.7 1,070.8 1,157.0 1,283.7 1,483.0 1,704.4 1,823.3 1,938.8 2,104.5 2,362.2 4,013.9 5,628.1 8,228.8 10,792.2
- COGS - non GAAP 761.8 814.7 836.4 909.9 994.0 1,125.3 1,324.6 1,546.0 1,664.9 1,780.4 1,946.1 2,203.8 3,322.8 4,989.9 7,595.2 10,158.6
- Gross Profit - GAAP 952.4 1,010.6 1,069.8 1,147.9 1,260.8 1,455.6 1,670.8 1,963.5 2,122.0 2,280.2 2,529.1 2,872.5 4,180.7 6,350.6 9,803.7 13,337.5
- Gross Profit - non GAAP 1,133.5 1,191.4 1,238.1 1,308.8 1,423.8 1,614.0 1,829.2 2,121.9 2,280.4 2,438.6 2,687.5 3,030.9 4,871.8 6,988.8 10,437.3 13,971.1
【个股-MRVL】【英】MS-迈威尔科技:业绩稳健-短期无惊喜-20260828.pdf
【个股-TSLA】【英】MS-Cybercab即将发布:特斯拉自动驾驶的关键时刻-20260902.pdf
- Tesla is hosting a Cybercab launch event on 9/3. If the event includes a Industry View In-Line
- meaningful rollout of unsupervised Cybercabs, we expect the stock to regain Shr price, close (Sep 1, 2026) $356.09
- T X DMV data shows that Tesla r ecently registered up to 45 C ybercabs. As a Fiscal Year Ending 12/25 12/26e 12/27e 12/28e
- result we a have a positive bias for the TSLA shares going into the event. EPS ($)** 1.67 1.70 2.07 2.69
- If the launch event only includes supervised retail demonstrations with limited ModelWare EPS ($) 1.07 0.71 0.76 1.39
- Separately, a third-party Robotaxi tracker website shows a ~200% increase in ** = Based on consensus methodology
- significant increase in the unsupervised fleet size from 57 vehicles at the end of June
- Our PT of $400 is comprised of 5 components: ( 1) $45/share for core Tesla Auto business
【个股-TSLA】【英】MS-Cybercab即将发布:特斯拉自动驾驶的关键时刻-20260902.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
BofA-全球存储科技|每周主题:英伟达 70% 增长对比存储、调研要点、9 月现货上行空间 Global Memory Tech Weekly theme NVIDIA’s 70% growth vs memory, tour takeaways, Sept spot upside.pdf
- Hynix (see note) – share buyback-centric shareholder return using 50%+ FCF, near-term 1Tb/256Gb NAND rose well this week
- Exhibit 2: Memory and Korea tech supply-chain companies unanimously expect solid AI demand to continue in 2H26 and even in 2027
- Samsung Electronics 005930 KS US$1,273bn -W15tn of spending on the share buyback (Aug-Nov) has already been counted as a 2026 expense (employee compensation or a special
- -Return of the remaining unpaid FCF of W60-80tn to shareholders (after W30tn of 3Q dividends vs total guidance of W90-110tn) will
- SK Hynix 000660 KS US$886bn -De-spec is mainly for PCs/smartphones and low-end GPU/ASIC, but this should reflect memory shortage instead of demand cuts
- -New fab construction on-track - equipment installation will likely begin in 1Q27 and initial target capacity of 30kwpm by 2028
- Silicon Motion SIMO US US$9bn -Recent US$1bn CB issuance is for strongly growing enterprise solutions – NAND chip inventory build ups for boot drive etc.
- Samsung C&T 028260 KS US$45bn -SMR commercialization will be more dependent on financing and government regulations than technological maturity
Bernstein-全球自动化·人形机器人——商业化落地之路:四大核心场景的市场规模与ROI测算.pdf
- 0JOEUIo4rXdVeU6M8Q7NtRrRmOrPlOrRwOjMpNmR9PoPqRuOpNtPwMnRrQ
Bernstein-全球自动化·人形机器人——商业化落地之路:四大核心场景的市场规模与ROI测算.pdf
Bernstein-味之素(2802.JP)——CDMO业务的结构性增长逻辑.pdf
- 5EzBYEjBtZdVbZaQdN9PmOrRmOpRfQpPwOeRnPsPbRrQqRNZmOtPvPtRsM
Bernstein-味之素(2802.JP)——CDMO业务的结构性增长逻辑.pdf
Bernstein-日本半导体:光罩基板——AI ASIC设计激增背后不为人知的英雄.pdf
- 4FyAVJiArXcUfV9PbP7NmOqQnPsMlOmMxPeRsQoRaQqRmNNZrMmOvPnOvM
Bernstein-日本半导体:光罩基板——AI ASIC设计激增背后不为人知的英雄.pdf
Bernstein-美国互联网:说到底,不过是互联网监管围墙上又一块砖落地.pdf
- 5EOEUIp5pV9ZdXaQ9RbRtRqQtRrPeRnNvNiNoMuMaQmNmNwMsQyQxNoMrP
Bernstein-美国互联网:说到底,不过是互联网监管围墙上又一块砖落地.pdf
Bernstein-英伟达(NVDA):27 财年第一财季回顾 —— 记住…… NVIDIA (NVDA) FQ227 recap - Remember the titan....pdf
- revenue expectations at $85.9B (Exhibit 2) as Blackwell and Blackwell Ultra continue to ramp meaningfully, and networking
- • Inventory days were up to ~118 vs ~114 days last quarter, and inventory dollars increased to $31,575M vs $25,797M last
- • China made up ~8% of sales, up from ~6% last quarter but still low given the current geopolitical headwinds (Exhibit 6).
- they appear to feel very confident in their ability to ship to the 70% number (likely implying CY27/FY28 revenues of close to
- • We update our model, and raise estimates. We also roll valuation horizon forward from FY28 to avg FY28/29 given we are
- As of FQ127, NVIDIA resegmented their revenues under the above categories. Bernstein and Consensus Edge Computing estimates are comprised of Gaming,
- As of FQ127, NVIDIA resegmented their revenues under the above categories and sub-categories, with reclassified historical figures
- 1Q24-1Q26 figures include purchase commitments and obligations for inventory and manufacturing capacity, and other non-inventory purchase obligations as
Bernstein-英伟达(NVDA):27 财年第一财季回顾 —— 记住…… NVIDIA (NVDA) FQ227 recap - Remember the titan....pdf
BofA-The Flow Show_Investing with Pleasure-20260828.pdf
- Chart 3: Long natural resources to hedge policy & political risks Chart 4: BofA forecasts another 17 hikes & 4 cuts through year-end
- Chart 5: No landing, no hike, no cut, no Dem sweep... no fear Chart 6: Slump in Trump economic and inflation approval ratings
- MSCI EM MSCI EM Gold REITS S&P 500 S&P 500 S&P 500 Commodities MSCI EM Cash S&P 500 Gold Commodities Commodities S&P 500 Gold Gold Commodities
- US US Commodities Gold Global HY MSCI EM Gold Global HY MSCI EAFE REITS Global HY MSCI EAFE REITS MSCI EM REITS Cash MSCI EAFE S&P 500 MSCI EM MSCI EM
- Gold Cash MSCI EAFE REITS Global IG MSCI EM Global HY Cash S&P 500 S&P 500 Gold MSCI EAFE S&P 500 S&P 500 Gold Global HY MSCI EM MSCI EAFE REITS
- MSCI EAFE Global IG REITS S&P 500 Global HY MSCI EAFE REITS Global IG MSCI EAFE MSCI EM Gold Global HY Commodities Global IG MSCI EAFE Gold Global HY S&P 500 MSCI EAFE
- Global HY S&P 500 Global HY S&P 500 S&P 500 Global IG Gold REITS Gold REITS Global IG MSCI EM MSCI EAFE Global HY Global HY REITS Commodities Global HY S&P 500
- Global IG S&P 500 Commodities Commodities Cash Global IG Cash Cash Global IG Global IG Global HY REITS Gold Cash MSCI EAFE MSCI EM Cash Global IG Gold
BofA-The Flow Show_Investing with Pleasure-20260828.pdf
BofA-德福科技(301511.SZ)——一次性及毛利以下项目拖累二季度;HVLP放量支撑三季度业绩拐点.pdf
- improved QoQ on higher ASPs and a richer high-end product mix, based on industry data. Mrkt Val / Shares Out (mn) 8,501 USD / 630.3
- Return On Capital Employed NOPAT = (EBIT + Interest Income) × (1 − Tax Rate) + Goodwill Amortization Total Assets − Current Liabilities + ST Debt + Accumulated Goodwill
- potential as well as its attractiveness for investment relative to other stocks within its Coverage Cluster (defined below). Our investment ratings are: 1 - Buy stocks
- increase in value and are less attractive than Buy rated stocks and 3 - Underperform stocks are the least attractive stocks in a coverage cluster. An investment
- rating of 6 (No Rating) indicates that a stock is no longer trading on the basis of fundamentals. Analysts assign investment ratings considering, among other things,
- the 0-12 month total return expectation for a stock and the firm’s guidelines for ratings dispersions (shown in the table below). The current price objective for a
- Investment rating Total return expectation (within 12-month period of date of initial Ratings dispersion guidelines for coverage clusterR2
- R2Ratings dispersions may vary from time to time where BofA Global Research believes it better reflects the investment prospects of stocks in a Coverage Cluster.
BofA-德福科技(301511.SZ)——一次性及毛利以下项目拖累二季度;HVLP放量支撑三季度业绩拐点.pdf
Bofa-The Flow Show Investing with Pleasure-26828.pdf
- Chart 3: Long natural resources to hedge policy & political risks Chart 4: BofA forecasts another 17 hikes & 4 cuts through year-end
- Chart 5: No landing, no hike, no cut, no Dem sweep... no fear Chart 6: Slump in Trump economic and inflation approval ratings
- MSCI EM MSCI EM Gold REITS S&P 500 S&P 500 S&P 500 Commodities MSCI EM Cash S&P 500 Gold Commodities Commodities S&P 500 Gold Gold Commodities
- US US Commodities Gold Global HY MSCI EM Gold Global HY MSCI EAFE REITS Global HY MSCI EAFE REITS MSCI EM REITS Cash MSCI EAFE S&P 500 MSCI EM MSCI EM
- Gold Cash MSCI EAFE REITS Global IG MSCI EM Global HY Cash S&P 500 S&P 500 Gold MSCI EAFE S&P 500 S&P 500 Gold Global HY MSCI EM MSCI EAFE REITS
- MSCI EAFE Global IG REITS S&P 500 Global HY MSCI EAFE REITS Global IG MSCI EAFE MSCI EM Gold Global HY Commodities Global IG MSCI EAFE Gold Global HY S&P 500 MSCI EAFE
- Global HY S&P 500 Global HY S&P 500 S&P 500 Global IG Gold REITS Gold REITS Global IG MSCI EM MSCI EAFE Global HY Global HY REITS Commodities Global HY S&P 500
- Global IG S&P 500 Commodities Commodities Cash Global IG Cash Cash Global IG Global IG Global HY REITS Gold Cash MSCI EAFE MSCI EM Cash Global IG Gold
Bofa-The Flow Show Investing with Pleasure-26828.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
Citi-紫金黄金国际(2259.HK):2026年上半年业绩发布会纪要.pdf
CITI-2026年8月游戏版号审批:国产209款-进口6款-腾讯获批一款-20260901.pdf
- See Appendix A-1 for Analyst Certification, Important Disclosures and Research Analyst Affiliations
- Our view – The Aug batch represents another record approval with 215 games being approved, consisting of 209/6
- domestic/imported games and exceeding 200 games approved in a single batch for the first time in the past 5 years. As we
- have passed 2/3 of 2026, 1,362 games have been approved including 1,319/43 domestic/imported games, representing 77%
- of 2025 total approval at 1,771. We keep our expectation with total games to be approved for 2026 likely around 1,900-2,100
- vs 1,771 in 2025. In this batch, Tencent obtained one title Yi Jue San Guo which we believe to be a strategy game, while other
- notable studios obtaining new game approvals including Shengqu, 37, Kingnet, G-Bits. In the amendment note, Tencent
- added the PC version of Fight of the Golden Spatula, suggesting a potential cross-platform adaptation for one of top-
CITI-2026年8月游戏版号审批:国产209款-进口6款-腾讯获批一款-20260901.pdf
CITI-告别预售:中国商品房现房销售新时代-20260829.pdf
- See Appendix A-1 for Analyst Certification, Important Disclosures and Research Analyst Affiliations.
- Not for distribution in the People's Republic of China, excluding the Hong Kong Special Administrative Region and Qualified
- Figure 9. Opinion on Reforming Property Credit Mgmt to Accelerate a New Property Develop Model (1/4)
- Figure 10. Opinion on Reforming Property Credit Mgmt to Accelerate a New Property Develop Model (2/4)
- Figure 11. Opinion on Reforming Property Credit Mgmt to Accelerate a New Property Develop Model (3/4)
- Figure 12. Opinion on Reforming Property Credit Mgmt to Accelerate a New Property Develop Model (4/4)
- Stock RIC Price (USDm) Rating NAV Disc Price FY26E FY27E FY28E FY26E FY27E FY28E FY26E FY27E FY28E
- Poly Dev & Hldgs 600048.SS 5.19 9,245 1 13.06 -60% 7.00 86.7 16.3 8.9 0.3 0.3 0.3 0.5% 2.5% 4.6%
CITI-告别预售:中国商品房现房销售新时代-20260829.pdf
CITI-花旗推理前瞻:智能飞轮-20260831.pdf
- Podcast Big Technology Podcast August 21, 2026 Big Tech’s Insane Hidden AI Spending, Ranking Anthropic vs. OpenAI, AI For Travel Debate
- Paper NUS, Stanford, Oxford, Princeton August 25, 2026 Recursive Experiential-Working Memory Evolution for Long-Horizon Agent Harnesses
- Paper Microsoft August 24, 2026 AutoSaddler: Automatic Harness Optimization with Durable Updates from Agent Execution Traces
- Paper IQuest Research, Beihang University August 25, 2026 CyberFactory: Scaling Cyber Security Capabilities with Instances from the Wild
- Podcast Machine Learning Street Talk August 22, 2026 Stealing Reasoning Traces from Proprietary LLM APIs — Ilia Shumailov & Alexander Panfilov
- Paper Rodriguez et al. August 26, 2026 The Judicious Judge's Guide to Generative Artificial Intelligence and Large Language Models
- G P T - 5 M . 6 u L s u e n G a g l i p ( m m t - m a o e x e m s ) r s o ( - h t 1 i r 2 g o 0 h n b ) 3 ( . h 5 i g L G h i G g L ) e h M m t n - i 5 i n n . i g 3 3 - . F 5 l a F s l a h s M h - i C n L i i l e t M a e e u a k d x V e - 4 M 4 . P 3 5 r o H 0 ai 8 k 1 u Q 3 w ( m e a n x 3 ) . I 8 n k 2 N l 7 i n e M B m g u ( x o s h t e r i g o S G h n p e ) a 3 m r k U i n l 1 t i . 2 r 3 a . ( 7 x M h F i i l s g a t h s r a h ) G l ( M P hi T e g - d h 5 i ) u . 6 m T 3 er . G 5 r a L Q M ( w m - e a 5 n x . 3 3 ) . ( 8 m 2 a . 4 x) K T i A m 9 i 5 K G B 3 r o ( m k a 4 x . 6 ) ( hi g h)
- M u s e G G e li m m i m ni e 3 r . ( 5 h G i F P g l h T a - ) s G 5 h P . - 6 T L S i - t 5 o e . G l 6 ( P m L T u a - n x 5 ) a . 6 ( m T e a r x r ) a C ( o m m a m x G ) a r n o d k N 4 A e . + m 6 o ( h tr C i g o l h n a ) u 3 d U e l 4 tr K . a 5 - H E X a A i k O u N M E i n 2 i . M 0 K a i x m - M i K 3 3 M ( m i s a t M x r a ) u I l n s M k e
Citi-建滔集团(0148.HK)——2026年下半年盈利同比增速预计超2倍.pdf
- © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission. © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission.
- Within the past 12 months, Citigroup Global Markets Inc. or its affiliates has acted as manager or co-manager of an offering of
- Citigroup Global Markets Inc. or its affiliates currently has, or had within the past 12 months, the following as investment
- Citigroup Global Markets Inc. or its affiliates currently has, or had within the past 12 months, the following as clients, and the
- Citigroup Global Markets Inc. or its affiliates currently has, or had within the past 12 months, the following as clients, and the
- history of all Citi Research recommendations published during the preceding 12-month period can be accessed via Citi Velocity
- (https://www.citivelocity.com/cv2) or your standard distribution portal. Historical disclosures (for up to the past three years)
- the dividend yield for a stock within the next 12 months. The target price is based on a 12 month time horizon. The Investment
Citi-建滔集团(0148.HK)——2026年下半年盈利同比增速预计超2倍.pdf
Citi-英伟达2027财年收入展望超出预期.pdf
- Within the past 12 months, Citigroup Global Markets Inc. or its affiliates has acted as manager or co-manager of an offering of
- Citigroup Global Markets Inc. or its affiliates currently has, or had within the past 12 months, the following as investment
- Citigroup Global Markets Inc. or its affiliates currently has, or had within the past 12 months, the following as clients, and the
- Citigroup Global Markets Inc. or its affiliates currently has, or had within the past 12 months, the following as clients, and the
- history of all Citi Research recommendations published during the preceding 12-month period can be accessed via Citi Velocity
- (https://www.citivelocity.com/cv2) or your standard distribution portal. Historical disclosures (for up to the past three years)
- the dividend yield for a stock within the next 12 months. The target price is based on a 12 month time horizon. The Investment
- stock not assigned a Buy or a Sell is a Neutral (2). For stocks rated Neutral (2), if an analyst believes that there are insufficient
Citi-英伟达强劲业绩与展望利好供应链 Asia Pacific Semiconductors and Electronic Components_Equipment.pdf
- 文档:打开文档
- 来源:打开来源 Citi-英伟达强劲业绩与展望利好供应链 Asia Pacific Semiconductors and Electronic Components_Equipment.pdf
Citrini-宏观备忘录:制度变局:财政部‑美联储协议 2.0 与银行业改革 Macro Memo Regime Change Treasury‑Fed Accord 2.0 and Banking Reform.pdf
- 文档:打开文档
- 来源:打开来源 Citrini-宏观备忘录:制度变局:财政部‑美联储协议 2.0 与银行业改革 Macro Memo Regime Change Treasury‑Fed Accord 2.0 and Banking Reform.pdf
Goldman Sachs-China Economic Activity and Policy Tracker: August 28-260828.pdf
- 1IOEVJp5oUcUfV8OaObRsQoOmOsMjMnNuMjMoMwObRnMoRxNoMsNNZnMrM
Goldman Sachs-China Economic Activity and Policy Tracker: August 28-260828.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
GS-2026年WHRG世界人形机器人运动会要点:应用场景拓宽,自主性门槛提升.pdf
GS Asia Industrials - Turbines- Shipbuil....pdf
GS KOREA OPEN - HAWKISH FED- MSCI REBAL-....pdf
GS Sales Note- AI Series- The build-out ....pdf
- 2026/8/29 09:11 [GS Sales Note]: AI Series: The build-out of gigantic data centers in China and ASEAN: Can you pinpoint the city Ulanqab (乌兰察布) on a map?
- only c.4% of live capacity in China. This is three times the total upcoming data center capacity in
- Johor, Malaysia (live and pipeline combined, Exhibit 2) which has the largest incoming data center
- 2026/8/29 09:11 [GS Sales Note]: AI Series: The build-out of gigantic data centers in China and ASEAN: Can you pinpoint the city Ulanqab (乌兰察布) on a map?
- to grow from c.3GW today to 13GW by 2030E in our base case (a 33% 5-year CAGR). We identify Johor
- as the largest hub at one-third of regional capacity by 2030E, with Bangkok and Batam as the fastest
- platforms. Listed real estate beneficiaries are KDCREIT with 2/3rd exposure in Singapore, Keppel
- 2026/8/29 09:11 [GS Sales Note]: AI Series: The build-out of gigantic data centers in China and ASEAN: Can you pinpoint the city Ulanqab (乌兰察布) on a map?
GS Sales Note- AI Series- The build-out ....pdf
GS-G10利率展望:长端困境仅获浅层缓解-20260827.pdf
GS-GS SUSTAIN:欧盟碳关税向下游延伸:每年约1500-4300亿美元的机动车与工业品进口或将被纳入范围.pdf
- CN Code Product name T I ( m o U t $ p a m o l r E n ts U ) % E U of t e ra x d tr e a s - Ex N p o o . r 1 te r Ex N p o o . r 2 te r Ex N p o o . r 3 te r Ex N p o o . r 4 te r Ex N p o o . r 5 te r E % x N p f o o r . o r 1 t m e r E % x N p f o o r . o r 2 t m e r E % x N p f o o r . o r 3 t m e r E % x N p f o o r . o r 4 t m e r E % x N p f o o r . o r 5 t m e r
- 850440 Power converters, inverters, rectifiers 14,023 35% M C a h in in la a n * d Thailand* USA Japan Hon S g A K R ong 62% 8% 6% 4% 4%
- 870421 Light diesel commercial trucks (<5t) 10,452 29% Türkiye South Africa Thailand* Japan M C ai h n i l n a a nd 57% 32% 6% 3% 2%
- 870899 Miscellaneous automotive components 7,772 19% Türkiye M C ai h n i l n a a nd Morocco India South Korea 22% 19% 14% 13% 9%
- 841191 Aircraft engine/turboprop parts 7,441 35% Singapore Hon S g A K R ong Japan M C ai h n i l n a a nd USA 28% 17% 14% 12% 12%
- 854449 Low-voltage insulated cables & wires 5,355 29% Türkiye Morocco M C ai h n i l n a a nd Bosnia Egypt 34% 23% 13% 6% 5%
- 870829 Vehicle body parts & accessories 4,852 13% M C a h in in la a n * d Türkiye South Korea Serbia FR USA 33% 27% 11% 7% 5%
- 850300 Electric motor & generator parts 4,720 43% M C a h in in la a n * d India Japan Türkiye Serbia FR 50% 16% 7% 6% 6%
GS-GS SUSTAIN:欧盟碳关税向下游延伸:每年约1500-4300亿美元的机动车与工业品进口或将被纳入范围.pdf
Goldman Sachs-China Official Manufacturing PMI Rose While Non-Manufacturin-260831.pdf
- 文档:打开文档
- 来源:打开来源 Goldman Sachs-China Official Manufacturing PMI Rose While Non-Manufacturin-260831.pdf
Goldman Sachs-China: Both industrial profits and revenue fell sequentially in July-260827.pdf
- 文档:打开文档
- 来源:打开来源 Goldman Sachs-China: Both industrial profits and revenue fell sequentially in July-260827.pdf
Goldman Sachs-US ECONOMICS ANALYST:Looking for Pockets of Overheating-260830.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
GS-The 720:亚洲领导者会议第一天要点-20260901.pdf
GS-安踏体育-2020.HK-业绩分析:2026年公司指引未变;进一步印证了多品牌执行力和穿越周期的能力;买入(摘要)-20260827.pdf
- 5EQGWGn3rXcUbZ9P9R9PoMnNoMrPfQnNxPlOmOoRaQmNnQwMnOtRMYnRoM
GS-安踏体育-2020.HK-业绩分析:2026年公司指引未变;进一步印证了多品牌执行力和穿越周期的能力;买入(摘要)-20260827.pdf
GS-超级厄尔尼诺威胁高度集中的糖市:关注要点-20260902.pdf
- Niño 3.4 region of the equatorial Pacific (5°N–5°S, 170°W–120°W). An El Niño event is defined when the ONI exceeds +0.5°C
- anomaly: +0.5°C is considered weak, +1.0°C moderate, +1.5°C strong, and +2.0°C very strong. Climatically, stronger El Niño
- São Paulo produces roughly 60% of Brazil’s sugar and sits in the Center-South (Centro-Sul) region, which accounts for roughly 90% of the country’s sugar
- at 20.55 S, 48.56 W. For each hub, total precipitation (tp, hourly accumulation in meters) from the ECMWF Reanalysis v5 (ERA5) is taken at the nearest 0.25 degree
- grid cell, and averaged across the three hubs equally. Data: ERA5 reanalysis (Copernicus / ECMWF, ARCO Zarr), 1990 to present. Cumulative curves run from April 1,
- state by area). Rainfall is sampled on seven producing hubs across both belts: South Maharashtra at 17.22 N, 74.60 E (Sangli / Kolhapur);
- (tp, hourly accumulation in meters) from the ECMWF Reanalysis v5 (ERA5) is taken at the nearest 0.25 degree grid cell, and averaged across the seven hubs equally.
- Data: ERA5 reanalysis (Copernicus / ECMWF, ARCO Zarr), 1990 to present. Cumulative curves run over the Southwest monsoon window, from May 1 through
GS-超级厄尔尼诺威胁高度集中的糖市:关注要点-20260902.pdf
GS-甘李药业(603087.SH) - 业绩点评:1H26营收符合预期,净利润因非经常性损益略低于预期;买入-20260826_Tianyi Yan,Ziyi Chen(原文).pdf
- companies under our rated coverage from 1 to 3, with 1 representing high (30%-50%) probability of the company becoming an acquisition target, 2
- representing medium (15%-30%) probability and 3 representing low (0%-15%) probability. For companies ranked 1 or 2, in line with our standard
- departmental guidelines we incorporate an M&A component into our target price. M&A rank of 3 is considered immaterial and thereore does not
- Goldman Sachs has received compensationor investment banking services in the past 12 months: Gan & Lee Pharmaceuticals Co. (R mb68.78)
- Goldman Sachs expects to receive or intends to seek compensationor investment banking services in the next 3 months: Gan & Le e Pharmaceuticals
- Goldman Sachs had an investment banking services client relationship during the past 12 months with: Gan & Lee Pharmaceuticals Co. (Rmb68.78)
- As of July 1, 2026, Goldman Sachs Global Investment Research had investment ratings on 3,104 equity securities. Goldman Sachs assigns stocks as Buys
- Goldman Sachs & Co. LLC and therefore may not be subject to FINRA Rule 2241 or FINRA Rule 2242 restrictions on communications with a subject
GS-甘李药业(603087.SH) - 业绩点评:1H26营收符合预期,净利润因非经常性损益略低于预期;买入-20260826_Tianyi Yan,Ziyi Chen(原文).pdf
GS-Meta Platforms Inc.(META)——社交媒体诉讼阴霾因和解而减轻;未来数月AI清晰度提升带来诱人的风险回报比.pdf
GS-Nebius Group(NBIS.US)——强劲竞争表现与坚挺定价推动盈利预测上调;重申“买入”评级.pdf
GS-东盟数据中心全景手册——拆解区域生态图谱.pdf
- Sizing the opportunity. Drawing on our proprietary model, we expect live capacity across the six hubs to grow from c.3GW today to
- 13GW by 2030E in our base case (a 33% 5-year CAGR). We identify Johor as the largest hub at one-third of regional capacity by 2030E,
- with 2/3rd exposure in Singapore, Keppel with an integrated digital infrastructure ecosystem, and WHA as provider of land and power. We
- Target prices are on a 12-month timeframe. Note MSFT is on the Americas Conviction List. Companies in brackets indicate parent company.
- *Immersion cooling enables higher outlet temperatures (~50°C-60°C or above), allowing dry coolers to reject heat directly to
- companies under our rated coverage from 1 to 3, with 1 representing high (30%-50%) probability of the company becoming an acquisition target, 2
- representing medium (15%-30%) probability and 3 representing low (0%-15%) probability. For companies ranked 1 or 2, in line with our standard
- departmental guidelines we incorporate an M&A component into our target price. M&A rank of 3 is considered immaterial and therefore does not
GS-福莱特-601865-2026年二季度业绩发布后更新数据-20260827.pdf
- AHRHXHp5rXdVbZ6McMbRmOrRnPoQiNqQwOiNnPoR6MqRrMMYoNoMvPsQrN
GS-福莱特-601865-2026年二季度业绩发布后更新数据-20260827.pdf
GS-迪安诊断(300244.SZ):业绩回顾:2026年上半年营收符合预期,净利润超预期;目标价上调至19元人民币,维持中性评级-Dian Diagnostics(300244.SZ):Earnings review:1H26 revenue in line while NP beat;TP up to Rmb19;Neutral-20260821.pdf
- companies under our rated coverage from 1 to 3, with 1 representing high (30%-50%) probability of the company becoming an acquisition target, 2
- representing medium (15%-30%) probability and 3 representing low (0%-15%) probability. For companies ranked 1 or 2, in line with our standard
- departmental guidelines we incorporate an M&A component into our target price. M&A rank of 3 is considered immaterial and thereore does not
- Goldman Sachs beneficially owned 1% or more of common equity (excluding positions managed by affiliates and business units not required to be
- As of July 1, 2026, Goldman Sachs Global Investment Research had investment ratings on 3,104 equity securities. Goldman Sachs assigns stocks as Buys
- Goldman Sachs & Co. LLC and therefore may not be subject to FINRA Rule 2241 or FINRA Rule 2242 restrictions on communications with a subject
- Banking Act 1959 (Cth)) in Australia and do not provide banking services, nor carry on a banking business, in Australia. This research, and any access to
- to CVM Resolution n. 20 is available at https://www.gs.com/worldwide/brazil/area/gir/index.html. Where applicable, the Brazil-registered analyst
来自:思维纪要社进入星球 思想者 2026-09-03 08:26 #外资研报 ... 展开全部 GS-高盛亚洲峰会第二日要点汇总-20260902.pdfGS-格力电器-000651-2026年二季度业绩分析:总体业绩疲软但核心业务相对具有韧性,利润率改善;中性-20260827.pdfGS-古茗-1364.HK-简要分析:毛利率和营业外收益带动调整后核心净利润高于预期;买入(位于强力名单)(摘要).pdfGS-韩国晶圆设备_基板覆铜板_芯片测试_HBM 供应链调研强化了我们对三星电子、SK 海力士以及 SEMCO 的乐观判断 SOUTH KOREA…
研报
GS-古茗-1364.HK-简要分析:毛利率和营业外收益带动调整后核心净利润高于预期;买入(位于强力名单)(摘要).pdf
- 5EOEYEo4pVcUdX8OcMaQmOrRsQoQlOnNuMfQmOpQ8OqRrQMYoOrOuOsOrN
GS-古茗-1364.HK-简要分析:毛利率和营业外收益带动调整后核心净利润高于预期;买入(位于强力名单)(摘要).pdf
GS-恒瑞医药-600276-非交易路演要点:重申创新药销售目标,三季度趋势向好;强调拥有多项研发催化剂(摘要)-20260826.pdf
GS-翰森制药-3692.HK-业绩分析:上半年业绩强于预期,创新药业务表现稳健;增速指引仍保持双位数 (摘要).pdf
- 5EyAYEp5pVdVfV7N9R8OsQoOmOrPeRqQwOfQnPoR9PmNmRMYpMpNxNmOoQ
GS-翰森制药-3692.HK-业绩分析:上半年业绩强于预期,创新药业务表现稳健;增速指引仍保持双位数 (摘要).pdf
GS-高盛亚洲峰会第二日要点汇总-20260902.pdf
GS-恒基地产(0012.HK):2026年上半年业绩超预期,发展项目利润强劲复苏叠加农地收储收益,无意降价清理库存-Henderson Land(0012.HK)1H26 results above on strong DP profit recovery and farmland resumption gain. No intention to c-20260821.pdf
- Rmb2.1bn (vs. flat in FY25) on an increase in sustainable aviation Revenue (HK$ mn) Old 25,741.0 33,643.2 32,228.1 31,426.3
- Average capital employed (HK$) 396,555.5 386,537.2 381,715.5 377,663.8 EPS (diluted, post-except) (HK$) 1.17 1.68 2.13 2.48
- companies under our rated coverage from 1 to 3, with 1 representing high (30%-50%) probability of the company becoming an acquisition target, 2
- representing medium (15%-30%) probability and 3 representing low (0%-15%) probability. For companies ranked 1 or 2, in line with our standard
- departmental guidelines we incorporate an M&A component into our target price. M&A rank of 3 is considered immaterial and therefore does not
- Goldman Sachs had a non-securities services client relationship during the past 12 months with: Henderson Land (HK$28.18)
- As of July 1, 2026, Goldman Sachs Global Investment Research had investment ratings on 3,104 equity securities. Goldman Sachs assigns stocks as Buys
- Goldman Sachs & Co. LLC and therefore may not be subject to FINRA Rule 2241 or FINRA Rule 2242 restrictions on communications with a subject
GS-格力电器-000651-2026年二季度业绩分析:总体业绩疲软但核心业务相对具有韧性,利润率改善;中性-20260827.pdf
- BGPFVJo4sYfXeU8OaO9PsQoOsQrPjMqQvNiNsQrO8OmNmRvPpMpNMYoNmN
GS-格力电器-000651-2026年二季度业绩分析:总体业绩疲软但核心业务相对具有韧性,利润率改善;中性-20260827.pdf
GS-韩国晶圆设备_基板覆铜板_芯片测试_HBM 供应链调研强化了我们对三星电子、SK 海力士以及 SEMCO 的乐观判断 SOUTH KOREA TECHNOLOGY Korea WFE_Substrate CCL_Chip testing_HBM Supply Chain Check reinforces our positive view on Samsung Electronics, SK Hynix, and SEMCO.pdf
- Revenue (W mn) 1,139,604 1,332,975 1,359,920 2,884,452 1,251,821 1,427,150 1,360,828 1,747,389 1,474,979 1,716,498 5,048,348 5,466,578 5,787,188
- Gross Profit (W mn) 3 58,520 4 24,162 4 94,920 7 56,275 4 51,361 5 18,512 5 09,119 5 72,401 5 67,117 6 35,880 1,462,018 1,783,859 2,051,393
- Operating Profit (W mn) 84,298 1 42,776 2 02,581 2 41,346 1 62,239 2 09,340 1 90,346 1 87,553 2 68,747 2 96,670 3 06,477 5 87,630 7 49,478
- 2018 2019 2020 2021 2022 2023 2024 2025 2026E 2027E 2028E 2017 2018 2019 2020 2021 2022 2023 2024 2025 2026E 2027E 2028E
- P5 fab construction progress based on order delivery rate of SEC P4 PH4 construction progress based on Samsung C&T orders
- Order Backlog (Semi) 1 93,440 1 61,077 2 07,311 2 21,831 1 40,317 1 07,627 1 01,140 88,497 65,371 2 14,358 230,161 221,831 88,497
- Revenue 1 13,833 1 54,902 1 84,587 2 94,855 1 24,198 2 42,169 2 68,438 2 74,991 1 64,901 2 16,472 6 90,338 7 48,176 9 09,796
- Revenue 77,740 97,133 1 18,006 1 05,172 1 01,959 1 08,451 1 04,136 1 42,667 1 56,594 1 67,474 3 51,864 3 98,051 4 57,213
GS-高盛720:韩国电力设备覆盖及多公司更新-20260828.pdf
- Korea Power Equipment – New orders to navigate the sector through 2028. We Goldman Sachs (Asia) L.L.C.
- players due to structural demand drivers like aging equipment replacement and a Goldman Sachs (Asia) L.L.C.
- Goldman Sachs does and seeks to do business with companies covered in its research reports. As a result, investors
- should be aware that the firm may have a conflict of interest that could affect the objectivity of this report.
- Investors should consider this report as only a single factor in making their investment decision. For Reg AC
- www.gs.com/research/hedge.html. Analysts employed by non-US affiliates are not registered/qualified as research
- material increase in our valuation following an upgrade in earnings quality from the FY26
- BiliBili – 2Q26 in-line, ads resilient, games set for fresh product cycle – Buy. We maintain
GS-高盛720:韩国电力设备覆盖及多公司更新-20260828.pdf
GS-高盛Communacopia+科技大会2026前瞻:五大半导体行业核心议题-20260901.pdf
- San Francisco from September 8-11, and we look forward to participation from 32 jim.schneider@gs.com
- Key Debate #1 - Digital Compute: What are the drivers of and constraints on AI +1(212)902-5297 | luya.you@gs.com
- Goldman Sachs does and seeks to do business with companies covered in its research reports. As a result, investors
- should be aware that the firm may have a conflict of interest that could affect the objectivity of this report.
- www.gs.com/research/hedge.html. Analysts employed by non-US affiliates are not registered/qualified as research
- Exhibit 2: We expect 2026E/2027E/2028E DRAM S/D will Exhibit 3: We expect 2026E/2027E/2028E NAND S/D will
- 2017 2018 2019 2020 2021 2022 2023 2024 2025 2026E 2027E 2028E 2015 2016 2017 2018 2019 2020 2021 2022 2023 2024 20252026E2027E2028E
- 39-naJ 49-rpA 59-luJ 69-tcO 89-naJ 99-rpA 00-luJ 10-tcO 30-naJ 40-rpA 50-luJ 60-tcO 80-naJ 90-rpA 01-luJ 11-tcO 31-naJ 41-rpA 51-luJ 61-tcO 81-naJ 91-rpA 02-luJ 12-tcO 32-naJ 42-rpA 52-luJ
GS-高盛Communacopia+科技大会2026前瞻:五大半导体行业核心议题-20260901.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
JPM-中国房地产:预售制度退出专家电话会议要点-20260902.pdf
- • Following the new policies on phasing out pre-sales announced on 28 August Mainland China/Hong Kong Property
- governments/banks will implement the guidelines set in the policies. As per J.P. Morgan Securities (Asia Pacific) Limited/ J.P.
- See page 6 for analyst certification and important disclosures, including non-US analyst disclosures.
- {[{dSH6yrE5u4t9WFRG02l7rXEQi4UHxnJcVVf_F1cPxfm2Hb4L4288KnBli4sesnRmLRESYJaj-u0iTuAh3Wyc7T8}]}
- {[{dSH6yrE5u4t9WFRG02l7rXEQi4UHxnJcVVf_F1cPxfm2Hb4L4288KnBli4sesnRmLRESYJaj-u0iTuAh3Wyc7T8}]}
- {[{dSH6yrE5u4t9WFRG02l7rXEQi4UHxnJcVVf_F1cPxfm2Hb4L4288KnBli4sesnRmLRESYJaj-u0iTuAh3Wyc7T8}]}
- {[{dSH6yrE5u4t9WFRG02l7rXEQi4UHxnJcVVf_F1cPxfm2Hb4L4288KnBli4sesnRmLRESYJaj-u0iTuAh3Wyc7T8}]}
- {[{dSH6yrE5u4t9WFRG02l7rXEQi4UHxnJcVVf_F1cPxfm2Hb4L4288KnBli4sesnRmLRESYJaj-u0iTuAh3Wyc7T8}]}
JPM-中国房地产:预售制度退出专家电话会议要点-20260902.pdf
GS-华东医药-000963-业绩分析:2026年上半年业绩低于预期;目标价下调至人民币35元;中性-20260827.pdf
- 4FQGXHm2pVdVeU8O8QaQmOoOtRpRkPrRvNeRpNuMbRoPrQxNpOqRvPmPqM
GS-华东医药-000963-业绩分析:2026年上半年业绩低于预期;目标价下调至人民币35元;中性-20260827.pdf
GS-沪硅产业(688126.SH):300mm晶圆产能持续爬坡叠加需求增长;2Q26营收同比+38%但净利润不及预期;维持卖出.pdf
- 5EyAUIn3oUfXfV9P9R9PoMqQsQoQeRqQvNlOmOsM7NnMqQwMmRrONZsOrO
GS-沪硅产业(688126.SH):300mm晶圆产能持续爬坡叠加需求增长;2Q26营收同比+38%但净利润不及预期;维持卖出.pdf
GS-金域医学-603882-业绩分析:2026年上半年收入低于预期,净利润符合预期;印证了ICL行业迎来拐点;买入.pdf
- 1IRHZFn3rXeWaY9P9R8OpNmMtRoQeRmMwOlOmOoR7NoPqNvPoNoMwMtRnR
GS-金域医学-603882-业绩分析:2026年上半年收入低于预期,净利润符合预期;印证了ICL行业迎来拐点;买入.pdf
GS-铠侠控股(285A.T)——业绩电话会.pdf
- 0JzBWGn3oUdVcW8O8Q6MmOoOpNtNkPpPuMjMmOmR8OrQrMxNtPvMuOsRoR
MS-9月1日:通胀再度成为焦点-20260902.pdf
- East. Fed Governor Barr said higher rates would be warranted if inflation Jasper.Knyphausen@morganstanley.com +44 20 7425-2185
- sentiment weakened (DXY: +0.3%). EUR/USD fell 0.2% and GBP/USD Research as only a single factor in making their investment
- (USD/CHF: +0.4%). Higher-beta currencies underperformed, led by NZD (- refer to the Disclosure Section, located at the end of this
- prices, while NOK was the main G10 exception and strengthened 0.2% and may not be subject to FINRA restrictions on
- against USD. The combination of higher US front-end yields and rising energy and trading securities held by a research analyst account.
- Fed Implied 1d Δ (bp) Total Δ ECB Implied 1d Δ (bp) Total Δ BOE Implied 1d Δ (bp) Total Δ BOJ Implied 1d Δ (bp) Total Δ
- EFFR (8/31) 3.630 0.0 -- EONIA (8/31) 2.185 0.0 -- SONIA (8/28) 3.731 0.0 -- TONAR (8/31) 0.977 0.0 --
- 09/16/26 3.800 3.8 0.6 09/10/26 2.438 2.4 (0.1) 09/17/26 3.767 3.8 0.6 07/31/26 #N/A #VALUE!
MS-中国互联网、软件及数据中心催化剂预览-20260902.pdf
- •It has been more than six months since Kling's latest (V3.0), so the next version is likely to be a
- •Its capability comparison vs. competitors SeeDance 2.5 and Minimax H3 will be the key factor to
- •We forecast Rmb5bn annual grossing, which is relatively conservative, given that NetEase is not
- •If peers like Soda Music raise prices or change paywall policy (as ByteDance indicated it would reduce
- •If the Chinese government tightens regulation on AI-covered music copyrights, it might turn around the
- •2026 Mid-Autumn Festival holiday will be not combined with the National Day holiday (3 days away),
- •Alibaba is likely to announce upbeat AIDC expansion plans in this conference, which would be positive
- •The market has been worrying about VNET's potential fundraising given its very strong orders.
MS-中国互联网、软件及数据中心催化剂预览-20260902.pdf
SemiAnalysis-韩国万亿主权AI投资:英伟达胜-海力士败-20260902.pdf
- restrictive. As just one example, any “model as a service business” making over $20M a year
- future. Imagine if in 2028, you’re stuck with 2027 level intelligence for some extremely high-
- On Artificial Analysis’ Intelligence Index, Motif 3 is 10 points ahead of Upstage and by far
- Motif is a sub 30 person startup that released their first pre-trained model, which was only
- substitute for focus, and the total compute cost to train Motif 3, including experimentation,
- tend to be directionally correct. A 10+ point gap on something like the Artificial Analysis
- The expert review section is even more questionable. Essentially, 10 external experts graded
- We’ve already identified 3 active sites for phase 1 totaling 4.4GWs. For full details including
SemiAnalysis-韩国万亿主权AI投资:英伟达胜-海力士败-20260902.pdf
Spectra-梳理沃什的言论,落脚于PPI+20260831.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
伯恩斯坦-全球存储器入门指南+20260828.pdf
大摩-Akamai:评估云基础设施业务订单的单位经济效益+20260831.pdf
大摩-厄尔尼诺追踪:概率更高、强度更强、历史性事件风险上升+20260826.pdf
花旗-全球大宗商品:超级厄尔尼诺与地缘政治供应风险强化我们对农产品的看涨观点,并推高食品通胀风险+20260825.pdf
野村-中国房地产开发:行业下行周期中的结构性政策变革+20260829.pdf
野村-中国:转向新房地产模式+20260829.pdf
高盛-2026全球电商手册:Agentic AI 重塑交易入口,行业格局如何重估?+20260828.pdf
高盛-全球物理AI:人形机器人发展格局(聚焦物流领域)+20260830.pdf
高盛晨读 - 债市风险 - 人形机器人TAM上调 - 人民币兑美元预测更新 - ....pdf
- 2026/9/2 11:06 ⾼盛晨读 | 债市风险 | ⼈形机器⼈TAM上调 | ⼈民币兑美元预测更新 | 成品油利润率 | ALC公司⼩组会要点
- 另类投资分析:私募信贷:赎回担忧减弱但软件板块成为焦点…Alternatives Analyst: Private Credit: Redemption Concerns Fade, While Software Moves Into Focus
- 展望未来,我们预计市场参与者将更加聚焦软件⾏业的发展动态,既关注潜在的基本⾯信⽤⻛险,也寻找配置机会。
- ⽯油分析:停产增多叠加库存下降,成品油利润率将在更⻓时间内维持⾼位…Oil Analyst: Higher Product Margins for Longer on Higher Outages and Lower Stocks
- 持续下降,我们上调了柴油和汽油利润率预测,现预计2027年美国/欧盟柴油相对于布伦特原油的平均利润率将达到63美元/桶和49美元/桶(2⽉份的预测值分别为
- 上调2027年利润率预测⾄⾼于远期合约⽔平:我们现预计2027年美国柴油/汽油相对于布伦特原油的平均利润率分别为63美元/桶和29美元/桶,欧洲分别为49美元
- 2026/9/2 11:06 ⾼盛晨读 | 债市风险 | ⼈形机器⼈TAM上调 | ⼈民币兑美元预测更新 | 成品油利润率 | ALC公司⼩组会要点
- 2026/9/2 11:06 ⾼盛晨读 | 债市风险 | ⼈形机器⼈TAM上调 | ⼈民币兑美元预测更新 | 成品油利润率 | ALC公司⼩组会要点
高盛晨读 - 债市风险 - 人形机器人TAM上调 - 人民币兑美元预测更新 - ....pdf
高盛于2026年9月2日召开亚洲领袖会议,邀请紫金黄金国际CEO郭贤建进行炉边谈话。核心要点包括:(1) 黄金产量增长路径——公司目标2030年海外矿山金产量达100吨,2026年产量预计至少57吨(目标59吨),2027年小幅提升至60吨,2028年下半年产能升至70吨,2029年达70吨以上(不含并购);(2) 新ODI政策下的收购策略调整——新规核心是风险管控,公司将集中精力在非"红色区域"(如南美、中亚等现有资产所在地)进行收购;(3) 历史并购表现出色——公司成功扭转Continental Gold、Aurora和Rosebel等困境资产,证…
1)近期业绩:2Q受金价剧烈波动及2月底涨价前需求前置影响,表现平淡;7-8月推出15%-20%折扣(此前约10%),消费情绪有所改善,需求复苏与金价走势相关。2)金价波动应对策略:公司通过新品定价、折扣力度调整、赠品及服务等灵活方式应对,预计毛利率可达40%;采用更灵活的采购策略,优先消化现有低成本黄金库存。3)门店扩张:国内一线城市聚焦门店升级(今年10-12家),不进新商场;海外目标每年约4家新店,计划明年进入西方市场。4)产品:黄金饰品增速快于整体销售,占比不足20%但增长空间大;计划为VIC客户推出专属高端产品。维持Buy评级,12个月目标价…
Uber宣布裁员约10%(约3,300名员工),核心目的是精简和扁平化组织架构,而非源于需求疲软。Citi认为此次重组得益于AI效率提升:70%以上的代码拉取请求由AI代理完成,每周AI代理请求自2月以来增长9.4倍。按平均人均完全成本25万美元估算,年度总节省可达8.25亿美元以上,但节省资金预计将再投资于增长、自动驾驶和创新项目。评级被暂停。 Citi于2026年9月2日发布关于Uber Technologies(UBER.N)的Flash报告,核心结论如下: :Uber宣布裁员约3,300名员工(占2Q末约36,600名员工的10%),并同步进行…
高盛对中国基本金属板块19只覆盖股票进行1H26业绩回顾。铝、铜、金板块业绩大多低于预期,锂板块表现分化。铝板块因铝价高企盈利提升,但因几内亚铝土矿成本上升、国内新供应放量,预计2H26铝价及价差走弱,2027-28年下调铝企盈利12-19%。铜板块业绩表现强劲但成本上升部分抵消,下调部分铜企2027年盈利。金板块因自产金产量下降及成本上涨,2026-27年下调盈利52-54%。锂板块因锂价上涨多数企业实现扭亏为盈,2026年盈利上调11-30%,但预计2H26锂价回调,2027-28年锂市场转为过剩。维持紫金、洛阳钼业买入评级,下调招金至中性,下调格…
Citi重申对阿里巴巴的买入评级,目标价190美元(对应68.4%上涨空间)。管理层就近期800亿港元增发做出解释,主要用于AI驱动的云基础设施扩建,综合考虑执行速度、债务成本与市场情绪后选择股权融资。管理层重申有信心在FY2031实现外部云收入1000亿美元目标,长期EBITA利润率维持20%。FY1Q27资本开支同比增长75%至676亿人民币(受硬件交付时点影响,不应线性外推),Citi预测FY27-29E资本开支分别为2277亿/2010亿/1800亿人民币。AI Labs板块FY1Q27 EBITA亏损138亿人民币,主要来自Qwen模型训练及…
美团2026年第二季度业绩强劲,核心本地商业在连续三个季度亏损后恢复盈利,主要受补贴正常化、份额提升及外卖单位经济改善推动。新业务亏损继续收窄,Keeta沙特业务已于2026年7月实现盈利;管理层预计2026年新业务亏损不高于2025年。公司调整后EBITDA和经营现金流转正,净现金环比回升至1020亿元。鉴于中国外卖行业竞争趋稳、公司盈利前景改善且信用利差处于中国BBB曲线最宽端,摩根大通将美团发行人评级和债券曲线由中性上调至增持,预计后续存在利差收窄空间。 摩根大通认为,美团最困难的阶段可能已经过去。随着中国政府持续引导平台企业结束非理性竞争,以及…
J.P.摩根维持对英伟达的Overweight评级,目标价320美元。核心要点包括:(1) FY28增长前景由广泛需求改善支撑,70%同比增长是公司舒适的数字,若无供应限制业务可能翻倍以上,公司处于供应受限而非需求受限状态;(2) 推理(inference)已成为DC业务的更大组成部分,且占比持续提升;(3) 先进晶圆和内存是两大关键供应瓶颈,NVDA与TSMC及MU、SK海力士、三星深度合作;(4) 客户群持续多元化,OpenAI和Anthropic约占终端消费的20%,neoclouds占ACIE超过50%;(5) 开源与闭源模型将共存,模型构建者…
自2025年7月以来,随着出口改善,中国政策制定者开始收紧财政政策,但此次紧缩属于顺周期而非逆周期,因为房地产市场持续拖累经济,家庭去杠杆加速。基本情景下,GDP平减指数预计今年为0.8%,2027年放缓至0.2%,但若家庭继续激进去杠杆且财政紧缩持续,通缩压力可能再度浮现。报告指出本轮去杠杆痛苦的三大原因:1)房地产仍是经济拖累;2)家庭去杠杆加速,2026年家庭债务将出现同比收缩;3)财政紧缩呈顺周期性。出口虽提供部分对冲,但科技类出口对经济溢出效应有限,非科技出口的正向贡献尚处于早期阶段。政策建议包括扩大财政赤字以支持总需求,并调整增长结构更多倾…
Citi维持美团买入评级,目标价120港元,对应52.4%的上涨空间。核心观点包括:(1) 3Q26外卖竞争在监管引导补贴后进一步缓和,行业转向效率提升与减亏,为利润复苏奠定基础;(2) 即时零售(Insta-Shopping、小象超市)仍处于亏损但增速强劲,1P业务(如歪马送酒、松鼠便利、药品)同比增长79%;(3) 到店酒旅业务受宏观及高客单价品类需求疲软影响,广告收入和综合客单价承压;(4) 自研LongCat大模型支撑AI战略,AI应用深化推动全公司生产力提升;(5) 海外Keeta在中国香港和沙特已实现盈利,巴西以控本提效为先。采用SOTP估…
Goldman Sachs维持博通(AVGO)买入评级,12个月目标价$525(基于30倍正常化EPS $17.50)。本季度营收$295.9亿,符合预期;AI半导体营收$167亿,同比增长221%,超预期;但FY4Q26总营收指引$348亿,略低于市场预期$352亿及GS预期$362亿。短期股价预计小幅承压。投资者将关注电话会上FY27 AI营收增长目标更新、关键XPU客户(谷歌等)市场份额趋势及毛利率走向。主要风险包括AI基础设施支出放缓、定制计算业务份额流失以及VMware竞争加剧。 Goldman Sachs(高盛)于2026年9月2日发布博通…
【中原首个量子智算中心落地】9月2日,华立股份与上海图灵量子共建的华立股份量子智算中心在郑州正式启动。活动现场,图灵量子自研的光量子计算机完成交付,量子智慧水务联合实验室同步揭牌。据介绍,作为中原首个量子智算中心,双方将围绕多类水务场景深度探索量子计算、量子安全技术融合,打造“量子+水务”行业应用标杆。中心首批将聚焦智慧水务实际需求,未来中心还将逐步向生物医药、新材料、能源化工、金融等领域开放量子算力服务。(科创板日报)
博通2026财年Q3(7月季)业绩符合预期,AI半导体营收达167亿美元(环比+55%),超出此前160亿美元的指引;Q4(10月季)AI营收指引217亿美元(环比+30%),高于市场预期。花旗维持"买入"评级,目标价500美元(基于19倍28财年EPS),预期总回报36.8%。估值倍数取近期交易区间20-40倍下限,以反映竞争加剧。关键风险包括客户集中度高(谷歌占比约35-40%)、市场竞争及潜在并购对利润率/每股收益的稀释影响。 花旗(Citi Research)于2026年9月2日发布博通(Broadcom, AVGO.O)2026财年第三季度业…
【旭光电子、北方华创、珂玛科技签署三方战略合作协议】9月2日,旭光电子在苏州与北方华创、珂玛科技举行战略合作签约仪式。三方均为上市公司,将立足各自产业优势,共建半导体领域协同创新生态,合力推进高端氮化铝材料及半导体装备国产化替代。按照规划,旭光电子力争2027年前将氮化铝粉体产能由500吨扩增至1000吨,聚焦高端产品,服务半导体设备、算力硬件等核心赛道。(人民财讯)
深度拆解AIDC 国产算力・存储:产能挤占推升涨价,国产存储替代正当时 AI中报总结与展望二
钽:AI驱动钽下游需求高速增长 AI材料系列:E-glass和AI电子布的预期差有哪些?
美国拟对进口半导体加征新一轮关税,叠加Broadcom四季度业绩指引不及预期,科技板块及KOSPI指数面临持续下行压力;日元大幅走强可能引发套利交易平仓,外资或连续第五个交易日净卖出韩国股票。 友利金融发生大宗交易(2.1%流通股),三星人寿与SFM合计筹划最高8万亿韩元的海外并购,KEPCO提议三星电子和SK海力士预付25万亿韩元电费以支持半导体集群电网建设。 亚洲领导人会议要点:韩华航空看好美国SPH机遇及MENA管线;APR强调海外扩张与渠道拓宽;Kakaopay收入动能超市场顺风持续;新韩及友里金融非银行业务驱动ROE扩张;K Bank转向企业…
创新药中报传递了哪些信号? 制药供应链板块2026年中报业绩总结
公用观点更新:防御买什么? 科创“国家队”的崛起:全国产投平台科技布局全景扫描
中秋国庆渐近-消费与出行机会展望 国产体育大牌动销近况交流
高盛9月亚太精选名单新增Kotak Mahindra Bank和NEC,移除Jardine Matheson、海天味业、药明康德和汇川技术。亚洲领袖会议要点涵盖多板块:科技方面美团三季度外卖受季节性影响但GTV份额有望提升,WUS受益于AI PCB产能扩张,比亚迪海外销售和技术领先信心强劲;消费方面Asics计划将中国门店从425家扩至2029年1000家,华住新签约稳步推进;金融方面瑞穗受益于日本加息环境和公司治理改革,渣打亚洲财富管理动能持续;医药方面盐野义HIV长效制剂推动增长。中国宏观方面,预计人民币兑美元将渐进升值3-5%/年,2028年底U…
周期周周谈:中报总结及展望 政策加码,周期板块如何布局
总量每周论势 10年美债利率迫近4.8%,怎么办? 黄金和美股世纪大复盘:冰火之歌还是星辉互映
Citi维持黄金看涨观点,预计2027年底金价有望重回5000美元/盎司。大型金矿股(NEM、AEM、Barrick)持续以低于现货约500美元/盎司的价格交易,提供约4.5%-6.5%的自由现金流收益率,具备显著的重估空间。成本通胀可控,资本配置兼顾再投资与股东回报。近期金价上涨主要由美元走弱、降息预期及期货投机资金驱动,但中国、印度实物需求仍偏弱,需实物需求跟上才能维持涨势。分别给予NEM 125美元、AEM 200美元、Barrick 45美元目标价,对应1.3-1.6倍P/NAV倍数。 Citi于2026年9月2日发布黄金板块更新报告,继续维持…
瑞银证券A股研讨会媒体分享会 大摩闭门会:房地产、金融、交运、工业行业更新
A股9月行情模型解析 2026年中报分析:总量正循环,结构K型分化https:// 想看更多请加V:xian20210130 share.note.youdao.com/ynoteshare/index.html?id=ced2fca95a106fe5c67629c6b6766812&type=note&_time=1788369351969
【0903】各位早上好!我们盘前聊聊。 一 九月一开始就震荡,如同七月初和八月初。不少人非常担心,心情随着股指k线跌宕起伏。我是怎么在交易层面做建议的呢?
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
腾讯WorkBuddy 生态发布会: AI 办公迈向 Agent 生态底座 华泰观点:WorkBuddy过往以AI智能体为主,今日正式发布【WorkBuddy开放平台】,引入超百家生态伙伴,成为国内首个打通硬件、应用、开发者三层生态的AI Agent。同时”交付任务”能力更强,将金融、法律、医疗等行业Know-how封装为Agent专家、技能及业务流程。 1️⃣打通真实业务系统,例如接入ERP、CRM、OA。国内主流SaaS公司提供数据,在WorkBuddy里可直接使用并调用Skill
盘前热点事件 一、昨日热点 AI剧:欢瑞世纪
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420

详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420

详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420

详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420

详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
【长江交运】干散货海运渐入旺季,西非几内亚强势发运 BCI单日跳涨8%,干散货海运景气强势。9月2日BDI报3,331点(+5.5%),BCI报5,642点(+8.06%)。 几内亚强势发运,旺季提前,1) 雨季提早结束,旺季提前。受厄尔尼诺影响,几内亚雨季提早结束,8月四周铝土矿周均发运4.5百万吨,较7月+44%;2) 西芒杜爬坡叠加运力拥挤。8月四周几内亚铁矿石周均发运0.52百万吨,较年初翻3倍多,项目稳步爬坡。8月均值日均约2.6%的Cape船拥堵在几内亚港口等待装货,运力挤兑明显。
【华创社服】科锐国际中报交流更新:新股权激励将推出,AI产品商业化在即,维持“重点推荐” ☀️【业务结构:聚焦新质生产力,AI相关需求占比过半】 •公司主动聚焦人工智能、新能源、高端装备、半导体等核心赛道,AI相关岗位需求占收入50%以上,半导体、新能源等合计约占20%。
[庆祝]【威海广泰】军工需求持续释放,威海广泰值得关注 [太阳] 军工行业:预算稳增+规划开局,订单释放确定性增强 2026年全国一般公共预算安排国防支出1.94万亿元,同比+6.9%,其中中央本级支出1.91万亿元,同比+7%。“十五五”规划开局之年军工订单确定性显著增强,叠加2027年建军百年目标临近,装备采购节奏前置特征明显。
📑 📈 💬Hari 表示,2028 财年 70% 的同比增长预期并非由单一因素驱动,而是来自全市场需求持续向好,涵盖超大规模云厂商、新云服务商(neoclouds)、AI 实验室、主权 AI 项目,以及公司本地部署需求。
液冷板块持续推荐:Rubin量产推动订单加速落地,中报与台厂数据验证趋势确定性,液冷产业迎来订单和业绩兑现期 [太阳]近期液冷板块迎来多重催化,再次重申推荐逻辑:1)Rubin量产爬坡及海外CSP加大AI基础设施投入,推动液冷需求由前期送样认证逐步进入批量交付与业绩兑现阶段;2)中报密集披露后业绩风险释放,代工和Tier2已有订单或收入体现;3)台系散热龙头收入提速、出货节奏明确,强化需求景气预期。 1️⃣英伟达FY27Q2财报指引超预期,Rubin平台已全面投产,驱动液冷需求与价值量同步提升。参考8月17日TrendForce预测,AI芯片液冷渗透率…
【东方策略张陈】读文献:美元如何失去光泽(Arvai et al., NBER, 2026) [玫瑰]1、各国央行面临怎样的权衡取舍?俄乌冲突后,美元资产天然安全的假设被打破。美债流动性优异,但存在被霸权国冻结的隐患;黄金不受单一国家司法管辖,却流动性偏弱。当地缘冲突加剧、制裁预期上升,安全资产需求随地缘阵营发生分裂,受威胁国家会主动进行储备资产调整,抛弃美元转向增持黄金。 [玫瑰]2、有何实证证据?其一,地缘风险冲击会推高金价,同时抬升美国国债收益率,其他国家央行会主动提高黄金在官方储备中的占比。其二,购金行为存在明显跨国差异,和美国地缘立场越不一致…
💣复杂的宏观压制,不变的波段思维 【20260902A股复盘笔记】 总结:
🎯 金帝股份 董事长电话会:液冷业务交流要点-0902 [红包]核心要点:① 业绩:26H1营收11.46亿元,同比+37.3%;净利0.68亿元,同比略降,短期承压主因新产线爬坡、融资及汇兑影响;② 液冷:布局四大产品,单机柜价值量27万元,预计26Q4订单释放;③ 产能:4.26亿元双基地扩产,达产产值20亿元/年;增资宸裕获55.56%股权,系唯一获北美算力龙头认可的MIM微通道扁管供应商。 1️⃣ 液冷产品:四大产品验证测试,Rubin放量在即
[礼物]【国信食饮】水饮渠道:旺季动销改善,农夫最稳/康师傅东鹏变化积极 [玫瑰]东北nf:整体完成108.5%,同比+17.5%;水完成93%同+2.4%/饮料完成116%同+24%(树叶同+46%), 8月饮料环比7月库存明显下降/水略涨。 树叶高增主要系兑奖活动临近截止渠道冲超额奖励积极性足(38/45个大区100%以上完成),树叶未来驱动在于下沉市场/餐饮特通渠道增长;其他饮料中茶派、尖叫受乐享带动较大,电解质水单月销售过亿累计6e。, 全年渠道费率整体有结余(主要系树叶ROI比预期好) [玫瑰]华南大商: 主要饮料企业8月动销环比均有改善,库…
【中信海外策略】如何理解发达市场国债收益率的飙升? [玫瑰]7月底以来,海外发达市场的国债收益率普遍飙升,我们认为可归纳为三大因素:1)通胀预期的抬升;2)主权信用的担忧;3)对DM央行货政路径的重新定价。 [玫瑰]通胀预期的抬升。7月底以来美国的5年/10年期盈亏平衡通胀率分别抬升21bps/15bps至2.37%/2.35%。除了中东冲突反复导致油价反弹以外,后续的:1)苹果产品提价的传导;2)美国战略石油储备补库;3)301关税的输入性通胀;4)居民地产价格增速反弹传导至租金通胀,这四大因素或从秋季开始推动美国整体的通胀反弹。
【月之暗面向港交所秘密交表,正式启动IPO】记者获悉,月之暗面(Kimi)已于本周以保密形式向港交所递交A1文件,正式启动港股IPO流程。A1是企业申请在港交所上市时提交的正式申请表之一。Kimi方面回应上述消息称:“对于市场传闻不予置评,目前暂无可以披露的信息。”同时据我们了解,Kimi也正在以500亿美元的投前估值推进新一轮融资。这很有可能是Kimi IPO前的最后一轮融资。(晚点latepost) 月之暗面概念股汇总
图片预览:
420

【东财煤炭】煤炭板块回调点评:短期兑现及政策担忧不改景气上行趋势❗️0902 今日煤炭板块高开低走下跌2.52%,连续两个交易日回调。我们认为, 本轮调整主因仍是市场对fgw保供政策的担忧、以及前期板块快速上涨后的资金兑现;但从基本面看,供给收缩、煤价上行和景气重估逻辑并未改变。 1️⃣ 保供是大概率事件、但边际能力和意愿均弱于此前周期
【天风建筑建材】四川路桥调研纪要要点 20260902 1、公司下半年订单有望恢复增长。 ①获取订单模式的特殊性、总承包权的确定性。公司最大亮点是 “投建一体”模式:公司以1%-5%参股比例与集团蜀道集团组成联合体投标,中标后可 直接获得总承包权,较少的参股资金撬动约80%建安产值,毛利率超20%。该模式已历经两任省委省政府验证,其他省份难以复制。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
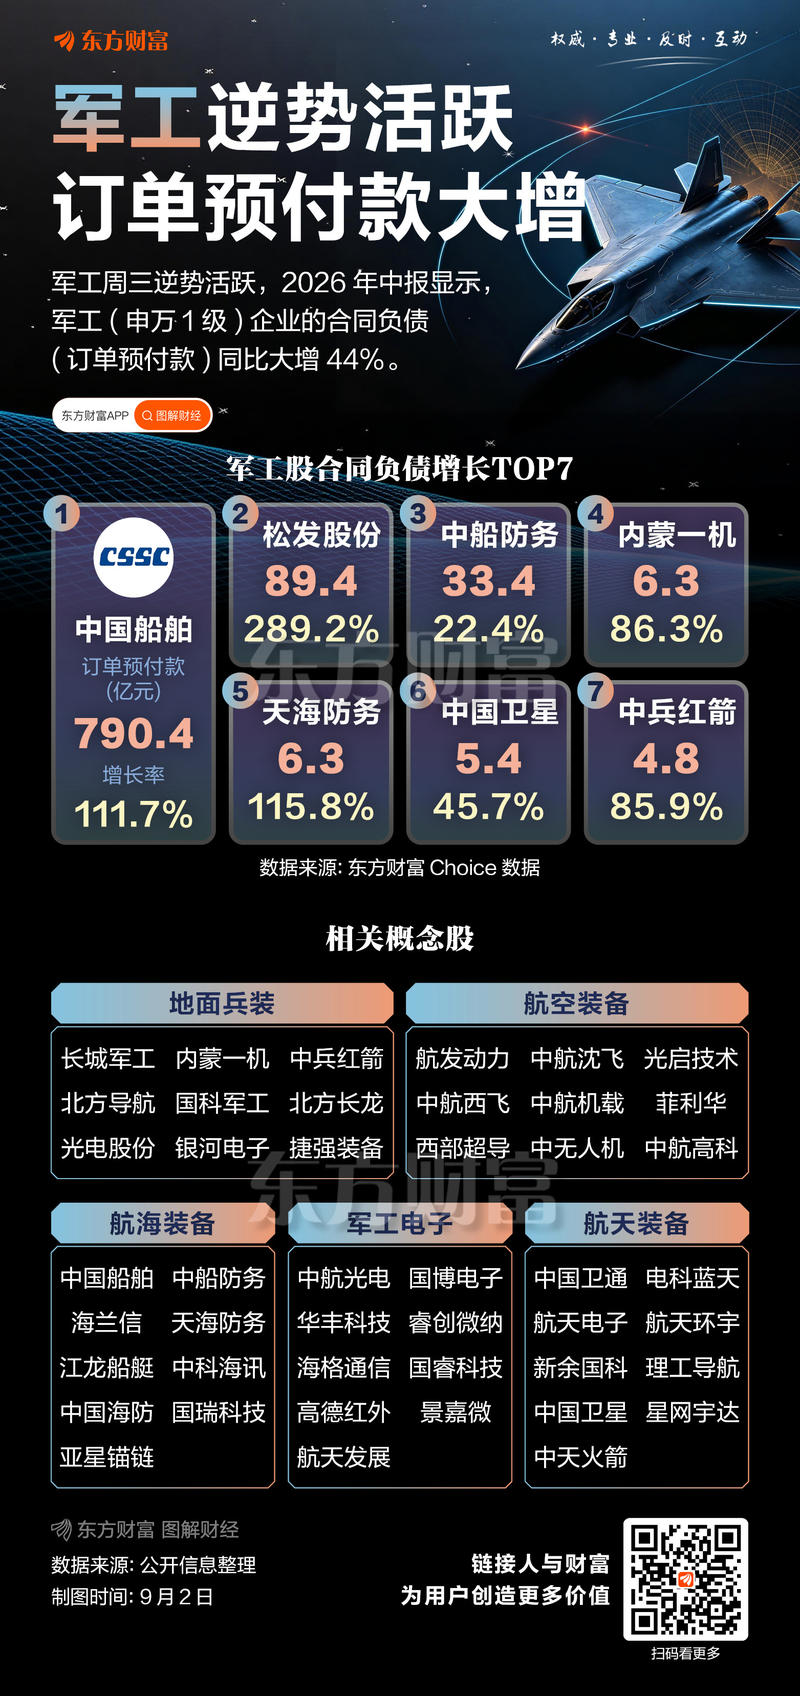
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420

[烟花][烟花]机床行业二季报总结:国内业绩增长加速利润弹性释放,海外新签订单普遍破新高!高景气持续推荐【国金机械】 ⭐全球机床行业确立新一轮上行周期:中、日、德数据均明显改善进入新一轮上行周期,日本最新7月订单同比增长50.4%,出口同比增长50.5%,1-7月累计新签订单同比增长38%,出口订单同比增长42%,景气度正高。 ⭐国内业绩加速,海外新签订单破新高:国内头部企业2Q26营收、利润增长普遍进一步加速;海外发那科FA订单增速超60%,DMG MORI订单增速41%,其中来自中国订单增速高达87%,多家主机厂新签订单破历史新高,进一步上修了全年…
液冷专家- 曙光数创/英维克/维谛 1、英维克走的是自研全链条(冷板+CDU+快接头),曙光数创依托中科曙光整机协同——三种整合模式(收购整合 vs 自研垂直 vs 整机绑定)各自的优劣势在 2026 年的实际订单竞争中表现如何? 无论是收购整合还是自主研发,都需要时间完成技术验证和组织协同;从补齐能力的速度看,收购通常更快,但后续仍存在整合风险。英维克的路线是以 CDU 为核心,向液冷上下游供应链延伸,以降低外采成本、扩大可服务市场,并在更多环节获取利润;曙光数创则以服务器为核心向上下游布局。两者的赛道日益接近,目标都是降低外采成本、扩大市场规模,但…
[红包]【中信传媒】字节系列报告之二:从Seedance到红果,多模态商业闭环加速 [庆祝]核心观点:视频模型竞争正由效果比拼转向生产可用与商业兑现,AI剧成为率先形成规模消耗的应用场景。Seedance 2.5通过长时长生成、多模态参考和一致性编辑提高内容交付效率,番茄小说、创作者中心和制作机构承接IP开发与规模生产;红果则依托免费内容、算法分发及广告电商变现建立商业回收出口,并通过审核、分账与投资政策推动内容供给精品化,字节由此形成模型、内容、流量与变现相互协同的产业闭环。 [礼物]模型之问:Seedance 2.5解决了哪些生产痛点,能否推动视频…
看到都在刷Fable 5.1开始反蒸馏,对国内模型有什么影响?0902 Anthropic昨天发Fable 5.1,都在刷8项跑分第一,IPO估值2万亿。 还有在扒反蒸馏机制,说要卡国内大模型脖子。
【东吴电子陈海进】端侧AI:Agent能力开放,AI硬件入口持续拓展 📰事件:腾讯 WorkBuddy 开放平台正式上线,首批引入超百家生态伙伴,面向智能硬件、行业应用及开发者开放 Agent 底座能力。硬件端已接入智能眼镜、录音卡片、耳机、键鼠、PC/平板、智能穿戴及手机等十余类产品、超过30个品牌,首发9款联名硬件来自 Plaud、Rokid、影石、科大讯飞、安克等厂商。 📍Agent能力成熟,AI从软件工具向更多硬件入口延伸
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420

明略科技:更适合企业流程的 国产Agent牛马 【天风传媒互联网&海外】 🌟背景:更好的企业Agent形态出现 → Claude Tag、GrokBot才是真正能够进入企业流程的产品, 明略科技Octo作为优秀的企业流程Agent方案、快速上岗接手企业流程、领跑FDE渗透率持续提升
锂电排产更新 电池环节:9月行业整体预计300.6GWh,同比+83%,环比+7%,10月行业整体预计316.0GWh,同比+77%,环比+5%。 10月来看:
【东吴电子陈海进团队】26年存储行业正处于AI驱动的高景气周期 26年存储行业正处于AI驱动的高景气周期,供需格局持续偏紧是全年主线。从需求端看,AI大模型训练与推理需求爆发,叠加CSP厂商资本开支大幅扩张,服务器已成为存储第一大下游应用。供给端,全球存储产能扩张节奏审慎,新建厂房投产周期长达2-3年,2026年全年供需缺口将持续支撑产品价格高位运行。 利基存储供给端“永久收缩”与需求端“结构上移”。海外大厂三星、海力士、美光、铠侠持续把产能转向HBM与3D NAND等高价值产品,利基DRAM、MLC NAND、NOR Flash的成熟产能被系统性挤出…
【曙光数创】近况更新 [太阳]公司定位与业务模式 曙光数创是液冷散热领域的核心厂商,依托中科曙光的整机协同优势,以服务器为核心向液冷产业链上下游布局,与英维克(自研垂直全链条)、维谛(收购整合)形成三种不同的整合模式 。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420

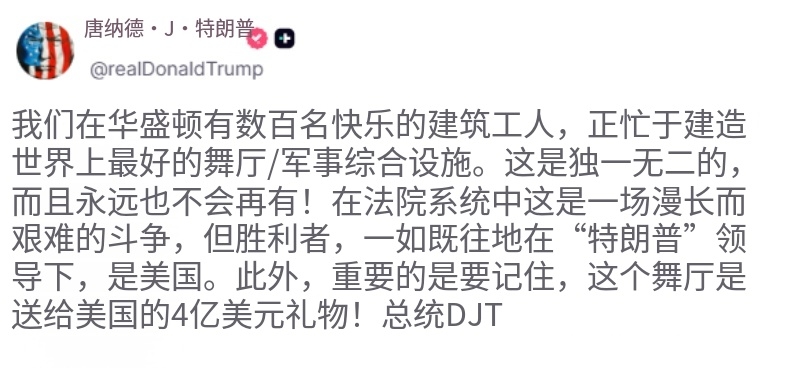
8月品牌流水跟踪 总的来说,大部分品牌8月较7月改善,主要驱动为线上;三夫经过7月装修后增速恢复高增长。 [玫瑰]户外:三夫户外XB+38%
领导好,军贸方向延续强势,我们近期持续汇报建议重视 我们覆盖标的中,继续重点推荐 国睿科技、航天南湖、江航装备、中航西飞
既看好光模块设备,又看好工程机械,看起来有点矛盾,但其实是一种平衡。资金现在也不会all in某一个方向,在寻找平衡。 反弹组合一直推的是:联讯仪器+日联科技+鸿仕达。 这两个有点跷跷板,比如今天光起来了一点,三一徐工就跌了,但我觉得问题不大,这个位置三一徐工是机构建仓的时间点。包括#恒立液压。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420

工控电网26H1财报总结:工控高景气持续,电力设备稳健增长 电力设备&工控板块26Q2收入保持增长、利润端有所分化。电力设备/工控板块26Q2收入同比+14%/+18%,归母净利润同比-5%/持平,毛利率同比-0.5/+0.5pct,环比-0.3/+0.7pct;归母净利率同比-1.4/-1.4pct,环比-0.5/+1.2pct,电力设备板块盈利同环比回落,工控板块盈利能力环比修复;26Q2末合同负债较同期+13%/-1%,存货较同期+12%/+25%;板块整体经营活动现金流显著改善。 工控26H1持续高景气、龙头汇川工控收入高增、二线分化。1)26…
🌸美妆个护8月抖音数据跟踪 🔔 跟踪总结:❶8月抖音美妆处大促后的常规淡季,大盘延续平淡,同时品牌自播占比进一步提升,护肤品类表现相对稳固;❷品牌端,东方甄选、绽家、林清轩、佰草集、薇诺娜、玉泽、可丽金、敷尔佳、安敏优、lancy from 25表现亮眼,可复美、珀莱雅8月同比转正;海外品牌整体走弱,预计主因平淡期达播效率偏弱。 ⭐大盘:8月抖音美妆大盘同比+1.9%,护肤同比+3.8%,自播占比45%(环比+3pct),彩妆同比-1.9%整体走弱,自播占比40%(环比+3.5pct);
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420

我们继续看好AI剧产业链,最看好平台方:芒果超媒,华智数媒(浙江广电),幸福蓝海(江苏广电),其次IP方:上海电影,阅文,掌阅,然后营销方(易点,蓝标),以及内容制作方:中文在线,昆仑万维,博纳影业,荣信文化,华策影视,光线传媒等,近期可能会有分歧,坚定看好!
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420


【国联民生军工】国防军工行业26H1业绩综述 板块整体相较25H1/26Q1低基数改善、基本面仍处底部。26H1营收1287.6亿(YoY -0.19%),归母104.66亿(YoY +3.83%);26Q2营收754.9亿(YoY -0.21%、QoQ +42.37%),归母68.09亿(YoY +13.07%、QoQ +86.20%)。 核心看点:内需整体承压,外贸(红外)与军转民(两机&元器件)景气度较高。
底部坚定推荐!【zx航空航天】国际军贸:景气兑现,关注提升20260902 受国产装备认可度提升和周边地缘局势变化影响,中国军贸持续兑现,部分主机厂以最终用户确认境外收入,26H1洪都航空/中航成飞/中航西飞实现境外收入13.6/7.9/8.8亿元,同比+213%/+13.4%/3.9%,军贸景气度持续兑现;分系统中国睿科技预计26年关联销售51.74亿元,较25年预计增加72.4%,航天南湖预计26年关联销售5.56亿元,较25年预计增加39.7%。9月1日主席抵达开罗对埃及进行国事访问,叠加年底珠海航展进入倒计时,军贸板块关注度持续提升,我们自8月…
强call军工:行业基本面触底向上,内需+军贸需求释放带动板块向上 核心逻辑:1)行业前期压制因素近期已有积极信号,基本面有望迎来持续修复;2)板块当前配置比例为历史低位,与15年、19年行业历史低点相近,26年中报披露显示行业基本面筑底企稳,上游环节恢复增长,后续有望随订单落地恢复增长;3)9-10月份板块赚钱日历效应通常较强,且当前部分核心标的估值及股价均处于底部,兼具胜率及赔率,可加大仓位配置比例。 从基本面看,我们认为军工基本面底部确立,展望未来,1)内需十四五积压订单及十五五新增订单有望持续落地,2)军贸有望从红外、雷达、FPGA芯片等点状订…
🔥t链加速,重新重视常州新泉链 整机周产已接近100,零部件周交付达到4-500,月底冲1000-1200。 新泉这条线要重新重视起来,跌得够深,市场对他的机器人进度已几乎0预期。Optimus量产,新泉作为t最信赖的老牌核心供应商不会缺席。包敷件批量交付,旋转执行器产线很快实现突破。重视常州玩家的进展: 凯迪股份、新泉股份、光洋股份等。 另外,丝杠可能会有颠覆性的技术更新,塑料用量大幅增加,重视 福赛科技。其他确定性标的: 斯菱智驱、北特科技、正强股份、浙江荣泰、鸣志电器等。
【长江电新】20260902-宁德时代推荐更新:明确看好价值底部的投资机会 想看更多请加V:xian20210130 1、宁德时代已跌至1.6万亿市值,公司上半年归母净利润为433亿元,考虑到下半年出货量更大,且资源价格自高位回落,我们认为26年业绩达950亿元概率较大,27年按出货20%-25%增长、单位盈利稳定推算,业绩将达到1150-1200亿元,即预期PE为13.5-14.0X。公司已连续三年分红50%,可预期27年股息率接近3.7%,此外公司拟回购200-400亿元,进一步增厚股东回报。因此对于宁德时代近期的下跌,我们认为更多是布局的机会。
(继续坚定看好AI影视,AI营销,AI办公等,AI产业链非常需要应用来形成正循环,调整就是机会,坚定看好0902) 昨天晚上芒果AI长剧后西游记的收视率再次名列第一,我看了一些观点,仍然对这个不以为然,觉得应用都是主题炒作,我们理解和尊重这样的观点,毕竟过去几年应用涨跌都是一阵风,但我们还是要说2013年的手游大爆发,2019特斯拉的新能源车大爆发,当时也是一堆人觉得都是主题炒作,“手机根本不适合玩游戏”“车企造车至少要几十年的技术积累”,但事实最后都是新技术压倒式的获胜,应用的发展跟算力研究框架完全不一样,算力有完整的产业链跟踪和专家验证,而应用的发…
奇鋐(AVC)和双鸿7月营收分别为186/38亿新台币(+57%/+117%),均创单月历史新高; AVC披露VR系列液冷产品Q3起贡献营收、Q4进入大规模出货,ASIC水冷订单Q3起出货、Q4有望放量;双鸿亦表示ASIC平台液冷将进入量产阶段; AVC订单能见度已明确覆盖2027-2028年、部分高端项目甚至延伸至2029年
三峡游轮行业:2026年8月,长江三峡省际游轮发船同比-3%;客运量同比+9%;平均载客率84.1%,+4.8pct。豪华型游轮发船艘次、客运量分别同比增长9%、17%,经济型游轮发船艘次同比下降28%、客运量持平。 2026年1—8月,长江三峡游轮累计发船同比-10%;客运量同比+6%;游轮平均载客率80.23%,+3.2pct。豪华型游轮发船艘次、客运量分别同比增长约8%、13%,经济型游轮发船艘次、客运量分别同比下降约38%、17%。 长白山:8月主景区共接待游客99.34万人次,同比增长20.4%。2026年1-8月,长白山主景区共接待游客29…
【东北商业航天】力鼎光电(605118.SH):精密光学龙头,多赛道景气共振 公司对标德日老牌光学厂商, 定焦+变焦双技术路线,产品覆盖车载、安防、无人机等场景。2026 上半年营收 5.74 亿元(+54.39%),归母净利 1.77 亿元(+37.05%),以海外销售为主,毛利率 49.46%,显著优于同业 无人机业务:含变焦、广角、红外热成像、避障镜头。
Momenta、天润工业、中国重汽H交流要点 -20260902 Momenta Robovan:GB44721-2026规定了L3L4的标准,Robovan车规化有利于公司发挥量产车经验优势。目前已覆盖三通一达、邮政、顺丰、京东等50多个客户,能为客户降低20%的配送成本。L3:在手多个L3级别车型。L2量产车:在手车型200+,与大客户配套关系稳定。2026年全年营收指引为40亿元,全年non-GAAP预计盈利
广发机械今年核心推荐: 年初以来我们一直在核心推荐的两个组合, 冲击三千亿市值:松发股份、长川科技、杰瑞股份、联讯仪器
【天风医药杨松团队】海西新药:口服眼底药一期初步验证,DME适应症拓展打开空间 [太阳]事件:8月31日,海西新药向CDE递交口服小分子HX9428治疗糖尿病性黄斑水肿(DME)的Ⅱa期IND申请,为该药推进的第二个适应症;同时完成新生血管性年龄相关性黄斑变性(nAMD)Ⅰ期剂量爬坡研究。 [玫瑰]早期疗效信号积极,口服方案有望降低注射负担
🔥【东北地产|公司点评】销售规模稳居行业第一,融资成本创新低 ——保利发展2026H1业绩点评 ◾结转规模下降带来利润阶段性承压,现金流质量显著提升
【国金汽车徐慧雄团队】理想汽车:新一代MEGA上市,产品力及价格竞争力显著提升 1、事件:9月2日,新一代理想MEGA正式上市,上市价格为50.98万元。 2、与老款Home版相比,价格下降5万元,配置升级主要体现在:
神马电力重点推荐:全球复合化渗透率快速提升,看好公司持续高速成长 1️⃣美国行政禁令不受影响甚至受益 近期,美国对大型电力系统电气设备的14420号行政禁令对公司无任何影响甚至利好。公司变电站外绝缘产品主要通过日立、GE、西门子等进入美国市场,不受此次行政命令影响。如果该行政命令严格执行,美国大型电力变压器和开关订单必将更多由日立、GE、西门子等企业承担,公司将间接受益。
🔥【国盛建筑何亚轩】利柏特:核电业务有望迎密集催化,当前位置继续重点推荐‼️ ✨核电产业自十五五进入建造高峰期,模块化发展系大势所趋,新批华龙一号V2.0将模块化建造纳入技术升级核心方向,对比传统建造模式可实现部分环节工厂预制、现场集成,有效缓解建造高峰期现场资源紧张,后续渗透率预计显著提升。公司此前依托联合研发与中广核形成深度绑定,已承接宁德二期模块项目,后续有望在广核供应链中占据较高份额。我们测算土建模块化50%渗透率情况下,中广核每年核电模块需求约130亿元,10%净利率对应13亿净利润。考虑后续股权合作,假设归母比例60%-70%,对应约8亿归…
【汇顶科技】——端侧AI,A股隐私安全唯一标的 短期催化:豆包手机9月开卖;WorkBuddy(9/2)桌面Agent绑PC/外设/眼镜;传腾讯布局AI眼镜。叠加Mate90侧键超声波+安全方案、AI大模型安全芯片客户拓展、北美A/O客户验证。 核心逻辑
[太阳]【安琪酵母】推荐更新(2026-09-02) 酵母蛋白扩产加速,2030年规划再明确 [玫瑰]营收现状:目前酵母蛋白平均售价约4万元/吨,已有1.6万多吨产能在产,2026年全年对应蛋白产量约8000吨。
【中信证券汽车&电池】比亚迪发布8月销量,国内稳健复苏、海外再创新高 [太阳]总量:2026年8月比亚迪销量44.0万辆,环比+5.0%,同比+17.8%。2026年1-8月累计销量267万辆,同比-6.8% [太阳]出口:2026年8月乘用车+皮卡海外销量18.9万辆,环比+5.0%,同比+134%,外销占比42.9%,继续创下月度出口新高
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
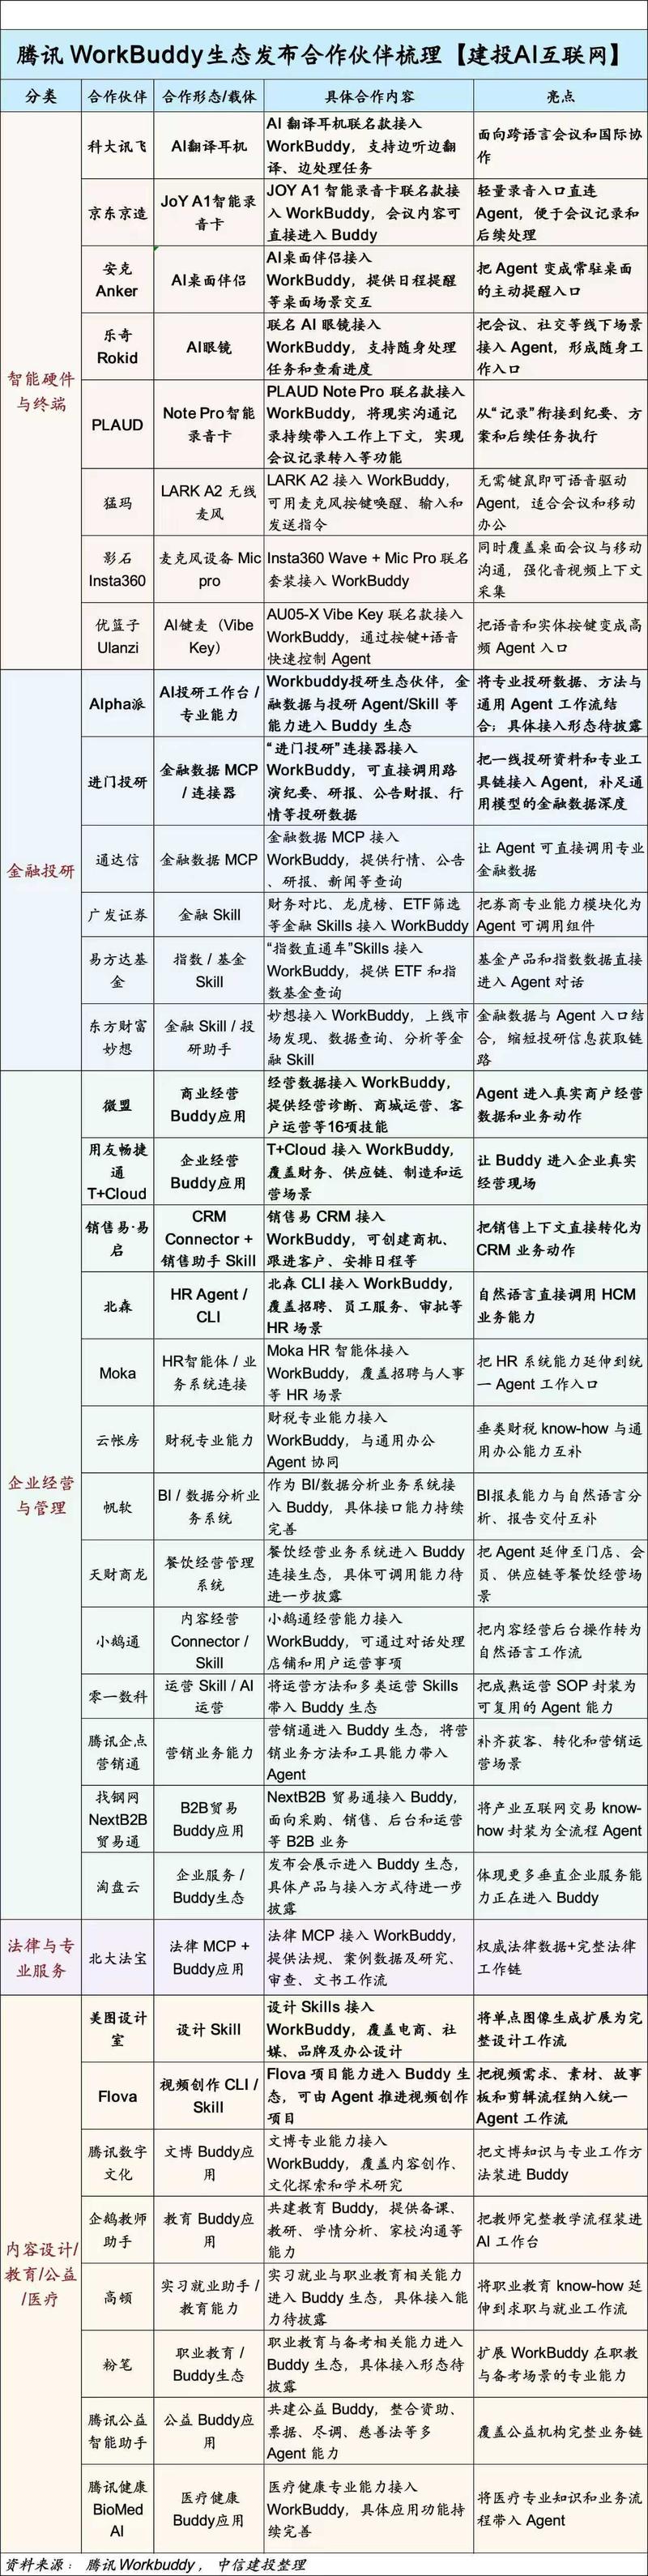
[红包]【申万宏源家电】绿联科技0902:今日大涨8%,Q2业绩超预期,公司携手workbuddy共建AI Agent生态 [礼物]绿联携手workbuddy共建AI Agent生态。 9月2日WorkBuddy举办生态发布会,绿联NAS私有云参与其中,双方分享在AI Agent与本地数据协同方向的合作进展。 [太阳]Q2公司业绩超预期。公司Q2收入30.22亿元, YoY+49%;归母净利润1.93亿元, YoY+55%;毛利率39.11%,YoY+3.05pcts。 Q2欧洲、美洲收入增速超90%,亚洲增速超30%。
[庆祝]通合科技(300491)强call:股权激励落地,上下齐心推进HVDC产业化落地20260902 [太阳]事件:公司发布股权激励方案,拟发行不超过390.94万股,占总股本2.20%,授予对象包含高管、核心管理及技术(业务)骨干人员,授予价格为16.84元/股,收入考核目标为26/27/28年不低于17/20/23亿元。 [太阳] 上下齐心推进数据中心800VHVDC产业化落地
【中泰电新】通合科技(300491):股权激励落地,上下齐心推进HVDC产业化落地20260902 事件:公司发布股权激励方案,拟发行不超过390.94万股,占总股本2.20%,授予对象包含高管、核心管理及技术(业务)骨干人员,授予价格为16.84元/股,收入考核目标为26/27/28年不低于17/20/23亿元。 上下齐心推进数据中心800V HVDC产业化落地
宝光股份:高压灭弧室+陶瓷双轮驱动,持续推荐 ■真空灭弧室:"宝光+凯赛尔"双品牌放量,出口收入+38%(欧洲翻番);126/252kV高压产品关键技术突破,80kA灭磁开关过型试,三次蝉联制造业单项冠军。未来高压+海外双双放量。 ■金属化陶瓷:深耕50余年,国家级专精特新小巨人,主业瓷壳稳增。半导体超真空部件已送样;CT球管获国际一线客户认可;射线管/加速器陶瓷小批量供货,国内少数批量供应商。
笔记 管理后台 榜单 详情
图片预览:
420
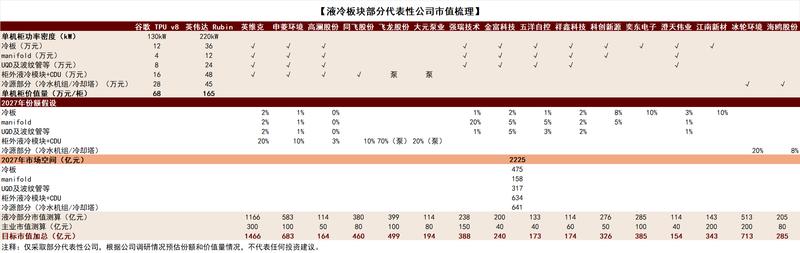
📑 💬Hocktan 表示,27 年在博通订单中的 AI 芯片中,Anthropic 5(tpu8i)+ OpenAI 1.3 + Meta ~1 + Google 自用 ≥3 ≈ 。 📊28 年 Anthropic +10 + OpenAI 5+ + Meta ~2 + Google 自用 4‑5 + 两未具名 1‑2 ≈。
持续推荐【百奥赛图】繁育壁垒看周期,技术护城吃永续! 1、行业景气度叠加抗体药物研发代际升级带来指数级需求提升(单抗研发用1种,双抗3种,三抗7种);复杂靶点带动价格ASP上涨;技术护城河不可替代性; 2、市场天花板远未达到,标准化的模式动物供应促进药厂更多测试需求,规模扩容;
📑 📝三星电机于 9 月 21 日披露与一家北美 AI 加速器公司签订价值的 MLCC 供应合同,此前于 6 月 30 日签订了 4540 亿韩元的合同,以及 7 月 23 日签订了 2951 亿韩元的合同,今年三份主要合同总额达到。 🔎此次协议涵盖多个高容 MLCC 产品组,而非单一产品,这表明供应短缺正在扩大,不仅限于 1005 47uF,还包括众多 AI 服务器高容产品。此外,相同产品的单价也获得了有利水平,这反映了在供需紧张情况下,供应商的定价权和主导地位正在增强。
图片预览:
420 420 420 420


俊知集团1300HK:1000吨的光棒资产昨天结束挂牌,一切顺利,近期开始交割,9月开始并表
📑 💡 📝尽管摩尔定律放缓的担忧反复出现,但逻辑和 DRAM 的制程路线图仍指向未来十年有意义的横向微缩。
📑 📈 💬英伟达投资者关系副总裁 Toshiya Hari 表示,公司给出的 FY28 同比增长 的框架,并非由单一因素驱动,而是基于超大规模云厂商、新云(Neoclouds)、AI 实验室、主权 AI 以及公司本地部署等全市场需求的广泛走强。
主推票【首华燃气】反路演即将开始邀请您,线上&线下同步哦。 #气价超预期+"放量降本"=中石油的估值vs高速成长! 🆙缺气涨价❗️欧洲库存历年低点#比俄乌战争期间还缺!海气已突破年初高点JKM TTF达5.59/5.41元/方较二季度均价继续大涨+1.30/+1.63元/方,同比翻倍❗️
【中国中免】9月3日全国首家机场Apple免税店落地浦东,机场渠道销售额有望提升 [太阳]事件:由中免集团打造的 全国首家机场Apple优质合作商免税店 ,将于9月3日正式亮相上海浦东机场T2航站楼国际出境区域。门店提供Apple全系现货,覆盖iPhone、iPad、AirPods、Apple Watch等品类、免税专属定价。 [庆祝]Apple秋季特别活动已定档北京时间9月10日凌晨1点,浦东T2全国首家机场Apple优质合作商免税店将承接新品发布后的免税渠道销售,有望进一步放大机场渠道销售弹性。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
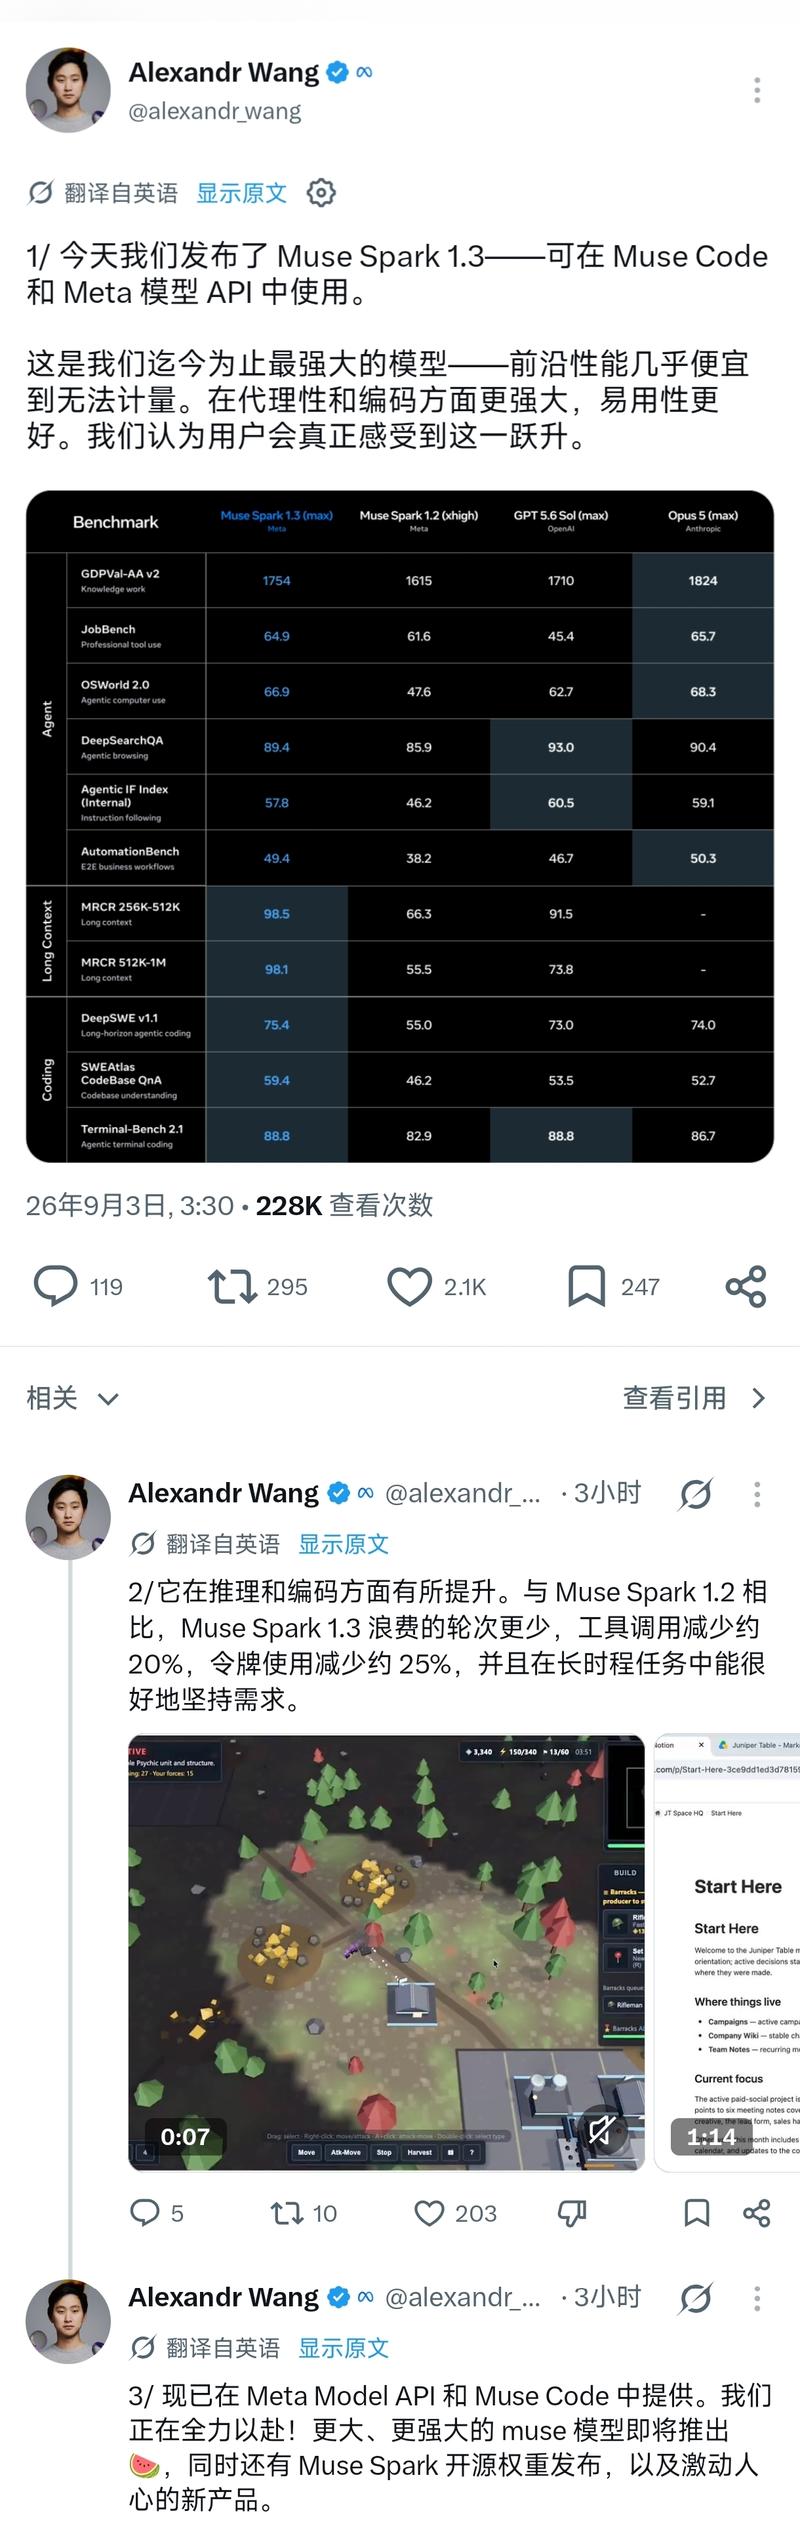
📑 💡 📊摩根士丹利认为,这可能是自 iPhone X 以来苹果最重要的一次 iPhone 发布。
❗️重点关注【北方导航】,军工主赛道贝塔开启,兵器系个股批量涨停。低成本弹药是十五五重要增量方向,重点看好底部的远火龙头——北方导航,低成本弹也是军贸出口的重点。军贸其他标的:中航成飞、洪都航空、国睿科技等。
📑 👋晚上好。以下为周三逐日盯市内容,股票与信用市场收复昨日部分跌幅,全期限美债收益率下行。 📈:周三美股走高,小盘股表现占优,美债收益率出现小幅缓和,市场动能显现部分企稳迹象;标普 500 指数上涨 46 个基点,收于 7666 点;纳指上涨 23 个基点,收于 29143 点;罗素 2000 指数上涨 113 个基点,收于 2953 点。市场板块普涨,11 个板块中有 10 个收红。房地产板块是唯一下跌板块;原材料板块上涨 153 个基点、通信服务板块上涨 116 个基点,表现领跑。盘后,AVGO 股价走势震荡,公司公布第四季度营收指引不及预期,股…
📑 💡 📊甲骨文是伯恩斯坦覆盖范围内最具争议且波动剧烈的股票之一,多空双方的分歧集中在 AI 数据中心的盈利能力、稳定性和巨额现金需求上。
📑 📰 🔍因子相关性已经见顶,但机构买入能够将行情动能推升到何种程度?
详情 返回 思维纪要社 混沌 2026-09-03 01:42 #汇总 思维纪要社_2026-09-02_每日汇总.md 思维纪要社_2026-09-02_每日汇总.pdf 汇总 风险提示:市场有风险,投资需谨慎
研报
思维纪要社_2026-09-02_每日汇总.md
- 文档:打开文档
- 来源:打开来源 260903_0142_详情 返回 思维纪要社 混沌 2026-09-03 01 42 _汇总 思维纪要社_2026-09-__思维纪要社_2026-09-02_每日汇总
思维纪要社_2026-09-02_每日汇总.pdf
要点:Citi 指出波音 9 月交付"追赶"态势已在 737 机型上明显启动,维持 260 美元年底目标价(基于约 4.5% 的 NTM FCF 收益率);美股 Fero 因与谷歌签署近 400MW 地热供电协议(2028 年起供电,建成后有望成为全球最大增强型地热设施)盘前涨超 7%;高盛联合 18 位分析师发布 70 页人形机器人专题,大幅上调 TAM——2030/2035 年出货量分别达 89 万/250 万台,亚马逊、沃尔玛等电商零售与物流仓储将率先应用。 二、港股:接近平收、缺催化剂,但中概龙头的 AI 资本开支叙事在强化 市场表现。 恒生指数 -0.1%、恒生国企 -0.2%、恒生科技 -0.7%,成交额 2170 亿港元。领涨的是房地产(+0.8% )、医疗保健(+0.7%)、综合企业(+0.4%);领跌的是原材料(-1.9%)、工业(-1.5%)、能源(-0.8%) ——防御占优、周期承压,与 A 股和美股完全同构。高盛收盘综述的判断是"由于缺乏催化剂且地缘政治仍在 演变,投资者继续观望",且成交额进一步萎缩。相对积极的一点:A 股表现弱于港股。 腾讯:WorkBuddy 开放平台上线 + AI 资本开支前置。 9 月 2 日腾讯正式发布 WorkBuddy 应用生态计划及开放 平台,首批引入超百家生态伙伴:硬件侧已接入智能眼镜、录音卡片、麦克风、耳机、桌面陪伴设备、键鼠、 PC 与平板、智能穿戴、手机等十余品类、超 30 个品牌,9 款联名硬件首发(Plaud、Rokid、影石、科大讯飞、安克、猛玛、京东京造);应用侧 30 余个行业应用接入,覆盖金融、法律、医疗、教育、公益等 20 多个领域;并通过连接器打通 ERP、CRM、OA 等业务系统。战略定位由 AI 办公助手升级为 Agent 生态底座。所以呢——这是国内首个同时打通硬件、应用与开发者三层的 Agent 开放平台,A 股映射方向是端侧 AI、AI NAS(绿联科技已宣布共建)、消费电子产业链。高盛亚洲领袖大会纪要补充了另一面:腾讯重申 AI 仍是最高的资本配置优先级,26Q3 资本开支加预付费用合计规模将保持高位(未来季度可能适度回落),目 的是提前锁定存储价格与算力经济效益、对冲存储涨价。 阿里:把 AI 投资的资金来源讲清楚了。 管理层重申对 AI 投资转化为营收增长和股东回报的信心,资金来源包括核心电商每年约 250 亿美元强劲现金流(剔除每年减半 的即时零售投资)、云业务规模扩大且利润率持续扩张、营运资金效率提升(客户预付款可抵消租赁算力预付 款)。明确"三年 AI 投资回收期",目标维持中国 AI 云市场 40% 份额。 小米与比亚迪:两家都在给"投资见效"的论据。 小米 SkyNomad(新车型)已邀请下订用户到店体验、公众内饰参观后订单量持续上升,正式发布约在 1 周后、10 月初确认订单量;管理层对订单转化率有信心,EV 毛利率有望保持健康且高于行业平均;智能机毛利率回升至 9%,AIoT 四季度有望恢复正增长。比亚迪在亚洲领袖大会提出"立志成为全球能源解决方案龙头",高盛给予 A/H 股买入(Conviction List)评级,基于 DCF(WACC 10.8%、永续增长 2.0%)的目标价分别为 A 股 137 元、H 股 134 港元(H 股较 A 股折让 10%),对应 8 月 31 日 A 股收盘价 88.2 元。 美团:UE 转正但三季度有扰动。 高盛维持买入。二季度外卖单位经济效益(UE)已转正,受益于客单价提升与单笔补贴下降;三季度 UE 将受季节性因素(骑手成本上升)及公司主动提升 GTV 市场份额策略的双重影响。到店业务竞争预期逐步正常化,生鲜业务小象超市位列全国前两名 1P 玩家;海外方面香港聚焦盈利改善、沙特已实现盈亏平衡、巴西短期聚焦圣保罗(占巴西市场规模 25%)。 中国 AI 模型公司:ARR 斜率是新的估值锚。 智谱 8 月 ARR 达 16 亿美元超市场预期,并上调全年指引至 24 亿美元,驱动力是 GLM-5.3 发布后 API 业务量价齐升,以及十万卡级国产芯片集群规模化推理带来的成本优化。MiniMax-W(0100.HK)M3 模型(430B 参数)发布初期输出速度 20 token/秒、经约一个月优化提升至接近 100 token/秒,稳态 API 毛利率已超过 M2、单 token 成本低于 M2;开源视频生成模型 H3 以 33B 文本 Transformer 基座实现语言与视觉生成深度融合。华泰的总结是:两家公司 7–9 月推出 GLM 5.3 与海螺 H3 后 ARR 增速斜 率快速提升,竞争格局阶段性改善,解禁/入通后估值底部阶段性确立;但也提醒"当前港股市场处于垃圾时间" 。需要留一份清醒:市场已出现对 ARR 口径本身的质疑——ARR 年化的是订单额而非收入,在高速增长期把单一强劲月份年化会系统性偏离审计师认可的指标。 中概与其他港股个股:鸣鸣很忙(01768.HK)1H26 GMV 639 亿元(+55.4%)、收入约 450 亿元(+60%)、经调利润 24.47 亿元(+136.5%)、经调利润率 5.4%,门店快速拓展且同店改善;上美股份(02145.HK)9 月 1 日场内回购 57.5 万股(约 1284 万港元,区间 21.82–22.5 港元)作库存股,26H1 营收 37.56 亿元(-8.6%)、毛利率 76.7%(+1.2pct)、净利率 3.3%,关注韩束 3.0 转型;乐舒适当日回调系早盘一笔非自动对盘大手交易(员工持股筹码向外资机构转移,约 7% 折价,属港股小票 Block Trade 常规区间),基本面未变、全年收入与净利预计均 +25%,非洲本地建厂+深度分销模式跑通;蔚来 2026Q2 业绩会与林清轩中期业绩会当日亦有纪要流出。 三、外资对中国的整体判断:估值有吸引力,但短期缺催化 摩根士丹利的中国互联网、软件及数据