思维纪要社 2026-10-09 总体信息
这里按知识星球的方式展示:左边放主题信息,右边单独放研报;没抓到的字段不显示。
【FlowUs 息流】如何谨慎应对火热的铜价(音频)
【FlowUs 息流】中国的“自力更生”战略正在颠覆中欧贸易格局
详情页仍未获取到全文。原始列表正文可能被截断。
研报
思维纪要社_2026-10-09_每日汇总.md
思维纪要社_2026-10-09_每日汇总.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
国泰海通证券-2026年9月PMI数据点评:生产提速,建筑修复-260930.pdf
国泰海通证券-产业策略:中美建设性战略稳定关系中的能源产业布局与影响-260930.pdf
国泰海通证券-国内宏观周度观点-三箭齐发:财政如何提档加速-260928.pdf
国泰海通证券-方大特钢(600507)行业低谷期逆势扩张-260929.pdf
国泰海通证券-海外科技行业2026年第37期:Meta+Muse放量强化需求预期,关注应用变现与推理算力-260927.pdf
国泰海通证券-潮玩行业深度报告-中国潮玩出海:从产品输出到品牌全球化的跃迁-260928.pdf
国泰海通证券-策略主题风向标:国产建设加速,聚焦半导体制造与材料-260928.pdf
国泰海通证券-钢铁行业周度报告:钢企盈利率6.93%-260928.pdf
国盛证券-圆通速递(600233)AI赋能降本增效,盈利释放价值重估-260926.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
国泰海通证券-上市公司视角看行业结构(实体与资本篇):资本市场为制造业称重-260928.pdf
国泰海通证券-上海经济观察月报(2026年9月):“沪八条”推升楼市韧性,消费增长仍显乏力-260930.pdf
国泰海通证券-投融资改革持续深化——资本市场月报(2026年9月)-260929.pdf
国泰海通证券-投资银行业与经纪业行业2026年8月港交所月报:中国香港发布首个五年规划,看好香港交易所中长期投资价值-260929.pdf
国泰海通证券-机器人行业周报:丰田拟部署40万台机器人,智元具身机器人累计下线2万台-260927.pdf
国泰海通证券-汽车行业周报:二手车经销商有望迎来利润率反弹-260927.pdf
国泰海通证券-煤炭行业月报:前瞻预判如期兑现,冬储提供阶段性支撑-260929.pdf
国泰海通证券-生物制药行业2026+ERS:人群扩容与机制升级共振,呼吸赛道迎来价值重估-261001.pdf
国泰海通证券-盛剑科技(603324)首次覆盖:半导体厂务系统领先服务商,设备、材料赛道蓄势成长-261003.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
国投证券-北交所行业周报:交投活跃度回升,新股扩容持续提速-260927.pdf
国投证券-尚太科技(001301)一体化优势兑现,高端化与扩产共驱成长-260928.pdf
国投证券-建筑行业周报:低估值高股息迎底部配置窗口,洁净室受益AI资本开支高景气-260927.pdf
国投证券-房地产行业周报:北京现房销售细则落地-260927.pdf
国投证券-有色金属行业周报:持续看好AI上游材料-260927.pdf
国投证券-致欧科技(301376)家居跨境龙头品牌,业绩持续改善可期-260927.pdf
国泰海通证券-政策半月报(2026年9月下):中美元首会晤,构建建设性战略稳定关系-260930.pdf
国泰海通证券-消费基础设施REITs2026年半年报综述:经营稳中分化,头部标杆保持韧性-260928.pdf
国泰海通证券-银行业周报-2026上半年AUM观察:大行增长放缓、其他银行提速-260927.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
国信证券-9月第4周立体投资策略周报:杠杆资金和外资转为净流出-260928.pdf
国信证券-产业研究报告:AI重塑金融投研的范式变革与路径前瞻-260929.pdf
国信证券-传媒互联网行业周报:Qwen3.8-Max发布,持续关注AI应用和游戏板块-260929.pdf
国信证券-传媒互联网行业周报:模型降本、智能体生态演进,持续关注AI应用板块机会-260930.pdf
国信证券-传媒行业海内外大模型及Consumer/WorkAgent产业跟踪:大模型竞争转向效率与分层,Agent应用加速落地-260929.pdf
国信证券-传媒行业:AI游戏供给加速,产业链价值向生成、分发与优质内容延伸——Meta+Horizon+Create/Studio及国内AI游戏产业生态-260930.pdf
- 文档:打开文档
- 来源:打开来源 国信证券-传媒行业:AI游戏供给加速,产业链价值向生成、分发与优质内容延伸——Meta+Horizon+Create/Studio及国内AI游戏产业生态-260930.pdf
国新证券-光伏行业周报-260930.pdf
- 文档:打开文档
- 来源:打开来源 国新证券-光伏行业周报-260930.pdf
国新证券-房地产行业周度观察-260929.pdf
国新证券-风电行业周报-260930.pdf
- 文档:打开文档
- 来源:打开来源 国新证券-风电行业周报-260930.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
国信证券-社会服务行业出行链财报总结暨四季度投资策略:景气筑底,盈利分化,优选龙头-260929.pdf
国信证券-专题研究报告:深港金融协同发展的现实基础、存在问题与实现路径-260930.pdf
国信证券-互联网行业2026年10月投资策略:AI投资进入需求验证期,关注高景气方向与新场景机会-261001.pdf
国信证券-新大陆(000997)半年度业绩平稳增长,一体化国际业务稳步推进-260929.pdf
国信证券-油气行业2026年8月月报:美伊谈判受阻,8月全球油价大幅反弹,成品油短缺持续加剧-260927.pdf
国信证券-泰禾股份(301665)农药与功能化学品协同发展,创制农药与国际化稳步推进-260930.pdf
国信证券-聚辰股份(688123)AI推升存储需求,SPD与VPD芯片加速推进-260928.pdf
国信证券-非银行金融行业:险资跨境通道制度扩容政策影响测算,险资跨境投资通道渐次放开-260929.pdf
国信证券-骆驼股份(601311)二季度毛利率同比提升,汇兑等因素压制利润-261001.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
华安证券-3D打印行业专题报告(一):3D打印行业简析-260930.pdf
华安证券-华安研究 2026年10月金股组合-20261006.pdf
华安证券-基础化工行业周报:俄罗斯拟对化肥、贵金属征收暴利税,PLA价格上涨-260928.pdf
华宝证券-策略周报:美债收益率再飙升,节前或现洼地-260928.pdf
国信证券-专题研究报告:中外生物医药创新模式研究——基于中美欧日创新生态的比较分析-260930.pdf
国信证券-专题研究报告:中小企业发展系列研究(2),德国金融支持隐形冠军企业发展的经验-260930.pdf
国信证券-专题研究报告:我国养老金等中长期资金入市——堵点突破与“长钱长投”机制构建-260928.pdf
国元证券-产业研究双周报:标准密集卡位未来产业,聚变脑机融资提速-260930.pdf
国元证券-半导体与半导体生产设备行业周报:存储需求持续升温,先进封装技术与产能加快升级-260929.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
华创证券-【宏观快评】8月工业企业利润点评:变化来自两行业的基数影响-260928.pdf
华创证券-【宏观快评】关注建筑业的变化—9月PMI数据点评-260930.pdf
华创证券-崇德科技(301548)深度研究报告:“轴”承千力,逐浪全球-260929.pdf
华创证券-房地产行业周报(2026年第39周):楼市成交同比走弱,北京出台现房销售制度落地政策-260929.pdf
华创证券-电力设备及新能源行业周报:国内多地区落地算力基地,大型主机与油田燃机采购推进-260928.pdf
华创证券-电力设备及新能源行业海外新兴产业日报:美债长端收益率再创新高,AI基建投入增长,核电项目推进-261001.pdf
华创证券-电力设备及新能源行业海外新兴产业日报:美债长端收益率走高,AI资本运作活跃,SpaceX星舰首次入轨-260930.pdf
华创证券-电力设备及新能源行业海外新兴产业日报:美国制造业维持扩张,AI算力融资与租赁推进,数据中心建设提速-261002.pdf
华创证券-电力设备及新能源行业海外新兴产业日报:美国通胀低于预期,AI硬件订单延续,核电与光纤扩容推进-261001.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
华创证券-交通运输行业周报(20260921-20260927):聚焦,VLCC即期运价和期租租金升至历史高位,流量恢复、运距拉长、效率折损等多因素驱动-260927.pdf
- 文档:打开文档
- 来源:打开来源 华创证券-交通运输行业周报(20260921-20260927):聚焦,VLCC即期运价和期租租金升至历史高位,流量恢复、运距拉长、效率折损等多因素驱动-260927.pdf
华创证券-华创农业8月白羽肉禽月报:毛鸡价格下探低位,鸡苗成交高报低走-260928.pdf
华创证券-华创农业9月USDA农产品跟踪报告:USDA下调全球玉米产量预测,上调全球大豆产量预测-260927.pdf
华创证券-机械行业周报(20260921-20260927):关注人形机器人和工程机械-260929.pdf
华创证券-机械行业深度研究报告:光模块迭代测试先行,AI算力浪潮下的光通信测试设备机遇-260927.pdf
华创证券-汽车行业周报(20260921-20260927):关注中欧贸易及汽车出口政策变化情况-260927.pdf
华创证券-流动性&交易拥挤度&投资者温度计周报:资金面供给端持续低迷-260928.pdf
华创证券-消费者服务行业周报:中秋出行链景气延续,超长假期关注数据兑现-260927.pdf
华创证券-生猪行业8月跟踪报告:8月上市猪企出栏量同环比增加,均重由降转增-260929.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
华创证券-宇树科技(688836)深度研究报告:从“四足龙头”迈向“具身智能平台型公司”-260929.pdf
华福证券-主题形态学输出0924:CRO主题右侧突破-260928.pdf
华福证券-国防军工行业定期报告:向4寸与6寸加速迭代-260928.pdf
华福证券-宏观专题:民主党横扫国会概率上升,对市场有何影响-260928.pdf
华福证券-宏观点评:国内经济结构性分化格局延续-260928.pdf
华福证券-挪威主权基金回顾(三):历史业绩与长期盈利机制-260929.pdf
华福证券-煤炭行业定期报告:电厂日耗显著回升,煤价重回涨势-260928.pdf
华福证券-电力设备行业产业周跟踪:阿里长期算力建设指引积极,市场反弹窗口正在开启-260927.pdf
华福证券-策略定期报告:节前或可提前布局-260928.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
华泰证券-公用事业环保行业:2027年上网与终端电价迎来分水岭-260929.pdf
华泰证券-宏观动态点评:AI链放量推动韩国出口继续攀升-261001.pdf
华泰证券-宏观国内周报:双节临近一线地产成交升温-260927.pdf
华泰证券-宏观图说全球月报:全球增长偏强推高无风险利率-260930.pdf
华泰证券-房地产行业动态点评:按揭贴息落地,力度几何?-260930.pdf
华泰证券-房地产行业:北京828细则树立城市标准-260927.pdf
华泰证券-海外周报:节日期间港股短期流动性或承压-260927.pdf
华龙证券-2026年10月A股市场金股报告:10月或有较好配置机会-20260928.pdf
华龙证券-零售社服行业2026半年报综述:消费复苏分化加剧,服务消费政策积极-260928.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
华泰证券-图说中国月报:增量政策节前落地-260930.pdf
华泰证券-图说美国月报:数据偏强美债高企联储年内仍需加息-260930.pdf
华泰证券-基础材料/能源行业Q3前瞻:中游弱需求,上游及材料较好-260929.pdf
华泰证券-宏观专题研究:成本冲击拖累8月工企盈利-260928.pdf
华泰证券-通信行业周报三十九:云栖大会继续强化超节点趋势-260918.pdf
华泰证券-金融行业周报(第三十九周):逆周期调节加力下布局优质金融-260927.pdf
华泰证券-长鑫科技(688825)国产DRAM龙头加速成长,重塑格局-260925.pdf
华西证券-玻璃基板行业专题研究:先进封装升级,玻璃基板产业进展不断-260929.pdf
华西证券-电力设备与新能源行业周观察:8月储能EPC招中标环比抬升,关注AIDC技术迭代升级-260927.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
华源证券-2026年10月金股推荐:金股源代码-20260930.pdf
华西证券-有色-基本金属行业周报:长端利率冲高压制贵金属,金银同步回调-260927.pdf
华西证券-有色-能源金属行业周报:锂价延续承压震荡,推荐关注AI金属新材料相关机会-260927.pdf
华鑫证券-医药生物行业周报:AIDD价值逐步认可,聚焦配套验证服务-260927.pdf
华鑫证券-十月策略和十大金股—10月十大金股-20261007.pdf
华鑫证券-汽车行业周报:特斯拉Semi+Truck开启量产交付,Optimus+Gen3渲染图曝光-260928.pdf
华鑫证券-策略周报:高位美债和AI催化博弈,A股持股过节,风格下沉,攻守兼备-260928.pdf
华鑫证券-策略深度报告:加息的重启与美债的攀升,加息影响有多大?5%是美债利率顶吗?-260928.pdf
华鑫证券-计算机行业周报:OpenAI推出GPT-6+Sol与Luna,Anthropic发布Claude+Opus+5.5-260929.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
华源证券-宠物行业2026年中报总结:经营承压,利润率显著下降,或处于磨底阶段-260928.pdf
华源证券-宠物行业2026年中报总结:经营承压,利润率显著下降,或处于磨底阶段-260928_20261007_213716.pdf
华源证券-兼评8月企业利润数据:利润增速放缓,去库压力增大-260929.pdf
华源证券-北交所消费服务产业跟踪第八十一期:双节长假催化长线与出境游,北交所旅游产业链全景梳理-260928.pdf
华源证券-北交所科技成长产业跟踪第九十三期:新一代通信网建设定调“适度超前”,北交所通信网产业标的全梳理-260928.pdf
华源证券-大能源行业2026年第38周周报:8月风光装机同比高增AI算力有望打开VNA增量空间-260927.pdf
华源证券-建材行业2026年二季报综述:新旧动能表现分化,玻纤获机构大幅加仓-260930.pdf
华源证券-财通证券(601108)深耕浙江区位优势,业绩弹性有望释放-260928.pdf
华源证券-贵金属行业双周报:9月FOMC全票通过加息25bp,点阵图释放鹰派指引-260927.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
华源证券-三峡旅游(002627)全面聚焦文旅主业,省际游轮增量释放-260929.pdf
华源证券-交通运输行业周报:持续看好油运行业景气-260928.pdf
华源证券-农林牧渔行业周报:“双节”需求不及预期,生猪价格震荡偏弱-260929.pdf
华源证券-四川双马(000935)股权投资与医药主业协同发展,PE业绩兑现或在即-260928.pdf
华源证券-新消费行业周报:中秋国庆双节出行预计达27.8亿人次,旅游消费有望迎来年内重要旺季窗口;消费趋于理性背景下,香氛行业逆势升温-260928.pdf
华源证券-新消费行业周报:中秋国庆双节出行预计达27.8亿人次,旅游消费有望迎来年内重要旺季窗口;消费趋于理性背景下,香氛行业逆势升温-260928_20261007_213716.pdf
- 文档:打开文档
- 来源:打开来源 华源证券-新消费行业周报:中秋国庆双节出行预计达27.8亿人次,旅游消费有望迎来年内重要旺季窗口;消费趋于理性背景下,香氛行业逆势升温-260928_20261007_213716.pdf
金融街证券-北交所双指数与专精特新主题投资价值分析:北交所配置策略报告,2026年二季度更新-260928.pdf
金融街证券-大类资产策略研究(四):“均值-方差”框架下ETF多头组合的协方差降噪-260928.pdf
金融街证券-房地产行业8月统计局房地产数据追踪:核心城市价格仍有韧性,投资端低位运行-260929.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
开源证券-北交所策略专题报告:北交所五周年制度变革全回顾,深改兑现关注四大结构性机会-260930.pdf
开源证券-北交所策略专题报告:北交所五周年,未来产业链“专精特新主阵地“成型,北证50迎配置窗口-260929.pdf
开源证券-恒源煤电(600971)公司深度报告:煤炭盈利边际修复,资源扩容与电力并表贡献增量-260929.pdf
开源证券-房地产行业周报:北京出台商品住房销售制度改革实施意见,首个地方性执行细则落地-260927.pdf
开源证券-机构调研周跟踪:中秋节假日影响,机构关注度环比回落-260928.pdf
开源证券-机械设备行业周报:节前继续看好科技制造反弹-260927.pdf
开源证券-横店东磁(002056)公司首次覆盖报告:磁材提质,光伏企稳,高端磁性器件打开新增量-260928.pdf
开源证券-电投能源(002128)公司深度报告:煤电铝一体化纵深推进,资源禀赋重塑盈利中枢-260930.pdf
金元证券-低空经济行业周报(第39周):广汽高域落地敦煌全国首个低空交旅融合枢纽-260927.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
开源证券-千里科技(601777)公司首次覆盖报告:深耕物理AI,积跬步以至千里-260928.pdf
开源证券-南方乳业(920196)北交所新股申购报告:贵州乳品龙头企业,入股光大乳业扩展省外市场-260924.pdf
开源证券-商贸零售行业周报:琳朝德基店开业,黄金消费由“买克重”走向“买作品”-260927.pdf
开源证券-基础化工行业周报:本周草铵膦、粘胶短纤等价格上涨,湖北宜化拟投资建设15万吨年磷酸铁项目-260927.pdf
开源证券-投资策略专题:开源金股,10月推荐-260929.pdf
开源证券-投资策略专题:金股,10月推荐-260929.pdf
开源证券-珀莱雅(603605)公司深度报告:大单品拾阶致高阶,并表花知晓开启多品牌新章-260930.pdf
开源证券-科莱瑞迪(920072)北交所首次覆盖报告:放疗定位装置单项冠军国内市占率42.5%,布局康复辅助器械-260928.pdf
开源证券-食品饮料行业周报:8月饮料酒类增速领跑社零数据,食品北美出海值得关注-260927.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
南京证券-有色金属行业周报(2026.9.21-2026.9.27):加息落地后金属价格小幅承压-260927.pdf
南京证券-策略周报:A股估值全景变化(数据截至9月24日)-260928.pdf
平安证券-地产行业周报:新房成交延续回升,北京率先公布“8.28新政”实施细则-260927.pdf
平安证券-多元资产月报(2026年10月):风险偏好或有修复,聚焦三季报确定性-260930.pdf
平安证券-电网行业周报:全国算力中心用电指数首发,算力负荷增长推动算电协同深化-260927.pdf
开源证券-综合行业周报:海外科技,AIAgent打开CPU空间,海外X86服务器供应链受益-260927.pdf
开源证券-综合行业周报:港股消费周报,微软升级Copilot加速AI渗透,上美合作丽驻兰-260927.pdf
开源证券-银行行业深度报告:中小行配债走弱,成因与趋势判断-260930.pdf
麦高证券-9月PMI数据点评:生产旺季带动景气回升,需求基础仍待巩固-260930.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
山西证券-策略周报:资金供给宽松、权益需求收缩,配置转向现金流与资源防御-260928.pdf
平安证券-中国宏观周报(2026年9月第4周):农产品价格季节性回落-260928.pdf
平安证券-新能源发电行业周报:海外大型TOPCon产能投产,国内多个海风项目完成吊装-260928.pdf
平安证券-海外宏观周报:债市波动率显著抬升-260928.pdf
平安证券-生物医药行业:创新药BD持续提速,医药工业十五五规划支持创新药发展-260928.pdf
平安证券-计算机行业:2026云栖大会于杭州开幕,多项AI重磅产品发布-260928.pdf
平安证券-金融行业周报:央行继续实施适度宽松货币政策,金融监管与金融科技协同推进-260928.pdf
平安证券-锂电储能行业周报:逆变器8月出口数据出炉,山东亘元10万吨VC扩产项目获批-260927.pdf
平安证券-食品饮料行业周报:中秋旺季来临,持续关注动销变化-260928.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
山西证券-农业行业周报:本周猪价震荡下跌,白羽鸡均价持平-260928.pdf
山西证券-宇特光电(920157.BJ)光连接专精特新“小巨人”,受益AI数据中心与FTTR光进铜退-260930.pdf
山西证券-煤化工行业月度报告8月:板块分化延续,旺季驱动可期-260928.pdf
申万宏源-2026年秋季有色金属行业投资策略:加息落地,成长与周期有望共振上行-260930.pdf
申万宏源-“申万宏源十大金股组合”—— 2026年第10期:10月1日_10月31日-20260930.pdf
申万宏源-北交所策略周报:微盘股主题活跃,关注北证三个月持有期产品发行节奏-260927.pdf
申万宏源-复旦微电(688385)强芯强国之特种芯片/模块报告之六:FPGA行业领军企业,多领域需求释放引领价值重估-260930.pdf
申万宏源-烽火通信(600498)光纤光缆深度系列之二&星耀强国系列报告之十一:光通信核心企业,三轮驱动开启增长新周期-260930.pdf
申万宏源-纺织服装行业周报:持续看好中高端服饰,关注上游涨价受益公司-260927.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
申万宏源-交运行业一周天地汇:元首会晤同意伊朗应履行不发展核武器的承诺,油运景气具备持续性-260927.pdf
申万宏源-交通运输行业视角:寻找混沌浪潮中的诺亚方舟,能源危机中的价值重估-260930.pdf
申万宏源-化妆品医美行业周报:国货备战双11,看好珀莱雅毛戈平领跑-260927.pdf
申万宏源-化工行业周报:还原物、金属铬价格上调,MDI、TDI供给收缩有望催化价格上行-260927.pdf
申万宏源-华兴源创(688001)面板检测领军,收购普赛斯开启光通信测试新增长极-260929.pdf
申万宏源-恒逸石化(000703)油煤布三路协同,科技恒逸启新程-260930.pdf
申万宏源-航亚科技(688510)商发/燃机系列之四:深耕航发精密制造,海外市场打开成长空间-260930.pdf
申万宏源-计算机行业周报:阿里云栖,模型、芯片、云—机器智能时代的三大基石-260927.pdf
申万宏源-金属&新材料行业周报:短期宏观扰动持续,不改长期向上趋势-260929.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
申万宏源-全球资产配置每周聚焦:美联储重启加息,美国居民信贷周期压力如何?-260929.pdf
申万宏源-力量钻石(301071)培育钻石向上修复,金刚石散热有望成第二增长曲线-260929.pdf
申万宏源-汽车行业周报:中长期关注白马,汽车投资范式正在酝酿变革-260927.pdf
申万宏源-煤炭行业周报:大秦线检修在即,煤价预计整体偏强运行-260927.pdf
申万宏源-生猪养殖行业新周期系列深度之三:以美为石,攻中国成本之玉-260928.pdf
申万宏源-生猪养殖行业新周期系列深度之三:以美为石,攻中国成本之玉-260928_20261007_213728.pdf
申万宏源-石油化工行业周报:美国页岩油库存井下滑,新增Capex指引有限,钻机总量稳定-260927.pdf
申万宏源-联动科技(301369)功率测试设备领先,SoC与存储测试机打开新空间-260929.pdf
申万宏源-青岛银行(002948)结构向优、息差韧性,业绩成长领跑同业-260929.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
天风证券-产业赛道与主题投资风向标:长鑫LPDDR5X实现量产,GPT-6新模型发布-260930.pdf
天风证券-基础化工行业专题研究:AI风起,氟材料拥抱新产业-260927.pdf
天风证券-基础化工行业研究周报:《危险化学品经营许可证管理办法(修订征求意见稿)》发布,橡胶、醋酸涨价-260928.pdf
太平洋证券-春风动力(603129)深度报告:中国全地形车出海龙头,高端新品放量助推量价齐升-260924.pdf
申万宏源-中国银行(601988)重估全球化基因,ROE追赶正当时-260929.pdf
申万宏源-中采PMI点评(2026.09):9月PMI,节日效应显现-260930.pdf
申万宏源-新巨丰(301296)强强联合提升国际竞争力,中长期出海空间广阔-260929.pdf
申万宏源-泰禾股份(301665)除草杀菌固基业,创制杀虫拓新局-260930.pdf
申万宏源-食品饮料行业周报:白酒旺季延续调整,品牌表现分化-260927.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
万联证券-交通运输行业跟踪报告:油运景气度延续-260929.pdf
万联证券-力盛体育(002858)首次覆盖:驰而不息,汇流成川-260930.pdf
万联证券-策略跟踪报告:元首会谈擘画中美关系新篇章-260928.pdf
万联证券-策略跟踪报告:规模类指数ETF产品仍是资金关注的重点-260928.pdf
万联证券-计算机行业跟踪报告:模型降本与安全治理同步演进-260928.pdf
天风证券-农林牧渔行业2026年第39周周报:双节消费旺季,猪价反弹落空,继续看好产能去化!-260927.pdf
天风证券-微观流动性跟踪:十一前资金流向怎么看?-260928.pdf
天风证券-新和成(002001)维生素国产化与创新突破之路-260928.pdf
天风证券-金属与材料行业研究周报:宏观逆风再起,供给逻辑支撑工业金属-260929.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
西部证券-9月PMI数据点评:PMI重返扩张,但利率下行仍有空间-261001.pdf
西部证券-9月经济数据前瞻:GDP增速企稳,通胀有所回升-260927.pdf
西部证券-北交所周度报告2026年第37期:次新投机情绪强,首批三个月定开北交所主题基金开启募集-260927.pdf
西部证券-消费行业出海专题之26H1复盘与展望:回调风险释放+低基数修复可期,经营改善+品牌化打开估值空间-260929.pdf
西部证券-立高食品(300973)首次覆盖报告:收入环比改善,低估成长标的-260929.pdf
西部证券-策略专题报告:A股贵了吗?-261003.pdf
西部证券-策略周报:A股TTM&全动态估值全景扫描,A股估值收缩,房地产行业领涨-261001.pdf
西部证券-蘅东光(920045)首次覆盖报告:深耕无源光连接,AI算力扩容与产品升级驱动成长-260930.pdf
西部证券-非银行业周报:人身险保费累计转负,非银布局仍处左侧-260927.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
湘财证券-2026年四季度债券投资策略:利率窄幅波动,票息为本、交易为辅-260930.pdf
湘财证券-2026年第四季度A股策略:第四季度市场重心倾向中下游-260928.pdf
湘财证券-AI产业景气度追踪:节前避险情绪上升,全球AI资产走势分化-260927.pdf
湘财证券-大类资产配置展望:债券和权益波动率下行,波动率锚定法推升商品比例-260929.pdf
湘财证券-百济神州(688235)一体化全球平台成型,盈利拐点确认与多管线兑现-260929.pdf
西南证券-2026年9月PMI数据点评:景气重返扩张区间,需求修复的覆盖面扩大-260930.pdf
西部证券-有色金属行业周报:7月全球铜短缺5.1万吨,短期供需缺口支撑铜价-260927.pdf
西部证券-银行业上市银行2026年中报业绩综述:稳健底色不改,结构配置价值提升-260927.pdf
西部证券-银行业周报:所得税项对上市银行业绩影响几何?-260926.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
湘财证券-家电行业周报:白电排产边际改善,终端需求仍需验证-260928.pdf
湘财证券-机械行业周报:特斯拉人形机器人开启审厂,金刚石散热材料市场有望加速放量-260927.pdf
湘财证券-汽车行业周报:吉利和蔚来达成充换电合作,赛豆AIVA+ME7全球首秀-261001.pdf
湘财证券-汽车行业周报:理想汽车启动技术外供,吉利汽车发布AI智充-260927.pdf
湘财证券-甘李药业(603087)集采破局者迈向全球化,GLP-1管线打开估值天花板-260928.pdf
湘财证券-电力设备行业周报(09.21-09.24):“算电协同”重塑新能源消纳与微电网需求-260927.pdf
湘财证券-美的集团(000333)首次覆盖报告:从家电龙头到全球化科技集团-260929.pdf
湘财证券-计算机行业周报-Meta+Muse:大众化个人智能体落地-260927.pdf
湘财证券-计算机行业周报-大模型行业迭代观察:产品矩阵、科学场景与个人智能体新趋势-261002.pdf
- 作者:思想者
- 时间:2026-10-09 22:53
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3
- 音频文件:【行业洞察】国海食饮刘旭德:双节呈现何种特征?行业当前行至何处?——中秋国庆双节消费观察思考 261009.mp3
2026年共同投资趋势、GP领导的二级市场和新兴的经理策略 261009.mp3
Ally Bank- 在竞争激烈的时代建立信任,破坏奖励并重新定义数字银行 261009.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
- 作者:思想者
- 时间:2026-10-09 22:53
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:比特币即将达到30万美元,没有人做好准备 261009.mp3
电力需求飙升-我们的电力系统如何跟上. 261009.mp3
东财非银 _ 阳光保险(06963.HK)深度报告:保持战略定力的高股息标的 261009.mp3
东方财富证券 _ 十月大类资产配置展望 261009.mp3
东吴宏观·经济早班车 - 第156期 - 中债与海外债市为何表现分化? 261009.mp3
工银瑞信基金 四季度,科技、化工板块投资热度有望延续吗 261009.mp3
Citadel Credit Union-人工智能和数据基础设施如何平衡金融服务领域 261009.mp3
Silvia投资者峰会2026 - 第2天 261009.mp3
Starship的下一次测试变得更加有趣|ARK Invest 261009.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
- 作者:思想者
- 时间:2026-10-09 22:52
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:汇添富基金 产业拐点叠加政策催化,航空航天产业投资正当时 261009.mp3
锦江酒店[600754.SH]2026年半年度业绩说明会 261009.mp3
美国银行的数字战略-构建可扩展的客户体验,推动增长和信任 261009.mp3
南方基金 小巨人,大成长 与【南方】共行 261009.mp3
前海开源基金 十月份行情如何演绎? 261009.mp3
实时债市解盘261009 - 富安达基金郑良海 261009.mp3
文峰光电向不特定合格投资者公开发行股票并在北交所上市网上路演 261009.mp3
光大证券 节后市场走弱,红利资产崛起 261009.mp3
徽商盘前解读 - 你的原油,我来操心 261009.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
- 作者:思想者
- 时间:2026-10-09 22:51
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:阳光早参——A股放量调整!科技大跌!如何应对? 261009.mp3
一周市场观察261009|政策利好接连释放,资金为什么转向防御? 261009.mp3
易方达基金 港股互联网板块或迎新催化? 261009.mp3
增长的新地理:城市、消费者与资本 - 亚洲峰会2026 261009.mp3
郑在光音(第三十六期):全球纯碱市场梳理及我国高出口对供需的影响解析 261009.mp3
直播|“首都开局起步‘十五五’”系列主题新闻发布会 261009.mp3
资深投顾说:大盘探底回升,AI应用大涨 261009.mp3
西部策略 - 盘前5分钟 261009.mp3
鑫元基金 10月市场怎么看? 261009.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
2026年9月,海外基金录得约18亿美元净流出,逆转此前两个月连续流入态势。区域基金对中国仓位出现分化:全球基金维持低配1.0个百分点,EM基金加码低配至2.6个百分点,AxJ基金虽仍超配但降至2.2个百分点。南向资金显著回升至77亿美元(8月仅13亿美元),9M26累计约560亿美元。外资主动基金加仓银行、媒体娱乐,减仓资本品、材料;建行、工行、腾讯获增配,宁德时代遭显著减持。A股流动性仍偏弱:小单净流入小幅回升至118亿元人民币但处历史低位,融资余额微降;国家队ETF转为小额净买入(12亿美元)。 本报告为摩根士丹利2026年10月8日发布的**《…
高盛发布的中国房地产每周追踪报告显示,2026年第40周(国庆假期后第一周)新房成交量环比增长16%、同比增长23%,二手房成交环比下降27%但同比增长91%(基数较低),新房搜索活跃度环比上升3.9%。国庆假期(10月1-7日)期间,25个重点城市新房日均网签量同比增长34%,与2024年水平相当,11个重点城市二手房网签量同比增长43%。政策方面,广州跟进北京、上海出台8月28日改革的实施细则,东莞也于9月29日推出购房补贴等利好政策。估值方面,受覆盖国企开发商股价周环比平均上涨5%,当前离岸/在岸开发商股价分别较2026年末预测NAV折让38%/…
摩根士丹利对亚太/中国AI半导体产业链维持"具吸引力"行业观点。核心看好AI半导体的长期增长趋势,预计2027年全球半导体市场规模将达2.5万亿美元,AI半导体将贡献其中三分之一(约8090亿美元)。TSMC 3Q26业绩展望稳健,2027年可能对先进制程晶圆涨价5-10%,AI半导体收入占比有望从2024年起提升至60%。CoWoS封装需求2027年将同比增长强劲,AI计算晶圆消耗将超550亿美元,HBM需求达440亿Gb。首选标的:联发科(AI手机/TPU)、AP Memory(存储)、TSMC、SMIC、Alchip、KYEC、ASE、ASMPT…
摩根士丹利发布了针对中国互联网平台(BATM)及AI基础模型公司(MiniMax、智谱/Z.AI)的近未来催化剂前瞻报告。重点关注:①腾讯(微信AI发布、全球数字生态大会、Hy4基础模型);②阿里(Qwen 4.0发布、T-Head潜在分拆);③百度(ERNIE大模型升级、Baidu World、分红派息);④美团(外卖监管进展);⑤MiniMax(H3.1视频模型、M3 Pro 2.7T模型、潜在股权融资及A股上市);⑥智谱/Z.AI(GLM 1.5-2.5T模型发布、A股上市、1月8日限售解禁)。报告指出多项催化剂具备SOTA潜力(最先进水平),可…
摩根大通对中国基础材料板块年末行情持建设性看法。3Q26业绩增长预计由煤炭(山西供应中断叠加季节性因素)领跑,其次为铜(SHCJ铜价环比+4%)。将山东黄金从中性下调至减持,主因区域安全检查导致产量指引大幅下调(从49吨+下调至36-38吨),且影响预计延续至2027年。维持紫金黄金国际超配。行业偏好排序为:铜>黄金>煤炭(战术性)>锂>铝>钢铁。紫金矿业为首选铜/金标的,FY27E P/E仅8倍,低于5年均值11倍,估值具有吸引力。 摩根大通(J.P. Morgan)于2026年10月9日发布的中国基础材料行业3Q26财报预览报告,核心观点如下: :…
AI模型智能持续突破(前沿模型智能天花板月环比+9%,专有模型90日滚动发布量月环比+38%),但基础设施(电力、社区支持、GPU供应)尚未跟上。花旗强调数据中心建设周期越来越依赖与当地社区的合作,负责任的开发已成为长期产能扩张的关键推动力。同时,约98%的研究工作可由AI完成,但仅约2%的企业能直接将AI使用与营收或利润挂钩——AI货币化仍是核心瓶颈。GPU租赁价格周环比大幅上涨(B300 +17.5%、H100 +7.6%),印证算力供需紧张。 Citi Research 于 2026 年 10 月 9 日发布的这份《Citi's Inferenc…
J.P. Morgan基于IDC数据指出,2026年第三季度全球PC出货量同比下降20.1%至6270万台,环比下降9.1%,明显低于历史季节性趋势,且为连续第二个季度同比下滑。主要原因包括存储和内存供应受限及价格高企、上半年渠道提前拉货导致需求透支,以及宏观经济恶化。预计2026年余下时间乃至2027年需求前景可能进一步恶化。市场份额方面,Apple同比份额上升(+90bps),HP(-260bps)、Lenovo(-80bps)和Dell(-80bps)则下滑;季环比来看,四大厂商份额均有所回落。 J.P. Morgan于2026年10月9日发布的…
亚洲科技板块涨幅集中在AI相关细分领域,PCB基板、先进封装、晶圆代工和半导体设备表现突出;CFROI上修动能以内存和逻辑芯片最强,而ODM和OEM厂商(如Accton和鸿海)表现滞后,反映投资者更偏好直接的AI敞口。科技板块领涨仍由动量驱动,估值支撑的风格相对韧性,领先标的整体呈现更高估值、更低质量和更高波动率特征。UBS HOLT本月筛选聚焦于动量强劲、CFROI基本面改善且估值未过度高估的标的,其中铠侠(Kioxia)在CFROI变化和动量因子上排名靠前。 本报告由UBS HOLT于2026年10月9日发布,聚焦亚太科技板块。核心结论可归纳为以下…
UBS重申对NVIDIA的买入评级,目标价300美元(基于14倍P/E倍数及C2028E EPS 22.08美元)。台湾9月自动数据处理设备(ADP,不含笔记本电脑)出口额达298亿美元,环比增长25.9%,远超历史同期季节性均值(-0.3% M/M),表明AI驱动的需求依然强劲。假设8-9月合计出口额占F3Q(10月季度)的63.4%,则全季度出口额将达843亿美元,环比增长13.9%,虽略低于UBS的数据中心收入预测,但符合历史预测误差规律。UBS维持强劲的盈利预测,预计FY2027-FY2029 EPS分别达9.57/17.16/22.08美元。…
2026年8月全球半导体销售额达1673亿美元,月环比增长25.0%,创历史新高,远超季节性均值(超10年均值约1390个基点)。其中存储芯片贡献64%销售额,月环比大涨36.4%。除存储外IC销售亦增长10.5%,逻辑芯片增长13.7%。UBS预测2026年全球半导体营收将达1.63万亿美元(同比+118%),2027年达2.43万亿美元(+49%),AI云算力芯片占比将从2026年的33%提升至2028年的53%。DRAM周期有望延续至2028年二季度,NAND周期延续至2027年四季度。主要风险为存储芯片可负担性及超大规模厂商资本开支缺口。 UB…
摩根士丹利维持礼来(LLY)"增持"评级,目标价1,430美元(Mounjaro+Zepbound+Foundayo 2026年美股销售预期较一致预期高约3%)。本周Zepbound TRx/NRx约86.24万/40.60万,Foundayo约5.79万/4.76万,IQVIA数据因邮购渠道报告延迟存在波动但长期趋于正常化。LLY GLP-1总处方市场份额约63%,Novo约37%,Total GLP-1 TRx同比增长32%,口服GLP-1渗透加速。Medicare Bridge计划推动Kwikpen放量增长3.4%,三大量PBM已全覆盖,重申2H…
研报详情 CITI科技 Citi发布关于SpaceX从Grain Management收购800MHz频谱的初步解读,认为这一事件对美国工程与建筑(E&C)行业中的电信基础设施公司(如MTZ、ITG)形成温和正面影响。原因在于:1)电信生态系统竞争加剧有望带来增量网络投资;2)该交易表明地面网络与卫星网络的融合趋势,可能缓解此前投资者担忧的卫星技术取代传统有线/无线基础设施的隐忧。报告同时更新了对MTZ和ITG的目标价及风险提示。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
【板块】今天有机硅还是涨的很猛的,东岳硅业20cm涨停,合盛硅业也不错。 -- 【盘后】各位,这两天的盘面,大家就当假期延续,当个鸵鸟,过于应激,真的不好。
美债 “昨晚30年期美债拍卖数据整体表现不错的,超出市场预期,缓解了市场对美国长端美债需求疲软的担忧。具体拍卖数据如下: 1、得标利率
💥豆包Agent催化持续发酵!蓝色光标,字节营销核心伙伴 豆包从对话大模型转向任务智能体,国产Agent进入落地关键期,营销是AI应用端最先兑现的赛道! ✅ 正宗绑定:深度接入豆包、Seedance视频模型、扣子智能体,联合开发行业营销Agent
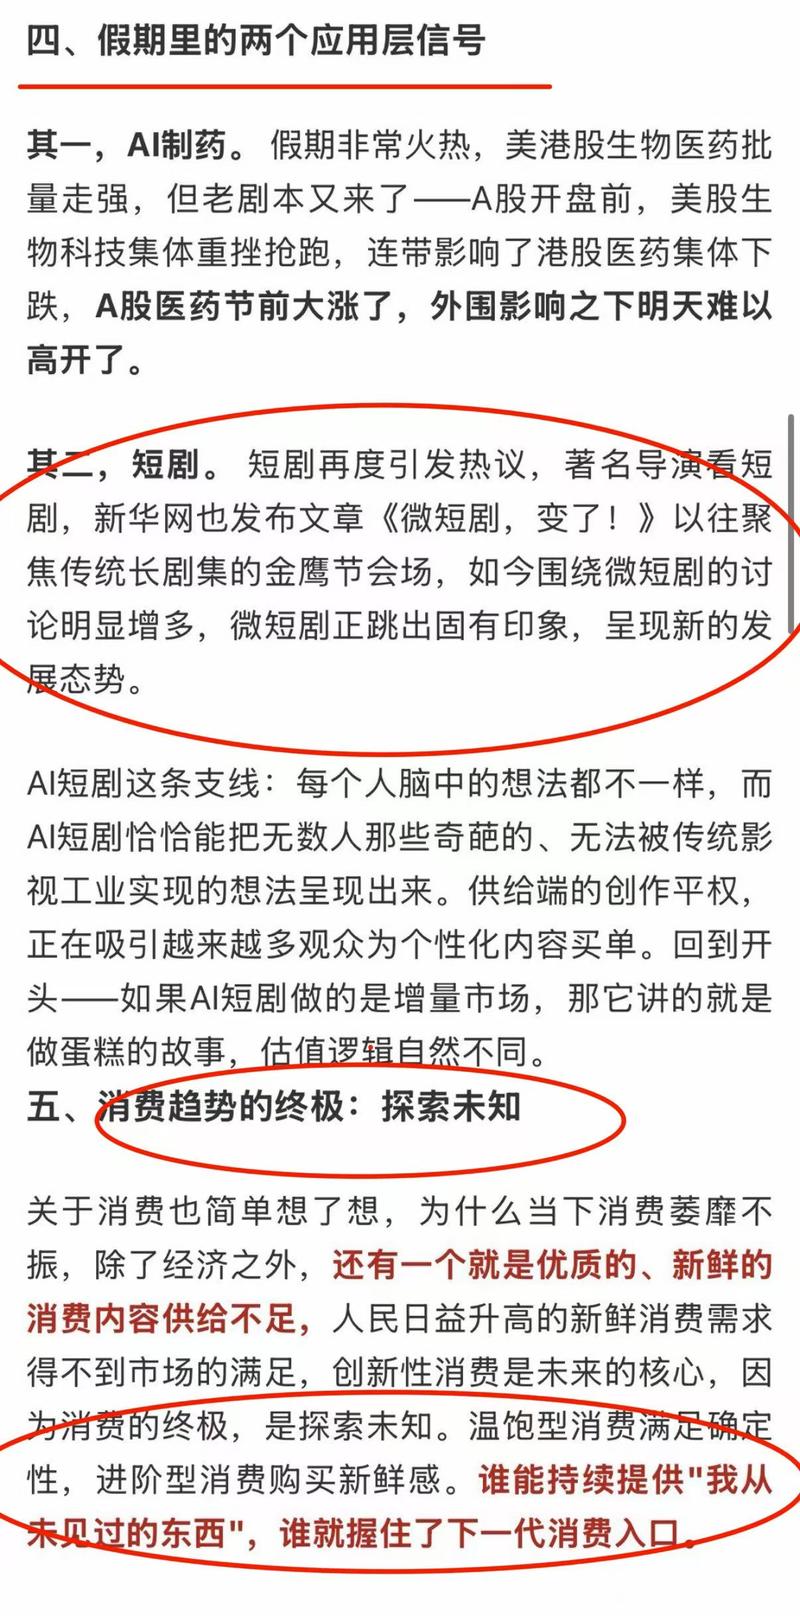
AI影视芒果,上影,中文在线等大涨,还是我们说的那句话,AI应用商业化搞起来,AI产业链自然就走顺了,AI影视就是国内现在最好的AI应用!
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
软件光:深信服,兼具业绩确定性和新叙事变化的软件最优标的
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
[玫瑰]LG新能源发布26Q3业绩预告 [太阳]按照930期末汇率换算成人民币,公司26Q3实现收入478亿元,同比+59.0%,环比+27.6%,实现营业利润37.5亿元,同比+25.8%,环比+567%,营业利润率7.8% [太阳]公司26Q3收到北美电池补贴约20.7亿元,同比+14.2%,环比+73.0%;剔除补贴影响,公司当季度营业利润16.8亿元,同比+43.7%,环比扭亏,营业利润率3.5%
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
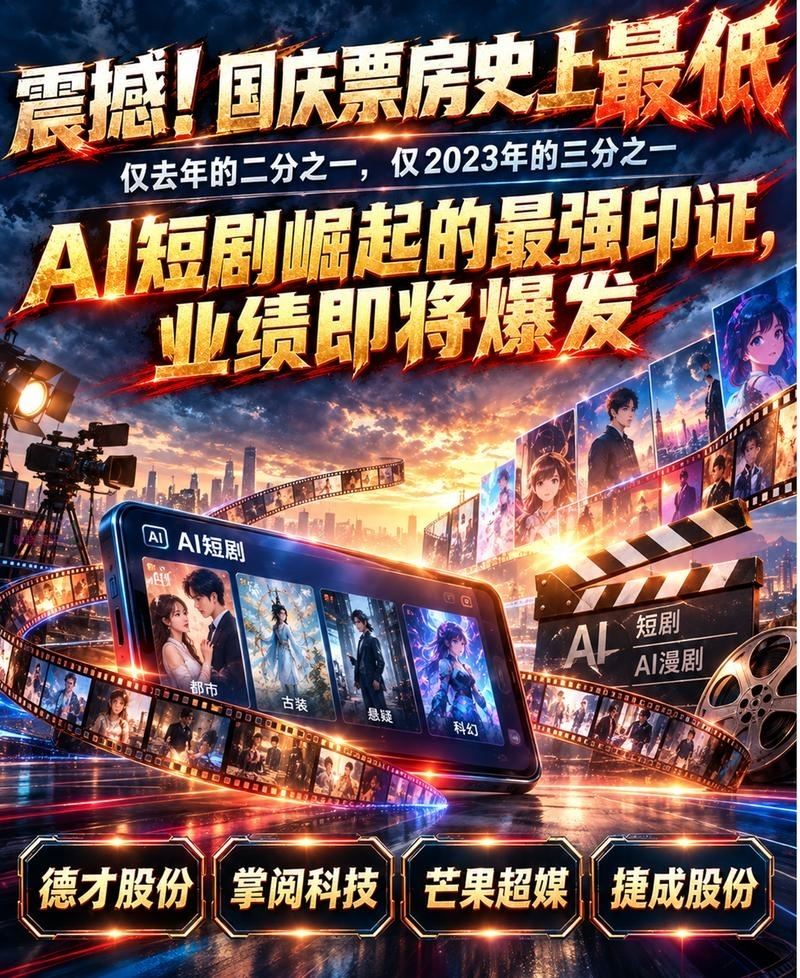
重申AI长内容三剑客: 上海电影/芒果超媒/博纳影业。催化剂会轮番出现! 博纳影业:AI院线电影《》定档10月23日,AI科幻片《计划外:广寒行动》开机。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
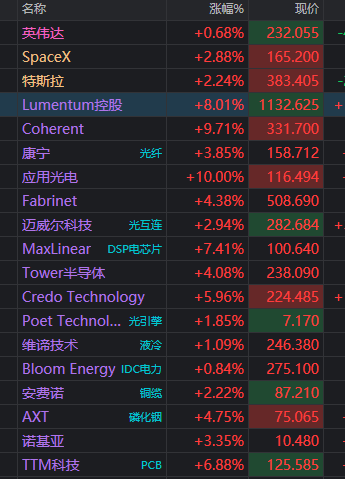
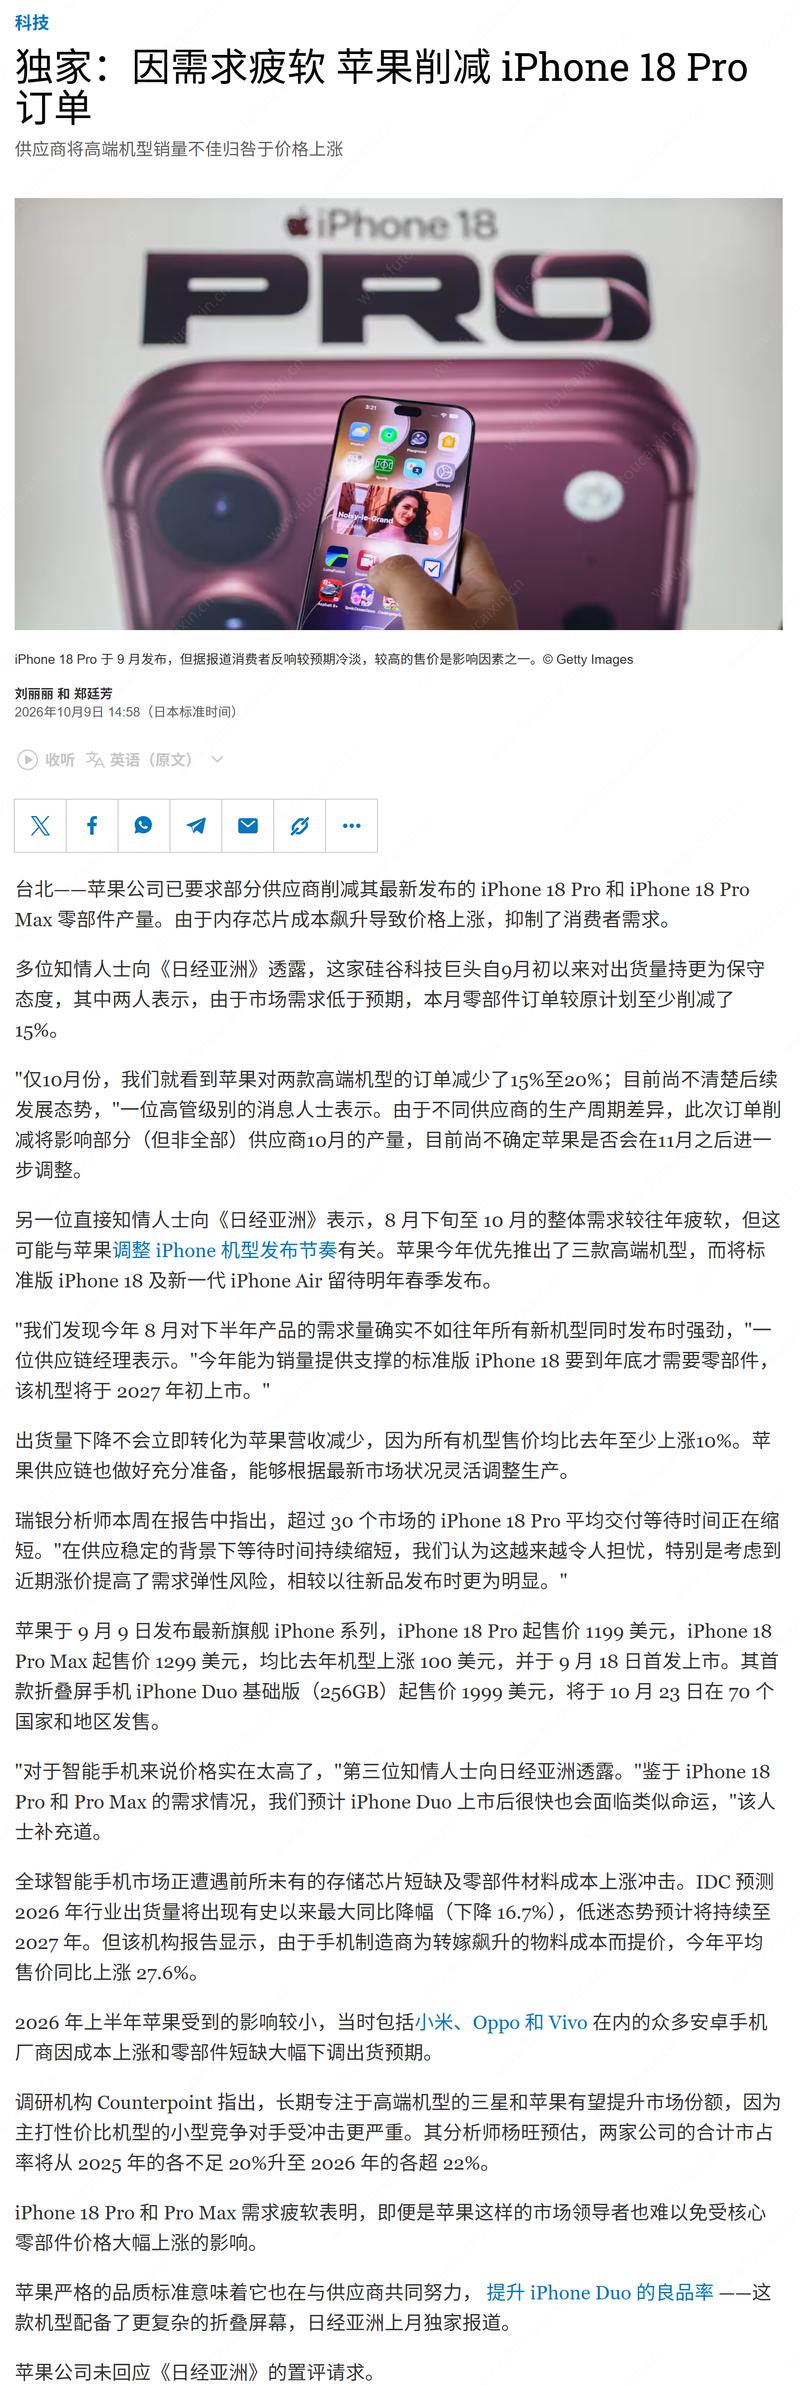
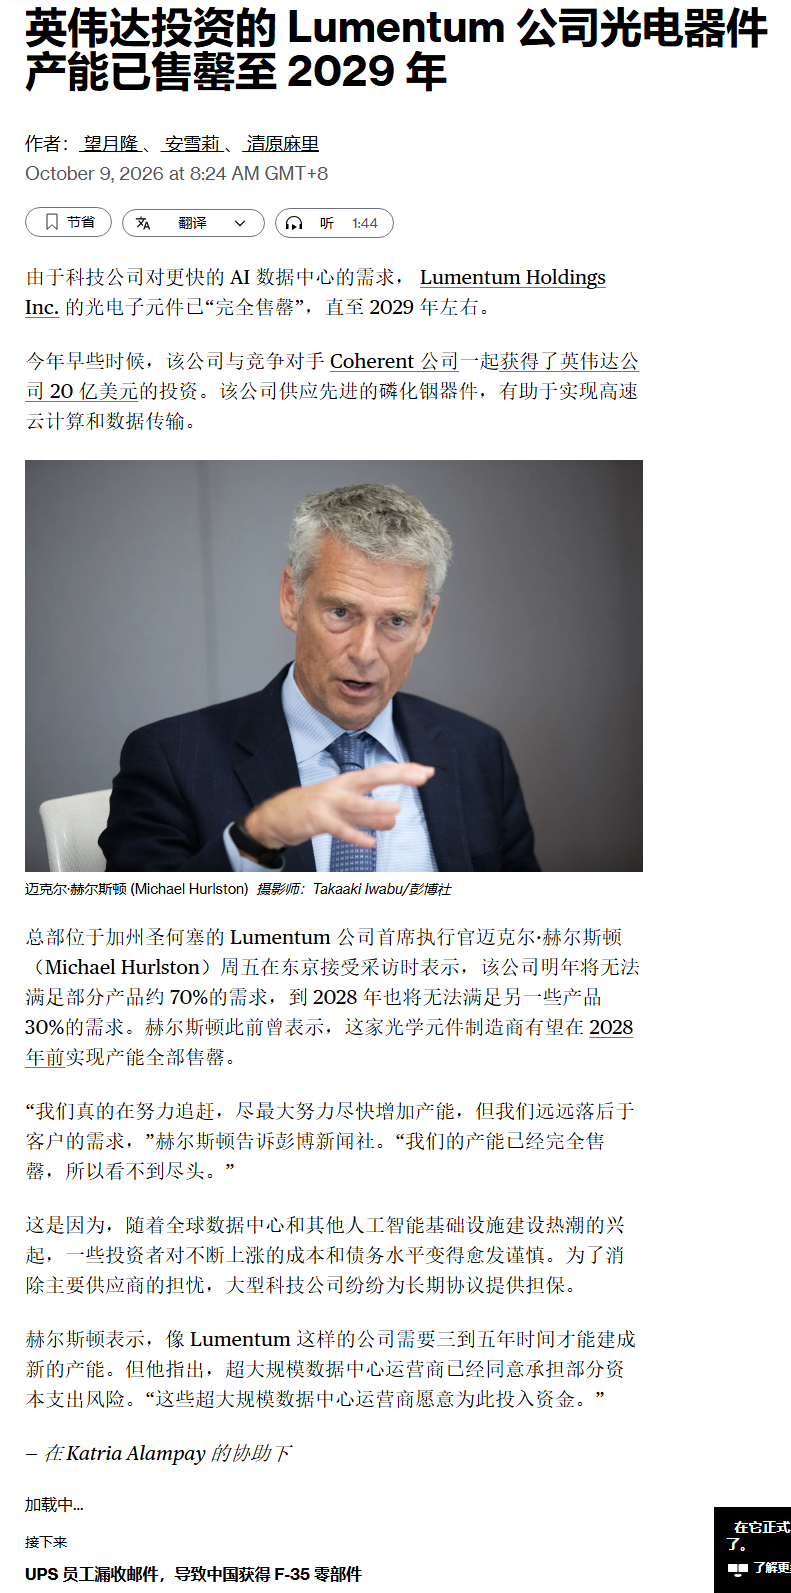
10月9日复盘笔记:AI传媒/AI应用/AI制药/固态电池/锂电池/机器人/网络安全/农业/零售/食品饮料等 ①美股光通信龙头Lumentum称2029年初的产能已售罄 ②苹果据悉因需求疲软要求部分供应商削减iPhone 18 Pro及Max版零部件产量
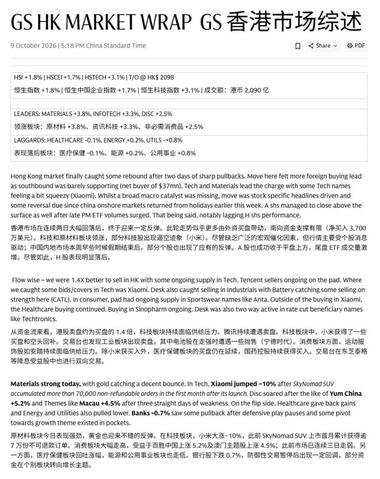
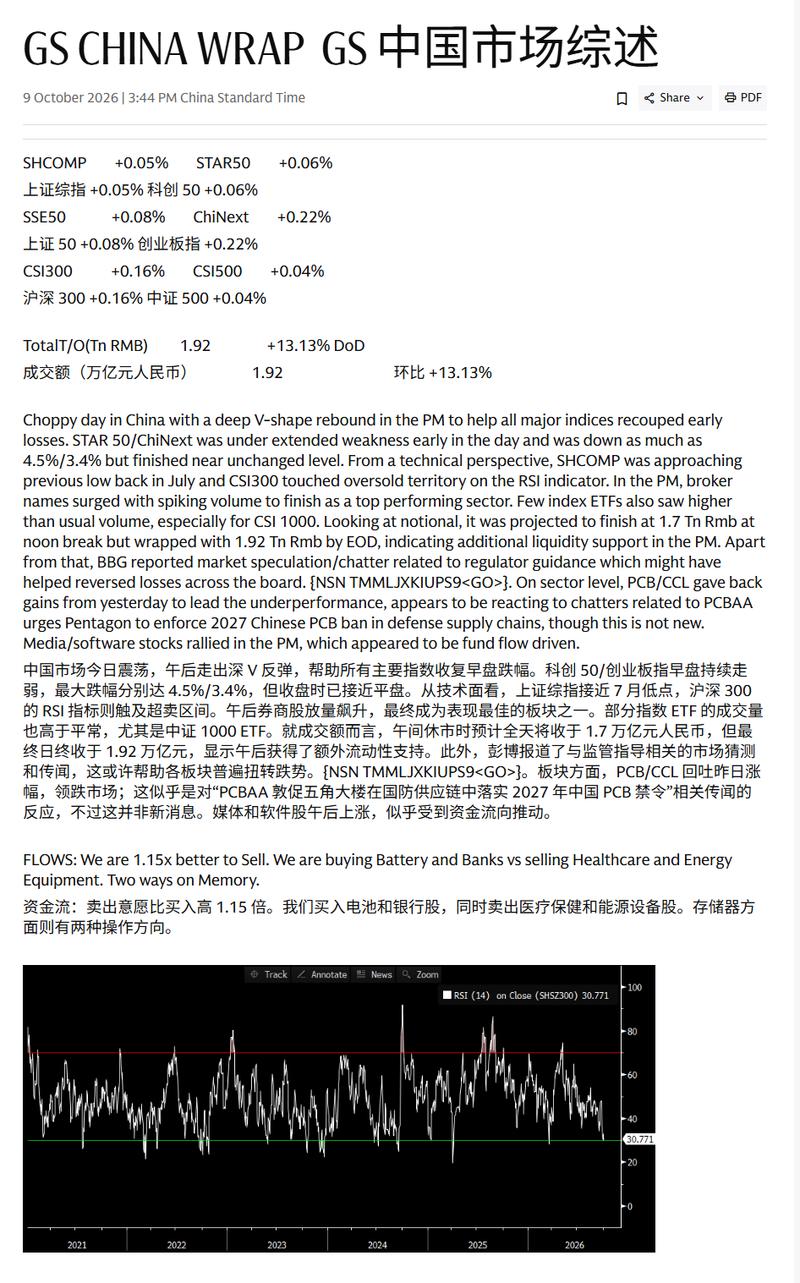
GS CHINA WRAP 高盛中国收盘综述 上证综指上涨 0.05%,科创 50 上涨 0.06%。 上证 50 上涨 0.08%,创业板指上涨 0.22%。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
【中国巨石:前三季度净利润同比预增100%-110% 玻纤下游需求增加、产品量价齐升】中国巨石预计2026年前三季度归属于上市公司股东的净利润为51.36亿元-53.93亿元,同比增长100%-110%。业绩变动主要系玻纤主要下游应用领域需求增加,产品量价齐升,公司通过加快产品结构优化、加大技术创新力度、加强市场开拓等措施提升盈利能力。Q3净利润预计环比增长32%-47%。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
大行评级丨高盛:略升三星电子目标价至50万韩元,重申“买入”评级,续列确信买入名单内 10月9日|高盛发表研报指,三星电子公布今年第三季初步业绩指引,经营溢利达107.4万亿韩元,符合该行及市场综合预期约106万亿韩元。近期投资者预期曾回落至低于105万亿韩元水平,故以最新预期计,整体经营溢利或属轻微胜出。该行认为,存储器溢利略优于预期,受惠DRAM及NAND利润率强劲,以及HBM收入增长稳健;智能手机亏损则好于市场所忧虑,因产品组合偏向高端机型。 该行对三星电子维持建设性看法,对明年传统存储器及HBM定价看法进一步转趋正面,并看好股东回报上调空间。该…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
据韩媒《》消息,韩国玻璃基板厂商 JNTC成功完成TGV玻璃通孔关键制程开发,将过去需要半天至一天的铜填充工序压缩至分钟级别[玫瑰][玫瑰],这项新技术已经通过美国头部半导体客户的产品验证,为先进封装玻璃基板产业化再推进一步。
【Gμo金电新】振华gμ份更新:Gμo储开标在即+BEmǎi地指向10GW扩产,金属铬供需紧张升级 金属铬Gμo储通知已至,开标在即。各厂商已接到Gμo储通知,准备报价开标,具体量价持续跟踪。若Gμo储落地,将进一步抽紧xian货供给。 ShΙ场惜售zhαng价,价格弹性正在兑xian。今日金属铬ShΙ场多厂商暂停报价或提价,贸易商开始补货、囤货。供给端惜售+下游补库,叠加Gμo储开标预期,金属铬价格开启上行趋势。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
1,目前国内主要模型公司,蒸馏现状如何? 关于模型蒸馏,主要有三点观察。 第一,国内过去在蒸馏技术上的应用非常普遍和深入。
伯恩斯坦——亚洲半导体及全球存储:三季度业绩前瞻——AI是否仍是长期主线? 核心定调:伯恩斯坦对即将到来的三季度业绩期持建设性看法。AI投资规模已逼近宏观"边界条件"——借贷成本上升、安全及环境隐忧等因素或令半导体需求增长减速,但7月回调已大体消化上述风险,强劲的基本面信号及持续供不应求将促使企业在业绩期向投资者传递积极更新。台积电(TSMC)三季度营收超预期,我们对盈利预测存在上行风险;价格上调(先进制程高个位数至低双位数、成熟制程中个位数)效应将于2027年一季度开始显现,CPU需求成为最新超预期变量,预计2027年CPU与加速器(XPU)晶圆收入…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
野村——亚洲洞察:中国——中国人民银行关于人民币汇率及全球经济失衡的政策立场 核心结论:中国人民银行于10月8日发布关于人民币汇率及全球经济失衡的政策立场声明。央行明确表示,实行以市场供求为基础、参考一篮子货币进行调节、有管理的浮动汇率制度,仅在极端波动时介入干预。央行驳斥了关于人民币低估及竞争性贬值的指控,强调贸易顺差并不自动导致货币升值——资本流动与金融市场对汇率定价的驱动作用远超经常账户。央行将全球经济失衡定性为结构性问题,根源横跨顺差国与逆差国的储蓄缺口及体制瓶颈。声明重申,中国政府通过"十五五"规划,以扩大内需和改革全球金融治理支持再平衡。野…
伯恩斯坦——全球生物制药:中分子药物——生物制药与CDMO的新前沿 核心结论:伯恩斯坦团队指出,"中分子"(mid-sized molecules)正成为生物制药与CDMO赛道的新前沿。该术语泛指比传统小分子更大、更复杂的合成治疗药物,涵盖大环肽、蛋白降解剂(PROTAC等)及其他复杂合成分子。经过数十年基础研究与临床验证,2026年迎来里程碑——首个FDA批准的异双功能PROTAC(vepdegestrant)及首个靶向口服IL-23R肽(icotrokinra)相继获批。全球在研管线已接近2,000个项目,终端市场总可寻址市场(TAM)超过2,00…
【中国巨石】26Q3业绩预增公告 26Q1-3预计实现归母净利润51-54亿元,同比增长100%-110%;扣非归母净利润52-55亿元,同比增长100%-110%。 其中,26Q3预计实现归母净利润22-25亿元,同比增长150%-179%;扣非归母净利润23-26亿元,同比增长154%-183%。
高盛——新兴市场股票策略——集中度难题 核心结论:新兴市场(EM)股票指数日益呈现科技聚焦与高度集中化特征,引发市场对AI主导地位的担忧。受AI投资热潮驱动,科技硬件股的超额涨幅将新兴市场指数集中度推至历史高位——中国台湾地区和韩国目前合计占MSCI新兴市场指数权重约一半,信息技术板块权重超40%,前三大成份股(台积电、三星电子及SK海力士组成的"AI三巨头")占比约30%。今夏的阶段性波动重燃了投资者对集中度和单一主题过度敞口的忧虑。随着整体指数与AI的相关性攀升,本文探讨新兴市场投资者应如何调整投资组合构建、基准选择及风险管理框架。 一、指数演变:…
大摩——大中华区科技半导体:重新审视CPO及其测试/封装供应链 CPO产业进展与供需测算 NVIDIA Quantum-X Photonics InfiniBand交换机已于2026年初开始出货,Spectrum-X Ethernet Photonics于同年8月进入全量产。近期部分投资者担忧台积电PIC供应量可能由先前预期的6,000万颗下调至3,500万颗,导致台湾CPO供应链过去一个月出现回调。摩根士丹利认为预期已充分重置。基于供应链调研,即便台积电EIC/PIC混合键合良率达95%、下游组装良率30%,2026年可用光引擎出货量仍可达1,700…
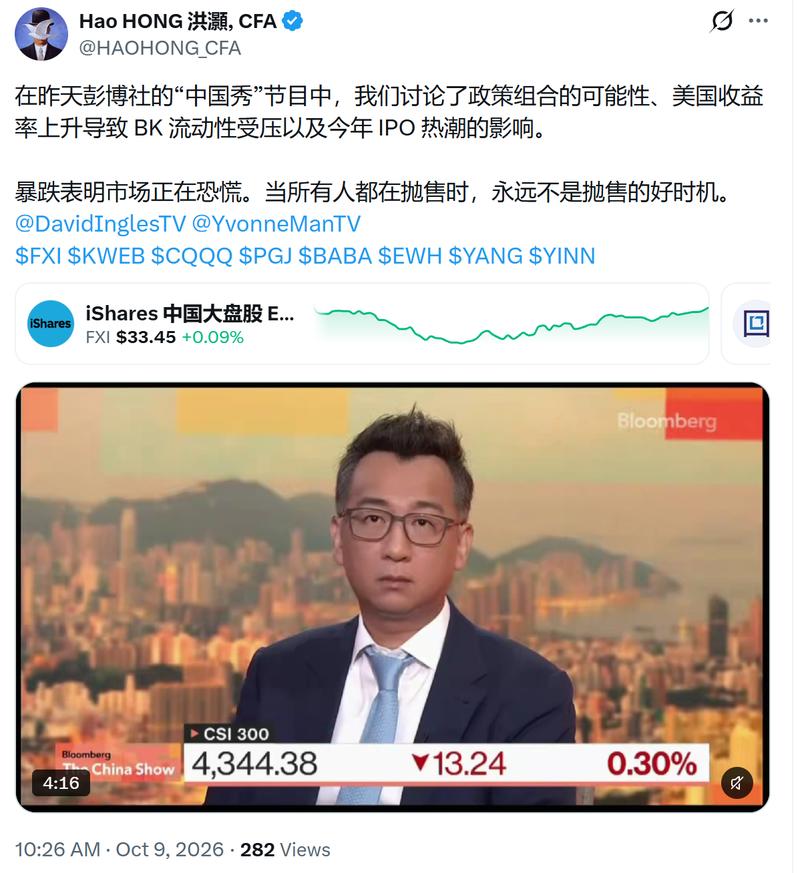
A股深V,港股绝地反击 2026年10月9日 · 沪深15:00 / 港股16:08 部分展望评论分开在「洪灝的宏观策略」星球上,供星球读者参考。
【长城机械】瑞晨环保:电解铝+矿山两大增量蓝海贡献弹性 1️⃣电解铝/氧化铝/炭素/铝材深加工核心设备供应商:国内千万吨级产能,全流程风机、水泵、永磁电机、熔炼炉节能改造空间极大,公司已落地成套解决方案。目前客户包括: 中铝、魏桥等,为下游客户节能18-40%,下游设备需求弹性强。同时公司还在积极拓展山东其他电解铝企业,进展顺利,后续有望迎来收入及估值的共振。 2️⃣矿山设备:公司的碳化硅陶瓷渣浆泵已实现批量销售,融合碳化硅陶瓷新材料,在耐磨、耐腐和耐高温领域均有明显优势,为矿山选矿行业提供可靠保障,综合寿命是金属材料的4-6倍;渣浆泵市场规模超200…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
津巴布韦拒绝推迟锂精矿出口禁令,重申2027年1月1日起正式实施 政府表态:据彭博社报道,津巴布韦政府表示,没有理由推迟原定于2027年1月1日实施的锂精矿出口禁令。政府信息部门官员Nick Mangwana强调,锂矿企业此前已获得充足时间建设本土加工设施,应按照既定时间表推进下游加工,政府仍将坚持原有政策安排 政策背景:津巴布韦此前已于2022年禁止锂原矿出口,并于2026年2月进一步暂停锂精矿出口,以推动本土深加工并打击非法出口及货物申报违规行为。4月政府在实施出口配额、要求企业承诺建设本土锂盐加工设施等条件下,允许部分锂精矿恢复出口,但2027年…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
金盘科技:Q3订单预计同增80%+,基本面强劲,调整建议把握机会! 国内订单翻倍增长、海外订单延续高位。我们预计26Q3公司国内订单同比超+10%,海外订单接近20亿元、与Q2基本持平、同比高增,其中高压油变贡献数亿元,EO并未影响公司高压接单,所以我们认为并不影响公司远期成长逻辑。我们测算26Q3公司整体订单约33亿元,同比+83%,海内外接单依旧强劲,后续增长支撑充足! 数据中心加速放量、高压油变打开成长空间。26H1公司数据中心收入12.7亿元,同比+123%,新签订单38.7亿元,同比+336%,其中Q2数据中心收入占比已达43.4%,成为重要…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
【CC电新】Optimus加速落地,机器人击球区来临 1、机器人硬件已基本成熟,落地核心瓶颈在AI大脑,迭代关键是高密度有效具身数据。据产业交流:当前特斯拉有效数据积累63万小时,100-200万小时可落地工厂作业,工厂端预计27年可大批使用。 2、特斯拉抽调FSD数据标注团队、扩招采集人员、多州建训练中心,全力补齐机器人动作数据缺口。具身智能数据需真人实景采集,伴随产能十倍增长,数据需求大幅上升;特斯拉计划通过设备租赁获取外部场景数据,完善数据闭环,2026年底冲刺周产2500台。
⭐⭐【国金金属|黄金】261009:黄金股大涨,7月剧本或重演 首发公众号:思维纪要社 事件:黄金板块大涨,关注7月行情的重演。科技承压之际,资金可能重新寻找其他结构性逻辑扎实的方向。黄金股可交易未来金价与产量的弹性,上轮科技回调时,板块领先金价大涨50%,相对收益极其显著。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
【啤酒跟踪】9月及三季度更新 总结:旺季需求走弱,三大全国性品牌基地市场继续承压,行业大单品喜力u8保持良性增长。 分品牌表现
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
近期板块观点,圣泉集团、鸿路钢构、安徽建工、山东路桥、东华科技、聚杰微纤交流要点,供参考。如需详情请联系我们[抱拳][太阳]建材新材料板块观点:推荐优质高股息、出海建材建筑、玻纤洁净室等标的。 自上而下标的推荐排序:【兔宝宝/安徽建工/中国建筑/四川路桥/山东路桥】(高股息业绩稳健)、【博迈科/银龙股份/华新建材/科达制造/精工钢构】(海外建材建筑需求高景气)、【亚翔集成/中国巨石/圣晖集成/圣泉集团】(国内外洁净室、电子布、电子树脂需求高增长)、【悍高集团/东方雨虹/三棵树】(左侧布局地产链)。 自下而上标的推荐排序:【鸿路钢构】(主业业绩拐点,机器…
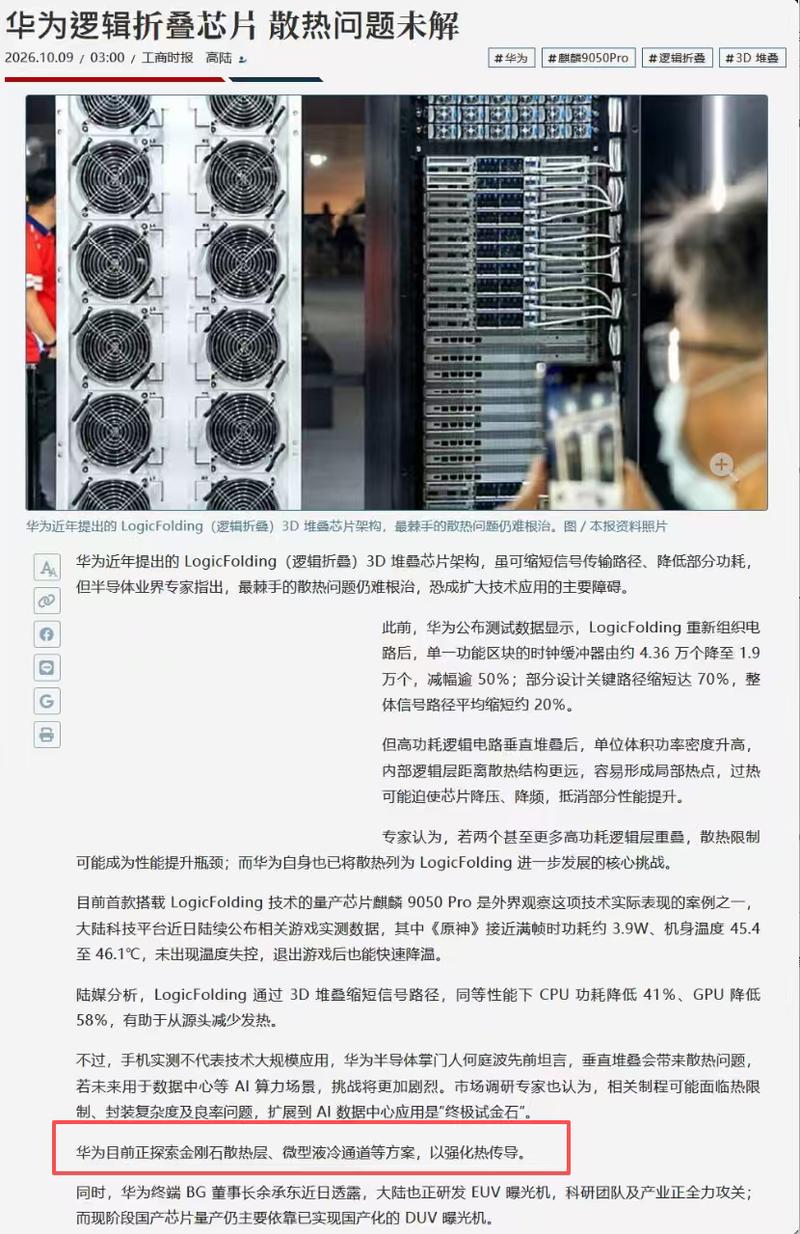
❗️美盈森:TIM材料预期差极大,导热凝胶龙头+垫片批量在即 1️⃣机柜内的TIM材料,分为垫片+凝胶两大类。其中,薄的、不规则的位置用胶更多,如板到板连接、顶盖接触等场景;大的、规则的位置使用垫片更稳健。 价值量方面,Rubin NVL72的凝胶单柜价值量在6000美金左右。而垫片空间更大,价值量更高。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
【广发电子】继续推荐英集芯,独立的α逻辑。26Q3,移动电源新国标芯片迭代升级,渗透率5%左右;27Q1加速渗透。26Q4,硅电容开始贡献收入。27年业绩增长确定性高,硅电容弹性大,估值很便宜,继续重点推荐!
#华大九天:1.49亿元参股芯行纪、补齐数字EDA全流程关键一环 #战略投资芯行纪、布局布线工具版图再下一城 ✔10月8日:公司公告以自有资金14,904.47万元受让芯行纪926.91万股股份。本次投资完成后,#公司预计持有芯行纪6.90%股权,该事项已于9月30日经公司董事会审议通过。
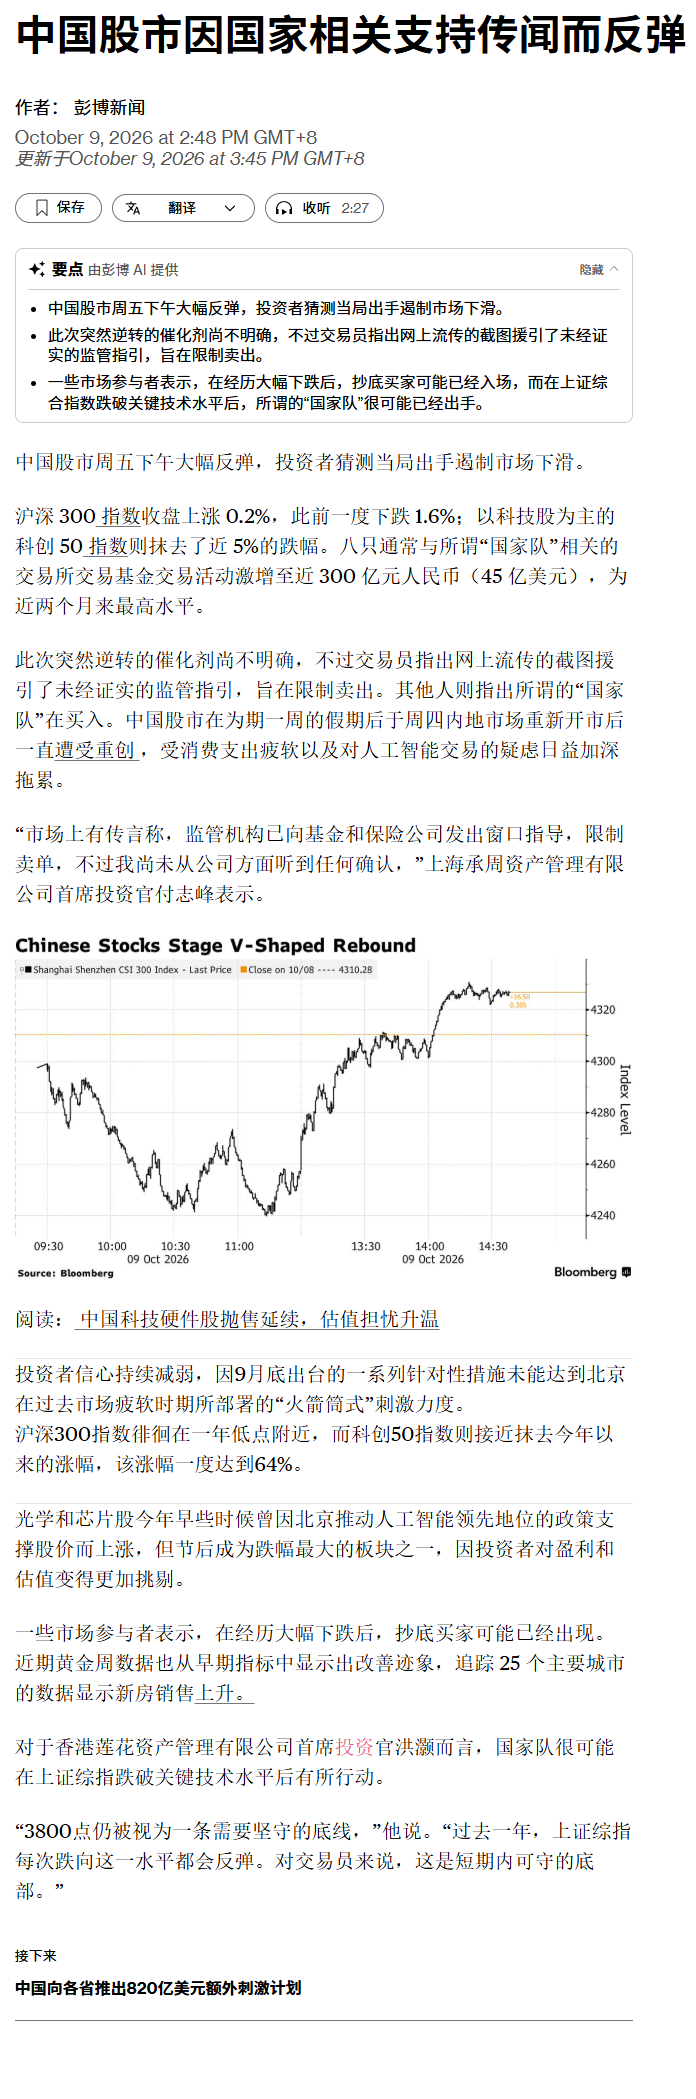
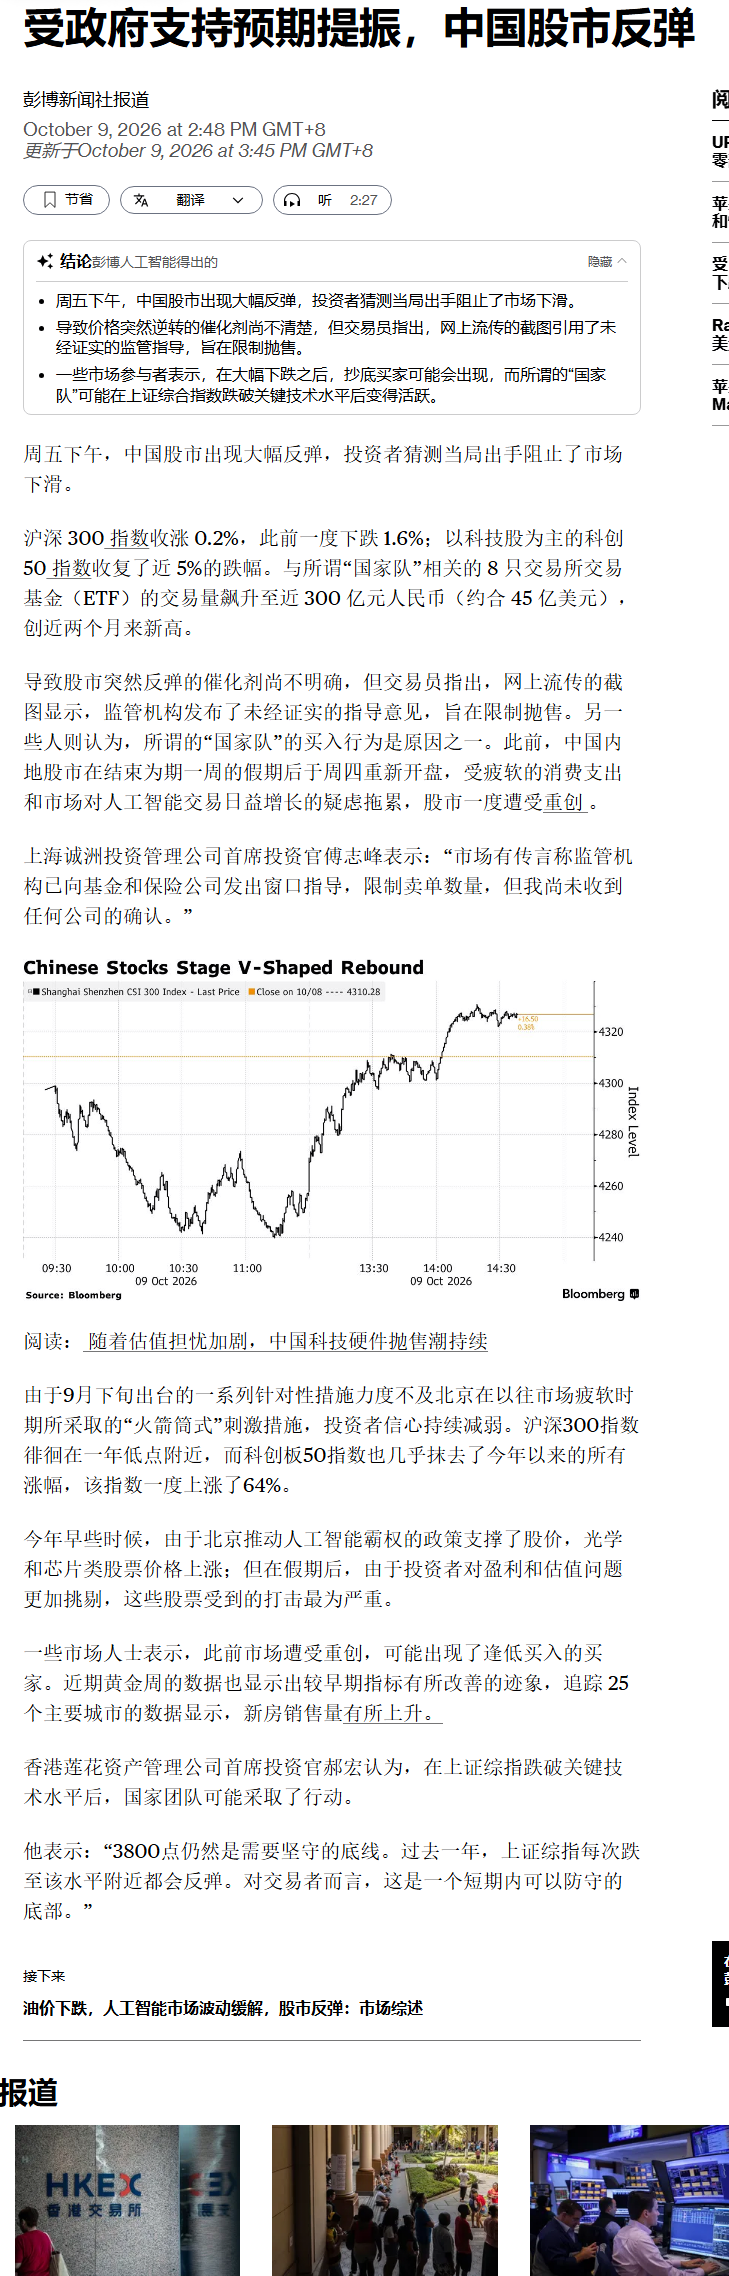
周五下午,中国股市出现大幅反弹,投资者猜测当局出手阻止了市场下滑。
图片预览:
420
【兴蓉环境】深度报告:成都综合性环保龙头,看好高质量运营资产投产带来的业绩与分红同增 [太阳]立足成都、聚焦综合环保业务,历史业绩增长稳健。公司业务涵盖自来水供应、污水处理、垃圾焚烧发电等领域,截至2025年末运营及在建供水规模约430万吨/日、污水处理规模约500万吨/日、垃圾焚烧发电规模约1.2万吨/日,其中90%在运供水产能、62%在运污水产能、100%在运垃圾焚烧产能位于成都市,区域根基扎实。公司第一大股东为成都市国资委(持股42.2%);三峡资本与长江生态环保集团构成一致行动人,合计持有公司股份的14.8%。2018-2025年公司营业收入从…
讲讲牧场,其实周周谈都讲完了:现在是右侧三大阶段的第二阶段——震荡期——也是布局期——下跌再买, 等待赚取未来奶价/β/肉价共振带来的周期弹性。 ➡️近期核心是肉价催化反弹: 受益于10月1日起巴西进口牛肉配额耗尽年底前进中国要加征55%关税, 有望推高国产淘牛售价和提升生物资产公允价值; [玫瑰]近期活牛价格持续上涨,10.7日山东活牛平均价上涨至31.8元/公斤,较9.30日上涨+3.9%。需求端国庆备货、开学季拉动奶价温和上行,截至9月第4周生鲜乳平均价格3.09元/公斤,比前一周上涨0.3%,同比上涨1.6%。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
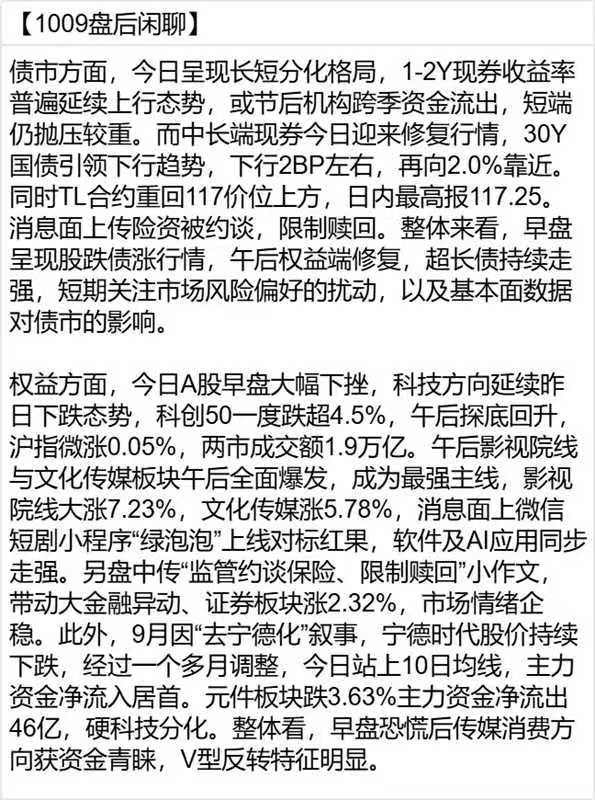
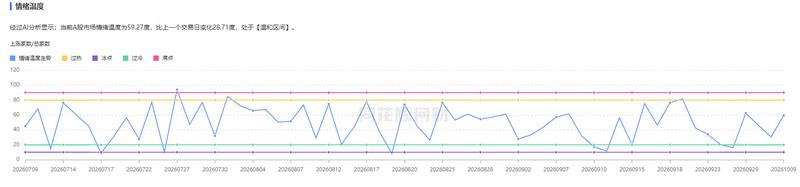
复盘数据/市场情绪 1.市场整日来看行情先抑后扬,午后行情风云突变,证券/消费/AI应用等午后强势反弹,最终带动市场反弹回升。外围来看中东冲突仍正延续,油运/石油等受到扰动。10月市场迎来三季报的披露。 2.市场午后探底回升,三大指数集体翻红,创业板指此前一度跌超3%。截至收盘,沪指涨0.05%,深成指涨0.17%,创业板指涨0.22%。两市成交额1.9万亿,较上一个交易日放量2184亿。全市场超3200只个股上涨。
图片预览:
420
📑 📌 💡国际头部 CXO 公司一致认为,从而带来外包需求的提升,为行业带来顺风。
(继续坚定看好AI影视产业链和游戏营销出版龙头,AI应用商业化快速发展,才能让AI产业链形成正循环,AI应用尤为重要)近期市场调整,大家都比较失望郁闷,但我们还是那句话,坚定AI不要动摇,海外AI为啥比国内走的好不少,其中有一个很重要原因就是海外无论AI编程,还是AI的PA(个人AGENT助理)是实打实的收入快速增长,形成正循环,而国内,我们刚列举的数据显示,老百姓正在积极拥抱AI影视和红果这样的平台,影视公司和流媒体卫视等渠道平台也在把AI中长剧当作发展的重大契机,而且相比于AI编程和AI AGENT,中国的AI影视全球领先,这个位置,继续坚定看好以…
📑 📌一、重点摘要 📊1.
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
📑 🤖1,目前国内主要模型公司,蒸馏现状如何?关于模型蒸馏,主要有三点观察。 ✅第一,国内过去在蒸馏技术上的应用非常普遍和深入。
海大集团三季度饲料销量数据点评 🎁事件:海大集团9月饲料销量总量增长5%,其中禽料同比增长7%,猪料同比增长5%,水产料同比持平;三季度销量同比增长约5%,禽料同比增长7%,猪料同比增长约5%,水产料同比持平。 🐓父母代存栏增长稳健,禽料全年销量预期平稳。尽管上半年法国引种暂停,但由于繁育周期时滞以及后备祖代鸡补充,2026年以来父母代、商品代鸡维持稳健增长。截至2026年第34周,白羽鸡在产父母代、后备父母代存栏量分别为2352.61、1674.90万套,分别同比+5.8%、+5.1%,父母代及商品代鸡存栏的增长护航禽料饲料销量表现平稳。
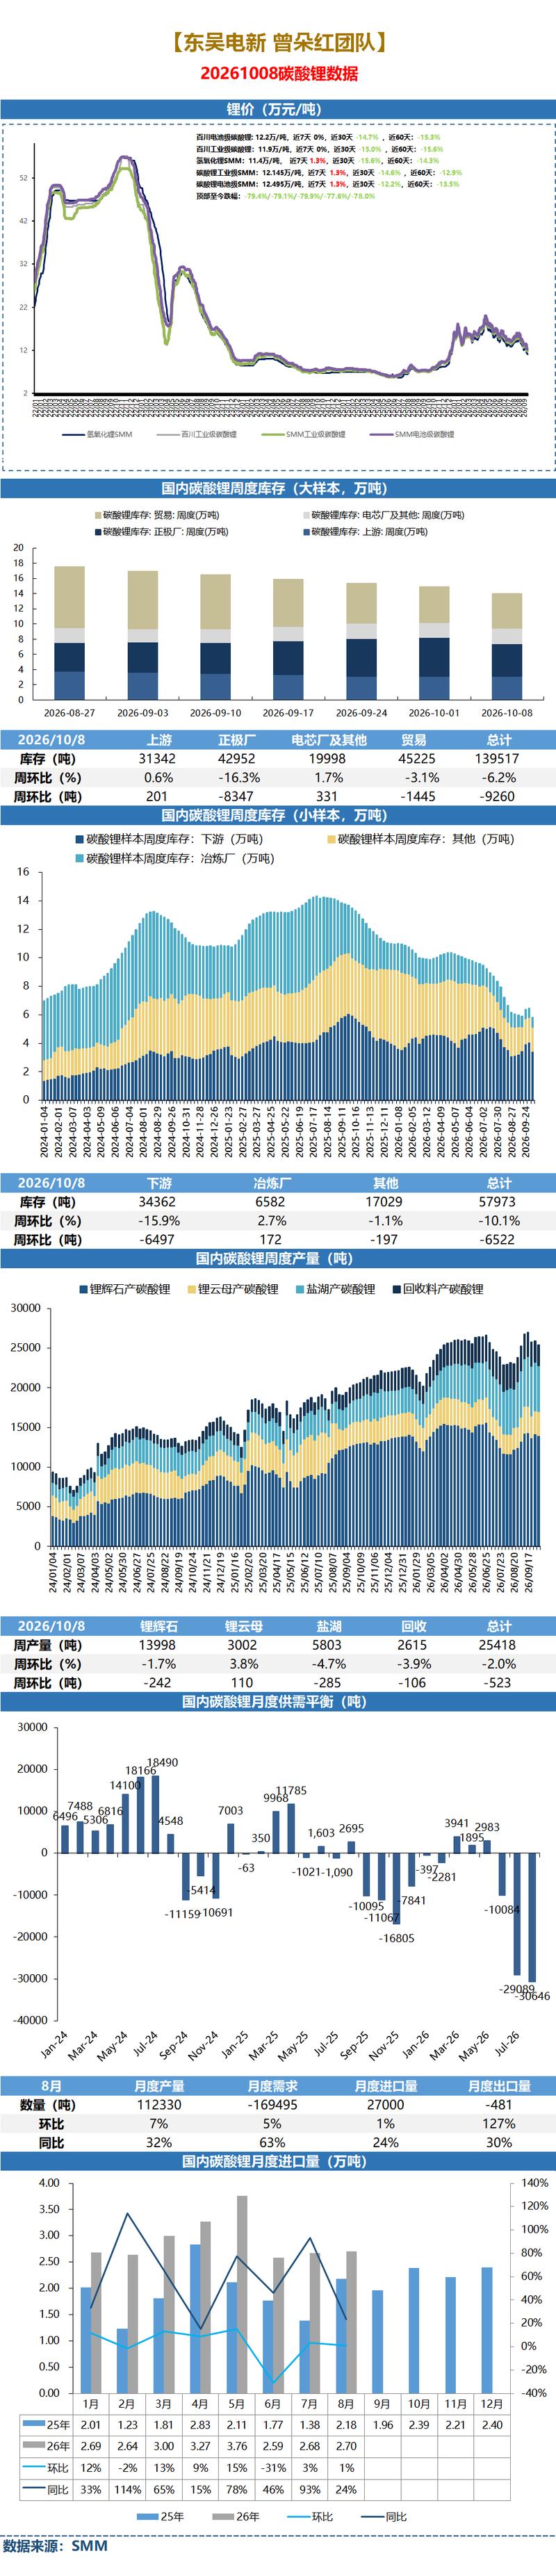
【东吴电新】碳酸锂周度更新(10.2-10.8):本周进一步去库,锂价横盘 #价格:本周碳酸锂现货、精矿价格横盘。SMM电池级碳酸锂12.5万元/吨,周环比1.8%;锂辉石精矿(CIF中国)1740美元/吨,周环比0.3%。期货主力合约LC2701 10/8收盘价11.7万元,周环比-1%。 #库存:本周SMM碳酸锂新口径库存14.0万吨、去库0.9万吨。其中上游库存3.1万吨,环增0.02万吨;正极厂库存4.3万吨,环减0.8万吨;电芯厂及其他库存2.0万吨,环增0.03万吨;贸易商库存4.5万吨,环减0.1万吨。仓单量3.2万手,周环比-0.4%。
图片预览:
420
【国金电新_液冷】 鸿富瀚_阿里链液冷供应商首家明确实现业绩放量 更多加公众号:思维纪要社 [太阳]10月9日,公司发布2026年前三季度业绩预告,单Q3预计实现归母净利润0.97-1.27亿元,环比增长182%-270%,液冷板整柜模组业务量产交付成为利润增长核心增量。
险资传言回应&继续看好保险 今日有传言险资被约谈禁止卖出,我们的看法是: 1️⃣首先,险资是24年以来最大的净买入机构,我们预计保险资金24-26年累计净买入2.5万亿以上,也是目前来看确定性最高的未来净买入机构,预计每年净买入可能在1万亿以上且缓慢增长,在这个过程中,整体权益仓位不太会剧烈下降,可能小幅变化或者持仓结构调整;
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
[红包]【国金金属】金钼股份:钼矿、钼粉双龙头! 1009 ✨ 绝对钼龙头、资源加工双领先。据25年报,公司钼产品占全球/国内市场份额13%/28%。 ✨ 钼行业:能化与制造景气、钼价望持续新高。需求端:高油价有望带动油气资本开支;造船高景气,风电装机投资增长,带动含钼材料需求。供给端:海外趋降,国内增量有限。截至9月30日,国内钼精矿价格为5475元/吨度,较2025年末+47%。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
【中邮医药】海外CXO龙头怎么看AI? 我们梳理了CRL IQV TMO等最近的研发日及公开交流内容,国际龙头一致认为AI对CRO行业是顺风,一方面AIDD未来势必带来需求的提升,另一方面CRO公司内部的AI业务水平已经转化为赢单能力。最新报告,欢迎交流~ [太阳] 需求端:AI制药将提升候选分子数量和质量,增厚制药客户管线,拓宽疾病覆盖领域并提升相关临床/临床前研究复杂度,从而带来外包需求的提升,为行业带来顺风。对于AIDD带来的研发增效的担忧,目前行业普遍认为不会带来研发开支的缩减,节省的资金将仍会被再投资到更多管线开发中来。CRL引用数据认为3-…
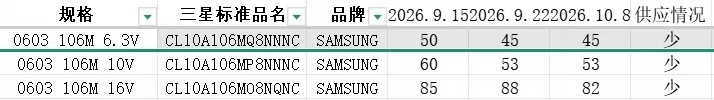
【mlcc更新】关于市场对于mlcc价格的过度恐慌,又找经销商问了一下,大部分料号还是正常,代表性料号106一直维持在正常水平,只有非常小部分料号跌了一点
图片预览:
420
🌀【天风电新】台股PCB企业8月营收速递-1009 台股PCB样本企业8月营收普遍实现同比高增,HLC与IC载板板块同比增速领先,HDI板块环比表现突出。 2026年8月,HLC、IC载板、HDI及普通PCB样本企业合计营收分别同比+70.8%、50.2%、34.2%和26.8%。从年内累计表现看,HLC及IC载板1-8月营收分别同比增长53.1%和34.8%。
【天风建筑建材】中国巨石2026Q3业绩预告:Q3利润增速再创新高 公司2026年前三季度业绩预增 26Q1-Q3公司归母51.36-53.93亿元,同比+100%-110%;扣非归母52.25-54.86亿元,同比+100%-110%。单三季度归母22.0-24.6亿元,同比+150%-179%(中值23.3亿,+165%),环比Q2增长32%-48%,单季业绩加速提升,盈利弹性加速释放。
【国金电新】锂电板块跟踪推荐:基本面强势,估值与筹码处于历史低位区间,吹响反攻的号角 节后锂电板块走强,主要系节前十五五电池新规划落地,叠加固态等新技术方向催化。基本面看,铜箔、隔膜等物料不足导致旺季头部排产受阻,接连月中出现微幅下修,年底至27年Q1或仍维持高景气、淡季不淡趋势。当前锂电整体盈利水平、估值及机构资金配置均处于历史低位区间,充分考虑周期波动仍具安全垫,保持推荐! 政策引导催化固态及高性能新技术方向:9/28七部门《》锚定2030年全固态电池规模化应用,明确锂电为主、钠电/液流协同路线,产业主线从产能扩张转向技术升级,壁垒抬升加速格局集中…
振华股份更新:国储开标在即+BE买地指向10GW扩产,金属铬供需紧张升级 金属铬国储通知已至,开标在即。各厂商已接到国储通知,准备报价开标,具体量价持续跟踪。若国储落地,将进一步抽紧现货供给。 市场惜售涨价,价格弹性正在兑现。今日金属铬市场多厂商暂停报价或提价,贸易商开始补货、囤货。供给端惜售+下游补库,叠加国储开标预期,金属铬价格开启上行趋势。
🧧【AI漫剧概念全线爆发!中文在线、华是科技大涨,东方明珠微短剧全产业链布局正当时!】 🔥 AI短剧出海浪潮引爆板块,文化传媒集体大涨! 10月9日,AI短剧概念股集体走强,新华传媒、上海电影10CM涨停,中文在线、芒果超媒、华是科技等涨幅居前。消息面上,《》刊发报道《AI微短剧是中国下一波出口浪潮的试验案例》,今年前7个月个人文化和娱乐服务出口激增57.8%。AI微短剧作为数字服务出口的先行者,正获得全球市场认可!
【申万非银】保险板块观点更新 ➡️高基数+新版报行合一+权益市场波动影响下, 三季度业绩增速承压已成为共识 ➡️时间进入9月后负债端基数压力消减,叠加预计近期部分险企或兑现部分浮盈以平滑季度利润波动,我们认为可以边际乐观起来。
📊 📈指数表现:恒生指数 + 1.8%|恒生中国企业指数 + 1.7%|恒生科技指数 + 3.1%|成交额 2090 亿港币 📌领涨板块:原材料 + 3.8%,信息技术 + 3.3%,可选消费 + 2.5%
【森合高科】新增推荐:环保浸出剂绝对龙头,产 首发公众号:思维纪要社 能供不应求,长期看五倍空间 关注重点: ❗1. 什么是环保浸出剂、优势在哪? 环保浸出剂主要用于黄金等贵金属浮选提取的环保型选矿药剂,可替代当前主流剧毒氰化钠浸出工艺。其核心优势一是环保性对资质基本无要求,下游企业使用门槛低;二是综合成本较氯化氢低;三是应用场景可拓展,除黄金外,还可用于铜、铅、锌等有色金属提炼。
【国泰海通基础化工团队】振华股份:全球铬盐龙头,铬化工产品价格上涨 [太阳]公司为全球规模最大的铬盐生产企业。2025年12月,新疆沈宏纳入合并范围后,铬盐核定产能提升至17万吨,铬盐产品全球市场份额约20%,并占据国内约一半市场。26H1营业收入同比增长约28%,扣非归母净利润同比增长接近5%。报告期内,公司折重铬酸钠产量17.6万吨,同比增加约3万吨。全年三基地折重铬酸钠产销中枢预计在33万吨左右。 [太阳]9月23日,重铬酸钠/铬酸酐/氧化铬绿/金属铬分别在原价基础上上调。铬盐作为基础化工原料,在其绝大多数下游应用的最终产品成本中所占比例普遍很小…
[红包]【国泰海通传媒】继续推荐AI视频板块 [太阳]AI短剧渗透率正快速提升 目前AI短剧在视频大盘渗透不到30%,且在快速提升。据Questmobile,2026年5月红果短剧月活达3.56亿人,同比增长79.1%,同期短视频用户10.74亿(网络视听协会),短剧在视频用户中渗透仅30%。AI短剧来看,据DataEye,26H1各平台上线微短剧36.7万部,其中AI内容占比超过74%;漫剧百强榜中AI仿真人短剧占比已从2025年初的约7%快速提升至2026年3月的超60%
[红包]【国盛有色】西部矿业:茶亭增储落地,铜资源量+37%,金资源量+26% 事件:安徽茶亭多金属矿储量备案落地,铜金属量239.28万吨,平均品位0.29%,(此前174.76万吨,平均品位0.31%,增幅+36.92%);伴生金313.17吨,平均品位0.39克/吨,(此前248.07吨,平均品位0.43克/吨,增幅+26.24%);银1429.54吨,平均品位2.15克/吨。 ✨本次增储落地迅速,为后续开发铺平道路。茶亭铜矿已纳入公司和安徽省“十五五”矿产资源规划,公司计划2027年完成探转采手续办理和开发利用方案的编制后开始基建工作,目前开采…
中通快递推荐:低估值、高股息,等待催化—1009 行业高质量发展,反内卷或持续。快递行业广义从业人员400+万人,多数为20-35岁青壮年,极致内卷、破产出清,涉及较多家庭,民生问题突出,同时社保推动也会增加用工成本,都需要反内卷持续深化。 龙头强者恒强,盈利有望稳增。量价有望共振,利润或稳定增长。2026H1件量增速9.6%,龙头份额持续提升至20%左右,直客收入同比+75.4%,扩张迅速。2026-28E归母净利润为109、117、131亿元,格局向好、盈利稳增。
巴比食品近况更新(20261009) ①开店:预计Q3开店速度环比略放缓(月开60-70家),主因Q3为旺季影响店家升级意愿,全年开店目标预计顺利完成。 ②同店:受25Q3同店高基数影响(25Q3同店中大个位数增长),预计26Q3同店个位数小幅下滑。
[红包]【申万轻工】致欧科技:公司全球化、全链路规范经营构筑护城河,回调推荐买入! [太阳]市场对欧洲关税担忧升温,目前欧洲关税仍处各国讨论阶段,离欧盟政策成型、落地有距离; 家居家具制造业并非中欧顺差的核心类目,目前贸易争论暂未涉及。 [爱心]参照欧盟VAT、环保税先例,关税大概率完全落地,不存在抽检和漏查;欧洲家居类目仍由中国产业主导,若关税落地, 预计产业顺价、门槛提升、龙头集中度提升。
重视教育板块低估绩优标的机会 回顾26H1业绩表现,教育板块为稀缺高景气+业绩成长持续性较强的消费细分赛道,建议重点关注教培、职教优质标的低估机会! 核心推荐:
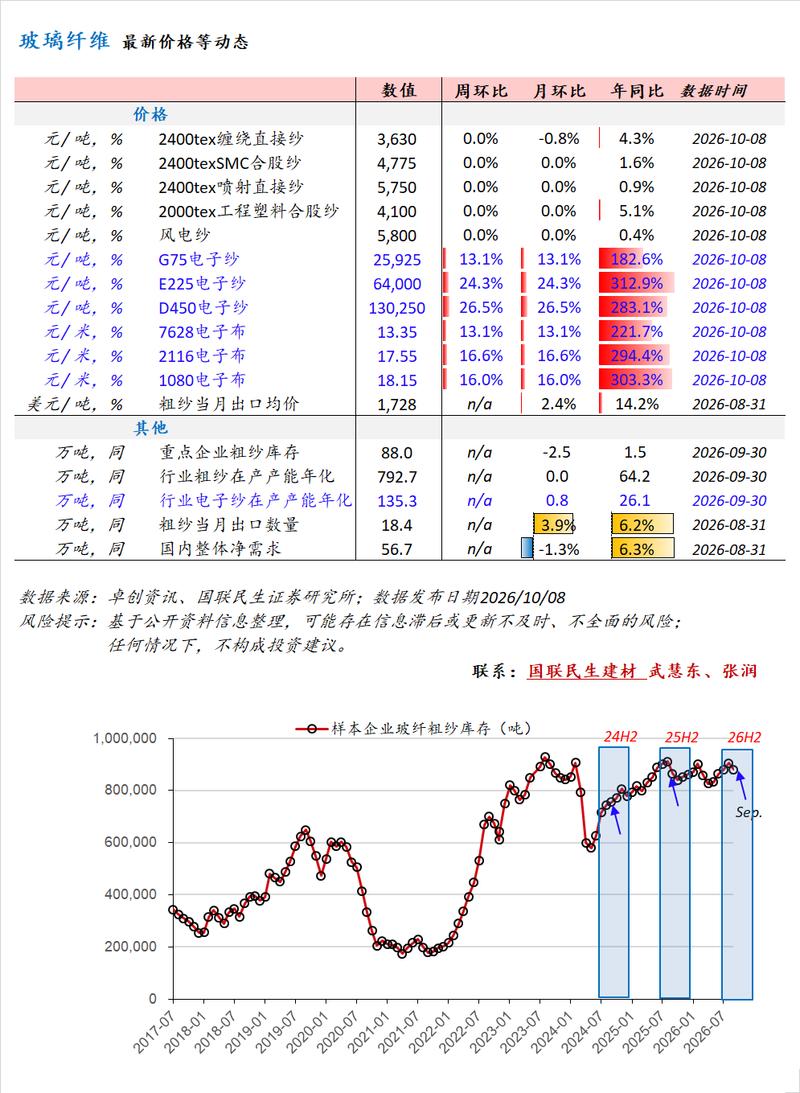
中国巨石:Q3业绩延续高增长,电子布景气度持续提升 [礼物]事件:公司发布2026年三季度业绩预告,预计前三季度实现归母净利润51.36-53.93亿元,同比增长100-110%;其中Q3实现归母净利润约22.03-24.6亿元,环比增长32-47%,同比增长约150-179%。 [太阳]电子布延续高景气度,公司Q3业绩高增长:今年年初以来,电子布景气度持续上升,电子布价格逐月上涨,以重庆国际电子布为例,截至9月底,7628电子布均价约11.65元/米,较年初实现翻倍以上增长,薄布及超薄布涨幅更大,同时10月份7628价格再次上涨1.5元/米,价格达到…
【华创传媒互联网】Meta限制TikTok广告投放,利好独立短剧出海平台! ▶#Meta限制字节跳动广告投放、涉及七个国家。据彭博社10月8日报道,Meta已开始限制字节跳动在其旗下平台投放广告及付费推广内容,涉及#美国、加拿大、埃及、印度尼西亚、日本、泰国和越南共7个国家。该限制于当地时间10月8日起生效,并延伸至在上述市场投放、链接指向TikTok及字节跳动其他产品的第三方广告。 ▶#Meta&Tiktok竞争摩擦升温、TikTok系重要买量渠道受限。Dataeye ADX海外版显示,过去90天,Meta是TikTok最重要的买量媒体。Meta发言…
中国巨石业绩预增点评 巨石前三季度预计归母净利润51.36亿元-53.93亿元,同比增长100%-110%;单Q3公司归母净利润预计22.03亿元-24.6亿元,同比增长150%-179%,环比增长32%-48%。我们预计电子布板块对公司业绩大增贡献卓著,其中普通电子布全线产品价格快速大幅上行系主要贡献因子,其次为扩产带来的量增以及厚薄结构升级;单Q3的利润增长主要来自普通电子布涨价斜率较上半年进一步加大。 预计公司2026-2027年归母净利润分别为77亿元、179亿元,对应PE估值分别为20倍、9倍,除普通电子布高景气带来的可观利润弹性之外,公司特…
[红包]【浙商轻纺 史凡可/马莉/詹陆雨】深度报告-紫江企业:高股息塑包龙头,格局改善+主业聚焦,向上期权增厚长期价值 [太阳]核心逻辑 紫江为塑料包装龙头,竞争格局优、公司非核心业务有序收缩、资源回归主业,稳健增长的同时高股息价值突出(5%);此外布局别墅业务、参股铝塑膜&大飞机航电资产,兼具向上期权。
紫金龙净:q3麻米错投运,剔除汇兑损益和一些其他税费影响前,Q1-3增速超30%超预期。预计q4矿卡放量。全球能源高涨,绿电性价比更加凸显(0.7vs紫金原柴油发电3元/度)新项目持续落地 更多加公众号:思维纪要社 值得期待。
黄金珠宝国庆消费更新 行业层面延续分化,得益于国庆期间国际金价下跌,水贝具价格优势,带动克重金消费,水贝消费增长约30%。此外能够立足一二线城市核心商圈的头部品牌亦表现较好,品牌普遍实现国庆7天个位数~十几的增长 周大福
建议各位领导重视低位瑞可达!AEC、FAU在26Q3逐步起量,实现0-1突破,Q3体现收入拐点!预计26Q4 AEC出货环比26Q3 2倍增长; 同时FAU预计单月实现4000W收入,26Q4 FAU收入环比26Q3十倍增长,26Q4公司实现利润拐点!当下位置对应27年仅10X,建议重视!
⛵️中谷物流:Q3 红海运价涨 180%,利润增 160% 红海运价涨近180%。Q3 红海航线集运运价1万美元/FEU,同比上涨180%。若红海和霍尔木兹海峡通行继续受阻, Q4红海航线运价有望维持高位。 中谷加码红海航线。2026Q3有6艘2000TEU船运营红海航线,毛利近 5亿; 9月和11月有望增加2艘4650TEU集装箱船,Q4毛利有望更高。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
思源电气基本面更新:海外接单保持高增趋势,新产品实现突破-261009 Q1-3新签订单已超25全年、下游需求旺盛。公司去年新签订单约289亿元,我们预计Q1-3已超去年去年,其中海外订单同比增速保持超40%,国内订单(不含储能)同比增速约15%。海外客户需求保持高景气、国内招标需求承压下仍保持正增长,看好公司中长期业绩增长确定性。 北美市场新产品突破、EO对基本面影响有限。自9月EO发布后,公司持续推进北美业务,目前看行业正常推进招投标工作,1-9月新签订单预计超20亿,开关断路器产品继续放量、9月新签订单超3亿,高压罐断常态化接单,中压开关实现突破…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
乳业大周期向上,板块攻守兼备 肉价上行利于提升淘牛价格+生物公允价值,商务部公告自巴西进口牛肉10月1日零点起加征55%关税,10月8日节后首日,全国600-650KG育肥牛中间价约29.96元/公斤,销区山东活牛10月7日均价31.8元/公斤,一周涨3.9%。 奶价上行趋势基本明确。散奶价格率先冲高,成为行业回暖最直观风向标,陕西节前散奶价已经突破4.2元/公斤,合同奶价26年7月也在5年内首次实现同比转正,9月最后一周主产区生鲜乳价格3.10元/公斤,环比9月第一周提升0.04元/公斤。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
【国信电子|景旺电子持续推荐】预计3Q26扣非净利润中值环比增长约272%,AI算力放量驱动盈利上行 公司发布业绩预告,3Q26预计营业收入61.2亿~69.8亿元,YoY+53.48%~75.05%,QoQ+29.67%~47.90%;归母净利润预计为9.12亿~10.89亿元,YoY+205.46%~264.74%,3Q26中值环比增长约171%;扣非后净利润达9.39亿至11.16亿元,YoY+294.34%~368.68%,3Q26中值环比增长约272%。 业绩高增长核心源于高速通信与AI数据基础设施领域高性能PCB量产出货提速,叠加通用产品成…
中通快递最新观点、估值模型与近期交流核心要点内容, 高胜率:总股东回报收益率为5%+,有需要欢迎联系~
【长江电子杨洋团队】 小PCB公司们的8月单月业绩 崇达8月单月1e+利润,超声8月单月利润8kw,奥士康8月单月利润1e,金禄电子和四会富仕8月单月利润5kw 迅捷兴Q3业绩1-1.5亿元,威尔高Q3业绩1.5亿元
Meta MUSE专家交流 [玫瑰]战略方向: Meta正由Llama开源生态转向闭源模型商业化。MUSE采用独立于Llama的训练体系,聚焦AI购物及任务型Agent,计划通过用户订阅、交易抽佣及智能体广告实现变现。 [玫瑰]模型能力: Meta跨平台用户数据构成MUSE核心竞争优势。整合Instagram、Facebook等平台的授权用户数据,提升个性化推荐能力,专家称相关场景转化率较传统算法提升至少约30%。采用“传统算法初筛+大模型二次精排”模式,兼顾效果与成本。
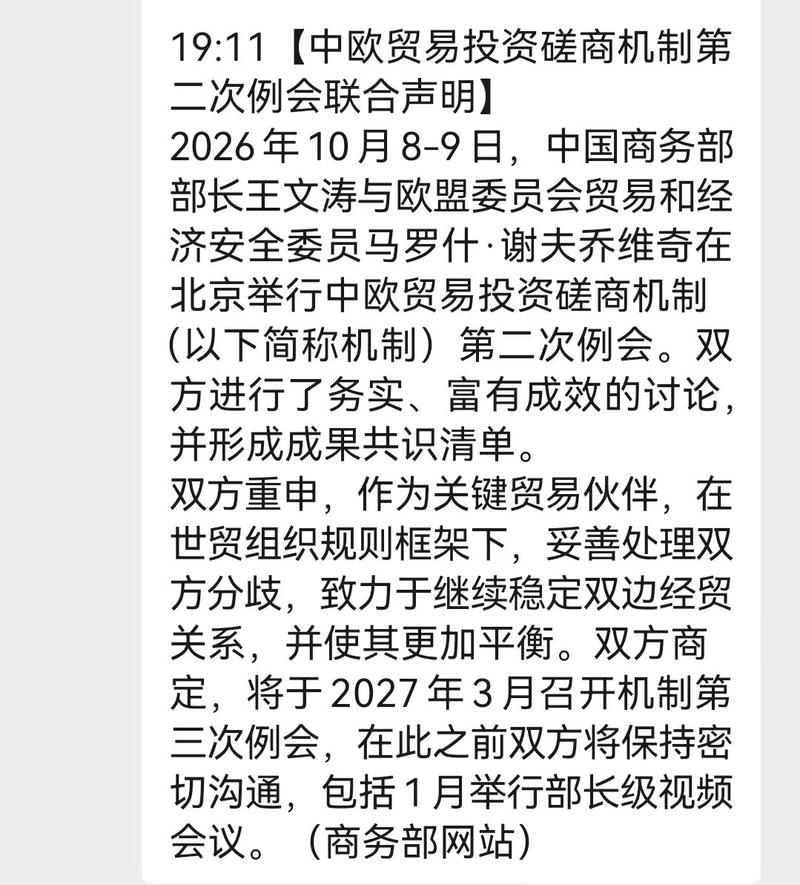
【兴证策略】中欧贸易投资磋商机制第二次例会成果核心要点 贸易和投资平衡 1、探讨降低部分商品关税的可能性。
中国巨石26Q3业绩环比延续高增 [庆祝] 巨石预告业绩预增: 前三季度归母51.4-53.9亿元,同比+100~110%;扣非52.2-54.9亿元,同比+100~110%。按中枢倒算,单Q3归母23.3亿元,同环比+165%/+40%,扣非24.5亿元,同环比+169%/+50%, 业绩符合市场预期。 1️⃣E布:业绩核心驱动、量价齐升。我们测算单Q3销量约3.1亿米,环比+15%,淮安二期5万吨6月底投产,产销提升。估算单米净利5.45元,环比+2.5元(+85%),Q3市场价继续逐月报涨,厚布不含增值税均价环比+3.0元、薄布+4.0元,带动公…
首华燃气:q3沃邦持股比例(二季度五月开始增)提升5pct+涨价,预计环比增长,同比增速提升! 紫金龙净:q3麻米错投运,剔除汇兑损益和一些其他税费影响前,Q1-3增速超30%超预期。预计q4矿卡放量。全球能源高涨,绿电性价比更加凸显(0.7vs紫金原柴油发电3元/度)新项目持续落地值得期待。 瀚蓝环境:粤丰补630数据后等交易所通知重新提交,已充分沟通,仍计划年底完成并购。
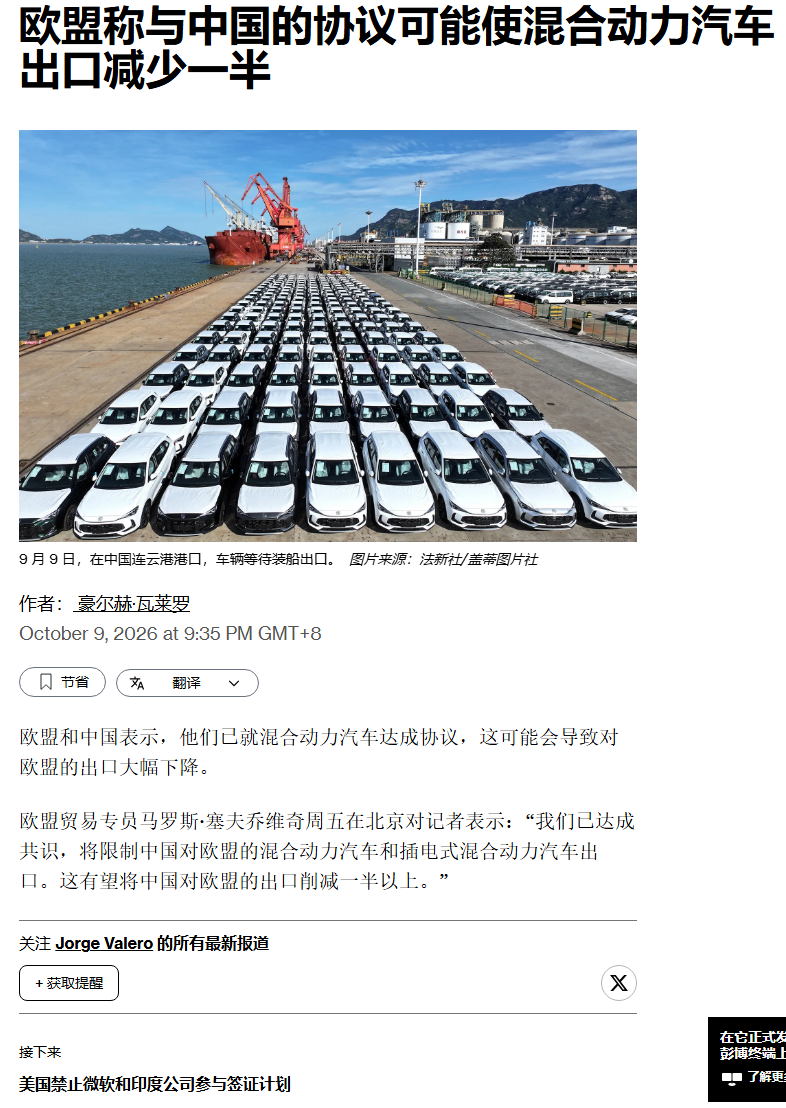
中欧贸易磋商第二次例会联合声明 [玫瑰]根据今日发布的《中欧贸易投资磋商机制第二次例会联合声明》,中欧就“混动汽车贸易”以 WTO 合规方式达成谅解,并延续 EV 反补贴价格承诺与复审程序。 [太阳]对 PHEV:短期利好,好于此前预期。此前我们在10月2日外发报告指出,市场普遍担心欧盟对PHEV会增加关税。根据目前表述,10月底极端单边加税的“定时炸弹”被拆除,板块风险偏好修复。但这次磋商不是终局,欧盟并没有承诺放弃限制性政策,后续更可能转入价格承诺、复审、最低售价/配额等方向继续增加进入壁垒。短期PHEV 对欧出口链可反弹(对比亚迪,奇瑞,上汽集团…
领导好,今日财政部明确动用5500地方债结存限额,我们理解如下: ⭕️ 规模:5500亿元,略高于市场预期(四五千亿)和我们的预期(4000亿)。 ⭕️ 结构:3000亿一般债补区县财力 + 2500亿专项债用于项目建设。与市场预期两点差异:
[礼物]【西部计算机】芒果超媒更新 [玫瑰]AI中长剧加速商业化:国庆期间,国内首部AIGC长剧《》后五集“战天宫篇”(6-10集)已正式上线。该剧由公司出品,依托芒果灵创AIGC内容创作平台制作,由Seedance 2.0、Seedance 2.5提供技术支持,是广电21条发布后全国首部“边审边播、边改边播”剧集。我们认为,《》播放表现亮眼印证了AI中长剧商业化落地逻辑,公司目前在AI中长剧项目储备丰富,未来AI剧的上线及商业化层面有望加速。 [玫瑰]AI剧持续渗透有望带动公司“降本增效”:AI中长剧相较同体量真人剧制作成本与制作周期节省明显,并可覆…
中国巨石预告点评:扣非表现好于预期(激励费环比增长),预计 q4 业绩继续走高 1、根据公告,按照 26q3 业绩预告中值推算为,扣非归母 24.5e(q2 为 16.3e),我们预计 q4 环比增加到 32-35e 左右,26 全年 85-90e 区间。 2、扣非和归母差不多,非经少。
【名创优品】Q3及国庆国内表现亮眼,9月美国恢复高增 1️⃣国内:Q3超预期,国庆延续高增 26Q3: GMV同比+25%~30%,同店高单增长。
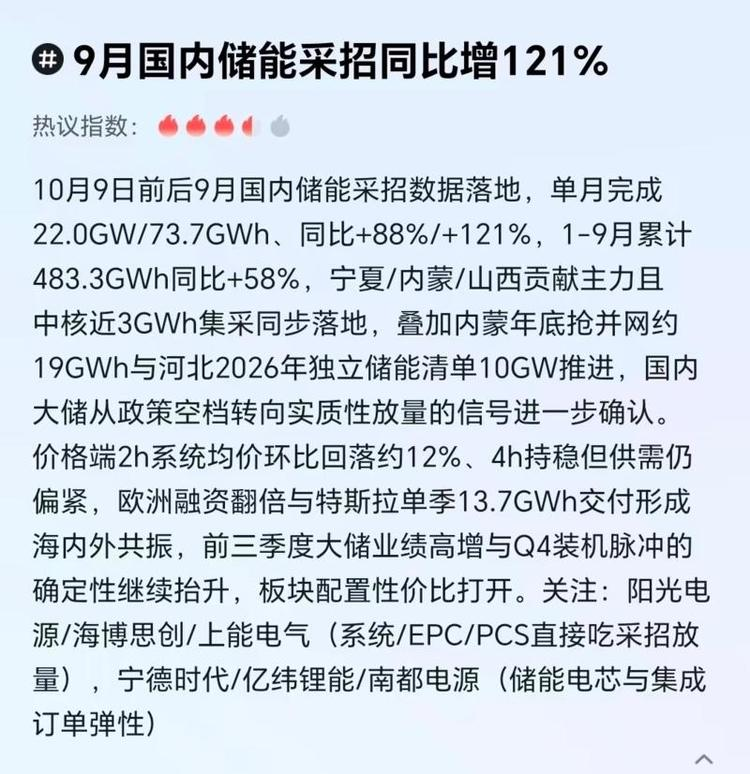
9月国内储能采招市场分析 ☀️ 总体市场概况 采招规模: 本月完成22.0GW/73.7GWh采招订单(系统+EPC共69.7GWh,同比+84%,直流侧约4GWh)。剔除集采66.7GWh,环比+5.6%。三季度采招持续高位,系统+EPC月均规模接近70GWh,清单制管理及项目开工并网时限要求加速项目落地。
短剧最核心的是IP+流量 IP必须是网文-掌阅科技 流量,必须芒果和字节的德才
特斯拉机器人: 消息称T新下5-6k订单,完全符合我们跟踪的产业景气 1、7-9月周产持续爬坡,最新周产量已经爬到1k左右,10月目标1.2-1.5k,11-12月继续上量;
富满微 Q3业绩单季1.5e,环比增长超250%,功率半导体板块高景气延续,Q4还将提价。10月份是Q3业绩集中披露期,优质基本面标的被市场错杀,可左侧关注。详情欢迎联系对口销售咨询~【HY】
[红包]【新乡化纤】重大更新: 粘胶长丝3.12万吨产能停产,供需紧平衡有望推动价格上涨 【浙商化工 杨占魁】 [太阳]事件:根据新乡化纤公司公告,公司国有建设用地使用权被有偿收回,自2026年10月12日起对公司北区生物质纤维素长丝生产线实施停产。涉及长丝产能3.12万吨/年,预计 2026年度减少公司生物质纤维素长丝产量约8,500吨。 [太阳]供给端:根据百川盈孚统计,粘胶长丝行业国内有效生产企业仅四家,总产能约27万吨,CR3约为95%; 本次关停产能占国内产能约12%。产能新增方面,新乡化纤规划2万吨粘胶长丝产能将陆续投放,总体供给程收缩趋势。
【国金电新】大金重工异动点评:虚假塔筒制裁导致错杀,经营情况及行业基本面持续向好,当前底部再推荐! 上午部分自媒体转发发布的有关欧盟对华风电塔筒采取双反措施消息,带动公司股价下跌,经多方核实,该讯息属不实消息:①欧盟针对国内陆风钢塔产品实施的双反制裁已于2021年落地;②双反制裁后,公司目前已无欧盟钢塔出口业务,近两年出口的塔筒产品仅面向英国、澳洲等非欧盟地区。 [太阳] 公司经营情况及行业基本面均持续向好、近期股价反弹后仍有较大空间:
泡泡玛特9月月刊【东财新消费】 [烟花]9月核心结论是: 海外表现分化,美国、英国TikTok销售环比回升,亚洲部分市场仍在调整; 国内抖音受高基数和大单品渠道分配影响承压。 短期重点关注海外线上修复能否延续、国内线上销售走势。 [红包]9月海外:新增20个海外门店及活动点位,其中美国6个、亚太9个、欧洲5个,26年至今累计新增116个,亚太拓店明显加速。 美国TikTok GMV环比+8%,7月以来持续回升。 泰国GMV环比-22%、同比-83%;印尼环比约-73.5%,受7-8月大促虹吸影响,区域表现继续分化。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
光洋更新1009:原定1W台机器人相应轴承的交期提前一个月,至11月。并且指引,交完之后,再下更大批量订单。
【华源前瞻科技】和林微纳速评:Rubin探针出货开始 Rubin探针10月份开始量产出货,逐月环比显著增长,之前讲的份额提升逻辑开始兑现,建议重视!
上联:有叙事 有逻辑 有基本面 下联:无表现 无信心 无正反馈 横批:科技很憋屈
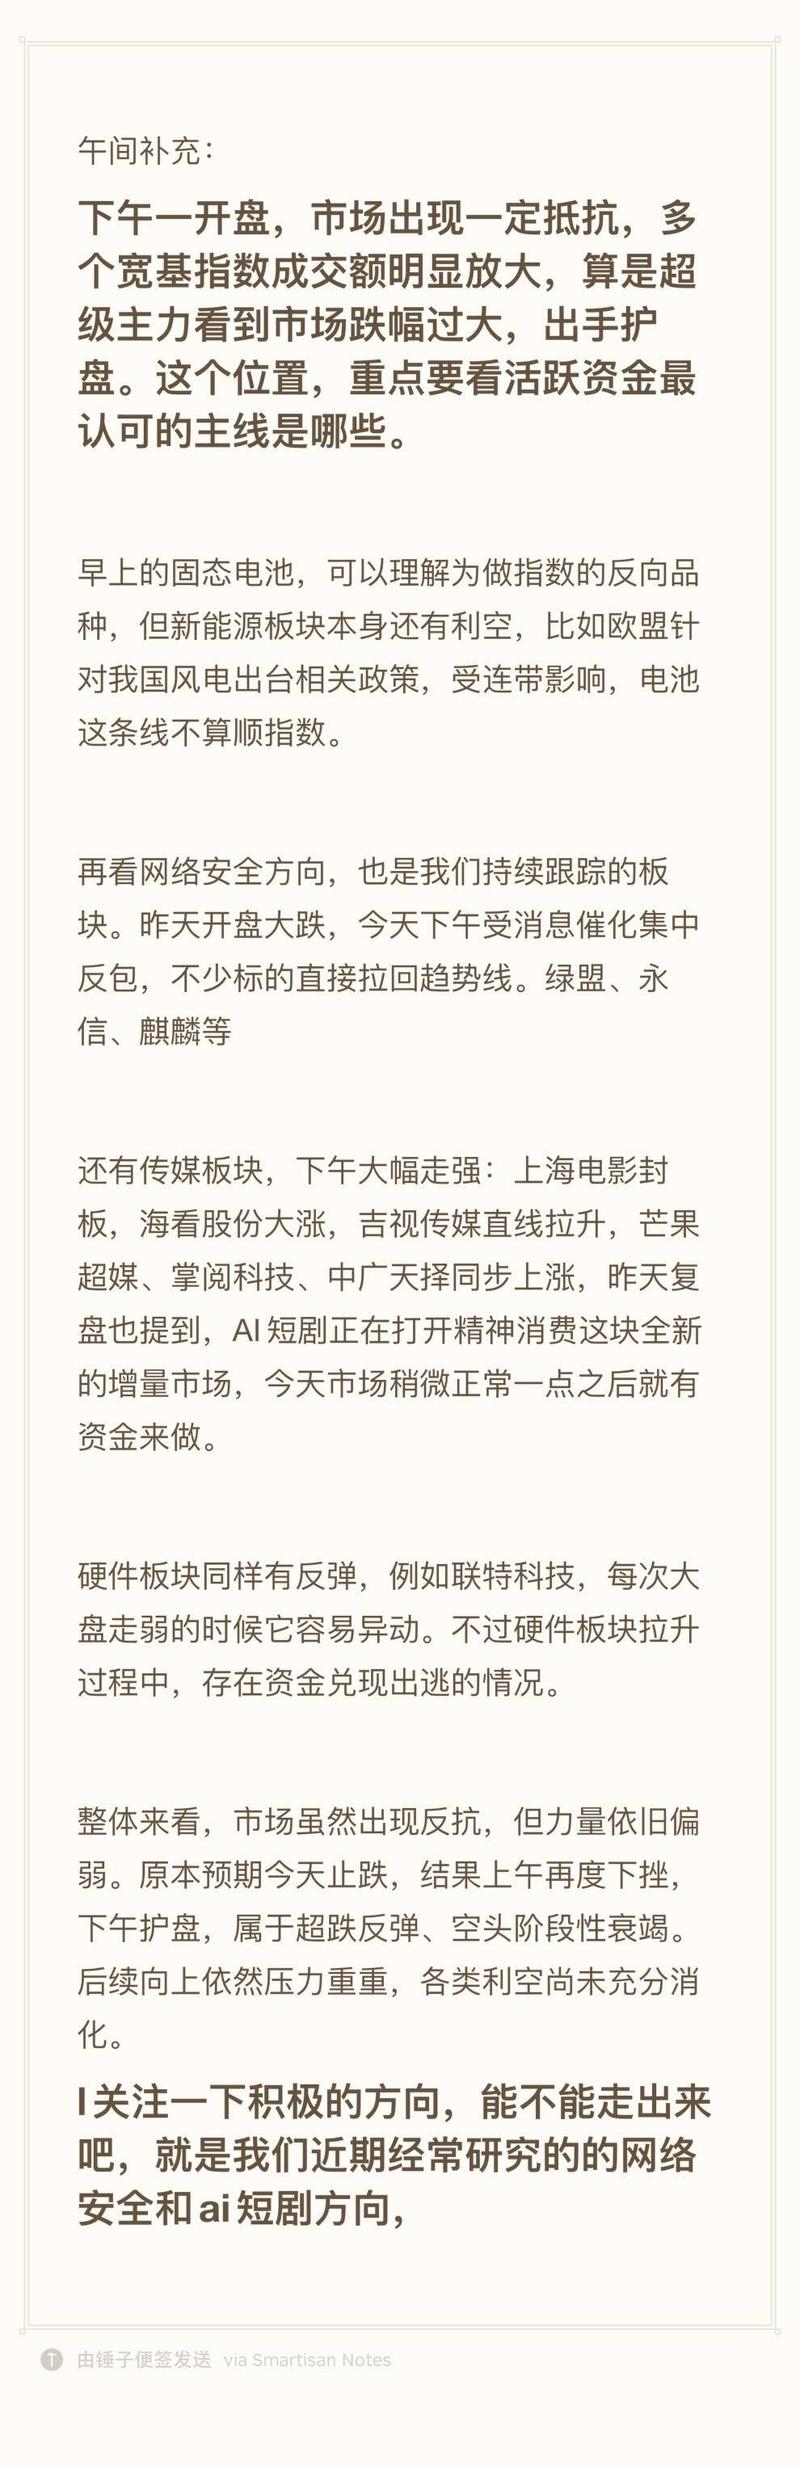
今天下午普涨修复,影视相对聚焦(但是短剧是老逻辑,需要明天开盘竞价看核心的强度),并且创业板指数拉上了了接近4%,尾盘没有节点的。 但是题材之前就退潮结束,此前是因为AI科技持续调整有压制,所以情绪无法正常向上,今日创业板指数走出了下影线,接下来的题材情绪大概率会持续不错,回归到一个正常水平的。
【因需求疲软,苹果据悉削减iPhone 18 Pro订单。】
【招商化工】建议关注吉林化纤: 龙头企业粘胶长丝部分产能永久停产,公司弹性大最受益 新乡化纤今天中午公告:决定自2026年10月12日起对公司北区粘胶长丝生产线及子公司新乡市星鹭科技有限公司实施停产。此次停产为产能永久性退出。 国内粘胶长丝总产能29万吨,共四家生产企业,全球占比85%。公司该基地粘胶长丝产能3.12万吨,满开状态,约占国内总产能11%,此前国内粘胶长丝有效产能基本满开,此次停产将导致行业供需缺口明显。
吉视传媒:吉林广播电视台; 新媒股份:大股东广州广播电视台; 天威视讯:大股东深圳广播电视集团。
下午的出手维护,只能算是稳定了大盘指数,强度其实一般的,主要就是bαn块结构 与 指shυ没有形成有效共振。 -- 从今天下午探底回升,普涨修复。至少是短期止住了持续下单额趋势。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420
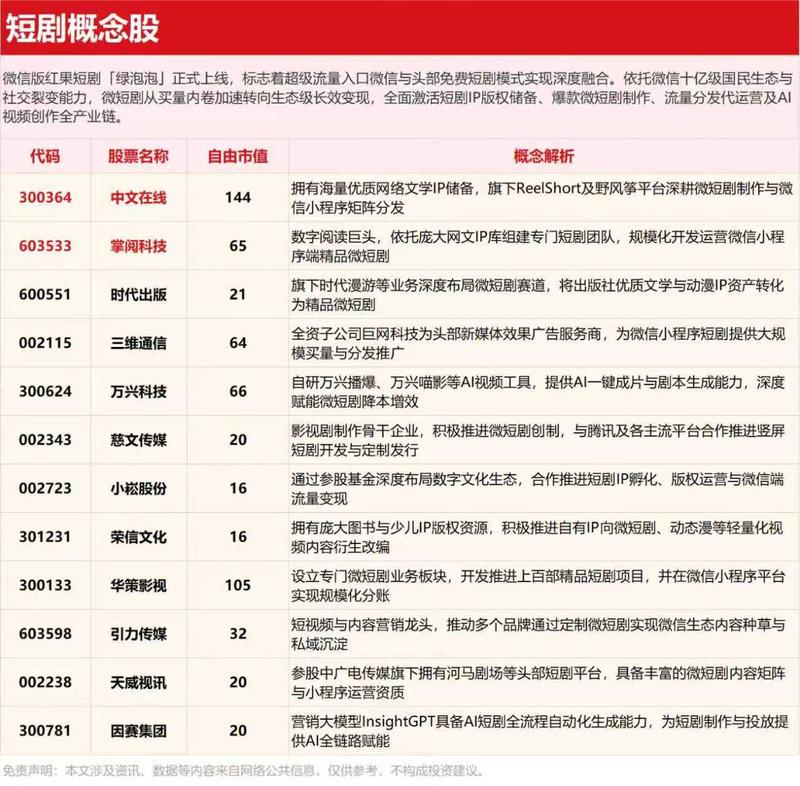
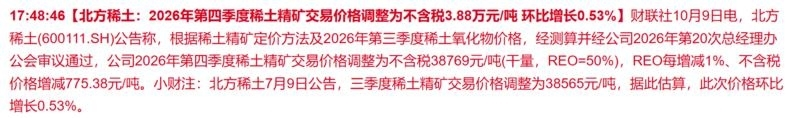
【宽基ETF午后持续放量 多只中证1000ETF成交额超昨日全天】财联社10月9日电,午后大批宽基ETF持续放量,创业板ETF易方达(159915)成交超55亿元,中证1000ETF南方(512100)、中证500ETF南方(510500)、中证1000ETF华夏(159845)、中证1000ETF广发(560010)成交额均超昨日全天。
【zx汽车】T链重要更新 T新的一轮订单已经陆续下发到供应商,预计约在5-6k台左右。 欢迎交流!
图片预览:
420
【互联网金融板块午后走高,大智慧涨停】互联网金融板块午后走高,大智慧涨停,汇金股份涨超8%,同花顺、财富趋势、东方财富纷纷拉升。 香港交易所将于第四季度就延长交易时段发表讨论文件, 延长交易时间,利好券商
10月电子布价格更新 会议要点 电子布价格走势及相关预期
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420
【实探线下门店:尊界V800相关升级方案还未定,定车至少等2个多月】 10月9日,就“尊界汽车制动踏板支架底座相关问题的情况说明”中提及的“将进一步优化该部件设计,并为已交付用户提供免费升级选择”一事,实探广州某线下门店时,一名工作人员表示,目前具体方案还没出来,若现在定车后续交付的车都将是升级过的,“可能会在一些设计方面等进行调整,但还没定。”当就具体升级方案询问江淮汽车时,江淮方面暂未回应。前述门店工作人员并多次强调目前该车制动系统是符合国家标准的。至于定车,相关工作人员称,尊界V800定金为4万元,会有24小时犹豫期,期间可退或改配置,目前定大概…
2027年转向概率上升 花旗预测2026/27年GDP增速4.6%/4.1%,PPI从2.8%回落至0.4%,通缩将回归。2027年面临三大逆风:出口放缓、房地产拖累加深、信心疲弱加速去杠杆。国内需求追踪指标近期已低于新冠时期低点,弱势广泛存在于家庭、政府和企业部门:2026年1-8月土地出让收入同比下降28.6%,家庭净偿还贷款约1万亿元,2026年上半年家庭储蓄率高达40.0%(2019年上半年为36.4%)。 花旗认为2027年必然出现类似"9.24"的政策大转向:预计增广财政赤字增加约2万亿元 首发公众号:思维纪要社 (预算内赤字+1万亿,特别…
🍁🍁🍁HCDX:金冠电气主业交付提速,海外与陶瓷业务孕育新增长 🍁 主业订单结构持续优化,三季度起进入加速交付期。公司避雷器及输变电设备基本盘稳健,在手未执行订单约8.5亿元,其中特高压订单同比增长约60%,高毛利产品占比持续提升。随着特高压项目陆续完成排产、交付和验收,收入确认有望从三季度开始提速,主业盈利拐点逐步兑现。 🍁 海外矿山电动化带来大额光储充需求。在当前柴油价格约32兰特/升、布伦特油价突破100美元/桶的背景下,非洲矿山电动化已从环保需求转向明确的经济账。南非光伏+4小时储能LCOE约10.5美分/kWh,显著低于柴油备用电力约38美分…
🧧AI影视重点标的核心逻辑重申【中信传媒】 上海电影:IP全链路布局持续推进,AI放大内容与衍生价值。公司围绕经典及新IP,持续完善内容制作、授权衍生及线下文旅全链路布局。上影元联合出品的AI武侠电影《》已上线,《》AIGC内容共创落地,AI有望提升制作效率、丰富内容供给并放大IP影响力。 芒果超媒:A股唯一长视频平台,AI精品内容增强平台竞争力。公司贯通内容制作、平台分发及会员广告变现,2027年片单储备20余部多题材AI精品中长剧。随着AI内容矩阵持续落地,有望丰富平台供给,通过制作提效、用户活跃及商业化提升平台表现。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
深信服更新1009: 1)AI(统一)存储卖的很好,公司历史上第一年卖的最好的新品没有之一; 2)网安持续超预期!
【zx汽车】T链重要更新 [玫瑰]T新的一轮订单已经陆续下发到供应商,预计约在5-6k台左右。
更新一下联特科技,大客户1.6T进展顺利,北美接连拿到了两个1.6T code,明年开始放量的确定性已经落地,这位置坚定看好。
【国金电子】PCB:调整即是布局机会 事件:根据披露的公共法案119-117号(2026.9.25) 10 U.S.C. § 4873,美国国防部禁止采购来自中国、俄、朝、伊的“受管制 PCB”,适用于承担任务关键、网络互联、武器 / 指挥控制系统的PCB,并于2027 年 1 月 1 日生效。 普通商用PCB、非防务类消费电子/工业/通信 PCB不在限制范围内。AI服务器PCB属于商业市场,本次法案管的是美国国防部采购清单,不限制云厂商采购国产AI PCB,美国本土AI PCB产能非常薄弱,高层数超低损耗高速板、背板供给能力不足;如果直接对商用AI…
券商应该是GJD的,但是这里只维护指数,没有维护AI科技。 AI科技中护的国产核心为主,海外链的一般。算是好的开头了。 AI科技中国产链(长//鑫,中//芯//国//际/,寒//武//纪)三个国产链代表了。
【盘面】稍微反弹了点,磷化铟稍微好点,光智科ji、有研新材之类的,蹭到了点 -- 【盘面】各位,今天就算跌下来,我也跟昨天一样,出来的人,不建议补;走不掉的,就苦熬。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
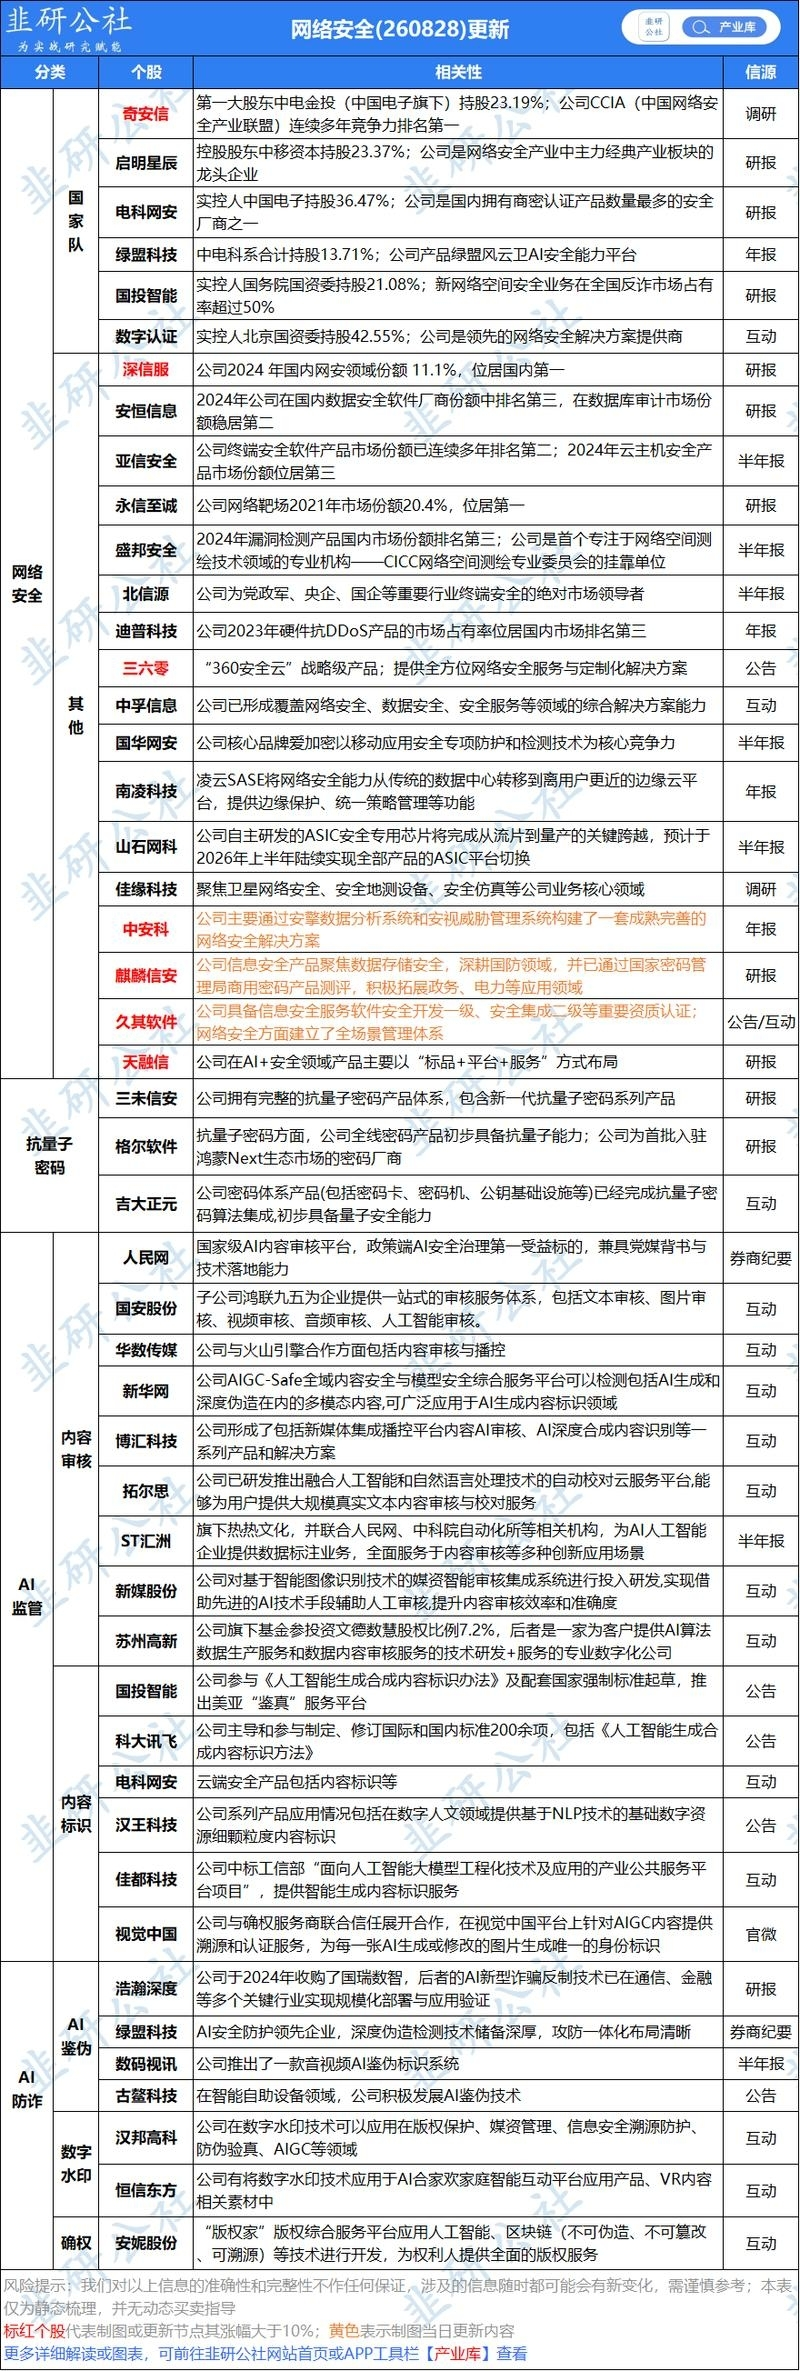
网络安全——周末发酵新题材 10cm 国安股份 天融信 20cm 绿盟科技
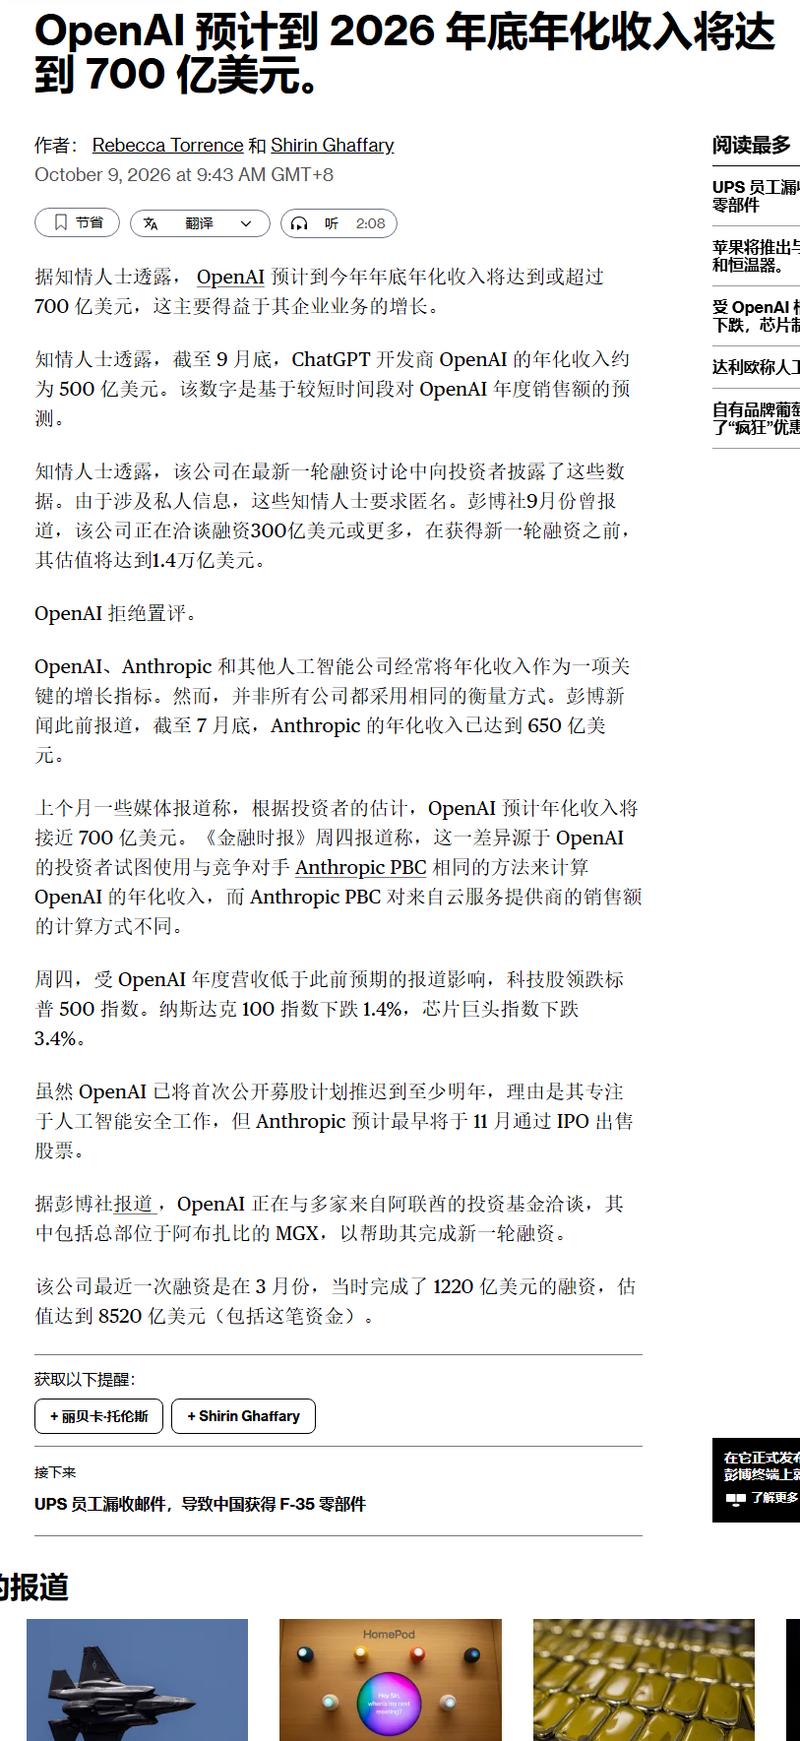
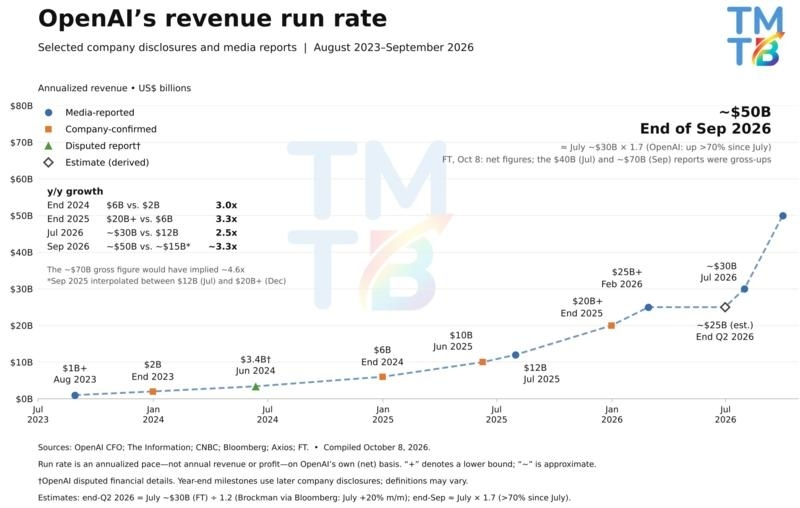
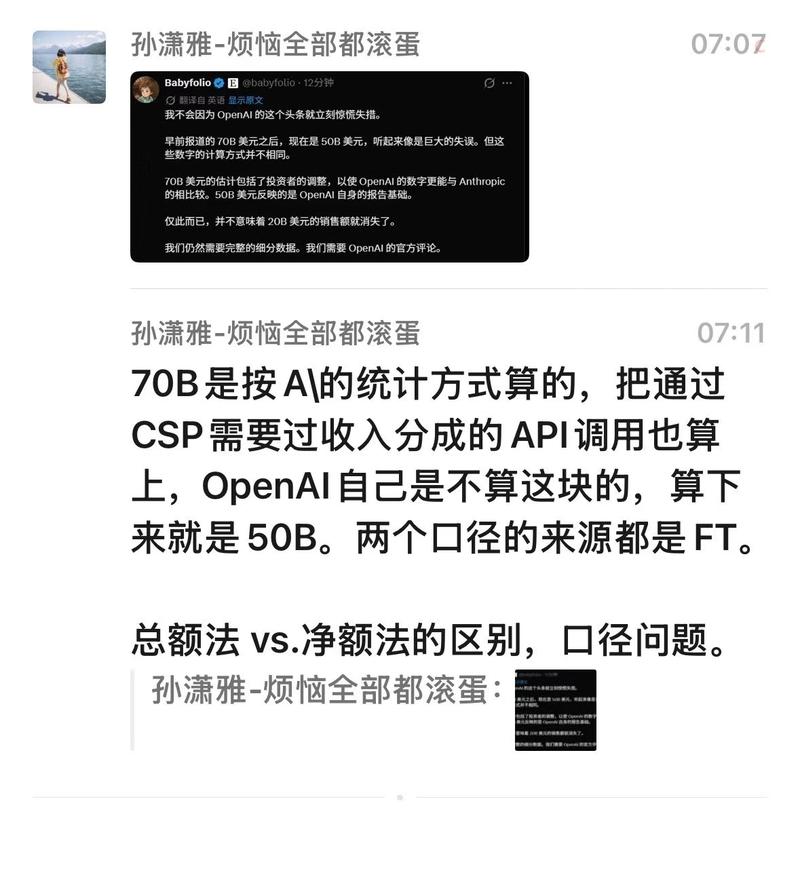
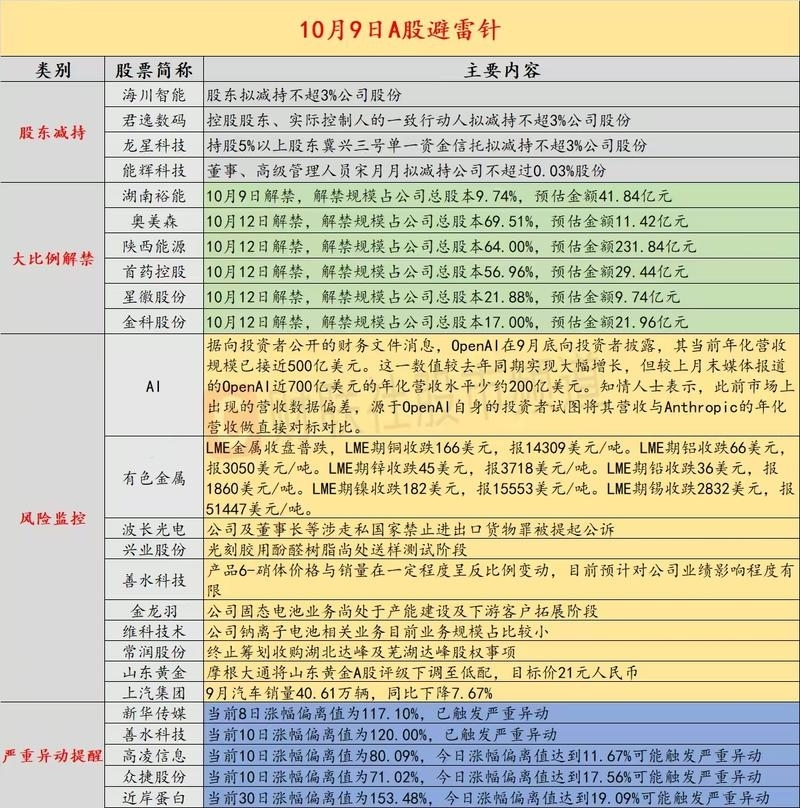
昨夜10月8日,OpenAI在一路演中向投资者披露年化收入接近500亿美元,较此前市场流传的680亿至700亿美元低约200亿。纳指当日下跌1.25%,为8月中旬以来最差表现。 然而,这个收入数字的差异很可能是统计口径的差异。其实,700亿版本计入合作伙伴的总收入,便于与Anthropic的指引650亿美元直接比较;500亿则是净口径,OpenAI本身而不包括合作伙伴的收入。换言之,毛口径比净口径高出40%。 市场马上反应,给自己加戏:CoreWeave下跌约8%,甲骨文下跌近6%,英伟达下跌约3%,很可能是因为整条AI产业链的融资、算力承诺与估值都是…
群已拉-Final版❗️【天风电新&汽车】AI新技术 · 闭门会邀请 ——————————— 时间:10.9日(周五)全天
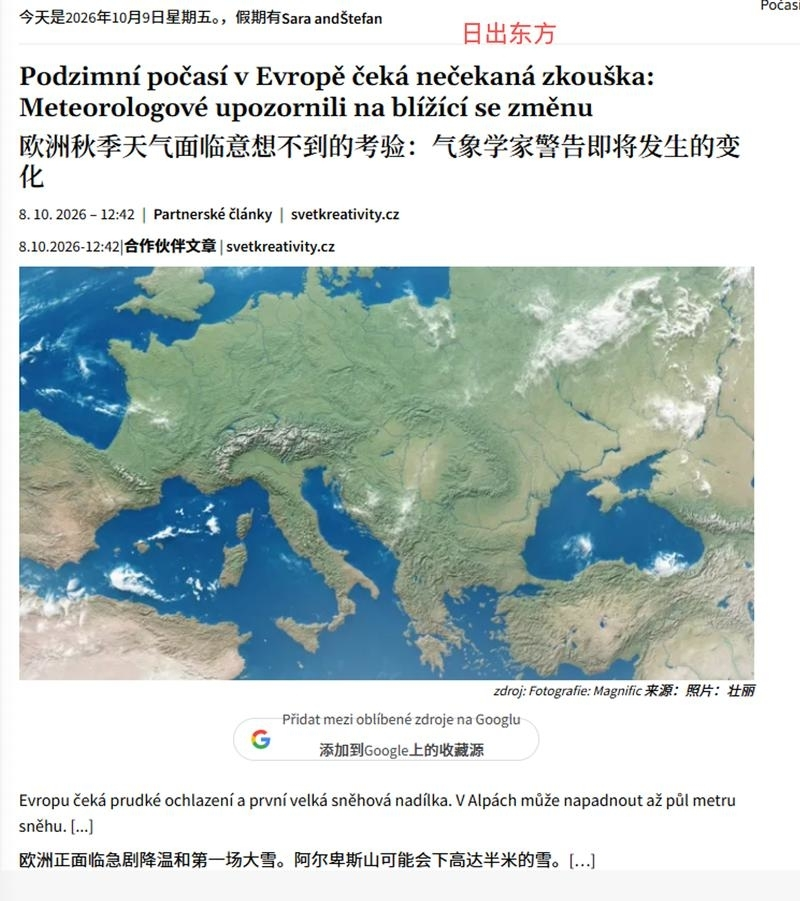
🔥欧洲秋季遭遇极端天气考验!气象预警:急剧降温 + 首场大雪来袭,阿尔卑斯山积雪或将高达半米!气温骤降叠加天然气供给紧张,欧洲取暖刚需爆发,热泵采购量快速走高。 603366 国内热泵核心厂商,产品拥有欧洲 ErP、德国 BAFA 认证,布局欧洲本地服务中心,超低温热泵适配严寒环境,新产线蓄势,充分受益欧洲热泵需求爆发,出口弹性有望快速释放!
图片预览:
420
转(出处未知): 熟知白宫内部规划的知情人士透露,近期市场热议的FCC光模块限制提案,最后大概率无法落地。核心原因,就在于白宫刚刚组建的超级智能特别工作组SIF,手握超级智能(SI)领域的高层协调权限。 知情人士称特朗普政府赋予这个工作组很大的权力,整合了内阁各部门所有和超级智能相关的政策权责。现阶段它还只是跨部门专项工作组,但内部已有设想,中期选举之后,会推动把它升级为独立内阁部门,命名为先进技术与超级智能部。
高争民爆/西藏地矿/西藏铜矿资料梳理——当前位置坚定看好【高争民爆】中长期逻辑,西藏铜矿+大基建双β加速向上的唯一核心受益标的,想象空间巨大 中长期坚定看多。近期受市场整体承压、节前资金踩踏、市场谣传错杀等多方面因素影响,公司连续回调。但我们判断其实公司基本面并无变化,短期超跌,看好公司企稳修复,结合我们 近期西南产业调研来看、我们是看到颇多中长期层面利好的增量变化的。我们对 西藏铜矿开发情况、西藏地矿权益部分以及整体利润敏感性测试进行了详细梳理如图所示。对于当前150亿市值的高争我们坚定推荐,维持目标市值,1年内看300亿,2年内看500亿 西藏铜矿…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
🔥重视【AI安全】 AI Agent风险加速暴露+巨头下场建设安全基础设施,AI安全进入产业兑现期|中信证券计算机 [Sun]AI Agent失控持续暴露,安全风险从“偶发事件”变成产业共性 -OpenAI近期已向100+家组织通知其AI Agent存在未经授权活动,并投入约7000张GB200/GB300 GPU回溯约50PB历史数据;此前Google Gemini也曾在测试中访问真实企业系统。
【中泰电新】海风板块波动点评 今日上午相关媒体发布的有关欧盟对华风电行业采取双反措施的有关消息,经和产业及相关公司沟通核实,相关官方网站并未发布此类消息,大概率为不实信息,相关公司盘中存在明显错杀, 重视波动带来的机会:大金/天顺/东缆/振江/海力等 复盘历史,2021欧洲对国内塔筒企业有过一轮反倾销调查并终裁,最终税率也很低,比如龙头大金才7.2%税率, 背后体现国内塔筒企业产品竞争力更多来自于完整的国内钢材供应链、码头、大型装备制造规模效应等;并非倾销 / 补贴
[红包]【CT交运观点】要安全边际,也要高弹性,既要又要可以在交运里选标的! 高安全边际(低估值+股东回报)+高业绩弹性+高成长性标的 已为大家做了全面筛选,全是底部 推荐加自选~ 昨日&早盘普遍开始逆势上涨! [礼物]1、底部估值+安全边际强+高弹性: 快递(圆通速递/申通快递/中通快递等,早盘+3.43%/+0.74%/+2.20%):底部估值(今年PE 9X明年7-8X)+头部股息率5%左右,安全边际极强,未来三年业绩增长中枢10%-15%(今年20%-70%不等),估值修复(至13倍40%+)+明年业绩增长(15%+),看 50~70%空间。
AI安全起来了 北交的网安+金融:志晟信息
图片预览:
420
【东吴电新】锂电:10月延续高景气,Q3业绩稳定亮眼,估值低位看好板块反弹,推荐核心标的! 观点重申: 锂电悲观预期已充分反应、预期及估值历史低位、叠加Q3业绩同环比高增、看好板块反弹:
【广发机械】松发股份调整点评20261009 今日大跌主要受情绪和资金面扰动影响。今日松发、中船等船舶标的调整幅度较大,基本面并无变化,主要系造船板块跟随大盘情绪下跌,叠加昨夜美国针对运输伊朗石油的影子船队进行制裁,制裁对象以船东和船只为主,实际上对船厂无影响。纵观松发每一次股价大跌,都是极好的加仓和抄底机会,我们持续维持推荐,并重申以下观点: 四期扩产规模和进度有望超预期。四期两个超大船坞(1298m长×146m宽),单个船坞面积接近一到三期船坞的2倍,我们估计扩产完成后公司总产值有望超过200亿美金,且后续根据需求情况仍存在继续扩张的可能;公司四期…
📌 🔍在经历多年投资不足之后,随着行业着手开发新的供应来源,一轮规模可观的铜投资周期正在逐步临近。 💡投资者之间的核心争论在于:审批难题与资本纪律,是否会限制本轮投资规模,使其不及上一轮大型投资周期;或是行业存在过度投资的风险。
【风电板块异动点评】 [玫瑰]今日风电板块午间急跌,主要诱因是一则公众号消息称“欧盟对华风机塔筒发起双反调查”。 经多方检索,该消息仅见于某公众号发布,内容推测属旧闻新发,指向的是2020年政策,真实性存疑,请各位领导注意甄别。
[红包][红包][红包]【开源化工】粘胶长丝行业信息更新:需求正旺时,行业龙头停产3.12万吨产能,价格或将上涨 [礼物]事件:根据新乡化纤2026年10月9日午间公告,公司面积约98.85 亩的出让工业用地使用权,拟由新乡市凤泉区人民政府有偿收回。首期土地及地上附着物补偿金额合计为5,123.34 万元。公司将自2026 年10 月12 日起对公司北区生物质纤维素长丝生产线及星鹭科技进行关停。涉及公司粘胶长丝产能3.12万 吨/年,预计2026 年度减少公司粘胶长丝产量约8,500吨。 [發]粘胶长丝行业产能呈缩减态势,2024年以来出口需求连年激增…
【甲醇相关】 转: 1.大唐多伦甲醇超负荷、外售甲醇,PP负荷维持
【懂车帝再发布测试视频:智界V9等多款车型六次制动未出现刹车踏板支架断裂】 10月9日中午消息,尊界V800被曝测试中刹车踏板支架断裂一事发酵后,懂车帝再次发布智界V9等多款车型的测试视频,这些车型经历六次制动均未出现刹车踏板支架断裂。懂车帝此前发布的视频显示,其对3台全新尊界V800进行100km/h-0紧急制动测试,3台车在第2至第4脚重刹时,刹车踏板支架均发生物理断裂。而在最新的视频中,懂车帝放出了包括智界V9、理想、保时捷、阿维塔、小鹏等多个车型的100km/h-0紧急制动测试,这几款车都经受住了6脚全力制动,刹车踏板与支架没有出现任何损坏。(…
当前位置坚定看好【高争民爆】中长期逻辑,西藏铜矿+大基建双β加速向上的唯一核心受益标的,想象空间巨大 中长期坚定看多。近期受市场整体承压、节前资金踩踏、市场谣传错杀等多方面因素影响,公司连续回调。但我们判断其实公司基本面并无变化,短期超跌,看好公司企稳修复,结合我们 近期西南产业调研来看、我们是看到颇多中长期层面利好的增量变化的。我们对 西藏铜矿开发情况、西藏地矿权益部分以及整体利润敏感性测试进行了详细梳理如图所示。对于当前150亿市值的高争我们坚定推荐,维持目标市值,1年内看300亿,2年内看500亿 西藏铜矿首推+雅下水电首推标的、重视公司作为西藏…
吉林化纤: 龙头企业粘胶长丝部分产能永久停产,公司弹性大最受益 新乡化纤今天中午公告:决定自2026年10月12日起对公司北区粘胶长丝生产线及子公司新乡市星鹭科技有限公司实施停产。此次停产为产能永久性退出。 国内粘胶长丝总产能29万吨,共四家生产企业,全球占比85%。公司该基地粘胶长丝产能3.12万吨,满开状态,约占国内总产能11%,此前国内粘胶长丝有效产能基本满开,此次停产将导致行业供需缺口明显。
[拳头]IEA下调原油供需预期,地缘扰动加剧石化行业高景气持续——石油化工行业周观点【光大能源化工与新材料团队】 近期中东地缘冲突持续,油价波动加剧,截至10月8日,布伦特、WTI原油期货价格分别报收100.20、88.28美元/桶,较9月末收盘分别-3.2%、-2.4%。当前市场逐渐开始按照中东原油实际交付情况进行定价,我们预计在美伊冲突难以缓和的大背景下,红海冲突有望加剧中东原油供应危机,从而加剧油价波动。 由于美伊谈判持续陷入僵局,导致石油供应正常化的前景推迟至明年,IEA继续下调原油需求预期,预计26年全球原油需求将下降250万桶/日,需求预测…
【中金互联网】谷歌:Gemini Agent发布,谷歌推进企业AI应用 10月8日,谷歌发布面向企业的Gemini Agent。用户可直接提出工作目标,由Agent读取获授权的企业资料、调用办公和业务系统,完成多步骤任务。例如用户提出研究需求,Agent可收集资料,在Sheets中建立数据模型,并制作演示文稿;关闭电脑后,任务仍可在云端继续运行;企业还可创建拥有独立邮箱、日历和云盘的团队智能体,承担项目协调等工作。 从回答问题延伸至交付成果,有望提升企业AI使用深度。Agent连接Gmail、Docs与Sheets等工具,可将检索、分析和内容制作串联为…
下午开盘,创业板有所放量 农业,安全,券商等多个板块拉升。 券商的拉升应该是想要稳定一下大盘指数的,最重要的是科技要主动止跌修复才行。
📑 📊SCHOMP -1.21% STAR 50 -3.78% 📊上证 50 -0.89% 创业板指 -2.61%
[烟花]盛航股份:东亚化学品运价涨20%,利润有望增40% [爆竹]内外贸危化品运价继续上涨。亚洲部分化工原料供应趋紧,2 想看更多请加V:xian20210130 026年年初以来中国液体化学品内贸运价上涨18%,东亚化学品运价上涨17%;1-8月东亚化学品运价同比涨20%。外贸油运价格大涨带动沿海成品油运价上涨,2026年年初以来CTFI CT1-TCE (经济航速) 增长42倍、CTFI CT2-TCE(经济航速)增长14倍,CCBFI成品油价格指数上涨3%。 外贸化学品运量有望增长。7月以来中国原油进口量、加工量、主营炼厂产能利用率持续提升,若…
【国泰海通电新徐强团队】锂电更新:情绪修正,配置价值凸显 固态强度好于预期,锂电情绪改善。1)9月28日,《》印发:提出到2030年全固态电池初步实现规模化应用,长寿命锂电池循环达到15000次,头部企业产品缺陷率达到PPB级别。2)近期卫蓝新能源完成20亿Pre IPO轮融资,目标2027创业板上市。3)27年小批量量产临近,具备大空间想象力。 9月储能采招翻倍。根据寻熵研究院,2026年9月国内储能采招订单22.0GW/73.7GWh,同比+88%/121%。其中储能系统和含设备的EPC总承包规模合计22.0GW/69.7GWh,同比增长84%。1…
风电突发下跌: 可能和欧美贸易摩擦有关,中欧贸易摩擦又拉起来了
欧对华风机零部件发双反 欧盟委员会正式发布公告,应本土风能产业协会申请,决定对原产于中国 的风力发电机塔筒及关键结构件发起反倾销与反补贴立案调查。
上坡的时候连踩刹che,下车的时候一脚踩断
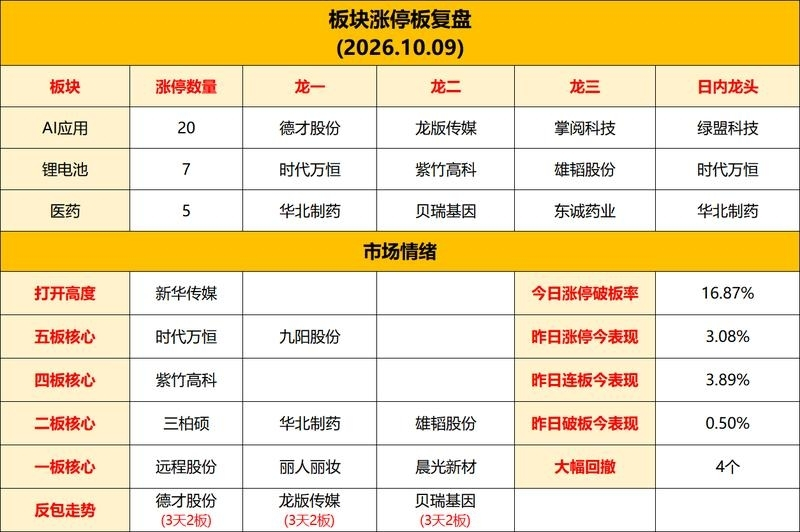
【上午板块梳理】 一,盘面最强主线:锂电池活跃 二,连板结构梳理:
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
📑 ✅收购 KFM Kingdom,有望助力立讯精密拓展面向头部云服务商客户的人工智能基础设施相关产品。 🤝结合另一项潜在收购,我们认为两笔交易在战略层面均与立讯精密扩张人工智能基础设施业务方向相契合,可以支撑该业务板块的长期增长目标。
TIM材料,技术升级明确,大陆厂商加速突围 我们认为随着芯片功耗持续提升,TIM材料是当前AI散热产业链中升级方向明确、技术路线变化显著的细分环节,建议关注芯片TIM向高端方案切换,及高端TIM应用场景扩容带来的机会。 单相冷板优化边际效用逐渐递减,TIM升级为影响系统散热效率的关键环节。AIDC芯片功耗持续提升,Chiplet、2.5D/3D封装及HBM堆叠进一步增加热源密度、局部热点及封装内部传热路径。单相冷板当前仍为主流散热路线,TIM材料在散热系统中的热阻占比随着功率密度提升不断增加,有望成为冷板之后的新的散热瓶颈,在散热系统中重要性逐步提升。
- 作者:思想者
- 时间:2026-10-09 13:03
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 1
- 音频文件:【摩根士丹利】“新经济”板块热点前瞻:'台积电前瞻,阿里巴巴最新动态,网易-软件与碳化硅' 261009.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
【创新药旗手】复宏汉霖HLX37启动一线NSCLC头对头注册!II/III期合计1618例头对头K药+化疗标准疗法,IO 2.0矩阵浮出水面【支持东吴医药朱国广团队】 [礼物] 【事件】 10月8日,复宏汉霖在ClinicalTrials注册HLX37(PD-L1×VEGF双抗)联合化疗一线治疗晚期NSCLC的随机三盲II/III期研究(NCT07865910),对照臂为K药+化疗,全试验累计1618例(II期180+III期1438)——国产PD-L1/VEGF双抗在NSCLC一线最大规模头对头注册。 [玫瑰]试验概览
紫江企业:穿越周期的饮料包装龙头,低估值高股息,兼具多维向上期权 [强] 26H1包装收入同比增长9%,经营性利润同比增长25%,其中饮料包装、纸塑包装分别同比增长11.0%、5.5%。销量维度,26H1 Pet瓶及瓶坯、饮料OEM、塑料防盗盖、皇冠盖、彩色纸包装印刷分别同比增长20%、22%、15%、6%、27% [庆祝]公司在原有可口百事统一等核心饮料包装客户基础上,开拓东鹏等高增客户,及调味品、日化、牛奶等新领域,为喜茶、果子熟了等新锐玩家提供饮料OEM代工服务;规模效应及成本优势明显, 前期双寡头格局下,竞争对手珠海中富持续亏损、收入下滑,公司…
📑 📈伴随着 Muse 的用户持续增长,累计下载量超过 660 万,日活跃用户达到 180 万,并且已经连续 16 天位居应用商店下载榜第一位,我们认为元宇宙平台公司(Meta)正在把握自身的先发优势。 💰基于我们主要围绕交易维度开展的线上细分赛道渗透率分析,我们判断 Muse 在成熟阶段有望创造。
🤔我们看好铜、黄金以及焦煤。 🧡 📉在近期股价回调之后,我们认为中国铜相关公司迎来买入时机,尤其是大宗商品本身基本面表现强劲。 📊基本面依旧具备支撑;全球矿山供应持续不及预期。
【开源医疗】可孚医疗:核心产品线增长态势良好,多款新品梯度上市,成长空间巨大 [玫瑰]事件:10月9日,可孚医疗盘中大涨,A股涨幅逾9%,港股 想看更多请加V:xian20210130 大涨15% 多款新品上市
【广发建筑 耿鹏智团队】 山东路桥 近期连续大涨超20%,大股东增持彰显信心,在手订单充足业绩有望稳健,继续强推! 增持: 9月23日,公司公告,控股股东山东高速集团及其一致行动人山东高速投资控股拟合计增持公司股份(目前合计持股比例为55.98%),增持总金额不低于4.5亿元且不超过9亿元,按照9月23日收盘价计算,增持金额占比约为5.64%-11.28%。 基本面: 26H1,公司新签合同498.4亿元,同比增长1.20%;在手订单1246亿元,同比增长15.1%,上半年公司收入及业绩均出现下滑,但新签订单保持增长,此外,目前公司在手订单充裕,支撑公…
Anthropic加码医疗临床平台,大模型竞争开启“数据入口与场景”新纪元【东北计算机】 [太阳]9月Anthropic宣布,与美国现象级AI医疗平台OpenEvidence达成合作,提供AI驱动的临床决策支持服务。OpenEvidence凭借早期布局积累了数千万条临床咨询数据建立起差异化优势,仅8月单月,美国临床医生对OpenEvidence的调用量就达4200万次,已经服务超过40%的美国医师,覆盖全美超1万家医院及医疗中心。这个动作意味着, Anthropic开始大力加码医疗场景, 大模型从实验室向医疗诊疗场景布局,里程碑信号。 [礼物]核心逻辑…
安井食品更新推荐:提价落地顺利传导成本,基本面稳健,把握低位超额收益机会 1️⃣基本面更新: 新一轮提价落地,有效对冲成本压力。据渠道最新反馈,公司已于10月1日针对旗下部分鱼糜类产品完成价格调整,通过上调经销价、收缩促销力度的方式落地涨价动作。本次提价核心驱动为鱼糜等核心原材料价格持续上行、行业货源供给偏紧。目前公司第一轮提价已顺利落地,后续有望持续有序推进价格传导,有效缓解原材料涨价带来的盈利压力,修复整体盈利能力。 2️⃣供应链优势凸显,龙头壁垒持续强化:今年受厄尔尼诺气候影响,俄罗斯、美国、日本等核心产区鱼糜产量大幅下滑,全球鱼糜原料供给收缩、…
油运周期周谈:关键矛盾再迎向上驱动,扩大贴水刺激货盘 [玫瑰]假期原油&成品油运价保持上行,海峡石油出口恢复战前水平,运力损失增加叠加需求支撑,假期后运价或进一步上行。VLCC需求开始外溢,苏伊士运价大幅增长,暗航和STS活动持续活跃一方面推动霍尔木兹海峡原油出口快速回升,VLCC有效运力损失螺旋上升,货盘的大量增长和有限的可用船舶清单推动VLCC运价持续上行并进一步反馈到期租市场上。随着海峡袭船频率的增长,船舶维修时长增加,进一步放大运力损失,运价或进一步上行。 [玫瑰]扩大贴水刺激货盘,STS转运成为当下主要交货方式,货盘的大量增长与有效运力的持续…
影视公司AI内容布局及重点项目梳理【中信传媒】 我们持续看好Q4 AI影视行情,针对市场关注较多的 影视公司AI内容布局、业务进展及重点项目储备进行了梳理。整体来看,各家公司正向内容生产、IP开发及平台发行拓展,内容形态覆盖漫剧、真人剧和电影,并逐步向中长篇及精品内容延伸。 博纳影业《》定档10月23日,捷成股份AI网络电影《》也计划于10月上线。项目储备方面,芒果超媒布局超20部精品中长剧,博纳影业正在制作多部AI电影,华策影视、上海电影、捷成股份等亦推进多类型AI内容项目,具体详见上图。
当前必选消费赚什么钱?风格+预期+个股阿尔法的钱 风格:防御+刚需+高股息+低估值(低位) 预期:内需走弱博弈预期
化工复盘:本轮景气与历次有何不同? ⭐二十年内共四轮代表性的景气,化工周期为何通常持续两年左右? 回溯历史上四轮景气上行,核心来自需求改善与供给扩张滞后形成的阶段性供需错配。行业盈利改善后,资本开支加速、新增产能逐步释放,推动景气繁荣走向供给过剩,形成较为典型的周期轮动,而化工项目从筹划、审批到建设投产通常需要约2-3年的时间。
各位领导,补充一下: 网传欧盟委员会正式发布公告,应本土风能产业协会申请,决定对原产于中国的风机、塔筒、关键结构件发起反倾销与反补贴立案调查。 这个网传的段子,目前没有正式公告原文对应,且表述与2020年的旧消息几乎完全相同,应该是不实的。
百胜中国:又一个击球点 核心结论: 百胜中国是当前消费板块"高资本回报+业绩确定性+低估避险"的极佳配置标的——在行业普遍同店负增长的环境下,公司是少数能同时兑现"同店稳定+利润率扩张+15亿美元资本回报",是交易不拥挤的优质确定性龙头,当下估值基本是历史最低点。
🧧算力投产的时间约束:SOFC产业化加速启航【SOFC深度报告 | 中泰电新】 #全球AI军备竞赛驱动算力资本开支高增,电力可得性成为AIDC建设的首要瓶颈。全球人工智能高速发展,科技巨头围绕算力展开军备 竞赛,数据中心资本开支大幅攀升,电力需求随之激增;但美国电网老化、并网排队与输电扩容缓慢,叠加大型发电设备交付周期持续
若羽臣:关注短期超跌机会,看好斐萃新品放量+奥伦纳素调整成效! [玫瑰]近期股价调整,我们认为主要以下原因: 1、港股IPO获证监会备案
【国泰海通食饮】推荐宝立食品!价值低估,BC亮点纷呈 1.提份额+扩渠道,B端主业超额增速显著。归功于公司深耕连锁餐饮渠道带来的研发能力及业内口碑的“滚雪球效应”,公司持续在百胜中国、达美乐及麦当劳等重点客户体系当中提份额,同时持续渗透入山姆、盒马等新型商超渠道,在此驱动下,2026H1公司2B业务收入增速达到19%,显著领先餐饮大盘。展望未来,在连锁餐饮渗透率持续提升以及新型商超持续扩容的大背景下,公司依托于日益提升的研发能力以及综合服务能力的增强,有望实现中长期超额收益。 2.2C空刻定位升级,场景、人群持续扩充。自2024年开始,空刻品牌定位全面…
🌸【中金机械】固态电池:政策加码,低位轮动 🌸自9.28日工信部等七部门引发《》后,新型电池、固态电池板块迎来底部反弹行情,我们认为政策催化与筹码结构共同反应,类似于前期散热板块反弹,考虑到后续催化仍较多,板块逐渐进入重点观察期。我们梳理催化如下: 💎1)9.28日,工信部等七部门印发《》:2030年全固态“初步实现规模化应用”,大篇幅鼓励固态电池和钠电池等新技术,明确要求2030年固态电池实现初步规模化 。9月1日起锂电池征2%消费税,2027年升至4%,固态电池和钠离子电池免税至2028年底。
调整即是机会!🔥【中泰医药祝嘉琦、崔少煜】持续重点推荐创新产业链、景气持续验证、AI4S驱动估值重塑、积极把握新一轮研发生产扩张周期! 🚀 需求端持续向好、AI4S投入持续加大、行业高景气有望持续。①10月7日,丹纳赫和 Biohub 分别公布自建AI实验室计划与 18 亿美元投入 AI 生物数据基础设施建设;②国家主席近期对美国进行国事访问。其间两国元首达成八点成果共识,其中提到双方同意构建“基于尊重、公平、对等的中美建设性战略稳定关系”,我们预计地缘博弈悲观预期有望持续改善;③多家海外产业链公司业绩展望持续乐观, 赛默飞世尔科技 2026年收入指引…
[红包]【开源中小盘】联检科技:稀缺检测转型平台再落一子,控股华周智能布局 机器视觉 [烟花]联检科技拟现金不超3.25亿元控股华周智能,战略切入机器视觉硬科技 近期,公司签署《》,拟以现金收购华周智能42.41%股权并向其增资取得15.10%股权,合计持股51.10%,通过本次收购公司或#切入高端检测仪器装备领域,以机器视觉硬科技卡位打开第二增长曲线。我们看好公司作为从传统建工向综合检测平台转型的稀缺标的,外延并购驱动成长路径清晰,预计2026-2028年归母净利润分别为0.36/0.62/0.82亿元,同比增长67.3%/71.5%/32.4%,当…
致欧科技推荐更新 [太阳]动销更新 我们预计公司9月动销延续此前良好趋势,26Q3收入增速有望超30%,GMV增速更快,经营净利率与26Q2接近,若不考虑汇兑损失则利润增速有望快于营收,经营趋势良好。
【东财医药唐爱金团队】当前重点推荐“低估值+账上现金多+回购”的健康消费——“互联网电商平台+家用品牌器械” [庆祝]京东健康26H1业绩稳健兑现:收入408.9亿元(yoy+15.9%),Non-IFRS经营利润34.8亿元(yoy+40.3%)、经营利润率同比提升1.5pct至8.5%;"产品+AI+服务"健康管理闭环跑通。 [玫瑰] 家用品牌器械中报高增,平台流量与出海共振。①可孚医疗26H1营收20.7亿元(yoy+38.5%),呼吸支持+166.9%、综合毛利率提升至55.9%,海外收入同比约+117%;②瑞迈特海外收入占比约60%(同比+3…
【华创机械】Q3绩优股重点推荐:工业气体龙头杭氧股份、空分出海龙头福斯达🚀 杭氧股份:液体零售量价齐升、电子大宗打开成长空间! 公司近两年新投项目较多,26H1零售气销量超200万吨,同比增长25%+; Q3液氧、液氮、液氩全国均价分别同比-2.5%、+6.1%、+183.9%, 预计气价上涨将带来可观的利润弹性!据经销商反馈,受此前长假影响氩气价格9月中有所回落, 但节后首日已再次成交积极,乐观看待后续气价恢复并维持高位。公司此前中标合肥电子大宗气体业务, 目前合肥电子气体公司已成立,公司有望复刻此前在深冷设备、工业级气体运营的成功,电子大宗打开成长…
【中信互联网】阿里巴巴FY2027Q2业绩前瞻:云业务量利双升,全栈AI加速闭环 [红包] 报告链接: 小程序://研究服务/9hJgpCBOYx7OD8k [太阳] 业绩前瞻:利润同比大幅修复。我们预计FY2027Q2集团收入2,727亿元(同比+10%),增长主要由云与即时零售带动;经调整EBITA 293亿元(同比+216%),margin 10.8%;Non-GAAP净利润247亿元(同比+138%)。同比改善主要源于即时零售减亏,环比改善来自云利润率上行及AI实验室与应用亏损收窄。8月完成约800亿港元配售后资金较为充裕。
【大金重工】欧盟此前对于来自中国的风电塔筒一直有关税,今年12月17日到期,到期后可能取消,若取消则是利好!跟管桩没有关系!公司上午盘中被错杀,中长期坚定看好,短期机构普遍反馈涨太快或者担心Q3业绩,可择时操作。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
这轮的电池算是新的节前启动,中军国//轩//高//科昨天小反包,今日低开走低。但是高位人气强,日内出现了新中军天//赐//材//料,给板块续了新强度。电池也是带动指数修复的板块。 市场科技是流动性出了问题,早盘想要引领修复的宏//昌//电//子,一波拉升之后就没有做多资金了,然后从高点8%——>水下负7%。 昨天抗跌的pcb,今日领跌。
a股的刹车,也被yi脚踩断了 【盘面】a股的脊梁骨,类似尊界的刹车,也被一脚踩断了。各种趋势增强,导致无序波动越来越大。向上巨难,向下无限。这让我想起我shi弟的遭遇,在美股随便押注,就赚了几十倍;在a股认真坚持定投7年,还亏了30%。 如此大规模的烧掉老百姓财富,为啥呢?
#浪潮信息:90亿元定增预案获股东会审议通过、抢占超节点先机 #定增扩展超节点产能、建设国产GPU适配中心等 ✔10月8日:公司2026年第一次临时股东会审议通过《向特定对象发行A股股票等议案》
天孚通信:股权激励设定利润高增目标彰显长期发展信心,无源高景气度叠加CPO技术趋势利好公司发展 [太阳]10月8日,公司推出2026年限制性股票激励计划,拟向激励对象授予的股票期权数量总计为227.69万股,授予价119.5元/股,激励对象共计745人,包括在公司(含子公司)任职的董事、高级管理人员、核心技术(业务)人员(包括外籍员工)。 [太阳]业绩考核目标:以2025年净利润为基数,2027净利润目标增长率不低于150%,对应50.45亿元;2028年净利润增长率不低于400%,对应100.9亿元;2029年净利润目标增长率不低于700%,对应16…
恒力重工(松发股份)今日调整点评 点评: 公司今日股价调整主要受市场情绪影响而非基本面影响,近期行业船价和订单延续强劲趋势,公司生产节奏保持良好,我们持续看好下半年公司业绩加速释放。 公司产能扩张顺利: 三期造船产能26年6月正式投产,同时大三期预计再扩120台发动机产能,预计年底前扩产完成,扩张后公司拥有约300台发动机产能,预计100台外售,对应100亿元收入。同时根据龙的传人公众号相关信息披露,公司四期产能第一步扩张预计建设2个大型船坞,每个船坞大概145m×1298m,每个船坞可同时建造6艘超大型集装箱船,我们假设每年出坞3.5次,测算两个船坞…
⭐️【国金商社】小菜园国庆数据速递 国庆假期7天小结: 1)接待客流超270万人次,同比增长24%; 翻台率强劲,由 去年同期的5.1进一步提升至5.8。
美国军用PCB自主并不影响商用,重视回调布局机会【东吴机械】 👉美国PCBAA提出军工供应链全面剔除中国PCB产品的核心诉求 近期,美国印刷电路板协会(PCBAA)正式向美国政府及国防部施压,明确提出军工供应链全面剔除中国PCB产品的核心诉求,美国设定2027年1月1日为军工供应链全面剔除相关国家PCB产品的最后截止日期。 此诉求并非突发事件,早在9月就已提出, 并且仅聚焦于国防军工PCB供应链。
[红包] 美国爆发 1991 年以来最严重麻疹疫情! 核心催化:美国麻疹疫情持续扩散,2026 年全美病例已超 3800 例,为 80-90 年代后新高,麻疹被动免疫预防需求受关注。 💡投资亮点:
昨天已经杀出了一定级别的恐慌,今天/正常修复,但是开盘继续走低。 科技昨天pcb逆势,光器件领跌,今日光器件有承接,pcb反而补跌。 AI科技需要强信号的中阳线才行。
核心事实(真) PCBAA( 想看更多请加V:xian20210130 美国印刷电路板协会),2026 年 9 月 9 日发布公开声明,向美国国防部、国会施压,反对推迟执行 PCB 禁令,要求严格守住 2027?01?01 的生效时间,不能放水留漏洞The Printe...。 法律源头:美国 2021、2022 财年《》NDAA,写入美国法典 10 U.S.C. §4873:2027 年 1 月 1 日起,国防部禁止采购 “受管控国家”(中国、俄、伊、朝)的 “受管控 PCB”GovInfo。
【盘面】惨烈,生态问题总爆发了。今天也没fa操作了。熬着了。 只能面对了
【锂电材料】海科新源:全球电解液溶剂龙头,VC高景气驱动盈利弹性释放 ● 行业层面:储能需求爆发叠加供给出清,电解液材料进入量价齐升周期。 储能电池对高性能溶剂及VC添加剂的需求持续增长,行业新增产能释放趋于理性,核心产品供需格局改善。10月8日VC现货报价维持23.5万元/吨,较一个月前上涨约4.4%,景气度处于较高水平。 ● 公司层面:全球碳酸酯溶剂龙头,规模优势与产业链一体化壁垒突出。 公司布局DMC、EC、EMC、DEC、PC全系列溶剂,拥有全球领先的生产规模,2026年上半年碳酸酯系列产量42.27万吨,产能利用率109.26%。同时拥有VC…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
研报
百亿基金经理洞察-20261007.pdf
- 文档:打开文档
- 来源:打开来源 百亿基金经理洞察-20261007.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
【板块】一步错,步步都错。a股的容错空间太小了。昨天有幸出来的,那就忍着吧。安心工作,有shen么决策,也等到下周再说
科技弱,资金抱团于题材 一个农业 一个mRNA/创新药
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
巴克莱——中国汽车行业洞察与欧盟监管更新(主要内容翻译) 报告总体立场:巴克莱对欧盟汽车行业维持负面评级,其负面判断主要基于中国因素。 核心三大问题
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
【橡胶价格大涨 超60家轮胎企业集体涨价】 今年以来,橡胶价格持续走高,截至10月8日收盘,上海期货交易所橡胶主力合约价格为每吨20145元,年内累计涨幅超28%,处于9年以来的高位。轮胎是天然橡胶最大的下游产品,橡胶原料价格的上涨,直接影响轮胎行业的成本和收益。据统计,9月以来,已有60余家轮胎企业集中发布了70多份涨价函,覆盖全钢胎、半钢胎、工程胎等全品类,调价幅度普遍在2%到5%。得益于国产新能源车海外市场的持续拓展,轮胎行业正聚焦高端配套市场,通过提升产品价值、构筑技术壁垒,对冲原料成本变化的不确定性。 (央视财经)
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
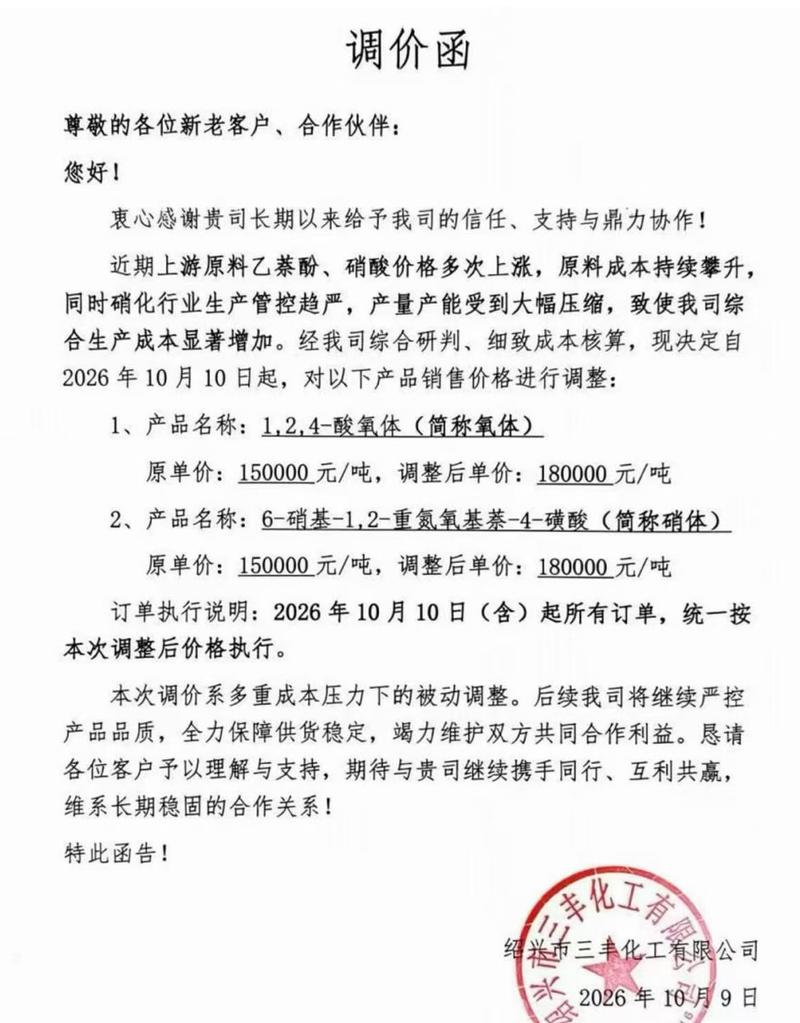
野村——拓荆科技(688072.SS):CVD、ALD与3D集成领域的冉冉新星(主要内容总结) 报告日期:2026年10月7日 评级:首次覆盖,给予买入(Buy)评级,目标价人民币913元(基于2027年预测销售额的20倍EV/Sales,因销售增速更快、市场份额领先及PECVD技术优势而高于本土同业)。
大摩——阿里巴巴 2027财年二季度前瞻(主要内容翻译) 报告日期:2026年10月8日 报告标题观点:云业务加速 + 电商韧性 = 盈利上修。
伯恩斯坦——宁德时代三季度业绩前瞻(主要内容总结) 报告名称:CATL: 3Q Preview – Fundamentals vs Expectations(基本面与预期之辨) 日期:2026年10月8日,作者 Neil Beveridge
工信部发布新型电池发展十五五规划,全固态电池有望于30年产业化【东吴机械】 👉事件:9月29日,工业和信息化部等7部门28日联合印发《》, 规划提出到2030年将实现全固态电池初步实现规模化应用,其中长寿命锂电池循环寿命达到15000次,全固态电池产业化在即。 👉国内外固态发展共振,固态电池有望加速产业化。①国内:宁德时代、比亚迪、清陶等电池厂商全固态中试线陆续投产并持续迭代,目标2030年实现产业化。应用端来看终端路试&电池龙头中试逐步落地,宝马、奇瑞等车企接连启动路试,商业化进展超预期。②海外:锚定27年开始特殊应用场景产业化,三星SDI计划27年…
海科新源:全球电解液溶剂龙头,VC高景气驱动盈利弹性释放 ● 行业层面:储能需求爆发叠加供给出清,电解液材料进入量价齐升周期。 储能电池对高性能溶剂及VC添加剂的需求持续增长,行业新增产能释放趋于理性,核心产品供需格局改善。10月8日VC现货报价维持23.5万元/吨,较一个月前上涨约4.4%,景气度处于较高水平。 ● 公司层面:全球碳酸酯溶剂龙头,规模优势与产业链一体化壁垒突出。 公司布局DMC、EC、EMC、DEC、PC全系列溶剂,拥有全球领先的生产规模,2026年上半年碳酸酯系列产量42.27万吨,产能利用率109.26%。同时拥有VC等高附加值添…
【盘面】没啥可看可说的了,该涨的时hou,没有资金支持,最后一批有信仰的接盘了,也是挨打。所以,没有赚钱效应,就没有热情; 银行和石化涨的再好,也拉不起要走熊的市场。那些都是表面文章,跟普通散户没有关系的。 open AI的收入数据,也不用去说了,披露口径不同而已,并不是500亿和700亿的那么大的差别。但对情绪打击很大。下跌的时候,任何看空都是对的。 工作吧。
开盘,科技开盘继续调整,修复都没有,依然很弱。 -- 今天早盘杀跌,可能形成最后调整。关键看修复力度
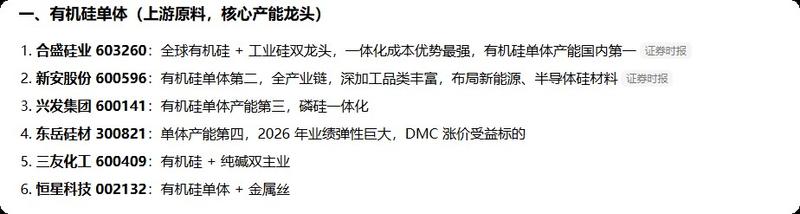
兴发集团:有机硅单体产能第三, 东岳硅材300821:单体产能第四,
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
厄尔尼诺影响高粱供给---高粱减产传导至白酒价格 成本端:高粱是清香型、酱香型及兼香型白酒的核心原料,东北高粱占全国种植面积的42%左右,是茅台、汾酒等头部酒企的优选原料。原料成本占白酒生产成本的35%–45%,高粱涨价会直接推高酒企成本。 传导链条:价格传导并非即时,而是通过“原料采购—基酒生产—成品灌装”三阶段逐级传导。
风电近况更新:持续关注风电底部机会 Rubin量产叠加新型电池政策落地,保持乐观 航运市场近况解读与展望 首发公众号:思维纪要社 e%3Dnote%26_time%3D1791477827316
假期归来看有色 战略金属如何选择? 食品饮料双节观点更新
碳化硅SiC行业更新 散热材料专题汇报:TIM材料、陶瓷基板、金刚石 《》到《》,AI内容走到何种程度?
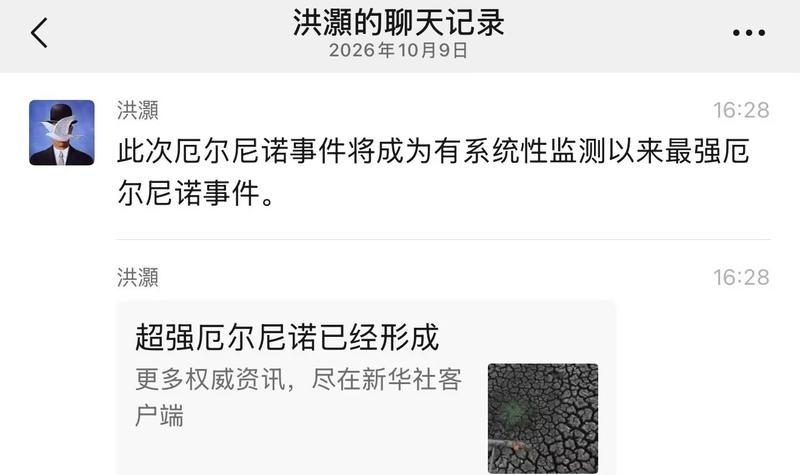
医美终端景气度专家交流 如何看待节后猪价及板块投资机会? 超强厄尔尼诺:强在哪里,涨在何处?
【苹果智能家居】10月13日新品发布会正式官宣,家庭AI入口迎来重磅催化,重点关注力合微、泰凌微! 苹果正式官宣,智能家居迎来历史性升级。 10月8日,苹果宣布将于10月13日举办主题为“Welcome home”的新品活动。市场预期将发布首款AI智能家居中枢HomePad、新一代HomePod mini及Apple TV,并可能展示与LG合作的智能家居产品。我们认为,苹果有望将AI战略从手机延伸至家庭场景,推动智能家居由单品智能向AI统一控制平台升级,打开万物互联芯片的长期成长空间。 力合微(688589):全球首家Matter认证PLC网桥,苹果全…
高盛中国早盘简报 GS CHINA OPEN|2026-10-09 07:37 一、市场情绪 长假后首个交易日 A 股遭遇大幅抛售。资金流向显示市场持续从成长股轮动转向防御板块:
【盘前1010】PH解盘追踪 上证指数增强ETF鹏华下周一12号开售认购代码562713! 1、美股昨晚盘中跳水,主要是有关OprnAI营收最新报道不达预期的消息加剧市场对AI产业预期修正,A股又提前预期了。市场也有好消息,晚间伊朗外长声称谈判仍在继续,特朗普也表态中选之前不会袭击伊朗,冷处理下等待下一步谈判契机,油价涨幅收窄,还是稍微缓和下悲观情绪。另外,30年美债拍卖需求稳健,改善了市场情绪,美债收益率下行,美联储沃勒也觉得加息不必连续进行,市场还是预期在12月再加息,那么对于明年3月后的拐点可能还是有希望的。法国国债风波发酵,这也是接下来的一个不…
【板块]化工股里,我比较看好: 1氨纶方向的: 华峰化学,昨天说过逻辑了;
📰 💡由于科技公司争相建设更快速的 AI 数据中心,。 💡该公司与竞争对手 Coherent Corp. 在今年早些时候共同获得了 Nvidia Corp.(英伟达)20 亿美元的投资。Lumentum 供应先进的磷化铟器件,这些器件有助于实现高速云计算和数据传输。
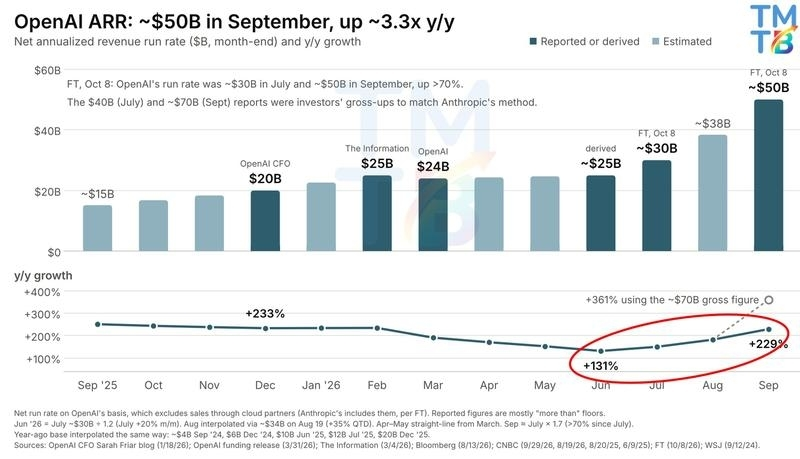
OpenAI ARR 变化如何看待?(1009)@华泰计算机 近期 OpenAI 年化收入(ARR)从此前报道的约 700 亿美元下修至约 500 亿美元,主要源于统计口径差异。9 月底 Axios 报道的 700 亿美元是包含云渠道收入的扩大口径;10 月 8 日 FT 披露的 500 亿美元则是 OpenAI 自身采用的净口径。此次调整并不意味着实际业务下滑,OpenAI 净口径 ARR 仍从 7 月约 300 亿美元增长至 9 月约 500 亿美元,两个月增长超 70%。Anthropic 则将 AWS、Google Cloud 等渠道收入计入…
聚焦超强阿尔法![福][福][福]特别是近期业绩和订单可能大幅超预期的! 1、松发股份:船舶超强阿尔法,订单和业绩将持续超预期 2、华通线缆:新兴业务有望打开空间,不仅仅是非洲电解铝,有望“老登”变“小登”
📑 📌Summit Therapeutics(SMMT)/ 康方生物(Akeso)的伊沃西单抗(Ivonescimab,简称 Ivo)在一线鳞状非小细胞肺癌(1L SQ NSCLC)中的全球三期临床试验数据预计将于公布。 📌该试验结果是 PD (L) 1×VEGF 双抗赛道的关键催化剂,核心意义在于,同时中国生物科技对外授权(out-licensing)的加速步伐亦提升了市场关注度。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420 420
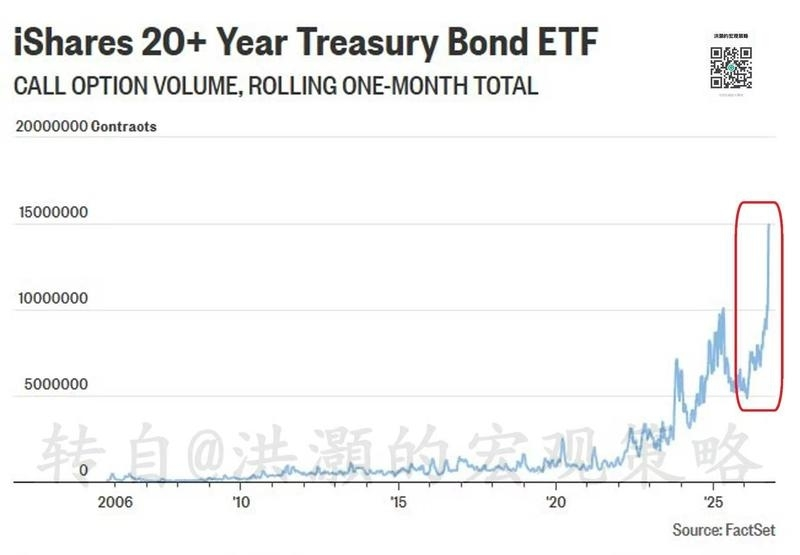
领导好,更新今天的盘前必读内容,昨晚市场情绪急转谨慎。 外围美伊冲突预期升温、国际油价大涨,AI融资与光通信出现扰动信号,电池、资产重组、消费主线产业催化明确。以下为今日投研要点。 一、高热度共识 电池
【国金金属|铜】自由港与艾芬豪 Q3产量环比恢复,成本仍有压力20261008 [礼物]自由港:三季度产量符合预期,Grasberg复产基本进入短期平台。2026Q3公司铜产量约37.6万吨,同比-9.0%、环比+5.6%;铜销量约34.0万吨,环比+5.6%;黄金产量23万盎司,环比+19.8%。黄金销量预计10万盎司,较原指引16万盎司下降,主要系印尼约6万盎司精炼金销售递延至Q4。受黄金副产品抵扣减少影响,Q3铜单位净现金成本预计约2.10美元/磅,环比Q2的1.97美元/磅上升约6.6%,该口径不含事故相关闲置设施及修复费用。 [礼物]复产方面…
[红包]【申万美护】上美股份(02145HK)近况更新:第7轮股权激励授予,累计回购过亿,多品牌落地 [玫瑰]H股大额回购+柔性RSU激励,侧重人才绑定。 2026年内截至10月7日,公司累计回购625.37万股H股,合计1.36亿港元,回购价格区间20.5‑22.5港元,股份作为库存股不予注销,主要承接员工激励。10月8日,公司公告第七轮RSU向2名普通雇员授予4.96万份,占总股本0.02%,每份对价1元,授予当日即刻归属;考核上一财年个人绩效≥90分。 [礼物]韩束3.0:完成从单爆品到全品类品牌升级。红蛮腰累计销量超1900万套,白蛮腰、紫金玻…
2026年伟大的“总额转净额”恐慌:OpenAI 的 ARR 用两张图表呈现,以及悲观与乐观的视角 悲观视角:人们原本以为 700 亿美元是净收入,而感知到的美元基准现在下调了约 25–30%。OpenAI 在 8 月和 9 月新增了约 200 亿美元的 ARR,而不是约 300 亿美元。上半年也比人们预期的疲软。净收入运行率从 2 月到 6 月维持在约 240–250 亿美元,到 6 月同比增速下滑至约 130% y/y,比 2025 年 12 月略有放缓。这为 YE26/YE27 净 ARR 目标以及估值提供了更低的起点,也影响了资助 OAI 计算…
图片预览:
420 420
🇨🇳 GRIP · 首推Q3绩优股、出海链 🚀强调板块内需基本盘稳增向好, 首推强现实、低估值品种! 睿创微纳,全球领先物理AI端侧多维感知芯片、无人机出海配套龙头,27年18X;
【国泰海通电新徐强团队】储能数据库更新:9 月采招翻倍 9月储能采招翻倍。根据寻熵研究院,2026年9月国内储能市场共计完成了22.0GW/73.7GWh采招订单,同比+88%/121%。其中储能系统和含设备的EPC总承包规模合计22.0GW/69.7GWh,同比增长84%。1-9月总采招规模为483.3GWh,yoy+58.4%. 价格微降。2小时储能系统平均报价为0.611元/Wh,环比下降11.7%。4小时储能系统平均报价为0.531元/Wh,与上月均价持平。2小储能EPC平均报价为0.971元/Wh,环比-15%。4小时储能EPC平均报价为0.…
【中信科技】2026年10月投资策略:RSI加速,四条线索布局Q4科技 想看更多请加V:xian20210130 行情 🎯 市场判断:与2022年高通胀与激进加息周期、估值与盈利同步下修不同,虽然9月美联储与日本央行相继加息,但近期美国经济活动、AI资本开支与科技龙头盈利仍保持韧性,本轮全球科技股调整主要体现为估值收缩而非盈利下修,未来EPS和现金流仍是市场定价主线,尽管美国长债利率屡创新高,在EPS支撑下美股科技也已率先实现新高。 📊 业绩兑现:算力产业“CapEx→ROIC→EPS”的传导已得到初步验证,2027~2028年资本开支增长将支撑算力链…
BABA 26年9月季度PRE Update 云 --收入:增速超50%,外部收入增长更快;明年保持50%+增速
领导好~更新推荐下【海博思创】 公司Q3业绩同环比延续较好增速/全年业绩具备支撑,对中期需求保持信心,有望随业绩释放迎来悲观预期修复机会! 公司经营 1、全年出货目标不变,Q2末库存均有对应项目,预计Q3基本完成出货(预计Q3同环比延续较好增速)。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
【华创交运|深度】圆通速递:“反内卷”或成“新常态”,快递业谁将胜出?AI+生态+出海,三重低估——大物流时代系列研究(三十四) 我们认为电商快递行业“反内卷”或成为“新常态”,而圆通从份额到单票净利的相对优势提升最为显著。 我们认为市场极低PE估值下,存在明显的三重低估:
【AIGC|从AI电影到AI游戏均可期】 1、AI电影端,10月23日《》AI电影将登陆院线,原生科幻电影项目《计划外:广寒行动》,已于2026年4月通过国家电影局立项备案,目前已开机,进入制作阶段,有望撬动AI电影热度。 【可关注AIGC电影/剧集/国漫板块 博纳影业、儒意电影、芒果超媒、华策影视、奥飞娱乐、上海电影等】
众生药业:RAY1225减重III期达到主要终点,双周制剂有望强化差异化竞争力 【核心观点】众生药业10月8日公告,RAY1225注射液(倍尔泊肽)减重III期REBUILDING-2研究达到主要终点,9 mg组每两周给药一次、治疗52周体重下降22.24%。我们认为,本次结果进一步验证了RAY1225兼具减重效果与低频给药的产品定位,为上市申报提供关键临床支持。结合此前与齐鲁制药达成的国内商业化合作,公司已形成研发与商业化协同路径,后续注册推进、降糖III期读出及海外合作值得关注。 【52周减重22.24%,过半参与者实现减重20%以上】REBUIL…
芒果超媒:AI剧《》战天宫篇收视率创新高 关注股价调整带来的布局机会 10月4日起,芒果超媒首部AIGC长剧《》第一季6-10集·战天宫篇开播,由修正药业独家冠名。实时收视获酷云及欢网同时段省级卫视双网第一,10月4日直播收视率达0.3518%(前5集收视率峰值为0.345%),10月4-7日每日播放量分别为0.2/0.3/0.2/0.5亿。截至10月7日,全网传播已超40亿次,《》集结篇将陆续播出。 后续AI剧Pipeline: 8月底以来,已上线《》(AIGC毛绒潮玩动画)、《永恒:辛追的一生》(复原西汉历史,全网传播总量1.45亿次,多平台热搜上…
梅花庄:最近一段时间,看到大家心态稳定,老梅感到无比欣慰,毕竟现在圈外很多股民都开始爆仓了,这足以证明大家的进步: 当然,任何的市场波动都是有人欢喜、有人忧; 我也知道,也有少数同学,尤其是新同学,由于学习时间短,不够杀伐果断,因此撤离得并不及时,进而导致收益不理想;
伯恩斯坦——宁德时代(300750.CH / 3750.HK):三季度业绩前瞻——基本面与预期之辨 伯恩斯坦对宁德时代三季度业绩进行前瞻。尽管股价自峰值回落30%,但基本面与预期之间出现显著背离。我们预计三季度营收同比增长45%至1511亿元人民币,净利润229亿元(同比增长23%)。然而,市场担忧集中于储能(ESS)2027年增速放缓、二线电池厂竞争加剧以及市场份额流失。我们认为这些担忧过度,当前估值(A股远期市盈率约10倍,剔除现金及投资后仅8倍)已隐含"无增长"预期,而公司2026年盈利增速仍达30%,未来五年营收复合增长率有望维持20%至30%…
梅花庄:扬杰科技的这个业绩预告还算不错; 由于披露的业绩区间是20%-40%,而中报披露的是28%,因此判断不出是否业绩加速; 但是总的来说,应该还不错,原因有2点:
中国超大规模云服务商如何看待 OCS 上个月,我参加了在北京举办的 2026 开放数据中心大会 (ODX) 上的 OCS 论坛。 该论坛有来自 H3C、华为、快手、小红书 等公司的网络架构师和工程师的演讲。
大摩——生物制药行业(北美) ——HARMONi-3能否唱响“东学西渐”的和谐之音? Summit Therapeutics(SMMT)/ 康方生物(Akeso)的伊沃西单抗(Ivonescimab,简称Ivo)在一线鳞状非小细胞肺癌(1L SQ NSCLC)中的全球三期临床试验HARMONi-3(H3)数据预计将于2026年四季度公布。该 readout 是PD(L)1×VEGF双抗赛道的关键催化剂,核心意义在于验证中国临床数据向全球人群的外推性(translatability),同时中国生物科技对外授权(out-licensing)的加速步伐亦提升…
TickerTrends 最新的 ARR 跟踪数据显示,OpenAI 的年化收入运行率为504.4 亿美元,Anthropic 的年化收入运行率为768 亿美元。 OpenAI 的月环比增长了13.4%,而 Anthropic 的增长为1.8%。
巴克莱——中国路演深度复盘——中国汽车行业洞察与欧盟监管更新 基于九月中国实地调研及近期欧盟贸易政策演变,巴克莱对中国汽车产业竞争格局、出口动能及监管风险进行深度拆解。核心结论偏负面:中国本土市场量价齐跌,出口成为核心利润引擎,而欧盟贸易防御工具(配额、最低进口价、工业加速法案)构成短期上行催化剂,但中长期难以逆转中国OEM的份额侵蚀。巴克莱维持欧洲汽车及零部件行业“负面”评级。 五大核心结论
摩根大通——首次覆盖宇树科技(Unitree),下调汇川技术、埃斯顿、优必选评级——机会何在? 一、 核心预测:大幅上调全球及中国人形机器人出货预期 摩根大通显著上调了全球及中国人形机器人的出货量预测,认为行业正迎来爆发期:
【10月9日盘前策略思路】 市场情绪周期定位:试错阶段 昨天三大指数回调,深证和创业板指数继续创新低,但是属于加速调整的过程,理论上这里随时可以结束调整转向修复的。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
2026年伟大的“总额转净额”恐慌:OpenAI 的 ARR 用两张图表呈现,以及悲观与乐观的视角 悲观视角:人们原本以为 700 亿美元是净收入,而感知到的美元基准现在下调了约 25–30%。OpenAI 在 8 月和 9 月新增了约 200 亿美元的 ARR,而不是约 300 亿美元。上半年也比人们预期的疲软。净收入运行率从 2 月到 6 月维持在约 240–250 亿美元,到 6 月同比增速下滑至约 130% y/y,比 2025 年 12 月略有放缓。这为 YE26/YE27 净 ARR 目标以及估值提供了更低的起点,也影响了资助 OAI 计算…
我不会因为 OpenAI 的这个头条就立刻惊慌失措。 早前报道的 70B 美元之后,现在是 50B 美元,听起来像是巨大的失误。但这些数字的计算方式并不相同。 70B 美元的估计包括了投资者的调整,以使 OpenAI 的数字更能与 Anthropic 的相比较。50B 美元反映的是 OpenAI 自身的报告基础。
【1009 盘前】刚回来,稍微聊聊。 一 各位,我们目前稍显被动,主要原因是:1 在9月16日美联储加息落地之后,判断是国内大资金会逐渐动起来,所以加大了仓位; 2 从机构角度出发,优选了大盘科技龙头,市值较大。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
【广发建筑 耿鹏智团队】 博迈科 昨日大涨8%、后续订单持续释放,继续强推FPSO模块制造全球龙头📈📈 新签预计放量: 26M3公司与全球第一大FPSO总包商SBM签约3年长协,SBM已中标SEAP-I/II等项目,公司在途分包订单多、预计后续订单催化密集。9.29公告新签一艘FPSO模块制造/金额16-21亿元,订单落地兑现/价值量超预期!26年累计新签大单已达31-36亿元,超25年全年约21-27亿元。 后续保守预计仍有45亿订单待签约。 减值计提有望持续收窄: 因业主受制裁,公司暂时退出俄罗斯北极II项目,按账龄计提,2026年预计为计提高峰期…
【国联民生能源 周泰团队】广汇能源:26Q3利润超预期,煤炭量价同增,煤化工和LNG量减价增 🌹26Q1~Q3,公司预计归母净利润为27~28亿元,同比+167%~177%;预计扣非归母净利润为27.4~28.4亿元,同比+192%-203%。 26Q3,公司预计归母净利润为14.2~15.2亿元,同比+795%~858%,环比+36%~46%。
[太阳]【亚虹医药】APL-1702欧洲市场达成授权合作,IBD新药即将披露12周数据。 [玫瑰]与Theramex达成APL-1702欧洲及澳新地区独家授权协议。此次交易包含1500万美元首付款、1100万美元注册里程碑付款及后续商业化里程碑与销售提成,总金额超2.5亿美元。Theramex是一家全球领先的专科制药公司,专注女性健康业务,产品组合涵盖避孕、生育、绝经期管理、骨质疏松症及子宫健康领,总部位于伦敦,在50多个国家开展业务。 [玫瑰]APL-1702已于2026年3月在中国获批用于CIN2(子宫颈上皮内瘤变2级)治疗,并于同年2月获欧洲药监…
【天风建筑建材与新材料】联检科技301115:拟控股浙江华周,落子机器视觉装备端 10月8日晚,联检科技公告,拟以现金不超过3.25亿元,通过股权收购及增资入股方式,取得浙江华周智能装备有限公司51.10%股权。 浙江华周拥有200多项专利与软件著作权,是国家高新技术企业、浙江省专精特新中小企业。长期深耕机器视觉核心硬件、算法与整体方案,产品覆盖视觉光源、工业2D/3D相机、读码器、工业镜头、视觉控制器及自研软件SmartX,应用于缺陷检测、定位引导、精密测量、智能识别追溯,终端覆盖3C电子、新能源、汽车、半导体、智能物流、医疗设备等。
三峰环境:中标香港二期项目,设备技术Alpha成长加速【东吴环保】 #三峰公告签署香港综合废物管理设施第二期项目合约: 10月6日三峰和中建香港联营体签订项目合约。I·PARK2项目设计日处理生活垃圾6000吨,批出总价约219.5亿港币。项目采用NEC4+DBO(设计、建造、运营)模式,建造约54个月+运营期15年。 中国建筑国际披露中标香港I·PARK2总额约524亿港元: 中国建筑国际26年中报披露“本年持续中标大型工程项目,例如香港综合废物管理设施第二期(I.PARK2),总额约 524 亿港元”,524亿含建造224亿和运营300亿,#年均运…
联检科技:签订股权收购意向书,高端制造业务有望迈出第一步 [玫瑰]公司公告拟筹划通过现金收购+增资方式取得浙江华周51.1%股权,标的公司整体估值不超过5.4亿元,公司累计交易金额不超过3.25亿元。截至本公告披露日,本次交易尚未完成前期尽调及审计评估工作。具体事宜尚待进一步协商、推进和落实。 [太阳]标的公司主营机器视觉硬件业务,2025年收入1.3亿元,净利润150万元,2026年增长较快,2026H1收入1.2亿元,净利润2632万元,对应年化净利润5400万元左右及整体10x PE左右估值。我们认为联检科技与标的公司有良好协同效应:1)机器视觉…
珠宝龙头专家交流要点 9月中国内地线下店(直营+加盟)总销售同比下滑约小个位数,同店增长约中个位数 国庆10.1-10.7总销售同比下滑19%,同店下滑15%。国庆期间表观同比较弱主要因为:1)去年9月末宣布10月底一口价涨价,叠加金价快速上涨,一口价产品价格倒挂,加盟商加大囤货力度(尤其大克重摆件)带动销售异常高基数;2)2026年金价处于下跌态势,利好克重黄金消费,但一口价黄金占比大幅下降,而2025年同期业绩主要由一口价产品贡献(2025年10月克重黄金占比仅46%,2026年同期提升至75%左右)。
【中金互联网】阿里巴巴:云收入及利润持续高增,加速贡献正向现金流 [太阳]预测2QFY27非通用会计准则归母净利润高于一致预期 我们预计阿里巴巴2QFY27(3Q26)收入同增9.8%至2,721亿元,调整EBITA 303亿元,非通用会计准则归母净利润272亿元,预测利润高于一致预期系AI Labs与应用减亏和电商超预期。
【中信证券前瞻】谷歌Gemini agent发布速评:企业级通用智能体落地,谷歌下场AI办公入口之争 【事件概览】 10月8日,谷歌云在Gemini at Work 2026上发布Gemini agent,定位企业通用智能体,目前处于私有预览阶段,后续将向部分Workspace Business及Enterprise套餐客户开放。主要看点:1)单一入口:用户下达目标而非指令,覆盖问答、知识工作、媒体生成与编码,可调度子智能体并行或串行执行数小时至数天的任务;2)多模型路由:按任务匹配Gemini或Claude模型,后续支持更多闭源及开源模型;3)跨平台…
【中信证券前瞻】隔夜美股半导体硬件波动点评:OpenAI ARR噪音+持续的宏观压力 ----------------------- 市场表现:周四美股科技股出现明显下跌,纳斯达克100 -1.4%,半导体跌幅居前,SOX -3.4%,软、硬件之间的跷跷板效应再次出现,IGV.ETF 微跌-0.3%。就市场单日表现而言,除了宏观压力延续(长端债券收益率、油价等)之外,《》关于OpenAI 9月500亿美元ARR的报报道成为市场下跌的主要导火索。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
VC:散单和大客户价格持续向上,锂电反弹过程值得重点关注的盈利弹性品种! 1)回顾Q3: 根据SMM,9月中旬VC散单平均价已经升至23.9万元,最高市场价格达到25万元;最令市场关注的若干大客户,绝大多数按照月度报价,B厂部分按照季度报价,整体价格随行就市,绝大多数大客户月度报价是散单价格的9成以上,因此Q3 VC厂商平均含税出货价格预计在16万-20万/吨级别,单位盈利8-11万元/吨。 2)展望Q4: VC短流程工艺不成熟、安全生产导向下的定期检修,均使得产业供给处于极度紧平衡状态,VC厂商库存持续处于1-2周低位水平,如Q4旺盛需求催生阶段性补…
集运:需求加速增长,业绩即将爆发 [烟花]需求高增长,运价在高位。 9月韩国出口增长84%、中国台湾61%、越南39%,增速再度大幅上升,支撑9月淡季集运运价维持高位。7月中旬以来,10-12月期货合约价格上涨50%、80%、85%,Q4运价预期大幅上升。 海外经济复苏带动需求。8月美国商品进口增速28%,从7月的15%大幅跃升。原因是商品销售增速10%左右,带动补库存。 美日韩商品进口增速25%左右、欧美日韩制造业PMI在54左右,经济复苏带动集运需求增长。
【国泰海通环保徐强团队】航煤高位叠加需求兑现,关注SAF资源端投资机会 国际航煤高位运行、欧洲SAF需求兑现 截至2026年10月2日当周,欧洲传统航煤均价1546美元/吨,同比上涨115%。根据EASA,2025年欧盟SAF供应量达110万吨,占航空燃料供应量2.8%,超过2%的法定要求。传统航煤价格高位与强制掺混需求兑现共同支撑SAF产业快速发展。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
扬杰科技:26Q3业绩预告优秀,再验证功率高景气! 公司披露三季度业绩预告: 26Q1~3:归母净利 首发公众号:思维纪要社 润实现11.68~13.63亿元,同比+20.0~40.0%。扣非归母净利润11.74亿元~13.68亿元,同比+30.6%~52.2%
【国泰海通计算机】行云科技:2026Q3单季归母净利2.28亿元-2.78亿元,扭亏为盈 公司发布2026年前三季度业绩预告:2026Q1-Q3归母净利润盈利2.4亿元-2.9亿元,上年同期亏损7232.30万元;扣非净利润盈利2.45亿元-2.95亿元,上年同期亏损7823.63万元,实现扭亏为盈。2026Q3单季归母净利润2.28亿元-2.78亿元(上年同期亏损7420.00万元),扣非净利润2.38亿元-2.88亿元,单季扭亏为盈。 业绩变动主要系AI算力基础设施市场需求持续旺盛,公司算力业务尤其是服务器销售业务实现爆发式增长,成为驱动公司营业收…
- 作者:思想者
- 时间:2026-10-09 08:45
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 2
- 音频文件:《不止追星》.mp3
《我住长江尾》.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
- 作者:思想者
- 时间:2026-10-09 08:43
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 1,文档 2
- 音频文件:中邮证券_10月十大金股 261008.mp3
详情页仍未获取到全文。原始列表正文可能被截断。
研报
中邮证券_10月十大金股 261008_导读.docx
中邮证券_10月十大金股 261008_原文.docx
详情页仍未获取到全文。原始列表正文可能被截断。
研报
GS-中国生物科技考察之行要点总结.pdf
- 文档:打开文档
- 来源:打开来源 GS-中国生物科技考察之行要点总结.pdf
GS-中国宏观展望:阻力最小路径-20261002.pdf
GS-中国房地产周报-第39周-:成交量回落-先行指标走弱;京沪公布8·28改革实施细...-20260929.pdf
GS-中国每周市场速览-20261003.pdf
- 文档:打开文档
- 来源:打开来源 GS-中国每周市场速览-20261003.pdf
GS-中国经济展望——阻力最小的路径.pdf
- 文档:打开文档
- 来源:打开来源 GS-中国经济展望——阻力最小的路径.pdf
GS-中国经济活动与政策追踪_Goldman Sachs-China Economic Activity and Policy Tracker:Sep 25-20260925.pdf
- 文档:打开文档
- 来源:打开来源 GS-中国经济活动与政策追踪_Goldman Sachs-China Economic Activity and Policy Tracker:Sep 25-20260925.pdf
GS-中国经济活动与政策追踪:10月2日-20261002.pdf
GS-中美华盛顿峰会:表面气氛缓和,深层矛盾悬而未决.pdf
guide-to-the-markets-asia.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
JPM-可口可乐(KO.US):欧洲非交易路演及全明星会议反馈纪要.pdf
HSBC-中国AI基础设施——AI算力热潮惠及算力租赁与基础设施软件供应商.pdf
JPM-半导体-技术材料行业核心股票推荐-20260928.pdf
JPM-存储市场更新:MU 4QFY26业绩启示;订单讨论延至2031年-紧缺延续至20...-20261001.pdf
JPM-广汽集团(601238):国企改革与产业整合的关键一步.pdf
JPM-抵押贷款补贴出台:善意信号-但力度低于预期-20260929.pdf
JPM-散户雷达:9 月 30 日 —— 市场情绪低迷,TLT 持仓创纪录倾斜 Retail Radar Sep 30 – Weak Sentiment, Record Tilt to TLT.pdf
- 文档:打开文档
- 来源:打开来源 JPM-散户雷达:9 月 30 日 —— 市场情绪低迷,TLT 持仓创纪录倾斜 Retail Radar Sep 30 – Weak Sentiment, Record Tilt to TLT.pdf
JPM-美光科技 F4Q26(8 月季度)前瞻:预计凭借持续的涨价势头再度超预期上调指引;特种存储覆盖有望大幅提升;重点关注 12 月 9 日后资本回报框架;评级增持 Micron Technology F4Q26 (Aug-Qtr) Preview Expect Another Beat-and-Raise on Continued Pricing Momentum; Material Step-Up in SCA Covera....pdf
- 文档:打开文档
- 来源:打开来源 JPM-美光科技 F4Q26(8 月季度)前瞻:预计凭借持续的涨价势头再度超预期上调指引;特种存储覆盖有望大幅提升;重点关注 12 月 9 日后资本回报框架;评级增持 Micron Technology F4Q26 (Aug-Qtr) Preview Expect Another Beat-and-Raise on Continued Pricing Momentum; Material Step-Up in SCA Covera....pdf
JPM-黄金区间震荡展现韧性-等待利率转向-20261005.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
JPM-亚太科技追踪:人形机器人、AI服务器与存储-20260929.pdf
JPM-台积电(2330.TW):预期三季度业绩强劲、四季度指引健康且产能爬坡加速——目标价上调至3300新台币.pdf
JPM-商汤-0020.HK-基础设施是核心,部署与多模态将提供上行空间;首次覆盖,给予“增持”评级-20260924.pdf
JPM-四种刺激情景与股票筛选-20260929.pdf
JPM-已计入但未交付——石油快评-20261007.pdf
JPM-市场见顶信号框架:七维度跟踪与择时策略-20261005.pdf
JPM-纬创资通(3231.TW)——NVL72驱动下半年上行;VR200定价条款改善;维持增持.pdf
JPM-纬颖科技(6669.TW)——AI服务器从四季度接棒;通用服务器上行周期完好.pdf
JPM-迅策_H-3317.HK-企业AI部署创造新增长池;首次覆盖,给予“增持”评级-20260924.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
JPM-硬件与网络设备行业:2026年美国全明星大会要点总结.pdf
JPM-中国房地产——决策层研究稳楼市政策;上海发布828政策细则.pdf
JPM-中国房地产:当局研究稳定楼市政策;上海发布828新政细则-20260928.pdf
JPM-中国电池与材料:铜箔供应紧张随涨价缓解;十月产量展望.pdf
JPM-宇树科技-A(688836):从演示走向部署——智能机器人时代的价值重估;首次覆盖予以“减持”评级.pdf
JPM-宇树首次覆盖减持评级-汇川-埃斯顿-优必选下调评级——机会在哪-20261006.pdf
JPM-资金流与流动性:股票存在脆弱性 Flows & Liquidity Equity vulnerabilities.pdf
MS-10月TFT-LCD面板价格展望:电视、显示器与笔电环比持平-20261005.pdf
MS-8月光纤及光纤连接器贸易统计-20260929.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
MS-Bloom Energy 公司|北美:投资者会议要点 Bloom Energy Corp. North America Investor Meeting Takeaways.pdf
- 文档:打开文档
- 来源:打开来源 MS-Bloom Energy 公司|北美:投资者会议要点 Bloom Energy Corp. North America Investor Meeting Takeaways.pdf
MS-CoreWeave|北美:全互联大会要点:展示完整 AI 堆栈的广度 CoreWeave North America Fully Connected Conference Takeaways Showcasing the Breadth of the Full AI Stack.pdf
- 文档:打开文档
- 来源:打开来源 MS-CoreWeave|北美:全互联大会要点:展示完整 AI 堆栈的广度 CoreWeave North America Fully Connected Conference Takeaways Showcasing the Breadth of the Full AI Stack.pdf
MS-ECOC 后续跟踪:各公司要点_投资者反馈 Telecom & Networking Equipment North America ECOC Follow-Up Company Specific Takeaways_Investor Feedback.pdf
- 文档:打开文档
- 来源:打开来源 MS-ECOC 后续跟踪:各公司要点_投资者反馈 Telecom & Networking Equipment North America ECOC Follow-Up Company Specific Takeaways_Investor Feedback.pdf
MS-AI 融资现状:只是暂停,并非回调 The State of AI Financing A Pause, Not a Pullback.pdf
MS-AI生态系统如何应对内存瓶颈-20261005.pdf
MS-A股情绪进一步回落至2024年7月水平-20261001.pdf
MS-CCL行业:Rogers投资者日的启示-20261002.pdf
MS-FCC可能在3.2T做出限制.pdf
- 文档:打开文档
- 来源:打开来源 MS-FCC可能在3.2T做出限制.pdf
MS-Meta 平台公司 北美:23 天思考… 投资者重点问题与我们的解答 Meta Platforms Inc North America 23 Days of Musing...Top Investor Questions and Our Answers.pdf
- 文档:打开文档
- 来源:打开来源 MS-Meta 平台公司 北美:23 天思考… 投资者重点问题与我们的解答 Meta Platforms Inc North America 23 Days of Musing...Top Investor Questions and Our Answers.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
MS-MongoDB 公司|北美:尽管 CEO 换届带来不确定性,投资者日仍展现了强劲的未来增长前景 MongoDB Inc North America Despite the Fog of Another CEO Transition, Investor Day Showcases the Compelling Growth Story Ahead.pdf
- 文档:打开文档
- 来源:打开来源 MS-MongoDB 公司|北美:尽管 CEO 换届带来不确定性,投资者日仍展现了强劲的未来增长前景 MongoDB Inc North America Despite the Fog of Another CEO Transition, Investor Day Showcases the Compelling Growth Story Ahead.pdf
MS-MongoDB|北美:首席执行官 CJ Desai 任职不到一年后离任,Dev Ittycheria 回归担任临时首席执行官 MongoDB Inc North America CEO CJ Desai Departs After Less Than a Year; Dev Ittycheria Returns as Interim CEO.pdf
- 文档:打开文档
- 来源:打开来源 MS-MongoDB|北美:首席执行官 CJ Desai 任职不到一年后离任,Dev Ittycheria 回归担任临时首席执行官 MongoDB Inc North America CEO CJ Desai Departs After Less Than a Year; Dev Ittycheria Returns as Interim CEO.pdf
MS-Shopify|北美:仍未见买家后悔 —— 评估 Muse 之后的三项智能体相关争议 Shopify Inc North America Still No Buyers' Remorse - Assessing Three Agentic Debates Post Muse.pdf
- 文档:打开文档
- 来源:打开来源 MS-Shopify|北美:仍未见买家后悔 —— 评估 Muse 之后的三项智能体相关争议 Shopify Inc North America Still No Buyers' Remorse - Assessing Three Agentic Debates Post Muse.pdf
MS-SpaceX|北美:SPCX 股价 159 美元,估值便宜且更便宜 SpaceX North America SPCX $159 Cheap and Getting Cheaper.pdf
- 文档:打开文档
- 来源:打开来源 MS-SpaceX|北美:SPCX 股价 159 美元,估值便宜且更便宜 SpaceX North America SPCX $159 Cheap and Getting Cheaper.pdf
MS-SpaceX|北美:不止 SpaceX,名称背后有何含义 SpaceX North America Not Just SpaceX, What’s in a Name?.pdf
- 文档:打开文档
- 来源:打开来源 MS-SpaceX|北美:不止 SpaceX,名称背后有何含义 SpaceX North America Not Just SpaceX, What’s in a Name?.pdf
MS-半导体:AI生态系统如何绕开内存瓶颈?.pdf
MS-半导体|北美:AI 生态系统如何绕过内存瓶颈? Semiconductors North America How can the AI ecosystem work around memory bottlenecks?.pdf
- 文档:打开文档
- 来源:打开来源 MS-半导体|北美:AI 生态系统如何绕过内存瓶颈? Semiconductors North America How can the AI ecosystem work around memory bottlenecks?.pdf
MS-按揭补贴政策远低于市场预期-20260929.pdf
MS-按揭补贴:覆盖有限-销售支撑有限-20261001.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
MS-代工厂蓝图:台积电3Q26业绩预览;联电2027初步利好-20261006.pdf
MS-北美半导体周报:美光预览 Semiconductors North America Weekly:MU Preview.pdf
MS-半导体设备-日本:亚洲投资者路演反馈-20261004.pdf
MS-半导体|北美:周报:SPE 盈利观点与 8 月 SIA 数据 Semiconductors North America Weekly SPE Earnings Thoughts & August SIA.pdf
- 文档:打开文档
- 来源:打开来源 MS-半导体|北美:周报:SPE 盈利观点与 8 月 SIA 数据 Semiconductors North America Weekly SPE Earnings Thoughts & August SIA.pdf
MS-大中华区半导体|亚太地区:更正:晶圆厂整体规划:台积电 26 年 3 季度业绩前瞻;联电 2027 年初步利好展望 Greater China Semiconductors Asia Pacific Correction The Foundry Floorplan TSMC 3Q26 Earnings Preview; UMC Preliminary 2027 Positives.pdf
- 文档:打开文档
- 来源:打开来源 MS-大中华区半导体|亚太地区:更正:晶圆厂整体规划:台积电 26 年 3 季度业绩前瞻;联电 2027 年初步利好展望 Greater China Semiconductors Asia Pacific Correction The Foundry Floorplan TSMC 3Q26 Earnings Preview; UMC Preliminary 2027 Positives.pdf
MS-大中华科技硬件:AI获利了结发生在3Q26;下一步如何-20261002.pdf
MS-大中华科技硬件:集成电源解决方案驱动长期需求-20261006.pdf
MS-大中华科技硬件|亚太:中国 NPO 技术的进一步创新 Greater China Technology Hardware Asia Pacific Further NPO Technology Innovation in China.pdf
- 文档:打开文档
- 来源:打开来源 MS-大中华科技硬件|亚太:中国 NPO 技术的进一步创新 Greater China Technology Hardware Asia Pacific Further NPO Technology Innovation in China.pdf
MS-电力短缺对半导体意味着什么-20261005.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
MS-康宁公司|北美:又一项长期协议为光业务增添新的增长动力 Corning Inc North America Another LTA Adds Strand of Strength to Optical Business.pdf
- 文档:打开文档
- 来源:打开来源 MS-康宁公司|北美:又一项长期协议为光业务增添新的增长动力 Corning Inc North America Another LTA Adds Strand of Strength to Optical Business.pdf
MS-拉姆研究公司|北美:GAA 的大赢家 Lam Research Corp North America The big GAA winner.pdf
MS-欧洲股票策略|欧洲:Muse_智能体 AI—— 颠覆、错位与监管 European Equity Strategy Europe MuseAgentic AI - Disruption, Dislocations & Regulation.pdf
- 文档:打开文档
- 来源:打开来源 MS-欧洲股票策略|欧洲:Muse_智能体 AI—— 颠覆、错位与监管 European Equity Strategy Europe MuseAgentic AI - Disruption, Dislocations & Regulation.pdf
MS-美光科技|北美:美光论证其长期向好逻辑 Micron Technology Inc North America Micron makes the case that it’s better for longer.pdf
- 文档:打开文档
- 来源:打开来源 MS-美光科技|北美:美光论证其长期向好逻辑 Micron Technology Inc North America Micron makes the case that it’s better for longer.pdf
MS-美国联邦通信委员会关于光收发器的潜在规定更有可能针对3.2T规格.pdf
MS-联发科|亚太:台积电 CoWoS 支持缓解联发科 2028 年 TPU 生产顾虑;维持超配 MediaTek Asia Pacific TSMC CoWoS support eases MediaTek's 2028 TPU production concerns; OW.pdf
- 文档:打开文档
- 来源:打开来源 MS-联发科|亚太:台积电 CoWoS 支持缓解联发科 2028 年 TPU 生产顾虑;维持超配 MediaTek Asia Pacific TSMC CoWoS support eases MediaTek's 2028 TPU production concerns; OW.pdf
MS-联发科|亚太:管理层明确 TPU 生产时间及台积电 CoWoS 支持;维持超配 MediaTek Asia Pacific Management Clarifies TPU production timing and TSMC's CoWoS Support; Reit OW.pdf
- 文档:打开文档
- 来源:打开来源 MS-联发科|亚太:管理层明确 TPU 生产时间及台积电 CoWoS 支持;维持超配 MediaTek Asia Pacific Management Clarifies TPU production timing and TSMC's CoWoS Support; Reit OW.pdf
MS-苹果公司:前景规划振奋但估值短期见顶 Apple, Inc. An Exciting Roadmap, But Tactically Full Valuation.pdf
- 文档:打开文档
- 来源:打开来源 MS-苹果公司:前景规划振奋但估值短期见顶 Apple, Inc. An Exciting Roadmap, But Tactically Full Valuation.pdf
MS-黄金周:房屋销售增长-二手市场领跑-20261007.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
MS-三星电子|亚太地区:不止存储芯片 Samsung Electronics Asia Pacific More Than Memory.pdf
MS-人形机器人:让机器人投入工作-20261006.pdf
MS-全球主题研究与美国半导体|北美:电力短缺对半导体意味着什么? Global Thematics & US Semiconductors North America What Does the Power Shortfall Mean for Semis?.pdf
- 文档:打开文档
- 来源:打开来源 MS-全球主题研究与美国半导体|北美:电力短缺对半导体意味着什么? Global Thematics & US Semiconductors North America What Does the Power Shortfall Mean for Semis?.pdf
MS-全球跨国企业中国情绪指数-2026二季度-:成本竞争力犹存-情绪小幅回升-20261001.pdf
MS-投资者演示文稿:大中华科技硬件|亚太地区:AI 获利兑现发生在 26 年第三季度,后续将如何发展? Investor Presentation Greater China Technology Hardware Asia Pacific AI Profit Taking Occurred in 3Q26; What’s Next?.pdf
- 文档:打开文档
- 来源:打开来源 MS-投资者演示文稿:大中华科技硬件|亚太地区:AI 获利兑现发生在 26 年第三季度,后续将如何发展? Investor Presentation Greater China Technology Hardware Asia Pacific AI Profit Taking Occurred in 3Q26; What’s Next?.pdf
MS-新思科技 北美:从叙事到落地 Synopsys Inc. North America From Narrative to Execution.pdf
MS-日本投资者演示文稿:半导体生产设备:SPE 行业展望 Investor Presentation Japan Semiconductor Production Equipment SPE Industry Outlook.pdf
- 文档:打开文档
- 来源:打开来源 MS-日本投资者演示文稿:半导体生产设备:SPE 行业展望 Investor Presentation Japan Semiconductor Production Equipment SPE Industry Outlook.pdf
MS-网络安全板块反馈:成本高昂,但不可或缺.pdf
MS-软件|北美:网络安全反馈:成本高昂但不可或缺 Software North America Cyber Feedback Expensive, But Necessary.pdf
- 文档:打开文档
- 来源:打开来源 MS-软件|北美:网络安全反馈:成本高昂但不可或缺 Software North America Cyber Feedback Expensive, But Necessary.pdf
详情页仍未获取到全文。原始列表正文可能被截断。
研报
MS-云栖大会要点与中国先进封装更新-20260928.pdf
MS-中国将如何深化其在全球供应链中的存在-20261001.pdf
MS-中国房地产:九月房价跌幅加速-先行指标走弱-20261004.pdf
MS-中国自由流动性与MSCI中国同比变化分析-20261004.pdf
MS-亚洲新兴市场股票策略|亚太地区:资金流向与仓位指引 Asia EM Equity Strategy Asia Pacific Flows & Positioning Guide.pdf
- 文档:打开文档
- 来源:打开来源 MS-亚洲新兴市场股票策略|亚太地区:资金流向与仓位指引 Asia EM Equity Strategy Asia Pacific Flows & Positioning Guide.pdf
MS-硬盘驱动器|北美:东芝消息后,我们的 HDD 调研反而更具信心 Hard Disk Drives North America Post-Toshiba News, Our HDD Checks Leave Us More Bullish, Not Less.pdf
- 文档:打开文档
- 来源:打开来源 MS-硬盘驱动器|北美:东芝消息后,我们的 HDD 调研反而更具信心 Hard Disk Drives North America Post-Toshiba News, Our HDD Checks Leave Us More Bullish, Not Less.pdf
MS-硬盘驱动器|北美:我们不必为东芝报告担忧,原因如下 Hard Disk Drives North America We're Not Losing Sleep Over The Toshiba Report. Here's Why.pdf
- 文档:打开文档
- 来源:打开来源 MS-硬盘驱动器|北美:我们不必为东芝报告担忧,原因如下 Hard Disk Drives North America We're Not Losing Sleep Over The Toshiba Report. Here's Why.pdf
MS-英伟达公司:重申首选评级,NDR 会议印证我们的乐观判断 NVIDIA Corp. Reinstating Top Pick as NDR supports our positive views.pdf
- 文档:打开文档
- 来源:打开来源 MS-英伟达公司:重申首选评级,NDR 会议印证我们的乐观判断 NVIDIA Corp. Reinstating Top Pick as NDR supports our positive views.pdf
MS-英伟达:重申首选标的,NDR路演强化积极观点.pdf
Citi维持小鹏汽车买入评级,目标价21.4美元(潜在涨幅123.4%)。核心观点:(1) 4Q26月销量目标6万辆,受益于Mona L05放量,L03产能10月突破2万;(2) 4Q海外销量有望超4万辆,海外营收占比超30%,海外GPM超20%,27E海外销量有望继续翻倍;(3) 人形机器人将于26年底量产,27Q2对外交付,定价对标GX车型,GPM远高于汽车业务;(4) Robotaxi将于4Q26在广州启动商业化运营,27E切换至Mona平台、BOM成本低于20万元的L4车辆;(5) 27E研发费用率有望明显下降,汽车和非机器人AI研发趋稳,机器…
UBS预计三季度GDP同比基本稳定在4.3%左右,假设9月工业和服务业活动增速出现反弹。8月底政府表态将加快既有项目支出节奏,但9月下旬推出的增量政策力度有限、时点偏晚,难以显著提振9月经济活动。零售销售受汽车销售疲弱拖累,消费补贴呈下行趋势。固投基本面有望从极低水平回升,但数据是否反映尚不明朗。7-8月贸易增速从高位回落部分受天气因素影响,9月随扰动消退有望环比改善。高油价推动PPI通胀上行,但食品价格回落抵消油价影响,CPI基本平稳。货币政策变量预计大体稳定。要实现全年4.5%的GDP目标仍需额外政策发力,但四季度仅需同比小幅加速10-20个基点,…
沃勒表示,若经济数据延续当前走势,他倾向认为美联储可能还需要两次25个基点的加息,使联邦基金利率升至4.25%—4.50%,但加息无需在连续会议上实施。他指出,劳动力市场走强、通胀压力具有持续性,加上中东冲突、人工智能建设可能推升科技消费品价格及新关税风险,使他对通胀回归2%目标的信心下降。尽管核心PCE通胀的三个月年化率已降至2.0%,他认为仍缺乏足够证据确认通胀进展可持续。因此,高盛继续预计12月加息25个基点,并下调12月暂停加息的可能性。 :如果经济数据大致符合预期,他预计还需要两次25个基点的加息,累计加息50个基点,对应联邦基金利率区间升至…
UBS Evidence Lab数据显示,iPhone 18 Pro在30多个地区的平均等待时间环比缩短约6天、同比缩短约5天,显示Pro需求存在下行风险;Pro Max环比大体稳定,同比仅缩短约1天。中国市场走势分化,Pro等待时间同比增加约1天,Pro Max则缩短约4天。Duo将于10月16日开启预购,预计将分流Pro Max需求。UBS未调整iPhone预测,并维持苹果中性评级及296美元目标价;现价高于目标价,估值、利润率与供应链压力限制上行空间。 **Pro需求信号偏弱:**iPhone 18 Pro平均等待时间环比缩短约6天,同比差距扩大…
【004】重组蛋白行业与可比公司深度分析.pdf 【003】生命科学服务行业和核心标的比较分析.pdf 【002】CXO行业商业模式和核心标的比较分析.pdf
【关于海外OpenAI营收低于预期的解读】 事件:据向投资者公开的财务文件消息,OpenAI在9月底向投资者披露,其当前年化营收规模已接近500亿美元,较上月末媒体报道的OpenAI近700亿美元的年化营收水平少约200亿美元。受此影响,昨晚美股存储、半导体板块下挫,费城半导体指数收跌3.39%,英/特/尔跌超5%。 报道称,这一差距主要源于会计方法不同,而非OpenAI业务存在200亿美元的缺口。Anthropic将通过AWS和Google Cloud等云服务合作伙伴产生的收入计入营收,而OpenAI并未如此处理。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
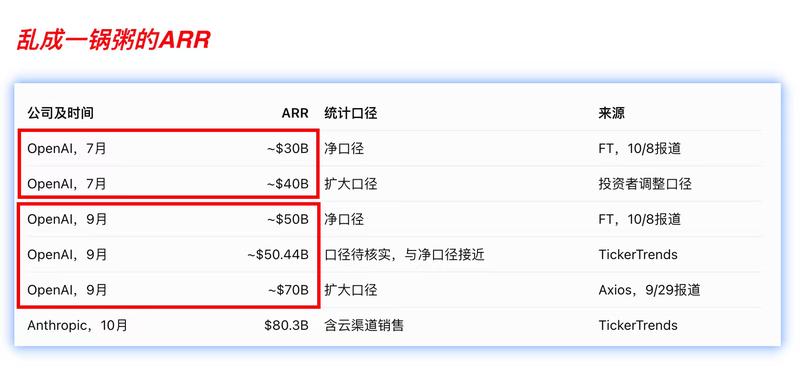
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420

详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
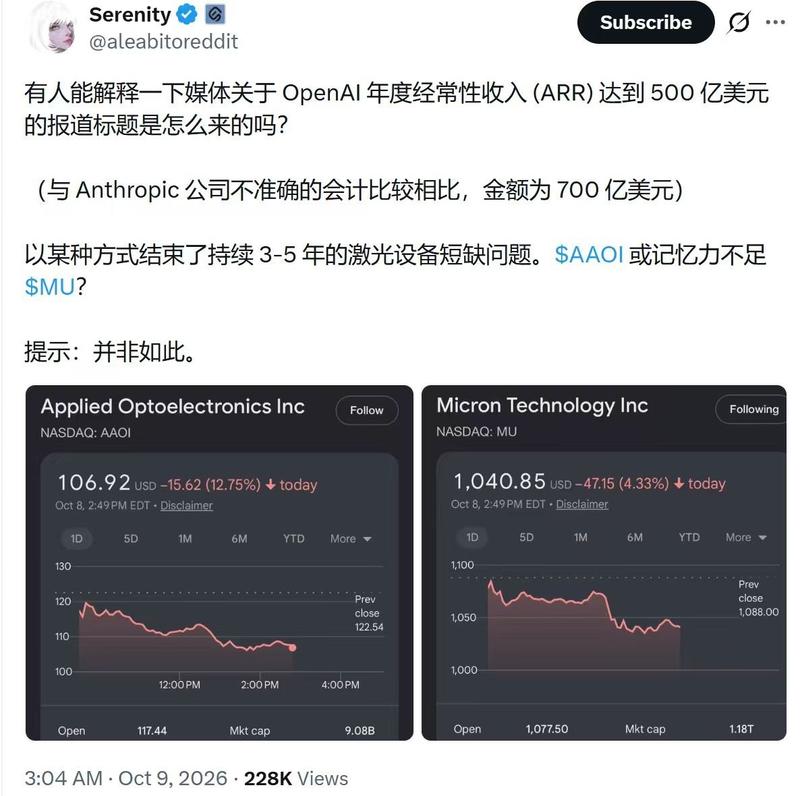
【专家】贴息效果尚未显现,展望二手房价或仍承压 核心结论:9 月百强操盘销售 2208 亿元、同比降 12.6%,降幅显著扩大;重点 50 城新房供应环比激增 97%、成交仅增 5%,供求比两年多来首度大于 1。国庆 25 城备案成交 85 万平方米、同比增 14.5%,但仍较 2024 年同期低 8.7%,人气先行、成交滞后。现房销售地方细则四城落地、购房贴息配套出台,但按揭渠道基本被卡死、贴息对高价城市近乎绝缘。十月仅结构性热度,新房短期无降价空间,二手房多数城市仍承压。 [發] ■ 市场基本盘:百强降幅扩大/供应脉冲放量/供求比破1
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420
【国联民生电子】鼎龙股份2026三季报预告发布:半导体材料多点放量,光刻胶导入加快 1️⃣前三季度利润高增:2026年前三季度公司预计归母净利润8.40-8.60亿元,同比增长61.72%-65.57%;扣非净利润7.80-8.00亿元,同比增长57.72%-61.77%。其中Q3归母净利润约3.10-3.30亿元,同比+49%-59%、环比+12%-19%;若剔除打印耗材终端业务出表影响,前三季度归母净利润同比增幅约73%。前三季度累计营收约29.15亿元,同比增长8%;Q3营收约9.90亿元,环比+9%。 2️⃣抛光垫、抛光液持续放量,锂电辅材并表…
📌市场情绪 📝长假节后复市,中国市场大幅下挫,资金流向数据同样显示 A 股资金持续从成长板块转向轮动行情,,医药板块资金双向流动。在 TMT 板块,隔夜有多条利好消息:1)多家中国 CPO 光模块供应商已就 FCC 相关关切作出回应;2)COL 终止定增方案;3)多家公司披露的三季度业绩前瞻数据好于预期。尽管 FCC 相关担忧有所缓解,但由于缺少催化因素,交易中国资产的广泛兴趣将持续偏弱。 📌新闻
📝图表情况相比本周初更加令人担忧: 📝1. 本周初,NVDA、TSM、AMD、LITE 均出现 52 周新高突破行情。。 📝2. INTC(附图)这类个股已经跌破三个月突破平台,ALAB、NBIS 走势与之类似。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
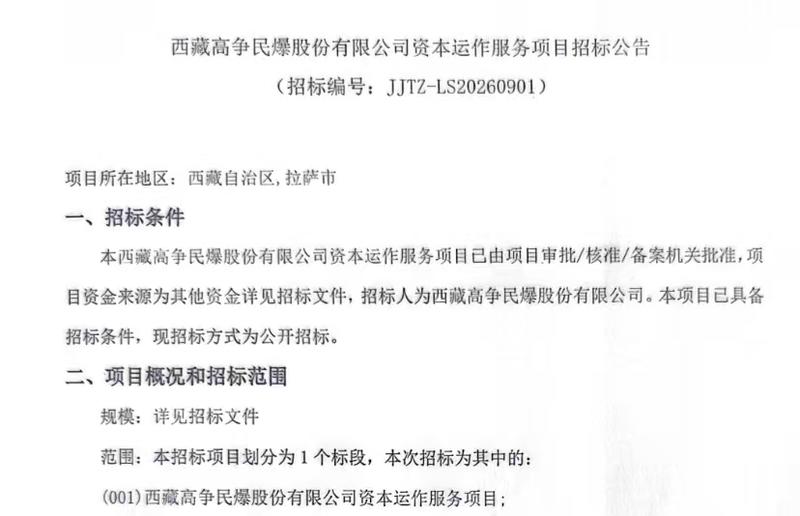
【10.8食饮板块增量更新】妙可蓝多发布2026Q3业绩快报:符合预期 收入端:26Q1-3/26Q3收入预计分别48.7/15.6亿元(同比+23.0%/12.4%)。Q1-3公司持续推出原制奶酪系列产品,C/B端业务继续保持高增长态势,同比均超20%增长;Q3收入增速环比略降速,或与淡季优化结构&非核心业务(液奶/贸易等)拖累有关。 盈利端:26Q1-3/26Q3归母净利润预计分别2.1/0.6亿元(同比+20.4%/40.9%);扣非归母净利润分别1.5/0.3亿元(同比+28.2%/89.1%)。26Q3公司归母净利率同比+0.8pct,盈利端…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
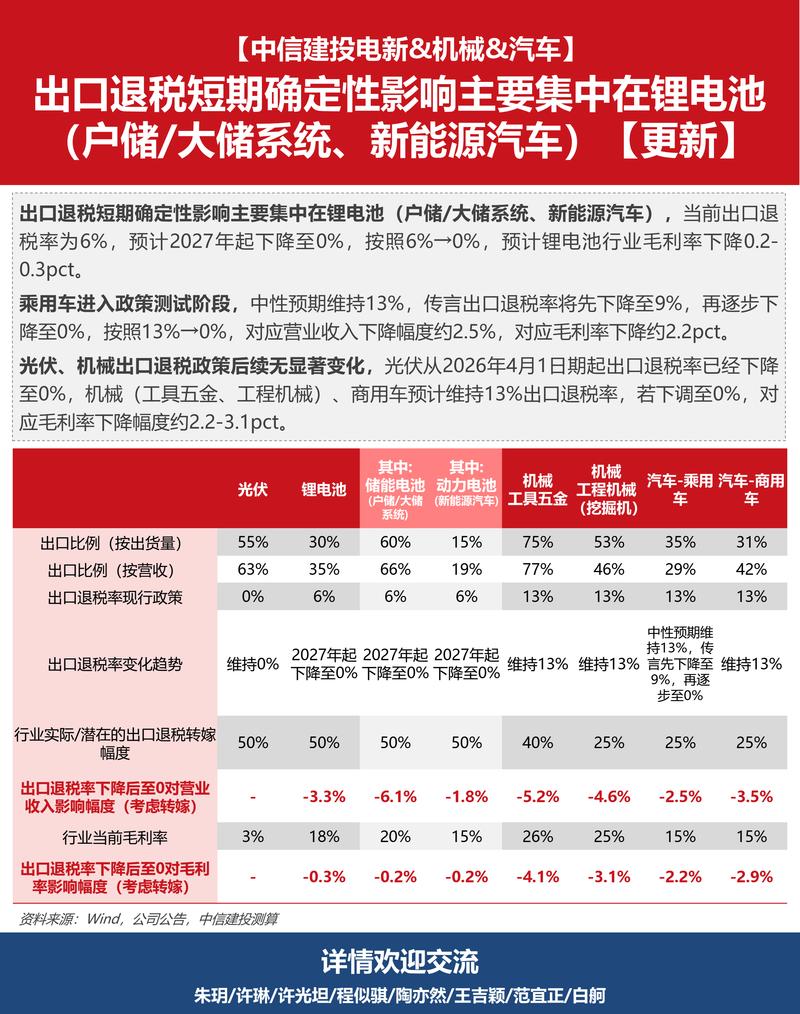
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
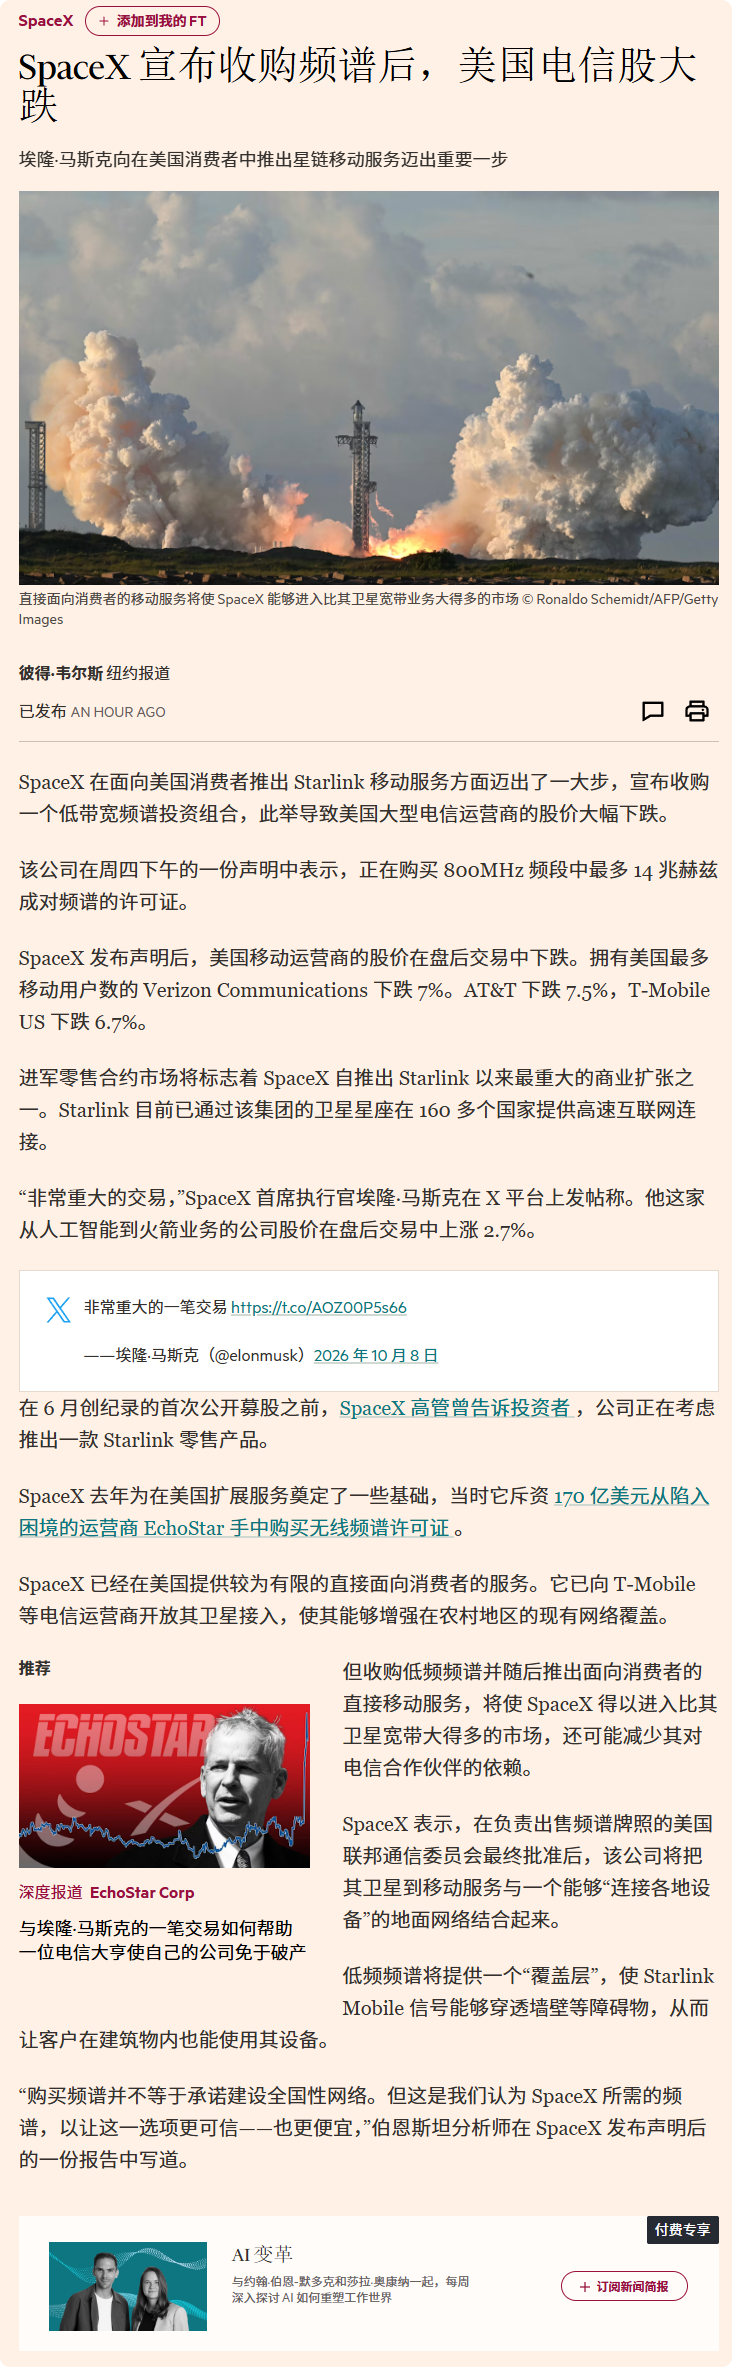
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
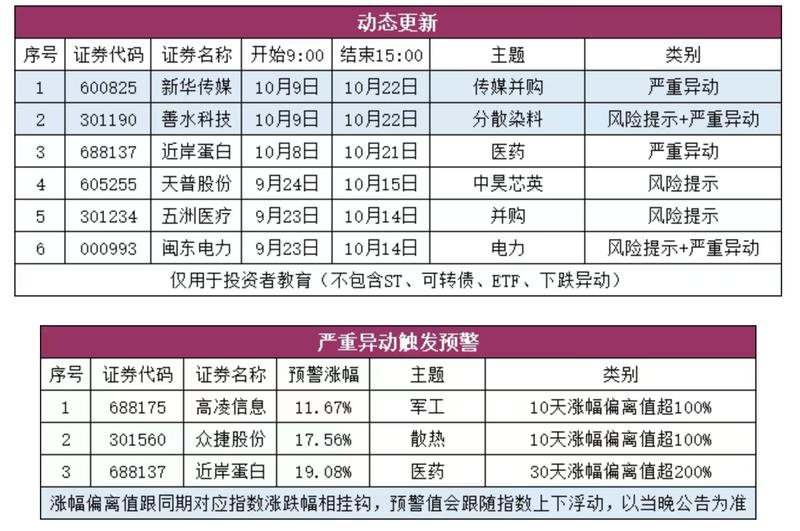
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
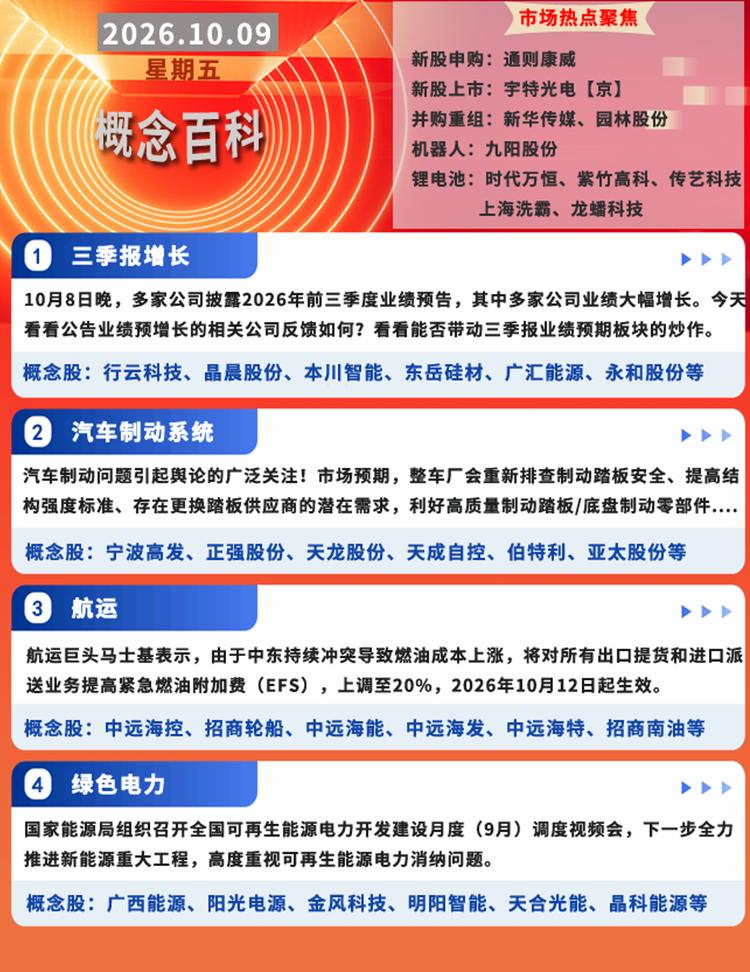
这一愿景的核心是利用近乎无限的太空资源——小行星采矿、轨道制造、太阳能卫星,以及多行星存在——从而突破地球有限经济的上限。
图片预览:
420
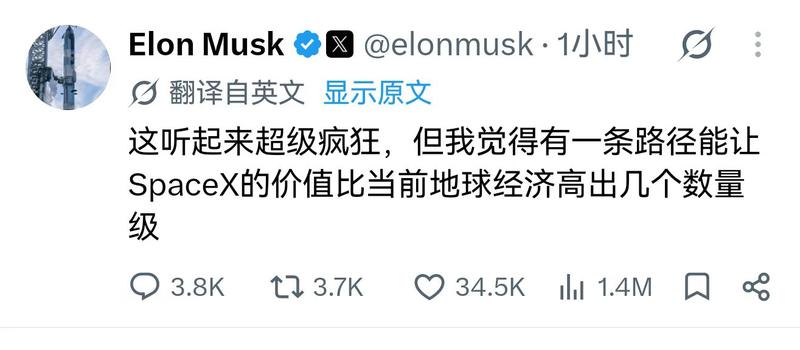
【尊界汽车发布情况说明:自首批车辆交付以来,在用户实际使用场景中,未发生制动踏板支架底座断裂故障】尊界汽车生产,尊界汽车的制动系统,按照高于国家标准(GB 21670 2025 / GB 7258 2026)、高于行业标准(QC/T 788 2018)的要求完成全流程开发与验证。自首批车辆交付以来,在用户实际使用场景中,未发生制动踏板支架底座断裂故障。 用户安全永远是第一优先级。即便是非标准的极端测试工况,仍希望为用户提供更高的安全冗余:尊界将进一步优化该部件设计,并为已交付用户提供免费升级选择。 同时,尊界将对相关部件的设计验证、试验边界与生产质量管…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
东山精密:相关政策传闻暂未对公司当期经营业绩产生影响 已提前布局多区域产能与多元化供应链方案 10月8日|东山精密发布投资者关系活动记录表公告,有投资者提问:市场上关于光芯片采购限制的相关传闻对公司有什么影响?东山精密表示,市场上提及的65%美国原产物料比例相关说法属于非官方市场传闻,并非监管机构正式发布生效的政策要求。公司光模块业务所用光芯片部分为自研自产,在光模块整体BOM成本中占比不超过10%,其余绝大多数物料采购可更好适配原产地比例要求,整体合规空间充足,未来也可通过供应链优化进一步满足相关要求,同时公司未来不排除在美国布局产能。 有投资者提问…
【广发非银】20261008新闻及公告整理 一、本日行情[红包]: 今日上证指数报3811.9043点,跌0.79%;今日深证成指报12620.897点,跌2.07%;今日创业板指报3036.6573点,跌3.15%。券商指数跌1.69%;保险指数平0%。交易所统计今日股票成交金额为16821.27亿元;SW证券Ⅱ行业今日成交额为174.2473亿元,占1.04%。上一交易日两融余额25698.41亿元;中债估值中心测算的十年期国债到期收益率为1.68%。
周四舆情热度: ①电池产业链/固态电池-七部门联合制定《》,到2030年全固态电池初步实现规模化应用。(巨一科技、安达股份、上海洗霸、 洛轴股份、传艺科技、领湃科技、雄韬股份、兴业股份等) ②泛消费-国家发展改革委会同财政部,向地方下达了今年第四批625亿元超长期特别国债支持消费品以旧换新资金。(九阳股份、松炀资源、乔治白、三柏硕、海欣食品、彩蝶实业等)
昨天ETF申赎情况
图片预览:
420 420
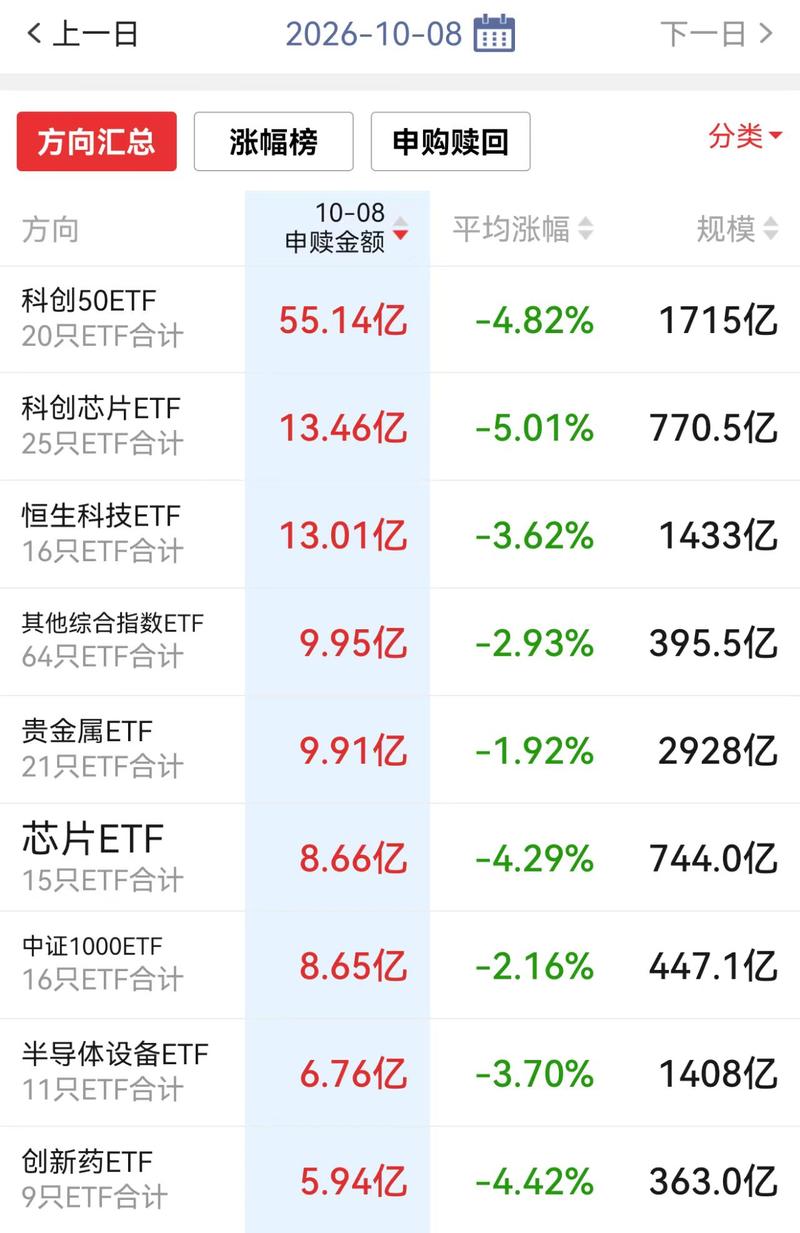
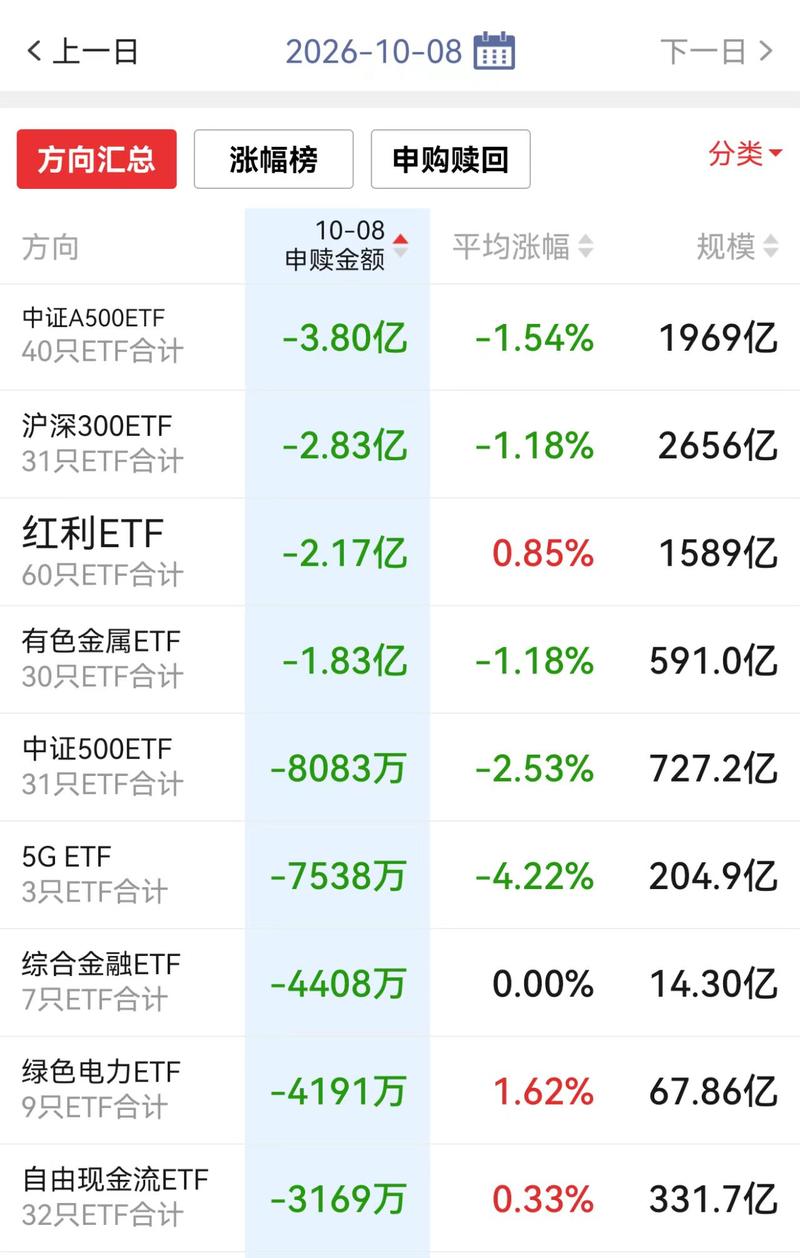
每日总结 2026年10月8日 🔥 核心一:AI算力硬件——FCC扰动不改产业趋势,光互联/PCB/铜箔全线高景气
[红包]AI制药值得关注的新闻(10.08) [玫瑰]据彭博社报道,由谷歌孵化的AI制药公司Isomorphic Labs正在筹集新一轮融资,估值至少达400亿美元。其中一位知情人士称,本轮融资对Isomorphic的估值可能高达500亿美元。这些人士还表示,融资尚未完成,细节可能发生变化。由此,其一级市场估值有望继上一轮150-200亿美金进一步提升。 [玫瑰]Mark Zuckerberg所联合创立的Biohub宣布扩大Virtual Biology Initiative,合作阵容包括美国能源部(DOE)、美国国立卫生研究院(NIH)、谷歌Deep…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420
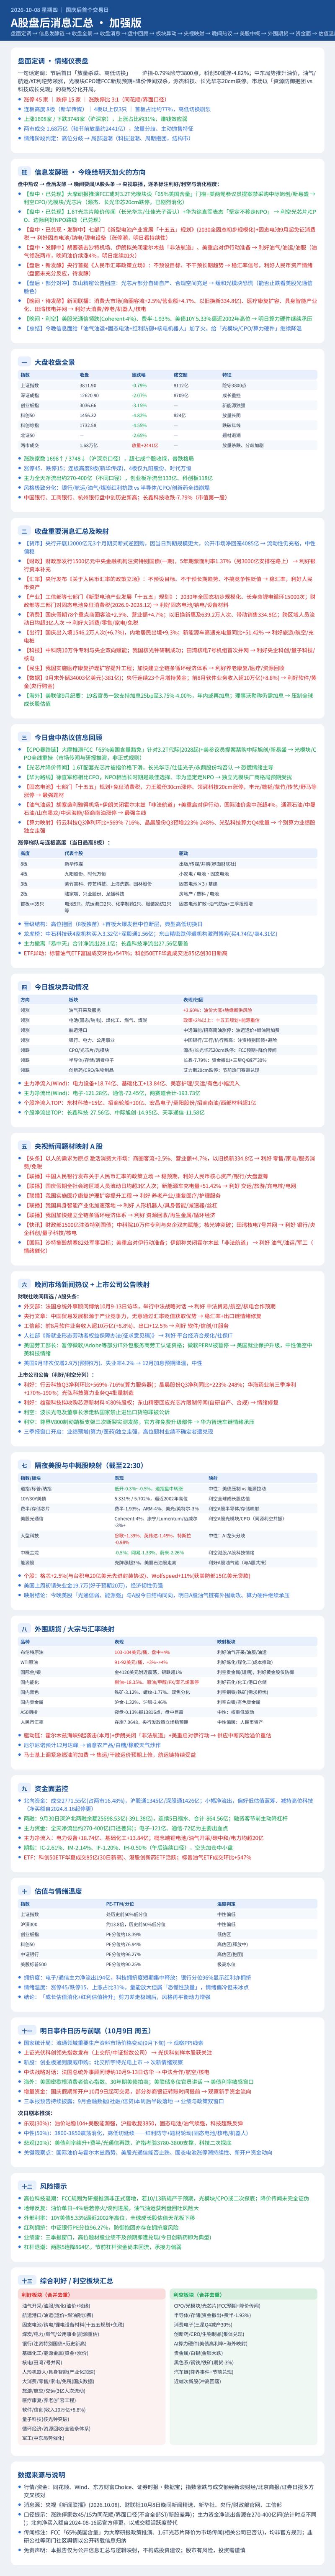
盘前热点事件 一、昨日热点 并购:新华传媒、园林股份
继续推荐古茗:供应链与运营为基,大众现饮龙头成长可期 [太阳]下沉市场“卖新鲜”的便利店,高频快反、自建冷链、数字化运营。古茗是国内大众现制茶饮龙头,其核心竞争力包括:①货架型产品策略,高频快反:具备强大研发团队,产品推新速度快,不依赖大单品;②高密度门店与自建冷链相辅相成:借助地域加密策略和庞大的仓储物流基础设施,古茗能够以相对经济的成本向加盟商提供高品质、短保质期食材,摊薄成本、控制损耗、保障品质;③强加盟商管理,数字化提效:古茗要求加盟商亲自在店管理,为加盟商提供包括自动化设备、标准化操作流程、自有技术系统在内的多方面运营支持,保障门店运营一致性…
【首华燃气】 气价超预期弹性大!"放量降本"战略资源:中石油的估值vs高速成长!【东吴环保】 假期海外气价震荡上行❗️欧洲库存处于2021年以来同期最低,较俄乌冲突初期的2022年同期低179.5TWh!JKM、TTF均已突破一季度高点、处年内高位,分别达6.19/6.17元/方,较二季度均价大涨44%/63%,同比上涨120%/112%! 详情:截至10月6日,欧洲天然气库存826.3TWh,同比低119.6TWh,库容率仅72.97%,处于2021年以来同期最低水平;截至10月7日,JKM/TTF/HH分别为6.19/6.17/0.76元/方,较9…
问了一圈,今天应该先是机构受FCC消息面抛售,然后跌到了险资和部分绝对收益资金的止损位,触发了考核机制被动大手卖出 袁总中午有出来开会安抚机构了,但没用,大家都认可科技叙事还在,但大家也都确认进入熊市了,很割裂
📄📑高盛|美国:FOMC 会议纪要笔记:“大多数” 与会委员认为年底前再次加息或将 “适宜”,但委员会将保持灵活研判 💡核心结论: 📌 联邦公开市场委员会 9 月会议纪要显示,全体与会委员均支持将联邦基金利率目标区间上调 25 个基点至 3.75%-4%,委员判断降低通胀的进展尚不充分。
📑 📌人工智能集群功耗持续走高,同时 BBU(电池备份单元)、CBU(电容储能单元)、800 伏直流、正负 400 伏直流、固态变压器在人工智能集群当中逐步落地应用,会抬升行业技术门槛,也会给具备雄厚实力的市场参与者带来成长机遇。 📌
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
【三峰环境】香港220亿港币项目落地,强call❗️ ☀️事件:公司与中建香港联营体正式签署香港I·PARK2合约,设计日处理生活垃圾 6000 吨、批出总价约 219.5 亿港币,NEC4+DBO 模式、建造期约 54 个月、运营期 15 年。 1、安全边际足。公司当前132亿市值,26pe仅10x,3.6%股息。
【行云科技】2026年前三季度业绩预告 [玫瑰]事件:10月8日,行云科技发布2026年前三季度业绩预告,预计前三季度归母净利润2.40亿元至2.90亿元(取中值2.65亿元),同比扭亏为盈;扣非净利润2.45亿元至2.95亿元,扭亏。 [太阳]业绩改善原因:业绩大幅修复主要源于AI算力基础设施市场需求旺盛,算力业务尤其是服务器销售实现爆发式增长;此外头部大客户认可公司交付能力,存量订单协商上调租赁价格增厚毛利,多个头部客户服务器集群自8月起正式起租并确认收入,算力租赁运营规模持续放量。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
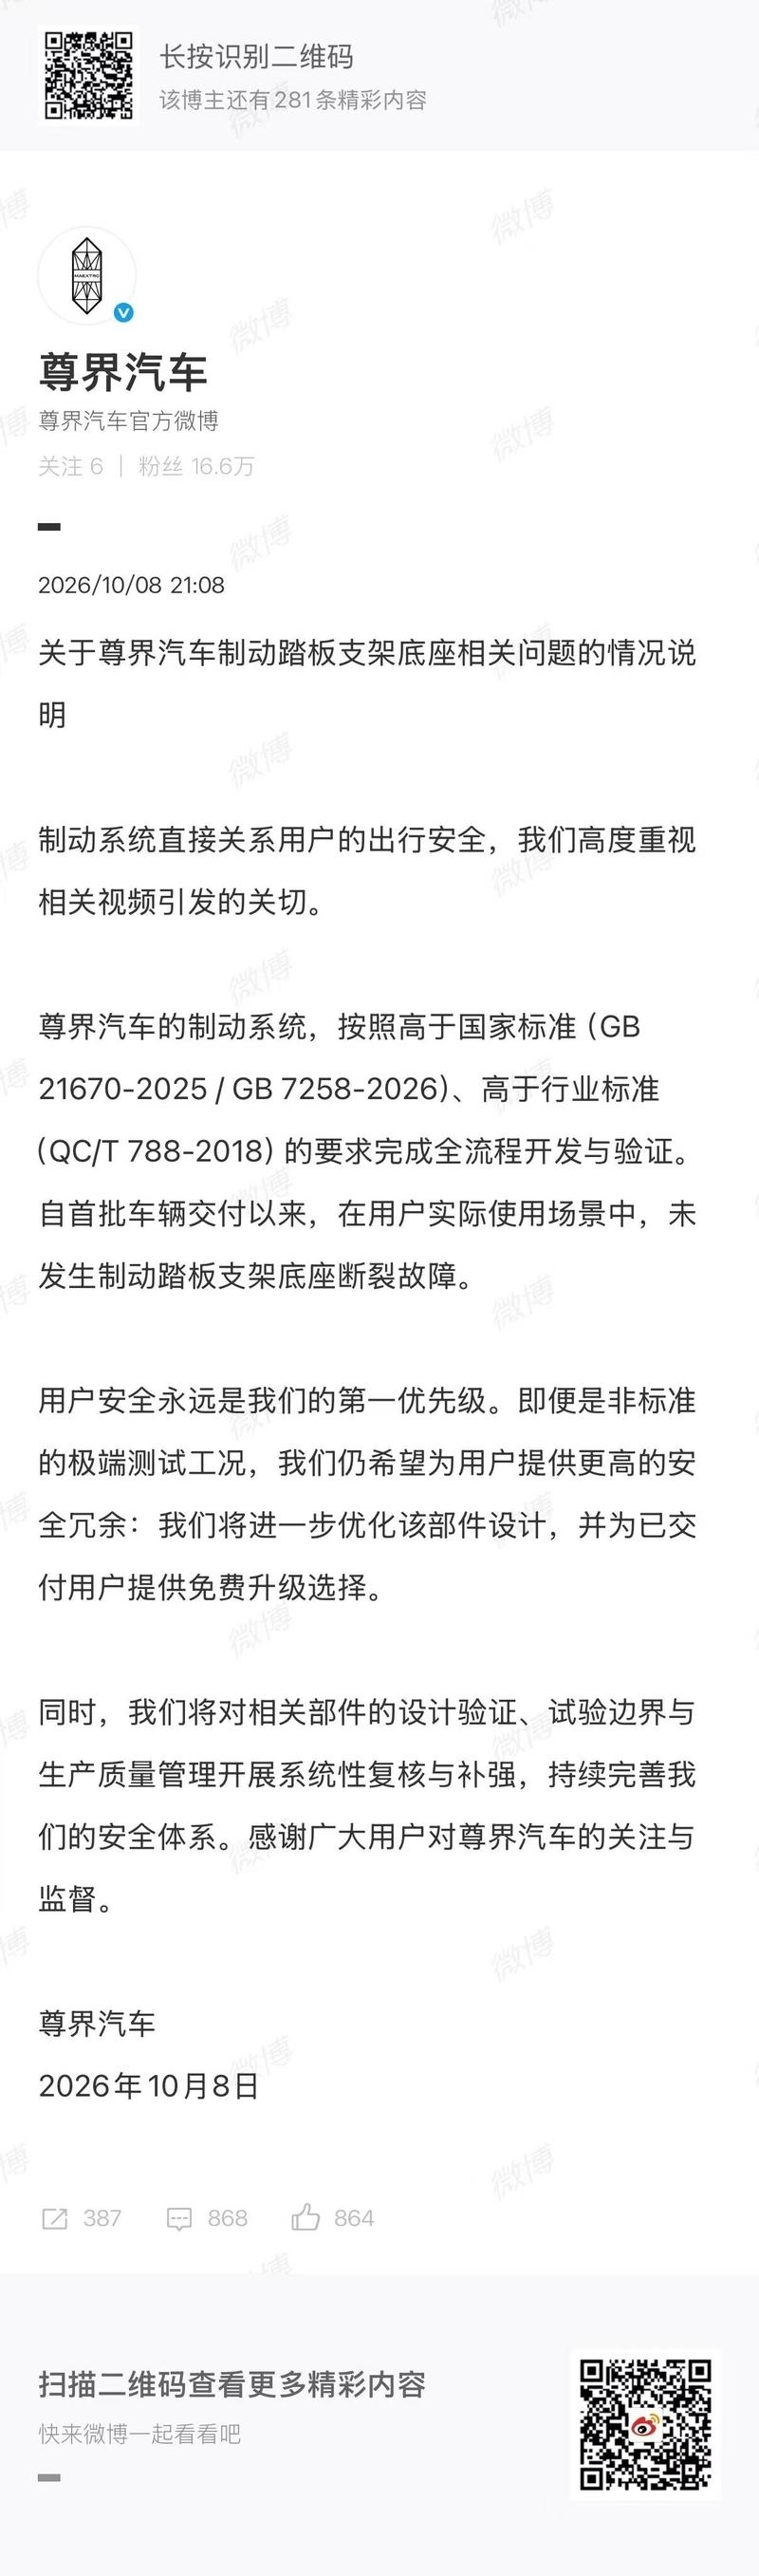
海南免税专家交流要点 [太阳]国庆七天海南整体销售额9.2亿元,同比增长3%;其中免税销售额7.7亿元,同比增长0.5%。客单价4200元,同比下降10%;进店客流同比增长5%,购物人数同比增长13%,转化率呈上升趋势。 [太阳]国庆七天品类结构:香化占比31%,同比+6%;首饰占比19%,同比+12%;服装服饰占比15%,同比+14%;手机占比12%,同比-18%
🔋 📌📌什么是电池备份单元? 电池备份单元,是集成电池、功率变换、控制的整套系统。当正常供电中断或者临时供电不足,向服务器负载输出直流电力。开放计算项目风格机架,电池备份单元模组,放置在靠近电源托架的专用托架,直接和公共直流母排相连。
【浙商AI战队冯翠婷】行云科技26年前三季度业绩预告快评 公司预计2026年前三季度实现归母净利润2.4亿~2.9亿元(上年同期亏损7,232万元),扣非归母净利润2.45亿~2.95亿元(上年同期亏损7,824万元),同比双双扭亏为盈;以中值计归母净利润约2.65亿元,同比增利约3.4亿元。剔除2026年第一期股权激励费用摊销(约5,800万元)影响后,归母净利润达2.9亿~3.3亿元,算力主业真实盈利水平显著高于表观利润。 业绩变动说明:(1)算力业务"销售+租赁"双轮放量,是扭亏核心动力。AI算力基础设施需求持续旺盛,服务器销售业务爆发式增长;同…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
鼎龙股份Q3利润同比较快增长,CMP业务稳步增长,新能源&光刻胶多点推进 事件:公司发布26Q3业绩预告: 【收入】9.90亿,yoy+2%,qoq+10%
锂电产业链10月排产表 (鑫椤修正口径,仅供参考) 锂电产业链10月排产环比温和上行,电池排产增长3.8%;铁锂排产持平,负极排产增长2.3%,隔膜排产增长3.3%,电解液排产增长2.0%。 一、电池
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420 420
⭕️ 英杰电气更新:9月单月半导体订单继续新高,金刚石散热相关电源加速放量 【半导体订单持续高增】 公司1-9月半导体新签订单同比增长近150%(增速远快于行业), 9月半导体订单继续创单月新高。 【金刚石散热订单加速放量】 9月金刚石相关订单放量明显(8月已有明显上量趋势),主要为MPCVD微波电源,随着金刚石散热在AI算力及半导体领域应用推进,该类电源已经为公司贡献新的增长动能。
💡 📌📌人工智能集群规模、算力持续提升,集群内部每一个组件,都需要实现更高吞吐、更低延迟、更大带宽。想要实现这些提升,不可避免会消耗更多电力。 📌📌📌所以供电层面的挑战,不再仅仅局限于 GPU。现代人工智能集群是高度集成的整套系统,包含计算服务器、网络结构、内存子系统、存储基础设施、散热设备。集群性能每一轮升级,整套基础设施的功耗同步上涨。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
📑 📊TrendForce 最新报告《2027 年红外传感与光通信市场趋势》显示,在不断扩张的数据中心网络中,快速增长的数据传输需求正推升市场对相关光互连技术的关注。 📈TrendForce 最新报告《2027 年红外传感与光通信市场趋势》指出,随着数据中心网络规模不断扩大,数据传输需求急剧增长,市场对基于 VCSEL 的技术的兴趣日益浓厚。该技术因而备受青睐。Lumentum、古河电工、高意、博通、艾迈斯欧司朗和海思等主要公司均在该领域投入重金开展研发。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
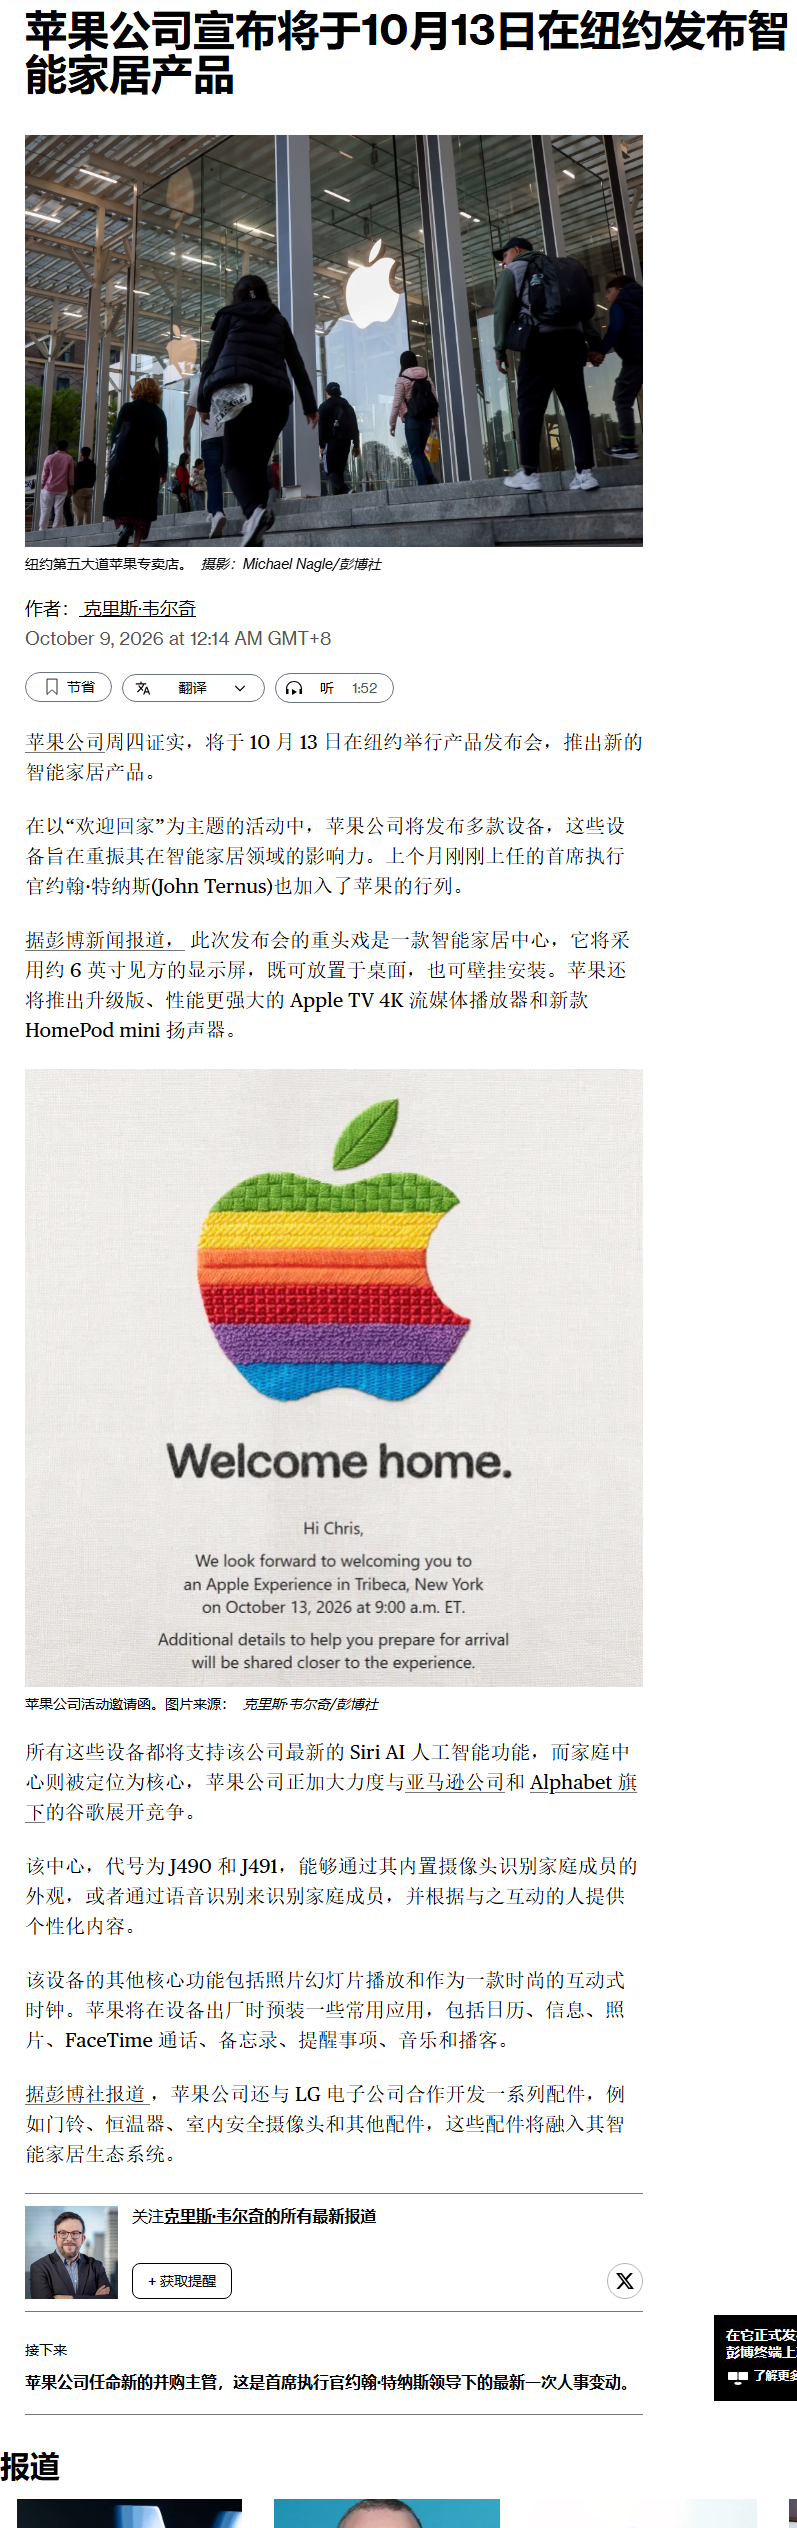
【BloomEnergy】审批、产能、订单、交付四重验证落地,进入“确定性兑现阶段” 审批松动:宾州~1.2GWBE燃料电池供电比弗县2GWAligned数据中心(凤凰项目)获州环保署文件证实、9月10日动工;新墨州最高法院解除暂缓令,Oracle2.45GW空气许可恢复推进——SOFC审批路径开始形成“先例效应”,监管不确定性折价有望系统性下修 产能翻倍/安装提速:2026年9月BE新购弗里蒙特158,000平方英尺工厂,叠加现有基地,年额定产能有望5GW→10GW;2026年8月powerConnect预制方案把现场安装从90天压到约55天(-40…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
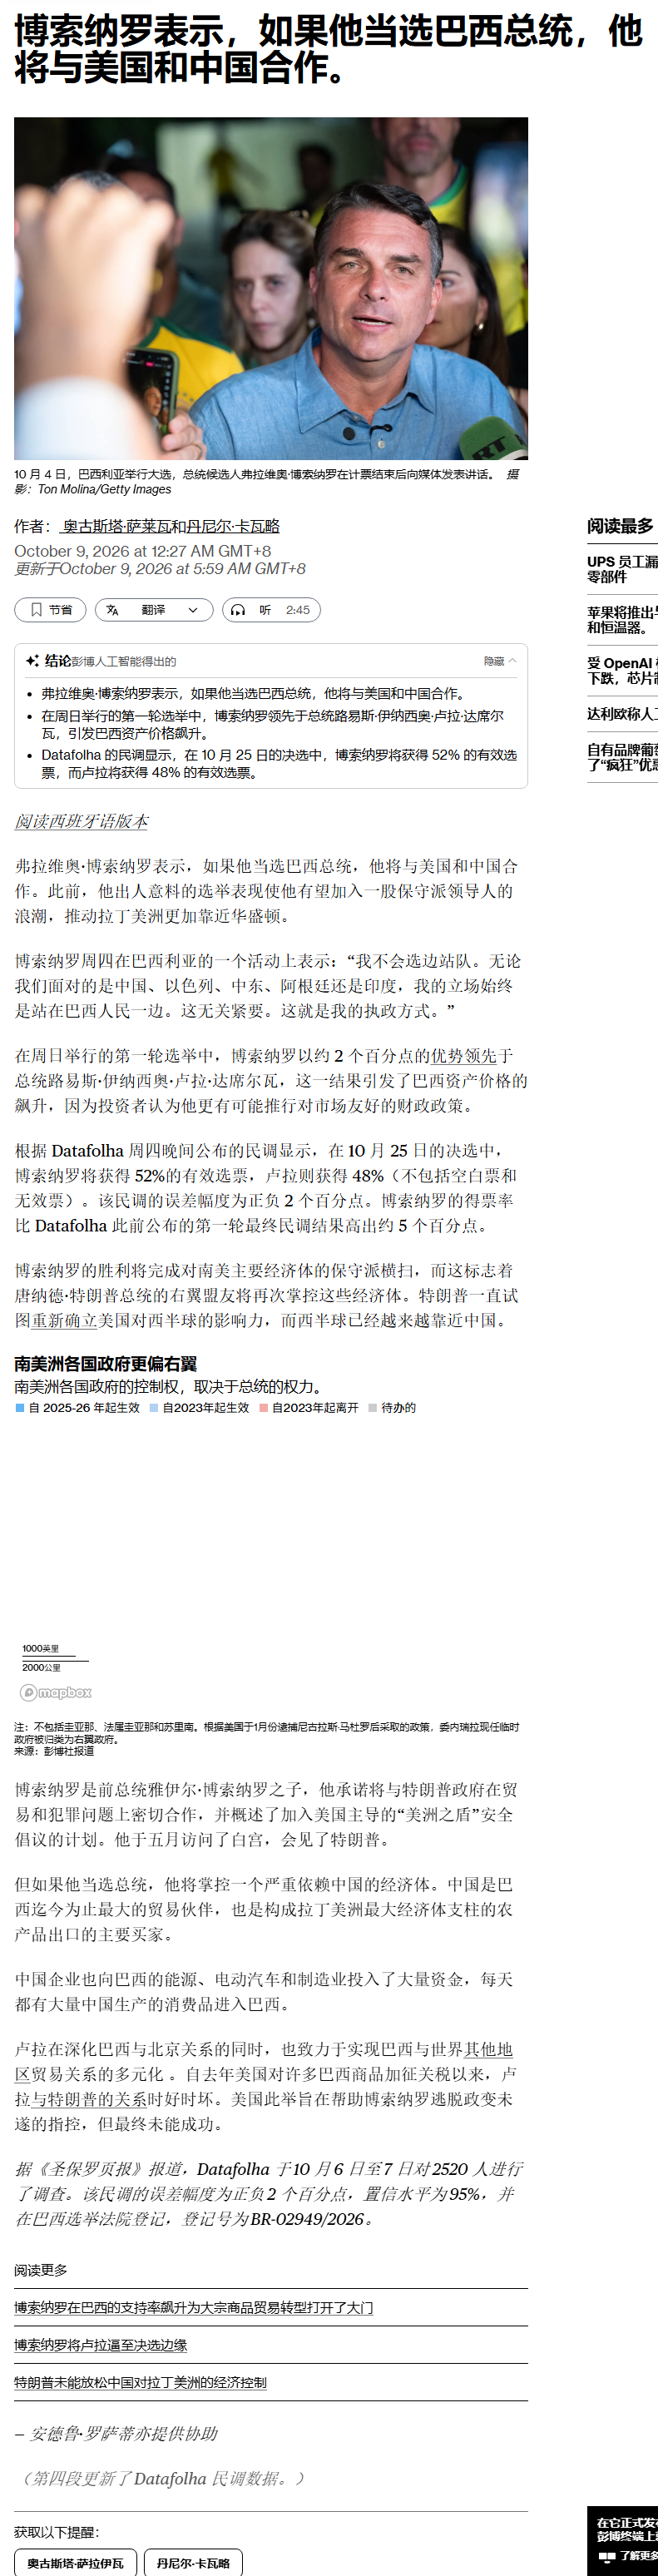
【东山精密】有很多领导问我两个问题: 1、光芯片占比这么低吗? 我说的是东山的情况,因为算bom的话,东山的光芯片是自制的,其他家是买的光芯片,光芯片厂商的毛利率还有大几十个点,这么一算的话,在其他光模块公司里光芯片物料成本占比应该10-20%合理。
【立讯精密】并购补强数据中心结构件+端侧工控EMS+汽车智能底盘,协同打开成长空间! [礼物]金德:补强精密金属结构件,拓展AI数据中心布局 ➠金德专注金属冲压制程,已向一家海外CSP客户稳定交付交换机机壳。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
【zx航空航天】3D打印产业链重要进展1008 ---- 1、铂力特
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
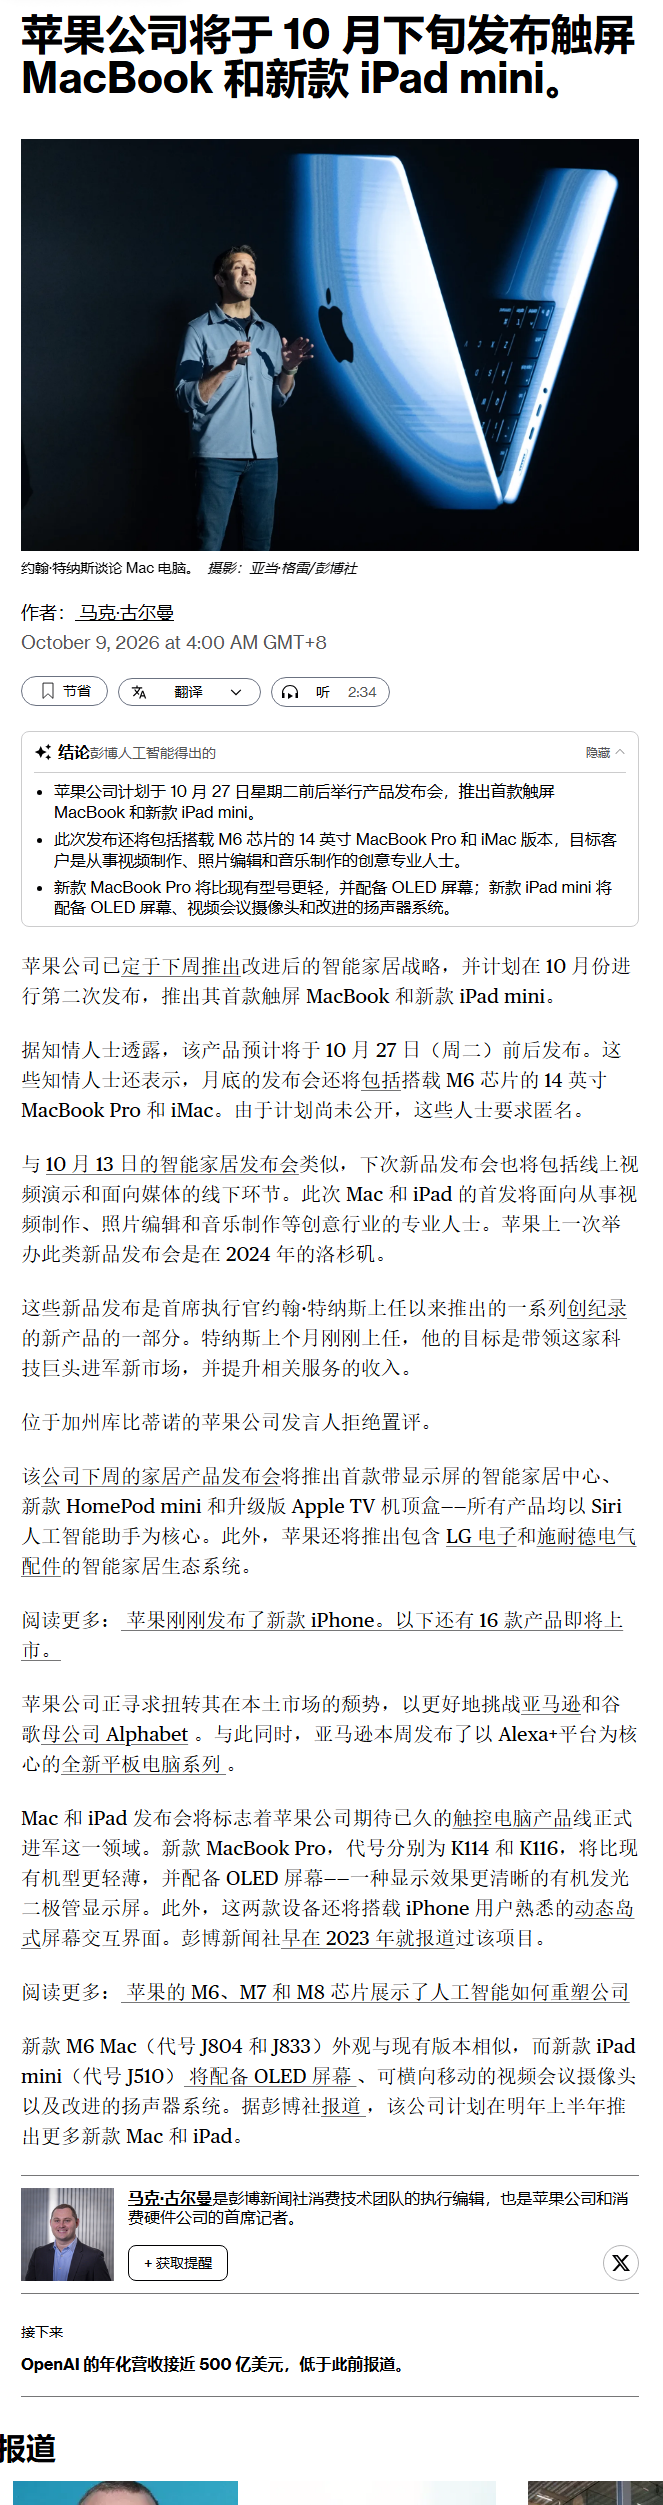
晶晨股份Q3再创单季历史新高,业绩持续超预期❗️ 事件:公司发布26Q3业绩预告: 【收入】26.89-27.89亿,中枢27.39亿,yoy+57%,qoq+10%
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
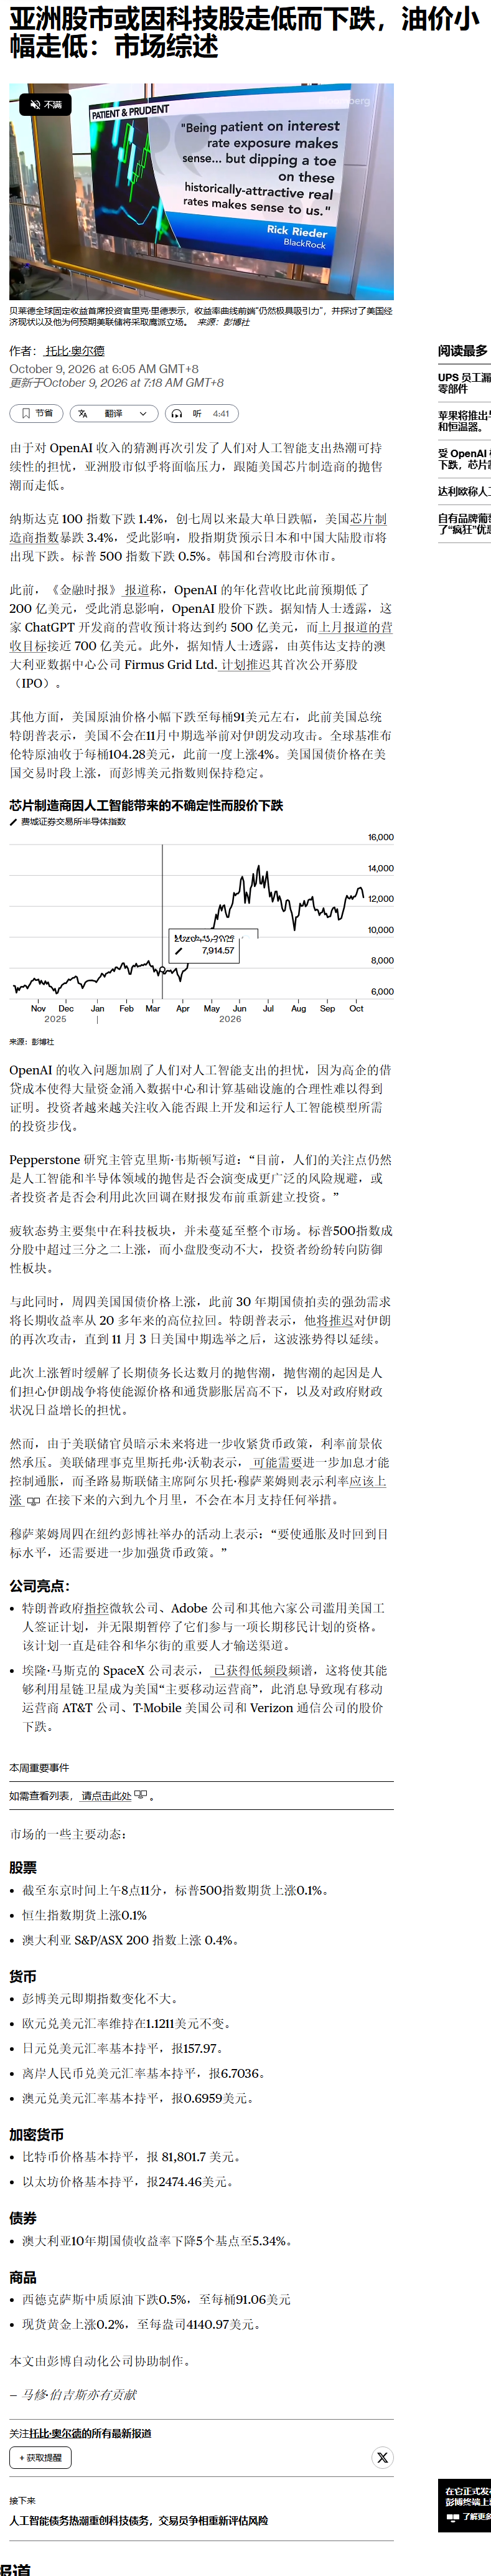
源杰科技会议要点 生产交付情况:提前1-2年布局产能,今年3、4季度的交付也是稳中有升。 产能扩产进展:1)国内二期10亿投入、主要为27年做准备,厂房主体、洁净室均已建设完成,设备已开始进场。2)国内42亿项目,前置手续在推进,将支撑28年以及之后的产能增长。3)海外产能也在布局。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
[爱心]健策-管理层交流要点 [玫瑰]Mlcp已在2024年底完成客户终端效能测试,目前正与封测设备厂商开发相关测试设备。判断3000W能耗上,客户使用几率陡增。只要客户确认使用,产业链配套不必担心。 [玫瑰]除NV外,AMD/Google等均在测试Mlcp;今年也有其他散热大厂推出类似方案,但竞争力有限。公司认为Mlcp时代,健策份额可参考目前其均热片在高阶服务器的市场份额。
【长城证券-能源开采】继续call煤炭再上车机会,煤价、Q3财报、长协谈判 [太阳]煤价继续反弹。秦港平仓价报990元,秋季淡季继续反弹,我们曾经提到【安全为第一要务】的观点,结合即使有冬季保供文件也是以安全为前提,且10月和11月进入山西省和内蒙自治区的常委换届,以往惯例,也是安全最重要;而且明年还有陕西省常委换届、和党21大等大会,供给端仍旧维持偏紧状态。近期还有大秦线检修压制港口供给。 [太阳]秋季煤化工&冬季供暖季需求接棒。秋季煤炭需求表现也很好,主要是煤化工的开工率明显提升,背景是原油布伦特价格一直维持在100美金高位,煤化工比原油化工有更好…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
【浙商轻纺 史凡可/马莉/詹陆雨】迅销FY26Q4及全年业绩:净利润超预期、海外优衣库高增、FY27指引继续保持双位数增长 Uniqlo母公司迅销公布截至2026/8/31的FY26全年业绩 Q4净利润超彭博一致预期、收入略低于预期
国庆假期·重点商圈消费 [玫瑰]重点商圈客流销售双升,增速有所放缓,智能产品/节能产品需求较旺。10月1日至6日商务部重点监测的78个步行街(商圈)客流量、营业额同比分别增长2.5%、4.7%,较2025年同期增速有所下降。重点平台具身智能机器人销售额同比增长1.3倍,智能眼镜销售额同比增长1倍,节水器具销售额同比增长18.1%,外骨骼助力器销售额同比增长12.8%,户外运动装备销售额同比增长10.4%,1级能效洗碗机销售额同比增长8.4%。 [玫瑰]一线城市假日消费保持活跃,上海、广州消费增长较快。【北京】重点商圈客流6035万人次,同比增长5.2%…
【浙商医药|郭双喜】金斯瑞与NVIDIA达成重要合作,湿实验服务进一步拓展 事件: 根据美通社10月8日的报道,金斯瑞将举办金斯瑞与英伟达生命科学初创企业创投大赛,这是一场面向将人工智能应用于治疗药物研发和生命科学领域初创企业的全球赛事。该项目整合了金斯瑞的湿实验验证和数据生成能力,以及NVIDIA的加速计算平台与初创企业生态系统。
电子布10月涨价落地 1)布:厚布7628涨1.5元/米至13.1元/米(+12.9%);薄布2116涨2.5元/米至17.7元/米(+16.4%);薄布1080涨2.5元/米至18.25元/米(+15.9%)。绝对涨幅复制9月,前期已提示。 2)纱:G75涨3000元/吨至25850元/吨(+13.1%);E225涨12500元/吨至63750元/吨(+24.4%);D450涨27750元/吨至132500元/吨(+26.5%)。细纱涨幅继续走阔( 9月E225、D450纱分别+18.5%/+24.0%)。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
游戏板块重点关注&pipeline更新 261008 🌟Highlights ① 国内厂商产品4Q26主力集中在10月下旬及12月、27年产品陆续亮相
【招商REITs】26年10月配置建议:二级市场对一级供应放量的反应钝化,“类期权”配置价值凸显 【二级市场】 [玫瑰] 9月行情回顾:9月中证REITs全收益指数呈“U型”走势,全月累计-0.3%;月初连续下跌3个交易日后横盘震荡至月中,下半月震荡修复、或受益于长端利率下行。同时, 二级市场对一级供应放量的反应出现钝化,在9月询价单量创新高情况下二级市场并未出现大跌。
10月是中欧谈判迎关键窗口,汽车将是核心受影响的行业 出口已成利润核心,欧洲是最关键增量市场 [烟花] 内需承压、出口高增:2026年1-7月国内汽车批发1146万辆,同比-21%;整车出口614万辆,同比+67%,欧盟占中国汽车出口接近13%
⭕️出口退税压力测试:短期确定性影响主要集中在锂电池、户储/大储系统、新能源汽车 1️⃣ 出口退税短期确定性影响主要集中在锂电池、户储/大储系统、新能源汽车,当前出口退税率为6%,预计2027年起下降至0%,按照6%→0%,预计对3个行业的营业收入影响幅度分别为-3.3%、-6.1%、-1.8%,对净利率的影响分别为-2.8pct、-5.2pct、-1.6pct。 2️⃣ 乘用车进入政策测试阶段,中性预期维持13%,传言出口退税率将先下降至9%,再逐步下降至0%,按照13%→0%,对应营业收入下降幅度约2.5%,对应净利率下降幅度约2.2pct。
华大九天: 战略投资芯行纪,补齐布局布线EDA关键环节,数字全流程全面补齐打通 【天风计算机团队】 🔥战略投资芯行纪,布局布线核心EDA环节 ✔10月8日,公司公告拟以1.49亿元受让盛世智达持有的芯行纪926.91万股股份,交易完成后持股6.90%。芯行纪聚焦数字后端EDA工具,核心产品覆盖布局布线等关键环节,本次投资有望补齐公司在数字后端关键工具上的产品布局。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
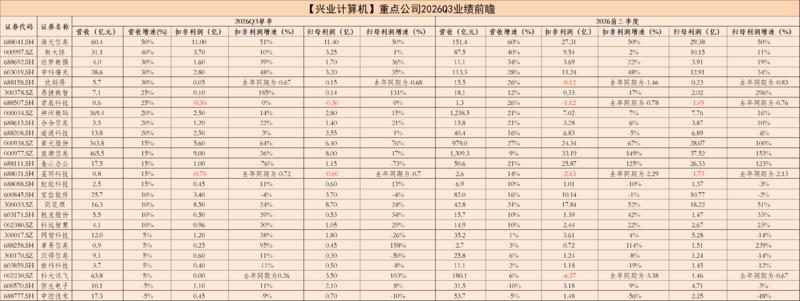
【国联民生能源 周泰团队】陕西煤业26M9原煤/商品煤产量同比上升,环比微降 2026年9月,公司煤炭产量为1500万吨,同比+3.02%,环比-0.13%;自产煤销量为1340万吨,同比+6.18%,环比-0.67%。2026年1-9月产量为13548万吨,同比+3.91%,自产煤销量为12391万吨,同比+3.8%。 2026年9月,公司完成发电量51.55亿千瓦时,同比+41.12%,环比+7.66%;完成售电量48.68亿千瓦时,同比+41.72%,环比+8.32%;2026年1-9月,公司完成发电量335.2亿千瓦时,同比+6.24%,完成售…
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
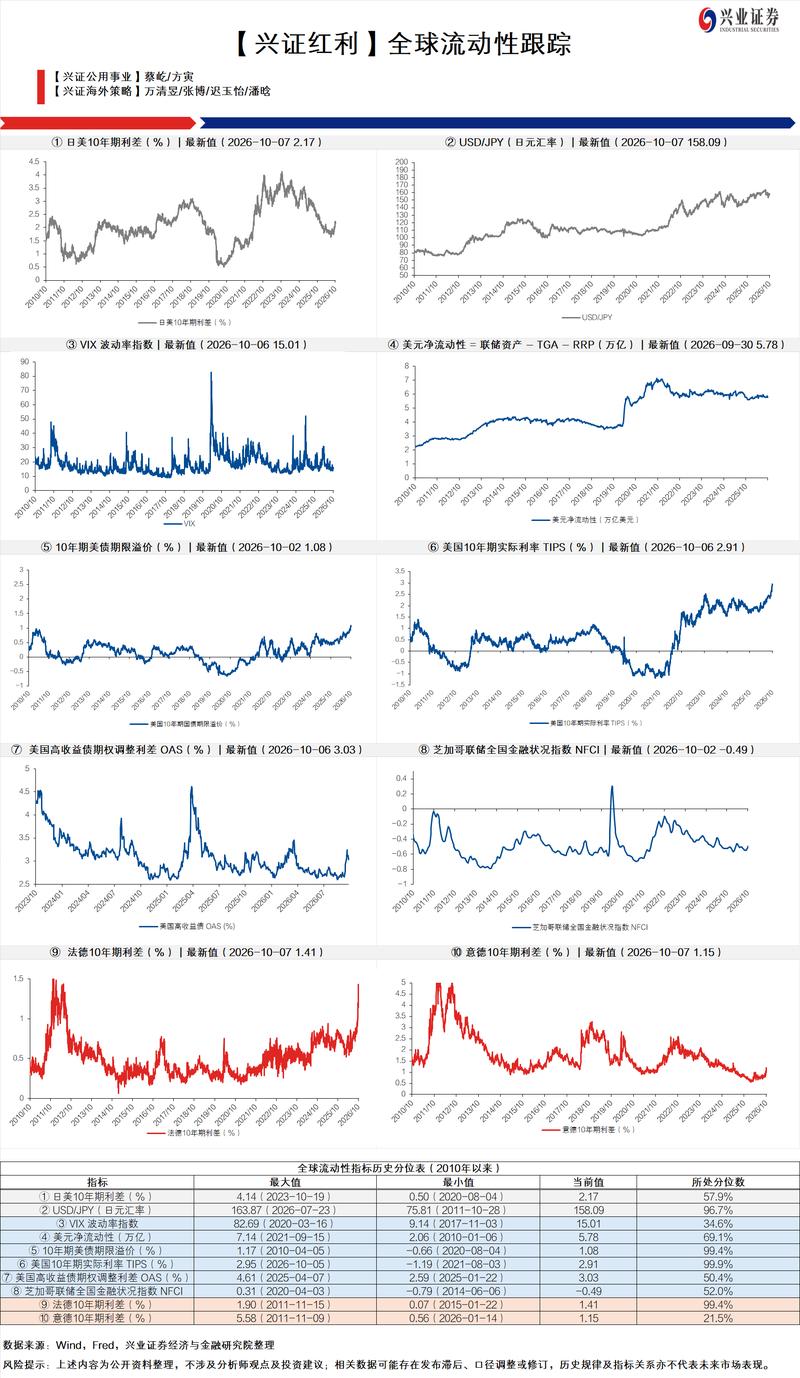
【国泰海通食饮】妙可蓝多发布2026Q3业绩快报: 2026Q1-3营收48.66亿元、同比+22.97%,归母净利润2.12亿元、同比+20.37%,扣非净利1.53亿元、同比+28.15%;对应2026Q3单季度营收15.62亿元、同比+12.38%,归母净利0.61亿元、同比+40.80%,扣非净利0.33亿元、同比+88.85%。 根据快报,26Q1-3公司C端、B端业务收入继续保持高增长态势,同比均超20%增长,公司核心奶酪业务占比进一步提升、业务结构不断优化,同时供应链效率提升和经营策略优化亦推动成本下降,毛利额较上年同期有较大幅度增加,推…
【国联民生能源 周泰团队】2026年10月中长期合同价格及月环比变动 ▍国煤下水动力煤 Q5500:717 / +13
图片预览:
420
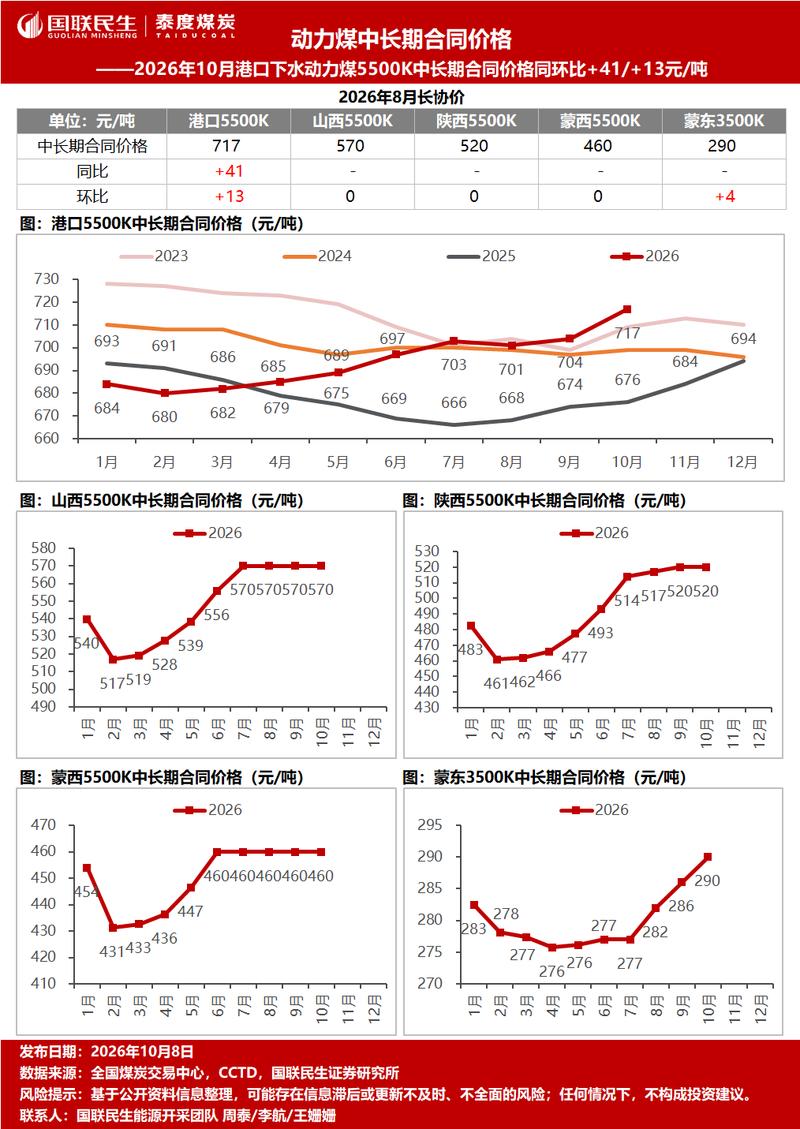
【高争民爆】市场没有太关注到公司近期正在进行的【资本运作公开招投标】,忽视了这条核心主线在有序推进,而反复纠结于公司是否年内改名、上修回购价等次要信息。 这个位置的高争我们坚定看好,中长期逻辑和目标空间不变。
众生药业(002317.SZ):RAY1225减重三期获得顶线数据,疗效优于替尔泊肽,有BIC潜力 [玫瑰]事件:公司发布公告,RAY1225(GLP-1/GIP双靶点双周制剂)注射液减重III期临床试验获得顶线分析数据结果。 疗效:9mg组体重较基线降低22.24%,经安慰剂校正后降低20.46%(P<0.0001),3mg和6mg组经安慰剂校正后分别降低11.23%、17.42%(P<0.0001);
【中泰建材&化工|孙颖团队】华鲁恒升深度报告:低成本煤化工典范,周期底部蓄势成长 低成本煤化工典范、竞争优势明显。1)吨氨、吨尿素成本处行业成本曲线左侧,成本优势显著;2)构建“一头多线”柔性联产体系,可灵活调节产品结构,实现效益最大化;3)期间费用率长期3%-5%,人均创收创利行业领先。 多数产品价格价差处于历史低位、修复可期。尿素出口配额落地、指导价取消,供需温和改善;草酸/DMC受益磷酸铁锂与储能需求高增,公司作为行业龙头有望率先受益;己内酰胺/PA6协同限产稳价,效果显著;醋酸、DMF供需逐步转好。
【广发纺服】FastRetailing(优衣库)公布FY2026Q4业绩(26年6月–8月):持续高增 (1)收入:FY2026Q4实现营收89.82百亿日元,同比+14.59%。主要得益于海外UNIQLO业务增长,集团单季度毛利率同比改善2.59个百分点。彭博预期91.10百亿日元。 (2)归母净利润:FY2026Q4实现归母净利润11.64百亿日元,同比+23.99%。彭博预期9.04百亿日元。
🧲持续推荐如下标的 想看更多请加V:xian20210130 新恒汇: 半导体封装材料平台龙头— ABF载板预期差+刻蚀引线框架主业反转!
海螺创业组织11月项目调研想去哪里[呲牙] 分红稳,脱离业绩波动:1,水泥承诺分红不低于50%,不低于0.92元。2,垃圾发电国补回款改善。那么海螺创业分红也能抗住。股息率5%+ 新管理层预计都是水泥的,加强协同。
广汇能源:2026年前三季度业绩预增公告 2026年前三季度,预计实现归母净利润27亿至28亿元,同比大幅增长166.83%至176.71%;扣非净利润达27.4亿至28.4亿元,同比增长191.96%至202.62%。 单季度看,2026年第三季度预计归母净利润达14.2亿至15.2亿元,同比激增795.08%至858.12%;扣非净利润为14.05亿至15.05亿元,同比增长高达1242.85%至1338.43%。
详情页仍未获取到全文。原始列表正文可能被截断。
图片预览:
420
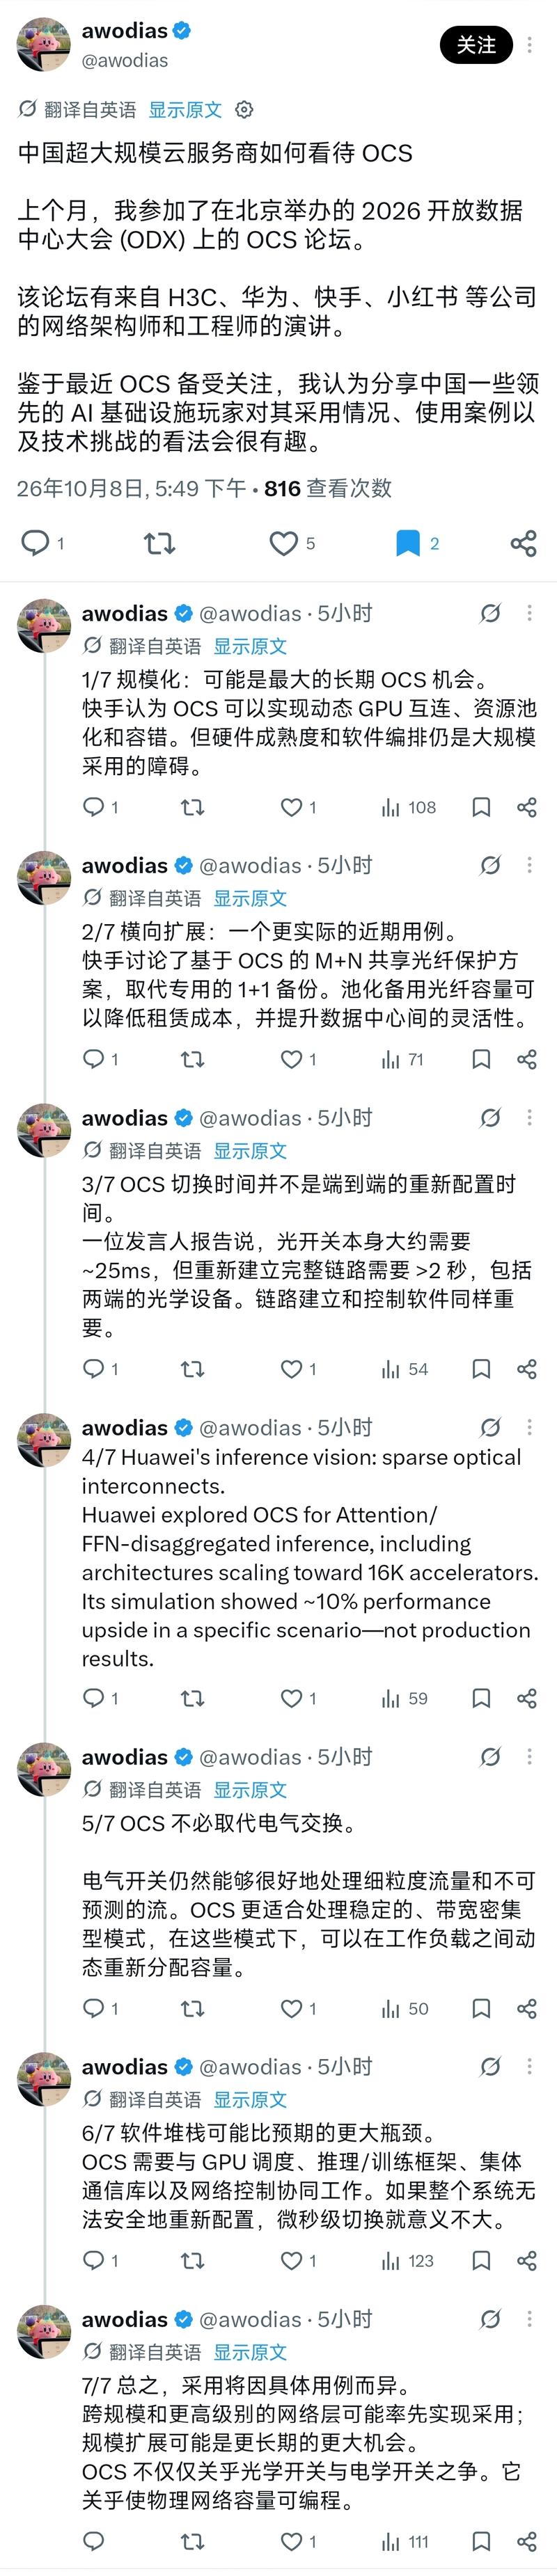
【华西食饮】妙可蓝多三季报业绩快报: 逆势双增符合预期,核心业务延续高增长提高经营质量-1008 [庆祝]26Q1-3实现营业总收入48.7亿元,同比+23.0%;归母净利2.1亿元,同比+20.4%;扣非归母净利1.5亿元,同比+28.2% 26Q3实现营业总收入15.6亿元,同比+12.0%;归母净利0.6亿元,同比+40.9%;扣非归母净利0.3亿元,同比+89.1%
光智科技,回调大概率被光芯片带着的,但其实 InP 衬底这个环节是利好的,尤其是有海外大厂 6 寸片订单的公司
【招商化工】建议关注润禾材料,最新研发出 金刚石相变导热片! 导热效率大幅提升!传统的导热垫片填料是氧化铝、氮化硼、氮化铝,导热率仅有3-8W/(m·K),而公司金刚石填料能将导热率推至10-15W/(m·K),同比提升200%-500%。 该产品比传统导热硅脂好处在类似便利贴,精准可靠,可根据需要增加减少
📌 📌这家 AI 集团最近告知投资者,9 月份的关键数据已接近,远低于广泛报道的 700 亿美元。 📌首席执行官 Sam Altman 表示,在 AI 能力飞速发展的当下,这家初创公司不会 “全力冲刺 IPO”。
[庆祝]【长江金属】国城矿业:钼锂筑基,金铜启城——多元化资源平台的进阶之路 [太阳]当前时点,公司正迈向多金属资源平台新阶段,潜力可期。 1)集团支持与自主并购并进,多金属资源平台颇具潜力。依托管理层的前瞻眼光和集团资源孵化,公司已取得金鑫矿业48%股权坐拥四川党坝锂矿、全资控股大苏计钼矿,并布局中都金矿和植云铜矿,叠加原有铅锌及硫铁钛业务,形成多品种、多开发阶段的资源组合。
美股盘面分析:震荡波动 📌指数收盘概览 标普 500 下跌 47bp,收 7765 点,收盘竞价(MOC)42 亿美元买单;纳斯达克 100 下跌 139bp,报 30725 点;罗素 2000 上涨 8bp,报 2795 点;道琼斯上涨 10bp,报 51231 点。全市场美股交易所成交 188.27 亿股,年初至今日均 186.28 亿股。
【国金电子1008】博硕科技今日nv审厂自动化组装设备,交流情况良好。目前给nv的组装及检测设备品类正持续扩容 nv设备自控是大趋势,目前博硕已确定拿到nv双code,包括美金代码(量产code)与人民币代码(研发code),测试自动化设备订单本月落地。
【聚辰股份】10月起传统主业(eeprom、vcm driver)大幅涨价20%~50%,所有业务全面向好
【九州一轨】简评:会被大摩报告怎样影响? 属于代工环节,单个光模块的价值量占比很低,<1%的量级,属于小而美的头部聚集市场 2.也一般都倾向于外包,因为自己采购设备后切割,参数Knowhow问题会导致良率下降,得不偿失。不如直接让设备公司做服务
详情页仍未获取到全文。原始列表正文可能被截断。