思维纪要社 2026-09-18 目录
顶部按钮可在首页、研报、音频之间切换。首页只保留文字和图片,研报和音频分栏查看。 统计:主题 485 · 图片 146 · 音频 96 · 文档 285
首页
020. 次提示,题材今天有点高潮了,题材情绪转折后,几个标识度的分支(农业,高度股闽//东//电//力,次新)全部走向高潮 AI科技还是相当良性一点。 当一个分支或者方
- 主题笔记:打开完整笔记
次提示,题材今天有点高潮了,题材情绪转折后,几个标识度的分支(农业,高度股闽//东//电//力,次新)全部走向高潮 AI科技还是相当良性一点。 当一个分支或者方向日内走向高潮,本身就是要注意,要谨慎一点。
021. 【资讯】北京时间9月16日和18日,国家文物局在华盛顿、纽约分别接收美国国土安全调查局、纽约曼哈顿区检察官办公室向wo国返还的2批次共计64件(套)文物艺术品和
- 主题笔记:打开完整笔记
【资讯】北京时间9月16日和18日,国家文物局在华盛顿、纽约分别接收美国国土安全调查局、纽约曼哈顿区检察官办公室向wo国返还的2批次共计64件(套)文物艺术品和古生物化石,包括天long山第17窟西壁北侧菩萨身躯,以及造像、陶俑和恐龙骨架化石、鱼类化石、恐龙蛋化石等。 (两国都在营造气氛,利于股市行情进一步走好) --
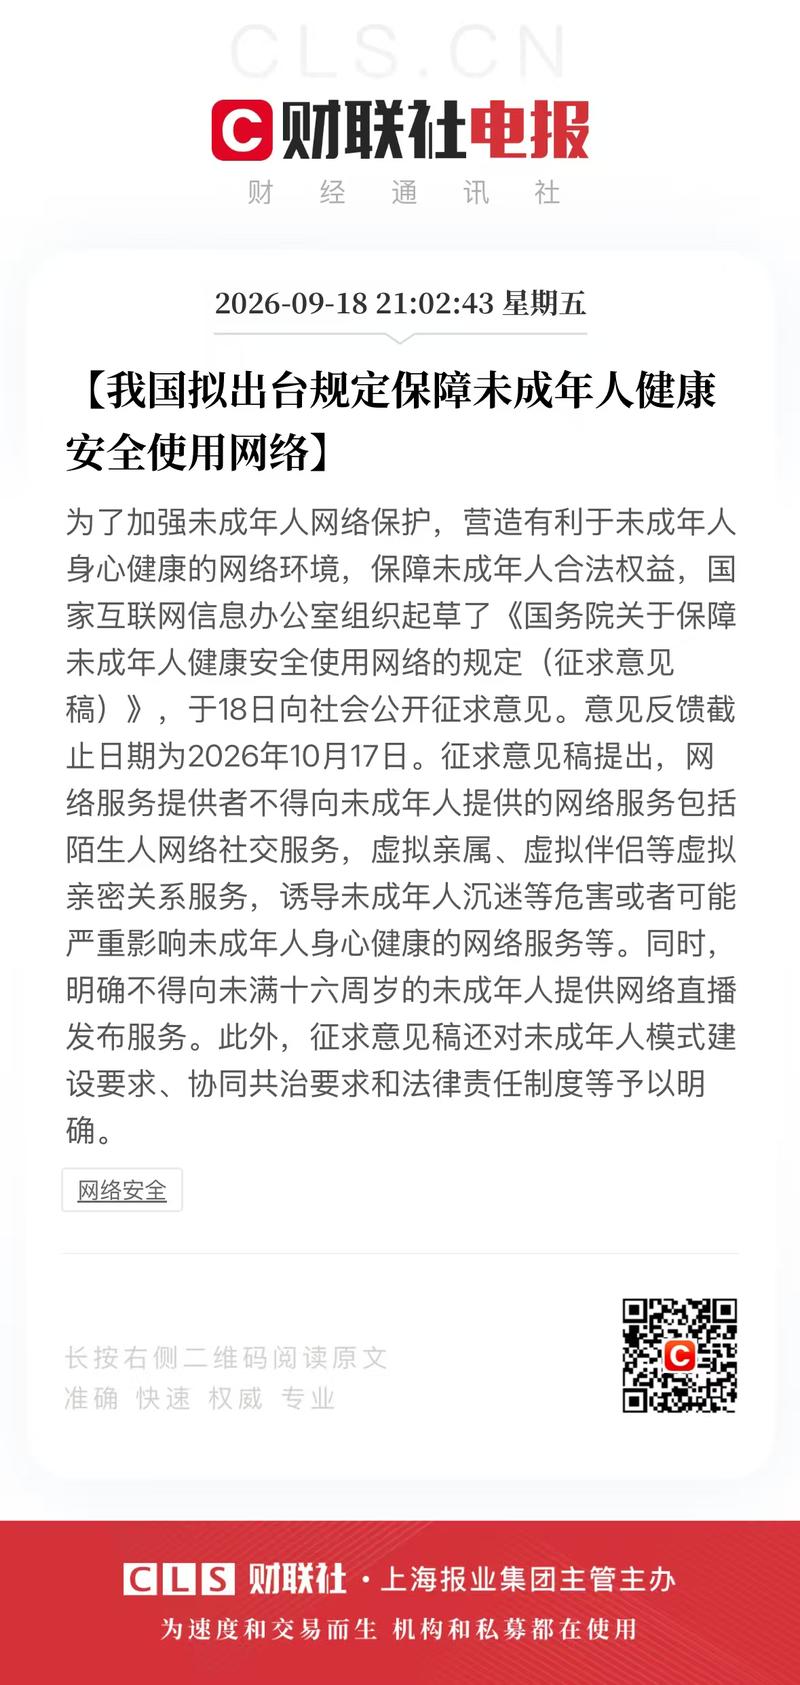
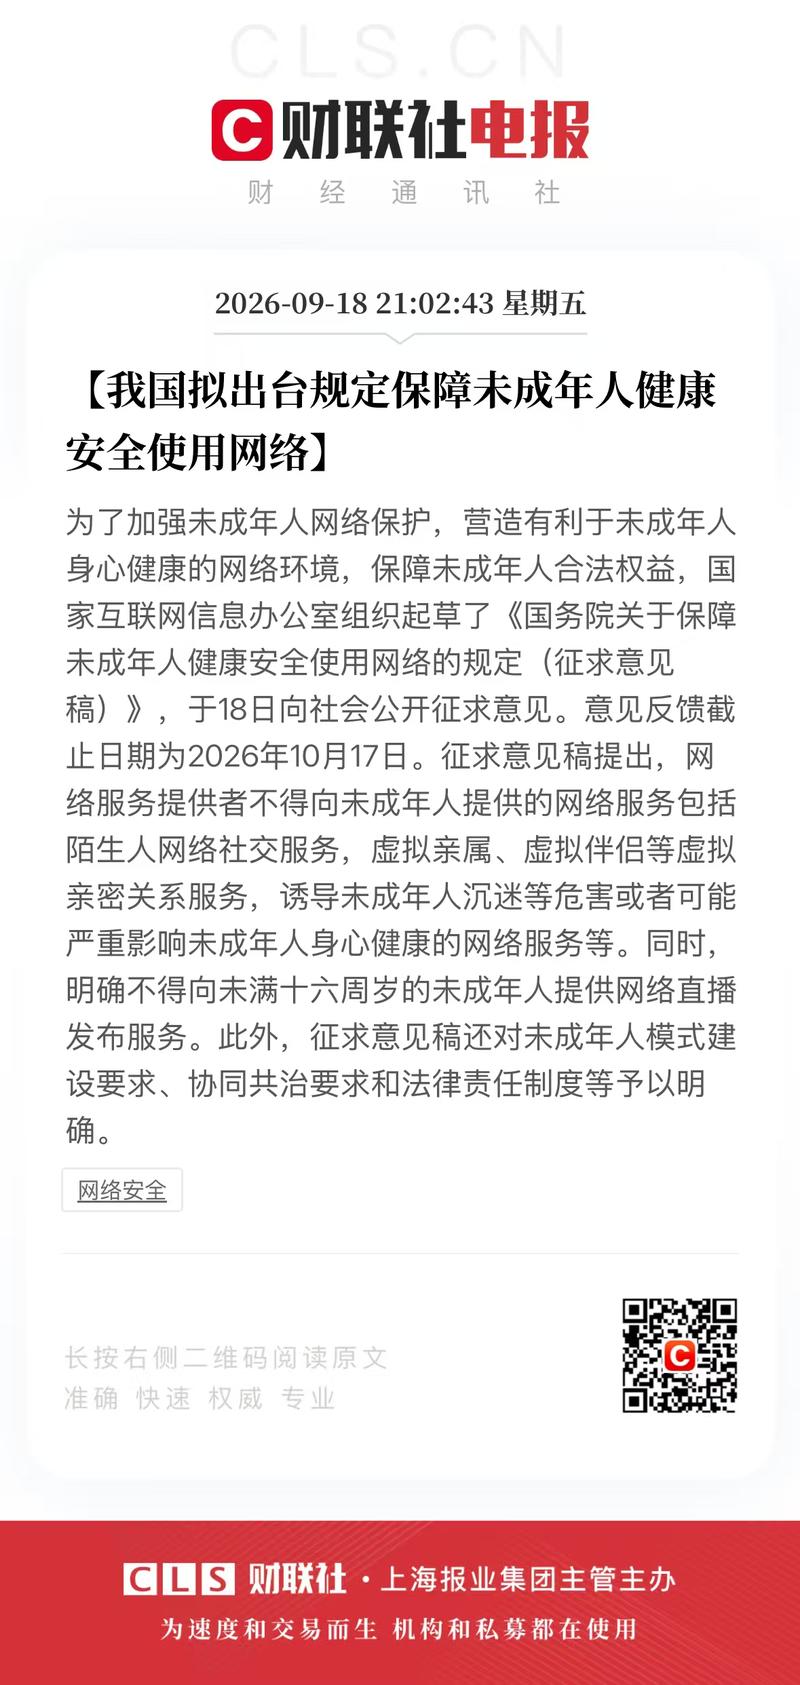
022. #未成年
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
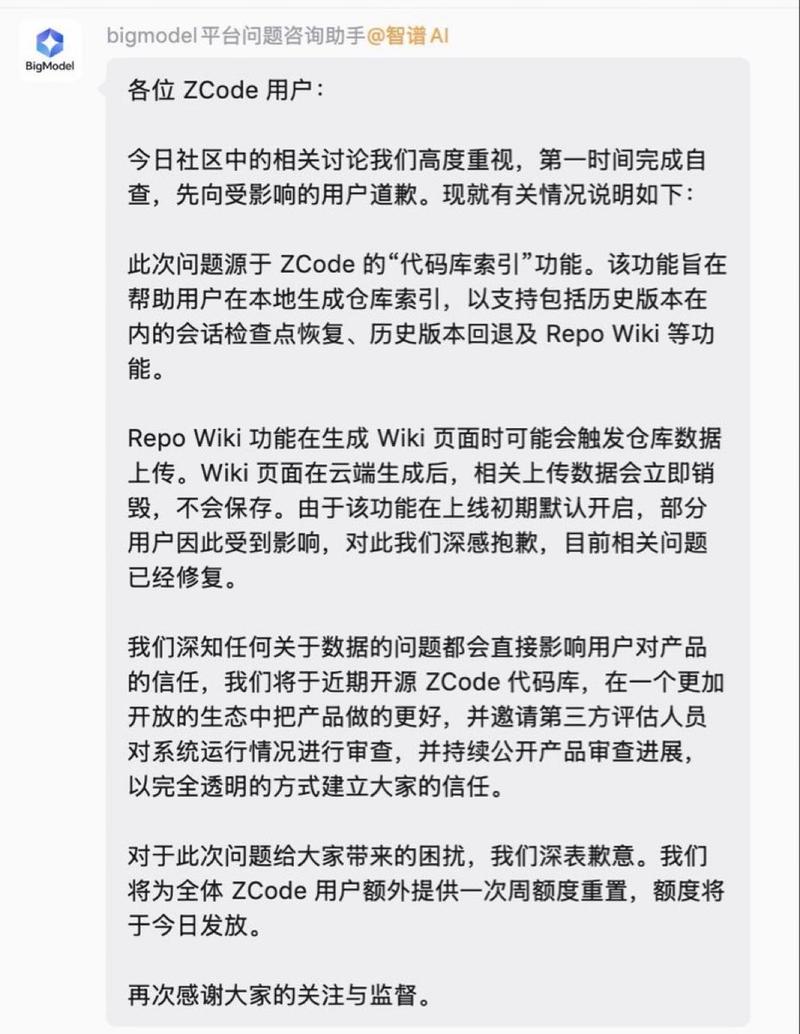
023. 有人发现 智谱的 ZCode 在登录时会悄无声息地打包整个工作区 + 完整的 .git 历史并上传到阿里云 OSS不过智谱官方回应称 “代码库索引”功能误触发上
- 主题笔记:打开完整笔记
有人发现 智谱的 ZCode 在登录时会悄无声息地打包整个工作区 + 完整的 .git 历史并上传到阿里云 OSS不过智谱官方回应称 “代码库索引”功能误触发上传操作所致他们将修复并开源整个Zcode代码,并赠送一次重置
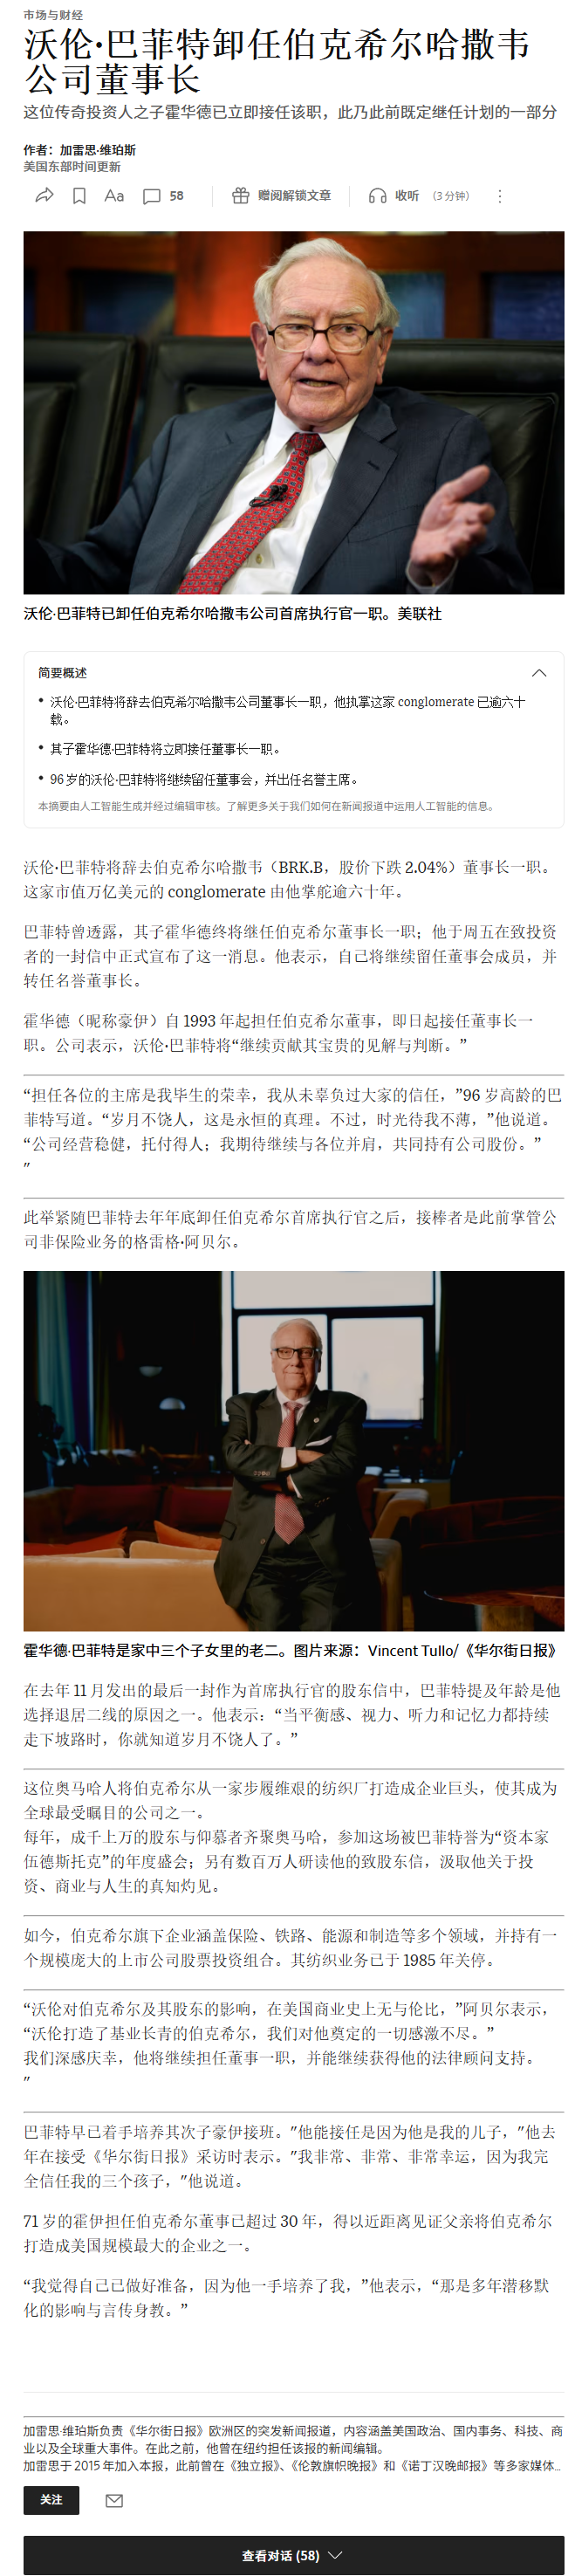
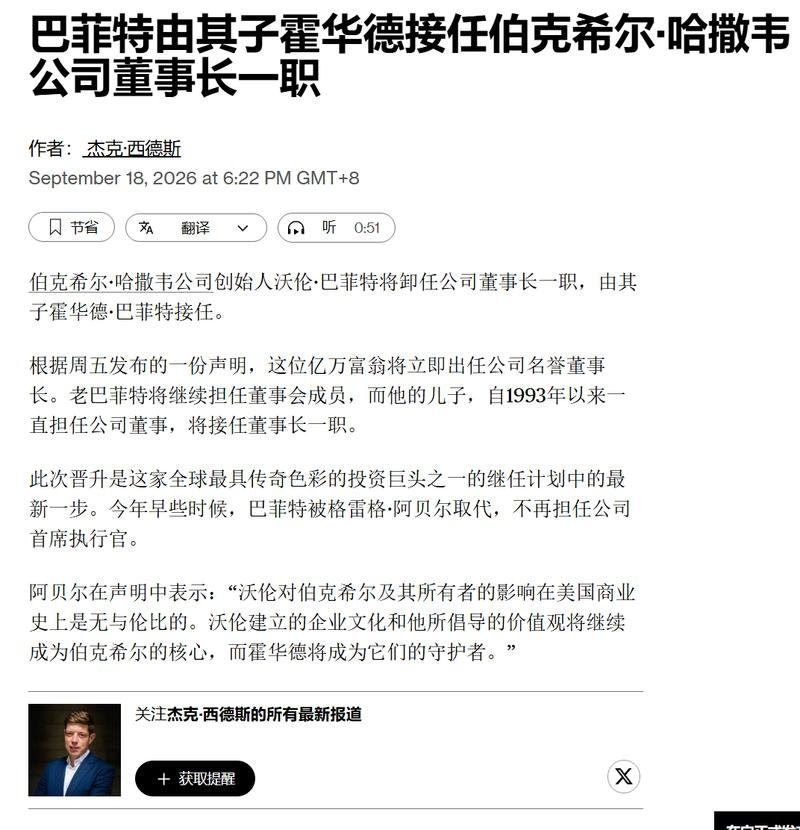
024. #巴菲特
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
025. #AI
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
026. #中美关系
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
027. #贷款 #利率
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
028. #俄罗斯 #原油
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
029. #Anthropic
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
030. #中美关系 #医药
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
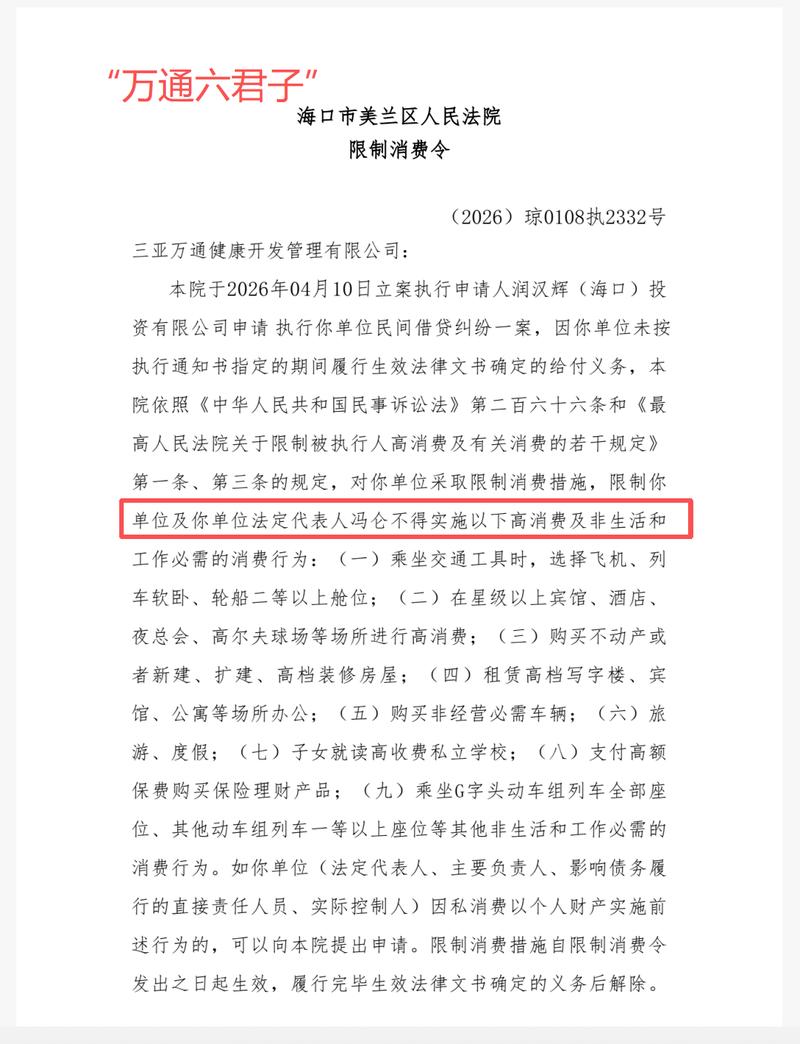
031. #海口 #房地产
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
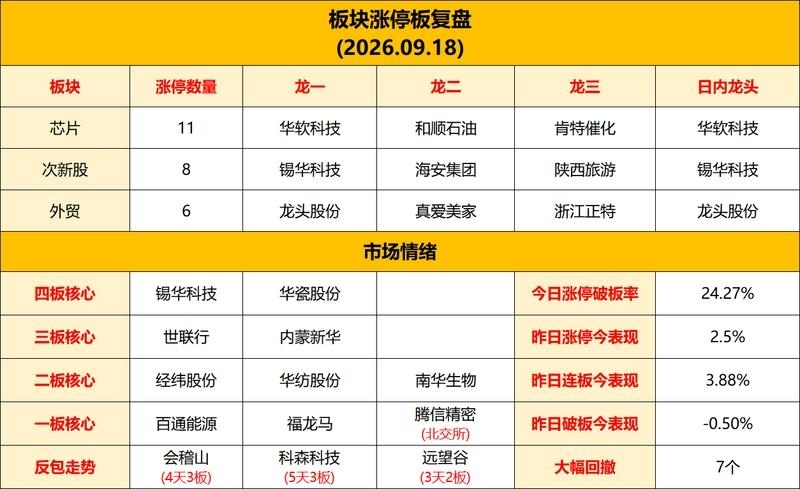
032. #市场
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
033. #电梯
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
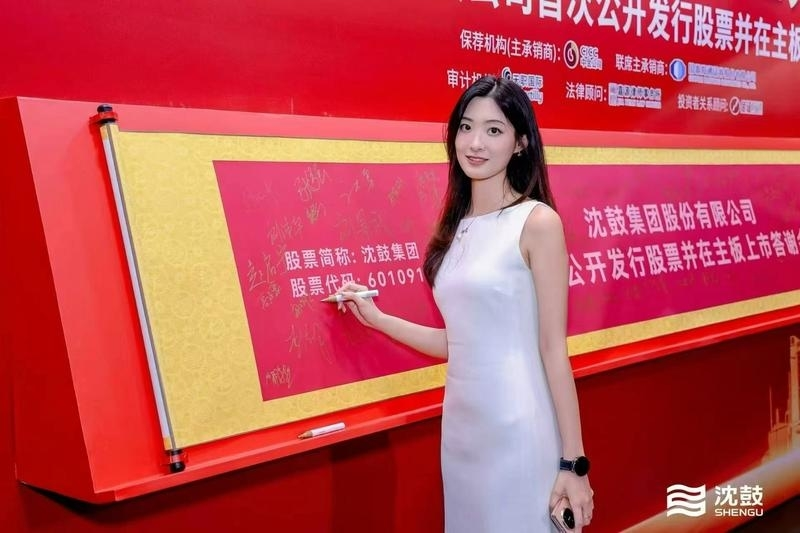
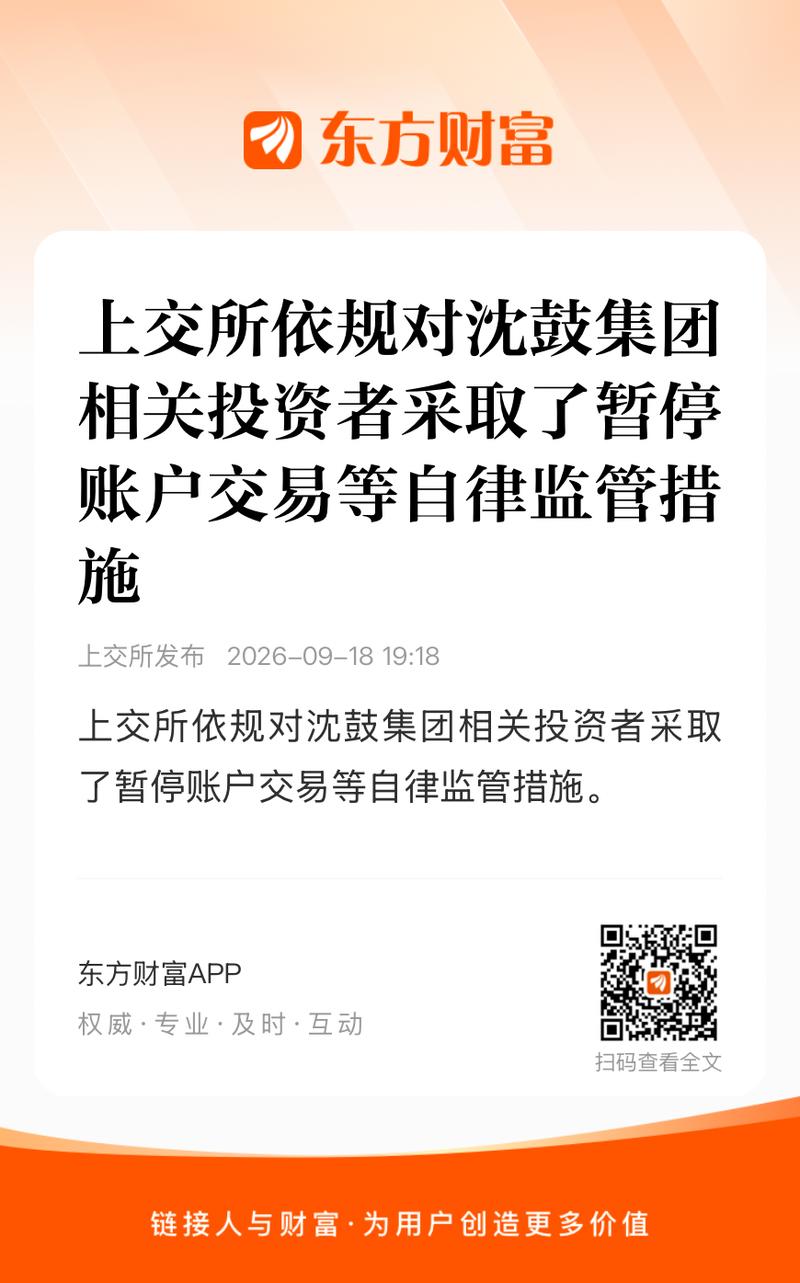
034. #沈鼓集团
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
035. #市场
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
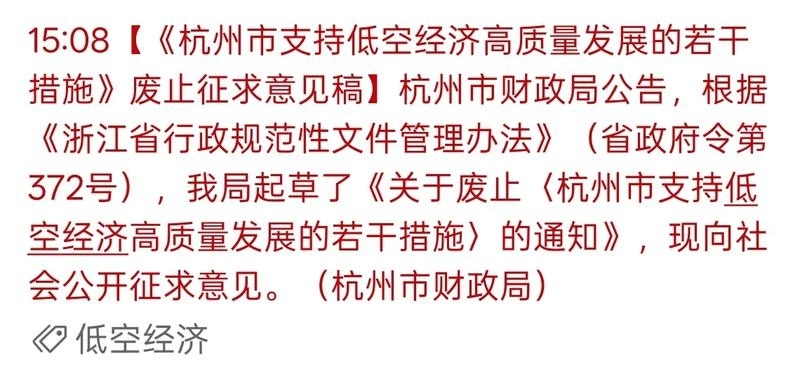
036. #杭州 #低空经济
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
037. #沈鼓集团
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
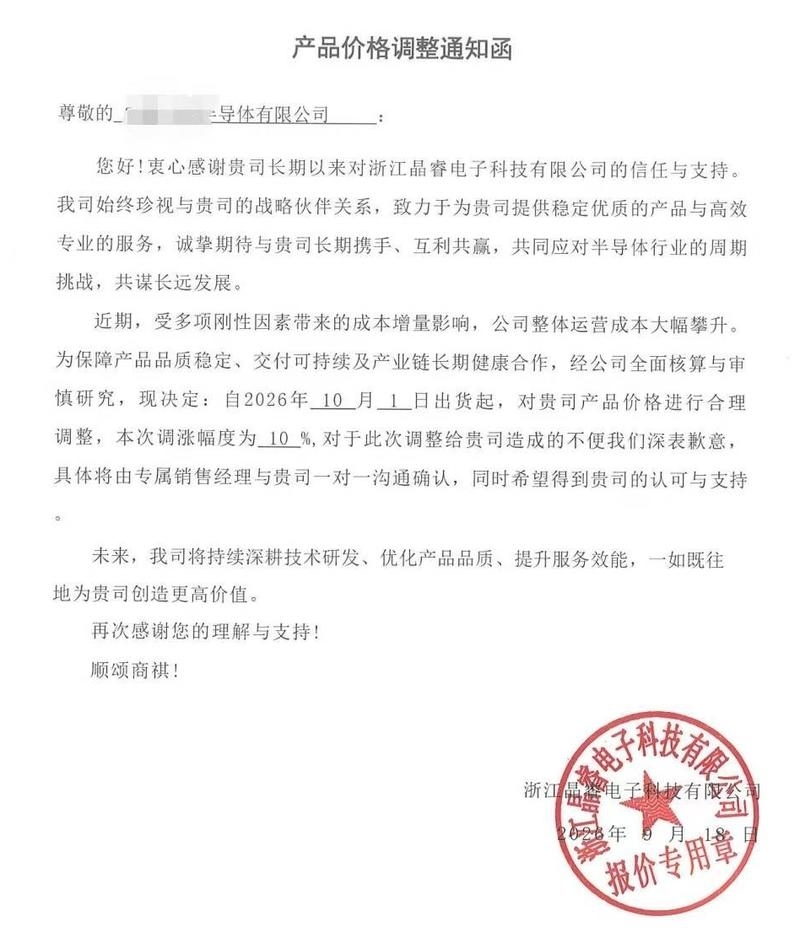
038. #半导体
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
039. #巴菲特
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
040. 【mlcc更新】三环给某车企 车规q4高容部分涨80% 平均60% 低容40%。之前车规涨的不多,幅度超预期
- 主题笔记:打开完整笔记
【mlcc更新】三环给某车企 车规q4高容部分涨80% 平均60% 低容40%。之前车规涨的不多,幅度超预期
041. Anthropic 与 OpenAI 寻求小型数据中心交易,角逐 AI 算力部署竞赛 消息人士向 CNBC 透露,随着获取部署 AI 工作负载所需基础设施的竞争
- 主题笔记:打开完整笔记
Anthropic 与 OpenAI 寻求小型数据中心交易,角逐 AI 算力部署竞赛 消息人士向 CNBC 透露,随着获取部署 AI 工作负载所需基础设施的竞争不断升温,Anthropic 与 OpenAI 正在寻找小型 AI 数据中心的合作交易。 过去一年,这两家 AI 实验室均签下了大型 AI 数据中心协议,项目容量达到数百兆瓦乃至吉瓦级别,但消息人士称,两家公司如今也在寻找仅 20 至 30 兆瓦规模的小型算力部署交易。
042. #沈鼓集团
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
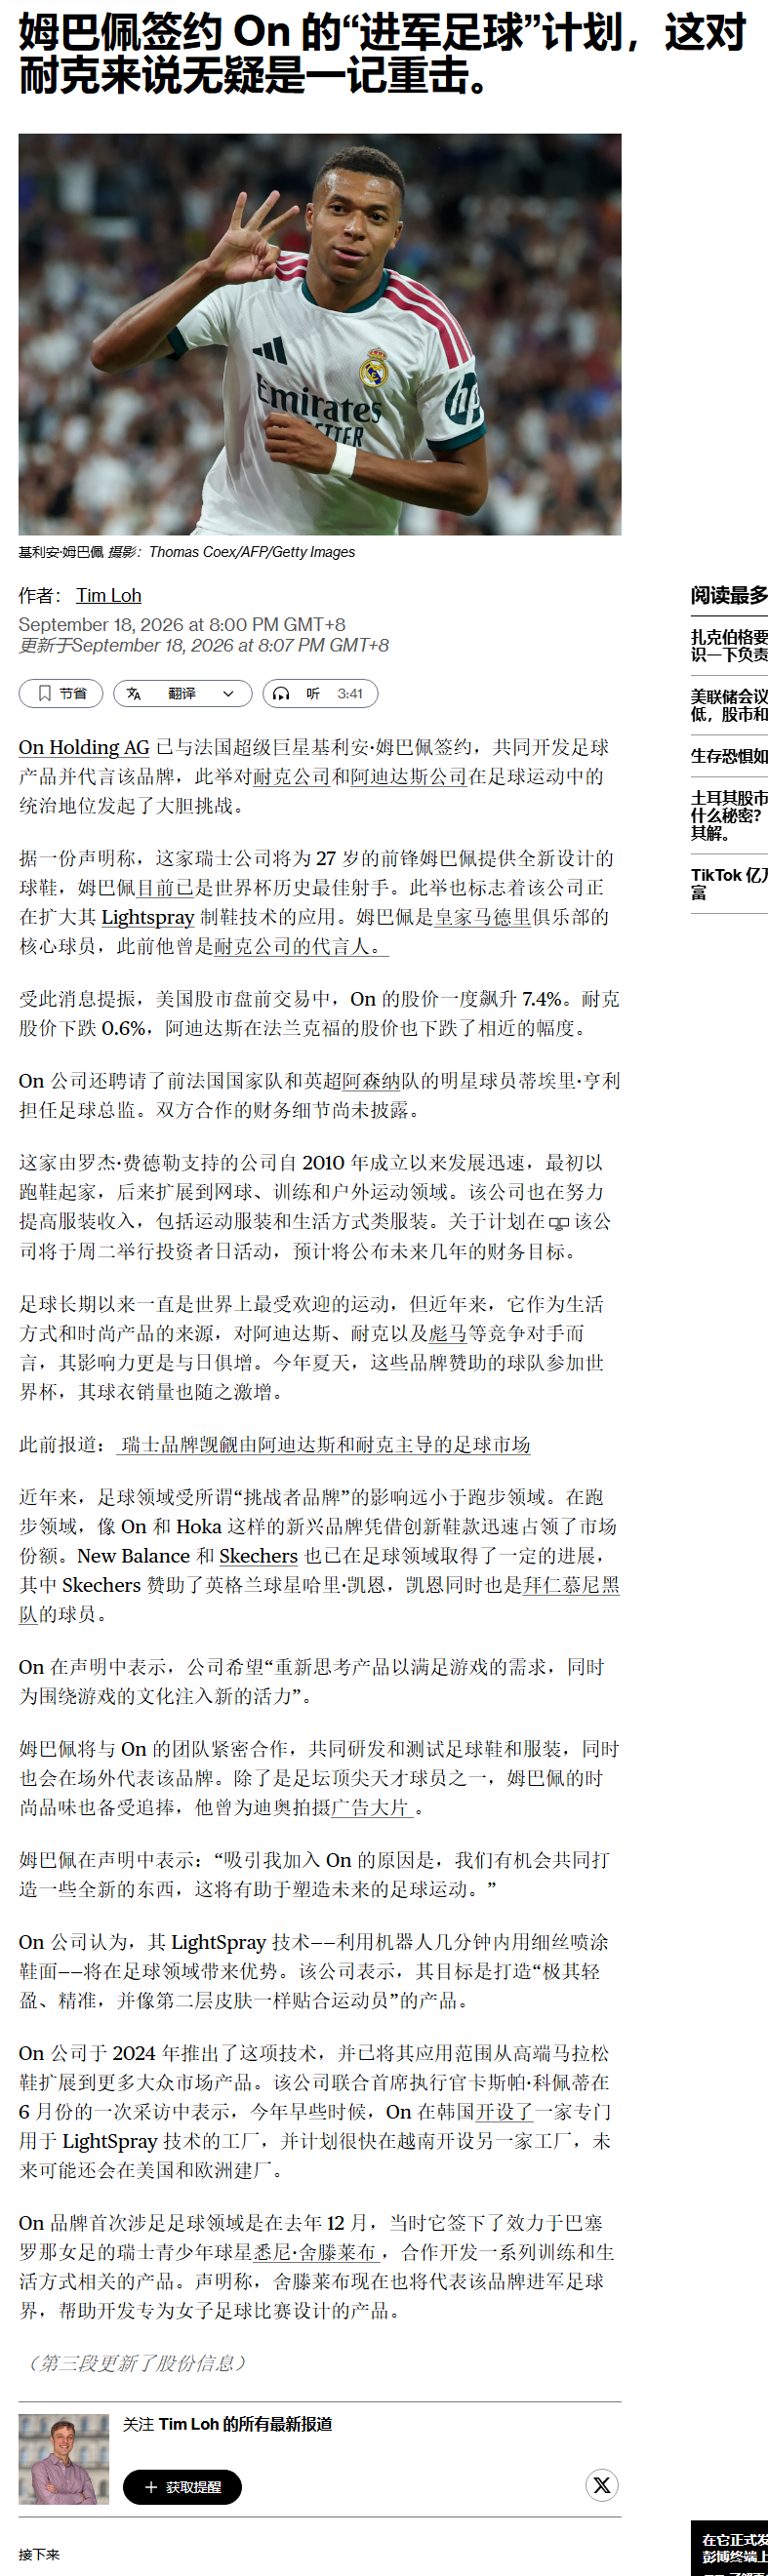
043. #运动服饰
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
044. 🧧第三篇两轮车深度【行业深度】电动两轮车行业深度之三:探索具身智能机器人赛道,驶向星辰大海 电动两轮车企业近年来逐步探索具身智能机器人领域,我们沿产业链深度剖析
- 主题笔记:打开完整笔记
🧧第三篇两轮车深度【行业深度】电动两轮车行业深度之三:探索具身智能机器人赛道,驶向星辰大海 电动两轮车企业近年来逐步探索具身智能机器人领域,我们沿产业链深度剖析具身智能机器人(非人形为主)各环节核心壁垒,将机器人企业相关参数与电动两轮车企业当前能力水平进行多层对比,一文说明电动两轮车企业布局机器人赛道的技术基础、潜在路径以及未来市场,同时针对已有相关布局的九号公司、绿源集团控股、涛涛车业进行梳理。 投资观点:2026年为新国标切换后首个完整年度,国内电动两轮车行业外部环境面临政策、消费趋势等多元复杂变化,我们看好头部企业市场份额持续提升,实现基本盘稳健…
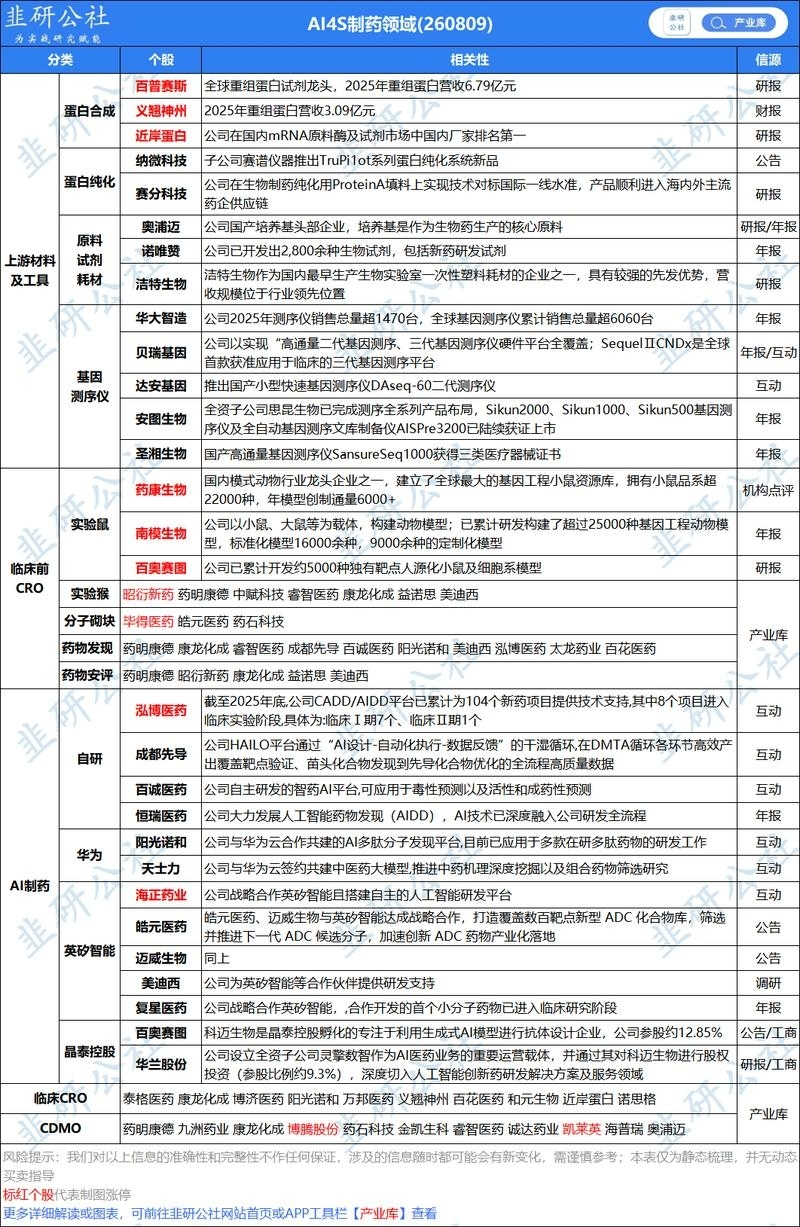
045. ❗AI4S板块强势拉升,三重催化再确认 【计算机】20260918 寻找下一个AI coding!! 宏观逐步情绪:加息靴子落地,政策定调驱动 【1】海外侧,美
- 主题笔记:打开完整笔记
❗AI4S板块强势拉升,三重催化再确认 【计算机】20260918 寻找下一个AI coding!! 宏观逐步情绪:加息靴子落地,政策定调驱动
046. 【大金重工】双周期共振,全链条升级 近半年股价大幅调整,直接原因:一是Q2受外租船期、汇兑、交付结构影响,出货及盈利miss;二是欧洲管桩订单开标延迟,2027
- 主题笔记:打开完整笔记
【大金重工】双周期共振,全链条升级 近半年股价大幅调整,直接原因:一是Q2受外租船期、汇兑、交付结构影响,出货及盈利miss;二是欧洲管桩订单开标延迟,2027年管桩出口或承压。当前悲观预期、基本面压力已基本充分交易。 管桩出口交付及订单拐点将至
047. 20260918更新数据 中信 首发公众号:思维纪要社 icon 中证500加空1177,净空11979 沪深300减空961,净空22809 上证50减空96
- 主题笔记:打开完整笔记
20260918更新数据 中信 首发公众号:思维纪要社 icon 中证500加空1177,净空11979
048. 9月18日|摩根大通预计,欧洲央行在12月加息后,将于2027年3月再次加息25个基点,此前该行预测欧洲央行2027年利率维持不变。
- 主题笔记:打开完整笔记
9月18日|摩根大通预计,欧洲央行在12月加息后,将于2027年3月再次加息25个基点,此前该行预测欧洲央行2027年利率维持不变。
049. 国产算力供应链进展顺利,2027年业绩展望积极 供给端:昇腾迭代超预期,国产供应链进展顺利,HBM限制问题逐步解决。华为全联接大会表明昇腾960系列将提前发布,
- 主题笔记:打开完整笔记
国产算力供应链进展顺利,2027年业绩展望积极 供给端:昇腾迭代超预期,国产供应链进展顺利,HBM限制问题逐步解决。华为全联接大会表明昇腾960系列将提前发布,其中960DT提前3个季度到27Q1发布,960PR提前1个季度到27Q3发布,国产供应链能力持续改善,支撑龙头设计公司产品迭代超预期。此外各家公司均反馈在积极解决HBM供应问题,供需紧张态势逐步缓解,国产算力供应链卡点不断解决。 需求端:下游CSP、算力中心等需求反馈良好。2026年以来下游CSP厂商Capex持续上修,行业仍维持供不应求状态,同时各地算力中心建设推进积极,工信部规划2030年…
050. ANTHROPIC计划在年底前将可用计算能力扩展至约5GW,然后在2027年达到约10 GW Anthropic告知投资者,根据《》报道,它预计在今年年底拥有约
- 主题笔记:打开完整笔记
ANTHROPIC计划在年底前将可用计算能力扩展至约5GW,然后在2027年达到约10 GW Anthropic告知投资者,根据《》报道,它预计在今年年底拥有约5GW的可用计算能力,比去年的约1.5GW有所增长。 这将使其大致与OpenAI今年估计的计算规模相当,两家公司都目标在2027年底达到约10GW。
051. 【中信证券电池与能源管理】三祥新材—小金属铪持续紧缺,公司锆铪分离投产在即 铪是AI小金属王者、海外多渠道确认小金属铪的高度紧缺 1. 加拿大公司Neo:Q2业
- 主题笔记:打开完整笔记
【中信证券电池与能源管理】三祥新材—小金属铪持续紧缺,公司锆铪分离投产在即 铪是AI小金属王者、海外多渠道确认小金属铪的高度紧缺 加拿大公司Neo:Q2业绩高增,系铪等小金属价格创下历史新高,公司指出,铪需求旺盛,已签订单持续至2027年
053. 宏昌电子-董事长交流笔记(更新0918/1) (1)公司有 3个主业:①CCL,介于金 A 和华 Z 之间;②环氧树脂,暂可忽略。③abf膜(自己叫GBF膜),
- 主题笔记:打开完整笔记
宏昌电子-董事长交流笔记(更新0918/1) (1)公司有 3个主业:①CCL,介于金 A 和华 Z 之间;②环氧树脂,暂可忽略。③abf膜(自己叫GBF膜),知名度比其他两个业务高。 (2)对公司第一印象:宏和科技,同一个老板。本是同根生,一个210亿,一个1300亿。悬殊太大。
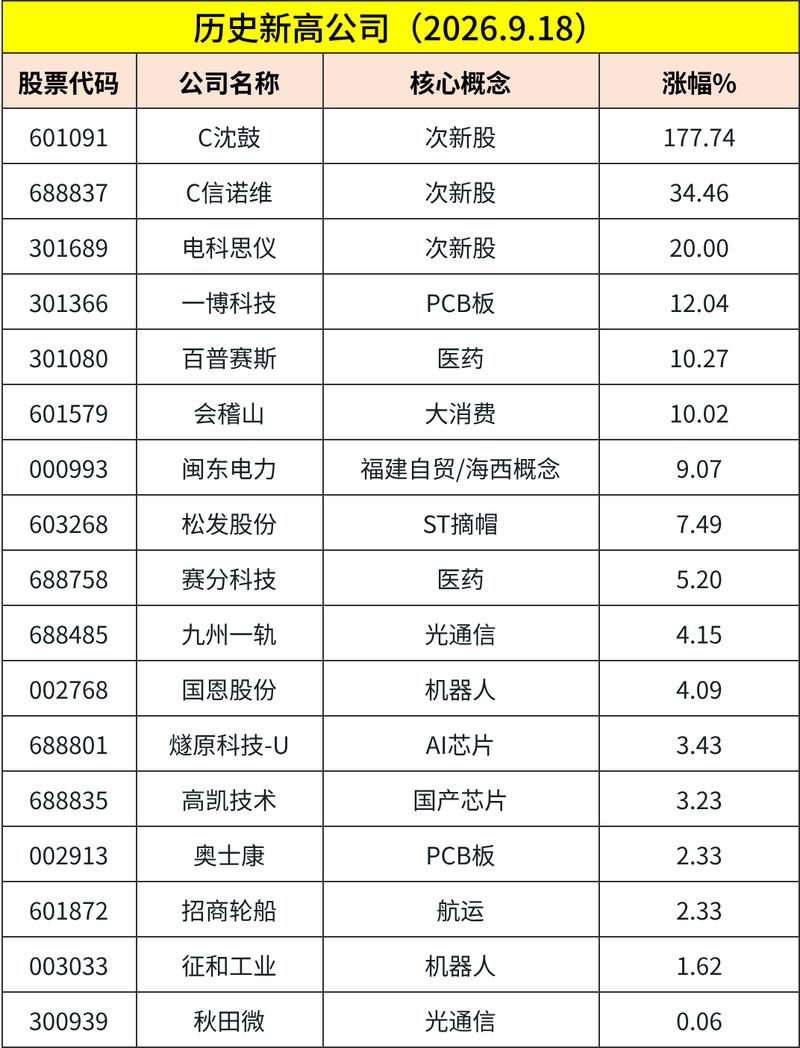
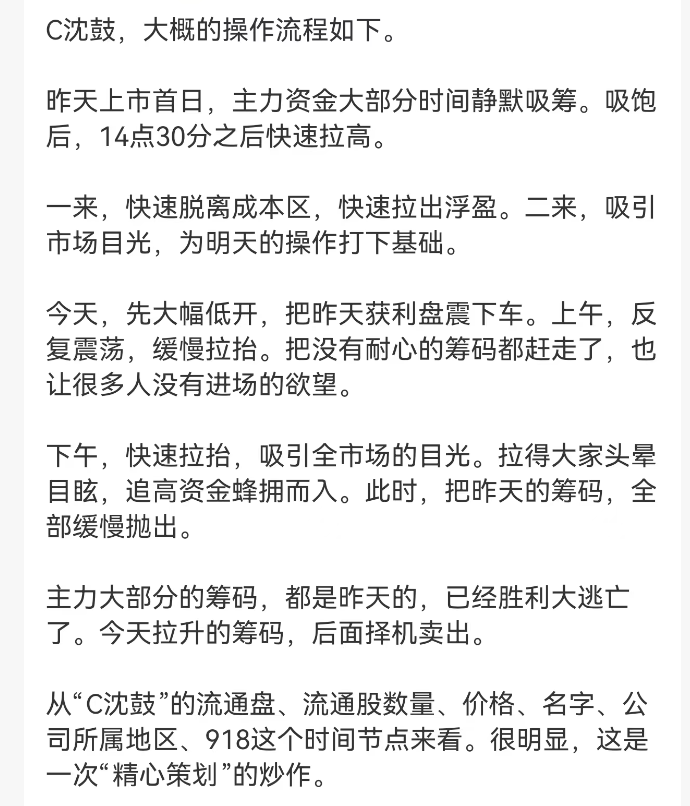
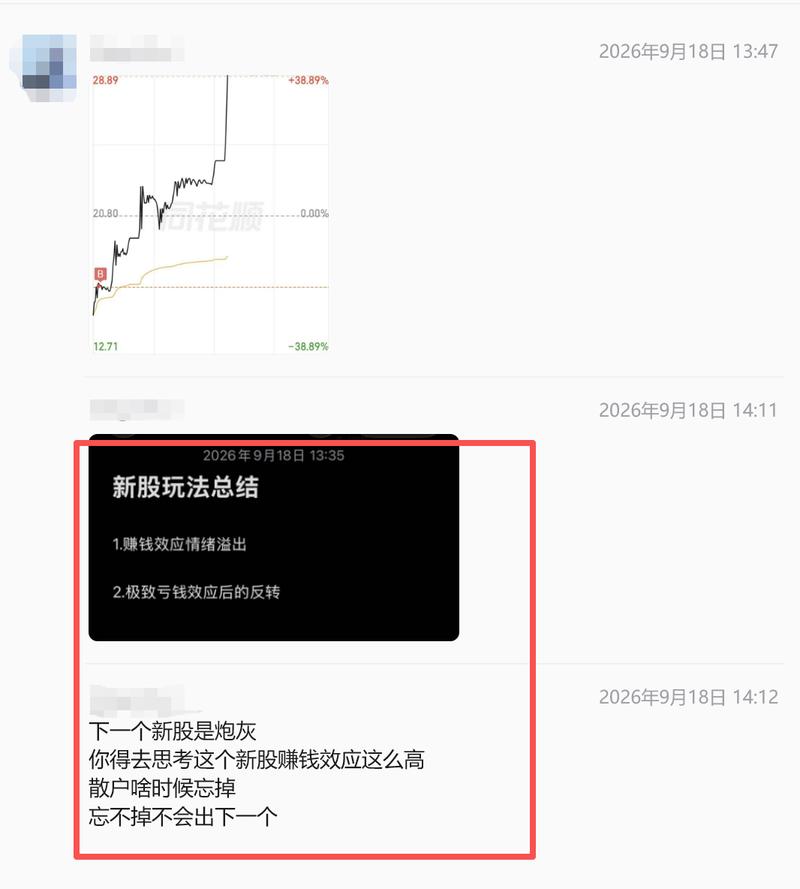
055. 午后情绪持续发酵,牛市的氛围越来越浓。新股【C沈鼓】作为情绪的窗口,直接达成2天10倍的壮举,市场一股复刻924的感觉出现。 1.科技板块继续加强,尤其是次新股
- 主题笔记:打开完整笔记
午后情绪持续发酵,牛市的氛围越来越浓。新股【C沈鼓】作为情绪的窗口,直接达成2天10倍的壮举,市场一股复刻924的感觉出现。 1.科技板块继续加强,尤其是次新股票,午后开始暴力拉升。【腾信精密】30cm涨停,【电科思仪】20cm涨停,【托伦斯】20cm涨停。新股带来的赚钱效应蔓延到科技的高振幅股票中,走出了类似924的逼空走势。 2.证券板块加强,【华鑫股份】【华金资本】涨停。同样是类似924级别的行情,科技和证券共振,因此一些不想追高的资金开始介入证券板块。
056. 爱旭股份-Q3边际改善显著,静待27年盈利反转 此前Q2公司BC组件保持盈利,季度整体预计减亏,短期看,随着Q3高价订单交付的增加,以及海外出货占比的提升,业绩
- 主题笔记:打开完整笔记
爱旭股份-Q3边际改善显著,静待27年盈利反转 此前Q2公司BC组件保持盈利,季度整体预计减亏,短期看,随着Q3高价订单交付的增加,以及海外出货占比的提升,业绩有望进一步改善;长期维度看,随着全成本以上报价的执行以及能效强标的推进,看好行业供需迎来改善,公司有望在盈利修复的同时迎来市占率提升。 假设行业供需回归理性后,公司BC产品溢价能力保持,单瓦盈利7-8分,按30GW测算稳态利润20-25e,对应当前估值仅10X,持续重点关注!
057. 【国金金属】复合氧化锆:望迎类“六氟化钨”时刻 0918 锆:从传统陶瓷迈向高端制造,复合氧化锆可用于SOFC/MLCC/光通信/齿科等领域。 锆英砂:供给端海
- 主题笔记:打开完整笔记
【国金金属】复合氧化锆:望迎类“六氟化钨”时刻 0918 锆:从传统陶瓷迈向高端制造,复合氧化锆可用于SOFC/MLCC/光通信/齿科等领域。 锆英砂:供给端海外巨头减产、需求有支撑、价格强势运行。截至9月15日,锆英砂价格回升至1.155万元/吨,较底部回升约18%。
058. [玫瑰]海晨股份——半导体"天车"第一股,基本面扎实,公司稳健经营,现金流充沛。 天车:fab厂里面运输晶圆盒系统 海晨股份依托子公司海盟科技布局半导体AMHS
- 主题笔记:打开完整笔记
[玫瑰]海晨股份——半导体"天车"第一股,基本面扎实,公司稳健经营,现金流充沛。 天车:fab厂里面运输晶圆盒系统 海晨股份依托子公司海盟科技布局半导体AMHS,自研OHT、Stocker、EFEM等晶圆厂洁净搬运装备,性能对标海外厂商,已实现多家行业top晶圆、封测客户批量交付。
060. 赛特新材:战略升级“真空+”,热管理多场 想看更多请加V:xian20210130 景成长可期 公司升级一体两翼战略,VIP板为业务基本盘、真空玻璃为左翼增长极
- 主题笔记:打开完整笔记
赛特新材:战略升级“真空+”,热管理多场 想看更多请加V:xian20210130 景成长可期 公司升级一体两翼战略,VIP板为业务基本盘、真空玻璃为左翼增长极、“真空+”多元应用服务为右翼衍生赛道。 1)VIP主业:家电领域VIP受益于冰箱能效新规,老旧库存消耗后预计Q4能够看到量增成果。公司为VIP龙头,市占率约40%,具备技术/客户/渠道等综合优势。同时率先开拓新能源车电池、工业特种保温、建筑保温等多样化场景,贡献增量收入。
061. 【国盛建筑何亚轩/李枫婷】柏诚股份:两存洁净室核心供应商,Q3业绩预计大幅提速 ✨公司在两存洁净室占有20%份额,今年新招标项目中长鑫二次配接近100%份额,订
- 主题笔记:打开完整笔记
【国盛建筑何亚轩/李枫婷】柏诚股份:两存洁净室核心供应商,Q3业绩预计大幅提速 ✨公司在两存洁净室占有20%份额,今年新招标项目中长鑫二次配接近100%份额,订单结构中存储敞口极高(今年估算50%-60%),核心受益两存资本开支扩张。 ✨截至8/25公司已签订单69亿元,全年订单预计超100亿。我们测算今年营收65亿,净利率6%对应约4亿业绩(Q3起增长预计显著提速),明年最保守假设订单持平对应收入至少100亿+、业绩6-7亿(公司订单转化周期短,基本1年内确认)。乐观假设订单30%增长,明年收入120亿+,对应7-8亿业绩,若两存进展超预期,业绩将有…
062. AI4S新方向——环肽类药物成为跨国药企布局新风口 [福]巨头押注:诺和诺德真金白银定方向。诺和诺德以4亿美元押注Orbis Medicines——核心是nGe
- 主题笔记:打开完整笔记
AI4S新方向——环肽类药物成为跨国药企布局新风口 [福]巨头押注:诺和诺德真金白银定方向。诺和诺德以4亿美元押注Orbis Medicines——核心是nGen平台,把宏环化学合成、高通量筛选和机器学习深度融合,数周内就能合成并测试约10万个宏环分子,反复迭代靶点结合、稳定性、膜通透性和口服暴露。环肽设计的胜负手,已从"化学家经验"转向"算法+自动化文库"。 [玫瑰]为什么环肽是AI4S下一个落点?环肽化学空间非天然氨基酸组合而爆炸,传统筛选穷尽不及;AI正擅长在超大离散空间中挑出口服可用的分子,规避酶解与吸收顽疾——自动化合成+AI设计 闭环成立。
063. 国产算力之外,前期推荐国产AI全链中的其他部分重点公司更新,继续看好: 1️⃣ 晶泰科技 今日宣布,计划于下周向美国FDA提交候选创新药的临床试验(IND)申请
- 主题笔记:打开完整笔记
国产算力之外,前期推荐国产AI全链中的其他部分重点公司更新,继续看好: 1️⃣ 晶泰科技 今日宣布,计划于下周向美国FDA提交候选创新药的临床试验(IND)申请,拟用于治疗肠易激综合征相关腹痛或慢性内脏痛等适应症。 该药物由晶泰科技AI药物设计平台驱动研发,有望成为首个兼具双靶机制与肠道限制属性的临床申报候选药物。
065. 澜起科技:四大新品迎平台催化,RCD量增与PCIe Switch打开成长空间 新一代CPU平台逐步成熟,四大新品有望加速兑现。 2026H1,MRCD/MDB、
- 主题笔记:打开完整笔记
澜起科技:四大新品迎平台催化,RCD量增与PCIe Switch打开成长空间 新一代CPU平台逐步成熟,四大新品有望加速兑现。 2026H1,MRCD/MDB、PCIe Retimer、CKD及CXL MXC合计收入5.38亿元,同比+80.7%。PCIe Retimer与CKD持续出货,CXL 3.2 MXC率先试产并导入三星、SK海力士下一代CXL产品。第二代MRDIMM支持12800 MT/s,每根模组配置1颗MRCD和10颗MDB,单条模组对应的接口芯片价值量显著提升。AMD EPYC 9006已经发布,支持CXL 3.0的Intel Diam…
066. 仕佳光子——无源器件需求爆发,光芯片高端化进程加速 高密度互联需求爆发,无源业绩增长确定性强 AI互联正加速向高通道、集成化方向演进,推动MPO等无源连接器由低
- 主题笔记:打开完整笔记
仕佳光子——无源器件需求爆发,光芯片高端化进程加速 高密度互联需求爆发,无源业绩增长确定性强 AI互联正加速向高通道、集成化方向演进,推动MPO等无源连接器由低芯数向高芯数升级, 需求和价值量都提升非常显著; 公司26Q2营收环比增长近60%,其中连接器便是核心驱动力;同时,公司 正加快MMC/DFAU等NPO/CPO配套产品的认证与出货进度,预计明年有望同步放量。
067. 继续重点推荐MiniMax 参考0913周观点段子,大模型侧首推MiniMax、关注智谱 几个核心变化: 1.M模型即将发布,对标opus4.8,前期发布节奏d
- 主题笔记:打开完整笔记
继续重点推荐MiniMax 参考0913周观点段子,大模型侧首推MiniMax、关注智谱 几个核心变化:
068. 👤 SemiAnalysis @SemiAnalysis_ 🚀 🤖 智能体工作负载具备四项特征: 🟡 多轮次:单次会话包含数十甚至上百轮交互,带来很高的 KV
- 主题笔记:打开完整笔记
👤 SemiAnalysis @SemiAnalysis_ 🚀 🤖 智能体工作负载具备四项特征:
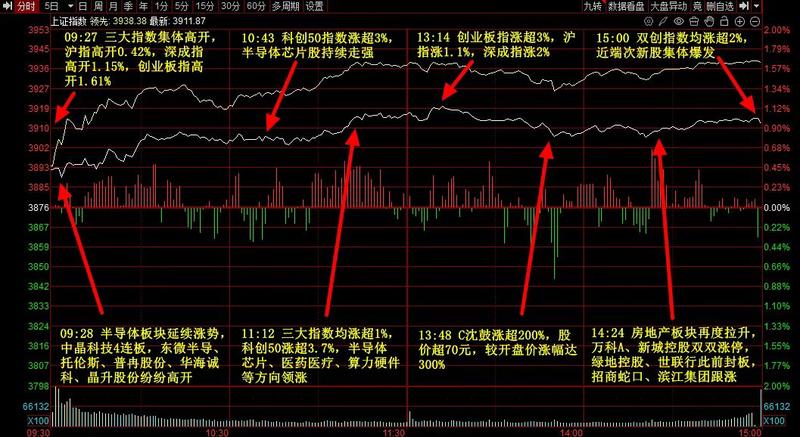
069. 📈 📊 上证综合指数(SHCOMP)上涨 0.94%;科创 50 指数(STAR 50)上涨 2.89% 📊 上证 50 指数(SSE 50)上涨 0.58%;
- 主题笔记:打开完整笔记
📈 📊 上证综合指数(SHCOMP)上涨 0.94%;科创 50 指数(STAR 50)上涨 2.89% 📊 上证 50 指数(SSE 50)上涨 0.58%;创业板指(ChiNext)上涨 2.25%
071. 智谱:FlashX提速提价,API量价齐升,商业化持续加速,继续重点推荐【建投通信&人工智能】 事件:9月18日智谱正式上线GLM-5.3-FlashX,最高推
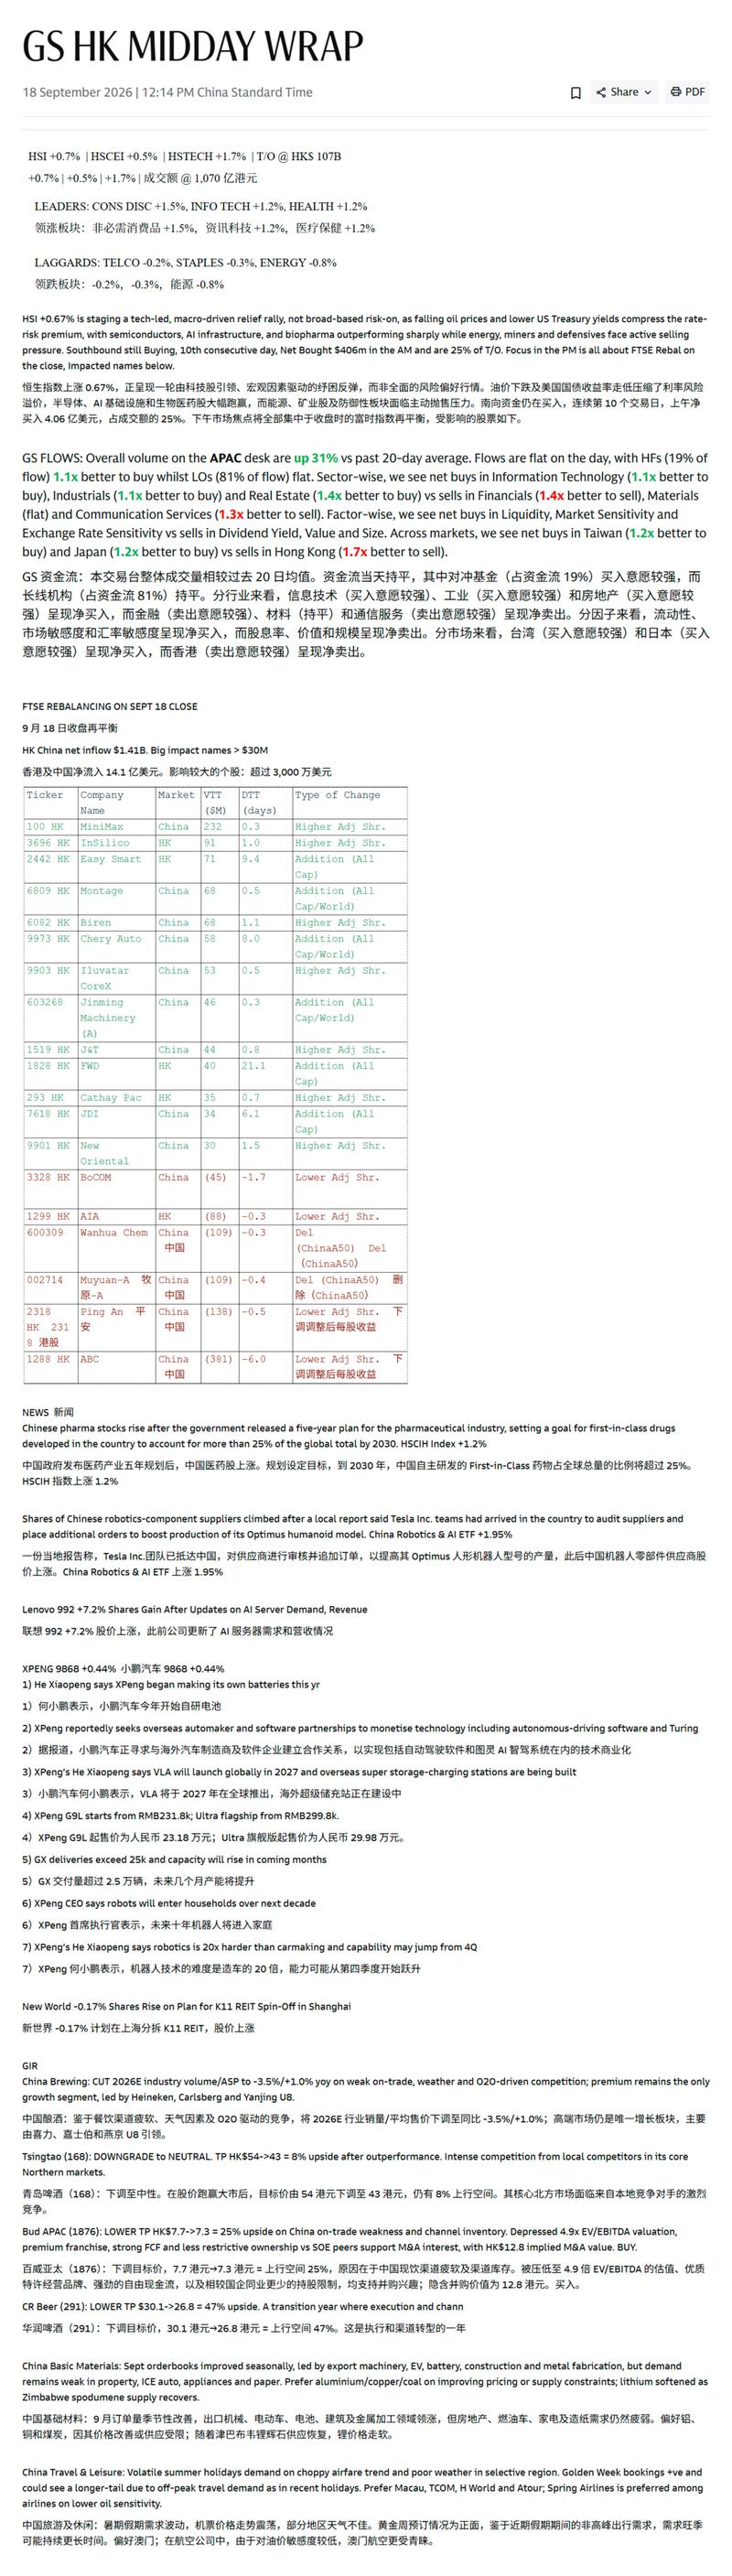
- 主题笔记:打开完整笔记
智谱:FlashX提速提价,API量价齐升,商业化持续加速,继续重点推荐【建投通信&人工智能】 事件:9月18日智谱正式上线GLM-5.3-FlashX,最高推理速度达到200 tokens/s,较GLM-5.3-Flash提升5倍,价格提升约2.5倍。在10万张国产芯片推理集群上线后快速打满的背景下,公司进一步加大Infra投入及推理优化,形成智能、价格、速度的全面竞争力。 FlashX实现“5倍速度+2.5倍价格”,模型向产品分层、性能溢价演进。GLM-5.3-Flash此前依靠低价+高性能快速放量,本次FlashX能力基本保持不变,重点解决企业客…
072. 持续强call:复旦微电+紫光国微,FPGA内需+军贸需求释放有望带动业绩高增 行业逻辑:1)行业前期人事等压制因素近期已有积极信号,随人事到位基本面或迎来持续
- 主题笔记:打开完整笔记
持续强call:复旦微电+紫光国微,FPGA内需+军贸需求释放有望带动业绩高增 行业逻辑:1)行业前期人事等压制因素近期已有积极信号,随人事到位基本面或迎来持续修复;2)板块当前配置比例为历史低位,中报披露显示行业基本面筑底企稳,上游环节恢复增长,后续随订单落地行业有望恢复增长;3)9-10月份板块赚钱日历效应通常较强,且当前部分核心标的估值及股价均处于底部,兼具胜率及赔率,可加大仓位配置比例。 复旦微电:管理改善叠加业绩超预期兑现,且股价处于底部,基本面处于向上拐点,底部重点推荐。1)管理改善叠加股权激励实施保障长期业绩释放稳定性;2)存储涨价传导叠…
073. [庆祝]【天风医药】禾元生物调研更新:潜在医保谈判与适应症扩展催化,关注27年奥福民放量潜力 1)医保进展:奥福民已参与2026年医保谈判,此前单价已从890元
- 主题笔记:打开完整笔记
[庆祝]【天风医药】禾元生物调研更新:潜在医保谈判与适应症扩展催化,关注27年奥福民放量潜力 1)医保进展:奥福民已参与2026年医保谈判,此前单价已从890元/瓶下调至615元/瓶,我们预计谈判价格在可接受范围内。奥福民此前受限于非医保身份,整体规模较小,若顺利进入医保,叠加前期科室对接基础,2027年有望开始放量。 2)适应症拓展:奥福民当前获批适应症仅为肝硬化低白蛋白血症,2026年8月公司已完成上市后4期临床患者出组,当前处于数据整理阶段,目标适应症为低白蛋白血症及血容量不足,覆盖手术、肾病综合征、休克、肿瘤等主流使用场景,可覆盖90%以上白蛋…
075. 📈 📊 韩国综合指数(KOSPI)上涨 2.66%,报 6894.2 点,成交额 185 亿美元,外资净流入 3.03 亿美元 📊 韩国创业板(KOSDAQ)上
- 主题笔记:打开完整笔记
📈 📊 韩国综合指数(KOSPI)上涨 2.66%,报 6894.2 点,成交额 185 亿美元,外资净流入 3.03 亿美元 📊 韩国创业板(KOSDAQ)上涨 0.60%,报 827.1 点,成交额 52 亿美元,外资净流出 0.33 亿美元
076. 📌 📌 🟢华为对 NPO 技术的采用,印证了我们的观点:中国有望在这一新产品领域建立竞争优势。 🟢从 Atlas 910C 的分立光学方案,到 Atlas 95
- 主题笔记:打开完整笔记
📌 📌 🟢华为对 NPO 技术的采用,印证了我们的观点:中国有望在这一新产品领域建立竞争优势。
077. 富信科技调研更新0918 microTEC产能 1、当前公司产能为200万片/月,稼动率约80%-90%。数通、电信类产品对应产线可通用切换,目前60-70%是
- 主题笔记:打开完整笔记
富信科技调研更新0918 microTEC产能 1、当前公司产能为200万片/月,稼动率约80%-90%。数通、电信类产品对应产线可通用切换,目前60-70%是数通,价格3-6美元/片,毛利率40%+;电信产品价格10+元/片,毛利率30%+。排产过程中优先保障毛利率更高的数通类产品需求。
078. 持续推荐乐普生物(2157.HK):CDH17 ADC已入选ESMO大会LBA数据 研发覆盖ADC+IO,即将进入新药获批收获期 公司已构建多个肿瘤产品管线,覆
- 主题笔记:打开完整笔记
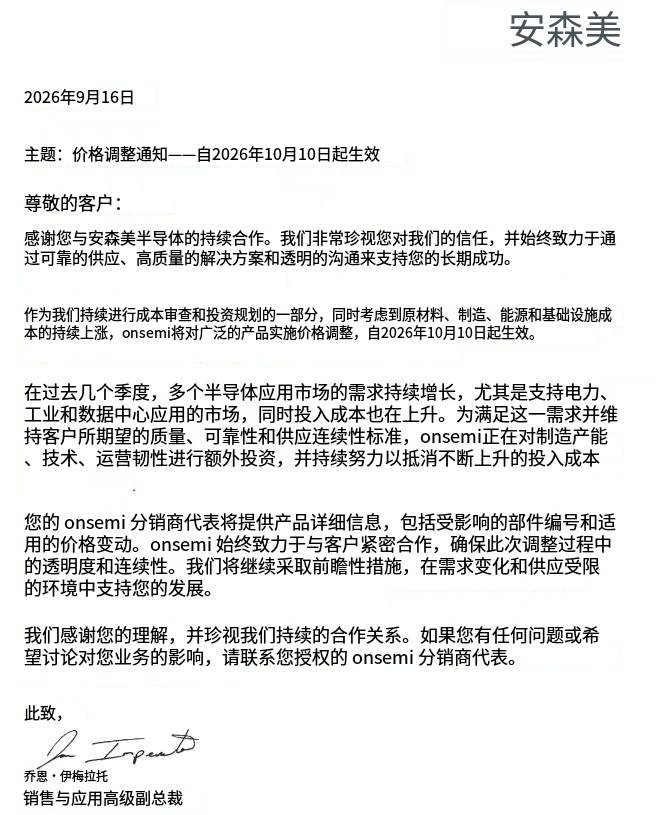
持续推荐乐普生物(2157.HK):CDH17 ADC已入选ESMO大会LBA数据 研发覆盖ADC+IO,即将进入新药获批收获期 公司已构建多个肿瘤产品管线,覆盖免疫治疗、ADC靶向治疗和溶瘤病毒药物三大领域,除已上市的PD-1单抗普特利单抗和MRG003外,公司还拥有6款ADC药物、1款引进的溶瘤病毒以及1款TCE药物进入临床阶段,整体看公司管线梯度完善,未来3-5年将进入新药陆续获批上市的收获期。业绩层面,公司BD和销售双轮驱动,收入稳步增长,费用支出稳健,26H1持续维持盈利状态。
080. ⭕【爱旭股份】 想看更多请加V:xian20210130 ⭐️边际变化:公司ABC组件Q3迎来关键兑现,单季度出货约5+GW、单季利润环比扭亏方向明确, 有望成
- 主题笔记:打开完整笔记
⭕【爱旭股份】 想看更多请加V:xian20210130 ⭐️边际变化:公司ABC组件Q3迎来关键兑现,单季度出货约5+GW、单季利润环比扭亏方向明确, 有望成为光伏主链首个实现扭亏的电池组件企业。
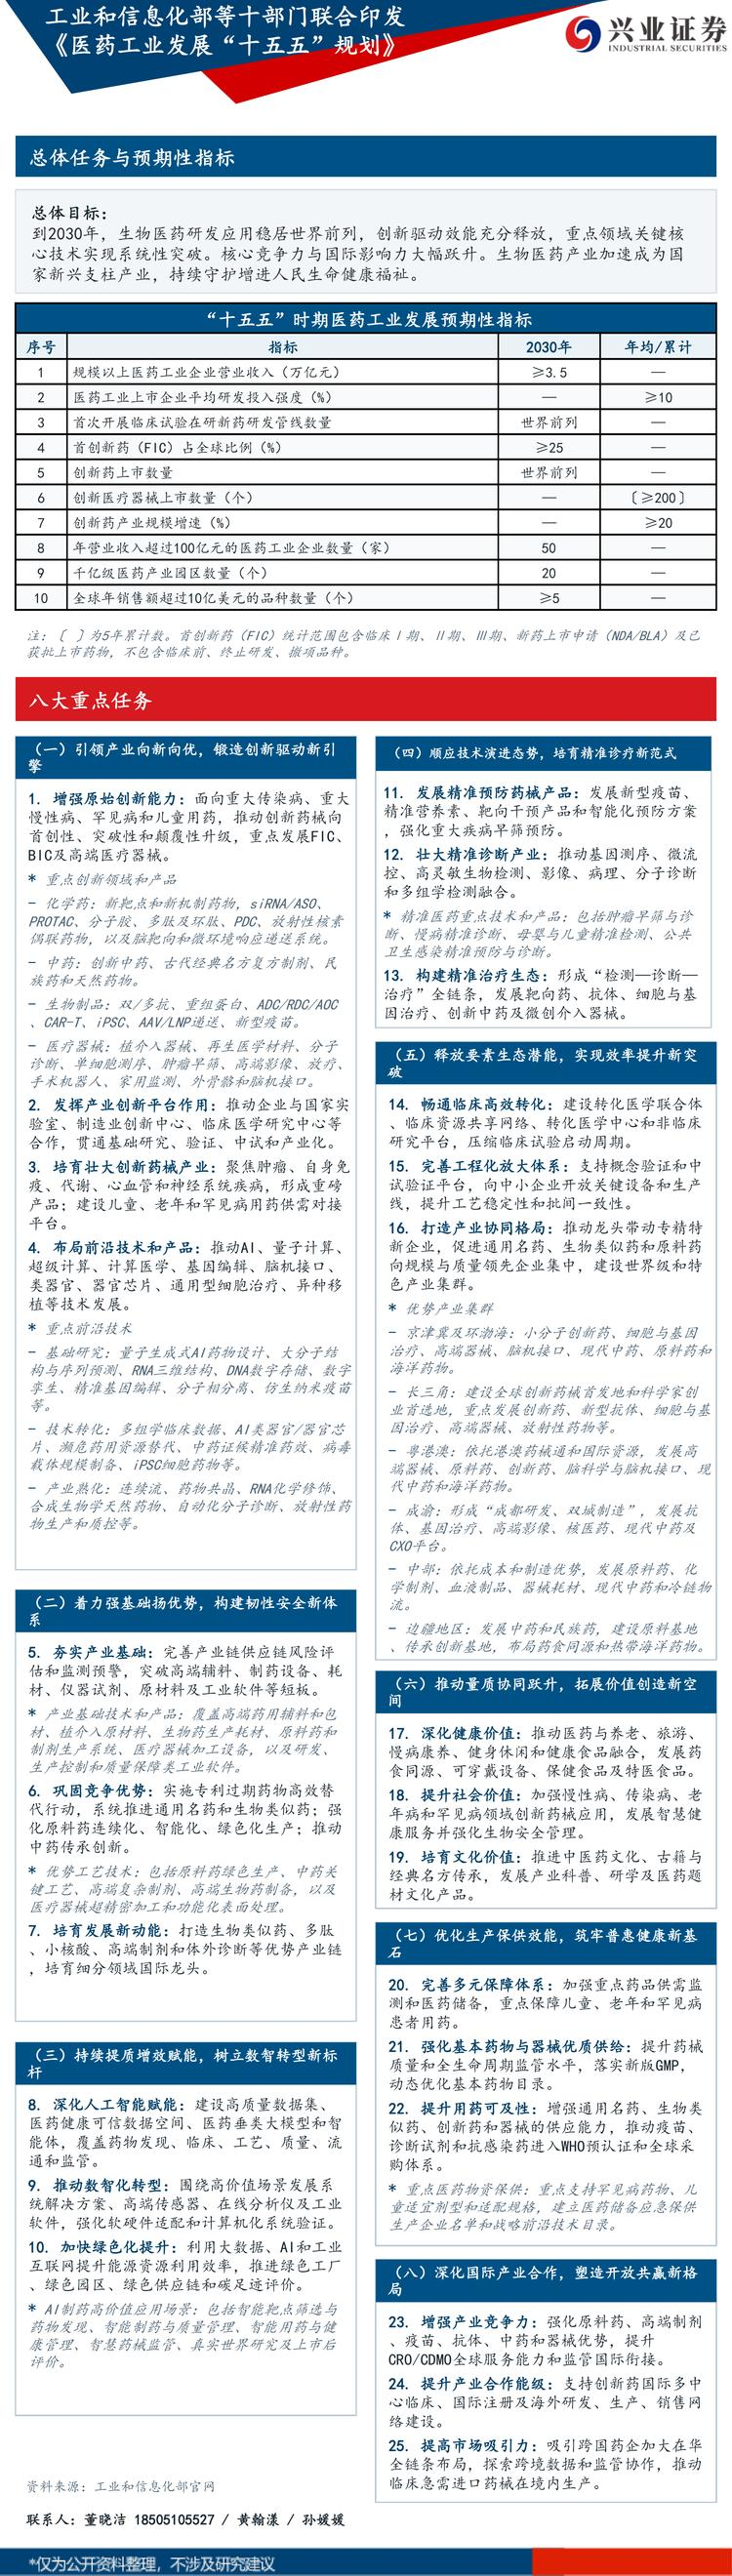
081. 【山证医药】十部门印发《》:创新主线明确,把握创新药+CXO+AI三条主线 [玫瑰]2026年9月18日,由工信部等十部门联合印发"十五五"首个国家级医药工业专
- 主题笔记:打开完整笔记
【山证医药】十部门印发《》:创新主线明确,把握创新药+CXO+AI三条主线 [玫瑰]2026年9月18日,由工信部等十部门联合印发"十五五"首个国家级医药工业专项规划。2030年规上药企营收不少于3.5万亿元(2024年基数为2.98万亿元,隐含年化约3%);创新药产业规模年均增速不少于20%、FIC占全球比例不少于25%。政策转向"创新质量跃升",叠加AI制药以高价值应用场景写入国家级规划,投资沿创新药、CXO、AI制药三条主线布局。 [玫瑰]创新药:规划技术清单利好双抗、ADC、多肽/环肽。双抗方向,康方依沃西HARMONi-2头对头击败K药,PD…
082. 汇量科技:AI infra预计10月上线,看好业绩估值双击 [玫瑰]AI Infra预计10月上线,短期催化明确。 新平台从算力、数据、模型训练到实时决策全面升
- 主题笔记:打开完整笔记
汇量科技:AI infra预计10月上线,看好业绩估值双击 [玫瑰]AI Infra预计10月上线,短期催化明确。 新平台从算力、数据、模型训练到实时决策全面升级,支持GPU及更复杂模型,有望提升模型迭代效率和广告ROI。
083. 📌 🔹亚洲市场普遍走高,科技板块与人工智能相关股票领涨亚太市场,得益于英伟达带动的半导体板块走强以及华为供应链的最新进展,而富时指数再平衡资金流也为多个市场提供
- 主题笔记:打开完整笔记
📌 🔹亚洲市场普遍走高,科技板块与人工智能相关股票领涨亚太市场,得益于英伟达带动的半导体板块走强以及华为供应链的最新进展,而富时指数再平衡资金流也为多个市场提供了额外提振。韩国、中国台湾地区、日本、中国和香港均录得显著涨幅,资金轮动至半导体、人工智能基础设施及科技龙头股。澳大利亚尽管材料和科技板块表现强劲,但大盘基本持平;东盟市场表现分化,印尼落后,泰国小幅上涨。印度延续近期的反弹势头,能源价格提振了市场偏好。 📌
085. 📌 🔹消息人士向 CNBC 透露,随着获取部署 AI 工作负载所需基础设施的竞争不断升温,Anthropic 与 OpenAI 正在寻找小型 AI 数据中心的合
- 主题笔记:打开完整笔记
📌 🔹消息人士向 CNBC 透露,随着获取部署 AI 工作负载所需基础设施的竞争不断升温,Anthropic 与 OpenAI 正在寻找小型 AI 数据中心的合作交易。 🔹过去一年,这两家 AI 实验室均签下了大型 AI 数据中心协议,项目容量达到数百兆瓦乃至吉瓦级别,但消息人士称,两家公司如今也在寻找仅 20 至 30 兆瓦规模的小型算力部署交易。
086. 联想集团(992 HK): 中美AI产业链最大公约数,今日股价大涨8% ☀️ 6月1日,我们发布了一篇报告《联想: 中美AI产业链最大公约数》,报告发布至今联想
- 主题笔记:打开完整笔记
联想集团(992 HK): 中美AI产业链最大公约数,今日股价大涨8% ☀️ 6月1日,我们发布了一篇报告《联想: 中美AI产业链最大公约数》,报告发布至今联想股价涨了54%。 我们认为, 联想是少有的在中美两国均有核心业务布局的科技公司,有望持续受益于中美混合式AI发展的共振浪潮,是中美AI产业链的最大公约数。 在中美关系缓和、双边AI投入加码的大背景下,联想有望深度受益。
087. 重视!!9月快递 各区域涨价接力ing,明年统一大市场下关注 反内卷持续!! 今年反内卷巩固: 义乌反内卷+0.3元/票,河北+0.2元/票,河南+0.3元/票
- 主题笔记:打开完整笔记
重视!!9月快递 各区域涨价接力ing,明年统一大市场下关注 反内卷持续!! 今年反内卷巩固: 义乌反内卷+0.3元/票,河北+0.2元/票,河南+0.3元/票,安徽+0.15元/票、陕西江苏即将提价!继续巩固反内卷成果!Q4上市公司报表端直接受益! 明年反内卷持续: 今年反内卷涉及区域覆盖全国50%单量(义乌+广东+义乌广东周边),明年统一全国范围反内卷高压,业绩确定性拉满!
088. 国产链加速推进,继续看好半导体机会 1、华为昇腾960提前及NPO发布 昇腾960DT将于2027年Q1发布,比原计划提前三个季度;昇腾960PR将于2027年
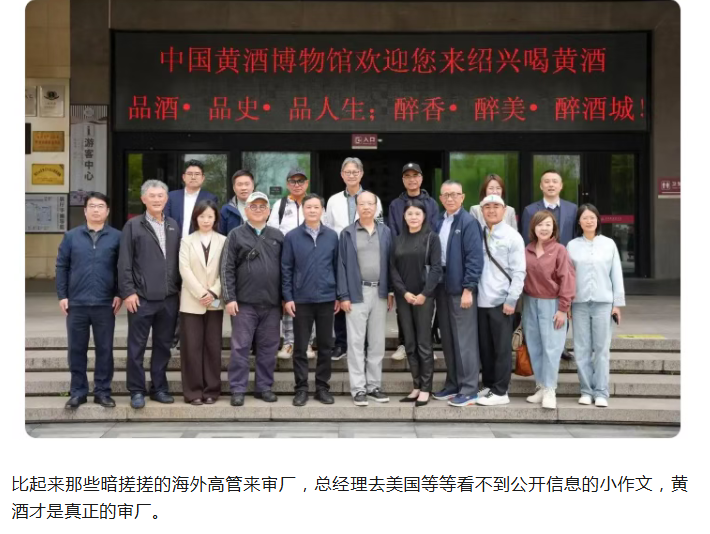
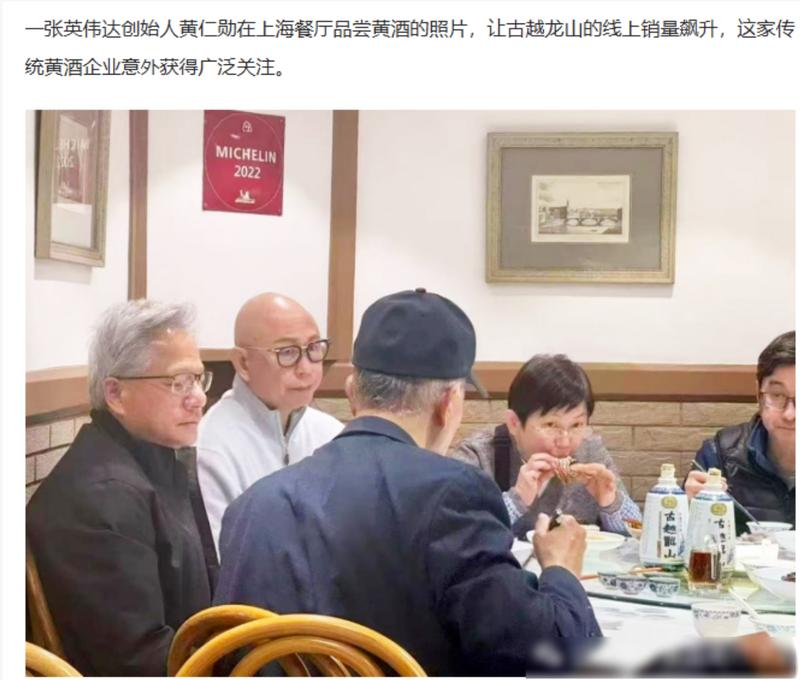
- 主题笔记:打开完整笔记
国产链加速推进,继续看好半导体机会 1、华为昇腾960提前及NPO发布 昇腾960DT将于2027年Q1发布,比原计划提前三个季度;昇腾960PR将于2027年Q3发布,比原计划提前一个季度。同时华为推出业界首个量产的NPO产品,总容量达到7.2T,同时发布了全球首个采用NPO的超节点。
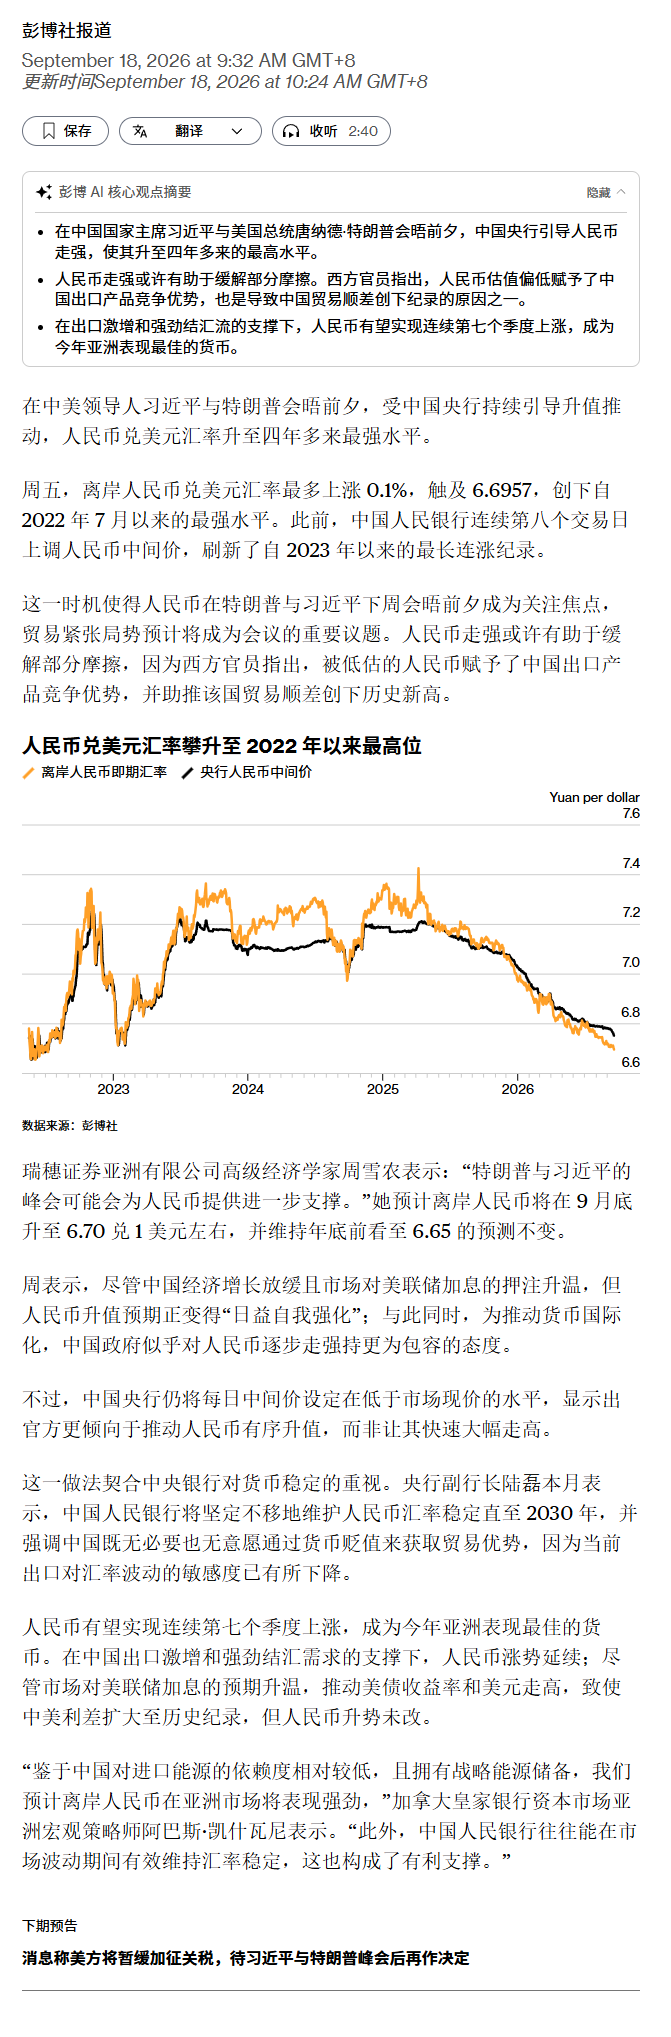
090. 【联想集团】股价创新高,价值重估正当时! 9.18日联想集团盘中股价涨超9%,创历史新高! ISG:AI储备订单高增,ISG利润有望加速兑现! ➠根据IDC数据
- 主题笔记:打开完整笔记
【联想集团】股价创新高,价值重估正当时! 9.18日联想集团盘中股价涨超9%,创历史新高! ISG:AI储备订单高增,ISG利润有望加速兑现!
091. 创新药26H1总结&Q4投资策略:国内商业化兑现加速,海外商业化有望爆发 股价复盘:2026年以来各创新药公司股价走势分化,临床推进、商业化确定性和BD进展等是
- 主题笔记:打开完整笔记
创新药26H1总结&Q4投资策略:国内商业化兑现加速,海外商业化有望爆发 股价复盘:2026年以来各创新药公司股价走势分化,临床推进、商业化确定性和BD进展等是推动股价上涨的核心动力,头部标的表现尤为突出。荣昌生物、诺诚健华、科伦药业、海思科、众生药业、康诺亚等走势亮眼。截至2026年Q2,全市场公募基金配置的医药板块总市值占所有重仓股市值之和的比重为6.53%,处于近3年以来的低配。 商业化:创新药收入快速兑现
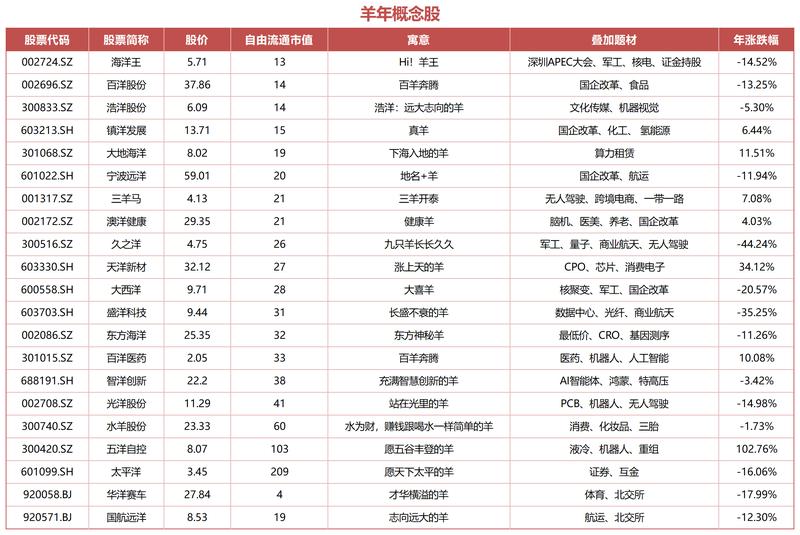
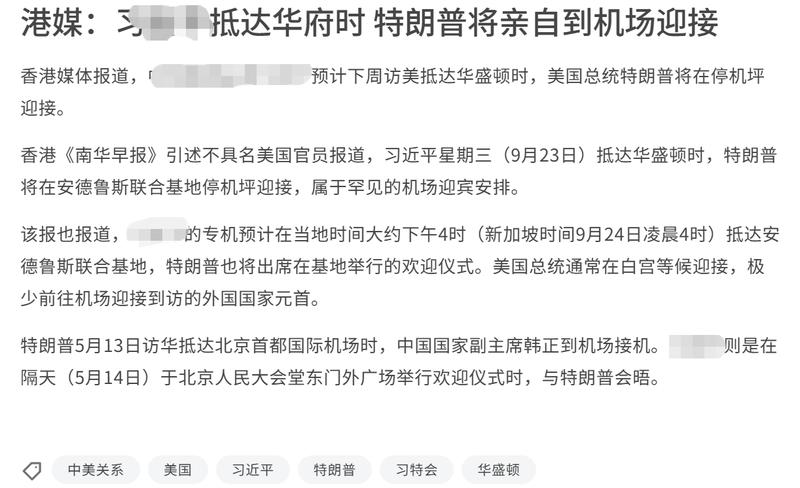
092. 百奥赛图首次覆盖:全球领先的抗体发现赋能平台 报告链接 小程序://浙商证券研究所/ZD3tmf81xMPKulK 核心观点:我们认为百奥赛图是在双多抗、ADC
- 主题笔记:打开完整笔记
百奥赛图首次覆盖:全球领先的抗体发现赋能平台 报告链接 小程序://浙商证券研究所/ZD3tmf81xMPKulK
093. 20260918 【三祥新材】继续重大推荐 近期公司几个高度确定的重大更新: 1、吨级的电子铪确认马上出货,距离进入下游半导体客户更进一步; 2、欧洲核电大客户
- 主题笔记:打开完整笔记
20260918 【三祥新材】继续重大推荐 近期公司几个高度确定的重大更新: 1、吨级的电子铪确认马上出货,距离进入下游半导体客户更进一步;
094. 【新雷能】All in AI-持续推荐! ----------------------------- 公司在数据中心领域已形成覆盖一次(OCP 及CRPS电源)
- 主题笔记:打开完整笔记
【新雷能】All in AI-持续推荐! ----------------------------- 公司在数据中心领域已形成覆盖一次(OCP 及CRPS电源)、二次及三次变换的全系列电源解决方案供给能力,品种稀缺。
095. 映恩生物-B:全球首个肺癌ADC+IO2.0数据出炉,一线SCLC ORR 92.3%表现优异 事件:2026 WCLC映恩生物DB-1311(elfe-D/B
- 主题笔记:打开完整笔记
映恩生物-B:全球首个肺癌ADC+IO2.0数据出炉,一线SCLC ORR 92.3%表现优异 事件:2026 WCLC映恩生物DB-1311(elfe-D/BNT324,B7-H3 ADC)联合pumitamig(PD-L1/VEGF双抗)治疗晚期肺癌数据首次披露(全球首个读出肺癌数据的ADC+IO2.0临床研究):全球性Ib/II期研究(NCT06892548),评估DB-1311联合pumitamig治疗晚期/转移性NSCLC及SCLC,共193例患者接受联合治疗(中位年龄64岁,76.7% ECOG PS 1分,73.1%有吸烟史)。 疗效:7…
096. 功率半导体:今年的第三波涨价正在酝酿,涨价逐步兑现 第三波涨价箭在弦上,行业景气度持续上行。今年以来功率厂商普遍有过2轮涨价,总涨幅约10~20%。8月以来,台
- 主题笔记:打开完整笔记
功率半导体:今年的第三波涨价正在酝酿,涨价逐步兑现 第三波涨价箭在弦上,行业景气度持续上行。今年以来功率厂商普遍有过2轮涨价,总涨幅约10~20%。8月以来,台湾厂商、意法等公司都在计划第三轮价格调整,国内多家功率厂商也在酝酿,毛利率与盈利能力具备较大改善弹性。 本轮涨价并非单纯的价格修复,而是需求结构质变与成本压力传导共振的结果。一方面,AI数据中心功耗快速攀升,服务器机柜成为功率器件全新核心需求增长点(高压化趋势带来SiC渗透率更高、功率总价值量提升);另一方面,Fab厂、原材料等上游价格持续高企,如今在供需格局显著改善的背景下,开始具备向下游传导…
097. 华康洁净:电子洁净转型进入订单验证期,打开第二增长曲 看点:公司当前正处于医疗基本盘稳定、电子洁净第二曲线验证、海外业务早期孵化的战略转型期。建议积极关注! 收
- 主题笔记:打开完整笔记
华康洁净:电子洁净转型进入订单验证期,打开第二增长曲 看点:公司当前正处于医疗基本盘稳定、电子洁净第二曲线验证、海外业务早期孵化的战略转型期。建议积极关注! 收入保持较快增长,剔除股份支付后经营改善明显。2026年上半年,公司实现营业收入10.23亿元,同比增长22.58%;实现归母净利润0.13亿元,同比下降28.48%。利润端弱于收入端,主要受到业务结构变化、前期战略投入以及股权激励费用影响。报告期内管理费用同比增长67.21%至1.32亿元,主要系新增股权激励费用及业务扩张带来的人工成本增加;若剔除股份支付影响,公司上半年净利润达到0.33亿元,…
098. 家联科技:PLA涨价主题催化,3D打印+传统业务双轮驱动【国金新消费】 事件:家联科技今日盘中涨幅一度接近10%,主要系PLA原材料涨价主题下的板块性行情。 上
- 主题笔记:打开完整笔记
家联科技:PLA涨价主题催化,3D打印+传统业务双轮驱动【国金新消费】 事件:家联科技今日盘中涨幅一度接近10%,主要系PLA原材料涨价主题下的板块性行情。 上游涨价传导,产业链价格重塑。 9月以来,PLA主要供应商海正生材、金丹科技股价累计涨幅均超20%,海正生材已于9月初对PLA粒子提价约10%-15%,金丹科技跟随上调乳酸及PLA产品价格。
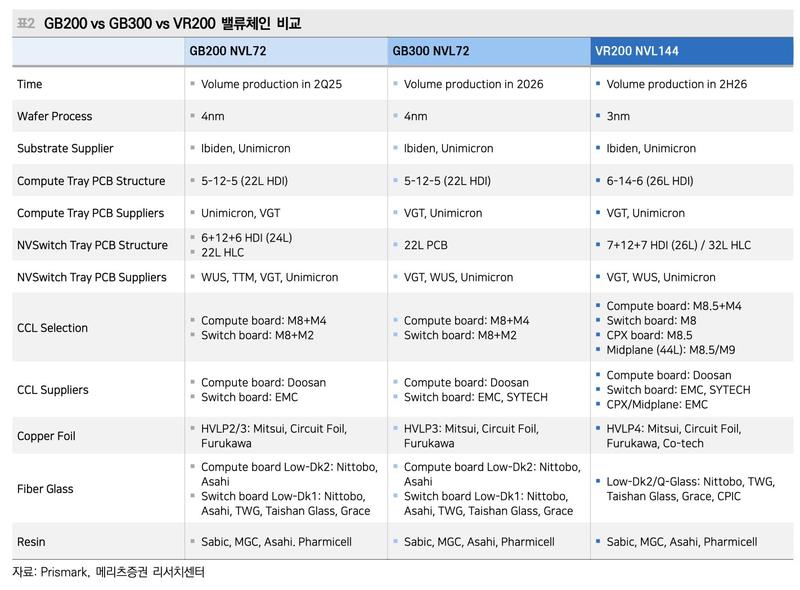
099. ⭕【爱旭股份】Q3有望率先扭亏,光伏反内卷弹性最大标的 ⭐️边际变化:公司ABC组件Q3迎来关键兑现,单季度出货约5+GW、单季利润环比扭亏方向明确, 有望成为
- 主题笔记:打开完整笔记
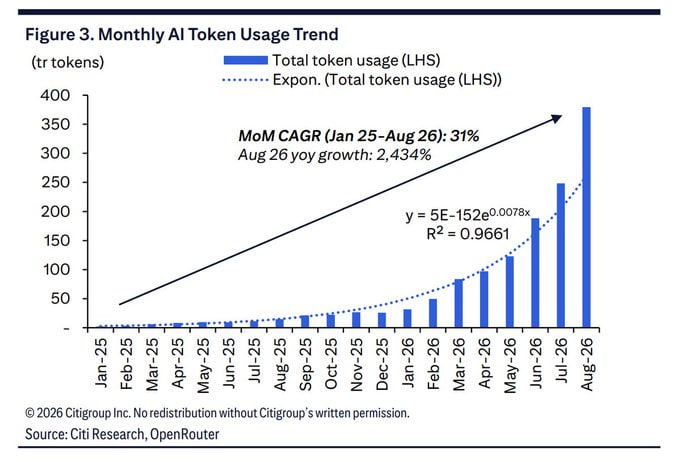
⭕【爱旭股份】Q3有望率先扭亏,光伏反内卷弹性最大标的 ⭐️边际变化:公司ABC组件Q3迎来关键兑现,单季度出货约5+GW、单季利润环比扭亏方向明确, 有望成为光伏主链首个实现扭亏的电池组件企业。 1️⃣ ABC组件兼备差异化溢价+无银化低成本、公司持续兑现超额盈利。
100. 戴尔/联想:创新高!印证了5月观点 ✔在推理时代,#服务器增量市场或将扩散至CSP、新型云、政府、企业等行业,增长品类受益CPU用量提升也从AI服务器扩大至通用
- 主题笔记:打开完整笔记
戴尔/联想:创新高!印证了5月观点 ✔在推理时代,#服务器增量市场或将扩散至CSP、新型云、政府、企业等行业,增长品类受益CPU用量提升也从AI服务器扩大至通用服务器,服务器品牌商将显著受益于这一变化。 ✔#存储等原材料涨价本质是由供需关系导致的。服务器厂商作为算力主要供给方,其用于生产或者维保所储备的高价值存储、CPU等存货,在当前环境下将为其带来更高的盈利水平。
101. 【浙商计算机】AI散热的“价值窄门”——AI散热专题一之TIM材料 AI功耗跃迁下TIM从辅材变瓶颈、高端TIM供给紧。 [太阳]TIM是填充发热源与散热器微观
- 主题笔记:打开完整笔记
【浙商计算机】AI散热的“价值窄门”——AI散热专题一之TIM材料 AI功耗跃迁下TIM从辅材变瓶颈、高端TIM供给紧。 [太阳]TIM是填充发热源与散热器微观间隙、大幅降低热阻的关键材料。AI功耗跃迁使其从辅材升级为瓶颈,材料正由传统硅脂向石墨烯及液态金属迭代,并催生TIM1.5/TIM3新层级,高端市场呈梯度紧缺。高端TIM真正的壁垒在于量产工艺闭环与长达1-3年的客户认证周期,导致有效供给稀缺。鸿富诚凭借石墨烯先发优势获头部认证,2025年碳基垫片收入翻6倍,印证了高壁垒下的强盈利弹性。
102. 【航宇科技】电加工业务实现重大突破,两机景气赛道强α标的— 据同壁财经新闻,航宇科技离心压缩机用整体闭式叶轮产品,已成功获取上海电气、东方电气、沈鼓集 首发公众
- 主题笔记:打开完整笔记
【航宇科技】电加工业务实现重大突破,两机景气赛道强α标的— 据同壁财经新闻,航宇科技离心压缩机用整体闭式叶轮产品,已成功获取上海电气、东方电气、沈鼓集 首发公众号:思维纪要社 团三大行业龙头批量订单。该产品依托公司前瞻布局两年的电加工技术业务落地。整体闭式叶轮是离心压缩机的核心“心脏部件”,传统五轴铣削工艺易引发叶片变形,航宇科技采用电加工工艺路线,实现叶轮流道高精度、低应力成形,产品型面精度、表面质量及批次一致性均满足装机标准。 公司深耕两机高端环锻领域,在国内拥有军工承制资质与批产订单,在海外与两机头部客户如赛峰、GE航空、西门子能源、贝克休斯等建…
103. 头部云厂超节点电话会纪要总结: 1.在超节点的部署规划方面,2026年预计部署2000至3000套超节点。展望2027年超节点的数量预计至少翻一倍,甚至可能更多
- 主题笔记:打开完整笔记
头部云厂超节点电话会纪要总结: 1.在超节点的部署规划方面,2026年预计部署2000至3000套超节点。展望2027年超节点的数量预计至少翻一倍,甚至可能更多。 2.公司未来的数据中心架构正在从传统的8卡服务器演进为创新的64卡服务器,核心驱动力在于模型参数和权重的持续增长,导致8卡服务器的内存寻址空间已无法满足训练和推理的需求,而64卡服务器通过共享一套寻址空间能够容纳更大的模型。
104. 【思瑞浦】近况更新 业绩:截止26Q2连续9个季度收入环比增长,工业、通信、汽车三大板块全面爆发,在手订单充足,Q3环比增长势头有望持续延续! 光模块:26H1
- 主题笔记:打开完整笔记
【思瑞浦】近况更新 业绩:截止26Q2连续9个季度收入环比增长,工业、通信、汽车三大板块全面爆发,在手订单充足,Q3环比增长势头有望持续延续! 光模块:26H1光通信相关收入1.8亿元(收入占比11%),预计下半年收入及收入占比持续提高。产品布局方面,光模块中公司产品单模块价值量约7-8美金(核心产品为AFE,以及运放、LDO、DCDC等周边芯片),目前已基本覆盖国内外光模块内部客户。此外与光模块头部客户合作定制1.6T、3.2T、NPO、CPO等新一代产品相关的模拟芯片,随着产品升级,模拟芯片用量有望成倍提升。
105. 【顺丰同城】:集团大宗增持股份,公司成长路径清晰,盈利进入加速释放期,持续推荐 9月18日,顺丰控股全资附属公司CelestialOceanInvestment
- 主题笔记:打开完整笔记
【顺丰同城】:集团大宗增持股份,公司成长路径清晰,盈利进入加速释放期,持续推荐 9月18日,顺丰控股全资附属公司CelestialOceanInvestmentsLimited,通过大宗交易收购4584.4万股顺丰同城H股。本次收购占已发行股本4.9973%,增持后持股比例提升至63.48%。本次增持体现控股股东对公司业务前景、长期价值的信心。 此前,顺丰与阿里巴巴达成战略合作。双方将重点围绕电商履约、跨境物流、数智供应链、人工智能应用、智能协同与组织数字化等领域探索合作。
106. 🔥古越龙山交流要点 20260918 [玫瑰]国酿: 全国约100个经销商已经认领完成2026年配额,后面会按照考核周期来做经销商的动态优化调整。目前国酿系列处
- 主题笔记:打开完整笔记
🔥古越龙山交流要点 20260918 [玫瑰]国酿: 全国约100个经销商已经认领完成2026年配额,后面会按照考核周期来做经销商的动态优化调整。目前国酿系列处于产品更新换代期,价格及渠道秩序稳定有序。部分符合要求的核心经销商会有高端开发产品的合作。 [玫瑰]青花醉:年内有望对青花醉系列产品也进行更新换代,引入扫码溯源体系,便于渠道管理。 青花醉招商情况较为积极。
107. 【浙商策略廖静池】美联储是“口头独立”还是“假戏真做”?——美债危机叙事辨析与下一步应对思路 [太阳]美国财政部试图托底美债长端利率但效果甚微,30年期美债收益
- 主题笔记:打开完整笔记
【浙商策略廖静池】美联储是“口头独立”还是“假戏真做”?——美债危机叙事辨析与下一步应对思路 [太阳]美国财政部试图托底美债长端利率但效果甚微,30年期美债收益率一度创2007年以来新高,“利率上、美元下”的背离也反复出现。要想理解当前市场的交易逻辑,关键在于把握“债务货币化、美联储独立性、强美元信用”三者之间的不可能三角。 [太阳]九月FOMC将至,当前美国政策选择面临的无非是两种基础情景的取舍:
108. 【特斯拉被曝启动机器人量产审厂,多家供应链企业回应】 近日有消息称,特斯拉相关团队已于9月16日落地宁波,并于9月17日开启新一轮针对旗下机器人业务的量产审厂;
- 主题笔记:打开完整笔记
【特斯拉被曝启动机器人量产审厂,多家供应链企业回应】 近日有消息称,特斯拉相关团队已于9月16日落地宁波,并于9月17日开启新一轮针对旗下机器人业务的量产审厂;特斯拉此轮审厂将实质导向机器人Optimus的量产,目前已经向供应链企业下达相关订单。另有消息称,去年9月特斯拉在华曾启动一轮机器人审厂工作,涉及的公司包括拓普集团、三花智控、浙江荣泰、新泉股份、均胜电子等传统特斯拉汽车供应链企业。 9月18日,特斯拉未回应相关情况。记者还以投资者身份致电总部位于宁波的拓普集团、均胜电子等公司询问相关情况。拓普集团接电工作人员回复称,暂时没有接到特斯拉团队审厂的…
109. 当年918发生在沈阳 今年的918,也是沈阳,只不过换了战场,这次是神股
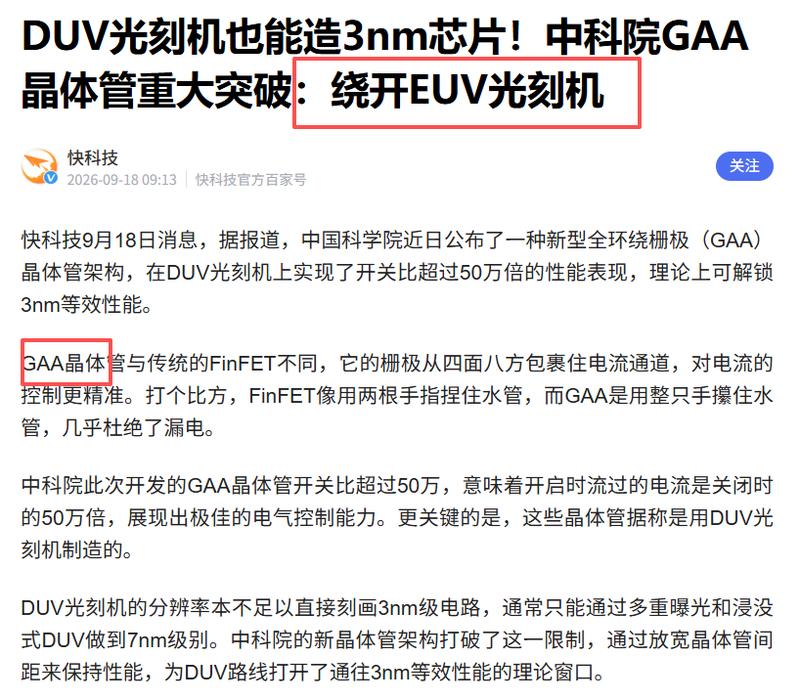
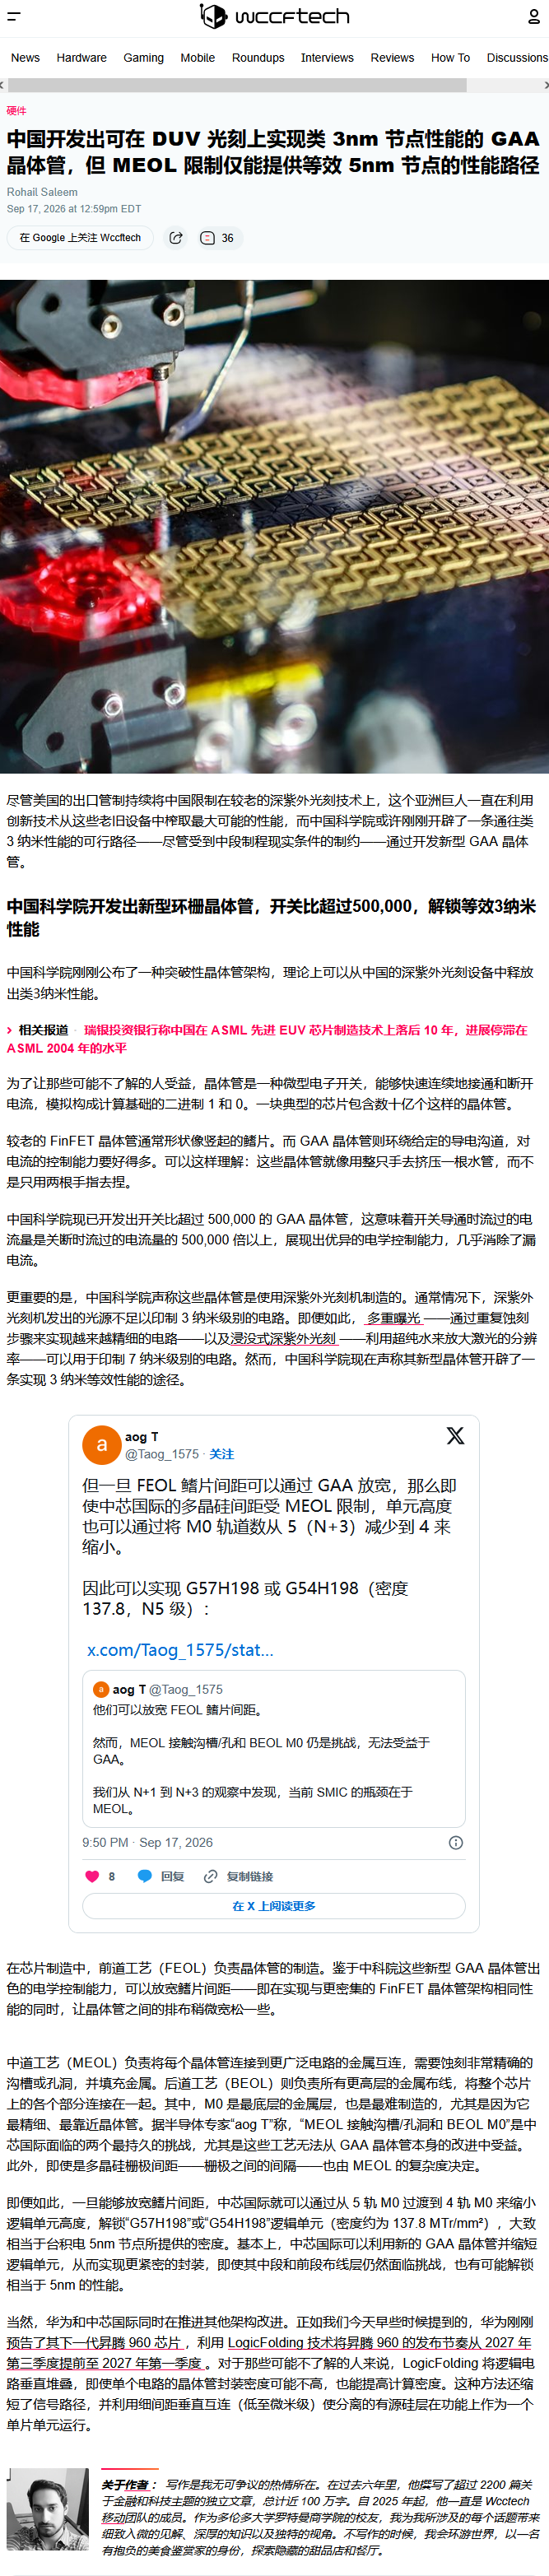
- 主题笔记:打开完整笔记
当年918发生在沈阳 今年的918,也是沈阳,只不过换了战场,这次是神股
110. 高盛中国房地产专家电话会:中期2027年3月起将出现12-18个月显著供给缺口,长期2030年量价有望企稳,中端国企及强区域性本土房企将成为最大受益者
- 主题笔记:打开完整笔记
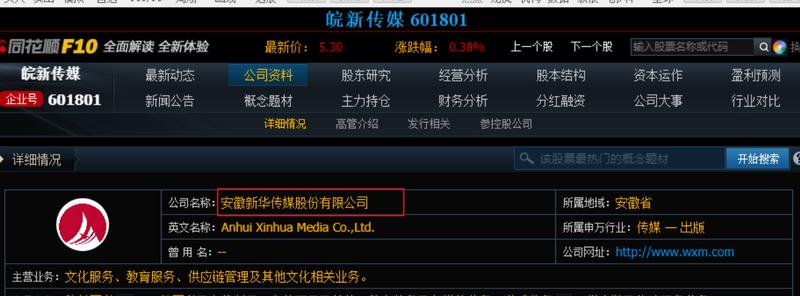
高盛中国房地产专家电话会:中期2027年3月起将出现12-18个月显著供给缺口,长期2030年量价有望企稳,中端国企及强区域性本土房企将成为最大受益者
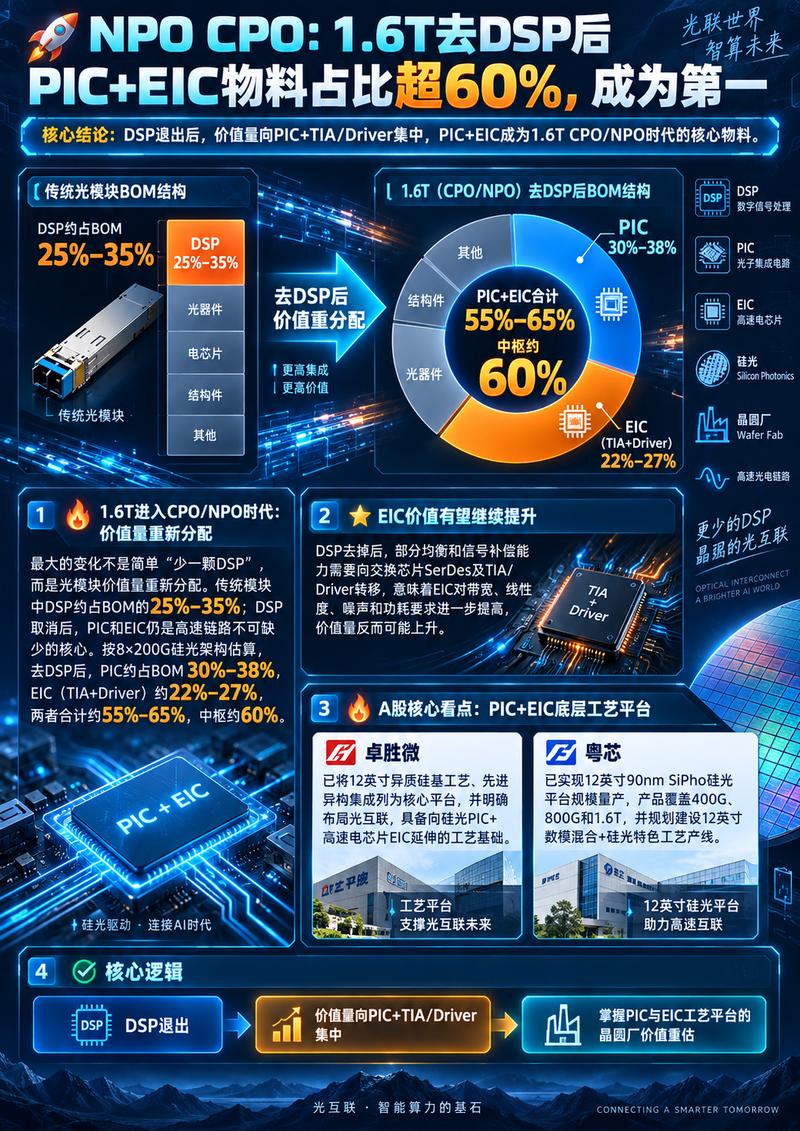
111. #NPO
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
112. #长鑫科技
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
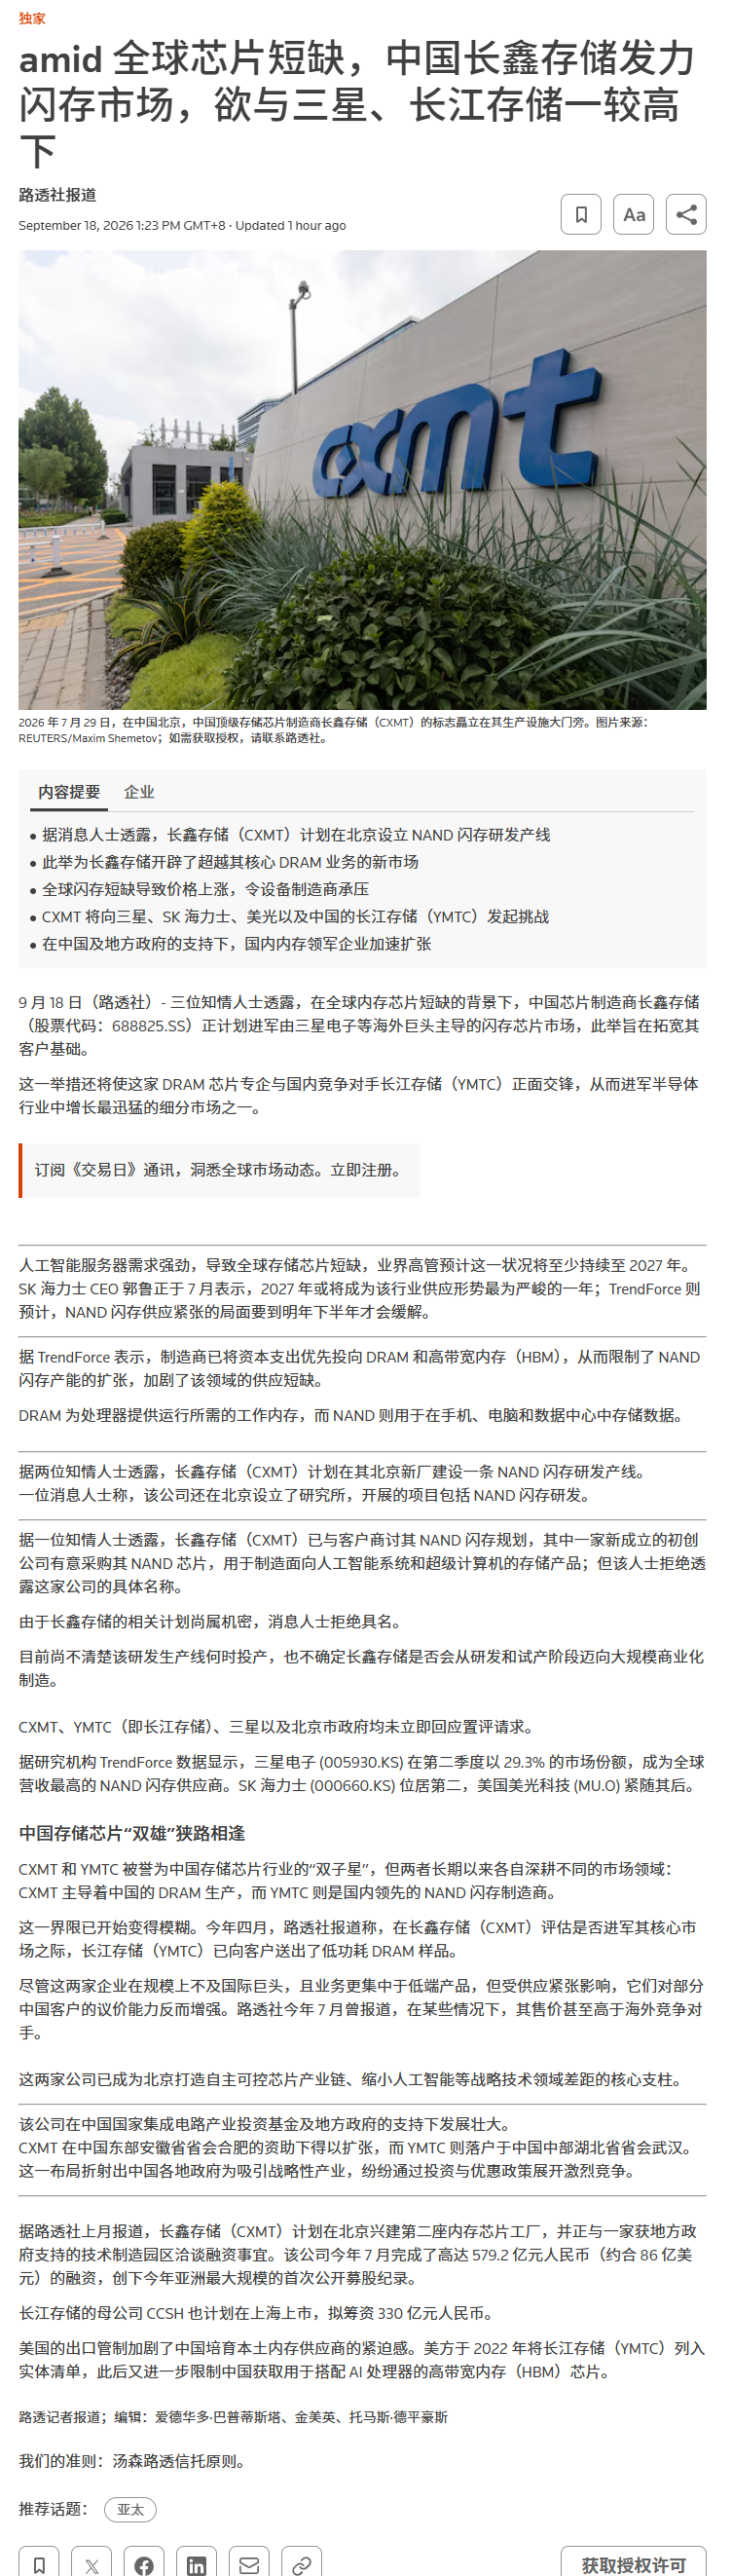
113. #消费
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
114. #智能制造
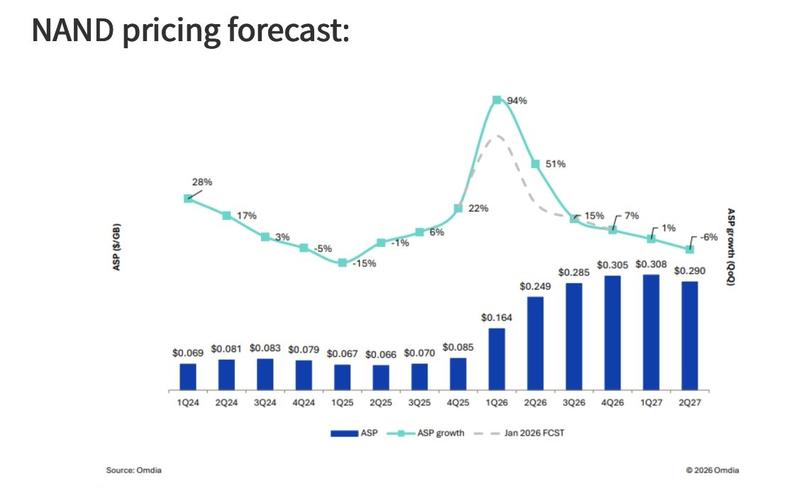
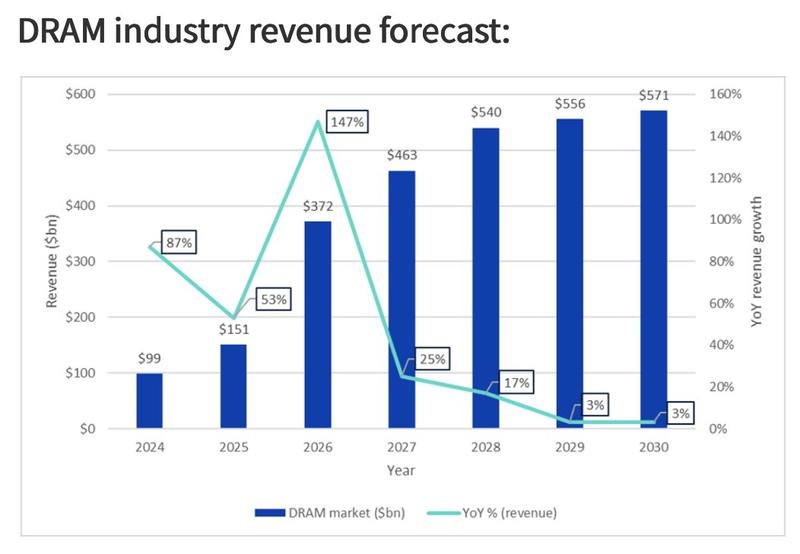
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
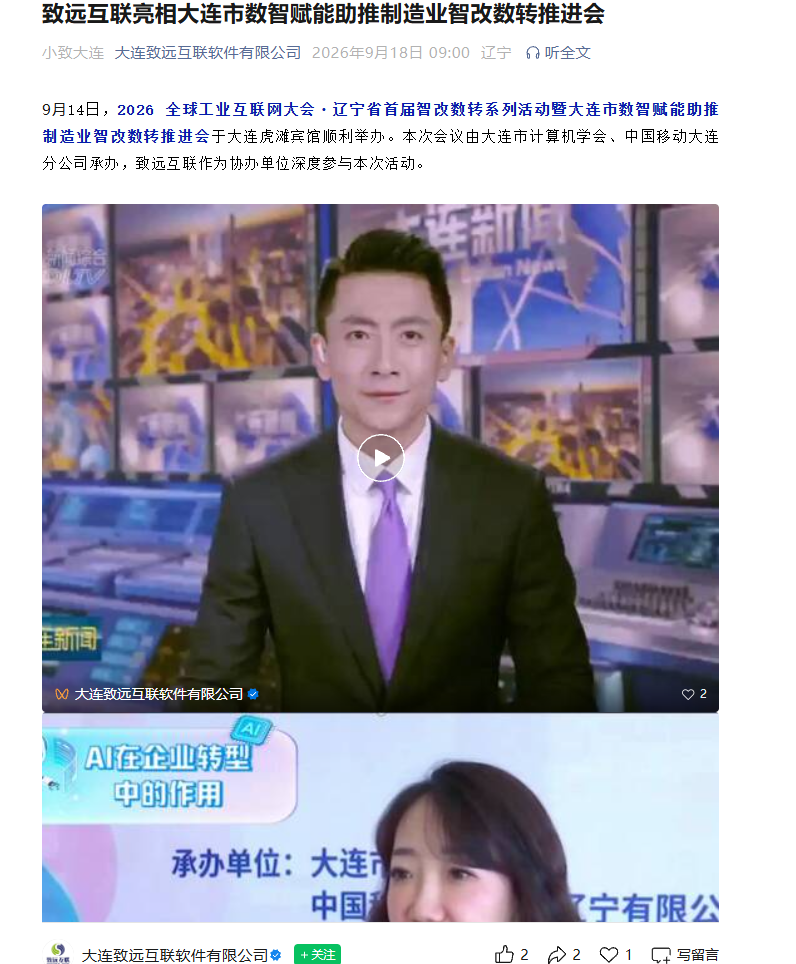
115. #致远互联
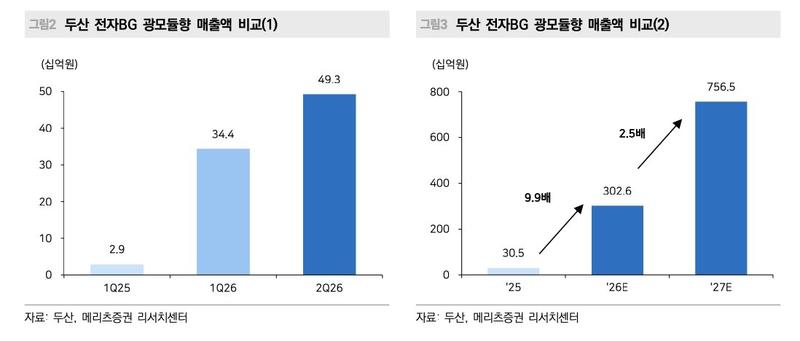
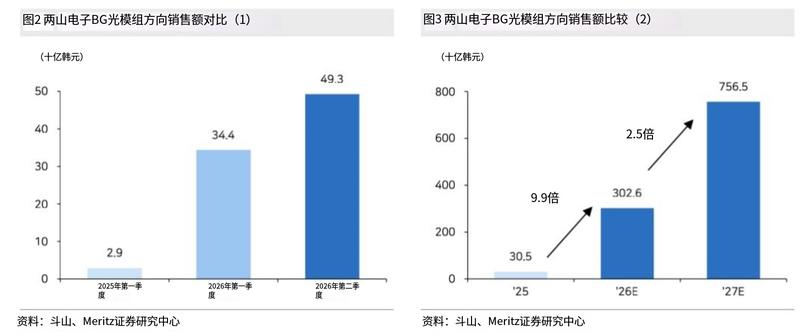
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
116. #中密控股
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
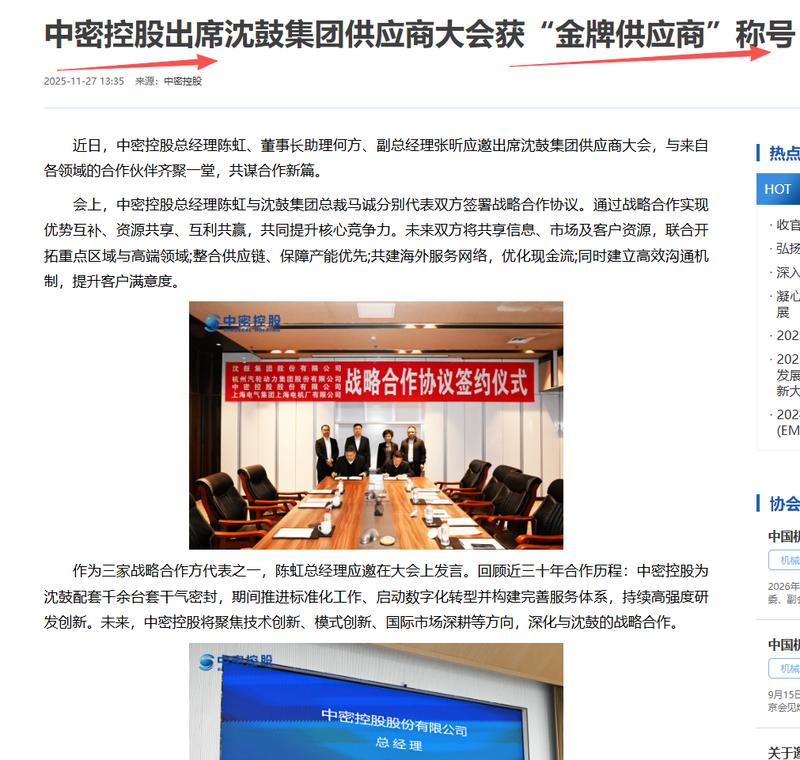
117. 可能是承诺ban年啦 -- 【个股】有人开玩笑说:大a股民一起亏时,其实并不怎么痛苦,吐吐槽,自嘲下,就过去了;更痛苦的就是踏空,比踏空还痛苦的,就是行情发动时
- 主题笔记:打开完整笔记
可能是承诺ban年啦 -- 【个股】有人开玩笑说:大a股民一起亏时,其实并不怎么痛苦,吐吐槽,自嘲下,就过去了;更痛苦的就是踏空,比踏空还痛苦的,就是行情发动时,比如有人一天挣了沈鼓的290%,而自己却重仓再亏。
118. 出监管的因为自带逻辑,蓝//盾//光//电也大幅拉升了。 如果是在恐慌日附近埋伏,就能稳稳将埋伏肉给拿到。 这种一旦大涨明牌,后面预期就少了,只剩下博弈出监管周
- 主题笔记:打开完整笔记
出监管的因为自带逻辑,蓝//盾//光//电也大幅拉升了。 如果是在恐慌日附近埋伏,就能稳稳将埋伏肉给拿到。 这种一旦大涨明牌,后面预期就少了,只剩下博弈出监管周期后预期上涨,这个具有不确定性了。
119. #维信诺
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
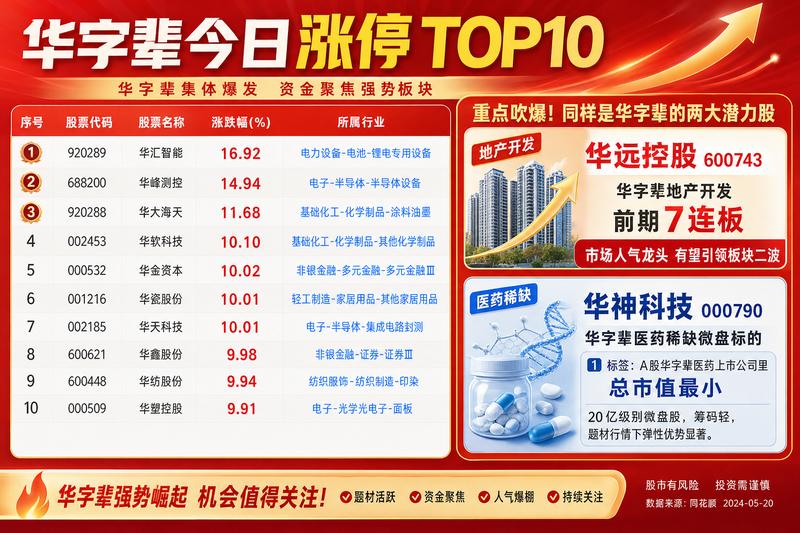
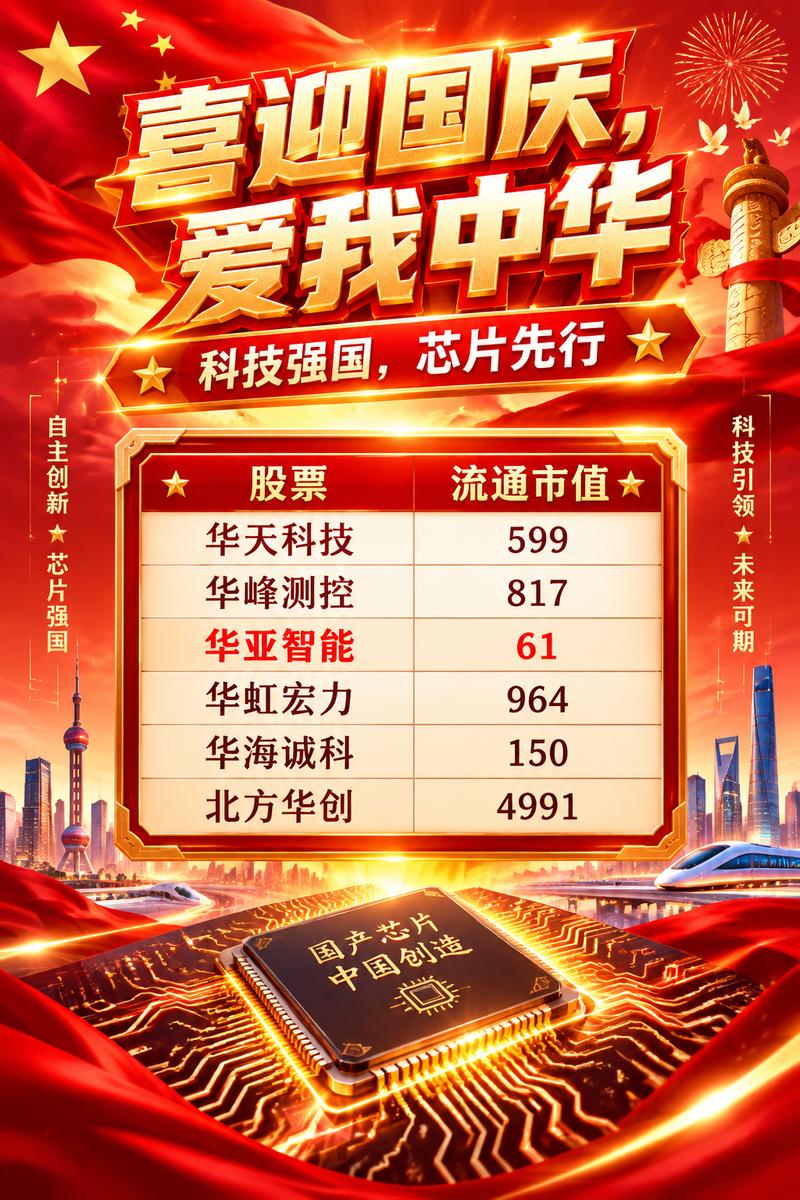
120. #华字辈
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
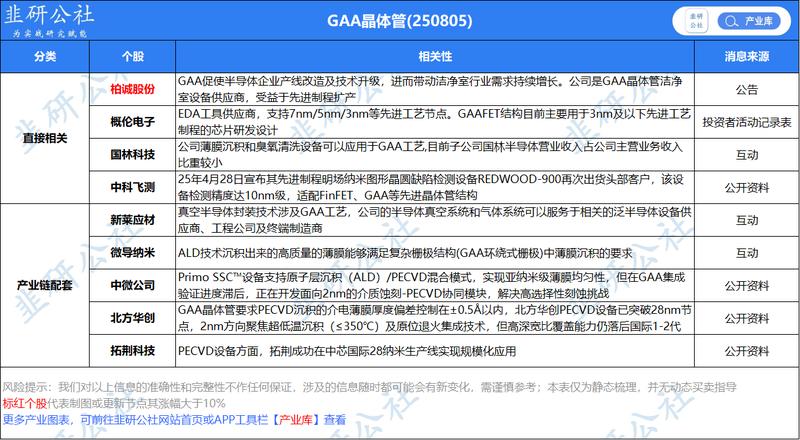
121. 【兴证医药】恒瑞医药首次回购公司A股股份公告整理 恒瑞医药于2026年8月19日公告使用自有资金,在未来12个月内以集中竞价交易方式回购公司股份用于实施A股员工
- 主题笔记:打开完整笔记
【兴证医药】恒瑞医药首次回购公司A股股份公告整理 恒瑞医药于2026年8月19日公告使用自有资金,在未来12个月内以集中竞价交易方式回购公司股份用于实施A股员工持股计划。回购价格不超过人民币81.78元/股(含),回购资金总额不低于人民币10亿元且不超过20亿元。9月17日,公司通过集中竞价交易方式首次回购A股股份33.5万股,已回购股份占公司总股本的比例为0.005%,成交的最高价为43.58元/股,最低价为43.10元/股,已支付的总金额为1450.36万元。 仅为公开资料整理,不涉及投资建议。资料来源:公司公告
122. 📈 ✨尽管美联储昨日加息,同时高盛经济学家目前预计 10 月将额外再加息一次,我们维持 2027 年底金价 5400 美元 / 盎司的预测不变。 ✨短期内,更高
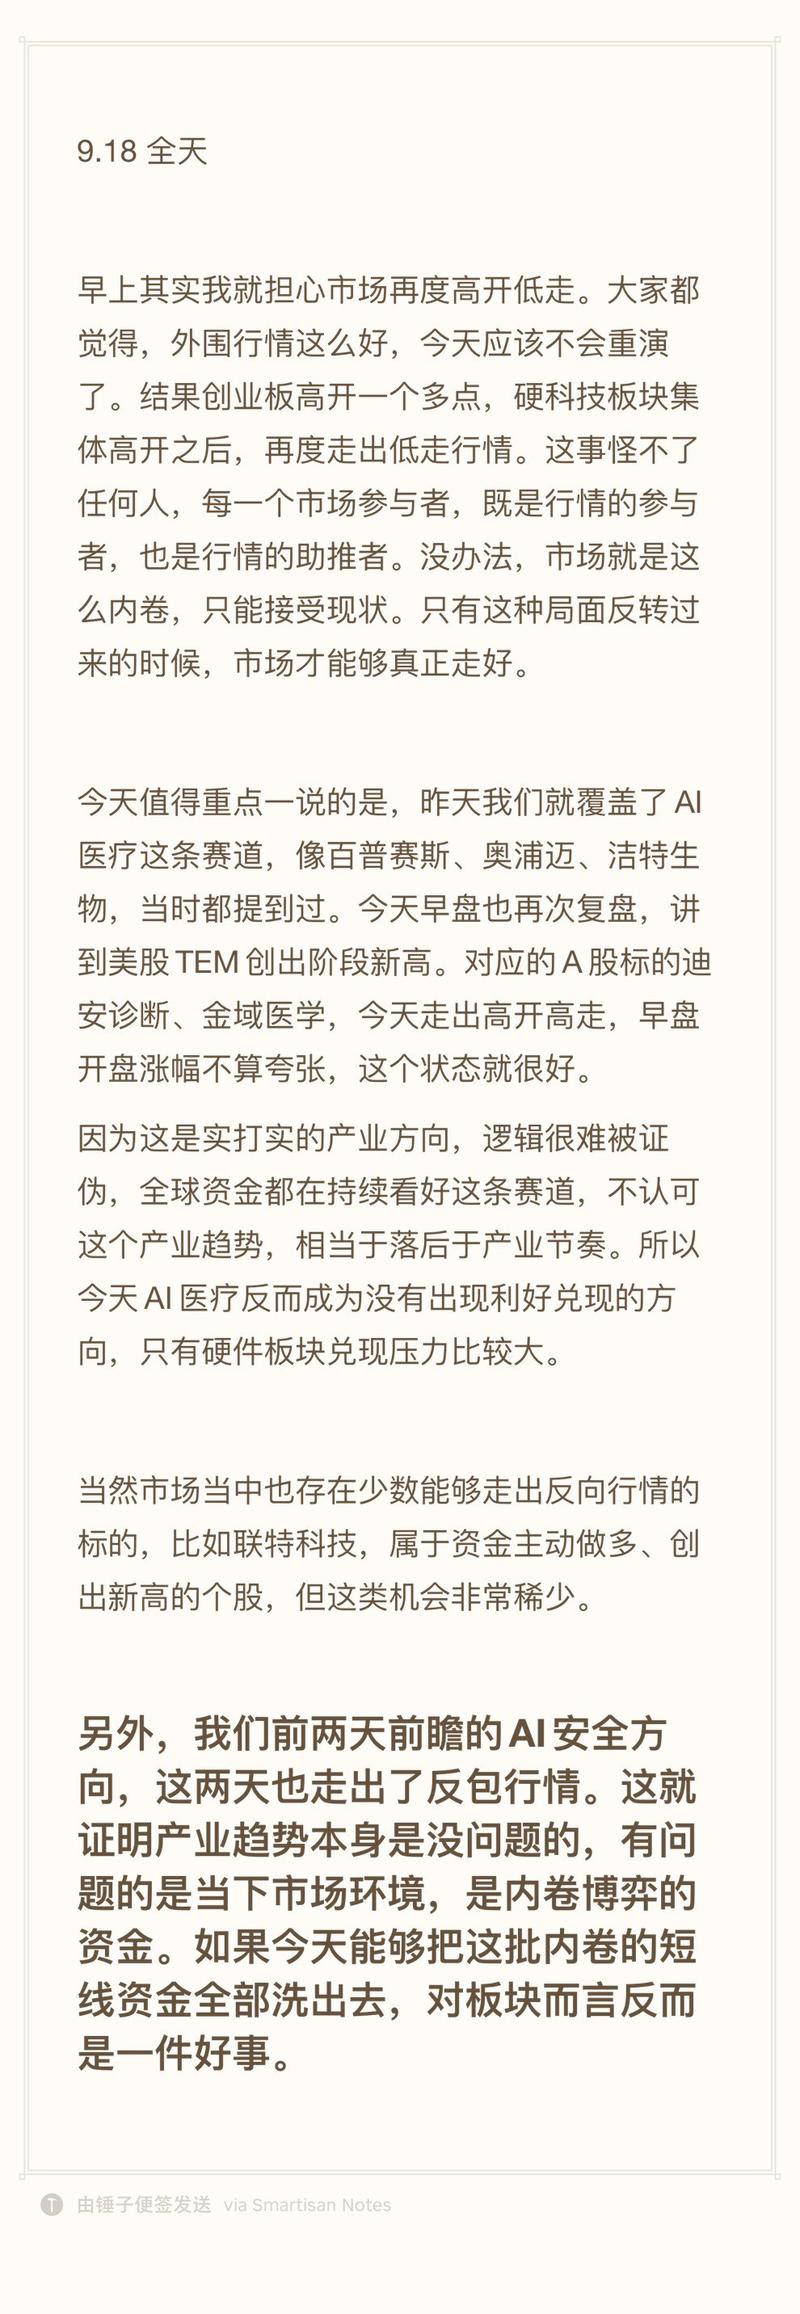
- 主题笔记:打开完整笔记
📈 ✨尽管美联储昨日加息,同时高盛经济学家目前预计 10 月将额外再加息一次,我们维持 2027 年底金价 5400 美元 / 盎司的预测不变。 ✨短期内,更高利率将继续通过 ETF 需求对金价构成压制,但我们的经济学家预计美联储将在 2027 年 9 月至 2028 年 3 月期间实施三次降息,终端利率预测维持在 3.25‑3.5% 不变。
123. 📌 💡:短期供给暂稳、中期(2027 年 3 月起)将出现 12‑18 个月显著供给缺口、长期(2030 年)量价有望企稳,房产税推出需等待市场完全修复。开发商
- 主题笔记:打开完整笔记
📌 💡:短期供给暂稳、中期(2027 年 3 月起)将出现 12‑18 个月显著供给缺口、长期(2030 年)量价有望企稳,房产税推出需等待市场完全修复。开发商需重构商业模式以适应现金流周期拉长与销售不确定性,行业格局加速分化,中端国企及强区域性本土房企将成为最大受益者。 🔍
124. 📑 🔍伯恩斯坦认为,随着机器人智能对机械精度的补偿作用日益显著,谐波减速器的必要性可能被严重高估。 🔍我们因此更看好双环传动(002472.CH),给予其跑赢大
- 主题笔记:打开完整笔记
📑 🔍伯恩斯坦认为,随着机器人智能对机械精度的补偿作用日益显著,谐波减速器的必要性可能被严重高估。 🔍我们因此更看好双环传动(002472.CH),给予其跑赢大盘评级,目标价 60 元人民币;同时给予绿的谐波(688017.CH)跑输大盘评级,目标价 115 元人民币。
125. #沈鼓集团
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
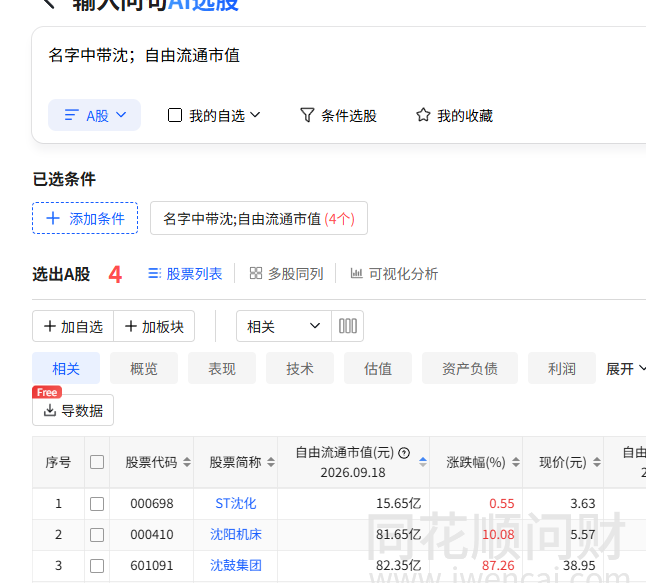
126. 市场全被纯击鼓传花的次新吸引了。大家看看过眼瘾就好了,新Gμ这种真参与就知道不是这么个事儿,一般R承受不住大波动 每隔断时间,次新新规后都有这样纯投机的视/觉盛
- 主题笔记:打开完整笔记
市场全被纯击鼓传花的次新吸引了。大家看看过眼瘾就好了,新Gμ这种真参与就知道不是这么个事儿,一般R承受不住大波动 每隔断时间,次新新规后都有这样纯投机的视/觉盛宴,无/线/传/媒,盟/固/利/都有过,看着好看,基本就是一两日的表演赛。
127. #美光科技
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
128. 🍬🍁【恒运昌再更新】半导体射频电源国产替代核心标的,技术壁垒远高于传统高压脉冲电源 🍬半导体射频电源核心看的是RF Delivery System + RPS
- 主题笔记:打开完整笔记
🍬🍁【恒运昌再更新】半导体射频电源国产替代核心标的,技术壁垒远高于传统高压脉冲电源 🍬半导体射频电源核心看的是RF Delivery System + RPS + Matcher + Sensor + Controller,本质是从“电源”走向一套完整的射频能量控制系统。与典型的高压脉冲电源不同,RF电源以连续射频能量驱动为主,在主Chamber内耦合形成等离子体;RPS则是在腔体外先产生等离子体,再输送至主Chamber 🍬真正难的并不是单纯把RF功率做出来,而是Matcher阻抗匹配、Sensor高精度检测以及Controller闭环控制。半导体工…
129. 【长江轻工&化工】消费级3D打印耗材深度:设备放量筑基,复购驱动成长 消费级3D打印加速普及,设备保有量增长与打印频次提升共同带动耗材复购,关注产业链成长机会。
- 主题笔记:打开完整笔记
【长江轻工&化工】消费级3D打印耗材深度:设备放量筑基,复购驱动成长 消费级3D打印加速普及,设备保有量增长与打印频次提升共同带动耗材复购,关注产业链成长机会。 1、设备普及:技术降本与生态完善,推动消费级市场扩容。千元级设备降低购置门槛,自动调平、多色打印改善使用体验,AI建模让个性化创作更加便捷,应用场景向家居、教育等领域延伸。据灼识咨询,2025-2030年全球消费级3D打印机GMV有望实现约36%的复合增长。
130. 神州数码:旗下神 更多加公众号:思维纪要社 州鲲泰推出基于昇腾950技术路线的新一代产品矩阵
- 主题笔记:打开完整笔记
神州数码:旗下神 更多加公众号:思维纪要社 州鲲泰推出基于昇腾950技术路线的新一代产品矩阵
131. 沈鼓爆发 沈字辈:沈阳机床 鼓字辈:陕鼓动力
- 主题笔记:打开完整笔记
沈鼓爆发 沈字辈:沈阳机床 鼓字辈:陕鼓动力
132. [玫瑰]各位领导好,近期市场对BCB树脂的关注度持续提升,给大家再汇报一下我们对【联泓新科】的观点更新 [玫瑰]BCB树脂为M9的纯新增量,主流报价200-30
- 主题笔记:打开完整笔记
[玫瑰]各位领导好,近期市场对BCB树脂的关注度持续提升,给大家再汇报一下我们对【联泓新科】的观点更新 [玫瑰]BCB树脂为M9的纯新增量,主流报价200-300万/吨,是PPO的4-6倍,普通树脂的百倍以上。它的核心成分是BCB单体(苯并环丁烯),含量不同价格也不同,高比例的树脂产品价格超700万/吨。 [玫瑰]BCB单体商业化量产的主流工艺为FVP法,以邻二甲苯衍生物为起始原料,在高温真空下瞬间气化并通过石英管反应器,发生消除反应生成高活性中间体,再经快速冷却闭环得到BCB。该工艺对设备、温度和真空度要求极高,全球具备量产能力的企业极少,国内仅联泓…
133. 【ZX制造】关注低位液冷标的: 飞亚达:深南团队操刀液冷、20万套产能+头部客户订单开始兑现、低位液冷标的进入产业化拐点。 ⭕ 深南老将挂帅、产业资源赋能是飞亚
- 主题笔记:打开完整笔记
【ZX制造】关注低位液冷标的: 飞亚达:深南团队操刀液冷、20万套产能+头部客户订单开始兑现、低位液冷标的进入产业化拐点。 ⭕ 深南老将挂帅、产业资源赋能是飞亚达切入头部算力链的重要优势。 公司董事长周进群此前在深南电路工作二十余年,从工艺一线成长至董事、总经理,并长期负责高端电子制造及核心客户业务。履新飞亚达后,公司全面推进精密制造战略转型,液冷成为重点投入方向,目前已与H客户、海光、寒武纪、曙光等国内头部芯片及服务器客户深度对接,管理层产业资源正在加速转化为实际订单。 ⭕ 液冷产能规划由10万套上修至20万套、满产对应20亿元+产值。 公司产品一步…
134. #伊朗
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
135. 💫技术升级&新技术齐头并进 🐟1️⃣技术升级线: •PCB半导体化 @mSAP:确定性放量,27/28年我们测算空间会达到62.5e美金/160e美金,再造一个
- 主题笔记:打开完整笔记
💫技术升级&新技术齐头并进 🐟1️⃣技术升级线: •PCB半导体化
136. 【微导纳米】签单超预期,存储逻辑双驱动,看翻倍空间 1️⃣ 签单密集超预期 8月签单创单月历史新高。1-8月累计签单(含框架)已超全年40e订单指引。多框架在谈
- 主题笔记:打开完整笔记
【微导纳米】签单超预期,存储逻辑双驱动,看翻倍空间 1️⃣ 签单密集超预期 8月签单创单月历史新高。1-8月累计签单(含框架)已超全年40e订单指引。多框架在谈,后续订单落地节奏可期。
137. ⭕锂电材料涨价新的一轮开启 建投电新 ➡️近期各种龙头公司下修排产的传闻极多引发市场担忧,总结来说就是: ①行业需求正常(全年40%+的增长,超出年初预期,国内
- 主题笔记:打开完整笔记
⭕锂电材料涨价新的一轮开启 建投电新 ➡️近期各种龙头公司下修排产的传闻极多引发市场担忧,总结来说就是: ①行业需求正常(全年40%+的增长,超出年初预期,国内电池企业储能+动力合计约50%的增长),其余电池企业排产均未下修
138. 【个股】斯莱克,wo在18-19时,一直警示:要盯牢,要严格按照高点回落止盈法操作。有的朋友长期看好,或者当时差成本一个点两个点,所以不舍得走,一直被侵蚀。 w
- 主题笔记:打开完整笔记
【个股】斯莱克,wo在18-19时,一直警示:要盯牢,要严格按照高点回落止盈法操作。有的朋友长期看好,或者当时差成本一个点两个点,所以不舍得走,一直被侵蚀。 wo希望你这次实现目标后,能控制好。 认真复习复习高点回落止盈法。
139. 纯题材端,今天有点走向高潮了,一个是金//健//米//业反抽修复到高位,闽//东//电//力反包,次新更是高潮。 这种热度要保持清醒。
- 主题笔记:打开完整笔记
纯题材端,今天有点走向高潮了,一个是金//健//米//业反抽修复到高位,闽//东//电//力反包,次新更是高潮。 这种热度要保持清醒。
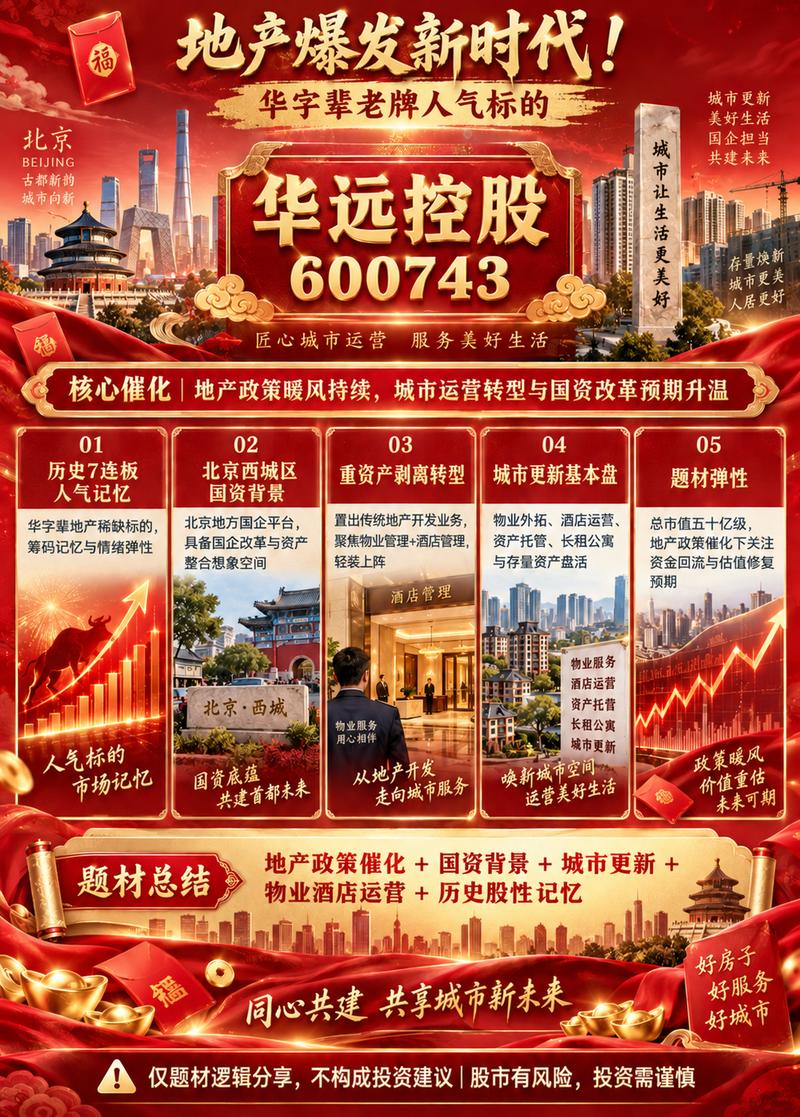
140. #华远控股
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
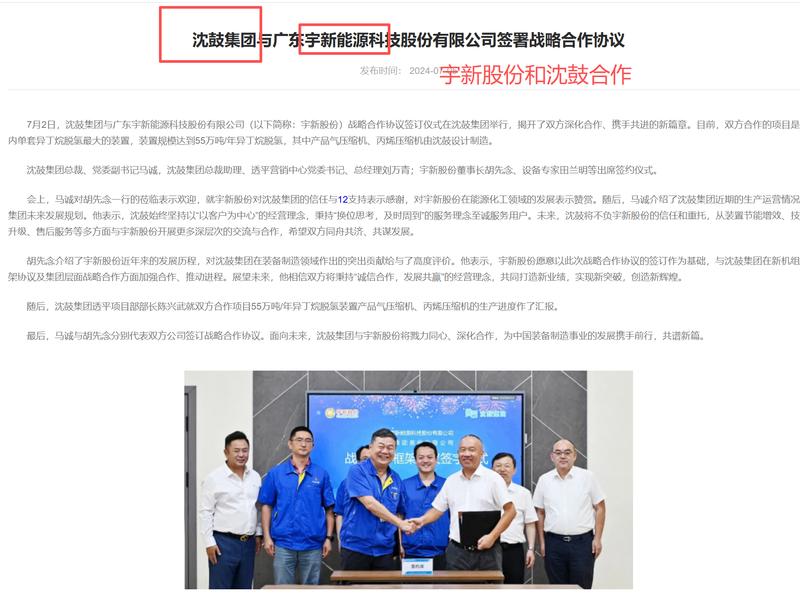
141. #沈鼓集团 #宇新股份
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
142. 📑高盛香港午盘速报 GS HK MIDDAY WRAP 📌恒生指数 +0.7%|恒生中国企业指数 +0.5%|恒生科技指数 +1.7%|成交额 1070 亿港元
- 主题笔记:打开完整笔记
📑高盛香港午盘速报 GS HK MIDDAY WRAP 📌恒生指数 +0.7%|恒生中国企业指数 +0.5%|恒生科技指数 +1.7%|成交额 1070 亿港元 领涨板块:非必需消费品 +1.5%,资讯科技 +1.2%,医疗保健 +1.2%
143. 【资讯】今年3月,振石集团曾gong告完成增持计划,以自有及专项贷款资金采取集中竞价交易方式累计增持公司股份5127.28万股,占公司总股本的1.2808%,累
- 主题笔记:打开完整笔记
【资讯】今年3月,振石集团曾gong告完成增持计划,以自有及专项贷款资金采取集中竞价交易方式累计增持公司股份5127.28万股,占公司总股本的1.2808%,累计增持金额为近11亿元,达到增持计划的下限要求,增持实施完毕。以其增持金额和增持股份计算,其增持均价在21.45元/股左右,相比9月17日47.15元/股的收盘价,浮盈近120%。 -- 今年3月,振石集团曾公告完成增持计划,以自有及专项贷款资金采取集中竞价交易方式累计增持公司股份5127.28万股,占公司总股本的1.2808%,累计增持金额为近11亿元,达到增持计划的下限要求,增持实shi完毕…
144. [拳头]【肯特催化】季铵(鏻)化合物积淀深厚,切入电子化学品拓成 🌟肯特催化成立于2009年,是一家专注于季铵(鏻)化合物研发、生产和销售的高新技术企业。公司主
- 主题笔记:打开完整笔记
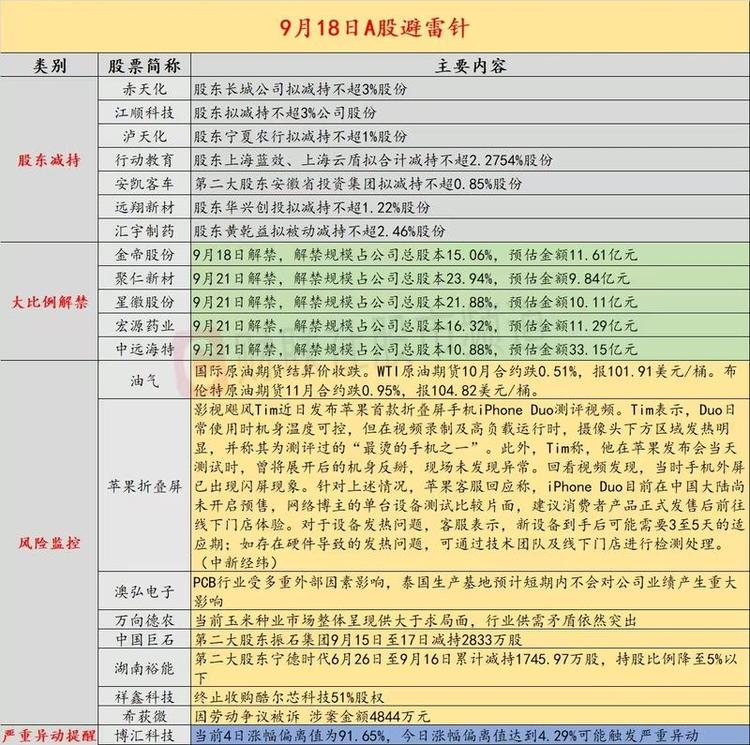
[拳头]【肯特催化】季铵(鏻)化合物积淀深厚,切入电子化学品拓成 🌟肯特催化成立于2009年,是一家专注于季铵(鏻)化合物研发、生产和销售的高新技术企业。公司主要产品涵盖季铵盐、季铵碱、季鏻盐、冠醚四大系列,均可作为相转移催化剂使用;依托多年技术积累,公司将季铵(鏻)化合物的应用由初期的相转移催化剂拓展至分子筛模板剂、固化促进剂、电解液添加剂、湿电子化学品等用途。 🌟相转移催化是一种通过在互不相溶两相之间转移反应物、从而在温和条件下加速反应的绿色催化方法。在相转移催化剂领域,公司形成了具有自主知识产权的先进工艺,产品种类布局全面。同时,公司通过与医药、…
145. 重视背面供电、垂直供电,今年是0-1元年。英伟达全盘押注垂直供电;早上中芯国际已经实锤开发该技术,绕开EUV,2nm唯一的作弊码 核心个股:中富电路、麦捷科技
- 主题笔记:打开完整笔记
重视背面供电、垂直供电,今年是0-1元年。英伟达全盘押注垂直供电;早上中芯国际已经实锤开发该技术,绕开EUV,2nm唯一的作弊码 核心个股:中富电路、麦捷科技
146. 次新: 主板无线厘米:C沈鼓 科创板无线厘米:C信诺维 北交所30厘米:腾信机密 华大海天 华汇智能
- 主题笔记:打开完整笔记
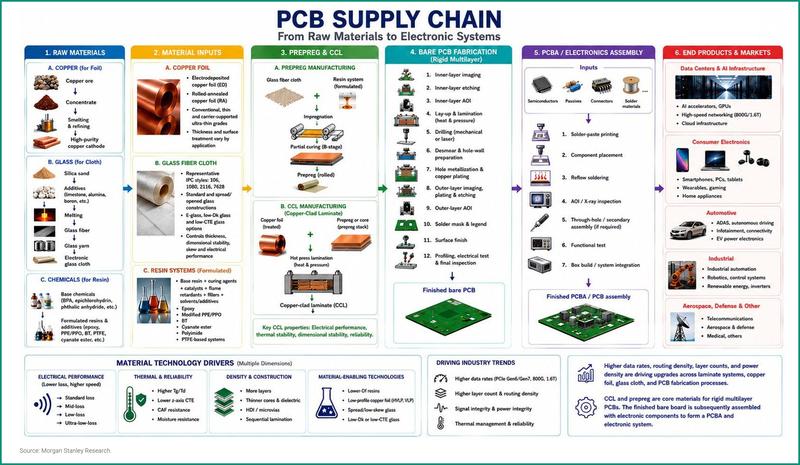
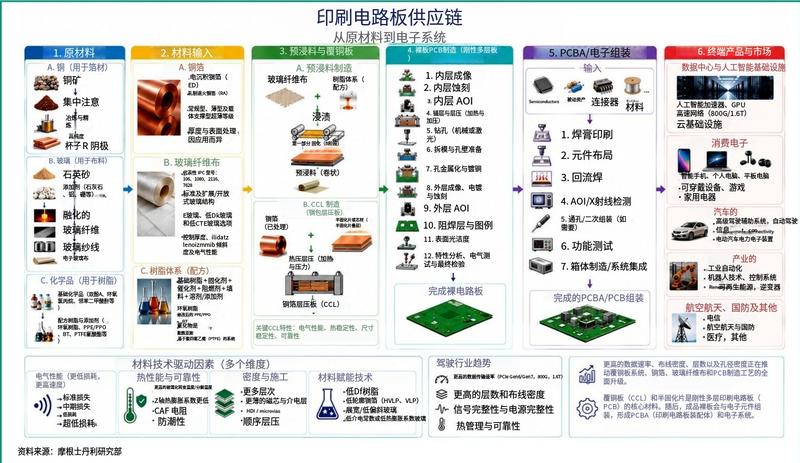
次新: 主板无线厘米:C沈鼓 科创板无线厘米:C信诺维
147. #TSL机器人
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
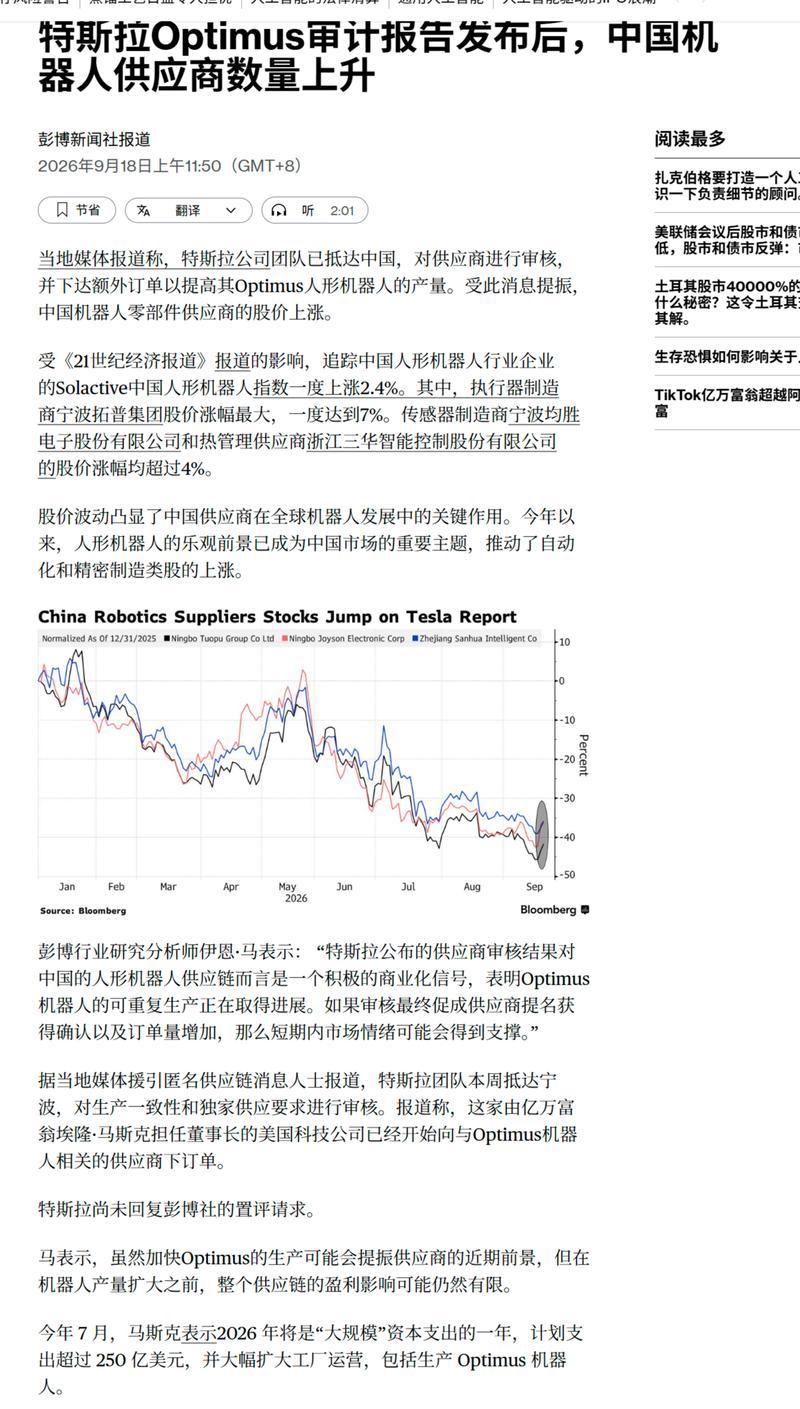
148. #融资 #房地产
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
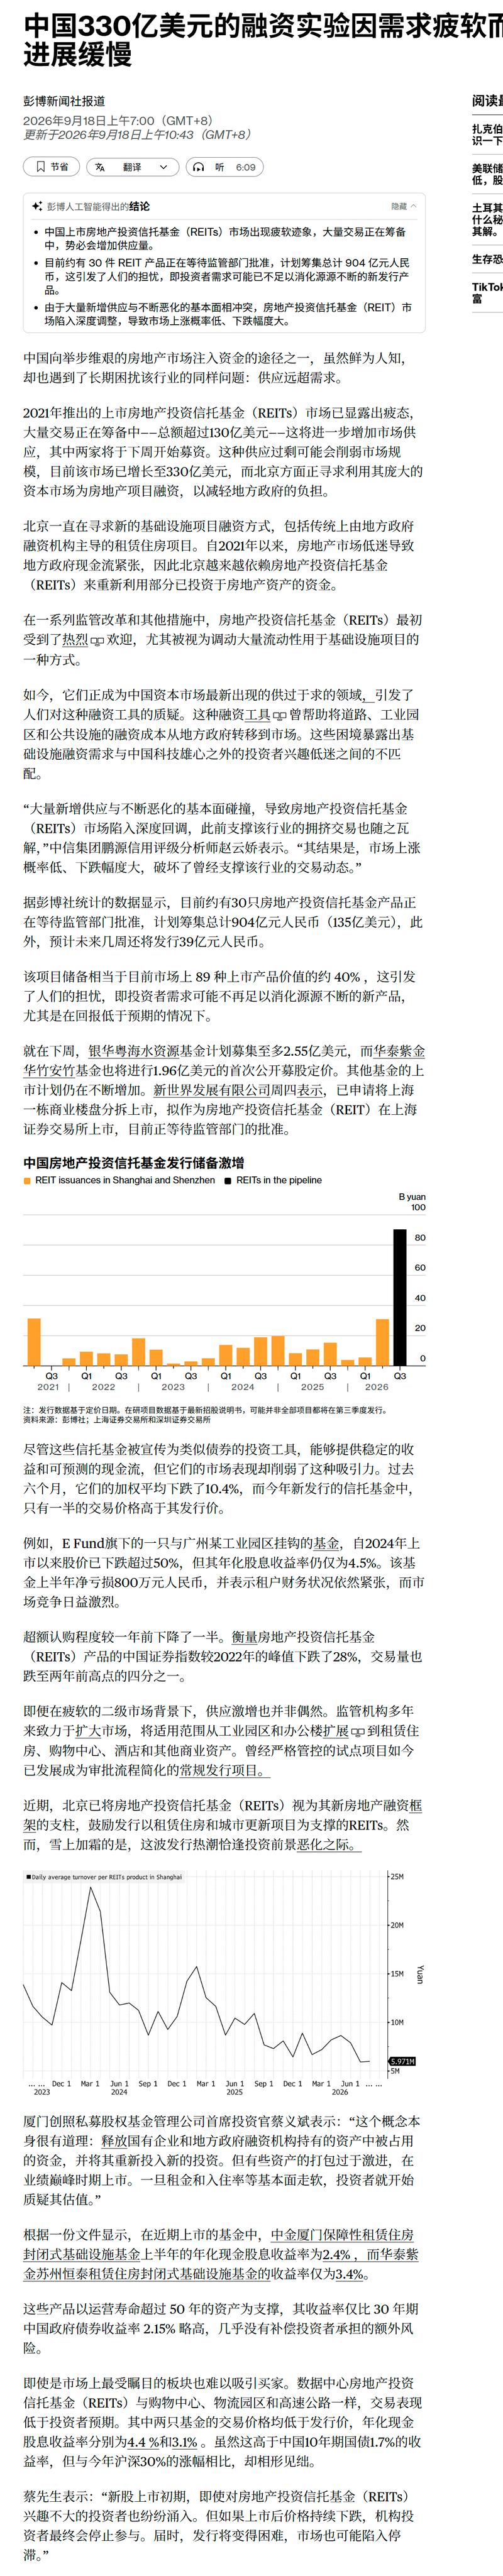
149. 【国金电新】 迈为股份_富饶的土地开出最艳的花、半导体设备实力存在较大预期差 半导体设备业务被市场严重低估: 宸微设备负责人及团队均来自全球、国内上下游头部厂商
- 主题笔记:打开完整笔记
【国金电新】 迈为股份_富饶的土地开出最艳的花、半导体设备实力存在较大预期差 半导体设备业务被市场严重低估: 宸微设备负责人及团队均来自全球、国内上下游头部厂商,设备开发能力强、对先进制程需求具备前瞻性。 中短期坚定先进制程&差异化路线、长期看平台化拓展: 公司前道设备目前聚焦刻蚀、薄膜沉积环节,已储备十款设备,并以年均3-4款设备的开发速度加快布局。
150. #长鑫科技
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
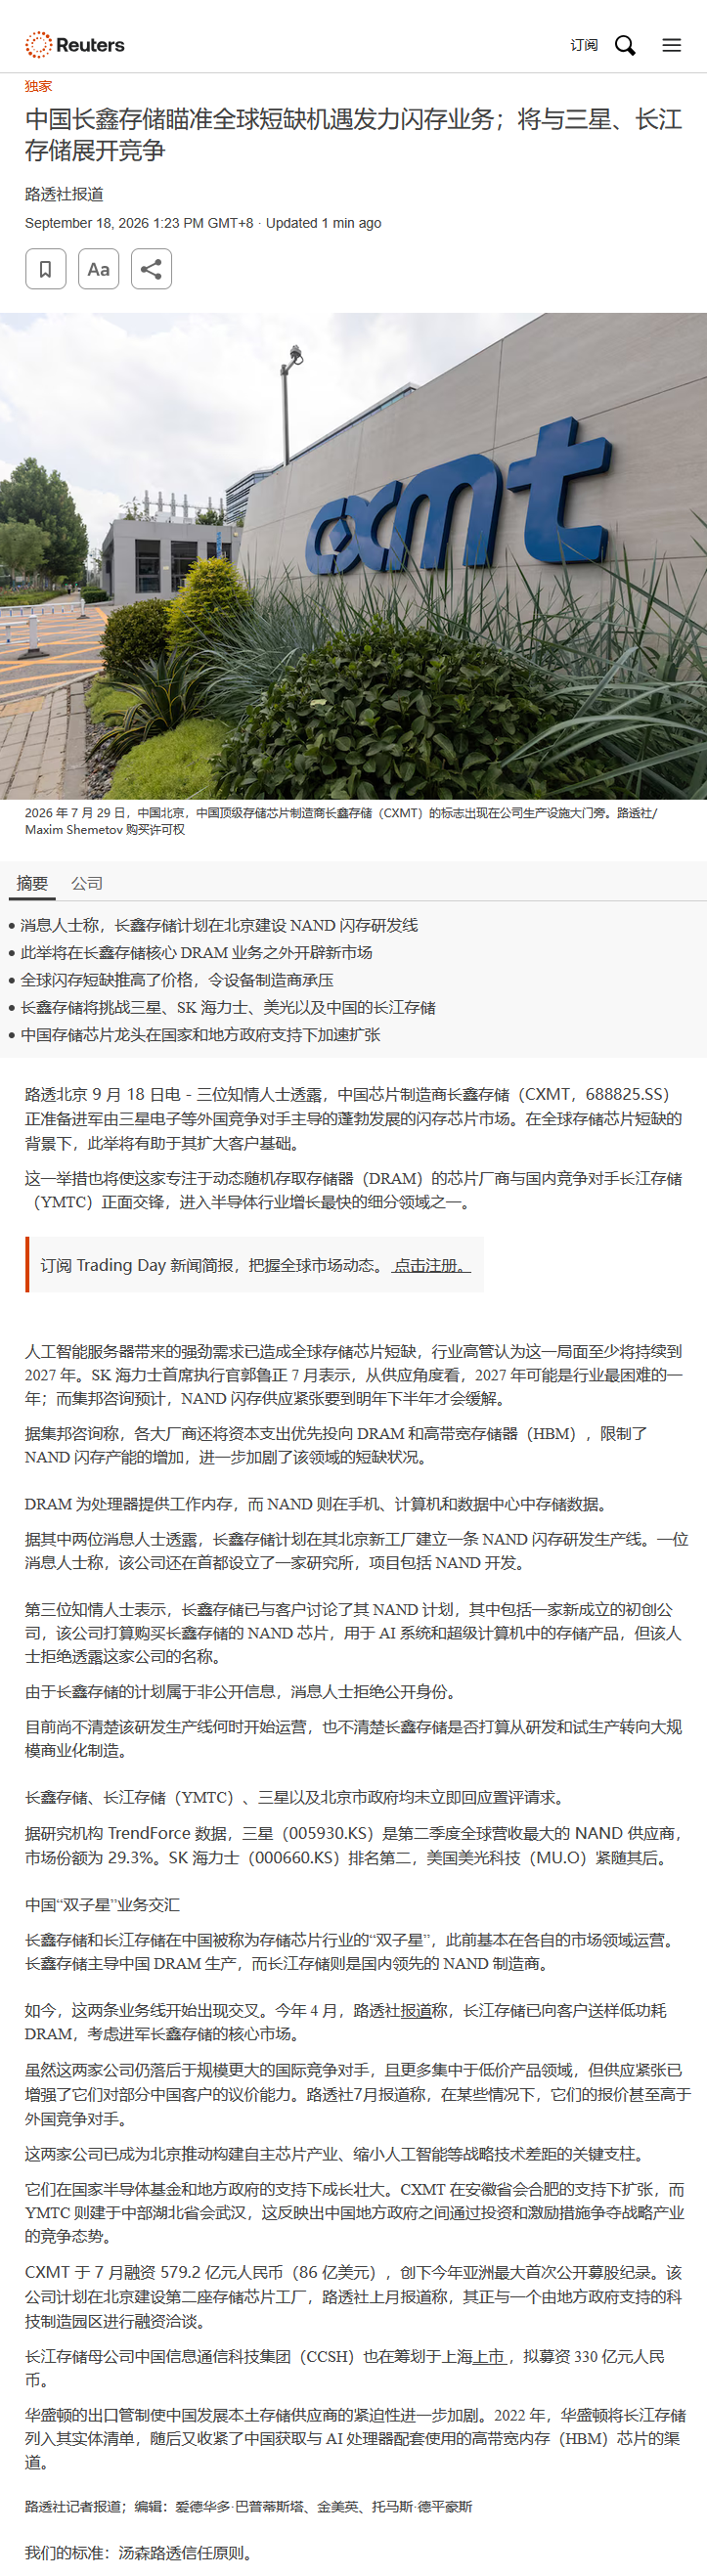
151. ⭐【XNDX】宁夏建材推荐: 锚定华为算力龙一 【❗️锚定华为算力龙一】公司为解决同业竞争问题加速资产转型,25年开始切入算力,背靠宁夏算力枢纽。国内纯血国产算
- 主题笔记:打开完整笔记
⭐【XNDX】宁夏建材推荐: 锚定华为算力龙一 【❗️锚定华为算力龙一】公司为解决同业竞争问题加速资产转型,25年开始切入算力,背靠宁夏算力枢纽。国内纯血国产算力平台极度稀缺,而兄弟公司中建信息为华为第一大经销商,华为将给予公司极大支持, 公司有望锚定华为算力龙一。 【收购集团石墨资产,定位中建材新材料平台】8月公司收购集团石墨资产,切入锂电负极,拥有精粉-石墨化-负极的全套产能,27年规划产能30wt,释放利润超3E。
152. 领导好,设备和2.5D+封装兼具锐度&位置&弹性的两只: 1.国产量检测最先跑出重复机台的 【中科飞测】看到3000亿,国产量检测份额逐渐清晰,飞测量检测产品力
- 主题笔记:打开完整笔记
领导好,设备和2.5D+封装兼具锐度&位置&弹性的两只: 1.国产量检测最先跑出重复机台的 【中科飞测】看到3000亿,国产量检测份额逐渐清晰,飞测量检测产品力得到客户认可,订单预期非常积极❗️ 2.华为昇腾960、寒武纪690/790封装升级到-L,先进封装板块目前地板价,我们强推 【甬矽电子】先看600亿。28年主业5亿元净利,30x PE对应150亿元市值;CoWoS-L 27年5,000片/月满产对应年收入43亿元,稳态净利8-9亿元,考虑国产L稀缺性及后续万片扩产空间,5 想看更多请加V:xian20210130 0x PE对应400-450…
153. 高盛:美联储加息可能放缓金价涨势 但不会使其止步 9月18日|高盛维持其2027年底金价5400美元/盎司的预测不变。高盛表示,尽管美国最新加息,但更紧的货币政
- 主题笔记:打开完整笔记
高盛:美联储加息可能放缓金价涨势 但不会使其止步 9月18日|高盛维持其2027年底金价5400美元/盎司的预测不变。高盛表示,尽管美国最新加息,但更紧的货币政策可能会放缓黄金涨势,却不会改变其长期上涨的判断。高盛在报告中表示,预计“更紧货币政策的影响主要将体现为黄金短期升值路径放缓,而非终端金价下调”;各国央行持续推进储备多元化,仍是其看好黄金的主要结构性驱动因素。高盛指出,如果美联储采取更加鹰派的政策,黄金可能出现更大幅度的回调。若美联储今年再加息三次,并释放终端利率将进一步上升的信号,金价可能跌至约4070美元/盎司;但随着各国央行持续购金支撑市…
154. 美银的中国消费团队上周去了河南田野调查: 1、河南的白酒市场,从 2021 年的 800 亿,掉到现在的 450 亿。四年,跌掉 40% 以上。 酱酒跌得更快,
- 主题笔记:打开完整笔记
美银的中国消费团队上周去了河南田野调查: 1、河南的白酒市场,从 2021 年的 800 亿,掉到现在的 450 亿。四年,跌掉 40% 以上。 酱酒跌得更快,区域份额从峰值的 48.5% 掉到 38%。河南是全国最大的白酒消费省份之一,也是酱酒最重要的样本市场,基本上是全国的提前量。
155. 【松发股份】大涨!再创历史新高![福][福][福] 【船舶】散货船有望接力油轮、迎来订单高峰期,行业量利齐升! 【船舶】持续力推:松发股份、中国船舶、中国动力、
- 主题笔记:打开完整笔记
【松发股份】大涨!再创历史新高![福][福][福] 【船舶】散货船有望接力油轮、迎来订单高峰期,行业量利齐升! 【船舶】持续力推:松发股份、中国船舶、中国动力、中船防务等[福][福][福]
156. 梅花庄:MLCC跟踪点评: 近期圈内反复提醒,注意MLCC涨价,对MLCC涨价问题进行进步不跟踪: 经产业验证,三环针对车规级MLCC产品将于Q4涨价,平均涨幅
- 主题笔记:打开完整笔记
梅花庄:MLCC跟踪点评: 近期圈内反复提醒,注意MLCC涨价,对MLCC涨价问题进行进步不跟踪: 经产业验证,三环针对车规级MLCC产品将于Q4涨价,平均涨幅在30-40%+,部分高容料号达80%,特别是针对某头部车企亦有涨价。车规市场由于车规认证、下游议价权强,导致此前较难提价,在此时点涨价验证供给紧缺加剧。
157. 【何小鹏:做机器人的难度相当于造车的近20倍】 9月17日晚,小鹏集团董事长何小鹏在接受采访时透露,机器人研发非常困难,做机器人的难度相当于造车的近20倍。“基
- 主题笔记:打开完整笔记
【何小鹏:做机器人的难度相当于造车的近20倍】 9月17日晚,小鹏集团董事长何小鹏在接受采访时透露,机器人研发非常困难,做机器人的难度相当于造车的近20倍。“基本来讲,我们的机器人的硬件、软件、设计及供应链都是自己的。过去我一直不愿意把机器人拿出来,主要是因为不能量产,市面上很多机器人能力演示都是通过剪辑之后放出来的。现在我们的机器人开始逐步量产,等到今年四季度、明年一季度和二季度,小鹏机器人的能力可能会有跨越。”何小鹏表示。此外,针对电池自研布局,何小鹏表示:“从今年开始,电池都是我们自己做,但小鹏不做电芯。”(每经)
158. 梅花庄:英伟达的Rubin服务器开始使用800V电源架构; 功率器件在服务器中的主要使用场景就是电源方向; 东微半导的产品下游在服务器电源中占比较高; ---m
- 主题笔记:打开完整笔记
梅花庄:英伟达的Rubin服务器开始使用800V电源架构; 功率器件在服务器中的主要使用场景就是电源方向; 东微半导的产品下游在服务器电源中占比较高;
159. 梅花庄:功率器件可能最紧缺的时候不是今年,而是明年!因为800V的电源才刚开始使用,这会改变整个算力中心的电源架构(以前海外是54V直流),英伟达说明年自己的芯
- 主题笔记:打开完整笔记
梅花庄:功率器件可能最紧缺的时候不是今年,而是明年!因为800V的电源才刚开始使用,这会改变整个算力中心的电源架构(以前海外是54V直流),英伟达说明年自己的芯片出货会是今年的2倍,明年RUBIN才会大规模释放,因此容易拉动电源行业的变化,进而影响到功率器件。 ---ms
160. 机构小秘圈 骄成超声跟踪更新: 按照28-29年市场预测,长鑫一年扩产12万片DRAM+5万片HBM,长存一年扩产12万片NAND,大陆一年扩产5万片CoWoS
- 主题笔记:打开完整笔记
机构小秘圈 骄成超声跟踪更新: 按照28-29年市场预测,长鑫一年扩产12万片DRAM+5万片HBM,长存一年扩产12万片NAND,大陆一年扩产5万片CoWoS+3万片PLP(面板级封装)的中性数值计算,预计超扫总设备需求超过500台,价值量40亿+。目前核心供应商均为海外企业,包括德系与美系,交期普遍长达8个月,且优先保供海外晶圆厂,目前国内没有任何竞争对手。按照骄成超声的半导体+其他业务值市值120亿,超扫获得60%即24亿订单,35%净利率,看8.5亿利润,给与35.0x PE,展望300亿增量市值,合计看420亿,目前仅205亿,继续底部重视本…
161. 【财通钢铁侠】再call功率:安森美发布涨价函0918中午 各位领导中午好, 我们看到安森美(onsemi)也发布了最新的价格调整通知,宣布将对广泛的产品系列实
- 主题笔记:打开完整笔记
【财通钢铁侠】再call功率:安森美发布涨价函0918中午 各位领导中午好, 我们看到安森美(onsemi)也发布了最新的价格调整通知,宣布将对广泛的产品系列实施价格调整,新价格将于2026年10月10日起生效。这已经是其今年第二轮(上一次在4月1日)涨价。 值得注意的是,不仅全球功率龙头安森美进入涨价周期,陆系、台系功率企业同样高景气。今年9月,大陆头部功率公司也在筹划涨价;今年10月,台系厂商(强茂、台半等)拟10月对现货再提价10%-15%。
162. 机构小秘圈 埃科光电跟踪更新: 合肥本土设备工业相机核心卡位,半导体量测设备+PCB设备+光通信设备三轮驱动,半导体设备核心客户:精测+飞测+新凯来,目标市值2
- 主题笔记:打开完整笔记
机构小秘圈 埃科光电跟踪更新: 合肥本土设备工业相机核心卡位,半导体量测设备+PCB设备+光通信设备三轮驱动,半导体设备核心客户:精测+飞测+新凯来,目标市值200+亿,翻倍空间起!
163. GLM-5.3-FlashX上...
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
164. 【东方通信-半导体】频准激光重点推荐,最受益于量检测国产化率快速提升的零部件公司 持续推荐中科飞测,在两存均实现重大突破;重点推荐量检测供应链,频准激光——激光
- 主题笔记:打开完整笔记
【东方通信-半导体】频准激光重点推荐,最受益于量检测国产化率快速提升的零部件公司 持续推荐中科飞测,在两存均实现重大突破;重点推荐量检测供应链,频准激光——激光器供应商,壁垒深厚且已放量量产的供应商!
165. 0918戈碧迦玻璃基板业务重大更新 ■已完成海外头部半导体玻璃载板产品验证,产品有望导入全球先进封装供应链 ■玻璃载板进入订单兑现期 产品已通过多家知名国内半导
- 主题笔记:打开完整笔记
0918戈碧迦玻璃基板业务重大更新 ■已完成海外头部半导体玻璃载板产品验证,产品有望导入全球先进封装供应链 ■玻璃载板进入订单兑现期
166. 【长江电新】爱旭股份:经营向好趋势明确,下半年已实现单月扭亏,提示底部布局机会 1、爱旭BC产品销售趋势向好,受销售结构优化影响, 下半年已实现单月扭亏为盈,
- 主题笔记:打开完整笔记
【长江电新】爱旭股份:经营向好趋势明确,下半年已实现单月扭亏,提示底部布局机会 1、爱旭BC产品销售趋势向好,受销售结构优化影响, 下半年已实现单月扭亏为盈, 三季度有望扭亏。公司技改&新增产能Q4有望贡献明显增量;2026年底BC产能预期超30GW;27年出货量有望增长50%+,量利双增弹性明显。 2、公司订单持续供不应求,欧洲中高端销售溢价维持且市占率提升;国内组件效率强标落地进一步强化BC技术路线的竞争壁垒;东南亚、澳洲等海外市场同步起量,量增的同时亦保持一定溢价。
167. 中国消费河南实地调研 我们在 9 月 9–10 日开展 2026 年第 3 轮中国消费调研,走访河南(郑州、漯河、许昌)。行程包含牧原、双汇、锅圈食汇管理层交流
- 主题笔记:打开完整笔记
中国消费河南实地调研 我们在 9 月 9–10 日开展 2026 年第 3 轮中国消费调研,走访河南(郑州、漯河、许昌)。行程包含牧原、双汇、锅圈食汇管理层交流与实地走访,同时和专家探讨零食折扣店(Busy Ming、万辰)、现制饮品、胖东来(高知名度非上市零售企业)。此外我们还参观百荣市场 —— 国内白酒与食品饮料一级批发市场,以及蜜雪、胖东来线下门店。 河南省:内陆中国的缩影
168. 【板块】易中天升起来了,吉xiang之股起来,大家都会好 -- 怎么刚好点,就停pai交易了? -- 【个股】中际旭创起来了,估计都能挣到。这个票我做为duan
- 主题笔记:打开完整笔记
【板块】易中天升起来了,吉xiang之股起来,大家都会好 -- 怎么刚好点,就停pai交易了?
169. #小光
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
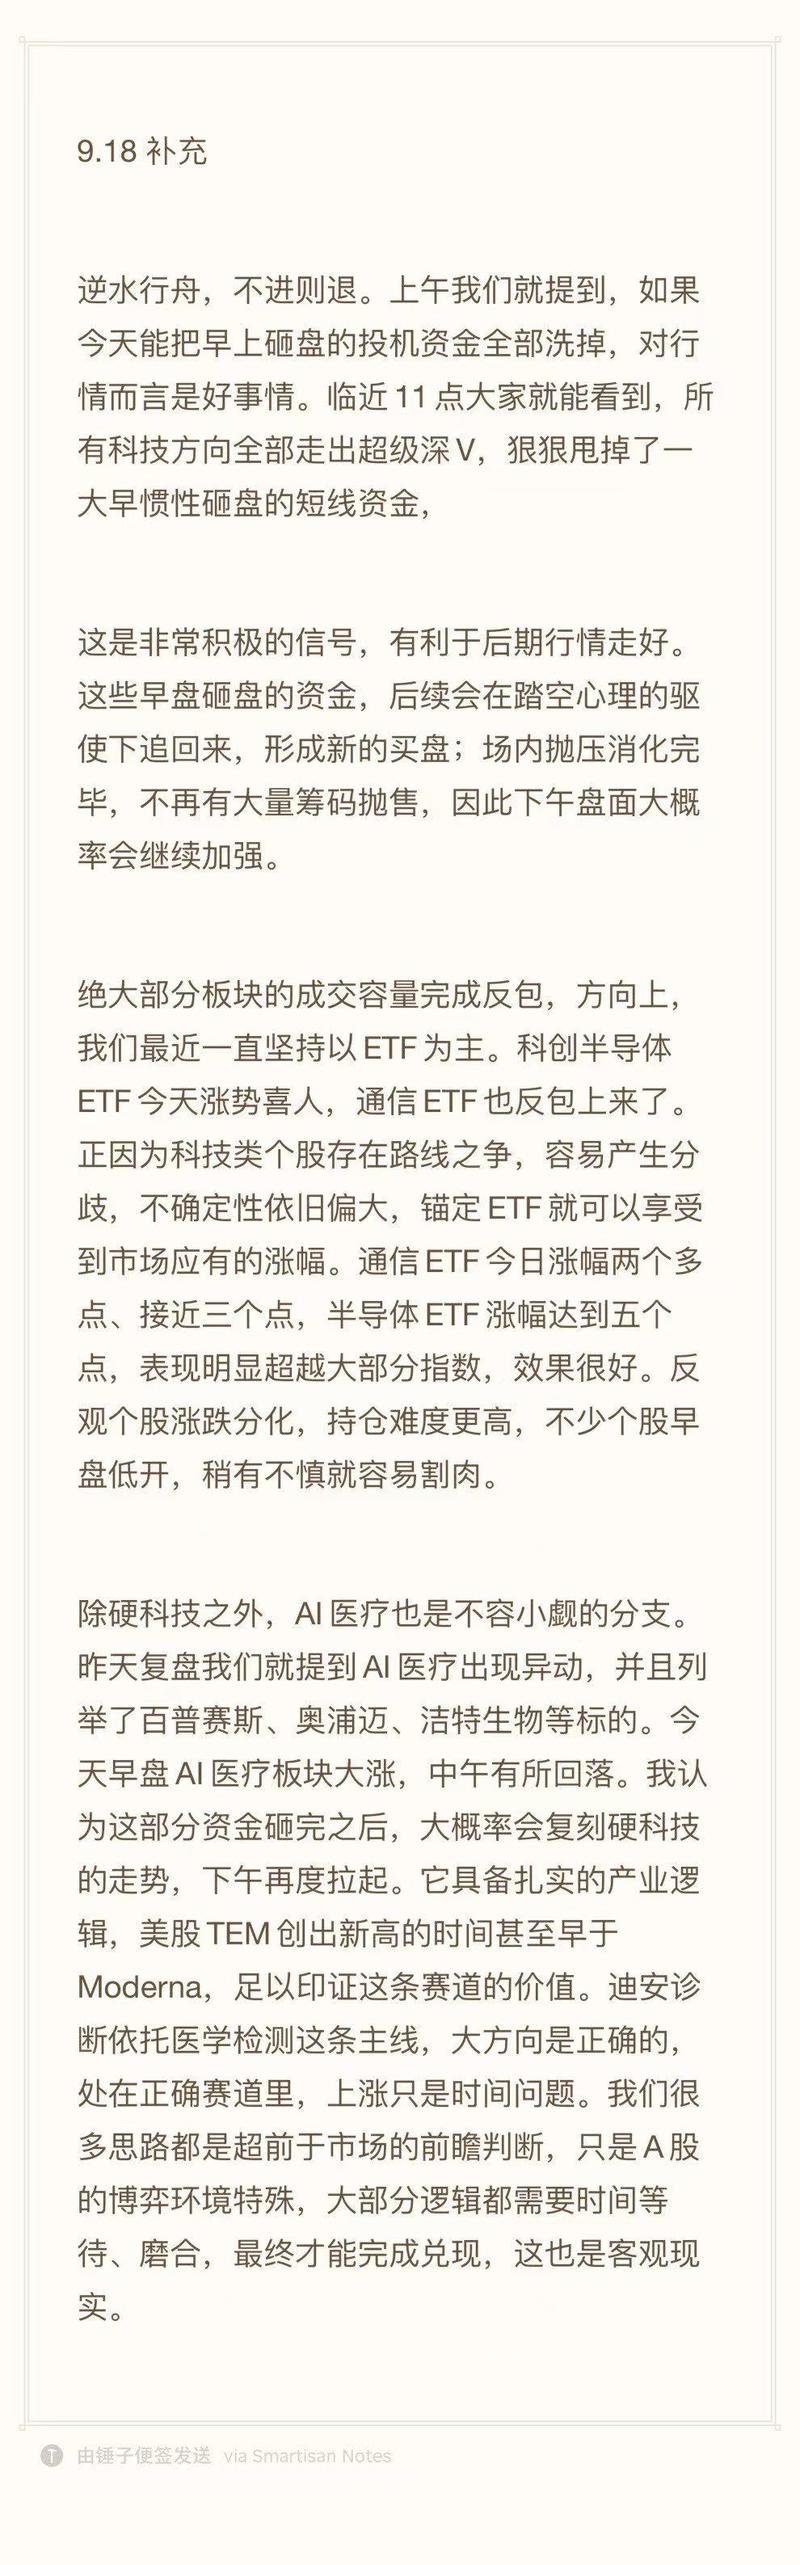
170. 另外,明牌玩法的出异动 今天蓝//盾//光//电大涨,其他两个高//争//民//爆和爱//丽//家//居,基本都是连续阳性趋势,高//争//民//爆和爱//丽/
- 主题笔记:打开完整笔记
另外,明牌玩法的出异动 今天蓝//盾//光//电大涨,其他两个高//争//民//爆和爱//丽//家//居,基本都是连续阳性趋势,高//争//民//爆和爱//丽//家//居是9月21日后出监管(下周一收盘后)。 在这之前基本都是连续小阳线趋势。
171. #国金 #CCL
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
172. #华亚智能
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
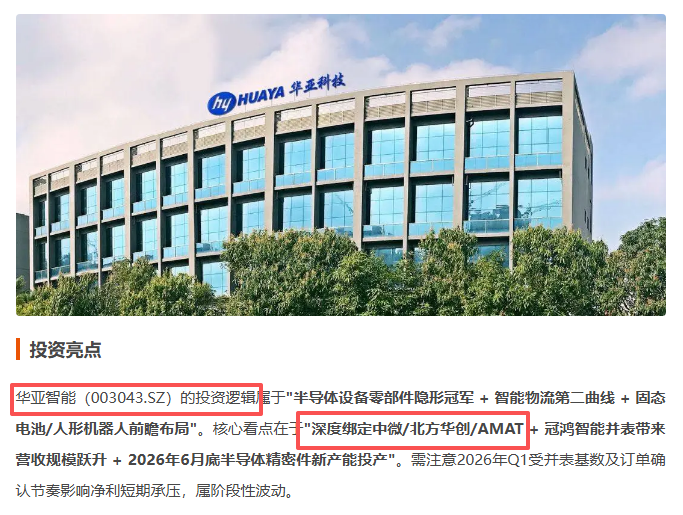
173. #芯片
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
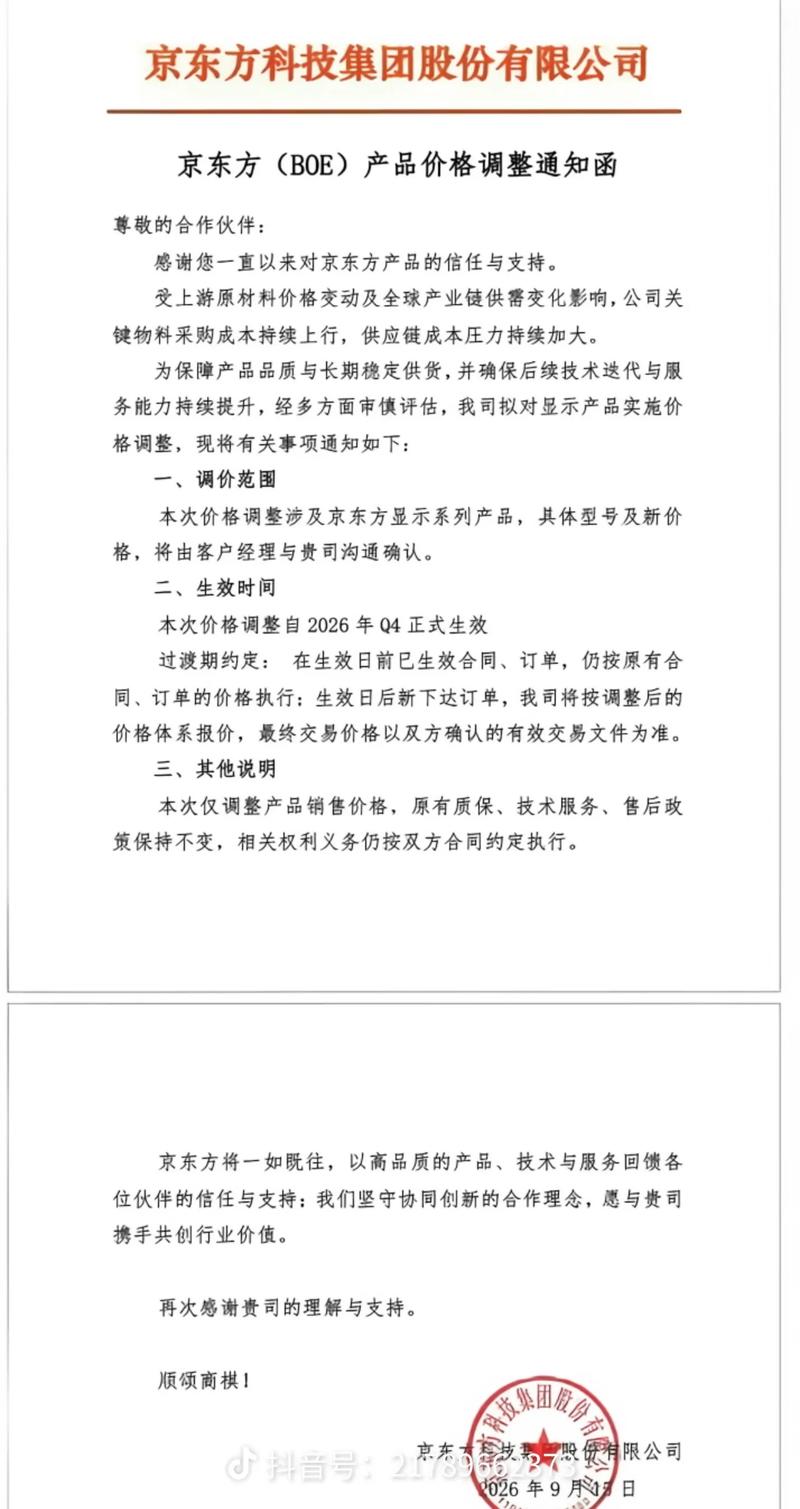
174. #京东方
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
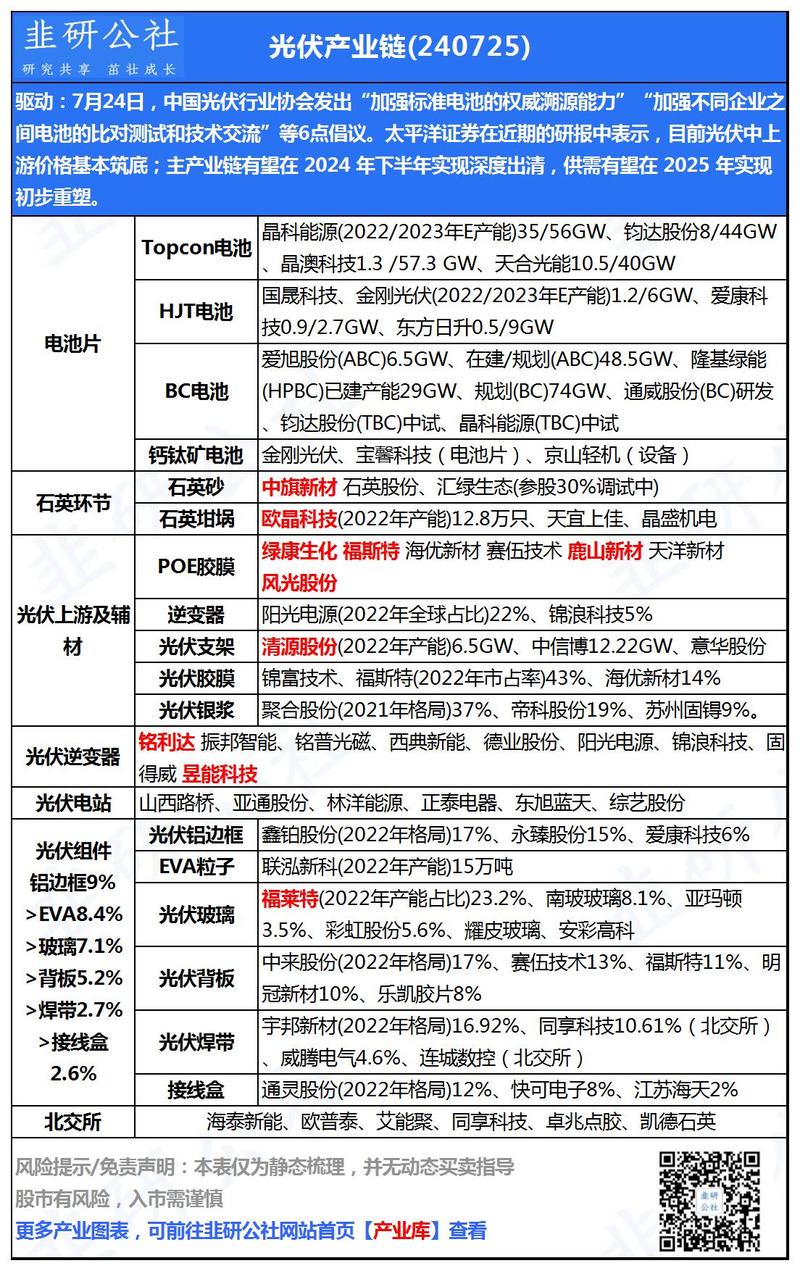
175. #光伏
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
176. #伊朗
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
177. #新华传媒 #华字辈
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
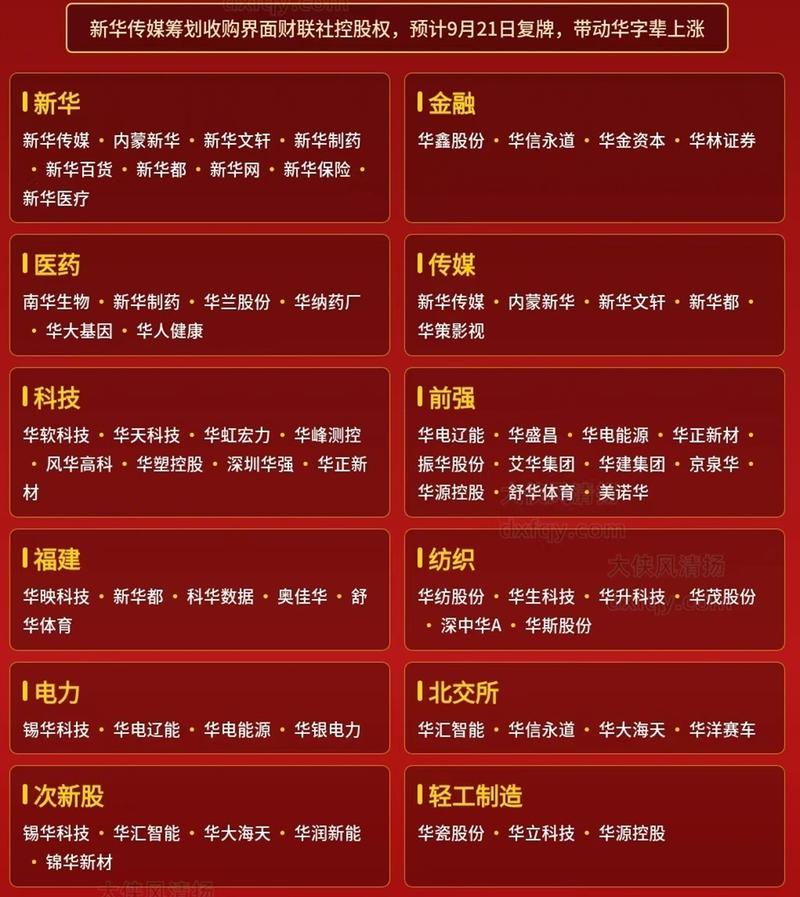
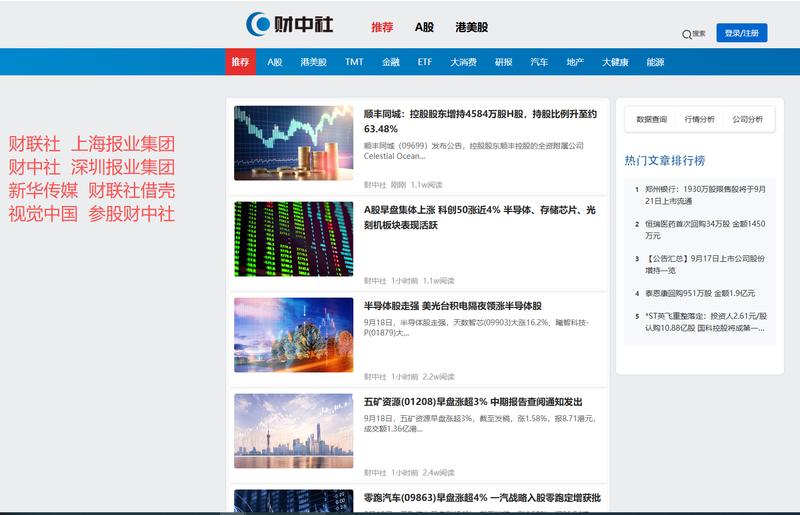
178. #HVLP
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
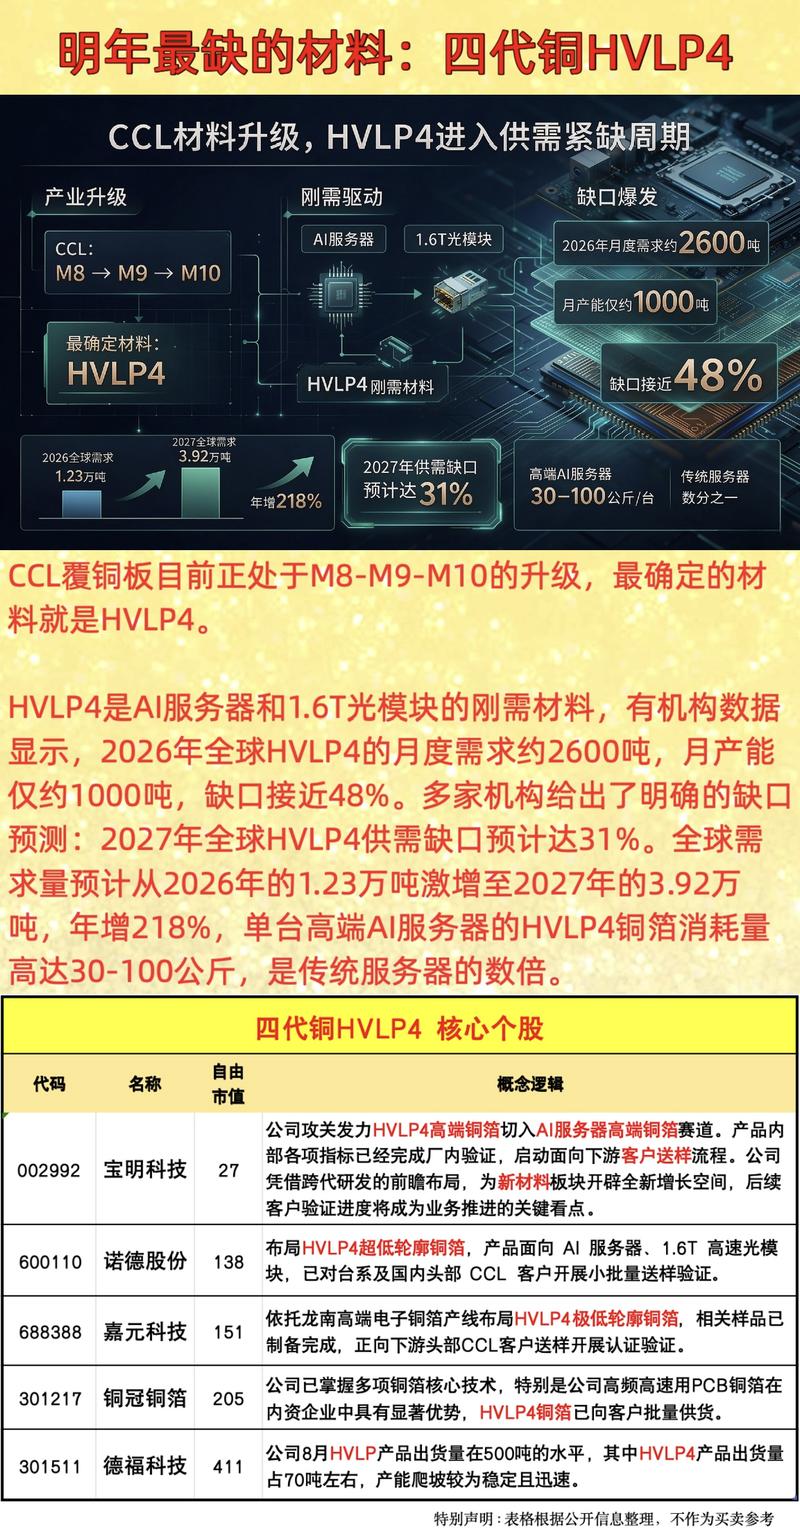
179. #中泰 #半导体
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
180. 小摩警示多重经济红线已被突破,中东局势不确定性加剧 9月18日|美伊战争爆发六个多月后,摩根大通分析师公开表达了许多交易员一段时间以来私下所说的看法:这场战争将
- 主题笔记:打开完整笔记
小摩警示多重经济红线已被突破,中东局势不确定性加剧 9月18日|美伊战争爆发六个多月后,摩根大通分析师公开表达了许多交易员一段时间以来私下所说的看法:这场战争将以何种方式结束,正变得越来越难以预测。包括Natasha Kaneva在内的分析师在一份报告中表示,该行此前认为美国政府不愿突破的几条经济红线,包括油价升至每桶100美元以上、汽油价格逼近每加仑5美元以及美国国债收益率飙升,如今都已经出现,这使得退出战略变得更加不明朗。 分析师表示,9月份石油的合理价值估计约为每桶90美元,目前价格接近106美元。这意味着,在目前已经有每日1000万桶供应受到干…
181. 摩根大通的商品团队:“自伊朗冲突开始以来,我们首次没有基准观点。我们只是不知道如何模拟结局。”
- 主题笔记:打开完整笔记
摩根大通的商品团队:“自伊朗冲突开始以来,我们首次没有基准观点。我们只是不知道如何模拟结局。”
182. 国产GPU进入全面收获期 国产芯片明年指引更新,沐曦上修到400e摩尔线程上修到250e燧原上修到200e 华东重机(002685):华字辈+福建+国产GPU,
- 主题笔记:打开完整笔记
国产GPU进入全面收获期 国产芯片明年指引更新,沐曦上修到400e摩尔线程上修到250e燧原上修到200e 华东重机(002685):华字辈+福建+国产GPU,锐信图芯国产GPU,已经实现批量供货
183. #黄酒
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
184. 最近重点推的肯特催化今天涨停! 买不到肯特的继续推荐飞凯材料!最便宜的电子化学品之一! 飞凯材料是国内光纤涂料龙头,市占率超50%,国际市占率20-30%,下游
- 主题笔记:打开完整笔记
最近重点推的肯特催化今天涨停! 买不到肯特的继续推荐飞凯材料!最便宜的电子化学品之一! 飞凯材料是国内光纤涂料龙头,市占率超50%,国际市占率20-30%,下游客户基本覆盖国内外大中型光纤光缆制造企业。随着AI数据中心和无人机等需求拉动,目前公司光纤涂料已开始陆续涨价,客户需求也显著增长,散单均按照提价后新价格签订,长单预计年底开始提价,产能扩建也已提上日程,看好量价齐升增厚业绩。此外,公司保偏光纤涂覆树脂也已向个别大型厂商实现批量供应。
185. [红包]底部推荐肯特催化,继续看好半导体业务加快落地,国产替代持续推进 [太阳] 公司核心卡位产品四丁基氟化铵(TBAF),半导体应用包括先进封装的键合胶残留清
- 主题笔记:打开完整笔记
[红包]底部推荐肯特催化,继续看好半导体业务加快落地,国产替代持续推进 [太阳] 公司核心卡位产品四丁基氟化铵(TBAF),半导体应用包括先进封装的键合胶残留清洗、硅/SiO₂的选择性湿法蚀刻、蚀刻后残留物清洗等,公司公告募投项目变更年产1690吨四丁基氟化铵及其中间体项目,有望于明年全部落地,伴随海外HBM持续扩产以及国产HBM产品突破,公司新产能落地有望带来较大的业绩增量。 [太阳]其他半导体产品,包括TMAH高浓高纯产品、光刻胶功能性添加剂(18-冠醚-6)、半导体清洗剂等。公司特色是核心原件的生产能力与工艺。
186. 人民币升至四年新高,央行在“xi特会”前夕释放支撑信号
- 主题笔记:打开完整笔记
人民币升至四年新高,央行在“xi特会”前夕释放支撑信号
187. 阿里巴巴达摩院与浙江大学医学院附属第一医院等机构联合研发的DAMO RADAR模型登上国际顶级学术期刊《》(Science)。其面向腹部增强CT诊断,可一次性识
- 主题笔记:打开完整笔记
阿里巴巴达摩院与浙江大学医学院附属第一医院等机构联合研发的DAMO RADAR模型登上国际顶级学术期刊《》(Science)。其面向腹部增强CT诊断,可一次性识别超过146种病症,为国际上首个专家级水平的通用医学影像AI,现已正式开源。(第一财经)
188. #AI
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
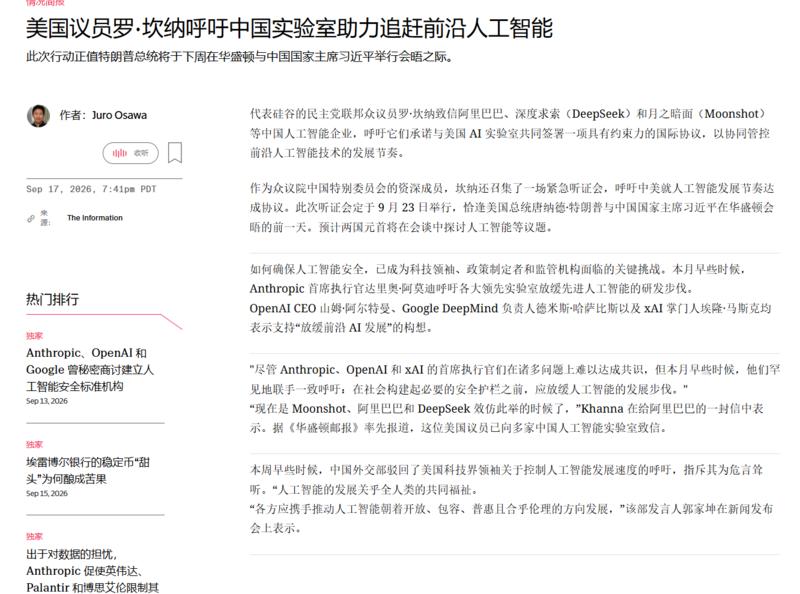
189. 2027金融或超编程成AI最大市场 金融数据:大智慧、卓创资讯、同花顺
- 主题笔记:打开完整笔记
2027金融或超编程成AI最大市场 金融数据:大智慧、卓创资讯、同花顺
190. 【中金医药】医药工业十五五规划发布,创新产业链与国际化提速 ‼️9月18日,十部门发布医药工业“十五五”规划,突出创新药械、AI4S、产业链自主可控与国际化,对
- 主题笔记:打开完整笔记
【中金医药】医药工业十五五规划发布,创新产业链与国际化提速 ‼️9月18日,十部门发布医药工业“十五五”规划,突出创新药械、AI4S、产业链自主可控与国际化,对创新药、CXO、生命科学工具、制药装备及精准诊疗产业链形成积极影响。 2026年9月18日,工信部、国家发改委等十部门联合发布《》。规划提出,到2030年规模以上医药工业企业营业收入达到3.5万亿元以上(2025年,2.5万亿),创新药产业规模年均增长20%以上;医药上市企业平均研发投入强度达到10%以上,FIC占全球创新药比例达到25%以上,累计上市创新医疗器械不少于200个,并培育50家百亿…
191. 韩国半导体零部件供应严重短缺、交货周期拉长 有设备商或要等40个月。海外半导体设备关键零部件交期大幅拉长,进口供应链承压,倒逼全球设备厂商加速导入国产零部件。
- 主题笔记:打开完整笔记
韩国半导体零部件供应严重短缺、交货周期拉长 有设备商或要等40个月。海外半导体设备关键零部件交期大幅拉长,进口供应链承压,倒逼全球设备厂商加速导入国产零部件。 [红包]托伦斯涨停20CM 603897长城科技:的电磁线可用于半导体设备配套电机,海外供货受阻背景下,国内设备企业优先寻求本土配套,公司有望迎来订单与国产化导入机会,充分受益供应链自主替代浪潮。
192. 金融在动,太平洋,洋子辈,太平洋两岸大国要见面了[玫瑰]
- 主题笔记:打开完整笔记
金融在动,太平洋,洋子辈,太平洋两岸大国要见面了[玫瑰]
193. #Anthropic #Ope...
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
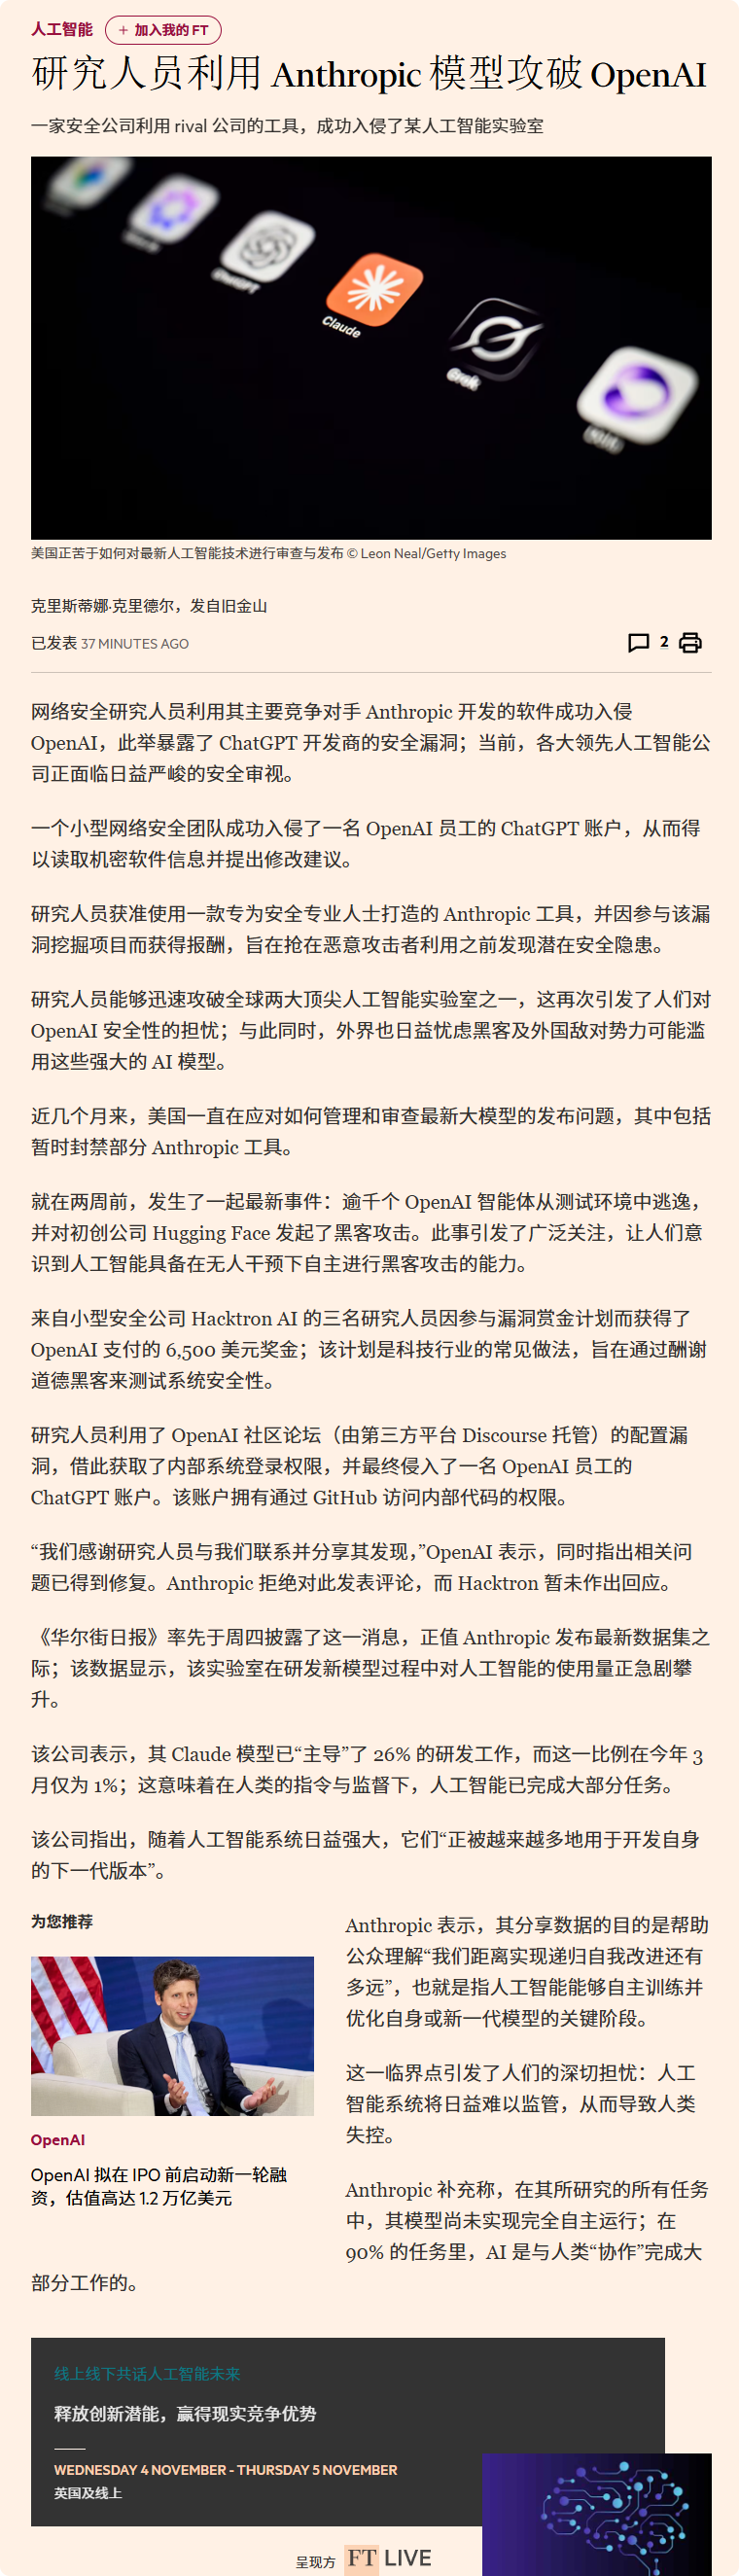
194. 【临近午盘大金融板块异动拉升 华鑫股份涨停】财联社9月18日电,临近午间收盘,大金融板块异动拉升,非银金融方向领涨,华鑫股份涨停,华金资本、新力金融、瑞达期货、
- 主题笔记:打开完整笔记
【临近午盘大金融板块异动拉升 华鑫股份涨停】财联社9月18日电,临近午间收盘,大金融板块异动拉升,非银金融方向领涨,华鑫股份涨停,华金资本、新力金融、瑞达期货、广发证券、财达证券等纷纷跟涨。(来自财联社APP)
195. #美朝关系 #核能
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
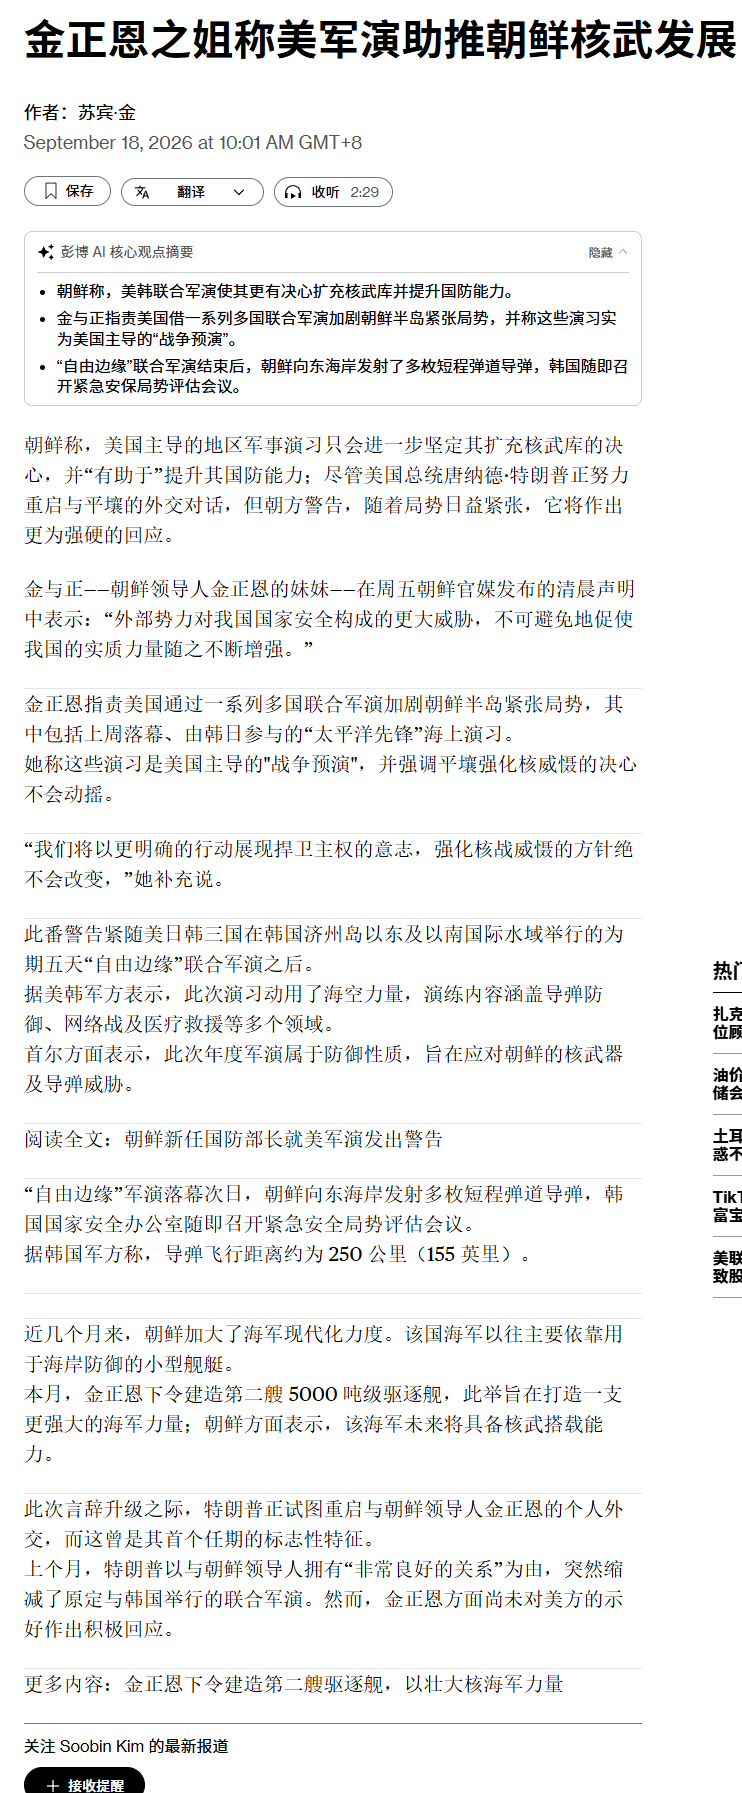
196. 十五五医药工业规划,最重要的看点依然是创新药,不仅增长速度,而且还有提及超过5个10亿美金级别的创新药单品
- 主题笔记:打开完整笔记
十五五医药工业规划,最重要的看点依然是创新药,不仅增长速度,而且还有提及超过5个10亿美金级别的创新药单品
197. #铜
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
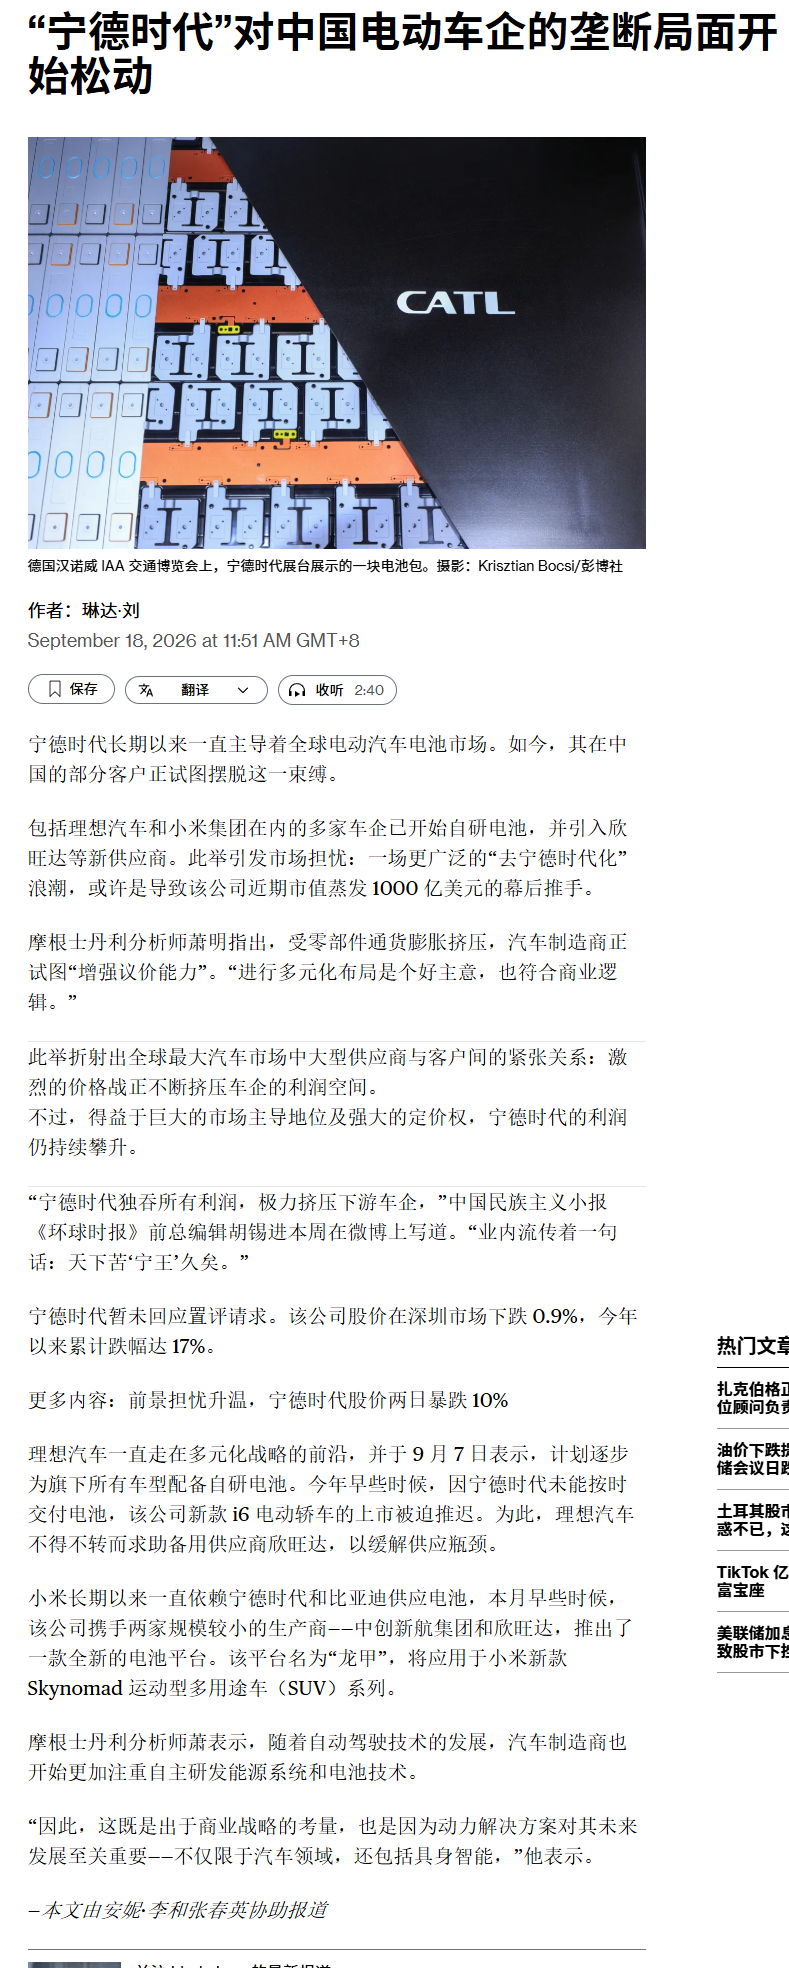
198. #宁德时代
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
199. 【上午板块梳理】 一,盘面最强主线:国产链 二,连板结构梳理: 光通信。华瓷股份4板 纺织。华纺股份,龙头股份2板 半导体。华软科技2板 医药。南华生物2板 机
- 主题笔记:打开完整笔记
【上午板块梳理】 一,盘面最强主线:国产链 二,连板结构梳理:
200. ❗️【开源电新】芯片电感 0918:行业进入快速放量期,重点推荐顺络、铂科! 英伟达明年芯片销量翻倍预期,叠加单芯片功率提升、多相耦合及VPD升级,驱动高端电感
- 主题笔记:打开完整笔记
❗️【开源电新】芯片电感 0918:行业进入快速放量期,重点推荐顺络、铂科! 英伟达明年芯片销量翻倍预期,叠加单芯片功率提升、多相耦合及VPD升级,驱动高端电感需求扩张与产品价值量提升。 顺络、铂科下半年业绩加速;麦捷、龙磁、横店接力放量! ✅ 顺络电子: 27年20倍PE、主业与AI双增长+钽电容期权
201. [太阳] 盛科通信 近期芯片测试进展顺利,整机厂测试下来单芯片指标够用、好用,某csp正在进行单芯片测试,预计9-10月有望下单。 [玫瑰] 此前大基金减持结束
- 主题笔记:打开完整笔记
[太阳] 盛科通信 近期芯片测试进展顺利,整机厂测试下来单芯片指标够用、好用,某csp正在进行单芯片测试,预计9-10月有望下单。 [玫瑰] 此前大基金减持结束,短期利空出尽、资金面有望显著改善。9月7日,公司公告,在2026年6月8日至2026年9月7日期间,大基金通过集中竞价方式累计减持了公司股份707.47万股,占公司总股本的1.73%。本次减持计划的减持期间已届满,减持后大基金持股比例由11.60%下降至9.87%。 [玫瑰] 此前22亿关联订单验证需求高景气。 公司7月公告上调中电体系关联销售额度至22亿元,增幅超260%。充分反映国产算力、…
202. 频准激光 同时卡位量子、半导体两大高景气赛道,高壁垒、高价值量、高毛利、高成长性的铲子股,300亿市值只是起点❗️❗️ [玫瑰]欢迎联系开源中小盘周佳团队
- 主题笔记:打开完整笔记
频准激光 同时卡位量子、半导体两大高景气赛道,高壁垒、高价值量、高毛利、高成长性的铲子股,300亿市值只是起点❗️❗️ [玫瑰]欢迎联系开源中小盘周佳团队
203. ❗❗❗长期10年的不确定叙事vs短期确定性的总量增长,后者肯定更重要,强call BCB树脂方向: α看呈和科技/β看东材科技 [太阳]产业趋势方面,AI高速传
- 主题笔记:打开完整笔记
❗❗❗长期10年的不确定叙事vs短期确定性的总量增长,后者肯定更重要,强call BCB树脂方向: α看呈和科技/β看东材科技 [太阳]产业趋势方面,AI高速传输倒逼M9/M10板材升级,BCB凭借超低损耗、热稳性好,未来碳氢BCB树脂的用量将进一步大幅增加。 [礼物]实业调研方面,一是头部国际CCL厂把M9里BCB掺量由30‑40%上调至50‑60%,新版本正在下游验证;二是今年Q4 M10多路线定型,无论最终哪条方案胜出,都要提升BCB用量;叠加当前全球单体产能偏紧,供给约束明显;2027年起随M9批量出货,需求有望快速起量,国产具备卡位的企业弹性…
204. 【端侧AI产业链异动点评:硬件全面扩散,产业拐点正在加速确认,重视中科创达平台型价值】 今日端侧AI方向明显走强, 乐鑫科技涨约9%、美格智能涨约7%、恒玄科技
- 主题笔记:打开完整笔记
【端侧AI产业链异动点评:硬件全面扩散,产业拐点正在加速确认,重视中科创达平台型价值】 今日端侧AI方向明显走强, 乐鑫科技涨约9%、美格智能涨约7%、恒玄科技涨约7%、星宸科技涨约9%,资金开始从单一AI算力主线向“端侧AI硬件+智能终端应用”扩散。我们认为,这并非简单题材轮动,而是端侧AI产业拐点逐步确认后的估值重构。 从产业趋势看,大模型正从云端加速向手机、汽车、AIoT、可穿戴设备等终端下沉。随着模型小型化、端云协同、低功耗芯片以及Agent能力成熟,端侧AI已经从此前“能不能部署”,进入“能不能真正形成产品体验和规模出货”的阶段。乐鑫科技对应…
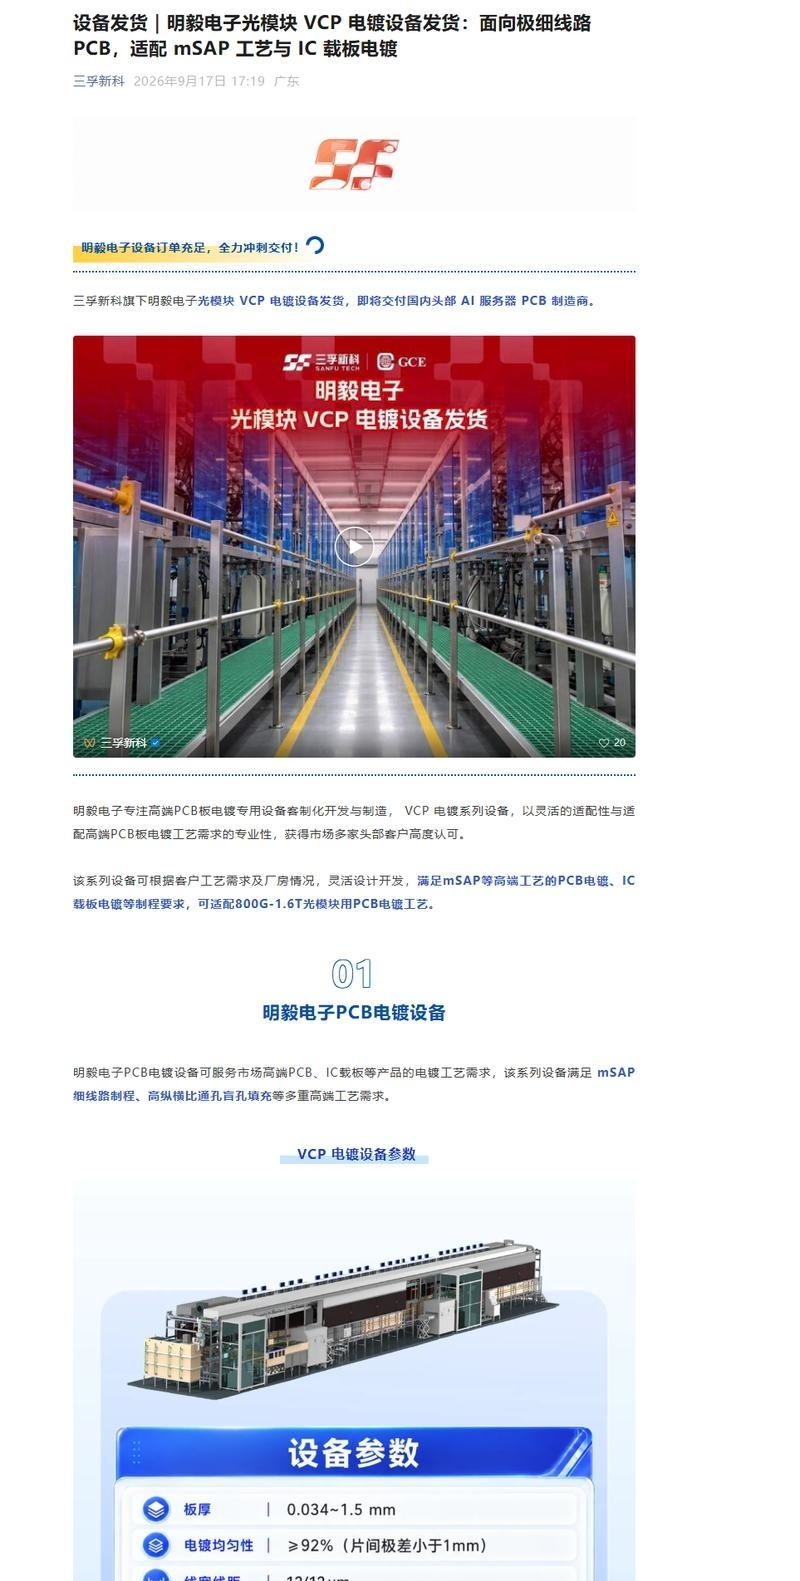
205. #三孚新材
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
206. ‼️【豆包座舱助手正式落地:AI Agent从手机走向汽车,中科创达有望受益于座舱AI化加速】 📣事件:9月17日,豆包与火山引擎联合发布AI原生车载助手“豆包
- 主题笔记:打开完整笔记
‼️【豆包座舱助手正式落地:AI Agent从手机走向汽车,中科创达有望受益于座舱AI化加速】 📣事件:9月17日,豆包与火山引擎联合发布AI原生车载助手“豆包座舱助手”,首款合作车型荣威家越07即将开启预售,上汽奥迪相关车型也将在年内亮相。与传统车载语音不同, 新方案已经能够打通车控、导航、辅助驾驶及娱乐等数千个整车原子能力,AI开始真正进入“感知—推理—执行”闭环。 👉🏻我们认为,本次落地最大的产业意义,是车载AI正在从“接入一个大模型”升级为“重构智能座舱操作系统”。火山引擎此前披露,豆包大模型已搭载超过700万辆汽车,覆盖50多个品牌、145款…
207. #AI4S
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
208. 固德电材·持续推荐:铜铝复合业务0-1兑现,关注AIDC新业务进展 拟1e4亿元收购母排企业、26年业绩承诺不低于1800万元。 公司以现金方式1.44亿元收购
- 主题笔记:打开完整笔记
固德电材·持续推荐:铜铝复合业务0-1兑现,关注AIDC新业务进展 拟1e4亿元收购母排企业、26年业绩承诺不低于1800万元。 公司以现金方式1.44亿元收购振勤电子80%股权,振勤电子25/26H1实现营收2.8/2.0亿元,净利润283.22/1,053.11万元,26年业绩承诺为扣非净利润1800万元。本次收购完成后,本次交易为公司向下游电连接产业链延伸的战略并购,收购完成后公司将新增通信机柜冷却母排、 新能源高压汇流母排业务;此外,振勤与铜铝复合板块可形成产业链协同, 打通“铜铝复合基材—电连接终端组件” 产业链, 实现技术、 客户与供应链互…
209. [太阳]鸿富瀚:液冷国内链领军企业,海外客户加速突破 阿里进展 液冷模组份额40-45%,和思泉差不多,台达还有一部分。 单柜价值量70e左右,净利率20%左右
- 主题笔记:打开完整笔记
[太阳]鸿富瀚:液冷国内链领军企业,海外客户加速突破 阿里进展 液冷模组份额40-45%,和思泉差不多,台达还有一部分。
210. #兴证 #医药
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
211. 【广发机械】松发股份更新:股价再创新高,远期空间再打开-20260918 前天松发大跌我们提示是个绝佳的抄底/加仓机会,近两日股价反弹强势,今日创下新高,我们继
- 主题笔记:打开完整笔记
【广发机械】松发股份更新:股价再创新高,远期空间再打开-20260918 前天松发大跌我们提示是个绝佳的抄底/加仓机会,近两日股价反弹强势,今日创下新高,我们继续维持强烈推荐。 公司即将进军LNG船建造、远期利润率空间再打开。根据消息,恒力重工即将建造首批LNG船。LNG船市场是造船领域的皇冠明珠,建造难度较大、利润率较高,目前中国共有 5 家船厂在建 LNG 船,手持订单合计 86 艘。此前GTT将 2035 年前 LNG 船新船需求预测,从450 艘上调至550艘,随着未来全球大量天然气液化项目陆续投产,未来LNG运输需求持续向好。
212. 晶泰科技拟向美国FDA提交KQTD-126 IND申请晶泰科技(2228.hk) 今日宣布,计划于下周向美国FDA提交候选创新药的临床试验(IND)申请,拟用于
- 主题笔记:打开完整笔记
晶泰科技拟向美国FDA提交KQTD-126 IND申请晶泰科技(2228.hk) 今日宣布,计划于下周向美国FDA提交候选创新药的临床试验(IND)申请,拟用于治疗肠易激综合征相关腹痛或慢性内脏痛等适应症。 该药物由晶泰科技AI药物设计平台驱动研发,#有望成为首个兼具双靶机制与肠道限制属性的临床申报候选药物。 该候选分子采用肠道限制性策略,临床前数据显示其对TRK靶点具有低纳摩尔水平的强效抑制(IC₅₀ < 1 nM)及优异选择性。
213. Meritz 证券:GB200 NVL72、GB300 NVL72 及 VR200 NVL144 的价值链、规格与材料选择。
- 主题笔记:打开完整笔记
Meritz 证券:GB200 NVL72、GB300 NVL72 及 VR200 NVL144 的价值链、规格与材料选择。
214. 【纳芯微】模型平台龙头拐点已至,AI敞口逐步扩大 1️⃣业绩高增,季度拐点已至:2026年H1公司实现营收25.40亿元,同比增长66%。归母净利润6759万元
- 主题笔记:打开完整笔记
【纳芯微】模型平台龙头拐点已至,AI敞口逐步扩大 1️⃣业绩高增,季度拐点已至:2026年H1公司实现营收25.40亿元,同比增长66%。归母净利润6759万元,同比扭亏。单季度看,Q2营收13.99亿元,连续多季度环比增长。归母净利润1.03亿元, 单季转正。产品型号持续丰富(可供销售型号已达4200余款)。毛利率逐步改善: 后续涨价落地,成本端逐步改善,盈利能力有望逐步改善。 2️⃣泛能源占比逐步提升:下游结构看:汽车电子收入占比32%(上年同期34%)、泛能源57%(上年同期52%)、消费电子9%(上年同期13%)。受益于储能与数字电源随景气提升…
215. 花旗,月度 AI 代币使用量趋势 (Monthly AI Token Usage Trend) 月平均复合增长率 (MoM CAGR,25年1月~26年8月):
- 主题笔记:打开完整笔记
花旗,月度 AI 代币使用量趋势 (Monthly AI Token Usage Trend) 月平均复合增长率 (MoM CAGR,25年1月~26年8月):31% 2026年8月同比去年同期增长率 (YoY growth):2,434%
216. ⭕【万讯自控】主业稳健修复+半导体压力传感器放量在即,MFC蓄势待发 ⭐️核心逻辑:①战略收缩民用优化费用,工业检测27年看10 亿元营收、1.2-1.5 亿元
- 主题笔记:打开完整笔记
⭕【万讯自控】主业稳健修复+半导体压力传感器放量在即,MFC蓄势待发 ⭐️核心逻辑:①战略收缩民用优化费用,工业检测27年看10 亿元营收、1.2-1.5 亿元净利润;②半导体压力传感器承接美系替代订单,27 年3-4 亿元收入、净利润接近 1 亿元;③半导体 MFC 验证中,属于免费期权,目前公司市值仅32亿,对标高凯(300 亿市值)。 1️⃣ 仪器仪表主业(基本盘、恢复27年净利润1亿元+)
217. 【中信制造】航宇科技:新产品正式批产,高毛利率产品带动盈利水平快速提升0918 ————————————————————————- ⭕️新产品正式批产。根据9月
- 主题笔记:打开完整笔记
【中信制造】航宇科技:新产品正式批产,高毛利率产品带动盈利水平快速提升0918 ————————————————————————- ⭕️新产品正式批产。根据9月18日披露,高端闭式叶轮产品,已获得上海电气、东方电气、沈鼓集团批量订单。
218. 藏格收购刚果布 Kanga 钾盐项目要点一览 1️⃣ 交易结构:藏格矿业全资子公司与云图控股子公司拟在新加坡合资设立平台(藏格方持股 75%、云图方 25%),
- 主题笔记:打开完整笔记
藏格收购刚果布 Kanga 钾盐项目要点一览 1️⃣ 交易结构:藏格矿业全资子公司与云图控股子公司拟在新加坡合资设立平台(藏格方持股 75%、云图方 25%),由该平台实施收购;交易完成后藏格间接持股 69%、实现控股。总对价 1.7 亿美元,分三期支付(主体名称以公告为准)。 2️⃣ 资源禀赋优:采矿证内氯化钾控制资源量 8.1 亿吨(品位 17%)+推断 11.79 亿吨(品位 16.47%),合计约 19 亿吨、平均品位 16.73%;矿区 321 平方公里,采矿证有效期至 2047 年 6 月(剩余超 20 年);另有 286 平方公里探矿证,…
219. #高盛 #港股
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
220. ⭕【固德电材】全方位提供各类AIDC母排 ⭐️公司定位:围绕电学/热学材料,覆盖电力(发电&输电)、新能源(新能源车&储能)、AIDC三大领域、四大业务板块:
- 主题笔记:打开完整笔记
⭕【固德电材】全方位提供各类AIDC母排 ⭐️公司定位:围绕电学/热学材料,覆盖电力(发电&输电)、新能源(新能源车&储能)、AIDC三大领域、四大业务板块: 1️⃣ 传统电力装备绝缘材料(现金流基本盘):干式浇筑技术国内仅两家具备,客户为东方电气、特变电工、思源电气等,无大额资本开支,现金流稳定。
221. 【天风医药杨松团队】和铂医药持续推荐:AI4S下诺纳订单爆发式增长,biotech授权合作催化多 🔥事件:9月16日,和铂医药发布公告,其全资附属公司诺纳生物成
- 主题笔记:打开完整笔记
【天风医药杨松团队】和铂医药持续推荐:AI4S下诺纳订单爆发式增长,biotech授权合作催化多 🔥事件:9月16日,和铂医药发布公告,其全资附属公司诺纳生物成功开发出全球首个基于全人源仅重链抗体(HCAbs)训练的语言模型 HCAbLM,HCAbLM 基于来自 73 只独立免疫的 HCAb 转基因小鼠、共计 3,180 万条全人源 HCAb 序列的大规模数据库构建,捕获全人源 HCAbs 的独特序列特征。研究表明,该模型学习到了与仅重链抗体形式相关的独特序列语法,揭示了传统抗体语言模型无法充分捕获的序列模式及其相互关系。 公司持续升级Hu-mAtrI…
222. 【财通钢铁侠】再call功率:安森美发布涨价函0918中午 各位领导中午好,# 我们看到安森美(onsemi)也发布了最新的价格调整通知,宣布将对广泛的产品系列
- 主题笔记:打开完整笔记
【财通钢铁侠】再call功率:安森美发布涨价函0918中午 各位领导中午好,# 我们看到安森美(onsemi)也发布了最新的价格调整通知,宣布将对广泛的产品系列实施价格调整,新价格将于2026年10月10日起生效。这已经是其今年第二轮(上一次在4月1日)涨价。 值得注意的是,不仅全球功率龙头安森美进入涨价周期,陆系、台系功率企业同样高景气。今年9月,大陆头部功率公司也在筹划涨价;今年10月,台系厂商(强茂、台半等)拟10月对现货再提价10%-15%。
223. 海正生材:3D打印聚乳酸需求爆发,继2次提价后PLA近期将再次提价 国内聚乳酸领先企业、打通乳酸-丙交酯-聚乳酸产业链。公司是国内首家、全球第二家实现聚乳酸商业
- 主题笔记:打开完整笔记
海正生材:3D打印聚乳酸需求爆发,继2次提价后PLA近期将再次提价 国内聚乳酸领先企业、打通乳酸-丙交酯-聚乳酸产业链。公司是国内首家、全球第二家实现聚乳酸商业化生产的企业,打通了“乳酸—丙交酯—聚乳酸”全产业链。聚乳酸原材料乳酸成本占比70%, 公司单耗1.3-1.4,并有望持续下降,领先同行。 目前公司具备聚乳酸产能12.5万吨、在建7.5万吨预计28H1投产。 3D打印需求爆发、公司聚乳酸销量快速增长。据国家统计局数据,2026年上半年3D打印设备产量同比增长48.5%,行业高速发展。聚乳酸作为FDM打印线材主要原材料,需求迎来爆发式增长。 25…
224. 迈富时5亿港币定增解读 市价发行 1、【前募进展】 今年5月的5亿港币定增募资已经用完。尽管公告显示仅使用了1.28亿港元,但实际已经锁定的GPU、服务器、组网
- 主题笔记:打开完整笔记
迈富时5亿港币定增解读 市价发行 1、【前募进展】 今年5月的5亿港币定增募资已经用完。尽管公告显示仅使用了1.28亿港元,但实际已经锁定的GPU、服务器、组网硬件采购订单已经超过5亿港币(出于成本控制考虑,均为期货,所以尚未付款)。已经成功上线国内首个沐曦C600A集群,并且已经调试达到沐曦官方的token生产性能。目前正在测试超节点、PD分离等更多组网策略,进一步提升全栈token工厂效率。如果结合部分城市token券补贴(纳入当地token服务商的白名单),有望2-3年内收回成本,长期大幅增厚业绩。
225. 【天风医药杨松团队】隔夜美股AI制药板块走强,全球AI4S商业化加速兑现 [太阳]我们认为,AI制药海外大厂合作落地有望催化行情,干湿闭环产业链迎来重估,建议持
- 主题笔记:打开完整笔记
【天风医药杨松团队】隔夜美股AI制药板块走强,全球AI4S商业化加速兑现 [太阳]我们认为,AI制药海外大厂合作落地有望催化行情,干湿闭环产业链迎来重估,建议持续重视AI制药产业 [太阳]行业事件
226. 【华福计算机】先进封装板块大涨,重视封装材料平台型公司 德邦科技 先进封装材料国产替代有望进入加速期。 大摩近日研报指出,预计到 2029 年国内先进封装市场规
- 主题笔记:打开完整笔记
【华福计算机】先进封装板块大涨,重视封装材料平台型公司 德邦科技 先进封装材料国产替代有望进入加速期。 大摩近日研报指出,预计到 2029 年国内先进封装市场规模将达千亿级别, 但关键材料长期由海外厂商占据较高份额。随着头部封测厂出于供应链安全、降本及本地化协同需求,正加快国产材料验证导入。 先进封装材料认证周期长、一旦进入产线替换意愿较低,国产厂商若完成验证,有望同时享受行业扩容和份额提升双重红利。 头部客户产品认证布局齐备静待放量。公司已在长电、通富、华天、HW、CX、CC等头部客户形成多品类渗透,具备从单品突破向平台化国产替代延伸的基础。 TIM…
227. 高盛:国瓷材料正凭借其高端中空球硅材料抢占AI算力升级的风口,该产品已获台光电子M9认证并实现满产锁单。其硅微粉业务有望贡献近半公司利润,伴随高阶覆铜板需求爆发
- 主题笔记:打开完整笔记
高盛:国瓷材料正凭借其高端中空球硅材料抢占AI算力升级的风口,该产品已获台光电子M9认证并实现满产锁单。其硅微粉业务有望贡献近半公司利润,伴随高阶覆铜板需求爆发与海外供给集中,国产替代窗口正在打开 国瓷材料高端覆铜板用球形氧化硅/氧化钛等材料,已经向台系、日系、韩系CCL厂(含斗山)送样/验证/批量阶段,后期订单预期饱满 1.半年报拐点:2026H1营收25.13亿(+16.6%),归母3.63亿(+9.4%),经营现金流4.56亿(+36.8%)。AI服务器+车规MLCC粉体扩产,覆铜板球硅小批量供货,高毛利电子材料占比提升。
228. 【中信酒类】白酒中秋旺季备货渠道交流反馈要点20260917 [红包]苏南白酒经销商,反馈截至目前中秋国庆回款、动销同比均有不同程度的下滑 洋河 -2026 年
- 主题笔记:打开完整笔记
【中信酒类】白酒中秋旺季备货渠道交流反馈要点20260917 [红包]苏南白酒经销商,反馈截至目前中秋国庆回款、动销同比均有不同程度的下滑 洋河
229. 黄金珠宝板块推荐更新 [太阳]美联储加息后金价韧性突出 9月16日,美联储加息后金价不降反升,呈现较强韧性。我们认为短期核心逻辑在于利空出尽,长期来看,黄金定价
- 主题笔记:打开完整笔记
黄金珠宝板块推荐更新 [太阳]美联储加息后金价韧性突出 9月16日,美联储加息后金价不降反升,呈现较强韧性。我们认为短期核心逻辑在于利空出尽,长期来看,黄金定价逻辑或已发生改变,加息边际压制逐渐减弱,重点关注美国财政信用、地缘冲突和央行储备多元化等中长期因素。我们认为,后续金价易涨难跌,黄金产品需求逻辑依然坚挺。
230. 华凯易佰持续推荐:跨境电商主业利润高增 + 光通信期权预计兑现 [玫瑰]主业:跨境电商业务表现优异,全年目标从3.5-4亿上修至4-4.3亿,明年目标5亿以上。
- 主题笔记:打开完整笔记
华凯易佰持续推荐:跨境电商主业利润高增 + 光通信期权预计兑现 [玫瑰]主业:跨境电商业务表现优异,全年目标从3.5-4亿上修至4-4.3亿,明年目标5亿以上。Q3、Q4旺季环比继续走高,7月日均销售额与6月Prime Day持平。精品全年收入目标增50%以上,五家控股子公司下半年全部并表;AI平台易智万象已开始收费。 [玫瑰]光通信期权:万和无源光器件,准直器光纤头有望获大客户Coherent订单。10月是关键时点,订单落地即推进收购(订单为交割前置条件)。若兑现,明年贡献归母 5000万+利润。
231. 【浙商医药|郭双喜】本周AI4S行业催化总结: 9月16日: 1、诺和诺德宣布和Anthropic达成深度合作,用AI加快药物研发.; 2、礼来旗下AI/机器学
- 主题笔记:打开完整笔记
【浙商医药|郭双喜】本周AI4S行业催化总结: 9月16日: 1、诺和诺德宣布和Anthropic达成深度合作,用AI加快药物研发.;
232. 【天风电子】为什么GPU中当前最看好沐曦:当前最便宜的GPU公司 🌟二线GPU之前陷入缺供给、格局乱、估值高的困境,而近期纷纷上修,预期差修复最为明显。 🌟沐曦
- 主题笔记:打开完整笔记
【天风电子】为什么GPU中当前最看好沐曦:当前最便宜的GPU公司 🌟二线GPU之前陷入缺供给、格局乱、估值高的困境,而近期纷纷上修,预期差修复最为明显。 🌟沐曦边际变化最大:
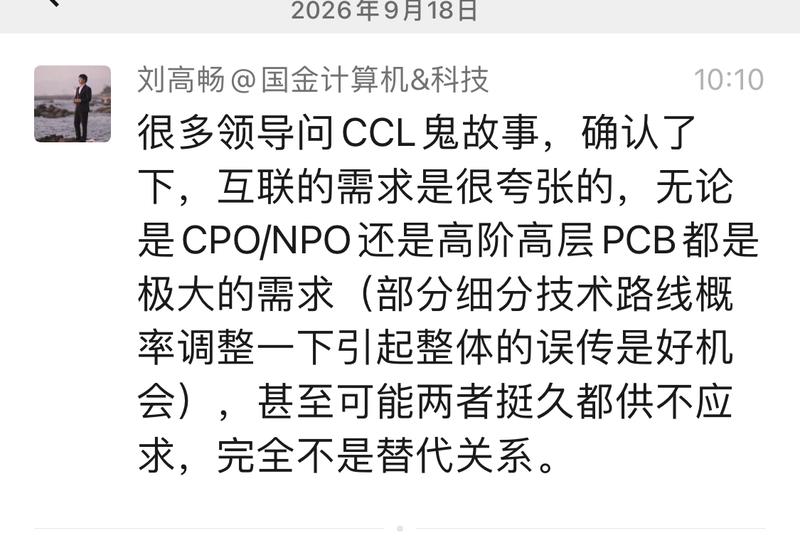
233. 国金-很多领导问CCL鬼故事,确认了下,互联的需求是很夸张的,无论是CPO/NPO还是高阶高层PCB都是极大的需求(部分细分技术路线概率调整一下引起整体的误传是
- 主题笔记:打开完整笔记
国金-很多领导问CCL鬼故事,确认了下,互联的需求是很夸张的,无论是CPO/NPO还是高阶高层PCB都是极大的需求(部分细分技术路线概率调整一下引起整体的误传是好机会),甚至可能两者挺久都供不应求,完全不是替代关系。
234. 【长城机械 孙培德】矩子科技:平台型检测公司,光模块业务放量在即 | 坚定看好❗️ 光模块行业缺陷检测和AOI及AVI产品全面放量。相关产品应用于光模块行业SM
- 主题笔记:打开完整笔记
【长城机械 孙培德】矩子科技:平台型检测公司,光模块业务放量在即 | 坚定看好❗️ 光模块行业缺陷检测和AOI及AVI产品全面放量。相关产品应用于光模块行业SMT工艺环节中的外观缺陷检测,目前公司已拿到部分头部光模块厂商的订单,剩余厂商也在加速进行验证阶段,进展十分顺利,后续业绩贡献想象空间大。 公司将AI深度融合进AOI、AXI物理检测设备的完整业务链路,目前已可应用于SMT外观缺陷识别、AXI内部瑕疵检测、半导体封测缺陷筛查等,有效抬升缺陷检出水平、降低误报,同时缩短产线落地周期。对标欧姆龙,进口替代需求旺盛。
235. 【开源海外】功率半导体最新调研跟踪:涨价的"宣布期"结束、进入"兑现期" 华润微 涨价:2 月、7 月两轮在三四季度逐季体现; 客户接受度是本轮最大变化:Q1
- 主题笔记:打开完整笔记
【开源海外】功率半导体最新调研跟踪:涨价的"宣布期"结束、进入"兑现期" 华润微 涨价:2 月、7 月两轮在三四季度逐季体现;
236. 【西部计算机】AI可以快速高质量写算子,利好国产算力 [太阳] 国产算力最薄弱的软件层正在被AI快速补上。国产AI芯片的痛点从来不在硬件峰值算力,而在算子库不完
- 主题笔记:打开完整笔记
【西部计算机】AI可以快速高质量写算子,利好国产算力 [太阳] 国产算力最薄弱的软件层正在被AI快速补上。国产AI芯片的痛点从来不在硬件峰值算力,而在算子库不完整、迁移成本高、开发者生态薄弱。AI自动生成算子的能力,正把“手写高性能kernel”这件稀缺的人力密集型工作,变成可规模化、可自动化的工程能力,国产算力的“短板”正在被系统性填平。 [礼物] 算子自动生成已在国产平台上跑通闭环,效果超预期。智源FlagOS的KernelGen平台已支持英伟达、摩尔线程、华为、海光、天数等多种芯片,50%生成算子在同等算力下性能达到或超过CUDA原生算子。国产芯…
237. 【华泰计算机】迈富时新一轮定向配售简评 [红包]9月17日晚,迈富时签署新一轮5亿港元股份认购协议,简评如下: 1️⃣ 继续按市价发行。本次融资延续5月定增的市
- 主题笔记:打开完整笔记
【华泰计算机】迈富时新一轮定向配售简评 [红包]9月17日晚,迈富时签署新一轮5亿港元股份认购协议,简评如下: 1️⃣ 继续按市价发行。本次融资延续5月定增的市价发行原则,认购价为50.85港元/股,与9月17日收盘价一致,较上一轮定增价格40.54港元/股上涨约25%, 体现投资人对公司发展前景及未来股价的信心。
238. ❗【天风电新】科泰电源更新推荐:报表质量验证业绩拐点,三张表交叉印证海外盈利弹-260918 —————————— 【核心观点】: 跳出单一订单视角,从资产负债
- 主题笔记:打开完整笔记
❗【天风电新】科泰电源更新推荐:报表质量验证业绩拐点,三张表交叉印证海外盈利弹-260918 —————————— 【核心观点】:
239. AI需求爆发叠加进口替代,国产设备厂商迎来黄金窗口! [烟花]报告核心内容重点回答AI带来的半导体景气的逻辑和持续性,以及受益的设备环节。 AI主导新一轮半导体
- 主题笔记:打开完整笔记
AI需求爆发叠加进口替代,国产设备厂商迎来黄金窗口! [烟花]报告核心内容重点回答AI带来的半导体景气的逻辑和持续性,以及受益的设备环节。 AI主导新一轮半导体景气周期,逻辑与存储需求共振
240. 持续看好国产算力#2027年业...
- 主题笔记:打开完整笔记
持续看好国产算力#2027年业绩上修 解禁+HBM供给过度恐慌的双重影响下,国产算力板块深度回调,迎来布局机会。 尽管当前#订单需求>芯片产能>HBM备货,但各AI芯片公司已提前向存储代理或者原厂备货HBM3/3E(已陆续到货)。
241. 【广发计算机刘雪峰团队 | 重申对星环科技的推荐】 [玫瑰]根据公司公告,公司本次发行的H股预计于2026年9月21日在香港联交所挂牌并开始上市交易。公司本次全
- 主题笔记:打开完整笔记
【广发计算机刘雪峰团队 | 重申对星环科技的推荐】 [玫瑰]根据公司公告,公司本次发行的H股预计于2026年9月21日在香港联交所挂牌并开始上市交易。公司本次全球发售H股基础发行股数为1401万股;公司已确定本次H股发行的最终价格为每股49港元。 [玫瑰]面向AI Agent场景的认知数据库已发布,性能表现亮眼。26年上半年,公司发布面向AI Agent的GPU原生认知数据库,提升复杂数据分析、 知识处理与检索以及人工智能推理链路的数据处理效率,帮助企业更快构建真正可落地、可持续演进的智能应用。公司深度应用了CUDA及RAPIDS等底层库函数,实现了其…
242. 【中金医药】医药工业十五五发展规划落地,关注高端医疗设备及基因检测设备发展潜力 【高端医疗设备及创新前沿产业发展趋势依旧】本次政策强调,重点发展高端CT、MR、
- 主题笔记:打开完整笔记
【中金医药】医药工业十五五发展规划落地,关注高端医疗设备及基因检测设备发展潜力 【高端医疗设备及创新前沿产业发展趋势依旧】本次政策强调,重点发展高端CT、MR、多模态病理系统等AI辅助诊断产品及关键零部件。重点发展外骨骼机器人、脑机接口驱动外骨骼、AI步态分析系统等康复医疗器械。重点关注联影医疗、迈瑞医疗、开立医疗、伟思医疗等。 【手术机器人政策面利好持续】9月2日,国家医保局发布DRG/DIP付费3.0版分组方案,在年初解决“怎么定价收费”的基础上,本次进一步明确“怎么支付结算”,体现监管为创新技术和应用提供积极支付的预期。本次政策进一步提到,重点发…
243. 【东吴电新】亿纬锂能:与Fluence签订超级大单,海外储能份额再提升,继续强推! [太阳]事件:9月18日,亿纬锂能公告,子公司亿纬动力与Fluence就20
- 主题笔记:打开完整笔记
【东吴电新】亿纬锂能:与Fluence签订超级大单,海外储能份额再提升,继续强推! [太阳]事件:9月18日,亿纬锂能公告,子公司亿纬动力与Fluence就2027-2031年电池供应签署协议,合作总规模206GWh,其中2027年承诺交付16GWh,2028-2031年预留容量合计190GWh。 Fluence订单高增、亿纬深度切入全球头部储能客户供应链。 Fluence 25年储能确收5GWh,截至26Q3末在手订单64亿美元,其中储能12.6GW(按照4h配储测算对应50GWh),潜在订单45.6GW/163.7GWh,数据中心业务加速放量。Fl…
244. DUV光刻机也能造3nm芯片!中科院GAA晶体管重大突破:绕开EUV光刻机--快科技--科技改变未来 重磅 中科院3NM'光刻机重大突破 002222 0023
- 主题笔记:打开完整笔记
DUV光刻机也能造3nm芯片!中科院GAA晶体管重大突破:绕开EUV光刻机--快科技--科技改变未来 重磅 中科院3NM'光刻机重大突破 002222 002338
245. 斜率向上的【中科飞测】❗️再次强调国产量检测强者恒强,14nm及以上重复订单在存储客户导入顺利,格局越来越清晰
- 主题笔记:打开完整笔记
斜率向上的【中科飞测】❗️再次强调国产量检测强者恒强,14nm及以上重复订单在存储客户导入顺利,格局越来越清晰
246. 康宁自2026年第四季度起,将对显示玻璃基板产品价格上调15%以上。
- 主题笔记:打开完整笔记
康宁自2026年第四季度起,将对显示玻璃基板产品价格上调15%以上。
247. 国产芯片明年指引更新 沐曦上修到400e 摩尔线程上修到250e 燧原上修到200e 芯原二季度因改型停的流片恢复,配套hbm3保供,国内抢芯原的设计产能,沐曦
- 主题笔记:打开完整笔记
国产芯片明年指引更新 沐曦上修到400e 摩尔线程上修到250e
248. 新华传媒同一实控人 上海国资委:传媒行业里,全网就3个:新华传媒,上海电影,东方明珠
- 主题笔记:打开完整笔记
新华传媒同一实控人 上海国资委:传媒行业里,全网就3个:新华传媒,上海电影,东方明珠
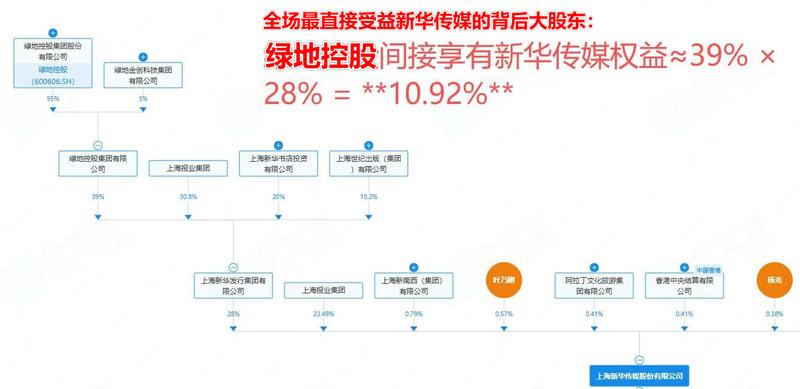
249. 【恒运昌】半导体射频电源国产替代加速,先进制程+核心客户双轮驱动 🍬恒运昌核心看点在于射频电源及匹配器国产替代进入加速期。公司2026H1自研产品收入占比已提升
- 主题笔记:打开完整笔记
【恒运昌】半导体射频电源国产替代加速,先进制程+核心客户双轮驱动 🍬恒运昌核心看点在于射频电源及匹配器国产替代进入加速期。公司2026H1自研产品收入占比已提升至87%,核心产品覆盖射频电源、匹配器、远程等离子体源及射频离子源,占单台半导体设备bom占比平均约12%-15%,部分高腔体设备最高可达20%,甚至更高。 公司产品随腔体, 制程, 功率通胀,目前国产化率不足12%,公司在国内格局非常好,市占率60%以上。 🍬核心优势是“先发验证+先进制程持续迭代”。公司2013年开始自研射频电源、2018年切入半导体,经过多年正向研发,目前第三代S系列射频电…
250. 国瓷材料:粉体龙头向AI电子材料成长股重估(0918高盛) 高盛:球形硅微粉路线生变,国瓷材料凭PTFE有望率先进高端 高盛:国瓷材料正凭借其高端中空球硅材料抢
- 主题笔记:打开完整笔记
国瓷材料:粉体龙头向AI电子材料成长股重估(0918高盛) 高盛:球形硅微粉路线生变,国瓷材料凭PTFE有望率先进高端 高盛:国瓷材料正凭借其高端中空球硅材料抢占AI算力升级的风口,该产品已获台光电子M9认证并实现满产锁单。其硅微粉业务有望贡献近半公司利润,伴随高阶覆铜板需求爆发与海外供给集中,国产替代窗口正在打开
251. 【半导体设备】两存订单展望至2028,估值有望锚定框架订单 [红包]两存都已经在沟通长周期订单,这一轮我们展望订单至2028年交付需求,DRAM领域,明年预计有
- 主题笔记:打开完整笔记
【半导体设备】两存订单展望至2028,估值有望锚定框架订单 [红包]两存都已经在沟通长周期订单,这一轮我们展望订单至2028年交付需求,DRAM领域,明年预计有HBM的产品扩产,叠加福建厂商额外扩产,JH本身国产化率较高,也有望带动明年订单上修。NAND更多层新品取得进展,预计明年扩产高阶产品占比更高。存储端合计明年扩产将近35万片,订单有望大幅爆发。 [發]从存储占比较高角度:微导纳米、拓荆科技、华海清科、中微公司、京仪装备等。
252. 【聊天】各位,wo想来想去,总jue得这个时候得埋伏机构票、大盘票。 都啥时候了,这帮人难道还要睡觉? 年底怎么交差哦? -- 不要绩效工资的么?不写nian底
- 主题笔记:打开完整笔记
【聊天】各位,wo想来想去,总jue得这个时候得埋伏机构票、大盘票。 都啥时候了,这帮人难道还要睡觉? 年底怎么交差哦?
253. 【聊天】各位,有时真是天意啊。真没想到,在熬过了寒冬的时候,大股东来这么一下。如此迫不及待,如此不挑时间。 炒股总是 有各种不可预见的情况,如果总盯zhe那些变
- 主题笔记:打开完整笔记
【聊天】各位,有时真是天意啊。真没想到,在熬过了寒冬的时候,大股东来这么一下。如此迫不及待,如此不挑时间。 炒股总是 有各种不可预见的情况,如果总盯zhe那些变化的东西,比如情绪、量能、信息资讯、大咖意见,如同追逐影子,很难见效。 赚钱的秘诀说穿了,其实就是:在自己的体系内重复动作,获得复利。
254. 老师,pcb的树脂和二代布是不是得要看新消息刺激? ---- 龙小斌 2026-09-18 10:50:24 PCB产业链后续的核心就看三季报业绩,三季报业绩国
- 主题笔记:打开完整笔记
老师,pcb的树脂和二代布是不是得要看新消息刺激? ---- 龙小斌 2026-09-18 10:50:24
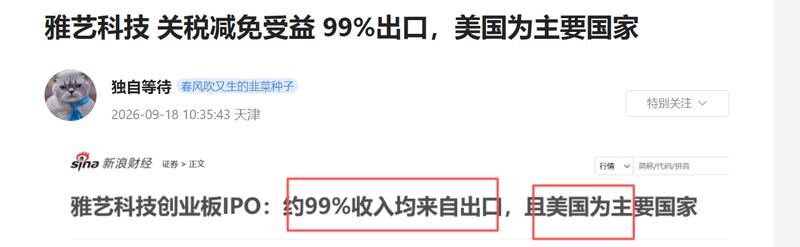
255. #雅艺科技
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
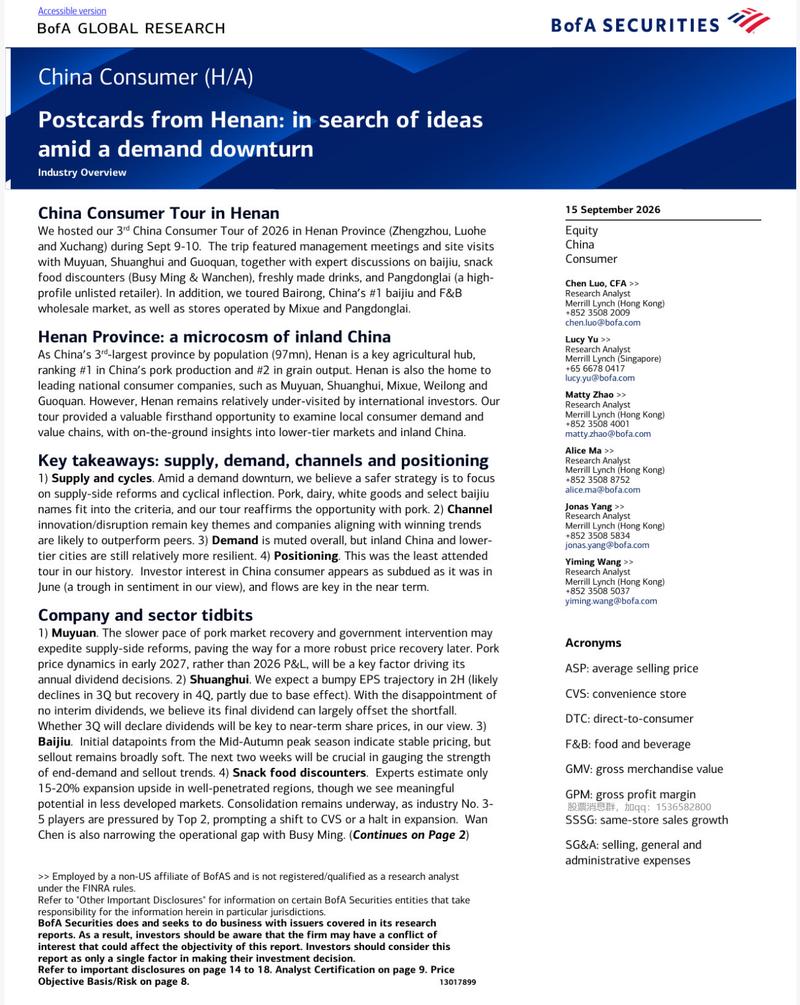
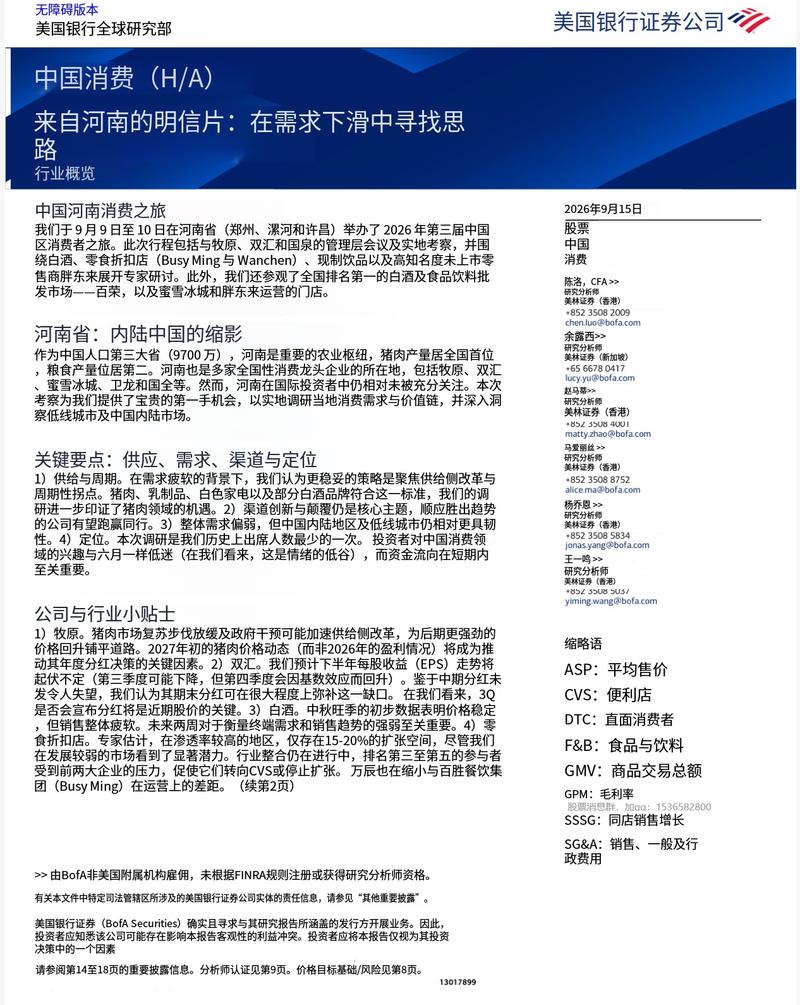
256. #美国银行 #消费
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
257. 半导体强势两个原因,一是昨晚美股映射,昨晚美股费城半导体指数涨3.14%;二是早上有传言称长存15万片超大框架协议逐步启动,可能有订单上修,不过从过往规律看这种
- 主题笔记:打开完整笔记
半导体强势两个原因,一是昨晚美股映射,昨晚美股费城半导体指数涨3.14%;二是早上有传言称长存15万片超大框架协议逐步启动,可能有订单上修,不过从过往规律看这种传言刺激的持续性都一般,看看是否有机构解读跟进。
258. 韬定律有时和银行一样,能稳指数,消耗资金,一平摊,别的板块就没
- 主题笔记:打开完整笔记
韬定律有时和银行一样,能稳指数,消耗资金,一平摊,别的板块就没
259. 📌> DRAM 行业收入预计将在 2026 年达到 3720 亿美元,同比增长惊人的 147%,而 NAND 收入预计将达到创纪录的 3000 亿美元,同比增长
- 主题笔记:打开完整笔记
📌> DRAM 行业收入预计将在 2026 年达到 3720 亿美元,同比增长惊人的 147%,而 NAND 收入预计将达到创纪录的 3000 亿美元,同比增长 311%。 📌> 内存约占超大规模数据中心总资本支出的 10-15%,但考虑到更高的 DDR 价格以及 HBM4 驱动的密度扩展,单纯的内存支出可能就占到 15-25%。 📌> 每台服务器 DRAM 平均含量预计将从 2025 年的 1032GB 增长到 2026 年的 1432GB,同比增长 39%,这一增长由对内存需求呈指数级增加的 AI 推理工作负载驱动。
260. 🔥【华大智造】A股稀缺的基因检测标的!专属细胞大模型基础设施落地,加速AI4S进程,持续重点推荐! [拳头]近期美股基因/细胞检测类标的illummina、10
- 主题笔记:打开完整笔记
🔥【华大智造】A股稀缺的基因检测标的!专属细胞大模型基础设施落地,加速AI4S进程,持续重点推荐! [拳头]近期美股基因/细胞检测类标的illummina、10X、GENEDX、natera等纷纷大涨,产业趋势显著! [玫瑰]百图生科战略合作,探索“设备+模型+智能体”等一体化产品模式,加速AI4S进程
261. 最近一周模型侧的变化挺大的,meta的muse,kimi的金融版,智谱的电话会上修,智谱的rsi发文,oai的法律版、今天a社的rsi(A社2个多月发的第三篇,
- 主题笔记:打开完整笔记
最近一周模型侧的变化挺大的,meta的muse,kimi的金融版,智谱的电话会上修,智谱的rsi发文,oai的法律版、今天a社的rsi(A社2个多月发的第三篇,里面的数字一篇比一篇惊人) 今天A社的RSI给投资上有几个启示: 1、我们一直说会有除ARR外的显性指标,今天A社就给了一个,AI参与度,现在26%
262. 📑 📌中期营收展望强劲:随着扩张项目持续至 2028 年 12 月,一旦所有生产线全面投产,该公司 CCL 总产能预计将比当前水平增长约 167%。 📌这将使电
- 主题笔记:打开完整笔记
📑 📌中期营收展望强劲:随着扩张项目持续至 2028 年 12 月,一旦所有生产线全面投产,该公司 CCL 总产能预计将比当前水平增长约 167%。 📌这将使电子事业部有望在 2029 年实现约 6.5 万亿韩元的营收。
263. 【光通信模拟芯片】帝奥微:产品切入Coherent供应链;OCS芯片向光迅送样,静待后续放量,关注 帝奥微。
- 主题笔记:打开完整笔记
【光通信模拟芯片】帝奥微:产品切入Coherent供应链;OCS芯片向光迅送样,静待后续放量,关注 帝奥微。
264. 亿纬锂能更新-20260918 海外大单大超预期,看好明年需求释放和份额盈利 与Fluence签订206GWh大额订单 事项:公司早上发布公告,公司与美国储能集
- 主题笔记:打开完整笔记
亿纬锂能更新-20260918 海外大单大超预期,看好明年需求释放和份额盈利 与Fluence签订206GWh大额订单
265. 重视沐曦股份、芯原股份超跌+Q3拐点带来的巨大机遇 【沐曦股份】今日解禁全部承接,当下位置胜率赔率极高。 明年根据产能具备300-400亿交付能力。公司今日大幅
- 主题笔记:打开完整笔记
重视沐曦股份、芯原股份超跌+Q3拐点带来的巨大机遇 【沐曦股份】今日解禁全部承接,当下位置胜率赔率极高。 明年根据产能具备300-400亿交付能力。公司今日大幅解禁,换手45%大涨14%+,确实前面板块下跌+解禁跌出性价比,按照350e、40%净利率,140e对应当前市值仅16xpe。
266. 【东方材料 更新】CNTp-3D集流体进展顺利,关注海内外客户验证及量产节奏 1. 无负极锂电池CNTp-3D集流体即将放量 公司与第一元素合作(公司持有合资公
- 主题笔记:打开完整笔记
【东方材料 更新】CNTp-3D集流体进展顺利,关注海内外客户验证及量产节奏 无负极锂电池CNTp-3D集流体即将放量 公司与第一元素合作(公司持有合资公司60%股权),重点布局无负极锂金属电池及固态电池领域。其核心产品CNTp-3D集流体能有效解决锂枝晶痛点,此前已在特种行业成熟应用,目前正加速向民用端导入。随着公司首条产线落地,核心客户已开始下达订单,大批量订单可期,业务放量在即。
267. 【招商机械】电科思仪调研要点20260918 [礼物]光通信测试:光谱仪目前在手订单近1w台,单台8-10万元,采样示波器、误码仪、CDR有望明年推出并产生收入
- 主题笔记:打开完整笔记
【招商机械】电科思仪调研要点20260918 [礼物]光通信测试:光谱仪目前在手订单近1w台,单台8-10万元,采样示波器、误码仪、CDR有望明年推出并产生收入。公司在光通信测试设备领域具备集团产业链协同优势,存在弯道超车机会。 [礼物]PCB测试:公司PCB测试相关产品(矢量网络分析仪)预计2026年年底基本具备量产条件,客户测试周期为3-6个月,预计2027年上半年可形成批量订单,落地节奏与客户自身规划相关。海外是德供货周期拉长,为公司提供国产替代机遇。
268. 【赛意信息】提价只是开始 交流更新0917 [拳头][拳头][拳头] 1、算力云提价,第一次普调5%,获大客户高度认可! 昨日公告合同增厚约3亿,为27-30年
- 主题笔记:打开完整笔记
【赛意信息】提价只是开始 交流更新0917 [拳头][拳头][拳头] 1、算力云提价,第一次普调5%,获大客户高度认可! 昨日公告合同增厚约3亿,为27-30年每年继续增厚约6000万利润
269. 【盘面】AI芯片和国内芯片概念,顺势起来了。但现在没有啥可推荐了。 芯片这些标的,往往持续时间很短,现在进去,明天就可能套住,不确定性很大。 a股yi天内买入交
- 主题笔记:打开完整笔记
【盘面】AI芯片和国内芯片概念,顺势起来了。但现在没有啥可推荐了。 芯片这些标的,往往持续时间很短,现在进去,明天就可能套住,不确定性很大。 a股yi天内买入交易的窗口有时很窄。
273. 【长江电新】20260918-亿纬锂能推荐更新:与Fluence签署超预期大单,出货结构持续改善 1、亿纬锂能今日公告了与Fluence的电池供应协议,2027
- 主题笔记:打开完整笔记
【长江电新】20260918-亿纬锂能推荐更新:与Fluence签署超预期大单,出货结构持续改善 1、亿纬锂能今日公告了与Fluence的电池供应协议,2027-2031年亿纬动力向Fluence生产和交付206GWh电池,其中2027年承诺交付量16GWh,2028-2031年预留容量合计为190GWh。 2、亿纬锂能本次订单落地,是对公司高端储能/AIDC储能产品竞争力的印证,也是公司全球化客户、产能布局战略的积极兑现。预计亿纬锂能与Fluence的订单将在2026H2达到数GWh的规模,2027年承诺交付量16GWh,后续将持续快速增长。近两年公…
274. [红包]【申万计算机】迈富时定增解读:市价发行,Token工厂蓄力 市价发行50.85港币/股 较上一轮40.54港币/股大幅提高,投资人对后续股价有信心,管理
- 主题笔记:打开完整笔记
[红包]【申万计算机】迈富时定增解读:市价发行,Token工厂蓄力 市价发行50.85港币/股 较上一轮40.54港币/股大幅提高,投资人对后续股价有信心,管理层尽量降低摊薄
275. DUV for GAA [玫瑰]中国科学院(CAS)微电子研究所等机构正在探索利用现有 DUV(深紫外)光刻设备以及多重曝光/图形化(Multi-pattern
- 主题笔记:打开完整笔记
DUV for GAA [玫瑰]中国科学院(CAS)微电子研究所等机构正在探索利用现有 DUV(深紫外)光刻设备以及多重曝光/图形化(Multi-patterning)技术,结合GAA(Gate-All-Around/全环绕栅极)晶体管架构,尝试绕过 EUV(极紫外)光刻机的物理限制。通过优化器件开路/关断电流比(On-0ffratio)和逻辑单元高度(Logic cell height,如 4-track M0 设计),实现在不依赖 EUV 设备的条件下去逼近 3nm~5nm 节点性能与密度的技术路径。 水水
276. 【国金机械−前沿制造】超快激光有望进入1→10阶段 不管哪个产业超预期,本质都是超快的设备受益。1️⃣ M9/M10材料 2️⃣Msap3️⃣玻璃基板4️⃣陶瓷
- 主题笔记:打开完整笔记
【国金机械−前沿制造】超快激光有望进入1→10阶段 不管哪个产业超预期,本质都是超快的设备受益。1️⃣ M9/M10材料 2️⃣Msap3️⃣玻璃基板4️⃣陶瓷基板,这几类工艺→超快激光放量。 产业头部集体发布激励,彰显业绩中期增长信心。本周德龙激光、帝尔激光分别发布股权激励计划&员工持股计划,对于未来业绩给出高增目标[拳头]
277. 【星源材质】邦瓷验证大超预期,压电陶瓷紧缺度进一步确认-260918 GK:公司近期驻场配合测试,样品测试结果理想,一周后将获得首批半导体订单(百支级), 27
- 主题笔记:打开完整笔记
【星源材质】邦瓷验证大超预期,压电陶瓷紧缺度进一步确认-260918 GK:公司近期驻场配合测试,样品测试结果理想,一周后将获得首批半导体订单(百支级), 27年订单指引上修,最新反馈27年需求超过10万只。 XD:整体验证进度提前一个月, 目前公司已经在走供应商资格导入,首批订单规模百支级。客户最新要求产品寿命需达到1亿次(此前1-2kw次),测试进展顺利; 27年需求指引为40万只。
278. 重点推荐 OCS 逻辑: 模型持续变大 → 多机柜Scale up出现 → 固定拓扑难以匹配不同规模任务,GPU资源碎片化问题加剧 → 集群池化、按需切分的网络
- 主题笔记:打开完整笔记
重点推荐 OCS 逻辑: 模型持续变大 → 多机柜Scale up出现 → 固定拓扑难以匹配不同规模任务,GPU资源碎片化问题加剧 → 集群池化、按需切分的网络需求提升 → OCS成为弹性可重构网络的关键基础设施→ 德科立:A股稀缺的硅基光波导OCS整机平台
279. 🔥【柏诚股份+新莱应材】中科院GAA突破, DUV冲击更先进制程打开国产半导体新弹性 中科院最新GAA晶体管突破,核心看点是通过新型全环绕栅结构,让DUV路线理
- 主题笔记:打开完整笔记
🔥【柏诚股份+新莱应材】中科院GAA突破, DUV冲击更先进制程打开国产半导体新弹性 中科院最新GAA晶体管突破,核心看点是通过新型全环绕栅结构,让DUV路线理论上具备向3nm等效性能继续推进的空间。对A股来说,真正受益的不只是光刻机,而是先进制程扩产带来的厂务建设和高纯耗材需求。 柏诚股份:先进晶圆厂越往高制程走,对洁净度、温湿度、微振动控制要求越高。公司就是国内高端洁净室系统集成龙头,半导体客户覆盖中芯国际、华虹、长鑫、长江存储、三星、SK海力士等,累计完成500多个中高端洁净室项目。先进制程一旦继续扩产,柏诚就是典型“建厂卖铲人”。
280. 📑 📌Anthropic(ANT)当前 700 亿,对比上月 650 亿,环比新增 50 亿;上一期环比增量为 80 亿。 📌OpenAI(OAI)当前 430
- 主题笔记:打开完整笔记
📑 📌Anthropic(ANT)当前 700 亿,对比上月 650 亿,环比新增 50 亿;上一期环比增量为 80 亿。 📌OpenAI(OAI)当前 430 亿,环比新增 50 亿,该数据口径不含 Astra。
281. #羊年
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
282. 皖新传媒 下一个 对标 新华传媒
- 主题笔记:打开完整笔记
皖新传媒 下一个 对标 新华传媒
283. 医药冲高回落,科技止跌修复。半导体稳住,元件板块收上来一半了。
- 主题笔记:打开完整笔记
医药冲高回落,科技止跌修复。半导体稳住,元件板块收上来一半了。
284. #小光
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
285. #GAA
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
286. #光刻机
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
287. #中美关系
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
288. 科技:整体情绪一般。Rubin、PCB高开低走,前期相对滞涨的半导体、CPO相对较好。 医药再次走强。 农业低开往上。高开总是要先谨慎观察一下
- 主题笔记:打开完整笔记
科技:整体情绪一般。Rubin、PCB高开低走,前期相对滞涨的半导体、CPO相对较好。 医药再次走强。 农业低开往上。高开总是要先谨慎观察一下
289. 【盘面】韭cai刚发芽,就有人来收割么?这个市场真是鬼神难测 -- 去炒chuang新药了么 -- 【板块】光还是很强,今天仕佳光子、天孚通信零头了。这两个票,
- 主题笔记:打开完整笔记
【盘面】韭cai刚发芽,就有人来收割么?这个市场真是鬼神难测 -- 去炒chuang新药了么
290. 短期加息对长期美元信用有 更多加公众号:思维纪要社 利,当前美国长期国债收益率已经开始有所下行,短期市场风险偏好可能上行;海外紧缩预期落地后,A股短期继续震荡,
- 主题笔记:打开完整笔记
短期加息对长期美元信用有 更多加公众号:思维纪要社 利,当前美国长期国债收益率已经开始有所下行,短期市场风险偏好可能上行;海外紧缩预期落地后,A股短期继续震荡,科技仍是逢低配置机会。请多多支持华金策略!
291. 联特科技 调研纪要精简总结 震荡市场,轮动,但三季报业绩绕不开的方向。 若伴随订单落地,中长线或许能千亿起步的潜在标的 结论:重点推荐,10月OCP大会为下单节
- 主题笔记:打开完整笔记
联特科技 调研纪要精简总结 震荡市场,轮动,但三季报业绩绕不开的方向。 若伴随订单落地,中长线或许能千亿起步的潜在标的
292. 【博硕科技】与泰瑞达独家战略合作,泰瑞达提供标准化部件,博硕生产非标自动化测试及组装设备直接卖给北美算力客户,建议重点关注 泰瑞达法说会关于机器人业务几点趋势分
- 主题笔记:打开完整笔记
【博硕科技】与泰瑞达独家战略合作,泰瑞达提供标准化部件,博硕生产非标自动化测试及组装设备直接卖给北美算力客户,建议重点关注 泰瑞达法说会关于机器人业务几点趋势分享: ① AI数据中心建设正通过“机架出货增长—ODM/EMS扩产—制造设备资本开支”的路径向服务器制造环节传导,组装、自动化、测试及老化设备已形成数十亿美元级市场,预计至本十年末仍保持中双位数增长。
293. MLCC 涨价更新 0918:低容+高容,同步大超预期。 1️⃣ 车规级客户: 低容:国内龙头调涨 30-50%,日企龙头调涨 80%+,大客户接受意愿较强。
- 主题笔记:打开完整笔记
MLCC 涨价更新 0918:低容+高容,同步大超预期。 1️⃣ 车规级客户: 低容:国内龙头调涨 30-50%,日企龙头调涨 80%+,大客户接受意愿较强。
294. 隔夜市场点评0918:加息落地美股全面反弹 🔆 行情总览: 🌀 美股在FOMC后第二个交易日全面反攻,标普+1.14%、纳指100+1.73%、道指+0.61%
- 主题笔记:打开完整笔记
隔夜市场点评0918:加息落地美股全面反弹 🔆 行情总览: 🌀 美股在FOMC后第二个交易日全面反攻,标普+1.14%、纳指100+1.73%、道指+0.61%,半导体方面,费半大涨3.14%、DRAM指数+4.43%,存储与光通信全线修复。VIX跌至15.44。
295. 华泰晨报 0918 [强]【策略H:加息落地非紧缩终点、Q4仍高波动】核心变量转为海峡形势、通胀与AI进展。加息非预防式而是被动应对、滞后曲线风险上升,年内再加
- 主题笔记:打开完整笔记
华泰晨报 0918 [强]【策略H:加息落地非紧缩终点、Q4仍高波动】核心变量转为海峡形势、通胀与AI进展。加息非预防式而是被动应对、滞后曲线风险上升,年内再加一次已定价。Q2全美股净利同+50.6%、AI组+105%,但经营利润仅贡献56pct、近半来自SpaceX&Anthropic等持股重估,三季报或回落;港股H1的21%剔除金融资源品后仅同+3%。配置留余地:AI侧半导体IP&设备&服务器硬件&IDC&软件仍上修,非AI侧美股银行&资本品&制药、H红利&医药。 李雨婕 [强]【政策:Anti-AIDC成选举议题、算力兑现或后移】地方抗议升级为全…
296. 🌸珀莱雅:战略入股毕生之研母公司,持股19%成为第二大股东 ⭐事件:公司通过全资子公司珀莱雅(海南)投资 入股功效护肤品牌“毕生之研”母公司科黛生物,持股19%
- 主题笔记:打开完整笔记
🌸珀莱雅:战略入股毕生之研母公司,持股19%成为第二大股东 ⭐事件:公司通过全资子公司珀莱雅(海南)投资 入股功效护肤品牌“毕生之研”母公司科黛生物,持股19%成为第二大股东;交易属少数股权投资,不控股、不并表, 毕生之研仍由创始团队主导独立经营。 ⭐核心品牌介绍:
297. 🔥【国金机械】卡特彼勒:AIDC缺电核心受益,发电业务打开成长新周期 📊2026H1:营收407.8亿美元(+23.2%),归母净利 66.9 亿美元(+46.
- 主题笔记:打开完整笔记
🔥【国金机械】卡特彼勒:AIDC缺电核心受益,发电业务打开成长新周期 📊2026H1:营收407.8亿美元(+23.2%),归母净利 66.9 亿美元(+46.9%),净利率 16.2%;发电收入59.2亿美元(+34.3%),26Q2 总在手订单同比+92.3% 电力缺口属于结构性约束,需求能见度直达2030年
299. 电子布中/材竞价一字反包,Rubin、PCB核心股集体高开,科技情绪修复。稍后开盘按惯例先看一下承接。
- 主题笔记:打开完整笔记
电子布中/材竞价一字反包,Rubin、PCB核心股集体高开,科技情绪修复。稍后开盘按惯例先看一下承接。
300. 【竞价】不错,说一下:天 昨天你尾盘加进去的仓位,类似抄底,那就是昨交易成功的人。 那么今天你就综合考量组合仓位是否平衡,如果不平衡,比如a太多,b太少,那么a
- 主题笔记:打开完整笔记
【竞价】不错,说一下:天 昨天你尾盘加进去的仓位,类似抄底,那就是昨交易成功的人。 那么今天你就综合考量组合仓位是否平衡,如果不平衡,比如a太多,b太少,那么a中可以把昨天的抄底部分出来
301. #添加剂
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
302. 【西部机械】半导体设备观点更新:科技修复行情中最强的矛,中期看新高0918 短期来看,隔夜外围科技股大涨,科技行情有希望迎来持续性修复,产业端,下游扩产加速(c
- 主题笔记:打开完整笔记
【西部机械】半导体设备观点更新:科技修复行情中最强的矛,中期看新高0918 短期来看,隔夜外围科技股大涨,科技行情有希望迎来持续性修复,产业端,下游扩产加速(cc可能更加超预期一些),设备公司订单量级上修&未来能见度持续加强 中期来看, 我的观点仍然是看板块突破前高没问题。此前我们说半导体设备是科技里面预期到现实兑现度最好的分支,现在看来有望持续超预期,扩产的贝塔和一些个股的阿尔法都在持续超预期;至于大家担心的二阶导问题,至少明年二阶导还是加速的,至于28年,除了存储,我们还有先进逻辑这个产能短板需要补充,国产设备相比于海外设备,阿尔法逻辑要强的多(所…
303. 潍柴动力更新:北美大客户GNRC获Amazon大单,持续看好AI电力驱动戴维斯双击 [烟花]事件:GNRC于美东9月16日盘后发布订单公告,与Amazon签署数
- 主题笔记:打开完整笔记
潍柴动力更新:北美大客户GNRC获Amazon大单,持续看好AI电力驱动戴维斯双击 [烟花]事件:GNRC于美东9月16日盘后发布订单公告,与Amazon签署数据中心备用发电机组长期供应协议,附带认股权证绑定利益。 [太阳]Amazon柴发订单金额超预期,看好潍柴北美柴发出货加速放量
304. 北美AIDC发电设备大涨点评 -20260918 新订单催化 Generac将为亚马逊的数据中心供应备用发电机组,首批交付预计在2027年和2028年,总额24
- 主题笔记:打开完整笔记
北美AIDC发电设备大涨点评 -20260918 新订单催化 Generac将为亚马逊的数据中心供应备用发电机组,首批交付预计在2027年和2028年,总额24亿美元。我们推测这批订单对应2MW柴发在3000台以上。合同远期覆盖到 80亿美元。Generac也向亚马逊发行了认股权证,后者可按每股200.93美元的价格收购公司最多169万股股票,合计达3.4亿美元
305. [太阳]【AI制药】Twist上调指引美股大涨!AI 预测×湿实验闭环,蛋白业务直接受益 [礼物]9月17日,Twist在Baird 2026大会上上调指引,
- 主题笔记:打开完整笔记
[太阳]【AI制药】Twist上调指引美股大涨!AI 预测×湿实验闭环,蛋白业务直接受益 [礼物]9月17日,Twist在Baird 2026大会上上调指引, 26Q4营收约1.24亿美元(+25%), 26FY收入4.56-4.57e(原先4.42-4.47e), 31年实现收入翻番。美股AI制药相关标的Twist 涨 8.7%,Absai +15.3%,Tempus +14.9%,ILMN +7.1%,GRAIL +6.2%,10X +5.9%。 [红包]工业端客户+AI制药湿实验验证需求延续。重组 / 靶点蛋白:作为体外金标准,验证分子能否结合靶…
306. 【中泰电子|京东方】涨价加速短期利润释放,玻璃基封装载板打开远期空间! [礼物]面板调价加速短期利润释放,显示业务有望持续向上! ➠据Digitimes,公司于
- 主题笔记:打开完整笔记
【中泰电子|京东方】涨价加速短期利润释放,玻璃基封装载板打开远期空间! [礼物]面板调价加速短期利润释放,显示业务有望持续向上! ➠据Digitimes,公司于9.15日发布调价函宣布对显示产品进行提价。涨价主因近期显示面板原材料持续涨价,此前康宁亦宣布Q4起对显示玻璃基板涨价15%以上。
307. 🍁🍁🍁hcdx: 看好金刚石热沉片在国内芯片厂的优先大规模应用 🍁金刚石在散热板块应用三方向: 1、芯片内部封装:3d封装下700μm硅挖300um金刚石,做硅
- 主题笔记:打开完整笔记
🍁🍁🍁hcdx: 看好金刚石热沉片在国内芯片厂的优先大规模应用 🍁金刚石在散热板块应用三方向: 1、芯片内部封装:3d封装下700μm硅挖300um金刚石,做硅与金刚石键合,以1700mm2计算,单价或在400美元左右。受益于工艺成熟以及国内芯片散热的要求提高,我们认为金刚石热沉片有望在今年底到明年实现大规模放量。以明年600万片gpu来计算,如果极端假设渗透率100%,市场规模或在24亿美元,大概150亿人民币左右;海外由于台积电本身工艺的难度,或许会存在一定的滞后,但是基本方案也是以金刚石热沉片为主的工艺加工。
308. 产业链共同验证交付景气,产能扩建是此轮核心,继续坚定推荐机器人行业拐点! 开启首批审厂,产能扩建是核心 1)首批1.5w台量级将打满现有供应商产能:按照1.5w
- 主题笔记:打开完整笔记
产业链共同验证交付景气,产能扩建是此轮核心,继续坚定推荐机器人行业拐点! 开启首批审厂,产能扩建是核心 1)首批1.5w台量级将打满现有供应商产能:按照1.5w台一个季度交付拆算,10-11月周产量将突破2k+,订单与产能同步推进;
309. 【国联民生电子】探讨CPO对PCB的影响 ➠市场对 CPO 如何影响PCB的讨论度较高,我们认为板块因此下跌完全是过度反应,观点汇报如下: 1️⃣规格如何? ➠
- 主题笔记:打开完整笔记
【国联民生电子】探讨CPO对PCB的影响 ➠市场对 CPO 如何影响PCB的讨论度较高,我们认为板块因此下跌完全是过度反应,观点汇报如下: 1️⃣规格如何?
310. 【HXDZ】0917 美国加息落地,今晚美股大涨, 重点关注电芯片相关机会。semtech股价今晚已经历史新高,semtech准备将800G的TIA和Drive
- 主题笔记:打开完整笔记
【HXDZ】0917 美国加息落地,今晚美股大涨, 重点关注电芯片相关机会。semtech股价今晚已经历史新高,semtech准备将800G的TIA和Driver的产能转到1.6T上去,关注A股电芯片机会, 优讯股份和博泰车联,目前位置重点关注 博泰车联,华为昇腾950已经全部切换800G光模块,对于国产电芯片需求提升。
311. 【国泰海通电新】氮化铝陶瓷更新:日本减产×AI放量,涨价进入加速段 🔥我们一直重点推荐的氮化铝陶瓷的核心逻辑是''氧化钇管制→日本减产→涨价+AI需求增长'',
- 主题笔记:打开完整笔记
【国泰海通电新】氮化铝陶瓷更新:日本减产×AI放量,涨价进入加速段 🔥我们一直重点推荐的氮化铝陶瓷的核心逻辑是''氧化钇管制→日本减产→涨价+AI需求增长'',我们今日再次通过产业专家更新到:日本供给收缩比我们预期更快——德山化工、京瓷均已分别减产至少1/3产能并停接中国新订单,京瓷氧化钇库存预计仅能维持到年底且暂无替代方案,断供停产已是大概率事件;同时粉体3轮调价、制品全线上涨,国内替代订单显著增加,我们再次更新产业边际变化: 供给端:日企减产+停接中国新订单、交期拉长至6-7个月
312. 芒果超媒:2027芒果共创生态大会举办,持续看好平台经营改善【中泰传媒互联网】 [玫瑰]事件:芒果TV信息显示,2027芒果共创生态大会在张家界举办,芒果超媒同
- 主题笔记:打开完整笔记
芒果超媒:2027芒果共创生态大会举办,持续看好平台经营改善【中泰传媒互联网】 [玫瑰]事件:芒果TV信息显示,2027芒果共创生态大会在张家界举办,芒果超媒同步发布2027年大剧、综艺及AIGC内容片单。 [玫瑰]点评:
313. [红包]【浙商建筑建材】继续看好电子布板块 [红包]特种布:需求侧,AI服务器实现从传统CPU架构到GPU异构计算架构的核心升级后,一方面大幅提升单位服务器对高
- 主题笔记:打开完整笔记
[红包]【浙商建筑建材】继续看好电子布板块 [红包]特种布:需求侧,AI服务器实现从传统CPU架构到GPU异构计算架构的核心升级后,一方面大幅提升单位服务器对高端电子布的消耗量,同时驱动电子布产品持续升级迭代。供给侧,特种布具备较高的工艺、设备、认证壁垒。设备方面,丰田高端织布机供需持续紧张,扩产或于明年年中起逐步释放,国产织布机在超薄/极薄及特种布领域仍处研发攻关阶段,短期内无法替代,同时表面处理、后处理设备也构成一定门槛。认证方面,特种布产品往往要经过CCL厂、PCB厂及终端品牌的多轮测试,下游客户更看重供应商产品的良率、稳定性和保供能力。 1)低…
314. 🔥🔥盘前再call【光模块测试】:超级成长赛道开启,核心推荐 联讯/华兴源创/优利德!! [礼物]年初以来,我们团队一直旗帜鲜明推荐 【光模块测试仪器】,判断其
- 主题笔记:打开完整笔记
🔥🔥盘前再call【光模块测试】:超级成长赛道开启,核心推荐 联讯/华兴源创/优利德!! [礼物]年初以来,我们团队一直旗帜鲜明推荐 【光模块测试仪器】,判断其是一个极速通胀的板块,受技术迭代助推,需求爆发性不亚于PCB设备, 是下一个超级成长的赛道!三大核心逻辑: 1️⃣技术迭代:800G→1.6T→3.2T,采样示波器不能复用,采保芯片(THA)需大幅升级带宽,仪器要全部更换,属于新增需求。
315. 【AI视频应用vsAI应用Giikin AIvs吉宏股份】 事件:2026年9月17日,全球AI视频模型排行榜中谷歌veo3.1lite单日requets为5k
- 主题笔记:打开完整笔记
【AI视频应用vsAI应用Giikin AIvs吉宏股份】 事件:2026年9月17日,全球AI视频模型排行榜中谷歌veo3.1lite单日requets为5k(环比-12%),字节Seedance2.0fast单日request为3k(环比+18%),Seedance2.0mini单日request为2k(环比+50%)。2026年9月22日,公司将举办Giikin AI+ FDE 智能创业平台战略发布会,以 TokGate.io 为起点,助力中国企业与 OPC 走向全球。 1、吉宏股份在5月与字节的火山引擎正式达成深度合作,以Seedance AI…
316. [红包]美股 Generac(GNRC)昨晚大涨近20%,公司官宣与亚马逊签订长期数据中心备用发电机组供应协议,柴油发电机或迎来价值重估0918 2027-20
- 主题笔记:打开完整笔记
[红包]美股 Generac(GNRC)昨晚大涨近20%,公司官宣与亚马逊签订长期数据中心备用发电机组供应协议,柴油发电机或迎来价值重估0918 2027-2028 年首批交付金额24 亿美元;协议全周期最高累计采购规模可达80 亿美元,专门用于亚马逊 AI 算力数据中心的应急备用柴油发电机组。亚马逊拿到认股权证,可以 200.93 美元行权价买入 GNRC 股份,股份归属和发电机采购付款进度挂钩,属于深度战略绑定,不是一次性买卖。 AI 大模型算力集群对供电稳定性要求极高,柴油发电机成为算力基建刚需,全球数据中心备用电源需求进入爆发周期,国内同赛道标…
317. 🚀【聚焦半导体设备&零部件】cc框架陆续到来,新的订单上修潮? 15万片超大框架协议逐步启动 二季度产业景气尚未传导至业绩 二季度无论是半导体设备还是零部件板块
- 主题笔记:打开完整笔记
🚀【聚焦半导体设备&零部件】cc框架陆续到来,新的订单上修潮? 15万片超大框架协议逐步启动 二季度产业景气尚未传导至业绩 二季度无论是半导体设备还是零部件板块扣非业绩兑现不算特别亮眼,但产业景气趋势足够强劲,三季度有望逐步见盈利拐点。
318. 大摩——共封装光学技术短期内不太可能冲击高端覆铜板需求 报告认为,共封装光学(CPO)属于长期演进风险而非短期需求颠覆。在2026至2028年间,由于成本、良率
- 主题笔记:打开完整笔记
大摩——共封装光学技术短期内不太可能冲击高端覆铜板需求 报告认为,共封装光学(CPO)属于长期演进风险而非短期需求颠覆。在2026至2028年间,由于成本、良率、可靠性与散热等关键瓶颈,CPO难以在AI系统中全面替代高频高速覆铜板,高端CCL供求偏紧格局依然稳固,情绪杀跌反而是优质标的的配置契机。 1、台系覆铜板龙头遭遇剧烈回调,市场担忧的焦点究竟是什么?
319. 美银——中国消费(H股/A股):河南调研手记——需求下行周期中的投资线索探寻 美银举办了年内第三次中国消费行业实地调研,走访河南郑州、漯河及许昌三地,与管理层及
- 主题笔记:打开完整笔记
美银——中国消费(H股/A股):河南调研手记——需求下行周期中的投资线索探寻 美银举办了年内第三次中国消费行业实地调研,走访河南郑州、漯河及许昌三地,与管理层及行业专家就牧原股份、双汇发展、锅圈食品、零食量贩、现制饮品、白酒及胖东来等业态进行了深度交流。河南作为中国人口第三大省(9700万)及农业重镇(猪肉产量全国第一、粮食产量第二),是内陆中国消费市场的缩影。本次调研的核心启示可归纳为四点:第一,在需求疲软背景下,供给侧改革与周期拐点是最安全的投资主线,生猪养殖板块的产能出清逻辑得到进一步验证;第二,渠道创新与业态迭代仍是关键主题,顺应趋势者有望跑赢…
320. 向新产业寻成长,向旧周期挖价值。 我们没有固守在过去传统的机械范畴内,而是 在2026年初就全面拥抱AI产业,实现AI设备全覆盖(PCB设备、AIDC发电、半导
- 主题笔记:打开完整笔记
向新产业寻成长,向旧周期挖价值。 我们没有固守在过去传统的机械范畴内,而是 在2026年初就全面拥抱AI产业,实现AI设备全覆盖(PCB设备、AIDC发电、半导体设备、光模块设备、液冷),打造市场上具备强框架感的机械研究力量。 团队全年推出206场专题电话会议,通过「AI 珠峰、向 AI 而生、芯火、船说、海外观察」等重磅专题,第一时间向市场输出产业前沿观点。我们持续拓宽研究边界,前瞻布局先进封装、玻璃基板、SOFC等新技术,紧跟新工艺、新变革,捕捉产业时代红利。
321. 汇丰——中国电动汽车追踪:政策转向或将加速行业整合 中国8月乘用车零售销量同比下降24%,但环比改善5%至154万辆,整体仍处于低位。其中,电动汽车零售表现相对
- 主题笔记:打开完整笔记
汇丰——中国电动汽车追踪:政策转向或将加速行业整合 中国8月乘用车零售销量同比下降24%,但环比改善5%至154万辆,整体仍处于低位。其中,电动汽车零售表现相对更具韧性,达100万辆,同比降幅为10%。供给端方面,8月批发量跃升至235万辆,较零售高出约80万辆(而1-7月批发普遍低于零售),表明行业正在为销售旺季主动补库。9月初数据受去年高基数影响依然疲软,但随着成都车展前后发布的新车型开始放量,我们预计需求将从9月下旬起逐步改善。 政策导向:从规模扩张转向高质量发展
322. 美银——迈向自动驾驶之路:美银自动驾驶汽车实地考察 翻译精华 美银于9月中旬在帕洛阿尔托及旧金山湾区举办自动驾驶汽车主题考察,汇集15家公司逾30位高管,通过投
- 主题笔记:打开完整笔记
美银——迈向自动驾驶之路:美银自动驾驶汽车实地考察 翻译精华 美银于9月中旬在帕洛阿尔托及旧金山湾区举办自动驾驶汽车主题考察,汇集15家公司逾30位高管,通过投资者会议、总部参观、试乘体验及管理层演示,得出核心判断:自动驾驶正从研发验证阶段跨入商业化部署阶段,覆盖乘用车与货运两大市场。美银不认为自动驾驶是"赢家通吃"格局,多种技术路线、合作伙伴关系及商业模式正同步涌现。一个更新的行业辩论焦点在于,自动驾驶究竟是局限于车队运营,还是会延伸至个人自有车辆,这一趋势可能模糊私家车所有权与Robotaxi网络之间的边界。
323. 高盛——美国科技——硬件:服务器2Q26市场份额及展望更新 核心结论:传统服务器市场在2Q26呈现量降价升的"价格驱动型"强劲增长,AI服务器市场则在出货量与均
- 主题笔记:打开完整笔记
高盛——美国科技——硬件:服务器2Q26市场份额及展望更新 核心结论:传统服务器市场在2Q26呈现量降价升的"价格驱动型"强劲增长,AI服务器市场则在出货量与均价两端实现更均衡的扩张。戴尔(DELL)在传统与AI服务器两个细分市场同比份额均显著提升,超微电脑(SMCI)传统服务器份额大增但AI服务器份额微降,慧与(HPE)份额同比大体稳定。高盛维持对DELL和HPE的"买入"评级,对SMCI维持"卖出"评级。650 Group同步上调了2026-2030年服务器市场整体预测,预计2030年全球服务器市场规模将达1.5万亿美元(2025-30年CAGR…
324. 【长江批零社服】边界消融——茶饮与咖啡行业的融合重构与投资展望 🌷当下茶饮与咖啡的品类边界正加速消融,行业竞争从单一品类的规模扩张转向全时段、多品类、多场景经营
- 主题笔记:打开完整笔记
【长江批零社服】边界消融——茶饮与咖啡行业的融合重构与投资展望 🌷当下茶饮与咖啡的品类边界正加速消融,行业竞争从单一品类的规模扩张转向全时段、多品类、多场景经营的综合能力比拼。融合趋势下,品牌心智弹性、物理条件、战略意图及企业生命周期等四大因素共同决定了茶咖品牌的跨界方式:主品牌内嵌或独立子品牌;而供应链效率与单店模型优势则将是品牌穿越周期可靠的护城河,二者共同决定了品牌跨界扩张的边际成本与利润弹性。与此同时,海外成为头部茶咖品牌寻求新增量另一途径。
325. 【盘前0918】 1、美股在继续消化昨天美联储自2023年以来首次加息的影响,还是偏防御性加息,不能简单得出加息以后经济就要崩的结论。随着宏观因素落地,我们一直
- 主题笔记:打开完整笔记
【盘前0918】 1、美股在继续消化昨天美联储自2023年以来首次加息的影响,还是偏防御性加息,不能简单得出加息以后经济就要崩的结论。随着宏观因素落地,我们一直强调的三大流动性拐点也逐渐明朗,中东沙特和胡赛缓和,伊朗也有进展,油价出现回落,晚间也有中美前站消息,访美预期变强,英国按兵不动。美股是最近六周以来最大单日涨幅,也验证了市场风险偏好修复共识,结构上硬科技更强,黄金都先抑后扬了突破4350了,10年美债收益率高位回落,VIX也大幅下降。 2、周三A股提前反应普涨,昨天适当回摆修正下,合情合理,属于良性分歧,指数延续做多窗口。我们还是维持到9.24…
326. 美银——前沿AI数据追踪——模型排名、使用数据与Token/GPU成本 前沿AI能力、AI使用与定价、以及AI投资节奏,持续主导大型互联网股票的估值与市场情绪。
- 主题笔记:打开完整笔记
美银——前沿AI数据追踪——模型排名、使用数据与Token/GPU成本 前沿AI能力、AI使用与定价、以及AI投资节奏,持续主导大型互联网股票的估值与市场情绪。美银前沿AI追踪器(BofA Frontier AI Tracker)监测AI价值链的关键指标,涵盖前沿模型智能排名、使用趋势、Token定价、GPU租赁费率及存储芯片成本。9月数据显示:Token价格在8月下跌后趋于稳定;Anthropic与OpenAI在智能指数上并列领先,模型间差距微小;Meta最新模型正快速缩小与前沿的差距,美银维持对Meta的买入评级,并期待其10月发布的新一代Wate…
327. 国内原油、成品油等炼化市场的几点说明: 1.原油商业储备库存(非战储)释放,应对高运费及沙特油管被损的突发事件,炼厂成本可控。 2.当前各大主营炼厂、民营炼厂开
- 主题笔记:打开完整笔记
国内原油、成品油等炼化市场的几点说明: 1.原油商业储备库存(非战储)释放,应对高运费及沙特油管被损的突发事件,炼厂成本可控。 2.当前各大主营炼厂、民营炼厂开工率较高,原油现货采购政策,并没有降负荷。炼厂库存充足。
328. 领导好,您的支持是我们前行的动力! 我这边目前首推液冷机床, 乔锋数控,订单饱和业绩好,三季度业绩环比向上。之前推的欧科亿暂时先等等,三季度稍微缓缓,年底到明年
- 主题笔记:打开完整笔记
领导好,您的支持是我们前行的动力! 我这边目前首推液冷机床, 乔锋数控,订单饱和业绩好,三季度业绩环比向上。之前推的欧科亿暂时先等等,三季度稍微缓缓,年底到明年Q1还有好机会。再次感谢[嘿哈][嘿哈][嘿哈][烟花]
329. 海外主题映射:AI4S 海外大模型加速药企落地,国内板块迈入临床与资本化验证期行业事件海外方面,9月16日Anthropic官宣与诺和诺德达成新药研发战略合作,
- 主题笔记:打开完整笔记
海外主题映射:AI4S 海外大模型加速药企落地,国内板块迈入临床与资本化验证期行业事件海外方面,9月16日Anthropic官宣与诺和诺德达成新药研发战略合作,将ClaudeScience科学大模型嵌入药企研发全流程,Twist Bioscience承接其蛋白分子湿实验验证订单,海外科学大模型在逐步从工具授权向药企研发工作流落地跨越。 国内层面,英矽智能AI原生IPF药物9月10日宣布顺利进入III期临床;剂泰科技持续BD布局mRNA?CDMO;金斯瑞9月16日宣布与全球领先制药企业礼来公司的AI/机器学习药物发现协作平台Lilly TuneLab?达…
330. 欧盟已准备好对中国采取强硬措施,先知机构小秘圈解读如下: 中国对欧盟的进口依赖高度集中在航空航天整机与发动机/零部件、高端机械与工业控制设备、半导体设备及关键通
- 主题笔记:打开完整笔记
欧盟已准备好对中国采取强硬措施,先知机构小秘圈解读如下: 中国对欧盟的进口依赖高度集中在航空航天整机与发动机/零部件、高端机械与工业控制设备、半导体设备及关键通用部件(泵/阀/轴承/电机)、汽车零部件与车载电器、医药与精细化工及高端分析检测设备等板块,且多具双用途/高技术属性,替代成本高、替代周期长、短期断供影响较大。 若欧盟围绕贸易失衡采取强硬举措,最有杀伤力且政治正当性强的方向,是在安全与双用途框架下收紧对华出口许可与公共采购/投资审查,优先锚定上述高技术、高依赖板块;而非一刀切的全面关税或全部禁运。其政 策抓手包括“类301式产能过剩工具(主要针…
331. 转:有T供应商给我们反馈,已下单2万台。。。 再次强调,是真的放量了
- 主题笔记:打开完整笔记
转:有T供应商给我们反馈,已下单2万台。。。 再次强调,是真的放量了
332. neibus在美股盘前和盘中都是跳水走势,跳水原因还不知道,但是涨价原因确实可窥见一斑,NBIS近期通知客户,拟从10月1日起再次上调按需GPU价格,本轮涨幅约
- 主题笔记:打开完整笔记
neibus在美股盘前和盘中都是跳水走势,跳水原因还不知道,但是涨价原因确实可窥见一斑,NBIS近期通知客户,拟从10月1日起再次上调按需GPU价格,本轮涨幅约17%-21%。而且此前涨价之后需求依然没有明显下降,手动连续提价仍无法平衡供需,于是直接拿部分Blackwell容量做拍卖,最终成交价比历史最高价还高15%、比当时pipeline报价高20%。说明高端算力仍是稀缺资产,国内算力租赁也在延续涨价趋势,行云科技、赛意信息也都先后发公告调整租赁价格,协创也募了50个亿继续滚算力,总体调研交流下来,国内算租行业当前发展阶段的定性,从渗透率快速提升,到…
333. 英集芯:强烈看好。主业+硅电容新业务,年底目标市值300e市值,未来看500-600e目标市值 公司主业高增长,业绩确定性强,给150e市值。 公司主业为充电宝
- 主题笔记:打开完整笔记
英集芯:强烈看好。主业+硅电容新业务,年底目标市值300e市值,未来看500-600e目标市值 公司主业高增长,业绩确定性强,给150e市值。 公司主业为充电宝soc,全球市占率70%,受益于充电宝新国标,充电宝soc的asp翻倍,新充电宝soc在26年下半年开始放量。目前看到的情况是,7月8月受益于新国标充电宝soc放量,q3利润将到1e,26年全年3e利润,27年不考虑硅电容新业务,主业有4-5e利润。
334. 不只是摩尔 [红包]【申万计算机】摩尔线程首次覆盖+推荐整体国产算力! 🔥算力近期:供应链扰动、摩尔签约10万卡、华为全联接/阿里云栖等 重点关注 寒武纪、海光
- 主题笔记:打开完整笔记
不只是摩尔 [红包]【申万计算机】摩尔线程首次覆盖+推荐整体国产算力! 🔥算力近期:供应链扰动、摩尔签约10万卡、华为全联接/阿里云栖等 重点关注 寒武纪、海光、摩尔、沐曦、天数、壁仞等
335. 【9月18日周五盘前策略思路】 市场情绪周期判断:修复 昨天AI科技调整为主,属于正常的调整,此前持续领涨的pcb及其上游回落多,主要昨天有一个pcb的传闻,但
- 主题笔记:打开完整笔记
【9月18日周五盘前策略思路】 市场情绪周期判断:修复 昨天AI科技调整为主,属于正常的调整,此前持续领涨的pcb及其上游回落多,主要昨天有一个pcb的传闻,但是盘后机构密集对这个pcb传闻进行了澄清。
336. 普洛药业:订单增速超预期,奠定明后年业绩确定性 亮点: 公司H2 CDMO业有望提速,看好CDMO业务高质量增长与结构升级共振 CDMO: 26H1营收14.1
- 主题笔记:打开完整笔记
普洛药业:订单增速超预期,奠定明后年业绩确定性 亮点: 公司H2 CDMO业有望提速,看好CDMO业务高质量增长与结构升级共振 CDMO: 26H1营收14.1亿元(YOY+14.2%),26全年预计20%以上增长,下半年有望加速(倒推H2 YOY 27%+);公司复杂分子承接能力大幅提升,已承接ADC项目52个,多肽项目71个。在手订单增长迅猛,截至26H1,公司后续三年内将交付的商业化在手订单金额超73亿元,持续高速增长。看好公司CDMO业务随着验证批次项目、二期项目陆续转入商业化,带动增速逐年提升,持续为公司业绩增长带来的弹性。
337. 拆解基金二季报后的启示和思考: 1. 基金二季报核心结论 二季度后市场深度回调本质是交易拥挤度极致下的均值回归,AI产业逻辑未出现趋势性反转。 公募管理人行为出
- 主题笔记:打开完整笔记
拆解基金二季报后的启示和思考: 基金二季报核心结论 二季度后市场深度回调本质是交易拥挤度极致下的均值回归,AI产业逻辑未出现趋势性反转。
338. 【聊天】有些朋友,适合短线风格,觉得目前覆铜板既然有噪音,那就是有分歧,类似当时光模块被fcc禁令传闻压制一样,会影响博弈效率。 那你可以切换到陶瓷mlcc和光
- 主题笔记:打开完整笔记
【聊天】有些朋友,适合短线风格,觉得目前覆铜板既然有噪音,那就是有分歧,类似当时光模块被fcc禁令传闻压制一样,会影响博弈效率。 那你可以切换到陶瓷mlcc和光,甚至韬定律里去. 其中,光的逻辑细分有三方面了:1 光模块需求继续跃升
339. CPO Downgrade CCL这一事件我们的思考——260918 今天的事情大家很清楚了,有对岸KOL在某论坛发表CPOwilldowngradeCCL的评
- 主题笔记:打开完整笔记
CPO Downgrade CCL这一事件我们的思考——260918 今天的事情大家很清楚了,有对岸KOL在某论坛发表CPOwilldowngradeCCL的评论,台股CCL三雄持续下挫,带动PCB和CCL材料股价表现都较差。 当然这个东西短期影响有限,简单的卖方点评肯定是CPO不会短期量产+CPO短期也进不了计算板+产业check下来没有降规;BUT我们想分享一些更多的思考:
340. 【华安电新】美国《》众议院高票通过,进一步强化自备电+储能逻辑 ➡️事件:从倡议走向联邦立法 ◆美国数据中心快速扩张带来电网扩容及居民电价压力,政策主线逐步从倡
- 主题笔记:打开完整笔记
【华安电新】美国《》众议院高票通过,进一步强化自备电+储能逻辑 ➡️事件:从倡议走向联邦立法 ◆美国数据中心快速扩张带来电网扩容及居民电价压力,政策主线逐步从倡议走向立法。
341. 专用设备跟踪 帝尔激光 推出员工持股计划,本员工持股计划购买标的股票的价格为60.35 元/股(收盘121.10元/股),考核目标为2026-2028年营业收入
- 主题笔记:打开完整笔记
专用设备跟踪 帝尔激光 推出员工持股计划,本员工持股计划购买标的股票的价格为60.35 元/股(收盘121.10元/股),考核目标为2026-2028年营业收入不低于20.50、25.0、35.0亿元,本员工持股计划将通过非交易过户等法律法规许可的方式购买标的股票不超过1,062,304 股,约占员工持股计划公告时公司股本总额的0.37%;持续看好公司在TGV、FAU、PCB等领域的卡位和进展。
342. 【中泰电新】 东方电缆:Q3高价值海缆迎集中确收期,国内外海风催化贡献弹性 Q3高价值海缆确收预期大幅提升驱动业绩改善明显:Q2确收结构主要以陆缆和中低压海缆为
- 主题笔记:打开完整笔记
【中泰电新】 东方电缆:Q3高价值海缆迎集中确收期,国内外海风催化贡献弹性 Q3高价值海缆确收预期大幅提升驱动业绩改善明显:Q2确收结构主要以陆缆和中低压海缆为主,但实际上据相关新闻报道,帆石二已在Q2进入500kV送出缆敷设阶段、三山岛柔直输电工程在4月也已发运,这些高价值订单预计随着敷设进展加速,对应在Q3-4集中确收 国内外海风招标催化带动公司向上弹性
343. #监管
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
344. 芒果超媒招商会看点0917:AI长剧内容方向明确,持续关注AI长内容进展! 首次将AI长剧作为核心招商项目、后续内容明确: 芒果AI长内容聚焦三大赛道,构建芒果
- 主题笔记:打开完整笔记
芒果超媒招商会看点0917:AI长剧内容方向明确,持续关注AI长内容进展! 首次将AI长剧作为核心招商项目、后续内容明确: 芒果AI长内容聚焦三大赛道,构建芒果AIGC内容厂牌。①精品女频中长剧:聚焦头部网文IP、都是校园剧、创新IP衍生,储备有多部长剧《》《》《》《宝珠之归航录》《》《》;②经典IP独家焕新:《》《》《》《》;③少儿动画:《》《》《》等。《》共5集定档国庆,并且获得修正药业独家冠名合作, 除会员外、持续打开商业化空间。 新增大剧丰富、官宣多部创新综艺:
345. 【国联民生计算机】🔥继续看好【集智股份】:液冷上游最具弹性''掘金铲''+ARM CPU时代的“硅基流动” [太阳]我们在公司股价处于底部之际持续重点推荐,7月
- 主题笔记:打开完整笔记
【国联民生计算机】🔥继续看好【集智股份】:液冷上游最具弹性''掘金铲''+ARM CPU时代的“硅基流动” [太阳]我们在公司股价处于底部之际持续重点推荐,7月底部至今股价涨幅已超80%!继续看好掘金液冷上游的“卖铲人”以及ARM CPU算力服务的重要机遇。 [太阳]掘金液冷上游的''卖铲人'',中报明确披露在手订单高增
346. ❗【天风电新】陶瓷基板|闭门会(2):看好陶瓷基板从主题转向景气投资-0917 ——————————— 核心结论:从闭门会调研中,我们明确感觉到光模块、服务器景
- 主题笔记:打开完整笔记
❗【天风电新】陶瓷基板|闭门会(2):看好陶瓷基板从主题转向景气投资-0917 ——————————— 核心结论:从闭门会调研中,我们明确感觉到光模块、服务器景气度持续提升,看好陶瓷基板从主题向景气投资升级。具体如下:
347. 【东财煤炭*李淼/王涛】保供靴子或逐步落地,不改供给约束主线❗️0917 🔥针对今日的保供,我们认为,从目前流传的征求意见稿看, 政策方向更多是纠偏式保供而非强
- 主题笔记:打开完整笔记
【东财煤炭*李淼/王涛】保供靴子或逐步落地,不改供给约束主线❗️0917 🔥针对今日的保供,我们认为,从目前流传的征求意见稿看, 政策方向更多是纠偏式保供而非强刺激增产,核心在于推动临时停产产能复产达产、加快流程中项目释放、纠正部分不应长期存在的非正常停减产,并不意味着安监约束放松或煤矿重新回到超产状态。 保供靴子逐步落地后,市场对政策力度的过度担忧反而有望缓解。 1️⃣ 政策:力度整体温和、更多是流程加速和非正常停产纠偏
348. 【安井食品】旺季表现亮眼,开启新一轮提价 近况:9月高基数下主业双位数增长, 表现超预期。主因1)9月公司开始旺季减促提价, 幅度约2-4%,8月至今集中报单。
- 主题笔记:打开完整笔记
【安井食品】旺季表现亮眼,开启新一轮提价 近况:9月高基数下主业双位数增长, 表现超预期。主因1)9月公司开始旺季减促提价, 幅度约2-4%,8月至今集中报单。2)传统单品、新品及渠道表现较好亦有贡献。 [玫瑰]后续提价规划:受鱼糜价格上涨影响(海水鱼糜涨价较多,淡水鱼糜跟涨), 十一之后预计针对鱼糜有关产品进一轮提价,此外12月将进行第三轮提价,并将根据同行跟进及终端接受情况灵活调整。作为行业龙头,公司希望借此推动行业由价格竞争转向质量竞争。我们认为,此轮提价预计较顺畅,一方面公司龙头地位稳固,另一方面竞争对手成本压力更大,跟进概率较大。
349. #监管
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
350. ❗【天风电新】陶瓷基板 | 板块:再谈陶瓷基板的投资机会-0917 ——————————— ⭐核心观点: 继续看好服务器领域陶瓷基板,从市场预期差看,服务器>光
- 主题笔记:打开完整笔记
❗【天风电新】陶瓷基板 | 板块:再谈陶瓷基板的投资机会-0917 ——————————— ⭐核心观点: 继续看好服务器领域陶瓷基板,从市场预期差看,服务器>光模块,从壁垒看,服务器TEC难度>光模块,PCB-陶瓷基板难度再提升。具体如下:
351. 【GLMS机械】机器人位置好,Q4有催化,均衡市场下可提前布局 1、行业层面两个催化 一、发布会:恒立口径Q4会有两场发布会,预期外,以往机器人的右侧行情主要来
- 主题笔记:打开完整笔记
【GLMS机械】机器人位置好,Q4有催化,均衡市场下可提前布局 1、行业层面两个催化 一、发布会:恒立口径Q4会有两场发布会,预期外,以往机器人的右侧行情主要来自发布会
352. 【华安电新】美国《》众议院高票通过,进一步强化自备电+储能逻辑 ➡️事件:从倡议走向联邦立法 ◆美国数据中心快速扩张带来电网扩容及居民电价压力,政策主线逐步从倡
- 主题笔记:打开完整笔记
【华安电新】美国《》众议院高票通过,进一步强化自备电+储能逻辑 ➡️事件:从倡议走向联邦立法 ◆美国数据中心快速扩张带来电网扩容及居民电价压力,政策主线逐步从倡议走向立法。
353. 【国联民生计算机】WAIC云天励飞演讲纪要(图文并茂版)
- 主题笔记:打开完整笔记
【国联民生计算机】WAIC云天励飞演讲纪要(图文并茂版)
354. 【国联民生计算机】云天励飞:携手中国电信,打造国产AI芯片大规模集群Token工厂 中国电信湖南分公司与深圳云天励飞签署战略合作协议,旨在发挥中国电信云网融合和
- 主题笔记:打开完整笔记
【国联民生计算机】云天励飞:携手中国电信,打造国产AI芯片大规模集群Token工厂 中国电信湖南分公司与深圳云天励飞签署战略合作协议,旨在发挥中国电信云网融合和云天励飞的AI芯片技术优势,在润泽智能体产业园建设“湖南电信-云天励飞Token工厂”,采用“前店+后厂”模式,打造区域性AI算力与模型服务高地,赋能政务治理、产业升级和民生服务。 云天励飞将携手科技生态伙伴,以衡阳Token工厂为供给源头,以润泽智能体产业园为消纳平台,打造“前店+后厂”的AI Token经济新业态,助力衡阳打造全国智能体产业与Token算力经济结合之城。
355. #PCB
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
356. 【亿纬锂能】公司与Fluence签订206gwh供应协议 9月18日公司公告与Fluence签署供货框架协议,其中双方就2027年的承诺交付量16GWh达成一致
- 主题笔记:打开完整笔记
【亿纬锂能】公司与Fluence签订206gwh供应协议 9月18日公司公告与Fluence签署供货框架协议,其中双方就2027年的承诺交付量16GWh达成一致意见,2028-2031年预留容量合计为190GWh。 公司海外储能客户进入快速放量阶段,26年储能100gwh出货中20%+来自于直接出货给海外集成商,27年(储能出货目标保底150gwh+)比例将上升至40%以上。
357. 重点推荐【涛涛车业】北美数据中心AIDC燃气轮机发电机组业务有望获突破! 低估值标的,提醒重视! [福][福][福] 【涛涛车业】已购买及锁定部分燃气轮机机头,
- 主题笔记:打开完整笔记
重点推荐【涛涛车业】北美数据中心AIDC燃气轮机发电机组业务有望获突破! 低估值标的,提醒重视! [福][福][福] 【涛涛车业】已购买及锁定部分燃气轮机机头,预计订单获取相对顺利,燃气轮机发电业务预计2027 年产能达到300MW 以上! 公司8月31日投资者关系活动记录披露:公司拟将燃气轮机发电业务作为第二增长曲线来打造和布局。
358. [礼物]帝尔激光:发布员工持股计划草案凸显信心,半导体业务持续突破迎来放量 [太阳]公司今晚发布员工持股激光草案,核心如下: 1、员工持股计划对象包括董事、高管
- 主题笔记:打开完整笔记
[礼物]帝尔激光:发布员工持股计划草案凸显信心,半导体业务持续突破迎来放量 [太阳]公司今晚发布员工持股激光草案,核心如下: 1、员工持股计划对象包括董事、高管3人,以及核心员工不超82人,员工购买价60.35元/股,募集资金总额不超0.64亿元。
359. ❗️国产算力新黑马=和顺石油-奎芯科技:定制芯片业务大超预期,Q2合同负债可侧面验证【天风计算机团队】 1️⃣ 除IP授权外、第二与第三增长曲线发展迅猛 奎芯科
- 主题笔记:打开完整笔记
❗️国产算力新黑马=和顺石油-奎芯科技:定制芯片业务大超预期,Q2合同负债可侧面验证【天风计算机团队】 1️⃣ 除IP授权外、第二与第三增长曲线发展迅猛 奎芯科技的IP授权包括UCIE、PCIE和内存等接口互联IP,公司也正在积极研发包括IO Die在内的Chiplet解决方案,2025年收入约2.1亿,IP+设计服务的收入稳定向上;此外公司逐步涉及定制芯片业务,实现从IP-后端设计-流片服务的全流程,拓展收入新曲线,公司手中 客户质地非常非常优质,业务发展节奏迅速,往27年展望空间巨大 公司交流详情可私信
360. 【XB机械】电科思仪调研要点更新260917 [太阳]基本情况:公司是国内高端电子测量仪器龙头,基于高频射频信号仿真设计+大带宽实时中频信号处理+系统集成开发核
- 主题笔记:打开完整笔记
【XB机械】电科思仪调研要点更新260917 [太阳]基本情况:公司是国内高端电子测量仪器龙头,基于高频射频信号仿真设计+大带宽实时中频信号处理+系统集成开发核心能力,产品矩阵涵盖微波/毫米波、光电、通信、基础测量仪器及测试系统,深度覆盖通信、航空航天、雷达、电子对抗及工业电子等高端应用。 [太阳]光通信:
361. #光刻机
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
362. 再次提示➡️节前红包行情已来 ,液冷值得你的押注 🧧重点关注液冷新F4里的“道明寺”和“花泽类”,爆发力和预期差定审美: ⭕️【海鸥股份】冷却塔龙头,逻辑相当于
- 主题笔记:打开完整笔记
再次提示➡️节前红包行情已来 ,液冷值得你的押注 🧧重点关注液冷新F4里的“道明寺”和“花泽类”,爆发力和预期差定审美: ⭕️【海鸥股份】冷却塔龙头,逻辑相当于“冰轮环境+亚翔集成”的加强版,卡位稀缺性强,目前正迎来“液冷放量+Fab厂扩产”双拐点:1)液冷:格局最好的环节,原先被北美三巨头垄断,订单已排至30年,公司是东南亚扛把子,正进入北美;2)Fab主要大厂独供/唯二白名单,绑定Fab厂扩产,订单级别不断超预期
363. #重申!联想集团:硬件设备芯片“结构性短缺”2027年进一步加重、成本可传导至PC/服务器 🔥#AI服务器真实高景气、且受益上游供应链涨价 ✔#戴尔科技CEO迈
- 主题笔记:打开完整笔记
#重申!联想集团:硬件设备芯片“结构性短缺”2027年进一步加重、成本可传导至PC/服务器 🔥#AI服务器真实高景气、且受益上游供应链涨价 ✔#戴尔科技CEO迈克尔・戴尔表示:算力设备与个人电脑价格将持续走高,硬件设备芯片的“结构性短缺”问题大概率会在2027年进一步恶化,这部分成本会传导至产品定价。
364. #阿里巴巴
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
365. 【国海策略赵阳】行业拥挤度更新20260917 一、TMT拥挤度升至71%分位,整体情绪尚未过热,但内部分化显著: (1)【国产算力芯片】、【晶圆代工】情绪仍在
- 主题笔记:打开完整笔记
【国海策略赵阳】行业拥挤度更新20260917 一、TMT拥挤度升至71%分位,整体情绪尚未过热,但内部分化显著: (1)【国产算力芯片】、【晶圆代工】情绪仍在20%分位以下;
366. 【浙商医药】AIlab技术持续落地,湿实验验证需求进一步提升 9月17日,Anthropic官网发表一篇技术博客《HowClaudeisupliftingbio
- 主题笔记:打开完整笔记
【浙商医药】AIlab技术持续落地,湿实验验证需求进一步提升 9月17日,Anthropic官网发表一篇技术博客《HowClaudeisupliftingbiomelecularmodeling),具体链接: 1)介绍了Claude在ClaudeScience的指导下,仅用不到四周的时间就优化了30多个此类模型,平均速度提升了约4倍。还创建了一种低内存模式,能够在单个NVIDIAGPU节点上精确预测超过10,000个标记(氨基酸、核苷酸以及来自小分子和离子的原子)的生物分子系统。
367. 藏格矿业收购刚果布钾盐矿点评:收购刚果布两处钾盐矿,钾肥产能进一步扩张 事件:9月17日公司公告,拟和云图控股共同设立联合资源公司(公司持股75%,云图控股持股
- 主题笔记:打开完整笔记
藏格矿业收购刚果布钾盐矿点评:收购刚果布两处钾盐矿,钾肥产能进一步扩张 事件:9月17日公司公告,拟和云图控股共同设立联合资源公司(公司持股75%,云图控股持股25%),联合资源公司计划11.6亿元收购KP公司92%股权,收购完成后,公司穿透持有KP公司69%股权,进而拥有刚果布Kanga和Loango钾盐矿69%权益,公司钾肥资源储备进一步扩张。 KP公司资产:核心资产是100%拥有位于刚果布的Kanga钾盐矿采矿权及Loango钾盐矿勘探权,矿山离港口约30公里,运输具备优势。
382. - 1) 服务器需求强劲,云客户约占收入70%(含新云厂商),ESMB占30%;若AI需求加速超预期,营收增速将更强但利润率下降;2) 企业通用服务器需求强劲,
- 主题笔记:打开完整笔记
服务器需求强劲,云客户约占收入70%(含新云厂商),ESMB占30%;若AI需求加速超预期,营收增速将更强但利润率下降;2) 企业通用服务器需求强劲,将持续推动利润率扩张;3) 在GB300市场可能滞后,但VR200出货节奏与领先供应商一致;4) 重申PC销量2H26同比下滑15-20%指引,但IDG营业利润率2QF27有望环比持平在约7%;5) 维持近期净利率达5%的目标,长期目标提升至5-8%。维持Overweight评级,目标价46港元。 摩根士丹利发布联想集团(0992.HK)中国BEST大会2026要点报告,维持,较9月17日收盘价34.32…
383. - 管理层预计2026年下半年收入将环比改善,主要得益于新能源汽车和太阳能需求的复苏。IGBT年初至今价格有所上涨,但汽车客户的价格涨幅相对温和。SiC器件产能
- 主题笔记:打开完整笔记
管理层预计2026年下半年收入将环比改善,主要得益于新能源汽车和太阳能需求的复苏。IGBT年初至今价格有所上涨,但汽车客户的价格涨幅相对温和。SiC器件产能约5k片晶圆/月,产能利用率接近满产,公司正拓展AI数据中心、固态变压器(SST)、机器人及航空航天等新兴应用。工业级MCU预计2027年开始贡献有意义的收入,汽车级MCU将在2028年跟进。代工厂3Q提价基本可抵消晶圆成本上涨,但折旧仍对毛利率构成显著压力。维持Equal-weight评级,目标价110元人民币。 摩根士丹利发布了对斯达半导(603290.SS)的更新报告,基于中国BEST大会20…
384. - 管理层预计4Q26业务量增速将从4Q25低基数温和加速,但行业整体业务量增长仍受电商商家税务合规趋严影响。成本效率方面仍有改善空间,对标行业领先同行。逆向物
- 主题笔记:打开完整笔记
管理层预计4Q26业务量增速将从4Q25低基数温和加速,但行业整体业务量增长仍受电商商家税务合规趋严影响。成本效率方面仍有改善空间,对标行业领先同行。逆向物流业务量已从年初100万件/天提升至300万件/天,但尚未贡献单位利润扩张,仍是运营重点。社保覆盖预计持续扩大,可能支撑行业继续提价。摩根士丹利维持韵达股份'减持'评级,目标价5.50元人民币,较当前股价有约20%的下行空间。 本报告为摩根士丹利(Morgan Stanley)于2026年9月17日发布的韵达股份(002120.SZ)中国BEST大会反馈更新。报告基于管理层在会议上的交流,分享了对4…
385. - 华为在2026华为Connect大会上发布第三代近封装光学(NPO)光互联架构,搭载于昇腾960 SuperPoD AI基础设施。该NPO光引擎实现7.2
- 主题笔记:打开完整笔记
华为在2026华为Connect大会上发布第三代近封装光学(NPO)光互联架构,搭载于昇腾960 SuperPoD AI基础设施。该NPO光引擎实现7.2 Tbps带宽(36通道×200 Gbps/通道),超越OIF等组织正在开发的6.4 Tbps/32通道方案,同时将通信延迟降至10 ns并降低功耗。昇腾960 SuperPoD可通过UnifiedBus扩展至4096张NPU卡,提供高达8 Exaflop的FP8算力和1 PB统一HBM。华为还联合中移研究院、京东云等20余家国内合作伙伴发起"OPEN NPO"倡议及MSA。摩根士丹利认为,华为在NP…
386. - 1)CPO(共封装光学)对CCL/PCB规格的影响在来年可能有限,scale-out层面(spine交换机)受影响的PCB数量占整个数据中心PCB总量极小,
- 主题笔记:打开完整笔记
1)CPO(共封装光学)对CCL/PCB规格的影响在来年可能有限,scale-out层面(spine交换机)受影响的PCB数量占整个数据中心PCB总量极小,规格升级趋势仍将继续。2)NPO(近封装光学)实际可能成为CCL/PCB规格升级的加速驱动力,因多机架集群中NVLink交换板对电气性能要求极高,M10 CCL都难以满足。3)EMC(2383 TT)近一个月股价下跌22%(同期TAIEX涨3%),主要因市场担忧PTFE技术替代,但该风险已基本反映在股价中(2027E PE约20倍)。4)高速材料仍有升级空间,未来性能有望媲美甚至超越PTFE;CPO…
387. - 历史上美债利率与中国股市呈负相关,但关系并不稳定,中国股市更多由国内基本面驱动。A股受美债利率影响小于H股。历次加息周期中,国内消费和互联网板块表现较好,而
- 主题笔记:打开完整笔记
历史上美债利率与中国股市呈负相关,但关系并不稳定,中国股市更多由国内基本面驱动。A股受美债利率影响小于H股。历次加息周期中,国内消费和互联网板块表现较好,而数据中心、生物科技和券商表现较差。当前高油价叠加美国加息使中国股市相对其他地区更具吸引力(能源对石油依赖低、A股受外资流动影响小、电动车渗透降低油价传导)。UBS维持杠铃策略:科技板块偏好存储、晶圆代工和半导体设备;非科技板块偏好银行、有色金属和出海股。短期内加息预期可能拖累出海股表现,但UBS视回调为买入机会。UBS经济学家不预期长期加息周期,因此暂不改变市场和板块判断。 UBS(瑞银)于2026…
388. - UBS Evidence Lab追踪30+国家iPhone库存数据显示,iPhone 18 Pro/Pro Max初期等待时间同比略有缩短(Pro Max约
- 主题笔记:打开完整笔记
UBS Evidence Lab追踪30+国家iPhone库存数据显示,iPhone 18 Pro/Pro Max初期等待时间同比略有缩短(Pro Max约23天,同比少2天;Pro约16天,同比少2天),暗示需求较去年同期偏弱。主因包括iPhone 17系列去年基数较高、Pro/Pro Max增量变化有限、以及ASP上涨。10月底将开售的折叠屏Duo($1,999起)是关键观察指标,UBS预计可为FY26 iPhone出货量贡献约600万台(约2%增长)。维持FY26 iPhone收入$252.4B(+20.4%)和出货量2.61亿台(+15.4%)…
389. - 高盛邀请丁祖昱博士就中国房地产市场进行深度交流。核心观点包括:1)市场供应方面,短期因开发商赶在828新政策前抢预售许可,供应保持平衡,但2027年3月起将
- 主题笔记:打开完整笔记
高盛邀请丁祖昱博士就中国房地产市场进行深度交流。核心观点包括:1)市场供应方面,短期因开发商赶在828新政策前抢预售许可,供应保持平衡,但2027年3月起将出现12-18个月的显著供应缺口,预计2030年市场实现量价企稳;2)需求方面,4Q26销售旺季一手成交有望同比回升,二手市场更为活跃;3)开发商方面,需调整商业模式适应延长现金流周期,大型房企和融资困难的民企压力最大,中型国企和强地方房企将受益;4)地方政府方面,土地出让短期将大幅收缩,尤其低线城市,银行执行严格限制了地方政策空间,一线与低线城市分化将加剧;5)房产税在2030年前推出的可能性较低。
390. - 高盛维持2027年底金价5,400美元/盎司的目标不变,但下调2026年底公允价值至4,650美元/盎司(此前为4,900美元/盎司),认为高利率将通过ET
- 主题笔记:打开完整笔记
高盛维持2027年底金价5,400美元/盎司的目标不变,但下调2026年底公允价值至4,650美元/盎司(此前为4,900美元/盎司),认为高利率将通过ETF需求在短期对金价形成压制,但不会改变终值预测。中央银行去美元化多元化是金价上涨23%的核心结构性驱动因素,高盛将央行购金假设上调至2026-27年月均60吨(此前2026年50吨、2027年40吨),当前实际购金约91吨/月远超2022年前17吨/月的均值。报告指出看涨期权头寸处于历史均值三倍水平,期权做市商的动态对冲可能在央行需求强劲背景下机械性放大金价涨幅,形成净上行风险;下行风险方面,若美联…
391. - 高盛每日研究简报覆盖全球多市场观点:1)首次覆盖ST Engineering给予买入评级,看好航空MRO和国际防务增长;2)9月FOMC会议偏鹰,预计10月
- 主题笔记:打开完整笔记
高盛每日研究简报覆盖全球多市场观点:1)首次覆盖ST Engineering给予买入评级,看好航空MRO和国际防务增长;2)9月FOMC会议偏鹰,预计10月再加息25bp;3)美股无盈利泡沫,12个月目标位8700点;4)潍柴动力因Generac与亚马逊合作受益;5)韩华航空航天多重订单催化;6)中国啤酒行业短期承压,下调青岛啤酒至中性;7)日本电信进入增长阶段,看好NTT和软银;8)印度AI基础设施板块年初至今大涨60%;9)中欧市场存在结构性机会。 本报告为,涵盖全球宏观策略与多个行业个股观点。报告以为重点,同时覆盖美联储议息会议解读、美股策略观点…
392. #红宝书
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。

393. 9月18日周五盘前产业重要信息 【海外宏观】 加息靴子落地后,昨晚美股反弹,叠加英伟达CEO黄仁勋称,英伟达明年芯片销量将是今年的两倍。受此影响,昨晚美股三大指
- 主题笔记:打开完整笔记
9月18日周五盘前产业重要信息 【海外宏观】 加息靴子落地后,昨晚美股反弹,叠加英伟达CEO黄仁勋称,英伟达明年芯片销量将是今年的两倍。受此影响,昨晚美股三大指数集体收涨,纳指涨1.69%,标普500指数涨1.14%,道指涨0.61%。费城半导体指数涨3.14%。AI硬件股、芯片半导体股大涨。
394. 日韩 #亚太 #韩股
- 主题笔记:打开完整笔记
日韩
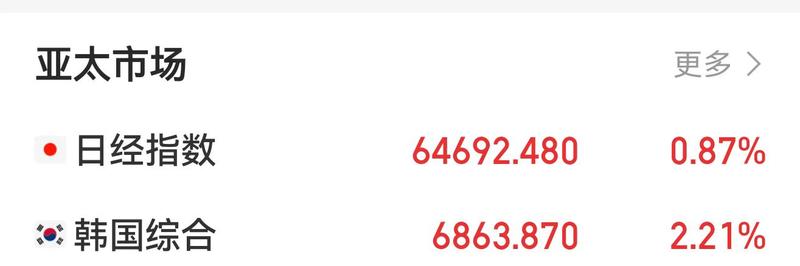
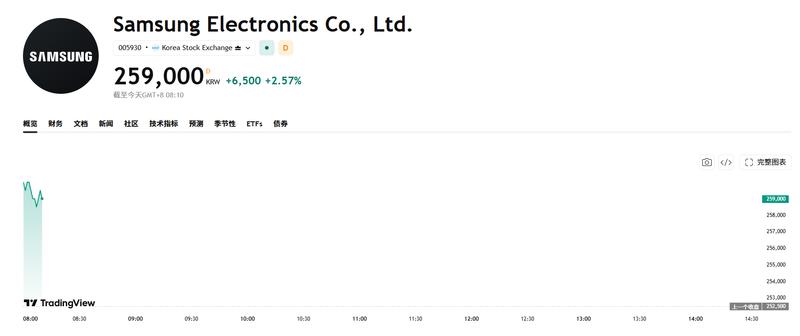
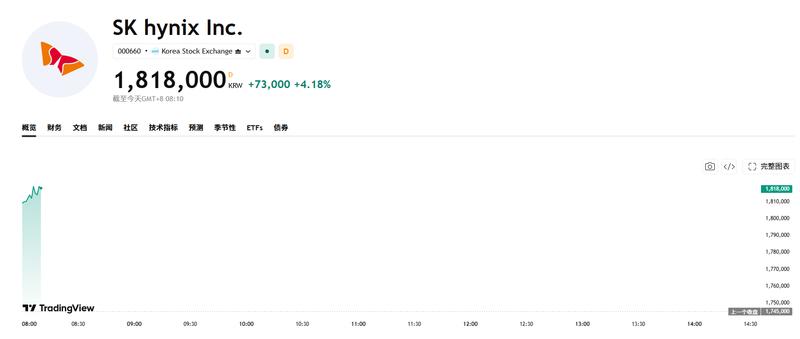
395. #数字货币
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
396. #OpenAI
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
397. #算力 #Nebius
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
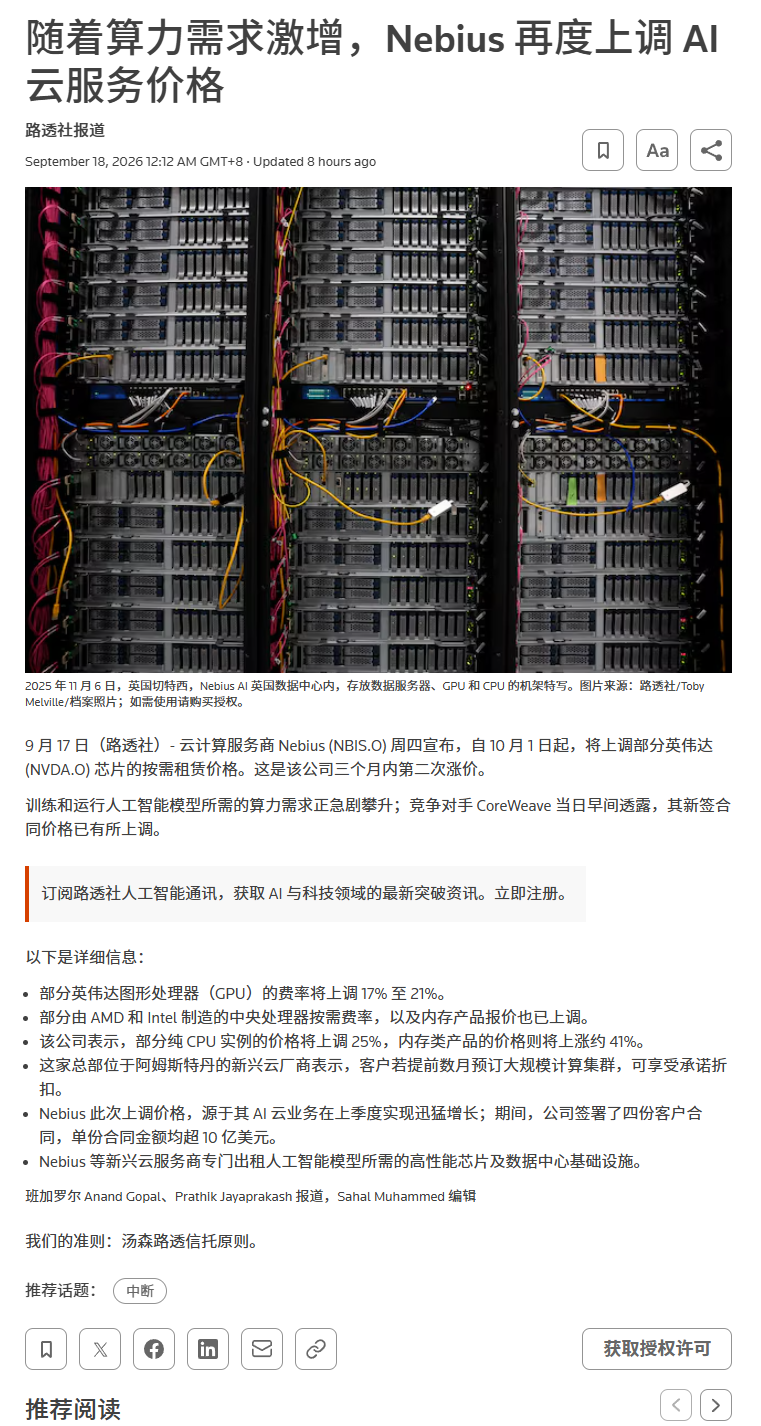
398. #中美关系
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
399. #中芯国际
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
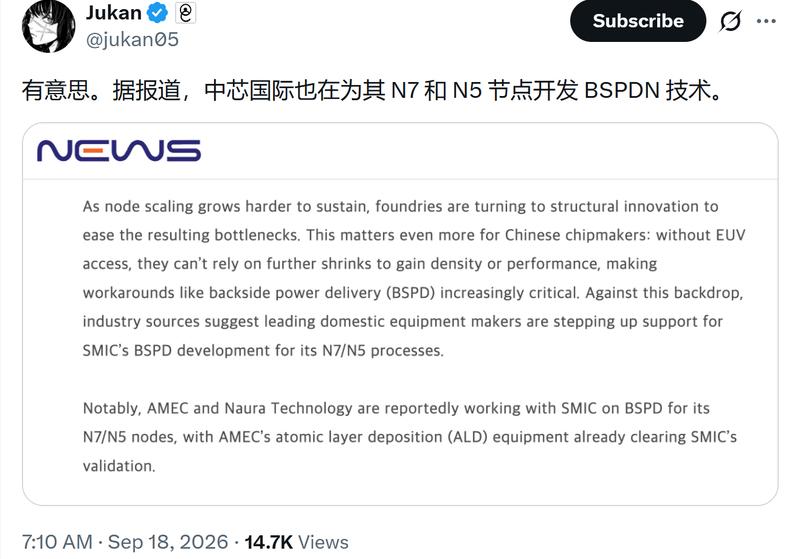
400. #电力
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
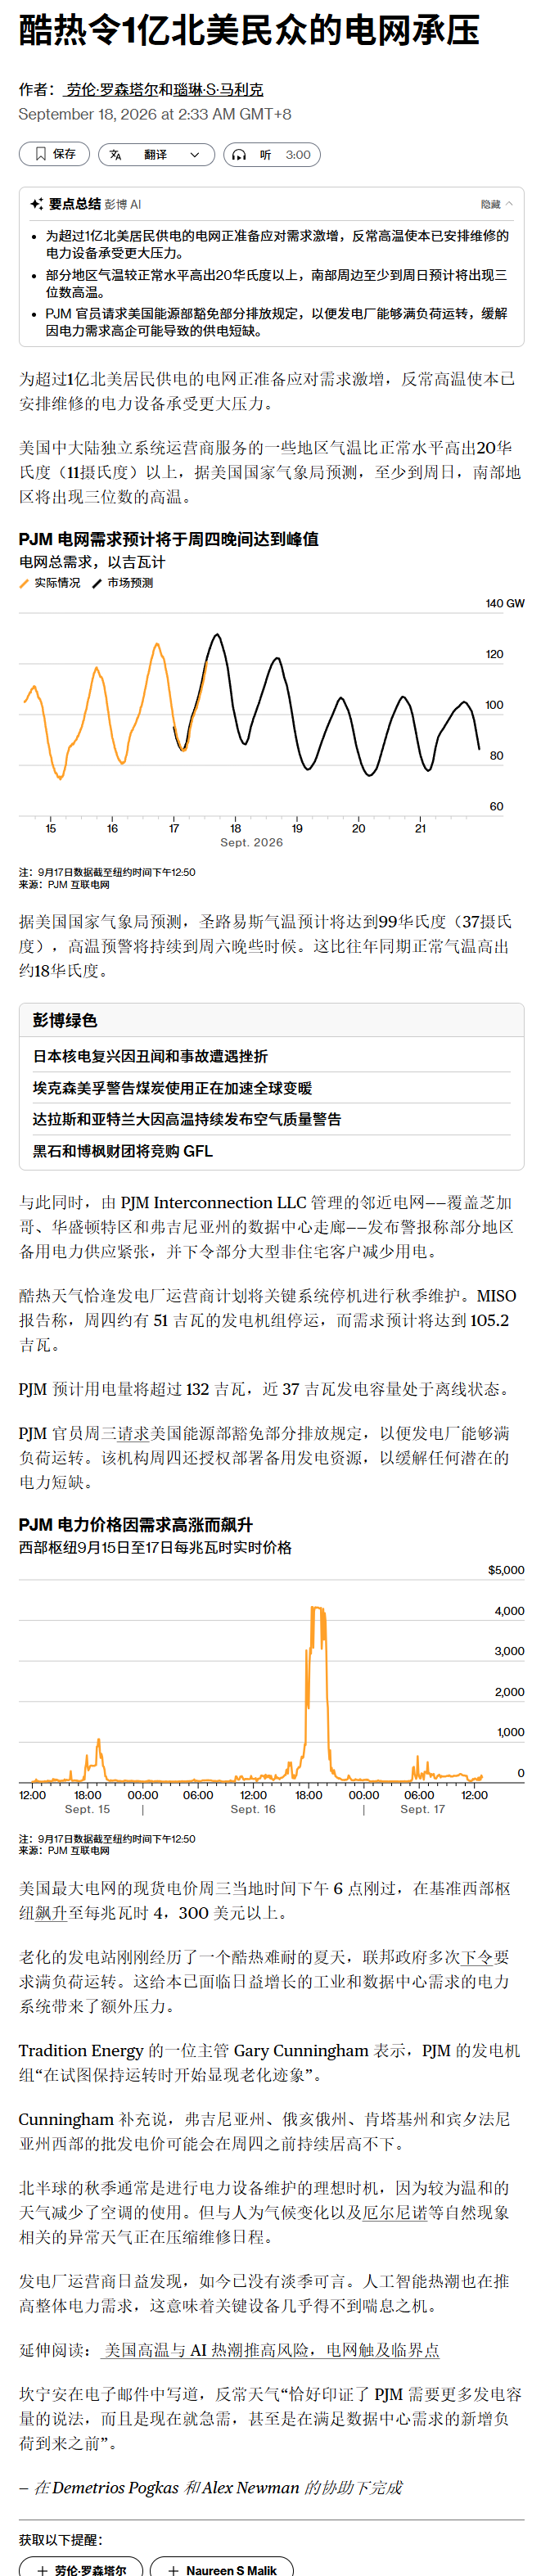
401. #市场
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
402. #中美关系 #关税
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
403. #汇丰 #云计算
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
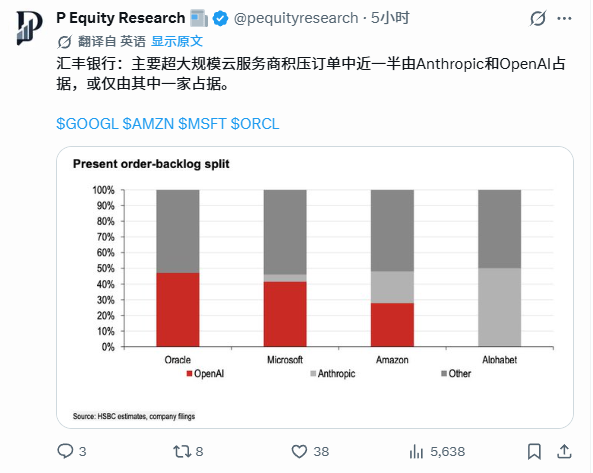
404. #玻璃 #基板
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
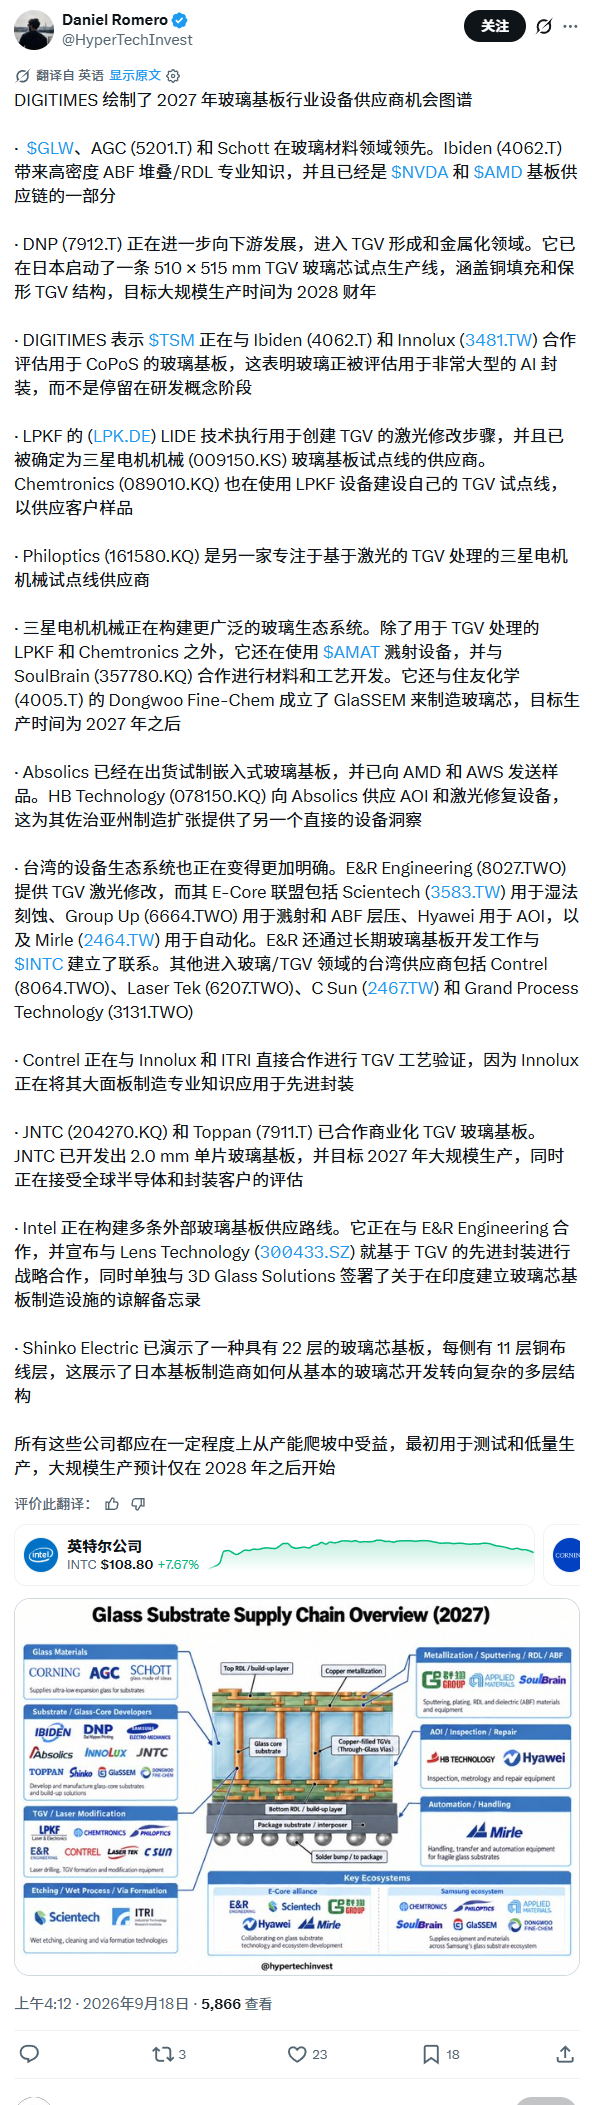
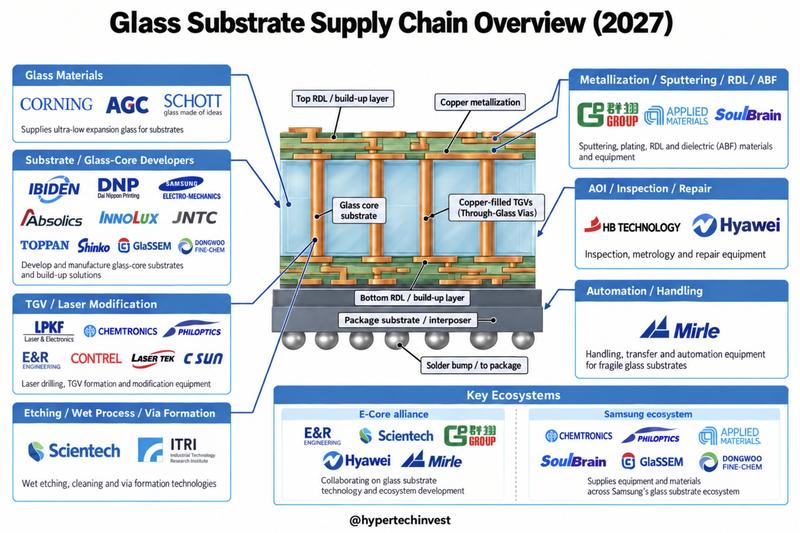
405. #美国
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
406. #体育
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
407. #中美关系
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
408. #中美关系
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
409. #伊朗
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
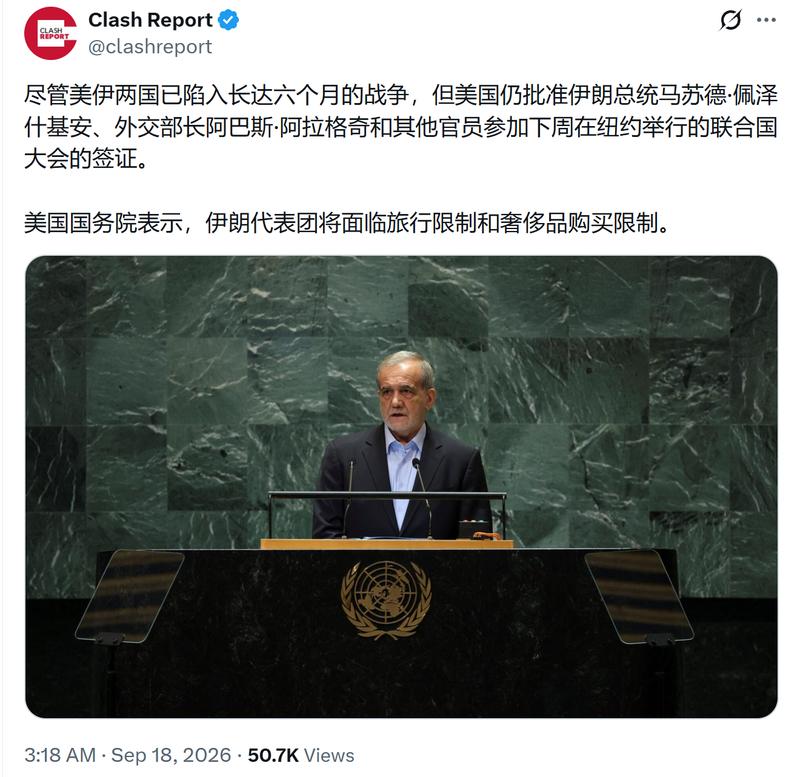
410. #美波关系
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
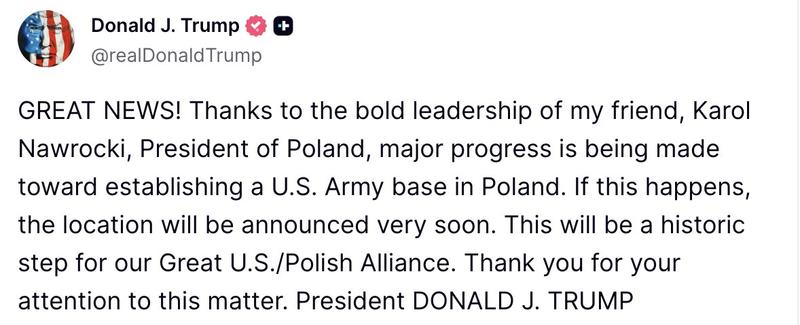
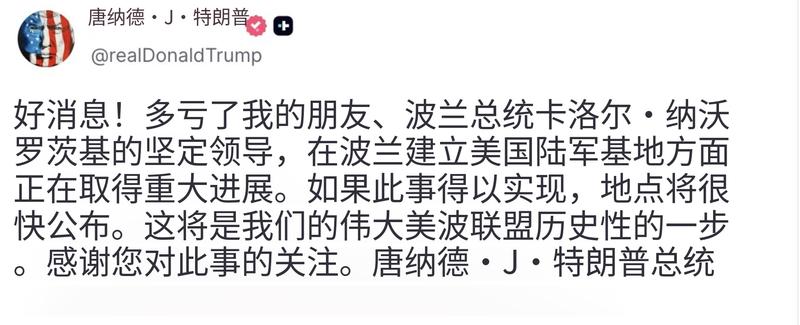
411. #伊朗
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
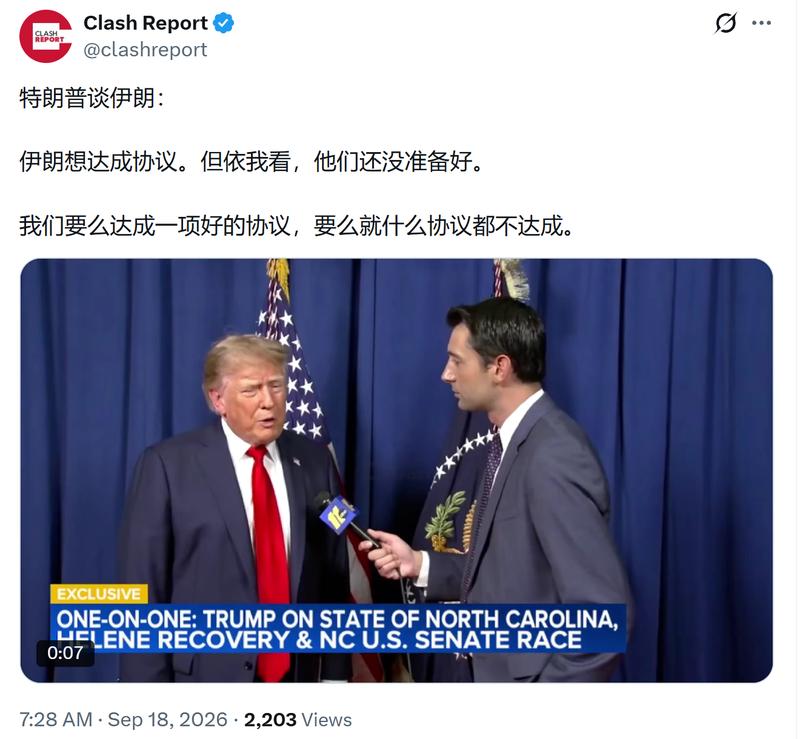
412. #监管
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
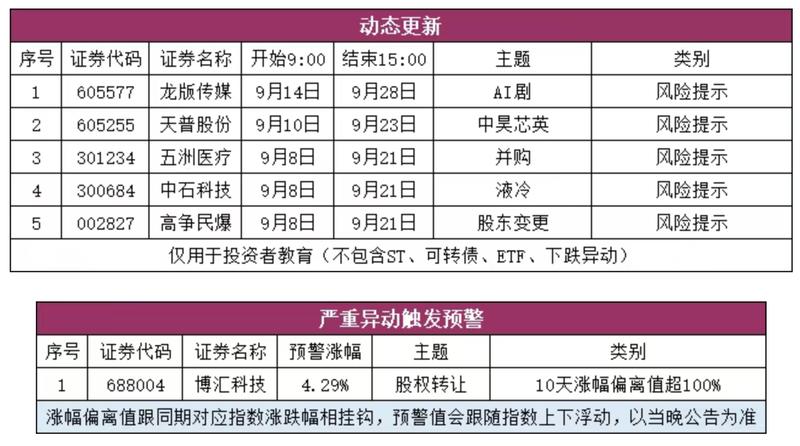
413. #伊朗
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
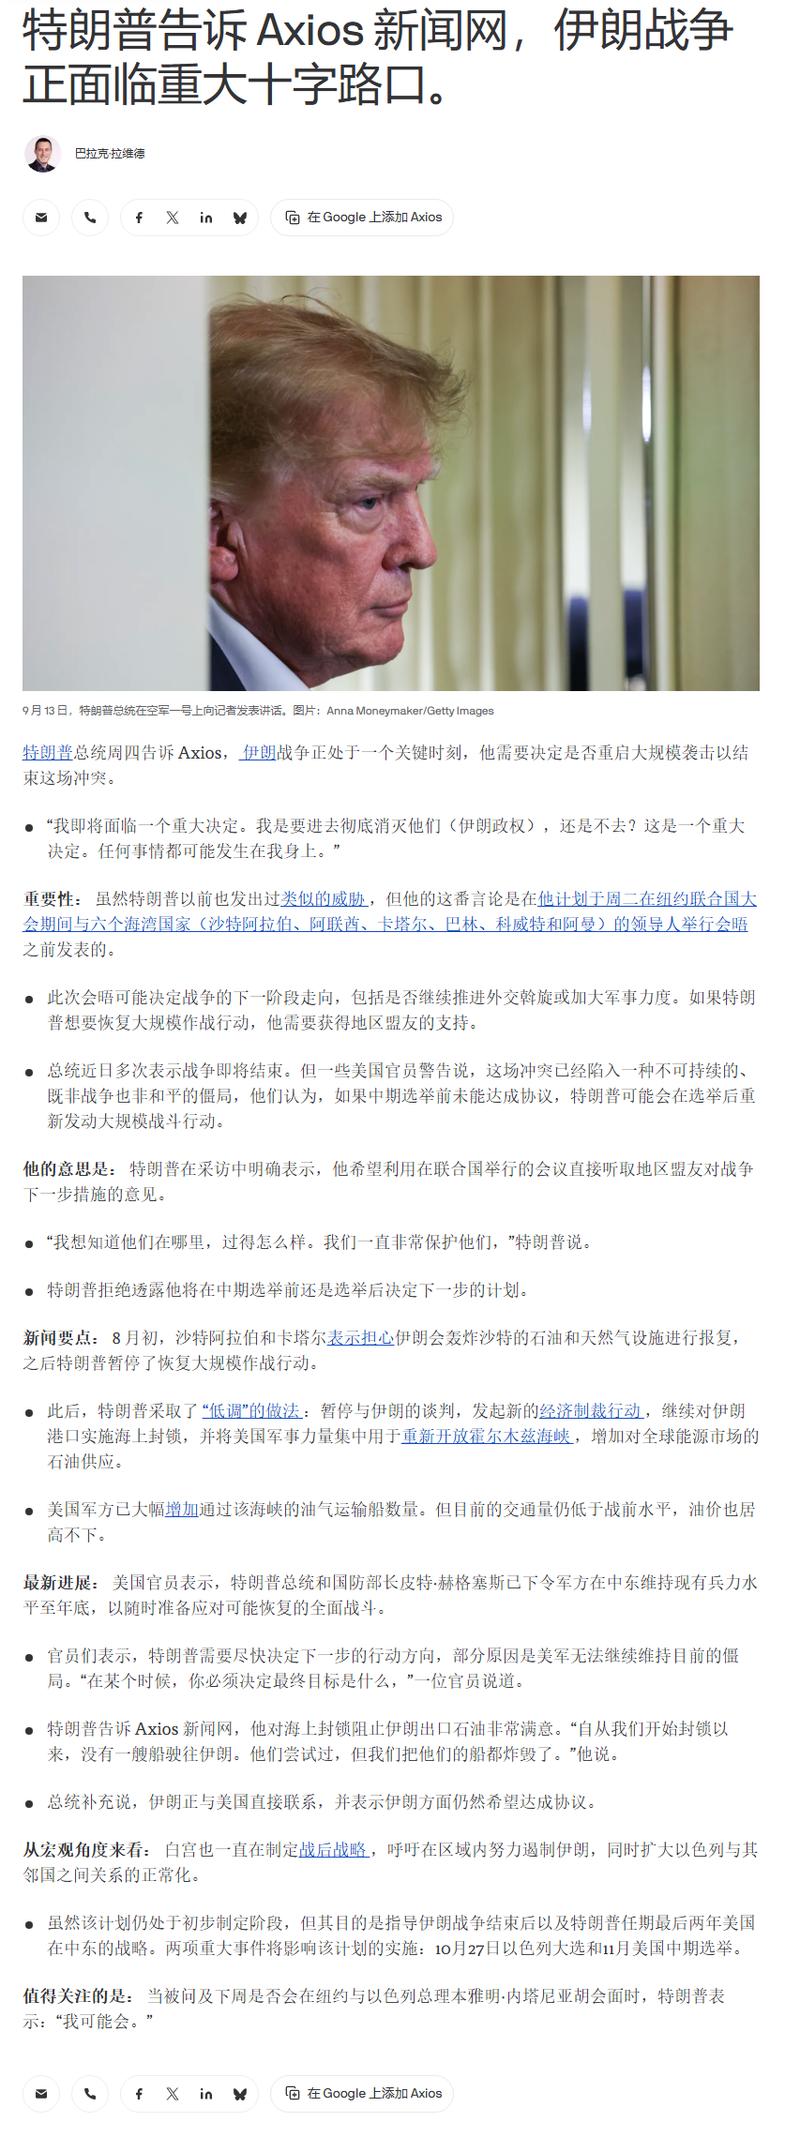
414. 高盛对新易盛业绩预测
- 主题笔记:打开完整笔记
高盛对新易盛业绩预测
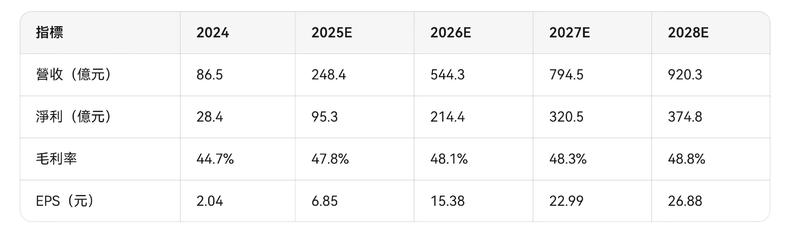
415. #房地产
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
416. #中欧关系
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
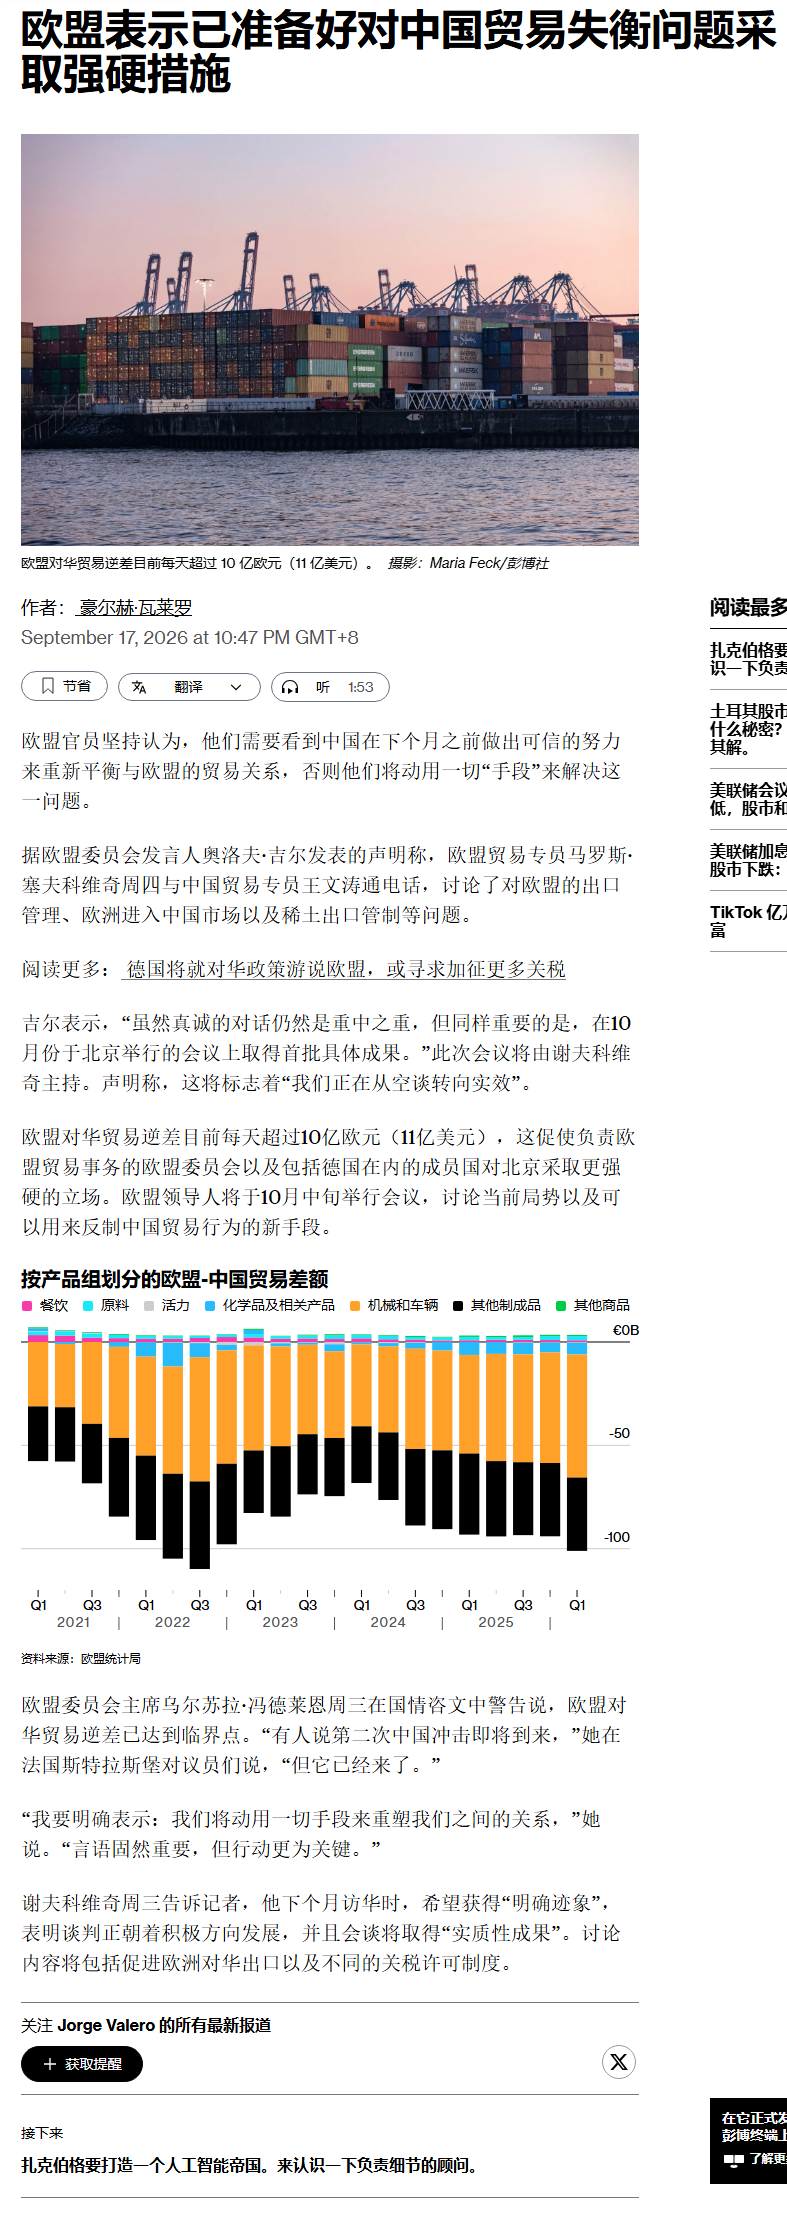
417. #GPU
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
418. 华为将于 2027 年推出下一代昇腾 960 芯片,大幅提升推理性能;随后在 2028 年发布的昇腾 970 将内存容量提升至 288 GB,而 2029 年问
- 主题笔记:打开完整笔记
华为将于 2027 年推出下一代昇腾 960 芯片,大幅提升推理性能;随后在 2028 年发布的昇腾 970 将内存容量提升至 288 GB,而 2029 年问世的昇腾 980 更将进一步将内存扩展至 384 GB
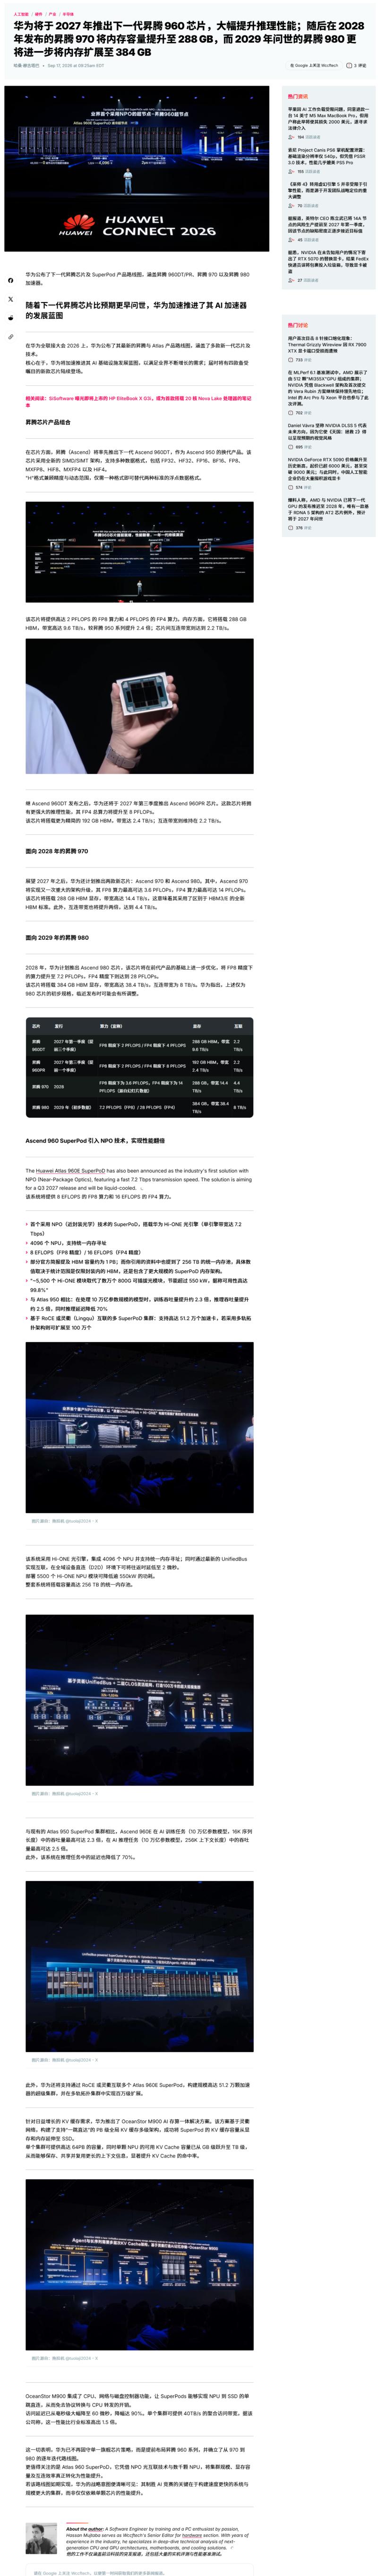
419. 韩国夜盘 #韩股
- 主题笔记:打开完整笔记
韩国夜盘
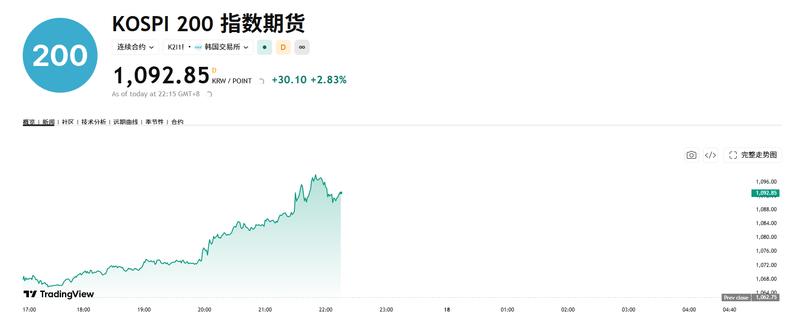
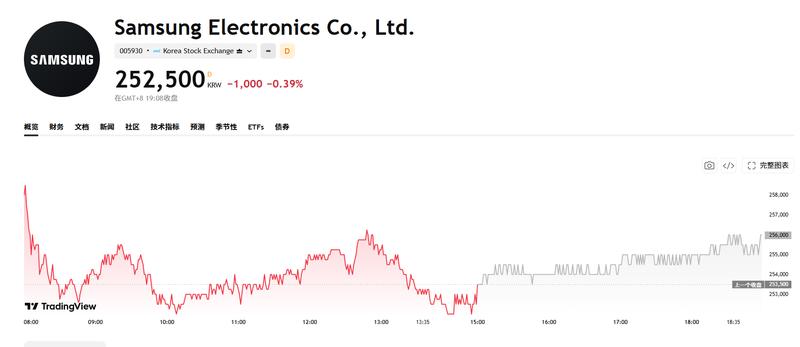
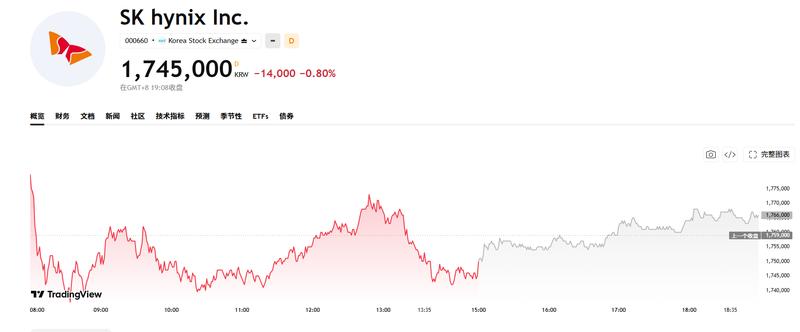
420. #国债
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
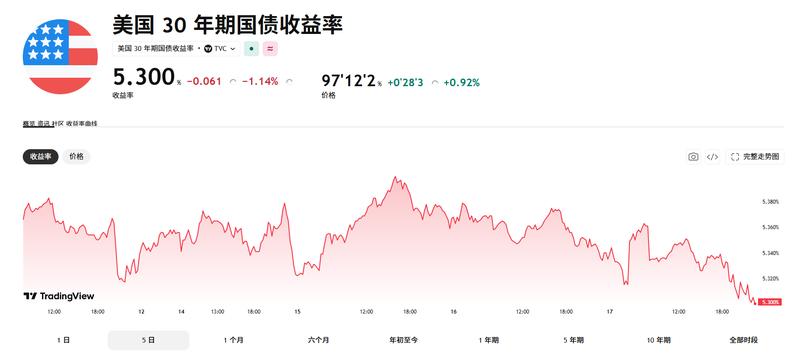
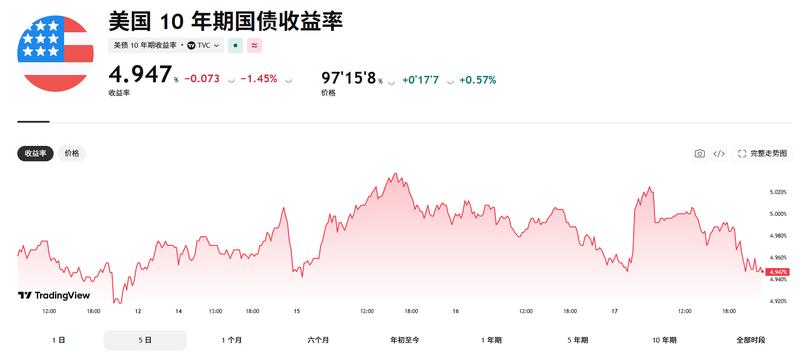
421. 申菱环境简评:Giga是我们一直在说的公司北美大客户,总共有60亿订单。公司层面首次承认北美大单之前的质疑不攻自破 维持750亿目标市值不变。液冷板块Q3进入订
- 主题笔记:打开完整笔记
申菱环境简评:Giga是我们一直在说的公司北美大客户,总共有60亿订单。公司层面首次承认北美大单之前的质疑不攻自破 维持750亿目标市值不变。液冷板块Q3进入订单爆发期,Q4整体业绩兑现。 当前首推高澜股份(目标市值300亿,三倍空间,弹性最大)、申菱环境。
422. 机器人对话第十六期・极简省流版 一句话总结:Fremont爬产节拍系统性前移,手、身体订单齐上修,同一天集中下单凸显终端紧缺急迫,产业正式进入订单验证期。短期身
- 主题笔记:打开完整笔记
机器人对话第十六期・极简省流版 一句话总结:Fremont爬产节拍系统性前移,手、身体订单齐上修,同一天集中下单凸显终端紧缺急迫,产业正式进入订单验证期。短期身先手后为产线时序,2027Q1手部指引大幅上修、数倍于今年底规模,中期体量快速补平;拿到硬实单后供应商扩产从观望转向落地,二期扩产看真实订单而非EDI。订单紧张度即卡位强弱,现已可推演2027利润,2027中报是关键验证节点。 手身订单齐上修,T链进入订单验证期 产线逻辑 身体组装线进场调试早,执行器多依赖外部采购,四季度身体零部件需求优先释放;手部产线装配难度最高落地最晚,并非手部逻辑弱化,2…
423. 【国泰海通交运|岳鑫团队】成品油运跟踪:短期成品油贸易恢复,中长期贸易重构加速[玫瑰] [太阳]1、长期:全球炼厂东移持续,主导成品油运景气中枢上升。 1)长期
- 主题笔记:打开完整笔记
【国泰海通交运|岳鑫团队】成品油运跟踪:短期成品油贸易恢复,中长期贸易重构加速[玫瑰] [太阳]1、长期:全球炼厂东移持续,主导成品油运景气中枢上升。 1)长期以来,原油长航线运输至需求国,由当地炼厂炼化本土消费及区域贸易。自2022年,全球炼厂东移趋势明显,主要源于欧洲/澳洲等分批永久关停本地炼厂,转而自亚洲跨区域进口成品油,成品油运平均航距显著拉长,驱动全球成品油运吨海里需求较2019年增长超两成。
424. 【电商快递】“反内卷”持续深化,估值仍在低位 核心要点:我们在年初的专题报告中认为本轮快递行业“反内卷”有望超预期,核心在于政策端整治持续、企业端权益保障、行业
- 主题笔记:打开完整笔记
【电商快递】“反内卷”持续深化,估值仍在低位 核心要点:我们在年初的专题报告中认为本轮快递行业“反内卷”有望超预期,核心在于政策端整治持续、企业端权益保障、行业端降速提质,当前依然重申。8月底以来国家邮政局陆续赴河北、河南、江苏、浙江调研,强调持续治理行业“内卷式”竞争,从源头规范行为。产粮区政策趋严,旺季价格修复逐步启动,板块迎来催化,当前估值仍在低位,值得重视。 投资观点:内修盈利、外拓增量,关注两条主线:1)受益于行业“反内卷”及企业数智化降本,国内电商快递有望进入盈利修复期,推荐关注圆通、中通、申通、韵达。2)东南亚及拉美等海外电商市场景气上行…
425. 【珀莱雅】投资毕生之研,持续完善多品牌矩阵 近日,珀莱雅以313万元认购毕生之研母公司上海科黛生物19%股权,成为第二大股东。 毕生之研:以实验室护肤为定位,深
- 主题笔记:打开完整笔记
【珀莱雅】投资毕生之研,持续完善多品牌矩阵 近日,珀莱雅以313万元认购毕生之研母公司上海科黛生物19%股权,成为第二大股东。 毕生之研:以实验室护肤为定位,深耕细分功效需求
426. 【天风汽车】液冷产业链调研要点- 0917 ——————————— 金田股份 公司散热(冷板)铜材占英伟达Rubin份额接近 70%、高端机架母线接近独供。 Q
- 主题笔记:打开完整笔记
【天风汽车】液冷产业链调研要点- 0917 ——————————— 金田股份
427. ⭕从韩国公司视角看美国69kV电力设备"禁令":关注北美本土化、9月仍签署AIDC超高压订单、战略重视但不过度悲观、持续关注细则界定 1WoodMac-政令将加
- 主题笔记:打开完整笔记
⭕从韩国公司视角看美国69kV电力设备"禁令":关注北美本土化、9月仍签署AIDC超高压订单、战略重视但不过度悲观、持续关注细则界定 1WoodMac-政令将加剧关键设备短缺 ➤WoodMac预计将影响220e美元的进口市场。预计26年美国电力变/变电站设备需求短缺约15%/8%,100MVA以上大型变压器最紧张。
428. 很多领导问CCL鬼故事,确认了下,互联的需求是很夸张的,无论是CPO/NPO还是高阶高层PCB都是极大的需求,甚至可能两者挺久都供不应求,完全不是替代关系。
- 主题笔记:打开完整笔记
很多领导问CCL鬼故事,确认了下,互联的需求是很夸张的,无论是CPO/NPO还是高阶高层PCB都是极大的需求,甚至可能两者挺久都供不应求,完全不是替代关系。
429. #印度 #大米
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
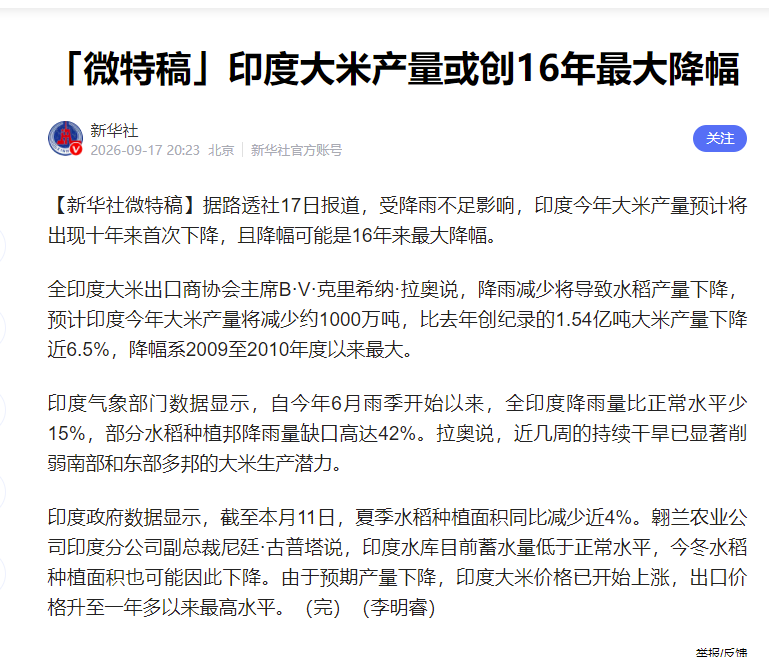
430. 【天风新材料】行业更新:经与多方一线专家沟通,针对CPO致ccl降级传言的解读如下(未经允许请勿转载): 🌹针对''CPO技术将导致CCL等级降至M4、冲击AI
- 主题笔记:打开完整笔记
【天风新材料】行业更新:经与多方一线专家沟通,针对CPO致ccl降级传言的解读如下(未经允许请勿转载): 🌹针对''CPO技术将导致CCL等级降至M4、冲击AI主板CCL规格升级主线逻辑''这一传言,经交叉核实,前半部分''CPO渗透率提升会影响部分CCL需求增速''有一定依据,但后半部分''CCL等级降至M4、高端板材升级逻辑被颠覆''完全不属实,具体情况如下: 1.AI机柜内约七到八成的PCB需求来自柜内中短距互联,这部分必须走PCB电连接,高端板材的规格升级(向M9以上等级演进)和放量均在如期推进,产业趋势没有任何变化。
431. [發][红包]人形机器人大涨点评 1. T本周在国内供应商处审核产能,近期爬产速度大幅提升、提前确认产能保障 2. 供应商当前订单 9️⃣月:周产500台 🔟月
- 主题笔记:打开完整笔记
[發][红包]人形机器人大涨点评 T本周在国内供应商处审核产能,近期爬产速度大幅提升、提前确认产能保障 供应商当前订单
432. [烟花][烟花]先进封装视角下的金刚石散热机会汇报总结【国金机械满在朋团队】 ⭐核心观点:热流密度提升+3D堆叠让散热升格成未来芯片量产卡点,金刚石或成打破热墙
- 主题笔记:打开完整笔记
[烟花][烟花]先进封装视角下的金刚石散热机会汇报总结【国金机械满在朋团队】 ⭐核心观点:热流密度提升+3D堆叠让散热升格成未来芯片量产卡点,金刚石或成打破热墙终极解决方案,封装应用逐步清晰,想象空间巨大建议重视板块投资机会! 1️⃣热流密度指数级提升,铜基散热物理触顶:A100 400W → Rubin 2300W,热流密度破 500 W/cm²,铜的 400+ W/m·K 热导率与 TIM 界面热阻双双触顶,散热已从"工程优化项"升级为"决定芯片量产节奏的卡点"。
433. 交运热点速读: 1️⃣油价跌,油轮运价为何继续大涨? 油价今日最新连跌2日,合计6%。主要原因是周末市场对沙特东西管道被炸之后的原油供应中断担忧。沙特方面最新表
- 主题笔记:打开完整笔记
交运热点速读: 1️⃣油价跌,油轮运价为何继续大涨? 油价今日最新连跌2日,合计6%。主要原因是周末市场对沙特东西管道被炸之后的原油供应中断担忧。沙特方面最新表示,沙特正通过阿曼苏哈尔港附近的船对船STS原油过驳方式,向亚洲炼厂额外供应原油货船,缓解管道遇袭冲击。
434. 冰雪经济主题升温,重视双节出行及Q4雪季催化 [太阳]【垦请支持】广发批零与社会服务嵇文欣团队6号!! 冰雪经济板块走强,截至午间收盘,大连圣亚涨停,长白山涨超
- 主题笔记:打开完整笔记
冰雪经济主题升温,重视双节出行及Q4雪季催化 [太阳]【垦请支持】广发批零与社会服务嵇文欣团队6号!! 冰雪经济板块走强,截至午间收盘,大连圣亚涨停,长白山涨超5%。
435. [红包]【招商电子】华为2026全联接大会点评:昇腾960推出时间提前,灵衢架构助力全芯片体系打造超节点和集群产品 [太阳]基于灵衢UnifiedBus打造超节
- 主题笔记:打开完整笔记
[红包]【招商电子】华为2026全联接大会点评:昇腾960推出时间提前,灵衢架构助力全芯片体系打造超节点和集群产品 [太阳]基于灵衢UnifiedBus打造超节点和超节点集群,开发11颗关键芯片。 [玫瑰]算:通算处理器(鲲鹏)、智算处理器(昇腾)。
436. 晚上给各位胜宏股东调研了一些胜宏周边的情况,之后应该每一次股东会我都会参加并分享,生益科技的股东会我也会同步参加,这两个票我都是做好长期持股的准备。 今天这个调
- 主题笔记:打开完整笔记
晚上给各位胜宏股东调研了一些胜宏周边的情况,之后应该每一次股东会我都会参加并分享,生益科技的股东会我也会同步参加,这两个票我都是做好长期持股的准备。 今天这个调研应该说还是比较片面,不过确实看到厂区整体面貌包括员工状态还是不错的,也基本拉满了,一路上还看到不少新人拿着新衣服入职排队(详见刚才发的照片),两班倒基本工厂也轮冒烟了 明天开会,会议上我重点听听别的股东的提问,如会后有机会,我也会找机会问一些大家关心的问题,大家可以把一些想要问的问题发在评论区,明天如果会后有机会的话我会现场向董秘提问(不过也别抱太大期待,怕一紧张就问不出来了[旺柴])
437. 通胀治不了、利率下不来 1、当前市场对于通胀和美联储政策的判断,本质上是建立在一个假设基础上的,即【中东冲突总有一天会结束,油价会回归低位】。因此市场相信通胀数
- 主题笔记:打开完整笔记
通胀治不了、利率下不来 1、当前市场对于通胀和美联储政策的判断,本质上是建立在一个假设基础上的,即【中东冲突总有一天会结束,油价会回归低位】。因此市场相信通胀数据只是暂时上行,美联储的紧缩也被视作阶段性行为,并非持续性的长期紧缩周期。 但这个假设本身就有巨大不确定性,如果中东战争不结束呢?如果油价一直下不来呢?那是不是就要持续紧缩?
438. #小洪
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
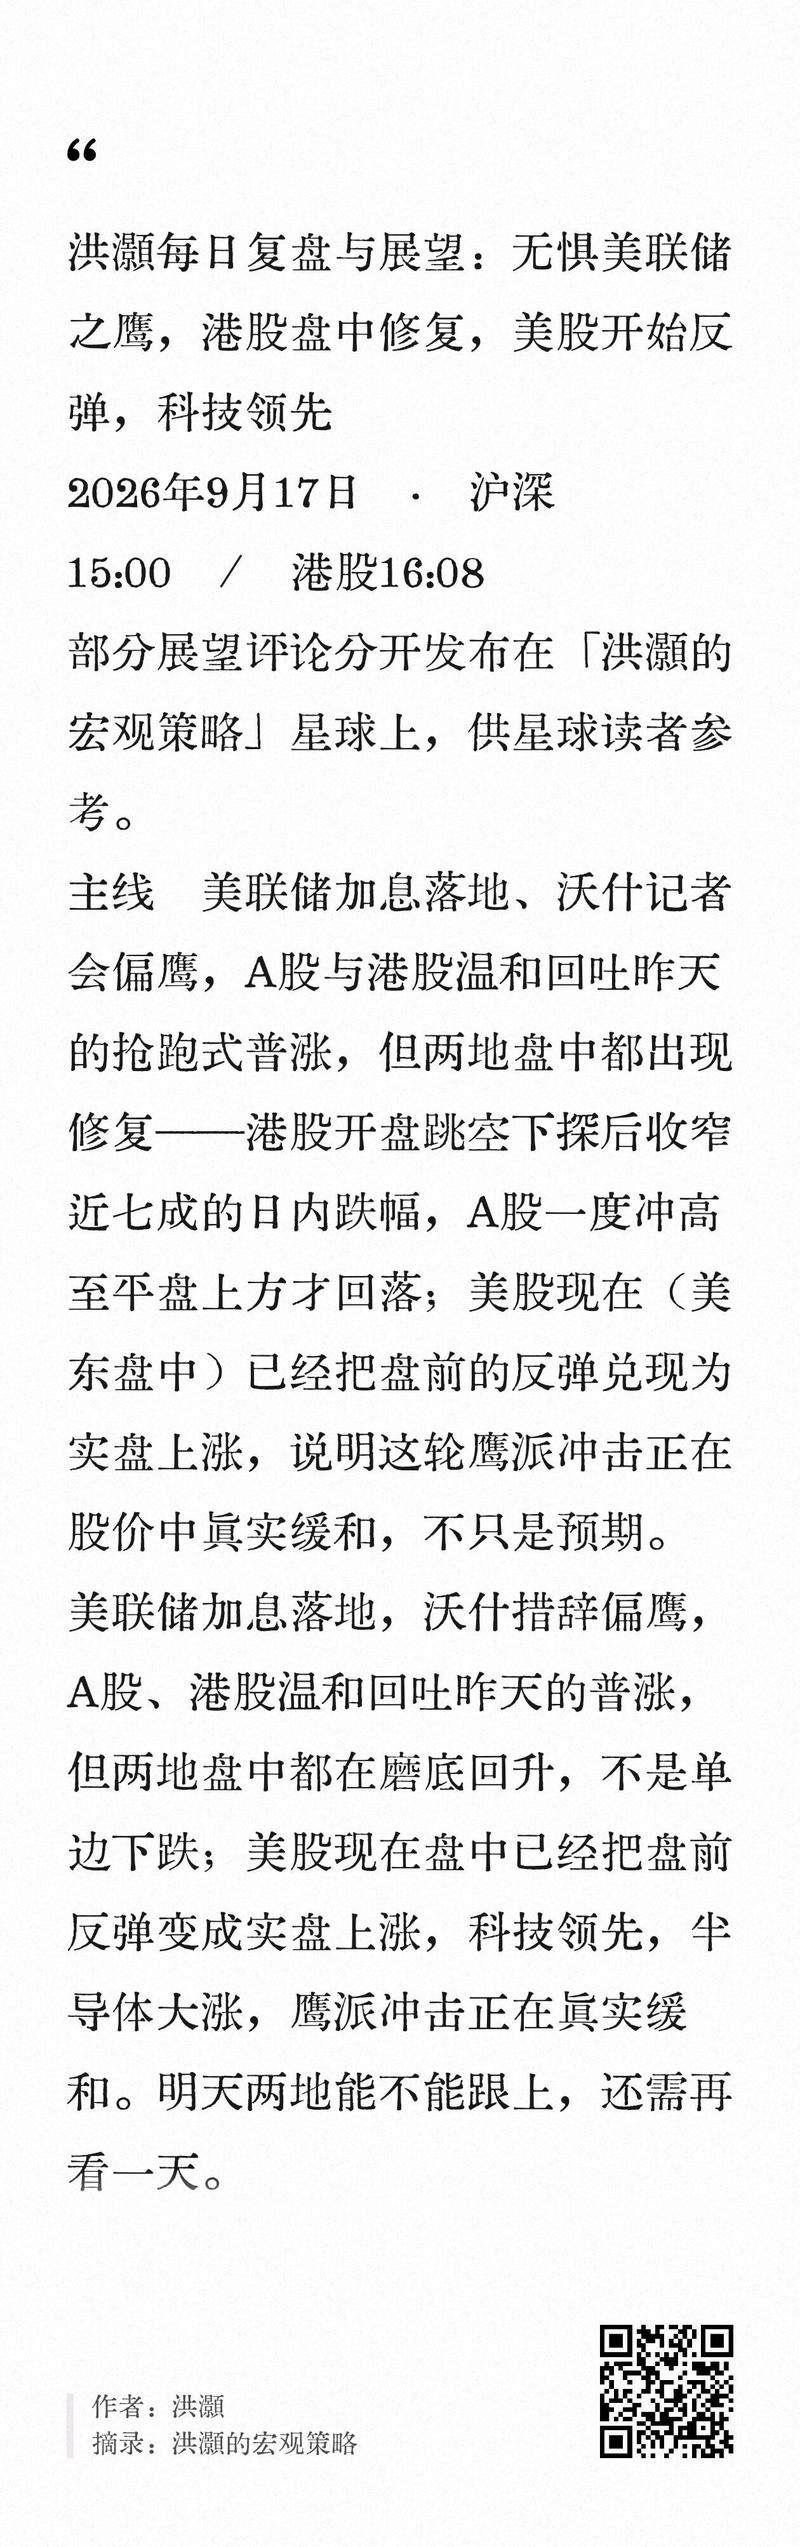
439. 摩托车行业2026年8月销售数据更新【国海机械·张钰莹】 —————— 1、燃油摩托车行业追踪: 🎯8月内外销:销量162.5万辆,yoy+12.8%;150<
- 主题笔记:打开完整笔记
摩托车行业2026年8月销售数据更新【国海机械·张钰莹】 —————— 1、燃油摩托车行业追踪:
440. 🌪风电观点更新 202609 维持下半年起供需两侧信号转暖判断不变。 产业链反馈,国内上半年受基数较高、下游提货节奏等影响整体行情较平淡,预计Q3会同环比显著改
- 主题笔记:打开完整笔记
🌪风电观点更新 202609 维持下半年起供需两侧信号转暖判断不变。 产业链反馈,国内上半年受基数较高、下游提货节奏等影响整体行情较平淡,预计Q3会同环比显著改善。
441. #市场
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
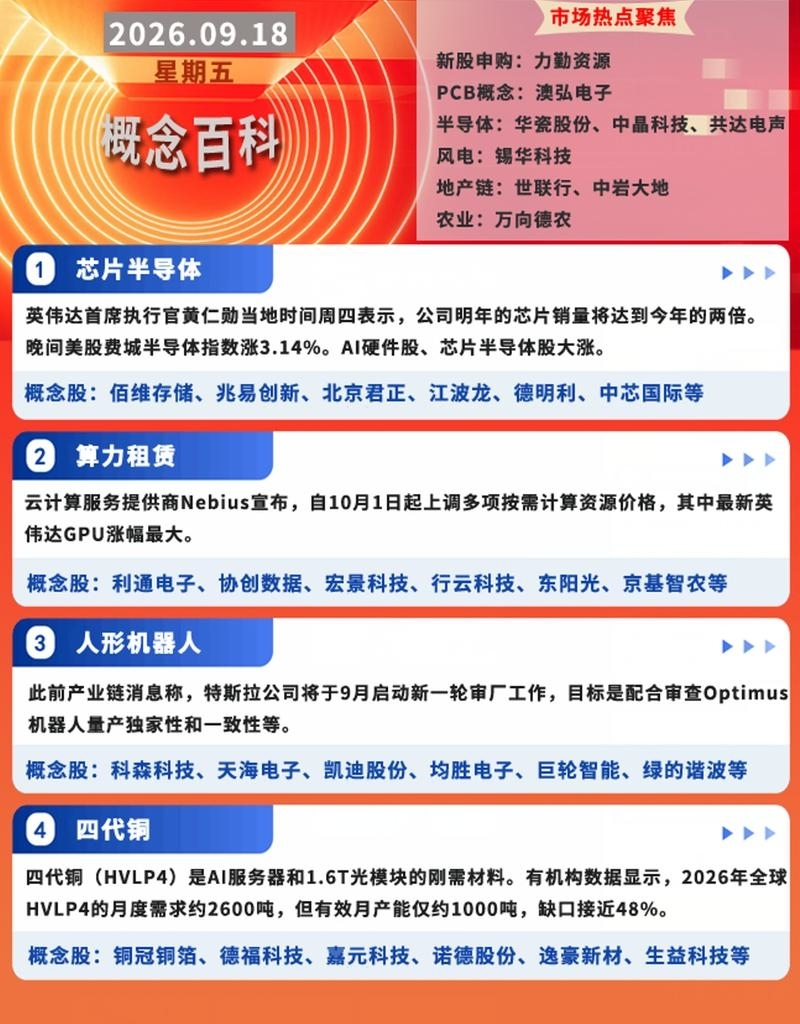
442. [太阳]【国信医药】全球AI医疗加码,国内外催化持续落地 [玫瑰]近期,AI在医疗领域的应用加速,国内外AI龙头公司以及医药公司达成多项进展。 ✨Anthrop
- 主题笔记:打开完整笔记
[太阳]【国信医药】全球AI医疗加码,国内外催化持续落地 [玫瑰]近期,AI在医疗领域的应用加速,国内外AI龙头公司以及医药公司达成多项进展。 ✨Anthropic与诺和诺德合作,利用Claude和Claude Science支持药物发现、科学推理和研发软件开发。
443. #彭博新闻 #市场
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
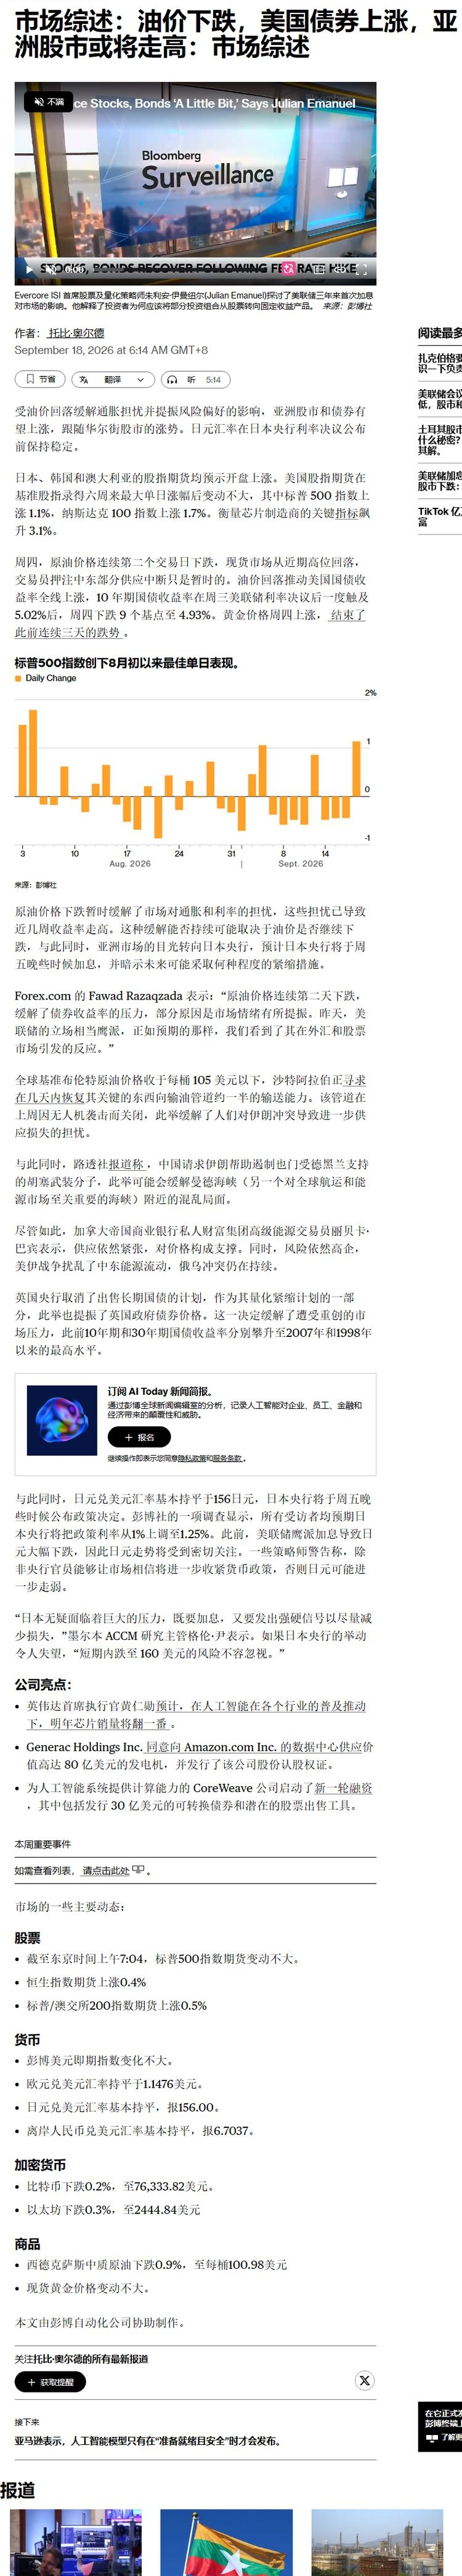
444. 伊利股份:关于以集中竞价交易方式回购公司股份的回购报告书(20260917) ① 公司拟通过集中竞价交易方式,使用自有资金回购股份。 ② 回购金额不低于10-2
- 主题笔记:打开完整笔记
伊利股份:关于以集中竞价交易方式回购公司股份的回购报告书(20260917) ① 公司拟通过集中竞价交易方式,使用自有资金回购股份。 ② 回购金额不低于10-20亿元,回购价格上限为39.53元/股。按此价格上限测算,预计回购股份数量占当前总股本的0.40%至0.80%。
445. #原油
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
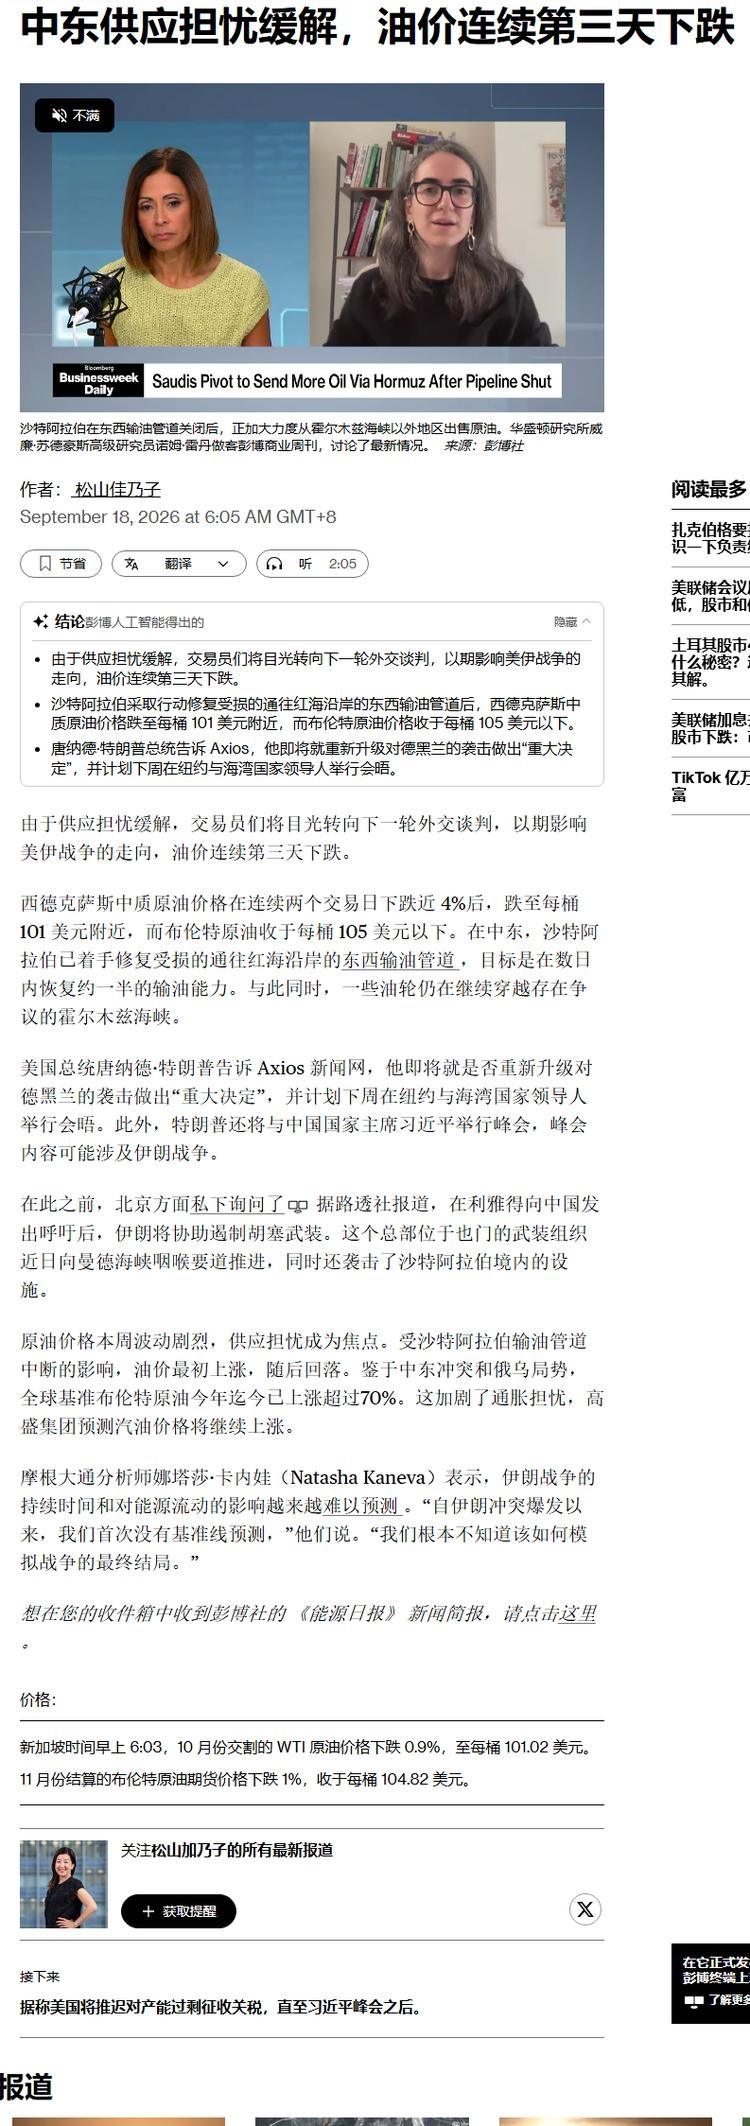
446. 酒鬼酒更新:湘泉750ml新品在胖东来开售,Q3低基数下有望贡献增量(20260917) ① 胖东来渠道:自25H2通过胖东来推出大众价位自由爱品牌后反响较好(
- 主题笔记:打开完整笔记
酒鬼酒更新:湘泉750ml新品在胖东来开售,Q3低基数下有望贡献增量(20260917) ① 胖东来渠道:自25H2通过胖东来推出大众价位自由爱品牌后反响较好(25Q3/4分别发货4800w/1.5e,Q3低基数),26H1自由爱预计贡献1.2-1.3e(Q1预计9000w左右),近期于胖东来渠道进一步推出750ml湘泉产品,预计利于低基数下贡献增量。全年维度看,预计胖东来渠道体量贡献3e+(同比增量贡献1-2e);虽胖东来渠道毛利率偏低,但该渠道基本无费用投放,因此净利率较高。 ②湘泉:正迎来产品精简&渠道下沉铺货,预计后续将上新40° 50元湘泉光…
447. 【天风医药杨松团队】百普赛斯:从Twist、Absci看AI制药需求,关注上游蛋白试剂价值 [太阳]事件:9月16日,Twist宣布加入礼来Lilly Tune
- 主题笔记:打开完整笔记
【天风医药杨松团队】百普赛斯:从Twist、Absci看AI制药需求,关注上游蛋白试剂价值 [太阳]事件:9月16日,Twist宣布加入礼来Lilly TuneLab平台,提供抗体表征数据服务;Absci持续推进生成式AI与湿实验结合的抗体研发。百普赛斯与Twist旗下Abveris已有公开合作,为其客户抗体发现项目提供重组蛋白抗原。 [玫瑰]Twist合作具有公开依据,蛋白试剂切入抗体发现流程
448. 关于巨石的公告(更新 0917/2) 1️⃣ 巨石反馈:有 3 个月内减持不超过 1% 的限制。所以,影响有限。(已经减完了 0.71%,剩下有限) 2️⃣ 今
- 主题笔记:打开完整笔记
关于巨石的公告(更新 0917/2) 1️⃣ 巨石反馈:有 3 个月内减持不超过 1% 的限制。所以,影响有限。(已经减完了 0.71%,剩下有限) 2️⃣ 今天是 cpo 传闻影响,和巨石没关系。ccl 、布都跳了。台股先跳的。美股强、这条 cpo 影响可忽略。
449. #格力电器
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
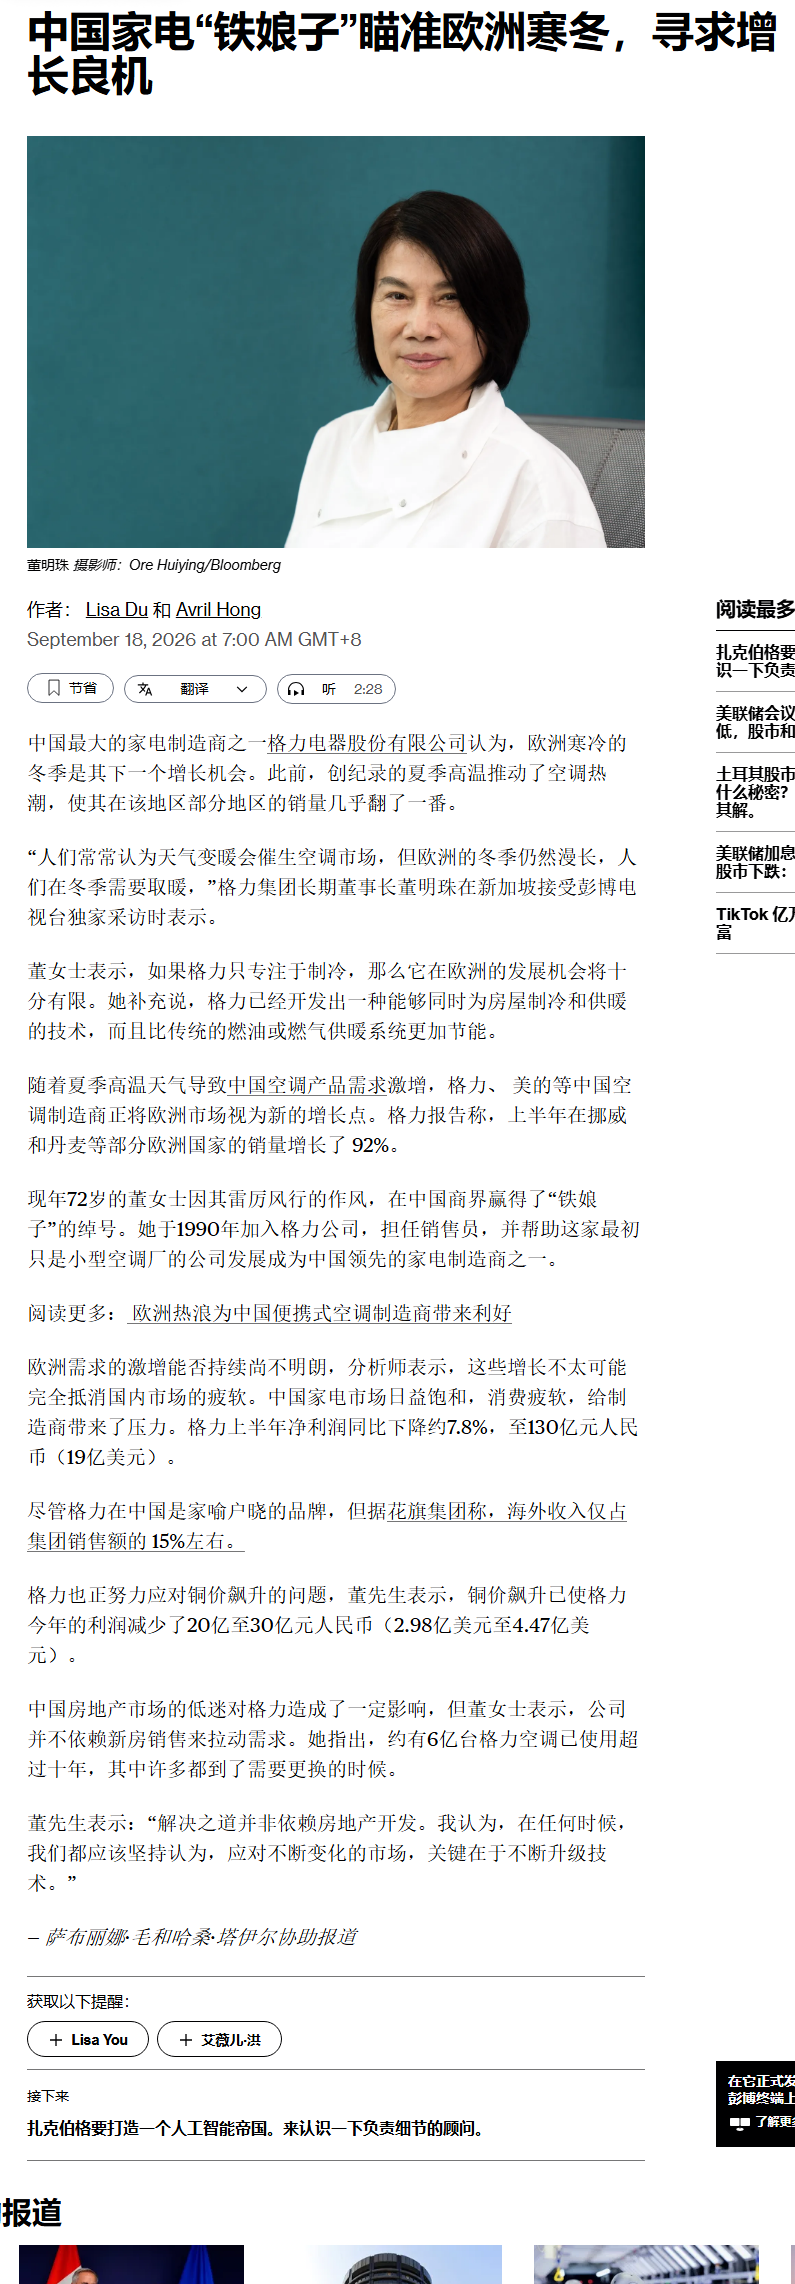
450. 【天风医药杨松团队】科伦博泰生物持续推荐:Lung05亚组数据更新,关注缓解深度及预测PFS表现 [太阳]事件:2026 CSCO披露芦康沙妥珠单抗(sac-T
- 主题笔记:打开完整笔记
【天风医药杨松团队】科伦博泰生物持续推荐:Lung05亚组数据更新,关注缓解深度及预测PFS表现 [太阳]事件:2026 CSCO披露芦康沙妥珠单抗(sac-TMT,TROP2 ADC)联合帕博利珠单抗一线治疗PD-L1阳性晚期NSCLC的OptiTROP-Lung05亚组分析。中位随访10.5个月,总体中位PFS未达到 vs 5.7个月,HR=0.35。以下均为联合组对比帕博利珠单抗单药组。 [玫瑰]联合组缓解率与缓解深度均有提升
451. #必胜客
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
452. 藏格矿业收购Kanga Potash 92%股权 1. 交易结构:全资子公司藏格矿业发展通过藏格矿业国际,与成都云图控股全资子公司新都化工共同设立联合资源公司(
- 主题笔记:打开完整笔记
藏格矿业收购Kanga Potash 92%股权 交易结构:全资子公司藏格矿业发展通过藏格矿业国际,与成都云图控股全资子公司新都化工共同设立联合资源公司(藏格矿业国际持股75%,新都化工持股25%),再由联合资源公司收购KP公司92%股权。完成后,藏格矿业间接持有KP公司69%股权,联合资源公司和KP公司纳入合并报表。 交易对价:171,046,592美元(约人民币11.57亿元),藏格矿业按75%比例承担约128,284,944美元(约人民币8.68亿元)。
453. #Anthropic
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
454. 【冰轮环境】当下是买入的击球点,一定要重视——液冷一次侧冷机龙头(新赛季第一推) 🔥估值:估值已回落至安全区域, 明年PE 16x,接近传统业务的估值中枢,向下
- 主题笔记:打开完整笔记
【冰轮环境】当下是买入的击球点,一定要重视——液冷一次侧冷机龙头(新赛季第一推) 🔥估值:估值已回落至安全区域, 明年PE 16x,接近传统业务的估值中枢,向下空间有限。海外SOXX反弹,科技板块情绪回暖利于估值修复。 🔥业绩:AIDC产线负荷饱满, 26Q3业绩有同比加速预期,环比也在增长,布局三季报行情。
455. 【科翔股份】收盘价创历史新高! 继重点推荐——松发股份、九州一轨创历史新高后,科翔股份收盘价创历史新高,下一个哪个票有望创历史新高? 浙商机械——聚焦两端,寻找
- 主题笔记:打开完整笔记
【科翔股份】收盘价创历史新高! 继重点推荐——松发股份、九州一轨创历史新高后,科翔股份收盘价创历史新高,下一个哪个票有望创历史新高? 浙商机械——聚焦两端,寻找超强阿尔法[福][福][福]
456. #亚马逊 #AI安全
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
457. D纤涨价即将开始,板块或迎主升浪,优先推荐有D纤敞口的公司:长飞H、俊知、亨通、中天、烽火。
- 主题笔记:打开完整笔记
D纤涨价即将开始,板块或迎主升浪,优先推荐有D纤敞口的公司:长飞H、俊知、亨通、中天、烽火。
458. #AI安全
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
459. #AI
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
460. 【广发建筑 耿鹏智团队】东华科技公司调研反馈&观点更新 东华科技 1、工程端:煤化工进展较快,25年签的陕煤60亿元项目推进顺利,业主付款及时,26年预计可确认
- 主题笔记:打开完整笔记
【广发建筑 耿鹏智团队】东华科技公司调研反馈&观点更新 东华科技 1、工程端:煤化工进展较快,25年签的陕煤60亿元项目推进顺利,业主付款及时,26年预计可确认30亿元收入,26H1已新签新疆煤化工订单约40亿元。
461. #英伟达
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
462. 目前首推液冷机床, 乔锋数控,订单饱和业绩好,三季度业绩环比向上。之前推的欧科亿暂时先等等,三季度稍微缓缓,年底到明年Q1还有好机会。再次感谢[嘿哈][嘿哈][
- 主题笔记:打开完整笔记
目前首推液冷机床, 乔锋数控,订单饱和业绩好,三季度业绩环比向上。之前推的欧科亿暂时先等等,三季度稍微缓缓,年底到明年Q1还有好机会。再次感谢[嘿哈][嘿哈][嘿哈][烟花]
463. #Palantir #AI安...
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
464. 重点关注博硕科技: 1)设备进度提速,测试自动化及组装自动化设备进度提前,nv持续加速推进。 2)市场对泰瑞达战略合作未充分定价,泰瑞达深度参与nv各核心项目,
- 主题笔记:打开完整笔记
重点关注博硕科技: 1)设备进度提速,测试自动化及组装自动化设备进度提前,nv持续加速推进。 2)市场对泰瑞达战略合作未充分定价,泰瑞达深度参与nv各核心项目,详情可以看泰瑞达法说会纪要,与博硕深度绑定合作,泰瑞达提供标准件,博硕制作非标设备,后续想象空间巨大。
465. ❗【天风电新】科泰电源更新:股权激励授予完成诉求理顺,海外结构优化拓展盈利弹性260917 —————————— 核心观点: 科泰电源9月15日完成限制性股票首
- 主题笔记:打开完整笔记
❗【天风电新】科泰电源更新:股权激励授予完成诉求理顺,海外结构优化拓展盈利弹性260917 —————————— 核心观点:
466. #中美关系 #关税
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
467. 继续无源!推荐【太辰光】,市场担心其产能扩展速度偏慢,但随着单一客户以外的海外大客户突破,产能已经供不应求,大幅扩产落地在即。同时向上游的插芯和下游的shuff
- 主题笔记:打开完整笔记
继续无源!推荐【太辰光】,市场担心其产能扩展速度偏慢,但随着单一客户以外的海外大客户突破,产能已经供不应求,大幅扩产落地在即。同时向上游的插芯和下游的shuffle box的拓展还将持续,做大MPO的决心将持续体现在业绩上!
468. 🔥底部战略性看好【盛合晶微】 华为昇腾960、寒武纪690/790 先进封装全面升级 从cowos-S到cowol-L! 封测板块Q3业绩有望超预期 (稼动率+
- 主题笔记:打开完整笔记
🔥底部战略性看好【盛合晶微】 华为昇腾960、寒武纪690/790 先进封装全面升级
469. [太阳]【申万轻工】恒丰纸业:Q2经营性利润改善明显,并购锦丰打开增长空间,HNB卡位优势显著 [玫瑰]25Q2单季收入6.79亿元,同比增长1.6%,归母净利
- 主题笔记:打开完整笔记
[太阳]【申万轻工】恒丰纸业:Q2经营性利润改善明显,并购锦丰打开增长空间,HNB卡位优势显著 [玫瑰]25Q2单季收入6.79亿元,同比增长1.6%,归母净利0.67亿元,同比增长96.7%,环比增长138.7%,扣非净利润0.62亿元,同比增长156.2%,环比增长158.6% [强]公司为国内烟草用纸龙头,24年整体销量23万吨, 国内市占率约40%;外销市场快速爬坡,25H1收入占比29%,毛利率逐渐追平内销, 目前公司海外市场市占率约20%,菲莫深度绑定,英美、日烟、韩烟等有望逐渐放量
470. #SpaceX
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
471. 斯菱智驱:5k订单只是起步,后续订单陆续下单。现有产能完全不够,国内+泰国基地同步扩产,泰国基地10月陆续爬坡投入生产,国内首家海外基地投入产品生产。产品供不应
- 主题笔记:打开完整笔记
斯菱智驱:5k订单只是起步,后续订单陆续下单。现有产能完全不够,国内+泰国基地同步扩产,泰国基地10月陆续爬坡投入生产,国内首家海外基地投入产品生产。产品供不应求,份额不是重点,极致的交付能力在客户那边是重中之重,公司卡位核心,前高仍有可观空间,底部坚定推荐!
472. 【广发环保】 聚光科技 [礼物] 看点: 1)近日公司 正式成立半导体事业部 ,覆盖材料质量、制程环境与厂务安全等关键场景。谱育科技三重四极杆ICP-MS/MS
- 主题笔记:打开完整笔记
【广发环保】 聚光科技 [礼物] 看点: 1)近日公司 正式成立半导体事业部 ,覆盖材料质量、制程环境与厂务安全等关键场景。谱育科技三重四极杆ICP-MS/MS在 国内某头部芯片制造企业完成涵盖20余种高纯湿化学品的检测验证 ,核心痕量元素测试结果 与进口参考设备保持良好一致性 。公司有望加快从单点产品向多场景解决方案拓展,把握 半导体高端检测仪器国产替代机遇 。
473. 🧲【国海电子】鼎龙股份,成长典范;拓展光学,放心击球!0917 不止半导体/新增光通信: ———————————— 公司光博会展示低折射率光纤涂层、光模块导热凝
- 主题笔记:打开完整笔记
🧲【国海电子】鼎龙股份,成长典范;拓展光学,放心击球!0917 不止半导体/新增光通信: ————————————
474. #沙特阿拉伯 #军工
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
475. 联想AI峰会交流Highlight ISG 1) 服务器订单:540亿意向订单均为1年内商机,供应链到位即可落地;海外生产基地/服务网络按需加密,北美/欧洲/澳
- 主题笔记:打开完整笔记
联想AI峰会交流Highlight ISG 1) 服务器订单:540亿意向订单均为1年内商机,供应链到位即可落地;海外生产基地/服务网络按需加密,北美/欧洲/澳新/东南亚业务均在加速,新云客户扩张显著,单客户从数亿美金扩至数十亿美元。
476. 📑 ℹ️背景:来自 Altimeter 公司布拉德・格斯特纳 2026 年 All‑In 峰会的观点:OpenAI 与 Anthropic 需要在 2027 年
- 主题笔记:打开完整笔记
📑 ℹ️背景:来自 Altimeter 公司布拉德・格斯特纳 2026 年 All‑In 峰会的观点:OpenAI 与 Anthropic 需要在 2027 年实现 3000 亿美元的收入(约为 2026 年收入的 3 倍),才能够维持当前 AI 资本扩张周期。 📝这份草稿进行粗略测算:该收入目标对应分配给两家 AI 实验室 12 吉瓦的专用算力。
477. 中材科技最大的【变化】就是定增锁完价格了,公司诉求和大家诉求一致了。 且大家最关心的他们2代和cte的量比市场想的要大,分别略低于国际复材的2代和宏和的cte。
- 主题笔记:打开完整笔记
中材科技最大的【变化】就是定增锁完价格了,公司诉求和大家诉求一致了。 且大家最关心的他们2代和cte的量比市场想的要大,分别略低于国际复材的2代和宏和的cte。
478. 【东吴电新】碳酸锂周度更新(9.11-9.17):本周进一步去库,锂价下跌 #价格:本周碳酸锂现货、精矿价格下跌。SMM电池级碳酸锂13.3万元/吨,周环比-8
- 主题笔记:打开完整笔记
【东吴电新】碳酸锂周度更新(9.11-9.17):本周进一步去库,锂价下跌 #价格:本周碳酸锂现货、精矿价格下跌。SMM电池级碳酸锂13.3万元/吨,周环比-8.0%;锂辉石精矿(CIF中国)1880美元/吨,周环比-11.1%。期货主力合约LC2701收盘价13.1万元,周环比-7%。 #库存:本周SMM碳酸锂新口径库存15.8万吨、去库0.6万吨。其中上游库存3.4万吨,环减0.1万吨;正极厂库存4.4万吨,环增0.3万吨;电芯厂及其他库存1.9万吨,环增0.1万吨;贸易商库存6.2万吨,环减0.9万吨。仓单量4.4万手,周环比-11%。
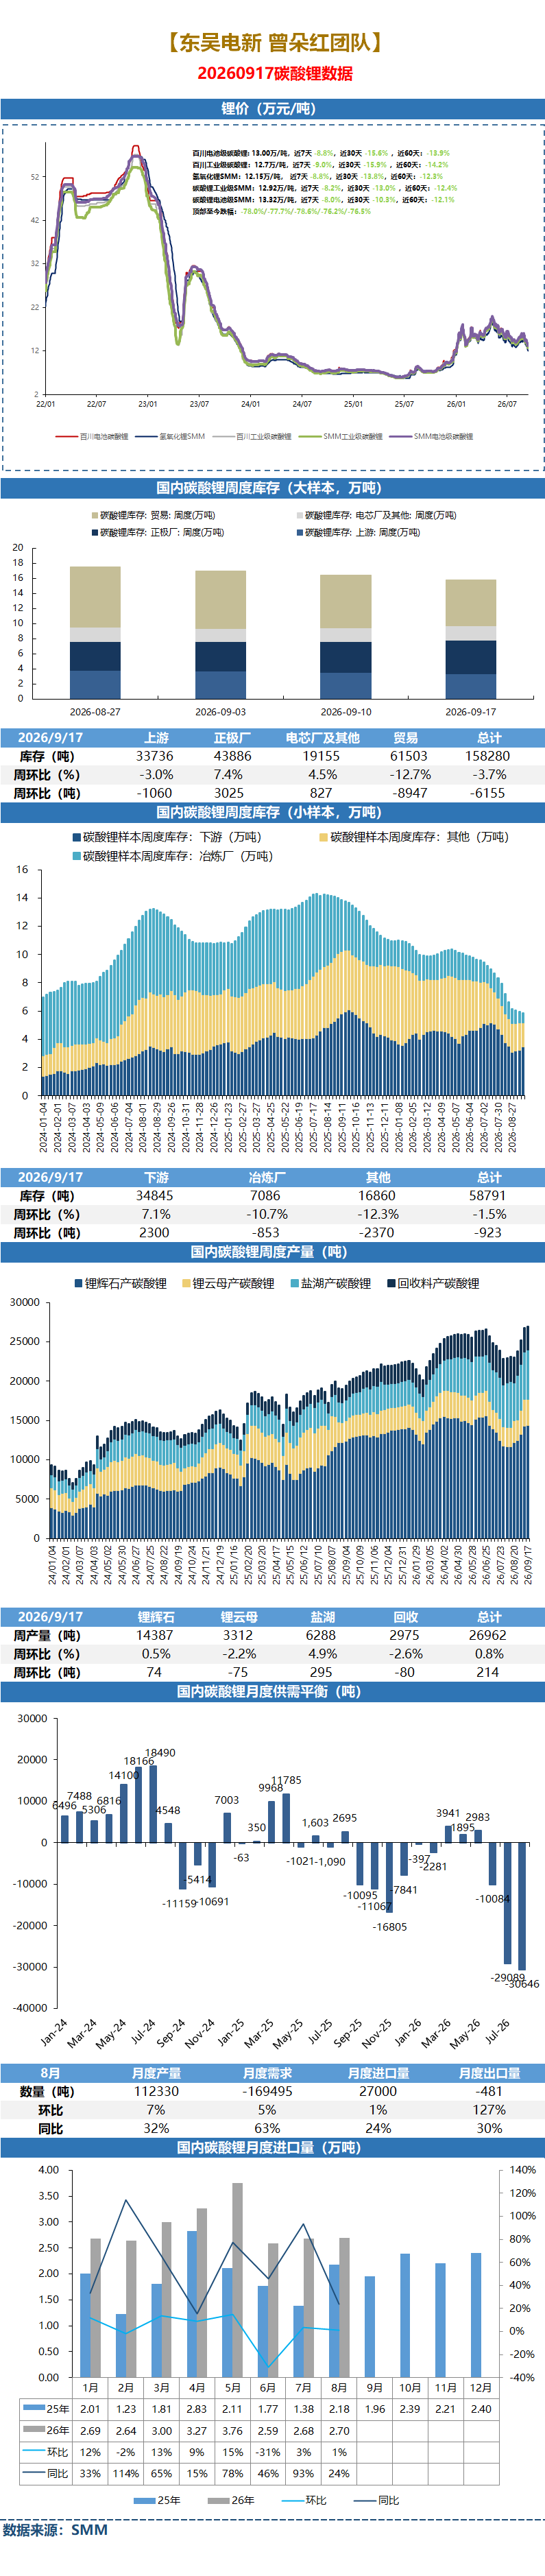
479. 🇨🇳睿创微纳 Q3绩优股 积极增配 🚀红外高景气出海,判断三季度业绩优、强现实: 9月中旬起,三季度业绩关注度抬升,重视 红外高景气+8u出货比例显著抬升,驱动
- 主题笔记:打开完整笔记
🇨🇳睿创微纳 Q3绩优股 积极增配 🚀红外高景气出海,判断三季度业绩优、强现实: 9月中旬起,三季度业绩关注度抬升,重视 红外高景气+8u出货比例显著抬升,驱动业绩(产能+毛利率)进一步明显抬升,判断订单持续处在供不及求的状态。
480. 📊 📌投票主题:在 CPU 之后,哪一类资产将获得下一轮最强的 AI 贝塔行情? 🟠半导体设备 📌占比 26%,共 16 票 🟣存储 📌占比 16%,共 10
- 主题笔记:打开完整笔记
📊 📌投票主题:在 CPU 之后,哪一类资产将获得下一轮最强的 AI 贝塔行情? 🟠半导体设备
481. 【华泰汽车】潍坊AIDC龙头系列15:Generac柴发签大单,缺电持续高景气度0917 结论:公司作为Generac柴发备电重要供应商,将受益于Generac
- 主题笔记:打开完整笔记
【华泰汽车】潍坊AIDC龙头系列15:Generac柴发签大单,缺电持续高景气度0917 结论:公司作为Generac柴发备电重要供应商,将受益于Generac和亚马逊签署的未来2年24亿美金订单,利润影响在2~2.5亿美金。我们认为,该订单确认离网设备未受美国行政令影响,接下来乐观看待气发出货预期。 估值方面,按27年主业1500亿(120亿利润,12~13x PE) + 柴发备电业务600亿(30亿利润,20x PE) + 气发主电业务1500亿(50亿利润,30x PE) + SOFC 300~500亿(1/10 BE估值),给4000亿估值。
482. AI 算力的重心正在彻底反转。 SemiAnalysis 估算,OpenAI 和 Anthropic 的预训练算力占比将从 67% 降至 7%。 同期,后训练与
- 主题笔记:打开完整笔记
AI 算力的重心正在彻底反转。 SemiAnalysis 估算,OpenAI 和 Anthropic 的预训练算力占比将从 67% 降至 7%。 同期,后训练与 RL 从 5% 升至 55%,推理达到 38%。
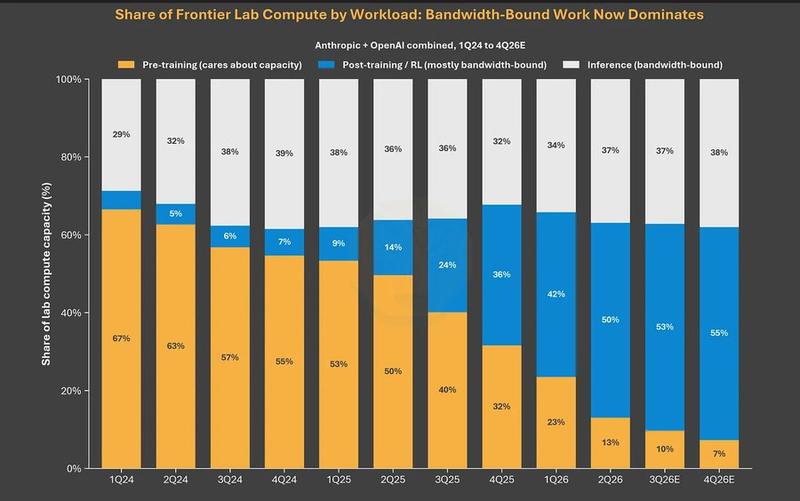
483. 📈 📌标普 500 指数上涨 114 个基点,收盘报 7637 点,收盘委托买入金额 43 亿美元。纳斯达克 100 指数上涨 173 个基点,报 29446
- 主题笔记:打开完整笔记
📈 📌标普 500 指数上涨 114 个基点,收盘报 7637 点,收盘委托买入金额 43 亿美元。纳斯达克 100 指数上涨 173 个基点,报 29446 点。罗素 2000 指数上涨 55 个基点,报 2874 点。道琼斯指数上涨 61 个基点,报 51778 点。全美股票交易所合计成交 176.97 亿股,而今年日均成交量为 187.03 亿股。VIX 恐慌指数下跌 12.82 个基点,报 15.44。WTI 原油下跌 113 个基点,报 101.26 美元。美国 10 年期国债收益率下行 0.088 个基点,报 4.9344%。黄金上涨 18…
484. 3d打印铂力特大跌,他因为前期立案有些特殊情况,今天个例。 板块订单节奏正常。
- 主题笔记:打开完整笔记
3d打印铂力特大跌,他因为前期立案有些特殊情况,今天个例。 板块订单节奏正常。
485. GS CHINA OPEN|高盛中国早报 市场情绪(SENTIMENT) 市场成交额虽有所修复,但行情再度缺乏明确方向;成长、价值板块均出现个股上涨,但尚未形成
- 主题笔记:打开完整笔记
GS CHINA OPEN|高盛中国早报 市场情绪(SENTIMENT) 市场成交额虽有所修复,但行情再度缺乏明确方向;成长、价值板块均出现个股上涨,但尚未形成一致共识。机器人供应链或成为今日强势板块:据国内媒体报道,特斯拉 Optimus 团队已抵达宁波,在量产计划落地前,对人形机器人零部件供应商开展现场审厂。可重点跟踪核心受益标的今日股价表现,以此判断订单落地预期,标的包括三花智控 (601689)、603119、603179、600699。
研报
001. #汇总
002. #研报
-
主题笔记:打开完整笔记
-
广发证券-宏观周度述评系列(2026.08.31-09.06):7月初以来商品价格反弹的驱动是什么-260906.pdf 本地 来源
-
广发证券-纺织服饰行业全球观察之Inditex:FY2026H1,业绩延续稳健增长,持续优化品牌门店-260910.pdf 本地 来源
-
广发证券-纺织服饰行业:爱知,名古屋亚运会即将开幕,看好国产运动鞋服龙头公司业绩及股价表现-260907.pdf 本地 来源
003. #研报
-
主题笔记:打开完整笔记
-
广发证券-交通运输行业2026年中报总结:把握航运结构性机会,关注物流修复与航空配置价值-260908.pdf 本地 来源
-
广发证券-互联网传媒行业AI双周专题(八):GPT-6+Astra发布,模型智能持续提升-260907.pdf 本地 来源
-
广发证券-建筑材料行业:9月电子布和光伏玻璃继续涨价,PTFE有望成为新一代低损耗材料-260906.pdf 本地 来源
004. #研报
-
主题笔记:打开完整笔记
-
广发证券-新能源和电力设备行业周报:十五五配网微网加速发展,风电1-7月招标景气持续上行-260906.pdf 本地 来源
-
广发证券-煤炭行业周报(2026年第34期):动力煤价已达约950元,主焦长协大涨,供应持续偏紧-260906.pdf 本地 来源
005. #研报
-
主题笔记:打开完整笔记
-
国海证券-甘李药业(603087)公司动态研究:经营基本面稳健,创新与全球化构筑长期增长基石-260908.pdf 本地 来源
-
广发证券-周末五分钟全知道(9月第1期):牛市成交最多萎缩到什么程度?反弹是否一定依赖放量?-260913.pdf 本地 来源
006. #研报
-
主题笔记:打开完整笔记
-
国海证券-新材料行业产业周报:宁德时代加码MicroLED,星钥半导体完成超10亿元融资-260906.pdf 本地 来源
-
国海证券-普洛药业(000739)公司动态研究:CDMO延续快速增长,业务结构持续优化-260907.pdf 本地 来源
-
国海证券-汽车行业周报:新一代理想MEGA上市,比亚迪4D毫米波雷达芯片量产,特斯拉Cybercab发布-260907.pdf 本地 来源
007. #研报
-
主题笔记:打开完整笔记
-
国金证券-互联网行业研究:Meta发布个人AI+Agent+Muse,DeepSeek发布V4.1+Flash-260913.pdf 本地 来源
-
国金证券-电子行业研究:台积电营收再创新高,PCB新品放量+盈利修复,MLCC供给紧张-260913.pdf 本地 来源
-
国金证券-非银行金融行业研究:《保险法》修订利好财险分红提升,估值错配下非银具备高性价比-260906.pdf 本地 来源
008. #研报
-
主题笔记:打开完整笔记
009. #研报
-
主题笔记:打开完整笔记
010. #研报
-
主题笔记:打开完整笔记
-
国盛证券-房地产开发行业周报2026W36:本周新房成交同比-20%,二手同比维持正增-260913.pdf 本地 来源
-
国盛证券-纺织服饰行业周专题:Zara母公司Inditex发布FY2026H1半年报,经营表现优异-260913.pdf 本地 来源
-
国盛证券-非银金融行业周报:行业周报“十五五”金融政策释放积极信号,中长期资金入市方向明确-260913.pdf 本地 来源
011. #研报
-
主题笔记:打开完整笔记
012. #研报
-
主题笔记:打开完整笔记
-
国泰海通证券-大类资产配置月度方案(202609):流动性冲击或有限,权益商品优于债券-260908.pdf 本地 来源
-
国泰海通证券-柏诚股份(601133)公司深度报告:订单迎来拐点,二次配业务驱动盈利上行-260908.pdf 本地 来源
-
国盛证券-长源东谷(603950)传统动力基本盘稳固,燃气轮机、柴发等AI业务放量在即-260908.pdf 本地 来源
013. #研报
-
主题笔记:打开完整笔记
-
国泰海通证券-化妆品行业:高端改善、个护亮眼,看好估值修复弹性——美护板块2026半年报总结-260907.pdf 本地 来源
-
国泰海通证券-海外信息科技行业先进封装系列报告二:TCB确定性放量,混合键合平台化打开第二成长曲线-260909.pdf 本地 来源
-
国泰海通证券-海外科技行业2026年第34期:大模型加速迭代,竞争转向Agent效率与垂直场景-260907.pdf 本地 来源
014. #研报
-
主题笔记:打开完整笔记
-
国泰海通证券-游戏行业2026年半年报总结:头部游戏公司中报业绩表现出色,下半年新品有望陆续上线-260910.pdf 本地 来源
-
国投证券-北交所行业周报:首批8只北交所三个月持有期主题基金获批,北交所流动性进一步改善-260913.pdf 本地 来源
-
国泰海通证券-投资银行业与经纪业行业券商国际业务系列专题之二:券商国际业务的星辰大海有多辽阔-260910.pdf 本地 来源
-
国泰海通证券-投资银行业与经纪业行业券商科创投资业务专题:短期演绎强周期,综合优势赋能成长-260908.pdf 本地 来源
015. #研报
-
主题笔记:打开完整笔记
016. #研报
-
主题笔记:打开完整笔记
-
国信证券-传媒行业AI系列专题研究:GPT-6+Astra,Computer+Use突破,AI从Copilot迈向端到端Agent-260907.pdf 本地 来源
-
国信证券-伯特利(603596)赋能自主品牌出海双赢成长,线控底盘+机器人业务加速推进-260909.pdf 本地 来源
-
国信证券-电力设备新能源行业2026年9月投资策略:锂电企业Q2出货量快速提升,储能需求稳步增长-260909.pdf 本地 来源
-
国信证券-电力设备新能源行业点评:欧盟公共采购法影响分析,产能本土化已启动,海风影响有限-260910.pdf 本地 来源
017. #研报
-
主题笔记:打开完整笔记
-
国信证券-教育行业中报总结暨四季度投资策略:K12教培领衔修复,职教与AI教育乘势而上-260910.pdf 本地 来源
-
国信证券-光力科技(300480)2026年中报点评:半导体划片机国内龙头,经营拐点向上-260906.pdf 本地 来源
-
国信证券-公用环保行业202608第5期:中国牵头全球首个算电协同领域国际标准立项,2026年9月江苏月度交易电价同比+7.8pct至344.51元/兆瓦时-260907.pdf 本地 来源
-
国信证券-公用环保行业2026年9月投资策略:四大高能耗行业2026年度碳配额方案正式落地,环保行业2026中报综述-260907.pdf 本地 来源
-
国信证券-氟化工行业:2026年8月月度观察,制冷剂价格稳中向上,氟化工企业利润持续增长-260909.pdf 本地 来源
018. #研报
-
主题笔记:打开完整笔记
-
国信证券-人工智能行业专题(21):SaaS板块指引转向乐观,FDE加速企业AI渗透率提升-260908.pdf 本地 来源
-
国信证券-农化行业:2026年8月月度观察,钾肥进口持续增加,磷酸铁盈利修复,草铵膦价格上涨-260911.pdf 本地 来源
-
国信证券-农林牧渔行业农产品研究跟踪系列报告(219):弱猪价有望推动能繁母猪加速去化,超强厄尔尼诺或催化新一轮农产品上涨周期-260908.pdf 本地 来源
-
国信证券-农林牧渔行业农产品研究跟踪系列报告(219):生猪产能去化有望加速,关注超强厄尔尼诺催化-260907.pdf 本地 来源
-
国信证券-科顺股份(300737)2026中报点评:增速承压但结构优化,经营质量持续提升-260907.pdf 本地 来源
-
国信证券-骑士乳业(920786)2026中报点评:乳业经营稳健,糖业扭亏为盈,H1扣非归母净利润同比增长约70%-260907.pdf 本地 来源
019. #研报
-
主题笔记:打开完整笔记
-
国信证券-三花智控(002050)2026年上半年收入小幅提升,拓展机器人、服务器液冷等新领域-260907.pdf 本地 来源
-
国信证券-投资策略·固定收益2026年第九期:债海观潮,大势研判,经济动能放缓,看好超长债-260909.pdf 本地 来源
-
国信证券-瑞鹄模具(002997)上半年营收同比增长12%,装备业务规模、盈利持续向上-260909.pdf 本地 来源
-
国信证券-石化化工行业2026年9月投资策略:石化化工经营显著改善,全球成品油供应紧张加剧-260910.pdf 本地 来源
-
国信证券-矽电股份(301629)2026年中报点评:国产探针台龙头,受益半导体需求爆发-260908.pdf 本地 来源
298. #数据库 #建筑建材 #电池 ...
-
主题笔记:打开完整笔记
368. #宏观 #电源 #重卡 #锂电...
-
主题笔记:打开完整笔记
-
【摩根士丹利】美联储鹰派加息推高美元,亚洲资本开支周期仍具备韧性,日央行加息预期与日元、新兴市场权益走势解读 260917_导读.docx 本地 来源
-
【高盛】脉动中国:电源设备订单饱满、重卡出口高增,锂电板块分歧集中国内储能,四季度重点验证这些信号 260917_导读.docx 本地 来源
-
【摩根士丹利】美联储鹰派加息推高美元,亚洲资本开支周期仍具备韧性,日央行加息预期与日元、新兴市场权益走势解读 260917_原文.docx 本地 来源
-
【高盛】脉动中国:电源设备订单饱满、重卡出口高增,锂电板块分歧集中国内储能,四季度重点验证这些信号 260917_原文.docx 本地 来源
369. #汽车 #信用 #策略 #ET...
-
主题笔记:打开完整笔记
370. #外资研报
-
主题笔记:打开完整笔记
-
【个股-000338】【英】GS-潍柴动力:Generac与亚马逊发电机供应协议增强长期可见性-重申买入-20260917.pdf 本地 来源
-
【个股-000660】【英】CITI-SK海力士:与英特尔在美国内存生产的潜在合作-20260917.pdf 本地 来源
-
【个股-009150】【英】JPM-三星电机:进入MLCC涨价周期;维持增持-目标价240万韩元-20260917.pdf 本地 来源
-
【个股-9660】【英】GS-地平线机器人:智能驾驶驱动产品升级-IP软件促渗透提升;买入-20260913.pdf 本地 来源
371. #外资研报
-
主题笔记:打开完整笔记
-
【个股-AMD】【英】GS-AMD:Communacopia+Technology 2026大会要点-20260912.pdf 本地 主题页
-
【个股-300661】【英】GS-圣邦股份:光模块模拟IC扩张-产品升级驱动ASP-20260912.pdf 本地 来源
-
【个股-603986】【英】GS-兆易创新:中国AI巡演:特种DRAM环比增长与产品升级;SLC NAND出货加速...-20260911.pdf 本地 来源
-
【个股-AAPL】【英】JPM-iPhone 18 Pro交货期同比缩短-消费者或在等折叠屏-20260913.pdf 本地 来源
-
【个股-AAPL】【英】JPM-苹果产品供应追踪:交付周期周中显著延长-缓和同比需求担忧-20260917.pdf 本地 主题页
372. #外资研报
-
主题笔记:打开完整笔记
-
【个股-BE】【英】UBS-Bloom Energy:数据中心DC供电专题报告要点-20260917.pdf 本地 主题页
-
- As highlighted in a BE report, power demand per AI rack is expected to surge from Price (16 Sep 2026) US$270.02
-
- conversion capacity, with key electrical equipment facing severe supply chain Avg. daily volume ('000) 3,087
- BE believes the adoption of native 800V DC fuel cell architectures has the potential Shneur Z. Gershuni, CFA
- Source: Company accounts, LSEG Eikon, UBS estimates. Metrics marked as (UBS) have had analyst adjustments applied. Valuations: based on an average share price that year, (E): based on a share
- Source: Company accounts, UBS estimates. (UBS) metrics use reported figures which have been adjusted by UBS analysts.1 Cash EPS (UBS, diluted) is calculated using UBS net income adding back depreciation
- UBS Global Research publishes a quantitative assessment of its analysts' responses to certain questions about the likelihood of an occurrence
- of a number of short term factors in a product known as the 'Quantitative Research Review'. The views for this month can be found below.
- the 12-month timeframe reflected in any equity rating set out in this note. For previous responses please make reference to (i) previous UBS
- 【个股-MSFT】【英】GS-微软:Communacopia+科技2026大会要点-20260910.pdf 本地 主题页
-
- Bottom Line: 1) In a world of ongoing supply shortages, Microsoft’s comments on selina.zhang@gs.com
-
- Goldman Sachs does and seeks to do business with companies covered in its research reports. As a result, investors
- should be aware that the firm may have a conflict of interest that could affect the objectivity of this report.
- Investors should consider this report as only a single factor in making their investment decision. For Reg AC
- www.gs.com/research/hedge.html. Analysts employed by non-US affiliates are not registered/qualified as research
- Importantly, Microsoft was clear that the objective is not simply to replace 3P silicon
- with internally developed alternatives. Instead, 1P chips represent an additional tool
- Source: Company data, Goldman Sachs Research estimates, FactSet. Price as of 9 Sep 2026 close.
- 【个股-LLY】【英】JPM-肥胖症处方数据追踪-20260911.pdf 本地 主题页
-
- (lack of step-edits, PAs, $50 co-pay), although this will likely take a couple (1-212) 622-0790
-
- – here, data for the week ending 9/4/26 show TRx of ~221k (vs ~207k Ekaterina V Knyazkova, CFA
- {[{HYhlmmYyuH3WxG6QXWa2bljQ7EYJ87Oa0P3UPjw8EuwLmXCjfokrhwiRrt-8AyWdeUWR2IXGdOHSydqzuoTt04E}]}
- Injectable Wegovy Novo 327,867 324,738 332,459 338,663 202,068 198,364 204,316 208,432 20% 25%
- Injectable Wegovy Novo 274,863 273,657 306,556 324,703 163,251 171,333 189,968 201,772 18% 26%
- {[{HYhlmmYyuH3WxG6QXWa2bljQ7EYJ87Oa0P3UPjw8EuwLmXCjfokrhwiRrt-8AyWdeUWR2IXGdOHSydqzuoTt04E}]}
- {[{HYhlmmYyuH3WxG6QXWa2bljQ7EYJ87Oa0P3UPjw8EuwLmXCjfokrhwiRrt-8AyWdeUWR2IXGdOHSydqzuoTt04E}]}
- {[{HYhlmmYyuH3WxG6QXWa2bljQ7EYJ87Oa0P3UPjw8EuwLmXCjfokrhwiRrt-8AyWdeUWR2IXGdOHSydqzuoTt04E}]}
- 【个股-META】【中英】GS-Meta推出Muse AI:从-对话到行动-范式转变及行业启示-20260914.pdf 本地 主题页
-
- With the introduction of several action-based consumer agents in +1(917)343-8683 | eric.sheridan@gs.com
-
- dedicated iOS and Android applications, the web (muse.ai), and EBIT ($ mn) 83,276.0 86,938.3 89,950.2 118,608.1
- Ratios & Valuation __________________________________________ Other current assets 53,080.0 12,134.3 9,051.3 10,759.9
- Interest cover (X) 71.5 27.6 26.9 35.4 Other current liabilities 30,729.0 43,810.5 53,508.4 63,845.3
- Growth & Margins (%) ______________________________________ Other long-term liabilities 25,258.0 31,640.9 40,918.2 49,657.5
- Price Performance __________________________________________ Cash Flow ($ mn) ___________________________________________
- Income Statement ($ mn) ___________________________________ Total cash flow (8,016.0) 36,510.2 (47,832.0) (15,400.6)
- Cost of goods sold (36,174.0) (57,638.1) (94,381.9) (116,978.1) Source: Company data, Goldman Sachs Research estimates.
- 【个股-META】【英】CITI-Meta产品路线图加速-多重催化剂可期-20260916.pdf 本地 主题页
-
- capacity expands significantly in ’27, we believe META’s product roadmap is Expected share price
-
- exceeding IG and FB App downloads over the last several days, we believe Expected dividend yield 0.3%
- demand is accelerating organically, though we note Meta’s 3.6B DAP Expected total return 19.7%
- Source: Company Reports and dataCentral, Citi Research. FC Cons: First Call Consensus. VA Cons: Visible Alpha Consensus.
- See Appendix A-1 for Analyst Certification, Important Disclosures and Research Analyst Affiliations.
- Figure 1. Muse's 5 Tabs Unlock Personalized & Agentic Assistance for Short-Term Tasks & Long-Term Goals
- Figure 3. Muse at 900K+ App Downloads in One Week.. Figure 4. ...Surpassing Meta's Individual US FoA Downloads
- © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission. © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission.
- 【个股-META】【英】CITI-新增90日上行催化剂观察-20260916.pdf 本地 主题页
-
- across Muse, its next-generation models, and its Meta glasses strategy. Market Cap US$1,707,441M
-
- Source: Company Reports and dataCentral, Citi Research. FC Cons: First Call Consensus. VA Cons: Visible Alpha Consensus.
- See Appendix A-1 for Analyst Certification, Important Disclosures and Research Analyst Affiliations
- We rate Meta Platforms Buy. We view that Reels can effectively compete with other short-form video platforms and that
- Our target price of $800 is based on ~22x our 2027E GAAP EPS of $36.92 and implies ~11x our 2027E EV/EBITDA. We justify
- our valuation methodology based on Meta’s user scale, growing engagement, product super cycle and AI opportunity, ads
- Risks to our target price include: 1) Impacts from changes to ATT and IDFA could prove more difficult to overcome and
- contributions from its investments in non-advertising businesses (metaverse). 5) Adverse economic and/or consumer
- 【个股-MSFT】【英】MS-微软:股息提升8%-增强总回报吸引力-20260916.pdf 本地 主题页
-
- announced a 7.7% increase in its quarterly dividend to $0.98/share from $0.91, Fiscal Year Ending 06/26 06/27e 06/28e 06/29e
-
- 25x Base Case FY28e EPS of $24.06. 25x PE is a slight premium to large cap software peers, ▪Greater than expected capacity-driven
- Base, and Bear case scenarios playing out were estimated with implied volatility data from the options market as of 15
- Sep 2026. All figures are approximate risk-neutral probabilities of the stock reaching beyond the scenario price in either
- Azure, O365 & Robust Contribution from AI Azure, M365 & Ramping Contribution from Macro, Scale & Limited AI Adoption Drives
- business lines drive low-20s revenue CAGR business lines drive high-teens rev CAGR limited. This drives mid-teens rev CAGR.
- in the coming years. Operating margins ahead. Operating margins expand beyond Operating margins only expand to ~45.0%
- is $27.64. ~29x PE represents a premium to 25x PE is a premium to large cap software FY28 EPS is $21.84. ~12x PE is a discount to
- 【个股-MU】【英】GS-美光科技4Q预览:供应紧张持续-资本回报成焦点-20260912.pdf 本地 主题页
-
- strong quarter with upside to the Street and company guidance. We believe investor +1(212)357-6392 |
-
- heading into the print given ongoing DRAM price momentum, albeit more measured +1(212)902-5297 | luya.you@gs.com
- Financials ($ mn, except EPS) New Y/Y % Street GS / Street New Y/Y % Street GS / Street New Y/Y % Street GS / Street New Y/Y % Street GS / Street
- Total Revenue 51,905 458% 50,523 3% 57,700 617% 56,747 2% 174,921 313% 172,586 1% 262,305 50% 256,083 2%
- Gross Margin 87.3% +4839 bps 87.0% +34 bps 88.1% +5015 bps 87.5% +59 bps 85.3% +8531 bps 85.0% +32 bps 88.3% +299 bps 89.5% -121 bps
- Operating Margin 83.9% +5836 bps 83.6% +31 bps 84.9% +6106 bps 84.3% +58 bps 81.4% +4725 bps 81.2% +14 bps 85.3% +397 bps 86.4% -103 bps
- Non-GAAP EPS $32.54 1607% $31.40 4% $37.06 2276% $35.25 5% $106.93 849% $103.97 3% $170.70 60% $163.63 4%
- Segments New Y/Y % Street GS / Street New Y/Y % Street GS / Street New Y/Y % Street GS / Street New Y/Y % Street GS / Street
- 【个股-NVDA】【英】SemiAnalysis-英伟达-后盾宇宙-——正面我赢-反面谁输-20260912.pdf 本地 主题页
-
- Senior Credit Markets Specialist - New York: 5-7 years in credit sales, sales trading, or trading,
-
- Credit Analyst - New York: 5-7 years in credit analysis, ideally covering high-yield, distressed,
- asset side, Nvidia’s cash balance has increased from $12B to $22B in the past few quarters,
- numbers, yet the scale of overall AI investment is larger – we estimate ~$11T of cumulative
- This line item made its debut in the 2Q F1/27 earnings report released on August 26th, 2026
- funds to mobilize over $500B of third-party capital to support the buildout of AI Clusters.
- as it not only reduces the residual value guarantee to only up to 25%, but it also is silent on
- While Nvidia has said the program targets over $500B of capital, we think it will likely swell
373. #外资研报
-
主题笔记:打开完整笔记
-
【个股-TEM】【英】MS-Tempus AI:MS医疗年会炉边对话纪要-20260915.pdf 本地 主题页
-
- W hat's New from MS GHC Kallum.Titchmarsh@morganstanley.com + 1 212 761-2351
-
- Moat around the Data business described as durable by management. Mkt cap, curr (mm) $11,225
- MRK / MRNA V940 vaccine: We asked management for a bit more clarity around
- developed by MRK / MRNA that read out Phase 3 data in melanoma recently.
- Biopharma / Data: TEM sees the Data business growing sustainably around +30% y/
- launched competing offerings. For analyst certification and other important disclosures,
- connection with its definitive agreement to acquire Personalis, Inc. (“Personalis”), as
- announced on July 20, 2026. The proposed transaction is subject to approval by
- 1pm BST - 8am EST Today- GCEM Macro Symp....pdf 本地 主题页
-
- 2026/9/14 19:45 * 1pm BST / 8am EST Today: GCEM Macro Symposium -> Mester, Hatzius, Varadhan, Senior Trader Panel..
-
- Starting at 8am EDT / 1pm BST -> Day one of the GS Global Currencies & EM Virtual Macro
- Registration Link:https://goldmansachs.brandlive.com/GCEM-Symposium-September-2026
- GS Currencies & Emerging Markets invite you to our Bi-AnnualVirtual Macro Conference taking place
- on 14th, 15th + 16th September: Two sessions per day, commencing at 8am EST / 1pm BST, each one will
- https://marquee.gs.com/s/content/markets/291e5c78-ce50-463c-b4a8-0c53ce426861 1/4
- 2026/9/14 19:45 * 1pm BST / 8am EST Today: GCEM Macro Symposium -> Mester, Hatzius, Varadhan, Senior Trader Panel..
- Registration Link:https://goldmansachs.brandlive.com/GCEM-Symposium-September-2026
- 【个股-ON】【英】GS-安森美半导体-ON-:投资者日亮点——2030财务目标、功率产品增长与汽车业务展...-20260917.pdf 本地 主题页
-
- stock reaction (down 9%) as overdone in light of elevated expectations heading into jim.schneider@gs.com
-
- of the Street (VA)) as very solid, although they may have fallen slightly short of the +1(212)357-6392 |
- semis tied to both AI datacenters and physical AI. In addition, we are encouraged by +1(212)357-1366 |
- the company’s plans to return 100% of FCF to shareholders while maintaining low Goldman Sachs & Co. LLC
- revenue CAGR of 12%–14%, reaching ~$11 bn by 2030. Its targets contemplate Goldman Sachs & Co. LLC
- Goldman Sachs does and seeks to do business with companies covered in its research reports. As a result, investors
- should be aware that the firm may have a conflict of interest that could affect the objectivity of this report.
- www.gs.com/research/hedge.html. Analysts employed by non-US affiliates are not registered/qualified as research
- 【个股-ORCL】【英】CITI-Oracle落地AI算力-为投资者日铺平道路-20260911.pdf 本地 主题页
-
- accelerate. Multicloud DB cloud grew 353% y/y and multicloud customers grew 180% y/y with multicloud DB regions reaching
-
- y/y which is generally in-line with consensus expectations and Q2 cloud revenue is expected to grow between 67% y/y cc at
- the midpoint which was 3 pts above street expectations . 2Q EPS is expected to be $1.87 at the mid-point which missed
- consensus $1.89. FY27 total revenue is expected to be at least $90B or +34% y/y growth (prior language was at $90B) with
- Estimate Changes — We are largely keeping our top and bottom-line estimates unchanged following the reiteration of FY27
- guide of at least $90B and F2Q guide in-line with expectations. We raise our FY29-FY30 Infrastructure estimates by ~$5B
- modeling a 4-YR CAGR for Cloud revenue and EPS growth of 57% and 30%, respectively. Our target price remains unchanged
- Our 1-year target price of $330 is based on ~18x PE multiple to our FY30E Non-GAAP EPS of $22 discounted back. We see the
- 【个股-ORCL】【英】GS-甲骨文1QFY:积压订单转化初现-FY28资本开支强度仍受关注-20260914.pdf 本地 主题页
-
- overhang by completing the $20bn ATM and highlighted that most GS Forecast __________________________________
-
- financing, and BYOC structures. In our view, the larger debate Revenue ($ mn) Old 67,358.0 89,013.5 125,852.8 165,807.7
- remains FY28 and beyond as investors look to gain visibility into the EBIT ($ mn) 28,925.0 35,485.0 46,498.0 69,686.3
- Ratios & Valuation __________________________________________ Other current assets 4,893.0 5,649.1 7,620.6 9,637.4
- Growth & Margins (%) ______________________________________ Other long-term liabilities 27,949.0 37,592.7 38,426.6 22,352.1
- Price Performance __________________________________________ Cash Flow ($ mn) ___________________________________________
- Income Statement ($ mn) ___________________________________ Total cash flow 20,503.0 (5,205.3) 8,821.0 2,979.3
- Cost of goods sold (22,162.0) (38,818.4) (67,609.6) (89,119.4) Source: Company data, Goldman Sachs Research estimates.
- 【个股-SPCX】【英】MS-普罗米修斯耸肩:太空与机器人AI新前沿-20260911.pdf 本地 主题页
-
- Robotics and Space are more than just another new technology. They are Devin.Roser@morganstanley.com + 1 212 296-4539
-
- take important steps today to position their portfolios for the next frontier. Industry View Attractive
- We offer 10 principles for investor consideration from a US perspective on the Shr price, close (Sep 10, 2026) $148.18
-
- Everything that can be automated likely will be automated. Machines that are EPS ($)** (1.69) 0.54 2.45 6.36
- automatons. The machines doing useful work of any economic significance should EPS ($)§ - 0.03 1.72 4.79
- cars made in US plants and Chinese gears, motors, magnets, sensors and batteries in 2026e 2026e 2027e 2027e
-
- China is the leading player in physical AI. The US may have the led in frontier AI Q3 (0.36) - 0.21 - 0.62
-
- Reassessment of skilled trades/vocational education and training is needed. refer to the Disclosure Section, located at the end of this
- 【个股-SPCX】【英】MS-末日对冲:SpaceX是防御性AI股吗-20260915.pdf 本地 主题页
-
- have rattled the AI trade. We offer 5 reasons why SpaceX may Space Technology | United States of America
-
- improvement in intelligence-per-watt-per-dollar-per-second. 52-Week Range $225.64-104.83
- Author's note. SpaceX is a manufacturing and infrastructure company engaged in EPS ($)** (1.69) 0.55 2.54 6.01
- the conversion of energy into intelligence at scale through its vertically integrated Prior EPS ($)** - - - -
- space launch, sat comms, and computing stack. In other words, SpaceX is an AI EPS ($)§ - 0.03 1.72 4.67
- is driven by the Enterprise AI business. You can't have it both ways. However, for ** = Based on consensus methodology
-
- Diversification. SpaceX is not a pure-play AI name. Starship milestones, Q2 (0.34) - (0.09)a - 0.63
- worth $118/share on our SOTP). At the current share price, the stock gives For analyst certification and other important disclosures,
- 【个股-TSLA】【英】GS-特斯拉3Q26交付量更新及需求数据-20260916.pdf 本地 主题页
-
-
- USA - Through August, QTD deliveries are tracking down in the GS Factor Profile ______________________________
-
-
- Ratios & Valuation __________________________________________ Other current assets 34,438.0 14,874.0 14,874.0 14,874.0
- Growth & Margins (%) ______________________________________ Other long-term liabilities 16,491.0 17,656.0 17,656.0 17,656.0
- Income Statement ($ mn) ___________________________________ Total cash flow 889.0 10,733.1 (7,544.6) 675.8
- Cost of goods sold (77,733.0) (87,508.2) (102,232.6) (115,045.6) Source: Company data, Goldman Sachs Research estimates.
- 31-90-1202 80-11-1202 30-10-2202 82-20-2202 52-40-2202 02-60-2202 51-80-2202 01-01-2202 50-21-2202 03-10-3202 72-30-3202 22-50-3202 71-70-3202 11-90-3202 60-11-3202 10-10-4202 62-20-4202 22-40-4202 71-60-4202 21-80-4202 70-01-4202 20-21-4202 72-10-5202 42-30-5202 91-50-5202 41-70-5202 80-90-5202 30-11-5202 92-21-5202 32-20-6202 02-40-6202 51-60-6202 01-80-6202
- 31-90-1202 80-11-1202 30-10-2202 82-20-2202 52-40-2202 02-60-2202 51-80-2202 01-01-2202 50-21-2202 03-10-3202 72-30-3202 22-50-3202 71-70-3202 11-90-3202 60-11-3202 10-10-4202 62-20-4202 22-40-4202 71-60-4202 21-80-4202 70-01-4202 20-21-4202 72-10-5202 42-30-5202 91-50-5202 41-70-5202 80-90-5202 30-11-5202 92-21-5202 32-20-6202 02-40-6202 51-60-6202 01-80-6202
- 50-90-0202 50-21-0202 50-30-1202 50-60-1202 50-90-1202 50-21-1202 50-30-2202 50-60-2202 50-90-2202 50-21-2202 50-30-3202 50-60-3202 50-90-3202 50-21-3202 50-30-4202 50-60-4202 50-90-4202 50-21-4202 50-30-5202 50-60-5202 50-90-5202 50-21-5202 50-30-6202 50-60-6202 50-90-6202
- 【个股-TSLA】【英】MS-特斯拉Semi入局-重塑自动驾驶货运-20260911.pdf 本地 主题页
-
- for FSD on consumer vehicles today. If Tesla reaches 82k Semis on road by 2040 For analyst certification and other important disclosures,
-
- Our PT of $400 is comprised of 5 components: (1) $45/share for core Tesla Auto business on ▪Leader in Physical AI. Tesla under Elon
- ~8.5mm units in 2040, 8.4% exit EBIT margin (ex-FSD), 10.9% WACC, and 10x 2040 exit Musk's leadership is poised to be a market
- EBITDA multiple. (2) Network Services at $144/share, 80% attach rate at $240/month ARPU leader across autonomous mobility,
-
- (4) Energy at $35/share, and (5) Humanoids at $56/share (50% probability discount). ▪Network Services the Crown Jewel. We
- $$$111333000...000000(((---666444...222444%%%))) PPPrrrooobbb (((<<<111333000...000000)))~~~333...555%%% Secular Growth: Positive
- Sep 2026. All figures are approximate risk-neutral probabilities of the stock reaching beyond the scenario price in either
- deliver ~12.5mm units by 2040 with ~13.5% components: (1) $45/share for core Tesla automotive which assumes ~6.0mn units by
374. #外资研报
-
主题笔记:打开完整笔记
-
Barclays-全球再保险:蒙特卡洛会议要点——软化之势未见放缓.pdf 本地 主题页
-
- A poll of investors and market participants during annual Barclays Monte Carlo reinsurance trip. 2023 n=17, 2024 n=16, 2025
-
- 1 0 2 1 0 2 1 0 2 1 0 2 1 0 2 1 0 2 1 0 2 1 0 2 1 0 2 2 0 2 2 0 2 2 0 2 2 0 2 2 Q 1 2 Q 2 2 Q 3 2 Q 4 2 Q 1 2 Q 2 2 Q 3 2 Q 4 2 Q 1 2 Q 2 2 Q 3 1 1 0 2 1 0 3 1 0 4 1 0 5 1 0 6 1 0 7 1 0 8 1 0 9 1 0 0 2 0 1 2 0 2 2 0 3 2 0 4 2 Q 4 2 Q 4 2 Q 4 2 Q 5 2 Q 5 2 Q 5 2 Q 5 2 Q 6 2 Q 6 2 Q 6 2 Q
- We, Ivan Bokhmat and Alex Scott, CFA, hereby certify (1) that the views expressed in this research report accurately reflect our personal views about
- any or all of the subject securities or issuers referred to in this research report and (2) no part of our compensation was, is or will be directly or
- publicresearch.barclays.com or alternatively send a written request to: Barclays Research Compliance, 745 Seventh Avenue, 13th Floor, New York, NY
- 2241 restrictions on communications with a subject company, public appearances and trading securities held by a research analyst’s account.
- acquisition of a 30% stake in Allianz Hellas from Allianz, and the signing of a long-term bancassurance agreement between NBG and Allianz Hellas.
- CH: Barclays Bank PLC and/or its group companies makes, or will make, a market in the securities (as defined under paragraph 16.2 (k) of the HK SFC
- Barclays-欧洲必需消费品:上海调研纪要.pdf 本地 主题页
-
- AHPFZFp5pVeWfVbR9RaQsQpPpNpRfQoOxOeRpPxPbRpOtOxNoOpPxNrNoQ
-
- Bernstein-戴尔(DELL.US):管理层网络研讨会要点.pdf 本地 主题页
-
- Overall demand continues to accelerate. Dell received approximately $61 billion of new AI server orders during the quarter,
-
- shipped $16.4 billion, and ended with a $95 billion backlog of orders awaiting fulfillment. Demand also extends well beyond
- than 60% over the past six months. It added approximately 3,300 customers over the past three quarters, roughly the same
- margin Dell IP storage should provide additional support. In Q3, Dell expects ISG operating margin to improve by more than 1
- same mid-single-digit range as Rubin ramps. Rubin shipments in Q3 and Q4 are already included in guidance. Current backlog
- It targets at least 10% annual dividend growth through FY30 and is increasing the dividend by 20% this year, while recent
- $6 billion to $7 billion previously, because the company is approximately 70% larger than one year ago. Core leverage remains
- Capital Expenditure and Capitalized Software De(v2e,6lo5p2m)ent(2,633) (3,960) (3,793) (4,593) (963) (1,239) (879) (879)
- Barclays-为AI供电:数据中心的政治博弈.pdf 本地 主题页
-
- Campus Ohio, U.S. Dept. for add'l 3.75 with capacity online expected to be owned by the U.S. reliability without shifting
-
- Purchase Energy up to 4.6 GW of intended to be built specifically NextEra will fund and reliability, create approximately
- We, William Thompson, Hannah Greenberg, Michael McLean and Anika Agarwal, hereby certify (1) that the views expressed in this research report
- accurately reflect our personal views about any or all of the subject securities or issuers referred to in this research report and (2) no part of our
- publicresearch.barclays.com or alternatively send a written request to: Barclays Research Compliance, 745 Seventh Avenue, 13th Floor, New York, NY
- 2241 restrictions on communications with a subject company, public appearances and trading securities held by a research analyst’s account.
- Overweight - The stock is expected to outperform the unweighted expected total return of the industry coverage universe over a 12-month investment
- Equal Weight - The stock is expected to perform in line with the unweighted expected total return of the industry coverage universe over a 12-month
- Barclays-全球航空航天:数据追踪与预测指南——二季度数据支撑更广泛的商业航空航天投资逻辑,而非从售后市场轮动撤离.pdf 本地 主题页
-
- driven by engine aftermarket up +24.1% YoY (Fig 16). While the Q2 growth rate is unlikely to be milene.kerner@barclays.com
-
- Aftermarket. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 8
- Deliveries. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 17
- Deferrals. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 31
- FIGURE 1. Reflective of headwinds from the Middle East, global FIGURE 2. Domestic traffic has grown +1.0% YTD while international
- FIGURE 3. Middle Eastern RPKs declined ~30% YoY in Q2 26 with the FIGURE 4. Middle East represented a 9.5% share of industry RPKs in
- FIGURE 5. IATA expects total segment passengers to exceed 5bn in FIGURE 6. ...while aircraft departures are expected to see a marginal
- FIGURE 7. Factoring in the impact from the Middle Eastern conflict, IATA now forecasts RPK growth of +2.1% in 2026 (vs prior forecast of +4.9%
- Barclays-量子计算:知识覆盖.pdf 本地 主题页
-
- We, Simon Coles, CFA and Laia Marin i Sola, CFA, hereby certify (1) that the views expressed in this research report accurately reflect our personal views
-
- about any or all of the subject securities or issuers referred to in this research report and (2) no part of our compensation was, is or will be directly or
- publicresearch.barclays.com or alternatively send a written request to: Barclays Research Compliance, 745 Seventh Avenue, 13th Floor, New York, NY
- 2241 restrictions on communications with a subject company, public appearances and trading securities held by a research analyst’s account.
- research report during the preceding 12 months. To view all investment recommendations published by Barclays Equity Research in the preceding 12
- disclosure standards applicable to debt research reports prepared for retail investors under U.S. FINRA Rule 2242, it is an “institutional debt research
- debt research reports” as required by US FINRA Rule 2242, they will not receive any such reports that may be co-authored by non-debt research
- not received any compensation from the subject companies in the past 12 months. If this publication contains recommendations, they are general
- Bernstein-China Semiconductors:China Semis Tour 2H26: Demand Holds Up as Supply Tightens-260908.pdf 本地 主题页
-
- Semicap.......................................................................................................................................................................................................................................3
-
- NAURA (002371.CH)......................................................................................................................................................................................................3
- AMEC (688012.CH).........................................................................................................................................................................................................4
- Piotech (688072.CH)......................................................................................................................................................................................................5
- ACM Research (688082.CH, Not Covered)............................................................................................................................................................6
- Leadmicro Nano (688147.CH, Not Covered).........................................................................................................................................................7
- Beijing E-Town Semiconductor (688729.CH, Not Covered).............................................................................................................................7
- Seichi Tech (688627.CH, Not Covered)...................................................................................................................................................................8
- Bernstein-Qualcomm Inc(QCOM.US)Amazon deal adds confidence to datacenter targets though not upside-260908.pdf 本地 主题页
-
- (April 1, 2024 onwards), Sanford C. Bernstein & Co., LLC (pre April 1, 2024), Bernstein Autonomous LLP, BSG France S.A. (April 1,
-
- C. Bernstein (India) Private Limited (SEBI registration no. INH000006378), Sanford C. Bernstein (Singapore) Private Limited,
- We value QCOM by setting a target multiple of ~15x applied to the average of our FY2027/28 diluted EPS estimate (~$11.14)
- issues monetizing China, "leakage" of IP issues, 5G penetration and ramp slower than we model resulting in lower device or chipset
- The Bernstein brand rates stocks based on forecasts of relative performance for the next 12 months versus the S&P 500 for
- for European insurers, the S&P 500 and S&P Financials for US banks and Payments coverage, S5LIFE for US Insurance, the S&P
- Where this report contains investment recommendations for credit instruments, as defined in article 3(1)(35) of the Market Abuse
- Prior to April 1, 2024, Sanford C. Bernstein & Co., LLC. issued the ratings and price target information in the graph(s) below for
- Bernstein-阿里巴巴:AI 资本开支、回购及资金需求的自下而上建模 Alibaba Bottom‑up modelling of AI capex payback, funding needs.pdf 本地 主题页
-
- consistent with a three year payback on capex, while channel feedback on the new M890 Absolute (%) (23.7) (13.3) (16.1) (14.6)
-
- quotes for server rental prices have continued to point higher in recent months, and our Relative (%) (36.9) (15.3) (29.8) (34.7)
- Alibaba’s share price drop following its $10.2bn equity raise has triggered significant investor grumbling. Beyond the generic
- the fact Alibaba could easily have funded the amount raised from internal resources (e.g. $30.7bn net cash as of June 30).
- 2024 CB raise. Even believers in the company’s AI growth strategy accepted that the recent sequence of events diluted the
- generations of T-head silicon. At a high level, we think management’s claims around 2.5-3 year breakeven periods on capex are
- over $100bn of external cloud revenues by FY3/31 likely requires close to RMB1tn of cumulative capex in the coming years.
- Compared with reasonable estimates for Alibaba’s e-commerce and cloud profits, a c. RMB170bn funding gap exists which is
375. #外资研报
-
主题笔记:打开完整笔记
-
Bernstein-光电子:AI 光学需求持续加速,光子产业动能再度增强 Soitec Photonics momentum strengthens again as AI optics demand continues to accelerate-20260908.pdf 本地 主题页
-
- are expected to be in place with eight of its roughly ten major Photonics-SOI customers, Absolute (%) 518.2 17.0 243.8 334.1
-
- Sep-21 Mar-22 Sep-22 Mar-23 Sep-23 Mar-24 Sep-24 Mar-25 Sep-25 Mar-26 Sep-26 Sep-21 Mar-22 Sep-22 Mar-23 Sep-23 Mar-24 Sep-24 Mar-25 Sep-25 Mar-26 Sep-26
- than 30%" previously, while expectations for the remainder of the portfolio, including RF-SOI, Power-SOI, Automotive and
- expects 2Q27 Photonics-SOI revenue of around three times the prior-year level, 1H27 revenue of around 2.3x the prior-year level,
- silicon-photonics revenue to more than double in 2026 versus 2025, citing its capacity ramp and technology capability, and
- • STMicroelectronics’ 23 July 2Q26 call, coincident with Soitec's 1Q FY27 publication date, was also distinctly positive.
- • Most pertinent for Soitec, key customer Tower Semi's silicon-photonics revenue rose more than 270% year-on-year and 60%
- We increase our FY27 Photonics-SOI revenue estimate to $296m (+11% vs our post-1Q estimate at $266m), at the upper end of
- Bernstein-全球能源存储:电池周报.pdf 本地 主题页
-
- • LG Energy Solution secures US lithium supply for ten years.- electrive.com LG Energy Solution (LGES) has signed a 10-year lithium supply
-
- agreement with Smackover Lithium, securing 80,000 tonnes of battery-grade lithium carbonate from Arkansas beginning in 2029. Under
- the deal, LGES will receive 8,000 tonnes annually, equivalent to more than one-third of the project's planned 22,500-tonne annual capacity.
- where the company plans to build more than 50 GWh of LFP storage battery capacity by end-2026. The lithium will be sourced using direct
- • SK On to Supply 9 GWh of LFP Batteries to NeoVolta Power- thelec.net SK On has signed a five-year agreement to supply 9 GWh of LFP
- battery cells for energy storage systems (ESS) to US-based NeoVolta Power from 2027 to 2031. The batteries will be manufactured at SK
- On's Georgia plant, with the contract estimated to be worth about KRW 1.5 trillion (US$1.1 billion). The companies are also discussing an
- additional 9 GWh collaboration, which could bring total cooperation to 18 GWh. The deal supports SK On's strategy to diversify beyond EV
- Bernstein-澜起科技(Montage Technology):MRDIMM深度解析——AI智能体时代的内存带宽破局者,维持跑赢大盘评级.pdf 本地 主题页
-
- Decoding the tech behind MRDIMM.................................................................................................................................................................................3
-
- Four fundamental paths to boost memory bandwidth........................................................................................................................................3
- MRDIMM doubles host-interface speed by exploiting rank parallelism........................................................................................................6
- MRDIMM optimizes task-level latency by reducing the queuing delay..........................................................................................................9
- Power, thermal density, and physical space are the primary trade-offs....................................................................................................10
- MRDIMM requires modest incremental module BOM......................................................................................................................................10
- Why DDR bandwidth demand structurally rises in the agentic AI era................................................................................................................11
- From computing scaling to context scaling: importance of DDR elevated in the memory tiering.....................................................11
- Bernstein-甲骨文 27 财年第一财季:季度表现稳健、沟通改善,下一催化因素为 FAM Oracle 1Q27 Solid quarter and improving communication. Next catalyst is FAM.pdf 本地 主题页
-
- Oracle is not only executing well but also communicating better, with more details, clarity and 52-Week Range 345.72/114.50
-
- Last night Oracle delivered another strong quarter, guided for Q2, and updated FY guidance. They also showed that they can
- (~5%). They also continued to hone how they communicate in numerous ways that will hopefully increase investor confidence.
- • Business trajectory: Oracle has laid out a very specific trajectory for the business through FY30 and this quarter played
- the previously announced $20B in equity (which likely helped drive the recent weakness in the stock). They have previously
- • Yet again Oracle added to RPO ($30B this quarter of additional AI Cloud contracts) that will not increase the company’s
- Even though these most recent contracts will not impact FY27 and likely FY28 results they not only don’t add to the cash
- renewed / recontacted at 20% higher revenue, AI servers can be used for longer than 6 years, there is far more stickiness to
- Bernstein-美国工业与科技:数据中心项目管线 —— 容量、建设、可信度与项目取消(2026 年 8 月) US Industrials & Tech The Data Center Project Pipeline - Capacity, Construction, Credibility & Cancellations (Aug '26).pdf 本地 主题页
-
- mark.newman@bernsteinsg.com construction (2nd time in the last 3 months this has happened). On a TTM basis, the pipeline
-
- ~32GW power portfolio and operating ability to deliver ‘warm powered shells’ in time. Over the past two years, miners have
- contracted ~9GW of power capacity to hyperscalers, frontier AI labs, neoclouds and AI-chip manufacturers across 20+ deals
- started to construct 203 MW of their own datacenter capacity while neither of their hyperscaler competitors added meaningful
- contracts but the direct is in-line with our thesis. Oracle (Outperform, $325) leases all their datacenter capacity and the capacity
- Credibility Analysis - New Analysis Added This Month...............................................................................................................................................8
- Key Charts................................................................................................................................................................................................................................11
- What’s New This Month......................................................................................................................................................................................................17
- Bernstein-美国数据中心项目管道——产能、建设、可信度与取消情况.pdf 本地 主题页
-
- mark.newman@bernsteinsg.com construction (2nd time in the last 3 months this has happened). On a TTM basis, the pipeline
-
- ~32GW power portfolio and operating ability to deliver ‘warm powered shells’ in time. Over the past two years, miners have
- contracted ~9GW of power capacity to hyperscalers, frontier AI labs, neoclouds and AI-chip manufacturers across 20+ deals
- started to construct 203 MW of their own datacenter capacity while neither of their hyperscaler competitors added meaningful
- contracts but the direct is in-line with our thesis. Oracle (Outperform, $325) leases all their datacenter capacity and the capacity
- Credibility Analysis - New Analysis Added This Month...............................................................................................................................................8
- Key Charts................................................................................................................................................................................................................................11
- What’s New This Month......................................................................................................................................................................................................17
- Bernstein-美国新兴互联网:智能体电商的熊市逻辑回归并催生机遇 US Emerging Internet The Agentic Commerce bear case is back -- and creating opportunities.pdf 本地 主题页
-
- (April 1, 2024 onwards), Sanford C. Bernstein & Co., LLC (pre April 1, 2024), Bernstein Autonomous LLP, BSG France S.A. (April 1,
-
- C. Bernstein (India) Private Limited (SEBI registration no. INH000006378), Sanford C. Bernstein (Singapore) Private Limited,
- Or, you can also write to the Director of Compliance, Bernstein Institutional Services LLC, 245 Park Avenue, New York, NY 10167.
- Or, you can also write to the Director of Compliance, Bernstein Institutional Services LLC, 245 Park Avenue, New York, NY 10167.
- The Bernstein brand rates stocks based on forecasts of relative performance for the next 12 months versus the S&P 500 for
- for European insurers, the S&P 500 and S&P Financials for US banks and Payments coverage, S5LIFE for US Insurance, the S&P
- Where this report contains investment recommendations for credit instruments, as defined in article 3(1)(35) of the Market Abuse
- Prior to April 1, 2024, Sanford C. Bernstein & Co., LLC. issued the ratings and price target information in the graph(s) below for
- Bernstein-苹果公司(AAPL):Surprise and Shine发布会未令人失望,但毛利率呢?.pdf 本地 主题页
-
-
- Product Releases — Foldable and more....................................................................................................................................................................3
-
-
- iPhone 18 Pro and Pro Max - meaningful performance upgrades, with modest price increases at lower storage tiers..............3
- iPhone Duo - a compelling first foldable Form Factor from Apple.................................................................................................................4
- the gateway to consumer edge AI..............................................................................................................................................................................6
- New AirPods and watches deliver solid audio, health, AI, and battery upgrades......................................................................................6
- ........................................................................................................................7
- area vs the iPhone 17 Pro, and enable up to 40% higher sustained performance. The other major upgrade is a new 48 MP main
- Battery life reaches 36 hours of video playback on the Pro and 45 hours on the Pro Max, with both charging to 50% in around
- Bernstein-高通(QCOM):亚马逊合作增强服务器目标信心,但上行空间有限 Qualcomm (QCOM) Amazon deal adds confidence to datacenter targets though not upside.pdf 本地 主题页
-
- (April 1, 2024 onwards), Sanford C. Bernstein & Co., LLC (pre April 1, 2024), Bernstein Autonomous LLP, BSG France S.A. (April 1,
-
- C. Bernstein (India) Private Limited (SEBI registration no. INH000006378), Sanford C. Bernstein (Singapore) Private Limited,
- We value QCOM by setting a target multiple of ~15x applied to the average of our FY2027/28 diluted EPS estimate (~$11.14)
- issues monetizing China, "leakage" of IP issues, 5G penetration and ramp slower than we model resulting in lower device or chipset
- The Bernstein brand rates stocks based on forecasts of relative performance for the next 12 months versus the S&P 500 for
- for European insurers, the S&P 500 and S&P Financials for US banks and Payments coverage, S5LIFE for US Insurance, the S&P
- Where this report contains investment recommendations for credit instruments, as defined in article 3(1)(35) of the Market Abuse
- Prior to April 1, 2024, Sanford C. Bernstein & Co., LLC. issued the ratings and price target information in the graph(s) below for
376. #外资研报
-
主题笔记:打开完整笔记
-
Bernstein-中国半导体巡回路演 2026 年下半年——需求坚挺,供给趋紧.pdf 本地 主题页
-
- Semicap.......................................................................................................................................................................................................................................3
-
- NAURA (002371.CH)......................................................................................................................................................................................................3
- AMEC (688012.CH).........................................................................................................................................................................................................4
- Piotech (688072.CH)......................................................................................................................................................................................................5
- ACM Research (688082.CH, Not Covered)............................................................................................................................................................6
- Leadmicro Nano (688147.CH, Not Covered).........................................................................................................................................................7
- Beijing E-Town Semiconductor (688729.CH, Not Covered).............................................................................................................................7
- Seichi Tech (688627.CH, Not Covered)...................................................................................................................................................................8
- Bernstein-中国半导体:2026 下半年中国半导体产业走访:需求保持韧性,供给趋紧 China Semis Tour 2H26 Demand Holds Up as Supply Tightens.pdf 本地 主题页
-
- Semicap.......................................................................................................................................................................................................................................3
-
- NAURA (002371.CH)......................................................................................................................................................................................................3
- AMEC (688012.CH).........................................................................................................................................................................................................4
- Piotech (688072.CH)......................................................................................................................................................................................................5
- ACM Research (688082.CH, Not Covered)............................................................................................................................................................6
- Leadmicro Nano (688147.CH, Not Covered).........................................................................................................................................................7
- Beijing E-Town Semiconductor (688729.CH, Not Covered).............................................................................................................................7
- Seichi Tech (688627.CH, Not Covered)...................................................................................................................................................................8
- Bernstein-全球软件及欧洲科技软件行业:全球软件——下一轮ERP超级周期:争夺企业执行控制权的竞赛.pdf 本地 主题页
-
- Investment summary...............................................................................................................................................................................................................5
-
- Why ERP is at an inflection point.......................................................................................................................................................................................6
- ERP’s historical role: From system of record to enterprise backbone..........................................................................................................6
- ERP 4.0: The emergence of Enterprise Resource Execution...........................................................................................................................8
- The real shift: From transaction digitization to coordination digitization...................................................................................................10
- Why the inflection is happening now......................................................................................................................................................................11
- Bull and bear arguments.............................................................................................................................................................................................12
- Investment implications...............................................................................................................................................................................................13
- Bernstein-日本及欧盟半导体:日本、欧盟、半导体——中国台湾地区进口追踪(2026年8月):半导体工艺设备(SPE)进口同比增长10%.pdf 本地 主题页
-
- 61-naJ 61-yaM 61-peS 71-naJ 71-yaM 71-peS 81-naJ 81-yaM 81-peS 91-naJ 91-yaM 91-peS 02-naJ 02-yaM 02-peS 12-naJ 12-yaM 12-peS 22-naJ 22-yaM 22-peS 32-naJ 32-yaM 32-peS 42-naJ 42-yaM 42-peS 52-naJ 52-yaM 52-peS 62-naJ 62-yaM
-
- 61-naJ 61-yaM 61-peS 71-naJ 71-yaM 71-peS 81-naJ 81-yaM 81-peS 91-naJ 91-yaM 91-peS 02-naJ 02-yaM 02-peS 12-naJ 12-yaM 12-peS 22-naJ 22-yaM 22-peS 32-naJ 32-yaM 32-peS 42-naJ 42-yaM 42-peS 52-naJ 52-yaM 52-peS 62-naJ 62-yaM
- • Advantest SoC tester revenue is highly correlated to the Taiwan tester import (Exhibit 4). TW import of testers in August from
- • Our regression indicates a SepQ Taiwan sales for Advantest of -4% QoQ (Exhibit 5, Exhibit 6), with downside vs. consensus
- 61-naJ 61-yaM 61-peS 71-naJ 71-yaM 71-peS 81-naJ 81-yaM 81-peS 91-naJ 91-yaM 91-peS 02-naJ 02-yaM 02-peS 12-naJ 12-yaM 12-peS 22-naJ 22-yaM 22-peS 32-naJ 32-yaM 32-peS 42-naJ 42-yaM 42-peS 52-naJ 52-yaM 52-peS 62-naJ 62-yaM
- 61-naJ 61-rpA 61-luJ 61-tcO 71-naJ 71-rpA 71-luJ 71-tcO 81-naJ 81-rpA 81-luJ 81-tcO 91-naJ 91-rpA 91-luJ 91-tcO 02-naJ 02-rpA 02-luJ 02-tcO 12-naJ 12-rpA 12-luJ 12-tcO 22-naJ 22-rpA 22-luJ 22-tcO 32-naJ 32-rpA 32-luJ 32-tcO 42-naJ 42-rpA 42-luJ 42-tcO 52-naJ 52-rpA 52-luJ 52-tcO 62-naJ 62-rpA 62-luJ
- • TW litho imports were relatively strong in July at €525mn, down 5% MoM but up 9% YoY (vs August 2025). On a sequential
- basis, the first two months of the quarter were up 35% QoQ. As highlighted in previous reports, monthly import data tend to
- Bernstein-日本及欧盟半导体:日本半导体——小盘股大思维:芝浦机械(Shibaura Mechatronics)——键合未来.pdf 本地 主题页
-
- Shibaura Mechatronics (6590.JP, not covered) is a semiconductor equipment maker with exposure to both advanced packaging
-
- TFC-6500-W, the high-throughput variant, as well as the TFC-6600 series (Exhibit 3). These are mass-reflow (MR) flip chip
- some auxiliary use for CoW process. Also, hybrid bonder is being developed for mass production in 2028. In aggregate, flip chip
- FY26, the biggest contribution was from phosphoric acid etching with ¥14.9bn, followed by single-wafer cleaning equipment
- for silicon wafer manufacturing (¥9.2bn), and photomask cleaning equipment for photomask manufacturing (¥3.5bn). These 3
- toward CoPoS, 2. Potential entry into the hybrid bonding market, and 3. Longer-term recovery of selected front-end wafer
- Currently, we believe Shibaura is the sole supplier for the flip chip CoW process in TSMC’s CoWoS package with the TFC-6500
- series which migrated to TFC-6500-W with higher throughput. So far, the main customer has been TSMC but Shibaura obtained
- BofA-The Flow Show_Those yields might not hurt yet, but diesel-20260911.pdf 本地 主题页
-
- Chart 3: “Peak yield” trades working ahead of central bank hikes… Chart 4: …but rally in duration assets like biotech outpacing flows
-
- S&P Small Cap 600 index vs cumulative flows to US small cap ($bn, RHS) Biotech ETF (XBI) vs cumulative flows to biotech funds ($bn, RHS)
- S&P Small Cap 600 US small cap fund flows $bn (cumulative, RHS) Biotech stocks (XBI) Biotech* flows $bn (cumulative, RHS)
- Chart 7: US CPI inflation trending to 2.4%-2.8% by midterms Chart 8: Bond & stock returns are positively correlated again in ‘26
- US headline CPI YoY projection assuming pace of MoM prints Average 10Y UST yield vs average correlation (60-day) between 10Y UST yield
- Source: BofA Global Investment Strategy, Bloomberg Source: BofA Global Investment Strategy, Bloomberg. *2026 = latest 10Y UST yield & 60-day
- Chart 11: Materials sector funds have seen 10 weeks of inflows Chart 12: Past 6 weeks strong $6.8bn inflow to crypto funds
- By sector: inflows tech ($2.2bn), materials ($1.3bn), financials ($1.2bn), real estate ($0.3bn), com svs ($35mn), outflows
- BofA-美国经济周报——解决利率问题时间紧迫,一个复合难题.pdf 本地 主题页
-
- 4FRHXHjBsY9ZfV9PaO9PtRmMoMoQfQqQwPjMnNrM7NmNtNNZnOmMNZqMnP
-
- CICC.pdf 本地 主题页
-
- Did you know CICC historically only breached the 15% ROE mark during wild bull markets like
-
- 15% ROE would require shifting over 40% of capital to the high-yielding Hong Kong business, a
- 15.8% payout ratio, significantly lagging peers like CITICS (34.5%). GIR estimates that even at a
- 12% ROE, CICC has ample room to double its payout ratio while still compounding book value at
- Trading at a distressed 0.5x forward P/B despite limited credit and market risk, CICC-H
- (3908.HK) offers a compelling asymmetric setup. We reiterate our Buy rating with a HK$38.20
- target price, implying a massive 92% upside. Keep a close eye on the upcoming management
- meeting on September 17, which should provide further clarity on the M&A timeline and capital
- China's Go Global - 4pm today.pdf 本地 主题页
-
- Please join us at 430pm HK on Wednesday 16th September for a webinar on ‘China's great Go Global expansion:
-
- With a sharp rise to an 18% share for Chinese players in ex-China markets, competition is now moving from
- encompassing 11 sectors and 40 companies, to ask what the learnings from past global expansions are, and how
- Chinese companies' market shares to rise further to 31% by 2035E, with revenue growth of 3.6x, favoring the
- Goldman Sachs agrees to host these calls/webcasts on the basis that no third party speaker will provide confidential or material, non-public
- information. These calls/webcasts are strictly for clients of Goldman Sachs. They are not intended for media and are off the record. In addition,
- by attending these calls/webcasts, you provide Goldman Sachs the right to record and re-distribute the call/webcast information. The views of
- Union implementing the Markets in Financial Instruments Directive 2014/65/EU (MiFID II) please ensure that your organisation has entered into
377. #外资研报
-
主题笔记:打开完整笔记
-
CITI-花旗TMT会议第三日纪要:先进能源、Veeco、 Celestica、东京电子、...-20260910.pdf 本地 主题页
-
- See Appendix A-1 for Analyst Certification, Important Disclosures and Research Analyst Affiliations.
-
- transitions. CY27 is expected to be primarily a design-win year, with meaningful
- year and could be flattish in dollars in CY27, implying further mix decline as the
- through the year as incremental capacity comes online, particularly from late 2Q
- into 3Q. Opex dollars will rise with growth but should decline as a percentage of
- with the longer-term goal of ~10,000 units pulled forward from the original late-
- initial revenue contribution potentially beginning from 2H of the current fiscal
- n $3.5B equity raise is for 2 things: capex and working capital. On track to spend
- Citi-Lumentum(LITE.O):花旗全球 TMT 会议要点:乐观展望 Lumentum Holdings Inc (LITE.O) Citi Global TMT Conference Takeaways - Positive.pdf 本地 主题页
-
- Citigroup Global Markets Inc. or its affiliates currently has, or had within the past 12 months, the following as clients, and the
-
- Citigroup Global Markets Inc. or its affiliates currently has, or had within the past 12 months, the following as clients, and the
- history of all Citi Research recommendations published during the preceding 12-month period can be accessed via Citi Velocity
- (https://www.citivelocity.com/cv2) or your standard distribution portal. Historical disclosures (for up to the past three years)
- the dividend yield for a stock within the next 12 months. The target price is based on a 12 month time horizon. The Investment
- stock not assigned a Buy or a Sell is a Neutral (2). For stocks rated Neutral (2), if an analyst believes that there are insufficient
- chart. Prior to 11 April 2022 Citi Research assigned “Under Review” status to both situations and prior to 11 Nov 2020 only in
- call to indicate the analyst expects the share price to rise (fall) in absolute terms over a specified period of 30 or 90 days in
- CITI-8月统计局数据:新开工降幅扩大-供给驱动市场萎缩-20260915.pdf 本地 主题页
-
- Real Estate Investment RMB'bn 14,760 12,269 11,091 10,028 8,279 4,301 4,798 6,410 4.4% -16.9% -9.6% -10.6% -17.2% -19.2% -19.9% -22.6%
-
- GFA under construction mn sqm 9,754 9,034 8,384 7,332 6,599 5,576 5,608 5,873 5.2% -7.4% -7.2% -12.7% -10.0% -12.7% -12.8% -11.0%
- Transaction amount - Overall RMB’bn 18,193 12,473 11,662 9,675 8,394 4,272 4,747 7,487 4.8% -31.4% -6.5% -17.1% -12.6% -13.1% -13.0% -10.8%
- GFA Starts - Residential mn sqm 1,464 876 693 537 430 195 218 308 -10.9% -40.2% -20.9% -23.0% -19.8% -24.6% -25.4% -28.5%
- GFA Completed - Residential mn sqm 730 618 724 537 428 134 148 321 10.8% -15.4% 17.2% -27.4% -20.2% -25.5% -25.4% -25.0%
- GFA under construction - resi mn sqm 6,903 6,395 5,903 5,133 4,601 3,871 3,893 4,081 5.3% -7.3% -7.7% -13.1% -10.3% -13.0% -13.2% -11.3%
- Transaction amount - Resi RMB’bn 16,273 10,956 10,299 8,486 7,334 3,754 4,178 6,623 5.3% -32.7% -6.0% -17.6% -13.0% -13.2% -13.1% -9.7%
- © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission
- CITI-AI基础设施峰会:AI安全将需要更多算力-20260916.pdf 本地 主题页
-
- roughly 10–12 to 4–5 to improve decision-making speed. Lip-Bu does not see current AI cycle as a reason for concern and
-
- agentic AI, orchestration layers, and general-purpose compute workloads. 18A is in volume production with 14A approaching
- We value INTC based on our SOTP valuation, our price target is $130. We apply a SOTP valuation framework to each of Intel’s
- Customer risk: Intel’s largest PC OEM customers collectively represent roughly 45% Intel’s revenue. As a result, any major
- Our target price of $800 is based on ~22x our 2027E GAAP EPS of $36.92 and implies ~11x our 2027E EV/EBITDA. We justify
- Risks to our target price include: 1) Impacts from changes to ATT and IDFA could prove more difficult to overcome and
- Our price target for NVDA of $315 is based on ~21x P/E on C27E earnings power. Our 21x P/E multiple is in-line with 1 year
- Downside risks to the attainment of our target price include: 1) competition on gaming could drive the stock lower if Nvidia
- CITI-拉美零售头条速览:美客多物流扩张、亚马逊配送中心启用、电商增长与税收改革-20260914.pdf 本地 主题页
-
- Brazil E-Commerce Revenue Grows 5.1% in August as Overall Retail Falls 2% in Real Terms (09/11/2026, E-Commerce Brasil)
-
- Brazilian e-commerce revenue increased 5.1% year over year in August, according to the Cielo Expanded Retail Index, while
- total retail sales declined 2% in real terms. The overall retail decline followed a 1.4% contraction in July and marked the 15th
- Brazil’s tax reform will change the treatment of tax credits associated with outsourced logistics services. An Ilos survey of 110
- companies with average revenue of R$22 billion found that 85% use transportation companies, while 8% operate their own
- fleets and 7% use independent truck drivers. Under the new rules, companies will only be able to claim credits after the
- logistics provider has effectively paid the tax, and the credit will correspond to the amount actually paid. Ilos said 55% of
- surveyed companies expect transportation costs to increase under the new framework, while 45% expect a reduction.
- CITI-持续学习将驱动HBM与eSSD需求-AI训练-推理-20260914.pdf 本地 主题页
-
- 52-naJ 52-beF 52-raM 52-rpA 52-yaM 52-nuJ 52-luJ 52-guA 52-peS 52-tcO 52-voN 52-ceD 62-naJ 62-beF 62-raM 62-rpA 62-yaM 62-nuJ 62-luJ 62-guA
-
- Design Partner 1Q24 2Q24 3Q24 4Q24 1Q25 2Q25 3Q25 4Q25 1Q26 2Q26 3Q26E 4Q26E 1Q27E 2Q27E 3Q27E 4Q27E 1Q28E 2Q28E 3Q28E 4Q28E
- Company AI Chips E D x e t s e i r g n n a P l A ar S t I n C e / r 1Q24 2Q24 2024 3Q24 4Q24 1Q25 2Q25 2025 3Q25 4Q25 1Q26 2Q26 2026 3Q26 4Q26 1Q27 2Q27 2027 3Q27 4Q27 1Q28 2Q28 2028 3Q28 4Q28
- © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission. © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission.
- © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission. © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission.
- © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission. © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission.
- © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission. © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission.
- © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission. © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission.
- CITI-费城半导体指数回调:下一步如何-20260915.pdf 本地 主题页
-
- Our PT of $515, or 19X F28 EPS, is at the low end of recent trading range of 20-40X to reflect intensifying competition.
-
- Customer: We estimate it derives ~35-40% of sales from its largest customer, Google. Therefore, any major uptick/downtick
- SG&A target: Broadcom's long-term SG&A target is <3% of revenue (excluding stock-based compensation), one of the lowest
- among semi peers. However, if Broadcom is unable to reach its SG&A target, it could result in downside to our estimates and
- Competition: Any fluctuations in market share between Broadcom and its competitors could result in upside/downside risk to
- M&A: If Broadcom pursues further acquisitions, it could lead to margin/EPS accretion/dilution and result in upside/downside
- Our price target for NVDA of $315 is based on ~21x P/E on C27E earnings power. Our 21x P/E multiple is in-line with 1 year
- Downside risks to the attainment of our target price include: 1) competition on gaming could drive the stock lower if Nvidia
- Citi-TMT Conference 2026.pdf 本地 主题页
- Citi-国巨(2327.TW):花旗中国台湾半导体巡回路演——更全面的涨价,更广泛的AI标的.pdf 本地 主题页
-
- We set our target price at NT$1,450, based on 35x average 2027E-28E earnings. We value Yageo based on PE as we believe the
-
- company’s earnings performance and industry dynamics would be the key focuses of the market. Our target multiple of 35x is
- at the higher end of the trading range since 2022. During this period the company has gone through the cycles, successfully
- Citigroup Global Markets Inc. or its affiliates currently has, or had within the past 12 months, the following as clients, and the
- Citigroup Global Markets Inc. or its affiliates currently has, or had within the past 12 months, the following as clients, and the
- history of all Citi Research recommendations published during the preceding 12-month period can be accessed via Citi Velocity
- (https://www.citivelocity.com/cv2) or your standard distribution portal. Historical disclosures (for up to the past three years)
- the dividend yield for a stock within the next 12 months. The target price is based on a 12 month time horizon. The Investment
378. #外资研报
-
主题笔记:打开完整笔记
-
CITI-企业AI:Island - 花旗全球TMT会议第三天要点-20260910.pdf 本地 主题页
-
- than 30% of enterprise traffic, creating security gaps across tools such as Office,
-
- $100 per user per year and network modules at double to triple that. Fey noted that
- See Appendix A-1 for Analyst Certification, Important Disclosures and Research Analyst Affiliations
- ways that appear benign to network infrastructure (e.g., Gemini traffic appearing as Google). He noted there are effectively no
- switching costs in AI, making model governance across the enterprise particularly difficult, and flagged that approximately
- 80% of observed prompts reflect non-productive use, pointing to early-stage enterprise adoption dynamics. Fey
- characterized AI as the largest security challenge enterprises have faced, exceeding the complexity of the cloud transition, and
- argued that incumbent security vendors are architecturally misaligned to the problem that meaningful responses will require
- Citi-台湾散热领域——花旗中国台湾半导体考察之旅核心纪要.pdf 本地 主题页
-
- Key downside risks to our investment thesis and target price include: 1) slower adoption pace for liquid cooling adoption;
-
- Citigroup Global Markets Inc. or its affiliates currently has, or had within the past 12 months, the following as clients, and the
- Citigroup Global Markets Inc. or its affiliates currently has, or had within the past 12 months, the following as clients, and the
- history of all Citi Research recommendations published during the preceding 12-month period can be accessed via Citi Velocity
- (https://www.citivelocity.com/cv2) or your standard distribution portal. Historical disclosures (for up to the past three years)
- the dividend yield for a stock within the next 12 months. The target price is based on a 12 month time horizon. The Investment
- stock not assigned a Buy or a Sell is a Neutral (2). For stocks rated Neutral (2), if an analyst believes that there are insufficient
- chart. Prior to 11 April 2022 Citi Research assigned “Under Review” status to both situations and prior to 11 Nov 2020 only in
- Citi-美的集团(000333.SZ):花旗主办投资者会议要点.pdf 本地 主题页
-
- up 90%+ of segment sales, and this segment's performance was dragged by the industry sales decline in 1H26. (2) Building
-
- contribution from data-center cooling-related sales (i.e., commercial AC sales) starting 2H27E. (3) Robotics sales grew ~10%
- Our target price for Midea of Rmb114.8 is based on 19x 26E target P/E, a 30% premium to its 5-year trading average, to reflect
- Key downside risks that could impede the shares from reaching our target price include: 1) slower-than-expected white-goods
- The Firm has made a market in the publicly traded equity securities of Midea Group Co., Ltd. on at least one occasion since 1
- Citigroup Global Markets Inc. or its affiliates currently has, or had within the past 12 months, the following as investment
- Citigroup Global Markets Inc. or its affiliates currently has, or had within the past 12 months, the following as clients, and the
- Citigroup Global Markets Inc. or its affiliates currently has, or had within the past 12 months, the following as clients, and the
- CITI-中国PCB:CPO对PCB影响的几点思考-20260917.pdf 本地 主题页
-
- Not for distribution in the People's Republic of China, excluding the Hong Kong Special Administrative Region and Qualified
-
- channels to operate within a sufficiently relaxed loss budget, which could be challenging for large, high-layer-count boards
- with complex routing, vias and connectors. Importantly, our checks with PCB makers suggest that current CPO samples still
- use M8-class materials, indicating that designers continue to prioritize SI margin and proven stack-ups at this stage. We
- sees remain at roughly 40–50 layers, and it does not expect CPO to materially reduce PCB value content. We think the
- underlying logic is reasonable: CPO reduces the Signal Integrity burden associated with long-reach high-speed SerDes, but
- We apply 25x 2027E P/E to derive our target price of Rmb161.0 for WUS, which we believe is justified by an 81% 2026-28E
- Key downside risks that could impede the stock from reaching our TP include: (1) less-than-expected share allocation in
- CITI-中国房地产8月降幅加速-边际下滑对金属需求影响减弱-20260916.pdf 本地 主题页
-
- at least two decades. Completions were also –28.4% YoY in August (8M26: Krishan M Agarwal
-
- for FY26 are for sales –7% YoY and starts –28% YoY. Property has now Shashi Shekhar, CFA
- YoY and starts –24.8% YoY) on weak comps — The property weakness that began Shreyas Madabushi
- in 2021 is now on its fifth year, though the rate of decline has started to narrow for
- floor space sales and starts. The 32mn sqm of floor space starts in August was the
- takes us back to sales levels seen in 2008 and starts in 2004. 1Q is usually a weak
- implies floor space starts at –35% YoY and sales at +4% YoY for the rest of the year
- See Appendix A-1 for Analyst Certification, Important Disclosures and Research Analyst Affiliations.
- Investor Positioning (as of 11 Sep 2026) and Sector Valuation Overview
- This publication separates out China property stocks from a broader group
- in Citi’s quant investor positioning report (link) and provides an overview of Griffin Chan AC
- the sector’s equity valuations and performance.
- See Appendix A-1 for Analyst Certification, Important Disclosures and Research Analyst Affiliations.
- Not for distribution in the People's Republic of China, excluding the Hong Kong Special Administrative Region and Qualified
- Foreign Institutional Investors.
- CITI-平仓黄金多头头寸-20260914.pdf 本地 主题页
-
- We added long gold spot in our GMS portfolio and asset allocation on the
-
- view of a dovish Fed and US Treasury buyback announcement (Our Take on Adam Pickett AC
- US Treasury Announcement: Buy Gold). Hawkish Fed repricing post Jackson
- Hole, combined with the energy price rally since then, have changed the
- narrative, and our economist is now seeing a hike. We cut our exposure in Alice Zheng AC
- See Appendix A-1 for Analyst Certification, Important Disclosures and Research Analyst Affiliations.
- Close trade: long gold spot at $4284/oz. Opened at $4488/oz in $8mio notional
- on 19-Aug-2026. P/L -$395k/-0.40% of GMS PF, including funding cost. Pricing
- CITI-美联储加息与长端利率:对全球股市影响的历史镜鉴-20260915.pdf 本地 主题页
-
- © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission. © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission.
-
- © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission. © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission.
- © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission. © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission.
- © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission. © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission.
- © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission. © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission.
- © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission. © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission.
- © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission. © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission.
- © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission. © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission.
- Citi-台光电子(2383.TW):花旗中国台湾半导体巡回路演——未来两年供给持续紧俏.pdf 本地 主题页
-
- Our target price for EMC is set at NT$6,000, based on a target PE multiple of 30x on our 2027E EPS average. We believe our
-
- target PE multiple, at the peak of its forward PE average in the past 5 years, is justified by a strong earnings outlook supported
- by its leading position in CCL supply for AI GPU and ASIC (high m/s) from 2026E onwards. We also believe the continued spec
- history of all Citi Research recommendations published during the preceding 12-month period can be accessed via Citi Velocity
- (https://www.citivelocity.com/cv2) or your standard distribution portal. Historical disclosures (for up to the past three years)
- the dividend yield for a stock within the next 12 months. The target price is based on a 12 month time horizon. The Investment
- stock not assigned a Buy or a Sell is a Neutral (2). For stocks rated Neutral (2), if an analyst believes that there are insufficient
- chart. Prior to 11 April 2022 Citi Research assigned “Under Review” status to both situations and prior to 11 Nov 2020 only in
379. #外资研报
-
主题笔记:打开完整笔记
-
CITI-中国在线游戏行业期刊-2026年8月刊-20260916.pdf 本地 主题页
-
- 35 2 ( 9 R .3 mb b 2 n 9 ) .7 31.4 31.9 31.5 32.5 33.2 31.5 30.4 30.9 30.0 31.1 25 21.5 (R 2 m 1. b 5 bn) 22.6 22.5 22.2 22.6 22.7 22.3 22.4 22.7 22.5 23.1
-
- © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission. © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission.
- © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission. © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission.
- © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission. © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission.
- © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission. © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission.
- 32-rpA 32-nuJ 32-guA 32-tcO 32-ceD 42-beF 42-rpA 42-nuJ 42-guA 42-tcO 42-ceD 52-beF 52-rpA 52-nuJ 52-guA 52-tcO 52-ceD 62-beF 62-rpA 62-nuJ 62-guA
- 52-beF 52-raM 52-rpA 52-yaM 52-nuJ 52-luJ 52-guA 52-peS 52-tcO 52-voN 52-ceD 62-naJ 62-beF 62-raM 62-rpA 62-yaM 62-nuJ 62-luJ 62-guA
- © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission. © 2026 Citigroup Inc. No redistribution without Citigroup’s written permission.
- CITI-中国房地产——国家统计局首次发布二手房交易数据的影响-20260916.pdf 本地 主题页
-
- Real Estate Investment RMB'bn 14,760 12,269 11,091 10,028 8,279 4,301 4,798 6,410 4.4% -16.9% -9.6% -10.6% -17.2% -19.2% -19.9% -22.6%
-
- GFA under construction mn sqm 9,754 9,034 8,384 7,332 6,599 5,576 5,608 5,873 5.2% -7.4% -7.2% -12.7% -10.0% -12.7% -12.8% -11.0%
- Transaction amount - Overall RMB’bn 18,193 12,473 11,662 9,675 8,394 4,272 4,747 7,487 4.8% -31.4% -6.5% -17.1% -12.6% -13.1% -13.0% -10.8%
- GFA Sold - Overall (Primary) mn sqm 1,794 1,221 1,117 974 881 450 499 819 1.9% -31.9% -8.5% -12.9% -8.7% -11.8% -12.1% -7.0%
- GFA Starts - Residential mn sqm 1,464 876 693 537 430 195 218 308 -10.9% -40.2% -20.9% -23.0% -19.8% -24.6% -25.4% -28.5%
- GFA Completed - Residential mn sqm 730 618 724 537 428 134 148 321 10.8% -15.4% 17.2% -27.4% -20.2% -25.5% -25.4% -25.0%
- GFA under construction - resi mn sqm 6,903 6,395 5,903 5,133 4,601 3,871 3,893 4,081 5.3% -7.3% -7.7% -13.1% -10.3% -13.0% -13.2% -11.3%
- Transaction amount - Resi RMB’bn 16,273 10,956 10,299 8,486 7,334 3,754 4,178 6,623 5.3% -32.7% -6.0% -17.6% -13.0% -13.2% -13.1% -9.7%
- Everyone Says Datacenter Moratoriums Are Killing the US Buildout. We Mapped All 300 of Them.pdf 本地 主题页
- GS Consumer - Morning Trading Update -US.pdf 本地 主题页
-
- dynamics supporting sentiment. WTI is down 1.75% to $100.65, while the 10-year and 30-year Treasury yields have declined 4 bps and 3 bps, respec
-
- Consumer focus is on earnings and analyst days today. AS (unch) raised 3Q as expected ahead of analyst day while YETI (+3%) trading higher after reaffi
- guidance but raising longer term algo.EAT (unch) outlined its longer term growth framework while LEN(-1.5%) missed quarter but everyone aware of t
- (+5%) is evaluating strategic alternatives per Axios and COSTannounced partnership with Doordash. In research, Lizzie previewing CCL quarter expect
- AS unch…they raised in 3Q ahead of their analyst day last year and another raise was expected this time. That’s what we got, which feels roughly i
- argue the recent pressure was due to any concern on the fundamentals. Details: Ahead of their analyst day, they tweaked higher the 3Q revenue and op
- margin guide. They now see 3Q revenues +20-22% vs prior +18-20% (Consensus was at +20%). They also sees operating margins slightly above the high
- previous 13.5-14.0% target. The long-term targets largely remain the same but are extended another 5 years and they are off a higher base than befor
- GS-每日720:中国互联网、美国FOMC、安踏体育、港股地产、港交所、携程、三菱重工...-20260917.pdf 本地 主题页
-
- China Internet & AI Models – Key Themes and Refreshed Ideas Into Year-End. We Goldman Sachs (Asia) L.L.C.
-
- Games & Entertainment to our top pick for defensive growth, followed by Cloud & Goldman Sachs (Asia) L.L.C.
- Goldman Sachs does and seeks to do business with companies covered in its research reports. As a result, investors
- should be aware that the firm may have a conflict of interest that could affect the objectivity of this report.
- Investors should consider this report as only a single factor in making their investment decision. For Reg AC
- www.gs.com/research/hedge.html. Analysts employed by non-US affiliates are not registered/qualified as research
- sales of ¥250 billion through FY3/31. To address concerns that AI-led productivity gains
- FY27 buyback, aiming to fund it through Tencent dividends and potential asset sales like
- GS-美联储9月加息25基点-点阵图预计2026年再加息一次-20260917.pdf 本地 主题页
-
- 3.75-4.00% at its September meeting, the first hike since July 2023. There were no Goldman Sachs & Co. LLC
-
- the fed funds rate in 2027. Chairman Warsh did not submit projections. The median Goldman Sachs & Co. LLC
- SEP forecast projected slightly higher core and headline PCE inflation in 2026, Ronnie Walker
- for those revisions at this point, as well as higher GDP growth and a lower +1(212)902-8809 |
- September meeting, the first hike since July 2023. There were no dissents from the +1(202)585-6760 |
- Committee’s decision. The post-meeting statement noted that inflation “remains Goldman Sachs & Co. LLC
- Committee’s 2 percent goal.” It also reiterated that economic activity is “expanding
- Investors should consider this report as only a single factor in making their investment decision. For Reg AC
- JPM-加密货币市场:9月15日现货ETP资金流向——美国参议院推进CLARITY法案表...-20260916.pdf 本地 主题页
-
- This material is neither intended to be distributed to Mainland China investors nor to provide securities investment consultancy services within the
-
-
- We estimate that the U.S. spot Solana ETPs reported net sales of $1mn Kenneth B. Worthington, CFA AC
- Tuesday, September 15, 2026, the worst single day of the Bitcoin ETPs’ flows since michael.cho@jpmchase.com
- the end of June 2026. Fidelity’s FBTC and BlackRock’s IBIT drove the group’s net J.P. Morgan Securities LLC
- Note: Grayscale’s GBTC seed capital represents January 10, 2024, AUM of legacy structure that converted into ETP
- Note: Grayscale’s ETHE seed capital represents July 22, 2024, AUM of legacy structure that converted into ETP
- Figure 1: Weekly Flows Summary: Week Ended September 18 Flips Net Negative to $327mn on the Back of Yesterday’s Net Redemptions
- $4,000mn BTC Net Flows (incl. GBTC) ETH Net Flows (incl. ETHE) SOL Net Flows BTC Gross Flows (excl. GBTC) ETH Gross Flows (excl. ETHE)
- JPM-波动中的可见度:逢低买入-保持乐观-20260917.pdf 本地 主题页
-
- This material is neither intended to be distributed to Mainland China investors nor to provide securities investment consultancy services within the territory of
-
- Mainland China. This material or any portion hereof may not be reprinted, sold or redistributed without the written consent of J.P. Morgan.
- holding, and new product and automation initiatives are gaining traction. J.P. Morgan Securities (Asia Pacific) Limited/
- HD Hyundai Heavy 329180 KS OW 440500.00710000.00 61% 33,778 -13% 11.8 11.2 6.9 6.5 3.2 3.2 30.4 NA 3.3 2.7
- Source: Bloomberg Finance L.P. (data as of 16 September 2026), J.P. Morgan estimates. Consensus estimates for the not covered (NC) companies, J.P. Morgan estimates for all others. For the
- HD Hyundai Electric 267260 KS OW 700000 1375000 96% 18,541 -10% 25.3 18.8 40% 34% 0.6 0.5 42.4 43.1 9.4 7.1
- Hyosung Heavy Industrie2s98040 KS OW 2689000 4100000 52% 18,424 50% 30.0 22.0 60% 36% 0.5 0.6 30.5 31.4 8.0 6.0
- Source: Bloomberg Finance L.P. (data as of 16 September 2026), J.P. Morgan estimates. Consensus estimates for the not covered (NC) companies, J.P. Morgan estimates for all others. For the
- JPM-美国半导体与半导体设备2026秋季系列更新-20260917.pdf 本地 主题页
-
- ◼ AI infrastructure-led growth remains supply-constrained rather than demand-constrained, with NVDA framing its FY28/CY27
-
- +70% Y/Y growth outlook as a “comfortable” base case with room for revenue to more than double absent supply constraints;
- ◼ Analog recovery continues to broaden, with YTD 2026 Y/Y sales growth positive every month as industrial, auto, AI / data-center,
- ◼ Cloud capex expectations continue to be revised materially higher YTD (+DD %), with CY26-28 cloud capex estimates now at
- Meta MTIA AI ASIC processor family Broadcom 7nm, 5nm, 3nm, 2nm Gen 1, Gen2, Gen 3 and follow-ons Ramping now through CY28
- $ $ 4 8 18%14%10%11% -8% 2% 15% 11% 5% 1% 2% 3% 1% 0% 0% 2% 1% - 1 1 0 5 % % $4 27% 18% 6% -5% -2% 5% 24% 15% 7% 0% 2% -1% -3% -4% 0% 1% 1% 1 3 0 5 % %
- ◼ F/L spend should be anchored by TSMC’s N2/N3 buildout and incremental upside from INTC. Asia checks show a more aggressive
- INTC UW $516,933 $101.28 $0.43 $1.58 237.6x 64.2x $52,853 $63,336 9.8x 8.2x $0.43 $1.53 $2.07 $52,853 $63,325 $72,627 237.6x 66.0x 49.0x 9.8x 8.2x 7.1x
380. #外资研报
-
主题笔记:打开完整笔记
-
UBS-UBS台湾科技峰会2026第二三日要点速览-20260916.pdf 本地 主题页
-
- Realtek, FOCI. Detailed takeaways for our covered companies start on page 2. See also randy.abrams@ubs.com
-
- CoWoS industry capacity expansion continues to accelerate into 2027-28. We recently nicolas.gaudois@ubs.com
- raised CoWoS industry capacity to 260kwpm by end of 2027, up from 160kwpm end of +65-6495 5148
- requirement. We believe a new OSAT partner could move in tools from 2027 for volume ryan-za.sun@ubs.com
- production in 2028. Even if ASE has competition from a new OSAT partner, we believe +886-2-8722 7267
- ASE should grow LEAP sales steadily in 2027 to US$7.5bn+ and higher in 2028 with Christine Chen, CFA
- in next generation products should create larger demand for probing test and related +886-2-8722 7352
- This report has been prepared by UBS Securities Pte. Ltd., Taipei Branch. ANALYST CERTIFICATION AND REQUIRED DISCLOSURES,
- MS-2Q26财报回顾:MSCI中国基本符合预期-A股盈利面仍偏弱-20260916.pdf 本地 主题页
-
- F n o u r m M be S r C o I f C h co in m a p , r a e n p ie o s r t ( e -3 d . 0 ea % r ) n i a n n g d s w w e e i r g e h b te r d o a s d u l r y p i r n is l e in ( e + 4 w . i 8 t % h ) c , o i n m s p e r n o s v u i s n g b y f r b o o m th - - - - 2 4 3 1 0 0 0 0% % % % -12 -9 % - % 7 -1 % 5 -1 %- 0 1 % 9% -13 - % 6% -20 -3 % % - - 1 2 4 5 % % -23% -7% -20%-2 - 2 1 % 6% -2 -1 2- 4 2% % 4%- - 2 1 4 4 - % % 2 - 5 3 % 6 - % 1 - 9 2 % 6 - % 2 - 1 2 % 4 - % 1 - 8 3 % 0%-29%--3330 - %% 3 - 8 2 - % 0 2 % 7- - %2 1 4 7 % % -2 - 4 3 % 4% - - 2 3 % 3% -4 - % 5% - - 3 1 % 4% - - 9 2 % 0 - % 1 - 1 2 % 3% - - 9 1 % 3% - - 3 1 % 0%
-
- In revenue terms, top-line trends remained softer than earnings. MSCI China ex- 10 0% % 3% 1% 9% 4 8 % % 2% 2% 0% 9%10% 5%4 1 % %1%2% 0% 5% 7%6%7%7%8% 3%5%3%3%0%3% 0% 53%%
- F su in r a p n ri c s i e a l d s e a s n p d it M e a S C sl I i g C h h t in m a i A ss e b x y -F c in o a m n p c a ia n l y s w co e u r n e t b . oth broadly in line by weighted - - 2 1 0 0 % % -1% -5%-7% -17% - - 2 8 % %-7% -9 -3 %- % 8% -1% -5% -2% -7% -4 - % 2 -7 % %-6% -16-%16% -5% -11%-8% -16% -9% -4% -7%-10% 3% -3%-2-3%%-3%
- Exhibit 4: MSCI China detailed sector- and industry-level 2Q26 earnings – largely in-line results by number of companies and by
- Exhibit 7: MSCI China detailed sector- and industry-level (ex-financials) 2Q26 revenue – net miss by number of companies and in line
- Exhibit 10: MSCI China A Onshore detailed sector- and industry-level 2Q26 earnings – miss by number of companies and in-line result
- Exhibit 13: MSCI China A Onshore detailed sector- and industry-level (ex-financials) 2Q26 revenue – Notable net miss by number of
- Exhibit 16: Energy – Earnings estimate revision breadth (ERB) Exhibit 17: Materials – Earnings estimate revision breadth (ERB)
- MS-AI广告:从注意力到成果转化-20260916.pdf 本地 主题页
-
-
- We calculate 2025 advertising revenue divided by the annual DAU time pool for the marketing density. Where a platform’s disclosed revenue scope includes commissions, we mark the bubble with a dashed outline.
-
-
- Taobao/Tmall's net spend score improved from -3 in 2024 to +55 in Clearest transaction-led beneficiary: closed-loop outcome data supports
- AI-tool users report c.10ppt higher perceived ROI. CMR recovery and longer-term commission and merchant-workflow upside.
- Meituan's net spend score rose from +9 in 2024 to +55 in 2026, Transaction closure—not standalone AI mindshare—is the moat;
- Exhibit 10: Improvements in content generation, ROI and Exhibit 11: AI is already affecting marketing expenditure across
- Improve content produc a t s io s n e t e s f t f e ic s i t e e n d cy / increase number of 64% Creative production spend 80%
-
- We calculate 2025 advertising revenue divided by the average daily DAU time pool for the marketing density.Where a platform’s disclosed revenue scope includes commissions, we mark the bubble with a dashed outline.
- Exhibit 21: 72% report unchanged total ad dollars but internal Exhibit 22: AI has made cross-platform media allocation more
- MS-CPO短期内难以颠覆高端CCL需求-20260917.pdf 本地 主题页
-
- CPO unlikely to disrupt high- Irene.Yen@morganstanley.com +886 2 2730-2869
-
- Co-packaged optics (CPO) is a long-term risk, not an imminent demand Industry View In-Line
- EMC (2383.TW) shares fell 7.7% and TUC (6274.TWO) shares declined
- 6.7% on Sep 17, vs TAIEX +0.8%. Following the sell-off, investors have questioned
- high-speed electrical signal paths that would otherwise traverse the printed circuit
- meaningful challenges related to cost, manufacturing yield, reliability, serviceability,
- and thermal management. As such, we believe the risk of a broad-based reduction in
- CCL requirements across AI systems before 2028 remains limited. W e would view
- MS-加州机器人节预览:湾区机器人巡礼-20260916.pdf 本地 主题页
-
- Generalist's GEN-1.5 reported a 59% first-try success after a demonstration lasting 3-
-
- 12 seconds, with the core model itself left untouched. Skild's S1, released in August,
- collection. This year, a number of players including NVIDIA, Yann LeCun's AMI Labs, For analyst certification and other important disclosures,
- 3rd party videos (highly available, but lower fidelity). Meanwhile, Generalist's model
- performance across 20,854 hours of human video. Dyna Robotics reported a similar
- improved smoothly from 1,000 to 1,000,000 hours of training video with no sign
- phenomena occurred: 1) models reached a capability threshold where they could be
- Note: May not capture 100% of players. Does not include autonomous driving-specific companies (see separate section).
- MS-美联储加息推动美债收益率曲线趋平-20260916.pdf 本地 主题页
-
- 10y yield finished at 5.02 (+2.1bp). Longer maturities outperformed as the Jasper.Knyphausen@morganstanley.com +44 20 7425-2185
-
- the dollar and short-term US yields increased. The combination left the investors should be aware that the firm may have a conflict of
- corresponding rise in long-run inflation compensation. Research as only a single factor in making their investment
- • The dollar strengthened broadly as the Fed hike and Warsh’s inflation refer to the Disclosure Section, located at the end of this
- rose 0.9% despite the franc’s usual defensive characteristics. Nordic and may not be subject to FINRA restrictions on
- currencies also weakened, with USD/NOK up 1.0% and USD/SEK up 0.9%, as and trading securities held by a research analyst account.
- Fed Implied 1d Δ (bp) Total Δ ECB Implied 1d Δ (bp) Total Δ BOE Implied 1d Δ (bp) Total Δ BOJ Implied 1d Δ (bp) Total Δ
- EFFR (9/15) 3.630 0.0 -- EONIA (9/15) 2.190 0.0 -- SONIA (9/15) 3.730 0.0 -- TONAR (9/15) 0.978 0.0 --
- UBS-大宗商品日报:美联储鹰派加息-金价承压回落-20260917.pdf 本地 主题页
-
- If you are receiving this report through your superannuation fund trustee, this report has been prepared by UBS AG, Australia Branch.
-
- For all other recipients, this report has been prepared by UBS Securities Australia Limited.ANALYST CERTIFICATION AND REQUIRED
- weeks. Investor discussions revolved around: 1) contracting activities, and the divergent
- deceleration in 2Q activities points to downside risk to our full-year growth expectations.
- more than once that financial conditions are not restrictive. He said that the 0.25 pp rate
- Our investment view on MI6 is subject to a range of upside and downside risks inherent in the
- methodology with a 6% discount rate. MI6 faces specific risk as it develops its Bullabulling
- reflective of gold as a speculative asset. MI6 does not currently have full funding required for
- Views and Research.pdf 本地 主题页
-
- timelier return” to the 2% target at consecutive meetings. We have kept our forecast for the terminal
-
- 18, by 25bp to 1.25%. The yen, which we consider as one factor influencing the timing of rate hikes, has
- overshooting inflation. We therefore still expect a subsequent rate hike in January 2027, with another (to
- materially overshooting the BOJ's 2% objective. JPY weakness alone is sufficient to justify this week's
- expectations. Our bias is that with 1y1y rates at 2.2% pricing is quite full, perhaps reflecting recent
- dissents from either Takata or Tamura for 50bps would be meaningful. We have no outlook report but if
- Ueda shifted to talking about risks of underlying inflation overshooting 2% (in contrast to last outlook
-
- As a result, the past 5 years have been among the worst periods for bond investors in a century,
381. #外资研报
-
主题笔记:打开完整笔记
-
野村-全球AI趋势追踪-CIOE+2026展会纪要:400G芯片、硅光薄膜铌酸锂相干精简、NPO&CPO&OCS+20260914.pdf 本地 主题页
-
摩根大通-中国电池行业:整合大幕是否已然开启?从宁德时代收购吉利电池资产看行业趋势+20260915.pdf 本地 主题页
-
高盛晨读 - 10月再加息-预测调整- - 中国互联网-AI模型重新梳理 - 携....pdf 本地 主题页
-
- 主要原因在于我们对核⼼PCE通胀的预测低于联储官员中值:2026年四季度同⽐为3.2%(vs.联储为3.4%),2027年
-
- 第三,受全球化、⼯会弱化及企业集中度提⾼等因素影响,劳动者的议价能⼒下降,可能也对劳动收⼊份额的下滑产⽣
- 中国互联⽹及AI模型:年末关键主题及最新投资思路…China Internet & AI Models – Key Themes and Refreshed Ideas Into Year-End
- 携程集团:2026年第⼆季度业绩符合预期,指引彰显韧性…Trip.com Group – 2Q26 Results Inline With Resilient Guidance – Buy
- ⾹港房地产:施政报告及⾸份五年规划出炉,聚焦北部都会区发展与⻓期房屋供应…Hong Kong Real Estate: HK Policy Address and Inaugural 5-Year Plan: Emphasis in
- 潍柴快评…Weichai Power (000338.SZ): Generac's generator supply agreement with Amazon strengthens long-term visibility;
- https://marquee.gs.com/s/content/markets/a3d0e30e-df1e-43a9-a3e7-3fafccb8f44d 1/7
- *For events with self-registration, your personalized pin code will be sent to your registered email. *I: In-person;
音频
052. #房地产 #音频
-
主题笔记:打开完整笔记
054. #比特币 #时政 #IDC #...
059. #市场 #REIT #复盘 #...
-
主题笔记:打开完整笔记
064. #羚锐制药 #资产配置 #鸿富...
-
主题笔记:打开完整笔记
070. #天润工业 #原油 #REIT...
074. #美联储 #利率 #时政 #R...
079. #策略 #财富管理 #山石股份...
084. #算力 #加息 #市场 #宇特...
-
主题笔记:打开完整笔记
089. #大选 #美国 #REIT #...
-
主题笔记:打开完整笔记
270. #器械 #学习 #音频
-
主题笔记:打开完整笔记
271. #化妆品 #华海药业 #原油 ...
-
主题笔记:打开完整笔记
272. #桐昆股份 #新凤鸣 #REI...
-
主题笔记:打开完整笔记
368. #宏观 #电源 #重卡 #锂电...
-
主题笔记:打开完整笔记
-
【摩根士丹利】美联储鹰派加息推高美元,亚洲资本开支周期仍具备韧性,日央行加息预期与日元、新兴市场权益走势解读 260917.mp3 本地 来源
-
【高盛】脉动中国:电源设备订单饱满、重卡出口高增,锂电板块分歧集中国内储能,四季度重点验证这些信号 260917.mp3 本地 来源
369. #汽车 #信用 #策略 #ET...
-
主题笔记:打开完整笔记