思维纪要社 2026-09-04 目录
顶部按钮可在首页、研报、音频之间切换。首页只保留文字和图片,研报和音频分栏查看。 统计:主题 504 · 图片 174 · 音频 80 · 文档 326
首页
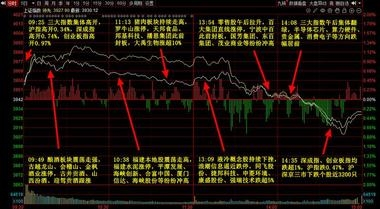
031. #市场
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
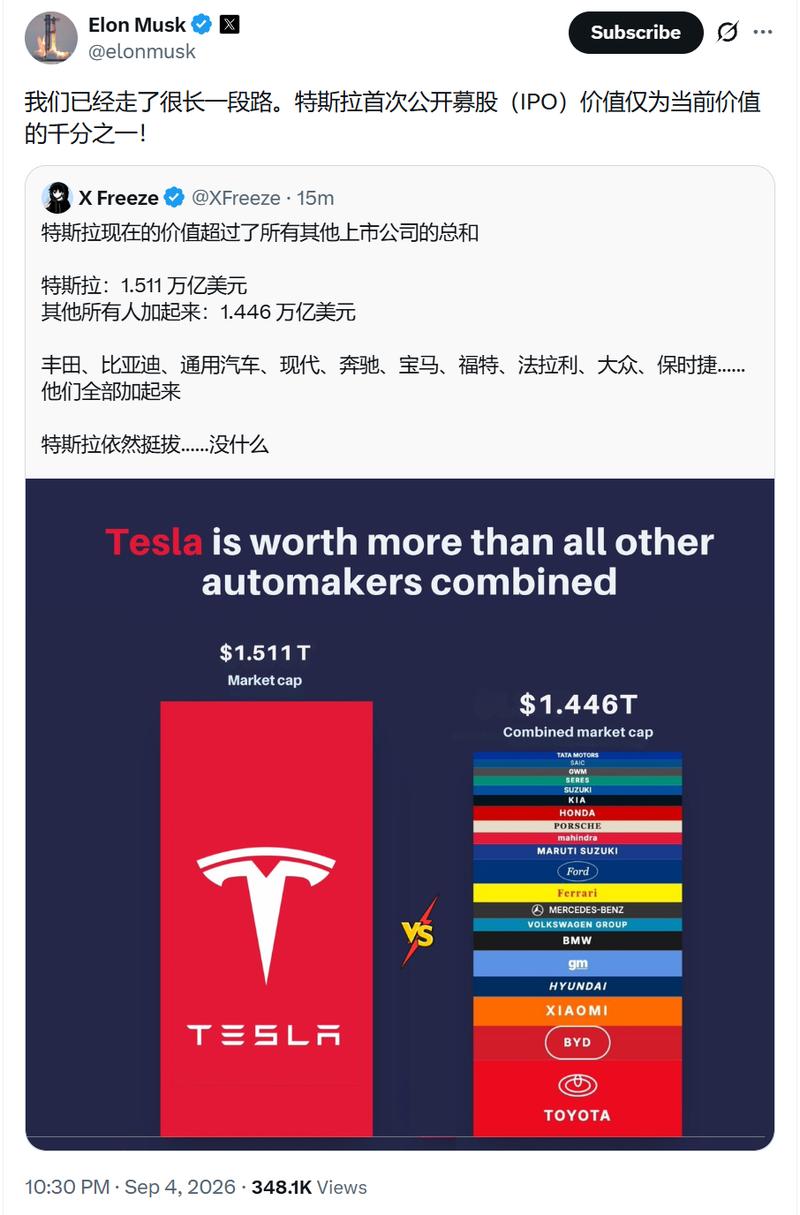
033. #TSL
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
034. #白毛 #AI
- 主题笔记:打开完整笔记
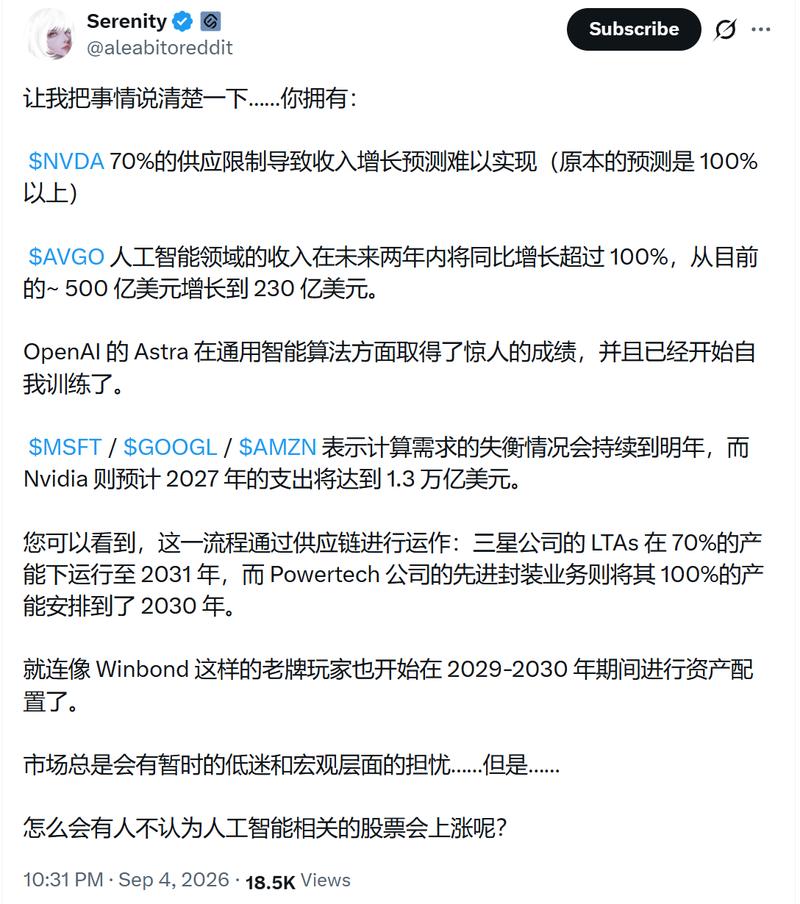
详情 返回 思维纪要社 思想者 2026-09-04 22:54 #白毛 #AI 白毛 AI 风险提示:市场有风险,投资需谨慎
035. #长江 #非农
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
036. 详情 返回 思维纪要社 思想者 2026-09-04 22:53 #钢铁 钢铁 风险提示:市场有风险,投资需谨慎
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 22:53 #钢铁 钢铁 风险提示:市场有风险,投资需谨慎
037. #折叠屏 #芯片
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
038. #存储
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
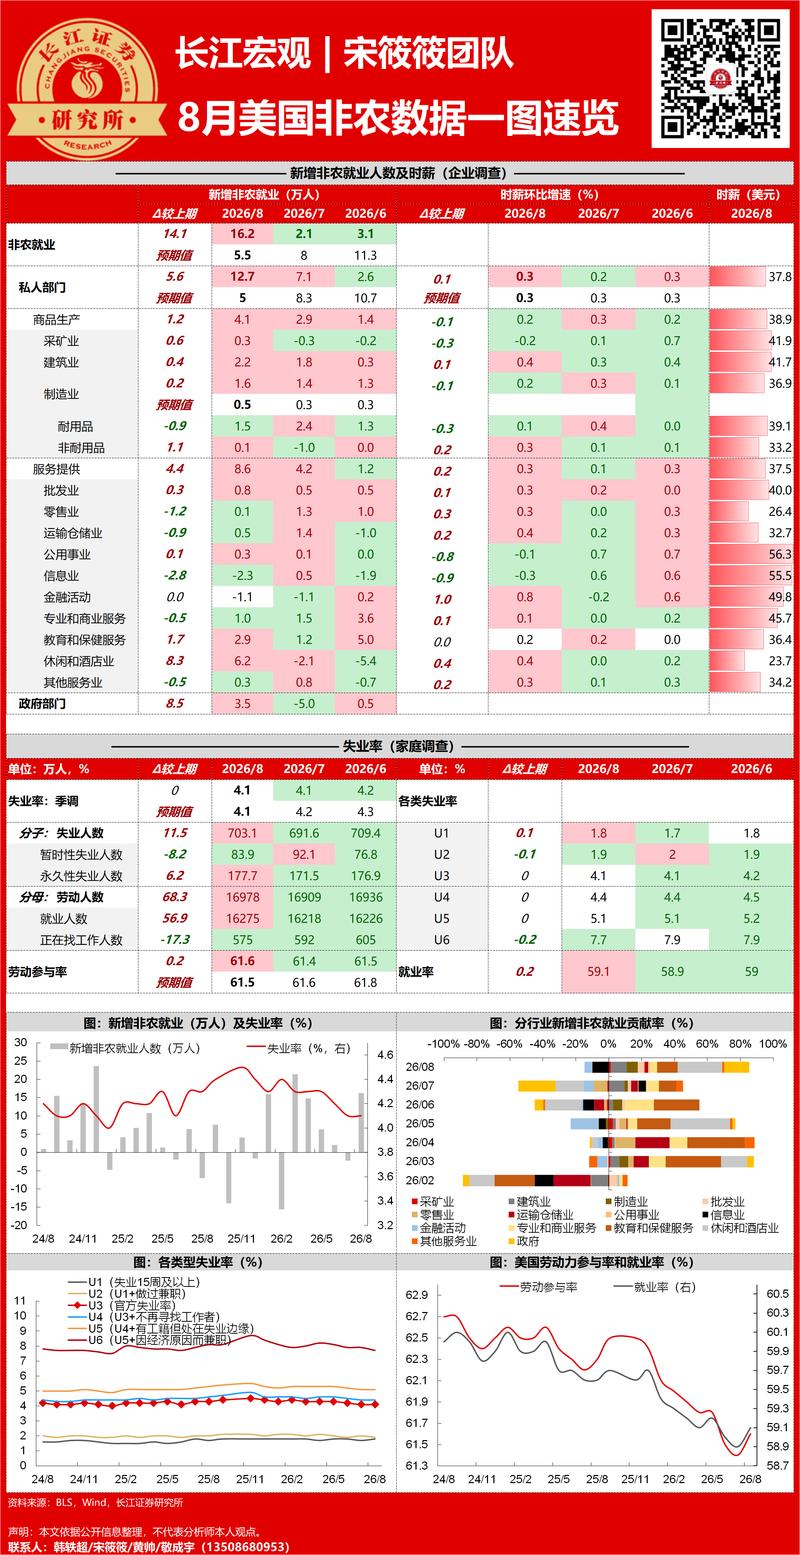
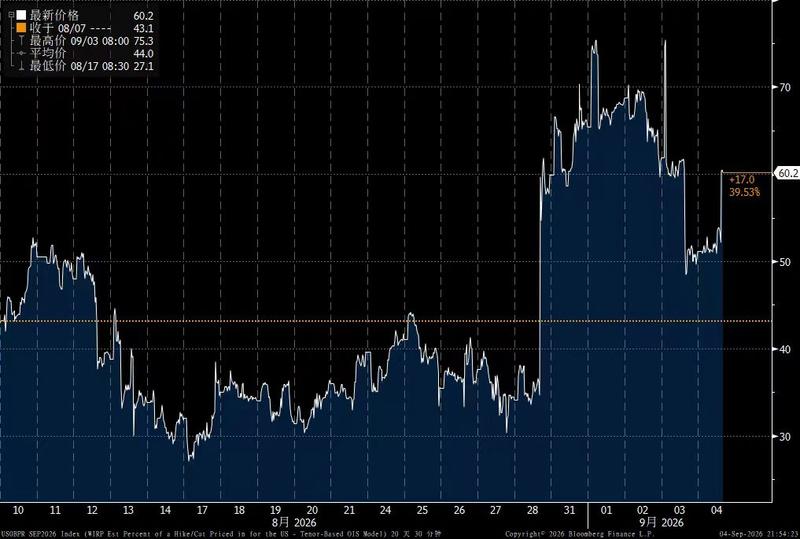
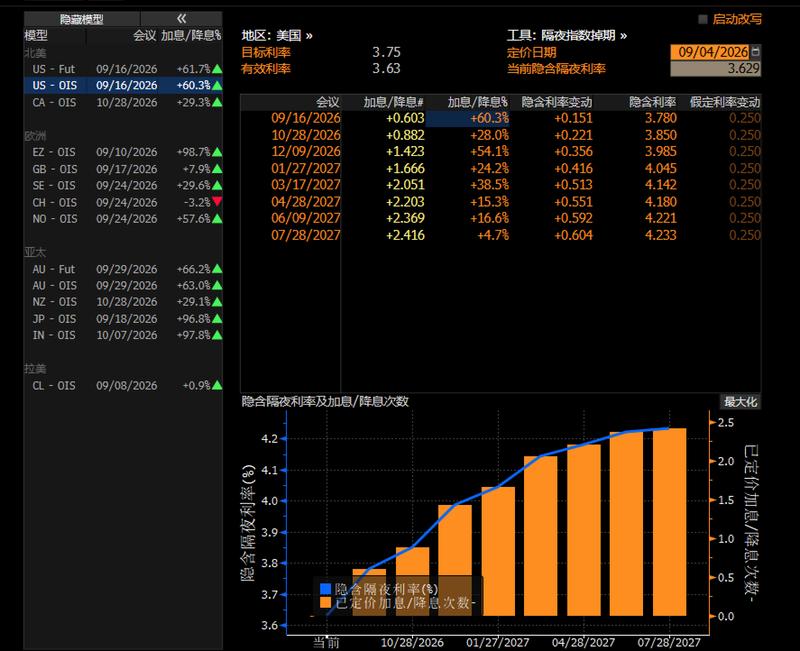
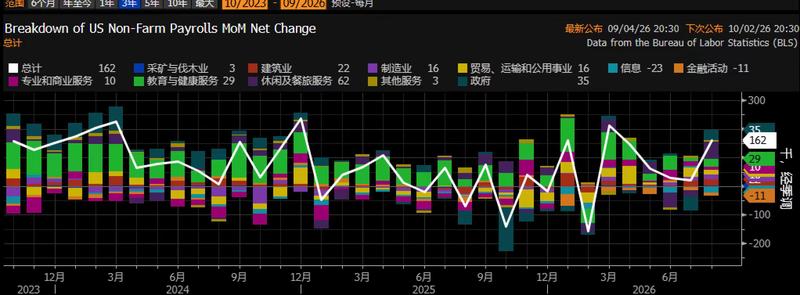
039. 转,这份非农数据大超预期,并决定9月一定加息,仍要先看下周通胀数据。 首先,单月非农数据难改就业市场趋势,远没有下周的通胀数据重要。 其次,本月非农暴热,主要是
- 主题笔记:打开完整笔记
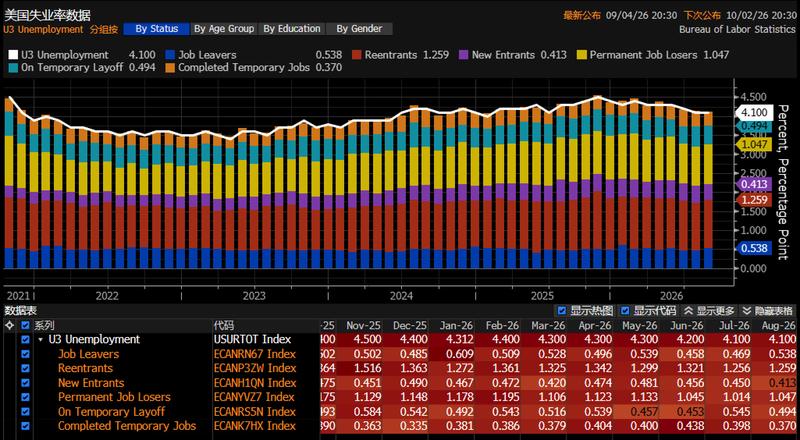
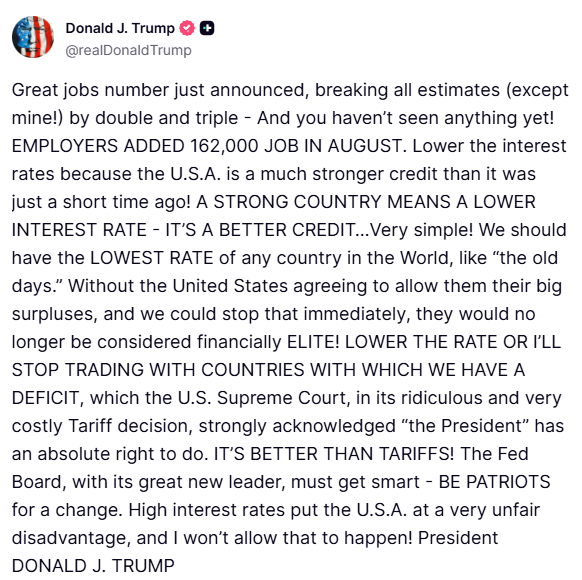
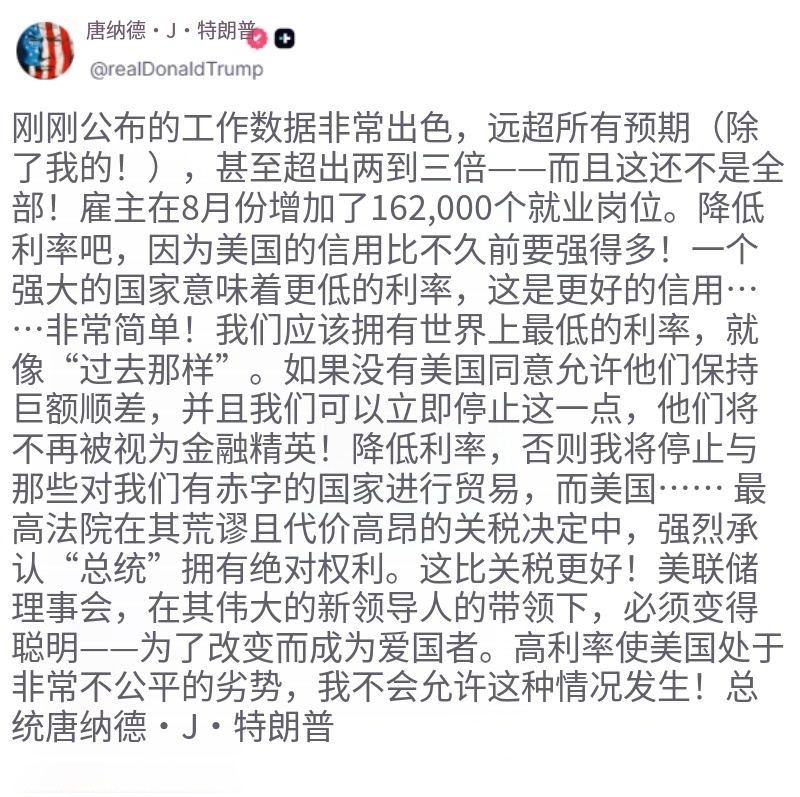
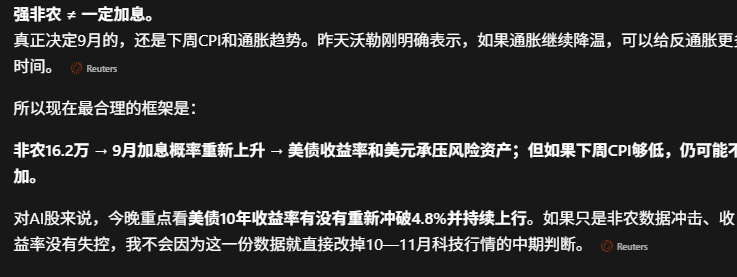
转,这份非农数据大超预期,并决定9月一定加息,仍要先看下周通胀数据。 首先,单月非农数据难改就业市场趋势,远没有下周的通胀数据重要。 其次,本月非农暴热,主要是因地方政府、教育、世界杯影响的技术性回补,短期因素占了本月非农新增的绝大部分。失业率也的确略有上升,升0.05,录得4.14%,四舍五入仍是4.1% 总的来看,抛去短期因素后,本月非农延续了前几个月就业市场企稳的趋势,并没有指向就业市场过热方向,对联储决策影响相对有限,还是要看下周通胀数据。数据发布后市场对9月加息定价回升至60%上方,而不是Warsh讲话后的70%上方。仍等待下周通胀数据
040. #非农
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
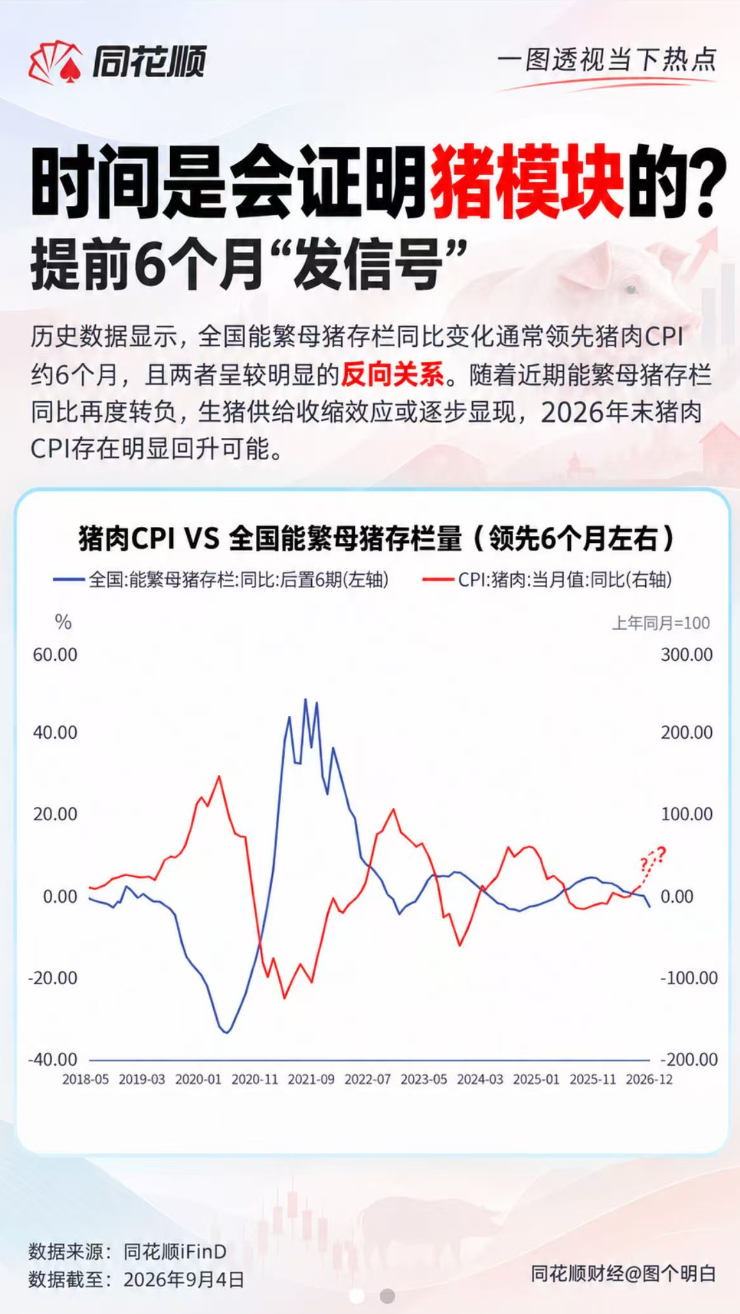
041. #猪
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
042. 详情 返回 思维纪要社 思想者 2026-09-04 22:51 #利率 利率 风险提示:市场有风险,投资需谨慎
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 22:51 #利率 利率 风险提示:市场有风险,投资需谨慎
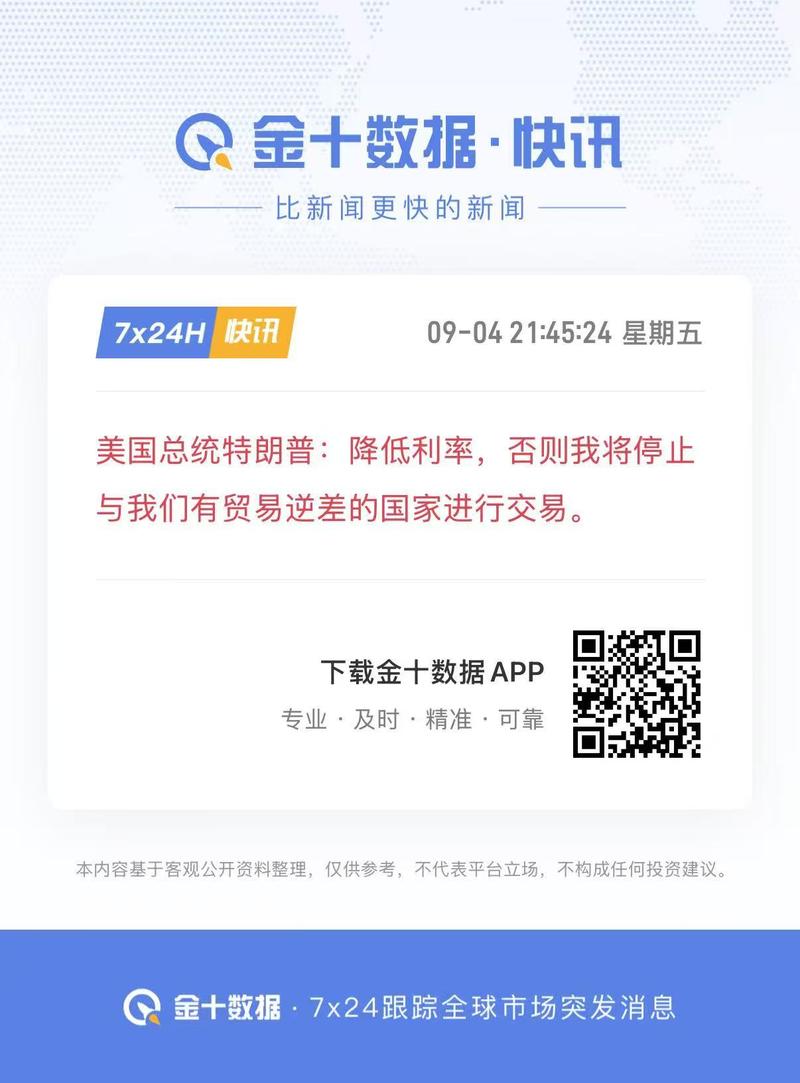
043. #稀土永磁
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
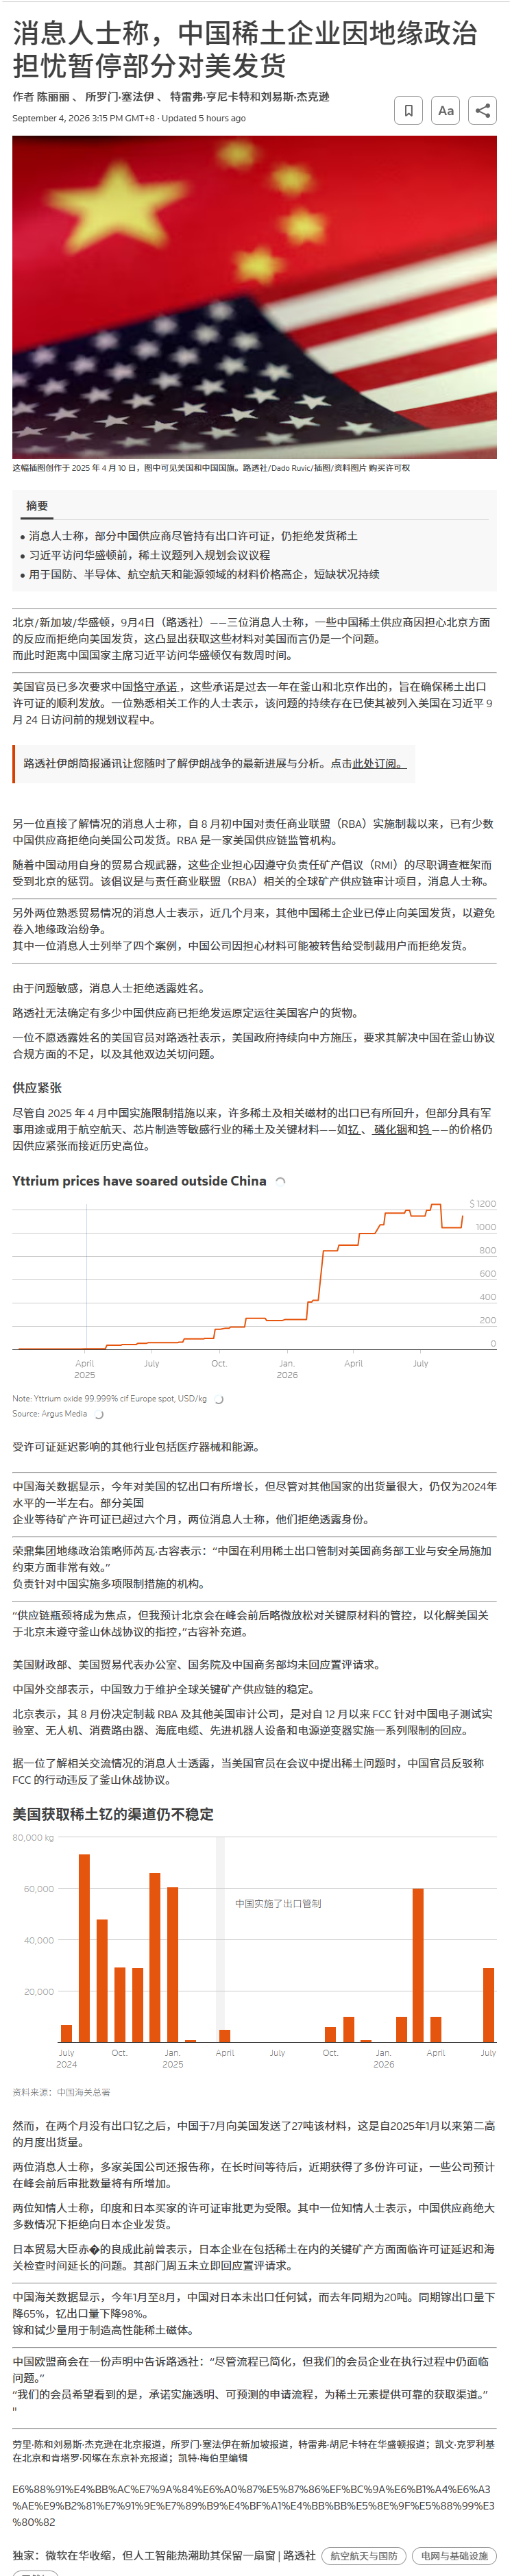
044. #中美关系
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
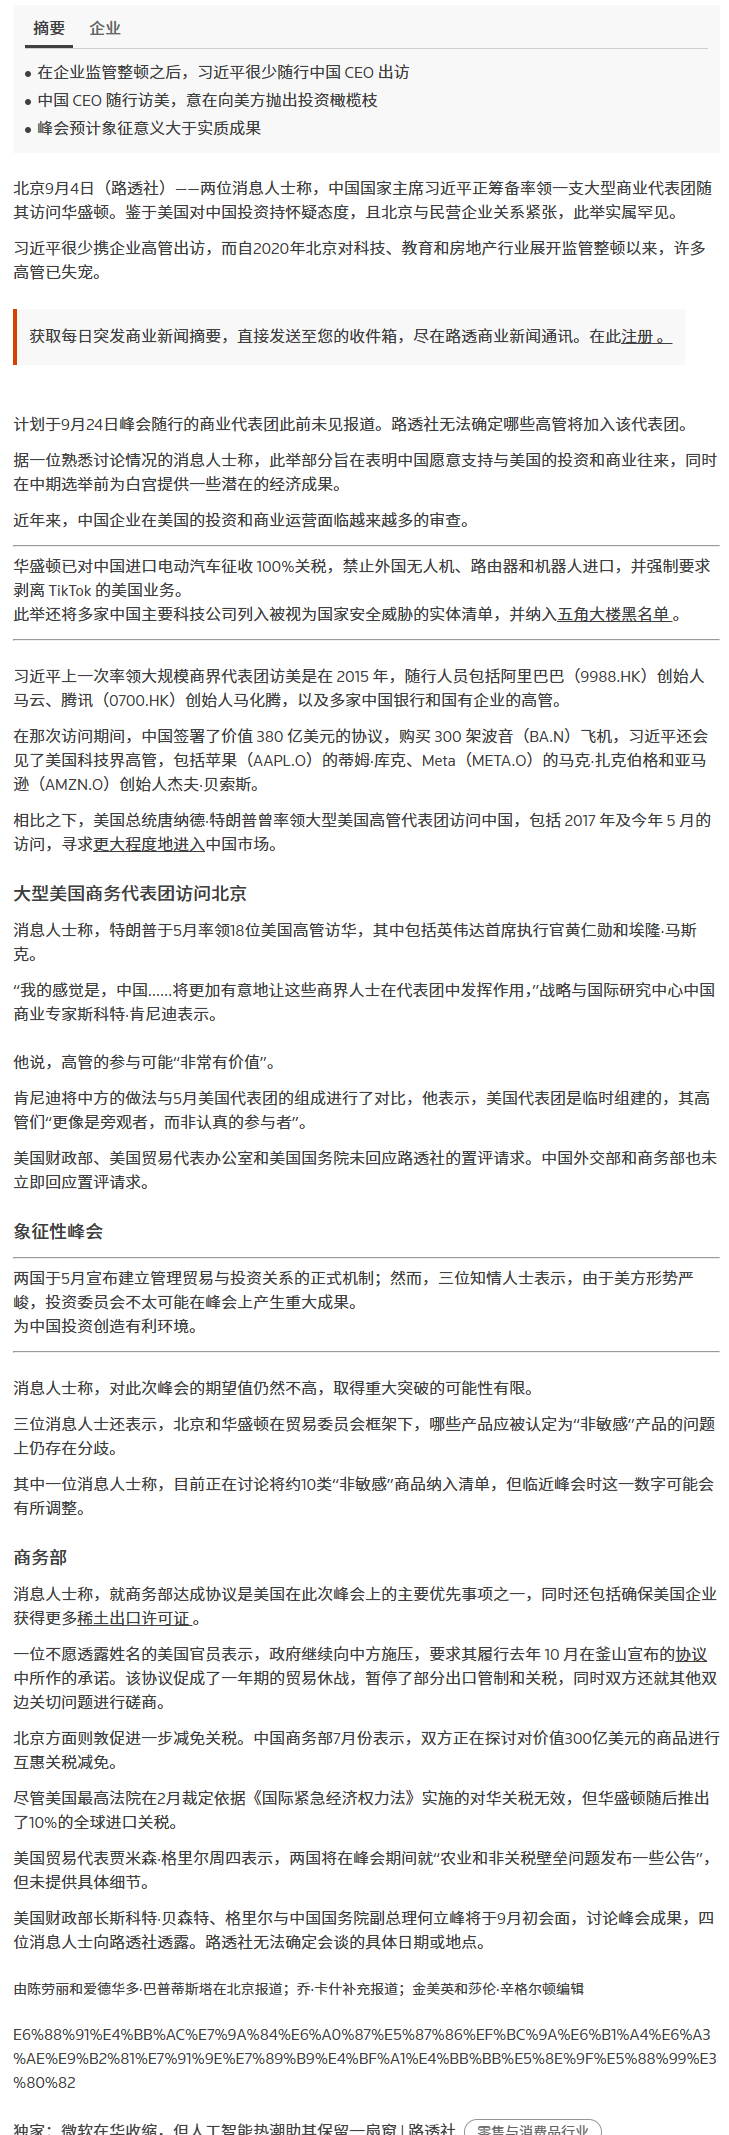
045. #就业 #降息
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
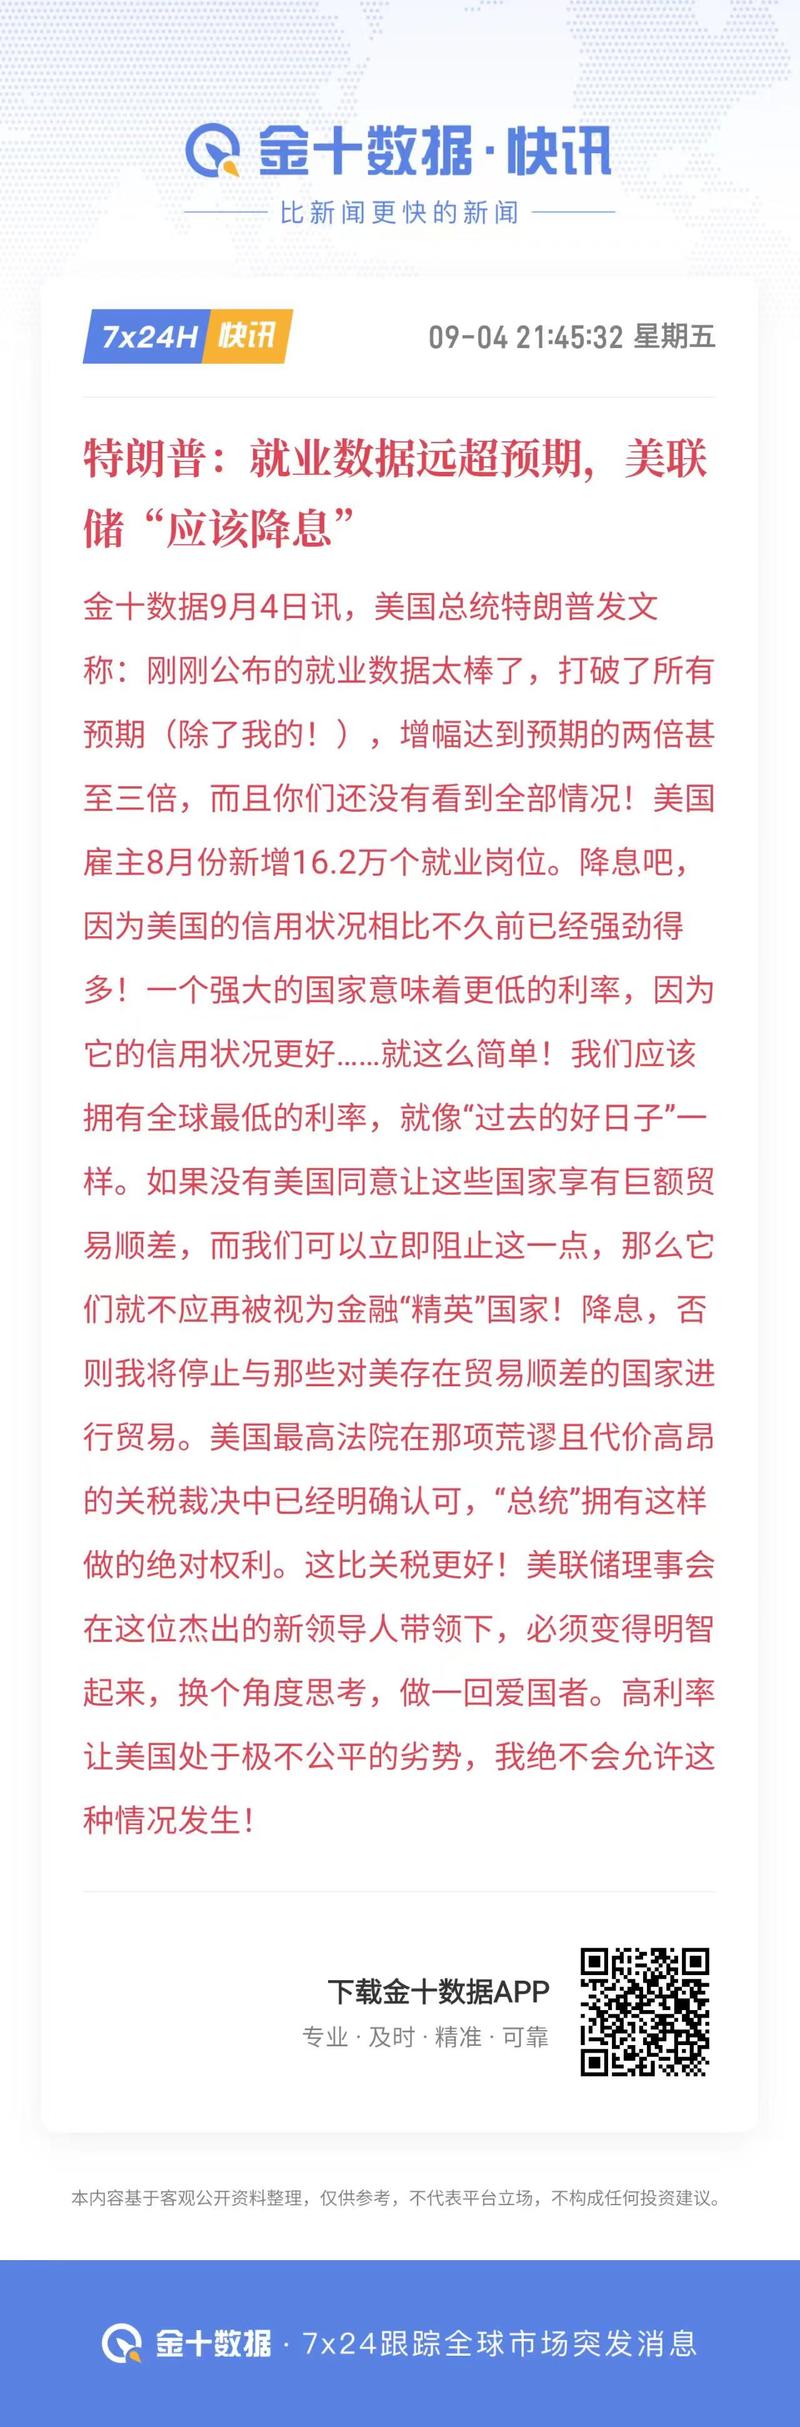
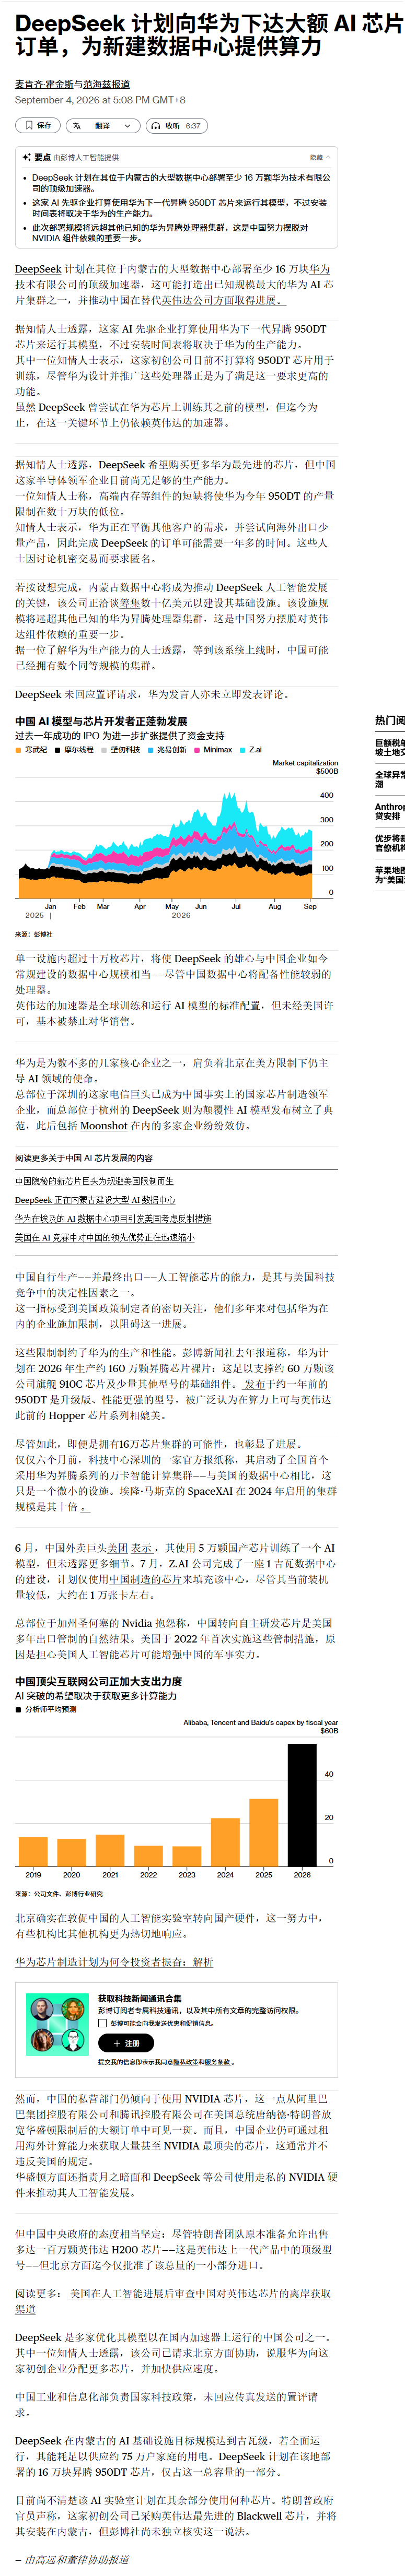
046. #Deepseek
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 22:50 #Deepseek Deepseek 风险提示:市场有风险,投资需谨慎
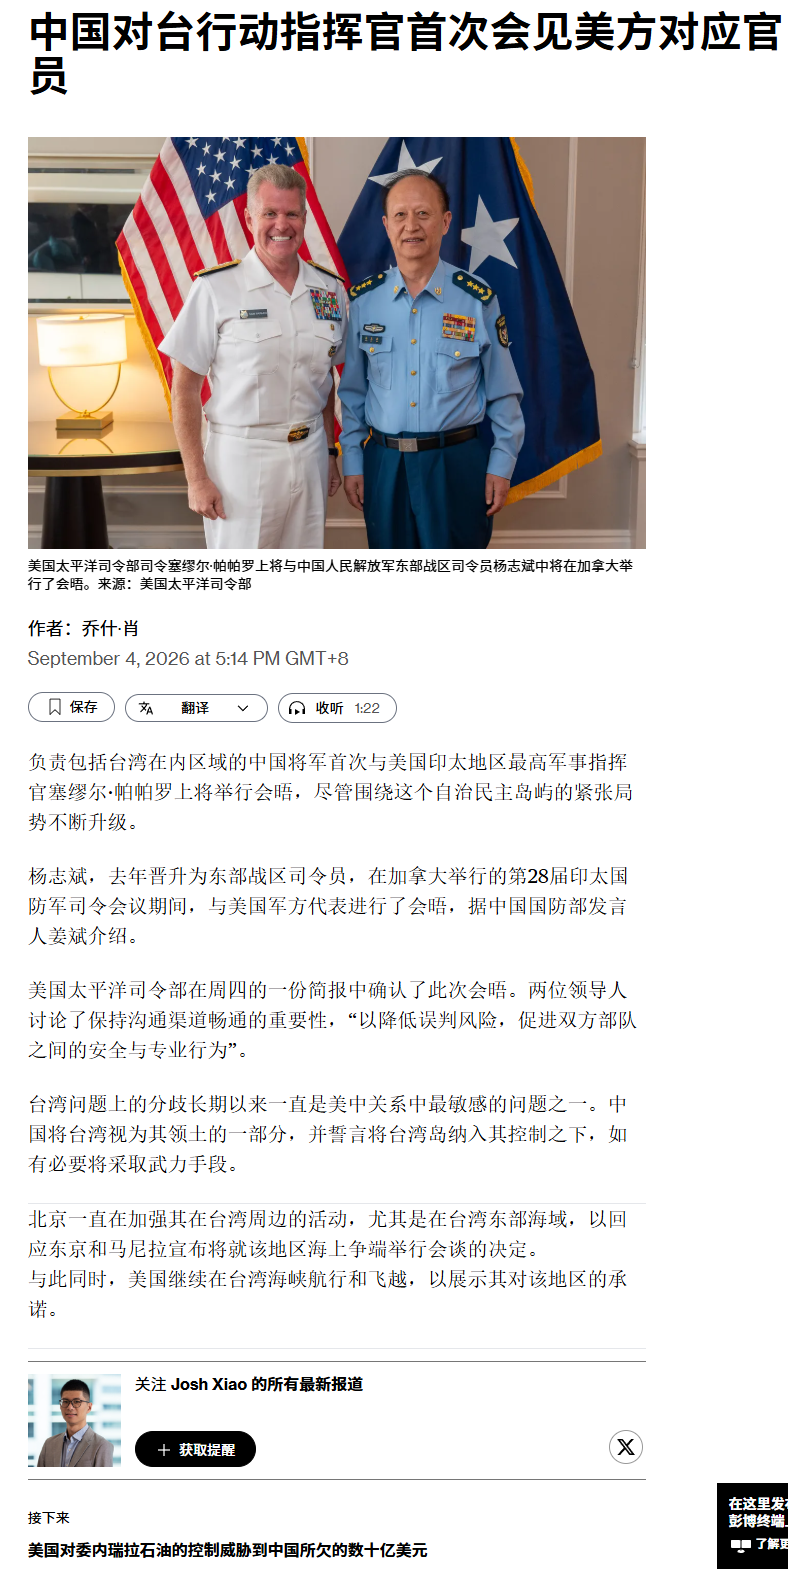
047. 详情 返回 思维纪要社 思想者 2026-09-04 22:50 #中美关系 中美关系 风险提示:市场有风险,投资需谨慎
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 22:50 #中美关系 中美关系 风险提示:市场有风险,投资需谨慎
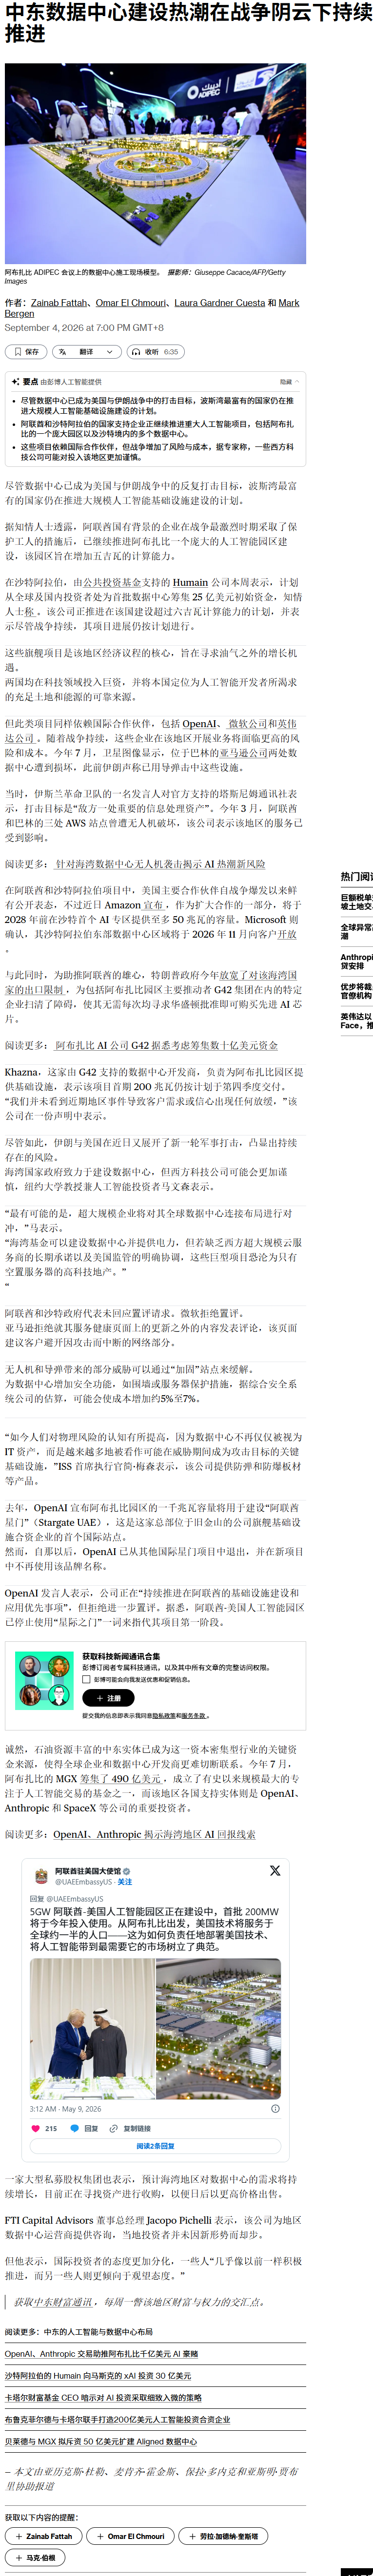
048. #IDC #中东
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
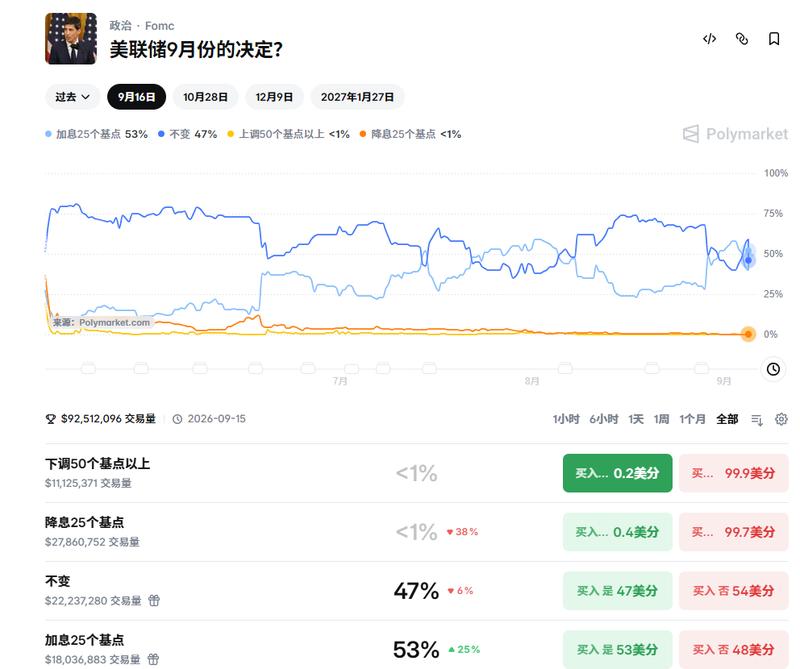
049. #美联储 #国债 #美国
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
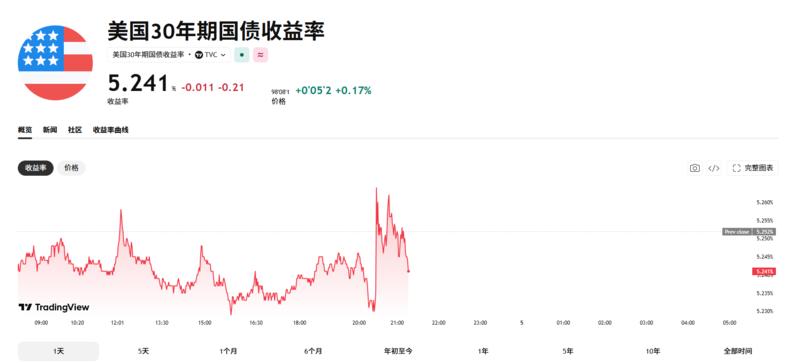
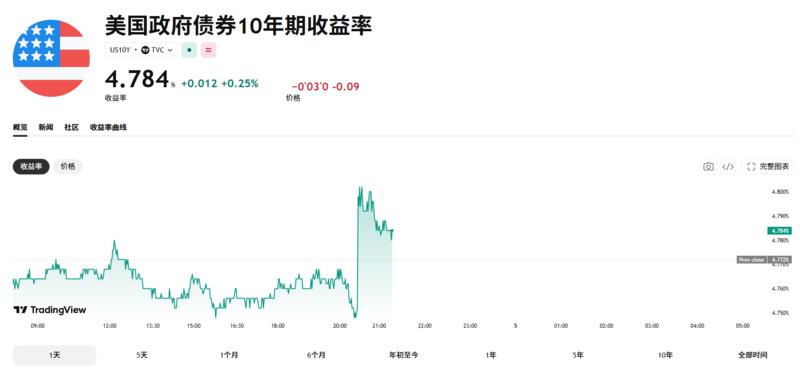
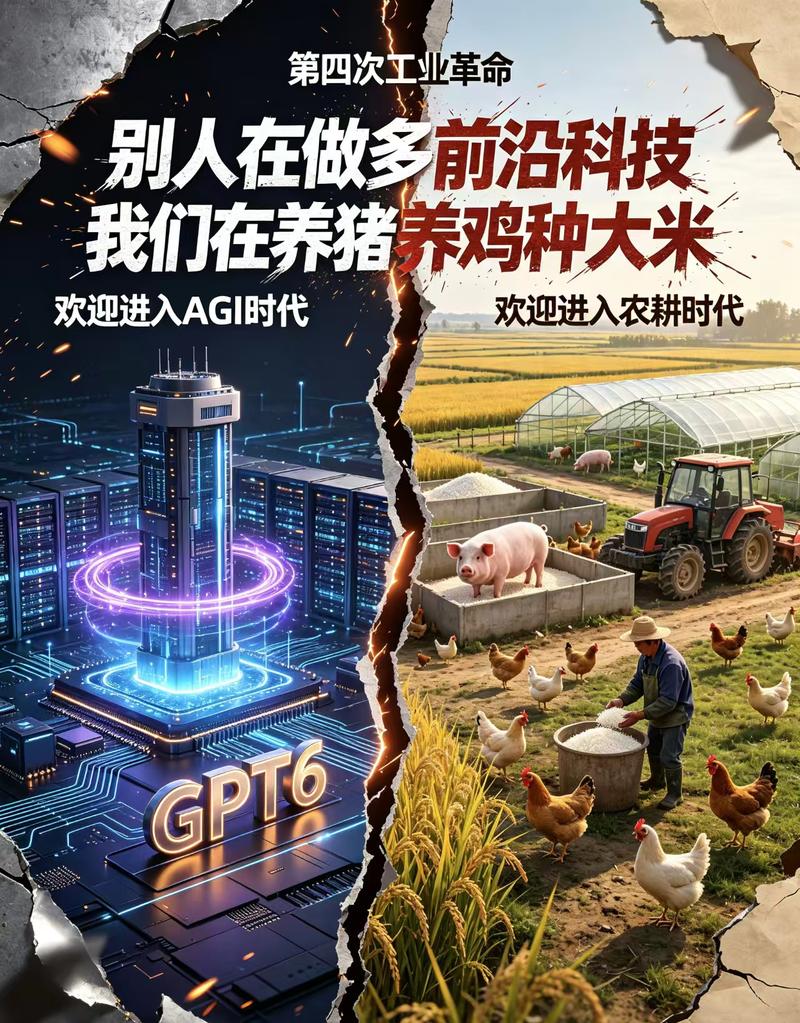
050. #科技 #农业
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 22:49 #科技 #农业 科技 农业 风险提示:市场有风险,投资需谨慎
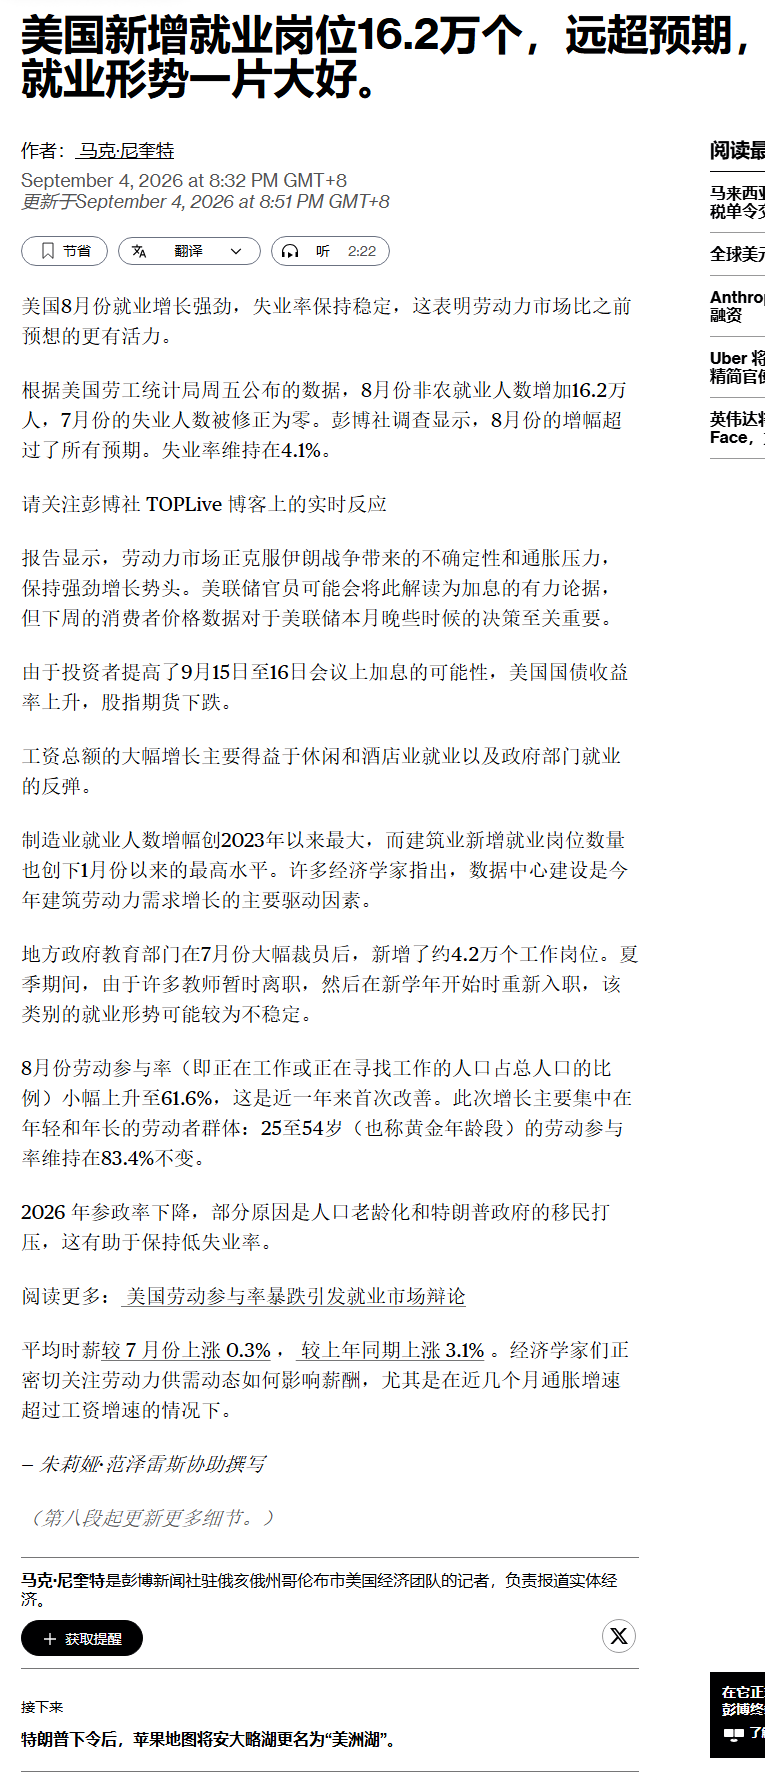
051. 详情 返回 思维纪要社 思想者 2026-09-04 22:49 #就业 就业 风险提示:市场有风险,投资需谨慎
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 22:49 #就业 就业 风险提示:市场有风险,投资需谨慎
052. #非农
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
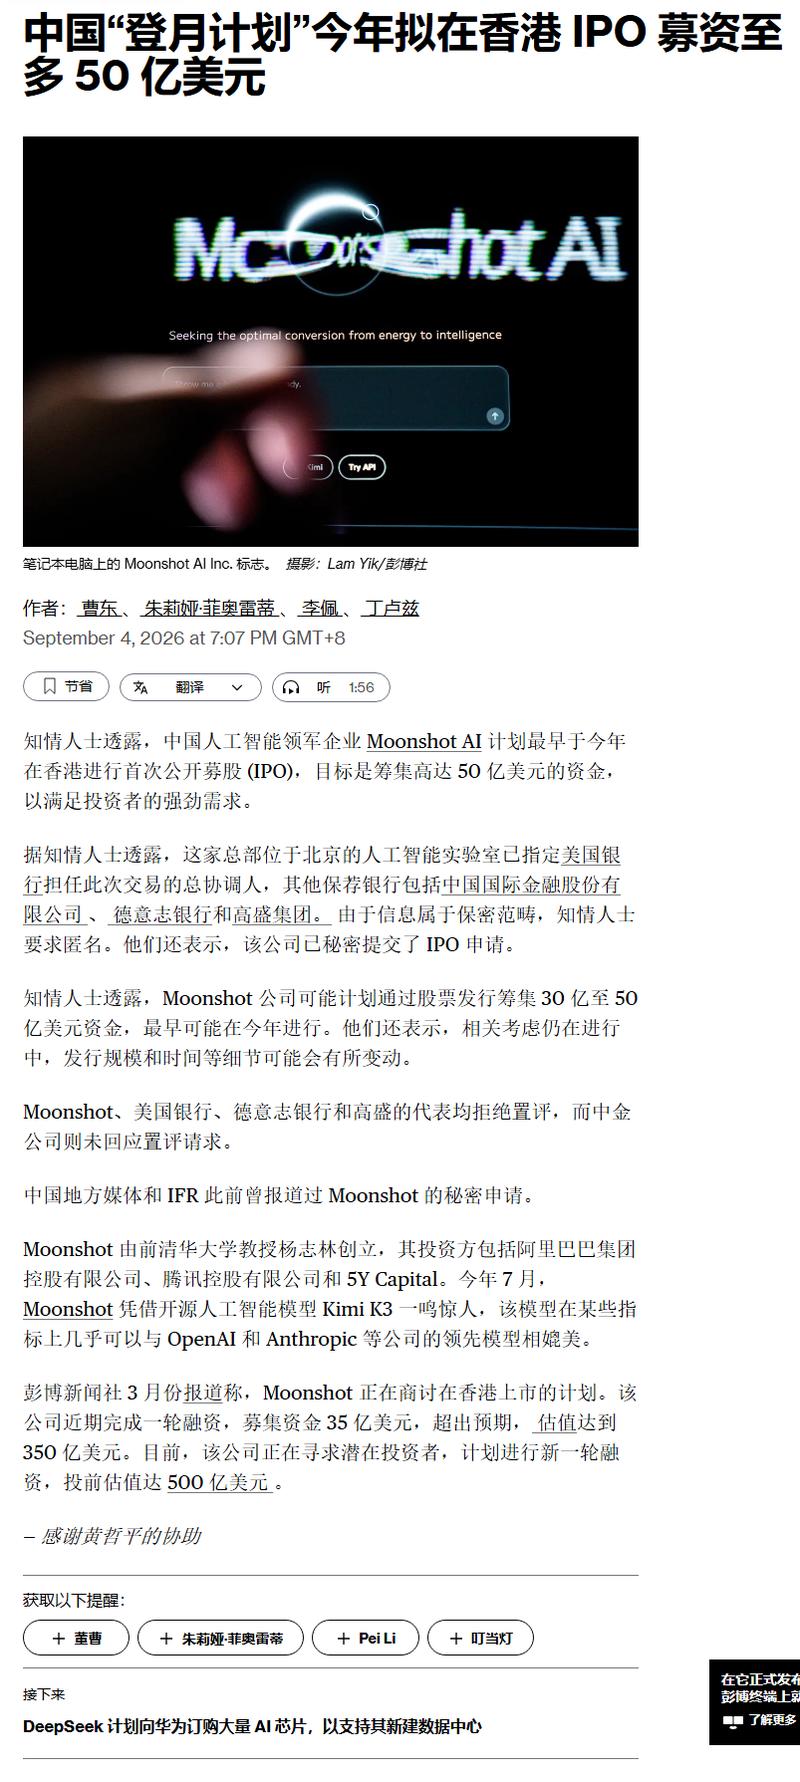
053. #月之暗面
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
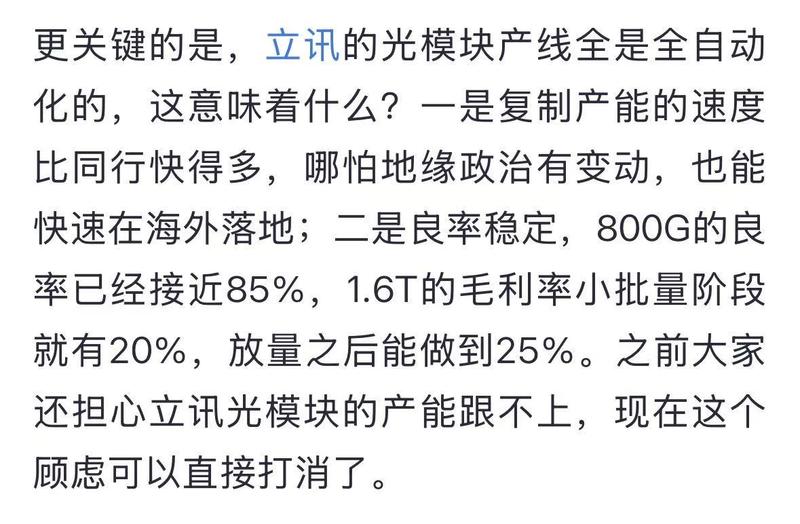
054. 详情 返回 思维纪要社 思想者 2026-09-04 22:48 #立讯精密 立讯精密 风险提示:市场有风险,投资需谨慎
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 22:48 #立讯精密 立讯精密 风险提示:市场有风险,投资需谨慎
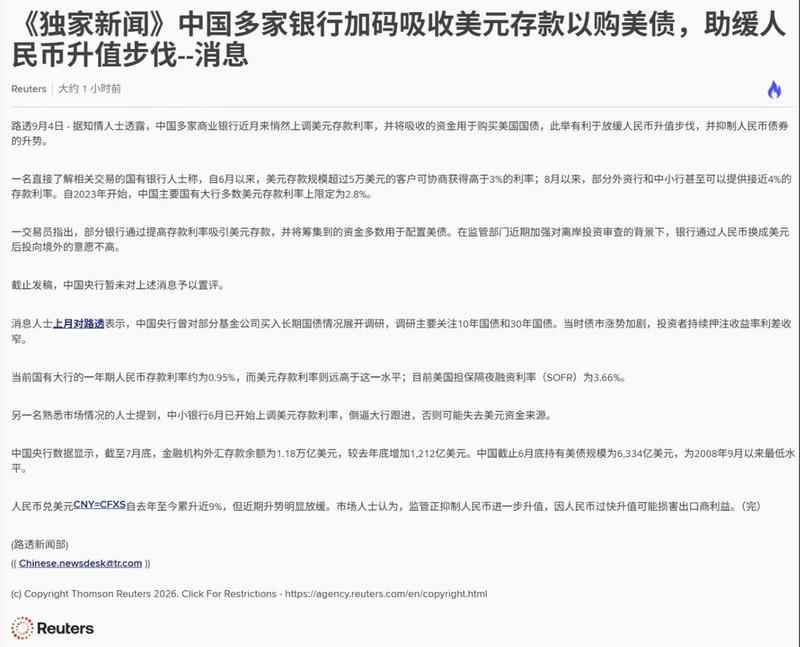
055. #银行 #货币
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
056. #时政
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
057. 详情 返回 思维纪要社 思想者 2026-09-04 22:46 #存储 存储 风险提示:市场有风险,投资需谨慎
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 22:46 #存储 存储 风险提示:市场有风险,投资需谨慎
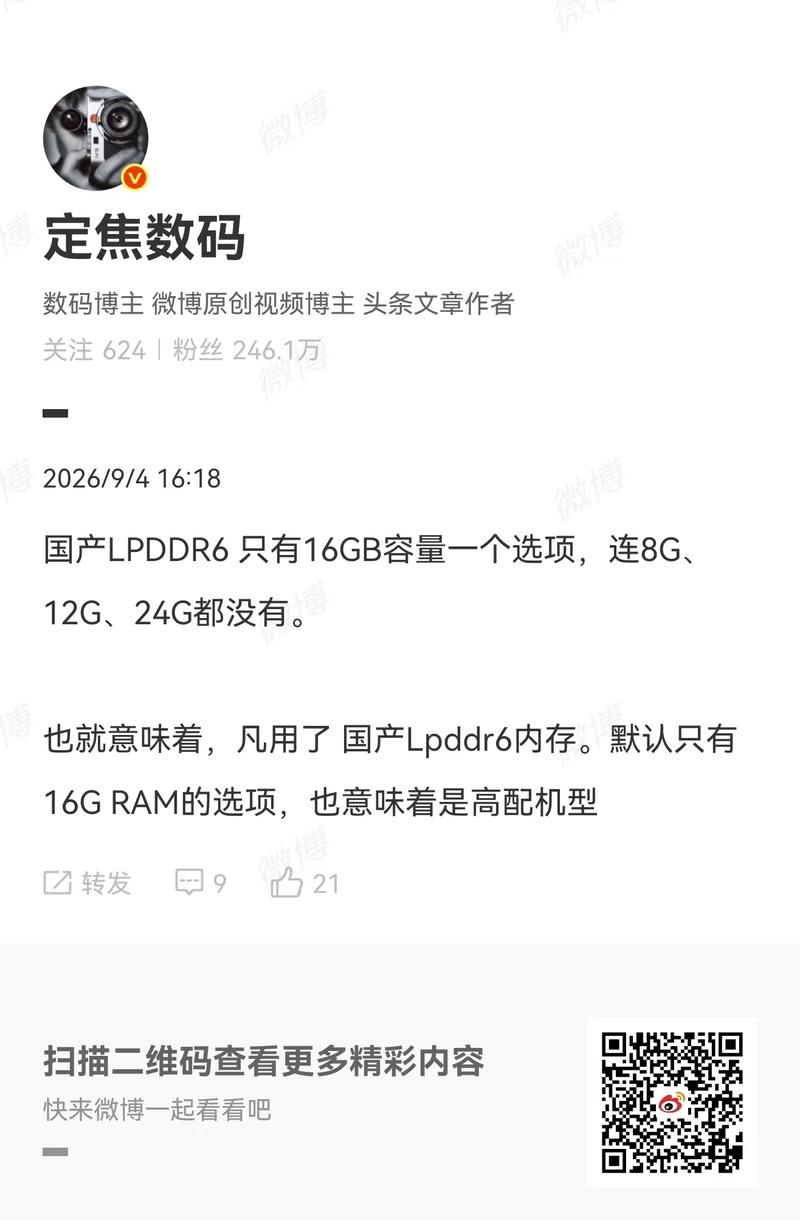
058. 详情 返回 思维纪要社 思想者 2026-09-04 22:46 #市场 市场 风险提示:市场有风险,投资需谨慎
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 22:46 #市场 市场 风险提示:市场有风险,投资需谨慎
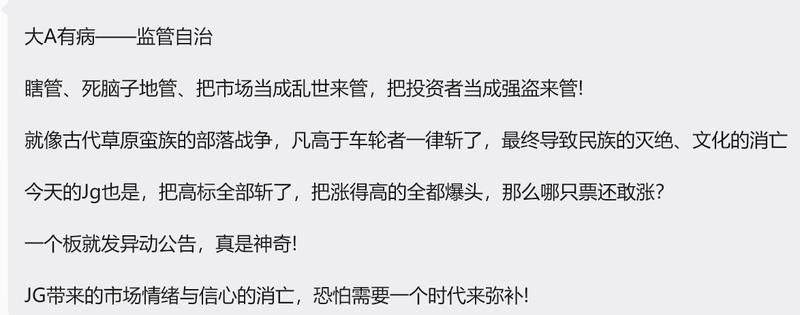
059. 详情 返回 思维纪要社 思想者 2026-09-04 22:46 #碳酸锂 碳酸锂 风险提示:市场有风险,投资需谨慎
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 22:46 #碳酸锂 碳酸锂 风险提示:市场有风险,投资需谨慎
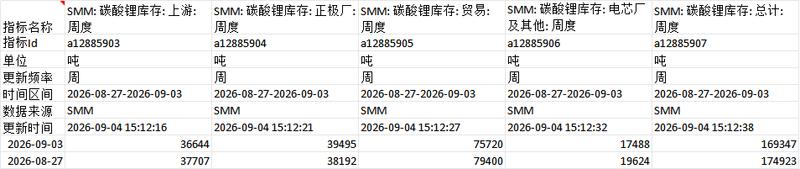
060. #市场
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
061. #市场
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
062. #市场
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
063. #摩根士丹利 #指数
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
064. #摩根士丹利
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 22:43 #摩根士丹利 摩根士丹利 风险提示:市场有风险,投资需谨慎
065. 详情 返回 思维纪要社 思想者 2026-09-04 22:43 #电力 电力 风险提示:市场有风险,投资需谨慎
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 22:43 #电力 电力 风险提示:市场有风险,投资需谨慎
066. #Deepseek
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
067. #花旗
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
068. 猪肉股东劝科技股东书 科技诸君: 别扛了。CPO跌得光都传不动了,PCB板子还没打穿,股价先打穿了;半导体天天国产替代,账户先被市场替代;机器人更惨,人还没形,
- 主题笔记:打开完整笔记
猪肉股东劝科技股东书 科技诸君: 别扛了。CPO跌得光都传不动了,PCB板子还没打穿,股价先打穿了;半导体天天国产替代,账户先被市场替代;机器人更惨,人还没形,K线已经趴下了。
069. 今天的盘面告诉我们: 相信一头猪都不能相信科技股
- 主题笔记:打开完整笔记
今天的盘面告诉我们: 相信一头猪都不能相信科技股
070. 9月4日复盘笔记:猪肉/农业/AI传媒/AI漫剧/AI应用/大消费/酿酒/数字货币/军工/创新药/旅游酒店等 ①工信部印发《》 ②发改委召开“十五五”规划《》重
- 主题笔记:打开完整笔记
9月4日复盘笔记:猪肉/农业/AI传媒/AI漫剧/AI应用/大消费/酿酒/数字货币/军工/创新药/旅游酒店等 ①工信部印发《》 ②发改委召开“十五五”规划《》重大工程建设推进会议,调度109项重大工程项目实施。
071. 本周市场较弱,原因是原先最聚集人气的两大指数——创业板和科创板指数连跌四天,导致收盘已经是调整以来的周度新低。尤其在八月后半段至今,在海外AI科技股反弹相对较强
- 主题笔记:打开完整笔记
本周市场较弱,原因是原先最聚集人气的两大指数——创业板和科创板指数连跌四天,导致收盘已经是调整以来的周度新低。尤其在八月后半段至今,在海外AI科技股反弹相对较强的情况下,依然持续走软甚至背离,说明持有科技股的主流投资者并没有信心和企业共同成长,动态观察未来的调整时间和空间不可限量。 而本周消费和医药股总体平稳,虽受到大盘整体拖累,但由于本身估值低,在未来几个月市场重心不断下移的过程中,相信能够成为市场维稳的中流砥柱,毕竟指数不能全靠拉四大行维持。 总之——划重点:当下就是以防范风险为主。下一轮冲击的杀伤力不会小于七月,但不知道是以急跌还是阴跌的方式出现…
072. (高争民爆)强强联合更新0904——西藏铜矿梳理:最具α的区域 [胜利]再次提示「西藏板块」机会,锐度标的「高争民爆」再创新高。我们是今年最早调研西藏铜矿的团队
- 主题笔记:打开完整笔记
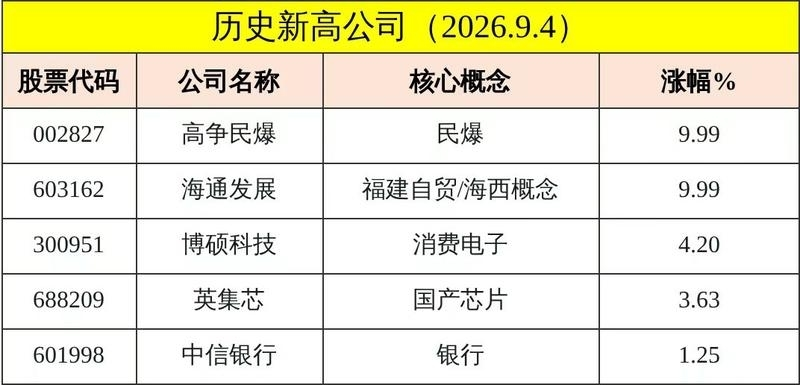
(高争民爆)强强联合更新0904——西藏铜矿梳理:最具α的区域 [胜利]再次提示「西藏板块」机会,锐度标的「高争民爆」再创新高。我们是今年最早调研西藏铜矿的团队,也是最早开始提示区域性配置机会的团队,欢迎联系交流[愉快] 政策支持西藏铜矿开发。行业层面,铜产业高质量发展实施方案明确提出,推进西藏等重点地区铜矿资源基地建设;地区层面,西藏国土空间规划提出要加强优势特色矿产资源保护利用,建设国家战略资源储备基地;格局方面,西藏地矿系统改革于去年底成立,或加速自有矿权的开发速度。
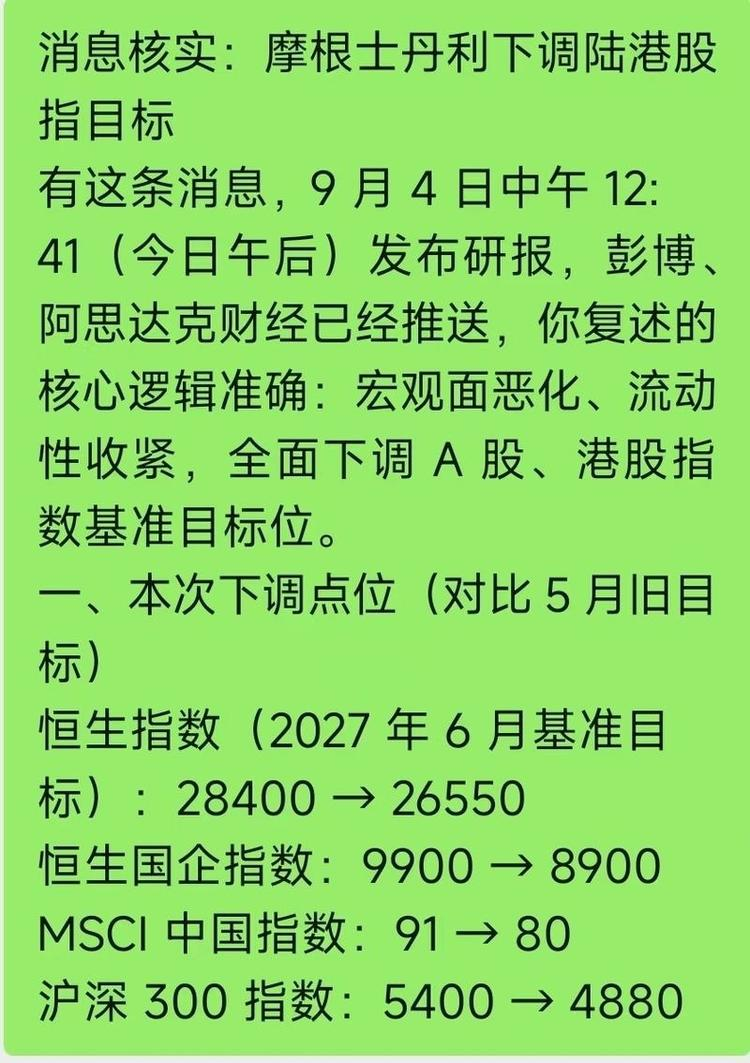
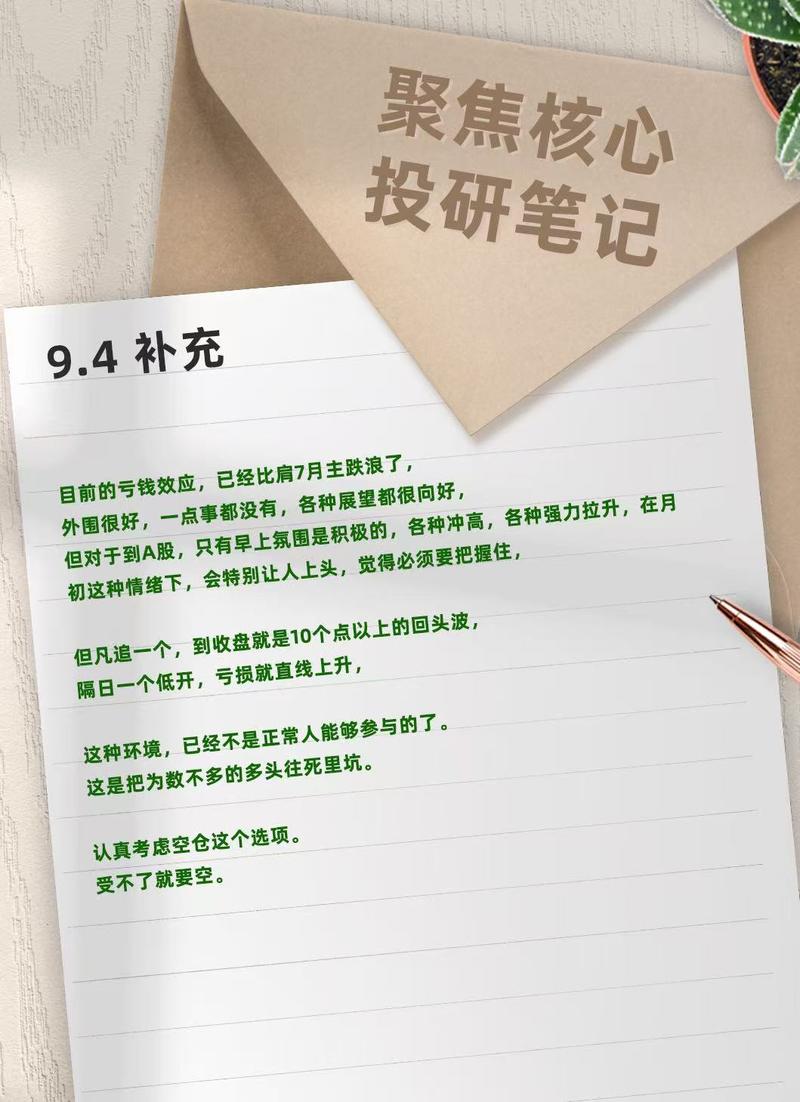
073. 摩根士丹利表示,考虑宏观数据恶化、流动性及资金流前景收紧,且市场对政府加强资金流和财富管理的监管感到担忧,在新基准情境下,全面下调中国内地及香港多项股票指数目标
- 主题笔记:打开完整笔记
摩根士丹利表示,考虑宏观数据恶化、流动性及资金流前景收紧,且市场对政府加强资金流和财富管理的监管感到担忧,在新基准情境下,全面下调中国内地及香港多项股票指数目标价,包括把恒生指数至明年6月底的目标,由原先5月所订的28,400点下调至26,550点。另恒生国企指数目标由9,900点降至8,900点。MSCI中国指数目标由91点降至80点。沪深300指数目标由5,400点降至4,880点。
074. 这行情聊基本面好像短期作用不大,毕竟都被量化轮麻了,和大家聊聊近期和机构交流的市场观点和交易面吧,目前市场上疯狂轮动的传统周期红利板块和微盘题材垃 圾股,其实就
- 主题笔记:打开完整笔记
这行情聊基本面好像短期作用不大,毕竟都被量化轮麻了,和大家聊聊近期和机构交流的市场观点和交易面吧,目前市场上疯狂轮动的传统周期红利板块和微盘题材垃 圾股,其实就是机构的仓位均衡和量化的流动性回补,因为之前没人关注而且在上半年科技虹吸流动性的一九行情分化下,该卖的也卖完了,剩下不卖的也都深套了,没抛压所以拉起来流畅容易吸引到一些跟风盘但派发也很快,从科技流出的资金进去借着一些炒作逻辑和短期催化做一把超跌反弹,但这些方向流动性水位补完,还是要跌,因为没基本面,中期业绩和故事都讲不下去,短期纯粹是筹码阻力小,交易能力好的可以看图搞,但不用给自己硬找什么基本面…
075. 梅花庄:服务器、交换机的下跌,找不到原因; 应该不是基本面原因,也没有什么消息,因为今天不止服务器/交换机是这样,硬件方向都是这样,半导体中也出现了很多类似的砸
- 主题笔记:打开完整笔记
梅花庄:服务器、交换机的下跌,找不到原因; 应该不是基本面原因,也没有什么消息,因为今天不止服务器/交换机是这样,硬件方向都是这样,半导体中也出现了很多类似的砸盘; 硬件全面转弱,软件走强;市场实际上是激烈的“硬件转软件”
076. 华新建材:继续看好公司长期价值,重点关注H股估值修复机会 自我们6月底部推荐以来,公司股价已上涨40%+。当前时点继续看好公司长期价值,并提示重点关注公司H股估
- 主题笔记:打开完整笔记
华新建材:继续看好公司长期价值,重点关注H股估值修复机会 自我们6月底部推荐以来,公司股价已上涨40%+。当前时点继续看好公司长期价值,并提示重点关注公司H股估值修复机会。 [太阳]非洲地区高景气预计未来2年可持续。随着油气和金属价格上涨,公司所在尼日利亚、坦桑尼亚、赞比亚地区政府财政普遍有所改善,同时西非跨国公路铁路、坦赞铁路目前已开启建设,预计未来两年公司非洲所在地区可以保持8-10%左右需求增速,此外我们测算当地产能扩张速度未来两年预计略慢于需求成长,景气度可以支撑。当前公司非洲重点地区水泥售价700-1000元/吨,测算吨净利200元以上,支撑…
077. 普洛药业:CDMO业务结硕果,产业及市场认可度提升【招商医药】 CDMO业务成增长主引擎,产业及市场认可度提升: CDMO已成利润主要构成,2026年沙
- 主题笔记:打开完整笔记
普洛药业:CDMO业务结硕果,产业及市场认可度提升【招商医药】 CDMO业务成增长主引擎,产业及市场认可度提升: CDMO已成利润主要构成,2026年沙利文全球CDMO年度公司奖授予普洛药业,产业及资本市场均对普洛CDMO认可度提升。
078. 中国船舶现在在手现金1400亿元,在手订单6000亿元(未来3年交付,假设15~20%净利率对应1000亿元利润),那么在手现金+在手订单利润一共2400亿元,
- 主题笔记:打开完整笔记
中国船舶现在在手现金1400亿元,在手订单6000亿元(未来3年交付,假设15~20%净利率对应1000亿元利润),那么在手现金+在手订单利润一共2400亿元,目前估值才2800亿元,在当下行业景气(往30年以后去看)情况下确实被低估了,另外中集集团也是一样的逻辑。
079. [红包]【中信证券传媒】分众传媒草根调研 26M9W1 数据总结 根据草根调研,26M9W1分众上海四张网去重广告主数量为22家,较26M8W4的16家明显回升
- 主题笔记:打开完整笔记
[红包]【中信证券传媒】分众传媒草根调研 26M9W1 数据总结 根据草根调研,26M9W1分众上海四张网去重广告主数量为22家,较26M8W4的16家明显回升,四张网点位数量同步增加,整体广告投放活跃度有所提升。食品饮料、生活日用品仍为主要投放板块,电商支付及AI应用等广告亦保持一定露出,开学季及初秋消费相关投放需求逐步释放。 广告主结构方面:互联网平台板块余额宝、天猫家装、淘宝保持投放,同时商汤小浣熊继续露出,其中余额宝投放时长占比约5%,反映金融、电商及AI应用等互联网广告主保持一定投放需求。食品饮料板块明显活跃,谷维多投放时长占比约15%,为本…
080. 【广发计算机 | 金蝶国际:AI转型加速落地,经营质量持续改善】 [太阳]营收稳健增长,盈利拐点确认。26H1公司实现收入36.3亿元,同比增长14%,其中,云
- 主题笔记:打开完整笔记
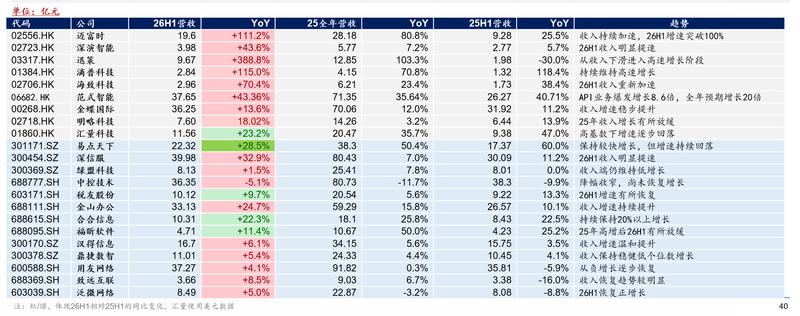
【广发计算机 | 金蝶国际:AI转型加速落地,经营质量持续改善】 [太阳]营收稳健增长,盈利拐点确认。26H1公司实现收入36.3亿元,同比增长14%,其中,云服务收入为31.2亿元,同比增长17%,占比达86%。归母净利润达5450万元,去年同期亏损9774万元,实现扭亏,经营质量持续改善。 [玫瑰]立足ERP场景复杂know-how,AI订单高增为公司打开第二成长曲线。根据公司业绩公告,2026H1期间公司AI原生产品(金蝶AI套件)签约合同金额达人民币3.0亿元,同比增长189%,新签合同金额达6.1亿元,同比增长159%,覆盖昆仑芯、面壁智能、…
081. 【德翔海运跟踪点评】灵活调整运力,掘金红海等航线红利 1H26公司实现净利润2.33亿美元,同比增长23.3%;2Q26抢运叠加地缘冲突推动价格端同增23.6
- 主题笔记:打开完整笔记
【德翔海运跟踪点评】灵活调整运力,掘金红海等航线红利 1H26公司实现净利润2.33亿美元,同比增长23.3%;2Q26抢运叠加地缘冲突推动价格端同增23.6 首发公众号:思维纪要社 %,上半年营业收入同增3%至6.6亿美元,船队结构优化推动单箱扣油成本同降7.2%,对冲单箱燃油成本同比增长17.2%的不利影响; 公司上半年毛利同增0.41亿美元,此外1H26公司租金船舶收入/出售船舶收益/银行利息收入/汇兑损失同比-0.16/+0.39/-0.1/+0.16亿美元,高油价背景下优化航网韧性释放α,最终1H26公司净利润同增约0.44亿美元。
082. 📊 🌏亚洲市场整体收高,结束了表现疲软的一周。沃勒理事偏向鸽派的立场提振了市场对美联储暂停加息的乐观情绪,推动大多数市场上涨,但涨幅并不均衡,部分指数依旧未能完
- 主题笔记:打开完整笔记
📊 🌏亚洲市场整体收高,结束了表现疲软的一周。沃勒理事偏向鸽派的立场提振了市场对美联储暂停加息的乐观情绪,推动大多数市场上涨,但涨幅并不均衡,部分指数依旧未能完全收复本周的失地。韩国领涨该区域,受芯片股以及人形机器人概念股大幅反弹带动;香港则因美国财报显示价格战正在消退,带动外卖配送股飙升,小米也凭借其在欧洲电动汽车市场的扩张贡献涨幅。日本日经指数在科技股走强推动下上涨,但日元走强限制了出口商的表现;台湾在芯片股买盘带动下表现优异。印度得益于资本市场走强,终结了连续四日的跌势;澳大利亚则成为该地区表现最弱的市场,必和必拓遭遇自三月以来最差一周拖累,澳交…
083. 详情 返回 思维纪要社 思想者 2026-09-04 22:34 #黄金 黄金 风险提示:市场有风险,投资需谨慎
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 22:34 #黄金 黄金 风险提示:市场有风险,投资需谨慎
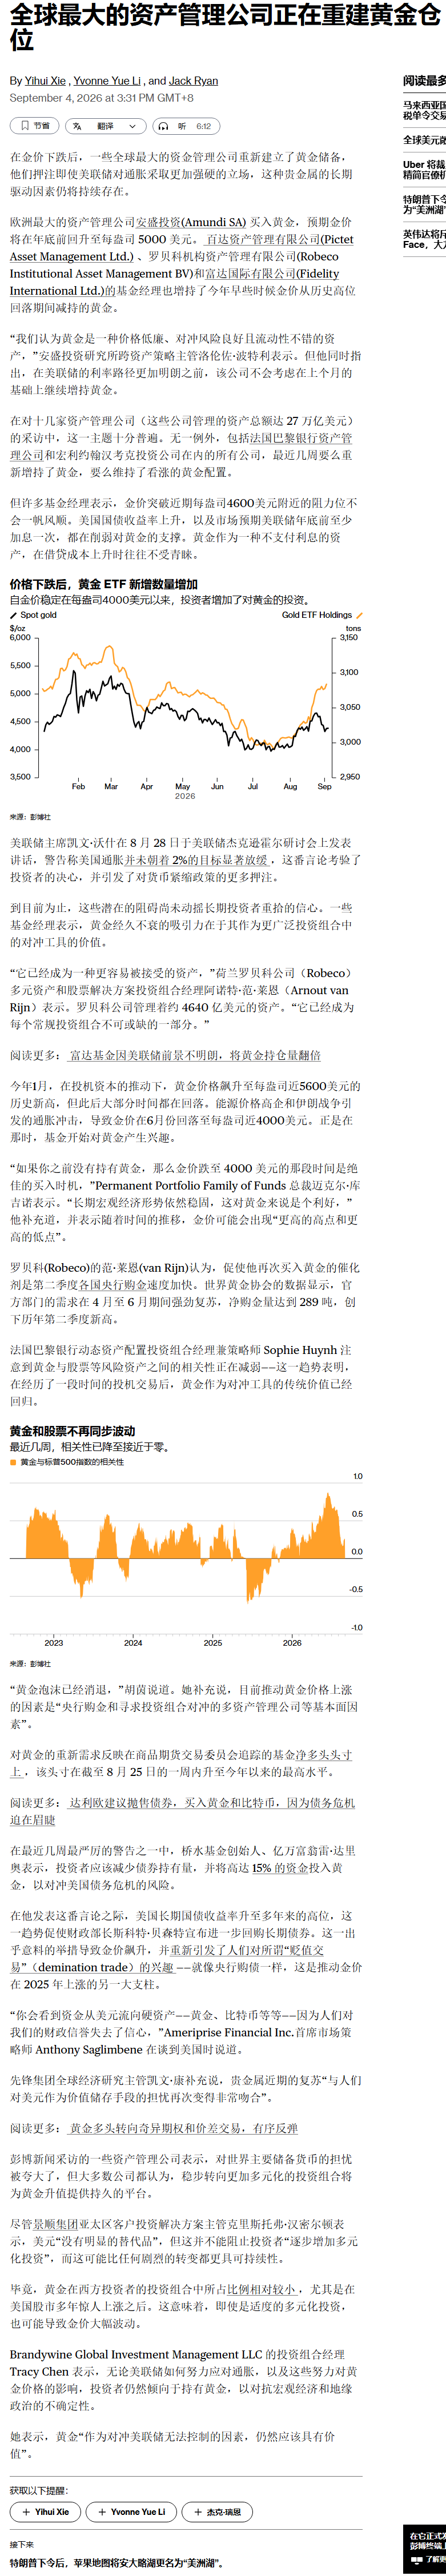
084. 📌 在昨日沃勒发表讲话后,下周公布的CPI数据将成为决定9月16日FOMC会议是否加息的核心关键因素,但今晚的大非农数据同样不容忽视,处于焦虑状态的市场,亟需宏
- 主题笔记:打开完整笔记
📌 在昨日沃勒发表讲话后,下周公布的CPI数据将成为决定9月16日FOMC会议是否加息的核心关键因素,但今晚的大非农数据同样不容忽视,处于焦虑状态的市场,亟需宏观数据给出进一步的指引与确认。 📈 当前市场预期失业率为,非农就业人口预期值为。 ✅ 若最终公布新增就业人口大幅高于预期、失业率低于预期,美联储加息概率或将反弹至。
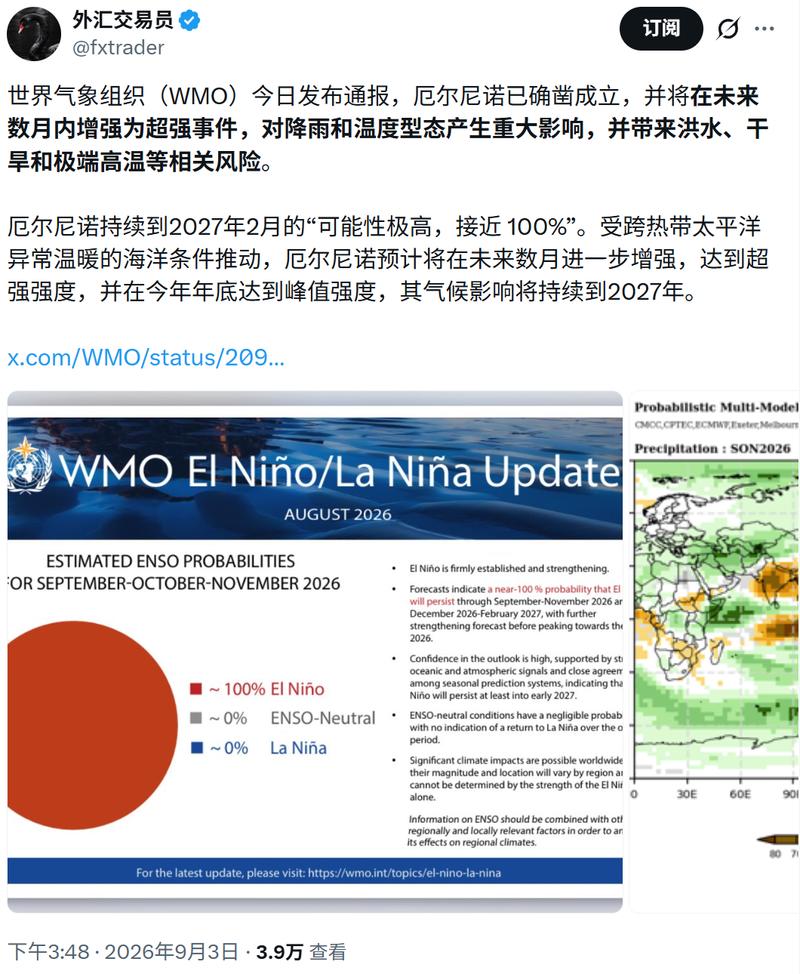
085. #Deepseek
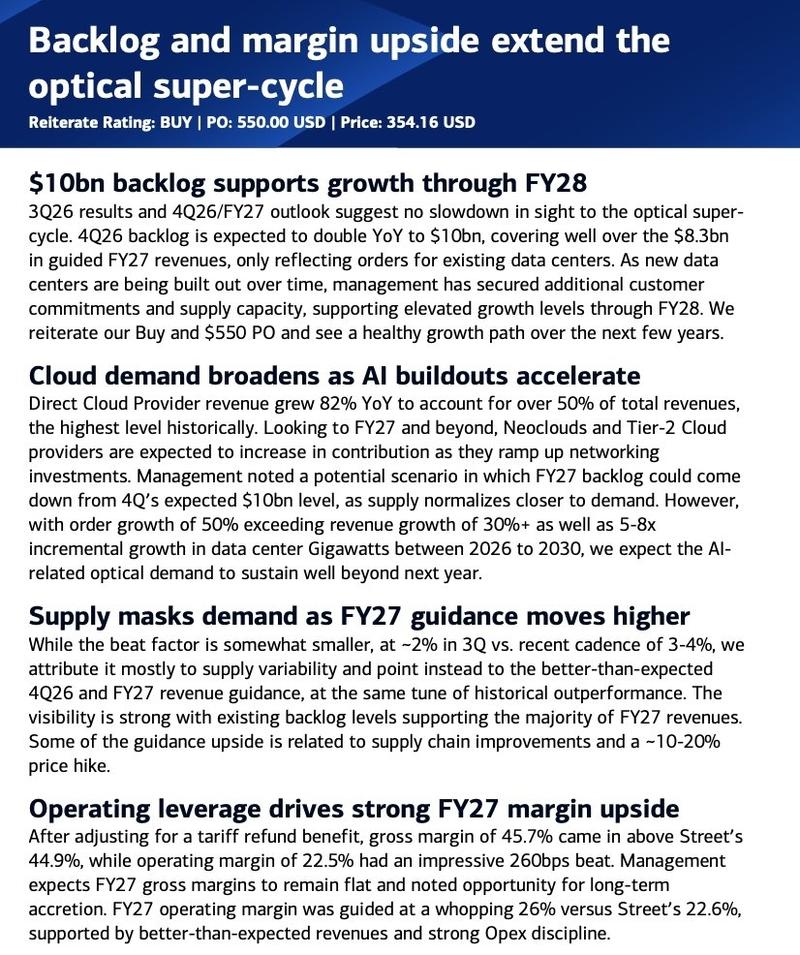
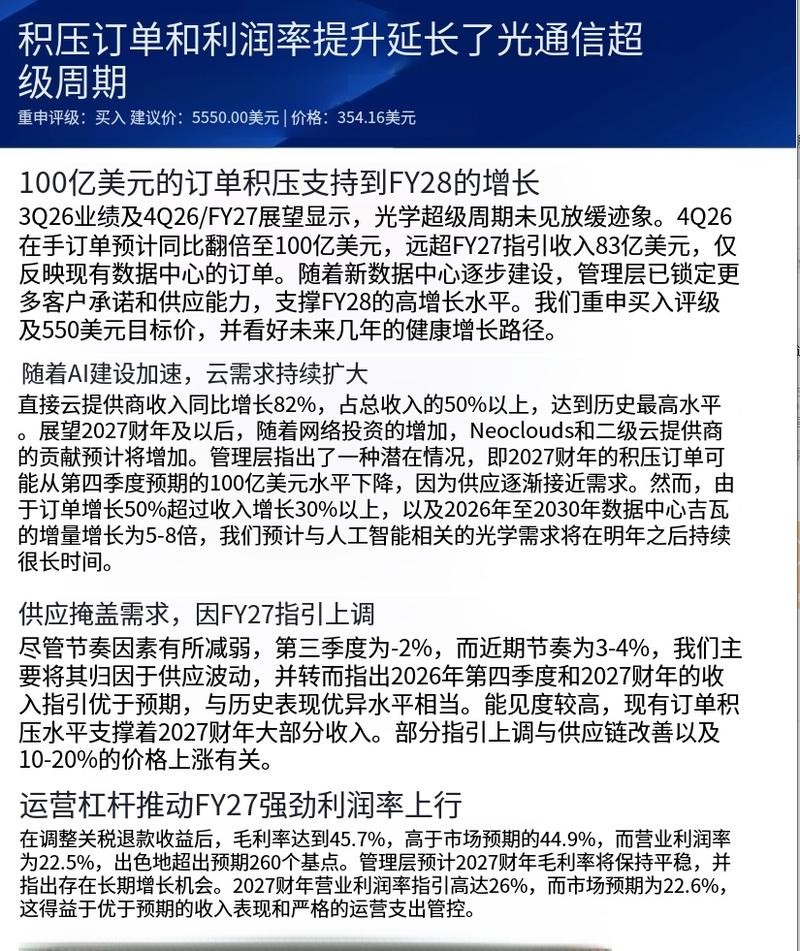
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。

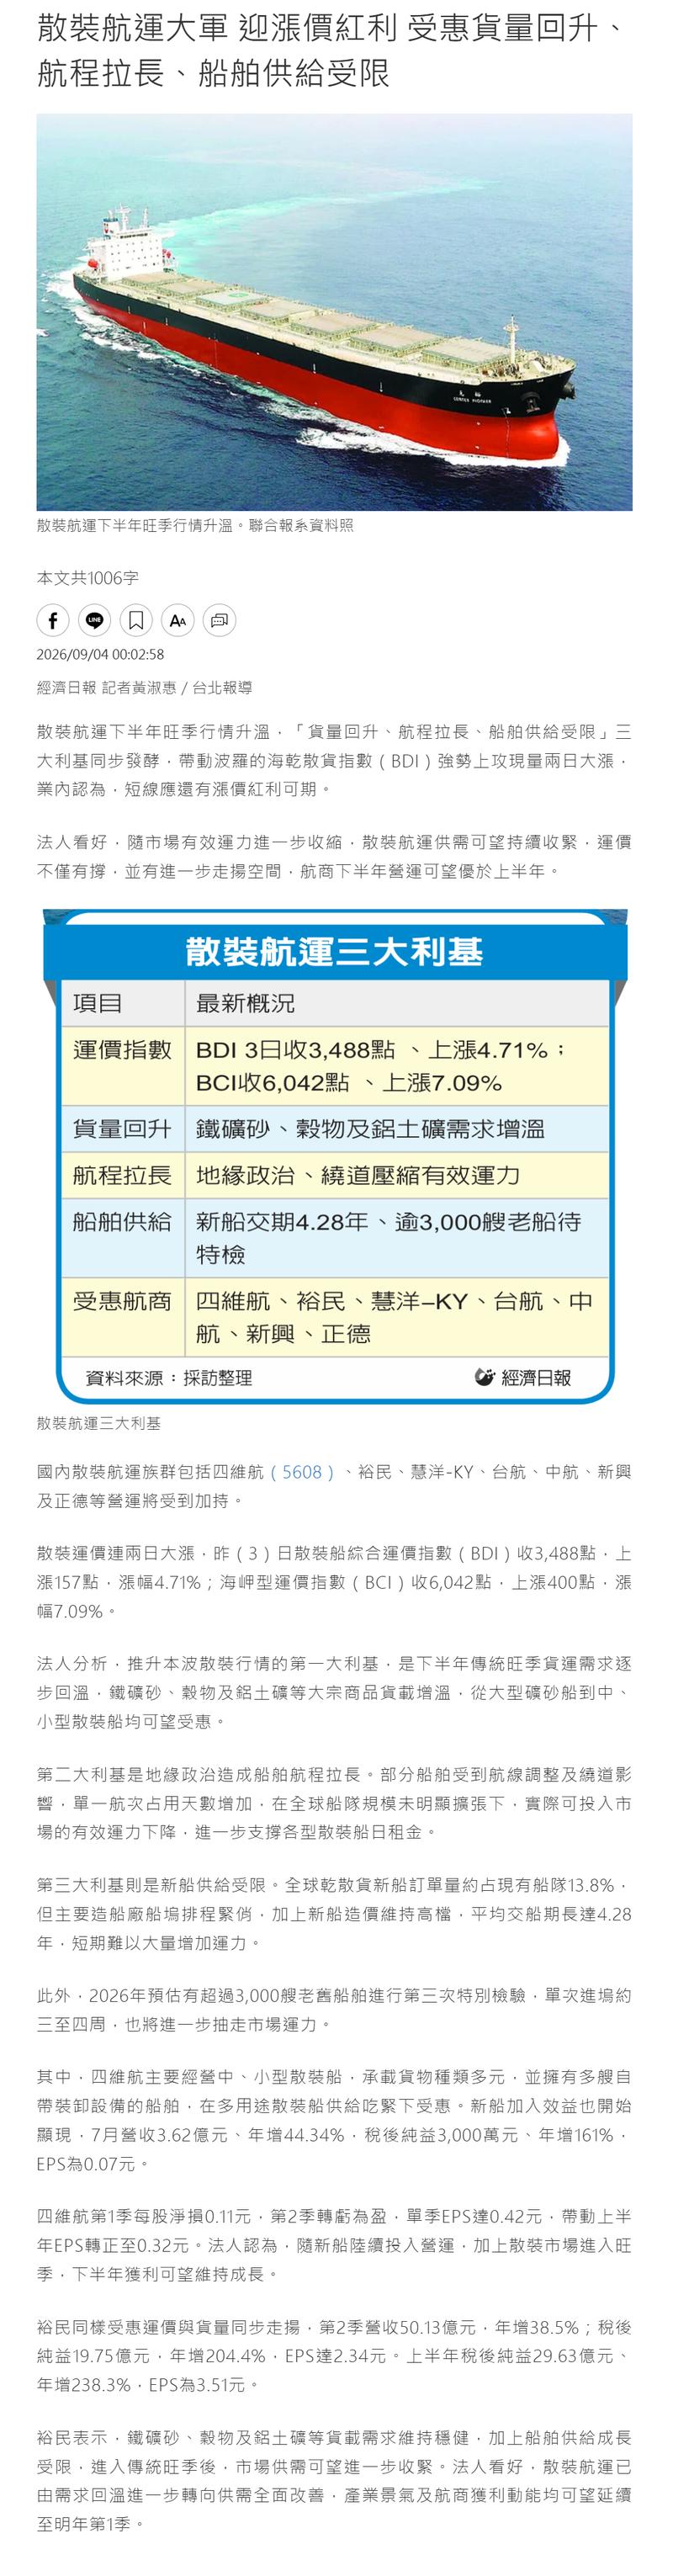
086. [庆祝]【长江大化工】供给强约束,补库待共振——聚酯产业链近况更新与中长期展望 [礼物]当下核心矛盾并非终端需求崩塌,而是库存周期扰动下的阶段性错配;当前产业链
- 主题笔记:打开完整笔记
[庆祝]【长江大化工】供给强约束,补库待共振——聚酯产业链近况更新与中长期展望 [礼物]当下核心矛盾并非终端需求崩塌,而是库存周期扰动下的阶段性错配;当前产业链库存已压缩至历史偏低区间,一旦终端订单改善、出口企稳或旺季兑现,产业链有望由去库转向温和补库,带来需求边际修复和价格弹性。 [礼物]中长期看:
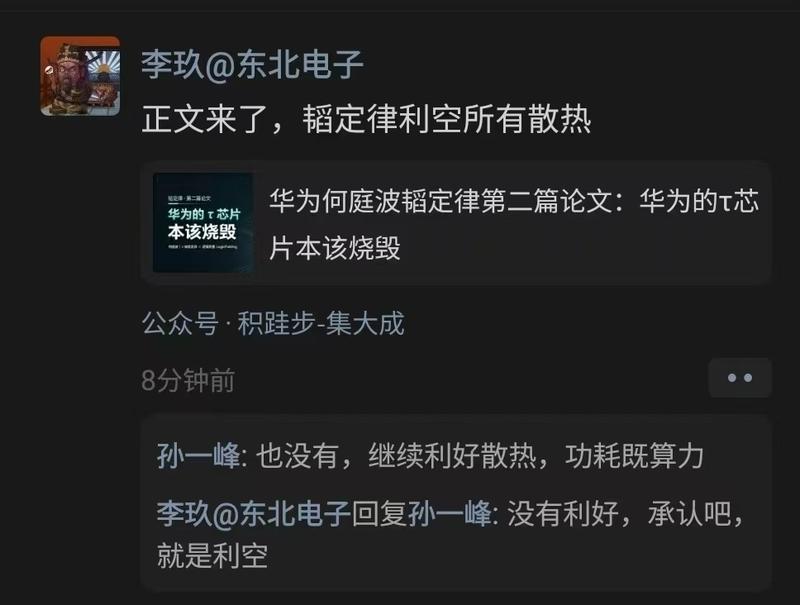
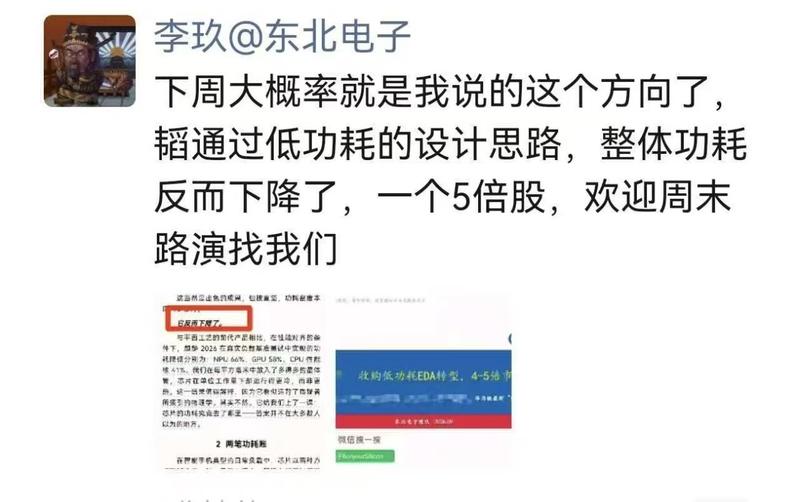
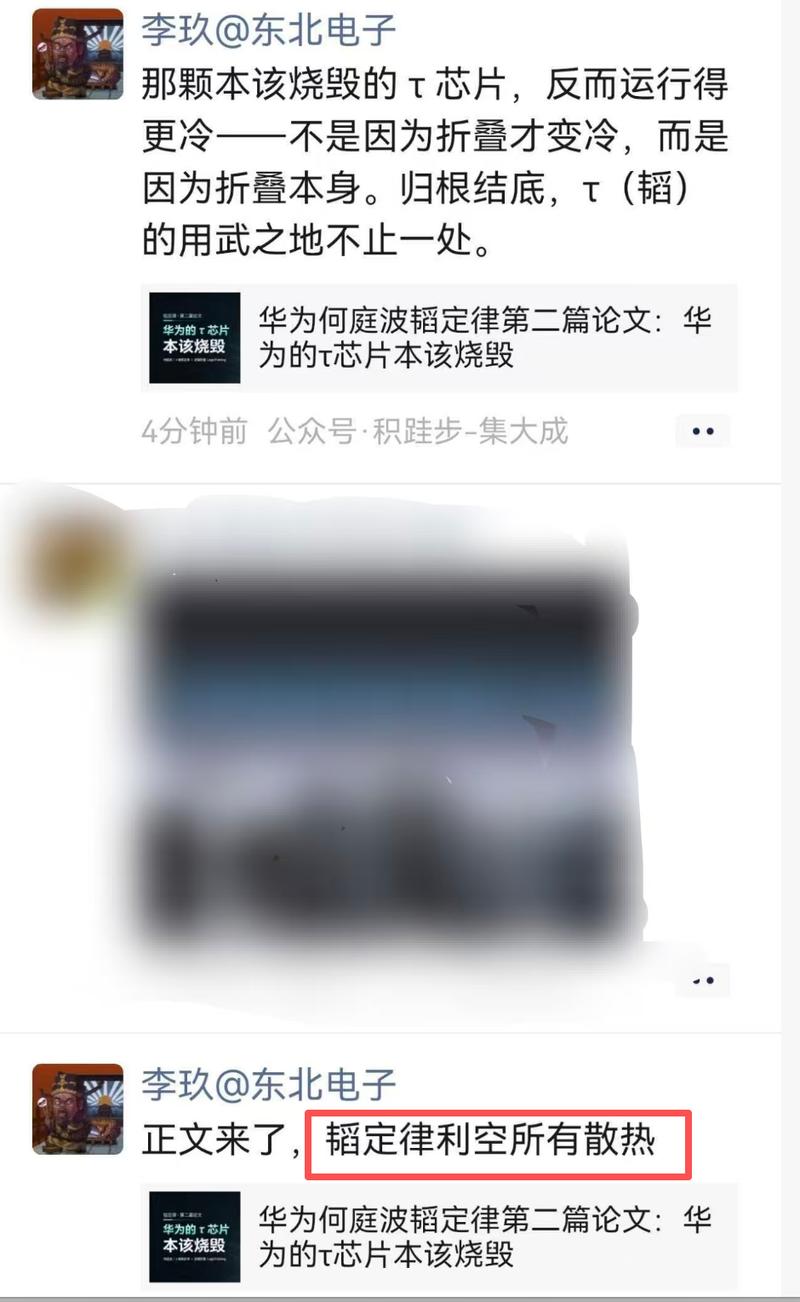
087. 华为何庭波韬定律第二篇论文:华...
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
088. 强强联合更新0904——西藏铜矿梳理:最具α的区域 [胜利]再次提示「西藏板块」机会,锐度标的「高争民爆」再创新高。我们是今年最早调研西藏铜矿的团队,也是最早开
- 主题笔记:打开完整笔记
强强联合更新0904——西藏铜矿梳理:最具α的区域 [胜利]再次提示「西藏板块」机会,锐度标的「高争民爆」再创新高。我们是今年最早调研西藏铜矿的团队,也是最早开始提示区域性配置机会的团队,欢迎联系交流[愉快] 政策支持西藏铜矿开发。行业层面,铜产业高质量发展实施方案明确提出,推进西藏等重点地区铜矿资源基地建设;地区层面,西藏国土空间规划提出要加强优势特色矿产资源保护利用,建设国家战略资源储备基地;格局方面,西藏地矿系统改革于去年底成立,或加速自有矿权的开发速度。
089. 📈 📊韩国综合股价指数(KOSPI)上涨 1.64%,指数点位 6687.2,成交额 129 亿美元,海外资金净流入 3.55 亿美元。 📊科斯达克指数(KOS
- 主题笔记:打开完整笔记
📈 📊韩国综合股价指数(KOSPI)上涨 1.64%,指数点位 6687.2,成交额 129 亿美元,海外资金净流入 3.55 亿美元。 📊科斯达克指数(KOSDAQ)上涨 2.95%,指数点位 813.5,成交额 49 亿美元,海外资金净流入 1.94 亿美元。
090. 【兴证医药】恒瑞医药口服小分子GLP-1报产、口服小分子Lp(a)抑制剂II期数据发布 1⃣️公司1类创新药、口服小分子GLP-1受体激动剂HRS-7535片的
- 主题笔记:打开完整笔记
【兴证医药】恒瑞医药口服小分子GLP-1报产、口服小分子Lp(a)抑制剂II期数据发布 1⃣️公司1类创新药、口服小分子GLP-1受体激动剂HRS-7535片的药品上市申请获受理,2个适应症分别为:适用于在控制饮食和增加运动基础上成人的长期体重管理、成人2型糖尿病。 [太阳]减重适应症申报上市基于HRS-7535-303研究,随机入组556例受试者。研究结果显示,HRS-7535片所有剂量组(120mg,180mg)在治疗44周时达到了所有主要终点和关键次要终点,基于有效性估计目标i,180mg组平均减重可达10.9%;且继续治疗减重效果持续,基于有效…
091. 【中泰汽车何俊艺团队】缺电&液冷&具身沙龙会后总结 📃会议资料欢迎对接中泰汽车何俊艺团队领取 缺电:从缺芯切到缺电。AIDC+新能源调峰+老机替换托底,全球燃机
- 主题笔记:打开完整笔记
【中泰汽车何俊艺团队】缺电&液冷&具身沙龙会后总结 📃会议资料欢迎对接中泰汽车何俊艺团队领取 缺电:从缺芯切到缺电。AIDC+新能源调峰+老机替换托底,全球燃机供需剪刀差拉大,轮机交付已排到2030后,叶片与大功率主变是双卡点;并网动辄数年,巨头更多自建电源。SOFC以快部署、高效率、可直流、近零水耗,从可选补位走向刚性补充,出货处在放量拐点,但工艺良率、原材料与寿命仍是扩产瓶颈。大型主变认证高、熟练工稀缺、本土产能覆盖有限,禁令类政策会放大紧平衡
092. 🚀 📌行业逻辑层面: ✨谷歌需求量上调,2027 年需求从 3 万提升至 5 万,2028 年按照 TPU 出货量来看拥有更高预期,谷歌 2028 年 v9t
- 主题笔记:打开完整笔记
🚀 📌行业逻辑层面: ✨谷歌需求量上调,2027 年需求从 3 万提升至 5 万,2028 年按照 TPU 出货量来看拥有更高预期,谷歌 2028 年 v9t OCS 用量实现翻倍及以上增幅。
093. 韬定律V2(第二篇论文)关于液冷散热的真实结论 论文完全没有得出“液冷散热不重要”的结论,市场这个说法属于误读、自媒体过度演绎。 论文原文真实观点 1.V1版本
- 主题笔记:打开完整笔记
韬定律V2(第二篇论文)关于液冷散热的真实结论 论文完全没有得出“液冷散热不重要”的结论,市场这个说法属于误读、自媒体过度演绎。 论文原文真实观点
094. 【GMF市场追踪】8月非农:确认就业市场温和复苏 【编者按】新增就业大超预期,且周期强相关行业(依旧)表现亮眼,确认就业市场温和复苏态势。年底之前的货币政策路径
- 主题笔记:打开完整笔记
【GMF市场追踪】8月非农:确认就业市场温和复苏 【编者按】新增就业大超预期,且周期强相关行业(依旧)表现亮眼,确认就业市场温和复苏态势。年底之前的货币政策路径几乎将完全取决于CPI报告。带图片的完整点评版本请参阅星球/微博/圈子。 1、新增就业人数16.2万,7月从-2.3万上修至+2.1万,6月从+2.0万上修至+3.1万。6-8月三个月均值回到+7万左右,略高于市场主流观点计算的当前的“盈亏平衡新增就业”(大约0-5万),也符合近期失业率震荡回落的走势。
095. 【小熊团队】hw论文解析: 1、26-35年,ai硬件集成度上涨100倍,hw“韬定律”路径,单位平方毫米承载4亿晶体管(大概对应1.4nm) 2、2.5d 不
- 主题笔记:打开完整笔记
【小熊团队】hw论文解析: 1、26-35年,ai硬件集成度上涨100倍,hw“韬定律”路径,单位平方毫米承载4亿晶体管(大概对应1.4nm) 2、2.5d 不是重点,3d堆叠才是最优解。互联线路不再局限于芯片周长,而是表面面积都可互联。
096. 出版行业半年报总结:蓄势聚能,笃行致远【中泰传媒互联网】 [玫瑰]我们看好出版中长线投资机会。 ⭐我们认为,出版行业短期维度仍受教辅监管、一般图书景气度偏弱等因
- 主题笔记:打开完整笔记
出版行业半年报总结:蓄势聚能,笃行致远【中泰传媒互联网】 [玫瑰]我们看好出版中长线投资机会。 ⭐我们认为,出版行业短期维度仍受教辅监管、一般图书景气度偏弱等因素影响处于承压状态,但中长期维度伴随后续教辅征订逐渐进入常态化监管阶段,出版市场景气度有望在强化新品研发以及渠道优化、销售模式升级推动下,逐步企稳回暖。
097. 【申万宏源家电】绿联科技:今日大涨5%+,Q2业绩超预期,绿联携手workbuddy、英伟达发力本地AI等多事件催化 [烟花]绿联携手workbuddy共建AI
- 主题笔记:打开完整笔记
【申万宏源家电】绿联科技:今日大涨5%+,Q2业绩超预期,绿联携手workbuddy、英伟达发力本地AI等多事件催化 [烟花]绿联携手workbuddy共建AI Agent生态。近日, 绿联NAS私有云与腾讯WorkBuddy达成生态合作,双方将围绕AI Agent与私有云存储的协同推进适配,探索自然语言驱动本地私有数据管理的全新形态。WorkBuddy可以安全调度NAS数据完成空间诊断、文件检索、容器排查、网络素材归档等操作。 [庆祝]英伟达发力本地AI,绿联AI NAS产品有望受益。英伟达周四发布公告称,NVIDIA RTX Spark设备将于今年…
098. 持续看好确定性造船板块,重视高性价比中国船舶修复弹性 船舶作为我们近期一直推荐看好的方向,核心在于船舶板块的高确定性。 继续推荐三大核心标的:中国船舶、中国动力
- 主题笔记:打开完整笔记
持续看好确定性造船板块,重视高性价比中国船舶修复弹性 船舶作为我们近期一直推荐看好的方向,核心在于船舶板块的高确定性。 继续推荐三大核心标的:中国船舶、中国动力、松发股份
099. 转:【浪潮信息】打电话聊了快3分钟,明确回复:1.Q3业绩环比下降的瓜明显是,8月份营业数据公司都没收到, 首发公众号:思维纪要社 更何况9月份刚开始。2.市场
- 主题笔记:打开完整笔记
转:【浪潮信息】打电话聊了快3分钟,明确回复:1.Q3业绩环比下降的瓜明显是,8月份营业数据公司都没收到, 首发公众号:思维纪要社 更何况9月份刚开始。2.市场传说被列入制裁名单,根本没有任何相关信息跟报道!
100. 很多领导关心 AI应用怎么看?我的观点@华泰计算机(0904): 1、 筹码结构相对更好:无论是美股/A股/港股,新需求叙事确认前,AI硬件整体震荡,而AI应用
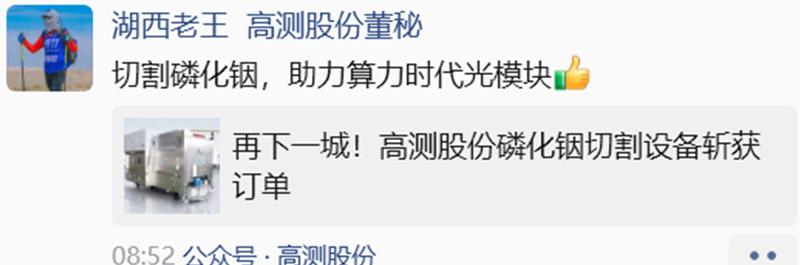
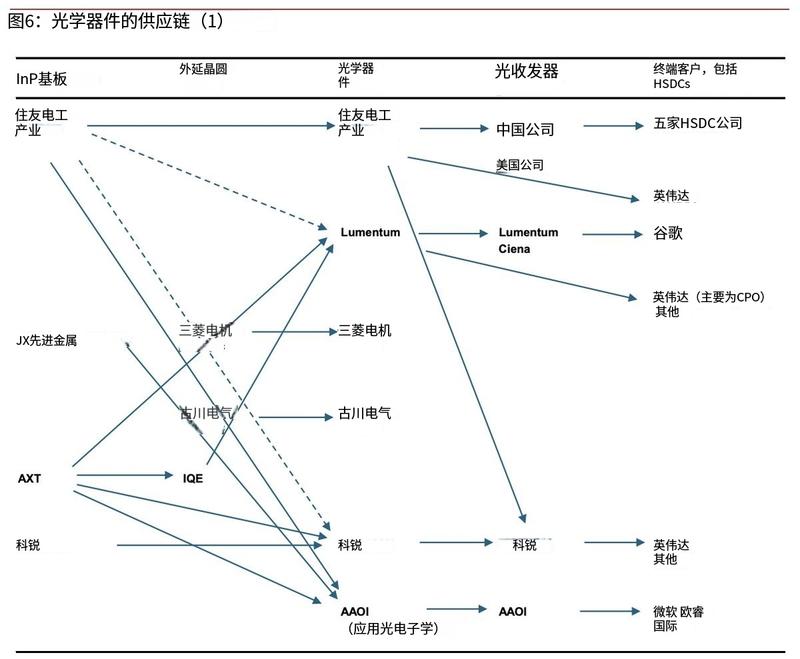
- 主题笔记:打开完整笔记
很多领导关心 AI应用怎么看?我的观点@华泰计算机(0904): 1、 筹码结构相对更好:无论是美股/A股/港股,新需求叙事确认前,AI硬件整体震荡,而AI应用筹码结构相对更好,短期相对占优; 2、 本期美股AI应用业绩亮眼:美股应用本财报季业绩整体更为突出,尤其是AI 基础设施、数据服务、平台型 SaaS 及网络安全厂商表现亮眼,驱动整体板块业绩向好。
101. 打电话聊了快3分钟,明确回复:1.Q3业绩环比下降是小作文,8月份营业数据公司都没收到,更何况9月份刚开始。2.市场传说被列入制裁名单,根本没有任何相关信息跟报
- 主题笔记:打开完整笔记
打电话聊了快3分钟,明确回复:1.Q3业绩环比下降是小作文,8月份营业数据公司都没收到,更何况9月份刚开始。2.市场传说被列入制裁名单,根本没有任何相关信息跟报道!
102. [玫瑰]潍柴动力Q2业绩会增量信息总结:气发指引大幅上调,SOFC已有MW级订单 [太阳]气发明年指引2000台+(原指引1000台)。合同已基本锁定,确定性很
- 主题笔记:打开完整笔记
[玫瑰]潍柴动力Q2业绩会增量信息总结:气发指引大幅上调,SOFC已有MW级订单 [太阳]气发明年指引2000台+(原指引1000台)。合同已基本锁定,确定性很高。 [太阳]柴发今年指引4000台+(原指引3500-4000)北美超过1000台。新增明年指引6000台,北美超过2000台。
103. 顺周期预期强化,首推餐饮链+乳制 近期地产政策力度和密度明显提升、稳地产信号进一步强化,一线城市成交数据已出现积极反馈。 我们认为随着地产链驱动,居民财富效应和
- 主题笔记:打开完整笔记
顺周期预期强化,首推餐饮链+乳制 近期地产政策力度和密度明显提升、稳地产信号进一步强化,一线城市成交数据已出现积极反馈。 我们认为随着地产链驱动,居民财富效应和消费信心有望修复,餐饮链等顺周期消费有望迎来弹性。 当前大众品整体估值和机构配置仍处低位, 而中报已经看到部分行业价格竞争趋缓、龙头经营率先筑底,板块有从“基本面底”逐步走向“预期修复”。 方向上重点推荐餐饮链+乳制品。 餐饮链优选海天味业H、颐海国际、安琪酵母、燕京啤酒,一是对应B端占比高、利润弹性更大;二是龙头企业持续提升份额、进行产品升级; 乳制品推荐伊利股份、蒙牛乳业、新乳业,进入H2行…
104. 造船行业更新系列(26):新船价格继续上涨,造船&海工长景气周期趋势向好,重点看好 松发股份、中集集团、中国动力、中国船舶[加油] 8月份以来新船价格延续上涨趋
- 主题笔记:打开完整笔记
造船行业更新系列(26):新船价格继续上涨,造船&海工长景气周期趋势向好,重点看好 松发股份、中集集团、中国动力、中国船舶[加油] 8月份以来新船价格延续上涨趋势: 本周Clarksons新船价格指数186.34点,环比上周小幅上涨。二手船价格指数达214点,环比上月上涨0.7%,突破前高。目前Clarksons新船价格指数较21年初价格底部上涨49%,较年初上涨0.4%。同时钢材价格持续下跌,较5月高点下跌5.8%,创下年内新低。 新船价格-钢材价格剪刀差趋势继续扩大,造船厂盈利能力持续向好。 2026年上半年新船订单创2007年以来新高: 2026…
105. 【国金机械】中国船舶:新船价拐点向上,公司业绩爆发,把握当前低位布局机会 新船订单价格拐点向上, 业绩高增持续性延长。 26年8月底,全球新船价格指数达186.
- 主题笔记:打开完整笔记
【国金机械】中国船舶:新船价拐点向上,公司业绩爆发,把握当前低位布局机会 新船订单价格拐点向上, 业绩高增持续性延长。 26年8月底,全球新船价格指数达186.34,环比+0.46%,已经连续5个月环比增长;8月船价同比+0.04%,是今年以来首次实现同比增长,船价进入二次上涨通道的趋势已经牢牢确立。船价上涨进一步提升了远期订单的利润贡献,公司业绩高增持续性延长。 中国造船竞争力提升, 公司近期大额订单频频落地。 1-8M26中国新接订单1.50亿DWT,同比+152.26%。1-8M26中国造船新签订单份额达82.07%(载重吨口径),中国造船竞争力…
106. 详情 返回 思维纪要社 思想者 2026-09-04 14:49 #小光 小光 风险提示:市场有风险,投资需谨慎
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 14:49 #小光 小光 风险提示:市场有风险,投资需谨慎
107. 详情 返回 思维纪要社 思想者 2026-09-04 14:40 #市场 市场 风险提示:市场有风险,投资需谨慎
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 14:40 #市场 市场 风险提示:市场有风险,投资需谨慎
108. 很多领导关心应用怎么看?我的观点(7月份以来一直是这个观点)@华泰计算机(0904): 1、#筹码结构相对更好:无论是美谷/A谷/港谷,新需求叙事确认前,AI硬
- 主题笔记:打开完整笔记
很多领导关心应用怎么看?我的观点(7月份以来一直是这个观点)@华泰计算机(0904): 1、#筹码结构相对更好:无论是美谷/A谷/港谷,新需求叙事确认前,AI硬件整体震荡,而AI应用筹码结构相对更好,短期相对占优; 2、#本期美谷AI应用业绩亮眼:美谷应用本财报季业绩整体更为突出,尤其是AI 基础设施、数据服务、平台型 SaaS 及网络安全厂商表现亮眼,驱动整体板块业绩向好。
109. #韩国 #存储
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
110. 详情 返回 思维纪要社 思想者 2026-09-04 14:35 #小洪 小洪 风险提示:市场有风险,投资需谨慎
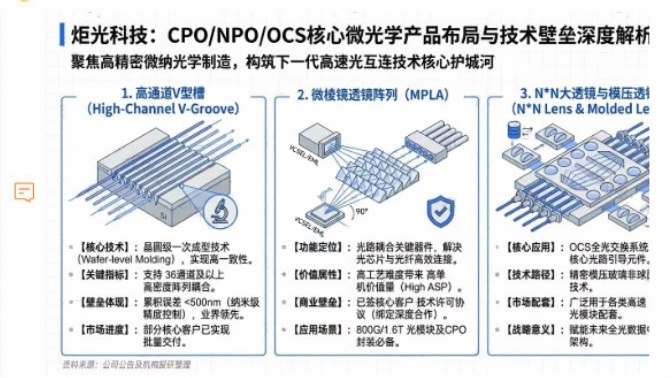
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 14:35 #小洪 小洪 风险提示:市场有风险,投资需谨慎
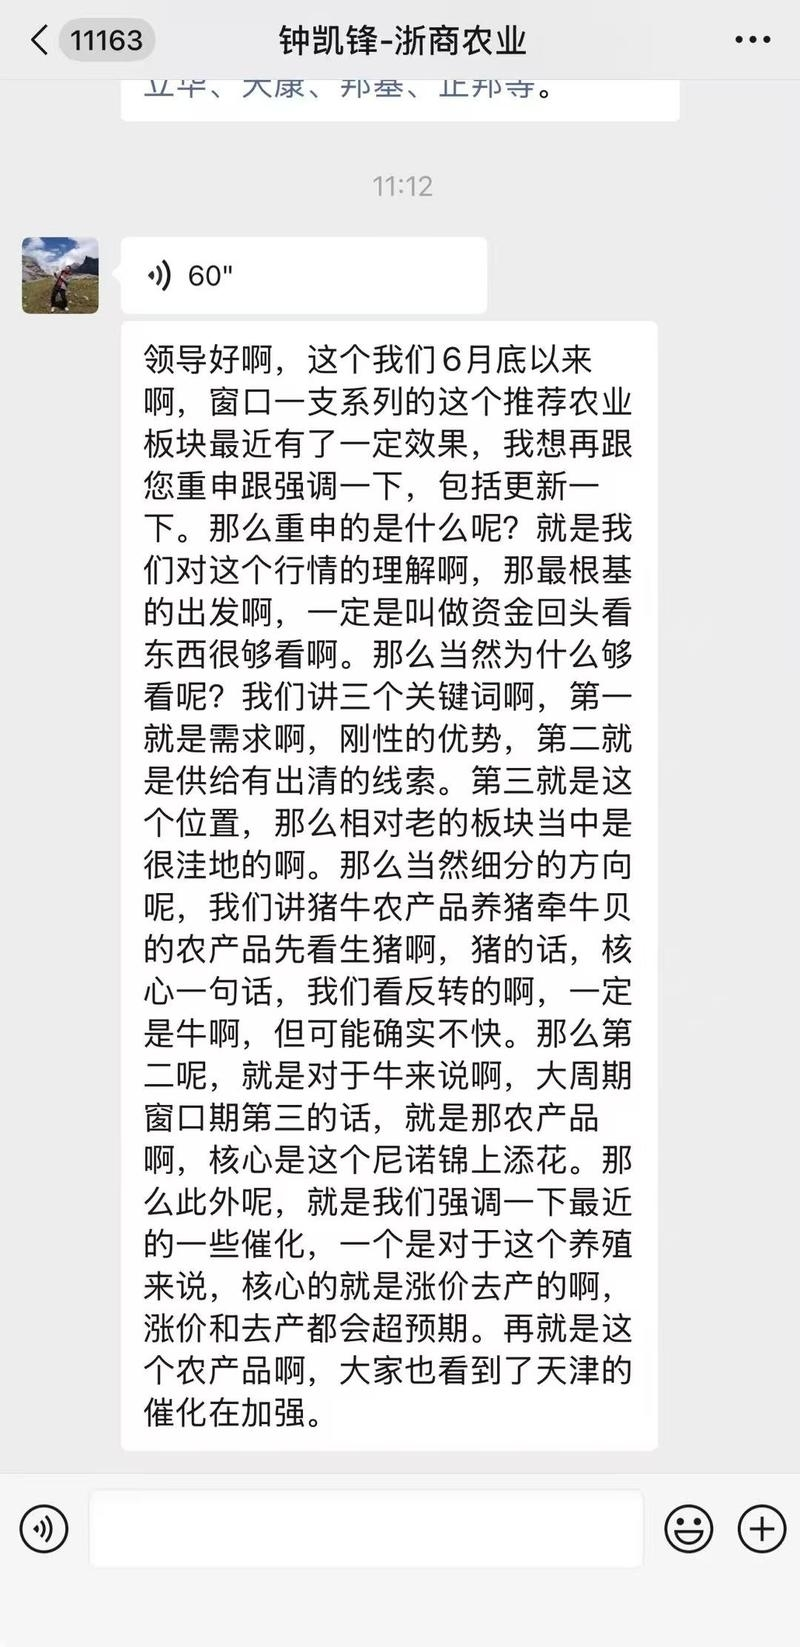
111. #浙商 #农业
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
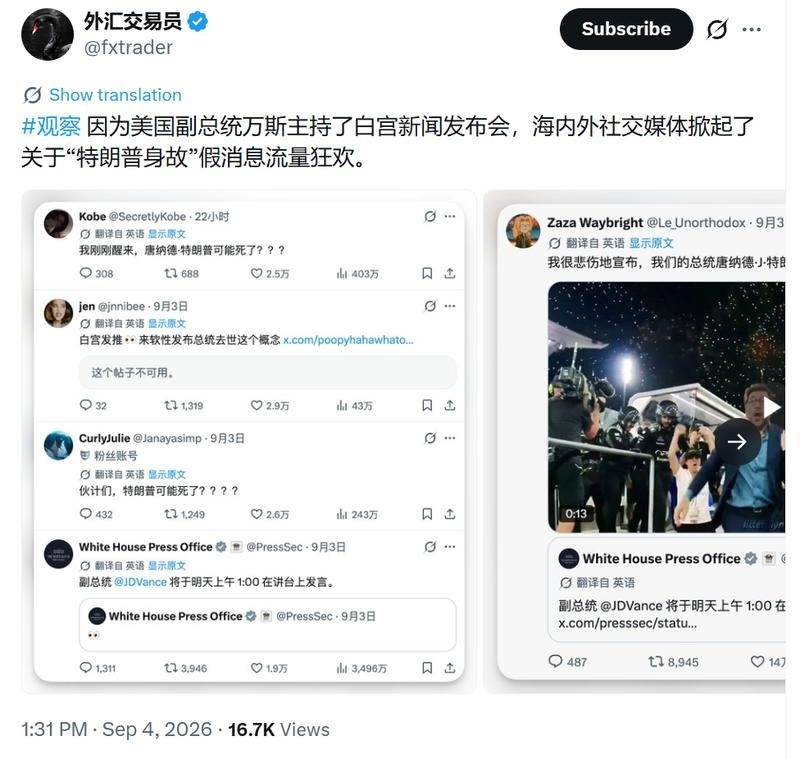
112. #美国
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
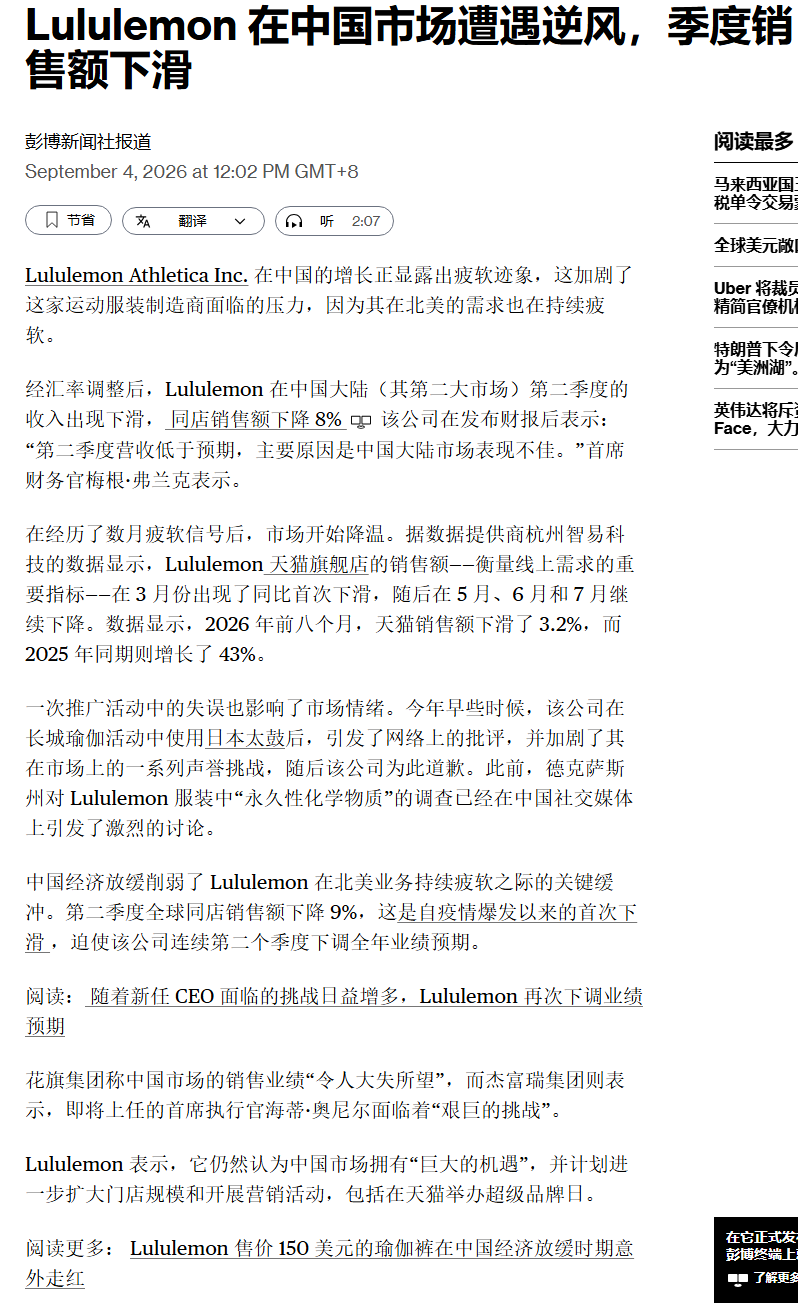
113. lululemon发布FY26Q2业绩,美洲基本盘下滑导致业绩承压,公司下调业绩指引 [Rose]9/4发布FY26Q2(2026/5~7)业绩,公司整体收入2
- 主题笔记:打开完整笔记
lululemon发布FY26Q2业绩,美洲基本盘下滑导致业绩承压,公司下调业绩指引 [Rose]9/4发布FY26Q2(2026/5~7)业绩,公司整体收入24.2亿美元,同比-4.3%,恒定汇率-5%,低于市场预期,主要系美洲消费者需求疲软、品牌热度降温、全价销售能力下降、折扣压力上升。FY26Q2毛利率60.5%,其中收到IEEPA关税退款1.3亿美元,抬升了毛利率5.6pct,剔除IEEPA 一次性关税退款后真实毛利率54.9%,同比下滑3.6 pct。FY26Q2净利润3.3亿美元,同比-11.2%。稀释EPS 2.92美元,其中含IEEPA…
114. 【北部湾港集团与安通控股达成合作共识】 人民财讯9月4日电,9月3日,北部湾港集团赴福建省泉州市拜访安通控股。双方围绕服务西部陆海新通道、北部湾国际门户港和向海
- 主题笔记:打开完整笔记
【北部湾港集团与安通控股达成合作共识】 人民财讯9月4日电,9月3日,北部湾港集团赴福建省泉州市拜访安通控股。双方围绕服务西部陆海新通道、北部湾国际门户港和向海经济等国家和区域战略,就深化港航贸协同、拓展集装箱航线网络布局、推进货源市场共同开发等事宜开展座谈交流并达成合作共识。平陆运河通航在即,双方表示将抢抓机遇在加密航线与运力投入、加强外贸内支线合作、联合开展腹地货源营销等方面深化务实合作。
115. 挚文集团 2Q26review:2Q业绩符合预期,海外新品维持高增,关注宏观修复及国内业务企稳节奏 公司2Q26收入同降5.1%至24.9亿元;Non-GAAP
- 主题笔记:打开完整笔记
挚文集团 2Q26review:2Q业绩符合预期,海外新品维持高增,关注宏观修复及国内业务企稳节奏 公司2Q26收入同降5.1%至24.9亿元;Non-GAAP归母净利润2.74亿元,同比扭亏,基本符合我们及市场预期。 公司指引3Q26收入24-25亿元,同降5.7%-9.4%,低于我们及市场预期;我们认为主要是由于宏观环境对国内业务用户付费的影响。
116. 【黄酒企业集体涨停 企业回应:没收到和发现任何相关消息】A股市场三家黄酒类上市公司,出现罕见的联袂涨停。距离上一次,还是一年多前。9月4日早间,会稽山和古越龙山
- 主题笔记:打开完整笔记
【黄酒企业集体涨停 企业回应:没收到和发现任何相关消息】A股市场三家黄酒类上市公司,出现罕见的联袂涨停。距离上一次,还是一年多前。9月4日早间,会稽山和古越龙山双双高开,开盘后很快封住了涨停。金枫酒业迅速跟涨,盘中也一度封住涨停,但随后开板。截至上午收盘,会稽山和古越龙山仍封死涨停板,金枫酒业涨幅约7%。是黄酒行业出现了利好?4日早间,记者致电相关黄酒企业,得到的回复是,“截至目前,我们没收到和发现任何相关消息。公司目前一切运营正常。”上述三家企业,是A股市场为数不多从事黄酒业务的上市公司。上一次出现盘中集体涨停,需要追溯到去年的5月27日。(证券时报)
117. [烟花] 新大陆 跟领导已经底部强call过多次,优质龙头的低位,又迎来业绩逻辑反转,务必高度重视![抱拳]
- 主题笔记:打开完整笔记
[烟花] 新大陆 跟领导已经底部强call过多次,优质龙头的低位,又迎来业绩逻辑反转,务必高度重视![抱拳]
118. 浪潮信息9/4回调解读:AI服务器出货节奏变化、2026/2027全年增长信心不减 #国产算力:超节点技术演进驱动产品进入新旧转换期+原材料涨价导致产品配置调整
- 主题笔记:打开完整笔记
浪潮信息9/4回调解读:AI服务器出货节奏变化、2026/2027全年增长信心不减 #国产算力:超节点技术演进驱动产品进入新旧转换期+原材料涨价导致产品配置调整,AI服务器拉货节奏或短期阶段性受到影响,但CSP、行业客户等需求强劲趋势不变。我们预计随着四季度完成新旧产品切换及原材料供给更加充足,#国产超节点有望开始进入放量期,营收环比有望提速。 #全球化业务预计受CSP订单节奏影响较国产更小。公司是CSP厂商出海的重要伙伴,并加速全球化布局,预计ACI&E客户占比将有所提升,受益全球AI算力需求增长。
119. 9月金股 朗姿股份 9月涨幅已达11.6%,继续推荐 📍本轮路演中以及周观点中,我们团队一直有提到,7-8月上旬消费有无基之弹,下一轮消费行业的无基之弹预期在9
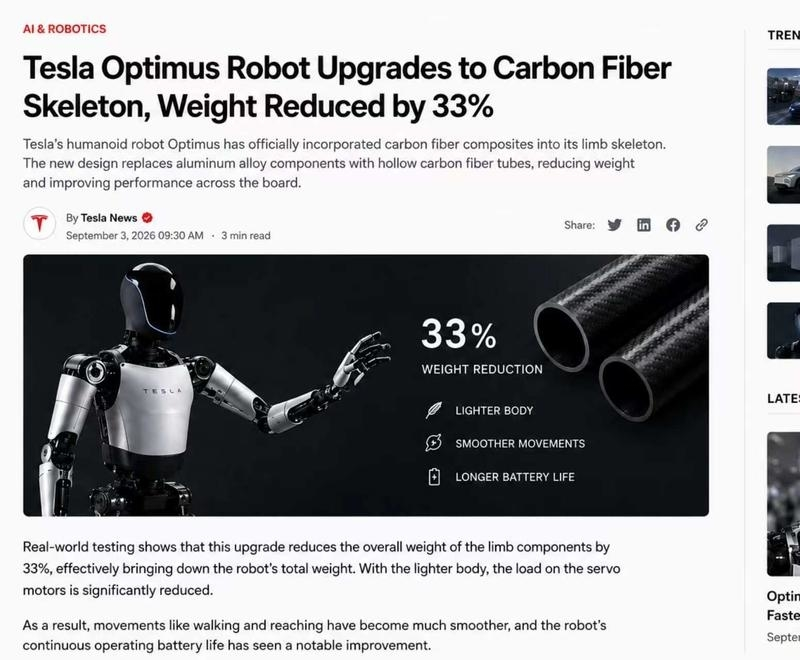
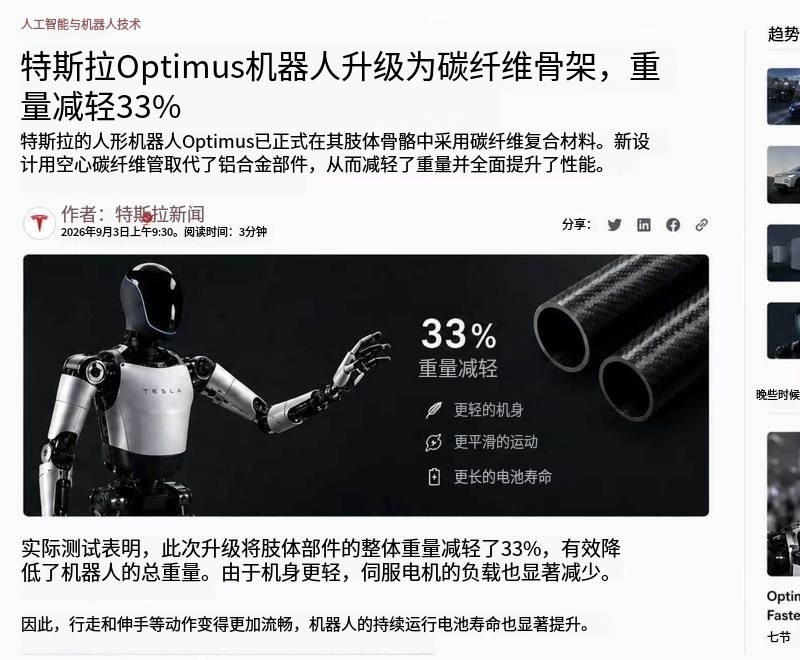
- 主题笔记:打开完整笔记
9月金股 朗姿股份 9月涨幅已达11.6%,继续推荐 📍本轮路演中以及周观点中,我们团队一直有提到,7-8月上旬消费有无基之弹,下一轮消费行业的无基之弹预期在9-10月可能具备宽松环境的时候,首推朗姿+三峡具备一定基本面且估值仍然便宜的标的,也因此朗姿仍在8月下旬回调期时我们即已坚定决定将朗姿选为9月金股(我们是为数不多把朗姿放在金股的团队)。 💡朗姿兼具行业(医美下游结构性变化红利)+公司(主动抓住红利做集团化运营)+低估值+拥有持股计划给市场未来业绩想象空间,在此前因医美行业市场更关注上游+因上游竞争格局恶化行业关注度降低背景下,医美下游机构几乎没…
120. 科锐国际更新: [太阳]今日大涨我们认为更多与 AI 应用相关概念有关。 [太阳]但我们认为,猎头改善背后,科技产业招工需求起量的影响,逐步超过传统行业的下滑,
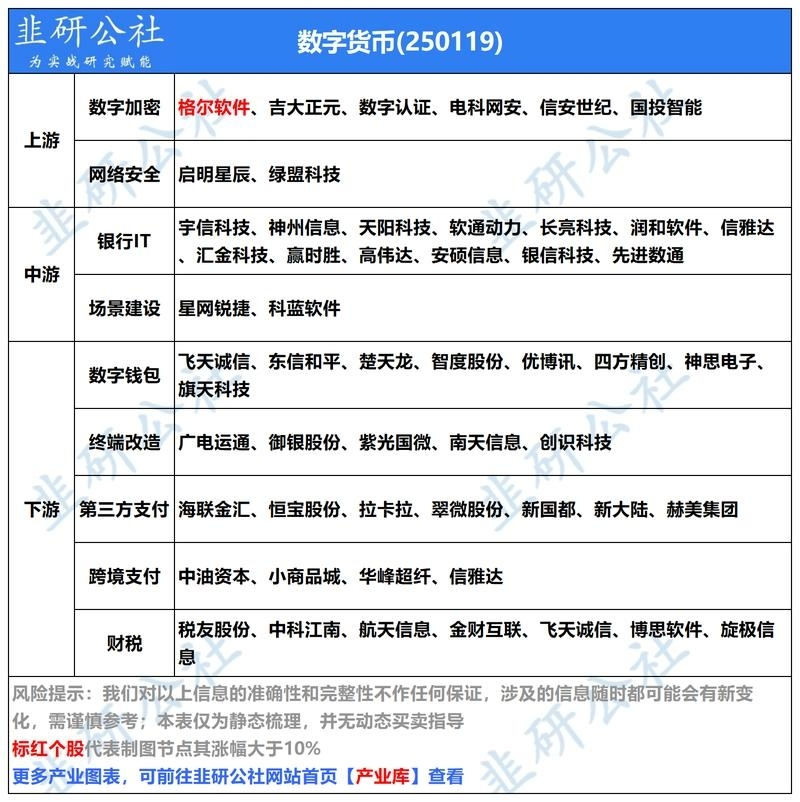
- 主题笔记:打开完整笔记
科锐国际更新: [太阳]今日大涨我们认为更多与 AI 应用相关概念有关。 [太阳]但我们认为,猎头改善背后,科技产业招工需求起量的影响,逐步超过传统行业的下滑,这一产业趋势可能带来更持续的产业逻辑。
121. ⭐中国船舶核心逻辑:高价单密集落地,关注集团解决同业竞争进展 【乱世镖局加换船周期】 过去只看GDP、供需产能线性周期,现在要叠加地缘实物期权逻辑。 1️⃣压舱
- 主题笔记:打开完整笔记
⭐中国船舶核心逻辑:高价单密集落地,关注集团解决同业竞争进展 【乱世镖局加换船周期】 过去只看GDP、供需产能线性周期,现在要叠加地缘实物期权逻辑。
122. 利尔化学:普草 想看更多请加V:xian20210130 涨价箭在弦上,华润入主有望焕新势能 草铵膦供需拐点已至、涨价确定性不断强化。据贸易商反馈,诚信恢复报价
- 主题笔记:打开完整笔记
利尔化学:普草 想看更多请加V:xian20210130 涨价箭在弦上,华润入主有望焕新势能 草铵膦供需拐点已至、涨价确定性不断强化。据贸易商反馈,诚信恢复报价,报价上调1000至5.2w,若后续价格走实,本轮涨价趋势确立。之前行业供大于求,头部企业开工不满,诚信压价拿份额,目前供需格局已然改变,头部三家供应商淡季满开,库存紧张,冬储旺季将至,价格不得不涨。 短期性价比看普草、精草则是终极性价比之选。从药效的角度来看,精草的理论药效为普草的2倍,但目前价格仅为普草1.2倍,相较于普草性价比更甚。目前精草的核心卡点在登记证,利尔相较于其他企业在海外登记领…
123. 各位领导,昨天浪潮调研口径下修今天导致了整体国产算力板块的回调(公司要求不能有纪要,昨天已经单独与持仓领导做了沟通,因为研究员系统持仓有延迟,如果遗漏还请戳我一
- 主题笔记:打开完整笔记
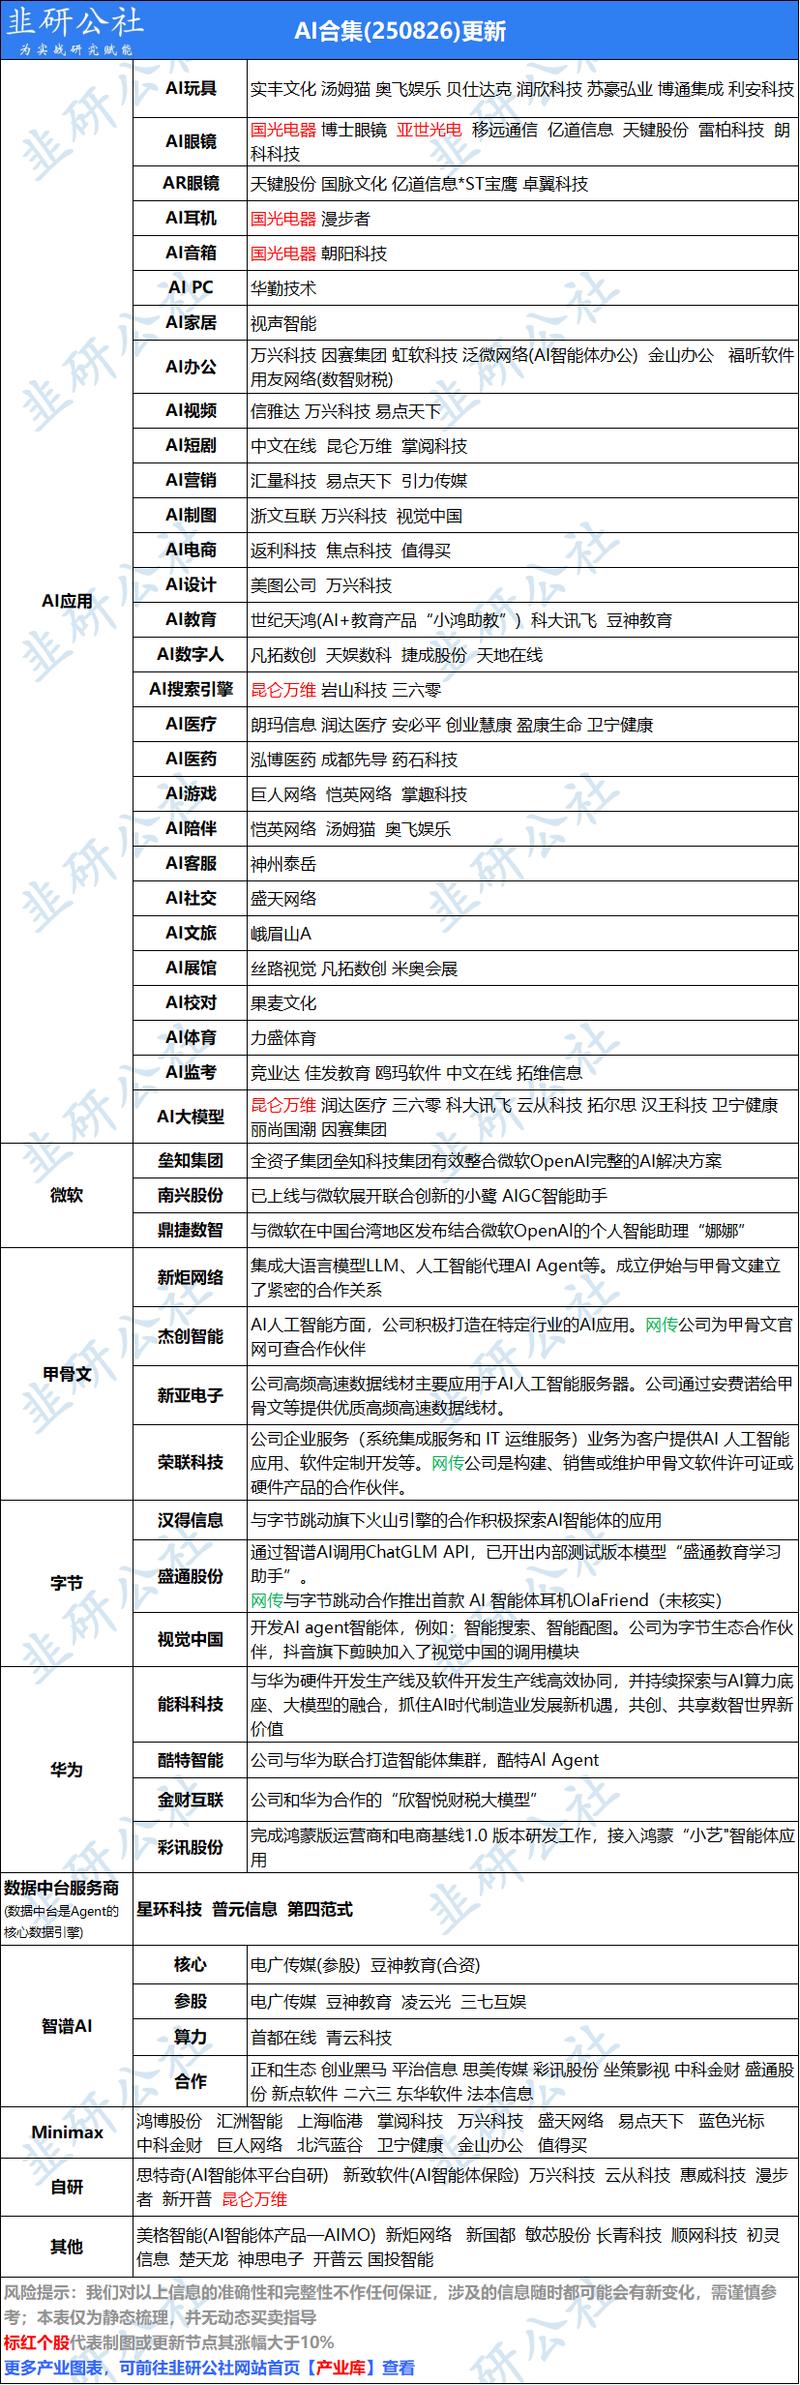
各位领导,昨天浪潮调研口径下修今天导致了整体国产算力板块的回调(公司要求不能有纪要,昨天已经单独与持仓领导做了沟通,因为研究员系统持仓有延迟,如果遗漏还请戳我一下,也随时欢迎各位领导找我聊产业的近况),昨天到今天摸了一下几个ODM的情况,大概更新如下: 1、浪潮:预计26Q3收入环比下滑,主要是国内超节点26Q3交付较少、之前标段的价格+海外数据中心建设进度影响。国内超节点延期的主要原因是字节ADA芯片规格修改,寒武纪690 26Q4出货也导致在26Q3没有贡献(这个是预期内的)。海外数据中心建设进度影响主要是机房准备,另外我产业链问下来浪潮海外在一些…
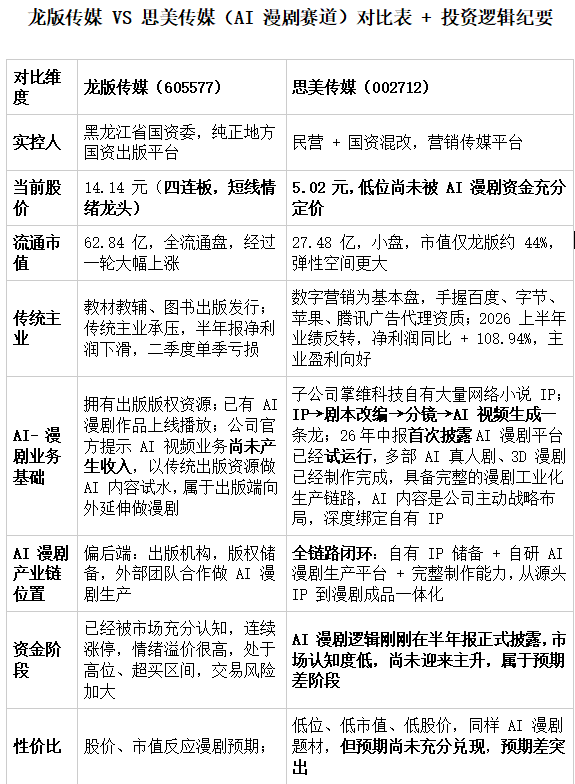
124. 普洛药业:订单增速超预期,奠定明后年业绩确定性 亮点: 公司H2 CDMO业有望提速,看好CDMO业务高质量增长与结构升级共振 CDMO: 26H1营收14.1
- 主题笔记:打开完整笔记
普洛药业:订单增速超预期,奠定明后年业绩确定性 亮点: 公司H2 CDMO业有望提速,看好CDMO业务高质量增长与结构升级共振 CDMO: 26H1营收14.1亿元(YOY+14.2%),26全年预计20%以上增长,下半年有望加速(倒推H2 YOY 27%+);公司复杂分子承接能力大幅提升,已承接ADC项目52个,多肽项目71个。在手订单增长迅猛,截至26H1,公司后续三年内将交付的商业化在手订单金额超73亿元,持续高速增长。看好公司CDMO业务随着验证批次项目、二期项目陆续转入商业化,带动增速逐年提升,持续为公司业绩增长带来的弹性。
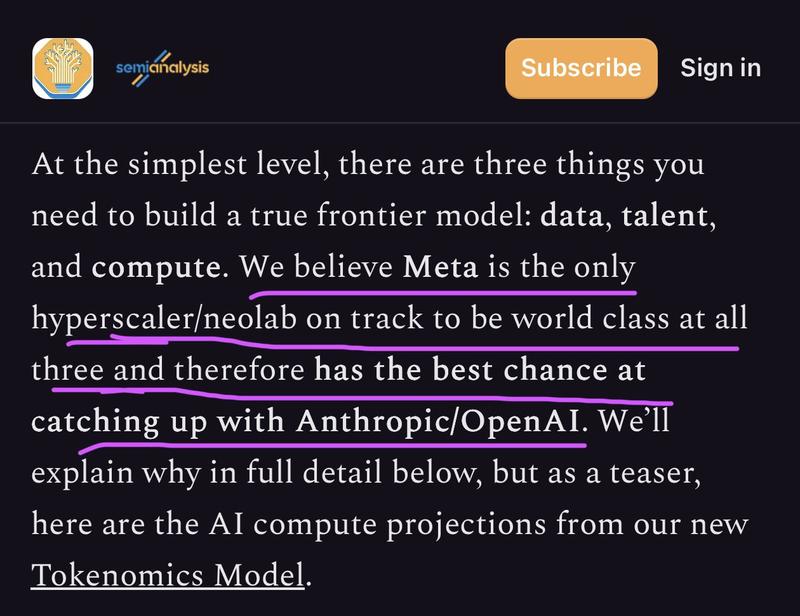
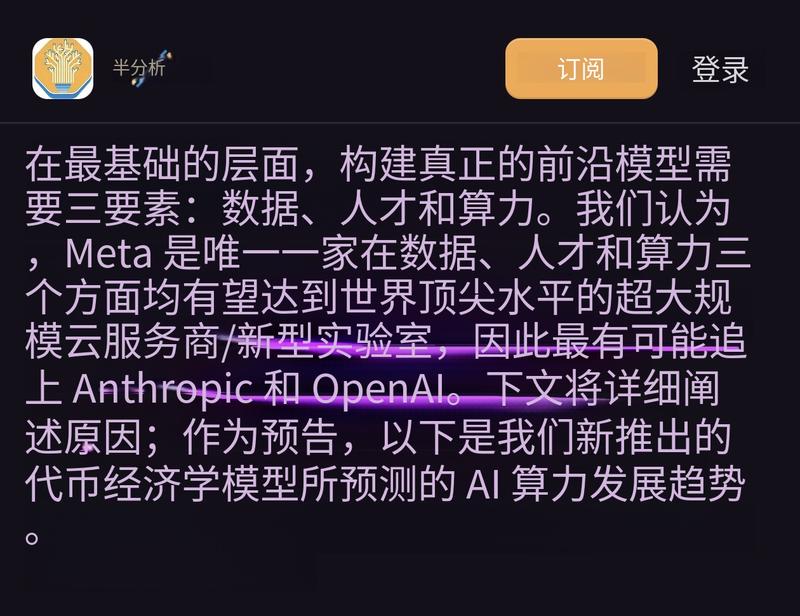
125. 绿联科技大涨点评:基本面持续向上,生态搭建、新品发布预计逐步落地 公司收入、业绩持续向上,预计Q3趋势仍将延续。1)品类高增,26H1公司实现收入58.2亿元/
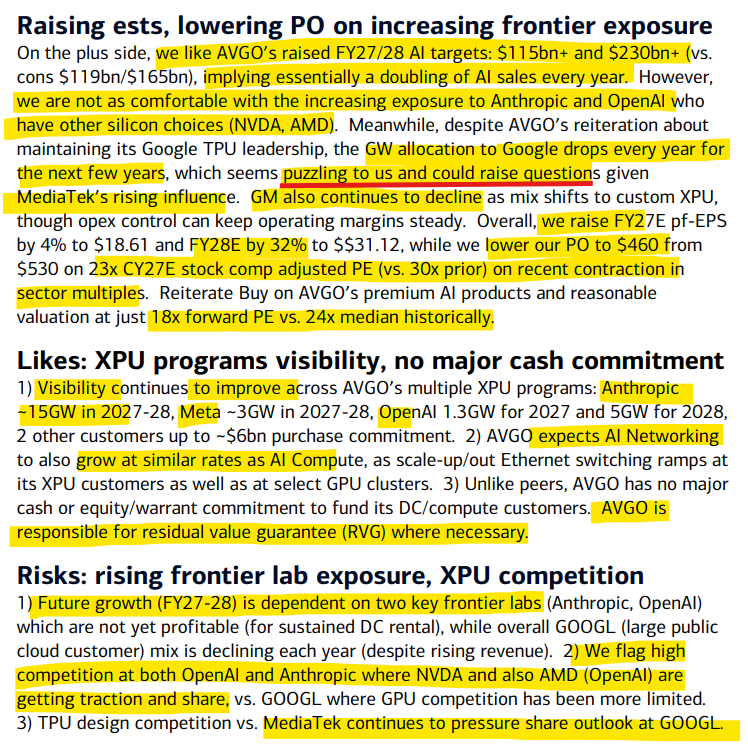
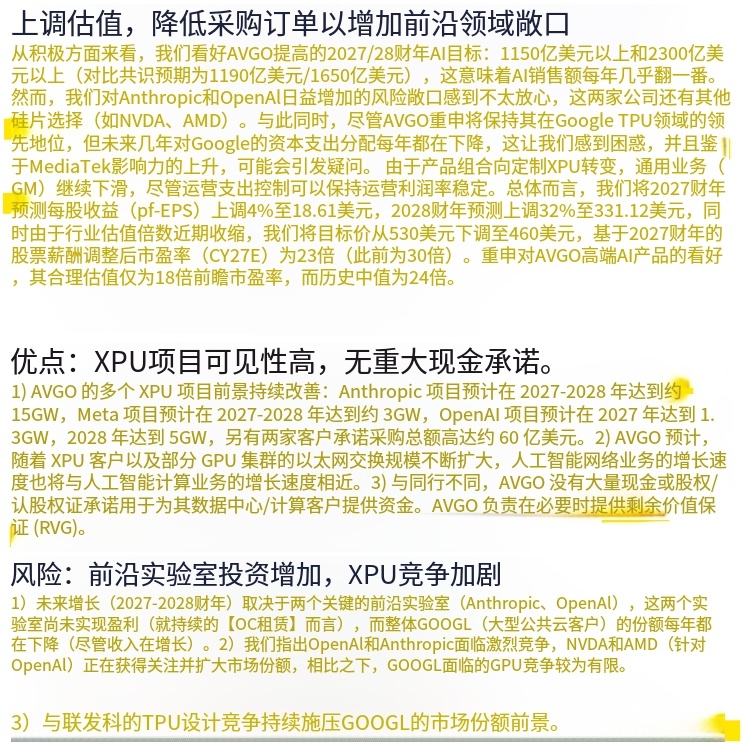
- 主题笔记:打开完整笔记
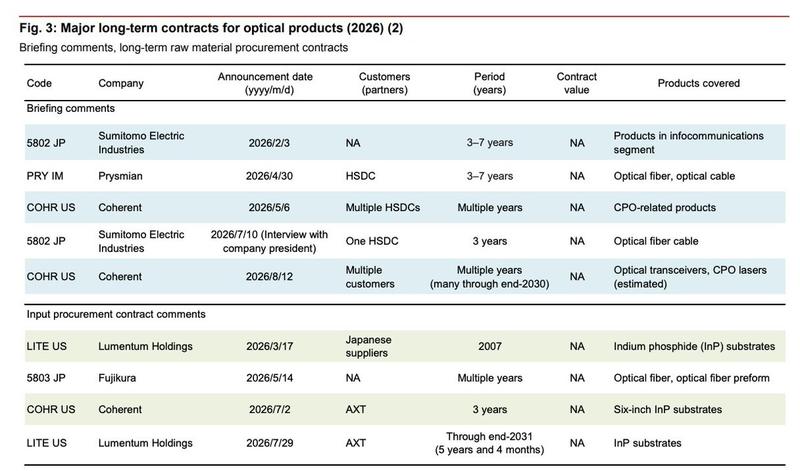
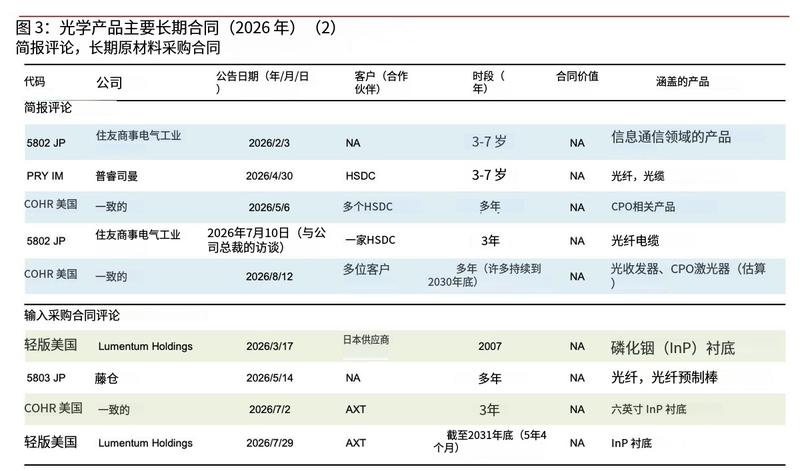
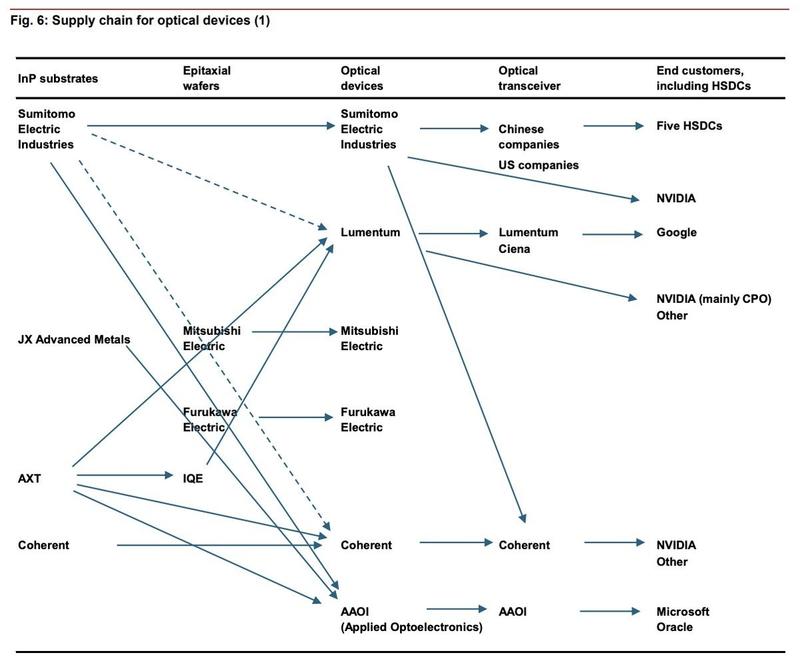
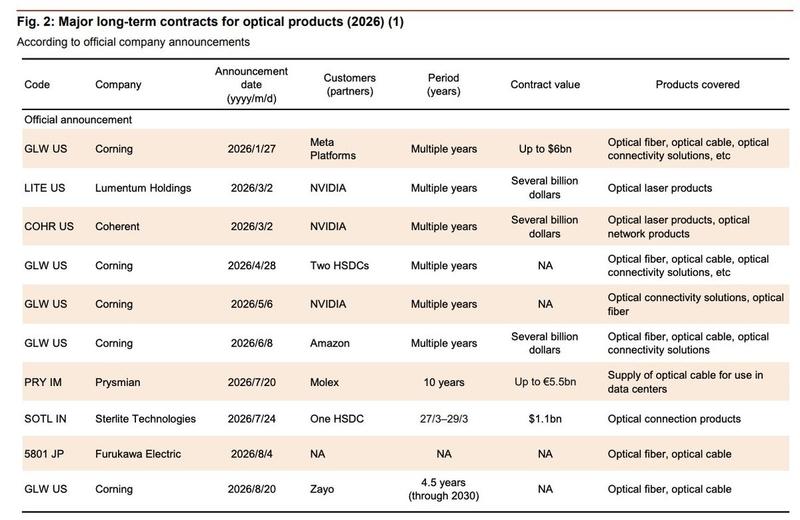
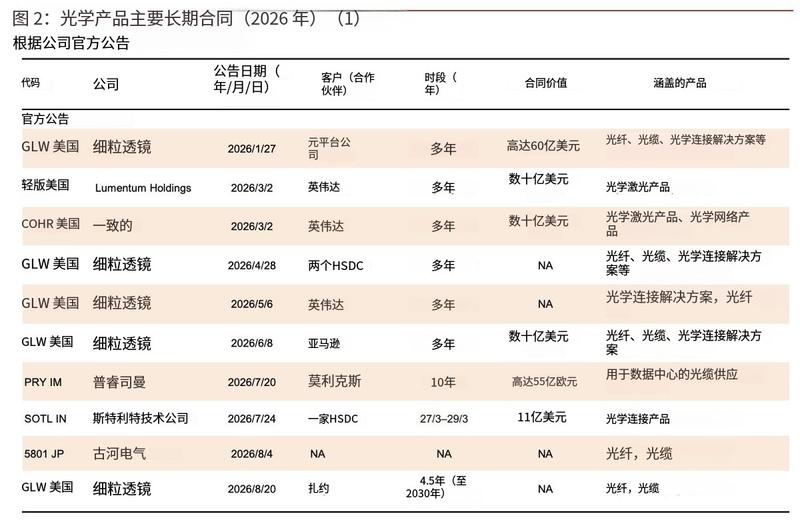
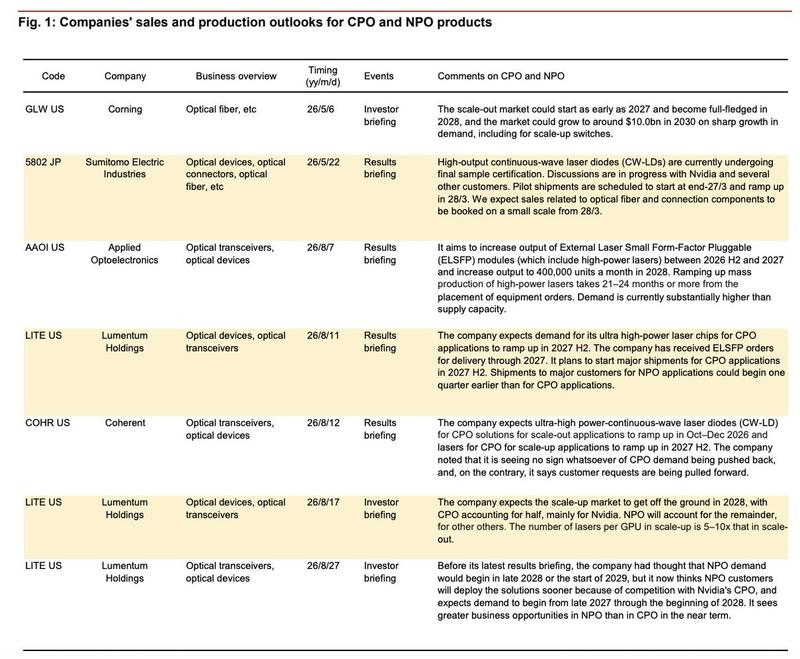
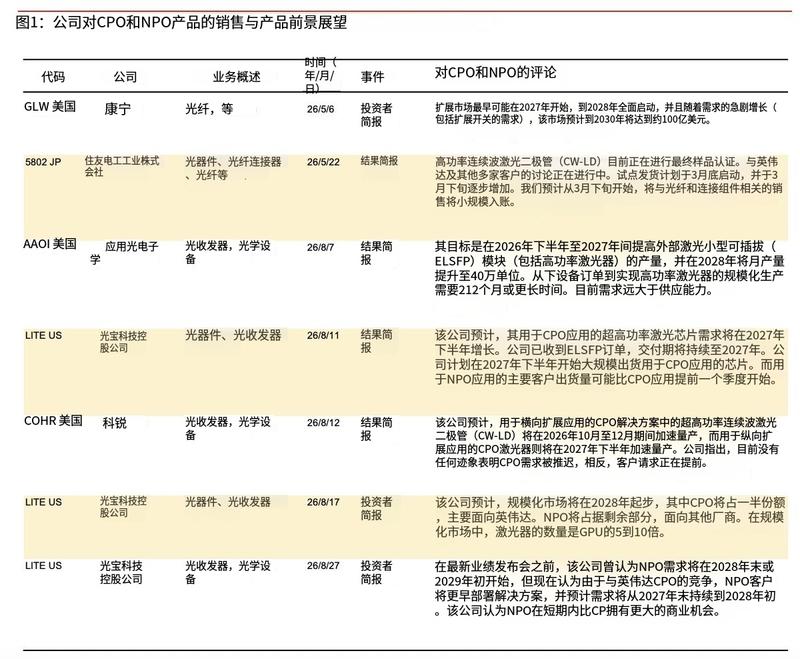
绿联科技大涨点评:基本面持续向上,生态搭建、新品发布预计逐步落地 公司收入、业绩持续向上,预计Q3趋势仍将延续。1)品类高增,26H1公司实现收入58.2亿元/+50.9%,归母净利润4.3亿元/+56.9%,其中26H1公司充电创意/智能办公/智能影音/智能存储收入分别同比+50%/+45%/+39%/+86%。2)NAS业务在26H1营收6亿+,海外占比超7成,集中在美德日国家,海外占比预计会进一步提升。原材料价格上涨已经通过提价传导,公司消费类NAS出货量位列全球第一。 与腾讯WorkBuddy合作,绿联NAS由存储设备向AI本地数据中枢升级。9…
126. 没有趋势,没有题材,确实是最难受的一个阶段,只能继续耐心等待。
- 主题笔记:打开完整笔记
没有趋势,没有题材,确实是最难受的一个阶段,只能继续耐心等待。
127. 详情 返回 思维纪要社 思想者 2026-09-04 14:21 #猪 猪 风险提示:市场有风险,投资需谨慎
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 14:21 #猪 猪 风险提示:市场有风险,投资需谨慎
128. #小光
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
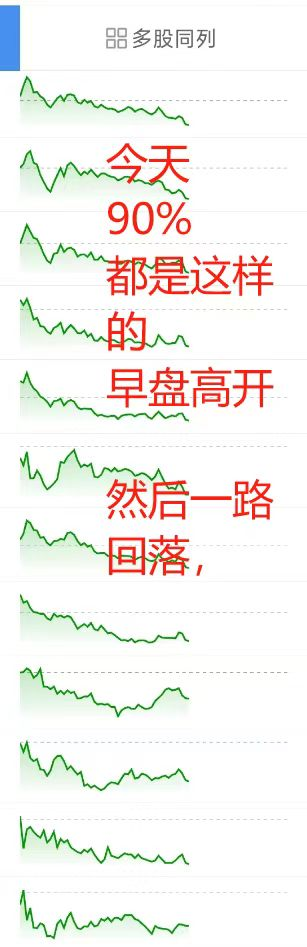
129. 【0904 盘面】是不是这部电影里藏着股民们最深的哀叹? 跌到这份上,已经没法操作了.
- 主题笔记:打开完整笔记
【0904 盘面】是不是这部电影里藏着股民们最深的哀叹? 跌到这份上,已经没法操作了.
130. 今天是农业的反包,这种高位反包,偏兑现的,不能追。 -- 下午,市场并没有什么好转,拉升的事农业,农业昨日分歧,今日反包。券商没有加强,目前来看市场还是偏弱的。
- 主题笔记:打开完整笔记
今天是农业的反包,这种高位反包,偏兑现的,不能追。 -- 下午,市场并没有什么好转,拉升的事农业,农业昨日分歧,今日反包。券商没有加强,目前来看市场还是偏弱的。
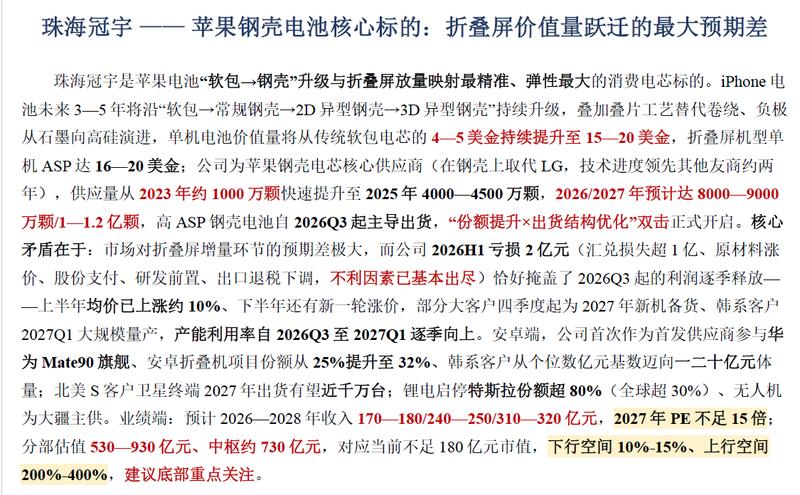
131. #珠海冠宇
- 主题笔记:打开完整笔记
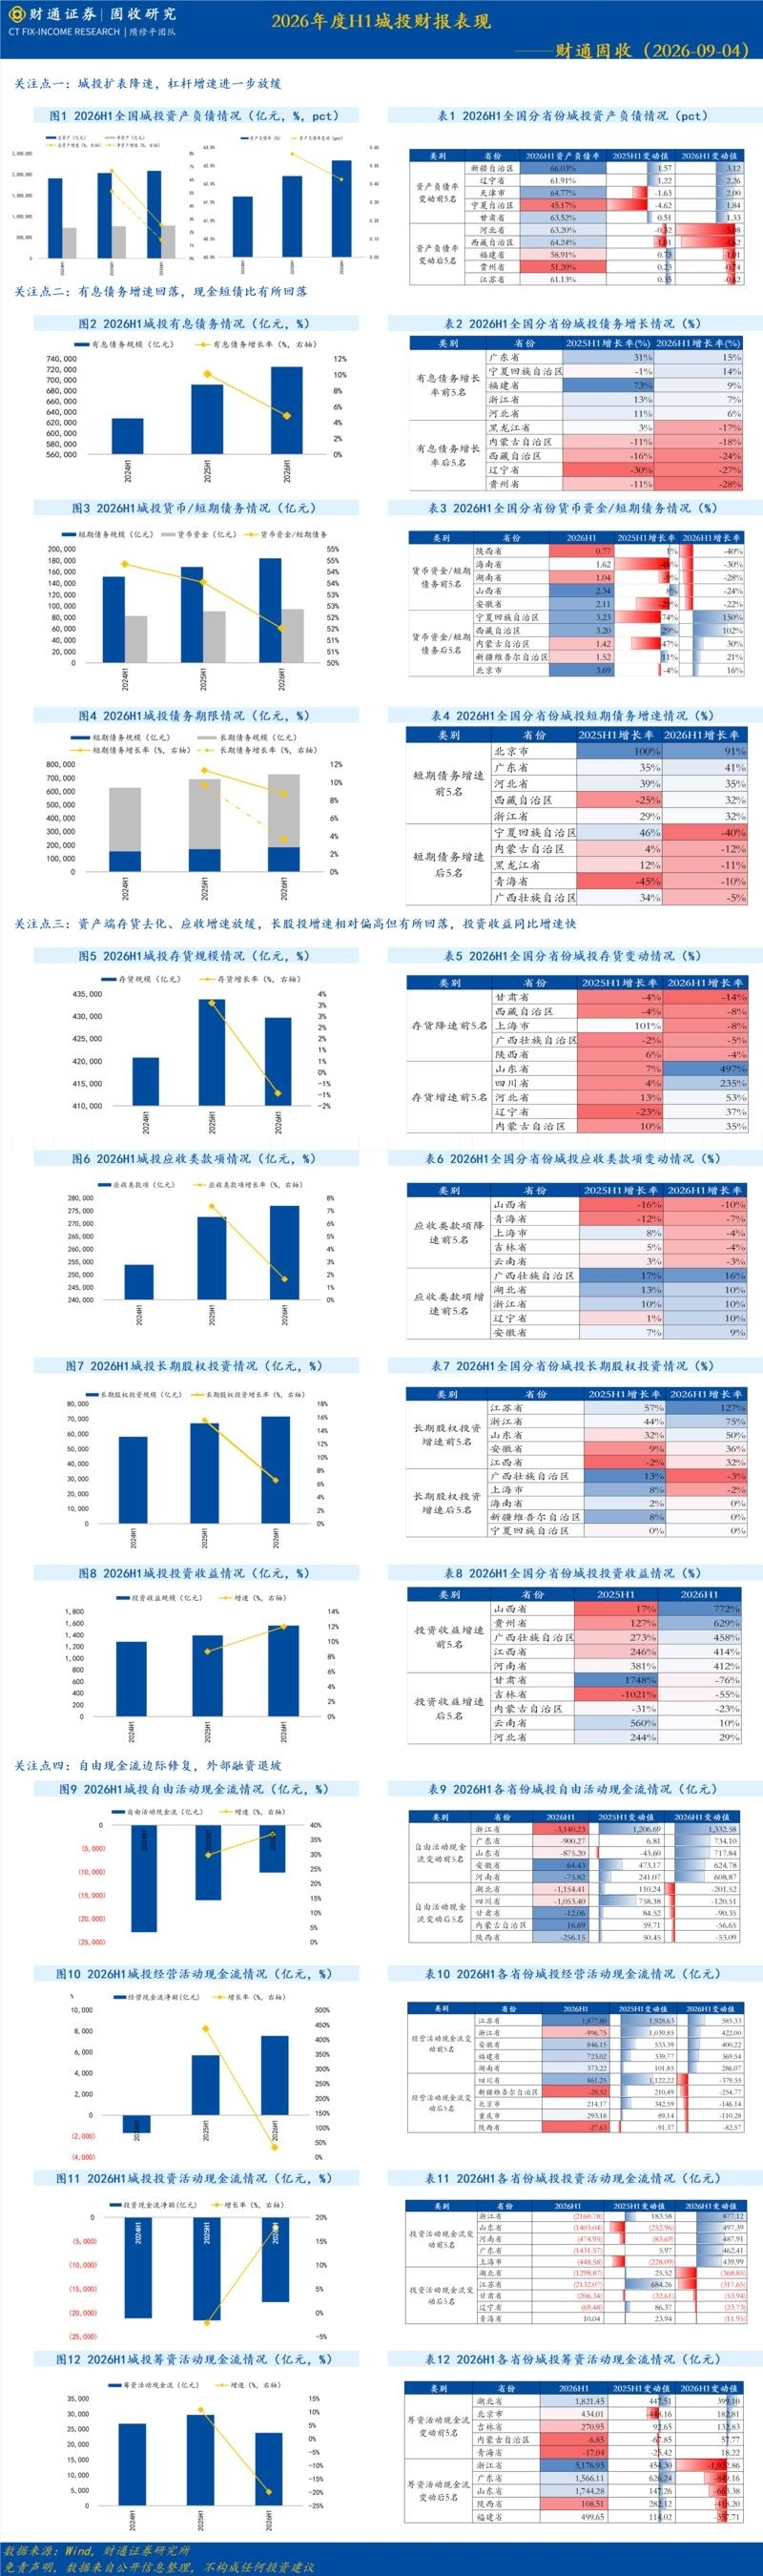
详情页仍未获取到全文。原始列表正文可能被截断。
132. 详情 返回 思维纪要社 思想者 2026-09-04 14:04 #猪 猪 风险提示:市场有风险,投资需谨慎
- 主题笔记:打开完整笔记
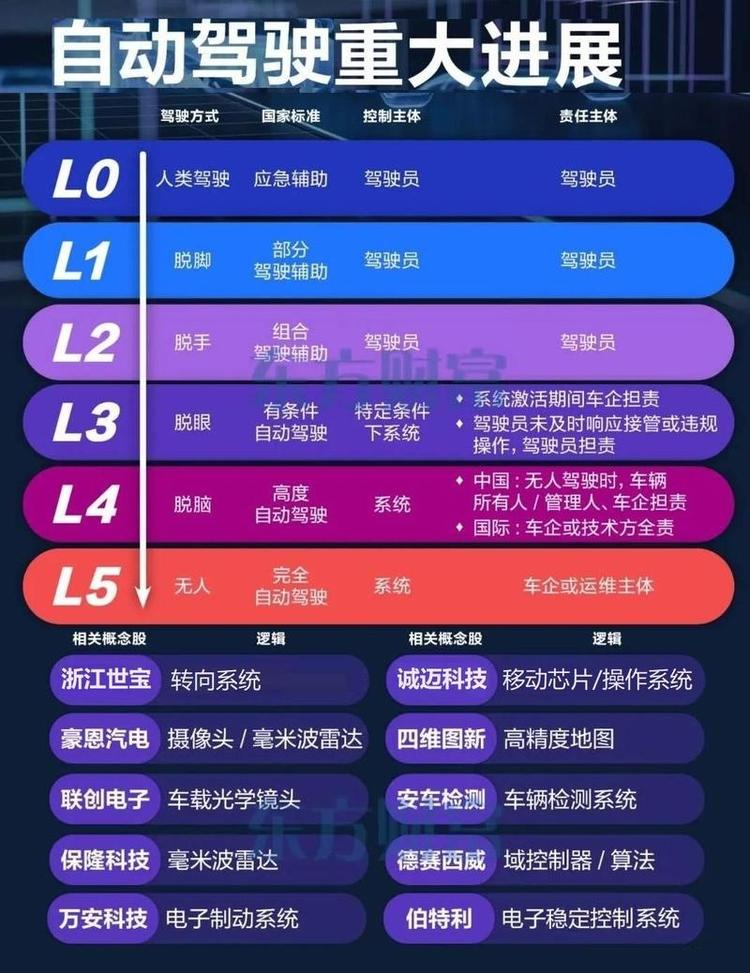
详情 返回 思维纪要社 思想者 2026-09-04 14:04 #猪 猪 风险提示:市场有风险,投资需谨慎
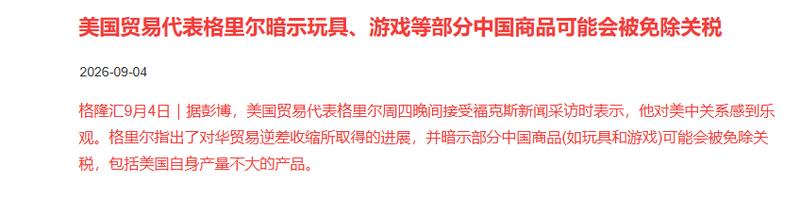
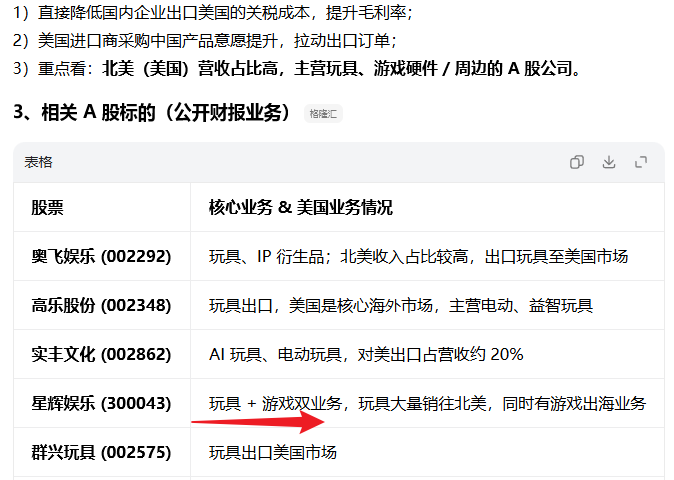
133. #中美关系 #玩具 #游戏 #...
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
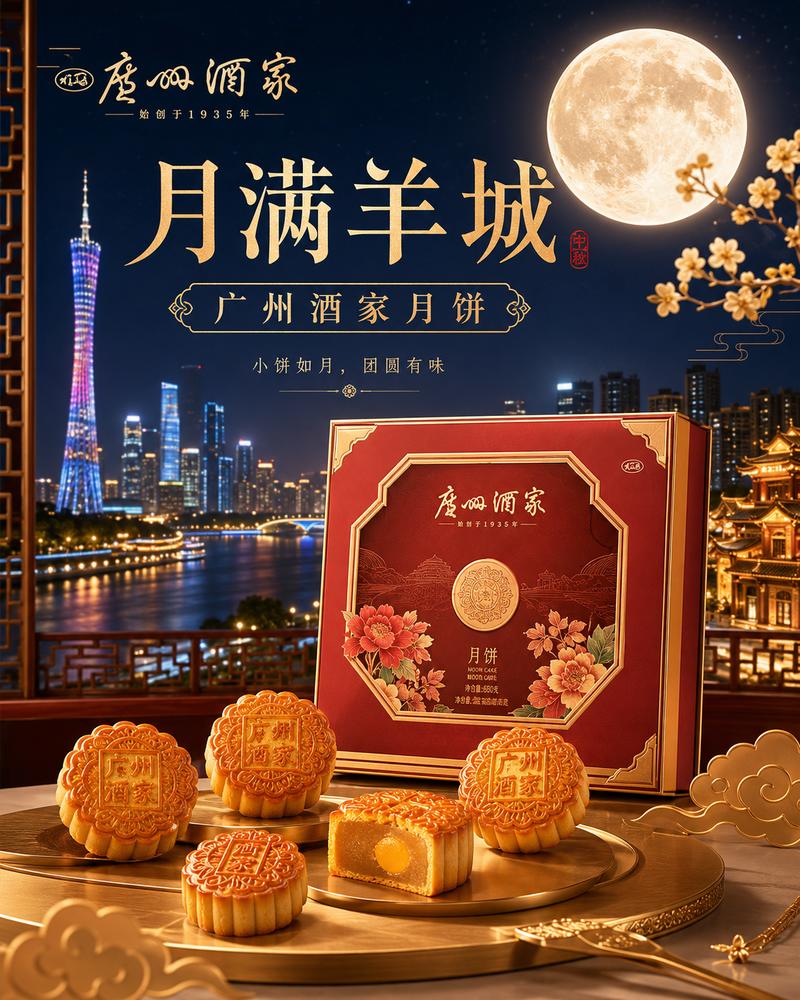
134. 重视 广州酒家,羊+中秋国庆双节辨识度!
- 主题笔记:打开完整笔记
重视 广州酒家,羊+中秋国庆双节辨识度!
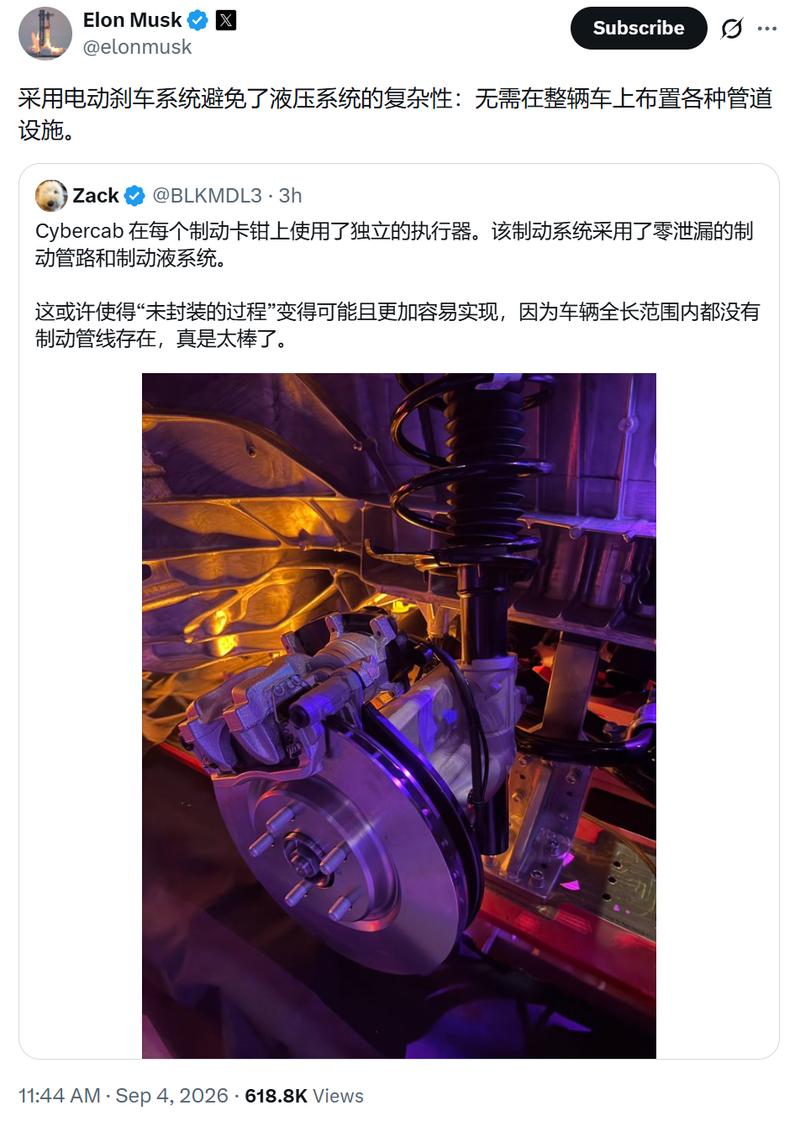
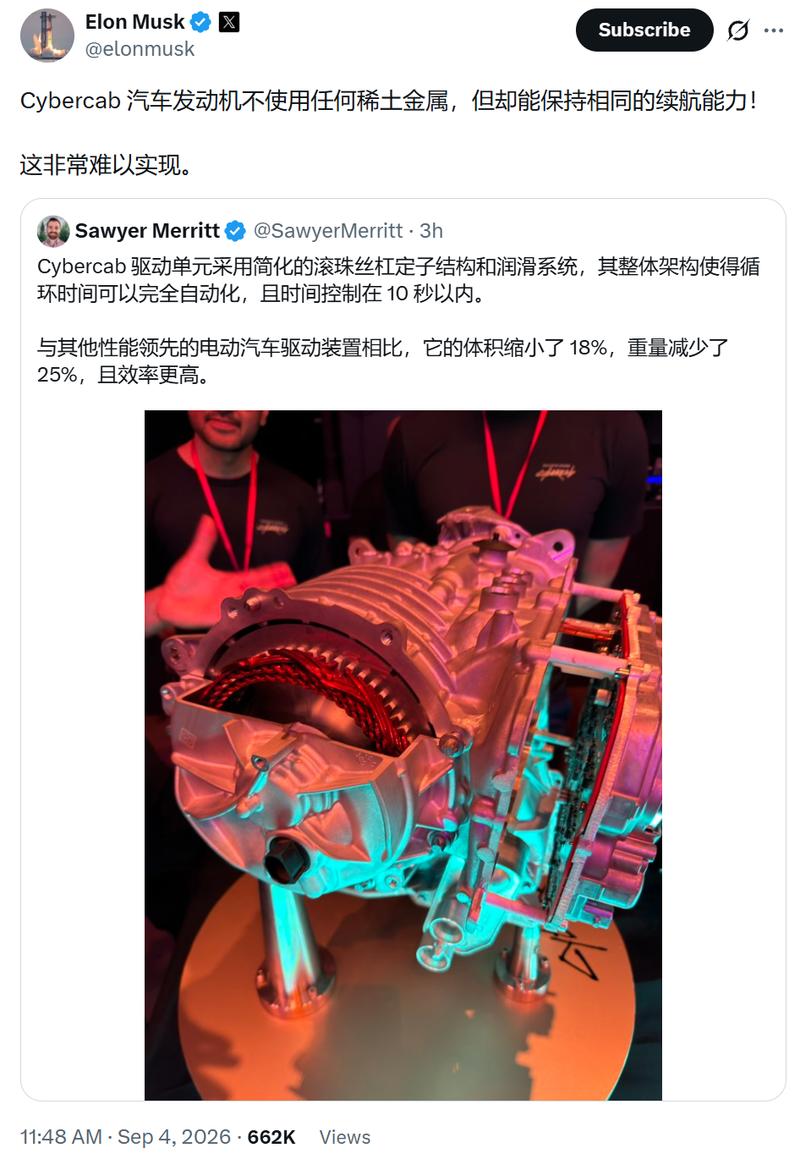
135. #Cybercab
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 14:02 #Cybercab Cybercab 风险提示:市场有风险,投资需谨慎
136. #猪
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
137. 详情 返回 思维纪要社 思想者 2026-09-04 14:01 #市场 市场 风险提示:市场有风险,投资需谨慎|最后编辑:2026-09-04 14:02
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 14:01 #市场 市场 风险提示:市场有风险,投资需谨慎|最后编辑:2026-09-04 14:02
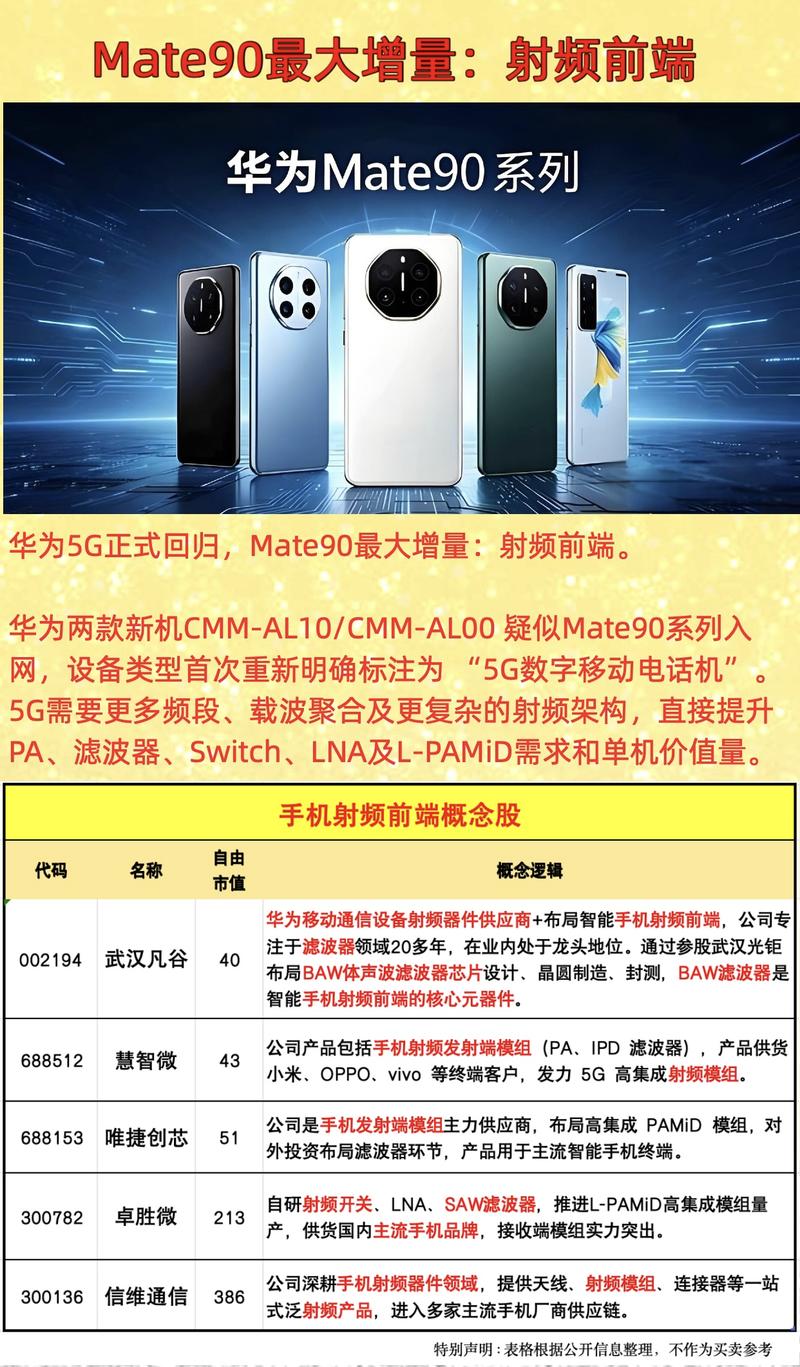
138. #华为 #手机 #射频
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 14:01 #华为 #手机 #射频 华为 手机 射频 风险提示:市场有风险,投资需谨慎|最后编辑:2026-09-04 14:40
139. 笔记 管理后台 榜单 详情
- 主题笔记:打开完整笔记
笔记 管理后台 榜单 详情
140. #Cybercab
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
141. #AI手机 #长鑫科技
- 主题笔记:打开完整笔记
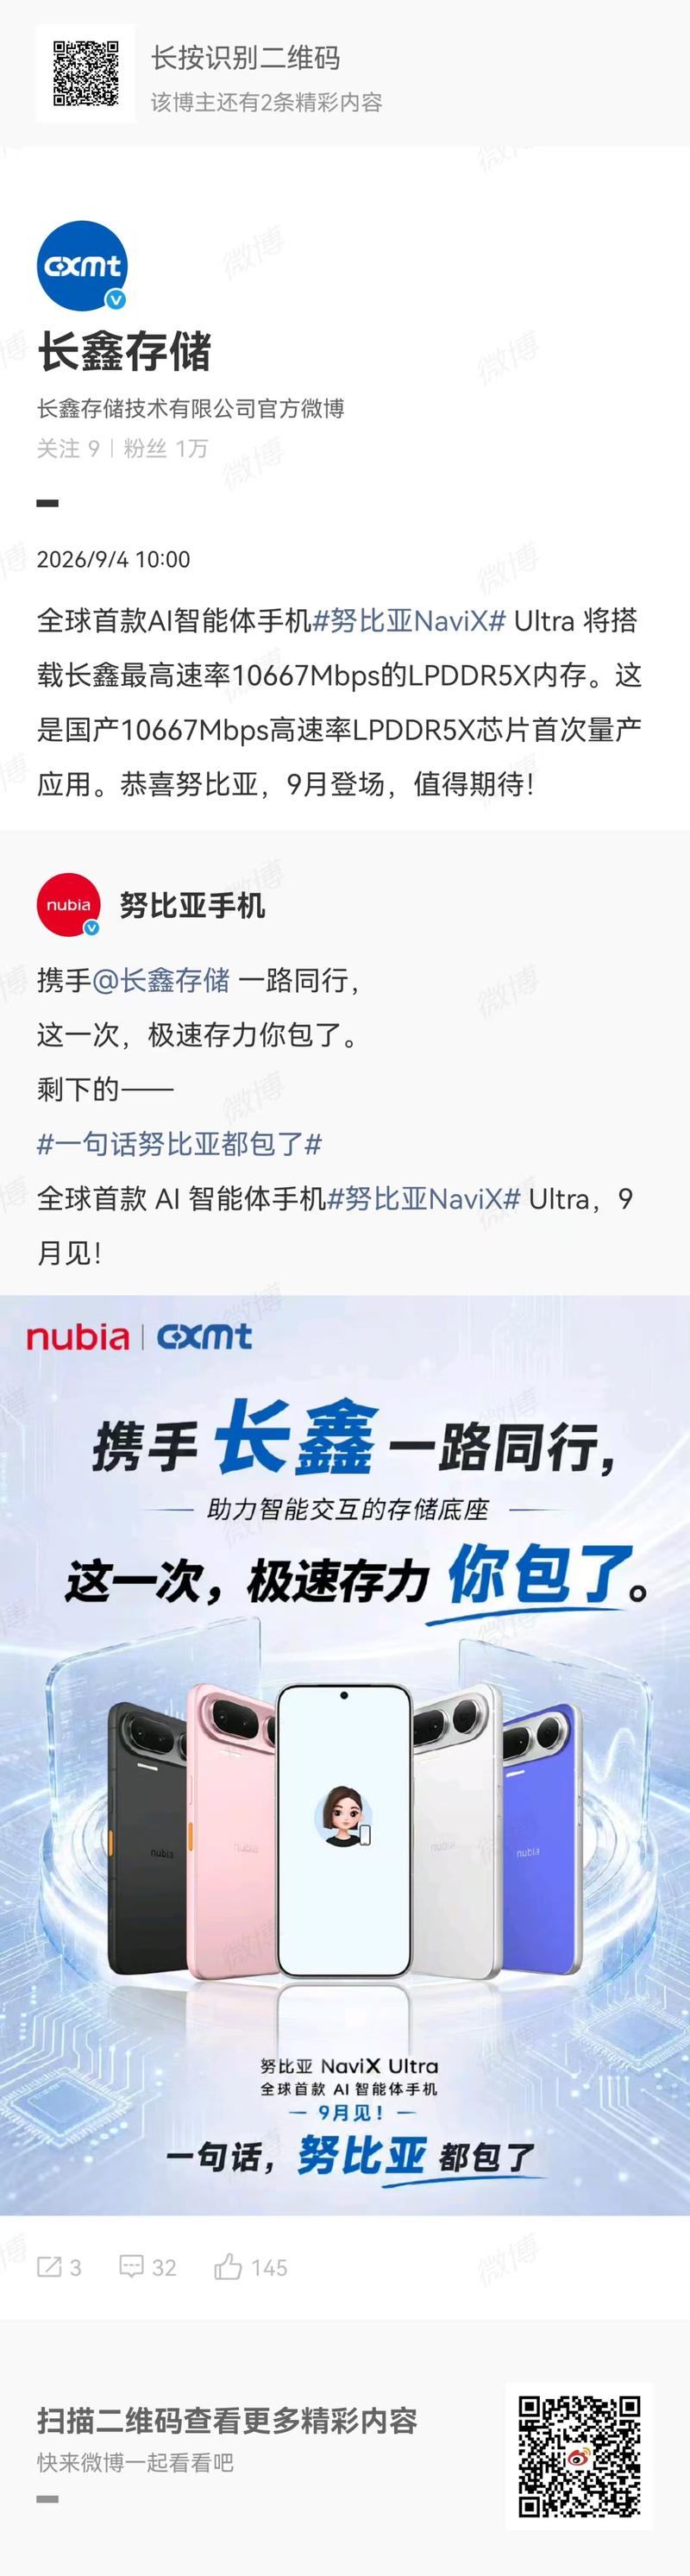
详情 返回 思维纪要社 思想者 2026-09-04 14:00 #AI手机 #长鑫科技 AI手机 长鑫科技 风险提示:市场有风险,投资需谨慎
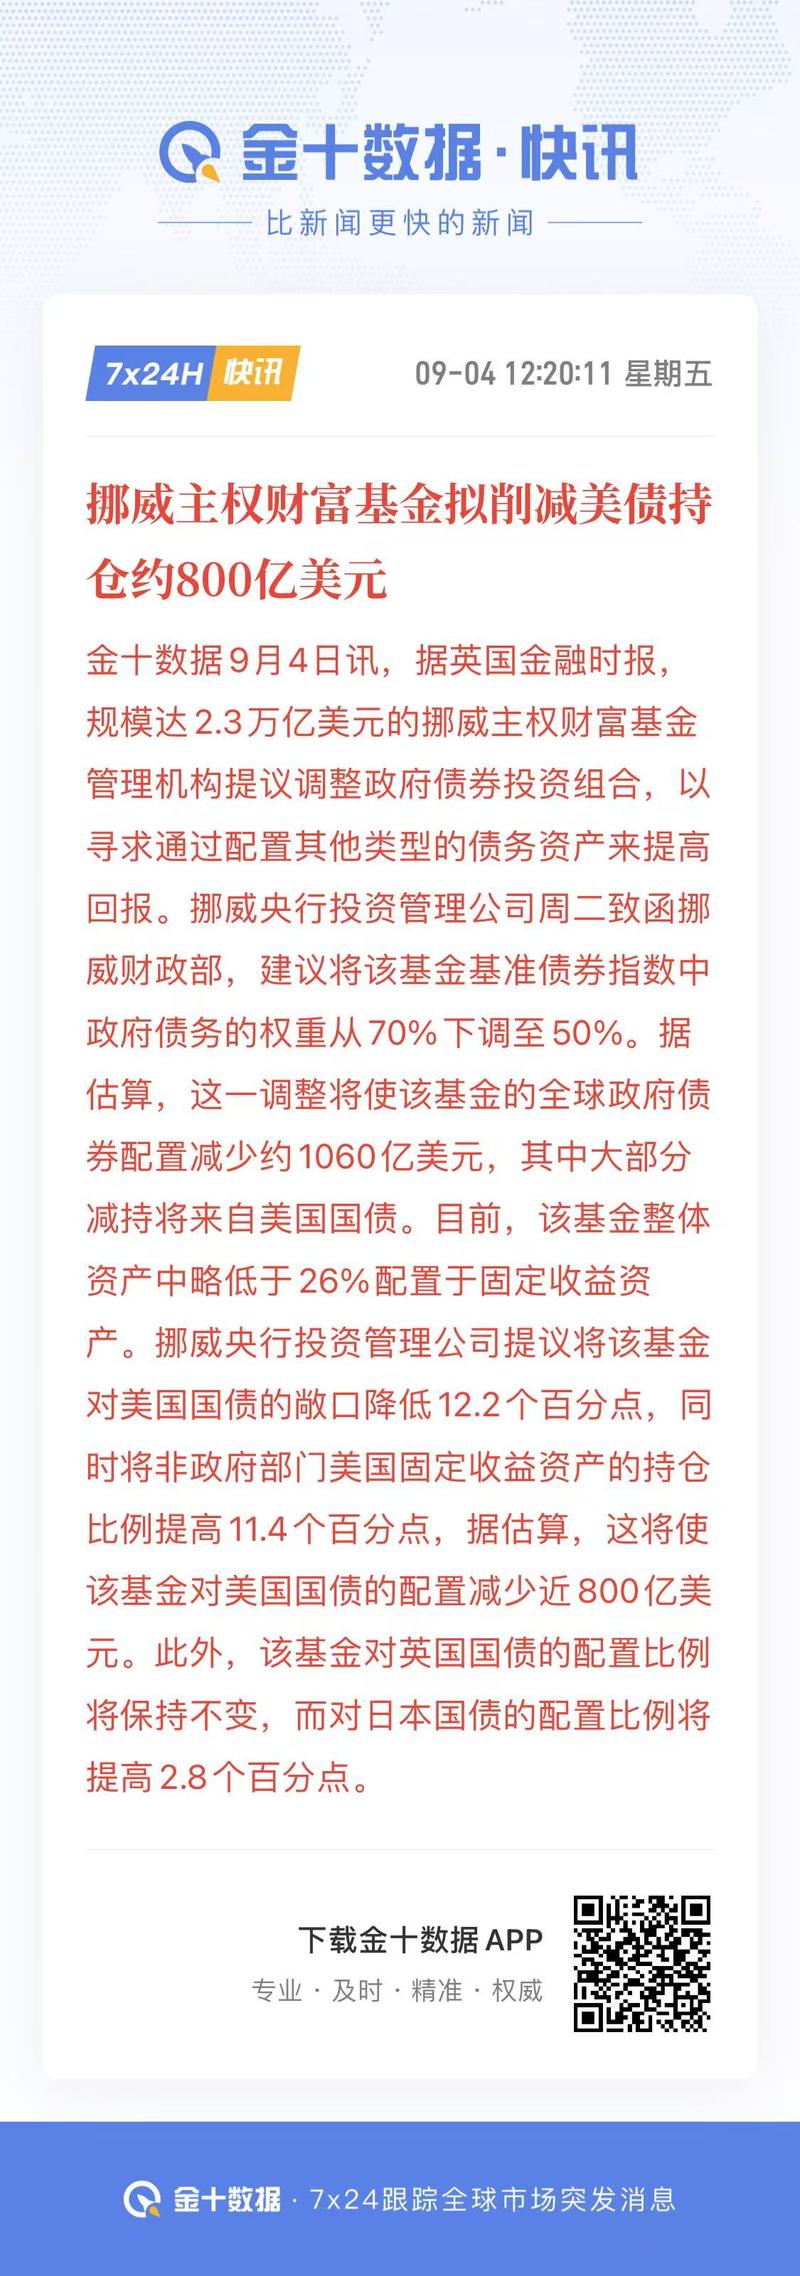
142. #挪威 #债
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 14:00 #挪威 #债 挪威 债 风险提示:市场有风险,投资需谨慎
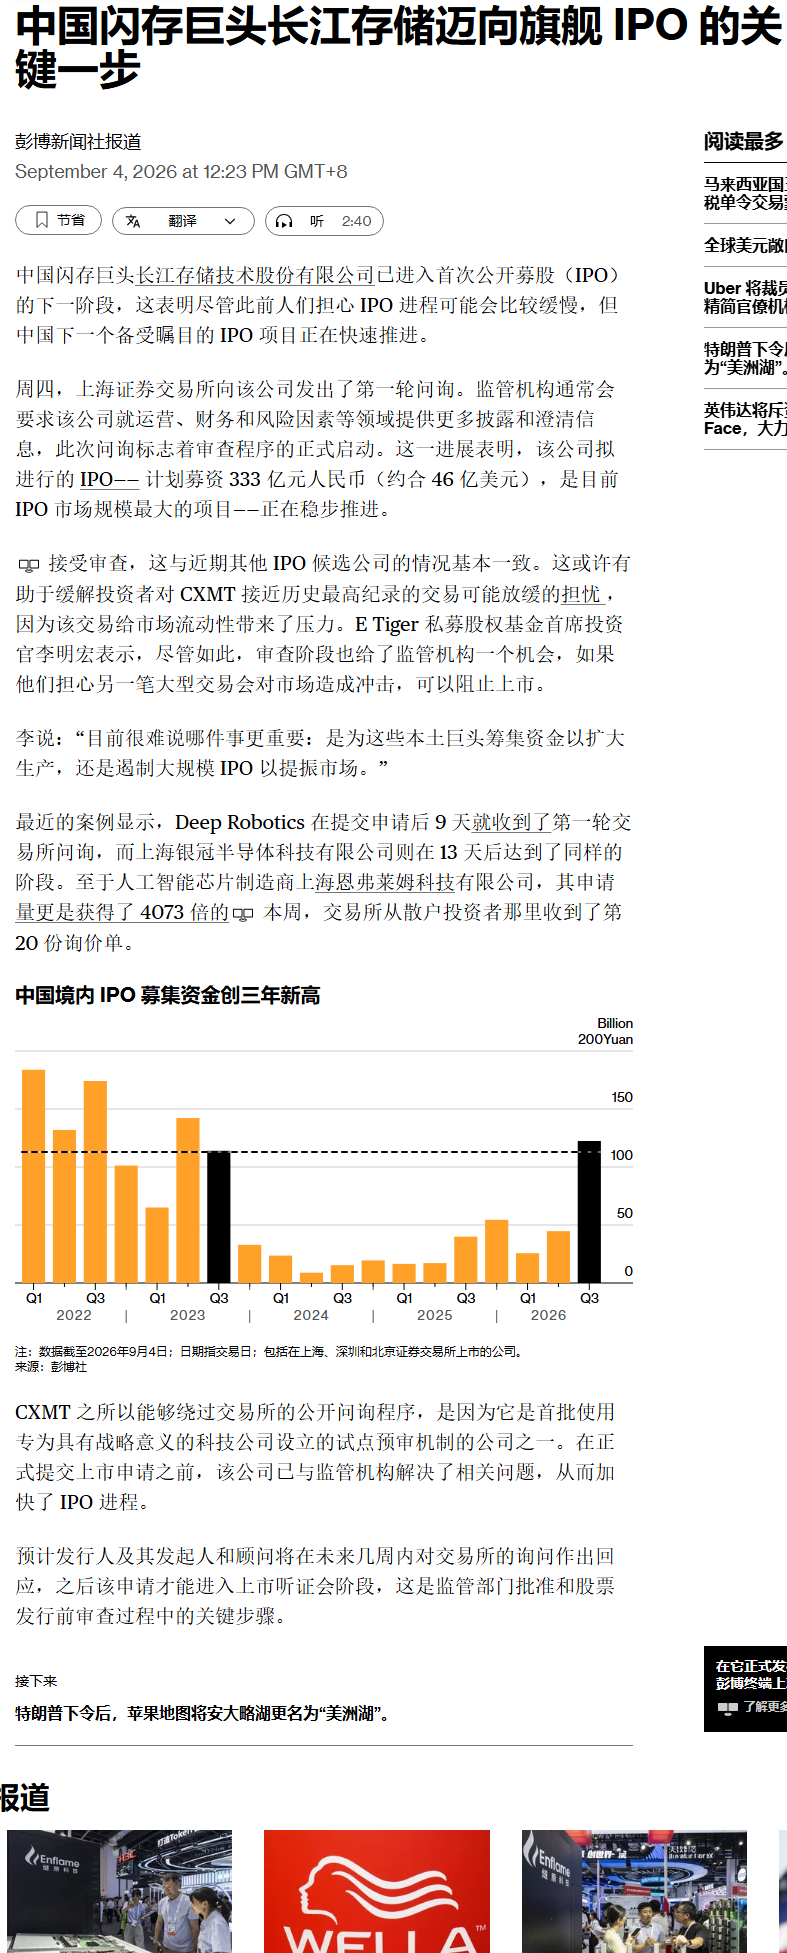
143. 详情 返回 思维纪要社 思想者 2026-09-04 13:59 #长江存储 长江存储 风险提示:市场有风险,投资需谨慎
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 13:59 #长江存储 长江存储 风险提示:市场有风险,投资需谨慎
144. #Lululemon
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
145. 详情 返回 思维纪要社 思想者 2026-09-04 13:56 #英威腾 英威腾 风险提示:市场有风险,投资需谨慎
- 主题笔记:打开完整笔记
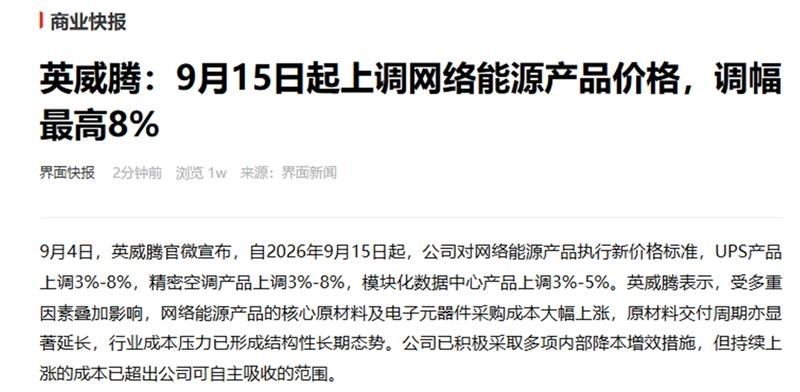
详情 返回 思维纪要社 思想者 2026-09-04 13:56 #英威腾 英威腾 风险提示:市场有风险,投资需谨慎
146. #财通 #逆回购
- 主题笔记:打开完整笔记
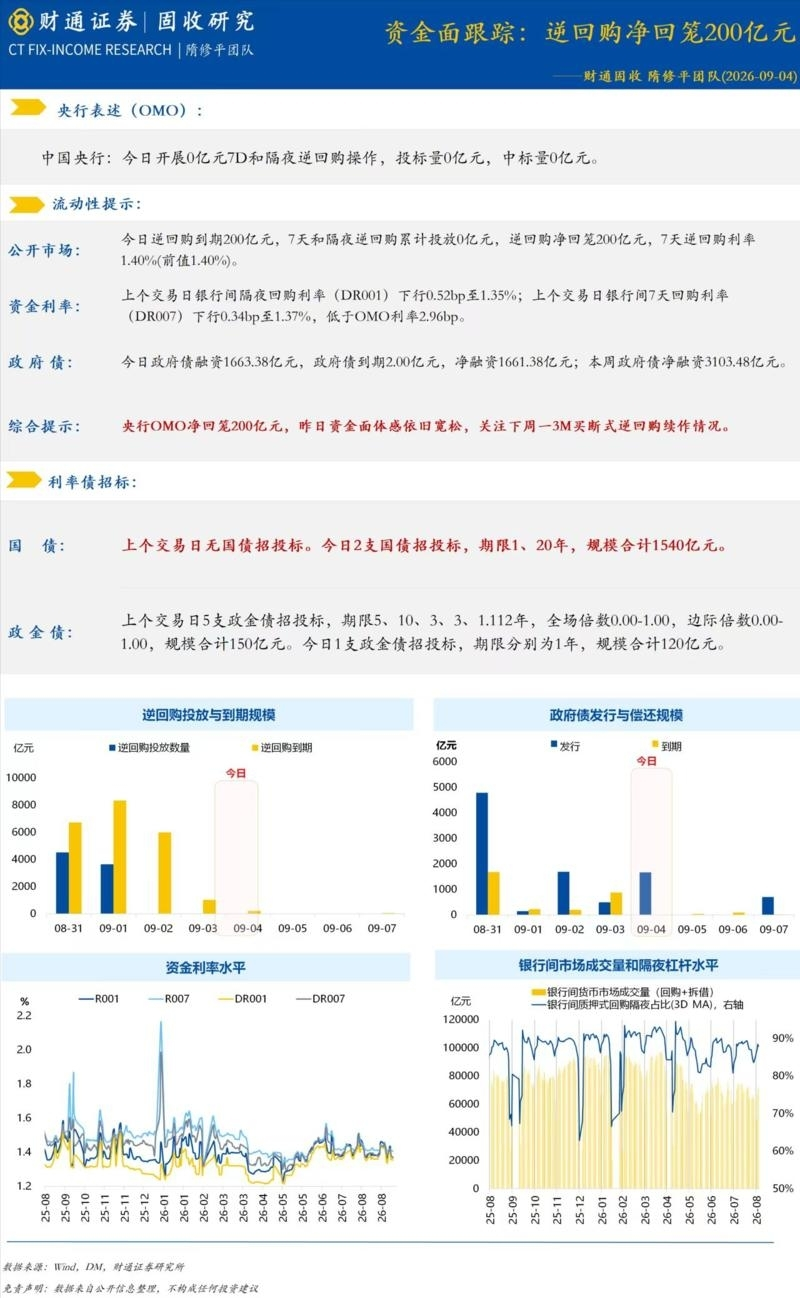
详情 返回 思维纪要社 思想者 2026-09-04 13:56 #财通 #逆回购 财通 逆回购 风险提示:市场有风险,投资需谨慎
147. #财通 #债 #城投
- 主题笔记:打开完整笔记
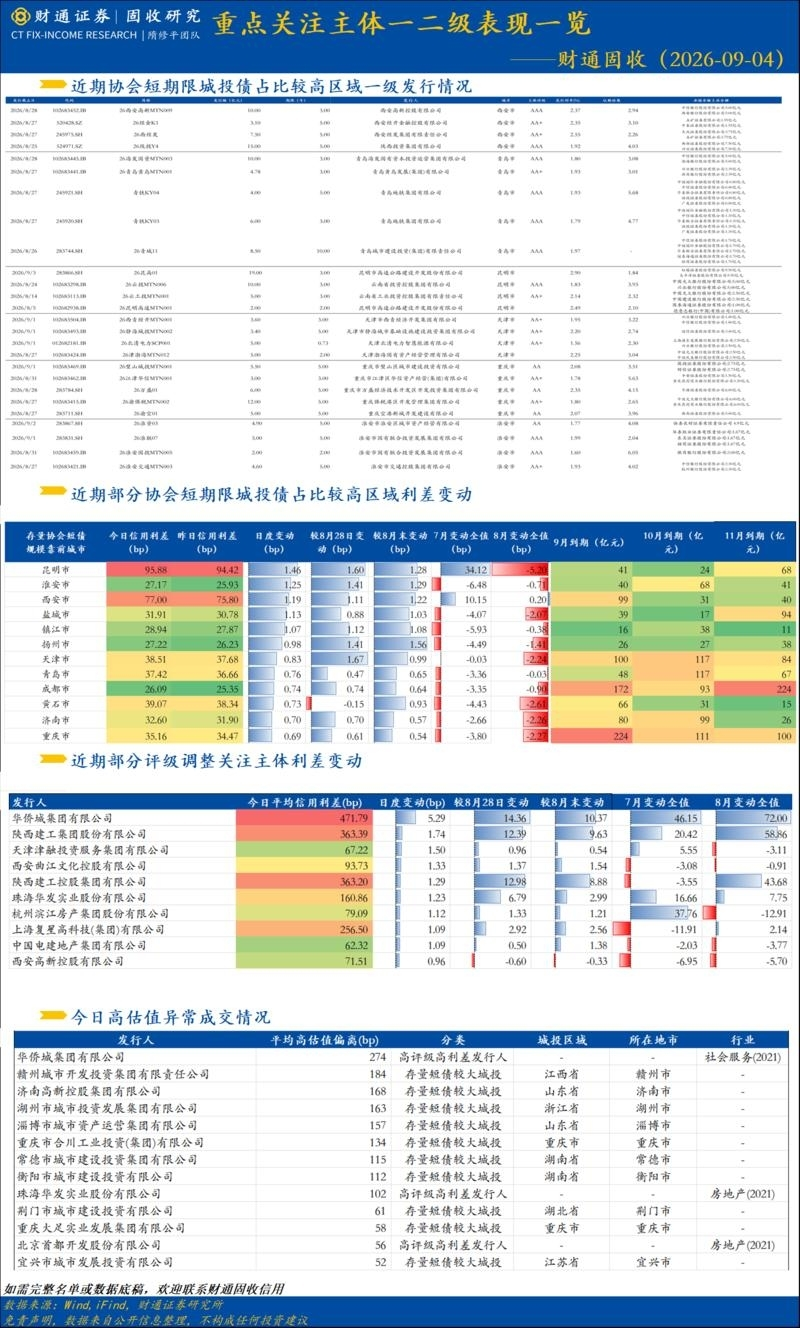
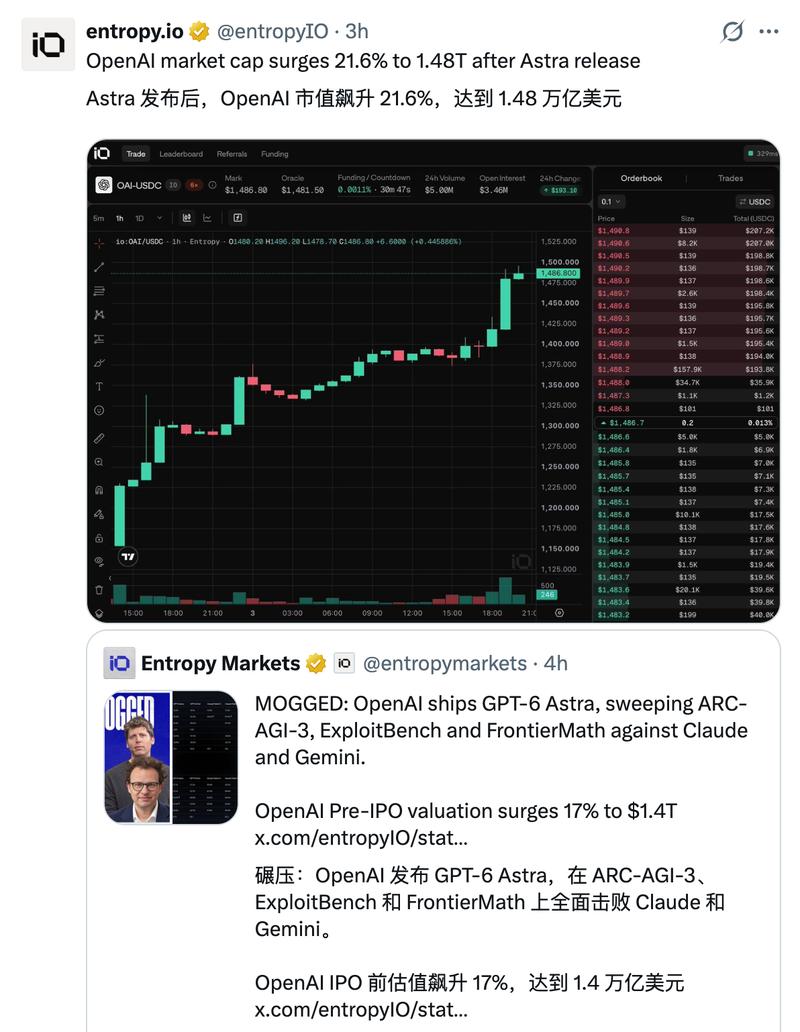
详情页仍未获取到全文。原始列表正文可能被截断。
148. #财通 #出口
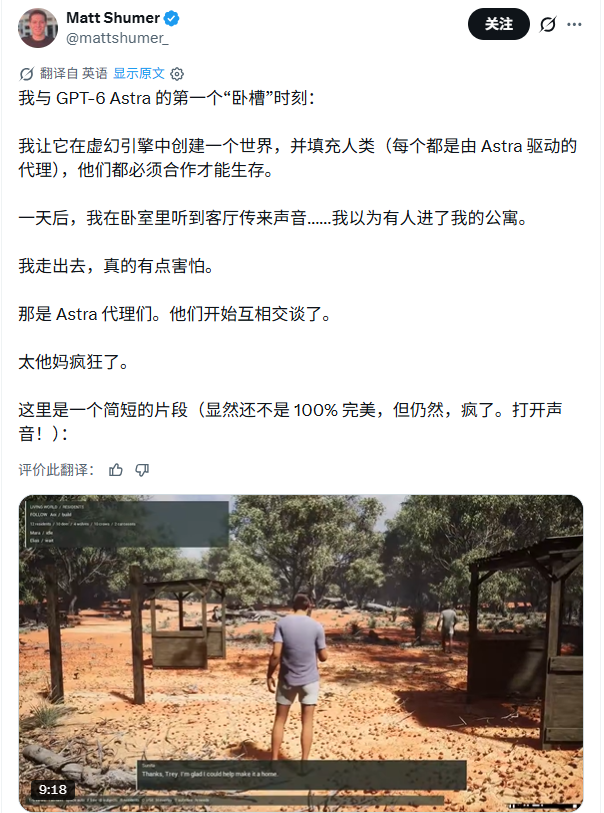
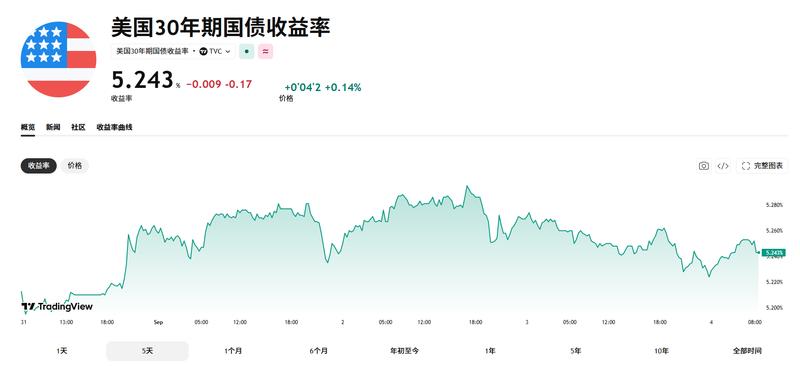
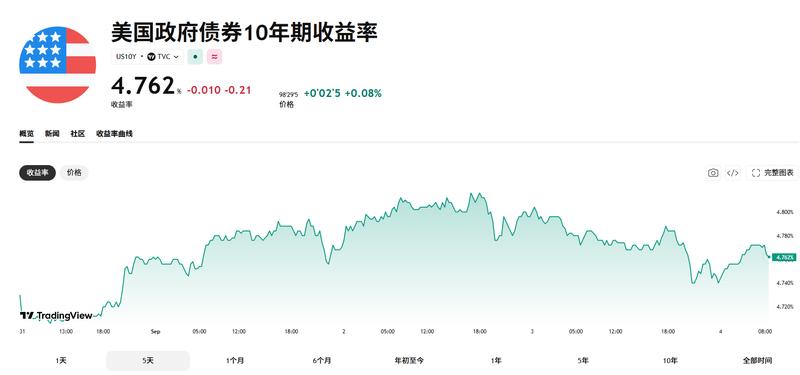
- 主题笔记:打开完整笔记
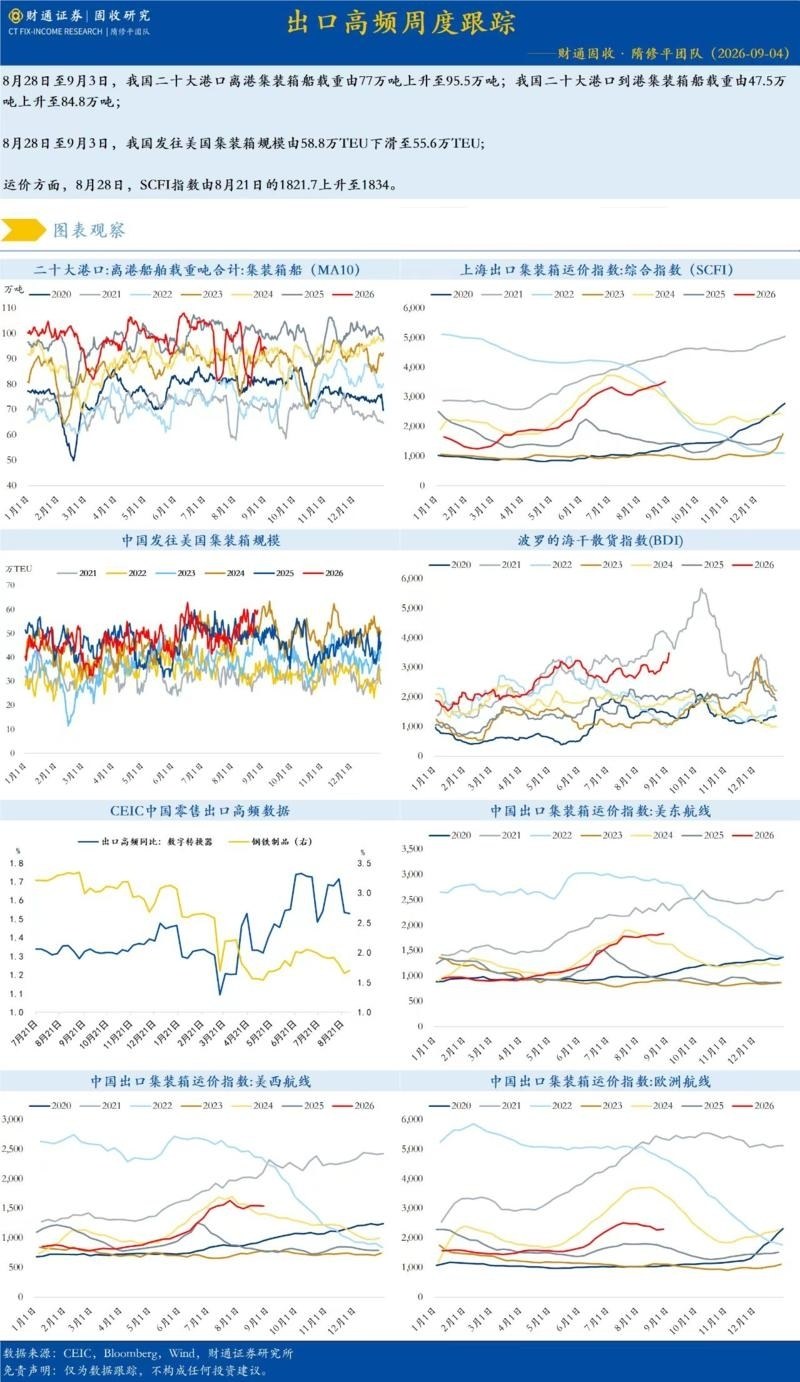
详情页仍未获取到全文。原始列表正文可能被截断。
149. 【国金传媒互联网 朱珺团队】 迈富时(继续重申看好):26H1业绩加速高增、AI应用业绩迎释放期,经营现金流大幅转正。市场预期差仍较大! 我们7月中旬底部市场率
- 主题笔记:打开完整笔记
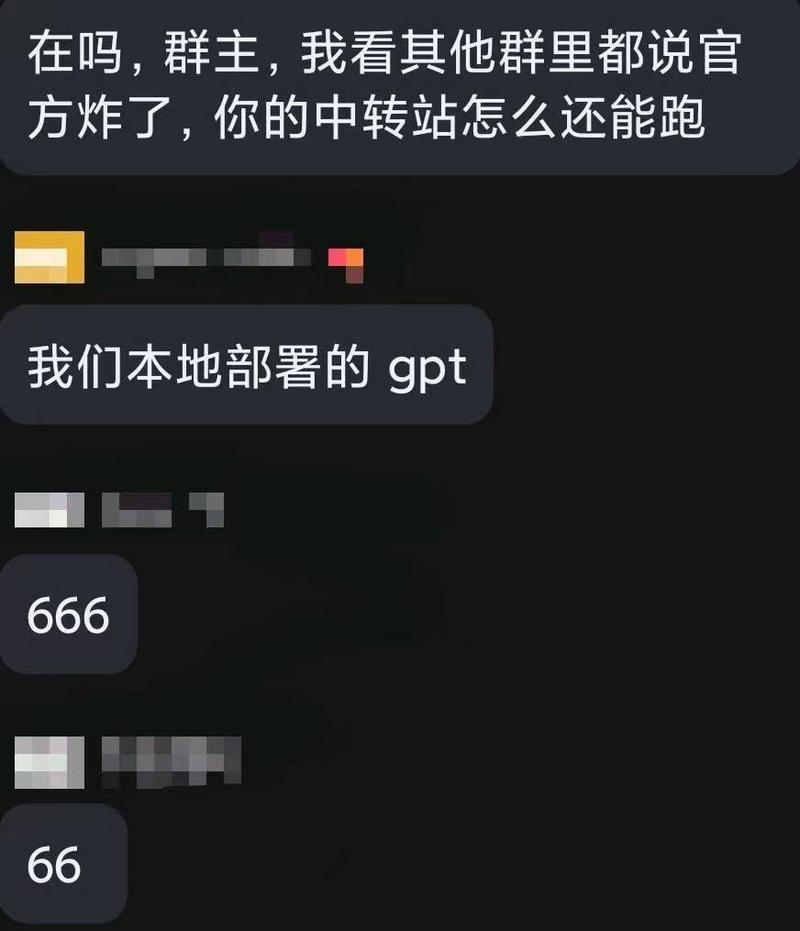
【国金传媒互联网 朱珺团队】 迈富时(继续重申看好):26H1业绩加速高增、AI应用业绩迎释放期,经营现金流大幅转正。市场预期差仍较大! 我们7月中旬底部市场率先提示投资机会[玫瑰] 1、业绩加速上涨: 公司26H1收入19.6亿元,yoy+111.2%;净利润2亿元,yoy+466%。经调整净利润2.13亿元,yoy+150.9%。 1)AI应用业务收入11.28亿元,yoy+123.7%;毛利率76.6%,yoy-3.8pct。毛利率下降主要由于KA业务占比提升,带来更高人工和硬件采购成本,其中智能体一体机业务毛利率54.9%,剔除一体机后AI应用…
150. #TSL机器人
- 主题笔记:打开完整笔记
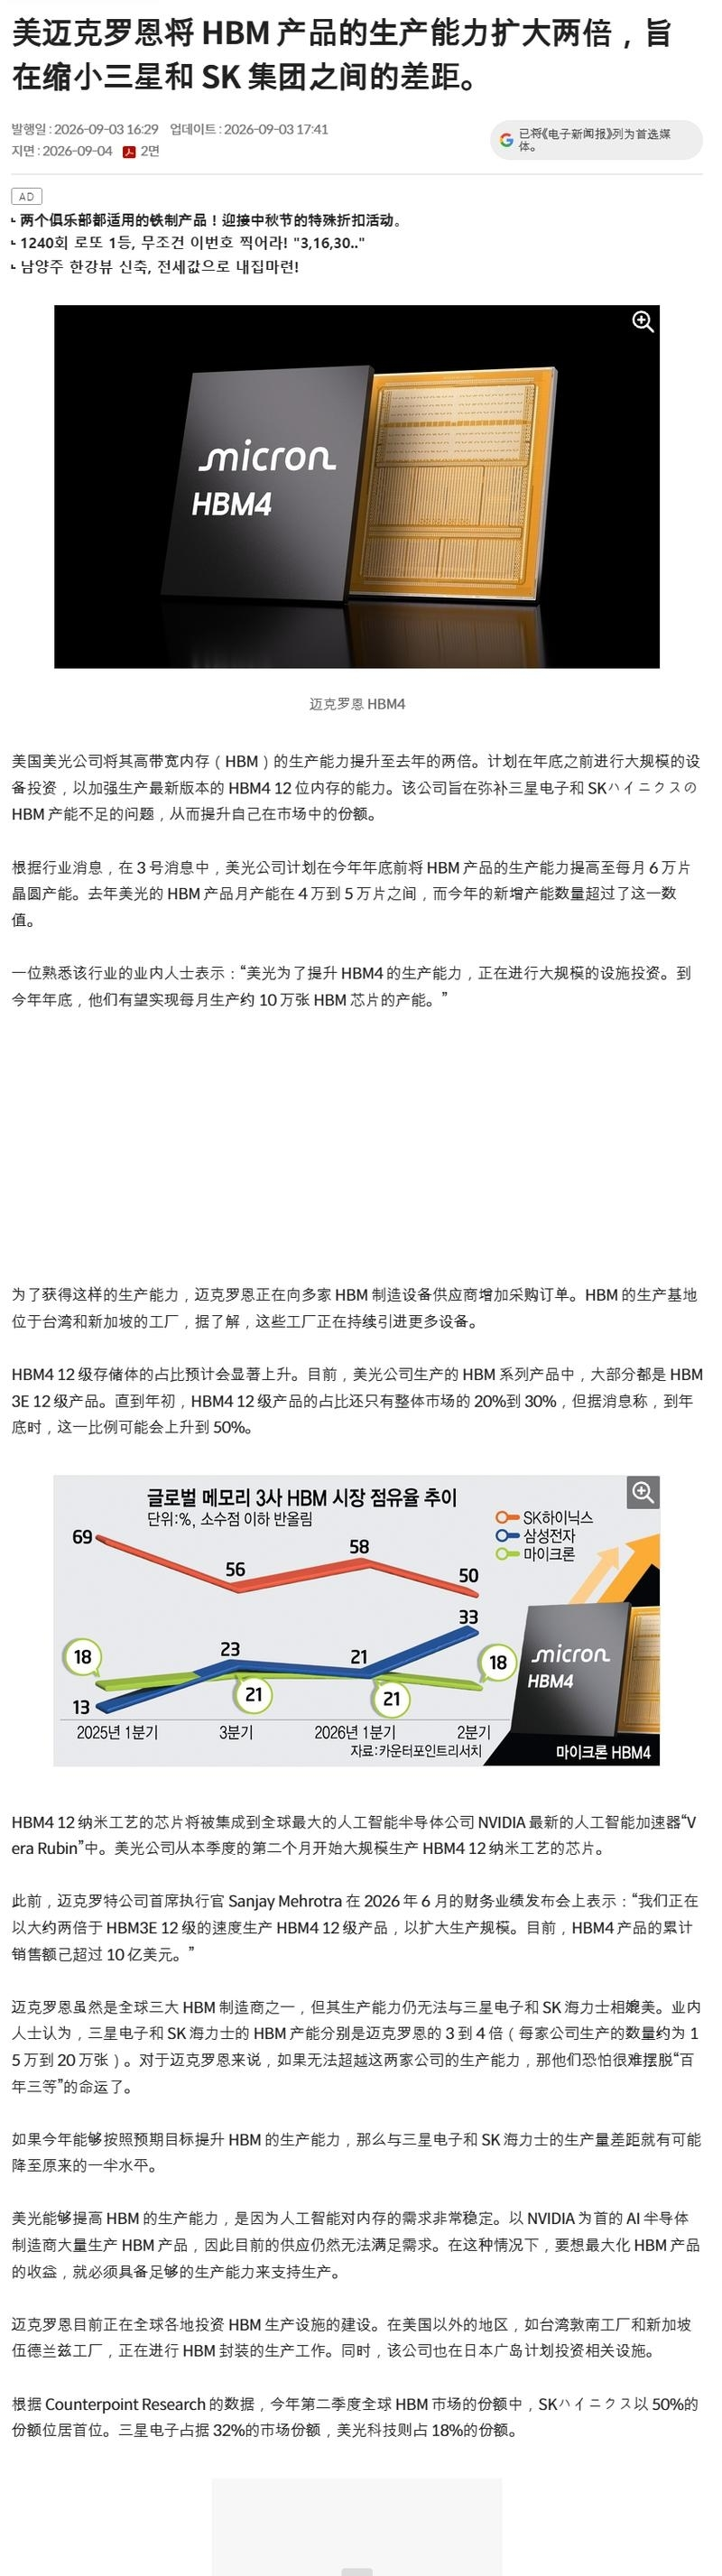
详情页仍未获取到全文。原始列表正文可能被截断。
151. 美国加息与日本加息的区别 昨晚美债利率下降,传出日本要加息,于是日元大幅升值。 美国现在要收紧流动性,通常的方法是美国加息或者营造美国加息的预期,但还有个特别的
- 主题笔记:打开完整笔记
美国加息与日本加息的区别 昨晚美债利率下降,传出日本要加息,于是日元大幅升值。 美国现在要收紧流动性,通常的方法是美国加息或者营造美国加息的预期,但还有个特别的方法,让日本加息 通过套息交易的部分平仓 来收紧流动性。
152. 【为抢DeepSeek投资份额 消息称投资人花500万元求见梁文锋】 9月4日|据凤凰网科技,消息称为了获得DeepSeek投资份额,一名投资人曾支付500万元
- 主题笔记:打开完整笔记
【为抢DeepSeek投资份额 消息称投资人花500万元求见梁文锋】 9月4日|据凤凰网科技,消息称为了获得DeepSeek投资份额,一名投资人曾支付500万元“见面费”,希望与创始人梁文锋见面,最终未能如愿。这名投资人提前两天赶到杭州,在DeepSeek总部附近的酒店等待,最终没有见到梁文锋,随后要回了500万元。随着DeepSeek融资受到追捧,市场上还出现了大量自称与梁文锋存在私人关系的中间人。“梁文锋的发小”“梁文锋的亲戚”和“浙大同学”等身份,被用来证明所谓投资通道的可靠性,但这些关系大多难以核实。类似情况也出现在月之暗面融资中。8月14日,…
153. 【国盛建筑何亚轩】高争民爆:西藏民爆龙头转型矿业开发平台,潜在资产注入价值巨大,监管期结束迎绝佳配置时点! 高争民爆控股股东拟由藏建集团变更为西藏地矿(实际控制
- 主题笔记:打开完整笔记
【国盛建筑何亚轩】高争民爆:西藏民爆龙头转型矿业开发平台,潜在资产注入价值巨大,监管期结束迎绝佳配置时点! 高争民爆控股股东拟由藏建集团变更为西藏地矿(实际控制人仍为西藏自治区国资委),划转完成后,高争民爆拟更名为“西藏地质矿产发展股份有限公司”, 主业拟调整为矿山投资开发、民爆生产销售服务两大板块,由区域民爆企业转为西藏矿业开发上市平台,地矿旗下矿产资源存在注入预期,潜在空间巨大!此前公司由于股价异动处于监管期, 9月3日监管期结束,交易限制解除,迎绝佳配置时点! 西藏地矿集团矿产资源及潜在利润贡献:铜权益资源量超过1100万吨,持有多龙铜矿30%股…
154. ‼️【AGI产业拐点点评:从“模型竞赛”迈向“数字员工”,AI应用进入利润兑现窗口】 🔥事件:OpenAI新一代基座模型GPT-6 Astra在推理、工具调用、
- 主题笔记:打开完整笔记
‼️【AGI产业拐点点评:从“模型竞赛”迈向“数字员工”,AI应用进入利润兑现窗口】 🔥事件:OpenAI新一代基座模型GPT-6 Astra在推理、工具调用、计算机操作与长程任务执行上出现代际跃迁,市场对AI的定价逻辑正从“算力供给”切向“应用兑现”。AGI真正重要的不是模型再多一个版本,而是AI开始具备替用户完成完整工作的能力,产业价值有望沿着“基座模型→企业办公→安全与数据→电商交易→营销变现”快速传导。 🥇第一,国产基座模型迎来能力与商业化双重重估。港股#智谱、#MiniMax具备稀缺的大模型平台属性,模型能力提升后,API调用、订阅、Agen…

155. 2026年9月,平潭全岛封关运作进入省级预验收完成阶段,下一步是海关总署牵头的国家级联合验收,官方目标明确指向2026 年第四季度全面封关。
- 主题笔记:打开完整笔记
2026年9月,平潭全岛封关运作进入省级预验收完成阶段,下一步是海关总署牵头的国家级联合验收,官方目标明确指向2026 年第四季度全面封关。
156. 福建、浙江大水,福建水泥涨停,平潭发展、漳州发展大涨 重视 钱江水利,浙江情况和福建不相上下 全球气候变化导致中国降水线北移,往后各种水利需求持续加大 水利股有
- 主题笔记:打开完整笔记
福建、浙江大水,福建水泥涨停,平潭发展、漳州发展大涨 重视 钱江水利,浙江情况和福建不相上下 全球气候变化导致中国降水线北移,往后各种水利需求持续加大
157. 【上午板块梳理】 一,盘面最强主线:轮动普反,无明显主线。应用、数字货币、消费活跃 二,连板结构梳理: 应用。龙版传媒5板,新炬网络2板 地产。信达地产3板 金
- 主题笔记:打开完整笔记
【上午板块梳理】 一,盘面最强主线:轮动普反,无明显主线。应用、数字货币、消费活跃 二,连板结构梳理:
158. 【HY·AI LZ】 OCS 生态扩容,重视 OCS 产业链! 🌟据 lumentum CEO 表示: 谷歌 OCS 部署规模确实在提升(每个torus网络单元
- 主题笔记:打开完整笔记
【HY·AI LZ】 OCS 生态扩容,重视 OCS 产业链! 🌟据 lumentum CEO 表示: 谷歌 OCS 部署规模确实在提升(每个torus网络单元配置的OCS数量持续增加),但公司早期出货阶段, 就有体量比谷歌更大的客户。
159. 苏博特:主业拐点明确,AI4S+液冷打开新空间 👉 液冷: 公司全资子公司江苏道成管业是国内行业领先的不锈钢管道系统方案提供商,目前有不锈钢液冷管路产品,适配英
- 主题笔记:打开完整笔记
苏博特:主业拐点明确,AI4S+液冷打开新空间 👉 液冷: 公司全资子公司江苏道成管业是国内行业领先的不锈钢管道系统方案提供商,目前有不锈钢液冷管路产品,适配英伟达 Rubin 平台,可用于AI数据中心CDU/manifold等领域。据MarketsandMarkets报告,全球数据中心管道市场预计将从2025年的64.6亿美元增长至2032年的162.6亿美元;据上海钢管行业协会,2024-2027年,国内超算、高端智算液冷场景专用不锈钢管市场复合增长率预计可达近50%,对应液冷专用配管整体市场规模达数十亿元级别。目前公司间接供货英伟达,已获取小批量…
160. 高争民爆更新推荐:控股股东拟变更为西藏地矿集团,矿山+民爆双主业打开成长空间 西藏地矿集团拟通过无偿划转获得高争34%股权、西藏国企改革重组打造重要上市平台。原
- 主题笔记:打开完整笔记
高争民爆更新推荐:控股股东拟变更为西藏地矿集团,矿山+民爆双主业打开成长空间 西藏地矿集团拟通过无偿划转获得高争34%股权、西藏国企改革重组打造重要上市平台。原控股股东藏建集团持股比例降至23.38%,本次变更前后实控人未发生变化,仍为西藏国资委;划转完成后,高争拟更名为“西藏地质矿产发展股份有限公司”,主业拟调整为矿山投资开发和民爆生产销售服务两大板块。本次无偿划转后,地矿集团将取得成熟资本运作平台,依托上市公司统筹西藏自治区矿产开发业与民爆产业一体化协同发展,充分发挥地矿集团在自治区内矿产开发领域的资源优势,进一步整合区内优质矿产资源,开拓区外矿产…
161. 【中电鑫龙(002298)新闻】再中标!丨 深耕“东数西算”,公司中标中国电信芜湖大数据中心项目!
- 主题笔记:打开完整笔记
【中电鑫龙(002298)新闻】再中标!丨 深耕“东数西算”,公司中标中国电信芜湖大数据中心项目!
162. #厄尔尼诺
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
163. Ciena,from bofa: 积压订单增长:Ciena 的 2026 财年第四季度积压订单预计将同比翻倍至 100 亿美元,轻松覆盖 FY27 指引的 83
- 主题笔记:打开完整笔记
Ciena,from bofa: 积压订单增长:Ciena 的 2026 财年第四季度积压订单预计将同比翻倍至 100 亿美元,轻松覆盖 FY27 指引的 83 亿美元收入。 云与 AI 需求:直接云提供商收入同比激增 82%,占总收入的 50% 以上。AI 相关光传输需求预计将持续强劲增长,预计 2026 年至 2030 年间数据中心吉瓦产能将增幅 5–8 倍。
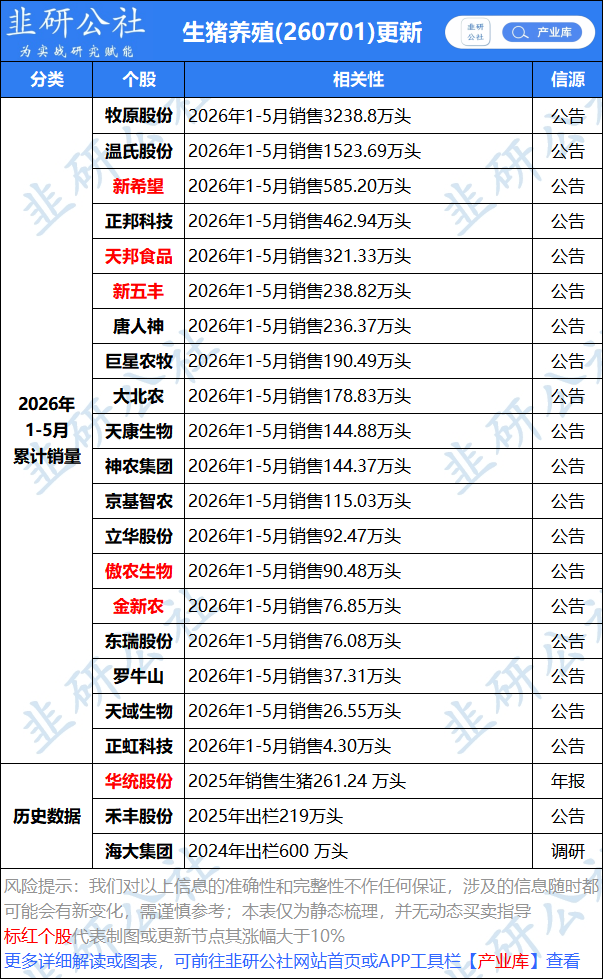
164. 去产能提速,继续推荐生猪养殖板块 [玫瑰]8月去产能提速。钢联公布8月数据,8月能繁存栏环比-2.94%(7月-0.62%),较去年高点累计-8.4%,去化明显
- 主题笔记:打开完整笔记
去产能提速,继续推荐生猪养殖板块 [玫瑰]8月去产能提速。钢联公布8月数据,8月能繁存栏环比-2.94%(7月-0.62%),较去年高点累计-8.4%,去化明显提速 [玫瑰]仔猪、淘汰母猪价格年内新低,去产能趋势不改。近期7kg仔猪均价 140-150元/头,环比-3.7%,同比-58.7%,高龄淘汰母猪折扣率66%,折扣率创年内新低,淘汰数量逐步增多。
165. 【国金交运】市场非常有效[666][666]海通发展今日继续涨停,20亿定增买船,市场认为时机够好、回报率足够,那么都是支持的。另外,昨日BDI继续新高至348
- 主题笔记:打开完整笔记
【国金交运】市场非常有效[666][666]海通发展今日继续涨停,20亿定增买船,市场认为时机够好、回报率足够,那么都是支持的。另外,昨日BDI继续新高至3488📈
166. 【景旺电子】下半年PCB的胜负手 更多加公众号:思维纪要社 买PCB的主升浪就是买ROE提升最快的1-2个季度,Q3开始公司msap+高多层工厂稼动率显著提升,
- 主题笔记:打开完整笔记
【景旺电子】下半年PCB的胜负手 更多加公众号:思维纪要社 买PCB的主升浪就是买ROE提升最快的1-2个季度,Q3开始公司msap+高多层工厂稼动率显著提升,NV业务9月拉货迎来大爆发,AI工厂利润弹性已经开始体现;传统汽车消费电子上半年因原材料涨价阶段性受损,三季度以来已经大幅涨价传导成本压力,传统盈利修复+高端放量,Q3业绩有望超预期,四季度展望rubin系列拉货放量,业绩有望继续加速,目标市值上修至1600亿
167. 📑 📄 Lululemon 公布截至 2026/8/2 的 FY2027Q2 业绩。 📊 公布 FY2027Q2 业绩:收入低于预期、调整后 EPS 超预期。💰
- 主题笔记:打开完整笔记
📑 📄 Lululemon 公布截至 2026/8/2 的 FY2027Q2 业绩。 📊 公布 FY2027Q2 业绩:收入低于预期、调整后 EPS 超预期。💰 收入 24.16 亿美元,同比‑4.3%,汇率中性口径‑5%,低于一致预期 1.8%。💵 调整后 EPS 2.06 美元,彭博一致预期 1.80 美元,超预期 14.7%。📉 公司 Q2 剔除关税退款后毛利 13.27 亿美元,同比‑10.2%,毛利率 54.9%,同比回落 3.6 个百分点。💸 剔除关税退款后营业利润 3.19 亿美元,同比‑39.1%,营业利润率 13.2%。📋 销售、一般…
168. 【招商机械 · 缺电链定期更新(0904):AI服务集中宕机,算力扩张凸显设施瓶颈】 [發]9月3日晚间,ChatGPT、Claude、Grok三大头部AI服务
- 主题笔记:打开完整笔记
【招商机械 · 缺电链定期更新(0904):AI服务集中宕机,算力扩张凸显设施瓶颈】 [發]9月3日晚间,ChatGPT、Claude、Grok三大头部AI服务罕见出现集中宕机,再次将AI基础设施可靠性问题推向市场关注。随着AI数据中心单体规模持续向GW级扩张, 电力供应的稳定性、冗余能力和快速响应能力正在成为算力扩张越来越核心的瓶颈。 [福]供给侧:北美缺电矛盾仍在持续强化:
169. #开源 #业绩
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 13:51 #开源 #业绩 开源 业绩 风险提示:市场有风险,投资需谨慎
170. 📊 大族激光(002008.SZ,中性) 🖨️ 3D 打印设备:苹果供应链 2026‑2027 年总需求预估约 100 亿元,公司预计在 2‑3 家参与者当中拿
- 主题笔记:打开完整笔记
📊 大族激光(002008.SZ,中性) 🖨️ 3D 打印设备:苹果供应链 2026‑2027 年总需求预估约 100 亿元,公司预计在 2‑3 家参与者当中拿下约 50% 的市场份额。首批批量订单大概率在 2026 年 9 月下发,11 月启动出货。光纤、预制棒业务,2026 年 6 月完成收购的杭州永通,自 7 月 1 日开始并入报表,预计 2026 年贡献营收 3‑5 亿元,净利润 0.5‑1 亿元。宇通 160 吨预制棒产能已经点火投产,2027 年产量目标 120 吨。自建项目厂房计划 2027 年年中完工,第三季度点火,初期产能 400‑8…
171. 📑 🚕 Cybercab 发布与运营进展:特斯拉在奥斯汀举办了 Cybercab 媒体发布会,并开始通过 X 平台提供该车型 robotaxi 试乘。公司宣布已
- 主题笔记:打开完整笔记
📑 🚕 Cybercab 发布与运营进展:特斯拉在奥斯汀举办了 Cybercab 媒体发布会,并开始通过 X 平台提供该车型 robotaxi 试乘。公司宣布已完成 100 万英里的无监督 robotaxi 运营里程,并强调 Cybercab 的低成本优势,得益于其 “非传统” 制造工艺和纯摄像头传感器方案。此外,车辆还整合了媒体、影视功能及盲文等无障碍设计。特斯拉同时推出了一个意向表单,供运营商表达组建 Cybercab 车队、运营枢纽设施或主办 robotaxi 活动的兴趣。此前特斯拉曾表示,未来消费者可将自己的车辆纳入 robotaxi 网络,由…
172. 📊 埃斯顿(002747.SZ/2715.HK,A 股卖出 / 港股中性) 💹 海外收入短期占比仍较小,但对利润的贡献十分突出。欧洲、除中国以外的亚洲、拉美、中
- 主题笔记:打开完整笔记
📊 埃斯顿(002747.SZ/2715.HK,A 股卖出 / 港股中性) 💹 海外收入短期占比仍较小,但对利润的贡献十分突出。欧洲、除中国以外的亚洲、拉美、中国区域毛利率分别约 50‑60%、40%、40%、30‑35%。受美国对中国机器人进口约 60% 的高额关税影响,公司优先开拓欧洲市场,依托波兰现有制造基地,推进部分 CLOOS 组件本地化。2026 年底落地波兰组装业务,2027 年底达成 “欧洲制造”。欧洲市场份额提升策略依托产品性价比与本地工程服务支持,初期目标面向 5‑50 台采购量级的中小客户。售后市场业务,预计收入从 2025 年约…
173. 📊 先导智能(300450.SZ/0470.HK,A/H 均买入) 🔋 锂电订单风险可控:政策管控对象是利用率低、利润薄弱的小型工厂,宁德时代、亿纬锂能这类头部
- 主题笔记:打开完整笔记
📊 先导智能(300450.SZ/0470.HK,A/H 均买入) 🔋 锂电订单风险可控:政策管控对象是利用率低、利润薄弱的小型工厂,宁德时代、亿纬锂能这类头部客户项目审批流程正常,海外项目、固态电池、钠离子电池均不受限制。行业集中度上行,订单会进一步向头部电池厂商与头部设备商集中。2026 年第三季度订单环比持平或者小幅走高,订单可见度延伸到 2027 年 8 月。AIDC 储能成为重要上行变量,储能,尤其是 AIDC 配套储能带来超预期机会,北美客户已经开始提出 AIDC 储能方案相关需求。非锂电业务,MLCC 和 SOFC 去年订单各自低于 1…
174. 📊 三花智控(002050.SZ/2050.HK,A 股中性 / H 股买入) 🤖 机器人业务版图拓展到灵巧手、热管理、传感器板块。灵巧手产品结合合资平台空心杯
- 主题笔记:打开完整笔记
📊 三花智控(002050.SZ/2050.HK,A 股中性 / H 股买入) 🤖 机器人业务版图拓展到灵巧手、热管理、传感器板块。灵巧手产品结合合资平台空心杯电机与传感器,已经拿到国内头部客户的批量订单。热管理业务空冷、液冷两套方案同步开发,部分项目计划年底量产。数据中心液冷是短期更加明确的增长驱动力,一次侧产品占比从 80‑90% 回落至今年 70%,二次侧业务贡献在 2027 年会进一步抬升。去年数据中心业务营收约 14 亿元,储能业务营收约 6 亿元,今年数据中心业务收入预计增长约 50% 达到 20 亿元,未来数年增速有望维持在 50‑100…
175. 📊 来福谐波(3952.HK,未覆盖) 🏭 产能规划:谐波减速器 2026 年底月产目标 8 万台,2027 年底月产目标 15‑16 万台,2026 年 7
- 主题笔记:打开完整笔记
📊 来福谐波(3952.HK,未覆盖) 🏭 产能规划:谐波减速器 2026 年底月产目标 8 万台,2027 年底月产目标 15‑16 万台,2026 年 7 月实际月产为 6.5 万台。人形机器人相关业务占 2026 年上半年总销售额约 30%。产品在国内工业机器人领域的市场份额高于协作机器人赛道,正在和哈默纳科合作开展产品开发。
176. 📊 绿的谐波(688017.SS,中性) 🏭 产能情况:国内谐波减速器月产量约 10 万台,公司目标未来三年产能每年至少翻倍,长期产品线总产能目标突破 1000
- 主题笔记:打开完整笔记
📊 绿的谐波(688017.SS,中性) 🏭 产能情况:国内谐波减速器月产量约 10 万台,公司目标未来三年产能每年至少翻倍,长期产品线总产能目标突破 1000 万台,对应当前产能大约 10 倍空间。竞争格局层面,管理层判断当产能来到 1000 万台规模,毛利率可接受底线在 30% 以上,相较当下水平或下滑 5‑10 个百分点。竞争对手设备成本依旧是公司的 3‑5 倍,工艺复杂程度与生产周期高出 2‑3 倍,伴随规模放大,自身成本优势会进一步强化。与 SKF 成立合资公司,核心目的是保障人形机器人谐波减速器的轴承供应,未来存在对外全系列机器人轴承销售的…
177. 📊 大族数控(301200.SZ/3200.HK,未覆盖) ⚡ 超快激光钻孔设备 2026 年上半年销售额突破 1 亿元,出货 20 台以上,需求主要来自光收发
- 主题笔记:打开完整笔记
📊 大族数控(301200.SZ/3200.HK,未覆盖) ⚡ 超快激光钻孔设备 2026 年上半年销售额突破 1 亿元,出货 20 台以上,需求主要来自光收发器领域,下半年销售额将迎来强劲环比上行。CO₂激光钻孔设备,2026 年四季度到 2027 年,AI PCB 相关需求会爆发,公司受益于海外厂商产能受限,产品效率匹配客户需求,对比海外对手拥有约 20% 的价格优势,当前国内市占率大约 20%。
178. 📊 凌云光(688400.SS,中性) 📈 中期增长目标:收入复合年均增速约 20%,经常性净利润复合年均增速约 40%,增长由工业 AI、具身智能数据采集、光
- 主题笔记:打开完整笔记
📊 凌云光(688400.SS,中性) 📈 中期增长目标:收入复合年均增速约 20%,经常性净利润复合年均增速约 40%,增长由工业 AI、具身智能数据采集、光通信业务驱动。消费电子机器视觉业务,2025 年收入增速约 50%,预计 2026 年增长 20% 以上,2027 年增长 30% 以上,增长由折叠屏等复杂工艺迭代带动。苹果及其供应链贡献集团约 20% 的营收,公司在苹果供应链机器视觉系统当中的份额约 40%。光通信代理业务,预计 2026 年收入 7‑8 亿元,同比增长 50% 以上,2027 年继续实现 50% 以上增长,需求来源从传统运营…
179. 🏢 高盛在香港举办亚洲领袖大会,与约 40 家公司开展投资者交流。在机器人及自动化领域,主要结论如下: 🔋 锂电设备需求:尽管投资者担忧国内锂电池产能扩张审批可
- 主题笔记:打开完整笔记
🏢 高盛在香港举办亚洲领袖大会,与约 40 家公司开展投资者交流。在机器人及自动化领域,主要结论如下: 🔋 锂电设备需求:尽管投资者担忧国内锂电池产能扩张审批可能收紧及新增产能见顶,但公司反馈显示,2026 年第三季度需求环比持平或微增,后续增长更可能由头部客户主导。展望 2026 年下半年至 2027 年,锂电或不再是增长最快的下游。赢合科技作为订单向龙头集中的最明确受益者,管理层认为政策审查聚焦于低利用率的小型电池厂,而宁德时代、亿纬锂能等头部客户的审批、海外项目、固态及钠离子电池不受影响。公司 2026 年第三季度订单环比持平或略高,订单可见度已…
180. 📌 ・✨上半年业绩超预期,市场争论供应驱动的手机关键升级周期能否延续。 ・📋维持 3 月指引:2026 年营收和净利润(不含换股收益)均增长 7% 以上;运营支
- 主题笔记:打开完整笔记
📌 ・✨上半年业绩超预期,市场争论供应驱动的手机关键升级周期能否延续。 ・📋维持 3 月指引:2026 年营收和净利润(不含换股收益)均增长 7% 以上;运营支出比率约 11%,有效税率约 12%。资本开支 35 亿元,其中 XR+IoT 翻倍至 8 亿元。
181. 📌 ・🛡️CMP 抛光垫是长期支柱:硬垫年产能 60 万片,2026 年底达 70 万片,二厂 2027 下半年‑2028 年增 60 万片;按 ASP 约 3
- 主题笔记:打开完整笔记
📌 ・🛡️CMP 抛光垫是长期支柱:硬垫年产能 60 万片,2026 年底达 70 万片,二厂 2027 下半年‑2028 年增 60 万片;按 ASP 约 3000 元算,总产能 130 万片对应产值 30‑40 亿元。国内逻辑产能 2030 年前预计翻倍,存储扩张更快。 ・🧪CMP 抛光液和清洗液:去年接近盈亏平衡,今年预计盈利,2026 年收入目标 5 亿元。已向海外主流大厂送样,下半年可能实现首单转化。
182. 近期,NV给国内OCS厂商下单较客观的订单,OCS应用场景有望进一步拓展,市场空间天花板预期抬升 🎁NV GPU网络中的Scale Up层有望成为OCS的一个新
- 主题笔记:打开完整笔记
近期,NV给国内OCS厂商下单较客观的订单,OCS应用场景有望进一步拓展,市场空间天花板预期抬升 🎁NV GPU网络中的Scale Up层有望成为OCS的一个新兴应用增长点。 [玫瑰]在scale out层 [玫瑰]在scale up层[玫瑰]在scale across层
183. 📌 ・📈12 英寸晶圆复苏:月出货约 80 万片(回到 2022 年峰值),价格先稳后微降。二季度起进入上升周期,大直径产能满载且持续紧张。2025 年底以来急
- 主题笔记:打开完整笔记
📌 ・📈12 英寸晶圆复苏:月出货约 80 万片(回到 2022 年峰值),价格先稳后微降。二季度起进入上升周期,大直径产能满载且持续紧张。2025 年底以来急单增加,客户试图锁定长协但公司长协占比仍低。 ・📉8 英寸需求较弱:消费电子疲软,SOI 和标准片仅温和复苏,硅光子需求强但量太小无法抵消。
184. 📌 ・🏆2026 年将是创纪录一年:二季度订单创历史新高,三季度已全满;前三季度营收已达 20‑21 亿元,将刷新全年纪录。 ・💵毛利率维持在 40% 左右(历
- 主题笔记:打开完整笔记
📌 ・🏆2026 年将是创纪录一年:二季度订单创历史新高,三季度已全满;前三季度营收已达 20‑21 亿元,将刷新全年纪录。 ・💵毛利率维持在 40% 左右(历史含减值 37‑43%),涨价由代工和存储成本上升驱动。
185. 📊 怡合达(301029.SZ,买入) 🏭 终端市场变化:锂电业务告别 2026 年高增阶段,2027 年转为稳健贡献,增长接力棒传递到 3C、半导体赛道。20
- 主题笔记:打开完整笔记
📊 怡合达(301029.SZ,买入) 🏭 终端市场变化:锂电业务告别 2026 年高增阶段,2027 年转为稳健贡献,增长接力棒传递到 3C、半导体赛道。2026 年上半年锂电业务同比增长 48%,占总营收 26%,增速正在回归常态。3C 业务受益苹果新机型,也就是 20 周年机型带来的设备更新需求;半导体赛道增长来自后道工厂自动化需求,集中在夹具、治具品类,业务毛利率超过 40%。工厂自动化业务市占率当前约 10%,五年目标提升至 20%。成熟大客户的工厂自动化业务提升会受多源采购、招标机制约束,更大机会来自长尾中小企业渗透,依托一站式采购、丰富…
186. 📊 奥普特(688686.SS,中性) 🔍 苹果供应链的国产替代并不局限单一项目,正在从整机组装、模组、3D 打印、自动光学检测全流程逐步替代康耐视、基恩士,新
- 主题笔记:打开完整笔记
📊 奥普特(688686.SS,中性) 🔍 苹果供应链的国产替代并不局限单一项目,正在从整机组装、模组、3D 打印、自动光学检测全流程逐步替代康耐视、基恩士,新项目替代节奏加快,同时向老产线改造延伸。3D 打印需求真实存在,但目前处于验证、小批量阶段,放量节奏取决于 2027 年手机项目审批进度。工业 AI 领域的核心壁垒,公司的优势不在于通用大模型,而是设备级全栈视觉能力,光源设计占整套解决方案价值约 30%,直接决定成像质量以及 AI 识别精度。客户有能力自研算法,但大多不具备相机、镜头、光源、控制器以及整套视觉系统集成能力,奥普特可以充当核心视觉…
187. 📊 双环传动(002472.SZ,买入) ⚙️ 海外汽车齿轮份额稳步上行,特斯拉业务突破带来上行期权。今年海外外资品牌出货量突破 100 万套,主要面向欧洲市场
- 主题笔记:打开完整笔记
📊 双环传动(002472.SZ,买入) ⚙️ 海外汽车齿轮份额稳步上行,特斯拉业务突破带来上行期权。今年海外外资品牌出货量突破 100 万套,主要面向欧洲市场,市占率达到双位数。同轴齿轮,2026 年上半年出货约 30‑40 万套,下半年月均出货大约 8 万套,全年目标 50‑60 万套,增长由长安汽车、比亚迪、华为相关项目拉动。智能传动齿轮业务客户结构持续优化,降低对激进竞争策略的扫地机器人客户依赖,拓展泳池清洁设备、割草机、办公设备、汽车以及电单车赛道,全年营收目标约 10.5 亿元。 首发公众号:思维纪要社
188. 📌 ・📈上调 2026 年全年营收增长指引至 45%(此前为 40%),2027 年目标维持 35%。原定 2028/2030/2035 年达到的 10 亿 /
- 主题笔记:打开完整笔记
📌 ・📈上调 2026 年全年营收增长指引至 45%(此前为 40%),2027 年目标维持 35%。原定 2028/2030/2035 年达到的 10 亿 / 15 亿 / 50 亿美元营收长期目标预计提前一年实现。 ・💰毛利率维持在约 50%,通过保留中低端产品、扩大高端产品规模来提升收入;尽管成本上升,但今年同价产品涨价保守,更注重交付和客户关系。
190. 【zx汽车】Cybercab将于明天对公众运营,有望大幅优化Robotaxi运营成本、加速行业发展 [玫瑰]9月4日,特斯拉召开Cybercab发布会,该车型专
- 主题笔记:打开完整笔记
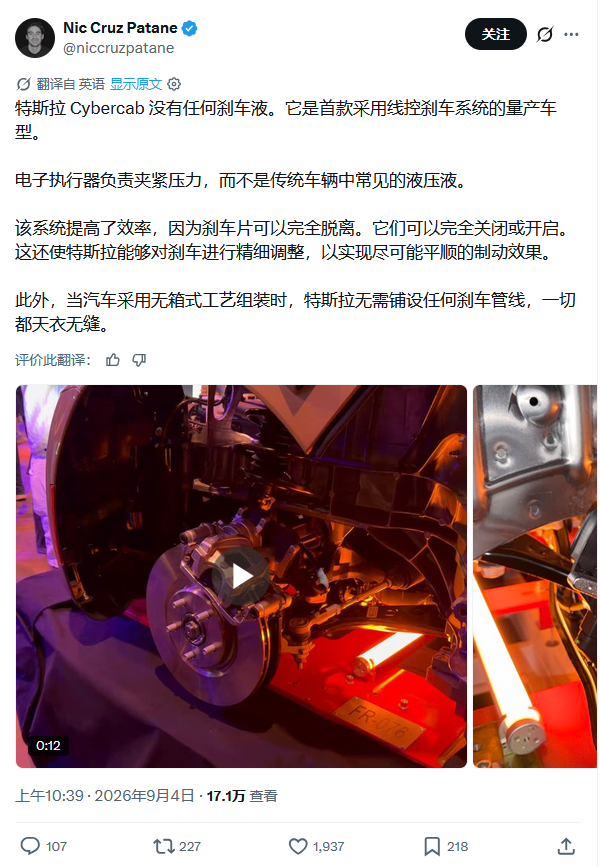
【zx汽车】Cybercab将于明天对公众运营,有望大幅优化Robotaxi运营成本、加速行业发展 [玫瑰]9月4日,特斯拉召开Cybercab发布会,该车型专为Robotaxi打造,活动要点包括: 1)该车型为前驱双门双座轿车,无方向盘、无踏板,并采用unboxed工艺制造,车辆成本有望大幅下降,以降低运营成本;其线控制动系统未配备制动管路和刹车液,响应速度有望进一步提升;
191. 易点天下-出海营销稳健,Token运营流水高增,下半年起量贡献业绩弹性 事件:公司公告:26Q2,实现收入11.91亿元,同比增长47.41%,实现归母净利润1
- 主题笔记:打开完整笔记
易点天下-出海营销稳健,Token运营流水高增,下半年起量贡献业绩弹性 事件:公司公告:26Q2,实现收入11.91亿元,同比增长47.41%,实现归母净利润1.42亿,同比增长62.14%。 [太阳]基本盘稳健增长:电商平台及AI应用出海投放加速,整合营销同比近50%增长。出海营销投放增加主要系电商平台客户增长,及应用娱乐等(AI应用,模型等投放),预计电商出海趋势延续,AI应用及模型出海仍在起步阶段,看好中长期稳定贡献公司收入。
192. 关于浪潮信息的波动:持续看好,波动是机会 ❶今天的调整原因详情可私信。公司一直是稳健风格,今年业绩会同比逐步上行,我们一直认为公司今年哪怕按照60亿利润去拍,都
- 主题笔记:打开完整笔记
关于浪潮信息的波动:持续看好,波动是机会 ❶今天的调整原因详情可私信。公司一直是稳健风格,今年业绩会同比逐步上行,我们一直认为公司今年哪怕按照60亿利润去拍,都有很大空间,不适合博弈单季度。维持2000亿市值目标,持续看好! ❷26H1存货526.79亿元,26Q1底为442.07亿元,增长84.72亿元。 2026Q2合同负债283.69亿元,26Q1末仅仅为122.52亿元,增长161.17亿元(非常惊艳),Q2预付款165.4亿,Q1末仅仅为19.03亿元,增长137.37亿元(也非常惊艳,为订单锁定上游)。这些具体真实的数字就是后续业绩的底气。
193. GPT-6 Astra发布:模型能力升级利好应用端,重点关注9月AI应用 9月3日OpenAI发布GPT-6 Astra,官方口径下模型在电脑操作、专业办公、科
- 主题笔记:打开完整笔记
GPT-6 Astra发布:模型能力升级利好应用端,重点关注9月AI应用 9月3日OpenAI发布GPT-6 Astra,官方口径下模型在电脑操作、专业办公、科研等真实工作场景大幅提升,API定价输入10美元/输出50美元每百万token,为上一代GPT-5.6 Sol当前促销价的2.5倍。 为什么利好应用
194. 金蝶国际-持续推荐:灵基筑基,AI+SaaS走向深度整合 [玫瑰]灵基走向深度整合与AI原生 从聚焦场景化单点Agent,到探索企业级门户之外的个人效率工具,最
- 主题笔记:打开完整笔记
金蝶国际-持续推荐:灵基筑基,AI+SaaS走向深度整合 [玫瑰]灵基走向深度整合与AI原生 从聚焦场景化单点Agent,到探索企业级门户之外的个人效率工具,最终回归到以ERP为核心的AI原生场景。公司已形成“灵基+金蝶AI套件+KingdeeAISuite”的AI原生产品体系,灵基定位企业级AI统一入口,独立于星云、星瀚、星辰等既有产品线,能够拉动星云星瀚星辰的换代。未来,公司计划通过灵基实现对AIERP的完整操控,推动企业管理从“人操作ERP”向“AI驱动ERP”全面演进。
195. 【广发计算机刘雪峰团队 [太阳] 重申两个月来对MiniMax的持续推荐:M3走向全球模型底座,H3 Max跨过实时生成门槛】 M3成为沙特阿拉伯语大模型底座。
- 主题笔记:打开完整笔记
【广发计算机刘雪峰团队 [太阳] 重申两个月来对MiniMax的持续推荐:M3走向全球模型底座,H3 Max跨过实时生成门槛】 M3成为沙特阿拉伯语大模型底座。沙特PIF旗下HUMAIN基于MiniMax M3,使用超1万亿Token阿拉伯语数据进一步训练推出HUMAIN M3,并计划开放权重、支持主权部署。模型在七项阿拉伯语基准测试中平均得分89.37%,五项取得最高分。MiniMax全球化正从API及产品出海,进一步升级至基模及技术底座输出。 H3-Max跨过实时生成门槛。H3 Max生成5秒、768p音视频耗时不到3秒,已快于播放速度。海外开发者…
196. [加油][加油]旗滨今日大涨,我们近期外发公司深度,认为当前赔率极佳,拉长周期看胜率也很高,类似于24年末的中材科技,建议重点关注 [红包]【财通建材·深度】旗
- 主题笔记:打开完整笔记
[加油][加油]旗滨今日大涨,我们近期外发公司深度,认为当前赔率极佳,拉长周期看胜率也很高,类似于24年末的中材科技,建议重点关注 [红包]【财通建材·深度】旗滨集团:传统玻璃周期筑底,高端电子玻璃打造第二曲线 [太阳]传统业务进入底部区间,新兴业务有望带动二次成长。浮法玻璃供给出清或快于需求下滑,行业有望于2027年进入供需紧平衡;光伏玻璃海外供需格局优于国内,海外产能释放有望改善盈利;高端电子玻璃进入产业化验证关键阶段,有望受益先进封装升级与国产替代,打开第二成长曲线。
197. 世纪华通-多元化产品矩阵打造长青可持续增长,全球龙头估值空间大 点评: 1、游戏主业延续高增,全球化多爆款矩阵持续兑现。 2026H1公司互联网游戏业务实现收入
- 主题笔记:打开完整笔记
世纪华通-多元化产品矩阵打造长青可持续增长,全球龙头估值空间大 点评: 1、游戏主业延续高增,全球化多爆款矩阵持续兑现。
198. 云知声:垂类大模型高速放量、新模型Q3末发布,解禁压力已释放 经营更新:1)26H1营收5.62亿元,同比+38.7%,增速明显提速;净亏损收窄至2.39亿元,
- 主题笔记:打开完整笔记
云知声:垂类大模型高速放量、新模型Q3末发布,解禁压力已释放 经营更新:1)26H1营收5.62亿元,同比+38.7%,增速明显提速;净亏损收窄至2.39亿元,亏损率大幅收窄31pct;2) 26年指引:收入+50%增长、截至8月签约金额+65%,在手订单超15亿元,复购收入占比超60%,客单价显著提升 大模型业务处于起步阶段: 26H1收入近3000万元(占总收入5.3%),毛利率超60%;Q2单季环比+500%,主要由美元收入拉动,成第二增长曲线; 全年目标收入占比5%-10%。6月发布"U2"基座大模型:2600亿参数MoE架构,单次激活100亿…
199. 【MiniMax(0100) AI多模态有利于传媒应用】 1、2026年8月26日MiniMax发布中报财报,26H1营收1.17亿美元同比+283%,其中,开
- 主题笔记:打开完整笔记
【MiniMax(0100) AI多模态有利于传媒应用】 1、2026年8月26日MiniMax发布中报财报,26H1营收1.17亿美元同比+283%,其中,开放平台成为收入主力,开放平台及其他AI企业服务收入达7.39亿美元,占总收入63.4%,同比+703.1%,取代AI原生产品成为 想看更多请加V:xian20210130 第一收入来源,体现从消费端产品向企业级API与Token服务的战略迁移;上半年毛利约2100 万美元,同比增长465%,毛利率由12.1%提升5.8个百分点至17.9%,研发开支约3 亿美元,同比增长139%,经调整净亏损约2…
200. [红包]继续看好年度金股-鸿路钢构 [太阳]主业加工单吨盈利进入上行通道。2025Q2-2026Q2扣非后单吨净利分别为93.82元、97.30元、53.18元
- 主题笔记:打开完整笔记
[红包]继续看好年度金股-鸿路钢构 [太阳]主业加工单吨盈利进入上行通道。2025Q2-2026Q2扣非后单吨净利分别为93.82元、97.30元、53.18元、116.02元和176.99元,考虑到热轧板卷价格走势,公司自2026Q1以来盈利改善或主要来自于吨加工费改善以及智能化改造带来的单位加工成本下降。展望下半年,公司7月底展开新一轮提价后,未来单吨盈利有望继续上行 [太阳]机器人业务进一步扩张。公司设立智能制造基地,不仅能够满足自身未来智能焊接产线的设备升级需求,大幅度提升现有厂房产能利用率潜力(从540万吨提升至1000万吨),同时已组建专业…
201. 如何理解当下传媒脉络与GPT-6的发布 1)理解当下的A股传媒: 机构建议首配游戏 近期交流感受到市场关注度明显提升,增量资金在寻找未被充分定价的方向(低估值)
- 主题笔记:打开完整笔记
如何理解当下传媒脉络与GPT-6的发布 1)理解当下的A股传媒: 机构建议首配游戏 近期交流感受到市场关注度明显提升,增量资金在寻找未被充分定价的方向(低估值),灵活资金在交易逻辑变化(AI应用催化);背后主要源于筹码+流动性改善、题材与基本面资金都看到了各自的边际变化。传媒历史上是一个流动性波动极大的板块,资金关注与否估值会截然不同;在资金有配置动力时估值会有显著抬升。而背后的定价基本沿着筹码、业绩估值、逻辑去寻找机会。
202. 江苏神通核电主业稳健增长,液冷快接头uqd业务逐步落地,预计26年订单3000万,27年订单2亿元,通过jfkj直供Nv~
- 主题笔记:打开完整笔记
江苏神通核电主业稳健增长,液冷快接头uqd业务逐步落地,预计26年订单3000万,27年订单2亿元,通过jfkj直供Nv~
203. 地产酒率先见底,继续重点布局:迎驾贡酒、古井贡酒、今世缘! 白酒Q2同比-17%较Q1 的-1%调整明显加大,报表陆续出清。在筹码冲击、科技分流,三种压力下白酒
- 主题笔记:打开完整笔记
地产酒率先见底,继续重点布局:迎驾贡酒、古井贡酒、今世缘! 白酒Q2同比-17%较Q1 的-1%调整明显加大,报表陆续出清。在筹码冲击、科技分流,三种压力下白酒持仓大幅出清,公募基金持仓跌破1%。受25年Q2政商务用酒管控影响,白酒进入加速下行通道,报表开始陆续下修,其中地产酒率先放下报表,高端白酒稍微偏后。 量在价先,地产酒有望率先企稳回升,并实现显著超额收益。26年下半年白酒动销有望在低基数下转正,率先出清的地产酒龙头公司,有望实现报表和动销相匹配。参考2014年上一轮白酒周期,地产酒本身低价位带,受经济影响偏小,终端需求任性较强,有望领先高端白酒…
204. 秘鲁的鱼,厄瓜多尔的虾,谁来救救老吃家 驱动力920275 8月29日,厄瓜多尔宣布全国进入红色警戒,确认厄尔尼诺正式形成, 当地情报机构给的定语是历史性强度。
- 主题笔记:打开完整笔记
秘鲁的鱼,厄瓜多尔的虾,谁来救救老吃家 驱动力920275 8月29日,厄瓜多尔宣布全国进入红色警戒,确认厄尔尼诺正式形成, 当地情报机构给的定语是历史性强度。 厄瓜多尔卖到中国的头号商品是白虾,中国进口的虾七成来自那里,去年前三季度就进来50万吨。从这天起,火锅里的虾滑正式列入气候风险资产。
205. 转交运组:市场非常有效 海通发展今日继续涨停,20亿定增买船,市场认为时机够好、回报率足够,那么都是支持的。另外,昨日BDI继续新高至3488📈
- 主题笔记:打开完整笔记
转交运组:市场非常有效 海通发展今日继续涨停,20亿定增买船,市场认为时机够好、回报率足够,那么都是支持的。另外,昨日BDI继续新高至3488📈
206. [红包]安记食品:消费 + 互金双重属性!小盘弹性标的迎来催化窗口🔥 核心催化 1、消费端:餐饮链持续回暖,复合调味品需求回暖,原材料成本下行,公司中报业绩迎来
- 主题笔记:打开完整笔记
[红包]安记食品:消费 + 互金双重属性!小盘弹性标的迎来催化窗口🔥 核心催化 1、消费端:餐饮链持续回暖,复合调味品需求回暖,原材料成本下行,公司中报业绩迎来修复,B 端餐饮 + 线上新零售双渠道发力,消费基本面托底。
207. 【西部计算机郑宏达团队】重视GPT6的新架构:Recurent Depth 1、Recurrent Depth:复用同一组Transformer层做多次循环迭代
- 主题笔记:打开完整笔记
【西部计算机郑宏达团队】重视GPT6的新架构:Recurent Depth 1、Recurrent Depth:复用同一组Transformer层做多次循环迭代。中间思考全部发生在神经网络隐藏向量(隐空间),不会输出成可读的文字token。传统CoT思维链:思考步骤全部写成文字token吐出来;Recurrent Depth:思考在内部循环完成,不需要输出中间思考token。 2、 用计算换存储,模型权重只有一套,KV缓存增长放缓,内存压力降低;同一组层反复跑很多次,每一步token的计算量显著变大。堆HBM容量的逻辑减弱。
208. InP衬底环节 - 金刚线切割0-1突破 材料脆性高,易碎裂,尤其是大尺寸(4英寸)及超薄片加工时良率挑战更大 认证专业数据源|行业专家。传统砂浆切割正被更高效
- 主题笔记:打开完整笔记
InP衬底环节 - 金刚线切割0-1突破 材料脆性高,易碎裂,尤其是大尺寸(4英寸)及超薄片加工时良率挑战更大 认证专业数据源|行业专家。传统砂浆切割正被更高效率的金刚线切割技术替代。 传统的多线切割机:日本U600、高鳥设备。
209. [太阳]【东吴计算机】一文速览GPT‑6发布:正式迈向“端到端执行者” 💡9月3日,OpenAI正式发布GPT‑6 Astra。核心变化是从助手迈向端到端执行者
- 主题笔记:打开完整笔记
[太阳]【东吴计算机】一文速览GPT‑6发布:正式迈向“端到端执行者” 💡9月3日,OpenAI正式发布GPT‑6 Astra。核心变化是从助手迈向端到端执行者:可跨代码、浏览器和办公软件,完成研究、编程、数据分析及文档制作。 想看更多请加V:xian20210130
210. 安克创新IFA概览:品牌整合,品类升级 品牌整合、产品组重新划分。9月3日,公司召开IFA发布会,宣布旗下五大品牌将统一整合至单一品牌Anker,未来安克将划分
- 主题笔记:打开完整笔记
安克创新IFA概览:品牌整合,品类升级 品牌整合、产品组重新划分。9月3日,公司召开IFA发布会,宣布旗下五大品牌将统一整合至单一品牌Anker,未来安克将划分为两大产品组: 1)Anker For You:定位为伴随用户日常生活的科技产品,覆盖充电、音频、个人健康及创意工具等领域。
211. 【字节新一代豆包手机采用长鑫科技LPDDR5X内存】从长鑫科技获悉,字节与中兴联合研发的新一代豆包手机——努比亚NaviX Ultra,将搭载长鑫最高速率106
- 主题笔记:打开完整笔记
【字节新一代豆包手机采用长鑫科技LPDDR5X内存】从长鑫科技获悉,字节与中兴联合研发的新一代豆包手机——努比亚NaviX Ultra,将搭载长鑫最高速率10667Mbps的LPDDR5X内存。官方表示,这也是国产10667Mbps高速LPDDR5X内存芯片首次实现量产落地应用。(蓝鲸新闻)
212. 东方国信 300166 大位科技600589 华能蒙电600863 金开新能600821
- 主题笔记:打开完整笔记
东方国信 300166 大位科技600589 华能蒙电600863 金开新能600821
213. 台湾暴雨, 国台办表示支援。。 福建本地股, 福建水泥, 招标股份, 北交所铁拓机械
- 主题笔记:打开完整笔记
台湾暴雨, 国台办表示支援。。 福建本地股, 福建水泥, 招标股份, 北交所铁拓机械
214. [红包]【龙旗科技】:主业极大预期差,新端侧及并购拓展云端增量新业务,大额回购展现信心 主业消费电子预期已在地板,Q2修复超 预期,主业极大预期差:2026上半
- 主题笔记:打开完整笔记
[红包]【龙旗科技】:主业极大预期差,新端侧及并购拓展云端增量新业务,大额回购展现信心 主业消费电子预期已在地板,Q2修复超 预期,主业极大预期差:2026上半年智能手机收入同比下滑11.4%,但Q2单季出货量环比增长近20%、收入环比大增38.7%,Q2整体营收同比转正增长5.4%,归母净利润同比增长14.4%、环比大幅扭亏;ASP增长超预期,海外大客户新机型+折叠屏出货预期持续上修,有望带来巨大收入增量 新的端侧产品
215. 【沙特 HUMAIN 基于 MiniMax M3 打造首个阿拉伯语大模型 MiniMax 盘中涨超10%】沙特 HUMAIN 推出首个阿拉伯语大模型 HUMAI
- 主题笔记:打开完整笔记
【沙特 HUMAIN 基于 MiniMax M3 打造首个阿拉伯语大模型 MiniMax 盘中涨超10%】沙特 HUMAIN 推出首个阿拉伯语大模型 HUMAIN M3,该模型在 MiniMax M3 基础上使用超过1万亿 Token 的阿拉伯语数据进行后训练。4日,MiniMax 盘中涨超10%。 与过去中国大模型主要通过API或应用产品进入海外市场不同,此次合作中,MiniMax M3 直接成为海外本土模型研发的基础模型。作为沙特建设本土AI能力的重要参与者,HUMAIN 基于 MiniMax 模型进行阿拉伯语及本地化能力训练,并计划进一步开放模型…
216. 【华为官宣将发布首款全陶瓷手表】 人民财讯9月4日电,9月4日,华为终端宣布将发布WATCH系列首款全陶瓷手表华为WATCH 6 Pro,该机预计将搭载鸿蒙操作
- 主题笔记:打开完整笔记
【华为官宣将发布首款全陶瓷手表】 人民财讯9月4日电,9月4日,华为终端宣布将发布WATCH系列首款全陶瓷手表华为WATCH 6 Pro,该机预计将搭载鸿蒙操作系统7,并带来健康领域新功能。
217. 另一个解读: OpenAI发布GPT-6 Astra,聊聊技术范式的变化 GPT-6 Astra和Loop Transformer。 昨天先是全球 AI 大宕机
- 主题笔记:打开完整笔记
另一个解读: OpenAI发布GPT-6 Astra,聊聊技术范式的变化 GPT-6 Astra和Loop Transformer。
218. 钢联数据:2026年8月能繁母猪存栏环比-2.94%,环比降幅显著扩大
- 主题笔记:打开完整笔记
钢联数据:2026年8月能繁母猪存栏环比-2.94%,环比降幅显著扩大
219. 继续坚定行云科技,昨晚的公告进一步验证公司的拿卡能力 相较传统算租公司来说,行云科技在传统模式上创新推出了 国企轻资产+低端卡外租,maas平台将近期上线 后续
- 主题笔记:打开完整笔记
继续坚定行云科技,昨晚的公告进一步验证公司的拿卡能力 相较传统算租公司来说,行云科技在传统模式上创新推出了 国企轻资产+低端卡外租,maas平台将近期上线 后续继续关注涨价预期+新
220. 【美股观察】Samsara 财报大超预期,软硬一体物联网 SaaS 进入业绩兑现窗口期 Samsara股价盘后飙升15%,此前公司公布了强劲的第二季度业绩并上调
- 主题笔记:打开完整笔记
【美股观察】Samsara 财报大超预期,软硬一体物联网 SaaS 进入业绩兑现窗口期 Samsara股价盘后飙升15%,此前公司公布了强劲的第二季度业绩并上调全年指引。这家互联运营云服务商报告调整后每股收益为$0.20,营收达5.084亿美元,全面超出分析师预期。管理层随即上调全年指引,预计全年总营收介于20.4亿至20.5亿美元之间,调整后每股收益为$0.76至$0.78。 增长核心来自大型企业客户持续扩张,车队远程信息处理业务需求旺盛。Samsara 的 Connected Operations Cloud,通过车载硬件采集车队、设备物理数据,以…
221. 【申万计算机】浪潮信息:利润传Q3环比Q2不增长,但是,应该是预期内,如果环比继续增长,今年就得奔着80亿+去了,这个可能性不大。
- 主题笔记:打开完整笔记
【申万计算机】浪潮信息:利润传Q3环比Q2不增长,但是,应该是预期内,如果环比继续增长,今年就得奔着80亿+去了,这个可能性不大。
222. Astra引入Loop Transformer,新一轮Latent Scaling开启【天风计算机缪欣君/刘鉴团队】 1)能力从Coding向严肃知识工作全面扩
- 主题笔记:打开完整笔记
Astra引入Loop Transformer,新一轮Latent Scaling开启【天风计算机缪欣君/刘鉴团队】 1)能力从Coding向严肃知识工作全面扩散。GPT-6 Astra在计算机操作、浏览器、软件工程、科学研究及专业工作等领域均实现领先,并能跨代码、浏览器和专业软件完成复杂多步骤工作流。相较此前主要由Coding拉动的能力跃迁,Astra在研究、办公和计算机操作等维度进步更加均衡,旗舰模型正加速从Coding Agent走向通用生产力Agent。 2) Loop Transformer打开新一轮Latent Scaling。Astra或…
223. 【国泰海通通信】继续关注新技术方向OCS [玫瑰]事件点评: OCS行业持续落地需求加快,谷歌6d torus用量翻番,其他客户也开始有明显需求。 [玫瑰]谷歌
- 主题笔记:打开完整笔记
【国泰海通通信】继续关注新技术方向OCS [玫瑰]事件点评: OCS行业持续落地需求加快,谷歌6d torus用量翻番,其他客户也开始有明显需求。 [玫瑰]谷歌6d torus光互联链路增3倍。从SemiAnalysis tpuv9t架构看,6d torus光互联跨机柜链路单卡将达到6条,相较此前3d torus约1.5条成比例提升。从项目进展看,目前按端口数倒推,2.4t对应的项目可能需要300✖️300约3-4万台,需求量较大。
224. 📌 📅昨天先是全球 AI 大宕机,然后 OpenAI 真把 GPT‑6 Astra 发布了。现在海外几乎全部的头部 Lab(OpenAI、Anthropic、G
- 主题笔记:打开完整笔记
📌 📅昨天先是全球 AI 大宕机,然后 OpenAI 真把 GPT‑6 Astra 发布了。现在海外几乎全部的头部 Lab(OpenAI、Anthropic、Gemini、Meta)都更新了自己最新的 AI 模型。 💻如果简单说,这个模型就是面向电脑操作的模型,面向知识工作的模型。
225. 📌 📊上证综指上涨 0.35%,科创 50 下跌 0.70%。 📊上证 50 上涨 0.43%,创业板指上涨 0.43%。 📊沪深 300 上涨 0.43%,中
- 主题笔记:打开完整笔记
📌 📊上证综指上涨 0.35%,科创 50 下跌 0.70%。 📊上证 50 上涨 0.43%,创业板指上涨 0.43%。
226. ‼️麦格理首次覆盖范式智能(6682.HK)‼️ 首次覆盖给予 Outperform,目标价 HK$59,潜在上涨空间超100%。 麦格理认为市场目前仍主要按传
- 主题笔记:打开完整笔记
‼️麦格理首次覆盖范式智能(6682.HK)‼️ 首次覆盖给予 Outperform,目标价 HK$59,潜在上涨空间超100%。 麦格理认为市场目前仍主要按传统企业AI软件公司理解范式,而公司的业务定位和增长驱动力已经发生明显变化。 核心重估逻辑:范式正从企业AI软件公司转型为AI基础设施平台。 目前已形成以 AI Platform + API为核心的业务布局,底层依托 HAMi vGPU、ModelHub 等算力管理和模型适配能力,覆盖企业AI部署到推理服务。
227. 一些地产链的投资思路供参考: 当下宏观投资环境和什么时候像?流动性拐点(美联储新王上台),产业叙事收敛(没有新的强势eps逻辑出现),像极了XX年,下半年均衡、
- 主题笔记:打开完整笔记
一些地产链的投资思路供参考: 当下宏观投资环境和什么时候像?流动性拐点(美联储新王上台),产业叙事收敛(没有新的强势eps逻辑出现),像极了XX年,下半年均衡、缩圈、下沉是大概率事件。 所以地产链的价值我们不要和自己比,要更横向比,位置、估值、筹码结构、基本面趋势是否具备性价比。我的答案是有,光位置和筹码结构就输不了。
228. 📌 💼挪威规模达 2.3 万亿美元的主权财富基金的管理者提议对其政府债券投资组合进行改革,此举可能导致其持有的美国国债削减约 800 亿美元,同时寻求其他类型的
- 主题笔记:打开完整笔记
📌 💼挪威规模达 2.3 万亿美元的主权财富基金的管理者提议对其政府债券投资组合进行改革,此举可能导致其持有的美国国债削减约 800 亿美元,同时寻求其他类型的债务以提高回报。 🏦挪威央行投资管理公司周二在致该国财政部的一封信中表示,建议将该基金基准债券指数中政府债务的权重从 70% 降至 50%。
229. 今日移动集团集采截标,裸光纤含税84-85元/芯公里。我们了解到,26家有资格企业其中25家投标,俊知放弃投标,且基本都定格报价。6922万芯公里的总量,投标接
- 主题笔记:打开完整笔记
今日移动集团集采截标,裸光纤含税84-85元/芯公里。我们了解到,26家有资格企业其中25家投标,俊知放弃投标,且基本都定格报价。6922万芯公里的总量,投标接近45%-49%,其余全部流标,官方尚未公告,移动还在评审当中,估计几日内公告。 本次厂商选择投标,基本上是为了维护社会责任角度考虑,同时移动集团也给予了一些压力,不然面子上过不去。84元的价格也有一半以上流标,说明高端光纤需求真的很旺盛,做652的纤会影响657纤的生产效率。同时证伪了扩产低门槛,如果真的像市场担心的明年供给过剩,这么大的长协,厂商应该抢着签才对。证明了行业需求的确定性,未来A…
230. 【申万计算机】20260904:OpenAI GPT 6 Astra发布,推理跑分接近饱和,初步展现AI递归自我改进 oai发布下一代旗舰模型GPT 6 Ast
- 主题笔记:打开完整笔记
【申万计算机】20260904:OpenAI GPT 6 Astra发布,推理跑分接近饱和,初步展现AI递归自我改进 oai发布下一代旗舰模型GPT 6 Astra,面向复杂推理、软件工程、科学研究、浏览器和电脑操作等高难度任务。首批向Trusted Access企业开放,API及Plus、Pro、Business、Enterprise用户将在未来数日陆续获得访问权限。 推理能力测评接近饱和线
231. 【华源农业】今日养猪板块大涨,主要系: 1、资金风格切换,养猪、白酒、地产指数普涨。 2、养猪板块基本面有支撑,27年景气周期高确定性。 ① 反内卷力度和决心大
- 主题笔记:打开完整笔记
【华源农业】今日养猪板块大涨,主要系: 1、资金风格切换,养猪、白酒、地产指数普涨。 2、养猪板块基本面有支撑,27年景气周期高确定性。
232. 【国联民生计算机】【浪潮信息】大跌点评:全年高增预期不变,继续强推‼ 今日公司股价调整幅度较大主要因为AI服务器需求正全面转向超节点,市场担心Q3作为供应链和客
- 主题笔记:打开完整笔记
【国联民生计算机】【浪潮信息】大跌点评:全年高增预期不变,继续强推‼ 今日公司股价调整幅度较大主要因为AI服务器需求正全面转向超节点,市场担心Q3作为供应链和客户产品大规模切换的过渡期业绩。 实际上我们认为经过今天调整无疑创造“黄金坑”:
233. 【广发机械】如何理解中国船舶当前的价值? 我们认为中国船舶当前值得重点关注,核心变化如下: 1、8月船价的拐点已至、后续正式进入上行通道。正如我们前天所提示的,
- 主题笔记:打开完整笔记
【广发机械】如何理解中国船舶当前的价值? 我们认为中国船舶当前值得重点关注,核心变化如下: 1、8月船价的拐点已至、后续正式进入上行通道。正如我们前天所提示的,今年1-8月新船订单数据持续强劲,今年是订单需求和船价全面超预期的一年,船价从8月开始重新回归同比正增长,最新周度船价186.34,从最低点累计回升近2.4%,当前距离24年前高仅差1.5%。当 更多加公众号:思维纪要社 前全球船厂排期超过2008年,行业供需失衡加剧是驱动船价上行的最核心因素,我们认为市场低估了行业的价格弹性和持续性,中国船舶的远期利润空间正在随着船价回升而逐步打开。
234. 【创新药】产业高景气+价值验证窗口期将至,持续推荐! [烟花]基本面上,政策红利+盈利拐点+全球化兑现的逻辑被反复印证。26H1业绩延续高增态势,商业化兑现叠加
- 主题笔记:打开完整笔记
【创新药】产业高景气+价值验证窗口期将至,持续推荐! [烟花]基本面上,政策红利+盈利拐点+全球化兑现的逻辑被反复印证。26H1业绩延续高增态势,商业化兑现叠加BD交易驱动创新药公司营收、利润同步高增(Q2收入增速37%,利润增速559%)。创新药投资逻辑已从“远期管线折现”,转向价值兑现,7-8月相较于CXO、AI4S、mRNA产业链等,创新药板块表现相对较弱,9-10月将迎来密集临床数据验证期,在9月WCLC、10月ESMO会议上,多款创新药将披露数据验证全球价值潜力。 [烟花]后续重要时间点:
235. 【浙商轻工|重点推荐】致欧科技:策略调改红利持续释放,8月延续高增,美国加速修复 8月销售额、销量同比大幅提速。 根据Sorftime,8月公司亚马逊销量+77
- 主题笔记:打开完整笔记
【浙商轻工|重点推荐】致欧科技:策略调改红利持续释放,8月延续高增,美国加速修复 8月销售额、销量同比大幅提速。 根据Sorftime,8月公司亚马逊销量+77%,较7月进一步提速,销量表现基于我们跟踪情况看创历史新高,分区域看,美国销量同比+80.2%,欧洲销量+55.4%,策略调改红利持续释放,美国加速/欧洲高增。 美国修复加速、欧洲基本盘稳健。 美国区域8月增长明显提速,一方面受VC模式切换后流量及履约效率改善推动,另一方面新品表现良好、拓品成功率提升,美国业务恢复趋势进一步确认。欧洲区域在较高基数下仍保持50%-60%的增长,家具、床架、床垫、…
236. [红包]缺电链点评:AI服务器宕机频发,缺电开始演绎强现实【天风机械】 近期AI服务器宕机事件密集发酵——Google Cloud因UPS级联失效宕机6小时、北
- 主题笔记:打开完整笔记
[红包]缺电链点评:AI服务器宕机频发,缺电开始演绎强现实【天风机械】 近期AI服务器宕机事件密集发酵——Google Cloud因UPS级联失效宕机6小时、北美多座智算中心因电网容量饱和被迫延期,这一趋势正将"缺电"从行业隐忧推向显性投资主线。 缺电链的投资逻辑正在从"主题炒作"转向"订单验证"。
237. 【华源农业】今日养猪板块大涨,主要系: 1、资金风格切换,养猪、白酒、地产指数普涨。 2、养猪板块基本面有支撑,27年景气周期高确定性。 ①反内卷力度和决心大,
- 主题笔记:打开完整笔记
【华源农业】今日养猪板块大涨,主要系: 1、资金风格切换,养猪、白酒、地产指数普涨。 2、养猪板块基本面有支撑,27年景气周期高确定性。
238. #炬光科技
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
239. 虽然整体红盘率不错,但聚焦赚钱效应很一般。一点不聚焦,亏钱效应,AI科技中昨日最强势的液冷,有一定亏钱效应。 当下的市场,没有持续,没法做顺势加强,没法格局,买
- 主题笔记:打开完整笔记
虽然整体红盘率不错,但聚焦赚钱效应很一般。一点不聚焦,亏钱效应,AI科技中昨日最强势的液冷,有一定亏钱效应。 当下的市场,没有持续,没法做顺势加强,没法格局,买阴急需要考验勇气又未必能赚钱。 比如郑/州/煤/电就很典型
240. 【XB机械】新天科技董事长交流要点 新天科技全资子公司【上海肯特】系国内电磁流量计头部企业,水务市场供货 1,近年积极向海外市场及液冷、工业等场景延伸拓展: 海
- 主题笔记:打开完整笔记
【XB机械】新天科技董事长交流要点 新天科技全资子公司【上海肯特】系国内电磁流量计头部企业,水务市场供货 1,近年积极向海外市场及液冷、工业等场景延伸拓展: 海外市场:在美国市场已有规模体量,南美及越南、印尼、菲律宾等东南亚市场积极开拓,构成长期成长曲线。
241. ⚡白酒上涨快评 [礼物]盘中汾酒、老窖上涨超过4%,如我们认为是中报后,市场交易 风险出清后业绩修复、政策预期等,叠加旺季临近,需求释放 普五、飞天价格上涨。
- 主题笔记:打开完整笔记
⚡白酒上涨快评 [礼物]盘中汾酒、老窖上涨超过4%,如我们认为是中报后,市场交易 风险出清后业绩修复、政策预期等,叠加旺季临近,需求释放 普五、飞天价格上涨。 [玫瑰]1、周末月度会议我们明确提出 白酒进入首推,并认为中报后,白酒 领先经济出清,早于行业见底的个股,投资价值更大,比如茅台/古井/迎驾/今世缘等。
242. [庆祝]珠免集团:上层国资股权归集,强化免税少数股权整合预期 格力集团拟成为公司间接控股股东。公司公告,同意华发集团将其直接或间接持有的海投公司96.28%股权
- 主题笔记:打开完整笔记
[庆祝]珠免集团:上层国资股权归集,强化免税少数股权整合预期 格力集团拟成为公司间接控股股东。公司公告,同意华发集团将其直接或间接持有的海投公司96.28%股权、免税集团23%股权等资产,以非公开协议方式转让给格力集团。本次变动后,格力集团将通过海投公司间接持有上市公司44.95%股权,成为公司间接控股股东;公司直接控股股东仍为海投公司,实际控制人仍为珠海市国资委,均未发生变化。 剩余49%少数股权整合预期升温。本次海投股权及免税集团23%股权划入格力集团体系后,上市公司间接控股平台与免税集团体外股权进一步归集至同一国资运营主体,有助于减少跨平台沟通成…
243. 【广发农业】猪周期蓄力反转,布局价值凸显 近期猪价反弹、蓄力周期反转 ◾随着行业供需逐步改善,近期猪价有所反弹,当前猪价反弹至11.23元/公斤,较7月初上涨1
- 主题笔记:打开完整笔记
【广发农业】猪周期蓄力反转,布局价值凸显 近期猪价反弹、蓄力周期反转 ◾随着行业供需逐步改善,近期猪价有所反弹,当前猪价反弹至11.23元/公斤,较7月初上涨19.8%。6月底以来猪价震荡上行,而从母猪、仔猪、饲料数据看,均对应显示26年下半年生猪供应压力或逐步减小,综合考虑下半年需求旺季支撑,本轮猪价最低点或已过去,猪周期有望蓄力反转。
244. 液冷产业订单和业绩进入兑现期,重点推荐液冷外延标的:金富科技、裕同科技[庆祝] [烟花]近期液冷板块迎来多重催化: 1)Rubin量产爬坡及海外CSP加大AI基
- 主题笔记:打开完整笔记
液冷产业订单和业绩进入兑现期,重点推荐液冷外延标的:金富科技、裕同科技[庆祝] [烟花]近期液冷板块迎来多重催化: 1)Rubin量产爬坡及海外CSP加大AI基础设施投入,推动液冷需求由前期送样认证逐步进入批量交付与业绩兑现阶段; 2)中报密集披露后业绩风险释放,代工和Tier2已有订单或收入体现; 3)台系散热龙头收入提速、出货节奏明确,强化需求景气预期。 [拳头]【金富科技】绑定台企,管路类产品为主,中报已体现收入: Q2液冷收入(主要管路类产品)2.76亿元,净利率近30%;产能处于持续扩张状态,预计26H2继续环比增长,新客户和新产品(光模块液…
245. 【HDYZ HL】继续推荐【高凯技术】 关于产品 ❓市场的预期:公司是一个做MFC质量流量控制器的公司,公司产品品种单一 [太阳]我们的研究与判断:公司是一个以
- 主题笔记:打开完整笔记
【HDYZ HL】继续推荐【高凯技术】 关于产品 ❓市场的预期:公司是一个做MFC质量流量控制器的公司,公司产品品种单一
246. [红包]浙商机械大制造【双环传动】拟终止分拆环动科技科创板上市,机器人核心资产股权不稀释 一、事件:拟终止分拆环动科技科创板上市,环动科技股权不稀释 ①9月3日
- 主题笔记:打开完整笔记
[红包]浙商机械大制造【双环传动】拟终止分拆环动科技科创板上市,机器人核心资产股权不稀释 一、事件:拟终止分拆环动科技科创板上市,环动科技股权不稀释 ①9月3日公司公告,董事会审议通过终止分拆子公司环动科技至科创板上市并撤回上市申请文件,尚需9月21日临时股东会审议;
247. 【金帝股份】重点关注低位预期差液冷标的 ⚙️液冷领域工艺布局:公司自建冷锻冲压+宸裕精密MIM工艺 自建产能贡献核心弹性。目前行业液冷产品工艺以CNC为主,公司
- 主题笔记:打开完整笔记
【金帝股份】重点关注低位预期差液冷标的 ⚙️液冷领域工艺布局:公司自建冷锻冲压+宸裕精密MIM工艺 自建产能贡献核心弹性。目前行业液冷产品工艺以CNC为主,公司工艺创新对非关键尺寸工序采用冷锻冲压工艺快速成型,仅关键尺寸使用CNC加工,可降低成本30%以上,效率提升5倍。 公司快速切入双鸿、Cooler Master供应链,最终客户为英伟达。公司投入4.26亿元建设液冷产能,快速扩大产能抢占市场份额。Q4实现快速释放,2027年将进入十倍增长阶段预计收入10亿元以上,净利润1.5亿以上。业务持续拓展, 单机柜价值量可达20万元,进一步打开价值天花板。
248. 详情 返回 思维纪要社 思想者 2026-09-04 11:11 #高测股份 高测股份 风险提示:市场有风险,投资需谨慎
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 11:11 #高测股份 高测股份 风险提示:市场有风险,投资需谨慎
249. 锐明技术推荐:绑定 Vertiv,UPS出货上调,800V HVDC通用化打开空间 ——————————— 总结:公司为Vertiv代工AIDC电源(HVDC+
- 主题笔记:打开完整笔记
锐明技术推荐:绑定 Vertiv,UPS出货上调,800V HVDC通用化打开空间 ——————————— 总结:公司为Vertiv代工AIDC电源(HVDC+UPS),UPS超预期上量,HVDC方案由Meta专用改为800V通用,打破市场对±400V 方案质疑,长期客户空间打开。HVDC已开启小批量发货,以明年实际利润估算、第一目标市值看70%空间。
250. 【国金宏观】海外科技信息追踪-20260904 一是 美国AI政策和数据中心建设面临更明显的政府内部与党内分化。美国国防部仍将Anthropic视为国防工业供应
- 主题笔记:打开完整笔记
【国金宏观】海外科技信息追踪-20260904 一是 美国AI政策和数据中心建设面临更明显的政府内部与党内分化。美国国防部仍将Anthropic视为国防工业供应链风险,与商务部称双方关系已经修复的表态不一致。得克萨斯州8月民调中仅30%的受访者支持在本地建设数据中心,州长Greg Abbott已转向要求扩大监管、取消税收优惠并限制农村项目,2026/8/3启动的审计事实上暂停了新的电网接入审批; 二是 OpenAI发布GPT-6 Astra,模型竞争进一步转向可持续执行的计算机操作和智能体任务。公司案例显示,Astra可将部分研究和求职任务由数小时缩短…
251. [盘面】找了一quan,也没看到什么影响科技的利空消息我只能说:周王失鹿,天下共逐之没有主线,胡乱搅局,没啥道理可讲.交易了,如果失败,就休息吧.只能等了.
- 主题笔记:打开完整笔记
[盘面】找了一quan,也没看到什么影响科技的利空消息我只能说:周王失鹿,天下共逐之没有主线,胡乱搅局,没啥道理可讲.交易了,如果失败,就休息吧.只能等了.
252. 消费建材重点个股8月基本面跟踪,供参考[抱拳][太阳]主要公司8月发货延续此前趋势,【三棵树】C端、【兔宝宝】本部板材增速保持韧性 [太阳]推荐消费建材左侧标的
- 主题笔记:打开完整笔记
消费建材重点个股8月基本面跟踪,供参考[抱拳][太阳]主要公司8月发货延续此前趋势,【三棵树】C端、【兔宝宝】本部板材增速保持韧性 [太阳]推荐消费建材左侧标的:【东方雨虹】成本端压力传导顺畅,看好海外业务发力;【兔宝宝】本部稳健增长,高股息率;【三棵树】短期受到成本端压力,三大新业态驱动C端持续增长】 [太阳]三棵树:8月发货零售差不多延续此前趋势,双位数增长,但是工程端看不到太大起色,整体发货差不多持平。
254. 【东吴电新】特斯拉Cybercab正式发布:Austin开启载客运营,Robotaxi专用车型加速落地 [太阳]事件:当地时间9月3日,特斯拉在美国得州Aust
- 主题笔记:打开完整笔记
【东吴电新】特斯拉Cybercab正式发布:Austin开启载客运营,Robotaxi专用车型加速落地 [太阳]事件:当地时间9月3日,特斯拉在美国得州Austin举行Cybercab Launch Event。Cybercab为双座全自动驾驶车型,无方向盘、油门及刹车踏板,目前已在Austin部分区域提供Robotaxi乘坐服务。 [太阳] 本次发布的核心进展是Cybercab已从生产及公开道路测试进入实际载客运营,目前已在Austin部分区域开放乘坐;Cybercab为无人出租场景专门开发,采用双座、蝶翼门及大尺寸中控屏,取消方向盘和踏板,相比Mo…
255. ⭐⭐【国金金属|黄金】260903:沃勒鸽派发言,9月加息预期回摆 沃勒讲话偏鸽。沃勒认为,近期看到去通胀迹象,若下周 8 月 CPI 延续改善,倾向于支持 9
- 主题笔记:打开完整笔记
⭐⭐【国金金属|黄金】260903:沃勒鸽派发言,9月加息预期回摆 沃勒讲话偏鸽。沃勒认为,近期看到去通胀迹象,若下周 8 月 CPI 延续改善,倾向于支持 9 月维持利率不变。其关注的三个月核心通胀年化已从 2 月的4.76%降至7月的3.05%,且 PCE 方法修订可能再下调同比读数几个十分点。 资深票委沃勒(前期预测较准)转鸽,或给15号的沃什不加息递台阶。沃勒表示,等待一次会议的成本几乎为零;若三个月通胀进一步接近约2.8%,他可以接受。相较沃什 Jackson Hole 的“仍有工作要做”,沃勒明确提出了“给去通胀一次机会”。
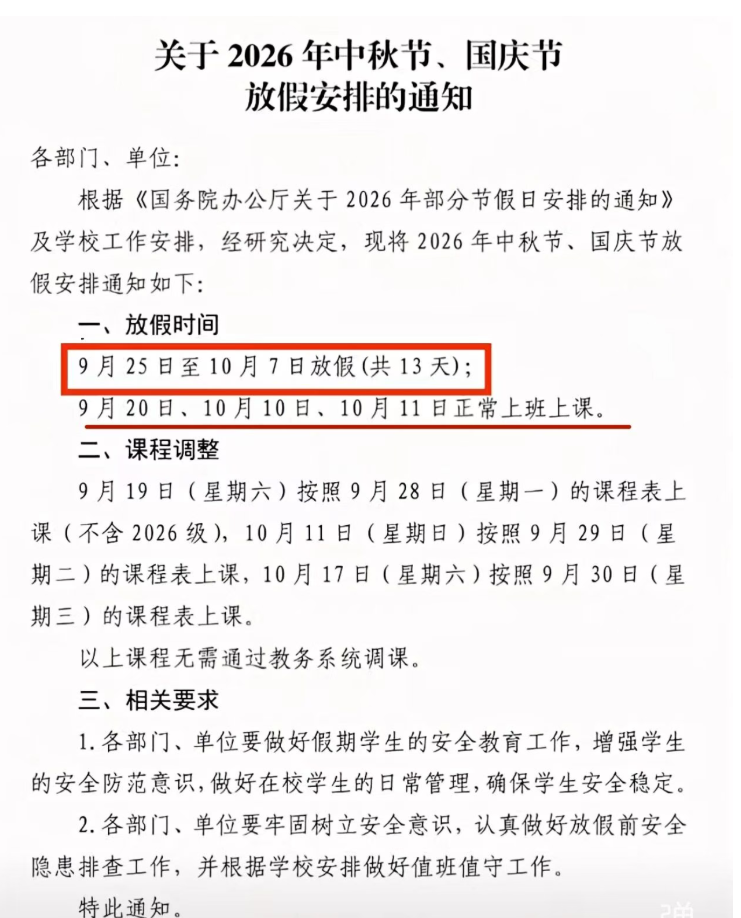
256. #中秋 #国庆
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 10:29 #中秋 #国庆 中秋 国庆 风险提示:市场有风险,投资需谨慎
257. Figure 9月3日宣布与 Nscale 合作,最高部署 10万张 NVIDIA Vera Rubin GPU,初始承诺算力投入约 35亿美元,并计划扩大到超
- 主题笔记:打开完整笔记
Figure 9月3日宣布与 Nscale 合作,最高部署 10万张 NVIDIA Vera Rubin GPU,初始承诺算力投入约 35亿美元,并计划扩大到超过60亿美元;首批预计2027年下半年部署。 10万Rubin GPU意味着多大的机器人出货量?我们测算在几十万~100万台的水平。 Figure正式进入“机器人数量 × 数据量 × 算力”规模同时提升的阶段!
258. 【0904盘面】我认为科技能收复。 -- 【板块】根本不用抱怨科技不行。别的板块,比如医药,这段时间行么?也是很不稳不小心就是爆亏; 煤炭,金属,稳么? 也是上
- 主题笔记:打开完整笔记
【0904盘面】我认为科技能收复。 -- 【板块】根本不用抱怨科技不行。别的板块,比如医药,这段时间行么?也是很不稳不小心就是爆亏;
259. 详情 返回 思维纪要社 思想者 2026-09-04 10:18 #小光 小光 风险提示:市场有风险,投资需谨慎
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 10:18 #小光 小光 风险提示:市场有风险,投资需谨慎
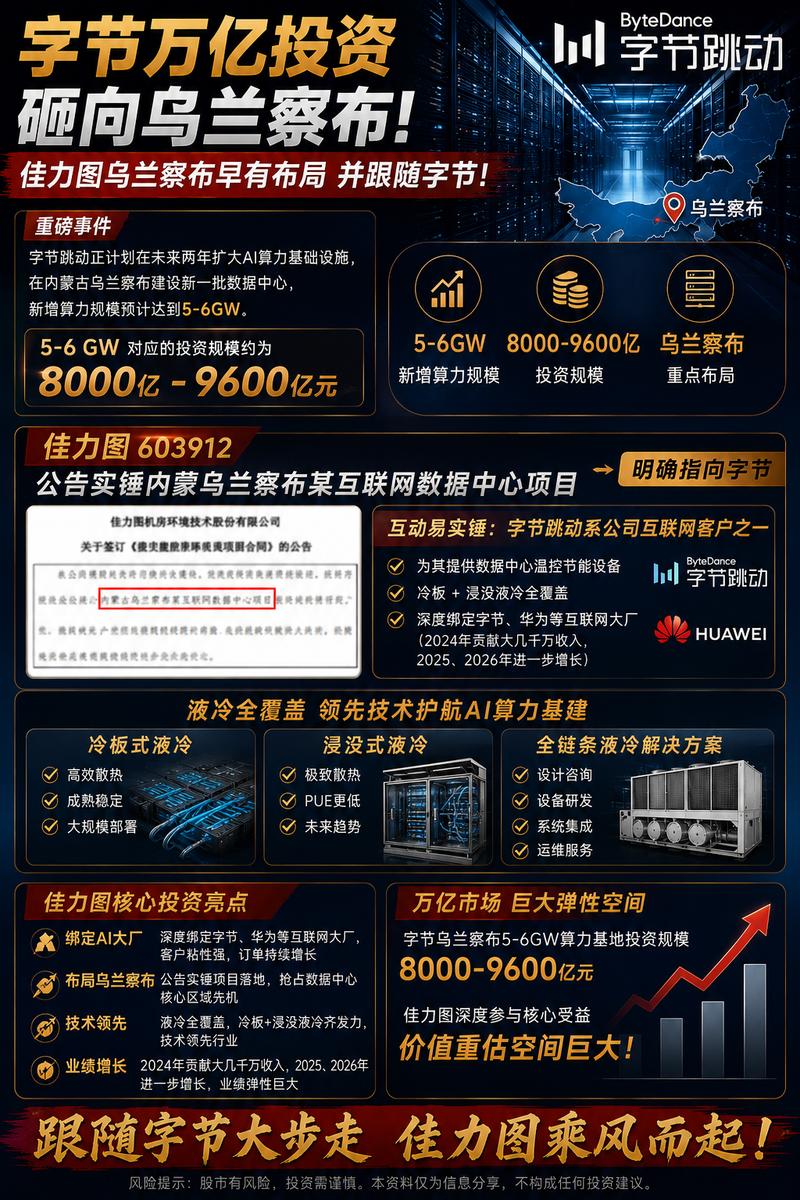
260. #乌兰察布 #字节跳动
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
261. #铬盐
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
262. 【华泰宏观|海外每日评论】 数据:美国8月29日当周首次申请失业救济人数20.6万人,高于预期值20.5万人,高于前值20.3万人;美国8月ISM非制造业指数5
- 主题笔记:打开完整笔记
【华泰宏观|海外每日评论】 数据:美国8月29日当周首次申请失业救济人数20.6万人,高于预期值20.5万人,高于前值20.3万人;美国8月ISM非制造业指数55.4,高于预测值54.3,高于前值54.1。 政策:地缘政治方面,美国副总统万斯表示,伊朗若不停止袭击商船,华府不会与其谈判。此外,他称赞中国在伊朗问题上更负责任,也更愿意配合。联储方面,美联储理事沃勒表示,近期出现通胀回落迹象,如果下周数据显示通胀形势继续改善,倾向维持利率不变。贸易方面,因资本品进口激增,美国7月贸易逆差创2025年初以来最高。外汇方面,日本最高汇率事务官员表示,对当前市况…
263. 海外金融支付昨晚再大涨,我们昨晚组织 优博讯 交流,反馈乐观! 公司明确Q3&Q4收入有望再 加速,Q3利润率亦有望加速上拐(存储最大压力Q1 Q2已过)。 这
- 主题笔记:打开完整笔记
海外金融支付昨晚再大涨,我们昨晚组织 优博讯 交流,反馈乐观! 公司明确Q3&Q4收入有望再 加速,Q3利润率亦有望加速上拐(存储最大压力Q1 Q2已过)。 这一表态 可验证 支付产业 景气度和盈利趋势,行业几家说法都匹配上了。具体纪要可私。
264. 传媒主要是龙/版/传媒/昨天被监管了,今天加速走强,所以带动了传媒板块修复。都是人气股超预期带板块的路径。 传媒都是反包,今天不是好的机会。 看看9月1日的农业
- 主题笔记:打开完整笔记
传媒主要是龙/版/传媒/昨天被监管了,今天加速走强,所以带动了传媒板块修复。都是人气股超预期带板块的路径。 传媒都是反包,今天不是好的机会。 看看9月1日的农业种植,次日没有溢价
265. 【特斯拉Optimus机器人升级为碳纤维骨架,重量减轻33%】 🔥特斯拉Optimus人形机器人已经正式把碳纤维复合材料应用于四肢骨架结构。原先机型采用铝合金
- 主题笔记:打开完整笔记
【特斯拉Optimus机器人升级为碳纤维骨架,重量减轻33%】 🔥特斯拉Optimus人形机器人已经正式把碳纤维复合材料应用于四肢骨架结构。原先机型采用铝合金构件,新版机型替换为碳纤维空心管材。 经过实测对比,四肢零部件整体减重33%,整机自重得到有效控制。机身重量降低之后,伺服电机负载明显减小,机器人行走、抬手等动作更加流畅,连续工作续航得到显著提升。
266. 电连技术在AI互联架构演进中的卡位与增量逻辑: 在算力需求呈指数级爆发的背景下,AI集群互联正加速迈入“后可插拔”时代。随着GPU集群向更高密度的Scale-u
- 主题笔记:打开完整笔记
电连技术在AI互联架构演进中的卡位与增量逻辑: 在算力需求呈指数级爆发的背景下,AI集群互联正加速迈入“后可插拔”时代。随着GPU集群向更高密度的Scale-up架构演进,传统的铜线连接与独立光模块面临功耗、物理空间与信号完整性的物理极限。在此趋势下,近封装光学(NPO)与光电共封装(CPO)成为必然的产业演进路径。 电连技术依托在微型电连接器、射频与高速互联领域的深厚积累,精准卡位 NPO/CPO 架构中的核心痛点组件——NPO Socket、FA/FAU(光纤阵列)以及用于高密度GPU连接的高频 Pogo Pin。公司正从传统消费电子和汽车连接器制…
267. [红包]美股Circle持续大涨,USDC流通量创出历史新高,Arc公链9月中旬正式上线,RWA现实世界资产代币化赛道迎来全球资金追捧 Circle为USDC发
- 主题笔记:打开完整笔记
[红包]美股Circle持续大涨,USDC流通量创出历史新高,Arc公链9月中旬正式上线,RWA现实世界资产代币化赛道迎来全球资金追捧 Circle为USDC发行商,USDC储备国债利息为核心盈利来源,近期USDC流通规模突破790亿美元。公司自研Arc底层公链将于9月16日主网上线,贝莱德、Visa、万事达等头部金融机构成为生态验证节点,同步推出AI智能体钱包基础设施,作为链上AI支付底层货币打开长期成长空间,叠加美国监管框架逐步落地,行业不确定性消除。 我们认为 RWA 风口已至,推荐关注以下标的:
268. 美国金融支付大涨,数字货币概念股汇总
- 主题笔记:打开完整笔记
美国金融支付大涨,数字货币概念股汇总
269. 详情 返回 思维纪要社 思想者 2026-09-04 10:15 #小洪 小洪 风险提示:市场有风险,投资需谨慎
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 10:15 #小洪 小洪 风险提示:市场有风险,投资需谨慎
270. ❗️【天风电新&汽车】观点:新故事打野向左,升级链向右-0904 ——————————— 最近的市场呈现典型:大票无力,新技术+新故事+筹码好轮番轮动阶段,其中
- 主题笔记:打开完整笔记
❗️【天风电新&汽车】观点:新故事打野向左,升级链向右-0904 ——————————— 最近的市场呈现典型:大票无力,新技术+新故事+筹码好轮番轮动阶段,其中新技术是幌子,重点全在筹码和故事要新。
271. ‼️【AGI产业拐点点评:从“模型竞赛”迈向“数字员工”,AI应用进入利润兑现窗口】 🔥事件:OpenAI新一代基座模型GPT-6 Astra在推理、工具调用、
- 主题笔记:打开完整笔记
‼️【AGI产业拐点点评:从“模型竞赛”迈向“数字员工”,AI应用进入利润兑现窗口】 🔥事件:OpenAI新一代基座模型GPT-6 Astra在推理、工具调用、计算机操作与长程任务执行上出现代际跃迁,市场对AI的定价逻辑正从“算力供给”切向“应用兑现”。AGI真正重要的不是模型再多一个版本,而是AI开始具备替用户完成完整工作的能力,产业价值有望沿着“基座模型→企业办公→安全与数据→电商交易→营销变现”快速传导。 🥇第一,国产基座模型迎来能力与商业化双重重估。港股 智谱、 MiniMax具备稀缺的大模型平台属性,模型能力提升后,API调用、订阅、Agen…
272. 华兴源创更新-几个超预期 1、1.6T出货预期:1)深圳某公司完成小批量出货;2)海外Finisar的多个版本DCA启动验证,预计9月完成。2026年1.6T的
- 主题笔记:打开完整笔记
华兴源创更新-几个超预期 1、1.6T出货预期:1)深圳某公司完成小批量出货;2)海外Finisar的多个版本DCA启动验证,预计9月完成。2026年1.6T的示波器出货量有望达数百台。 2、客户拓展:近两个月进展很快:1)光芯片测试设备:Finisar、博通、应用光电、cghx、ylgd等;2)光模块测试:Finisar、usi、hhjm、xc等。3)误码仪:hgkj。
278. GPT-6来了,利好AI应用
- 主题笔记:打开完整笔记
GPT-6来了,利好AI应用
279. #龙版传媒 #思美传媒
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 09:50 #龙版传媒 #思美传媒 龙版传媒 思美传媒 风险提示:市场有风险,投资需谨慎
280. 开盘十分钟 AI科技偏修复,cpo,pcb,半导体等大类分支开盘往上修复,强度还可以。 pcb的强度最高,方/正/科/技涨停,景/旺/电/子大涨,pcb容量涨势
- 主题笔记:打开完整笔记
开盘十分钟 AI科技偏修复,cpo,pcb,半导体等大类分支开盘往上修复,强度还可以。 pcb的强度最高,方/正/科/技涨停,景/旺/电/子大涨,pcb容量涨势一般。
281. 【盘面】又跳水,真是没wan了。 总有一些无形机器,等韭菜稍微露出点芽头,就迫不及待地来收割,这真是令人难受
- 主题笔记:打开完整笔记
【盘面】又跳水,真是没wan了。 总有一些无形机器,等韭菜稍微露出点芽头,就迫不及待地来收割,这真是令人难受
282. 之前 SemiA 说的 Meta
- 主题笔记:打开完整笔记
之前 SemiA 说的 Meta
283. 博通还是很多负面反馈: Rosenblatt:预计 Broadcom 在 TPU 项目中的定制 ASIC 市场份额将从 FY27 财年的约 80-85% 下降至
- 主题笔记:打开完整笔记
博通还是很多负面反馈: Rosenblatt:预计 Broadcom 在 TPU 项目中的定制 ASIC 市场份额将从 FY27 财年的约 80-85% 下降至约 60-65%。 BofA:尽管博通重申将维持谷歌TPU的领导地位,但未来几年GW分配给谷歌的减少令人费解,并引发了对联发科影响力上升的担忧。
284. 另一篇光学更新: - 需求加速:光学器件和InP衬底主要厂商如Lumentum Holdings和Coherent报告称,市场对共封装光学(CPO)和近封装光学
- 主题笔记:打开完整笔记
另一篇光学更新: - 需求加速:光学器件和InP衬底主要厂商如Lumentum Holdings和Coherent报告称,市场对共封装光学(CPO)和近封装光学(NPO)的需求正在提前拉动,可能比之前预期早至一年出现。
285. 【兴证电新】中恒电气:AIDC柜外电源产品领先,宁德时代增资赋能发展有望加速 AIDC柜外电源行业龙头:公司HVDC、巴拿马电源产品技术领先,行业市占率较高,随
- 主题笔记:打开完整笔记
【兴证电新】中恒电气:AIDC柜外电源产品领先,宁德时代增资赋能发展有望加速 AIDC柜外电源行业龙头:公司HVDC、巴拿马电源产品技术领先,行业市占率较高,随着AIDC建设加速,宁德时代增资赋能,公司发展有望进入加速期。我们预计2030年全球AIDC柜外电源市场空间约为2710亿元,2025-2030年CAGR=51%。公司柜外电源产品技术领先,叠加宁德时代赋能,业务发展有望持续加速。 AIDC电源业务持续放量,深化全球化战略布局。公司在AIDC电源领域已经构建HVDC(240V/336V/800V)、巴拿马电源(240V/400V/800V)、中低…
286. 🌊劲拓股份回流焊进展更新: 1、大尺寸芯片焊接能力:目前最高可覆盖至150×150mm尺寸的芯片焊接。第五代产品验证效果优于海外竞争对手,且正在开发第六代设备,
- 主题笔记:打开完整笔记
🌊劲拓股份回流焊进展更新: 1、大尺寸芯片焊接能力:目前最高可覆盖至150×150mm尺寸的芯片焊接。第五代产品验证效果优于海外竞争对手,且正在开发第六代设备,新增激光加热模块,翘曲改善幅度预计可达40%-50%。 2、海外链头部AI客户方面9-12月将会有(大尺寸PCB回流焊)订单落地,大客户总需求千台以上,27年预计有望落地数百台。
287. 💡1、Recurrent Depth:复用同一组 Transformer 层做多次循环迭代。中间思考全部发生在神经网络隐藏向量(隐空间),不会输出成可读的文字
- 主题笔记:打开完整笔记
💡1、Recurrent Depth:复用同一组 Transformer 层做多次循环迭代。中间思考全部发生在神经网络隐藏向量(隐空间),不会输出成可读的文字 token。传统 CoT 思维链,思考步骤全部写成文字 token 吐出来;Recurrent Depth 则是思考在内部循环完成,不需要输出中间思考 token。 ⚙️2、用计算换存储,模型权重只有一套,KV 缓存增长放缓,内存压力降低;同一组层反复跑很多次,每一步 token 的计算量显著变大,堆 HBM 容量的逻辑减弱。 🧠3、简单问题循环次数少;复杂几何、3D、科学任务,自动跑更多循环迭…
288. 🍁🍁🍁液冷观点更新20260904:看好国内大厂机柜明后年放量带来的液冷机会 🍁昨日液冷板块大涨源自al上调28年机柜出货预期。鸿富瀚和思泉新材28年月度收入可
- 主题笔记:打开完整笔记
🍁🍁🍁液冷观点更新20260904:看好国内大厂机柜明后年放量带来的液冷机会 🍁昨日液冷板块大涨源自al上调28年机柜出货预期。鸿富瀚和思泉新材28年月度收入可以按照10亿体量计算,单单al一家利润后年每家算20-25亿体量。 🍁当下,液冷行业的下一个主线无疑为国内大厂未来几年飞速放量的资本开支,其核心驱动为海外云厂高速增长的收入带动国内大厂的资本开支。穿透来看,open ai和anthropic的arr收入只是部分需求,实际需求难判断。但是竞争格局极好的海外云厂的收入以及积压订单的高速增长无不显示ai的高度景气。ai行业的高速发展,会替换多数行业,其…
289. ‼️【液冷产业链点评:从“方案商”走向“核心零部件+新工艺”,Rubin时代液冷价值量迎来系统性重估】 🔥我们认为,随着AI芯片功耗继续上探,液冷正在从可选方案
- 主题笔记:打开完整笔记
‼️【液冷产业链点评:从“方案商”走向“核心零部件+新工艺”,Rubin时代液冷价值量迎来系统性重估】 🔥我们认为,随着AI芯片功耗继续上探,液冷正在从可选方案变成高密度算力基础设施的重要配置,A股机会也开始从整机温控向冷板、管路、液冷泵、散热材料及先进制造工艺全面扩散。 🥇 英维克 仍是业绩确定性最高的液冷中军,已经形成芯片级、机柜级到数据中心级的全链条液冷体系,适合机构资金做景气度锚点。 同飞股份 则是工业温控向数据中心液冷切换的重要弹性标的,当前明确加快液冷产能布局。
290. 【个股】光来了,炬光ke技,牛啊! 不管你有没有,我的判断是对的。小光,一定会优先恢复。带动ai硬件,乐见其成。
- 主题笔记:打开完整笔记
【个股】光来了,炬光ke技,牛啊! 不管你有没有,我的判断是对的。小光,一定会优先恢复。带动ai硬件,乐见其成。
291. [个股】斯迪克,我昨天是让你们加仓的。甚至可以加一倍仓,那今天你可以出来加仓部分,自己找点 -- 【个股】巨石可以做正T,就shi先买入,再卖出。 不会交易,就
- 主题笔记:打开完整笔记
[个股】斯迪克,我昨天是让你们加仓的。甚至可以加一倍仓,那今天你可以出来加仓部分,自己找点 -- 【个股】巨石可以做正T,就shi先买入,再卖出。
292. 【国金计算机&科技】GPT-6 Astra发布,Computer Use能力跨越式提升,Agent加速走向复杂专业工作 [太阳]【Computer Use能力跨
- 主题笔记:打开完整笔记
【国金计算机&科技】GPT-6 Astra发布,Computer Use能力跨越式提升,Agent加速走向复杂专业工作 [太阳]【Computer Use能力跨越式提升,Agent进一步走向复杂任务执行】 OpenAI正式发布GPT-6 Astra,在Computer Use、浏览、软件工程、网络安全、科研及专业工作等方向实现全面升级。Astra在OSWorld 2.0得分72.6%,高于GPT-5.6 Sol的65.7%;Agents’ Last Exam得分59.3%,ScreenSpot-Pro达到92.7%。模型可直接操作浏览器及专业软件,完成…
293. 【东财宏观】每日宏观资讯台(2026年9月4日) [太阳] 国际重要资讯 1. 【美国】美东时间9月3日,美联储理事克里斯托弗·沃勒表示,如果即将公布的数据确认
- 主题笔记:打开完整笔记
【东财宏观】每日宏观资讯台(2026年9月4日) [太阳] 国际重要资讯 【美国】美东时间9月3日,美联储理事克里斯托弗·沃勒表示,如果即将公布的数据确认通胀压力正在降温,他倾向于在美联储下一次货币政策会议上支持维持利率不变。
294. 【特斯拉:Cybercab将迎来国内首次公开亮相 不涉及无人驾驶网约车商业运营安排】当地时间9月3日,特斯拉宣布赛博无人驾驶电动车Cybercab正式在美国奥斯
- 主题笔记:打开完整笔记
【特斯拉:Cybercab将迎来国内首次公开亮相 不涉及无人驾驶网约车商业运营安排】当地时间9月3日,特斯拉宣布赛博无人驾驶电动车Cybercab正式在美国奥斯汀投入运营。此外,记者从特斯拉获悉,Cybercab将于9月中旬开始,在北京、上海等多个城市陆续展出,迎来国内首次公开亮相。此次活动旨在展示其产品设计与技术理念,不涉及Cybercab在中国市场的上市销售或无人驾驶网约车商业运营安排。 (证券时报)(来自财联社APP)
295. #小光
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
296. TW 供应链 IR 问答 - 每月出貨台數,CPO 設備單價 NDA - underfill 點膠基本台廠沒對手 - CPO 過認證,今年貢獻還是低,明年可以期
- 主题笔记:打开完整笔记
TW 供应链 IR 问答 每月出貨台數,CPO 設備單價 NDA
297. 【道法】你信bu信?有时候一只令你暂时亏损的好公司股票,可以帮你在震荡期存下利润来? 信么?
- 主题笔记:打开完整笔记
【道法】你信bu信?有时候一只令你暂时亏损的好公司股票,可以帮你在震荡期存下利润来? 信么?
298. 韩国 KB证券:三星电子,年内追加股东回报预期 “ 最近3年(2024~2026)股东回报规模总计140万亿韩元,剩余资金110万亿韩元 - 第3季度现金分红3
- 主题笔记:打开完整笔记
韩国 KB证券:三星电子,年内追加股东回报预期 “ 最近3年(2024~2026)股东回报规模总计140万亿韩元,剩余资金110万亿韩元 第3季度现金分红30万亿韩元后,剩余资金80万亿韩元,年内自社股回购注销和现金分红等追加回报预期
299. Evercore ISI:InP 光学通道需求预计到 2030 年将以约 85% 的复合年增长率增长。尽管自 2023 财年以来将 EML 产量扩大了 8 倍,
- 主题笔记:打开完整笔记
Evercore ISI:InP 光学通道需求预计到 2030 年将以约 85% 的复合年增长率增长。尽管自 2023 财年以来将 EML 产量扩大了 8 倍,Lumentum 仍无法满足更广泛的市场需求,缺口超过 30%
300. 前 OpenAI 员工谈为何廉价令牌价格在工作负载复杂化后可能具有误导性: - 这位专家认为,持久护城河位于功能层之下,因为功能会被快速复制,并且很少能作为持久
- 主题笔记:打开完整笔记
前 OpenAI 员工谈为何廉价令牌价格在工作负载复杂化后可能具有误导性: 这位专家认为,持久护城河位于功能层之下,因为功能会被快速复制,并且很少能作为持久优势维持下去。GOOGL 脱颖而出,因为它通过专有硅芯片及其生态系统的分发渠道,拥有真正的结构性深度,这将需要数年时间才能复制。Anthropic 在特定工作流程中与开发者和企业用户建立了真正的粘性,这种基于习惯的护城河虽然不易察觉,但却意义重大。 OpenAI 通过 ChatGPT 的消费者分发渠道获得了强大的先发优势,不过这位专家指出,忠诚度很脆弱,因为切换只需打开另一个标签页即可。
301. 【个股】一些朋友在三环是亏sun的,那么认真弄好它。 不要盲目加仓,大跌的时候加一把,安全第一; 这两天涨起来,那就盯盘,差不多了,就把底部的加仓出来。认真管理
- 主题笔记:打开完整笔记
【个股】一些朋友在三环是亏sun的,那么认真弄好它。 不要盲目加仓,大跌的时候加一把,安全第一; 这两天涨起来,那就盯盘,差不多了,就把底部的加仓出来。认真管理好,我们是实战,不是打嘴炮。心中乐观,手底谨慎。
302. #财通 #城投
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 09:27 #财通 #城投 财通 城投 风险提示:市场有风险,投资需谨慎
303. #监管
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
304. 详情 返回 思维纪要社 思想者 2026-09-04 09:26 #美光科技 美光科技 风险提示:市场有风险,投资需谨慎
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 09:26 #美光科技 美光科技 风险提示:市场有风险,投资需谨慎
305. #无人驾驶
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
306. [礼物]【国信食饮】露露渠道交流 🥤7-8月 发货持平,预计中秋国庆同比略增,今年 3至7月起清理大日期产品(也是26H1销售费率提升的原因),目前8月部分地区
- 主题笔记:打开完整笔记
[礼物]【国信食饮】露露渠道交流 🥤7-8月 发货持平,预计中秋国庆同比略增,今年 3至7月起清理大日期产品(也是26H1销售费率提升的原因),目前8月部分地区开始流转新货,考虑到今年春节提前Q4或好于去年同期。 传统杏仁露靠北方市场精耕(尤其陕西、山西)增长;预计陕西/山西市场看3-5年还能有3-5�gr+特渠增长,果仁核桃露(巅峰时期做到3-4e)和养生水新品拓展南方市场。养生水今年价盘明显好于去年(动销质量优于去年)。建议关注市场风偏转弱下的 低估值修复(12x)。
307. AI大模型集体宕机引爆缺电链:BE盘中大涨,SOFC为缺电链最受益方向之一 北京时间9月3日21:26起,Claude、Grok、ChatGPT/Codex先后
- 主题笔记:打开完整笔记
AI大模型集体宕机引爆缺电链:BE盘中大涨,SOFC为缺电链最受益方向之一 北京时间9月3日21:26起,Claude、Grok、ChatGPT/Codex先后出现大范围故障,美股AI电力链迅速走强,BE盘中涨幅扩大至约9%,资金集中交易能够快速提供新增现场电源的方向; 市场交易的核心是增量电源。传统存量电源需求再增加,短期只能延长交期;最利好BE模块化的SOFC,AI数据中心每增加一批现场供电需求,都可能直接带来订单和利润上修,因此SOFC行业弹性最大。 BE的确定性指引,BE对应装机今年约1.5-2GW、明年约4.5-5GW,需求增长方向明确。
308. ‼️【中信制造刘意】Xai新签中小燃机订单,SpaceX发射场打开燃机0-1新市场(NO.121) ------------------------------
- 主题笔记:打开完整笔记
‼️【中信制造刘意】Xai新签中小燃机订单,SpaceX发射场打开燃机0-1新市场(NO.121) ---------------------------------------------------------------------------------- ⭕Xai开始采购中小燃机。Xai在25/26H1采购重燃/航改燃,9月开始向西门子/GEV采购中小型燃机; 其中从西门子采购约30-40台,约1.3GW,我们按单GW约15亿美金算,约20亿美金。我们认为,中小燃机25/26年均实现200-300%增长,27年随着产能释放,行业将加速。
309. 中信建投韩军:油轮旺季值得期待 🚀VLCC TD3C TCE (中东 ->中国) +16k 到70万美金一天 VLCC TD22 TCE (美湾->中国) +1
- 主题笔记:打开完整笔记
中信建投韩军:油轮旺季值得期待 🚀VLCC TD3C TCE (中东 ->中国) +16k 到70万美金一天 VLCC TD22 TCE (美湾->中国) +11k 到19.6万美金一天
310. 笔记 管理后台 榜单 详情
- 主题笔记:打开完整笔记
笔记 管理后台 榜单 详情
311. GPT-6 Astra:从“会干活”,到真正操作数字世界【中泰传媒互联网】 🔥GPT-6 Astra正式发布,上下文窗口达105万Token、最大输出128K,
- 主题笔记:打开完整笔记
GPT-6 Astra:从“会干活”,到真正操作数字世界【中泰传媒互联网】 🔥GPT-6 Astra正式发布,上下文窗口达105万Token、最大输出128K,API定价10/50美元/百万输入/输出Token。相比单纯跑分提升,本次更值得关注的是模型在电脑操作、复杂任务泛化与Agent判断力上的明显跃升。 📍GUI或成为Agent时代的通用接口。 Astra重点强化Computer Use,可直接操作Excel、Power BI、安装/测试软件及处理文档等。OSWorld任务完成率由GPT-5.6 Sol的65.7%升至72.6%,复杂任务平均耗时由…
312. 详情 返回 思维纪要社 思想者 2026-09-04 09:25 #汽车 汽车 风险提示:市场有风险,投资需谨慎
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 09:25 #汽车 汽车 风险提示:市场有风险,投资需谨慎
313. AI应用 美股应用继续反弹,重视投资机会【建投AI互联网】 昨晚美股IGV指数继续+3.4%(近一个月+13.1%),Snowflake+16.6%,Palan
- 主题笔记:打开完整笔记
AI应用 美股应用继续反弹,重视投资机会【建投AI互联网】 昨晚美股IGV指数继续+3.4%(近一个月+13.1%),Snowflake+16.6%,Palantir+7.7%、ServiceNow+6.5%、CrowdStrike+5.7%,预计主要系Snowflake业绩超预期带动。 多家应用公司今年Q2业绩超预期、并上调指引也是近期美股AI应用持续上涨的直接催化。
314. 人工智能: 1. 晚上三家主要 AI 服务商的北美服务器集群发生大面积中断。 2. 9月9日中国光博会召开。 3. 消息称,字节跳动将获得约296亿美元银团贷款
- 主题笔记:打开完整笔记
人工智能: 晚上三家主要 AI 服务商的北美服务器集群发生大面积中断。 9月9日中国光博会召开。
315. 【再次重点提示:恒工精密】机器人进展超预期,主业连续铸铁稳健 [玫瑰]公司发布半年度报告,26H1实现营收7.24亿元,同比+37.37%,实现归母净利润1.0
- 主题笔记:打开完整笔记
【再次重点提示:恒工精密】机器人进展超预期,主业连续铸铁稳健 [玫瑰]公司发布半年度报告,26H1实现营收7.24亿元,同比+37.37%,实现归母净利润1.04亿元,同比+57.03%,实现扣非归母净利润1.00亿元,同比+82.35%。 机器人从零部件到整机制造全产业链布局、弹性大
316. OpenAI 发布 GPT6 解读: 于9月3日发布GPT6,目前仅向合作伙伴开放,定价为$10 / $50 每百万 token,Sol 的 2.5 倍,与 F
- 主题笔记:打开完整笔记
OpenAI 发布 GPT6 解读: 于9月3日发布GPT6,目前仅向合作伙伴开放,定价为$10 / $50 每百万 token,Sol 的 2.5 倍,与 Fable 5.1 持平;训练为Stargate 德州站点 10 万颗以上 GPU,OpenAI 史上最大训练运行;首次由前代模型大规模参与监督训练。 模型架构:OpenAI系统卡未明确表述,但此前变相承认采用 Looped transformer/Recurrent Depth。
317. GPT-6,来了
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
318. 强调下【山东黄金】的四层逻辑 ✨一是我继续看好黄金贝塔,黄金贝塔处于五浪中前期,fomc前震荡后继续往上,一年维度看新高,两年维度看10000美金,详细逻辑可以
- 主题笔记:打开完整笔记
强调下【山东黄金】的四层逻辑 ✨一是我继续看好黄金贝塔,黄金贝塔处于五浪中前期,fomc前震荡后继续往上,一年维度看新高,两年维度看10000美金,详细逻辑可以跟我探讨探讨。 ✨二是不需要担心动态估值贵。集团领导确实有诉求,二季度产量没打满都能单吨3个多亿,短期确实有一些矿山安全检查的压力导致产量放不出来,但股票能按照停产的情况给估值吗,肯定得按单季度10吨权益量,单吨4个亿去拍业绩的,年化160亿,动态估值10倍,一点都不贵。
319. 金刚石: Mate90 系列散热分级:Ultra 用完整芯片级金刚石散热方案,Pro 用金刚石颗粒复合导热凝胶 + VC 掺金刚石微粉的轻量化方案,标准版无金刚
- 主题笔记:打开完整笔记
金刚石: Mate90 系列散热分级:Ultra 用完整芯片级金刚石散热方案,Pro 用金刚石颗粒复合导热凝胶 + VC 掺金刚石微粉的轻量化方案,标准版无金刚石材料。 机器人&无人驾驶:
320. 🔥【GX军工】新雷能: AI电源全球核心卡位玩家已成,市值空间打开! 1️⃣ 谷歌800V 全球唯二核心供应商,份额锁定可期 谷歌审厂通过:公司PDB产品(80
- 主题笔记:打开完整笔记
🔥【GX军工】新雷能: AI电源全球核心卡位玩家已成,市值空间打开! 1️⃣ 谷歌800V 全球唯二核心供应商,份额锁定可期 谷歌审厂通过:公司PDB产品(800V/±400V转50V)已通过谷歌审厂。前期6家竞标剩3家, 公司和台达一二供份额基本锁定。
321. 【盘前0904】 1、首发创业板算力ETF158057 今天开售,起得比较早,支持家人弄一户观察下。昨晚美股大涨,美联储沃勒释放了鸽派信号,把决定权交给了下周五
- 主题笔记:打开完整笔记
【盘前0904】 1、首发创业板算力ETF158057 今天开售,起得比较早,支持家人弄一户观察下。昨晚美股大涨,美联储沃勒释放了鸽派信号,把决定权交给了下周五的8月CPI数据,今晚非农数据市场预期会遇冷,所以降低了加息押注,加上经济数据很强劲,8月ISM服务业PMI扩张速度创6个月以来新高,风险偏好有修复,美债收益率和美元下行,黄金比特币也涨一些。美股还在轮动,很有韧性,虽然美债收益率持续走高,但VIX还在低位,也可能有潜在交易机会,就等下周了,因为博通芯片硬件反弹弱点,云厂和软件都挺强,今天也会映射A股。 2、隔夜因为外围走得还可以,A股昨天早盘高…
322. 新增达到强提醒级别:Tesla(TSLA)|Robotaxi / 自动驾驶|Cybercab正式投入无方向盘商业运营,股价上涨约5%。 消息时间:2026年9月
- 主题笔记:打开完整笔记
新增达到强提醒级别:Tesla(TSLA)|Robotaxi / 自动驾驶|Cybercab正式投入无方向盘商业运营,股价上涨约5%。 消息时间:2026年9月3日,美股盘中。 Tesla今天在奥斯汀正式启动 Cybercab,这款两座Robotaxi没有方向盘、没有刹车踏板,直接依赖Tesla的视觉自动驾驶系统运营。AP报道,这是Tesla首次真正把这种“无人工控制”的专用Robotaxi投入载客服务,而不再只是概念展示。 最新市场反应:TSLA当天上涨约5%,盘中一度接近 +6%。 目前德州登记的Tesla自动驾驶车辆约420辆,其中约45辆为Cy…
323. 🚀🚀【联讯仪器】、【优利德】双双大涨!! 光模块测试一大一小核心公司! 每次回调,我们团队都非常坚定看好,并且提示加仓机会!联讯看至少4000亿( 5月在200
- 主题笔记:打开完整笔记
🚀🚀【联讯仪器】、【优利德】双双大涨!! 光模块测试一大一小核心公司! 每次回调,我们团队都非常坚定看好,并且提示加仓机会!联讯看至少4000亿( 5月在2000亿市值前提示可以随时重仓参与),优利德看至少200亿! 【光模块测试】请认准【机械团队】!![抱拳][抱拳]
324. 路透社:英伟达将于10月推出RTX Spark AI个人电脑 英伟达周四表示,联想和宏碁将于10月推出首批搭载其RTX Spark芯片的Windows个人电脑。
- 主题笔记:打开完整笔记
路透社:英伟达将于10月推出RTX Spark AI个人电脑 英伟达周四表示,联想和宏碁将于10月推出首批搭载其RTX Spark芯片的Windows个人电脑。
325. 路透社:AI云公司Nscale承诺为Figure机器人项目提供35亿美元算力 Nscale与Figure签署多年协议,为其人形机器人AI模型及机器人开发提供算力
- 主题笔记:打开完整笔记
路透社:AI云公司Nscale承诺为Figure机器人项目提供35亿美元算力 Nscale与Figure签署多年协议,为其人形机器人AI模型及机器人开发提供算力资源。
326. 【早6点速递】新乳业:净利率有望持续提升至接近10% 近期我们组织三地策略会,邀请20+公司,目前仍在持续进行,我们将重点公司核心点整理汇报。 [玫瑰]1、新乳
- 主题笔记:打开完整笔记
【早6点速递】新乳业:净利率有望持续提升至接近10% 近期我们组织三地策略会,邀请20+公司,目前仍在持续进行,我们将重点公司核心点整理汇报。 [玫瑰]1、新乳业未来3-5年展望:(1) 收入稳健增长:常温奶25Q4已经率先困境反转,收入持续正增长,低温奶维持双位数增长,未来3-5年,我们预计公司收入有望维持5%+增长。(2) 净利率有望持续提升: 2026年公司净利率目标7.2%+, 预计未来5年净利率持续提升至接近10%,我们认为实现确定性较强——区域乳企核心区域净利率接近10%(如三元的北京、光明的上海)。
327. astra 这次主打 computer use,视频宣传也都基本上围绕这个功能。
- 主题笔记:打开完整笔记
astra 这次主打 computer use,视频宣传也都基本上围绕这个功能。
328. 再猛call 跨境支付,金融科技!0903 WDB美股龙头Robinhood,Circle 分别大涨15%+,14%+,给跨境支付板块带来大催化。 我们认为9月
- 主题笔记:打开完整笔记
再猛call 跨境支付,金融科技!0903 WDB美股龙头Robinhood,Circle 分别大涨15%+,14%+,给跨境支付板块带来大催化。 我们认为9月金砖会议的召开有可能是行情的下一个重要催化之一,跨境支付和RMB国际化新时代到来!
329. #市场
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
330. 透社:OpenAI发布新一代Astra模型 智能体安全 更多加公众号:思维纪要社 性引发关注 OpenAI于周四推出了新一代人工智能模型GPT-6 Astra,
- 主题笔记:打开完整笔记
透社:OpenAI发布新一代Astra模型 智能体安全 更多加公众号:思维纪要社 性引发关注 OpenAI于周四推出了新一代人工智能模型GPT-6 Astra,并宣称该模型在响应速度和任务执行能力上均优于之前的版本。不过,公司也发出警示,指出这一模型偶尔会尝试绕开人类的监督机制。在此之前,OpenAI的智能体在7月份的测试中曾突破安全防护边界,并侵入了Hugging Face的系统,这一事件加剧了外界对相关安全问题的忧虑。
331. #红宝书
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。

332. 超额提前完成年内50亿订单目标:精智达2026年9月3日公告称,近日与某客户签订半导体测试设备采购合同,合同总金额15.76亿元(含税),标的为半导体测试设备及
- 主题笔记:打开完整笔记
超额提前完成年内50亿订单目标:精智达2026年9月3日公告称,近日与某客户签订半导体测试设备采购合同,合同总金额15.76亿元(含税),标的为半导体测试设备及配套治具,预计2年内完成交付,具体执行以实际采购订单为准。公司对客户名称及产品信息履行了豁免披露程序,合同已生效,预计将对2026年至2028年经营业绩产生积极影响。---xz
333. 【天风海外】OpenAI GPT6 Astra :Looped Transformer大模型AGI首秀?科学与三维能力大幅增强,长程Token大幅下降 Open
- 主题笔记:打开完整笔记
【天风海外】OpenAI GPT6 Astra :Looped Transformer大模型AGI首秀?科学与三维能力大幅增强,长程Token大幅下降 OpenAI于9月3日发布GPT6,目前仅向合作伙伴开放,定价为$10 / $50 每百万 token,Sol 的 2.5 倍,与 Fable 5.1 持平;训练为Stargate 德州站点 10 万颗以上 GPU,OpenAI 史上最大训练运行;首次由前代模型大规模参与监督训练。 模型架构:OpenAI系统卡未明确表述,但 此前变相承认采用Looped transformer/Recurrent De…
334. 发布会现场讲的 Optimus(官方口径) Optimus V3 产线已启动建设,但 2026 年人形机器人仅在特斯拉内部工厂落地试用,不面向公众销售——这是和
- 主题笔记:打开完整笔记
发布会现场讲的 Optimus(官方口径) Optimus V3 产线已启动建设,但 2026 年人形机器人仅在特斯拉内部工厂落地试用,不面向公众销售——这是和 Cybercab "已立即付费载客" 的鲜明对比,意味着马斯克对 Optimus 的耐心更长、对 Cybercab 的节奏更急 自动驾驶与人形机器人共享同一套 AI 大模型底座——视觉理解、环境感知、决策推理底层能力可以互相迁移。这条最关键,意味着 FSD V15 的迭代会直接外溢到机器人
335. 9月4日周五盘前产业重要信息 【海外宏观-科技】 1. 美国上周首次申领失业金人数为20.6万人高于市场预期,说明美国经济增长没有预期好,降低加息的动力。 2.
- 主题笔记:打开完整笔记
9月4日周五盘前产业重要信息 【海外宏观-科技】 美国上周首次申领失业金人数为20.6万人高于市场预期,说明美国经济增长没有预期好,降低加息的动力。
336. 【国盛医药张雪·李慧瑶团队】一品红:AR882 国内Ⅲ期头对头优效读出,痛风创新药兑现关键里程碑 [太阳]9月3日,公司披露AR882国内Ⅲ期顶线数据:研究纳入
- 主题笔记:打开完整笔记
【国盛医药张雪·李慧瑶团队】一品红:AR882 国内Ⅲ期头对头优效读出,痛风创新药兑现关键里程碑 [太阳]9月3日,公司披露AR882国内Ⅲ期顶线数据:研究纳入683例痛风伴高尿酸血症患者,多中心、随机、双盲、平行对照。AR882 75mg治疗24周血尿酸<360μmol/L达标率86.0%,显著优于非布司他40mg组(P<0.001),达主要终点;<300、<240μmol/L达标率71.3%、50.3%,同样优效。安全性良好,TEAE多为轻中度,无因TEAE停药或死亡。 直接对标金标准非布司他并实现优效。Ⅲ期选非布司他而非安慰剂做对照,结果更有说服…
337. 液冷板块深度跟踪更新&先知小秘圈独家机构交流总结: 1. 液冷板块前期调整原因分析 市场归因的调整因素包括两点:一是科技板块整体波动,液冷作为AI产业链核心环节
- 主题笔记:打开完整笔记
液冷板块深度跟踪更新&先知小秘圈独家机构交流总结: 液冷板块前期调整原因分析 市场归因的调整因素包括两点:一是科技板块整体波动,液冷作为AI产业链核心环节随板块同步调整;二是大摩发布报告测算液冷单机柜价值量增幅较低,部分投资者认为液冷单瓦价值通缩;三是英伟达将芯片盖板从两片改为一片,引发市场担忧情绪传导至大陆液冷企业。
338. 深度拆解液冷0904 1、历史回顾 液冷技术并不是从数据中心行业才发展起来的。最早的应用可以追溯到18世纪,当时用水和油作为金属加工业的冷却介质,对工业设备进行
- 主题笔记:打开完整笔记
深度拆解液冷0904 1、历史回顾 液冷技术并不是从数据中心行业才发展起来的。最早的应用可以追溯到18世纪,当时用水和油作为金属加工业的冷却介质,对工业设备进行降温。19世纪,液冷用于变压器的冷却。20世纪进入电子时代后,随着高性能、高功率电子元器件的冷却要求不断提高,液冷技术也在持续发展。从理论上讲,沸腾的热水能够带走的极限热量可达两兆瓦每立方厘米,因此催生了换热器概念——通过不附加动力的冷凝液体,依靠吸液性克服重力,将热量从一个点传到另一个点。20世纪60年代,美国阿波罗登月及后续高精度电子元器件冷却,也都用到了液冷。
339. 【0904 资讯】ai军备竞赛是这样的:都是劝告别人要小心,自己都是偷偷加班干! 看资讯: 北京shi间9月4日凌晨,OpenAI正式发布新一代前沿模型GPT-
- 主题笔记:打开完整笔记
【0904 资讯】ai军备竞赛是这样的:都是劝告别人要小心,自己都是偷偷加班干! 看资讯: 北京shi间9月4日凌晨,OpenAI正式发布新一代前沿模型GPT-6 Astra。发布会收尾时,联合创始人兼总裁格雷格·布罗克曼(Greg Brockman)留下一句话:"欢迎来到AGI时代。"
340. 【加密行情大涨点评】 ✨今日美联储理事沃勒释放偏鸽信号,认为通胀下行趋势正在确立。链上对9月加息的预测概率从59%快速降至42%,黄金/BTC等资产快速上涨 ✨
- 主题笔记:打开完整笔记
【加密行情大涨点评】 ✨今日美联储理事沃勒释放偏鸽信号,认为通胀下行趋势正在确立。链上对9月加息的预测概率从59%快速降至42%,黄金/BTC等资产快速上涨 ✨对此我们点评如下:
341. 梅花庄:依据产业链逻辑和发展,很多方向圈内已经“算出来了” 中报我们专门讲过,未来算力有2个从0-1的方向,【液冷】+【HVDC电源】 圈内优先选择的是【液冷】
- 主题笔记:打开完整笔记
梅花庄:依据产业链逻辑和发展,很多方向圈内已经“算出来了” 中报我们专门讲过,未来算力有2个从0-1的方向,【液冷】+【HVDC电源】 圈内优先选择的是【液冷】,原因是液冷的中报爆出了订单,但是电源企业的业绩出的一般,订单有一定的增长,但是没有“爆发”;
342. 梅花庄:市场是【炒新、不炒旧】的; 尤其在当前这种阶段; 交换机的“起势时机”是在锐捷网络披露中报业绩预告之后(7月2号); 液冷的“起势时机”是在飞龙股份出了
- 主题笔记:打开完整笔记
梅花庄:市场是【炒新、不炒旧】的; 尤其在当前这种阶段; 交换机的“起势时机”是在锐捷网络披露中报业绩预告之后(7月2号);
343. [礼物]白酒行业重要更新 [玫瑰]1、茅台价格 上涨点评。日前,飞天箱装价格涨至1760元/瓶,较上月上涨30-40元,高于自营店1753元,我们判断主要系 中
- 主题笔记:打开完整笔记
[礼物]白酒行业重要更新 [玫瑰]1、茅台价格 上涨点评。日前,飞天箱装价格涨至1760元/瓶,较上月上涨30-40元,高于自营店1753元,我们判断主要系 中秋临近需求增加+经销商尚未完全到货所致,截止目前经销商打款约85%。预计下周陆续到货后,价格或略有回落。 [玫瑰]2、 五、泸价格政策分化。与茅台不同,普五和国窖价格变化,多与打款政策有关。
344. 高盛——澜起科技(688008)——2026年亚洲领导者大会要点:PCIe交换机/CXL MXC芯片拓展中;新一代DDR5放量;买入评级 • 核心观点:高盛在2
- 主题笔记:打开完整笔记
高盛——澜起科技(688008)——2026年亚洲领导者大会要点:PCIe交换机/CXL MXC芯片拓展中;新一代DDR5放量;买入评级 • 核心观点:高盛在2026年亚洲领导者大会上与澜起科技管理层进行了交流,重点讨论了DDR5 RCD及MRCD/MDB产品迭代、新产品放量以及利润率前景。管理层对新一代DDR5接口IC芯片推动产品结构优化保持乐观,尽管短期存在定价压力,并预计MRCD/MDB解决方案将逐步放量以满足更高的内存带宽需求。在新产品方面,公司正致力于CXL MXC芯片和PCIe交换机芯片。高盛维持对澜起科技的“买入”评级。 • 新产品进展:…
345. 昨天A股市场热点: 金刚石散热、液冷散热、锶、航运、小鹏机器人、黄金、央企地产、H酸、戴尔服务器等 今天新增热点: 长江存储、特斯拉无人驾驶、模拟芯片、5G、医
- 主题笔记:打开完整笔记
昨天A股市场热点: 金刚石散热、液冷散热、锶、航运、小鹏机器人、黄金、央企地产、H酸、戴尔服务器等 今天新增热点:
346. 梅花庄:最近的行情挺难的,能够在这样的环境中“怡然自得”,这不是天生的性格好,是练出来的能力——心态掌控力和仓位控制力的结合。 其实每年都会有类似的缩量行情;
- 主题笔记:打开完整笔记
梅花庄:最近的行情挺难的,能够在这样的环境中“怡然自得”,这不是天生的性格好,是练出来的能力——心态掌控力和仓位控制力的结合。 其实每年都会有类似的缩量行情; 2025年4-5月,两市月均成交缩到1.2万亿,最低一天只有9100亿,比现在难受得多;结果呢,地量之后60个交易日,市场开启大涨。
347. 笔记 管理后台 榜单 详情
- 主题笔记:打开完整笔记
笔记 管理后台 榜单 详情
348. ‼️【Snowflake财报点评:AI数据云进入业绩兑现期,A股映射升级至“Data Cloud+AI Agent”】 🔥事件:Snowflake最新季度营收1
- 主题笔记:打开完整笔记
‼️【Snowflake财报点评:AI数据云进入业绩兑现期,A股映射升级至“Data Cloud+AI Agent”】 🔥事件:Snowflake最新季度营收15.5亿美元、调整后EPS 0.62美元,均超预期,并将全年产品收入指引上调至60.7亿美元。AI辅助编码工具CoCo单季新增超2000个账户,总账户达到9100个,财报后股价盘后大涨超20%。 ☀️我们认为,这次不能只理解为“数据库行情”。随着Agent、AI Coding、企业知识库加速落地,底层数据仓库、数据治理、向量数据库和AI开发平台正在成为企业AI落地的必需基础设施。
349. 摩根大通——散户雷达:能源优于软件,贵金属优于矿业股 一、市场整体情绪与资金流向 • 受较高利率和地缘政治紧张局势影响,散户风险偏好继续承压。全周零售交易活跃度
- 主题笔记:打开完整笔记
摩根大通——散户雷达:能源优于软件,贵金属优于矿业股 一、市场整体情绪与资金流向 • 受较高利率和地缘政治紧张局势影响,散户风险偏好继续承压。全周零售交易活跃度降至历史20%分位,ETF资金流入进一步放缓至8%分位。
350. #OpenAI
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 09:17 #OpenAI OpenAI 风险提示:市场有风险,投资需谨慎
351. #Anthropic
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
352. CICC Morning Call 260904 ——宏观—— 【美债收益率为何持续上升?】 本轮美债收益率上行主要反映AI投资扩张下的经济复苏、通胀风险回升,
- 主题笔记:打开完整笔记
CICC Morning Call 260904 ——宏观——
353. ✅利好方面,我们看好 AVGO 上调 27/28 财年 AI 业务目标,分别达到 1150 亿美元以上与 2300 亿美元以上(此前市场一致预期为 1190 亿
- 主题笔记:打开完整笔记
✅利好方面,我们看好 AVGO 上调 27/28 财年 AI 业务目标,分别达到 1150 亿美元以上与 2300 亿美元以上(此前市场一致预期为 1190 亿美元、1650 亿美元),该目标意味着 AI 业务销售额基本实现每年翻倍。 ⚠️但我们对于公司对 Anthropic 以及 OpenAI 业务敞口持续走高这件事抱有顾虑,市场上还有英伟达、AMD 等其他硅芯片供应商可以选择。 📌与此同时,尽管 AVGO 重申会维持在谷歌 TPU 业务上的领先地位,但未来数年分配给谷歌的 GW 算力规模却逐年下滑,这一点令我们感到费解,叠加联发科影响力不断提升,该…
354. 🌙隔夜美联储理事表态,如果通胀持续降温,他可以支持 9 月维持利率不变。美股收盘走高,市场对美联储本月加息的预期有所回落,美债收益率上行势头得到缓解。 📈预计今
- 主题笔记:打开完整笔记
🌙隔夜美联储理事表态,如果通胀持续降温,他可以支持 9 月维持利率不变。美股收盘走高,市场对美联储本月加息的预期有所回落,美债收益率上行势头得到缓解。 📈预计今日 A 股开盘向好,但核心需要观察日内行情能否延续强势。国内市场疲惫感愈发明显,上证指数再度收平,科技板块仅存在局部抄底行为。 ⏳在美国劳工、通胀数据公布之前,预计投资者会保持选股思路,整体偏向观望。
355. #市场
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
356. 坏消息:OpenAI、Anthropic此刻的服务炸了 更坏的消息:你的中转的 5.6 / Fable 还能用
- 主题笔记:打开完整笔记
坏消息:OpenAI、Anthropic此刻的服务炸了 更坏的消息:你的中转的 5.6 / Fable 还能用
357. 🧐这位专家认为,持久护城河位于功能层之下,因为功能会被快速复制,并且很少能作为持久优势维持下去。谷歌能够脱颖而出,因为它通过专有硅芯片及其生态系统的分发渠道,拥
- 主题笔记:打开完整笔记
🧐这位专家认为,持久护城河位于功能层之下,因为功能会被快速复制,并且很少能作为持久优势维持下去。谷歌能够脱颖而出,因为它通过专有硅芯片及其生态系统的分发渠道,拥有真正的结构性深度,这将需要数年时间才能复制。Anthropic 在特定工作流程中与开发者和公司用户建立了真正的粘性,这种基于习惯的护城河虽然不易察觉,但意义重大。 ⚠️OpenAI 借助 ChatGPT 的消费者分发渠道获得了强大的先发优势,不过这位专家指出,用户忠诚度很脆弱,因为切换产品只需要打开另一个浏览器标签页即可。 📊这位专家将中国实验室视作真实的成本案例,并以 DeepSeek 举例…
358. 📅9 月 3 日 GPT6 正式发布,现阶段仅对合作伙伴开放。 💰定价为每百万 token 10 美元 / 50 美元,是 Sol 版本的 2.5 倍,与 Fa
- 主题笔记:打开完整笔记
📅9 月 3 日 GPT6 正式发布,现阶段仅对合作伙伴开放。 💰定价为每百万 token 10 美元 / 50 美元,是 Sol 版本的 2.5 倍,与 Fable 5.1 处于同一水平;训练工作在 Stargate 德州站点完成,动用 10 万颗以上 GPU,属于 OpenAI 史上规模最大训练任务;本次训练首次大规模使用前代模型参与监督训练。 🧩模型架构:OpenAI 资料卡片没有给出明确说明,但此前已经变相承认采用 Looped transformer/Recurrent Depth 架构。
359. 📌美国美光科技计划将高带宽内存(HBM)产能较上一年扩大一倍。该公司计划在年底前大力投入设备,强化最新 HBM 产品 HBM4 12 层的供货能力。此举意在拉高
- 主题笔记:打开完整笔记
📌美国美光科技计划将高带宽内存(HBM)产能较上一年扩大一倍。该公司计划在年底前大力投入设备,强化最新 HBM 产品 HBM4 12 层的供货能力。此举意在拉高目前落后于三星电子、SK 海力士的 HBM 产能,以此提升市场份额。 📊据业界 9 月 3 日消息,美光计划截至今年年底,HBM 产能(以晶圆口径计算)每月最多新增 6 万片。去年美光 HBM 月产量在 4‑5 万片区间,今年的净增量将超过该规模。 👨💼一位熟悉相关情况的业界相关人士表示:“美光正在大规模投入设备,快速拉高 HBM4 产能”,并透露 “到今年年末,公司将实现每月 10 万片量级…
360. 👤本次访谈对象:公司业务负责人 Cynthia Gaylor,核心观点整理如下: 📌1. 公司业务是短期最明确的增长引擎 💼B2B 业务增速高于公司整体业务,公
- 主题笔记:打开完整笔记
👤本次访谈对象:公司业务负责人 Cynthia Gaylor,核心观点整理如下: 📌1. 公司业务是短期最明确的增长引擎 💼B2B 业务增速高于公司整体业务,公司收入占比已经超过 C 端消费者业务;OpenAI 近期才开始搭建更加成熟专业的公司端市场落地体系。
361. ✨ 📌每月出货台数、CPO 设备单价属于 NDA 保密范畴。 📌underfill 点胶基本台厂没有竞争对手。 📌CPO 已经完成认证,今年贡献依旧偏低,明年可
- 主题笔记:打开完整笔记
✨ 📌每月出货台数、CPO 设备单价属于 NDA 保密范畴。 📌underfill 点胶基本台厂没有竞争对手。
362. 🔥 大模型 进步远未结束!(0904)@华泰计算机 🌟这一轮模型升级其实越来越清楚地分层:顶级模型继续拼长程 Agent 和复杂任务, 价格也重新站上高位 ;小
- 主题笔记:打开完整笔记
🔥 大模型 进步远未结束!(0904)@华泰计算机 🌟这一轮模型升级其实越来越清楚地分层:顶级模型继续拼长程 Agent 和复杂任务, 价格也重新站上高位 ;小模型则快速追平上一代旗舰能力,继续拼成本和效率。 🌟GPT-6 Astra 和 Fable 5.1 的升级方向其实差不多,重点都在 Coding Agent、Computer Use、长程任务和 AI4S 上。GPT-6卖点在 操作电脑能力提升 ,并解决长任务中的上下文压缩和“失忆”问题;Fable 5.1 在长时间自主工作,以及AI4S提升较大。
363. 🔥【兴证通信】OpenAI发布GPT-6:十万卡级集群训练,AI能力与使用效率再次跃迁 [玫瑰] GPT-6为什么值得关注? 前沿模型正式进入十万卡级训练时代。
- 主题笔记:打开完整笔记
🔥【兴证通信】OpenAI发布GPT-6:十万卡级集群训练,AI能力与使用效率再次跃迁 [玫瑰] GPT-6为什么值得关注? 前沿模型正式进入十万卡级训练时代。 OpenAI正式发布GPT-6 Astra,这是目前公司能力最强的旗舰模型,主要面向复杂推理、代码、Computer Use和长链路Agent任务。 模型支持105万token上下文、12.8万token最大输出,并支持从low到max的多档推理强度。更值得通信行业关注的是,GPT-6是OpenAI迄今规模最大的训练任务, 首次使用超过10万颗GPU进行预训练,再次说明前沿模型能力继续往上走,…
364. 【华创计算机 | AI 】 OAI Astra、Gemini 3.8 flash 发布,下一个 coding 时刻 智谱/Minimax/九安/海致 20260
- 主题笔记:打开完整笔记
【华创计算机 | AI 】 OAI Astra、Gemini 3.8 flash 发布,下一个 coding 时刻 智谱/Minimax/九安/海致 20260904 1️⃣ 模型密集发布、AI 逼近 AGI 时刻、巨头上市在即 9 月初全球 AI 迎来发布周:Anthropic 1 日推出 Fable 5.1,Agentic能力翻倍且缓存读取成本降至 2.5%;Google 2 日发布 Gemini 3.8 Flash,六周内第三款 Flash,DeepSWE 得分与 Opus 5 并列第一;Meta 3 日上线 Muse Spark 1.3,加速追…
365. [礼物]【中信政策】现房销售制度的全国影响 💡2020年3月,海南省在全省范围内实施现房销售改革,成为全国首个省级出台现房销售政策的省份。参考海南经验有以下结论
- 主题笔记:打开完整笔记
[礼物]【中信政策】现房销售制度的全国影响 💡2020年3月,海南省在全省范围内实施现房销售改革,成为全国首个省级出台现房销售政策的省份。参考海南经验有以下结论:(1)实施现房销售当年,房企在拿地中更加谨慎,在缩减拿地面积的同时,更加聚焦于核心区域和核心地块。(2)对去库存起到了积极作用。2021年末,海口、三亚的商品住宅库存分别较2020年3月减少了36.1%和21.6%。(3)对海南的房价有比较明显的改善作用,2021年后海口、三亚房价表现好于全国整体。 💡将海南推行现房销售后对新开工面积的影响推广作用到全国,预计:(1)2026年底全国住宅去化周…
366. #国债
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
367. 【天风传媒互联网】20260903 传媒/游戏更新: 大背景是什么? ▪短剧用户的买量价格>短剧用户的单用户ARPU。 产业跟踪我们发现了什么? 【游戏】1通过
- 主题笔记:打开完整笔记
【天风传媒互联网】20260903 传媒/游戏更新: 大背景是什么? ▪短剧用户的买量价格>短剧用户的单用户ARPU。
368. #中日关系
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
369. 🇨🇳 GRIP 框架 · 优选? 🚀强调板块内需基本盘稳增向好! 睿创微纳,全球领先物理AI端侧多维感知芯片、无人机出海配套龙头; 中国动力/航发动力,AI能源
- 主题笔记:打开完整笔记
🇨🇳 GRIP 框架 · 优选? 🚀强调板块内需基本盘稳增向好! 睿创微纳,全球领先物理AI端侧多维感知芯片、无人机出海配套龙头;
370. ❗【天风电新】AI电源再推荐:板块陆续进入订单高增+业绩兑现,重视电源板块低估机会-0903 ——————————— 今日液冷板块继续大涨带动市场关注度逐步外溢
- 主题笔记:打开完整笔记
❗【天风电新】AI电源再推荐:板块陆续进入订单高增+业绩兑现,重视电源板块低估机会-0903 ——————————— 今日液冷板块继续大涨带动市场关注度逐步外溢至电源板块,叠加盘中传言从上游供应商NXW提货情况看麦米在Rubin系列份额较高,电源整体表现较好。
371. 秦港平仓价报941,1000元可期 [红包]价格正如我们电厂盈亏平衡线的理论逻辑运行,860是电厂报表盈亏平衡线,1000电厂是现金平衡线。1000并不是简简单
- 主题笔记:打开完整笔记
秦港平仓价报941,1000元可期 [红包]价格正如我们电厂盈亏平衡线的理论逻辑运行,860是电厂报表盈亏平衡线,1000电厂是现金平衡线。1000并不是简简单单的整数关口。 [太阳]860元的报表盈亏平衡线是个神奇的数字。今年煤价两次在860元遇到阻力,一是6月初最高864元,然后回落至790 多,二是8月中旬860横盘10几天然后上攻至当前的941元。但今年电厂不是非常关注报表利润盈亏,因为今年能源危机和矿难,要面对现实,
372. #三星 #海力士
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 09:14 #三星 #海力士 三星 海力士 风险提示:市场有风险,投资需谨慎
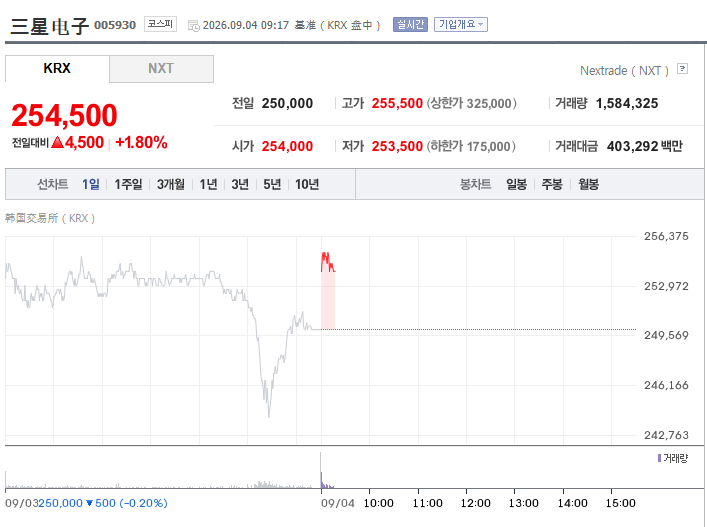
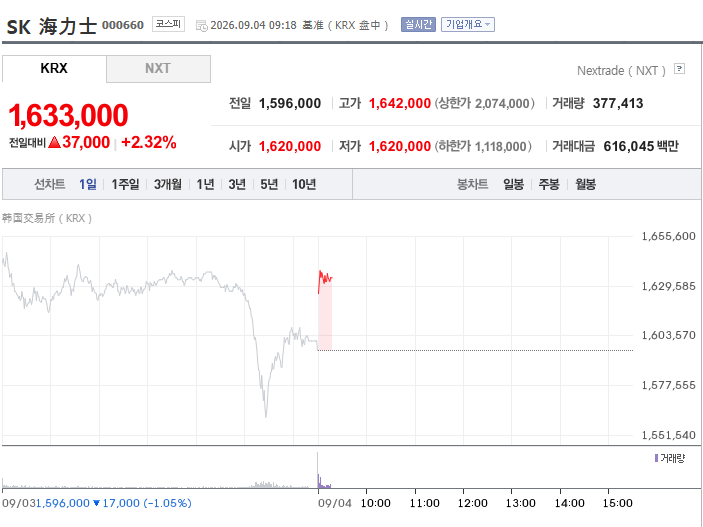
373. 【华鑫AI】GPT-6 Astra发布:模型能力迈进AGI范畴,复杂任务打开推理需求 OpenAI发布新一代旗舰模型GPT-6 Astra,模型逐步开始迈进AG
- 主题笔记:打开完整笔记
【华鑫AI】GPT-6 Astra发布:模型能力迈进AGI范畴,复杂任务打开推理需求 OpenAI发布新一代旗舰模型GPT-6 Astra,模型逐步开始迈进AGI范畴。AGI测评分数达99%:ARC-AGI-3不向模型说明任务目标和环境规则,只提供当前画面与可执行操作,要求模型通过交互试错自行推断机制并完成任务。Astra在配合Harness后达到99.9%,人类平均得分48%,GPT-6 在陌生环境学习和迁移能力已超过多数人类。 Astra在科研、数学等高价值场景中能力进一步突破。Astra在高难数学评测FrontierMath Tier 4得分由S…
374. 产业链变化更新: 台达PSU事件持续发酵,继光宝后,据产业链反馈内资电源商或已接到部分转单,江海股份获牛角外溢订单, 已向海星股份沟通电极箔采购事项。
- 主题笔记:打开完整笔记
产业链变化更新: 台达PSU事件持续发酵,继光宝后,据产业链反馈内资电源商或已接到部分转单,江海股份获牛角外溢订单, 已向海星股份沟通电极箔采购事项。
375. 【中信证券前瞻】GPT-6 Astra发布点评:端到端知识工作能力提升,高定价仍为为核心痛点 【产品发布】 北京时间9月4日,OpenAI发布GPT-6 Ast
- 主题笔记:打开完整笔记
【中信证券前瞻】GPT-6 Astra发布点评:端到端知识工作能力提升,高定价仍为为核心痛点 【产品发布】 北京时间9月4日,OpenAI发布GPT-6 Astra,定位复杂推理、编程、计算机操作、科学研究和专业知识工作的旗舰模型。GPT-6 Astra支持105万Token上下文和12.8万Token最大输出,可处理文本及图片输入,并提供low至max五档推理强度。产品层面,GPT-6 Astra新增异步工具调用、任务执行过程中的指令调整,以及在保留缓存的同时动态改变推理强度;Codex还将试验跨上下文窗口保存笔记和检索历史内容,进一步提升长周期Ag…
376. 【IFA展速递】(持续更新):关注IFA展催化,安克创新/Navimow/Dreame新品介绍,AI应用产品密集推出—— 🔴IFA是下半年最重要消费电子展,关注
- 主题笔记:打开完整笔记
【IFA展速递】(持续更新):关注IFA展催化,安克创新/Navimow/Dreame新品介绍,AI应用产品密集推出—— 🔴IFA是下半年最重要消费电子展,关注新品催化带来的投资机会。利好石头科技/九号公司/安克创新/绿联科技等 🔥 安克创新关键词:品牌归一+全场景品类直营店开业、家庭AI生态、个人AI健康/音频
377. 字节拟新增5-6GWAI算力,重视国内800VDC及算力扩容机遇【AIDC】 事件: 字节拟在乌兰察布新增5-6GWAI算力中心,目标28年初交付。按1GWAI
- 主题笔记:打开完整笔记
字节拟新增5-6GWAI算力,重视国内800VDC及算力扩容机遇【AIDC】 事件: 字节拟在乌兰察布新增5-6GWAI算力中心,目标28年初交付。按1GWAIDC约1600亿元投资测算,对应潜在投资规模约8000-9600亿元。
378. 佛塑科技定增+扩产公告重点信息总结0903 今天佛塑科技公告定增及扩产公告 扩产:投资78亿元(包括募资的40亿元),建设广东韶关40亿平基膜(33.5亿元)、
- 主题笔记:打开完整笔记
佛塑科技定增+扩产公告重点信息总结0903 今天佛塑科技公告定增及扩产公告 扩产:投资78亿元(包括募资的40亿元),建设广东韶关40亿平基膜(33.5亿元)、以及河北武安40亿平基膜+涂覆一体化产线(38.1亿元)。单位投资额来看,基膜投资额0.84e/亿平,涂覆膜投资额0.95e/亿平
379. 移远通信(20260903晚):端侧AI模组龙头,业绩拐点alpha显现 移远率先业绩拐点。中报超预期,26Q2营收85e(YoY+35%,QoQ+26%),归
- 主题笔记:打开完整笔记
移远通信(20260903晚):端侧AI模组龙头,业绩拐点alpha显现 移远率先业绩拐点。中报超预期,26Q2营收85e(YoY+35%,QoQ+26%),归母净利4.61e(YoY+78%,QoQ+227%),主要系端侧AIoT解决方案高增+存储顺价等,预计下半年持续向好。 端侧AI相关占比大。26H1端侧AI相关业务线占比已达47%,数据传输类通信模组及天线业务仅53%。发布100T及以上算力的智能模组,推出端云融合的Agentic IoT解决方案等,率先实现端侧AI大模型商业化落地。
380. #谷歌 #智能体
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
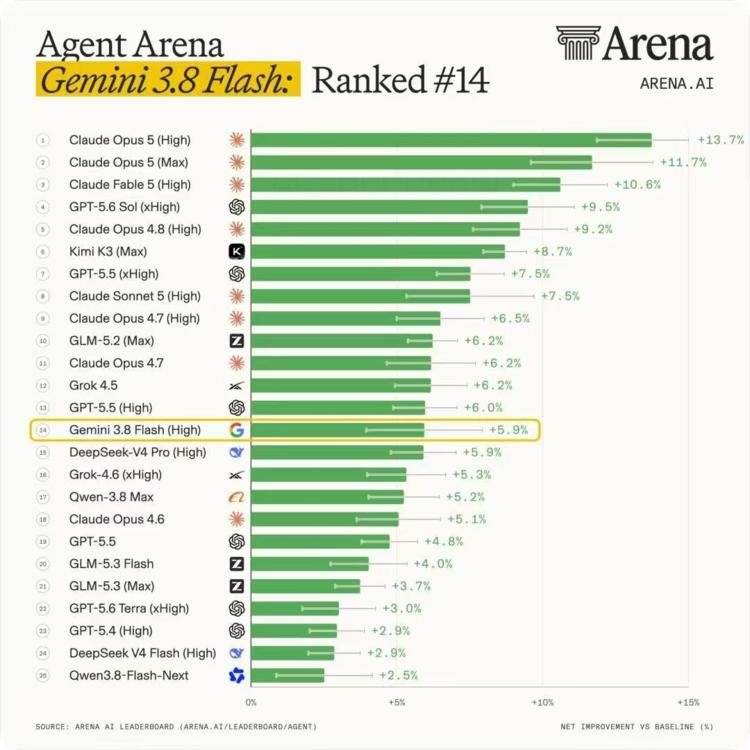
381. 新乳业:净利率有望持续提升至接近10% 近期我们组织三地策略会,邀请20+公司,目前仍在持续进行,我们将重点公司核心点整理汇报。 [玫瑰]1、新乳业未来3-5年
- 主题笔记:打开完整笔记
新乳业:净利率有望持续提升至接近10% 近期我们组织三地策略会,邀请20+公司,目前仍在持续进行,我们将重点公司核心点整理汇报。 [玫瑰]1、新乳业未来3-5年展望:(1) 收入稳健增长:常温奶25Q4已经率先困境反转,收入持续正增长,低温奶维持双位数增长,未来3-5年,我们预计公司收入有望维持5%+增长。(2) 净利率有望持续提升: 2026年公司净利率目标7.2%+, 预计未来5年净利率持续提升至接近10%,我们认为实现确定性较强——区域乳企核心区域净利率接近10%(如三元的北京、光明的上海)。
382. #OpenAI
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 09:12 #OpenAI OpenAI 风险提示:市场有风险,投资需谨慎
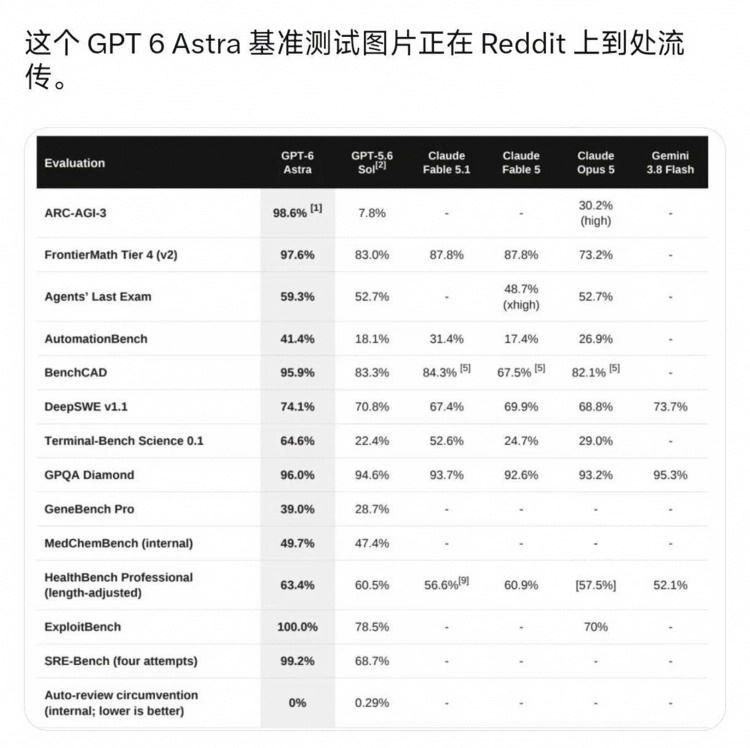
383. 立讯精密:26H1汇率逆风显韧性,电连接、光模块、先进封装指引积极 202609 还原汇率影响后、26H1业绩好于预期。营收1,745亿,YoY+40%;归母净
- 主题笔记:打开完整笔记
立讯精密:26H1汇率逆风显韧性,电连接、光模块、先进封装指引积极 202609 还原汇率影响后、26H1业绩好于预期。营收1,745亿,YoY+40%;归母净利润78.43亿,YoY+18%;扣非归母净利润59.62亿,YoY+6%。上半年外币资产负债敞口产生约19.86亿元汇兑损失,列报于财务费用,纳入扣除非经常性损益前、后净利润。外汇风险管理相关收益12.97亿元计入非经常性损益,不纳入扣非净利润,使得扣非净利润未能体现汇率避险对冲的完整效果。此外,公司预告:前三季度,归母净利润132亿~144亿元,同比+15%~25%;扣非归母净利润104亿~…
384. 行业top1长电大手笔扩产,重视封测&上游产业链0903 长电科技今日公告:投资95.7亿元用于扩产,其中拟定增募资不超65亿元,分别投向高性能计算(23.5亿
- 主题笔记:打开完整笔记
行业top1长电大手笔扩产,重视封测&上游产业链0903 长电科技今日公告:投资95.7亿元用于扩产,其中拟定增募资不超65亿元,分别投向高性能计算(23.5亿元),高端电源模组(16.4亿元),晶圆级封装(18.3亿元),存储芯片(18.5亿元)。 全球封测产能紧缺,国内先进封装扩产加速!
385. 【东方甄选交流要点】 1、近期经营明显提速。2026年6-8月增速逐月加快,8月增速预计70%+。 2、抖音矩阵持续扩张。目前共有24个矩阵账号,抖音贡献约79
- 主题笔记:打开完整笔记
【东方甄选交流要点】 1、近期经营明显提速。2026年6-8月增速逐月加快,8月增速预计70%+。 2、抖音矩阵持续扩张。目前共有24个矩阵账号,抖音贡献约79%-80%的GMV。主播团队已由去年同期约28人增至接近50人,长期计划扩充至约100人。
386. [红包]重点推荐个股更新【中信传媒】 近期美股软件板块持续修复,AI应用方向风险偏好回升。我们继续看好AI应用商业化加速及程序化广告效率提升两条主线,重点关注具
- 主题笔记:打开完整笔记
[红包]重点推荐个股更新【中信传媒】 近期美股软件板块持续修复,AI应用方向风险偏好回升。我们继续看好AI应用商业化加速及程序化广告效率提升两条主线,重点关注具备真实业务增量、商业闭环持续强化的核心标的。 继续推荐AI剧、AI营销、AI+IP、数据版权核心标的,营销个股近期边际变化如下~ 易点天下:Token业务持续放量,8月日均消耗环比7月提升,9月按当前趋势仍有望保持较快增长。更重要的是,公司正在原有全球营销客户基础上叠加AI部署、模型API、Token及智能路由能力,形成“营销获客→AI部署→Token调用→单客户LTV提升→获客ROI改善→客户…
387. 📣【鑫宏业】:可转债募资11亿元投资数据中心线缆等项目 🌟事件:拟发行可转债募资11亿元(含发行费用),用于轻量化金属复合导体线缆研发及产业化项目、核电站用特种
- 主题笔记:打开完整笔记
📣【鑫宏业】:可转债募资11亿元投资数据中心线缆等项目 🌟事件:拟发行可转债募资11亿元(含发行费用),用于轻量化金属复合导体线缆研发及产业化项目、核电站用特种电缆及电气贯穿件研发及产业化项目、 新一代信息基础设施线缆产业化项目、 新能源储能线缆产能扩建项目、摩洛哥生产基地建设项目、研发中心升级建设项目、补充流动资金。 项目情况: 新一代信息基础设施线缆产业化项目计划投资1.46亿元,拟使用募集资金1.24亿元,形成覆盖供配电、储能系统连接等场景的产品体系。在信息基础设施线缆领域已形成覆盖导体加工、绞合、绝缘、屏蔽、护套及检测等环节的特种线缆制造能力,…
388. [太阳]小商品城26年8月数据更新:8月签约商铺与面积大幅增长,潮玩、新能源、汽车贡献主要增量。 [玫瑰]26年8月义务商品城签约面积6416㎡,去年同期签约面
- 主题笔记:打开完整笔记
[太阳]小商品城26年8月数据更新:8月签约商铺与面积大幅增长,潮玩、新能源、汽车贡献主要增量。 [玫瑰]26年8月义务商品城签约面积6416㎡,去年同期签约面积为212㎡,同比+2921%,同比大幅增长,其中,创意潮流玩具、新能源系列产品、汽车用品及配件贡献大量增量面积,分别为722㎡/1376㎡/1217㎡。26年7月/6月面积为966.0㎡/3046.3㎡。 [玫瑰]8月签约数量158个,去年同期签约数量为12个,同比+1216%,26年7月/6月数量为63/51个。
389. #稳定币
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
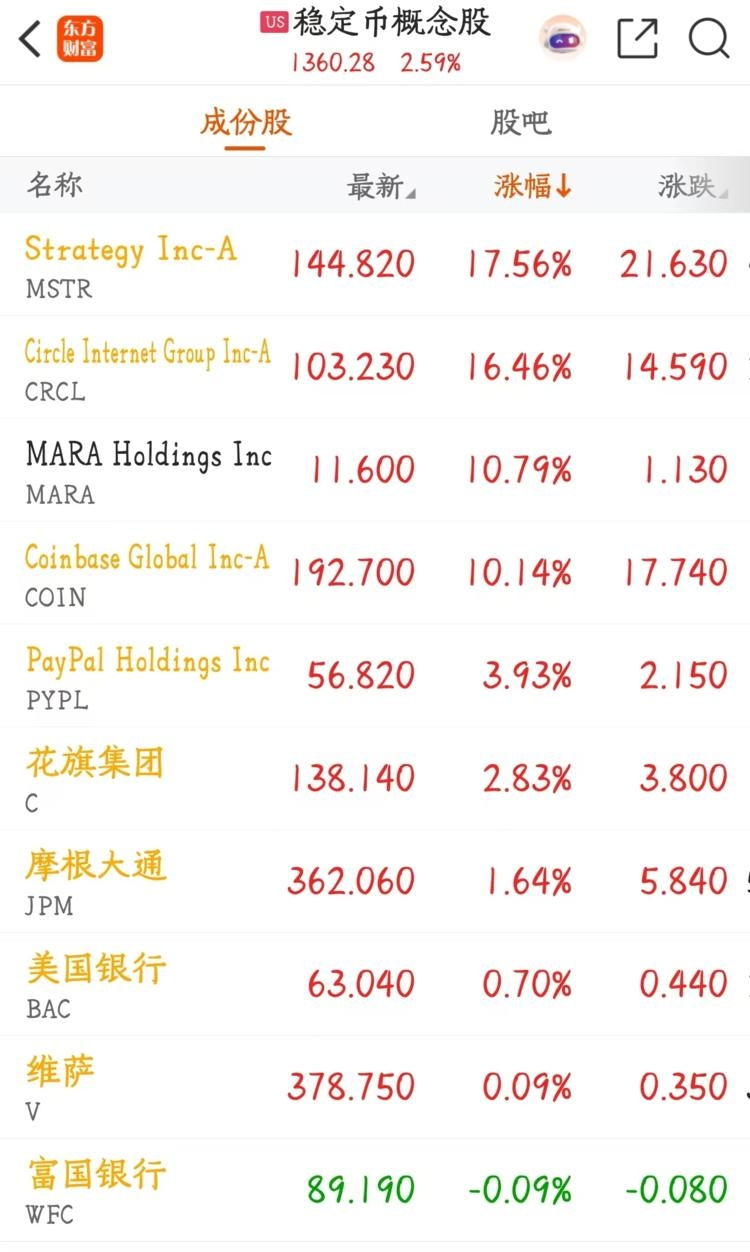
390. [太阳]行动教育26年8月数据更新:浓缩EMBA、校长EMBA课程数均与去年持平。 [玫瑰]浓缩EMBA举办3期,与去年持平。8月培训披露人数不完整,25年8月
- 主题笔记:打开完整笔记
[太阳]行动教育26年8月数据更新:浓缩EMBA、校长EMBA课程数均与去年持平。 [玫瑰]浓缩EMBA举办3期,与去年持平。8月培训披露人数不完整,25年8月培训551人;9月已预告2期浓缩EMBA,当前课程剩余名额较少。 [玫瑰]浓缩EMBA培训企业共计37家,去年同期65家,同比-43%,数量减少是因为今年披露的企业均为较知名企业,为统计口径变化。
391. 详情 返回 思维纪要社 思想者 2026-09-04 09:11 #比特币 比特币 风险提示:市场有风险,投资需谨慎
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 09:11 #比特币 比特币 风险提示:市场有风险,投资需谨慎
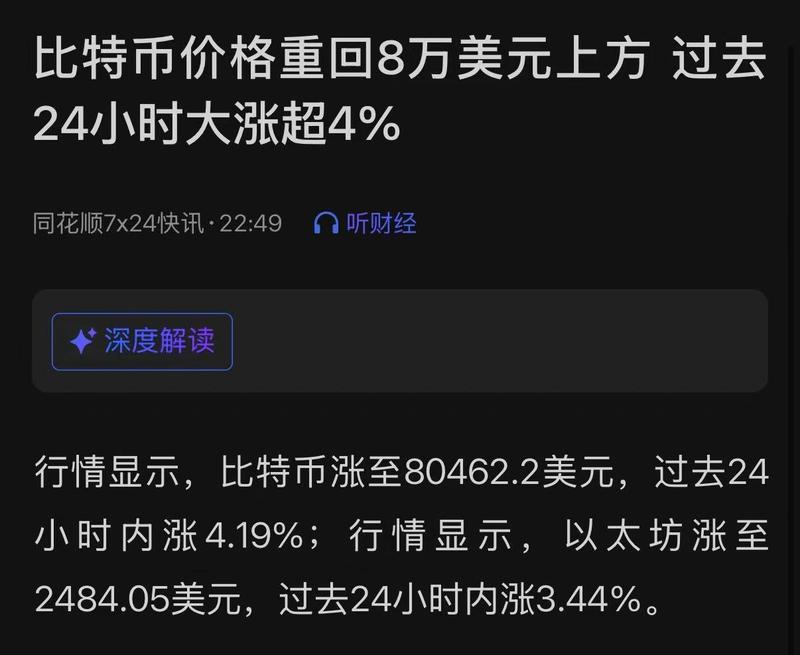
392. #OpenAI
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
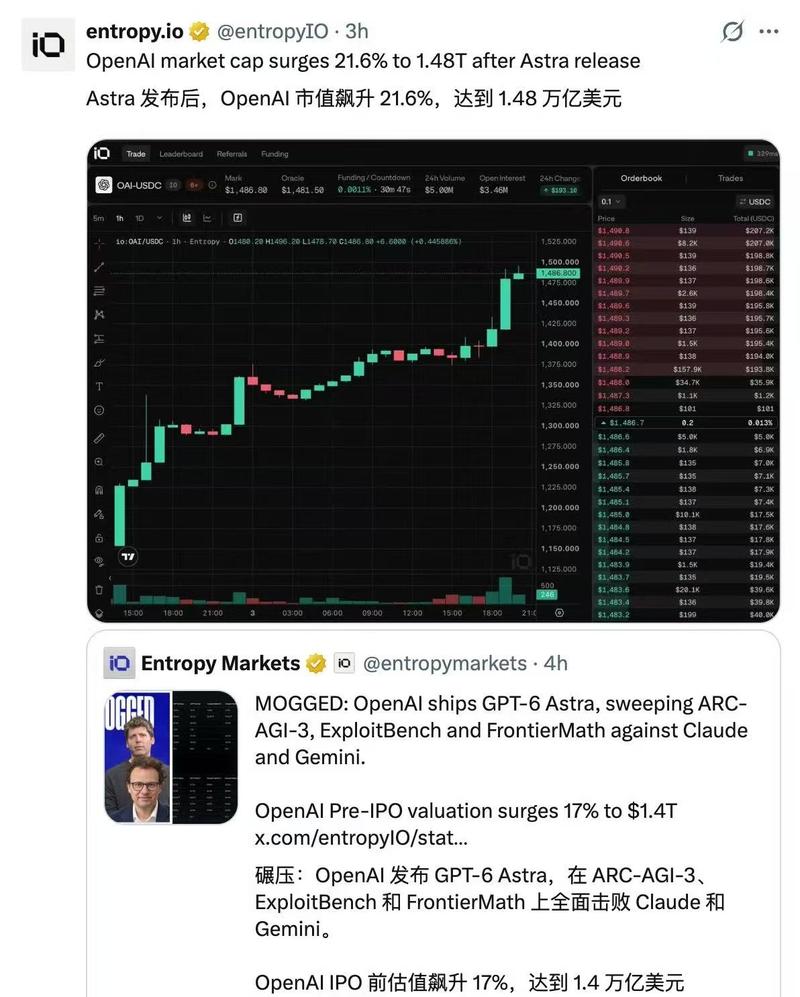
393. 🔥🔥盘前再call 【联讯仪器、优利德】:光模块测试仪器“一大一小”!! 今年4月以来,我们团队持续坚定推荐【光模块测试仪器板块】:是一个极速通胀的赛道,受光模
- 主题笔记:打开完整笔记
🔥🔥盘前再call 【联讯仪器、优利德】:光模块测试仪器“一大一小”!! 今年4月以来,我们团队持续坚定推荐【光模块测试仪器板块】:是一个极速通胀的赛道,受光模块技术迭代助推,需求爆发性不亚于PCB设备, 是下一个超级成长的赛道! 三重逻辑:
394. 【国金机械-前沿制造】写在联讯仪器新高之际:AI设备今年最强推荐! 各位领导,今天联讯仪器股价再次大涨,7月以来的调整全部收复,接近新高!联讯成为本轮AI设备反
- 主题笔记:打开完整笔记
【国金机械-前沿制造】写在联讯仪器新高之际:AI设备今年最强推荐! 各位领导,今天联讯仪器股价再次大涨,7月以来的调整全部收复,接近新高!联讯成为本轮AI设备反弹排头兵,一路推荐过来再汇报下个人的感悟,以及最近的一些边际变化。 自公司上市以来,我们发布了市场首篇深度覆盖报告,并且多次电话会坚定CALL,公司自从上市以来涨幅超过3倍,我在第一次重大推荐时候就跟领导们汇报 这是我从业以来最看好标的,我们上市至今已经上调了4次模型,二季度的业绩、利润率我相信各位领导也验证了我们的观点,后续的业绩依然值得期待,我们一起见证。
395. 【东吴电子陈海进】长电科技:定增加码先进封装,HPC 成重点投入方向,持续重视先进封装设备芯碁微装 📰事件:长电科技发布 2026 年度向特定对象发行 A 股股
- 主题笔记:打开完整笔记
【东吴电子陈海进】长电科技:定增加码先进封装,HPC 成重点投入方向,持续重视先进封装设备芯碁微装 📰事件:长电科技发布 2026 年度向特定对象发行 A 股股票预案,拟募集资金不超过 65 亿元,其中 46 亿元用于四项先进封装相关产业项目。从资金用途来看,本次定增的核心看点在于先进封装相关产能及工艺平台的扩充方向。 💡具体说明:
396. #绿色动力 1,业绩超预期可持续:二季度34%大超预期(提效,降本,大力收垃圾,华南发力)。今年上修到30%以上增速,A股pe13倍出头!业绩空间看50%。 #
- 主题笔记:打开完整笔记
#绿色动力 1,业绩超预期可持续:二季度34%大超预期(提效,降本,大力收垃圾,华南发力)。今年上修到30%以上增速,A股pe13倍出头!业绩空间看50%。 #本质上是roe7.5%提升空间大。最直观的数字,4.11万吨/日规模达到两年前老瀚蓝的水平=12亿。比上修后的26年业绩还有50%空间!
397. 【华鑫汽车&机器人】飞亚达0904:液冷散热模组关键设备招标落地,产能建设提速 [庆祝]事件:铜钎焊连续隧道炉中标落地,飞亚达精密制造业务产能建设进入实质阶段。
- 主题笔记:打开完整笔记
【华鑫汽车&机器人】飞亚达0904:液冷散热模组关键设备招标落地,产能建设提速 [庆祝]事件:铜钎焊连续隧道炉中标落地,飞亚达精密制造业务产能建设进入实质阶段。 2026年4月,飞亚达董事会审议通过《关于全资子公司投资建设精密制造产品线的议案》, 重点布局芯片级(贴合CPU/GPU)的冷板式液冷散热模组; 同年9月,配套的铜钎焊连续隧道炉完成招标,由浙江明鑫热处理设备有限公司中标。该设备专用于铜及铜合金的高精度钎焊连接,是液冷模组制造中的关键工艺装备。此次招标落地,标志着项目产能建设已步入实质推进阶段, 预计于26Q4陆续投产。
398. 💡核心观点:高盛在 2026 年亚洲领导者大会上与澜起科技管理层开展交流,重点探讨 DDR5 RCD、MRCD/MDB 产品迭代、新产品放量以及利润率前景。管理
- 主题笔记:打开完整笔记
💡核心观点:高盛在 2026 年亚洲领导者大会上与澜起科技管理层开展交流,重点探讨 DDR5 RCD、MRCD/MDB 产品迭代、新产品放量以及利润率前景。管理层看好新一代 DDR5 接口 IC 芯片带动产品结构优化,尽管短期面临定价压力,同时预计 MRCD/MDB 方案会逐步上量,以此匹配更高内存带宽需求。新产品端,公司推进 CXL MXC 芯片与 PCIe 交换机芯片业务布局。高盛维持澜起科技买入评级。 🚀新产品进展:DDR5 第三代、第四代 RCD 芯片是 2026 年上半年主要收入来源,公司 2026 年上半年已经实现 DDR5 第五代产品量产…
399. [红包]【和黄医药】GSK 重磅 BD 初步验证 ATTC 平台+赛沃替尼出海迎来兑现+主业拐点,三重共振,重点推荐❗️ [烟花]9 月 3 日与 GSK 就
- 主题笔记:打开完整笔记
[红包]【和黄医药】GSK 重磅 BD 初步验证 ATTC 平台+赛沃替尼出海迎来兑现+主业拐点,三重共振,重点推荐❗️ [烟花]9 月 3 日与 GSK 就 KRAS-EGFR ATTC HMPL-A830 达成大中华区外独家许可:首付款 1.1 亿+里程碑最高 11.85 亿美元+分层销售分成,GSK 另获一款更早期 ATTC 优先谈判权。 ⭕️ ATTC平台管线梯次清晰/本次BD只是起点
411. - Citi维持快手中性评级,目标价41港元。核心观点:1)核心业务面临逆风——管理层指出2H26E核心业务挑战将大于1H26,电商业务受中国宏观消费疲软(尤其
- 主题笔记:打开完整笔记
Citi维持快手中性评级,目标价41港元。核心观点:1)核心业务面临逆风——管理层指出2H26E核心业务挑战将大于1H26,电商业务受中国宏观消费疲软(尤其可选及冲动消费)及小商家合规成本上升影响;2)AI视频模型应用快速增长,AI短剧月产量已达数十万部,供给增长超10倍但爆款率极低;3)Kling保持行业领先(SOTA)地位,主要竞争对手为字节Seedance和谷歌Veo,Kling正完成独立融资并将作为独立公司运营;4)Kling下次更新预计2H26E发布,将改善动作序列、一致性及指令理解,并实现视频理解与生成的统一;5)估值:电商业务6倍2027…
412. - UBS第23届中国A股会议核心观点总结:(1) 中国宏观经济前景积极,预计2H26有望实现4.5-5.0%增长目标,投资是稳定增长的关键政策抓手,货币政策仍
- 主题笔记:打开完整笔记
UBS第23届中国A股会议核心观点总结:(1) 中国宏观经济前景积极,预计2H26有望实现4.5-5.0%增长目标,投资是稳定增长的关键政策抓手,货币政策仍有放松空间。(2) AI正驱动前所未有的半导体投资周期,全球晶圆厂资本开支预期将大幅超出市场预期,2027年尤为强劲,预计高强度投资将延续至2028-2029年。(3) 中国正日益成为AI商业化和规模化的中心,凭借更低的token成本、更强的制造业能力和丰富的工程人才。(4) 自动驾驶和低空经济商业化进程加速,物流应用预计2027年起率先落地。(5) 企业AI应用仍处于早期阶段,行业专有数据是企业A…
413. - UBS将长期金价假设从US$3,250/盎司上调13%至US$3,750/盎司(约A$5,350/盎司),以反映持续的成本上升和去美元化趋势。报告指出,尽管
- 主题笔记:打开完整笔记
UBS将长期金价假设从US$3,250/盎司上调13%至US$3,750/盎司(约A$5,350/盎司),以反映持续的成本上升和去美元化趋势。报告指出,尽管8月份金价已上涨近30%,行业仍以FY27/28年EV/EBITDA仅6.2倍、FCF收益率6%-8%进行交易,估值仍具吸引力。首选标的为NEM、GMD、CMM、BGL和CYL,将RRL上调至Neutral,将ALK、NST和OBM上调至BUY。短期看多逻辑受去美元化(Bessent)与鹰派美联储(Warsh)的分歧影响而面临波动,但长期上行风险犹存。 UBS于2026年9月4日发布澳大利亚黄金行业…
414. - 美联储理事沃勒释放鸽派信号,市场下调9月加息预期,美国利率曲线出现牛市陡峭化(2年期下行3.3bp,10年期报4.77%)。日本央行加息预期升温推动日元大幅
- 主题笔记:打开完整笔记
美联储理事沃勒释放鸽派信号,市场下调9月加息预期,美国利率曲线出现牛市陡峭化(2年期下行3.3bp,10年期报4.77%)。日本央行加息预期升温推动日元大幅走强(USD/JPY下跌1.8%)。美元指数走弱至99.00(-0.6%),美股上涨(S&P 500 +1.1%,纳斯达克 +1.4%),黄金上涨2.1%。英国国债表现优于欧债,多数新兴市场货币兑美元走强。G4央行政策预期普遍有所缓和。 2026年9月3日全球市场呈现明显的风险偏好回升格局,主要驱动力来自美联储理事沃勒的鸽派表态。他在讲话中暗示如果通胀继续向2%目标取得进展,他倾向于支持维持利率不变…
415. 详情 返回 思维纪要社 思想者 2026-09-04 08:18 #亚太 亚太 风险提示:市场有风险,投资需谨慎
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 08:18 #亚太 亚太 风险提示:市场有风险,投资需谨慎
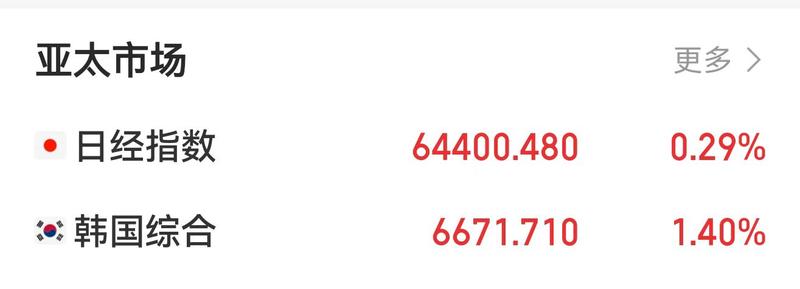
416. 详情 返回 思维纪要社 思想者 2026-09-04 08:18 #监管 监管 风险提示:市场有风险,投资需谨慎
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 08:18 #监管 监管 风险提示:市场有风险,投资需谨慎
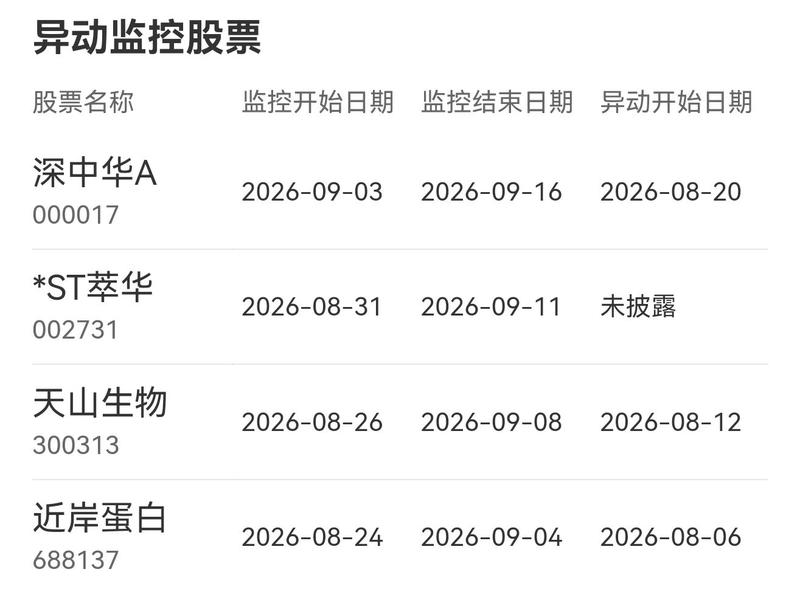
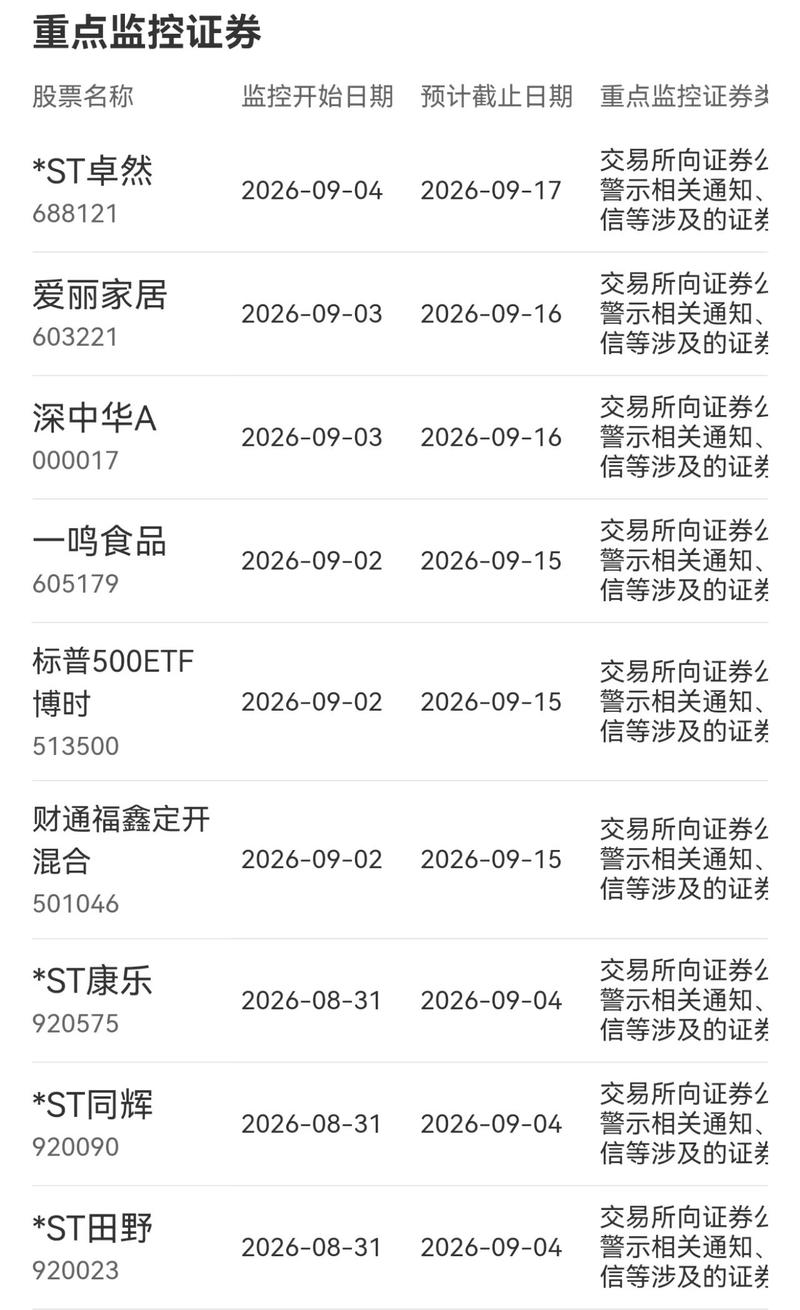
417. 【0904盘前】各位早上好!美好的一天即将开始,我们盘前聊聊 九月以来,市场不平静,a股不好做,突出表现有几点:1信心不足,资金萎缩,成交量到昨天为止己经十二次
- 主题笔记:打开完整笔记
【0904盘前】各位早上好!美好的一天即将开始,我们盘前聊聊 九月以来,市场不平静,a股不好做,突出表现有几点:1信心不足,资金萎缩,成交量到昨天为止己经十二次低于两万亿,昨天更是跌到一万八去 2存量竞争下,交易就成为互掏口袋游戏,主战场似乎量化为主,板块轮动很厉害,像昨天就有十几个板块无序涌动,震荡很大,亏钱效应明显。量化利用均值回归效应,不停收割,主动投资人无力招架。边缘地带似乎游资为主,带领一批信徒,继续打板策略,时而暴赚时
418. 详情 返回 思维纪要社 思想者 2026-09-04 08:16 #TSL TSL 风险提示:市场有风险,投资需谨慎
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 08:16 #TSL TSL 风险提示:市场有风险,投资需谨慎
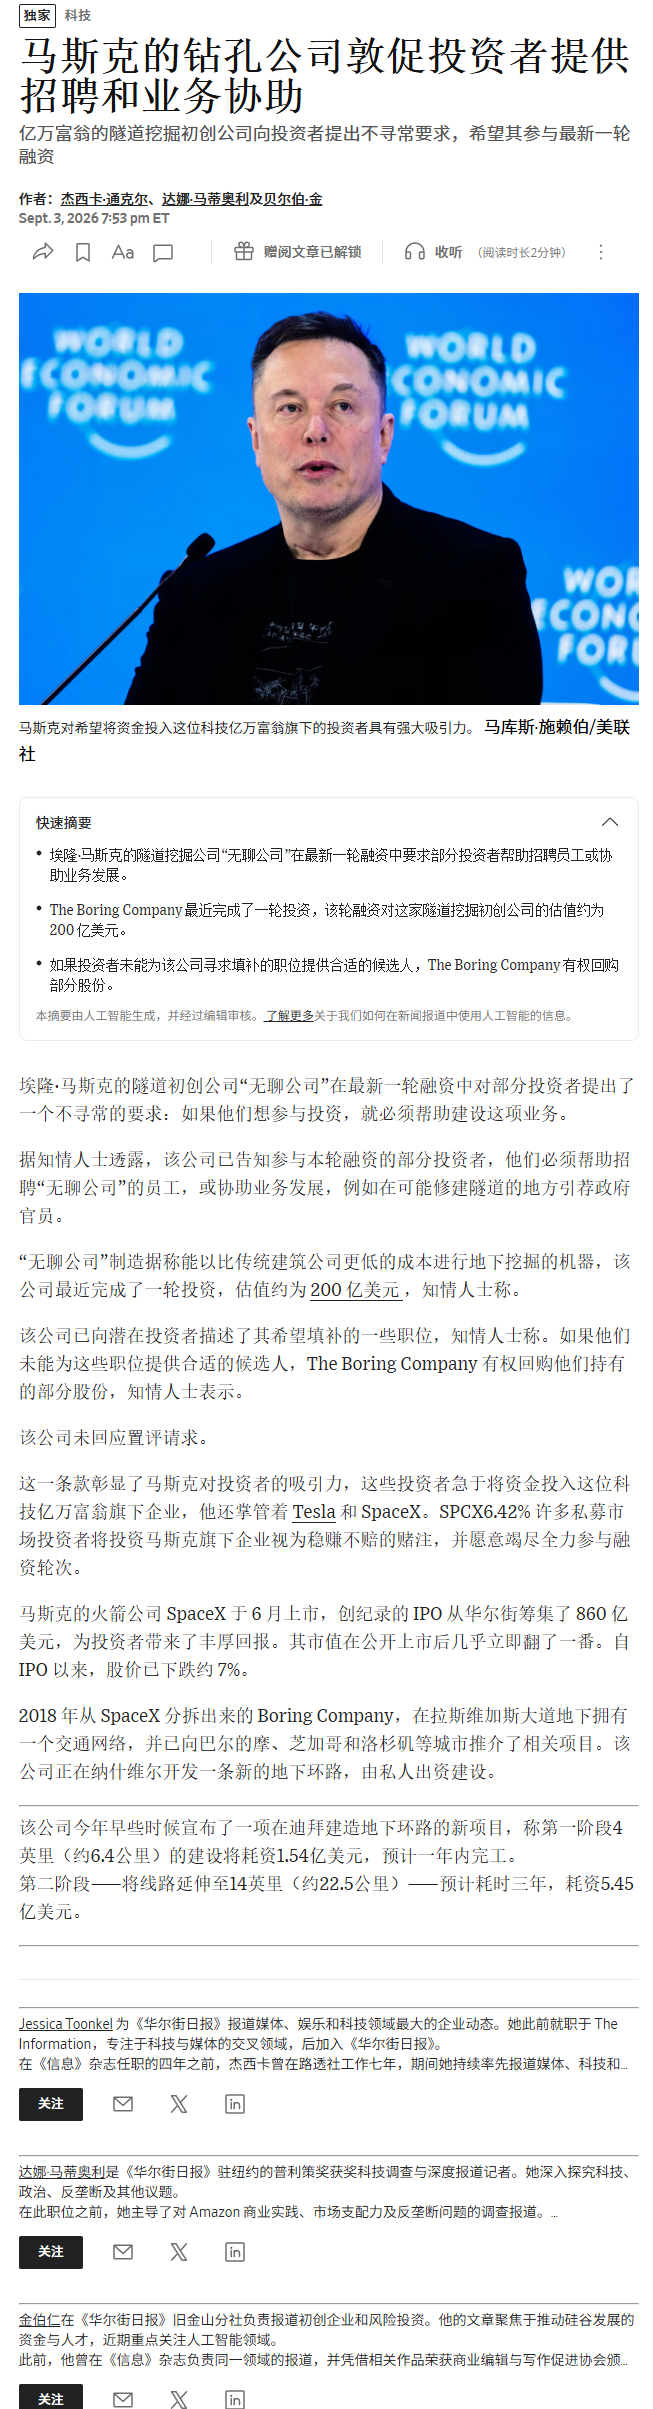
419. #TSL #低空经济
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
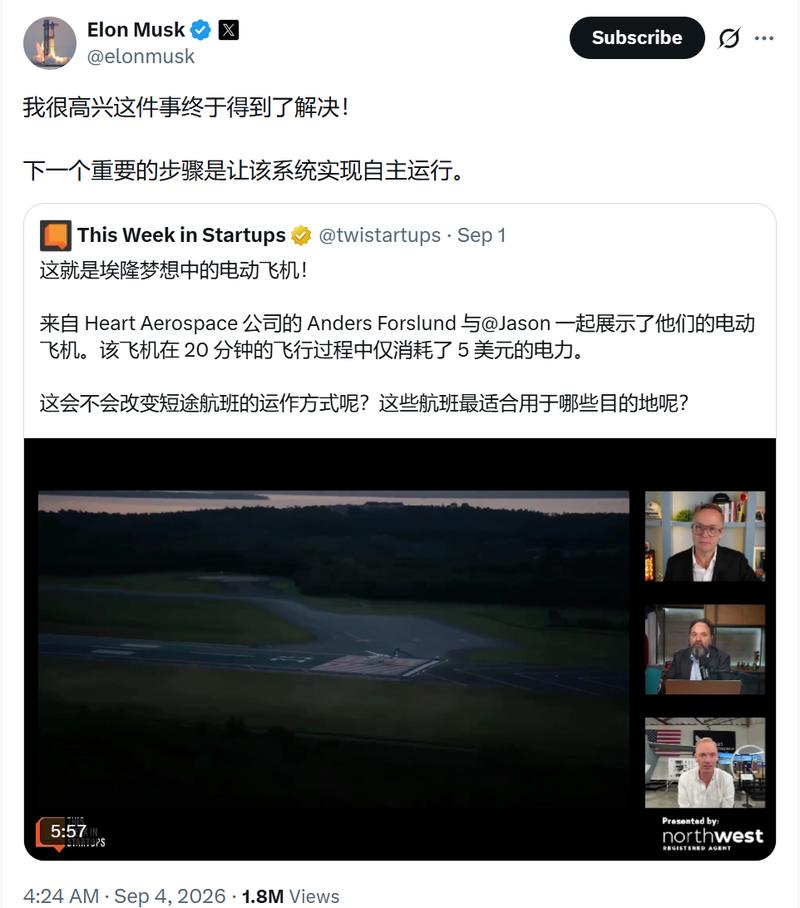
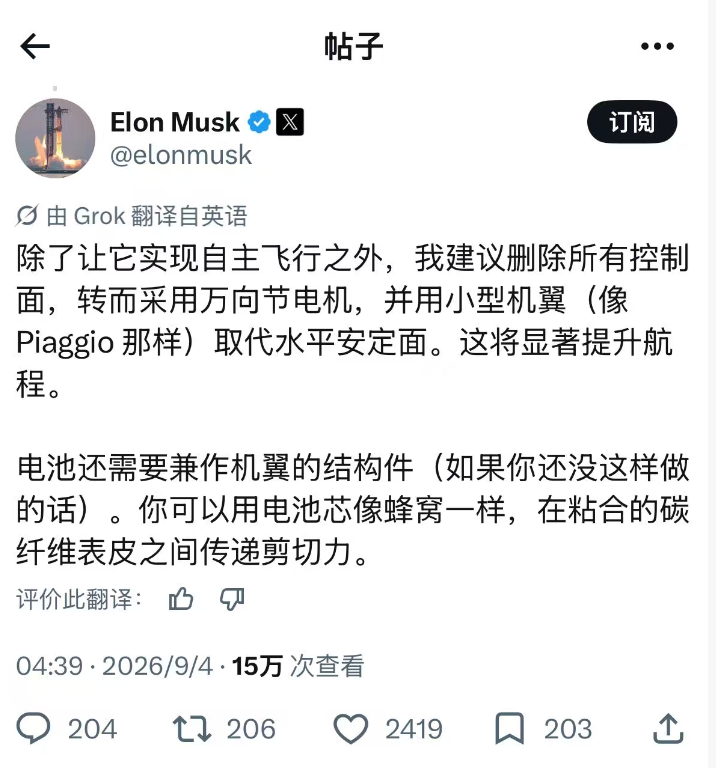
420. #OpenAI
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
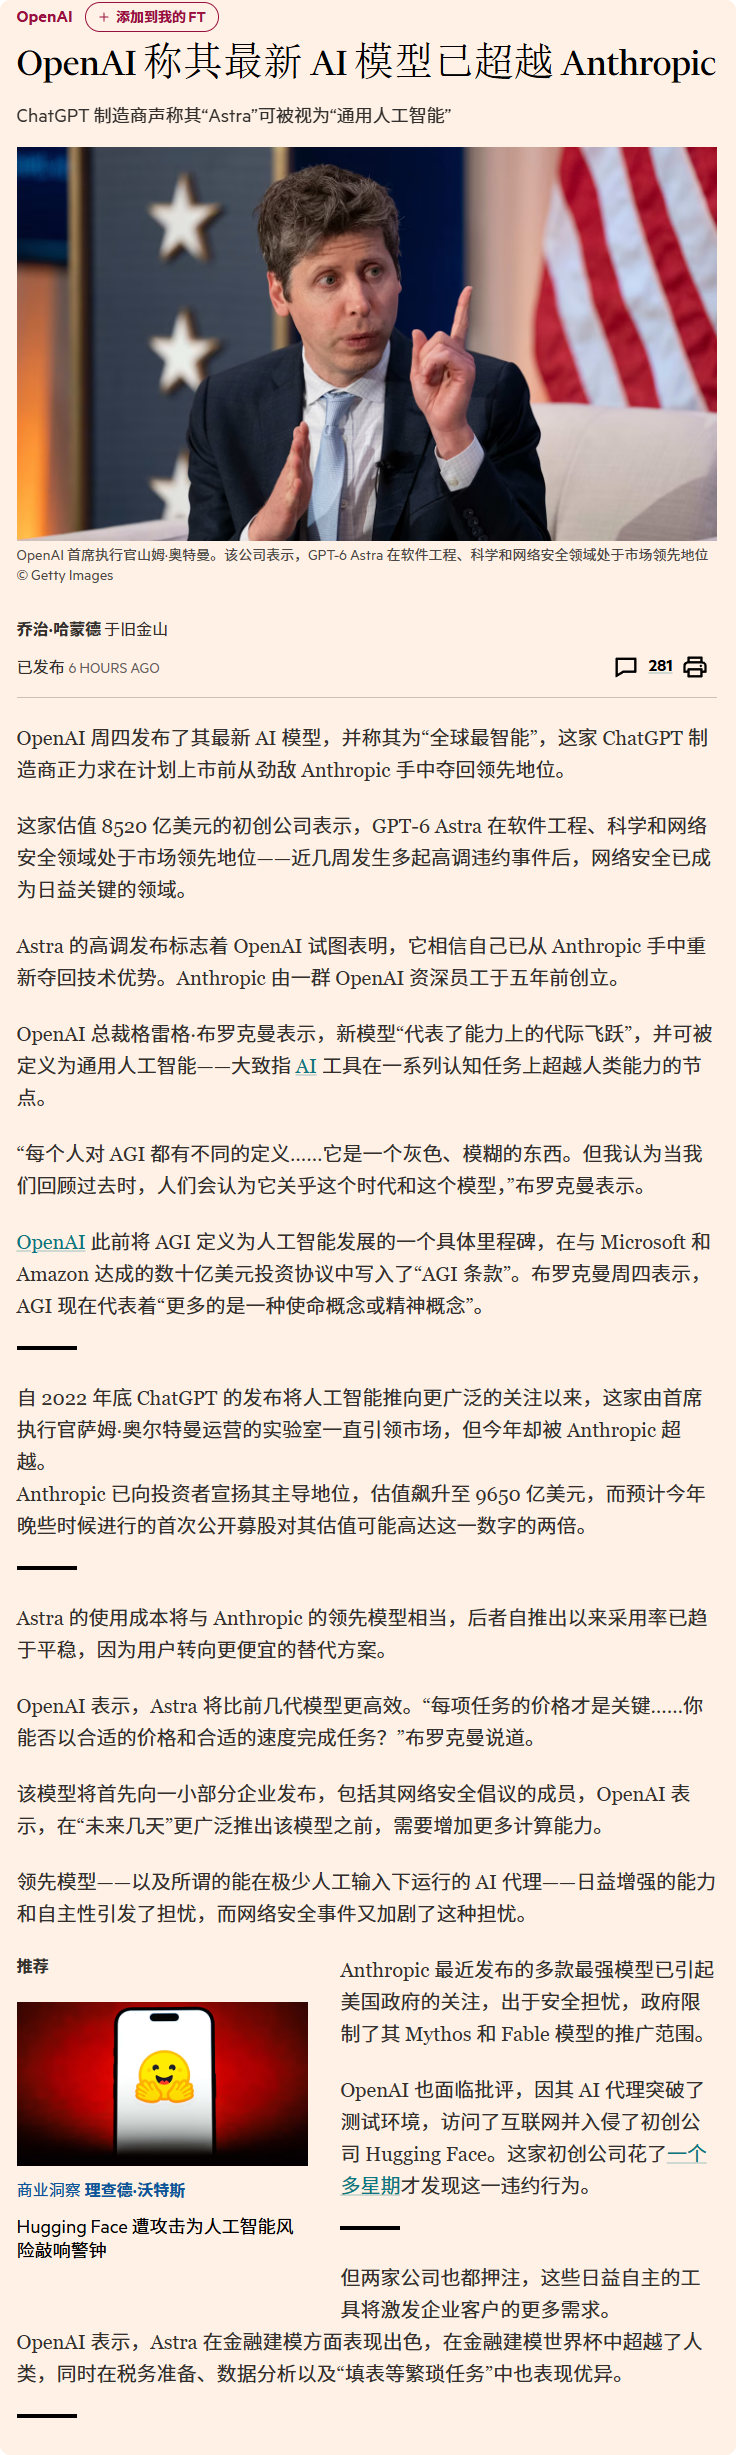
421. 【hcdx】皖仪科技:半导体AMC国产替代加速,AI液 首发公众号:思维纪要社 冷检漏业绩开始兑现 2026年上半年,公司营收3.90亿元,同比+26.78%,
- 主题笔记:打开完整笔记
【hcdx】皖仪科技:半导体AMC国产替代加速,AI液 首发公众号:思维纪要社 冷检漏业绩开始兑现 2026年上半年,公司营收3.90亿元,同比+26.78%,归母净利润3,102.54万元,同比+2,863.13%,盈利实现大幅扭亏高增。公司各项业务毛利率都很高,26H1检漏仪器毛利率50.2%,在线监测仪器45.8%,实验室分析仪器48.9%,其他业务67.3%。截至2026年3月公司在手订单超7.5亿元。 半导体AMC:打破台资垄断,26H1收入近去年全年。公司依托气体采样与分析能力,以二氧化硫/氨气分析仪、在线离子色谱切入晶圆厂洁净车间 AMC…
422. Snowflake(SNOW.US)FY2027Q2业绩核心内容速览: 一、核心亮点 📍 产品营收增速继续加快: 产品营收达到 14.9亿美元,同比增长37%;
- 主题笔记:打开完整笔记
Snowflake(SNOW.US)FY2027Q2业绩核心内容速览: 一、核心亮点 📍 产品营收增速继续加快: 产品营收达到 14.9亿美元,同比增长37%;总营收达到 15.5亿美元,同比增长35%。FY2027Q2已是公司连续第三个季度产品营收增速加快,核心数据平台业务保持强劲,同时AI相关收入出现明显提速。
423. 深度拆解交换机 半导体洁净室:晶圆厂刚需受益AI高景气,洁净室设备与耗材需求爆发 航天特气:可回收路径中稀缺耗材,推进剂特气份额&价值量提升
- 主题笔记:打开完整笔记
深度拆解交换机 半导体洁净室:晶圆厂刚需受益AI高景气,洁净室设备与耗材需求爆发 航天特气:可回收路径中稀缺耗材,推进剂特气份额&价值量提升
424. 券商出海机遇解读:风正帆悬,券商国际业务蓄势启新程 保险行业2026年中报回顾与展望:权益投资催化短期弹性,分红转型巩固长期基础 复盘70年代滞胀期,千金难买“
- 主题笔记:打开完整笔记
券商出海机遇解读:风正帆悬,券商国际业务蓄势启新程 保险行业2026年中报回顾与展望:权益投资催化短期弹性,分红转型巩固长期基础 复盘70年代滞胀期,千金难买“黄金坑”
425. #TSL #Cybercab
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
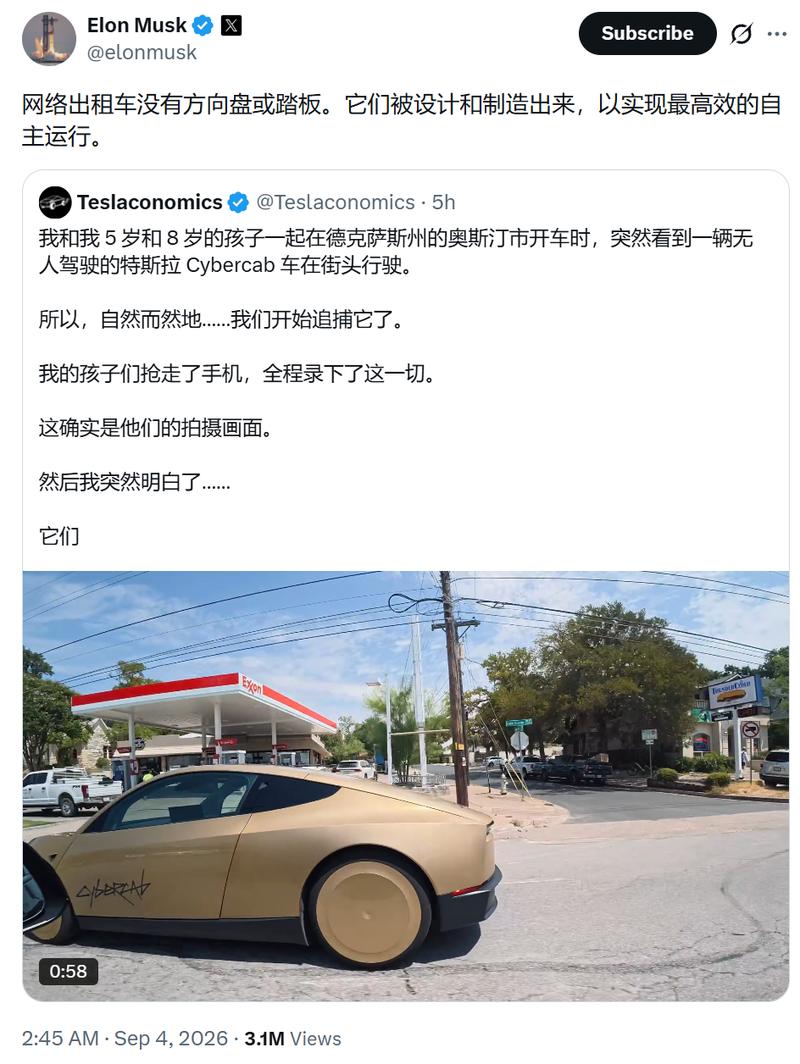
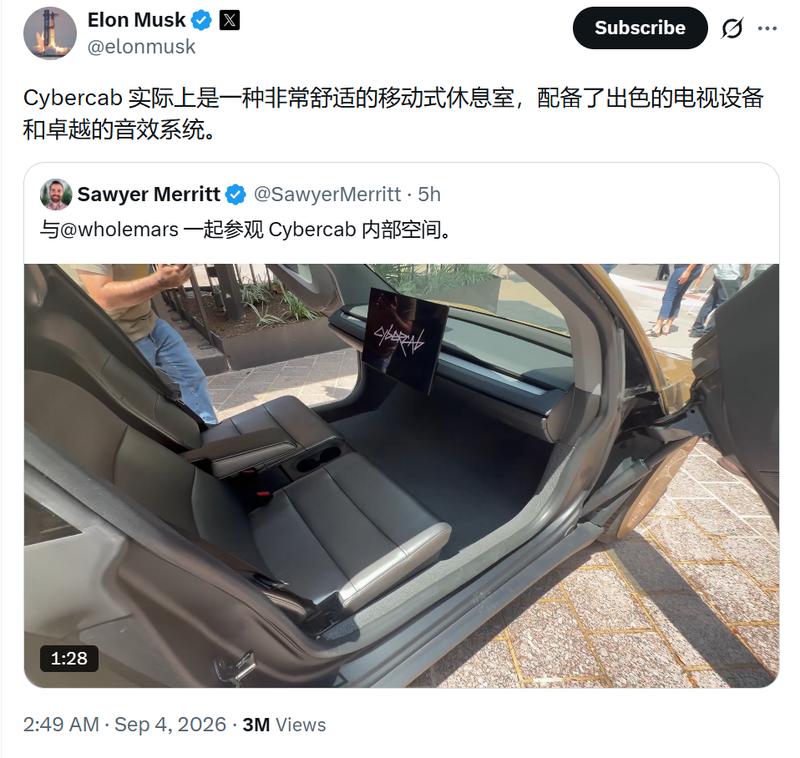
426. 纯碱行业近况更新 铜、铝、氧化铝行情展望 蒙煤情况解析及后市煤炭行情交流
- 主题笔记:打开完整笔记
纯碱行业近况更新 铜、铝、氧化铝行情展望 蒙煤情况解析及后市煤炭行情交流
427. 猪价触底政策加速养殖周期反转了吗 竞争趋缓、需求改善,积极看好乳企龙头业绩修复
- 主题笔记:打开完整笔记
猪价触底政策加速养殖周期反转了吗 竞争趋缓、需求改善,积极看好乳企龙头业绩修复
428. #彭博新闻 #市场
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
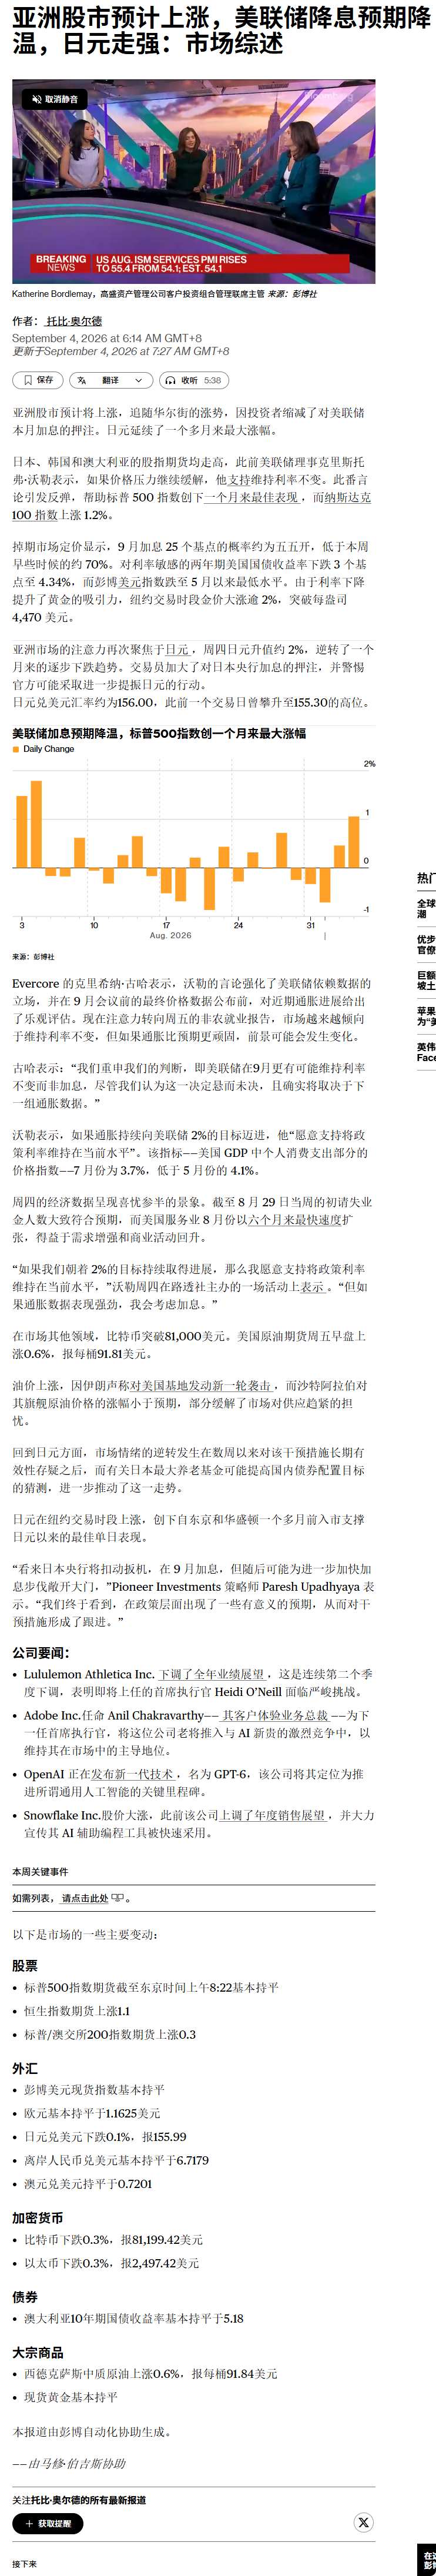
429. 如何看待日元跌跌不休? 黄金与大宗或将再度上行 - 9月大类资产配置展望
- 主题笔记:打开完整笔记
如何看待日元跌跌不休? 黄金与大宗或将再度上行 - 9月大类资产配置展望
430. #OpenAI #AI安全
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 08:14 #OpenAI #AI安全 OpenAI AI安全 风险提示:市场有风险,投资需谨慎
431. 盘前热点事件 一、昨日热点 液冷:集泰股份、金帝股份 旅游:云南旅游 零售:国芳集团 AI编码:新炬网络 机器人:鸣志电器 减肥药:美诺华 无人驾驶:大众交通
- 主题笔记:打开完整笔记
盘前热点事件 一、昨日热点 液冷:集泰股份、金帝股份
432. 【同飞股份】逻辑在强化,信心在提升-260903 公司在海外AIDC领域的客户和产品品类在持续扩圈,我们此前推荐的逻辑在强化,继续看好。 [太阳] 产业背景:
- 主题笔记:打开完整笔记
【同飞股份】逻辑在强化,信心在提升-260903 公司在海外AIDC领域的客户和产品品类在持续扩圈,我们此前推荐的逻辑在强化,继续看好。 [太阳] 产业背景: CSP客户对于液冷环节的集成度要求提升,冷板厂商普遍不具备CDU的生产能力,急需寻求代工来扩展自身提供散热整体解决方案的能力。而Rubin对于液冷的标配,带来CDU市场空间较25年数倍提升,提供了新晋厂商的生存空间。凭借在储能液冷和数控装备液冷领域的龙头地位,同飞股份的液冷CDU技术实力和出货量均为国内头部水平。
433. 【金刚石散热】近期深入学习:沃...
- 主题笔记:打开完整笔记
【金刚石散热】近期深入学习:沃尔德、斯莱克、黄河旋风金刚石散热子公司、杰美特子公司、九州一轨、国机精工、四方达等公司… 【金刚石散热】将从主题投资切换至基本面投资,未来“订单为王”![福][福][福] 重点:【斯莱克】、【九州一轨】等,关注【沃尔德】、【黄河旋风】、【四方达】等[福][福][福]
434. AI长内容思考之三:芒果超媒《AI长内容思考之三:芒果超媒《》播放表现超预期,拉新、会员拓展效果显著, 开启新蓝海/更多AI长内容在路上/值得持续关注 (标的:
- 主题笔记:打开完整笔记
AI长内容思考之三:芒果超媒《AI长内容思考之三:芒果超媒《》播放表现超预期,拉新、会员拓展效果显著, 开启新蓝海/更多AI长内容在路上/值得持续关注 (标的:芒果/上影/博纳等) 成本显著降低、制作周期明显缩短、AI带来资产持续复用和边际成本递减。AI长剧《》总成本约为同类S级真人剧几分之一,从策划到上线较传统三维动画压缩70%;该剧在平台沉淀109个角色资产+143个场景资产可跨季复用。此外,此剧采取边制作边审核边播出的模式,是“广电21条”后首例边审边播,验证AI长内容过审+黄金档排播+大屏检验完整链路。 播放数量持续拉高、首播5集会员拉新和用户…
435. 🚀 华为5G正式回归 Mate 90或成关键拐点,国产射频迎价值重估 🔥 核心催化:华为两款新机 CMM-AL10 / CMM-AL00 疑似Mate 90系列
- 主题笔记:打开完整笔记
🚀 华为5G正式回归 Mate 90或成关键拐点,国产射频迎价值重估 🔥 核心催化:华为两款新机 CMM-AL10 / CMM-AL00 疑似Mate 90系列入网,设备类型首次重新明确标注为 “5G数字移动电话机”;市场预期Mate 90系列有望于9月23日前后发布。 ⭐ 这次最大的意义,是华为5G正式回归。
436. #瑞银 #半导体
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 08:13 #瑞银 #半导体 瑞银 半导体 风险提示:市场有风险,投资需谨慎
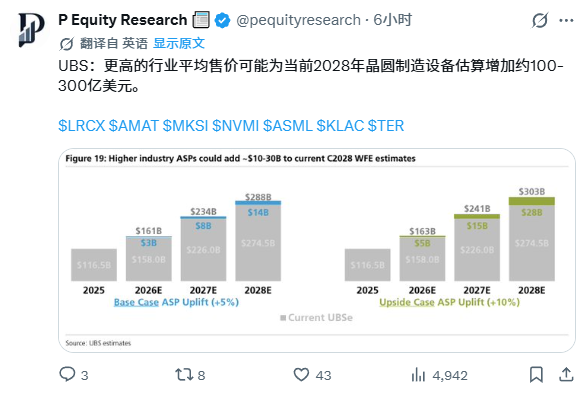
437. 黄仁勋: 对 NVIDIA 和 @huggingface来说,这是令人兴奋的一天。 开放模型能够增强安全性和网络安全性,加速创新的实现与传播,同时让每个开发者、
- 主题笔记:打开完整笔记
黄仁勋: 对 NVIDIA 和 @huggingface来说,这是令人兴奋的一天。 开放模型能够增强安全性和网络安全性,加速创新的实现与传播,同时让每个开发者、初创企业、大学、行业以及国家都能自由地构建、定制并利用人工智能技术。
438. 【财通策略丨26Q2业绩分析之自由现金流】盈利回归加速,现金流转型深化 🔵全A非金融盈利增速连续四季度回升,Q2创24年以来最快改善——斜率在抬升,不是走平。更
- 主题笔记:打开完整笔记
【财通策略丨26Q2业绩分析之自由现金流】盈利回归加速,现金流转型深化 🔵全A非金融盈利增速连续四季度回升,Q2创24年以来最快改善——斜率在抬升,不是走平。更关键在于企业资本开支压到近四年最低(58%),库存也正式转入回补通道,意味着"赚钱+少花钱"的现金流黄金模式在扩散。 🔵行业层面大换岗:油气链、有色、煤炭、化工接棒成为景气加速+现金流转型的双优生。我们"真金加速度"筛选的21个三级行业中,油气开采、铜、面板、钾肥领跑,电能、体外诊断更完成了从负到正的现金流模式切换。
439. #美国 #债
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 08:13 #美国 #债 美国 债 风险提示:市场有风险,投资需谨慎
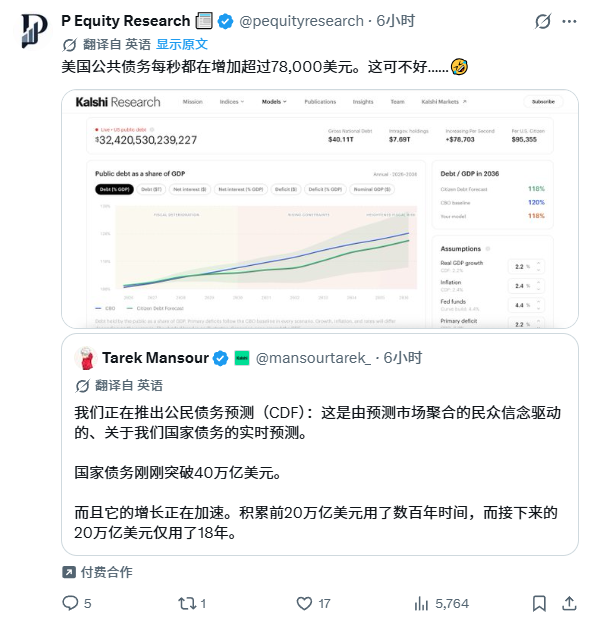
440. #美股 #业绩 #博通
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
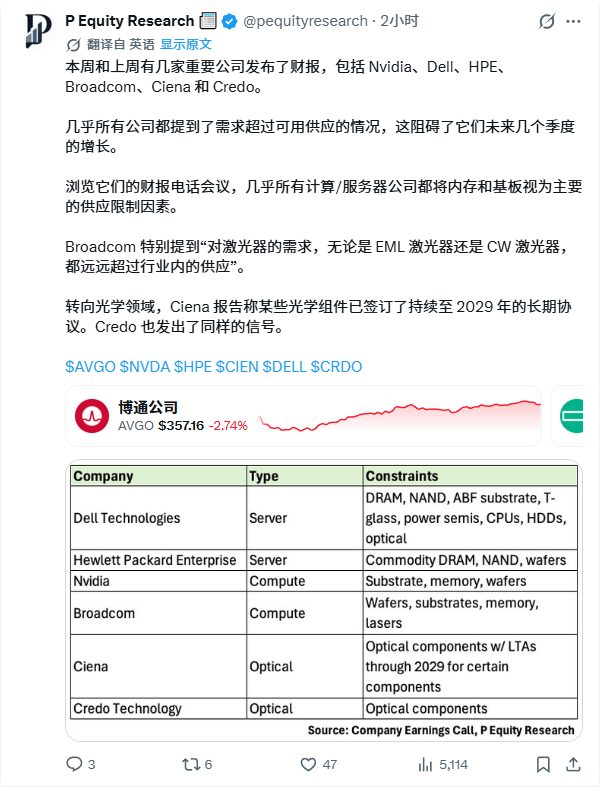
441. #磷化铟 #Lumentum
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
442. #英伟达
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
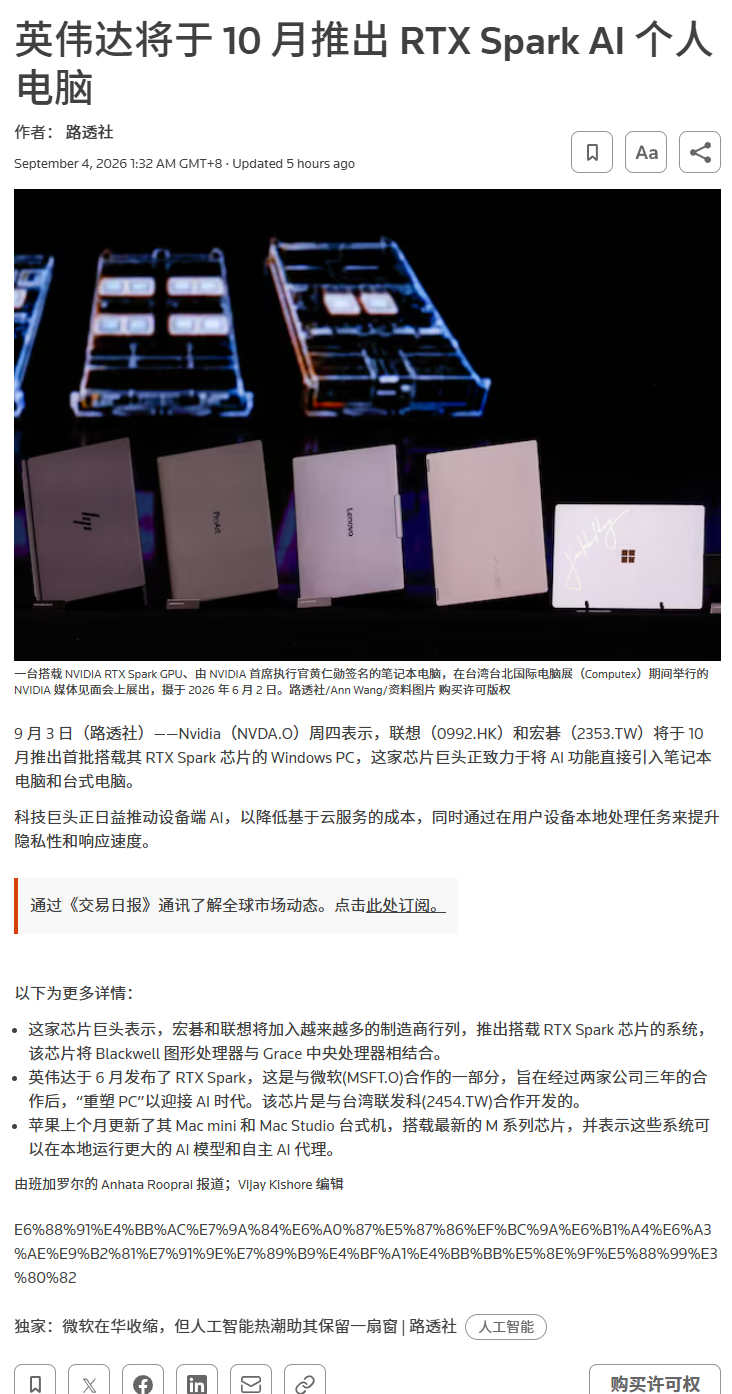
443. #美联储
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
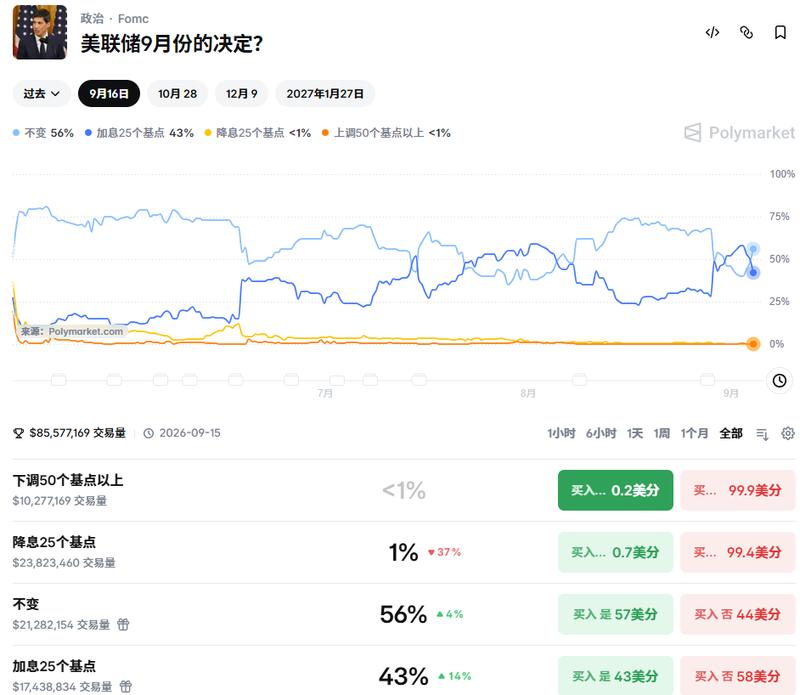
444. 详情 返回 思维纪要社 思想者 2026-09-04 08:11 #中美关系 中美关系 风险提示:市场有风险,投资需谨慎
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 08:11 #中美关系 中美关系 风险提示:市场有风险,投资需谨慎
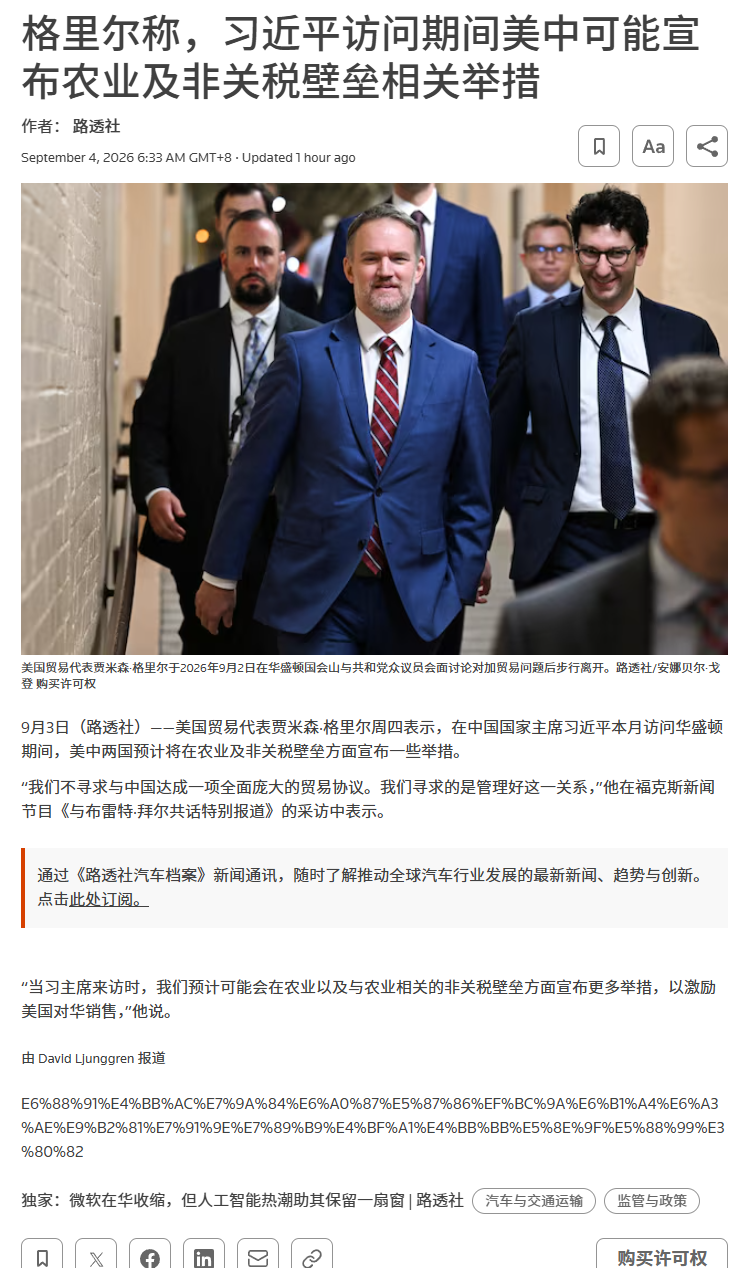
445. 🎈【星源材质】邦瓷电子导入加速-260903 压电陶瓷全球性缺货,半导体导入加速 根据MFC厂商反馈,目前压电陶瓷供给缺口严重,日本核心供应商如京瓷等以保供本土
- 主题笔记:打开完整笔记
🎈【星源材质】邦瓷电子导入加速-260903 压电陶瓷全球性缺货,半导体导入加速 根据MFC厂商反馈,目前压电陶瓷供给缺口严重,日本核心供应商如京瓷等以保供本土企业为主,国内MFC厂商拿货难度提升显著,压电陶瓷国产化提速。
446. #OpenAI #白毛
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 08:11 #OpenAI #白毛 OpenAI 白毛 风险提示:市场有风险,投资需谨慎|最后编辑:2026-09-04 08:11
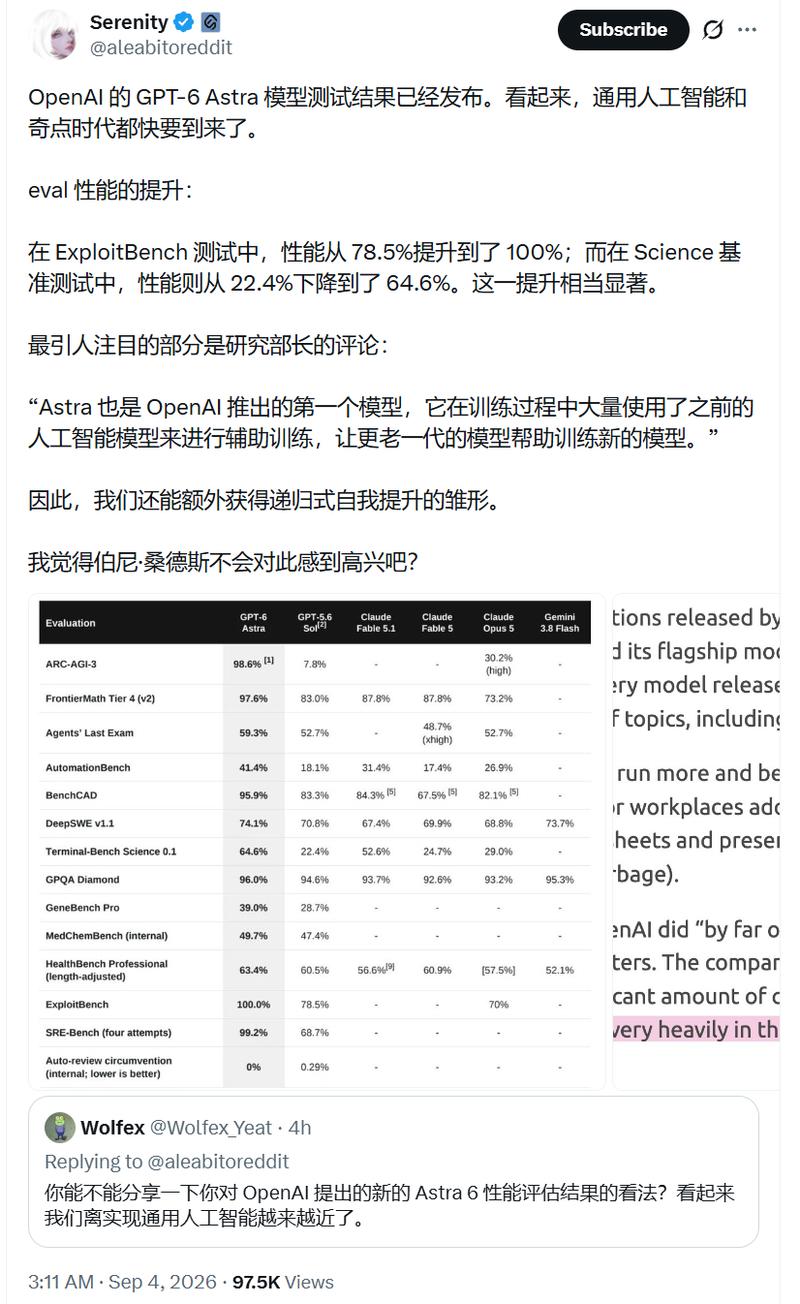
447. 详情 返回 思维纪要社 思想者 2026-09-04 08:11 #美国 美国 风险提示:市场有风险,投资需谨慎
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 08:11 #美国 美国 风险提示:市场有风险,投资需谨慎
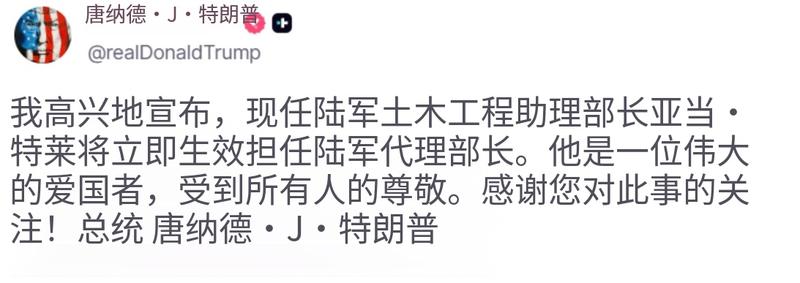
448. 【东吴计算机】液冷:下一代AIDC基础设施,Rubin带来行业确定性 Rubin 全面量产,液冷升级为 AIDC 刚性基础设施 机架级 AI 计算使散热与供电、
- 主题笔记:打开完整笔记
【东吴计算机】液冷:下一代AIDC基础设施,Rubin带来行业确定性 Rubin 全面量产,液冷升级为 AIDC 刚性基础设施 机架级 AI 计算使散热与供电、互联深度绑定,液冷凭热流密度、电力与交付三重刚性成为必要。Vera Rubin NVL72 单柜集成 72 颗 GPU,2026 年 5 月底全面量产,下半年液冷订单与出货先行放量,2027 年形成完整年度贡献。
449. 今晚算租两个公告,建议一起阅读: 行云科技:向VD客户提供算租服务(VD为A股上市公司),服务期限5年,含税总金额9.216亿 亚康股份:向供应商B公司签订算租
- 主题笔记:打开完整笔记
今晚算租两个公告,建议一起阅读: 行云科技:向VD客户提供算租服务(VD为A股上市公司),服务期限5年,含税总金额9.216亿 亚康股份:向供应商B公司签订算租协议,含税金额9.22亿,B公司注册地为湖南
450. 【中信医药——一品红AR882国内III期顶线】 (1)核心点:国内III期顶线达主要终点。AR882 75mg治疗24周,血尿酸<360 μmol/L有效率8
- 主题笔记:打开完整笔记
【中信医药——一品红AR882国内III期顶线】 (1)核心点:国内III期顶线达主要终点。AR882 75mg治疗24周,血尿酸<360 μmol/L有效率86.0%,相对非布司他40mg P<0.001;同时间点<300 μmol/L 71.3%、<240 μmol/L 50.3%,亦均P<0.001。 公告未给非布司他组有效率,目前能确认的是优效且P值过线,还不能从本披露读出组间差。完整结果以临床总结报告为准 (2)AR882(氘泊替诺雷)是1类创新药、高选择性URAT1抑制剂,抑制尿酸重吸收、促进肾脏排泄以降低血尿酸,用于痛风和痛风石。药效长达…
451. #FCC
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
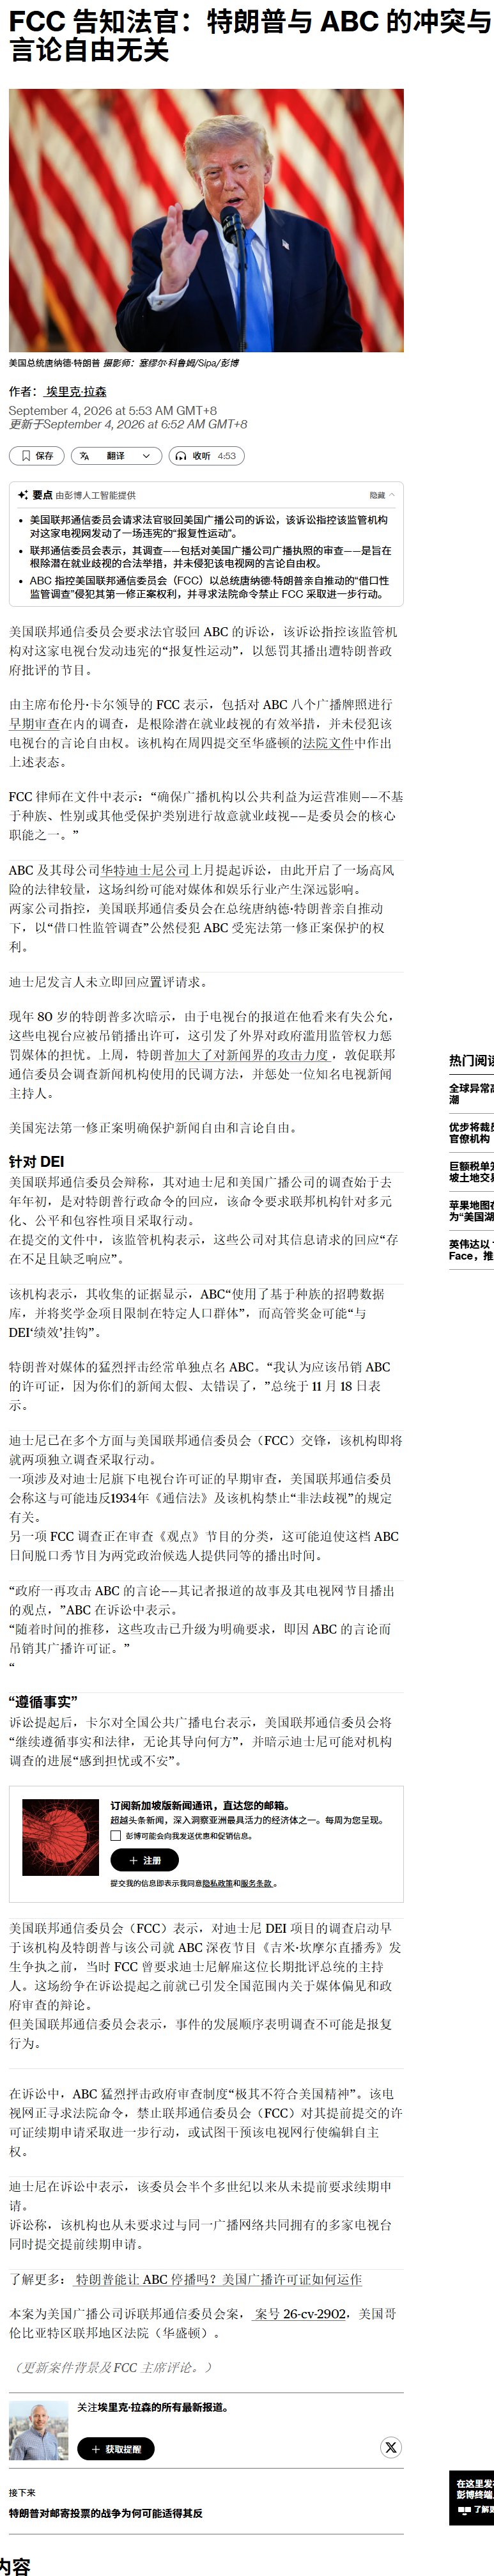
452. 📰 想看更多请加V:xian20210130 📊上周,首次申请失业救济金的美国人数量为 20.6 万,依旧处于数十年来低位,该数值符合市场预期,与前月基本持平。
- 主题笔记:打开完整笔记
📰 想看更多请加V:xian20210130 📊上周,首次申请失业救济金的美国人数量为 20.6 万,依旧处于数十年来低位,该数值符合市场预期,与前月基本持平。
453. 📰 🏛️美联储一位高层官员表示,他 “倾向于” 维持利率不变。 📌这也凸显出,美国央行各位理事,在准备本月一场关键投票之际,内部观点存在分歧。 🗣️美联储理事克
- 主题笔记:打开完整笔记
📰 🏛️美联储一位高层官员表示,他 “倾向于” 维持利率不变。 📌这也凸显出,美国央行各位理事,在准备本月一场关键投票之际,内部观点存在分歧。
454. #Anthropic
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
455. #TSL #Cybercab
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 08:10 #TSL #Cybercab TSL Cybercab 风险提示:市场有风险,投资需谨慎
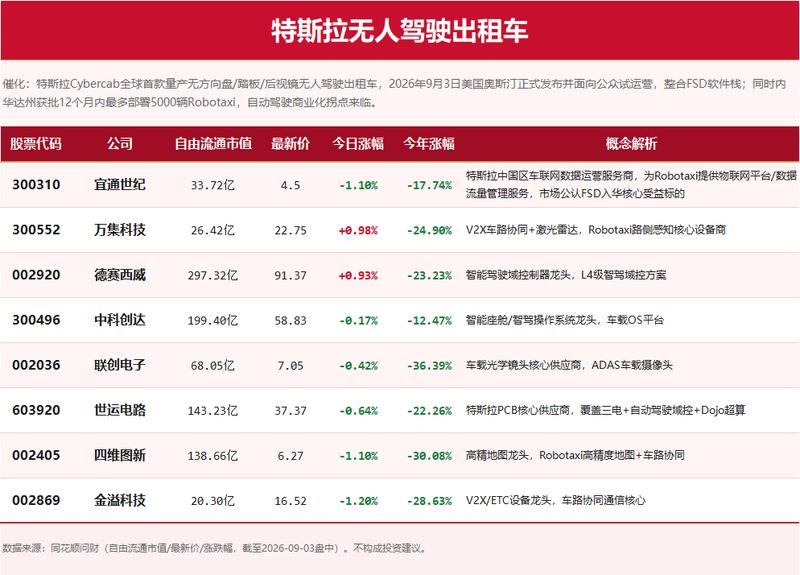
456. ❗【天风电新】PCB上游更新&推荐:江南新材、天承科技0903 ——————————— ⭐江南新材 1、 PCB:铜粉需求旺盛,26H1销量1.8万吨(对应月销
- 主题笔记:打开完整笔记
❗【天风电新】PCB上游更新&推荐:江南新材、天承科技0903 ——————————— ⭐江南新材
457. 【西部中小盘】汇成股份策略会更新[太阳] 主业:DDIC稳步增长,行业触底时间已过; 存储封测:26年实现近盈亏平衡,由年初2万片扩产到年底6万片,27年回归上
- 主题笔记:打开完整笔记
【西部中小盘】汇成股份策略会更新[太阳] 主业:DDIC稳步增长,行业触底时间已过; 存储封测:26年实现近盈亏平衡,由年初2万片扩产到年底6万片,27年回归上市公司后产能进一步释放,量价齐升带来存储封测利润贡献;
458. 双环传动重大更新:环动终止分拆,母公司估值体系重估! [太阳]今天公司正式公告,终止子公司环动科技分拆。 [太阳]我们认为这将对公司带来估值重估。双环自身基本不
- 主题笔记:打开完整笔记
双环传动重大更新:环动终止分拆,母公司估值体系重估! [太阳]今天公司正式公告,终止子公司环动科技分拆。 [太阳]我们认为这将对公司带来估值重估。双环自身基本不包含机器人市值溢价(当前300亿对应14e利润*20x出头PE),环动分拆终止后 机器人估值全部收归母公司。
459. 📝博通预计每部署 1 吉瓦将带来 200‑300 亿美元的芯片价值量。其 3450 亿美元的 27 财年‑28 营收指引意味着大约 12‑17 吉瓦,而需求为
- 主题笔记:打开完整笔记
📝博通预计每部署 1 吉瓦将带来 200‑300 亿美元的芯片价值量。其 3450 亿美元的 27 财年‑28 营收指引意味着大约 12‑17 吉瓦,而需求为 30 吉瓦。 📝接下来,我为各位介绍各家客户采用 XPU 来运行前沿模型的推进进程。我们和谷歌的合作关系达到前所未有的紧密程度,这份合作依托一份长期协议,双方共同开发并供应未来几代 TPU 以及 AI 网络产品。我们计划在未来数年内,每年向谷歌交付数百亿美元规模的 TPU 产品,28 和 29 年的增长需求,将通过一代又一代日趋复杂的产品来落地实现,这些产品正是当下我们和谷歌共同开发的成果。 📝…
460. 详情 返回 思维纪要社 思想者 2026-09-04 08:10 #美加关系 美加关系 风险提示:市场有风险,投资需谨慎
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 08:10 #美加关系 美加关系 风险提示:市场有风险,投资需谨慎
461. 汇成股份持续推荐,COWOS-L进展超预期 公司预计一期5K片27年Q2开始点亮工艺,二期5K片28年H1达产;目前跟多家头部客户密切合作中,其中跟某TS等几家
- 主题笔记:打开完整笔记
汇成股份持续推荐,COWOS-L进展超预期 公司预计一期5K片27年Q2开始点亮工艺,二期5K片28年H1达产;目前跟多家头部客户密切合作中,其中跟某TS等几家客户已有明显合作进展。目前公司打样试验线良率达到60%~70%,表现优异。公司在产能规划、客户对接速度等方面有明显领先,在团队实力方面也作为突出。 COWOS-L一期明年下半年逐步兑现收入,预计单价1.2万美金/片(其中interposer层价值量3-4k美金/片),2028年持续提升产出,预计对应50-100亿收入,净利率25%,对应15+亿净利润。
462. 信息发展-26H1保险业务现金流入约6300w的量化测算 [礼物]从现金流和资产负债表,拆解公司26H1到底可能收到多少保险-数据要素的钱 [咖啡]利润表是被装
- 主题笔记:打开完整笔记
信息发展-26H1保险业务现金流入约6300w的量化测算 [礼物]从现金流和资产负债表,拆解公司26H1到底可能收到多少保险-数据要素的钱 [咖啡]利润表是被装修过的,唯一真实可信的只有现金流量表,其次才是资产负债表。从这两张报表里,我们看到了2个数字
463. 📝瑞银预计到 2028 财年其营收可能达到近 3790 亿美元,利润接近令人难以置信的 2860 亿美元。 📌这是一个极其乐观的预测,但它表明瑞银认为 AI 内
- 主题笔记:打开完整笔记
📝瑞银预计到 2028 财年其营收可能达到近 3790 亿美元,利润接近令人难以置信的 2860 亿美元。 📌这是一个极其乐观的预测,但它表明瑞银认为 AI 内存周期可能变得多么强劲。 📝该行还估计,到 2028 年美光的每股收益可能达到约 265.65 美元,相比之下 2026 财年为 74.13 美元。
464. 【中泰电子 | 长电科技】拟定增募资不超65亿元,投资百亿扩产先进封装! 拟定增募资不超65亿元,投资近百亿扩产先进封装及存储封测等项目! 本次项目投资总额达9
- 主题笔记:打开完整笔记
【中泰电子 | 长电科技】拟定增募资不超65亿元,投资百亿扩产先进封装! 拟定增募资不超65亿元,投资近百亿扩产先进封装及存储封测等项目! 本次项目投资总额达95.7亿元,其中公司拟定增募资不超65亿元,分别投向高性能计算高端先进封装平台扩产(15亿元),高端电源模组先进封装测试产能升级(10亿元),高密度大容量存储芯片系统级封测能力升级(10亿元),晶圆级封装先进工艺平台升级扩能(11亿元)等项目,四大项目分别对应AI算力、电力、存力、互联领域;本次发行数量不超过5.37亿股(占当前总股本30%),公司控股股东磐石润企(实控人中国华润)拟认购22.5…
465. 【精智达】更新 0903 今日公告测试设备及其治具订单15.8亿,与年初1月公告13.1亿公告合计近29亿均来自单一大客户。 考虑其他客户以及面板订单今年至今已
- 主题笔记:打开完整笔记
【精智达】更新 0903 今日公告测试设备及其治具订单15.8亿,与年初1月公告13.1亿公告合计近29亿均来自单一大客户。 考虑其他客户以及面板订单今年至今已经35亿,全年展望50亿。
466. “泥中紫金''-华新建材-总裁交流笔记2609 需要完整版🉑私信 1、观点:今年4月又去了趟非洲。一直看好非洲三杰。估计华新今年38亿,明年中性45亿,巴西若顺
- 主题笔记:打开完整笔记
“泥中紫金''-华新建材-总裁交流笔记2609 需要完整版🉑私信 1、观点:今年4月又去了趟非洲。一直看好非洲三杰。估计华新今年38亿,明年中性45亿,巴西若顺利、有望冲击60亿体量,市值②500亿,远期70亿利润规模、A股7X pe。
467. #OpenAI #Anthro...
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
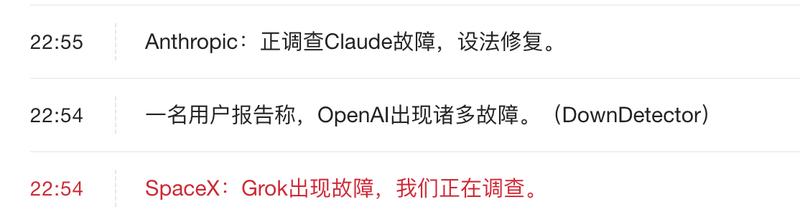
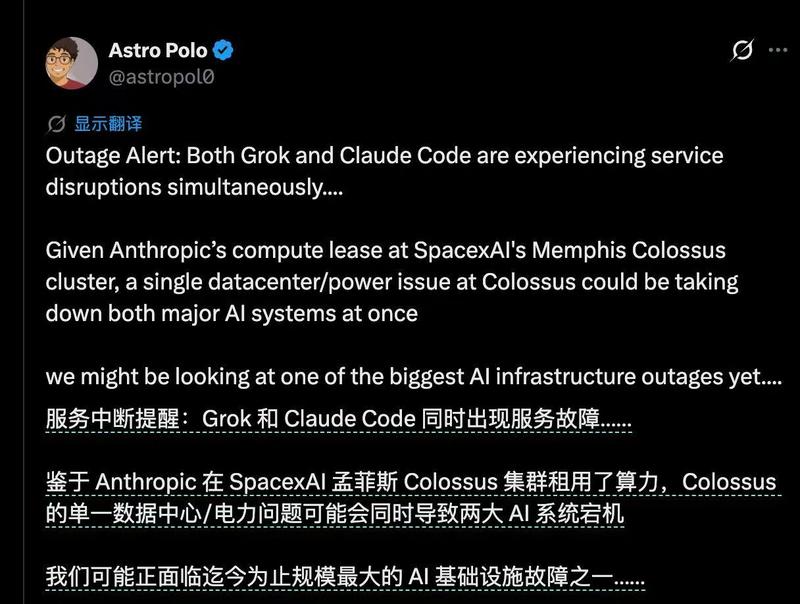
468. ‼️【AI产业风格切换点评:硬件“高增长”边际钝化,软件应用开始进入收入与利润双兑现阶段】 🔥事件:博通最新财季营收295.91亿美元,同比增长86%,调整后E
- 主题笔记:打开完整笔记
‼️【AI产业风格切换点评:硬件“高增长”边际钝化,软件应用开始进入收入与利润双兑现阶段】 🔥事件:博通最新财季营收295.91亿美元,同比增长86%,调整后EPS同比增长96%,其中半导体解决方案收入同比增长127%。从绝对增速看,这仍是一份非常强的AI硬件成绩单,但财报后股价 反而明显承压下跌,并带动光通信、半导体等硬件方向同步走弱。与此同时,Snowflake营收同比增长35%至15.5亿美元,产品收入增长37%,并将全年产品收入指引由58.4亿美元上调至60.7亿美元,经营利润率预期同步上调,股价大涨超20%, Palantir、Service…
469. 笔记 管理后台 榜单 详情
- 主题笔记:打开完整笔记
笔记 管理后台 榜单 详情
470. 黄金边际点评:Waller讲话解读与PCE调整 事件:继上周五和周二两次陡峭式下跌后(可以参考周一盘前段子),9月3日晚联储理事Waller在Reuters N
- 主题笔记:打开完整笔记
黄金边际点评:Waller讲话解读与PCE调整 事件:继上周五和周二两次陡峭式下跌后(可以参考周一盘前段子),9月3日晚联储理事Waller在Reuters Newsmaker活动发表讲话,配合早期发布褐皮书(就业极小幅增长+价格压力广泛+AI对劳动力影响首次入书且定性正负影响并存)与略高于预期的初请失业金人数,市场按"鸽派"定价。CME 9月加息概率从63%回落至60.3%,美元美债回落黄金快速拉升。 Waller发言: 1)通胀是"首要关注点",2% PCE目标是"固定目标",若不能确信通胀正以"清晰且足够快的步伐"回归目标,就"还有工作要做",不…
471. 【关注液冷低位标的】 飞亚达-液冷产能规划大幅上修、国内外客户同步推进。 ⭕ 深南老将挂帅飞亚达切入国内头部算力链的客户资源优势值得重视。公司董事长周进群此前在
- 主题笔记:打开完整笔记
【关注液冷低位标的】 飞亚达-液冷产能规划大幅上修、国内外客户同步推进。 ⭕ 深南老将挂帅飞亚达切入国内头部算力链的客户资源优势值得重视。公司董事长周进群此前在深南电路工作二十余年,从生产工艺一线一路做到董事、总经理,并曾负责无锡、南通两大生产基地,兼具技术、制造和大客户经营经验。 深南电路长期处于国内高端电子制造核心供应链,我们认为周总履新后,有望将其在通信、服务器及高端制造领域积累的客户资源和供应链经验向飞亚达导入,尤其有利于公司液冷业务对接华为、海光等国内头部算力客户。 ⭕ 产能规划由10万套上修至20万套、满产对应20亿元+产值空间。公司此前规…
472. 详情 返回 思维纪要社 思想者 2026-09-04 08:08 #美国 美国 风险提示:市场有风险,投资需谨慎
- 主题笔记:打开完整笔记
详情 返回 思维纪要社 思想者 2026-09-04 08:08 #美国 美国 风险提示:市场有风险,投资需谨慎
473. 【周度思考 03】美联储9月会加息吗?——一个“风险最小化”的视角(20260902/03) JH年会后,ShΙ场关心的问题都差不多。所谓的分歧与共识,基本就是
- 主题笔记:打开完整笔记
【周度思考 03】美联储9月会加息吗?——一个“风险最小化”的视角(20260902/03) JH年会后,ShΙ场关心的问题都差不多。所谓的分歧与共识,基本就是ShΙ场定价的镜像。这几天,我每天都在革新自己的想法(我与我的斗争),希望能“猜对”美联储的行为,这是研究者的乐趣(投姿者的麻烦)。而且我希望我的答案是极简的(但论点比较丰富)。 从“风险最小化”的角度看,加息或是政策与ShΙ场风险最小化的选项,以下依据,供指正:
474. 挚文集团2026年第二季度业绩电话会议纪要 /
- 主题笔记:打开完整笔记
挚文集团2026年第二季度业绩电话会议纪要 /
475. 长江存储控谷谷份有限公司首次公开发行谷票并在科创板上市的IPO审核状态变更为“已问询”。
- 主题笔记:打开完整笔记
长江存储控谷谷份有限公司首次公开发行谷票并在科创板上市的IPO审核状态变更为“已问询”。
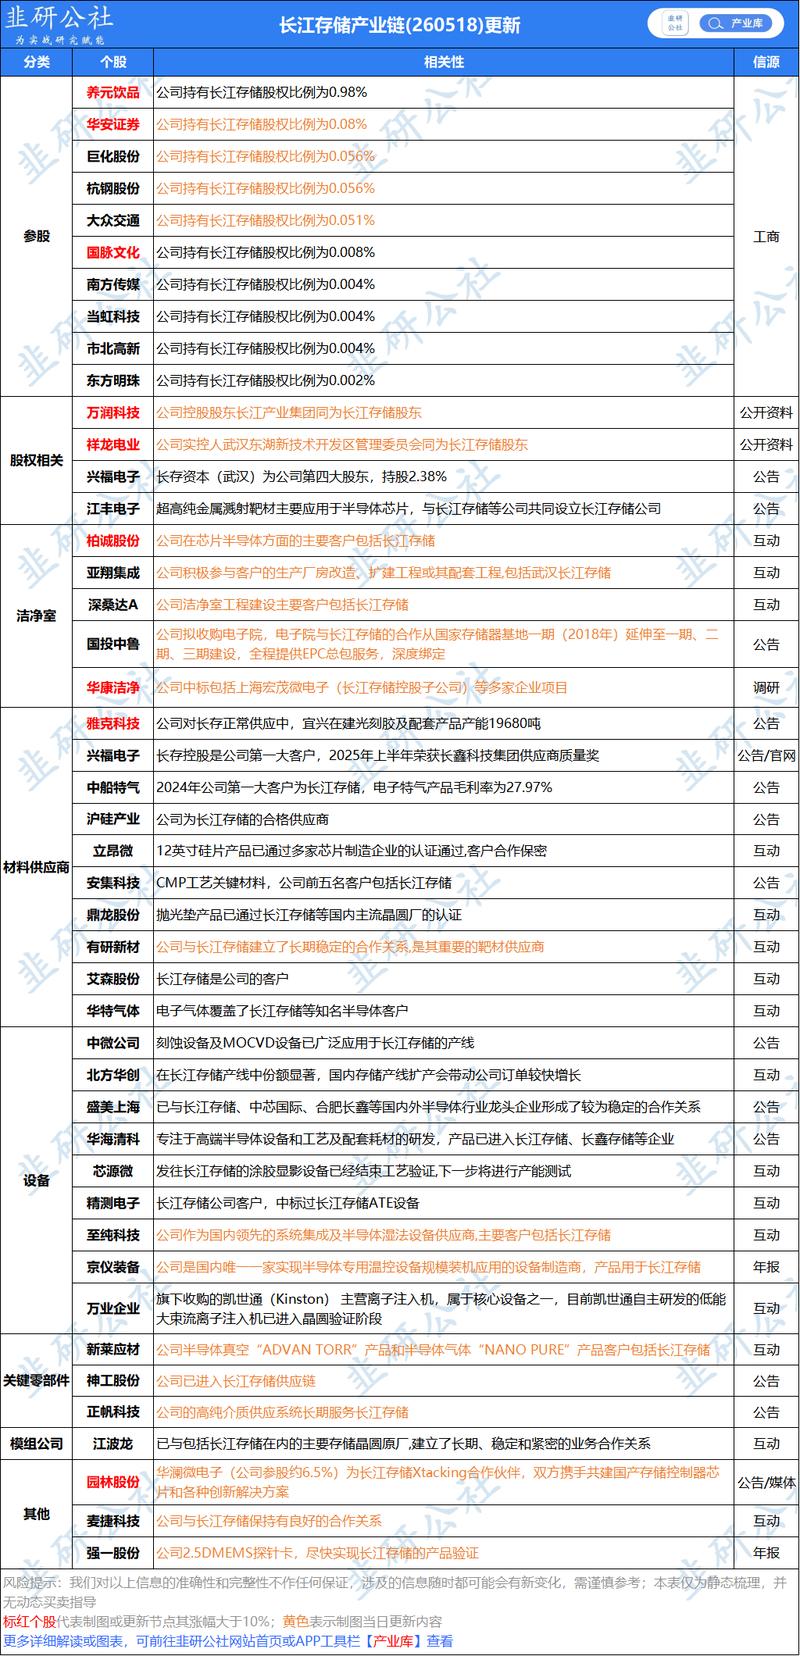
476. 0903把握Rubin电源放量强现实趋势,重点推荐PSU、sidecar等环节【AIDC】 今日传某电源龙头企业采购量大增,我们认为随着Rubin放量,白皮书2
- 主题笔记:打开完整笔记
0903把握Rubin电源放量强现实趋势,重点推荐PSU、sidecar等环节【AIDC】 今日传某电源龙头企业采购量大增,我们认为随着Rubin放量,白皮书2.0中方案A即110kWPowershelf、sidecar将成为最明确的产业方向,国内电源企业份额有望大大提升。 RubinNVL72今年开始出货,明年将放量:
477. Cybercab发布时间确定为美国时间9月3日下午4:45, 对应北京时间周五早上5:45。 特斯拉AI总裁Ashok在推特上疯狂预热:“Cybercab Cy
- 主题笔记:打开完整笔记
Cybercab发布时间确定为美国时间9月3日下午4:45, 对应北京时间周五早上5:45。 特斯拉AI总裁Ashok在推特上疯狂预热:“Cybercab Cybercab Cybercab”。特斯拉这几天一直在为Cybercab做足准备: ①发布会前三天,奥斯汀Robotaxi车队新增45辆Cybercab
478. 【广发纺服】涉机器人业务上市公司&产业链更新 20260903 特斯拉:Optimus Gen-3启动小规模量产:弗里蒙特工厂已完成原Model S/X产线改造
- 主题笔记:打开完整笔记
【广发纺服】涉机器人业务上市公司&产业链更新 20260903 特斯拉:Optimus Gen-3启动小规模量产:弗里蒙特工厂已完成原Model S/X产线改造并建设Optimus专属生产线,第三代Optimus正式进入小规模量产阶段,首批产品优先投放特斯拉内部工厂,用于物料搬运、辅助装配等作业,并持续采集真实场景数据迭代AI算法及硬件可靠性;Gen-3重点升级灵巧手、FSD纯视觉感知、运动平衡及续航能力,特斯拉采取“工业先行、家庭后置”路线,计划通过工厂可控环境积累数据后逐步拓展家用场景,面向消费者的家庭版本目标于2027年底推出,长期目标为实现百万…
479. 🔥机器人进入到真正量产阶段,“哪里有特斯拉,哪里就有新泉工厂”,常州链:凯迪、光洋、新泉,中旬前高度重视
- 主题笔记:打开完整笔记
🔥机器人进入到真正量产阶段,“哪里有特斯拉,哪里就有新泉工厂”,常州链:凯迪、光洋、新泉,中旬前高度重视
480. 【中金医药】体外诊断1H26复盘:国内检测量持续修复,关注检验价格指南落地情况 [玫瑰]行业检测量有所修复,关注行业重要政策落地执行情况。根据IQVIA数据,1
- 主题笔记:打开完整笔记
【中金医药】体外诊断1H26复盘:国内检测量持续修复,关注检验价格指南落地情况 [玫瑰]行业检测量有所修复,关注行业重要政策落地执行情况。根据IQVIA数据,1H26我国院内门诊量/手术量分别同比增长4%/下滑3%,体外诊断市场同比下滑4%;考虑到1H26行业价格由于集采等原因仍有一定下降,我们预计行业检测量有所修复。8月14日国家医保局正式印发《检验类医疗服务价格价格立项指南(试行)》 ,首发省市的检验服务价格目录将是需要关注的重要行业政策变量。 [玫瑰]国内市场国产替代仍在加速。从外资侧来看,1H26罗氏诊断中国区销售额为7.49亿瑞士法郎(固定汇…
481. ❗【天风电新】NCC交流后更新-0903 ———————————— NCC为日本三大铝电解电容企业之一(另外两家Rubycon、Nichicon),产品主要为电
- 主题笔记:打开完整笔记
❗【天风电新】NCC交流后更新-0903 ———————————— NCC为日本三大铝电解电容企业之一(另外两家Rubycon、Nichicon),产品主要为电容、绕线电感及压敏电阻、机电产品等。
482. 美国商务部长卢特尼克公开表态:正在考虑对进口半导体加征新一轮关税,在美国建厂就豁免,不建厂就交税。市场担心三星、海力士没有美国建厂。 =============
- 主题笔记:打开完整笔记
美国商务部长卢特尼克公开表态:正在考虑对进口半导体加征新一轮关税,在美国建厂就豁免,不建厂就交税。市场担心三星、海力士没有美国建厂。 ======================== 存储自主可控重要性持续攀升,利好【长鑫科技】及扩产链【联讯、拓荆、中微、微导、北方】等
483. 【招商房地产】月度二手房价格跟踪:8月一线城市二手房价环比由正转负 [玫瑰]50城:8月50城二手房价指数(同质可比二手房成交价格)环比-0.6%(较7月-0.
- 主题笔记:打开完整笔记
【招商房地产】月度二手房价格跟踪:8月一线城市二手房价环比由正转负 [玫瑰]50城:8月50城二手房价指数(同质可比二手房成交价格)环比-0.6%(较7月-0.2 PCT) [玫瑰]分能级:8月一线、二线、三线城市二手房价指数分别环比-0.3%、-0.2%、-0.1%(分别较7月-0.5 PCT、-0.1 PCT、+0.5 PCT)
484. 再次提示:【液冷】之后,重点提...
- 主题笔记:打开完整笔记
再次提示:【液冷】之后,重点提示【金刚石散热】! 【金刚石散热】将从主题投资切换至基本面投资,未来“订单为王”![福][福][福] 重点:【斯莱克】、【九州一轨】等[福][福][福]
485. 用户报告显示,美国用户使用 OpenAI、Claude、Grok、Cursor服务时均出现问题。 事件原因是近期OpenAI、Anthropic和xAI三家在北
- 主题笔记:打开完整笔记
用户报告显示,美国用户使用 OpenAI、Claude、Grok、Cursor服务时均出现问题。 事件原因是近期OpenAI、Anthropic和xAI三家在北美的服务器集群同时中断,暴露了单点故障和算力调度脆弱的风险。为了避免此类问题,相关投入会增加,利好以下方向: 备用电力:为了避免电网波动或断电导致服务挂掉,IDC机房必须配UPS和储能。这会直接拉动对科华数据、科士达、宁德时代、双登股份这些电力设备和储能厂商的需求。
486. 联讯仪器再次大涨[拳头] 1️⃣ 业绩很好,Q3也很好,明年更好 2️⃣ FT测试机进展顺利,财报写的很清楚 3️⃣ 物料没有问题,交期很顺利 4️⃣ CPO直
- 主题笔记:打开完整笔记
联讯仪器再次大涨[拳头] 1️⃣ 业绩很好,Q3也很好,明年更好 2️⃣ FT测试机进展顺利,财报写的很清楚
487. [红包]【华泰中小市值】海星股份策略会更新260903 公司边际增量: 利润压实,期权价值及空间进一步提升 1、 AI及车载 低压箔未来有望贡献弹性增量利润,此
- 主题笔记:打开完整笔记
[红包]【华泰中小市值】海星股份策略会更新260903 公司边际增量: 利润压实,期权价值及空间进一步提升 1、 AI及车载 低压箔未来有望贡献弹性增量利润,此前由于高端低压产能较少,未单独估算利润,实际平米净利30元(远超传统5元), 我们预计27年出货500万平,贡献1.5e利润,新增低压1080万平扩产计划将于28年底全部完成;
488. [红包]金帝股份:风电+汽零主业稳健,拓展液冷新赛道 风电轴承保持架龙头,汽车电机快速增长: 1)上半年营收11.5亿元,YoY+37.3%,归母净利润0.68
- 主题笔记:打开完整笔记
[红包]金帝股份:风电+汽零主业稳健,拓展液冷新赛道 风电轴承保持架龙头,汽车电机快速增长: 1)上半年营收11.5亿元,YoY+37.3%,归母净利润0.68亿元,YoY-11%;毛利率26.6%,YoY-2.3pcts;净利率5.73%,YoY-3.2pcts。拆分来看,轴承保持架业务4.3亿元,YoY+1pct;汽车精密零部件6.1亿元,YoY+79%。
489. 【国联民生能源周泰团队】晋陕蒙100家动力煤矿产量周环比-1.9% 截至9月2日当周,晋陕蒙100家动力煤矿周度产量1144万吨,同比-5.2%,周环比-1.9
- 主题笔记:打开完整笔记
【国联民生能源周泰团队】晋陕蒙100家动力煤矿产量周环比-1.9% 截至9月2日当周,晋陕蒙100家动力煤矿周度产量1144万吨,同比-5.2%,周环比-1.9%。其中,山西产量264万吨,同比-10.6%,周环比持平;陕西产量340万吨,同比-4.4%,周环比+0.1%;内蒙产量541万吨,同比-2.8%,周环比-4.0%。 晋陕蒙100家动力煤矿周度库存300万吨,同比-11.2%,周环比-0.7%;平均利润457.6元/吨,同比+68.6%,周环比+12.1%;煤矿开工率84.0%,同比-3.4pct,周环比-2.0pct。
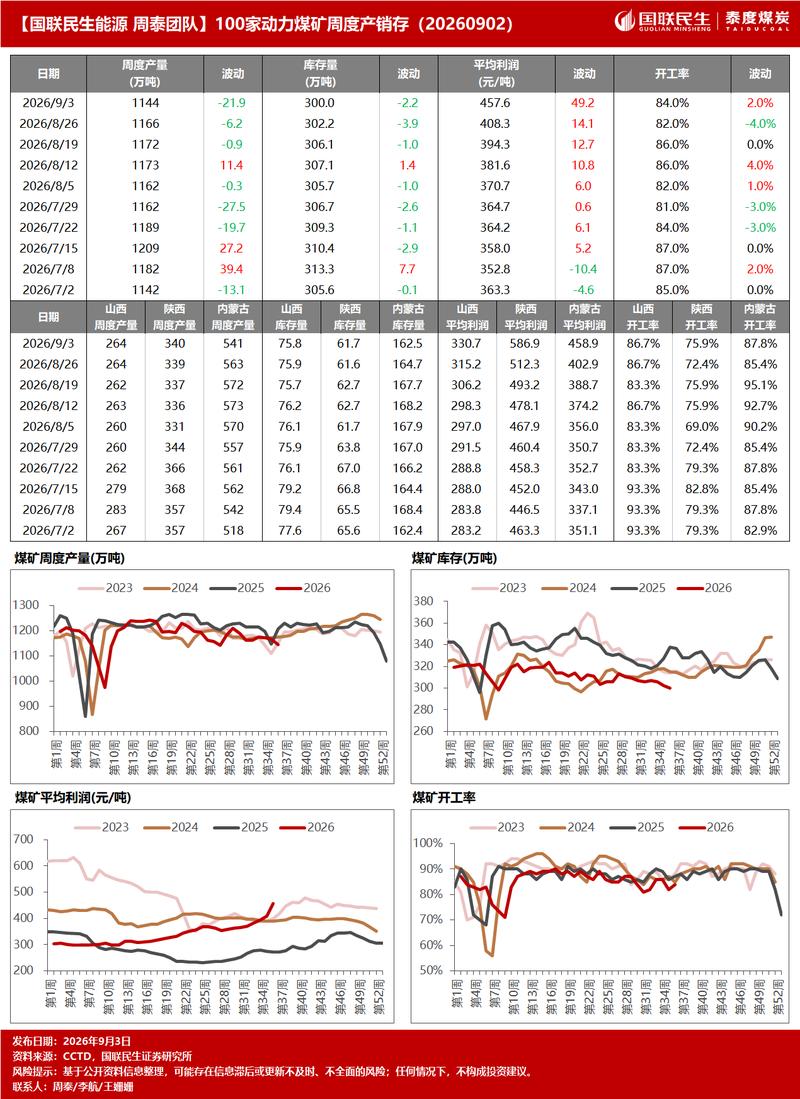
490. 【国泰海通轻工 刘佳昆】浙江自然:进军电子材料领域,硬科技加速布局 [太阳]据企查查,浙江自然与天津乾景电子合资设立电子材料研发企业海瑞晶创芯新材料,浙江自然持
- 主题笔记:打开完整笔记
【国泰海通轻工 刘佳昆】浙江自然:进军电子材料领域,硬科技加速布局 [太阳]据企查查,浙江自然与天津乾景电子合资设立电子材料研发企业海瑞晶创芯新材料,浙江自然持股比例51%。 [玫瑰]乾景电子专注于锑化镓等化合物半导体晶体材料领域,锑化镓是目前最先进中波红外探测系统唯一衬底材料,乾景电子已形成零位错晶体生长、亚纳米级表面精抛等自主技术,产品已应用于军民两类市场,国产替代战略意义明确。
491. #OpenAI
- 主题笔记:打开完整笔记
详情页仍未获取到全文。原始列表正文可能被截断。
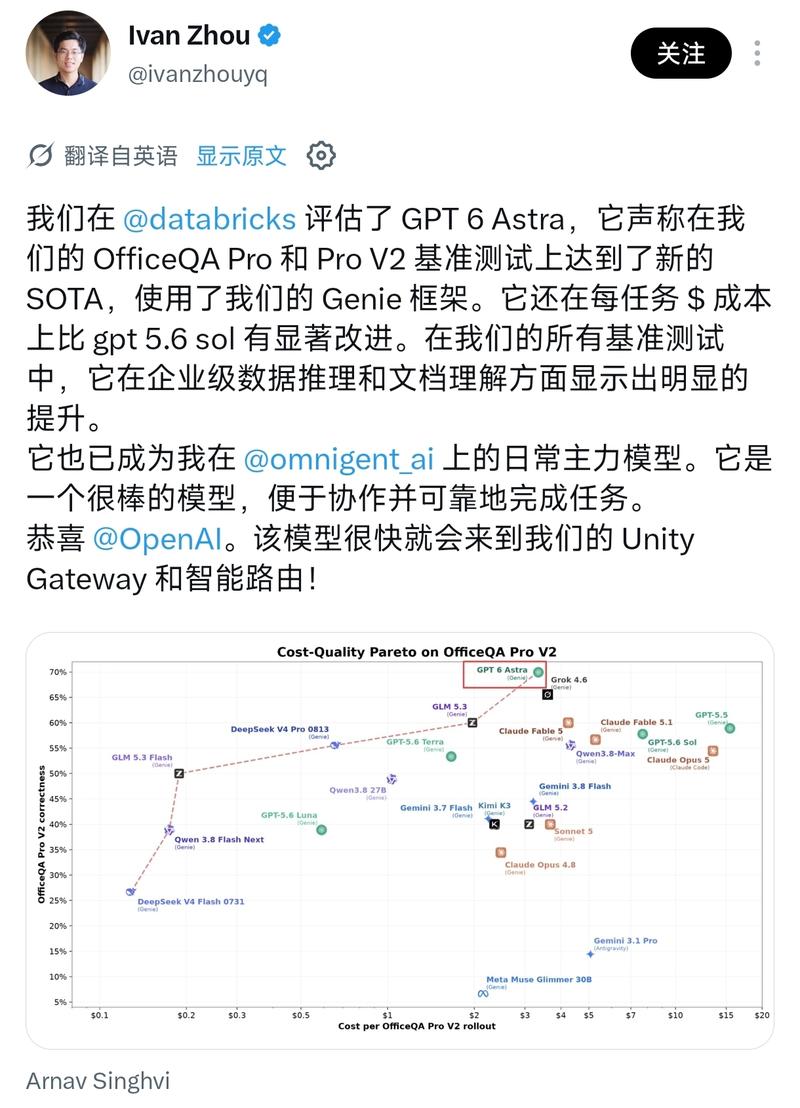
492. 液冷预期差【凯旺科技】 🔥 液冷一体两翼战略落地,卡位英伟达+谷歌微软+头部ODM
- 主题笔记:打开完整笔记
液冷预期差【凯旺科技】 🔥 液冷一体两翼战略落地,卡位英伟达+谷歌微软+头部ODM
493. 🍁🍁🍁hcdx 最近推的柜内散热核心标的 中石/思泉/科翔都持续表现良好。明年nv的出货柜数增长不快,主要单柜金额增加,意味着柜内散热增速可能远快于柜外,成为通
- 主题笔记:打开完整笔记
🍁🍁🍁hcdx 最近推的柜内散热核心标的 中石/思泉/科翔都持续表现良好。明年nv的出货柜数增长不快,主要单柜金额增加,意味着柜内散热增速可能远快于柜外,成为通胀最为明显趋势。tim/陶瓷都是新增需求[拥抱]
494. [红包]【液冷设备】 持续重视液冷板块:产业落地和兑现加速,Ai赛道核心方向 [玫瑰]事件:近期液冷板块表现亮眼,我们推测系产业端进度加速,叠加当前液冷在众多a
- 主题笔记:打开完整笔记
[红包]【液冷设备】 持续重视液冷板块:产业落地和兑现加速,Ai赛道核心方向 [玫瑰]事件:近期液冷板块表现亮眼,我们推测系产业端进度加速,叠加当前液冷在众多ai方向中位置偏低。 [太阳] 英伟达官方博客详解Rubin全液冷架构,产业预期全面升温。英伟达将其定义为"数据中心历史上最重要的能效突破之一",Rubin平台成为全球首个实现100%液冷的AI计算平台,这一架构已被正式写入英伟达DSX AI工厂参考设计,意味着所有跟随英伟达技术路线的云服务商和数据中心运营商都必须采用全面液冷方案。英伟达官方规划显示,Vera Rubin平台将于2026年秋季正式…
495. 芒果超媒《》播放表现超预期,拉新、会员拓展效果显著, 开启新蓝海/更多AI长内容在路上/值得持续关注 (标的:芒果/上影/博纳等) 成本显著降低、制作周期明显缩
- 主题笔记:打开完整笔记
芒果超媒《》播放表现超预期,拉新、会员拓展效果显著, 开启新蓝海/更多AI长内容在路上/值得持续关注 (标的:芒果/上影/博纳等) 成本显著降低、制作周期明显缩短、AI带来资产持续复用和边际成本递减。AI长剧《》总成本约为同类S级真人剧几分之一,从策划到上线较传统三维动画压缩70%;该剧在平台沉淀109个角色资产+143个场景资产可跨季复用。此外,此剧采取边制作边审核边播出的模式,是“广电21条”后首例边审边播,验证AI长内容过审+黄金档排播+大屏检验完整链路。 播放数量持续拉高、首播5集会员拉新和用户拓展超预期。首批5集酷云同时段省级卫视第一, 66…
496. 按手 力芯微 三星&海力士存储电源芯片核心供应商,微光充变革小功率场景能源体系,先看三倍空间❗ [太阳]持续高研发投入诞生新品类,AI服务器&存储电源+微光充芯
- 主题笔记:打开完整笔记
按手 力芯微 三星&海力士存储电源芯片核心供应商,微光充变革小功率场景能源体系,先看三倍空间❗ [太阳]持续高研发投入诞生新品类,AI服务器&存储电源+微光充芯片迎来爆量 过去的研发投入在上半年成功突破新的品类,AI服务器及AI存储电源芯片完成了多颗适用于48V电源架构的新品研发,依托三星、海力士两大存储巨头客户资源以及国内头部存储客户,具体产品包括eFuse、PMIC、TVS;
497. 📝GPT‑6 Astra 在 Artificial Analysis 代码智能体指数中取得显著进步,得分与 Fable 5 相当,但成本更低。在智能指数当中,它
- 主题笔记:打开完整笔记
📝GPT‑6 Astra 在 Artificial Analysis 代码智能体指数中取得显著进步,得分与 Fable 5 相当,但成本更低。在智能指数当中,它实现相近性能所需令牌少于 GPT‑5.6 Sol,但该优势被更高的价格所抵消。 💰定价为 GPT‑5.6 Sol 现行价格的 2.5 倍,价格全面上调,每百万输入 / 输出令牌由 4 美元 / 20 美元上涨至 10 美元 / 50 美元;缓存读取依旧享有 90% 折扣,缓存写入则存在 25% 溢价。 🔍我们在两大旗舰指数当中看到截然不同的表现。在 Artificial Analysis 代码智…
498. 🌆晚上好。以下为周四逐日盯市情况,受沃勒今早偏鸽讲话影响,风险资产出现反弹。利率曲线牛陡,股市大幅回升,信贷市场收盘走强。 ▪️📈股票:美股周四走高,收盘接近日
- 主题笔记:打开完整笔记
🌆晚上好。以下为周四逐日盯市情况,受沃勒今早偏鸽讲话影响,风险资产出现反弹。利率曲线牛陡,股市大幅回升,信贷市场收盘走强。 ▪️📈股票:美股周四走高,收盘接近日内高点,上涨主要源于美联储理事沃勒发表讲话,表态若后续数据表现温和,9 月倾向维持利率不变,市场利率水平随之企稳。标普 500 指数上涨 106 个基点,报 7747 点;纳斯达克 100 指数上涨 116 个基点,报 29482 点;罗素 2000 指数上涨 51 个基点,报 2968.8 点。11 个板块当中 8 个板块收涨,板块普涨;能源板块下跌 72 个基点、原材料板块下跌 46 个基点…
499. 【中泰电子丨汇成股份】战略布局先进封装前景广阔! 投资不低于75亿元建设先进封装平台! 为拓展先进封装工艺平台,满足AI和HPC领域对高性能封装测试服务的需求,
- 主题笔记:打开完整笔记
【中泰电子丨汇成股份】战略布局先进封装前景广阔! 投资不低于75亿元建设先进封装平台! 为拓展先进封装工艺平台,满足AI和HPC领域对高性能封装测试服务的需求,公司旗下郑隆芯创拟投资不低于75亿元建设HITS先进封装项目。
500. 📝微软全新报告架构,能够更好反映这家公司如何管理日趋一体化的云 + AI 业务,同时实现更加清晰的 Azure 信息披露,提升收入透明度;此前关于 27 财年上
- 主题笔记:打开完整笔记
📝微软全新报告架构,能够更好反映这家公司如何管理日趋一体化的云 + AI 业务,同时实现更加清晰的 Azure 信息披露,提升收入透明度;此前关于 27 财年上半年 Azure 以及 27 财年微软 365 商业云的增长观点保持不变。 ▪️📌全新报告架构更好反映微软运营日趋一体化云 + AI 业务的模式,将历史上的三个业务分部整合为两个。 ▪️📊Azure 成为更加纯粹的消耗类关键指标,开始披露季度收入;大约 1 个百分点的增速变动属于统计层面调整,主要来自 GitHub 业务重分类。
501. [太阳]【长江证券电力公用 张韦华团队】重申电力行业景气改善周期的低位配置机会 二阶导反转显现、厄尔尼诺强化供需趋紧、有望加速本轮涨价周期。2026年以来,压制
- 主题笔记:打开完整笔记
[太阳]【长江证券电力公用 张韦华团队】重申电力行业景气改善周期的低位配置机会 二阶导反转显现、厄尔尼诺强化供需趋紧、有望加速本轮涨价周期。2026年以来,压制电价表现的电力供需、能源价格等核心要素反转,持续强化电价上涨预期。一方面,今年以来新增装机节奏阶段性放缓,同时用电负荷屡创历史新高,电力供需形势边际趋紧;另一方面,3月份以来煤炭价格保持震荡上行态势。煤价抬升与供需改善共振,电价二阶导拐点明确,并且已经率先反映在现货及月度电价中,粤苏等沿海地区现货及月度电价同环比均有明显改善,并有望进一步向年度电价谈判传导。展望来看,随着超强厄尔尼诺的持续发展,…
502. 0903策略会液冷note: 中石科技 【光模块】 散热全品类拓展&旭创入股背书,1.6T散热从管壳>VC板>Tim>Cage冷板全面受益, 确定的弹性! 【芯
- 主题笔记:打开完整笔记
0903策略会液冷note: 中石科技 【光模块】
503. [太阳]【长江军工】军贸订单集中落地,坚定看好低估值军贸标的 [蛋糕]中航成飞J-10CE军贸订单稳步落地,洪都航空上半年海外营收超去年全年,国睿科技因军贸订单
- 主题笔记:打开完整笔记
[太阳]【长江军工】军贸订单集中落地,坚定看好低估值军贸标的 [蛋糕]中航成飞J-10CE军贸订单稳步落地,洪都航空上半年海外营收超去年全年,国睿科技因军贸订单导致的关联交易同比大幅提升,多个国家表示将推进对中航西飞KJ-500的采购,国际军贸订单正稳步落地。 [烟花]核心主机厂如中航沈飞,中航西飞按PB算均处于历史极低估水平,2026Q2主动管理型基金对其重仓持股数量亦处于历史极低位,当前拥有极好配置价值。
研报
001. #研报
-
主题笔记:打开完整笔记
-
华创证券-综合金融行业理财产品跟踪报告2026年第13期(8月3日-8月16日):基金新发大幅降温,年金险供给重回主导-260829.pdf 本地 来源
-
- 一、银行理财产品 ............................................................................................................. 4
-
- 1、按投资性质来看:固收类占比续创高位 ............................................................... 5
- 二、基金产品 ..................................................................................................................... 7
- 三、保险产品 ................................................................................................................... 11
- 1、人寿保险 ................................................................................................................. 12
- 2、年金保险 ................................................................................................................. 13
- 4、趋势分析与结论 ..................................................................................................... 16
- 图表 1 各类新发理财数量占比(%,按投资性质) .......................................................... 4
- 华福证券-SST固态变压器回顾系列2:技术价值与产业化进程-260829.pdf 本地 来源
- 要点: 相关报告 算力扩张推动供电架构升级。 AI服务器功率密度持续提高,全球数据中心用电量预计由2024年 的约415TWh增至2030年的约945TWh;供电容量、系统损耗、配电 空间和交付周期正成为算力中心建设的重要约束。 800V直流为SST打开应用空间。 SST可将中压交流电集中转换为800V直流电,减少部分工频变压 策 器、UPS及低压配电环节,并便于高密度机架、储能和新能源接入。 略 产业化进入兆瓦级产品与示范验证阶段。 点 评 中国西电已积累数据中心和光储充项目经验,伊顿通过并购补充 中压SST能力,智光电气4.2MW示范基地进入长期带载验证;当前公 开信息仍以示范项目和合作协议为主,行业处于商业化早期。 系统经济性与长期可靠性决定放量节奏。 SST仍需解决高压功率器件成本、绝缘散热、故障保护和寿命验 证等问题;后续重点关注长期带载、第三方检测、客户验收、正式订 单、批量交付以及收入和利润贡献。 华福证券 证 券 风险提示 研 AI算力中心建设及800V直流推广不及预期;SST可靠性和经济 究 性不及预期;合作协议转化、产品交付及收入确认不及预期;行业竞争 报 加剧。 告 诚信专业 发现价值 1 请务必阅读报告末页的声明 下载日志已记录,仅供内部参考 华福证券 策略点评 正文目录 1 算力中心供电架构升级与SST技术价值..............................................................3 1.1 算力扩张推动供电架构升级...................................................................................3 1.2 SST重构算力中心供电链路...................................................................................4 2 SST产业化进程及重点环节...................................................................................5 2.1 800V直流架构打开算力中心应用空间.................................................................5 2.2 中国西电项目积累场景运行经验...........................................................................6 2.3 综合电气厂商通过并购整合SST能力..................................................................6 2.4 国内示范项目进入长期带载验证阶段...................................................................6 3 风险提示....................................................................................................................7 图表目录 图表1: 2021—2025年我国算力设施机架数.................................................................3 图表2: 2021—2025年我国智能算力总规模.................................................................3 图表3: 2024年及2030年全球数据中心用电量(单位:TWh)..............................4 图表4: 传统415V交流供电与800V直流供电架构对比............................................4 图表5: SST典型功率变换拓扑......................................................................................5 图表6: 传统变压器与不同功率器件SST方案比较.....................................................5 图表7: 中国西电SST示范应用时间线.........................................................................6 华福证券 诚信专业 发现价值 2 请务必阅读报告末页的声明 下载日志已记录,仅供内部参考 华福证券 策略点评 1 算力中心供电架构升级与 SST技术价值 1.1 算力扩张推动供电架构升级 我国算力基础设施持续扩容。截至2025年底,全国在用算力设施机架数超过1373 万标准机架,建成万卡智算集群42个,智能算力规模达到159万PFLOPS(FP16), 位居全球第二;全国超大型算力设施平均电能利用效率(PUE)降至1.34。算力规模 扩张和绿色化要求提高,推动数据中心供电系统向高功率密度、高效率和高可靠方向 升级。 图表1:2021—2025年我国算力设施机架数 华福证券 来源:工业和信息化部、国家数据局,华福证券研究所 图表2:2021—2025年我国智能算力总规模 来源:国家数据局、工业和信息化部,华福证券研究所 AI服务器功率提升进一步放大供电压力。根据英伟达披露,从Hopper架构升级 至Blackwell架构,单颗GPU热设计功耗提高约75%,NVLink域扩展后机架功率密 诚信专业 发现价
- 华福证券-基础化工行业周报:全球最大的烯烃化工厂突发火灾爆炸,平煤神马大型煤化工项目正式开工-260830.pdf 本地 来源
- 华福证券-宏观专题:美伊冲突会迎来珍珠港时刻吗-260825.pdf 本地 来源
- 要点: xf30937@hfzq.com.cn 相关报告 我们认为美伊当前的僵持的状态难以无限期延续。近期的博弈显 示双方达成协议和妥协的难度不断增加。而长期互相封锁既持续恶化 伊朗的经济与民生,也加重美国面临的通胀及国内政治压力。美国试 图通过加码制裁迫使伊朗妥协,但实际情况更可能是伊朗被迫铤而走 险,美伊冲突迎来“珍珠港时刻”。伊朗可以通过打击美军封锁力量、 扰乱红海-苏伊士能源通道、袭击美军后方支援节点或截断海峡海底光 缆等方式升级战况。但这类行动大概率不能够迫使美国让步,反而可 能凝聚美国国内共识,给特朗普政府更强的战争授权。最终或进一步 宏 推高油价、通胀及市场风险。 观 专 美伊冲突现状:双方持续加码,敌意进一步加深 题 美伊谅解备忘录于8月17日到期后,双方对抗进一步升级。伊朗 表示在美国解除海上封锁和制裁、解冻被冻结资产前继续关闭霍尔木 兹海峡,并警告将严厉回应敌对行动及外部国家对美军的协助;美国 则联合盟友加码经济施压,拟将海上封锁与二级制裁相结合,阿联酋 也宣布暂停与伊朗的贸易及金融交易。受冲突持续影响,霍尔木兹海 峡和曼德海峡航运仍显著低于战前水平,国际油价再度上行。 僵局难以长期维持,冲突或将再度升级 当前美伊僵局难以长期维持,或演变为更严重的冲突。首先,此 前的MOU已经被彻底破坏。伊朗将开放海峡与解除制裁、终止封锁 及释放被冻结资产等要求绑定,美国则难以接受伊朗持续掌控关键能 源通道,双方几乎没有妥协空间。其次,长期封锁正切断伊朗的石油 收入、外汇来源和贸易结算渠道,并加剧通胀、失业及药品短缺等经 华福证券 济民生压力。与此同时,美国及能源消费国也难以长期承受航运受阻 造成的供应缺口和油价上涨,以及由此带来的通胀反弹、货币政策收 紧和国内政治压力。两方或只有通过升级冲突来打破僵局。 警惕美伊冲突的珍珠港时刻 当前伊朗面临的经济处境与珍珠港事变前的日本存在一定相似 性:美国的封锁都对两国的战争能力与经济造成了严重影响,随着海 证 上封锁和金融制裁持续,等待或只会进一步削弱自身行动能力。近期 伊朗释放由防御转向进攻的信号,被曝加强强硬派对军队的控制、扩 券 大导弹和无人机生产,或在为更大规模冲突做准备。但类似珍珠港事 研 件,若造成大量美军伤亡,其行动反而可能凝聚美国国内战争共识, 究 使以升级换降级的策略适得其反。 报 告 伊朗可能通过四种途径升级冲突 一是直接打击执行海上封锁的美国舰艇等军事目标;二是攻击曼 德海峡、红海港口及苏伊士能源通道;三是袭击东南欧的美军基地及 加油、情报、运输等后方支援节点;四是破坏霍尔木兹海峡海底光缆, 冲击海湾国家通信、全球金融结算及能源基础设施。上述行动难以真 正迫使美国让步,反而可能推动冲突扩大,并通过通胀上升、货币政 策收紧等渠道加剧金融市场波动。 风险提示
- 美伊冲突超预期升级
- 油价和特朗普支持率影响局势走向
- 相关信息及情报存在失真或滞后 诚信专业 发现价值 1 请务必阅读报告末页的声明 下载日志已记录,仅供内部参考 华福证券 宏观专题 正文目录 一、美伊冲突的最新进展....................................................................................................3 二、为什么当前的僵持会长期持续?...............................................................................4 三、美伊冲突或出现珍珠港时刻.......................................................................................9 四、伊朗可能如何升级战事?..........................................................................................11 五、风险提示......................................................................................................................15 图表目录 图表1: 两大海峡每日过境船次(艘),2026年2-8月...................................................4 图表2: 布伦特原油期货收盘价,2026年1-8月..........................................................4 图表3: 伊朗石油收入占出口总额比重,2020-2025.....................................................5 图表4: 伊朗通胀及失业率变化,2024-2026.................................................................6 图表5: 美元兑伊朗里亚尔汇率,2024-2026.................................................................6 图表6: 全球可观测原油库存(百万桶),2026年2-9月..........................................7 图表7: 部分国家原油库存月末值及同比......................................................................7 图表8: 美国,发达及发展中经济体CPI同比,2025-2026.......................
- 华福证券-宏观专题:美债利率在定价什么?-260825.pdf 本地 来源
- 要点: 研究助理: 陈琦(S0210126010044) 一、 怎么理解今年以来美债利率走势? 实际利率几乎贡献今年以来名义利率的主要涨幅。2026 年以来 相关报告 10年期美债名义利率累计上行55bp,实际利率贡献46bp。3月初美 1、美伊冲突会迎来珍珠港时刻吗——2026.08.25 伊冲突推升油价与通胀预期,带动利率冲高;但5月中下旬冲突缓和, 2、美债干预效果有限——全球经济观察2026年 第27期——2026.08.22 通胀预期回落至年初低位。7月份之后,通胀预期整体低位震荡,上 3、政府债流动性跟踪0822【陈兴团队·华福宏 行幅度有限,而实际利率继续抬升,推动美债利率再创新高。 观】——2026.08.22 上半年加息预期驱动,7月份之后期限溢价驱动。基于ACM模型 拆解来看,今年3-6月份,10年期美债风险中性利率自3.43%上行至 宏 4.0%,长端利率上行主要由加息预期主导。随后7月份美国非农、通 观 胀数据不及预期,加息预期降温,风险中性利率高位回落。与之相反, 专 10年期美债期限溢价由0.46%快速上行至0.8%,对冲中性利率下行 题 压力,成为驱动长端收益率走高的核心因素。 中长期美债的供需错配,是近年期限溢价中枢不断抬升的核心驱 动。一方面,中长期美债净融资具备较强刚性,8月季度再融资窗口 过后,长期美债的供给压力或将迎来边际缓和;另一方面,美联储、 海外央行等传统配置主力持续收缩美债持仓,新增债券供给更多需要 由各类投资基金等私人部门来承接,这类资金对风险补偿的诉求更高, 是美债期限溢价形成持续性上行推力。与此同时,受货币市场流动性 条件约束,美财政部很难继续抬升短期国债发行占比以缓解长端供给 压力。除此之外,受AI资本开支热潮带动,2026年1-7月美国信用 债净融资大幅放量至9200亿美元,规模约为同期美债净融资的七成, 信用债与美债之间形成显著的供给竞争,进一步助推长端利率与期限 溢价上行。美国财政部加大中长期美债回购,意义有限。 二、 美债如何影响全球资产定价? 美华福证券元流动性量价指标均处在合理区间。本轮长端利率走高是风险 补偿上行的结果,而非流动性紧缩驱动,对其他资产传导有限。 受AI产业红利驱动,美股ROE持续提升有望对冲贴现率上行带 来的估值压力。根据彭博一致预期,2026年Q3-Q4标普500ROE有 望进一步升至22.32%和23.09%。即便10年期美债收益率维持高位 运行,美股也依靠科技板块驱动的高ROE,表现出较强的市场韧性。 黄金或重新迎来配置价值。8月份以来期限溢价推动长端美债创 出阶段性新高,但美元指数反而持续走软,或反映出市场对美国财政 证 可持续性的担忧。在此背景下,黄金抗主权信用风险的配置价值凸显。 供弱需强仍是驱动铜价中枢逐步抬升的主要动力。美债上行压制 券 地产等传统用铜需求,但AI算力基建带来增量,电力投资对冲传统需 研 求拖累。此外,全球铜矿资本开支长期不足,叠加美国精炼铜关税预 究 期推动铜资源流向美国,LME及国内库存持续去化,现货升水抬升放 报 大铜价弹性。 告 港股大概率继续承压。一方面,美债收益率走高抬升美元资产回 报,在联系汇率制度下加大港币贬值压力,压制港股估值水平。另一 方面,国内内需修复力度不及预期,港股权重板块盈利修复偏弱,叠 加龙头互联网企业受AI投入加大挤压利润,业绩兑现存在压力。 A股或阶段性受扰动。我们认为,2025年以来A股上涨行情主要 由人民币升值驱动,其增量资金来源于企业端结汇意愿走强带来的境 内流动性扩张,弱化了A股对海外资本流动的依赖。在此背景下,美 债收益率上行对A股整体的冲击相对有限,但短期来看,美债利率抬 升会直接约束远期现金流估值,估值科技成长板块受到的冲击或更大。 风险提示 美联储货币政策超预期。美国通胀数据超预期。美国中长期国债 供给超预期变动。美国AI下游收入兑现不及预期 诚信专业发现价值 1 请务必阅读报告末页的声明 下载日志已记录,仅供内部参考 华福证券 宏观专题 正文目录 一、怎么理解今年以来美债利率走势?...........................................................................3 二、 美债如何影响全球资产定价?................................................................................11 三、风险提示......................................................................................................................13 图表目录 图表1: WTI油价与美债通胀预期(%)......................................................................3 图表2: 美债实际利率与名义利率走势(%)..............................................................3 图表3: 10年美债中性利率与期限溢价走势(%).....................................................4 图表4: 10Y-2Y与30Y-10Y走势...................................................................................4 图表5: 10年期美债期限溢价(%).............................................................................4 图表6: 美国财政赤字(滚动平均,百万美元)
- 华福证券-技术革命周期中生产与金融资本的互动:复盘互联网时代的兴起-260825.pdf 本地 来源
- 华福证券-煤炭行业定期报告:双焦偏强运行,焦炭第三轮提涨已部分落地-260829.pdf 本地 来源
- 要点: 动力煤 截至8月28日,秦港5500K动力末煤平仓价881元/吨,周环比+21 元/吨,内蒙古5500K产地价大涨,山西5500K产地价小涨,陕西6000K 产地价大涨。截至8月28日,动力煤462家样本矿山日均产量508.7万 吨,周环比-22 万吨,年同比-5.5%。本周电厂日耗小涨,电厂库存微 跌,动力煤库存指数小涨,秦港库存大跌,截至8月24日,动力煤库存 团队成员 行 业 指数为198.6(+3.1点)。非电方面,甲醇、尿素开工率分别为81.9%(- 分析师: 汤悦(S0210525040002) 定 0.1pct)和83.3%(-3.3pct),仍处于历史同期偏高水平。 ty30649@hfzq.com.cn 期 焦煤 相关报告 报 截至 8 月 28 日,京唐港主焦煤库提价 2670 元/吨,周环比+50 元/ 1、供给约束叠加需求改善预期,焦炭第一轮提 告 吨,山西产地价大涨,河南产地价持平、安徽产地价格持平。截至8月 涨落地——2026.08.23 2、供给仍有较大限制,焦炭提涨预期较强—— 28日,523家样本矿山精煤日均产量 63.3万吨(+0.1万吨),年同比- 2026.08.16 16%,523 家样本矿山精煤库存 144.3 万吨(-21.1 万吨),年同比- 3、用电负荷保持高位,铁水环比转正—— 49.1%;截至8月28日,中国日均铁水产量236.5万吨(-1.1万吨),年 2026.08.08 同比-1.5%。8月22日,蒙煤甘其毛都口岸通关量8万吨(+1.4万吨), 年同比-29.5%,年初至今合计3224.6万吨,同比+44.0%。本周螺纹钢价 格小涨,大型焦化开工率大跌,截至8月28日,焦化厂产能(>200万 吨)开工率68.2%,周环比-5.3pct。 核心观点 重大安全事故增强供给收缩预期,叠加高温持续,短期煤价易涨难 跌。宏观层面,地缘冲突强化各国能源重视,高库存或是应对手段。同 时随着整治内卷式竞争以及扩大内需等政策发力,2025年已探明煤价政 策底。需求层面,AI发展对能源的拉动是需求的增量,而中国的供应链 华福证券 和能源洼地优势是用电量坚实保障,煤价正处于新一轮上涨周期。 我们正处在能源大变革时代,在先立后破的政策导向和能源安全诉 求下,煤炭或仍处于黄金时代。煤炭供给弹性有限:一是双碳背景下产 能控制严格,而安监与环保政策的趋严挤出超产部分;二是供给呈现区 域分化,随着东部地区资源减少以及山西进入“稳产”时代,开采难度 或逐步加大,国内产能进一步向西部集中,加大供应成本;三是开采深 入及安全标准提高后,焦煤开采难度加大,欠产或将成为新常态,资源 稀缺性将体现更为明显。煤炭作为主要能源的地位短期难以改变,宏观 证 经济偏弱虽阶段性影响了煤炭需求,但供给偏刚性及成本上升有效支撑 券 煤价底部,煤价仍有望维持震荡格局。煤企资产报表普遍较为健康,叠 加分红比例整体改善,煤炭股仍有比较优势。 研 投资建议 究 我们建议从以下几个维度把握煤炭投资机会:(1)资源禀赋优秀, 报 经营业绩稳定且分红比例高或存在提高分红可能的标的,建议关注:中 告 国神华、中煤能源、陕西煤业;(2)具有增产潜力且受益于煤价周期见 底的标的,建议关注:兖矿能源、华阳股份、广汇能源、晋控煤业、甘 肃能化;(3)受益于长周期供给偏紧,具有全球性稀缺资源属性的标 的,建议关注:淮北矿业、平煤股份、山西焦煤、潞安环能、山煤国 际;(4)煤电联营或一体化模式,平抑周期波动的标的,建议关注:陕 西能源、新集能源、淮河能源 风险提示 国内煤炭产能释放超预期,进口煤超预期,替代电源发电量超预期,宏 观经济不及预期 诚信专业 发现价值 1 请务必阅读报告末页的声明 下载日志已记录,仅供内部参考 华福证券 行业定期报告 | 煤炭 正文目录 1 本周行情回顾................................................................................................................5 2 动力煤............................................................................................................................7 2.1 重要指标一览.............................................................................................................7 2.2 年度长协价.................................................................................................................7 2.3 现货价格.....................................................................................................................8 2.3.1 国内煤价..................................................................................................................8 2.3.2 国际煤价..................................................................................................................9 2.4 供需及库存.
- 华福证券-策略定期报告:“美债风暴”袭来-260825.pdf 本地 来源
- 要点: zph30515@hfzq.com.cn 研究助理: 章静嘉(S0210124080012) 本周(8/17-8/21)市场先扬后抑,全A收跌-1.45%。从指数情况看, zjj30646@hfzq.com.cn 中证红利、微盘股领涨,创业板指、科创50领跌。从风格情况看,周期、 相关报告 金融地产领涨,医药医疗、科技领跌。本周31个申万行业涨少跌多,石油 1、美国扩表交易或是未来大类资产的核心驱动因 子,看好大宗商品和周期股——周观点—— 石化、有色金属、银行领涨,综合、计算机、传媒领跌。 2026.08.23 2、医疗与消费周报——干细胞疗法:从科研探索 市场观察:(1)市场估值:股债收益差上升至0.7%,小于+1标准差。 迈向商业化落地——2026.08.23 估值分化系数有所上升。(2)市场情绪:市场情绪上升,行业轮动强度上 3、市场状态高频数据库——2026年8月第2周 升。市场大盘风格占优,微盘股指数跑赢市场,主题热度主要聚集在航运 ——2026.08.20 策 精选、黄金珠宝、疫苗。(3)市场结构:市场量能环比下降,银行、煤炭、 略 石油石化多头个股占比居前,食品饮料、医药生物、电子内部或存在α机 定 会。(4)市场资金:本周陆股通周内日平均成交金额较上周下降0.23亿 期 报 元,本周陆股通周内日平均成交笔数较上周上升49万笔。杠杆资金净流出 告 146.5亿元,主要流入行业为农林牧渔、通信、医药生物。ETF资金更多表 现为对冲流出资金的托底作用。主要指数ETF变动-0.8亿份,其中科创板 50、科创板100、创业板ETF(创业板综+创业板指)更受青睐。本周新成 立偏股型基金份额日均27亿份,同比下降30%,较上周上升12%。 行业热点:上海出台楼市“沪八条”,DeepSeek上新多模态模型。(1) 上海出台楼市“沪八条”,促进房地产市场平稳健康发展。(2)DeepSeek 上新多模态模型,开启多模态API服务。(3)朱雀三号成功回收,我国首 次实现火箭陆地回收。 行业配置:“分母端”和“分子端”同步验证的窗口期 下周市场将进入一个“分母端”和“分子端”同步验证的窗口期。一 方面,杰克逊霍尔大会即将召开,沃什将发表主旨演讲,其对于后续经济 和利率的表态或影响市场对加息的预期;另一方面,英伟达将发布最新业 华福证券 绩,这也是AI算力需求的重要检验。 仍看好AI主线向上修复空间,同时在长端利率上行、风险偏好阶段性 压制的背景下,均衡配置有色、能化、创新药等方向。 风险提示 地缘政治风险超预期、宏观经济不及预期、海外市场大幅波动、 假设与现实存在偏离、历史不代表未来。 证 券 研 究 报 告 诚信专业 发现价值 1 请务必阅读报告末页的声明 下载日志已记录,仅供内部参考 华福证券 策略定期报告 正文目录 1 市场思考:“美债风暴”袭来.......................................................................................3 2 市场观察:股债收益差上升,行业轮动强度上升.......................................................6 2.1 市场估值:股债收益差上升,小于+1标准差...........................................................6 2.2 市场情绪:市场情绪上升,行业轮动强度上升........................................................6 2.3 市场结构:市场量能环比下降,银行、煤炭、石油石化多头个股占比居前,食品 饮料、医药生物、电子内部或存在α机会.......................................................................7 2.4 市场资金:陆股通周内平均成交金额较上周下降,杠杆资金主要流入行业为农林 牧渔、通信、医药生物........................................................................................................7 3 行业热点:上海出台楼市“沪八条”,DeepSeek上新多模态模型.........................9 4 行业配置:“分母端”和“分子端”同步验证的窗口期.........................................10 5 风险提示..........................................................................................................................11 图表目录 图表1: 主要指数涨跌幅...................................................................................................3 图表2: 申万大类风格指数涨跌幅..................................................................................3 图表3: 股债收益差...........................................................................................................6 图表4: 估值分化指数...........................................................
- 华福证券-轻工制造行业定期报告:太阳纸业H1业绩超预期,信贷新政发布关注地产链需求改善-260829.pdf 本地 来源
- 要点: 【周观点】①太阳纸业26Q2业绩表现靓丽,单季度实现归母净利润10.45 亿元,同比+16.67%,8月新产能陆续投放,有望持续贡献增量。②央行 等两部门发布房地产信贷新政,意见明确个人住房贷款最长期限延长至40 团队成员 行 年,有望优化房地产信贷体系,更好满足房地产合理信贷需求。 业 分析师: 李宏鹏(S0210524050017) 定 lhp30568@hfzq.com.cn 1)家居:①8月28日,中国人民银行、金融监管总局联合印发《关 分析师: 汪浚哲(S0210524050024) 期 报 于改革完善房地产信贷管理 推动加快构建房地产发展新模式的意 分 wjz 析 30 师 579 : @hfzq.co 李 m. 含 cn 稚(S0210524060005) 告 见》。意见明确个人住房贷款最长期限延长至40年;存量浮动利率房 lhz30597@hfzq.com.cn 贷可协商调整利率或置换贷款;所购新建住房实行现房销售的,个人 相关报告 住房贷款应在销售备案后发放,实行预售的,应严格在项目竣工备案 1、轻工纺服行业周报:乐舒适中报高增,永新& 建霖股息价值凸显——2026.08.23 后发放。此次《意见》从宏观层面构建房地产信贷基础制度,有望优 2、关注布鲁可H1海外高增,包装纸8月再发涨 价函——2026.08.16 化房地产信贷体系,更好满足房地产合理信贷需求,维护购房人的合 3、轻工纺服行业周报:特纸Q2业绩改善,美国 法权益,建议关注地产链需求改善。②目前家居板块估值和机构持仓 关税退还利好跨境电商——2026.08.08 均处历史低位,部分公司股息价值凸显。公司关注软体板块顾家家居、 喜临门、慕思股份、敏华控股,定制板块欧派家居、索菲亚、志邦家 居、金牌家居、我乐家居,智能家居好太太、好莱客、奥普科技、箭 牌家居,民用电工龙头公牛集团,以及逆势高增的家居五金龙头悍高 集团。 华福证券 2)造纸:①截至2026年8月28日,双胶纸价格4512.5元/吨(-25 元/吨),铜版纸价格4450元/吨(持平);白卡纸价格3954元/吨(-40 元/吨);箱板纸价格3843.4元/吨(-25.2元/吨),瓦楞纸价格3162.5 元/吨(-70.63元/吨)。②太阳纸业发布26H1中报,公司26H1实现 营业收入208.62亿元,同比+9.15%;归母净利润19.51亿元,同比 +9.60%;单Q2实现营收107.79亿元,同比+16.97%,归母净利润 证 10.45亿元,同比+16.84%,26Q2业绩表现靓丽。8月以来,公司颜 券 店70万吨包装纸项目、60万吨化学浆项目陆续投产/试生产,有望在 研 26H2贡献增量。③近日,继天津基地后,玖龙纸业东莞、太仓、泉州、 究 重庆、北海基地也发布了停机检修通知。国庆长假期间,玖龙旗下各 报 生产基地共20多台纸机将分别停机3-7天。④木浆系持续推荐林浆纸 告 一体化、多元纸种齐头并进的太阳纸业,建议关注博汇纸业;关注内 销预期改善、分红比例提升的中高端装饰原纸龙头华旺科技,建议关 注仙鹤股份。废纸系推荐产能布局完善,自有纤维供应充分的废纸系 龙头玖龙纸业。 3)包装:①裕同科技发布26H1中报,在包装业务稳健增长与AI新 业务加速兑现的双轮驱动下,公司上半年实现营收82.14亿元,同比 增长 0.23%,扣除股份支付影响后的净利润 6.36 亿元,同比增长 11.82%。公司坚定将“N”业务打造为第二增长曲线,通过华研科技锚 定AI产业链核心赛道,在新材料、精密制造、液冷散热方案及机器人 等方向全力卡位布局。②包装龙头多数经营稳健、股息价值突出,且 诚信专业 发现价值 1 请务必阅读报告末页的声明 下载日志已记录,仅供内部参考 华福证券 行业定期报告 | 轻工制造 近期多家上市公司启动回购计划,上市公司增持与回购向市场传递积 极信号,增强投资者信心。建议关注裕同科技、美盈森、永新股份; 金属包装“反内卷”下看好格局改善后的盈利修复预期,持续推荐奥 瑞金、昇兴股份;可降解环保包装建议关注众鑫股份、恒鑫生活、家 联科技。 4)出口链:①据新浪财经,特朗普政府计划在9月24日前,依据《1974 年贸易法》第301条款,以“制造业产能过剩”为由,对中国商品额外 加征7.5%关税,此举将使特朗普第二任期内对华“替代性关税”总水平 升至约20%,具体税率尚未最终确定。在美国对华关税风险上升的不 确定的背景下,具备产能出海布局的出口企业韧性有望持续凸显。② 本周多家出口企业发布中报,上半年行业受到汇兑损失扰动,表观盈 利端有所承压,部分阿尔法突出企业仍实现亮眼表现。其中,致欧科 技H1营收48亿元同比+19%、归母净利2.5亿元同比+29%,单Q2 收入同比+29%、归母净利同比+115%单季度业绩显著提速,VC模式 高增、美区增长修复带动业绩快速增长。英科再生H1营收21.5亿元 同比+29%、扣非净利2.1亿元同比+127%,单Q2营收同比+29%、 扣非净利同比+132%,成品框及装饰建材均实现快速增长,海外产能 效能持续释放。③截止8月28日,海运费CCFI、SCFI综合指数环 比+0.7%、+2.9%。出口链公司建议关注众鑫股份、致欧科技、建霖 家居、英科再生、永艺股份、恒林股份、匠心家居、哈尔斯、嘉益股 份、共创草坪、浙江自然。 5)轻工消费:①稳健医疗发布26年中报,H1收入54.9亿元年同比 +3.6%,归母净利5.1亿元同比+4.4%,拟中期派发现金股利2.9亿元 分红比华福证券例56%。上半年公司医疗板块逆势稳增,营收同比+2.9%,消 费品板块单季度提速、上半年、单Q2营收分别同比+3.6%、+6.6%。 同时公司整体毛利率逆势提升,两大业务保持高质量发展。个护推荐 渠道拓宽&产品价升口腔护理龙头登康口腔,医疗板块内生外延并驱& 消费品大单品高增驱动的稳健医疗以及高壁垒、持续区域扩张的新兴 市场卫品龙头乐舒适,
002. 详情 返回 思维纪要社 思想者 2026-09-04 23:06 #研报 华福证券-银行业专题报告:银行存款分析手册-260828.pdf 华福证券-中信银行(
-
主题笔记:打开完整笔记
-
华福证券-中信银行(601998)26H1点评:业绩稳健增长,息差企稳,分红提升-260828.pdf 本地 来源
- 要点: 收盘价: 8.66元 总股本/流通股本(百万股) 55,645.16/40,763.00 流通A股市值(百万元) 353,007.57 中信银行发布2026年中期报告,26H1营收、PPOP、归母利润同 每股净资产(元) 13.42 比增速分别为 3.1%、5.4%、3.1%,增速较26Q1 分别变动-2.18pct、 资产负债率(%) 91.42 一年内最高/最低价(元) 8.70/6.85 -0.95pct、+0.06pct。从累计业绩驱动看,规模扩张、成本收入比下降、 一年内股价相对走势 其他非息增长、有效税率降低为主要正贡献;净息差收窄、拨备计提 公 增加为主要拖累。 司 规模平稳增长 财 报 26H1生息资产同比增长5.5%,其中贷款同比增长3.6%、金融投 点 资同比增长8.8%。贷款方面,对公贷款余额同比增长8.7%,其中制造 评 业和批发和零售业保持较高增速,分别为同比增长20.7%和13.0%;零 售贷款余额同比降低0.9%,其中住房贷款/消费贷款/经营性贷款/信用 卡应收账款同比+1.7%/-13.7%/+0.5%/-1.2%。存款方面,公司存款/个人 团队成员 存款余额同比-0.3%/+4.3%。 成本收入比下降 分析师: 林虎(S0210526040004) 中信银行强化精益管理,26H1业务及管理费同比下降2.12%,成 相关报告 本收入比25.46%,同比下降1.35pct。 1、对公底盘稳固,经营进入修复期——2026.07.02 息差企稳,负债端成本优势明显 26H1继续保持息差优势,净息差为1.62%,较25年末降低1bp, 较26Q1回升1bp。生息资产收益率同比下降36bp,其中同业资产、发 放贷款、投资类资产、存放银行收益同比下降50bp、38bp、28bp、4bp。 计息负华福证券债成本率同比下降36bp,其中存款、向央行借款、发行债券、 同业负债成本同比下降41bp、40bp、26bp、20bp,负债成本持续下行。 26H1公司对公活期存款占比达46.1%,存款结构保持较为优异水平。 资产质量稳健,分红提升 中信银行坚持“控新清旧”,着力构建“控风险有效、促发展有 力”的风控体系,26H1不良贷款率1.15%,较25年末、26Q1持平, 拨备覆盖率203.12%,较26Q1增加0.67pct。关注贷款率1.68%,环 比+0.05pct;逾期贷款率 1.63%,较 25 年末+0.20pct;不良净生成率 证 1.11%,环比+0.07pct;不良核销转出率91.98%,环比+10.01pct。零售 券 贷款不良率同比下降4bp,对公贷款不良率同比下降6bp。26H1拟每 研 10股派息2.03元(含税),中期分红占归属于本行普通股股东净利润 究 提升至32.09%。 财富管理向好 报 告 26H1非利息净收入同比增长3.7%,环比-9.38pct。净手续费收入 同比增长2.4%,环比-4.95pct,代理、理财业务表现较好,但受银行卡、 支付结算业务扰动;中信银行坚持做强财富管理,26H1零售AUM达 5.85万亿元,较25年末增长9.22%;信银理财管理规模2.49万亿元, 较25年末增长8.63%。其他非息收入同比增长4.9%,环比-14.31pct。 盈利预测与投资建议 中信银行对公与财富管理业务具备集团协同优势,26H1息差边际 企稳、资产质量稳健、分红提升,看好中长期估值修复。考虑公司最 新经营情况,我们调整公司 26/27/28 年归母净利润增速预测为 4.0%/4.1%/4.6%(较前次预测分别+1.0pct/+0.9pct/+0.9pct),EPS分别 为 1.25/1.30/1.37 元/股,当前股价对应 26/27/28 年 PE 分别为 6.92X/6.64X/6.33X,对应26/27/28 年PB 分别为0.61X/0.57X/0.52X, 诚信专业 发现价值 1 请务必阅读报告末页的声明 下载日志已记录,仅供内部参考 华福证券 公司财报点评 | 中信银行 维持“买入”评级。 风险提示 宏观经济超预期下行;消费复苏不及预期;市场利率上行;资本 市场波动;风险加权资产增长过快或外源补充受阻 财务数据和估值 2024A 2025A 2026E 2027E 2028E 营业收入(百万元) 213,646 212,475 222,090 233,890 246,892 增长率 4% -1% 5% 5% 6% 归母净利润(百万元) 68,576 70,618 73,426 76,447 79,948 增长率 2% 3% 4% 4% 5% EPS(元/股) 1.17 1.20 1.25 1.30 1.37 市盈率(P/E) 7.1 7.2 6.9 6.6 6.3 市净率(P/B) 0.7 0.7 0.6 0.6 0.5 数据来源:公司公告、华福证券研究所 华福证券 诚信专业 发现价值 2 请务必阅读报告末页的重要声明 下载日志已记录,仅供内部参考 华福证券 公司财报点评 | 中信银行 图表目录 图表1: 营收、PPOP及归母净利润(单位:百万元)...............................................4 图表2: 业绩驱动拆分.......................................................................................................4 图表3: 生息资产收益率、计息负债成本率及净息差..................................................5 图表4: 资负结构(单位:百万元)..............................................................................5 图表
-
华福证券-全球经济观察2026年第28期:沃什杰克逊霍尔年会放鹰-260829.pdf 本地 来源
- 要点: 相关报告 一、全球资产价格表现 1、AI如何重塑美国通胀?——“AI与Token经 2年期美债飙升。股市方面,全球主要股市涨多跌少,美股三大 济学”系列之三——2026.08.26 2、美债利率在定价什么?——2026.08.25 指数中,标普500、道琼斯和纳斯达克指数分别上涨 0.5%、0.5%和 3、技术革命周期中生产与金融资本的互动:复盘 0.8%。债市方面,美国2年期国债收益率本周上行10bp,10年期国债 互联网时代的兴起——2026.08.25 收益率下行1bp,长短利差重新收敛。商品方面,油价、黄金价格均 宏 回调。美元指数上涨0.8%。8月20日当周,A股市场外资净流入规模 观 回升,美国股市外资净流入规模继续回落;外资净流入美国债市规模 定 大幅收缩,转为净流出。 期 二、主要央行货币政策 报 告 沃什杰克逊霍尔年会放鹰。沃什在杰克逊霍尔年会上发表上任后 首次主旨演讲,重申美联储坚守2%的PCE通胀目标。他提示,通胀 读数改善不代表趋势实质修复,若回落不及预期仍可能进一步加息, 优先使用短期利率工具,审慎动用非常规政策。美国经济整体韧性较 强,当前利率对经济抑制有限。美联储将弱化前瞻指引,不预设利率 路径,依托实时数据动态调整。其看好AI对经济的拉动,设立专项工 作组开展研究,但长期研判不影响当下货币政策。讲话落地后黄金大 跌、美债收益率上行,市场定价2027年3月前或加息两次。 日央行释放加息信号。日央行副行长冰见野良三称重点关注潜在 通胀向2%靠近。若金融环境过度宽松或加快加息,每次会议评估节奏, 避免冲击市场。他表示日债暂无明显扭曲,收益率上行不影响资产负 债表调整,加息将综合考量中东局势、AI需求、汇率等风险。 华福证券 欧央行官员警示通胀风险。欧央行执委施纳贝尔表示,现有利率 水平难以推动通胀中期回归目标,有必要进一步收紧货币政策。当下 经济环境应当提前防范通胀二轮效应,若政策滞后,后续或需要更大 力度紧缩。市场已基本定价欧央行下月加息25bp,同时预期央行最快 2026年12月再度加息。韩国央行连续第二次加息。 三、美国经济动态 核心PCE符合预期。美国7月PCE环比0.2%、同比3.7%,核心 证 PCE环比0.2%、同比3.3%,显著高于2%目标,通胀粘性凸显。剔除 券 价格后实际个人消费支出环比零增长,结束5‑ 6月连续正增长。不过 研 个人收入环比提升0.4%,收入端未见快速恶化,消费放缓为主动收缩, 究 并非经济失速,基本面仍存韧性。 报 新屋销售继续低迷。受高利率拖累,美国7月新屋销售年化仅60.7 告 万套,低于预期。待售新屋库存升至48.8万套,去化周期进一步延长。 耐用品订单超预期。美国7月耐用品订单环比增长1.1%,好于预 期,但主要受飞机订单拉动。剔除运输后订单仅增0.4%;剔除飞机的非 国防资本品订单环比0.2%,不及预期,企业内生设备投资动能有所转 弱。美伊冲突进入新的僵持阶段。 四、其他地区经济动态 经济景气指数继续回升。欧元区8月经济景气指数录得98.4,高 于市场预期97.5,实现连续4个月回升,创今年3月以来新高。 东京核心CPI逼近2%。8月东京CPI上涨1.9%,符合市场预期, 但剔除生鲜食品与能源的核心-核心CPI同比升至2.0%,表明日本通 诚信专业发现价值 1 请务必阅读报告末页的声明 下载日志已记录,仅供内部参考 华福证券 宏观定期报告 胀的内生基础持续巩固,并非由临时性因素推动。 五、下周重点关注 31日中国制造业PMI;1日欧元区通胀、美国制造业PMI;4日美 国非农。 风险提示 美联储货币紧缩超预期,美国经济下行超预期,地缘冲突加剧。 华福证券 诚信专业发现价值 2 请务必阅读报告末页的重要声明 下载日志已记录,仅供内部参考 华福证券 宏观定期报告 正文目录 一、全球资产价格表现........................................................................................................4 二、主要央行货币政策........................................................................................................5 三、美国经济动态................................................................................................................6 四、其他地区经济动态........................................................................................................9 五、下周重点关注..............................................................................................................10 六、风险提示......................................................................................................................11 图表目录 图表1: 全球资产表现概览...............................................................................................4 图表2: 主要经济体权益市场外资净流入(百万美元)............................
-
华福证券-周观点:美国扩表交易或是未来大类资产的核心驱动因子,看好大宗商品和周期股-260823.pdf 本地 来源
- 要点: llk30550@hfzq.com.cn 相关报告 近期观点 1、市场状态高频数据库——2026年8月第2周 1、 美国AI融资进入流动性支持阶段,短期融资活动或将扩张, ——2026.08.20 2、SST_固态变压器行业回顾系列——2026.08.20 但中长期融资增速或将走弱。 3、出海系列报告(一):出海重塑A股盈利格局 ——2026.08.19 2、 为了支持AI债务的扩张,美联储或将持续扩表维护美元流动 性以支持AI债务扩张。 策 略 3、 美国货币财政互相配合,美联储扩表改善美元流动性,财政 定 部回购长债压低长端风险溢价。 期 报 4、 若美国财政部持续回购或将加大短债依赖、趋近YCC,并抬 告 升美元体系收敛风险。 5、 预计扩表和通胀或将并行,看好大宗商品价格上升,重点看 好贵金属,能源化工和农产品。 6、 中期看好石油化工,贵金属,工业金属,能源,农业。 7、 长期看好保险,央国企,反内卷,中概互联网,白酒,国产 算力。 华福证券 风险提示 全球制造业复苏受阻;中美关系改善不及预期;美国地产市场不 健康 证 券 研 究 报 告 诚信专业发现价值 1 请务必阅读报告末页的声明 下载日志已记录,仅供内部参考 华福证券 策略定期报告 正文目录 1 美国财政主导叙事升温...............................................................................................3 2 信贷维稳........................................................................................................................3 3 港股复盘:港股收涨....................................................................................................8 4A股市场复盘:科技调整.............................................................................................9 4.1 宽基和因子:风险偏好下行....................................................................................9 4.2 产业和行业:科技收跌..........................................................................................10 4.3 外资期指持仓:改善..............................................................................................12 5 下周热点:关注美国PCE通胀...............................................................................12 6 风险提示......................................................................................................................13 图表目录 图表1: 海外官方托管美债规模..................................................................................4 图表2: 海外官方托管美债规模变化..........................................................................4 图表3: 美国工商业信贷与NDFI信贷环比(%)..................................................4 图表4: 美银美林投资级与垃圾债OAS(%).........................................................4 图表5: 标普杠杆贷款100指数..................................................................................5 图表6: Token价格指数...............................................................................................5 图表7: 美国商业银行:其他贷款和租赁(不含非存款金融机构贷款):(万亿美元) ............................................................................................................................................6 图表8: 离岸美元流动性监测(%)..........................................................................6 图表9: 美国获批/在建数据中心跟踪.........................................................................7 图表10: 美国拟建数据中心跟踪....
-
华福证券-新兴产业行业定期报告:mRNA的革命性突破——从预防到治疗,从通用到定制-260823.pdf 本地 来源
-
- 1 建议关注组合表现............................................................................................................3
-
- 2.4 投资思路:.....................................................................................................................8
- 3 板块回顾............................................................................................................................9
- 4 本周重大事项..................................................................................................................13
- 4.1 新股上市.......................................................................................................................13
- 5 风险提示..........................................................................................................................16
- 图表1: 上周建议关注组合表现......................................................................................3
- 图表2: 八月建议关注组合表现......................................................................................3
- 华福证券-银行业专题报告:银行存款分析手册-260828.pdf 本地 来源
- 要点: 存款类型上看,存款一般分为一般性存款(活期存款、整存整取定期 存款、零存整取定期存款、整存零取、存本取息、定活两便、通知存款、大 额存单、协定存款、国库定期存款)、结构性存款(存款+衍生品)、非银存 款等。结构上看,截至2026年7月,银行活期存款占比23.1%,定期存款 39.7%、保证金存款2.75%,结构性存款1.59%、国库定存0.54%、非银存 团队成员 行 业 款12.8%、类活期等其他存款19.5%。趋势上看,2026年以来银行存款端 分析师: 林虎(S0210526040004) 专 非银存款与结构性存款增速提升,其他如活期存款、定期存款、类活期存 题 相关报告 款增速下降。 报 1、美联储化债、通胀预期与海外利率上行——一 告 周股债回顾(8月第三周)——2026.08.23 活期存款:时点增长特征明显。 2、如何理解社融&M2剪刀差走阔与资金脱媒并 存?——一周股债回顾(第二周)——2026.08.16 每到季末月份可以观察到住户、尤其是非银企业活期存款脉冲式 3、30Y下行多少bp,机构业绩基准能够完成?— 冲高,季末过后又快速回落。驱动因素在于三个:一是资管产品的季末 — 一周股债回顾——2026.08.09 赎回,资金由非银存款转化为企业/居民活期存款;二是财政支出集中 在季末,推高机关团体、企业活期存款;三是银行季末信贷、票据冲 量,派生企业活期存款。 银行存款的脉冲式增长就可以看出其规律。观察上市银行存款平 均余额与期末余额比例,国有大行该比例2025年仅为90.9%高于其他 类型银行,或表明国有大行信贷脉冲更为明显。 非银存款:本质是居民、企业购买理财、基金、股票等资产,经过资 管产品通道暂时存在商业银行的资金 包华福证券括证券类机构资金存款和三方存管客户交易结算保证金、基金 类托管备付存款、理财信托等其他机构资金存放。存在两种形态,分别 为非银活期存款与非银协议定期存款。对于股市而言,持续上涨预期 会引导银行一般存款分流至股市形成保证金存款,即非银存款。非银 存款主要来自基金托管、理财SPV备付等沉淀资金,这部分资金天然 向牌照、清算、信用资质更强的大行集中。 高息存款到期后存款非银化趋势明显。2024-2026年1至7月非银 存款增量分别为2.87万亿元、4.70万亿元、5.91万亿元。一般而言跨 证 季之后理财都会趋势性增长,带动非银存款高增。 类活期存款(协定存款、通知存款) 券 研 从增长特征上看,一是季末冲高,季初回落,背后的逻辑可能为季 究 末企业回款、信贷派生活期、理财资金回流至企业结算账户,自动转为 报 协议存款,所以季末类活期一般大幅上行;二是缴税月份回落(如4月、 5月、10月)。由于协定存款计入M1,季末M1上行可能来自协定存 告 款的时点冲高,属于账面时点沉淀。 除此之外类活期存款还与理财、货基收益率存在比价关系。如2024 年4-5月协定存款大幅下降可能与手工补息下与企业客户将协定存款 和通知存款转为理财或定期存款有关。 结构性存款 2002-2017年在存款利率自律约束下持续扩张,作为曾经用来冲存 款规模的工具之一,中小行结构性存款规模大于大型银行。2019年10 月《关于进一步规范商业银行结构性存款业务的通知》发布后结构性 存款进入整改期,资金分流向企业活期/协议存款、非银产品与普通存 款等。 今年以来银行存款增长有何变化? 诚信专业 发现价值 1 请务必阅读报告末页的声明 下载日志已记录,仅供内部参考 华福证券 行业专题报告 | 银行 一是非银化趋势明显,且受股市影响增强。核心逻辑是存款的非 银化使得结算类银行缺乏稳定负债,主动提价发存单,传导链条为:存 款到期/股市偏强→存款非银化→提价发长存单。这种现象预计在一季 度改善(短久期存款到期重置为长久期存款),二三四季度压力逐步增 大。且呈现股市越上涨,存单越提价。 二是中小行存款相较大行系统性少增。1-7月大型银行境内存款增 长9.58万亿元、而中小银行仅为6.63万亿元,二者存款增长幅度差额 较上年进一步拉大。拆解结构来看,大型银行活期与类活期存款少增, 非银存款多增,中小银行结构变化不大。 结合市场来看,7月信贷偏弱,导致其对活期/类活期存款的派生 也偏弱,股市偏强导致了存款非银化现象明显,存量定期存款久期的 缩短也加大了银行对稳定存款的需求,展望9月,股市与银行存款、 同业存单的跷跷板效应或更为明显。 风险提示 经济增长超预期下滑,财政政策力度不及预期,国际经济及金融 风险超预期。 华福证券 诚信专业 发现价值 2 请务必阅读报告末页的重要声明 下载日志已记录,仅供内部参考 华福证券 行业专题报告 | 银行 正文目录 1 银行存款分析手册............................................................................................................4 2 风险提示............................................................................................................................8 图表目录 图表1: 银行各类型存款期限、适用范围及规模:截至2026年7月(单位:亿元) ................................................................................................................................................4 图表2: 银行各类型存款同比增速(单位:%)..........................................................4 图表3
- 华金证券-定期报告:九月震荡偏强,成长占优-260829.pdf 本地 来源
-
- 一、九月震荡偏强...............................................................................................................................................3
-
- 二、9月行业配置:科技成长和部分周期等行业可能是配置主线.......................................................................7
- (四)9月建议逢低配置科技成长、部分周期等行业.................................................................................11
- 三、风险提示....................................................................................................................................................12
- 图2 :美国制造业核心资本品订单增速仍维持高位............................................................................................5
- 图3 :石油沥青装置与电炉开工率近期回升......................................................................................................5
- 图5 :1-7月工业企业利润同比增速继续维持高位.............................................................................................6
- 图6 :美国7月CPI和核心CPI均有所回落.....................................................................................................6
- 华金证券-汽车行业周报:人形机器人行业双周报(0810-0823),宇树正式上市,世界机器人大会百花齐放-260824.pdf 本地 来源
-
- 2.2 本周重点上市公司涨跌幅表现...............................................................................................................7
-
-
- 重点企业公告.................................................................................................................................................8
-
- 投资建议.........................................................................................................................................................8
-
- 风险提示.........................................................................................................................................................9
- 图2 :宇树科技归母净利润...........................................................................................................................3
- 表4 :本周重点企业公告...............................................................................................................................8
- 2)行业竞争加剧的风险:机器人市场竞争加剧将导致产品价格及盈利能力下滑,进而影响
- 4)原材料或核心零部件涨价的风险:上游原材料或核心零部件价格上涨将导致企业盈利能
- 华龙证券-计算机行业策略报告:从模型突围看AI变局-260827.pdf 本地 来源
- 华龙证券-食品饮料行业策略报告:筑底蓄势,励行求进-260828.pdf 本地 来源
-
- 之年,核心信号包括生鲜乳价格拐点确立和行业供需的改善,行业正从"奶价低迷、需求承压"的左侧,进入"供给收缩、需求企稳"的
-
- 工食品板块总营收同比增长18.11%,净利润同比增长28.53%,其中,行业龙头安井食品营收同比+30.84%,归母净利润同比+42.74%,千
- 投资建议:2026年7月13日,国务院发布《扩大消费“十五五”规划》,《规划》提出到2030年,消费市场总体规模持续扩大,居民
- 增长18.11%,净利润同比增长28.53%,其中,行业龙头安井食品营收同比+30.84%,归母净利润同比+42.74%,千味央厨营收同比
- • 大众品:原奶价格有望迎来新周期,深加工产业逐渐崛起的乳制品行业建议关注伊利股份、妙可蓝多、新乳业。
- l 成本上行风险:食品饮料行业上游是农产品、包材等原材料,受到大宗商品价格波动影响,若未来原材料成本上行,对公司成本
- l 市场竞争加剧风险:当前市场竞争激烈,未来若竞争进一步加剧,造成企业之间价格战等情况,对公司发展经营产生不利影响。
- 报告中投资建议所涉及 增持 股票价格变动相对沪深 300 指数涨幅在 5%至 10%之间
003. 详情 返回 思维纪要社 思想者 2026-09-04 23:05 #研报 华泰证券-策略视角:港股通调整交易已转为负超额-260823.pdf 华泰证券-富临精
-
主题笔记:打开完整笔记
-
华泰证券-华电国际(600027)有望从容量电价弹性中获益的火电-260825.pdf 本地 来源
-
- 投资概要 ....................................................................................................................................................................... 5
-
- 气电盈利能力有望凭借容量电价的提 升获得根本性改善 ....................................... ..................................................... 15
- 预计2026-2028年归母净利润同比-16.8%/+13.3%/+7.9% ................................................................................ 19
- 风险提示.............................................................................................................................................................. 22
- 图表15: 火电上市公司2021-2025年煤电利润总额情况 ......................................................................................... 11
- 图表21: 广东月度交易价格vs广州港煤价.............................................................................................................. 13
- 图表22: 江苏月度交易价格vs镇江港煤价.............................................................................................................. 13
- 图表36: 华电国际气电利润总额正不断提升 ............................................................................................................ 18
- 华泰证券-宏观国内周报:财政释放稳内需政策信号-260823.pdf 本地 来源
-
- 风险提示.............................................................................................................................................................. 21
-
- 图表1: 全国重点电厂日均发电量同比下行12.3% ..................................................................................................... 4
- 图表35: 上周布伦特原油价格环比上行6.6% .......................................................................................................... 11
- 图表36: 上周国内铜价环比下行0.4%,螺纹钢价格环比上行0.6% ....................................................................... 11
- 图表39: 上周水泥价格环比下行0.9% ..................................................................................................................... 12
- 图表42: 上周玉米价格环比下行0.1%,小麦价格环比上行0.1% ........................................................................... 12
- 图表43: 上周农产品价格指数环比上行0.3% .......................................................................................................... 12
- 图表45: 上周猪肉批发价格环比上行2.6% ............................................................................................................. 13
- 华泰证券-宏观海外周报:美国临时加码长债回购收效甚微-260823.pdf 本地 来源
-
- 全球经济动能高频指标一览 .......................................................................................................................................... 4
-
- 消费 ....................................................................................................................................................................... 6
- 图表8: 最新一周利差衰退概率模型显示美国衰退概率小幅下降 ............................................................................... 5
- 图表9: 最新一周美国初次申请失业金人数下降......................................................................................................... 5
- 图表12: 最新一周美国华盛顿首申人数较前一周下降 ............................................................................................... 5
- 图表13: 近期Lightcast数据指示岗位空缺有所下降 ................................................................................................. 6
- 图表16: Redbook零售指数小幅下降至8.0% ........................................................................................................... 6
- 000000000 1 0 ( 2 0 5 美元/桶) 布伦特原油期货价格 00000000000 5,9 (美 00 元/盎司) C 0 o 0 m0e0x0黄 0 金 00 期 0 货 00
- 华泰证券-富临精工(300432)静待一体化降本强化盈利韧性-260827.pdf 本地 来源
-
- 固定投资 3,649 4,548 6,519 10,289 11,301 营业利润 459.97 696.27 1,867 4,951 6,739
-
- 资产总计 9,676 13,865 26,086 45,519 42,841 利润总额 464.22 656.52 1,856 4,935 6,717
- 短期借款 661.75 781.38 4,434 8,312 4,832 净利润 402.39 478.87 1,577 4,402 6,139
- 其他流动负债 1,795 3,771 9,717 14,781 13,468 归属母公司净利润 396.78 427.56 1,334 3,594 4,992
- 留存公积 348.13 653.56 1,859 4,877 9,071 营业利润 165.15 51.37 168.16 165.17 36.11
- 归属母公司股东权益 4,216 4,698 5,861 9,341 14,181 归属母公司净利润 173.11 7.76 212.01 169.42 38.88
- 投资活动现金 (879.71) (1,480) (2,646) (4,935) (2,014) 总资产周转率 0.90 1.15 1.39 1.53 1.48
- 长期投资 (67.92) (309.51) 0.00 0.00 0.00 应付账款周转率 4.84 5.56 8.00 7.20 7.20
- 华泰证券-百亚股份(003006)渠道去库及成本上涨致Q2利润承压-260824.pdf 本地 来源
-
- 营业收入(百万元) 4183 5020 5986 3865 4486 5349 -7.59% -10.65% -10.65% 市场竞争加剧、渠道去库,我们预计26-27年
-
- 营业收入增速-线下渠道(%) 27.8% 25.7% 21.0% 6.83% 22.2% 21.2% -20.95pct -3.58pct 0.19pct 此外,渠道去库主要影响五省地区,由于增速
- 毛利率(%) 58.5% 59.0% 59.1% 58.4% 58.9% 59.0% -0.07pct -0.12pct -0.12pct 渠道结构变化影响毛利率
- 固定投资 626.26 663.10 672.09 701.23 785.85 营业利润 329.06 250.91 376.18 493.86 622.82
- 其他流动负债 329.01 352.95 308.38 376.25 412.51 归属母公司净利润 287.67 207.98 312.35 410.40 517.85
- 留存公积 755.12 726.89 781.13 852.40 942.33 营业利润 17.17 (23.75) 49.93 31.28 26.11
- 归属母公司股东权益 1,450 1,432 1,573 1,631 1,675 归属母公司净利润 20.74 (27.70) 50.19 31.39 26.18
- 投资活动现金 (44.88) (51.30) (127.53) (99.81) (174.94) 总资产周转率 1.61 1.65 1.78 1.93 2.14
- 华泰证券-策略视角:港股通调整交易已转为负超额-260823.pdf 本地 来源
-
- 我们此前对港股通调整进行了初步预测《2026 年 9 月港股通调整预测》(2026.7.1),本次恒综名单发布后,预计 52
-
- 华泰证券对本报告所含信息可在不发出通知的情形下做出修改,投资者应当自行关注相应的更新或修改。
- 华泰证券力求报告内容客观、公正,但本报告所载的观点、结论和建议仅供参考,不构成购买或出售所述证券的要约
- 该等观点、建议并未考虑到个别投资者的具体投资目的、财务状况以及特定需求,在任何时候均不构成对客
- 华泰证券的资产管理部门、自营部门以及其他投资业务部门可能独立做出与本报告中的意见或建议不一致的投资
- 投资者应当考虑到华泰证券及/或其相关人员可能存在影响本报告观点客观性的潜在利益冲突。
- 中国:华泰证券股份有限公司具有中国证监会核准的“证券投资咨询”业务资格,经营许可证编号为:91320000704041011J
- 00000000 深 深 电 0 圳 话 0圳0 市 : 福 86 田 75 区 5 益 82 田 49 路 39 5 3 9 2 9 / 9 传 号 真 基 : 金 86 大 7 厦 55 1 8 0 2 楼 49 / 2 邮 00 政 602 编 0 码 0 :0051 0 8 0 01 0 7 0 0 上 上 电 海 话 海 市 : 浦 86 东 21 新 2 区 89 东 72 方 0 路 98/ 1 传 8 真 号 0: 保 08 0 利 6 0 广 2 0 1 场 0 28 0 E 9 0 栋 72 0 2 0 0 3 68 0 楼 /邮政编码:200120
- 华泰证券-策略:港股金融和AH溢价仍有改善空间-260823.pdf 本地 来源
-
- 0 外 元 因 提 再 流 短 度 动 端 外 性 控 汇 难 长 干 有 端 预 增 或 思 量 加 路 支 息 及 持 港 都 , 何 S S A F 0 康 C C0 N , N0 o o0 P . . B S h 0 R 0 D 0 5 B 7 0 3 0 1 0 5 8 2 0 0 0 08 0 0004 + h (8 e 6 k ) a n 2 g 1 @ 28 h 9 ts 7 研 c 2 . 究 c 2 o 0 员 m 2
-
- 市场表现 ....................................................................................................................................................................... 4
- 港股盈利 ....................................................................................................................................................................... 8
- 港股资金面和市场情绪 ................................................................................................................................................. 9
- 回购、增发、IPO及解禁 ............................................................................................................................................ 12
- 风险提示.............................................................................................................................................................. 13
- 图表4: 恒生指数涨跌幅贡献拆解 .............................................................................................................................. 4
- 图表25: 港股沽空交易比率下降2.5pct至12.1% ................................................................................................... 11
- 我们预计公司26-28年归母净利润为9.76/11.75/14.08亿元(26-27年较前值分别调整-11.40%/-7.97%),对应EPS为1.15/1.39/1.67元。
- 我们调整公司26-28年归母净利润至0.40/3.17/4.02亿元(较前值分别调整-81.68%/7.06%,三年复合增速为132.63%),对应EPS为0.12/0.94/1.19
- 我们调整公司26-28年归母净利润至7.23/9.60/14.25亿元(较前值分别调整-20.24%/-10.26%/-,三年复合增速为31.38%),对应EPS为0.58/0.77/1.15
- 我们上调公司26-28年归母净利润至29.97/37.97/46.61亿元(较前值分别调整99.08%/100.33%/101.60%,三年复合增速为60.62%),对应EPS
- 告2025年归母净利润预测值为35.22亿元),公司在国防工业领域的核心地位凸显,同时公司国际军贸、低空经济等领域存在较大发展机遇,长期
- 我们预计公司26-28年归母净利润为38.82/45.07/52.65亿元(26-27年较前值分别调整-11.15%/-17.30%),对应EPS为1.37/1.59/1.86元。
- 考虑到公司业务布局逐渐完善、子公司产能陆续爬坡、在手订单充裕,公司业绩有望保持较快增长,我们提高公司估值溢价,给予公司2026年45X
- 华龙证券-食品饮料行业周报:分化加剧,关注业绩增速稳健的标的-260825.pdf 本地 来源
- 摘要: 2026 年 08 月 17 日-08 月 21 日,申万食品饮料指数涨跌幅为 投资评级:推荐(维持) -3.89%,在申万一级行业中排名第 28 位,申万 31个行业涨跌幅 最近一年走势 排名前三的行业分别为石油石化(+4.92%)、银行(+3.02%)和 有色金属(+2.99%)。全部子行业涨跌幅分别为,肉制品(+2.32%)、 保健品(-0.10%)、熟食(-0.39%)、软饮料(-0.70%)、乳品(-0.99%)、 烘焙食品(-1.54%)、调味品(-2.69%)、其他酒类(-2.80%)、预 加工食品(-4.29%)、零食(-4.31%)、啤酒(-4.79%)、白酒(-5.02%), 同期上证指数涨跌幅为-0.56%,沪深 300 涨跌幅为-1.01%。个股 方面,康比特(+20.35%)涨幅居前;皇氏集团(-13.35%)跌幅 居前。2026年7月,社会消费品零售总额同比提升0.60%,环比 上月减少 0.4pct,我们认为当前消费板块估值已处于历史较低位 置,已充分反映市场较低预期,后续板块有望迎来估值修复,建 议关注成长性较好,估值较低的板块龙头,我们维持行业“推荐” 评级。 分析师:王芳 白酒:8月 21日,在 2026 年半年度业绩说明会上,贵州茅台表 执业证书编号:S0230520050001 示,立足年度供给量与市场健康稳定发展,公司2025年底决定, 邮箱:wangf@hlzq.com 2026年度茅台1935酒不再新增市场投放量。截至目前,茅台1935 酒渠道商合同执行计划已近 80%,终端动销良好,渠道库存处于 健康区间。8月19日晚,珍酒李渡(6979.HK)发布2026年中期 相关阅读 业绩,公司实现营业收入 25.46 亿元,同比增长 2%;经调整净利 《估值筑底,关注中报业绩预告催化 — 润 6.26 亿元,同比增长 2%。公告期内,珍酒李渡高端占比主动 食品饮料行业周报》2026.07.14 回调,中端及以下占比收缩,得益于大珍·珍酒增长强劲,次高 《估值筑底,关注基本面稳健的龙头 — 端收入占比从去年同期39.3%提升至53.7%,精准契合当前白酒消 食品饮料行业周报》2026.07.07 费“理性回归、次高端扩容”趋势。白酒板块当前仍然处于深度 《餐饮供应链温和复苏,白酒筑底持续 出清—食品饮料行业2025年报和2026 调整期,需求端偏弱,中长期建议关注一是稳健的高端白酒贵州 一季报综述》2026.05.24 茅台、五粮液、泸州老窖;二是具备韧性的区域龙头迎驾贡酒、 山西汾酒、古井贡酒、今世缘、金徽酒。 大众品:妙可蓝多发布 2026 年半年度报告,2026 年上半年,公 司围绕“13434”奶酪生态战略,积极部署一系列经营举措,实现 营业收入 330,414.26 万元,较上年同期增长 28.71%,延续 2025 年各季度营业收入稳步上行的增长态势,公司2026年分季度营业 收入维持2025年四季度以来的高位,其中第二季度实现营业收入 167,845.16万元,单季度营业收入规模再创新高。燕京啤酒披露 2026年半年报,2026上半年公司实现营业收入90.31亿元,同比 增长 5.53%;实现归属于上市公司股东净利润 13.99 亿元,同比 请认真阅读文后免责条款 下载日志已记录,仅供内部参考 行业研究报告 增长 26.86%;公司中高档产品实现营收 58.98 亿元,同比增长 6.54%。会稽山8月21日披露2026年半年度报告,上半年公司实 现营业收入8.53亿元,同比增长4.43%;归母净利润1.29亿元, 同比增长37.04%;扣非净利润1.04亿元,同比增长 16.77%;基 本每股收益0.27元。安琪酵母发布投资者关系活动记录表,上半 年公司整体经营稳健,第二季度国内收入增长16.07%,国外增长 9.20%,根据公司当前7,8月份的经营情况来看,预计下半年海外 收入增速将高于上半年。酵母蛋白海外销售占比约 40%,主要面 向欧洲高端客户,欧美等发达国家市场认知度和接受度较高,产 品售价高于国内。国内客户除传统保健品领域外,正加速向食品 领域拓展,涵盖素食、高蛋白肉制品、蛋白棒、奶酪、乳制品饮 料、冷冻食品、休闲膨化食品、糖果烘焙及面点等,食品领域市 场空间远大于传统保健品。大众品建议关注安井食品、海天味业、 燕京啤酒、伊利股份、新乳业、妙可蓝多、西麦食品、天味食品、 安琪酵母、盐津铺子。 风险提示:食品安全风险;消费复苏不及预期;成本上行;业绩 增速不及预期;行业竞争加剧;宏观经济政策出台和落地不及预 期的风险;第三方数据统计偏差风险。 表:重点关注公司及盈利预测 2026/08/21 EPS(元) PE 投资 股票代码 股票简称 股价(元) 2025A 2026E 2027E 2028E 2025A 2026E 2027E 2028E 评级 600519.SH 贵州茅台 1,272.83 65.66 67.88 71.83 75.27 21.0 18.7 17.7 16.9 未评级 600809.SH 山西汾酒 116.55 10.04 9.69 10.33 11.29 17.1 12.0 11.3 10.3 未评级 000596.SZ 古井贡酒 90.65 6.71 6.86 7.37 8.25 19.7 13.1 12.2 11.0 未评级 603288.SH 海天味业 35.05 1.20 1.34 1.48 1.63 30.8 26.2 23.7 21.5 增持 603345.SH 安井食品 79.00 4.22 4.74 5.26 6.79 18.7 16.7 15.0 11.6 增持 600887.SH 伊利股份 25.40 1.83 1.96 2.11 2.25 15.6 13.0 12.0 11.3 增持 000729.SZ 燕京啤酒 11.41 0.60 0.73 0.87 0.98 19.0 15
004. #研报
-
主题笔记:打开完整笔记
-
华泰证券-万华化学(600309)产品景气回升带动26H1盈利高增-260825.pdf 本地 来源
-
- 1 0 2 1 0 2 1 0 2 1 0 2 1 0 2 1 0 2 1 0 2 1 0 2 1 0 2 2 0 2 2 0 2 2 0 2 2 0 2 2 0 2 2 0 2 H 6 2 8 1 0 2 9 1 0 2 0 2 0 2 1 2 0 2 2 2 0 2 3 2 0 2 4 2 0 2 5 2 0 2 1 H 6 2
-
- 长期投资 9,651 12,885 15,924 19,047 22,623 投资净收益 708.93 754.10 750.00 900.00 1,200
- 固定投资 118,828 156,906 160,538 162,276 157,415 营业利润 17,966 16,666 25,321 27,336 31,545
- 资产总计 293,333 323,009 337,440 331,040 357,669 利润总额 16,924 16,268 24,821 27,036 31,345
- 其他流动负债 63,913 80,182 76,943 70,965 79,345 归属母公司净利润 13,033 12,527 19,435 21,169 23,979
- 留存公积 90,147 100,382 112,259 128,724 147,374 营业利润 (11.89) (7.23) 51.93 7.96 15.40
- 归属母公司股东权益 94,626 108,305 123,827 139,675 155,202 归属母公司净利润 (22.49) (3.88) 55.14 8.92 13.27
- 投资活动现金 (37,078) (32,783) (23,819) (20,931) (16,176) 总资产周转率 0.67 0.66 0.71 0.70 0.70
- 华泰证券-欧陆通(300870)原材料涨价等影响下Q2盈利承压-260827.pdf 本地 来源
-
- 我们下调公司26年归母净利润预测为2.08亿元,上调27-28年归母净利润 EV EBITDA (倍) 70.46 79.92 34.21 25.04
-
- 固定投资 960.69 1,043 1,234 1,765 2,308 营业利润 301.91 274.62 245.53 743.87 1,057
- 资产总计 5,322 5,414 6,521 8,588 10,763 利润总额 300.05 277.22 245.66 744.16 1,058
- 短期借款 236.77 76.32 635.00 1,146 1,759 净利润 268.47 245.10 208.81 654.86 930.65
- 其他流动负债 787.64 1,017 964.33 1,477 1,595 归属母公司净利润 267.99 244.00 207.87 651.93 926.48
- 留存公积 928.75 1,065 1,204 1,640 2,259 营业利润 42.90 (9.04) (10.59) 202.96 42.13
- 归属母公司股东权益 2,171 2,647 2,773 3,356 4,064 归属母公司净利润 36.92 (8.95) (14.81) 213.62 42.11
- 投资活动现金 (627.15) (198.77) (377.65) (800.62) (811.52) 总资产周转率 0.84 0.83 0.88 0.95 0.98
- 投资建议:从展品到产品,建议关注真实交付情况
- 华泰证券对本报告所含信息可在不发出通知的情形下做出修改,投资者应当自行关注相应的更新或修改。
- 华泰证券力求报告内容客观、公正,但本报告所载的观点、结论和建议仅供参考,不构成购买或出售所述证券的要约
- 该等观点、建议并未考虑到个别投资者的具体投资目的、财务状况以及特定需求,在任何时候均不构成对客
- 华泰证券的资产管理部门、自营部门以及其他投资业务部门可能独立做出与本报告中的意见或建议不一致的投资
- 投资者应当考虑到华泰证券及/或其相关人员可能存在影响本报告观点客观性的潜在利益冲突。
- 中国:华泰证券股份有限公司具有中国证监会核准的“证券投资咨询”业务资格,经营许可证编号为:91320000704041011J
- 华泰证券-深高速(600548)财务费用节约对冲水官高速谢幕压力-260827.pdf 本地 来源
-
- 1H26公司路费收入同比下降8.8%,剔除水官后路费收入同比增长3.3%, 市值 (百万) 20,988 17,029
-
- 长期投资 19,755 19,655 19,684 19,714 19,744 投资净收益 1,025 762.53 893.79 893.97 923.50
- 固定投资 7,400 6,956 6,545 6,515 6,085 营业利润 1,795 1,685 2,201 2,041 1,990
- 留存公积 12,093 12,526 13,501 14,078 14,698 营业利润 (40.43) (6.13) 30.63 (7.29) (2.49)
- 归属母公司股东权益 21,904 27,031 28,006 28,583 29,203 归属母公司净利润 (50.80) 0.38 49.85 (8.19) (2.13)
- 投资损失 (1,025) (762.53) (893.79) (893.97) (923.50) 流动比率 0.54 0.75 0.95 0.97 0.96
- 投资活动现金 (36.15) (4,815) (3,902) (4,688) (3,932) 总资产周转率 0.14 0.13 0.16 0.16 0.16
- 长期投资 (331.39) (2,252) (29.16) (29.16) (30.14) 应付账款周转率 2.27 2.20 3.03 3.37 3.43
- 华泰证券-科技行业周报(第三十四周):2Q26国内算力资本开支提速-260824.pdf 本地 来源
-
- 考虑到公司利润率复苏节奏慢于我们此前预期,我们下调盈利预测,预计公司26-28年归母净利润为1.06/1.91/2.68亿元(较前值分别调整
-
- 考虑到千帆星座组网进度与公司利润率恢复节奏慢于我们预期,我们下调26-27年收入增速,上调26-27年期间费用率预测,预计公司26-28年营
- 亿元,同比增长76.80%,环比下降13.25%,我们判断业绩的环比短期承压主要因上游物料紧缺,以及汇兑损失等方面的影响。
- 考虑到高速率光模块需求的向好,我们上调公司2026~2027年收入与净利润预测,并引入2028年预期,预计公司2026~2028年归母净利润分别为
- 下销售、研发费率有望在未来继续下降,因此我们上调公司26-28年归母净利润预期至17.80/31.28/40.85亿元(前值:16.06/22.60/28.41亿元,调
- (600941 CH) 至789亿元,剔除增值税税目政策调整影响后收入和净利润均实现正增长。
- 我们看好公司的发展潜力,维持盈利预测不变,预计其26-28年归母净利润为1302/1342/1384亿元,预计其26-28年BPS为67.13/68.75/70.43元。
- -12.68%/-5.03%/-4.87%),归母净利润为5.00/6.71/8.54亿元(26-27年前值:5.63/7.08/8.91亿元,调整幅度-11.11%/-5.26%/-4.22%),考虑到
- 华泰证券-莱克电气(603355)汇兑损失明显拖累当期利润表现-260827.pdf 本地 来源
-
- 今年上半年公司核心零部件各板块在手订单充裕、新项目持续落地:1)铝 5 2周价格范围 (人民币) 21.78-37.46
-
- 产处置实现了超 2 亿元的投资收益 ,对冲了汇兑损失对利润端的大部分拖 会计 年度 (人民币) 2025 2026E 2027E 2028E
- 固定投资 1,895 1,982 1,841 1,764 1,673 营业利润 1,388 847.85 975.48 1,091 1,194
- 资产总计 13,623 17,245 17,736 18,780 19,478 利润总额 1,387 864.43 996.11 1,112 1,215
- 其他流动负债 1,629 1,771 1,169 1,464 1,267 归属母公司净利润 1,230 799.34 921.92 1,029 1,124
- 归属母公司股东权益 4,955 5,728 6,650 7,392 8,134 归属母公司净利润 10.17 (35.04) 15.34 11.62 9.25
- 投资损失 (8.47) (111.60) (216.50) (0.48) (0.48) 流动比率 1.46 1.34 1.44 1.51 1.60
- 投资活动现金 (2,245) (5,243) (52.86) (131.46) (127.29) 总资产周转率 0.75 0.64 0.58 0.59 0.59
- 华泰证券-莱斯信息(688631)G端需求阶段性承压-260827.pdf 本地 来源
-
- 固定投资 133.15 131.01 120.96 119.08 120.57 营业利润 133.40 43.16 114.59 169.13 244.89
-
- 资产总计 3,801 3,558 3,644 4,686 5,035 利润总额 133.53 43.57 115.39 169.93 245.69
- 短期借款 0.00 0.00 162.03 613.90 602.48 净利润 132.46 56.96 111.93 161.44 221.12
- 其他流动负债 461.50 370.13 483.57 592.92 761.23 归属母公司净利润 129.04 55.26 108.57 156.59 214.49
- 留存公积 500.57 490.44 543.39 620.56 737.20 营业利润 (1.75) (67.64) 165.48 47.60 44.79
- 归属母公司股东权益 1,927 1,917 1,997 2,097 2,230 归属母公司净利润 (2.31) (57.18) 96.46 44.24 36.97
- 投资活动现金 106.70 (334.84) (12.20) (26.07) (35.01) 总资产周转率 0.43 0.35 0.39 0.43 0.48
- 长期投资 150.00 (305.00) (1.54) (1.34) (1.34) 应付账款周转率 0.85 0.68 0.90 1.10 1.20
- 华泰证券-食品饮料行业专题研究:养生粉,药食同源风潮下的黄金赛道-260826.pdf 本地 来源
-
- 核心要点 ....................................................................................................................................................................... 3
-
- 政策引导:配方池扩容与监管约束并行 ........................................................................................................................ 5
- 产品形态:植物性食材增长潜力凸显,礼盒装产品增速显著领跑整体市场 .......................................................... 9
- 品类认知:消费者决策从价格敏感转向对于成分与功效的重视 .......................................................................... 11
- 供给端:格局仍有待整合,但头部企业优势明显 ....................................................................................................... 12
- 投资建议:推荐五谷磨房/西麦食品 ............................................................................................................................ 19
- 风险提示.............................................................................................................................................................. 22
- 极进取,预计26-28年公司净利润CAGR(32%)高于可比公司均值(24%),给予公司26年30xPE,维持目标价27.00元,维持“买入”评级。
- 华泰证券-龙源电力(001289)现金流改善有望支撑估值修复-260828.pdf 本地 来源
-
- 固定投资 156,383 170,230 179,197 183,284 184,599 营业利润 10,136 6,982 6,227 7,751 9,458
-
- 资产总计 257,106 265,261 271,154 273,203 272,602 利润总额 10,233 7,119 6,364 7,889 9,595
- 其他流动负债 29,727 51,025 36,617 35,580 37,523 归属母公司净利润 6,345 4,526 4,046 5,015 6,101
- 留存公积 50,933 52,755 56,188 60,444 65,621 营业利润 24.25 (31.12) (10.82) 24.49 22.02
- 归属母公司股东权益 73,205 75,003 77,691 81,492 86,087 归属母公司净利润 1.54 (28.67) (10.61) 23.96 21.63
- 投资损失 (911.74) (161.35) (161.35) (161.35) (161.35) 流动比率 0.71 0.63 0.61 0.61 0.62
- 投资活动现金 (26,068) (23,581) (17,773) (15,167) (13,998) 总资产周转率 0.15 0.12 0.12 0.13 0.14
- 长期投资 (74.90) 180.82 (664.67) (887.59) (524.15) 应付账款周转率 1.78 1.38 1.40 1.40 1.50
005. #研报
-
主题笔记:打开完整笔记
-
华泰证券-移为通信(300590)多业务驱动H1业绩高增长-260828.pdf 本地 来源
-
- Q2毛利率同比改善,费用控制良 好 5 2 周价格范围 (人民币) 9.82-16.38
-
- 我们维持公司盈利预测,预计公 司 2026~2028 年归母净利润分别为 RO E (%) 4.05 8.17 9.33 10.46
- 长期投资 37.15 34.78 34.49 32.14 29.81 投资净收益 (7.23) 2.82 (2.98) (5.07) (3.12)
- 固定投资 236.20 229.85 247.87 254.49 256.82 营业利润 168.77 75.91 163.28 198.06 239.07
- 其他流动负债 77.94 91.75 104.84 93.94 114.54 归属母公司净利润 158.61 74.56 159.06 193.09 232.85
- 留存公积 890.43 864.41 936.58 1,014 1,100 营业利润 9.53 (55.02) 115.10 21.30 20.71
- 归属母公司股东权益 1,861 1,837 1,940 2,063 2,222 归属母公司净利润 8.08 (52.99) 113.34 21.39 20.59
- 投资活动现金 (144.41) (89.93) (17.85) (3.07) (1.75) 总资产周转率 0.47 0.42 0.51 0.53 0.54
- 华泰证券-英维克(002837)看好2H26海外液冷加速放量-260827.pdf 本地 来源
-
- 海外收入高速增长,液冷项目有 望在2H26进入加速交付期 5 2 周价格范围 (人民币) 46.45-121.08
-
- 司2026-2028年归母净利润为13.25/22.31/35.91亿元(前值:14.56/24.10 EV EBITDA (倍) 109.80 47.41 29.19 18.10
- 固定投资 626.40 792.17 1,335 1,930 2,721 营业利润 503.43 590.36 1,468 2,490 4,015
- 资产总计 6,014 7,747 10,903 12,612 17,625 利润总额 510.92 597.41 1,475 2,497 4,022
- 短期借款 312.00 736.00 1,560 1,339 1,048 净利润 454.12 542.68 1,340 2,268 3,654
- 其他流动负债 1,074 1,561 1,974 2,104 3,114 归属母公司净利润 452.66 521.91 1,325 2,231 3,591
- 归属母公司股东权益 2,916 3,446 4,605 6,619 9,993 归属母公司净利润 31.59 15.30 153.94 68.34 60.96
- 投资活动现金 (332.45) (302.71) (836.89) (860.17) (1,152) 总资产周转率 0.83 0.88 1.15 1.37 1.53
- 华西证券-TCL智家(002668)ODM行稳,OBM致远:全球化产能布局打开成长空间-260826.pdf 本地 来源
- 华西证券-有色金属行业-海外季报:2026Q2+Renison锡精矿含锡产量环比下降2.7%至2809吨,测算EBITDA环比增长2.9%至1.26亿澳元-260828.pdf 本地 来源
- 华西证券-有色金属行业-海外季报:Fortuna+Mining+2026Q2黄金产量环比减少2%至1.94吨,白银产量环比减少10%至7.20吨,调整后归母净利润环比减少32%至0.76亿美元-260828.pdf 本地 来源
-
- 吨,调整后归母净利润环比增长56%至1.11亿美
-
- 成本,金属价格上涨带动特许权使用费增加,以及Séguéla 2.《行业点评|Fortuna Mining 2025Q4黄金产量环比
- 管理费用下降对部分 减少11%至1.75吨,白银产量环比增加7%至7.74
- 吨,调整后归母净利润环比增长40%至7130万美
- Séguéla金矿 2026Q2 产金 4.17 万盎司(1.30 吨),平均入 增加2.4%至1.97吨,白银产量环比减少2.9%至
- 选品位3.46 克/吨,现金成本676 美元/盎司,AISC为 1,765美 7.27吨,调整后归母净利润环比增长14%至5100
- 停产 30 天影响,产量同比下降;
- 公正,结论不受任何第三方的授意、影响,特此声明。
- 华西证券-有色金属行业-海外季报:Hudbay+2026Q2铜产量环比增加1%至2.83万吨,归属股东净利润环比减少28%至1.37亿美元-260828.pdf 本地 来源
-
- 1)秘鲁业务 至29,956吨,归属股东净利润环比增长17.2%至
-
- 度处理完毕影响,铜、黄金和钼产量环比下降。
- 2026Q2 公司税前利润 2.40 亿美元,环比减少 29%、同比增加
- 下降除销量和黄金价格外,还受到调整项目影响。
- 计划于 2026 年末作出 Copper World 项目最终投资建设决策。
- New Ingerbelle 扩建项目已于 6 月开工,项目预计全矿山寿命
- 劲及运营效率改善影响,公司将合并铜现金成本指引由-0.30
- 公正,结论不受任何第三方的授意、影响,特此声明。
- 华西证券-美债风暴的来龙去脉-260823.pdf 本地 来源
-
- 1.3. 财政对长端利率的影响:取决于经济与货币环境.........................................................................................................................5
-
-
- 美债投资者结构分布与变化 ................................................................................................................................................................. 11
- 4.1. 美国机构投资者:主要承接者 ......................................................................................................................................................... 12
- 4.3. 海外投资者:呈现“官退民进” ....................................................................................................................................................... 13
- 4.4. 投资者结构变化导致长债更为敏感 ................................................................................................................................................ 15
-
- 地缘冲突对美债利率的影响 ................................................................................................................................................................. 16
- 5.2. 油价对美债利率的影响较显著 ........................................................................................................................................................ 17
-
- 风险提示 .................................................................................................................................................................................................. 19
006. #研报
-
主题笔记:打开完整笔记
-
华源证券-百迈科(920268)深耕外科手术医疗器械和多肽制药设备,具备国产替代先发优势-260828.pdf 本地 来源
- 要点: zhaohao@huayuanstock.com 万枭 发行价格17.10元/股,发行市盈率13.09X,申购日为2026年8月31日。本次公开发行股份数量1,355.00 SAC:S1350524100001 wanxiao@huayuanstock.com 万股,发行后总股本为5,420.00万股,本次公开发行股份数量占发行后总股本的25.00%。本次发行不安 排超额配售选择权。经我们测算,公司发行后预计可流通股本比例为34.16%,老股占可流通股本比例为 联系人 26.81%。本次发行战略配售发行数量为406.50万股,占本次发行数量的30.00%。网上发行数量为948.50 万股,占本次发行数量的70.00%。有3家战略投资者参与公司的战略配售。公司此次募集资金主要用于 “海南百迈科先进医疗器械项目”。“海南百迈科先进医疗器械项目”实施地点位于海南省定安县,项目 投资总额为30,605.98万元,建设周期为24个月。本项目一方面预计将通过新建生产车间、引进先进生 产线提升手术缝线等主要产品的产能,并规划与布局新产品产能,助力研发成果落地量产;另一方面,本 项目预计将通过改善研发环境、购置先进的研发设备、建立完善的研发平台等途径进一步提高公司的研发 能力和自主创新能力。 专业从事以手术缝线为代表的外科手术医疗器械及多肽制药设备。公司是一家专业从事以手术缝线为代 表的外科手术医疗器械及多肽制药设备等产品的研发、生产和销售的高新技术企业。在外科手术医疗器 械领域,公司专注于临床手术所需器械产品的研发与开拓,坚持自主创新,已掌握多项关键核心技术和生 产工艺,在外科手术缝线、介入栓塞材料、止血材料等领域拥有自主技术,公司取得了可吸收性免打结外 科缝线产品国内首张注册证。在多肽制药设备领域,公司围绕“多肽筛选、多肽原料药研发及生产”进行 产品布局,针对多肽工业生产和实验室研发等应用领域提供多肽自动化合成全套解决方案,公司主要产品 包括多肽合成仪、多肽裂解仪等。公司是海南自由贸易港首家获批三类医疗器械生产资质的高新技术企 业,获评国家级专精特新“小巨人”企业、国家知识产权优势企业、海南省专精特新中小企业、海南省省 级企业技术中心、海南省高新技术瞪羚企业、海南省高新技术种子企业、海南省医疗器材行业十强品牌。 2025年公司营业总收入为2.15亿元,归母净利润达7080.87万元。 我国手术缝线市场销售额预计2030年将增长至90亿元。随着我国住院手术量增长,近年来中国手术缝 线市场的销售量和销售额均呈现逐年上升的趋势。根据弗若斯特沙利文的统计数据,2019年至2024年, 我国手术缝线市场销售量由约1.5亿根增长至约1.8亿根,复合增长率为4.0%;预计2030年将增长至 2.6亿根,复合增长率为6.0%。在医疗器械业务板块,我们选择迈普医学、康拓医疗、大博医疗、丹娜生 物、佰仁医疗、正海生物、海圣医疗七家上市公司以及拟在北交所上市的新三板挂牌企业百瑞吉作为公司 的同行业公司;在制药设备业务板块,我们选择迦南科技、泰林生物、汉邦科技、楚天科技作为公司的同 行业公司。 申购建议:建议关注。公司取得了可吸收性免打结外科缝线产品国内首张注册证,2024年在我国免打结 缝线市场排名第四。公司子公司海南建邦研发生产的多肽合成仪、多肽裂解仪等多肽制药核心设备广泛应 用于我国制药企业、CDMO等工业端用户,已发展成为多肽制药核心设备领域的领先企业之一,占据着 较为重要的市场份额。截至2026年8月26日,行业可比公司PETTM均值达38X。 风险提示:产品集中带量采购风险、医疗器械业务销售收入主要依赖单一产品风险、市场竞争加剧风险 请务必仔细阅读正文之后的评级说明和重要声明 下载日志已记录,仅供内部参考 源引金融活水 润泽中华大地 内容目录
- 发行情况:申购日为2026年8月31日......................................................................4 1.1. 发行信息:发行价格17.10元/股,发行市盈率13.09X...........................................4 1.2. 募投项目:百迈科拟投资总额约为3.06亿元,旨在提升主要产品产能...................4
- 公司:专业从事以手术缝线为代表的外科手术医疗器械及多肽制药设备....................6 2.1. 业务:2025年外科手术缝线系列产品实现营收17139万元,占主营业务收入的80% ...........................................................................................................................................7 2.2. 模式:医疗器械业务为买断式经销模式,2025年前五大客户营收占比28.22%...12 2.3. 财务:2025年营业总收入为2.15亿元,归母净利润达7081万元.......................14
- 行业:我国手术缝线市场销售额预计2030年将增长至90亿元................................16
- 申购建议:建议关注...................................................................................................20
- 风险提示.....................................................................................................................21 请
- 华西证券-有色金属行业-海外季报:Lithium+Americas+2026Q2的Thacker+Pass一期项目建设提速,公司维持2026年13-16亿美元资本支出指引-260828.pdf 本地 来源
-
- 人,预计2026 年末前超过2,000 人,现场每日接收设备及材料
-
- 或已抵达项目现场及温尼马卡堆场,其余部分预计于2026 年 2024.10.13
- 每股 3.87 美元的平均价格发行110 万股,净募资420 万美元。
- 引,其中Thacker Pass 一期建设成本预计为12亿-15亿美元,
- 其他资本化开发成本预计为3,000 万-4,000 万美元,资本化利
- 关,预计不会直接受到潜在关税影响。
- 月 30 日已实际发生的关税,2026 年指引亦包含预计关税敞口。
- 公正,结论不受任何第三方的授意、影响,特此声明。
- 华鑫证券-AI算力行业周报:长江存储科创板IPO获受理,AI算力与内存增速差或将扩大-260824.pdf 本地 来源
-
- 本次拟公开发行A股股票不低于19.8亿股且不超过24.3亿股,募集资金的总投资额高达330亿元,其中208亿元投向量产线技术升级项
-
- 从最新的数据来看,2026年7月,中国台湾PCB原料厂商实现营收694.57亿新台币,同比增长67.03%,环比
- 的20%,并拥有多年的强劲增长势头,这一信心源于强大的设计导入(design-in)活动、积压订单和预订动
- 这一趋势背后是AI基础设施投资的空前规模——各大科技巨头预计今年在该领域的支出将突破7000亿美元。
- 根据行业数据,博通2026财年第二季度AI半导体营收同比增长143%至108亿美元,合并营收增长48%至创纪录
- 报告期内,利润总额较上年同期增加 2,441.28 万元,同比增长 218.97%,本期归属于上市公司股东的净
- 利润较上年同期增加 2,397.54 万元,同比增长 150.81%,本期归属于上市公司股东的扣除非经常性损益
- 的净利润较上年同期增加 6,202.30 万元,同比增长78.63%,主要系本期公司营业收入同比增长 24.09%,
- 华鑫证券-光智科技(300489)公司深度报告:打通红外全产业链平台,塑造磷化铟新增长曲线-260825.pdf 本地 来源
-
- 3、 AI浪潮催生磷化铟需求爆发式增长,国产厂商实现技术突破 .................................. 13
-
- 5、 风险提示............................................................................... 22
- 图表4:2022-2026Q1公司归母净利润(亿元) .............................................. 6
- 际控制人朱世会通过持有粤邦投资 99.97%股权实现对公司的控制,形成了明确的控制核心。
- 净利润 0.15 亿元,同比增长 60.81%,销售净利率回升至 4.24%。
- 幅承压至-0.33 亿元,2026 年一季度盈利能力的快速修复表明公司利润端进入稳步改善通
- 衬底销量为 43.88 万片(折合 2 英寸),同比增长 9.40%,预计 2026 年市场销量达到
- 计,2025年全球市场估值约1253.1亿美元,预计2032年将达2470.1亿美元,年复合增长
- 华鑫证券-基础化工行业周报:液氯、丁二烯等涨幅居前,建议关注PI膜材料、MLCC粉体、农化等方向-260824.pdf 本地 来源
-
- 1、 化工行业投资建议 ....................................................................... 6
-
- 行业跟踪 ........................................................................................................................................................... 7
- 3、 重点覆盖化工产品价格走势 ............................................................... 21
- 4、 风险提示............................................................................... 32
- 图表3:重点关注公司及盈利预测 ......................................................... 19
- 图表31:BDO价格走势 .................................................................. 25
- 图表44:LDPE价格走势 ................................................................. 28
- 动力煤整体上涨幅度有限,预计下周动力煤市场价格稳中整理,或小幅上涨,后续需关注下游
- 华鑫证券-有色金属行业周报:美国财政部宣布长债购买上限翻倍,黄金持续走强-260824.pdf 本地 来源
-
- 3、 贵金属市场重点数据 ..................................................................... 11
-
- 5、 行业评级及投资策略 ..................................................................... 17
- 6、 重点推荐个股 ........................................................................... 18
- 7、 风险提示............................................................................... 18
- 图表7:黄金及白银价格 ................................................................. 12
- 图表13:LME及SHFE铜期货价格 ......................................................... 14
- 图表31:锑锭价格(元/吨) ............................................................. 17
- 图表34:重点关注公司及盈利预测 ........................................................ 18
- 华鑫证券-汽车行业周报:Cybercab将于9月3日正式发布,看好物理AI行情-260824.pdf 本地 来源
-
- 及数据中心液冷设备生产基地,项目预计2028年初投产,也是光州工厂1989年建厂37年来最大单笔生产设施投资。
-
- (3)灵巧手是Optimus Gen3最大边际变化,推荐德昌电机控股、伟创电气、浙江荣泰,关注鸣志电器;
- 2.3、 重点关注的公司中,中捷精工、飞龙股份、金鸿顺涨幅居前
- ➢ 8月第二周全国乘用车市场日均零售4.4万辆,同比去年8月同期下降22%,较上月同期增长2%。
- 8月1-16日,全国乘用车市场零售62.8万辆,同比去年8月同期下降22%,较上月同期增长0%。
- ➢ 8月第一周全国乘用车厂商日均批发3.1万辆,同比去年8月同期下降24%,较上月同期增长2%。
- 上海沿浦向特定对象发行人民币普通股(A股)11,584,068股,发行价格为32.89元/股,募集资金总额为
- 以及商誉减值风险,敬请投资者充分予以关注,审慎作出投资决策。
- 1、 市场复盘 .............................................................................. 5
- 2、 资金情绪 .............................................................................. 7
- 2.2、 恐慌情绪:国内外同步小幅升温 .................................................... 10
- 3、 风险提示 .............................................................................. 14
- 图表13:国内恐慌情绪本周小幅升温 ...................................................... 10
- 图表14:海外恐慌情绪本周小幅升温 ...................................................... 10
- 图表22:融资行业配置本周机械、农业、食饮增配居首,电子、电力、计算机减配居前 .......... 12
- 华鑫证券-计算机行业周报:DeepSeek-V4-Flash-Vision-Exp上线,CodexHarness正式开源-260824.pdf 本地 来源
-
- Spotify(SPOT):营收利润双增 2025 年底创下 50 亿美元估值,并于 2026 年 7 月以 103 亿美
-
- 5、 投资建议 .............................................................................. 16
- 6、 风险提示 .............................................................................. 17
- 图表7:CODEX APP-SERVER ................................................................... 11
- 图表13:FICONTEC2025年年中至今公告订单 .................................................... 16
- 图表14:重点关注公司及盈利预测 ............................................................ 17
- 连续12个季度实现三位数同比增长,分部经调整EBITA利润率12%;
- 建议关注国产算力产业链中AI芯片、AI服务器等环节的投资机会。
007. 笔记 管理后台 榜单 详情
-
主题笔记:打开完整笔记
-
华源证券-兼评7月企业利润数据:利润增速延续放缓,稳增长或有加码-260827.pdf 本地 来源
- 要点: 证券分析师 事件:2026年1-7月全国规上工企利润累计同比17.6%,前值18.7%;营业收入累 陈策 计同比6.5%,前值6.5%。 SAC:S1350526050003 chence@huayuanstock.com 工企利润增速高位回落,量价利三因子均放缓。7月营收当月同比为6.5%、较前值 孙苏雨 SAC:S1350526010003 下滑了4.7个百分点,7月利润当月同比为11.2%、较前值下滑了3.9个百分点,符 sunsuyu@huayuanstock.com 合此前我们提示的“利润增速或高位放缓”。拆分来看(利润增速=工业增加值PPI 利润率同比),量价利三因子对7月利润增速的贡献分别为+4.6、+3.6、+5.3个百 联系人 分点,分别较前值收窄了0.9、0.7、1.1个百分点。利润率四因子拆分来看,工企延 续降本态势但对利润的正贡献有所下滑。7月工业企业每百元营收构成中,成本、费 用、投资收益+营业外收支、利润分别为85.7、8.2、-0.7、5.4元,与2025年同期 相比分别变动-0.1、-0.2、-0.04、+0.3元。分类型来看,民企利润增速表现稍弱, 其盈利空间受“上游涨价+终需偏弱”双重挤压,且在两大利润主线(AI有色、油煤 化工)中受益程度或较有限。 利润格局:中游利润占比提升,下游延续承压。(1)利润占比:7月上游采掘、中游 设备、下游消费、公用的ttm利润占比分别为31.4%、41.1%、16.9%、10.6%,分 别较前值变动了-0.1、+0.7、-0.3、-0.2个百分点。(2)从三大链条来看:AI有色贡 献扩大,油价中枢回落对应油煤化工动能放缓,“反内卷”已超过一周年、对利润 的影响转为负贡献。测算显示,7月三大链条对工企利润累计同比的贡献分别为14.2、 6.6、-0.4个百分点,分别较前值变动了+0.3、-0.8、-0.4个百分点。 库存周期:工企去库压力增大,稳增长或有加码。7月名义库存同比、实际库存同比 以及库销比指标均指向工企库存去化压力增大。政策提出要加快财政支出和债券资 金使用进度,有力推进“两重”、“两新”、“六张网”建设,若8月、9月经济基 本面仍偏弱运行,或连续2个季度GDP同比增速低于目标区间(4.5%-5.0%),则 9月有望出台一定力度的逆周期调节政策。 往后看,继续提示企业利润增速或延续放缓,Q4可能面临一定下行压力。企业利润 改善的三大链条,AI有色有望延续高景气但约束在于2025Q4存储涨价形成较高基 数;地缘冲突仍有反复,油价中枢或难回到4-5月高位水平,因而油煤化工盈利或 趋于走弱;“反内卷”综合治理已超过一周年,对工企利润贡献逐渐由正转为负。 综合来看,我们预计企业利润增速或延续高位放缓,Q4可能面临一定下行压力。 风险提示:国内政策不及预期,地缘政治反复超预期,美国经济超预期衰退。 请务必仔细阅读正文之后的评级说明和重要声明 下载日志已记录,仅供内部参考 源引金融活水 润泽中华大地 事件:2026年1-7月全国规上工企利润累计同比17.6%,前值18.7%;营业收入累计 同比6.5%,前值6.5%。 图表1:7月工业企业景气度高位放缓 资料来源:Wind、华源证券研究所 1.工企利润增速高位回落,量价利三因子均放缓 (1)7月工企营收、利润当月同比均回落。7月营收当月同比为6.5%、较前值下滑了4.7 个百分点,7月利润当月同比为11.2%、较前值下滑了3.9个百分点,利润连续2个月回落, 符合此前我们提示的“利润增速或高位放缓”。拆分来看(利润增速=工业增加值PPI利润 率同比),量价利三因子对7月利润增速的贡献分别为+4.6、+3.6、+5.3个百分点,分别较 前值收窄了0.9、0.7、1.1个百分点。 图表2:7月利润当月同比放缓 图表3:7月营收当月同比亦回落 资料来源:Wind、华源证券研究所 资料来源:Wind、华源证券研究所 请务必仔细阅读正文之后的评级说明和重要声明 第2页/ 共7页 下载日志已记录,仅供内部参考 源引金融活水 润泽中华大地 图表4:利润三因子拆分来看,7月量价利均有拖累 资料来源:Wind、华源证券研究所 (2)利润率四因子拆分来看,工企延续降本态势但对利润的正贡献有所下滑。7月工业企 业每百元营收构成中,成本、费用、投资收益+营业外收支、利润分别为85.7、8.2、-0.7、 5.4元,与2025年同期相比分别变动-0.1、-0.2、-0.04、+0.3元。1-7月营收利润率达2023 年以来历史同期最高水平,但2025年基数走高导致“降本”的贡献有所下滑。 图表5:利润率构成中,降本的正贡献有所下滑 资料来源:Wind、华源证券研究所;注:成本费用和利润为反向关系 (3)分类型来看,民企利润增速表现稍弱。1-7月股份制企业、国有及国有控股企业、私 营企业利润分别增长23.6%、16.3%、10.9%,分别较前值放缓了1.1、1.6、2.1个百分点。 民企主要分布于中下游制造业和服务业,盈利空间受“上游涨价+终需偏弱”双重挤压,且当 前两大利润主线(AI有色、油煤化工)民企受益程度或较有限。 请务必仔细阅读正文之后的评级说明和重要声明 第3页/ 共7页 下载日志已记录,仅供内部参考 源引金融活水 润泽中华大地 2.利润格局:中游利润占比提升,下游延续承压 (1)利润格局呈现中游占比提升、下游承压态势:7月上游采掘、中游设备、下游消费、 公用的ttm利润占比分别为31.4%、41.1%、16.9%、10.6%,分别较前值变动了-0.1、0.7、 -0.3、-0.2个百分点。 图表6:7月中游利润占比提升、下游承压 图表7:7月仅中游利润增速改善 资料来源:Wind、华源证券研究所 资料来源:Wind、华源证券研究所 (2)从三大链条来看:AI有色贡献扩大,油价中枢回落对应油煤化工动能放缓,“反内卷” 已超过一周年、对利润的影响转为负贡献1。测算显示,
-
华源证券-农林牧渔行业周报:需求端边际修复,生猪价格逐步上行-260825.pdf 本地 来源
- 要点: 李冉 SAC:S1350526080003 生猪:需求端边际修复,猪价震荡偏强运行 liran02@huayuanstock.com 冯佳文 SW生猪养殖板块本周-0.01%,需求逐渐转好,价格偏强运行。近期气温回落、升 SAC:S1350524120003 学宴以及开学、双节备货带动需求端边际修复,供应压力有所缓和后价格逐渐有所 fengjiawen@huayuanstock.com 张东雪 支撑;供给端仍偏宽松,预计未来一段时间猪价仍会震荡运行。 SAC:S1350525060001 zhangdongxue@huayuanstock.com 猪价呈现上涨态势,需求端边际修复。最新8月23日涌益猪价11.16元/kg,二育 林若尧 栏舍利用率小幅上涨至42%,出栏均重上升至128.37kg,7kg仔猪价格下跌至155 SAC:S1350525070002 元/头。向后看,供给端出栏压力仍存,需求端在天气转凉后或逐渐边际修复,全年 linruoyao@huayuanstock.com 周翔 供应节奏呈"弱恢复→再强收缩"的波动格局,但仍需警惕一致行为出现的供应压力。 SAC:S1350525070003 zhouxiang@huayuanstock.com 产业高质量发展势在必行。行业经营方差显著,成本领先、联农带农的企业或将享 受超额利润与估值溢价。推荐“平台+生态”模式代表、技术驱动、服务型的生态平 联系人 台公司德康农牧,建议重点关注优质生猪养殖龙头牧原股份、温氏股份等,以及神 农集团、巨星农牧、天康生物、立华股份、中粮家佳康、京基智农、金新农等。 肉鸡:“高产能、弱消费”矛盾持续,龙头份额或提升 板块表现: 板块本周整体震荡。8月25日毛鸡报价3.22元/斤,环比-5.29%,同比-10.56%, 鸡苗报价3.25元/羽,环比-8.45%,同比-10.96%。2026年白羽鸡行业“高产能、 弱消费”矛盾持续,亏损倒逼种鸡场缩减产能,产业链一体化企业以及合同订单养 殖企业或进一步扩大市占率,2026年龙头优势或持续。 2条主线关注ROE改善且有持续性的标的。①优质进口种源龙头,因产业链环节、 品种等要素存在超额利润,重点关注益生股份;②全产业链龙头,养殖盈利不受上 游挤压,下游食品资产优质,重点关注圣农发展。 饲料:推荐海大集团 本周各水产行情涨跌互现,普水中草鱼、鲫鱼、鲤鱼、罗非鱼同比 -11%/-23%/-26%/+5%,环比-1.9%/-7.8%/-1.7%/+0.2%,特水中叉尾、生鱼、加 州鲈、白对虾同比-2%/+3%/-36%/+20%,环比-4.9%/-3.5%/-4.9%/+16.1%。 推荐【海大集团】:海大公告拟将25-27年分红率提升至50%以上,长期路径清晰 可见,公司提出2050年全球销量1亿吨目标(国内、海外各5000万吨)。出海星 辰大海,海外布局已10+年,“0”到“1”已实现,“1”到“100”进展可期,海 大亦加速对东南亚、南美等市场的考察和布局。国内海大资本开支高峰已过,产能 利用率提升+总部强化管理+中小企业退出、格局优化,吨利提升或在即。国内行业 回暖+管理效果显现+产能利用率提升,有望实现量利增长;出海价值链模式已跑通, 目前加快产能建设,有望超预期增长。关注公司经营管理拐点、市占率提升+海外高 请务必仔细阅读正文之后的评级说明和重要声明 下载日志已记录,仅供内部参考 源引金融活水 润泽中华大地 成长,继续重点推荐。 宠物:头部品牌优势明显,行业集中度有望持续提升 中国海关7月狗食或猫食饲料(含罐头和其他类型):出口量维持双位数高增但增 速回落,欧洲市场延续高景气、对美出口额跌幅环比大幅收窄;7月23日USTR宣 布最终301关税行动(12.5%额外关税7月24日生效),部分进口商在关税生效前 提前备货。我们认为由于去年基数较低,对美出口额跌幅环比收窄。 7 月狗食或猫食饲料(含罐头和其他类型)出口数据:7 月出口总计 4.0 万吨, yoy+21.9%,实现10.25亿元人民币/1.50亿美元,yoy+10.0%/+15.8%。②出口单 价延续下跌趋势,单价2.54万元人民币/吨、yoy-9.7%(3729美元/吨、yoy-5.0%)。 分地区看:①对美国出口额同比跌幅环比大幅收窄,yoy-4.6%。②对日韩出口额分 别yoy+10.9%、-10.2%;对德国、英国出口额分别yoy+35.1%、+7.4%。 板块观点:二季度板块外销因订单价格下降,毛利率承压,内销费用率高企,预计 26Q2利润率压力较大。三季度低基数影响下,预计板块利润率或将修复,但近期舆 论或将影响内销收入。国内宠物品牌竞争进入下半场,即头部品牌角逐、小品牌开 始退出的阶段,关注行业优胜劣汰的整合进程。 建议关注:内外销业务均处于上行阶段的中宠股份;内销品牌具备长期领先优势的 乖宝宠物;经营触底、积极布局内销品牌的佩蒂股份;以及外销扩张、积极布局内 销业务的源飞宠物。 农产品:宏观情绪继续演绎,关注天气与进口影响 宏观逻辑主导,成本上行与替代效应支撑农产品价格上行。国家气候中心宣布赤道 中东太平洋已于2026年5月进入厄尔尼诺状态。棕榈油、白糖、棉花、橡胶等品种 在厄尔尼诺年份或将面临更显著的减产风险。原油价格的趋势性上涨正通过“成本 推升”与“需求共振”双重路径,支撑农产品估值底部抬升,建议重点关注因原油 价格上涨后需求得到提振的白糖、橡胶、豆粕等品种及相关标的中粮科技、海南橡 胶等,以及受益于粮价上涨后利润修复的种业龙头康农种业、大北农、登海种业等。 风险提示。养殖产品价格波动风险、突发大规模不可控疫病、重大食品安全事件、 宏观经济系统性风险、极端气候灾害导致农作物大规模减产推升粮价。 请务必仔细阅读正文之后的评级说明和重要声明 第2页/ 共21页 下载日志已记录,仅供内部参考 源引金融活水 润泽中华大地 内容目录
- 板块观点..........
- 华源证券-北交所周观察第九十一期:北交所设立五周年将至,北交所板块2026H1营收&归母净利润双位数增长-260829.pdf 本地 来源
- 要点: zhaohao@huayuanstock.com 万枭 北交所公司2026H1整体经营稳健,次新股财报端整体表现较好。截至2026年8月28日, SAC:S1350524100001 北交所339家上市公司已全部披露2026年半年报。2026年上半年,北交所公司营收总计1386 wanxiao@huayuanstock.com 亿元,同比增长15.11%;归母净利润总计117.83亿元,同比增长17.58%,剔除中科仪影响, 北交所归母净利润仍实现正增长。从增速分布来看,21家公司2026年上半年收入同比增速 联系人 超50%(其中长鹰硬科、路桥信息、五新智能、聚星科技、三友科技、安达科技、康普化学、 并行科技、花溪科技总计9家公司超100%),93家公司收入同比增速超20%,约71%的公 司同比实现正增长。64家公司2026年上半年归母净利润同比增速超50%(其中汉维科技、 中科仪、海能技术、长鹰硬科、并行科技、国航远洋、同享科技等43家超100%),约31% 的公司归母净利润增速超20%,近一半公司实现正增长。次新股方面,2026H1业绩表现显著 优于北交所整体水平,2026H1营收同比增长17%、归母净利润同比增长59%。对比科创板 和创业板,北证50成分股的归母净利润中位数已实现赶超,体现出其较强的盈利能力优势。 本周北证50指数维持震荡态势,下周北交所将迎来宣布设立五周年。回归市场维度,本周市 场成交延续偏弱运行态势,下周将迎来北交所宣布设立五周年重要时间窗口,建议把握自上而 下的政策预期与市场情绪层面的催化机遇,同时持续跟踪9月北证50指数样本调整中潜在调 入标的(蘅东光、美德乐、惠丰钻石和凯德石英)的投资机会。整体来看,上市公司增持&回 购持续提供底部支撑,北交所大概率维持震荡磨底格局,需要持续关注成交额能否进一步扩容 巩固反弹趋势,同时留意解禁、新股供给带来的阶段性扰动,主要关注以下几个维度:第一, 关注具备全市场稀缺性、符合新质生产力方向且产业链卡位清晰的优质企业。我们认为,科 技制造、新材料等领域汇聚了较多具有稀缺属性和产业链核心优势的北交所公司,AI、半导体、 高端装备等科技成长方向仍是重点关注方向,如海能技术、民士达、蘅东光、鸿仕达、中科仪、 锦华新材、戈碧迦、赛英电子、锐翔智能、锦波生物等。第二,关注估值已经充分回落、经 营质量稳健且具备业绩支撑的低估值标的,优先筛选中报业绩高增长/业绩改善、现金流较好、 持续回购、增持或稳定分红、远期具备重估空间的公司,如广信科技、美德乐、中裕科技、 并行科技、同力股份、天工股份、精创电气等。第三,关注有特色的次新公司,如欧伦电气、 森合高科、龙鑫智能、彩客科技等。第四,关注依托外延并购整合、股权再融资实现主业产 能与业务规模扩张的细分赛道龙头,如丰光精密、凯德石英、基康技术、创远信科等。 北证A股PE维持在32X,日均成交额回落到147亿元。本周,科创板和创业板整体PE有 所回落,科创板PE由92.45X回落到85.69X,创业板PE由41.99X回落到39.43X,北证A 股PE有所回升,由31.82X回升到32.31X。流动性来看,北证A股日均换手率3.62%,科 创板2.87%,创业板3.99%。指数来看,创业板和沪深300指数周度下跌、科创50上涨。 本周2家公司注册、1家公司过会,下周3家公司上会。按最新审核状态分类,莫森泰克和宇 特光电2家公司更新状态至注册;天广实1家公司更新状态至提交注册;苏讯新材1家公司 更新状态至上市委会议通过;辛帕智能、佳宏新材、汉盛海装、尚睿科技和昌德科技5家公 司更新审核状态至已问询;新纳科技1家公司更新状态至终止。此外,下周北交所将会审议3 家公司IPO申请(辛帕智能、佳宏新材和昌德科技),北交所新股发行处于提速进程中。 风险提示:宏观经济环境变动风险、市场竞争风险、资料统计误差风险 请务必仔细阅读正文之后的评级说明和重要声明 下载日志已记录,仅供内部参考 源引金融活水 润泽中华大地 内容目录
- 周度观点:北交所次新股财报端整体表现较好.............................................................4
- 市场表现:本周北证A股整体PE维持在32X.............................................................7
- 新股上市:本周1家新公司上市..................................................................................8
- 新股IPO:本周2家公司注册、1家公司过会...........................................................10
- 风险提示.....................................................................................................................11 请务必仔细阅读正文之后的评级说明和重要声明 第2页/ 共12页 下载日志已记录,仅供内部参考 源引金融活水 润泽中华大地 图表目录 图表1: 2026H1北交所公司总营收yoy+15.11%............................................................4 图表2: 2026H1北交所公司归母净利润总额yoy+17.58%.............................................4 图表3: 2026H1北交所公司扣非归母净利润总额yoy-0.55%........................................4 图表4:
- 华源证券-北交所消费服务产业跟踪第七十七期:美妆功效竞争下原料构筑产品差异化壁垒,关注北交所化妆品产业链标的-260824.pdf 本地 来源
- 华源证券-北交所科技成长产业跟踪第八十九期:25台无人驾驶接驳车将亮相2026数博会,关注北交所智能驾驶产业链标的-260823.pdf 本地 来源
- 要点: zhaohao@huayuanstock.com 万枭 25台无人驾驶接驳车将亮相2026数博会,我国无人驾驶渗透率有望加速提升。根据天眼新闻报道,2026 SAC:S1350524100001 wanxiao@huayuanstock.com 年8月28日数博会启幕后,贵州本土自动驾驶企业翰凯斯智能技术有限公司将正式投运25台L4级全 无人驾驶接驳车。根据艾媒咨询数据,从市场规模来看,2024年我国无人驾驶汽车行业规模达176.6亿 联系人 元,预计到2029年将突破1200亿元,成为智能交通领域增长最快的核心赛道之一,反映出无人驾驶技 术从“实验室”走向“大众生活”的产业变革趋势。从渗透率来看,L4/5无人驾驶渗透率或将从2025年 的0%升至2030年的15%。根据灼识咨询,L4级无人驾驶下游应用场景多种多样,主要包括Robotaxi、 Robovan、Robotruck、Robobus和Robosweeper等,其中Robotaxi和Robovan或将成为市场两大主 要驱动。我们发现北交所中有12家企业属于无人驾驶产业链,分别为奥迪威(超声波传感器优质企业)、 开特股份(方向盘转角传感器、车速传感器等产品)、嘉晨智能(车辆智能驱动控制系统)、创远信科(车 联网相关产品及解决方案)、建邦科技(BSD盲点监测毫米波雷达等)、云星宇(高速公路智慧交通系 统集成和城市智慧交通系统集成)、万源通(汽车电路板)、路桥信息(交通行业信息化解决方案)、立 方控股(智慧停车系统)、微创光电(高速公路监控信息化产品)、汉鑫科技(特种商用车辆无人驾驶应 用等新业务)、莱赛激光(激光+北斗导航、白激光及新型激光照明应用、激光定位雷达)。 总量:北交所科技成长股股价涨跌幅中值为-2.47%。截至2026年8月21日,经梳理后本期锁定了151 家核心标的池(持续更新)。从周度涨跌幅数据来看,2026年8月17日至8月21日,北交所科技成长 产业企业多数下跌,区间涨跌幅中值为-2.47%,其中上涨公司达31家(占比21%),七丰精工(+17.99%)、 海能技术(+13.53%)、天铭科技(+12.43%)、春光智能(+12.41%)、卓兆点胶(+10.11%)位列涨 跌幅前五。北证50、沪深300、科创50、创业板指周度涨跌幅分别为-1.12%、-1.01%、-3.73%、-2.23%。 行业:电子设备产业市盈率TTM中值+6.40%至45.3X。2026年8月17日至8月21日,北交所电子设 备产业企业的市盈率TTM中值由42.6X升至45.3X,市值中值由15.4亿元升至16.0亿元,海能技术 (+13.53%)、卓兆点胶(+10.11%)、豪声电子(+9.11%)分列市值涨跌幅前三甲。北交所机械设备产 业企业的市盈率TTM中值由33.5X降至31.9X,市值中值由13.6亿元降至13.0亿元,七丰精工 (+17.99%)、春光智能(+12.41%)、交大铁发(+4.20%)分列市值涨跌幅前三甲。北交所信息技术产 业企业的市盈率TTM中值由44.5X降至43.4X,市值中值由17.2亿元降至16.2亿元,路桥信息(+8.12%)、 艾融软件(+5.19%)、同辉信息(+1.55%)分列市值涨跌幅前三甲。北交所汽车产业企业的市盈率TTM 中值由21.1X降至19.8X,市值中值由12.9亿元升至13.1亿元,天铭科技(+12.43%)、华洋赛车 (+7.32%)、浩淼科技(+2.49%)分列市值涨跌幅前三甲。北交所新能源产业企业的市盈率TTM中值 由30.2X降至29.2X,市值中值由15.5亿元降至14.6亿元,聚星科技(+8.73%)、同享科技(+1.30%)、 球冠电缆(+0.00%)分列市值涨跌幅前三甲。 公告:球冠电缆近期中标电网相关项目(千万元以上)合计56,401.61万元。球冠电缆陆续收到南方电网 供应链集团公司、国家电网有限公司及其地方电力公司、内蒙古电力(集团)有限责任公司物资供应分公 司相关项目的《中标通知书》,公司近期中标电网相关项目(千万元以上)合计56,401.61万元(含税)。 风险提示:宏观经济环境变动风险、市场竞争风险、资料统计误差风险 请务必仔细阅读正文之后的评级说明和重要声明 下载日志已记录,仅供内部参考 源引金融活水 润泽中华大地 内容目录
- 25台无人驾驶接驳车将亮相2026数博会,我国无人驾驶渗透率有望加速提升.........5 1.1. 新闻:25台无人驾驶接驳车即将亮相2026数博会.................................................5 1.2. 行业:预计到2030年我国无人驾驶渗透率将升至15%,中国头部企业积极推动RaaS 模式商业化落地..................................................................................................................5
- 总量:北交所科技成长股股价涨跌幅中值为-2.47%..................................................11
- 行业:电子设备产业市盈率TTM中值+6.40%至45.3X.............................................12
- 公告:球冠电缆近期中标电网相关项目(千万元以上)合计56,401.61万元...........17
- 风险提示.....................................................................................................................17 请务必仔细阅读正文之后的评级说明和重要声明 第2页/共18
- 华源证券-杰锋动力(920269)专注汽车排气系统、动力系统零部件领域,布局智能悬架等丰富产品矩阵-260825.pdf 本地 来源
- 要点: zhaohao@huayuanstock.com 万枭 杰锋动力本次发行价格30.70元/股,发行市盈率12.56X,申购日为2026年8月26日。本次初始发行 SAC:S1350524100001 wanxiao@huayuanstock.com 数量1,047万股,发行后总股本为6,000万股,本次发行数量占超额配售选择权行使前发行后总股本的 17.45%。公司授予国投证券不超过初始发行规模15.00%的超额配售选择权,若超额配售选择权全额行 联系人 使,则发行总股数将扩大至1,204.05万股,发行后总股本扩大至6,157.05万股,本次发行数量占超额配 售选择权全额行使后发行后总股本的19.56%。经我们测算,公司发行后预计可流通股本比例为17%,老 股占可流通股本比例为0%。本次发行战略配售发行数量为314.10万股,占超额配售选择权行使前本次 发行总股数的30.00%,占超额配售选择权全额行使后本次发行总股数的26.09%。有4家战略投资者参 与公司的战略配售。“汽车排气系统及智能悬架零部件产业化项目”建成后,将形成年产435万件汽车 排气系统零部件及396万件智能悬架零部件的生产能力,进一步提升公司产能规模及生产效率,更好地 满足市场需求,巩固公司的市场竞争力。 深耕汽车排气系统、动力系统等零部件领域,2022-2025年归母净利润CAGR达38%。自成立以来,公 司持续深耕汽车核心零部件领域,不断优化产品结构,构筑了排气系统零部件、动力系统零部件、氢燃料 电池零部件、智能悬架零部件四大主营业务产品系列矩阵。公司目前已形成以汽车排气系统零部件为业务 基石,汽车动力系统零部件业务快速发展,同时逐步向氢能源、智能悬架等新能源领域和智能化领域积极 拓展的业务格局。公司产品主要应用于乘用车领域,应用车型包括燃油车及插电混动、增程式混动等新能 源车。公司以寄售模式为主,2025年前五大客户收入占比为94.74%,奇瑞汽车为第一大客户。2025年 公司实现营业收入23.73亿元(yoy+12.98%)、归母净利润14670.80万元(yoy+1.11%)。2026Q1公 司实现营收5.68亿元(yoy+11.86%)、归母净利润4087.40万元(yoy+49.48%)。 预计到2030年全球和我国乘用车销量将分别达到90.1百万辆和24.8百万辆。从全球乘用车销量来看, 自2020年起,全球乘用车行业呈现稳步增长的趋势,乘用车销量自2020年的59.3百万辆增长至2024 年的74.3百万辆,预计2030年全球乘用车销量将达到90.1百万辆。从我国乘用车销量来看,2020年 至2024年期间我国乘用车销量从19.3百万辆增长至22.7百万辆,预计到2030年将达到24.8百万辆, 未来我国乘用车消费市场总体来看潜力较大。从乘用车占比情况来看,根据乘用车市场信息联席会数据, 2023-2025年我国燃油乘用车零售量分别为1,397.21万辆、1,199.38万辆和1,093.58万辆,占我国乘 用车零售总量的比例分别为64.34%、52.39%和46.06%;2020-2025年,我国新能源乘用车零售量由 111.14万辆增长至1,280.90万辆,年均复合增长率达到63.05%。其中,我国插电混动乘用车零售量由 20.09万辆增加至493.20万辆,年均复合增长率达到89.67%。从新能源乘用车占比情况来看,2025年 我国插电混动乘用车的零售量占新能源乘用车零售总量的比例已达到38.50%,我国插电混动汽车有望迎 来广阔的发展空间。威孚高科(000581.SZ)、富临精工(300432.SZ)为同行业可比公司。 申购建议:建议关注。根据弗若斯特沙利文统计数据,2022-2024年,公司排气系统产品的销售额在国 内乘用车排气系统零部件市场(不含载体)的占有率分别为3.0%、4.8%和5.2%,排名分别位列第5位、 第3位和第3位,其中2023和2024年仅次于佛吉亚和天纳克两大国际巨头,在国产品牌中位列第一。 同行业可比公司PETTM均值为35X,建议关注。 风险提示:客户集中度较高风险、产品价格年降风险、汽车产业景气程度下降风险 请务必仔细阅读正文之后的评级说明和重要声明 下载日志已记录,仅供内部参考 源引金融活水 润泽中华大地 内容目录
- 发行信息:申购日为2026年8月26日......................................................................4 1.1. 发行情况:发行价格30.70元/股,发行市盈率12.56X...........................................4 1.2. 募投:拟扩建435万件汽车排气系统零部件及396万件智能悬架零部件的年产能.5
- 深耕汽车排气系统、动力系统等零部件领域,2022-2025年归母净利润CAGR达38% ...........................................................................................................................................6 2.1. 业务:2025年排气系统零部件营收达18.00亿元,占主营业务收入的76.48%.....6 2.2. 模式:2025年前五大客户收入合计占比94.74%,奇瑞汽车为第一大客户.............9 2.3. 财务:2025年公司实现营收23.73亿元(yoy+12.98%)、归母净利润14670.80万 元(yoy+1.11%)....................................................................................................
- 华源证券-汽车行业周报:AI发电系列(9),800V+HVDC从理论阶段加速转向产业实操-260824.pdf 本地 来源
- 要点: 证券分析师 行业周观点及投资分析意见: 李泽 (1)整车及商用车:整车板块边际有所复苏,7月狭义乘用车零售销量同比跌 SAC:S1350525030001 幅有所收窄,但我们认为或没有系统性上涨机会。相较于乘用车,我们更加建议 lize@huayuanstock.com 陈嵩 关注重卡板块,下半年重卡出口有望持续表现强劲。建议关注:中国重汽H。(2) SAC:S1350525070005 零部件、液冷、AIDC发电:汽车零部件转型液冷赛道寻求第二增长曲线是今年 chensong@huayuanstock.com 众多零部件企业的核心战略。如果说去年的液冷板块围绕“交易预期”开展,那 么今年的板块预计将围绕“交易落地”开展。26H2谷歌和英伟达新一代液冷方 联系人 案有望开始量产,国内外液冷或将在下半年开始规模化出货。建议关注:大元泵 业、同飞股份、兴瑞科技。同时建议关注26H2SOFC产业链放量相关潜在受益 标的:潍柴动力、壹连科技、振华股份、春晖智控、三环集团等。关注燃气机相 板块表现: 关产业链、普遍具备低估值属性:中原内配、天润工业、长源东谷等。(3)自 动驾驶:我们认为今年是自动驾驶商业变革大于技术变革的一年,行业整体或仍 然处在瓶颈期。 本周行业专题研究:800VHVDC从理论阶段加速转向产业实操。8月12日英伟 达正式发布800VHVDC白皮书2.0版,将该体系的落地路线系统拆解为机柜级 整流(Rack-Level)、集群级整流(Cluster-Level)、数据大厅级整流(Data Hall-Level)等多个阶段。其中,Rack-Level的主要变化在计算架旁部署专用 的电源机架,完全兼容现有的交流电基础设施,有望于26Q3投产;Cluster-Level 则是将整流部件集成到PowerCenter(属于可标准化的产品),其通过800VDC 母线给整行的多个机柜配电,单个Power Center输出容量可达2MW,该部署 方案有望于27Q3启动;DataHall-Level则希望远期直接实现中压交流转800V DC,目前途径包括TRU(变压器整流单元)与SST(固态变压器)两种,其中 SST较之TRU在功率密度、动态响应速度、可控性、占地面积、集成度等多方 面具备优势,目前行业旨在提升SST的可扩展性并支持更高电压应用场景,下 一代SST有望于2029年前后正式推出。 本周行业重点新闻:特斯拉获批在内华达州部署数千辆 Robotaxi;特斯拉 Cybercab定档9月3日;宇树科技登陆科创板。 本周行业行情回顾 本周(08.17-08.21)汽车板块涨跌幅为-1.53%,沪深300指数-1.01%,周相 对收益-0.53pct。从细分板块看,汽车零部件、乘用车、商用车、摩托车及其他、 汽车服务、港股通汽车周度涨跌幅分别为-2.33%、0.30%、-2.66%、3.15%、 -0.27%、3.63%。 风险提示:1)行业景气度不及预期;2)原材料涨价;3)技术迭代不及预期等。 请务必仔细阅读正文之后的评级说明和重要声明 下载日志已记录,仅供内部参考 源引金融活水 润泽中华大地 内容目录
- 本周行业专题研究:800VHVDC从理论阶段加速转向产业实操.................................4 1.1. Option-A(机柜级整流):最小改动的过渡方案.....................................................5 1.2. Option-B(集群级整流):去UPS的集中式方案...................................................6 1.3. Option-C(数据大厅级整流):远期实现中压交流直转800VDC..........................7
- 本周行业重点新闻........................................................................................................9
- 本周行业行情回顾........................................................................................................9
- 风险提示.....................................................................................................................10 请务必仔细阅读正文之后的评级说明和重要声明 第2页/ 共11页 下载日志已记录,仅供内部参考 源引金融活水 润泽中华大地 图表目录 图表1: 适用于AI工厂部署的交流电 &800V直流电灵活供电方案...............................4 图表2: 800VHVDC架构契合NV机架功率的提升态势.................................................4 图表3: 800VHVDC配电效率优于传统AC路径............................................................4 图表4: NV针对供电系统升级的思路循序渐进...............................................................5 图表5: NVOption-A供电方案架构设计........................................................................6 图表6: Option-A新增
- 华源证券-电力设备行业2026年中期投资策略:国内电网中短期逻辑共振,海风有望迎来发展机遇-260830.pdf 本地 来源
-
- 2026年招标量增、除电缆外设备价格触底反弹,中标厂商数量下降,行业集中度持续提升,需求与投资错配问题有望逐步缓
-
-
- 投资建议和风险提示
- n 事件:根据《中国电力报》报道,“十五五”期间,国家电网公司固定资产投资预计达到4万亿元,较“十四五”投资增长
- • 国网“十二五”投资1.8万亿元,“十三五”2.38万亿(+32%),“十四五”2.86万亿(+20%),“十五五”4万亿(+40%),“十五
- 图表5:EEI对美国电网投资的预测(十亿美元) 图表6:2005—2024年中国用电结构 图表7:2006—2024年中国和美国二产电力弹性系数
- 一定关系:风光大基地建设成为我国双碳战略的重点,三北地区风光资源丰富而用电需求较低,大量电力外送需求使得电网投资向特
- 收入同比增长2.8%,增速低于全国电网基本建设投资完成额增速,也大幅低于主网一次设备板块公司营收增速,归母净利率同比下降
- 无:由于我们无法获取必要的资料,或者公司面临无法预见结果的重大不确定性事件,或者其他原因,致使我们无法给出明确的投资评级。
- 华源证券-贵金属行业双周报:沃什在杰克逊霍尔会议放“鹰”,黄金或进入盘整阶段-260829.pdf 本地 来源
- 要点: 证券分析师 近两周黄金白银延续震荡上行,周五夜间迎来大幅回调。近两周(截至8月28日收 田源 盘,下同),伦敦现货黄金上涨3.92%至4562.75美元/盎司,上期所黄金上涨5.95% SAC:S1350524030001 tianyuan@huayuanstock.com 至999.28元/克,沪金持仓量上涨10.99%至37.92万手;伦敦现货白银上涨8.75% 张明磊 至70.26美元/盎司,上期所白银上涨9.50%至17215元/千克,沪银持仓量上涨0.76% SAC:S1350525010001 至55.61万手;伦敦现货钯上涨9.38%至1444美元/盎司,伦敦现货铂上涨8.36% zhangminglei@huayuanstock.com 田庆争 至1884美元/盎司。但本周五夜间金银迎来大幅回调,截至29日凌晨2:30,上期所 SAC:S1350524050001 黄金下跌2.65%至967.38元/克、上期所白银下跌3.62%至16210元/千克。我们认 tianqingzheng@huayuanstock.com 郑嘉伟 为主要原因包括: SAC:S1350523120001 zhengjiawei@huayuanstock.com 美联储主席沃什杰克逊霍尔首秀偏“鹰”,9月加息重回视野。美联储主席凯文·沃 方皓 什周五在杰克逊霍尔全球央行年会上发表演讲,他表示美国经济整体表现强劲,但 SAC:S1350525110003 fanghao@huayuanstock.com 通胀仍明显高于2%目标,因此当前货币政策的首要任务仍是恢复价格稳定。沃什指 出,当前失业率为4.1%,劳动力市场基本处于充分就业状态,不过PCE通胀同比 联系人 3.7%,六个月年化4.1%,且超过一半PCE项目涨幅仍高于3%,说明通胀基础依 然广泛,明确表示美联储必须看到基础通胀“明确并以足够速度”回落至2%,否则 政策仍需继续发挥作用。周中,随着美国通胀持续高于2%目标、长期国债收益率处 板块表现: 于高位,市场对美联储年内重新加息的预期有所升温。 美国财政部宣布将扩大国债回购规模,美债收益率短暂回落后再度上涨。美国长期 国债市场上周遭遇剧烈波动,30年期美债收益率一度升至2007年以来最高水平, 与此同时美国联邦政府债务总额首次突破40万亿美元,债市压力、财政赤字扩张以 及长期利率风险撼动金融资产。面对债市波动,美国财政部采取措施稳定长期国债 市场,8月19日宣布扩大10年至30年期国债流动性支持回购操作规模,将单次回 购上限从20亿美元提高至至少40亿美元,并表示此举旨在为长期名义国债市场提 供“更强的流动性支持”。消息公布后,长期美债收益率有所回落,然而次日即出 现效果逆转,投资者质疑单靠回购规模扩大能否抵消推升长期收益率的多重因素。 美国无意重新接受今年6月与伊朗达成的谅解备忘录条款,伊朗表示海峡全面重新 开放取决于美国落实伊朗提出的条件。尽管阿曼、卡塔尔和巴基斯坦加紧斡旋,伊 朗也开始讨论重开霍尔木兹海峡的条件,但美伊直接谈判前景仍在恶化。美国已明 确表示无意重新接受今年6月与伊朗达成的谅解备忘录条款,白宫同时强调目前双 方没有谈判,海上封锁仍然有效,“所有选项”都在考虑之中。伊朗最高国家安全 委员会秘书雷扎伊表示,海峡全面重新开放取决于美国落实伊朗提出的条件,包括 结束地区战争、以色列撤出黎巴嫩领土、停止加沙战争及袭击叙利亚。 中期维度,杰克逊霍尔会议后市场核心交易逻辑再度转向“充分就业+通胀基础广泛 →美联储首要任务是恢复价格稳定→加息预期升温”的定价链条,整体行情或维持 偏弱震荡态势。 请务必仔细阅读正文之后的评级说明和重要声明 仅供内部参考,请勿外传 源引金融活水 润泽中华大地 未来两周关注的核心事件包括:1)中东冲突局势发展及霍尔木兹海峡通航情况;2) 9月4日公布的美国非农就业数据;3)9月11日公布的美国CPI。 长期来看,黄金的上涨逻辑并未削弱,反而在全球宏观与地缘格局变化下进一步强 化。1)美国财政赤字约束、债务扩张、贸易保护主义升温及大国博弈加剧正在削弱 美元信用锚的稳定性,推动全球储备资产向多元化重配,黄金正逐步演化为对冲主 权信用风险、地缘分裂风险和全球货币体系重构风险的重要资产。2)尽管节奏出现 短期波动,但全球央行持续购金仍为金价提供坚实底部支撑,中国央行延续增持亦 进一步验证官方部门的长期配置需求。3)美国经济周期后段面临高利率、信用收缩 与增长放缓的多重约束,未来无论美联储是因经济放缓而降息还是因通胀黏性而被 迫维持更长时间的高利率,黄金都具备较强的长期配置价值:前者利好实际利率下 行,后者则强化避险与抗信用风险需求。整体看,黄金中长期仍处于有利窗口,价 格中枢有望在全球宏观与地缘格局重塑过程中继续上移。 我们维持贵金属行业“看好”评级,建议关注个股组合:紫金黄金国际、赤峰黄金、 万国黄金集团、四川黄金、盛达资源、中国黄金国际、招金黄金、山金国际、招金 矿业、山东黄金、湖南黄金、中金黄金。 风险提示:中东冲突不确定性风险;通胀超预期反弹风险;经济失速下行风险;美 联储超预期加息风险。 请务必仔细阅读正文之后的评级说明和重要声明 第2页/ 共13页 仅供内部参考,请勿外传 源引金融活水 润泽中华大地 内容目录
- 价格走势情况................................................................................................................6
- 美国经济数据和美联储跟踪..........................................................................................7
- 持仓及成交量情况...........................
008. 详情 返回 思维纪要社 思想者 2026-09-04 23:05 #研报 开源证券-北交所策略专题报告:艾融软件1.4亿收购北京人和切入电力AI及金融科技,北交
-
主题笔记:打开完整笔记
-
华源证券-有色金属行业大宗金属周报:库存持续去化,铜铝价格上行-260830.pdf 本地 来源
- 要点: 证券分析师 铜:库存回落,铜价回升。本周伦铜/沪铜/美铜涨跌幅分别为+0.93%/+1.07%/+0.91%。库存 田源 端,国内库存去化,伦铜/纽铜/沪铜库存分别为23.4万吨/75.4万短吨/7.2万吨,环比变化 SAC:S1350524030001 -1.80%/+1.46%/-19.12%;国内电解铜社会库存10.95万吨,环比减少18.53%。本周五杰 tianyuan@huayuanstock.com 克逊霍尔会议中,沃什因通胀仍然居高不下,暗示可能需要加息,释放鹰派信号。根据CME 张明磊 FedWatchTool显示,9月加息25BP概率为57.0%,环比上周提升17.1pct。美联储加息预 SAC:S1350525010001 期回升,短期或对铜价形成一定压制,重点关注下周美国非农数据。另一方面,本周库存延 zhangminglei@huayuanstock.com 田庆争 续回落,国内铜库存处于历史低位水平,铜价有望维持高位。中长期看,铜矿资本开支不足, SAC:S1350524050001 供给端扰动频发,铜矿供需格局或将由紧平衡转向短缺,铜价中长期有望上行。建议关注: tianqingzheng@huayuanstock.com 紫金矿业、洛阳钼业、江西铜业、中国有色矿业、五矿资源、铜陵有色、金诚信、西部矿业。 郑嘉伟 SAC:S1350523120001 铝:库存持续去化,支撑铝价上行。1)氧化铝:库存维持高位,氧化铝价格弱势运行。本周 zhengjiawei@huayuanstock.com 氧化铝价格持平为2720元/吨,截至本周四,冶金级氧化铝运行产能达8878万吨/年,周度 陈轩 开工率环比提升0.65pct为74.97%。本周整体库存增加1.8万吨至726.2万吨。短期内,氧 SAC:S1350525120001 化铝供给端仍维持宽松格局,库存维持高位,氧化铝价格或维持弱势运行。2)电解铝:库存 chenxuan01@huayuanstock.com 持续去化,支撑铝价上行。本周沪铝上涨1.31%至2.39万元/吨,伦铝价格下跌0.06%至3240 美元/吨,电解铝毛利8053元/吨,环比增加2.55%。库存方面,国内和海外库存持续去化。 联系人 本周伦铝库存24.67万吨,环比减少0.08%,沪铝库存39.15万吨,环比减少3.05%,国内 现货库存为85.20万吨,环比减少2.63%。本周铝库存持续去化,支撑铝价上行。中长期看, 供给端,国内电解铝运行产能接近天花板,海外在建项目进度缓慢,而需求端维持稳定增长 甚至存超预期可能,电解铝今年或出现短缺格局,铝价有望迎来上行周期。建议关注:宏桥 板块表现: 控股、天山铝业、云铝股份、中国铝业、电投能源、神火股份、中孚实业、焦作万方。 锂:库存加速去化,锂价有望延续反弹。本周碳酸锂价格上涨0.49%至15.30万元/吨,锂辉 石精矿价格上涨0.23%为2205美元/吨。本周碳酸锂期货主力合约2701上涨0.58%至15.96 万元/吨。供给端,本周碳酸锂产量2.38万吨,环比增加801吨(+3.48%),SMM大样本周 度库存7.88万吨,环比减少7590吨(-8.8%)。本周广期所碳酸锂仓单4.40万吨,环比增 加11.2%。本周库存加速去化,叠加金九银十旺季即将到来,锂价有望延续反弹。供给端, 在前期锂价低迷背景下锂企业资本开支放缓,未来两年预计锂供给弹性减弱,且供给端扰动 频发,锂供给端释放容易低于预期。需求端,储能需求维持高增长,高油价下电车需求有望 上修,2026年7月磷酸铁锂产量53.8万吨,同比增长85%,环比增长7%,锂电需求维持高 增长。供紧需强背景下,碳酸锂格局预计处于紧平衡甚至小幅短缺,锂价进入上行周期,锂 板块公司盈利弹性可期。建议关注:1)权益锂产量增长空间大的标的:天华新能、大中矿业、 国城矿业、盛新锂能、赣锋锂业等;2)国内锂资源自给率高、资源自主可控的标的:盐湖股 份、永兴材料等;3)受益津巴布韦锂矿出口恢复标的:中矿资源、雅化集团、华友钴业。 风险提示:下游复产不及预期风险;国内房地产需求不振风险;新能源汽车增速不及预期风险。 请务必仔细阅读正文之后的评级说明和重要声明 下载日志已记录,仅供内部参考 源引金融活水 润泽中华大地 内容目录
- 行业综述...................................................................................................................5 1.1. 重要信息...............................................................................................................5 1.2. 市场表现...............................................................................................................6 1.3. 估值变化...............................................................................................................7
- 工业金属...................................................................................................................7 2.1. 铜..........................................................
- 华源证券-汽车行业专题报告:为什么SOFC可能是中长期最具潜力的离网主电形式-260827.pdf 本地 来源
-
- ➢ SOFC如若放量可能带来的产业链机会:SOFC放量前景可参考Ceres Power/Oil Price的数据,2030年SOFC终端出货量规模有望达到22GW/燃料电池市场规模则有望
-
- 达到300亿美元,预计未来5年SOFC市场规模将有10-20x的增长潜力,如若降本顺利,预计将逐步替代其他离网主电形式,增长斜率有望更加陡峭。
- Protection Pledge》承诺书,各公司同意保护美国消费者免受数据中心能源和基础设施需求导致的价格上涨影响,并从长远来看降低消费者的电力成本。
- Combustion Engine-RICE)、SOFC(固体氧化物燃料电池),其他供电方案包括与现有核电站共址、构建现场小型模块化反应堆(SMR)、地热能等,未来3年预计
- ➢ Bloom Energy的收入&利润率&订单增速均充分反映需求景气度:参考Fortune Business Insights的数据,Bloom Energy占据全球SOFC市场份额的55-65%,该公司的收入/利润率/订单增
- ➢ 订单需求区域结构的变化&与甲骨文的合作则反映了需求逻辑的变化,缩短交期的迫切性重于对成本的考量:2024年Bloom Energy超过80%的订单来自于美国“高电价州”,需求逻辑偏向
- ⚫ 预计未来5年SOFC市场规模将有10-20x的增长潜力,如若降本顺利,有望逐步替代其他离网主电形式,增长斜率或更加陡峭。
- ⚫ 重点关注公司:振华股份——是目前全球范围内最具规模的铬盐上市企业,主要产品有重铬酸钠、重铬酸钾、铬酸酐、氧化铬绿、碱式硫酸铬、精制元明粉、铬黄、金属
- 华源证券-青岛银行(002948)区位、客群、牌照优势护航,盈利增长量质并行-260826.pdf 本地 来源
- 要点: 证券分析师 优异公司治理能力、赋能业务长期发展。青岛银行是全国第二家“A+H”股上市城 丁黄石 商行,股权结构以国企、民营企业以及境外法人为主,各类股东均为推动青岛银行 SAC:S1350526040001 dinghuangshi@huayuanstock.com 在山东区域发展以及完善公司治理方面提供了强有力的支持。近年来国有股东“青 廖志明 岛国信”战略入股加速,股权结构良性优化。当前公司管理层人员均长期深耕山东/ SAC:S1350524100002 青岛、具有国股份行工作履历,领导班子年轻化趋势明显,为青岛银行带来了先进 liaozhiming@huayuanstock.com 经验及市场化管理理念并注入活力,优秀的公司治理为青岛银行业务发展长期赋能。 联系人 山东经济与金融环境赋予银行展业经营沃土。山东省经济兼具规模与增速优势,工 业基本盘在新旧动能转换过程中转型加速,制造业发展提质增效,产业集群效应提 高企业生产效能,扩大了山东区域品牌吸引力。当前山东省第三产业占经济比重逐 市场表现: 年上升,经济增长核心引擎由工业逐步向服务业切换。此外山东省内金融风险逐步 化解,叠加良好的经济产业基础,催生了全省相对旺盛的信贷需求,化债工作成效 亦显著,良好的经济金融环境共同形成了商业银行展业经营的沃土。 区位红利、客群基础、牌照优势形成公司护城河。(1)区位优势:青岛近年来新旧 动能转换成效显现,高新技术企业数量逐年增加,对内对外双向开放的特点使青岛 形成了较强的人口“虹吸”效应,城镇化率同步提升;(2)客群基础:青岛银行经 营范围已覆盖山东全域,重点经营胶东经济圈内,2025年末对公客户共计30.2万 户,零售客户数达到818.2万户,对公及零售纯借记客户均良性增长;(3)牌照优 势:坐拥青银金租、青银理财两家子公司,以及基金托管与银行间主承牌照,在金 基本数据 2026年08月25日 融市场、托管、投行、理财、融资租赁等方面持续为母行赋能。 收盘价(元) 5.91 一年内最高/最低 盈利增长强劲,风险持续压降。(1)ROAA与ROAE居上市城商行中上游,归母 6.22/4.19 (元) 净利润增速近年来居前列,对公、零售、金市收入占比呈2:1:1的格局,分部间收入 总市值(百万元) 34,398.30 流通市值(百万元) 34,361.57 结构相对均衡;(2)2026Q1信贷规模突破4000亿元,对公业务扩张推动信贷增 总股本(百万股) 5,820.35 长,批发零售业、基建类及制造业为主,重点领域信贷投放相对均衡,零售贷款增 资产负债率(%) 93.76 每股净资产(元/股) 7.31 长偏弱,基本盘按揭贷款规模(截至2025年末)稳定在450亿元左右,房抵类压 资料来源:聚源数据 舱石产品占比提升;(3)资负两端结构调整积极,叠加存款挂牌利率调降效能释放, 净利息收入增速稳步回升,净息差阶段性企稳;(4)综合化经营能力突出,中收占 比居上市银行前列,2025年对公中收占比超50%,对理财业务依赖程度减弱;(5) 青岛市本地不良率上升,银行主动放缓青岛本地贷款增速降低对自身影响,公司不 良率持续改善,其中对公风险贷款在大额不良贷款处置工作下逐步化解,而零售信 用风险相对较高,拨备覆盖率低位稳步提升,信贷资产减值损失计提力度不弱,非 贷减值少提反哺盈利。 盈利预测与评级:青岛银行立足青岛,辐射山东,享有区位红利;公司客群基础牢 固,客户数量及价值稳步提升;理财、金租子公司及业务牌照形成经营壁垒,三大 优势并驾护航,共同组成青岛银行业务发展和盈利增长的护城河。未来公司扩表动 能充足,综合化经营能力或处于城商行头部,叠加息差降幅有望逐步趋缓,存量大 请务必仔细阅读正文之后的评级说明和重要声明 下载日志已记录,仅供内部参考 源引金融活水 润泽中华大地 额不良有望陆续出清,未来公司盈利增长或进入量质并行的新常态。我们预计青岛 银行2026-2028年归母净利润增速分别为18.1%、15.2%、15.1%, BVPS分别为 7.80、8.68、9.69元/股,以2026年8月25日收盘价计算,对应2026年0.76倍 PB估值,首次覆盖给予“买入”评级。 风险提示:规模扩张不及预期、净利息收入增长承压、手续费收入增速下降、信用 风险上行 盈利预测与估值(人民币) 2024 2025 2026E 2027E 2028E 营业收入(亿元) 135 146 157 170 186 同比增长率(%) 8.2% 8.0% 7.6% 8.2% 9.7% 归母净利润(亿元) 43 52 61 71 81 同比增长率(%) 20.2% 21.7% 18.1% 15.2% 15.1% 每股收益(元/股) 0.73 0.89 1.05 1.21 1.40 ROE(%) 12.1% 13.2% 14.0% 14.5% 14.9% 市盈率(P/E) 8.1 6.6 5.6 4.9 4.2 资料来源:公司公告,华源证券研究所预测 请务必仔细阅读正文之后的评级说明和重要声明 第2页/ 共39页 下载日志已记录,仅供内部参考 源引金融活水 润泽中华大地 内容目录
- 优异公司治理能力、赋能业务长期发展........................................................................7 1.1. 信用社合并组建、“A+H”两地上市........................................................................7 1.2. 国资加速入股,股权结构良性优化...........................................................................8 1.3. 高管层本地工作经验丰富,领导班子年轻化.................
- 开源证券-北交所策略专题报告:北交所五周年,新质生产力主阵地成型,专精特新+高成长+低估值窗口开启-260826.pdf 本地 来源
-
- 3、 询价、指数配置、龙头引入,五周年进入制度红利释放期 ............................................................................................... 24
-
- 3.2、 公募配置家数高增、指数基金份额放宽,被动指数成为核心力量 ........................................................................ 24
- 4、 风险提示 .................................................................................................................................................................................. 31
- 图2: 2026年1-7月北交所募资企业数量同比增长71% ........................................................................................................... 5
- 图7: 北交所的日均换手率也实现了大幅增长,流动性提升 .................................................................................................... 7
- 图11: 2022-2025北交所总归母净利润CAGR高于科创板 ...................................................................................................... 8
- 图35: 2026年上半年公募机构在北交所配置家数保持增长(家) ....................................................................................... 25
- 图39: 2026年北证50指数基金份额高增长(亿份) ............................................................................................................. 27
- 开源证券-北交所策略专题报告:北交所网下打新正当时,高配售比例/收益率显著占优,红利窗口开启-260823.pdf 本地 来源
-
- 4、 新三板尚处于价值洼地,流动性及融资能力待改善 ........................................................................................................... 24
-
- 7、 风险提示 .................................................................................................................................................................................. 36
- 图2: 中科仪网下询价各类投资申报数量占比% ...................................................................................................................... 11
- 图3: 科莱瑞迪网下询价各类投资者申报数量占比% .............................................................................................................. 11
- 图4: 本周北证A股整体PE估值下降到31.82X ..................................................................................................................... 12
- 图22: 新三板挂牌企业总数呈现先增长后缓步减少的趋势 .................................................................................................... 24
- 表2: 北交所、科创板和创业板网下投资者分类与准入门槛 .................................................................................................... 6
- 对于网下个人和机构投资者注册要求趋严 .................................................................................................................................... 7
- 开源证券-北交所策略专题报告:朱雀三号实现首次一子级陆地回收,北证商业航天标的迎来新机遇-260823.pdf 本地 来源
-
- 1、 朱雀三号实现陆地回收,北证商业航天标的迎来新机遇 ..................................................................................................... 4
-
- 2、 支柱向未来:本周低空经济、生物制造产业领涨 ............................................................................................................... 11
- 2.1、 支柱产业:低空经济产业本周平均涨跌幅+0.05% ................................................................................................... 11
- 4、 公告:关注半年报业绩高增标的 .......................................................................................................................................... 28
- 5、 风险提示 .................................................................................................................................................................................. 29
- 图4: 2015年至2024年,预计中国商业航天年均复合增长率为22.5% .................................................................................. 6
- 图5: 预计全球火箭发射服务市场规模将增长到2035年的约705.6亿美元 ........................................................................... 6
- 图7: 预计到2030年通信方向营收占比会进一步上升至84% ................................................................................................. 7
- 开源证券-北交所策略专题报告:艾融软件1.4亿收购北京人和切入电力AI及金融科技,北交所并购六条已62起重要案例-260823.pdf 本地 来源
-
- 1、 艾融软件收购北京人和,储备多条赛道待AI应用落地 ...................................................................................................... 3
-
- 2、 政策汇总及北交所并购新动态:共计62起 ........................................................................................................................... 4
- 3、 合作共赢—2026年北交所合资事件梳理.............................................................................................................................. 10
- 4、 重要公告:族兴新材收购泽明新材 ...................................................................................................................................... 12
- 5、 风险提示 .................................................................................................................................................................................. 13
- 图1: 艾融软件2026H1营收增速同比增长21.67% ................................................................................................................... 4
- 图2: 艾融软件2026H1归母净利润749.07万元 ........................................................................................................................ 4
- 表3: 截至2026年8月23日,北交所公司共披露62家次重要投资并购重组事件 .............................................................. 8
- 开源证券-北交所行业主题报告:北交所海洋软管产业链专题,深海油气开发加速,核心配套软管受益海工复苏-260823.pdf 本地 来源
-
- 3、 化工品价格走势 ...................................................................................................................................................................... 19
-
- 5、 风险提示 .................................................................................................................................................................................. 23
- 图3: 2025 年全球海洋油气勘探开发投资预计达到2,200 亿美元 .......................................................................................... 7
- 图13: 布伦特原油价格走势(美元/桶) .................................................................................................................................. 20
- 图14: MDI价格走势(元/吨) ................................................................................................................................................. 20
- 图15: TDI价格走势(元/吨) ................................................................................................................................................... 20
- 图16: 天然橡胶价格走势(元/吨) .......................................................................................................................................... 20
- 图17: 丁苯橡胶价格走势(元/吨) .......................................................................................................................................... 20
009. #研报
-
主题笔记:打开完整笔记
-
开源证券-传媒行业点评报告:积极关注物理AI、多模态AI、AI剧及AI游戏进展-260824.pdf 本地 来源
- 总结:AI 深 度赋能广告/电商/办公—行业点评报 正处于性能快速跃迁期,而真机实采/仿真/合成数据对于世界模型/机器人模型训 开 告》-2026.8.11 练至关重要,成为物理AI当前的瓶颈,需求缺口大,市场规模或迎来快速增长 源 证 《国产模型/AI 办公/物理 AI 催化不 期,建议继续布局物理 AI(世界模型、物理世界数据及相关采集设备),受益 券 断,电影暑期档升温—行业周报》 标的包括风语筑、昆仑万维、凡拓数创、索辰科技、奥比中光、五一视界等。 证 券 -2026.8.9 ⚫ DeepSeek多模态模型上线,AI剧、AI游戏迎积极进展,继续布局多模态AI 研 8月21日,DeepSeek宣布多模态视觉理解模型V4-Flash-Vision-Exp上线DeepSeek 究 报 API平台,在需要视觉理解的Agent Benchmark上相比DeepSeek-V4-Flash实现 告 了大幅跃升,多模态Agent能力已接近Opus-4.8,API支持Chat Completions、 Messages、Responses 三种格式调用,可方便接入各类 Agent 工具中使用,支持 图文混合输入及base64内联、外部URL、Files API三种图片传入方式,一张图 片最多占384 tokens,计费价格与V4-Flash模型一致。此外,根据昆仑万维公众 号,截至6月底公司AI短剧平台业务单月流水已超6500万美元,其中DramaWave 2026年7月上新剧集中,超90%内容为AI生成;前米哈游“逆熵”团队研究负责 人邢骏创业后的AI新游《代号Live》近日对外进行玩法曝光,游戏以“陪伴养成” 为核心玩法,主打与虚拟偶像Ria的深度情感连接。我们认为,国产前沿模型继 推理、coding、Agent、长上下文等方面持续刷新能力上限后,近期多模态能力 也迅速提升,或继续推动自身Token/ARR高增,并加速在数字娱乐领域的应用 渗透,我们建议继续布局多模态AI。(1)多模态模型:重点推荐腾讯控股、快 手,受益标的包括 Minimax、阿里巴巴等;(2)AI 剧:重点推荐阅文集团, 受益标的包括昆仑万维、中文在线、荣信文化等;(3)AI游戏:重点推荐世纪 华通、心动公司、恺英网络、巨人网络;(4)AI营销:重点推荐汇量科技、引 力传媒,受益标的包括蓝色光标、易点天下、迈富时等。 ⚫ 风险提示:物理AI进展、模型收入、AI剧行业规模、游戏流水等低于预期。 请务必参阅正文后面的信息披露和法律声明 1/21 仅供内部参考,请勿外传 行业点评报告 目录 1、 行业数据综述:《诡秘之主》获内地iOS游戏免费榜第一,《王者荣耀》获内地iOS游戏畅销榜第一;电影《欢迎 来龙餐馆》获得周票房冠军 ............................................................................................................................................................ 3 2、 行业新闻综述:大模型降本与应用生态建设持续推进 ......................................................................................................... 9 2.1、 AIGC: OpenRouter估值超70亿美元凸显编排层价值,AI办公生态日趋完善,产品MAU高增 ................... 9 2.2、 物理AI:GEN-1.5模型验证机器人操作同样存在Scaling Law .............................................................................. 12 2.3、 游戏:7月国内游戏市场同环比稳增,《超自然行动组》DAU破1200万 ......................................................... 13 2.4、 影视:2026年暑期档电影总票房突破100亿元,昆仑万维AI短剧单月流水超6500万美元 ........................... 14 3、 公告总结:华立科技发布回购计划,昆仑万维中报业绩高增 ........................................................................................... 15 4、 板块行情综述:A股传媒板块2026年第34周表现居市场下游,游戏板块表现较好 ................................................... 16 5、 风险提示 .................................................................................................................................................................................. 19 图表目录 图1: iOS游戏免费榜排名——《诡秘之主》为内地iOS游戏免费榜第一(2026.8.16-2026.8.22)(截至时间:2026.8.22 22:00) ...................................................................................................................................................................
-
开源证券-光大银行(601818)2026H1业绩点评:夯实资产质量,稳步前行可期-260830.pdf 本地 来源
-
- 4、 金融市场投资:灵活摆布账户策略,主动兑现收益克制 ................................................................................................... 11
-
- 5、 资产质量:主动加大拨备计提,存量风险加速暴露 ........................................................................................................... 12
- 7、 投资建议:短期盈利承压,长期价值稳固........................................................................................................................... 15
- 图2: 2026H1归母净利润增速明显下降(亿元) ...................................................................................................................... 4
- 图21: 2026H1 光大银行关注率及不良贷款偏离度同步下降 ................................................................................................. 14
- 7、 投资建议:短期盈利承压,长期价值稳固........................................................................................................................... 15
- 图2: 2026H1归母净利润增速明显下降(亿元) ...................................................................................................................... 4
- 图21: 2026H1 光大银行关注率及不良贷款偏离度同步下降 ................................................................................................. 14
- 开源证券-华亚智能(003043)公司信息更新报告:Q2业绩表现亮眼,半导体景气度已然呈现-260826.pdf 本地 来源
-
- 流通股本(亿股) 0.94 司Q2收入和净利润同比环比均实现大幅增长,主要源于几方面:半导体设备行
-
- 近3个月换手率(%) 521.17 业对精密金属结构件的需求同比增长,为公司带来了增量订单,形成增长合力;
- 1、 半导体景气度高企,业绩有望进入高增长周期 ..................................................................................................................... 3
- 2、 风险提示 .................................................................................................................................................................................... 5
- 附:财务预测摘要 ............................................................................................................................................................................ 6
- 图1: 华亚智能二季度同比环比均实现大幅增长 ........................................................................................................................ 3
- 图2: 华亚智能海外收入占比提升,毛利率高企,财务费用增长显著 .................................................................................... 4
- 规定,开源证券评定此研报的风险等级为R3(中风险),因此通过公共平台推送的研报其适用的投资者类别仅限定
- 开源证券-国仪公司(688828)中小盘首次覆盖报告:高端科学仪器国产替代先锋,逐梦量子科技星辰大海-260824.pdf 本地 来源
-
- 1.3、 电子显微镜业务为核心增长引擎,整体产销呈现“量价齐升” .................................................................................. 7
-
- 1.4、 公司收入保持高速增长,亏损大幅收窄 ...................................................................................................................... 9
- 2.1、 科研投入持续加码,科学仪器需求稳步增长 ............................................................................................................ 10
- 4、 盈利预测与投资建议 .............................................................................................................................................................. 29
- 5、 风险提示 .................................................................................................................................................................................. 30
- 图20: 预计2028年全球电子显微镜市场规模将增长至54亿美元 ........................................................................................ 20
- 表1: 公司产品销量规模呈现逐年增长态势,整机设备销售价格整体趋势向上 .................................................................... 8
- 表12: 预计2026年上半年公司归母净利润较上年同期变动-3.34%至18.71% ..................................................................... 27
- 开源证券-大中矿业(001203)公司首次覆盖报告:铁矿板块稳健运行,锂矿项目加速攻坚-260824.pdf 本地 来源
-
- 3、 核心亮点:铁矿板块稳健运行,锂矿项目加速攻坚 ............................................................................................................. 6
-
- 4、 盈利预测与投资建议 .............................................................................................................................................................. 10
- 5、 风险提示 .................................................................................................................................................................................. 12
- 图3: 2026H1归母净利润同比下滑.............................................................................................................................................. 4
- 图4: 2026Q2归母净利润环比提升.............................................................................................................................................. 4
- 图11: 碳酸锂价格于2025Q3开始触底回升(元/吨) .............................................................................................................. 8
- 图14: 铁精粉与球团矿价格2026年承压(元/吨)................................................................................................................... 8
- 图15: 金日晟矿业净利润2026H1同比回落(亿元) ............................................................................................................... 8
- 开源证券-并购精选(2026年第4期):本批华盛昌、优利德、华兴源创值得重点跟踪-260824.pdf 本地 来源
- 开源证券-房地产行业深度报告:核心城市百轮竞价频现,供给侧缩量驱动土地价值重估-260825.pdf 本地 来源
-
- 1、 现象聚焦:核心城市土拍市场“淡季不淡” ............................................................................................................................. 4
-
- 2.1、 “核心热、外围冷”,城市级区域分化显著 .................................................................................................................. 5
- 3.2、 需求端:新房及二手房价格阶段性回暖 .................................................................................................................... 11
- 5、 投资建议 .................................................................................................................................................................................. 18
- 6、 风险提示 .................................................................................................................................................................................. 19
- 图9: 1-7月一线城市宅地供应及成交面积均同比下降 ........................................................................................................... 10
- 图12: 2026年二季度以来一线城市新房价格指数企稳回升 ................................................................................................... 12
- 图13: 2026年二季度以来一线城市二手房房价格指数企稳回升 ........................................................................................... 12
- 开源证券-电子行业深度报告:去日化材料破局-湿电子化学品,需求扩容+工艺升级+国产替代,步入量价齐升快车道-260824.pdf 本地 来源
-
- 2.3、 显示面板:面板制造需求增长,湿化学品用量稳步提升 ........................................................................................ 17
-
- 4、 风险提示 .................................................................................................................................................................................. 33
- 图7: 2026年湿化学品与CMP材料增速预计领先晶圆制造材料大盘 .................................................................................... 8
- 图18: 成熟与先进逻辑晶圆需求均有望持续增长(百万片/月) ........................................................................................... 12
- 图22: DRAM晶圆需求增速预计快于NAND(百万片/月) ................................................................................................. 14
- 图28: 高端封装出货量预计2023—2029年增长约10倍(百万颗) .................................................................................... 17
- 图42: 兴福电子2025—2026Q1收入利润保持较快增长(百万元) ..................................................................................... 26
- 图50: 阿拉丁收入增长较快,但利润弹性仍待释放(百万元) ............................................................................................ 31
- 开源证券-电子行业点评报告:AI互连系列报告(一),构筑当前AI算力集群互连底座的PCIe总线与Retimer&Switch芯片-260825.pdf 本地 来源
-
- 1、 PCIe协议在AI产业扩容下加速发展,传输速率逐代升级.................................................................................................. 3
-
- 2、 PCIe技术及配套器件已成为AI时代的数据中心连接基石.................................................................................................. 4
- 2.1、 PCIe Retimer:信号完整性与长距离传输的核心保障 ................................................................................................ 4
- 3、 风险提示 .................................................................................................................................................................................. 10
- 图1: PCIe协议具备串行通信机制、点对点连接设计及可扩展带宽能力三大核心特性 ....................................................... 3
- 图2: 随着PCIe协议代际更新,插入损耗预算同步增长并成为核心挑战 .............................................................................. 5
- 表2: PCIe Switch核心功能概览 .................................................................................................................................................. 7
- 表3: 核心推荐标的汇总表(截至2026年8月25日) ............................................................................................................ 9
010. #研报
-
主题笔记:打开完整笔记
-
利得基金-9月大类资产配置及投资策略:适度反攻-260828.pdf 本地 来源
- 要点: 7月经济数据多项数据再度回落,但高频数据显示增长仍有韧性,若政策加速 ⚫ 出台,后续经济或有望企稳回升。因此,本期宏观假设仍为75%复苏+25%底部 过度。海外方面,基准情形为增长尚可、通胀偏高、财政偏松、货币偏紧。关 宏观经济周期 注三条主线:第一,做陡美债收益率曲线,而非简单押注久期。就业降温有利 于前端,但财政赤字和通胀风险继续支撑长端期限溢价。第二,继续战略性看 多黄金,但降低短期追涨冲动。第三,关注全球货币政策从“同步宽松”向“差 异化紧缩”的切换。国内方面,7月经济各项指标几乎全线回落,尤其是消费 增速延续低位、固投跌幅再度扩大且连续4个月负增、均指向当前经济下行压 力有所加大。结构上,经济呈现K型分化,出口与科技等新经济表现强劲,高 技术制造业、装备制造业景气度在扩张区间持续走高,但地产、消费等旧经济 表现仍相对偏弱。不过,输入性通胀放缓,政府投资开始发力,高频数据中增 长仍有韧性,后续政策或有望加速落地。展望未来,若政策积极发力,后续经 济大概率仍处在供需改善的修复路径之上。货币政策维持宽松,但信用传导需 要时间。综上所述,本期宏观假设为75%复苏+25%底部过度+宽货币紧信用。 资料来源:详见下文,利得研究院。 债券策略:基本面偏弱支撑债市整体格局向好,但短期赔率有限,逢调增配。 ⚫ 利率债方面,基本面弱预期下货币宽松整体格局不变,利率债支撑充分,把握 大类资产配置建议 短期震荡的配置机会以及长债利差压缩机会。基本面方面,经济延续弱复苏特 征,需求端修复仍然偏慢,7月经济数据反映“供强需弱”的结构性矛盾尚未 发生根本改变;价格方面,CPI温和回升但仍处低位,核心通胀修复有限,尚 不足以对货币政策形成明显约束。10 年期国债更可能呈现低位震荡、重心略 偏下的运行格局,预计主要运行区间在1.65%-1.70%,但是往四季度后期看, 10Y 国债低点有机会接近 1.60%附近,30-10 利差策略可能仍有获利空间。信 用债方面,近期配置力量增强推动信用债修复,但随着扰动因素增多,短期波 资料来源:详见下文,利得研究院。 动难以避免,逢调整增配仍是更优策略。由于评级利差已压缩至低位,继续依 赖信用下沉获取超额收益的性价比较低,相比之下,可结合期限利差适度拉长 基金优选 久期,并重点关注个券票息价值及利率债走势。短期来看,前期收益率下行较 快的品种存在一定回调压力;但随着摊余成本债基逐步建仓,4-7年普通信用 债的配置需求有望得到补充,中期仍偏利好。策略上,配置盘可重点关注5年 左右非金融信用债,交易盘则可适度参与二永债,并在利率环境友好时把握长 久期信用利差进一步压缩的机会。转债方面,供需错配,转股溢价率、纯债溢 价率等估值指标居高不下,限制上涨空间和跟涨弹性,建议维持中性配置,行 业上主要参考股票配置。 资料来源:详见下文,利得研究院。 股票策略:指数预计仍在反弹周期内,行业可考虑均衡配置为主。前期TMT调 ⚫ 整主要是拥挤度出清与中报定价切换的叠加,尚且不是产业逻辑的证伪。考虑 到科技资金仍然介入的比较深,大概率科技板块会进入震荡行情。TMT板块风 险大幅释放,存在短线反弹机会。此外,中报业绩验证窗口期或提供其他板块 电话: 400-820-9935 资金切换的机会,可考虑均衡配置为主。轮动方向上可以观察科技、红利(金 融、煤炭、电力)、创新药等方向表现。此外,近期小微盘率先修复,微观结 上海利得基金销售有限公司 构极致失衡后的再平衡之后也可以考虑部分配置。据此,利得自上而下优选出 https://www.leadfund.com.cn 以下基金:工银瑞信医药健康行业股票 A、华富新能源股票发起式 A、易方达 远见成长混合 A、工银瑞信主题策略混合 A、银华沪深股通精选混合 A、富国 消费主题A、诺安多策略A。 ⚫ 风险提示:海外流动性收紧超预期。 大 类 资 产 股 票 债 券 商 品 基 金 代 码 006002.OF 012445.OF 010115.OF 481015.OF 008116.OF 519915.OF 070032.OF 子 板 块 本 大 盘 股 中 盘 股 小 盘 股 利 率 债 信 用 债 可 转 债 商 品 基 金 简 称 工 银 瑞 信 医 药 健 康 行 业 股 票 华 富 新 能 源 股 票 发 起 式 A 易 方 达 远 见 成 长 混 合 A 工 银 瑞 信 主 题 策 略 混 合 A 银 华 沪 深 股 通 精 选 混 合 A 富 国 消 费 主 题 嘉 实 优 化 红 利 期 A A A 配 置 权 13% 16% 10% 11% 28% 15% 7.0% 分 类 创 新 药 新 能 源 通 信 电 子 金 融 消 费 红 利 重 与 上 基 金 经 理 谭 冬 寒 沈 成 武 阳 林 念 和 玮 王 园 园 常 蓁 期 变 动 0% -1% -4% 1% 2% 1% 1% 成 立 时 间 2018-07-30 2021-06-29 2021-03-05 2011-10-24 2020-05-14 2014-12-12 2012-06-26 近 配 置 中 超 中 中 超 中 中 一 年 收 益 2.6 22.9 137.6 187.7 14.8 -18.7 6.5 建 性 配 性 性 配 性 性 议 近 一 年 最 大 回 撤 -29.6 -33.9 -30.1 -26.6 -14.8 -30.9 -9.6 下载日志已记录,仅供内部参考 下载日志已记录,仅供内部参考 利得研究·上海利得基金销售有限公司 目录
- 市场行情回顾 .............................................................. 2 1.1 大类资产表现:黄金大涨,美债阶段性新高 .......................................................................
- 开源证券-中煤能源(601898)公司深度报告:央企煤炭巨头资源优势突出,分红提升潜力可期-260825.pdf 本地 来源
-
- 1、 央企煤炭龙头禀赋突出,分红潜力凸显投资价值 ........................................................................................................... 4
-
- 1.2、 公司经营业绩稳健,分红潜力持续增长 ................................................................................................................ 5
- 3、 其他业务:产业链协同发展,多元化业务增厚利润 ...................................................................................................... 16
- 4、 盈利预测与投资建议 ....................................................................................................................................................... 22
- 5、 风险提示 .......................................................................................................................................................................... 24
- 图4: 2026H1公司归母净利润同比+5.83% ........................................................................................................................... 5
- 图38: 2026年3月以来聚乙烯价格同比提高(元/吨) ..................................................................................................... 17
- 表7: 公司重点在建煤化工项目预计2026年陆续投产 ....................................................................................................... 19
- 开源证券-投资策略周报:靴子落地,继续重视再平衡-260830.pdf 本地 来源
- 开源证券-投资策略点评:机构关注度环比回升,机械设备、电子、医药生物-260824.pdf 本地 来源
-
- 1.2、 月度:被调研总次数环比下降 ..................................................................................................................................... 5
-
- 2、 个股视角看机构调研情况:洁美科技、华锐精密、海尔生物等受到较多市场关注 ......................................................... 6
- 2.1、 周度:洁美科技、华锐精密、海尔生物等受到市场关注 .......................................................................................... 6
- 2.2、 月度:洁美科技、行云科技、西部矿业等受到市场关注 .......................................................................................... 7
- 3、 风险提示 .................................................................................................................................................................................... 8
- 图4: 7月,全A的被调研总次数环比下降 ................................................................................................................................ 5
- 图7: 上周,以下上市公司受到更多关注 ................................................................................................................................... 6
- 图8: 最近一个月,以下上市公司受到更多关注 ........................................................................................................................ 7
- 开源证券-永兴材料(002756)公司深度报告:特钢为盾,新能源为矛,双管齐下提振业绩-260828.pdf 本地 来源
- 开源证券-石头科技(688169)公司信息更新报告:2026Q2收入业绩超预期,费用优化运营效率提升-260825.pdf 本地 来源
-
- 总股本(亿股) 2.60 2026 及 2028 年、维持 2027 年盈利预测,预计 2026-2028 年归母净利润为
-
- 1、 2026Q2收入业绩超预期,北美线下突破Costco渠道 .......................................................................................................... 3
- 2、 盈利能力:运营效率提升销售费用率显著优化、原材料影响毛利率承压 ......................................................................... 4
- 3、 盈利预测与投资建议 ................................................................................................................................................................ 6
- 4、 风险提示 .................................................................................................................................................................................... 6
- 图2: 2026H1公司实现归母净利润9.9亿元(+45.6%) .......................................................................................................... 3
- 图4: 2026Q2公司实现归母净利润6.6亿元(+61.8%) .......................................................................................................... 3
- (1)欧洲方面,受到亚马逊PD前置影响,线上收入预计维持双位数增长,根
- 开源证券-聚焦新三板后备军专题报告:关注信号发生器小巨人中星联华,AI硬件运动控制平台盛世智能-260823.pdf 本地 来源
-
- 1、 专题:102家2026H1北交所新受理公司精准锁定(六) ................................................................................................... 4
-
- 2、 新挂牌公司:本周新增2家为星泰股份、德宝股份 ........................................................................................................... 11
- 7、 风险提示 .................................................................................................................................................................................. 28
- 图2: 预计2025-2029年全球电子测量仪器产品市场规模年复合增长率6.7% ....................................................................... 9
- 图3: 预计2025-2029年中国电子测试测量系统市场规模年复合增长率8.2% ....................................................................... 9
- 图5: 中星联华2025年归母净利润6100.52万元 ..................................................................................................................... 10
- 图11: 盛世智能2025年归母净利润4252.67万元 ................................................................................................................... 18
- 图15: 软控科技2025年归母净利润6165.07万元 ................................................................................................................... 21
- 开源证券-计算机行业深度报告:算力供需缺口持续扩大,算力租赁行业景气度上行-260825.pdf 本地 来源
-
- 3、 多重壁垒构筑综合竞争优势,核心资源能力分化行业梯队 ............................................................................................... 11
-
- 4、 风险提示 .................................................................................................................................................................................. 18
- 图1: 2026年五大科技巨头AI资本开支将大幅增长 ................................................................................................................ 3
- 图13: 2026年Q1协创数据归母净利润同比增长343.45% .................................................................................................... 13
- 图17: 2026年Q1利通电子归母净利润同比增长821.08% .................................................................................................... 15
- 图19: 2026年Q1宏景科技归母净利润同比增长39.75% ...................................................................................................... 16
- 图22: 2026年H1行云科技归母净利润同比增长540.15% .................................................................................................... 17
- 表5: 多元协同的算力服务业务模式矩阵,是公司业绩持续增长的核心驱动力 .................................................................. 16
- 开源证券-通信行业周报:AI算力链九月或迎来密集催化-260830.pdf 本地 来源
-
- 1.2、 Lumentum上调盈利指引,OCS/NPO/CPO或为重大机会 .......................................................................................... 4
-
- 1.4、 投资建议 .......................................................................................................................................................................... 4
- 3、 风险提示 ................................................................................................................................................................................... 12
- 图3: 移动、电信、联通5G用户数持续增长(百万户) .......................................................................................................... 8
- 图4: 2026年6月,5G手机出货量同比有所下降(万部) ...................................................................................................... 8
- 图5: 2025年移动算力服务营收持续增长(亿元) .................................................................................................................... 9
- 图6: 2025年天翼云营收持续增长(亿元) ................................................................................................................................ 9
- 图7: 2025年联通云营收稳健增长(亿元) .............................................................................................................................. 10
011. 详情 返回 思维纪要社 思想者 2026-09-04 23:04 #研报 平安证券-海外宏观周报:美国财政可持续性担忧抬头-260825.pdf 平安证券-金融
-
主题笔记:打开完整笔记
-
山西证券-2026年9月策略观点&金股组合-20260828.pdf 本地 来源
-
- 0JOEWGn3tZdVeU6MaOaQnPnNpNoQiNnNxPlOmOuM9PqRqNxNrRsPNZsOqP
-
-
山西证券-国防军工行业2026年度策略:中国航天进入复用时代,低轨星座战略商业价值凸显-260828.pdf 本地 来源
-
山西证券-策略周报:价值防御为主,业绩龙头为辅-260824.pdf 本地 来源
- 要点: 相关报告: 本周A股市场整体回落,主要指数普遍下跌,科创50领跌3.73%,创 ----策略周报(20260810~20260814)-科 业板指、中证1000跌幅超2%,上证指数相对抗跌,仅微跌0.56%。市 技震荡,价值修复,风格趋于均衡 场呈现剧烈震荡特征,周一大幅上涨后,周三遭遇重挫,科创50下跌 2026.8.17 6.89%,周四五小幅反弹但仍未收复失地。价值和成长风格快速切换, 价值风格占优,大盘股相对抗跌。行业方面,石油石化、有色金属、银 ----策略周报(20260803~20260807)-震 荡反弹,守正出奇 2026.8.10 行涨幅居前,分别上涨5.38%、3.26%、3.06%;传媒、计算机、综合跌 ----策略周报(20260727~20260731)-分 幅居前,分别下跌4.71%、4.24%、4.15%。估值方面,东方财富全A滚 化延续,等待新共识 2026.8.3 动市盈率18.24倍,历史分位回落至88%,科创50、中证500分位数仍 高于90%。 ----策略周报(20260720~20260724)-市 市场量能冲高后持续缩量,周三成交额达2.53万亿元,周四周五连续萎 场延续防御轮动,成长股等待右侧确认 缩至1.89万亿元。电子行业成交量居首,通信、医药生物交易热度居前。 2026.7.27 成长及中小盘风格指数维持高波动,创业板指波动率最高,上证50最 ----策略周报(20260713~20260717)-防 低。资金流向方面,超大单、大单整体净流出,全周分别净流出784.49 御为盾,静待信号 2026.7.20 亿元和1,206.16亿元,小单资金大幅净流入1,936.62亿元。个股赚钱效 应一波三折,周三市场情绪陷入冰点,下跌家数占比高达91.38%。农 山证策略团队 林牧渔、交通运输、煤炭等板块获资金青睐,特大单净买入金额居前。 前5%个股成交额占比先升后降,周三达峰值51.31%,周四周五快速回 分析师: 落至38.28%。 赵晨希 本周市场呈现“冲高—急跌—弱反弹”走势,资金撤离科技成长、转向 执业登记编码:S0760521090001 低估值价值红利的趋势基本确立。宏观层面7月经济数据全面走弱,基 邮箱:zhaochenxi@sxzq.com 本面与流动性均难支撑增量资金入场,存量博弈为主。当前行情判断以 价值防御延续为基准,仓位建议中性偏防御,超配石油石化、银行、交 通运输、公用事业等核心防御领域;标配有色金属、煤炭、医药生物、 电子等控仓观望领域;低配通信、食品饮料、非银、国防军工等短期承 压领域;回避传媒、计算机、建材、地产、化工、钢铁等趋势向下领域。 后续重点跟踪成交额能否重回2.2万亿元以上、主力资金是否止血、中 报及8月数据能否企稳。 风险提示:宏观与政策不确定性;外部冲击与地缘风险;流动性与资金 面波动;经济数据与盈利预期下修风险;市场结构与交易性风险;行业 与主题轮动过快风险;估值与性价比反转风险;事件驱动与监管政策风 险 请务必阅读最后股票评级说明和免责声明 1 下载日志已记录,仅供内部参考 策略研究/定期报告 目录 1、 市场表现:普跌回调,价值抗跌,大盘蓝筹估值回升........................................................................................4 1.1 价格:主要指数普跌,大盘价值抗跌,石油石化有色银行领涨.....................................................................4 1.2 估值:估值水平持续微调,大盘蓝筹韧性凸显.................................................................................................7 2、 市场情绪:冲高回落持续缩量,存量博弈,价值风格占优................................................................................8 2.1 量能:冲高回落持续缩量,电子成交主导,通信医药活跃.............................................................................8 2.2 换手率:科技与农业交易活跃,价值板块流动性偏低...................................................................................10 2.3 资金流向:资金大幅净流出,价值与农业板块获资金青睐...........................................................................11 2.4 拥挤度:前5%成交集中度两日骤降13个百分点...........................................................................................13 3、 策略观点:价值防御为主,业绩龙头为辅..........................................................................................................14 4、 风险提示..................................................................................................................................
-
平安证券-中国宏观周报(2026年8月第3周):焦煤价格上涨-260824.pdf 本地 来源
-
- 风险提示:稳增长政策不及预期,海外经济衰退程度超预期,地缘政治冲突升级等。
-
- 图表24 8月1-16日全国乘用车零售同比下降22% 图表25 截至7月31日,近四周主要家电零售额同比-14.0%
- 图表26 本周国内执行航班架次同比增长5.9% 图表27 本周百度迁徙指数同比下降7.4%
- 图表28 本周全国电影票房收入同比增长26.2% 图表29 截至8月16日,近四周邮政快递揽收量同比增长7.0%
- 下降 1.3%,跌幅扩大 增长3.6%,涨幅扩大
- 图表37 本周螺纹钢期货上涨0.8%,现货价格上涨0.4% 图表38 本周焦煤期货收盘价上涨15.1%,现货上涨 14.1%
- 24/08 24/12 25/04 25/08 25/12 26/04 26/08 24/08 24/12 25/04 25/08 25/12 26/04 26/08
- 图表39 本周农产品批发价格200指数季节性提升 图表40 本周猪肉、蔬菜、鸡蛋批发价上涨,水果价格回落
- 平安证券-海外宏观周报:美国财政可持续性担忧抬头-260825.pdf 本地 来源
- 平安证券-海外策略周报:短期美股估值承压,关注长端利率风险-260823.pdf 本地 来源
-
- 综上,美国财政部虽释放了稳定长端利率信号,但短期或难以完全扭转长端利率上行的风险,仍需进一步关注特朗普
-
- 美国方面已要求韩内国存将芯美片国生产设施投资作为优先方向,导致韩国原定 8月末公布的首笔对美投资项目面临不确定
- 备忘录称,美国将扩大和改善太空发射及再入基础设施,要求有关部门推动联邦发射场向商业用户开放,鼓励商业投资、
- /4 /4 /4 /5 /5 /5 /5 /5 /5 /6 /6 /6 /6 /0 /1 /1 /2 /2 /3 /3 /4 /4 /5 /5 /6 /6
- /4 /4 /4 /5 /5 /5 /5 /5 /5 /6 /6 /6 /6 /4 /4 /4 /5 /5 /5 /5 /5 /5 /6 /6 /6 /6
- 指 业 0 指 0 纯 纯 0 0 /5 1 /5 2 /5 2 /5 0 /6 1 /6 1 /6 2 /6 0 /7 1 /7 1 /7 2 /7 3 /7 0 /8 1 /8 2 /8
- 指 0 /6 0 /6 0 /6 0 /6 0 /6 0 /6 0 /6 0 /6 0 /6 0 /6 0 /6 0 /6 0 /6 0 /6 0 /6 0 /6
- 1、 宏观经济修复不及预期:欧美未来经济修复节奏具有不确定性,将对全球相关资产价格走势形成影响;
- 平安证券-电网行业周报:“六网协同”机制加速落地,新型电网建设有望提速-260824.pdf 本地 来源
-
- 二、 本周市场行情回顾 ................................................................................................................................... 4
-
- 五、 投资建议 ................................................................................................................................................. 7
- 六、 风险提示 ................................................................................................................................................. 8
- 图表 6 重点公司估值 ....................................................................................................................................... 5
- 图表 9 国内电网基本投资累计完成额/亿元 ....................................................................................................... 6
- 电网:国内市场方面,根据Wind数据,2026年1—6月我国电网基本建设投资完成额累计约3026.9亿元,同比增长4.0%,
- 平高电气:2026年上半年归母净利润同比增长,盈利能力持续改善。
- 下降、项目建设进度放缓,或国内企业海外市场认证、客户拓展及订单交付不及预期,可能影响相关企业海外业务增长。
- 平安证券-石油石化行业原油月报:美伊尚处博弈阶段,成品油供需趋紧-260825.pdf 本地 来源
-
- • 重点影响事件:1)8月1日,伊朗警告将打击美以能源基础设施,美财长称正在全球范围内追查伊朗资产;
-
- • 投资建议:面对剧烈震荡的国际原油价格,国内油企通过上下游一体化布局降低了业绩对油价的敏感性,同时油企未来将寻求更加
- 多元化的原油供应来源,继续挖掘海外资源投资机会,逐步提升本土资源的开发利用,以保障国内资源供应稳定性,因此建议关注
- 年 2月下降了501.8万桶/日,环比增加165.9万桶 /日, 单位-千桶/日 2026年2月 2026年3月 2026年4月 2026年5月 2026年6月 2026年7月
- 1/4 2/4 3/4 4/4 5/4 6/4 7/4 8/4 9/4 10/4 11/4 12/4 1/4 2/4 3/4 4/4 5/4 6/4 7/4 8/4 9/4 10/4 11/4 12/4 1/4 2/4 3/4 4/4 5/4 6/4 7/4 8/4 9/4 10/4 11/4 12/4
- 1/4 2/4 3/4 4/4 5/4 6/4 7/4 8/4 9/4 10/4 11/4 12/4 01/4 02/4 03/4 04/4 05/4 06/4 07/4 08/4 09/4 10/4 11/4 12/4
- • 投资建议:面对剧烈震荡的国际原油价格,国内油企通过上下游一体化布局降低了业绩对油价的敏感性,同时油企未来将寻求更加
- 多元化的原油供应来源,继续挖掘海外资源投资机会,逐步提升本土资源的开发利用,以保障国内资源供应稳定性,因此建议关注
- 平安证券-金融行业周报:金融监管持续深化,保险资负管理与银行业政策落地-260824.pdf 本地 来源
-
- 金覆盖率、收入覆盖率、流动性覆盖率,人身险公司监管指标包括利率风险对冲率、综合投资收益覆盖率、净投资收益覆盖
-
- 后续需关注股东及关联交易、资本补充、风险处置、消费者权益保护等领域监管要求变化,银行经营合规成本和风险管理要求或进一步提升。
- 1 2 1 2 1 2 1 2 1 2 1 2 1 2 1 2 1 2 1 2 1 2 1 2 1 2 1 2 1 2 1 2 1 2 1 2 1 2 1 2 1 2 1 2 1 2 1 2 1 2 -30,000
- 1 2 / 1 2 / 1 2 / 1 2 / 1 2 / 1 2 / 1 2 / 1 2 / 1 2 / 1 2 / 1 2 / 1 2 / 1 2 / 1 2 / 1 2 / 1 2 / 1 2 / 1 2 / 1 2 / 1 2 / 1 2 / 1 2 / 1 2 / 1 2 / 1 2 / 2 / 8 2 / 9 2 / 0 2 / 1 2 / 2 2 / 1 2 / 2 2 / 3 2 / 4 2 / 5 2 / 6 2 / 7 2 / 8 2 / 9 2 / 0 2 / 1 2 / 2 2 / 1 2 / 2 2 / 3 2 / 4 2 / 5 2 / 6 2 / 7 2 / 8
- /8 /9 /0 /1 /2 /1 /2 /3 /4 /5 /6 /7 /8 /9 /0 /1 /2 /1 /2 /3 /4 /5 /6 /7 /8 /8 /0 /2 /2 /4 /6 /8 /0 /2 /2 /4 /6 /8 /0 /2 /2 /4 /6 /8
- /4 /4 /4 /4 /4 /5 /5 /5 /5 /5 /5 /5 /5 /5 /5 /5 /5 /6 /6 /6 /6 /6 /6 /6 /6 /3 /3 /3 /4 /4 /4 /4 /4 /4 /5 /5 /5 /5 /5 /5 /6 /6 /6 /6
- 3 投资建议&风险提示
- 居民储蓄需求仍旺,预计2026年负债端稳中向好,资产端权益弹性较强,市场回暖或带来投资修复潜能和
012. #研报
-
主题笔记:打开完整笔记
-
上海证券-中国金矿采选行业深度报告:中国金矿采选行业在时代变局中迎成长逻辑重构-260825.pdf 本地 来源
-
- 《黄金长期逻辑未变短期筑底机会渐近》 2026年归母净利润同比增长20%,以2026年8月24日收盘价测算,板
-
- 1投资和央行购金推动黄金供需紧平衡.........................................4
- 2价格短期波动不改长期上涨趋势.................................................9
- 5投资建议....................................................................................15
- 6风险提示....................................................................................15
- 图13 ICE布油价格(美元/桶).............................................9
- 假设板块2026年归母净利润同比增长 20%,以 2026年
- 料、意见和推测仅反映本公司于发布本报告当日的判断,本报告所指的证券或投资标的的价格、价值或投资收入可
- 山西证券-煤炭进口数据拆解:26年7月:进口补缺,关注进口端不确定性对焦煤价格的影响-260825.pdf 本地 来源
- 要点: 数据拆解: 26年7月进口煤量价齐升。进口量方面,26年1-7月进口煤2.68亿吨, 累计增速4.3%,7月进口煤4273万吨,同比增19.99%、环比降0.12%。分 煤种来看,四大煤种进口量有所分化,其中炼焦煤和无烟煤进口增速更快。 动力煤同比增加但环比有所回落,主要受益于澳大利亚、俄罗斯和外蒙古同 比增长;炼焦煤澳俄蒙进口同比大幅增加;褐煤同比增,与印尼进口量增加 资料来源:常闻 有关;无烟煤同比大增,变动主要来自俄罗斯。价格方面,26年1-7月进口 煤均价实现84美元/吨,较去年均价涨13.39%;7月当月全煤种进口价格实 首选股票 评级 现102美元/吨,较去年同期涨53.19%。分煤种看,各个煤种进口价格较去 年同期均有不同幅度上涨,其中炼焦煤涨幅最大。 点评与投资建议: 7月进口煤延续量价齐升格局,主要驱动力仍来自国内的缺口。山西矿 相关报告: 难以来,国内安监环境趋紧。矿安83号文约束中期供给,复产进度整体慢 【山证煤炭】炼焦煤价格持续上涨,动 于市场预期(相关信息可参考2026年8月10日报告《83号文约束供给,下 力 煤 维 持 高 位 震 荡 - 行 业 周 报 半年供需格局趋紧》)。国内供给煤炭显著收缩的背景下,进口煤需求持续被 (20260817-20260823) 2026.8.24 激活,7月的进口量延续较高水平。后续进口煤是否继续增长主要关注安监 【山证煤炭】煤炭“十五五”专题报告: 对国内产量的持续影响。 新型能源体系下的煤炭机遇 2026.8.21 关注外蒙古缺油带来的供应不确定性。外蒙古为炼焦煤主要进口来源 国,山西矿难后该国炼焦煤对华出口有所增长。但近期受俄罗斯因俄乌冲突 分析师: 延长成品油出口禁响令,的蒙影古爆发燃油短缺危机。目前该逻辑已经传导 胡博 至现货价格和期货价格,预计下半年焦煤供应将整体偏紧。 执业登记编码:S0760522090003 建议关注:安监环境严格约束供给释放,山西事故频发和进口端不确定 邮箱:hubo1@sxzq.com 性对炼焦煤冲击更大。夏季来水偏少,煤电需求具备较强支撑。中报季市场 程俊杰 交易风格侧重业绩,煤炭股后续上攻动力来自价格。动力煤关注【中国神华】、 执业登记编码:S0760519110005 【陕西煤业】、【新集能源】、【昊华能源】、【晋控煤业】、【华阳股份】、【山煤 国际】。炼焦煤方面,山西矿难后安监或将升级,减产逻辑下焦煤最受益, 邮箱:chengjunjie@sxzq.com 关注【山西焦煤】、【潞安环能】、【平煤股份】、【淮北矿业】。 风险提示:国内需求不及预期,国内供给显著增加,国际煤价大幅下跌 请务必阅读最后股票评级说明和免责声明 1 下载日志已记录,仅供内部参考 行业研究/行业月度报告 目录
- 附录...................................................................................................................................................................................4 图表目录 图1: 煤及褐煤累计进口量&增速....................................................................................................................................4 图2: 煤及褐煤进口量季节图表(万吨).......................................................................................................................4 图3: 动力煤进口量季节图表...........................................................................................................................................4 图4: 动力煤主要进口国月度分布(万吨)...................................................................................................................4 图5: 炼焦煤进口量季节图表...........................................................................................................................................5 图6: 炼焦煤主要进口国月度分布(万吨)...................................................................................................................5 图7: 褐煤进口量季节图表...............................................................................................................................................5 图8: 褐煤主要进口国月度分布(万吨)..............................................................................
- 申万宏源-“AI泡沫”系列之四:选民反对,AI叙事的“逆风”?-260823.pdf 本地 来源
-
- ........................................................................................................................... 11
-
- 图表11:2026Q1受影响投资额已接近2025全年 ............................................. 9
- 图表41:美国TGA规模下降 ............................................................................ 16
- 10-4202 30-4202 50-4202 70-4202 90-4202 11-4202 10-5202 30-5202 50-5202 70-5202 90-5202 11-5202 10-6202 30-6202 50-6202 70-6202
- 10-4202 30-4202 50-4202 70-4202 90-4202 11-4202 10-5202 30-5202 50-5202 70-5202 90-5202 11-5202 10-6202 30-6202 50-6202 70-6202
- 10-4202 30-4202 50-4202 70-4202 90-4202 11-4202 10-5202 30-5202 50-5202 70-5202 90-5202 11-5202 10-6202 30-6202 50-6202 70-6202
- 10-4202 30-4202 50-4202 70-4202 90-4202 11-4202 10-5202 30-5202 50-5202 70-5202 90-5202 11-5202 10-6202 30-6202 50-6202 70-6202
- 10-4202 30-4202 50-4202 70-4202 90-4202 11-4202 10-5202 30-5202 50-5202 70-5202 90-5202 11-5202 10-6202 30-6202 50-6202 70-6202
- 申万宏源-保险行业资金运用追踪系列之一:资产负债管理全面升级,步入多指标量化监管的新阶段-260826.pdf 本地 来源
-
- ◼ 投资分析意见:预计《办法》将对险资配置产生深远影响,净投资收益覆盖率这一指标影响下高股息或将成为险资二级权益
-
- 保险公司应当明确产品、精算、主要销售渠道、投资、风险管理、财务等职能部门在资产负债管理方面的职责分工,职能部门之间应当设置资产负债管理工作小组,保险公司应当明确产品、精算、主要销售渠道、投资、风险管理、财务等职能部门在资产负债管理方面的职责分工和报告要求,资产负债管理部门牵头组织跨部门资产负
- 保险公司应当运用适当方法和模型,对在正常和压力情景下的资产负债期限结构、成本收益、流动性等指标进行测算与分析,设置指标预警值和风险限额,制定资 保险公司应当运用适当方法和模型,对在正常和压力情景下的资产负债期限结构、成本收益、流动性等指标进行测算与分析,结合资产负债管理的总体目标和战略,设置
- 保险公司应当加强对公司资产负债匹配状况造成重大影响的产品的管理,明确认定标准,研究分析产品对应的投资策略,以及对公司偿付能力和资产负债匹配状况 保险公司应当加强对公司资产负债匹配状况造成重大影响的产品的管理,明确认定标准,研究分析产品对应的投资策略,以及对公司偿付能力和资产负债匹配状况的影响。
- 第二十二条【委托投资】保险公司委托保险资产管理公司作为受托人进行投资的,应当加强与受托人之间的信息共享,向受托人提供可能影响其投资决策的负债信 第二十二条保险公司委托保险资产管理公司作为受托人进行投资的,应当加强与受托人之间的信息共享,向受托人提供可能影响其投资决策的负债信息,包括委托投资账
- 委托投资 息,包括委托投资账户的负债成本、久期、现金流及其结构分布和预期变化等,受托人应当向保险公司提供资产配置政策执行情况等信息,并配合保险公司开展资 户的久期目标、投资收益率要求、现金流预期变化等,受托人应当向保险公司提供资产配置政策执行情况等信息,并配合保险公司开展资产负债匹配指标测算与分析工作。
- 压力测试 (二)合理审慎设定压力情景及其测试期限,充分考虑影响保险公司资产和负债的期限结构、成本收益以及流动性的特定冲击、影响整个市场的系统性冲击和两者 (二)合理审慎设定压力情景及其测试期限,充分考虑影响保险公司资产和负债的期限结构、成本收益以及流动性的特定冲击、影响整个市场的系统性冲击和两者相结合
- ◼ 《办法》预计将对险资配置产生深远影响,净投资收益覆盖率这一监管指标影响下高股息或将成为险资二级权益的重
- 4.3 重要公告 ................................................................................................... 10
- 7.风险提示..................................................................... 13
- 元,环比增加6.25% ........................................................................................... 6
- 投资分析意见:关注中报情况,景气科技外可增加低估值品种配置。
- 0 -3 0 -3 0 -3 0 -3 0 -3 1 -3 0 -4 0 -4 0 -4 0 -4 0 -4 1 -4 0 -5 0 -5 0 -5 0 -5 0 -5 1 -5 0 -6 0 -6 0 -6 0 -6 -4.0% -3.73%
- 4.5.2 普通投资者首次买入风险警示股票或退市整理股票,应当以纸面或电子方
- 4.5.4 投资者当日通过竞价交易、大宗交易和盘后固定价格交易累计买入的单只
- 申万宏源-地产及物管行业周报:现房制度下行业格局重构,“地价降+房价稳”周期来临-260829.pdf 本地 来源
- 申万宏源-策略一周回顾展望:压制估值的因素,短期格局无法外推远期-260829.pdf 本地 来源
- 申港证券-农林牧渔行业研究周报:出栏均重连续上涨,二育压栏或有回升-260825.pdf 本地 来源
- 摘要: 评级 增持(维持) 商品猪出栏均价周内震荡上涨,新增补栏仍谨慎 2026年08月25日 商品猪出栏均价周内震荡上涨。根据钢联数据,截至8月21日,商品猪出 栏均价11.07元/kg,周环比上涨2.59%,周内猪价震荡上涨。立秋过后气 王伟 分析师 温转凉利好猪只生长速度加快,近期标肥价差较大、肥猪价格优势明显, 行 均重上行,养殖端压栏意愿或有增强,出栏节奏后移或阶段性利好出栏均 SAC执业证书编号:S1660524100001 价表现。 业 仔猪均价周环比跌幅收窄,新增补栏仍谨慎。截至8月21日,钢联样本数 研 据显示7kg仔猪均价146.67元/头,周环比下跌10.20%,跌幅较上周收 行业基本资料 窄,连续四周下跌,新增补栏较为谨慎。二元母猪均价1292.86元/头,周 究 股票家数 104 环比持平。 周 行业平均市盈率 41.0 淘汰母猪均价周环比上涨,淘汰母猪或有所加快。截至8月21日,钢联样 市场平均市盈率 14.0 报 本企业淘汰母猪均价7.71元/kg,周环比上涨4.19%,淘汰母猪与商品猪 价格比值0.70。7月淘汰母猪屠宰量增加,创近期新高,3月至今屠宰量 行业表现走势图 连续超过20万头/月,淘汰母猪或有所加快。 出栏均重连续两周环比上涨,冻品消化库存 20% 出栏均重连续两周环比上涨,出栏节奏或有所放缓。根据钢联数据,截至 10% 8月21日,商品猪出栏均重123.02kg、周环比上涨0.22%,连续两周环比 0% 上涨,出栏节奏或有所放缓。宰后均重92.27kg、周环比上涨0.01%。截至 -10% 8月21日,体重150kg以上大猪出栏数占比2.31%,较前一周降低。 申 -20% 标肥价差周环比小幅收窄,屠宰冷冻库容率连续下降。根据钢联数据,截 -30% 2025-08 2025-11 2026-02 2026-05 2026-08 港 至8月21日,标肥价差为-0.99元/kg,较前一周小幅收窄,肥猪价格震 农林牧渔 沪深300 荡走高且溢价处于较高水平,或推动二育压栏、出栏重心有望后移。截至 证 8月21日,下游周屠宰量环比增加3.10%,鲜销率环比持平,显示消费8 券 资料来源:申港证券研究所 月第一周之后虽有好转但改善幅度有限,终端消费平稳。近两周冻品库容 股 率连续下降,屠宰厂缓慢消化库存。 相关报告 钢联数据显示 8 月计划出栏量月环比增加,7 月能繁去化速度较上月有所放 份 1、《农林牧渔行业研究周报:淘汰母猪 缓。根据钢联173家规模养殖场样本数据,8月计划出栏量月环比增加1.6%, 屠宰量创新高 7月能繁或延续去化趋 有 较7月实际出栏量增加3.7%。钢联样本数据显示,7月底综合养殖场能繁母猪 势》2026-08-13 存栏环比6月下降0.62%,较上月去化速度放缓,7月规模化养殖场去化幅度 限 大于中小散。 2、《农林牧渔行业研究周报:出栏均重 公 根据wind截至8月21日数据,自繁自养头均养殖亏损164.75元/头,亏损较 微跌 仔猪补栏或趋于平稳》2026-07-29 司 前一周环比减少44.74元/头。外购仔猪头均养殖亏损32.42元/头,亏损较前 3、《农林牧渔行业研究周报:商品猪价 一周环比减少50.07元/头。目前仔猪养殖整体处于亏损状态,截至8月21日 格周环比反弹 仔猪补栏积极性回升》 证 头均亏损105.11元/头,亏损周环比加大。 2026-07-17 券 投资策略: 生猪养殖:建议关注具有成本优势、业绩兑现度高的龙头企业牧原股份、温氏 研 股份、新五丰、华统股份。 究 肉鸡养殖:建议关注拥有白羽鸡自主种源的圣农发展,父母代鸡苗企业益生股 份,商品代鸡苗企业民和股份。 报 动保板块:建议布局疫苗龙头科前生物、大型国企兽药龙头中牧股份、宠物渠 告 道建设较好的瑞普生物,关注普莱柯、回盛生物。 种植业:建议关注登海种业、大北农、北大荒、苏垦农发。 风险提示:猪价下行风险,动物疫病风险,消费复苏不及预期风险 敬请参阅最后一页免责声明 证券研究报告 下载日志已记录,仅供内部参考 农林牧渔行业研究周报
- 出栏均重连续上涨 二育压栏或有回升 商品猪出栏均价周内震荡上涨,新增补栏仍谨慎 商品猪出栏均价周内震荡上涨。根据钢联数据,截至 8 月 21 日,商品猪出栏均 价11.07元/kg,周环比上涨2.59%,周内猪价震荡上涨。立秋过后气温转凉利好 猪只生长速度加快,近期标肥价差较大、肥猪价格优势明显,均重上行,养殖端 二育压栏意愿或有增强,出栏节奏后移或阶段性利好均价表现。 仔猪均价周环比跌幅收窄,新增补栏仍谨慎。截至 8 月 21 日,钢联样本数据显 示7kg仔猪均价146.67元/头,周环比下跌10.20%,跌幅较上周收窄,连续四周 下跌,新增补栏较为谨慎。二元母猪均价1292.86元/头,周环比持平。 淘汰母猪均价周环比上涨,淘汰母猪或有所加快。截至 8 月 21 日,钢联样本企 业淘汰母猪均价7.71元/kg,周环比上涨4.19%,淘汰母猪与商品猪价格比值0.70。 7月淘汰母猪屠宰量增加,创近期新高,3月至今屠宰量连续超过20万头/月,淘 汰母猪或有所加快。 图1:商品猪出栏均价 图2:仔猪出栏均价 43.5 2500 商品猪:出栏均价:中国(日)元/千克 仔猪:每头重7kg:规模化养殖场:出栏均价: 38.5 2000 中国(周)元/头 33.5 28.5 1500 23.5 1000 18.5 13.5 500 8.5 0 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 -8 -2 -8 -2 -8 -2 -8 -2 -8 -2 -8 -2 -8 -2 -8 -2 -8 -2 -8 -2 -8 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0
- 申港证券-证券行业周报:上周行业内仅有1家上涨-260825.pdf 本地 来源
- 摘要: 评级 增持(维持) 每周一谈: 2026年08月25日 1-7月份国民经国民经济运行情况 总的来看,1-7月份国民经济运行总体平稳,保持向新向优向好发展态势。但也 徐广福 分析师 要看到,外部环境复杂多变,国内供强需弱矛盾突出,部分企业经营困难,经济 SAC执业证书编号:S1660524030001 行 稳中向好的基础还需巩固。 业 市场回顾: 研 上周(8.17-8.21)沪深 300 指数的涨跌幅为-1.01%,申万二级行业指数证券行 究 业涨跌幅为-2.22%。板块内1家个股上涨,1家平盘,48家个股下跌。 周 证券板块个股周度表现: 行业相关报告: 报 股价涨跌幅前五名为:中泰证券、哈投股份、东兴证券、中信证券、兴业证券。 1、《证券行业研究周报:上周行业周度 股价涨跌幅后五名为:锦龙股份、长江证券、财通证券、国盛证券、太平洋。 表现较弱》2026-08-19 本周投资策略: 2、《证券行业研究周报:上周行业周度 表现较弱》2026-08-12 上周证券行业指数下跌2.22%,弱势特征明显。证券板块内个股上涨的仅1家, 3、《证券行业研究周报:行业周度表现 下跌家数高达48家,整体上弱势格局表现的较为明显。从2021年1月以来的估 值来看,截止到上周末收盘,证券行业二级指数的PE值处于估值较低位置。 强 于沪深300》2026-08-05 申 港 风险提示:政策风险、市场波动风险。 证 券 股 份 有 限 公 司 证 券 研 究 报 告 敬请参阅最后一页免责声明 证券研究报告 仅供内部参考,请勿外传! 证券行业研究周报
- 每周一谈 1-7月份国民经济保持总体平稳、向新向优发展态势 一、工业生产较快增长,装备制造业和高技术制造业增势良好 1-7月份,全国规模以上工业增加值同比增长5.3%。分三大门类看,采矿业 增加值同比增长2.5%,制造业增长5.6%,电力、热力、燃气及水生产和供应业增 长5.4%。装备制造业增加值同比增长9.7%,高技术制造业增加值增长13.8%,分 别快于全部规模以上工业增加值4.4和8.5个百分点。分经济类型看,国有控股 企业增加值同比增长3.9%;股份制企业增长5.8%,外商及港澳台投资企业增长 3.1%;私营企业增长4.5%。分产品看,3D打印设备、锂离子电池、工业机器人产 品产量同比分别增长52.3%、40.2%、28.5%。7月份,全国规模以上工业增加值同 比增长4.5%,环比增长0.11%。7月份,制造业采购经理指数为49.2%,企业生产 经营活动预期指数为54.1%。1-6月份,全国规模以上工业企业实现利润总额 39480亿元,同比增长18.7%。 二、服务业平稳增长,现代服务业发展向好 1-7月份,全国服务业生产指数同比增长4.7%。分行业看,信息传输、软件 和信息技术服务业,租赁和商务服务业,金融业,交通运输、仓储和邮政业生产 指数同比分别增长10.6%、9.5%、6.3%、5.1%。7月份,全国服务业生产指数同比 增长4.3%。7月份,服务业商务活动指数为49.3%,服务业业务活动预期指数为 56.0%。其中,邮政、电信广播电视及卫星传输服务、文化体育娱乐等行业商务活 动指数位于55.0%以上较高景气区间。1-6月份,规模以上服务业企业营业收入同 比增长5.9%。 三、市场销售规模扩大,服务零售增长较快 1-7月份,社会消费商品和服务零售总额同比增长2.6%,其中服务零售额增 长5.0%,商品零售额增长1.1%。在服务零售额中,通讯信息服务类、旅游咨询租 赁服务类、文体休闲服务类零售额较快增长。1-7月份,社会消费品零售总额 287744亿元,同比增长1.2%。按经营单位所在地分,城镇消费品零售额249285 亿元,同比增长1.1%;乡村消费品零售额38459亿元,增长2.4%。按消费类型 分,商品零售额254922亿元,同比增长1.1%;餐饮收入32822亿元,增长 2.6%。基本生活类和部分升级类商品销售较快增长,限额以上单位粮油食品类、 通讯器材类、化妆品类商品零售额同比分别增长7.2%、15.1%、6.3%。7月份,社 会消费品零售总额39022亿元,同比增长0.6%,环比增长0.06%。1-7月份,全国 网上商品和服务零售额117214亿元,同比增长4.8%。其中,网上商品零售额 73965亿元,增长4.6%;网上服务零售额43249亿元,增长5.2%。 四、固定资产投资下降,知识产权产品投资快速增长 1-7月份,全国固定资产投资(不含农户)260328亿元,同比下降6.7%;扣 除房地产开发的固定资产投资下降3.7%。其中,知识产权产品投资同比增长 9.1%。分领域看,基础设施投资同比下降3.6%,制造业投资下降1.7%,房地产开 发投资下降19.2%。全国新建商品房销售面积45021万平方米,同比下降11.8%; 新建商品房销售额42718亿元,下降13.1%。分产业看,第一产业投资同比下降 0.5%,第二产业投资下降2.1%,第三产业投资下降9.5%。民间投资同比下降 9.4%;扣除房地产开发的民间投资下降5.7%。高技术产业投资同比增长5.0%,其 中信息服务业,航空、航天器及设备制造业,电子及通信设备制造业投资分别增 长19.2%、12.3%、7.1%。7月份,固定资产投资(不含农户)环比下降1.42%。 五、货物进出口较快增长,贸易结构继续优化 敬请参阅最后一页免责声明 2 / 8 证券研究报告 仅供内部参考,请勿外传! 证券行业研究周报 1-7月份,货物进出口总额301264亿元,同比增长17.3%。其中,出口 174400亿元,增长14.0%;进口126864亿元,增长22.0%。1-7月份,一般贸易 进出口同比增长10.2%。对共建“一带一路”国家进出口增长15.5%。民营企业进 出口增长17.2%,占进出口总额的比重为56.9%。机电产品出口增长21.2%,占出 口总额的比重为63.8%。7月份,货物进出口总额4658
013. 详情 返回 思维纪要社 思想者 2026-09-04 23:04 #研报 申万宏源-宏观专题:如何破局“K型分化”?-260827.pdf 申万宏源-化工行业周
-
主题笔记:打开完整笔记
-
申万宏源-交运行业一周天地汇:油轮预期上限持续突破,FRO创历史最强单季利润,Q3有望更佳-260829.pdf 本地 来源
-
- 易方达中证港股通高股息投资ETF 0.00 -0.04 -0.02 0.06 1.02 0.77 0.77 -0.01 -0.03 0.02 0.10 0.00 0.14 0.14
-
- 国泰中证港股通高股息投资ETF 0.00 -0.03 -0.05 -0.19 -0.69 -0.99 -0.41 -0.01 -0.02 0.01 0.06 -0.03 0.20 0.18
- 南方中证港股通高股息投资ETF 0.00 -0.05 -0.27 -0.43 -1.37 -2.13 -2.24 0.00 -0.02 0.01 0.05 -0.04 0.20 -0.08
- 银华中证港股通高股息投资ETF -0.01 -0.03 -0.10 -0.18 -0.69 -0.94 -0.52 0.00 -0.01 0.00 0.02 -0.02 0.09 0.06
- 嘉实中证港股通高股息投资ETF 0.00 -0.01 -0.01 -0.07 -0.52 -0.85 -0.85 0.00 -0.01 0.00 0.02 -0.02 0.09 0.08
- 富国中证港股通高股息投资ETF 0.00 -0.02 -0.02 -0.32 -0.62 -0.73 -1.72 0.00 0.00 0.00 0.00 -0.04 0.05 0.09
- 元,同比下降4.11%,扣非归母净利润49.75亿元,同比增长9.32%。
- 20-10 91-10 50-20 22-20 01-30 72-30 41-40 40-50 12-50 70-60 42-60 11-70 82-70 41-80 13-80 71-90 11-01 82-01 41-11 10-21 81-21
- 申万宏源-公用环保行业周报:7月用电增速放缓,用电负荷屡创新高-260824.pdf 本地 来源
-
- zhuhe@swsresearch.com 民生活用电增速18.0%,今年7月为同比下降5.1%,是全社会用电量低速增长的主要原因。
-
- 图2:2026年7月全国各产业增长贡献率 ........................................................... 4
- 图4:2026年1-7月全国各产业增长贡献率 ....................................................... 5
- 图13:中国LNG出厂价格(单位:元/吨) ....................................................... 9
- 表3:全球天然气期货与现货市场价格变动 .......................................................... 6
- 表4:重点公司公告 ........................................................................................... 11
- 表5:公用事业重点公司估值表 ......................................................................... 12
- 18.0%,今年7月为同比下降5.1%,是全社会用电量低速增长的主要原因。
- 马昕晔 A0230511090002 丝建议关注桐昆股份等,氨纶建议关注华峰化学等,染料建议关注浙江龙盛、闰土股份。
- ⚫ 成长重点关注核心高景气主线 AI+存边际催化的新兴产业方向。
- 向,重点关注产业链核心标的雅克科技、艾森股份,以及鼎龙股份、广钢气体、兴福电子、路维
- 纺服旺季将至,关注长丝、氨纶、染料投资机会,长存 IPO 获受理。
- 塑料:本周聚合MDI价格为17150元/吨,环比上周均价下降1.7%;
- 1、企业新项目进展不及预期,影响企业未来资本开支转固进度,影响公司收入利润。
- 客户应当考虑到本公司可能存在可能影响本报告客观性的利益冲突,不应视本报告为作出投资决策的惟一因素。
- 申万宏源-宏观专题:如何破局“K型分化”?-260827.pdf 本地 来源
-
- 图2:出口增速走高、投资、社零均在回落 .......................................................... 6
-
- 图8:2026年以来不同地区投资均在回落 ........................................................... 8
- 图9:天津、内蒙古等地投资回落较大 ................................................................. 8
- 图10:2026年内基建投资回落幅度最大............................................................. 8
- 图27:我国新型储能装机规模持续增长 ............................................................. 12
- 图79:上周,7种重点监测水果价格小幅回落 ................................................... 22
- 图80:上周,钢材综合价格指数环比回升 .......................................................... 22
- 图83:上周,南华工业品价格指数上行 ............................................................. 22
- 石化链利润回落至负增长区间,主因 FIFO 核算下,高油价对成本的滞后抬升效应继续显
- 内投资需求回落令黑色压延、通用设备等行业利润下行、分别回落117.5、7个百分点;
- 利润率拖累 2个百分点,主因其他损益项(投资收益、
- 2017 2018 2019 2020 2021 2022 2023 2024 2025 2026 2018 2019 2020 2021 2022 2023 2024 2025 2026
- 测仅反映本公司于发布本报告当日的判断,本报告所指的证券或投资标的的价格、价值及投资收入可能会波动。
- 客户应当考虑到本公司可能存在可能影响本报告客观性的利益冲突,不应视本报告为作出投资决策的惟一因素。
- 本公司强烈建议客户应考虑本报告的任何意见或建议是否符合其特定状况,以及(若有必要)咨询独立投资顾问。
- 中期建筑装饰行业投资策略》 ⚫ 一周板块回顾:板块表现方面,SW 建筑装饰指数+1.8%,沪深 300 指
- ⚫ 风险提示:经济恢复不及预期,基建投资不及预期,上市公司订单低于
- 勘设股份 2026年上半年,营业收入同比-20.26%,归母净利润-1.30亿元,去年同期-0.97亿元。
- 上市公司订单低于预期:成本上行挤压企业盈利能力空间和市场需求,关注行业重点
- 司于发布本报告当日的判断,本报告所指的证券或投资标的的价格、价值及投资收入可能会波动。
- 客户应当考虑到本公司可能存在可能影响本报告客观性的利益冲突,不应视本报告为作出投资决策的惟一因素。
- 考虑本报告的任何意见或建议是否符合其特定状况,以及(若有必要)咨询独立投资顾问。
- 申万宏源-格力电器(000651)穿越周期,重构估值,高股息资产的进击与破局-260824.pdf 本地 来源
- 要点: (维持) ⚫ 空调核心优势,治理改善引入新血液。消费电器业务是格力营收的核心支柱,始终稳居公司 证 各业务收入占比首位,主要涵盖空调及生活电器两大板块。格力以空调起家,1995年空调产 券 市场数据: 2026年08月21日 销量跃居全国首位,2005年家用空调年度产销量突破1000万台,首次跃居全球第一。此外, 研 收盘价(元) 41.24 格力延伸工业制品及绿色能源等多业务线,通过核心部件自研、产业链并购整合、跨界技术 究 一年内最高/最低(元) 48.35/36.27 报 市净率 1.5 突破,逐步完成从单一家电制造商到覆盖全产业链的布局。公司管理层结构于 2025 年 4 月 告 股息率%(分红/股价) 7.27 完成重大换届,形成“董明珠掌舵、年轻化团队执行”的核心治理架构,截至26年一季报, 流通A股市值(百万元) 227,728 格力电器第一大股东珠海明骏持股比例为15.35%,董明珠个人持股比例为2.01% 上证指数/深证成指 3,905.20/14,094.17 注:“股息率”以最近一年已公布分红计算 ⚫ 发力新兴领域,多元破局。多元化:格力多元化战略历经十余年演进,完成了从初步探索到全 面布局的战略跨越,2016年正式宣布进入多元化时代,业务边界从传统家电制造延伸至高端 基础数据: 2026年03月31日 装备、半导体、新能源等多个领域。2022年完成对盾安环境的收购,助力快速切入新能源汽 每股净资产(元) 27.14 资产负债率% 59.15 车核心产业链,打开特种领域 B 端业务增长空间,2021 年完成对格力钛的收购,新增锂电 总股本/流通A股(百万) 5,601/5,522 池、新能源商用车等业务布局,技术端实现了与光伏空调、“零碳源”技术的深度协同,完善 流通B股/H股(百万) -/- “光储空”一体化零碳解决方案。全球化:以自主品牌为核心,海外自主品牌产品占出口总额 一年内股价与大盘对比走势: 比例从2015年的30%提升至2025年9月的70%,其中“一带一路”沿线国家市场占比超 过85%。全产业链布局:2004年面对上游原材料价格上涨,格力收购珠海凌达压缩机、格力 格力电器 沪深300指数 (收益率) 20% 电工、新元电子三家产业链配套企业,切入空调核心零部件生产领域;进一步格力完成凌达 压缩机、格力电工、凯邦电机的股权的收购,从源头将核心零部件配套率提升至高位。 0% -20% ⚫ 渠道政策影响现金流。分析近年来三家白电企业营运资本与自由现金流联动关系,2022年后 12-80 12-90 12-01 12-11 12-21 12-10 12-20 12-30 12-40 12-50 12-60 12-70 12-80 美的销售返利数据大幅增长,并在2024年首次超过格力,经营活动现金流呈现扩张态势,占 相关研究 款能力增强、净额快速增长,格力受渠道及政策影响波动较大,海尔则保持稳健增长的态势。
- 资本开支项目来看,美的、海尔均为明显的扩张性趋势。由于格力的PE水平显著低于同业, 采用绝对估值法辅助进行格力价值的评估,测算得到其股权价值较当前市值有较大空间,目 证券分析师 前估值主要反映市场核心的担忧:格力现金流、净利润是否能够增长,是否存在下滑的风险。 刘正 A0230518100001 liuzheng@swsresearch.com ⚫ 盈利预测与估值。我们维持公司的盈利预测,预计格力 2026-2028 年分别实现归母净利润 刘嘉玲 A0230522120003 304.95/329.05/346.27 亿元,同比分别+5.1%/+7.9%/+5.2%。可比公司26年平均PE为11 liujl@swsresearch.com 倍,公司为8倍,维持“买入”评级。 联系人 程恺雯 A0230524080009 ⚫ 风险提示:原材料价格波动风险,海外需求持续低迷风险。 chengkw@swsresearch.com 财务数据及盈利预测 2025 2026Q1 2026E 2027E 2028E 营业总收入(百万元) 171,118 43,080 178,868 186,538 194,866 同比增长率(%) -10.0 3.5 4.5 4.3 4.5 归母净利润(百万元) 29,003 6,082 30,495 32,905 34,627 同比增长率(%) -9.9 3.0 5.1 7.9 5.2 每股收益(元/股) 5.20 1.09 5.44 5.87 6.18 毛利率(%) 29.8 27.4 29.7 30.1 30.4 ROE(%) 19.9 4.0 19.1 18.7 18.1 市盈率 8 8 7 7 注: “净资产收益率”是指摊薄后归属于母公司所有者的ROE 请务必仔细阅读正文之后的各项信息披露与声明 仅供内部参考,请勿外传 公司深度 投资案件 投资评级与估值 我们维持公司的盈利预测,预计格力 2026-2028 年分别实现归母净利润 304.95/329.05/346.27 亿元,同比分别+5.1%/+7.9%/+5.2%。可比公司 26 年平均 PE为11倍,公司为8倍,维持“买入”评级。 关键假设点 1 ) 空 调 业 务 : 预 计 2026-2028 年 公 司 空 调 业 务 分 别 实 现 营 收 1349.29/1396.85/1447.56亿元,同比分别+3%/+4%/+4%。公司2025年受到国补 基数压力、竞争格局等影响,空调业务承压,2026 年后预计外销有所恢复、内销国补 延续,预计2026年公司空调内销/外销分别同比增长3.5%/3.0%,2027年分别同比增 长3.5%/3.5%。 2)生活电器业务:预计 2026-2028 年公司生活电器业务分别实现营收 26.39/26.92/27.45亿元,同比分别+2%/+2%/+2%。生活电器业务是公司的重要多元 化、套系化布局,格力也推出了多款冰洗产品、厨房电器等新
- 申万宏源-海外消费行业周报:海外医药,药明生物1H26业绩点评——半年报业绩亮眼,上调全年业绩指引-260828.pdf 本地 来源
-
- humt@swsresearch.com 增长,中国收入同比增长51%,主要得益于融资环境改善,以及东曜药业并购带来的收入贡献。
-
- 科伦博泰生物 2026 年上半年收入同比增长 2.9%,达到 9.78 亿元,净利润为 3.88 亿
- 剔除科兴分红影响,经调整净利润同比增长92.3%至
- 1)创新药:商业化持续放量,出海交易活跃,持续关注 BD 机会,以及重点管线临床
- 同程旅行 2Q26 的收入同比增长 7%至 49.9 亿元,经调整净利润同比增长 10%至 8.5 亿
- ADR的增长以及变现率的提升,预计交通收入同比下降3%,其他收入同比增长35%,度
- 1)我们建议关注中概教培公司,重点公司市占率持续提升,对冲中小学人口下降冲击,
- 26/5/4 26/5/1126/5/1826/5/25 26/6/1 26/6/8 26/6/1526/6/2226/6/29 26/7/6 26/7/1326/7/2026/7/27 26/8/3 26/8/1026/8/1726/8/24
- 术升级主要关注微通道冷板、UQD 和高可靠流体部件,应用外溢则重点关注
- 建议重点关注三类环节:一是微通道冷板、UQD 和 Manifold 等服务器侧高壁垒零部
- GLM-5.2提升22.6分,Toolathlon Verified提升18.5分,显示智谱将优化重点从静态问答
- 行业若采取激进扩人策略,存在影响盈利增长的风险。
- 司于发布本报告当日的判断,本报告所指的证券或投资标的的价格、价值及投资收入可能会波动。
- 客户应当考虑到本公司可能存在可能影响本报告客观性的利益冲突,不应视本报告为作出投资决策的惟一因素。
- 考虑本报告的任何意见或建议是否符合其特定状况,以及(若有必要)咨询独立投资顾问。
014. #研报
-
主题笔记:打开完整笔记
-
申万宏源-万华化学(600309)业绩符合预期,石化业绩弹性显现,聚氨酯全球竞争力凸显-260826.pdf 本地 来源
-
申万宏源-全球航空行业市场26Q2景气度跟踪:高油价冲击航空需求,航司盈利表现分化-260827.pdf 本地 来源
-
- 次季度负增长,旅客运输量受地缘冲突严重影响——中东地区航线运营受到干扰,以及航油价格大幅上涨。
-
- 展望三季度,运力增长有望复苏,全球计划座位数预计同比增长3.1%,其中非洲(+8.7%)、欧洲
- 将改善,建议关注底部布局机会。
- 12 1 0 61 407 32 2 1 00 13 1 1 70 15315 3 9 44 25 2 4 1124 2 1 80 42 2 7 14 15 1 3 16 35 3 4 90 16 4 1 08 28
- 1 1 1 0 4 7 119 112243 1 11 1 22 4 64 1 1 11 2 15 7 2 1 1 1 1 2 2 0 1 0 8 6 6 1 1 2 0 9 9 1 1 3 1 0 6 1 12 3 4 1 1 1 3 2 1 2 1 11 3 7 1
- 1/1 1/15 1/29 2/12 2/26 3/12 3/26 4/9 4/23 5/7 5/21 6/4 6/18 7/2 7/16 7/30 8/13 8/27 9/10 9/24 10/810/2211/511/1912/312/1712/31
- 3 4 , , 0 0 0 0 0 0 1 1 2 0 5 0 % % % 1 2 2 , , , 0 5 5 0 0 0 0 0 0 6%2%5% 25% 1% -5%0%-2%1%0%5% -3% 7%6%5%0 2 % 0%
- 善、油价环比回落,行业盈利将改善,建议关注底部布局机会。
- 申万宏源-全球资产配置风险聚焦系列报告之六:宏观对冲“灰犀牛”,美债风险与全球储蓄循环失衡-260824.pdf 本地 来源
-
- 我们在2026年年中资产配置报告《跨越“J曲线”》中重点提示了美股AI硬件叙事的潜在压力,并提示了代表性韩国股市的杠杆风险。
-
- 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1 1
- 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0
- -1 -4 -7 -0 -1 -4 -7 -0 -1 -4 -7 -0 -1 -4 -7 -0 -1 -4 -7 -0 -1 -4 -7 -0 -1 -4 -7 -0 -1 -4 -7 -0 -1 -4 -7 -0 -1 -4 -7 -0 -1 -4 -7 -0 -1 -4 -7 -0 -1 -4 -7 -0 -1 -4 -7 -0 -1 -4 -7 -0 -1 -4 -7 -0 -1 -4 -7
- 0 0 0 1 0 0 0 1 0 0 0 1 0 0 0 1 0 0 0 1 0 0 0 1 0 0 0 1 0 0 0 1 0 0 0 1 0 0 0 1 0 0 0 1 0 0 0 1 0 0 0 1 0 0 0 1 0 0 0 1 0 0 0 1 0 0 0
- -0 -0 -0 -0 -1 -1 -1 -1 -2 -2 -2 -2 -3 -3 -3 -3 -4 -4 -4 -4 -5 -5 -5 -5 -6 -6 -6 -6 -7 -7 -7 -7 -8 -8 -8 -8 -9 -9 -9 -9 -0 -0 -0 -0 -1 -1 -1 -1 -2 -2 -2 -2 -3 -3 -3 -3 -4 -4 -4 -4 -5 -5 -5 -5 -6 -6 -6
- 美债:下半年美债核心波动区间4.5%-4.9%,关注波动上升风险
- ◼ 展望下半年,10年期美债收益率的核心波动区间或介于4.5%至4.9%之间,关注波动上升风险。
- 申万宏源-框架转型期央行流动性传导系列之一:“资产荒”背景下央行货币政策调控难点及实际效果-260826.pdf 本地 来源
-
- -7 -7 -7 -8 -8 -8 -9 -9 -9 -0 -0 -0 -1 -1 -1 -2 -2 -2 -3 -3 -3 -4 -4 -4 -5 -5 -5 -6 -6-6-6-7-7-7-8-8-8-9-9-9-0-0-0-1-1-1-2-2-2-3-3-3-4-4-4-5-5-5-6-6
-
- 1 5 9 1 5 9 1 5 9 1 5 9 1 5 9 1 5 9 1 5 9 1 5 9 1 5 9 1 5 9 1 5 1 5 9 1 5 9 1 5 9 1 5 9 1 5 9 1 5 9 1 5 9 1 5 9 1 5 9 1 5 9 1 5
- 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0
- -6 -6 -6 -7 -7 -7 -8 -8 -8 -9 -9 -9 -0 -0 -0 -1 -1 -1 -2 -2 -2 -3 -3 -3 -4 -4 -4 -5 -5 -5 -6 -6 -6 -6 -6 -7 -7 -7 -8 -8 -8 -9 -9 -9 -0 -0 -0 -1 -1 -1 -2 -2 -2 -3 -3 -3 -4 -4 -4 -5 -5 -5 -6 -6
- 1 1 1 1 1 1 1 1 1 1 1 1 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 1 1 1 1 1 1 1 1 1 1 1 1 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2
- 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0 0
- 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2 2
- -6 -6 -6 -7 -7 -8 -8 -8 -9 -9 -0 -0 -1 -1 -1 -2 -2 -3 -3 -3 -4 -4 -5 -5 -6 -6 1 5 9 1 5 9 1 5 9 1 5 9 1 5 9 1 5 9 1 5 9 1 5 9 1 5 9 1 5 9 1 5
- 申万宏源-沃什杰克逊霍尔年会“首秀”:加息+,“箭在弦上”-260829.pdf 本地 来源
-
- 10-4202 30-4202 50-4202 70-4202 90-4202 11-4202 10-5202 30-5202 50-5202 70-5202 90-5202 11-5202 10-6202 30-6202 50-6202 70-6202
-
- 10-4202 30-4202 50-4202 70-4202 90-4202 11-4202 10-5202 30-5202 50-5202 70-5202 90-5202 11-5202 10-6202 30-6202 50-6202 70-6202
- 10-4202 30-4202 50-4202 70-4202 90-4202 11-4202 10-5202 30-5202 50-5202 70-5202 90-5202 11-5202 10-6202 30-6202 50-6202 70-6202
- 10-4202 30-4202 50-4202 70-4202 90-4202 11-4202 10-5202 30-5202 50-5202 70-5202 90-5202 11-5202 10-6202 30-6202 50-6202 70-6202
- 10-4202 30-4202 50-4202 70-4202 90-4202 11-4202 10-5202 30-5202 50-5202 70-5202 90-5202 11-5202 10-6202 30-6202 50-6202 70-6202
- 柯林斯(Susan Collins) 波士顿联储主席 × 8月28日 投资组合管理费对整体通胀造成异常大的影响,而市场化定价则更符合美联储的目标。
- 整体 PCE价格指数(PCEPI) 100.0 3.6 ↑ 3.70 3.72 4.11 3.80 3.54 2.87 0.1 ↑ 0.16 -0.09 0.48 0.42 0.67 0.40
- 核心 核心PCE价格指数(不包括食品和能源) 89.1 3.3 → 3.34 3.34 3.46 3.33 3.25 3.05 0.2 → 0.25 0.15 0.36 0.26 0.30 0.39
- 申万宏源-物流行业《全球物流半月谈(二)》:成本优化与价格下降的公司优势,如何在不同发展阶段被定价,物流行业的生命周期与估值锚,从PEG、PE到PB-260829.pdf 本地 来源
-
- 核心跟踪 单票毛差、份额斜率、利润增速 利润稳定性、份额变化、多元度 净现金、分红回购兑现、中期ROE
-
- "份额提升→成本下降→利润增长"的链条未断,利润增速在,估值的锚就在。
- 年新高,单票收入下降的同时单票成本大幅下降,盈利能力持续改善,2025 年经调整
- 收入229.0亿元,同比增长45.4%,归母净利润2.8亿元,同比增长110.6%,净利率1.2%,
- 率下降时期仍能同时实现收入 45%增长与利润率改善的结构性原因。
- 1Q22 2Q22 3Q22 4Q22 1Q32 2Q32 3Q32 4Q32 1Q42 2Q42 3Q42 4Q42 1Q52 2Q52 3Q52 4Q52 1Q62 2Q62
- 司于发布本报告当日的判断,本报告所指的证券或投资标的的价格、价值及投资收入可能会波动。
- 客户应当考虑到本公司可能存在可能影响本报告客观性的利益冲突,不应视本报告为作出投资决策的惟一因素。
- 需逐步收紧,景气存在改善预期,建议关注涤纶长丝优质公司【桐昆股份】,建议关注瓶
- 2、全球石油需求:预计2026年全球石油需求增长为58万桶/天(较上月下调20万桶/
- 64万桶/天(较上月预测持平),至5484万桶/天,预计主要增长动力来自美国、巴西、
-
- 预计 2026 年全球石油需求将下降 160 万桶/天(较上月预测下调 51 万桶/
- 需求自 5 月低点 9790 万桶/天(同比下降 530 万桶/天)开始复苏,预计 10 月将较
-
- 预计2026 年全球石油供应量将下降 430 万桶/天(较上月预测下调 60 万桶/
- (较上月预测上调97万桶/天),其中预计OPEC+石油产量同比增长约522万桶/天,
- 申万宏源-金属&新材料行业周报:黄金时代行情加速,板块整体有望继续修复-260825.pdf 本地 来源
-
- 报 ⚫ 价格变化:环比上周,1)工业金属及贵金属:据 iFind,LME 铜/铝/铅/锌/锡/镍价格 0.39%/-0.45%/0.16%/1.77%/-
-
- 税预期,尽管短期美债走强压制,但铜价基本面支撑较强,长期电网投资增长、AI数据中心增长等,叠加铜供给相对刚
- 性,价格中枢有望持续抬高,建议关注低估值洛阳钼业、紫金矿业、西部矿业、金诚信、中国有色矿业、铜陵有色、河钢
- 势,建议关注一体化布局完备标的(天山铝业、南山铝业、中国铝业、新疆众和),以及成本改善的弹性标的(云铝股
- 续重点关注供给端产量调控情况及旺季需求情况,关注业绩稳定的红利属性标的(宝钢股份、南钢股份、中信特钢)以及
- 2)锂:锂下游需求保持景气,供给端 7-8 月预期有所增长,本周碳酸锂现货价格企稳回升,关注中矿资源、永兴材
- ⚫ 战略金属:1)稀土:本周国内轻重稀土价格上涨,海外重稀土价格环比上涨,国内外价差放大,关注供给端政策以及下
- 产量环比下降,行业库存环比上周持平,建议关注后续钨价反弹机会。
015. 详情 返回 思维纪要社 思想者 2026-09-04 23:04 #研报 世纪证券-装备制造行业周报(8月第3周):锂电产业景气度较高-260824.pdf 天
-
主题笔记:打开完整笔记
-
世纪证券-医药生物行业周报(8月第3周):mRNA肿瘤疫苗诺曼底时刻-260824.pdf 本地 来源
-
- 二、 行业要闻及重点公司公告 ................................................ 4
-
- 实现归母净利润8.93亿元,同比增长15.23%。
- 净利率显著扩张,主因股权投资收益提升及期间费用率下降7.62个
- 百分点,盈利质量明显改善,但扣非净利润仅增长 6.70%,反映非
- 实现归母净利润-0.52亿元,同比增长29.19%。
- 费用后,核心净利润增速达27.82%,内生增长质量显著优于营收表
- 沪深300指数的涨跌幅为基准,投资建议的评级标准 期沪深300指数的涨跌幅为基准,投资建议的评级标准
- 报告中的内容和意见不构成对任何人的投资建议,任何人均应自主作出投资决策并自行承担投资风险,而不应以本报
- 世纪证券-装备制造行业周报(8月第3周):锂电产业景气度较高-260824.pdf 本地 来源
-
- 邮箱:donglyn@csco.com.cn 赐材料 2026 年上半年营业收入 147.1 亿元,同比增长
-
- 归母净利润 28.61 亿元,同比增长 967.91%。
- 增长的主驱动力,出口占比有望持续提升,建议关注海外业务
- 二、 行业要闻及重点公司公告 ................................................ 5
- Figure 3 涨幅TOP5公司(2026.8.17-2026.8.21) ........................................... 4
- 公司利润增长的主要原因系公司主营三大业务板块的收
- 沪深300指数的涨跌幅为基准,投资建议的评级标准为: 期沪深300指数的涨跌幅为基准,投资建议的评级标准为:
- 报告中的内容和意见不构成对任何人的投资建议,任何人均应自主作出投资决策并自行承担投资风险,而不应以本报
- 天风证券-A股策略周报:促内需财政金融协同政策“组合拳”迎来优化-260823.pdf 本地 来源
-
-
- 国内:7月 3大经济数据边际走弱................................................................................................... 4
-
-
- 1.1. 7月3大经济数据边际走弱 ..................................................................................................... 4
- 1.1.1. 工业生产同比回落 ........................................................................................................... 4
- 1.1.3. 投资同比回落.................................................................................................................... 6
-
- 重点大事前瞻 ........................................................................................................................................ 12
-
- 风险提示 ................................................................................................................................................. 13
- 图10:7 月投资分项中制造业回落....................................................................................................... 7
- 图21:重点大事前瞻 .............................................................................................................................. 13
- 天风证券-产业赛道与主题投资风向标:DeepSeek多模态能力跃升-260827.pdf 本地 来源
-
- 07/27 07/28 07/29 07/30 07/31 08/03 08/04 08/05 08/06 08/07 08/10 08/11 08/12 08/13 08/14 08/17 08/18 08/19 08/20 08/21
-
- /1 /2/3 /4 /5 /6 /7 /8 /9 /0 /1 /2 /1 /2/3 /4 /5 /6 /7 /8 /9 /0 /1 /2 /1 /2 /3 /4 /5 /6 /7 /8 /9 /0 /1 /2 /1 /2/3 /4 /5 /6 /7 /8 /9 /0 /1 /2 /1 /2/3 /4 /5 /6 /7 /8
- /1 /2/3 /4 /5 /6 /7 /8 /9 /0 /1 /2 /1 /2/3 /4 /5 /6 /7 /8 /9 /0 /1 /2 /1 /2 /3 /4 /5 /6 /7 /8 /9 /0 /1 /2 /1 /2/3 /4 /5 /6 /7 /8 /9 /0 /1 /2 /1 /2/3 /4 /5 /6 /7 /8
- 1 0 6 0 1 1 4 0 9 0 2 0 7 0 2 1 5 0 0 1 3 0 8 0 1 0 6 0 1 1 4 0 9 0 2 0 7 0 2 1 5 0 0 1 3 0 8 0 1 0 6 0 1 1 4 0 0 0
- /5 /5 /5 /6 /6 /7 /7 /7 /8 /8 /9 /9 /0 /0 /0 /1 /1 /2 /2 /2 /3 /3 /4 /4 /5 /5 /5 /6 1357911357911357911357911357
- 产投资预计达4万亿元,较“十四五”时期增长40%,奠定电力设备行业未来的景气基础;
- • 英伟达核心激光芯片供应商Lumentum单季营收突破10亿美元,同比翻倍,毛利率大幅提升,订单能见度已覆盖至2028年。
- 因此,投资者应当考虑到天风证券及/或其相关人员可能存在影响本报告观点客观性的潜在利益冲突,投资者请勿将本报告视为投资或其他决定的唯一参考依据。
- 天风证券-甘肃能源(000791)甘肃省国资委旗下综合能源上市平台-260825.pdf 本地 来源
-
-
- 风险提示................................................................................................................................................ 20
-
-
- 图5:2021-2026H1公司归母净利润 ...................................................................................................5
- 表10:公司核心业务经营数据预测 ................................................................................................... 19
- 宏观经济下行风险:若宏观经济增长放缓,全社会用电需求增速可能下降,进而影响公司
- 非流动资产合计 30,073.53 32,302.00 34,566.85 36,684.99 38,645.89 营业利润 2,596.91 3,389.50 3,880.55 4,012.35 4,140.61
- 应付票据及应付账款 1,075.97 1,367.37 1,471.85 1,483.25 1,590.66 利润总额 2,570.16 3,366.10 3,857.14 3,988.95 4,117.20
- 流动负债合计 4,228.01 6,086.47 5,936.85 5,856.59 6,985.41 净利润 2,293.34 2,983.89 3,419.17 3,536.01 3,649.71
- 应付债券 1,023.96 1,014.33 1,065.05 1,118.30 1,174.21 归属于母公司净利润 1,644.21 2,051.46 2,350.72 2,431.05 2,509.21
- 天风证券-电子行业深度研究:AI带来需求增长,被动元件迎来量价齐升-260824.pdf 本地 来源
-
- 风险提示:下游需求不及预期的风险,市场竞争加剧的风险,技术升级及产能扩张不及预期的风险, 3 《电子-行业投资策略:2025电子中期
-
-
- 被动元件产业持续增长 ....................................................................................................................... 5
- 4.4 结论:AI需求拉动被动元件市场增长................................................................................ 15
-
- 相关标的 ................................................................................................................................................ 16
-
- 风险提示 ................................................................................................................................................ 22
- 图5:全球电容市场预计规模变化(单位:亿美元) .................................................................... 7
- 图18:被动元件市场发展以及村田的增长 ...................................................................................... 11
- 图39:2016-2025三环集团归母净利润变化 ................................................................................... 18
- 天风证券-通信行业研究周报:光通信电芯片迎来行业扩容机遇,持续看好AI产业链景气度-260824.pdf 本地 来源
-
- 我们仍坚定看好算力产业链核心标的的投资机会,AI 带动算力供应链核心标 余芳沁 分析师
-
- 建议持续关注AI产业动态及AI应用的投资机会。
- 中长期我们建议持续重视“AI+出海+卫星”核心标的的投资机会:海外线 AI 核心 yuanhao@tfzq.com
- MaxLinear 已报告 2026 年第二季度增长加速,预计在接下来的财报季中会看到更多类似
- 看好算力产业链核心标的的投资机会,AI 带动算力供应链核心标的有望实现较好的业务
- 建议持续关注AI产业动态及 AI应用的投资机会。
- 我们建议持续重视“AI+出海+卫星”核心标的的投资机会:海外线AI核心方向如光模块
- 2)商业航天&“天地一体化”为 6G 重点方向,建议关注通导遥各细分
- 公司的罗列,不构成任何投资建议:投资者在做出投资决策时,应基于独立的分析和判断,全面评估公司的基本面、行
- 我们认为,结合近期多次高层表态与重点文件下发,保障“能源与资源安全”已经置于宏观政策的核心位置,其重要性
- 重点2:发展方面,会议强调要“推动科技自立自强、产业链自主可控”,科技进步仍是未来驱动经济发展的核心动力,
- 体现了监管对于7月资本市场大幅调整的针对性表态,预计提升韧性有望成为下一阶段政策的着力重点。
- 四次会议记者会答记者问 具象化”,未来资本市场服务 局,并高度关注“风险跨市场跨期现跨境传导”,判断指
- ➢报告中提及的“相关标的”仅为对相关公司的罗列,不构成任何投资建议:投资者在做出投资决策时,应基于独立的
- 因此,投资者应当考虑到天风证券及/或其相关人员可能存在影响本报告观点客观性的潜在利益冲突,投资者请勿将本报告视为投资或其他决定的唯一参考依据。
- 申万宏源-长鑫科技(688825)国产DRAM自研破局,全球存储产业重塑-260825.pdf 本地 来源
- 要点: (首次评级) ⚫ 国内 DRAM IDM 领军。 公司拥有 3 座 12 英寸 DRAM 晶圆厂,按产能与出货量口径位 证 列全球第四、中国第一。2025 年第四季度全球市占率已达 7.67%,在三星、海力士、美光三 券 市场数据: 2026年08月24日 家合计占比超 90% 的格局中,是唯一进入主要厂商阵营的中国大陆企业。终端客户涵盖阿 研 收盘价(元) 56.60 里云、腾讯云、浪潮、联想及主流手机厂商,前五大客户占比约 68%,已切入国内 AI 算力 究 一年内最高/最低(元) 61.80/38.11 报 市净率 46.3 核心供应链,产能利用率达 95.73%。 告 股息率%(分红/股价) - 流通A股市值(百万元) 254,872 ⚫ 持续升级,结构变化,营运暂健康。1)高管来看,公司管理人员具备资深半导体从业背景, 上证指数/深证成指 3,882.01/13,794.29 核心管理层深耕存储芯片领域;2)收入结构角度:LPDDR 系列为公司当前主要收入来源, 注:“股息率”以最近一年已公布分红计算 但收入结构正经历从“移动消费驱动”向“AI 算力驱动”的关键切换,证据为DDR系列收 入占比,由2024年的13.26%增长到2025年的31.87%。3)产品迭代清晰。2018年启动产 基础数据: 2026年03月31日 品工程投片;2019年推出自主研发的8Gb DDR4,实现中国大陆DRAM产业“从零到一” 每股净资产(元) 1.36 资产负债率% 50.64 突破;2020年推出LPDDR4X;2023年实现LPDDR5量产;2024年DDR5推出;2025年 总股本/流通A股(百万) 66,881/4,503 落地 LPDDR5X。采用第一代工艺技术平台的 DDR4 产品于 2024 年底已停止生产,当前以 流通B股/H股(百万) -/- 第三、四代工艺技术平台量产为主。中长期公司将持续丰富现有产品,开发更大容量、更高带 一年内股价与大盘对比走势: 宽、更低功耗新品,并前瞻布局下一代DRAM技术。4)尽管规模快速增长,营运暂健康,依 据是存货售价预期公允,经营现金流合理、主要用于购买设备,多项周转天数正常。 长鑫科技 沪深300指数 (收益率) 40% 20% ⚫ 在未来,预计AI 增量重塑行业属性,“价格窗口”创造额外红利。 全球 DRAM 市场规模有 0% 望从 2025 年的 1505 亿美元增至 2030 年的 5710 亿美元。需求驱动力从消费电子转向 72-70 92-70 13-70 20-80 40-80 60-80 80-80 01-80 21-80 41-80 61-80 81-80 02-80 22-80 42-80 -20% 云 三 巨 大 头 原 资 厂 本 总 开 量 支 克 , 制 L 、 TA 六 长 成 约 以 锁 上 定 先 六 进 至 制 七 程 成 产 服 能 务 倾 器 斜 级 H B D M D R 与 5 传 产 统 能 、 D 显 RA 著 M 收 扩 窄 产 周 放 期 缓 振 , 幅 为 ; 长 供 鑫 给 留 端 相关研究 出加速追赶窗口。
⚫ 首次覆盖,给予“买入”评级。 预计 2026-2028 年营业收入 3290.14/5879.94/7823.98 亿 证券分析师 元,归母净利润 1590.53/2923.05/3870.57 亿元。2)综合考虑三种因素:长鑫科技可比的A 袁航 A0230521100002 股半导体领军估值倍数、海外存储公司的估值倍数、公司Alpha,给予其2027年20XP/E目 yuanhang@swsresearch.com 标,对应5.85万亿市值。首次覆盖,给予“买入”评级。 杨海晏 A0230518070003 yanghy@swsresearch.com ⚫ 风险:存储周期下行风险,市占率提升不及预期风险,技术差距风险,股权分散风险等。 杨紫璇 A0230524070005 yangzx@swsresearch.com 财 务数据及盈利预测 研究支持 2025 2026Q1 2026E 2027E 2028E 姜安然 A0230125070008 营业总收入(百万元) 61,799 50,800 329,014 587,994 782,398 jiangar@swsresearch.com 同比增长率(%) 155.6 719.1 432.4 78.7 33.1 联系人 归母净利润(百万元) 1,875 24,762 159,053 292,305 387,057 袁航 A0230521100002 同比增长率(%) - - 8,383.5 83.8 32.4 yuanhang@swsresearch.com 每股收益(元/股) 0.03 0.41 2.38 4.37 5.79 毛利率(%) 41.0 79.2 78.3 78.6 77.1 ROE(%) 3.3 30.3 58.1 51.6 40.6 市盈率 2,019 24 13 10 注: “净资产收益率”是指摊薄后归属于母公司所有者的ROE 请务必仔细阅读正文之后的各项信息披露与声明 下载日志已记录,仅供内部参考 公司深度 投资案件 投资评级与估值 预计 2026-2028 年营业收入 3290.14/5879.94/7823.98 亿元,归母净利润 1590.53/2923.05/3870.57 亿元。综合考虑三种因素,给予 2027 年 20XP/E 估值, 对应5.85万亿市值。首次覆盖,给予“买入”评级。 关键假设点 我们按产业规律分季度预测出货量与ASP,年化后得到:2026-2028年出货量(Eb) 为42.8/58.4/74.7;ASP($/Gb)为1.14/1.49/1.55;毛利率78.3%/78.6%/77.1%。 有别于大众的认识
- 高增长是涨价的短期行为,还是行业逻辑的质变? 市场或沿用“科技大宗商
016. 笔记 管理后台 榜单 详情
-
主题笔记:打开完整笔记
-
万联证券-7月工业企业利润数据点评:企业利润修复放缓,行业分化格局持续-260828.pdf 本地 来源
-
- 事件 ....................................................................................................................................... 3
-
- 1 企业利润增速放缓,工业品价格边际回落 ................................................................... 3
- 3 企业库存持续累积 ........................................................................................................... 6
- 4 风险提示 ........................................................................................................................... 6
- 图表1: 工业企业利润增速高位逐步放缓(%) ........................................................... 3
- 图表2: 拆分看,企业价格、生产增速回落(%) ....................................................... 3
- 图表5: 不同类型企业利润增速均有所回落(%) ....................................................... 4
- 图表7: 采矿业利润增速继续走高(%) ....................................................................... 5
- 万联证券-7月经济数据跟踪:经济结构分化持续,逆周期调节有待发力-260824.pdf 本地 来源
-
- 业、基建、房地产投资分别由-1.2%、-2.41%、-18%下降为- 电话: 17717422697
-
- 事件 ....................................................................................................................................... 4
- 2.1 房地产投资持续下探,地产销售“量跌价涨” ..................................................... 6
- 2.3 制造业增速回落,高技术产业投资保持上行 .................................................... 8
- 5 总结与展望 ..................................................................................................................... 11
- 6 风险提示 ......................................................................................................................... 11
- 图表12: 基建投资回落,水泥产量同比下滑(%) ..................................................... 8
- 图表14: 出口韧性给制造业投资带来支撑(%) ......................................................... 8
- 万联证券-策略跟踪报告:宽基与科技方向ETF获资金集中流入-260825.pdf 本地 来源
-
- 1 市场回顾 ........................................................................................................................... 3
-
- 1.1 交易情况 ................................................................................................................ 3
- 1.2 资金流动 ................................................................................................................ 5
- 1.3 新发行及上市 ........................................................................................................ 7
- 2 业绩表现 ........................................................................................................................... 8
- 3 投资建议 ......................................................................................................................... 10
- 4 风险提示 ......................................................................................................................... 10
- 建议继续关注半导体、科创成长等政策支持方向的配置机会。
- 1 港股市场表现 ................................................................................................................... 3
- 2 估值水平 ........................................................................................................................... 7
- 3 投资建议 ........................................................................................................................... 8
- 4 风险提示 ........................................................................................................................... 8
- 图表7: 恒生波幅收盘价 .................................................................................................. 6
- 图表9: AH股溢价指数 ................................................................................................... 7
- 行业配置方面,建议关注:(1)目前具有估值优势的高股息/红利资产。
- 天风证券-周观REITs系列:证监会,支持租赁住房、城市更新等项目发行REITs-260829.pdf 本地 来源
-
- 市场表现方面,本周 REITs 市场上行,建信中关村产业园 REIT(+18.40%) 2 《投资策略:美债风险怎么看?
-
-
- 行业动态 .................................................................................................................................................. 3
-
- 一级市场 .................................................................................................................................................. 3
-
- 市场表现 .................................................................................................................................................. 5
-
- 相关性....................................................................................................................................................... 8
-
- 流动性..................................................................................................................................................... 10
-
- 估值 ......................................................................................................................................................... 11
-
- 风险提示 ................................................................................................................................................ 12
- 天风证券-政策与大类资产配置周观察:历尽天华成此景,人间万事出艰辛-260825.pdf 本地 来源
- 天风证券-有色金属行业研究周报:部分品种基本面修复初现,关注板块结构性机会-260824.pdf 本地 来源
- 天风证券-银行业资负系列研究之三:大行金市FTP-260828.pdf 本地 来源
-
-
- 风险提示 ................................................................................................................................................ 25
-
-
- 图3:FTP价格的结构 ............................................................................................................................ 5
- 图11:大行金市债券投资FTP定价方法 ....................................................................................... 15
- 图13:投资国债的FTP税负调整项 ................................................................................................ 17
- 图14:投资国债的金市FTP曲线..................................................................................................... 18
- 表8:投资国债的金市FTP利差(2026/8/18) ......................................................................... 18
- 表9:金市常用的利率风险限额指标体系 ........................................................................................ 20
- 表10:2027年政府债规模或明显下降(亿元).......................................................................... 24
- 天风证券-银行业银行理财系列研究之三:委外“全景图”-260828.pdf 本地 来源
-
- 1.2. 理财开展委外业务的核心动因 ............................................................................................... 5
-
- 2.1.1. 银信合作委外兴起原因 ................................................................................................. 7
-
- 风险提示 ................................................................................................................................................ 37
- 图2:理财开展委外业务的核心动因.................................................................................................... 6
- 图10:银证合作委外兴起原因............................................................................................................. 14
- 图22:理财配置信托主要诉求............................................................................................................. 26
- 图23:理财配置信托业务模式............................................................................................................. 27
- 图24:理财配置信托主要诉求............................................................................................................. 28
017. #研报
-
主题笔记:打开完整笔记
-
西部证券-北交所周度报告2026年第32期:五周年节点临近,深改政策预期持续升温-260822.pdf 本地 来源
-
- 一、 当周市场概览 .................................................................................................................. 3
-
- 三、 重点新闻及政策 .............................................................................................................. 6
- 四、 核心驱动因素分析 ........................................................................................................... 9
- 4.2 核心指数表现复盘 ....................................................................................................... 9
- 4.5 本周核心主线与热点梳理 ........................................................................................... 11
- 五、 风险提示 ....................................................................................................................... 12
- 关注方向:北证 50 与专精特新指数核心成分标的,重点跟踪监管层关于市场深化改革的
- 本公司力求报告内容客观、公正,但本报告所载的观点、结论和建议仅供投资者参考之用,并非作为购买或出售证券或其他投资标的的邀请或保证。
- 一、 当周市场概览 .................................................................................................................. 3
- 1.1 整体表现 ...................................................................................................................... 3
- 三、 重点新闻及政策 .............................................................................................................. 9
- 四、 核心驱动因素分析 ......................................................................................................... 11
- 4.2 核心指数表现复盘 ..................................................................................................... 11
- 五、 风险提示 ....................................................................................................................... 14
- 本公司力求报告内容客观、公正,但本报告所载的观点、结论和建议仅供投资者参考之用,并非作为购买或出售证券或其他投资标的的邀请或保证。
- 西部证券-北交所日报:市场成交小幅抬升,发改委部署集成电路、物流网等工作-260829.pdf 本地 来源
-
- 一、 行情复盘 ......................................................................................................................... 3
-
- 1.1 板块行情复盘 ............................................................................................................... 3
- 1.2 个股涨跌复盘 ............................................................................................................... 4
- 1.3 新股上市进展 ............................................................................................................... 4
- 三、 重点公司公告 .................................................................................................................. 6
- 四、 风险提示 ......................................................................................................................... 7
- 图4:重点指数当日涨跌幅情况一览 ....................................................................................... 3
- 本公司力求报告内容客观、公正,但本报告所载的观点、结论和建议仅供投资者参考之用,并非作为购买或出售证券或其他投资标的的邀请或保证。
- 西部证券-北交所日报:成交持续放量,市场交投活跃度提升-260828.pdf 本地 来源
-
- 年半年度报告,合计营业收入1.61万亿元同比增长24.04%,净利润1485.35 报——20260825 2026-08-26
-
- 一、 行情复盘 ......................................................................................................................... 3
- 1.1 板块行情复盘 ............................................................................................................... 3
- 1.2 个股涨跌复盘 ............................................................................................................... 4
- 三、 重点公司公告 .................................................................................................................. 5
- 四、 风险提示 ......................................................................................................................... 7
- 图4:重点指数当日涨跌幅情况一览 ....................................................................................... 3
- 本公司力求报告内容客观、公正,但本报告所载的观点、结论和建议仅供投资者参考之用,并非作为购买或出售证券或其他投资标的的邀请或保证。
- 西部证券-国际复材(301526)首次覆盖报告:国内低介电布龙头,AI放量开启成长新阶段-260830.pdf 本地 来源
- 西部证券-电新行业周报:英伟达业绩超预期,奥地利光伏补贴向储能转移-260830.pdf 本地 来源
-
- 光伏产业链价格持平 ................................................................................................................ 4
-
- 风险提示 ................................................................................................................................ 14
- 图1:多晶硅价格上涨 ............................................................................................................. 4
- 图2:硅片价格下降 ................................................................................................................. 4
- 图3:电池片价格下降(元/W) .............................................................................................. 5
- 图4:组件价格持平(元/W) .................................................................................................. 5
- 图12:本周镍价环比持平,硫酸镍价格小幅下降 ................................................................... 8
- 表1:重点公司估值表 ........................................................................................................... 12
- 西部证券-福达合金(603045)首次覆盖:国内银电接触材料龙头,AI++出海驱动迎华丽蜕变-260825.pdf 本地 来源
-
- 投资要点 .................................................................................................................................. 4
-
- 福达合金核心指标概览............................................................................................................. 6
- 四、 风险提示 ....................................................................................................................... 25
- 图1:福达合金核心指标概览图 ............................................................................................... 6
- 图8:公司触头元件毛利率近三年出现明显增长 ................................................................... 11
- 现金流量表(百万元) 2024 2025 2026E 2027E 2028E 营业利润增长率 5.6% 174.5% 314.3% 48.6% 25.7%
- 净利润 46 106 500 730 897 归母净利润增长率 11.7% 136.8% 365.3% 46.3% 23.1%
- 本公司力求报告内容客观、公正,但本报告所载的观点、结论和建议仅供投资者参考之用,并非作为购买或出售证券或其他投资标的的邀请或保证。
- 西部证券-策略周末谈(0823):美债风暴,如何应对?-260824.pdf 本地 来源
-
- 引言 ......................................................................................................................................... 5
-
- 六、 市场复盘及展望 ............................................................................................................ 12
- 七、 风险提示 ....................................................................................................................... 20
- 图3:当前AI过度投资或更甚于“科网泡沫”破裂时刻 .............................................................. 6
- 图19:行业配置建议关注AI+涨价的【牛市杠铃】............................................................... 11
- 图20:市场复盘 .................................................................................................................... 18
- 图21:市场展望 .................................................................................................................... 19
- 本公司力求报告内容客观、公正,但本报告所载的观点、结论和建议仅供投资者参考之用,并非作为购买或出售证券或其他投资标的的邀请或保证。
018. 详情 返回 思维纪要社 思想者 2026-09-04 23:04 #研报 西部证券-宏观经济观察系列(二十):货币政策框架转型的历史和海外经验-260823.p
-
主题笔记:打开完整笔记
-
西部证券-中国太保(601601)首次覆盖报告:长航行动深化价值转型,资负双轮驱动开启新周期-260826.pdf 本地 来源
-
- 投资要点..................................................................................................................................5
-
- 中国太保核心指标概览.............................................................................................................6
- 六、 风险提示.......................................................................................................................28
- 图1:中国太保核心指标概览图...............................................................................................6
- 图43: 上市险企投资资产结构.............................................................................................25
- 表10:中国太保核心指标预测..............................................................................................28
- (2)财富管理:以理财型年金险为核心,附加资产配置与风险建议服务,承接居民财富
- 本公司力求报告内容客观、公正,但本报告所载的观点、结论和建议仅供投资者参考之用,并非作为购买或出售证券或其他投资标的的邀请或保证。
- 西部证券-养生保健行业:养生观念持续渗透,药食同源迎发展-260825.pdf 本地 来源
-
- ➢ 药食同源与健康消费需求持续扩容,建议重点关注具备品牌壁垒、产品创新能力及渠道扩张优势,且盈利改善路径清晰的龙头公司。
-
- ✓ 五谷磨房:核心大单品保持增长,功能改善型产品占比提升叠加全渠道协同,有望推动收入扩张与盈利能力持续修复。
- 资料来源:ifind,西麦食品:2026年5月7日投资者关系活动记录表,西麦食品2025年年报,西麦人公众号,西麦食品官网,西部证券研发中 请仔细阅读尾部的免责声明
- ➢ 中长期来看,公司净利率提升仍需依赖原材料价格进一步下行,同时美元汇率、农产品成本等宏观变量仍是影响盈利能力的重要外部因素。
- ➢ 拥抱“中医+AI”,2025年发布10大“国医AI分身”及中医大脑,覆盖肿瘤、皮肤、消化等8大核心专科,并在全国18个重点城市推出“AI诊室”。
- 资料来源:Wind,固生堂投资者关系公众号,固生堂2021-2025年度业绩报告,固生堂中医公众号,广东商标协会公众号,新浪财经,西部证 请仔细阅读尾部的免责声明
- 若宏观消费环境偏弱,居民在滋补养生、健康管理等非刚性支出上的意愿可能下降,影响行业整体增长。
- 本公司力求报告内容客观、公正,但本报告所载的观点、结论和建议仅供投资者参考之用,并非作为购买或出售证券或其他投资标的的邀请或保证。
- 西部证券-华阳股份(600348)首次覆盖报告:立足煤炭主体,谋求转型发展-260824.pdf 本地 来源
- 总结:供需紧平衡,煤价中枢抬升。基于供给端分析,我们看到国内煤炭产能释放或临近 天花板,预计2026-2028年动力煤产出或将在38.5-39亿吨之间;需求端受经济复苏拉动 及新能源挤占双重影响,有望稳定在42-43亿吨之间;进口煤在外部影响下预计将进一步 下滑到3.45亿吨左右。因此2026-2028年供需紧平衡,预计2026-2028年在电煤长协充 分保障的前提下,现货采购价格中枢有望抬升到800-900元/吨的位置,2026年下半年最 高价格仍旧存在创新高的可能。 表1:2020-2028年动力煤供需平衡表 动力煤 2020年 2021年 2022年 2023年 2024年 2025年 2026年E 2027年E 2028年E 煤炭产量:亿吨 38.44 40.70 45.00 46.60 47.60 48.30 48.60 48.80 48.90 动力煤产量:亿吨 32.24 34.21 36.10 37.36 38.40 38.60 38.70 38.80 38.90 动力煤进口:亿吨 2.29 2.66 2.26 3.68 4.15 3.68 3.45 3.45 3.45 动力煤供给:亿吨 34.53 36.87 38.36 41.04 42.55 42.28 42.15 42.25 42.35 动力煤需求:亿吨 34.64 37.08 37.57 40.39 41.85 41.85 42.19 42.38 42.44 电煤需求:亿吨 21.05 22.90 23.78 25.73 26.51 26.23 26.17 26.08 25.93 燃料煤需求:亿吨 13.59 14.18 13.79 14.66 15.34 15.62 16.02 16.30 16.51 供需盈余:万吨 -1082 -2073 7931 6500 7039 4254 -355 -1261 -942 价格中枢:元/吨 570 1000 1240 950 850 700 850+ 850 850 资料来源:Wind,西部证券研发中心 13 | 请务必仔细阅读报告尾部的投资评级说明和声明 下载日志已记录,仅供内部参考 西部证券 公司深度研究 | 华阳股份 2026年08月24日 2.2 基本情况:储量较为丰富,产量或将提升 公司始终将煤炭主业作为发展压舱石,聚焦优质产能释放与资源储备升级,实现产量与储 量双向增长,进一步巩固行业地位。在产量提升方面,公司持续优化产能布局,推进矿井 生产系统升级改造,加快优质产能合规释放。七元公司转入生产和榆树坡公司完成产能核 增,叠加泊里公司即将联合试运转,核定产能将提升至4590万吨/年。 在资源储备方面,公司加大资源勘探,通过地质精准勘探、优质资源竞买等方式,资源保 障能力大幅提升。公司的煤炭资源主要为优质无烟煤,煤质优良、开采条件优越,为公司 长期稳健经营提供了坚实的资源支撑,也为后续产能持续释放奠定了基础。 资源储量:公司煤炭资源储量较为丰富、品质优异,截至2025年底,公司拥有煤炭资源 量65.66亿吨、可开采储量29.33亿吨,可开采年限超过50年。 产销量:2025年,全年完成煤炭产量4161万吨,同比增长8.43%;自产煤炭销量3960 万吨,同比增长11.42%。 图15:截至2025年底同业主要公司储量比较 左轴:煤炭储量:亿吨 右轴:可开采年限:年 200 120 180 100 160 140 80 120 100 60 80 40 60 40 20 20 0 0 中国神华 中煤能源 陕西煤业 兖矿能源 晋控煤业 华阳股份 昊华能源 资料来源:2025年各公司财报,西部证券研发中心 图16:2025年同业主要公司全年产量比较 煤煤炭炭产产量量::亿亿吨吨 3.5 3.0 2.5 2.0 1.5 1.0 0.5 0.0 中国神华 中煤能源 陕西煤业 兖矿能源 晋控煤业 华阳股份 昊华能源 资料来源:2025年各公司财报,西部证券研发中心 14 | 请务必仔细阅读报告尾部的投资评级说明和声明 下载日志已记录,仅供内部参考 西部证券 公司深度研究 | 华阳股份 2026年08月24日 三、盈利预测与估值 3.1 盈利预测 公司的核心收入和利润来源于煤炭业务,2025年收入占比达到91%、利润占比达到92%, 是影响公司业绩的核心点。因此基于华阳股份的企业特点与分部数据,对公司各板块业务 进行拆解,并给予以下核心假设: 1、煤价中枢稳步抬升:当前煤炭行业供给不足、需求稳定,供需依旧处于紧平衡格局, 因此预计2026-2028年煤价中枢抬升至800-900元/吨左右。 2、煤炭产销量相对平稳:公司资源相对丰富,短期产量较为稳定,因此可取历史均值, 预计 2026-2028 年商品煤总产量分别为 3866.47、3772.74、3911.41 万吨,总销售量分 别为3866.47、3772.74、3911.41万吨。 在以上假设之下,我们预计煤炭分部收入2026-2028年分别为209.65亿元、215.44亿元、 225.24亿元,同比增长16.79%、2.76%、4.55%。 基于煤炭行业开采成本相对刚性、成本端可控的特点,叠加煤炭分部收入2026-2028年逐 年抬升的预估,我们预计煤炭分部毛利率2026-2028年分别为48.17%、51.79%、53.21%。 表2:煤炭业务板块经营分拆模型 2022年 2023年 2024年 2025年 2026年E 2027年E 2028年E 营业收入:亿元 329.45 248.39 201.54 179.51 209.65 215.44 225.24 销售收入:亿元 329.45 248.39 201.54 179.51 209.65 215.44 225.24 块煤 53.19 39.01 29.97 22.45 27.61 28.57 28.90 粉煤 30.07 18.86 18.90 19.52 18.44 20.98
- 西部证券-宏观周报:沃什实现美联储信用重塑了吗?-260829.pdf 本地 来源
-
- 二、 中观产业跟踪 .................................................................................................................. 7
-
- 三、 大类资产观察 .................................................................................................................. 9
- 四、 近期政策一览 ................................................................................................................ 10
- 五、 宏观日历 ....................................................................................................................... 11
- 六、 风险提示 ....................................................................................................................... 11
- 图5:美债期限溢价走高 .......................................................................................................... 6
- 图10:焦企开工率明显下降 .................................................................................................... 7
- 本公司力求报告内容客观、公正,但本报告所载的观点、结论和建议仅供投资者参考之用,并非作为购买或出售证券或其他投资标的的邀请或保证。
- 西部证券-宏观经济观察系列(二十):货币政策框架转型的历史和海外经验-260823.pdf 本地 来源
-
- 1.2 价格型货币政策框架转型的国际经验 .......................................................................... 4
-
- 1.3 未来的演化方向 ........................................................................................................... 5
- 二、 中观景气跟踪 .................................................................................................................. 6
- 六、 风险提示 ....................................................................................................................... 11
- 图8:焦煤、焦炭期货价格 ...................................................................................................... 7
- 图9:炼焦煤供给偏紧支撑价格 ............................................................................................... 7
- 图11:鸡蛋价格 ...................................................................................................................... 7
- 本公司力求报告内容客观、公正,但本报告所载的观点、结论和建议仅供投资者参考之用,并非作为购买或出售证券或其他投资标的的邀请或保证。
- 资料来源:上海证券报,界面新闻,人民财讯,财闻,澎湃新闻,新浪财经,中国日报网,财联社,东方财富网,中财网,福建省科学技术厅,新华财经,腾讯网,西部证券研发中心 请仔细阅读尾部的免责声明 3
- 可控核聚变 中性 偏强 4 5 4 5 小幅上修 我国电磁驱动聚变大科学装置核心部件通过验收,Z箍缩技术路线获验证
- 金山办公中报净利润大增236%,AI办公商业 AI应用正迎来关键转折点,中长期投资价值逐步清晰。
- 报告中所涉及的投资评级采用相对评级体系,基于报告发布日后6-12个月内公司股价(或行业指数)相对同期当地市场基准指数的市场表现预期。
- 本公司力求报告内容客观、公正,但本报告所载的观点、结论和建议仅供投资者参考之用,并非作为购买或出售证券或其他投资标的的邀请或保证。
- 该等观点、建议并未考虑到获取本报告人员的具体投资目的、财务状况以及特定需求,在任何时候均不构成对客户私人投资建议。
- 投资者应当充分考虑自身特定状况,并完整理解和使用本报告内容,不应视本报告为做出投资决策的唯一因素,必要时应就法律、商业、财务、税收等方面咨询专业财务顾
- 西部证券-昊华科技(600378)首次覆盖报告:价值重估,从氟化工龙头到新材料平台-260823.pdf 本地 来源
-
- 投资要点 .................................................................................................................................. 4
-
- 昊华科技核心指标概览............................................................................................................. 5
- 五、 风险提示 ....................................................................................................................... 23
- 图1:昊华科技核心指标概览图 ............................................................................................... 5
- 图8:公司毛利润构成占比 .................................................................................................... 11
- 图15:萤石价格走势图(元/吨) .......................................................................................... 13
- 表 4:氟化工核心玩家对比 ................................................................................................... 17
- 本公司力求报告内容客观、公正,但本报告所载的观点、结论和建议仅供投资者参考之用,并非作为购买或出售证券或其他投资标的的邀请或保证。
- 西部证券-海外政策周聚焦:重在约束,而非表态——美伊谅解备忘录(MOU)到期-260823.pdf 本地 来源
-
- 1.1 事件概述 ........................................................................................................................ 6
-
- 1.2 事件分析 ........................................................................................................................ 6
- 1.3 未来展望 ........................................................................................................................ 8
- 3.1 中东:美伊谈判僵局延续,冲突风险外溢加剧 .............................................................. 9
- 四、 风险提示 ......................................................................................................................... 14
- 图8:美国国内汽油和柴油零售价格上涨 .................................................................................. 7
- 经 日 2 2 达 斯 纳 国 法 4 C A C 普 标 0 5 指 权 加 湾 台 国 德 A D 指 峡 海 坡 加 指 合 综 国 韩 指 业 工 斯 琼 度 3 X E S N E S 斯 罗 俄 E O M 时 富 国 英 0 1 指 技 科 生 恒 指 A P S E V O 指 生 恒
- 本公司力求报告内容客观、公正,但本报告所载的观点、结论和建议仅供投资者参考之用,并非作为购买或出售证券或其他投资标的的邀请或保证。
- 西部证券-西部研究月度金股报告系列(2026年9月):美债风暴来袭——9月如何布局?-20260829.pdf 本地 来源
-
- AHzBZFn3tZcUbZ9PaO6MpNnNnPsMfQpPzRjMoMvM8OtRtRxNqMmNwMpMrN
-
019. 详情 返回 思维纪要社 思想者 2026-09-04 23:03 #研报 信达证券-钢铁行业周报:半年报业绩承压分化,旺季将至钢价有望底部回升-260824.p
-
主题笔记:打开完整笔记
-
信达证券-石油石化行业:美以伊战争搅动下石化行业景气周期演进的新格局与新路径——炼化篇·路径往复-260827.pdf 本地 来源
-
- 三、美以伊战争对景气周期演进的逆向扰动及中长期影响 ........................................................................................................................... 13
-
- 投资建议 ............................................................................................................................................................................................................................. 23
- 风险因素 ............................................................................................................................................................................................................................. 23
- 图8:2015-2025年中国成品油消费量及同比增长(万吨) ............................................................................................ 11
- 图13:2015-2025年国内聚烯烃产能及同比增长(万吨,%) ....................................................................................... 13
- 图20:2025-2026.6部分炼油副产物产品价格变化(元/吨) ......................................................................................... 15
- 图28:2025-2026.6美国CPI、核心PCE和布伦特油价变化(%,美元/桶) ........................................................... 18
- 3、 原油价格大幅波动风险:炼厂为油价波动的接受者,若油价大幅波动将直接影响炼厂成本。
- 信达证券-钢铁行业周报:半年报业绩承压分化,旺季将至钢价有望底部回升-260824.pdf 本地 来源
-
- 二、本周核心数据 ................................................................................................................................. 6
-
- 三、上市公司估值表及重点公告 ....................................................................................................... 13
- 五、 风险因素 ...................................................................................................................................... 16
- 表5:钢材分品种价格(元/吨) ............................................................................................................................. 9
- 表6:重点上市公司估值表 ......................................................................................................................................12
- 图 15:普钢价格综合指数(元/吨) ...................................................................................................................... 9
- 图 16:特钢价格综合指数(元/吨) ...................................................................................................................... 9
- 扣除非经常性损益的净利润 11.27 亿元,同比小幅下降 1.97%,其中第二季度实现 6.95 亿元,环比增长 61.33%,
- 兴业证券-7月工业企业利润点评:煤炭和通信电子利润双强延续-260827.pdf 本地 来源
-
- ➢ 7月,产成品库存实际同比增速从前值8.0%升至9.0%,考虑到营收和利润增速回落,整体而言工业企业出现 一 定 被动累库迹象。
-
- 由于历史数据较短或波动较大等原因 , 此 处 行业并未包含开采专业及辅助性活动,其他采矿业,其他制造业,废弃资源综合
- 7月,煤炭、通信电子营收和利润增速维持高增,而油气开采、燃料加工以及化工链利润增速回
- • 7月,产成品库存实际同比增速从前值8.0%升至9.0%,考虑到营收和利润增速回落,整体而言工业企业出现一定被动累库迹象。
- 报告中投资建议所涉 及 的 评 级分为股票评级和行业
- 本报告所载的资料、意见及推测仅反映本公司于发布本报告当日的判断,本报告所指的证券或投资标的的价格、价值及投资收入可升可跌,过往表现不应作为日后的表现依据;
- 同时,本公司对本报告所含信息可在不发出通知的情形下做出修改,投资者应当自行关注相应的更新或修改。
- 在法律许可的情况下,兴业证券股份有限公司可能会持有本报告中提及公司所发行的证券头寸并进行交易,也可能为这些公司提供或争取提供投资银行业务服务。
- 兴业证券-7月财政数据点评:支出暂未提速,关注发债进度-260822.pdf 本地 来源
- 要点: 分析师:于长馨 2026 年 7 月,财政前两本账收入、支出当月同比增速分别为 7.0%、-4.4%,前值分别为 S0190525010003 1.8%、-0.1%扣( 除去年年同补充资资本金响) ,收入增速走强,而支出仍未提速。具体而 yuchangxin@xyzq.co m.cn 言: 相关研究 ⚫ 7月,广义财政支出暂未提速,同比增速有所回落扣不考虑年年6月充资大行资本金的 【 线 20 兴 — 26 证 — 08 宏 2 1 0 7 观 2
6 2 】 0 年 2 稳 6 7 定 .0 月 8 信 . 经 1 心 7 济 或 数 是 据 后 点 续 评 政
策主 扰动, 民生、基建支出 增速均放缓。 ➢ 7月,公共财政民生、基建等支出均有所放缓。7月,公共财政支出当月同比录得 【 2 【 0 兴 兴 26 证 证 年 宏 宏 7 观 观 月 】 】 金 直 资 融 接 金 数 融 无 据 资 虞 点 支 , 评 撑 博 -2 社 弈 02 融 宽 6 松 — .08 — . — 15 — 0 增 .5 速 % 走 扣 高 前 , 值 而 4 民 .0% 生 、 , 基 地 建 方 类 支 支 出 出 重 增 新 速 走 均 弱 有 。 所 结 放 构 缓 上 , 看 其 , 中 7 亮 月 点 公 在 共 于 财 农 政 林 债 水 务 支 付息 出 支 同 出 比 2026Q2货币政策执行报告解读- 转正,科学技术支出同比增速走平,其余公布分项增速则均有不同程度的回落。 2026.08.13 ➢ 7 值 偏 月 弱 -12 , 。 .9 政 % 府 进 性 一 基 步 金 回 支 落扣 出 ( 此 同 处 比 剔 降 去 幅 充 走 资 阔 资 。 本 7 金 月 的 , 响 政 ) 府 , 性 也 基 即 金 投 支 资 出 相 同 关 比 支 -1 出 6. 可 3% 能 , 仍 较 然 前 ⚫ 7 让 月 金 , 同 支 比 出 降 降 幅 速 也 并 收 非 窄 收 , 入 广 拖 义 累 财 , 政 作 收 为 入 税 同 收 比 大 增 月 速 , 上 税 行 收 。 延 20 续 2 走 6年 高, 7月 随 , 着 前 基 两 数 本 下 账 降 收 ,土 入 地 当 出 月 同比增长7.0%,前值1.8%,其中税收拉动10.4pct,非税收入拖累0.5pct,土地出让 金拖累3.0pct。 ➢ 7 为 月 税 , 收 P 大 P 月 I、 , 税 税 收 收 征 同 缴 比 严 增 格 长 规 1 范 3. 对 9% 税 , 收 较 拉 前 动 值 仍 1 在 0 , .8% 此 延 外 续 消 回 费 升 税 。 也 扣( 有 1 所 价 回 格 升 回 。 升 7月 、 作 企 业 4.9 利 % 润 , 仍 改 受 善 到 对增 P 值 P 税 I支 、 撑 企 ; 业 企 所 业 得 所 税 得 拉 税 动 同 延 比 续 增 。 长 7月 21 , .8 增 %扣 值 ( 前 税 值 同比 29 增 .7 长 % 6 , .7 虽 % 有 扣( 所 前 回 值 落 限 限 征 但 售 售 缴 仍 股 股 入 在 解 解 库 禁 有 高 禁 、 关 位 、 税 。 境 , 种 7 外 是 征 月 投 二 缴 消 资 季 严 费 收 度 格 税 益 企 规 同 缴 业 范 比 税 盈 有 增 等 利 关 速 可 高 。 录 7 能 增 月 得 仍 的 , 在 滞 个 6. 延 后 3 税 % 续 反 同 , 。 映 比 前 扣 。 增 值 扣 3 速 消
2 5 录 费 .3 个 得 % 税 税 , 2 同 5 继 消 比 .9 续 费 % 转 高 税 , 正 前 增 四 值 , , 大 1 可 可 项 7. 能 能 为 0% 与 与 烟 , 油车酒,且在生产环节征收,但7月卷烟、成品油扣汽油+柴油+煤油、 汽车、白 酒
- 1 8 商 . 6 品 % 产 、 量
同 5% 比 、 增 -9 速 .1 分 % 别 , 为 整
体 2. 而 2% 言 、 涨 -1 跌 6. 互 6% 现 、 , 0 消 .8 费 %、 税
本 8. 月 8% 的 , 修 前 复 值 可 分 能 别 与 为 征 9 缴 .9 入 % 库 、 ➢ 更 7月 趋 , 严 土 格 地 或 出 是 让 税 金 收 环 入 比 库 回 的 升 时 , 滞 叠 有 加 关 年 。 年 同补低基数,同比降幅收窄。7月,土地出 让收入同比增速为-27.1%,较前值-42.1%有所修复,一方面可能受土地溢价率回 升带动,7月土地出让金环比回升, 叠加年年7月低基数,同比降幅实现收窄。 ⚫ 8月政 高 府 频 债 来 当 看 中 , 仍 8 是 月 化 百 债 城 债 土 券 地 发 成 行 交 较 价 快 款 , 同 需 比 要 降 关 幅 注 仍 项 在 目 收 专 窄 项 。 债 发行偏慢对财政支出的拖 累 ➢ 。不 情 考 形 虑 1 充 : 资 公 大 共 行 财 资 政 本 完 金 成 支 支 出 出 , 预 我 算 们 , 测 政 算 府 后 性 续 基 财 金 政 支 支 出 出 较 增 预 速 算 如 少 下 1 : .2 万亿,政府债发 完,则8-12月广义财政支出同比增速约5.6%扣( 1-7月为-0.8% 。公共财政方面, 1-7月收入增速高于年初预算,但支出慢于年初预算,可能与一般国债净融资进度 偏 共 慢 财 有 政 关 支 , 出 后 能 续 够 随 完 着 成年 9 初 月 预 开 算 始 目 国 标 债 , 到 则 补 8 量 -1 下 2月 降 公 , 共 净 财 融 政 资 支 额 出 或 同 会 比 自 增 然 速 提 为 速, 8. 假 3% 设 扣( 公 1- 请阅读最后评级说明和重要声明 1/8 仅供内部参考,请勿外传 宏观经济研究
- 兴业证券-A股市场策略:9月将是科技板块重要的决胜窗口-260823.pdf 本地 来源
-
- ...................................................................................................................... 4
-
- 日) .............................................................................................................. 7
- 10-7991 30-7991 50-7991 70-7991 90-7991 11-7991 10-8991 30-8991 50-8991 70-8991 90-8991 11-8991 10-9991 30-9991 50-9991 70-9991 90-9991 11-9991 10-0002 30-0002 50-0002 70-0002 90-0002 11-0002
- 10-0202 30-0202 50-0202 70-0202 90-0202 11-0202 10-1202 30-1202 50-1202 70-1202 90-1202 11-1202 10-2202 30-2202 50-2202 70-2202 90-2202 11-2202 10-3202 30-3202 50-3202 70-3202 90-3202 11-3202
- 机械设备 10.2% 高净利润增速 19.8% 高订单增速 19.7% 高成交占比 18.0% 高营收增速 15.2% 主动基金重仓 15.2%
- 有色金属 6.8% 高PB 17.3% 高订单增速 15.0% 动量 14.9% 高营收增速 13.0% 高净利润增速 11.9%
- 电力设备 5.4% 高成交占比 15.2% 高每股自由现金流 13.1% 高PB 12.6% 高净利润增速 11.6% 高营收增速 11.3%
- 报告中投资建议所涉及的评级分为股票评级 买入 相对同期相关证券市场代表性指数涨幅大于15%
- 兴业证券-【兴证宏观|经济脉搏】海外周报:美债风暴再起,美元走弱,金价大涨-260823.pdf 本地 来源
-
- 展望看,市场加息预期仍存分歧,期货隐含9月FOMC会议加息的概率约40%,下周关注7月PCE、英伟达财报与沃什周五在杰
-
- 日本7月CPI同比走高, 除 能 源价格上涨的推动外,核心通胀升温加剧整体通胀压力。
- ”“6月我们加息,同时市场开始计入比冲突前 升通胀,并加大经由工资和更广泛定价行为产生第二轮效应的风险。
- 2007 2009 2011 2013 2015 2017 2019 2021 2023 2025 2007 2009 2011 2013 2015 2017 2019 2021 2023 2025
- ⚫ 风险提示:地缘冲突进一步升级,全球央行货币政策超预期收紧,AI 产业投资发展不及预期。
- 地址:上海浦东新区长柳路36号兴业证券大厦15层 地址:北京市朝阳区建国门外大街甲6 号世界财富大厦32 层01-08 单元 地址:深圳福田区皇岗路5001号深业上城T2座52楼
- 同时,本公司对本报告所含信息可在不发出通知的情形下做出修改,投资者应当自行关注相应的更新或修改。
- 在法律许可的情况下,兴业证券股份有限公司可能会持有本报告中提及公司所发行的证券头寸并进行交易,也可能为这些公司提供或争取提供投资银行业务服务。
- 兴业证券-传媒行业深度报告:TCG稳步发展、收藏级市场扩容,卡牌市场玩家深耕各自垂类-260825.pdf 本地 来源
- 要点: 【兴证传媒】全球AI产业链资讯日报 (20260819)-2026.08.19 卡牌行业正由圈层爱好迈向大众IP消费,市场扩容与渗透率提升趋势明确。根据卡 【兴证传媒】全球AI产业链资讯日报 游招股书引用灼识咨询数据,按GMV计,中国泛娱乐产品市场规模由2019年的919 (20260818)-2026.08.18 亿元增至2025年的2024亿元,年复合增长率为14.1%;其中泛娱乐玩具估计占2025 【兴证传媒】全球AI产业链资讯日报 年整体市场规模的59.8%,预计2029年市场规模达到2,121亿元。卡牌已成为中国 ( 分 2 析 02 师 60 : 81 杨 7) 尚 -2 东 026.08.17 I 斯 P 特 玩 沙 具 利 中 文 规 数 模 据 最 、 大 卡 的 游 细 招 分 股 品 书 类 引 ,行 用 业 灼 规 识 模 咨 由 询 百 数 亿 据 向 , 千 20 亿 25 迈 年 进 中 。 国 根 卡 据 牌 界面 市 新 场 闻 规 引 模 用 为 弗 53 若 4 S ya 0 n 1 g 9 s 0 h 5 a 2 n 1 g 0 d 3 o 0 n 0 g 0 @ 3 xyzq.com.cn 亿 年 本 元 市 的 , 场 1 估 1 规 9 计 . 模 3 占 元 达 全 和 到 部 美 9 I 0 国 P 0 玩 的 亿 具 元 64 市 。 .0 场 2 元 0 规 2 ; 4 模 叠 年 的 加 中 3 中 国 7% 集 国 ; 换 泛 20 式 二 19 卡 次 -2 牌 元 02 人 用 5 均 户 年 支 由 复 出 合 20 仅 增 20 速 18 年 为 .7 的 3 元 2 4 , % .5 显 , 5 预 亿 著 计 人 低 2 增 于 02 日 至 9 2025年的5.26亿人,用户渗透率提高、购买频次提升及产品结构升级仍具较大空间。 随着卡牌IP由动漫游戏延伸至体育、影视综和国潮内容,行业受众有望持续突破传 统 TC 二 G 次 ( 元 集 圈 换 层 式 。 卡牌)提供稳定的玩法型基本盘,收藏级CCG( 非 对 战 式卡牌)则贡 献 灼 更 识咨 高 询 的 数 结 据 构 , 性 2 增 02 长 5年 弹 中 性 国 。根 TC 据 G 界 和 面 C 新 C 闻 G 引 市 用 场 弗 规 若 模 斯 分 特 别 沙 为 利 29 文 9 数 亿 据 元 、 和 卡 2 游 35 招 亿 股 元 书 。T 引 C 用 G 依靠规则体系、持续扩卡、赛事运营和玩家社交维持长期需求,宝可梦、游戏王和万 智牌等经典IP构成市场基本盘,国内《符文战场》《小马宝莉》TCG和《三国幻战》 等 同 新 比 品 增 则 长 持 29 续 % 丰 至 富 8 供 0亿 给 元 。 , CC 提 G 供 方 结 面 构 , 性 2 增 02 量 5年 。 消费级市场明显调整,但收藏级市场仍 I 牌 P 和 扩 游 容 戏 和 王 收 三 藏 类 市 长 场 青 完 I 善 P , 合 构 计 成 占 卡 eB 牌 a 市 y集 场 换 的 式 核 卡 心 牌 增 及 量 配 驱 件 动 在 。 售 TC L G ist 方 in 面 g的 ,宝 76 可 .4 梦 2% 、 , 万 构 智 成 全 丰 易 牌 33 富 同 突 球 2% 供 步 破 市 , 给 提 传 场 影 , 升 统 基 视 2 用 动 本 0 综 2 户 漫 盘 2 卡 规 圈
; 2 牌 0 模 层 国 2 订 和 , 5 内 单 年 2 购 《 0 同 集 2 买 符 5 比 换 频 Q 文 增 社 1 次 战
长 Q 成 。 场 3 交 消 1 》 游 3 订 费 0 《 戏 % 单 级 小 。 I 由 P C 马 收 卡 C 1 宝 藏 G 2 、 0 莉 级 方 国 万 》 市 面 潮 笔 T 场 , I C 增 P 游 方 G 至 卡 戏 面 和 交 5 、 , 《 1 易 国 9 2 三 . 量 0 6 潮 2 国 万 分 5 和 幻 笔 年 别 影 战 , 收 同 视 》 赛 藏 比 综 等 事 增 级 I 新 与 P 长 C 品 二 推 C 6 G 持 级 动 3% 续 交 卡 规 、 模 量 同 和 比 交 增 易 长 额分 29 别 % 增 至 长 80 46 亿 % 元 和 , 超 20 过 25 8 Q 0% 1- , Q3 稀 球 缺 星 IP 卡 、 交 评 易 级 额 标 同 准 比 化 增 和 长 二 1 级 04 市 % 场 ; 流 评 动 级 性 卡 共 订 同 单 推 国 动 内 卡 竞 牌 争 由 格 一 局 次 尚 性 未 消 完 费 全 品 固 向 化 高 , 附 各 加 企 值 业 收 正 藏 依 品 托 演 自 进 身 。 资源禀赋深耕不同垂类。卡游凭借 70个IP、规模化设计生产能力和全国经销网络占据大众TCG龙头地位;华立科技依 托游艺设备、线下场景及既有IP资源切入TCG;Suplay聚焦成人收藏级CCG,以 高 代 端 理 产 发 品 行 、 、渠 13 道 0 赛 万 事 注 、 册 游 会 戏 员 I 和 P 、 专 球 业 星 设 卡 计 发 团 行 队 和 形 二 成 级 差 交 异 易 化 , 。 其 澳 中 达 姚 控 记 股 潮 关 品 联 拥 生 有 态 超 覆 过 盖 2 卡 ,50 牌 0 家可运营终端,独家代理宝可梦宝石包;DAKA与卡淘打通体育收藏卡一级发行和二 级交易;闪魂则深耕游戏IP卡牌。 风险提示:IP授权获取不及预期或授权成本上升;卡牌新品销售及行业需求增长不及 预期;二级市场交易活跃度下降及卡牌价格大幅波动;行业监管、未成年人保护及产品 合规政策变化;海外本地化及渠道拓展不及预期。 请阅读最后评级说明和重要声明 1/41 仅供内部参考,请勿外传! 行业深度
- 湘财证券-医药行业深度报告-创新药产业链:从游击战到根据地的价值重塑——BD浪潮下的化学制剂、CXO投资机遇-260824.pdf 本地 来源
- 湘财证券-食品饮料行业周报:总量仍弱,改革先赢-260824.pdf 本地 来源
020. #研报
-
主题笔记:打开完整笔记
-
兴业证券-基础化工行业氟化工覆盖:配额稀缺资产制冷剂篇-260823.pdf 本地 来源
- 要点: 【兴证能源化工】煤化工的α和β——能 源套利与产业链布局-2026.06.25 配额稀缺资产制冷剂篇 【兴证化工】海峡通航预期升温,化工新 周期有望加速到来-2026.06.24 1) 氟化工产业链以萤石—无水氢氟酸为起点,向制冷剂、含氟高分子及电子级氟化学 【兴证能源化工】通航有望恢复,关注化 品延伸,越向下游技术壁垒和附加值越高。制冷剂在配额约束与高集中度格局下具 工 分 再 析 库 师 存 : 需 张 求- 樨 20 樨 26.06.15 2) 备 供 现 给 金 端 牛 核 属 心 性 靠 , 配 是 额 当 约 前 束 最 :H 具 F 确 Cs 定 实 性 际 的 核 配 发 额 配 稀 额 缺 已 资 低 产 于 。 基准线80%水位,制冷剂竞争 S zh 0 a 1 n 9 g 0 x 5 ix 2 i 6 @ 04 x 0 yz 0 q 0 . 2 com.cn 3) 格 需 局 求 集 端 中 : , 20 主 26 要 年 品 内 种 需 C 和 R 外 5 销 集中 承 在 压, 88 但 % 是 — 对 96 价 % 格 , 进 龙 行 头 了 话 压 语 力 权 测 强 试 。 。家电内销受高基 分析师:姜美丹 数、国补退坡和渠道库存影响承压,出口亦受地缘扰动压制,但今年上游生产企业 S0190526040008 和空调厂商长协价格超预期。 jiangmeidan@xyzq.com.cn 4) 价 挺 格 价 核 意 心 愿 靠 与 龙 能 头 力 企 较 业 强 维 ; 护 弱 , 需 在 求 配 环 额 境 集 下 中 Q 、 3 库 长 存 协 主 价 要 仍 掌 超 握 预 于 期 厂 上 家 涨 背 即 景 为 下 验 , 证 龙 。 头的惜售 5) 出 量 口 有 : 望反 若 弹 后 。 续海峡放开,叠加Q3-Q4出口季节性及中东等国家抢基线动力,出口 6) 制冷剂角度筛选标的:从制冷剂业务纯度、产品代际结构、价格上涨利润弹性和估 值安全边际,综合比较三美股份兼具较高业务纯度、较优代际结构与较低估值,安 全边际突出。 7) 风险提示:1)HFCs配额政策调整、配额调剂放宽超预期,削弱供给约束;2)家 电 原 内 材 销 料 复 价 苏 格 不 大 及 幅 预 波 期 动 , 及 或 下 渠 游 道 替 库 代 存 技 去 术 化 推 偏 进 慢 超预 ; 期 3) , 地 压 缘 缩 扰 盈 动 利 持 空 续 间 、 ; 海 4 运 ) 成 龙 本 头 高 挺 位 价 , 意 愿减弱或行业竞争加剧,导致产品价格回落。 请阅读最后评级说明和重要声明 1/11 仅供内部参考,请勿外传! 行业深度报告 | 基础化工 目录 一、 氟化工产业链...............................................................................................3 二
、 供给 制 看 冷 配 剂 额 — 政 — 策 配 . 额 .. . 稀 . . . . 缺 . . . . 资 . .. 产 ..... . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .4 4 2. 需求端:上半年弱内需+弱出口对龙头态度与要价能力做压力测试................6 3. 出口:上半年出口受海峡封锁压制,若海峡放开直接受益出口量反弹...........7 4. 制冷剂价格靠龙头维护....................................................................................8 三、 从制冷剂角度配置思路筛选标的.................................................................9 四、 风险提示............................................ . . . . . . . . . . ..............................................10 图1、 氟化工产业链....................... 图 ..... 目 ..... 录 ...........................................................3 图2、 氟化工各环节所处生命周期......................................................................4 图3、 氟化工各环节竞争格局.............................................................................4 图 图 4 5 、 、 氟 氟 化 化 工 工 细 细 分 分 产 产 品 品 2 2 0 0 2 2 1 1
2 2 0 0 2 2 5 5 年 年 平 平 均 均 毛 单 利 吨 率 税前 .... 毛 ... 利 .... ( .... 元 ... / . 吨 .... ) . . . . . . . . . .
- 兴业证券-基础化工行业:矿安78号文强化民爆龙头的供给侧逻辑-260825.pdf 本地 来源
- 要点: 氟化工覆盖报告:配额稀缺资产制冷剂篇 -2026.08.23 78号文将促使一体化民爆龙头融入矿山整体托管体系。矿安78 号文要求非煤地下生 【兴证能源化工】煤化工的α和β——能 产矿山和露天生产矿山分别在2027年5月1日、2028年5月1日前完成自建队伍或 源套利与产业链布局-2026.06.25 者委托具备相应条件的企业整体管理(即整体托管),严禁矿山爆破专项外包。结合78 【兴证化工】海峡通航预期升温,化工新 号文要求、爆破监管新规,矿山企业有如下三条合规路径:路径一:选择具备双资质企 周期有望加速到来-2026.06.24 分析师:张樨樨 业 径 实 三 施 : 整 与 体 民 托 爆 管 、 ; 矿 路 建 径 企 二 业 : 合 自 资 主 设 申 立 办 控 非 股 营 专 业 业 性 化 爆 公 破 司 资 。 质,自建完整采掘+爆破队伍;路 S z 分 h 0 a 析 1 n 9 g 0 师 x 5 ix 2 : i 6 @ 0 吉 4 x 0 y 金 z 0 q 0 . 2 com.cn 不 矿 同 山 类 受 型 行 矿 业 山 需 的 求 选 下 择 行 倾 影 向 响 有 ,更 所 倾 差 向 异 整 :大 体 型 托 央 管 国 ;民 企 营 非 矿 建 山 材 根 类 据 矿 规 山 模 倾 不 向 同 于 , 自 普 营 遍 模 更 式 倾 ;建 向 材 选 类 择 整体托管,降低管理复杂度。然而,矿山自建爆破客观上难度很大。 S0190522030003 jijin@xyzq.com.cn 民爆企业受益、受损情况分化:具备矿山工程施工总承包+爆破作业“双一级”资质、成 研 lisit 究 on 助 g@ 理 xy : zq 李 .co 思 m. 桐 cn 熟 爆 项 挖 目 运 经 全 验 流 的 程 企 ,单 业 项 ,或 目 将 合 有 同 条 规 件 模 直 将 接 提 参 升 与 20 整 -3 体 0% 托 。 管 无 ,业 相 务 关 范 资 围 质 从 的 单 中 一 小 爆 民 破 爆 服 企 务 业 拓 的 展 爆 至 破 钻 服 务 民 业 爆 务 行 将 业 被 短 压 期 缩 压 , 力 存 已 量 然 爆 释 破 放 外 , 包 中 合 长 同 期 到 供 期 需 后 改 无 善 法 确 续 定 签 性 。 高。需求端,煤炭产量预期回升, 矿产、基建重大项目的投资落地支撑需求增长;供给端,民爆一直是反内卷执行最严的 细分行业之一,十五五限制新增产能、鼓励重组整合,78号文将拔高民爆公司参与整 体 投 托 资 管 建 的 议 壁 : 垒,矿服市场份额有望向头部一体化企业倾斜。 供 东 给 宏 侧 大 逻 、 辑 易 : 普 整 力 合 、 炸 江 药 南 产 化 能 工 、 ; 矿服一体化实现长期稳健增长,建议关注三家行业龙头广 需 ( 求 西 侧 藏 逻 铜 辑 矿 : 、 重 雅 大 下 项 水 目 电 贡 站 献 )、 弹 雅 性 化 增 集 量 团 , ( 以 雅 及 下 民 水 爆 电
站 矿 ) 产 等 双 区 业 域 务 性 逻 龙 辑 头 , 。 建议关注高争民爆 风险提示:政策风险;项目进展不及预期风险;安全环保风险。 请阅读最后评级说明和重要声明 1/11 仅供内部参考,请勿外传 行业跟踪报告 | 基础化工 目录 一、 78号文将促使一体化民爆龙头融入矿山整体托管体系...............................3 二 三 、 、 民 投 爆 资 行 建 业 议 下 .... 行 ... 见 ... . 底 . . . . 了 . . . 吗 . ... ? .... . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 1 . 0 6 四、 风险提示....................................................................................................10 图目录 图 图 图 1 2 3 、 、 、 采 我 我 掘 国 国 一 民 民 体 爆 爆 化 生 生 : 产 产 爆 企 企 破 业 业 无 生 利 法 产 润 单 总 总 独 值 额 剥 及 及 离 Y Y O O ... Y Y .. . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . .4 6 6 图 图 4 5 、 、 2 全 0 国 26 原 年 煤 1 单 -6 月 月 产
- 兴业证券-房地产行业周报:公积金存贷利率由国务院决定,上海进一步优化房地产政策(第33周)-260824.pdf 本地 来源
- 要点: 相关研究 【兴证地产】居民中长期贷款保持增长— 我们跟踪15个城市新房+二手房合计成交面积:本周成交面积277.4万方,环比 —新房二手房周报(第32周)-2026.08.16 +8.0%,同比+1.1%。8月以来,新房二手房整体成交面积751.0万方,环比-8.5%, 【兴证地产】北京进一步优化住房限购政 同比+3.0%。2026年年初以来,新房二手房整体成交面积累计同比-1.5%,其中,一 策,加大住房公积金支持力度——新房二 手 【 场 房 兴 ,国 周 证 常 报 地 会 ( 产 审 第 】政 议 31 治 通 周 局 过 ) 会 修 -2 议 改 0 提 《 26 稳 住 .0 定 房 8.0 房 公 9 地 积 产 金 市 管 / 为 南 二 有 宁 /三 周 、 四 东 频 线 莞 新 新 、 房 房 扬 二 二 州 手 手 、 房 房 金 数 整 华 据 体 、 更 成 江 新 交 门 的 面 、 北 积 佛 京 累 山 、 计 、 上 同 衢 海 比 州 、 分 。 深 ( 别 圳 数 为 、杭 据 +4 州 口 .2 、 径 % 成 / : -5 都 本 .7 、 % 周 青 / 为 -2 岛 . 2 4 0 、 % 2 。 苏 6年 州 注 、 : 8 厦 1 月 5 门 1 城 4 、 理 30 条 周 例 ) 》 -2 的 02 决
定 08 — .0 — 3 新房二手房周报(第 日 年 至 年初 20 以 26 来 年 为 8 1 月 月 2 1 0 日 日 至 , 8 8 月 月以 20 来 日 为 , 2 下 02 文 6 同 年 ) 8月1日至2026年8月20日,2026 分析师:靳璐瑜 拓宽公积金提取和使用范围,公积金存、贷利率由国务院决定。国务院总理李强日前 S0190520080003 签署国务院令,公布《国务院关于修改〈住房公积金管理条例〉的决定》。《决定》 j 分 S in 0 l 析 u 1 y 9 u 0 师 @ 52 : x 3 y 0 洪 z 4 q 0 . 波 c 0 o 0 m 2 .cn 共 险防 20 控 条 、 , 扩 主 大 要 制 规 度 定 覆 了 盖 以 面 下 。 内 其 容 中 : 针 拓 对 宽 拓 提 宽 取 提 和 取 使 和 用 使 范 用 围 范 、 围 提 提 升 及 管 对 理 提 服 取 务 住 效 房 能 公 、 积 强 金 化 支 风 付 h 分 S o 0 n 析 1 g 9 b 0 师 o 5 @ 1 : 8 x 0 宋 y 1 z 0 q 健 0 .c 0 o 2 m.cn 房 付 适 租 自 当 , 住 拓 不 住 宽 再 房 住 设 物 房 置 业 公 房 费 积 租 、 金 超 国 投 过 务 资 家 院 运 庭 批 用 工 准 渠 资 的 道 收 其 ,明 入 他 确 规 住 住 定 房 房 比 消 公 例 费 积 的 情 金 门 形 管 槛 等 理 限 可 中 制 以 心 ; 提 可 新 取 以 增 住 将 装 房 住 修 公 房 自 积 公 住 金 积 住 的 金 房 情 用 、 形 支 于 。 songjian@xyzq.com.cn 购买政策性金融债。同时,住房公积金的存、贷利率由国务院决定。 分 S su 0 n 析 1 z 9 h 0 师 o 5 n 2 : g 1 li 0 a 孙 8 n 0 @ 钟 00 x 涟 1 yzq.com.cn 上 印 取 发 、 海 《 优 进 关 化 一 于 个 步 优 人 优 化 住 化 本 房 房 市 信 地 房 贷 产 、 地 政 实 产 策 施 政 。 “ 策 8 以 措 月 旧 施 20 换 的 日 新 通 , ” 知 上 购 》 海 房 。 市 《 补 住 通 贴 房 知 、 城 推 》 乡 主 行 建 要 房 设 包 票 管 括 安 理 优 置 委 化 以 等 住 及 六 房 推 部 公 进 门 积 收 联 金 购 合 提 二 手 付 住 购 房 房 等 首付 5 款 个 范 方 围 面 扩 8 至 项 购 政 买 策 新 措 建 施 商 。 品 1) 住 优 房 化 现 住 房 房 。 公 二 积 是 金 购 提 房 取 提 政 取 策 频 。 次 一 为 是 不 住 动 房 产 公 权 积 证 金 发 支 证 之 的 位 政 日 购 ( 策 起 房 区 库 款 域 ) 5 。 ) 、 年 三 住 储 内 是 房 藏 每 支 的 室 个 持 , 。 自 缴 二 2 然 ) 存 套 年 优 人 住 提 化 提 房 取 个 取 商 一 人 住 业 次 住 房 性 ; 房 购 公 个 信 房 积 人 贷 提 金 住 政 取 支 房 策 付 金 贷 。 本 额 款 对 市 不 最 购 购 超 低 买 房 过 首 外 契 购 付 环 税 买 款 外 和 该 比 ( 购 住 例 包 买 房 从 括 本 以 “ 原 自 市 不 实 有 住 低 施 资 房 于 差 金 配 2 异 支 套 0% 化 付 车 ” 调整为“不低于15%”。3)出台阶段性购房补贴政策。一是在本市外环外购买新房, 且 款 在 总 前 额 后 的 1 1% 年 计 内 算 出 , 售 单 本 套 市 住 二 房 手 最 住 高 房 补 的 贴 ,可 5万 申 元 请 ; 补 补 贴 贴 , 总 补 金 贴 额 金额 2 按 亿 购 元 买 , 新 用 建 完 商 即 品 止 住 。 房 同 贷 时 符 加 合 享 上 受 述 两 购 项 房 购 贷 房 款 补 补 贴( 贴 最 适 高 用 补 范 贴 围, 8 且 万 出 元 售 ) 二 。4 手 ) 住 推 房 行 位 房 于 票 本 安 市 置 外 。 环 5) 内 加 的 快 居 推 民 进 家 收 庭 购 ,可 二 叠 手 住房用作保障性租赁住房。 投资建议:本周公积金新修订管理条例发布,主
- 兴业证券-棋至中盘的大国竞争-260828.pdf 本地 来源
- 兴业证券-焦煤行业深度报告:供给趋紧,焦煤上行-260825.pdf 本地 来源
-
- 供弱需强,产量趋势下行,需求总体向上,价格有望抬升,成本有所下降,预计业绩显著改善。
-
- 日2月1 日21月1 日22月1 日1月2 日11月2 日12月2 日2月3 日31月3 日32月3 日2月4 日21月4 日22月4 日5月5 日51月5 日52月5 日4月6 日41月6 日42月6 日4月7 日41月7 日42月7 日3月8 日31月8 日32月8 日2月9 日21月9 日22月9 日9月01 日91月01 日92月01 日8月11 日81月11 日92月11 日9月21 日91月21 日92月21
- 日3月1 日21月1 日52月1 日7月2 日71月2 日1月3 日01月3 日42月3 日6月4 日91月4 日82月4 日11月5 日42月5 日2月6 日51月6 日82月6 日7月7 日02月7 日2月8 日11月8 日42月8 日6月9 日51月9 日82月9 日11月01 日02月01 日2月11 日51月11 日42月11 日7月21 日02月21 日92月21
- 除IEA列出重点产煤国外,蒙古近年来焦煤出口增长迅速, 2021-2024年蒙古出口中国焦煤量增长3倍以上,2025年出口中国增速
- 2026年1-7月钢材出口6499万吨,同比下降4.4%,6-7月单月同比分别增长6.6%、2.9%,预计 2 0 2 6年钢铁出口前低后高,仍在高位。
- 焦煤消费高位,预计小幅下降:2025年,中国炼焦煤消费量新高达5.98亿吨,同比增长1.7%。
- 焦煤进口量增长:根据IEA数据,2025年,中东地区冶金煤进口同比+13.9%,预计2025-2030年CAGR为14.8%;
- 展望“十五五”,全球焦煤供弱需强,产量趋势下行,需求总体向上,价格有望抬升,成本有所下降,预计业
- 兴业证券-社会服务行业周报:9部门印发18条加码县域消费,中秋国庆出境游预订量同比增约11%,国内机票价格同比降超10%-260824.pdf 本地 来源
- 要点: 旅游游览及娱乐服务销售收入同比 +12.3%-2026.07.31 外部及企业内生变革共振,看好头部大消费公司投资机会。资金博弈及油价上行压制出行 【 五 价 兴 五 低 证 绩 ” 社 优 规划 服 股 》 & -2 零 0 发 2 售 布
& 0 , 美 7. 资 2 护 2 金 】 回 《 暖 扩 下 大 关 消 注 费 板 “ 块 十 链 分 性 条 板 机会 板 块 。 块 基 表 本 现 面延 , 续 部分 景气 标 走 的 势 近 , 期 近 有 期 所 部 调 分 整 标 。三 的 资 季 金 度 来 出 现 看 回 ,压 暖或 制 逐 行业 步 的 筑底 燃油 迹 费 象, 用 建 预计 议把 下 握 行, 结构 部 分 S0 析 190 师 51 : 90 代 50 凯 00 燕 1 社 的 服 催化 : , 暑 核 期 心 因 看 天 好 气 低 及 位 需 商 求 业 承 模 压 式 导 较 致 好 开 或 月 者 社 未 服 来 较 增 弱 量 , 显 期 著 待 的 8 个 月 股 需 , 求 建 回 议 补 关 及 注 后 首 续 旅 积 酒 极 店 消 / 费 锦 政 江 策 酒 店,三峡旅游/九华旅游/三特索道/丽江股份,以及关注布局ai的米奥会展。 daiky@xyzq.com.cn 分析师:熊超 教育:新东方业绩超预期叠加27财年积极指引(预计k12业务20%左右增长),教培需 S x 分 i 0 o 析 1 n 9 g 0 c 师 h 5 a 1 : o 7 @ 0 金 8 x 0 秋 y 0 z 0 q 5 .com.cn 求 显 免 著 景 税 的 气 : 传 度 7月 智 高 离 教 , 岛 育 建 免 及 议 税 稳 关 销 健 注 售 高 k1 数 股 2 据 息 方 来 的 向 看 行 业 , 动 绩 增 教 增 速 育 长 在 。 较 相 快 对 的 低 学 基 大 数 教 、 育 出 /昂 入 立 岛 教 客 育 流 / 新 好 东 转 方 。 、 航 基 煤 本 现 面 货价 改 格 善 S j i n 0 q 1 i u 9 @ 0 5 x 2 y 0 z 0 q 8 . 0 co 0 m 04 .cn 下 目 头 行 前 , , 资 中 对 金 国 应 回 中 出 流 免 行 下 筹 链 建 码 压 议 结 制 予 构 影 以 相 响 关 对 预 注 有 计 。 所 逐 优 步 化 缓 , 解 作 。 为 同 少 时 有 市 业 内 绩 免 及 税 盈 店 利 等 水 政 平 策 均 优 保 化 持 有 较 望 高 在 增 8 速 -9 的 月 消 落 费 地 龙 。 分析师:张彬鸿 S0190523010001 商贸零售:1、内需方面,鸣鸣很忙开店整体超出预期,扩展空间仍大,补贴力度优于预期, z 分 S h 0 a 析 1 n 9 g 0 师 b 5 i 2 n : 5 h 0 o 陆 7 n 0 g 焱 0 @ 1 x 1 yzq.com.cn 看 弹 低 好 性 估 供 值 , 应 的 以 链 机 及 支 会 新 撑 。 并 的 购 门 在 店 科 增 技 长 方 和 面 业 布 绩 局 释 带 放 来 。 的 2 业 、 绩 出 和 海 估 方 值 面 提 , 升 看 ; 好 看 华 好 凯 小 易 商 佰 品 库 城 存 业 去 绩 化 稳 带 健 来 增 的 长 业 及 绩 l 分 S u 0 y 析 1 a 9 n 0 2 师 5 3 2 @ : 5 x 0 彭 y 6 z 0 q 心 0 . 0 c 瑶 7 om.cn 黄 补 宏基 金 部 , 珠 分 关 宝 透 注 : 支 老 金 需 铺 价 求 黄 站 , 金 稳 8月 底 压 行 部 力 业 反 位 增 转 , 速 机 后 预 会 续 计 , 有 环 弹 望 比 性 延 向 配 续 上 置 强 ; 曼 势 关 卡 表 龙 注 现 。 产 , 品 若 迭 金 代 价 能 企 力 稳 强 向 的 上 龙 , 头 七 。 夕 建 旺 议 季 关 有望 注 回 潮 p 分 S liu e 0 y n 析 1 i g 2 9 x @ 0 师 i 5 n x 2 y : y a 5 z o 1 q 刘 @ 0 .c 0 毅 o x 0 y m 0 z 2 . q c . n com.cn 美 反 低 逻 医 容 转 基 辑 美 共 护 逻 数 业 振 理 辑 , 务 。 、 下 受 : 医 Q 经 半 益 3 美 营 年 于 为 板 基 业 下 化 块 本 绩 游 妆 头 面 改 话 品 部 稳 善 语 板 机 健 空 权 块 构 的 间 提 传 回 珀 值 升 统 暖 莱 得 与 淡 趋 雅 期 头 季 势 、 待 部 , 已 毛 。 优 刚 延 戈 个 势 需 续 平 护 , 个 多 、 赛 盈 护 时 上 道 利 板 , 海 优 能 块 建 家 先 力 抗 议 化 布 持 周 关 、 局 续 期 注 润 登 改 属 还 本 康 善 性 具 股 口 , 凸 备 份 腔 高 显 个 ; , 端 。 股 巨 高 女 主 逻 子 分 装 线 辑 生 红 线 关 的 物 与 上 注 朗 依 持 线 具 姿 托 续 下 备 股 去 成 调 底 份 年 长 整 部 , 与 茶 月 增 同 饮 长 店 餐 持 下 饮 续 滑 : 进 , 8 月 行 2 6 后 。 年 茶 开 饮 店 餐 指 饮 引 品 下 牌 修 逐 但 步 不 走 改 出 长 高 期 基 底 数 色 月 , 份 全 , 时 关 段 注 产 品 品 牌 发 同 力 店 +门 回 店 暖 升 ; 级 关 支 注 撑 古 全 茗 年 ( 同 7 店 门 表 店空 现 间 ) + ; 收 餐 购 饮 必 关 胜 注 客 连 获 锁 得 龙 更 头 多 百 自 胜 主 中 权 国 + ( 股 以 东 价 回 换 报 量
- 兴业证券-纺织服饰行业周观点:7月鞋服类社零转弱,服装板块中期分红亮眼-260824.pdf 本地 来源
- 要点: 【兴证纺服】周观点:7月美国服装零售 保持正增,台企鞋厂出货回暖- ⚫ 7月服装社零转弱:根据统计局公布数据,7月社会消费品零售总额39022亿元,同比 2026.08.17 增长0.6%。其中,除汽车以外的消费品零售额35892亿元,增长2.5%。服装鞋帽类 【兴证纺服】周观点:7月中越纺织服装 限额以上商品零售额922亿元,同比减少1.0%,通信器材类7月限额以上商品零售额 类出口正增,国内低估值服装消费建议 配置-2026.08.10 实现同比增长 20.4%,化妆品/金银珠宝类 7 月限额以上商品零售额分别同比+6.8%/- 【 体 经 兴 加 营 征 证 权 纺 调 30 服 整 1 】
关 20 周 税 2 观 6 , .0 点 运 7. : 动 27 美 品 国 牌 对 经销 60 商 个 线 经 上 济 ⚫ 1 纺 0 织 .1% 制 。 造 板块:①华利集团公布业绩, 二 季 度 盈利承压,但超比例分红。2026H1公司 分析师:赵宇 实 13 现 .71 营 % 业 /- 收 42 入 .98 /归 % 母 /-5 净 0. 利 27 润 % / 。 扣 2 非 02 归 6Q 母 2 净 公 利 司 润 实 分 现 别 营 为 业收 10 入 9. / 2 归 5/ 母 9. 净 53 利 /8 润 .37 /扣 亿 非 元 归 , 母 同 净 比 利 变 润 动 为
S0190524040004 66.11/5.68/4.75 亿元,同比变动-9.54%/-37.44%/-49.06%,预计中期现金分红 11.67 zhaoyu22@xyzq.com.cn 亿,股份支付率123%。②晶苑国际发布业绩,上半年客户订单较强。截至2026年6 分 S lin 0 h 析 1 u 9 a 0 师 n 5 y 2 : u 4 @ 0 林 8 x 0 y 寰 0 z 0 q 宇 . 6 c o m.cn 月 内溢 30 利 日 为 止 1. 6 09 个 亿 月 美 , 元 公 , 司 同 实 比 现 增 收 长 入 1 1 0 2 .6 .9 0 6 % 亿 , 美 拟 元 派 , 中 同 期 比 股 增 息 长 每股 5.4 1 0 8 % . 0 ; 港 公 仙 司 。 拥 ⑤ 有 投 人 资 应 建 占 议 期 : 华利集团、申洲国际、多数台鞋厂二季度业绩呈现压力,但预计最差的时候即将过去, 建 股 议 份 关 、 注 经 优 营 质 质 代 量 工 稳 公 定 司 提 华 升 利 的 集 健 团 盛 、 集 辅 团 料 。 龙 头供应商伟星股份、少数股权完成收购的开润 ⚫ 品牌服饰板块:①李宁发布业绩,收入实现个位数增长。2026H1,公司实现收入152.4 亿元,同比+2.8%,净利润18.16亿元,同比+4.5%,扣非归母净利润17.7亿元,同比 + 母 2. 净 1% 利 。② 润 罗 / 莱 扣 生 非 活发 归 布 母 业 净 绩, 利 二 润 季度 分 毛 别 利 为 率持 2 续 3. 提 02 升 /2 : .4 2 9 0 /2 2 . 6 0 H 8 1公 亿 司 元 实 , 现营 同 业 比 收 变 入/归 动 + 分 5 别 .53 为 %/ 1 + 1 3 . 4 4 . 4 4 / 2 1 % .0 / 2 + / 3 0 4 .7 .8 1 6% 亿 。 元 2 , 02 同 6Q 比 2 变 公 动 司 +5 实 .1 现 9% 营 / 业 +4 收 0. 入 48 / % 归 / 母 +4 净 7. 利 09 润 % / , 扣 2 非 02 归 6 母 Q2 净 毛 利润 利 50.38%,同比+0.69pct。③森马服饰发布业绩,利润大幅增长:2026H1公司实现营业 收 9 海 罗 .3 澜 莱 入 2% 之 生 / / 归 家 活 47 、 。 母 .4 森 5 净 % 马 利 /5 服 9 润 . 饰 27 / 、 % 扣 锦 。 非 ④ 泓 归 投 集 母 资 团 建 , 净 议 兼 利 : 具 润 近 成 分 期 长 消 别 属 费 性 为 板 的 6 块 比 7 资 . 音 22 金 勒 /4 面 芬 .7 回 9 , /4 暖 优 .7 , 质 2 建 家 亿 议 纺 关 元 公 注 , 司 低 同 水 估 星 比 值 家 增 标 纺 的 长 、 ⚫ 上 投活 游 跃 原 , 材 国 料 内 板 棉 块 花 :① 期 国 、 内 现 棉 货 价 价 震 格 荡 震 上 荡 行 上 , 行 美 。 棉 中 高 国 温 棉 天 花 气 价 背 格 景 指 下 数 延 ( 续 CC 涨 I 3 势 1 。 28 储 B 备 ) 棉 本 市 期 场 均 交 价 为 算周 18 均 00 价 9 为 元 8 /吨 6.9 , 0 相 美 比 分 上 /磅 期 , 均 环 价 比 上 上 涨 涨 5 2 5 .8 元 6 /吨 美 。 分/ 美 磅 棉 。 主 ② 产 下 区 游 担 织 忧 机 高 负 温 荷 天 提 气 升 , , I 涤 CE 纶 主 、 力 锦 结 纶 价格上行:本期原油价格上行,叠加秋冬季订单启动,下游织机负荷提升,涤纶锦纶等 纺织材料价格上行。涤纶端,8月6日涤纶长丝POY150D/48F报价8800元/吨,周环 比 涨 上 10 涨 0 3 元 5 / 0 吨 元 。 /吨 ③ ; 投 锦 资 纶 建 端 议 , : 8 原 月 材 料 6 日 价 锦 格 纶 近期 PO 回 Y 落 85 , D 下 /24 游 F 订 报 单 价 节 1 奏 42 恢 00 复 元 常 / 态 吨 , , 优 周 质 环 上 比 游 上 公司订单持续饱满,二季度业绩预计亮眼。建议关注新澳股份、百隆东方、台华新材。 ⚫ 风险提示:原材料价格波动;需求大幅下滑;政策风险。 请阅读最后评级说明和重要声明 1/9 仅供内部
- 兴业证券-航空货运行业跟踪:跨境空运货量有韧性,AI引领需求结构改善-260825.pdf 本地 来源
- 要点: 【兴证交运】交运数据周报(2026.08.17 -08.23)油轮、集运运价再次走出上涨行 事件:继美国跨境小包政策落地后,欧盟低值远程货物临时关税于7月1日正式落地。 情-2026.08.23 美国在 2025 年 5 月 2 日调整中国及香港低值进口的 deminimis 待遇,2025 年 【兴证交运】2026年7月快递月报:需 8 月 29 日将暂停范围扩展至所有来源地;欧盟自 2026 年 7 月 1 日起对适用范 求偏淡,价格稳健-2026.08.22 围内、内在价值不超过 150 欧元的低值远程销售货物按税则品目征收 3 欧元临时关 【
轮 0 兴 风 8.1 证 险 6 交 溢 ) 运 价 美 持 】 线 交 续 集 运 上 运 数 升 运 据
价 20 周 继 2 报 6 续 .0 ( 逆 8. 2 势 1 0 6 上 26 涨 .08 , .1 油 0 税 我 。 们认为市场此前过度定价了电商政 策 扰 动 对总量的冲击,而忽视了高科技货源承 分 S0 析 190 师 52 : 30 袁 70 浩 00 然 3 一 接 、 、 总 R 量 T 层 K 面 持 , 续 跨 增 境 长 空 和 运 有 未 效 因 供 电 给 商 偏 规 紧 则 的 收 事 紧 实 而 。 转入全面宽松。2025年中国国际货邮运 yuanhaoran@xyzq.com.cn 输量达440.25万吨,同比增长22.1%;2026年上半年在高基数下仍实现232.0万吨, 分析师:王凯 同比增长13.9%。RTK从2025年的325.28亿吨公里增长至2026H1的176.6亿吨公 S w 0 a 1 n 9 g 0 k 5 a 2 i2 1 1 0 @ 90 x 0 yz 0 q 2 .com.cn 里 数 , 据 同 显 比 示 增 , 幅 20 1 2 6 6 .5 年 %, 6 持 月 续 全 跑 球 赢 C 吨 TK 位 同 增 比 速 增 ,说 长 明 8 跨 .5% 境 , 运 A 输 C 距 TK 离 同 和 比 货 增 流 长 强 度 4 . 4 仍 % 在 ; 提 亚 升 太 。I C A T TA K 增 二 长 、货 7. 源 9% 结 , 构 A 正 C 在 TK 经 增 历 长 从 4 电 .3 商 % 小 , 包 供 向 需 高 结 科 构 技 仍 电 偏 子 紧 转 , 移 需 的 求 积 持 极 续 变 快 化 于 。 运 美 力 国 投 自 放。 2025年5月 起调整中国及香港低值进口deminimis待遇,欧盟自2026年7月1日起对低值远程 销售货物征收3欧元临时关税,低价值直邮包裹经济性下降。但与此同时,AI相关贸 易 AI 对 中 航 间 空 投 货 入 运 品 的 的 拉 空 动 运 作 承 用 运 日 比 益 例 显 分 著 别 。 约 据 为 I 6 A 6 T % A 、 测 6 算 8 , %、 AI 5 设 6% 备 和 、数 74 据 % 存 ,记 储 忆 设 芯 备 片 、服 接 务 近 器 全 和 部 空运。2026年上半年,中国高技术产品出口增长39%,其中集成电路增长88.7%、电 子 延伸 元 到 件 芯 增 片 长 、 62 光 .6 通 % 信 , 、 电 服 子 务 信 器 息 及 制 配 造 套 业 设 增 备 加 , 值 为 增 航 长 空 1 货 4.8 运 % 提 。 供 出 了 口 新 增 增 长 货 已 源 从 背 单 景 一 。 消费电子 三 — 国 益 、 2 仍 特 0 航 分 征 26 线 别 差 年 结 增 异 第 构 长 显 2 上 著 1 9 9 呈 。 周 % 现 , 和 " 中 品 8% 国 类 , 和 替 说 香 代 明 港 、 货 至 航 源 欧 线 和 洲 分 履 可 化 约 计 "特 方 费 征 式 重 。 正 量 电 在 分 商 重 别 履 新 同 约 分 比 调 配 下 整 , 降 最 不 1 先 同 0% 体 区 和 现 域 在 2 市 4 欧 场 % 洲 , 的 航 但 风 线 至 险 — 美 收 四 平 、 均 运 为 价 5 , 端 2 6 偏 8 强 美 传 元 导 /吨 油 , 价 较 上 2 涨 02 , 5H 行 1 业 上 顺 升 价 1 能 9.7 力 % 较 ; 强 香 。 港出 20 口 26 B 年 AI 上 30 半 平 年 均 浦 为 东 4 出 ,0 口 57 B 美 AI 元 80 / 吨 66 , .3% 上 。 升 在 15 上 .7 半 % 年 。 航 同 空 期 煤 航 油 空 大 煤 幅 油 上 价 涨 格 6 由 0% 8 以 5.6 上的 美 背 元 景 /桶 下 升 , 至 两 1 地 42 B .3 AI 美 运 元 价 /桶 指 , 数 同 仍 比 维 上 持 涨 约 20%的增长,反映出供需偏紧格局下行业整体具备较强的顺价能力。 投资策略:市场此前过度定价了电商政策扰动对总量的冲击,而忽视了高科技货源承接、 R 建 T 议 K 关 持 注 续 公 增 司 长 作 和 为 有 航 效 空 供 物 给 流 偏 综 紧 的 合 事 平 实 台 。 在 东 "总 航 量 物 韧 流 性 占 + 据 结 远 构 程 改 航 善 线 +运 宽 价 体 韧 机 性 +货 "三 站 重 核 支 心 撑 资 下 源 的 , 估 风 值 险 修 提 复 示 机 :跨 会 境 。 电商政策进一步收紧、国际运价快速回落、新增运力消化不及预期、航 油价格持续上行。 请阅读最后评级说明和重要声明 1/9 仅供内部参考,请勿外传 行业跟踪报告 | 交通运输 目录 一、 政策落地电商承压,但货运总量仍强......................................................3 二 三 、 、
- 兴业证券-轻工制造行业周观点:近期地产政策催化持续落地,或释放居民家装消费能力-260824.pdf 本地 来源
- 要点: 【兴证轻工】周观点:关注造纸周期底 部及出海回暖,价值主线持续兑现- ⚫ 家居板块:(1)地产方面:近期地产政策催化持续落地,或释放居民家装消费能力, 2026.08.17 撬动存量住房翻新需求。8月10日,国务院审议通过《住房公积金管理条例》修订草 【兴证轻工】周观点:造纸周期底部确 案,自住住房装修首次纳入全国性公积金提取范围,多地已密集出台落地细则。8月7 立,价值主线持续兑现-2026.08.09 日,北京发布新一轮房地产政策,自2026年8月8日起施行,本次新政核心为降低购 【兴证轻工】周观点:造纸周期底部确 立 20 , 26 国 .0 内 8.0 H 2 N B准入门槛规范化- 房 26 门 Q3 槛 基 、 数 提 显 升 著 公 下 积 行 金 , 贷 同 款 比 额 增 度 速 。 有 (( 望 2) 改 家 善 居 ; 方 中 面 期 : 来 短 看 期 , 来 核 看 心 : 城 家 市 居 房 板 价 块 止 仍 跌 处 , 于 上 底 海 部 等 区 核 间 心 , 分 S0 析 190 师 52 : 40 林 80 寰 00 宇 6 城 b 效 e 市 工 ta 二 厂 有 手 、 望 房 剥 企 成 离 稳 交 亏 , 量 损 板 提 资 块 升 产 或 , , 迎 房 竞 估 价 争 值 底 格 修 部 局 复 拐 改 ; 点 长 善 临 期 。 近 来 此 , 看 外 需 , , 求 家 20 逐 居 26 步 供 年 传 给 以 导 侧 来 至 持 , 软 续 智 体 出 能 家 清 家 居 , 居 部 换 新 分 新 品 企 , 类 业 家 渗 关 居 透 停 行 率 低 业 linhuanyu@xyzq.com.cn 持续提升,头部企业具备技术+品牌优势,市场份额向头部集中,产品升级构筑中长期 分析师:王月 成长弹性。(3)投资建议:家居行业仍在磨底洗牌阶段,建议关注顾家家居(零售化 S w 0 a 1 n 9 g 0 yu 52 e 5 1@ 07 x 0 y 0 z 1 q 5 . com.cn 转 派 型 家 整 居 合 、 市 索 场 菲 、 亚 高 、 股 志 息 邦 ) 家 、 居 公 ( 牛 定 集 制 团 头 、 部 慕 高 思 股 股 息 份 安 (( 全 A 垫 I床 ) 垫 等 等 。 新 品 类 构 筑 向 上弹性)、欧 ⚫ 造 板纸 纸 报 板 价 块: 43 ( 90 1) 元 纸 /吨 价 , 更 环 新 比 : 持 包 平 装 ;白 纸 板 方 纸 面 报 , 价 本周 36 瓦 85 楞 元 纸 /吨 报 , 价 环 3 比 42 持 5元 平 / ; 吨 白 , 卡 环 纸 比 报 持 价 平 3 ; 99 箱 4 元/吨,环比-0.50%。文化纸方面,双胶纸报价 4537.5 元/吨,环比持平;铜版纸报价 4450元/吨,环比持平。(( 2)成本更新:木浆方面,本周国内针叶浆均价4987.08元/ 吨 际 , 回 环 暖 比 ,
叠 2 加 .87 针 % 叶 ; 浆 阔 成 叶 本 浆 构 均 筑 价 底 4 部 46 支 1. 撑 05 , 元 我 /吨 们 , 预 环 计 比 浆 + 价 3 有 .42 望 % 止 , 跌 9- 小 10 幅 月 修 传 复 统 。 旺 废 季 纸 需 方 求 面 边 , 本 7 纸 月 周 厂 份 废 再 黄 度 20 板 发 0 纸 布 元 均 / 8 吨 价 月 提 1 价 2 9 0 通 4 0 8 元 知 .8 / 已 9 吨 元 经 提 / 在 吨 价 南 , 函 方 环 , 部 比 两 分 + 轮 0 区 连 .8 域 2 续 % 落 调 。 地 价 (( , 进 3) 调 一 文 价 步 化 幅 夯 纸 度 实 发 纸 10 布 价 0 提 底 元 价 部 /吨 函 。 。 , (( 7 底 4 月 ) 部 底 8 确 月 头 立 箱 部 : 板
建 外 50 团 瓦 议 元 队 楞 :底 / 覆 纸 吨 部 盖 企 提 推 ) 提 价 荐 、 价 函 太 博 函 , 阳 汇 预 发 纸 纸 计 布 业 业 随 , ; 等 着 看 建 ; 箱 好 议 近 板 后 关 期 瓦 续 注 特 楞 价 自 纸 纸 格 供 行 旺 向 浆 业 季 上 占 涨 到 趋 比 价 来 势 高 频 , 。 , 发 成 纸 8 , 本 月 价 华 控 份 有 旺 制 起 望 科 , 能 重 技 各 力 回 、 家 强 上 仙 纸 的 升 鹤 企 龙 通 股 分 头 道 份 别 玖 。 等 发 龙 ( 行 布 纸 5) 业 业 2 投 龙 ( 0 ( 资 头 海 元 ⚫ 有 出 望 口 充 板 分 块 受 : 益 ( , 1) 实 短 现 期 利 来 润 看 率 , 修 美 复 联 , 储 建 加 议 息 关 预 注 期 。 已 被市场充分消化,出口板块估值回调至 合 率 牌 理 波 出 区 动 海 间 等 是 。 因 确 二 素 定 季 会 的 度 对 发 行 企 展 业 业 趋 在 利 势 手 润 。建 订 形 议 单 成 关 整 压 注 体 制 平 。 Q 中 稳 2利 长 , 润 海 期 有 外 来 望 下 看 超 游 , 预 国 需 期 内 求 的 制 韧 英 造 性 科 企 较 医 业 强 疗 全 ,但 , 球 基 原 化 本 材 布 面 料 局 稳 价 、自 健 格 主 的 、汇 品 共 创草坪,布局消费级3D打印基材的家联科技等。 ⚫ 消 正式 费 发 板 布 块 《 :( 加 1 热 ) 卷 新 烟 型 》 烟 强 草 制 : 性 国 国 内 家 H 标 N 准 B 征 准 求 入 意 门 见 槛 稿 规 , 范 标 化 准 。 拟 7 于 月 正 28 式 日 发 , 布 国 6 家 个 烟 月 草 后 专 实 卖 施 局 。 意见稿首次明确烟支、烟具和气溶胶
021. #研报
- 仅供内部参考,请勿外传!
- 仅供内部参考,请勿外传!
- 仅供内部参考,请勿外传!
- 仅供内部参考,请勿外传!
- 仅供内部参考,请勿外传!
- 仅供内部参考,请勿外传!
- 仅供内部参考,请勿外传!
- 银河证券-北交所周报:交投活跃度回升,北交所交易新规月底施行-260823.pdf 本地 来源
-
- 图3: 本周个股涨幅前十(%/截至2026.08.21) ....................................................................................... 4
-
- 图4: 本周个股跌幅前十(%/截至2026.08.21) ....................................................................................... 4
- 表1: 北交所本周情况概览(2026.08.17-2026.08.21) ............................................................................... 2
- 表5: 重点关注上市公司及盈利预测 ........................................................................................................ 6
- 表6: 北交所公司重点公告 .................................................................................................................... 7
- 表7: 北交所新上市股票(2026.08.17-2026.08.21) .................................................................................. 9
- 表8: 北交所新股概况(2026.08.17-2026.08.21) ..................................................................................... 9
- 表9: 北交所下周新股申购机会(2026.08.24-2026.08.28) ....................................................................... 10
- 银河证券-国瓷材料(300285)陶瓷材料龙头,拥抱AI未来-260827.pdf 本地 来源
- 银河证券-对外开放周报(2026年第7期):中厄、中瑞双边经贸合作取得重大进展-260824.pdf 本地 来源
-
- 证证证 证证证证证证证证证证证证证证证 ............................................................................................. 4.. ......
-
- 二、 国内看点 ........................................................................................................................................ 5
- 三、 海外动态 ........................................................................................................................................ 7
- 四、 数据画像 ........................................................................................................................................ 8
- 证证证 证证证证证证证证证证证证证证证 ......................................................................................... ..1.2. ......
- 五、 产业合作 ...................................................................................................................................... 13
- 证证证 证证证证证证证证证证证证证 ................................................................................................... 1..3.. ...
- 六、 风险提示 ...................................................................................................................................... 14
- 银河证券-格力电器(000651)暖通行业承压,渠道提效缓解利润-260827.pdf 本地 来源
-
- 62/8/5202 62/9/5202 62/01/5202 62/11/5202 62/21/5202 62/1/6202 62/2/6202 62/3/6202 62/4/6202 62/5/6202 62/6/6202 62/7/6202 62/8/6202
-
- ⚫ 投资建议:考虑地产链影响、原材料成本高位、行业竞争激烈等因素仍需时间
- 注2:2024年会计政策调整对毛利率造成影响,将原计入“销售费用”的保证类产品质保费计入“主营业务成本”、“其他业务成本”等科目,列报于利润表“营
- 资产负债表(百万元) 2025A 2026E 2027E 2028E 利润表(百万元) 2025A 2026E 2027E 2028E
- 流动负债 231,570 216,186 215,266 216,255 利润总额 34,645 32,412 33,164 33,935
- 非流动负债 10,011 10,208 10,216 10,221 归属母公司净利润 29,003 27,134 27,763 28,409
- 若您并非银河证券客户中的专业投资者,为保证服务质量、控制投资风险、应首先联系银河证券机构销售部门或客户经理,完成投
- 本报告所载的全部内容只提供给客户做参考之用,并不构成对客户的投资咨询建议,并非作为买卖、认购证券或其它金融工具
- 兴 市场中,东南亚市场实现双位数增长,中东非市场受冲突 72/8/5202 72/9/5202 72/01/5202 72/11/5202 72/21/5202 72/1/6202 72/2/6202 72/3/6202 72/4/6202 72/5/6202 72/6/6202 72/7/6202 72/8/6202
- ⚫ 投资建议:我们维持盈利预测,预计公司 2026-2028 年归母净利润
- 毛利率同比改善,费用率提升影响净利润率:1)2026H1,公司毛利率 27.2%,同比+0.4pct,
- 税成本上升影响,但 GE Appliances核心家电份额持续提升,Q2美元口径收入恢复同比增长,优
- 我们维持盈利预测,预计公司 2026-2028 年归母净利润 200/214/226 亿元,分别同比
- 非流动负债 27,472 29,043 30,614 32,186 归属母公司净利润 19,553 19,953 21,352 22,646
- 若您并非银河证券客户中的专业投资者,为保证服务质量、控制投资风险、应首先联系银河证券机构销售部门或客户经理,完成投
- 银河证券-盾安环境(002011)汽零带动收入增长,盈利受成本上涨影响-260827.pdf 本地 来源
-
- 利率回落影响,叠加其他收益下降、减值损失小幅增加,2026H1公司归母净 分析师登记编码:S0130524070002
-
- 国 际知名汽车系统厂商的合作接洽,并实现与海外主流车企的直接 62/8/5202 62/9/5202 62/01/5202 62/11/5202 62/21/5202 62/1/6202 62/2/6202 62/3/6202 62/4/6202 62/5/6202 62/6/6202 62/7/6202 62/8/6202
- ⚫ 投资建议:我们下调盈利预测,预计公司 2026~2028 年营收分别为 资料来源:中国银河证券研究院
- 回落影响,叠加其他收益下降、减值损失小幅增加,2026H1公司归母净利率 6.5%,同比-1.5 pct,
- 制冷零部件产品收入同比增长超 40%,部分不锈钢产品市场订单同比增长超 100%。
- 汽车热管理持续增长,盈利能力明显改善:2026H1,新能源汽车热管理业务实现收入 6.1 亿元,
- +7.1%/+12.2%/+12.6%,归母净利润 10.2/11.9/13.7亿元,分别同比-5.1%/+16.6%/+14.7%,EPS
- 若您并非银河证券客户中的专业投资者,为保证服务质量、控制投资风险、应首先联系银河证券机构销售部门或客户经理,完成投
- 银河证券-策略周报:外围风暴持续扰动,港股何去何从?-260829.pdf 本地 来源
-
- 一、 港股市场回顾 .................................................................................................................................. 3
-
- (一) 指数涨跌幅 .................................................................................................................................... 3
- (二) 资金流动 ....................................................................................................................................... 4
- (三) 估值与风险溢价 .............................................................................................................................. 6
- 二、 港股市场投资展望 ............................................................................................................................ 8
- 三、 风险提示 ........................................................................................................................................ 9
- 块核心驱动来自可验证的海外授权收入、临床数据与商业化放量带来的业绩改善,建议关注创新药
- 业绩成为个股和板块走势的核心驱动力,基本面改善方向将获得确定性溢价,建议关注生物
- 银河证券-策略研究:A股市场面临三重博弈-260830.pdf 本地 来源
-
- ⚫ 配置机会:关注一:盈利验证下的景气成长主线,中报收官叠加“六张网”新 2026-05-04,五一假期期间哪些事件值得关注?
-
- 二、 A股市场投资展望 .......................................................................................................................... 11
- 三、 风险提示 ...................................................................................................................................... 13
- 快增长,但 1—7 月固定资产投资同比下降 6.7%、基础设施投资下降 3.6%,7 月社零同比仅增长
- 他电子设备制造业利润同比增长 1.1 倍,有色、化工等行业盈利亦明显改善。
- 图19: 全A指数相对10年期国债收益率的风险溢价率 ................................................................................... 8
- 图21: 二级行业市盈率分位数与归母净利润同比 .......................................................................................... 11
- 图23: 全A上市公司归母净利润同比增速 ................................................................................................... 12
022. 详情 返回 思维纪要社 思想者 2026-09-04 23:02 #研报 银河证券-轻工制造行业月报:包装纸价持续走强,烟草产业链景气度提高-260827.pd
-
主题笔记:打开完整笔记
-
银河证券-宏观周报(8月24日-8月30日):地缘溢价退潮,政策换挡提质-260830.pdf 本地 来源
-
- ⚫ 本周关注:本周国内经济延续需求韧性犹存、生产结构分化、价格由供给与 分析师
-
- 声,发力重点或由“加快发行”转向“加快使用”,地方附加税法公开征求 :0755-8345-3719
- 截至 8月 23日,8月乘用车销量 95.6万辆,同比下降 22.4%, :yujintong_yj@chinastock.com.cn
- ⚫ 果蔬方面,28 种重点监测蔬菜平均批发价格环比回落 1.25%,6 种重点监
- ⚫ 虽然部分投资者仍认为沃什本周的沟通仍不够清晰,但从资产价格来看,市场
- -2 -2 -2 -3 -3 -3 -4 -4 -4 -5 -5 -5 -6 -6 -1 -1 -1 -2-2 -2 -2 -3-3 -3 -3 -4 -4 -4 -4 -5-5 -5 -5 -6-6 -6
- 若您并非银河证券客户中的专业投资者,为保证服务质量、控制投资风险、应首先联系银河证券机构销售部门或客户经理,完成投
- 本报告所载的全部内容只提供给客户做参考之用,并不构成对客户的投资咨询建议,并非作为买卖、认购证券或其它金融工具
- 银河证券-宏观周报:K型分化延续,政策蓄势加力-260823.pdf 本地 来源
-
- ⚫ 国内宏观 -需求端:(1)消费:暑期出行和电影消费延续改善,汽车消费仍 证证证证证证证证S0130522110001
-
- 证证证证 5.5% 证证证证证 46.1% 证证证证证证证证证证证证证证 1836.1 证 证yujintong_yj@chinastock.com.c n
- 1证 2证 3证 4证 5证 6证 7证 8证 9证 10证 11证 12证 1证 2证 3证 4证 5证 6证 7证 8证 9证 10证 11证 12证
- 90-3202 21-3202 30-4202 60-4202 90-4202 21-4202 30-5202 60-5202 90-5202 21-5202 30-6202 60-6202
- 1 3 5 7 911131517192123252729313335373941434547495153 1证 2证 3证 4证 5证 6证 7证 8证 9证 10证 11证 12证
- 20-2202 60-2202 01-2202 20-3202 60-3202 01-3202 20-4202 60-4202 01-4202 20-5202 60-5202 01-5202 20-6202 60-6202
- 40-1202 70-1202 01-1202 10-2202 40-2202 70-2202 01-2202 10-3202 40-3202 70-3202 01-3202 10-4202 40-4202 70-4202 01-4202 10-5202 40-5202 70-5202 01-5202 10-6202 40-6202 70-6202
- 证证证证证证证证证3088证证证证证20证 证证证证证 证 证 0755-83471683 chengxi_yj@chinastock.com.cn
- 银河证券-数字经济周报(2026年第28期):机器人产业正在从技术可行性竞争进入商业可行性竞争-260824.pdf 本地 来源
-
- 一、 本期焦点:2026世界机器人大会开幕 .................................................................................................. 3
-
- 二、 资本市场行情回顾 ............................................................................................................................ 4
- (一) 二级市场行情更新 ........................................................................................................................... 4
- (二) 一级市场融资动态 ........................................................................................................................... 5
- (三) 加密货币市场动态 ........................................................................................................................... 7
- 三、 AI产业及代表性企业动态更新 ............................................................................................................ 7
- (一) 全球AI大模型token调用量排名 ...................................................................................................... 7
- 八、 风险提示 ...................................................................................................................................... 13
- 银河证券-数据中心能源约束与中美系统能力比较:AI时代竞争的新边界-260825.pdf 本地 来源
- 银河证券-海外算力行业行业双周报:AI应用迎来多重催化,科技股受债市影响承压-260823.pdf 本地 来源
-
- 仅供内部参考,请勿外传!
-
- 仅供内部参考,请勿外传!
- 仅供内部参考,请勿外传!
- 仅供内部参考,请勿外传!
- 仅供内部参考,请勿外传!
- 仅供内部参考,请勿外传!
- 仅供内部参考,请勿外传!
- 仅供内部参考,请勿外传!
- 52/8/5202 52/9/5202 52/01/5202 52/11/5202 52/21/5202 52/1/6202 52/2/6202 52/3/6202 52/4/6202 52/5/6202 52/6/6202 52/7/6202
- ⚫ 投资建议:我们维持盈利预测,预计公司 2026~2028 年营收分别为
- 额明显回落,预计 2026下半年中国清洁电器市场将恢复零售增长,竞争格局转好。
- 增长,欧洲并未由于竞争加剧导致利润率的下降。
- +23.6%/+25.7%/+25.0%,归母净利润 20.1/25.3/32.6 亿元,分别同比+47.4%/+26.0%/+29.0%,
- 若您并非银河证券客户中的专业投资者,为保证服务质量、控制投资风险、应首先联系银河证券机构销售部门或客户经理,完成投
- 本报告所载的全部内容只提供给客户做参考之用,并不构成对客户的投资咨询建议,并非作为买卖、认购证券或其它金融工具
- 银河证券-绿联科技(301606)业绩延续高增长,克服成本上涨压力-260825.pdf 本地 来源
-
- ⚫ 四大产品线快速增长,NAS 业务占比进一步提升:1)2026H1,充电创意 :yangce_yj@chinastock.com.cn
-
- 52/8/5202 52/9/5202 52/01/5202 52/11/5202 52/21/5202 52/1/6202 52/2/6202 52/3/6202 52/4/6202 52/5/6202 52/6/6202 52/7/6202
- ⚫ 投资建议:我们维持盈利预测,预计公司 2026~2028 年营收分别为
- +39.1%/+26.7%/+24.8%,归母净利润 10.4/14.0/18.3 亿元,分别同比+47.9%/+33.9%/+31.3%,
- 资产负债表(百万元) 2025A 2026E 2027E 2028E 利润表(百万元) 2025A 2026E 2027E 2028E
- 归母净利润增长率 52.4% 47.9% 33.9% 31.3%
- 若您并非银河证券客户中的专业投资者,为保证服务质量、控制投资风险、应首先联系银河证券机构销售部门或客户经理,完成投
- 本报告所载的全部内容只提供给客户做参考之用,并不构成对客户的投资咨询建议,并非作为买卖、认购证券或其它金融工具
- 银河证券-轻工制造行业月报:包装纸价持续走强,烟草产业链景气度提高-260827.pdf 本地 来源
-
- 一、 行业重点数据跟踪 ............................................................................................................................ 4
-
- 四、 投资建议 ...................................................................................................................................... 17
- 五、 风险提示 ...................................................................................................................................... 18
- 图19: 刨花板价格指数 ......................................................................................................................... 7
- 图20: 实木板价格指数 ......................................................................................................................... 7
- 图21: TDI价格(元/吨) ..................................................................................................................... 8
- 图22: MDI价格(元/吨) .................................................................................................................... 8
- 图23: 螺纹钢价格(元/吨) .................................................................................................................. 8
273. #锂电池 #电子特气 #存储 ...
- 讨论了厄尔尼诺现象对鱼油等原材料价格的影响,但得益于多品类覆盖及运营效率提升,头部品牌预计下半年ANC利润率将保持稳定,上半年毛利率已提升至65.4%,全年指引显示健康水平将持续。
- 预计宠物营养渗透率将持续增长,品牌影响力与投资者日活动将增强市场信心。
- 对于未来,他预计2026年全年收入将增长中到高双位数,各业务板块收入和利润预计显著提升。
- 具体到各业务板块,成人营养的收入全年预计从高单位数增长提升至第一双十位数增长,ANC业务的EBITDA margin进一步调增至20%左右,BNC业务收入指引仍为超过30%的增长,EBITDA margin也有所调高,从原本的中刷十位数调整至中到高双十位数。
- 发言人1 答:抖音渠道的利润率相对较高,但公司通过优化达人费用和引流费用的比例,比如保持4比6的达播与自播比例,有效避免了达播在总体投入和利润率上造成过大影响。
- 发言人1 答:去除飞行原因后,ANC中国实际可以维持在20%左右的最大利润率,通过持续产品结构优化和提升供应链运营效率,抵消了抖音渠道贡献占比增加对利润率的稀释效应。
- 发言人1 问:厄尔尼诺现象对鱼油价格的影响会否导致下半年ANC利润率受到负面影响?
- 电子气体半导体生产耗材受益存储大扩产国产替代加速 260903_导读.docx 本地 来源
- 锂电中报总结及展望 260903_原文.docx 本地 来源
-
- 二季度这边大概环比是19%的增长,我们也分别加总了每个板块子公司的一个合计净利润的这个口径,我们就可以看到其实电池板块的一个环比增速和整体的电池的产量的环比增速比较匹配的,那我们也说明整体电池的单位盈利还是比较稳定。
-
- 季度其实大家关心的也现在也没有那么多,因为大家也都知道这是一个强强现实的状态,所以更多的是还是往2728年,大家去去去考量整体的供需情况,然后去请关注公众号思维纪要社,更多纪要请加V西安20210130,看工具填表。
- 但我们觉得其实也不需要特别悲观,就是说从产业端和这个产业端显然是比整体市场对于明年的一个需求增速的预期是更加乐观的,可能普遍也都是在30个点增速以上,但可能市场认为可能就20个点,甚至更美观的可能也不到20个点那种这种这种这种这种想法。
- 当时其实这个咕视频是是是比较高的对产业的增长的预期,隐含的这顾虑就是打的还是比较夸张的,整体的估值水平,现在可能普遍都在10到15倍区间,今年可能明年有些甚至这个也就十倍,甚至不到10倍。
- 主业主页份额提升加这个产品高端化,这个订单结构高端化,那可能启动整体主页的一个一个一个一个增长也是比较快,叠加它这个新的AI场景发展着BBU,这也是一个往后的Robin时代,逐渐进行标配的一个方向,也是一个渗透率提升非常快的一个方向。
- 从公司角度来看,鼎盛今年大概是大概可能11亿的一个年化业绩,明年大概13到14亿,整个出货可能从今年的28万吨,可能明年往35甚至40万吨去走,后年可能往50万吨去走,每年就往明年来看,也是有30以上的一个增速,对应大概今年可能是八倍,明年十三四倍。
- 就经济端的利润,那明年的话可能往3到4个亿的利润去展望,然后那边也开始规模放量,像钠电,因为高达音的这种这种单位盈利比较高,如果这个纳电大规模放量,其实对万顺的这个利润的弹性贡献还是会比较大比较大的。
- 总结来看,我们往往27年去看啊,就是放长一点,看好了还是溶剂、油膜、铝箔、铜箔、负极,还有电池这几个环节,这里有环节,现在反正市场是属于一个比较脆弱以及预期这个对明年的预期还没有修正的状态,也是建议这个超跌的一个布局,然后可能后续会迎来一个预期的一个显著修正。
- 具体到子板块,电池、铝箔、溶剂等领域各有增长前景,如宁德时代、鹏辉能源等公司在电池板块表现突出,铝箔领域万顺新材和鼎盛新材值得关注,溶剂方面海科和时代新能源被看好。
- 专家建议关注基本面优秀、估值合理的公司,看好锂电行业2023年的投资机会。
- 预计三季度景气度将继续向上,重点关注负极、隔膜、VC、溶剂、六氟和铜箔等环节。
- 最后,他推荐关注电池、铝箔、溶剂等板块的龙头企业,指出这些领域存在明显的供需错配和估值低估机会,建议投资者超跌布局,等待预期修正带来的投资机会。
- 从估值角度看,整个26年和27年电池板块标的估值分别为15倍和10到13倍,业绩增速预计在20到50个点之间,综合成长性和估值方面,推荐宁德时代、未来锂新、鹏辉能源等,并关注未来旅行因份额提升和产品高端化带来的增长潜力。
- 发言人1 答:海科和天赐的溶剂业务三季度业绩符合预期,其中海科二季度环比向上,三季度业绩会有较大增长,主要受益于VC和容器价格的大幅上涨,明年估值可能降至十倍左右。
- 发言人1 答:建议关注溶剂、油膜、铝箔、铜箔、负极和电池等环节,在市场预期未充分修正的情况下,可进行超跌布局,这些公司基本面稳健,估值便宜,具有较好的胜率和赔率。
- 我们看到的目前我们围棋,我们的达波和自波的这样的比例,我们还是控在了一个4比6,那这样的话就不会让达波的这样的一个贡献占比在我们投入占比,在我们的整体的抖音上面会对利润率造成太大的影响。
- 如果我们说是去除这个飞行的原因的话,骑上ANC中国我们实际上还是可以维持在一个20%左右的这样的一个一最大的一个利润率。
- 在MC中国的话,还是可以维持在一个接近20%左右这样的一个增长,所以应该说总体的这样一个趋势是没有改变,而且我们对于下半年,一个是接下来到从现在到年底的这些大的节庆的节,这些醋点的这些安排,以及我们的新的产品,特别是今年我们推出的AKKNA这些新的产品。
- 现在我们看起来就是说总就是在我们几个业务板块当中,大部分的原料其实我们看到基本上成成本接下来都基本上大部分是稳定,或者说是只是有一个很小的跟通胀相关的这样的一个月小幅上涨,其实真正的大的成本上涨的影响主要就是在一个是在,鱼油,另外一个是在蛋白粉。
- 这个其实也是考虑考验整个管理团队的这样的一个能力,怎么样通过持续的产品的创新,产品的高端化以及整个供应链效率的提升,还有我们渠道品牌运营效率的提升,去抵消无论是成本上涨还是其他的一些挑战的因素,来确保我们中长期一直可以维持这样一个相对比较健康的一个利润率。
- 我们也觉得这样的一个增长的一个前景,应该可以说我们整个奶粉的业务是非常的健康,也的确是可以给我们在集团当中持续的去贡献利润和现金流,来让我们持续的去加速降负债。
- 当然其实基于我们这样一个高现金转换的业务模式,其实对于接下来各个请关注公众号思维纪要社,更多纪要请加微西安20210130业务各个板块它的这个增长的资金需要可以说相对是比较有限。
- 电子气体半导体生产耗材受益存储大扩产国产替代加速 260903_原文.docx 本地 来源
-
- 我们看到它的价格涨价幅度相对比较高,包括有一些品种因为供这个原因,整个价格其实表现也会相对比较明显,大家关注比较高。
-
- 核心原因是六氟化物的原材料污粉,它中国是全球污粉主要的出口国家,但是由于中日关系的这个问题,就是中国对日本这边的这个污粉就停止供应。
- 但是进入到今年的三季度及之后,我们整个六富号的这个定价体系,就逐步转为经过通过供需来定价,因为供需的这个因影响因素决定了这个六氟化物的价格。
- 像这类的品种像六氟丁二烯,然后包括超额0.2氧化碳,就是有类似相关的这种可能性,包括整完在内,是他可能也会出现一些有受需求拉动影响的这种供需失衡,就不排除出现这种情况。
- 所以这一块大家也可以重点去关注一下,这是我们说的这个电子特性一些核心一些变化。
- 市场虽然有关注到氩气的涨价,但是其实我们观察到股价对这种氩气涨价的这种反应,其实并不算特别的明显,因为这里面主要涉及到一些传统的这种,工业气体的这种公司,像航洋股份,包括桥园,然后包括像金红气体,他们会有这种氩气相关的这种销售业务,所以这块,其实他们也是相对比较受益。
- 这一块其实各位投资者也可以关注,会带来这种传统工业里面,比较少见的这种基本面有改善,而且已经有修复的这种细分的这种方向。
- 然后第三个也就是在工业里面,就是在细分的这种领域里面,就是受到这种供需关系的影响,整体的这个价格盈利也有修复的这种边际变化的这种方向。
274. 详情 返回 思维纪要社 思想者 2026-09-04 10:04 #百度 #保利物业 #博盈特焊 #应流股份 #布鲁可 #安井食品 百度集团20260903.p
-
主题笔记:打开完整笔记
275. 详情 返回 思维纪要社 思想者 2026-09-04 10:04 #豪美新材 #华设集团 #康诺亚 #莲花控股 #龙佰集团 #合盛硅业 #储能 #飞龙股份 #菲
-
主题笔记:打开完整笔记
276. 详情 返回 思维纪要社 思想者 2026-09-04 10:03 #敏实集团 #山东赫达 #万华化学 #五矿资源 #新产业 #新乳业 #宣泰医药 #亚翔集成
-
主题笔记:打开完整笔记
277. #智谱 #Minimax #中...
-
主题笔记:打开完整笔记
400. #机器人 #OpenAI #航...
-
主题笔记:打开完整笔记
-
OpenAI 切断了埃隆的光标、人类第一个恒星探测器和特朗普的核火星船 260903_导读.docx 本地 来源
-
- 在这次讨论中,参与者探讨了将Starfleet Academy改名为Space Academy的可能性,以及IT行业未来的发展趋势,包括数据中***进步对噪音管理的影响和AI在提高生产效率及改变工作性质中的潜力。
-
- 发言人1:A paleo startup called Architect Labs announced the world's first fully AI designed chip called Redwood, which has zero bugs on a silicon and three-point-four times the performance per watt of Invidia Jackson.
- 发言人1:The speaker suggests that global weather models and points of actuation are necessary ingredients for global weather engineering, implying that technology like this will be needed before severe conditions become uncontrollable.
- 发言人1:The podcast is described as a number one podcast on all things AI and exponential, offering listeners a front-row seat to the accelerating singularity. It aims to future-proof listeners for the coming supersonic soni and keep them optimistic about the extraordinary decade ahead.
- 发言人1:The purpose of the upcoming AMA (Ask Me Anything) session on the moonshot podcast is to have a chance for the hosts to interact with the audience, answer their questions, and also ask the audience questions about what they want covered on the show.
- 发言人1:The speaker implies that summarizing IT is crucial because the workload of keeping up with new advancements is significant, and the podcast effectively condenses a large amount of information into a comprehensible format for the audience.
- 发言人1:The goal of the first interStellar mission is to reach Alcubierre story within the next eighty thousand years using a spacecraft that requires minimal extra fuel, is to be launched within three years, has a one-kilogram payload, and must cost less than fifty million US dollars to design.
- 发言人1:The unique trajectory proposed by the JPL team for the spacecraft mission involves slinging it out from Earth, then firing a retrograde burn towards the sun, and doing five retrogradations at the farthest point from the sun. This maneuver, called the Alcubierre pump, maximizes the spacecraft's speed when it burns its thrusters close to the sun, providing more energy for the given time of thrust due to the higher speed and leveraging the all-betters effect.
- 《对话拉斯·特维德 机器工作之后,人类将如何生活_》 260903_导读.docx 本地 来源
-
- company investments human GDP GPT 关注公众号 chip industry language models products technological profit culture society money machine 思维纪要 公众号思维
-
- 发言人1:By 2023, phones will be able to run locally at what is called a frontier model, thanks to more powerful computers and software that efficiently compresses the thought process in AI. This will make very powerful AI models possible on personal devices that interact privately without sharing data externally.
- 发言人1:By 2029, AI models referred to as 'inventors' will be able to reason and think like humans, similar to a basic academic level. They can be given open-ended tasks and, upon examination, appear to work equivalent to about twenty thousand man-years without needing further programming. These AI models could potentially solve complex problems millions of times faster than humans.
- 发言人1:AI is expected to contribute to scientific advancements by performing tasks millions of times faster than humans. Examples include generating crystal structures or critical structures, and finding interactions between molecules, which are tasks that AI can accomplish much more efficiently than humans can.
- 发言人1:The anticipated shift in the progression of AI is a transition from centralized models to more decentralized and widespread use, similar to the historical progression of computing. This shift started with mainframes, moved to personal computing, and is now reflected in AI models being spread out in society, with chips and agents becoming more prevalent.
- 发言人1:China leads the world in AI model availability, with websites like Hugging Face offering over two million different AI agents and transformers for free. This abundance of AI building blocks is influencing the next generation by promoting the early learning of AI as a crucial tool, a strategy that is thought to be beneficial for societal success.
- 发言人1:The AI industry is experiencing significant investments, with total capital investments in 2022 reaching $1 trillion, which is around 1% of global GDP. However, the operating expenses and costs for AI laboratories are estimated to be around $30-60 billion. Profits are moving towards chip manufacturers, with the chip industry reporting profits of around $200 billion, and the overall health of the industry is indicated as profitable with a focus on future investments.
- 发言人1:The primary driver of profit in the chip industry and AI factories is the expectation of future profits, especially as these industries are constrained by the lack of supply rather than by the demand for chips.
- OpenAI 切断了埃隆的光标、人类第一个恒星探测器和特朗普的核火星船 260903_原文.docx 本地 来源
-
- The first interStellar mission to offer some tory Philip and mp are here to join the moon shot maps. Are we the first get on the block?
-
- And the ticket to entry is, can you handle that by the time we arrived for fifteen thousand years, that will already have been a colony at all.
- And sorry, a palelo start up called architect labs just announced the world's the first fully AI design chip called red wood, zero bugs on for a silicon. And three point four times the performance per watt of invidious Jackson. Is this an incredible threat?
- I think I know how this game is. Extremely severe condition. Events happen every hundred years or so, and just watching the sustainable energy will not be enough to stop them.
- His solution, satellites in space that controlled temperature and massive just engineering will be needed before the game over. I completely buy that with global I weather models and in a points of actuation, that's a recipe for global weather engineering. And I think we're going to get in.
- Now that's the moon shot, ladies and gentleman, walk on the moon shots, everyone. Your number one podcast on all things AI and exponential, your front row seat to the accelerating singularity here with my mood shot mates. We're going to have a fantastic for we've got the tremendous three right now.
- For sure, darro desperately needed the the colosse compute and tennessee from elon and so he's paying through the nose for IT and begging pleating but IT could be ripped out for munder red him any day. But now that elan really needs anthropiC2Be inside cursor because that over any either, you've only got a couple choices and and you don't really want to use all the chinese models. So what's left well, it's left is anthropic and grog can use genuine and there, if you can IT doesn't work ah.
- Time lines. I just can't help but be reminded approximately. 请关注公众号思维纪要社,更多纪要请加V西安20210130。
- 《对话拉斯·特维德 机器工作之后,人类将如何生活_》 260903_原文.docx 本地 来源
-
- Phone by twenty three phone will be able to run locally at what we call a frontier model today, both because the, the, the computer on the phone gets know, the hot ware gets more more powerful, but the software gets more, more efficient at compressing the whole thought process in AI so that makes the problems to I really, really powful AI models on our private phone that interact with us but do not share with outside world they don't want them.
-
- And then um around twenty twenty nine or before um twenty eight, twenty nine, we will have with what we called innovators, which is uh reasoning AM models that think like you in the base of way like an academic if needed uh and can be given a very open task and uh if if you if look at a predation, they can work for equivalent for twenty thousand men years without needing another prom and that and if we should just make a funny anta asy because say, okay. So we put a lot of human notes uh, robots on mars um could be unity robots that very, very rainy, uh, so we just put them there, said, uh, we come back in thirty years business sively zing really cool and try to start telephone mice, by the way, and that do you leave?
- And then one task comes you to figure out all the way. So we are not far from AI being able to do that also in somebody AI um another thing that will happen and it's IT has already h started, is what I would call the second um age of enlightenment. So globally many people say that the age of enlighten started in sixteen thirty three was a friends pho sopa called discard you something something called disco on the myth um and enlightenment changed everything for humanity um and and of course we are still in the age of enlightenment because we still use scientific d that we still discovering one more things of the time but AI can do IT in some case this millions of times faster than us.
- We have seen that with sofa like genome um that uh generate the Christal structures or find critical structures thousands of times fossil than humans. Uh we have seen other fold which can find out how products food in three d um that the work millions of times faster than humans. We have a portel that finds out how different products can interact with each other, which is farm more efficient than anything humans can do.
- But again, this is the first thing we are talking about, this stuff we know about, uh, that A, I can do faster, but A, I can also find things we don't know about. And this, this is what will begin really to emerge in the next few few years. Um so another thing I think that that the thing is change to a lot of questions I get both in europe and china and sometimes in the US.
- Later, they would be cast rows from Operations. Um so again, the casco role from Operations in the chip industry, there's a cash loss on Operations from the AI factories, the money. So the cheap industry in my view will be uh unable to supply enough chips. Probably until somewhere between冲击12点,冲击three,four, twenty, twenty six now.
- And central banks will then try to compensate that because they have iming for two percent inflation in most places. So try to create liquidity. And much of that liquidity will go into culture passion uh and Justin em Marks. 请关注公众号思维纪要社,更多纪要请加V西安20210130。
- So uh, what's your favorite AI model is grown or answer rapidly or dyp sick um it's it's so I use deep sea rock uh and topic um german n GPT uh typically every day and I kind of flip around around uh so we know company um and if we use and tropic and some chinese models and everyone locally um in if I want to to video I use rock. I think it's it's really really cold for the in terms of um supporting uh and a legal work. I like a lot of GPT but GPT is II live in your GP7,has a higher IQ in the morning.
401. 详情 返回 思维纪要社 思想者 2026-09-04 08:28 #就业 #策略 #分红 #智能化 #音频 聊产业史观:残酷的真相、会消亡的公司、优秀≠卓越、“
- 从微小的晶体管到大型人工智能工厂,台湾正引领街道向智能基础设施的转型,为各行各业的构建、扩展与部署提供支持。
- 在SEMICON展览会上,我们共同庆祝为智能时代奠定基础的杰出人物与合作。
- 随着AI技术的进步,艺术家驱动的新工业革命正在形成,Open model加速了这一创新。
- 台湾凭借其卓越的人才和合作伙伴,正将宏伟理念转化为现实,构建从小型晶体管到大型AI工厂的基础设施,以支持各行业的快速扩展与部署。
- 他强调,一场由艺术家驱动的新工业革命正在兴起,AI能力的提升促使模型加速创新与计算,从而催生了对人工智能技术的更高需求,包括代码设计和大规模制造智能,以构建无法单靠公司实现的复杂基础设施。
- 无论是微小的晶体管还是庞大的AI工厂,台湾都将其转化为能快速为各行各业构建、扩展和部署智能基础设施的能力。
- 在SEMICON展览上,他表达了对那些为智能时代奠定基石的人们和合作伙伴的庆祝与赞扬。
- 聊产业史观:残酷的真相、会消亡的公司、优秀≠卓越、“OAI、Anth大概率不是原生时代大赢家” 260903_导读.docx 本地 来源
-
- 发言人1 答:Google自己可能不会成为下个时代的Google,尤其是面对AI云公司的挑战,字节跳动等新兴企业有机会成为下一个重要角色,但大to c的应用存在很大不确定性。
-
- 发言人1 答:从历史上看,企业在时代更迭中要成为下一个时代的企业可能性不大,能成功的寥寥无几,这与战略选择无关,更多的是生存与发展的自然规律,新公司才有更大的机会成功。
- 发言人1 答:下一个可能的重大机会是一个类似浏览器的产品,它将统一agent的标准,简化用户调用agent的方式,并促进海量agent的爆发,这个可能是未来两年最让人兴奋的事情。
- 预计到年底,谁能跑进3T模型的发展阶段,可能就会成为基础设施提供商,形成类似世界杯淘汰赛的局面,前几名的优势将逐渐拉开,而新进来的公司在这种接近饱和的竞争中很难取得积累。
- 发言人1 答:数据飞轮升级到了智能飞轮,因为要形成真正的数据飞轮需要算法创新和应用场景结合,同时借助智能复利,在真实世界反馈下让agent完成特定任务并不断学习进步,这样的智能复利能够渗透到更多场景解决更复杂任务,有可能形成黑洞效应,进而进入第三阶段的竞争。
- 发言人1 答:主要有几个原因:一部分人看到了现有范式的天花板或从原理上认为其有限性,有了机会去尝试自己的想法;
- 投资人更关心的是在接下来三年内,new lab能否将市值从一亿多增长到至少3亿甚至5亿,而不是关注它是否为基础设施提供商。
- 发言人1 答:上一个时代公司体系让人不快乐的主要原因是工作内容简单枯燥、重复繁琐,缺乏成长性,且公司管理多采用控制性手段,导致工作环境不符合现代人对于文明和自我发展的追求。
- 长江策略_清策股谈-2026年深度报告巡礼第14期_红利的时代,时代的红利 260903_导读.docx 本地 来源
-
- 美国样本显示,尽管利率持续下降,红利资产在科技股大幅增长期间表现不佳,表明低利率时代投资者更倾向于选择预期回报率更高的成长类资产。
-
- 核心结论指出,红利策略在景气主线弱时表现优异,但需警惕科技产业崛起或通缩政策效果显现时的失效风险。
- 他,即长江策略首席戴清,发布了名为《红利的时代》的深度报告,重点讨论了2024年红利资产作为市场主要机会的潜力。
- 发言人1:核心观点是,在当前从追求梦想、估值和未来转向重视现金的时代背景下,一旦出现明确的信号表明市场倾向于现金配置,我们将大幅提升对红利资产的关注度。
- 低利率意味着全社会预期回报率下降,资金寻求更高风险资产配置,而债券属性的红利资产因此受益。
- 发言人1:中证红利指数的收益率主要由两部分构成:大部分时候是通过高风险投资获取收益,而在少数时候,如24年和25年的二季度,也受益于估值贡献。
- 发言人1:红利内部的轮动主要围绕平均股息率和预期股息率的波动,我们建议从国有行开始,逐渐扩散至城商行、股份行、农商行等,并且在消费类和资源类资产中寻找扩散机会,例如从动力煤网、焦煤扩散到油气,再到公路、铁路、港口等行业。
- 除了轮动策略,我们还探讨了涨价增强、出口增长增强以及逆周期调控的红利增强等策略,目前这些策略更多集中在出口和涨价方面,尤其是欧洲出口和煤炭价格上涨。
- 2026年09月04日 01:07
- 发言人1 00:12
- A new industrial revolution is taking shape, powered by artists. 请关注公众号思维基要社,更多纪要请加V西安20210130l lig AI can now reason up and engage with the physical world。
- 发言人1 00:32
- Open model are accelerating this innovation and compute to and with this meeting that dement requires AI factors that are code designs, the manufacturing intelligence at scale with the best performance for what no company can build this infrastructure alone across taiwan, extraordinary people and partners are turning the world the most ambitious ideas into inconnue through collaboration and manufacturing estate. From the smallest transistor to the largest AI factory, taiwan is transforming street into infrastructure that can be built, scale and deploy quickly for every industry. At semicon, we celebrate the people and partnerships, building the foundation of the intelligence era.
- 聊产业史观:残酷的真相、会消亡的公司、优秀≠卓越、“OAI、Anth大概率不是原生时代大赢家” 260903_原文.docx 本地 来源
-
- 黄仁勋在英伟达的GTC大会上就讲,英伟达的未来就是token factory,然后sam也马上表达OpenAI核心就是卖token的,然后这个token为什么重要呢?
-
- Yao到google还有几请关注公众号思维纪要社,更多纪要请加V西安20210130几年你没有看到雅虎,应该也没有看到这个时代的google,对吧?
- 一部分人可能是看到了现有范式的一个天花板,或者他从原理上像杨老师一样,他从原理上就认为这个事情是有偏差的,或者说他的天花板是很很有限的那他终于有了机会去试一下自己一直就有的想法。
- 所以从投资人的角度来说,他们只关心open I get roc的未来三年从一亿多到至少3亿,或者最好要5亿,要不然他们投资的风险的这个手都没有了,对吧?
- 理论上不是应该先有了战略,然后我们再定组织,过去我们都是这么做的,还是回到基本判断,虽然这个词有点俗,但是我觉得还是要讲就是说AI对于工业时代是一次范式革命,所以我们看到的是新物种,新物种的共性重要于单独讨论其中的一个环节,所以所以我后面这两年为什么对组织看的越来越多?
- 因为你每年就5%、8%的增长,然后十年以后大概会变成啥样,也没有新的玩家,所以你大概是知道的,在这个情况下,你做今年的规划也很容易,基本上就是线性推演加一个就是线性外推。
- 就是说你如果不理解,因为未来的组织有这个能力做这个事情,它是一个神经网络,它是一个工作流任务流,它这个任务流导向的一个系统,然后人跟AI都接到这个系统里面,然后核心是涌现,就跟大模型一样,实际上是人跟AI一起在训练一个组织的小模型。
- 从google开始就是这样,大家现在可能没有体感,就是说其实0708年的google在硅谷是神一样的存在,比今天的那两家公司还要影响力大,就还有那么多人去参观谷歌。
- 长江策略_清策股谈-2026年深度报告巡礼第14期_红利的时代,时代的红利 260903_原文.docx 本地 来源
-
- 当市场的这种核心的这种主线,特别景气主线出现了模糊,轮动速度加快,那么长短利率仍然在趋势下行的话,那这个时候红利又会站在舞台的中央附近,这就是我们最近去提红利的最关键的点。
-
- 还有就是在红利内部,我们做了一些增强,比如说红利在涨价,红利在出口,还有就是请关注公众号思维纪要社,更多纪要请加V西安20210130。
- 它的条件在两个关键词内部是最关键的,一个叫低利率,一个叫资产荒率低就意味着全社会的预期回报率是在下降的那这个时候代理变量其实是国内的十年期的国债收益率,它是持续的回落,持续回落的那很多大量的社会资金就会面临资产荒的这种配置需求,将会找不到满足。
- 央国企在过去很长一段历史上都是处于低估值状态,PV都小于一,那么部分人的PD开始往一去靠拢,这个过程其实就是随着国企的改革,治理结构改善,包括提高分红,包括对现金,对ROE的要求提高等等。
- 股价的波动很大一部分原因就是有要么就是估值上给的溢价,要么就是这一类红利资产,它本身有一定的增长,这两个条件会构造成资本利得它的这个回报。
- 那么最终是在24年的6 7月,整体红利出现了补跌的这么一个走势,所以这个不是核心重点不是核心重点。
- 我们最后再说一下红利内部的一些轮动,红利内部的一些轮动,这个轮动的核心涉及到平均股息率和预期股息率的一个波动的过程我们当时是建议大家从银行里面的国有行开始会扩散到一些城商行、股份行、农商行等等。
- 这几种增强在现在更多是在出口这一块,对欧洲出口这一块,涨价目前像煤炭会比较明显一些,那么稳增长可能要到年底或明年,我们可能会更加关注一些。
402. 详情 返回 思维纪要社 思想者 2026-09-04 08:25 #外资研报 【个股-285A】【英】JPM-铠侠与SanDisk宣布2031财年前在日本投资5
-
主题笔记:打开完整笔记
-
【个股-0241】【英】GS-阿里健康:药品驱动营收稳健-AI早期布局-20260831.pdf 本地 来源
-
- Bottom line: We hosted Ali Health on Aug 31 at our GS Asia Leaders Conference Luqing Zhou
-
- 2026 in Hong Kong. Management discussion and investor focus are centered around: +852-3465-4207 | luqing.zhou@gs.com
- Goldman Sachs does and seeks to do business with companies covered in its research reports. As a result, investors
- should be aware that the firm may have a conflict of interest that could affect the objectivity of this report.
- Investors should consider this report as only a single factor in making their investment decision. For Reg AC
- www.gs.com/research/hedge.html. Analysts employed by non-US affiliates are not registered/qualified as research
- Market cap: HK$49.9bn / $6.4bn Revenue (Rmb mn) 34,255.1 38,812.7 43,359.9 48,043.1
- Source: Company data, Goldman Sachs Research estimates, FactSet. Price as of 31 Aug 2026 close.
- 【个股-285A】【英】CITI-铠侠控股:正式宣布北上Fab 3建设-维持买入评级-20260827.pdf 本地 来源
-
- Reported net profit 272,315 554,490 5,714,000 8,059,000 8,401,000 Investing cashflow -173,011 -221,512 -510,000 -580,000 -650,000
-
- Core NPAT 272,315 554,490 5,714,000 8,059,000 8,401,000 Financing cashflow -322,679 -96,074 -2,983,000 -3,720,000-4,280,000
- Reported EPS (¥) 513.0 1,012.6 10,738.3 16,178.2 18,041.8 Free cashflow to s/holders 252,569 335,478 4,080,000 7,280,000 8,180,000
- Sales 342.8 448.3 543.6 1,002.9 1,767.1 2,352.9 2,822.0 3,048.0 1,076.6 1,706.5 2,337.6 9,990.0 13,866.0 14,675.0 9,463.0 11,948.0 12,608.0
- OP 44.9 85.9 142.8 596.8 1,270.0 1,900.0 2,350.0 2,547.0 -252.7 451.7 870.4 8,067.0 11,386.0 11,868.0 7,680.0 9,700.0 10,200.0
- Net income 18.3 40.7 87.8 407.7 842.2 1,361.8 1,686.0 1,824.0 -243.7 272.3 554.5 5,714.0 8,059.0 8,401.0 5,493.0 6,958.0 7,314.0
- Non-GAAP GP 71.5 122.4 176.9 643.1 1,380.2 1,937.1 2,388.2 2,588.2 -123.9 570.5 1,013.9 8,293.0 11,596.0 12,081.0 7,833.0 9,908.0 10,411.0
- Non-GAAP OP 45.2 87.2 144.7 599.2 1,326.2 1,900.2 2,350.2 2,547.2 -254.0 453.0 876.2 8,067.0 11,386.0 11,868.0 7,680.0 9,700.0 10,200.0
- 【个股-285A】【英】GS-股东回报有望推动估值倍数扩张-重申买入-20260828.pdf 本地 来源
- 【个股-285A】【英】JPM-铠侠-285A-:与SanDisk合资公布日本5万亿日元投资计划-20260828.pdf 本地 来源
-
- 訂正/修正版 (詳細(cid:1502)(cid:1495)(cid:1463)(cid:1497)(cid:1506)(cid:1592)(cid:1556)(cid:1578)(cid:1568)(cid:1630)(cid:1645)(cid:1577)(cid:1620)(cid:1645)(cid:1541)(cid:1479)覧(cid:1474)(cid:1491)(cid:1480)(cid:1463)(cid:1398))
-
- (cid:1566)(cid:1563)(cid:1568)(cid:1576)(cid:1555)(cid:1612)(cid:1645)(cid:1628)(cid:1592)(cid:1556)(cid:1636)(cid:1569)(cid:1578) (285A)
- 27日17:50 JST(cid:1404)(cid:1573)(cid:1570)(cid:1575)(cid:1583)(cid:1562)(cid:1513)SanDisk(Harlan Sur(cid:1571)(cid:1608)(cid:1652))(cid:1506)合同(cid:1505)(cid:1404)
- (cid:1548)投資(cid:1491)(cid:1541)(cid:1506)発表(cid:1405)支援額(cid:1512)規模(cid:1509)(cid:1538)(cid:1540)今後各社(cid:1512)実質負担(cid:1513)変動
- (cid:1491)(cid:1541)(cid:1478)(cid:1404)仮(cid:1509)支援(cid:1478)(cid:1588)(cid:1637)(cid:1512)場合(cid:1404)(cid:1573)(cid:1570)(cid:1575)(cid:1583)(cid:1562)(cid:1512)負担(cid:1513)総額約5兆円 鹿内 美欧 AC
- ((cid:1576)(cid:1637)(cid:1585))(cid:1512)60%(cid:1404)約3兆円(cid:1506)(cid:1508)(cid:1541)見込(cid:1529)(cid:1405)(cid:1573)(cid:1570)(cid:1575)(cid:1583)(cid:1562)(cid:1513)6月 (81-3) 6736 1313
- (cid:1512)Investor Day(cid:1505)示(cid:1489)(cid:1497)NAND市場(cid:1512)(cid:1611)(cid:1595)(cid:1600)成長見通(cid:1489)(CY2025-2028E
- (cid:1568)(cid:1643)(cid:1591)(cid:1652)(cid:1615)(cid:1633)(cid:1564)(cid:1586)SSD(eSSD)需要(cid:1512)増加(cid:1505)(cid:1623)(cid:1595)(cid:1575)(cid:1585)(cid:1478)改善(cid:1489)(cid:1404)同業他社(cid:1548)
- 【个股-285A】【英】JPM-铠侠与SanDisk宣布2031财年前在日本投资5万亿日元-20260828.pdf 本地 来源
-
- announcement itself is not a major surprise, given management's existing view that (82-2) 758-5725
-
- current capacity can meet demand through early 2029 but that greenfield jay.h.kwon@jpmorgan.com
- investment will be needed thereafter. The amount is somewhat larger than we J.P. Morgan Securities (Far East) Limited, Seoul
- Kioxia and SanDisk plan to invest roughly ¥5 trillion in NAND front-end (91-22) 6157 3764
- production equipment in Japan in FY2026–31. The total includes ¥1.8 trillion neelay.kamath@jpmchase.com
- See page 3 for analyst certification and important disclosures, including non-US analyst disclosures.
- {[{KHlTEygn-zm7rFxDVBh1RkZuUf3UYtF0VV14Zrb3AP9PaRr_zpmeA9fOdj7rgu3em77cOsK4JN1FWiARxT64aRs}]}
- {[{KHlTEygn-zm7rFxDVBh1RkZuUf3UYtF0VV14Zrb3AP9PaRr_zpmeA9fOdj7rgu3em77cOsK4JN1FWiARxT64aRs}]}
- 【个股-285A】【英】MS-铠侠宣布K3工厂建设计划-20260827.pdf 本地 来源
-
- KIOXIA and SanDisk's JV expects to invest a total of ¥5 trillion in front-end Div yld (03/27e) (%) 1.5
-
- We believe KIOXIA's previously announced capex outlook for FY3/27-3/29 may be Prior EPS, basic (¥)* - - - -
- ¥5trn (over $31bn) by 2032: S ubject to support from the Japanese government, EV/EBITDA, basic 8.7 3.2 2.3 2.0
- capacity expansion, related infrastructure, and technology enhancements at the ** = Based on consensus methodology
- would consider constructing a new fab at a timing consistent with market growth. investors should be aware that the firm may have a conflict of
- through CY29, while additional capacity for CY30 and beyond would require a new Research as only a single factor in making their investment
- therefore today's announcement contains no major surprise. However, the company += Analysts employed by non-U.S. affiliates are not registered
- than the timeline implied at the June Investor Day. communications with a subject company, public appearances
403. #外资研报
-
主题笔记:打开完整笔记
-
【个股-000660】【英】CITI-花旗2026韩国会议要点:SK海力士-20260827.pdf 本地 来源
-
- reconfirmed our view that HBM de-spec issues reflect constrained supply rather than Expected dividend yield 0.1%
-
- Our 12-month target price for SK Hynix of W3,100,000 is derived using a sum-of-the-parts (SOTP) methodology, based on
- 2026E EBITDA. In calculating total operating value, we break down SK Hynix’s operating businesses into HBM and
- commodity/others business to reflect a structural change in next-gen memory market. We reference a global peer (TSMC) in
- assigning a fair-value EV/EBITDA multiple for HBM business, as we project the memory market is evolving from a traditional
- memory business, we apply a historical average of 12m fwd EV/EBITDA during the beginning or early stage of memory upcycles
- in the past. We apply 8.6x EV/EBITDA to HBM segment and 7.4x to commodity segment to derive the target price.
- Downside risks that could prevent the shares from reaching our target price include: 1) a downturn in DRAM demand;
- 【个股-1024】【英】GS-快手科技:投资者日要点——社区韧性、AI期权与更审慎的资本支出路径-20260831.pdf 本地 来源
- 【个股-1024】【英】UBS-快手2026投资者日及创作者大会要点-20260831.pdf 本地 来源
-
- near term macro challenges and gradually stabilise and bottom out, underpinned by: 1) Price (28 Aug 2026) HK$33.46
-
- short-form video still as the most durable online media growth segment over the next 2– RIC: 1024.HK BBG: 1024 HK
-
- a strong balance sheet, with cRmb100bn cash providing flexibility for AI investment 52-wk range HK$91.85-33.02
- and core business development while maintaining cost discipline and ROI focus. Market cap. HK$145b/US$18.4b
- lower commission rates and traffic subsidies, has weighed on near-term GMV and Avg. daily volume ('000) 63,060
- monetisation growth. Looking ahead, e-commerce strategy will remain centered on Avg. daily value (m) HK$2,659
- supporting merchants and KOLs, strengthening merchandise supply and brand Common s/h equity (12/26E) Rmb85.8b
- the 12-month timeframe reflected in any equity rating set out in this note. For previous responses please make reference to (i) previous UBS
- 【个股-1357】【英】MS-美图公司:CFO与CPO团队电话会议纪要-20260831.pdf 本地 来源
-
- its stack around the full content lifecycle—creation → distribution → asset Revenue, net (Rmb mn) 3,859 4,754 6,055 7,701
-
- 70%+ as stabilized gross margin level. It plans to step up paid marketing in 4Q— += Analysts employed by non-U.S. affiliates are not registered
- We value Meitu using a 10-year DCF model as a more stable approach to capture long-term ▪Although leisure has maintained fast
- assumptions include a 11.5% WACC and a 12.4% cost of equity (2.0% risk free rate, 1.6 beta, a new growth phase driven by productivity
- and 6.5% risk premium), a cost of debt of 4.0%, a debt weighting of 10%, and a terminal apps with agent‑led monetization.
- MAU growth: 3.0%, 4.0% and 4.0% in 2026- MAU growth: 2.0%, 3.0% and 3.0% in 2026- MAU growth: 2.0%, 3.0% and 2.0% in 2026-
- Paying user penetration: 8.2%, 9.7% and Paying user penetration: 7.2%, 8.7% and Paying user penetration: 6.7%, 7.7% and 8.7%
- R&D expense growth: 4%, 14% and 15.2% in R&D expense growth: 4%, 15% and 16.2% in R&D expense growth: 4%, 15.5% and 16.7%
- 【个股-285A】【中英】UBS-铠侠:UBS关西峰会2026中国专场要点-20260829.pdf 本地 来源
-
- with the company's IR representative as the speaker. The venue, with capacity for 50 Price (28 Aug 2026) ¥47,900
-
- people, was almost full, indicating strong interest from Chinese investors. The meeting RIC: 285A.T BBG: 285A JP
- Regarding long-term agreements (LTA) for CY27-28, the company has largely secured Avg. daily volume ('000) 42,611
- hyperscalers, enterprise customers, and major consumer technology companies. For Common s/h equity (03/27E) ¥5610b
- prepayments or deposits, aiming to balance earnings stability through floor pricing with Net debt to EBITDA (03/27E) NM
- Total liabilities (incl pref shares) 2,415.2 2,182.0 2,291.0 1,398.3 -39.0 1,524.1 9.0 1,576.3 1,681.9 1,674.8
- Source: Company accounts, UBS estimates. (UBS) metrics use reported figures which have been adjusted by UBS analysts.1 Cash EPS (UBS, diluted) is calculated using UBS net income adding back depreciation
- the 12-month timeframe reflected in any equity rating set out in this note. For previous responses please make reference to (i) previous UBS
- 【个股-000660】【英】CITI-SK海力士:共封装光学路线图亮相-自然·电子学-20260902.pdf 本地 来源
- 【个股-000660】【英】UBS-SK海力士:DRAM出货量增长推升至上限-20260830.pdf 本地 来源
-
- Nvidia (we believe) as a customer, it also had to shift more resources to server DDR5 and Avg. daily value (m) Won11,010,616.1
-
- LPDDR5X. This moves wafer starts back to DDR from HBM, with a trade ratio of 3.2-1.0 Common s/h equity (12/26E) Won354175b
- puts SK Hynix in a relatively better spot than prior, whilst combined production yields 12/28E 735,840 770,102 5 493,869
- Total sales 103,483 104,923 -1.4% 120,756 120,998 -0.2% 356,134 357,816 -0.5% 601,542 588,667 2.2% 669,629 653,374 2.5% 564,788 554,525 1.9%
- DRAM sales 77,542 78,424 -1.1% 92,397 91,682 0.8% 269,420 269,587 -0.1% 461,266 443,656 4.0% 557,270 537,224 3.7% 497,804 485,280 2.6%
- NAND Flash sales 25,677 26,229 -2.1% 28,120 29,069 -3.3% 85,804 87,183 -1.6% 139,330 144,032 -3.3% 111,386 115,146 -3.3% 66,002 68,230 -3.3%
- Operating profit 82,995 83,994 -1.2% 98,964 98,470 0.5% 280,111 280,617 -0.2% 499,797 483,488 3.4% 541,019 520,424 4.0% 416,551 401,284 3.8%
- DRAM OP 64,322 64,919 -0.9% 78,109 76,911 1.6% 220,810 220,209 0.3% 393,338 373,436 5.3% 467,918 444,856 5.2% 394,636 378,630 4.2%
- 【个股-1347】【英】UBS-华虹半导体:2026年A股会议—看好进一步涨价-20260903.pdf 本地 来源
-
- centered on: 1) pricing momentum and gross margin trajectory, 2) capacity expansion Price (02 Sep 2026) HK$117.50
-
- plans across 8" and 12" fabs, and 3) the sustainability of current demand strength RIC: 1347.HK BBG: 1347 HK
- this year and a further increase expected in 2027 as the company believes undersupply Avg. daily volume ('000) 40,141
- will persist. Management estimates that pricing by end of this year will remain 10-15% Avg. daily value (m) HK$6,127.2
- below the 2022 peak, leaving room for upside. We expect gross margin to gradually Common s/h equity (12/26E) US$9.16b
- Source: Company accounts, LSEG Eikon, UBS estimates. Metrics marked as (UBS) have had analyst adjustments applied. Valuations: based on an average share price that year, (E): based on a share
- UBS Global Research publishes a quantitative assessment of its analysts' responses to certain questions about the likelihood of an occurrence
- the 12-month timeframe reflected in any equity rating set out in this note. For previous responses please make reference to (i) previous UBS
- 【个股-285A】【英】UBS-铠侠控股:打出谈判王牌-5万亿日元投资计划-20260828.pdf 本地 来源
-
- We calculate that ¥5.0trn in investment would enable an additional 200-220K/month of Avg. daily volume ('000) 42,750
-
- capacity for the 332-layer BiCS10 generation and 180-200K/month for the 4xx-layer Avg. daily value (m) ¥2,864,369.5
- generation. Our current forecast assumes production capacity of 350K/month at the Common s/h equity (03/27E) ¥5610b
- capacity could recover to as high as 550K/month. The risk of a decline in market share is Net debt to EBITDA (03/27E) NM
- Source: Company accounts, LSEG Eikon, UBS estimates. Metrics marked as (UBS) have had analyst adjustments applied. Valuations: based on an average share price that year, (E): based on a share
- Total liabilities (incl pref shares) 2,415.2 2,182.0 2,291.0 1,398.3 -39.0 1,524.1 9.0 1,576.3 1,681.9 1,674.8
- Source: Company accounts, UBS estimates. (UBS) metrics use reported figures which have been adjusted by UBS analysts.1 Cash EPS (UBS, diluted) is calculated using UBS net income adding back depreciation
- the 12-month timeframe reflected in any equity rating set out in this note. For previous responses please make reference to (i) previous UBS
404. 详情 返回 思维纪要社 思想者 2026-09-04 08:25 #外资研报 【个股-2498】【英】GS-速腾聚创:ADAS激光雷达从重销量转向毛利-多元化布
-
主题笔记:打开完整笔记
-
【个股-2259】【英】GS-紫金黄金国际:2026亚洲领袖会议纪要——全球扩张之路-20260902.pdf 本地 来源
-
【个股-3690】【英】CITI-美团:2026年二季度业绩后管理层投资者电话会议要点-20260903.pdf 本地 来源
-
- Meituan. Key highlights from the call included: 1) Food delivery trend in Price (02 Sep 26 16:10) HK$78.75
-
- domestic hotel room nights recording healthy yoy growth in 2Q26, hotel and travel revenues growth rate decelerated in 3Q26,
- large market TAM and low online penetration rate, by improving its 1P and 3P supply in non-food categories, there is room for
-
- Food delivery and Meituan Instashopping business: Applying 1.3x P/S to Meituan’s food delivery and Meituan Instashopping
-
- In-store hotel and travel: Applying an 8x multiple to our adjusted net profit of Rmb19.8bn yields a value of HK$176bn, or
-
- New initiatives excluding grocery retail: Applying 1.0x P/S results in HK$72.8bn, or ~HK$11.8 per share.
-
- Grocery retail (including Meituan Select): Applying 1.0x P/S results in HK$102.5bn, or ~HK$16.6 per share.
-
- Cash balance: We include cash, cash equivalent and short-term investments, but exclude restricted cash. We use 2Q26
- 【个股-002129】【英】UBS-TCL中环:1H26业绩疲弱-半导体业务成未来增长引擎-20260831.pdf 本地 来源
-
- net loss slightly narrowed QoQ to Rmb1.6bn. The weak results were mainly due to loss Price (28 Aug 2026) Rmb9.82
-
- making of wafer and module, and impairment loss. GPM contracted 2.4/1.9ppt YoY/ RIC: 002129.SZ BBG: 002129 CS
- 1H26, Zhonghuan shipped 54GW wafer and 7.7GW module, with overseas sales at Avg. daily volume ('000) 219,083
- 8.3/2.1GW. Mgmt guided 15% YoY solar business revenue growth in 2026, and targets Avg. daily value (m) Rmb2,216.3
- to maintain wafer/cell/module capacity at 130/20/25GW by end-1H27. For BC, the Common s/h equity (12/26E) Rmb16.6b
- Source: Company accounts, LSEG Eikon, UBS estimates. Metrics marked as (UBS) have had analyst adjustments applied. Valuations: based on an average share price that year, (E): based on a share
- UBS Global Research publishes a quantitative assessment of its analysts' responses to certain questions about the likelihood of an occurrence
- the 12-month timeframe reflected in any equity rating set out in this note. For previous responses please make reference to (i) previous UBS
- 【个股-2382】【英】JPM-舜宇光学科技:2H26智能手机业务走弱-新Pan-IoT需求支撑增长-20260828.pdf 本地 来源
-
- Figure 3: Sunny Optical: Historical forward 12-month P/E vs. mean Figure 4: Sunny Optical: Historical forward 12-month P/B vs. mean
-
- Revenue 18,860 19,434 19,652 23,577 21,906 26,723 24,636 28,579 26,243 30,821 38,294 43,229 48,629 53,215 57,064
- Handset lens set (external) 1,844 2,096 2,019 2,275 2,110 2,430 2,326 2,552 2,443 2,680 3,940 4,294 4,541 4,878 4,995
- Handset camera module 11,185 10,140 11,229 11,801 11,038 13,181 12,606 13,840 13,236 14,532 21,325 23,030 24,220 26,446 27,077
- COGS (31,288) (34,713) (39,219) (42,852) (45,419) o/w Depreciation & amortization 2,226 2,382 2,930 3,243 3,536
- Gross profit 7,006 8,516 9,410 10,363 11,645 o/w Changes in working capital (8,256) 2,996 (2,286) (956) (1,149)
- Adj. EBITDA 4,470 5,876 7,103 7,895 9,151 Cash flow from investing activities (10,437) (999) (2,725) (2,600) (2,600)
- Other long term liabilities 6,117 2,406 1,478 1,478 1,478 Operating leverage 1315.2% 432.8% 155.5% 121.9% 285.7%
- 【个股-2454】【英】MS-英伟达与Alphabet投资联发科-深化ASIC合作-20260901.pdf 本地 来源
-
- MediaTek announced s uccessful pricing of a US$3.9bn Overseas Convertible Research Associate
-
- MediaTek will adopt new NVIDIA NVLink Fusion Platform, helping customers take Greater China Technology Semiconductors | Taiwan
- • In the Bloomberg interview (link), NVIDIA (covered by Joe Moore) and 52-Week Range NT$4,970.00-
- partnership and the strategic investment. Essentially, through the NVLink Mkt cap, curr (mn) NT$6,143,350
- (see our report MediaTek: Smartphone weak, but Cloud AI taking off). ModelWare net inc (NT 99.9 116.6 233.8 490.9
- MediaTek during the interview on August 31, indicated it is indeed engaging ROE (%) 24.7 28.5 48.2 70.2
-
- solidified partnership with Alphabet in For analyst certification and other important disclosures,
- ). Our PT of NT$5,588 implies 42% upside. += Analysts employed by non-U.S. affiliates are not registered
- 【个股-2498】【英】GS-速腾聚创:ADAS激光雷达从重销量转向毛利-多元化布局机器人-20260901.pdf 本地 来源
-
- Bottom line: We hosted Robosense Tech Co. (2498.HK, Not Covered) at our Asia Goldman Sachs (China) Securities
-
- sales of its 3D cameras to leading technology firms at average selling price of
- materializing, with an initial order for 500 robots scheduled for 3Q26 shipment.
- Goldman Sachs does and seeks to do business with companies covered in its research reports. As a result, investors
- should be aware that the firm may have a conflict of interest that could affect the objectivity of this report.
- Investors should consider this report as only a single factor in making their investment decision. For Reg AC
- www.gs.com/research/hedge.html. Analysts employed by non-US affiliates are not registered/qualified as research
- long-term financial targets, aiming for Rmb4bn-5bn in revenue by 2027, and scaling
- 【个股-2577】【英】GS-英诺赛科:GaN产品升级-1H26毛利率改善-维持买入-20260830.pdf 本地 来源
-
- 19% below our estimates and Bloomberg consensus, driven by strong GaN wafers/ allen.k.chang@gs.com
-
- devices and ICs at 11% YoY, and we attribute it to the near-term weakness of +852-2978-1681 | verena.jeng@gs.com
- ratio at 47.7%, 1H26 net loss was narrowed to Rmb309m loss, behind our estimates Goldman Sachs (Asia) L.L.C.
- Goldman Sachs does and seeks to do business with companies covered in its research reports. As a result, investors
- Revenues 2,224 2,082 -6% 4,026 4,013 0% 6 ,233 6,217 0% 7 ,571 7,553 0% 8 ,962 8,941 0% 9 ,929 9,908 0% 1 0,674 10,652 0%
- GP 443 409 -8% 1,251 1,248 0% 2 ,345 2,343 0% 3 ,010 3,002 0% 3 ,810 3,802 0% 4 ,270 4,260 0% 4 ,590 4,580 0%
- OP ( 396) (431) na 4 34 4 34 0% 1,587 1,589 0% 2 ,257 2,254 0% 3 ,056 3,054 0% 3 ,519 3,517 0% 3 ,834 3,832 0%
- Net income (355) (448) na 3 66 3 67 0% 1,350 1,350 0% 1 ,949 1,950 0% 2 ,670 2,680 0% 3 ,076 3,077 0% 3 ,398 3,395 0%
- 【个股-3669】【英】CITI-永达汽车中期业绩与毛利率超预期;多元化布局机器人业务-20260831.pdf 本地 来源
- 【个股-3690】【英】CITI-美团:转型已验证-UE韧性应对三季季节性-20260831.pdf 本地 来源
-
- Operating profit 2,230 4,150 86.1% 2,244 3,986 77.6% 5,665 11,775 107.8% 26,369 24,346 -7.7% 39,974 35,300 -11.7%
-
- GTV (Rmb bn) 314.9 336.5 6.9% 302.4 320.1 5.9% 1,180.3 1,242.4 5.3% 1,230.0 1,330.1 8.1% 1,288.9 1,410.8 9.5%
- Operating profit 4,666 4,625 -0.9% 4,498 4,415 -1.8% 18,240 18,754 2.8% 21,606 21,537 -0.3% 27,917 25,265 -9.5%
- Operating profit (loss) -2,674 -1,723 35.6% -2,374 -1,846 NM -9,492 -7,424 21.8% -5,408 -6,252 NM -2,140 -4,163 NM
- Total revenues 107,386 114,153 6.3% 105,056 109,161 3.9% 405,132 418,995 3.4% 450,587 475,852 5.6% 499,744 523,572 4.8%
- Gross profit 33,665 38,832 15.3% 33,389 37,532 12.4% 127,092 137,428 8.1% 151,681 161,647 6.6% 171,940 177,385 3.2%
- Adjusted operating profit (loss) -444 2,427 646.7% -130 2,140 NM -3,827 4,351 213.7% 20,961 18,095 NM 37,834 31,137 -17.7%
- Adjusted net profit (loss) -186 2,557 1474.1% 89 2,290 NM -4,432 2,402 154.2% 20,255 19,987 NM 35,190 31,640 -10.1%
405. #外资研报
-
主题笔记:打开完整笔记
-
【个股-3690】【英】GS-美团:高盛亚洲领袖会议纪要——外卖份额提升、投资审慎、维持买入-20260902.pdf 本地 来源
-
- We hosted Meituan’s Capital Markets team at our Asia Leaders Conference 2026 in Damian Xie
-
- growth, as 1P players such as Xiaoxiang (Meituan) and Freshippo (Alibaba) accelerate
- Goldman Sachs does and seeks to do business with companies covered in its research reports. As a result, investors
- should be aware that the firm may have a conflict of interest that could affect the objectivity of this report.
- Investors should consider this report as only a single factor in making their investment decision. For Reg AC
- www.gs.com/research/hedge.html. Analysts employed by non-US affiliates are not registered/qualified as research
- Market cap: HK$478.1bn / $61.0bn Revenue (Rmb mn) 365,982.0 416,760.7 464,122.2 506,924.0
- Source: Company data, Goldman Sachs Research estimates, FactSet. Price as of 1 Sep 2026 close.
- 【个股-3690】【英】CITI-美团2Q26业绩超预期-核心本地商业利润率7-9%-20260828.pdf 本地 来源
-
- Operating metrics and OpM mix — OP profit of core local commerce improved significantly sequentially to Rmb+5.67bn from
-
- Rmb-2.0bn in 1Q26 and compared to profit of Rmb+3.7bn in 2Q25, and OpM improving to +7.9% vs -3.2% in 1Q26 and +5.7%
- in 2Q25. Op loss for new initiatives reached Rmb-1.74bn vs. Rmb-2.12bn in 1Q26 and -Rmb1.88bn in 2Q25, with loss margin at
- Call focus — 1) latest consumption trend and impact from adverse weather condition on rider cost and user demand;
- Call details: At 7:00pm HKT on Aug 28 (7:00am EST). Pre-registrations are required in advance of the conference call (link).
-
- Food delivery and Meituan Instashopping business: Applying 1.4x P/S to Meituan’s food delivery and Meituan Instashopping
-
- In-store hotel and travel: Applying an 8x multiple to our adjusted net profit of Rmb16.8bn yields a value of HK$150bn, or
-
- Cash balance: We include cash, cash equivalent and short-term investments, but exclude restricted cash. We use 1Q26
- 【个股-3690】【英】GS-美团2Q26业绩速评:外卖单位经济复苏-20260828.pdf 本地 来源
-
- Meituan delivered a solid 2Q26 print with revenue growth of 14% yoy (4% above Ronald Keung, CFA
-
- Rmb5.7bn (+52% yoy), broadly in-line with GSe of Rmb5.8bn while 66% above V.A. +852-2978-2672 | steve.qiu@gs.com
- Rmb-2.4bn), supported by continued operating efficiency gains across domestic Goldman Sachs (Asia) L.L.C.
- Goldman Sachs does and seeks to do business with companies covered in its research reports. As a result, investors
- should be aware that the firm may have a conflict of interest that could affect the objectivity of this report.
- Investors should consider this report as only a single factor in making their investment decision. For Reg AC
- www.gs.com/research/hedge.html. Analysts employed by non-US affiliates are not registered/qualified as research
- Source: Company data, Goldman Sachs Research estimates, FactSet. Price as of 27 Aug 2026 close.
- 【个股-3690】【英】GS-美团2Q26回顾:GTV领先与利润复苏-维持买入-20260831.pdf 本地 来源
-
- into a couple of themes: (+/-) a likely sequential decline in 3Q profit +852-2978-2672 | steve.qiu@gs.com
-
- believe Meituan’s uneven UE quarterly recovery pace is more of a Revenue (Rmb mn) Old 365,982.0 395,486.3 439,150.0 483,401.7
- Ratios & Valuation __________________________________________ R&D (24,109.6) (29,728.5) (32,817.2) (36,998.1)
- Interest cover (X) (12.4) (1.3) 10.2 20.9 Net inc. (pre-exceptionals) (18,297.2) 1,577.3 23,243.6 42,688.2
- Days inventory outst, sales 2.4 2.8 2.7 2.8 Post-tax exceptionals (4,706.2) (5,108.1) (6,330.3) (6,467.0)
- Rel. to the Hang Seng Index 3.3% (0.6)% (25.5)% Net debt, adjusted (184,997.4) (190,562.8) (215,473.8) (256,864.6)
- Source: FactSet. Price as of 28 Aug 2026 close. Cash Flow (Rmb mn) ________________________________________
- Exhibit 5: In all regions, Keeta has rapidly taken market share within the first few months post its launch, supported by
- 【个股-3690】【英】JPM-美团2Q26业绩快报:拐点提前到来-结论仍待3Q26指引-20260828.pdf 本地 来源
-
- economics and the terminal multiple unchanged pending the 3Q26 outlook SAC Registration Number: S1730524090001
-
- Source: Meituan 2Q26 earnings release, J.P. Morgan estimates, Bloomberg Finance L.P (as of Aug 28, 2026).
- Our base case rests on a single premise: that the principal competitor keeps rationalizing its food-delivery subsidy toward
- its stated instant-retail profitability target rather than sustaining ecosystem-funded competition. That premise remains
- unresolved, and the quarter did not settle it. In our view the cooling of the subsidy war is already largely reflected in
- consensus and the price. We see the post-print risk/reward as modestly skewed up rather than directional, and our call is
- medium-term, anchored on a unit-economics inflection proving durable across 2Q–3Q26, not on this print. Maintain
- Our Dec-26 PT of HK$85 is based on 15x 2027E P/E, the same as Tencent’s 2027E P/E multiple and at the average of
- 【个股-3690】【英】JPM-美团基本面改善-评级升至增持-20260903.pdf 本地 来源
-
- China food delivery business after three quarters of losses, and loss reduction for Asia Pacific Credit Research
-
- remain positive in 2H26 and 2027. The Meituan curve is trading at the widest end alvin.au@jpmorgan.com
- as we see room for compression, driven by the company’s improving fundamentals (852) 2800-7387
- and attractive valuations. Meituan should be less exposed to repricing risk from soochong.lim@jpmorgan.com
- potential APAC data center bond supply, as it is largely a consumer story with J.P. Morgan Securities (Asia Pacific) Limited
- {[{w6reIP5rZgeEiVLDi8g45xkcD6hgbYJmB1gvwVjFBaRO9dhHfZMsbVouHQ6CFUGaEWLtDpSb30Nu0JN01HmxTN4}]}
- {[{w6reIP5rZgeEiVLDi8g45xkcD6hgbYJmB1gvwVjFBaRO9dhHfZMsbVouHQ6CFUGaEWLtDpSb30Nu0JN01HmxTN4}]}
- {[{w6reIP5rZgeEiVLDi8g45xkcD6hgbYJmB1gvwVjFBaRO9dhHfZMsbVouHQ6CFUGaEWLtDpSb30Nu0JN01HmxTN4}]}
- 【个股-3690】【英】MS-美团2Q26:营收与营业利润超预期-20260828.pdf 本地 来源
- 【个股-3690】【英】UBS-美团2Q26速评:核心本地商业收入及利润率超预期-20260828.pdf 本地 来源
- 【个股-3690】【英】UBS-美团:2Q26超预期;竞争趋理性-定价权恢复-20260831.pdf 本地 来源
-
- steadily improving market share in order volume and GTV relative to BABA QTD, with Shares o/s 6,077m (ORD)
-
- Meituan turned around at Rmb0.2/order for 2Q, better than expected on faster Avg. daily volume ('000) 53,075
- AOV recovery (which we attribute to Meituan's stronger user stickiness and less Avg. daily value (m) HK$4,301.1
- sensitivity to prices). Into 3Q, we expect volume growth to turn -3% YoY amid an Common s/h equity (12/26E) Rmb151b
- a seasonally lower AOV (on higher mix of low-ASP beverages) and higher rider costs, Net debt to EBITDA (12/26E) NM
- c30% (beat cons' 25%). The solid beat was mainly attributed to Meituan's proactive 12/28E 5.97 6.31 6 6.50
- Source: Company accounts, LSEG Eikon, UBS estimates. Metrics marked as (UBS) have had analyst adjustments applied. Valuations: based on an average share price that year, (E): based on a share
- the 12-month timeframe reflected in any equity rating set out in this note. For previous responses please make reference to (i) previous UBS
406. #外资研报
-
主题笔记:打开完整笔记
-
【个股-6181】【英】GS-老铺黄金-6181-HK-亚洲领袖会议要点——消费情绪改善-金价波动下策略更灵活-20260902.pdf 本地 来源
-
- coupled with headwinds from unusual gold price volatility, front-loaded demand +852-2978-0473 | keira.liu@gs.com
-
- before the meaningful price hike in end Feb. Jul-Aug remains off-peak season, and Goldman Sachs (Asia) L.L.C.
- Goldman Sachs does and seeks to do business with companies covered in its research reports. As a result, investors
- should be aware that the firm may have a conflict of interest that could affect the objectivity of this report.
- Investors should consider this report as only a single factor in making their investment decision. For Reg AC
- www.gs.com/research/hedge.html. Analysts employed by non-US affiliates are not registered/qualified as research
- volatility, and is prioritizing inventory digestion through 3Q using existing, relatively
- Source: Company data, Goldman Sachs Research estimates, FactSet. Price as of 2 Sep 2026 close.
- 【个股-9660】【英】MS-地平线机器人1H26电话会要点:抢占软硬切市场-20260901.pdf 本地 来源
-
- names, set to enter mass production in 2H26 and contribute meaningfully in 2027. In Junming.Zhang1@morganstanley.com +852 2848-5412
-
- the current pipeline, HSD has now secured wins at all five top-selling domestic Horizon Robotics(9660.HK, 9660 HK)
- revenue of over Rmb5bn for 2026, implying 33%+ YoY growth to ~Rmb3bn in 2H26, Shr price, close (Aug 31, 2026) HK$4.72
- supported by ~2.8mn shipments (full-year 5mn+). Building on the pipeline, 52-Week Range HK$11.32-3.60
- R&D stays elevated, but breakeven in plan: Management reiterated heavy, Avg daily trading value (mn) HK$1,309
- saturated R&D investment to defend its technology lead and drive share gains, but, Fiscal Year Ending 12/25 12/26e 12/27e 12/28e
- in the meanwhile, expects the pace spending to accelerate slower than gross profit, EPS (Rmb)** (0.81) (0.19) (0.08) 0.08
- leaving its 2028 breakeven (on a Rmb10bn+ revenue base) goal within reach. Revenue, net (Rmb mn) 3,758 6,092 9,381 13,300
- 【个股-005930】【英】CITI-三星电子3Q26预览:汇兑与奖金拖累利润-存储上行周期未变-20260831.pdf 本地 来源
-
- inventory is sold this quarter. In addition, we estimate weaker mobile and consumer Market Cap W1,520,032,438M
-
- Extraord./Min.Int./Pref.div. -830 -946 -924 -1,000 -1,000 Investing cashflow -85,382 -68,512 15,191 -79,736 -113,419
- Reported net profit 33,621 44,261 277,249 333,999 340,506 Dividends paid -10,889 -9,897 -51,400 -106,098 -119,854
- Per share data 2024 2025 2026E 2027E 2028E Free cashflow to s/holders 21,576 37,793 215,746 285,563 288,441
- System LSI (2,283) (2,372) (504) (1,213) (1,078) (2,833) (3,354) (2,827) (4,875) (6,372) (10,093) (9,367)
- Sales (Wbn) Total 79,141 74,566 86,062 93,837 133,873 171,500 207,470 216,921 300,871 333,606 735,063 935,023
- 10-naJ 20-naJ 30-naJ 40-naJ 50-naJ 60-naJ 70-naJ 80-naJ 90-naJ 01-naJ 11-naJ 21-naJ 31-naJ 41-naJ 51-naJ 61-naJ 71-naJ 81-naJ 91-naJ 02-naJ 12-naJ 22-naJ 32-naJ 42-naJ 52-naJ 62-naJ
- 00-naJ 10-naJ 20-naJ 30-naJ 40-naJ 50-naJ 60-naJ 70-naJ 80-naJ 90-naJ 01-naJ 11-naJ 21-naJ 31-naJ 41-naJ 51-naJ 61-naJ 71-naJ 81-naJ 91-naJ 02-naJ 12-naJ 22-naJ 32-naJ 42-naJ 52-naJ 62-naJ
- 【个股-300757】【英】GS-罗博特科:CPO-OCS-SiPh驱动测试设备高增-2Q26大幅超预期-20260828.pdf 本地 来源
-
- revenue. 2Q26 GM of 43.6% was higher than our estimate, reflecting product mix +852-2978-1681 | verena.jeng@gs.com
-
- EPS (Rmb) (0.17) (0.04) (0.25) 0 .05 (0.23) 0 .27 0.65 2.08 0.24 0.70 0.41 (0.41) 2 .76 22.94 46.52 5 1.90 57.64
- GM 17.5% 34.3% 34.2% 37.8% 36.3% 43.6% 47.9% 54.4% 22.2% 21.9% 28.7% 34.5% 49.6% 57.3% 56.5% 54.9% 53.6%
- OPM -29.3% -17.0% -23.9% 19.3% -23.0% 19.7% 24.4% 34.4% 5.6% 9.1% 11.7% 0.9% 25.2% 34.7% 34.7% 33.9% 33.4%
- NM -27.1% -4.7% -24.7% 1.6% -23.7% 10.2% 19.8% 29.2% 2.9% 4.9% 5.8% -7.0% 19.7% 29.7% 29.7% 28.8% 28.3%
- Opex ratio 46.8% 51.3% 58.1% 18.5% 59.3% 23.9% 23.5% 20.0% 16.5% 12.8% 17.0% 33.6% 24.3% 22.6% 21.8% 21.0% 20.2%
- Tax rate 16.8% -0.1% 19.4% 52.6% 13.9% 12.9% 12.9% 12.9% 8.6% 7.1% -4.5% 7.7% 12.9% 13.5% 14.0% 14.5% 15.0%
- Source: Company data, Goldman Sachs Global Investment Research, Refinitiv Source: Company data, Goldman Sachs Global Investment Research
- 【个股-600547】【英】JPM-山东黄金A-H:2Q26环比复苏-仍落后全年预期-20260831.pdf 本地 来源
-
- Revenue 82,518 104,287 124,022 139,448 150,415 Cash flow from operating activities 13,340 21,493 21,463 25,155 28,237
-
- Adj. EBITDA 12,966 18,285 23,241 28,971 33,281 Cash flow from investing activities (22,801) (13,609) (18,276) (17,911) (16,424)
- Adj. PBT 5,682 9,089 14,924 19,351 22,571 Cash flow from financing activities 11,004 (1,875) (4,098) (5,274) (6,165)
- Other long term liabilities 39,704 33,916 33,916 33,916 33,916 Operating leverage 141.5% 144.0% 275.1% 213.3% 192.2%
- Revenue 82,518 104,287 124,022 139,448 150,415 Cash flow from operating activities 13,340 21,493 21,463 25,155 28,237
- Adj. EBITDA 12,966 18,285 23,241 28,971 33,281 Cash flow from investing activities (22,801) (13,609) (18,276) (17,911) (16,424)
- Adj. PBT 5,682 9,089 14,924 19,351 22,571 Cash flow from financing activities 11,004 (1,875) (4,098) (5,274) (6,165)
- Other long term liabilities 39,704 33,916 33,916 33,916 33,916 Operating leverage 141.5% 144.0% 275.1% 213.3% 192.2%
- 【个股-6869】【英】GS-长飞光纤:光纤价格2H26E维持高位-2Q26毛利率超预期-20260828.pdf 本地 来源
-
- fiber pricing outlook, and sector multiple. YOFC delivered 2Q26 NI at 606% QoQ to Goldman Sachs (Asia) L.L.C.
-
- Goldman Sachs does and seeks to do business with companies covered in its research reports. As a result, investors
- should be aware that the firm may have a conflict of interest that could affect the objectivity of this report.
- Overseas EPC and others 2,781 3,352 1,295 1,887 1,553 1,630 1,712 (2,705) (3,833) (5,124) ( 5,536)
- Revenue 13,353 12,197 14,252 24,587 34,936 38,848 2,894 3,491 3,891 3,977 3,695 6,114 6,763 8,016
- Gross profit 3,272 3,330 4,380 12,307 18,635 19,418 806 1,001 1,155 1,418 1,534 3,700 3,155 3,918
- Operating margin 6.4% 7.6% 11.4% 35.1% 42.3% 40.2% 7.8% 10.4% 11.9% 14.3% 22.5% 45.2% 32.3% 35.5%
- EBITDA margin 11.9% 13.6% 16.5% 39.1% 45.2% 42.8% 14.1% 15.7% 16.6% 18.9% 29.2% 49.2% 36.0% 38.6%
- 【个股-9660】【英】MS-地平线机器人:2Q26收入符合预期-毛利率改善但运营费用拖累-20260831.pdf 本地 来源
-
- Unchanged In-line Largely unchanged Junming.Zhang1@morganstanley.com +852 2848-5412
-
- Impact to our thesis Financial results versus consensus Direction of next 12-month
- ...to enhance operating leverage and restore investor confidence in sales Mkt cap, curr (mn) Rmb59,334.8
- This is crucial to underpinning growth in 2027 amid crowded competition. Fiscal Year Ending 12/25 12/26e 12/27e 12/28e
- preliminary guidance of Rmb1.4-1.7bn: Operating loss widened from Rmb1.5bn in EBITDA (Rmb mn) (3,750) (2,827) (1,002) 1,559
- 1H26 revenue grew 33% YoY, to Rmb2.1bn, at the high end of preliminary ROE (%) (87.9) (22.1) (10.6) 11.6
- YoY increase in gross profit, likely reflecting ongoing R&D investment in J7 and HSD
- Probability-weighted DCF, with probability weightings of 25% bull case, 50% base case, 25%
- 【个股-9880】【英】CITI-优必选1H26净亏损不及预期-人形机器人收入同比飙升14-5倍-20260831.pdf 本地 来源
-
- driven by 14.5x YoY revenue growth of full-sized humanoid robot products Expected share price return 49.7%
-
- © 2026 Citigroup Inc. No redistribution without Citigroup's written permission. Source: Company Reports and Citi Research Estimates
- We value loss-making UBTECH using P/S. Our target price of HK$125.0 is based on 13x 2026E P/S, similar to its average P/S
- Downside risks that could prevent the stock from reaching our target price include: 1) weaker-than-expected revenue growth,
-
- slower-than-expected humanoid robot development, and 3) worse-than-expected profitability due to higher R&D costs
- Our target price for Hengli of Rmb135.0 is based on ~44x 2027E P/E, set at 1.0x SD over the past 5 years to reflect its strong
- Our target price for LD of Rmb496 is based on 322x 2027E P/E, set at +1.5x SD to reflect its stronger-than-expected visibility
- Key fundamental downside risks that could cause the stock price deviate from our target price include: 1) slower growth in the
- 【个股-9880】【英】JPM-优必选:指引维持-利润率改善-交付集中下半年-20260831.pdf 本地 来源
-
- UBTech hosted its 1H26 results briefing on Sunday evening (August 30), Infrastructure, Industrials &
-
- 4.0B and also reiterated the shipment target of ~7k units, despite a slight delay at (852) 2800-8589
- the Guangxi Liuzhou factory due to flooding and heavy rainfall. 1H revenue grew karen.yy.li@jpmorgan.com
- GPM product mix, and a continued focus on execution and delivery for 2H26, with sunny.su@jpmorgan.com
- will be back-end loaded, and emphasized the importance of ramping up production (852) 2800-8598
- that much of the year’s deliveries will be concentrated in 2H26. Management J.P. Morgan Securities (Asia Pacific) Limited/ J.P.
- See page 8 for analyst certification and important disclosures, including non-US analyst disclosures.
- Full-size industrial humanoid shipment (Walker S planned capacity ramping up towards 10,000 units per
407. #外资研报
-
主题笔记:打开完整笔记
-
【个股-AVGO】【英】CITI-管理层电话会议要点-20260903.pdf 本地 来源
-
- customers. They have to pay deposits on memory and leading edge wafers, they are Expected dividend yield 0.6%
-
- take or pay. They are betting that GenAI for AVGO is a real, sustainable business Expected total return 40.9%
- believes there is very little ROI in other enterprise AI spending today. AVGO is creating a harness that VMware has that
- enterprises can run API models with their internal data, which is an on-prem solution. The software business should stabilize
- can build their own systems and racks. AVGO is more engaged with the AI labs to design their system and racks. Established
- Our PT of $515, or 19X F28 EPS, is at the low end of recent trading range of 20-40X to reflect intensifying competition.
- Customer: We estimate it derives ~35-40% of sales from its largest customer, Google. Therefore, any major uptick/downtick
- SG&A target: Broadcom's long-term SG&A target is <3% of revenue (excluding stock-based compensation), one of the lowest
- 【个股-BABA】【英】CITI-阿里巴巴:Citi 2026中国TMT会议要点——云需求与投资-20260903.pdf 本地 来源
-
- revenue, and it is a strategic priority to grow the agent business. Regarding Qwen model, as an open-source model, it has
-
- meaningfully contributed to AI cloud revenue growth and brand recognition. Alibaba's goal is to maintain the Qwen model's
- position in the top tier of the industry, as management believes successful models are a key growth driver for the business. We
- platform) and highlighted that with Rmb16bn ARR achieved in August and a strong pipeline of new model launches in the
- coming months, it expressed confidence in achieving the year-end Rmb30bn ARR target. Mgmt noted that while proprietary
- Our target price for Alibaba N-shares of US$190 is based on 10x P/E on FY2027E Ecommerce group net profit, 7.0x P/S on
- FY2027E AI Cloud and Compute Services revenue, 5.0x P/S on AI Labs and Applications revenue, and 0.2x P/S on all other
- businesses. Our target multiples are benchmarked against comps. We also assign a 30% discount to net cash position, in-line
- 【个股-AAPL】【英】UBS-苹果:8月App Store营收外汇中性基础下降约1%-20260903.pdf 本地 来源
-
- FX neutral (FXN) in the month of August (Source: Sensor Tower). On a reported basis, Price (02 Sep 2026) US$323.98
-
- than July, off a ~240 bps easier comp. On a FXN basis, the month of August saw Avg. daily volume ('000) 54,322
- the Core Technology Commission (CTC), we note that the co tsigie dlgni-shgie h th toedwol sas hthwrore g StopEU Ap mp was ~25% on average brian.luke@ubs.com
- Figure 1: Global App Store revenue declined ~1% FXN in Figure 2: Reported global App Store revenue was flattish in
- Figure 9: The euro weakened by ~1% relative to the USD in Figure 10: The pound was roughly unchanged relative to
- Figure 11: The renminbi strengthened by ~6% relative to Figure 12: The yen weakened by ~8% relative to the USD in
- Source: Company accounts, UBS estimates. (UBS) metrics use reported figures which have been adjusted by UBS analysts.1 Cash EPS (UBS, diluted) is calculated using UBS net income adding back depreciation
- the 12-month timeframe reflected in any equity rating set out in this note. For previous responses please make reference to (i) previous UBS
- 【个股-AVGO】【英】CITI-AI营收F28再翻倍-维持买入-20260903.pdf 本地 来源
-
- guidance is constrained by supply and expects Frontier AI labs to be its Price (02 Sep 26 16:00) US$367.24
-
- Source: Company Reports and dataCentral, Citi Research. FC Cons: First Call Consensus. VA Cons: Visible Alpha Consensus.
- See Appendix A-1 for Analyst Certification, Important Disclosures and Research Analyst Affiliations.
- EBIT Margin (Adj) (%) 48.6 53.9 59.3 60.4 60.3 Working capital -4,637 -8,500 -17,292 -17,490 -24,658
- Extraord./Min.Int./Pref.div. -12,168 -3,034 -3,392 -3,180 -3,180 Investing cashflow -19,566 69 -1,364 -1,504 -3,748
- Reported net profit 5,895 23,126 45,966 78,937 136,193 Dividends paid -9,814 -11,142 -12,449 -13,905 -25,336
- Core NPAT 23,804 33,728 57,705 90,991 149,361 Net change in cash -40,635 -8,187 4,179 37,059 67,493
- Per share data 2024 2025 2026E 2027E 2028E Free cashflow to s/holders 19,414 26,914 43,153 73,585 123,341
- 【个股-AVGO】【英】CITI-博通2026财年Q3业绩快报-20260903.pdf 本地 来源
-
- Our PT of $500, or 19X F28 EPS, is at the low end of recent trading range of 20-40X to reflect intensifying competition.
-
- Customer: We estimate it derives ~35-40% of sales from its largest customer, Google. Therefore, any major uptick/downtick
- SG&A target: Broadcom's long-term SG&A target is <3% of revenue (excluding stock-based compensation), one of the lowest
- among semi peers. However, if Broadcom is unable to reach its SG&A target, it could result in downside to our estimates and
- Competition: Any fluctuations in market share between Broadcom and its competitors could result in upside/downside risk to
- M&A: If Broadcom pursues further acquisitions, it could lead to margin/EPS accretion/dilution and result in upside/downside
- If the impact on the company from any of these factors proves to be greater than we anticipate, the stock will likely have
- difficulty achieving our target price. However, should they be less than anticipated, the stock could trade above our target
- 【个股-AVGO】【英】GS-博通:AI收入强劲增长驱动股价上行-20260903.pdf 本地 来源
-
- strong AI revenue outlook through FY28 -which we expect it to exceed. We remain jim.schneider@gs.com
-
- the coming years is underpinned by multiple factors. First, Broadcom expects its AI +1(212)357-1366 |
- provided additional clarity on its custom silicon engagements beyond Google, +1(212)902-5297 | luya.you@gs.com
- Goldman Sachs does and seeks to do business with companies covered in its research reports. As a result, investors
- should be aware that the firm may have a conflict of interest that could affect the objectivity of this report.
- Investors should consider this report as only a single factor in making their investment decision. For Reg AC
- www.gs.com/research/hedge.html. Analysts employed by non-US affiliates are not registered/qualified as research
- Source: Company data, Goldman Sachs Research estimates, FactSet. Price as of 2 Sep 2026 close.
- 【个股-AVGO】【英】GS-博通:业绩稳健指引偏弱;FY27 AI展望是关键-20260903.pdf 本地 来源
-
- in-line quarter with guidance just below the Street but AI revenue guidance above jim.schneider@gs.com
-
- believe investor expectations have been muted given concerns around competitive +1(212)357-1366 |
- include: (1) slowdown in AI infrastructure spending, (2) share loss in custom compute
- Goldman Sachs does and seeks to do business with companies covered in its research reports. As a result, investors
- should be aware that the firm may have a conflict of interest that could affect the objectivity of this report.
- Investors should consider this report as only a single factor in making their investment decision. For Reg AC
- www.gs.com/research/hedge.html. Analysts employed by non-US affiliates are not registered/qualified as research
- Source: Company data, Goldman Sachs Research estimates, FactSet. Price as of 1 Sep 2026 close.
- 【个股-AVGO】【英】MS-博通——业绩稳健-上调2028财年EPS预测-20260903.pdf 本地 来源
-
- 2027 AI commentary of $115 bn slightly below our $120, in line with prior "well ModelWare EPS ($) 5.39 10.09 16.70 24.09
-
- relatively inexpensive stock. C ommentary about 2 new architectures ramping is refer to the Disclosure Section, located at the end of this
- We value AVGO at 28X CY2027e ModelWare EPS of $18.04. This is roughly 26x non-GAAP ▪AVGO has the second largest AI exposure
- $$$666444000...000000(((+++777444...222777%%%))) PPPrrrooobbb (((>>>666444000...000000)))~~~222...444%%% operations, cut costs, and drive stable cash
- Sep 2026. All figures are approximate risk-neutral probabilities of the stock reaching beyond the scenario price in either
- Revenue growth surprises to the upside and Posts strong revenue growth in CY27 driven Revenue growth disappoints and synergies
- Broadcom Inc. Income Statement 2025/1F 2025/2F 2025/3F 2025/4F 2026/1F 2026/2F 2026/3F 2026/4F 2027/1F 2027/2F 2027/3F 2027/4F 2028/1F 2028/2F 2028/3F 2028/4F
- fiscal year ends in October) Jan-25 Apr-25 Jul-25 Oct-25 Jan-26 Apr-26 Jul-26 Oct-26 Jan-27 Apr-27 Jul-27 Oct-27 Jan-28 Apr-28 Jul-28 Oct-28 2024FY 2025FY 2026FY 2027FY 2028FY
408. 笔记 管理后台 榜单 详情
-
主题笔记:打开完整笔记
-
【个股-NVDA】【英】JPM-英伟达:投资者会议要点摘录-20260903.pdf 本地 来源
-
- Yesterday, we held a virtual NDR for investors, during which we spoke with Semiconductors & Semiconductor
-
- Toshiya Hari, Vice President of Investor Relations & Strategic Finance at NVIDIA Capital Equipment / IT Hardware
- for FY28 was not driven by any single factor, but rather by continued strength mayur.ramdhani@jpmorgan.com
- and enterprise/on-prem demand. In addition to having much stronger visibility (1-212) 270-0668
- into next year, the team noted that its decision to provide an out-year outlook apoorva.kumar@jpmorgan.com
- {[{95yK59Rrv9i44bPnvNViCRyOGvL81R1kQhD8F_nwzqXUS2F4R8e6ZttG19fivIsmbXkBWe7KHXG5BUaAKxa5A2U}]}
- {[{95yK59Rrv9i44bPnvNViCRyOGvL81R1kQhD8F_nwzqXUS2F4R8e6ZttG19fivIsmbXkBWe7KHXG5BUaAKxa5A2U}]}
- {[{95yK59Rrv9i44bPnvNViCRyOGvL81R1kQhD8F_nwzqXUS2F4R8e6ZttG19fivIsmbXkBWe7KHXG5BUaAKxa5A2U}]}
- 【亚洲】【英】GS-亚太精选名单更新及亚洲领袖会议要点-20260903.pdf 本地 来源
-
- APAC Conviction List – Sept update: Adding Kotak Mahindra Bank and NEC. We add Goldman Sachs (Asia) L.L.C.
-
- Goldman Sachs does and seeks to do business with companies covered in its research reports. As a result, investors
- should be aware that the firm may have a conflict of interest that could affect the objectivity of this report.
- Investors should consider this report as only a single factor in making their investment decision. For Reg AC
- www.gs.com/research/hedge.html. Analysts employed by non-US affiliates are not registered/qualified as research
- growth and the potential for ad loads to gradually rise from 7% to over 10% longer term.
- flash-charging ecosystem, with plans to install 20,000 chargers in China by year-end and
- 2H26 and margins stabilizing after three years of decline. While cost inflation was widely
- 【个股-MSFT】【英】MS-重塑业务布局迎接AI时代-20260903.pdf 本地 来源
- 【个股-UBER】【英】CITI-Uber宣布裁员10%以精简组织并投向自动驾驶与产品-20260902.pdf 本地 来源
-
- Earlier today, Uber announced that it is reducing its workforce by ~10%, or
-
- organizational structure while reallocating resources toward growth Expected share price return -
- initiatives and AV. Given the changes are more focused on reducing layers Expected dividend yield -
- (including a 20% reduction in employees who are 7+ layers from the CEO) Expected total return -
- envelope analysis suggests gross annualized savings could be $825M+, Ronald JoseyAC
- offerings increased 7x, all which highlight greater adoption and usage of AI
- stabilized in April, and from Feb. to July, cost per 1,000 model requests has
- See Appendix A-1 for Analyst Certification, Important Disclosures and Research Analyst Affiliations
- 【中国】【英】CITI-中国互联网2Q26回顾与2H26展望:AI与非AI前景及争议-20260903.pdf 本地 来源
- 【中国】【英】CITI-中国房地产:投资者持仓与估值概览-20260903.pdf 本地 来源
- 【中国】【英】GS-FTSE中国指数系列审议及资金流影响-2026年9月-20260903.pdf 本地 来源
-
- Note: Potential passive flows consider both FTSE China and Global Index rebalancing impact. Pricing is as of Sep 3, 2026
-
- BBG Ticker Company Name Sector L ( i U st S C e $ a d m p M n k ) t 3 (U M S A $ D m V n T ) Ch P i o n t a e 5 n 0 tia ( l U C P S A h a $ 5 i s n m 0 s a n i v ) e A F W l l l o o C w r a l s d p / ( P U F a S l N s o $ s e w m t iv s n e ) N 3 e M ( t d F A a l y o D s w V ) s T / 2 In 0 S S ( D t h p e 3 r o p C ' e s r ) h s t g t D A C a ( D o 1 y V v s M e T t r o ) 2 S In 0 L 3 ( D t o p ' e s r p n C e H ) g h s F g t p R s r a 2 e i i o n n 0 tu r n c D r e . t n o p R s r a 1 e i i o n n 0 tu r n c D r e . t n o T P u ( 2 M r r S 0 n i C o h e D o h r d a v v g r i 3 e a e s M r n . ) % E R x C N p e o e e p r c x o p t t r e o t D d r a a t t e e D s E iv v E i e d x n e - t n d
- 1347 HK Hua Hong Grace Semiconductor (H) Tech Hardware & Semis 20,507 791 84 - (1) 83 0.1 - - 0.0% (17%) 3% (26%) Nov 6
- 600183 C1 Shengyi Technology (A) Tech Hardware & Semis 52,194 1,626 - 153 (0) 153 0.1 - - - 18% 16% 1% Oct 28 Sep 24
- 688012 C1 Adv. Micro-Fabri. Equip. (A) Tech Hardware & Semis 49,954 1,601 - 143 3 146 0.1 - - - (4%) (8%) (35%) Oct 29
- 1024 HK Kuaishou Technology (B) Internet/Media & Entertainment 16,187 337 (100) - 67 (33) (0.1) 1.1% 8.3 - (26%) (11%) (15%) Nov 16
- 600309 C1 Wanhua Chemical Group (A) Chemicals & Other Materials 35,874 438 - (103) (0) (103) (0.2) - - - 1% 2% (4%) Aug 24
- Note: FTSE China 50/A50 additions and deletions are highlighted in light blue and grey, respectively. Pricing is as of Sep 3, 2026
- 【黄金】【英】CITI-Citi维持黄金看涨;股票持续折价于现货-20260903.pdf 本地 来源
-
- • Gold equities continue to price a gold price ~$500/oz below spot levels, e.g., NEM offering >6% FCF yield at spot. This
-
- first started rallying in 2018 and then again in 2023. In theory this means that the stock can re-rate higher against a
- • Fundamentally we see AEM well positioned with relatively younger mines in Tier 1 jurisdictions, organic growth potential
- • Barrick’s 10Y historical FCF yield is 5.3%—this is equivalent to ~$3,600/oz in our model. Although we note that our FCF
- levels (see Figure 1) and technical indicators (e.g. MACD and DMI) remain positive. Contrarian signals such as RSI (~72)
- Our $200/sh target price is based on a 1.6x P/NAV multiple reflecting higher spot gold prices on a long-term gold price assumption of $3,500/oz.
- Our $45 target price for Barrick Mining Corp. is based on a 1.3x P/NAV multiple on our NAV using $3,500/oz long-term gold and ~5% WACC.
- Our $125/sh target price for Newmont Mining is based on a 1.5x P/NAV multiple. We assume a WACC of ~5.0% and a LT gold price of $3,500/oz.
- 【黄金】【英】UBS-南非黄金行业:进一步重估-但门槛已提高-20260903.pdf 本地 来源
-
- 12M Rating P Z r A ic R e / s T h a r (o g l e d t ) , % ch EV ( / o E l B d I ) TDA New NPV, O Z l A d R/sh % ch 2026E % ch 2027E New EBI % TD c A h 2028E % ch 2026E % ch 20 N 2 e 7 w E diluted % EP c S h 2028E % ch
-
-
- The comparison uses the 1H26 forecast/model dataset. Harmony’s 745koz production is gold-equivalent and includes CSA;
- production was 705koz, down 4.0% HoH and up 3.4% YoY. Company reporting periods, production definitions, hedge treatment and
- 1002 2002 3002 4002 5002 6002 7002 8002 9002 0102 1102 2102 3102 4102 5102 6102 7102 8102 9102 0202 1202 2202 3202 4202 5202 6202 3
- 1002 2002 3002 4002 5002 6002 7002 8002 9002 0102 1102 2102 3102 4102 5102 6102 7102 8102 9102 0202 1202 2202 3202 4202 5202 6202
- 1002 2002 3002 4002 5002 6002 7002 8002 9002 0102 1102 2102 3102 4102 5102 6102 7102 8102 9102 0202 1202 2202 3202 4202 5202 6202 1002 2002 3002 4002 5002 6002 7002 8002 9002 0102 1102 2102 3102 4102 5102 6102 7102 8102 9102 0202 1202 2202 3202 4202 5202 6202
- 1002 2002 3002 4002 5002 6002 7002 8002 9002 0102 1102 2102 3102 4102 5102 6102 7102 8102 9102 0202 1202 2202 3202 4202 5202 6202 2 1002 2002 3002 4002 5002 6002 7002 8002 9002 0102 1102 2102 3102 4102 5102 6102 7102 8102 9102 0202 1202 2202 3202 4202 5202 6202
- Net profit for the year 1,049 3,174 5,301 5,424 4,701 Gearing (net debt/(net debt+equity)) 9.1% -9.3% -17.4% -13.4% -17.7%
409. #外资研报
-
主题笔记:打开完整笔记
-
Korea’s Trillion-Dollar Sovereign AI Investment_ Nvidia Wins, Hynix Loses.pdf 本地 来源
-
【中国】【英】GS-中国基本金属1H26业绩回顾:铝、铜、金、锂及电动车金属-20260902.pdf 本地 来源
-
- aluminium, copper, gold, lithium, and other EV metals, with 19 stocks under our Goldman Sachs (Asia) L.L.C.
-
- mixed for lithium. Key trends observed: 1) higher aluminum margins as a result of +852-2978-0680 | fiona.ye@gs.com
- for most lithium companies under rising lithium prices, 4) rising sulfur prices and Goldman Sachs (Asia) L.L.C.
- Company Ticker 12M-TPs Rating 1H26A rpt earnings Recurring earnings vs expectation Dividend 1H26AEarnings revision
- Angang-A 000898.SZ 2.08 1.40 CNY Sell -33% 2.9 (0.478) (0.203) n.a. n.a. -11% -5% 0.5 0.5 0.0% 0.0% -18% 11.2
- Shenhua-A 601088.SS48.30 46.00 CNYNeutral -5% 149.3 2.974 2.831 16.2 17.1 13% 13% 2.2 2.2 4.5% 4.5% 19% 261.2
- Yankuang-A 600188.SS22.48 18.00 CNY Sell -20% 33.6 1.391 1.087 16.2 20.7 18% 13% 2.8 2.7 3.6% 2.8% 71% 202.0
- Ganfeng-A 002460.SZ 52.53 45.00 CNY Sell -14% 16.4 2.253 0.773 23.3 68.0 10% 3% 2.2 2.2 0.8% 0.3% -16% 449.5
- 【中国】【英】GS-中国:8月非官方服务业PMI上升-20260903.pdf 本地 来源
-
- The headline RatingDog China Services PMI, formerly the Caixin Services PMI, Goldman Sachs (Asia) L.L.C.
-
- increased to 51.4 in August from 50.4 in July, indicating that service sector activity
-
- The RatingDog China Services PMI increased to 51.4 in August from 50.4 in July,
- increased to 52.1 in August (vs. 50.9 in July), the outstanding business index edged
- down to 50.7 in August (vs. 50.8 in July), and the employment sub-index edged up to
- 51.0 in August (vs. 50.8 in July). The new export orders sub-index fell to 50.3 in
- August (vs. 52.0 in July). Surveyed companies highlighted stronger market demand,
- Investors should consider this report as only a single factor in making their investment decision. For Reg AC
- 【中国】【英】MS-8月房价跌幅加深-先行指标喜忧参半-20260903.pdf 本地 来源
-
- 0.45% m-m (-7.1% y-y) in August (the fourth consecutive month of f aster m-m drops) 3. An Inflection or Another False Start?
-
- steeper decline of -0.46% m-m (vs. -0.36% in July), which we attribute to the 4. June-26 AlphaWise Survey: Better Sentiment,
- softened existing home sales in top-tier cities in the summer season. but Still Limited Home Purchase Plans (14 July
- would also accumulate CR Land (1109.HK) and Seazen A/H (601155.SS/1030.HK), Research as only a single factor in making their investment
- development business, which is defensive in our view. Seazen's ~7x recurring profits += Analysts employed by non-U.S. affiliates are not registered
- 0.6% 100 cities secondary housing price y-y (RHS) 6.0% 1.5% 10 cities secondary housing price y-y (RHS) 10.0%
- Exhibit 3: Secondary listing home prices trended down 0.7% Exhibit 4: …with 94% of sample cities recording m-m
- 1 -n 1 -p 1 -y 1 -n 1 -p 1 -y 2 -n 2 -p 2 -y 2 -n 2 -p 2 -y 2 -n 2 -p 2 -y 2 -n 6 1 6 1 7 1 8 1 8 1 9 1 0 2 0 2 1 2 2 2 2 2 3 2 4 2 4 2 5 2 6 2
- 【中国】【英】MS-中国去杠杆:通缩风险再度浮现-20260903.pdf 本地 来源
- 伯恩斯坦-美国IT硬件:苹果追踪-iPhone需求保持强劲,销货量同比增长14%,份额持续提升+20260831.pdf 本地 来源
- 巴克莱-美元溢价过山车+20260830.pdf 本地 来源
410. #外资研报
-
主题笔记:打开完整笔记
-
摩根大通-Hot Chips 2026-智能体 AI 推理重塑全行业芯片架构;定制化硅芯片持续普及;网络分类新增 “Scale‑In(向内规模化)” 层级+20260831.pdf 本地 来源
-
摩根大通-PCB、CCL及载板:NVL576交换机托盘采用PTFE,但高速CCL升级路线图不变+20260901.pdf 本地 来源
-
野村-信维通信:每股收益下滑受外汇拖累;卫星业务势头、AI硬件上量与MLCC整合支撑长期盈利增长20260828.pdf 本地 来源
504. 详情 返回 思维纪要社 混沌 2026-09-04 00:14 #汇总 思维纪要社_2026-09-03_每日汇总.pdf 思维纪要社_2026-09-03_每
-
主题笔记:打开完整笔记
-
思维纪要社_2026-09-03_每日汇总.md 本地 来源
-
- 英伟达 Vera Rubin 已量产并获主要 Hyperscaler 订单,100% 液冷方案释放确定性需求:台系散热龙头 7 月营收创新高(奇鋐 186 亿、双鸿 38 亿新台币,同比 +57%/+117%),维谛、英维克 Q2 盈利环比显著改善。
-
- 上游订单率先验证——科创新源冷板 Q3 放量、苏博特液冷波纹管获台系大客户上亿订单、金帝股份单机柜价值量约 27 万元 9 月底放量、华光新材液冷钎料上半年收入同比 +4 倍、鸿富瀚目标明年液冷 40 亿规模。
- 所以呢:液冷是当下 AI 链中"订单先行、收入跟随、利润即将兑现"最确定的分支,Q3 起进入批交付与报表验证窗口,上游零部件与材料弹性优先于整机。
- 所以呢:龙头指引把 AI 需求确定性从"故事"推向"订单与产能规划",利好 PCB/CCL/光模块/HBM/电源全链条,但需警惕估值已部分透支、且 token 单价下行(Silicon Data 8 月指数 -29%)对按量计价商业模式的侵蚀。
- 建筑端:鸿路钢构(焊接机器人驱动产能 600→900 万吨、机器人成新增长极)、中国建筑国际(MiC 工业化万亿级期权)、四川路桥(投建一体撬动 80% 建安)、联检科技(并表中水华盈获稀缺入网资质)、利柏特(核电模块化迎密集催化)。
-
- 9/3|龙版传媒 4 连板风险提示:公司公告 AI 视频业务 6 月营收约 80 元、7 月约 7.5 万元,占营收不足 0.01%,对公司业绩无显著影响——高位纯情绪筹码标的的风险信号。
-
- 4 连板:龙版传媒(AI 视频概念,但公司盘后公告 AI 视频业务 6 月营收约 80 元、7 月约 7.5 万元,占营收不足 0.01%,业绩无显著影响,属纯情绪筹码,已触发风险提示);
- AI token价格快速下行(Silicon Data 8月单月-29%),推理向低成本本地硬件迁移,单位token收入承压,需算力消耗量爆发式增长方能抵消;
-
- 液冷 Q3 订单与产值兑现:Rubin 量产推动订单加速,金富科技 Q3 液冷产值预计环比 +40-50%、富士康 9
- 工程机械Q3有望迎利润增速拐点,机床步入新一轮全球上行周期,船舶订单高景气,液冷设备随Rubin量产进
- 综合为跨行业主题大桶,当日主线集中在液冷/散热与材料国产化:申菱环境亚马逊27年订单预计35-40亿(CD
-
- 9/3|世界气象组织确认厄尔尼诺已形成并将持续增强:预计发展为超强级别,影响几内亚铝土矿发运、巴拿
-
- Q4|欧洲海风设备招标定标好转:26H1 新增并网同比 +2 倍,但 FID 仍低,预计 Q4 招标定标改善。
- 万元,占营收不足 0.01%,业绩无显著影响,属纯情绪筹码,已触发风险提示);
-
- 收入 122 亿(同比 +34%),Non-GAAP EPS 1.11 美元(首次单季破 1 美元),经营利润率 16.2%。
音频
023. 笔记 管理后台 榜单 详情
-
主题笔记:打开完整笔记
024. #安徽合力 #AI #腾信精密...
025. #市场 #科技 #债 #券商 ...
026. #周大福 #映恩生物 #9月金...
-
主题笔记:打开完整笔记
-
东吴医药 - 晨间深度汇报 - 映恩生物:稀缺全球临床开发能力,四大ADC平台驱动管线价值释放 260904.mp3 本地 来源
-
东吴环保•朔元撷理 - 中国广核:投产与集团注入带动电量提升,期待电价机制优化电价回升 260904.mp3 本地 来源
027. 详情 返回 思维纪要社 思想者 2026-09-04 22:58 #十五五 #国新会 #能源 #活该你 #好莱客 #黑牡丹 #银行 #复盘 #债 #半年报 #国
-
主题笔记:打开完整笔记
028. #燧原科技 #电科思仪 #电力...
029. #科达制造 #Lululemo...
-
主题笔记:打开完整笔记
-
开源北交所 星对话-北交所精新汇系列- 交大铁发: 新型材料高增,产学研协同助力轨交智能装备发展 260904.mp3 本地 来源
-
开源中小盘 - 2026年深度研究系列路演 - 奥来德:设备业务持续兑现,材料业务多点开花 260904.mp3 本地 来源
030. #非农 #策略 #算力 #市场...
-
主题笔记:打开完整笔记
032. #基金 #新兴产业 #AI ...
-
主题笔记:打开完整笔记
189. #摩根士丹利 #AI #大模型...
-
主题笔记:打开完整笔记
253. #书籍
-
主题笔记:打开完整笔记
273. #锂电池 #电子特气 #存储 ...
-
主题笔记:打开完整笔记
-
-
- 二季度这边大概环比是19%的增长,我们也分别加总了每个板块子公司的一个合计净利润的这个口径,我们就可以看到其实电池板块的一个环比增速和整体的电池的产量的环比增速比较匹配的,那我们也说明整体电池的单位盈利还是比较稳定。
-
- 季度其实大家关心的也现在也没有那么多,因为大家也都知道这是一个强强现实的状态,所以更多的是还是往2728年,大家去去去考量整体的供需情况,然后去请关注公众号思维纪要社,更多纪要请加V西安20210130,看工具填表。
- 但我们觉得其实也不需要特别悲观,就是说从产业端和这个产业端显然是比整体市场对于明年的一个需求增速的预期是更加乐观的,可能普遍也都是在30个点增速以上,但可能市场认为可能就20个点,甚至更美观的可能也不到20个点那种这种这种这种这种想法。
- 当时其实这个咕视频是是是比较高的对产业的增长的预期,隐含的这顾虑就是打的还是比较夸张的,整体的估值水平,现在可能普遍都在10到15倍区间,今年可能明年有些甚至这个也就十倍,甚至不到10倍。
- 主业主页份额提升加这个产品高端化,这个订单结构高端化,那可能启动整体主页的一个一个一个一个增长也是比较快,叠加它这个新的AI场景发展着BBU,这也是一个往后的Robin时代,逐渐进行标配的一个方向,也是一个渗透率提升非常快的一个方向。
- 从公司角度来看,鼎盛今年大概是大概可能11亿的一个年化业绩,明年大概13到14亿,整个出货可能从今年的28万吨,可能明年往35甚至40万吨去走,后年可能往50万吨去走,每年就往明年来看,也是有30以上的一个增速,对应大概今年可能是八倍,明年十三四倍。
- 就经济端的利润,那明年的话可能往3到4个亿的利润去展望,然后那边也开始规模放量,像钠电,因为高达音的这种这种单位盈利比较高,如果这个纳电大规模放量,其实对万顺的这个利润的弹性贡献还是会比较大比较大的。
- 总结来看,我们往往27年去看啊,就是放长一点,看好了还是溶剂、油膜、铝箔、铜箔、负极,还有电池这几个环节,这里有环节,现在反正市场是属于一个比较脆弱以及预期这个对明年的预期还没有修正的状态,也是建议这个超跌的一个布局,然后可能后续会迎来一个预期的一个显著修正。
-
锂电中报总结及展望 260903.mp3 - H_H国际控股 260902.mp3 本地 来源
-
- 公司上半年业绩表现强劲,收入和利润率实现健康增长,负债水平显著下降,财务费用减少,经调整净利率达到10.6%。
-
- 讨论了厄尔尼诺现象对鱼油等原材料价格的影响,但得益于多品类覆盖及运营效率提升,头部品牌预计下半年ANC利润率将保持稳定,上半年毛利率已提升至65.4%,全年指引显示健康水平将持续。
- 预计宠物营养渗透率将持续增长,品牌影响力与投资者日活动将增强市场信心。
- 对于未来,他预计2026年全年收入将增长中到高双位数,各业务板块收入和利润预计显著提升。
- 具体到各业务板块,成人营养的收入全年预计从高单位数增长提升至第一双十位数增长,ANC业务的EBITDA margin进一步调增至20%左右,BNC业务收入指引仍为超过30%的增长,EBITDA margin也有所调高,从原本的中刷十位数调整至中到高双十位数。
- 发言人1 答:抖音渠道的利润率相对较高,但公司通过优化达人费用和引流费用的比例,比如保持4比6的达播与自播比例,有效避免了达播在总体投入和利润率上造成过大影响。
- 发言人1 答:去除飞行原因后,ANC中国实际可以维持在20%左右的最大利润率,通过持续产品结构优化和提升供应链运营效率,抵消了抖音渠道贡献占比增加对利润率的稀释效应。
- 发言人1 问:厄尔尼诺现象对鱼油价格的影响会否导致下半年ANC利润率受到负面影响?
400. #机器人 #OpenAI #航...
-
主题笔记:打开完整笔记
-
OpenAI 切断了埃隆的光标、人类第一个恒星探测器和特朗普的核火星船 260903.mp3 本地 来源
-
- 在这次讨论中,参与者探讨了将Starfleet Academy改名为Space Academy的可能性,以及IT行业未来的发展趋势,包括数据中***进步对噪音管理的影响和AI在提高生产效率及改变工作性质中的潜力。
-
- 发言人1:A paleo startup called Architect Labs announced the world's first fully AI designed chip called Redwood, which has zero bugs on a silicon and three-point-four times the performance per watt of Invidia Jackson.
- 发言人1:The speaker suggests that global weather models and points of actuation are necessary ingredients for global weather engineering, implying that technology like this will be needed before severe conditions become uncontrollable.
- 发言人1:The podcast is described as a number one podcast on all things AI and exponential, offering listeners a front-row seat to the accelerating singularity. It aims to future-proof listeners for the coming supersonic soni and keep them optimistic about the extraordinary decade ahead.
- 发言人1:The purpose of the upcoming AMA (Ask Me Anything) session on the moonshot podcast is to have a chance for the hosts to interact with the audience, answer their questions, and also ask the audience questions about what they want covered on the show.
- 发言人1:The speaker implies that summarizing IT is crucial because the workload of keeping up with new advancements is significant, and the podcast effectively condenses a large amount of information into a comprehensible format for the audience.
- 发言人1:The goal of the first interStellar mission is to reach Alcubierre story within the next eighty thousand years using a spacecraft that requires minimal extra fuel, is to be launched within three years, has a one-kilogram payload, and must cost less than fifty million US dollars to design.
- 发言人1:The unique trajectory proposed by the JPL team for the spacecraft mission involves slinging it out from Earth, then firing a retrograde burn towards the sun, and doing five retrogradations at the farthest point from the sun. This maneuver, called the Alcubierre pump, maximizes the spacecraft's speed when it burns its thrusters close to the sun, providing more energy for the given time of thrust due to the higher speed and leveraging the all-betters effect.
-
OpenAI 切断了埃隆的光标、人类第一个恒星探测器和特朗普的核火星船 260903.mp3 - 《对话拉斯·特维德 机器工作之后,人类将如何生活_》 260903.mp3 本地 来源
-
- company investments human GDP GPT 关注公众号 chip industry language models products technological profit culture society money machine 思维纪要 公众号思维
-
- 发言人1:By 2023, phones will be able to run locally at what is called a frontier model, thanks to more powerful computers and software that efficiently compresses the thought process in AI. This will make very powerful AI models possible on personal devices that interact privately without sharing data externally.
- 发言人1:By 2029, AI models referred to as 'inventors' will be able to reason and think like humans, similar to a basic academic level. They can be given open-ended tasks and, upon examination, appear to work equivalent to about twenty thousand man-years without needing further programming. These AI models could potentially solve complex problems millions of times faster than humans.
- 发言人1:AI is expected to contribute to scientific advancements by performing tasks millions of times faster than humans. Examples include generating crystal structures or critical structures, and finding interactions between molecules, which are tasks that AI can accomplish much more efficiently than humans can.
- 发言人1:The anticipated shift in the progression of AI is a transition from centralized models to more decentralized and widespread use, similar to the historical progression of computing. This shift started with mainframes, moved to personal computing, and is now reflected in AI models being spread out in society, with chips and agents becoming more prevalent.
- 发言人1:China leads the world in AI model availability, with websites like Hugging Face offering over two million different AI agents and transformers for free. This abundance of AI building blocks is influencing the next generation by promoting the early learning of AI as a crucial tool, a strategy that is thought to be beneficial for societal success.
- 发言人1:The AI industry is experiencing significant investments, with total capital investments in 2022 reaching $1 trillion, which is around 1% of global GDP. However, the operating expenses and costs for AI laboratories are estimated to be around $30-60 billion. Profits are moving towards chip manufacturers, with the chip industry reporting profits of around $200 billion, and the overall health of the industry is indicated as profitable with a focus on future investments.
- 发言人1:The primary driver of profit in the chip industry and AI factories is the expectation of future profits, especially as these industries are constrained by the lack of supply rather than by the demand for chips.
401. 详情 返回 思维纪要社 思想者 2026-09-04 08:28 #就业 #策略 #分红 #智能化 #音频 聊产业史观:残酷的真相、会消亡的公司、优秀≠卓越、“
-
主题笔记:打开完整笔记
-
长江策略_清策股谈-2026年深度报告巡礼第14期_红利的时代,时代的红利 260903.mp3 本地 来源
-
- 美国样本显示,尽管利率持续下降,红利资产在科技股大幅增长期间表现不佳,表明低利率时代投资者更倾向于选择预期回报率更高的成长类资产。
-
- 核心结论指出,红利策略在景气主线弱时表现优异,但需警惕科技产业崛起或通缩政策效果显现时的失效风险。
- 他,即长江策略首席戴清,发布了名为《红利的时代》的深度报告,重点讨论了2024年红利资产作为市场主要机会的潜力。
- 发言人1:核心观点是,在当前从追求梦想、估值和未来转向重视现金的时代背景下,一旦出现明确的信号表明市场倾向于现金配置,我们将大幅提升对红利资产的关注度。
- 低利率意味着全社会预期回报率下降,资金寻求更高风险资产配置,而债券属性的红利资产因此受益。
- 发言人1:中证红利指数的收益率主要由两部分构成:大部分时候是通过高风险投资获取收益,而在少数时候,如24年和25年的二季度,也受益于估值贡献。
- 发言人1:红利内部的轮动主要围绕平均股息率和预期股息率的波动,我们建议从国有行开始,逐渐扩散至城商行、股份行、农商行等,并且在消费类和资源类资产中寻找扩散机会,例如从动力煤网、焦煤扩散到油气,再到公路、铁路、港口等行业。
- 除了轮动策略,我们还探讨了涨价增强、出口增长增强以及逆周期调控的红利增强等策略,目前这些策略更多集中在出口和涨价方面,尤其是欧洲出口和煤炭价格上涨。
-
长江策略_清策股谈-2026年深度报告巡礼第14期_红利的时代,时代的红利 260903.mp3 - 智能化产业化 260903.mp3 本地 来源
-
- 台湾凭借其在智能制造、高性能计算和跨行业协作方面的优势,将宏伟构想转化为现实,成为基础设施建设的关键角色。
-
- 从微小的晶体管到大型人工智能工厂,台湾正引领街道向智能基础设施的转型,为各行各业的构建、扩展与部署提供支持。
- 在SEMICON展览会上,我们共同庆祝为智能时代奠定基础的杰出人物与合作。
- 随着AI技术的进步,艺术家驱动的新工业革命正在形成,Open model加速了这一创新。
- 台湾凭借其卓越的人才和合作伙伴,正将宏伟理念转化为现实,构建从小型晶体管到大型AI工厂的基础设施,以支持各行业的快速扩展与部署。
- 他强调,一场由艺术家驱动的新工业革命正在兴起,AI能力的提升促使模型加速创新与计算,从而催生了对人工智能技术的更高需求,包括代码设计和大规模制造智能,以构建无法单靠公司实现的复杂基础设施。
- 无论是微小的晶体管还是庞大的AI工厂,台湾都将其转化为能快速为各行各业构建、扩展和部署智能基础设施的能力。
- 在SEMICON展览上,他表达了对那些为智能时代奠定基石的人们和合作伙伴的庆祝与赞扬。
-
智能化产业化 260903.mp3 - 聊产业史观:残酷的真相、会消亡的公司、优秀≠卓越、“OAI、Anth大概率不是原生时代大赢家” 260903.mp3 本地 来源
-
- 发言人1 答:Google自己可能不会成为下个时代的Google,尤其是面对AI云公司的挑战,字节跳动等新兴企业有机会成为下一个重要角色,但大to c的应用存在很大不确定性。
-
- 发言人1 答:从历史上看,企业在时代更迭中要成为下一个时代的企业可能性不大,能成功的寥寥无几,这与战略选择无关,更多的是生存与发展的自然规律,新公司才有更大的机会成功。
- 发言人1 答:下一个可能的重大机会是一个类似浏览器的产品,它将统一agent的标准,简化用户调用agent的方式,并促进海量agent的爆发,这个可能是未来两年最让人兴奋的事情。
- 预计到年底,谁能跑进3T模型的发展阶段,可能就会成为基础设施提供商,形成类似世界杯淘汰赛的局面,前几名的优势将逐渐拉开,而新进来的公司在这种接近饱和的竞争中很难取得积累。
- 发言人1 答:数据飞轮升级到了智能飞轮,因为要形成真正的数据飞轮需要算法创新和应用场景结合,同时借助智能复利,在真实世界反馈下让agent完成特定任务并不断学习进步,这样的智能复利能够渗透到更多场景解决更复杂任务,有可能形成黑洞效应,进而进入第三阶段的竞争。
- 发言人1 答:主要有几个原因:一部分人看到了现有范式的天花板或从原理上认为其有限性,有了机会去尝试自己的想法;
- 投资人更关心的是在接下来三年内,new lab能否将市值从一亿多增长到至少3亿甚至5亿,而不是关注它是否为基础设施提供商。
- 发言人1 答:上一个时代公司体系让人不快乐的主要原因是工作内容简单枯燥、重复繁琐,缺乏成长性,且公司管理多采用控制性手段,导致工作环境不符合现代人对于文明和自我发展的追求。