思维纪要社 2026-08-18 总体信息
这里按知识星球的方式展示:左边放主题信息,右边单独放研报;没抓到的字段不显示。
研报
中金公司-交通运输物流行业高速调研反馈:货运分区域有修复,客运表现稳健-20260809.pdf
中金公司-农业周报:7月三方样本生猪产能去化放缓-20260809.pdf
中金公司-利润增长强劲,架构简化驱动降本增效-20260805.pdf
中金公司-华曙高科-3D打印设备快速增长,定增扩产打开成长空间-20260812.pdf
中金公司-基本面量化系列(30)如何利用关联图谱信息进行选股?-20260806.pdf
中金公司-海外工程机械季度跟踪(2Q26)行业需求超预期-20260813.pdf
中金公司-跨境电商景气向上,头部卖家或迎经营反转-20260806.pdf
中金公司-量价齐升兑现韧性,上调2026全年业绩展�-20260804.pdf
中金公司-量化月报(65)看好大盘价值-20260803.pdf
研报
中金公司-三诺生物:国内业务增长良好,盈利能力持续修复-20260810.pdf
中金公司-三鑫转债上市定价分析-20260804.pdf
中金公司-伟星新材:盈利能力彰显经营韧性,投资收益增厚业绩-20260812.pdf
中金公司-全球-“三重约束”下的市场方向-20260814.pdf
中金公司-医疗健康行业:AI应用布局延续,关注互联网医疗标的机遇-20260803.pdf
中金公司-十五五新型电力系统规划发布,电网设备&储能有望持续受-20260804.pdf
中金公司-图说中国宏观周报-2026年7月物价数据点评:油价回落推动CPI同比暂缓-20260809.pdf
中金公司-汽车零部件 液冷专题二AI算力驱动迭代,服务器液冷泵开启新增长极-20260814.pdf
中金公司-盛弘股份-AIDC业务高增,1H26业绩略超市场预期-20260813.pdf
研报
中金公司-中国出行释放利润,仍需关注巴西外卖减亏进度-20260814.pdf
中金公司-中报全面超预期,强势上调全年指引-20260804.pdf
中金公司-医疗健康行业生命科学上游:新潮迭起-20260807.pdf
中金公司-宇通客车:经营业绩稳健向好;2H出口节奏或前低后高-20260812.pdf
中金公司-有色金属行业动态:1H26全球头部铜矿企业铜产量总体同比下降,看好铜板块重估-20260804.pdf
中金公司-有色金属行业:铜矿供给扰动,价格或超预期-20260809.pdf
中金公司-植保业务边际承压,分拆目标10月完成-20260804.pdf
中金公司-银行业月度观点:7月强劲反弹,关注业绩催化-20260805.pdf
中金公司-预告Q2盈利持续高增,关注高股息配置价值-20260805.pdf
研报
中泰证券-2026年中期房地产行业策略-260810.pdf
中泰证券-保险Ⅱ行业上市险企2025分红年度分红实现率和万能结算利率观察:分红与万能险收益“限高磨底”,平衡稳健经营与利差风险-260812.pdf
中泰证券-保险Ⅱ行业:寿险公司久期缺口观察,收窄迹象现拐点,资负管理见成效-260814.pdf
中泰证券-电科蓝天(688818)宇航电源龙头,长期受益我国航天产业高景气发展-260813.pdf
中金公司-专题研究:港交所中国国债期货上线,衍生品对外开放再下一城-20260803.pdf
中金公司-中国光大绿色环保:-供热持续放量,国补回款提速支撑基本面修复-20260813.pdf
中金公司-中国短期融资券及中期票据信用分析周报-20260812.pdf
中金公司-主品牌稳健,观察新品牌调整效�-20260805.pdf
中金公司-周评#5017月住房总销量同比增近一成-20260804.pdf
研报
中泰证券-东鹏饮料(605499)无糖茶行业提质升级带动高质量结构化增长-260814.pdf
中泰证券-交通运输行业:持续关注快递量价变化,推荐航运低位布局机会-260815.pdf
中泰证券-公募REITs行业周报:多单软件园REITs原始权益人计划增持-260814.pdf
中泰证券-国防军工行业:朱雀三号复飞在即,重点关注商业航天核心受益标的-260809.pdf
中泰证券-房地产行业周报:存量房需求韧性延续,北京购房政策优化-260810.pdf
中泰证券-海菲曼(920183)深度报告:国内发烧级电声行业深耕者,先进技术储备有望进一步拓展核心竞争力-260814.pdf
中泰证券-煤炭行业定期报告:供给约束或再强化,上行确定性增强-260815.pdf
中泰证券-电力设备行业:八家硅料龙头联合签署自律倡议,江浙闵等多地海风审批加快-260810.pdf
中泰证券-贵州茅台(600519)双锚定价筑稳价体系,渠道再平衡提盈利-260814.pdf
研报
中泰证券-全球AI反弹的多空之辩:资本开支悖论是否开始被打破?-260813.pdf
中泰证券-商社行业AI应用系列报告:海外线下零售的AI进展-260812.pdf
中泰证券-宇树科技(688836)四足与人形出货量全球第一,具身智能时代的全栈自研本体龙头-260814.pdf
中泰证券-氧化锆行业专题研究:稀土供给变局造就替代机遇,新兴应用打开需求空间-260812.pdf
中泰证券-浦发银行(600000)深度报告:基本面回升周期,业绩稳健性强-260811.pdf
中泰证券-轻工制造及纺服服饰行业周报:裕同开启“1+N+T”科技转型,百隆26H1业绩高增-260810.pdf
中泰证券-银行业2026年2季度经营数据:息差回升带动利润降幅收窄,但资产质量仍边际承压-260815.pdf
中泰证券-银行业科技金融篇:专题系列|银行业在经济K型分化下的趋势评估-260810.pdf
中泰证券-银行业角度看7月社融:融资替代效应持续、观察信贷修复情况-260815.pdf
研报
中信建投-ESG及绿色金融2026年8月动态追踪:“十五五”低碳转型进入系统性落地阶段,全球ESG治理趋向标准化-260812.pdf
中信建投-REITs行业周报(8.8-8.14):中金温州公用水利REIT申报,五单REITs审核获进展-260816.pdf
中信建投-【政策研究】“十五五”规划密集出台锚定产业新方向,霍尔木兹僵局与美联储分歧升温(2026年8月3日-8月9日)-260812.pdf
中信建投-多元金融行业:私募股权投资市场月报(2026年7月)-260813.pdf
中信建投-房地产行业周报(8.8-8.14):新政后首周北京一二手房成交环比上涨,石景山苹果园地块溢价率超20%-260815.pdf
中信建投-电力行业:二季度煤价同比上涨,部分区域月度电价回升-260811.pdf
中信建投-白酒行业全新叙事:茅台全面向C,重构估值逻辑-260813.pdf
中信建投-策略周思考:A股科技修复为何弱于海外?-260816.pdf
中信建投-策略周报2026年8月第2期:哪些热点有望继续上涨?-260816.pdf
研报
中信建投-六张网的政策深意:科技和民生-260811.pdf
中信建投-国防军工行业动态:军工板块发布半年报预告,船舶增速显著航发企稳-260811.pdf
中信建投-建筑行业周报(8.8-8.14):7月社融同比多增,建筑企业中报表现分化-260816.pdf
中信建投-流动性周观察8月第2期:两融资金转为流入-260811.pdf
中信建投-环保行业:工业低碳“十五五”规划发布,强调提升绿电绿氢应用比例-260810.pdf
中信建投-航空机场行业动态:《民用航空发展“十五五”规划》印发-260811.pdf
中信建投-航运港口行业动态:集运运价回升,油运运价上涨-260811.pdf
中信建投-行业数据周报8月第2期:市场震荡分化,通信医药领涨-260815.pdf
中信建投-钢铁行业周报:外贸增速攀新高,钢铁出口“量增价弱”待破局-260809.pdf
研报
中信建投-全球大类资产周观点(116):科技之外哪些板块值得关注-260816.pdf
中信建投-汽车行业:鸿蒙豪华车密集上市,机器人“量产+资本化”双击在即-260810.pdf
中信建投-煤炭开采行业:焦煤震荡偏强焦炭偏弱,动力煤价格稳中偏强-260813.pdf
中信建投-物流行业动态:顺丰同城预告经调利润50%+增速,申通被监管立案-260811.pdf
中信建投-物流行业:海峡重开预期致油价下跌,刚果(金)发布矿产出口禁令-260811.pdf
中信建投-社会服务行业:希音国际推进平台化战略及本土履约能力建设,上半年国内居民出游态势良好-260810.pdf
中信建投-能源金属行业:7月稀土出口量进一步下滑,量减价涨海外紧张格局延续-260810.pdf
中信建投-铁路公路行业动态:上半年高速公路货运量同比增长2.3%-260811.pdf
中信建投-阳光电源(300274)深度报告:多重利空price+in,底部信号明确-260812.pdf
研报
中信建投-银行业理财子产品发行指数周报第267期:光大工银发混合类产品,7月理财子产品发行总结-260810.pdf
中信建投-医疗器械行业周报-260816.pdf
- 文档:打开文档
- 来源:打开来源 中信建投-医疗器械行业周报-260816.pdf
中信建投-医药行业周度复盘-260813.pdf
- 文档:打开文档
- 来源:打开来源 中信建投-医药行业周度复盘-260813.pdf
中信建投-奕瑞科技(688301)深度报告:多增长引擎共振,开启新的增长周期-260810.pdf
中银证券-7月通胀点评:需求支撑,波动放大-260810.pdf
中银证券-房地产行业2026年7月月报:7月新房成交同比降幅扩大,二手房成交面积同比涨幅持续收窄;土拍溢价率回落-260813.pdf
中银证券-房地产行业从最新规划与政策看北京城市更新的新方向:北京城市更新有所不同?-260811.pdf
中银证券-电力设备与新能源行业8月第2周周报:《新型电力系统建设“十五五”规划》印发-260810.pdf
中银证券-策略周报:科技压制因素缓和,聚焦盈利因子修复-260809.pdf
研报
中邮证券-房地产行业报告:北京发布楼市新政,支撑刚需与置换链条修复-260811.pdf
中邮证券-海外宏观周报:非农意外转负,加息预期降温-260811.pdf
中银证券-交通运输行业周报:暑运第5周民航旅客运输量同比增长8.6%,长线旅游市场热度延续-260811.pdf
中银证券-医药生物行业周报:原料药价格有望企稳回升,关注一体化头部企业-260810.pdf
中银证券-宏观和大类资产配置周报:本周沪深300指数上涨2.32%-260808.pdf
中银证券-房地产行业第32周周报(2026年8月1日-2026年8月7日):新房成交同比降幅扩大,二手房成交同比涨幅收窄;北京优化限购与公积金政策-260811.pdf
- 文档:打开文档
- 来源:打开来源 中银证券-房地产行业第32周周报(2026年8月1日-2026年8月7日):新房成交同比降幅扩大,二手房成交同比涨幅收窄;北京优化限购与公积金政策-260811.pdf
中银证券-有色金属行业周报:美国非农转负降息预期升温,贵金属上行铜价中枢上移-260812.pdf
中银证券-舒华体育(605299)国内领先科学运动服务商,加速全球扩张打造“世界舒华”-260814.pdf
中银证券-计算机行业“一周解码”:基本面景气持续,算力链进入反弹通道-260811.pdf
研报
中原证券-半导体行业月报:海外云厂商继续上调26年资本支出计划,服务器CPU需求旺盛-260811.pdf
中原证券-基础化工行业月报:油价上涨带动化工品价格回升,关注染料、涤纶长丝和化工新材料板块-260811.pdf
中证鹏元资信评估股份有限公司-7月通胀数据点评:通胀超预期回落,关注厄尔尼诺扰动-260809.pdf
中邮证券-优彩资源(002998)业绩步入高增通道,差异化布局彰显成长韧性-260812.pdf
中邮证券-化工行业周报:本周溴素、硫磺、异丁醛涨幅居前,极端气候冲击欧洲能化产业-260813.pdf
中邮证券-医药生物行业周报-AI制药持续进展:TWST高增验证DBTL闭环,关注产业链成长机遇-260810.pdf
中邮证券-医药行业:双多抗风起,大分子CDMO迎重要增量-260814.pdf
中邮证券-有色金属行业报告:特朗普政府拟重塑矿产超级大国地位,关注铜、稀土、钨等投资机会-260810.pdf
中邮证券-证券行业报告:跨境国债期货挂牌,债券投顾新规落地-260810.pdf
研报
国泰海通证券-储能行业数据库-20260817.xlsx
- 作者:思想者
- 时间:2026-08-18 22:37
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 1,文档 2
- 音频文件:浙商固收 - 同业存单利率定价分析框架 260818.mp3
研报
浙商固收 - 同业存单利率定价分析框架 260818_导读.docx
浙商固收 - 同业存单利率定价分析框架 260818_原文.docx
- 作者:思想者
- 时间:2026-08-18 22:37
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 2,文档 4
- 音频文件:【申万交运】交运视野看全球 260818.mp3
【华创非银 徐康团队】深度30讲:寻找寿险估值锚:PEV 是否失效? 260818.mp3(见星球链接)
【华创非银 徐康团队】深度30讲:寻找寿险估值锚:PEV 是否失效? 260818.mp3 总结失败:内部错误
研报
【华创非银 徐康团队】深度30讲:寻找寿险估值锚:PEV 是否失效? 260818_导读.docx
【申万交运】交运视野看全球 260818_导读.docx
【华创非银 徐康团队】深度30讲:寻找寿险估值锚:PEV 是否失效? 260818_原文.docx
【申万交运】交运视野看全球 260818_原文.docx
- 作者:思想者
- 时间:2026-08-18 22:37
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:东财家电 家电·超深度 - 八方股份:云开见月,迈入成长新周期 260818.mp3
爱奇艺[IQ.O]2026年第二季度业绩交流会 260818.mp3
百度集团[BIDU.O]2026年第二季度业绩交流会 260818.mp3
研报
东财家电 家电·超深度 - 八方股份:云开见月,迈入成长新周期 260818_导读.docx
爱奇艺[IQ.O]2026年第二季度业绩交流会 260818_导读.docx
- 文档:打开文档
- 来源:打开来源 [[assets/docs/260818_2237__百度 _八方股份 _爱奇艺__爱奇艺_IQ.O_2026年第二季度业绩交流会 260818_导读.docx|爱奇艺[IQ.O]2026年第二季度业绩交流会 260818_导读.docx]]
百度集团[BIDU.O]2026年第二季度业绩交流会 260818_导读.docx
- 文档:打开文档
- 来源:打开来源 [[assets/docs/260818_2237__百度 _八方股份 _爱奇艺__百度集团_BIDU.O_2026年第二季度业绩交流会 260818_导读.docx|百度集团[BIDU.O]2026年第二季度业绩交流会 260818_导读.docx]]
东财家电 家电·超深度 - 八方股份:云开见月,迈入成长新周期 260818_原文.docx
爱奇艺[IQ.O]2026年第二季度业绩交流会 260818_原文.docx
- 文档:打开文档
- 来源:打开来源 [[assets/docs/260818_2237__百度 _八方股份 _爱奇艺__爱奇艺_IQ.O_2026年第二季度业绩交流会 260818_原文.docx|爱奇艺[IQ.O]2026年第二季度业绩交流会 260818_原文.docx]]
百度集团[BIDU.O]2026年第二季度业绩交流会 260818_原文.docx
- 文档:打开文档
- 来源:打开来源 [[assets/docs/260818_2237__百度 _八方股份 _爱奇艺__百度集团_BIDU.O_2026年第二季度业绩交流会 260818_原文.docx|百度集团[BIDU.O]2026年第二季度业绩交流会 260818_原文.docx]]
- 作者:思想者
- 时间:2026-08-18 22:37
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:东吴电子 - 国产算力・先进封装:高端算力异构集成需求上行,产能扩张推动先进封装量价齐升 260818.mp3
东吴固收 - 研究有宽度:科技企业对GDP可以形成拉动吗? 260818.mp3
东财新消费 通过复盘分析本次史上最强厄尔尼诺影响如何? - 厄尔尼诺系列电话会议 260818.mp3
研报
东吴固收 - 研究有宽度:科技企业对GDP可以形成拉动吗? 260818_导读.docx
东吴电子 - 国产算力・先进封装:高端算力异构集成需求上行,产能扩张推动先进封装量价齐升 260818_导读.docx
东财新消费 通过复盘分析本次史上最强厄尔尼诺影响如何? - 厄尔尼诺系列电话会议 260818_导读.docx
东吴固收 - 研究有宽度:科技企业对GDP可以形成拉动吗? 260818_原文.docx
东吴电子 - 国产算力・先进封装:高端算力异构集成需求上行,产能扩张推动先进封装量价齐升 260818_原文.docx
东财新消费 通过复盘分析本次史上最强厄尔尼诺影响如何? - 厄尔尼诺系列电话会议 260818_原文.docx
- 作者:思想者
- 时间:2026-08-18 22:36
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:方正焦娟 _ 十三讲:大模型+垂类硬件+改造特定消费场景 260818.mp3
禾赛科技[HSAI.O]2026年第二季度业绩交流会 260818.mp3
方正策略+机械 - 策论中观第十二期:AI+系列之一:机械的AI+投资机会梳理 260818.mp3
研报
方正焦娟 _ 十三讲:大模型+垂类硬件+改造特定消费场景 260818_导读.docx
方正策略+机械 - 策论中观第十二期:AI+系列之一:机械的AI+投资机会梳理 260818_导读.docx
禾赛科技[HSAI.O]2026年第二季度业绩交流会 260818_导读.docx
方正焦娟 _ 十三讲:大模型+垂类硬件+改造特定消费场景 260818_原文.docx
方正策略+机械 - 策论中观第十二期:AI+系列之一:机械的AI+投资机会梳理 260818_原文.docx
禾赛科技[HSAI.O]2026年第二季度业绩交流会 260818_原文.docx
- 文档:打开文档
- 来源:打开来源 [[assets/docs/260818_2236__大模型 _AI _禾赛科技__禾赛科技_HSAI.O_2026年第二季度业绩交流会 260818_原文.docx|禾赛科技[HSAI.O]2026年第二季度业绩交流会 260818_原文.docx]]
- 作者:思想者
- 时间:2026-08-18 22:36
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:华源交运 航运麦哲论 - 八月启航(6)中远海特:特种船龙头基盘稳,船队扩张重视成长+红利 260818.mp3
开源商社 _ 赛维时代:从卖货到品牌,服饰跨境龙头如何持续进阶? 260818.mp3(见星球链接)
华西【食饮星周期】系列报告分享:鸣鸣很忙深度报告:休闲零食连锁龙头,竞争壁垒进一步强化 260818.mp3
开源商社 _ 赛维时代:从卖货到品牌,服饰跨境龙头如何持续进阶? 260818.mp3 总结失败:内部错误
研报
华源交运 航运麦哲论 - 八月启航(6)中远海特:特种船龙头基盘稳,船队扩张重视成长+红利 260818_导读.docx
华西【食饮星周期】系列报告分享:鸣鸣很忙深度报告:休闲零食连锁龙头,竞争壁垒进一步强化 260818_导读.docx
开源商社 _ 赛维时代:从卖货到品牌,服饰跨境龙头如何持续进阶? 260818_导读.docx
华源交运 航运麦哲论 - 八月启航(6)中远海特:特种船龙头基盘稳,船队扩张重视成长+红利 260818_原文.docx
华西【食饮星周期】系列报告分享:鸣鸣很忙深度报告:休闲零食连锁龙头,竞争壁垒进一步强化 260818_原文.docx
开源商社 _ 赛维时代:从卖货到品牌,服饰跨境龙头如何持续进阶? 260818_原文.docx
- 作者:思想者
- 时间:2026-08-18 22:35
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:小马智行[PONY.O]2026年第二季度业绩交流会 260818.mp3
小米集团[1810.HK]2026年第二季度业绩交流会 260818.mp3(见星球链接)
世纪互联[VNET.O]2026年第二季度业绩交流会 260818.mp3
小米集团[1810.HK]2026年第二季度业绩交流会 260818.mp3 总结失败:内部错误
研报
世纪互联[VNET.O]2026年第二季度业绩交流会 260818_导读.docx
- 文档:打开文档
- 来源:打开来源 [[assets/docs/260818_2235__世纪互联 _小马智行 _小米__世纪互联_VNET.O_2026年第二季度业绩交流会 260818_导读.docx|世纪互联[VNET.O]2026年第二季度业绩交流会 260818_导读.docx]]
小米集团[1810.HK]2026年第二季度业绩交流会 260818_导读.docx
- 文档:打开文档
- 来源:打开来源 [[assets/docs/260818_2235__世纪互联 _小马智行 _小米__小米集团_1810.HK_2026年第二季度业绩交流会 260818_导读.docx|小米集团[1810.HK]2026年第二季度业绩交流会 260818_导读.docx]]
小马智行[PONY.O]2026年第二季度业绩交流会 260818_导读.docx
- 文档:打开文档
- 来源:打开来源 [[assets/docs/260818_2235__世纪互联 _小马智行 _小米__小马智行_PONY.O_2026年第二季度业绩交流会 260818_导读.docx|小马智行[PONY.O]2026年第二季度业绩交流会 260818_导读.docx]]
世纪互联[VNET.O]2026年第二季度业绩交流会 260818_原文.docx
- 文档:打开文档
- 来源:打开来源 [[assets/docs/260818_2235__世纪互联 _小马智行 _小米__世纪互联_VNET.O_2026年第二季度业绩交流会 260818_原文.docx|世纪互联[VNET.O]2026年第二季度业绩交流会 260818_原文.docx]]
小米集团[1810.HK]2026年第二季度业绩交流会 260818_原文.docx
- 文档:打开文档
- 来源:打开来源 [[assets/docs/260818_2235__世纪互联 _小马智行 _小米__小米集团_1810.HK_2026年第二季度业绩交流会 260818_原文.docx|小米集团[1810.HK]2026年第二季度业绩交流会 260818_原文.docx]]
小马智行[PONY.O]2026年第二季度业绩交流会 260818_原文.docx
- 文档:打开文档
- 来源:打开来源 [[assets/docs/260818_2235__世纪互联 _小马智行 _小米__小马智行_PONY.O_2026年第二季度业绩交流会 260818_原文.docx|小马智行[PONY.O]2026年第二季度业绩交流会 260818_原文.docx]]
- 作者:思想者
- 时间:2026-08-18 22:35
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:兆易创新(603986.SH 3986.HK)2026年中报投资者交流会 260818.mp3
优克联新[UCL.O]2026年第二季度业绩交流会 260818.mp3
开源食饮 - 饮韵时光第40期:金秋研途:底部再谈白酒行业的护城河 260818.mp3
研报
优克联新[UCL.O]2026年第二季度业绩交流会 260818_导读.docx
- 文档:打开文档
- 来源:打开来源 [[assets/docs/260818_2235__兆易创新 _优克联新 _白酒__优克联新_UCL.O_2026年第二季度业绩交流会 260818_导读.docx|优克联新[UCL.O]2026年第二季度业绩交流会 260818_导读.docx]]
兆易创新(603986.SH 3986.HK)2026年中报投资者交流会 260818_导读.docx
开源食饮 - 饮韵时光第40期:金秋研途:底部再谈白酒行业的护城河 260818_导读.docx
优克联新[UCL.O]2026年第二季度业绩交流会 260818_原文.docx
- 文档:打开文档
- 来源:打开来源 [[assets/docs/260818_2235__兆易创新 _优克联新 _白酒__优克联新_UCL.O_2026年第二季度业绩交流会 260818_原文.docx|优克联新[UCL.O]2026年第二季度业绩交流会 260818_原文.docx]]
兆易创新(603986.SH 3986.HK)2026年中报投资者交流会 260818_原文.docx
开源食饮 - 饮韵时光第40期:金秋研途:底部再谈白酒行业的护城河 260818_原文.docx
第202期猪市大吉会议纪要(20260818)(Mysteel农产品) 嘉宾:行业资深人士 谢总 价格预测:标猪目标价位看7元/斤,大肥猪看破7元奔8元 。8月标猪预计能涨到6元/斤左右,8月底到9月初可能会有回调,但属于正常波动,大方向是向上的。10月消费旺季到来后,需求会大幅增加,大肥全年供应紧缺,价格将持续高于标猪。
【追觅供应商事件以及融资进展】更新 🔴供应商事件 1、欠款覆盖范围:覆盖多业务BU,供应商群里来看大家电、首驱等BU欠款金额较多,扫地机等主营相关业务也出现供应商欠款舆情。
图片预览:
420
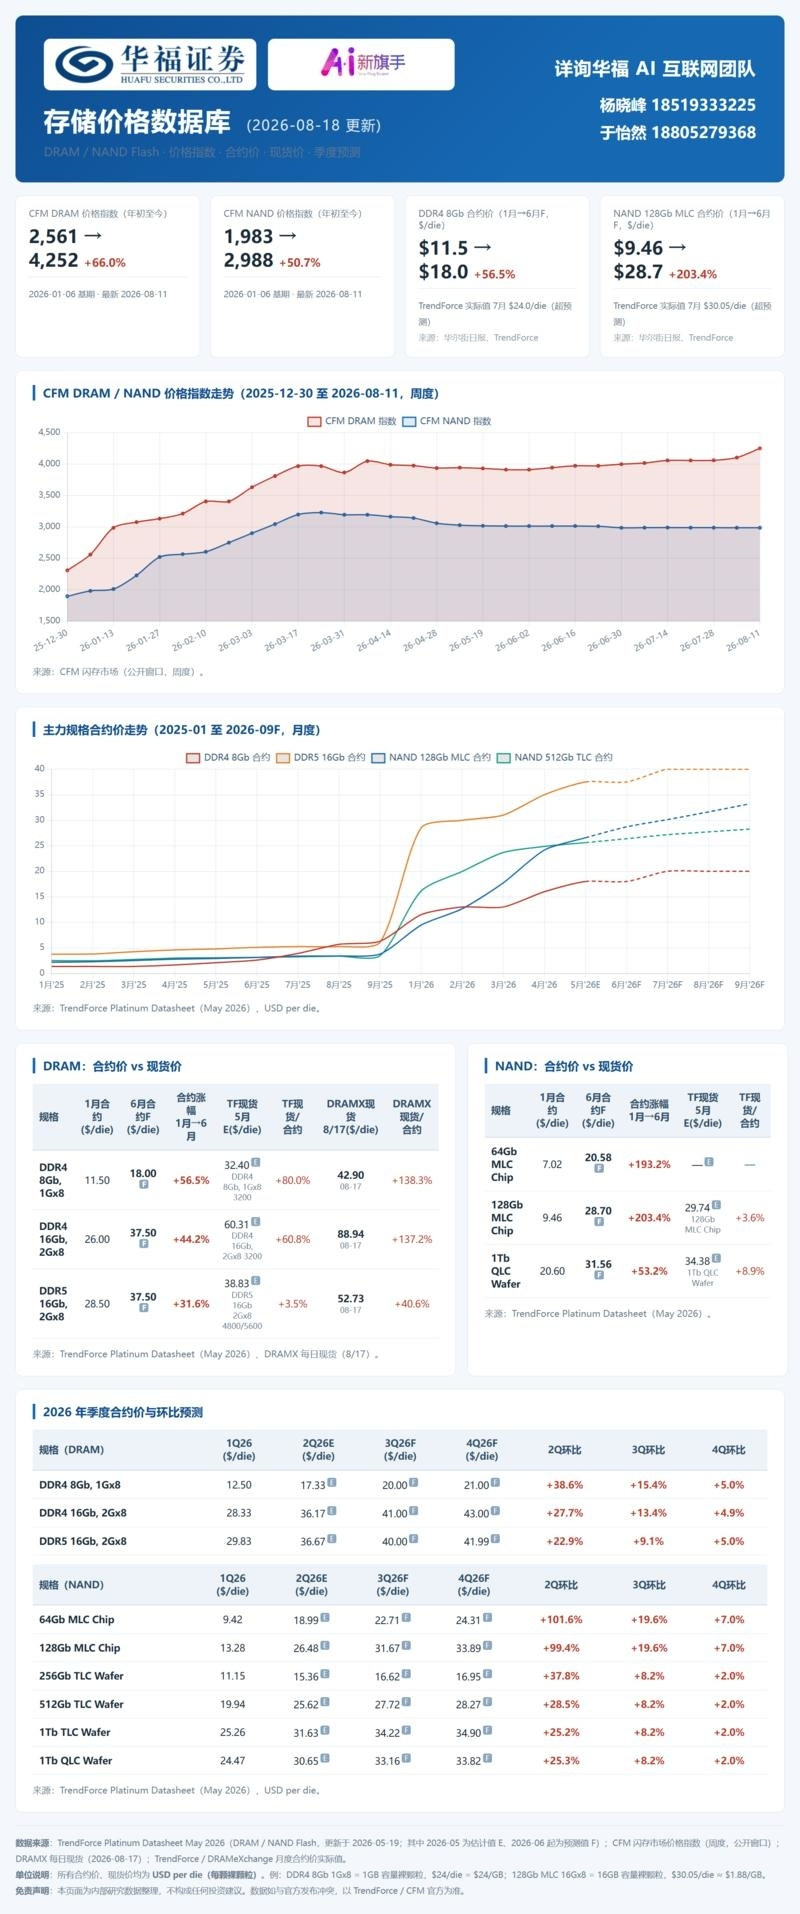
华福证券|存储价格数据库(2026‑08‑18 更新) DRAM / NAND Flash‑价格指数、合约价、现货价、季度预测 📊上证综指 +0.19%,科创 50 +0.11%
图片预览:
420
面对持续的成本压力,公司结合当前市场竞争格局,对,是环比改善的核心驱动之一。 带动整体毛利率水平稳步回升;后续将继续多措并举推进市场拓展、结构升级与成本管控,巩固盈利修复趋势。 公司通过实施举措,实现,经营业绩,稳中向好。
图片预览:
420 420
图片预览:
420
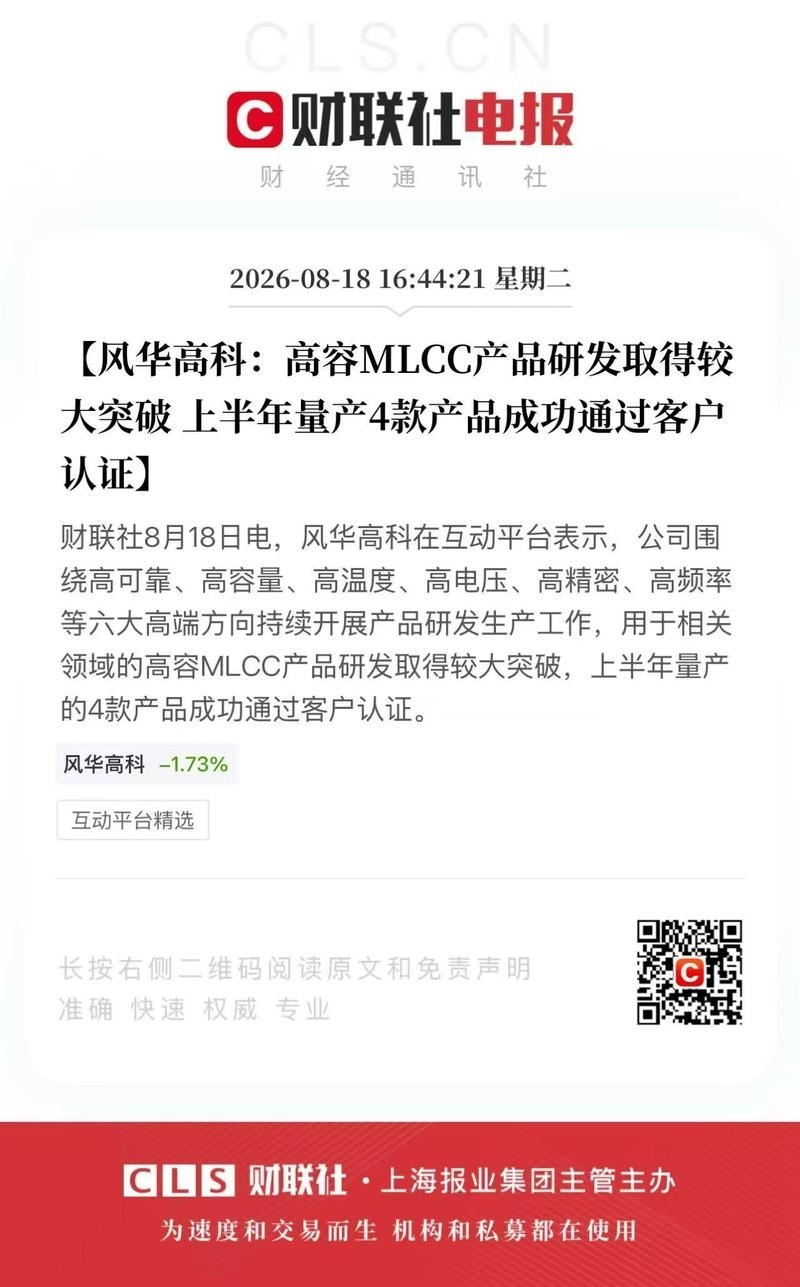
20260818盘后消息汇总 AI 1.MLCC:AI服务器需求致MLCC交期两极分化,高规格产品逼近10个月
图片预览:
420
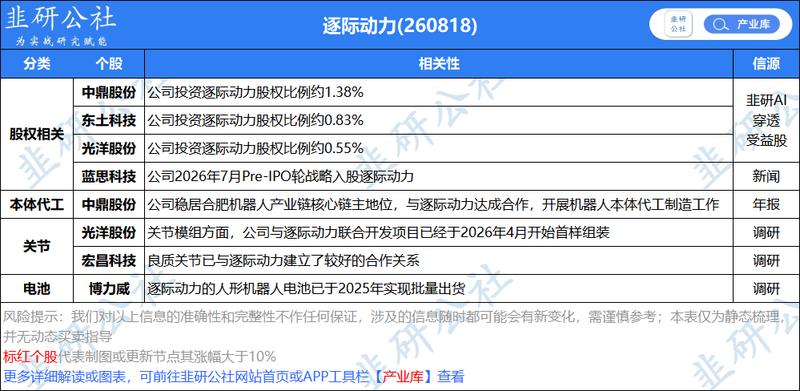
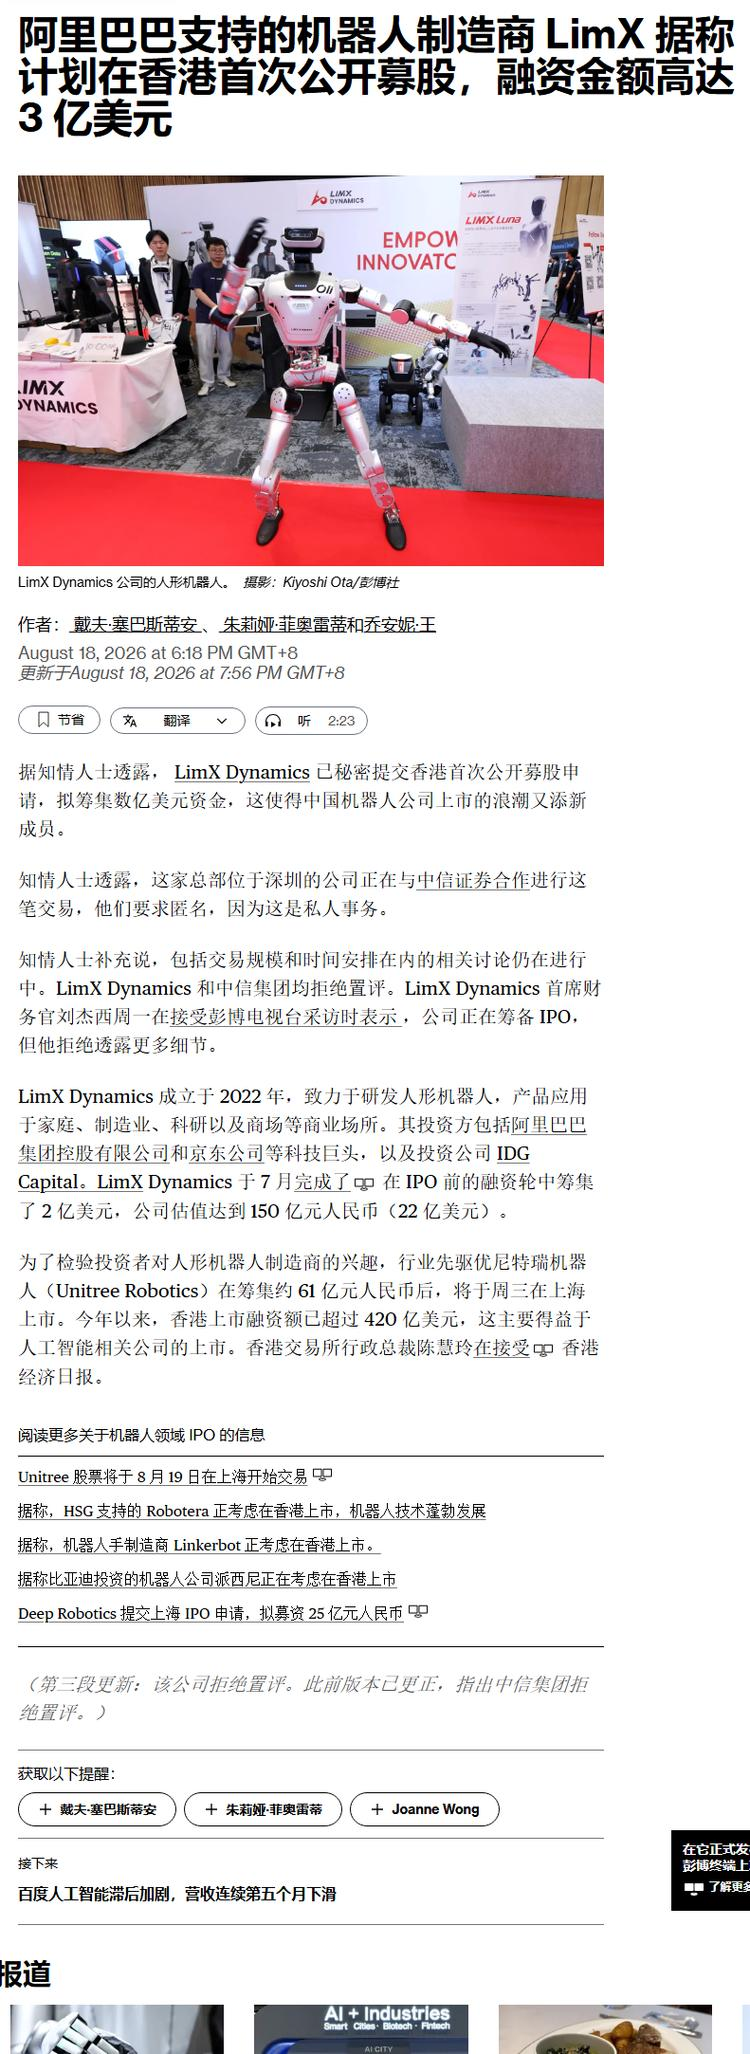
2026年8月18日盘后讯,知情人士称,逐际动力已经以保密形式提交香港IPO申请,拟募资数亿美元,中国机器人企业上市潮由此再添新成员。逐际动力7月完成2亿美元IPO前融资,该轮融资对公司的估值为150亿元人民币(22亿美元)。 逐际动力概念谷汇总
图片预览:
420
图片预览:
420
图片预览:
420
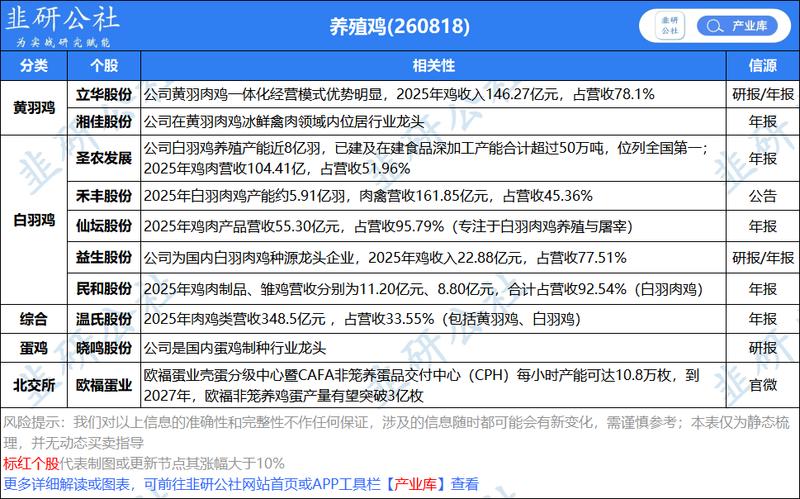
2026年8月18日盘后讯,黄羽鸡行情“升温”头部企业透露本月初已开始盈利;同日盘后,据生意社监测,鸡蛋08月18日最新价格10.73元/公斤,最近5天上涨8.60%,10天上涨14.76%,90天上涨17.91%。 养鸡概念谷汇总
图片预览:
420
【华源前瞻科技#徐乙苒 】传音控股电话会takeaway: 「手机主业结构优化,扩品类与移动互联贡献新增量」 [太阳]手机主业:量减但ASP提升,收入结构更多元。 上半年手机业务营收297亿,同比+14%;智能机营收281.77亿,同比+16%,出货量同比-11%。收入增速明显快于出货量,ASP提升与中高端化逻辑持续兑现。区域上,非洲收入占比降至35%,其他区域占比47%,东南亚销量+8%,巴基斯坦+12%,孟加拉+17%,非洲以外地区表现亮眼。
【广发机械】精智达半年报业绩点评:业绩符合预期,半导体测试设备进展顺利 0818 公司26H1整体符合预期。公司26H1实现收入8.0亿元,同比+81%;实现归母净利润0.5亿元,同比+60%。26Q2实现收入4.7亿元,同比+62%;实现归母净利润0.3亿元,同比-27%,环比+136%,整体符合预期。 想看更多请加V:xian20210130
因子角度,8月以来市场和各行业在定价什么? 8月以来的这一轮修复行情中,市场整体在各个板块间轮动扩散寻找机会,从行业角度看并没有非常明确的定价线索。 但如果换一个视角、从因子的角度看,市场和各行业的定价线索会更加清晰:
逸飞激光中报点评20260818 营中报收高增、单季扭亏 2026年上半年,逸飞激光实现营业收入6.75亿元,同比大幅增长56.18%;归母净利润-0.16亿元,同比由盈转亏(上年同期盈利0.18亿元);扣非归母净利润-0.22亿元。毛利率19.78%,同比下降4.24pct。
分众传媒:大家关心分众26Q2扣非利润同比-17%,但需要考虑: 投资收益(联营合营)在分众报表中一直是【经常性收益】,因此扣非口径不能准确衡量公司经营状况。 经营利润口径上,公司通过降本增效【26Q2实际同比微增】。
关于本次公积金条例,不少领导问第六条修改为:“住房公积金的存、贷利率由国务院决定。” 删除了“由国务院住房城乡建设主管部门商国务院财政部门、中国人民银行提出”,是不是意味着什么变化 【我们认为没有】
传:意法半导体(ST)再发涨价通 近日网传意法半导体(ST)再发涨价通知,多条产品线将于 2026 年 8 月 23 日起上调价格,涨价缘由归结于半导体需求高涨、供应链成本承压。今年 ST 已先后在 4 月 26 日、6 月 28 日完成两轮调价,本次已是年内第三次涨价,后续客户经理将公布涨价详情。
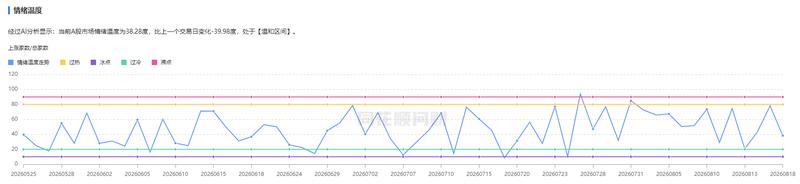
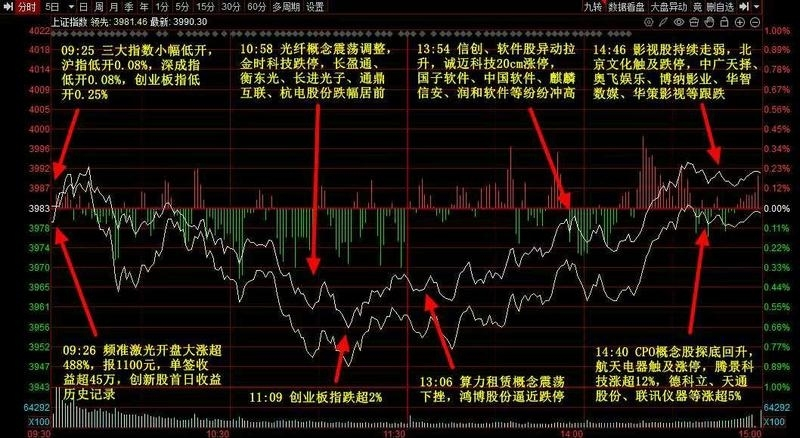
复盘数据/市场情绪 1.市场回暖趋势不改,科技午后回暖;午后软件/信创方向走强。当前判断依然是中报披露结束前,大资金不会提前下注。外围中东冲突仍有反复,8月中报业绩仍是市场关注的焦点。 2.三大指数涨跌不一,沪指探底回升。截至收盘,沪指涨0.19%,深成指跌0.56%,创业板指跌0.93%。两市成交额2.4万亿,较上一个交易日放量133亿。盘面上,市场热点快速轮动,全市场超3200只个股下跌。
图片预览:
420
【ZX机械】迈为股份更新推荐20260818 核心逻辑:公司自去年中报(8.21)系统化披露半导体设备以来,产业兑xian,估值重塑,今年40亿订单能见度较高。临近今年中报时点(8.24),ShΙ场开始期待披露新款设备情况。 新款设备:
【兴证医药】特宝生物发布2026年半年报 特宝生物2026H1实现营业收入18.37亿元(YoY+21.58%),归母净利润4.77亿元(YoY+11.37%),扣非归母净利润4.88亿元(YoY+13.16%);经营活动现金流净额3.37亿元(YoY-6.66%)。 2026H1公司毛利率约为88.94%(YoY-4.04pct),归母净利率为25.95%(YoY-2.38pct),扣非净利率为26.58%(YoY-1.98pct)。2026H1费用率方面,销售费用率为36.39%(YoY-3.26pct),管理费用率为10.13%(YoY+0.84…
世纪互联2Q26业绩略超市场预期、年初至今新增订单862MW、海外新增储备资源478MW 1、2Q26公司收入27.79亿元,同比增长14.2%、环比增长3.3%,超出市场一致预期0.5%;经调整EBITDA 9.18亿元,同比增长25.4%、环比增长3.0%,超出市场一致预期2.2%。 2、订单继续加速, 2Q新增345MW批发订单,来自头部云服务客户; 年初至今累计新增订单达到862MW,另有355MW预留容量,订单及预留容量合计1,217MW。上半年新签的862MW订单预计于2026/2027/2028年及以后分别交付287/345/230MW。
图片预览:
420
0818 OCS盘中异动点评:AI 集群光交换加速落地,谷歌 TPU 迭代 6D Torus 进一步拉动需求,行业出货预期上修,国内厂商迎来突破窗口 今天盘中催化主要是SemiAnalysis 最新拆解谷歌 TPU 互联技术路径,单TPU对应2.4T光模块配比提升至 1:3,较 3D Torus 时代实现翻倍,OCS 光电路交换机用量同步翻倍,[微笑]近期板块新技术情绪尚可。 行业:行业出货预期持续上修,2026 迎来 OCS 产业元年
361度中报业绩电话会要点20260818 [玫瑰]整体业绩:26H1公司收入同比增长8.0%至61.6亿元,归母净利润同比增长8.0%至9.3亿元,宣派中期股息每股0.222港元,派息比率45%。 [玫瑰]业务结构:成人装收入同比增长8.6%,占比73.9%;儿童同比增长6.9%,占比21.4%;电商同比增长9.5%,占比32.3%。
金田股份26H1业绩点评:业绩超预期,AI算力打开市场&盈利空间 [太阳]2026年8月19日,公司发布2026年半年报业绩。2026上半年公司实现营业收入793.0亿元,同比+33.7%;实现归母净利润4.4亿元,同比+18.4%;其中二季度实现营业收入428.2亿元,同比+33.8%、环比+17.4%;实现归母净利润2.7亿元,同比+22.2%、环比+59.8%,业绩超市场预期。 AI算力领域:公司已形成“算力散热”和“机架母线”两大铜基系列产品,切入英伟达、META、亚马逊、华为等国内外头部云服务商产业链。26H1算力散热铜材销量1.27万吨,同…
巨子生物发布中期业绩,经调整利润下滑21%【招商医药】 2026H1 营收 29.18 亿元(同比 -6.3%)、经调整净利 9.40 亿元(同比 -21.5%);核心产品可复美收入23亿-8%(占比80%);可丽金5亿-1%(占比16%); ①公司上半年获批全球首个用于改善面颊部平滑度的重组胶原蛋白和透明质酸钠符合溶液植入剂产品及全球首款改善颈部皱纹的交联重组三型全长序列胶原蛋白填充剂先后获得NMPA批准;自主研发的人参皂苷CK新原料获得NMPA批准,标志公司该技术进去产业化,公司牵头制定相关标准;公司直销渠道收入22亿占比77%,经销渠道收入6.8…
图片预览:
420
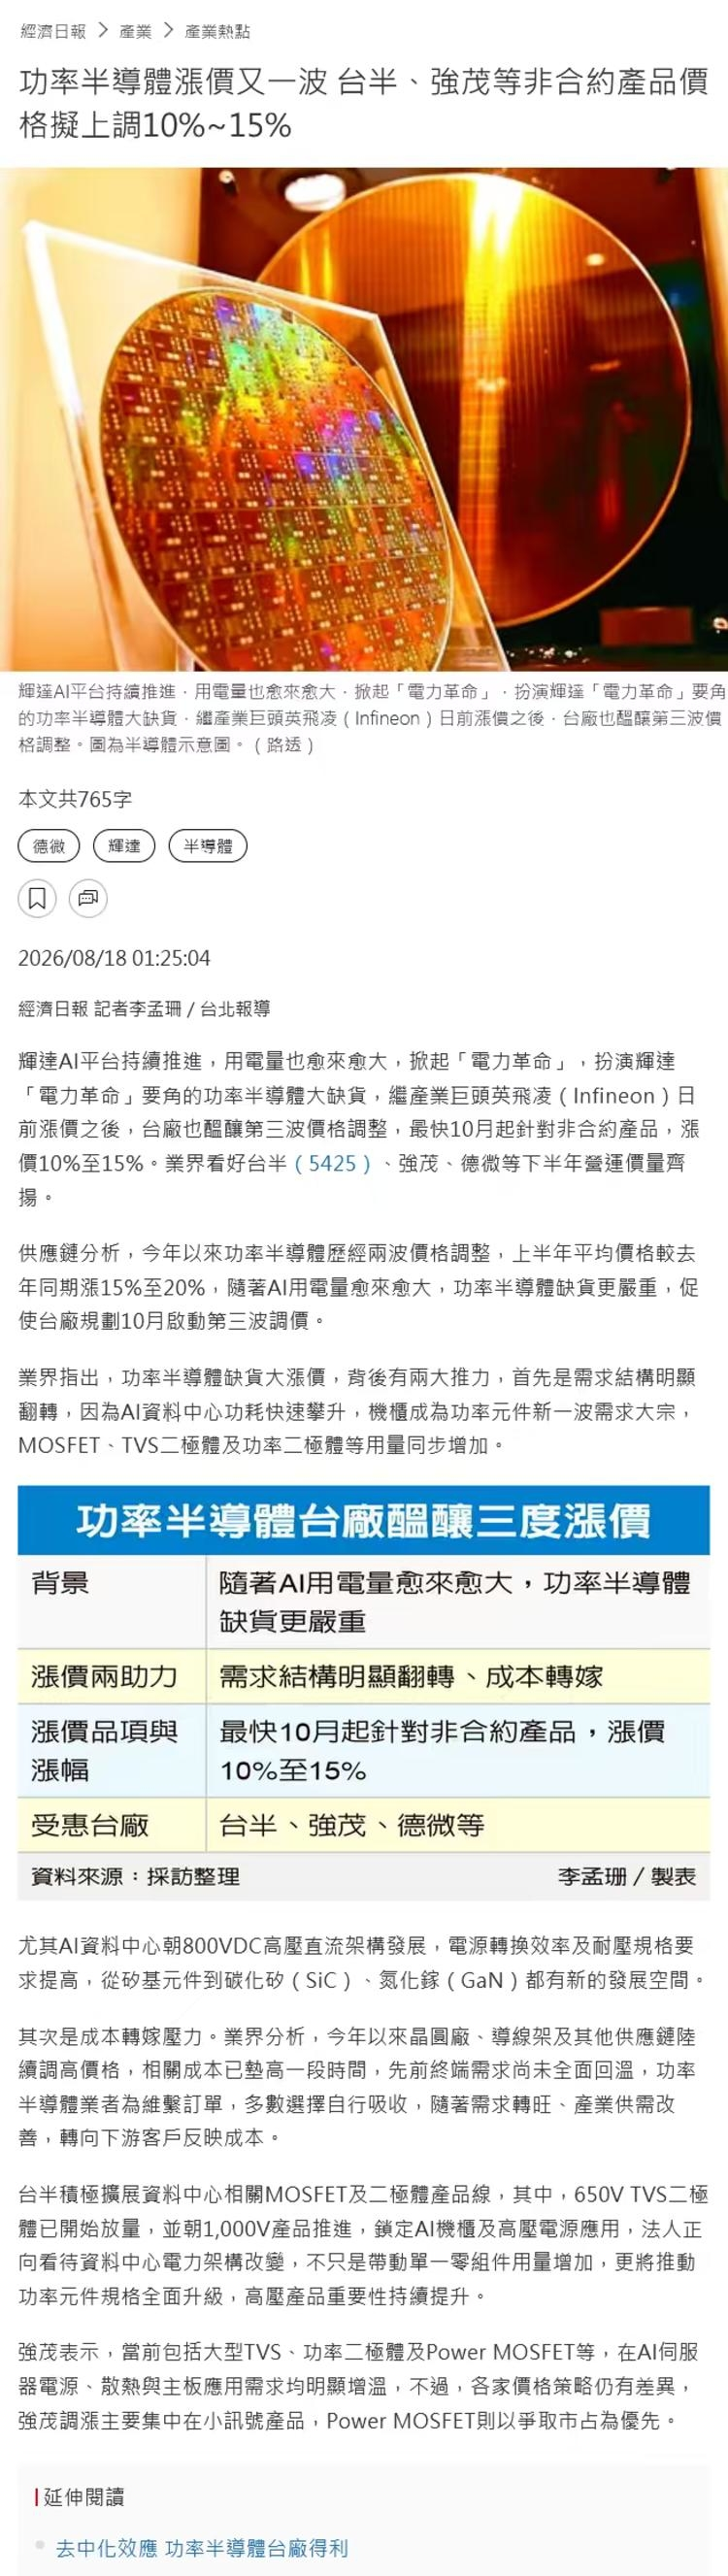
【国泰海通环保徐强团队】功率半导体涨价正当时,三轮涨价苗头初现: 想看更多请加V:xian20210130 据据台湾经济日报今日报道,台湾地区功率半导体厂商正酝酿第三波价格调整,最快10月起针对非合约产品,涨价幅度10%至15%。
图片预览:
420
✨巨子生物:26H1业绩符合预期,看好下半年业绩低基数修复反转 业绩表现: 26H1公司实现收入29.2e/-6.3%,归母净利润9.4e/-20.5%,经调净利润9.5e/-21.5%,业绩表现符合预期,H2有望回归增长趋势。涂抹面膜、新品导入等矩阵扩容及结构变化下致毛利率同降2.2pcts至79.5%,品牌人群教育、新品推广及自营渠道建设投入增加致销售费用达12.7e/+19.7%,销售费率同增9.4pcts至43.4%,综合归母净利率同降5.8pcts至32.2%。 核心品牌调整向好、新品矩阵持续放量。分品牌看:1)可复美:实现收入23.5e/-…
图片预览:
420
【兴证医药】讯飞医疗科技发布2026年中报 26H1公司实现营收4.46亿元(YoY+49.43%),归母净亏损0.59亿元(亏损同比收窄19.95%),非国际财务报告准则下经调整净亏损0.43亿元(亏损同比收窄35.11%),经营活动现金流净额-1.82亿元(同比多流出7.33%)。 26H1毛利率52.93%(YoY+1.39pct),归母净利率-13.29%(YoY+11.52pct),销售费用率22.91%(YoY-11.28pct),管理费用率8.61%(YoY-7.27pct),研发费用率33.92%(YoY-4.43pct),财务费用率1…
锅圈2026年中报业绩会要点总结 [咖啡]财务表现:上半年收入39.47亿元,同比+21.8%(对加盟商及其他渠道收入均增长20%以上);毛利8.49亿元,+18.3%,毛利率21.5%(去年同期22.1%,受原材料涨价及榴莲等新品类结构影响,但环比去年下半年温和回升);核心经营利润2.25亿元,+18.3%,核心经营利润率5.7%保持稳定;净利润2.13亿元,+12.1%。 [咖啡]财务表现:上半年收入39.47亿元,同比+21.8%(对加盟商及其他渠道收入均增长20%以上);毛利8.49亿元,+18.3%,毛利率21.5%(去年同期22.1%,受原…
分众传媒26H1业绩要点【广发传媒互联网】 26H1公司实现营收59.91亿元,同比下降1.98%;归母净利润31.28亿元,同比增长17.39%;扣非归母净利润22.91亿元,同比下降7.06%。 -其中26Q2公司实现营收30.76亿元,同比下降5.48%;归母净利润13.39亿元,同比下降12.49%;扣非后归母净利润12.24亿元,同比下降17.06%。( 我们测算:若剔除去年数禾Q2投资收益,Q2扣非实际同比仅减少0.8亿左右)
图片预览:
420
【天孚通信】物料短缺+汇兑影响短期业绩,毛利率持续上行 公司发布26年中报,26H1实现营收28.28亿元,YOY+15%,归母12.04亿元(预告中值12.14亿元),YOY+34%。毛利率60.87%,YOY+10.08pct,净利率42.59%,YOY+5.97pct。费用端主要受汇兑损失(0.86亿元)和研发费用(1.95亿元,YOY+55%)影响。 分季度,Q2营收14.98亿元,YOY-1%,QOQ+13%,归母7.12亿元,YOY+27%,QOQ+45%。季度毛利率64.66%,YOY+15%,QOQ+8%,净利率YOY+10%,QOQ+…
分众传媒2Q26财报速评:互联网行业驱动,经营层面展现韧性 财务情况: ①实现收入30.8亿元,YOY-5%,QOQ+6%;实现归母净利润13.4亿元,YOY-12%,QOQ-25%;实现扣非归母净利润12.2亿元,YOY-17%,QOQ+15%。
【东吴传媒互联网张良卫】分众传媒2026中报Q2业绩:收入磨底利润有韧性,降本红利仍在释放 收入同比承压,扣非利润受基数拖累:2026Q2单季实现营收30.76亿元,同比下降约5.5%;归母净利润13.38亿元,同比下降约12%;扣非归母净利润12.25亿元,同比下降约17%。单季度同比下滑主因2025年二季度互联网闪购广告的基数偏高,叠加快消客户投放疲软拖累收入端。公司拟合计派发现金红利7.21亿元。 消费客户延续疲软态势,互联网客户保持高增长:楼宇媒体上半年数据中,日用消费品仍是第一大收入来源,占比约52%,上半年收入同比下滑约13%。细分品类中食…
【产量跟踪】前十煤炭集团原煤产量更新~ 1-7月:合计13.3亿,同比-0.7亿吨 1-6月:合计11.7亿,同比-0.3亿吨
图片预览:
420
[庆祝]尚太科技发布2026年中报,业绩符合预期 [太阳]尚太科技发布2026年中报,营收45.1亿元,同比+33.1%,归母净利润4.00亿元,同比-16.6%。单Q2来看,营收23.1亿元,同比31.5%,环比5.45%,归母净利润2.19亿元,同比-8.80%,环比+21.1%,业绩符合预期 [太阳]吨净利:公司上半年负极材料出货19.9万吨,其中我们预计Q2出货10万吨出头,对应单吨净利润超0.21万元,较Q1有所修复
【中泰商社】巨子生物:静待下半年业绩改善 26H1营收29.18 亿元(同比‑6.3%),归母净利润9.40亿元(同比‑20.5%),经调整净利润9.46亿元(同比‑21.5%),业绩短期承压主要系公司主动推进销售结构调整、达播端收入收缩所致,叠加品牌建设与新品投入加大拖累利润端表现。 积极信号在于: ①618大促GMV表现亮眼,自播体系建设稳步推进;②多个Ⅲ类医美器械获批并有序上市、有望逐步放量,打开第二增长曲线;③超透棒等新品开局表现较好,产品矩阵持续丰富。
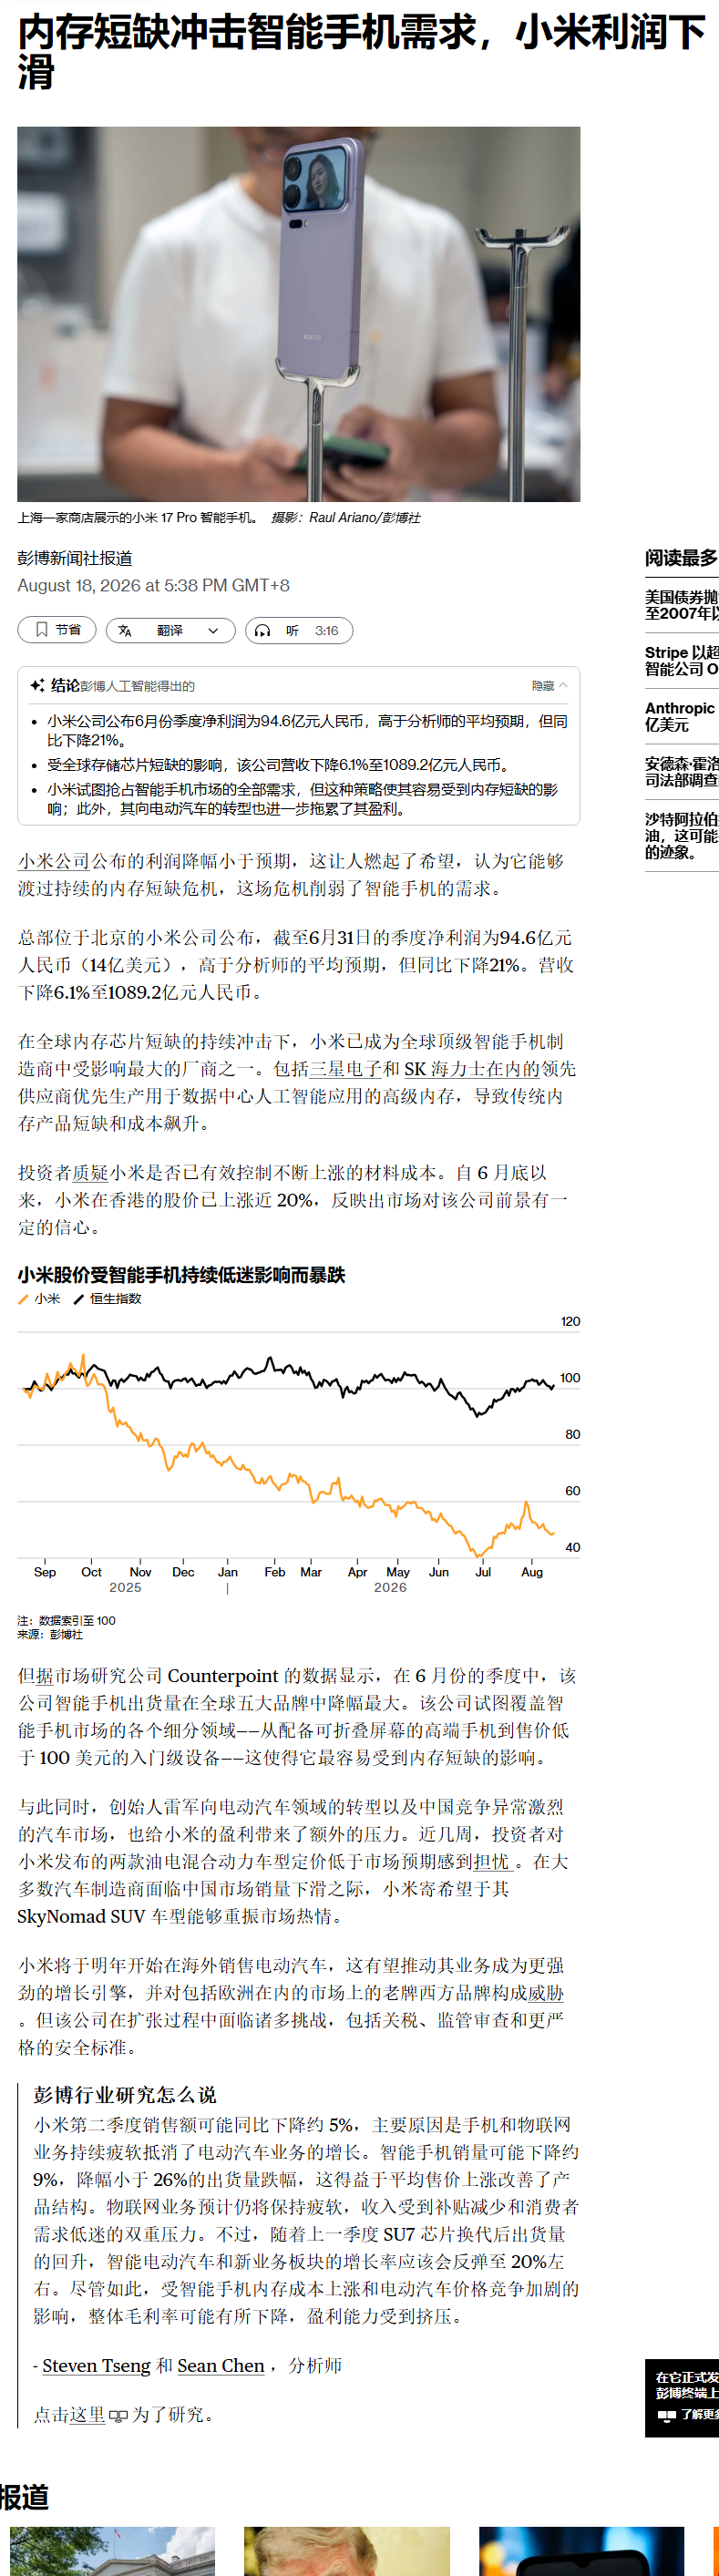
【浙商互联网 | 徐紫薇】小米集团26Q2业绩速览 ✅ 总览:营收小幅超预期,净利润同比下滑 ✨ 26Q2公司实现营收1089.21亿元(YOY-6.1%),高于彭博一致预期0.55%;经调整净利润达到62.19亿元(YOY-42.6%),低于彭博一致预期1.50%。
【招商商社互联网】百度26Q2业绩会20260818 /
【国盛计算机臻选】信创改造持续深化,关注关键环节替换进程 信创改造持续深化落地,2023-2026年安可测评名录扩充,产品能力趋于成熟 ① 桌面操作系统: 银河麒麟(4个)、统信(3个)和中科方德(3个)入围版本领衔, 2026年1号测评结果中HarmonyOS首次以“II级安全”入围,提供除Linux二次开发的其他技术路线,"II级安全"可用于关键信息基础设施、党政军核心业务系统、金融、能源等国家重要领域。
【凌玮科技】中报亮点:化学法硅微粉收入同比几近翻倍,净利率47%+—0818晚更新 2个细节: 🐟1️⃣ 化学法硅微粉放量: 本期2026H1披露辉迈营收1932.3w元,净利润919.91w,前期公司收购公告显示辉迈2025年1月—11月收入为2055.7w,净利润676.42w, 意味着化学法硅微粉收入利润上半年基本翻倍。
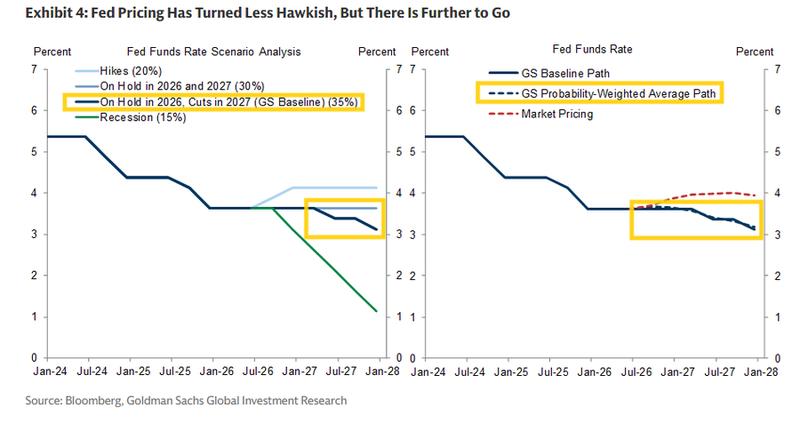
高盛:尽管在6月会议上提交点阵图的18位FOMC参与者中有9位预计2026年将加息,但我们当时估计,在12位有投票权的FOMC成员中,只有4-5位属于这一群体。 此后,鹰派的声音变得更大,在7月会议上有三票公开异议。但在经历了两个月明显疲软的就业和通胀数据后,很难看到任何鸽派转向加息的方向。 因此,除非9月初发布的8月数据基调发生戏剧性转变(我们不预期会这样),否则9月会议加息的可能性已变得非常低。
图片预览:
420
【国盛计算机臻选】达梦数据:国产数据库领军,AI+DB启航 信创数据库龙头、全栈自研筑厚壁垒 ①40余年技术沉淀,形成“软件产品使用授权+解决方案+运维+数据库一体机”业务布局,在金融、电力、党政等多个重点领域落地。
💬昨日晚间传来重磅消息。 ✨Anthropic 在 IPO 之前,收入运行率突破 650 亿美元。 🤔结合过去几周市场各类讨论,该数字引出诸多令人困惑的问题。
【国盛计算机臻选】润和软件:华为生态价值深化,鸿蒙+欧拉商业拓土 深度协同华为生态、创新业务驱动新增长 ①深耕金融科技、智能物联、智慧能源三大主业,其中金融信息化市占率排名位居前列。
[红包 首发公众号:思维纪要社 ]【CT交运-兴通股份】2026年中报业绩点评:内贸基本盘稳健,外贸高增驱动业绩兑现 事件:2026H1/26Q2单季度公司营收同比+29.4%/+36.0%至10.2/5.5亿元,归母净利润同比+57.1%/+64.3%至2.1/1.0亿元,扣非归母净利润同比+23.1%/+65.9%至1.6/1.0亿元,其中26Q2扣非归母净利润环比增长67.1%。 内贸基本盘稳健,长协锁定经营韧性:2026年上半年,面对国际地缘冲突引发的下游炼厂开工率回落、运输航线重构及安全环保监管趋严的复杂经营环境,公司依靠高比例的长协锁定(约…
[红包]「华住集团」点评 | 上调收入指引、盈利超预期,彰显龙头成长韧性【中金社服 王思洋】 [太阳]大家好, 公司公布2Q26业绩:收入71.21亿元,同比+10.8%;其中管理加盟及特许经营收入35.86亿元,同比+25.2%;调整后EBITDA为27.25亿元,同比+20%。业绩超我们预期,主因加盟业务占比提升致毛利率同比+1.8ppt、剔除SBC后费用率同比-0.5ppt及政府补助增加。经营数据:2Q26华住中国RevPAR同比+1.1%(ADR/OCC同比+2.6%/-1.2ppt),Diff(同店-Blended)为4.1ppt,环比1Q2…
- 作者:思想者
- 时间:2026-08-18 20:49
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 1
- 音频文件:财经解读 260818.mp3 [!summary] 研报
- 作者:思想者
- 时间:2026-08-18 20:49
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 1
- 音频文件:东财固收_[温故知新】系列培训框架(第八期)_债市主体画像_微观交易结构与特征初窥 260818.mp3(见星球链接)
东财固收_[温故知新】系列培训框架(第八期)_债市主体画像_微观交易结构与特征初窥 260818.mp3 总结失败:内部错误
- 作者:思想者
- 时间:2026-08-18 20:49
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 8
- 音频文件:【东方财富证券资产配置经理对话磐松资产】市场波动反复,量化如何应对破局 260818.mp3
【热点聚焦】财达首席经济学家解运亮:K型分化、新旧动能转换和增量政策 260818.mp3
AI资本开支疑虑出清,记忆体的回忆又来了? 260818.mp3
贝特利[301697.SZ]首次公开发行股票并在创业板上市网上路演 260818.mp3
畅捷通原生AI生意搭档产品发布会 260818.mp3(见星球链接)
传音控股(688036)2026年半年报业绩说明会.mp3_tmp 260818.mp3
东吴非银 - 非银投资全景系列08期:分红险深度研究:产品形态、发展历史与海外经验 260818.mp3
【东方财富证券资产配置经理对话观理基金】宏观变局下商品市场的分化和机会 260818.mp3
畅捷通原生AI生意搭档产品发布会 260818.mp3 总结失败:内部错误
- 作者:思想者
- 时间:2026-08-18 20:48
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:工银瑞信基金 关注科技、创新药、稀有金属市场机会 260818.mp3
光大证券 A股迎来新阶段,详解未来趋势 260818.mp3(见星球链接)
国联期货 黄金展望:长期逻辑坚实,短期回调蓄势 260818.mp3
国投瑞银基金 当科技遇上固收+ 260818.mp3
国务院新闻办公室新闻发布会:介绍激发下沉市场活力活跃县域消费有关情况 260818.mp3
华安基金 818别只顾买买买:给你的钱也配一套“理财套餐” 260818.mp3
华宝基金 CPO 量产催化行情,算力主线如何布局? 260818.mp3
东吴商社 新消费晚五荟:学大教育 - 经营与业绩更新 260818.mp3
孚日股份(002083)2026年半年度业绩说明会 260818.mp3(见星球链接)
光大证券 A股迎来新阶段,详解未来趋势 260818.mp3 总结失败:内部错误 孚日股份(002083)2026年半年度业绩说明会 260818.mp3
- 作者:思想者
- 时间:2026-08-18 20:48
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:金钛股份[920071.BJ]向不特定合格投资者公开发行股票并在北交所上市网上路演 260818.mp3(见星球链接)
开源有色钢铁 五矿资源首次覆盖报告:坐拥全球优质铜矿,产量释放驱动中期成长 260818.mp3
科创芯片设计最新行情解读:聚焦盘面、产业、资金、政策 260818.mp3
南芯科技(688484)2026年半年度业绩交流会 260818.mp3
平安大消费 - 欧洲摩托车行业研究系列(二):欧盟进口需求扩容,国产中大排量加速渗透 260818.mp3
华富基金 科技开始反弹了吗? 260818.mp3
华泰固收|张继强:寻找阻力较小的点 260818.mp3
华源北交所 前瞻透视中报系列 - 同惠电子:聚焦功率半导体测试领域,拓展光模块测试方案 260818.mp3(见星球链接)
建信中关村REIT2026年第二季度业绩说明会 260818.mp3
金钛股份[920071.BJ]向不特定合格投资者公开发行股票并在北交所上市网上路演 260818.mp3 总结失败:内部错误 华源北交所 前瞻透视中报系列 - 同惠电子:聚焦功率半导体测试领域,拓展光模块测试方案 260818.mp3
- 作者:思想者
- 时间:2026-08-18 20:47
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:香港中华煤气(0003.HK)2026年中期业绩发布 260818.mp3(见星球链接)
信达澳亚基金 市场回暖,看AI算力新叙事! 260818.mp3
易方达基金 科技板块能否回到前高? 260818.mp3
银华基金 科技成长接管行情? 260818.mp3
银华基金【财富风向标第14期】科技成长接管行情? 260818.mp3
中航基金 【市场风向标】人形机器人还能投吗? 260818.mp3(见星球链接)
中信期货 理性投资守底线 防范陷阱护养老 260818.mp3
资深投顾说:沪指沿年线反复,科技股内部分化! 260818.mp3
先锋基金 算力板块,当前怎么看? 260818.mp3(见星球链接)
香港中华煤气(0003.HK)2026年中期业绩发布 260818.mp3 总结失败:内部错误 中航基金 【市场风向标】人形机器人还能投吗? 260818.mp3
- 作者:思想者
- 时间:2026-08-18 20:47
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:浦林成山(1809.HK)2026年中期业绩发布会.mp3_tmp 260818.mp3
实时债市解盘260818 - 达诚基金何盼盼 260818.mp3
思维列控[603508.SH]2026年半年度业绩说明会 260818.mp3(见星球链接)
添富报告-半导体为何再度领涨市场? 260818.mp3(见星球链接)
万联证券 - TMT智汇周谈 260818.mp3
五一视界 物理AI宏伟蓝图2030发布会 260818.mp3
平安建材 - 玻璃基板系列(一)AI封装驱动基板革新,国产原片加速推进 260818.mp3
平安医药 _ AI制药专家交流 260818.mp3
平安医药 _ 剂泰科技交流 260818.mp3(见星球链接)
思维列控[603508.SH]2026年半年度业绩说明会 260818.mp3 总结失败:内部错误 添富报告-半导体为何再度领涨市场? 260818.mp3
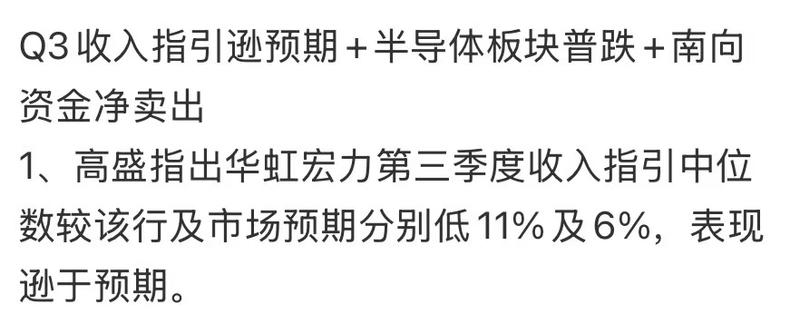
中国7月经济数据普遍走弱且不及预期,工业增加值同比放缓至4.5%,社会消费品零售总额仅同比增0.6%,反映出口增速放缓及有色、发电、医药等高景气行业动能减弱,第三季度开局疲软。 地产7月投资、完工、销售环比均走弱,全年地产固定资产投资仍预期双位数下降;北京土地使用权续期新政要求续期首月支付50%土地溢价,利好财务实力较强的开发商,看好华润地产和保利。 工程机械出口保持韧性,2季度重卡和拖拉机增速加速;非洲、南美维持高增,农机开启3年上行周期(全年出口预期增30%),继续推荐潍柴、中国重汽、龙工;华测检测2季度业绩符合预期,维持买入。
中国7月经济活动普遍走弱且不及预期,工业增加值同比放缓至4.5%,社会消费品零售总额同比放缓至0.6%;美国零售数据低于预期,高盛下修三季度GDP预测至2.2%,9月FOMC加息概率已微乎其微。 电池板块方面,投资人在EV、国内ESS及海外ESS三大需求维度上存在显著分歧;高盛认为市场尚未充分反映宁德时代(CATL)的核心价值。 机械板块二季度/半年报预览:工程机械与重卡稳健增长(同比分别+36%),新能源重卡渗透率提升至38%,农业拖拉机经历三年下行周期后迎来拐点,中高马力产量同比增长20%以上。
摩根大通发布中国互联网板块2Q26预览报告,Top picks为看准(Kanzhun)和欢聚集团(JOYY)。看准看好中国招聘服务市场份额提升、AI长期驱动收入,12x 2026E P/E估值具有吸引力,世界杯促销有望推动3Q26收入指引上修。JOYY近期升级至OW,预计BIGO Ads 2027-28年CAGR达39%,年化股东回报率15%。网易需新爆款游戏才能提振股价;快手估值便宜但需Kling ARR或股东回报催化;B站2027-28E利润CAGR 37%,4Q26启动新游戏周期;贝壳18x 2026E P/E估值偏贵,需2Q26后房产销售进一步…
JPMorgan基于日本经济产业省(METI)2026年6月生产统计指出,电子元器件产值(美元口径)整体超季节性,半导体大致符合季节性。MLCC产量回升但产值仍停滞,与贸易数据出现分化,JPM更看重贸易数据。铝电解电容器、刚性模块基板(含ABF基板/FC-BGA)持续保持强劲,对Ibiden构成正面信号。Si-MOSFET在6月表现亮眼,存储器产值虽自2025年10月以来首次环比下滑,但仍维持高同比增速。基于4-6月业绩,JPM推荐四只首选标的:Ibiden、TDK、Rohm以及一家MLCC公司(村田或太阳诱电)。 JPMorgan于2026年8月18…
高盛基于SAFE数据测算,2026年7月中国净外汇流入约70亿美元,较6月340亿美元大幅放缓。经常账户录得410亿美元外汇流入(6月为650亿美元),其中货物贸易净流入610亿美元,7月外汇转换比率从6月的65%回落至54%;服务贸易逆差扩大至130亿美元。证券投资渠道出现90亿美元外汇流出(6月为40亿美元流出),北向债券通净流入20亿美元。官方外汇储备经估值效应调整后下降110亿美元;商业银行对外净资产增加410亿美元,余额达1.573万亿美元。整体表明7月跨境资金流动显著降温。 高盛基于国家外汇管理局(SAFE)发布的最新数据测算,2026年7…
北京近期放松楼市政策叠加7月宏观数据偏弱,预示政策进一步放松概率上升。Rmb11万亿公积金(HPF)资金池利用率仅74%,过去十年HPF利率仅下调65bp(同期LPR下调140bp),存在进一步降息空间。若HPF利率再降25bp,将使二三线城市的资金成本(2.35%)低于租金收益率(2.41%),实现"正收益",缓解房东抛售压力。受益标的:贝壳(KE Holdings)、华润置地(CR Land)、中海(COLI)、绿城(Greentown)、建发(C&D)、金茂(Jinmao)。 UBS于2026年8月18日发布中国房地产行业报告,聚焦对楼市的潜在稳…
7月中国房地产销售依然低迷,二手房销售的持续走软可能导致夏季房价加速下跌,尤其在二线及以下城市,库存水平再次上升。新房及二手房价格同比降幅扩大,土地销售同比下滑明显。MS建议聚焦具有稳健经常性收入和自驱型阿尔法的优质标的,偏好华润置地(1109.HK)、新城控股(601155.SS)和建发国际(1908.HK)。行业评级为In-Line。 摩根士丹利2026年8月18日发布的中国房地产月度跟踪报告显示,。新房与二手房销售喜忧参半,但,尤其是二手房价格同比降幅扩大。土地市场依旧低迷,开发商新增可售资源YTD同比下滑32%,预示下半年新推盘将面临下行压力。…
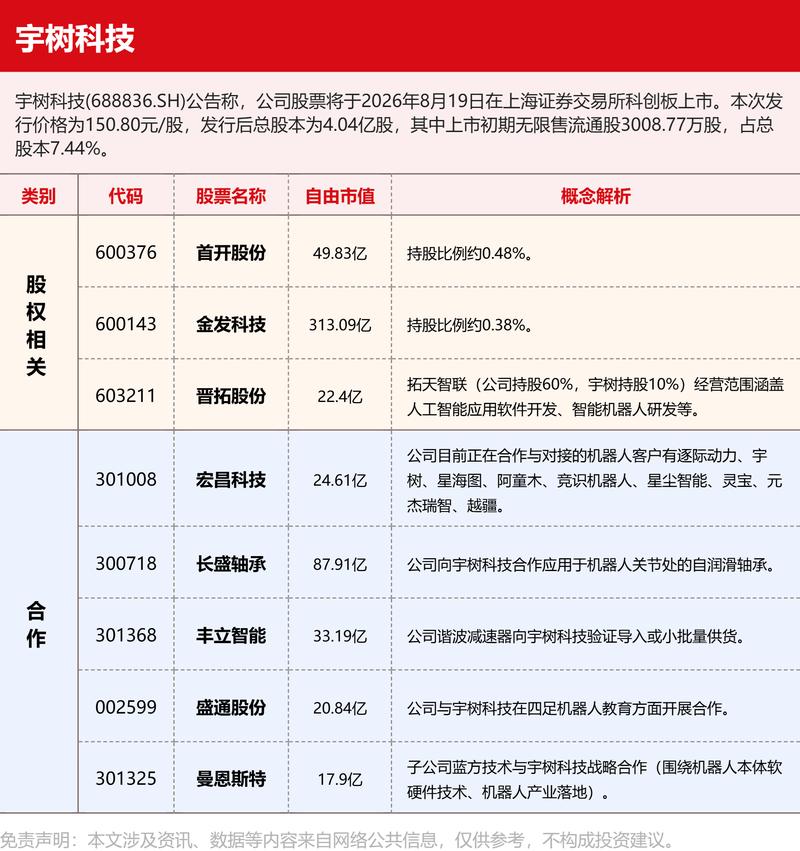
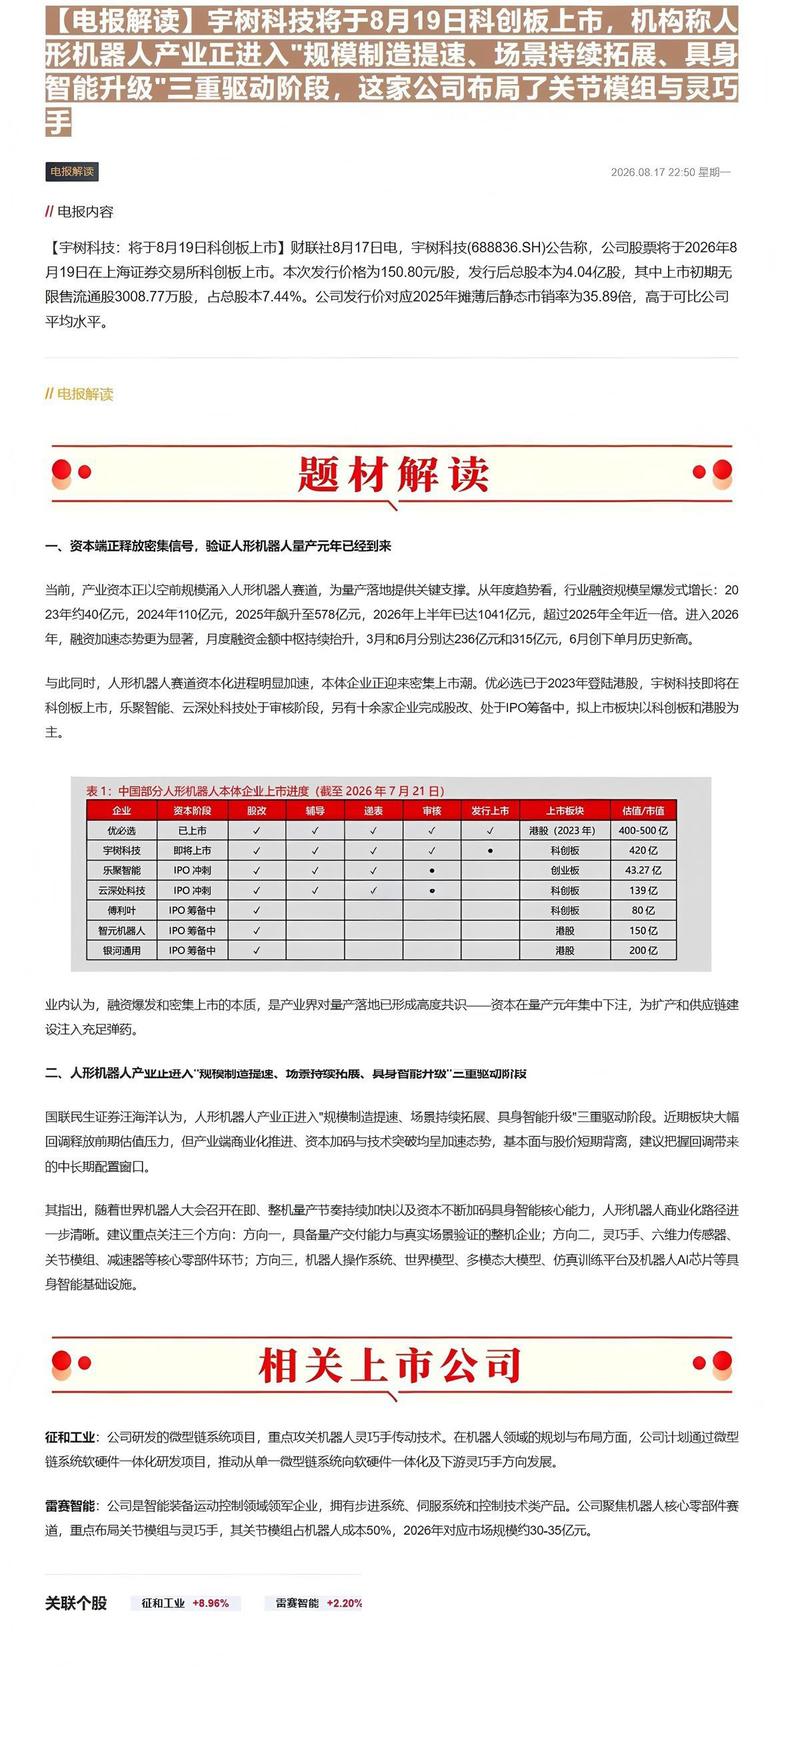
宇树科技(688836 CH)将于2026年8月19日在上交所科创板上市,发行价150.80元/股,募资最高61亿元(约9.05亿美元),首日前5个交易日不设涨跌幅限制,第6日起恢复20%涨跌停。 首日价格波动剧烈,触发30%和60%熔断时各有10分钟冷静期;建议首日全部通过High Touch人工通道下单,仅接受连续竞价的TWAP订单,不接受集合竞价时段交易,开/收盘集合竞价时段不执行任何订单。 高盛做空/做多互换(Swap)能力有限,客户须立即联系PB/融资团队预审批额度和交易意向,未提前清算的长仓互换订单可能被拒绝执行。
中国7月经济全面走弱,总理李强要求加大政策支持力度;同时中国AI公司在硬件受限条件下仍取得接近领先模型的性能,专利申请占据主导地位。 全球主要经济体长期借贷成本创数十年新高,通胀担忧、赤字恐惧及AI建设相关债券发行激增共同施压各国政府债务;美国投资级债券8月发行量达1452亿美元,连续第三个月刷新月度纪录。 地缘政治风险持续升温:也门胡塞武装逼近曼德海峡、伊朗因与美谈判停滞转向"全面进攻"军事姿态、加拿大面临美国新一轮50%关税冲击;Anthropic年化营收超650亿美元,同比增长超七倍。
摩根士丹利认为,Kalshi预测市场是宏观投资者工具箱的有价值补充。核心发现包括:1)美联储利率定价方面,Kalshi隐含均值与期货/OIS定价密切吻合,但中位数和众数表现更优,目前定价显示9月FOMC会议不会加息;2)CPI预测方面,Kalshi隐含价格准确性与彭博经济学家调查相当,最近略优,正成为CPI固定价格的可比信息源;3)NFP、GDP和失业率方面,Kalshi提供更早的市场隐含读数,准确性大致与彭博调查中位数持平。总体而言,Kalshi应作为传统工具的补充输入而非替代品,在美联储会议前100天内和CPI发布前40天内使用价值最大。 摩根士丹…
图片预览:
420
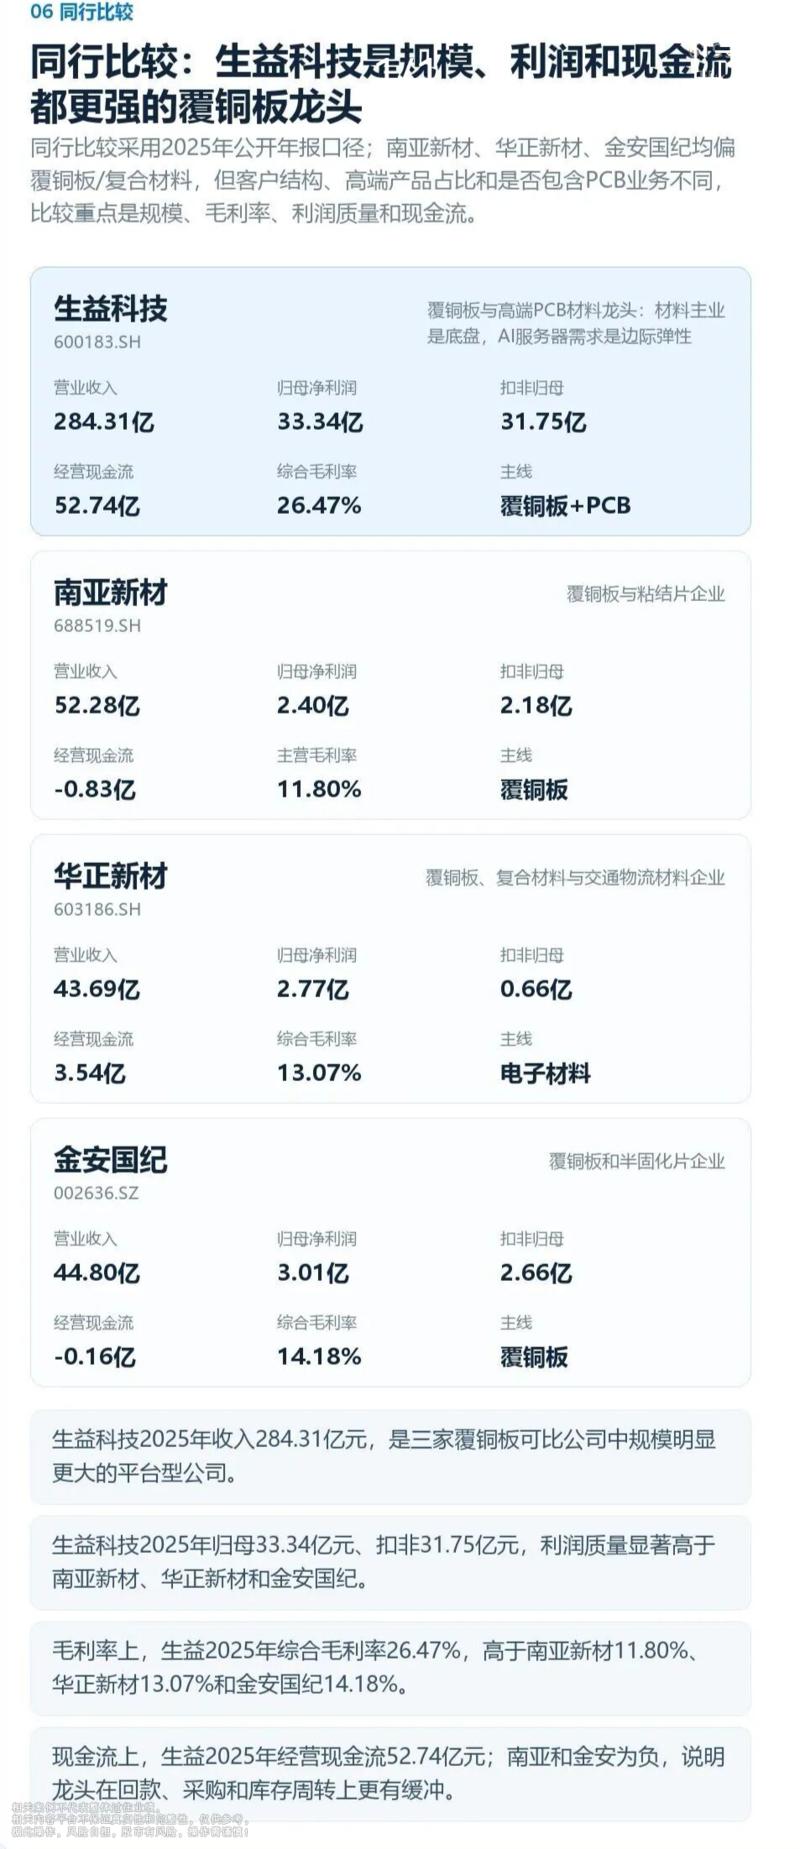
【818盘后】各位,也没心情总结了。除了cpo、mlcc和一些半导体设备能看看外,别的一般。没有大的增量资金,只能是板块轮转。 这里只是想提醒一下: 不要总是对生益科技补啊补,形成单吊局面
图片预览:
420
图片预览:
420
图片预览:
420
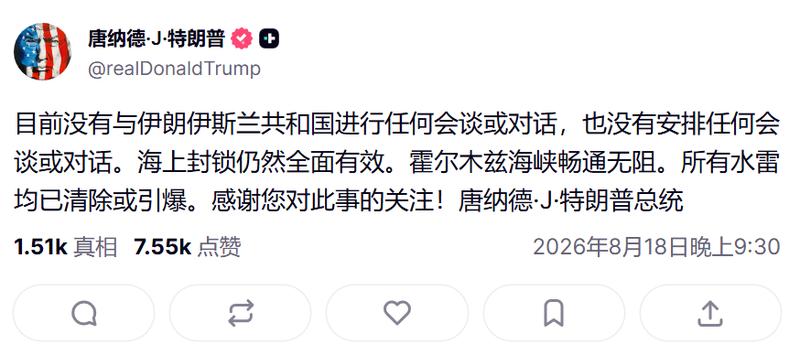
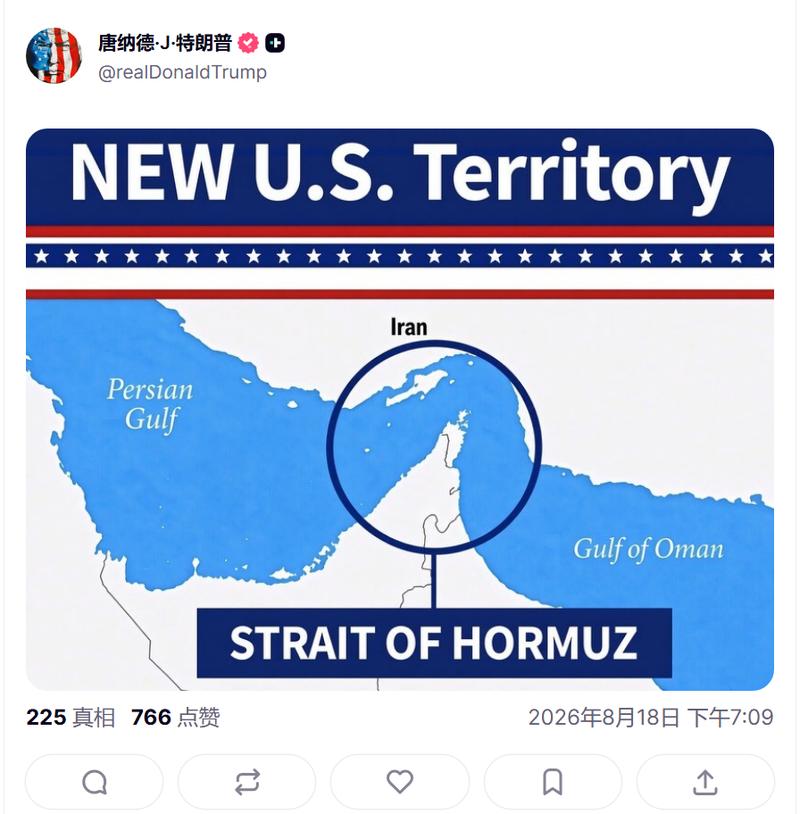
特朗普:霍尔木兹海峡 —— 美国新领土。
图片预览:
420
图片预览:
420
图片预览:
420 420
图片预览:
420
图片预览:
420
图片预览:
420
图片预览:
420
图片预览:
420
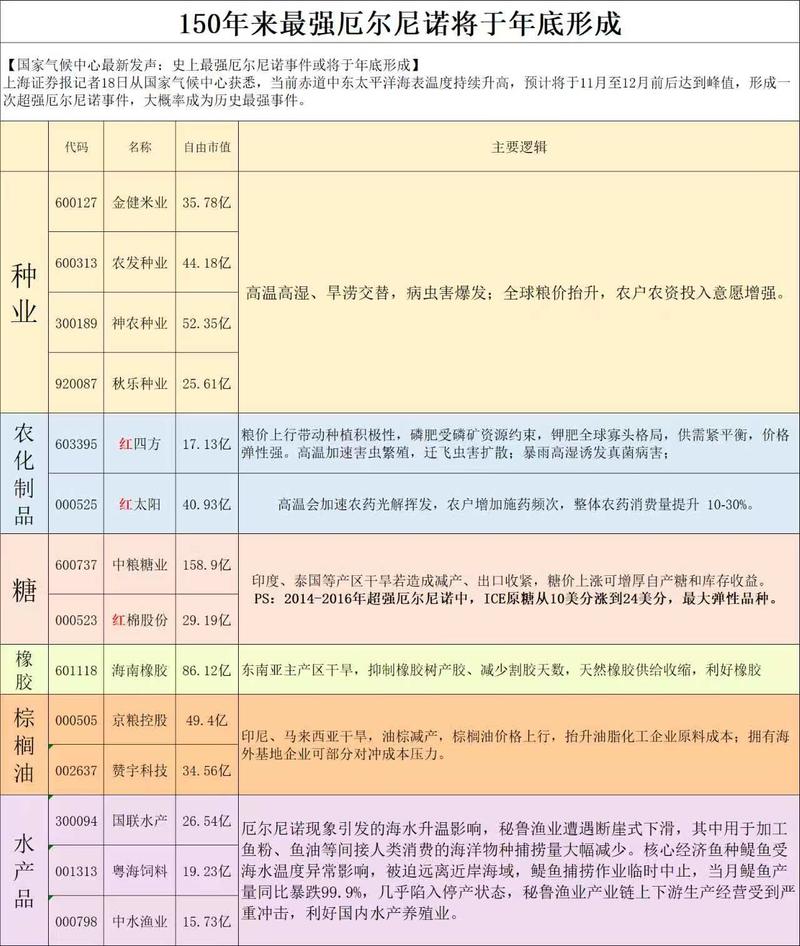
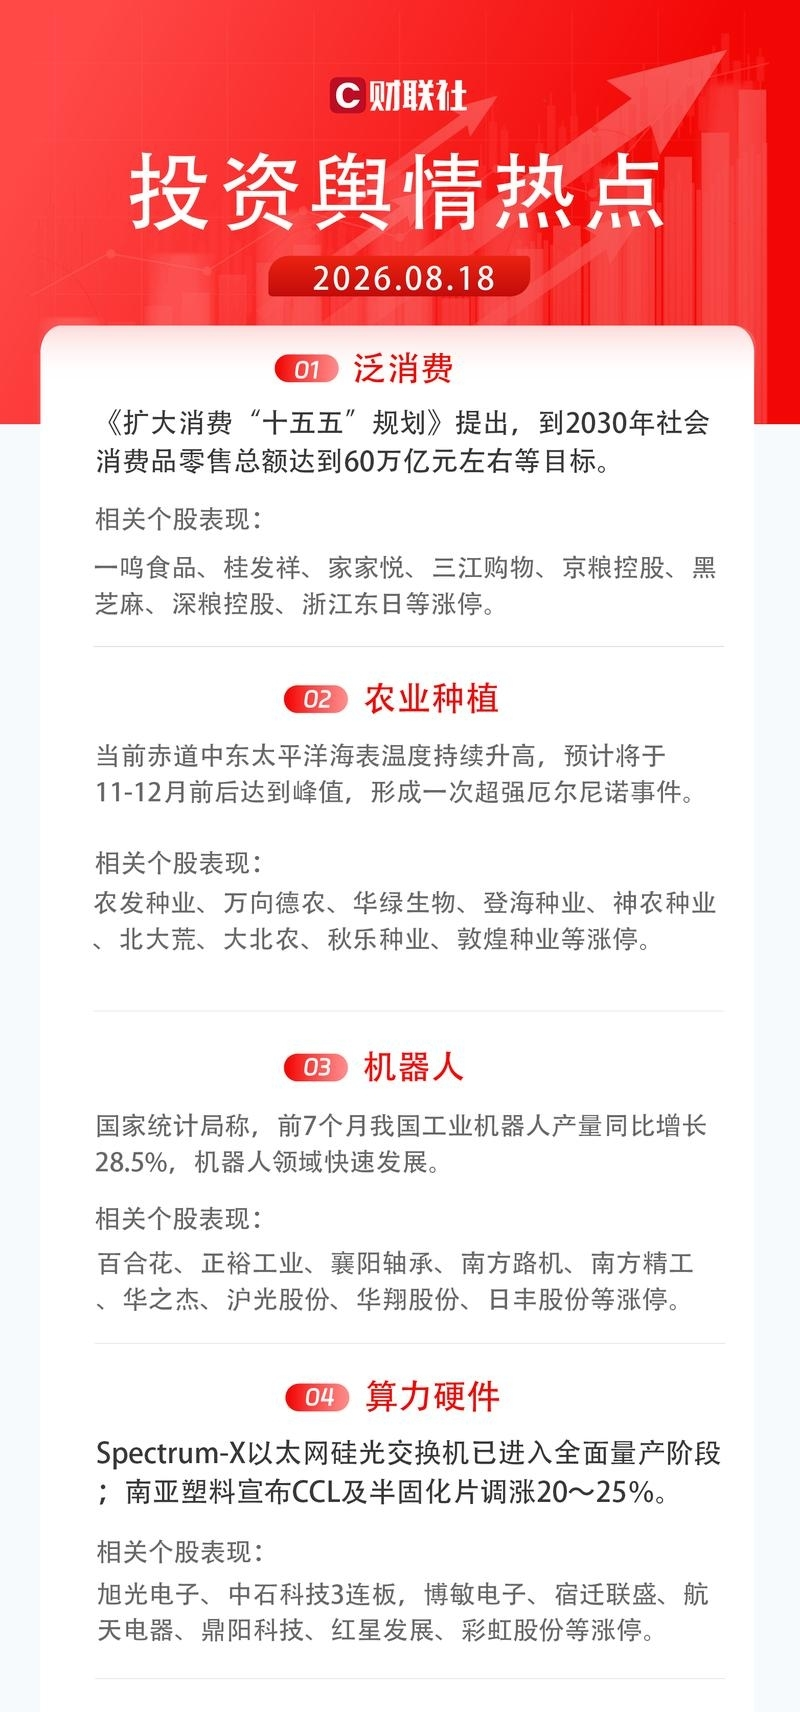
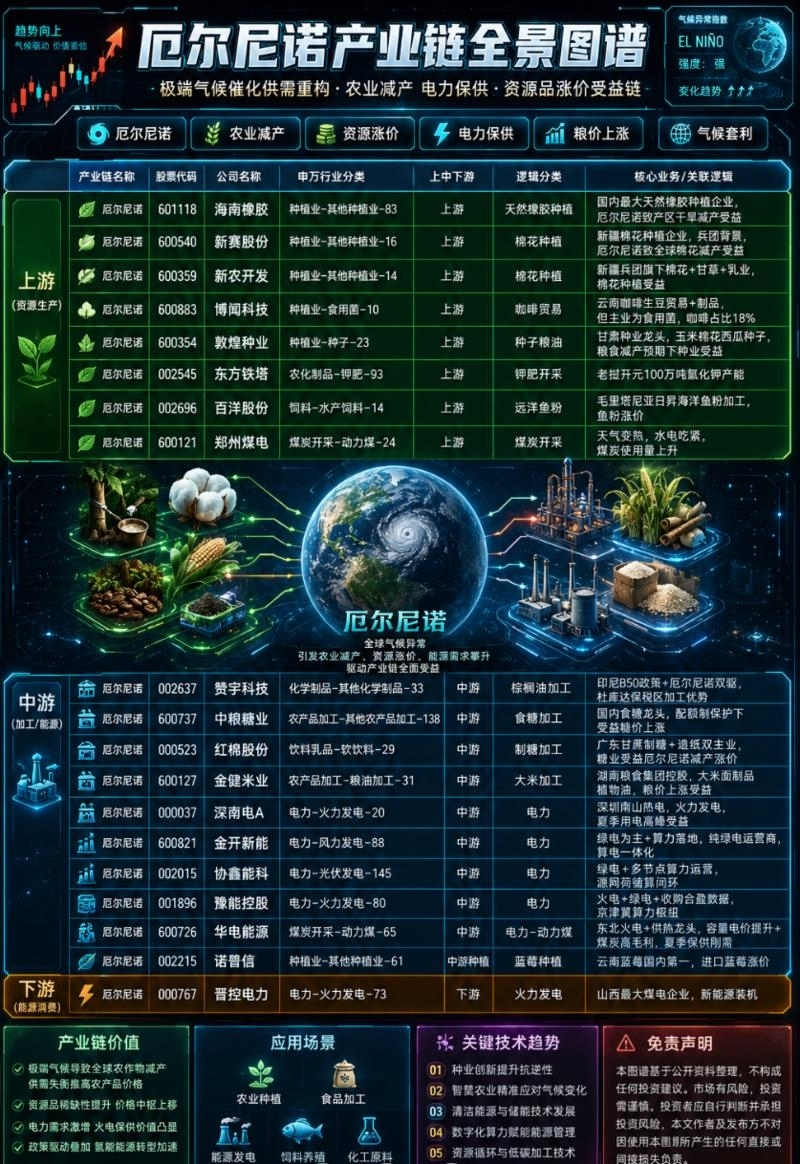
1)泛消费:《》提出,到2030年社会消费品零售总额达到60万亿元左右等目标。 2)农业种植:当前赤道中东太平洋海表温度持续升高,预计将于11—12月前后达到峰值,形成一次超强厄尔尼诺事件,大概率成为历史最强事件。 3)机器人:国家统计局称,前7个月我国工业机器人产量同比增长28.5%,机器人领域快速发展。
图片预览:
420
图片预览:
420
图片预览:
420
图片预览:
420
图片预览:
420
图片预览:
420
图片预览:
420
图片预览:
420
图片预览:
420
图片预览:
420
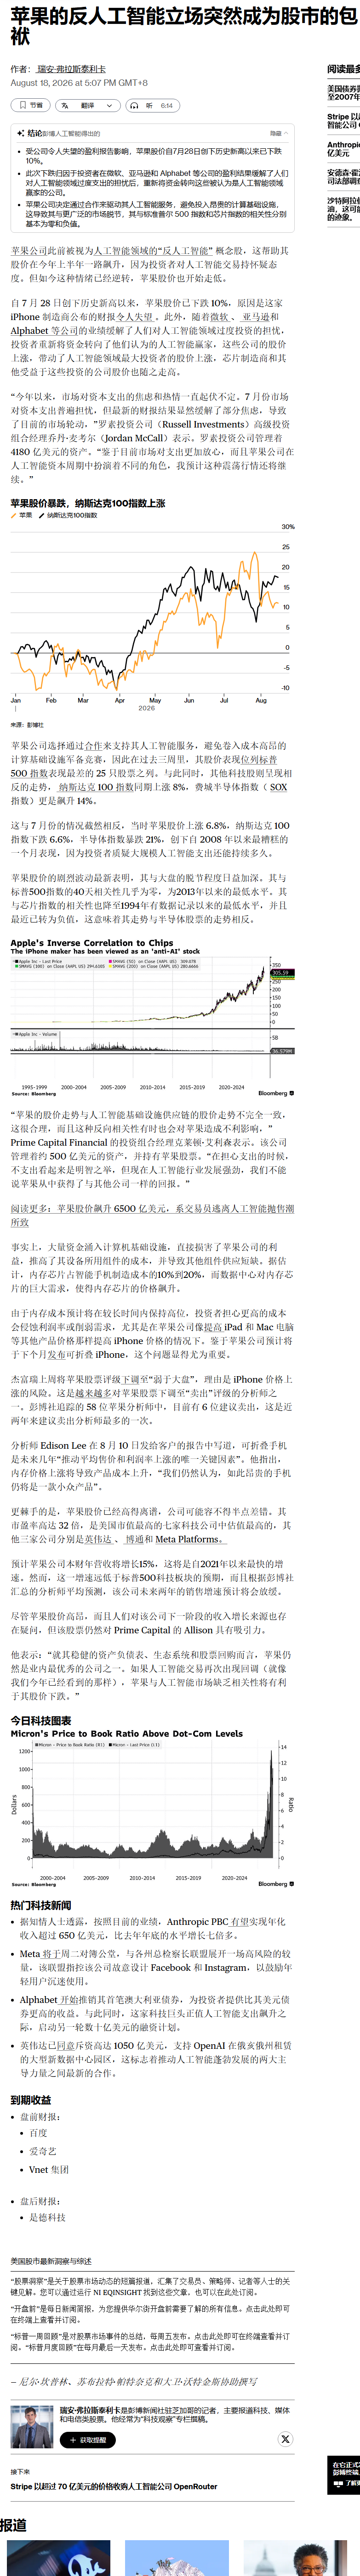
8月18日复盘笔记:农业/机器人/CPO/食品饮料/零售/猪肉/信创/医药/玻璃基板/PCB/磷化铟等 《商务部等9部门关于进一步激发下沉市场活力 活跃县域消费的意见》8月18日对外发布。 沪指涨0.19%,深证成指跌0.56%,创业板指跌0.93%,科创50涨0.11%。
【黄仁勋之女到访LG电子机器人中心 商讨双方在AI基础设施及机器人领域扩大合作】财联社8月18日电,英伟达公司高级总监黄麦迪(Nvidia首席执行官黄仁勋之女)于周二到访韩国LG电子的机器人研发中心。黄麦迪与LG电子高管会面,商讨双方在人工智能基础设施及机器人领域扩大合作的方案。上周LG电子官宣LG拟依托英伟达机器人平台,在2027年第一季度推出一款可双足行走的下一代人形机器人。(来自财联社APP)
友: 硅基上游虽然拥挤,但我真没看出来其他能配什么啊 果:短期特别强的新主线,我承认也难。 我觉得:资产荒+中特稳=下有底。上行多少,就看天时地利人和了。
友: 就算个别闭源大模型ARR暂时低于市场预期预期也没什么大不了,总不可能永远指数级增长。关键Capex不停,Coding AI 下一个场景是不是马上打通也没那么重要,就像互联网二十多年发展,也不是每月都有强突破催化,但产业大趋势没问题。 果: 你说得有道理。 Capex就是人的投资决策,往往线形外推,上半年Coding AI跑通就大幅上修Capex带来高速增长,一旦迟迟看不到下一个大蛋糕,Capex当然也不会直接清零,但未来18个月增速显著放缓是大概率。
20260818更新数据 中信 中证500减空3383,净空11115
已开放龙虾、Claude 等 AI 工具接入知识星球 配置方法请查看👉 知识星球 skill 使用手册(如有配置问题请联系星球的官方客服)
【国金计算机&科技】 胜蓝股份:与CSP同行_超节点国内铜互联核心受益标的 核心观点:公司为国内连接器平台型企业,消费电子&新能源业务构成基本盘,公司中标头部CSP客户超节点柜内高速铜互联项目40%份额,切入头部CSP超节点供应链,有望成为国产超节点柜内铜互联升级的核心受益标的。 【1】 与CSP同行_中标国内头部CSP客户超节点柜内高速互联线缆4成份额_数通业务高增长
📄Lumentum 和 Coherent 的最新财报,让光模块产业链的讨论从 “AI 数据中心还要不要继续加光互联” 往前推了一层。 🔍需求强已经不算新问题,新的变量是能不能跟上 800G、1.6T 的爬坡,模块厂能不能在上游紧张、客户集中和产品切换中守住交付质量。 📎这条线放到中际旭创和新易盛身上,核心不再是简单比较谁受益于海外资本开支,而是看海外同行披露出的价格、产能和器件瓶颈,如何映射到国内光模块龙头的份额稳定性、毛利率韧性和现金流质量。
[红包]【方正机械】机器人:宇树科技19日上市,T链周产持续爬坡 [玫瑰] 想看更多请加V:xian20210130 1、国产链: 1)宇树公告将于8月19日上市,发行市值约609亿元,重视本体厂价值重估。
国金商社【吉宏股份】中报拆解:AI原生运营深化,跨境电商利润弹性持续释放! [玫瑰]更新:1)AI+电商:不止降本,增收增效持续验证。报告期升级GiikinAI+全域运营平台,自研ChatGiiKin‑6B模型覆盖选品、素材、投放全链路。量化成效:内容产能提升770%,客服自动化率85%,运营效率提升60%+,广告投放ROI得到优化,驱动盈利大幅抬升。2)合作头部连锁餐饮,食品级包装带动盈利表现稳健~ 26半年报业绩稳健向好:
迈富时(继续重申看好):今日主因资金层面影响大幅回调、回调即是加仓机会!26H1业绩加速高增,符合预告;AI应用业绩迎释放期,经营现金流大幅转正 收入利润:公司26H1收入19.6亿元,yoy+111.2%;净利润2亿元,yoy+466%,符合业绩预告。经调整净利润2.13亿元,yoy+150.9%。 成本费用:26H1毛利率45.2%,yoy-3.4pct;销售费用率11.4%,yoy-5.6pct;管理费用率4.6%,yoy-5.6pct,受益于AI在中后台运营中的应用及运营效率提升;研发费用率16.6%,yoy+7.5pct,主要由于Tforce…
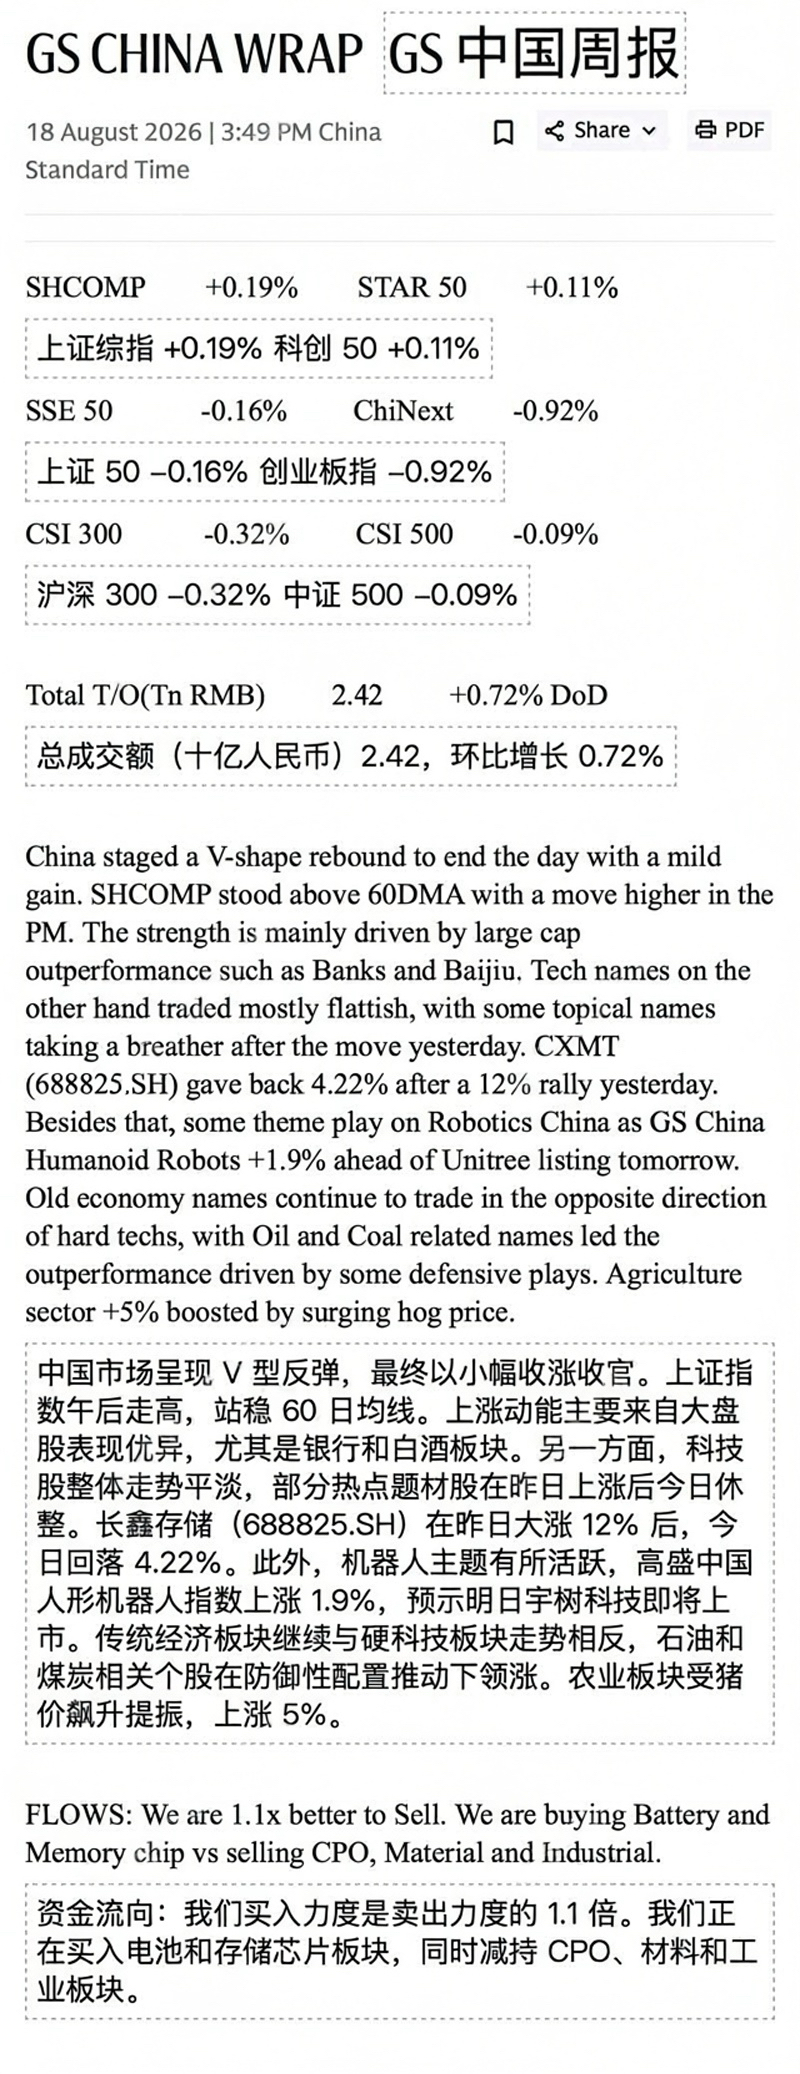
📊上证综指 +0.19%,科创 50 +0.11% 📊上证 50 -0.16%,创业板指 -0.92% 📊沪深 300 -0.32%,中证 500 -0.09%
雅乐科技2Q26review:业绩整体稳健,关注新游商业化、全球化进展 2Q26收入8,261万美元,同降2.3%,略好于我们及市场预期,我们判断主要系游戏服务收入表现略好于我们预期;Non-GAAP净利润3,443万美元,同降12.5%,符合我们及市场预期。公司指引3Q26收入区间7,800~8,500万美元,略低于我们及市场预期。 ☀发展趋势
小米集团26Q2前瞻:手机ASP提升有效对冲成本压力,26H2迎来基本面潜在拐点与叙事上行催化 26Q2整体: 我们预计在IoT收入(618促销)、EV销量(新su7及Yu7)增长带动下,收入环比增长11%至1100亿元。存储涨价继续冲击毛利率环比下滑约1pct至21.0%。费用端,我们预计Core业务会得到有效控制,汽车及AI业务投入仍会显著增长。综合预测Q2经调整净利润约60亿元,同比-44%/环比持平。 1)智能手机: 我们认为“量价跷跷板”策略能行之有效地对冲存储成本利润表的负面影响,SKU结构调节、ASP提升是对冲成本上升的核心手段。量方面,…
📝过去一个月,我们在启动中国电池板块覆盖后,与约 150 名投资者进行了线下或电话交流,涵盖境内、离岸及海外投资者。 💡核心反馈显示,境内与海外投资者对电池需求的判断出现明显分化,其中国内储能是争议核心;这种分歧叠加两类投资者对宁德时代的不同定价逻辑,也解释了其 H 股较 A 股存在显著溢价的现象。 📋以下为路演核心精华:
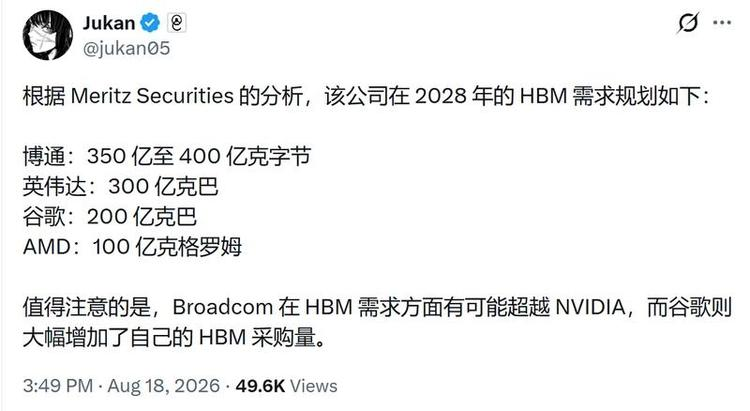
📊根据 Meritz Securities 的分析,各公司在 2028 年的计划 HBM 需求如下: 📌Broadcom:350‑400 亿 Gb 📌NVIDIA:300 亿 Gb
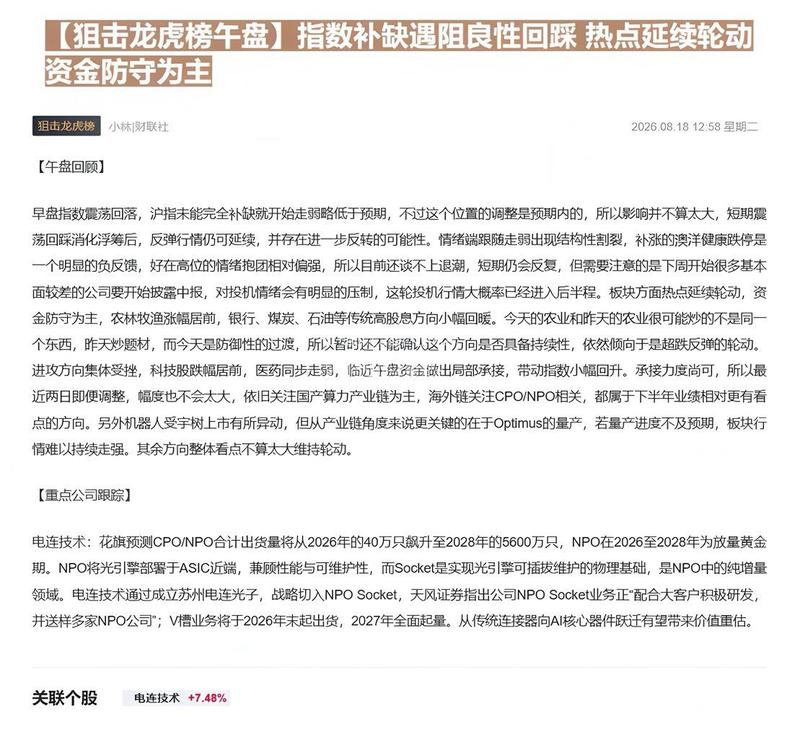
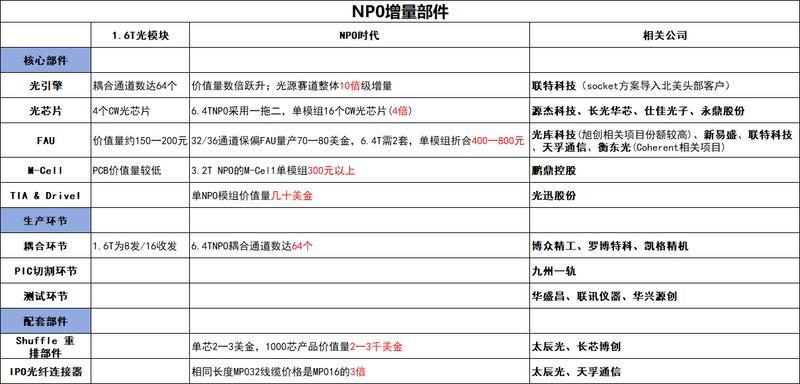
航天电器NPO Socket的5条核心竞争优势为: 防务NPC量产降维背书、CPU Socket精密制造经验复用、全栈互连系统级方案、参与行业标准制定掌握话语权、军工品质高可靠壁垒;前景上,公司预计3个月后出样品、2027年全面量产,有望在2028年20亿美金NPO Socket市场中占据重要份额。 核心竞争优势
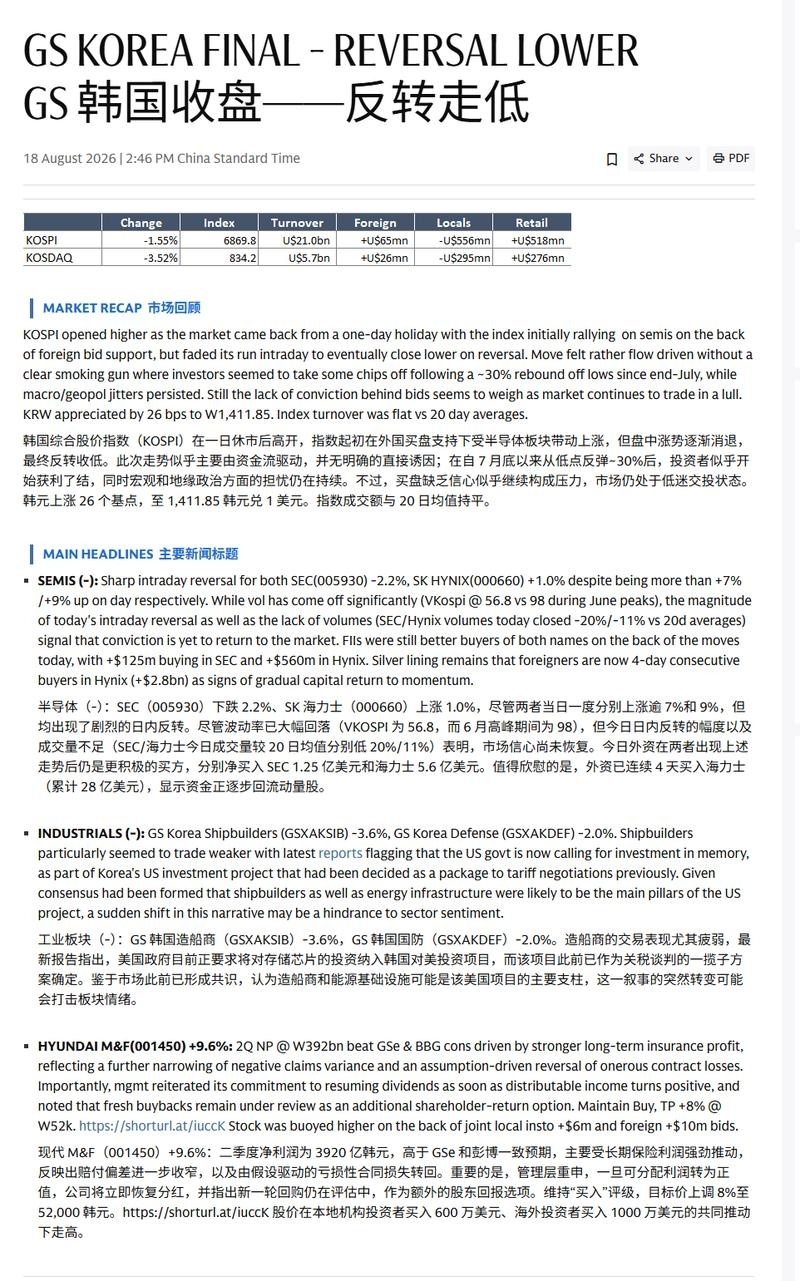
📉亚洲股市普遍收跌,长端债券收益率飙升叠加油价连续三日上涨,压制市场风险偏好。 🇯🇵日本股市领跌,AI 以及半导体相关股票遭到抛售。 🇰🇷韩国股市终结五日连涨行情,三星集团个股走弱,中东局势再度紧张。
⭕聚和材料:空白掩膜版稀缺性+断代领先,半导体材料平台价值亟待重估【中信建投电新 张芷菡/朱玥】 1️⃣ 空白掩膜版是半导体制造核心耗材、两长扩产+芯片多样化带动市场规模翻倍扩容。掩膜版是晶圆制造第三大材料,仅次于硅片及电子特气,空白掩膜版是掩膜版的上游基材,随制程升级,空白掩膜版单晶圆消耗量翻倍、单价亦翻倍,量价齐升空间巨大。目前国内市场规模40亿元,按扩产规划及通胀系数有望突破200亿。 2️⃣ 赛道卡位稀缺、日系绝对垄断、公司技术断代领先其他国产厂商、市场份额即国产化率。国内空白掩膜版技术壁垒极高,国产化率不足5%,全球供给几乎被日本Hoya、信…
📊韩国综合指数(KOSPI)变动‑1.55%,指数点位 6869.8,成交额 210 亿美元;外资净买入 6500 万美元,本土投资者净卖出 5.56 亿美元,零售投资者净买入 5.18 亿美元。 📊韩国创业板(KOSDAQ)变动‑3.52%,指数点位 834.2,成交额 57 亿美元;外资净买入 2600 万美元,本土投资者净卖出 2.95 亿美元,零售投资者净买入 2.76 亿美元。 📈韩国综合指数在一日节假日结束后开盘走高,在外资买盘的支撑下,半导体板块带动指数初期冲高。
半导体设备行情走到哪了?-20260818 时间维度判断:复盘过去几轮周期,股价高点基本对应订单高点(合同负债),目前来看本轮扩产合同负债大概率28-29年才会到达峰值。本轮半导体需求端自2025年下半年Q4起开始加速,设备端自2026年上半年资本开支开始加速,因此我们判断股价向上的时间至少还有一年; 更多加公众号:思维纪要社
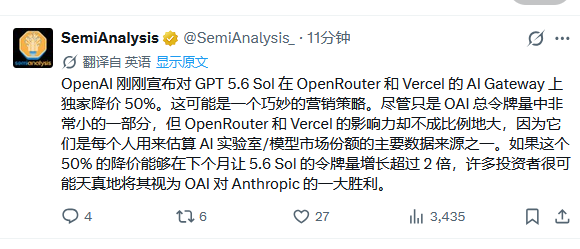
📢OpenAI宣布,GPT 5.6 Sol 仅在 OpenRouter 以及 Vercel 的 AI Gateway 平台上降价 50%。 💡这或许是一套巧妙的营销手段。 📊虽然这两个平台产生的 token 总量,在 OpenAI 整体 token 体量当中占比很小,但二者具备不成比例的巨大影响力。
[玫瑰]芯碁变化:上半年预期订单17e,此前全年预期30e,现在全年我们预计35e,半导体h+msap等接单超预期。 [玫瑰]二季报预期50%增速上修到70%+,三季度增速环比大幅提升。 [玫瑰]半导体已经突破hw、通富、甬矽、佰维等,现在在c/c/ase/其他重磅客户等进展顺利,预计c首先落地。
[庆祝][庆祝]【财通建筑建材】 瑞纳智能 今日20cm,公司昨晚公告二季度业绩高增长,我们今早组织了公司交流,并在周观点和路演中重点提示,继续重点推荐! 【公司交流要点20260818】 [太阳]经营情况:2026年为十五五开局年,叠加地方政府换届,上半年项目立项、报备流程延迟,原预计上半年启动的招标有所延迟,但公司下半年收入订单增速有望显著提升。二季度属于收入淡季,且有两个合同能源管理项目未取得验收报告,未确认收入,预计将推迟至三季度确认,因此总体看二季度收入增速慢于预期。三季度订单落地后,预计业主对工期交付紧张,公司已做好抢工准备,收入增速有望相…
【小米集团2026Q2】【东财海外】收入短期承压,汽车及AI业务保持增长,手机ASP创新高,AI投入持续加码 1、2026Q2小米收入1,089亿元,同比-6.1%;毛利216亿元,同比-17.2%;毛利率19.8%,同比-2.7pct;净利润95亿元,同比-20.3%;经调整净利润62亿元,同比-42.6%,经调整净利率5.7%,同比-3.6pct。收入端主要受手机及IoT业务承压拖累,利润端则受到存储等核心器件成本上涨以及智能汽车、AI持续投入影响;但汽车及AI等创新业务收入仍保持双位数增长 2、三大业务拆解
【方正地产】公积金管理条例修改第一时间解读 核心修改内容与解读 用途大扩容:从“购房”到“修房、养房”
大家好,【福耀玻璃】发布1H26业绩:毛利率近五年来季度新高 1H26实现收入219.71亿元,同比+2%;归母净利润为39.7亿元,同比-17%。2Q26实现收入115.58亿元,同比+0%,环比+11%;归母净利润为22.59亿元,同比-19%,环比+32%。 1H26毛利率为38.8%,同比+1.8pct。2Q26毛利率为40.2%,同比+1.7pct;环比+2.8pct。
【中信证券互联网】爱奇艺26Q2业绩速览 26Q2总览:营收62.9亿元(YoY-5%,QoQ+1%)vs彭博一致预期63.5亿元,会员/广告/内容分发/其他收入分别为40.1/12.5/6.8/3.4亿元(YoY-2%/-2%/+56%/-58%)vs彭博一致预期41.0/12.5/4.6/5.5亿元。 成本费用端:26Q2营业成本52.5亿元(YoY-1%,QoQ持平),其中内容成本38.2亿元(YoY+1%,QoQ+2%)。26Q2公司毛利率16.5%(YoY-3.6pcts,QoQ+0.6pct)。销售&行政费用率11.8%(YoY-2.6pc…
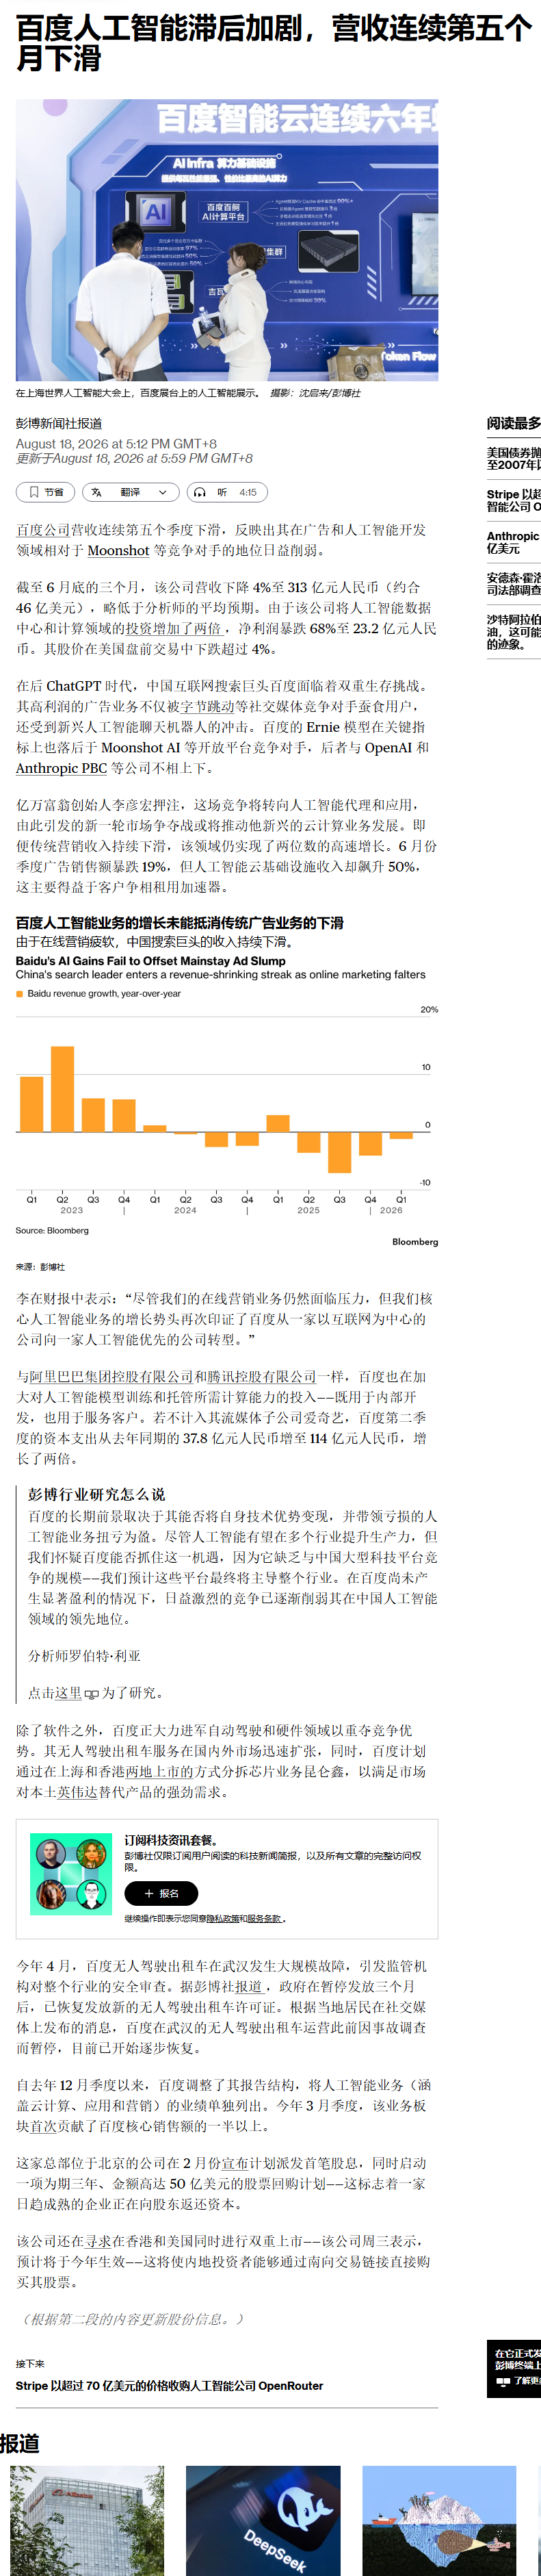
【华泰互联网与传媒夏路路Jonos】百度2Q26业绩速递 [红包]Quick take:AI infra延续同比高增(+50%yoy),GPU收入同增293%yoy;传统广告业务同比-19%(略好于preview指引),建议关注后续云增速展望、芯片上市节奏和入通时间线等信息。 2Q26业绩概览:
20260818今日段子汇总 1、诚迈科技:公司推出了高性能信创电脑产品,基于多种架构自主芯片并搭载统信UOS等操作系统,具有安全可控、高性能等特性,适用于党政、金融等行业 2、瑞丰高材:公司CSR增韧剂产于2025年取得突破,并实现小批量出货,主要用于汽车、覆铜板、风电、封装等领域环氧树脂等树脂材料或复合材料的增韧改性
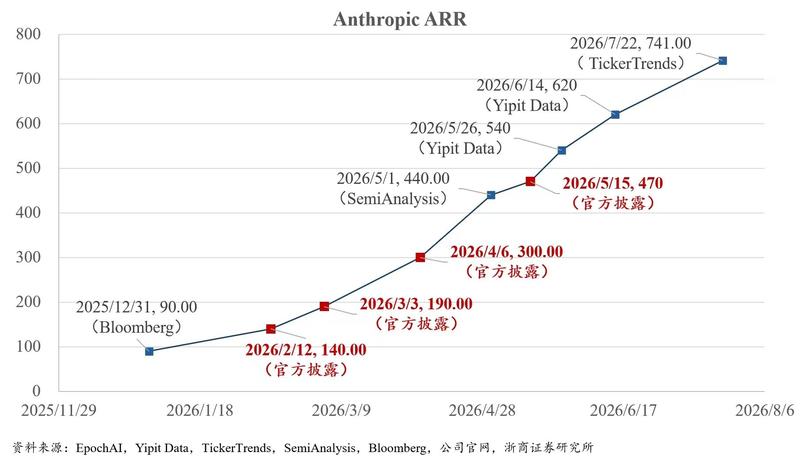
📌5 月年化收入:官方口径 470 亿,Yipit 口径 530 亿 📌2026 年第二季度收入:官方口径 115 亿 📌7 月底年化收入:官方口径 650 亿,Yipit 口径 800 亿,ZJ 口径 780 亿
[红包]【财通建筑·行业】 洁净室专题:从存储研判洁净室远期空间 [太阳]存储有望于2028年转为结构性紧缺,远期洁净室空间依旧广阔。根据我们对存储产品的需求侧及现有主流存储厂商规划项目的梳理,我们判断若按期投产并顺利爬坡的情况下,2028年HBM供给偏紧的格局有望持续,DRAM及NAND供给紧俏的格局有望相对缓解。远期来看,洁净室行业市场空间扩容主要来源于1)AI服务器出货量维持稳健增长带来的新一轮扩产;2)先进封装升级扩大单颗芯片系统规模,进而同步拉动先进逻辑晶圆、HBM、封装测试和高等级洁净空间;3)工艺升级带动洁净室面积及单位价值量提升。 [太…
[太阳]【华泰地产】如何看待公积金管理条例修改版正式通过? 更多加公众号:思维纪要社 [玫瑰]我们最直接最不绕弯的总结:最重要的是第六条变化,打开公积金贷款利率下调想象空间,这也是我们团队近期路演、电话会多次强调的内容。这次修改后的版本不是原始版本(央行牵头),也不是修改后的初始版本(住建部牵头),而是改为国务院定,决定权从一个部门变成了混沌状态,但也在一定程度提升了别的部门的话语权,如提议下调利率。需要注意的是,并不是文件发布就必然带来利率下降,而是提升未来公积金利率下调可能性。
【中信证券科技】百度26Q2业绩速评:收入利润低于预期,预计年内港股双重主要上市生效 【百度整体】2Q26总收入313亿元(同比-4%,环比-2%,一致预期320亿美元),其中百度Core收入252亿元(同比-4%),爱奇艺收入63亿元(同比-5%)。GAAP经营利润30亿元(同比-8%),经营利润率10%;Non-GAAP经营利润38亿元(同比-15%,一致预期36亿美元),利润率12%。归母净利润23亿元(同比-68%),净利率7%,摊薄每ADS收益5.74元;Non-GAAP归母净利润26亿元(同比-46%,一致预期34亿美元),净利率8%,摊薄…
📌恒生指数 + 0.1%,恒生国企指数 + 0.2%,恒生科技指数‑0.9%,港股总成交额 2550 亿港币。 📌领涨板块:能源板块 + 1.8%,医疗保健板块 + 1.3%,消费板块 + 1%。 📌领跌板块:信息技术‑1.2%,原材料‑0.6%,金融‑0.5%。
【GX军工】NPO Socket :AI互联新刚需,百亿增量赛道刚启动 1)⭐ NPO架构采用Socket新方案,百亿增量市场刚启动 NPO将光引擎贴近芯片部署,光引擎与主板之间需采用Socket作为标准连接接口,这是可插拔时代没有的纯新增部件。每颗GPU对应一颗Socket,2000万颗GPU对应56亿美金需求,2028年市场空间约20亿美金。通道数从4/8向数十通道演进,单颗价值量持续放大,先发者享技术溢价。
🚩【长城机器人 邓宇亮】绝不仅仅只是一个宇树上市这么简单❗ 🌋宇树上市只是火山爆发的第一枪,更重要的是建立估值锚,是机器人价值重估的起点。同时,T的V3变化很大、非常亮眼:穿了衣服和手套(里面有传感器),更纤细、更轻、更多自由度,谐波更小、更多peek件。供应商交付也在明显加快,从9月的周产1k到年底的周产2.5k。 🧧国产链聚焦本体:
📝 在多层陶瓷电容器(MLCC)市场当中,不同规格产品的交货期差距日益显著。普通产品交货期相对稳定,而用于人工智能(AI)服务器的大容量、高规格产品交货期则大幅延长。 📊 根据 TTI 的交货期趋势图表显示,截至 8 月,普通尺寸多层陶瓷电容器的交货期大多维持在 14 至 18 周(约 3.5 至 4.5 个月)水平。大容量、高电压产品的交货期则在 15 至 20 周(约 4 至 5 个月)左右。Avnet Abacus 发布的截至 2026 年 8 月的交货期指南也显示,多层表面贴装型、大容量及车规级产品的交货期均记录为 8 至 20 周以上(约 2…
【长江电新】东方材料调研更新0818 1、 公司做啥的? 以纳米碳纤维材料为基,延伸至极片材料,大概演绎路径为:CNTp导电浆料(率先产业化)➡CNTp-3D集流体(无负极电池)➡铜网-CNTp-3D集流体(纤维铜网)➡CNTp/液态金属超导热膜(TIM材料)。当前落地的一期产能规模大概对应10GWh=1000吨浆料=100吨粉体=3000万/m²,对应产值接近10亿元。
[红包]【申万美护】巨子生物(02367HK)26年中报点评:主动渠道调整致短期业绩承压,医美器械管线进入兑现期 [玫瑰] 事件:公司发布26H1业绩,营收29.18亿元,同比‑6.3%;归母净利润9.40亿元,同比‑20.5%;经调整净利润9.46亿元,同比‑21.5%;毛利率79.5%,同比‑2.2pct。 [玫瑰] 收入端:渠道优化带来短期压力,618验证品牌韧性。营收下滑源于公司主动收缩达播、行业竞争加剧以及线下医美终端偏弱。分业务,功效护肤品收入23.01亿元(占比78.8%)受达播拖累有所下滑;医疗器械6.10亿元(占比20.9%)线下需求…
- 作者:思想者
- 时间:2026-08-18 14:57
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 1
- 音频文件:【东财基金】盈利、授权、AI破局-中国创新药胜负手 260818.mp3 [!summary] 研报
- 作者:思想者
- 时间:2026-08-18 14:57
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:AI Coding为何是企业AI最大战场? 260817.mp3
阿尔兹海默投资策略-行业研发趋势逐步清晰曙光在望,中国公司布局前瞻 260817.mp3
从算力租赁到Token工厂 260817.mp3
电子掘金-未来如何看AI基建投资趋势 260816.mp3
东财宏观_AI浪潮与经济影响系列之2_技术革命、经济K型与资产走势的历史复盘对比 260818.mp3
东吴宏观·经济早班车 - 第127期 - 静待经济数据改善 260818.mp3
【东方财富证券资产配置经理对话华夏基金】AI浪潮下的有色金属投资机会 260818.mp3
【国信•期市周刊】第112期:能化 260818.mp3
【易方达基金】如何看待半导体设备后续投资价值 260818.mp3 [!summary] 研报 - 作者:思想者
- 时间:2026-08-18 14:56
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:广发策略 _ AH策略研究方法论 260818.mp3
国金固收 债市早知道(第112期) 260818.mp3(见星球链接)
国联基金 医药细分子赛道,如何选 260818.mp3
国信纺服 - 专题解读:SHEIN的竞争力、机遇与定价探讨 260818.mp3
哈尔斯 260817.mp3
华源北交所 前瞻透视中报系列 - 悦龙科技:海洋油气高端柔性软管龙头,乘海洋经济东风掘金深海市场 260818.mp3
东吴批零社服 - 朝八最深度 - 消费出海:跨境产业链深度报告 260818.mp3
方正机械 _ cpo进入量产阶段,设备端我们应该关注什么? 260818.mp3
光大证券 美联储方向未明?全球资产如何配置? 260818.mp3(见星球链接)
国金固收 债市早知道(第112期) 260818.mp3 总结失败:内部错误 光大证券 美联储方向未明?全球资产如何配置? 260818.mp3
- 作者:思想者
- 时间:2026-08-18 14:55
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:开源通信 “颖响力”通信深度拆解十六讲(1)深度拆解NPO 260818.mp3
康哲药业(867.HK, 8A8.SG)2026年中期业绩电话会 260818.mp3
刻国金建材AI新材料:自主可控四光 260817.mp3
南方基金 债基筑底盘,权益添锋芒!“固收+”的两全大法 260818.mp3
泉峰控股(2285.HK)2026中期业绩交流会 260818.mp3
万物云 260814.mp3
徽商期权课堂 - ETF期权复盘— 科创领涨 隐波依旧回落! 260818.mp3
开源化工 - 金选路演第37期:高频高速树脂行业梳理及近况更新 260818.mp3
开源通信 “脱颖而出”(107)再谈MPO:无源光互联的强通胀环节 260818.mp3 [!summary] 研报 - 作者:思想者
- 时间:2026-08-18 14:55
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:易方达基金 大盘逼近4000点,科技主线能否继续领跑 260818.mp3
易方达基金 机器人求职记一一机器人打工时代到来了吗? 260818.mp3
云天化(600096)2026年半年度报告解读 260818.mp3
长信基金 今日早盘解读|科技依旧强势吗? 260818.mp3
浙商49call农业 _ 周期拾级(四)肉牛大周期确立 260818.mp3
中金固收薛丰昀_中外PMI分化下的债券利率背离 260818.mp3
中信保诚 存芯科技行情再起? 260818.mp3
西部策略 - AI碳基圈 260818.mp3
雅乐科技[YALA.N]2026年第二季度业绩交流会 260818.mp3 [!summary] 研报 - 作者:思想者
- 时间:2026-08-18 14:52
- 星球链接:打开网页
- 主题笔记:打开完整笔记
尾盘中//际/旭/创等权重修回去了,但是这波核心的长/鑫科技还是阴线,这波趋势回归主要是长鑫发酵的,今天他先分歧,后面反抽修复一下,空间和周期都很狭小,注定了这段AI科技估计还是震荡结构。
图片预览:
420
【板块】a股就是如此的,增量资金少,大家互相掏口袋。几个强势板块,轮换。 这两天cpo崛起之后,很多板块就被压下来。今天的光器件和耦合设备就涨的不错,比如:腾景科技、天孚通信、优迅股份、罗博特科、长飞光纤、仕佳光子、源杰科技、智立方等 MLCC相关的,也还;
今天模型和软件整体下跌比较多,尤其是两家模型厂商和港股软件 智谱连续下跌 3 天,今天甚至加速,确实比较意外,上周五下午下跌有资金兑现的原因,但GLM5.3 经过周末的测试发酵,口碑是非常好的。所以今天的下跌大概率是在反应 今天 Anthropic 官方的ARR 数据低于预期。 还是维持此前的观点:短期模型股价波动大,买跌不买涨。
【中邮医药】双多抗是大分子CDMO中长期重要订单来源,推荐关注具备核心竞争力与丰厚订单储备的龙头药明生物 [太阳] 双多抗是高景气、高增速、高外包率的重要CDMO赛道,全链条技术优势将决定CDMO的拿单能力。已有19款双多抗药物获批上市,由中国企业主导的授权交易持续火热,2025年交易金额创历史新高。双多抗的开发难度比单抗指数级上升,提升外包意愿。各类型双抗均有开发难点,要求CDMO企业具备深厚的平台技术积累和定制化工艺开发能力,双多抗领域know-how成为CDMO重要竞争壁垒。 [太阳] 产能逻辑重塑,细胞株与生产工艺成为生物药生产的核心竞争力。传…
最新干货深度!!——我们跟长光卫星合作,基于的第一手的#美光、台积电的海外资本开支的卫星遥感数据,配合专业数据分析,撰写了《太空视角下的半导体大厂资本开支》,是全市场里非常独特稀缺的研究视角~报告要点供参考, 详细报告、底稿及路演欢迎私信我们~ 长江建筑张弛团队 | 重磅深度:太空视角下的半导体大厂资本开支 [烟花] AI算力需求驱动新一轮半导体资本开支周期: 全球主要半导体项目正由规划逐步进入厂房建设、洁净室施工及设备搬入阶段。本报告 引入长光卫星遥感图像数据,尝试从太空视角跟踪全球半导体大厂建设进度,为分析资本开支提供新的观察维度。
图片预览:
420
☀️【华创社服】华住集团2026Q2业绩点评:轻资产扩张动能强劲,盈利质量与股东回报双升 业绩全面超预期,加盟与供应链驱动收入结构优化,经营杠杆持续释放。2026Q2公司实现收入71.21亿元,同比+10.8%,其中HWC收入58.76亿元,同比+14.9%,HWI收入12.45亿元,同比-5.8%。分模式看,加盟收入35.86亿元,同比+25.2%,增速较Q1再提速,占总收入比重达50.4%、连续两个季度过半;直营收入32.33亿元,同比-4.9%,系公司持续退出直营门店所致;供应链及其他收入3.02亿元,同比+88.8%,继Q1后再上台阶。公司利润…
[礼物]【ZX机械】海目星更新推荐:TGV设备自研一体化优势,下半年陆续进行小批量出货 ⭕️布局优势:公司在TGV玻璃通孔技术上具备激光+蚀刻全链条自研一体化的核心优势,是全球为数不多可实现激光器自研、激光专用设备、激光加工工艺、化学蚀刻工艺及配套设备完整闭环的综合服务商。 ⭕️技术指标:公司已完成主流玻璃材料的全流程工艺参数迭代,沉淀形成成熟工艺库与标准化设备设计方案 首发公众号:思维纪要社 ;通孔圆度可达98%以上,在通孔圆度、整版打孔良率等核心关键性能指标上,具备突出的技术壁垒与竞争优势。
彭博社的消息一般市场还是认可的,如果是一些小作文,没有来源的容易被证伪。 彭博社也是知情人士,因为媒体采编背后有数据库,不是随随便便能发的。
【个股】生益科技,估计大部分人仓位比较重了,不要过分突破,等等再说吧。。今天pcb板这些都弱下来了。忍着吧。
下午还是偏弱了,昨天长/阳,今天就走中阴线分歧,意味着持续性和强度都要降低。 并且风格昨天刚刚回归科技,今天就是反向的农业就直接启动式强势。 这里就像买阴卖阳一般节奏,只能局部反抽,没有持续进攻强度的
图片预览:
420
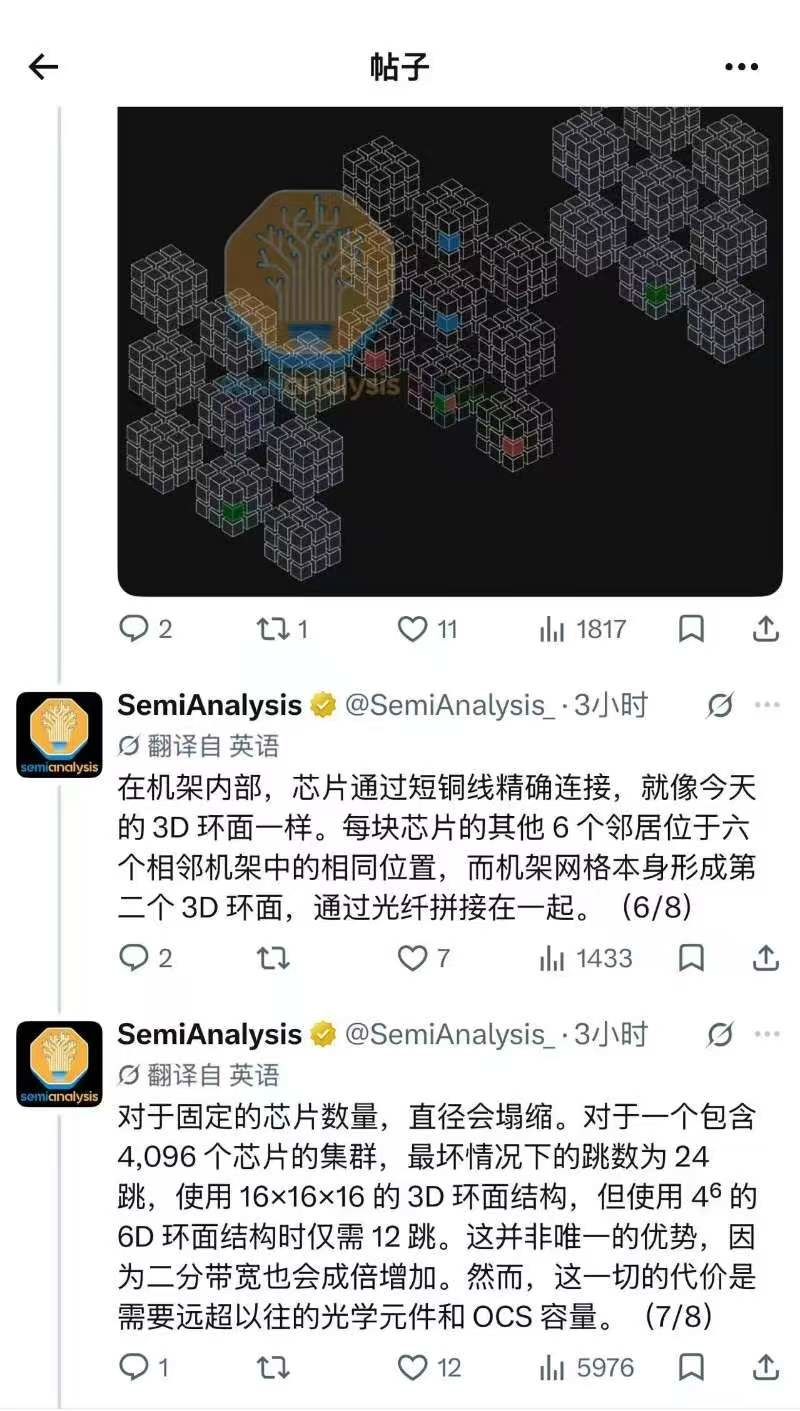
【东方通信-半导体】谷歌 3D Torus 集群架构升级,集群光模块及 OCS 配比翻倍 Semi 最新提出谷歌下一代 TPU 集群要由传统 3D Torus 向 6D Torus 架构升级。我们认为核心原因在于,随着集群 All-to-All 通信占比提升,传统 3D Torus 的网络直径和二分带宽逐渐成为系统效率瓶颈。以 4096 颗 TPU 为例,3D Torus 最坏路径约 24 跳,而 6D Torus 可降至约 12 跳,同时显著提升二分带宽,从而降低远端通信时延和链路拥塞,提高大规模 TPU 集群的效率。 而架构升级最显著的变化就是光模…
图片预览:
420
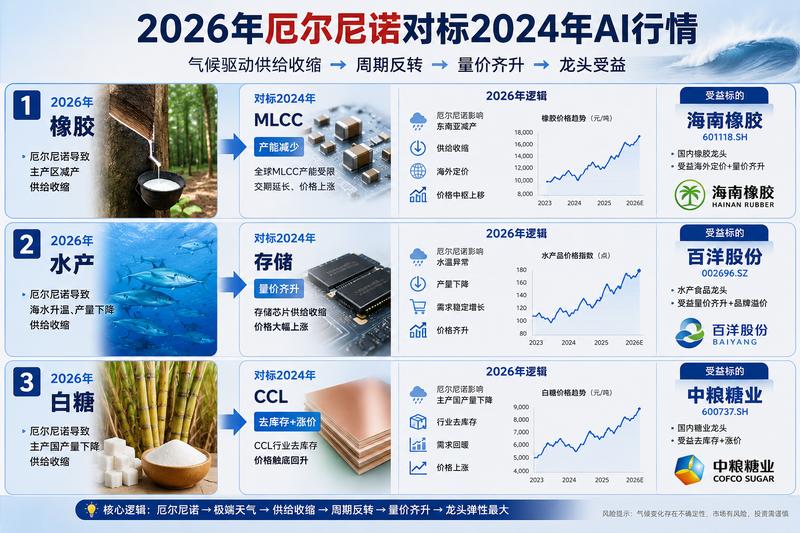
❗️2026年厄尔尼诺对标2024年AI行情 1⃣ 2026年橡胶→ MLCC 产能减少,海外定价→海南橡胶 2⃣ 2026年的水产→ 存储 量价齐升 →百洋股份
🔥 OCS今天强的原因,谷歌不仅量增,技术也增 从 3D Torus 升到 SemiAnalysis 描述的 6D Torus,光连接数量和 OCS 端口需求会出现非常显著的提升, 接近4倍级别,而不是简单翻倍。 但是:TPUv9t 使用 6D Torus 目前并没有得到 Google 官方确认
【浦银消费】布鲁可(325.HK):出海趋势持续向好,估值仍有提升空间;上调至“买入” 长期增长逻辑正逐步得到验证,上调至“买入”评级:基于布鲁可1H26业绩表现,我们认为公司主要的长期增长逻辑正在逐步得到验证,包括(1)海外市场扩张,1H26海外收入同比增长228.5%,占比提升至20.6%(2025全年为11%);(2)更均衡的IP结构,前六大IP的收入贡献从去年同期的89%下降至1H26的78%;(3)提升成人向产品占比,1H26成人向产品收入同比增长124%,收入占比提升至25%(1H25为15%);(4)新品类的拓展,新品类积木车1H26收入…
【半导体测试设备:AI推动Test Cell系统扩容】 [太阳]本轮核心不是传统周期修复,而是AI带来的结构性增量。GPU、ASIC、HBM出货增加,放大测试数量;Chiplet、先进封装和高速接口提高单颗复杂度,测试机需要更多通道、板卡、电源和高规格接口;KGD、Burn-in、SLT插入点增加、测试时间拉长,客户需要提高并行度或增加设备投入。行业同时受益于芯片数量、单颗价值量和测试环节数提升。 SEMI预计全球半导体测试设备销售额2026年同比增长31%至153亿美元,2028年达到208亿美元,2025—2028年复合增速约21%。高价值Chip…
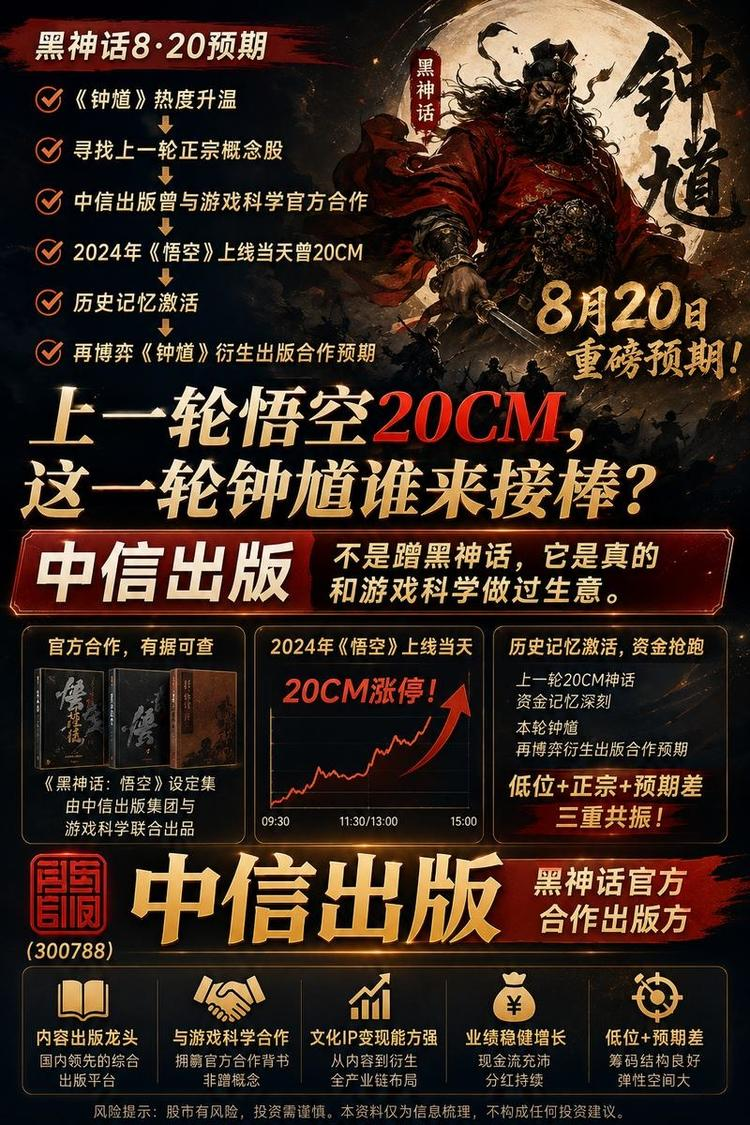
下一个值得关注的方向,就是 黑神话钟馗 根据公开信息,8月20日有望更新部分实机+CG。黑神话系列的流量已经被反复验证:2024年《》发售登顶微博、B站热搜;2025年《》预告上线一天播放破千万;今年2月游戏科学宣传片同样登顶B站热搜。本次重大更新,#微博热搜前三几乎可以期待,一旦冲到热搜第一,在当前题材流动性外溢环境下,就具备很强的炒作价值。 筹码层面同样干净。除个别标的已有部分资金提前埋伏外,其余正宗映射标的基本没有明显异动,历史潜伏盘较少。叠加低价、小市值,各位老师值得重视。
图片预览:
420
【蜀道装备】:装备出海提速,气体运营打开第二成长曲线 核心逻辑: 公司正由传统深冷装备商向“装备+气体运营”转型,海外、航天气体及BOT项目陆续进入落地验证,气体运营有望成为第二增长极。26Q1营收1.0e,同比+94%,归母净利润0.12e,实现扭亏。 气体运营进入扩张期: 内蒙古雅海BOG提氦工厂已稳定产销,新增净化专利为高端氦气产品升级提供技术储备。5月公司中标新疆庆华4×78,870Nm³/h空分BOT项目,目前正推进协议及商务合同签署;20e气体产业基金则为后续项目孵化与并购提供工具。
【国泰海通轻工 刘佳昆】布鲁可:海外+新品表现亮眼,持续重点推荐 [玫瑰] 海外业务从验证到加速扩张。海外占比从25年11%跃升至26H1的20.6%,美国、印尼为前两大市场。 布鲁可海外业务势头强劲源于清晰的STP战略、提前布局及行业出海大趋势的共振。扩大已进驻终端的产品线占比,同时拓展空白市场,并加强前置仓、物流履约等海外支撑能力建设。 [玫瑰] 积木车有望复刻积木人级爆款路径。积木车品类上半年收入占比超10%。C系列(19.9元)提价后动销无碍,用户改装分享活跃。
再次重申海泰新光,光互联预期差最大标的 1、光通信行业面临的瓶颈:当前AI算力对带宽的需求是现有算力的100倍,算力需求是现有光模块供给能力的5-10倍,电技术发展滞后于光技术,现有光学技术完全无法满足AI算力发展要求。 2:海泰在光互联的优势?1999年董事长率先实现WDM(波分复用)产业化,发明的PBS材料是WDM核心材料,至今全球仍无替代方案,在滤光片、镀膜领域技术积累近50年,镀膜和精密加工能力行业领先。
固德电材重点推荐-20260818 电力电工:量利齐升、持续拓展新领域。公司产品以高性能树脂为材料,主要应用于各类电力电工绝缘厂家。新业务拓展干式绝缘套管树脂,应用于主变领域(与神马的绝缘产品配合使用,成长逻辑类似),按照自然替换需求到26/30市场空间分别为35/100亿。目前公司电工整体业务仅2e~3e,未来至少维持CAGR+25%增长。 新能源汽车:热失控需求提升、关注海外放量。公司为T核心供应商,近年受美国关税影响增长放缓,预计随着通用、Rivian、Stellantis、北美丰田等新客户SOP、美国新能源汽车政策变化、以及国内热失控政策进一步…
致欧科技:深耕仓配筑壁垒,渠道变革启新程 [太阳]投资建议:维持增持。公司为家居类跨境大卖,2026年起加速开拓VC模式,依托稳定产品供给与自有仓配体系,有望实现收入利润扩张。我们保持公司2026-27年EPS为1.21/1.48元,增速44%/23%;考虑可比公司估值法我们给予公司2026年22x估值,对应公司26.5元目标价,维持增持。 [太阳]公司已成长为头部家居跨境电商品牌,强激励机制绑定员工。公司成立于2010年,2017年确立跨境电商及自有品牌发展路线,2023年登陆创业板,目前已形成SONGMICS、VASAGLE和FEANDREA三大品…
化肥:红四方,红太阳 种业:金健米业,农发种业,秋乐种业 渔业:中水渔业,国联水产
图片预览:
420
图片预览:
420
图片预览:
420
图片预览:
420 420
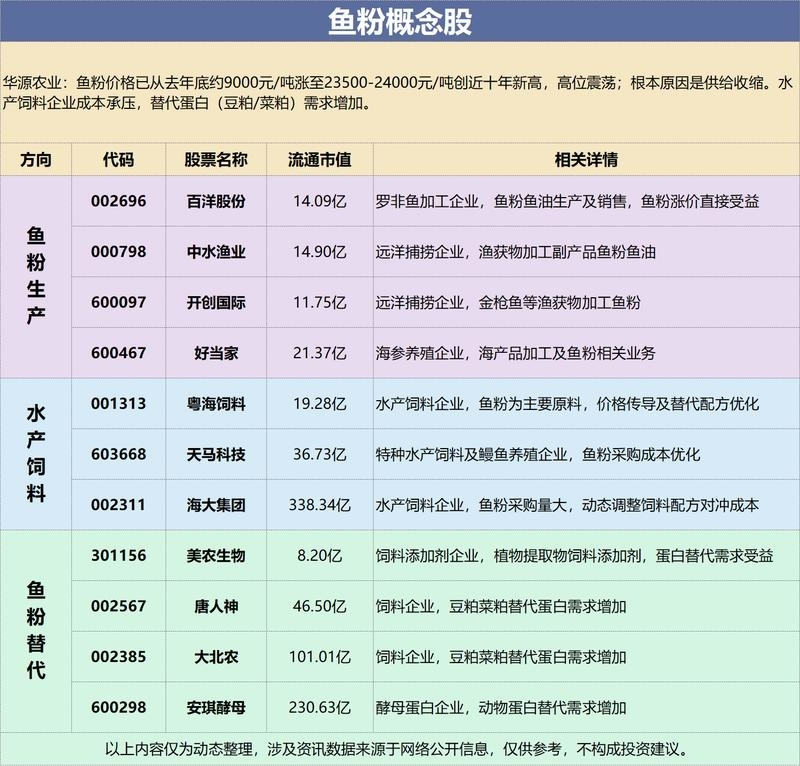
【百洋股份】羊字辈水产,低位补涨! 💥鱼粉价格创近十年新高:9000元/吨涨至23500-24000元/吨,供给收缩。 💥150年最强厄尔尼诺逼近:秘鲁等鱼粉主产国捕鱼量持续下降,供给收缩逻辑进一步强化,鱼粉价格上行趋势未改。
图片预览:
420
西部计算机丨盛科通信持续推荐: 国产超节点的心脏 🔥盛科股价创新高!我们持续看好盛科通信的增长空间。 [玫瑰]现在算力核心看什么?看格局,格局,还是格局。好的竞争格局决定了盈利和空间。盛科的竞争格局相当好。
【上午盘面结构综述】 一,盘面最强主线:轮动为主,农业活跃 二,连板结构梳理: 更多加公众号:思维纪要社
种业:金健米业,农发种业,秋乐种业 化肥:红四方,红太阳 渔业:中水渔业,国联水产
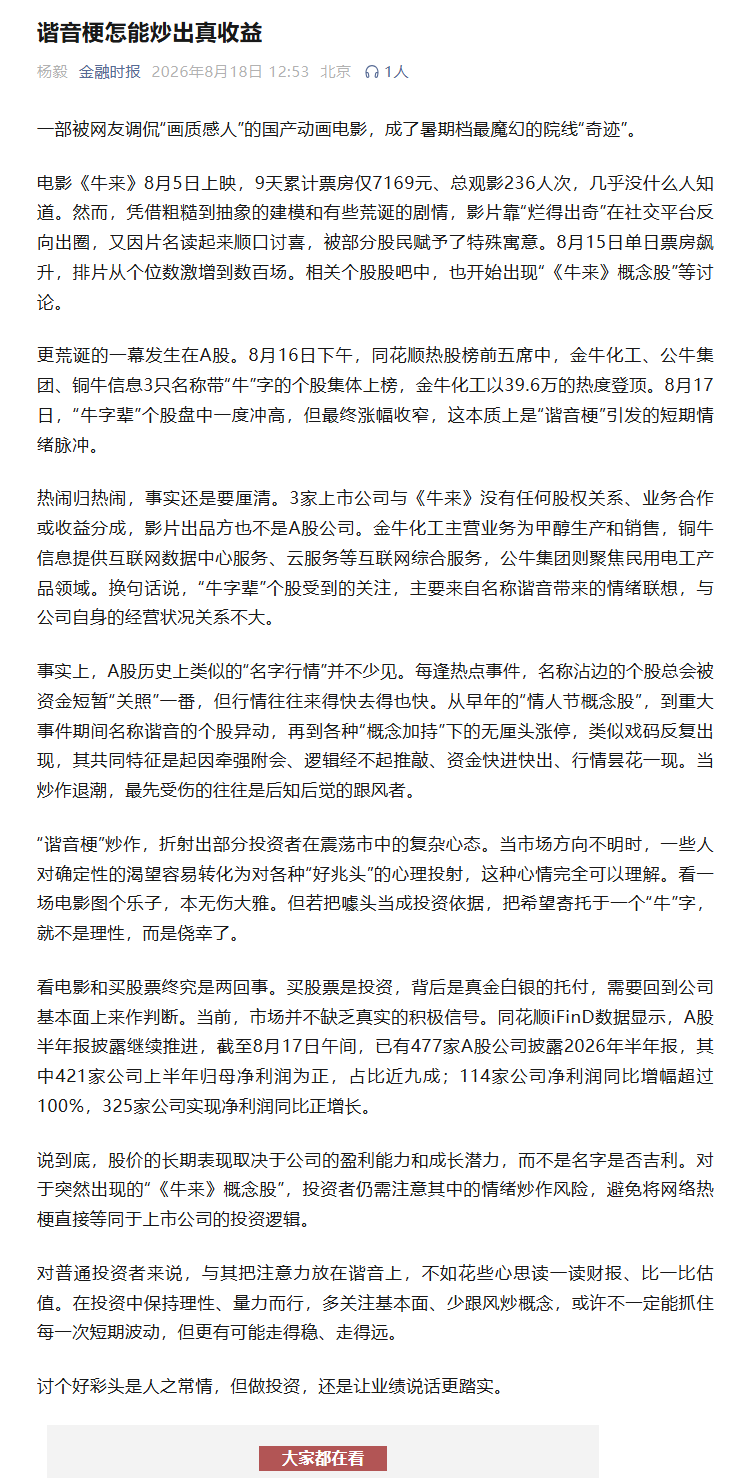
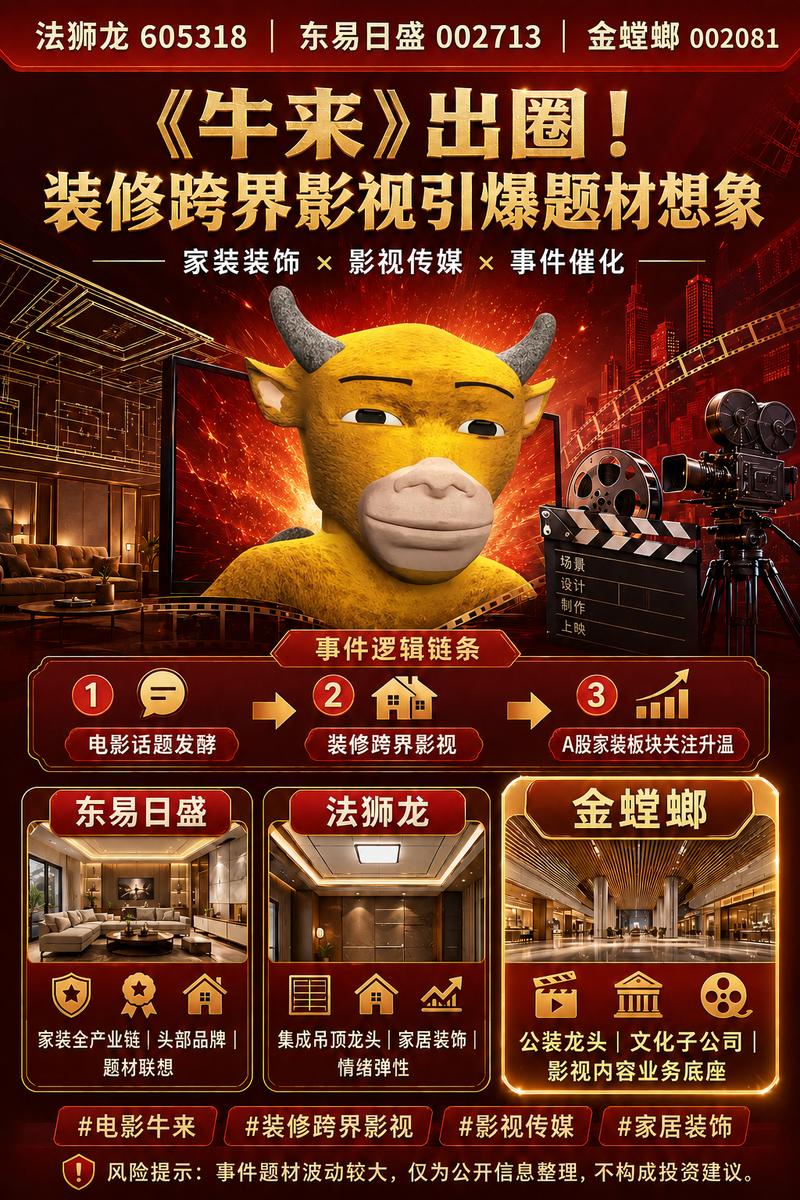
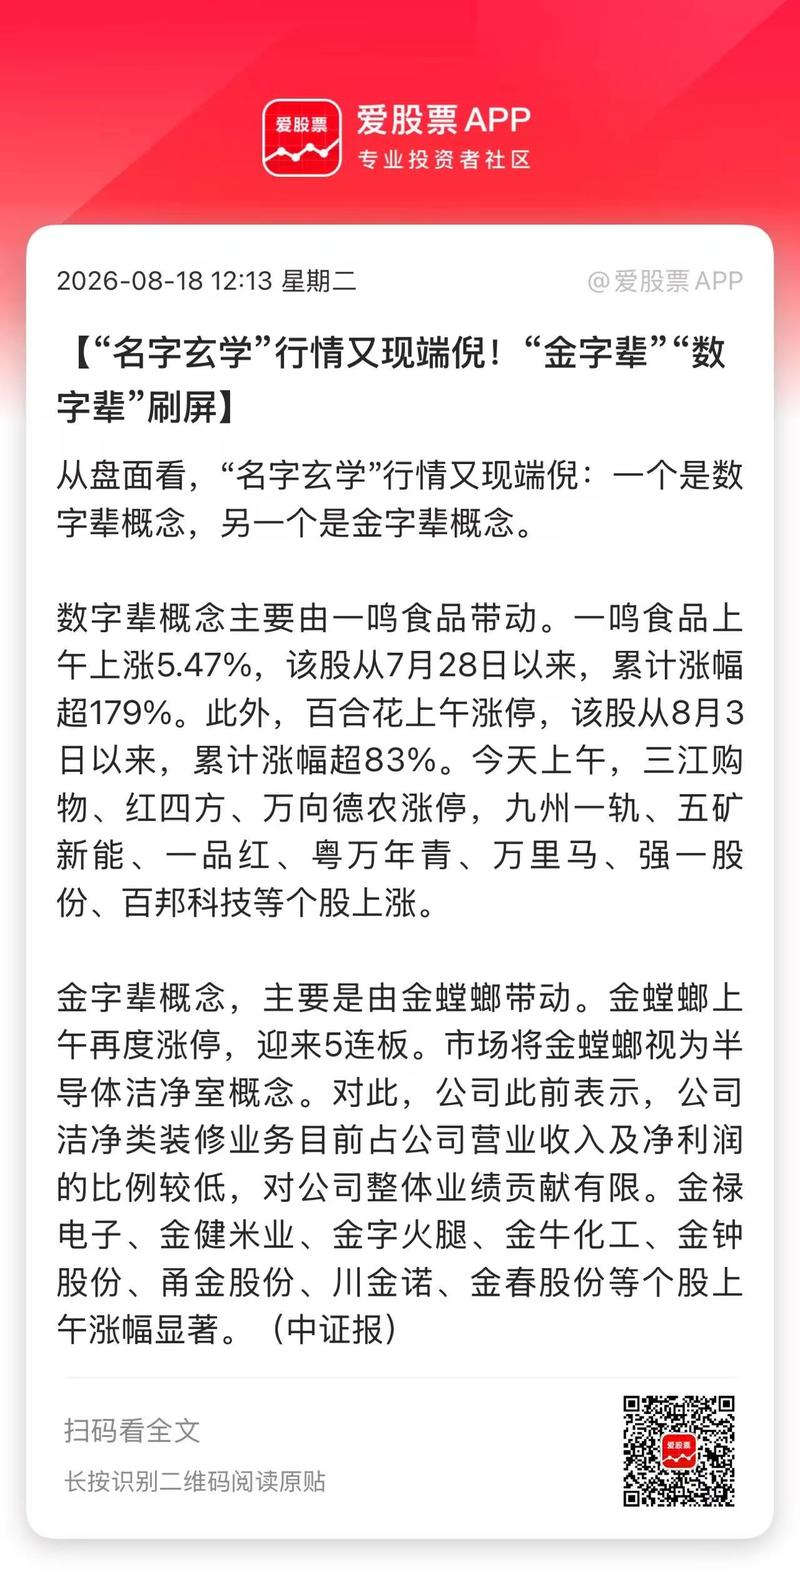
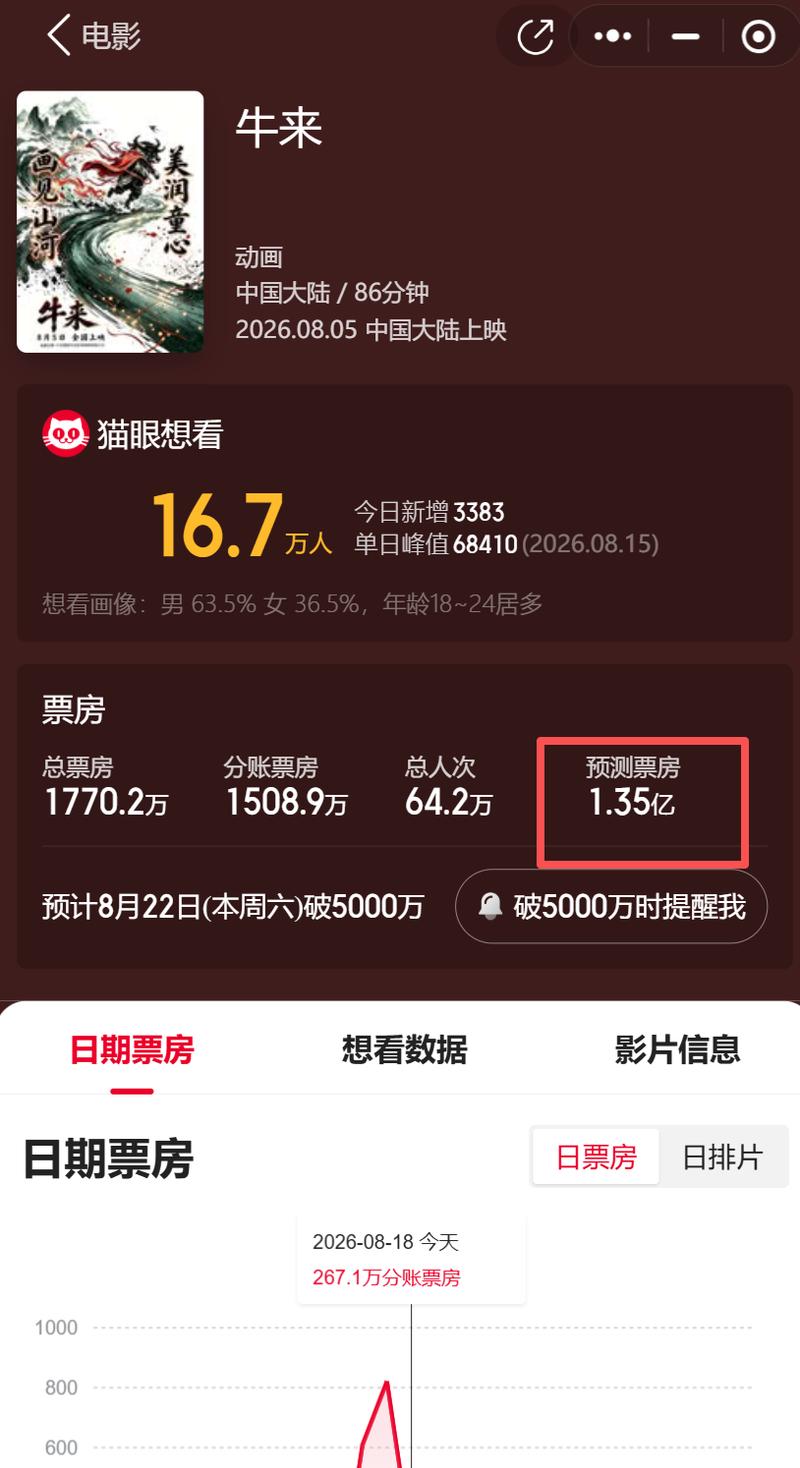
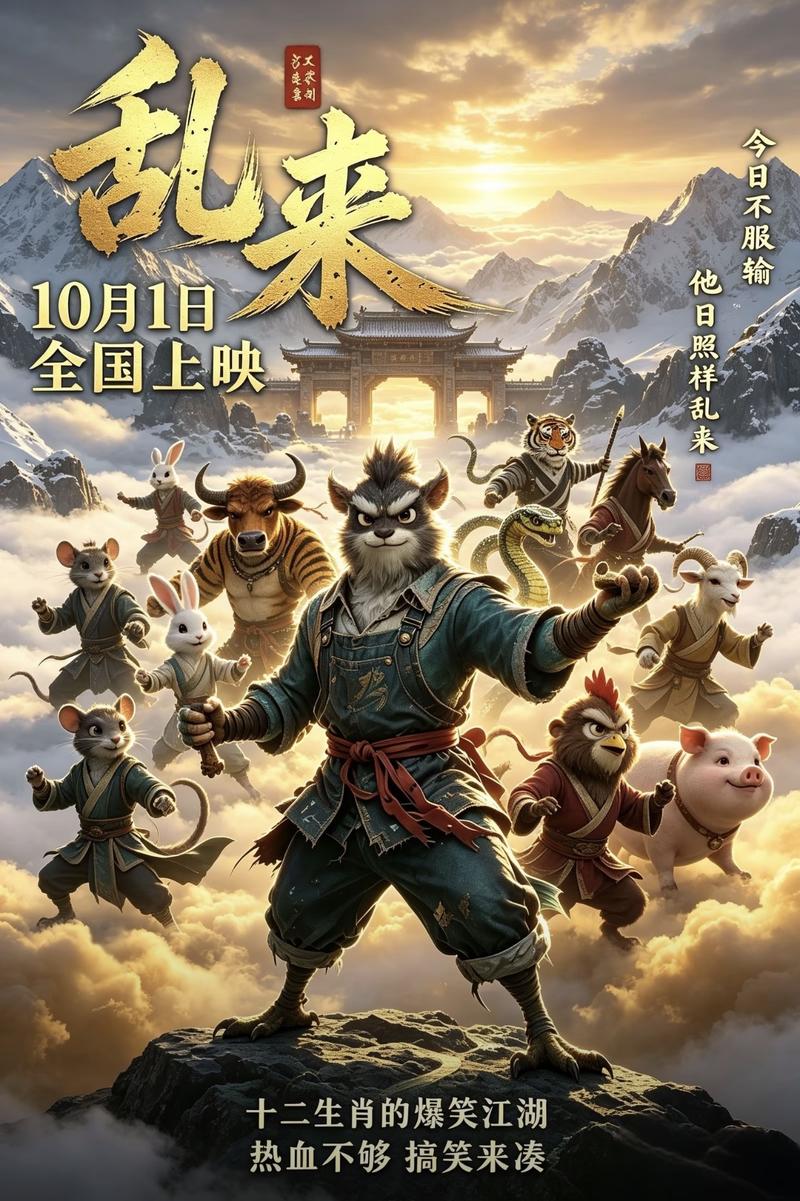
【央行主管媒体:谐音梗怎能炒出真收益】 中国人民银行主管的《》发文称,一部被网友调侃“画质感人”的国产动画电影,成了暑期档最魔幻的院线“奇迹”。8月16日下午,同花顺热股榜前五席中,金牛化工、公牛集团、铜牛信息3只名称带“牛”字的个股集体上榜,金牛化工以39.6万的热度登顶。8月17日,“牛字辈”个股盘中一度冲高,但最终涨幅收窄,这本质上是“谐音梗”引发的短期情绪脉冲。
图片预览:
420

利安隆:主业仍有成长+新材料多点布局,价值明显低估 26Q2业绩同比增长24%,其中汇兑损失2500w 1)26Q2公司实现营收18.0亿元,yoy+19%,qoq+13%;归母净利润1.65亿元,yoy+24%,qoq+25%;毛利率24.58%,yoy+2.9个pct;净利率9.0%,yoy+0.4个pct。
图片预览:
420
冠农股份:农产品主业底部回升,钾锂双景气共振带动业绩大增 1、化工投资为业绩核心引擎,钾锂双景气共振。 公司投资的核心资产国投罗钾延续高景气,一季度硫酸钾产量同比增长7.92%,碳酸锂产量同比增长9.56%,产能稳步释放。2026年钾肥大合同价格锁定348美元/吨,为投资收益提供稳定支撑。国投罗钾碳酸锂项目2026年有望扩能至1万吨/年,盐湖提锂技术持续升级,锂盐业务有望成为新增长极。公司一季度投资收益高达2.85亿元,同比大幅增加,归母净利润增长57.31%主要源于此。 2、农产品主业:三大板块边际改善,拐点在即。
【GJ具身智能】中鼎股份:我们预计四季度第一个token工厂跑完闭环后,公司年底开始将会快速复制200亿产能,明年归母净利润可展望至50亿,后年90亿附近。 升级为具身团队26-27年首推标的,与算租不同,token技术运营和客户关系壁垒高,第一目标市值可展望至1500亿。
【DW电子】MSAP扩产对芯碁微装弹性测算 LDI是双面曝光,需要两台设备构成一条生产线,每24小时大约能加工80到100片 CCL。三班倒每月24个工作日测算,单线满产产能2400片,对应约3000平米CCL。按照1.6T光模块板子7+2+7(16层)规格测算,单线双台设备加工其中的14层MSAP,月加工产能约为215平/月,单台对应产能107平/月。 🔥按照2027年1.6T光模块1亿颗,使用MSAP的高端800G光模块2000万颗,单颗光模块板子面积0.0025平米,良率70%测算,对应MSAP板子年需求量43万平,月需求量3.6万平,则MSAP…
天孚通信:今天盘后发半年报
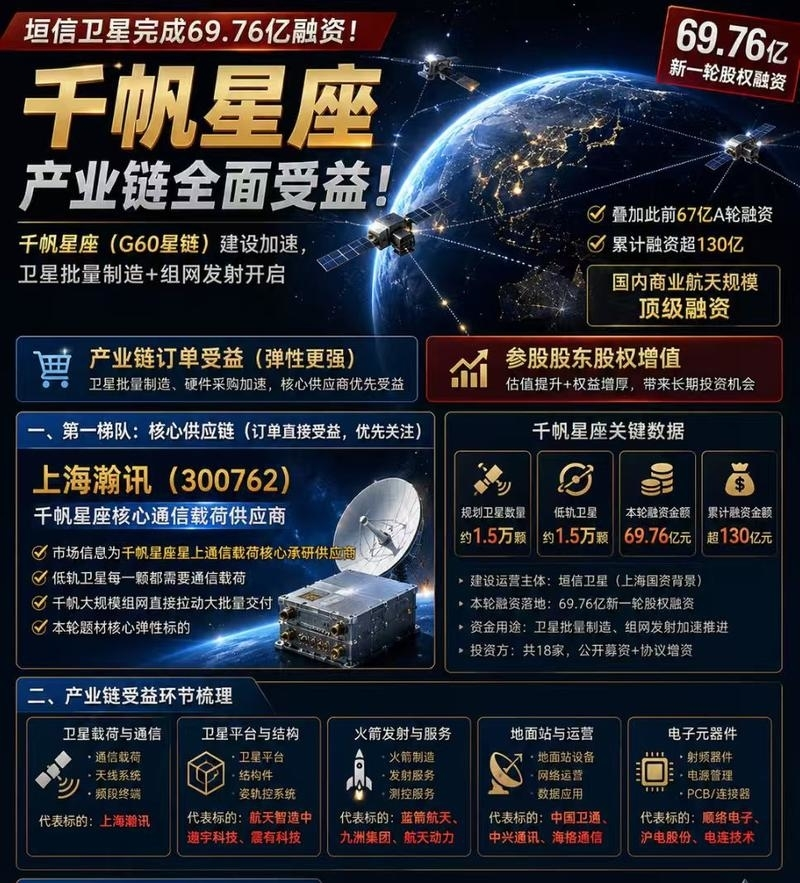
【商业航天】大额资本落地 + 产业提速双重催化 事件:8月17日垣信卫星完成69.76亿元大额增资,引入18家投资方,持续刷新国内商业卫星单轮融资纪录。 📮观点重申:头部标的资本认可度提升,卫星互联网产业景气上行
[红包]【GLMS机械】机器人+Ai整体观点不变 核心就是这个位置要买“未来” 买未来的新技术,美股“白毛”也是这个思路,躺平买NV押注的未来,他选的CPO+物理Ai
瑞丰高材:收购高端电子树脂企业,CCL材料+光刻胶材料国产替代先锋 事件:瑞丰高材公告,拟投资4-5亿元,取得安徽觅拓新材料公司不低于51%的股权。 1、觅拓材料:稀缺高端电子树脂企业,EPO技术路线潜力巨大
新益昌:公司是国内极少数能够供应半导体固晶机的国产公司,稀缺性强。截止7月底公司全业务订单10e+,已交付7e,大部分都是高毛利的产品订单,约40%+的毛利率水平,预计Q3至明年公司业绩将会大幅提升。新业务方面,光模块的固精和耦合设备月底送样下游客户,是潜在的大催化。
[烟花]【HXTX】闪迪投资者日指引长期财务模型,英伟达支持OpenAI俄亥俄算力园区 [红包]闪迪于投资者日上首次给出FY28-30长期财务模型:营收增速中高双位数,非GAAP毛利率约80%,调整后自由现金流利润率约50%,满足业务投资后100%剩余现金返还给股东。这意味着未来闪迪的资本配置将围绕三条主线展开:优先投入业务与技术增长,保持强劲自由现金流创造能力,最终将超额现金通过回购或分红的方式全部回馈给投资者。 [红包] OpenAI租赁美国俄亥俄州PORTS-Pike数据中心,签订20年长期租约锁定园区算力。同时英伟达将成为俄亥俄州园区前半部分项…
央行主管媒体:谐音梗怎能炒出真收益 中国人民银行主管的《》发文称,一部被网友调侃“画质感人”的国产动画电影,成了暑期档最魔幻的院线“奇迹”。8月16日下午,同花顺热谷榜前五席中,金牛化工、公牛集团、铜牛信息3只名称带“牛”字的个谷集体上榜,金牛化工以39.6万的热度登顶。8月17日,“牛字辈”个谷盘中一度冲高,但最终涨幅收窄,这本质上是“谐音梗”引发的短期情绪脉冲。
图片预览:
420
今天也就mlcc几个标的了 牛来,熊扑,狗市,豹击,韭命
【8月18日周二午间市场梳理】 今天上午,三大指数和全A指数集体回落,直到收盘20分钟才有修复,整体市场情绪偏弱。 具体拆分来看:
图片预览:
420
图片预览:
420
图片预览:
420
图片预览:
420 420
今天超纯应材调整,主要原因是因为虚假专家谣言公司虚增收入。完全无稽之谈,公司产能订单一切正常,其次频准上市吸血流动性也有影响 依然看好
图片预览:
420
图片预览:
420
迅捷兴产业更新:xc那边验证的不错,因为用的层数少,其实不涉及硬度问题,之前困扰rcc的问题最大的就是硬度,rcc完全有可能应用在光模块上(产业信息,仅供参考) rcc作为一个光模块pcb潜在新路线,看好龙头先修复到100-200e
台积电专家调研 未来Interposer是否会明确采用玻璃材料,而碳化硅则专用于SOW方案?玻璃基板的供应链格局以及主要供应商的技术特点是什么? 是的,玻璃是Interposer一个非常明确的技术路线,而碳化硅则应用于SOW方案,二者分工不同。 在玻璃基板的供应链中,主要从材料和设备两个维度分析。材料供应商主要是康宁和肖特,其中肖特的技术更为领先。肖特采用压板成型工艺生产玻璃原片,这种工艺使其玻璃内部的掺杂物可调,且一次性成型能够确保优异的平坦度和低翘曲度。相比之下,康宁的技术类似压铸方式,在处理大尺寸玻璃时,其表面粗糙度和…
【5G】垣信卫星完成69.76亿融资! rd
图片预览:
420
【中金传媒】Yalla丨2Q26业绩会纪要 20260818
看好大模型市场空间及国产模型竞争力提升,把握回调机会【东吴传媒互联网张良卫团队】 首发公众号:思维纪要社 1)今天大模型板块大跌,市场认为原因主要来自今天凌晨据彭博社的一篇报道,报道称Anthropic 向投资者披露,截至今年7月底,Anthropic年化营收运行率(ARR)已经达到了650亿美元。此前最新的官方披露来自Anthropic在5月29日披露的ARR突破470亿美元,在两个月时间内增长38%。投资人认为这一数字显著低于此前YipitData预测的7月底数据(约800亿美元)。
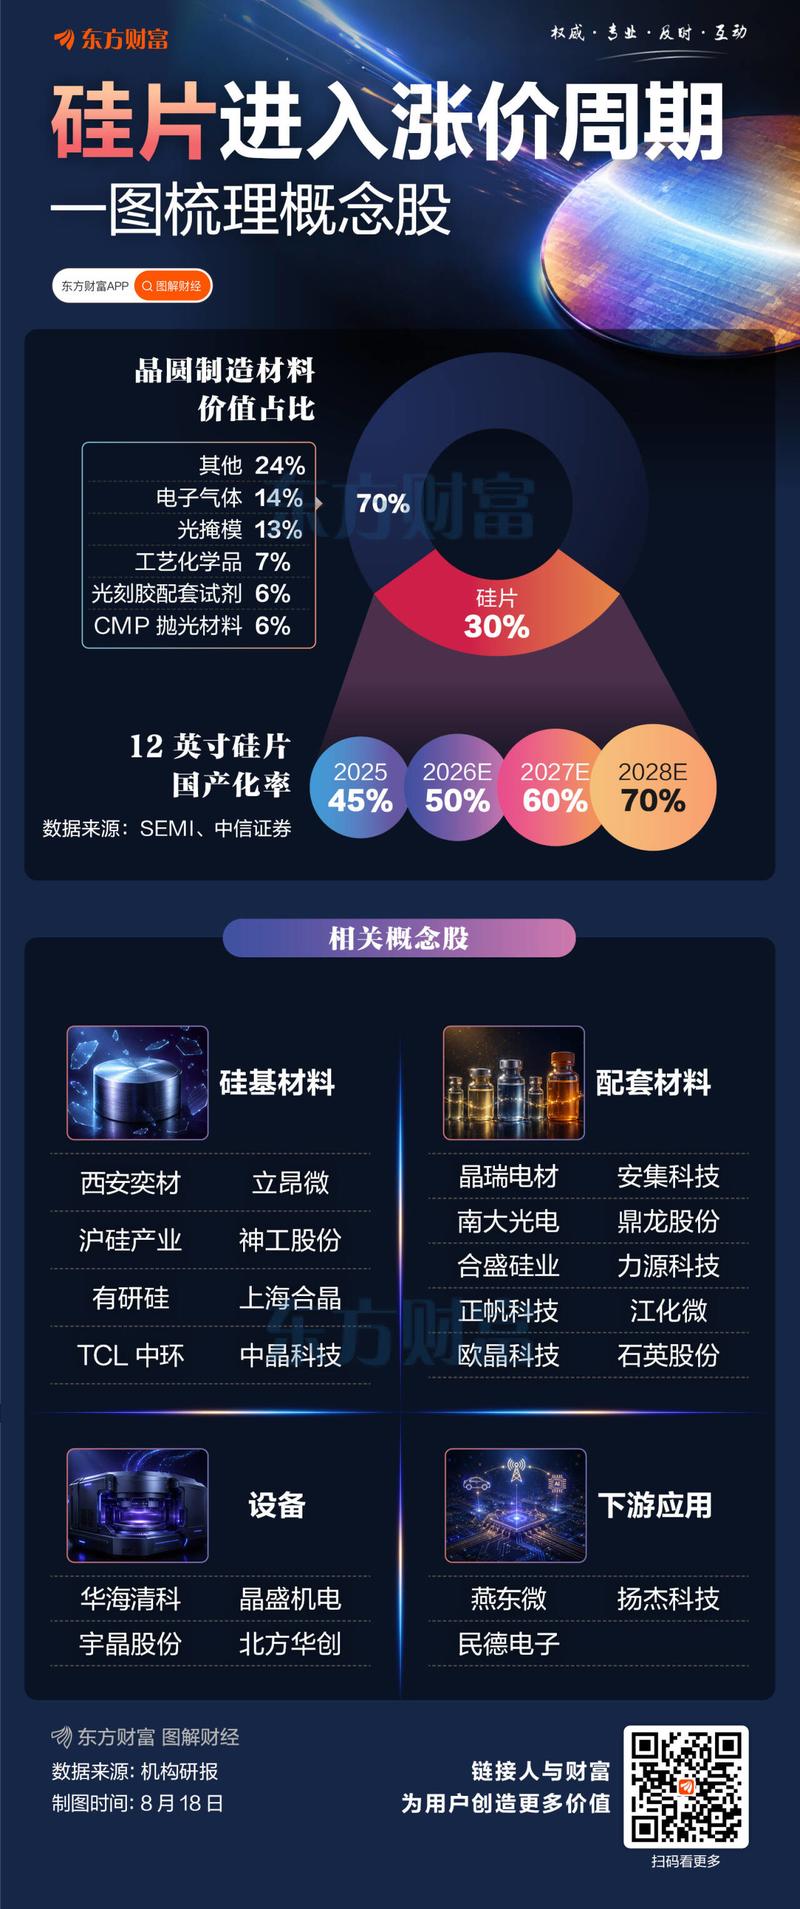
【硅片板块大涨点评】国金电子 今日板块异动,更新近况如下: ✨全球硅片:
【ZTDX】CPO设备更新:NPO(近封装)不同于CPO(共封装),反而会刺激前道测试设备需求、升级后道测试需求 NPO保留了光引擎的独立性,而CPO是光电合封 ⭐前道:硅光晶圆测试设备(需求激增)
❗【天风汽车】冰轮环境推荐(7):模块化大势所趋,从设备到系统的价值重构 -0817 ——————————— 一、一次侧预制舱提前创收、节约现场人工
📉 恒生指数:-0.65%,报 25287.25 点 📉 恒生中国企业指数:-0.62%,报 8387.52 点 🌍 受美伊和平前景受挫影响,特朗普拒绝延长停火协议,区域各大市场全线收跌。
[礼物]【ZX机械】杭可科技半导体设备业务更新:老化测试设备隐形冠军,各条线产品加速推进 ⭕️MLCC老化测试产线:目前公司正与国内头部MLCC客户对接,样机有望很快实现交付,主要用于车规和AI服务器等高端MLCC的老化测试全检;单线价值量2-3千万,单线月检测能力在1亿只左右;考虑国内月产能650亿只,高端产能占10%,对老化全检产线的需求在13-19.5亿规模,并且随着国内高端MLCC产能的增长有进一步提升空间。 ⭕️SOC AI芯片测试设备:目前公司正与国内AI SoC芯片检测服务的龙头对接,开发大功率芯片可靠性测试设备(全液冷测试系统),后续有…
【长江电新&机械】捷佳伟创:PCB电镀设备获得复购订单,钙钛矿设备中标龙头客户 1、PCB电镀设备持续获得复购订单。公司自主研发的二代全自动填孔VCP电镀设备正式完成出货交付,持续斩获下游客户复购订单,顺利完成产品迭代升级,正式全面进入二代机量产交付时代。预计2029年PCB电镀设备市场空间将达到8.26亿美元,2025-2029年复合增速达到8.8%,有望给公司带来新增长点。 2、钙钛矿设备获得龙头公司订单。龙头公司500MW钙钛矿招标落地,预计公司获得清洗和PVD设备订单,订单规模在千万级别,印证公司在钙钛矿设备的龙头地位。公司布局钙钛矿电池整线设…
金刚石成AI算力散热终极材料,2030年市场240倍扩容开启国产替代窗口【东北计算机】 金刚石液冷散热0-1超高导热锁定超高功耗芯片散热终极解2030年市场240倍扩容。 2025年金刚石散热渗透率仅0.1%、对应规模0.2亿美元,随AI散热刚需释放与头部厂商方案确权,预计2030年渗透率升至12%、规模达48亿美元,五年约240倍扩容。驱动力在于功耗墙:Rubin单芯片TDP已达2300W、Rubin Ultra远期冲3500W,而传统铜(390–400W/(m·K))、铝(237W/(m·K))及复合材料热流承载普遍低于300W/cm²,已难以为继…
【申万家电】持续推荐出口链&清洁电器板块! [庆祝]核心逻辑: 1) 市场资金存在再平衡需求,家电板块26Q2公募基金低配0.42%,接近数年来历史极值,再平衡过程中前值位板块。
【广发机械】芯碁微装重大更新:mSAP+先进封装需求大超预期-20260818 mSAP和载板:订单和出货指引显著上修。公司目前已接mSAP订单大几十台,部分客户需求已排至明年,预计明年出货量大超此前预期。载板进展也很顺利,未来三年将持续紧缺,国内头部厂商供不应求,预计明年载板相关订单将翻数倍。 先进封装:与海外客户对接中、CoPoS潜在订单超预期。CoWoS-L的9层光刻中有2层是直写曝光,预计在明年初将增加至4层直写曝光,对应设备月产能从500片/月下降至300多片/月;公司目前正在与海外客户积极对接CoPoS样机,预计明年出货,价值量比CoWoS…
【国金机械】工程机械:7月多品类延续增长,行业景气趋势不改 7月数据怎么样?淡季挖机内外销双增,起重机、高机表现亮眼! 7月行业销售挖机19521台,同比+13.9%。其中:国内7608台,同比+4.1%;出口11913台,同比+21.2%。1-7月累计销量17.2万台,同比+24.8%,其中国内/出口分别同比+18.8%/+31.7%。
[红包]【ZX制造】重视服务机器人板块投资机遇—风格再平衡下,Q2业绩有望破预期的成长股 科沃斯:原材料承压下经营稳健、出海业务增速有望超预期 ①26H1原材料成本有所承压、但公司通过自研电机、电控、快充电池包、传动件,BOM成本增加我们预计小于行业均值 毛利端承压更小。
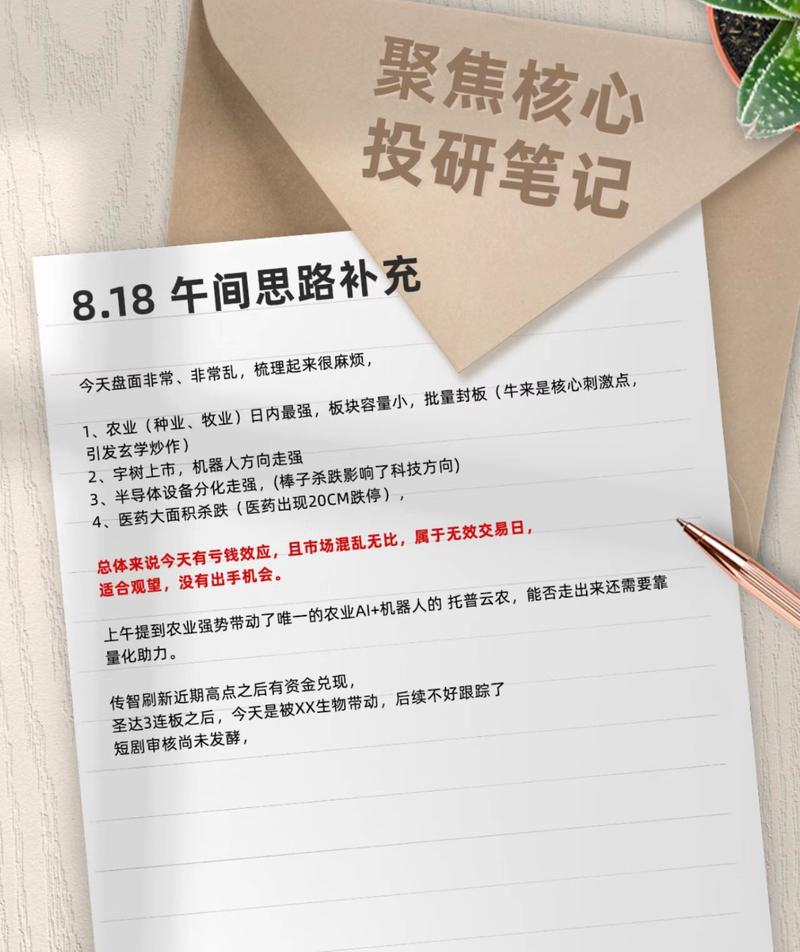
市场一直是双线运行:AI科技和非AI科技。 AI科技分支相对集中,内部联动和切换都不算很高,因为本身也没有特别的主线,基本都是联动为主。非AI科技,经常有主轮动分支,往往只能涨一到两个。之前主要是医药,今日农业高潮启动,后面可能会替代医药,成为非AI科技的主轮动分支。 农业的逻辑应该就是炒作今年超级强的厄尔尼诺现象,这块只能作为题材。比创新药的出海逻辑弱了好几个档次。可能是题材游资会相对喜欢吧。
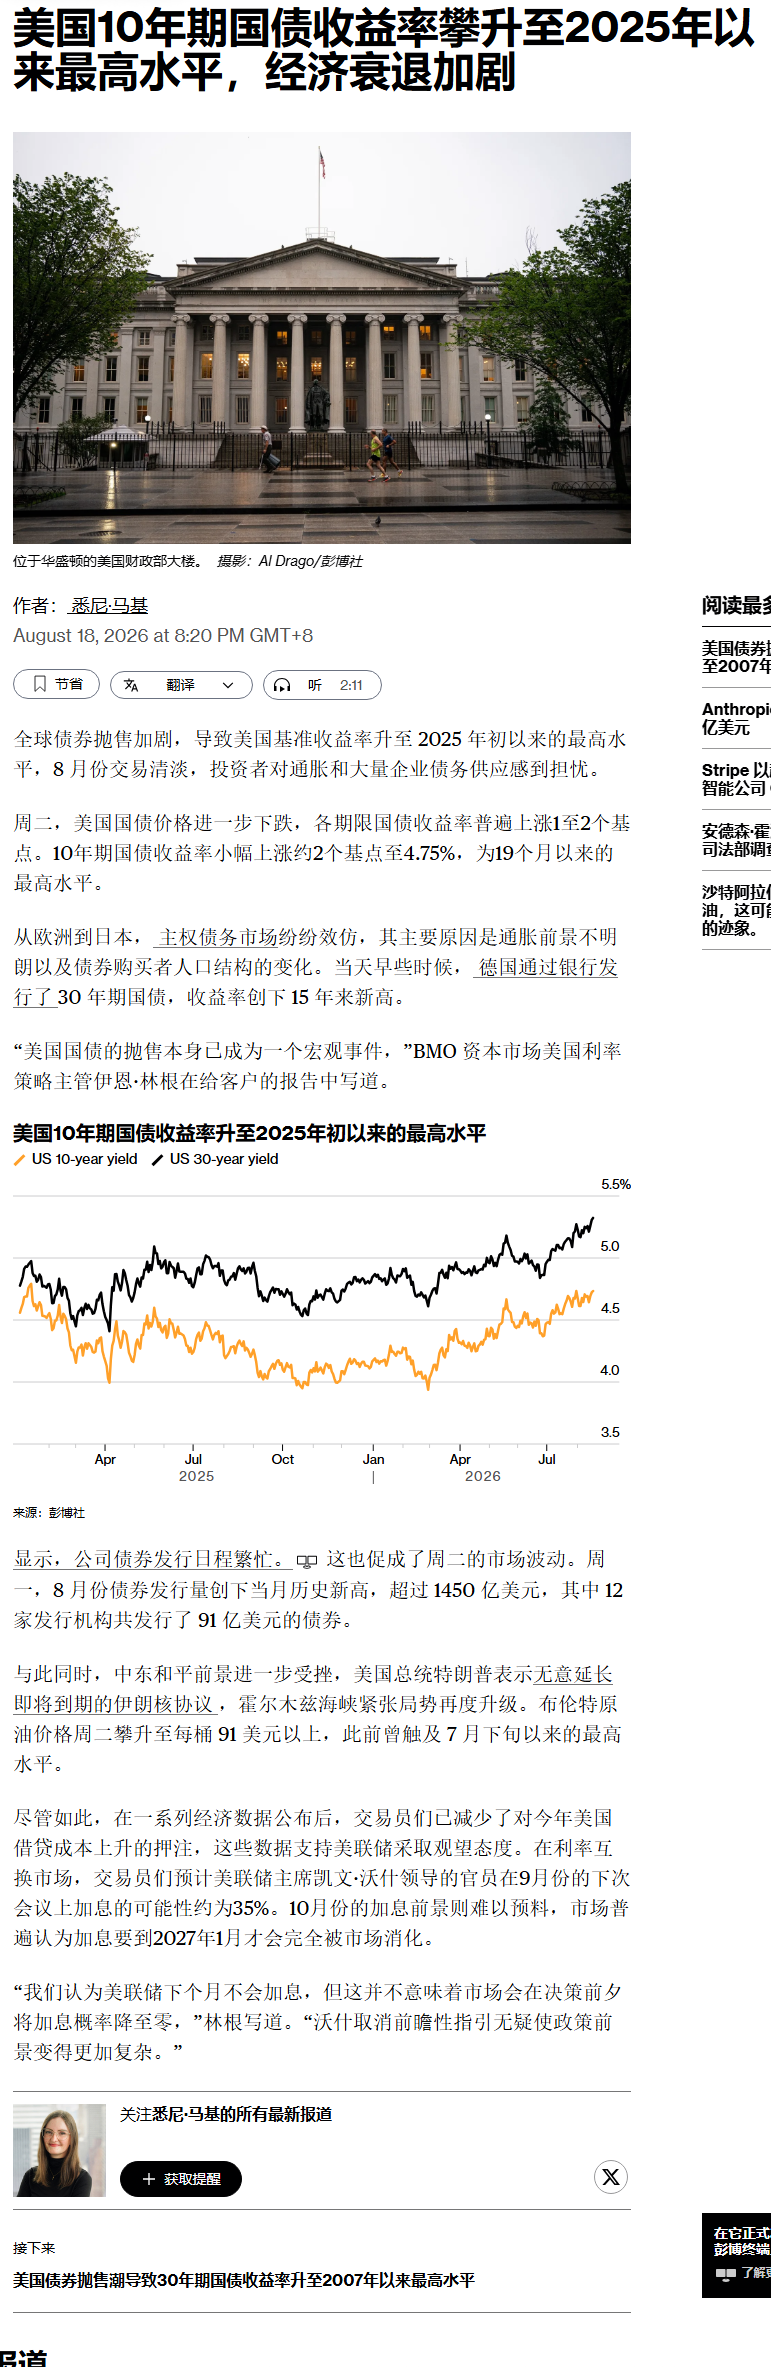
【盘面】看起来,美债对市场压制很大,是目前市场里最大的干扰因素。 读点资料: 全球市场的“定价之锚”,又开始剧烈摇晃。
图片预览:
420
图片预览:
420
图片预览:
420
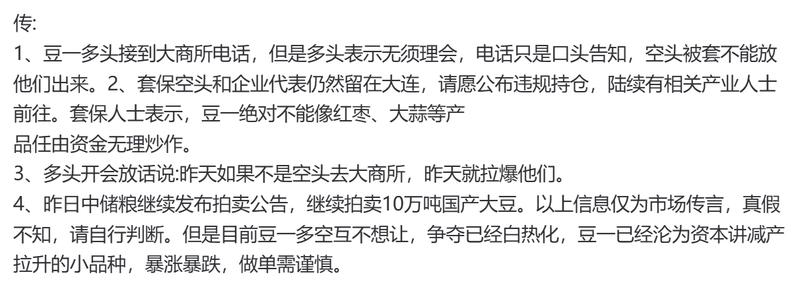
图片预览:
420
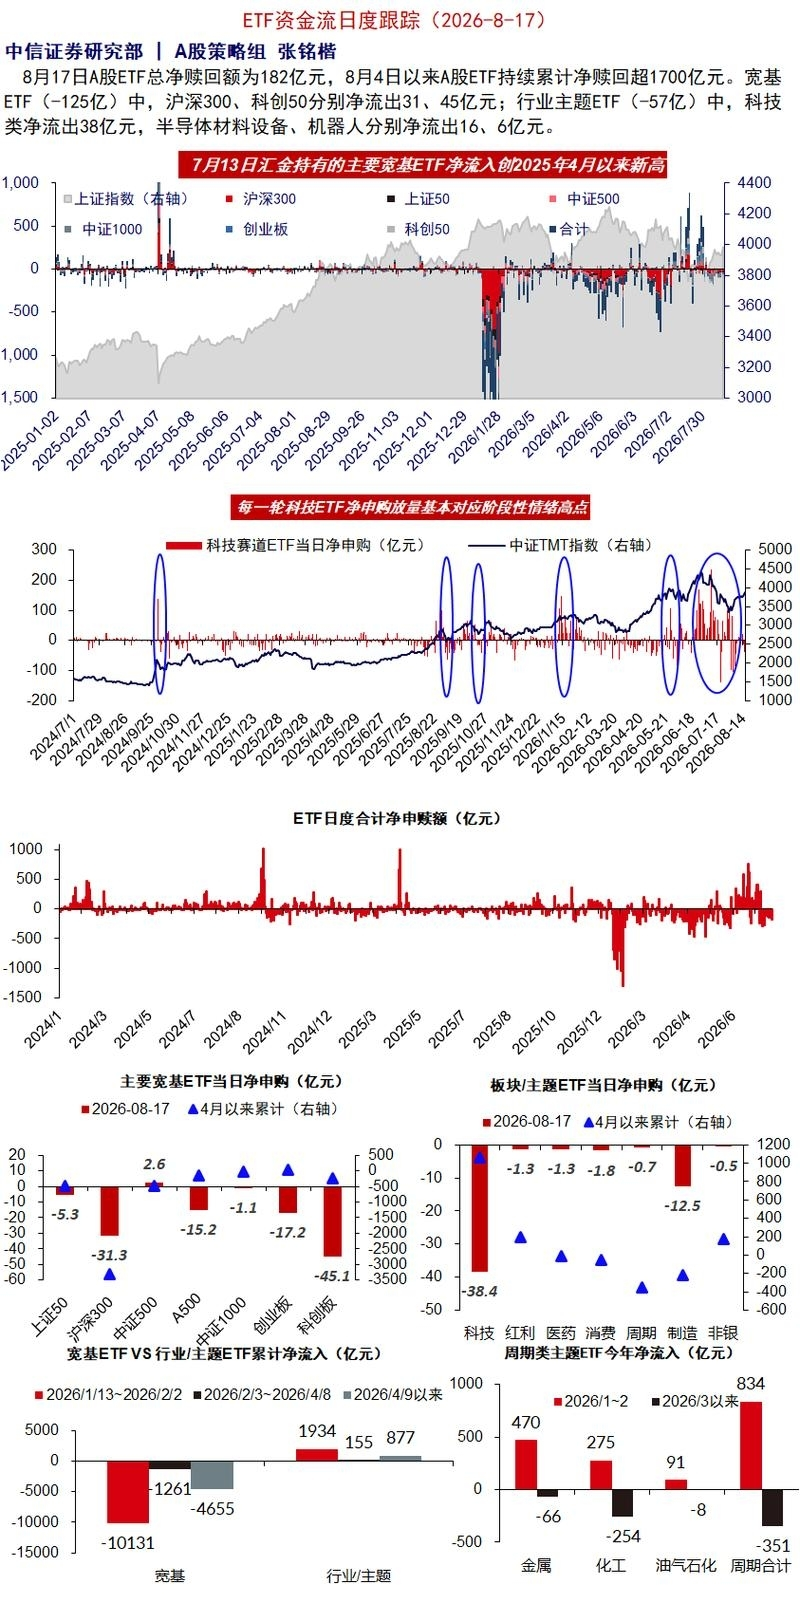
图片预览:
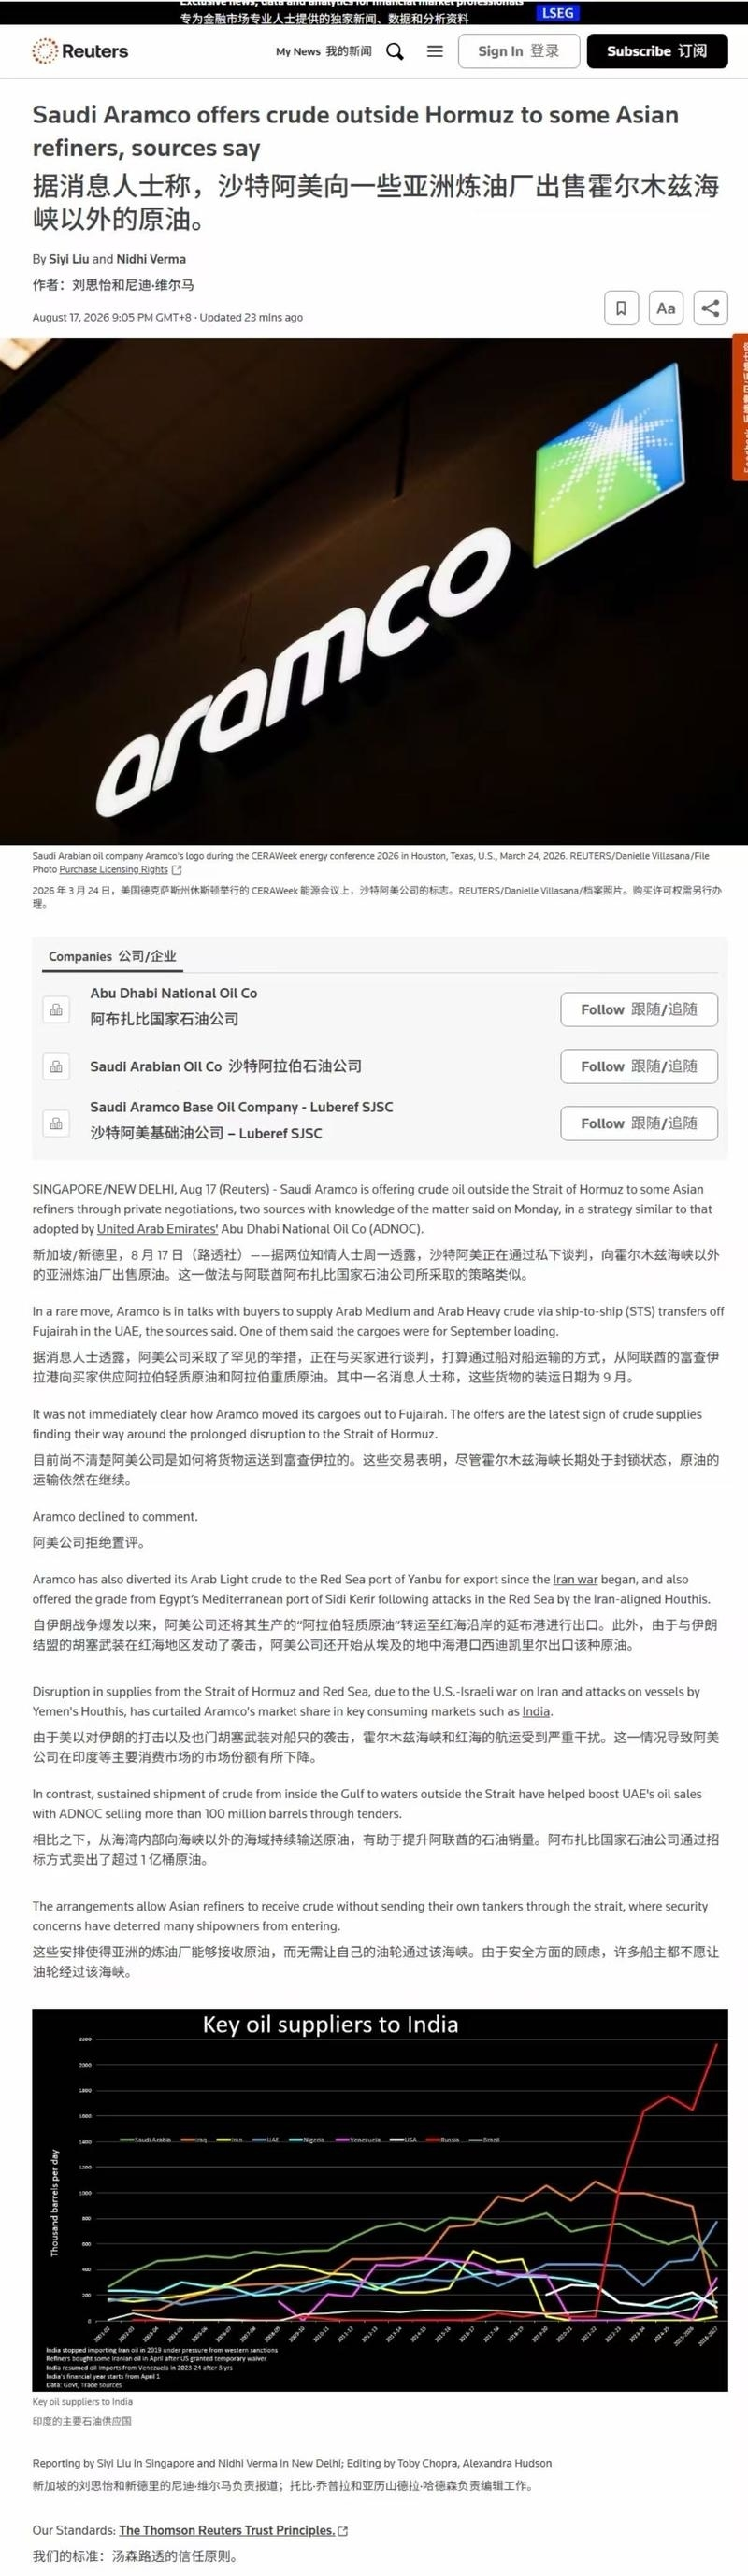
420
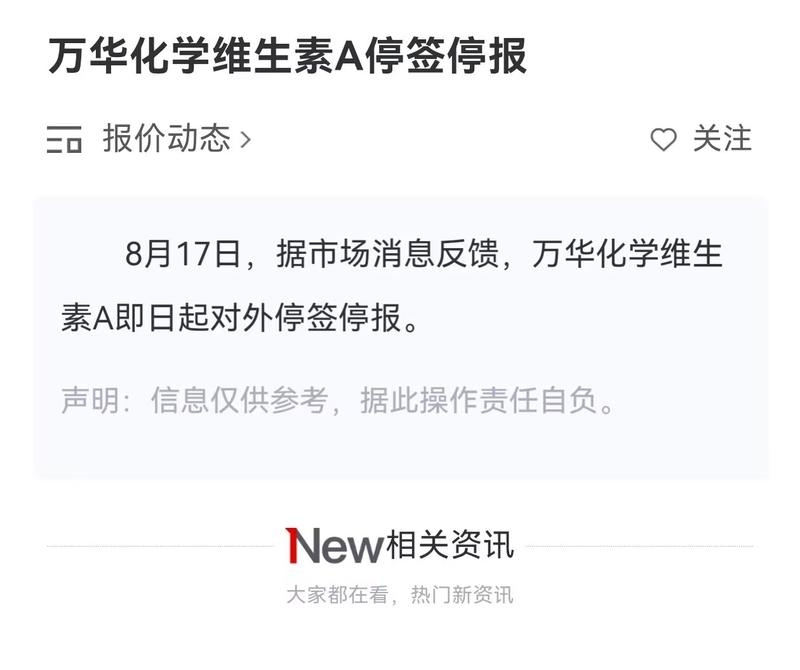
维生素 :中基健康,浙江医药
图片预览:
420
🧧【瑞联新材】从中间体到终端材料:牵手TCL华星,印刷OLEM材料的''正规军''时刻 ———————————— 核心逻辑:印刷OLED是显示行业确定性最强的技术迭代,而材料是量产放量的先行指标。
图片预览:
420
【种植种子板块大涨点评】 事件: 今日A股种植与种子板块集体走强,厄尔尼诺催化种植链,种子板块渐迎产业拐点 🌽玉米:内松外紧,全球库存进入警戒区间
开源化工组重点推荐标的:【苏博特】 -[烟花] 主业增长逻辑 业绩拐点明确:公司主营减水剂,下游房地产与基建占比1:1,25年至今已实现连续5个季度净利润同比高速增长。
钨概念股: 厦门钨业 中钨高新 亚盛集团 湖南黄金 大中矿业 章源钨业 广晟有色 中金岭南 翔鹭钨业
巴西牛肉进口配额即将耗尽,未来将加征55%关税,牛肉价格上涨至68.10 元/kg。 天山生物(二连板20cm),得利斯,st福成
来伊份 休闲食品+三个字 桂发祥 2连板 黑芝麻 首板
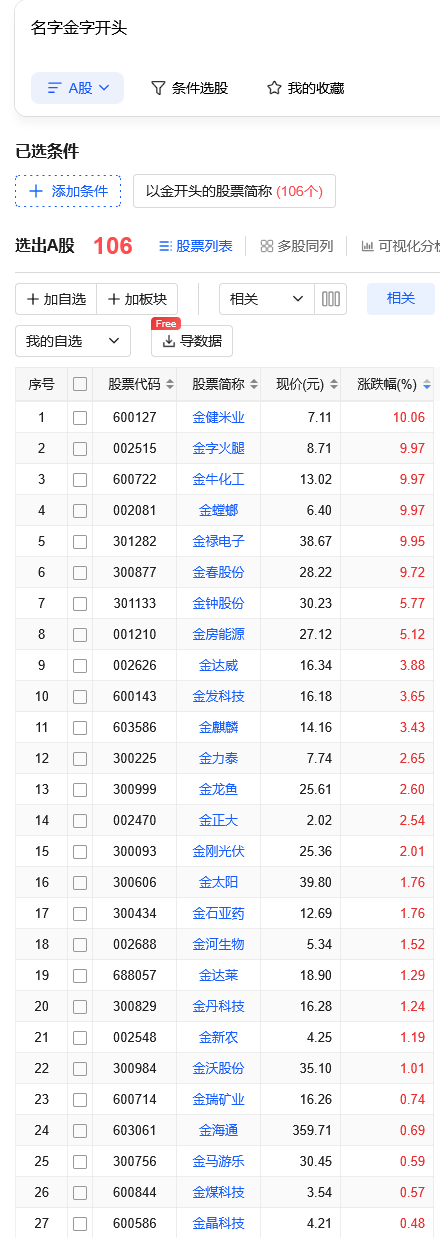
金字辈:金螳螂,金健米业,金牛化工,金麒麟(三个字金字辈的动物,完美对标金螳螂)
转 强瑞技术:与果链核心客户合作紧密 给英伟达Rubin供货
【浙商大制造】 泉峰控股 半年报点评: 26H1纯利同比yoy40%,OPE&PT收入均双位数增长 ⭐我们观点:26H1公司经营节奏恢复超预期,OPE&PT均取得双位数增长、毛利率创新高,看好锂电园林工具龙头份额持续提升 业绩:营收10.3亿美元,yoy+13%;经调整纯利1.1亿美元,yoy+40%(去年同期含出售附属公司一次性收益0.19亿美元)。
【天风机械】科瑞技术:FCC禁令利好出口链设备,更多新客户仍然在路上 [發]近期美国FCC拟起草禁令,计划禁止进口中国产新型数据中心光收发模块,若落地将加速海外光模块产能本土化进程。科瑞技术海外客户资源深厚,Lite、COHR均为公司大客户,叠加明年博通CPO零部件设备订单放量, 预计2027年科瑞海外订单占比有望超过80%,充分受益于海外产能扩张带来的设备需求。
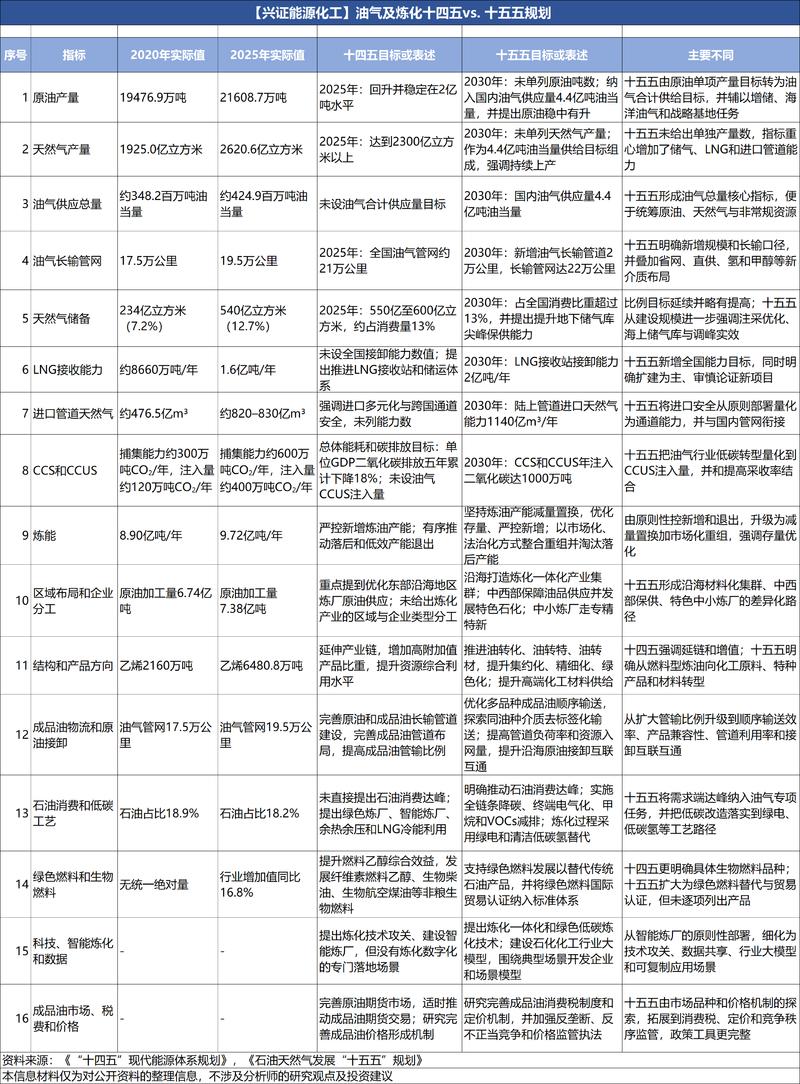
【招商机械 · 石油天然气发展“十五五”规划发布,继续看好海工的周期拐点】 [红包]今日海工板块表现强势,海油工程涨8%,中集集团涨5%+,潜能恒信上涨近3.2%。该方向仍存在较大认知差+预期差。 核心催化: 国家发展改革委、国家能源局印发《》,到2030年,国内油气供应量达到4.4亿吨油当量,新增油气长输管道2万公里。
图片预览:
420
昨天长/阳,今天AI科技震荡分歧为主是正常的,今天也没有新的强势分支。 非AI科技主要是农业,这块难以对AI科技形成很大的资金抽离。 市场不温不火,没有很差,也没有很好。属于正常的震荡分歧。
[0818盘面】稳住,从盘面,今天材料这条线还可以的。国瓷材料跟着红星发展,逐渐往上攻;三环慢了点,但是前面一直在盘整,一旦起来,还是可以的。 要有信心 --
图片预览:
420
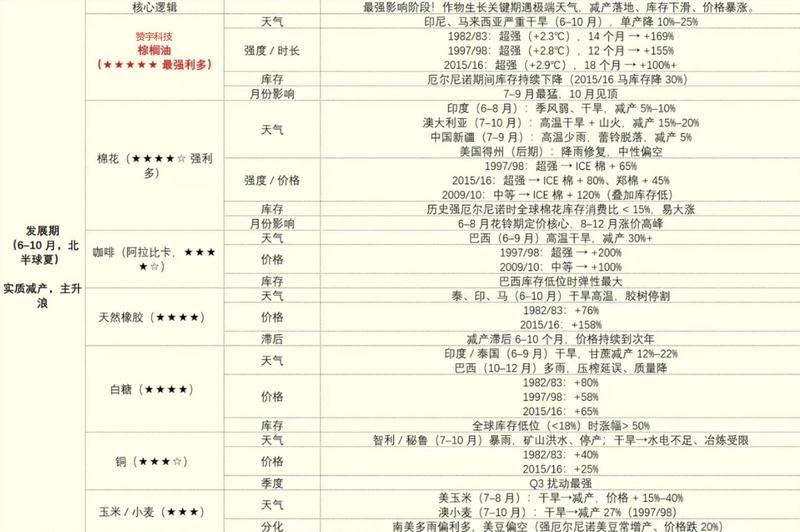
棕榈油(爆发力最强)逻辑:马来西亚、印尼占全球 80% 棕榈油产能,干旱单产下滑 10%-25%,叠加生物柴油政策,库存持续低位。 核心个谷赞宇科技(002637):印尼自有棕榈油产能,油脂化工直接受益原料涨价
图片预览:
420 420


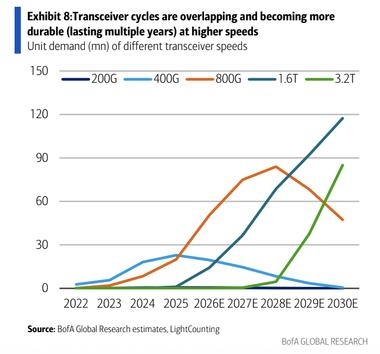
美银:我们预计AI光收发器市场将从2025日历年的126亿美元激增至2030日历年的454亿美元,这得益于对高速(800G/1.6T/3.2T)模块的需求引领。 我们正进入1.6T时代,然后是2027年及以后的3.2T时代……
图片预览:
420 420
[红包][红包]【天风新材料 π点多支持】从日本削减ABF膜供应说起,应关注玻璃基板哪些核心材料--20260818 [太阳]日本味之素近期已通知中国大陆客户,将对该区域的 ABF膜供货量削减约 30%,对此我们点评如下: 为何我们持续看好玻璃基板?材料是工业革命的基础,每一次工业革命都伴随着巨大的材料变革。AI时代,“光+玻璃”或是最有潜力的战略组合,我们持续看好未来几年玻璃基板重大投资机会;
[太阳][太阳][太阳]有业绩 有逻辑 有故事 欢迎领导关注[玫瑰][玫瑰][玫瑰] 开源化工组重点推荐标的:【苏博特】 -[烟花] 主业增长逻辑
【CJJSJ】AI4S强call(7):持续坚定看好金斯瑞!前瞻持续推荐 市场首call AI4S+金斯瑞的团队,前瞻研究带来价值 一文看懂业绩会核心亮点
🔥中国内需急需反转政策(8月18日) 🔥昨日高层会议释放关键政策信号,一方面明确提出要全力完成全年经济社会发展目标任务,另一方面直面 当前内需不足的突出问题。 我们认为,这意味着决策层已就内需补强形成共识,后续将快速推动务实增量政策落地,国内内需市场即将迎来明确的反转窗口。 🔥结合央行下半年工作会议部署来看,适度宽松的货币政策将持续向扩内需领域倾斜,消费类信贷支持工具的扩容,将直接降低居民消费的融资成本,从需求端为内需回暖提供持续的流动性支撑。
🍁🍁🍁功率半导体:二轮调价全面开启、高景气&长周期的涨价品种,建议重点关注!!! 🍁事件: 央视定调、功率半导体全面“涨价+缺货”。上周末央视财经连续两天报道,功率半导体行业正在进行年内二次全面调价,部分产品价格上涨20-30%;产品交期普遍已拉长到30-50周以上(部分高压料号已无库存)。 🍁 本轮功率涨价逻辑: 结构性供需错配、步入“高质高价”的新周期。
小金属锆 0818 更新 东曹的影响还在扩大, MLCC 和 SOFC 甚至存储的增量需求又跟上来了。 超预期:CYJT排产已经到27年春节后了,上次问还是26年11月份,需求太好了,严重供不应求,
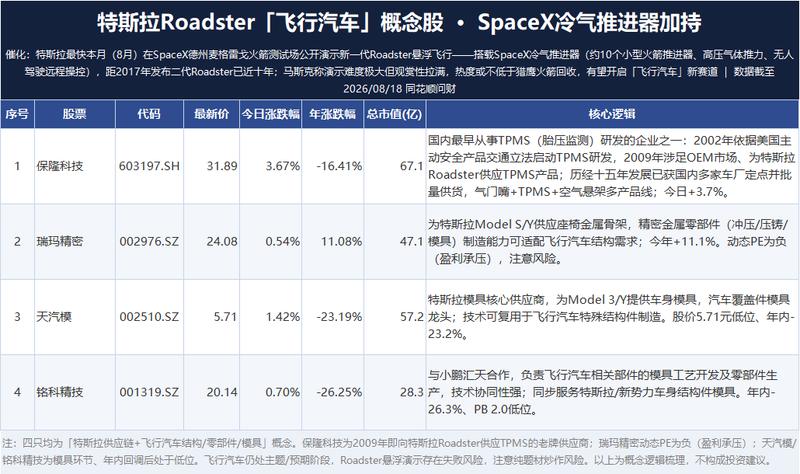
特斯拉计划于本月发布重新设计的Roadster,距该电动车制造商首次发布其原版跑车的下一代版本已近十年。 最大的看点是:这台车将搭载SpaceX的冷气推进器, 进行公开飞行演示, 届时全球范围内热度或将不低于猎鹰系列火箭回收,成为本月最热话题之一。Roadster也有望和猎鹰系列火箭一样,开启一个全新赛道“飞行汽车”。 推荐关注【保隆科技】,作为国内最早从事TPMS研发的企业之一,自2002年依据美国对主动安全产品交通立法规定开始TPMS产品研发,并于2009年开始涉足OEM市场为TESLA的电动车型Roadster供应TPMS产品。经过十五年的发展已…
0818海外大涨,重视sic、inp 碳化硅wolf+10%,磷化铟axt涨+17.6% 正如我们这两天一再强调,本周是sic重要转折点,wolf和天岳将发中报,大概率将验证快速增长的行业现实。和此前4月业绩驱动的行情一样,值得重视!
【CC电新黄雄】金帝股份:液冷+机器人双赛道爆发,3倍空间可期 一、主业:轴承保持架 + 汽零,筑牢业绩安全垫 1、轴承保持架:全球市占率30%,当前风电大兆瓦占比提升+公司冲压及复合工艺及CCD视觉系统应用实现高良率,份额有望提升至50%。
华住26Q2业绩会纪要 小菜园2026年中报业绩会纪要
重新对齐预期,Anthropic ARR拆解(0818) @华泰计算机 从海外市场反馈来看,目前并没有明显把ARR650亿美元或者2028年1900–2000亿美元收入理解成miss ,美股硬存/光依然强势也证明了这点 。Reuters披露2000亿美元之后,市场讨论的重点也更多集中在Anthropic未来能否支撑2万亿美元级别估值 ,而没有形成“收入预期下修”的一致反馈。 真实收入。Reuters披露,Anthropic截至7月底ARR已经超过650亿美元,来自公司给投资人的内部财务更新 ;Q2初步收入超过115亿美元,简单年化约460亿美元;从5月…
【中泰机械|优利德】业绩拐点确立,1.6T采样示波器进展超预期! 昨天鼎阳电话会议,提到1.6t的芯片(SHA)已搞定,正在进行联调。其实【优利德】进度也很快, 采保芯片(SHA)即将流片回来,进度亦很快!预期差大,估值低,务必重视![抱拳][抱拳] 1️⃣出海带动业绩拐点明确。26H1海外收入4.7亿,同比+51.21%,越南工厂满产专供北美(设计产能3亿、全年确收超4亿、订单远超产能、后续继续扩产),关税不到10%锁定北美客户黏性。H1归母1.4亿元、同比+42.82%,扣非+48.78%,利润增速显著高于收入,Q3业绩有望继续加速。如果考虑信测并…
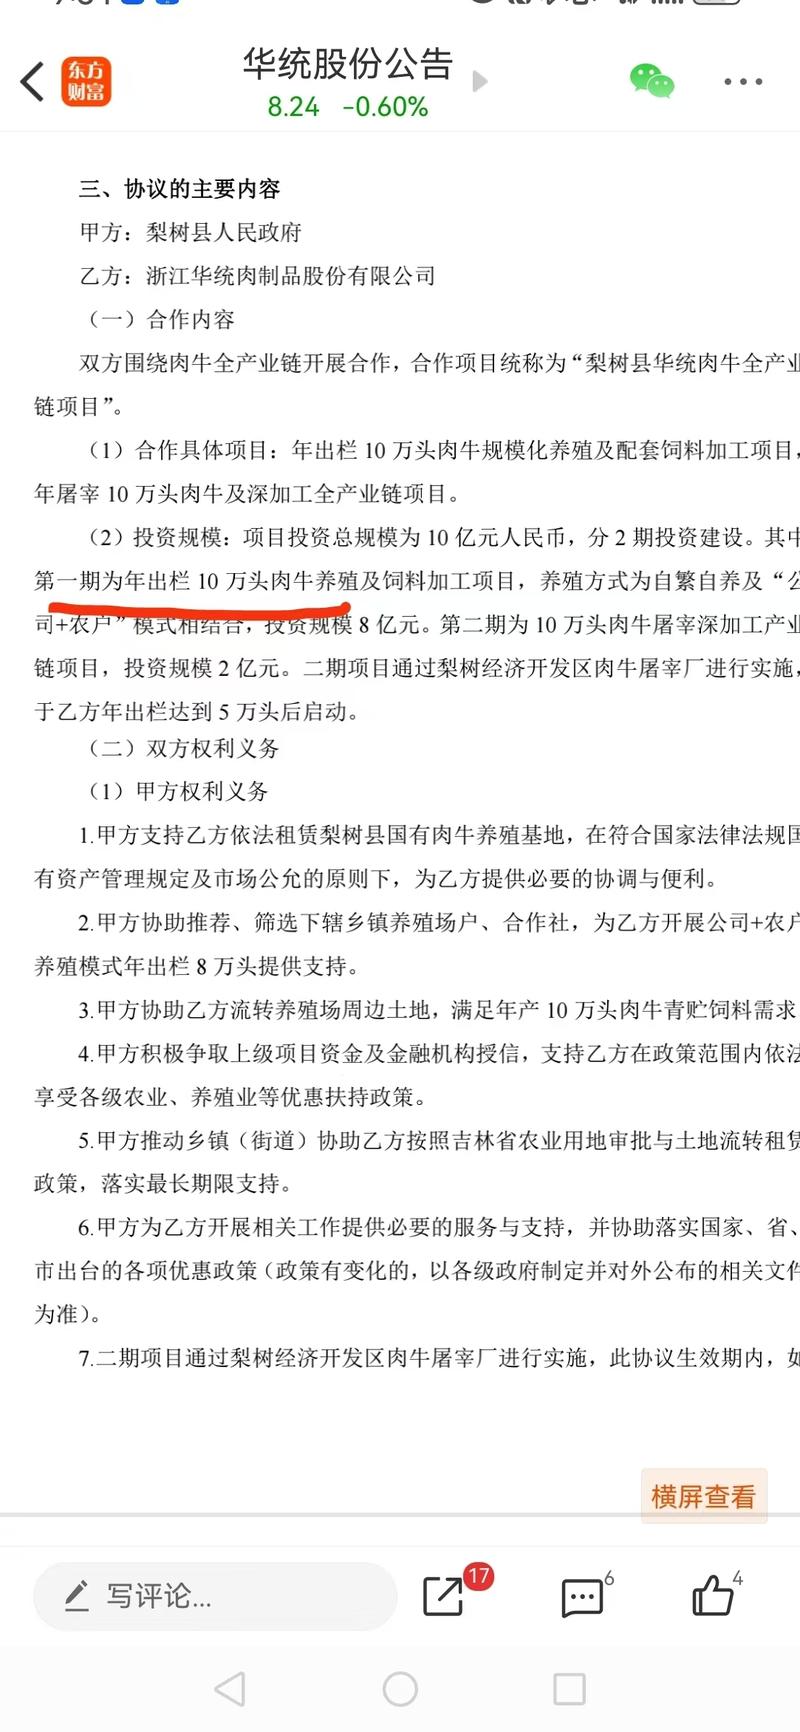
天山谷份,596头牛,两天40厘米 华统谷份,10万头牛,两天4厘米
图片预览:
420
图片预览:
420
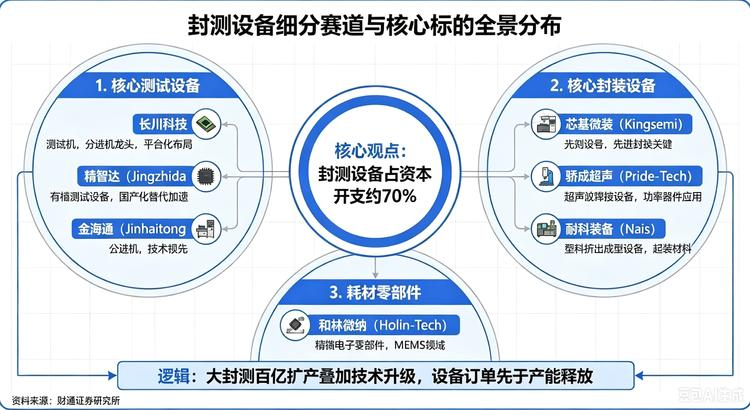
先进封测产业链跟踪更新:业绩兑现与先进封装扩产共振 一、 传统封测景气进入快速兑现期: 在全球半导体处于上行周期、AI算力需求与存储器涨价周期等多重因素共振下,封测行业的稼动率正加速回升并维持高位。国内头部封测厂凭借在各类先进封装平台上的突破,正在实现从单纯的“规模扩张”向“质量提升”的转变。从已披露的数据来看,长电科技、通富微电、华天科技等上半年的净利润预告增速普遍达到三位数,利润率的系统性改善意味着行业盈利质量正在迅速修复。
图片预览:
420
图片预览:
420
图片预览:
420
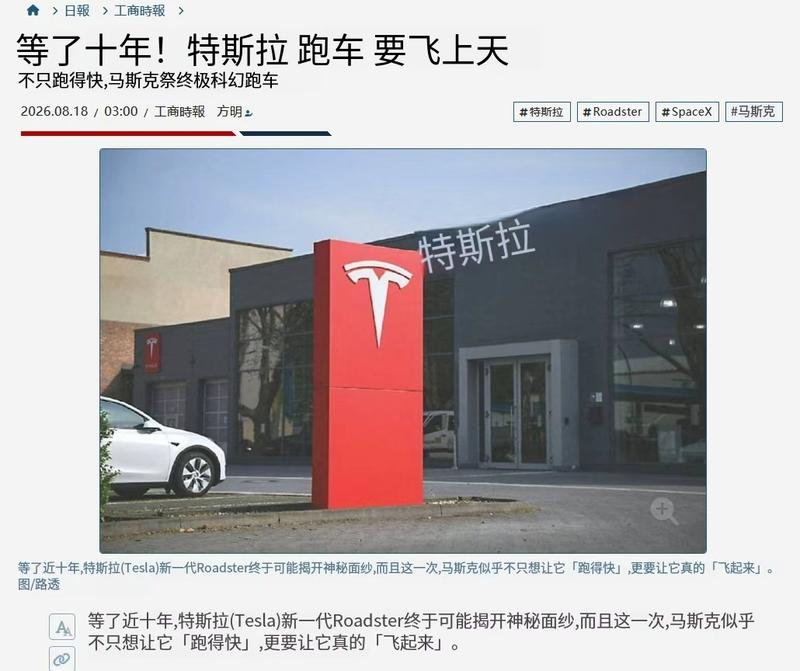
[红包] 【中国动力】推荐逻辑再梳理——国金军工 ❗️最新变化:中船集团对广瀚燃机的重视程度空前加强,明确提出燃业务战略目标全球前四。产能方面,集团提出燃机产能新目标,将push广瀚积极扩产。 ☀️燃机板块催化:近日马斯克表示SpaceXAI(xAI)已建成“全球最强AI训练集群”,计划明年年底前把集群规模再扩大10倍。马斯克预估,SpaceXAI数据中心的电力容量将在2027年底扩大到10GW,相比目前1.4GW增长7倍。缺电主线迎来极大受益。
【东吴电子陈海进】HBM链:国产算力重要物料,涨价+紧缺双重催化 事件:三星拟将NRD-K 2号研发线改建为晶圆代工产线,生产2nm HBM基础裸片。 📮观点重申:格局紧缺,供需缺口扩大
【浙商计算机】澜起科技:CXL控制器产业分工重构,专业厂商价值量有望提升 [太阳] 美股Marvell收涨超5%,AI互联与内存基础设施关注度提升 8月17日,Marvell收涨5.54%,随着AI集群规模持续提升,互联与内存基础设施的配置需求同步上升,CXL内存扩展产业链有望获得更多市场关注。
图片预览:
420
特斯拉计划于本月发布重新设计的Roadster,距该电动车制造商首次发布其原版跑车的下一代版本已近十年。 #最大的看点是:这台车将搭载SpaceX的冷气推进器,#进行公开飞行演示,#届时全球范围内热度或将不低于猎鹰系列火箭回收,成为本月最热话题之一。Roadster也有望和猎鹰系列火箭一样,开启一个全新赛道“飞行汽车”。 关注关注【保隆科技】,作为国内最早从事TPMS研发的企业之一,自2002年依据美国对主动安全产品交通立法规定开始TPMS产品研发,并于2009年开始涉足OEM市场为TESLA的电动车型Roadster供应TPMS产品。经过十五年的发展…
图片预览:
420 420
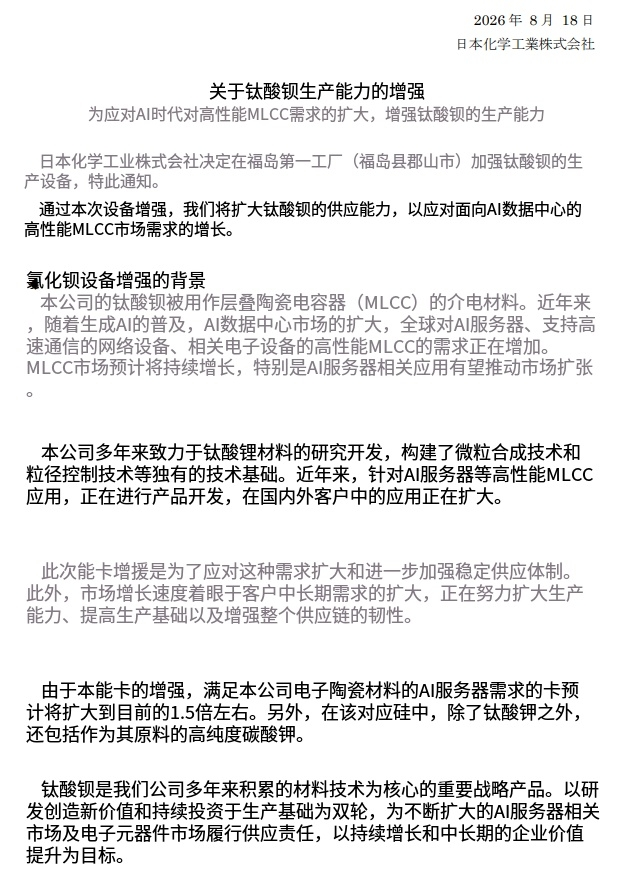
日本化学工业公司决定在福岛工厂扩建钛酸钡生产线。 原因是AI数据中心大发展,高性能MLCC电容器需求暴增,钛酸钡是关键原料。 扩产后,他们应对AI相关需求的能力大概变成现在的1.5倍。
图片预览:
420 420
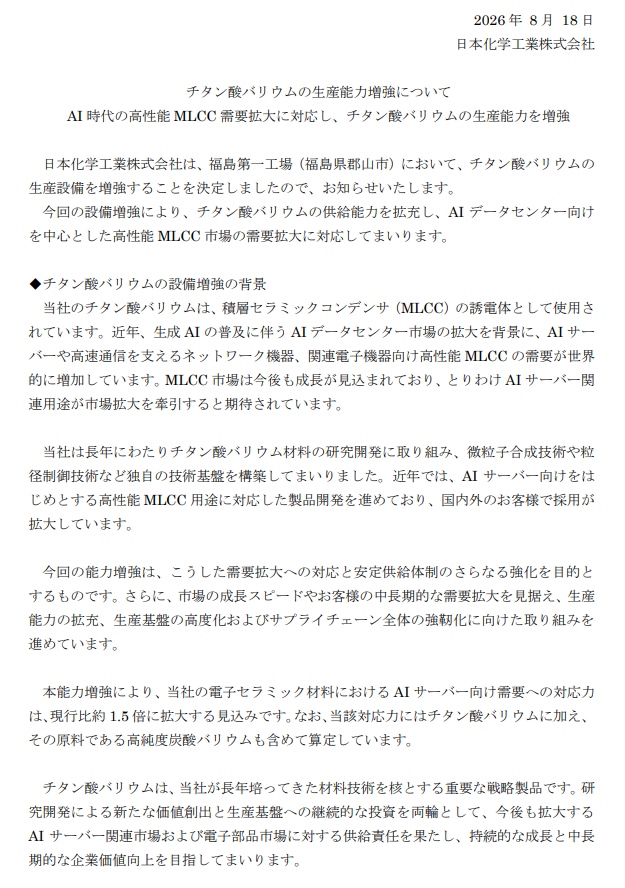
图片预览:
420
开盘十分钟,市场承接还可以 AI科技: 长/鑫相关:长/鑫科技回落,幅度不大;通/富/微/电冲高强势不弱
参考的有:天孚通信、光库科技、仕佳光子等 【0818 竞价】竞价明显受到美股影响,同时会有获利盘涌出。所以前面半小时不建议做重大的买入操作。 cpo题材强度一般,符合题材特性,毕竟还是初步量产的画饼阶段,盘中再找机会;
图片预览:
420
图片预览:
420
图片预览:
420
【中信新材料/电子】立昂微:2026H1扭亏为盈,硅片上行周期才刚开始 1⃣【扭亏】公司2026H1收入20.94亿元,同比+26%;归母净利润0.84亿元,同比扭亏(2025H1为-1.27亿元);扣非0.29亿元,同比扭亏(2025H1为-1.26亿元);EBITDA 8.0亿元,同比+73%。 2⃣【三大业务全部放量】公司2026H1半导体硅片外销(折合6英寸)1019万片,同比+26%,其中12英寸销量112万片,【同比+39%】;功率芯片销量112万片,同比+19%;化合物半导体销量2.4万片,【同比+78%】。
MLCC—洁美科技(圈内品种)半年报点评: 公司披露中报,26H1业绩: 营收11.7亿元,同比+21%;归母净利润1.4亿元,同比+40%;扣除股份支付影响后归母净利润1.6亿元,同比+58%。 拆分来看:
科瑞技术跟踪更新:光通信设备订单超预期,受益LITE与Finisar持续扩产 机构认为科瑞技术正处于光通信设备业务加速放量阶段。公司已深度绑定华为、Lumentum(LITE)、Finisar等核心客户,2026年光通信设备订单已提前超额完成全年规划。随着海外光模块厂商持续扩产、自动化升级,以及新FCC背景下海外供应链本地化和安全合规要求提升,公司有望凭借非标设备和精密制造能力持续受益。 【订单维度】:公司光通信相关业务收入已达到数亿元级别,2026年初基于华为、LITE、Finisar量产产品制定的全年订单目标已于年中提前完成,后续博通合作、新客户导…
通信-无源通胀 超节点框架:未来AI Infra的基石 AI Coding为何是企业AI最大战场?
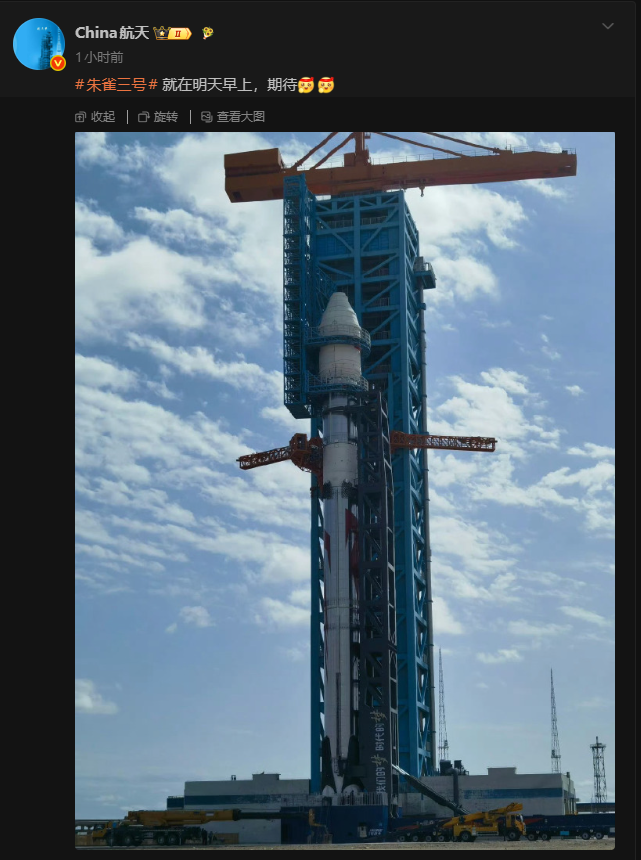
商业航天朱雀三号发射任务跟踪: 1、长征七号甲发射失败事件对板块的影响: 事件短期冲击影响:长征七号甲8月10日发射失利后,8月11日商业航天板块主力个股下跌4%-5%,跌幅好于预期,市场反应相对理性。8月12日、13日板块持续反弹,多数个股收回跌幅,事件仅造成1日的短期波动,市场判断朱雀三号与长征七号甲事件无直接关联。
昨天我们针对大盘的状态,描述了4种表现形态; 今天市场普涨,很多同学可能很担心市场就此“一去不回头”; 首先讲一下:
瑞芯微的业绩点评: 瑞芯微2026年上半年营业收入28.77亿元,同比增长40.60%。归属于上市公司股东的净利润8.59亿元,同比增长61.73%; PS:公司披露过中报业绩预告,整体业绩踩在预告区间,因此符合预期;
液冷板块更新 存储专家小范围存储系列 出海算力·MLCC:拥担AI高景气赛道,把握上行周期核心节点
反弹的成色与底色 策略周论:市场是流动的 消化微观结构问题后,反弹再延续
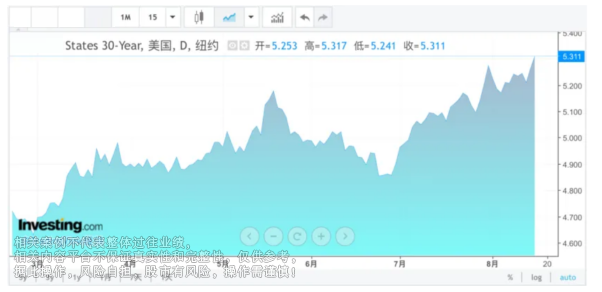
【盘前0818】PH解盘追踪 红利质量ETF鹏华认购代码562153正在发售中! 1、美股昨天调整,市场对于已经持续近6个月的中东冲突能否结束愈加悲观了,而且油价继续攀升,又引发通胀和加息预期,股市和债市都不好。隔夜30年国债收益率突破5.31%,是19年以来新高,不过衡量美债市场波动率的MOVE指数目前还在可控范围,恐慌情绪还没有出现,但毕竟这会压抑风险偏好,修复注定不会很流畅。韩国昨天没看盘,今天补涨下,都走得挺强。 2、周末看着“牛来”的情绪发酵,隐约就觉得今天会有躁动,但居然没有遵从祖训,大盘还走出超预期的强势,沪指逼近4000点,又回到年线以…
机器人:主角登场 AIDC燃气轮机&燃气内燃机行业更新 英伟达800VDC白皮书20发布,重点关注PSU、BBU、SSC、BSST环节
AI+硬科技产业投资机会再梳理 电子掘金-未来如何看AI基建投资趋势
算力金属产业投资图谱 关注锂板块需求预期修复 锂:强现实的反击!
超跌反弹一定会“二次探底”吗? 宏观策略周论:流动性的“扰动” 科技的尖顶与M顶之争——策略周聚焦
芯原股份2026年半年报业绩交流会 【微导纳米】半导体ALD设备龙头,存储扩产高弹性标的
华住26Q2业绩会纪要 小菜园2026年中报业绩会纪要 【招商海外商社】华住酒店2026Q2公开业绩交流会纪要 /
AIDD&CXO观点更新 极致行情下消费的胜率来源-“基本面”到底是什么?
【zx新材料】博敏电子观点更新 ⭕AI高速互联打开PCB成长空间,光模块mSAP进入加速放量期。公司重点布局高速PCB、光模块PCB和陶瓷基板,其中光模块PCB增长最快,目前月收入已从Q1约1000万元提升至2000万元+。800G mSAP已经出货,1.6T仍在认证,伴随光模块迭代和升级,单PCS价值量大幅度提升,带动光模块mSAP市场规模有望达到400-500亿元。 ⭕公司扩产具备明显先发优势,年底1KK、明年底3KK。 公司去年提前采购mSAP设备,今年初4亿元+设备陆续到位,并主要依托现有HDI工厂技改扩产。按800G约100元/片保守测算,1…
晨会汇报的公司:宏昌电子 逻辑再文字整理如下,供老师们参考 1、RCC材料是什么?
【华泰宏观】7月经济数据:财政亟需加大宽松力度 工业增加值增速从6月的5.3%回落至4.5%,主要受内需相关的煤炭、石化、钢铁等行业生产承压的拖累,AI及出口仍对生产形成支撑但增速边际放缓。受到事故停产影响,供给约束下化工链生产承压;铁路船舶、医药等出口链行业生产有所减速,与7月出口增速高位放缓形成印证。 ⚖️7月社零同比较6月的1%放缓至0.6%,剔除金银珠宝及国补品类后,7月商品零售同比增速较6月的2.8%回落至2.2%,财政支出收缩对占总消费3成的政府消费增长形成制约。金银珠宝/化妆品增速回落较明显,汽车对社零增速的拖累走阔至1.7个百分点。服务…
【华泰消费】7月社零弱复苏中呈现服务与科技消费亮点 [玫瑰]7月社零总额同比+0.6%至3.9万亿元,增速较6月回落0.4pct。1-7月社会消费商品和服务零售总额同比+2.6%,其中服务/商品零售额分别同比+5.0%/+1.1%,服务消费景气度继续优于商品消费。整体看,7月消费市场延续弱修复趋势,618大促虹吸、雨水天气、金价波动等有所扰动;第三批以旧换新资金落地助力家电等品类7月增速环比改善,智能眼镜等科技新品增速亮眼。建议关注高景气细分赛道结构性机会,看好AI科技消费、情绪消费以及优质国货品牌崛起等方向。 [玫瑰]服务消费韧性延续,线下零售业态分…
[礼物]【中信机械】柏楚电子2026H1业绩点评:Q2收入利润实现双20%增长,智能焊接业务进入放量阶段 ▍ 整体业绩保持较好增速,Q2收入增速环比提升。 2026H1,公司实现营业收入12.78亿元/yoy+15.84%,归母净利润7.87亿元/yoy+22.97%;2026Q2,公司实现营业收入7.30亿元/yoy+20.17%,归母净利润4.71亿元/yoy+22.37%;受益于国内高功率厚板切割需求的持续增长及国外应用场景的不断拓展,公司主营业务依然保持增长趋势。
【天风电子】迅捷兴:ABF膜持续紧缺,RCC在载板领域预计国产替代加速 🥇 ABF供给紧缺催生替代需求-RCC产业链配套成型 当前高端ABF膜长期供给紧张,封装载板领域国产替代需求明确。上游诺沛芯材逆周期开展研发,在载板行业稼动率偏低、mSAP工艺尚未形成大规模放量阶段,便提前多年布局RCC树脂替代路线,目前相关技术已经完成样品开发,并实现小批量板材试制,技术落地成熟。
【华泰汽车】2026世界机器人大会前瞻:从“展品”到“产品” 2026世界机器人大会将于8月19—23日在北京亦庄举行,汇集300余家企业、超2000件展品。我们认为,本届大会核心观察点进一步从“能力展示”转向产品化、场景落地与规模交付,建议重点关注商业化、世界模型/Physical AI、灵巧操作及核心零部件三条主线。 论坛主题:开放合作、应用牵引、生态建设、民生普惠
[红包]【申万家电&轻工&汽车】春风动力中报业绩点评:业绩符合预期,各产品线收入均实现高增 [太阳]26Q2业绩符合预期。Q2公司收入80.27亿元,YoY+43%;归母净利润6.42亿元,YoY+9%;毛利率26.29%,同/环比-1.06/-2.41pcts,主要受到关税、汇兑、产品结构变化等影响。H1汇兑损失约2.5亿,对毛利率影响超2pcts,下半年影响有望减弱;关税方面,H2压力同样有望小于H1, 且关税退税将增厚H2利润。 [烟花]全地形车:H1销量13.11万台,YoY+51%; 收入71.46亿元,YoY+51%, 其中核心产品u10p…
xAI继续引领反攻🌀【天风电新&汽车】xAI供应链弹性测算-0818 为什么关注SPX(也就是xAI)?——— ❗️美股暴力反弹,主要几个原因: 1、算租已签anthropic和Google订单+超强执行力公司(Colossus 2gw 说干就干起来)
【国泰海通医药】8月重点推荐医药中已经极高性价比及中报业绩强劲及高增速的公司 [拳头]看好创新药中报业绩,估值面、基本面和资金面全面向好,重点推荐:A股:恒瑞、百利、海思科、荣昌、科伦、泽璟;港股:博泰、信达、石药、康方、康诺亚、三生等 [拳头]CXO外需关注业绩确定性的CDMO,内需关注边际改善,重点推荐:药明康德、药明合联、药明生物、泰格医药、康龙化成、凯莱英、皓元医药等;
【国泰海通通信】德科立中报点评:泰国工厂有望投产,海外交付能力加强0818 [太阳]事件点评:公司发布2026年中报。上半年实现营收5.45亿元,同比增长25.78%;实现归母净利润0.98亿元,同比增长249.74%;实现扣非净利润0.22亿元,同比增长16.17%。 [玫瑰]数通占比继续提升,相干产品趋势向好。上半年公司数通收入占比约30%,其中,400G短距产品开始批量交付国内互联网厂商;400G长距离产品稳定交付,满足海外DCI市场需求。800G/1.6T数通短距模块客户导入工作按计划推进,其中1.6T模块客户验证顺利,我们预期有望后续量产。同…
❗【天风电新】数采观点更新(3):WRC开幕在即,关注众多新品发布-0818 ——————————— 物理数据对模型训练至关重要。通过互联网数据、仿真数据训练的模型缺乏对真实世界的物理感知,无论是VLA还是WM,仅能识别物体外观、空间位置,无法表征材质、刚度、摩擦系数等隐性物理属性。 精细灵巧操作需要输出关节角度、速度、力矩以及指尖力等信息。
【招商电新】VC、溶剂更新 动力安全新国标推动VC单耗增加 26年7月1日,新一轮动力电池新国标执行,要求电池包不起火不爆炸,预计对LFP/三元体系VC用量提升33%/67%。同时储能LFP内VC用量后续也将有所提升。
🔥受益NPO/CPO带来的通胀核心标的——杰普特、联讯仪器 1️⃣杰普特: 🍁 英伟达全面量产CPO,AAOI、LITE对NPO、CPO乐观,这时候最应该关注通胀无源器件!
【摩根士丹利】大中华区半导体行业——利基存储:无长期协议并非坏事 核心观点:无长期协议反成优势,利基存储景气周期拉长 市场此前担忧利基存储缺乏长期定价协议(LTA)会导致周期不可持续,但摩根士丹利认为,当前利基存储基本面仍在持续向好:DDR4需求已从服务器向消费电子扩散,SLC NAND、NOR Flash持续供不应求,定价权至少可延续至2026年四季度,甚至2027年一季度。全球主流厂商持续退出DDR4产能,供应持续收紧,无LTA意味着厂商可灵活跟随现货市场涨价,反而能最大化收益。
【0818 知识】介绍一下FAU这个光器件。(最近脑子大不大?那么多知识,行情好,我们就多努力;等不好了,我们再休息) FAU(Fiber Array Unit,光纤阵列单元) FAU 是高精度无源光耦合器件,核心由 V 型槽基板、多芯光纤、盖板、微透镜组成,把多根光纤以微米级精度整齐排列成阵列,实现多路光路对准耦合。
【广发环保·行业日报】2026年8月17日 星期一 🌟公司公告 【高能环境】2026年上半年营收103.19亿元,同比+54.02%;归母净利润10.22亿元,同比+103.37%。
📰 【开源海外|通向 AGI】2026 年 08 月 17 日 AI 大模型晚间速递 OpenAI: 发布安全博客《》,反思在 OpenAI-Hugging Face 事件后低估了模型真实网络攻击能力,宣布四大防御支柱:用 Codex 验证代码漏洞、智能体优先分流安全告警、持续枚举攻击路径、网络能力仅向可信防御者开放;演示 ChatGPT Work(GPT-5.6 Sol)15 分钟发现个人网站 13 个漏洞并在 1 小时内完成修复。(OpenAI 官网 | 8 月 17 日)
【国金宏观】供应链专题跟踪 一是,美国对中国商品第三国转运的审查开始从海关执法向第三国产能证明和统计体系延伸。泰国6月出口同比增长20.8%,但制造业生产指数下降3.1%,被美国视为潜在转运风险信号;泰国否认相关背离来自转运,并计划最晚9月将制造业生产指数基期从2021年更新至2024年,重点补充半导体、光学开关和光收发器等快速增长产业,以证明出口增长对应真实本地产能。 二是,美加8月19日关税谈判进入最后窗口,汽车关税的核心争议已从税率本身转向北美价值如何认定。美国拟对约200亿美元加拿大商品征收50%关税,同时双方讨论将加拿大汽车名义关税由25%降…
科伦博泰26H1:商业化加速放量,国际化加速推进 [太阳]【业绩】 2026H1公司实现收入9.78亿元(YOY2.93%)。其中药品销售总额6.57亿元(YOY+112%),上半年商业化收入已超2025年全年。26H1利润3.88亿元,调整后利润4.79亿元。
【科伦博泰】销售收入翻倍增长,创新出海兑现在即 [玫瑰]公司发布2026中报,2026年H1,公司收入为9.78亿元,其中药品销售收入为6.57亿元,同比+112%;H1 净利润3.88亿元,同比大幅扭亏。 [红包]点评:
[红包]【中国动力】推荐逻辑再梳理——国金军工 ❗️最新变化:中船集团对广瀚燃机的重视程度空前加强,明确提出燃业务战略目标全球前四。产能方面,集团提出燃机产能新目标,将push广瀚积极扩产。 ☀️燃机板块催化:近日马斯克表示SpaceXAI(xAI)已建成“全球最强AI训练集群”,计划明年年底前把集群规模再扩大10倍。马斯克预估,SpaceXAI数据中心的电力容量将在2027年底扩大到10GW,相比目前1.4GW增长7倍。缺电主线迎来极大受益。
【国金商社】华住:26Q2业绩超预期,龙头经营效率突出 [太阳] 收入利润均超预期。26Q2集团实现收入71.2亿元/+10.8%(预期+5.6%),归母净利润15.8亿元/+2.1%(预期+2.0%),调整后EBITDA 27.3亿元/+20.0%,调整后净利润17.1亿元/+26.9%,调整后EBITDA Margin 38.3%/+约3pct。 [太阳] 需求偏弱背景下RevPAR仍实现正增长,经营效率突出。26Q2华住中国ADR 298元/+2.6%,连续四个季度实现正增长;OCC 79.8%/-1.2pct,带动RevPAR 238元/+1.…
【兴福电子26H1中报点评】 ✨公司发布中期业绩,26H1营收为9.7亿元,yoy+43.7%;扣非后归母净利润为1.2亿元,yoy+24.9%。单Q2营收为5.2亿元,yoy+50.3%;扣非后归母净利润为0.6亿元,yoy+19.4%。 ✨此外,公司发布员工持股计划,涉及不超过265名员工、金额不超过1.68亿元,股票来源为二级市场购买。
浙版传媒:业绩平稳,数字业态持续培育【中泰传媒互联网】 [玫瑰]事件:公司发布2026年半年报,2026H1公司实现营收46.07亿元,同减9.5%;归母净利润6.46亿元,同减4.4%;扣非归母净利润5.62亿元,同减5.1%。公司Q2实现营收21.60亿元,同减11.6%;归母净利润5.16亿元,同增0.2%;扣非归母净利润4.84亿元,同增5.9%。 [玫瑰]点评:
【招商电新】爱科赛博更新20260817 下半年为确收高峰、全年有望扭亏 ➡️收入及利润:全年收入指引维持12.5-13亿元不变。上半年收入/净利润水平与25年同期相近,高峰集中在Q3/Q4,Q4通常为全年最高,符合季节性。全年有望扭亏。
【天风建筑建材新材料】洁美科技:26H1业绩符合预期,加码离型膜扩产,景气逻辑持续兑现 [庆祝]业绩总览:26H1营收11.7亿元(+21%),归母净利1.4亿元(+40%);受1900万股份支付拖累,还原后净利1.6亿元,同比+58%。26Q2营收6.6亿元(+21%),归母0.9亿元(+39%)。 [礼物]业绩分产品:上半年1)电子封装材料营收9.0亿元,YOY +11.8%,占总营收77%,毛利率同比提升2.4pct至40.3%。2) 电子级薄膜材料营收2.1亿元,YOY +79.0%,占总营收18%,毛利率同比下滑1.6pct至10.5%。3)…
#曙光数创:股票激励计划发布、国产算力与英伟达海外双轮驱动 🔥#2026股权激励计划(草案)发布 ✔公司发布计划,拟向激励对象授予权益总计480.90万股,约占公司股本总额的2.40%。其中,首次授予权益共计440.10万股,首次授予约为77人,约占2025年末公司职工人数(457人)的16.85%,授予价格为每股39.56元。
【九州一轨】副总裁陶为银增持1.43亿元。 根据8月17日公开信息,陶为银于8月13-14日通过竞价交易方式增持265万股,占总股本的1.76%。 想看更多请加V:xian20210130
[红包]浙商机械【九州一轨】深度:硅光芯片激光隐切加工服务有望放量,金刚石芯片基板空间广阔! [太阳]核心逻辑:携手通用半导体、收购晶禧半导体, 一体两翼 协同布局硅光芯片切割&金刚石芯片基板 1️⃣一体:合作通用半导体,依托设备优势开展半导体业务
【天华新能】26H1量价齐升,符合此前指引 事件: 公司披露2026年中报。26H1公司实现营收78亿元,同比+125%,实现归母净利23亿元,同比扭亏为盈。分季度看,公司26Q1/Q2分别实现归母净利9.69/13.23亿元,26Q2归母净利同比扭亏为盈、环比+37%。公司此前预告26H1归母净利为22-24亿元,实际值落于预告中位水平,符合此前预期。 点评: 26H1公司锂电材料业务收入73亿元,同比增长140%;毛利率由去年同期2.49%提升至43.84%。业绩增长主要源于公司尼日利亚自产矿放量及锂价上涨。价格方面,26Q2电氢价格均价为15.8…
【长江电新】嘉元科技:股权激励落地锚定中长期,主业修复+激励共振 1、股权激励方案落地、锚定中长期发展信心。 嘉元科技发布2026年限制性股票激励计划(草案),拟授予1200万股第二类限制性股票(占总股本1.82%),其中首次授予984.625万股、预留215.375万股;授予价格17.76元/股(按公告前60个交易日均价35.51元/股的50%确定)。激励对象491人(占员工总数2996人约16.39%),覆盖董事、高管、核心技术人员及生产技术骨干,含实控人廖平元(董事长,授予50万股)。股份支付费用预计6255.32万元,分4年摊销。业绩考核严格:…
【天风建筑建材】中材科技:2026中报符合预期,特种布持续兑现,传统主业同步修复 26H1业绩 上半年实现收入162.6亿元,同比+21.9%;归母净利12.1亿元,同比+20.9%;扣非归母11.0亿元,同比+35.5%。
【国联民生电子】芯原股份Q2业绩速递 今日芯原公告Q2业绩,我们整理速递如下: 2Q26
8月18日周二盘前策略思路 市场情绪周期定位:AI科技风格回归初期 昨天AI科技趋势风格回归,市场迎来了一根长/阳上涨,情绪比较好。
【中信汽车】如何理解吉利汽车管理层调整? 李书福卸任0175董事长、实际控制权未发生改变 [玫瑰]今日,吉利汽车公告,调整现上市公司董事会主席为安聪慧先生(原为李书福先生)、上市公司董事会副主席为桂生悦先生、行政总裁CEO为淦家阅先生
【0818 风险】需要关注的美债利率和日债利率,如果过分高,就会倒闭国内利率提升。 债的实际收益率,就是二级市场里经过充分博弈之后各方认为比价公允的 货币利率。 如果它很高,那么就会倒逼或者引导 上游基础利率的提升。
图片预览:
420
【长江电新】海兴电力2026年中报分析:泽联贡献增长,盈利环比修复显著 1、公司2026上半年营收23.9亿元,同比+24.7%;归母3.2亿元,同比-16.7%;扣非2.6亿元,同比-29.8%。单季度看,公司2026Q2营收12.6亿元,同比+11.5%,环比+12.0%;归母2.3亿元,同比-5.9%,环比+156.0%;扣非1.9亿元,同比-19.6%,环比+144.6%。 2、收入端,上半年及二季度收入均取得两位数增长,主要系巴西智慧水务业务和海外整体带来的增量,有效对冲了国内阶段性的压力。
芯原股份:2026H1收入同比增长91.37%,在手订单环比142.52% 🔥 2026H1收入同比增长91.37%、预计2026年下半年经调整EBITDA转正 公司发布2026年半年报:
【长江电新】逸飞激光2026年半年报业绩点评:摘帽+订单创新高,业绩拐点已现 1、逸飞激光发布2026年半年报,26H1营收6.75亿(+56.18%),归母净利-1577万(-186.90%,由盈转亏),扣非-2184万(-978.69%),毛利率19.78%,经营性现金流净额2.98亿(+464.1%,由负转正);单Q2拐点显著,营收5.32亿(+171.5%),归母821万、扣非430万(去年同期-379万,成功扭亏)。 2、 订单+回款双创新高、业绩拐点已现。26H1合同负债8.91亿(较年初+63.43%)、销售商品收到现金8.17亿(+16…
【锅圈食品】2026H1收入+21.8%创上市新高,增长逻辑从"规模优先"切换至"店效优先" 业绩端:收入创上市以来同期新高,新品类毛利率小幅承压 2026H1收入39.47亿元,同比+21.8%;毛利8.49亿元,同比+18.3%;净利润2.13亿元,同比+12.1%;核心经营利润2.25亿元,同比+18.3%。公司将全年开店目标下调至年底超13,100家/净增超1,534家,主因新开店改成大店模式为主,预计关店率4%。
#寒武纪:2026股票激励首次授予、积极储备HBM夯实增长动能 🔥#向944名激励对象授予400万股限制性股票、授予价格750元/股 8月17日公司董事会审议通过了《关于2026年限制性股票激励计划向激励对象首次授予限制性股票的议案》,确定公司本次激励计划的首次授予日为2026年8月17日,#以750元/股的授予价格向944名符合授予条件的激励对象授予400万股限制性股票。
【华泰汽车】吉利汽车:中报符合预期,看好高端和出口持续兑现0818 核心结论:中报符合市场预期,看好高端和出口持续兑现 此前市场担心存储、芯片等涨价压制盈利,但高端和出口结构改善部分对冲了成本压力,比如Q2毛利率环比提至18.4%。高端车极氪9X和8X下半年即将出口提增量,我们看好公司今年出口100万辆,看好26-27年利润兑现。
图片预览:
420
【蜜雪集团】[红包]「 万店连锁」专题 1:何以万店、何止万店 【中金社服 王思洋】 [太阳]投资建议 万店,已然成为中国大消费连锁业态的里程碑。何以万店?打磨锋利的门店模型,打穿最具纵深的分层消费市场。万店之后,往往还有万店,稀缺场景底座和规模优势有望驱动盈利再上台阶。放眼全球,中国万店龙头估值提升空间明确,成长与价值兼备。
【天风电子】英诺激光:日系设备供货缺口显现打开超快替代空间,激光头自产助力公司放量生产 🥇 行业核心逻辑:海外主力设备长期缺货-大幅加快超快激光国产替代 PCB行业二氧化碳激光设备主要由三菱等海外厂商供应,当前设备交期漫长、供货紧张,海外供给持续收缩。高端PCB工艺升级下,传统设备难以满足加工要求,超快激光替代窗口打开。公司处于国内超快激光设备产品化第一梯队,竞争优势显著,充分受益海外设备短缺带来的替换需求。
图片预览:
420
浙商机械【优利德】Q2归母净利同比增长57%,光通信测试打开成长空间 重大推荐 2026年H1: ■营收8.15亿元,同比+32.0%
【国泰海通食饮】 每日跟踪 2026/08/17 [玫瑰]本日公告 1.【今世缘】26年半年度报告:26年上半年实现营收64.4亿元,同比下降7.4%;实现归母净利润20.8亿元,同比下降6.6%;单Q2实现营收21.1亿元,同比增长14.1%;实现归母净利润7.0亿元,同比增长19.2%。
【通富微电】周期上行利润弹性突显,绑定AMD深度受益! 上行周期:量增→价增,利润弹性显现 产业景气度上行,稼动率逐渐打满,持续供需紧张,价格多轮上涨,利润弹性显现,公司预计Q2【归母】中值13.7亿元,yoy+341%,qoq+317%,后续有望持续放利!
图片预览:
420
【国投机械】天准科技03:CPO设备进展超预期,半导体设备持续推进 CPO设备进展超预期:光纤端面检测设备收到工业富联小批量订单,且订单量级超预期,系公司在线检测能力得到客户认可。首批次订单超2亿,预计26年底或27年初加单,该客户该款设备总订单预计量级10亿+,盈利性突出。 光模块检测设备离线转在线:当前影像仪在光模块头部10家中6-7家已经供货。25年影像仪总计订单过亿(光模块+其他行业合计),26年预计订单翻倍以上。
【钨】 指标:昨天下午消息,下半年4.2万吨,全年合计10.2万,下降5.6%,下降幅度超预期。(有待今天明天进一步证实) 废钨价格倒挂33%,海外溢价200%。消费旺季临近,钨价有望上涨。行业去库尚不彻底。涨价幅度关注资金兴趣+旺季PK不算低的库存。
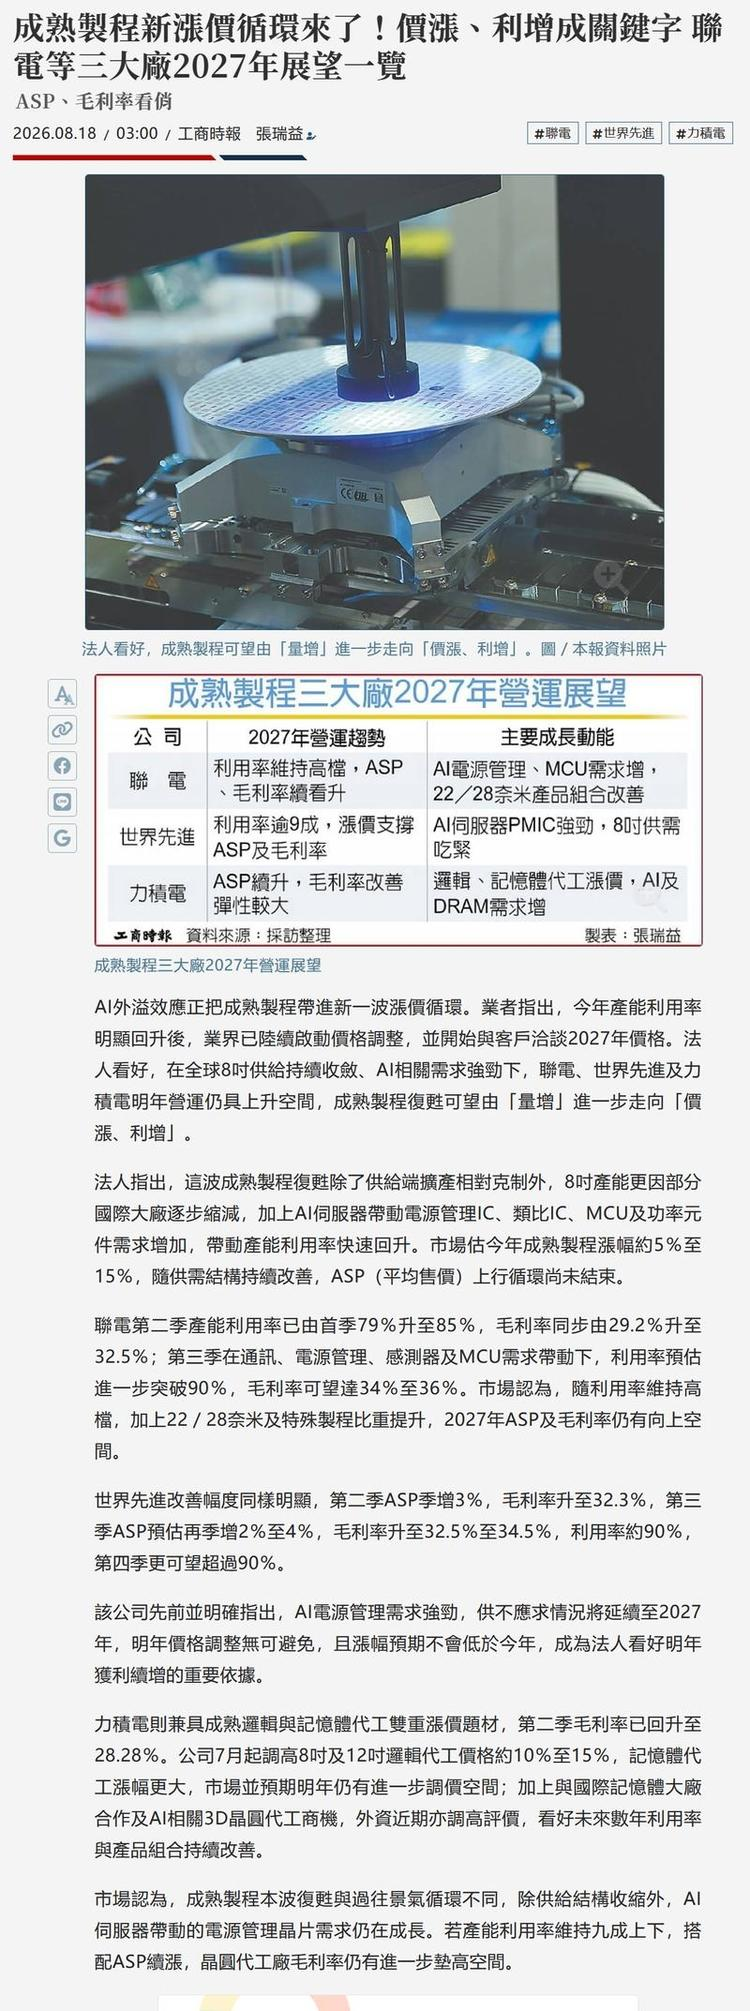
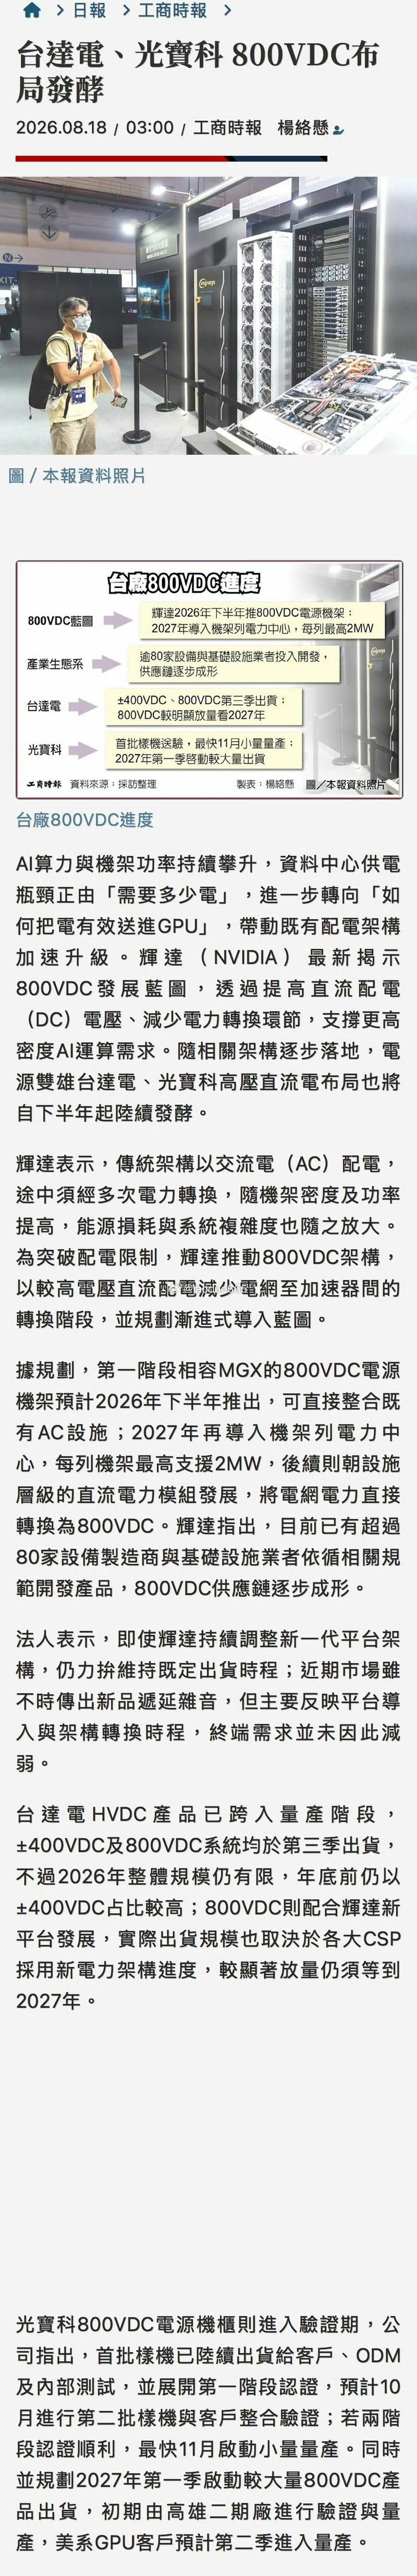
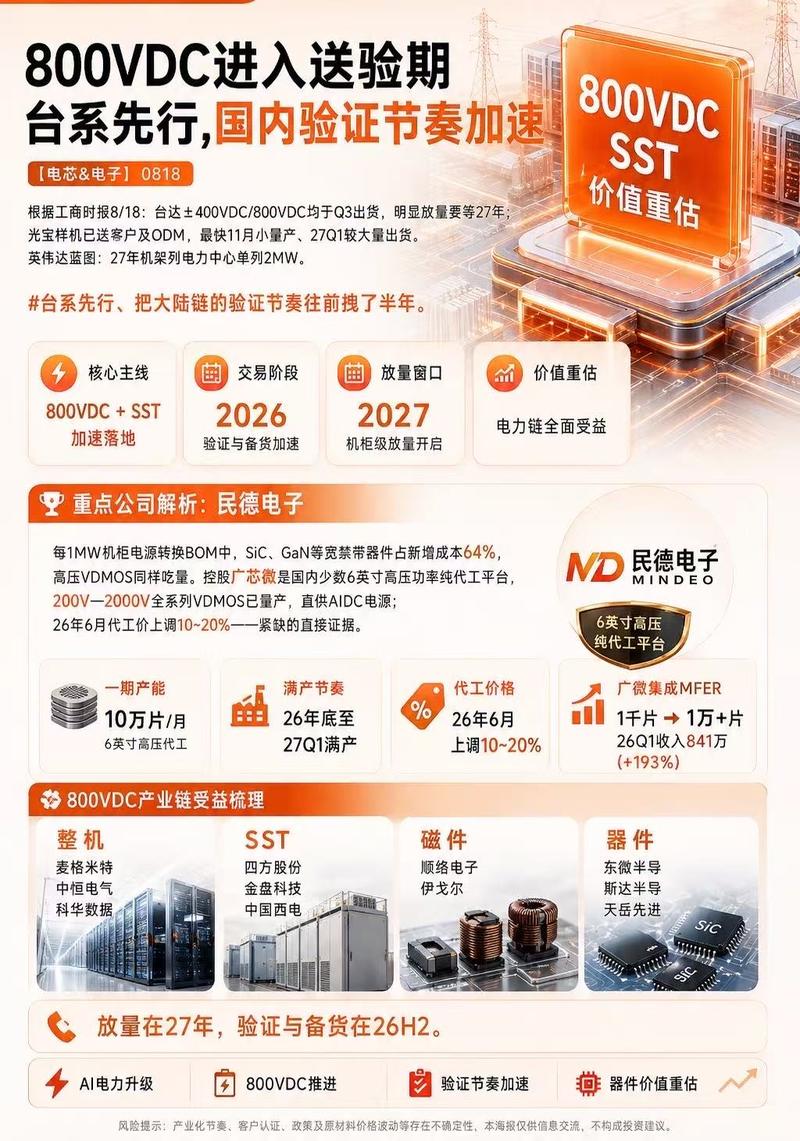
【电芯&电子】800VDC进入送验期,台系先行,国内验证节奏加速——0818 根据工商时报8/18:台达±400VDC/800VDC均于Q3出货,明显放量要等27年;光宝样机已送客户及ODM,最快11月小量产、27Q1较大量出货。英伟达蓝图:27年机架列电力中心单列2MW。 台系先行、把大陆链的验证节奏往前拽了半年。 🎉 民德电子 每1MW机柜电源转换BOM中,SiC、GaN等宽禁带器件占新增成本64%,高压VDMOS同样吃量。控股广芯微是国内少数6英寸高压功率纯代工平台, 200V—2000V全系列VDMOS已量产、直供AIDC电源;26年6月代工价…
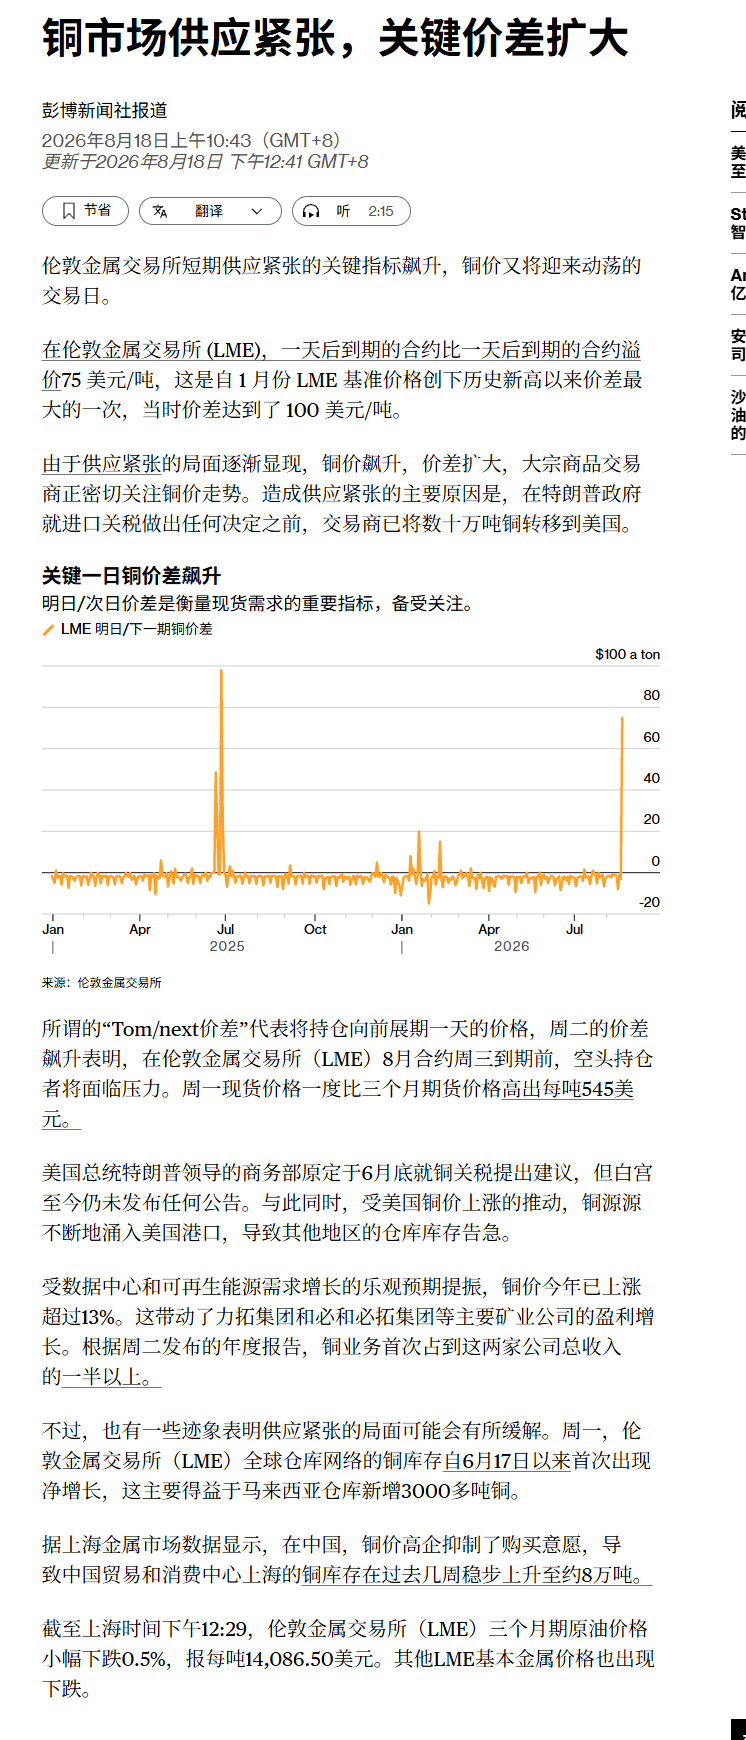
📌伊朗立场更新:以升级换降级 隔夜国际油价上涨,布伦特涨约3%,10月合约报91.1美元/桶。 1)伊朗法尔斯通讯社报道,一艘阿联酋油轮在霍尔木兹海峡的格什姆岛附近被扣押。伊朗官员已明确表示,所有船只必须使用德黑兰指定的航线,并遵守其他相关规定。
📉7 月经济数据在低基数背景下整体弱于预期,高盛研究部认为第三季度 GDP 增长预测存在下行风险(详情见下文)。 🏛️国务院昨日召开会议,要求全力完成经济发展目标,重点扩大内需、推动创新,加快推进 “六网” 建设。 📜目前我们判断政策制定方会加快落地已出台政策,同时为今年后续进一步宽松预留空间。
Spectrum-X CPO交换机全面量产,利好CPO光引擎/DFAU/ELS/保偏光纤等赛道,天孚通信确定性更强 [太阳]8月14日,英伟达在X平台上宣布Spectrum-X CPO交换机全面量产。首批客户包括CoreWeave、Lambda、Oracle、Microsoft、Meta以及Nebius等;核心供应商包括台积电(硅光晶圆制造)、矽品精密(芯片级封装与测试)、Lumentum(激光芯片)、TFC(激光模块子组件)、富士康(系统总装)。 [玫瑰]当前阶段天孚供应链确定性更强,深度配套CPO相关光引擎/FAU/ELS
【申万宏源tmt等】202608:“存算联”的景气公司,供您参考! 我们在7月每周推送,指出:绝对收益投资者不建议“抄底”,8月3日/10日/17日均指出”8-9月绝对收益已可以开始投!尽管会有交易扰动“。当前杠杆交易引发的问题应不再是主要问题。以下景气领域您或许关心: 存:
中信建投韩军:存储正在复制中远海控之路,回购分红可以让股价行稳致远 存储、集运是典型的强周期。景气顶点利润堆积成山,但市场永远提前计入下行预期,PE被打到地板。市场认为集运没有像长鑫长存这些潜在的产能提供者,但是业内的人都知道地中海航运公司是最大的绞肉机,过去五年产能从三百万扩充到九百万 TEU,一跃成为全球最大集装箱船东,市场占有率从约 10% 提升到 20%,不亚于长鑫长存,资本回报周期的轮回不会被打破,但是周期景气的持续性完全由产业趋势所决定。集运服从于第五次全球产业大转移趋势,存储服从于 AI 产业大趋势。 周期股的回报从高盈利驱动到回购分红驱…
研报
天风汽车-中原内配案头&模型-20260816.xlsx
20260817复盘 宏观: 7月经济数据呈现出“总量放缓、结构分化”的特征,传统部门收缩拖累整体,但高技术产业等新动能成为重要支撑。
【天风电子】华为Mate 90发布会在即,关注韬定律相关产业链机会 🔖据文旅部官网,华为新一代旗舰Mate 90系列新品发布会有望于9月23日举行。 Mate 90系列有望首发搭载“韬定律”麒麟芯片。本次发布四款机型,分别是Mate 90、Mate 90 Pro、Mate 90 Pro Max和Mate 90 RS非凡大师(三折叠)。此次新机最大变化在于pro+产品将首发搭载基于“韬定律”打造的麒麟芯片,该芯片采用逻辑折叠技术,以“时间缩微”替代传统“几何缩微”,在不依赖更先进光刻工艺的前提下,实现了性能与能效的跨越式提升。
可以重视光无源的低位标的。很多消电光的标的基本此前已经把光通的溢价跌完了(小票30-40x,大票不到30x),目前股价也基本筑底,位置也比较低,从nv官宣cpo量产开始,后面8.26 NV发业绩,9.9光博会,10.12OCP相关的催化也比较多,CPO NPO OCS等光互联新技术方向和无源一直相关度很高,价值量有通胀格局也比模块更好。 1️⃣小无源 ①蓝特光学:今年40x,明年28x,明年透镜就有6亿以上,加上CPO给大立光mla小几个亿收入。
高测股份,国内稀缺可提供泛半导体「切-倒-磨」一体化设备核心标的;6/8寸SiC切片机批量交付、12寸SiC设备头部拿单,12寸硅基晶圆切片机批量供货头部晶圆厂,磷化铟光芯片衬底专用切割机(单台300-350万)对接3家头部衬底厂验证、替代传统砂浆切割,砷化镓设备已落地创收,26年泛半导体设备目标收入翻倍,AI光芯片+碳化硅扩产周期驱动,光伏底仓+高毛利半导体新业务打开估值修复空间。
安培龙重大更新: 主业稳健增长:主业为压力、温度、氧传感器,2025年汽车领域营收占比达60%。增长逻辑包括国产替代、产品扩容及自研芯片。压力传感器为核心增长点,2025年营收6.2亿元(同比+35%);MEMS压力传感器营收5800万元(同比+400%多),未来有望成为新的大单品。自研陶瓷电容式压力传感器芯片预计2026年三季度小批量爬坡,2027年较大批量使用,届时成本有望较2025年下降40%到60%,毛利率将质的飞跃。预计主业2027年归母净利润达1.4亿元,给予30倍PE,对应42亿元市值安全边际。 人形机器人业务:公司开发了扭矩、六维力等传…
【0818 盘前】各位好啊!我起了个大早,从老家赶回公司,现在坐在电脑前,反而犯困了。牛马的生活啥时候是个头啊?啥时候才能卖出一个月一万的圈子价格啊? 咳咳咳。。。 ok,不做梦了,聊聊市场。还是罗列观点吧: 1 昨天三大美股指数都下跌,科技股里也就存储、光通信涨的不错。 其中,光通信板块的Coherent涨7.79%、Credo技术涨8.82%、迈威尔科技涨5.54%、鲁门特姆(Lumentum)涨4.62%、康宁涨4.35%、应用光电涨3.07%。这个主要跟算力巨头英伟达上周五宣布,Spectrum-X以太网硅光交换机已进入全面量产阶段有关。跟国内…
【国联民生电子】洁美科技:26Q2符合预期,静待Q3加速 🌹洁美科技发布26年半年报,业绩整体符合预期,我们整理如下。 1️⃣26Q2业绩:
0818 金字火腿:NPO近封装时代,电芯片价值量重塑,中晟微打造 NPO 模拟前端国产先锋之地 全套高速电芯片设计,打造 NPO 模拟前端国产先锋之地 ■全球 TIA/Driver 市场 2023‑2027 年 CAGR 高达 62%;SiGe 锗硅工艺产能紧张进一步抬高高端电芯片景气度;传统模块 BOM 口径 EIC 占比 30‑40%,而 NPO 光引擎内部 EIC 价值权重进一步拔高,PIC+EIC 合计占据光引擎 BOM70‑80%,EIC 成为 NPO 利润池核心分配环节。
【信达消费-点评】周生生:26H1业绩预告大超预期,同店高增,黄金借贷项录得未变现受益 [太阳]26H1业绩表现超预期。公司发布2026年上半年业绩预告,预计实现归母净利润21.0-22.0亿港元,若取中值计算,则较2025H1增长136.3%。 [太阳]营收层面,中国内地及港澳均录得良好增长。根据公司披露营运数据,26年4-6月公司零售销售额同比+16%,其中中国大陆同店同比+17%,中国港澳同店同比+30%,支撑营收增长。渠道方面,2026H1公司珠宝门店在中国内地净关店50家,期末为677家;中国港澳珠宝门店数保持稳定,分别为54/7家;中国台湾…
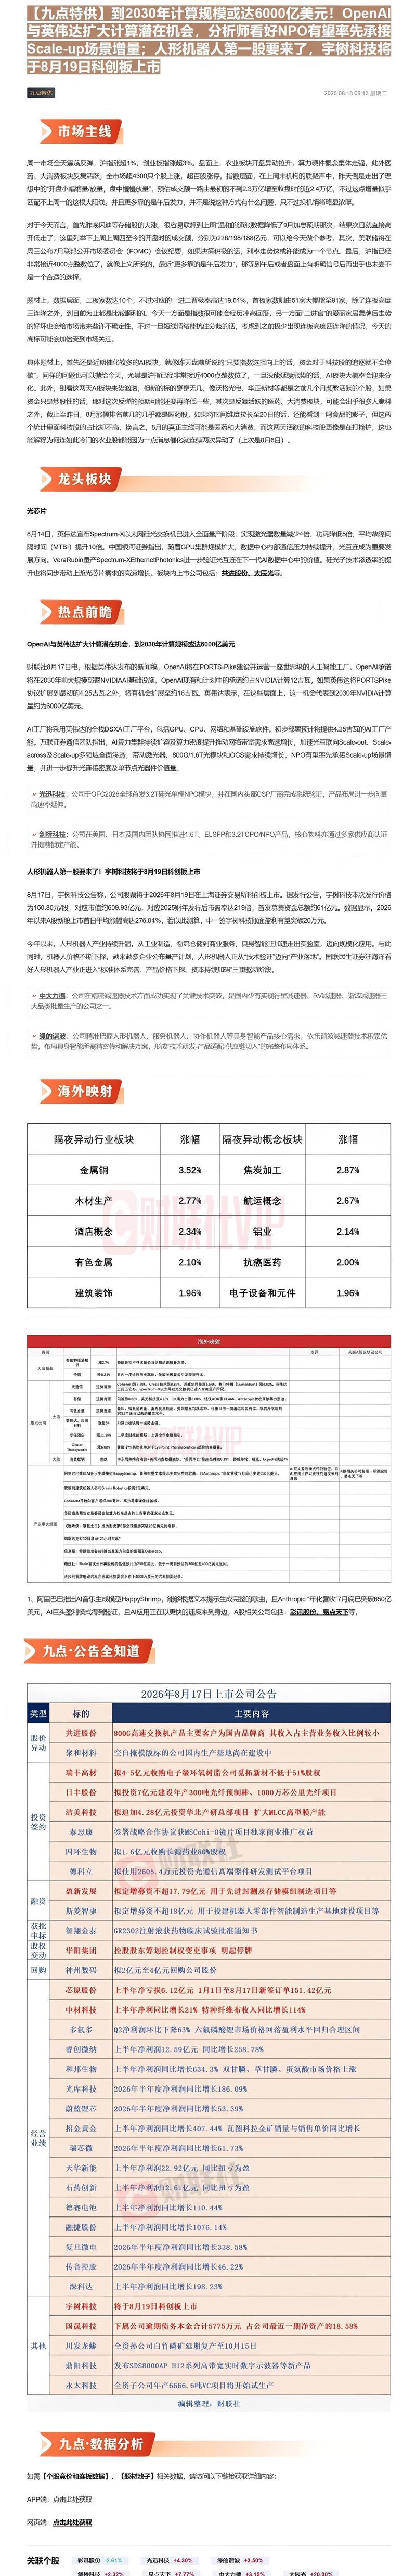
8月18日周二盘前产业重要信息 【超节点】 英伟达8月17日披露,OpenAI将在PORTS-Pike自建并运营AI工厂,DSX全栈平台,初期部署4.25GW;单代系统约对应150万块GPU、1500-2000亿美元收入,承诺量12GW→16GW,2030年前指向约6000亿美元。
鼎阳科技2026H1交流 1、业绩:Q2收入yoy+33%,利润+48%;2026年4-8月接单同比增速持续加快,当前在手未释放订单规模较大,预计Q3营收增速将较Q2进一步提升,Q3、Q4营收有望持续增长。 2、光模块:源表和电源产品已基本覆盖国内核心光模块、光芯片企业,目前源表处于满负荷生产状态,客户需求旺盛,排期交付;2026年Q2客户覆盖率和销售金额较Q1实现大幅提升。
图片预览:
420
【森马服饰】26H1:Q2利润率修复出色带动归母+52%,中期分红84% 26H1收入:巴拉&直营靓丽增长 --26H1收入+9%至67亿元、来自童装和直营靓丽增长
[红包]学大教育2026年中报点评:收款&利润均超预期,看好业绩趋势向上 2Q26高基数下收款/利润分别同比+22%/+35%。2026H1公司实现营业收入21.63亿元,同比+13%;归母净利润3.01亿元,同比+31%;扣非归母净利润3.03亿元,同比+43%。其中,2Q26实现营业收入12.12亿元,同比+15%;归母/扣非归母净利润2.10/2.17亿元,同比+35/42%。2Q26单季度现金收款为6.62亿元,同比+22%。 盈利能力持续改善,毛利率提升与费用效率优化共同释放利润弹性。2026H1公司综合毛利率为37.5%,同比+1.2ppt…
吉宏股份26H1业绩延续稳健增长,跨境电商盈利弹性持续释放 [庆祝]公司公告:26H1公司实现营收37.36亿元,同比+15.53%;归母净利润1.58亿元,同比+33.52%;扣非后归母净利润1.48亿元,同比+30.98%;经营性现金流净额3.02亿元,同比+65.60%。 1⃣ H1盈利增速显著高于收入增速、经营现金流同步改善。26H1公司归母净利润增速高于营收增速约18pct,扣非利润延续较快增长,经营性现金流净额同比+65.60%,盈利质量持续提升。财务费用端,受汇率波动影响,公司汇兑损失4111.38万元,同比增加3944.56万元,对表观…
【方正零售】周生生:26H1归母净利预增131%-142%,显著超预期 🌸公司披露26H1盈利预告: ✔26H1归母净利21-22亿港元,同比+131%-142%, 中值21.5亿/同比+136%,显著超预期。
图片预览:
420
【方正化工】泛亚微透:内生研发+外延并购,高端新材料平台加速成型 1.战略主线清晰。 公司坚持"内生研发+外延并购"双轮驱动:内生端依托ePTFE微透膜与气凝胶两大材料底座,自研TRT特种膜、FCCL、电子皮肤、机器人线缆等高端产品;外延端先后控股大音希声、凌天达,并拟控股天缘股份,横向拓品类、纵向延场景。产品已覆盖消费电子、智能驾驶、AI、具身智能等高景气领域。核心产品快速放量,新产品订单陆续落地 2.FCCL破局在即。 自研高端二层无胶FCCL突破传统技术瓶颈,适配AI终端、算力服务器等高频高速场景,投入2.16亿元推进产业化。公司是国内唯一高频高…
🏨华住集团-S:Q2 HWC RevPAR同增1.1%,上调26全年收入增长指引至4-8% [玫瑰]26Q2公司收入71亿元/+10.8%,其中HWC(华住中国)收入59亿元/+14.9%,主要系加盟店持续开拓且ADR回升;HWI(华住国际)收入13亿元/-5.8%。其中, 加盟收入36亿元/+25.2%,占比提升至50%/+4.9pct;直营收入32亿元/-4.9%。26Q2经营利润22亿元/+24.1%,其中HWC+28.0%;归母净利16亿元/+2.1%,增速偏低系去年同期3.66亿元汇兑收益高基数,经调整归母净利17亿元/+26.9%。 [玫瑰…
春风动力26H1:营收亮眼,四轮两轮共振向上 业绩表现:26Q2营收80.27亿元、同比+43.22%;归母净利润6.42亿元、同比+9.41%。 收入拆分:
图片预览:
420
图片预览:
420
【华锡有色】半年报业绩点评:业绩符合预期_20260817 事件:公司披露2026年半年报,26H1实现归母净利润5.34亿元(同比+40%),其中,26Q2实现归母净利润3.52亿元(环比+93%、同 想看更多请加V:xian20210130 比+54%),整体符合预期。具体拆分如下: 1、锡业务: H1锡精矿产量3672吨(同比+12%)、销量438吨(同比+252%);其中,Q2实现锡精矿产量1939吨(同比+12%),虽生产成本上涨,但受益于产销量及锡价提升,锡业务利润同环比提升。
图片预览:
420
【兴证医药】恩华药业2026年半年报整理 公司2026H1实现营收32.18亿元(YoY+6.91%),归母净利7.41亿元(YoY+5.74%),扣非净利7.46亿元(YoY+6.65%),经营性现金流2.80亿元(YoY-43.33%)。 2026Q2实现营收16.08亿元(YoY+7.25%),归母净利4.23亿元(YoY+5.87%),扣非净利4.28亿元(YoY+7.03%),经营性现金流1.23亿元(YoY-30.17%)。
图片预览:
420
三一国际更新推荐:刚卡再获印尼客户大单,无人驾驶矿卡正式发运南美 ⭕️刚卡再获印尼客户大单 7月份公司再次获得印尼矿业承包商PPA的刚卡订单,包含200多台100吨级混动刚卡,金额7亿左右;前期公司已承接PPA的10多亿订单,上半年全部完成交付; 此次重复订单表明公司混动刚性矿车已得到客户的充分认可,且印尼市场需求具有较好持续性。
图片预览:
420
蔚蓝锂芯26H1业绩点评-20260817 Q2业绩位于此前预告中值附近、符合预期 公司26Q2营收27.05亿元(同比+35.32%,环比+25.63%),归母净利润3.15亿元(同比+64.68%,环比+60.98%),扣非归母净利润3.07亿元(同比+47.55%,环比+57.42%);公司Q2业绩位于此前预告中值附近,符合市场预期
遇见小面发布2026年中期业绩 [太阳]业绩概览:2026H1收入9.39亿元,同比+33.6%;归母净利润0.63亿元,同比+51.2%;经调整净利润0.73亿元,同比+40.0%,经调整净利率7.8%,同比+0.4pct。收入高增主要系门店网络快速扩张驱动,叠加经营效率改善,盈利能力稳步提升。 [太阳]门店扩张:26H1末公司门店总数550家(直营451家+特许经营99家),同比+133家,增幅31.9%;较年初+47家。其中香港17家、新加坡2家,海外市场实现初步布局。公司预计2026年全年新开150-180家门店,截至8月10日年内已新开84家…
睿创微纳2026年半年报梳理 ------------------------------ 🎁公司8月17日发布2026年半年报,上半年实现营收44.0亿元,YOY +72.8%;归母净利润12.6亿元,YOY +258.8%;扣非净利润12.3亿元,YOY +275.4%。上半年毛利率同比提升7.0pcts至57.8%;净利率同比提升16.6pcts至27.9%。
📌1.6T 薄膜铌酸锂光模块的应用场景主要有两类:第一类是电信市场的相干骨干网,具体产品形态为 ZR + 相干模块。 ☁️第二类是云计算数据中心,应用于超算节点,例如谷歌 TPU v5e 推理大模型的数据中心就采用了 1.6T 薄膜铌酸锂光模块与 MEMS OCS 的配置方案,其主要目的是利用该技术的低损耗、低功耗和超高调制线性度。 📊在今年(2026 年)预计 50 至 60 万颗的 1.6T 薄膜铌酸锂调制器芯片出货量中,,,剩余 10% 的份额由华工科技和武汉光迅科技供应。
【信达消费-点评】康耐特光学:盈利能力持续提升,XR进入加速放量周期 [太阳]事件:康耐特发布2026年中报。2026H1实现收入11.67亿元(同比+7.6%),归母净利润3.01亿元(同比+10.4%),剔除汇兑后净利润达3.46亿元(同比+27.6%)。 [太阳]点评:受益于公司品牌扩张(OBM同比+17%)、美国等前期承压地区复苏,以及XR业务放量,收入端实现稳步增长(量增为8.9%,与收入趋势基本匹配),且受益于原材料供应恢复、1.74系列5月提价,我们判断收入增长逐月提速。此外,自有品牌占比提升、定制&智能眼镜高增驱动产品结构优化、自动化升…
💻半导体板块表现强于软件板块(同样强于 Mag7 七大科技巨头),市场重回两大板块难以同步走强的环境。 🔍我认为两点因素带来该局面,第一,WDAY 尚未敲定银湖资本收购方案,软件板块的挤压行情出现反转。 📈第二,Anthropic 估值以及年度经常性收入预测(目标 2028 年达到 2000 亿美元),支撑数据中心建设的投入资本回报率逻辑,利好周期进一步延续。
➤今世缘26Q2业绩分析:业绩修复斜率超市场预期——华安大消费邓欣团队26.8 【核心结论】Q2收入利润+14.1%/19.2%,大超市场预期(收入利润+低单/持平),财报看点在于❶营收修复持续抢占省内市场份额+❷费效比优化下Q2净利率+1.4pct【单季净利率达33.0%】,营收拆分看: ❶分品类 全价格带修复
➤海信家电26Q2业绩要点——华安大消费邓欣团队26.8.17 Q2收入-3.3/归母-34.4/扣非-39.3(盈利弱于Q1),Q2主营微增(整体收入下滑源于外协收缩)但盈利为过往6个季度承压最甚,压力点核心来自毛利端(单季毛利率同环比-2.09/-2.14pct)。 ❶主业趋势:冰洗>家空>央空,盈利压力在于央空家空
【天风机械】春风动力点评:Q2业绩超预期,看好27年三条业务线成长共振 2026年H1: 实现营收133.86亿元,同比+35.82%;实现归母净利润10.65亿元,同比+6.26%。实现毛利率27.26%,同比-1.12pct;归母净利润率7.95%,同比-2.21pct。期间费用率为15.41%,同比+1.31pct,销售/管理/研发/财务费用率分别为4.81%、3.75%、5.87%、0.97%,同比分别变动-0.51、-0.6、+0.3、+2.12pct。
图片预览:
420
📈预计英伟达第二财季收入将较市场预期高出 30‑40 亿美元,收入规模约 940‑950 亿美元。 🔮针对第三财季,我们预计业绩指引落在 1070‑1080 亿美元区间,同时相信实际收入有机会突破 1110 亿美元。 💎Blackwell 产品需求维持稳定,Rubin 单元订单已经开始提前落地,第四财季收入有望迎来更为明显的跃升,Rubin 产品月销量将提升至约 50 万颗 GPU 单元,Blackwell 产品则逐步进入收尾阶段。
🏭目前最大的插芯供应商是国内的潮州三环集团,第二大供应商是深圳的太辰光。 🌐海外供应商产品属于高端类别,仅在高端产品中少量使用,占比不到总需求量的 10%。 💸不主要采购国外产品的原因在于其价格高出 30% 至 50%,且交付周期较长。
- 作者:思想者
- 时间:2026-08-18 08:23
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 2,文档 4
- 音频文件:光价值量的延伸-NPO 260816.mp3
超节点 260817.mp3
研报
光价值量的延伸-NPO 260816_导读.docx
超节点 260817_导读.docx
- 文档:打开文档
- 来源:打开来源 超节点 260817_导读.docx
光价值量的延伸-NPO 260816_原文.docx
超节点 260817_原文.docx
- 文档:打开文档
- 来源:打开来源 超节点 260817_原文.docx
- 作者:思想者
- 时间:2026-08-18 08:23
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 2,文档 4
- 音频文件:开源海外 美股光互联Q2财报总结 260817.mp3
国金新材料光刻(芯碁微装) 260817.mp3
研报
国金新材料光刻(芯碁微装) 260817_导读.docx
开源海外 美股光互联Q2财报总结 260817_原文.docx
开源海外 美股光互联Q2财报总结 260817_导读.docx
国金新材料光刻(芯碁微装) 260817_原文.docx
- 作者:思想者
- 时间:2026-08-18 08:23
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 3,文档 6
- 音频文件:通信-无源通胀 260816.mp3
银河科技 _ AI产业链重构,新景气周期展望——“科技银河之声”系列电话会 260817.mp3
绿色能源 260817.mp3
研报
绿色能源 260817_导读.docx
- 文档:打开文档
- 来源:打开来源 绿色能源 260817_导读.docx
通信-无源通胀 260816_导读.docx
- 文档:打开文档
- 来源:打开来源 通信-无源通胀 260816_导读.docx
银河科技 _ AI产业链重构,新景气周期展望——“科技银河之声”系列电话会 260817_导读.docx
绿色能源 260817_原文.docx
- 文档:打开文档
- 来源:打开来源 绿色能源 260817_原文.docx
通信-无源通胀 260816_原文.docx
银河科技 _ AI产业链重构,新景气周期展望——“科技银河之声”系列电话会 260817_原文.docx
研报
Bernstein-中国晶圆制造设备(WFE)市场加速增长,总潜在规模达千亿美元.pdf
Bernstein-中国汽车行业年中盘点——出口对冲内需疲软,比亚迪与小米车型更新.pdf
Bernstein-中芯国际 2026 年第二季度:全板块业绩超预期,AI 相关需求维持产能紧张 SMIC 2Q26:Strong beat across the board, AI related demand keeps capacity tight.pdf
- 文档:打开文档
- 来源:打开来源 Bernstein-中芯国际 2026 年第二季度:全板块业绩超预期,AI 相关需求维持产能紧张 SMIC 2Q26:Strong beat across the board, AI related demand keeps capacity tight.pdf
BofA-AI追踪:就业末日?言之过早.pdf
- 文档:打开文档
- 来源:打开来源 BofA-AI追踪:就业末日?言之过早.pdf
BofA-AppLovin(APP.US)——缺乏支撑30%增长预期的足够证据.pdf
BofA-CoreWeave(CRWV.US)——活跃电力扩容驱动增长提速,利润率前景持续向好.pdf
BofA-Coreweave:算力规模扩张推动更高增长与更优利润率展望 Coreweave Active power expansion drives higher growth and stronger margin outlook.pdf
- 文档:打开文档
- 来源:打开来源 BofA-Coreweave:算力规模扩张推动更高增长与更优利润率展望 Coreweave Active power expansion drives higher growth and stronger margin outlook.pdf
BofA-Nebius 集团:商业模式具备充分优势,可把握单位经济效益改善机遇;目标价上调至 310 美元 Nebius Group N.V. Business model positioned well to capture strengthening unit economics; PO to $310.pdf
BofA-The Flow Show_Strife Begins at Forty-20260814.pdf
研报
BofA-机器人企业调研纪要:世界动作模型、数据与灵巧手.pdf
Citi-Coherent Corp(COHR.K):管理层电话沟通纪要 Coherent Corp (COHR.K) Management Callback Notes.pdf
- 文档:打开文档
- 来源:打开来源 Citi-Coherent Corp(COHR.K):管理层电话沟通纪要 Coherent Corp (COHR.K) Management Callback Notes.pdf
Citi-Lumentum 控股(LITE.O)管理层回访纪要 Lumentum Holdings Inc (LITE.O) Management Callback Notes.pdf
- 文档:打开文档
- 来源:打开来源 Citi-Lumentum 控股(LITE.O)管理层回访纪要 Lumentum Holdings Inc (LITE.O) Management Callback Notes.pdf
Citi-Nebius 集团(NBIS.O):26 年二季度管理层电话沟通核心要点 Nebius Group NV (NBIS.O) Takeaways from 2Q26 Callback with Management.pdf
- 文档:打开文档
- 来源:打开来源 Citi-Nebius 集团(NBIS.O):26 年二季度管理层电话沟通核心要点 Nebius Group NV (NBIS.O) Takeaways from 2Q26 Callback with Management.pdf
BofA-闪迪公司:长期前景向好;NBM技术对全行业实现双赢;HBF项目进展符合预期 Sandisk Corporation Strong long term outlook; NBM’s are win‑win for the industry; HBF on‑track.pdf
- 文档:打开文档
- 来源:打开来源 BofA-闪迪公司:长期前景向好;NBM技术对全行业实现双赢;HBF项目进展符合预期 Sandisk Corporation Strong long term outlook; NBM’s are win‑win for the industry; HBF on‑track.pdf
Citi-中国通信基础设施:评估 FCC 潜在监管举措及其对中国光模块行业的影响 China Communications Infrastructure Evaluating Potential FCC Regulatory Action & Impact on China Optics.pdf
- 文档:打开文档
- 来源:打开来源 Citi-中国通信基础设施:评估 FCC 潜在监管举措及其对中国光模块行业的影响 China Communications Infrastructure Evaluating Potential FCC Regulatory Action & Impact on China Optics.pdf
Citi-腾讯控股(0700.HK):AI 投资节奏加快,AI 发展路线图愈发清晰 Tencent Holdings (0700.HK) Clearer AI Roadmap Backed By Accelerated AI Investment Pace.pdf
- 文档:打开文档
- 来源:打开来源 Citi-腾讯控股(0700.HK):AI 投资节奏加快,AI 发展路线图愈发清晰 Tencent Holdings (0700.HK) Clearer AI Roadmap Backed By Accelerated AI Investment Pace.pdf
Connecting You to GS- Thoughts from the ....pdf
Deutsche-SpaceX(SPCX.US)——年化营收剑指千亿美元.pdf
研报
Deutsche-多行业与电气设备:2026年全球工业峰会纪要——数据中心、电网升级与产能扩张成核心主线.pdf
Deutsche-人形机器人行业:年中现状复盘——生态飞轮加速转动.pdf
Deutsche-嘉能可(GLEN.L)公司更新:CEO与CFO路演反馈.pdf
Deutsche-当前市场最大的错配在哪里?.pdf
Deutsche-美国中小盘银行——业绩电话会透露了什么.pdf
Full of Cold Air - PJM's $12B modeling mistake.pdf
GS Sales Note- AI Series- China Chip fou....pdf
GS-Marvell Technology Inc. (MRVL):二季度前瞻:重点关注光网络与 ASIC 放量带来的数据中心业务上行空间 Marvell Technology Inc. (MRVL) 2Q Preview Focus on datacenter upside driven by strength in optical networking and ASIC ramps.pdf
- 文档:打开文档
- 来源:打开来源 GS-Marvell Technology Inc. (MRVL):二季度前瞻:重点关注光网络与 ASIC 放量带来的数据中心业务上行空间 Marvell Technology Inc. (MRVL) 2Q Preview Focus on datacenter upside driven by strength in optical networking and ASIC ramps.pdf
GS-SMCI:26 财年第四财季初评:毛利率表现优异带动季度每股收益超预期;27 财年第一财季与 2027 财年全年指引超预期 Super Micro Computer Inc. (SMCI) F4Q26 First Take In-quarter EPS beat on gross margin strength; F1Q27 and F2027 outlook beat.pdf
- 文档:打开文档
- 来源:打开来源 GS-SMCI:26 财年第四财季初评:毛利率表现优异带动季度每股收益超预期;27 财年第一财季与 2027 财年全年指引超预期 Super Micro Computer Inc. (SMCI) F4Q26 First Take In-quarter EPS beat on gross margin strength; F1Q27 and F2027 outlook beat.pdf
研报
GS-九号公司-689009-2026年二季度业绩分析:即将迎来进一步的份额扩张和利润复苏;买入-20260812.pdf
GS-九号公司-689009-2026年二季度简要分析:割草机器人带动收入增长加速,利润复苏好于预期;买入.pdf
GS-华虹半导体(1347.HK):2026 财年第三季度毛利率指引超预期,营收环比增长 7~9%;2026 财年第二季度毛利率好于预期,买入 HuaHong (1347.HK) 3Q26 GM guidance beat with revenues +7~9% QoQ; 2Q26 GM better than expected; Buy.pdf
GS-工业富联(601138.SS):2026 年第三季度推出全新人工智能产品;充沛现金流保障业务增长;2026 年二季度业绩符合预期;目标价上调至 121 元人民币,给予买入评级 Foxconn Industrial Internet (601138.SS) New AI products in 3Q26; Strong Cash Flow to secure growth; 2Q26 in line; TP up to Rmb....pdf
- 文档:打开文档
- 来源:打开来源 GS-工业富联(601138.SS):2026 年第三季度推出全新人工智能产品;充沛现金流保障业务增长;2026 年二季度业绩符合预期;目标价上调至 121 元人民币,给予买入评级 Foxconn Industrial Internet (601138.SS) New AI products in 3Q26; Strong Cash Flow to secure growth; 2Q26 in line; TP up to Rmb....pdf
GS-核能:全球反应堆追踪.pdf
- 文档:打开文档
- 来源:打开来源 GS-核能:全球反应堆追踪.pdf
GS-联想集团(0992.HK):依托 AI 整体解决方案获取客户;行业逆境下龙头实力进一步增强,目标价上调至 51 港元,买入 Lenovo (0992.HK) AI total solution to win customers; Leader becomes stronger under challenging environment; TP up to HK$51; Buy.pdf
- 文档:打开文档
- 来源:打开来源 GS-联想集团(0992.HK):依托 AI 整体解决方案获取客户;行业逆境下龙头实力进一步增强,目标价上调至 51 港元,买入 Lenovo (0992.HK) AI total solution to win customers; Leader becomes stronger under challenging environment; TP up to HK$51; Buy.pdf
GS-超微电脑(SMCI.US)2026财年第四财季业绩点评:产品结构拓宽驱动当季及指引超预期.pdf
GS-鸿海精密(2317.TW):GPU_ASIC 领域 AI 服务器产能将持续爬坡;2026 年二季度营业利润超预期;维持买入评级(基于 CL) Hon Hai (2317.TW) AI server continuous ramp‑up ahead across GPU_ASIC; 2Q26 OP beat; Buy (on CL).pdf
- 文档:打开文档
- 来源:打开来源 GS-鸿海精密(2317.TW):GPU_ASIC 领域 AI 服务器产能将持续爬坡;2026 年二季度营业利润超预期;维持买入评级(基于 CL) Hon Hai (2317.TW) AI server continuous ramp‑up ahead across GPU_ASIC; 2Q26 OP beat; Buy (on CL).pdf
GS-黄金与央行:存储困境与购金趋势回升-20260815.pdf
研报
GS-日本电子元件半导体:业绩总结.pdf
- 文档:打开文档
- 来源:打开来源 GS-日本电子元件半导体:业绩总结.pdf
GS-南亚电路板(8046.TW):高端ABF新产能扩张预示未来3年以上ASP大幅跃升;短期价格上行趋势稳固;重申确信买入.pdf
GS-美国科技:硬件C2Q26业绩前瞻.pdf
- 文档:打开文档
- 来源:打开来源 GS-美国科技:硬件C2Q26业绩前瞻.pdf
GS-美国经济分析:AI投资正在挤出什么?.pdf
GS-美国:零售销售远低于预期;下调Q3 GDP预测至+2-2%-20260814.pdf
GS-美洲科技:硬件|26 年二季度前瞻:基本面强劲,但近期股价上涨抬高业绩预期门槛;维持对戴尔、慧与、网存的买入评级 AMERICAS TECHNOLOGY HARDWARE 2Q26 preview Strong fundamentals, but recent rally creates high bar; reiterate Buy on DELL, HPE, NTAP.pdf
- 文档:打开文档
- 来源:打开来源 GS-美洲科技:硬件|26 年二季度前瞻:基本面强劲,但近期股价上涨抬高业绩预期门槛;维持对戴尔、慧与、网存的买入评级 AMERICAS TECHNOLOGY HARDWARE 2Q26 preview Strong fundamentals, but recent rally creates high bar; reiterate Buy on DELL, HPE, NTAP.pdf
GS-美股每周综述:市场仓位、资金流向以及交易盘面观察 US Equities Weekly Rundown Positioning, Flows, and Observations Across the Floor.pdf
- 文档:打开文档
- 来源:打开来源 GS-美股每周综述:市场仓位、资金流向以及交易盘面观察 US Equities Weekly Rundown Positioning, Flows, and Observations Across the Floor.pdf
GS-能源、公用事业与采矿行业脉搏:投资者问答:当前估值相较目标价与历史趋势处于什么水平?.pdf
GS-迈威尔科技(MRVL.US):2026年二季度业绩前瞻.pdf
研报
GS-闪迪公司(SNDK):投资者日要点:强劲的财务目标与资本回报,HBF 技术具备上行弹性 —— 买入 Sandisk Corp. (SNDK) Investor Day highlights strong financial targets and capital returns, with upside optionality in HBF technology - Buy.pdf
JPM-硬件与网络:2026 年硬件及半导体管理层沟通会要点 Hardware _ Networking 2026 Hardware _ Semis Management Access Forum Takeaways.pdf
- 文档:打开文档
- 来源:打开来源 JPM-硬件与网络:2026 年硬件及半导体管理层沟通会要点 Hardware _ Networking 2026 Hardware _ Semis Management Access Forum Takeaways.pdf
GS-伟星新材-002372-一次性收益带动2026年二季度净利润高于预期;需求挑战仍存;中性-20260810.pdf
GS-在华欧洲车企:7月零售量——市场下滑初现企稳迹象-20260813.pdf
GS-应用材料公司(AMAT):强劲业绩指引为 2027 年加速增长奠定基础 Applied Materials Inc. (AMAT) Strong guidance sets the stage for accelerating growth in 2027.pdf
- 文档:打开文档
- 来源:打开来源 GS-应用材料公司(AMAT):强劲业绩指引为 2027 年加速增长奠定基础 Applied Materials Inc. (AMAT) Strong guidance sets the stage for accelerating growth in 2027.pdf
GS-日本电子元器件_半导体|业绩汇总:预计下个财报季将迎来一系列上调,维持对揖斐电、村田、太阳诱电、优迪恩、瑞萨电子、罗姆、TDK 等公司买入评级 JAPAN ELECTRONIC COMPONENTS_SEMICONDUCTORS Earnings summary we expect a series of upward revisions in the next reporting season; maintain Buy....pdf
GS-腾讯控股(0700.HK):26 年二季度复盘:具备独特竞争壁垒,为长期 AI 项目加大资本开支投入;给予买入评级 Tencent Holdings (0700.HK) 2Q26 review Unique moats with a more aggressive capex ramp‑up for long‑duration AI initiatives; Buy.pdf
GS-藤仓(5803.T):一季度业绩超预期_指引大幅上调;光器件贡献突出;业务持续性能见度较低,但在原材料短缺背景下利润仍在改善;上调 GSe 预期并维持买入评级 Fujikura (5803.T) 1Q beatguidance up sharply Large contributions from optical components; visibility on continuity is low, but profits....pdf
MS-大中华区半导体:全球_中国云资本开支与 AI 半导体展望 Investor Presentation Asia Pacific Greater China Semiconductors Global_China Cloud Capex and AI Semi Outlook.pdf
研报
德银-2026年全球工业峰会纪要:数据中心、电网升级与产能扩张成核心主线+20260813.pdf
MS-英伟达公司|北美:英伟达、新云厂商与收入分成,下一个重大议题 NVIDIA Corp. North America NVIDIA, neoclouds, and rev sharing the next big debate.pdf
伯恩斯坦-打破数据中心劳动力天花板:模块化如何解锁产能并重估垂直整合OEM与承包商价值+20260813.pdf
大摩-MCU:2026年下半年“芯片通胀”持续+20260812.pdf
大摩-亚洲暑期学校:为AI供能+20260812.pdf
大摩-大模型竞赛更趋复杂:中国模型定价策略与开源权重普及+20260812.pdf
巴克莱-中国央行观察:货币政策框架转型进行时+20260813.pdf
德银-中国宏观:失衡≠估值≠调整+20260812.pdf
高盛-黄金与央行:储备存放困境;购金趋势持续升温+20260814.pdf
研报
摩根大通-中国消费路演反馈:需求疲弱能见度低,优选高股息与龙头Alpha+20260813.pdf
摩根大通-亚太电力设备欧美路演反馈:逢低布局遇周期见顶担忧,优选高压与盈利确定性标的+20260813.pdf
摩根大通-亚洲半导体:6月WSTS数据:存储ASP飙升及逻辑芯片涨价推动同比增速再创新高+20260813.pdf
汇丰-全球科技:CSP资本开支有望延续至2028年,支撑AI长期趋势+20260812.pdf
美银-全球存储周报:HBM 规格降级、资本提前回流、现货行情上涨,矽玛特&群联电子融资动态+20260814.pdf
美银-资金流向观察:乱局始于不惑之年+20260813.pdf
花旗-中国宏观经济:降息靠改革?+20260812.pdf
花旗-中国汽车制造商专家交流反馈+20260812.pdf
高盛早报0817 - 美国7月零售低于预期 - 茅台业绩点评 - 重申卫龙买入 ....pdf
1)康耐特光学1H26营收RMB1,167mn(+7.6% YoY),低于VAe一致预期约7%,但与Citi低个位数增长预期一致;毛利率42.9%低于预期约0.6pct;净利润RMB301mn(+10.4% YoY),剔除汇兑影响后同比强劲增长27.6%至RMB346mn。2)美国业务同比+34%及XR业务收入达RMB50.5mn(同比+1,475%,低基数)为亮点;产品结构持续升级——功能镜片+11.9%、定制镜片+37.4% YoY,自有品牌收入占比提升至68%。3)战略投资加速XR产业协同:与Goeroptics成立XR波导/电致变色镜片合资公司…
本轮黄金上涨由中国市场主导,亚洲交易所持仓量持续增加,空头回补推动行情加速上行,但波动率曲面反应温和,4500美元/盎司构成关键阻力位。 铜市因暑期假期导致实际波动率降至极低水平,LME/CME波动率套利空间收窄,9月到期前市场预计将保持平淡。 铝市近期波动率有所抬升,前端铝波动率自8月初以来上涨1.5个波动率点,但做市商伽马头寸偏空,生产商和消费者参与兴趣有限。
7月新房销售下滑依然显著,量价齐跌,全国销售额同比下降8.9%,销售面积同比下降11.8%,7M26累计同比降幅分别为13.1%和11.8%。二手房市场持续走软导致房价跌幅加快,新开工面积同比下降28%,竣工面积同比下降19%,房地产投资降幅扩大至19.2%。预计房价跌势将进一步深化,市场呈现K型分化——多数市场房价环比下跌且夏季跌幅可能加快,一线城市则可能保持持平。建议精选优质标的,首选华润置地(1109.HK),其次为新城(601155.SS),纯开发商中建发国际(1908.HK)风险收益比最佳。 摩根士丹利发布的中国房地产行业更新报告指出,,量价…
高盛发布中国互联网电商行业7月跟踪报告。7月全国网上零售商品GMV同比增长3%,较6月的4%略有放缓,服装及其他消费品增速回落,但家电(-2% vs 6月-9%)和通讯设备(+20% vs 6月+17%)受低基数提振改善。整体零售增速降至0.6%,低于一致预期。下调3Q26E在线GMV/包裹量增速预测至4%/4%,2026E预测调整至4%/5%。报告重点前瞻阿里(8月20日)、美团、拼多多(均于8月底)业绩:阿里CMR预计-8%但云收入加速至45%,即时零售UE改善;美团核心本地商业EBIT有望转正至55亿元;拼多多国内GMV+3%。建议关注子板块顺序…
花旗发布中国房地产行业7月统计局数据点评:7月房地产投资同比下降27%,新开工面积同比下降28%,均为年内最大跌幅,土地供应创21年新低将持续制约一级市场成交量。然而,50城新房销售中60%城市实现正增长,核心城市一二手房价格趋稳,政治局会议强调风险防控稳楼市,城市更新与"十五五"扩消费规划提供政策支持。花旗对板块持积极看法,认为3Q26销售增速有望企稳,9月新推盘将加速,看好CRL、建发国际、贝壳、金茂、中海等龙头。 花旗于2026年8月17日发布中国房地产行业报告,基于7月国家统计局(NBS)数据,整体判断房地产市场投资端进一步走弱,但销售端呈现局…
摩根士丹利报告显示,2026年7月中国领先商场运营商同店销售增速(SSSG,不含汽车)持平至中个位数百分比,较6月有所放缓,主要受天气不佳拖累客流和高基数影响。调整后线下零售销售(不含汽车)7月同比增长2.2%(6月为2.6%),总零售销售仅增0.6%。分商场看,华润万象生活旗下华润万象城继续扩大市场份额;华润置地7月租金增长7%(7M26累计12%);龙湖7月租金增长3%;新城7月租金同比增长4%。随着消费品补贴效应在2026年下半年消退,商场租户销售和SSSG有望展现更稳定的趋势。该行继续首选华润万象生活(1209.HK,超配),因其强大的市场份额…
康耐特光学H126营收同比增长7.6%至11.67亿元,净利润同比增长10.4%至3.012亿元,剔除汇兑影响后调整净利润增长27.6%,业绩整体符合下调后的市场预期。毛利率提升190bp至42.9%,主要受益于自有品牌和高毛利定制镜片业务占比提升。产品结构升级持续推进:功能镜片和定制镜片增速远超标准镜片;自有品牌收入增长17%,占比达68%;美洲市场增长33.9%表现亮眼,中国大陆增长14.1%稳健,亚洲市场仍疲软但环比出现企稳迹象。维持买入评级,12个月目标价70港元。 UBS于2026年8月17日发布上海康耐特光学(2276.HK)"First…
摩根大通发布的中国房地产行业报告指出,7月NBS数据延续6月趋势:销售和建设活动依旧疲弱,但一线城市房价连续5-6个月环比小幅上涨(一手+0.05%、二手+0.22%),主要由上海和深圳领涨,北京仍拖累。70城一手房价环比跌幅从-0.15%扩大至-0.18%,而二手房环比跌幅从-0.32%收窄至-0.29%。住宅销售额同比降幅从6月的-12%收窄至7月的-9%,但较2018-21年均值仍下降63%,为历史最深。新开工面积同比下降28%。JPM维持观点:一线城市房价将在2026年实现软着陆(上海领涨);全国一手销售金额仍将下行;二手销售量将同比增长约10…
铠侠两周内上涨50%后,报告认为Rohm(6963)相对便宜约12%,而东芝创纪录的业绩与订单积压以及AI基础设施需求,为Rohm估值提供了积极参照。 若当前1365亿日元的EBITDA运行水平在未来三个季度得以维持,6月初的估值测算将偏保守,仅估值收益一项就可能相当于Rohm当前市值的50%至60%。 产能利用率由50%升至70%、SiC良率持续改善及较高的订单出货比,有望推动Rohm第二季度营业利润环比接近翻倍,公司也将AI与数据中心业务收入指引从250亿日元上调至300亿日元。
摩根士丹利认为阿里巴巴的AI云计算业务存在一条清晰的13-20% ROIC路径。报告通过三部分自下而上框架分析:(1) 自建GPU IaaS可实现约44%经营利润率、13% ROIC、3.1年现金回收期;(2) 从Neocloud租赁算力的IaaS模式无前期capex,经营利润率约20%;(3) 自建MaaS盈利潜力最大,基准情形可达76%毛利率、53%经营利润率、19% ROIC、2.5年回收期。虽低于美国同类业务25-50%的ROIC水平(中国硬件成本约高3倍),但相对中国可比公司更具可见度。维持Overweight评级及Top Pick,目标价1…
【九州一轨】我们最新深度报告已发,欢迎您多指导[抱拳][微笑] 九州一轨:硅光芯片激光隐切加工服务有望放量,金刚石芯片基板空间广阔[福][福][福]
高盛预计Credo FY2Q业绩指引将超华尔街共识,并对FY27年展望持乐观态度,主要受益于AEC业务的持续强劲表现。投资者关注重点包括:FY27年光学收入目标更新、AEC业务收入可见度以及利润率扩张轨迹。高盛将FY27/28年EPS预测分别上调7%/9%,以反映超大规模数据中心客户资本开支的上调。目标价从$250上调至$285(基于30倍Q5-Q8 EPS预测$9.60的估值),维持买入评级,较当前股价有9.7%上行空间。 高盛对Credo Technology Group(CRDO)维持,并将12个月目标价从**$250上调至$285**,较202…
【东吴通信欧子兴/张良卫】光通信预期修复,乐观情绪释放@260817 观点重申 CPO产业化进程正加速推进。英伟达率先实现突破,其采用CPO技术的Spectrum-X以太网硅光交换机已进入全面量产,该交换机系统由鸿海、Lumentum、矽品、天孚通信及台积电共同打造。供应链方面,Lumentum披露其领先CPO客户的生产计划持续推进,客户的信号需求有所增强;COHR规划CPO营收在2027财年下半年开始量产爬坡,量产晶圆已投产。
【国金电新】高测股份:设备及材料龙头打开第二成长曲线 定位: 泛半导体切、磨、抛设备平台,依托光伏硅片切割环节积累的切割设备、切割耗材、切割工艺闭环能力,拓展至半导体硅材料、碳化硅、蓝宝石、磁性材料、磷化铟等高硬脆材料加工场景。
国内晶圆厂(SMIC、华虹)2Q26营收创历史新高、3Q26指引强劲,订单饱满预示2H26下游OSAT需求强劲。JCET 2Q26扣非净利润5.6亿元,环比/同比+112%/+28%,AI需求叠加"本地化"趋势、原材料涨价带动提价,预计2H26毛利率仍有上行空间。V-Test作为中国领先的第三方测试厂商,将受益于国产AI芯片量产放量,预测2026-28年营收/净利润CAGR分别达59%/73%。JCET与V-Test均为Overweight评级,前者是涨价驱动盈利的逻辑,后者是国产AI测试放量+估值修复的逻辑。 本报告由摩根大通(J.P. Morgan…
高盛发布中国房地产第33周周报。本周新房成交环比+7%、同比-6%,二手房成交环比+6%、同比+8%,交易量边际回暖但仍弱于去年同期。次新房及中介价格预期指数均小幅下滑,反映买卖双方对涨价预期走低。库存环比-0.8%,去化月数27.4个月基本持平。高盛新房竣工跟踪器(GSPC)预示8月竣工同比降幅扩大至高十位数,全年预计-15%同比。估值方面,离岸/在岸开发商分别较2026年末NAV折让35%/30%,P/B约0.5倍,已处于历史下行周期低谷水平。CMSK、华润置地、中国金茂等较强国央企开发商本周跑赢。 高盛(Goldman Sachs)于2026年8…
(博迁新材)又了解了下,这个海容很厉害,自产陶瓷材料+镍粉,相当于风华+国瓷+博迁,并且是高容的,高容mlcc可解决ai服务器痛点
推荐密尔克卫:业绩加速ing,估值上行。化工周期反转+新能源、半导体业务高增长+海外业务拓展,周期与成长共振,估值先回归、再重塑,持续看好,建议重点关注
❗【天风电新】ABF膜国产化再推荐:建议重视低位的华正、激智0809 ——————————— 根据产业链反馈:味之素通知缩减大陆ABF膜供给30%。
高盛认为医疗健康板块(尤其生物科技)是中国和美国市场被低估的非AI投资机会,科伦博泰(6990 HK,买入)凭借差异化的ADC管线、深度研发能力以及与默沙东(MSD)和母公司科伦药业的合作,有望成长为重要的全球ADC玩家,核心增长驱动为SKB264(TROP2 ADC)。 1H产品销售达6.57亿元人民币,同比增长112%,超出高盛预测(6亿元)和Visible Alpha共识(5.3亿元),主要受益于sac-TMT在纳入国家医保目录(NRDL)后于中国市场的快速放量,目前覆盖三阴性乳腺癌(TNBC)和EGFR突变非小细胞肺癌(NSCLC)后线治疗。…
[太阳]【中信证券医药-药品产业链】 2026-08-17 公告速递 ------------------[玫瑰]
本期为高盛亚洲多公司每日评论。核心要点包括:(1) 华住2Q26业绩超预期,上调12个月目标价,受益于加盟管理酒店综合佣金率提升及新公布的25亿美元三年股东回报计划;(2) 中国互联网7月电商GMV同比仅+3%,预计阿里关注AI Capex融资与云端利润,美团核心本地商业EBIT有望企稳,拼多多国内主站GMV +3%;(3) 中国机械2Q26核心运营强劲,受国内替换周期与新兴市场出口拉动,重卡出口上调至+30%,上调龙工评级至买入;(4) 中国电池板块海内外投资者分歧显著,重申宁德时代买入评级;(5) 三井金属公布铜箔大规模扩产计划重申买入;(6) 壁…
柴油发动机正成为AI数据中心电力需求爆发的间接受益者,Weichai作为AIDC备用电源龙头,2028年AIDC发电业务有望增长10倍,将贡献其80%以上的增量EPS增长。 国内工程机械进入多年替换周期上行阶段:二季度挖掘机销量同比增长36%,农业拖拉机结束三年低迷;同时,非洲、南美出口激增,中东市场六月转正。 Lonking被上调至"买入"评级,当前估值低于8倍市盈率、股息率6-7%,叠加挖掘机替代装载机的国内利空已基本消化,新兴市场矿山与再工业化出口有望带来30%以上的总回报。
盘前热点事件 一、昨日热点 液冷:中石科技
【国能日新】2026H1交流要点 [礼物]战略定位:能源数据服务提供商→新能源资产管理服务商 [烟花]储能托管业务量未披露,但可参考头部2家友商托管量(19、17GW),公司目标2027年跻身第一梯队
图片预览:
420
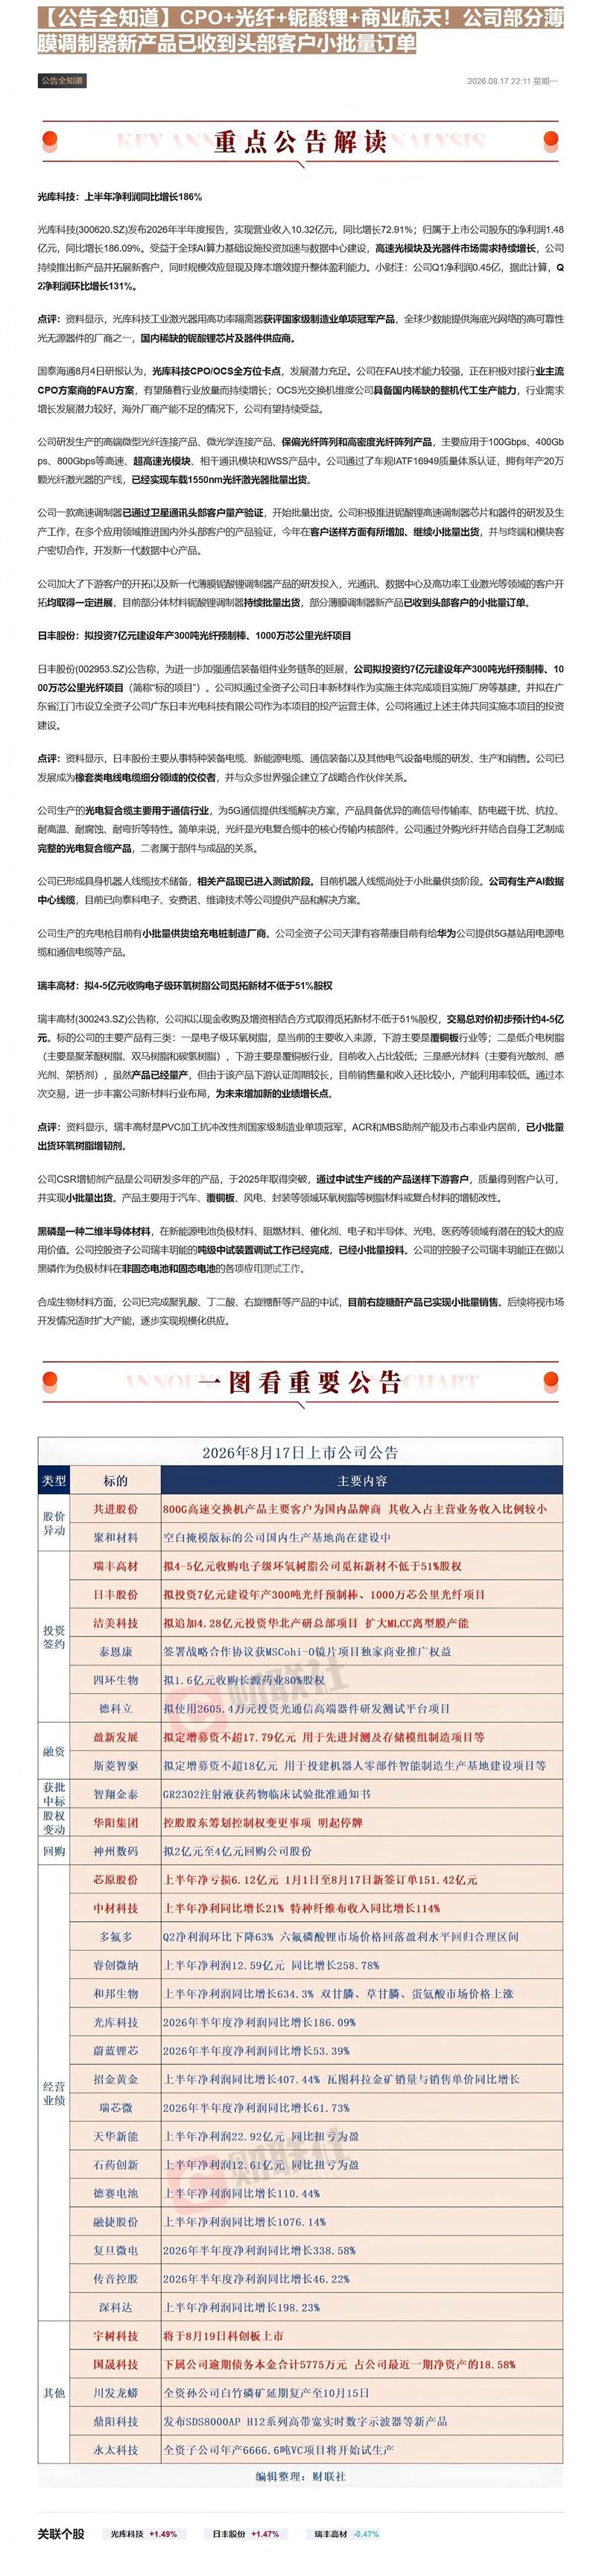
0817-CPO&NPO 更新 1,NVIDIA Spectrum-X CPO交换机(Scale-out)8月14日宣布量产,出货维持100k台(2027E)。 2,TSMC扩产CPO测试设 想看更多请加V:xian20210130 备
【长江电新】正泰电源:Q2逆变器毛利率亮眼,期待下半年经营表现 事件:正泰电源发布2026年半年报,2026H1公司实现收入18.03亿元,同比增长6%;归母净利0.68亿元,同比下降30%;其中,2026Q2实现收入9.84亿元,同比增长9%,环比增长20%;归母净利0.53亿元,同比下降33%,环比增长254%。 1、Q2拆分来看,逆变器预计销售额同环比有所减少,主要是减少国内等低毛利市场销售。毛利率因此改善明显,上半年逆变器毛利率39.4%,同比提升6.3pct,显著超预期,其中Q2毛利率预计超40%,单瓦净利4分左右。储能系统Q2确收明显增加,…
【国泰海通医药】复宏汉霖更新:与Sandoz达成二次深化合作,首批3款产品顺利出海 [玫瑰]2026年8月16日,公司与Sandoz订立合作框架协议,涵盖双方约定的最多10个单抗/ADC生物类似药产品,公司负责开发生产与供应,Sandoz负责除中国内地及港澳台外全球范围的注册商业化。 [玫瑰]首批3款生物类似物合作产品:西妥昔单抗、依洛尤单抗、贝利尤单抗——三款产品合计首付款不超过7700万美元,开发里程碑不超过1.6亿美元,销售里程碑不超过7700万美元,另有合作区域内净销售额/净利润40%的分成;2026年内预计可达成开票金额总计不超过1.005亿…
图片预览:
420
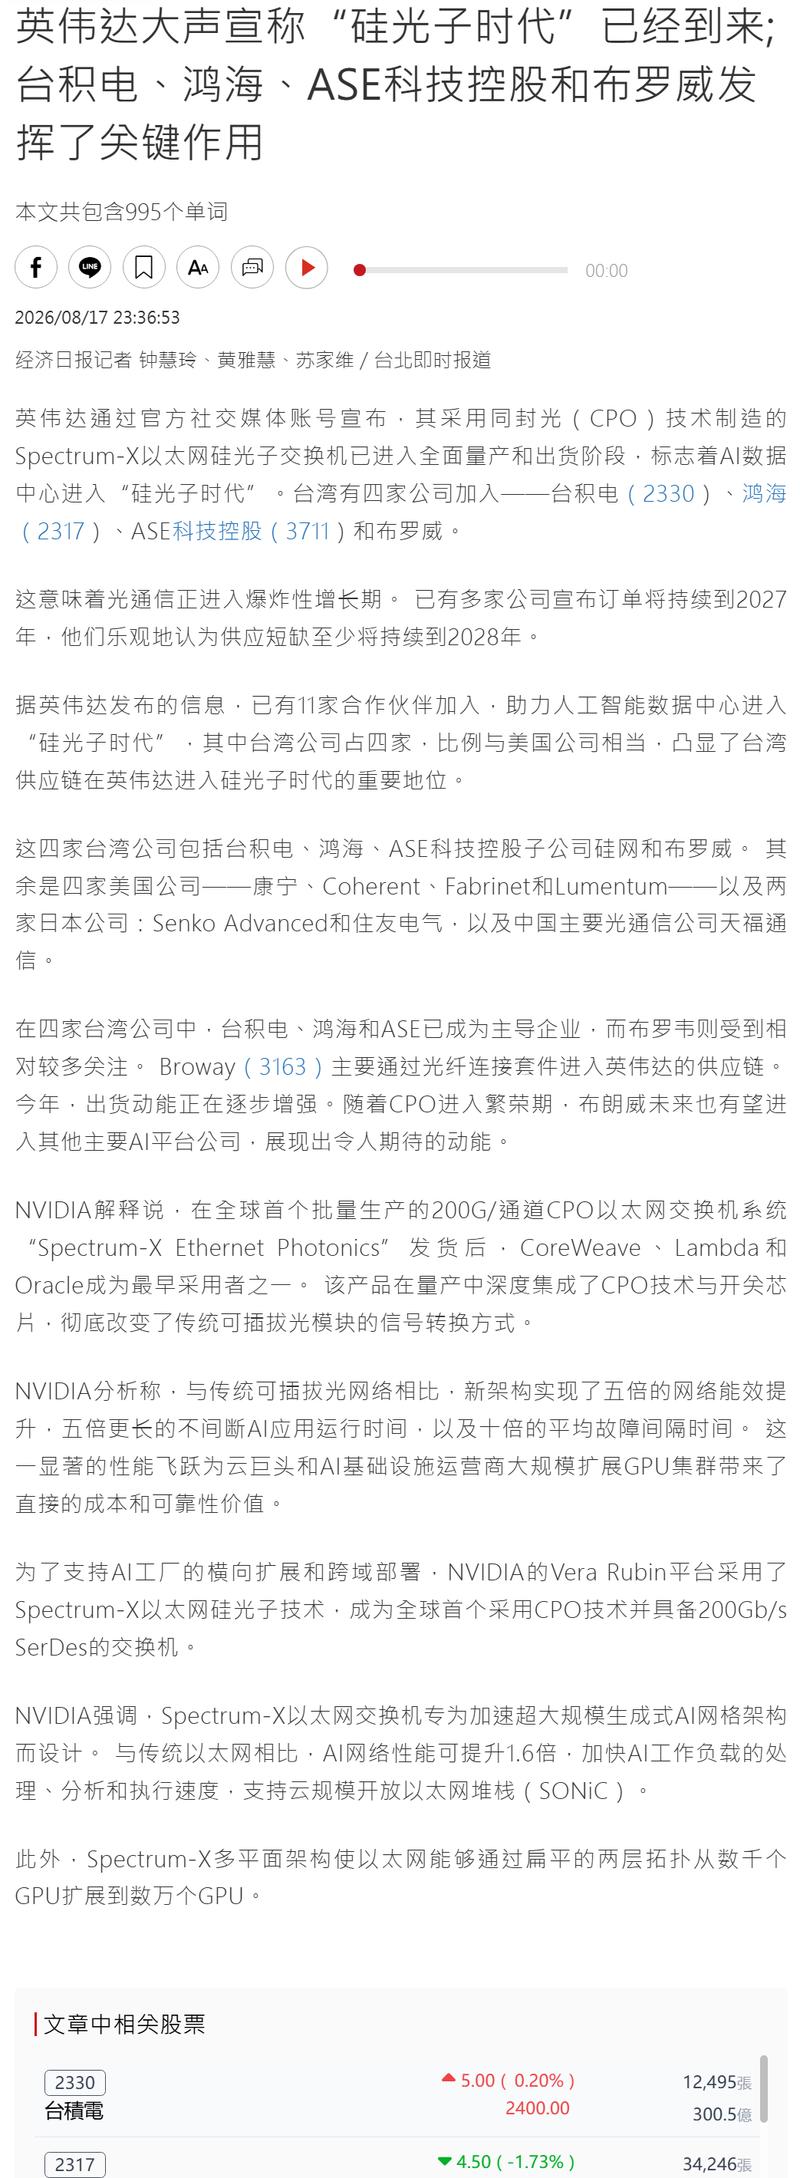
[红包]【申万计算机】继续重申:国产算力起点,重视供应链机会260817 2026年是中国互联网资本开支起点,2027年继续扩张 字节预计资本开支2027年进入千亿美金级别
【国泰海通医药】海西新药:HX9428获FDA快速通道资格,口服眼底类疾病药物全球开发提速 [玫瑰]2026年8月17日,公司公告HX9428(HXP056)获美国FDA授予快速通道资格(FTD)。FTD将带来三项核心支持:与FDA高频专项沟通、后续可申请优先审评/加速批准资质、可滚动提交NDA资料(无需等待全套资料备齐)。依托FTD的政策支持,HX9428的全球临床开发有望进一步提速。 [玫瑰]本次为HX9428近期第二个重要进展。此前8月4日公司已公告:美国IND获批,涵盖一项II期临床方案,评估不同口服剂量在美国nAMD患者中的有效性与安全性;同…
图片预览:
420
【华创食饮】锅圈26H1中报速递: 公司26H1实现收入39.47亿元,同比+21.8%;归母净利润2.11亿元,同比+15.2%;核心经营利润(主要剔除1180万元诉讼赔偿)2.25亿元,同比+18.3%。拟派发中期股息0.0503元/股, 分红率约60%。 26H1分别实现毛利率/净利率21.5%/5.4%,同比-0.6pct/-0.5pct。销售/管理费用率分别为9.7%/6.2%,同比+0.2pct/-0.2pct。 毛利率下降主要系部分低毛利新品快速放量叠加部分产品原料价格上涨。
图片预览:
420
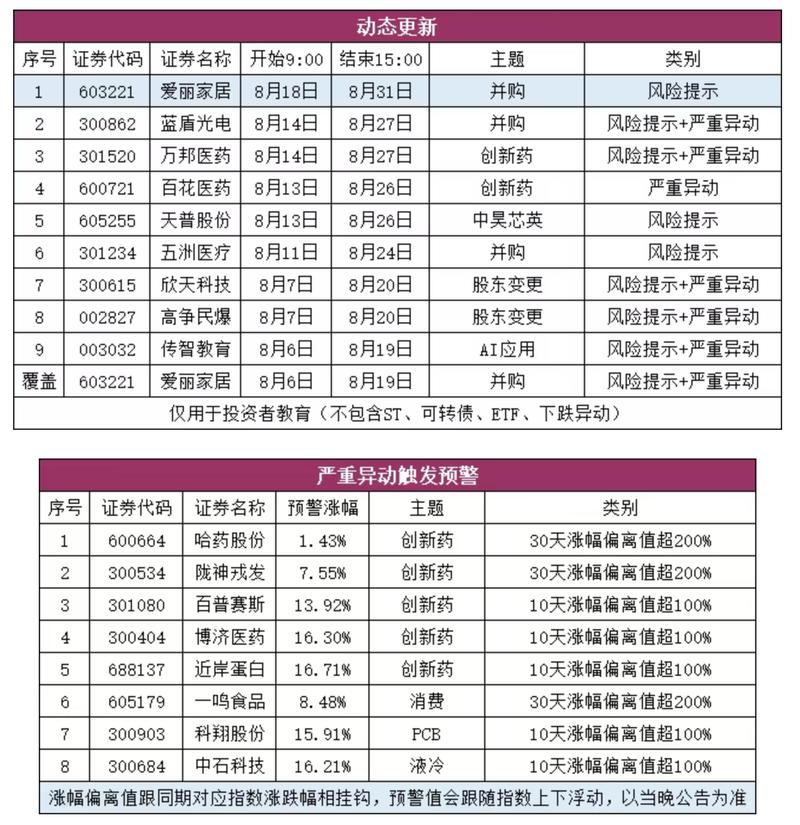
【ZX通信】东阳光26H1财报的亮点梳理 [太阳]业绩:剔除股权激励和公允价值变动后,利润同比快速增长 公司因股权激励费用、持有东阳光药及立敦股权公允价值变动,分别减少利润3.51亿元、0.06亿元,剔除上述因素后的归母净利润为7.46亿元,较上年同期增长40.20%,扣非归母净利润为7.17亿元,较上年同期增长48.95%。
图片预览:
420
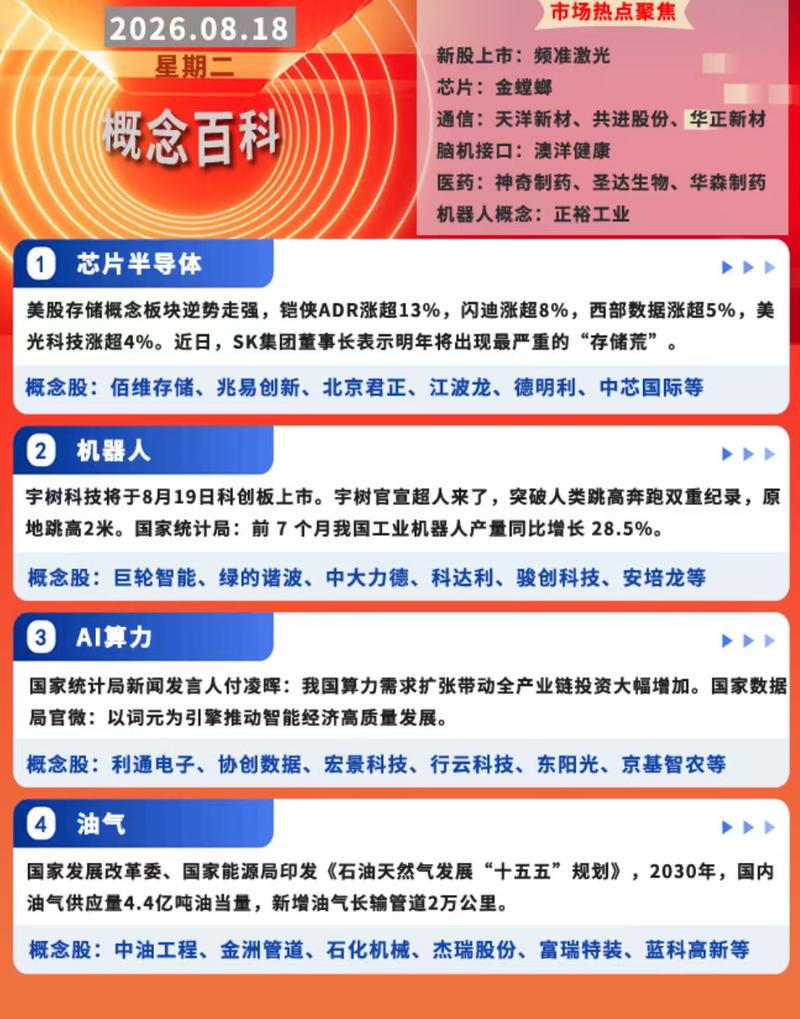
⭕Lumentum、COHR继续大涨,美国扩产确定,继续看好产业链 0817 ✅ 华懋科技: 子公司富创优越是Lumentum 核心 PCBA 供应商,供应 1.6T 光模块、OCS 光交换机 PCBA;同时也是 Coherent(高意)第一大 PCBA 供应商。 ✅ 科瑞技术: 海外客户资源深厚,Lumentum、COHR均为公司大客户,提供耦合、共晶、AOI检测等核心工艺段整体解决方案,叠加明年博通CPO零部件设备订单放量
【国海电子】传音控股:26Q2业绩亮眼,持续推进中高端化战略 [太阳]2026年H1,公司实现营收354.31亿元,同比增长21.85%,实现归母净利润17.73亿元,同比增长46.22%,实现扣非归母净利润14.80亿元,同比增长64.98%。2026年Q2,公司实现营收192.31亿元,同比增长19.65%,实现归母净利润10.73亿元,同比增长48.47%,实现扣非归母净利润8.61亿元,同比增长55.44%。2026H1,公司业绩亮眼,1)公司智能手机产品平均销售价格有所上涨,2)成本端受历史库存影响,成本上涨略有滞后,带动毛利率提升。 [太阳…
图片预览:
420
[庆祝]【航亚科技】2026H1点评:受汇兑损失等表观承压,长期受益“两机”高景气周期——【长江军工】 [红包]事件:公司发布2026年中报,26H1实现营收3.74亿,同比增长1.14%;归母净利润0.51亿,同比减少16.19%;扣非归母净利润0.5亿,同比减少6.93%;26Q2实现营收2.02亿,同比增长3.46%,环比增长17.89%;归母净利润0.31亿,同比增长2.39%,环比增长56.06%;扣非归母净利润0.31亿,同比增长8.09%,环比增长55.18%。 [太阳]公司收入保持稳定增长,但利润端阶段性承压,主要受到美元汇率波动导致汇…
图片预览:
420
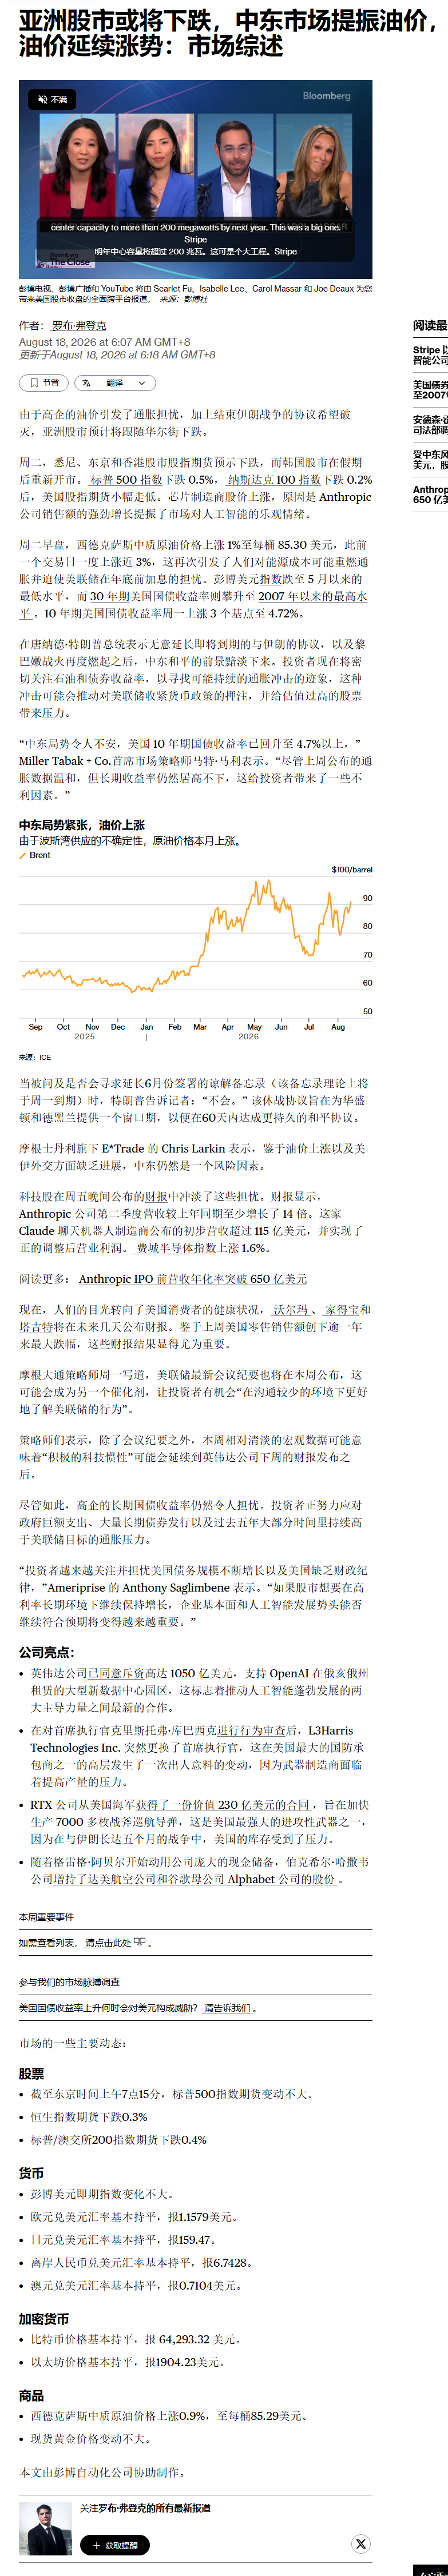
【申万金属】华峰铝业业绩简评:26Q2业绩超预期,环比增长30% [玫瑰]业绩:26H1公司净利润5.6亿元(yoy2.3%),26Q2公司净利润3.1亿元(yoy+3.4%,qoq+29.5%),主要系销量、吨净利环比提升。 [玫瑰]我们预计26Q2销量约12万吨,环比增长约8-10%,对应吨净利约2500-2600元,环比提升约300-400元,主要需求转好、产品结构优化、铝价收益。展望26Q3,伴随新品持续放量、重庆二期热连轧投产回收外协等,预计吨净利将持稳,销量将环比提升。
【浙商轻工史凡可】康耐特光学:26H1经营利润靓丽,XR业务贡献显著体现 [太阳]业绩一览 公司26H1实现收入11.7亿元(同比+7.6%),收入符合预期;归母净利润3.0亿元(同比+10.4%),剔除汇兑损失后的经营利润为3.5亿元(同比+27.6%), 经营业绩超预期。26H1公司毛利率42.9%(同比+1.9pct、环比持平),同比延续改善,环比暂未进一步提升主要系26Q1原材料供应问题导致1.74占比短期下降, 26H2预计得到改善。
[庆祝]【天风医药】恩华药业:2026H1业绩稳健增长,中枢神经龙头管线价值持续兑现 2026H1公司营收32.18亿元,同比+6.91%;归母净利润7.41亿元,同比+5.74%;扣非归母净利润7.46亿元,同比+6.65%。2026Q2营收16.08亿元,同比+7.25%;归母净利润4.23亿元,同比+5.87%;扣非归母净利润4.28亿元,同比+7.03%。 [玫瑰]麻醉线平稳,神经线快速增长,精神线稳步提升
🌋宇树上市只是火山爆发的第一枪,更重要的是建立估值锚,是机器人价值重估的起点。 🧧 国产链聚焦本体: 1⃣️ 胜通能源/七腾: 在危险场景替代人,真正发挥机器人的作用,也是第一家跑通危险场景商业模式的机器人公司。明年70-80亿收入,20-30亿利润。
【HYDZ HL】本轮HBM缺货/扩产行情为什么选择骄成超声 边际产业催化强度大:本次HBM缺货和规模化扩产既是强预期,也是强现实,强预期的原因是国产算力卡需要放量是历史的必然,而HBM目前是多方调研下来价值量最高、涨价最猛、缺货最盛的产品;强现实是目前CX HBM产品已经完成了验证,且容量满足需求,满足扩产前置条件,相关的前道厂房和后道厂房也已Ready,前道设备已经下单; 业绩与订单弹性视角:对于HBM资本支出带动的设备而言,大设备【华创/中微/拓荆等】均有受益,但是边际订单增量较各家现在均超百亿的订单金额来看太小,从股价的带动来看不是很大;而【骄…
【天风电子】再谈一下 中芯国际 的投资价值 1️⃣ 二季度收入、毛利率大超市场预期这个就不过多赘述了,这个讨论已经很多了,我们当时5月份给了2季度的乐观业绩预测,现在看比我们的乐观预期还要更好; 2️⃣ 还有一个关键的指标Ebitda margin(折旧摊销前的利润率)也是大超预期,这个指标可以把折旧摊销的影响排除掉, 中芯国际已经达到了惊人的70%, 与之对比全球最牛的台积电是74%、联电是46%、华虹是44%,也就是Ebitda Margin这个关键指标 中芯国际已经远超成熟制程代表厂商联电和华虹了, 非常接近于台积电的水平了,这个能够很大程度的反…
开源计算机 大模型周度跟踪一张图(8.10-8.16)
光通信预期修复,乐观情绪释放@260817 观点重申 CPO产业化进程正加速推进。英伟达率先实现突破,其采用CPO技术的Spectrum-X以太网硅光交换机已进入全面量产,该交换机系统由鸿海、Lumentum、矽品、天孚通信及台积电共同打造。供应链方面,Lumentum披露其领先CPO客户的生产计划持续推进,客户的信号需求有所增强;COHR规划CPO营收在2027财年下半年开始量产爬坡,量产晶圆已投产。
[太阳]【天风通信】光库科技中报业绩点评:Q2业绩快速增长,未来成长空间显著 [庆祝]事件:公司发布2026年中报业绩,实现营业收入10.32亿元,同比增长72.91%,归母净利润为1.48亿元,同比增长186.09%,落在之前业绩预告区间的上沿,除子公司加华微捷FAU业务快速增长之外,公司光纤激光器件业务亦同比增长49.23%。Q2单季度营收为6.05亿元,归母净利润为1.04亿元,同比和环比均实现快速增长,Q2毛利率为40.28%,环比提升3.65个百分点,净利率为16.71%,环比提升6.8个百分点。 [烟花]子公司加华微捷FAU业务快速增长且盈…
[庆祝]领导好❗️❗️❗️ 推荐【光洋股份】: 大举布局高阶软硬结合PCB赛道,产能整合完成,看业绩反转+双击空间 [太阳]1️⃣项目投资概况
图片预览:
420
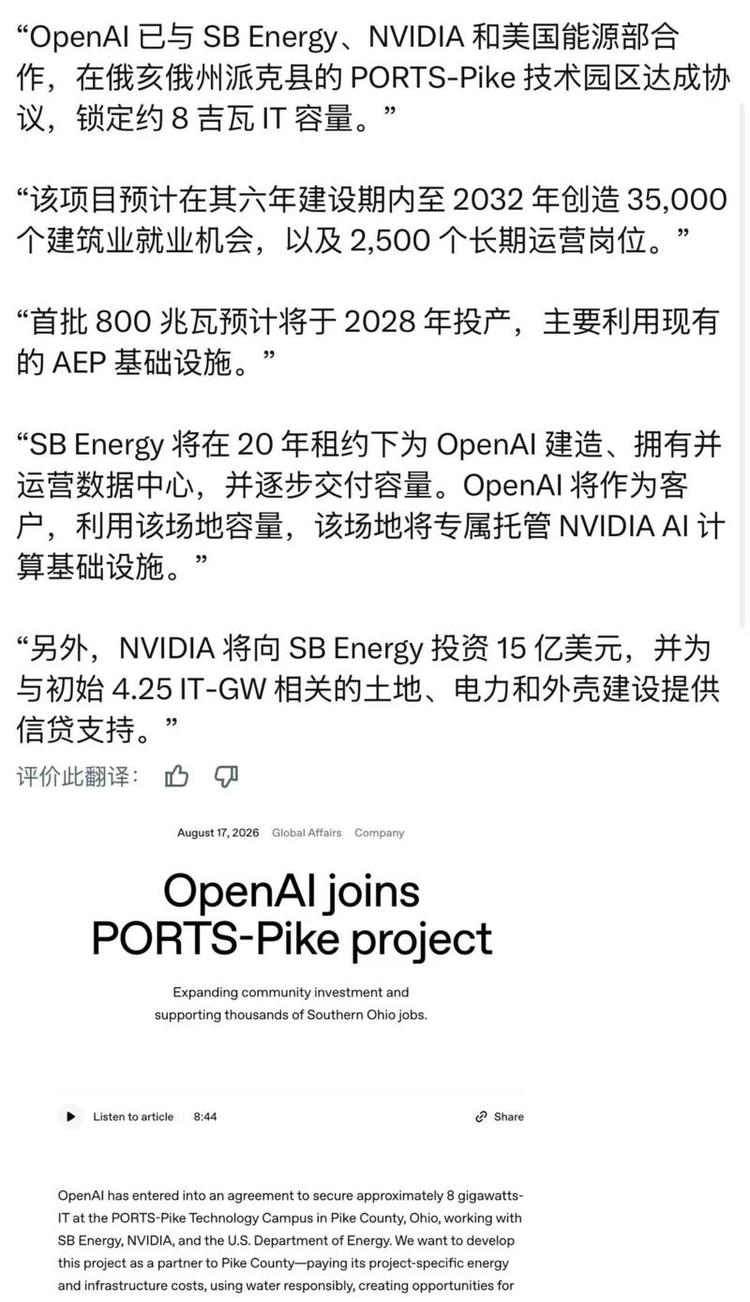
光之必选——InP继续反攻 260817 COHR,核心约束是InP➕2年4倍扩产➕锁6寸片供给; ⬇️
[庆祝][爆竹]【华创AI新材料】液冷板块26Q3预计进入订单验证期,空间广阔,建议重点关注! [玫瑰]液冷是技术升级➕产业拐点的重要板块,从26Q3开始有望逐步迈过0-1进入业绩释放阶段,且27/28年多个子板块利润有望大幅上涨,空间较大,建议重点关注! [玫瑰] 光模块液冷链:
坚定看好通信拐点机会@0817 [拳头]Q2-3开始是很多【光无源/器件/二线光模块】等业绩的拐点,我们认为业绩有望大超市场预期。业绩出来后, 市场将明显上修27年净利润,坚定看好【光通信板块】。 ‼️我们认为 相关公司有望走出新高行情。
图片预览:
420
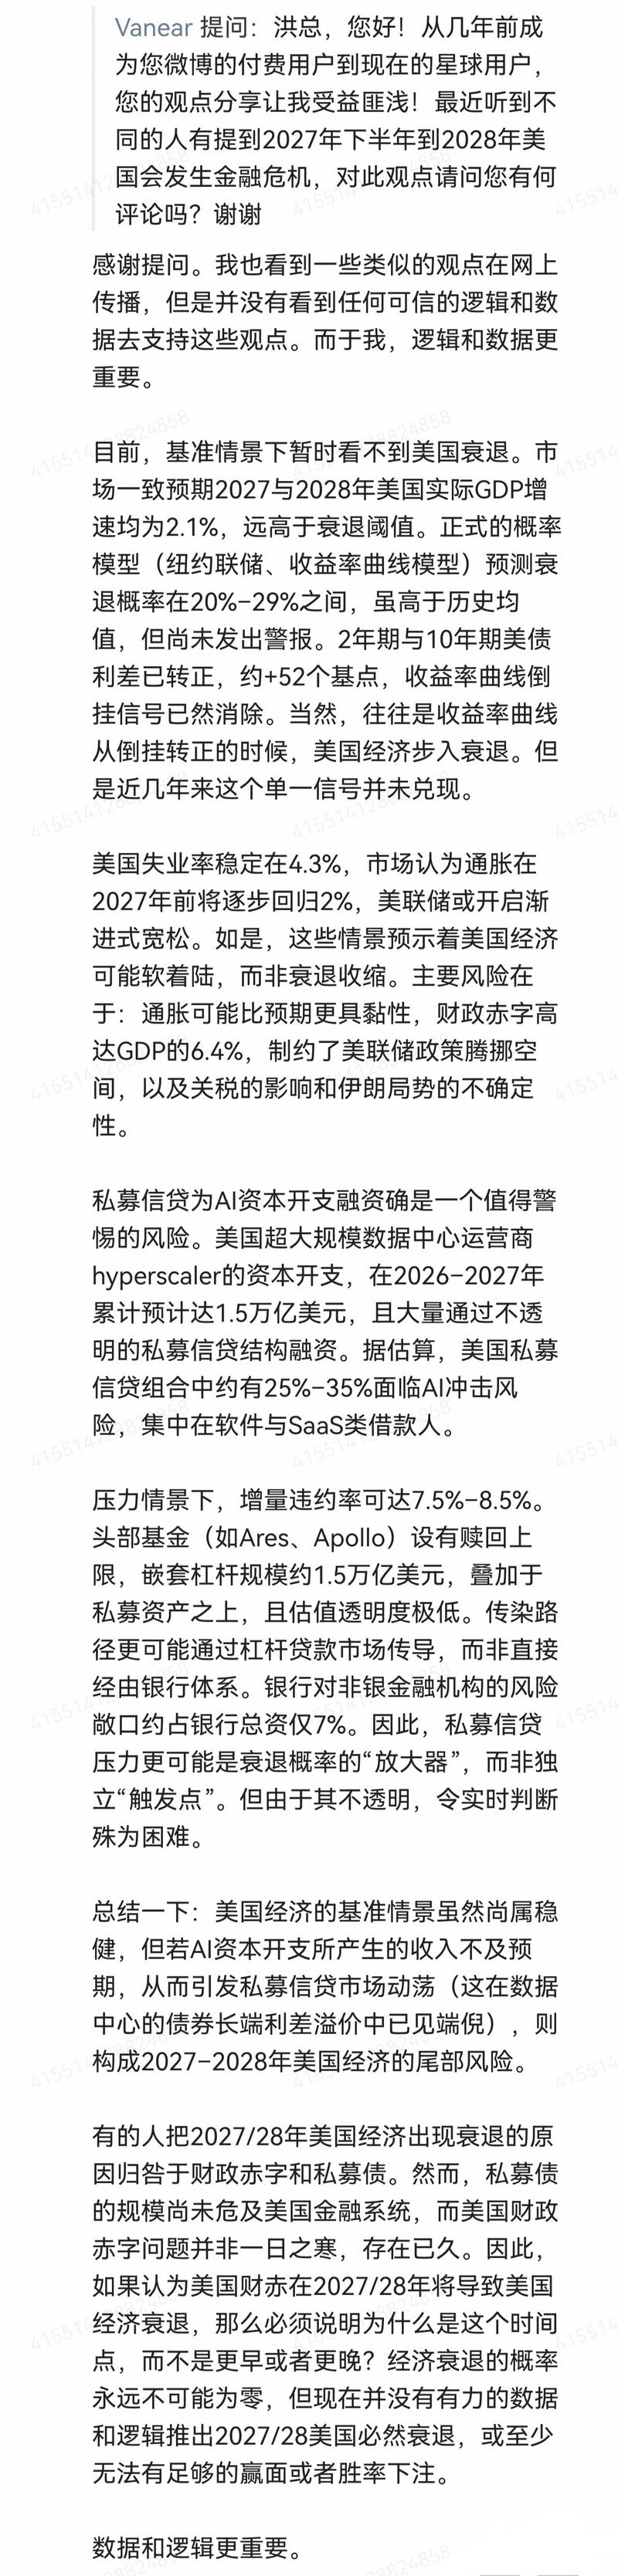
金价继续上涨,我们全市场最早提示,建议重点关注【黄金珠宝】板块! 7月底以来公布的美国二季度GDP数据、7月非农数据、CPI数据均低于或持平于预期,加息预期放缓,美元信用问题再度浮现,8月以来美伊局势一度呈缓和迹象。伦敦金现突破4400,建议布局黄金珠宝板块销量&利润弹性两端有望受益的黄金珠宝标的。 此前压制珠宝板块股价主要因素系Q2以来金价走弱导致的对下半年基数走高背景下销售、毛利率、后续增长持续性担忧。当前金价反弹,有望带动下半年高基数下增长延续,头部公司凭借优异产品力提升份额、带动经营杠杆释放。当前有望迎来估值、业绩双修复行情。
图片预览:
420
拐点右侧,重视煤炭供给弹性的乏力 [太阳]严安监之下再出两起矿难。8月5日山西焦煤发生矿难死亡1人,8月14日湖南省发生矿难7人失联。在5月22日山西特大煤矿事故之后,全国安监形势非常严峻的背景之下,仍旧 还有矿难发生,预计后续的全国安监力度会再升级。地方【安全大于保供】的意识,会使供需缺口放大。
图片预览:
420
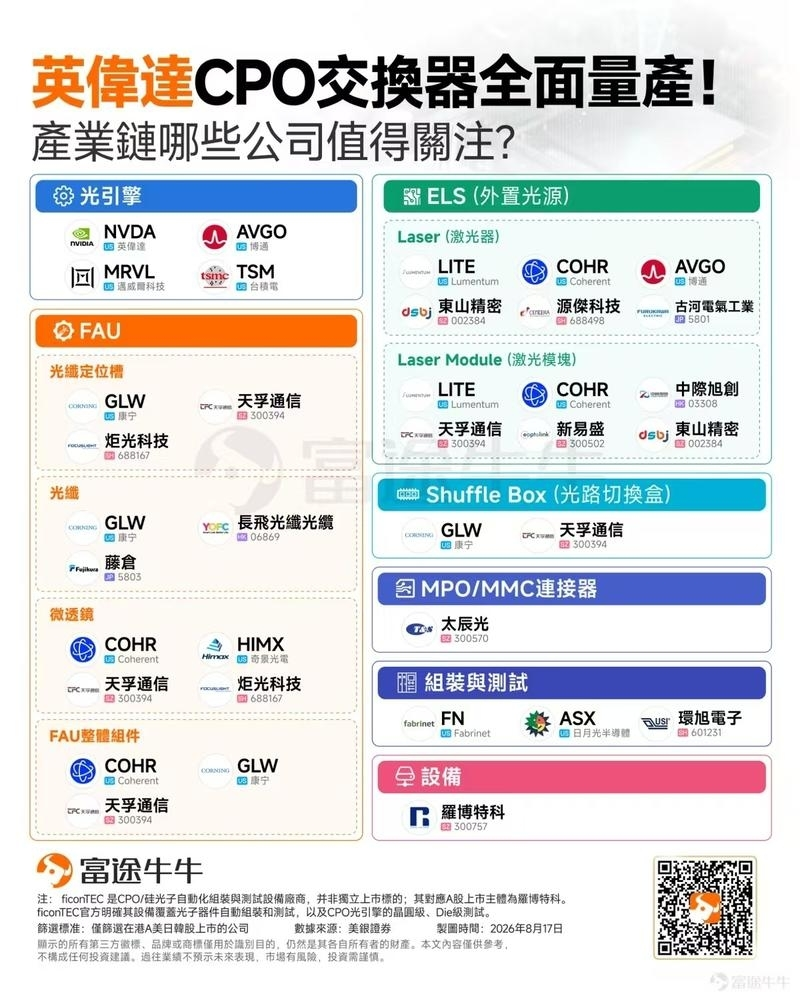
大光强势反弹系市场传闻FCC有所缓和或豁免,传闻推动大幅反弹可见大光中不坚定筹码已经基本出清。 二线标的股价强势之下大光估值最低、配置价值凸显,持续看好!
坚定看好通信拐点机会@0817 ‼️市场的拐点: 1️⃣7月【利空因素】解除, CSP云收入和CAPEX共振向上。‼️调整后,A股很多公司已跌至27年10-20倍左右估值。
AI基建近况更新 近日据海外科技媒体报道,马斯克在SpaceX员工会议上表示SpaceXAI(原名xAI)已经建成“全球最强AI训练集群”,并计划在明年年底前把集群规模再扩大10倍左右。据马斯克预估,SpaceXAI数据中心的电力容量将在2027年底前扩大到10GW,比现在的1.4GW增长约7倍。 海外AI科技公司纷纷布局数据中心电力领域,AIDC基建端景气持续上行,持续看好AI基建产业链的投资机会:
底部挖掘MPO重大变化,并持续强推🔥 🐯长芯博创大幅上调关联交易额度,采购端扩量印证光纤器件需求上行。2026年8月5日,长芯博创发布公告,预计在2026年度与公司关联方长飞光纤及其下属子公司、联营合营企业的日常关联交易调增15.2亿元,调整后总金额不超过20亿元,其主要关联交易内容为采购原材料、销售商品。本次变动较2026年已批准关联交易额度主要变化体现在以下两方面:(1)公司向长飞光纤及其下属子公司、联营合营企业采购原材料、接受劳务的额度由4.1亿元调整为17.3亿元;(2)公司向长飞光纤及其下属子公司、联营合营企业销售商品额度由6,400万元调整…
科技企稳,重视本周碳化硅SiC重要节点 本周全球前两位衬底的天岳、wolfspeed都将发布中报,如果正像下游所说需求快速增长,那对产业趋势是极大的认证。 此时正如今年四月,海外先发布业绩开始持续走强,然后国内发布业绩跟上,而当前对未来产业的景气度越高于四月, 重视行业反转加速上行大机遇! 天岳、晶升等。
【兴证医药】康哲药业发布2026年中报 [烟花]26H1公司实现营业额45.01亿元(YoY +12.5%),若全按药品销售收入计算,实现营业额53.41亿元(YoY +14.4%);归母净利润9.86亿元(YoY +4.8%),期间利润9.71亿元(YoY +4.3%)。26H1毛利率71.6%(YoY -0.7pct),归母净利率21.9%(YoY -1.6pct),销售费用率31.8%(YoY -3.8pct),管理费用率9.8%(YoY -1.0pct),研发费用率7.9%(YoY +2.8pct)。研发开支总额8.25亿元(YoY +92.9…
图片预览:
420
【东财机械】鼎阳科技26H1业绩&交流快评 业绩高增长: 26H1,公司实现营收3.58e(同比+28.3%),净利润0.92e(同比+19.4%);26Q2,营收1.96e(同比+33.2%、环比+20.9%),净利润0.53e(同比+47.7%、环比+39.4%);Q2环比Q1增速提升,目前看公司接单、在手订单同比增速持续提升,预计Q3、Q4业绩增速持续提升 毛利率维持高位水平: 26H1毛利率63.9%(同比+3.8pp),净利率25.7%(同比-1.9pp),期间费用率为35.3%(同比+2.0pp),其中销售、管理、研发、财务费用率分别-2.…
图片预览:
420
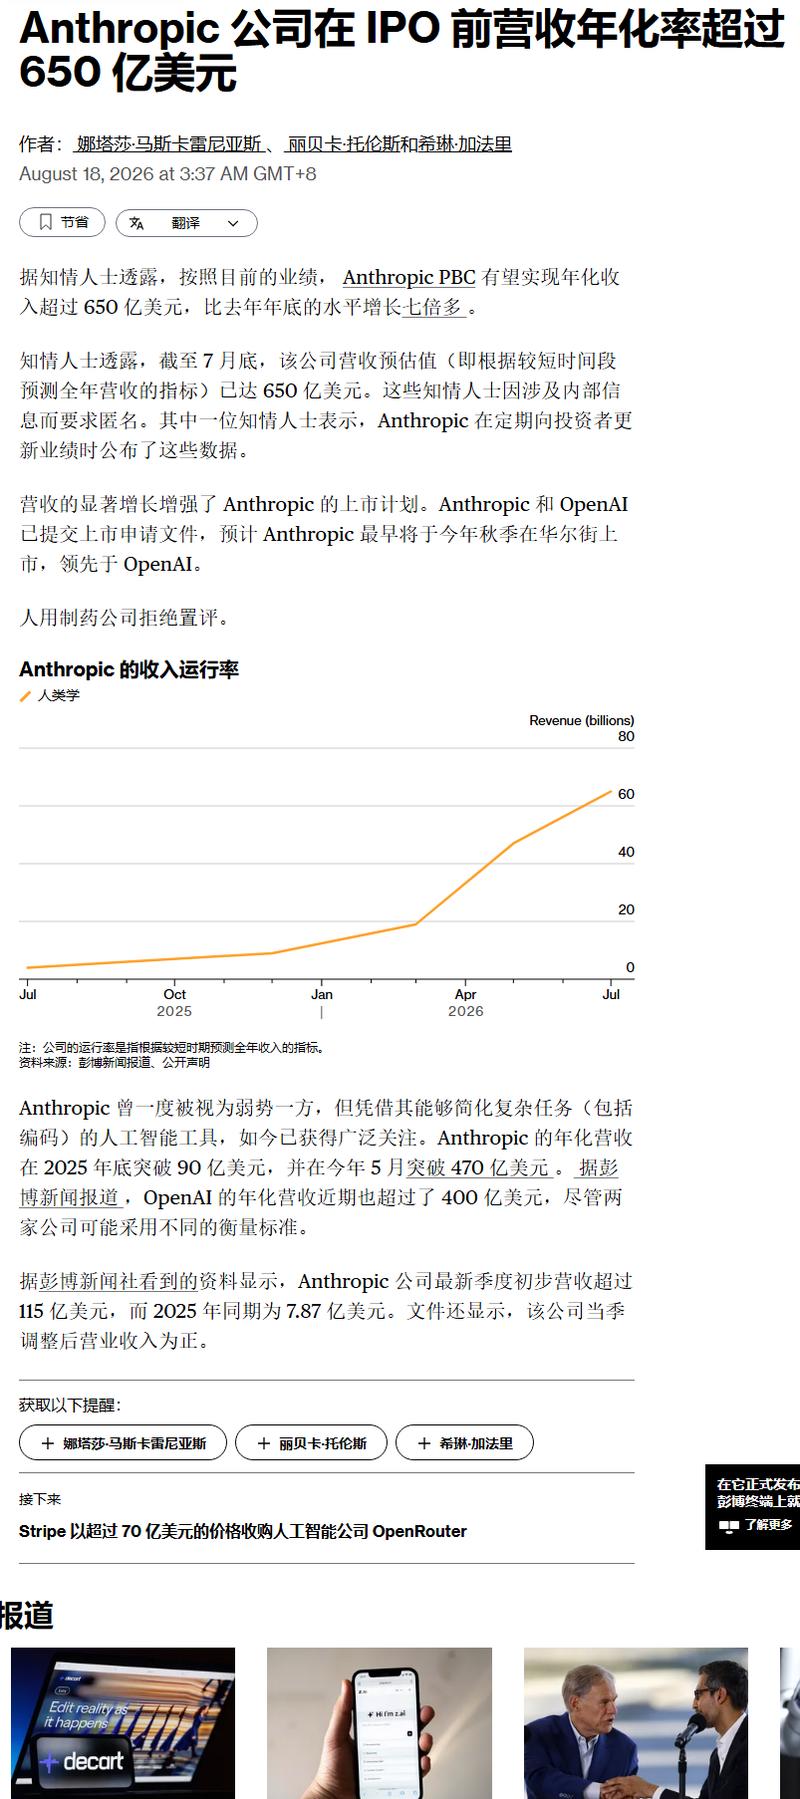
⚙️⚙️【西部机械】类比蔡司之于ASML,怎么理解超纯应材的市值底和向上空间? 半导体 1、 业务稀缺性
[红包] 【华创大化工】新洋丰26H1归母净利润9.61亿元,同比上升1.01% [红包] 事件: 26H1公司营收112.81亿元,同比增长20.03%;归母净利润9.61亿元,同比增长1.01%;扣非归母净利润9.54亿元,同比增长4.63%。其中2026Q2营收57.81亿元,同比增长22.22%,环比增长5.11%;归母净利润4.62亿元,同比增长5.87%;扣非归母净利润4.74亿元,同比增长15.12%,环比基本持平。 [红包] 四大产品板块全面发力,新型复合肥与精细化工表现亮眼。 1)磷肥实现收入26.05亿元,同比增长12.75%,毛利…
【西部中小盘】8月弹性组合 1、DrMos:杰华特([太阳]重视错杀机会,请重视产能端拓展,客户端已不再有增量信息!!); 2、半导体:HBM重视主线机会[太阳]-长电科技和骄成超声,先进封装-汇成股份,材料-江化微,GKJ-菲沃泰;
【天风通信】东阳光:经营利润高增,算力服务+AIDC+液冷+积层箔&电容算力全链布局打开广阔成长空间 🔥东阳光发布2026年半年报,26H1实现营业收入93.75亿元,同比增长31.61%;实现归母净利润3.89亿元,同比下滑36.46%;剔除因股权激励费用、持有东阳光药及立敦股权公允价值变动因素后,归母净利润为7.46亿元,同比增长40.20%,扣非归母净利润为7.17亿元,同比增长48.95%。 1、经营性业绩持续向好,现金流显著改善
对今世缘的思考20260817:百亿基本盘问题不大,省外和结构均有积极变化 今晚jsy出半年报,我们看了一下,公司二季度收入和利润均两位数增长,细看一下半年报有几点积极变化: 1)省外招商顺利,上半年新增91个,上半年大个位数增长亦是积极,说明既定的“六聚焦”策略在坚定实施中;
西部计算机丨长鑫科技: AI国产链的核心底座0817 🔥长鑫今天大涨12%。我们持续看好长鑫的增长空间。 [太阳] 良率持续突破,抢占三大原厂份额。长鑫17nm DDR5良率突破90%、与三星同代仅差2至3个百分点;此外,华硕、宏碁、惠普等 PC 厂商已推进长鑫 DDR5 认证并在部分笔记本小范围搭载。
【中信社服】华住26Q2业绩速览:加盟提速全面超预期,全年指引上调+25亿美元回报计划落地 📊 核心数据 vs 预期(实际 / BBG / 中信前瞻) 总收入:71.21亿(yoy+10.8%)/ BBG 67.78亿(超+5.1%)/ 中信前瞻67.5亿(超+5.5%)
重视安达智能! [太阳] 我们此前反复强调:服务器组装自动化是0到1的蓝海,#安达智能是最纯正标的。 市场已经逐步开始为这条逻辑定价了。 【逻辑】行业0到1放量+公司卡位链主+海外布局提速,三重逻辑持续兑现。 公司已与NV、Meta等算力链主建立合作,此次越南基地落地,标志着海外产能布局进入实质推进阶段,兑现节奏持续验证。
【杰瑞股份】新起点,燃机进入新阶段,AIDC一体化蓄势待发 1、行业端:电力和基建是北美AIDC目前最大的2个瓶颈,杰瑞燃机业务解决电力瓶颈,未来AIDC一体化解决基建瓶颈。 2、大客户核心圈:进入X客户核心圈,除燃机外,燃机配套设备规模也很可观。双方合作具有更高天花板。
【康哲药业】2026H1业绩 符合预期,创新成果加速兑现 【业绩概述】 公司26H1营业收入45.01亿元(同比+12.5%),若全按药品销售收入计算则营业收入53.41亿元(同比+14.4%)。毛利率60.1%(同比-1.6pcts)。应占联营/合营公司溢利1.67亿元(同比+1.1%,主要系西藏药业盈利小幅增加);其他收益及亏损-0.78亿元(去年同期+0.77亿元,主要系股权投资收益减少 + 汇兑损失增加)。
东航物流继续上涨,持续推荐! WorldACD最新一期周环比数据,在欧盟最低免税额政策取消背景下,亚太-欧洲运价环比+1%,中国大陆和香港至欧洲运价均录得上涨,亚太-美国运价环比-3%。表明此前用于欧洲电商运输的货机运力逐步转移至其他市场,跨太平洋航线是主要目标。“白海豚”的等天气短期影响过去,货量回升,航空货运的韧性依然显著。 1、运价弹性凸显。上海海浦东出口空运运价指数年初以来同比+20.3%;香港出口空运运价指数年初以来同比+16.7%,下半年依然保持乐观。
西锐:大福克斯工厂扩建投产,产能瓶颈有望突破 扩建项目正式投产、VJ产能弹性有望释放 根据西锐官网,公司美国大福克斯工厂扩建工程于8月14日投产,新增3万平方英尺生产空间至19.5万平方英尺,我们认为有望提升复合材料部件产能和生产效率,支撑SR系列、Vision Jet后续交付以及为新机型TRAC10生产复合材料。我们预计公司2026~2028年交付飞机数量为875/899/920架,其中SR系列764/780/790架、Vision Jet 111/119/130架,VJ有望迎来更大产能弹性。
[红包]10倍的线控制动标的【亚太股份】26年预计6.5亿业绩,持续强call 1、中报逆势高增,扣非净利润同比增长35%; 2、传统刹车产品国内持续国产替代,海外市场打开;
【华鑫电子】 国科微重大更新重点推荐 :国内HBM严重短缺,长协逻辑进一步加速 1️⃣ JH长协锁定低价颗粒,利润弹性开始兑现。在利基存储价格持续上行、颗粒供给全面紧张的背景下,低价长协等于提前锁定了未来数个季度的利润弹性。明年正式开始稳定大量存储wafer供应,今年已经开始小批量在供应,DRAM长期逻辑由涨价转变为高股东回报赛道。 2️⃣ SoC主业是存储放量的最佳载体。国科微的底色是SoC平台型公司,广播电视、安防监控、固态存储控制等主业芯片均需合封存储颗粒。长协低价颗粒直接进入合封环节,公司成本端维持稳定而售价端随行就市,合封KGD存储产品提价最…
[红包]近期我们反复强调重视海泰新光,给公司一点时间:医疗业务筑底,光通信业务厚积薄发 [太阳]医疗业务基本盘稳固,提供持续现金流和安全垫。 海泰新光作为史赛克内窥镜核心组件的长期供应商,深度绑定超过十年,合作关系稳固 。随着全球微创手术渗透率提升,内窥镜市场稳定增长,为公司提供了可靠的收入和利润来源。 [太阳]以底层光学技术为支点,切入AI算力赛道,打开第二增长曲线。当前海泰新光核心看点在于公司利用其在医疗内窥镜领域积累二十余年的顶尖光学技术(#光学设计、精密加工、离子束镀膜等) ,逐步拓展至需求爆发的AI光通信领域。公司研发储备全面,#有望贯穿光互…
🍁🍁🍁阿拉丁:创新药&半导体材料平台型黑马,估值重塑在即 🍁 半导体耗材突破“卡脖子”,批量供货国内晶圆大厂。公司光刻胶去胶剂研发不到一年即突破,已有首批批量供货,第一批订单体量达大几千万,毛利率超过60%,交付周期仅1个月左右,加急可缩至1-2周。公司同时储备清洗液、蚀刻液等百余种半导体试制产品,全面覆盖晶圆制造关键耗材,国产替代浪潮下订单井喷在即。 🍁 卡位“钼代钨”千亿增量,独占HBM核心材料。全球3D NAND(300层以上)及HBM3/4升级中,钨字线遭遇物理瓶颈,二氯二氧化钼成为破局关键。阿拉丁已打通全流程核心技术,新建5N/6N专属产线年…
吉利汽车2026年中期业绩发布会整体总结 📊 一、成绩总结(逆势高质量增长) 2026H1行业下滑、价格内卷严重,吉利实现逆势增长, 核心数据全部创新高。
🍁科翔股份几乎每天都在涨,是ai黑科技里故事又大,上下游又确实可以验证到的公司,如果兑现是百亿利润级的公司。本身主业也在季度改善。
近期密集路演时持续首推【长鑫科技】,今日大涨0817! 持续提示,不要低估明年存储的供需缺口拉大,不要因为前段时间股价跌,就忽略行业规律!HBM和企业级DRAM持续紧缺,最为受益和被低估的就是明年才10倍PE的【长鑫】! 此外,存储扩产链,设备、零部件,都是明牌的长期大机会,持续板块性推荐,设备重要的不是个股,是仓位!!
重点更新下德业股份!9月会非常好! 目前看德业在欧洲淡季不淡,南欧东欧需求都不错,8月订单非常好(较前期高点提升不少, 单月估计能有7+亿利润),预计q3业绩有望上修! 展望q4: 10月份一体机正式出货贡献增量,英国、泰国补贴落地,叠加欧洲冬季需求,4季度环比展望较乐观! 全年业绩有望上修10%!
安孚科技0817:盘中快速拉升,主要系薄膜铌酸锂TFLN产业催化,此前Coherent第一代2.4T光模块预计采用纯硅光方案,近期产业反馈TFLN商业化大幅提速,Coherent 第一代2.4T就有望采用。受此催化,铌酸锂晶圆龙头天通股份上午涨停。继续看好安孚!
【耐科装备】再更新:订单超预期爆发+实锤进CX20260817 1、在手订单再大幅增长。芯片封装设备订单周度环比约+50%,截至上周一在手订单约5e,现已超过了7e,增加2-3e,主要来源海外各大小厂商,包括三星海力士、英飞凌等等。 2、实锤进入CX链,并开始供货。直接与CX对接研发合作,先通过佩顿、通富等供应先进封装设备,一拖四、一拖八等各型号设备,价值量区间400-800万不等,供需缺口较大,未来大概率量价齐升。
【概伦电子上涨点评0817】 ✨公司上周五以17.42元/股完成了约0.67亿股普通股的发行,用以并购物理IP龙头锐成芯微&纳能微,预计Q3完成并表。由于IP业务营收与公司主营业务营收相近,预计并表完成后公司表观营收大幅增长。此前公司发布员工持股&股权激励计划,较高的营收增速目标彰显了公司对未来发展的信心。此外,IP公司并购完成之后,公司将有更多精力推进其他标的的投资工作。 ✨EDA板块也建议关注年末广立微硅光WAT+CP测试样机的进展,以及长鑫WAT测试机的采购确收节奏,往往EDA公司预期兑现后会有较好表现。
📈标普 500 下跌 52 个基点,收盘报 7745 点,收盘委托买入订单规模达 8 亿美元。纳指下跌 17 个基点报 29995 点,罗素 2000 下跌 39 个基点报 3056 点,道琼斯指数下跌 51 个基点报 53460 点。 📊全美股票交易所总成交 145.34 亿股,对比今年年内日均成交 191.49 亿股。VIX 恐慌指数上行 6.53 个基点报 15.18,WTI 原油上行 2.82 个基点报 84.67 美元,美国 10 年期国债收益率上行 0.03 个基点报 4.7219%,黄金上行 0.98 个基点报 4419,美元指数下行 9…
【信达消费-点评】哈尔斯:增长稳健、盈利修复,H2经营弹性可期 [太阳]事件:公司发布2026中报。26H1实现收入17.73亿元(同比+12.8%),归母净利润0.49亿元(同比-46.5%),扣非归母净利润0.46亿元(同比-48.3%);26Q2实现收入9.81亿元(同比+13.1%),归母净利润0.48亿元(同比-4.5%),扣非归母净利润0.46亿元(同比-4.5%)。 [太阳]评:收入端稳健增长,我们预计内销品牌表现更优,外销核心客户群体进入补库周期、增速优异。盈利方面,根据我们测算,还原汇兑损失、资产&信用减值后,单Q2归母净利润达0.7…
【兴证煤炭】月度产量专家解读:产量损失,价格涨到保供政策出台 【1】7月产量骤降:原煤3.4亿吨(年化40.8,同比减8亿)、当月同比-10%,较6月1270万吨环比日减150-160万吨。 【2】库存加速向下游转移:上月末煤炭企业库存7900万吨,环比-6.3%、同比-20.9%;而电厂库存维持30天以上、同比+2%,总量2.2-2.3亿吨。
【EyePoint】DURAVYU关键性试验失败分析点评,利好海西新药,持续重点推荐❗️ [烟花]事件:DURAVYU 关键性试验主要终点(BCVA 52/56周)未达到:约 +2 字母 vs 对照组 +5~6, 且16周后疗效曲线明显走弱。公司将其归因于试验组 9 例"非湿性 AMD 病因"的视力下降(对照组 0 例),并强调解剖学控制(CST)强劲。 [玫瑰]分析失败原因:wAMD 慢性病程中,反复渗出—吸收循环会造成光感受器凋亡与视网膜色素上皮(RPE)损伤,而神经元不可再生。即便 CST 完全恢复,已死亡的光感受器也不会复活,视力自然无法回升。…
🤔针对 Anthropic 的相关预测过于激进。 📊基准情景下,2027 年退出时实现 2500 亿美元年化营收(规模对标微软与 Meta),听起来虽然十分夸张,但具备实现可能性。 ⚠️考虑算力与监管层面的约束,4500 亿美元(对标苹果、谷歌的营收体量)的目标则显得过于激进。
AI缺电- 变压器行业交流更新-260817 美国变压器PPI价格指数变化 1、美国劳工统计局最新变压器PPI统计数据,7月明显提升,环比增长4pct。主要是铜价影响+需求好。铜占变压器原材料成本的30%,是影响价格的核心因素。 2、价格参考指标:美国劳工统计局发布的变压器PPI指数主要统计美国本土企业的报价,可作为市场整体价格水平的参考。
【长江电新】蔚蓝锂芯2026年中报业绩点评:锂电单位盈利持续提升,看好H2BBU贡献增量! 事件:公司2026上半年营收48.6亿元,同比+30.3%;归母5.1亿元,同比+53.4%;扣非5.0亿元,同比+41.2%。单季度看,公司2026Q2营收27.0亿元,同比+35.3%,环比+25.6%;归母3.2亿元,同比+64.7%,环比+61.0%;扣非3.1亿元,同比+47.6%,环比+57.4%。 1、拆分Q2来看,预计锂电出货2.02亿颗,实现收入14.9亿元左右,受高端产品占比提升影响单价约7.4元/颗,环比+1.6元/颗;毛利率约24%,环比…
关于茅台几个市场关切点的思考: 1、中报是不唯指标论的报表,干净的报表,ToC转型中甚至系列酒都未压货。Q2低预期主要系列酒下滑25%拖累,但系列酒渠道健康度明显好于去年; 茅台酒Q2茅台酒整体-1%基本平稳:淡季价先于量、飞天提价对冲了非标缩量。 2、H2吨价:茅台酒25年报表吨价313万元/吨,折合每瓶1667元(吨价/2124瓶*1.13增值税); 25H2受益提价贡献及非标占比回升、吨价预计将不再拖累。
上美股份26H1预告:中值计算26H1收入/业绩分别下滑9%/77.5%,关注后续主品牌调整情况【东财新消费|美护】 公司公告:预计26H1实现收入37.18~37.59亿元,同比下滑9.5%~8.5%;实现净利润1.2~1.3亿元,同比下滑78.4%~76.6%,对应净利率3.2~3.5%。 公司披露收入下滑主要源于:收入占比较高的韩束受阶段性市场因素影响,销售收入有所下降、对于利润贡献减少( 根据蝉妈妈、韩束品牌抖音26H1同比-10%;且在抖音渠道自播间付费流量占比从25年20-30%提升至35-50%+、或短期影响利润表现 );集团基于长期战略…
【国信机械|鼎阳科技 】26年中报点评:26Q2利润同比+48%,高端产品表现优异拉动业绩好于预期,当前位置积极关注! [庆祝]主业:高端产品放量带动结构性优化,2026H1收入快速增长 1)26H1收入3.58亿元(+28.31%),归母净利润0.92亿元(+19.40%),扣非归母净利润0.89亿元(+18.30%)。
【国泰海通医药】眼科赛道数据更新:Eyepoint DURAVYU wAMD首个III期LUGANO未达到主要临床终点,但关键次要终点表现积极 [红包] LUGANO研究全数据集主要终点(BCVA较基线变化)未达统计学显著性;但事后分析剔除一组异常队列(211例中9例、占4%,发生与wAMD无关的视力下降≥15个字母)后,DURAVYU对阿柏西普实现非劣效(名义p值=0.0096)——公司将主要终点未达明确归因于该异常队列的混杂影响(对照组阿柏西普该队列0例发生同类事件,历史同规模III期研究中阿柏西普组通常有3-5%患者出现此类视力下降,提示本次对照…
学大教育:Q2超预期!静待估值修复,维持重点推荐! Q2业绩增长全面提速: 1)26H1实现营收21.6/归母3.0/扣非3.0亿元,同比+12.9%/+30.9%/同比+43.4%;
【广发汽车】吉利汽车公司管理层调整&业绩补充点评:以现代企业治理体系做强“一个吉利” 高端化和出口拉动26Q2的ASP和毛利率提升: 26Q2整体营收为898亿,同比+16%,并表销量为71.3万辆,对应ASP为12.6万,同比+1.6万元,环比+0.8万元;26Q2毛利率为18.4%,同环比分别+1.3/+0.9pct,环比改善主要受益于高端车和出口增长拉动:其中公司26年Q2出口销量为26.9万辆,环比+6.6万辆;极氪9X交付2.5万台,环比+0.3万辆。 Q3毛利率公司指引超预期: 26Q2已与大部分供应商锁定全年大宗原材料价格与供应量,同时通…
【天风医药杨松团队】欧林生物:2026年中报收入同比增长18.14%,重组金葡菌疫苗III期临床已完成数据揭盲 事件:近日,公司发布2026年半年度报告。2026H1,公司实现营业收入3.61亿元,同比增长18.14%;营业利润5,709.31万元,同比增长288.61%;利润总额2,618.44万元,同比增长78.33%;归母净利润-3,287.26万元、扣非归母净利润-1,006.20万元,同比转亏,主要系报告期内补缴税款及滞纳金所致,剔除一次性税务影响后营业利润同比增长288.61%,公司披露该事项已处理完毕、为一次性影响,预计不会对后续期间经营…
周生生:26H1利润大幅超预期,主要来自金价受益及销售增长 公司披露26H1业绩预告,预计持续经营业务净利润21-22亿港元,同比增长131%-142%,25H1为9.1亿港元。预计增长主要来自:1)零售销售的增长,2)因上半年金价先升后降,期末金价较期初下降约7%,部分贵金属借贷按市值重估录得未变现收益,而25H1为录得净亏损6.83亿港元,全年为净亏损16.88亿港元。 我们预计26H1收入增速在15-20%,其中中国大陆增长高个位数~10%+,港澳及台湾增长40%+。
【申万宏源通信+化工】东阳光26H1财报速评:AI空间凸显,IDC+算租+电源+液冷全栈AIDC基建稳步向前 股份支付及股票公允价值变动扰动表观利润,调整后业绩保持较快增长。 26H1公司营收93.76亿元,yoy+31.61%,归母净利润3.89亿元,yoy-36.5%,剔除股权激励、港股公允价值变动后,归母净利润7.46亿元,yoy+40.2%。
[礼物]【天风轻纺孙海洋】森马服饰:收入稳健,盈利改善 ■公司26Q2收入33亿+7%(25Q2+9%),归母1.7亿+52%(25Q2-46%)。 26H1收入67亿+9%,归母4.8亿+47%,扣非4.7亿+59%。
吉宏股份(002803.SZ)中报点评:AI提效驱动电商盈利改善 事件:上半年营收37.36亿元增15.53%;归母净利1.58亿元增33.52%;扣非归母1.48亿元增30.98%,差额主要为公允价值变动收益;经营现金流3.02亿元增65.60%。 业绩符合预告。电商收入24.51亿元增15.82%,归母净利1.00亿元增80.92%,净利率由2.62%升至4.09%;包装收入12.83亿元增15.04%,归母净利0.52亿元降31.62%。