先进封测产业链跟踪更新:业绩兑现与先进封装扩产共振 一、 传统封测景气进入快速兑现期: 在全球半导体处于上行周期、AI算力需求与存储器涨价周期等多重因素共振下,
- 序号:277
- 星球链接:打开网页
- 附件:图片 1,音频 0,文档 0
- 音频文件:无音频
图片
8858454125225582
正文
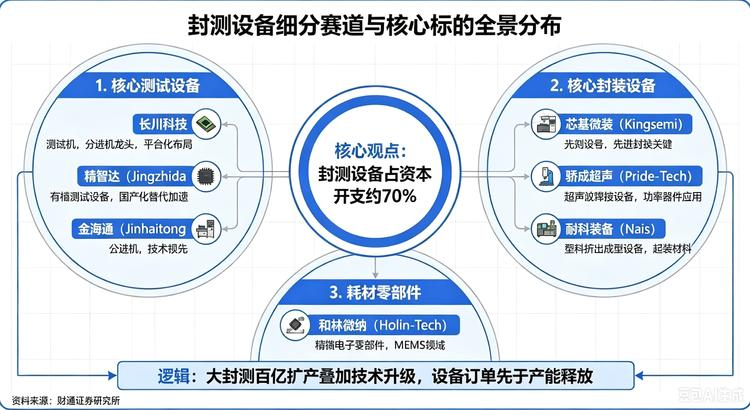
先进封测产业链跟踪更新:业绩兑现与先进封装扩产共振 一、 传统封测景气进入快速兑现期: 在全球半导体处于上行周期、AI算力需求与存储器涨价周期等多重因素共振下,封测行业的稼动率正加速回升并维持高位。国内头部封测厂凭借在各类先进封装平台上的突破,正在实现从单纯的“规模扩张”向“质量提升”的转变。从已披露的数据来看,长电科技、通富微电、华天科技等上半年的净利润预告增速普遍达到三位数,利润率的系统性改善意味着行业盈利质量正在迅速修复。 与此同时,海外头部封测龙头(如日月光等)由于高端算力芯片的强劲需求,针对先进封装环节进行了明显的价格调涨,部分涨幅最高达20%左右。这不仅印证了产业链核心环节产能的紧缺,也为国内厂商业绩进一步向上打开了价格天花板。展望下半年,在进入传统需求旺季的背景下,国内封测厂商有望持续受益于稼动率提升、产品结构优化以及潜在的价格改善红利。 二、 CoWoS-L:国产算力下一阶段的核心缺口: 随着AI大模型在推理及训练端的迅速爆发,AI芯片正加速向“多Die + 多HBM”的架构演进。这一趋势使得CoWoS-L等具备更大封装面积和更高互联密度的技术,成为适配下一代GPU及ASIC更为理想的方案。 相较于传统的CoWoS-S技术,CoWoS-L的真正壁垒并非单纯在于扩充厂房和产线,而在于一系列高度复杂的精密切割与互联工艺,包括:Si Bridge(硅桥集成)、极细线宽RDL布线、精准的Die Bond、晶圆级翘曲控制、热管理方案以及极难把控的整包良率。当前产业界在这一节点,仍处于从工程验证向规模量产过渡的关键爬坡期。 这意味着,对于封测大厂而言,能够通过头部客户严苛认证并实现稳定良率交付的有效产能,远比纸面规划的产能更为稀缺。伴随未来一到两年国产大算力芯片和HBM的量产交付大年,市场明年对CoWoS的产能缺口预计将高达5-7万片/月,强劲的需求与稀缺的产能将赋予具备交付能力的OSAT厂商极高的战略价值,需求与产能强强共振,越扩市值越高。 三、 先进封装与测试重要性同步跃升: 在先进制程推进受限的客观背景下,基于Chiplet、HBM以及异构集成的系统级架构创新,已成为国产半导体产业延续摩尔定律、提升算力性能的关键突围路径。而随着多颗高价值的逻辑芯粒和存储芯粒在同一基板上的高密度集成,任何一个Die、凸块(Bump)或底层互联网络出现单点失效,都将直接导致整个系统级封装模组的报废,其试错成本呈现指数级上升。 这种复杂性的攀升,直接带动了先进测试环节价值量的同步扩张。在高性能芯片的生命周期内,从裸片测试(KGD)、ATE/SLT系统级测试,到最终的老化及可靠性测试,每一环节的标准均被大幅拔高。国际半导体产业协会(SEMI)预计,2026年全球测试设备销售额将实现高达31%的同比增长,这一增速甚至高于整体封装设备,凸显了在复杂异构系统导入期测试控制的不可或缺性。同时,第三方专业测试服务商与拥有高端测试产线的封测平台企业,将形成深度的协同复苏与利益共享。关注伟测科技、胜科纳米、利扬芯片。 四、 大厂加码扩产,设备订单率先受益: 面对先进封装历史性的发展机遇,国内封测厂商在资本开支上呈现出坚决的扩张态势。其中,长电科技已规划约百亿规模的固定投资预算以重点布局算力、车规及HBM专线;甬矽电子、汇成股份等厂商也在积极推进2.5D/3D及Fan-out等先进封装产线的产能建设与技术攻坚。 基于半导体制造业的产业周期规律,上游设备的订单签订和业绩确认往往先于中游封测产能的最终释放。先进封装产线的扩建(特别是CoWoS-L等复杂工艺),将显著且密集地拉动包括RDL工艺设备、Bump贴装、Die Bond、TCB(热压键合机)、AOI高精度检测,以及先进测试与分选机在内的前沿设备放量,设备链将成为本轮扩产周期中率先兑现高成长的先锋。 设备环节在整个封测环节资本开支中占据约 70% 的绝 对大头。这不仅仅是“量”的增加,更是单产线“质”与“价”的提升。在异构集成的工艺诉求下,对高精度设备的需求呈几何级增长: 1)核心测试设备:受制于测试复杂度与时长的增加,测试机与分选机订单先于产能释放而井喷。关注长川科技、精智达、金海通。 2)核心封装设备:芯片堆叠与减薄技术迭代使得固晶、减薄、划片与键合设备厂商迎来新一轮的结构性放量周期。关注芯碁微装、骄成超声、耐科装备。 3)关键耗材及零部件:配合先进测试的高频高精度诉求,探针卡等核心耗材的需求呈现出高景气的持续态势。关注和林微纳。 五、 机构交流观点总结: 随着 AI 大模型的持续迭代,算力芯片的需求正处于爆发期,伴随着算力升级后数据搬运功耗激增的痛点,传统PCB方案已面临瓶颈,在先进制程遭遇物理极限的背景下,半导体产业的演进方向逐渐从几何缩微走向系统级互联优化,先进封装已不再仅仅是简单的后道加工,而是决定芯片带宽、功耗和良率的算力系统核心组成部分,先进封测产业正加速普及,已成为打破传统“摩尔定律”枷锁的关键枢纽,并直接决定了高端算力芯片供给的上限。 当前封测板块已步入“传统业务业绩全面兑现”与“先进封装成长预期加速落地”的双重验证期。大封测厂率先凭借重资产扩产与技术跃迁推高竞争壁垒;先进测试环节受益于“多 Die 封装”的高容错成本而价值量倍增;而产业链上游的封测核心设备则将凭借极高的“订单前置”属性,继续看好并逢低关注“先进封装 + 封测设备 + 先进测试”的黄金三角产业机会,CoWoS-L等先进封装扩产相关环节仍将是2026-2027年国产算力产业链最具确定性的核心增量。
总体总结
主题正文 总结: 随着 AI 大模型的持续迭代,算力芯片的需求正处于爆发期,伴随着算力升级后数据搬运功耗激增的痛点,传统PCB方案已面临瓶颈,在先进制程遭遇物理极限的背景下,半导体产业的演进方向逐渐从几何缩微走向系统级互联优化,先进封装已不再仅仅是简单的后道加工,而是决定芯片带宽、功耗和良率的算力系统核心组成部分,先进封测产业正加速普及,已成为打破传统“摩尔定律”枷锁的关键枢纽,并直接决定了高端算力芯片供给的上限。 当前封测板块已步入“传统业务业绩全面兑现”与“先进封装成长预期加速落地”的双重验证期。大封测厂率先凭借重资产扩产与技术跃迁推高竞争壁垒;先进测试环节受益于“多 Die 封装”的高容错成本而价值量倍增;而产业链上游的封测核心设备则将凭借极高的“订单前置”属性,继续看好并逢低关注“先进封装 + 封测设备 + 先进测试”的黄金三角产业机会,CoWoS-L等先进封装扩产相关环节仍将是2026-2027年国产算力产业链最具确定性的核心增量。