思维纪要社 2026-07-07 总体信息
这里按知识星球的方式展示:左边放主题信息,右边单独放研报;没抓到的字段不显示。
研报
银河证券-人工智能行业东盟产业洞察系列报告:东盟AI算力枢纽,泰国IDC迎高速扩容-260701.pdf
银河证券-医药行业月报:小核酸药及实体瘤CART实现突破性进展-260630.pdf
银河证券-数字经济周报(2026年第20期):OpenAI发布首款自研推理芯片-260629.pdf
银河证券-石油化工行业6月动态报告:油价重心回落,布局周期弹性机会-260630.pdf
银河证券-社会服务行业行业月报:7月投资前瞻-出行成本回落,Q3关注高频数据改善+强韧性品种-260701.pdf
银河证券-轻工制造行业月报:纸企控产提价落地,纸价淡季逆势提升-260701.pdf
银河证券-通信行业行业周报:DCI点燃相干模块需求,运营商推进Token经营-260629.pdf
银河证券-银行业周报:金融立法加速,MLF加量续作呵护流动性-260628.pdf
银河证券-食品饮料行业月度动态报告:原油价格高位回落,关注中报业绩披露-260630.pdf
研报
源达信息-美硕科技(301295)深度研究报告:专注继电器核心赛道,多品类拓展开启新成长-260702.pdf
粤开证券-【粤开宏观】人工智能(AI)对经济的双维影响:需求扩张与生产率革命-260701.pdf
远东资信-区域生物医药行业“十五五规划”与行业发展分析:华东篇-260630.pdf
银河证券-有色金属行业周报:有色大宗资源震荡加剧,AI新材料景气持续-260628.pdf
银河证券-资本市场周报(2026年第14期):全球主要市场科技板块6月再度回调-260629.pdf
长城国瑞证券-康龙化成(300759)一体化CXO平台持续深化,小分子CDMO商业化能力逐步验证-260701.pdf
长城证券-大宗商品:铝,流动性收缩难言收尾-260628.pdf
长城证券-大宗商品:锡,宏观加息预期扰动,锡价周内大幅回调-260628.pdf
长城证券-甘肃能源(000791)常乐火电筑基稳健增长,新能源开启第二曲线-260630.pdf
研报
长城证券-农林牧渔行业生猪周报:猪粮比价首次跌破4.0-260628.pdf
长城证券-汽车行业周报:商务部等9部门联合发文,培育壮大汽车后市场消费-260630.pdf
长城证券-煤炭行业周报:煤矿开工率仍在下行,关注煤炭的供需错配-260629.pdf
长城证券-轻工制造行业周报:端午节出游人次稳健增长,体验消费热度提升-260630.pdf
长城证券-长城策略月度金股——2026年7月-20260630.pdf
长城证券-鸿合科技(002955)教育+商用智能平板龙头,AI+全球化打开增长新篇章-260629.pdf
长江证券-0630A股日评:半导体延续走强,算力硬件强势反弹-260630.pdf
长江证券-6月PMI数据点评:油价扰动缓和,景气重回扩张-260630.pdf
长江证券-6月经济数据前瞻:油价的影响逐渐退潮-260704.pdf
研报
长江证券-0702A股日评:海外短期扰动不改后市上行趋势-260703.pdf
长江证券-0703A股日评:加息预期降温,机器人概念领涨-260703.pdf
长江证券-PCB与CCL行业:算力需求加速增长,关注新技术+新材料-260629.pdf
长江证券-大国财政宝典系列3-战争与财政:弗格森极限下的美伊冲突-260630.pdf
长江证券-大消费行业2026年7月金股推荐-20260629.pdf
长江证券-大消费行业2026年7月金股推荐-260629.pdf
长江证券-电信服务行业商业航天产业链观察系列五:合作共赢,从ASTS看电信运营商未来新格局-260630.pdf
长江证券-电力设备与新能源行业周观点0628:锂电景气有望持续提升,电新AI材料受市场关注-260630.pdf
长江证券-电气设备行业研究:聚焦出海,重估AI——如何展望大储H2行情?-260703.pdf
研报
长江证券-公用事业行业周报:审计信号凸显效益导向,绿电核心矛盾有望逐步缓解-260629.pdf
长江证券-多元金融行业研究:科创牛市中,海外券商何以突破ROE与估值瓶颈?-260701.pdf
长江证券-广汇能源(600256)多轮驱动顺周期,破茧成蝶再腾飞-260628.pdf
长江证券-机械行业周机汇0627:美国两院通过住房新法案有望刺激购房需求,工具行业有望受益-260629.pdf
长江证券-机械行业:用全球化的视角重新定价中国装备资产-260702.pdf
长江证券-海运行业研究:原油轮景气上行,成品油轮景气几何?-260630.pdf
长江证券-纺织品、服装与奢侈品行业5月运动制造跟踪:鞋服订单增速承压,多数厂商环比降速——长江纺服周专题26W24-260629.pdf
长江证券-纺织品、服装与奢侈品行业研究:Nike+VS李宁,不同的成长路径,不变的产品内核-260703.pdf
长江证券-航空货运与物流行业周报:圆通速递中报预告亮眼,反内卷成色充分验证-260701.pdf
研报
长江证券-交通运输行业2026Q2业绩前瞻:内外冷暖分明,红利盈利稳健-260630.pdf
长江证券-交通银行(601328)跟踪点评:红利价值突出的低估值大行-260629.pdf
长江证券-军工行业空天有清音第17期:看好中航沈飞十五五发展机遇-260629.pdf
长江证券-农业银行(601288)县域领跑的成长型大行-260629.pdf
长江证券-农产品行业农业周专题系列十六:仔猪价格再创阶段性新低,生猪养殖周期反转蓄势-260630.pdf
长江证券-千里科技(601777)深度:智行千里,“AI车”破局启新篇-260703.pdf
长江证券-激浊扬清,周观军工行业第175期:重视主赛道底部核心资产-260630.pdf
长江证券-软件与服务行业深度报告:AI沉思录(二),Token工厂,从“堆资源”到“榨资源”的产业趋势-260630.pdf
长江证券-金属、非金属与采矿行业:披沙拣金——元素周期表视角看AI金属新材料-260701.pdf
研报
长江证券-万泽股份(000534)两机热端叶片新星,十年磨剑蓄势待发-260628.pdf
长江证券-投资银行业与经纪业行业券商国际业务系列二:解码龙头之中金国际化的三阶演进-260629.pdf
长江证券-投资银行业与经纪业行业周报:关注中报绩优主线-260629.pdf
长江证券-潍柴动力(000338)再看潍柴系列之二:转型拐点已现,+AIDC电源时代开启-260629.pdf
长江证券-软件与服务行业专题报告:Token定价的分化与重构,从成本定价到任务价值定价-260630.pdf
长江证券-软件与服务行业研究:Token工厂,从“堆GPU”到“榨Token”-260629.pdf
长江证券-通信行业周观点:光互连半导体化推进,华丰发布NPO+Socket-260703.pdf
长江证券-陕西能源(001286)煤电相生穿越周期,内生蓄势稳步成长-260703.pdf
长江证券-食品、饮料与烟草行业饮酒思源系列(三十六):行业持续去库,产量延续下滑-260629.pdf
研报
招商证券-A股2026年中期策略展望:分化加剧,科技领航-260628.pdf
招商证券-公用事业行业2026年中期策略报告:电力资产再定价,价格修复、气候催化与算力需求共振-260628.pdf
招商证券-国际时政周评:关注近期中欧经贸关系-260628.pdf
招商证券-宏观与大类资产周报:美联储如何落地加息靴子暂非核心矛盾-260628.pdf
招商证券-房地产行业样本城市周度高频数据全追踪:6月以来二手房网签面积同比增幅较5月全月收窄-260628.pdf
招商证券-行业景气观察:5月工企利润延续改善态势,日本半导体制造设备出货额同比回暖-260701.pdf
长江证券-制药、生物科技与生命科学行业:海外龙头复盘,中外制药——从本土药企走向全球创新-260630.pdf
长江证券-长江大宗2026年7月金股推荐-260628.pdf
长江证券-长江研究2026年7月金股推荐-20260701.pdf
研报
招商证券-全球产业趋势跟踪周报(0629):氧化锆断供下的国产替代机会-260629.pdf
招商证券-农林牧渔行业2026年中期投资策略:周期蓄势向上,关注底部投资机会-260628.pdf
招商证券-建材行业2026中期投资策略:守候传统周期底部,掘金算力新基石-260630.pdf
招商证券-建筑行业双周报:基建总量持续走弱,仍需侧重电力、洁净室工程等结构性机会-260701.pdf
招商证券-快递物流行业2026年策略报告:地缘扰动催化国际物流机遇,静待快递板块估值新催化-260629.pdf
招商证券-环保公用事业行业周报:“十五五”能源规划发布,行业加速提质增效-260701.pdf
招商证券-计算机行业2026年中期策略报告:潮起西岸,风动东方-260630.pdf
招商证券-轻工行业2026年度中期策略报告:内需聚焦高股息与结构成长,出口有望筑底修复-260628.pdf
招商证券-金融市场流动性与监管动态周报:公募基金业绩基准调整对TMT板块潜在影响如何?-260630.pdf
研报
招商证券-显微镜下的中国经济(2026年第24期):人民币汇率与美元指数还会继续脱钩吗?-260630.pdf
招商证券-生物医药行业2026年中期投资策略:创新主线延续景气,医药底部配置价值显现-260629.pdf
招商证券-食品饮料行业2026年中期策略报告:白酒筑底完成,大众品渐次复苏-260701.pdf
浙商证券-2026上半年美股行业复盘:AI虹吸缺席:为何美国老登股能持续创新高?-260702.pdf
浙商证券-2026年1-5月工业企业利润和库存数据解读:硅基通胀带来结构化补库-260628.pdf
浙商证券-2026年6月PMI数据解读:6月PMI,经济边际回暖,内需仍需修复-260630.pdf
浙商证券-2026年6月宏观数据预测:6月经济前瞻,生产回暖,内需待振-260702.pdf
浙商证券-A股市场运行周报第99期:双创调整伴随再平衡,控制弹性、等待机会-260703.pdf
浙商证券-奥普科技(603551)深度报告:大单品引领成长修复,高分红夯实安全边际-260629.pdf
研报
浙商证券-三花智控(002050)深度报告:全球热管理零部件龙头,AIDC液冷、仿生机器人打开空间-260701.pdf
浙商证券-中石科技(300684)深度报告:全栈热管理,打造AI算力散热第二曲线-260701.pdf
浙商证券-大展“宏”图之四问技术泡沫(二):技术周期是否都伴随金融泡沫破裂?-260628.pdf
浙商证券-策略专题研究:潜在风险VS产业破局,解码AI当前核心定价矛盾-260702.pdf
浙商证券-芯碁微装(688630)深度报告:直写光刻设备龙头,PCB+先进封装共驱成长-260702.pdf
浙商证券-计算机行业周报:中国大模型获海外认可-260703.pdf
浙商证券-通信行业专题报告:光芯片产业梳理-260630.pdf
浙商证券-金刚石散热行业深度报告:金刚石散热,AI散热高效方案,金刚石铜规模化应用在即-260629.pdf
浙商证券-银行业利率风险指标综述:利率风险指标还会承压吗?-260629.pdf
研报
中泰证券-2026年银行业板块中期投资策略:稳健持续,关注分红与估值切换行情-260628.pdf
中泰证券-交通运输行业:燃油附加费下调关注航空,Q2业绩预期高增推荐快递-260704.pdf
中泰证券-医药生物行业:板块呈现逐步企稳态势,关注Q2业绩、积极布局底部机会-260628.pdf
中泰证券-煤炭行业周报:短期需求偏弱煤价回落,上行趋势不改低位布局-260704.pdf
中泰证券-电力设备行业:宁德发布钠电储能解决方案,7月中国电池排产环比+5.6%-260630.pdf
中泰证券-百润股份(002568)预调酒龙头周期修复,国产威士忌打开第二增长曲线-260630.pdf
中泰证券-科技扩散而非蓝筹切换-260704.pdf
中泰证券-轻工制造及纺服服饰行业周报:波司登FY26稳健增长,滔搏一季度流水下滑-260629.pdf
中航证券-策略点评:K型分化或延续-260627.pdf
研报
中信建投-5月工业企业利润数据点评:三张表,三种温度-260628.pdf
中信建投-PMI企稳回升:修复成色到底如何?-260630.pdf
中信建投-REITs行业周报(6.27-7.03):市场企稳反弹,二批次商业不动产REITs发售热度下降-260704.pdf
中信建投-【政策研究】“六张网”投资规模全景测算与产业链受益路径探析-260701.pdf
中信建投-保险行业:险资增配私募股权情况概览-260701.pdf
中泰证券-医药生物行业7月月报:底部反弹有望延续,持续布局创新药及产业链,关注Q2业绩超预期;CRO/CDMO专题,需求持续向好、积极把握中长期底部机会-260702 (1).pdf
中泰证券-医药生物行业7月月报:底部反弹有望延续,持续布局创新药及产业链,关注Q2业绩超预期;CRO/CDMO专题,需求持续向好、积极把握中长期底部机会-260702.pdf
中泰证券-有色金属行业周报2026年第26周:压力测试后,黄金的下行行情或将进入尾声-260628.pdf
中泰证券-有色金属行业周报2026年第27周:过早宽松的代价—信用下降金价上行-260704.pdf
研报
中信建投-国防军工行业:西部商业航天大会重磅落地,关注商业航天产业化机会-260629.pdf
中信建投-宏观深度:“日本病”的表与里-260630.pdf
中信建投-房地产行业周报(6.27-7.3):上海、成都宅地高溢价率成交,香港楼市维持高热度-260704.pdf
中信建投-海外经济与大类资产简评:强美元回归?数据怎么说-260628.pdf
中信建投-电力行业:新能源“十五五”规划发布,30年新型电力系统初步建成-260629.pdf
中信建投-电力设备行业美国5月电车跟踪:销量9.5万辆,同比降幅收窄,同期高基数效应消退-260629.pdf
中信建投-纺服轻工及教育行业周报26W27:Nike预计FY27H1下滑个位数,四方达拟定增募资20亿元布局金刚石钻针-260704.pdf
中信建投-航运港口行业:集运运价续涨,油运承压,干散货分化-260629.pdf
中信建投-非银金融行业:政策与流动性共振,继续看好非银板块向上弹性-260630.pdf
研报
中信建投-可选消费行业深度报告:可选消费品全球复盘系列十-260630.pdf
中信建投-基础化工行业:5月化工品出口延续同比高增,其中石化及煤化工板块表现突出-260629.pdf
中信建投-基础化工行业:继续关注“去日化”交易,关注粉体材料和含氟高分子材料-260701.pdf
中信建投-建筑行业周报(6.27-7.3):6月建筑业PMI修复,销售价格、新订单指数回升-260704.pdf
中信建投-机械设备行业周观点:半导体设备全球景气周期持续确认,PCB钻针量价齐升趋势明确-260629.pdf
中信建投-煤炭开采行业:焦煤高位震荡焦炭偏强,动力煤价格偏弱运行-260629.pdf
中信建投-环保行业:浙江石化产业升级意见发布,支持绿色低碳园区创建-260629.pdf
中信建投-社会服务行业:暑运预售票价上涨,年内入境客流增幅明显-260630.pdf
中信建投-聚和材料(688503)国产空白掩模版先行者,致力于打造泛半导体材料平台-260701.pdf
研报
中信建投-一周策略回顾与展望-260702.pdf
中信建投-奕瑞科技(688301)Q2和全年收入有望高增长,看好新产品贡献业绩增量-260702.pdf
中信建投-市场情绪跟踪6月报:情绪大幅震荡,结构分化加剧-260701.pdf
中信建投-新疆众和(600888)AI电容、芯片及先进封装发展使4N6、5N及6N高纯铝需求大增,公司迎来发展机遇-260629.pdf
中信建投-液冷散热行业系列报告三:金刚石——高端散热材料的迈进之路-260701.pdf
中信建投-潍柴动力(000338)动力铸就工业装备之心,电力重构算力时代之枢-260630.pdf
中信建投-石油化工行业:海湾产油国宣布复产油价回落,天然气价格维持近两个月低位-260630.pdf
中信建投-石油石化行业:地缘回吐基本面主导,油价快速回落-260629.pdf
中信建投-食品加工行业鱼子酱:高壁垒的欧美餐饮消费,供不应求持续成长-260629.pdf
研报
中信建投-中炬高新(600872)基本盘修复+五大增量发力,中炬高新重启增长-260630.pdf
中信建投-智能驾驶行业之一:Robotaxi规模化、激光雷达标配化与芯片架构重构-260630.pdf
中信建投-资产配置工具箱(3):南向通的参与动机和超额收益-260630.pdf
中信建投-银行业理财子产品发行指数周报第261期:光大工银中银发混合类,固收增强型产品特征-260702.pdf
中信建投-饮料乳品行业:君乐宝,低温龙头启动上市,三大驱动推动增长-260629.pdf
中银证券-宏观和大类资产配置周报:AI叙事的延续性要看实际投资-260705.pdf
中银证券-宠物行业深度报告:精细化养宠带动结构升级,龙头企业坚定构筑品牌壁垒,市占率稳步提升-260703.pdf
中银证券-房地产行业第26周周报(2026年6月20日-2026年6月26日):新房成交同比降幅扩大、二手房成交同比由负转正;住建部提及智能建造工作在城市更新的运用-260630.pdf
中银证券-策略周报:贵无泡沫,廉无拐点-260628.pdf
研报
中邮证券-农林牧渔行业周报:猪价底部微涨,政策持续助力去产能-260701.pdf
中邮证券-化工行业周报:看好磷化工估值提升,本周磷酸一铵、无烟煤、R22、分散染料、维生素VE涨幅居前-260630.pdf
中邮证券-医药生物行业周报:FXI小分子抑制剂迎来突破,关注抗血栓广阔赛道-260629.pdf
中邮证券-有色金属行业报告:强美元压制,有色继续寻底-260629.pdf
中邮证券-江钨装备(600397)定增收购江硬、华茂、九冶,迈向钨钽铌全产业链-260629.pdf
中银证券-医药生物行业周报:板块回购活跃,底部配置价值凸显-260630.pdf
中银证券-计算机行业“一周解码”:本轮AI基建周期或将长达数十年-260701.pdf
中银证券-轻工纺服行业:新消费时代下的大机遇系列报告二,潮玩经济,短期流行符号还是长期平台生意?——热潮褪去后的核心竞争力是什么?-260701.pdf
中银证券-食品饮料行业系列报告--白酒专题:行业筑底分化,关注基本面企稳且兼具红利属性的龙头酒企-260630.pdf
研报
中原证券-光伏行业月报:国内外需求持续疲软,关注各环节产能出清力度-260701.pdf
中原证券-家电行业分析-家电基本面复盘:分化加剧,龙头恒强-260629.pdf
中原证券-月度策略:聚焦成长,兼顾修复与弹性-260702.pdf
中原证券-机械行业月报:6月板块分化加剧,持续聚焦算力基础设施和具身智能产业龙头-260630.pdf
中原证券-研究所月度金股组合(2026年7月)-20260630.pdf
中原证券-计算机行业半年度策略:模型、应用齐发力,国产算力迎价值重估-260630.pdf
中原证券-证券行业券商板块月报:券商板块2026年5月回顾及6月前瞻-260629.pdf
中原证券-通信行业半年度策略:运力扩张,光互联迈入新周期-260629.pdf
中邮证券-证券行业报告:流动性与交投韧性双重支撑,基本面逻辑持续强化-260630.pdf
【天风电新】AI分歧时 星源材质-邦瓷电子深度 260707.mp3 尚未下载,未转写。 【申万交运】交运视野看全球 260707.mp3
研报
【天风电新】AI分歧时 星源材质-邦瓷电子深度 260707_导读.docx
【申万交运】交运视野看全球 260707_导读.docx
【天风电新】AI分歧时 星源材质-邦瓷电子深度 260707_原文.docx
【申万交运】交运视野看全球 260707_原文.docx
国盛汽车|2026汽车周观点:出海数据强劲,零部件聚焦科技 260707.mp3 尚未下载,未转写。 尖顶或不是顶_是高位震荡的一部分 260707.mp3
研报
博时基金 7月“验牌”期?市场进入高低切? 260707_导读.docx
国盛汽车|2026汽车周观点:出海数据强劲,零部件聚焦科技 260707_导读.docx
尖顶或不是顶_是高位震荡的一部分 260707_导读.docx
博时基金 7月“验牌”期?市场进入高低切? 260707_原文.docx
国盛汽车|2026汽车周观点:出海数据强劲,零部件聚焦科技 260707_原文.docx
尖顶或不是顶_是高位震荡的一部分 260707_原文.docx
券商业绩期来临重视超预期科创投行 260707.mp3 尚未下载,未转写。 开源地产建筑 _ “旭日东升”电话会议(十三)看好房地产板块2026下半年表现 260707.mp3
研报
BOE新闻发布会 260707_导读.docx
券商业绩期来临重视超预期科创投行 260707_导读.docx
开源地产建筑 _ “旭日东升”电话会议(十三)看好房地产板块2026下半年表现 260707_导读.docx
BOE新闻发布会 260707_原文.docx
券商业绩期来临重视超预期科创投行 260707_原文.docx
开源地产建筑 _ “旭日东升”电话会议(十三)看好房地产板块2026下半年表现 260707_原文.docx
再CALL机床这次真不是老登 260707.mp3 尚未下载,未转写。 如何看当前快消品市场的量价变化趋势 260707.mp3
研报
再CALL机床这次真不是老登 260707_导读.docx
如何看当前快消品市场的量价变化趋势 260707_导读.docx
新型能源体系建设“十五五”规划发布,重视消纳与调节性 260707_导读.docx
再CALL机床这次真不是老登 260707_原文.docx
如何看当前快消品市场的量价变化趋势 260707_原文.docx
新型能源体系建设“十五五”规划发布,重视消纳与调节性 260707_原文.docx
继续看好长光华芯 庆祝1)公司是 国内唯一具备IDM全栈能力的光芯片厂商,从底层开始搭建能力且可复用; 庆祝2)星钥光子重塑公司价值:星钥光子总投资额50亿,一期将于26年底通线,2030年前产能再翻数倍;通线后公司 具备EML/CW//硅光芯片/VCSEL能力,,路径多元且可互相赋能, 打通从光模块向新技术发展的多种可能,此外公司可采取硅光芯片与CW光源搭售方式稳固供应地位;
周二舆情热度 ①芯片产业链-英特尔对CPU进行调涨。此次涨价主要针对部分消费级Core Ultra处理器以及Xeon服务器处理器。(伟测科技、利和兴、万通发展、沐曦股份、摩尔线程、实益达等) ②碳化硅-英伟达已将SST确立为下一代高压直流供电架构的核心设备,其依托碳化硅功率器件的高频特性,可实现10kV中压交流至800V直流的一步式转换。(华微电子、有研硅 、东微半导、露笑科技、东岳硅材、上海合晶 等)
【路透披露 DeepSeek 启动自研推理 ASIC 芯片,叠加智谱同步布局自研算力芯片,两大头部大模型厂商跨界造芯,全方位利好国产半导体全产业链】 1.晶圆代工端:推理芯片以 28/40/55nm 成熟工艺为主,持续给中芯、华虹、华润微等锁定长期大额流片订单,进一步推高 8/12 寸稼动率,强化 2026-2027 成熟制程涨价景气逻辑,同步带动 HV 高压、BCD 功率特色工艺放量,利好东微半导、燕东微等功率模拟厂商; 2.配套产业链:自研芯片配套国产 HBM、内存接口、先进封装需求爆发,直接利好长鑫存储、澜起、长电科技、通富微电,同时持续拉动国产…
浪潮信息晚上发了个非常炸裂的的业绩,Q2 利润有 6 倍增长。此前我们强调公司今年是业绩释放年,季度净利率同环比都会逐步上行,给出前瞻指引(很超预期)。公司 45-50 亿利润变得非常可期,给 35 倍接近 70% 空间,持续推荐! 海康威视业绩就也很好,我们预计也很快会上调指引,也推荐! 一直在强调计算机的一些头部大公司业绩从 25Q3 开始已经走出来!
国产化,海外收入,存储,都有贡献,我也拆不出来。 但是,先统一归结为国产超节点利润率提升。涨完了,再研究。 请注意今天早上8点的推送,不只是浪潮,其他所有的服务器、所有的ICT硬件,整个国产链,都要在三季度加大重视。
重点提示,关注超跌 华蓝集团 太阳今天纯跌交易层面量化跟风,是超跌上车机会。公司为广西本地基建企业,有水利乙级资质,承建广西主要支流郁江治理、崇左市防洪排涝等多个水利项目,2026年财政部分配给广西17亿元水利发展资金,昨日最新下发1亿元灾后水利修复专项基金,公司是直接受益公司。公司昨日跟随水利板块一度拉升9%,收涨5.6%,今日早盘快速下跌12%,我们判断这完全是交易因素,大幅波动反而给伺机配置带来机会 太阳更重要的是公司半导体转型潜力,中长期赔率较大。25年12月公司新老股东完成过户,26年1月公司完成董事会提名,新股东成员正式进入董事会。根据公开…
📈 💾美光、闪迪、SK 海力士、三星电子、铠侠受 AI 服务器、工业控制设备、公司级存储以及边缘计算强劲需求带动,内存价格正在持续上涨。 🔗因此,威刚(ADATA)、创见(Transcend)、宜鼎(Innodisk)、宇瞻(Apacer)等台湾主要内存模组公司 6 月营收大幅增长,今年上半年营收已经超过 2025 年全年营收,行业正式进入景气周期。
🔍 📈随着超大规模云服务商转向 800Gbps 和 1.6Tbps 光模块,磷化铟相关需求正在爆发。 🏭尽管各家公司竞相扩产并转向尺寸更大的 6 英寸晶圆,整体供应依旧跟不上市场需求。
这轮半导体涨价,最值得重视的不是单一芯片缺货,而是AI服务器硬件链进入“全品类紧平衡”。从功率器件、模拟芯片、车规MCU,到MLCC、服务器电源芯片,涨价已经从点状扩散变成系统性重估。其中弹性最清晰的方向,就是高容、超高容MLCC。 力源信息的预期差正在这里。公司不是普通元器件分销商,而是村田MURATA的重要授权渠道,村田长期是公司核心代理产品线。现在市场最缺的,恰恰是AI服务器、GPU电源、交换机、光模块所需的高端MLCC料号。谁能拿到村田配额,谁就具备产业链话语权。 更关键的是,力源客户已经深度切入AI硬件链,覆盖AI服务器、电源、光模块、算力设…
📊 📈📌惊人的营收表现(刷新历史最高纪录) 📅6 月单月营收:3851 亿 9000 万新台币,环比增长 23.7%,同比增长 102.9%
📢 📈Gokul 上调 2026 至 2028 财年每股收益预期,上调幅度分别为 5%、10%、16%;同时上调数据中心 AI 业务复合年增长率至 69%,并且预测二季度毛利率可达,高于近期买方机构 68% 以上的一致预期。 💰我们已将 2026 至 2028 财年资本开支预测上调至 580 亿美元(受洁净室产能上限约束)、780 亿美元(依据近期研报测算)、840 亿美元。
智微智能:AI算力高景气驱动业绩超预期,智算业务打开成长空间【天风计算机 缪欣君/刘鉴团队】 1、业绩大超预期,Q2利润环比再创新高。 公司预计2026H1实现归母净利润3.50-4.17亿元,同比+244.56%~309.65%;扣非归母净利润3.34-4.00亿元,同比+281.00%~356.47%。对应Q2归母净利润2.41-3.08亿元,环比Q1增长121%~181%,净利润大超预期。
【GLMS】瑞芯微Q2业绩再超预期,打响端侧AI创新周期第一枪 Q2财务数据:Q2收入16.85亿元(YOY+45%、QOQ+40%);归母5.5亿元(YOY+71%、QOQ+67%),大幅刷新单季度收入和利润新高;净利率32.6%,创单季度历史新高,主要受益于产品结构优化带来的毛利率提升和收入大幅增长带来的规模效应。 超预期的背后:端侧AI创新周期和公司新产品周期的共振
[烟花]巨人网络|1H预告概览 公司公告,1H26实现归母净利润20.0亿~22.0亿元,同比增长157.38%~183.12%,扣非归母净利润22.0亿~24.0亿元,同比增长172.74%~197.54%。 单拆2Q26,归母净利润9.2亿~11.2亿元,同比+114.3%~160.9%,环比-14.9%~+3.6%。扣非11.9亿~13.9亿元,同比+167.1%~212.1%,环比+17.1%~+36.8%。
【天风机械】美国AI研究资料包 四大深度报告判断为什么从互联网泡沫的复盘研究和目前的高频数据看现在不是AI浪潮的拐点 近期市场调整较多,不乏有本轮AI革命要结束的声音入耳,但我们的历史复盘研究并不支撑此番论断。 技术革命的基础设施建设周期远未结束时,就断言其终结为时过早。 1995-1996年,当互联网遭遇严重拥堵危机、被戏称为"World Wide Wait"时,以太网之父罗伯特·梅特卡夫甚至预言互联网将"灾难性崩溃"。然而,正是这场危机催生了光纤铺设竞赛和路由器技术的飞跃——思科的交换速度从1993年的1 Gbps飙升至1998年的64 Gbps。…
巨人半年报预告速评:扣非超预期,关注暑期流水释放 财务情况:归母净利润符合预期,扣非归母净利润超预期。 ▪️上半年预计实现归母净利润20-22亿元,同比增长157%-183%;扣非归母净利润22-24亿元,同比增长173%-198%。主要系《》持续贡献较高水平收入。
厄尔尼诺全面发酵:台风增强北袭+咖啡期货暴涨+欧洲极端高温,极端气候投资主线加速兑现【东财新消费】 ❗Niño3.4区海温距平+1.24℃,SOI月均值-24.9创近十年极值,NOAA 6月评估极强概率63%;15个ENSO模型中14个预测峰值>2.0℃、11个>2.5℃,强度预期持续上修。 1⃣ 台风重创广西、超期台风巴威即将登录、厄尔尼诺驱动台风偏强北袭正在兑现。6月水利部已提示 今年登陆我国台风个数偏多、强度总体偏强、路径以西行和西北行为主。近日台风"美莎克"在广西引发了严重内涝和山洪;台风"巴威"或增强至17级超强台风级在东南沿海登录。厄尔尼诺…
【申万计算机】浪潮信息Q2单季度20-25亿利润,业绩大大超预期! 今年以来持续推荐、Q2验证欢迎交流! 发布业绩预告26H1归母净利润26-31亿元,同比+226%-288%;扣非净利润20.6-26.6亿元,同比+206%-280%。
【国联民生计算机】‼️大大超预期:浪潮Q2单季度利润超20亿‼️【浪潮信息】2026年中报预告速评 [太阳]本月独家金股【浪潮信息】预告上半年利润26亿-31亿,同比增长226%-228%,大超预期‼️ [太阳]按业绩预告区间计算,公司2026Q2归母净利润约为20-25亿元,创下有史以来单季度业绩新高,去年同期仅3亿‼️公司2025年全年归母净利润24.13亿元,上半年业绩有望超去年全年业绩。
【中信机械】恒力重工2026H1业绩超预期,当下时点重点推荐! 2026H1经营业绩超预期: 根据公司业绩预告披露,恒力重工26年上半年业绩超预期,实现36亿元利润,其中Q1约11亿元,Q2约25亿元(环比翻倍以上增长),根据Clarksons交付船舶数据,我们推测其单Q2净利率达18%左右。 近期公司边际变化: 三期造船产能26年6月正式投产,同时大三期预计再扩120台发动机产能,预计年底前扩产完成,扩张后公司拥有约300台发动机产能,预计100台外售,对应100亿元收入。同时根据龙的传人公众号相关信息披露,公司四期产能第一步扩张预计建设2个大型船坞…
【东财海外AI】:WorkBuddy首发接入Hy3,腾讯AI应用飞轮加速 WorkBuddy首发接入混元Hy3,定位全场景AI智能体。7月6日,WorkBuddy宣布首发接入混元Hy3正式版,开启为期两周的免费试用。据官方发布,Hy3采用MoE混合专家架构,总参数295B、激活参数21B,最高支持256K上下文,快慢双思考机制兼顾响应速度与推理精度;平台内部实测任务整体解决率达90%,平均完成耗时降低34.4%。WorkBuddy于3月9日正式上线,定位全场景AI智能体,兼容OpenClaw技能生态,免部署、最快1分钟完成配置,支持通过企微、QQ、飞书…
【浙商大制造】松发股份:业绩预告超预期,民营造船龙头业绩加速释放 【业绩速览】 2026H1
【HXZXP】功率有望带领科技反弹 今日市场继续下行, 但极度悲观时往往也是触底反弹之时,盘后此前被市场认为多次唱空的SemiAnalysis也发声预计META将加大AI投入,需求未达峰值。科技有望触底反弹。 今天功率板块已出现反弹迹象,威尔高20%、东微16%,碳化硅在天岳先进3%的带领下也出现一定逆势上涨的趋势。
【证监会对安某编造传播涉中公教育虚假信息立案调查】财联社7月7日电,证监会现已查明,7月2日,安某(男,网名:南京路宝宝总)编造传播涉及上市公司中公教育的虚假误导性信息,严重扰乱证券市场秩序,严重破坏公序良俗,涉嫌违反证券法,我会决定对安某立案调查。下一步,我会将在全面调查的基础上严肃追究相关当事人的违法责任。涉嫌犯罪的,依法移送公安机关。 网络绝非法外之地。编造传播虚假误导性信息是证券期货法律法规严格禁止的行为,历来是证监会打击重点。我会将继续对编造传播证券期货虚假误导性信息行为严密盯防、快速反应、严肃查处,全力维护资本市场信息传播秩序。(来自财联社…
20260707今日段子汇总 1、东山精密:听说亚马逊已经签下来了,1500万个光模块,800G有1300万个,1.6T200万个 2、上海合晶:公司以8英寸外延片为核心主业,产品直接匹配功率器件和模拟芯片的需求,同时布局高附加值SOI赛道,郑州合晶的12英寸扩产项目稳步推进,在8英寸需求爆发的窗口,业绩弹性将率先释放
【国海商社】老铺黄金:股价见底了吗? 高频跟踪:老铺6月SKP渠道同比-3%、万象渠道同比+68%。由于代购甩货、价格敏感性消费者流失,市场此前已充分交易Q2收入下滑预期。随着金价下跌,老铺与竞品素金产品价差大幅扩大(今日老铺单克价格2000-2500元,周大福克重产品挂牌价1260元、一口价1900-2000元)。 高端黄金β仍在。周大福万相系列推出后前五周销售突破5亿,君佩万象渠道4-6月销售增速分别为134%、129%、131%,琳朝H1收入翻倍,老铺作为高端黄金绝对的龙头、更多受到自身经营节奏影响。
【广合科技】26H1业绩高增,产品结构改善+产能释放带来业绩弹性 26H1受需求旺盛及泰国工厂进展顺利业绩高增 1)公司发布26H1业绩预告,预计归母净利润9.1~9.6亿元,yoy+85.12%~+95.29%,扣非归母净利润8.9~9.4亿元,yoy+86.37%~+96.84%;26Q2归母净利润中值5.42亿元,yoy+115.9%,qoq+37.9%,扣非归母净利润5.24亿元,yoy+113.9%,qoq+34%;
华源控股业绩概览【东北计算机】 🌟2026年上半年业绩预告区间:公司预计归母净利润7,300万元-9,000万元,上年同期4,850.17万元,同比增长 50.51%-85.56%;扣非净利润6,800万元-8,500万元,上年同期4,590.17万元,同比增长 48.14%-85.18%;基本每股收益0.2196元/股-0.2708元/股,上年同期0.14元/股,业绩同向大幅上涨。 🌟业绩增长核心驱动
涛涛车业推荐更新 电动高尔夫球车业务 1)动销:我们预计公司26Q2电动高尔夫球车销量超2万台,同比增长80%以上,叠加两次提价(合计约700美元),收入增长更高,毛利率同比有望提升。
【国泰海通轻工 刘佳昆】太阳纸业:广西横州工厂一切正常,持续重点推荐 受台风影响,广西地区出现连续强降雨,横州市六蓝水库坝体出现缺口。 公司横州工厂选址佳(地势较高,且临江排水条件较好),生产经营均正常进行。
【华泰电新】锦浪科技半年度业绩预告要点 二季度业绩: 2Q整体营收25亿,1H营收预计39亿,1H净利润预计4.1-4.6亿,同比-32%~ -24%。
【东吴汽车|Momenta预计明天上市,要点梳理】:“物理AI第一股”,城市NOA全球独立方案商龙头! 事件: Momenta(6880.HK)明日(7月8日)正式登陆港交所主板,发行价295.6港元、募资约58.9亿港元(另设15%绿鞋),发行后市值约695亿港元(约90亿美元)。 亮点: ①量产飞轮已跑通——依托超120亿公里实车里程、每日约63万段数据回传,量产装车驱动世界模型持续迭代,形成"规模→数据→性能→再规模"的自我强化闭环;②商业模式升级兑现,高毛利License收入占比快速抬升(2025年占比近40%),带动整体毛利率跃升至71.6%…
继续推荐传音控股,之前市场担心上游元器件尤其是存储价格大涨压制公司基本面,因此上半年公司股价走势较弱。但就当前时点,存储大宗涨价幅度大幅度放缓甚至下半年有望不增长,而对传音自身而言,二季度业绩的确定性较高,有望实现9亿以上净利润(公司通过产品高端化,顺价,囤货等多种手段对冲),也就是说在存储压力最大的二季度公司依然实现了可观的增速。因此若公司连续第二个季度兑现盈利,将从两个维度进一步夯实市场信心——其一,产品结构高端化正在持续兑现;其二,公司具备将上游成本向终端顺价的定价话语权。 这个位置强烈看好,股价位置很低,预计2026年归母净利润40亿元,202…
【广发机械】松发股份26H1业绩预告点评:业绩大超预期,持续成长突破 Q2业绩大超预期。公司发布业绩预告,预计26H1实现归母净利润约36亿,同比+456.33%;实现扣非约35亿,同比+2922.83%。单Q2实现归母约25亿,同比+275%;扣非约24亿,同比+1654%。公司上半年交付约40艘船,产能爬坡速度快+交付结构持续优化;当前产能达到年钢材加工能力300万吨、年产船用发动机300台。 松发新接订单继续加速、大型气体船迎来新突破。上半年新承接船舶订单207艘,订单结构涵盖集散油气全品类船型,其中散货船49艘、集装箱船56艘、油轮94艘,另有…
【国金计算机&科技】浪潮信息Q2利润大超预期,继续看好国内算力产业链 25Q2利润大超预期: 浪潮信息发布2026年半年度业绩预告,据我们测算,Q2单季度归母净利润约19.95-24.95亿元,同比大幅增长约494%-643%;扣非净利润约14.65-19.65亿元,同比大幅增长约499%-703%。 我们认为利润超预期主要来自两方面: 1)供应链管理优势:我们判断,公司此前已对上游AI核心元器件进行了预判,在行业供给偏紧的背景下,公司对下游客户的议价能力或有增强。2)业务全球化持续推进,国内超节点及全球项目利润率或更高,拉高整体利润率。
【瑞芯微】2Q26收入、利润大超预期! 公司预计2Q26实现营收16.6-17.0亿元(yoy+43.39%~+46.83%,qoq+38.08%~+41.40%);归母净利润5.2-5.8亿元(yoy+61.91%~+80.56%,qoq+58.21%~+76.43%);扣非归母净利润5.1-5.7亿元(yoy+65.7%~+85.2%,qoq+59.5%~+78.2%),业绩大超预期。 中低端消费类产品受存储及上游原材料价格上涨影响销售承压,但新型AIOT应用需求仍延续快速增长趋势,如汽车(3588/3576M)、机器人(数据采集终端、无人机、割草…
【国金电新】光伏主产业链排产跟踪_0707:中下游排产预期上调,InfoLink预计7月组件排产约48GW、环比+11% InfoLink预计,7月硅料/硅片/电池片/组件产出11.9万吨(62-63GW)、58/54/48GW,环比+12.5%/+6.1%/+4.0%/+10.9%,硅片、电池片、组件较前次(6月8日)预测均上涨,硅料小幅下调。 6月硅料/硅片/电池片/组件实际产出10.54万吨、54/52/44GW,环比+12%/+8%/+6%/+2%。
巨人中报预告速评:26H1扣非超预期,看好《》暑期流水弹性 Q2利润延续《》利润高弹性~ 公司发布2026年半年度业绩预告,预计26H1实现归母净利润20.0–22.0亿元,同比增长157.38%–183.12%;预计实现扣非归母净利润22.0–24.0亿元,同比增长172.74%–197.54%,业绩维持高增态势。
【FlowUs 息流】为什么说OpenAI和Anthropic上市可能面临更大阻力
财经解读 260707.mp3 尚未下载,未转写。
银行研究 - 国泰海通2025研究框架培训——洞察价值,共创未来 260707.mp3 尚未下载,未转写。 家电研究 - 国泰海通2025研究框架培训——洞察价值,共创未来 260707.mp3
【极则生变 击水中流】东证期货2026中期策略会——黑色专场 260707.mp3 尚未下载,未转写。 东财债略 30Y国债的冰与火 260707.mp3
- 作者:思想者
- 时间:2026-07-07 20:56
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:国联期货 贵金属:重回“紧盯美联储”模式 260707.mp3(见星球链接)
国投瑞银基金 市场风格切换,如何应对? 260707.mp3(见星球链接)
华宝基金 创新药走出独立行情!如何把握反攻行情? 260707.mp3(见星球链接)
华富基金 加息降温!贵金属如何看? 260707.mp3(见星球链接)
嘉实基金 市场风格再平衡!站在光里还是拥抱新规? 260707.mp3(见星球链接)
金属专场 - 徽商期货2026年中投资策略会 260707.mp3(见星球链接)
金信基金 一起聊聊,近期市场热点 260707.mp3(见星球链接)
方正富邦基金 商业航天,现在还有机会吗? 260707.mp3(见星球链接)
光大证券 三星利润超英伟达,科技股后市如何? 260707.mp3(见星球链接)
国联期货 贵金属:重回“紧盯美联储”模式 260707.mp3 尚未下载,未转写。 国投瑞银基金 市场风格切换,如何应对? 260707.mp3
- 作者:思想者
- 时间:2026-07-07 20:55
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:乔路铭[920079.BJ]向不特定合格投资者公开发行股票并在北交所上市网上路演 260707.mp3(见星球链接)
实时债市解盘260707 - 添橙投资赵鹏霄 260707.mp3(见星球链接)
太平洋新能源 AIDC系列行业深度(一):AIDC建设景气度持续提升,供配电变革到来 260707.mp3(见星球链接)
万家基金 加息预期降温,高低切换向哪走? 260707.mp3(见星球链接)
先锋基金 下半年国产替代板块解读 260707.mp3(见星球链接)
南华期货 存量博弈下的攻守之道 260707.mp3(见星球链接)
鹏华基金 陪你聊军工➕机器人 260707.mp3(见星球链接)
平安地产 _ 上海楼市上半年回顾及后市展望 260707.mp3(见星球链接)
前海开源基金 人形机器人板块投资的背后逻辑 260707.mp3(见星球链接)
乔路铭[920079.BJ]向不特定合格投资者公开发行股票并在北交所上市网上路演 260707.mp3 尚未下载,未转写。 实时债市解盘260707 - 添橙投资赵鹏霄 260707.mp3
- 作者:思想者
- 时间:2026-07-07 20:55
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:长安基金 从宏观到策略,把泓沣讲透 260707.mp3(见星球链接)
中金固收薛丰昀_量化测算工业企业多维度的K型分化 260707.mp3(见星球链接)
中信保诚 半导体行情再度归来? 260707.mp3(见星球链接)
中邮食饮_二季报前瞻_大众品企稳向好,白酒库存继续去化 260707.mp3(见星球链接)
周期轮动,智驭未来——融达期货2026年中策略会(上) 260707.mp3(见星球链接)
资深投顾说:市场量能大幅萎缩,短线见底了吗? 260707.mp3(见星球链接)
兴业证券刘郁 - 下半年,科技牛与债牛的演绎 260707.mp3(见星球链接)
易方达基金 半导体板块波动加大,如何理解调整与机会? 260707.mp3(见星球链接)
永赢基金 黄金股超跌反弹,戴维斯双击可期 260707.mp3(见星球链接)
长安基金 从宏观到策略,把泓沣讲透 260707.mp3 尚未下载,未转写。 中金固收薛丰昀_量化测算工业企业多维度的K型分化 260707.mp3
UBS维持苹果中性评级及296美元目标价。6月季度(June-26 quarter)App Store报告口径同比增长约3%(汇率中性约2%),环比上一季度放缓约440个基点,主因美国市场同比下滑约6%,成为主要拖累。全球其他地区仍保持约9%的增长。UBS维持6月季度服务收入增速约14.3%的预测(共识约14.5%)不变,但提示生成式AI(Gen AI)增长因高基数与市场饱和而持续放缓,构成App Store增长的隐忧。下季度(Sept-26 quarter)比较基数下降约270个基点至约10%,将开启更轻松的同比环境。目标价296美元对应CY27 E…
JPM于2026年7月3日举办AI专家电话会议,核心观点如下:1)中美AI路径分化——美国追求前沿突破与AGI,中国在资源约束下优先成本效率与企业ROI,中国LLM聚焦3-6个月内可见的企业落地增长,智谱(Zhipu)因企业执行力强及编码代理布局成为LLM首选标的;2)中国超大规模厂商通过生态控制、专有数据、用户流量及企业关系变现,阿里Accio Work供应链智能体获高度认可,腾讯微信智能体提振AI商业化前景,腾讯FTM P/E处于约-2SD,视为逢低布局AI上行期权的候选;3)非TMT行业AI应用稳健但渐进,受行业know-how和合规约束,多以小…
摩根士丹利上调ABF基板行业覆盖公司评级,认为本轮涨价周期比预期更强且更早到来。2Q26欣兴与南亚电路板获利大幅好于预期,主要受产能利用率提升、产品结构优化及价格超预期上涨驱动。预计NYPCB的BT基板2Q价格上涨20-30%,ABF基板上涨约10%,下半年仍有进一步涨价空间。受益于AI ASIC/GPU需求超预期(亚马逊Trainium、谷歌TPU、中国AI芯片TAM上调36%)及英伟达服务器CPU纳入模型,2030年ABF基板供需缺口将从此前预估的22%扩大至25%。维持欣兴(首选)、南亚电路板、臻鼎三家Overweight评级,目标价分别上调至N…
Citi邀请Aero Analysis Partners的Jean-Pierre Picchiottino进行电话会议讨论波音相关话题。整体而言,2Q26交付数据略高于市场共识,对EPS偏正面:737交付跟踪值为127架(VA共识124架),787交付跟踪值为25架(VA共识24架)。但Aero Analysis Partners认为近期交付不太可能在未来几个月环比改善,原因是近期生产节奏波动、正常季节性趋势以及渠道反馈。值得注意的是,市场共识预期3Q交付较2Q环比增长(737和787均如此),若3Q交付与2Q持平,将对4Q形成巨大交付压力,4Q需要交…
三星电子公布2Q26初步营业利润达89.4万亿韩元(环比+56%/同比+1,812%),主要受内存业务强劲增长驱动,尽管计提了约17.2万亿韩元的员工奖金。各业务部门营业利润预计为:半导体88.4万亿、显示0.5万亿、移动0.3万亿、消费电子0.06万亿、其他0.15万亿。内存仍是AI关键瓶颈,三星凭借最大DRAM/NAND产能将受益于AI CPU需求推动服务器DRAM价格2H26继续上涨。预计三星将重夺HBM4领先地位,代工业务也将因AI芯片项目和与美企合作实现反弹。内存定制化将驱动结构性长期增长,三星作为端到端AI交钥匙解决方案提供商地位稳固。维持…
JPM对全球宏观资产提出核心配置观点:1) 美债利率:强劲就业或使市场进一步定价加息,10年期美债收益率低于模型隐含公允价值27bp,中期上行风险偏大;维持10s/30s曲线变平策略,做空10年期美债相对德债。2) 外汇:3月已从"看多贝塔、看空美元"转向"看多贝塔、看多美元",下半年维持该观点;EUR/USD下行目标下调至1.10,USD/JPY 164、USD/CNY 6.70不变;carry策略仍是回报来源。3) 大宗商品:预计中国原油需求2026年下降60万桶/日,2027年反弹80万桶/日;黄金三季度均价4300美元/盎司,四季度4500美元…
美股科技周一迎来缩量反弹(成交量较20日均量下降20%),部分由轧空驱动;半导体二季度业绩期关注CPU(资本开支上行)、存储(偏好HDD/NAND)、半导体设备(能见度至2028年),个股看好AMD、AMAT、ON。 国内A股风格调整持续,市场对下半年"风格收敛而非切换"的接受度较高;港股交易台卖出大盘科技、金属、矿业、公用事业、保险及机械,买入在线医疗、医药、物流;A股交易台小幅偏卖出IT、工业、医疗,买入材料、金融、能源。 研报精选涵盖六大主题:美国年中房地产展望"企稳但低迷"、铝价因中东供应加速复苏下调2027年预测至2700美元/吨、AI数据中…
摩根士丹利首次覆盖SpaceX,给予增持评级,目标价300美元。报告认为SpaceX在太空基础设施领域具有"X of 1"的独特地位,能够将能源大规模转化为智能(AI算力),并通过多元化的消费端和企业端解决方案实现货币化,是AI下一时代的核心受益者,被视为AI发展的"终极疆界"。核心分析师为Adam Jonas,团队还包括Sean Diffley、Kristine Liwag和Brian Nowak。 摩根士丹利于2026年7月7日发布报告,首次覆盖,给予,目标价(PT)定为。报告将SpaceX定位为太空基础设施领域的"X of 1"(独一无二)级标的…
AI投资正进入新阶段,超大规模云厂商资本开支到2027E年将逼近1万亿美元,需要更清晰地连接基础设施支出与利润池捕获。报告以人才派遣行业为案例研究,揭示AI如何将企业支出从人力中介转向技术平台。需求端影响方面,AI驱动的招聘需求压缩暴露约100亿美元临时工、410亿美元正式员工和120亿美元自由职业者利润池。供给端变现机会包括约380亿美元的招聘工作流机会和170亿美元的在线市场机会。投资建议:买入KFY(高接触顾问模式对AI自动化敏感度低)、FVRR、UPWK和Recruit;卖出RHI(暴露于AI敏感的白领派遣);中性评级ZIP和MAN。 高盛发布…
UBS分析师Timothy Arcuri深度剖析马斯克旗下SpaceX的Terafab(半导体超级工厂)计划。报告认为,Terafab将对全球半导体设备(WFE)行业产生颠覆性影响——SpaceX的AI业务在未来5年预计将投入约1.1万亿美元资本支出,其中约2250亿美元(20%)用于Terafab,按60%的WFE占比折算,未来5年Terafab的WFE支出将达约1350亿美元,相当于今年全球WFE总规模。短期来看,2027年试点产线规模约50亿美元,2028年扩大至约100亿美元;长期则有望在2030-2031年间达到每年500亿美元以上的WFE支…
JPM上调台积电2026/27/28年EPS预测5%/10%/16%,目标价从NT$2,500上调至NT$3,100(对应20倍12个月远期P/E)。核心观点包括:(1) 2Q26毛利率有望逼近70%(JPMe 69.5%),N3产能利用率持续超100%叠加加急订单溢价推动;(2) 数据中心AI CAGR从59%上调至69%(2024-29E),AI加速器和AI CPU需求双双爆发,AI收入占比将从2026年的30%升至2029年的55%;(3) 资本开支大幅上调至2026/27/28年的580/780/840亿美元,三年累计约2,190亿美元;(4)…
JPM预计ASML 2Q26营收€87亿欧元(环比降0.8%,同比增13.1%),略低于共识1.4%,但符合公司指引中值。短期业绩对股价影响有限,市场焦点在于'27年前瞻指引。ASML自2025年9月以来跑输美国半导体设备同行,估值从历史溢价84%转为折价11%。若管理层暗示'27年EUV出货90台将温和利好,90-100台则非常利好;'28年及以后的产能规划也至关重要。维持Overweight评级,目标价€1,900(ADR $2,200),对应29.4x '28年EPS。'27/'28年JPMe EPS为€54.4/€64.4,分别高于市场预期26…
JPM发布最新亚洲科技追踪报告,主要观点包括:1)上调TSMC目标价至NT$3100(24%上涨空间),反映AI需求强劲与产能积极扩张;FY26/27/28E EPS分别上调5%/10%/16%,毛利率有望逼近70%;2)亚洲电力设备板块面临投资者担忧(定价、政策、产能过剩、输电建设延迟),但JPM认为超高压设备定价仍稳健,建议趁回调加仓优质标的;3)Accton 6月营收大超预期,确认AWS T3产能爬坡周期;4)鸿海2Q26营收好于指引,3Q26有望持续增长;5)韩国电力设备2Q26预览:LS Electric新订单可能超预期,晓星重工受中东冲突影…
三星初步业绩不及预期引发半导体板块普遍下跌,三星跌7.8%,铠侠跌11.26%,SK海力士跌6.2%,美光跌5.5%,英伟达跌1%,市场对2Q盈利季的乐观预期受到质疑。 沃尔玛借美国建国250周年之机宣布跨品类大幅降价(涉及生鲜、家居、户外、玩具、服装等),特朗普公开将此举归功于其政府施压,并呼吁同行零售商跟进。 高盛研究发布美国年中住房展望,预计住房固定投资持续承压;同时推出AI品牌热度追踪工具,分析服装品牌在LLM推荐中的表现,ANF、LEVI表现突出。
这里虽然没有组织过一次完整有效的进攻,上午的国产封测,下午的cpo,都是大市值人气带来的进攻。说明这里距离拐点应该是相当接近的。 从过去几日来看,今日的修复进攻选择,资金也算是带有一点诚意的。 当然,真正共振之后才能切实扭转。
【0707 盘后】77事变纪念日,盘面也是一片狼藉。不想多说了,有时择股择时都解决不了问题时,只能靠仓位控制了。 同志们,稳住心神,大家都痛苦,忍忍就过去了。 最近风雨雷暴很多,若出门在外,都注意安全哈。
- 作者:思想者
- 时间:2026-07-07 20:38
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:图片 1 [!summary] 研报
- 作者:思想者
- 时间:2026-07-07 20:38
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:图片 2 [!summary] 研报
- 作者:思想者
- 时间:2026-07-07 20:37
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:图片 1 [!summary] 研报
- 作者:思想者
- 时间:2026-07-07 20:37
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:图片 1 [!summary] 研报
- 作者:思想者
- 时间:2026-07-07 20:35
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:图片 1 [!summary] 研报
- 作者:思想者
- 时间:2026-07-07 20:35
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:图片 1
【新思科技停产部分传统EDA软件 已通知超10家芯片厂商】EDA巨头新思科技已在4月和5月期间告知超过10家芯片制造商,其软件套件将进入“停产”流程。新思科技表示,正在停用部分传统分析产品,以将资源转向最高价值的产品。
【今日投资舆情热点】 1)碳化硅:英伟达已将SST确立为下一代高压直流供电架构的核心设备,其依托碳化硅功率器件的高频特性,可实现10kV中压交流至800V直流的一步式转换。 2)算力芯片:英特尔对CPU进行调涨。此次涨价主要针对部分消费级Core Ultra处理器以及Xeon服务器处理器。
- 作者:思想者
- 时间:2026-07-07 20:31
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:图片 1 [!summary] 研报
- 作者:思想者
- 时间:2026-07-07 20:30
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:图片 1 [!summary] 研报
- 作者:思想者
- 时间:2026-07-07 20:29
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:图片 1 [!summary] 研报
- 作者:思想者
- 时间:2026-07-07 20:29
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:图片 1 [!summary] 研报
- 作者:思想者
- 时间:2026-07-07 20:20
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:图片 1
野村将中际旭创2027年和2028年的收入、利润预测大幅上调。 2027年: 收入预测从 2045亿元 上调到 2610亿元;
- 作者:思想者
- 时间:2026-07-07 20:19
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:图片 1 [!summary] 研报
- 作者:思想者
- 时间:2026-07-07 20:19
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:图片 1 [!summary] 研报
- 作者:思想者
- 时间:2026-07-07 20:19
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:图片 2 [!summary] 研报
- 作者:思想者
- 时间:2026-07-07 20:18
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:图片 1 [!summary] 研报
- 作者:思想者
- 时间:2026-07-07 20:14
- 星球链接:打开网页
- 主题笔记:打开完整笔记
🔥智微智能2026中报业绩预告:业绩大超预期,AI智算业务开始放量|中信证券计算机 首发公众号:思维纪要社 🎈【业绩预告核心】预计26H1归母净利润3.50-4.17亿元,同比+244.56%-309.65%(上年同期盈利1.02亿元);扣非净利润3.34-4.00亿元,同比+281.00%-356.47%(上年同期盈利0.88亿元)。其中,预计26Q2归母净利润2.41-3.08亿元,同比+304.36%-416.78%(上年同期盈利0.60亿元);扣非净利润2.34-3.00亿元,同比+353.06%-480.84%(上年同期盈利0.52亿元)。…
疑似GSW发的? 迄今为止的个人大体情况更新并完整地汇报一下。我患外周T细胞淋巴癌逾一年:2025年元月12日左右开始出现早期症状,在北京多家医院问诊十个月,总是不得要领;至11月20日开始强烈怀疑为淋巴癌,但病理组织提取出现问题,无法确诊。而我的身体日渐难支,遂于2025年12月10日转赴香港养和医院诊治,至12月17日经活组织检查,确诊为T细胞淋巴癌IV期,并明确所属亚型为非特指型(后来经上海瑞金医院组织化学检验,认为所属亚型是血管免疫母细胞性。从历史数据回溯看,这种亚型的五年生存率不足20%,病凶瘤危),遂开始大剂量化疗。迄2026年2月20日化…
【四大行逆势拉升 中国银行涨超3%】财联社7月7日电,四大行盘中逆势拉升,中国银行涨超3%,建设银行、工商银行、农业银行均涨超1.5%。消息面上,数据统计显示,截至7月6日,已有33家银行敲定2025年度分红时间,其中本周(7月6日至10日)就有10家银行密集分红,合计分红总额超911亿元,包括中国银行、交通银行和招商银行。
大光买点已到 市场的几个担忧:1)筹码拥挤度;2)capex的持续性;3)增速二阶导等已逐步消化甚至过度反应,大光仍将是AI的中流砥柱,下半年将进入新的增长加速阶段,优先买入新易盛、旭创
【苹果折叠屏已在量产】 多方消息表明,苹果首款折叠屏iPhone落地进度提速。记者从产业人士处求证获悉,该款折叠屏iPhone已经在量产阶段。 (上海证券报-聚合724.guzhang.com)
【协鑫能科:与英伟达的合作处于初期洽谈阶段】7月7日,协鑫能科在投资者关系平台回复投资者提问时表示,公司与英伟达的合作目前仍处于初期洽谈阶段,尚未签署正式协议,后续合作存在不确定性。(界面新闻)
【苹果折叠屏已在量产】记者从产业人士处求证获悉,该款折叠屏iPhone已经在量产阶段。代工龙头富士康率先启动大规模招工,为新机生产储备人力。7月7日,赣州富士康发布公众号招聘文章,要求招聘18至50岁员工,主要从事苹果手机精密组件的生产与加工;7月6日,富士康人资发文招募临时工,招聘范围覆盖龙华/观澜苹果A事业群、龙华三赢事业群。据悉上述业务群涉及折叠屏iPhone组装。知名苹果供应链分析师郭明錤近日在社交平台X上发文称,据其最新的行业调查,2026年下半年可折叠iPhone的组装出货量将约为700万台—800万台。其中,第三季度的出货量为50万台—1…
【东山精密午后爆发!英伟达否认下一代AI服务器架构延迟传闻】周二午后,部分PCB概念股异动,市值4000亿元的东山精密直线拉升,盘中涨幅一度超过7%。此前,知名供应链研究机构SemiAnalysis称,因专用电路板制造问题,英伟达下一代Kyber AI服务器系统可能将推迟一年发布。该消息昨日曾引发全球PCB概念股重挫。针对关于“下一代AI服务器架构面临重大延期”的传言,英伟达方面当地时间6日回应称:“我们的产品路线图保持不变。”瑞穗证券分析师Jordan Klein表示,市场已多次出现类似英伟达新品延期传闻,此类消息更像是“吸引注意力的噪音”。(券中社)
【格力电器:进一步加码家用空调“以旧换新”活动补贴】格力电器发布关于开展家用空调“以旧换新”补贴活动的通知,公司加大资源投入,补贴让利消费者,进一步加码“以旧换新”活动补贴,活动规则:旧机不限品牌,均可参与换新。挂机:格力品牌折抵400—600元/台,其他品牌折抵330—500元/台;柜机:格力品牌折抵800—1200元/台,其他品牌折抵700—1000元/台。在此基础上,符合条件的消费者还可同步享受15%的国家补贴(单台补贴上限1500元)。两项优惠叠加后,单台购机最高可直降2700元。(人民财讯)
PCB产品涨价10%—15%!A股公司宣布三度调价 金十数据7月7日讯,据悉,木林森全资子公司新余木林森电子发布涨价通知函,宣布自2026年7月7日起对全线PCB产品价格上调10%—15%。此为该公司近期内第三次上调PCB价格,前两次分别已于6月12日涨20%、6月17日再涨10%。公司称,受上游玻璃布原料影响,覆铜板成本持续大幅上涨且货源紧缺,为保障产品质量与服务、协同市场供需平衡,经慎重研究作出本次调价决定。据介绍,第3、4季度板材会进一步短缺,付预付款的保供不保价。(证券时报)
【网传“7月1日新规:新车智驾芯片自主化率不低于70%”系谣言】 近日,有网民发布题为《7月1日新规正式落地!新车智驾芯片自主化率不低于70%》的文章。文中称“7月1日,工信部联合市监总局出台的《》正式强制执行”,并称“国内生产、销售的所有新能源乘用车,智驾芯片全链路关键技术自主化率必须达到70%以上,不达标车型禁止申报、生产、上牌”。经工业和信息化部核查,并未 想看更多请加V:xian20210130 发布过该文件,也从未就新能源车芯片技术自主化率作出规定。
20260707更新数据 中信icon 中证500加空468,净空8849
【东北计算机】20260707 【SemiAnalysis研报指出算力需求未到峰值,Meta明年算力资本开支大增】 —————————————— 北京近期集中释放 16 个车路云一体化基建招标,总投资 45.86 亿元;配套 5G 自动驾驶国标 9 月落地,我国相关国际标准获立项,各地同步加速项目建设(来源:财联社)
【威刚:Q3内存将涨价20%-30% 闪存将涨价35%-40%】 威刚科技预警,2026年第三季度DRAM内存与NAND闪存价格将再度上调,内存及存储产品售价会进一步走高。威刚董事长陈立白表示,各大内存原厂已放出通知,2026年第三季度DRAM合约价将继续上涨20%至30%,NAND闪存价格涨幅更是达到35%至40%,两类存储芯片价格将持续上行,有望持续带动公司经营业绩增长。
🏦 💾三星电子、SK 海力士、美光、闪迪、铠侠尽管计提绩效奖金准备金,但在内存业务增长带动下,整体业绩保持稳健。 📊1. 2026 年第二季度初步业绩回顾,营业利润录得 89.4 万亿韩元,环比上涨 56%,同比大幅上涨 1812%。
六氟化钨调研: 1.5N、6N、7N等级六氟化钨现货价比长协价格高出35-37%。4.三星供应商主要是厚成和中船特气。 2.日本断供导致韩国市场更加依赖厚成、海力士以及国内的中船特气等。
📌 🌏亚洲股市普遍下跌,三星创下纪录的盈利数据未能达到市场偏高预期,引发半导体和人工智能相关个股的大幅抛售。 🇰🇷韩国成为本次下跌重灾区,韩国综合指数(KOSPI)下跌接近 5%,权重 AI 个股大幅下挫。
【国金电子】 仕佳光子更新:业务进展顺利,多品类布局的光器件龙头 光芯片业务进展顺利,继前期70/100mw CW获得大客户订单后,目前已进入小批量供货阶段,产业反馈产品符合客户需求。高功率CW光源客户验证进展顺利,适配NPO、CPO等各种方案。公司产能爬坡加速,27年扩产弹性巨大。 公司与康宁有多年长期合作关系,与康宁合作开发高密度CPO DFAU供应大客户,产能爬坡准备中,下半年有望批量出货。 MPO下游客户指引需求高增,深度绑定康宁、康普、藤仓等核心大客户。
希瓦大小牛系列2026半年度交流会省流版解读: 1,还有50-60%左右的仓位在ai硬件,看好硅基ai。 2,已经清存储,认为利润抢占行业利润大头不合理,风险收益比不换算。
海外科技信息追踪 260707 一是,AI产业指标跟踪,覆盖主要模型Token消耗、模型成本消耗、GPU租赁价格、DRAM价格,以及中美主流模型API的Input/OutputPrice比较; 二是,AI基建扩张的核心瓶颈正由“芯片和机房是否充足”转向“需求、现金流与数据中心资源能否形成可融资闭环”。按SemiAnalysis测算,2024—2029年全球AIIT设备与数据中心累计资本开支或达11.1万亿美元、2029年相关未偿债务融资或达约7.1万亿美元。英伟达正通过GPU租赁收入保底、数据中心预租与转租等方式,帮助Neocloud将短期、多客户的算…
积极推荐【剑桥科技:被低估的不是光模块,是思科AI闭环的制造卡位】-- GF电子 [庆祝]我们持续跟踪思科1.6T光互联体系进展,欢迎联系交流~ 思科全栈闭环成型
📑 📉恒生指数下跌 0.5%;国企指数下跌 0.5%;恒生科技指数下跌 0.8%;全天成交额 3190 亿港元 📈领涨板块
📒 📢一、重磅财经信息 🏛️发改委披露人工智能产业 “十五五” 五大工作思路,。
兆易交流要点: 涨价 Q2 开始充分体现在业绩端。Q1 营收端 1/3 nor,1/3 DR-AM,1/3 其他,其中 DR-AM Q1 毛利率 60% 左右,nor 55%,MCU 35% 左右,SLC 达到 70%。4 月单月,DR-AM 环增 30%,Nor 环增 20%,SLC 环比翻倍,三者几乎全部由涨价贡献。DR-AM 5 月占营收 40%、成为第一大产品线,SLC 达到 15%。 利基 DR-AM:Q2 存货全部卖完,现在是零库存状态。投片 H1 维持在大几 k 至一万片,但 H2 可能稍低,对应影响 27H1 的销售,主要原因是迁移制程…
【申万金属】6月中国央行再次加速购金 [玫瑰]截至2026年6月末,中国黄金储备7544万盎司(约2346.5吨),环比增加48万盎司(约14.9吨),为连续第20个月增持黄金。 [玫瑰]25年9月-26年2月月均购金量仅3.3盎司(约1吨),3-6月金价回调背景下,中国央行购金分别5.0/8.1/10.0/14.9吨,购金持续加速。
【申万交运&海外周期】松发股份26H1预增大超预期,稀缺产能扩张推动远期业绩上修 [玫瑰] 业绩:公司发布26H1业绩预增公告,预计26H1归母约36e,同比+456%。对应26Q2归母25e,环比+129%,同比+275%。业绩预增超预期,主因产能爬坡,高价订单加速交付兑现业绩。#超预期 ⭐ 行业:船价持续上行-优质产能持续稀缺 [玫瑰] 新造船价维持高位-油散集共振支撑景气度向上: 新造船价格4-6月持续上行,当前已较26年初+0.42%。
国务院批复《》,关注暑期旺季板块机会 今日,国务院批复原则同意文旅部呈报的《》。 规划指出,要坚持旅游为民,以推动高质量发展为主题,以推进文旅深度融合为主线,统筹政府与市场、供给与需求、保护与开发、国内与国际、发展与安全,着力完善现代旅游业体系。
【华源前瞻科技团队 徐乙苒】 智微智能:H1业绩预增超三倍,“Token工厂”模式领跑算力渠道赛道 [太阳] 事件:上半年净利润预增245%-310%,AI算力全产业链需求爆发。 智微智能发布业绩预告,2026年上半年预计实现归母净利润3.5亿元-4.17亿元,同比增长244.56%-309.65%。业绩高增核心驱动力来自智算业务高速发展与ICT基础设施出货量同比大幅增长。 [太阳] 点评:渠道龙头享受β红利,#卡位“Token工厂”路线,#有望成为算力渠道的“超级分销商”。 公司深耕算力渠道多年,交付效率与多通路网络构成核心壁垒,业绩持续兑现,想象空…
【国金机械】应流股份下跌点评:生产经营正常,把握当前低位布局机会 [咖啡]事件:公司今天股价下跌,主要是资金因素,公司接单及生产节奏一切正常,基本面并无负面变化。公司当前市值385亿,对应28年PE仅剩25倍,公司作为燃机产业链最紧缺环节国内龙头,当前股价显著被低估,珍惜今天回调后的布局机会。 部分投资者担心西门子叶片进展缓慢, 然而实际当前应流和西门子的订单量正处于加速向上的拐点。 应流2024年开始实现西门子4000F燃机批产,2025年获得新叶片研发订单,预计26H2转为批产放量;此外25年6月获得9000HL研发订单,目前已经研发成功,预计26…
【松发股份】业绩超预期,造船订单饱满产能充足 ☀公司发布业绩预告,2026H1预计实现归母净利润36亿元,同比+456%,扣非归母利润35亿元,同比+2923%。 业绩表现超预期 全球造船行业持续高景气,环保法规趋严+老龄船替换支撑新船量价上行。公司恒力重工坐拥区位、产能、完整配套优势,自研船用发动机有效降本,批量节拍化生产充分释放产能,上半年开工、交付同步走高,盈利大幅改善。
【天风轻纺】恒林股份:富士康验厂顺利,进一步确立线束盒领域地位。恒林通过安费诺及富士康交付NV,占其约70%+份额;此外AWS定制产品7月交付,AMD9月交付,明年储备OpenAI等;保守预计该产品线贡献收入倍增至6亿+,净利率向上。此外,公司液冷柜方案进展顺利,对接泰科最快今年底启动交付,份额锁定单价2-3W,显著优化盈利。恒林以线束盒切入全球顶级供应链,持续完善产品方案,低估值高胜率建议积极关注。
【华创医药】坚定看好医药制造板块配置机遇 全球医药产业链持续重构,中国头部医药制造企业凭借技术、质量、合规、成本与交付能力,持续强化全球竞争优势。 ☀️TIDES供需维持紧平衡,优质产能稀缺性凸显
【国金食饮】百润股份股东大会调研反馈 发行融资目的:核心是支撑威士忌长期战略, 提升高端桶陈比例。当前公司约60多万桶,年新增15-18万桶,爬坡至100万桶以上仍需6-7年,提前储备有助于保障后续收入目标兑现。 威士忌进展:公司判断饮酒人群和消费场景正在变化,国产威士忌迎来窗口期。 今年烈酒收入占比10%+目标预计可实现、明年不低于今年增速。
【线下药房更新】Q2同店增速环比向上趋势明朗,延续前期龙头标的的稳健推荐观点 Q2龙头同 首发公众号:思维纪要社 店接近中高个位数,环比Q1基本持平增速环比提升 益丰/老百姓/漱玉平民等公司完整Q2同店数据读出, 益丰6%、老百姓4-5%(截至6月中旬)、漱玉平民5+%。同店数据在Q1流感基数消除下逐渐凸显,销售费用结构优化+降租持续推进有望在同店回暖背景下加速利润端的成长趋势
【长城机械 邓宇亮】芯碁微装:AI时代的光刻之王❗ 芯碁的底层是LDI直写光刻的图形化能力,AI PCB➕mSAP类载板➕先进封装➕玻璃基板➕需要用图形的地方,都是芯碁的主战场。 1⃣️AI PCB:AI让PCB往HDI、mSAP类载板走,线宽从几十微米往十几微米往6微米、4微米、2 微米走。设备价值量翻数倍提升、毛利率也一起往上。芯碁是LDI直写光刻图形化环节的全球龙头、 市占率全球第一,在下游大厂的卡位非常非常好。同时,公司激光钻孔需求也非常猛。
轮胎行业推荐点评:原料成本压力回落,头部企业出海稳步推进,欧盟双反窗口期内将显著受益 欧盟反倾销终裁落地,头部企业出海稳步推进。2026年7月,欧盟委员会发布了AD733案的终裁结果,裁定韩泰、其他合作企业、山东永盛及全国其他企业的反倾销税率分别为4.3%/24.4%/45.3%,且欧盟对华进口半钢胎的反补贴调查亦在推进,双反前欧盟自中国进口的1亿条体量半钢胎订单将外溢至国产轮胎的海外基地,且预计对欧美出口订单能够实现部分涨价。头部企业对欧出口订单已基本完成向海外基地的转移,欧洲地区订单充足。目前头部企业海外工厂产能稳步提升,海外基地建设稳步推进,海外…
ZX能化——奇鋐(AVC,3017-TW)公布2026年6月营收数据。受益于AI服务器散热、液冷及高阶散热模组需求持续放量,6月营收规模环比回升、Q2以及上半年累计营收均维持高速成长,其中上半年累计营收年增超过85%。 核心月度与季度数据: 6月单月营收:176.18亿新台币。
【瑞博生物-B(6938.HK)深度报告——FXI siRNA进度居首,静待肝外递送平台突破】 公司为小核酸先驱企业,已建立国际化研发团队和平台 公司是全球较早布局小核酸领域的开拓者之一,已布局国际化研发平台,以创始人/CEO梁子才博士为首的研发团队均深耕小核酸产业多年,且MNC任职履历丰富。公司依托自主研发的肝靶向递送技术现已推进7款siRNA药物进入临床阶段,其中4款已处于II期试验阶段,分别靶向FXI、ApoC3、血栓和肝病,PCSK9产品已由授权合作方推进至III期,进度处于全球第一梯队;早研方向多样,研发梯队完善。
【浙商AI战队】封装、设备和晶圆,逐步回升! 一、观点不变,中国算力逐步有独立行情 外围波动仅短期扰动,核心驱动转向国内韬定律落地节奏。
【广发批零社服】锦江酒店深度:改革潜力释放,成长路径清晰 本文对锦江收并购、组织架构调整历史进行复盘,详细拆解各核心业务,讨论其业绩弹性释放驱动力。 驱动一:境内直营店减亏。公司持续推进轻资产化并处置低效资产,加速直营老店装修改造,并向大区及省区落实直营减亏责任,直营RevPAR增速表现优于大盘,杠杆效应下净利润改善更为明显,我们区分两种情况测算得境内直营店RevPAR提升1%,对应净利润至少提升2100万元、净利率至少提升0.8pct,若叠加其他优化,将有更大利润弹性。
❗【天风电新】铜冠铜箔更新&再推荐0707 ———————————— 1、设备-表处理
- 作者:思想者
- 时间:2026-07-07 15:29
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 5
- 音频文件:纺织服装研究 - 国泰海通2025研究框架培训——洞察价值,共创未来 260707.mp3(见星球链接)
批零社服研究 - 国泰海通2025研究框架培训——洞察价值,共创未来 260707.mp3(见星球链接)
造纸轻工研究 - 国泰海通2025研究框架培训——洞察价值,共创未来 260707.mp3(见星球链接)
农林牧渔研究 - 国泰海通2025研究框架培训——洞察价值,共创未来 260707.mp3(见星球链接)
食品饮料研究(含美妆) - 国泰海通2025研究框架培训——洞察价值,共创未来 260707.mp3(见星球链接)
纺织服装研究 - 国泰海通2025研究框架培训——洞察价值,共创未来 260707.mp3 尚未下载,未转写。 批零社服研究 - 国泰海通2025研究框架培训——洞察价值,共创未来 260707.mp3
国泰海通资管 科技回调,是走是留? 260707.mp3 尚未下载,未转写。
- 作者:思想者
- 时间:2026-07-07 15:28
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:创新药连续上涨,反弹还是反转? 260707.mp3(见星球链接)
德邦基金 7月主线是什么? 260707.mp3(见星球链接)
地缘政治、人工智能与私人信贷:应对三大关键投资者关切|高盛专栏 260707.mp3(见星球链接)
东吴宏观·经济早班车 - 第97期 - 下半年海外市场主要分歧 260707.mp3(见星球链接)
贵金属投资机会更新 260704.mp3(见星球链接)
国金固收 债市早知道(第82期) 260707.mp3(见星球链接)
2026年年中展望|BlackRock专栏 260707.mp3(见星球链接)
Big Ideas 2026:自主物流|ARK Invest 260707.mp3(见星球链接)
本周你需要知道的3件事 - 北约峰会,美联储会议记录,季度报告(2026年7月6日) 260707.mp3(见星球链接)
创新药连续上涨,反弹还是反转? 260707.mp3 尚未下载,未转写。 德邦基金 7月主线是什么? 260707.mp3
- 作者:思想者
- 时间:2026-07-07 15:28
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:南华期货 科技浪潮下的战略金属估值重塑 260707.mp3(见星球链接)
牛市的下一阶段?|摩根士丹利专栏 260707.mp3(见星球链接)
人工智能:投资者应了解的事项|高盛专栏 260707.mp3(见星球链接)
手术机器人深度推荐系列-微创机器人 260706.mp3(见星球链接)
徽商期权课堂 - ETF期权复盘— 波动率坍塌! 260707.mp3(见星球链接)
机器人产业洞见 260705.mp3(见星球链接)
开源通信 _ “颖响力”(三)液冷再拆解 260707.mp3(见星球链接)
开源通信 _ “颖响力”(四)详解超节点时代的交换网络 260707.mp3(见星球链接)
南方基金 热点直通车 - 债底筑牢、科技增强:攻守兼备迎机遇 260707.mp3(见星球链接)
南华期货 科技浪潮下的战略金属估值重塑 260707.mp3 尚未下载,未转写。 牛市的下一阶段?|摩根士丹利专栏 260707.mp3
- 作者:思想者
- 时间:2026-07-07 15:27
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:音频 9
- 音频文件:信任、透明与开放沟通:从COCC独特的合作模式中学习丨Finovate2026春季 260707.mp3(见星球链接)
兴华基金 多方轮动,小市值机会渐显 260707.mp3(见星球链接)
阳光早参——科创50盘中巨震!涨超1%!科技回归? 260707.mp3(见星球链接)
银华基金 财富风向标第8期:加息预期降温以后...... 260707.mp3(见星球链接)
政策与大类资产配置周观察 260704.mp3(见星球链接)
中信建投基金 如何把握低利率环境下的投资趋势 260707.mp3(见星球链接)
西部策略 - 盘前5分钟0707 260707.mp3(见星球链接)
西部策略曹柳龙丨消费底,价值牛 260707.mp3(见星球链接)
信贷市场视角:杠杆融资日益加剧的鸿沟|PIMCO专栏 260707.mp3(见星球链接)
信任、透明与开放沟通:从COCC独特的合作模式中学习丨Finovate2026春季 260707.mp3 尚未下载,未转写。 兴华基金 多方轮动,小市值机会渐显 260707.mp3
“央视网评”公众号7日午间发文称,这场靠“低俗赌约”撬动的股价异动,在监管的果断介入下被及时按下“暂停键”。 此类“低俗赌约”具有极强的夸大性与误导性:“一年20倍”等纯属夸张,低俗的“钩子”在传播过程中更被强行关联“有色”、AI硬件等热点概念,严重干扰投资者决策。这种流量炒作比股市“”更为隐蔽:甚至无需捏造具体的利好谎言,只要足够低俗猎奇,猎奇心理和算法推荐机制就会替其将“误导性”放大。
【中金传媒】电影暑期档重点影片陆续定档,单片票房弹性充足 1️⃣行业近况:当前投资人对电影行业预期较低。回顾历史,2023年暑期档在多部优质影片带动下,不含服务费票房超187亿元,达历史新高;而往年暑期档票房占全年比重在15%~40%间。我们认为,当前观影需求仍受优质供给拉动,暑期档头部影片口碑发酵窗口期长,今年暑期档档期票房上限具有弹性。 2️⃣2026年暑期档票房预测:我们判断2026年暑期档总票房或介于110亿元~140亿元之间(同减8%至同增17%),头部影片表现或对票房最终落点具有重要影响。据Wind,1Q26影视院线板块基金持仓较低,建议关…
爱建智能制造 | Fab扩产主旋律,半导体设备零部件强预期强现实,持续推荐【先锋精科】 ———— 光刻机零部件进展顺利:公司2025年立项 半导体光刻机设备精密零部件开发,工艺开发已完成,试验件尺寸加工验证中。伴随国产光刻机设备国产化提速,零部件市场空间广阔。
[玫瑰]【GLMS机械】Token经济学下最近的反思,看对/看错的地方20260707: [礼物]基本面应该还是对的: 1.鬼故事很多,还是回归基本原理。目前市场期待的高速ARR背后的推手确实是Agent模式带来的推理Token增长:这个逻辑下存>光>GPU产业链,原理如下:
东山精密:投资人来问发生了什么,我想是水到渠成!北美客户找大陆供应商的主要目的是保交付,前面扩产规划是给北美客户递交了投名状,后续订单自然而然就来了。真金白银才能赢得北美客户信任!
聚辰股份重大突破❗ [玫瑰]VPD正式通过三星验证,应用于企业级SSD和cxl。该产品高单价、超高毛利,公司领先竞争对手1年以上时间,未来随三星ssd放量,利润弹性大! [玫瑰]公司有望成为全球TOP1供应商,在企业级SSD占据绝大部分份额!
【储能】6月国内招标同比高增-26070 想看更多请加V:xian20210130 7 储能招标高增:据CNESA,26年6月国内储能EPC招标规模达19.3GW/56.4GWh,同比+111.7%/+154.4%,环比+41.8%/+43.2%。上半年EPC招标规模累计80.1GW/227.9GWh,同比+98.72%/+112.21%。今年以来招标持续旺盛,对于后续半年维度的装机高增起到有力支撑。 系统价格整体上涨:2h储能系统,1-6月中标均价为602.1元/kWh,同比+8.8%,价格区间为489.0元/kWh—836.0元/kWh。4h储能系…
台积电GCS进展或延至8月后 📢郭明錤 📰📌高盛在 7 月 6 日发布报告,上调 Nittobo 评级至买进,其中一个核心理由是保守看待台积电的玻璃核心载板(glass core substrate;GCS)发展。
No power No AI,功率有望成为下一个存储 相关标的: 设备: 晶升股份、新益昌、联动科技等;
英唐智控 数倍空间 董事长最新交流纪要,如需请联系 1.股权激励落地,压制因素解除,开启新一轮交流;
广西抢险救灾公告:急需有橡皮艇、冲锋舟的志愿队伍 重视【江龙船艇300589】
MLCC观点更新:把握回调布局机会 因科技板块整体回调&行业涨价函兑现&现货价格上周回调等影响,MLCC板块回调20-30%,从各大原厂来看,第一波密集涨价各原厂基本执行完毕或即将涨价的在预期内。后续核心观察点在原厂二季度业绩验证和第二波涨价的密集催化。 业绩层面:日韩台先行,大陆弹性后置但预期差更大。日韩厂商AI服务器暴露度更高,超高容MLCC占比提升,对ASP和毛利率的拉动更直接。台系国巨二轮涨价幅度相加50-80%,业绩有望亮眼表现。大陆原厂涨价节奏和幅度滞后于日韩台厂商,但通过取消过往价格折扣、产品结构优化和涨价部分体现,价格处底部向上修复阶段…
中控技术工业AI通用大模型(TPT):泛化能力全系列梳理(19):双氧水20260707 TPT大模型:贯通研产全周期,实现全流程赋能 1、数模融合迭代,消除模型落地断层
黄金超跌反弹,多空博弈趋缓 「国海证券资产配置・黄金罗盘」周度信号速览(6/26—7/3):就业数据降温压制美元,黄金超跌反弹 📌金油比:56.56→57.74,本周油价整体较为稳定,单周微涨0.18%至72美元/桶,金价前期持续回调后迎来反弹,单周涨幅2.26%。
传媒板块观点更新:游戏修复+AI应用催化 [红包]传媒板块观点更新:游戏具备修复空间,AI应用催化接力,继续推荐关注【中信传媒】 近期市场关注从算力、硬件进一步向应用、Agent及商业化兑现扩散,传媒板块中同时具备业绩弹性、低位估值和AI应用落地抓手的方向,推荐投资人继续关注。
【东财汽车】高温加剧美国缺电,重视AI缺电板块机会 需求侧,NOAA预测2026年6-8月美国大部分地区气温高于正常水平,且有61%的厄尔尼诺概率和25%的强厄尔尼诺概率。随着厄尔尼诺增强,制冷负荷增加将导致需求急剧上升 供给侧,根据太平洋西北国家实验室(PNNL),极端高温可使部分天然气轮机效率降低25%。
【GLMS机械】Token经济学下最近的反思,看对/看错的地方 260707: 基本面应该还是对的: 1.鬼故事很多,还是回归基本原理。目前市场期待的高速ARR背后的推手确实是Agent模式带来的推理Token增长:这个逻辑下存>光>GPU产业链,原理如下:
供应链专题跟踪 260707 一是中美经贸或迎阶段性沟通窗口:特朗普称预计于9月24日前后在美国会见中方领导人,具体议程与成果尚未确认。 二是美国正同步推进外部关税、制造业回流与生活成本干预:拟对59国及欧盟征收10%—12.5%的301关税,7月7日起举行三天听证,22名民主党州检察长质疑其与强迫劳动调查缺乏直接对应;丰田将部分Tacoma皮卡产能由墨西哥转至得州,特朗普则称已要求沃尔玛下调食品和日用品价格。
【中银地产】一二手房成交环比涨幅均收窄,土拍同比量涨价跌;海南公积金贷款新政提高最高贷款额度(第27周周报) [太阳]新房与二手房:第27周47城新房成交面积环比+6.9%,同比+1.4%。23城二手房成交面积环比+0.9%,同比+14.2%。 [太阳]库存与去化:13城新房库存面积环比-1.7%,同比-9.1%。去化周期15.9个月,环比-1.5个月,同比-2.6个月。
美团大涨:基本面修复+LongCat-2.0发布 玫瑰美团大涨,基本面修复+AI大模型进展为核心驱动【申万零售社服】 🌟基本面边际改善
万通发展涨停点评:产品研发进展顺利,PCIE芯片国产替代空间广阔 事件:万通发展今日涨停,主要是受益于国产算力的β,天风通信团队延续年初以来对公司的推荐。PCIE芯片供给紧张,国内主要供应商博通近年来价格持续上涨且交付周期延长,国内PCIE产品凭借比肩性能和高性价比,有望逐步获得市场份额。万通发展去年完成对数渡科技收购,全力切入以PCIe5.0/6.0switch芯片为代表的AI算力基础设施核心赛道。 在AI服务器领域,PCIe芯片解决了CPU和GPU的连接,是AI领域必不可少的关键芯片。数渡科技是国内极少数掌握PCIe5.0交换芯片全流程自主设计能力…
【华鑫传媒】坚守传媒|底部持续推荐 事件:2026年7月7日传媒板块,从游戏到电影,反弹中 1、2026年7月字节跳动旗下Seedance2.5拟推出,拉动传媒AIGC可期,有望定义下一代AI视频创作范式;
【国联民生军工】延续0616推荐观点,下半年有望逐步进入油船更新周期,【船舶+动力】当前配置性价比高-260707 中国船舶 当前配置逻辑:我们一直看好后续油船更新催化的造船周期第二轮行情,但如之前交流所述,节点并非上半年而在下半年港口开放后船东持续盈利周期内,下单潮极有可能在27年开启,拆解潮在28年开启。
信用中国官网显示,宁德时代枧下窝锂矿已获安全生产许可证 从信用中国官网查询到,宜春时代新能源矿业有限公司已经获得安全生产许可证。其中,许可单位为宜春市应急管理局,行政许可决定文书号为宜应急矿山许决字〔2026〕第009号,行政许可决定文书名称为非煤矿矿山企业安全生产企业变更许可,许可编号为(赣)FM安许证字〔2025〕C054号。该许可决定日期为2026年6月29日,有效期自2025年2月28日至2028年2月27日。安全生产许可证许可内容为宜春时代新能源矿业有限公司江西省宜丰县圳口里-奉新县枧下窝锂矿变更。(每经)
【华创传媒互联网】心动公司(2400.HK):TapTapMaker全面开放本地部署,7.17小镇周年庆&火炬新赛季共振,重申推荐! TapTap平台业务 7.2TapTap发布会官宣TapTapMaker全面开放本地开发模式:
传:胜宏M8/M9级超高频PCB已通过英伟达最新AI PC芯片认证,正向惠州总部集中先进设备,全力赶工英伟达高端AI服务器板
英唐智控 1.股权激励落地,压制因素解除,开启新一轮交流; 2.日本子公司mems放量,大幅扭亏;
【东山精密索尔思】重大客户集群突破,很好奇市场过去两天为何视而不见
请坚定信心,坚定产业趋势❗️260707 1️⃣【Cpo】:近期由于产业真空期、云厂capex担忧等,跟随光板块整体回调,但伴随着美国财报季来临,同时cpo产业进展渐进,板块将重回主线,目前是【产业进展】-【市场预期】剪刀差最大的时刻!持续推荐罗博特科、致尚科技。 2️⃣【国产算力】:二季度,国产算力硬件产业链将会呈现出整体业绩爆发的趋势,带动国产ai从主题投资切换到景气投资,可投资性大幅加强,广度和深度进一步拓宽,重点推荐核心方向寒武纪、芯原股份、沐曦股份、摩尔线程等。
[太阳]【国金计算机&科技】德才股份:市场低估严重,Agent、AI漫剧、AI硬件各项业务稳步推进 Agent、AI漫剧、AI硬件各项业务线推进顺利 ——Agent工具已快速变现。 奇想无限自研端到端AIGC Agent平台,深度适配Seedance最新视频生成模型,并持续优化工作流及生产效率。
今天下跌主要是韩国在拖累,A股不断涌现出想要进攻的姿态。当然这种进攻姿态要转换成共振才是有效的。 上午是国产封测,下午是cpo的东/山/精/密。 目前还看不出什么。不过尝试方向是对的,海外链大票止跌,对于市场来说是好事。
这个是 hc发的: 【东山精密索尔思】重大客户集群突破,很好奇市场过去两天为何视而不见
中國記憶體追趕超預期?根據韓國經濟新聞報導,中國最大DRAM製造商長鑫存儲(CXMT),正於合肥秘密測試新一代Bonded DRAM(鍵合式DRAM)試產線,希望在不使用EUV微影設備的情況下,透過DUV多重曝光與晶圓鍵合技術生產高密度、高效能DRAM。 韓媒指出,長鑫在技術開發速度上,甚至可能已領先三星電子與SK海力士,並預計最快近期推動IPO擴大募資。CXMT全球DRAM市占率已提升至約8%,更傳出有望成為蘋果新的DRAM供應商,同時也積極投入HBM3、HBM3E及下一代CXL記憶體開發。 除了DRAM之外,中國NAND龍頭長江存儲(YMTC)憑藉…
[烟花] 【隔膜】Q3涨价在即,看好板块性机会-260707 根据产业链反馈,当前行业供给紧张,头部隔膜厂都在找外协产能,7-8月份二三线客户确定会涨价,头部大客户涨价大概率落地。继续看好隔膜产业链: 1、【佛塑科技】今日板
花旗 2026.7.6腾讯WorkBuddy最新增长动能速评 分析师 Alicia Yap Analysys最新监测数据出炉,腾讯AI办公智能体 WorkBuddy用户规模、活跃度大幅超预期,成为核心催化。
UBS回应PCB的Kyber传言 瑞银早在5月上游覆铜板厂商调研中就预判该背板会延后,与当前市场传闻一致;伟创力在港股投资者沟通会上也印证行业正在测试十余种材料与叠层方案,技术方案尚未定型。 该背板原本计划 2027 年底搭载 Rubin Ultra平台,初期出货规模偏小,因此 2026.2027年 PCB 企业业绩受冲击有限,项目仅延后并未取消
北美缺电—燃气轮机已走出主线行情,然而另外两大主机(余热锅炉、蒸汽轮机)主线行情尚未开启。我们重点提示【西子洁能】投资机会! 1.2026年4月公司中标北美余热锅炉配套SCR设备项目,订单金额约6000多万元,奠定北美市场开拓基础。 2.公司当前海外订单占新增订单比例不足20%,目标3-5年内提升至50%左右。
【HYDZ HL】再CALL神工,从零部件的客户验证说起 零部件公司最核心的壁垒是什么?是制造能力?是精准度?是一致性?我想,这些都是,但是最核心、最直观的,也是最容易忽视的,其实是大客户的验证,也就是来自客户的【御赐金牌】 行业惯例,新机台2年质保,在质保期间内,终端客户【存储/逻辑原厂】只能从【有认证的厂商】采购耗材零部件,在质保期结束后再考虑是否采购second source【价格一般会低于验证供应商,因为核心供应商毛利率会更高】。对于零部件厂商而言,获得客户验证,不仅仅意味着【供应链进入机会】,还有保证【起码未来两年垄断地位】。
LNG重卡 可以重视下 一个被市场忽略的爆发点 致远新能 底部起来接近三倍了
【上午盘面结构综述】 一,盘面最强主线:半导体较活跃 二,连板结构梳理:
交易台 – 高盛香港午盘 恒生指数-0.4%|国企指数-0.4%|恒生科技指数-0.3%|成交额1870亿港元 南向资金3.9亿美元
7月7日周二午间市场梳理 今天上午,全A指数哐哐往下掉,AI科技向上修复阻力也不小,上午主要是国产链组织过一波进攻,但是并没有带起大盘修复。 国产链中,今日封测>半导体>国产芯片,封测有一个容量华天科技涨停,但是板块和科技整体没有共振,先锋的华天也是反复开板。
📉 📊核心指数成交数据 📉恒生指数下跌 0.4%,恒生国企指数下跌 0.4%,恒生科技指数下跌 0.3%,全市场成交额 1870 亿港币
❗️股权激励授予落地,重点推荐超节点光交换机厂商【英唐智控】,当下位置看600亿市值/2倍以上空间 各位领导,近期昇腾链关注度提升!昨日“电交换机”企业如共进股份、菲菱科思等均涨停;而“光交换机”0-1的投资机会尚未被市场关注,在此重大推荐【英唐智控】,逻辑如下: [玫瑰]股权激励授予落地,绑定核心员工利益:7.6股东大会审议通过股权激励草案,首次授予的激励对象共计47人,包括公司董事、高级管理人员及公司核心员工;其中本次激励计划中指引26-28年芯片、器件类产品研发制造业务收入分别达到4.5/7.0/10.15亿元。 公司指引芯片/器件业务翻倍以上成…
冠宇继续推荐260707 领导好,这波冠宇我推的比较早,推的时候还没有新产品的预期,我们的逻辑就是左侧蹲存储价格变弱,推演明年业绩,这跟很多人底部去买传音的逻辑一模一样。 至于后来的新产品出来了新的预期,我认为那是送给我们的,并不影响底层判断。所以近期的波动就是倒车接人。
📢 📰📌高盛在 7 月 6 日发布报告,上调 Nittobo 评级至买进,其中一个核心理由是保守看待台积电的玻璃核心载板(glass core substrate;GCS)发展。 🤫我先不多做评论,这里单纯分享相关讯息。
【开源电子】韬定律最受益的2个核心标的:中芯国际、强一股份 🔥事件:据科创板日报,华为Mate 90系列有望搭载基于韬定律的新麒麟芯片,目前核心芯片已正式进入封装测试环节。韬定律正式进入落地阶段。 韬定律的核心在于以工艺复杂度与堆量换性能提升
📄 💡维持买入评级,上调目标价至 1325 元人民币,对应上涨空间 20.6% 📉尽管近期人工智能基础设施板块股价出现回调,我们认为中际旭创 2026 至 2028 财年的核心成长驱动逻辑并未发生改变,核心分为两点,第一点是 1.6T 以及硅基光子光模块迎来产品迭代升级,第二点是近场封装光学、共封装光学市场规模持续扩张。
【港股通创新药ETF易方达(159316)本轮反弹逾20%后,如何看待后续演绎空间】 📈 行情速递:港股通创新药ETF易方达延续活跃,昨日日度涨幅2.86%,自6月29日以来,恒生港股通创新药指数累计反弹逾20%。 📰 本轮反弹有两个短期驱动因素:
【天风传媒互联网】低估值游戏板块暑期效应强,业绩可预期性高,建议关注资金高低切换下的配置价值 受前期 AI 硬件等高位方向资金虹吸影响,游戏板块估值与关注度均处于低位,筹码相对出清,当前重点游戏公司 2026E PE 中枢仅约 12-13 倍,具备安全边际。随着市场高切低交易,资金有望从高拥挤度方向回流至低估值、业绩确定性较强的游戏板块。我们认为,游戏板块短期核心催化来自两条主线:一是中报业绩高增兑现,部分公司 Q2 利润具备较强弹性;二是暑期旺季新品上线及头部存量产品大版本更新,有望带动流水、活跃度和市场预期修复。 【腾讯控股】PE-26E约14X,…
【7月7日盘前策略思路】 市场情绪周期:调整阶段 昨天AI科技继续回踩式调整,盘中国产链引领修复后,下午继续回落。
【0707 个股】呈和,会比较慢,涉及一些列运作。你看他们在东莞投资树脂扩产,到大股东2%的股份安排,都需要点时间。 所以只要稳住,先别在意一点小亏损。拿个20多天。 【0707 板块】当下,覆铜板三大材料里,几乎都缺。所以,我一直在强调,下游pcb竞争格局,是绝对比不过上游的。
【智谱:媒体称撤回A谷辅导备案报导失实】智谱公告,公司注意到有媒体报导称公司已撤回建议首次公开发行A谷的辅导备案。公司澄清该等报导陈述失实,所描述事件不符合实际情况,并存在恶意炒作之嫌。公司表示,建议A谷发行方案已于2026年6月22日召开的2025年年度谷东会上经谷东审议及批准,且据中国证监会官方网站显示,建议A谷发行相关的辅导工作已经完成。公司将适时发布进一步公告。
根据公告显示,上海埃延半导体有限公司是一家拥有独立自主知识产权的科研制造公司,致力于大硅片及第三代半导体材料衬底外延设备的生产制造以及衬底材料的研发,目前的主要产品是研发和量产外延片所需的生产设备。标的公司创始人及其技术团队研发的第一代设备“单腔体多片式8英寸硅片外延设备”在境外已经获得国际主流芯片厂商I公司的验证并投入量
- 作者:思想者
- 时间:2026-07-07 11:50
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:图片 1 [!summary] 研报
- 作者:思想者
- 时间:2026-07-07 11:50
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:图片 1 [!summary] 研报
- 作者:思想者
- 时间:2026-07-07 11:50
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:图片 1 [!summary] 研报
- 作者:思想者
- 时间:2026-07-07 11:49
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:图片 1 [!summary] 研报
- 作者:思想者
- 时间:2026-07-07 11:49
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:图片 1 [!summary] 研报
- 作者:思想者
- 时间:2026-07-07 11:48
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:图片 1 [!summary] 研报
- 作者:思想者
- 时间:2026-07-07 11:48
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:图片 1 [!summary] 研报
- 作者:思想者
- 时间:2026-07-07 11:48
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:图片 2 [!summary] 研报
- 作者:思想者
- 时间:2026-07-07 11:48
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:图片 1 [!summary] 研报
- 作者:思想者
- 时间:2026-07-07 11:48
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:图片 1 [!summary] 研报
- 作者:思想者
- 时间:2026-07-07 11:47
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:图片 2 [!summary] 研报
- 作者:思想者
- 时间:2026-07-07 11:46
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:图片 2 [!summary] 研报
- 作者:思想者
- 时间:2026-07-07 11:46
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:图片 1 [!summary] 研报
- 作者:思想者
- 时间:2026-07-07 11:45
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:图片 1 [!summary] 研报
- 作者:思想者
- 时间:2026-07-07 11:45
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:图片 1 [!summary] 研报
- 作者:思想者
- 时间:2026-07-07 11:45
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:图片 1 [!summary] 研报
- 作者:思想者
- 时间:2026-07-07 11:44
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:图片 1 [!summary] 研报
- 作者:思想者
- 时间:2026-07-07 11:44
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:图片 1 [!summary] 研报
- 作者:思想者
- 时间:2026-07-07 11:43
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:图片 1 [!summary] 研报
- 作者:思想者
- 时间:2026-07-07 11:43
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:图片 1 [!summary] 研报
- 作者:思想者
- 时间:2026-07-07 11:42
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:图片 1 [!summary] 研报
- 作者:思想者
- 时间:2026-07-07 11:42
- 星球链接:打开网页
- 主题笔记:打开完整笔记
- 附件:图片 1 [!summary] 研报
- 作者:思想者
- 时间:2026-07-07 11:42
- 星球链接:打开网页
- 主题笔记:打开完整笔记
【SK海力士拟于7月15日前后将ADR募资引入韩国】 7月7日,据报道,韩国芯片巨头SK海力士预计将于7月15日前后向韩国国内引入美元资金,并将部分通过发行美国存托凭证(ADR)筹集的资金兑换为韩元。SK海力士于6日启动了美国股票发行计划,拟筹资43万亿韩元(约合280.7亿美元)。尽管该ADR发行以美元计价,但SK海力士此前表示,将把至少部分募资用于在韩国本土建造两座新工厂并采购芯片制造设备。 (界面网-聚合724.guzhang.com)
【美国ITC发布对用于液晶显示器的玻璃基板及其下游产品和制造此类基板的方法II的337部分终裁】财联社7月7日电,据中国贸易救济信息网,2026年7月6日,美国国际贸易委员会(ITC)发布公告称,对特定用于液晶显示器的玻璃基板及其下游产品和制造此类基板的方法II(Certain Glass Substrates for Liquid Crystal Displays, Products Containing the Same, and Methods for Manufacturing the Same II,调查编码:337-TA-1441)作出33…
玻璃基板重磅消息,今天刚刚出的
☄️☄️☄️AI电力-欣锐科技股权激励落地,AI电源新贵启航 ☄️公司向192名对象授予股票权益(第二类限制性股票和股票期权)合计不超过830万股,约占本激励计划草案公告时公司总股本的4.92%,限制性股票授予价格23.87元/股,期权行权价29.84元/份。 ☄️利润考核目标:26年净利润扭亏为盈、27年以26年为基数净利润增长30%+、28年以26年为基数净利润增长60%+且不低于8500万元。激励摊销费用合计1.86亿元(26年合计0.58亿元)。
【甬矽电子】 赴宁波调研确认其处于满产状态,成功承接了大量盛合晶微无法消化的中小型GPU封测订单。急需募资扩建CoWoS产能,且有上市关联资产整合预期。新订单增量大概率在2026年中报印证爆发。
【星网锐捷】子公司44%股权,市值严重倒挂,看好国产链持续催化。 [福]Q2交付拐点确认,期待超节点、光互联下的网络价值提升: 锐捷网络26Q2归母净利润4.77 亿~6.27亿元,同比38.26%~81.74%,环比大幅+288%~410%,扣非同步高增。3月起互联网云厂商加速交付,数据中心交换机批量出货,规模效应逐步释放。
PCB钻针观点更新: 近期市场对搭载正交背板NV机柜延后对PCB钻针需求有点过度担忧: 测算结论很清晰:即便27年不用正交背板,26-27年供给缺口依然显著;若用正交背板,缺口只会更大,因此延后是正常的。核心矛盾始终在供给侧,需求端的边际变化不改变紧平衡本质。 核心矛盾是: 加工高长径比+极小径PCB钻针且断刀率极其严苛,需要高精度磨床/高端涂层设备/高端棒材等,每一项都是对机械工艺/成熟机械工程师的极限挑战,AI爆发速度快&扩产缓慢&供给缺口短时间内很难平衡。
【GLMSDZ】关注恐慌情绪下的产业大跌机遇——买在MLCC板块分歧时! 领导好,MLCC板块整体经历周度级的调整,目前板块内主要公司已经回到相对合适的估值位置; 与此同时,7月以来MLCC板块的产业趋势逐步向上,与股价的走势形成分歧。
【沧州明珠】隔膜涨价周期低位弹性标的,国资入主+产能扩张打开重估空间 ——————————— 公司传统主业为PE管道、BOPA薄膜,锂电隔膜业务具备湿法、干法及涂覆布局。当前看点在于:隔膜行业涨价周期启动,公司产能进入释放期,低位预期差较大。
关注广西本地超跌 华蓝集团 [太阳]公司为广西本地基建企业,有水利乙级资质,承建广西主要支流郁江治理、崇左市防洪排涝等多个水利项目,2026年财政部分配给广西17亿元水利发展资金,昨日最新单独安排1亿元中央预算内专项资金定向用于广西灾后应急恢复。公司昨日跟随水利板块一度拉升9%,收涨5.6%,今日早盘快速下跌12%,我们判断是交易因素,大幅波动反而可能带来配置机会 [太阳]关注公司半导体转型潜力,中长期赔率较大。25年12月公司新老股东完成过户,26年1月公司完成董事会提名,新股东成员正式进入董事会。根据公开信息,新实控人深圳栩桐投资最大LP苏州鼎嘉背…
【国金电新】锂电板块跟踪推荐:材料多环节涨价开启,旺季将近、2q26业绩催化,推荐配置! 旺季将至、材料已陆续涨价:近期隔膜、负极、VC、铝箔等环节价格逐步上涨,5-7月材料与电池排产增速倒挂,动、储景气度双高背景下呈现满负荷生产; 旺季渐近、产业链反馈8-9月环比增幅预计高于6-7月、2H26各环节新增供给有限、旺季量价主升浪行情预计启动、当前板块整体估值不足20倍、具备较高配置价值! 2q26业绩催共振&估值较低:26年锂电累计排产同增54%-77%,价格涨幅10%-60%,2q26各环节业绩同环比均显著改善,q3起旺季量价主升浪背景下 年化看隔膜…
【华泰通信】再次强调液冷基础设施侧加单行情 [太阳]为什么当前液冷基础设施侧容易加单? 【景气度足够高】+【客户种类多】。一方面,北美数据中心设备从冷水机组、至CDU、水冷风墙均供不应求 首发公众号:思维纪要社 ,国内供应商交付速度更快、产品质量更优,是更为优质的选择。另一方面,北美AI云厂商(CoreWeave、Fluidstack、Nebius、Lambda)、由能源侧切入的数据中心开发商(GIGA Energy、Crusoe)、模块化总包商(Integra)、数据中心施工总包商(Turner、DPR、Gray)都具备数据中心设备采购需求,厂商可突…
月之暗面Kimi K3确认7月发布!意味着什么? 月之暗面即将在7月发布新一代旗舰大模型Kimi K3,参数规模达到2.5万亿,刷新国产通用大模型纪录,整体实力有望跻身全球第一梯队。 什么是''2.5万亿参数''?
[红包]【火炬电子】市场在担心什么? [玫瑰]二季度业绩增速不及预期 市场目前有二季度业绩的流言,但是重点要关注几个原因
【上海市经信委主任汤文侃:业界最大规模超节点华为Atlas 950、阶跃Agent操作系统、全球首款AI智能体手机将在2026世界人工智能大会首秀】财联社7月7日电,今日上午10:00,上海市政府举行新闻发布会,上海市经济信息化委主任汤文侃在会上表示,2026世界人工智能大会暨人工智能全球治理高级别会议聚焦AI热点,将围绕世界模型、开源智能体、AI Coding、Token经济、OPC等议题,深入探讨行业新趋势。展览将首发首秀最新AI产品,业界最大规模超节点华为Atlas 950真机亮相,行业领先的MiniMax M3多模态大模型、阶跃Agent操作系…
【HYDZ HL】持续推荐华峰测控 公司6月份订单再次大超预期【4.0e】,但是因为市场情绪原因,完全没有反应进入股价 市场之前预期的全年订单大概在34e,按照6月份的订单,全年订单目标基本坐实,甚至有可能超预期。如果按照6月口径年化,已经达到了48e,显著超越市场一致预期
关注芯动联科:物理AI姿态感知最核心标的,战略性重视 | 国金具身智能 1、imu是机器人数据基建必需品。 (1)无论是ego、umi等机器人数据采集设备还是其他方案,纯视觉长期无法替代imu的连续性、高精度等优势,ego等路线,也会加装imu。
【昀冢科技】MLCC 涨价+产能爬坡+毛利转正,Q3/Q4 有望释放业绩 1)行业端:MLCC 缺货严重,原因是日韩台头部厂商将产能切向高容、车规、AI 等高端料号,104、105等通用/中高容料号供给被挤出,渠道从春节后开始涨价,6 月后涨价明显加速。 2)公司端:过去亏损主要是 2023 年底设备转固后折旧压力大、出货规模小、国产化率低、价格低。过去一年公司持续推进粉体、浆料、设备和工艺国产替代,目前国产化率已提升至 90%以上,印刷/叠层等核心设备成本较早期日本设备大幅下降。
再call mlcc 现货价格基本以每周环比上周50%速度增长,华强北代理商和原厂库存接近于零,现货价格仍然在狂飙,哪怕二阶导也在向上,华强北代理商喜气洋洋,资本市场哀鸿遍野,如此割裂 虽然大家不应该把华强北当作交易的锚,但是如果按照电子布炒法,至少可以交易q2的景气,涨价题材已经被锤打的外焦内嫩,随时开启反弹的号角,mlcc基本面没有任何利空,单纯因为交易拥挤度和监管,已经向下接近30%,而每天询问我的领导非常多,但我实在找不到mlcc基本面上的理由
【华泰宏观| 海外每日评论】 数据:美国6月ISM服务业PMI录得54,符合预期,连续第24个月处于扩张区间,但较5月的54.5有所回落。 政策:地缘政治方面,沙特阿美大幅下调面向亚洲的主要原油售价。联储方面,美联储理事沃勒为前瞻指引辩护,称如果运用得当,依然能起到积极作用。美股方面,韩国存储芯片巨头SK海力士周一启动赴美上市推介程序,有望跻身全球历史上规模前三大IPO,据悉发行已获得超额认购,预计将于7月10日开始交易。欧洲方面,德国国防开支到2030年将攀升至联邦预算的三分之一,财政部估计此举将使政府在2027年至2030年间新增净借款逾5800亿…
【财通研究·固收】信用早报(7月7日) 评级关注 1、中诚信国际:关注建设机械收到陕西证监局行政监管措施及上交所监管警示事项
公告速递-0707 【常山北明】公司副董事长李锋、董事兼总经理应华江提前终止股份减持计划,原计划在2026年4月14日至7月13日期间分别减持不超过132.17万股(占总股本0.08%)和132.77万股(占总股本0.08%),期间均未减持,持股不变。 【科大讯飞】2025年年度权益分派:以总股本24.02亿股为基数,每10股派息1元(含税),合计派发2.40亿元。股权登记日为2026年7月10日,除权除息日为2026年7月13日。
亚虹医药重点推荐[庆祝][庆祝][庆祝] 1)国内商业化:大单品光动力疗法希维她6月开始商业化,宫颈癌前病变市场空间大,公司独家品种竞争格局好,26-28年销售目标预期分别是1e/5e/10e,国内销售峰值目标20e以上! 2)出海预期:欧洲上市已经申报,预计27年H1获批,正在谈BD,预计26Q3落地概率较高,预计贡献几亿美金级别总包!美国Newco公司已设立,正在融资,预计年内启动III期临床!
【苹果折叠机量产在即:蓝思科技供 UTG,富士康高价招募临时工】 随着苹果首款折叠屏机型量产节点临近,其核心零部件供应商与代工体系已基本落定。从产业链多方获悉,该机型的UTG 超薄柔性玻璃盖板(折叠屏最外层防护盖板),将由蓝思科技(300433.SZ)供应。除屏幕玻璃盖板外,记者还获悉,苹果首款折叠屏整机组装由富士康负责。同时,随着量产爬坡启动,富士康已全面进入投产筹备状态。有厂区员工告诉记者,负责折叠屏 iPhone 组装的 A 事业群(原 iDPBG 与 iDSBG 合并,现专注智能手机精密制造)已在龙华厂区启动扩招。为补充产线人力,厂区以22–2…
🚀【开源传媒互联网方光照团队】世纪华通:出海龙头掌握掘金密码,SLG/休闲双金矿持续寻宝,旗下3款出海收入Top5手游,期待成功方法论孕育下一爆款 玫瑰公司以汽零起步,收购点点、盛趣等优质资产进军游戏,营收2022-2025年CAGR 49%,归母净利润2023-2025年CAGR 227%。 玫瑰点点厚积薄发,沿SLG/休闲成功路径挖掘下一标杆
【JPM摩根大通–7月7日晨报】 [太阳]今日重点研究: 1.(科技)台积电:2Q26业绩前瞻;更强的毛利率与更激进的产能规划以匹配上升的AI需求;上调目标价至3100新台币
【东财固收&资配-每日关注】7.7 1、 2026年第三批“两重”建设项目近日已下达,共安排超长期特别国债资金1935亿元。至此,今年“两重”建设项目清单已全部下达完毕。今年以来,国家发改委联合有关行业主管部门,共安排8000亿元支持了1417个重大项目建设。 2、贝壳: 6月份杭州十区二手房网签7711套,同比增长约5%,上半年累计网签46478套,同比下降约5%。上半年杭州新房成交1.6万套,同比减少27%,创近15年同期低位,但成交均价同比上涨18%。
📝 1.✨SOFC 行业核心催化事件 📎2026 年 6 月 30 日,美国资产管理公司布鲁克菲尔德(Brookfield)与 SOFC 行业龙头 BE 签署的合作框架协议规模由 50 亿美元上调至 250 亿美元。
📌SEC:二季度初步营业利润 89.4 万亿韩元,该数值低于近期媒体报道给出的 100 万亿韩元预期。 💡Jay 分析师表示,此前 100 万亿韩元的乐观预期主要由国内机构资金推动;我们在计入员工奖金费用后,给出的预测区间为 75 至 85 万亿韩元,摩根士丹利此前预测值为 91.5 万亿韩元。 🗣️与 Jay 开展首轮投资者推介沟通后,投资者针对存储赛道、个股仓位结构提出大量问题。
东微半导 涨停归因
【又现匿名对个股发布赌约帖 相关股票交易情况已被密切监控】财联社7月7日电,近日,在雪球和同花顺等平台,又现个别账号匿名“立帖为证”,对共进股份等个股发布赌约帖,其中共进股份已获得一个涨停。对此,记者从接近监管人士了解到,上交所已密切监控相关股票交易情况,将依规对影响股票正常交易秩序的异常交易行为采取暂停交易等自律监管措施,对涉嫌违法违规的行为及时上报证监会查处。 (证券时报)
【国金汽车】长城汽车:全新坦克300预售,产品力全方位提升,月销有望8k-1w 1、事件:7月6日,坦克300L Hi4-T/Hi4-Z开启预售,预售价分别为25.98/26.98万元,同时燃油版开启盲订,可享受3千抵6千订金抵扣、7千-1万元置换/增购补贴等权益。 2、与老款相比:
商业航天260706 🚀周末发射任务汇总 千帆极轨13组卫星(成功,发射时间北京时间7月4日17时30分,长征六号甲运载火箭,18颗千帆星座组网卫星,太原卫星发射中心,中国)
【国金电新】AIDC每日重点公告梳理20260706 公司公告 液冷
AXT昨晚大涨,磷化铟、铟金属相关个股大涨。 飞南资源:公司目前 生产铟锭(粗铟) 永清环保:公司开展稀散金属业务,包含 铟、锗、稼等。
新增重磅推荐——美利信,GKJ零部件快速起量,半导体设备零部件新贵,下一个平台型企业 美利信腔体、机械臂、减震器等GKJ零部件未来四年快速起量,公司指引收入体量分别为4亿、10亿、20亿、40亿,净利率分别为10%及后三年15%以上,客户为XKL、XGLS等,实现国内GKJ头部客户覆盖。 主业通信结构件利润率明显提升,由于H的5.5G基站液冷散热今年将带来3.5-4亿元,净利率达到18%,带动整个业务净利率来到5%,26年该业务预计收入12-13亿元。
有听到说蓝箭发射延迟的,但是10号的国家 队还是正常发射,本来两发间隔时间只有五天,结果第二发延期,资金担心万一国家 队的没成,民营火箭的回收利好等不来没能形成对冲,所以有资金兑现。商业航天我们前面说了,发射之前这20天最安全,越到发射窗口,越有减仓落袋资金,毕竟还是存在回收失败的风险,炒预期不容易被证伪 首发公众号:思维纪要社 ,赌现实要冒风险,所以最近波动是加大的。但是从昨晚文章整理的机构交流内容看,两发里有一发成功的情形是90%,所以周四前还是有资金会反复炒,周四可能会迎来一波兑现,然后周五盘中预计巨震,看回收结果了。没办法,本身低位就有低位的瑕…
[拳头]【阿科力】控股股东拟变更为华芯智基,产业资源赋能COC业务成长【光大能源化工与新材料团队】 [玫瑰]公司股东朱学军、崔小丽、朱萌、尤卫民、张文泉拟将合计1,699.85万股股份协议转让给华芯智基。公司拟向华芯智基定向发行不超过1,221.50万股股票(募集资金总额不超过3.75亿元)。若上述交易顺利完成,华芯智基将成为公司控股股东,其实际控制人肖迪、郑东将成为公司实际控制人。 🌟公司正处于聚醚胺业务结构优化调整与COC逐步开拓市场的战略转型关键期,亟需持续的资金和资源投入。华芯智基实际控制人在光学与半导体行业深耕多年,积累了丰富的行业经验与广泛…
【国金电新】蔚蓝锂芯重点关注:BBU紧缺趋势,业绩+叙事共振的国产核心标的260706 近期新催化:海外博主Serenity提示高能量密度圆柱电池有所紧缺。 公司全极耳电池优势核心在高倍率:相较多极耳小圆柱,全极耳小圆柱依托端面整体集流结构,大幅缩短电流传导路径,降低电芯直流内阻,尤其在快充性能、大倍率放电能力上表现更优,充放电过程中发热分布更均匀,能够有效缓解局部过热问题,显著提升使用安全性,综合性能全面领先,适配高倍率需求。
【开源海外】:BloomEnergy与Brookfield合作规模扩大至250亿美元,FuelCell Energy斩获380兆瓦数据中心电力供应大单 Bloom Energy与资管巨头Brookfield的AI电力项目融资合作规模从50亿美元扩大至250亿美元,较初始规模翻五倍。 FuelCell Energy斩获380兆瓦数据中心电力供应大单。燃料电池能源(FCEL)宣布,将与专注于先进计算基础设施及人工智能电力解决方案开发的Fit Energy USA合作,利用FuelCell公用事业级燃料电池技术,为数据中心提供最高达380兆瓦(MW)的清洁、…
【申万TMT】国产算力:锐捷超预期,26h2超节点有望放量,网络、连接等产业链同步受益 超节点形式的国产算力部署加速。一方面华为加速爬坡,另一方面CSP牵头的超节点解耦方案下半年预计披量部署。网络侧持续受益国产算力替代与Scale-up配套交换机/交换芯渗透。我们预计26H2开始,国产算力部署、超节点渗透的斜率将持续陡峭。 国产替代进入加速窗口期,供应链自主可控打开长期空间。此前高端交换芯片、AI 交换机市场长期由海外厂商垄断,英伟达、博通高端交换芯片产能紧张,交付周期拉长,订单向国产厂商转移,叠加超节点作为国产算力追赶海外的核心方案,国产交换设备份额…
🍁🍁🍁光华科技:调整充分,坚定看好PCB药水国产替代广阔空间,继续强call 🍁公司今日完成股权激励授予,考核业绩目标26-28年1.5、1.8、2.2亿。 🍁公司PCB药水产品线齐全,涵盖棕化、键合、沉铜等核心产品。受益于mSAP技术变化,PCB药水单线价值量翻倍增长,此外公司TGV药水此前就已经开展研发,目前已有超高深径比TGV电镀填孔药水。
6月内外销均超预期30%+增长 【天风机械 任康】推荐低位的工程机械板块 板块主机厂相比2月底高点普遍回调30%左右,当前位置我们觉得上一轮下调的三个核心原因均已消化充分,建议关注。
【西南机械】挖机6月内外销继续超预期,Q3起汇兑压力将减小 1、6月内外销数据继续超预期。6月挖机销量约2.54万台,同比+35.3%。其中内销+34%,外销+36%。国内:小/中/大挖增速+35%/+40%/+18%;出口:小/中/大挖增速+43%/+40%/+21%。 2、工程机械整体出口景气有望持续。出口方面,南美弹性最强,5月挖机出口同比+77%-81%;欧洲量增价跌,机型小型化,价格竞争激烈;中东受短期地缘扰动走弱,降幅5月已经收窄,后续有望修复。
❗️【天风电新】AI涨价链的一些思考-0707 —————————— 1、涨价链在跌什么?——主因反噬需求的叙事,次因部分品种担忧供给格局。
铟价格创历史新高,报5550元/kg。 铟库存创新低,且近两周加速减少。 AI光芯片持续放量,磷化铟需求暴增。
【广发机械】工程机械跟踪:6月挖机销量再再再超预期 挖机内销,26年6月挖机内销+34%,其中大挖20%、中挖40%、小挖35% 挖机出口,26年6月挖机出口+36%,其中大挖+21%、中挖+40%、小挖+43%
晶圆厂三点消息面更新: 1、上周我们对晶圆代工的深度跟踪点评,是长效性的未来产业趋势判断,周末有华润微涨价的消息验证,2027/2028晶圆代工厂产能会持续紧缺,公司涨价浪潮将会持续。 2、韩国媒体表示长鑫正在合肥建设一条键合DRAM产线,即通过存储单元阵列和外围电路分别在不同的晶圆上制造,然后键合在一起,无需EUV设备,目前三星和海力士正在推进此技术,这也就是我们去年就在圈子里讲的CBA工艺,新人可搜索CBA进行回顾,利好属地配套的晶圆厂。
华为昇腾950订单或超预期:华为Atlas 950 SuperPoD国内唯一的液冷千卡超节点,单柜最大支持8192张昇腾NPU高速互联,2026Q4正式上市。当前订单或已排满,主要客户为互联网云厂商,且近期机构调研交流了解到,华为:寒武纪在中芯国际那边的产能比是4:1,昇腾芯片始终是优 想看更多请加V:xian20210130 先保供地位优势,昇腾950在Q3可能会看到一个很恐怖的量,现在满产已经是完全不够用了,头部供应商加班加点倒班交付,预计下半年供应商业绩加速释放:华丰科技、航天电器、意华股份、申菱环境、飞荣达、杰华特。
我今天在外面参加策略会,中午有听到说蓝箭发射延迟的,但是10号的国家 队还是正常发射,本来两发间隔时间只有五天,结果第二发延期,资金担心万一国家 队的没成,民营火箭的回收利好等不来没能形成对冲,所以有资金兑现。商业航天我们前面说了,发射之前这20天最安全,越到发射窗口,越有减仓落袋资金,毕竟还是存在回收失败的风险,炒预期不容易被证伪,赌现实要冒风险,所以最近波动是加大的。但是从昨晚文章整理的机构交流内容看,两发里有一发成功的情形是90%,所以周四前还是有资金会反复炒,周四可能会迎来一波兑现,然后周五盘中预计巨震,看回收结果了。没办法,本身低位就有低位的…
长江环保&电新 | SOFC行业观点更新会议纪要 SOFC行业核心催化事件 • 2026年6月30日,美国资管企业Brookfield与SOFC行业龙头BE的合作框架协议金额从50亿美元提升至250亿美元,按单G瓦30亿元的价值量测算,对应远期装机规模从1.8G瓦提升,对行业景气度与确定性形成强催化;该框架目前暂不计入BE在手订单,待Brookfield逐步下订单后才会纳入
20260706-锂储推荐更新:6月国内储能中标高增,锂电材料新一轮涨价窗口开启 [玫瑰]锂储6-7月数据表现良好,6月国内储能中标量同比+124%,单月招标来到90GWh量级;锂电排产方面,鑫椤资讯更新7月排产,头部电池厂7月环增从4%略上修至5%;同时锂电产业链新一轮涨价预期酝酿,边际预期有所改善。 1、储能需求来看,6月国内储能中标18.1GW/52.7GWh,容量同比+124%,另外有4.4GWh直流侧招中标;6月采招的规模超90GWh。整体26H1中标达到248GWh,同比+41%,H1个别月份装机和中标节奏受锂价波动影响,我们看到锂价预期企…
关注非银中报行情 1、国泰海通发布券业首份业绩预告,预计上半年扣非净利润192-198亿元,同比增长164-171%;二季度实现净利润136-141亿元,同比增长290-304%,环比增长113-121%。 2、预计券商整体上半年业绩持续高增。26Q1上市券商净利润同比增长38%,2Q在市场延续活跃以及科创投资上涨的背景下,预计行业延续高增长。其中预计中信、招商、中金、广发、财通、长江等多家券商利润增速在50%以上。
【早6点速递】大众品重点月度跟踪&26Q2前瞻(持续更新ing) 本次新增: 玫瑰1、 妙可蓝多: 26Q2奶酪业务收入增速30%+(B端维持35%+,C端20%+),考虑贸易和液奶业务收缩,报表收入增速或低于奶酪增速。Q2净利润绝对值环比增加,同比增长50%+。
🚀美股CPU双王领涨,重申A股CPU双王: 英特尔明确需求驱动的涨价约10%,国产CPU涨价在即!【天风计算机】 相关标的:海光信息、中国长城、中科曙光、神州数码 📊7月最新调价事件
最近询问游戏板块的投资者大量增加,一方面,游戏股中报业绩非常不错,但估值只有11倍左右,其次,游戏股吉比特,三七等股息都5个点以上了,最后,海外游戏股也持续上涨,加上暑期游戏行业旺季,近期游戏龙头华通,巨人,三七恺英吉比特完美神州泰岳心动等持续看好,游戏应该是非AI算力板块增速最快的细分领域之一 【招商传媒 谢笑妍&顾佳团队】游戏行业推荐:行业估值已触底,关注重点游戏流水及国际化进程(游戏龙头估值普遍在12到13倍,处在历史估值最底部,AI对游戏更多的是降本增效,坚定看好游戏龙头) 1、 各个重点公司均有亮点,按照26年利润看估值处于行业较低分位。我们…
黎明已来,依然看7月反弹周期20260705 上周观点即是黎明前的黑暗,当下黎明已来,加息预期弱化,看好板块继续反弹。 宏观压制减弱,依然看7月反弹周期。短期来看,降息压制后续将逐步减弱(7月14日6月CPI大概率继续回落),反弹有望延续。但金价高度上行或有限,加息预期转降息预期仍需要时间,下一时间节点为8月底的杰克逊霍尔央行年会,降息预期或将明朗,继续看好后续降息周期开启。
2Q26传统线下流通渠道数据跟踪: 1、 安井食品:1Q26、2Q26线下传统流通渠道销售额同比增速分别为+18.9%、+12.8%。其中,火锅丸料、手抓饼、速冻包子、速冻肠、虾滑2Q26销售额同比增速分别为+17.9%、-2.2%、-1.6%、+11.1%、+37.0%; 2、 洽洽食品:1Q26、2Q26线下传统流通渠道销售额同比增速分别为-0.5%、-10.4%。其中,薯片/薯条、坚果组合装、花生、瓜子、蚕豆/兰花豆2Q26销售额同比增速分别为-21.2、+4.1%、+5.9%、-13.4%、-21.9%;
科威尔麦格米特接连调价,成本压力推动产业链价格体系重估【东北计算机】 🌟 科威尔麦格米特接连发布产品调价函上游成本压力持续向产品端传导。科威尔发布产品价格调整通知函,近一年来受外部环境影响,测试电源主要原材料价格持续上涨,尽管公司通过优化内部管理、提升生产效率、加强供应链管理等方式努力控制成本,但现有价格已无法覆盖持续增长的成本压力;为保障产品质量稳定性、供应连续性及服务优质性,公司决定对部分电源产品价格进行5%-10%不等上调。麦格米特同步发布产品调价告知函,近期受全球市场环境影响,上游原材料价格持续大幅上涨,且核心物料供应趋于紧张,公司虽持续通过内…
铟价格创历史新高,报5550元/kg。 铟库存创新低,且近两周加速减少。
爱仕达调研速递20260706 事件:爱仕达与智元机器人于7月6日正式签署战略合作协议。根据协议,双方将在采购订单与产品交付、具身智能机器人委托制造、具身智能机器人供应链合作、技术支持及场景化赋能、股权投资及合资公司设立五大方向开展深度合作。 合作方式: 公司为智元代工四足机器人,后续有望在本体代工、减速器等零部件方卖弄深化合作。同时爱仕达加入智元产业生态,有望共同投资等
【吉比特】2Q26业绩前瞻:游戏行业维持高景气,关注质优标的估值修复 ☀️关注要点 2Q26我们预览A股重点公司27家(详见图表1),总市值6,864亿元,占比传媒(申万)板块总市值48.6%。各子板块关注:
百亚股份跟踪:拟回购用于激励,彰显发展信心 想看更多请加V:xian20210130 公司此前宣布回购方案,拟以集中竞价方式回购0.5~1.0亿元公司股份,回购价格上限为21元/股,本次回购股份的实施期限为自公司董事会审议通过本次回购方案之日起12个月内。按照回购资金总额区间和回购上限价格计算,预计回购股权比例为0.55%~1.11%,回购股份将用于后续实施员工持股计划或股权激励。 百亚股份线下基本盘夯实,外围省份快速拓展,驱动收入持续增长,以及利润弹性释放。2025年外围省份的毛利率已经提升至52%,估计开始贡献盈利。今年伴随公司在外围市场份额的持续…
【东吴商社】西锐:短期港股β好转,稀缺优质股标的 [玫瑰]公司是全球私人航空领域龙头,交付量基本占据全球私人飞机交付量的25%左右,两大机型自推出起连续蝉联其细分板块第一。是港股中较为稀缺的高端消费标的。 [玫瑰]公司多年财务质量稳定,毛利率和净利率每年提升,目前有息负债基本降至0,在手订单12-16个月不惧短期波动。
视源股份:多元业务发力,业绩增长加速,建议关注! [太阳]业绩预告:视源预计H1实现业绩14.5亿元~16.5亿元,YoY+265%~+315%;实现扣非业绩8.5亿~10.5亿元,YoY+200%~+270%;Q2实现业绩12.0亿元~14.0亿元,YoY+410%~+495%,实现扣非业绩6.6亿元~8.6亿元,YoY+268%~+380%。公司业绩复苏趋势明确,全球化拓展顺利推进,建议持续关注! [太阳]分业务看:1)智能控制部件业务增长良好。H1视源家电控制器海内外订单持续增长;汽车电子、电力电子业务随着重点客户项目导入、产品定点及量产推进实现…
【东吴电新】雅化集团26H1业绩预告点评:Q2锂盐量利齐升,略超预期 26H1业绩预告高增、略超预期:公司预告26H1归母净利11.0-13.0亿元,同比增长710%-857%;扣非净利11.25-13.15亿元,同比增长1393%-1645%。其中26Q2归母净利预计7.6-9.6亿元,同比增长约13-17倍,环比增长124%-182%,业绩环比显著提升,主要受益锂盐出货增长、锂价上行及库存收益释放。 锂盐出货高增、资源自给比例持续提升。公司已形成近13万吨锂盐产能,我们预计26Q2锂盐出货约2.5万吨,同比翻番以上,环比增长40%+;26H1出货约…
【松发股份】二季度业绩有望超市场预期![福][福][福] 公司昨晚发布定增注册稿,预计70亿定增有望近期完成,密切关注定增进展。 公司今年上半年承接新船207艘,累计接单超500艘,订单排至2030年。船型结构改善、效率提升,未来几年业绩有望大幅增长!
【浙商计算机】CXL推动ALAB大涨,珍惜CXL全球龙头澜起科技回调机会! [太阳] ALAB:大涨强化CXL主线映射 Astera Labs(ALAB)股价强势上涨,收盘涨幅6.48%,市场继续围绕AI服务器高速互连方向定价。Astera Labs的Leo CXL扩展器(CXL Extender)产品此前已获得微软采用,下半年有望实现放量。
推荐游戏、出版绩优标的投资机会【中泰传媒互联网】 🌟我们认为,伴随7月进入中报季,市场对于业绩敏感度提升,聚焦绩优标的配置。传媒行业细分方向中游戏、出版核心标的中报业绩确定性较强,属于典型绩优方向。 🌟游戏板块受政策支持市场规模持续增长。5月国内+进口游戏版号同增19.1%,且游戏出海写入“十五五”规划纲要。2026年1-5月,中国游戏市场收入1584.2亿元,同增12.3%;其中移动游戏1127.16亿元,同增约7.1%;端游市场389.22亿元,同增31.8%;自研游戏海外市场104亿美元,同增31.1%,整体维持双位数增速。当前游戏板块估值处于历…
[太阳]液冷板块更新:继续看好液冷3Q主线行情! 我们继续看好在板块景气度和确定性下,叠加业绩逐步释放,3Q液冷有望成为主线: ➡️根据NV规划,Rubin将于3-4Q进入交付状态,全面采用液冷+液冷价值量提升将进一步推高液冷市场空间,叠加ASIC需求上修,我们预计27年液冷市场空间或进一步扩张至2000亿元、同比翻倍,景气度和确定性较强;若再加上一次侧、光模块液冷,整体空间看3000亿元。
关于机器人板块的一些想法20260706 👉1、周末投资者问得最多的就是板块行情是否可持续? 1️⃣上周四(7.2)周五(7.3)板块大涨,跟之前一两日游行情不同, 周五像三花、拓普、恒立、科达利等产业趋势票都涨停,说明资金思路也在改变, 知道T下半年量产要搞产业趋势票了, 这比纯搞资金票要更有持续性;
🧲【盛科通信】τ定律2.0最大增量在全光互联,10倍增量! 华为7/17 WAIC: 国算超节点新发布,级别极高,发布即王炸,“好互联”重要且必要,韬定律2.0明确全光互联,10倍增量❗️ 产业边际: 国产交换芯片最通胀环节,增长斜率高于GPU,份额切换加速,价格上行修复❗️近期字节已给盛科下了3万颗25.6T框架采购+1万颗51.2T预购订单,25.6T部分预计7月开始正式交货!
【国海化工】万华化学:Q2业绩超预期,看好聚氨酯出口旺盛及石化降本增效 [烟花]26Q2预计61-67亿元,超市场预期 1)7月6日,公司发布业绩预告,预计26H1归母净利润98-104亿元,yoy+60%~70%;26Q2预计61-67亿元,yoy+90%~108%。
🍁🍁 🍁征和工业: 更多加公众号:思维纪要社 机器人灵巧手+钨涂层刀具海外放量,低位标的,业务双重共振 🍁稀缺卡位链式灵巧手,公司依托三十年链传动''高负载/高耐磨/长寿命''基因,开发全球首创''链式''灵巧手(腱驱/直驱/连杆三大主流路线之外的稀缺第四条路) ,26年1月发布“臻手·CHOHOHand”并实现销售,指标硬核:循环寿命超100万次(vs 主流约15万次)、单手承重超40kg、17自由度、自重仅715g) ; 公司与智元、新时达等达成战略合作,积极构建产业生态,为卓益得的机器人“Moya”定制的微型链系统已成功落地。今年定增计划中,也战…
❗【天风汽车】DrMOS更新(11):标的走势分化,我们的观点:关注强现实因素 ——————————— DrMOS我们关注的三个标的【杰华特】【晶丰明源】【芯朋微】,从6月初启动到现在的走势出现了分化:杰华特+80%,晶丰+30%,芯朋+10%。
【天风证券医药杨松团队】创新药板块推荐:2026年以De-Risking路径锁定创新药高成长机会 推荐组合:科伦博泰生物(H),百济神州,康诺亚(H),自免新锐,信达生物(H),科伦药业 [玫瑰]聚焦现在,我们认为优先关注具有POC数据读出预期或二季度业绩增长快的相关标的。
【申万轻工】天安新材:参股烁光精密卡位AI光互连玻璃化最上游,超快激光路线技术能力领先 庆祝公司参股烁光精密, 卡位AI光互连玻璃化最上游。烁光精密立足超快激光微纳制造平台型自研装备、系统、工艺,为高集成度光互联与先进封装半导体提供高精度核心器件和工艺解决方案。烁光主要产品包括高精度高通道V槽阵列、高精度高通道微孔阵列(即2D孔阵列)、3D光波导(玻璃内部以超快激光直写实现空间型立体光路,适配多芯光纤结构),应用场景含CPO、OCS、硅光集成。 庆祝 超快激光路线具备零磨损、非接触、少累积、免修型的特点,解决解决量产、良率、精度、通道数等生产瓶颈问题,…
🔥【国联民生能源】全球煤炭发运到港量周环比上升,中国到港量周环比上升 截至6月28日当周(前一周数据进行了追溯调整): 🌟全球的周度煤炭发运到港量为2539万吨,周环比+362万吨。主要出口国中,印尼周度发运到港量周环比+199万吨,澳大利亚周环比+135万吨,俄罗斯周环比-53万吨。主要进口国中,中国周度到港量周环比+213万吨,印度周环比+6万吨,欧洲周环比+56万吨。
[红包]【创新药板块持续推荐!】BD交易常态化+新技术平台带来充分想象空间 [太阳]短期看,创新药26Q2业绩有望超预期。长期看,创新药板块研发以及授权持续保持活跃。2026H1国内新药CDE临床试验登记数量达1296个(+36%);2026H1国内企业完成的license-out医药交易达85起(+33%),总金额共计953亿美元(+41%),中国药企在多个前沿技术领域不断突破,未来还将产生多个重磅交易。随着国产新药陆续进入到海外商业化阶段,国内创新药行业将进入海外商业化集中收获期。 [烟花]建议关注:
[庆祝]【中信医药】临近中报季,持续看好CXO及生命科学上游产业链业绩增长及订单弹性 [玫瑰]国内市场随着创新药BD热潮下,下游需求逐渐回暖。根据医苑观畴微信公众号统计,中国创新药企业资金来源中股权融资的占比从2020-2021的80%-90%降低至2024-2025的25%-40%左右,BD交易的金额占比提升到接近40%,此外,3月27日国家药监局在中关村论坛发布,2026年一季度中国创新药对外授权(BD出海)总额超600亿美元,约等于2025年全年1357亿美元的一半。 [玫瑰]CDMO:持续看好中国供应链尤其是小分子全球比较优势以及新分子形态驱动…
霍尔木兹海峡通行情况每日跟踪-20260706 [玫瑰]根据船视宝数据,7月1日-7月5日每日通行量如下: 1)原油轮:11/15/12/10/5(2月27日通行量为16艘)
【开源电子】昇腾950NPU技术白皮书发布奠定超节点,互连芯片成为重中之重 华为昇腾950架构白皮书公开,国产算力从“单卡追赶”迈向“集群超越”。 昇腾950架构白皮书发布,核心确立了以灵衢UB互联架构为硬件载体的集群演进路径。韩国云厂商已锁定首批订单并计划于2026年Q4正式推出服务,马来西亚规划部署3000台昇腾服务器,俄罗斯Sberbank亦表达明确采购意向。昇腾950超节点(Atlas950 SuperPoD)真机也将于7月17日WAIC上海人工智能大会首发亮相。
【中泰电子】芯源微:涂胶显影国产替代10倍空间,先进封装核心受益! [太阳]卡位核心领域,新架构进展积极 前道涂胶显影设备(track)是产线上唯一与光刻机联机作业的核心设备,当前市场规模约百亿,日系厂商TEL占据绝大多数份额,国产化率极低,芯源微是国内量产型前道涂胶显影设备龙头,已推出offline、I-line、KrF 及 ArF 浸没式等多种型号产品,卡位优势突出。
🔥【开源通信】4月领先全市场第一个重磅提示“液冷产业重大变化”,多篇研究报告&电话会议持续坚定看好,重视Q3液冷或迎来兑现,欢迎联系交流❗️ 液冷研究请认准开源通信蒋颖团队 🌹Rubin&TPU或开启全液冷时代,Q3液冷有望迎兑现。液冷为AI核心环节,具备通胀逻辑液冷是AI算力产业链的核心决定环节。单芯片功耗跨越式跃升后风冷已触及物理极限,散热不到位则GPU/TPU自动降频,散热不稳定则训练任务中断损失较大,散热不可靠则万卡集群无法线性扩展。随着芯片性能提升,互联带宽提升,光模块速率提升,散热需求成为AI算力产业链上最关键的价值环节之一。芯片越强则功耗…
东方财富策略(2026-07-06) 💡A股牛市有望行稳致远:重视券商配置价值 1️⃣上半年A股迎来开户潮:散户新开2010万户,仅次于2015年上半年。复盘2007和2015年牛市,新开户&成交额异常放量或是行情过热信号,而当前新开户和成交额虽“高”但“稳”,A股牛市有望行稳致远。
🔥🔥【国盛能源电力】7月6日#算电协同 #行业层面 1、7月3日,国网福建电力调度控制中心发布《福建电力现货交易实施细则(2026 年第二次修订)》征求意见通知;本次修订重点完善抽水蓄能参与现货市场规则,明确抽蓄机组日前计划六大编制原则,新增系统安全原因导致月度亏损的抽蓄电站成本补偿机制,划定补偿时段认定、申报审核时限与费用核算疏导方式。
盘前热点事件 一、昨日热点 存储:恒尚节能
盘前0707 1、美股上周五休市,昨天如期走高,开盘后特朗普喊单拉涨,科技巨头表现强势带动指数反弹,市场猜测AI交易还有进一步的空间。上周连续调整的芯片股也止跌修复,但整体幅度有限,今天盘前三星公布了强劲的季报业绩,但韩国市场借利好兑现,开盘后低开低走,今天又会拖累A股科技情绪,还是希望赶紧拉一下,可能还是顾虑杠杆风险,这周五还有海力士业绩。科技股波动变大的时候,市场也在寻找其他方向,美股板块轮动也在继续。下周财报季拉开序幕,还有这周三美联储FOMC会议纪要,和国内的通胀数据。 2、昨天市场缩量到3.1万亿,指数缩量也在寻找企稳的契机,外围整体稳定,A…
2026年7月6日星期一 今天的行情又是盘中富贵,在本周的圈内直播,老梅强调,不要红盘的时候买个股,切记!遵守策略的同学,今天应该是也有利润的。 但是要注意,现在大盘不好的时候要克制,逻辑决定个股,大盘决定仓位,再好的逻辑也要配上好的行情,
这段时间,风险大于机会,前面行情好我们多做,近期市场明显分歧加大,鬼故事变多,那么难做我们就少做。所以最近我也多抽空出去跑跑交流,和机构去交流下半年的观点,寻找挖掘储备科技主线后续的聚焦以及非科技支线后续的平衡相关的机会,没发点评的时候说明我在外面忙,大家多回顾多消化,多看少动。上周圈子在科技行情情绪加速赶顶时的最高点精准风险提示保下来的利润,这是五年一遇的罕见行情且通过我们持续一年煎熬布局攒出来的辛苦钱,不是给大家在这段时间行情从确定性的加速段到不确定性的退潮期去重仓出击的,所以首要任务是保住利润,降低仓位,观察海外宏观、AI产业涨价和需求的拉扯、扩…
根据特朗普最新披露的财务报告,他过去一年个人收入超过22亿美元,收入来源包括加密货币、股票、房地产等多个领域,这意味着特朗普不仅是美国总统,同时也是过去一年美国获利最丰厚的商人之一,而特朗普任内个人财富的大幅增长,正在成为民主党备战2026年中期选举的重要政治议题,于是特朗普的解决办法,喊单看涨股市,带着股民一起赚,用账户的收益堵上选民的嘴,问题好像能钝化了。但是我们这边,社会主义股市,要为科技融资战略政 策服务,怕连续暴涨所以打压题材降温炒作,以防泡沫化后长鑫被炒太离谱,到时候纳入指数权重直接给科创板后续带来巨大调整压力影响后续融资,但也怕情绪散场所…
【国金电新】麦格米特点评:如何看待本次电源涨价? 近期麦格米特发布产品调价函。从函件内容看,公司提到受全球市场环境影响,上游原材料价格持续大幅上涨,且核心物料供应趋于紧张;尽管公司已通过优化生产流程、压缩利润空间等方式消化成本压力,但原有价格体系已难以维持供应链稳定和产品持续交付,因此决定对产品价格进行适度上调。 我们认为,本次调价表面上是原材料及核心物料价格上涨后的“成本顺价”,但深层次反映的是AI电源产业链供需偏紧、订单景气度较高的状态。当前AIDC电源高功率PSU、HVDC等方向均处于客户验证和订单落地窗口,产业链备料、排产和交付压力明显提升。在…
【hcdx】华源控股:26H1业绩预告同比高增,半导体与光模块放量可期 🍁公司发布2026年半年度业绩预告,预计上半年实现归母净利润 7,300万元—9,000万元,同比大幅增长50.51%—85.56%。 🍁公司以半导体为战略核心方向的布局进入收获期,温控设备、分子泵、快速退火炉三大核心产品线全面放量,今年迎来收入与利润双贡献。温控设备及分子泵在晶圆厂扩产及国产化率提升背景下,公司高壁垒零部件份额快速渗透,快速退火炉是核心前道设备,公司取得关键突破。受益于国内半导体产业链自主可控的加速推进,围绕半导体细分赛道的小而美领域展开,不涉及光刻机、刻蚀机等竞…
【zx汽车】银轮股份调研更新20260706-板换专线建设中,燃发新增高ASP新项目 银轮股份近日调研增量信息: 1、7月中旬受邀参加谷歌供应商大会,后续谷歌和CDU厂商审厂,订单Q3内下达
📊 📈 三星电子2026年第二季度营业利润高达89.4万亿韩元,同比增长1810.3%,环比增长56.2%。若还原上半年约19万亿韩元的绩效奖金计提因素,实际营业利润已实质突破100万亿韩元大关。 🏆 本次财报表现极为亮眼,不仅优于市场预期的84.8万亿韩元,更以单季度营业利润规模超越了英伟达的81.9万亿韩元和苹果的77.8万亿韩元,创下全球公司单季盈利第一的纪录。
【华西中小盘】 酷特智能 PMT Soul商业化落地加速,有望重塑韩国服/美装产业链,α和β共振或将开启! ➠拟收购apM相关事项稳步推进,PMT Soul商业化落地节奏加快; ➠硬科技赛道交易拥挤度过高,市场交易开始向科技AI应用切换;
昨晚美股缺电表现突出,BE+8.9%,GEV+3.5%(盘中创新高),建议持续关注缺电板块,电力是目前AI的短板之一。 📍 AI缺电继续推荐-260707 1、近期股价复盘
【华创家电】摩托车板块大涨点评 摩托车板块今日整体大涨。我们认为,主因市场资金交易Q2业绩确定性;出口链板块Q2以来股价调整较多,摩托车4-5月高频数据提前验证了收入端高景气度,叠加涛涛发布的业绩预告,摩托车在出口链细分板块中业绩确定性较高,我们预计Q2隆鑫收入端持平、业绩个位数下滑,涛涛Q2收入+50%、业绩+45%。 继续强推春风动力,Q2基本面强劲,中报后切换27年估值、看向600e市值。据摩托车商会,春风4-5月累计四轮/两轮内销/两轮出口/极核电摩分别+59%/+36%/+37%/+97%,我们预计Q2收入+35%、表观业绩+5-10%。关税…
📊 三星在第二周早盘公布了初步财报。其营业利润为89.4万亿韩元,。 📉 目前散户的持股情绪较为低迷,三星股价下跌了3.9%,SK海力士的股价则下跌了2.0%。
📑 📄依托 CPO 交换机光纤阵列单元 FAU,乘风光网络产业迁移浪潮;首次覆盖给予买入评级,12 个月目标价新台币 864 元 📌📊💡我们判断福基电子 FOCI 是光网络技术迁移趋势核心受益主体,预测公司 2025 至 2030 年净利润复合增速达到,五大核心增长驱动逻辑如下:
【zx电新】麦格米特涨价更新: 1)本次涨价幅度我们预计大概20%,基本覆盖全品类。目前psu里面成本包括铝电解电容,电感,pcb等,基本是第一轮顺价为主。 2)台达年初给反馈如果上游涨价后,会有顺价情况,麦米涨价后毛利率有望达到历史高点。同时年初交流针对ai新产品,目前涨价是多种电源品类。
⚡️HY3实测反馈:进步大且胜任普通办公,但Coding和GLM5.1仍有差距 1)发现打开Workbuddy,映入眼帘的是公众号投稿赢好礼活动。295B总参数、21B 激活参数、 MoE 架构,256K 上下文、可切换思考强度,不是一部分人预期的大参数 2)参考科技博主评测轻量级项目,实际在元宝中测试HY3用例,推理类+指令遵循类都没能完成,博主评价“不咋地”
【ZX航空航天】磷化铟专家交流要点260706 ----- 1、磷化铟核心应用领域:光通信占比最高达85%以上,射频领域应用占比10%+主要集中在国防军工场景。光通信领域中数据中心是最大需求来源,此外还覆盖5G骨干网光通信器件、手机、车载激光雷达等。
【华安电新】数据中心配储❗重要❗更新:又一离网数据中心配储案例,或可为北美中部/西南数据中心建设样本 ➡事件:澳洲离网AIDC配储案例落地,Energy North规划1GW数据中心,3000MWp光伏+16GWh储能+约1,038MW燃气发电。 ➡解读:数据中心配储可行性再次验证
【普元信息6月动态速递】 ✨ 低代码|中标江西建工: 普元智能低代码平台成功中标江西建工AI+低代码开发平台建设项目,支持大型国有建筑企业集团实现业务快速开发、高效协同。
【国产算力】大β开启,首选 连接器 和 交换网络 [玫瑰]连接器:量价齐升,格局佳,盈利能力高: 华丰科技(cabel tray 1200亿+socket400亿);
【工程机械】6月内外销再超预期 1️⃣6月挖机销量同比+35%。其中内外销分别同比+34%/+36%(预期值25~30%),结构上国内小中大挖基本延续此前趋势,出口受高基数影响大挖同比增幅略有收窄,但仍维持20%以上增长。 2️⃣原因更多还是出口。内销除了更新需求的拉动(当前每月淘汰的存量设备已达1.5~2w台),转出口和租赁也有一定贡献,海外更多是发展中国家基建需求的韧性以及国产品牌的市占率提升。
【康诺亚】司普+TCE+ADC支撑估值底,长效双抗有望兑现估值弹性 [红包]投资逻辑: 1️⃣业绩+落地BD支持估值底:1)司普26H1销售情况理想,预计超预期完成指引目标;2)海外:901(合作AZ) 26H2 2L 胃癌NDA,28贡献royalty;336(合作吉列德)国内淀粉样26上市,海外AIHA/ITP 26~27开pivatol。(从市值角度,我们认为目前200~230eHKD体现的仅为上述资产在现阶段的保守估值,TCE+ADC仍有upside空间)
陈果:A股,我们6月下旬说过所有错杀都会涨回。 除基本面预期存在定价问题,6月下旬A股存在因资金面问题的错杀:例如相关资金主被动止盈止损红利资产,相关资金主被动剁碳追硅 (下旬,低位低估值景气资产券商煤炭也集中出现大幅下跌,我出点评表示其被错杀我更看好,引来很多嘲笑评论说果嘴硬)
20260706复盘 宏观: 7月6日12时01分,中国海军1艘战略核潜艇成功发射1发携载训练模拟弹头的潜射战略导弹,准确落入预定海域。
⚡️天风国际郭明錤:可折叠iPhone可能会重演iPhoneX的故事 iPhone X的主要技术创新和卖点是——它是首款采用OLED全面屏的iPhone,引入了"刘海"和Face ID/原深感摄像头系统。由于iPhone X难以量产,2017年第三季度组装出货量估计低于100万台。在这方面,可折叠iPhone与iPhone X非常相似:两者都以创新用户体验为核心卖点,而制造挑战严重限制了早期产能。 虽然苹果在2017年9月12日随iPhone 8/8 Plus一同发布了iPhone X,但其预购直至10月27日才开始,正式开售为11月3日——晚于iPh…
[拳头]曹柳龙:消费,至少中等级别反弹 1⃣️ 三季度消费至少有中等级别的反弹行情,类似22年10月后&24年918后 2⃣️ 内部经济压力增大&外部中美“建设性战略稳定关系”,再次打开扩内需政策窗口期:618《》杂志提出修复居民资产负债表,ppi涨价将会传导到cpi
美股反弹,碳化硅板块领涨 No power No AI,功率有望成为下一个存储 相关标的:
*关于广西洪水影响的一些反馈 1.生猪:市场传播了一些猪猪游泳的视频,主要是育肥场。从区域上看,主要受影响区域,南宁、贵港、崇左、防城港、钦州、柳州、来宾等;影响比较大的区域是横县,根据涌益反馈目前初步影响大概40万育肥,其他受影响区域应也有不同程度影响。我们也聊了部分头部养殖和饲料企业,反馈为种猪场饲料厂均未受影响,养殖户有些被水淹也提前做了准备,目前受灾情况还在统计中,主要防范未来两周的疫病传播。后续退水后我们将及时反馈实际影响情况。 2.白糖:与大家直觉有差异,由于本次台风风力较小而降雨多,没有大范围刮倒甘蔗,且降水对甘蔗影响偏正面,预计对目前广…
部分跟踪标的更新—0706晚汇总更新 🐠1.华源控股: 中报业绩预增超预期,我们认为主要原因两个:1)受益于外延半导体并表影响,我们预计全年利润有望积极增长;2)主业稳健增长;看好公司AI相关业务表现。 🐠2.德福科技: 定增28亿锚定AI高端铜箔(其中补充流动资金8.2亿),1)本次发行拟募集资金将大幅增加公司净资本和优化公司资产负债结构, 2)本项目完全达产后将实现年产高端电子电路铜箔5万吨生产能力, 有效提升公司在 RTF、HVLP、载体铜箔等高端领域的规模化供应能力,公司已与生益科技、台光电子、松下电子等建立稳定合作关系;
关于SemiAnalysis说“英伟达KyberNVL144机架架构出现大规模延迟”这篇推文,可能很多人都不理Rubin,Rubin Ultra两种芯片型号,Oberon和Kyber这两种机架型号的区别是什么?需要关注的点: 1、Rubin是GPU架构(芯片层面),搭配Vera CPU,2026下半年开始量产出货(6月初台北电脑展已经展示量产机型了)使用Oberon机架(NVL72规模)。 2、Rubin Ultra是Rubin的升级加强版(更多内存、更高性能配置),计划在2027年推出,使用Kyber机架。Kyber机架是专门为Rubin Ultra…
【广发传媒互联网】混元3.0正式版发布,有望带动估值修复 1,参数侧——相比preview本次没有换基座,仍然是激活参数21B/总参数295B,支持256K上下文长度;预计能力提升主要来自后训练(preview发布在4月23日);两个半月时间,我们预计主要在后训练的数据集上做了较多优化,WorkBuddy这样的Agent产品可能也对数据积累有所助力。 2,能力侧——官方的说法是在各类任务上较Hy3 preview再次跃升,以较小尺寸首次比肩大尺寸旗舰模型的效果;我们尝试了几个coding任务,体感有可用的任务产出;在小模型基座上实现了不错的效果。
[玫瑰]想来想去,还是得电子布 跌啥? 没啥,补跌。1)SemiAnalysis发文,英伟达 Kyber 推迟一年,NVL72x2 取消。这事吧,需求没有消失对不对,另外,英伟达的对策是"多卖机架补量",不是砍出货。所以,对布的影响,就剩下情绪。2)今天才跌,其实说明电子布强,最硬的才最后跌,一般预示着回调的结束。 布逻辑最硬。1)趋势:能见度较高的是年内还是会继续涨价,因为供给明后年增速更慢,测算26-28年纱的增速8%/6%/2%。2)利润分配:布是CCL的卡点,理论上,CCL涨价带来的产业链利润提升,布应该分大头。3)空间:Q布价格不是天花板,另…
【海外科技 | 事件点评】Semianalysis有关Kyber延迟 近日在X(原Twitter)上面Semianalysis发布有关Kyber延迟的推文,表示英伟达Kyber可能延迟到2028年,并且提出了3个主要观点:① Kyber NVL144 机架架构的发布已推迟至 2028 年,原因在于从可制造性角度来看,其 PCB 中板(midplane)的设计与生产仍面临严峻挑战。② NVL72x2 背靠背机架架构是 NVIDIA 曾计划作为 Kyber 替代方案开发的新架构。由于该方案设计怪异且运维负担沉重,遭到了云服务提供商(CSP)和超大规模数据中…
腾讯Hy3 正式版发布,RL 作用扩大,真实产品数据开始成为训练优势 Hy3正式版发布。Hy3 延续 295B total / 21B active、256K 上下文的 MoE 架构,在 preview 基础上提升后训练数据质量并扩大 RL 规模,推理、Agent、长上下文等任务能力继续增强,取得了比肩国内外更大尺寸旗舰模型(参数规模往往是 Hy3 的 2~5 倍)的效果。 生产力任务进步显著。Hy3 在软件开发、办公生产、金融建模、前端设计、游戏制作等场景提升明显,相比 Hy3 preview,WorkBuddy 任务解决率从 72% 升至 90%,…
领导好~以下为腾讯26Q2数据跟踪,游戏及广告增长稳健兑现,关注AI叙事边际变化催化估值 游戏:国内大盘yoy+13%、环比加速、Q3关注新游《》《》 ①国内游戏:26Q2大盘yoy+13%(环比Q1+9%加速)。《》yoy+1%、《》yoy-2%;《》Q2合计77亿 yoy+80%+为核心增量;《》6月5.5亿环比-13%(S2暗改+舆情,6/19更新后已回升,全年预期50亿+)。小游戏大盘yoy+20%+,自研《》小游戏Q2流水7.4亿。苹果分成减免10%+硬核联盟跟进,预计释放近3个百分点利润,Q2起利润端有望改善。
【浪潮信息推荐】算力板块公约数,服务器26年重要弹性! [太阳]CSP厂商算力投资或持续超预期,服务器受益确定性高! AI算力简单公约数
【申万非银】保险板块观点更新 ➡️中期视角下,保险板块资产、负债 改善趋势未变 ➡️部分标的作为沪深300权重股,处于显著欠配状态
【隔膜】Q3涨价在即,看好板块性机会-260706 根据产业链反馈,当前行业供给紧张,头部隔膜厂都在找外协产能,7-8月份二三线客户确定会涨价,头部大客户涨价大概率落地。继续看好隔膜产业链: 1、【星源材质】:客户结构二线客户占比高(超90%),涨价弹性大,27年18亿利润,当前估值17X,收购邦瓷电子转型半导体,订单爆发在即;
CCL上游观点更新0706 随着下半年高端服务器放量,我们认为原本就紧缺的上游材料涨价可能加速。 以电子布为例,从最新调研/产业专家信息来看,7月电子布的涨价幅度无论从普通布还是特种布都是全面超预期。紧缺程度来看,当前全品类电子布均处于缺货状态,紧缺程度排序为:二代布、T布>1080布>2116布>7628布;7628布相对可通过配额拿到少量货,1080布基本无货,2116布仅老客户靠关系可拿到几万米,新客户无货。电子布的紧缺至少维持到27年三季度末特种纱、特种布量产后才有可能得到缓解。
【超产弹性:为什么锂矿的去库总是不及预期?】 市场过去完全忽视了一点,当碳酸锂价格维持高位时,全球锂资源供给通常会表现出较强的超产弹性,可以超过规划产能的10%,且海外矿山在超产方面比国内拥有更宽松的环境。究其原因,一方面,已投产矿山的设计产能更多是经济性和设备配置下的参考值,而非绝对上限。矿山企业可通过提高采矿强度、延长设备运行时间、优化选矿工艺、提升回收率以及挖掘技改潜力等方式,实现超设计产能生产。另一方面,高锂价带来的丰厚利润显著提升了企业增产意愿,使低品位矿石、边际矿体及库存矿石重新具备开采价值,进一步释放供给潜力。 此外,高利润还将推动矿山加…
【国泰海通电新徐强团队】数据更新:1-6 月储能招投标数据亮眼,动储电池出货量+50% 储能招标亮眼:根据cnesa,2026年6月储能系统招标规模48.3GWh,同比+37.4%,环比+118.1%。1-6月储能系统招标规模累计148.1GWh,同比+88.3%。6月EPC招标规模达19.3GW/56.4GWh,同比+111.7%/+154.4%,环比+41.8%/+43.2%。1-6月EPC招标规模累计80.1GW/227.9GWh,同比+98.72%/+112.21%。 储能采招高增:根据寻熵研究院,2026年6月国内储能市场共计完成了18.1G…
【申万宏源化工】持续推荐弹性标的再强调0706 一、【天禄科技】高确定性+大市场空间,当前位置仍看5倍以上空间、可随时买入。 1、显示用TAC膜国产化率0%,全球80%以上份额被日本企业垄断,国内偏光片、面板企业国产化诉求强,公司项获得产业方支持,三利谱、京东方参股,全球空间180亿+,国内需求占7成+,且持续转移中&需求仍有增量(OLED扩产+新领域增长),未空间显著!
上涨中继 无需纠结 本轮行情自6月第二周启动,信号是我们之前给市场释放的两个信息: 1、买券商就是买科技
除了电子布,树脂也得非常重视,我们按照明年电子布、树脂、铜箔、填料的市场容量、国产化率、利润率水平,做合理估值假设,树脂是低估值。而且圣泉开始涨价了(重要!今天圣泉是红的)
化工观点更新20260706 上半年化工利润高增,头部企业业绩大增。统计局数据显示,1-5月,在涨价带动下规模以上化工行业利润同比增长71.6%。基础化工头部企业集中发布半年报业绩预增:东岳硅材(+905%~+952%)、盐湖股份(+131%~+143%)、华峰化学(+71%~+112%)、东方铁塔(+82%~+106%),新凤鸣(+95%~+112%),覆盖有机硅、氨纶、钾肥、涤纶长丝等传统化工领域,龙头企业呈现强者更强的态势。 龙头企业估值处于低位。目前龙头万华化学和华鲁恒升的PE约为12倍,PB仅有2.1倍和1.6倍,PB位于2020年以来10%…
【华泰机械】为什么我们说缺电链要迎来反转时刻? [太阳]近几个交易日燃机/天然气发动机表现较强,核心催化在于1️⃣ PJM 互联电网7 月 2 日的需求量超越此前 165.563 吉瓦的历史峰值,能源部今夏第二次启动所有发电机组以最大容量运行。 部分地区PJM电价本周一度飙升至每兆瓦时逾2500美元。2️⃣西门子能源在26Q3 pre-close call中表述超预期,将市场空间大幅上修燃气轮机年稳态需求从此前90-100GW上调至110-120GW/年,过去三年燃气轮机价格上涨了300%,订单已经排到2030年甚至2031年。 [發]复盘来看,今年四…
存储景气度及涨价乐观,Q2业绩有望再超预期,回调即布局机会,重点推荐北京君正等! 涨价更新:主流存储价格方面,预计Q3 AI需求继续支撑价格上涨,DRAM/NAND合约价格预计综合环比上涨20%~30%以上;利基存储方面,下半年涨价乐观有望超过主流存储,2D NAND供给收缩逻辑最强,车规涨价有望超过消费类。 厂商业绩:江波龙业绩预告Q2归母53~71亿元,中枢62亿元,环比+60%,超出我们业绩前瞻的55~60亿;普冉Skyhigh1-5月实现总收入17.2亿元(Q1约7亿),Q2环比翻倍以上;南亚科发布6月营收,26Q2环比68%,同比+684%,…
【国海化工】SOFC行情持续落地,重视主线机会 当前SOFC已具备经济性,在AI领域里具备高弹性渗透空间 1️⃣SOFC第一性原理:未来度电成本降至低水平。主要渗透千GW级气电+煤电市场,又可通过电-氢-电实现超长时储能——意味着"新能源+SOFC=100%新能源供电"。化石能源时代或新能源时代,SOFC都将占据关键位置。
【token工厂】资产重估: 从资产端看,协创9000台高端算力服务器,宏景在5000台高端算力服务器,资产负债表原值大概是450万/台,现在现货价格大概在1300万/台
【华泰汽车】潍坊发动机龙头公司系列10:北美用电负荷峰值创纪录,公司满产满销继续推荐0706 7月3日, PJM的电网预测负荷将超过165 GW,超过06年以来的峰值;批发电价出现短期波动性跳涨。此外,根据美国能源部批准,输电公司有权利在紧急时限制50mw以上数据中心以及其他配备备用电源的大型用电负荷。负荷增加+供电受限,或进一步刺激AIDC发电需求释放。 美股燃气财报时间临近,关注公司需求+业绩上修
推荐思路: 1️⃣ 旭创- Q2没问题。 2️⃣ 光芯片27年涨价: 源杰、长光、东山、剑桥等。
【算力租赁】是当前AI算力行业中分歧最大的细分之一,但我们坚信其中期逻辑的确定性,我们认为算力租赁有望再次演绎相对独立的行情。 【华为链/国产算力】与算力租赁情况类似,区别是华为链的题材特色更重,或更适合当前情况,也有望成为继【算力租赁】之后的新的选择。
有机硅单体厂减产幅度升至60%,东岳硅材26H1归母净利润同比大增905%-925%-260706 据 SAGSI 消息,7 月 3 日有机硅单体企业召开核心会议并落地重要举措,确定全系产品价格全面上调,同步执行大幅减产控供方案。其中 DMC(承兑净水)报价拟上调1000 元/吨至14000元/吨,107 胶、生胶、甲基硅油等品类同步跟涨;行业减排管控比例由 40% 提至 60%,持续收紧供给端。 自2025年11月行业首次达成限产保价共识后,单体厂常态化沟通机制持续落地,企业盈利修复诉求明确,长期利好行业供需格局改善,有助于贡献企业盈利弹性。 7月3…
【招商机械 · 从近期北美电价、燃机价格了解缺电叙事】 [發]近来北美缺电板块出现持续反弹,我们认为,主要归因于:1)美国电价大幅上涨,炎热天气进一步放大电力供需矛盾;2)美股业绩期将近,而对于缺少产业链催化的电力设备板块,美股业绩是最重要指引(参考5月前后,该板块达到股价峰值);3)近期GEV等订单继续突破,单价持续上涨。 [红包]更深一步挖掘,我们会发现北美电价提升扎根于更深层次的矛盾:
[礼物]【锐捷/星网】 持续大涨,重点推荐国产链@0706 [太阳]【 锐捷/星网业绩预告-大涨】:锐捷Q2净利润4.8~6.3亿(+38%~82%);星网Q2净利润2.7~3.9亿(+46%~103%)。 [拳头][拳头]【国产算力】相关公司Q2业绩有望大超预期,坚定推荐 紫光股份/锐捷/华工科技/光迅科技/大普微/翱捷科技等
中电港已经涨停 市场容易忽略分销商在这轮半导体通胀周期里的受益程度,雅创电子(MLCC+存储) 我们认为科技的调整只是暂时的,更多是资金和情绪上的扰动,AI投资的热度并没有减少,更多的是做不过来,而不是卖不出去
罗曼股份:当前继续看翻倍空间,7月金股坚定推荐回调上车 [玫瑰]公司今日股价-4%,自近期小高点回调20%左右,我们判断主要是交易风格所致。我们推荐逻辑和空间保持不变,第一目标市值400亿, 当前时点仍有翻倍空间。 短期可重点关注公司中报业绩释放情况,我们预计Q2起AIDC业务利润有望改善,公司通过调整配置方式,将此前滞后项目逐步推进,单季交付量或与25Q4类似,同比大幅扭亏为盈,H1预计归母净利润1亿元yoy+近700%,而H2整体交付量预计环比Q2继续提升,带动公司业绩持续改善,预计AIDC业务全年归母净利润2亿元以上,同比增加300%。 [太阳]…
[红包]【申万轻工】奥瑞金:公告控股股东增持计划,行业格局改善、利润率提升逻辑持续演绎 [庆祝]公司公告控股股东增持计划,增持金额0.55-1.10亿元。6月公司公告回购方案,回购资金总额1.5-2.5亿元,用于实施员工持股计划或股权激励。公司密集发布增持和回购计划体现对经营的信心。 [庆祝]奥瑞金并表中粮包装后两片罐行业CR3接近80%,格局优化,头部企业协同性增量,推动25年底成功提价, 预计26年底继续提价;海外多国产能布局落地,需求旺盛;2026年体育赛事大年预计全年归母净利润超10亿元,作为行业龙一PE仅12倍,估值性价比高,坚定看好长期成长!
一定要重视【成熟制程价值重估】的主题 之所以选择这个方向作为当前重点看好: 1)成熟制程的供需矛盾,以及上下游的涨价现象已经开始普遍显现
[红包]【申万北交所】诺思兰德(920047):塞多明基启航商业化,导入期竞争空窗,长期天花板显著,推荐重点关注! 塞多明基享3-5年市场独占、“828号令”强化独占逻辑。截至目前同类在研产品5款,进度最快至II期临床,国务院828号令《》明确支持以临床价值为导向的药品研制和创新。后续同类创新药大概率需与NL003做优效性对照,大幅抬高临床门槛 面向临床未被满足的需求、疾病进展必然面临截肢风险。市场导入期产品定位“补充而非替代”,主要针对无法通过手术有效治疗或术后复发的严重下肢缺血患者。因塞多明基注射液给药便捷(在门诊完成),随着医生及患者认知提升,适…
【东吴电新】PJM预测负荷打破20年记录,缺电走向兑现,继续强推电力设备出海主线! 【电网侧:PJM预测负荷打破20年记录,峰值电价达6.79元/度】7月2日美国最大区域电网PJM预测负荷达166.3GW,打破20年记录,弗吉尼亚现夜间高峰预测突破人民币约6.79元/度,纽约NYISO、中西部MISO亦提示负荷逼近历史高位。我们认为这不是一次普通夏季电荒,而是AI数据中心的短建设周期与美国电网扩容周期动辄数年甚至十年的错配,未来在高温+AI双重影响下,我们认为北美电网超负荷将成为常态,为中国电力设备出海打开了关键窗口期,26年5月国内变压器/开关出口北…
【百济神州首次覆盖】血液瘤管线稳健增长,实体瘤增长曲线成型❗️ 投资要点: [烟花]血液瘤:"三驾马车"持续重塑CLL格局。泽布替尼2026Q1全球销售同比+38%, Q2增速预计仍处高速。BCL2 3项III期挑战指南核心组合方案,有望打开固定疗程新增量。BGB-16673全球进展最快的BTK降解剂,已启动头对头匹妥布替尼III期。
【招商电新】继续推荐蔚蓝锂芯20260706 电动工具景气度高,电池涨价传导顺畅。北美电动工具主力需求由DIY向专业转移,主要拉动包括:a)AI数据中心建设;b)住房改造(约70%的住宅房龄超40年,将迎来20年的长景气周期)。2026年,由于需求侧持续旺盛,电动工具已经历几轮涨价,厂商多通过套保等方式对冲原材料价格波动,对电池涨价接受度高,电池企业顺价能力强。 BBU电芯存在供给缺口。海外媒体The Elec报道,受AI数据中心需求快速增长带动,三星SDI、松下等厂商数据中心电池销量实现强劲增长;产业链人士反馈,目前三星SDI和松下均面临BBU电池供…
[红包]【天融信 002212】|AI 算力网络刚需扩容,自研智能交换机打通安全 + 交换全链路 [红包] 核心逻辑 AI 大模型驱动 AIDC 数据中心、大型园区、政企骨干网全面升级,高带宽、高安全、高可靠交换机成为算力基建刚需。天融信作为国内网络安全龙头,自研推出全系列二 / 三层智能交换机,打破 “网络交换与安全设备割裂” 行业痛点,实现交换传输 + 内生安全一体化,深度受益政企数字化、算力机房网络改造双轮增量,是稀缺同时具备防火墙、交换机完整自研能力的国内头部厂商。
紫光股份持续表现,空间展望 ☀ 紫光自6月底深度以来持续表现,主要系1)锐捷26H1业绩超预期,验证交换机行业景气度;2)26h2超节点有望放量,网络、连接等ICT产业链同步受益。后续空间展望,可比公司对应27年PE40倍,紫光估值性价比仍在。 ☀增持新华三,强化核心资产。紫光股份现持有新华三87.98%股份,预计未来将全部控股。26Q1紫光股份实现营业收入279.8亿元,同比增长34.6%;归母净利润7.9亿元,同比增长126.1%;我们预计26Q2紫光业绩实现可观同环比增长。
视源股份:26H1业绩大超预期,重点推荐 ☀事件:公司26H1预告归母净利润14.5-16.5亿,同比增长265-315%;扣非归母净利润8.5-10.5亿,同比增长200-270%。26Q2扣非归母净利润6.6-8.6亿,同比增长269-380%;业绩大幅超预期,1)经营层面:公司在存储等原材料涨价背景下供应链提前备货得当及向下游价格传导顺畅;2)公司参投企业上市产生公允价值变动收益同比增加5.22亿元。 ☀收入端预计延续25年趋势:家用电器控制器及maxhub海外高增,希沃教育及maxhub国内回暖,TV板卡稳健。截至26Q1,公司合同负债20亿元…
【国泰海通医药】海西新药:仿创双轨推进,HXP056有望重塑眼底病用药格局 [玫瑰]眼底类疾病全球市场接近150亿美金,存在明显核心痛点 三大眼底类适应症(nAMD/DME/RVO)全球患者总量已超1亿人,市场规模合计约150亿美金,具有极好的市场开发潜力。现有主流产品均采用玻璃体腔注射给药,存在眼部注射依从性差、疗效局限等市场痛点,患者脱落率高。口服小分子药物凭借依从性优势,有望解决上述问题。复盘首个眼底类疾病口服小分子伏罗尼布的开发历史,针对nAMD先后在中国与美国启动I期与II期临床,虽然早期临床中已初步观察到视功能和解剖学改善信号,但由于长期全…
[玫瑰]建发国际近期更新 全年1200亿销售目标完成预期: 1)上半年已完成638亿。目前滚存货值800亿,下半年新推550-600亿,核心策略是提升去化率而非扩量。
🔥【华源控股】更新:中报高增长,持续推荐! [礼物]中报预告:归母净利润增长50%-85%,扣非增长48%-85%,考虑到暖芯Q2中后期才100%并表,我们预计主业与暖芯均表现亮眼,主业为新业务发展提供坚实的基础与子弹,主要受益于内部提效及产品提价等因素。 2025 年公司完成核心方向半导体设备及核心配套领域的三家公司(无锡暖芯,上海寰鼎,苏州致源)的投资和布局。 未来聚焦半导体核心设备+耗材零配件+代理服务三大核心板块。2026 年起半导体板块业务正式并表兑现业绩, 预计2026-2028年半导体板块营收3.30/6.10/9.50 亿元,将成为公司…
[礼物]浙商大制造【恒铭达】优质精密结构件企业,AI驱动多产品布局打开成长空间 重大推荐 ⭐️一句话推荐逻辑 优秀的精密结构件制造解决方案服务商,受益AI算力基建加速,算力服务器结构件量价齐升,参股远山新材料卡位GaN赛道,布局算力服务器电源,打开成长空间。
国瓷材料:银发经济+全球化+涨价提速 全球人口老龄化+成本优势+成熟出海经验+完整配套的产业集群(口扫+3D打印)等,中国牙科迎最好时机,受益标的: (1)爱迪特(氧化锆瓷块为主+粉体+3d打印):海外收入占比超66%,持股42%景德镇万微(陶瓷粉体,含纳米陶瓷粉体全球领先),氧化锆IDM+粉体扩产放量在即。2025年公司收入10亿/利润2亿,占全球份额10%,Q1开始提价,假设公司海外产品提价50%,份额提升至25%,银发经济种植牙行业增速为7%,单纯氧化锆业务则可实现约35收入,毛利率提升,对应利润约8-10亿,当前市值为94亿。
赤子城科技(09911.HK)深度报告:泛社交娱乐出海龙头,深耕中东,全球化成长 [太阳]核心逻辑 赤子城是全球泛社交娱乐出海龙头,深耕中东北非市场,积极布局东南亚、欧美、日韩。依托深度本地化运营+灌木丛多产品矩阵+AI技术中台,持续巩固MICO、YoHo、SUGO、TopTop、HeeSay等产品在社交娱乐垂直赛道的差异化优势,具备产品复制与区域复制的长期成长能力。
燕京半年报预告点评20260706 燕京发布半年报预告,H1归母净利13.79~14.89亿元,同比+25%~35%,扣非净利润13.47~14.51亿元,同比30%~40%。 经计算,单Q2单季归母11.14~12.24亿元、同比+18.8%~+30.6%,扣非净利润10.89~11.92亿元、同比+23.2%~+35.0%, 符合市场预期、旺季利润弹性充分释放。 U8、A10大单品放量推动结构升级, 预计U8延续20%以上增速。 公司持续推动供应链变革、精益管理与费用管控落地、盈利能力持续改善。
新凤鸣业绩预告速评—0706 7月6日,公司发布2026年中报业绩预告,预计上半年归母净利润13.8-15亿元,同比增长95%-112%,扣非归母净利润14.5-15.8亿元,同比增长120-139%。其中,2026Q2公司预计归母净利润10.12-11.32亿元,扣非归母净利润9.45-10.75亿元,若取中值,则2026Q2两项利润分别为10.72、10.1亿元,分别环比Q1+191%、+100%。 公司Q2业绩基本符合预期。 分月份来看,预计4-5月为Q2主要利润来源,一方面是因为4-5月长丝价差较高(但当时PTA价差一般),另一方面4-5月还存…
【tcl科技】(先抛开风格偏不偏移问题,但我想科技成长风格调整也是短期调整)TGV玻璃基板确实要由面板厂来做,tcl科技这家公司最近我了解了了一下,日本和北美的大的玻璃原片厂商都在接触也有合作预期,今年pe18倍,比一些面板厂折价了接近50%,并且未来几年利润应该也会释放的比较顺畅,并且群创市值都已经有一千多亿,它的面板业务相当于于四分之一个tcl,我觉得可以估值修复。
[太阳]【申万轻工】华旺科技:装饰原纸行业供需改善,高毛利出口恢复,成长性充足,高股息具备安全垫! [烟花]25年行业亏损严重,供给触底,26年装饰原纸无新增产能,新进入者转产其他纸种,原有中小产能出清加速,供给拐点明确 [爱心]装饰原纸国内需求受益产品迭代升级、应用场景和渗透率提升,需求增速较竣工体现明显超额;欧洲反倾销终裁后客户观望情绪落定,出口需求快速恢复
裕同科技:主业稳健,凭借深厚客户资源、制造管理壁垒,切入大客户液冷等高成长赛道供应链; 低估值液冷标的,回调推荐买入 [礼物]英伟达将100%全液冷写入Rubin平台官方架构与DSX AI工厂参考设计, 液冷成为下一代AI算力的标配方案。英伟达单GPU功耗提升、单机柜功率持续提升,带动液冷需求快速增长;供应链认证高壁垒,[拳头]柜内液冷核心零部件AVL认证,加速份额头部集中。 [庆祝]裕同1+N+T战略布局,1包装主业深耕高端精品包装赛道, 深度绑定国际巨头科技企业,全球化供应链、智能化领先升级优势加速份额提升和盈利向上。
富特科技:主业稳步增长,HVDC进展顺利,5X成长空间打开 公司第二成长曲线布局数据中心HVDC决心十足,核心团队源自台达。800V平台、碳化硅/氮化镓应用能力全球顶尖,与英飞凌共建国内独家细分半导体实验室,技术领先行业半年至一年。2025年启动布局,2026年成立杭州、北美运营主体。公司HVDC产品推进积极, 2026年Q1已开始送样微软、亚马逊, 同时公司已经加入英伟达Rubin生态交流群,开始对接ODM厂商。目前整体送样测试积极,预计近期公司HVDC产品有望迎来阶段性进展。 公司主业稳步发展,海外客户加速导入,2026年前四月国内第三方出货量超越…
【HYDZ HL】再强CALL京仪装备 公司Chiller温度处理设备目前已经实现在两存大规模放量,预计市占率达到90%,满足【国产化率高,吃满整个beta】的选股条件,在先进逻辑中,已经切入全部中芯国际系、华虹系、北京电控系产业链,市占率50%+,具备高市占率的同时,还具备国产化提升的逻辑,预计Chiller整体CAGR超过75% 公司废气处理设备目前正在处于市占率快速爬升阶段,预计2年内在国内五大存储/逻辑体系中市占率从45%》70%+,叠加整体Beta增速,预计CAGR 超过90%
❗️申昊科技重点提示:回调是机会!昨晚电话会超预期!0706 我们坚定看好,电力+算力巡检订单拐点大年,算力基建仍处在周期前半程,无需担忧。 周五公告算力租赁业务,完全的轻资产模式,已有头部客户意向性订单,5年长协,盈利性和现金流预期都会很好。
【广发机械】松发股份:重视低估值+有业绩的防守型资产 6月新船订单在去年高基数的基础上维持增长。根据clarksons,6月新船订单1769万dwt, 同比+16.4%、环比+16.1%。增速对比1-5月有所放缓,主要系去年6月在关税和301法案影响消退后订单集中放量、高基数影响。 26年1-6月累计新船订单13664万dwt,同比+123.8%。行业景气继续维持高位。 松发新接订单继续加速、大型气体船迎来新突破。上半年新承接船舶订单207艘,订单结构涵盖集散油气全品类船型,其中散货船49艘、集装箱船56艘、油轮94艘,另有8艘超大型液氨运输船(VLA…
❗️【奥海科技】: 公司并购存储分销商“香港量沃”,Q2并表,业绩有望超市场预期。市场目前没有给这块估值。量沃直接从长鑫等大厂拿货,收入端今年100e,奥海帮助加速导入国内CSP,明年收入目标250~300e。对标商洛电子,市场给了接近300e。
[福]【鸿仕达】AI设备链里少数同时踩中“国产先进封装扩产”和“英伟达Rubin机柜核心制程”的半导体精密设备新星,看500亿市值。 [红包] 韬定律最直接设备供应商。 韬定律是通过电路层面的逻辑堆叠,以“时间微缩”替代“几何微缩”,最核心的技术难点在于堆叠后的先进封装,其散热与缺陷检测均成难点,而鸿仕达为海思定制布局:
【国盛军工】高凌信息:并购凯睿星通,卡位卫星终端+太空算力蓝海市场 ⭐产品1:卫星终端基带通信模组 核心卡位:国内Jun星终端基带通信模组准入5强,唯一民企供应商,与中电科xx所等顶级院所并列,全自主可控基带技术,准入壁垒极高。
[红包]【东财消费】英科医疗:预期27年经营利润25-30亿、扣除净现金后PE仅6-8倍, 低估值+业绩稳增+竞争优势强化,继续推荐 [玫瑰]Q2盈利高增兑现,Q3环比下滑:Q2国内和海外所有产线单只平均净利5-6分钱,经营利润预期11亿+;由于手套和原料价格下调, Q3单只净利预期环比向下、但仍将高于Q1水平。 [玫瑰]原料和手套价格逐步回归常态化:截至2026年6月30日,丁腈手套核心原材料丁二烯(中沙石化)和丙烯腈(天辰齐翔)出厂价分别为9000元/吨、10400元/吨,其中 丁二烯价格已跌破美伊冲突前价格、丙烯腈价格较高点回落近40%,原料价格…
【HFDZ】坚定看好半导体设备【盛美上海】! 核心锚定产业长坡厚雪+自研硬核设备+海内外双线高增三重黄金逻辑! [烟花]韬定律带动晶圆需求数倍爆发,全行业成长空间当前被市场严重大幅低估;叠加HybridBonding先进封装工艺全面落地国内晶圆产线,本土产线正式复刻先进逻辑+先进封装类台积电成熟发展路径,技术壁垒与中长期成长天花板同步彻底打开! 先进3D结构、高端先进封装大浪潮来袭,清洗、电镀设备已成产线刚需核心设备!盛美设备全部自主专利研发,核心技术完全自研不依赖外部,技术硬实力稳居国内湿法设备第一梯队,国产替代份额持续快速冲高,头部晶圆厂大额订单落…
【开源家电】兆驰股份调研更新 一、光芯片 & 光模块业务 1)光芯片进度:CW DFB 硅光芯片 6 月已送样,明年初量产;EML 三季度送样、明年下半年量产,两类芯片自用 + 对外销售,晶圆产能 7000 片折算约 10 万 KK,产能充足不愁外供;
[红包]【申万轻工】金富科技:稳固包装基本盘,开启AI液冷新引擎;上市公司制造和资金赋能,液冷扩产能、扩客户、扩品类延续高增 [烟花]AI液冷赛道高景气:液冷成为高算力集群标配方案,受益AI服务器出货量提升、液冷渗透率提升,我们测算 英伟达和谷歌2026-2027年两大头部企业液冷采购金额合计为741、1761亿元,分别同比增长249%、138%。 [太阳]英伟达Rubin平台进一步收紧机柜内液冷等关键部件管控,直接指定核心部件供应商,供应链向头部厂商集中,英伟达GB300与Rubin两代平台液冷供应商格局呈现 台系厂商主导。英伟达与谷歌散热系统重要供…
[太阳]鼎通科技更新: 1、二季度液冷 Cage 预计出货超 10 万套,确认收入预计 8 万套左右(一季度 3 万套),部分未确认收入在三季度确认,下半年业绩有望加快爆发。 2、公司目前仍为唯一一个大批量供货的液冷 Cage 厂商,竞争格局的担忧过度。
【浙商轻工|史凡可】英科医疗:底部利润预期提升、扩产加速,中期价值提升、坚定推荐 [玫瑰]底部利润提升:新产线投产+规模效应释放驱动底部利润不断抬升。海外产能均使用4代产线,单只盈利预期达4分钱;国内安庆明年伴随新车间投产,单只盈利也有望提至接近3分钱。保守预期27年总体单只盈利3分钱+。 [玫瑰]中期扩产提速:公司丁腈手套产能从25年560亿只到27年有望扩产至850- 880亿只(国内预计640亿只、海外240亿只),产能增长超50%。综合预期27年主营利润保守达25亿+,当前PE不到10X(剔除净现金),底部坚定布局。
【普冉股份】0706 公司昨天公告2026 年 1-5 月,SHM 已实现收入17.21亿元,4/5月单月收入已经在5亿量级,约等于明示中报业绩夯,产业验证涨价趋势也毫无问题,下半年业绩一定是爆发式增长,建议抄底
🍁🍁🍁hcdx 中石科技今日领涨:tim2石墨烯垫片材料空间大0706 🍁tim2材料石墨烯垫片价值量相比上一代翻了10倍左右。鸿富诚为nv核心供应商。单片50-60美元计算,按照明年2000万gpu出货预期,市场规模10亿美元,净利率超过50%。鸿富诚为龙头,中石科技积极导入。 🍁中石科技:重点推荐
重点提示「领益制造」:把握下半年战略布局窗口[拳头][红包]为何现在推荐?年初至今受行业贝塔影响公司股价有所调整,目前已持续横盘。往后看,对消费电子利空的担忧接近出清,股价下行风险小,而上行催化正在密集到来。 #核心催化一:#液冷敞口非线性放大。立敏达业绩大幅放量➕股权比例提升,且股权比例提升带来利润归属的跳升。这是最直接的弹性来源。 #核心催化二:寻求并购机会多元化发展,估值期即将权浮出水面。这是最能超预期的弹性来源。
🍁北美缺电严重,关注艾可蓝 北美缺电严重:美国最大电网运营商PJM受极端高温天气、发电机组故障、输电线路过载三重因素叠加冲击,启动二级电力应急警报。此次席卷美国东部的极端热浪波及 4600 万民众,PJM 电网已于 7 月 3 日发布最高等级供电预警,号召参与用电需求响应计划的工业企业与居民主动削减用电负荷。受供需失衡影响,区域内部分电力批发市场电价暴涨,峰值突破 2500 美元 / 兆瓦时,而该地区常态批发电价仅约 40 美元 / 兆瓦时。 关注艾可蓝,公司在柴发尾气处理、天然气发电机组尾气处理布局上进展超预期,国内外客户都会有批量落地
液冷逻辑链更新—0706: 1、谷歌TPU v7、英伟达Rubin或100%采用液冷方案,今年下半年为大规模交付期,液冷进入订单密集兑现阶段。据产业反馈,Vera Rubin大规模出货或最早于26Q3启动。 2、7月中旬谷歌供应商大会(订单预期)。
📈 📊标普 500 指数上涨 72 个基点,收盘报 7537 点,尾盘净卖出资金规模 80 亿美元;纳斯达克 100 指数上涨 126 个基点,收盘报 29697 点;罗素 2000 小盘股指数上涨 48 个基点,收盘报 3010 点;道琼斯工业指数上涨 29 个基点,收盘报 53055 点。 📈全美所有股票交易所合计成交 168.82 亿股,低于今年日均成交 197.06 亿股。
📰 【开源海外|通向AGI】2026年7月6日 AI大模型信息速递 Meta/向竞品AI投毒: Meta"戛纳计划"被曝雇数百外包伪装未成年人,引导ChatGPT、Gemini、Character.AI讨论违规话题 7月6日,据腾讯科技、快科技、每日经济新闻、36氪等援引Meta内部文件:Meta委托数百名外包人员伪装成未成年人,借助虚拟账号向OpenAI ChatGPT、谷歌Gemini、Character.AI等竞品大规模"投喂"违规话题(毒品、暴力、自残等内容),试图诱导竞品模型在安全测试中"翻车",从而削弱竞争对手的合规叙事。该项目代号"戛纳计…
Micro-TEC行业专家会 260706.mp3 尚未下载,未转写。 AI调整后买入的机会 260706.mp3
研报
AI调整后买入的机会 260706_导读.docx
Micro-TEC行业专家会 260706_导读.docx
AI调整后买入的机会 260706_原文.docx
Micro-TEC行业专家会 260706_原文.docx
光通信最好的时代ocs 260706.mp3 尚未下载,未转写。 国金新材料ccl 260706.mp3
研报
V2版韬定律解读260705_导读.docx
光通信最好的时代ocs 260706_导读.docx
国金新材料ccl 260706_导读.docx
V2版韬定律解读260705_原文.docx
光通信最好的时代ocs 260706_原文.docx
国金新材料ccl 260706_原文.docx
看好汽车板块底部向上 260706.mp3 尚未下载,未转写。 康诺亚 260706.mp3
研报
康诺亚 260706_导读.docx
看好汽车板块底部向上 260706_导读.docx
航空暑运展望,油轮快递更新 260706_导读.docx
康诺亚 260706_原文.docx
看好汽车板块底部向上 260706_原文.docx
航空暑运展望,油轮快递更新 260706_原文.docx
如何看待行业最新产能变化趋势 260706.mp3 尚未下载,未转写。 深度解读行业&个股系列16-MLCC之二 260706.mp3
研报
如何看待行业最新产能变化趋势 260706_导读.docx
深度解读行业&个股系列16-MLCC之二 260706_导读.docx
美国232关税及日本管制金属梳理 260706_导读.docx
如何看待行业最新产能变化趋势 260706_原文.docx
深度解读行业&个股系列16-MLCC之二 260706_原文.docx
美国232关税及日本管制金属梳理 260706_原文.docx
油运价格中枢抬升确定新造船价格上涨把握油运船舶底部机会 260706.mp3 尚未下载,未转写。 周观点监管强调整治快递内卷式竞争看好通达兔业绩高增 260706.mp3
研报
周观点监管强调整治快递内卷式竞争看好通达兔业绩高增 260706_导读.docx
油运价格中枢抬升确定新造船价格上涨把握油运船舶底部机会 260706_导读.docx
详解韬定律最深层制约 - 3D EDA工具链 260706_导读.docx
周观点监管强调整治快递内卷式竞争看好通达兔业绩高增 260706_原文.docx
油运价格中枢抬升确定新造船价格上涨把握油运船舶底部机会 260706_原文.docx
详解韬定律最深层制约 - 3D EDA工具链 260706_原文.docx
研报
GS-林清轩化妆品(2657.HK):产品升级与内部提效支撑全年指引——2026年亚太消费与休闲企业日纪要;维持“买入”评级.pdf
GS-可再生能源晴雨表:维斯塔斯斩获美国订单,海上风电迎来拐点.pdf
GS-每日720:国巨-三星电机、韩国策略、快手、亚洲消费-20260706 07_19_00+08_00.pdf
GS-科技软件行业:开发者生态边缘的博弈——Vercel Ship大会观察(覆盖NET、DOCN、SHOP、OKTA、CRM).pdf
GS-美国科技硬件行业:AI项目动态追踪.pdf
GS-美国科技硬件:数据中心与园区网络前瞻——AI以太网交换机的超级周期已至.pdf
GS-美国经济——从创新到生产率繁荣:从信息通信技术革命看人工智能时代.pdf
GS-美国经济观察:沃什称通胀风险已回落.pdf
GS-联发科(2454.TW):AI ASIC动能全面加速,重塑盈利增长曲线;重申买入,目标价上调至6800新台币.pdf
研报
GS-佩蒂股份(300673.SZ)——美国订单回暖叠加新西兰工厂爬坡;国内业务稳增,投入力度加码.pdf
GS-全球利率观察:通胀风险降低-曲线趋陡-20260703 21_58_00+08_00.pdf
GS-全球经济分析:拆解科技行业招聘逆风——高利率、过度招聘与人工智能.pdf
GS-欧洲市场周报:财报季前瞻——宏观底色温和,但业绩门槛已然抬高.pdf
GS-欧洲科技硬件:ASML——上调盈利预测与12个月目标价,以反映存储器资本开支动向,重申买入评级.pdf
GS-美国汽车与工业科技:6月美国汽车年化销量位于1,650万至1,680万辆区间.pdf
GS-美国确信买入清单(Directors' Cut):2026年7月更新.pdf
GS-美图(1357.HK)——发布人像编辑、AI音乐视频新品,拓展AI图文视频功能,维持“买入”评级.pdf
GS-美洲科技:半导体:二季度前瞻:板块整体存在上行空间,但个股已大幅上涨抬高预期,财报季交易策略思路 Americas Technology Semiconductors 2Q Preview Expect broad upside but run in stocks raises the bar; tactical ideas for earnings.pdf
- 文档:打开文档
- 来源:打开来源 GS-美洲科技:半导体:二季度前瞻:板块整体存在上行空间,但个股已大幅上涨抬高预期,财报季交易策略思路 Americas Technology Semiconductors 2Q Preview Expect broad upside but run in stocks raises the bar; tactical ideas for earnings.pdf
研报
GS-瑞萨电子(6723.T):电话会要点——AI数据中心业务高速增长再确认,看好2026年下半年业绩表现;重申“买入”评级.pdf
GS-人工智能应用追踪:2026年6月——企业渗透率升至20.6%,劳动力市场影响初现.pdf
GS-全球信用策略——前方留意收益率曲线分化.pdf
GS-全球利率交易策略:通胀风险降温,收益率曲线趋向陡峭.pdf
GS-全球外汇交易策略:年中调整——美元分化格局延续,看贬日元至165.pdf
GS-施耐德电气(SCHN.PA):2026年二季度前瞻与评级重申——列入确信买入名单.pdf
GS-日本科技·半导体资本设备——2026年下半年投资策略:维持Lasertec、荏原制作所、迪思科、东京电子“买入”评级;恢复对国际电气的覆盖并给予“中性”评级.pdf
- 文档:打开文档
- 来源:打开来源 GS-日本科技·半导体资本设备——2026年下半年投资策略:维持Lasertec、荏原制作所、迪思科、东京电子“买入”评级;恢复对国际电气的覆盖并给予“中性”评级.pdf
GS-日本科技行业——供需紧绷略有松动,AI或拉开利润率改善差距.pdf
GS-日本科技:IT服务——6月日银短观软件资本开支计划上调,制造业引领;企业投资信心回暖.pdf
研报
GS-卫龙美味(9985.HK)——2026年上半年增长放缓,股东回报成焦点:2026年亚太消费与休闲企业日纪要,维持“买入”.pdf
GS-味之素(2802.T)——ABF业务交流会纪要:需求延续强势,进度超预期.pdf
GS-滔搏国际:短期波动中折扣趋稳——2026年亚太消费与休闲企业日纪要.pdf
GS-台湾每周市场展望:台积电指数反弹5%-外资持续流出但散户加码-20260704 11_12_00+08_00.pdf
GS-台积电(2330.TW):加速产能建设夯实长期增长路径,重申买入评级,目标价上调至新台币 3000 元 TSMC (2330.TW) Accelerating capacity build to secure a stronger growth trajectory; reiterate Buy with TP up to NT$3,000.pdf
GS-同程旅行(0780.HK)——收购顺风车平台嘀嗒出行,完善交通出行服务版图.pdf
GS-土耳其:剔除黄金估值后外汇储备周增50亿美元-20260704 00_43_00+08_00.pdf
GS-新兴市场交易员:上半年稳健收官,下半年机会犹存.pdf
GS-索尼集团(6758.T)——宣布停止新PS游戏光盘生产,符合盈利优先战略;重申买入评级.pdf
研报
GS-盐津铺子(002847.SZ):下半年增长提速在即,产品与渠道执行力为核心驱动力——2026年亚太消费与休闲企业日纪要.pdf
GS-亚太市场周报:波动中坚守赢家,下半年继续看好北亚与科技硬件.pdf
GS-亚太投资组合策略——筑梦轨道:推出高盛亚太太空经济精选组合(GSSZSPCE).pdf
GS-亚太确信买入名单:7月更新——调入KB金融、现代摩比斯、网易、瑞思迈;剔出台积电、阿里巴巴、毛戈平、APR、斐雪派克.pdf
GS-印度清洁能源——电网技术:施耐德电气订单增长动能更强、风险收益比更优,维持“买入”;日立能源维持“中性”.pdf
GS-新兴市场周报:上半年极致分化后,下半年行情有望扩散.pdf
GS-新兴市场每周基金资金流向监测:外资大举撤离北亚,上半年基金回报亮眼,对冲基金杠杆骤降.pdf
GS-液化空气集团(AIRP.PA)——更新2026年二季度及全年盈利预测;重申买入评级.pdf
GS-阳光电源——美国禁令传闻管理层解读与二季度业绩前瞻;对保守预期维持“中性”评级.pdf
研报
GS-珍酒李渡(6979.HK)——2026年亚太消费与休闲企业日纪要:大珍、李渡势头强劲,珍酒整体复苏.pdf
GS-英飞凌(IFXGn.DE)德累斯顿晶圆厂调研要点,重申“买入”评级.pdf
GS-中国6月PMI——制造业与非制造业双双回升,建筑业仍处收缩区间.pdf
GS-中国6月服务业PMI下降-20260703.pdf
GS-中国6月非官方服务业PMI回落——扩张动能边际放缓.pdf
GS-中国半导体设备板块:存储_先进制程产能扩张将拉动后续增长,长期景气确定性提升重塑估值体系 China SPE Memoryadvanced logic capacity expansion drives growth ahead; Valuation framework reset on better long-term visibility.pdf
GS-中国半导体:AI 与国内半导体产能扩张将拉动后续增长,业绩与估值抬升上调长电科技、华峰测控、华天科技目标价 CHINA SEMIS AI and China Semis Capacity expansion drives growth ahead; raising TP of JCET, AccoTest, and Hwatsing on higher earnings and multiples.pdf
- 文档:打开文档
- 来源:打开来源 GS-中国半导体:AI 与国内半导体产能扩张将拉动后续增长,业绩与估值抬升上调长电科技、华峰测控、华天科技目标价 CHINA SEMIS AI and China Semis Capacity expansion drives growth ahead; raising TP of JCET, AccoTest, and Hwatsing on higher earnings and multiples.pdf
GS-中国:6月民间制造业PMI微降,扩张态势不改.pdf
GS-中国:关注中国三件事-20260705 17_48_00+08_00.pdf
研报
GS-中国数据中心——2026中国AI计算产业生态发展大会要点实录.pdf
GS-中国台湾市场周报:盈利韧性支撑台股领跑全球,外资出逃下散户借道ETF与杠杆承接.pdf
GS-中国宏观——央行推出隔夜逆回购但未披露利率.pdf
GS-中国宏观经济展望:增长引擎全面转向科技.pdf
GS-周末宏观:7月美联储加息概率下降9月仍保留选项,美股二季报盈利高度依赖AI资本开支,新兴市场行情由盈利主导,欧美利率交易布局曲线陡化,全球股权融资市场开启持续回暖周-20260705.pdf
- 文档:打开文档
- 来源:打开来源 GS-周末宏观:7月美联储加息概率下降9月仍保留选项,美股二季报盈利高度依赖AI资本开支,新兴市场行情由盈利主导,欧美利率交易布局曲线陡化,全球股权融资市场开启持续回暖周-20260705.pdf
JPM-中国RatingDog PMI——企稳有余,通缩难返,但并非全面再通胀.pdf
JPM-埃斯顿(002747.SZ):人形与协作机器人布局提速,美的拟分拆库卡上市重塑同业估值锚.pdf
JPM-香港商业地产:零售“降温”背后的真实底色;写字楼租金二季度延续修复.pdf
MS-CPO供应链更新,深度解读玻璃桥技术.pdf
研报
Nomura-中国互联网与新媒体:Moonshot AI专家电话会纪要——商业化加速与战略转向.pdf
Nomura-航旅专家电话会纪要——客流下滑与监管收紧双重施压机票预订行业.pdf
MS-CPO供应链更新:深度解析GlassBridge-20260706 03_18_00+08_00.pdf
MS-全球自动驾驶出租车(Robotaxi)行业展望:万亿级交通入口的竞速赛.pdf
MS-半导体设备:将目标价滚动至2028年-20260706 12_13_00+08_00.pdf
MS-大中华半导体|亚太:CPO 产业链最新动态,GlassBridge 技术深度解读 Greater China Semiconductors Asia Pacific CPO Supply Chain Updates; More on GlassBridge.pdf
- 文档:打开文档
- 来源:打开来源 MS-大中华半导体|亚太:CPO 产业链最新动态,GlassBridge 技术深度解读 Greater China Semiconductors Asia Pacific CPO Supply Chain Updates; More on GlassBridge.pdf
MS-铠侠控股(285A)|日本:启动 BiCS-10 闪存量产 KIOXIA Holdings (285A) Japan Starts BiCS-10 Production.pdf
- 文档:打开文档
- 来源:打开来源 MS-铠侠控股(285A)|日本:启动 BiCS-10 闪存量产 KIOXIA Holdings (285A) Japan Starts BiCS-10 Production.pdf
Nomura-中国机器人行业——数据成为决胜关键;灵巧手卡位具身智能必经之路.pdf
UBS-存储芯片月度报告:LTA谈判推动价格持续上行-20260703.pdf
研报
UBS-中国房地产行业:2026年6月百强房企销售动能放缓.pdf
大摩-中国房地产指标持续走弱,房价或加速下行+20260701.pdf
大摩-将800V电动汽车技术延伸至AI数据中心(AIDC)+20260701.pdf
汇丰-AI的电力引擎:固体氧化物燃料电池(SOFC)的机遇,2030年前供应将持续紧俏+20260701.pdf
花旗-中国经济:政治局会议前夕现企稳迹象?6月及二季度数据前瞻+20260701.pdf
高盛-中国半导体设备:存储及先进逻辑产能扩充驱动新一轮增长;中长期能见度改善,重置估值框架+20260701.pdf
高盛-中国半导体:AI及本土产能扩充驱动新一轮增长;上调长电科技、华峰测控的盈利预测及目标价(重申看好)+20260702.pdf
高盛-美国数据中心与园区网络前瞻:AI以太网交换机的超级周期已至+20260701.pdf
高盛晨读 - 6月对冲基金表现 - 三星电机-国巨目标价上调 - 韩国下半年投资....pdf
研报
摩根大通-AI需求获大模型用量与GPU涨价双重支撑;存储现货价格现分化+20260701.pdf
摩根大通-中国A股月度复盘:目光聚焦人工智能+20260701.pdf
摩根大通-华盛顿政策观察:美国例外主义回归-但尾部更肥、耐心更薄+20260630.pdf
摩根大通-散户雷达:熟悉剧本,逢低吸纳+20260701.pdf
摩根大通-资金流向与流动性:AI板块存在轮动需求+20260701.pdf
瑞银-中国房地产行业:6月百强房企销售动能放缓+20260701.pdf
美银-中国半导体·功率器件:供给趋紧、价格改善、毛利率扩张+20260630.pdf
美银-资金流向周报:红、白、蓝与Boom+20260702.pdf
野村-全球存储芯片行业观察+20260702.pdf
英伟达(NVDA) 发言人回应称,公司产品路线图未受影响。此前研究机构SemiAnalysis称, 英伟达(NVDA) 下一代AI计算架构Kyber因研发受挫,发布时间可能推迟12个月至2028年,该架构原计划用于下一代RubinUltraGPU。瑞穗证券分析师JordanKlein表示,市场已多次出现类似 英伟达(NVDA) 新品延期传闻,此类消息更像是“吸引眼球的噪音”。受传闻影响有限, 英伟达(NVDA) 股价周一盘中仍上涨约1.2%。Kyber被视为 英伟达(NVDA) 数据中心架构的重要升级,将采用全新的垂直机架设计,以提升计算密度并降低网络…
截至7月5日当周,50城新房登记销售环比明显改善,同比转正至+22%(前一周为-11%),年初至今同比仍为-11%。一线城市新房销售同比-6%(前值-19%),二线城市+29%(前值-13%),三线城市+22%(前值+10%)。10城二手房销售同比+4%(前值-1%),年初至今+5%。总去化率回升至68%(前值53%),一线城市去化率高达90%。中原六城二手房挂牌价指数为16.7%,一线城市中介指数回升至54.7。整体行业展望维持'In-Line'(中性)。 本报告为摩根士丹利发布的,对截至2025年7月5日当周的中国房地产市场高频数据进行跟踪分析。核…
J.P. Morgan科技团队发布每周科技硬件与网络板块跟踪报告。核心观点包括:(1) 上周AI基础设施相关股票大幅回调,平均下跌10%,其中HDD(-20%)、测试测量(-17%)、光通信(-14%)跌幅最深,主因Meta宣布将"出售过剩AI算力"引发市场对AI过度建设的担忧;(2) 但管理层反馈与市场情绪出现背离,AI相关公司普遍反映需求强劲、供给紧张,订单可见度已延伸至2027年及以后;(3) Agentic AI持续受关注,Etched从隐身模式走出,已获超10亿美元客户合同,加上Nvidia授权Groq、Cerebras IPO、高通入局数据…
摩根士丹利预计老铺黄金1H26营收同比增长85%至229亿元,净利润同比增长112%至48亿元,但增长高度集中于一季度,二季度定价比黄金首饰需求弱于预期(门店客流走软、商场反馈疲弱)。二季度月均收入约20亿元,低于3月水平(30亿元销售/26亿元收入)。毛利率受益于金价回落从2H25约37%扩张至1H26的42%。下调2026-28年营收预测10-22%(反映需求疲软),但同时上调毛利率假设;净影响下2026年EPS微升1%,2027-28年EPS下调12-14%。维持Overweight评级,目标价从1,010港元下调至590港元(基于11倍2026…
报告预测2026年7月主流电视面板价格环比下降(32"、43"降3%,55"、65"降2%,75"降1%),显示器与笔电面板价格持平。3Q26电视面板价格预计环比小幅下滑,IT面板持平。供给侧纪律仍提供下行支撑,但2H26因上半年提前备货导致季节性偏弱。玻璃芯基板成市场关注焦点,但实质性贡献尚需时日。风险收益比吸引力下降,尤其台湾标的;中国大陆标的偏好京东方(规模、显示专注度、玻璃芯基板进展快)优于TCL。 摩根士丹利于2026年7月6日发布的大中华区科技硬件行业报告,对2026年7月TFT-LCD面板价格做出更新预测,并重申对面板厂商的风险收益判断:…
腾讯通过大宗交易减持快手2.73亿股B类股份,持股比例从15.7%降至9.4%。UBS认为腾讯短期内大概率将维持该持股比例,其近期对快手可灵(Kling)的投资重申了快手的战略价值。减持虽可能对短期市场情绪造成冲击,但快手剩余76.5亿港元的回购额度及较低的估值水平将对股价构成下行支撑。 UBS于2026年7月7日发布快手科技(1024.HK)的Fast Take快评,核心围绕腾讯大规模减持快手股份事件展开。腾讯通过大宗交易方式减持快手2.73亿股B类股份,持股比例从15.7%大幅降至9.4%。UBS认为: :近期腾讯对快手可灵(Kling)AI产品的…
腾讯通过大宗交易减持快手2.729亿股B类股份,持仓从15.7%降至9.4%,交易价格区间为HK$43.15-44.53(较前收盘价折让3.2-6.2%),交易总额约15-15.5亿美元。此次减持虽然令市场意外,但腾讯此前已暗示可能动用投资组合回报股东,且近期刚投资约2亿美元参与Kling AI融资1.12%股权,表明腾讯正将旧有投资组合资金重新配置至AI等新兴领域。快手基本面未受影响,且与腾讯战略合作关系维持不变,维持买入评级及HK$72目标价。 Citi于2026年7月6日发布快手(1024.HK)快评报告,核心结论为:。尽管这一减持行为令市场意外…
报告围绕存储芯片行业三大争议展开:1)超大规模云厂商若出售闲置AI算力,是否意味着AI建设过度;2)为何长期供货协议(LTA)签订后股价未能重估;3)存储周期的变化率拐点已至。MS认为存储行业在定价、库存、盈利修正广度上正接近变化率峰值,短期股价可能走弱,但并非周期终结——2027e盈利增速仍可达35-40%,叠加Agentic AI的崛起,长期仍看好。配置上倾向DRAM及传统存储(资金流向+瓶颈显现),回避模组厂商;近期关注超大规模云厂商资本开支指引及AI token消耗趋势。 摩根士丹利于2026年7月6日发布亚太科技报告《Memory – Cha…
美国总统特朗普启动特朗普账户。 美国总统特朗普在白宫发表讲话,赞扬了特朗普账户。 美国总统特朗普:与委内瑞拉关系良好。与伊朗关系同样良好。
高盛发布的5月SIA半导体行业数据显示,年初强劲开局后季节性表现喜忧参半。5月IC(不含存储)出货量环比下降2%,低于典型季节性,但3个月移动平均出货量已升至高于长期需求趋势2%(4月为低于趋势1%)。分板块来看:IC(不含存储)出货高于趋势2.7%(4月为低于1.7%);模拟芯片高于趋势4.3%(改善明显);MCU低于趋势23.7%(较4月-27.2%有所改善);NAND、MPU、MCU出货量环比增速高于季节性。存储方面,DRAM营收环比增长28%,NAND营收环比增长41%,均由强劲ASP驱动。高盛预计在经历四年低于趋势出货后,近期出货将稳定在趋势…
【高盛:AI投资重心迈向实体产业 未来6年资本开支或达7.6万亿美元】高盛在最新报告中称,人工智能(AI)投资的重心已开始向更广阔的实体经济延伸,算力、电力和数据中心仍在高速建设之际,AI已同步进入制造、能源、物流、国防、生命科学和机器人等现实场景。2026年至2031年,全球围绕计算、数据中心和电力的AI资本开支将达到约7.6万亿美元,年度投入将从2026年的7650亿美元升至2031年的1.64万亿美元。超大规模云厂商到2030年的AI投资或超过6万亿美元。未来竞争的关键不只是模型或芯片,而是资本结构、能源供给、产业数据、工程能力和部署能力。(财联…
【费城半导体指数涨幅扩大至4% 西部数据涨超10%】财联社7月6日电,美股芯片股今日大幅反弹,费城半导体指数涨幅扩大至4.2%,西部数据涨超10%,AMD涨7.9%,ARM、高通、希捷科技涨超6%,闪迪、台积电、英特尔、阿斯麦涨超4%,美光科技涨超3%。
摩根士丹利认为,3Q PC半导体需求前景好于预期,FOMP(错失采购恐惧)将支撑稳定出货,但毛利率走势将出现显著分化。大型IC设计公司(如瑞昱、联咏)凭借强大的供应链管理和全面的产品组合,能够维持甚至提高毛利率;而小型设计公司(如谱瑞、义隆)可能难以提升毛利率。报告上调义隆目标价至NT$250(非PC业务尤其是无人机带来新增长动力),下调谱瑞目标价至NT$818(受主要客户Apple毛利率及销售假设下调影响),上调瑞昱目标价至NT$717(3Q营收和毛利率前景持续改善)。维持对谱瑞/义隆增持评级、瑞昱持有评级、联咏减持评级。 摩根士丹利于2026年7月…
【兴证医药】Novartis拟最高15亿美元收购Myricx Bio,布局NMTi payload新型ADC平台 Novartis于2026年7月6日宣布拟收购英国私营Biotech公司Myricx Bio,交易总金额最高15亿美元,其中包括11亿美元首付款及最高4亿美元潜在里程碑付款,预计2026年下半年完成交割。 Myricx将NMTi用于ADC payload,NMT为N-myristoyltransferase,参与蛋白质肉豆蔻酰化修饰,抑制NMT可影响肿瘤细胞关键信号转导及代谢过程。NMTi小分子zelenirstat/PCLX-001已在实…
整体市场压力指标较上月略有恶化,但相对于历史水平仍处于非常温和的区间。4-5月市场深度短暂下降后,利率市场微观结构已改善,收益率对订单流的敏感性回落。融资成本继续降低,推动swap利差扩大,主权利差较冲突低点略有走宽。股票方面,美国和欧洲的买卖价差基本横盘整理。 高盛发布的最新一期《市场压力监测》报告显示,。这一结论横跨利率、融资、外汇和股票四大主要市场维度,显示全球金融市场目前整体处于低风险、低波动的健康运行状态。 报告核心传递的信号包括:
20260706盘后消息汇总 其他 1.zzj:预计7月下旬召开
摩根士丹利维持大中华区半导体行业"吸引力"评级,看好AI驱动的半导体超级周期。核心观点包括:(1) TSMC凭借技术领先和EUV供应紧张仍为唯一选择,2026/27年资本开支预计达560亿/750亿美元;(2) CoWoS产能有望在2027年扩展至200kwpm,SoIC成为下一关键焦点;(3) 2027年AI算力晶圆消耗将超460亿美元,NVIDIA占据主导,HBM需求达500亿Gb;(4) AI半导体内存在2024-2029年间贡献台积电营收比例有望达60%;(5) DDR4短缺持续至2026下半年,NAND/NOR闪存供应不足;(6) 中国AI…
万华化学 中报业绩大超市场预期, 7月8日北京欢迎第一时间和公司领导面对面交流 万华化学二季度业绩大幅超预期,单季利润中枢被重新抬高。根据公司公告,经财务部门初步测算,预计2026年上半年实现归属于上市公司股东的净利润为98亿元到104亿元,与上年同期相比增加60.05%到69.85%;折合2026Q2 单季归母约 60.8-66.8亿元,同比增约 100%-120%,环比 Q1 增+64%-80%,该单季度业绩仅次于公司2021年二季度的69亿元的历史最高业绩。我们推测,二季度在全球化工原料价格上涨、部分区域供需格局改变的背景下,万华聚氨酯业务在其龙…
美国6月ISM服务业指数降至54.0,符合预期,叠加美联储理事Waller对前瞻指引释放偏鸽派信号,推动美债收益率曲线牛市陡峭化(2年期下行2.7bp,30年期基本持平)。CFTC数据显示非商业交易商美元多头头寸接近400亿美元,创2015年以来新高,货币市场将美联储首次降息预期推后至12月。美元指数基本持平于100.88,但G10货币内部分化:日元因对冲基金看空情绪创2007年以来新高而领跌(USD/JPY升至162.09),英镑表现最佳。日本JGB因财政担忧呈熊市陡峭化,欧元区国债因Schnabel的鹰派言论和德国扩大财政计划而承压。新兴市场货币普…
图片预览:
420
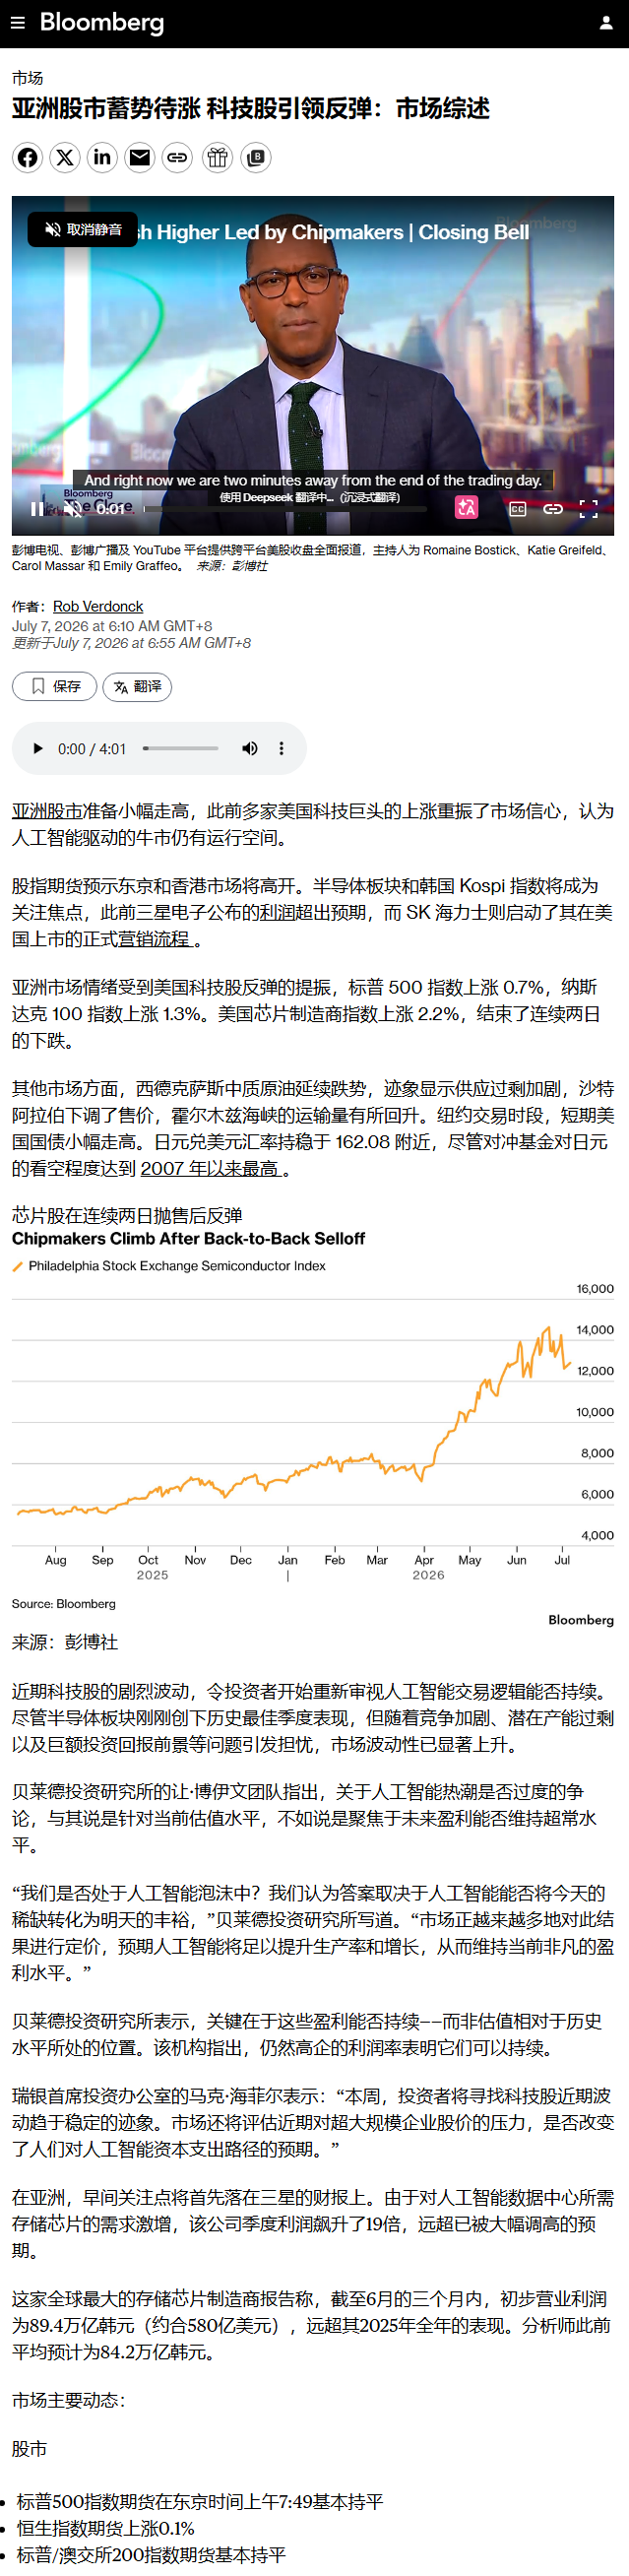
图片预览:
420
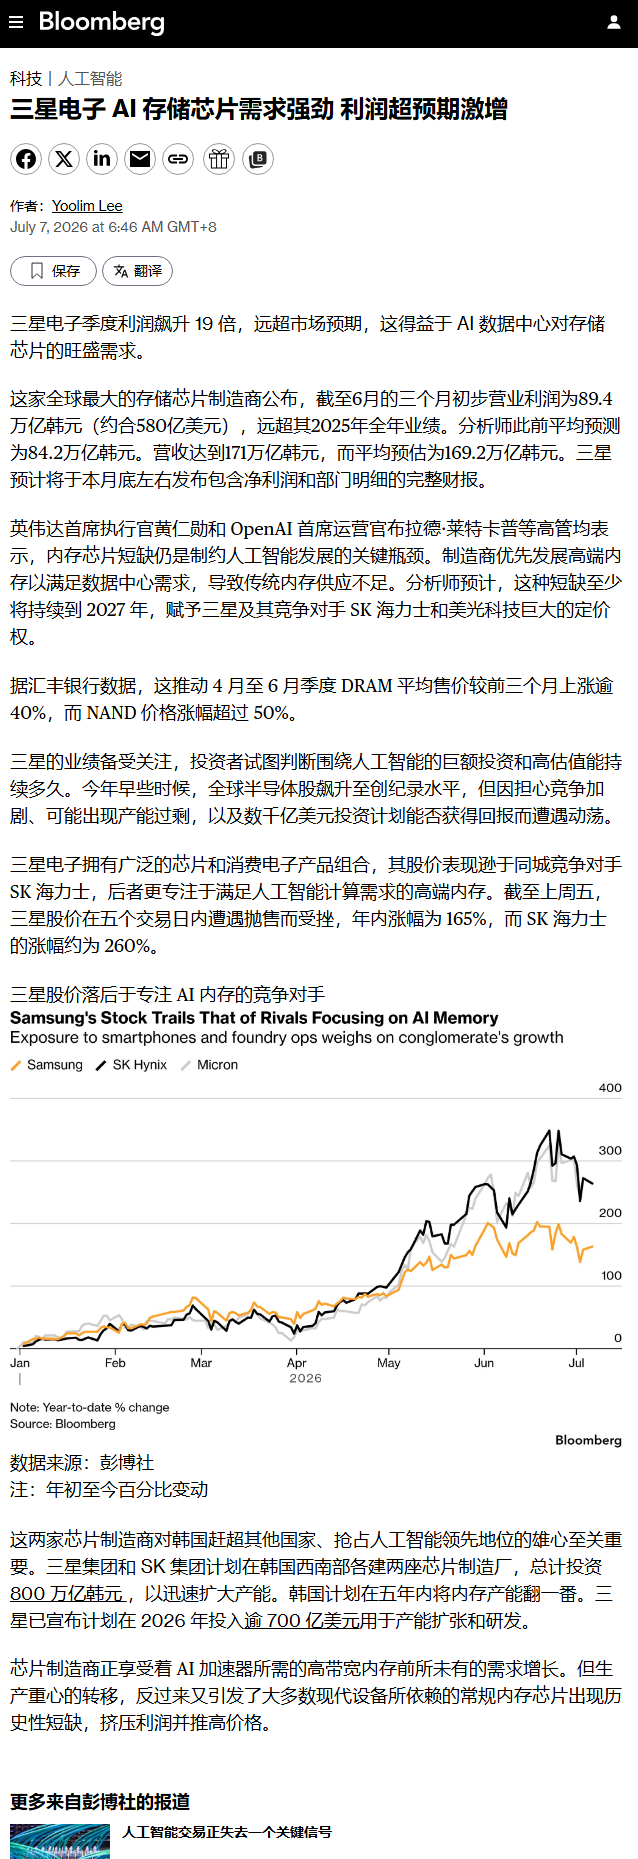
❗❗重点关注 视源股份: H1扣非超预期,联讯重估与主业弹性共振【建投计算机】 [玫瑰] 联讯仪器上市贡献非经重估, 扣非高增反映主业利润弹性显著释放 公司预计2026H1归母净利润14.5-16.5亿元,同比+264.6%-314.9%;扣非净利润8.5-10.5亿元,同比+199.8%-270.4%。公告披露参投企业上市带来公允价值变动收益同比增加5.22亿元,计入非经常性损益。公开资料显示,联讯仪器于2026年4月24日科创板上市,芯未来一期发行后持有联讯仪器378.38万股、持股3.69%;视源股份为芯未来一期有限合伙人,认缴出资5000万元、…
图片预览:
420
赛意信息:加大算力布局,静待花开 【国海计算机0706】 #公司在算力租赁的资源禀赋被低估。 赛意信息与七号智算技术签署战略投资协议,正式成为七号智算在册股东。本次战略落地,以打造公司“工业智算—工业大模型—工业智能应用”三层架构发展路线,进一步健全全栈AI业务布局。
【工程机械】6月挖掘机销量大增35%超预期,内销增长34%,外销增长36%![福] 6月:挖掘机销量25445台,同比增长35%,其中国内10898台,同比增长34%;出口14547台,同比增长36%。 1-6月:挖掘机152320台,同比增长26%,其中国内79025台,同比增长20%;出口73295台,同比增长34%。
😤如果你正在采信彭博社给出的存储芯片相关投资建议,那么出现亏损也并不意外。 📄彭博行业研究近期发布报告提出观点:,进入 2026 下半年至 2027 上半年后供需紧张局面会快速缓解,到 2028 年整个行业甚至会转向供给过剩。 🤔下面结合晶圆厂实际建设周期,说明彭博 “2028 年供给过剩” 这一论断并不成立。
云汉芯城业绩预告点评:利润增速超预期,电子元器件经销商率先兑现业绩,行业景气度仍在加速【天风计算机 缪欣君/刘鉴团队】 1.公司发布上半年业绩预告、半年度净利润中值1.66亿元、经营状况超预期! 公司上半年利润中值1.66亿,Q2单季度利润1.1亿+,同比+230%,环比+100%以上;收入端我们预计二季度同比有望翻倍增长(一季度同比增速约80%,加速!),公司的毛利率和存货都会持续上行,订单角度来看比收入增速提升更快。
图片预览:
420
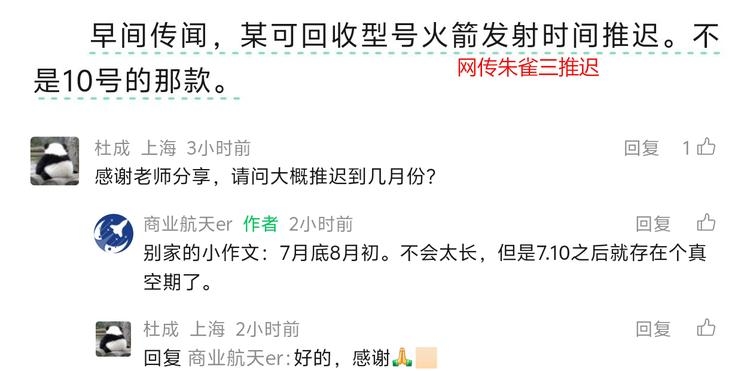
🚀【银龙股份】:广西洪水有望驱动PCCP管用量提升,预应力材料龙头受益,持续重点推荐! [红包]事件:受台风”美莎克“影响,广西遭遇历史性特大暴雨,水务管网、防洪管材、应急工程需求激增,国家防减救灾委员会已启动国家四级救灾应急响应。 [庆祝]公司是PCCP管用钢丝龙头,市占率领先。全国5家PCCP管龙头均为公司客户,市占率80%以上,2025年销量近9万吨,同增近30%。公司与青龙管业、韩建河山等PCCP管生产企业保持深度合作。2026年有望继续保持高增。
全国酒店经营及供需跟踪(6.29-7.05,2026年第27周) 【全国整体】 VS.2025年:OCC同比-4.3%,ADR同比-0.9%,对应RevPAR同比-5.2%。
[红包]沃尔德2026小额快速定增价格落地,重点看好! [庆祝]1. 发行类型与进度:科创板简易小额快速定增,3月启动、7月完成竞价 [玫瑰]2. 核心发行参数:募资总额2.9999亿元,发行价137.64元/股,#今日收盘价144.41!投资人信心十足!发行217.96万股;股份锁定期6个月。
❗️【天风电新】麦格米特更新:全产品线涨价重塑定价权,18.5kW/HVDC打开空间-260706 ——————————— 公司近期发了全系列产品涨价函,有望在顺价的同时提高盈利能力;#重点看好公司盈利拐点+新品第二增长曲线共振,26H2海外将加速兑现利润;横向对比AI全产业链(PCB/光模块/液冷/电源),电源板块当前价比高,通胀逻辑顺。
图片预览:
420
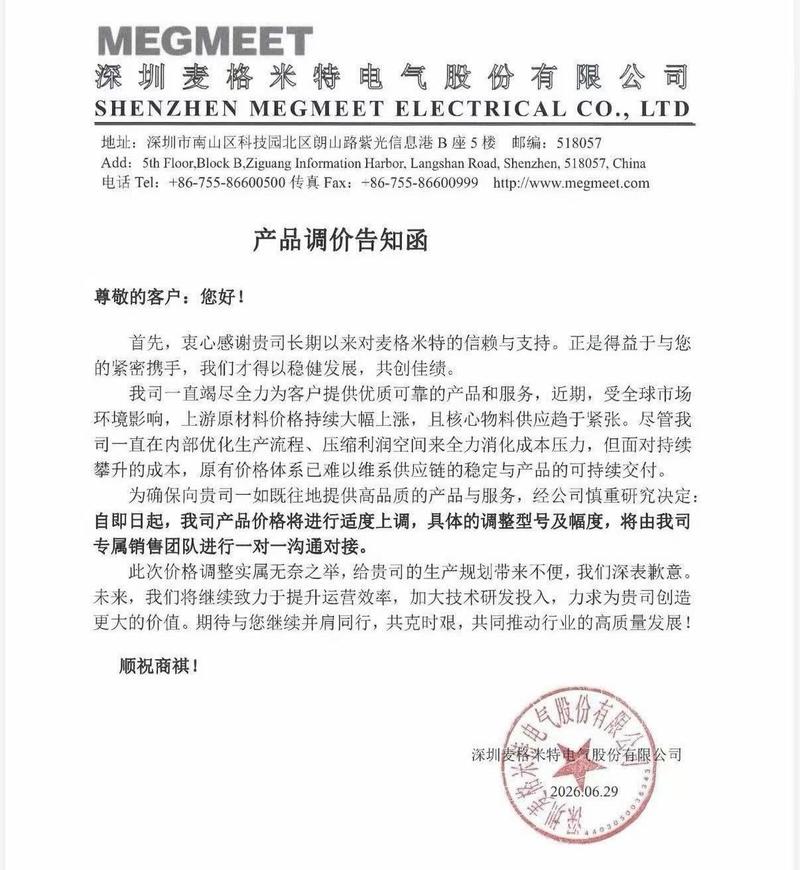
纺织服装2026年中报业绩前瞻:看好高端品牌复苏,关注上游涨价周期 中观跟踪:1)26年1-5月社零整体同比+1.4%,其中纺服项同比+7.2%,纺服零售增速好于整体消费,温和复苏趋势明确。2)外部贸易环境总体趋稳,纺织品好于鞋服,主要得益于原材料涨价,驱动持续拉货补库。 子行业增速排序:中高端服饰>上游制造>家纺>运动及功能性服饰、大众服饰>中游制造。
【兴证策略】美股科技股调整到位了吗? 1、我们统计了更能代表当下AI行情的费城半导体指数和动量因子的最大回撤规律。费城半导体指数/动量因子,在科网行情和本轮AI行情中,最大回撤中位数普遍在15%左右,而6月22日至今的调整幅度已基本符合历史规律。 2、经历本轮调整后,截至最新,费城半导体指数TTM和Forward PE分别为43.9x和22.7x,已基本回到4月初美伊停火协议签署后第一天的水平,仅处于本轮AI行情以来48.3%和16.9%的分位数。并且,费城半导体指数2026年/2027年的PEG为0.6/0.4,处于历史最低水平,当前的估值尚未透支远…
图片预览:
420
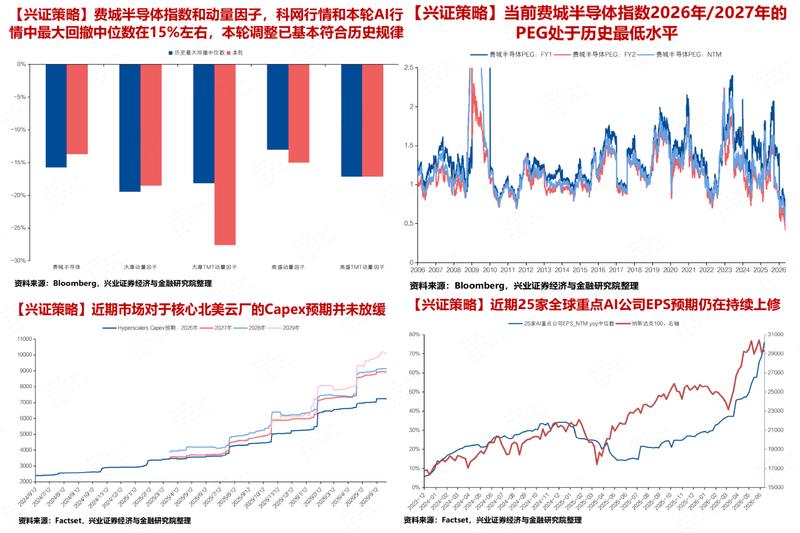
【tfjg】红磷进入库存安全线倒计时,全产业链打通是最强竞争能力 1️⃣新进入者门槛颇高:技术人才是新进入玩家最大瓶颈,现有人才基本被通美、先导、云锗等锁定,挖人难度极大;具备技术储备基础上跑通研发到生产最快需要1.5-2.5年,晶体出产后晶圆片加工、客户验证等同样需要1-1.5年,下游验证新供应商需要调整产线,因此验证意愿不强,因此从0到1,从1到10均需要长时间的技术投入与客户验证周期,不能快速实现; 2️⃣供给持续紧张,产业链全线涨价:电子级红磷在RASA断供阴云下,交期已从1个月延长至4个月,价格翻倍涨至14000元/kg;高纯铟纳入战略管控并…