思维纪要社 2026-07-17 目录
顶部按钮可在首页、研报、音频之间切换。首页只保留文字和图片,研报和音频分栏查看。 统计:主题 356 · 图片 98 · 音频 67 · 文档 179
首页
006. 领导好, 市场恐慌下跌,主要是外围市场情绪传染与去杠杆的流动性风险,【是否杠杆风险出清,需右侧观察】,但积极信号是宽基ETF时隔4个月持续大量流入,风险阻断机制
- 主题笔记:打开完整笔记
领导好, 市场恐慌下跌,主要是外围市场情绪传染与去杠杆的流动性风险,【是否杠杆风险出清,需右侧观察】,但积极信号是宽基ETF时隔4个月持续大量流入,风险阻断机制还在,我们还是 偏乐观,但是市场难以快速V型反转,后续或震荡上行,放量下跌反弹后的抛压不小。 超跌反弹抄什么?
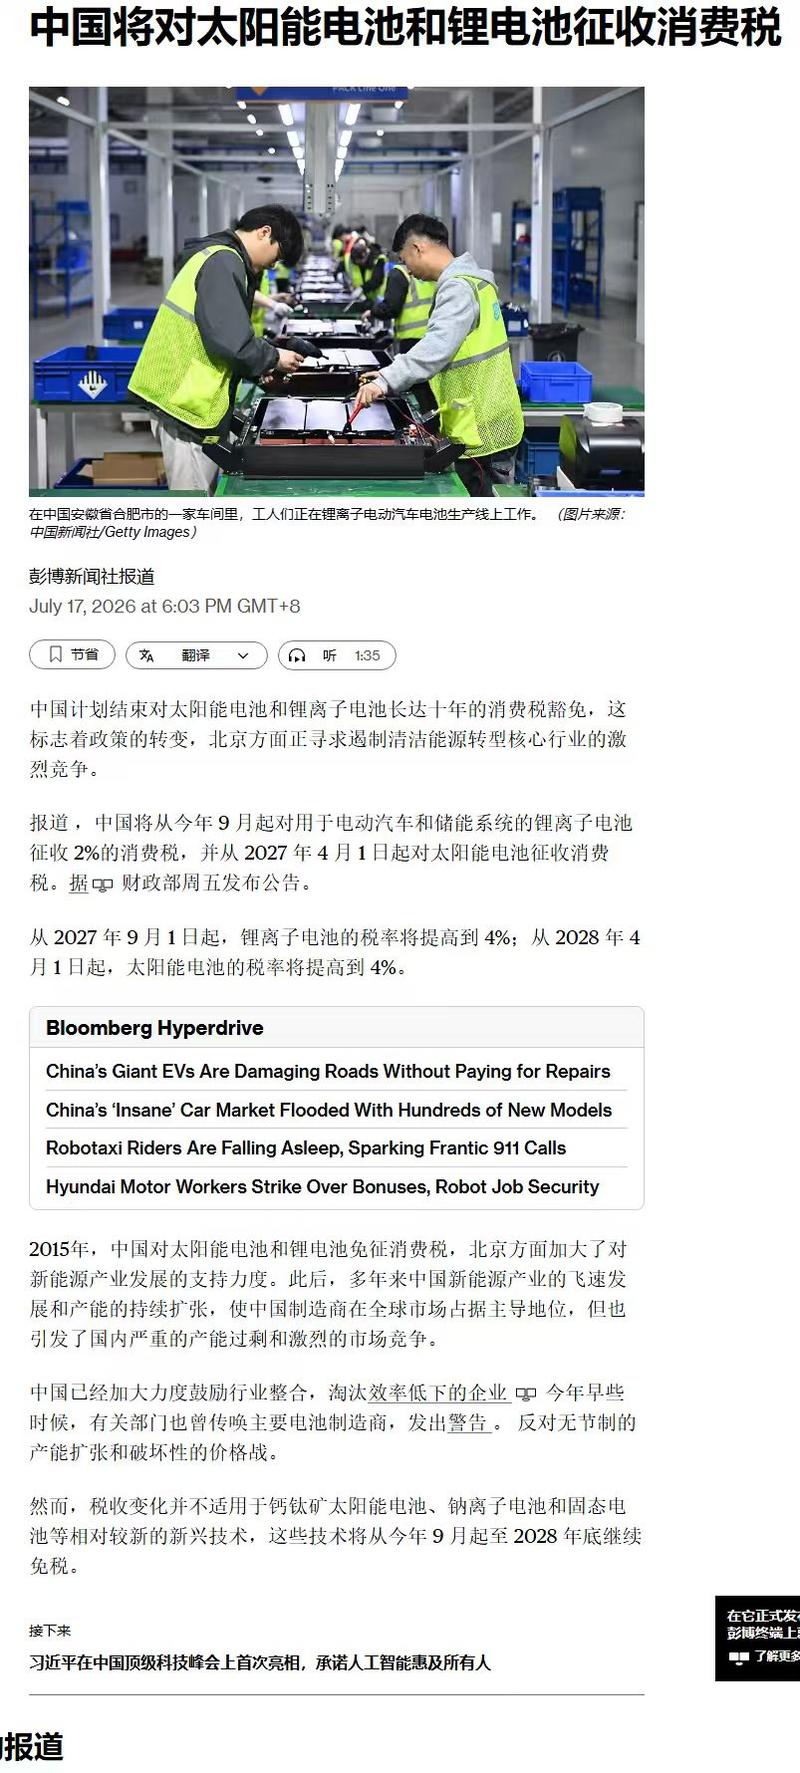
007. #电池
- 主题笔记:打开完整笔记
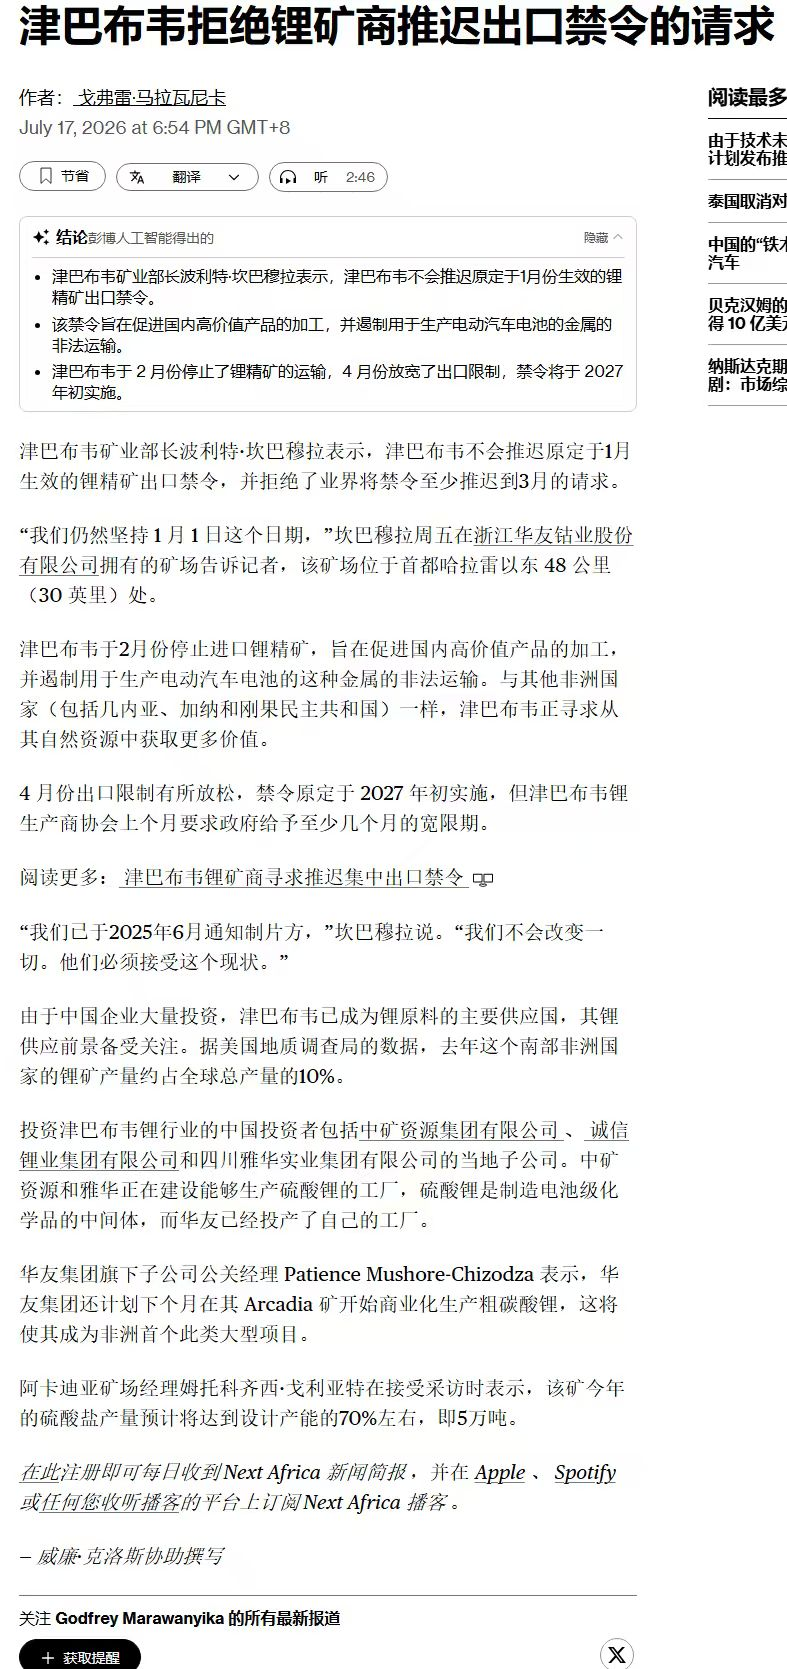
008. #津巴布韦 #锂
- 主题笔记:打开完整笔记
009. 【2只科创、创业ETF均创2024年924行情后最高成交记录】科创50ETF华夏(588000)成交额达130亿元,创业板ETF易方达(159915)成交额达1
- 主题笔记:打开完整笔记
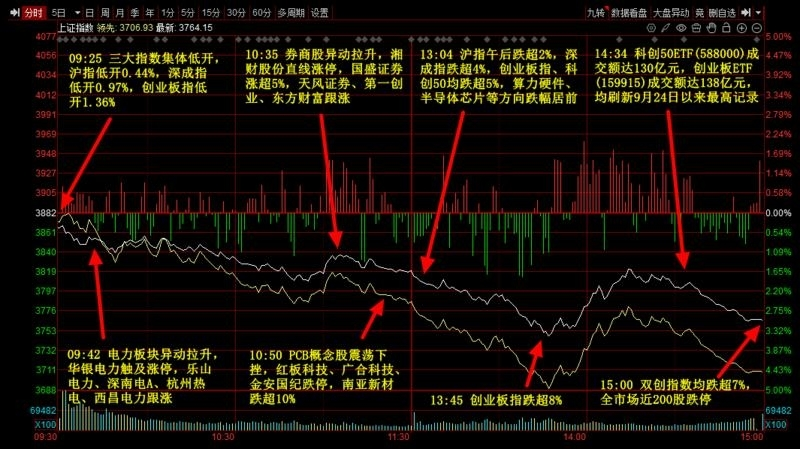
【2只科创、创业ETF均创2024年924行情后最高成交记录】科创50ETF华夏(588000)成交额达130亿元,创业板ETF易方达(159915)成交额达138亿元,均刷新2024年9月24日以来最高成交记录。
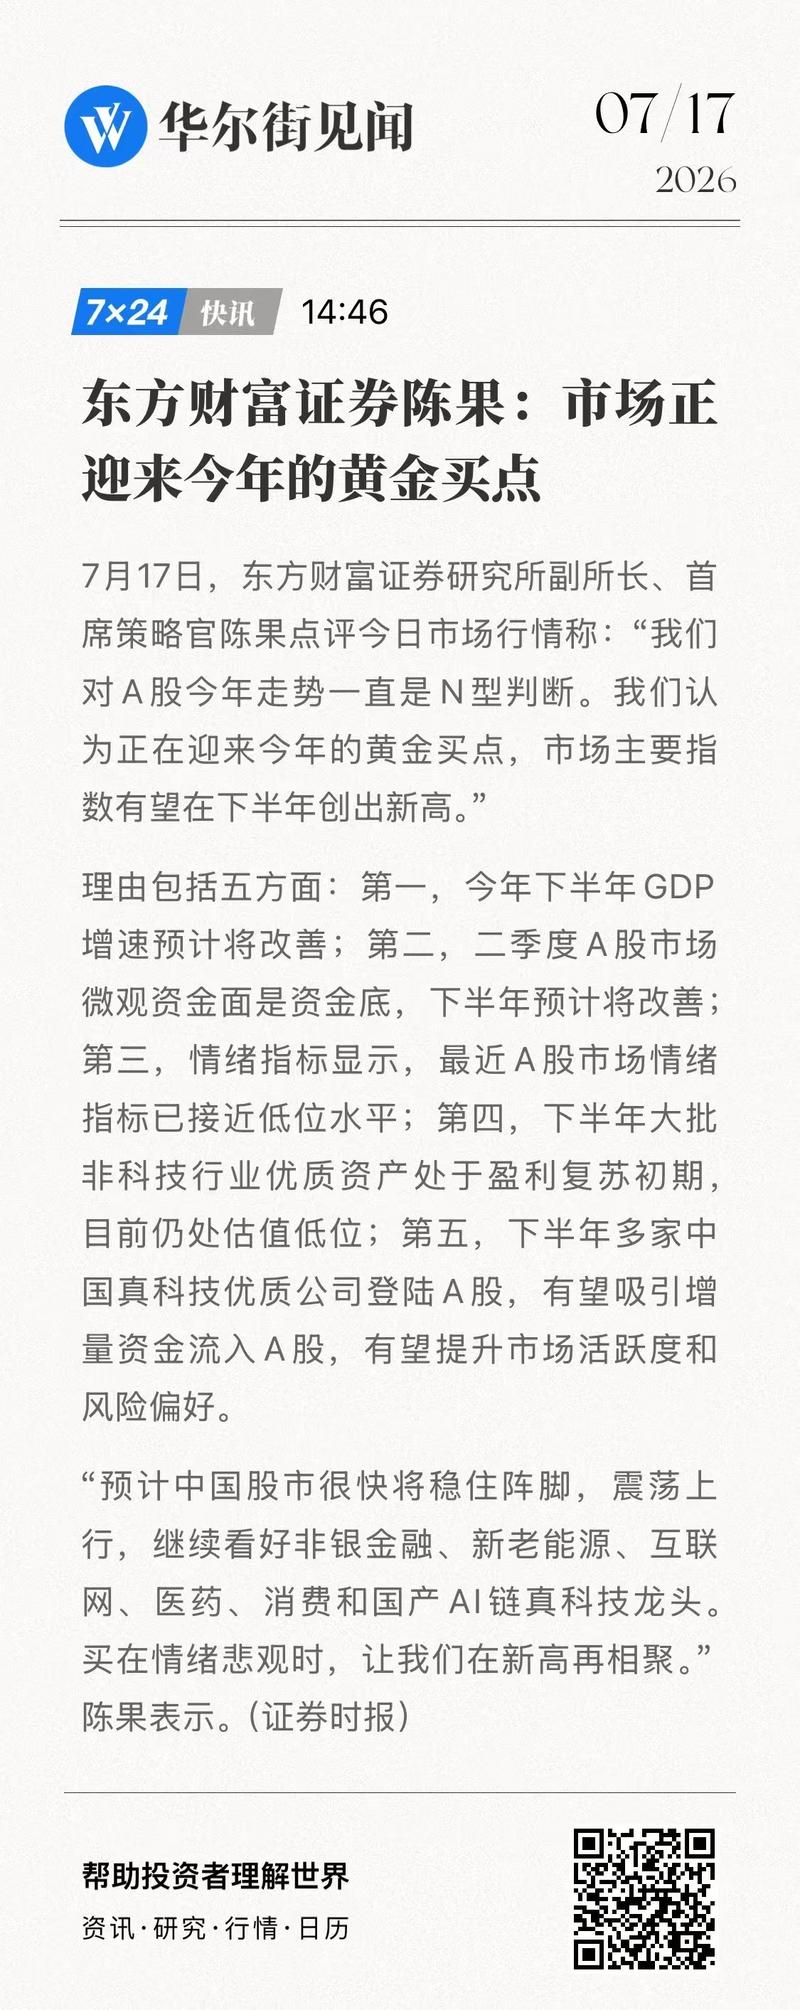
010. #东财 #策略
- 主题笔记:打开完整笔记
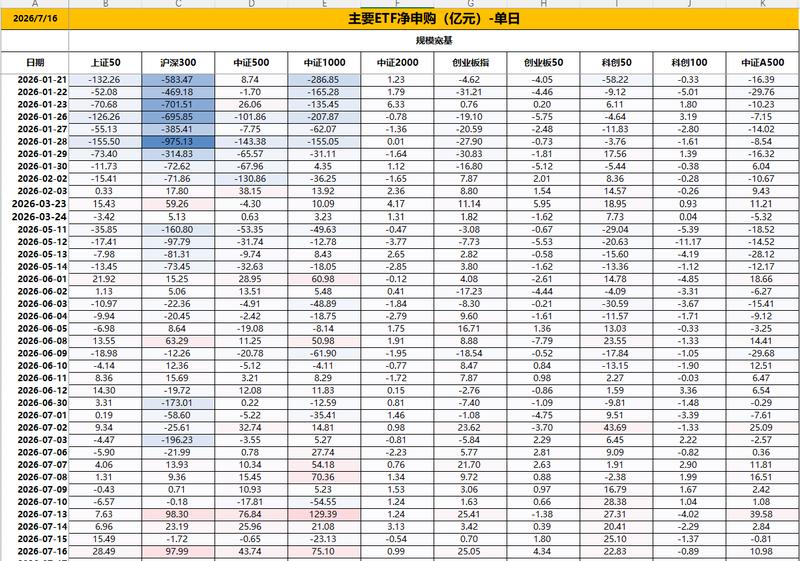
011. 今日宽基大幅度净流入 [太阳]A500ETF获得了90亿元+的申购,此前A500并未出现这种量级的流入。 [太阳]宽基ETF流入与其他因素【同向】共振。 [太阳
- 主题笔记:打开完整笔记
今日宽基大幅度净流入 [太阳]A500ETF获得了90亿元+的申购,此前A500并未出现这种量级的流入。 [太阳]宽基ETF流入与其他因素【同向】共振。
012. 美股业绩跟踪系列—强生MedTech 26Q2业绩要点:外科、骨科与眼科加速,心血管短期承压 [玫瑰]26Q2 J&J MedTech收入89.26亿美元,同比
- 主题笔记:打开完整笔记
美股业绩跟踪系列—强生MedTech 26Q2业绩要点:外科、骨科与眼科加速,心血管短期承压 [玫瑰]26Q2 J&J MedTech收入89.26亿美元,同比增长4.5%,经营增长3.6%,剔除并购及汇率影响后增长3.7%;调整后税前利润19.67亿美元,同比增长3.5%,利润率22.0%,同比下降0.2pp,商业投入、研发加码及关税影响抵消了成本端改善。26H1收入175.62亿美元,同比增长6.0%,经营增长4.1%,调整后经营增长4.2%;调整后税前利润38.89亿美元,同比下降2.3%,利润率22.1%,同比下降1.9pp。 [玫瑰]收入拆分…
013. 美股业绩跟踪系列—Abbott 26Q2业绩要点:医疗器械延续高增,Exact整合与营养修复驱动加速 [玫瑰]26Q2 Abbott收入125.93亿美元,同比
- 主题笔记:打开完整笔记
美股业绩跟踪系列—Abbott 26Q2业绩要点:医疗器械延续高增,Exact整合与营养修复驱动加速 [玫瑰]26Q2 Abbott收入125.93亿美元,同比增长13.0%,可比口径增长4.8%;GAAP经营利润16.93亿美元,经营利润率13.4%,净利润9.28亿美元,净利率7.4%。受Exact Sciences收购费用、无形资产摊销及其他指定项目影响,GAAP净利润同比下降47.8%;剔除上述项目后,调整后净利润22.90亿美元,同比增长3.5%,Adjusted EPS为1.31美元,同比增长4.0%。 [玫瑰]收入拆分:分业务看,26Q2…
014. 亚钾国际更新 0717 7 月 14 日,公司发布 2026中报业绩预增,量增稳步推进,价涨蓄势待发 量的方面,第三个100万吨/年(小东布)钾肥项目正在持续推
- 主题笔记:打开完整笔记
亚钾国际更新 0717 7 月 14 日,公司发布 2026中报业绩预增,量增稳步推进,价涨蓄势待发 量的方面,第三个100万吨/年(小东布)钾肥项目正在持续推进生产系统优化和装置效能提升工作;第二个100万吨/年(3 主斜井)钾肥项目正在有序开展井筒消缺加固等投运前工作。公司将全力争取今年实现300万吨的产量目标。同时,公司正在积极推进,并力争今年年底获得第四个、第五个100万吨/年钾肥项目产能批复。
015. #市场
- 主题笔记:打开完整笔记
016. 🔥不必担忧2015年重演! 1⃣️ 杠杆资金主要在电子等行业,GJD资金充裕,不宜过虑。 2⃣️ 股指交割日放大市场波动,一次性释放指数风险,后续震荡企稳概率大
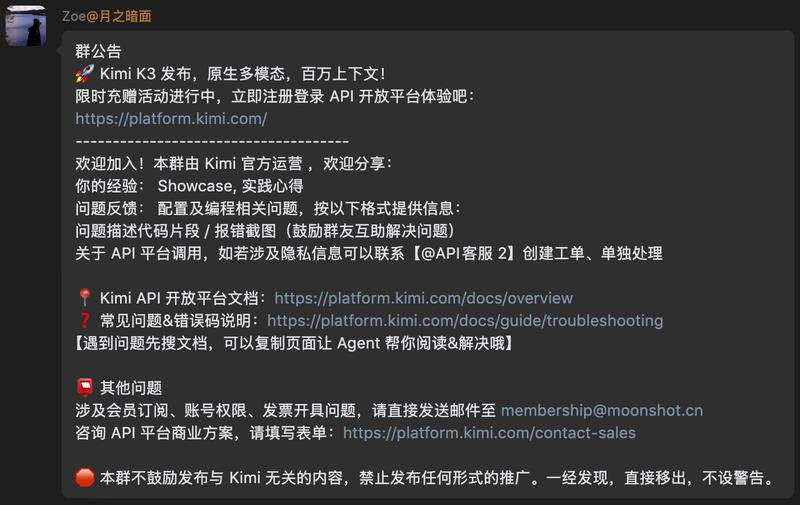
- 主题笔记:打开完整笔记
🔥不必担忧2015年重演! 1⃣️ 杠杆资金主要在电子等行业,GJD资金充裕,不宜过虑。 2⃣️ 股指交割日放大市场波动,一次性释放指数风险,后续震荡企稳概率大!
017. 陈果:全球AI行情后面有利因素: 1. Anthropic还没锁定融资,报的最新ARR只可能超预期,不太可能低预期。 2. 韩存储杠杆熊跌得越快,那暴力反弹也会
- 主题笔记:打开完整笔记
陈果:全球AI行情后面有利因素: Anthropic还没锁定融资,报的最新ARR只可能超预期,不太可能低预期。 韩存储杠杆熊跌得越快,那暴力反弹也会来得越快 ,理论上目前基本面好于15年创业板。
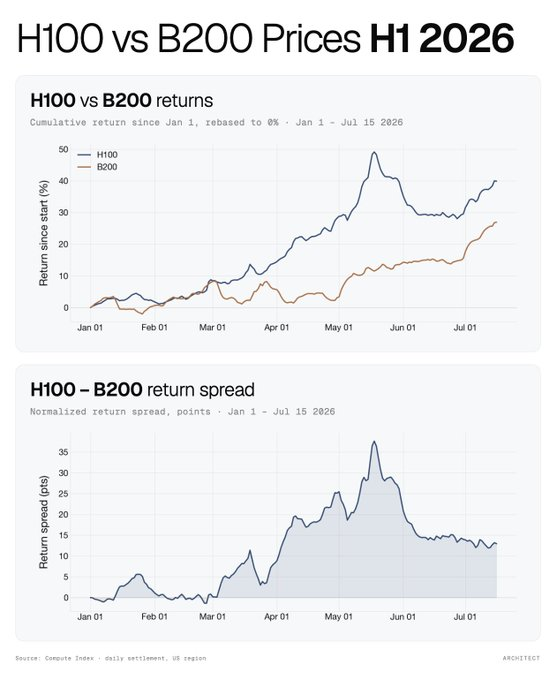
018. 【7月17日收评观点】 市场集体调整,沪指失守3800点,科创50指数跌超7%。沪深两市成交额2.65万亿,较上一个交易日放量2514亿。盘面上,市场热点较为杂
- 主题笔记:打开完整笔记
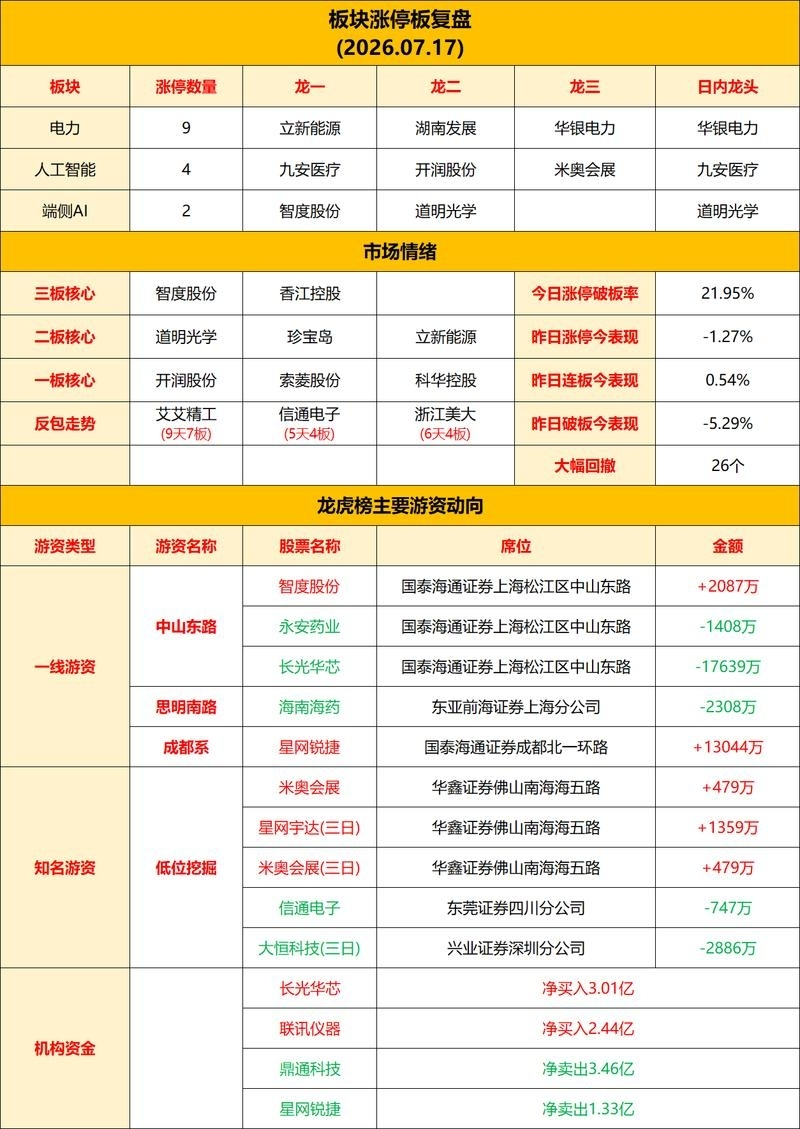
【7月17日收评观点】 市场集体调整,沪指失守3800点,科创50指数跌超7%。沪深两市成交额2.65万亿,较上一个交易日放量2514亿。盘面上,市场热点较为杂乱,全市场超5000只个股下跌。 市场从科技的情绪恐慌,进而演变成全市场恐慌。主要原因是“外部流动性冲击+内部拥挤交易踩踏”共振所致,导致交易结构失衡,这并非基本面突然逆转。
019. 【信达消费】特步国际2026Q2电话会核心要点 [太阳]Q2流水承压,核心运营保持健康 Q2特步主品牌流水录得中单位数下跌, 上半年整体低单下跌。 电商及儿童维
- 主题笔记:打开完整笔记
【信达消费】特步国际2026Q2电话会核心要点 [太阳]Q2流水承压,核心运营保持健康 Q2特步主品牌流水录得中单位数下跌, 上半年整体低单下跌。 电商及儿童维持稳定增长,电商流水约1 0%增长。 折扣可控:主品牌约7至7.5折,与过 往季度持平;线上折扣同比改善,618期间优化明显。 库存健康:渠道库存周转4.5至5个月 ,处于健康水平。 索康尼:上半年低双位数增长,Q2低单 位数增长。
020. 【两融一线草根沟通】 1)追保主要在少部分仓位集中的客户,总盘风险较小。 2)各家差异较大,主要因集中度/折算率等风控规定不同。 3)长鑫上市临近,客户入金意愿
- 主题笔记:打开完整笔记
【两融一线草根沟通】 1)追保主要在少部分仓位集中的客户,总盘风险较小。 2)各家差异较大,主要因集中度/折算率等风控规定不同。
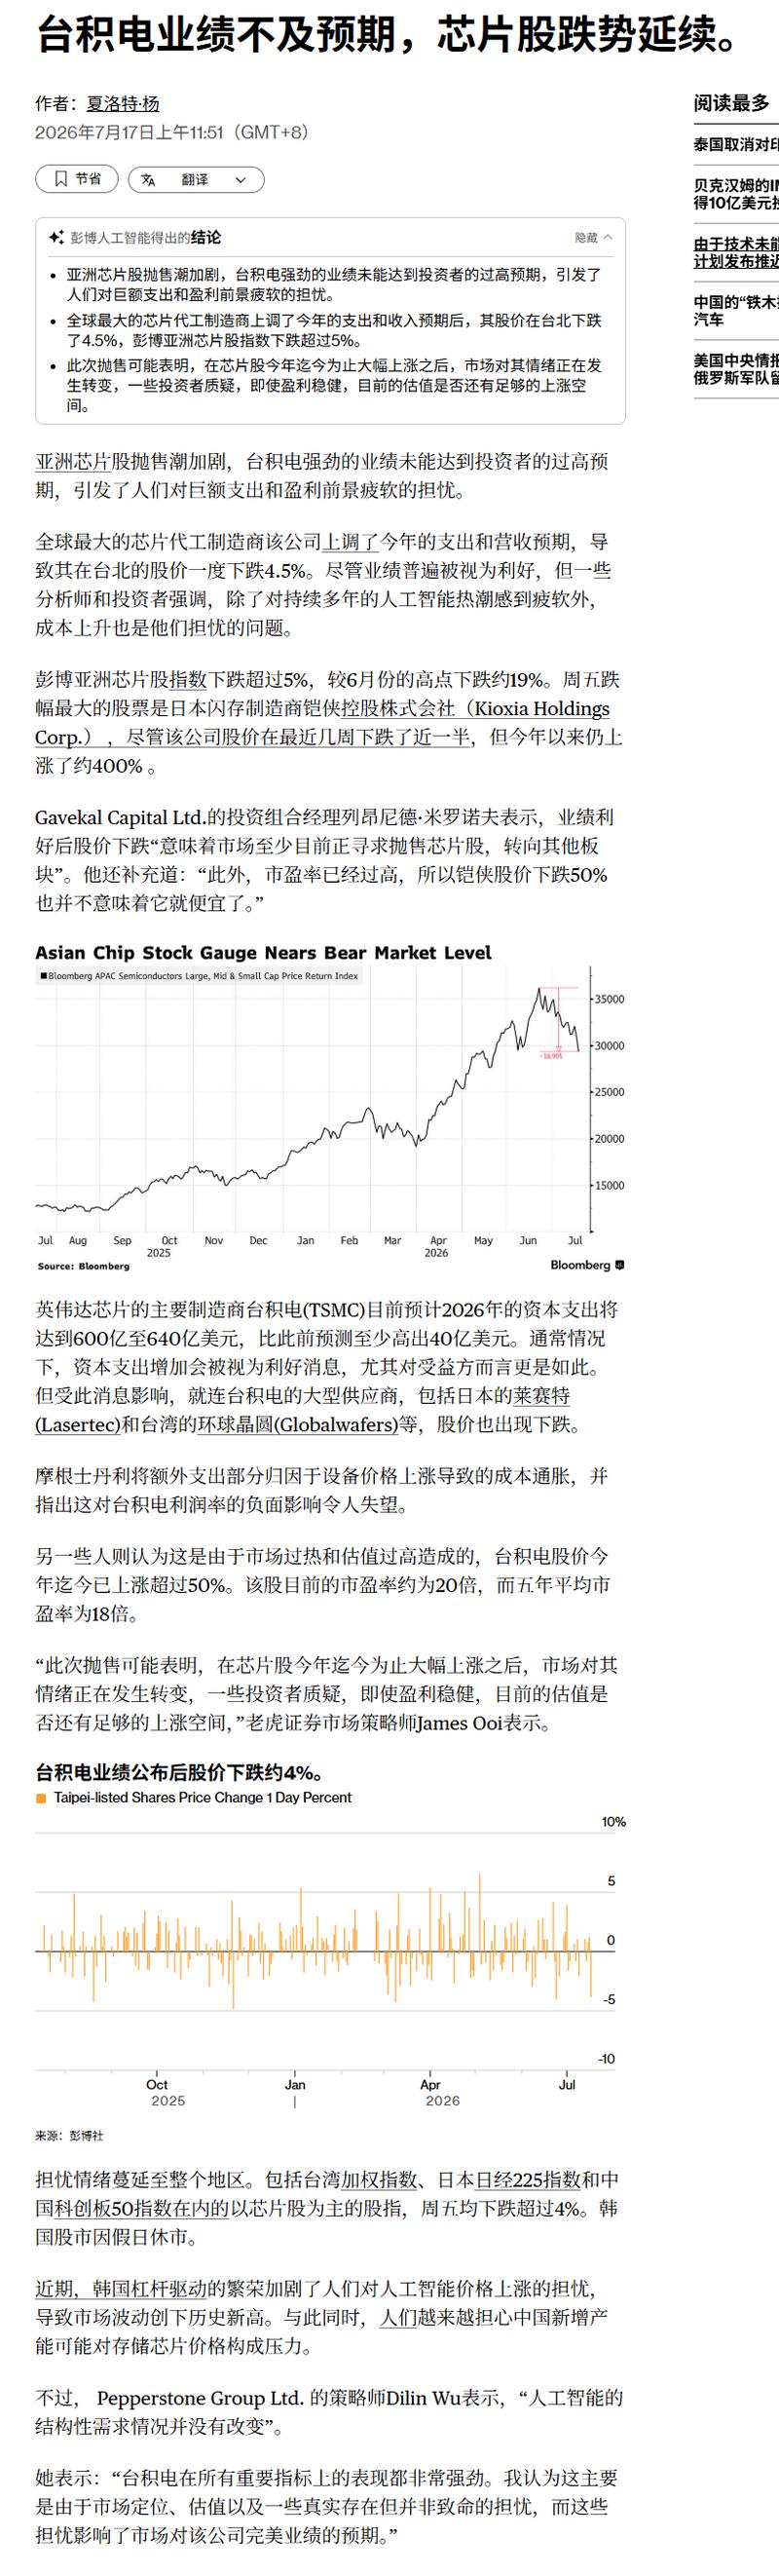
021. 中际旭创(300308.SZ)— 高盛研究,2026年7月17日 评级:买入|12个月目标价:人民币2,581.00|现价:人民币1,113.00|上行空间:1
- 主题笔记:打开完整笔记
中际旭创(300308.SZ)— 高盛研究,2026年7月17日 评级:买入|12个月目标价:人民币2,581.00|现价:人民币1,113.00|上行空间:131.9% 核心观点
022. 宽基ETF放量-7/17 今日宽基大幅度净流入 [太阳]A500ETF获得了90亿元+的申购,此前A500并未出现这种量级的流入。 [太阳]宽基ETF流入与其他
- 主题笔记:打开完整笔记
宽基ETF放量-7/17 今日宽基大幅度净流入 [太阳]A500ETF获得了90亿元+的申购,此前A500并未出现这种量级的流入。
023. #基金
- 主题笔记:打开完整笔记
024. #指数
- 主题笔记:打开完整笔记
025. #美国
- 主题笔记:打开完整笔记
026. 华新建材更新:海外高景气不容忽视,国内水泥非主要矛盾 海外水泥:成长性不容小觑。截至25年底,公司海外累计运营及在建产能突破4000万吨;25年海外EBITDA
- 主题笔记:打开完整笔记
华新建材更新:海外高景气不容忽视,国内水泥非主要矛盾 海外水泥:成长性不容小觑。截至25年底,公司海外累计运营及在建产能突破4000万吨;25年海外EBITDA占比56%,已成主要利润来源;25年海外水泥熟料销量2030万吨,同比+25%(同期国内下滑)。分区域看,26年中亚依然量稳价高,非洲则呈现量价齐升态势(尤其尼日利亚),汇率短期扰动不改长期向好趋势,上半年在国内水泥和汇兑双重压制下,业绩预告中值17.05e(yoy+55%),其中Q2中值为10.75e(yoy+24%),可见海外的盈利能力之强。此外,重视海外大型项目带来的业绩弹性,以尼日利亚为…
027. 电网:建议重视“特高压、电表”底部标的 1、传统电力设备经过调整,我们认为当前 特高压、电表 部分标的已经处在底部,并且基本面有望迎来积极变化,建议重视。 2、
- 主题笔记:打开完整笔记
电网:建议重视“特高压、电表”底部标的 1、传统电力设备经过调整,我们认为当前 特高压、电表 部分标的已经处在底部,并且基本面有望迎来积极变化,建议重视。 2、特高压:十五五国网建设重心之一,今年来招标快速放量,预计今年招标3-4直4交,相比25年翻倍,有望支撑未来业绩加速增长。
028. #市场
- 主题笔记:打开完整笔记
029. 【长江汽车高伊楠团队】潍柴动力:受市场影响调整,下跌即是买入良机,持续重点推荐 潍柴二季度业绩无忧,预计录得较好增长,打消市场顾虑。主电内燃机2.5mw产品8月
- 主题笔记:打开完整笔记
【长江汽车高伊楠团队】潍柴动力:受市场影响调整,下跌即是买入良机,持续重点推荐 潍柴二季度业绩无忧,预计录得较好增长,打消市场顾虑。主电内燃机2.5mw产品8月上旬完成UL认证,进度提前。下游供不应求,一但产品推出有望迅速获得订单,预计9月将是订单开启大幅提速。27年燃机产能爬升到3000台,供给端也给于足够空间。燃机在量、价、利润率上均有进一步超预期空间,27年发电板块利润弹性显著! 公司后续发电业务利润占比有望快速超过40%,高于卡特看、康明斯。目前卡特和康明斯2026年业绩对应估值分别为38X,25X,潍柴估值仅为15X,被严重低估。
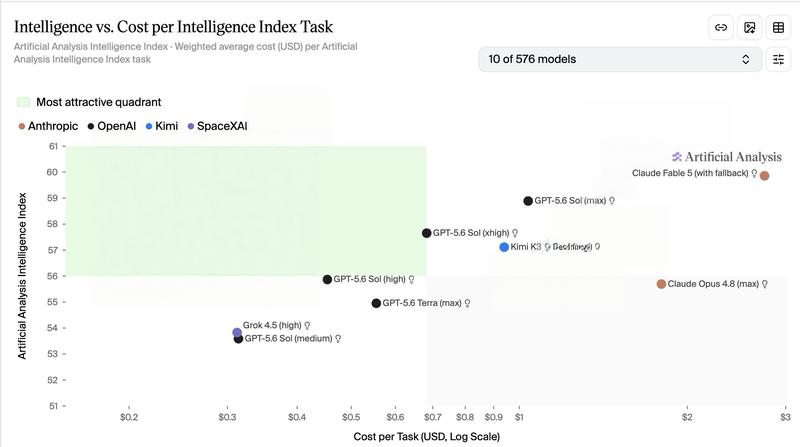
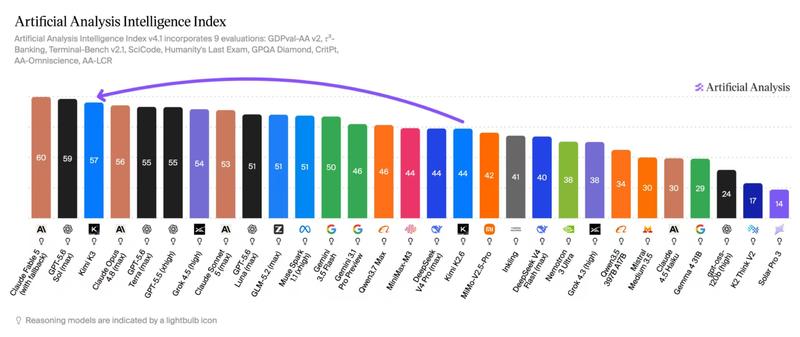
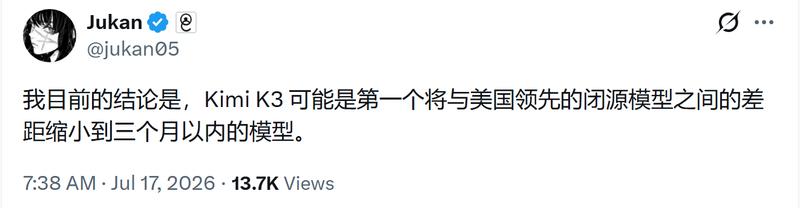
030. 在 Artificial Analysis 测评榜单中排在全部模型第 57 分位,位列全球第三名 模型智能水平对标 Fable、GPT Sol 级别 此前市场普
- 主题笔记:打开完整笔记
在 Artificial Analysis 测评榜单中排在全部模型第 57 分位,位列全球第三名 模型智能水平对标 Fable、GPT Sol 级别 此前市场普遍预期要等到年末才会出现达到 Mythos 水准的开放权重大模型,目前 Kimi K3 已经提前落地
031. #美股 #IPO
- 主题笔记:打开完整笔记
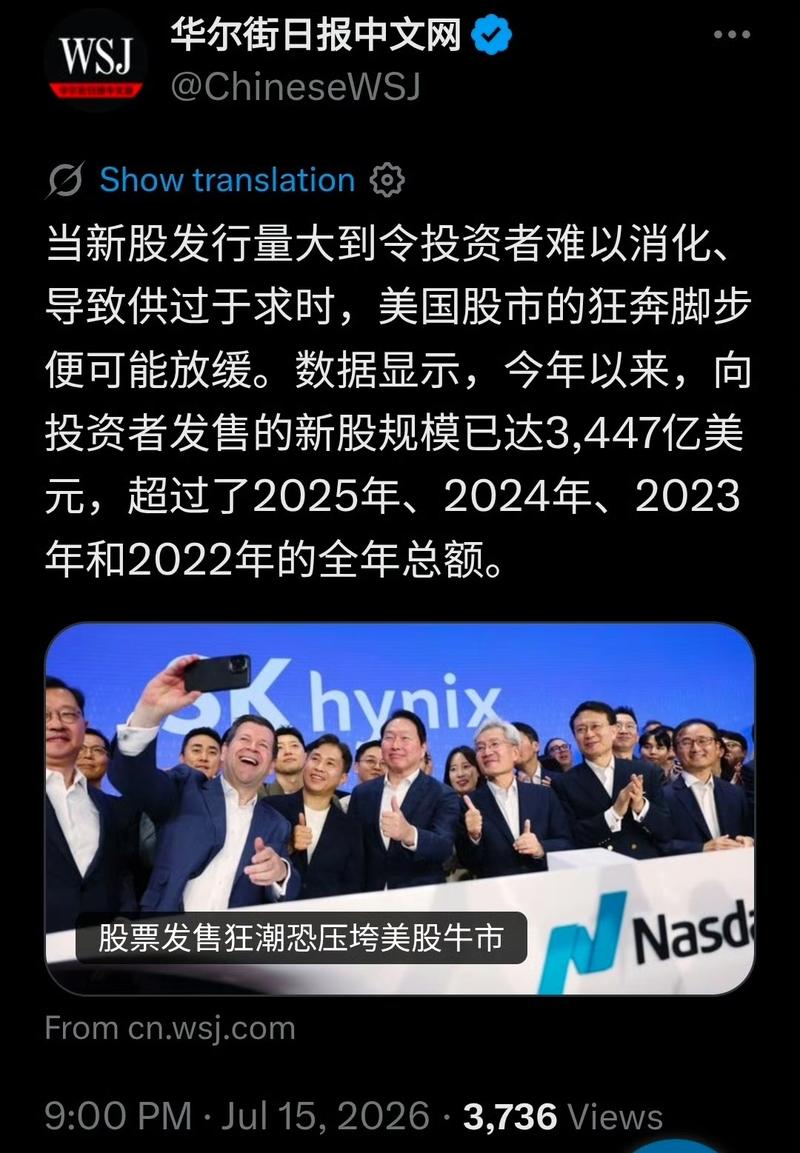
032. 📑GS中国市场收盘 📉📊上证综指下跌3.05%,科创50指数下跌7.12%;上证50指数下跌2.63%,创业板指下跌7.15%;沪深300指数下跌3.60%,中
- 主题笔记:打开完整笔记
📑GS中国市场收盘 📉📊上证综指下跌3.05%,科创50指数下跌7.12%;上证50指数下跌2.63%,创业板指下跌7.15%;沪深300指数下跌3.60%,中证500指数下跌5.55%。 💰📈市场总成交额达到2.67万亿元,较前一交易日环比上涨10.45%。
033. 📝 📊一、重磅财经信息 🔹①美国银行: 🔹② 📉二、大盘表现 📌截止收盘,。 📌创业板、科创 50 下午盘后跌幅扩大到 8% 时,盘中反扑,跌幅一度缩小到 4%
- 主题笔记:打开完整笔记
📝 📊一、重磅财经信息 🔹①美国银行:
034. 阿斯麦电话会核心梳理 总营收 93 亿欧元,超过指引上限。 毛利率,高于预期。 ,比预期高出 3 亿欧元。 为提高生产率而进行软件和设备升级的需求扩大。 Log
- 主题笔记:打开完整笔记
阿斯麦电话会核心梳理 总营收 93 亿欧元,超过指引上限。 毛利率,高于预期。
035. H100 是一款于 2022 年推出、实质上属于上一代产品的 GPU,其。 同期,更新、性能更强的 B200 仅上涨 27%。 今年大部分时间里,H100 集群
- 主题笔记:打开完整笔记
H100 是一款于 2022 年推出、实质上属于上一代产品的 GPU,其。 同期,更新、性能更强的 B200 仅上涨 27%。 今年大部分时间里,H100 集群吸收了训练和推理需求激增中的大部分需求,原因很简单:B200 产能尚未完全就位。
036. 📈买入评级 中际旭创(300308.SZ) 📌光模块产品结构升级与技术迁移机遇驱动增长;调整盈利预测与目标价 🔍我们调整了对中际旭创的业绩预测,以此体现我们对公
- 主题笔记:打开完整笔记
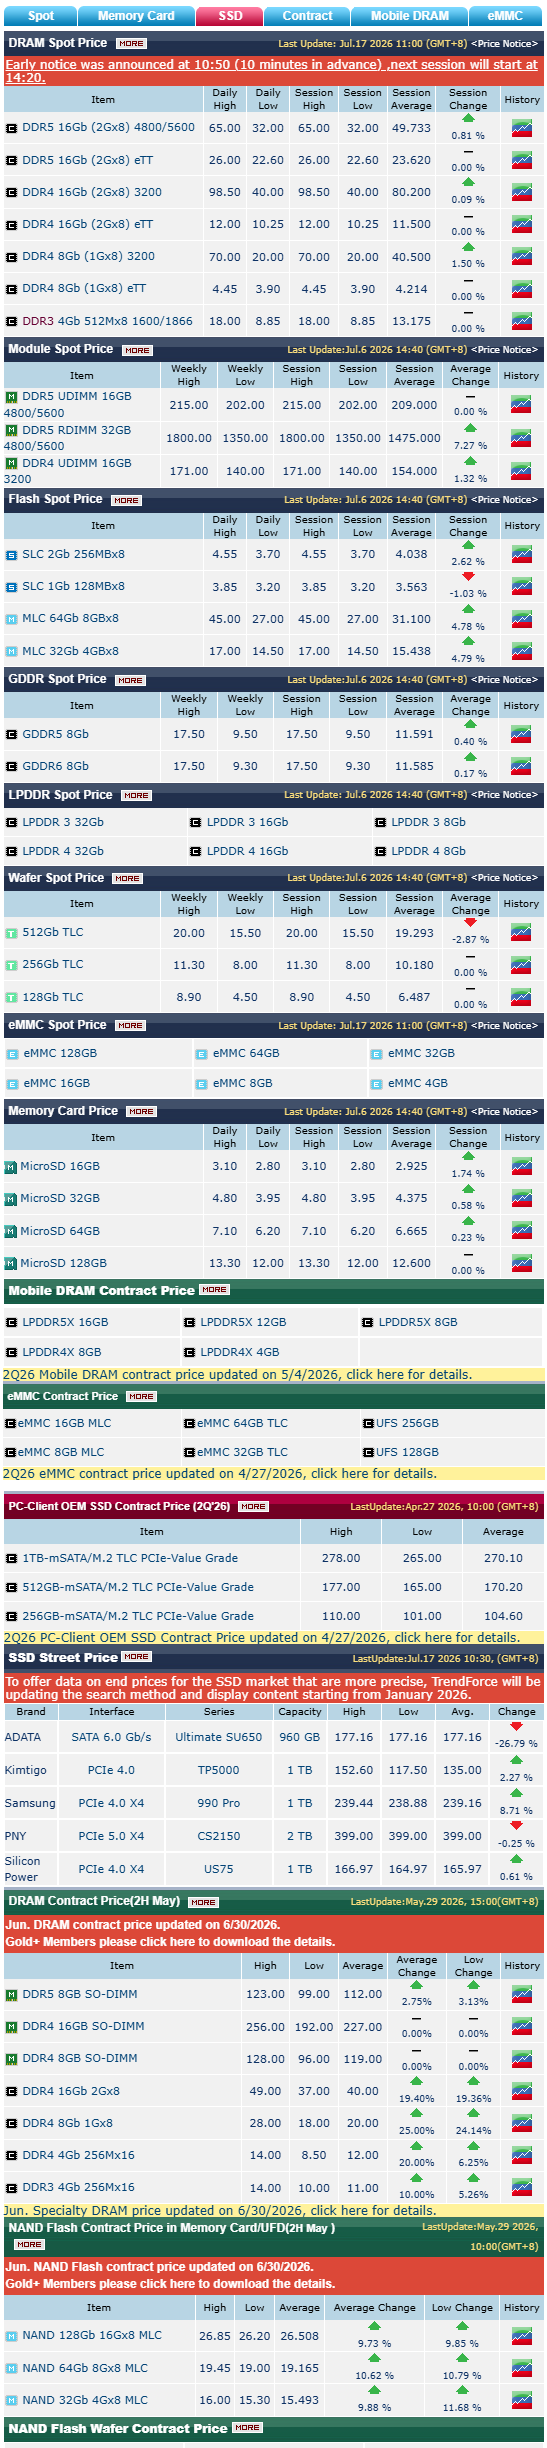
📈买入评级 中际旭创(300308.SZ) 📌光模块产品结构升级与技术迁移机遇驱动增长;调整盈利预测与目标价 🔍我们调整了对中际旭创的业绩预测,以此体现我们对公司三大核心逻辑的判断:第一,AI服务器机架大规模落地,带动基于硅光技术的光模块出货量持续增长;第二,公司市场拓展模式从单一横向扩容,转为规模化深耕与跨领域拓展同步推进;第三,产品结构持续升级,推动整体盈利能力上行。
037. #电池
- 主题笔记:打开完整笔记
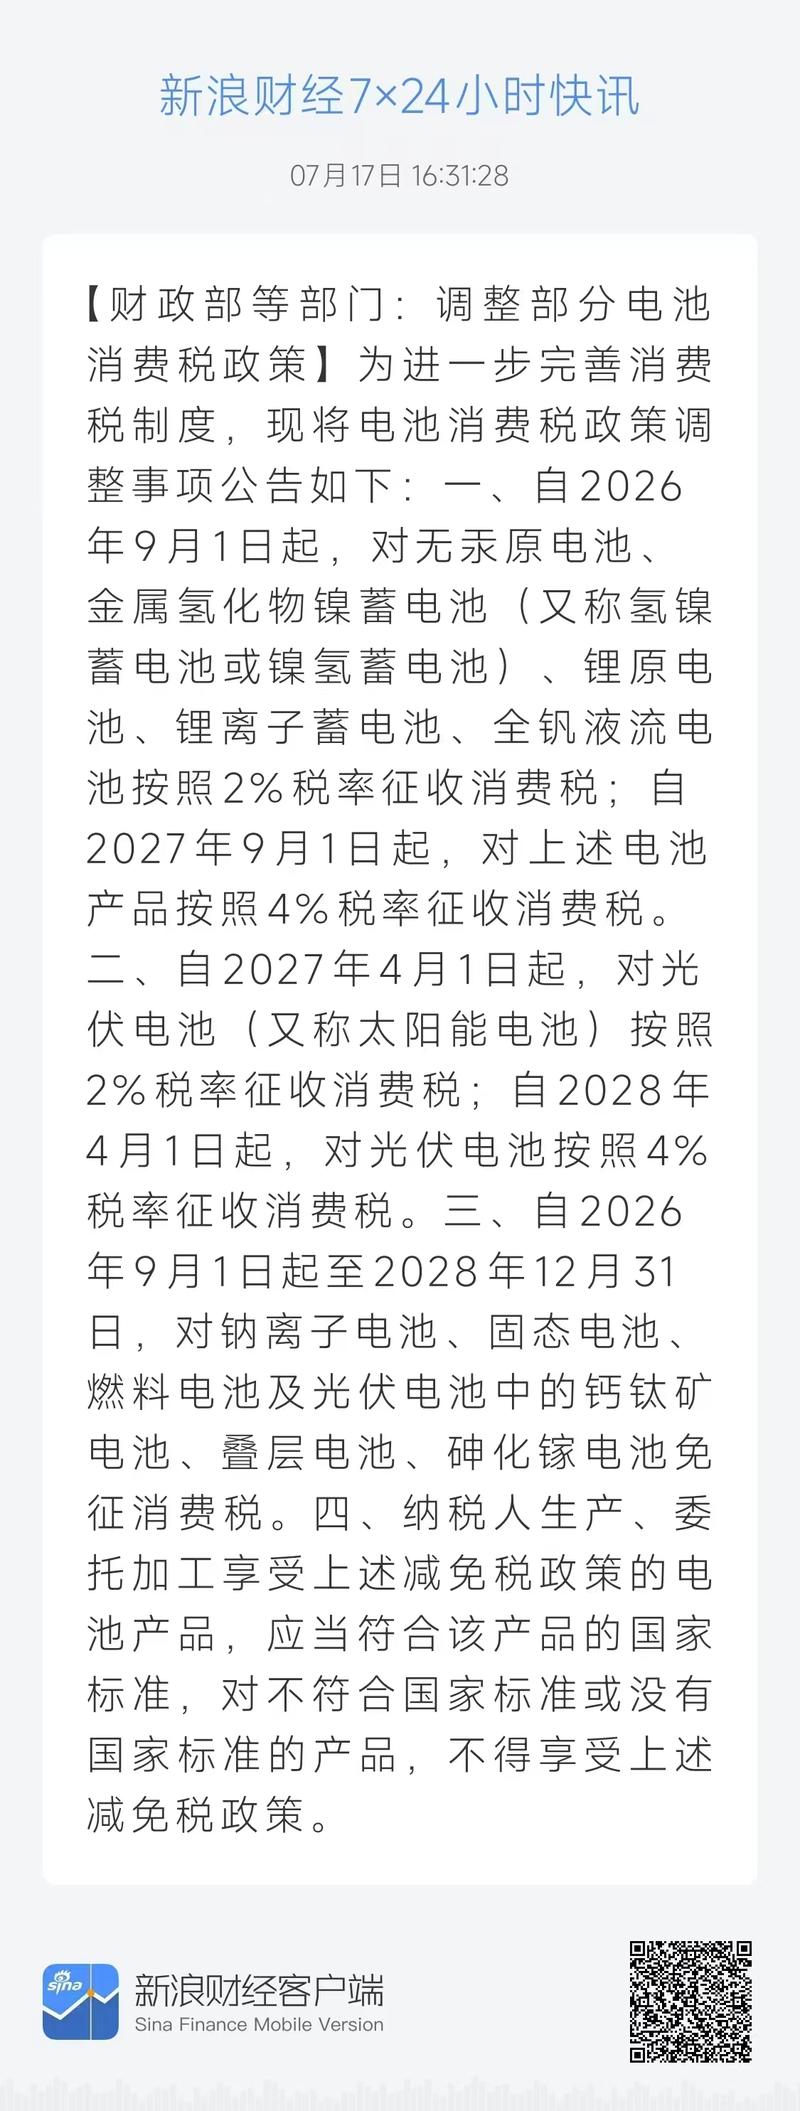
038. 📄GS港股市场简报 📊📉恒生指数下跌1.8%,国企指数下跌2.2%,恒生科技指数下跌4.4%,港股全天成交额为3470亿港元。 📈🏙️领涨板块为公用事业板块上涨
- 主题笔记:打开完整笔记
📄GS港股市场简报 📊📉恒生指数下跌1.8%,国企指数下跌2.2%,恒生科技指数下跌4.4%,港股全天成交额为3470亿港元。 📈🏙️领涨板块为公用事业板块上涨1.2%,综合公司板块上涨0.3%,电信板块上涨0.2%。
039. #科技
- 主题笔记:打开完整笔记
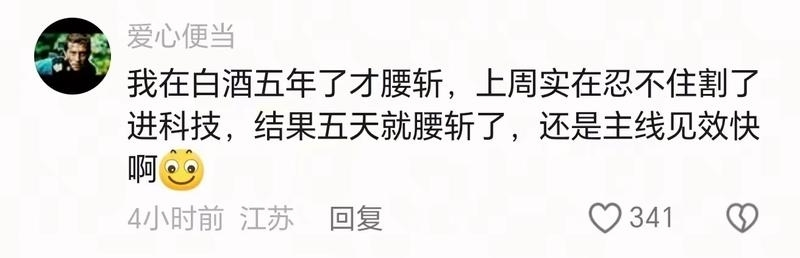
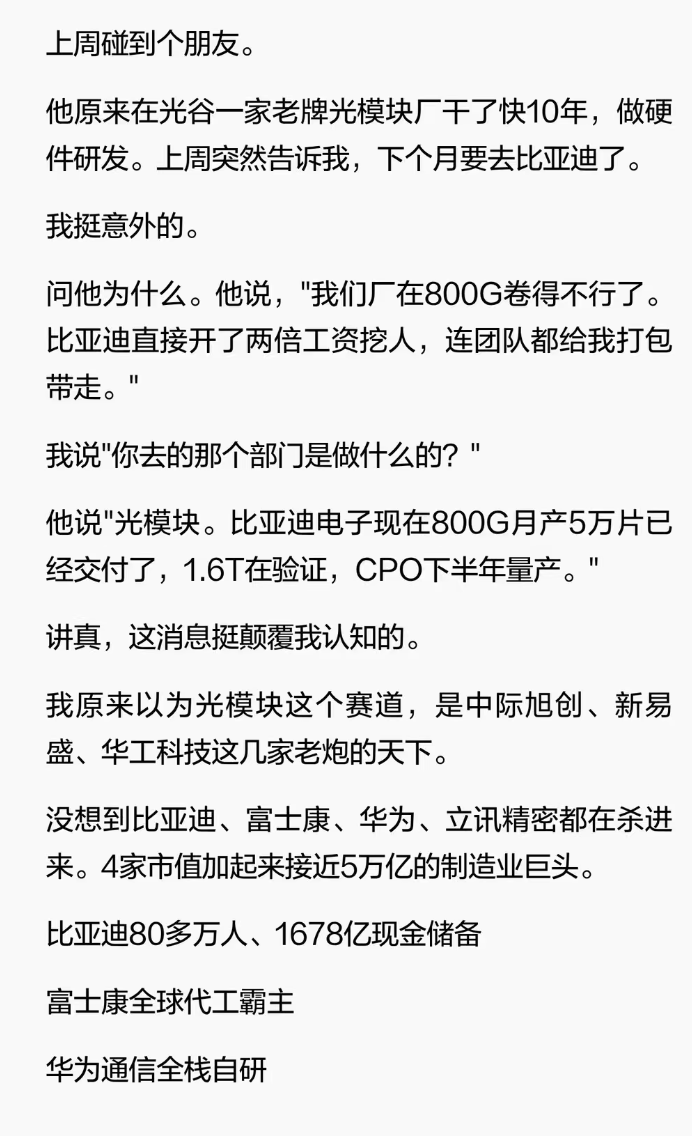
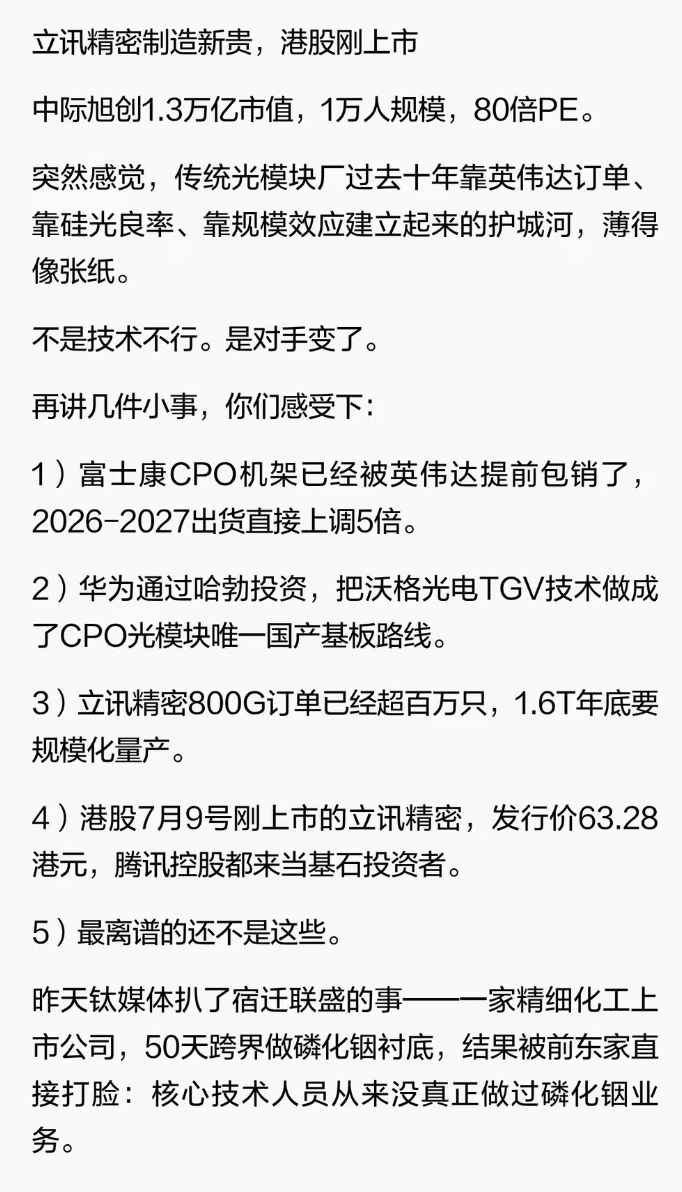
040. #市场
- 主题笔记:打开完整笔记
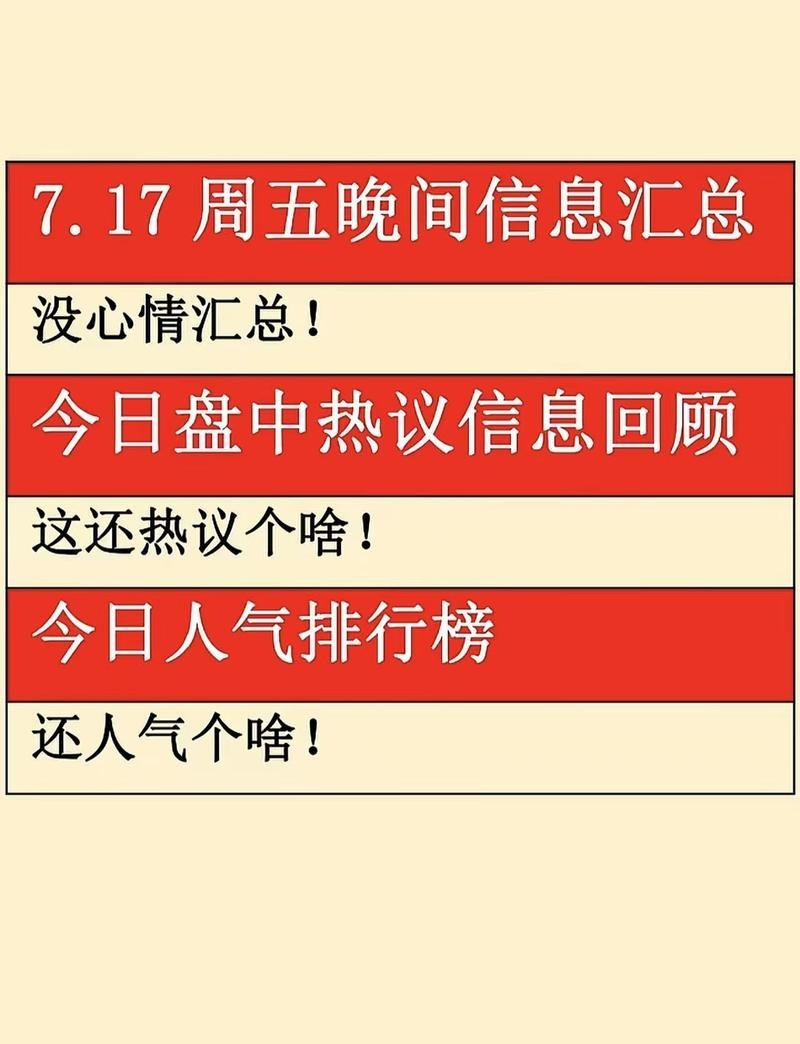
041. #市场
- 主题笔记:打开完整笔记
042. 【长城机械 陈雨君】20260717科达利调研总结 业绩预期 26年上半年预计营收同比+30%,利润增速预计低于30%(但环比小幅增长),核心原因是去年利润基数
- 主题笔记:打开完整笔记
【长城机械 陈雨君】20260717科达利调研总结 业绩预期 26年上半年预计营收同比+30%,利润增速预计低于30%(但环比小幅增长),核心原因是去年利润基数较高;公司全年业绩增长目标为30%以上;27年预计营收20-30%增长(基于客户扩产判断)。营收端核心贡献来自锂电业务。
043. 领导好,近期我们交流了kimi专家,交流要点和您语音做个汇报: 1.与国内外大模型的技术路径对比:虽然技术领先,但是国内模型能够追赶 2.产品策略:聚焦b端及垂
- 主题笔记:打开完整笔记
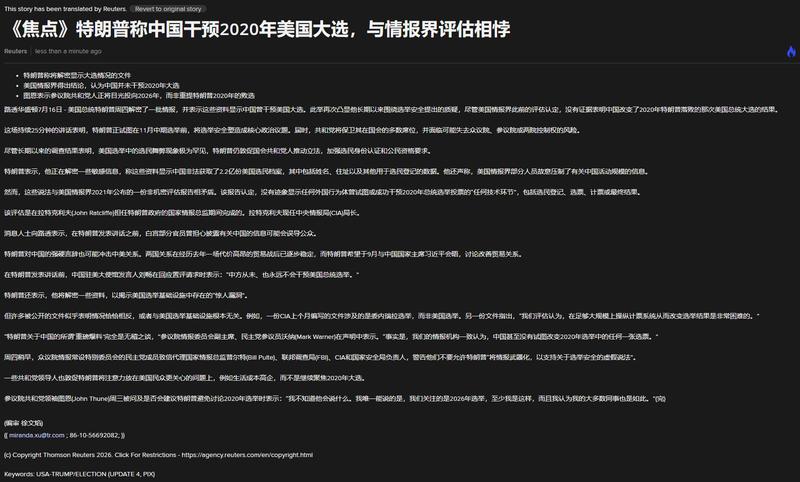
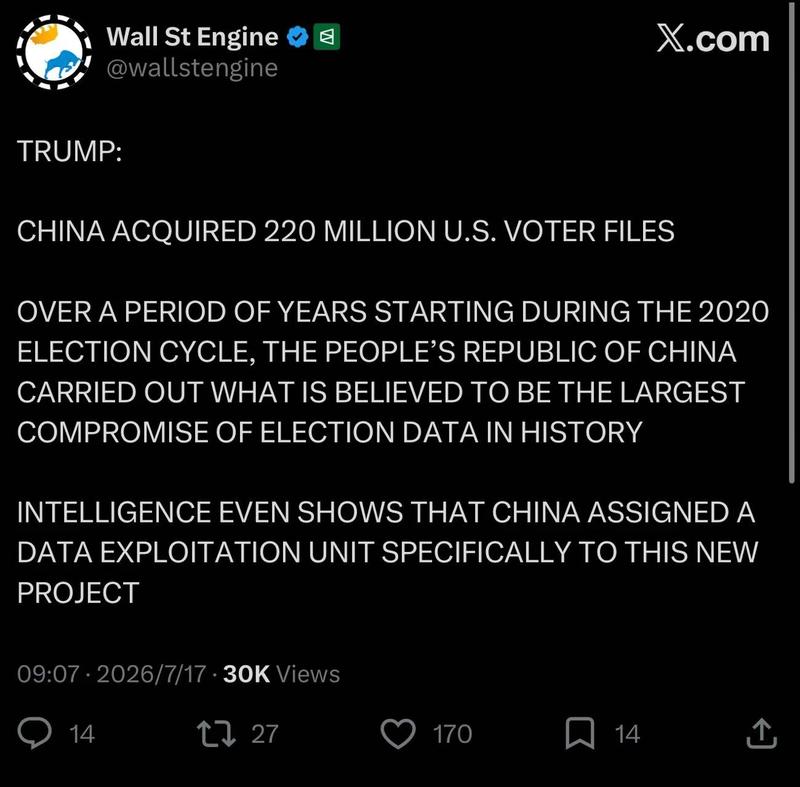
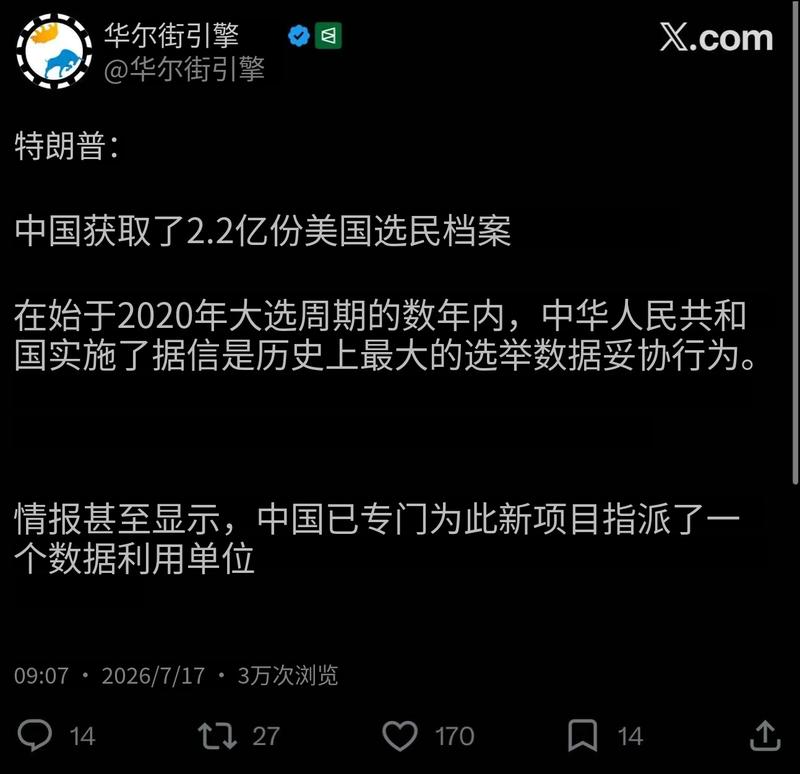
领导好,近期我们交流了kimi专家,交流要点和您语音做个汇报: 1.与国内外大模型的技术路径对比:虽然技术领先,但是国内模型能够追赶 2.产品策略:聚焦b端及垂类场景
044. 亚洲股市午盘普遍下跌,半导体抛售加剧导致该地区录得数月来最差交易日,人工智能交易退潮加速。日本和台湾股市跌幅最大——台积电第二季度财报及资本开支指引未能满足市场
- 主题笔记:打开完整笔记
亚洲股市午盘普遍下跌,半导体抛售加剧导致该地区录得数月来最差交易日,人工智能交易退潮加速。日本和台湾股市跌幅最大——台积电第二季度财报及资本开支指引未能满足市场的高预期,反而为抛售添柴加火,拖累东京电子、铠侠及整个芯片供应链大幅下挫。韩国因公共假期休市,但市场普遍预期KOSPI指数复市后将面临进一步压力。中国股市连续第三个交易日下跌,科创50指数本周料将创下史上最差周度表现,芯片股在CXMT上市前回落——即便多家公司预告利润暴增逾100%,但高预期令其涨势难以为继。香港股市同样走弱,智谱AI在月之暗面发布竞品模型后暴跌。 澳大利亚受科技股拖累小幅下跌,…
045. 日本:日经 225 指数下跌 5.19%,爱德万测试、东京电子、软银和铠侠四只股票合计贡献了指数三分之二的跌幅——这场集中抛售既反映了全球 AI 动能退潮,也体
- 主题笔记:打开完整笔记
日本:日经 225 指数下跌 5.19%,爱德万测试、东京电子、软银和铠侠四只股票合计贡献了指数三分之二的跌幅——这场集中抛售既反映了全球 AI 动能退潮,也体现了日本特有的市场动态。在韩国因公共假日休市的情况下,日本正吸收额外的对冲资金流,投资者将日经指数作为替代性做空工具,这加剧了日本长周末前本已混乱的平仓潮。铠侠成为焦点——市场传闻某知名散户投资者已完成空头回补,但结构性隐忧更为显著:该股占日本融资做多总仓位的约 15%,近期跌幅已超 10%,预计长周末后强制追加保证金引发的平仓将持续。因子信号全面走弱——长期动能指标遭大幅抛售,贝塔值和波动率均…
046. 【均胜电子发布混合驱动灵巧手及执行器等关键技术】 人民财讯7月17日电,7月17日,均胜电子在世界人工智能大会上发布了独创的“掌内混合驱动”的灵巧手。该灵巧手具
- 主题笔记:打开完整笔记
【均胜电子发布混合驱动灵巧手及执行器等关键技术】 人民财讯7月17日电,7月17日,均胜电子在世界人工智能大会上发布了独创的“掌内混合驱动”的灵巧手。该灵巧手具备20个自由度,掌内集成直驱、腱绳和连杆三种驱动方式,并集成自研微型执行器,体积减半、重量减轻30%,扭矩密度高于同行业2—3倍;自研的电子皮肤拥有全球独创物理原生解耦的三维力感知技术,感知分辨率媲美人手感知。同时,均胜电子还发布了固液混合电池(半固态电池)等机器人全场景能源解决方案和机器人具身智能体大脑等新产品。
047. 浙商机械 邱世梁|王华君【工业气体】液氩价格加速上涨,持续推荐杭氧股份 据卓创资讯,2026年7月16日气体价格: 液氧:419元/吨,环比持平,同比跌7% 液
- 主题笔记:打开完整笔记
浙商机械 邱世梁|王华君【工业气体】液氩价格加速上涨,持续推荐杭氧股份 据卓创资讯,2026年7月16日气体价格: 液氧:419元/吨,环比持平,同比跌7%
048. 写在大跌时—— 今日“易中天”大跌,本身也与基本面无关,下一代光互连的需求依然坚挺,海外扩产依旧如火如荼,AI光应用创新不断,客观世界的发展并不以短期涨跌的悲喜
- 主题笔记:打开完整笔记
写在大跌时—— 今日“易中天”大跌,本身也与基本面无关,下一代光互连的需求依然坚挺,海外扩产依旧如火如荼,AI光应用创新不断,客观世界的发展并不以短期涨跌的悲喜而改变。 Q2板块主题概念的扩散也必然有个修正的过程,筹码结构是躲不过去的话题。在过去三年的行情中皆如此,“铜进光退”、“关税战”、“Token降价需求下降”,哪个不是杀过了再起来的过程,而能起来 首发公众号:思维纪要社 的核心因素在于业绩兑现,过去三年如此,未来亦如是。
049. 转: 村里已经进场各大互联网金融公司了 本周在现场抽查 不许唱空 每天都在发通知 今晚的互联网业务不许说股市大跌,不能骂量化
- 主题笔记:打开完整笔记
转: 村里已经进场各大互联网金融公司了 本周在现场抽查
050. 独家 | Meta 计划聘请亚马逊计算部门高管,权衡进军云服务市场 这家社交媒体巨头在开发数据中心和计算资源方面的雄心正不断壮大 --- 亚马逊云计算部门的一位
- 主题笔记:打开完整笔记
独家 | Meta 计划聘请亚马逊计算部门高管,权衡进军云服务市场 这家社交媒体巨头在开发数据中心和计算资源方面的雄心正不断壮大 ---
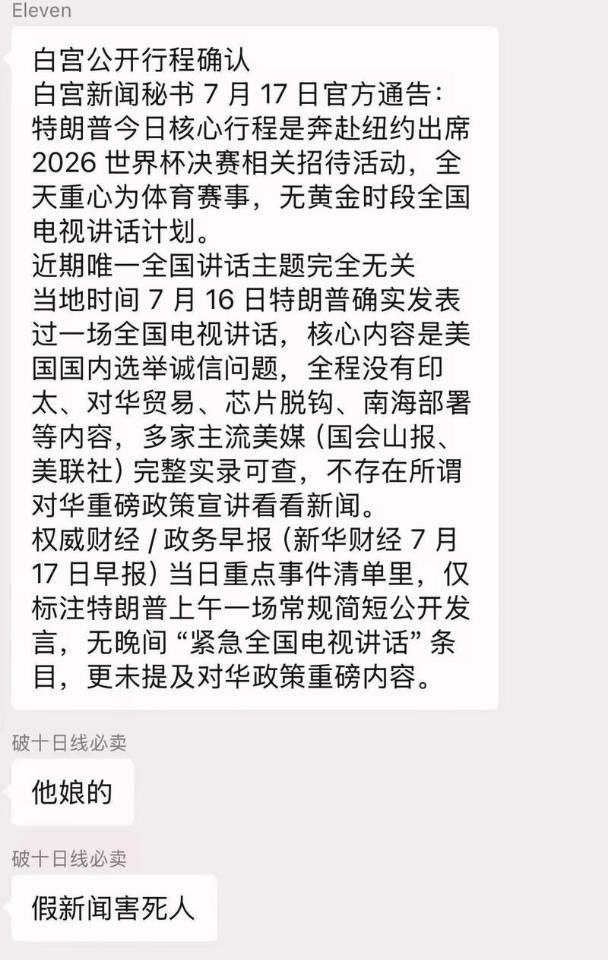
051. 结论:“特朗普将发表黄金时段电视讲话”这件事是真的,但网传图片对讲话内容的描述基本不实,属于把真实事件包装成虚假“政策预告”。 由于时差,这场讲话是在美国东部时
- 主题笔记:打开完整笔记
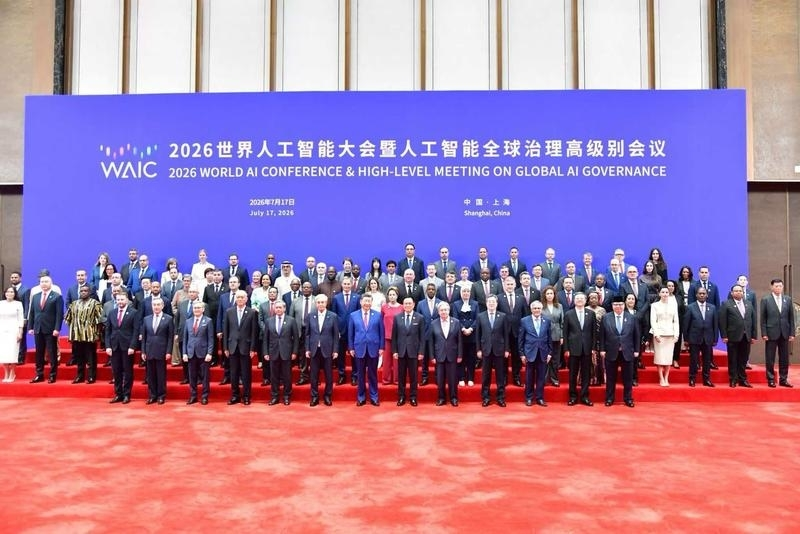
结论:“特朗普将发表黄金时段电视讲话”这件事是真的,但网传图片对讲话内容的描述基本不实,属于把真实事件包装成虚假“政策预告”。 由于时差,这场讲话是在美国东部时间 7月16日晚举行,对应北京时间 7月17日上午,并不是“7月17日晚”。讲话现在已经结束。 实际讲了什么:
052. 【午后宽基ETF持续放量 3只ETF成交额超100亿】财联社7月17日电,据财联社盯盘数据显示,午后宽基ETF成交额持续放大,创业板ETF易方达(159915)
- 主题笔记:打开完整笔记
【午后宽基ETF持续放量 3只ETF成交额超100亿】财联社7月17日电,据财联社盯盘数据显示,午后宽基ETF成交额持续放大,创业板ETF易方达(159915)、科创50ETF华夏(588000)、沪深300ETF华泰柏瑞(510300)成交额突破100亿,中证1000ETF南方(512100)、中证500ETF南方(510500)、A500ETF华泰柏瑞(563360)、A500ETF南方(159352)、创业板50ETF华安(159949)成交额均已超昨日全天。(来自财联社APP)
053. #VC
- 主题笔记:打开完整笔记
054. #东财 #策略
- 主题笔记:打开完整笔记
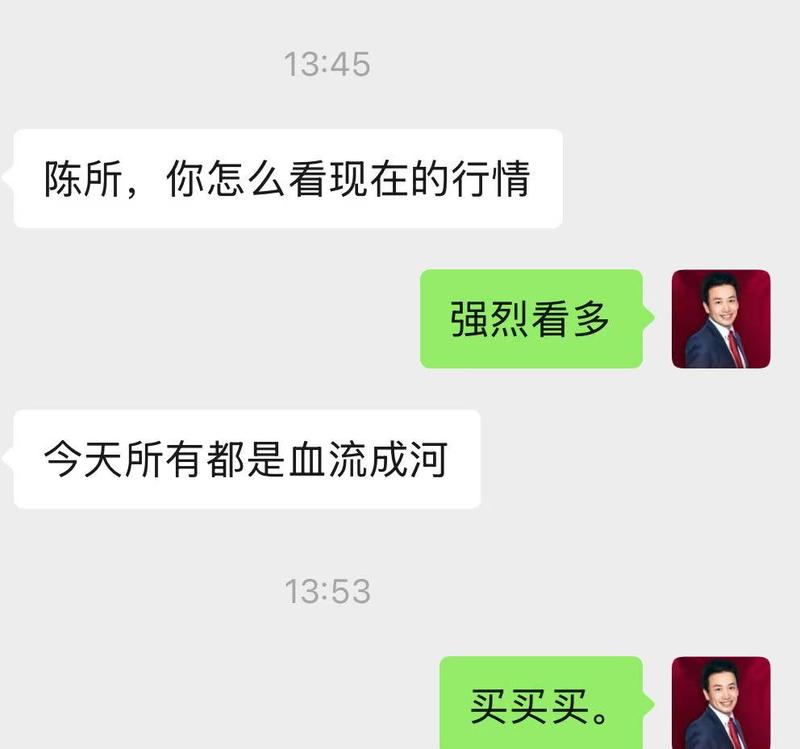
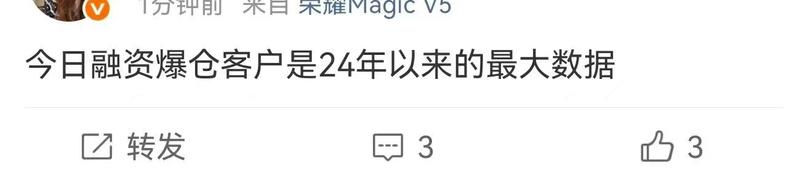
055. 传今日融资爆仓客户是24年以来的最大数据
- 主题笔记:打开完整笔记
传今日融资爆仓客户是24年以来的最大数据
056. 陈果:现在的市场何时企稳是个资金面分析问题: 量化、两融、固收+ 、净赎回 。 结论: 后面会有一波暴力反弹。
- 主题笔记:打开完整笔记
陈果:现在的市场何时企稳是个资金面分析问题: 量化、两融、固收+ 、净赎回 。 结论: 后面会有一波暴力反弹。
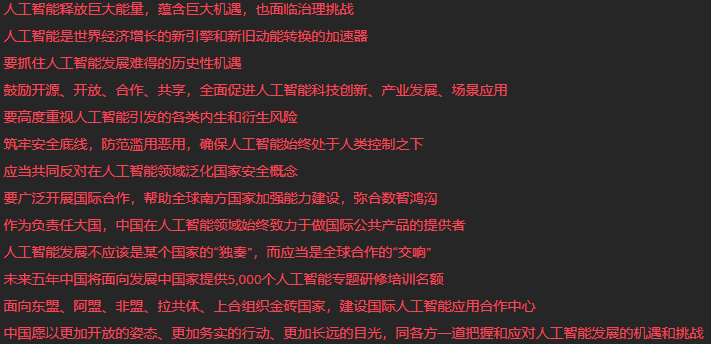
057. 【伊朗革命卫队:打击叙利亚美军指挥中心 造成大量美军人员死亡】财联社7月17日电,据伊朗方面当地时间7月17日消息,伊朗伊斯兰革命卫队发表声明称,对美军位于叙利
- 主题笔记:打开完整笔记
【伊朗革命卫队:打击叙利亚美军指挥中心 造成大量美军人员死亡】财联社7月17日电,据伊朗方面当地时间7月17日消息,伊朗伊斯兰革命卫队发表声明称,对美军位于叙利亚坦夫地区的指挥中心发动了打击。声明称,伊朗革命卫队航空航天部队打击了美军在叙利亚坦夫军事基地的特种作战指挥中心,作为对此前伊朗沙赫尔班普尔地区伊朗士兵遭袭牺牲的报复。声明表示,此次行动摧毁了一套雷达系统、数架用于特种作战的直升机,还造成大量美军人员死亡。声明还表示,目前,霍尔木兹海峡的完全控制权仍掌握在伊朗手中。只要美国继续实施敌对行动,这一地区将不会有一滴石油和天然气出口。美方对上述说法暂无…
058. 财联社7月17日电,智谱跌幅扩大至25%,成交额超108亿港元。(来自财联社APP)
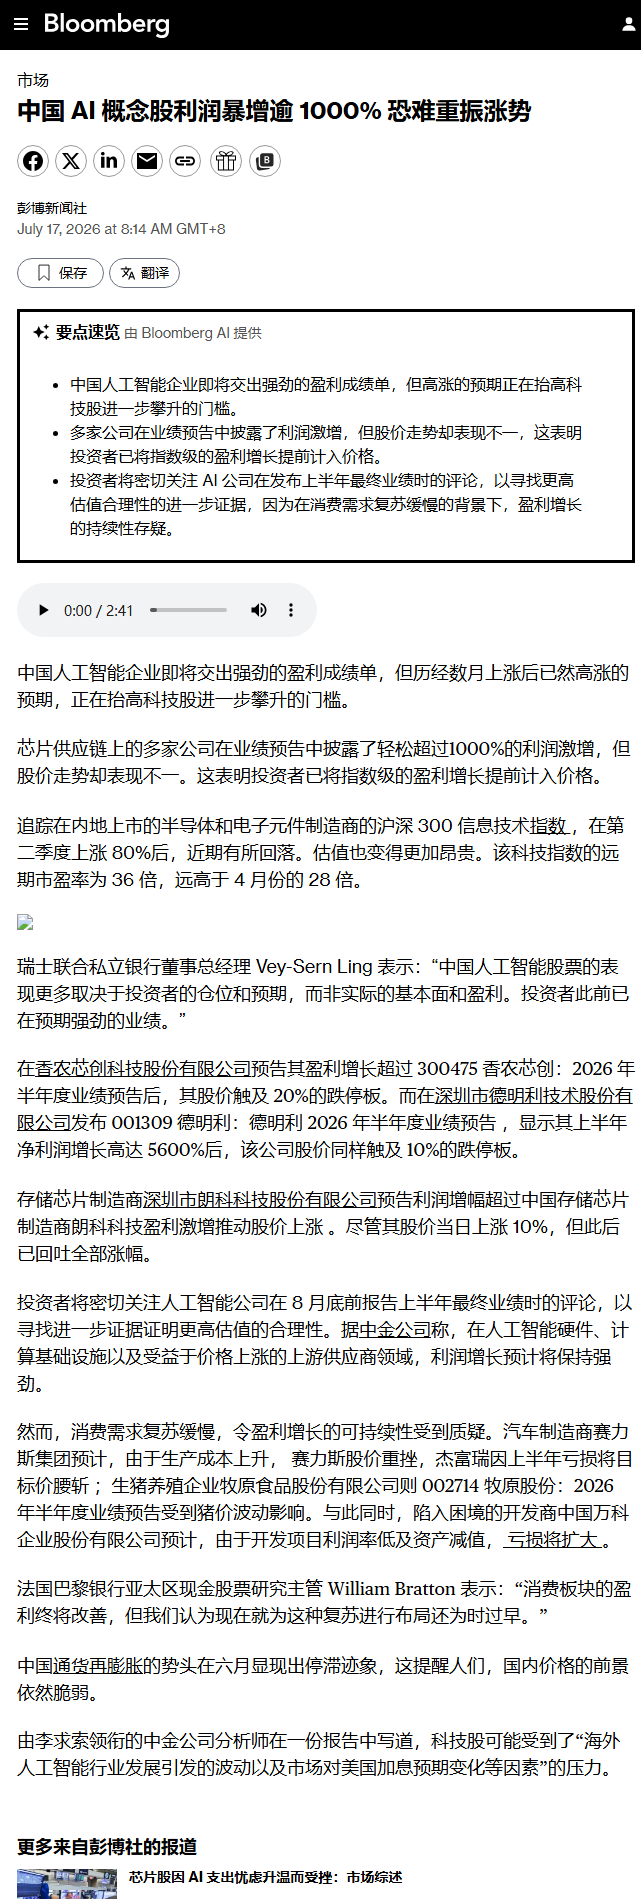
- 主题笔记:打开完整笔记
财联社7月17日电,智谱跌幅扩大至25%,成交额超108亿港元。(来自财联社APP)
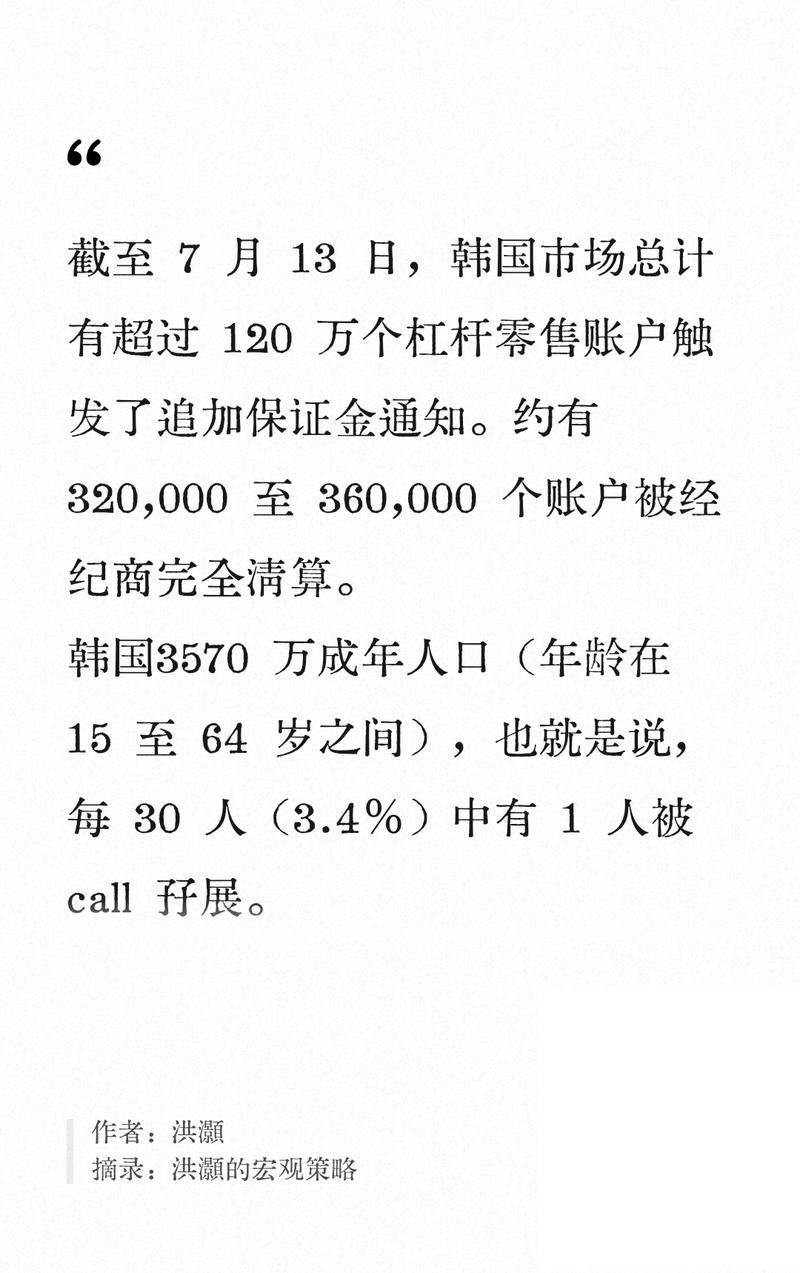
059. 【广发机械】存储与逻辑扩产共振,继续看好半导体设备0717 海外巨头持续扩产,行业景气度无虞。三星宣布了2655万亿韩元的投资计划,SK海力士则制定了总额达11
- 主题笔记:打开完整笔记
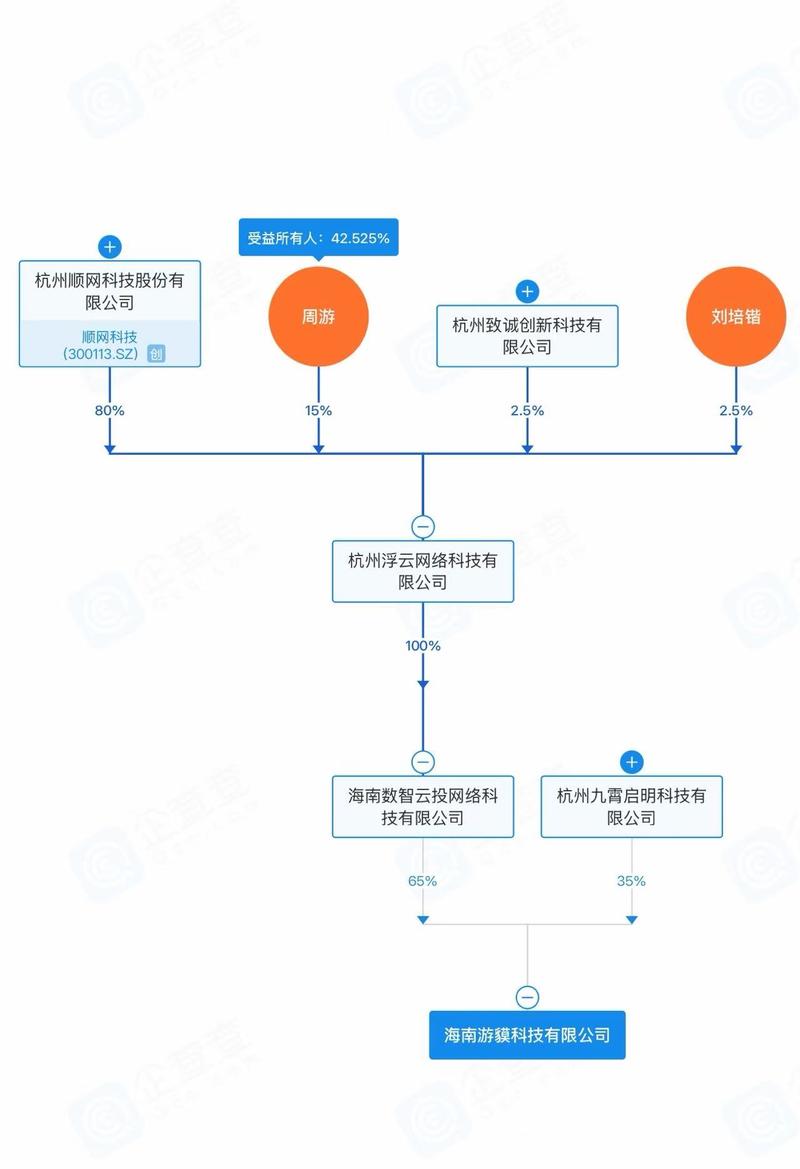
【广发机械】存储与逻辑扩产共振,继续看好半导体设备0717 海外巨头持续扩产,行业景气度无虞。三星宣布了2655万亿韩元的投资计划,SK海力士则制定了总额达1100万亿韩元的中长期投资战略,用于存储产能的扩张。同时此次海力士的美股IPO进一步拓宽融资渠道与收益分享机制, 增强了本次半导体设备扩产的持续性。 台积电超预期上调Capex指引。Q2业绩说明会上台积电将26年全年capex指引上调至600-640亿美元(前值560亿美元)。上调的主要原因包括:1.下游需求增加,客户配合扩产;2.通胀趋势明显,购买设备需要支付溢价。 此前我们强调的设备缺货和涨价…
060. 仍处前半程:2025年三大航国际运力已恢复至2019年98%-113%,26Q1延续增投,但由于利润端的改善仍未得到验证,叠加26Q2油价冲击,股价仍在磨底。
- 主题笔记:打开完整笔记
仍处前半程:2025年三大航国际运力已恢复至2019年98%-113%,26Q1延续增投,但由于利润端的改善仍未得到验证,叠加26Q2油价冲击,股价仍在磨底。 投资观点:航空已处高赔率区间,把握修复双主线。基于油价下行带来的经营改善,重点推荐业绩确定性较强的【春秋航空】【华夏航空】;国际航线量价潜力大,向上弹性有待兑现的【三大航】【海航控股】【吉祥航空】。 风险提示:宏观经济下行、汇率波动、油价上涨等
061. 【广发电新】特高压和配网进入上升周期,继续推荐电力设备板块! [發] 特高压招标明显提速。7月16日,国网公布2026年国网特高压设备3批招标中标结果,公示金额
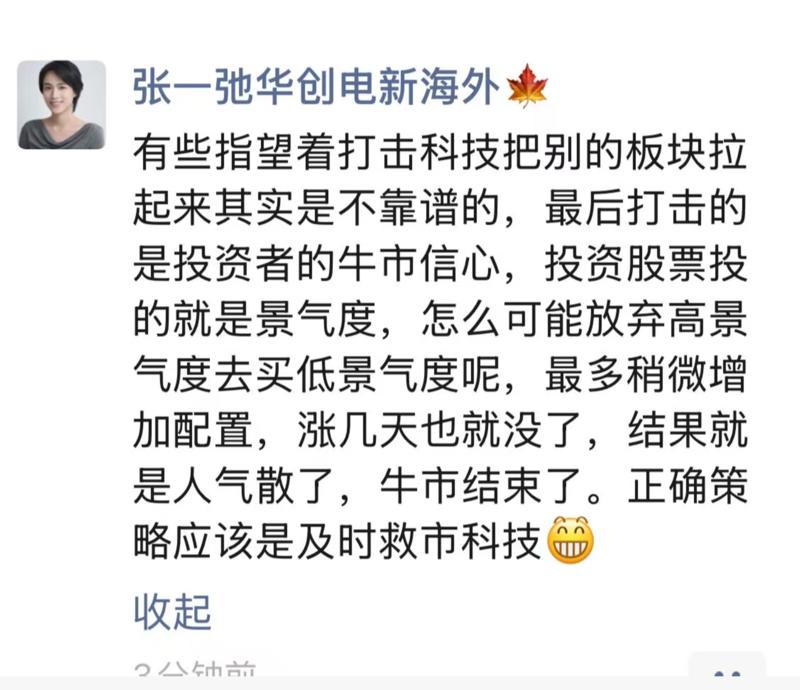
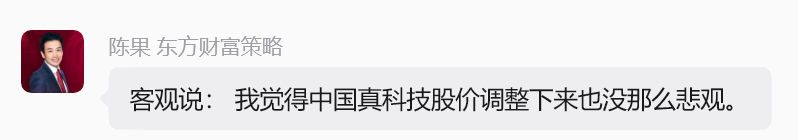
- 主题笔记:打开完整笔记
【广发电新】特高压和配网进入上升周期,继续推荐电力设备板块! [發] 特高压招标明显提速。7月16日,国网公布2026年国网特高压设备3批招标中标结果,公示金额高达109亿元;26年前3批次累计中标总额达243亿元,已超2025全年220亿元。 [發] 核心物资单价坚挺。据统计,本批次公示的高价值量物资单价变动好于预期。常直换流阀单价环比基本持平、IGBT柔直换流阀单价环比小幅下降4%,直流控保系统环比小幅下降4%;第2批次公示的1000kV组合电器、1000kV电抗器单价环比持平。
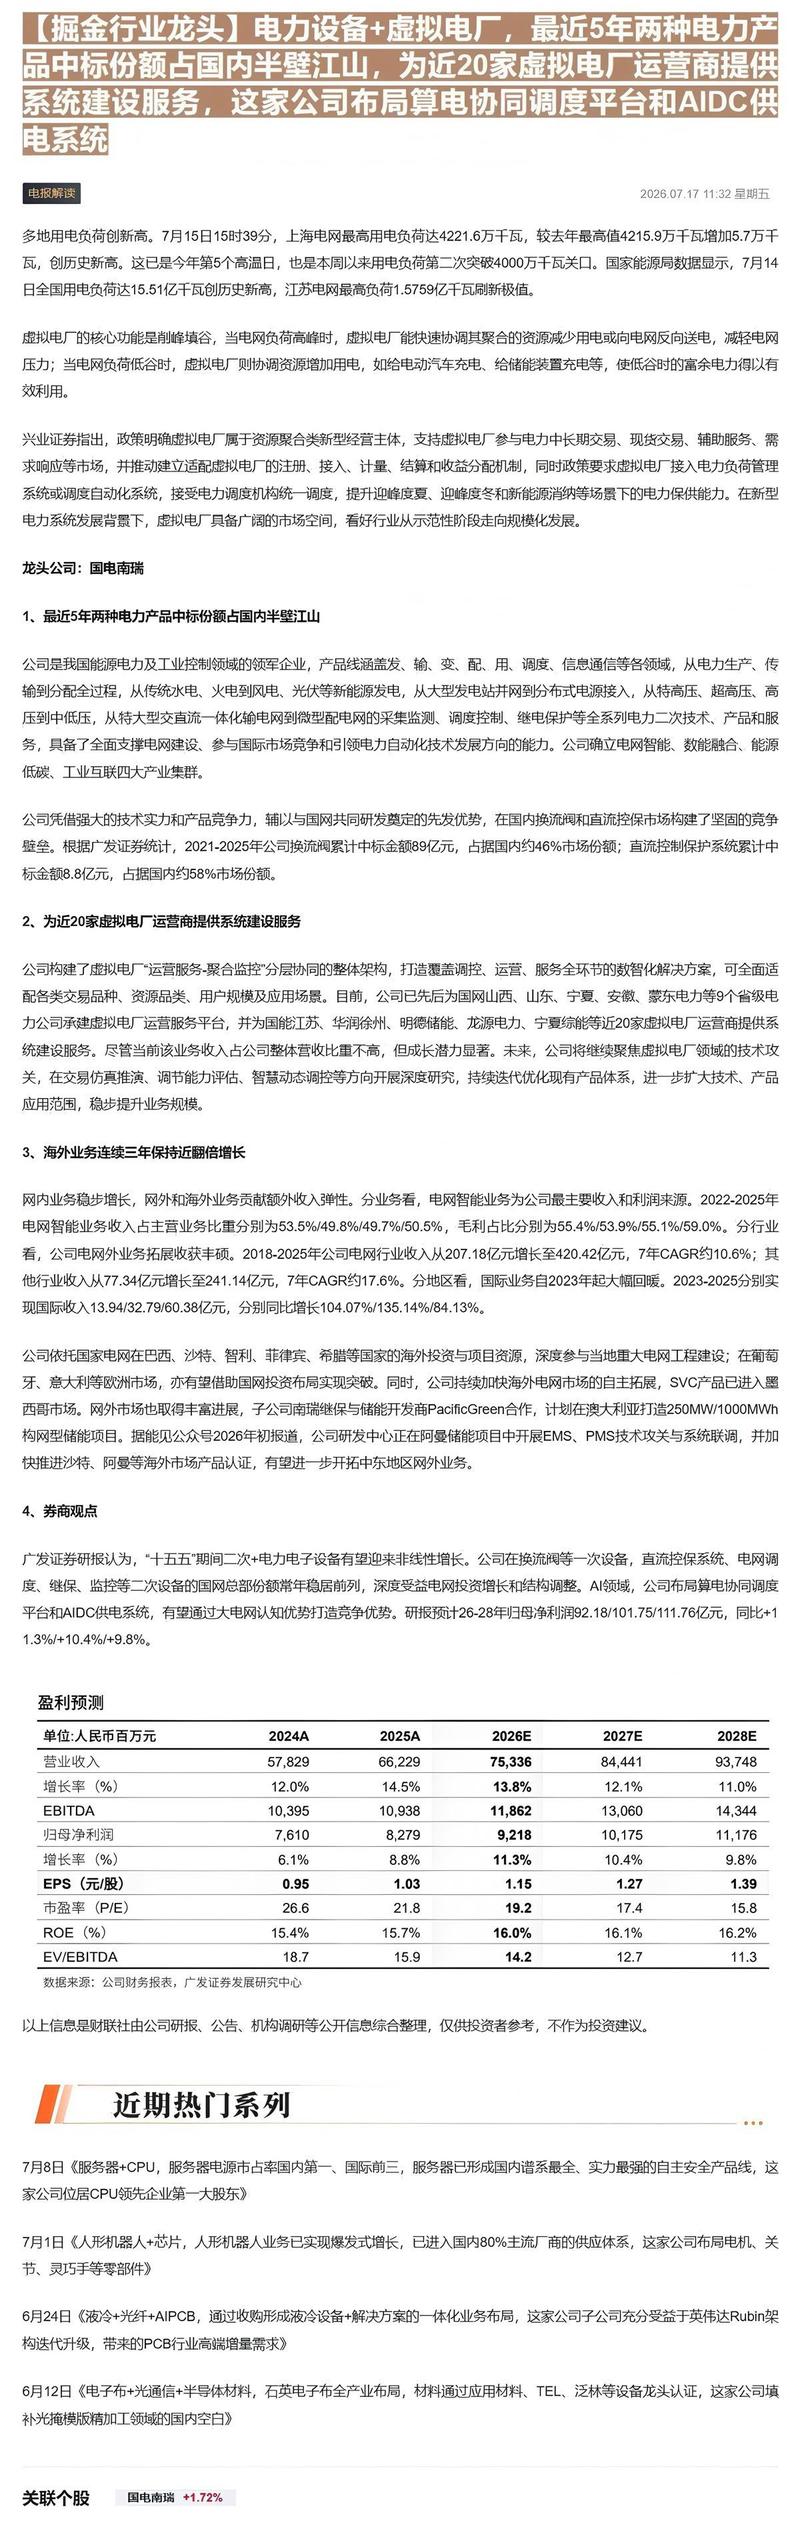
062. #电报解读 #电力
- 主题笔记:打开完整笔记
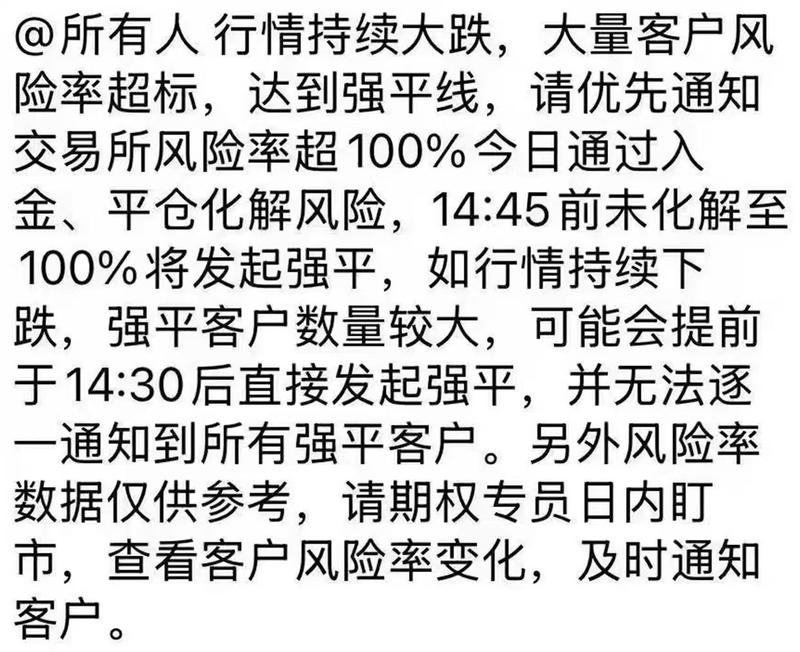
063. #融资
- 主题笔记:打开完整笔记
065. #市场
- 主题笔记:打开完整笔记
066. #牛市
- 主题笔记:打开完整笔记
067. #中美关系
- 主题笔记:打开完整笔记
068. #融资
- 主题笔记:打开完整笔记
069. #AI #科技
- 主题笔记:打开完整笔记
070. #市场
- 主题笔记:打开完整笔记
071. #债
- 主题笔记:打开完整笔记
072. #OpenAI
- 主题笔记:打开完整笔记
073. #AI
- 主题笔记:打开完整笔记
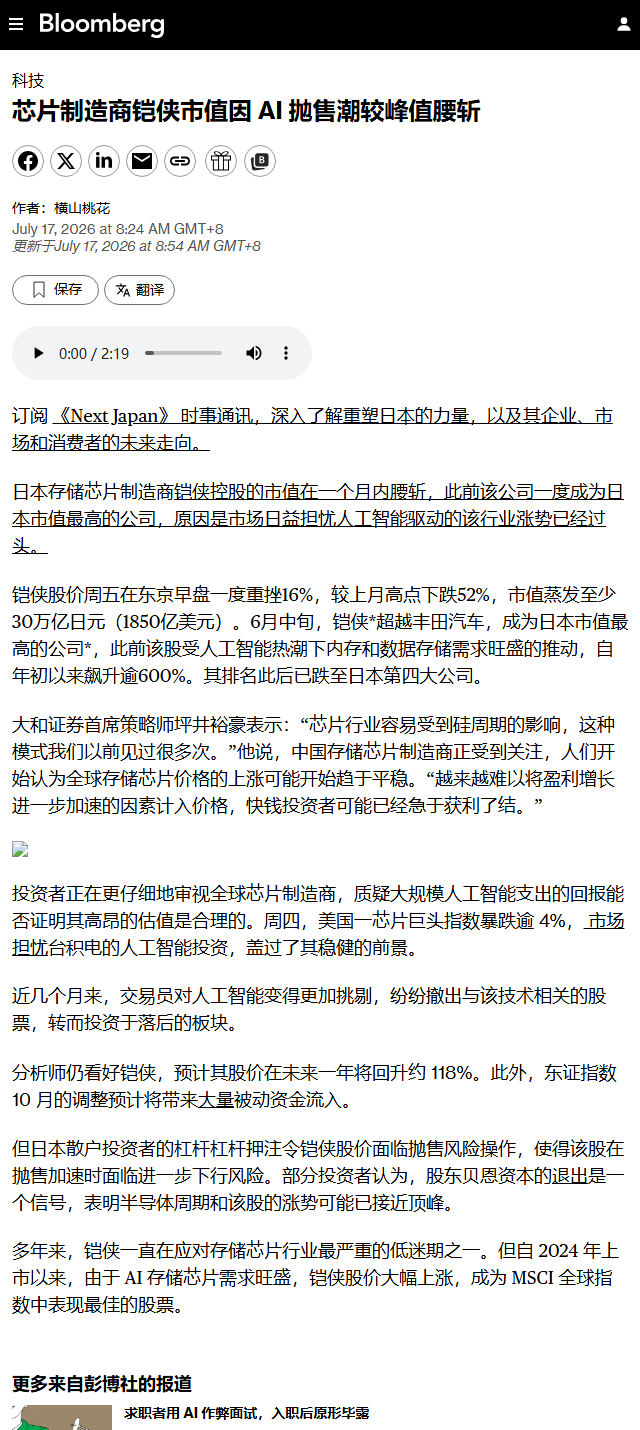
074. #比亚迪电子
- 主题笔记:打开完整笔记
075. #量化
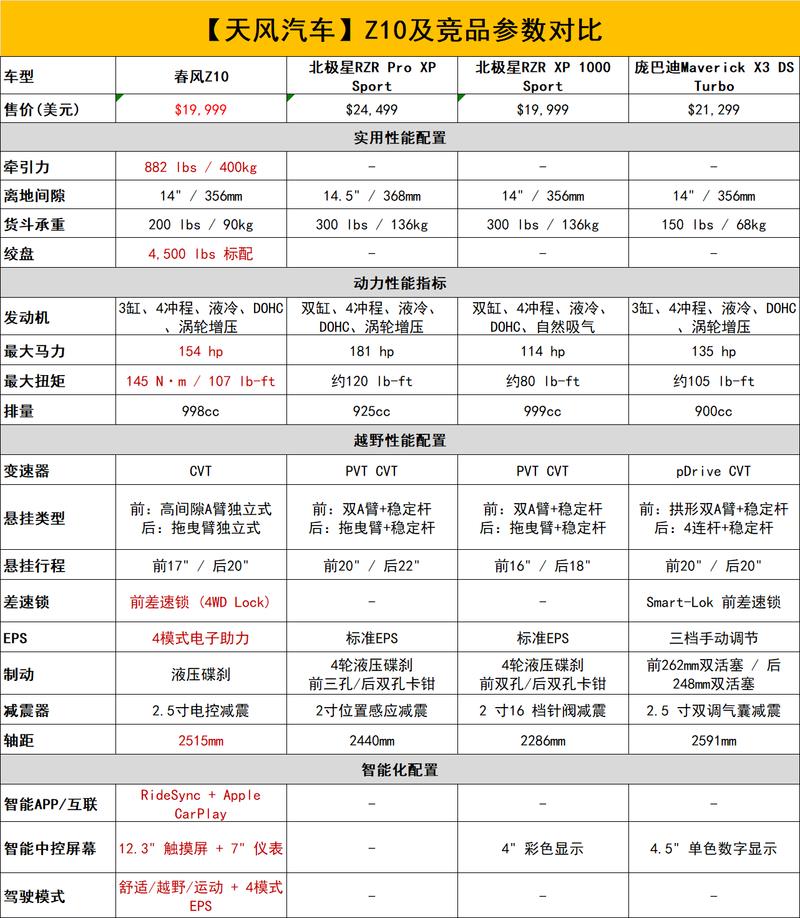
- 主题笔记:打开完整笔记
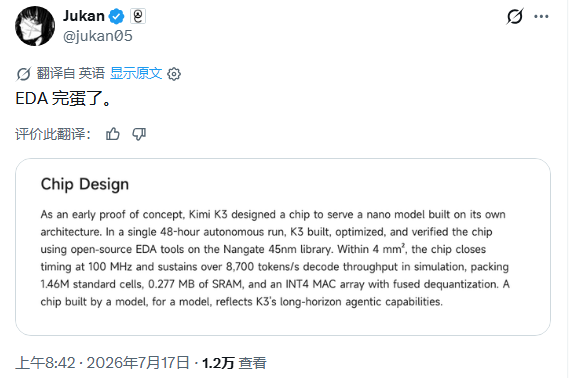
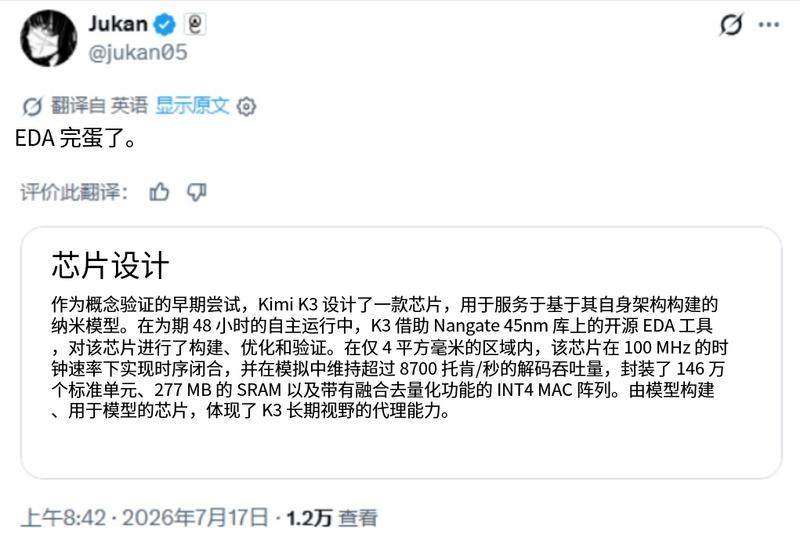
076. 【SK集团会长崔泰源回应近期股价下跌:内存芯片需求支撑下股价将长期上涨】SK集团会长崔泰源认为,在内存芯片需求的支撑下,SK海力士股价将呈长期上涨趋势。“对内存
- 主题笔记:打开完整笔记
【SK集团会长崔泰源回应近期股价下跌:内存芯片需求支撑下股价将长期上涨】SK集团会长崔泰源认为,在内存芯片需求的支撑下,SK海力士股价将呈长期上涨趋势。“对内存芯片的需求呈指数级增长,这就是为什么SK海力士和三星电子股价自去年以来出现快速飙升,”他在周五韩国工商会主办的论坛上表示。被问及近期股价下跌时他表示,股价通常会随着市场预期上涨,然后在经历一波过度上涨后出现回调。“我认为内存芯片的需求将持续存在,因此股价走势将随着时间的推移呈现上行趋势,”他说。注:周四,由于韩国当局对追踪芯片制造商的杠杆基金采取限制措施,SK海力士和三星股价分别下跌12%和8.…
077. 澜起科技业绩预告点评: 公司2026H1营收33.35亿,同比+26.6%。归母净利润19.0?21.0亿元,同比+63.9%~+81.2%;扣非12.5?14
- 主题笔记:打开完整笔记
澜起科技业绩预告点评: 公司2026H1营收33.35亿,同比+26.6%。归母净利润19.0?21.0亿元,同比+63.9%~+81.2%;扣非12.5?14.5亿元,同比+14.5%~+32.9%; Q2营收18.74亿,其中互连芯片单季16.94亿,同比+28.2%,环比+19.5%,DDR5子代升级。Q2归母净利润10.53?12.53亿元,环比+24%~+48%。
078. 【凯美特气:报道称公司电子特气全年在手订单超4亿元不属实】 人民财讯7月17日电,有投资者在互动平台提问凯美特气(002549):有报道称公司电子特气全年在手订
- 主题笔记:打开完整笔记
【凯美特气:报道称公司电子特气全年在手订单超4亿元不属实】 人民财讯7月17日电,有投资者在互动平台提问凯美特气(002549):有报道称公司电子特气全年在手订单超4亿元,客户包括中芯国际、长江存储、长鑫存储、三星、海力士等知名企业消息是否属实?对此,凯美特气回复,报道称公司电子特气全年在手订单超4亿元不属实。
079. 拳头地缘局势起伏油价震荡,“三桶油”业绩有望兑现【光大能源化工与新材料团队】 🌟本周中东局势出现反复,油价震荡上行,截至7月10日,布伦特、WTI原油期货价格分
- 主题笔记:打开完整笔记
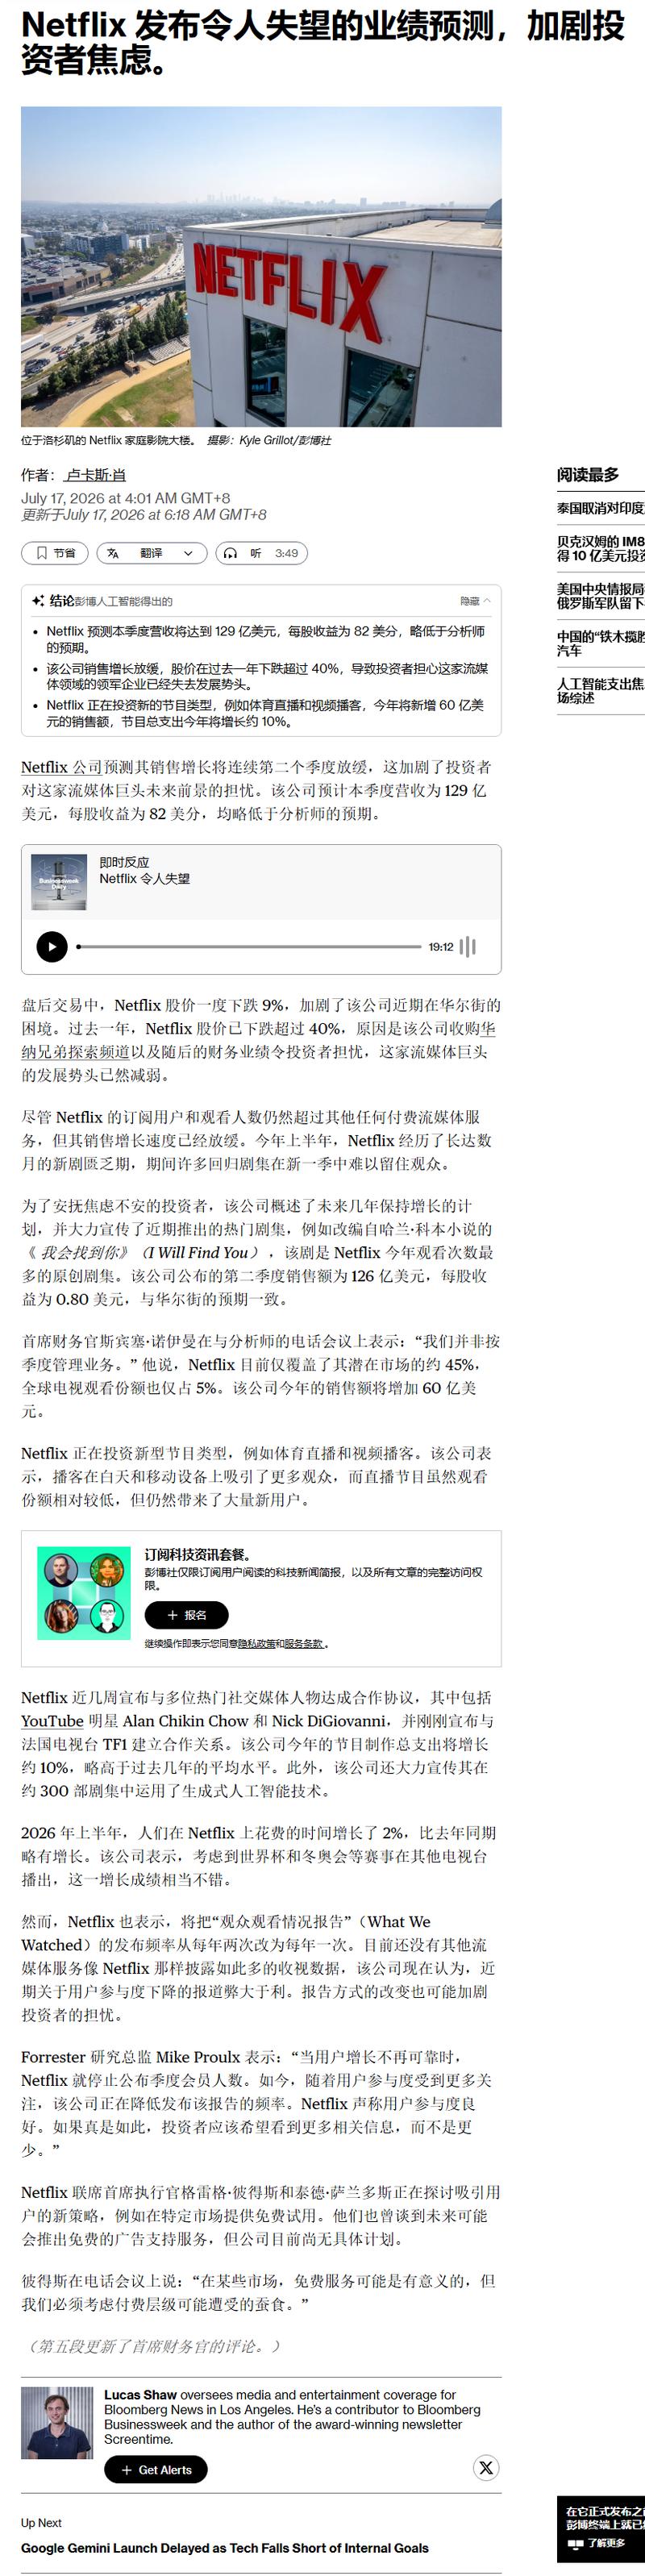
拳头地缘局势起伏油价震荡,“三桶油”业绩有望兑现【光大能源化工与新材料团队】 🌟本周中东局势出现反复,油价震荡上行,截至7月10日,布伦特、WTI原油期货价格分别报收75.22、71.51美元/桶,较上周收盘分别上涨4.6%、4.5%,较6月初分别下跌20.1%、21.7%。本轮美伊小型冲突的爆发源自双方对霍尔木兹海峡通行控制权仍存根本分歧,虽然基于此前谅解备忘录的技术性谈判仍在继续,但原油市场仍对美伊和平前景表露担忧。我们预计美伊双方针对海峡通行权、对伊制裁、伊核问题的谈判难以在短期内达成协议,期间军事冲突和对海峡的局部封锁仍将放大油价的波动风险。…
080. 【多只宽基ETF显著放量 创业板ETF易方达(159915)成交额超昨日全天】财联社7月17日电,多只宽基ETF盘中显著放量 创业板ETF易方达(159915)
- 主题笔记:打开完整笔记
【多只宽基ETF显著放量 创业板ETF易方达(159915)成交额超昨日全天】财联社7月17日电,多只宽基ETF盘中显著放量 创业板ETF易方达(159915)成交超78亿,超昨日全天成交额,科创50ETF 更多加公众号:思维纪要社 华夏(588000)、沪深300ETF华泰柏瑞(510300)、中证1000ETF南方(512100)、A500ETF华泰柏瑞(563360)、A500ETF南方(159352)成交额均超30亿,逼近昨日全天水平。(来自财联社APP)
081. #AI
- 主题笔记:打开完整笔记
082. 转: 我买创新药成了老鼠药 我买机器人,成了植物人 我买半导体,成了绊倒体 我买航天,结果我自己上天了 我买黄金白银,世界和平了 我买人工智能,成了人工智障 我
- 主题笔记:打开完整笔记
转: 我买创新药成了老鼠药 我买机器人,成了植物人
083. 仔细复盘了一下这波韩国之殇,感觉之前盲目乐观,忽略了投资里地缘政治的因素,这波确实佩服老牌资本主义的手腕 1.存储的基本面目前看并没有变化,至少未来两三年还是接
- 主题笔记:打开完整笔记
仔细复盘了一下这波韩国之殇,感觉之前盲目乐观,忽略了投资里地缘政治的因素,这波确实佩服老牌资本主义的手腕 1.存储的基本面目前看并没有变化,至少未来两三年还是接近白粉一样的行业 2.但三星海力士占了85%HBM全球份额,在AI资本开支狂潮里,硬件利润增量最大的一块肉,被儿子韩国叼在嘴里,成本反而转嫁到下游美国科技爸爸们头上
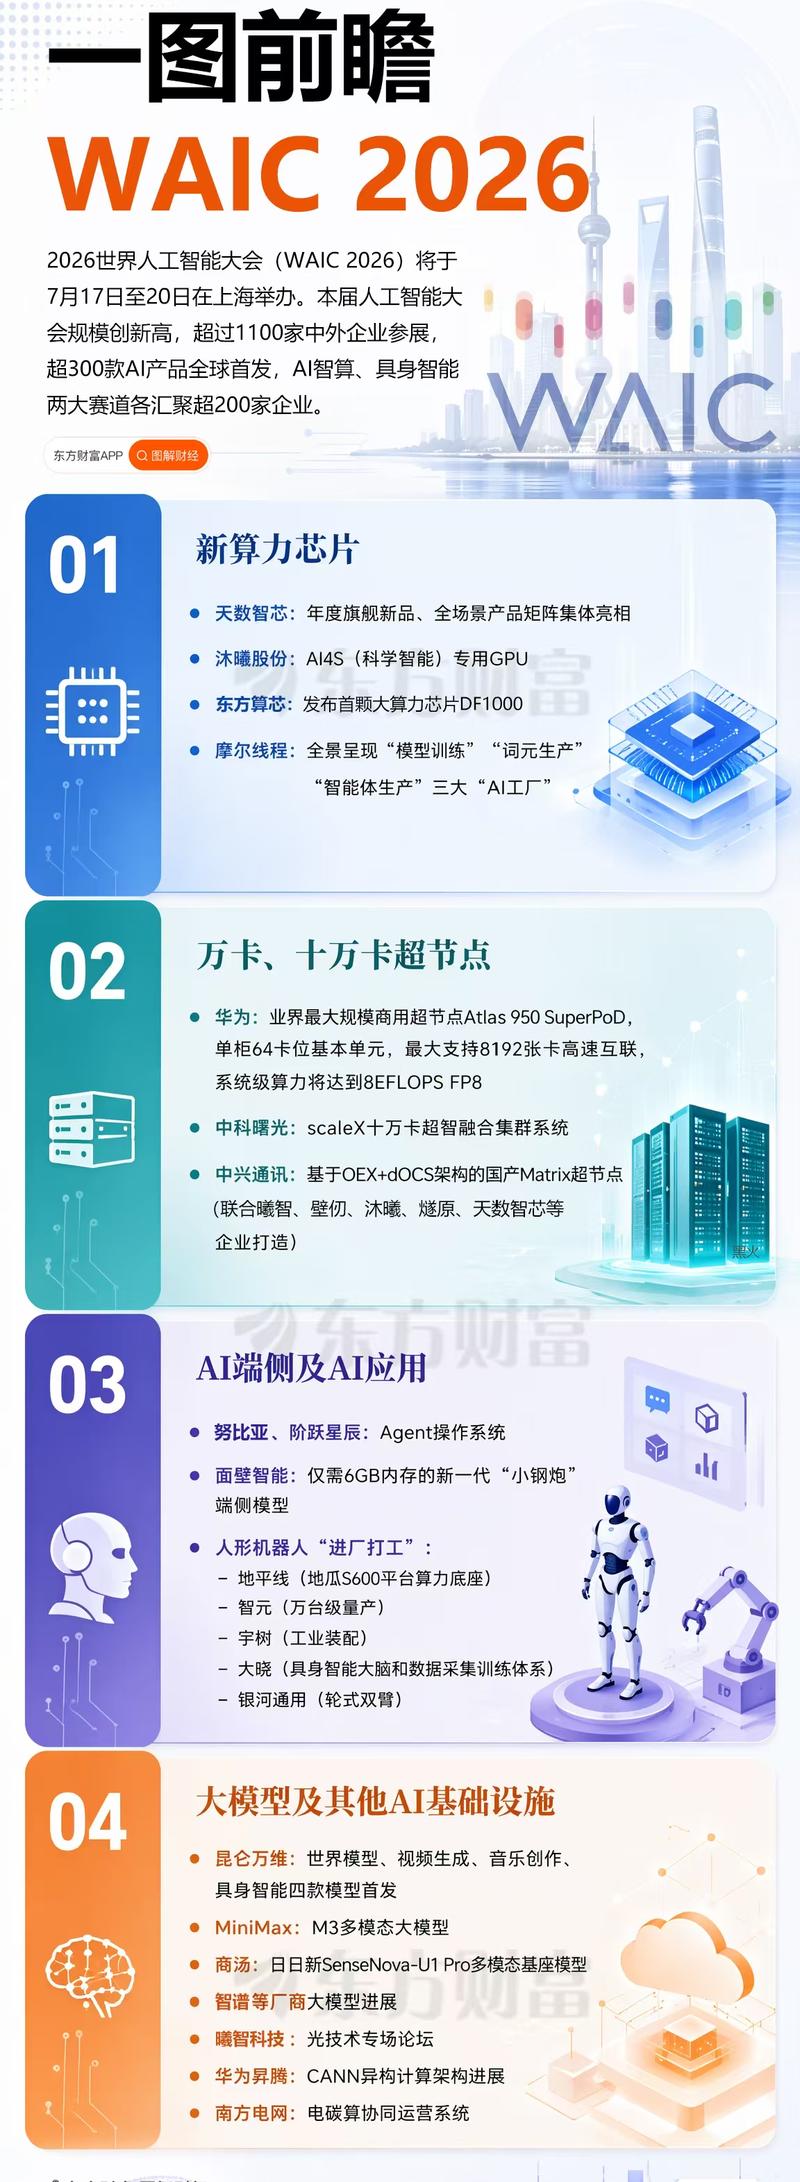
084. 【昇腾950超节点真机首次亮相】 7月17日,在2026世界人工智能大会(WAIC)期间,昇腾950超节点(Atlas 950 SuperPoD)真机首次公开亮
- 主题笔记:打开完整笔记
【昇腾950超节点真机首次亮相】 7月17日,在2026世界人工智能大会(WAIC)期间,昇腾950超节点(Atlas 950 SuperPoD)真机首次公开亮相。据介绍,该机是业界最大规模超节点,面向大规模数据中心建设、万亿级大模型训练与中心高并发推理场景算力需求,具备“超大带宽、超低时延、统一内存编址”三项优势。
085. 海光信息业绩概览:上半年业绩延续高增长【东北计算机】 🌟 海光信息上半年净利润预计同比增长41.50%至52.32%高端处理器业务持续增长。海光信息公告,预计2
- 主题笔记:打开完整笔记
海光信息业绩概览:上半年业绩延续高增长【东北计算机】 🌟 海光信息上半年净利润预计同比增长41.50%至52.32%高端处理器业务持续增长。海光信息公告,预计2026年上半年实现净利润17亿元至18.3亿元,同比增长41.50%至52.32%。从此前经营表现看,公司2025年全年营业总收入同比增长56.92%,归母净利润同比增长31.79%;2026年一季度营业总收入同比增长68.06%,扣除股份支付影响后的归母净利润同比增长74.86%,业绩延续高增长态势。报告期内,公司持续优化“CPU+DCU”业务布局,通过高强度研发投入,不断实现技术创新、产品性…
086. #存储
- 主题笔记:打开完整笔记
087. 摩尔线程业绩概览:全功能GPU产品持续放量【东北计算机】 🌟 摩尔线程预计2026年上半年营业收入同比增长135.12%至149.37%全功能GPU产品持续放量
- 主题笔记:打开完整笔记
摩尔线程业绩概览:全功能GPU产品持续放量【东北计算机】 🌟 摩尔线程预计2026年上半年营业收入同比增长135.12%至149.37%全功能GPU产品持续放量。摩尔线程发布2026年半年度业绩预告,预计2026年上半年实现营业收入16.5亿元至17.5亿元,较上年同期增加9.48亿元至10.48亿元,同比增长135.12%至149.37%。公司表示,报告期内受益于人工智能产业的蓬勃发展及市场对全功能GPU的强劲需求,叠加算力集群商业化加速,产品性能获得客户高度认可并实现稳定供货,公司市场竞争优势进一步扩大,推动收入快速增长。公司持续专注于全功能GPU…
088. 深交所电话“新易盛”(300502)、“中际旭创”(300308)存在大量卖出情况,注意审慎、分散交易。 沪深交易所电话,今日净卖出量较大,注意审慎交易。
- 主题笔记:打开完整笔记
深交所电话“新易盛”(300502)、“中际旭创”(300308)存在大量卖出情况,注意审慎、分散交易。 沪深交易所电话,今日净卖出量较大,注意审慎交易。
089. #台积电
- 主题笔记:打开完整笔记
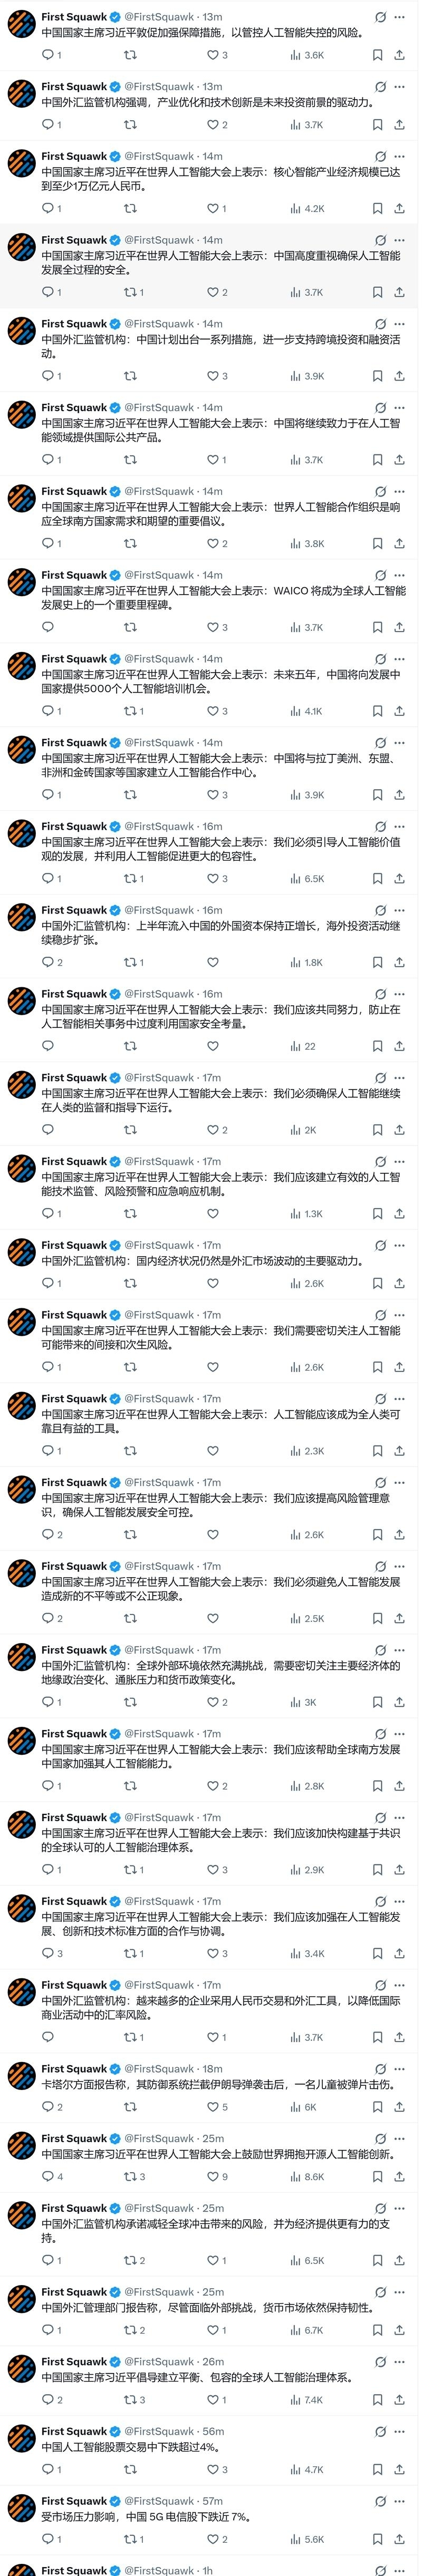
090. 习近平宣布中国支持全球人工智能...
- 主题笔记:打开完整笔记
091. #中美关系
- 主题笔记:打开完整笔记
092. 【DBJX|AI设备】国机精工交流要点0716 主业情况:2026年一季度出现亏损后,公司多措并举实现二季度经营性企稳回升,二季度营业收入和扣非归母净利润均接近
- 主题笔记:打开完整笔记
【DBJX|AI设备】国机精工交流要点0716 主业情况:2026年一季度出现亏损后,公司多措并举实现二季度经营性企稳回升,二季度营业收入和扣非归母净利润均接近2025年二季度水平,推动2026年半年度业绩回正;上半年营业收入同比减少约9100万元,下滑主要受轴承业务板块收入下滑幅度超过超硬材料业务板块收入增幅影响;其中用于半导体领域的金刚石工具和精密陶瓷制品业务收入同比增长约40%,受益于半导体行业景气拉动。 轴承业务:2026年上半年特种轴承经营形势逐步好转,收入降幅持续收窄,二季度改善趋势明显;航天领域产品市场份额超过70%,覆盖卫星动量轮轴承组…
093. 【锂电】电池环节观点更新 站在当前时点,我们认为市场对于头部电池企业的长期价值存在明显低估。未能认识到头部电池厂作为链主应该享有的估值溢价;忽视了当下电池厂对产
- 主题笔记:打开完整笔记
【锂电】电池环节观点更新 站在当前时点,我们认为市场对于头部电池企业的长期价值存在明显低估。未能认识到头部电池厂作为链主应该享有的估值溢价;忽视了当下电池厂对产业链整体控制能力远强于行业早期;对电池在未来能源互联网当中的重要作用未给予任何预期;忘记了头部电池厂具有穿越周期的盈利能力。整体有巨大预期差 作为新能源产业链的核心链主,头部电池厂不仅掌握技术路线定义权、产品标准制定权以及供应链资源配置权,更是连接上游材料、设备企业与下游储能、动力客户的关键枢纽。从产业链地位来看,其商业模式和竞争壁垒显著强于配套企业,理应享受明显高于产业链平均水平的估值溢价。
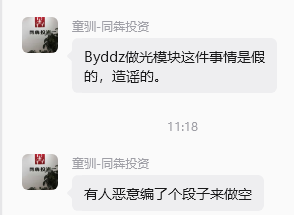
094. 比亚迪电子做光模块,我们问了下产业,好些年前招了一个武汉的小公司(应该是极致兴通)的团队,做电信低速的,没做起来,团队核心人员都陆续走完了,欢迎补充
- 主题笔记:打开完整笔记
比亚迪电子做光模块,我们问了下产业,好些年前招了一个武汉的小公司(应该是极致兴通)的团队,做电信低速的,没做起来,团队核心人员都陆续走完了,欢迎补充
095. 太阳纸业推荐更新 景气跟踪:Q2文纸盈利环比略承压(6月已积极转产)、包装纸超预期价格修复、特纸&生活用纸整体平稳(战略匹配自产浆)、溶解浆提价落地&盈利改善、
- 主题笔记:打开完整笔记
太阳纸业推荐更新 景气跟踪:Q2文纸盈利环比略承压(6月已积极转产)、包装纸超预期价格修复、特纸&生活用纸整体平稳(战略匹配自产浆)、溶解浆提价落地&盈利改善、外售浆盈利环比平稳,整体利润体量预计环比温和改善;Q3目前来看,各板块均有望维持平稳趋势。 文纸:7月提价落地概率较大,全行业转产产能(年化)接近500万吨,多数企业Q2已亏损(公司自身只接盈利订单)、行业开工率下行至历史低位;公司转产方向主要为包装纸系列,可实现当天转产完成、产能损失有限。此外,Q3文纸体量预计环比明显下滑,后续价格&盈利维持磨底。
096. 【 首发公众号:思维纪要社 工业气体】液氩价格加速上涨,持续推荐杭氧股份 据卓创资讯,2026年7月16日气体价格: 液氧:419元/吨,环比持平,同比跌7%
- 主题笔记:打开完整笔记
【 首发公众号:思维纪要社 工业气体】液氩价格加速上涨,持续推荐杭氧股份 据卓创资讯,2026年7月16日气体价格: 液氧:419元/吨,环比持平,同比跌7%
097. 【华创医药】国邦医药:安全与弹性兼备的平台型制造龙头 依托纵向深耕产业链、横向拓展产品矩阵的 “国邦模式”,公司通过工艺协同、副产物循环利用与规模化生产构筑极致
- 主题笔记:打开完整笔记
【华创医药】国邦医药:安全与弹性兼备的平台型制造龙头 依托纵向深耕产业链、横向拓展产品矩阵的 “国邦模式”,公司通过工艺协同、副产物循环利用与规模化生产构筑极致成本优势,叠加覆盖广泛的全球化渠道网络,多款拳头产品稳居全球份额首位,竞争壁垒深厚。 收入占比超四成的动保板块有望贡献业绩弹性
098. 轮胎行业更新 0716 1、原材料压力逐步缓解:原材料成本占总成本的 75 %-80%。 一季度原材料价格受油价推高一度上涨 25%-30%。目前, 随着战争烈
- 主题笔记:打开完整笔记
轮胎行业更新 0716 1、原材料压力逐步缓解:原材料成本占总成本的 75 %-80%。 一季度原材料价格受油价推高一度上涨 25%-30%。目前, 随着战争烈度下降,合成胶、炭黑和帘子布价格已经回落战争前水平,原材料价格月均环比开始下降,目前已基本跌至战前,原材料压力大幅缓解后,各轮胎企业的三季度毛利率环比修复的确定性大幅提高。 2、7 月 6 日欧盟 AD733 案终裁结果落地,裁定韩泰、山东永盛及其他合作企业、全国其他合作企业的反倾销税率为 4.3%、45.3 和 24.4%。
099. 【浙商互联网 | 徐紫薇】百度:拟转为双重主要上市 百度7月16日公告,董事会已批准推进香港联交所上市地位由第二上市转为主要上市,预计于2026年内生效。转换完
- 主题笔记:打开完整笔记
【浙商互联网 | 徐紫薇】百度:拟转为双重主要上市 百度7月16日公告,董事会已批准推进香港联交所上市地位由第二上市转为主要上市,预计于2026年内生效。转换完成后,百度将在港交所及纳斯达克实现双重主要上市,港股普通股与美股ADS仍可相互转换。 港股通纳入规则:
100. 【工程机械】和非科技板块的一些思考比较 1️⃣vs创新药:之前同是有业绩但股价跌的高景气出口链。6月非AI出口的3条景气线索,全球供应链备份及国防基建投资加大、
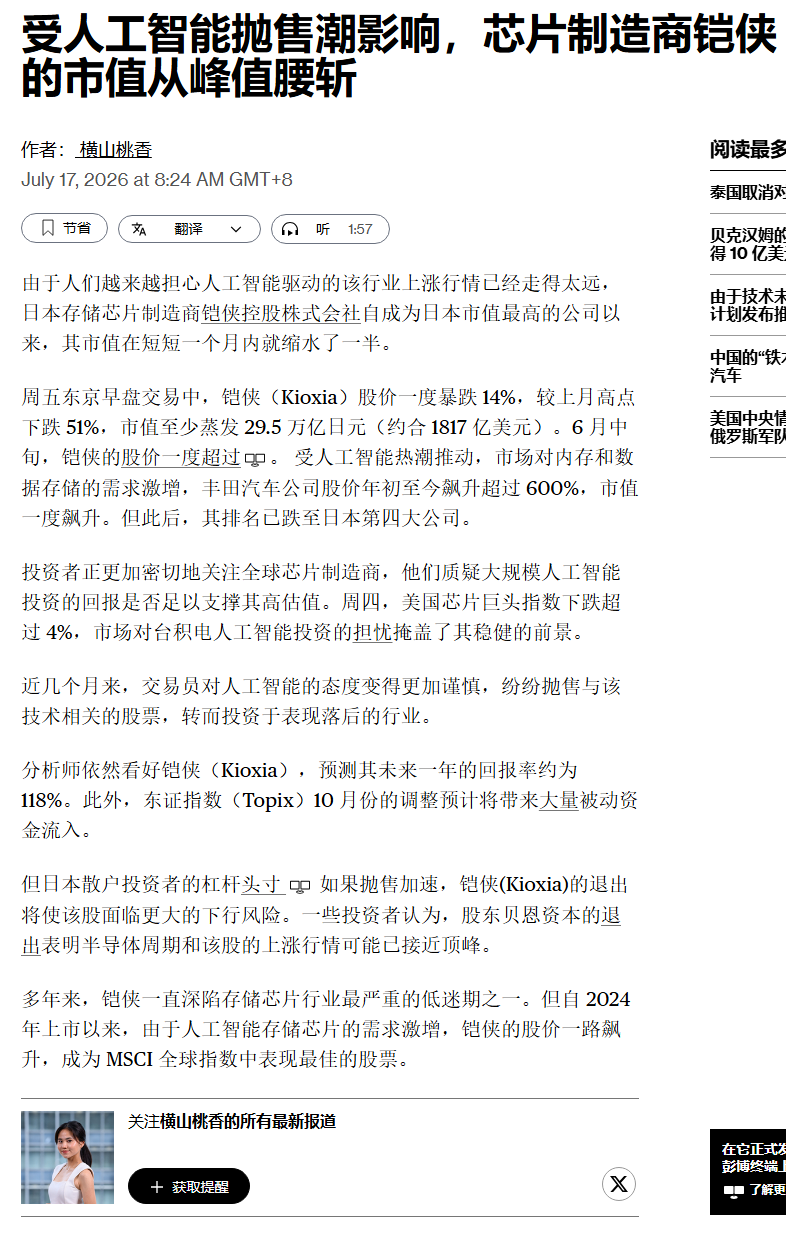
- 主题笔记:打开完整笔记
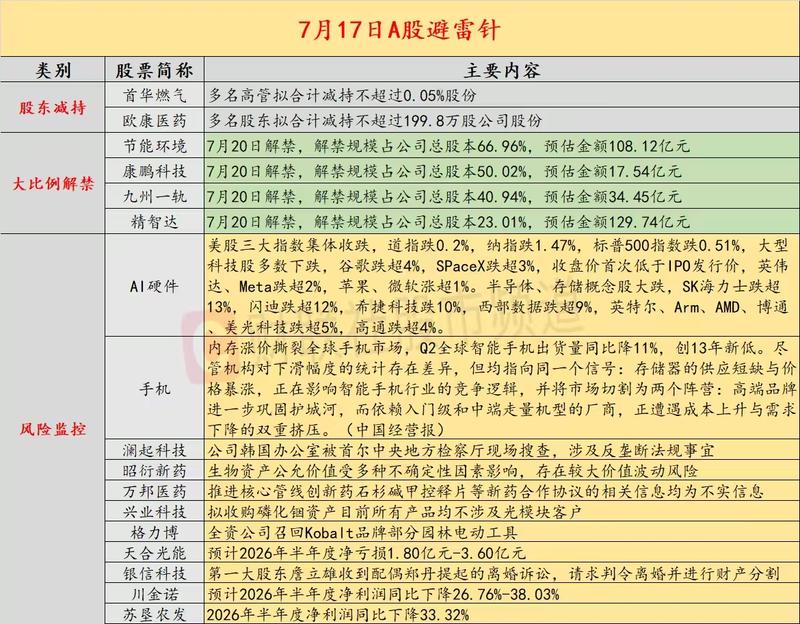
【工程机械】和非科技板块的一些思考比较 1️⃣vs创新药:之前同是有业绩但股价跌的高景气出口链。6月非AI出口的3条景气线索,全球供应链备份及国防基建投资加大、电动化、油价冲击下的化工品,工程机械占两条。 2️⃣vs消费等内需链:二季度GDP都回落到4.3%了,即便不搞大的刺激,后续政府支出边际加快总归可以期待。二手机出口导致工程机械存量偏紧平衡,参考25年年初,只要下游现金流有边际改善、有一点儿新项目,工程机械的内需就会很有弹性。
101. 东方财富策略陈果市场下跌点评: 买在悲观时,相聚在新高 上午上证指数回落至3800点附近,全市场仅约一千家公司上涨,主要指数仅红利指数上涨,显示市场情绪从亢奋转
- 主题笔记:打开完整笔记
东方财富策略陈果市场下跌点评: 买在悲观时,相聚在新高 上午上证指数回落至3800点附近,全市场仅约一千家公司上涨,主要指数仅红利指数上涨,显示市场情绪从亢奋转向了悲观。 我们对A股今年走势一直是N型判断。我们认为我们正在引来今年的黄金买点,市场主要指数有望在下半年创出新高。
102. 【长江证券电力公用 张韦华团队】系统梳理公用板块低位配置思路 1️⃣ 低位加仓【核电】板块: 唯一稀缺的“稳定+清洁”电源属性,在年底电价机制稳定后有望成为永续
- 主题笔记:打开完整笔记
【长江证券电力公用 张韦华团队】系统梳理公用板块低位配置思路 1️⃣ 低位加仓【核电】板块: 唯一稀缺的“稳定+清洁”电源属性,在年底电价机制稳定后有望成为永续增长固定收益资产,A股【中国核电】当前安全边际突出,“十五五”权益产能CAGR 10%,可以展望3000e;H股【中广核电力】因转债等交易因素再度破净,提供二次布局机会,且中报展望良好,H股低位价值; 2️⃣ 风能修复的【福能股份】: 夏季台风修复风电,热电盈利能力突出,气电折旧部分到期,当前1.0x pb位置即集团增持成本,分红进入提升通道,长期资金加持夯实底部,对应明年仅9x pe,“十五五…
103. 看了一下Trump讲话原文,主要目的是中期选举临近,批评民主党的选举操控,为自己的选举改革法案【《拯救美国法案》】造势,然后把中国当成靶子,假想敌,披露了文件,
- 主题笔记:打开完整笔记
看了一下Trump讲话原文,主要目的是中期选举临近,批评民主党的选举操控,为自己的选举改革法案【《拯救美国法案》】造势,然后把中国当成靶子,假想敌,披露了文件,但未提报复手段。影响比较中性。
104. ✈️【中泰交运|航空】修复开启——2026年中期投资策略 📊 成本端:成本恶化的最坏预期已过。7月航煤出厂价8030元(环比-17.54%),燃油附加费降至50
- 主题笔记:打开完整笔记
✈️【中泰交运|航空】修复开启——2026年中期投资策略 📊 成本端:成本恶化的最坏预期已过。7月航煤出厂价8030元(环比-17.54%),燃油附加费降至50/100元/人(800公里以下/以上)。 🌍 对比一:春秋vs瑞安、西南——强基本面+弱股价的错配。三家低成本龙头呈现强基本面+弱股价、强基本面+强股价,弱基本面+强股价三种走势。春秋航空疫后盈利屡创新高,股价修复只待催化。
105. 💬K3发布后,一些海外投资人的...
- 主题笔记:打开完整笔记
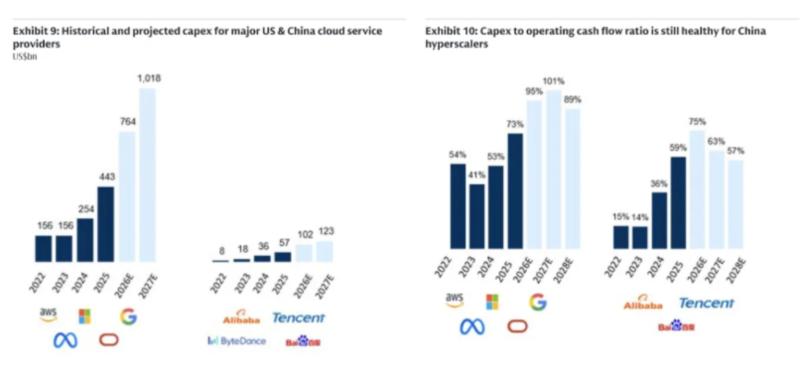
💬K3发布后,一些海外投资人的反应: 🔹1.“Moonshot 的估值仅为,而 Anthropic 和 OpenAI 估值则各自超过 1 万亿美元…… 数千亿美元的资本支出和支出承诺与美国前沿实验室紧密相连。如果开源权重、更廉价、具有竞争力的模型导致美国前沿实验室的定价能力显著压缩,这将对其近期做出的巨额支出承诺产生何种影响?而这又将对那些即将接收、受益或部署这些资本支出的公司产生何种二级影响?” 📌说实话可能影响 Anthropic 这种定价,。但对 CSP 的资本开支是正向,我们之前讨论过未来开支分 2 方面,一是前沿 Lab 闭源模型,二是 CS…
106. ‼️各位领导, 我们当前重点推荐通富微电:AMD成为全球CoWos需求最大黑马, 通富微电是全A最直接受益方。 1️⃣2027年,全球头部厂商的CoWoS需求如
- 主题笔记:打开完整笔记
‼️各位领导, 我们当前重点推荐通富微电:AMD成为全球CoWos需求最大黑马, 通富微电是全A最直接受益方。 1️⃣2027年,全球头部厂商的CoWoS需求如何分布?——AMD是最亮眼的黑马。 NV:122.2 万片(+57%)
107. #Kimi
- 主题笔记:打开完整笔记
108. 【兴证医药】默沙东PCSK9口服环肽获FDA批准上市 7月16日,默沙东宣布Enlicitide(口服PCSK9口服环肽)获得FDA批准上市,用于联合饮食和运动
- 主题笔记:打开完整笔记
【兴证医药】默沙东PCSK9口服环肽获FDA批准上市 7月16日,默沙东宣布Enlicitide(口服PCSK9口服环肽)获得FDA批准上市,用于联合饮食和运动治疗降低成人高胆固醇血症患者LDL-C水平,包括杂合子家族性高胆固醇血症(HeFH)患者。该药成为全球首个获FDA批准上市的口服PCSK9抑制剂。 Enlicitide为每日一次口服环肽药物,此次获批基于两项III期临床研究CORALreef Lipids和CORALreef HeFH的LDL-C降低数据。CORALreef Lipids研究中,Enlicitide治疗24周LDL-C较安慰剂校…
109. #港股
- 主题笔记:打开完整笔记
110. byd电子做光模块这个事情,公司领导已经辟谣,希望不要在如此脆弱的市场再雪上加霜一些子虚乌有的事情,坚定产业大趋势,相信这些头部 AI 硬件公司的高壁垒,黎明前
- 主题笔记:打开完整笔记
byd电子做光模块这个事情,公司领导已经辟谣,希望不要在如此脆弱的市场再雪上加霜一些子虚乌有的事情,坚定产业大趋势,相信这些头部 AI 硬件公司的高壁垒,黎明前的黑暗,一起熬过去[加油] [玫瑰]国联民生电子团队
111. #Deepseek
- 主题笔记:打开完整笔记
112. 【申万计算机】Kimi K3发布:2.8万亿参数模型,KDA+AttnRes实现高效长程Agent能力提升 榜单进入全球第一梯队 [礼物]K3在编程、搜索、表格
- 主题笔记:打开完整笔记
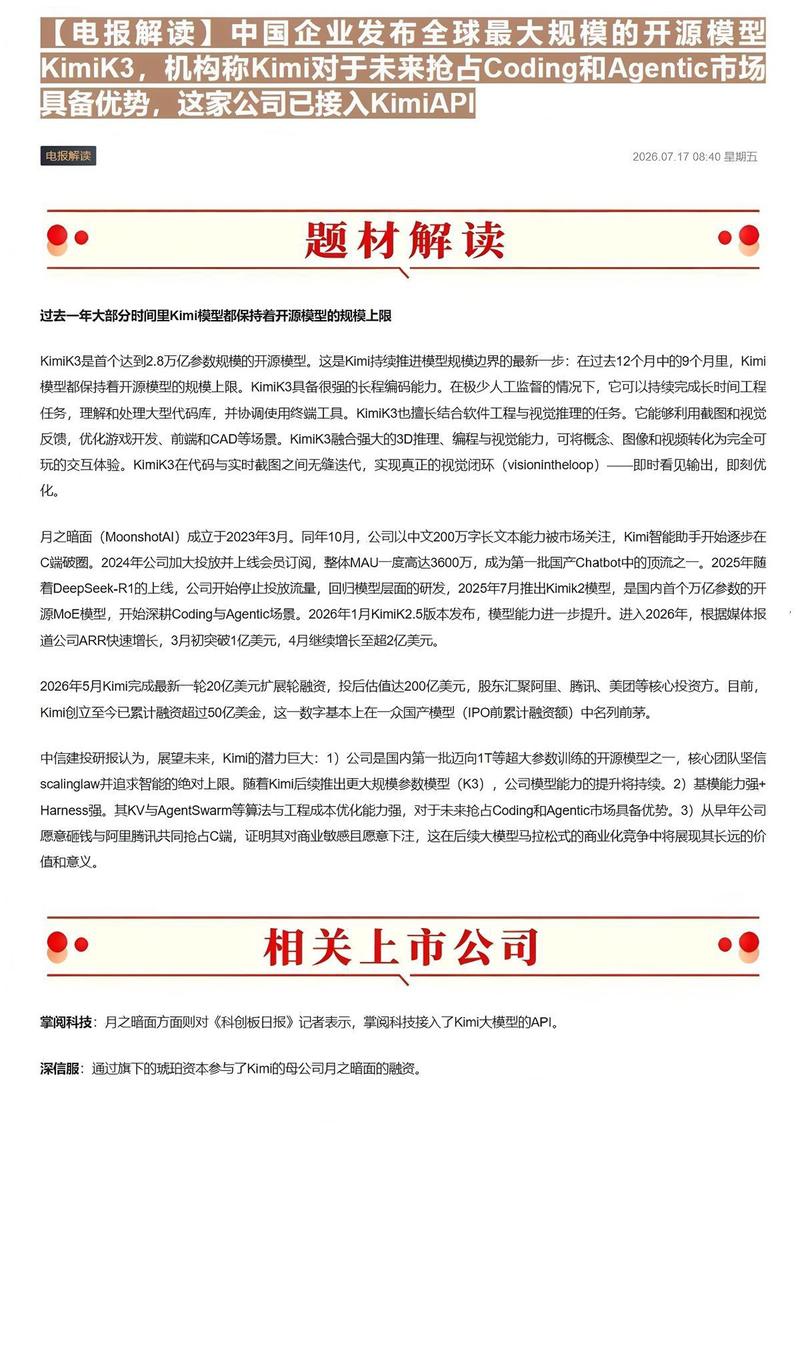
【申万计算机】Kimi K3发布:2.8万亿参数模型,KDA+AttnRes实现高效长程Agent能力提升 榜单进入全球第一梯队 [礼物]K3在编程、搜索、表格等Agent任务上媲美海外顶尖闭源。Coding:DeepSWE仅次于GPT 5.6 Sol和Fable 5,Terminal Bench2.1仅次于GPT 5.6 Sol。通用Agent:GDPval仅次于Fable5和GPT 5.6Sol
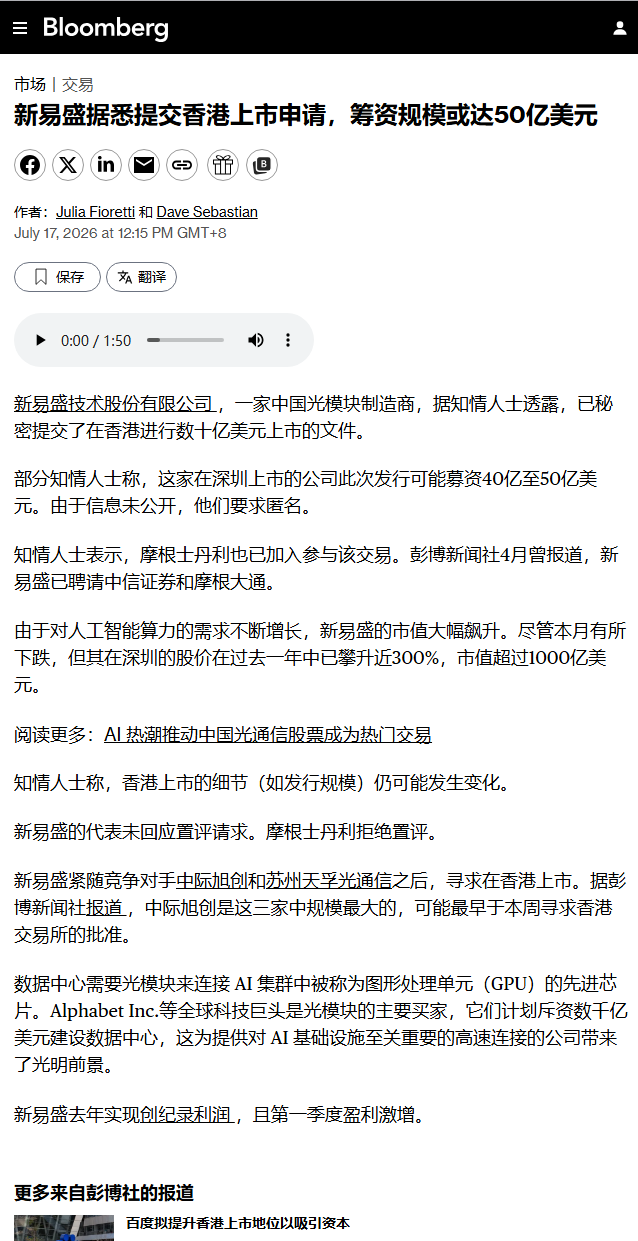
113. #新易盛
- 主题笔记:打开完整笔记
114. 【村田领导交流Note】: 1、考虑目前高端高容MLCC供应能力严重不足,村田准备大幅砍单(消费级中低端Mlcc客户) 2、客户加价锁料需求迫切,以光模块龙头为
- 主题笔记:打开完整笔记
【村田领导交流Note】: 1、考虑目前高端高容MLCC供应能力严重不足,村田准备大幅砍单(消费级中低端Mlcc客户) 2、客户加价锁料需求迫切,以光模块龙头为例,望主动加价40%锁定相关物料,但目前仍在商议中
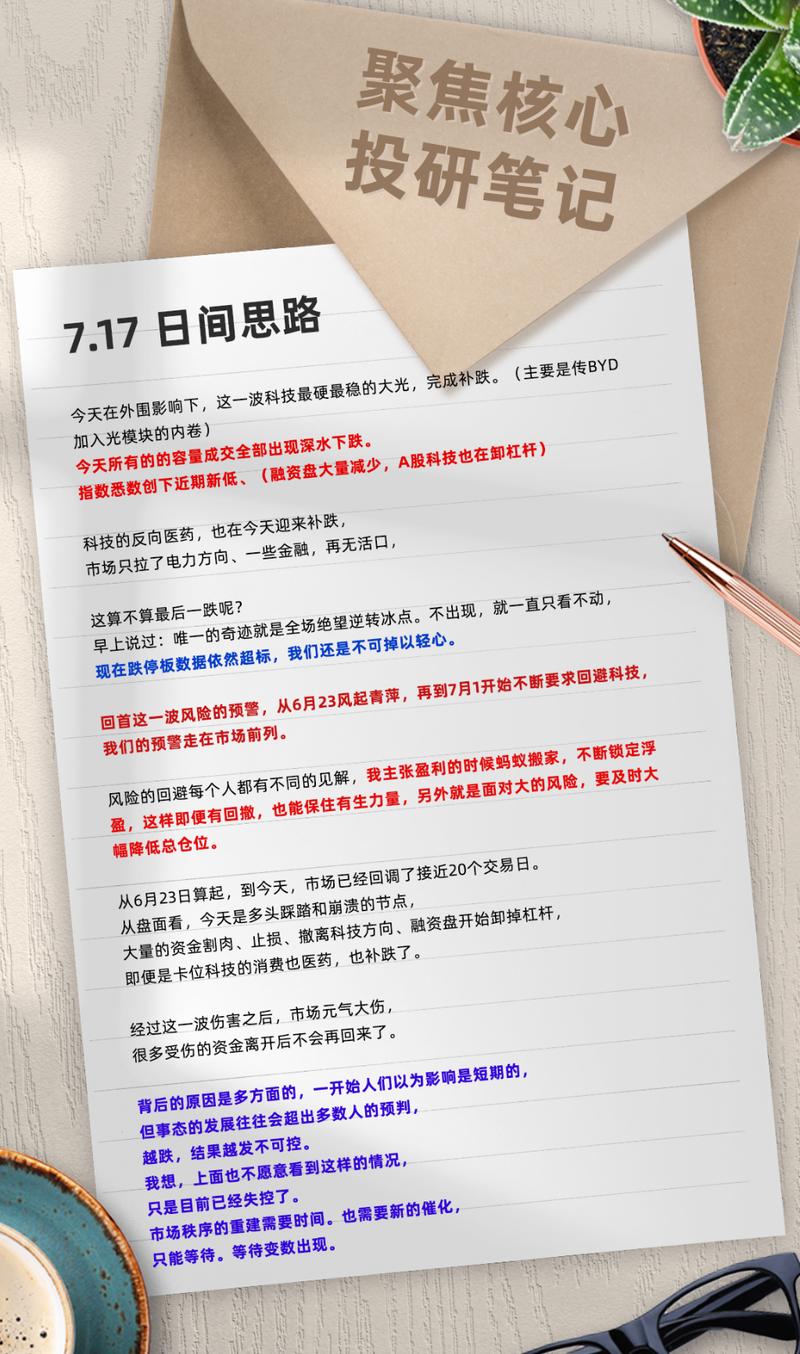
115. #小光
- 主题笔记:打开完整笔记
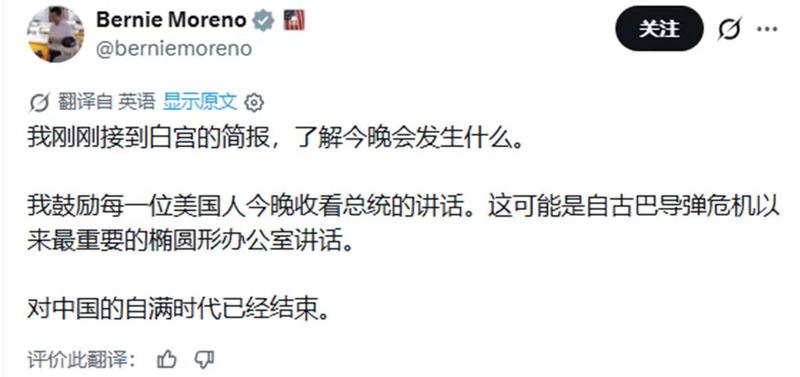
116. #美国
- 主题笔记:打开完整笔记
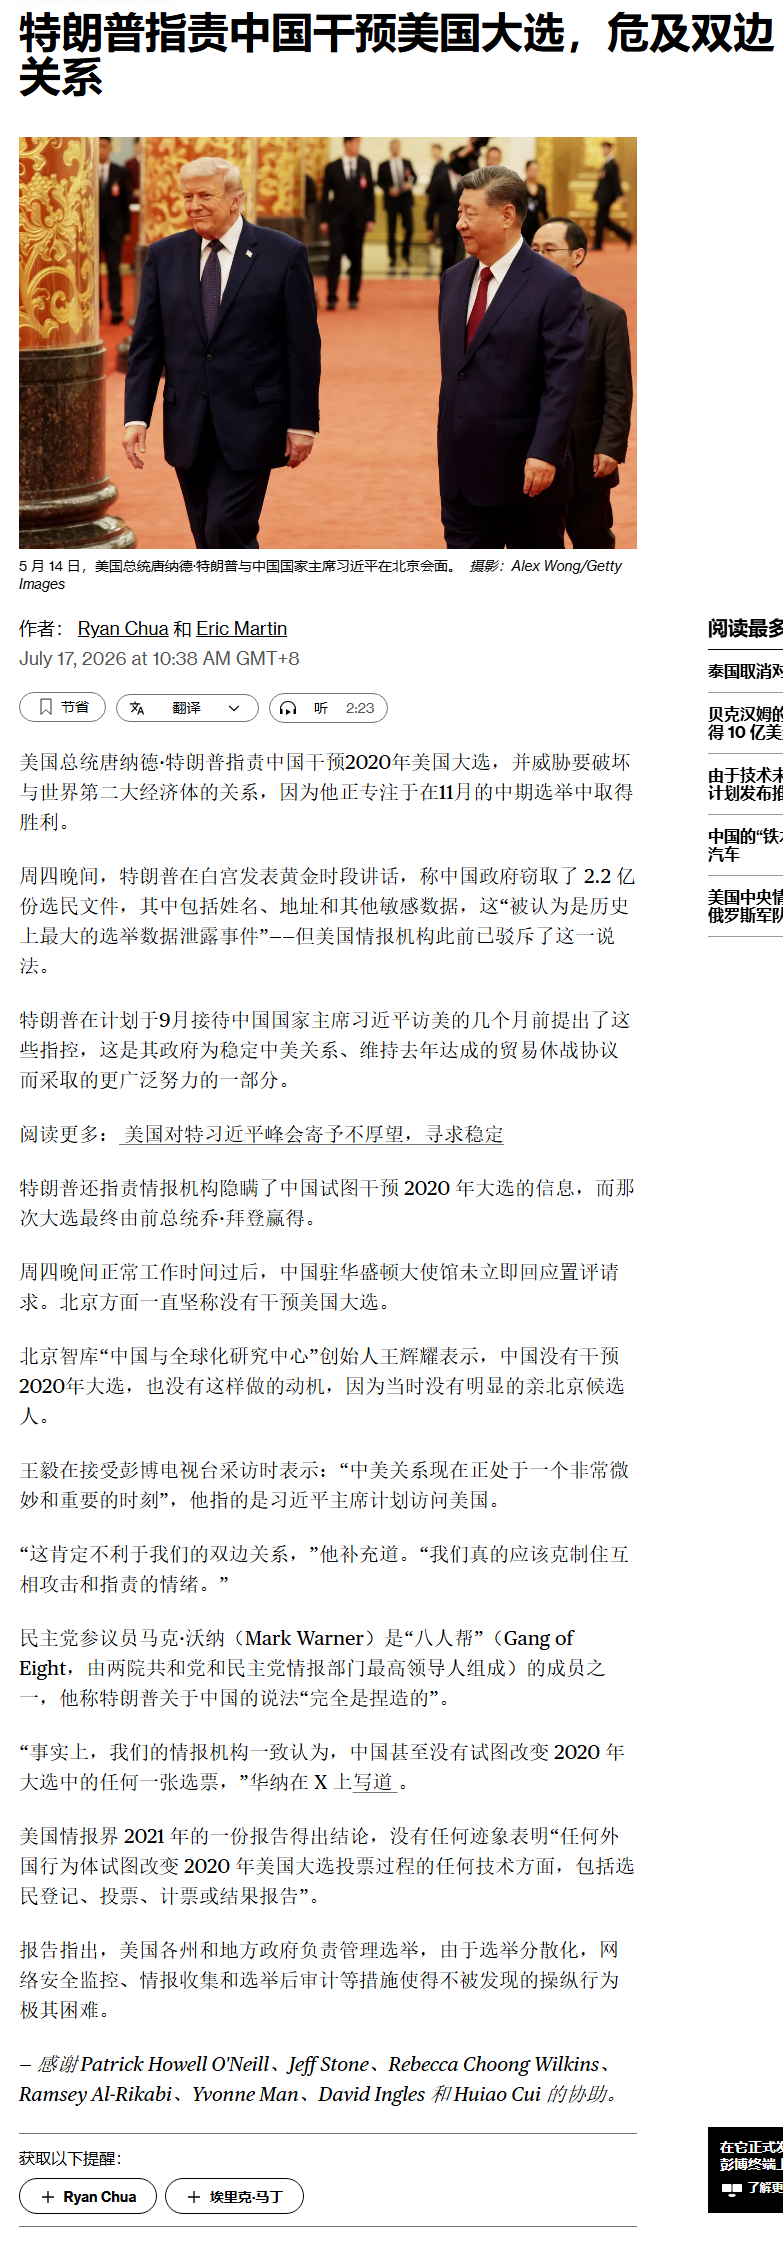
117. #中美关系
- 主题笔记:打开完整笔记
118. 今天光互联板块调整幅度大,无特殊事件扰动,我们依然认为此刻的每次调整都是很好的增配时点,我们缩减些抄底标的,供您参考 建议重点关注:光模块及互联方案的中际旭创、
- 主题笔记:打开完整笔记
今天光互联板块调整幅度大,无特殊事件扰动,我们依然认为此刻的每次调整都是很好的增配时点,我们缩减些抄底标的,供您参考 建议重点关注:光模块及互联方案的中际旭创、新易盛、东山精密、剑桥科技以及汇绿生态等。 物料环节,建议重点关注:1)光芯片的源杰科技、永鼎股份、仕佳光子、长光华芯,以及衬底的云南锗业;2)硅光芯片:卓胜微。3)Pcb:鹏鼎控股。4)电芯片:金字火腿(参股公司做tia/driver)。5)FAU:天孚通信,光库科技。
119. 【DCJSJ wyx】Kimi K3:国产模型首次进入海外SOTA定价区间,正式进入主力模型池 K3总参数2.8万亿,支持100万Token上下文和原生视觉。F
- 主题笔记:打开完整笔记
【DCJSJ wyx】Kimi K3:国产模型首次进入海外SOTA定价区间,正式进入主力模型池 K3总参数2.8万亿,支持100万Token上下文和原生视觉。Frontend Code Arena前端设计能力排名第一;Artificial Analysis智能指数57分,按模型配置排名全球第4,紧随Fable 5和GPT-5.6 Sol的两档高推理配置。 K3的核心是超稀疏MoE与长任务架构协同。
120. #VC
- 主题笔记:打开完整笔记
121. [礼物]【ZX通信】坚定看好大光,科技调整中坚实的盾!0717 [庆祝]尽管近期科技调整明显,但根据产业调研, 我们看到光通信产业基本面反而持续向上:下半年行业
- 主题笔记:打开完整笔记
[礼物]【ZX通信】坚定看好大光,科技调整中坚实的盾!0717 [庆祝]尽管近期科技调整明显,但根据产业调研, 我们看到光通信产业基本面反而持续向上:下半年行业需求将加速,同时物料交付将显著改善。因此我们认为当前不应该过于博弈Q2业绩,而是要看到下半年收入/业绩增长升档的趋势。此外,海外大客户正在不断加单,我们认为明年1.6T需求没有下降,反而800G需求进一步增长,有望达到近亿只。同时下半年有望看到客户NPO指引有望进一步上修,明年越来越多新客户的需求将开始上量,还有2.4T Coherent lite等需求,都是可观增量! [庆祝]近期市场调整较多…
122. 【光大海外|比亚迪电子】异动点评:跨界光模块,建议理性看待“制造平台”的AI横向扩张 近期比亚迪电子股价表现强势,2周涨幅20%,市场再次聚焦于其光模块业务的布
- 主题笔记:打开完整笔记
【光大海外|比亚迪电子】异动点评:跨界光模块,建议理性看待“制造平台”的AI横向扩张 近期比亚迪电子股价表现强势,2周涨幅20%,市场再次聚焦于其光模块业务的布局与兑现。复盘公开信息,公司早在2025年中报已明确披露: 1)产能落地:已具备800G光模块量产能力,规划月产5万片,且已在交付;
123. #美国 #大选 #中美关系
- 主题笔记:打开完整笔记
124. 【景旺电子】AI客户/msap进展顺利,看好后续业绩弹性 算力类客户进展顺利,msap技术积淀深厚:1)公司与N客户配合多年研发,关系密切,26Q1N客户订单已
- 主题笔记:打开完整笔记
【景旺电子】AI客户/msap进展顺利,看好后续业绩弹性 算力类客户进展顺利,msap技术积淀深厚:1)公司与N客户配合多年研发,关系密切,26Q1N客户订单已超25年全年,后续在Rubin系列有望在中板、switchtray等核心料号获取可观份额进一步放量;且在其他ASIC客户中均有序推进,后续AI业务弹性极大。2)msap领域公司技术积淀深厚,为少数可高良率量产msap产品公司,公司目前和多家头部光模块厂商如旭创、新易盛、立讯、索尔思等均有深度合作,在msap紧缺背景下,后续有望持续放量。 产能储备丰厚,业绩弹性足:1)目前公司msap产线3条,单…
125. 【开源电子】坚定千亿WFE市场、建议买入&持有半导体设备 目前市场部分观点认为设备板块的估值已处于中性或偏乐观水平,这确实是当前的共识。不过,我们依然建议继续买
- 主题笔记:打开完整笔记
【开源电子】坚定千亿WFE市场、建议买入&持有半导体设备 目前市场部分观点认为设备板块的估值已处于中性或偏乐观水平,这确实是当前的共识。不过,我们依然建议继续买入并持有半导体设备,核心逻辑如下: 设备投资的核心是产业趋势、而非低估值
126. 【涉晶圆刻蚀、清洗等环节 两大半导体材料齐涨价】 7月16日讯,随着AI相关芯片需求高增,带动上游材料需求暴增,叠加中东局势导致化工原料大涨,电子级化学品厂商已
- 主题笔记:打开完整笔记
【涉晶圆刻蚀、清洗等环节 两大半导体材料齐涨价】 7月16日讯,随着AI相关芯片需求高增,带动上游材料需求暴增,叠加中东局势导致化工原料大涨,电子级化学品厂商已开启涨价。 据台湾经济日报今日消息,台塑集团旗下电子级氢氟酸(HF)及电子级异丙醇(IPA)等两大电子级化学品报价罕见一起上涨。
127. ✅ 世界人工智能合作组织29个创始成员国(2026年7月16日,上海签署) 1. 中国 2. 俄罗斯 3. 阿尔及利亚 4. 白俄罗斯 5. 巴西 6. 柬埔寨
- 主题笔记:打开完整笔记
✅ 世界人工智能合作组织29个创始成员国(2026年7月16日,上海签署) 中国 俄罗斯
128. #市场
- 主题笔记:打开完整笔记
129. 霍尔木兹海峡通行情况每日跟踪-20260717 [玫瑰]根据船视宝数据,7月12日-7月16日每日通行量如下: 1)原油轮:4/0/6/3/2(2月27日通行量
- 主题笔记:打开完整笔记
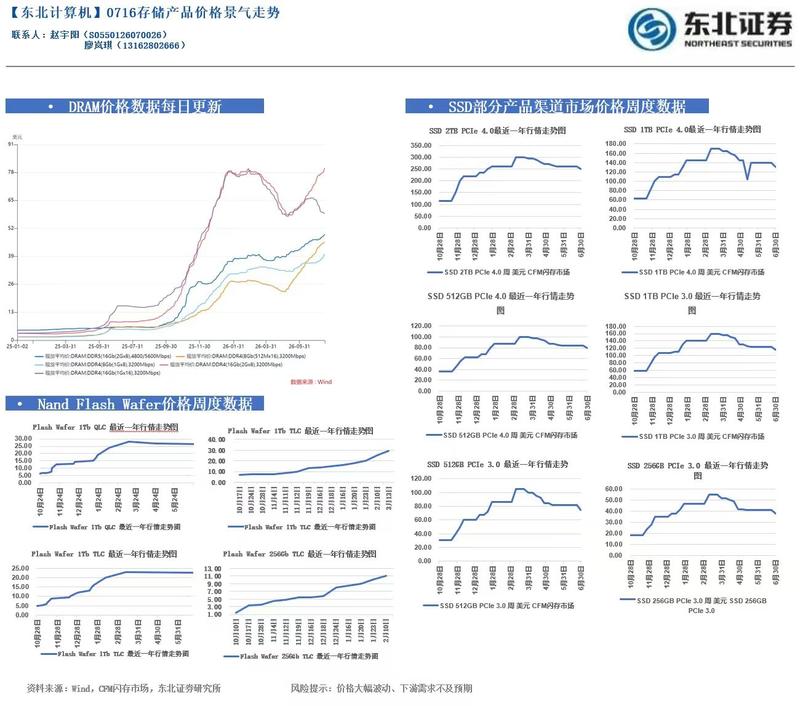
霍尔木兹海峡通行情况每日跟踪-20260717 [玫瑰]根据船视宝数据,7月12日-7月16日每日通行量如下: 1)原油轮:4/0/6/3/2(2月27日通行量为16艘)
130. 【传音控股】成长逻辑清晰,端侧AI入口价值重估正当时! 🚀Alpha提供确定性,传音短期&中长期成长逻辑清晰! ➠凭借精细化运营及“多产品、快迭代”策略的更高灵
- 主题笔记:打开完整笔记
【传音控股】成长逻辑清晰,端侧AI入口价值重估正当时! 🚀Alpha提供确定性,传音短期&中长期成长逻辑清晰! ➠凭借精细化运营及“多产品、快迭代”策略的更高灵活性, 在逆风周期中抓住向150+美金价格带跃升的机会。
131. Kimi 短评, 1/ 很牛逼,海外社区反馈也很好。把开源能力继续往前沿推,也把中美前沿模型差距继续缩小。 2/ 前端设计表现惊艳。 3/ 关于价格: toke
- 主题笔记:打开完整笔记
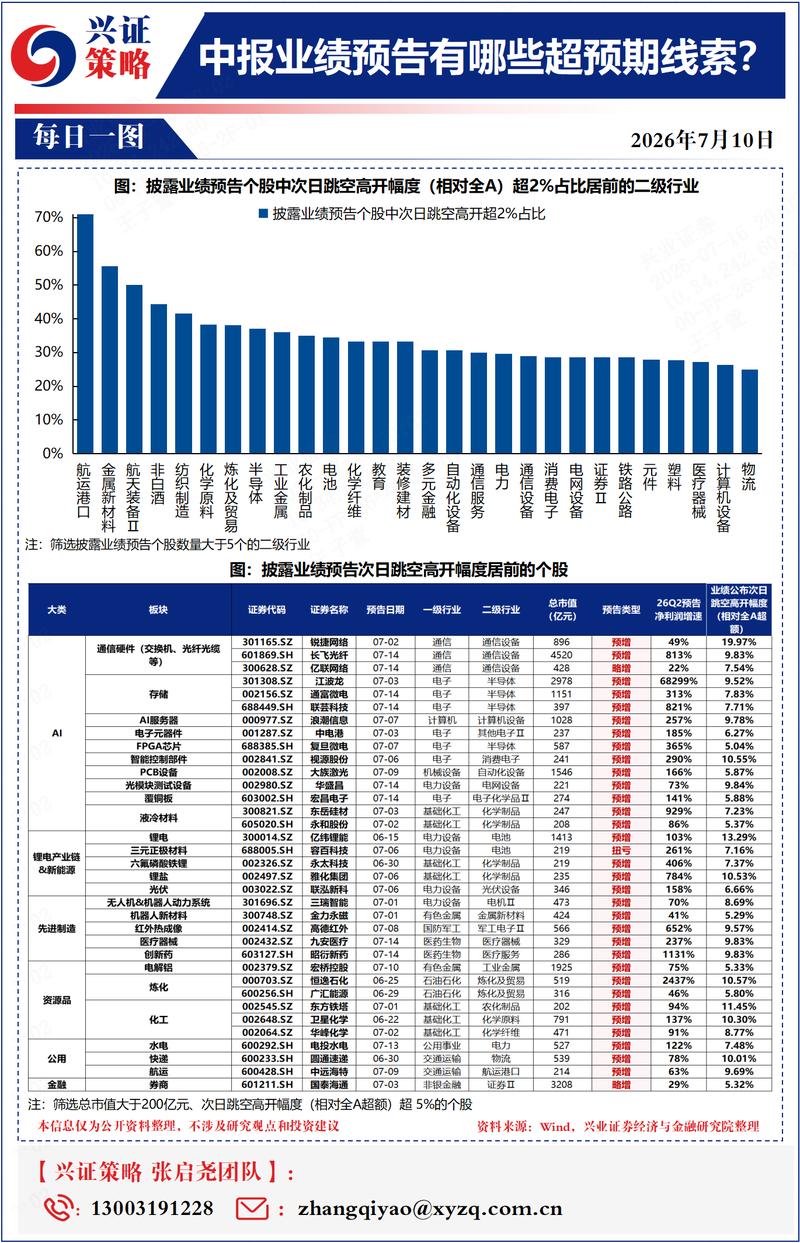
Kimi 短评, 1/ 很牛逼,海外社区反馈也很好。把开源能力继续往前沿推,也把中美前沿模型差距继续缩小。 2/ 前端设计表现惊艳。
132. 【赛意信息】算租新贵路演要点0716 [玫瑰][玫瑰]新业务进展:公司已签订需求订单78亿(13+65)亿,大客户披露豁免;第一个订单13亿已经组网成功,本月开
- 主题笔记:打开完整笔记
【赛意信息】算租新贵路演要点0716 [玫瑰][玫瑰]新业务进展:公司已签订需求订单78亿(13+65)亿,大客户披露豁免;第一个订单13亿已经组网成功,本月开始收租金; [庆祝][庆祝]主业改善:26Q2单季度营收开始实现正增长,上半年实现利润约6000万,全年主业预计2亿;
133. #AI
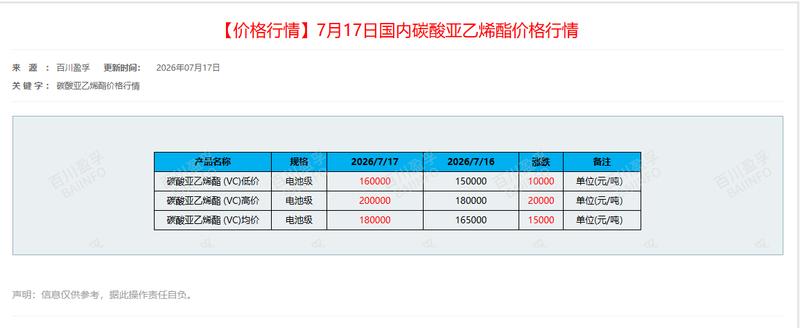
- 主题笔记:打开完整笔记
134. #Kimi
- 主题笔记:打开完整笔记
135. 罗博特科交流整理: [烟花]光模块/NPO设备: aaoi#超十亿大单二季度开始确收,利率可观;国内头部那几家合作处于po阶段;国内公司选择公司设备原因是#aa
- 主题笔记:打开完整笔记
罗博特科交流整理: [烟花]光模块/NPO设备: aaoi#超十亿大单二季度开始确收,利率可观;国内头部那几家合作处于po阶段;国内公司选择公司设备原因是#aaoi的广告效应➕自动化➕高精度。
136. #WAIC #AI
- 主题笔记:打开完整笔记
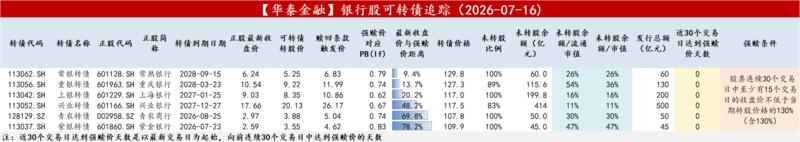
137. 【工信部副部长柯吉欣:人形机器人产量今年或超10万台】 在7月16日浙江绍兴上虞举行的工业和信息化部人形机器人与具身智能标准化技术委员会2026年度全体会议暨“
- 主题笔记:打开完整笔记
【工信部副部长柯吉欣:人形机器人产量今年或超10万台】 在7月16日浙江绍兴上虞举行的工业和信息化部人形机器人与具身智能标准化技术委员会2026年度全体会议暨“标准周”活动上,工业和信息化部党组成员、副部长柯吉欣透露,去年我国人形机器人产量约为2万台,今年上半年已超过4万台,预计全年将超过10万台。柯吉欣判断,未来两三年可能是人形机器人产业发展的关键点,甚至是新的起点。产量增长只是表象,更深层的变化是,产业开始从单机样机、舞台展示走向批量交付,研发、生产、测试、应用和安全治理之间的协同要求随之大幅提高。
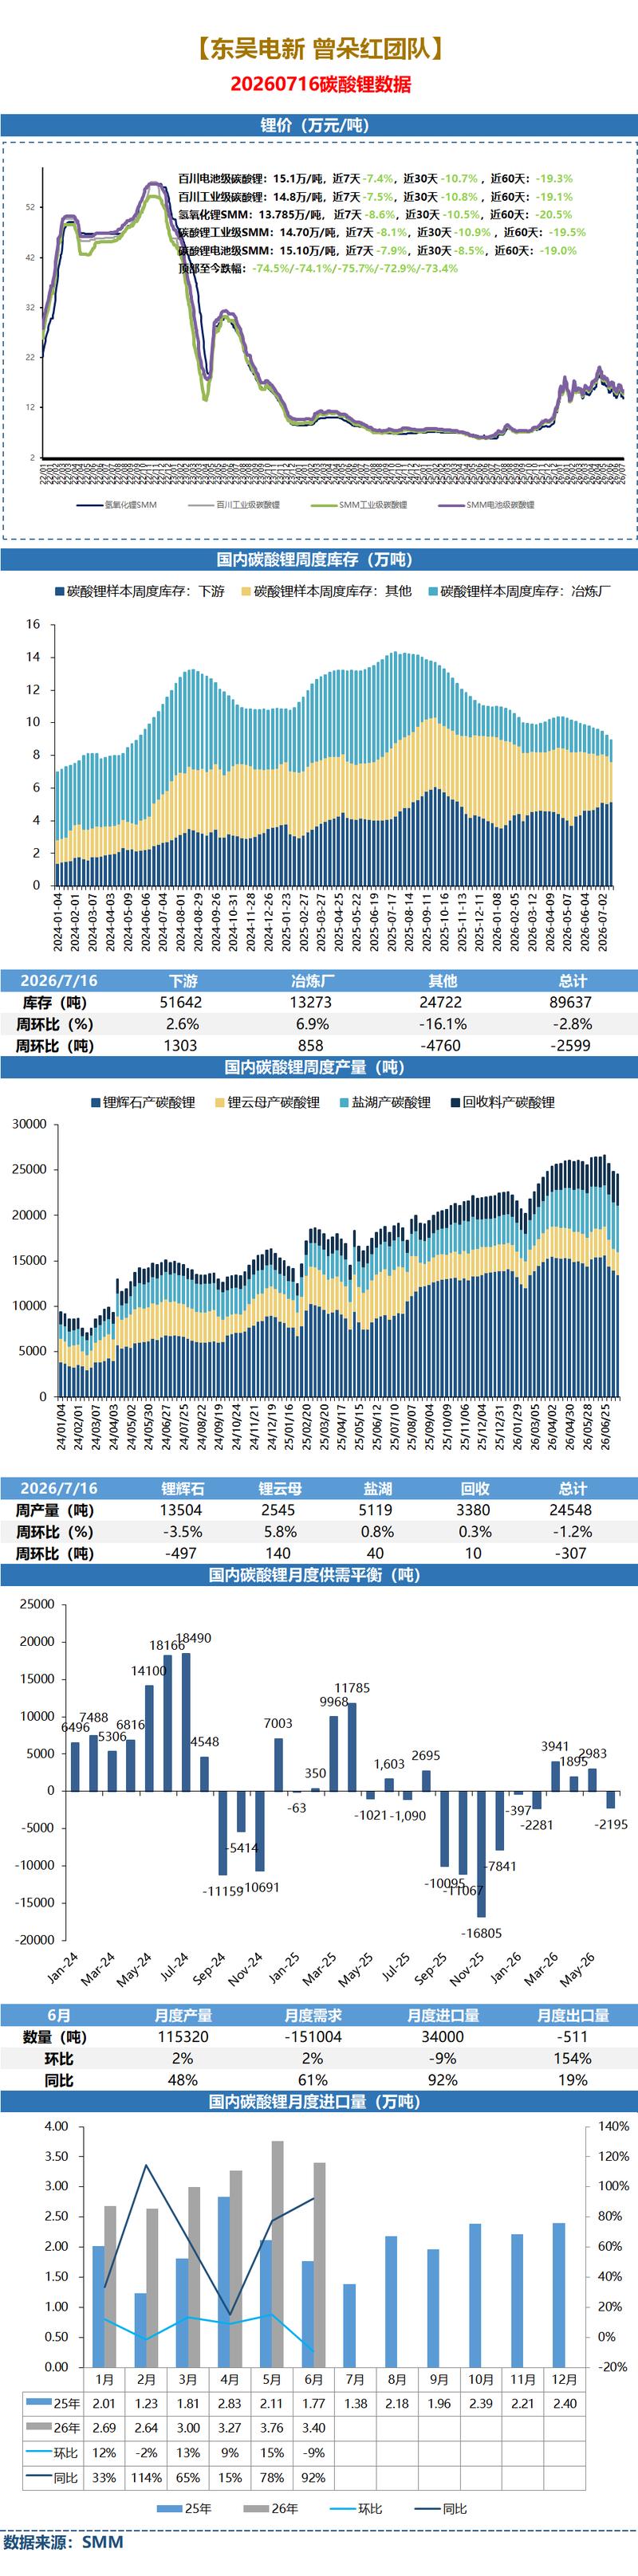
138. 工业气体 水发燃气603318 广钢气体688548 和远气体002971
- 主题笔记:打开完整笔记
工业气体 水发燃气603318 广钢气体688548 和远气体002971
139. 液冷 老大哥 巨化股份 三美股份 新星三巨头 飞龙股份 冰轮环境 大元泵业
- 主题笔记:打开完整笔记
液冷 老大哥 巨化股份 三美股份 新星三巨头
140. #AI
- 主题笔记:打开完整笔记
141. 谷歌于7月15日在北美供应商大会上,将其未来两年的2MW CDU需求指引大幅上调至3.3万台,并明确全面转向电子屏蔽泵方案。这一边际变化将此前模糊的市场预期转变
- 主题笔记:打开完整笔记
谷歌于7月15日在北美供应商大会上,将其未来两年的2MW CDU需求指引大幅上调至3.3万台,并明确全面转向电子屏蔽泵方案。这一边际变化将此前模糊的市场预期转变为可量化的订单放 更多加公众号:思维纪要社 量,同时固化了屏蔽泵作为核心部件的技术路线和供应商格局,使得产业链投资逻辑从主题炒作进入业绩兑现阶段。 关注:大元泵业/飞龙股份(谷歌明确指定的两家电子屏蔽泵供应商,受益于技术路线切换和需求放量),科华数据(新增获得谷歌CDU的AVL认证,进入核心OEM名单),英维克(作为现有供应商,在CDU份额分配中持续受益),东阳光(进入谷歌CDU送样阶段,具备潜…
142. 我们从GPU产能卖家那里听说,客户已经开始从H100转向B200,但这种变化并未完全反映在12个月的远期租赁价格中。到2026年年中,H100指数上涨了约40%
- 主题笔记:打开完整笔记
我们从GPU产能卖家那里听说,客户已经开始从H100转向B200,但这种变化并未完全反映在12个月的远期租赁价格中。到2026年年中,H100指数上涨了约40%,而较新的B200回报率则约为27%。 在大部分时间里,训练和推理需求的激增首先冲击了H100机队,而B200产能则未被充分利用。H100与B200的价差仅在最近几周因市场整体需求激增而开始收窄。
143. 【申万建材】华新建材持续推荐:低估高成长标的,看好海外水泥持续高景气 26Q2业绩超预期、海外业务是核心增长点。预告26H1归母净利润16.5-17.6亿元,扣
- 主题笔记:打开完整笔记
【申万建材】华新建材持续推荐:低估高成长标的,看好海外水泥持续高景气 26Q2业绩超预期、海外业务是核心增长点。预告26H1归母净利润16.5-17.6亿元,扣非归母净利润16.2-17.3亿元。测算26Q2归母净利润10.7亿元,yoy+24%,qoq+71%;扣非归母净利润10.5亿元,yoy+25%,qoq+66%,预计海外是主要贡献来源。2026年国内水泥价格同比下降50元/吨以上,预计国内水泥整体承压,业绩贡献较少。骨料+海外水泥是公司主要业绩增量,且业绩增量大于国内水泥的减量。 再次强调公司成长股定位。公司海外水泥+骨料加速布局,业绩持续增…
144. 【荣盛石化】牵手全球顶级化工新材料龙头SABIC,共谋高端材料发展未来 荣盛石化官宣重磅合作,公司联合全资子公司荣盛新材料(舟山)有限公司,与全球顶级化工材料龙
- 主题笔记:打开完整笔记
【荣盛石化】牵手全球顶级化工新材料龙头SABIC,共谋高端材料发展未来 荣盛石化官宣重磅合作,公司联合全资子公司荣盛新材料(舟山)有限公司,与全球顶级化工材料龙头沙特基础工业公司(SABIC)正式签署《》,标志着中沙两大石化巨头正式深度绑定。根据公告披露,双方正式启动股权投资评估工作,SABIC拟对荣盛新材料参股30%—50%,实现资本、技术、渠道、运营全方位深度共建。 与沙特阿美体系深化协同,SABIC是沙特阿美控股子公司,也是全球AI算力电子、新能源汽车、航空航天、高端制造、医疗精密材料的核心供应商,手握材料改性、超高耐热树脂、功能薄膜、增材制造等…
145. 中国人工智能企业即将交出强劲的盈利成绩单,但高涨的预期正在抬高科技股进一步攀升的门槛。 多家公司在业绩预告中披露了利润激增,但股价走势却表现不一,这表明投资者已
- 主题笔记:打开完整笔记
中国人工智能企业即将交出强劲的盈利成绩单,但高涨的预期正在抬高科技股进一步攀升的门槛。 多家公司在业绩预告中披露了利润激增,但股价走势却表现不一,这表明投资者已将指数级的盈利增长提前计入价格。 投资者将密切关注 AI 公司在发布上半年最终业绩时的评论,以寻找更高估值合理性的进一步证据,因为在消费需求复苏缓慢的背景下,盈利增长的持续性存疑。
146. 快手:主业用户规模及黏性稳健,可灵商业化能力强值得关注 1、 新一轮融资已完成,可灵投后估值约180亿美金。2026 年 7 月,公司宣布为可灵引入外部融资,投
- 主题笔记:打开完整笔记
快手:主业用户规模及黏性稳健,可灵商业化能力强值得关注 1、 新一轮融资已完成,可灵投后估值约180亿美金。2026 年 7 月,公司宣布为可灵引入外部融资,投后估值约 180 亿美元,融资总额上限 30 亿美元。外部融资到位我们认为将大幅降低快手AI算力研发开支压力,对母公司利润侵蚀压力降低;Bat+国资入局,市场化定价验证其价值。可灵当前已迭代至 3.0 系列,全球率先实现原生 4K直出与精确动作控制。26Q1可灵AI作为公司第二增长曲线的核心势能,收入超过6.5亿元,同比增长超过300.0%。商业化进程加速。Arr角度,2026年1月,可灵AI…
147. #小洪 #韩股
- 主题笔记:打开完整笔记
148. 【浙商AI战队冯翠婷】杰创智能26H1业绩预告快评 公司预计26H1归母净利润亏损220万~440万元,同比由盈转亏;预计实现扣非归母净利润亏损650万~870
- 主题笔记:打开完整笔记
【浙商AI战队冯翠婷】杰创智能26H1业绩预告快评 公司预计26H1归母净利润亏损220万~440万元,同比由盈转亏;预计实现扣非归母净利润亏损650万~870万元,同比由盈转亏。 公司EBIT约4,400万元,同比+130%;EBITDA约为1.41亿元,同比+340%,反映公司业务经营层面已出现实质性改善。
149. 55开卢本伟强势复出,首秀深度参与开发并代言三国:百将牌---顺网科技
- 主题笔记:打开完整笔记
55开卢本伟强势复出,首秀深度参与开发并代言三国:百将牌---顺网科技
150. #华创 #科技
- 主题笔记:打开完整笔记
151. #特朗普
- 主题笔记:打开完整笔记
153. #东财 #科技
- 主题笔记:打开完整笔记
154. 陈果: 重估牛还在 友:你的再平衡有一个重大问题:假设是大A牛还在。现在上证破年线未拉回,你这个假设会不会出问题? 果:1.您谈技术面,年线只是一个指标。上证在
- 主题笔记:打开完整笔记
陈果: 重估牛还在 友:你的再平衡有一个重大问题:假设是大A牛还在。现在上证破年线未拉回,你这个假设会不会出问题? 果:1.您谈技术面,年线只是一个指标。上证在牛市中是既成现实,指数回撤20%才能构成新假设,在此之前您要预判牛市结束需要非常高的条件门槛,我个人看不到。
155. 盖世汽车获悉,均胜电子宣布其灵犀系列灵巧手将在2026世界人工智能大会(WAIC 2026)期间正式亮相。除此之外,均胜电子还将展示第三代AI头部总成、具身智能
- 主题笔记:打开完整笔记
盖世汽车获悉,均胜电子宣布其灵犀系列灵巧手将在2026世界人工智能大会(WAIC 2026)期间正式亮相。除此之外,均胜电子还将展示第三代AI头部总成、具身智能体大脑、固液混合能源解决方案、机器人工业场景应用等多项创新的具身智能解决方案。
156. 【申万tmt】Kimi K3:大参数国产标杆,Agent集群优化,定价天花板 [礼物]月之暗面发布 Kimi K3:2.8万亿参数、100万token上下文、原
- 主题笔记:打开完整笔记
【申万tmt】Kimi K3:大参数国产标杆,Agent集群优化,定价天花板 [礼物]月之暗面发布 Kimi K3:2.8万亿参数、100万token上下文、原生视觉理解,权重将于7月27日前放出,为全球首个2.8T参数量开源模型。 国产模型整体迭代速度加快,参数量、模型能力上限继续提升。 模型能力提升带动定价提升,国产模型定价天花板级别:
157. 【国联民生计算机火线速递】🚀KIMI K3:国产模型高端化的拐点 [Sun]模型介绍:全球最大的开源模型,略输Fable 5和GPT-5.6 Kimi K3 是
- 主题笔记:打开完整笔记
【国联民生计算机火线速递】🚀KIMI K3:国产模型高端化的拐点 [Sun]模型介绍:全球最大的开源模型,略输Fable 5和GPT-5.6 Kimi K3 是一个2.8 万亿参数模型,基于 KDA 混合线性注意力机制(Kimi Delta Attention)和注意力残差(Attention Residuals)技术构建,原生支持视觉理解,并拥有100 万 token上下文窗口。它是全球首个开源的3 万亿级别模型,面向长程编程、知识工作和推理等前沿智能场景而设计。虽然 Kimi K3 的整体表现仍落后于最强的闭源模型 Claude Fable 5 和…
158. Kimi K3重磅落地,国产大模型新SOTA全球前三,多模态能力突出,提价增量AI商业化再提速! 1、Kimi K3凌晨正式发布、2.8万亿参数刷新国产模型上限
- 主题笔记:打开完整笔记
Kimi K3重磅落地,国产大模型新SOTA全球前三,多模态能力突出,提价增量AI商业化再提速! 1、Kimi K3凌晨正式发布、2.8万亿参数刷新国产模型上限 Kimi K3模型参数达2.8万亿、原生支持百万级超长上下文,为目前国内参数规模最大、全球首个即将开源的3万亿级别大模型。本次K3落地再度验证预训练大参数路线有效性,国产头部模型能力边界持续突破。同时公司官宣7月27日全面开源,模型技术红利全面对外开放,彻底打开下游开发者生态与行业落地空间,标志公司正式进入技术迭代+生态扩张双加速周期。
159. 【广发计算机】Kimi K3发布:近3T参数开启Scaling新阶段 0717 模型规模与Scaling效率实现双重突破。K3是全球首个达到2.8T参数规模的开
- 主题笔记:打开完整笔记
【广发计算机】Kimi K3发布:近3T参数开启Scaling新阶段 0717 模型规模与Scaling效率实现双重突破。K3是全球首个达到2.8T参数规模的开源模型,并具备原生视觉理解能力。架构层面,K3采用KDA与AttnRes(此前均发布相关论文),前者通过混合线性注意力兼顾长序列处理效率,后者提升深层网络的信息传递能力;同时,Stable LatentMoE将专家数量扩展至896个、实际单token仅激活16个,激活比例约1.8%,在扩大模型容量的同时控制计算开销。叠加训练方法与数据配方优化,K3相比 K2 的整体扩展效率提升约 2.5 倍。…
160. ⛵️【财通电子&新科技】黑芝麻智能更新:端侧AI业务并购落地,打开新成长空间0716 各位领导上午好,今日黑芝麻智能大涨,我们继续重申逻辑,并看好公司在端侧So
- 主题笔记:打开完整笔记
⛵️【财通电子&新科技】黑芝麻智能更新:端侧AI业务并购落地,打开新成长空间0716 各位领导上午好,今日黑芝麻智能大涨,我们继续重申逻辑,并看好公司在端侧SoC的第二成长曲线,建议领导关注太阳礼物收购落地,战略协同端侧AI布局、拓展全场景推理算力 黑芝麻智能华山、武当系列SoC深耕智能驾驶、Robotaxi、机器人大脑、AI BOX本地部署等高算力核心赛道,构筑高端推理算力护城河;亿智电子的SV、SH、SA三大芯片产品线分别覆盖智能车载、智能硬件与智能安防三大海量终端赛道,精准补齐0.5T-2T高性价比低功耗算力空白。
161. Kimi K3发布,开源国模攀登高峰 太阳 Kimi发布全新一代模型K3,2.8万亿参数实现目前最大参数量的国产和开源模型,在大部分BenchMark上超越目前
- 主题笔记:打开完整笔记
Kimi K3发布,开源国模攀登高峰 太阳 Kimi发布全新一代模型K3,2.8万亿参数实现目前最大参数量的国产和开源模型,在大部分BenchMark上超越目前除Fable-5、GPT-5.6 Sol外的其他模型,持续迫近全球最领先水平 1️⃣ Kimi K3 参数量达到2.8万亿,基于 KDA 混合线性注意力机制(Kimi Delta Attention)和注意力残差(Attention Residuals)技术构建,原生支持视觉理解,并拥有 100 万 token 上下文窗口。面向长程编程、知识工作和推理等前沿智能场景而设计
162. 转,第一条:尾盘沪深300和中证1000继续有大笔资金买入。 问了认识的ETF经理,按照金额看可能不是汇金本尊,大概率是马甲或者保险机构。 已经连续出现了两次了
- 主题笔记:打开完整笔记
转,第一条:尾盘沪深300和中证1000继续有大笔资金买入。 问了认识的ETF经理,按照金额看可能不是汇金本尊,大概率是马甲或者保险机构。 已经连续出现了两次了,买宽基确实是很好的护盘方法。
163. 月之暗面发布Kimi K3 :全球首个开源3万亿模型,编程比肩顶尖闭源【中泰传媒互联网】 📍月之暗面推出的Kimi K3是全球首个开源的 3万亿级别模型 (参数
- 主题笔记:打开完整笔记
月之暗面发布Kimi K3 :全球首个开源3万亿模型,编程比肩顶尖闭源【中泰传媒互联网】 📍月之暗面推出的Kimi K3是全球首个开源的 3万亿级别模型 (参数达2.8万亿)。它原生支持视觉理解,拥有 100万Token的上下文窗口,并基于全新的KDA混合线性注意力机制和注意力残差技术构建,旨在解决长序列和深层模型中的信息流动问题。这些架构创新,配合其MoE稀疏度提升,使其算力转化效率相比上一代K2提升了约2.5倍。 Kimi K3的核心优势体现在其长程编程、端到端知识工作和复杂推理三大前沿场景。
164. 【申万通信】端侧AI:模型政策产品等多重催化,估值低位重点看好(20260717晨) 月之暗面发布 Kimi K3,为全球首个2.8T参数量开源模型。国产模型整
- 主题笔记:打开完整笔记
【申万通信】端侧AI:模型政策产品等多重催化,估值低位重点看好(20260717晨) 月之暗面发布 Kimi K3,为全球首个2.8T参数量开源模型。国产模型整体迭代速度加快,参数量、模型能力上限继续提升。 7月15日,国家网信办首批端侧AI大模型备案通过,Apple智能、华为小艺、小米澎湃AI等正式获准上线,端侧AI迈入商业可用阶段。
165. 国产链走向全球,K3带来国产模型又一DeepSeek时刻【天风计算机缪欣君团队】 更多加公众号:思维纪要社 国产链相关标的: 1、国产算力(反复强调,仍然不晚)
- 主题笔记:打开完整笔记
国产链走向全球,K3带来国产模型又一DeepSeek时刻【天风计算机缪欣君团队】 更多加公众号:思维纪要社 国产链相关标的: 1、国产算力(反复强调,仍然不晚):双王+长城+浪潮+神码+壁仞+沐曦+品高
166. 【东诚药业】核药龙头破解"猴荒"困局,重塑核药临床前研发范式 我国核药龙头,深度布局核药创新药和核药CRDMO。蓝纳成是公司的创新核药研发平台,米度生物是公司的
- 主题笔记:打开完整笔记
【东诚药业】核药龙头破解"猴荒"困局,重塑核药临床前研发范式 我国核药龙头,深度布局核药创新药和核药CRDMO。蓝纳成是公司的创新核药研发平台,米度生物是公司的一站式核药 CRDMO 平台。米度生物能够为核药客户提供从药学研究、非临床研究、临床研究(I 期至 IV 期)、注册申报等完整流程的一站式 CRO 服务,同时还提供临床阶段药品工艺转移、工艺优化等 CDMO 服务,已助力 20 多个核药产品拿到临床试验批件。 用技术密度替代动物数量,大幅节约"猴资源"。传统临床前PK/PD研究,为了获取药物在不同时间点的组织分布数据,往往需要在每个时间点处死一批…
167. 【国金具身智能 数采深度专题】 数采:物理AI最大短板,数据基建即将爆发 以人形机器人为代表的物理AI加速发展,硬件方案逐步收敛,“大脑”训练成为竞争关键,数据
- 主题笔记:打开完整笔记
【国金具身智能 数采深度专题】 数采:物理AI最大短板,数据基建即将爆发 以人形机器人为代表的物理AI加速发展,硬件方案逐步收敛,“大脑”训练成为竞争关键,数据采集需求有望加快释放:
168. #红宝书
- 主题笔记:打开完整笔记

169. #电报解读 #Kimi
- 主题笔记:打开完整笔记
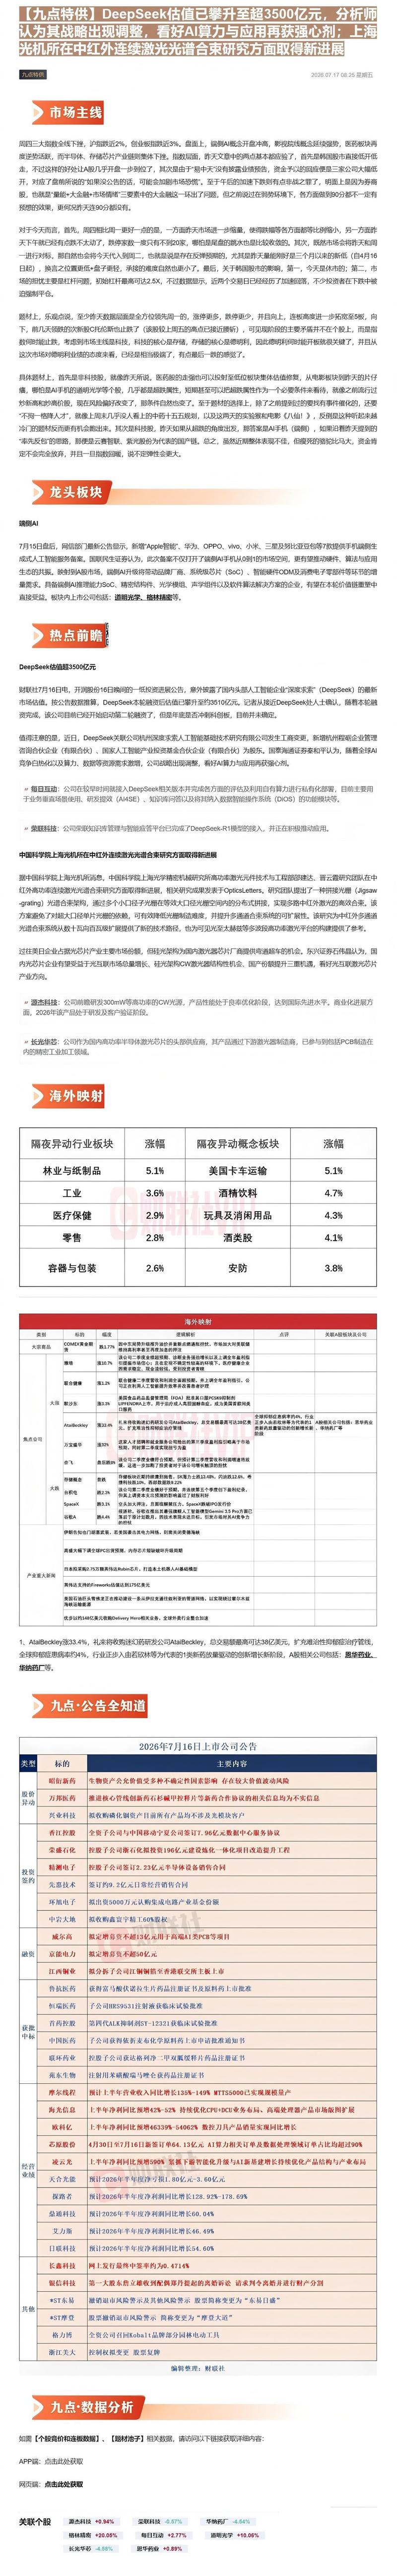
170. #九点特供
- 主题笔记:打开完整笔记
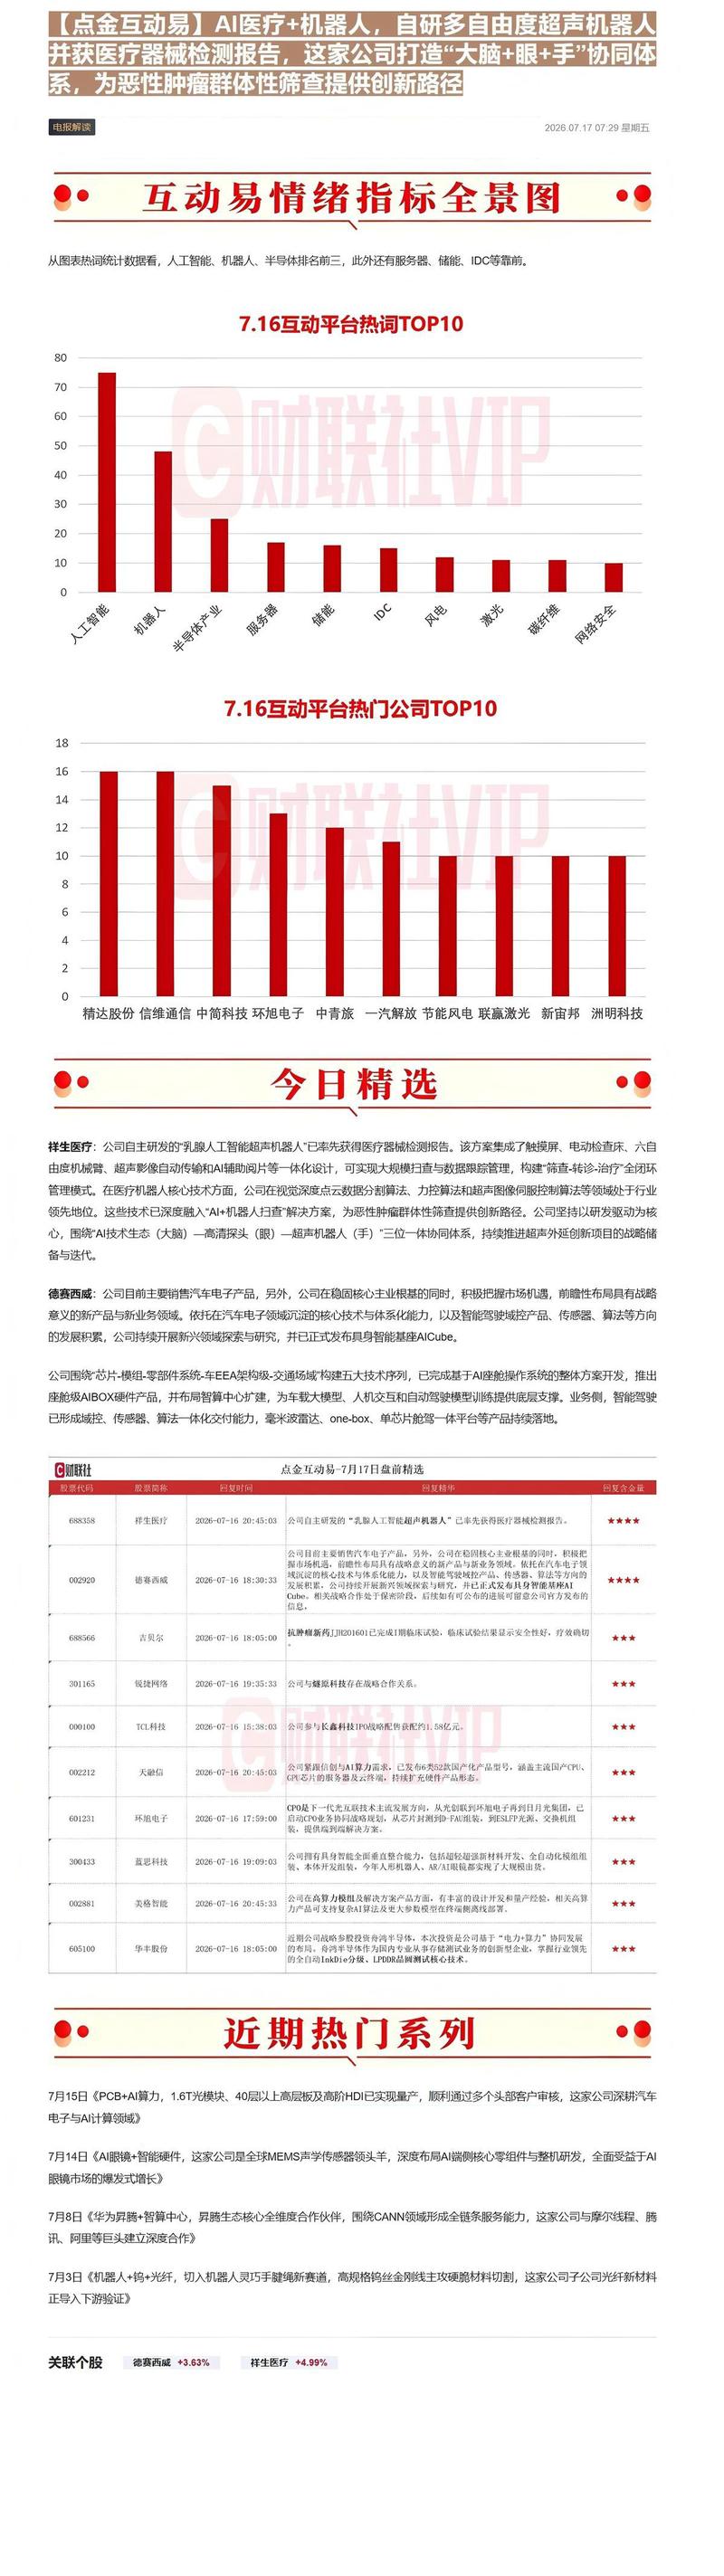
171. #电报解读
- 主题笔记:打开完整笔记
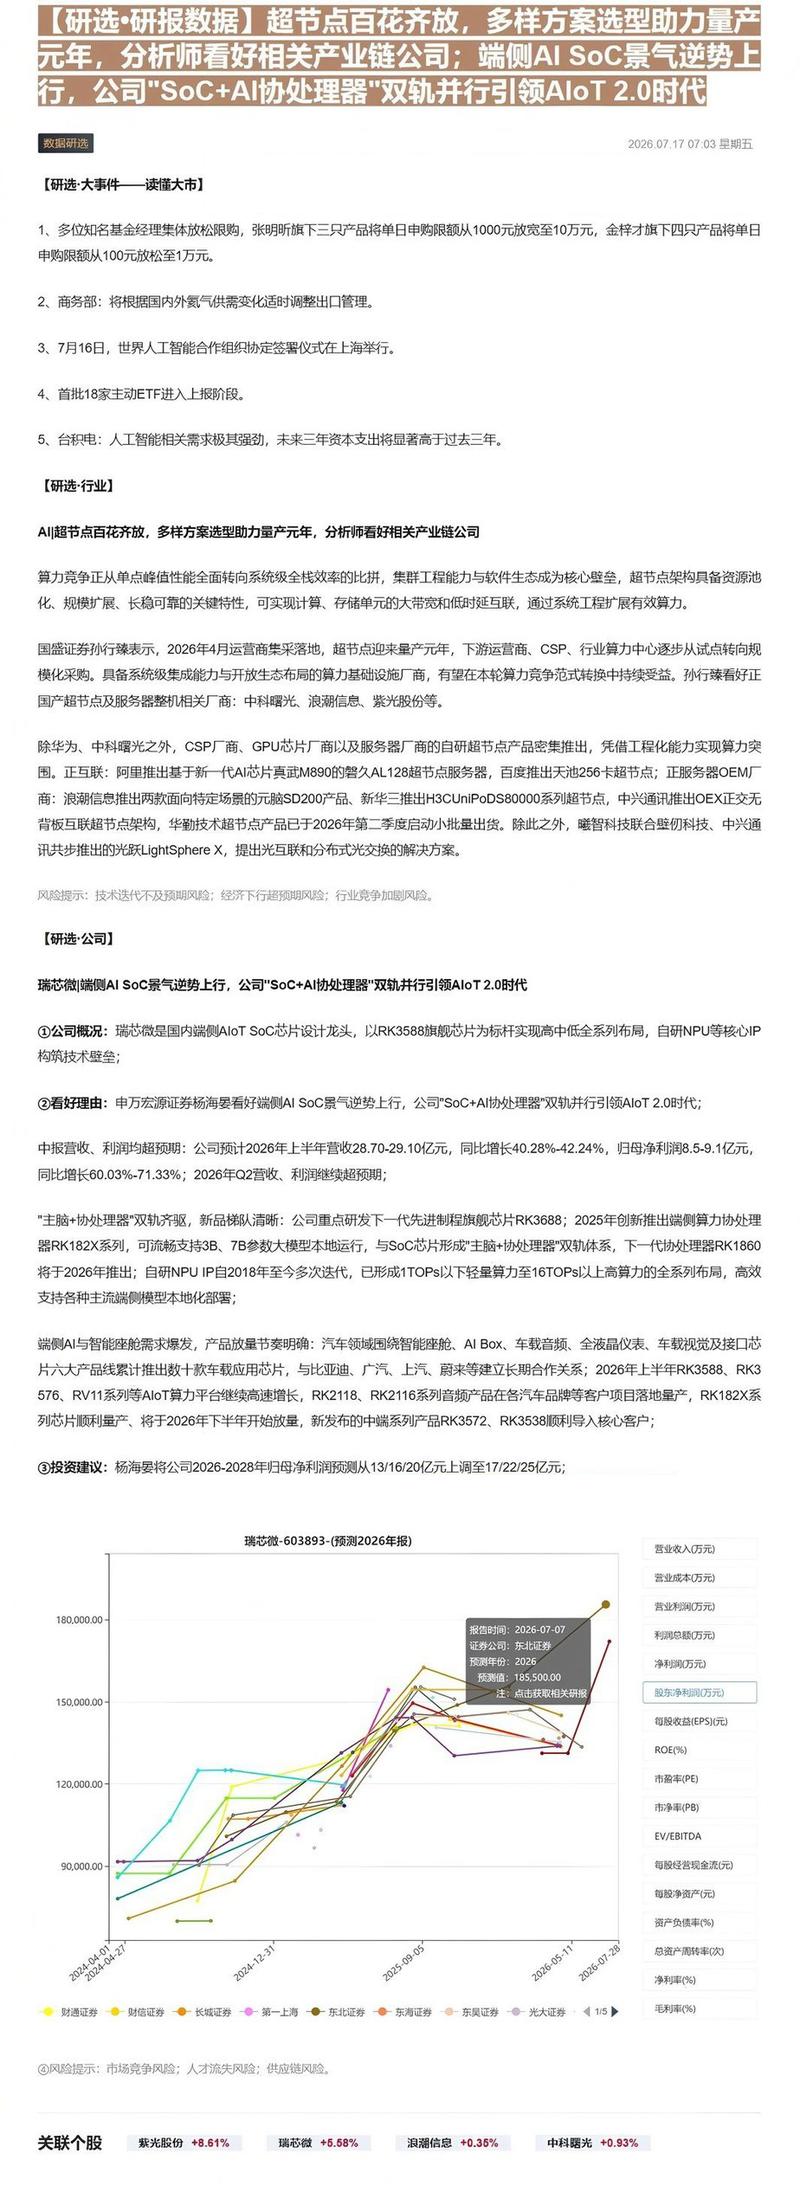
172. #研选
- 主题笔记:打开完整笔记
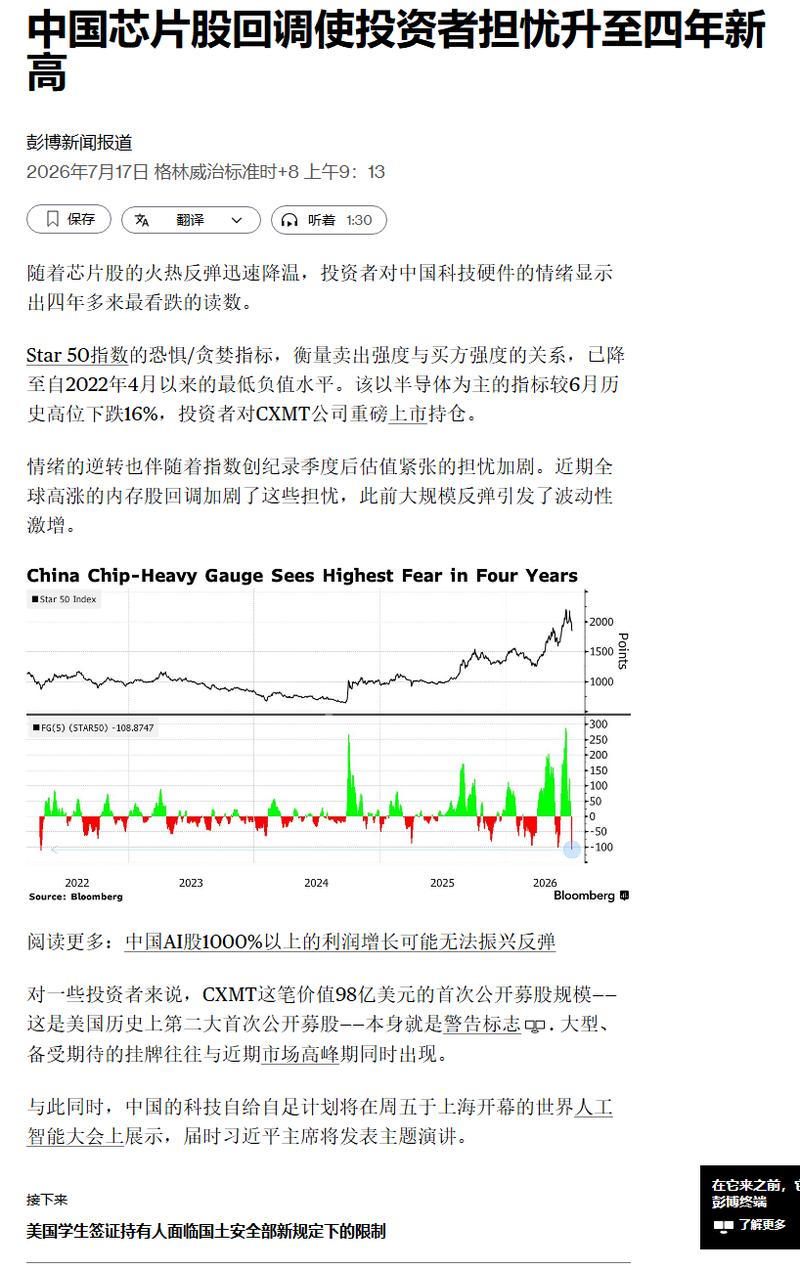
173. #芯片
- 主题笔记:打开完整笔记
174. #电影
- 主题笔记:打开完整笔记
175. #猴
- 主题笔记:打开完整笔记
176. #小光
- 主题笔记:打开完整笔记
177. 【开源海外 | AI大模型】Kimi K3发布,前端及交互式3D或比肩Fable 5 7月16日,Kimi K3发布,预计采用全新架构的MoE架构,2-3T参数
- 主题笔记:打开完整笔记
【开源海外 | AI大模型】Kimi K3发布,前端及交互式3D或比肩Fable 5 7月16日,Kimi K3发布,预计采用全新架构的MoE架构,2-3T参数量(上一代1T),1M上下文,FT评价为Opus 4.8
178. #铠侠
- 主题笔记:打开完整笔记
179. #AI
- 主题笔记:打开完整笔记
180. #ETF
- 主题笔记:打开完整笔记
181. 【天风汽车】摩托车出海(2):被低估的成长性资产-0716 ———————————— 往27年看摩托车板块整体PE在10x出头,但利润增速接近30%,是被市场严
- 主题笔记:打开完整笔记
【天风汽车】摩托车出海(2):被低估的成长性资产-0716 ———————————— 往27年看摩托车板块整体PE在10x出头,但利润增速接近30%,是被市场严重低估的高成长性资产,继续重点看好【春风动力】、【隆鑫通用】。
182. #EDA
- 主题笔记:打开完整笔记
183. 昨天A股市场热点: 影视院线、AI手机、交换机、创新药、生猪、AI应用等 今天新增热点: DeepSeek、Kimi、业绩超预期、海水淡化、无人驾驶等
- 主题笔记:打开完整笔记
昨天A股市场热点: 影视院线、AI手机、交换机、创新药、生猪、AI应用等 今天新增热点:
184. 【盘前0717】PH解盘追踪 港股通金融ETF鹏华158000正在发售中! 1、昨晚美股出现调整,主要还是芯片股跌得多,尽管台积电业绩不错,还上调了资本开支预期
- 主题笔记:打开完整笔记
【盘前0717】PH解盘追踪 港股通金融ETF鹏华158000正在发售中! 1、昨晚美股出现调整,主要还是芯片股跌得多,尽管台积电业绩不错,还上调了资本开支预期,但市场信心不太买账,谷歌模型继续推迟又打击了信心。虽然这周通胀数据都低预期,但美联储官员表态还挺鹰,主要是地缘局势继续紧张,还是有未来通胀顾虑,整体加息预期回摆也不流畅。黄金跌破关键点位,主要压力不完全是货币政策预期,年初很多人误判了沃什的政策取向,现在是一次修正。资金也继续在向大厂轮动,很多砸硬件的叙事也在配合,有点像前期行情主升阶段后期人声鼎沸的镜像,悲观情绪充分,做空和兑现力量都被大幅稀…
185. 【中信证券A股策略】7月16日市场波动点评 🌊 海外科技板块剧烈调整,引发A股场连锁反应。隔夜美股科技内部延续高低切,前期涨幅较大的存储链领跌。早盘跌势向韩国市
- 主题笔记:打开完整笔记
【中信证券A股策略】7月16日市场波动点评 🌊 海外科技板块剧烈调整,引发A股场连锁反应。隔夜美股科技内部延续高低切,前期涨幅较大的存储链领跌。早盘跌势向韩国市场传导,三星电子、SK海力士等权重股大幅调整,叠加韩国央行加息进一步压低风险偏好,韩股再度触发熔断。尽管台积电业绩超预期,但单一利好对市场情绪的修复相对有限。此外,美国围绕DRAM、韩国围绕内存连接芯片展开贸易调查,政策扰动边际加强。非AI方面,美国对伊朗军事打击升级,进一步推高地缘风险预期。 ⚖ A股处于极致K型分化后的风格再平衡阶段,全市场再平衡和科技内部再平衡同步演绎。截至今日,我们测算的…
186. 【人民日报:谋算力也应提效能,既要防止一哄而上也要避免大而不当】 《》发表评论文章称,如今,中国算力互联互通加速推进,跨区域、跨主体的协同调度不断深化,分散的算
- 主题笔记:打开完整笔记
【人民日报:谋算力也应提效能,既要防止一哄而上也要避免大而不当】 《》发表评论文章称,如今,中国算力互联互通加速推进,跨区域、跨主体的协同调度不断深化,分散的算力资源正在被盘活,精准流向最需要的地方。由此可见,发展新质生产力,既要防止一哄而上,也要避免大而不当。因地制宜做好精准配置,追求实实在在的效能,才是谋求发展的真功夫。规模大并不等于好,精细匹配才能让资源发挥最大效能。把闲置变增量,让分散汇合力,精准的分配机制,有利于提高生产力。
187. 德昌电机控股26/27财年Q1业绩会要点-0716 ———————————— 1、SOFC 归属汽车APG板块,行业需求快速增长,公司同步扩产、优化现有设备产能
- 主题笔记:打开完整笔记
德昌电机控股26/27财年Q1业绩会要点-0716 ———————————— 1、SOFC
188. 【小熊团队】海光信息业绩快评:业绩高增,国产算力板块业绩持续释放 26H1归母净利润同比+41.50%-52.32%。公司发布半年度业绩预告,预计26H1实现营
- 主题笔记:打开完整笔记
【小熊团队】海光信息业绩快评:业绩高增,国产算力板块业绩持续释放 26H1归母净利润同比+41.50%-52.32%。公司发布半年度业绩预告,预计26H1实现营业收入85.00-93.00亿元,同比+55.56%-70.20%;实现归母净利润17.00-18.30亿元,同比+41.50%-52.32%;实现扣非归母净利润15.10-17.00亿元,同比+38.53%-55.96%。此外,加回约4.70亿元的股份支付费用影响后(其中26Q2约为2.3亿元,26Q1约为2.4亿元),公司预计实现归母净利润21.70-23.00亿元,同比+74.27%-84…
189. 【开源海外 | AI大模型】Kimi K3发布,前端及交互式3D或比肩Fable 5 7月16日,Kimi K3发布,预计采用全新架构的MoE架构,2-3T参数
- 主题笔记:打开完整笔记
【开源海外 | AI大模型】Kimi K3发布,前端及交互式3D或比肩Fable 5 7月16日,Kimi K3发布,预计采用全新架构的MoE架构,2-3T参数量(上一代1T),1M上下文,FT评价为Opus 4.8
190. 台积电2026Q2法说会纪要 核心要点: 1)超预期集中在3Q26营收指引与全年CapEx。 三季度指引优于预期:3Q26营收指引中值环比+12.4%,一致预期
- 主题笔记:打开完整笔记
台积电2026Q2法说会纪要 核心要点: 1)超预期集中在3Q26营收指引与全年CapEx。
191. 德昌电机控股26/27财年第一季稳健增长 -20260716 财报要点 公司Q1(相当于日历Q2)营收同比+2%。其中,汽车业务同比+2%,扣除汇率影响持平;工
- 主题笔记:打开完整笔记
德昌电机控股26/27财年第一季稳健增长 -20260716 财报要点 公司Q1(相当于日历Q2)营收同比+2%。其中,汽车业务同比+2%,扣除汇率影响持平;工业业务同比+6%,扣除汇率影响+5%
192. 好消息:韩股今天休息 坏消息:日本存储芯片制造商铠侠跌幅扩大至16%
- 主题笔记:打开完整笔记
好消息:韩股今天休息 坏消息:日本存储芯片制造商铠侠跌幅扩大至16%
193. 【中金海外传媒互联网】Netflix 2Q26 first read:Netflix盘后跌超8%;2Q26业绩基本符合预期,3Q26/2026年指引低于市场预期
- 主题笔记:打开完整笔记
【中金海外传媒互联网】Netflix 2Q26 first read:Netflix盘后跌超8%;2Q26业绩基本符合预期,3Q26/2026年指引低于市场预期,用户参与度仍偏疲软 收入端: 2Q26收入YoY+13.4%至125.6亿美元,基本符合市场预期(consensus YoY+13.5%至125.8亿美元),小幅低于我们预期(CICCe YoY+14.3%至126.7亿美元)。
194. 商业航天日报260716 🚀本日发射任务汇总 暂无 🚀明日发射任务预览 SDA Tranche 1传输层T1TL-E任务(待发射,预计北京时间7月17日凌晨4时
- 主题笔记:打开完整笔记
商业航天日报260716 🚀本日发射任务汇总 暂无
195. 【2026世界人工智能大会暨人工智能全球治理高级别会议于7月17日在上海开幕。国家主席将出席大会开幕式并发表主旨讲话。(央视新闻)】
- 主题笔记:打开完整笔记
【2026世界人工智能大会暨人工智能全球治理高级别会议于7月17日在上海开幕。国家主席将出席大会开幕式并发表主旨讲话。(央视新闻)】
196. 【德昌电机控股】 2026.4.1-6.30:德昌电机控股收入64.0 亿元人民币,yoy+2%。 1、汽车业务收入53.2 亿元人民币,yoy+2%。 其中,
- 主题笔记:打开完整笔记
【德昌电机控股】 2026.4.1-6.30:德昌电机控股收入64.0 亿元人民币,yoy+2%。 1、汽车业务收入53.2 亿元人民币,yoy+2%。
197. 🌀【天风汽车】德昌电机控股26/27财年Q1业绩会要点-0716 ———————————— 1、SOFC 归属汽车APG板块,行业需求快速增长,公司同步扩产、优
- 主题笔记:打开完整笔记
🌀【天风汽车】德昌电机控股26/27财年Q1业绩会要点-0716 ———————————— 1、SOFC
198. ❗️【天风汽车】MLCC专家交流更新:高容紧缺持续,下半年展望两次涨价- 0716 ——————————— ✅供应格局及扩产 1、格局:高容及超高容MLCC供需
- 主题笔记:打开完整笔记
❗️【天风汽车】MLCC专家交流更新:高容紧缺持续,下半年展望两次涨价- 0716 ——————————— ✅供应格局及扩产
199. ❗️【天风电新】钽电容专家交流更新:需求通胀趋势确定,供给格局好于预期-0716 ——————————— 1、钽电容的不可替代性 钽电容最高容值可以做到1000
- 主题笔记:打开完整笔记
❗️【天风电新】钽电容专家交流更新:需求通胀趋势确定,供给格局好于预期-0716 ——————————— 1、钽电容的不可替代性
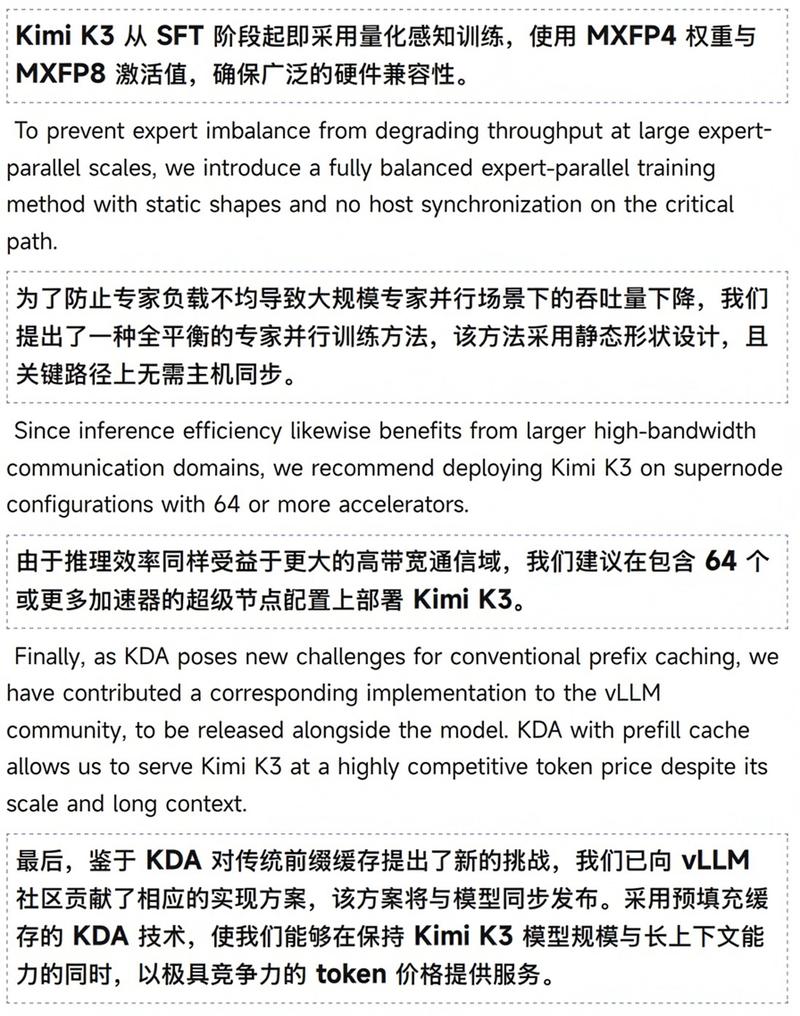
200. 转 KimiK3的配置要求也不低,毕竟是个 更多加公众号:思维纪要社 2万亿参数级别模型,896专家每次激活16个。以后国产卡超节点是标配了,因为未来承载的都是
- 主题笔记:打开完整笔记
转 KimiK3的配置要求也不低,毕竟是个 更多加公众号:思维纪要社 2万亿参数级别模型,896专家每次激活16个。以后国产卡超节点是标配了,因为未来承载的都是超大MoE
201. 💡 2026仍然是具身智能商业化落地元年! 1️⃣ T链经历H1的delay,H2逐步进入兑现和爬坡,出货量将成为跟踪 2️⃣ 国产链不再“花拳绣腿”,gwy国
- 主题笔记:打开完整笔记
💡 2026仍然是具身智能商业化落地元年! 1️⃣ T链经历H1的delay,H2逐步进入兑现和爬坡,出货量将成为跟踪 2️⃣ 国产链不再“花拳绣腿”,gwy国资办接连推出 “实景实训专项行动(6月)”、 “央企场景万象专项行动(7月)”、 “中央企业机器人创新联合体(8月)” 组合拳,场景落地已放在优先级首位
202. 【开源海外 | AI大模型】Kimi K3发布,前端及交互式3D或比肩Fable 5 7月16日,Kimi K3发布,预计采用全新架构的MoE架构,2-3T参数
- 主题笔记:打开完整笔记
【开源海外 | AI大模型】Kimi K3发布,前端及交互式3D或比肩Fable 5 7月16日,Kimi K3发布,预计采用全新架构的MoE架构,2-3T参数量(上一代1T),1M上下文,FT评价为Opus 4.8 当前Opus 4.6-4.8这一级别的模型竞争在加强,此前市场预期国产模型落后海外SOTA模型8-12个月,GLM-5.2及Kimi K3缩小了这一身为差。国产模型在高质量轨迹数据处理上或已有较好的方法,AI训练AI已经成型,当前模型能力迭代仍未见降速,这是国产前沿 2026 下半年最重要的认知修正。
203. ❗【天风电新】天奈科技更新&推荐0716 —————————— 【基本品:多壁环比明显上量,单车带电量提高、储能出货增加及快充趋势下渗透率不断提升】 公司26Q
- 主题笔记:打开完整笔记
❗【天风电新】天奈科技更新&推荐0716 —————————— 【基本品:多壁环比明显上量,单车带电量提高、储能出货增加及快充趋势下渗透率不断提升】
204. 长鑫打新当日 A 股大跌,赛道基金踩踏的底层资金逻辑 一、开篇四大核心总观点 行情规律:下跌才孕育机会,当下正处于赛道集体杀跌阶段,散户追涨杀跌是亏损核心根源;
- 主题笔记:打开完整笔记
长鑫打新当日 A 股大跌,赛道基金踩踏的底层资金逻辑 一、开篇四大核心总观点 行情规律:下跌才孕育机会,当下正处于赛道集体杀跌阶段,散户追涨杀跌是亏损核心根源;
205. 今天这大会讲话日子再砸科技就是和神秘资金胳膊拧大腿了,韩国也休市,不过也只能是先当超跌反弹来做。中证报头版:资本市场厚植长钱长投生态筑牢“稳”字根基 中证报头版
- 主题笔记:打开完整笔记
今天这大会讲话日子再砸科技就是和神秘资金胳膊拧大腿了,韩国也休市,不过也只能是先当超跌反弹来做。中证报头版:资本市场厚植长钱长投生态筑牢“稳”字根基 中证报头版文章指出,股票型ETF连续多日净流入,险资股票证券持仓规模及仓位均有提升,多家头部外资机构维持中国股票超配评级。
206. 请勿转发,科技反弹或在即 当前位置无需恐慌,当前至8月初,科技板块或迎来一轮力度较强的波段反弹。核心新增在于,长鑫进入打新后,其较大融资规模对市场成交提出了更高
- 主题笔记:打开完整笔记
请勿转发,科技反弹或在即 当前位置无需恐慌,当前至8月初,科技板块或迎来一轮力度较强的波段反弹。核心新增在于,长鑫进入打新后,其较大融资规模对市场成交提出了更高要求;叠加年线附近支撑、科技成长ETF持续流入、17日人工智能大会规格提升,以及韩国市场去杠杆进入中后期,反弹条件正在形成。但这依然是科技的反弹,而非新主升,仍需关注震荡阶段。 1.长鑫IPO的新变量,是较大融资规模对成交量的要求。长鑫上市时间或落在7月27日,并已进入打新流程。其发行价低于市场预期,体现管理层对上市估值的谨慎;但融资规模高于预期,意味着发行和上市前后,市场日成交需要维持在2.5…
207. 美股日内交易速览(高盛 7 月 17 日早间报告)完整解读 一、全市场基础收盘数据 1、主要指数表现 标普 500:-0.51%,收 7533 点;尾盘竞价资金
- 主题笔记:打开完整笔记
美股日内交易速览(高盛 7 月 17 日早间报告)完整解读 一、全市场基础收盘数据 1、主要指数表现
208. 台积电电话会给了上边一些解释:1月的capex资本开支上修,有一部分不是买了更多设备,是设备涨价了,所以资本支出扩大有一部分水分。具体过程,凯基的 Felx P
- 主题笔记:打开完整笔记
台积电电话会给了上边一些解释:1月的capex资本开支上修,有一部分不是买了更多设备,是设备涨价了,所以资本支出扩大有一部分水分。具体过程,凯基的 Felx Pan 问得很直接:年初指引520-560亿,4 月说接近560,现在抬到600-640,多出来的这一百亿是哪来的?是投向AI芯片还是是封装?台积电CEO魏哲家给了两个原因:第一个是需求继续涨、客户在施压,这个大家都猜得到。第二个是这么说的:“The second reason sinfation. Now we buy the tools with aninflation price.OK?Yo…
209. Kimi K3 模型初见点评完整拆解 一、产品基础定位:全球最大开源超大参数通用模型 参数与基础能力 全球首个2.8 万亿参数开源大模型;原生支持 1M 超长上
- 主题笔记:打开完整笔记
Kimi K3 模型初见点评完整拆解 一、产品基础定位:全球最大开源超大参数通用模型 参数与基础能力
210. 【Kimi K3】参数量及定价大幅提升,灰测反馈良好 事件:7月16日晚间,月之暗面正式上线旗舰模型 Kimi K3。 总参数达2.8万亿, 为目前国产模型最高
- 主题笔记:打开完整笔记
【Kimi K3】参数量及定价大幅提升,灰测反馈良好 事件:7月16日晚间,月之暗面正式上线旗舰模型 Kimi K3。 总参数达2.8万亿, 为目前国产模型最高,支持多模态理解,1.05M上下文。 提升1【第三方测评显示知识工作、工具调用能力优异】
211. 【中信电子】头部国产算力厂商中报预告超预期,坚定看好国产链当下配置机会 国内头部国产算力厂商如摩尔线程、海光信息、ASIC公司等积极披露业绩预告及在手订单预告。
- 主题笔记:打开完整笔记
【中信电子】头部国产算力厂商中报预告超预期,坚定看好国产链当下配置机会 国内头部国产算力厂商如摩尔线程、海光信息、ASIC公司等积极披露业绩预告及在手订单预告。 1)摩尔线程:2026H1公司预计实现营业收入16.5-17.5亿元,同比+135.12%-149.37%,2026Q2实现营业收入9.12-10.12亿元,同比+120.82%-145.04%,环比+23.58%-37.13%。增长主要来自AI产业蓬勃需求对全功能GPU需求提升,以及公司夸娥智算集群商业化加速,在客户端获高度认可并实现稳定供货。
212. 生猪专家交流要点,供参考,如需完整纪要欢迎滴滴: 1️⃣能繁母猪减产:Q1去化57万头,Q2去化124万头,明显加速。去化主体以中小散户为主,企业规模越大去化幅
- 主题笔记:打开完整笔记
生猪专家交流要点,供参考,如需完整纪要欢迎滴滴: 1️⃣能繁母猪减产:Q1去化57万头,Q2去化124万头,明显加速。去化主体以中小散户为主,企业规模越大去化幅度越小,头部企业去化普遍不及预期。 2️⃣本轮亏损特征:4-6月持续深亏,行业平均头均亏损300-400元,本轮深度亏损持续时长创历史记录,但行业扛亏损能力较强,一是24-25年盈利周期长,二是盈利期内多数企业未大幅扩张,盈利留存多,当前头部企业暂无现金流断裂风险。
213. 昨天突然有好多人,来问建滔的南沙基地电子布扩产新闻,这条信息主要给研究员解释一下,就不给 jl 们发了。 这条线其实大家早就听过了,但可能没意识到。如果你今年
- 主题笔记:打开完整笔记
昨天突然有好多人,来问建滔的南沙基地电子布扩产新闻,这条信息主要给研究员解释一下,就不给 jl 们发了。 这条线其实大家早就听过了,但可能没意识到。如果你今年 3-4 月听别的卖方说过,建滔韶关投产可能被【能环评指标】影响投不出来,其实当时这个是卖方误传,协会开始说的就是南沙这条线,只不过对建滔没怎么研究过的误传是韶关,当然目前看也是 fake news 能投。所以总的来说这是一条规划了很久的线,我自己是有预期的。 建滔几个布基地:韶关和南沙是 E 布,清远包括连州专门做特种布和薄布。南沙这个基地看新闻主要对应 1.4-1.8 亿米的 E 布。理论上形…
214. 【中银医药】共同药业首次覆盖重点推荐:守正出奇,体药物上游龙头蓄势待发 业绩拐点明确,产能释放+新产品拓打开上升空间。 2026Q1公司营收1.62亿元(+16
- 主题笔记:打开完整笔记
【中银医药】共同药业首次覆盖重点推荐:守正出奇,体药物上游龙头蓄势待发 业绩拐点明确,产能释放+新产品拓打开上升空间。 2026Q1公司营收1.62亿元(+16.32%),归母净利润319.85万元,同比大增195.59%,扣非净利润329.11万元(+146.23%)。目前公司正处于产能释放、产品升级的关键阶段,Q1恢复快速增长,拐点信号明确。 2026股权激励彰显发展信心。以2025年营业收入为基数,触发值/目标值对应2026/2027/2028年营收增长分别为31.97%/68.27%/110.33%(触发)与64.97%/97.96%/147.…
215. 澜起科技:2026H1业绩预告符合预期,营收与扣非稳健增长,董事长提议3-6亿大额回购 #2026H1营收33.35亿,同比+26.6% ✔2026H1营收33
- 主题笔记:打开完整笔记
澜起科技:2026H1业绩预告符合预期,营收与扣非稳健增长,董事长提议3-6亿大额回购 #2026H1营收33.35亿,同比+26.6% ✔2026H1营收33.35亿,同比+26.6%。归母净利润19.0‑21.0亿元,同比+63.9%~+81.2%;扣非12.5‑14.5亿元,同比+14.5%~+32.9%;2026H1剔除股份支付归母20.8‑22.8亿元,整体股份支付费用1.8亿左右。
216. 中国中铁交流要点20260716 H1经营情况:节奏原因Q2订单明显好转,收入利润端传导可能有所滞后,降幅预计和Q1差不多。全年来看H2政策有望逐步落地,Q2-
- 主题笔记:打开完整笔记
中国中铁交流要点20260716 H1经营情况:节奏原因Q2订单明显好转,收入利润端传导可能有所滞后,降幅预计和Q1差不多。全年来看H2政策有望逐步落地,Q2-Q3现金流有望好转。 重点板块:水利业务已有特级资质,未来持续加大力度。城市更新体感上进度加快,重点参与已成立指挥部,目前主要问题是商业模式不清晰。
217. 康耐特光学:项目批量推进,XR业务成长迈入加速期 公司公告,近期在智能眼镜新业务方面取得多项积极进展:1)近期同四家国际及国内头部科技企业、消费电子巨头签订合作
- 主题笔记:打开完整笔记
康耐特光学:项目批量推进,XR业务成长迈入加速期 公司公告,近期在智能眼镜新业务方面取得多项积极进展:1)近期同四家国际及国内头部科技企业、消费电子巨头签订合作研发框架协议或采购框架协议; 2)积极扩建和新建XR智能眼镜专用产线以应对国内外客户日益增长的订单需求,包括扩建位于启东工厂的XR智能眼镜镜片专用产线,以及在上海工厂新建四条镜片贴合和整机包装生产线。
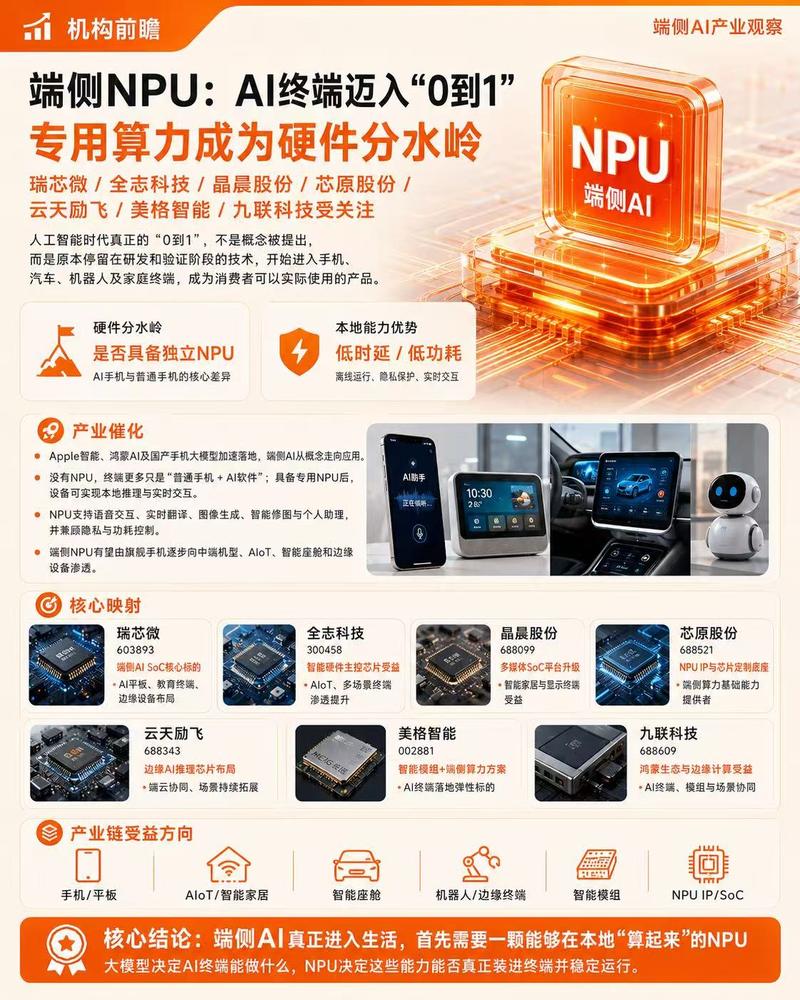
218. 【端侧NPU:AI终端迈入“0到1”,专用算力成为硬件分水岭】——SXDZ 人工智能时代真正的“0到1”,不是概念被提出,而是原本停留在研发和验证阶段的技术,开
- 主题笔记:打开完整笔记
【端侧NPU:AI终端迈入“0到1”,专用算力成为硬件分水岭】——SXDZ 人工智能时代真正的“0到1”,不是概念被提出,而是原本停留在研发和验证阶段的技术,开始进入手机、汽车、机器人及家庭终端,成为消费者可以实际使用的产品。0代表没有,1代表正式落地。 AI手机与普通手机最大的硬件差异,在于是否具备端侧NPU算力单元。没有NPU,终端更多只是“普通手机+AI软件”,复杂计算仍需依赖云端;配置专用NPU后,设备才能在本地完成语音交互、实时翻译、图像生成、智能修图和个人助理等任务,同时兼顾低时延、低功耗、离线运行和隐私保护。大模型决定AI手机可以做什么,…
219. 中工国际交流要点20260716 H1经营情况:H1收入稳定,利润下降主要因为汇兑损失同比增多。H1新签订单下降主要因为2025H1高基数,以及中东地区受到了影
- 主题笔记:打开完整笔记
中工国际交流要点20260716 H1经营情况:H1收入稳定,利润下降主要因为汇兑损失同比增多。H1新签订单下降主要因为2025H1高基数,以及中东地区受到了影响。 海外概览:尼加拉瓜和乌兹别克斯坦是优势地区,中东地区保持审慎签约。
220. 【天风电子】芯原股份新签订单自愿性披露及说明会:开始强调确收周期和毛利率问题 年初至7.16,新签146.53亿,其中4.30至7.16新签进一步增长,达64.
- 主题笔记:打开完整笔记
【天风电子】芯原股份新签订单自愿性披露及说明会:开始强调确收周期和毛利率问题 年初至7.16,新签146.53亿,其中4.30至7.16新签进一步增长,达64.13亿,延续前期增长态势。 订单结构:绝大部分为一站式芯片定制业务订单,64.13亿中AI算力、数据处理领域订单占比均超90%。
222. 国产算力芯片点评:业绩和订单预告展示高增长,WAIC大会背景下关注国产算力芯片体系发展放量机会 海光26H1营收同比持续高速增长,26Q2业绩符合预期。 26H
- 主题笔记:打开完整笔记
国产算力芯片点评:业绩和订单预告展示高增长,WAIC大会背景下关注国产算力芯片体系发展放量机会 海光26H1营收同比持续高速增长,26Q2业绩符合预期。 26H1:营收85-93亿元,同比+56%~70%,归母17-18.3亿元,同比+42%~52%,扣非归母15.1-17亿元,同比+39%~56%。
223. 【鼎通科技】26年中报点评:业绩符合预期,液冷产品27年需求指引乐观 事件:公司发布26年中报预告,预计26H1实现收入10.29亿元,归母净利润1.85亿元,
- 主题笔记:打开完整笔记
【鼎通科技】26年中报点评:业绩符合预期,液冷产品27年需求指引乐观 事件:公司发布26年中报预告,预计26H1实现收入10.29亿元,归母净利润1.85亿元,预计Q2单季度实现营收5.72亿元(环比+25%,同比+41%),实现归母净利润1.04亿元(环比30%,同比+67%)。 点评: 公司Q2业绩符合预期(市场预期在1.1e左右), 毛利率环比大幅提升。26Q2单季度收入预计通信环比增长40%+,汽车环比下滑40%左右,其中液冷产品单Q2大概贡献2亿+收入(Q2有2w套因时间原因,尚未确认收入)。毛利率方面,由于产品结构的改善,单季度毛利率环比提…
224. 【天风海外&传媒互联网】Kimi K3:Arena 登顶、Artificial Analysis 前三, 针对通用长程任务大幅迭代、推动三季度通用Agent平均
- 主题笔记:打开完整笔记
【天风海外&传媒互联网】Kimi K3:Arena 登顶、Artificial Analysis 前三, 针对通用长程任务大幅迭代、推动三季度通用Agent平均能力抬升、渗透加速。 7 月 16 日,Kimi K3 正式上线:总参数量 2.8T、1M 上下文、原生多模态,完整模型权重将在 7 月 27 日前开放。相比参数规模,更值得关注的是, Arena用户盲测与ArtificialAnalysis独立评测、同时确认了K3的前沿能力。 具体看四点:
225. 中际旭创:黄金坑已现 Q2经营表现依然强劲,我们预计业绩不会让市场失望。 公司未发布业绩预告, 或主要与港股发行节奏存在一定冲突,公司希望优先推进港股流程,并非
- 主题笔记:打开完整笔记
中际旭创:黄金坑已现 Q2经营表现依然强劲,我们预计业绩不会让市场失望。 公司未发布业绩预告, 或主要与港股发行节奏存在一定冲突,公司希望优先推进港股流程,并非经营情况出现变化。 港股IPO有望加速推进, 发行价格处于合理水平。公司港股预计有望于近期上市,发行价格将处于合理水平,预计不会出现大幅折价。此次引入的主要是长期资金和国际知名基金,有助于提升公司全球资本市场影响力,并带来更多产业资源。对于正在全球化竞争的光模块龙头而言,港股平台具备重要战略价值。
226. 【豪威集团】“感+存+光”开启新征程,重视低位布局机会 感:多元智能应用推动CIS新需求释放! 运动/全景:在大疆等客户的份额持续提升,有望贡献核心利润增量。
- 主题笔记:打开完整笔记
【豪威集团】“感+存+光”开启新征程,重视低位布局机会 感:多元智能应用推动CIS新需求释放! 运动/全景:在大疆等客户的份额持续提升,有望贡献核心利润增量。
227. #鼎通科技:2026Q2业绩环比+29.51%、有序推进产能爬坡 2026Q2业绩环比+29.51%、盈利能力大幅提升 公司预计2026H1实现营收10.29亿
- 主题笔记:打开完整笔记
#鼎通科技:2026Q2业绩环比+29.51%、有序推进产能爬坡 2026Q2业绩环比+29.51%、盈利能力大幅提升 公司预计2026H1实现营收10.29亿元,同比+31.15%;归母净利润1.85亿元,同比+60.04%;扣非归母净利润1.77亿元,同比+64.41%,利润端增速远超收入端,盈利能力大幅提升。#推算二季度: 营收5.72亿元,同比+40.82%,环比+25.05%;归母净利润1.04亿元,同比+66.74%,环比+29.51%。
228. 【兴证医药】诺诚健华新一代口服TYK2抑制剂Soficitinib(ICP-332)治疗成人非节段型白癜风的临床II/III期研究到主要研究终点 诺诚健华自主研
- 主题笔记:打开完整笔记
【兴证医药】诺诚健华新一代口服TYK2抑制剂Soficitinib(ICP-332)治疗成人非节段型白癜风的临床II/III期研究到主要研究终点 诺诚健华自主研发的新一代口服TYK2抑制剂Soficitinib(ICP-332)治疗成人非节段型白癜风的II/III期研究中,II期部分已达到主要研究终点,临床数据向好。本研究患者基线与乌帕替尼相当,可比性强,且患者未联合光疗。第24周面部白癜风面积评分指数(F-VASI)较基线显著改善,80mg QD剂量组下降38.8%,120mg QD剂量组下降41.2%,安慰剂组仅2.2%,两个剂量组对比安慰剂均实现P
229. 【tfjx】日联科技半年报业绩预告点评:业绩表现亮眼,“光模块+PCB+主业”三驾马车同步发力;翻倍空间建议重点关注 公司26H1实现营收约7.15亿元,同比+
- 主题笔记:打开完整笔记
【tfjx】日联科技半年报业绩预告点评:业绩表现亮眼,“光模块+PCB+主业”三驾马车同步发力;翻倍空间建议重点关注 公司26H1实现营收约7.15亿元,同比+55.3%;实现归母净利润1.28亿元,同比+54.6%;实现扣非归母净利润1.09亿元,同比+82.71%。其中Q2实现收入4.19亿元,同比+61%,环比+42%;实现归母净利润0.84亿元,同比+79%,环比+91%;实现扣非归母净利润0.77亿元,同比+93%,环比+141%。Q2归母净利率为20%,同比/环比分别提升2.0/5.2pct,Q2盈利能力明显修复。 公司业绩增长主要系下游集…
238. [礼物]AI算力链日报——7/16 - 台积电发布二季度业绩,将2026全年资本支出上调至600-640亿美元,AI需求持续旺盛拉动扩产,同时预计三季度营收44
- 主题笔记:打开完整笔记
[礼物]AI算力链日报——7/16 台积电发布二季度业绩,将2026全年资本支出上调至600-640亿美元,AI需求持续旺盛拉动扩产,同时预计三季度营收446-458亿美元,毛利率区间65%-67%。(财联社) ASML计划上调芯片制造设备售价,即便遭到台积电明确抵制仍坚持涨价,晶圆代工上游设备端成本上行压力持续向下游传导。(行业独家报道)
239. 【国金计算机&科技】Kimi K3发布,国产模型能力与商业化进一步突破 【Kimi K3能力大幅跃进,国产模型加速追赶全球前沿】 7月17日,月之暗面发布新一代
- 主题笔记:打开完整笔记
【国金计算机&科技】Kimi K3发布,国产模型能力与商业化进一步突破 【Kimi K3能力大幅跃进,国产模型加速追赶全球前沿】 7月17日,月之暗面发布新一代旗舰模型Kimi K3,面向软件工程、知识工作及深度推理等复杂智能场景,支持100万Token上下文窗口,进一步强化长程任务处理能力。此前K3已面向部分用户开展灰度测试,海外社区反馈显示,其在编程、网页开发及复杂Agent任务中的表现较上一代明显提升,部分测试者认为已达到Claude Opus 4.8水平,《》报道援引两名知情人士称,Kimi K3预计在主流基准测试中超过Claude Opus…
240. Kimi K3发布,再次刷新开源上限(0716)@华泰计算机 从能力上看,“官方指出”K3的 整体智能水平仅次于Claude 5.5和GPT-5.6 Sol。
- 主题笔记:打开完整笔记
Kimi K3发布,再次刷新开源上限(0716)@华泰计算机 从能力上看,“官方指出”K3的 整体智能水平仅次于Claude 5.5和GPT-5.6 Sol。 Coding依然是重点方向 ,尤其是在长时程软件工程任务上进展较大。整体来看,K3在各项分数上的进步很快,进一步 缩短了与海外领先模型之间的差距。 K3参数规模2.8万亿,目前是开源模型中 参数规模最大的 。架构上,K3基于KDA(线性注意力)和Attention Residuals(残差优化、训练稳定),这两项技术都来自Kimi过去一段时间的技术更新,说明 大模型迭代仍然需要长期、连续的技术积…
241. 【东吴计算机】海光信息2026年中报业绩预告,扣非亮眼 2026年上半年,公司预计实现营业收入85.00亿至93.00亿元,同比增长55.56%至70.20%;
- 主题笔记:打开完整笔记
【东吴计算机】海光信息2026年中报业绩预告,扣非亮眼 2026年上半年,公司预计实现营业收入85.00亿至93.00亿元,同比增长55.56%至70.20%;实现归母净利润17.00亿至18.30亿元,同比增长41.50%至52.32%。更值得关注的是,在剔除股份支付影响后,上半年扣非归母净利润预计达19.80亿至21.70亿元,同比增速高达74.64%至91.40%,公司主营业务的实际盈利弹性和规模效应正在加速释放。公司整体经营规模和盈利水平在上半年实现跨越式提升。 单季度来看,26Q2预计实现营业收入44.66亿至52.66亿元,同比增长42.5…
242. 为了防止专家负载不均导致大规模专家并行场景下的吞吐量下降,我们提出了一种全平衡的专家并行训练方法,该方法采用静态形状设计,且关键路径上无需主机同步。 由于推理效
- 主题笔记:打开完整笔记
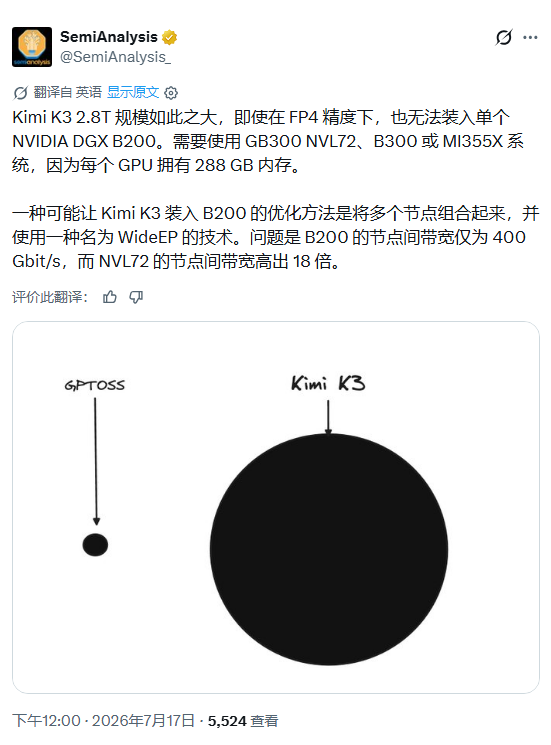
为了防止专家负载不均导致大规模专家并行场景下的吞吐量下降,我们提出了一种全平衡的专家并行训练方法,该方法采用静态形状设计,且关键路径上无需主机同步。 由于推理效率同样受益于更大的高带宽通信域,我们建议在包含或更多加速器的配置上部署 Kimi K3。 最后,鉴于对传统前缀缓存提出了新的挑战,我们已向 vLLM 社区贡献了相应的实现方案,该方案将与模型同步发布。采用预填充缓存的 KDA 技术,使我们能够在保持 Kimi K3 模型规模与长上下文能力的同时,以极具竞争力的提供服务。 Kimi
243. 【Kimi K3】Coding及长程任务能力显著提升,定价同步升级 事件:7月16日晚间,月之暗面正式上线旗舰模型 Kimi K3。 总参数达2.8万亿, 为目
- 主题笔记:打开完整笔记
【Kimi K3】Coding及长程任务能力显著提升,定价同步升级 事件:7月16日晚间,月之暗面正式上线旗舰模型 Kimi K3。 总参数达2.8万亿, 为目前国产模型最高,支持多模态理解,1.05M上下文,完整权重计划于7月27日前发布。 提升1【Coding紧追海外领先模型,长程任务表现突出】
244. 1 :,支持 1M 上下文,原生视觉理解,定价 3 美元 / 15 美元每百万 tokens,主打编程、知识工作和深度推理; 2 :知识工作 GDPval-AA
- 主题笔记:打开完整笔记
1 :,支持 1M 上下文,原生视觉理解,定价 3 美元 / 15 美元每百万 tokens,主打编程、知识工作和深度推理; 2 :知识工作 GDPval-AA v2 测评第 3,仅落后于 Claude Fable 5 Max + GPT-5.6 Sol Max; Agentic 知识工作基准 AA-Briefcase 第 2,仅次于 Fable 5 Max;;
245. 标普 500 指数下跌 51 个基点,收盘报 7533 点,收盘市价订单买入金额达 82.5 亿美元;纳斯达克 100 指数下跌 162 个基点,报 29025
- 主题笔记:打开完整笔记
标普 500 指数下跌 51 个基点,收盘报 7533 点,收盘市价订单买入金额达 82.5 亿美元;纳斯达克 100 指数下跌 162 个基点,报 29025 点;罗素 2000 指数下跌 38 个基点,报 2965 点;道琼斯工业平均指数下跌 20 个基点,报 52553 点。全美证券交易所总成交量达 170.01 亿股,低于年初至今 195.21 亿股的日均成交水平。波动率指数 VIX 上涨 632 个基点,报 16.66;西德克萨斯轻质原油下跌 70 个基点,报 79.04 美元;美国 10 年期国债收益率上行 0.012 个基点,报 4.55…
246. 受到生成式 AI 产业高速发展、地缘政治、通胀等多重因素影响,除之外,2026 年上半年半导体产业链已经先后出现一到两轮涨价、供货配额收紧的情况,汽车行业采购端
- 主题笔记:打开完整笔记
受到生成式 AI 产业高速发展、地缘政治、通胀等多重因素影响,除之外,2026 年上半年半导体产业链已经先后出现一到两轮涨价、供货配额收紧的情况,汽车行业采购端因此高度警惕,市场开始担忧新冠肺炎疫情期间的车用芯片短缺问题会再次出现。 供应链业内人士指出,当前市场整体处于的状态,汽车生产环节没有受到实质性冲击,疫情芯片荒爆发的两项核心诱因目前都没有出现。 汽车供应链从业者梳理了疫情阶段芯片荒形成的两大核心原因:
247. 【7月17日盘前策略思路】今日盘前无明显产业增量信息。 市场情绪周期定位:调整阶段 昨天AI科技低开冲高后回落,创业板指数新低,没能构建出一个震荡区间出来,非A
- 主题笔记:打开完整笔记
【7月17日盘前策略思路】今日盘前无明显产业增量信息。 市场情绪周期定位:调整阶段 昨天AI科技低开冲高后回落,创业板指数新低,没能构建出一个震荡区间出来,非AI科技难度也很大,持续性好一点的是医药,但是波动却非常大。
248. 【中金全球研究&传媒】Netflix|2Q26业绩会纪要 / 【中信电子】台积电2026Q2法说会纪要 / 【天风电子】ASML 2026Q2业绩说明会纪要整理
- 主题笔记:打开完整笔记
【中金全球研究&传媒】Netflix|2Q26业绩会纪要 / 【中信电子】台积电2026Q2法说会纪要
249. 中国 DRAM 厂商长鑫科技 IPO 已经进入最后阶段,相关动向受到市场高度关注。PC 供应链方面消息指出,此前美国一度计划将长鑫科技列入实体清单,至今没有正式
- 主题笔记:打开完整笔记
中国 DRAM 厂商长鑫科技 IPO 已经进入最后阶段,相关动向受到市场高度关注。PC 供应链方面消息指出,此前美国一度计划将长鑫科技列入实体清单,至今没有正式公布相关清单;叠加中美关系缓和,再加上,这些都释放出供货放行信号,带动各大 PC 品牌厂商集中抢单,据传长鑫科技订单已经排期至 2027 年底。 PC 供应链透露,2026 年下半年存储器价格的涨幅有所收窄,但整体价格依旧维持高位。品牌厂商把新增的采购成本转嫁到终端消费者端,上调产品售价,也开始对产品销量形成压制,不过目前带来的影响还没有到达临界值。现阶段各大品牌厂商仍在持续争取存储器货源,长鑫…
250. #铠侠
- 主题笔记:打开完整笔记
251. #监管
- 主题笔记:打开完整笔记
252. 情绪板块 ,能够看出该标的在国内散户投资者当中认可度较高。今日市场另一核心关注点为正式开幕的世界人工智能大会(WAIC),多项事件催化有望带动国内 AI 应用相
- 主题笔记:打开完整笔记
情绪板块 ,能够看出该标的在国内散户投资者当中认可度较高。今日市场另一核心关注点为正式开幕的世界人工智能大会(WAIC),多项事件催化有望带动国内 AI 应用相关标的行情: 1)将在 WAIC 展会发布规格最大的昇腾 SuperPoD 大规模 AI 算力系统;2)将全新推出 MiniMax M3 多模态大模型,阶跃星辰会首次亮相阶跃星辰智能体操作系统;3)将展出搭载 AI 智能体能力的智能手机
253. #NPU
- 主题笔记:打开完整笔记
254. 摩根士丹利指出,,随后可能面临剧烈的周期性下滑。 大摩分析,本轮由 AI 浪潮(包含)叠加产能紧缺催生的内存强势牛市,价格上涨最迅猛的阶段已经结束,合约价格的同
- 主题笔记:打开完整笔记
摩根士丹利指出,,随后可能面临剧烈的周期性下滑。 大摩分析,本轮由 AI 浪潮(包含)叠加产能紧缺催生的内存强势牛市,价格上涨最迅猛的阶段已经结束,合约价格的同比增速(YoY)正从周期高点逐步回落。 “估值(未来 12 个月市净率 NTM P/B)尚未完成充分重定价”,在半导体芯片周期里,股价与估值的见顶时间,通常会比芯片实际现货价格提前数月。
255. 高盛举办专家网络研讨会,邀请行业分析机构 650 Group 创始人 Alan Weckel,深度解析数据中心与网络设备市场的最新趋势。核心结论指向,叠加传统服
- 主题笔记:打开完整笔记
高盛举办专家网络研讨会,邀请行业分析机构 650 Group 创始人 Alan Weckel,深度解析数据中心与网络设备市场的最新趋势。核心结论指向,叠加传统服务器换代潮,行业增长确定性极强。 以太网网络超级周期确立 650 Group 预计,受两大核心驱动力推动,。
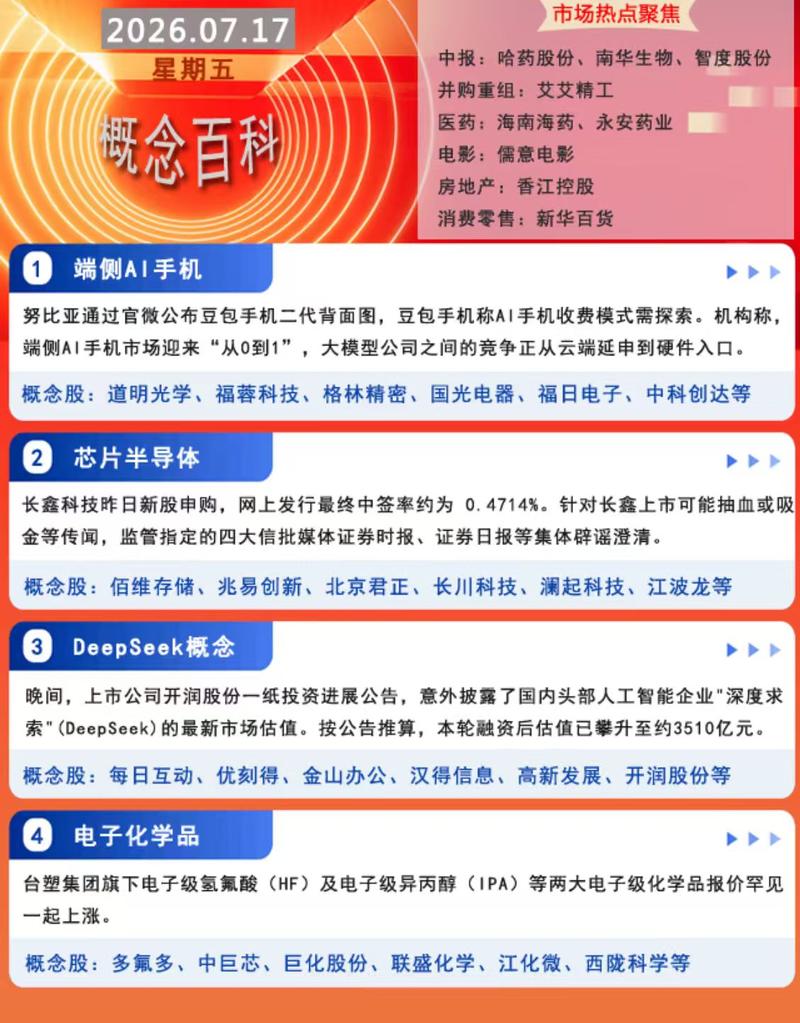
256. 一、昨日热点 A 首发公众号:思维纪要社 I 手机:道明光学、福蓉科技 影视:儒意电影 创新药:哈药股份 股权变更:艾艾精工 二、DeepSeek 最新估值 7
- 主题笔记:打开完整笔记
一、昨日热点 A 首发公众号:思维纪要社 I 手机:道明光学、福蓉科技 影视:儒意电影
257. 台湾市场当日走势震荡,市场全部目光聚焦台积电(TSMC)财报业绩。台积电走势跑赢大盘,带动股指收盘位置接近前一交易日收盘价。以下为本次内容的简要要点整理: :台
- 主题笔记:打开完整笔记
台湾市场当日走势震荡,市场全部目光聚焦台积电(TSMC)财报业绩。台积电走势跑赢大盘,带动股指收盘位置接近前一交易日收盘价。以下为本次内容的简要要点整理: :台积电公布第二季度业绩,毛利率为,略低于市场一致预期(市场预期毛利率处于 60% 后半区间、向 70% 区间靠拢),营业利润率(OPM)以及每股收益(EPS)均高于彭博一致预期数值。 :营收中枢环比上调 12%,毛利率区间(受 2nm 工艺产能稀释影响),营业利润率区间
273. 【广发电子】ASML上修指引,台积电上修Capex 。继续推荐“老设备”公司,北方华创,中微公司,中科飞测,拓荆科技,华海清科、京仪装备等。
- 主题笔记:打开完整笔记
【广发电子】ASML上修指引,台积电上修Capex 。继续推荐“老设备”公司,北方华创,中微公司,中科飞测,拓荆科技,华海清科、京仪装备等。
274. 🌍【国联民生海外】台积电26Q2业绩速递:2nm首次贡献收入,全年营收增速上调至40% [太阳]整体业绩:26Q2营收 402亿美元,环比+12.0%,同比+3
- 主题笔记:打开完整笔记
🌍【国联民生海外】台积电26Q2业绩速递:2nm首次贡献收入,全年营收增速上调至40% [太阳]整体业绩:26Q2营收 402亿美元,环比+12.0%,同比+33.7%,触及指引上限;毛利率 67.7%,超指引上限(65.5%–67.5%),环比+1.5个百分点;营业利润率 60.3%,大超指引上限,环比+2.2个百分点;二季度净利润环比+23.4%,同比+77.4%。 [庆祝]分制程:2nm首次贡献收入,占比 3%;3nm占 30%,5nm占 33%,先进制程(7nm及以下)合计 77%。公司预计A14芯片将于2028年开始量产,A13、A12芯片将…
275. - 台积电2Q26营收402亿美元(QoQ+12%、YoY+34%),3Q26指引446-458亿美元,再度大超预期。管理层强调AI需求强于此前预期,已从GPU
- 主题笔记:打开完整笔记
台积电2Q26营收402亿美元(QoQ+12%、YoY+34%),3Q26指引446-458亿美元,再度大超预期。管理层强调AI需求强于此前预期,已从GPU扩展至CPU、AI ASIC及网络芯片。公司将2026年资本支出从520-560亿美元上调至600-640亿美元,并将全年美元营收增速指引从>30%上调至>40%;另追加亚利桑那州1000亿美元投资(总投资将达2650亿美元)。N2家族产能2026-2028年CAGR将达70%以上,CoWoS先进封装仍是行业核心瓶颈。花旗上调2026/2027/2028年盈利预测4%/2%/4%,维持目标价新台币3…
276. 【国金电新】天合光能:预计26Q2归母净利-0.77~1.03亿元,多元化业务+投资收益带动显著减亏 7月16日公司发布26年中报预告,预计上半年实现归母净利润
- 主题笔记:打开完整笔记
【国金电新】天合光能:预计26Q2归母净利-0.77~1.03亿元,多元化业务+投资收益带动显著减亏 7月16日公司发布26年中报预告,预计上半年实现归母净利润-3.6~-1.8亿元(去年同期-29.18亿元),实现扣非归母净利润-29.6~-27.8亿元(去年同期-29.56亿元);其中Q2实现归母净利-0.77~1.03亿元,中值扭亏,扣非归母净利-14.95~-13.13亿元,中值同比减亏11%、环比减亏4%。 上半年公司组件业务高质量订单占比稳步提升,盈利能力持续改善,预计Q2出货环比Q1基本持稳;上半年公司储能、分布式系统业务贡献了可观的正向…
277. - Uber宣布以148亿美元全现金方式收购Delivery Hero(扣除此前持股后约137亿美元),预计2027年下半年完成交割。此次交易将使Uber业务覆
- 主题笔记:打开完整笔记
Uber宣布以148亿美元全现金方式收购Delivery Hero(扣除此前持股后约137亿美元),预计2027年下半年完成交割。此次交易将使Uber业务覆盖国家从79个扩展至99个,新增50个市场;预计将释放超过5000万跨平台用户机会(3500万来自Delivery Hero,1500万来自Uber出行业务),传统跨平台用户客单量是单业务用户的3倍以上,获客成本低50%以上。财务方面,Uber预计交易完成后Non-GAAP EPS将实现增值,第三年达到高个位数百分比增值率,运营协同效应有望超过12亿美元/年,主要源于共享技术平台和共享服务整合。De…
278. 【长江社服赵刚】2026-7-16社会服务每日速递 💡今日行情 今日长江社会服务指数+0.63%,跑赢上证指数2.48pct,跑赢沪深300 2.48pct。(
- 主题笔记:打开完整笔记
【长江社服赵刚】2026-7-16社会服务每日速递 💡今日行情 今日长江社会服务指数+0.63%,跑赢上证指数2.48pct,跑赢沪深300 2.48pct。(1)餐饮旅游前三:西藏旅游(+5.77%)、西安饮食(+3.83%)、曲江文旅(+3.56%);后三:科新发展(-5.42%)、盈新发展(-2.87%)、黄山旅游(-0.27%)(2)教育养老体育及社服其他板块前三:天音控股(+10.01%)、百纳千成(+6.49%)、拓维信息(+6.47%);后三:*ST高科(-9.94%)、电光科技(-6.75%)、雷曼光电(-4.89%)(3)港股跟踪标的…
279. 【广发环保·行业日报】2026年7月16日 星期四 🌟公司公告 【赛恩斯】公司向不特定对象发行可转债,发行总额5.52亿元,申购日为7月17日,原股东优先配售后
- 主题笔记:打开完整笔记
【广发环保·行业日报】2026年7月16日 星期四 🌟公司公告 【赛恩斯】公司向不特定对象发行可转债,发行总额5.52亿元,申购日为7月17日,原股东优先配售后余额部分将通过上交所交易系统向社会公众投资者发售
280. - Citi维持小鹏汽车(XPEV)买入评级,目标价22.50美元(潜在涨幅60.3%)。MONA L03上市7分钟内不可退订订单超2万辆,起售价12.38万元
- 主题笔记:打开完整笔记
Citi维持小鹏汽车(XPEV)买入评级,目标价22.50美元(潜在涨幅60.3%)。MONA L03上市7分钟内不可退订订单超2万辆,起售价12.38万元人民币,提供BEV和EREV两种动力选择,搭载自研图灵芯片(750/1500 TOPS)。未来新车型将在中国和全球同步上市。VLA2.0自动驾驶系统预计2027年在欧洲交付,人形机器人IRON计划2027年推向全球市场(2026年底月产能达1000台),Robotaxi已于2026年5月量产下线并启动内测,飞行汽车预订超7000台。Citi采用SOTP估值法:汽车业务给予2026E 1.5x P/S…
281. 六福集团FY27Q1销售表现 [太阳]集团整体:尽管面临较高基数,FY27Q1整体零售值、零售收入及同店销售分别同比增长32%/43%/39%,均较FY26Q4
- 主题笔记:打开完整笔记
六福集团FY27Q1销售表现 [太阳]集团整体:尽管面临较高基数,FY27Q1整体零售值、零售收入及同店销售分别同比增长32%/43%/39%,均较FY26Q4进一步改善(FY26Q4分别为+19%/+36%/+33%)。 [太阳]港澳及海外市场:继续保持高景气,零售值、零售收入及同店销售同比增长41%/41%/41%(FY26Q4分别为+42%/+41%/+39%)。其中香港、澳门及海外同店销售分别为+44%/+49%/+14%,受益于港澳金价价差及人民币升值带动,内地游客消费持续增长。
282. 【兴证医药】艾力斯发布2026年半年度业绩预增公告 7月16日,艾力斯发布2026年半年度业绩预增公告。 预计2026年上半年实现营业收入33.1亿元,同比+3
- 主题笔记:打开完整笔记
【兴证医药】艾力斯发布2026年半年度业绩预增公告 7月16日,艾力斯发布2026年半年度业绩预增公告。 预计2026年上半年实现营业收入33.1亿元,同比+39.4%;归母净利润15.4亿元,同比+46.5%;扣非归母净利润13.6亿元,同比+50.3%。
283. - 高盛每日多议题研报合集。核心观点包括:(1) 台积电上调2026年营收增速指引至40%以上、资本开支提至600-640亿美元,并宣布亚利桑那州追加1000亿
- 主题笔记:打开完整笔记
高盛每日多议题研报合集。核心观点包括:(1) 台积电上调2026年营收增速指引至40%以上、资本开支提至600-640亿美元,并宣布亚利桑那州追加1000亿美元产能投资,AI需求能见度延伸至2030年,目标价上调至新台币3100元,维持买入;(2) 日本工业板块与英伟达的Physical AI合作被市场低估,尤其看好欧姆龙已实现数字孪生商业化,建议买入;(3) 全球PC出货量预测下调至2026/27年分别-14%/-5%,但AI PC渗透率有望达到82%;(4) 小鹏Mona L03上市一小时斩获4.7万辆订单,预计月销稳定1.4万辆,目标价23美元/…
284. 【兴证医药】百利天恒Iza-bren第二项适应症获批上市 7月16日,国家药监局官网显示,百利天恒双抗ADC伦康依隆妥单抗(iza-bren,BL-B01D1)
- 主题笔记:打开完整笔记
【兴证医药】百利天恒Iza-bren第二项适应症获批上市 7月16日,国家药监局官网显示,百利天恒双抗ADC伦康依隆妥单抗(iza-bren,BL-B01D1)获批第二项适应症,用于治疗既往经PD-1/PD-L1单抗联合含铂化疗治疗失败的复发性或转移性食管鳞癌(ESCC)患者。 此前2026年6月,iza-bren首次获批上市,用于治疗既往经治鼻咽癌。
285. 【天风电子】科翔股份:稳定小批量量产落地,陶瓷HDI进入规模量产前夕 🥇 产业核心催化:产线设备全面落地-陶瓷PCB落地千片量级月产能 公司目前已完整打通陶瓷P
- 主题笔记:打开完整笔记
【天风电子】科翔股份:稳定小批量量产落地,陶瓷HDI进入规模量产前夕 🥇 产业核心催化:产线设备全面落地-陶瓷PCB落地千片量级月产能 公司目前已完整打通陶瓷PCB全流程产线,核心生产设备全部到位,工艺持续迭代优化,各项性能指标处在持续提升阶段。公司现已具备月产能千片的稳定小批量产能力,脱离单纯试样阶段,正式进入下游客户大规模量产前的关键考察期。AI高功耗GPU散热需求刚性极强,后续客户验证一旦顺利通过,将支持公司完成规模产线建设。
286. 🔹【独家】三星电子将机器人能力...
- 主题笔记:打开完整笔记
🔹【独家】三星电子将机器人能力 “合而为一”…… 筹备成立机器人事业部 🤝整合机器人能力,筹备事业部体制 📌推进成立专门组织,整合 DX 部门未来机器人推进团、三星电子研究院、生产技术研究所等分散的机器人组织
287. 🔹 🔄该公司转而将大部分生产转移至自有的 18A 制程。此前的计划是由台积电生产 60-70% 的 Nova Lake 芯片。 📉据报道,这一比例目前已降至 2
- 主题笔记:打开完整笔记
🔹 🔄该公司转而将大部分生产转移至自有的 18A 制程。此前的计划是由台积电生产 60-70% 的 Nova Lake 芯片。 📉据报道,这一比例目前已降至 20% 以下。这意味着超过 80% 的芯片可能会采用英特尔 18A 制程自行生产。这一变化发生在英特尔 18A 制造工艺取得重大改进之后。
288. 🔹 📊本季度业绩 ,营收: 📌重要指标:,,; ⚙️先进制程占比(7nm 及以下):77%(2nm:3%,3nm:30%,5nm:33%) 💸资本支出计划(FY
- 主题笔记:打开完整笔记
🔹 📊本季度业绩 ,营收: 📌重要指标:,,;
289. 🤝继韩国之后,黄仁勋到访日本…...
- 主题笔记:打开完整笔记
🤝继韩国之后,黄仁勋到访日本…… 扩大,全面推进与日本制造业的 AI 合作 👔黄仁勋以 CEO 身份访问日本,扩大与丰田、发那科、川崎重工等公司的合作 🏭推动构建将 AI 应用于汽车、机器人和工厂的
290. 天合光能:预计26Q2归母净利-0.77~1.03亿元,多元化业务+投资收益带动显著减亏 7月16日公司发布26年中报预告,预计上半年实现归母净利润-3.6~-
- 主题笔记:打开完整笔记
天合光能:预计26Q2归母净利-0.77~1.03亿元,多元化业务+投资收益带动显著减亏 7月16日公司发布26年中报预告,预计上半年实现归母净利润-3.6~-1.8亿元(去年同期-29.18亿元),实现扣非归母净利润-29.6~-27.8亿元(去年同期-29.56亿元);其中Q2实现归母净利-0.77~1.03亿元,中值扭亏,扣非归母净利-14.95~-13.13亿元,中值同比减亏11%、环比减亏4%。 上半年公司组件业务高质量订单占比稳步提升,盈利能力持续改善,预计Q2出货环比Q1基本持稳;上半年公司储能、分布式系统业务贡献了可观的正向利润,预计Q…
291. 【时空科技】拟收购嘉合劲威+自建存储封测产能,推动向存储的战略转型 公司主业聚焦夜间经济、智慧城市,决心战略转型,拟收购嘉合劲威+投资自建存储产能,向存储战略转
- 主题笔记:打开完整笔记
【时空科技】拟收购嘉合劲威+自建存储封测产能,推动向存储的战略转型 公司主业聚焦夜间经济、智慧城市,决心战略转型,拟收购嘉合劲威+投资自建存储产能,向存储战略转型! 嘉合劲威:国内头部内存条模组厂,消费级高知名度、向企业级进军!
292. 台积电(2330TTHold):AI周期中行稳致远的长期主义 下调至“持有”评级:台积电业绩符合预期,并上调全年指引及资本支出。公司采"行稳致远"的利润率管理策
- 主题笔记:打开完整笔记
台积电(2330TTHold):AI周期中行稳致远的长期主义 下调至“持有”评级:台积电业绩符合预期,并上调全年指引及资本支出。公司采"行稳致远"的利润率管理策略(不激进定价)、全球扩张(增加亚利桑那资本支出)、及后道弹性(支持客户后道在EMIB);同时重申对AI的乐观态度。由于2026-2027资本支出加速及审慎定价,预计未来数季度利润率难扩张。因此,我们下调目标P/E至22x,调整2026/2027EEPS+4%/+0%,下调目标价至NT2,700。 公司上调全年业绩指引及资本支出:2Q26营收1.27万亿新台币(+12%QoQ/+36%YoY);…
293. 德昌电机控股业绩会要点0716 FY26/27Q1整体财务与销售表现 -报告销售额达9.36亿美元,较上年同期9.15亿美元增长2%(+2100万美元);汇率变
- 主题笔记:打开完整笔记
德昌电机控股业绩会要点0716 FY26/27Q1整体财务与销售表现 -报告销售额达9.36亿美元,较上年同期9.15亿美元增长2%(+2100万美元);汇率变动带来+1400万美元有利影响,剔除汇率后内生增长仅+700万美元(+0.8%)。
294. 【国联民生电子】芯原股份新签订单速评 芯原发布26年新签订单自愿性披露公告:2026年1月1日至2026年7月16日,新签订单合计146.53亿元,其中4月30
- 主题笔记:打开完整笔记
【国联民生电子】芯原股份新签订单速评 芯原发布26年新签订单自愿性披露公告:2026年1月1日至2026年7月16日,新签订单合计146.53亿元,其中4月30日至7月16日新签订单进一步增长,达到64.13亿元,延续前期新签订单的强劲增长态势。 订单结构:绝大部分为一站式芯片定制业务订单,64.13亿元新签订单中,AI算力相关订单及数据处理领域订单占比均超过90%。
295. 【长江电新】天合光能:H1归母利润大幅减亏,储能和分布式贡献可观利润 事件:公司披露2026年半年度业绩预告,预计归母净利润亏损1.8-3.6亿,同比大幅减亏;
- 主题笔记:打开完整笔记
【长江电新】天合光能:H1归母利润大幅减亏,储能和分布式贡献可观利润 事件:公司披露2026年半年度业绩预告,预计归母净利润亏损1.8-3.6亿,同比大幅减亏;其中Q2归母净利润在亏损0.8亿到盈利1亿之间。 1、预计Q2组件出货环比增加,单瓦盈利环比减亏,得益于公司深耕高价值市场,组件业务高质量订单占比稳步提升。预计Q2储能出货2GWh+,储能和分布式系统业务贡献了可观的正向利润。此外,公司部分处置了股权资产取得了较高的投资收益,同时剩余未处置的股权资产公允价值显著上升,对当期利润形成积极贡献。
296. #全知道
- 主题笔记:打开完整笔记
297. SHEIN经营解析与增长驱动交流纪要 1、24-25年GMV550/675e美元,收入分别380/442e美元;26年GMV目标780e美元、同比增长约15-1
- 主题笔记:打开完整笔记
SHEIN经营解析与增长驱动交流纪要 1、24-25年GMV550/675e美元,收入分别380/442e美元;26年GMV目标780e美元、同比增长约15-16%,营收约500e美元、同比增长约13%;净利率预计升至7.8-8.2%,未来五年维持6.5%以上盈利水平。(备注:行业数据仅供参考、下同) 2、1P自营业务占比52%、3P业务占比48%;3P业务以全托管模式为主,占比近50%,半托管是重点发力对象、POP及KA占比约20%。
298. 全球竞争力出海”主题之【英科医疗300677】市场风格再均衡之际,重视低位强α品种 市场风格再均衡之际,我们认为公司的强α属性有望逐步带来估值修复,主要体现在:
- 主题笔记:打开完整笔记
全球竞争力出海”主题之【英科医疗300677】市场风格再均衡之际,重视低位强α品种 市场风格再均衡之际,我们认为公司的强α属性有望逐步带来估值修复,主要体现在: 1、当期业绩及后续单支盈利有望超市场预期。中报经营性利润预计同环比大增,主要源自于二季度手套价格大幅度攀升,且公司成本提升幅度远小于同行,因而获得了较高的超额利润。虽7月份起现货价格有所下行,但公司【单支净利仍较之战前翻倍以上】,主要系公司自产胶乳,成本主要锚定丁二烯等,成本下行更快。
299. #Kimi #黑毛
- 主题笔记:打开完整笔记
300. 【GLMSDZ】国产算力思考0716 今日国产算力有诸多重磅公告,给您梳理汇报如下: 1️⃣国产ASIC ➠今日 芯原 公告新增订单,上半年新增146亿元,符合
- 主题笔记:打开完整笔记
【GLMSDZ】国产算力思考0716 今日国产算力有诸多重磅公告,给您梳理汇报如下: 1️⃣国产ASIC
301. 沪电股份上调:26Q2超预期,仍处于长期增长周期的早期阶段 2026年半年度业绩预告超预期。【26H1】归母净利润区间28.3-30亿元,同比+68%-78%;
- 主题笔记:打开完整笔记
沪电股份上调:26Q2超预期,仍处于长期增长周期的早期阶段 2026年半年度业绩预告超预期。【26H1】归母净利润区间28.3-30亿元,同比+68%-78%;扣非归母净利润27.3-28.8亿元,同比66%-75%。【26Q2】归母净利润区间15.9-17.6亿元,同比+73%-91%;扣非归母净利润15.7-17.2亿元,同比74%-91%。 我们认为归因于:1)高速交换机、AI服务器、高性能计算及智能汽车等应用领域的结构性需求增长。2)公司泰国子公司亦已从产能爬坡期逐步迈入规模化运营期,并于2026年第二季度实现单季扭亏为盈;26Q1收入约2.9…
302. 【医疗器械】政策影响将逐步出清,关注板块业绩估值修复 【家用器械】关注出海高增长 看好瑞迈特、可孚医疗等,关注Q2和全年收入高增长趋势。 【高值耗材】集采影响逐
- 主题笔记:打开完整笔记
【医疗器械】政策影响将逐步出清,关注板块业绩估值修复 【家用器械】关注出海高增长 看好瑞迈特、可孚医疗等,关注Q2和全年收入高增长趋势。
303. #SpaceX
- 主题笔记:打开完整笔记
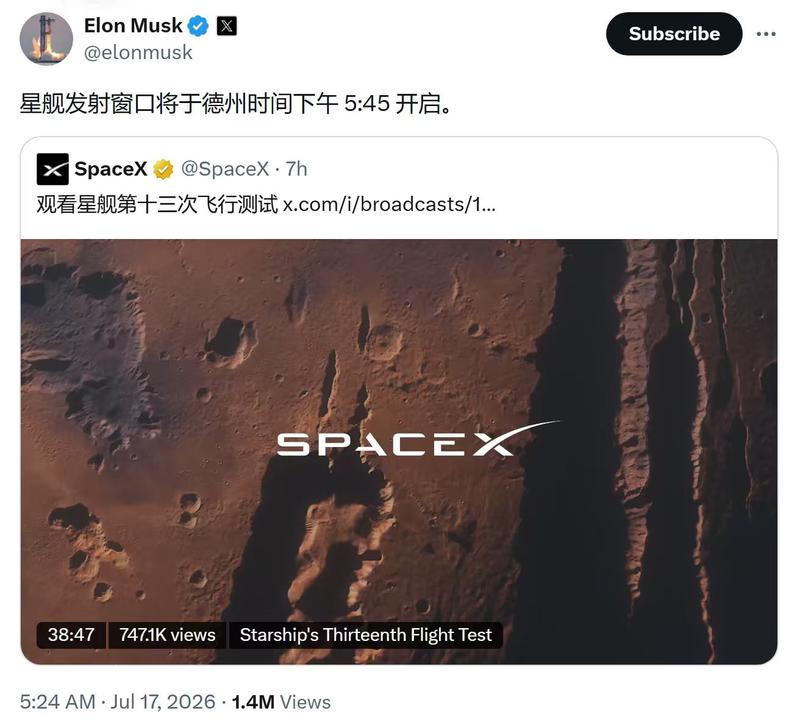
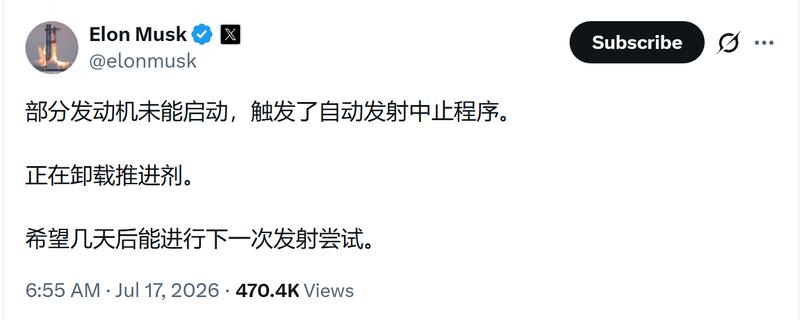
304. 理想新品发布会纪要
- 主题笔记:打开完整笔记
理想新品发布会纪要
305. #监管
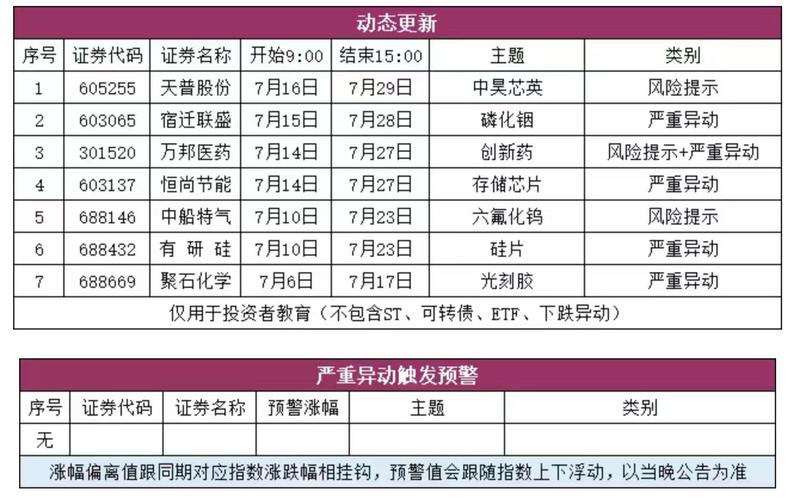
- 主题笔记:打开完整笔记
306. 工程机械:6月工程机械内外需共振,看好板块景气度继续上行 挖机市场:6月内外销均超市场预期,国内更新需求具备较强韧性+海外市场多点开花。6月挖掘机销量25445
- 主题笔记:打开完整笔记
工程机械:6月工程机械内外需共振,看好板块景气度继续上行 挖机市场:6月内外销均超市场预期,国内更新需求具备较强韧性+海外市场多点开花。6月挖掘机销量25445台,同比+35.3%;其中内销10898台,同比+34.0%,传统淡季下仍实现高增。其中,一、内销:超预期主要系内销转出口统计口径不同+去年Q2资金到位率偏弱带来的低基数,剔除扰动后国内核心逻辑仍是更新替换,整体韧性较强。二、外销:超预期主要系非洲、拉美、东南亚等资源型市场矿山、基建需求旺盛,有效对冲中东市场的下滑,外需多点开花趋势明确。 非挖市场:景气度保持上行,出口表现更优。6月汽车起重机/…
307. #市场
- 主题笔记:打开完整笔记
308. 全球半导体设备景气度持续上修,坚定看好【中信建投机械】 SEMI更新预测、预计半导体设备未来3年持续增长: SEMI预计2026年全球半导体制造设备销售额将创下
- 主题笔记:打开完整笔记
全球半导体设备景气度持续上修,坚定看好【中信建投机械】 SEMI更新预测、预计半导体设备未来3年持续增长: SEMI预计2026年全球半导体制造设备销售额将创下1659亿美元的历史新高,同比+23.2%。增长势头预计将持续至2028年,总设备销售额有望达到创纪录的2295亿美元,实现连续五年增长。 台积电上修26年资本开支: 台积电预计2026年全年资本支出为600亿至640亿美元,此前预估为520亿至560亿美元,上调80亿美元,幅度约15%。
309. #奈飞
- 主题笔记:打开完整笔记
310. 🤖️【方正汽车文姬团队】拓普集团交流更新:业绩低点已过,机器人执行器量产在即 ✅ 业绩拐点确认。Q2预计营收同比10%+,净利率环比下降。Q2为全年业绩最低点,
- 主题笔记:打开完整笔记
🤖️【方正汽车文姬团队】拓普集团交流更新:业绩低点已过,机器人执行器量产在即 ✅ 业绩拐点确认。Q2预计营收同比10%+,净利率环比下降。Q2为全年业绩最低点,主要原因为原材料价格上涨、社保补缴及汇兑损益,Q3开始环比改善确定性高。主要客户包括特斯拉、赛力斯、吉利、奇瑞、小米、比亚迪等,其汽车销量跑赢行业大盘,保证了营收端的稳健增长。 ✅ 机器人已锁定订单,量产在即。T机器人执行器预计9月量产,目前规划周产能100台,9月上千台,年底两千台以上。目前主要产能位于国内工厂,起量后将转移到泰国工厂。公司主要供应执行器、电机、结构件,丝杠外购恒立、新剑、荣泰…
311. 【广发机械】《AI珠峰系列十六:光通信测试设备:追光逐速,AI光互联浪潮下的测试革命》深度报告导读 继3月份推出光模块设备系列,我们借此篇报告聚焦测试设备环节,
- 主题笔记:打开完整笔记
【广发机械】《AI珠峰系列十六:光通信测试设备:追光逐速,AI光互联浪潮下的测试革命》深度报告导读 继3月份推出光模块设备系列,我们借此篇报告聚焦测试设备环节,为大家系统化的梳理一下光模块、硅光、CPO对于光通信测试设备的需求。 测试设备是光模块产线的核心环节,受益于三大逻辑: (1)下游光模块厂扩产带动资本开支增长。旭创26Q1资本开支19.3亿元,+380%,且有望持续加速; (2)技术迭代带来的价值量膨胀。1.6T需要更换更高性能的测试设备,量价齐升使得测试设备成为产线上少有的“价值通胀”环节; (3)国产化替代空间巨大。目前大部分光测试设备市场…
312. #Kimi
- 主题笔记:打开完整笔记
313. 影视板块大涨,重视暑期档超预期投资机会 260716(财通灰灰、丰淇) 📈今日申万影视院线板块大涨5%,底部连续两天涨超5%。我们认为主要由于在《》带动下,暑期
- 主题笔记:打开完整笔记
影视板块大涨,重视暑期档超预期投资机会 260716(财通灰灰、丰淇) 📈今日申万影视院线板块大涨5%,底部连续两天涨超5%。我们认为主要由于在《》带动下,暑期档票房有所回暖,且后续《》等优质电影即将上映,进一步提高市场预期。 ⭐️具体来看:
314. 天风通信 | 全球光互联龙头 中际旭创再坚定信心推荐,更新发声! 1、 我们预计公司港股IPO即将发行,才导致当前窗口不再发业绩预告,需要等发行之后 2、 Q2
- 主题笔记:打开完整笔记
天风通信 | 全球光互联龙头 中际旭创再坚定信心推荐,更新发声! 1、 我们预计公司港股IPO即将发行,才导致当前窗口不再发业绩预告,需要等发行之后 2、 Q2业绩: 在Q2物料紧张背景之下, 我们预计公司Q2业绩仍会延续展示全球龙头风范、给予市场注入强信心。
315. ‼️【zx航空航天】端侧3D链重大更新260716 -------- 我们近期调研了果链和3D打印链,有重大变化如下,强Call 3D打印链! 1、苹果端侧大年
- 主题笔记:打开完整笔记
‼️【zx航空航天】端侧3D链重大更新260716 -------- 我们近期调研了果链和3D打印链,有重大变化如下,强Call 3D打印链!
316. 再平衡买什么? 核心观点:近期政策密集表态拉内需,板块轮动再平衡,建议寻找股价和估值低位的边际改善,交易思维买稳健资产。 具体推荐标的欢迎私戳我们! 白电:(1
- 主题笔记:打开完整笔记
再平衡买什么? 核心观点:近期政策密集表态拉内需,板块轮动再平衡,建议寻找股价和估值低位的边际改善,交易思维买稳健资产。 具体推荐标的欢迎私戳我们! 白电:(1)内销走出Q2高基数区间;(2)外销出口H2基数走低、龙头订单强势,下半年看好新兴市场空调出口;(3)Q2业绩是白电龙头经营周期低点,市场对白电龙头业绩预期充分,建议买入白电龙头抗周期稳定股东回报的能力。(4)买入再平衡建议看筹码分布,近期和白电龙头公司沟通下来,目前的筹码结构使得白电股价走势更多是指数和风偏的flow,筹码拥挤度很低。
317. 🌟【AI资本开支不是泡沫,而是美国新一轮资本形成周期】 投行Q2财报都非常亮眼,昨天高盛CEO David Solomon接受CNBC采访,公开讨论了他们的第二
- 主题笔记:打开完整笔记
🌟【AI资本开支不是泡沫,而是美国新一轮资本形成周期】 投行Q2财报都非常亮眼,昨天高盛CEO David Solomon接受CNBC采访,公开讨论了他们的第二季度财报与交易。 📑NOTES
318. [玫瑰]Mona L03正式发布价格,7分钟大定过2w [烟花]小鹏Mona L03于慕尼黑正式发布,中国地区起售价12.38万元(Plus版),同位置比预售价
- 主题笔记:打开完整笔记
[玫瑰]Mona L03正式发布价格,7分钟大定过2w [烟花]小鹏Mona L03于慕尼黑正式发布,中国地区起售价12.38万元(Plus版),同位置比预售价降低1+万元,价格降幅较大,且增加了入门配置;7分钟大定过2w!此外欧洲价格同步发布,以德国价格为例起售价3.65万欧元 [太阳]小鹏是26H2车型周期最强的车企之一,L03之后还有G9L\L05且车型,且新车型均面向全球同步发售!另外从国内环境的角度,今年BEV销售火爆,15万级别纯电车型需求坚挺;L03所在市场格局非常集中, 竞品仅有比亚迪元、零跑C10两款车型,L03国内+海外有望达到1.…
319. 坚定周期的力量,产能加速去化【天风农业】 1、产能加速去化! 国家统计局公布产能数据,截至二季度末,能繁母猪存栏为3780万头( 优于此前市场传闻的3815万头
- 主题笔记:打开完整笔记
坚定周期的力量,产能加速去化【天风农业】 1、产能加速去化! 国家统计局公布产能数据,截至二季度末,能繁母猪存栏为3780万头( 优于此前市场传闻的3815万头数据),同比减少263万头(下降6.5%),环比减少124万头(下降3.2%)。从绝对数量看,已接近此前3750万头的正常保有量目标。然而, 我们认为产能去化的内生动力尚未衰竭。首先, 下半年由亏损驱动的主动产能去化仍将持续,且亏损带来的出清是产能去化中最有效的路径之一。尽管近几周猪价有所反弹,但尚未回升至行业成本线以上,养殖端资金压力持续累积。同时,结合仔猪料等数据综合判断,下半年供给仍偏过剩…
320. ✈️【申万交运航空】月度行业机队数据跟踪——2026年6月 [太阳]根据第三方平台数据,截至2026年6月底,国内客机总数4272架,同比25年+2.6%;宽体
- 主题笔记:打开完整笔记
✈️【申万交运航空】月度行业机队数据跟踪——2026年6月 [太阳]根据第三方平台数据,截至2026年6月底,国内客机总数4272架,同比25年+2.6%;宽体客机451架,宽体客机占比10.6%。 [太阳]波音空客公布2026年6月交付情况:
321. #光模块
- 主题笔记:打开完整笔记
322. 【北方国际】底部推荐:煤/电涨价有望改善业绩、转型电力运营商,超跌后价值凸显、当前强推! 战略定位 EPC和海外投资并重:中国兵器工业集团(北团)和中国兵器装备
- 主题笔记:打开完整笔记
【北方国际】底部推荐:煤/电涨价有望改善业绩、转型电力运营商,超跌后价值凸显、当前强推! 战略定位 EPC和海外投资并重:中国兵器工业集团(北团)和中国兵器装备集团(南团)整合进行时,对于北方国际定位, 以境外经营投资为业务主线/积极发挥军贸溢出和国际工程的协同作用,强化集团公司海外发展。当前主要抓手为海外电力投资运营+焦煤贸易+国际工程(油矿电为主)三大板块。 电力投资运营平台:未来五年计划新增海外清洁能源装机800MW,主要布局中东欧项目。重点在运项目中,孟加拉1320MW燃煤电站持股50%,预计满发后每年贡献约3亿元投资收益;克罗地亚156MW风…
323. 风语筑:业绩超预期,转型物理AI20260716 业绩预告期已完毕,市场对于尚未认知的超预期个股较为感兴趣。我们参加了风语筑线下调研,有如下观察: 主业报表确定
- 主题笔记:打开完整笔记
风语筑:业绩超预期,转型物理AI20260716 业绩预告期已完毕,市场对于尚未认知的超预期个股较为感兴趣。我们参加了风语筑线下调研,有如下观察: 主业报表确定性修复。①公司2003年成立,是国内数字展示&数字化体验绝对龙头。2026H1业绩预告高增,归母净利润yoy400%-700%,由主业稳健增长+资产减值修复双驱动。②后续持续化债将释放利润、改善现金流与资产质量,估值压制因素逐步解除。
324. 汇成股份调研要点: DDIC: 大尺寸今年需求较好,小尺寸受消费电子影响一般;今年以来涨价10%,今年保持增长,处于盈利状态;未来两年AI端测对DDIC的需求有
- 主题笔记:打开完整笔记
汇成股份调研要点: DDIC: 大尺寸今年需求较好,小尺寸受消费电子影响一般;今年以来涨价10%,今年保持增长,处于盈利状态;未来两年AI端测对DDIC的需求有有一定的拉动,毛利率有望持续提升。
325. 【华创医药】药明康德深度系列一:全球CRDMO领军者勇立潮头,腾飞正当时 [红包]站在当前时点公司增长逻辑清晰。小分子CDMO有望持续受益于重磅分子商业化与行业
- 主题笔记:打开完整笔记
【华创医药】药明康德深度系列一:全球CRDMO领军者勇立潮头,腾飞正当时 [红包]站在当前时点公司增长逻辑清晰。小分子CDMO有望持续受益于重磅分子商业化与行业集中度提升,TIDES迎来多肽商业化放量期,同时测试与生物学业务景气度修复,全球CXO龙头地位稳固。 [太阳]化学业务是公司第一大收入板块,小分子与TIDES CRDMO已形成双轮驱动的业务结构。小分子R端为下游持续引流,2025年公司为客户成功合成并交付超过42万个新化合物,R到D转化分子310个,小分子D&M业务收入同比增长11.4%。TIDES业务受益于GLP-1、寡核苷酸等赛道高景气度,…
326. 【中泰医药祝嘉琦/刘子豪】iza-bren 第二个适应症超预期闪电获批,顶层对中国创新药的支持正从政策端落实到审批端 创新药行业点评 🌟事件:2026年7月16
- 主题笔记:打开完整笔记
【中泰医药祝嘉琦/刘子豪】iza-bren 第二个适应症超预期闪电获批,顶层对中国创新药的支持正从政策端落实到审批端 创新药行业点评 🌟事件:2026年7月16日,百利天恒全球首创 EGFR×HER3 双抗 ADC iza-bren 食管鳞癌适应症获 NMPA 批准,自 NDA 受理至获批仅约177天;叠加此前鼻咽癌适应症约213天获批,双双跑进国内创新抗肿瘤药审评最快区间,速度超预期。 [烟花]监管对创新药的支持,已从「发文件」到「出结果」。2025年 NMPA 批准1类创新药76个,较2024年48个增长58%,创历史新高;其中34.2%走优先审评…
327. 【天风医药杨松团队】奥浦迈更新:推出股权激励,看好主业增长&一体化进程推进 事件:2026年7月16日,公司发布《上海奥浦迈生物科技股份有限公司2026 年限制
- 主题笔记:打开完整笔记
【天风医药杨松团队】奥浦迈更新:推出股权激励,看好主业增长&一体化进程推进 事件:2026年7月16日,公司发布《上海奥浦迈生物科技股份有限公司2026 年限制性股票与股票增值权激励计划(草案)》,拟向激励对象授予260.00万股限制性股票,授予价格为草案公布前1个交易日股票交易均价的51%,即27.85元/股。激励对象总人数为92人,对象为公司董事、高级管理人员、核心技术人员以及董事会认为需要激励的其他人员。 在2026年三季度报告披露前授出,则100%行权系数的业绩考核目标为: 以2025 年营业收入为基数(3.55亿),2026-2028年相较于…
328. #东北 #存储
- 主题笔记:打开完整笔记
329. 【浙江美大】控制权拟变更,深圳星蓝图拟受让股份, 实控人主业跨境电商 事件:公司控股股东夏志生、夏鼎与深圳星蓝图签署《》,拟合计转让1.94亿股(占总股本29.
- 主题笔记:打开完整笔记
【浙江美大】控制权拟变更,深圳星蓝图拟受让股份, 实控人主业跨境电商 事件:公司控股股东夏志生、夏鼎与深圳星蓝图签署《》,拟合计转让1.94亿股(占总股本29.99%),转让价6.656元/股,对应交易总额约12.90亿元。交易完成后,星蓝图成为新控股股东,其实控人张海政(跨境电商背景)将成为美大新任实控人。 要点:
330. 新澳股份推荐更新 订单景气持续、羊绒利润率稳步提升 4-6月毛精纺及羊绒订单/发货保持较快增长,6月接单量、出货量均为双位数增长,延续强劲势头。价格方面,羊毛单
- 主题笔记:打开完整笔记
新澳股份推荐更新 订单景气持续、羊绒利润率稳步提升 4-6月毛精纺及羊绒订单/发货保持较快增长,6月接单量、出货量均为双位数增长,延续强劲势头。价格方面,羊毛单价持续上行、羊绒持平,价格传导较好毛利率表现整体稳健。公司采取原材料策略中性:订单有长约锁定+随行就市每两周调价,同步锁大部分原材料,留小部分敞口。今年以来羊毛价格(澳洲AWEX指数)已由年初约1114美分/磅涨至当前约1328美分/磅,涨幅近20%;较2025年7月初的约795美分/磅同比涨超67%。6月下旬羊毛价格冲高至约1407美分/磅后小幅回调,但仍处历史高位区间。公司涨价传导较为灵活灵…
331. 罗曼股份:回调提供良好上车机会,继续看好公司云边端一体化布局0716 公司今日股价-7%,我们判断主要是因为市场风格所致,基本面无明显变化。继续看好公司云边端一
- 主题笔记:打开完整笔记
罗曼股份:回调提供良好上车机会,继续看好公司云边端一体化布局0716 公司今日股价-7%,我们判断主要是因为市场风格所致,基本面无明显变化。继续看好公司云边端一体化布局,回调提供良好上车机会。 H2公司AIDC业务交付有望继续环比改善。根据公司业绩预告测算,Q2归母净利润2347-4347万元,同比大幅扭亏为盈。我们判断Q2多数利润由AIDC业务贡献,并估算Q2单季度公司AIDC服务业单季度交付量和利润水平环比Q1改善,体现Q1执行滞后的项目在2026Q2得到明显改善。目前公司在手订单+框架协议660亿元,判断2026H2公司AIDC业务交付有望进一步…
332. 【国海医药】艾力斯,营收符合预期,利润再再再次超预期! 公司发布业绩预告:26H1收入33.1e,yoy+39%;利润15.4e,yoy+46%;扣非13.6e
- 主题笔记:打开完整笔记
【国海医药】艾力斯,营收符合预期,利润再再再次超预期! 公司发布业绩预告:26H1收入33.1e,yoy+39%;利润15.4e,yoy+46%;扣非13.6e,yoy+50%; 分季度:Q2收入17.26e,环比+9%,凸显在医药代表新规扰动下伏美替尼临床价值带来的业绩稳健性;Q2利润9.04e,环比+42%,利润率再次提升;
333. 【盛科通信】上修关联交易,看好【国产链】 【盛科通信】上修26年关联交易金额,从原先预计 6亿上修到22亿。 1️⃣26-28年国内AI大幅投入 2️⃣【超节点
- 主题笔记:打开完整笔记
【盛科通信】上修关联交易,看好【国产链】 【盛科通信】上修26年关联交易金额,从原先预计 6亿上修到22亿。 1️⃣26-28年国内AI大幅投入
334. 【兴证策略】中报业绩预告有哪些超预期线索? 以个股发布业绩预告次日股价跳空高开幅度,作为业绩超预期程度的衡量指标。 个股层面值得关注的超预期线索: AI:1)【
- 主题笔记:打开完整笔记
【兴证策略】中报业绩预告有哪些超预期线索? 以个股发布业绩预告次日股价跳空高开幅度,作为业绩超预期程度的衡量指标。 个股层面值得关注的超预期线索:
335. 【HYQZ】富满微董事长交流纪要!-0716 1. 四大产品线同步提价:MOS涨幅翻倍、LED驱动+20%、电源管理(氮化镓快充)+3%、其他品类+10%+,营
- 主题笔记:打开完整笔记
【HYQZ】富满微董事长交流纪要!-0716 四大产品线同步提价:MOS涨幅翻倍、LED驱动+20%、电源管理(氮化镓快充)+3%、其他品类+10%+,营收结构均衡无短板; 业绩逐季加速:Q2全品类涨价20%,股权支付一次性扰动利润;Q3月度涨价10%、合计提价30%,单季利润预期2.5亿,业绩弹性集中释放;
336. 【东吴通信欧子兴/张良卫】炬光科技加强激励,彰显发展信心@260716 公司发布2026年限制性股票激励计划草案,拟授予限制性股票合计360万股,约占总股本2.
- 主题笔记:打开完整笔记
【东吴通信欧子兴/张良卫】炬光科技加强激励,彰显发展信心@260716 公司发布2026年限制性股票激励计划草案,拟授予限制性股票合计360万股,约占总股本2.77%,授予价格底价为259.51元/股。激励目的为进一步吸引和留住优秀人才,充分调动管理人员与核心骨干员工的积极性,有效将股东利益、公司利益和员工个人利益相结合,推动公司长远发展。本次激励覆盖603名对象,占截至2026年6月30日公司员工总数的61.78%,涵盖董事高管、核心技术人员、骨干员工及53名外籍员工。 观点重申:
337. 【东田微】持续推荐更新 滤光片和隔离器价格预期26Q3涨价: 更新公司主营产品隔离器和滤光片 首发公众号:思维纪要社 均处于紧缺、涨价周期, 预计26Q3将参考
- 主题笔记:打开完整笔记
【东田微】持续推荐更新 滤光片和隔离器价格预期26Q3涨价: 更新公司主营产品隔离器和滤光片 首发公众号:思维纪要社 均处于紧缺、涨价周期, 预计26Q3将参考行业价格重新与下游大客户签订长协订单! 26Q3产能环比翻倍增长: 另外公司产能紧俏,光通信客户有望从单一大客户XC拓展到海内外其他头部厂商!目前公司在江西积极均产光通信产能,26Q3隔离器及滤光片产能至少环比翻倍增长!
338. 华鲁恒升、鲁西化工点评:价值凸显,成长趋势不变 油价中枢提升、国内煤化工能源优势不变。海外地缘政治冲突加剧,油价中枢确定性上行,叠加海外部分化工装置受损,国内煤
- 主题笔记:打开完整笔记
华鲁恒升、鲁西化工点评:价值凸显,成长趋势不变 油价中枢提升、国内煤化工能源优势不变。海外地缘政治冲突加剧,油价中枢确定性上行,叠加海外部分化工装置受损,国内煤头企业一方面享受能源成本优势,一方面海外供给支撑景气上行。 价差底部回暖趋势不变、供需格局改善逻辑不变。本轮化工核心逻辑是行业资本开支结束,同时传统煤化工高能耗高煤耗项目审批趋紧,新增产能严格受限。
339. 永太科技推荐 vc的绝对龙头 目前公司vc产能1w吨/年 全部满产满销,且出货价已经来到18w。 三季度公司将新增产能2w吨/年,产能达到3w吨/年。新增产能是
- 主题笔记:打开完整笔记
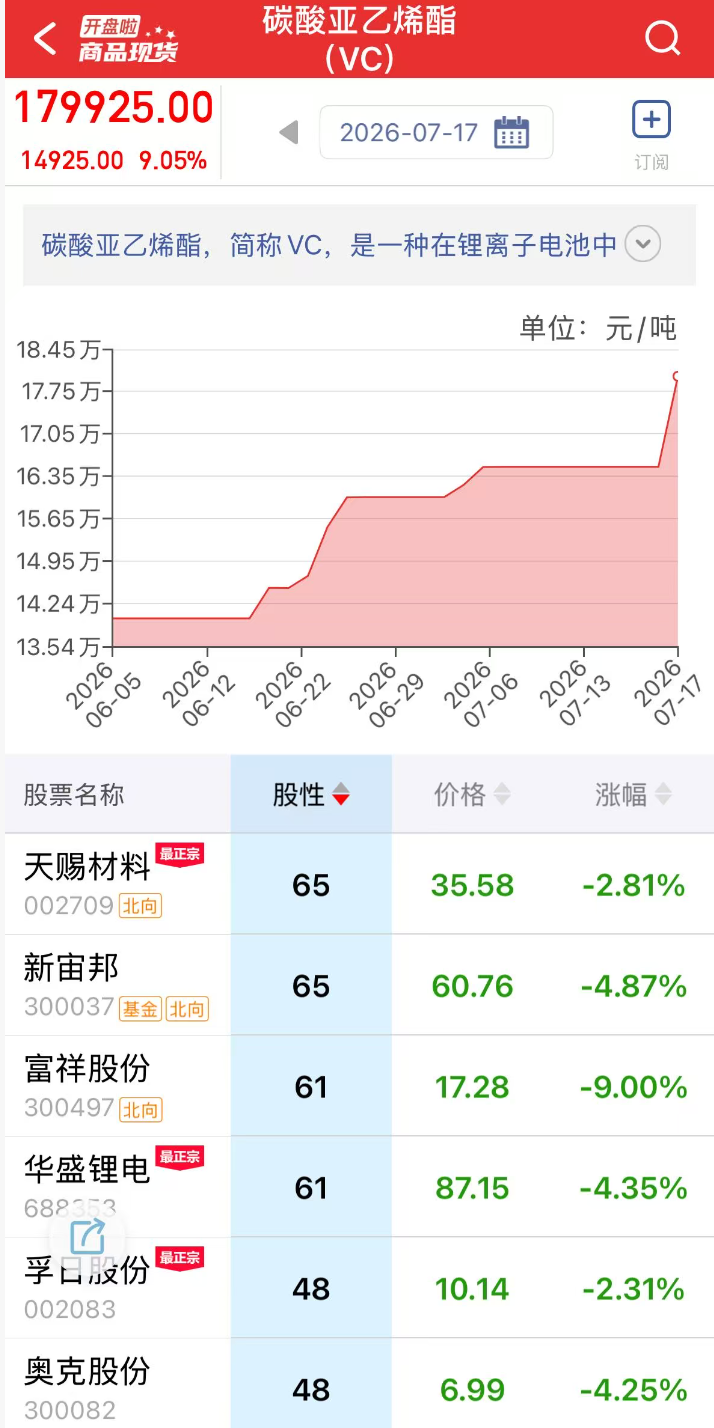
永太科技推荐 vc的绝对龙头 目前公司vc产能1w吨/年 全部满产满销,且出货价已经来到18w。 三季度公司将新增产能2w吨/年,产能达到3w吨/年。新增产能是为了配套后续c的订单产能,和c的订单锁量不锁价。
340. 【国金医药-康诺亚】26H1产品收入超预期,年内确认首付款及里程碑付款表观业绩亮眼0716 公司发布正面盈利预告,26H1实现产品(司普奇拜单抗)收入超3.9亿
- 主题笔记:打开完整笔记
【国金医药-康诺亚】26H1产品收入超预期,年内确认首付款及里程碑付款表观业绩亮眼0716 公司发布正面盈利预告,26H1实现产品(司普奇拜单抗)收入超3.9亿元,确认Gilead收购Ouro相关首付款16.8亿元(2.57亿美元)为其他收益,确认AZ的里程碑付款2.2亿元(3150万美元)为合作收入,预计26H1利润不低于12亿元。 医保独占期内核心产品司普奇拜单抗快速放量。司普奇拜单抗目前三个适应症(AD、过敏性鼻炎、慢性鼻窦炎伴有鼻息肉)均纳入医保目录,参照竞争对手进度,预计具有2年医保独占期(鼻科或有2~3年)。目前同靶点仅度普利尤单抗上市,度…
341. 阿里巴巴:业绩底部确立+AI商业化强劲,全栈AI资产迎来重估修复行情,我们7月8日开始坚定推荐看多 1、集团经营拐点明确、基本面改善进行中 国家统计局最新公布6
- 主题笔记:打开完整笔记
阿里巴巴:业绩底部确立+AI商业化强劲,全栈AI资产迎来重估修复行情,我们7月8日开始坚定推荐看多 1、集团经营拐点明确、基本面改善进行中 国家统计局最新公布6月社零总额同比+1.0%,增速由负转正、超预期,剔除汽车后同比增长3.0%。公司业务架构持续优化,平头哥正式并入阿里云、零售板块精细拆分四大赛道,经营结构更加清晰。FY27Q1集团收入、EBITA有望显著高于市场一致预期,各板块经营质量同步改善。国内电商持续降本增效、精简低效投放,真实经营韧性较强;即时零售、创新业务亏损大幅收窄,通义千问冷启动投入高峰已过,模型成本逐步规范化,集团整体盈利下行周…
342. 【兴证医药】微芯生物合作伙伴HUYABIO公布西达本胺联合纳武利尤单抗一线治疗晚期黑色素瘤的III期临床顶线结果 微芯生物国际合作伙伴HUYABIO公布了西达本
- 主题笔记:打开完整笔记
【兴证医药】微芯生物合作伙伴HUYABIO公布西达本胺联合纳武利尤单抗一线治疗晚期黑色素瘤的III期临床顶线结果 微芯生物国际合作伙伴HUYABIO公布了西达本胺(爱谱沙®)联合纳武利尤单抗一线治疗晚期黑色素瘤的III期临床(HBI-8000-303)顶线结果。该研究为多中心、随机、双盲、安慰剂对照III期试验(NCT04674683),面向既往未接受PD-1/PD-L1抑制剂的不可切除或转移性黑色素瘤患者,在15个国家入组404例初治黑色素瘤患者,按PD-L1及LDH水平分层,1:1接受西达本胺(口服HDAC抑制剂,30 mg每周两次)联合纳武利尤单…
343. 妙可蓝多,26H1收入延续高增,Q2盈利同比高增。 全年来看,在新渠道新产品带动下,C端有望延续较快增长;B端延续国产替代逻辑高速增长,远期目标为深加工龙头。整
- 主题笔记:打开完整笔记
妙可蓝多,26H1收入延续高增,Q2盈利同比高增。 全年来看,在新渠道新产品带动下,C端有望延续较快增长;B端延续国产替代逻辑高速增长,远期目标为深加工龙头。整体毛利率目标维持在约30%,降费增效改善净利率。维持重点推荐。
344. 【西部建筑建材】玻纤周度数据更新(2026/7/16) 粗纱价格小幅松动,电子纱/布供需紧俏局面不改 一、本周(0713-0716)2400tex缠绕直接纱均价
- 主题笔记:打开完整笔记
【西部建筑建材】玻纤周度数据更新(2026/7/16) 粗纱价格小幅松动,电子纱/布供需紧俏局面不改 一、本周(0713-0716)2400tex缠绕直接纱均价为3688元/吨,周环比-1.2%,年同比+5.4%;G75电子纱均价为1.69万元/吨,周环比持平,年同比+87.3%;7628电子布均价为8.6元/米,周环比持平,年同比+109.8%。
345. 【摩根大通】中国股票策略:AI主题——去杠杆是健康的阶段性回调 摩根大通针对近期中国AI板块回调展开深度辨析,明确反对“泡沫即将破裂”的论调,认为当前调整是去杠
- 主题笔记:打开完整笔记
【摩根大通】中国股票策略:AI主题——去杠杆是健康的阶段性回调 摩根大通针对近期中国AI板块回调展开深度辨析,明确反对“泡沫即将破裂”的论调,认为当前调整是去杠杆驱动的良性出清,而非基本面崩塌,三大核心事实支撑这一观点: 资产负债表依然健康:中美头部云厂商(腾讯、阿里、百度及亚马逊、谷歌、微软、Meta)资产负债率均维持在40%左右,远低于2021年中国地产商峰值时的100%,更不及2001年美国科网泡沫时期电信运营商230%的杠杆极端水平。从债项评级看,美国云厂商评级区间为A+至AAA,中国云厂商为BBB+至A+,均为投资级,底层财务安全垫充足。
346. 【华创计算机|AI 】Kimi 发布 K3,综合能力稳定超越 Opus 4.8、GPT-5.5,成为全球首个3万亿级别开源模型 20260717 事件:7月16
- 主题笔记:打开完整笔记
【华创计算机|AI 】Kimi 发布 K3,综合能力稳定超越 Opus 4.8、GPT-5.5,成为全球首个3万亿级别开源模型 20260717 事件:7月16日,月之暗面正式发布Kimi K3。 点评 :
347. 华泰 #银行 #可转债
- 主题笔记:打开完整笔记
华泰
348. 【天风传媒海外】再call智谱、腾讯、阿里(周一周三电话会纪要细节私下联系)海外Chat→Agent 强制切换:AI 范式切换提速带来的投资机会 背景:海外两巨
- 主题笔记:打开完整笔记
【天风传媒海外】再call智谱、腾讯、阿里(周一周三电话会纪要细节私下联系)海外Chat→Agent 强制切换:AI 范式切换提速带来的投资机会 背景:海外两巨头同时改了产品入口——Anthropic 把 Chat 与 Cowork 合并同页,OpenAI 以 Codex 接管 ChatGPT 默认入口。 两家同时改入口、强制用户从Chat向通用Agent范式切换。 范式切换是链条上最领先的指标、也是今年拉动token增长最核心的原因、其后依次是新场景、用户数量、ARR与Capex的上修是最滞后的验证。本次从模型侧观察,最前端的指标已经发生巨大变化。
349. 关于巨石扩产再次重申是对行业的利好而非利空: 即现在缺纱加剧,老大先发制人锁住自家纱(自家纱有富余是因为厚转薄),计划多配织布机自己搞,而且是前瞻较早打了提前很
- 主题笔记:打开完整笔记
关于巨石扩产再次重申是对行业的利好而非利空: 即现在缺纱加剧,老大先发制人锁住自家纱(自家纱有富余是因为厚转薄),计划多配织布机自己搞,而且是前瞻较早打了提前很多量, 今明年行业纱布可匹配量减少反而会导致供给量减少! 静心理解下, 是行业紧缺(缺纱)进一步加剧演绎出的龙头公司战略决策结果, 且这个动作会进一步导致行业更紧缺(缺布),而不是简单粗暴理解为扩产。 //公司公告解读会0716
350. 碳酸锂周度更新(7.9-7.16):本周继续去库,锂价短期波动 价格:本周碳酸锂现货、精矿价格下跌。SMM电池级15.1万元/吨,周环比-7.9%,锂辉石精矿(
- 主题笔记:打开完整笔记
碳酸锂周度更新(7.9-7.16):本周继续去库,锂价短期波动 价格:本周碳酸锂现货、精矿价格下跌。SMM电池级15.1万元/吨,周环比-7.9%,锂辉石精矿(CIF中国)2165美元/吨,周环比-4.8%。期货主力合约LC2609价格从15.3万(2026/7/9)下跌至15.2万,跌幅0.85%。 库存:本周库存下降2599吨至9.0万吨,较26年初去库2.0万吨,其中下游库存较上周环增1303吨至5.2万吨,冶炼厂库存环增858吨至1.3万吨,贸易商库存环减4760吨至2.5万吨。仓单量4.1万手,周环比-6.3%。
351. 【欧科亿】2026年半年度业绩预告点评:26Q2业绩高增,并购永鑫精工打造新成长曲线 事件:公司发布2026年半年度业绩预告 2026年7月17日,公司发布20
- 主题笔记:打开完整笔记
【欧科亿】2026年半年度业绩预告点评:26Q2业绩高增,并购永鑫精工打造新成长曲线 事件:公司发布2026年半年度业绩预告 2026年7月17日,公司发布2026年半年度业绩预告。公司预计2026H1实现归母净利润3.6~4.2亿元,同比+46314%~+54058%,中值3.9亿元,同比+50197%;预计实现扣非归母净利润3.5~4.0亿元,同比扭亏为盈,中值3.75亿元。
352. #SpaceX
- 主题笔记:打开完整笔记
353. 【国信农业】牧业跟踪点评:澳亚集团2026中报扭亏为盈,牧业大周期2026H1迎来盈利拐点20260716 澳亚集团发布半年度业绩预告预计2026H1实现归母净
- 主题笔记:打开完整笔记
【国信农业】牧业跟踪点评:澳亚集团2026中报扭亏为盈,牧业大周期2026H1迎来盈利拐点20260716 澳亚集团发布半年度业绩预告预计2026H1实现归母净利约0.9-1.3亿元,2025H1同期为亏损3.78亿元,同比大幅好转。 澳亚集团是国内头部奶牛及肉牛养殖企业,2025年原奶销量91万吨,2025年底肉牛存栏约2.7万头,处于行业前列。公司2026H1扭亏主要受益于养殖运营效率提升,以及肉牛售价增长,其中,公司2026H1生物资产公允价值减出售成本变动所产生的亏损同比大幅收窄,预计亏损0.6-1.1亿元,较上年同期亏损4.62亿元减亏3.5…
354. #彭博新闻 #市场
- 主题笔记:打开完整笔记
355. 【东吴汽车黄细里团队】小鹏MONA L03全球发布会要点 20260716 上市价格及与预售价对比 纯电版:550 Plus 12.38万元、650 Plus
- 主题笔记:打开完整笔记
【东吴汽车黄细里团队】小鹏MONA L03全球发布会要点 20260716 上市价格及与预售价对比 纯电版:550 Plus 12.38万元、650 Plus 13.38万元、525 Max 13.48万元、625 Max 14.48万元、525 Ultra SE 14.68万元、625 Ultra SE 15.68万元。超级增程版:1380 Plus 12.38万元、1330 Max 13.48万元、1330 Ultra SE 14.68万元。
研报
152. #小光 #杰恩股份
221. #澜起科技 #音频
230. #无人驾驶 #房地产 #音频
-
主题笔记:打开完整笔记
231. #主题投资 #汽车 #倍加洁 ...
232. #传智教育 #创新药 #传媒 ...
233. #钢铁 #机器人 #物理AI ...
-
主题笔记:打开完整笔记
234. #农产品 #天气 #铝 #CP...
235. #千问 #AI #消费 #南方...
236. #猪 #跨境电商 #音频
-
主题笔记:打开完整笔记
237. #稀土永磁 #振江股份 #众鑫...
258. #外资研报
259. #外资研报
-
主题笔记:打开完整笔记
-
【个股-2330】【英】JPM-台积电2Q26:营收与资本支出超预期-毛利率略低预期-20260716.pdf 本地 来源
-
【个股-2899】【英】UBS-紫金黄金国际:H126盈利预警逊于预期-20260710.pdf 主题页
-
【个股-3008】【英】GS-大立光:CPO镜头进展顺利;高端手机镜头3Q26放量-20260713 22_16_00+08_00.pdf 本地 来源
-
【个股-3008】【英】JPM-大立光:CPO业务进展明确-2H27起FA贡献潜力显现-20260710.pdf 主题页
-
【个股-3008】【英】UBS-大立光Q2业绩:CPO进展与手机升级-20260709.pdf 主题页
-
【个股-3690】【英】CITI-美团:LongCat-2-0发布及本地服务Agentic能力定位思考-20260710.pdf 本地 来源
-
【个股-6181】【英】JPM-老铺黄金:需求韧性强劲-近期无融资需求-估值吸引力强-行业首选-20260428.pdf 本地 来源
-
【个股-6869】【英】GS-长飞光纤:AI数据中心驱动光纤增长与产品升级;2Q26净利超预期;中性-20260715 17_53_00+08_00.pdf 本地 来源
260. #外资研报
-
主题笔记:打开完整笔记
-
【个股-601100】【英】CITI-恒立液压2Q26预览:核心业务强-人形机器人推进-20260709.pdf 主题页
-
【个股-603986】【英】MS-2Q26初步业绩大超预期-20260710 05_48_00+08_00.pdf 本地 来源
-
【个股-6869】【英】UBS-快报:长飞光纤——2026年二季度业绩环比增长405%-20260714.pdf 本地 来源
-
【个股-688126】【英】GS-沪硅产业:300mm产能扩张支撑客户增长-20260711 17_56_00+08_00.pdf 主题页
-
【个股-688729】【英】GS-亦庄半导体:受益内存及先进节点扩产-维持中性评级-20260710 10_11_00+08_00.pdf 主题页
-
【个股-AAPL】【英】JPM-获准在中国借力通义千问AI支持Apple Intelligence-助力iPho...-20260715.pdf 主题页
261. #外资研报
-
主题笔记:打开完整笔记
-
【个股-ASML】【英】GS-ASML二季度初评:强劲订单支撑EUV-DUV产能-20260715 14_19_00+08_00.pdf 本地 来源
-
【个股-ASML】【英】GS-ASML:强劲客户承诺支撑产能计划-定价灵活性与产品结构升级驱动利润率提升-20260716 12_59_00+08_00.pdf 本地 来源
-
【个股-ASML】【英】JPM-ASML二季报点评:业绩及2028年指引大幅超预期-20260715.pdf 本地 来源
-
【个股-ASML】【英】JPM-ASML:27-28年指引仍未盖棺定论 公司可再度上调预期-20260715.pdf 主题页
-
【个股-ASML】【英】UBS-ASML 2026年Q2业绩:能见度延伸至2028年-20260715.pdf 本地 来源
-
【个股-AVGO】【英】JPM-博通管理层会议:AI ASIC需求加速-TPU v9路线图如期推进-20260708.pdf 主题页
262. #外资研报
-
主题笔记:打开完整笔记
-
【个股-NVDA】【英】MS-英伟达NDR纪要:多元化增长机遇凸显-20260710 10_36_00+08_00.pdf 主题页
-
【个股-LITE】【英】CITI-Lumentum开启90天上行催化观察-20260716.pdf 主题页
-
【个股-LLY】【英】MS-礼来Mounjaro+Zepbound处方追踪-20260710 19_22_00+08_00.pdf 本地 来源
-
【个股-LLY】【英】UBS-amylin+tirzep新数据亮眼-近30%减重效果提振GLP1组合-20260716.pdf 本地 来源
-
【个股-NVDA】【英】CITI-英伟达:投资者在问什么-20260709.pdf 主题页
263. #外资研报
-
主题笔记:打开完整笔记
-
APAC Industrials & US Autos- Humanoid Robot (II)- Go big and go home.pdf 本地 来源
-
Announcing the Monetization Gateway charge for any resource behind Cloudflare via x402.pdf 本地 来源
-
Bernstein-CoreWeave(CRWVV):2026 年二季度业绩前瞻,行情进入横盘休整阶段 CoreWeave(CRWVV)2Q26 Preview:A holding pattern.pdf 本地 来源
-
Bernstein-Nanya|亚太市场:细分 DRAM 上行周期有望延续至 2028 年,给予增持评级 Nanya Technology Corp. Asia Pacific Niche DRAM Upcycle May Extend to 2028; OW.pdf 本地 来源
-
Bernstein-Netflix 2026年二季度业绩前瞻——不止于一份财报,聚焦即将揭晓的六大核心博弈.pdf 本地 来源
-
【个股-NVDA】【英】UBS-6月台湾出口环比回落属正常化-AI需求依然强劲-20260711.pdf 主题页
-
【个股-SPCX】【英】JPM-SpaceX:星舰下一次飞行在即-20260716.pdf 主题页
264. #外资研报
-
主题笔记:打开完整笔记
-
Bernstein-SpaceX:中国长征十号助推器实现追赶,真实竞争拉开序幕;SpaceX 准备第 13 次发射任务 SpaceXChina Long March 10 booster catch - The real competition steps forward; SpaceX readies launch 13.pdf 主题页
-
Bernstein-全球半导体:截至 2025 年晶圆代工产业链自主分离进程梳理 Global Semiconductors Global Semis Progress of Foundry Decoupling up to 2025.pdf 主题页
-
Bernstein-存储行业:新型长期协议(LTA)深度解析——来自微芯等半导体企业的历史案例,以及本轮周期的本质不同.pdf 本地 来源
-
Bernstein-美国 IT 硬件:新版内存长期供货协议第二篇,微芯科技与其余半导体企业相关协议案例解析,本轮周期存在哪些差异化特征 U.S. IT Hardware Memory:New Memory LTAs part 2 - Case studies from Microchip and other Semiconductor LTAs - What's different this time.pdf 本地 来源
-
Bernstein-美国生物制药行业:GLP-1追踪——关注直客广告与联邦医保启动后的新增处方.pdf 主题页
265. #外资研报
-
主题笔记:打开完整笔记
-
Bernstein-全球储能:2026年7月跟踪.pdf 主题页
-
Bernstein-全球半导体与半导体设备:全球半导体行业 —— 存储周期疲软下半导体设备板块能否走出独立行情? Global Semis and Semi Caps Global Semis – Can semi cap work if memory doesn't?.pdf 本地 来源
-
Bernstein-全球存储芯片:6 月存储芯片价格跟踪报告,6 月价格延续上涨,26 自然年三季度涨价节奏放缓 Global Memory MEMORY TRACKER (Jun) Further price rise in June, but with the pace of the rise moderating into 3QCY26.pdf 本地 来源
-
Bernstein-全球存储行业月度跟踪(6月数据):2026年6月存储价格延续上涨,但三季度涨价节奏将显著放缓.pdf 本地 来源
-
Bernstein-全球数字资产:token化备忘录——Robinhood链强势首发.pdf 主题页
-
Bernstein-全球科技|苹果月度追踪(5月数据):苹果手机市占率持续提升,但出货量同比增速放缓至2%,业绩表现略低于2026财年三季度预期.pdf 本地 来源
-
Bernstein-软件行业:“算力代币冲击” 是否会阻碍 AI 落地普及? Software Does Token Shock hurt AI adoption?.pdf 本地 来源
266. #外资研报
-
主题笔记:打开完整笔记
-
Bernstein-中国台湾地区半导体设备进口追踪(2026年6月).pdf 主题页
-
Bernstein-中日半导体:内存接口芯片行业入门解读,搭乘智能代理式人工智能产业扩张红利 China & Japan Semiconductors Memory Interface Chip Primer Riding on the agentic AI boom.pdf 主题页
-
Bernstein-亚洲科技策略3Q26:估值登顶但盈利支撑尚存……择优追赢,左侧埋伏滞涨品种.pdf 主题页
-
Bernstein-台积电 26 年二季度营收触及业绩指引上限 TSMC 2Q26 revenue arrived at guidance high-end.pdf 本地 来源
-
Bernstein-太空探索技术公司(SpaceX)首次覆盖报告:遨游寰宇的起点——给予“跑赢大盘”评级,目标价 239 美元.pdf 主题页
-
Bernstein-数据中心项目管线追踪——容量、建设与取消情况.pdf 主题页
-
Bernstein-软件行业——“token冲击”会阻碍AI普及吗?.pdf 主题页
-
BofA-The Flow Show_No landing, no cut, no hike, no sweep, nobears-20260710.pdf 本地 来源
267. #外资研报
-
主题笔记:打开完整笔记
-
BofA-全球存储科技周度主题:三星股价回调、景气强信号显现、长鑫存储 IPO 进程、南亚科技业绩回暖 Global Memory Tech Weekly theme Samsung correction, strong indicator, CXMT IPO, Nanya Tech upturn.pdf 主题页
-
BofA-全球研究——互联网与电子商务:上调互联网资本开支预期,透视数据中心容量与变现路径.pdf 主题页
-
BofA-英伟达公司:估值具备吸引力,高质量增长具备持续性,维持买入评级 NVIDIA Corporation Durable high-quality growth at compelling value multiple, reit Buy.pdf 本地 来源
-
CITI-2026年6月线上零售总额-商品销售同比+2-0%-+3-9%-20260715.pdf 主题页
-
CITI-中国房地产数据持续下滑-对金属需求影响减弱-20260715.pdf 主题页
-
CITI-美国数字资产:新支付栈之争-第三期-——Stripe联合体收购PayPal的影响-20260716.pdf 本地 来源
268. #外资研报
-
主题笔记:打开完整笔记
-
GS-ASML二季报:先进制程需求强劲-重申Lasertec-TEL买入-20260715 22_08_00+08_00.pdf 本地 来源
-
GS-宏观焦点:美通胀下行风险、中国政策发力与股债Beta分化-20260716 04_54_00+08_00.pdf 本地 来源
-
GS-美国核心CPI低于预期;预计6月核心PCE环比0-18%-20260714 21_41_00+08_00.pdf 本地 来源
-
GS-美国:沃什称美联储应阻止价格冲击扩大-20260715 03_34_00+08_00.pdf 主题页
269. #外资研报
-
主题笔记:打开完整笔记
-
GS-中国6月信贷数据不及预期 央行全面宽松仍需条件-20260715 22_29_00+08_00.pdf 本地 来源
-
GS-中国二季度GDP增长显著放缓-六月经济数据喜忧参半-20260715 12_47_00+08_00.pdf 本地 来源
-
GS-中国互联网导航:电商追踪——6月行业线上零售GMV同比+4%;2Q电商预期-20260715 20_29_00+08_00.pdf 本地 来源
-
GS-中国房地产月度追踪:价格企稳但供应端持续疲软-20260715 15_39_00+08_00.pdf 主题页
-
GS-中国:6月70城新房均价跌幅进一步收窄-一线城市环比上涨-20260715 13_31_00+08_00.pdf 本地 来源
-
JPM-AI主题:去杠杆是一轮健康回调-20260715.pdf 主题页
-
JPM-C2Q26预览:估值回落但基本面持续改善;看好光通信、EMS和硬件板块;将GLW...-20260716.pdf 主题页
-
JPM-从工厂车间到人形机器人前沿-20260714.pdf 主题页
270. #外资研报
-
主题笔记:打开完整笔记
-
JPM-加密货币市场:6月加密月度报告——回撤约20%创年内最差月份-2026年开局为2...-20260714.pdf 本地 来源
-
UBS-中国智能手机产业链:偏好受益AI机遇的苹果供应商-20260714.pdf 主题页
-
伯恩斯坦-软件行业:“Token Shock(词元&代币冲击)”是否会阻碍 AI 的采用?+20260710.pdf 主题页
271. #外资研报
-
主题笔记:打开完整笔记
-
伯恩斯坦-中国医药与生物科技二季度及上半年业绩前瞻-创新药龙头脱颖而出+20260714.pdf 主题页
-
伯恩斯坦-中国战略石油储备还能支撑多久?+20260710.pdf 主题页
-
大摩-北美互联网:资本开支达 1.4万亿美元,算力规模翻两番(4倍增长),2028年前值得关注的AI营收赛道+20260712.pdf 主题页
-
大摩-模拟芯片操作手册:二季度,800V动态因素正在发挥作用+20260713.pdf 主题页
-
高盛-ABF载板涨价超预期,2Q26起毛利扩张,台系厂目标价大幅上调81%-112%+20260712.pdf 主题页
-
高盛-中国高科技雄心的新资金来源+20260712.pdf 主题页
-
高盛-韩国AI超级盈余传导:主要依托汇率与财政政策+20260713.pdf 主题页
272. #外资研报
-
主题笔记:打开完整笔记
-
摩根大通-中国量化策略:昂贵领涨股显露疲态,建议以低波动、高质量高股息品种对冲+20260712.pdf 主题页
-
美银-美国云巨头资本开支前瞻:2027年及以后展望+20260709.pdf 主题页
-
花旗-AI推理前瞻:模型、机器人与专属集群+20260710.pdf 主题页
-
花旗-北美硬件2026年二季度财报前瞻:智能体AI(Agentic AI)拐点夯实存储与光通信上行势头+20260713.pdf 主题页
-
野村-中国短剧平台专家交流反馈+20260713.pdf 主题页
356. #汇总
音频
001. #房地产 #非银 #建筑建材 ...
-
主题笔记:打开完整笔记
002. #AI #信贷 #英伟达 #进...
-
主题笔记:打开完整笔记
-
AI最前线!易方达指数通走进行业展会系列——走进2026WAIC世界人工智能大会 260717.mp3 主题页
-
NVIDIA 如何运营自己的 AI 工厂 - AI 工厂内幕 260717.mp3 主题页
-
【行业洞察】兴业能源张樨樨:海峡波折,油价怎么看? 260717.mp3 主题页
003. #金融数据 #复盘 #固收 #...
-
主题笔记:打开完整笔记
-
徽商盘前解读 - 你的原油,我来操心 260717.mp3 主题页
-
东吴宏观·经济早班车 - 第105期 - K型上端仍强、K型下端走弱——2026年下半年出口展望 260717.mp3 本地 来源
004. #债 #AI #股息 #千岸科...
-
主题笔记:打开完整笔记
-
实时债市解盘260717 - 岛上葫芦娃主理人 260717.mp3 主题页
-
马斯克的大型合并和月球计算- 2026 年第二季度基金网络研讨会|ARK Invest 260717.mp3 主题页
-
农业:农产品核心矛盾探讨|向光而行、问道周期 - 光大银证期信2026年二季度研讨会(总第十八期) 260717.mp3 本地 来源
-
结构蝶变下稳中求进的中国宏观经济 260717.mp3 主题页
005. #市场 #欣兴工具 #雅培 #...
064. #摩根士丹利 #经济 #Rob...
221. #澜起科技 #音频
-
主题笔记:打开完整笔记
230. #无人驾驶 #房地产 #音频
-
主题笔记:打开完整笔记
231. #主题投资 #汽车 #倍加洁 ...
-
主题笔记:打开完整笔记
232. #传智教育 #创新药 #传媒 ...
233. #钢铁 #机器人 #物理AI ...
234. #农产品 #天气 #铝 #CP...
235. #千问 #AI #消费 #南方...
-
主题笔记:打开完整笔记