【天风汽车】摩托车出海(2):被低估的成长性资产-0716 ———————————— 往27年看摩托车板块整体PE在10x出头,但利润增速接近30%,是被市场严
- 序号:181
- 星球链接:打开网页
- 附件:图片 1,音频 0,文档 0
- 音频文件:无音频
图片
2858215888144141
正文
【天风汽车】摩托车出海(2):被低估的成长性资产-0716 ———————————— 往27年看摩托车板块整体PE在10x出头,但利润增速接近30%,是被市场严重低估的高成长性资产,继续重点看好【春风动力】、【隆鑫通用】。
【春风动力】:从Z10看UTV放量的利润弹性 1、UTV市场空间和均价是ATV的2x以上,公司目前在ATV品类的市占率超过30%,而UTV市占率仅10%。
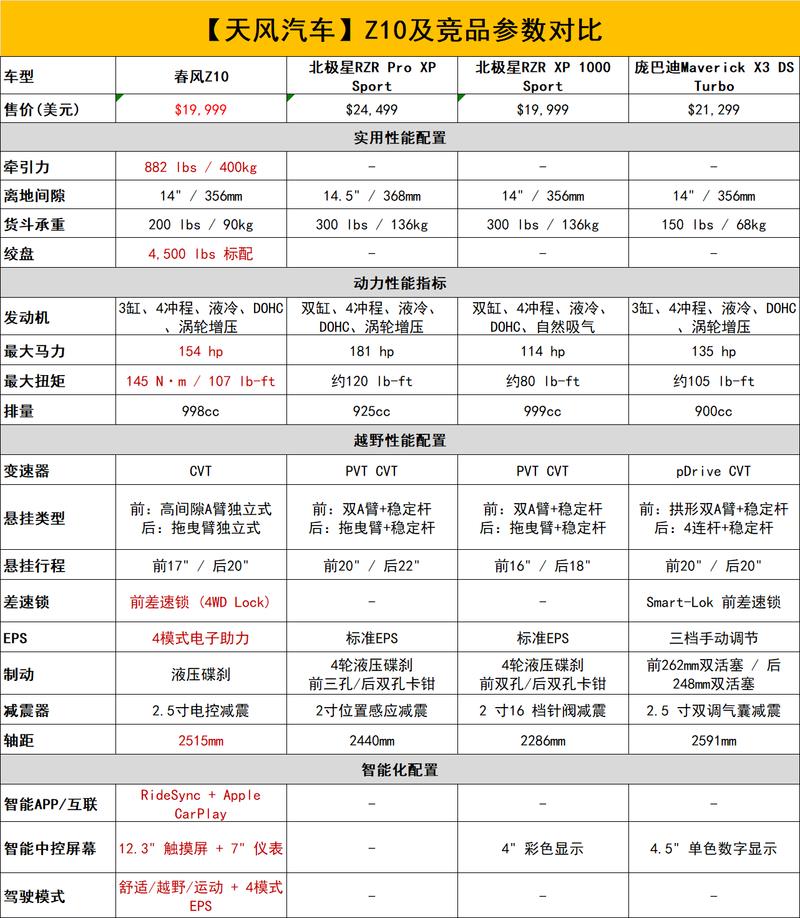
2、UTV作为高端玩乐型产品,用户对产品的越野通过性、底盘动力等参数更重视。从Z10参数对比来看,#新平台贯彻竞品顶配的配置+入门款的价格战略打法,新车在动力配置、越野性能和智能化体验上具备跨级优势,从U10p到Z10的连续爆款证明了新平台战略定位的成功。
3、公司从25年开始聚焦新的UTV平台加速产品导入,未来3年UTV市占率有望突破30%,即20W销量、40亿利润,#全地形车品类有望实现50亿利润规模,实现当前利润体量再翻倍。
投资建议:预计公司26/27年利润分别为23.3/31.5亿,给与27年20xPE对应630亿目标市值,当前位置60%空间。
【隆鑫通用】:重视踏板系列导入和新市场开拓 1、踏板在欧洲市场占比近40%,此前一直是公司短板。26H2开始公司加速125/450排量段的踏板车型导入,其中#无极SR450是中大排量踏板市场里唯一搭载双缸四气门水冷发动机,市场有需求、无竞品(日台品牌500cc以上才会上双缸),具备明显质价比优势,当前单月排产近5K,爆款放量在即。
2、补齐踏板等产品序列后,看好3年维度公司市占率向15%靠拢。此外公司依托欧洲市场影响加速拉美渠道布局、产品导入,有望再造一个欧洲市场。
投资建议:Q3无通路车高基数影响,叠加重磅新车SR450批量交付,盈利拐点将至。预计26/27年归母净利润分别为21.6/25.2亿,当前市值对应26年12xPE,6+%股息率。给予27年15xPE对应380亿目标市值,当前位置50%+空间。
总体总结
主题正文
- 往27年看摩托车板块整体PE在10x出头,但利润增速接近30%,是被市场严重低估的高成长性资产,继续重点看好【春风动力】、【隆鑫通用】。
- 1、UTV市场空间和均价是ATV的2x以上,公司目前在ATV品类的市占率超过30%,而UTV市占率仅10%。
- 从Z10参数对比来看,#新平台贯彻竞品顶配的配置+入门款的价格战略打法,新车在动力配置、越野性能和智能化体验上具备跨级优势,从U10p到Z10的连续爆款证明了新平台战略定位的成功。
- 3、公司从25年开始聚焦新的UTV平台加速产品导入,未来3年UTV市占率有望突破30%,即20W销量、40亿利润,#全地形车品类有望实现50亿利润规模,实现当前利润体量再翻倍。
- 投资建议:预计公司26/27年利润分别为23.3/31.5亿,给与27年20xPE对应630亿目标市值,当前位置60%空间。
- 26H2开始公司加速125/450排量段的踏板车型导入,其中#无极SR450是中大排量踏板市场里唯一搭载双缸四气门水冷发动机,市场有需求、无竞品(日台品牌500cc以上才会上双缸),具备明显质价比优势,当前单月排产近5K,爆款放量在即。
- 投资建议:Q3无通路车高基数影响,叠加重磅新车SR450批量交付,盈利拐点将至。
- 预计26/27年归母净利润分别为21.6/25.2亿,当前市值对应26年12xPE,6+%股息率。