【浙商AI战队冯翠婷】智谱26H1业绩速览:营收+400%超25全年,ARR月环比持续超预期,开放平台及API成第一大收入来源,量价齐升亏损收窄🚀 ⭐26H1营
- 序号:286
- 星球链接:打开网页
- 附件:图片 1,音频 0,文档 0
- 音频文件:无音频
图片
4848281522811148
正文
【浙商AI战队冯翠婷】智谱26H1业绩速览:营收+400%超25全年,ARR月环比持续超预期,开放平台及API成第一大收入来源,量价齐升亏损收窄🚀
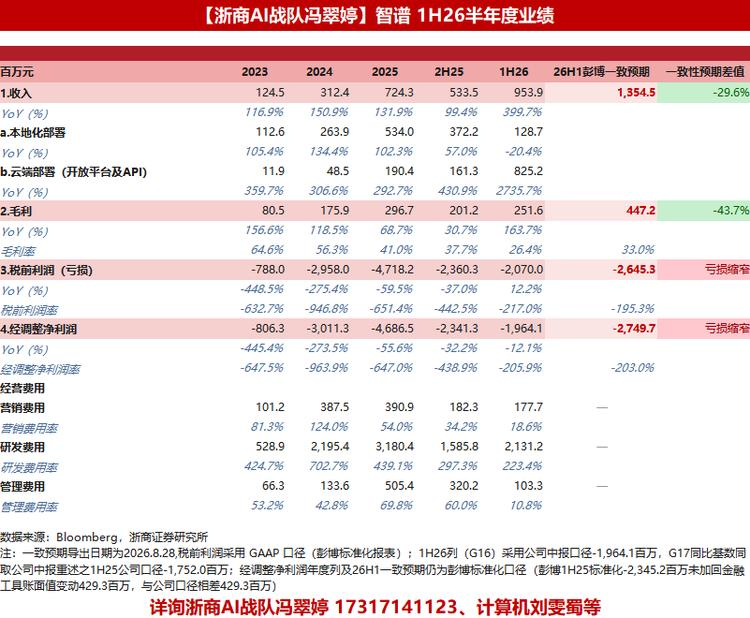
⭐26H1营收爆发式增长,已超2025全年。公司H1 2026收入9.54亿元(同比+399.7%),已超过2025全年7.24亿元;毛利2.52亿元(同比+163.7%),毛利率26.4%(同比-23.6pct,主因收入结构向云端切换,云端业务毛利率已由-0.4%转正至24.6%);期内亏损20.72亿元(同比收窄12.1%),经调整净亏损19.64亿元(同比扩大12.1%,主因上年同期确认向投资者发行的金融工具账面值变动损失4.29亿元、本期仅0.22亿元的非经营性基数影响);研发开支21.31亿元(同比+33.6%),显著低于收入增速。
⭐8月ARR达16亿美元,API业务快速放量,收入结构完成置换。截至2026年8月底,公司MaaS平台按8月单月收入年化计算的ARR达到16亿美元;若按近期单周收入年化计算,ARR超过20亿美元。开放平台及API收入8.25亿元(同比+2,735.7%),收入占比由15.2%升至86.5%,云端部署成为主要收入来源;本地化部署收入1.29亿元(同比-20.5%),占比降至13.5%;企业级智能体收入0.56亿元(同比+304.4%),第二曲线初步兑现。
⭐量价齐升,用户规模化与使用深度同步兑现。截至公告日期,MaaS平台Token调用量较年初增长超40倍,其中Coding Plan调用量增长超23倍,同期API平均售价提高约101%;MaaS平台用户数超740万(较2026年初+144%),付费日活用户数较年初+603%,收入前十大用户日均调用量较年初+98倍;每投入1元算力对应的开放平台及API收入(算力乘数)较去年同期提升约14倍。
⭐资金储备充裕,持续投入模型及基础设施。截至2026H1末,公司现金及现金等价物为39.94亿元;7月完成股份配售,所得款项总额约272.31亿元人民币,为后续模型研发、算力基础设施建设和业务拓展提供资金支持。2026H1公司研发投入21.31亿元,同比增长34%,主要用于模型训练及推理基础设施建设。公司披露已实现10万卡级国产芯片的规模化低成本推理,单位Token推理成本较年初下降80%,先进国产芯片供给有望进一步放量,同时下一代基座模型训练已经推进,为后续模型迭代和商业化供给提供支持。
风险提示:模型及产品商业化不及预期;研发与算力投入超预期;毛利率随收入结构波动风险;行业竞争加剧风险。
☎️详询浙商AI战队冯翠婷 17317141123、计算机刘雯蜀等。
总体总结
主题正文
- 【浙商AI战队冯翠婷】智谱26H1业绩速览:营收+400%超25全年,ARR月环比持续超预期,开放平台及API成第一大收入来源,量价齐升亏损收窄🚀
- 毛利2.52亿元(同比+163.7%),毛利率26.4%(同比-23.6pct,主因收入结构向云端切换,云端业务毛利率已由-0.4%转正至24.6%);
- 期内亏损20.72亿元(同比收窄12.1%),经调整净亏损19.64亿元(同比扩大12.1%,主因上年同期确认向投资者发行的金融工具账面值变动损失4.29亿元、本期仅0.22亿元的非经营性基数影响);
- 开放平台及API收入8.25亿元(同比+2,735.7%),收入占比由15.2%升至86.5%,云端部署成为主要收入来源;
- 截至公告日期,MaaS平台Token调用量较年初增长超40倍,其中Coding Plan调用量增长超23倍,同期API平均售价提高约101%;
- MaaS平台用户数超740万(较2026年初+144%),付费日活用户数较年初+603%,收入前十大用户日均调用量较年初+98倍;
- 2026H1公司研发投入21.31亿元,同比增长34%,主要用于模型训练及推理基础设施建设。
- 公司披露已实现10万卡级国产芯片的规模化低成本推理,单位Token推理成本较年初下降80%,先进国产芯片供给有望进一步放量,同时下一代基座模型训练已经推进,为后续模型迭代和商业化供给提供支持。