瑞银上调WFE Tim在WF...
- 序号:106
- 星球链接:打开网页
- 附件:图片 2,音频 0,文档 0
- 音频文件:无音频
图片
5121418588221114
8858481211552822
正文
瑞银上调WFE
Tim在WFE上,WFE更新:正在提升WFE……
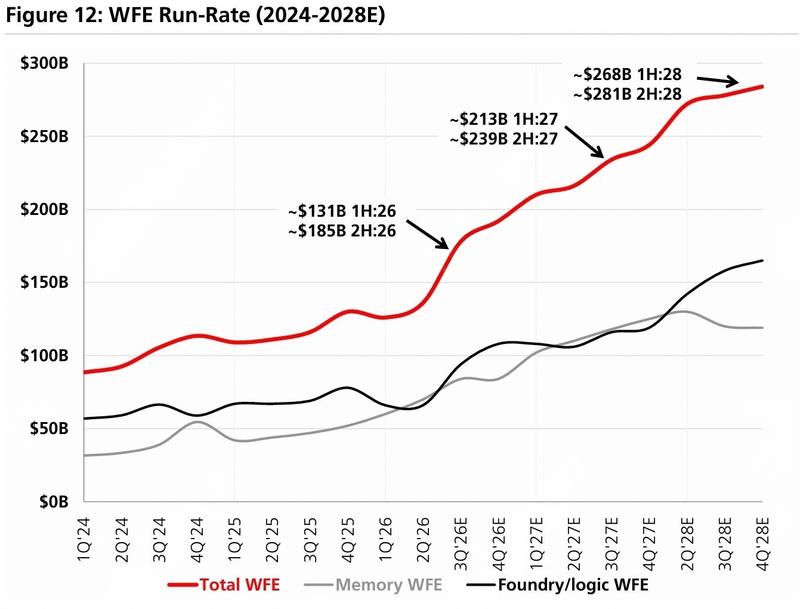
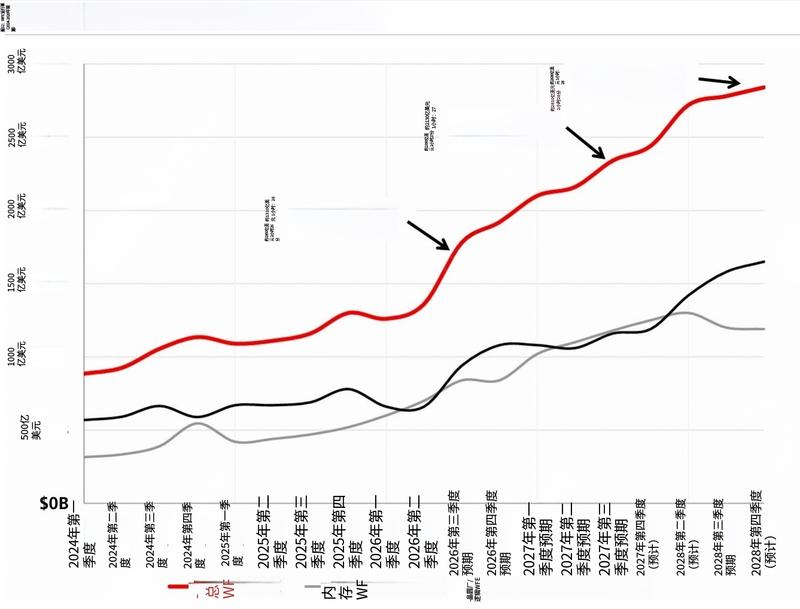
我们再次上调了对2026/2027/2028年的晶圆厂设备支出预测。我们的供应链调研显示,明年晶圆厂设备支出有望攀升至约2250亿美元;到2028年,这一数字预计将至少达到2750亿美元,如果晶圆厂开支超出预期,甚至可能突破3000亿美元。除了自下而上的分析外,我们还从自上而下的角度找到了佐证:主要半导体设备供应商纷纷宣布新建洁净室、扩大产能,并向供应链传达信息以确保能够满足需求。
对于2027年,我们预计总晶圆厂设备支出将同比增长约43%(以2026年约1580亿美元为基准),其中存储器领域支出将同比增长约53%(DRAM增长约60%,NAND增长约30%),而代工/逻辑芯片领域支出将同比增长约34%。对于2028年,我们预计支出结构将进一步向代工/逻辑芯片领域倾斜,整体晶圆厂设备支出将同比增长约22%,但代工/逻辑芯片领域支出增幅将超过30%,存储器领域总体支出将增长约10%(其中NAND的增长幅度将超过DRAM)。
三年间可能会发生很多变化,但就目前的情况来看,2029年的前景依然十分乐观。这与我们的观点一致,即到那时,WFE市场的规模有望突破3000亿美元。
展望2028年,我们看到晶圆制造设备支出的驱动因素将发生转变:预计代工/逻辑领域的支出将达到约1500亿美元,同比增长33%,占据新增支出的绝大部分——即每年增加的500亿美元中约有75%来自该领域。这一趋势将有利于在代工/逻辑领域拥有更高业务占比的半导体设备厂商。具体而言,我们的预测中包含了来自台积电的约590亿美元、英特尔的约240亿美元、三星代工的约80亿美元,以及SpaceX旗下Terafab的约110亿美元设备支出
总体总结
主题正文
- 到2028年,这一数字预计将至少达到2750亿美元,如果晶圆厂开支超出预期,甚至可能突破3000亿美元。
- 除了自下而上的分析外,我们还从自上而下的角度找到了佐证:主要半导体设备供应商纷纷宣布新建洁净室、扩大产能,并向供应链传达信息以确保能够满足需求。
- 对于2027年,我们预计总晶圆厂设备支出将同比增长约43%(以2026年约1580亿美元为基准),其中存储器领域支出将同比增长约53%(DRAM增长约60%,NAND增长约30%),而代工/逻辑芯片领域支出将同比增长约34%。
- 对于2028年,我们预计支出结构将进一步向代工/逻辑芯片领域倾斜,整体晶圆厂设备支出将同比增长约22%,但代工/逻辑芯片领域支出增幅将超过30%,存储器领域总体支出将增长约10%(其中NAND的增长幅度将超过DRAM)。
- 三年间可能会发生很多变化,但就目前的情况来看,2029年的前景依然十分乐观。
- 这与我们的观点一致,即到那时,WFE市场的规模有望突破3000亿美元。
- 展望2028年,我们看到晶圆制造设备支出的驱动因素将发生转变:预计代工/逻辑领域的支出将达到约1500亿美元,同比增长33%,占据新增支出的绝大部分——即每年增加的500亿美元中约有75%来自该领域。
- 具体而言,我们的预测中包含了来自台积电的约590亿美元、英特尔的约240亿美元、三星代工的约80亿美元,以及SpaceX旗下Terafab的约110亿美元设备支出