📑 🤔大型科技公司正在投入数千亿美元建设人工智能基础设施。自由现金流正面临压力。投资者担心人工智能热潮无法盈利。 ✅但野村的观点则截然不同: 💡人工智能基础设施
- 序号:124
- 星球链接:打开网页
- 附件:图片 2,音频 0,文档 0
- 音频文件:无音频
图片
8858158424525842
5121821454252544
正文
📑
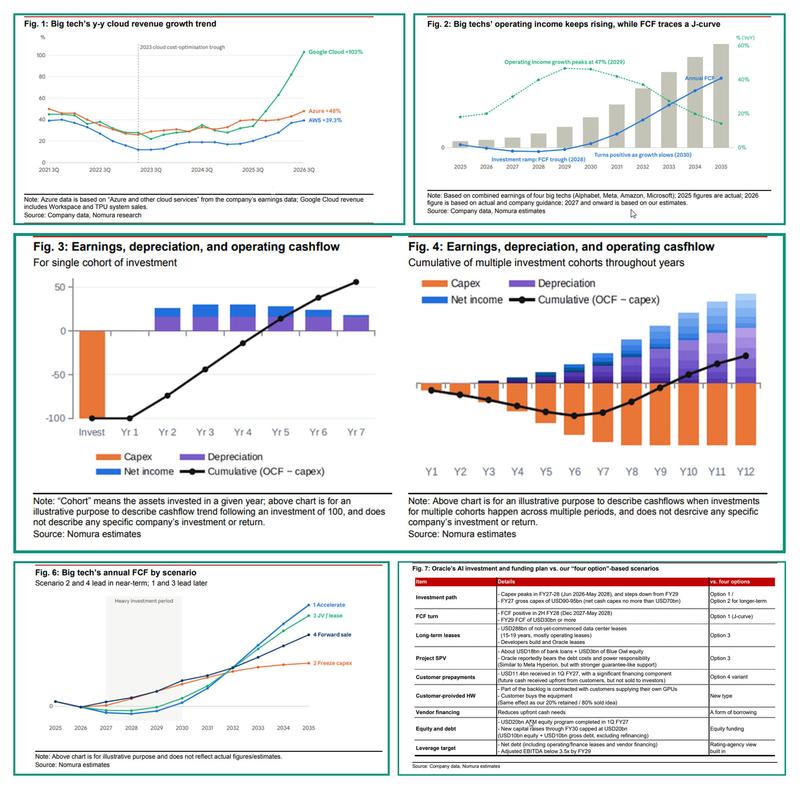
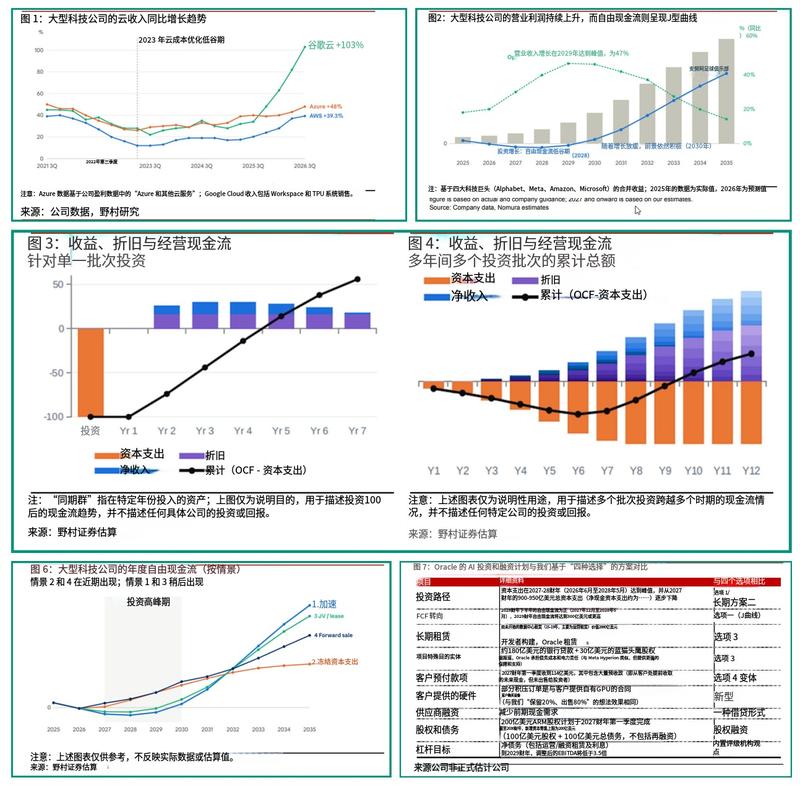
🤔大型科技公司正在投入数千亿美元建设人工智能基础设施。自由现金流正面临压力。投资者担心人工智能热潮无法盈利。 ✅但野村的观点则截然不同: 💡人工智能基础设施已经非常盈利。现金流根本没有跟上投资周期。 📌以下是详细情况 📊盈利数据却讲述了不同的故事。根据野村 11 月 2 日的报道: ・AWS 收入:460 亿美元,同比增长 + 39% ・AWS 营业利润率:38.7% ・谷歌云收入:307 亿美元,同比增长 + 103% ・谷歌云运营利润率:36.2% ・澳大利亚增长率:+48% 📌这些数字并非一个难以盈利的行业。 ⌛真正的问题是时机,而不一定是盈利能力。大型科技公司会预付数据中心、GPU、网络和内存费用。 📈随后几年,收入和现金流逐渐增加。 📌这形成了经典的自由现金流 J 曲线: 资本支出加速→自由现金流恶化→基础设施创造收入→投资增长放缓→自由现金流恢复。 📈野村预计营业收入会在自由现金流之前激增。其直观的预测显示,营业收入增长可能在 2029 年左右达到顶峰,而自由现金流增长则会在随后加速。 📌这一区别对重视人工智能基础设施公司的投资者来说意义重大。 ❓为什么超大规模公司不能干脆停止支出? ⚠️因为人工智能越来越威胁他们现有的业务。 🔍搜索、广告、购物、软件和云服务正在被人工智能代理重塑。 📌今天投资不足的公司,明天可能失去客户、数据和市场份额。 📦需求可能不是主要约束。容量是。野村提到了巨大的云积压: ・谷歌云:5.608 亿美元 ・AWS:~496 亿美元 ・Microsoft 商业 RPO:677 亿美元 📌这些数字在报告定义上有所不同,但合起来反映了大量收缩需求。 💸大型科技公司有削减资本支出的融资替代方案。野村指出了四条路径: (1)加快投资 (2)冻结资本支出 (3)使用合资企业和运营租赁 (4)货币化收缩的未来现金流 📌其首选期望是持续投资,并配合日益复杂的融资结构。 📋Oracle 提供了一个现实世界的例子。野村强调甲骨文结合长期租赁、项目融资、客户预付款和客户提供的硬件。 📌更广泛的信息是:超大规模公司可以重组基础设施融资者,而不一定减少基础设施建设数量。 🔧这一区分对半导体和存储器至关重要。负的超大规模自由融资并不自动意味着对 GPU、DRAM、HBM 或其他数据中心组件的需求崩溃。 📌如果通过融资结构持续支出,半导体需求即使在超大规模公司优化资产负债表的同时也能保持韧性。 ⚠️什么能推翻论点?真正的计算过剩。 👀需要跟踪: ・云收入增长 ・GPU 租赁定价 ・积压订单增长收缩 ・数据中心利用 ・内存供应承诺 ・超大规模投资者投资指导 📌这些指标比单纯的负 FCF 更有用。 📌投资结论:关键问题不仅仅是: “为什么大科技公司要烧这么多钱?” ❓问题是:“今天建设的基础设施能否产生足够的持久现金流,以抵消其资本成本?” 👍野村很乐观。 📌但答案最终取决于价格、利用率、投资纪律以及 AI 需求的持久性。人工智能基础设施周期可能是一个现金流时机问题,而非盈利能力问题。
总体总结
主题正文
- ・AWS 收入:460 亿美元,同比增长 + 39%
- ・AWS 营业利润率:38.7%
- ・谷歌云收入:307 亿美元,同比增长 + 103%
- 资本支出加速→自由现金流恶化→基础设施创造收入→投资增长放缓→自由现金流恢复。
- 其直观的预测显示,营业收入增长可能在 2029 年左右达到顶峰,而自由现金流增长则会在随后加速。
- ・积压订单增长收缩
- 📌投资结论:关键问题不仅仅是:
- 📌但答案最终取决于价格、利用率、投资纪律以及 AI 需求的持久性。