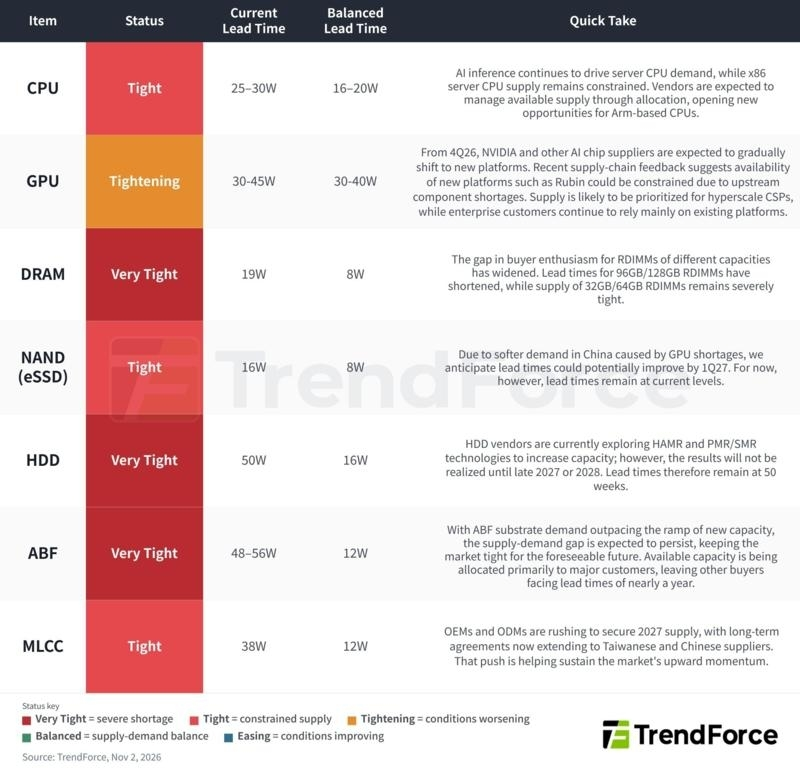
TrendForce《AI 供应链关键零部件:交期与供需状况》 1. 极度紧张(交期超过均衡水平的 2 倍): 1) ABF 载板: 交期为 48 至 56 周
- 序号:053
- 星球链接:打开网页
- 附件:图片 1,音频 0,文档 0
- 音频文件:无音频
图片
2858158445444181
正文
TrendForce《AI 供应链关键零部件:交期与供需状况》
1. 极度紧张(交期超过均衡水平的 2 倍): 1) ABF 载板: 交期为 48 至 56 周,均衡交期为 12 周,是表中差距最大的品项;产能优先供给大客户,其他买家几乎要等待一年。 2) HDD: 交期为 50 周,均衡交期为 16 周;HAMR 和 PMR/SMR 的产能扩张要到 2027 年底或 2028 年才会见效。 3) DRAM: 交期为 19 周,均衡交期为 8 周;32GB/64GB RDIMM 仍严重供不应求,而 96GB/128GB 则出现供应趋缓的迹象。
2. 紧缺: 1) CPU: 交货周期为 25 至 30 周;x86 服务器 CPU 供应受限并实行配额分配,Arm CPU 正获得市场准入机会。 2) MLCC: 交货周期为 38 周,供需平衡时为 12 周;OEM/ODM 正赶在 2027 年前囤货,长期合同范围扩大至台湾和中国的供应商。 3) NAND(eSSD): 交货周期为 16 周;由于 GPU 短缺,中国需求减弱,预计交货周期将在 2027 年第一季度改善。
3. 趋势性紧缺: GPU 交货周期为 30 至 45 周; NVIDIA($NVDA)将从 2026 年第四季度开始转向 Rubin 等新平台,上游组件短缺可能会限制供应,优先保障超大规模云服务提供商(CSP)的需求。
4. 表中没有任何项目处于供需平衡或供应宽松状态;AI 服务器供应链瓶颈已从 GPU 扩散至 CPU、内存、存储、基板和被动元件。
总体总结
主题正文
- 交期为 48 至 56 周,均衡交期为 12 周,是表中差距最大的品项;
- HAMR 和 PMR/SMR 的产能扩张要到 2027 年底或 2028 年才会见效。
- 32GB/64GB RDIMM 仍严重供不应求,而 96GB/128GB 则出现供应趋缓的迹象。
- x86 服务器 CPU 供应受限并实行配额分配,Arm CPU 正获得市场准入机会。
- OEM/ODM 正赶在 2027 年前囤货,长期合同范围扩大至台湾和中国的供应商。
- 由于 GPU 短缺,中国需求减弱,预计交货周期将在 2027 年第一季度改善。
- NVIDIA($NVDA)将从 2026 年第四季度开始转向 Rubin 等新平台,上游组件短缺可能会限制供应,优先保障超大规模云服务提供商(CSP)的需求。
- 4. 表中没有任何项目处于供需平衡或供应宽松状态;