摩根大通存储市场更新: 随着全年推进,订单能见度正在延长,但我们认为市场已在预期最早 2027 年上半年出现由 AI 融资风险和电力瓶颈驱动的存储下行周期。 这
- 序号:042
- 星球链接:打开网页
- 附件:图片 1,音频 0,文档 0
- 音频文件:无音频
图片
4848148224221548
正文
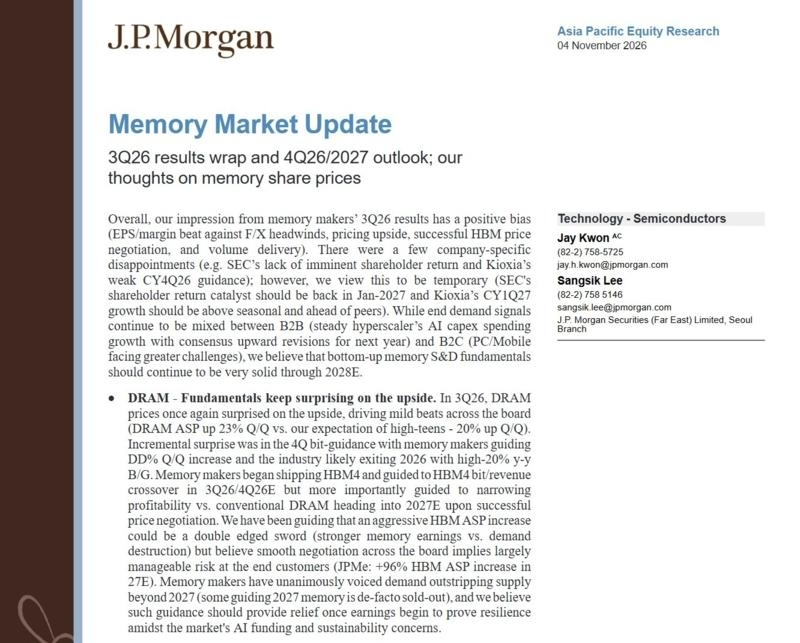
摩根大通存储市场更新:
随着全年推进,订单能见度正在延长,但我们认为市场已在预期最早 2027 年上半年出现由 AI 融资风险和电力瓶颈驱动的存储下行周期。
这让存储处于一个棘手位置,投资者在“便宜到无法忽视”与“便宜是有原因的”之间争论。我们认为未来 6 个月不太可能下调 EPS,因为存储供需缺口太大,短期内难以收窄,且存储盈利将有 LTA 和预付款保护的缓冲。
中期来看,我们仍认为风险回报具吸引力,并维持对所有覆盖公司的增持评级,按股东回报政策上行空间给出未来三个月偏好排序:SKH(增持)> SEC(增持)> 铠侠(增持)。
总体总结
主题正文
- 摩根大通存储市场更新:
- 随着全年推进,订单能见度正在延长,但我们认为市场已在预期最早 2027 年上半年出现由 AI 融资风险和电力瓶颈驱动的存储下行周期。
- 这让存储处于一个棘手位置,投资者在“便宜到无法忽视”与“便宜是有原因的”之间争论。
- 我们认为未来 6 个月不太可能下调 EPS,因为存储供需缺口太大,短期内难以收窄,且存储盈利将有 LTA 和预付款保护的缓冲。
- 中期来看,我们仍认为风险回报具吸引力,并维持对所有覆盖公司的增持评级,按股东回报政策上行空间给出未来三个月偏好排序:SKH(增持)> SEC(增持)> 铠侠(增持)。