汇报2❗【天风电新】科泰电源再更新:海外占比抬升+费用摊薄,Q3净利率8%确认利润拐点-1101 ——————————— #核心观点:26Q3单季归母净利润92
- 序号:055
- 星球链接:打开网页
- 附件:图片 1,音频 0,文档 0
- 音频文件:无音频
图片
8858158541581812
正文
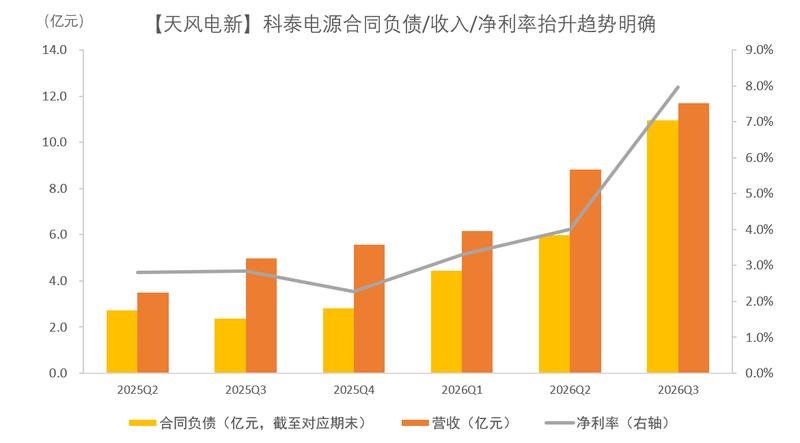
汇报2❗【天风电新】科泰电源再更新:海外占比抬升+费用摊薄,Q3净利率8%确认利润拐点-1101 ——————————— #核心观点:26Q3单季归母净利润9298万元、同比+556%、环比+164%,归母净利率8.0%(同比+5.1pct、环比+4.0pct),利润拐点确认。
拐点由双轮驱动: 1)海外收入占比抬升带来的收入与盈利能力双升;
2)前期海外认证/新品研发的集中投入进入摊薄期,叠加收入翻倍后的规模效应,费用率下降对净利率形成显著增益。
#【往明后年看北美放量有望推动毛利率/净利率在现有基础上进一步上行,利润增长有望持续跑赢收入】。
🌼驱动一(本质):海外占比抬升×海外高毛利,盈利中枢系统性上移。
25年海外收入1.68亿元、占比9.55%;26H1外销收入1.78亿元(已超25全年),外销毛利率22.79% vs 内销12.49%。
柴发机组在海外属认证壁垒型市场、盈利水平显著高于国内,海外占比每抬升一段,综合毛利率和净利率中枢就上移一档。Q3毛利率环比+3.5pct至16.2%,即体现海外交付放量,本轮净利率上行具备结构性而非周期性特征。
🌼驱动二(增益):费用摊薄同步兑现,放大净利率弹性。
Q3单季期间费用率6.72%,同比-4.54pct、较H1的8.81%下降2.09pct;研发费率由H1的4.03%回落至2.40%(单季研发2809万元,低于Q2的4832万元)。此前高额研发费用主要投向海外认证与新品开发,属前置性投入,认证落地后进入收获摊薄期;
叠加租赁厂房为主的轻资产模式(总资产50.55亿、固定资产仅0.93亿),收入翻倍后固定成本摊薄持续释放。同时Q3信用减值净转回147万元(H1净计提1874万元),坏账压力反向。
🌼往后看:北美是下一级火箭,盈利能力有望在现有基础上继续上行。
CE、UL认证已取得,c-UL、CSA推进中;马来西亚子公司落地产能,印尼/马来西亚/泰国服务网点建成。9月初北美AI服务商大面积停机事件强化长时间柴发备电刚需,北美项目毛利率有望显著高于东南亚,27-28年集中交付将推动净利率在8.0%的基础上继续抬升。
🌼#前瞻验证:Q3末合同负债11亿元、较年初+290%、单季再增5亿元。存货24.47亿元系订单备货;前三季度经营现金流1.41亿元、同比+186%,收现比124%。
🌼投资建议: #Q3单季净利率已达8%、高于我们此前对27年6%的假设。预计27/28年收入80/120亿元、按净利率8%对应6.4/9.4亿元净利,北美放量下存在上修空间。#给予27年15X PE、目标市值96亿元,向上空间50%+,维持重点推荐。 ——————————— 欢迎交流:孙潇雅/高鑫
总体总结
主题正文
- 汇报2❗【天风电新】科泰电源再更新:海外占比抬升+费用摊薄,Q3净利率8%确认利润拐点-1101
- #核心观点:26Q3单季归母净利润9298万元、同比+556%、环比+164%,归母净利率8.0%(同比+5.1pct、环比+4.0pct),利润拐点确认。
- 2)前期海外认证/新品研发的集中投入进入摊薄期,叠加收入翻倍后的规模效应,费用率下降对净利率形成显著增益。
- #【往明后年看北美放量有望推动毛利率/净利率在现有基础上进一步上行,利润增长有望持续跑赢收入】。
- Q3单季期间费用率6.72%,同比-4.54pct、较H1的8.81%下降2.09pct;
- 9月初北美AI服务商大面积停机事件强化长时间柴发备电刚需,北美项目毛利率有望显著高于东南亚,27-28年集中交付将推动净利率在8.0%的基础上继续抬升。
- 预计27/28年收入80/120亿元、按净利率8%对应6.4/9.4亿元净利,北美放量下存在上修空间。
- #给予27年15X PE、目标市值96亿元,向上空间50%+,维持重点推荐。