【国泰海通海外科技】SpaceX(SPCX.O)业绩会更新:继续全面超预期,盈利能力改善、业务线进展清晰度提升 #26Q3三大业务线继续全面超预期、盈利能力显著
- 序号:346
- 星球链接:打开网页
- 附件:图片 1,音频 0,文档 0
- 音频文件:无音频
图片
4848214151854188
正文
【国泰海通海外科技】SpaceX(SPCX.O)业绩会更新:继续全面超预期,盈利能力改善、业务线进展清晰度提升
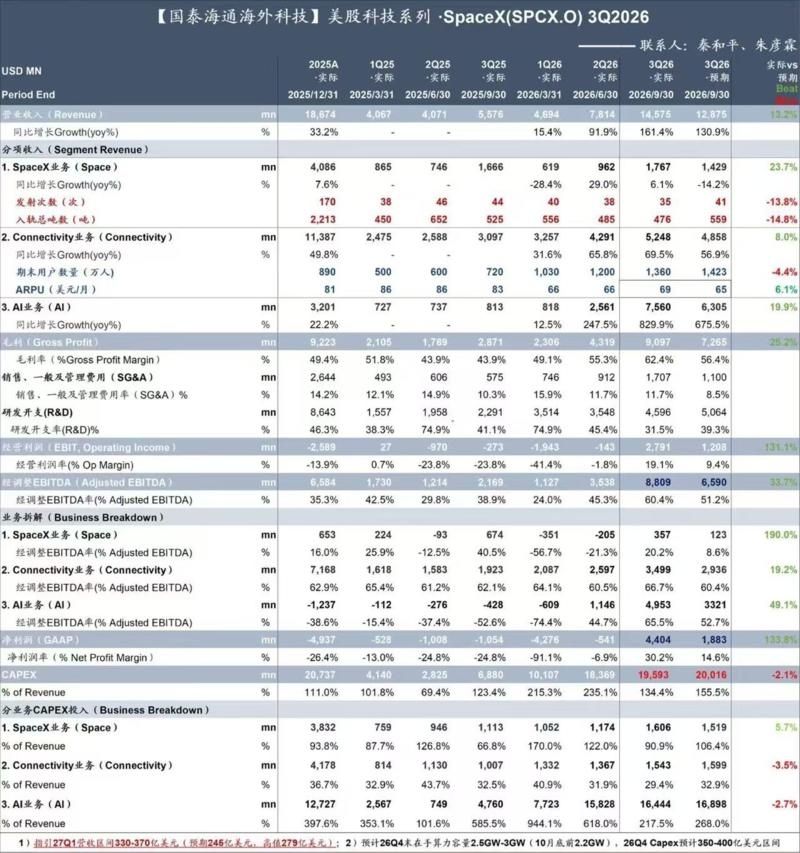
#26Q3三大业务线继续全面超预期、盈利能力显著改善。 1)营收侧:26Q3公司营收145.8亿美元(yoy+161.4%,vs预期yoy+130.9%),Space/Connectivity/AI业务分别营收17.7/52.5/75.6亿美元(yoy+6.1%/69.5%/829.9%),三大业务线继续全面超预期。 2)盈利能力:26Q3毛利率62.4%(vs预期56.4%),#其中Connectivity业务本季度包含关税退税影响、预计26Q4毛利率与Q2更为一致。经调整EBITDA率/GAAP净利率分别为60.4%/30.2%(vs预期51.2%/30.2%)。 3)后续指引:预计26Q4 Capex区间为350-400亿美元区间,鉴于6个月内在手算力合同储备,#预计27Q1公司营收330-370亿美元区间(vs预期245亿美元、高值279亿美元)。
#Space业务:预计Starship在27H1达到每周一次发射频率、27H2每周两次(年底频率更高)。 1)新增项目储备:26Q3公司Space业务拓展客户发射项目储备(3项NASA空间站乘员任务、18项国家安全发射、3项Starfall、1项月球载荷任务)。 2)Starship回收进展:#公司力争26年实现Starship一、二级回收、27年二级重新利用。公司预计Starship将在27H1某一时点实现每周一飞、27H2每周两飞(年底前频率进一步提高)。 3)发射场:Starbase航天港首次发射目标定于29年。
#Connectivity业务:企业客户加速拓展、频谱收购加速推进Starlink-Mobile部署。 1)客户结构与ARPU:26Q3公司环比增加160万客户(其中包含数十万新增企业用户),#月均ARPU环比增长5%至69美元(vs预期65美元)。 2)Starlink Mobile:截至26Q3,Starlink Mobile月活跃用户突破2200万(环比增长37%),公司将在27年推动V2星座部署发射,并整合公司购买的800MHz频谱以便在28年初开通服务。
#AI业务:算力容量扩容、Grok产品组合逐步丰富。 1)在手算力:截至26Q3,公司在手算力规模1.7GW(26Q2 1.4GW),#目前定价略高于26Q2讨论的300-500亿美元/GW区间上限、新部署算力投资回报期不到1年、预计26Q4末在手算力规模2.5-3GW区间。 2)Grok模型与产品组合:公司26年8月发布Grok Bot,10月初周活跃用户达80万(单月翻倍),同时公司对于Cursor整合进展顺利,推动Grok产品组合进一步整合。
#Terafab预计27年5-6月拥有首款测试新品、28Q3-Q4实现量产。公司指引内部目标预计27年5-6月制造出首款可运行的测试新品(SRAM芯片或产线测试产品),公司愿景是在28Q3-Q4在Terafab主基地实现芯片量产。
#强垂直整合能力提高电力上线速度、公司对27年新增10GW电力具备信心。得益于公司火箭发动机铸件制造能力,公司涡轮机铸件制造速度快于竞对,#使得公司电力上线速度快于竞对12-18个月(难以复制)。公司对于27年新增10GW电力供应(即总共13GW)极具信心,新增20GW电力的概率也在提升。
#预计外售/内部算力5/5、6/4动态浮动、公司策略按照现货市场价格出租。公司目前外售/内部算力分配基本保持5/5或6/4开,公司策略按实际现货市场价格出租、而不是签署长期协议。#公司观察当前短期合同续约价格呈现上涨、CSP与数十家小规模客户正在向公司寻求租用算力。
#SpaceX与Tesla皆已成立特别委员会讨论合并、但最终是否能达成一致暂无保证。目前特别委员会由独立董事组成,两家公司合并需要得到股东支持(Tesla方面需要得到全体股东过半数赞成票),目前特别委员会尚未就任何交易条款达成一致。但两家公司具备诸多合作点(如AI智能软件、芯片设计、制造代工厂、机器人、StarMind星座入轨协同等)。
#公司资产负债表目前仍然稳健、资金筹措方面拥有投资级评级。一方面公司算力投资回收期较短,可在较短时间内自我造血,预计可持续至27H1。另一方面,凭借稳健的资产负债表与投资级评级,公司在债务市场拥有多个可调动资金池,且可与产业链上供应商与客户开展深度合作。
秦和平/朱彦霖
总体总结
主题正文
- 1)营收侧:26Q3公司营收145.8亿美元(yoy+161.4%,vs预期yoy+130.9%),Space/Connectivity/AI业务分别营收17.7/52.5/75.6亿美元(yoy+6.1%/69.5%/829.9%),三大业务线继续全面超预期。
- 2)盈利能力:26Q3毛利率62.4%(vs预期56.4%),#其中Connectivity业务本季度包含关税退税影响、预计26Q4毛利率与Q2更为一致。
- 3)后续指引:预计26Q4 Capex区间为350-400亿美元区间,鉴于6个月内在手算力合同储备,#预计27Q1公司营收330-370亿美元区间(vs预期245亿美元、高值279亿美元)。
- 1)客户结构与ARPU:26Q3公司环比增加160万客户(其中包含数十万新增企业用户),#月均ARPU环比增长5%至69美元(vs预期65美元)。
- 2)Starlink Mobile:截至26Q3,Starlink Mobile月活跃用户突破2200万(环比增长37%),公司将在27年推动V2星座部署发射,并整合公司购买的800MHz频谱以便在28年初开通服务。
- 1)在手算力:截至26Q3,公司在手算力规模1.7GW(26Q2 1.4GW),#目前定价略高于26Q2讨论的300-500亿美元/GW区间上限、新部署算力投资回报期不到1年、预计26Q4末在手算力规模2.5-3GW区间。
- 公司指引内部目标预计27年5-6月制造出首款可运行的测试新品(SRAM芯片或产线测试产品),公司愿景是在28Q3-Q4在Terafab主基地实现芯片量产。
- 一方面公司算力投资回收期较短,可在较短时间内自我造血,预计可持续至27H1。