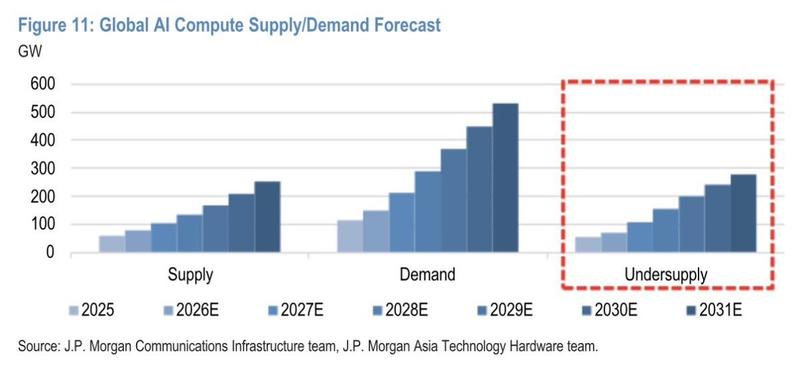
据摩根大通预测,到 2031 年,全球人工智能算力需求预计将达到约 530 吉瓦,而可用供应预计仅为 250 吉瓦。这意味着我们将面临高达 280 吉瓦的巨大缺
- 序号:304
- 星球链接:打开网页
- 附件:图片 1,音频 0,文档 0
- 音频文件:无音频
图片
2858415145545811
正文
据摩根大通预测,到 2031 年,全球人工智能算力需求预计将达到约 530 吉瓦,而可用供应预计仅为 250 吉瓦。这意味着我们将面临高达 280 吉瓦的巨大缺口,即使$NBIS 和 $CRWV 正在扩建 GPU 基础设施,为那些通过传统超大规模云服务商根本无法获得足够算力的客户提供服务。如果摩根大通的预测哪怕大致准确,GPU 租赁价格就可能在远超投资者目前预期的时间里保持坚挺,从而支撑更高的利用率、更长期的合同,以及已部署基础设施可能带来的更高回报。但机遇远不止于新兴云服务商。像 $NVDA 和 $AMD 这样的公司会受益于对加速器的持续需求;像 $MU 这样的存储器制造商会受益于高带宽存储器需求的增长;而随着整个行业努力弥补这一缺口,网络、存储、电力和制冷供应商也都变得愈发重要。
而我认为,这正是市场犯下重大错误的地方。投资者过于关注 AI 公司是否花了太多钱,却忽视了这样一种可能:整个行业的投入仍不足以满足未来需求。真正的瓶颈未必是缺少愿意为算力付费的客户,而是能否生产足够的芯片、确保获得充足电力、以足够快的速度建成数据中心,并真正让这些算力投入使用。这也正是我始终认为,AI 领域最大的赢家未必是打造模型的公司,而是提供运行这些模型所需基础 设施的公司的原因。
总体总结
主题正文
- 据摩根大通预测,到 2031 年,全球人工智能算力需求预计将达到约 530 吉瓦,而可用供应预计仅为 250 吉瓦。
- 这意味着我们将面临高达 280 吉瓦的巨大缺口,即使$NBIS 和 $CRWV 正在扩建 GPU 基础设施,为那些通过传统超大规模云服务商根本无法获得足够算力的客户提供服务。
- 如果摩根大通的预测哪怕大致准确,GPU 租赁价格就可能在远超投资者目前预期的时间里保持坚挺,从而支撑更高的利用率、更长期的合同,以及已部署基础设施可能带来的更高回报。
- 像 $MU 这样的存储器制造商会受益于高带宽存储器需求的增长;
- 而随着整个行业努力弥补这一缺口,网络、存储、电力和制冷供应商也都变得愈发重要。
- 投资者过于关注 AI 公司是否花了太多钱,却忽视了这样一种可能:整个行业的投入仍不足以满足未来需求。
- 真正的瓶颈未必是缺少愿意为算力付费的客户,而是能否生产足够的芯片、确保获得充足电力、以足够快的速度建成数据中心,并真正让这些算力投入使用。
- 这也正是我始终认为,AI 领域最大的赢家未必是打造模型的公司,而是提供运行这些模型所需基础 设施的公司的原因。