本轮传统PCB的涨价是非常超预期的,务必要重视,分歧点无非是在于涨价不是需求推动,怕持续性。 1、先看产业情况,世运指引Q4价格普涨30%,净利率提到20% 2
- 序号:310
- 星球链接:打开网页
- 附件:图片 1,音频 0,文档 0
- 音频文件:无音频
图片
4848221888258448
正文
本轮传统PCB的涨价是非常超预期的,务必要重视,分歧点无非是在于涨价不是需求推动,怕持续性。
1、先看产业情况,世运指引Q4价格普涨30%,净利率提到20%
2、大量拿不到CCL的板厂直接停线,供给急剧减少
3、CCL的紧张两个原因,AI的挤占和现有产能转向高速板。
4、AI的挤占比例是非常大的,曾经PCB全球市场是5000e,现在AI带来的增量是2000e,且还在增加,同时头部CCL企业普遍30%以上的产能转去做AI,新扩的产能也全部是AI。即便现在普通CCL利润率甚至更高,但AI才是未来。
所以CCL紧缺的周期会很长。如果往后面去推演,下游客户实在接受不了涨价了,板厂才能反过来让CCL停止涨价。
那么对于规模小/客户结构差的小板厂,【可能】慢慢会看到分化,但是对于景旺/世运这种大厂,客户更多的是要保供,持续性一定更强。
假设按照世运的指引,Q4价格普涨30%/净利率20%,世运(特斯拉超大客户)的Q4利润可能到5e,明年特斯拉还有一堆期权
景旺的客户结构也非常优质,Q4大概率也会大超预期(汽车板全球龙一),明年一定是要大幅上修。
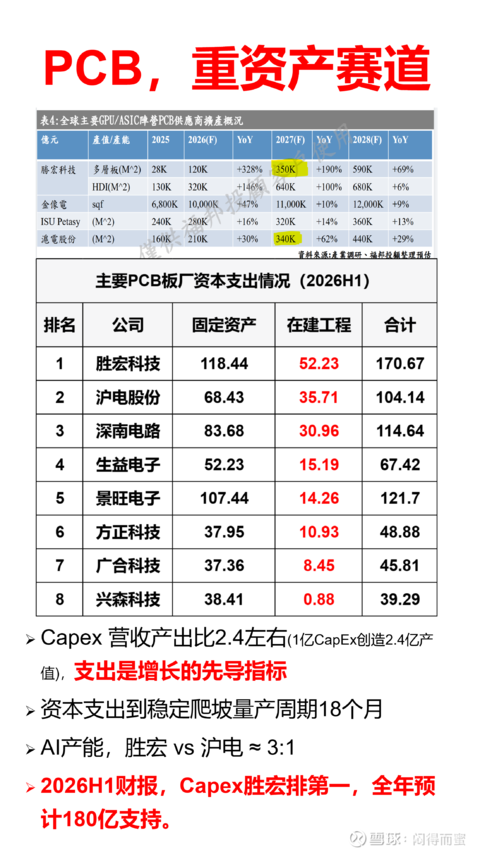
5、PCB:重点关注景旺电子/世运电路这类曾经担心传统业务拖累的优质板厂,行业情况已经变了。
覆铜板:Q4重点关注(生益科技/南亚新材/华正新材),业绩极大概率很炸裂
总体总结
主题正文
- 1、先看产业情况,世运指引Q4价格普涨30%,净利率提到20%
- 3、CCL的紧张两个原因,AI的挤占和现有产能转向高速板。
- 4、AI的挤占比例是非常大的,曾经PCB全球市场是5000e,现在AI带来的增量是2000e,且还在增加,同时头部CCL企业普遍30%以上的产能转去做AI,新扩的产能也全部是AI。
- 那么对于规模小/客户结构差的小板厂,【可能】慢慢会看到分化,但是对于景旺/世运这种大厂,客户更多的是要保供,持续性一定更强。
- 假设按照世运的指引,Q4价格普涨30%/净利率20%,世运(特斯拉超大客户)的Q4利润可能到5e,明年特斯拉还有一堆期权
- 景旺的客户结构也非常优质,Q4大概率也会大超预期(汽车板全球龙一),明年一定是要大幅上修。
- 5、PCB:重点关注景旺电子/世运电路这类曾经担心传统业务拖累的优质板厂,行业情况已经变了。
- 覆铜板:Q4重点关注(生益科技/南亚新材/华正新材),业绩极大概率很炸裂