美国银行-第三季度云资本支出前瞻:超级智能驱动超级投资。 如今全球 IT 总支出约为 ~6.4 万亿美元。 >AI 资本支出持续增长;AI 2030 年预计总潜
- 序号:024
- 星球链接:打开网页
- 附件:图片 4,音频 0,文档 0
- 音频文件:无音频
图片
2858444121541521
4848222151421818
4848222151421558
1525111848218412
正文
美国银行-第三季度云资本支出前瞻:超级智能驱动超级投资。
如今全球 IT 总支出约为 ~6.4 万亿美元。
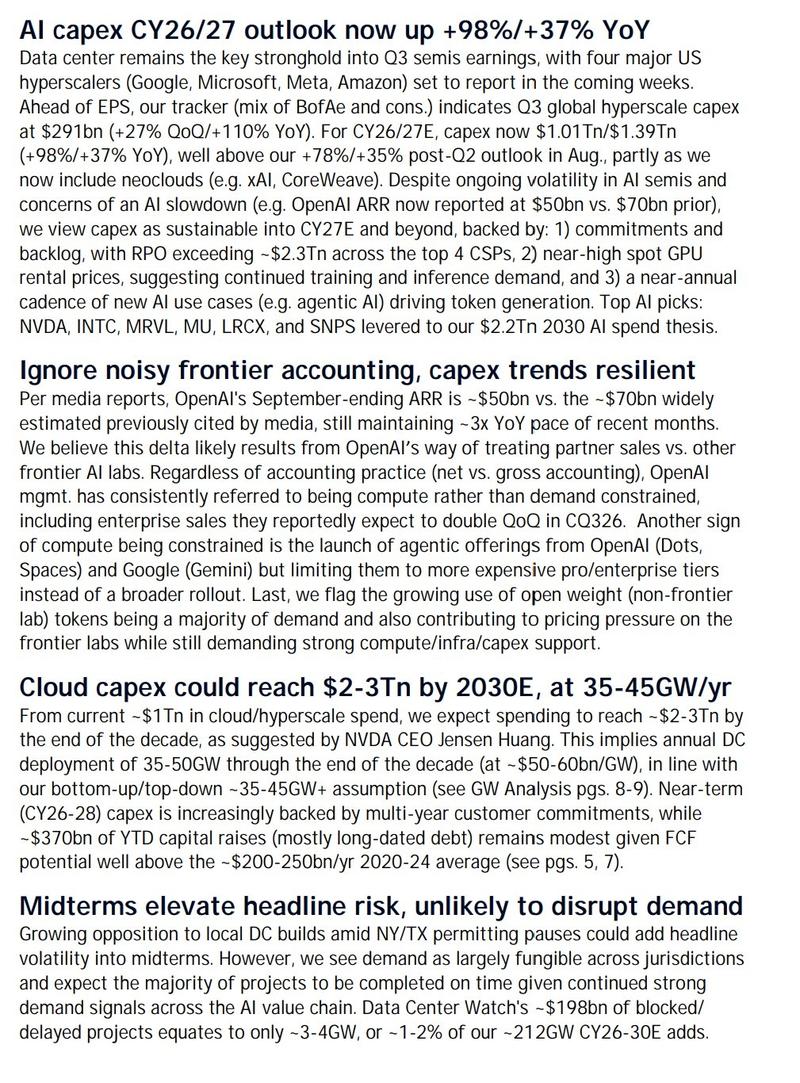
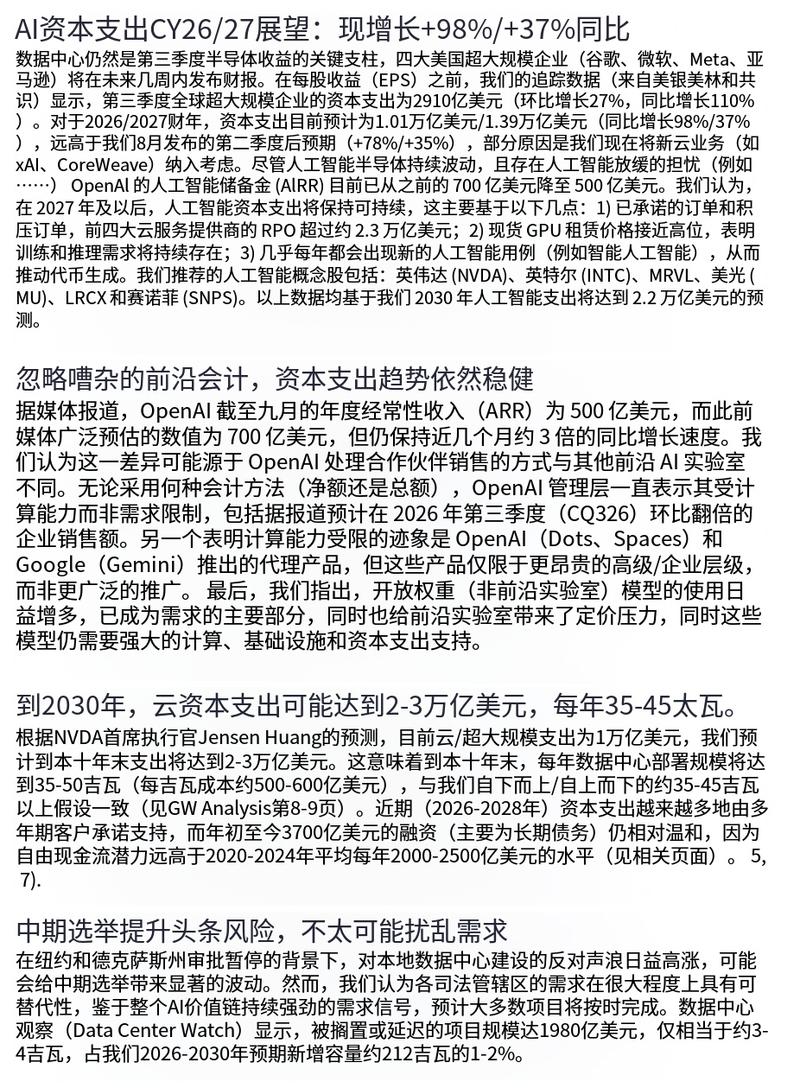
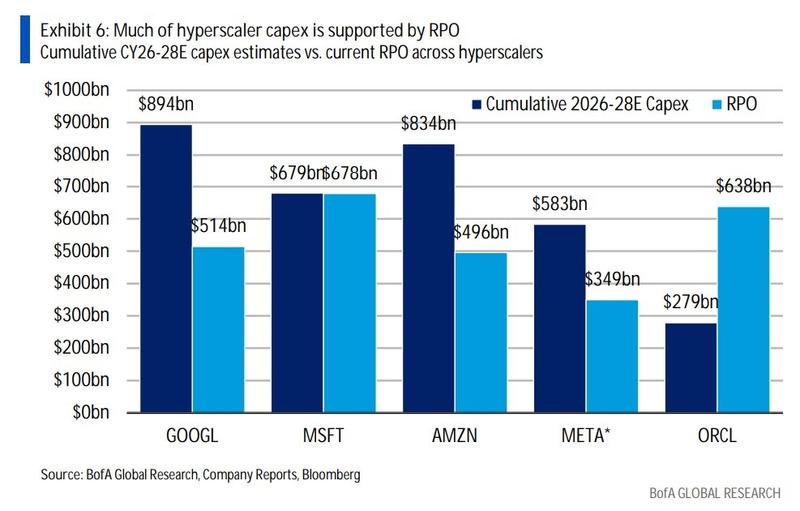
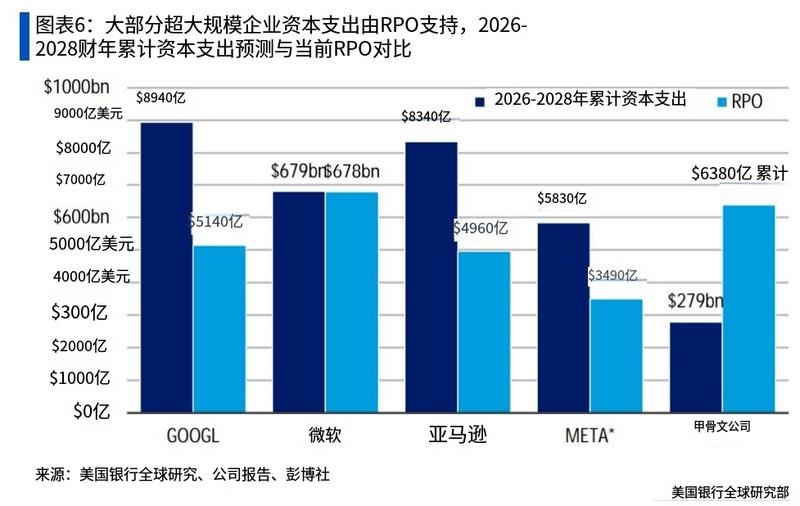
AI 资本支出持续增长;AI 2030 年预计总潜在市场规模为 ~2.2 万亿美元 不必理会媒体报道(《》的文章),它从根本上没有抓住重点——我们一再受到算力限制,例如 Dots、Gemini 向更高阶套餐的推广缓慢且受到限制。 中期选举是头条新闻事件,但不会改变需求层面。 对前沿实验室 ARR 的分析仍然乐观。营收加速增长,剩余履约义务(RPO)增长,Token 使用量正转化为需求。 智能体 AI/开放权重模型拓宽了算力需求漏斗,例如,Google 必须每 6 个月将服务能力提升一倍。 智能体工作流生成的 Token 数量是聊天交互的 10 到 1000 倍。 资本支出越来越多地由剩余履约义务(RPO)支撑,为未来数年的需求可见性和可持续性提供保障。 最终,美国银行预计,从 2026 年到 2030 年将新增约 ~212GW 的装机容量;若计入主权云和新兴云服务商的新增容量,预计总量可能要高得多,约为 ~219 GW 至 ~253 GW(运营商预测)。 预计英伟达将长期保持 ~70% 的 AI 加速器市场份额。
总体总结
主题正文
- 美国银行-第三季度云资本支出前瞻:超级智能驱动超级投资。
- AI 2030 年预计总潜在市场规模为 ~2.2 万亿美元
-
不必理会媒体报道(《》的文章),它从根本上没有抓住重点——我们一再受到算力限制,例如 Dots、Gemini 向更高阶套餐的推广缓慢且受到限制。
- 营收加速增长,剩余履约义务(RPO)增长,Token 使用量正转化为需求。
-
智能体 AI/开放权重模型拓宽了算力需求漏斗,例如,Google 必须每 6 个月将服务能力提升一倍。
-
最终,美国银行预计,从 2026 年到 2030 年将新增约 ~212GW 的装机容量;
- 若计入主权云和新兴云服务商的新增容量,预计总量可能要高得多,约为 ~219 GW 至 ~253 GW(运营商预测)。
-
预计英伟达将长期保持 ~70% 的 AI 加速器市场份额。