GS Sales Note: Ronald Keung 团队今日将智谱(Z.AI)评级从中性上调至买入,基于 DCF 估值的 12 个月目标价调整为 1,560
- 序号:089
- 星球链接:打开网页
- 附件:图片 1,音频 0,文档 0
- 音频文件:无音频
图片
4848222854851288
正文
GS Sales Note:
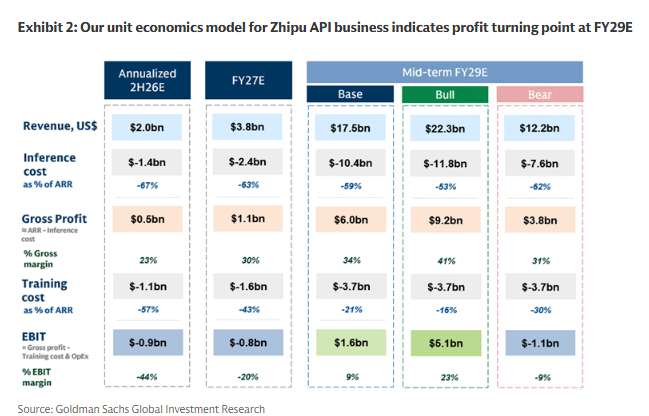
Ronald Keung 团队今日将智谱(Z.AI)评级从中性上调至买入,基于 DCF 估值的 12 个月目标价调整为 1,560 港元(此前为 1,610 港元)。上调理由是商业化变现路径更加清晰,我们将 2026 年底 ARR 预测上调至 32 亿美元(此前高盛预测为 27 亿美元)。
智谱股价自 7 月以来已回调 70%(目前市值不足 400 亿美元,峰值时为 1,200 亿美元),我们认为当前风险回报比已变得有利——对应 2026 年底 ARR 的 12 倍市收率、2027 财年 ARR 的 10 倍(相比之下 MiniMax 为 9 倍/6 倍)。
根据我们的竞争定位框架,智谱仍是中国顶级 AI 模型公司之一,ARR 运行率在中国同业中排名第一,并且同时交付了前沿大模型和低成本高效益的 flash 小模型。
:我们将 2026 年底 ARR 预测从 27 亿美元上调至 32 亿美元(公司最新目标为 30 亿美元),驱动力是强劲的 token 需求,以及与中国及全球超大规模云厂商签订的新商务条款(2026 年 10 月起生效),这将创造一条高利润率的增量收入线。我们认为,智谱的数据飞轮和大幅扩张的算力储备,将推动 GLM 模型性能向下一代前沿水平提升,支撑其即将推出的 GLM-5.5 和 GLM-6 模型的规模化扩展。
总体总结
主题正文
- GS Sales Note:
- Ronald Keung 团队今日将智谱(Z.AI)评级从中性上调至买入,基于 DCF 估值的 12 个月目标价调整为 1,560 港元(此前为 1,610 港元)。
- 上调理由是商业化变现路径更加清晰,我们将 2026 年底 ARR 预测上调至 32 亿美元(此前高盛预测为 27 亿美元)。
- 智谱股价自 7 月以来已回调 70%(目前市值不足 400 亿美元,峰值时为 1,200 亿美元),我们认为当前风险回报比已变得有利——对应 2026 年底 ARR 的 12 倍市收率、2027 财年 ARR 的 10 倍(相比之下 MiniMax 为 9 倍/6 倍)。
- 根据我们的竞争定位框架,智谱仍是中国顶级 AI 模型公司之一,ARR 运行率在中国同业中排名第一,并且同时交付了前沿大模型和低成本高效益的 flash 小模型。
- :我们将 2026 年底 ARR 预测从 27 亿美元上调至 32 亿美元(公司最新目标为 30 亿美元),驱动力是强劲的 token 需求,以及与中国及全球超大规模云厂商签订的新商务条款(2026 年 10 月起生效),这将创造一条高利润率的增量收入线。
- 我们认为,智谱的数据飞轮和大幅扩张的算力储备,将推动 GLM 模型性能向下一代前沿水平提升,支撑其即将推出的 GLM-5.5 和 GLM-6 模型的规模化扩展。