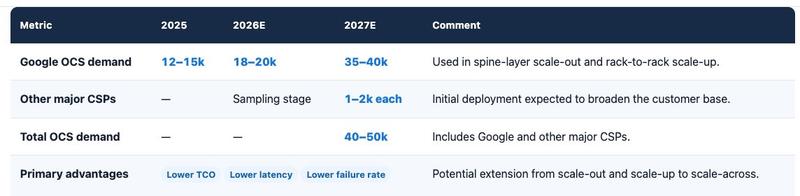
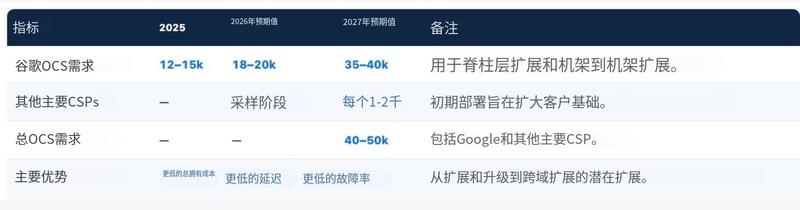
野村OCS/CPO专家通话: 1\ OCS需求正进入一个增长速度陡增的阶段。 谷歌需求预计将从2025年的12–15千个单位增长到2027年的35–40千个单位
- 序号:327
- 星球链接:打开网页
- 附件:图片 7,音频 0,文档 0
- 音频文件:无音频
图片
2858442485455441
2858442485455121
1525114152125212
1525114152125552
5121445412421114
2858442485452881
8858442485452242
正文
野村OCS/CPO专家通话:
1\ OCS需求正进入一个增长速度陡增的阶段。
谷歌需求预计将从2025年的12–15千个单位增长到2027年的35–40千个单位。包括其他CSP,总计2027年需求可能达到40–50千个单位。
对于大型AI集群,其吸引力在于更低的TCO、延迟和故障率。
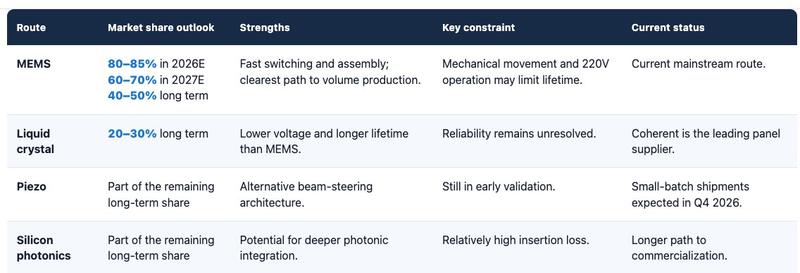
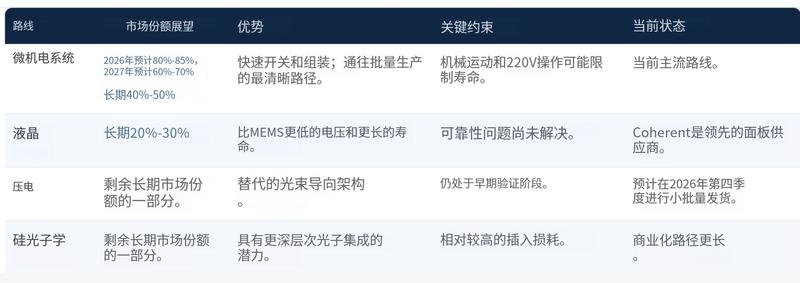
2\ MEMS仍是领先的OCS架构,预计2026年市场份额为80–85%,2027年为60–70%。
但市场正在多元化:液晶提供更低电压和更长寿命,压电正进入验证阶段,而硅光子仍是一个更长期的选择。
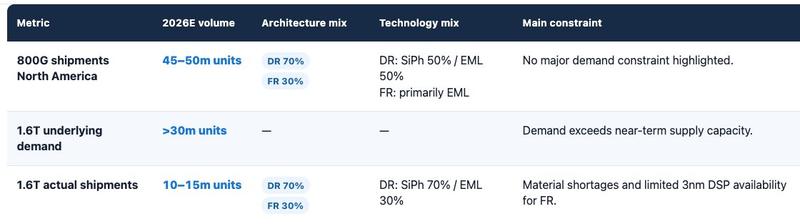
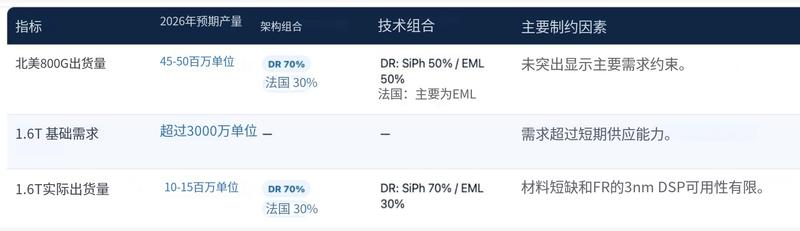
3\ 北美2026年可能出货45–50百万个800G模块。
1.6T需求可能超过30百万个单位,但材料短缺可能将实际出货量限制在仅10–15百万个。制约因素似乎是供应而非终端需求——在3nm DSP供应有限的情况下,DR正在获得更多份额。
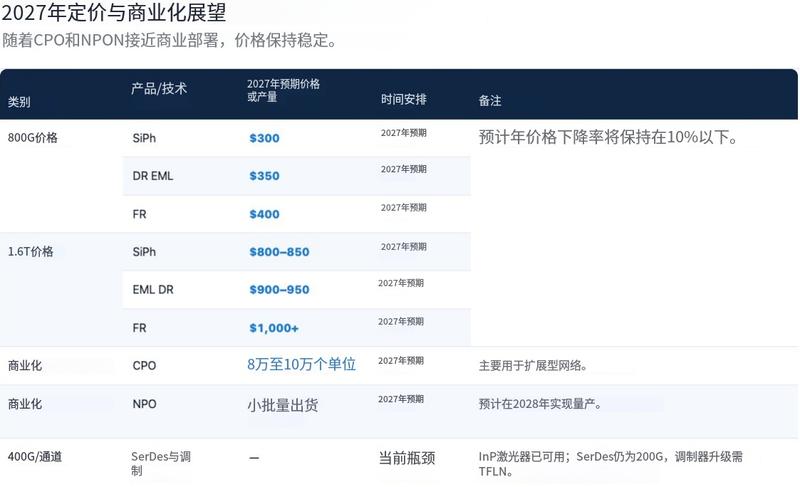
4\ 2027年收发器定价仍保持坚挺:800G约为300–400美元,1.6T为800–1000美元以上,预计年度降幅将保持在10%以下。
CPO可能在2027年达到80–100千个单位,而NPO可能从2027年的小批量出货转向2028年的量产。
总体总结
主题正文
- 1\ OCS需求正进入一个增长速度陡增的阶段。
- 谷歌需求预计将从2025年的12–15千个单位增长到2027年的35–40千个单位。
- 2\ MEMS仍是领先的OCS架构,预计2026年市场份额为80–85%,2027年为60–70%。
- 但市场正在多元化:液晶提供更低电压和更长寿命,压电正进入验证阶段,而硅光子仍是一个更长期的选择。
- 1.6T需求可能超过30百万个单位,但材料短缺可能将实际出货量限制在仅10–15百万个。
- 制约因素似乎是供应而非终端需求——在3nm DSP供应有限的情况下,DR正在获得更多份额。
- 4\ 2027年收发器定价仍保持坚挺:800G约为300–400美元,1.6T为800–1000美元以上,预计年度降幅将保持在10%以下。
- CPO可能在2027年达到80–100千个单位,而NPO可能从2027年的小批量出货转向2028年的量产。