美光买方预期 对于MU来说,目前反馈是他相当看好。他预计与Street的竞争将是节拍,由DRAM ASP增长20%+QoQ和NAND ASP推动,且HBM4的1
- 序号:147
- 星球链接:打开网页
- 附件:图片 2,音频 0,文档 0
- 音频文件:无音频
图片
8858442484418882
5121445414481184
正文
美光买方预期
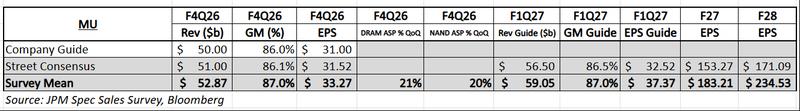
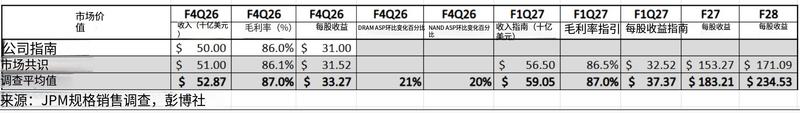
对于MU来说,目前反馈是他相当看好。他预计与Street的竞争将是节拍,由DRAM ASP增长20%+QoQ和NAND ASP推动,且HBM4的12高组合(截至5月至Q已出货>10亿美元,增长速度是HBM3E的2倍),DC SSD收入预计再次超过50亿美元,为GM在指导的~86%提供进一步上涨空间。
在F1Q27指南中,他预计管理层将远高于华尔街共识,这基于客户需求信号自上次印刷以来“进一步增强”,管理层升级后的2027年框架——现在比26年更“紧密”——同时管理层已将HBM TAM(管理层提升至27年轻松突破1亿美元)支持(相比之下,Harlan自己的模型在2027年27年/28年混合加息时为1.6亿美元/282亿美元)。Harlan预计,更大的结构性催化剂是10-K中的SCA披露:基本情况是比特生产覆盖率已提升至35%+(上季度为~20% DRAM/~33% NAND),潜在水平已达到50%+这些协议的底价锁定了通用汽车“远高于”MU之前62%峰值的市场——鉴于市场历史性周期性记忆视角,这一耐久性仍被低估。最后,2026年12月9日CHIPS法案周年纪念是一个资本回报的转折点;此后,MU承诺100%返还多余现金(主要回购),仅8月至Q月的自由现金流就达到240亿美元+,累计自由现金流到2027年年底前有望接近2亿美元。我已编辑的买方调查结果:
总体总结
主题正文
- 对于MU来说,目前反馈是他相当看好。
- 他预计与Street的竞争将是节拍,由DRAM ASP增长20%+QoQ和NAND ASP推动,且HBM4的12高组合(截至5月至Q已出货>10亿美元,增长速度是HBM3E的2倍),DC SSD收入预计再次超过50亿美元,为GM在指导的~86%提供进一步上涨空间。
- 在F1Q27指南中,他预计管理层将远高于华尔街共识,这基于客户需求信号自上次印刷以来“进一步增强”,管理层升级后的2027年框架——现在比26年更“紧密”——同时管理层已将HBM TAM(管理层提升至27年轻松突破1亿美元)支持(相比之下,Harlan自己的模型在2027年27年/28年混合加息时为1.6亿美元/282亿美元)。
- Harlan预计,更大的结构性催化剂是10-K中的SCA披露:基本情况是比特生产覆盖率已提升至35%+(上季度为~20% DRAM/~33% NAND),潜在水平已达到50%+这些协议的底价锁定了通用汽车“远高于”MU之前62%峰值的市场——鉴于市场历史性周期性记忆视角,这一耐久性仍被低估。
- 最后,2026年12月9日CHIPS法案周年纪念是一个资本回报的转折点;
- 此后,MU承诺100%返还多余现金(主要回购),仅8月至Q月的自由现金流就达到240亿美元+,累计自由现金流到2027年年底前有望接近2亿美元。
- 我已编辑的买方调查结果: