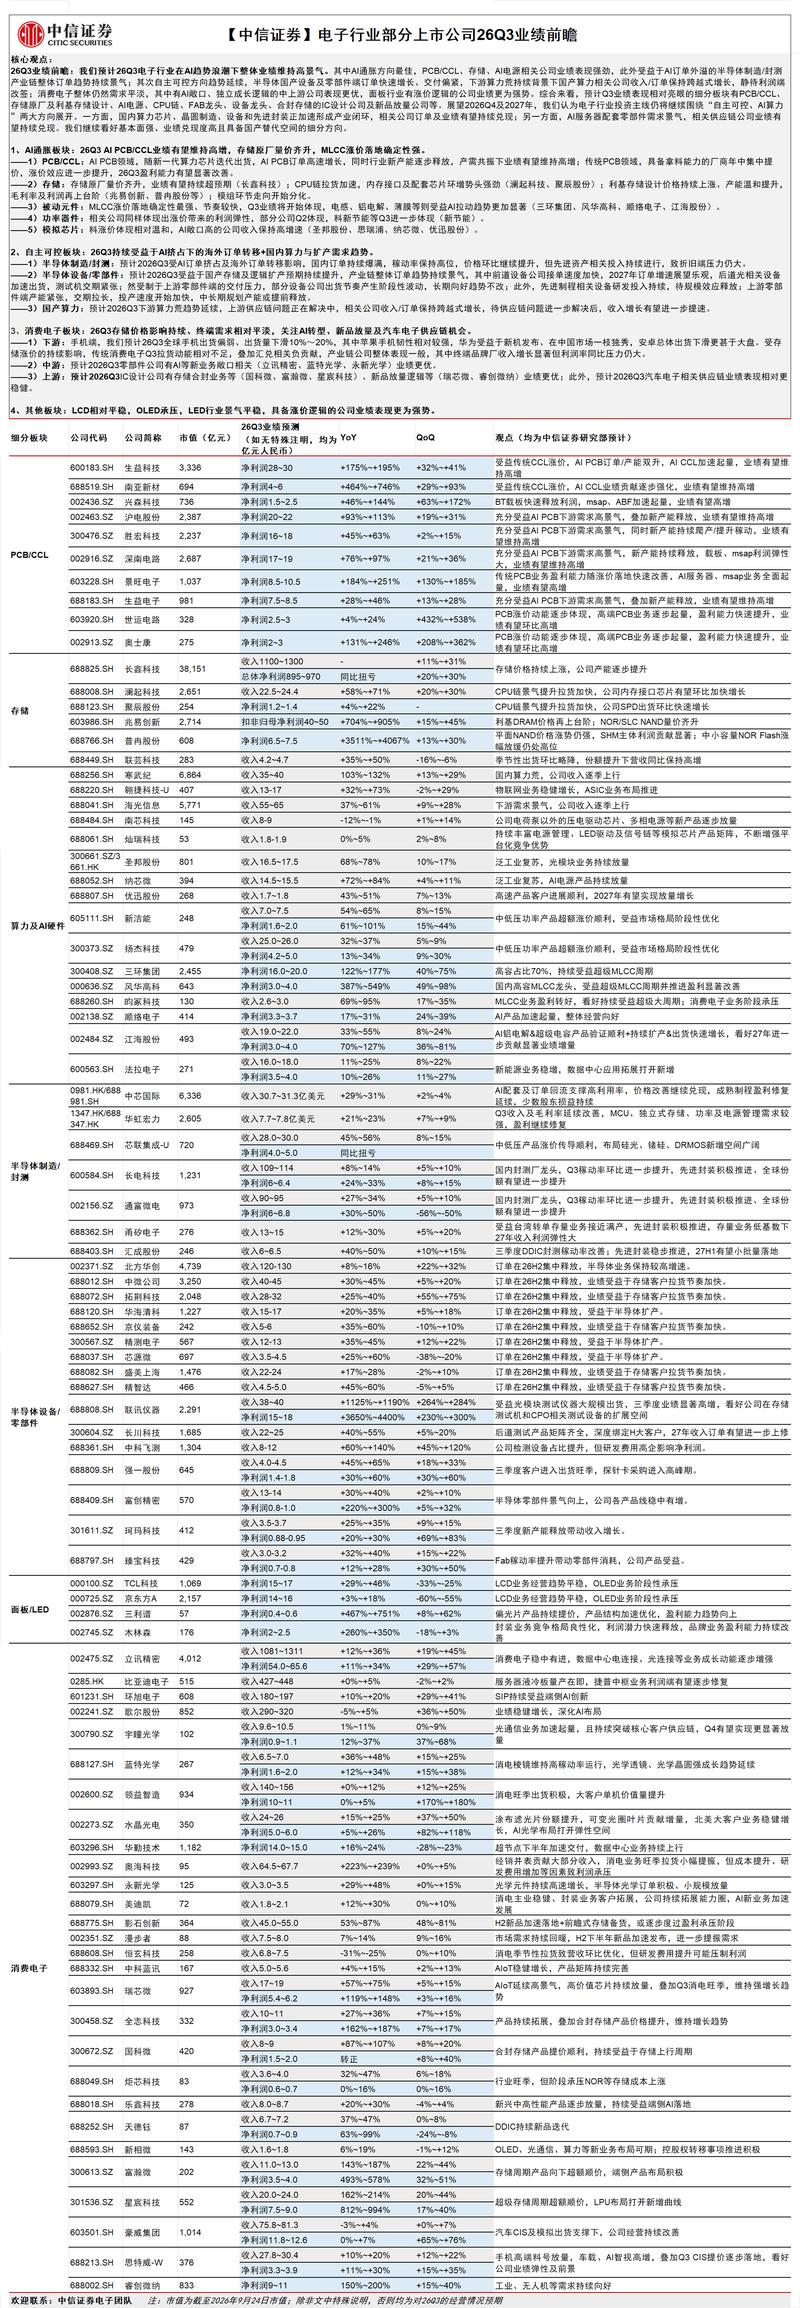
各位领导,今天我们外发了【电子行业26Q3业绩前瞻】,供领导们参考 整体来看:#我们预计26Q3电子行业在AI趋势浪潮下整体业绩维持高景气。其中AI通胀方向最佳
- 序号:380
- 星球链接:打开网页
- 附件:图片 1,音频 0,文档 0
- 音频文件:无音频
图片
8858442852111522
正文
各位领导,今天我们外发了【电子行业26Q3业绩前瞻】,供领导们参考
整体来看:#我们预计26Q3电子行业在AI趋势浪潮下整体业绩维持高景气。其中AI通胀方向最佳,PCB/CCL、存储、AI电源相关公司业绩表现强劲,此外受益于AI订单外溢的半导体制造/封测产业链整体订单趋势持续景气;其次自主可控方向趋势延续,半导体国产设备及零部件端订单快速增长、交付偏紧,下游算力荒持续背景下国产算力相关公司收入/订单保持跨越式增长,静待利润端改签;消费电子整体仍然需求平淡,其中有AI敞口、独立成长逻辑的中上游公司表现更优,面板行业有涨价逻辑的公司业绩更为强势。
我们预计表现相对亮眼的细分板块有:PCB/CCL、存储原厂及利基存储设计、AI电源、CPU链、FAB龙头、设备龙头、合封存储的IC设计公司及新品放量公司等。预计业绩表现亮眼的公司有:①PCB/CCL:生益科技、南亚新材、兴森科技、沪电股份、深南电路、景旺电子、奥士康;②存储:长鑫科技、澜起科技、聚辰股份、兆易创新、普冉股份;③AI电源:三环集团、风华高科、昀冢科技、顺络电子、江海股份、新节能、圣邦股份、纳芯微、优迅股份;④半导体设备/零部件:联讯仪器;⑤消费电子:立讯精密、蓝特光学、永新光学、国科微、富瀚微、星宸科技、瑞芯微、睿创微纳;⑥面板/LED:三利谱、木林森。
展望2026Q4及2027年,我们认为电子行业投资主线仍将继续围绕“自主可控、AI算力”两大方向展开。一方面,国内算力芯片、晶圆制造、设备和先进封装加速形成产业闭环,相关公司订单及业绩有望持续兑现;另一方面,AI服务器配套零部件需求景气,相关供应链公司业绩有望持续兑现。我们继续看好基本面强、业绩兑现度高且具备国产替代空间的细分方向。
总体总结
主题正文
- 整体来看:#我们预计26Q3电子行业在AI趋势浪潮下整体业绩维持高景气。
- 其中AI通胀方向最佳,PCB/CCL、存储、AI电源相关公司业绩表现强劲,此外受益于AI订单外溢的半导体制造/封测产业链整体订单趋势持续景气;
- 其次自主可控方向趋势延续,半导体国产设备及零部件端订单快速增长、交付偏紧,下游算力荒持续背景下国产算力相关公司收入/订单保持跨越式增长,静待利润端改签;
- 消费电子整体仍然需求平淡,其中有AI敞口、独立成长逻辑的中上游公司表现更优,面板行业有涨价逻辑的公司业绩更为强势。
- 我们预计表现相对亮眼的细分板块有:PCB/CCL、存储原厂及利基存储设计、AI电源、CPU链、FAB龙头、设备龙头、合封存储的IC设计公司及新品放量公司等。
- 预计业绩表现亮眼的公司有:①PCB/CCL:生益科技、南亚新材、兴森科技、沪电股份、深南电路、景旺电子、奥士康;
- 展望2026Q4及2027年,我们认为电子行业投资主线仍将继续围绕“自主可控、AI算力”两大方向展开。
- 一方面,国内算力芯片、晶圆制造、设备和先进封装加速形成产业闭环,相关公司订单及业绩有望持续兑现;