国内风机价格分析 根据长江电新MCP,AI回复: 1、陆风裸机价格已走完一轮完整下行周期并触底回升。全口径季度中位价从 2022Q1 的 2,070 元/kW
- 序号:330
- 星球链接:打开网页
- 附件:图片 1,音频 0,文档 0
- 音频文件:无音频
图片
2858448211221421
正文
国内风机价格分析
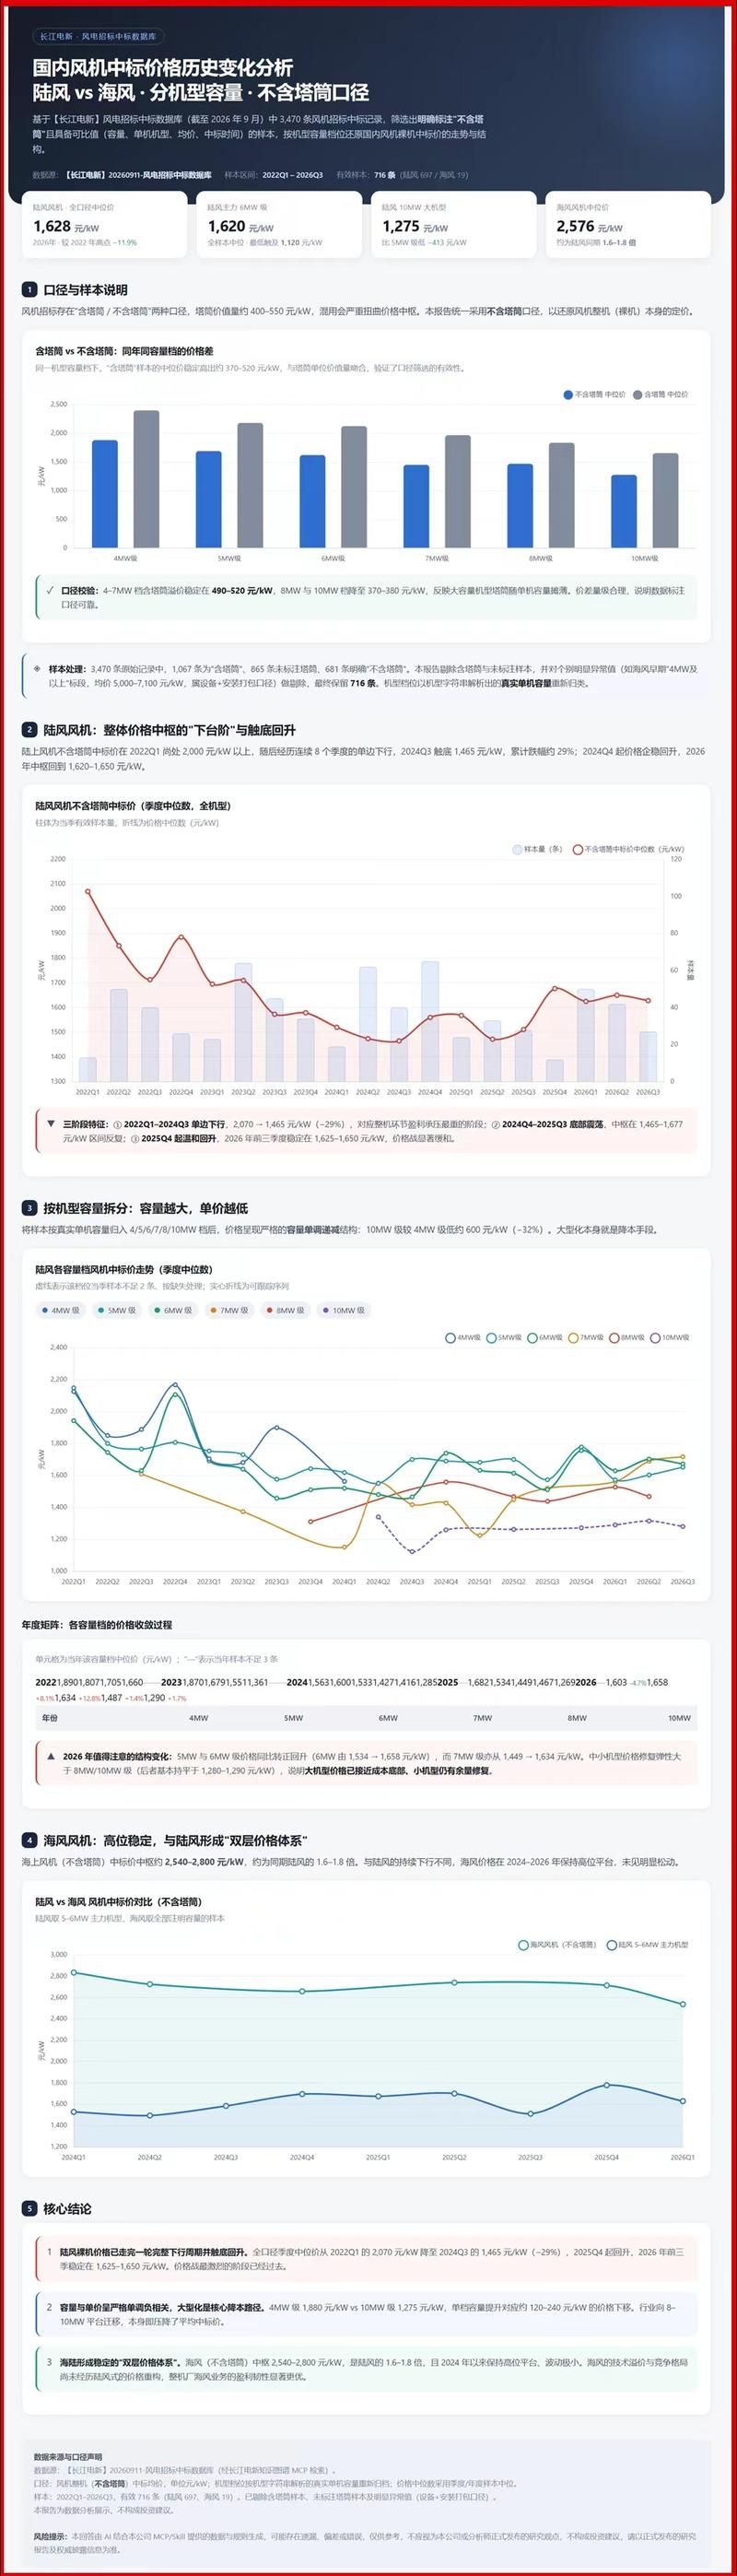
根据长江电新MCP,AI回复: 1、陆风裸机价格已走完一轮完整下行周期并触底回升。全口径季度中位价从 2022Q1 的 2,070 元/kW 降至 2024Q3 的 1,465 元/kW(−29%),2025Q4 起回升,2026 年前三季稳定在 1,625–1,650 元/kW。价格战最激烈的阶段已经过去。
2、容量与单价呈严格单调负相关,大型化是核心降本路径。4MW 级 1,880 元/kW vs 10MW 级 1,275 元/kW,单档容量提升对应约 120–240 元/kW 的价格下移。行业向 8–10MW 平台迁移,本身即压降了平均中标价。
3、海陆形成稳定的"双层价格体系"。海风(不含塔筒)中枢 2,540–2,800 元/kW,是陆风的 1.6–1.8 倍,且 2024 年以来保持高位平台、波动极小。海风的技术溢价与竞争格局尚未经历陆风式的价格重构,整机厂海风业务的盈利韧性显著更优。
总体总结
主题正文
- 1、陆风裸机价格已走完一轮完整下行周期并触底回升。
- 全口径季度中位价从 2022Q1 的 2,070 元/kW 降至 2024Q3 的 1,465 元/kW(−29%),2025Q4 起回升,2026 年前三季稳定在 1,625–1,650 元/kW。
- 价格战最激烈的阶段已经过去。
- 2、容量与单价呈严格单调负相关,大型化是核心降本路径。
- 4MW 级 1,880 元/kW vs 10MW 级 1,275 元/kW,单档容量提升对应约 120–240 元/kW 的价格下移。
- 3、海陆形成稳定的"双层价格体系"。
- 海风(不含塔筒)中枢 2,540–2,800 元/kW,是陆风的 1.6–1.8 倍,且 2024 年以来保持高位平台、波动极小。
- 海风的技术溢价与竞争格局尚未经历陆风式的价格重构,整机厂海风业务的盈利韧性显著更优。