AlphaSense专家访谈纪要,AMD高级软件系统设计师,谈SK海力士的HBM领先地位及其长期挑战 (关于中国厂商良率的评价可能过于悲观了) 专家视角:客户方
- 序号:177
- 星球链接:打开网页
- 附件:图片 4,音频 0,文档 0
- 音频文件:无音频
图片
8858422115218882
8858422115218822
5121455882585124
8858422115212842
正文
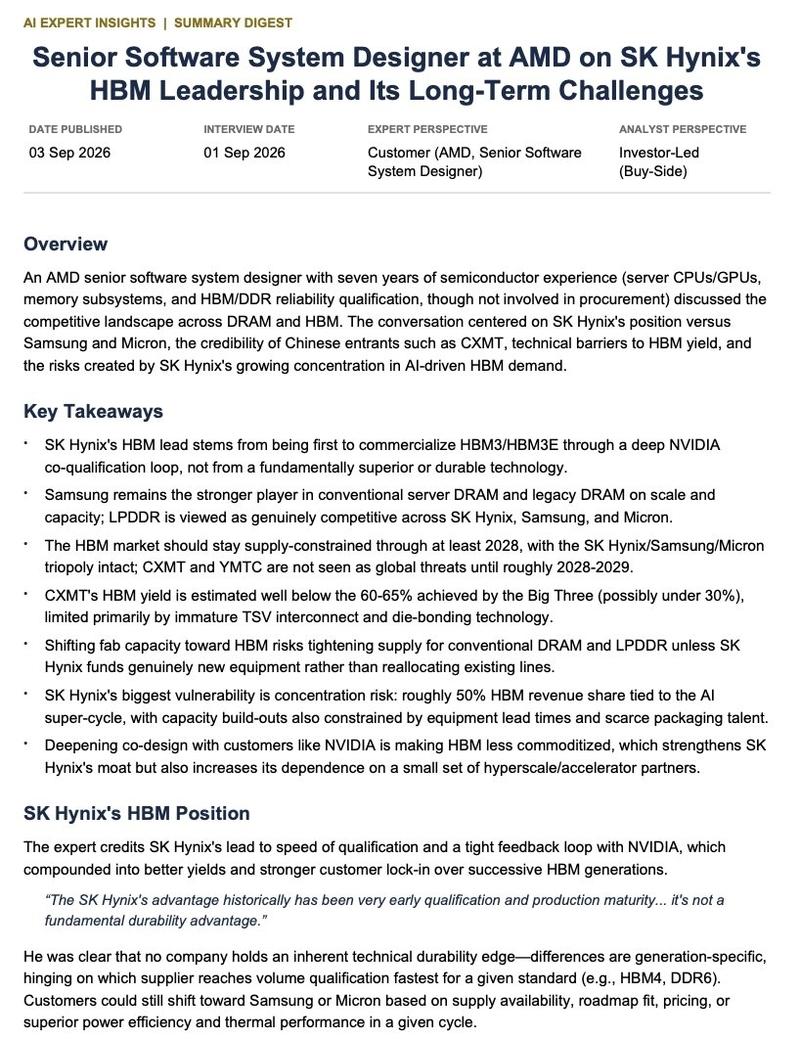
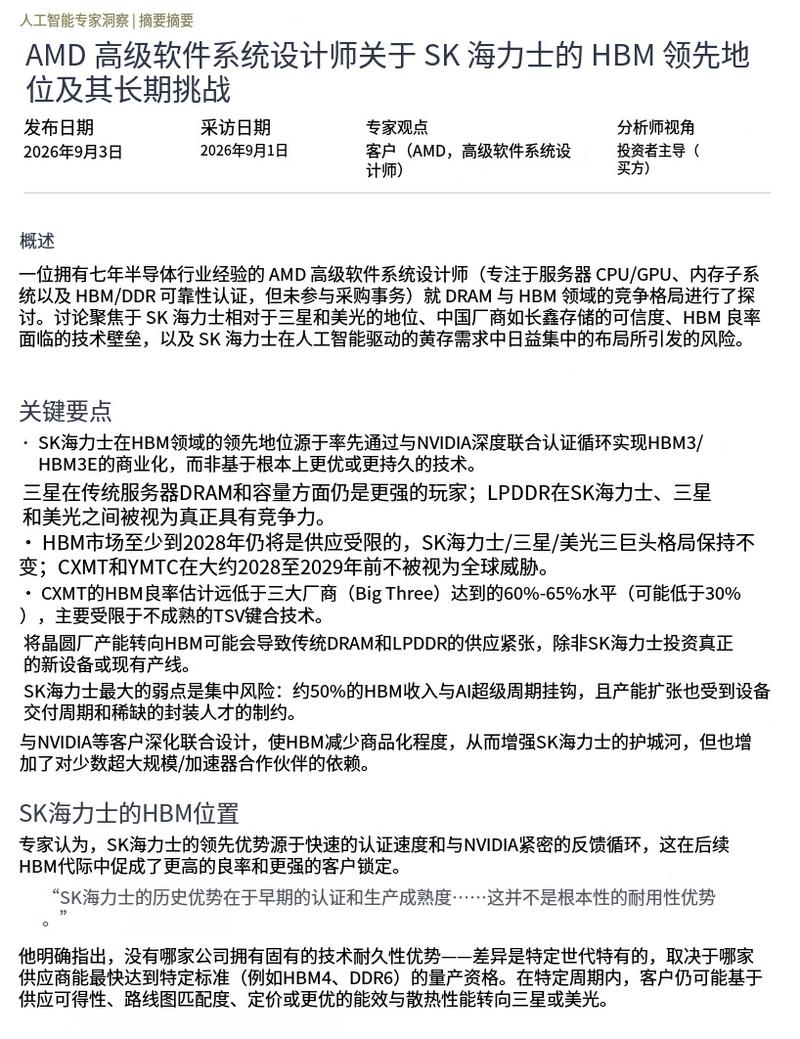
AlphaSense专家访谈纪要,AMD高级软件系统设计师,谈SK海力士的HBM领先地位及其长期挑战
(关于中国厂商良率的评价可能过于悲观了)
专家视角:客户方(AMD,高级软件系统设计师) 分析师视角:买方机构投资者
要点:
-
SK海力士之所以能够在HBM领域取得领先,是因为它率先完成了HBM3/HBM3E的商业化落地,并且与英伟达开展深度联合认证;并非本身拥有一套根基性、难以撼动的技术优势。
-
在通用服务器DRAM以及传统存量DRAM市场上,三星凭借规模与产能依旧是实力更强的厂商;LPDDR赛道上三星、SK海力士、美光三家形成实打实的三方竞争格局。
-
至少到2028年,HBM市场仍将处于供给紧张的状态,三星、SK海力士、美光三家寡头的格局仍将维持;长鑫存储与长江存储大约要到2028‑2029年之后,才会在全球范围内形成有威胁的竞争力。
-
长鑫现阶段HBM裸片良率低于行业三巨头的60‑65%水平,悲观的预估不足30%;主要瓶颈在于硅通孔互连技术以及芯片键合工艺
-
如果SK海力士将晶圆产能转向HBM生产,有可能造成传统DRAM与LPDDR的供货收紧;前提是海力士不新增采购设备,而是直接改造现有产线。
-
SK海力士面临的最大隐患在于业务集中风险:大约50%的HBM收入来自这一轮AI超级景气周期;扩产同时还会受到设备交付周期长、封装工程人才紧缺的制约。
-
和英伟达这类客户开展更深层次的联合设计,一方面降低了HBM的大宗商品属性,巩固了SK海力士的竞争护城河;但另一方面,也加深了它对少数云厂商、AI加速器客户的业务依赖。
SK海力士的HBM行业地位
这位专家认为,SK海力士的优势来源于较早完成产品认证,并且和英伟达形成紧密的反馈迭代闭环;这一点进一步帮助企业拿到了更好的良率,并且在一代代HBM产品迭代过程当中锁定客户。
“SK海力士过去的优势来自较早完成产品认证以及量产成熟度;这并不是一项永久性的技术优势。”
没有哪家厂商拥有与生俱来、可以永久保持的技术优势。各家厂商的领先只是局限于特定产品世代;究竟哪家供应商率先完成对应标准的大规模认证(例如HBM4、DDR6)才是关键。客户后续也有可能根据供货情况、产品路线规划、报价,或是某一代产品的功耗、散热表现转而选择三星或者美光。
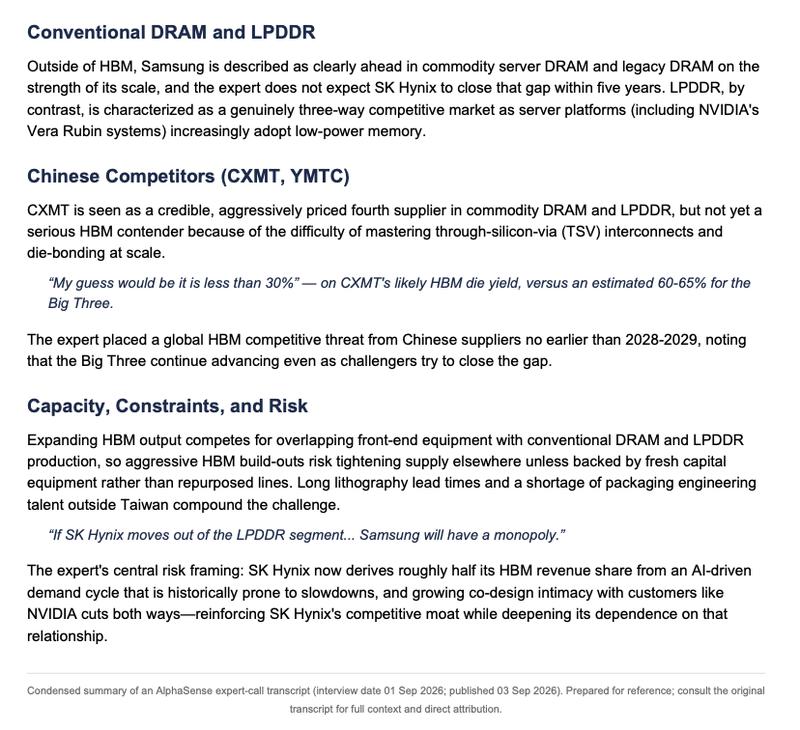
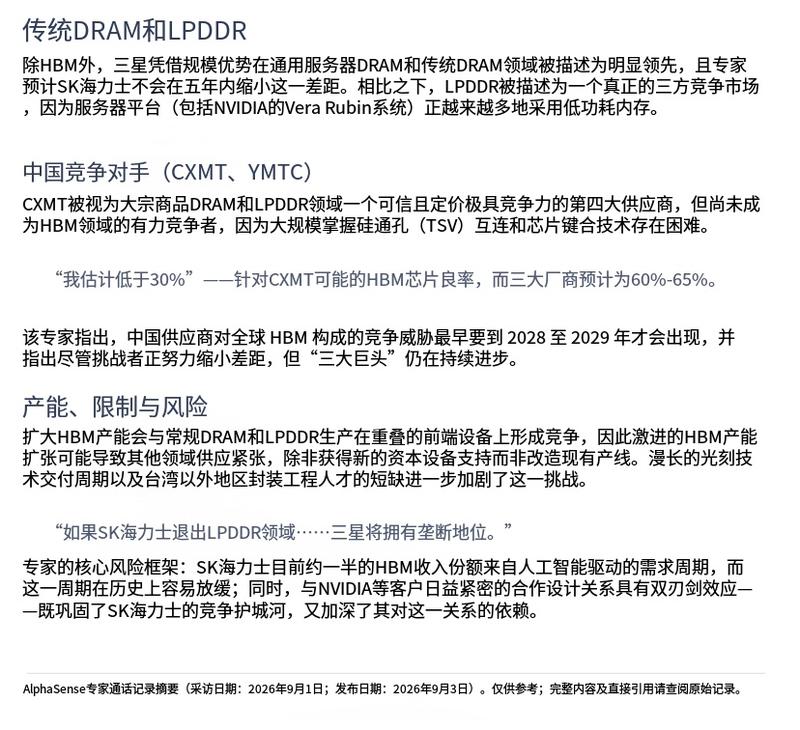
传统DRAM与LPDDR
撇开HBM业务不谈,凭借庞大的产能规模,三星在通用服务器DRAM以及传统存量DRAM领域明显处于领先地位;该专家认为SK海力士在未来五年之内很难追上这部分差距。与之形成对比的是LPDDR市场。随着包括英伟达Vera Rubin系统在内越来越多的服务器平台开始采用低功耗内存,LPDDR赛道是实打实的三方竞争市场。
中国厂商
长鑫存储可以视作通用DRAM与LPDDR市场当中一位实力不容小觑、报价富有进攻性的第四家供应商。现阶段它还无法在HBM赛道形成有力竞争;难点在于大规模量产条件下掌握硅通孔(TSV)互连以及裸片键合技术。
“我的猜测是长鑫存储的HBM裸片良率不到30%”,而行业三巨头的良率预估为60‑65%。
产能、约束条件以及风险
扩张HBM产能,需要和传统DRAM、LPDDR争夺相同的前端半导体生产设备。因此,如果激进地扩大HBM产能建设,又没有额外投入新的设备资本、只是改造原有旧产线,就有可能造成其他存储产品供货紧张。光刻设备漫长的交付周期,再加上中国台湾以外地区封装工程人才缺口,进一步加大了扩产的难度。
“倘若SK海力士退出LPDDR赛道……三星就将形成垄断。”
该专家提出的核心风险观点:SK海力士大约一半的HBM营收来自本轮AI驱动的景气上行;而历史上这类由AI催生的需求周期本身就存在放缓回落的可能性。与此同时,它与英伟达等客户开展深度联合设计是一把双刃剑:既加固了SK海力士的竞争护城河,也让它更加深度依赖这部分客户。
总体总结
主题正文 要点:
-
SK海力士之所以能够在HBM领域取得领先,是因为它率先完成了HBM3/HBM3E的商业化落地,并且与英伟达开展深度联合认证;并非本身拥有一套根基性、难以撼动的技术优势。
-
在通用服务器DRAM以及传统存量DRAM市场上,三星凭借规模与产能依旧是实力更强的厂商;LPDDR赛道上三星、SK海力士、美光三家形成实打实的三方竞争格局。
-
至少到2028年,HBM市场仍将处于供给紧张的状态,三星、SK海力士、美光三家寡头的格局仍将维持;长鑫存储与长江存储大约要到2028‑2029年之后,才会在全球范围内形成有威胁的竞争力。
-
长鑫现阶段HBM裸片良率低于行业三巨头的60‑65%水平,悲观的预估不足30%;主要瓶颈在于硅通孔互连技术以及芯片键合工艺
-
如果SK海力士将晶圆产能转向HBM生产,有可能造成传统DRAM与LPDDR的供货收紧;前提是海力士不新增采购设备,而是直接改造现有产线。
-
SK海力士面临的最大隐患在于业务集中风险:大约50%的HBM收入来自这一轮AI超级景气周期;扩产同时还会受到设备交付周期长、封装工程人才紧缺的制约。
-
和英伟达这类客户开展更深层次的联合设计,一方面降低了HBM的大宗商品属性,巩固了SK海力士的竞争护城河;但另一方面,也加深了它对少数云厂商、AI加速器客户的业务依赖。
SK海力士的HBM行业地位
这位专家认为,SK海力士的优势来源于较早完成产品认证,并且和英伟达形成紧密的反馈迭代闭环;这一点进一步帮助企业拿到了更好的良率,并且在一代代HBM产品迭代过程当中锁定客户。
“SK海力士过去的优势来自较早完成产品认证以及量产成熟度;这并不是一项永久性的技术优势。”
没有哪家厂商拥有与生俱来、可以永久保持的技术优势。各家厂商的领先只是局限于特定产品世代;究竟哪家供应商率先完成对应标准的大规模认证(例如HBM4、DDR6)才是关键。客户后续也有可能根据供货情况、产品路线规划、报价,或是某一代产品的功耗、散热表现转而选择三星或者美光。
传统DRAM与LPDDR
撇开HBM业务不谈,凭借庞大的产能规模,三星在通用服务器DRAM以及传统存量DRAM领域明显处于领先地位;该专家认为SK海力士在未来五年之内很难追上这部分差距。与之形成对比的是LPDDR市场。随着包括英伟达Vera Rubin系统在内越来越多的服务器平台开始采用低功耗内存,LPDDR赛道是实打实的三方竞争市场。
中国厂商
长鑫存储可以视作通用DRAM与LPDDR市场当中一位实力不容小觑、报价富有进攻性的第四家供应商。现阶段它还无法在HBM赛道形成有力竞争;难点在于大规模量产条件下掌握硅通孔(TSV)互连以及裸片键合技术。
“我的猜测是长鑫存储的HBM裸片良率不到30%”,而行业三巨头的良率预估为60‑65%。
产能、约束条件以及风险
扩张HBM产能,需要和传统DRAM、LPDDR争夺相同的前端半导体生产设备。因此,如果激进地扩大HBM产能建设,又没有额外投入新的设备资本、只是改造原有旧产线,就有可能造成其他存储产品供货紧张。光刻设备漫长的交付周期,再加上中国台湾以外地区封装工程人才缺口,进一步加大了扩产的难度。
“倘若SK海力士退出LPDDR赛道……三星就将形成垄断。”
该专家提出的核心风险观点:SK海力士大约一半的HBM营收来自本轮AI驱动的景气上行;而历史上这类由AI催生的需求周期本身就存在放缓回落的可能性。与此同时,它与英伟达等客户开展深度联合设计是一把双刃剑:既加固了SK海力士的竞争护城河,也让它更加深度依赖这部分客户。