Mizuho on opticals: 我们预计CW激光产能将从2025年的约8300万单位急剧增长至2029E的约4.27亿单位(Ex-7),这得益于1.6T
- 序号:252
- 星球链接:打开网页
- 附件:图片 4,音频 0,文档 0
- 音频文件:无音频
图片
2858428415418881
2858428415418811
4848258214218548
1525145182185452
正文
Mizuho on opticals:
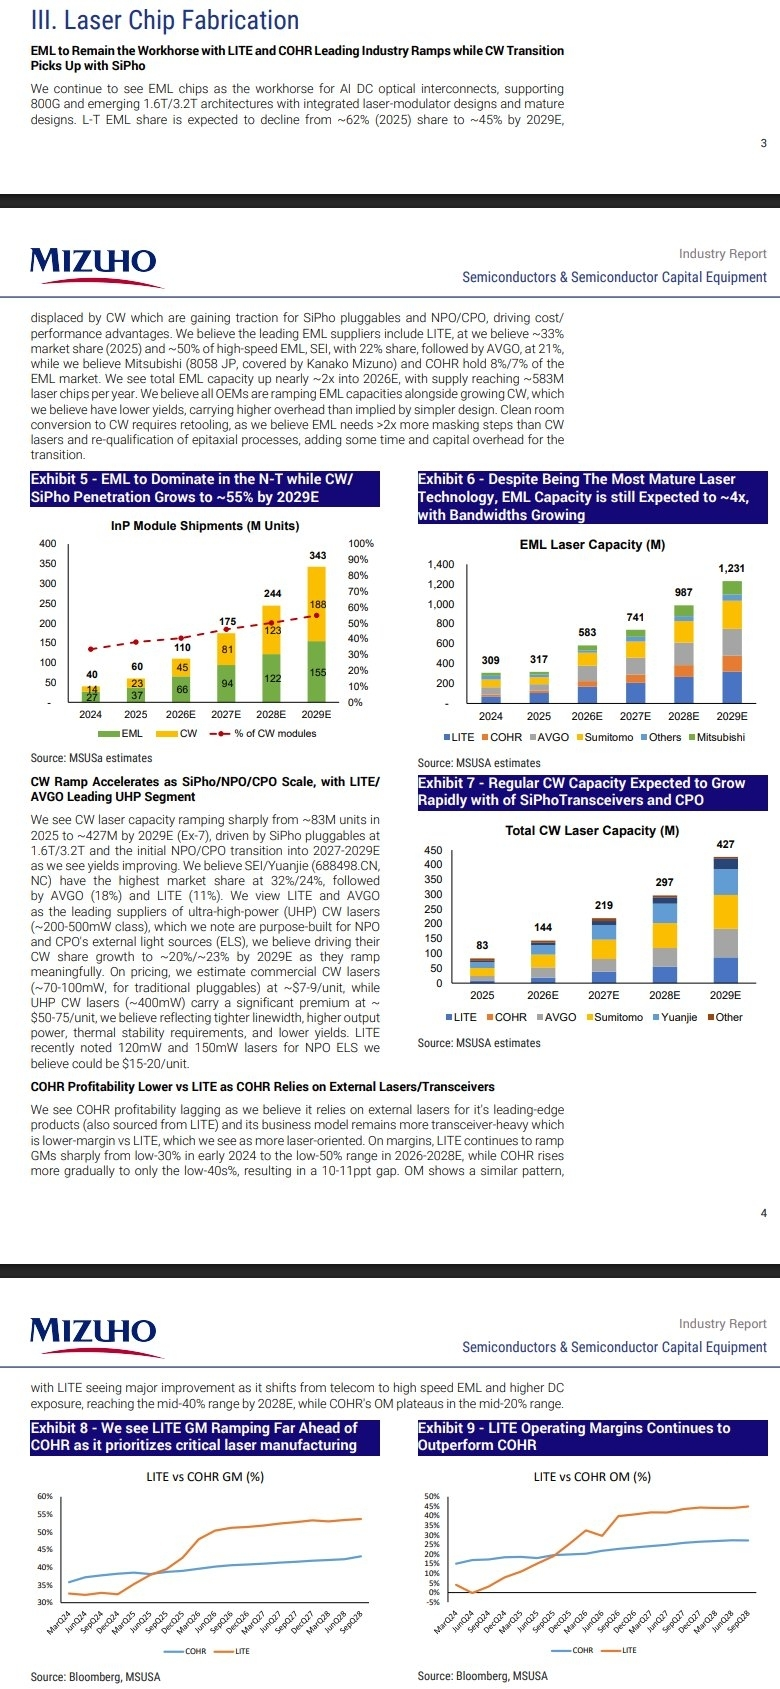
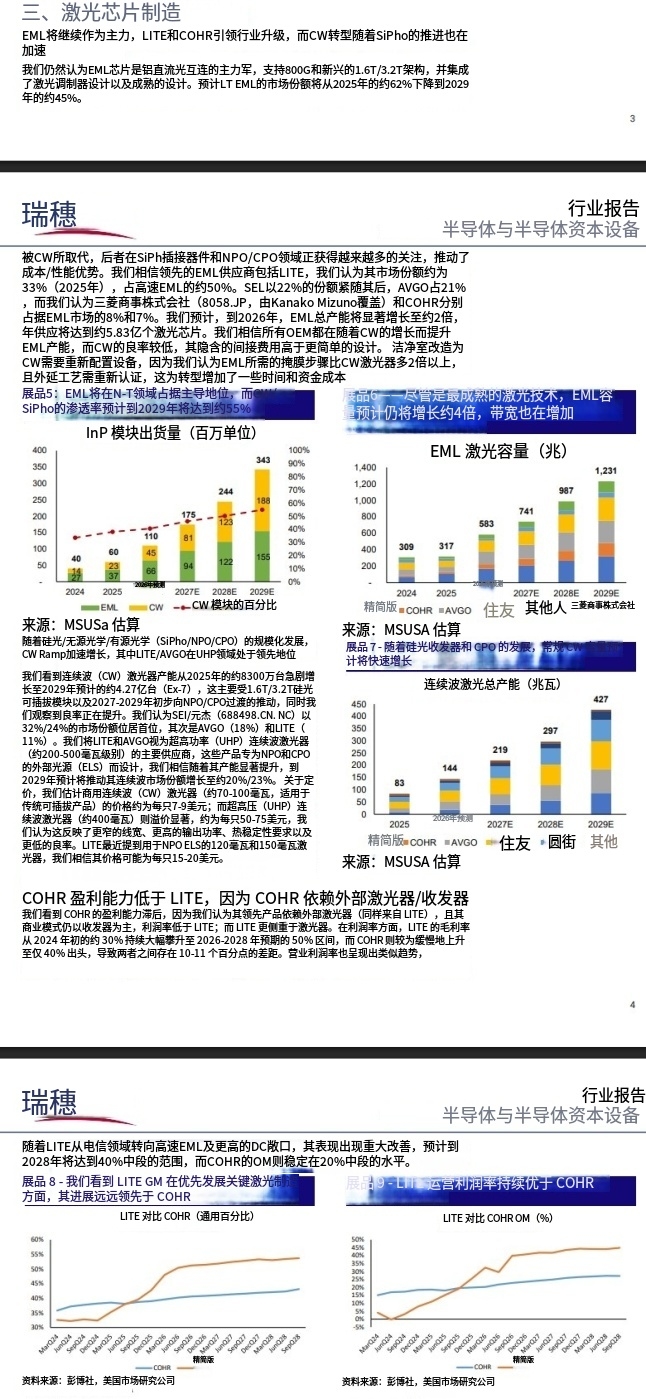
我们预计CW激光产能将从2025年的约8300万单位急剧增长至2029E的约4.27亿单位(Ex-7),这得益于1.6T/3.2T的SiPho可插拔模块,以及我们预计产量改善推动的2027-2029E初始NPO/CPO转型。
我们预计COHR的盈利能力将落后,因为我们认为其领先产品依赖外部激光器(同样从LITE采购),且其商业模式仍更偏重于收发器,这与LITE相比利润率较低,而我们视LITE为更专注于激光的模式。在利润率方面,LITE的毛利率将从2024年初的低30%水平急剧提升至2026-2028E的低50%区间,而COHR则更渐进地升至低40%区间,从而导致10-11个百分点的差距。
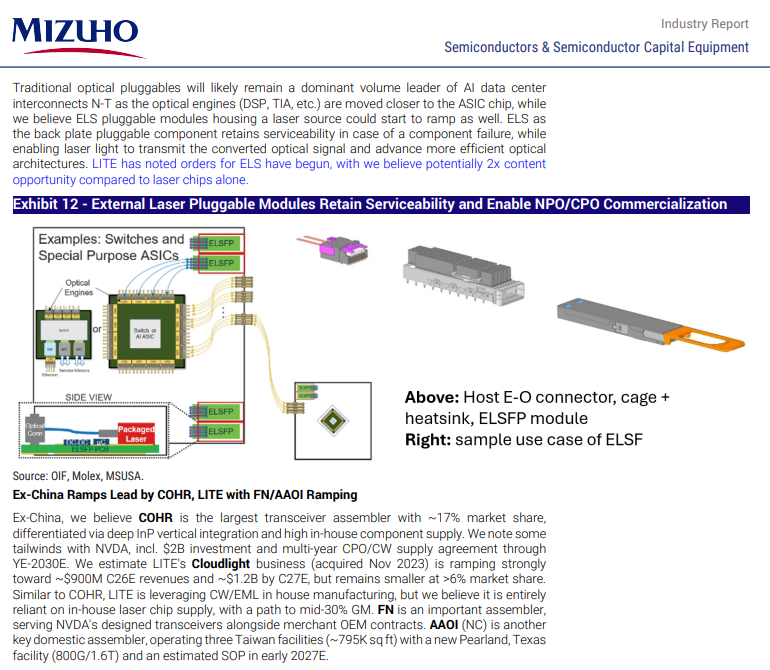
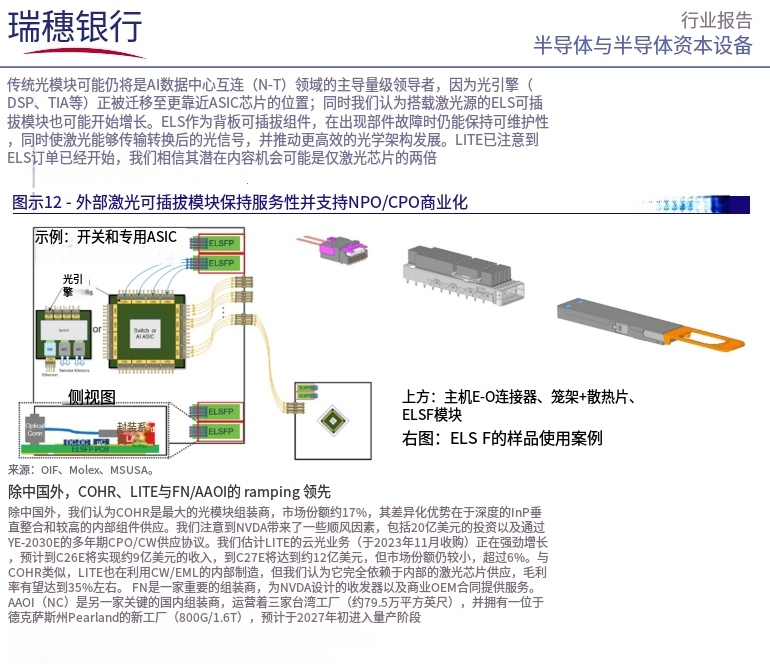
我们认为集成激光源的ELS可插拔模块也可能开始放量。ELS作为背板可插拔组件,在组件故障时保留可维修性,同时启用激光光传输转换后的光学信号,并推进更高效的光学架构。$LITE已指出ELS订单已启动,我们认为这相对于单纯激光芯片可能带来2倍的内容机会。
Ex-China,我们认为COHR是最大的收发器组装商,市场份额约17%,通过深度InP垂直整合和高度内部组件供应实现差异化。我们注意到与$NVDA的一些顺风,包括20亿美元投资以及至2030E年底的多年轻CPO/CW供应协议。我们估计LITE的Cloudlight业务(2023年11月收购)正强劲放量,2026E收入约9亿美元,2027E达约12亿美元,但市场份额仍较小,超过6%。与COHR类似,LITE正利用内部CW/EML制造,但我们认为其完全依赖内部激光芯片供应,并有路径实现中30%的毛利率。FN是一家重要的组装商,为NVDA的设计收发器提供服务,同时履行商户OEM合同。AAOI (NC) 是另一家关键国内组装商,运营三个台湾工厂(约79.5万平方英尺),并新建德克萨斯州Pearland工厂(800G/1.6T),预计2027E初投产。
总体总结
主题正文
- 我们预计CW激光产能将从2025年的约8300万单位急剧增长至2029E的约4.27亿单位(Ex-7),这得益于1.6T/3.2T的SiPho可插拔模块,以及我们预计产量改善推动的2027-2029E初始NPO/CPO转型。
- 我们预计COHR的盈利能力将落后,因为我们认为其领先产品依赖外部激光器(同样从LITE采购),且其商业模式仍更偏重于收发器,这与LITE相比利润率较低,而我们视LITE为更专注于激光的模式。
- 在利润率方面,LITE的毛利率将从2024年初的低30%水平急剧提升至2026-2028E的低50%区间,而COHR则更渐进地升至低40%区间,从而导致10-11个百分点的差距。
- $LITE已指出ELS订单已启动,我们认为这相对于单纯激光芯片可能带来2倍的内容机会。
- Ex-China,我们认为COHR是最大的收发器组装商,市场份额约17%,通过深度InP垂直整合和高度内部组件供应实现差异化。
- 我们注意到与$NVDA的一些顺风,包括20亿美元投资以及至2030E年底的多年轻CPO/CW供应协议。
- 我们估计LITE的Cloudlight业务(2023年11月收购)正强劲放量,2026E收入约9亿美元,2027E达约12亿美元,但市场份额仍较小,超过6%。
- AAOI (NC) 是另一家关键国内组装商,运营三个台湾工厂(约79.5万平方英尺),并新建德克萨斯州Pearland工厂(800G/1.6T),预计2027E初投产。