【国盛建材何亚轩/程龙戈团队】建材行业周度更新:水泥价格修复窗口期来临,电子纱和高端布涨价斜率扩大 [太阳]水泥:本周全国水泥价格指数322元/吨,环比上涨1.
- 序号:080
- 星球链接:打开网页
- 附件:图片 1,音频 0,文档 0
- 音频文件:无音频
图片
5121451451185854
正文
【国盛建材何亚轩/程龙戈团队】建材行业周度更新:水泥价格修复窗口期来临,电子纱和高端布涨价斜率扩大
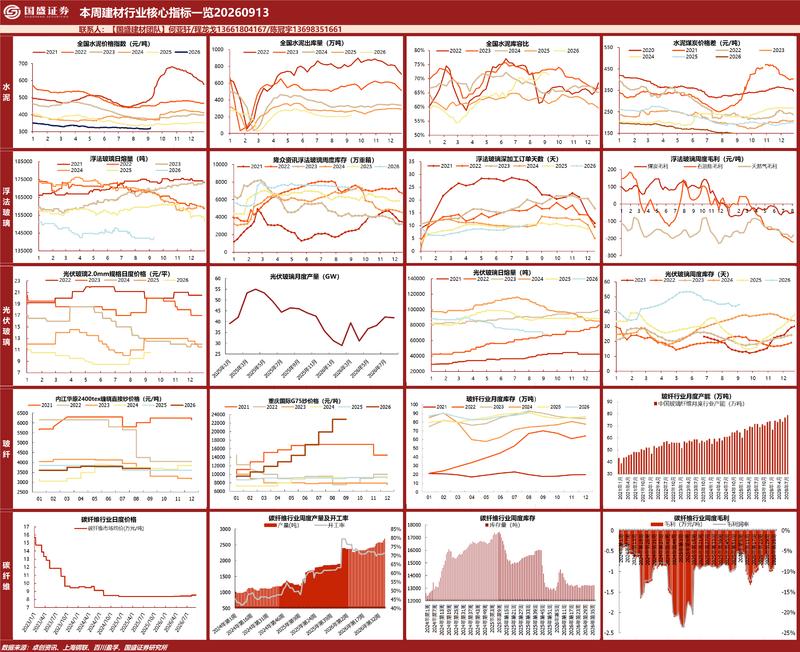
[太阳]水泥:本周全国水泥价格指数322元/吨,环比上涨1.84%,同比下跌4.9%。本周全国七大区域共17个省份集中涨价,煤炭成本上涨系本轮涨价的主要推手,其次为错峰停窑力度加大和需求边际改善。本周水泥需求边际好转,主要得益于南方高温天气明显消退,户外施工条件大幅改善;涨价预期下贸易商备货积极性提升;重点工程持续推进带动基建端需求释放三重利好,但同比来看需求修复力度仍有限。供给端,9月全国错峰生产政策继续深化执行,北方产区停窑天数普遍在15-20天,南方产区在10-15天,但需求回暖偏弱导致供给和库存压力依旧居于高位。
[太阳]浮法玻璃:本周浮法玻璃均价1077.39元/吨,环比上涨7.53元/吨,涨幅0.70%。需求端,旺季支撑力度尚不明显,但局部投机需求表现尚可,华北、华中区域中间商提货较明显。供给端,周内产线冷修1条,日熔量环比减少900吨,产能依旧充足,重点城市库存6577万重箱,环比下降3.48%,部分区域库存转移明显,刚需消化仍需观望。短期来看供需两端均存在增长预期,价格以稳为主,局部或继续调涨。
[太阳]光伏玻璃:本周国内光伏玻璃主流订单价格稳定,2.0mm镀膜面板主流订单价格10-10.5元/平方米,均价环比持平。本周行业日熔量7.175万吨,环比降0.90%,库存天数环比增加2.44%;下游组件开工率维持低位,厂家出货表现偏淡,随着假期临近部分下游或适量备货但目前尚未启动。预计后续冷修继续推进,供应量进一步收缩。
[太阳]玻纤:粗纱端,本周2400tex缠绕直接纱均价3732.08元/吨,环比下滑0.17%,需求端近期略有好转叠加供给端部分转产,供需整体稍有修复,库存增速有所放缓。电子纱端,9月G75纱均价23137.5元/吨,环比上涨3.35%,7628电子布均价11.8元/米,环比基本持平,部分中小客户及新增订单提货价高于市场主流成交价格;本周E225纱和D450纱价格成交中枢继续上移,环比上月涨幅分别达到18.5%和24%左右,高于G75纱15%的涨幅,说明高端电子品种紧俏度更高,且纱线紧缺度正在边际增强。
[太阳]碳纤维:本周碳纤维市场均价8.55万元/吨,环比持平,行业供需基本面低位震荡。
[太阳]行业周度数据来源:卓创资讯/上海钢联/百川盈孚/国盛证券研究所
[太阳]风险提示:金九银十需求修复力度不及预期风险;传统板块供给收缩进度不及预期风险;原材料价格大幅波动风险;成长板块竞争加剧风险。
总体总结
主题正文
- 本周全国七大区域共17个省份集中涨价,煤炭成本上涨系本轮涨价的主要推手,其次为错峰停窑力度加大和需求边际改善。
- 供给端,9月全国错峰生产政策继续深化执行,北方产区停窑天数普遍在15-20天,南方产区在10-15天,但需求回暖偏弱导致供给和库存压力依旧居于高位。
- 供给端,周内产线冷修1条,日熔量环比减少900吨,产能依旧充足,重点城市库存6577万重箱,环比下降3.48%,部分区域库存转移明显,刚需消化仍需观望。
- 短期来看供需两端均存在增长预期,价格以稳为主,局部或继续调涨。
- [太阳]光伏玻璃:本周国内光伏玻璃主流订单价格稳定,2.0mm镀膜面板主流订单价格10-10.5元/平方米,均价环比持平。
- [太阳]玻纤:粗纱端,本周2400tex缠绕直接纱均价3732.08元/吨,环比下滑0.17%,需求端近期略有好转叠加供给端部分转产,供需整体稍有修复,库存增速有所放缓。
- 电子纱端,9月G75纱均价23137.5元/吨,环比上涨3.35%,7628电子布均价11.8元/米,环比基本持平,部分中小客户及新增订单提货价高于市场主流成交价格;
- 本周E225纱和D450纱价格成交中枢继续上移,环比上月涨幅分别达到18.5%和24%左右,高于G75纱15%的涨幅,说明高端电子品种紧俏度更高,且纱线紧缺度正在边际增强。