坚定看好长光华芯!高端光芯片加速升级,产能再次提升! 长光华芯在讯石光通信大会的演讲——新产品超预期、产能大幅提升、光芯片国产自主可控加速 1、所有光通信技术变
- 序号:102
- 星球链接:打开网页
- 附件:图片 2,音频 0,文档 0
- 音频文件:无音频
图片
2858425458421411
5121452421458814
正文
坚定看好长光华芯!高端光芯片加速升级,产能再次提升!
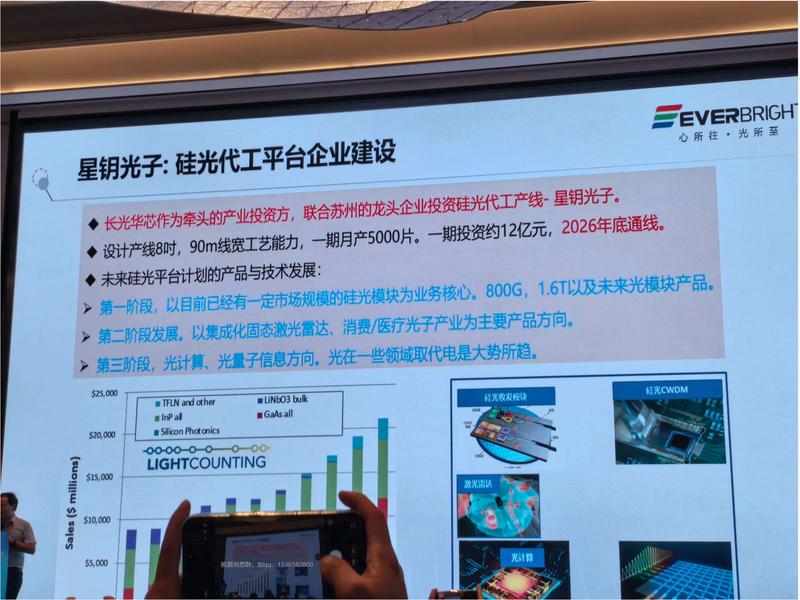
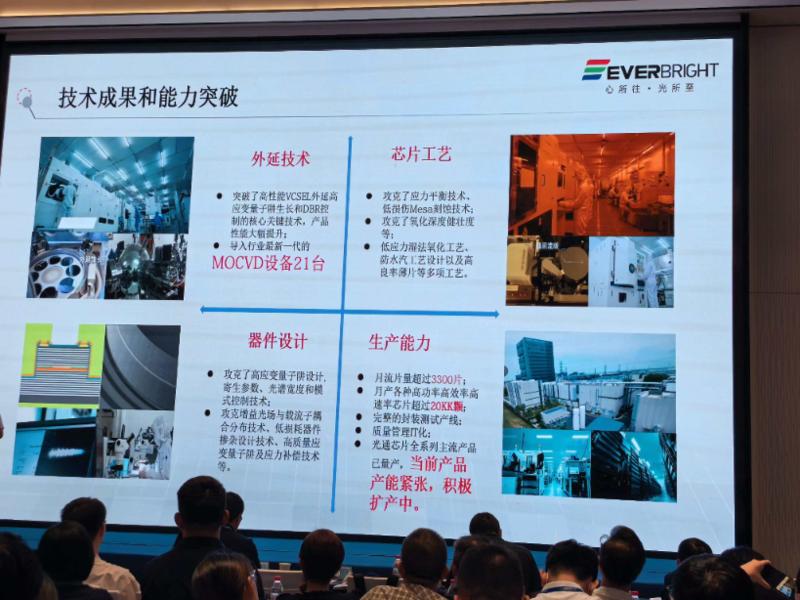
长光华芯在讯石光通信大会的演讲——新产品超预期、产能大幅提升、光芯片国产自主可控加速 1、所有光通信技术变革,都要聚焦产业链上游的高端光芯片!高端光芯片自主可控,是未来中国光通信的重要发展方向。 2、国内对高功率激光器急缺, 全球200G EML缺口从今年的30%提升到27年的50%。 预计28年国产200G EML自给率达到45%(当前不到10%)。 3、公司VCSEL技术很领先,数据中心短距离互联很有优势。公司后续推出全新PCSEL,主打用于CPO的光互联 4、公司旗下的星钥,是国内领先硅光芯片制造工厂,26年底通线,月产5000片。 5、光芯片壁垒很高,上游的EDA、磷化铟衬底、MOCVD、光刻与刻蚀设备等都是卡点。 6、MOCVD达到21台,产能进一步提升! 7、27年推出500-800mW CW激光器,27年推出400G EML。 8、100G EML出货量1千万以上,200G PAM4 EML技术指标很领先! 考虑公司当前领先的产能、高端光芯片的快速迭代,我们预计长光华芯27年光芯片出货量超1亿,28年可达2-3亿颗。
我们认为当前公司的发展阶段类似25年下半年的源杰,公司光芯片收入已逐季大幅增长,看好公司27年迎来订单、产能和利润的大爆发! 长光华芯覆盖DFB、VCSEL、EML、PIN PD四大品类,即将推出400mW CW激光器,公司高功率激光器加速向海外CPO拓展,具备对标全球一流光芯片的能力。
预计公司28年利润达几十亿量级,中期看1500亿+市值!
总体总结
主题正文
- 2、国内对高功率激光器急缺, 全球200G EML缺口从今年的30%提升到27年的50%。
- 预计28年国产200G EML自给率达到45%(当前不到10%)。
- 5、光芯片壁垒很高,上游的EDA、磷化铟衬底、MOCVD、光刻与刻蚀设备等都是卡点。
- 8、100G EML出货量1千万以上,200G PAM4 EML技术指标很领先!
- 考虑公司当前领先的产能、高端光芯片的快速迭代,我们预计长光华芯27年光芯片出货量超1亿,28年可达2-3亿颗。
- 我们认为当前公司的发展阶段类似25年下半年的源杰,公司光芯片收入已逐季大幅增长,看好公司27年迎来订单、产能和利润的大爆发!
- 长光华芯覆盖DFB、VCSEL、EML、PIN PD四大品类,即将推出400mW CW激光器,公司高功率激光器加速向海外CPO拓展,具备对标全球一流光芯片的能力。
- 预计公司28年利润达几十亿量级,中期看1500亿+市值!