Rosenblatt 激光光学专题会议核心纪要 本次 Rosenblatt 激光与光学专题会议释放不少行业一线观点,整体来看 CPO、NPO 相关市场需求持续走
- 序号:472
- 星球链接:打开网页
- 附件:图片 4,音频 0,文档 0
- 音频文件:无音频
图片
4848241852142818
1525128541821422
1525128541821442
4848241852142528
正文
Rosenblatt 激光光学专题会议核心纪要
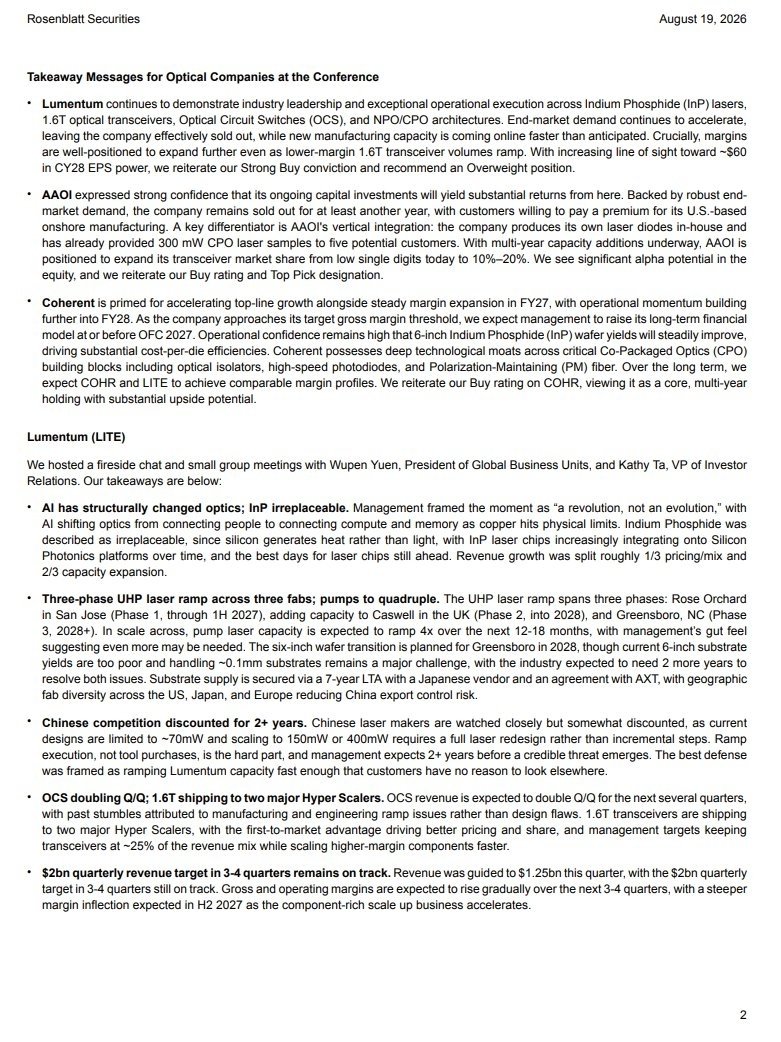
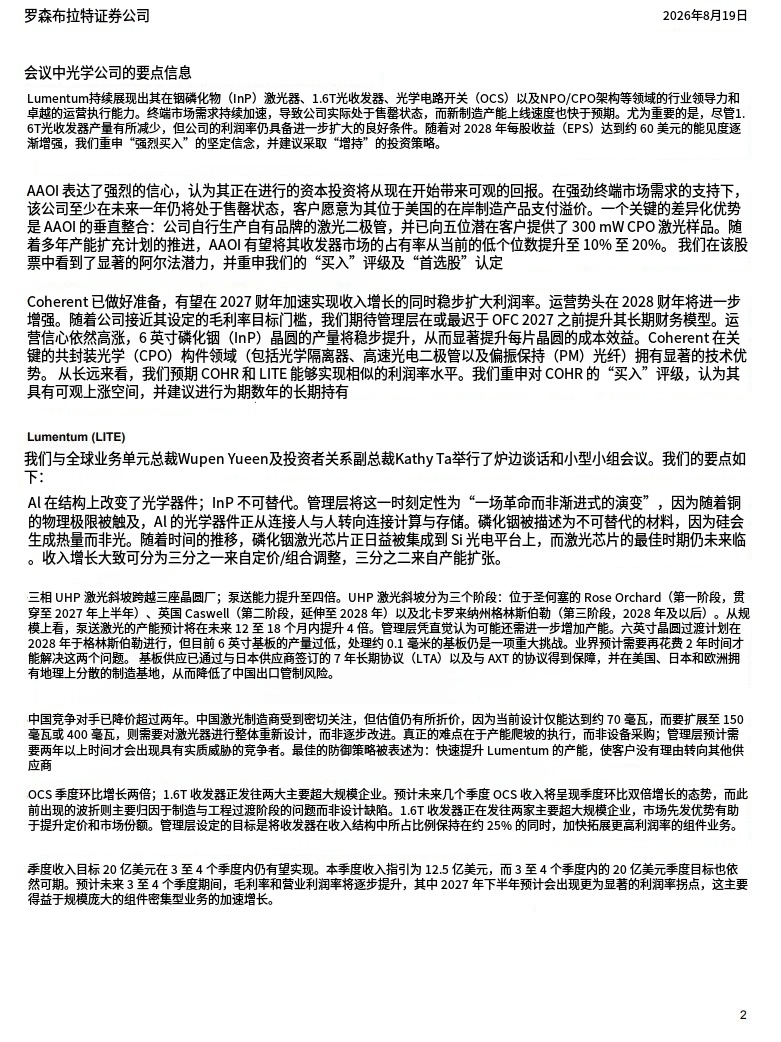
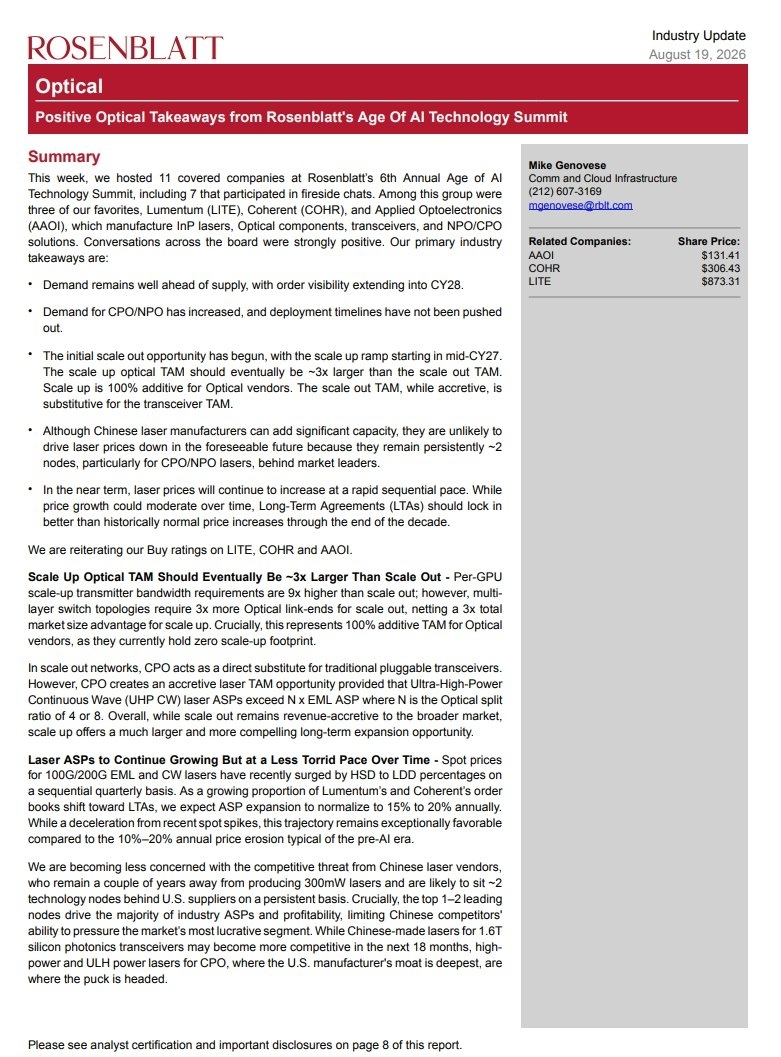
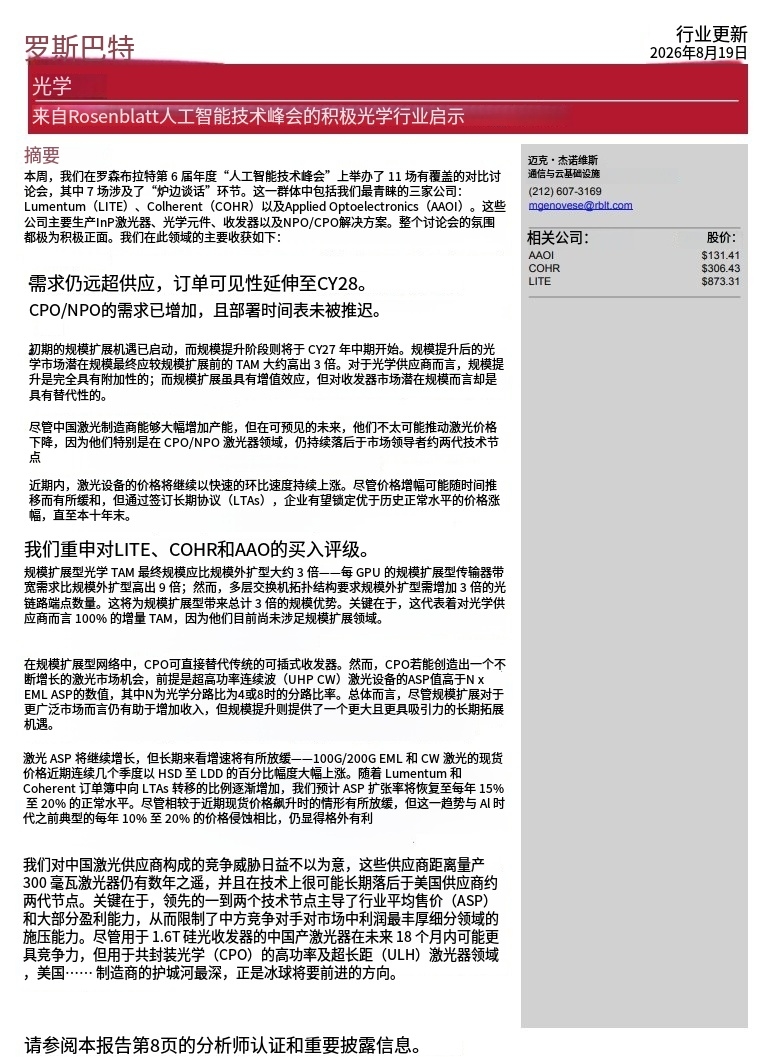
本次 Rosenblatt 激光与光学专题会议释放不少行业一线观点,整体来看 CPO、NPO 相关市场需求持续走高,技术落地的时间节奏并没有出现延后。 100G、200G 速率的 EML 以及 CW 激光器现货报价,本季度环比出现明显幅度的上涨。 虽然国内厂商推出的 1.6T 硅光收发器配套激光器,有望在未来 18 个月逐步形成更强的市场竞争力,但高功率、超长距离传输所用激光器,是美国本土厂商构筑壁垒最深的赛道,也是行业接下来重点攻坚的发展方向。 AAOI 相关业务观点 针对长期供货协议 LTA,AAOI 现阶段选择有取舍地暂缓签约。背后是供需双方诉求存在分歧:客户希望拿到产量弹性同时锁定采购价格,而 AAOI 则预判供应紧张局面会进一步加剧,想要保留产品涨价的空间,市场判断议价筹码后续会进一步向 AAOI 这一侧倾斜。 公司上调三季度 800G 业务指引,环比预计实现约五倍规模增长。产能方面,现有订单已经把产线排满,交付周期至少覆盖到 2027 年下半年,新的超大规模客户询价已经被公司回绝。 1.6T 产品正在依托一笔 2 亿美元订单快速起量。这笔已经对外披露的订单当中,约 7000‑8000 万美元收入会落在四季度,剩余部分顺延至 2027 年上半年兑现。同时还有多家新客户正在开展产品认证,后续新增订单会以持续流转的方式落地,并不会全部对外公开披露。 管理层在会上提到,全行业晶圆供给缺口十分突出,各家企业都在加速扩产投入。 管理层判断,CPO 的落地会早于 NPO/XPO 集成方案。英伟达计划在今年年底完成 CPO 相关目标,行业焦点也逐步转向 CW 激光器,EML 的市场需求相对有所回落。 LITE 相关业务观点 来自国内厂商带来的竞争冲击,预估至少会滞后两年以上才会真正显现。 基板物料供应已经通过两份长期协议完成保障,一份和日本供应商签订的 7 年长约,另一份则是与 AXT 达成合作。工厂布局分散在美国、日本、欧洲多个地区,多元化的地域布局,能够降低出口管制带来的经营风险。 OCS 业务的收入规模,预计接下来连续多个季度实现环比翻倍。过去业务踩过的坑,根源来自制造与工程爬坡环节,并不是产品设计本身存在缺陷。1.6T 收发器已经开始向两家头部超大规模云厂商批量发货,先发优势可以帮助企业拿到更有利的报价水平以及市场份额。管理层给到的经营目标,是维持收发器业务占总收入比重维持在 25% 上下,同时优先推动利润率更高的器件组件业务实现更快扩张。 COHR 相关业务观点 过去十二个月,企业 InP 磷化铟产能实现翻倍,未来十二个月还有望再度实现翻倍以上的扩张。上一个季度激光器产品出货量,同比提升 80%。 上个季度对外交付的收发器产品,超过半数都产自六英寸产线,管理层预估到明年年末,六英寸产线产出占比会提升至 75%。 Coherent 目前已经给市面上所有主流正在落地的超大规模 OCS 设计方案供货。液晶组件层面的生产瓶颈已经得到解决。业务的推进逻辑,也从单纯扩大部署规模,升级到深度挖掘性能上限,应用场景拓展包含 GPU 故障冗余备份、动态算力分配,以及跨集群之间的工作负载调度分发。 过去九个季度里面有八个季度,公司毛利率实现扩张,累计毛利率抬升幅度超过 660 个基点。不过数据中心收发器业务,虽然是公司增长速度最快的板块,但其本身毛利率水平偏低,成为压制整体毛利表现的不利因素。
总体总结
主题正文
- 虽然国内厂商推出的 1.6T 硅光收发器配套激光器,有望在未来 18 个月逐步形成更强的市场竞争力,但高功率、超长距离传输所用激光器,是美国本土厂商构筑壁垒最深的赛道,也是行业接下来重点攻坚的发展方向。
- 背后是供需双方诉求存在分歧:客户希望拿到产量弹性同时锁定采购价格,而 AAOI 则预判供应紧张局面会进一步加剧,想要保留产品涨价的空间,市场判断议价筹码后续会进一步向 AAOI 这一侧倾斜。
- 公司上调三季度 800G 业务指引,环比预计实现约五倍规模增长。
- 产能方面,现有订单已经把产线排满,交付周期至少覆盖到 2027 年下半年,新的超大规模客户询价已经被公司回绝。
- 这笔已经对外披露的订单当中,约 7000‑8000 万美元收入会落在四季度,剩余部分顺延至 2027 年上半年兑现。
- 同时还有多家新客户正在开展产品认证,后续新增订单会以持续流转的方式落地,并不会全部对外公开披露。
- 管理层给到的经营目标,是维持收发器业务占总收入比重维持在 25% 上下,同时优先推动利润率更高的器件组件业务实现更快扩张。
- 不过数据中心收发器业务,虽然是公司增长速度最快的板块,但其本身毛利率水平偏低,成为压制整体毛利表现的不利因素。