💡多重利好因素仍将持续,我们维持乐观观点 📉中际旭创股价自 6 月下旬高点已回调 35%,回调主要源于市场担忧全球人工智能资本开支的可持续性、潜在的联邦通信委员
- 序号:549
- 星球链接:打开网页
- 附件:图片 1,音频 0,文档 0
- 音频文件:无音频
图片
2858454512552421
正文
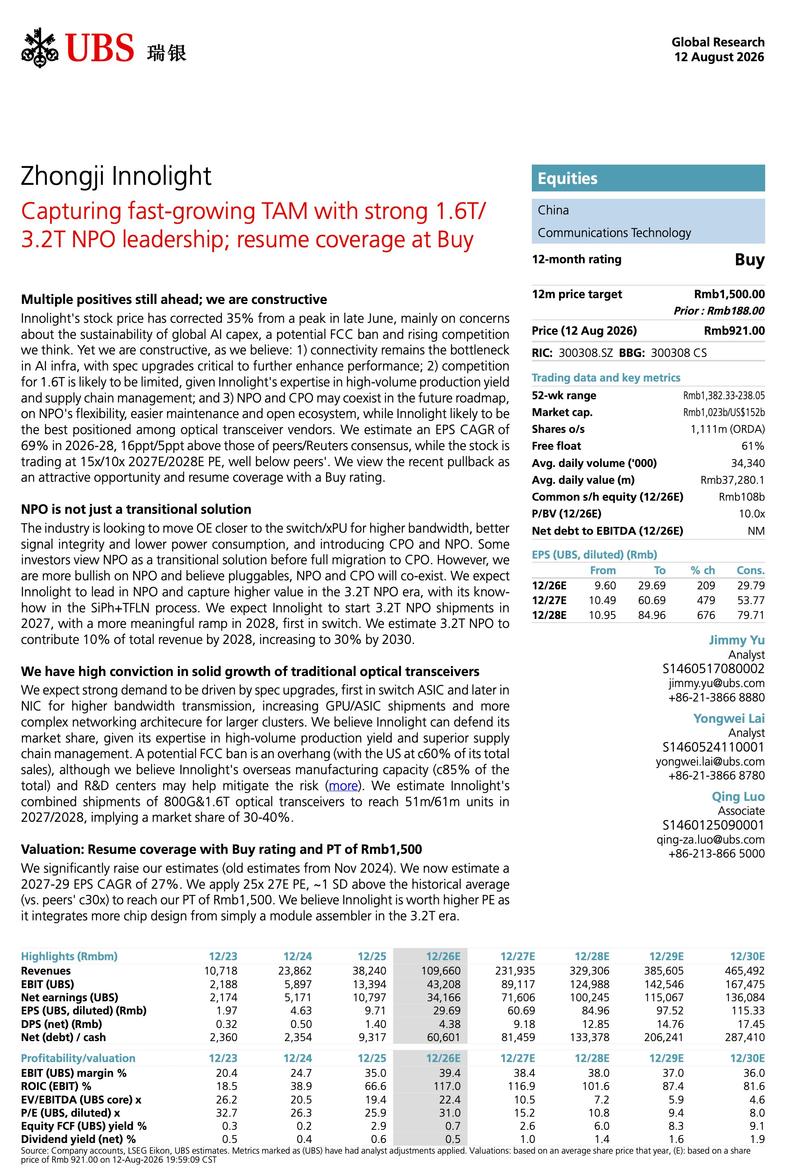
💡多重利好因素仍将持续,我们维持乐观观点 📉中际旭创股价自 6 月下旬高点已回调 35%,回调主要源于市场担忧全球人工智能资本开支的可持续性、潜在的联邦通信委员会禁令以及行业竞争态势,不过我们对此持乐观态度。 ✅我们的核心逻辑包括:第一,互连能力仍然是人工智能基础设施的发展瓶颈,超规格组件对进一步提升性能至关重要。 ⚠️第二,1.6T 产品的竞争格局大概率趋于缓和,凸显中际旭创在高良率生产以及供应链管理方面的技术积累。 🔄第三,NPO 与 CPO 在未来的产品路线中将共存。 🏆在 NPO 技术的灵活性、运维维护以及完整生态层面,中际旭创有望成为光收发器领域的最优标的。 📊我们预计 2026‑2028 年公司每股收益复合年增长率可达 69%,较彭博一致预期高出 5 个百分点。 💹当前股价对应 2027E/2028E 市盈率仅为 15 倍 / 14 倍,显著低于同业公司。 ✨我们认为本次股价回调带来良好布局机会,恢复覆盖并给予买入评级。 🔍NPO 并非只是过渡性方案 🎯行业希望推动光互连更贴近交换机 / 处理器单元,以此实现更高带宽、更优信号完整性以及更低功耗,CPO 与 NPO 技术随之推出。 🤔部分投资者将 NPO 视作过渡方案,认为行业最终会全面迁移至 CPO 技术。 👍但我们对 NPO 的观点更为乐观,我们认为 NPO 具备实用落地属性,NPO 与 CPO 两种技术将会长期共存。 🏅我们预计中际旭创将成为 NPO 赛道龙头,在 3.2T NPO 时代获取较高价值,公司掌握 SiPh+TFLN 工艺相关技术储备。 📦我们预计公司 2027 年开始实现 3.2T NPO 产品出货,出货规模 320 万只,2028 年迎来更为显著的放量,产品切入交换机市场。 📈我们测算,2028 年 3.2T NPO 业务将贡献公司总营收的 10%,2030 年占比提升至 30%。 🧐我们对传统光模块业务稳健增长抱有十足信心 🚀传统光模块业务增长主要由超规格组件需求拉动,首先应用于交换机专用集成电路,后续将逐步拓展至网络接口卡。 📈人工智能算力集群规模持续扩张,带来对更高带宽传输、图形处理器 / 专用集成电路以及更复杂网络交换架构的需求。 🛡️我们认为依托高良率生产能力以及优异的供应链管理能力,中际旭创能够守住自身市场份额。 ⚠️联邦通信委员会禁令属于潜在下行风险,美国市场占公司总销售额 60%。 ✅不过我们认为公司的海外制造产能(占总体 85%)以及研发中心,能够在一定程度对冲该风险。 📊我们测算,2027‑2028 年,中际旭创 800G 以及 1.6T 光模块合计出货量可以源头内容加微DYXZ0524达到 600‑610 万只。 📈对应 2027‑2028 年营收规模 51‑61 亿元人民币,测算得到市场占有率 30‑40%。 💰估值:恢复覆盖,给予买入评级,目标价 1500 元人民币 📈我们大幅上调盈利预测(旧预测更新时间为 2024 年 11 月)。 📊我们当前预计 2027‑2029 年每股收益复合年增长率为 27%。 🎯我们给予公司 25 倍 2027 年预期市盈率,该估值水平略低于历史均值,对比同业公司约 30 倍市盈率。 💡以此测算得到目标价 1500 元人民币。 ✨我们认为公司应当享有更高市盈率,在 3.2 技术时代,公司已经不只是简单的光模块组装厂商,还集成了更多芯片设计业务。
总体总结
主题正文
- 📉中际旭创股价自 6 月下旬高点已回调 35%,回调主要源于市场担忧全球人工智能资本开支的可持续性、潜在的联邦通信委员会禁令以及行业竞争态势,不过我们对此持乐观态度。
- ✅我们的核心逻辑包括:第一,互连能力仍然是人工智能基础设施的发展瓶颈,超规格组件对进一步提升性能至关重要。
- 📊我们预计 2026‑2028 年公司每股收益复合年增长率可达 69%,较彭博一致预期高出 5 个百分点。
- 🏅我们预计中际旭创将成为 NPO 赛道龙头,在 3.2T NPO 时代获取较高价值,公司掌握 SiPh+TFLN 工艺相关技术储备。
- 📦我们预计公司 2027 年开始实现 3.2T NPO 产品出货,出货规模 320 万只,2028 年迎来更为显著的放量,产品切入交换机市场。
- ✅不过我们认为公司的海外制造产能(占总体 85%)以及研发中心,能够在一定程度对冲该风险。
- 📊我们测算,2027‑2028 年,中际旭创 800G 以及 1.6T 光模块合计出货量可以源头内容加微DYXZ0524达到 600‑610 万只。
- 📊我们当前预计 2027‑2029 年每股收益复合年增长率为 27%。