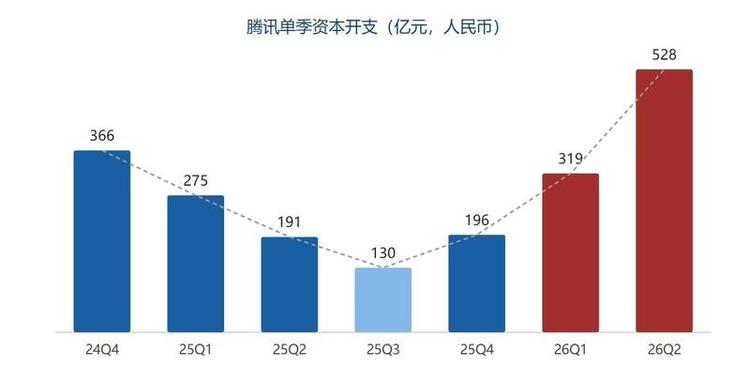
腾讯控股26Q2:核心业务利润高增,加大算力投入导致FCF承压 AI: -- 26Q2资本开支528亿元(大幅超过 bbg一致预期321亿元),qoq+65%,
- 序号:516
- 星球链接:打开网页
- 附件:图片 1,音频 0,文档 0
- 音频文件:无音频
图片
2858454512551111
正文
腾讯控股26Q2:核心业务利润高增,加大算力投入导致FCF承压
AI: -- 26Q2资本开支528亿元(大幅超过 bbg一致预期321亿元),qoq+65%,占收入比重26%,资本开支付款593亿元;
--26Q2 FCF转负(-138亿元)=OCF 527亿元-资本开支付款593亿元-媒体内容付款50亿元-租赁负债付款22亿元。若剔除算力采购的预付款项,FCF为376亿元;
--模型侧,Hy3为混元系列向行业顶尖水平迈进奠定基础,按Openrouter口径Hy3 token消耗量位于全球top3;应用侧,Workbuddy&Codebuddy实现突破性的用户增长,处于国内领先水平。
收入及业绩: --26Q2收入2048亿元(beat bbg一致预期1%),yoy+11%; --经调整经营利润756亿元(符合bbg一致预期),yoy+9%; 若剔除新AI产品(Hy、元宝、Cod e&WorkBuddy、小微),经调整经营利润861亿元,yoy+19%; --经调整归母净利润684亿元(符合bbg一致预期),yoy+9%。
增值服务: 收入984亿元,yoy+8%, --本土市场游戏收入473亿元,yoy+17%,其中《》、《》平均DAU均创新高,《》在26年全市场新品中DAU和流水均位列top1; --国际市场游戏收入186亿元,因汇率波动yoy-0.8%,按固定汇率yoy+4%;《查找图书鸣潮》《》增长部分被supercell下滑所抵消;收购的Miniclip旗下《》26Q2全球手游下载量top1,IAA收入强劲; --社交网络收入325亿元,yoy+0.8%。
营销服务: 收入436亿元,yoy+22%,环比增长提速, --主要系持续优化AI驱动的广告推荐模型、升级智能投放产品矩阵AIM+、微信生态闭环营销能力拓展,提升广告变现效率及单价;Q2大多数行业营销投入均有增长; --视频号26Q2总用户时长yoy+超过20%。
金融科技及企服: 收入603亿元,yoy+9%, --其中企服增长主要由云服务收入增长驱动,得益于AI相关需求上升、持续拓展国际市场等。
成本及费用: --26Q2,公司毛利润1184亿元,yoy+13%;毛利率58%,yoy+1pct,主要系自研游戏、营销服务等高毛利业务增长,抵消了AI基建带来的折旧/运营成本。 --费用端,26Q2销售费用119亿元,yoy+26%,主要系AI应用及新游戏推广;一般及行政开支387亿元,yoy+22%,主要系AI相关研发开支增加(Hy3模型升级、微信AI功能、各项产品服务的AI能力建设)。
总体总结
主题正文
- 腾讯控股26Q2:核心业务利润高增,加大算力投入导致FCF承压
- -- 26Q2资本开支528亿元(大幅超过 bbg一致预期321亿元),qoq+65%,占收入比重26%,资本开支付款593亿元;
- --26Q2 FCF转负(-138亿元)=OCF 527亿元-资本开支付款593亿元-媒体内容付款50亿元-租赁负债付款22亿元。
- 若剔除新AI产品(Hy、元宝、Cod e&WorkBuddy、小微),经调整经营利润861亿元,yoy+19%;
- --经调整归母净利润684亿元(符合bbg一致预期),yoy+9%。
- --本土市场游戏收入473亿元,yoy+17%,其中《》、《》平均DAU均创新高,《》在26年全市场新品中DAU和流水均位列top1;
- 毛利率58%,yoy+1pct,主要系自研游戏、营销服务等高毛利业务增长,抵消了AI基建带来的折旧/运营成本。
- 一般及行政开支387亿元,yoy+22%,主要系AI相关研发开支增加(Hy3模型升级、微信AI功能、各项产品服务的AI能力建设)。