【华源农业】板块更新:基本面趋势确定性强、资金拥挤度低,板块赔率高,重点推荐20260730 ▪#近期表现:受益于市场配置再平衡、农业板块明显回暖。本月SW农业
- 序号:030
- 星球链接:打开网页
- 附件:图片 1,音频 0,文档 0
- 音频文件:无音频
图片
4848244118454418
正文
【华源农业】板块更新:基本面趋势确定性强、资金拥挤度低,板块赔率高,重点推荐20260730
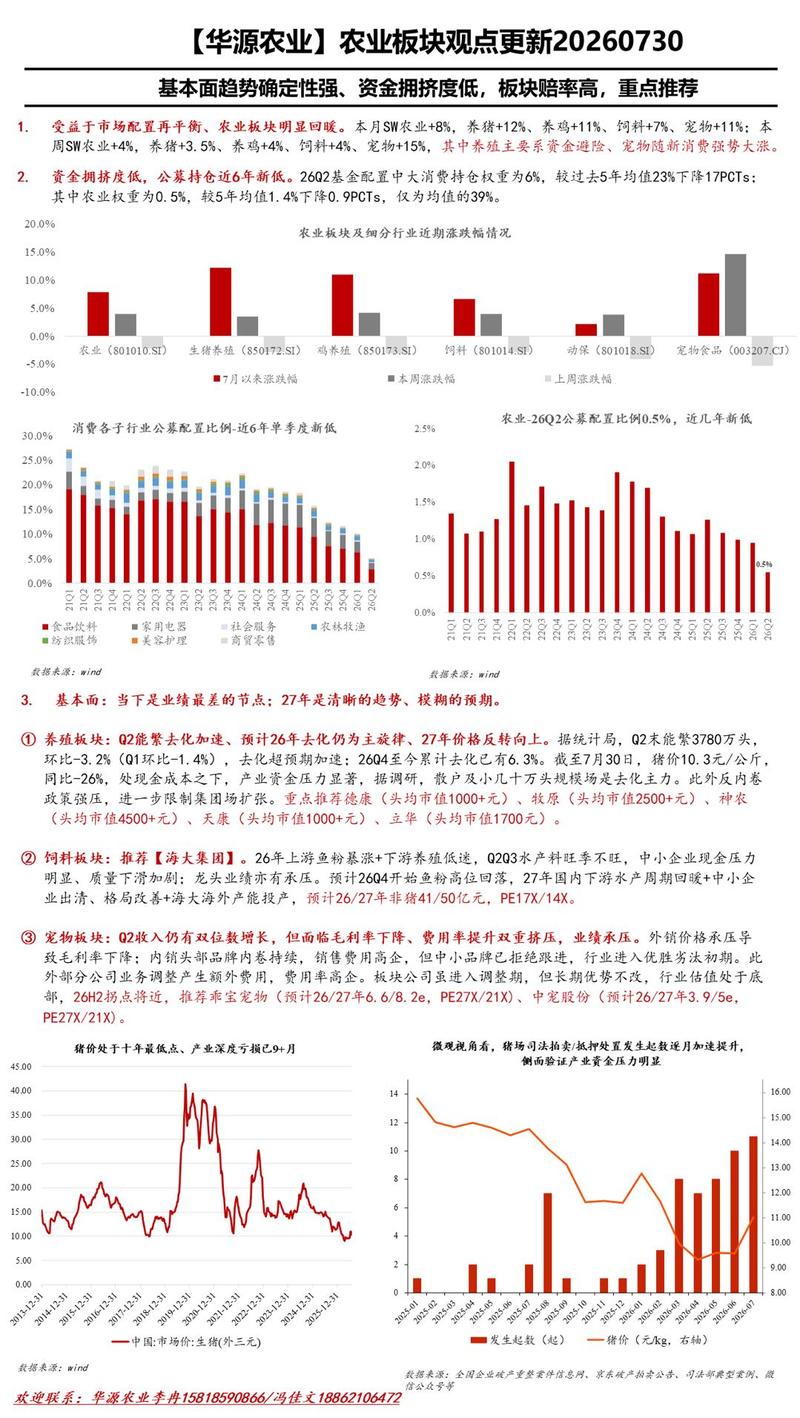
▪#近期表现:受益于市场配置再平衡、农业板块明显回暖。本月SW农业+8%,养猪板块+12%、养鸡板块+11%、饲料+7%、宠物+11%;本周SW农业+4%,养猪+3.5%、养鸡+4%、饲料+4%、宠物+15%,#其中养殖主要系资金避险、宠物随新消费强势大涨。
▪#资金层面:26Q2基金配置中大消费持仓权重为6%,较过去5年均值23%下降17PCTs;其中农业权重为0.5%,较5年均值1.4%下降0.9PCTs,仅为均值的39%。
▪#基本面:当下是业绩最差的节点;27年是清晰的趋势、模糊的预期。养猪深亏已有9+月,现金流压力明显,行业去产能去化进行时且逐月加速;饲料后周期属性,上游鱼粉涨价、中游竞争激烈、下游养殖亏损多重压力,26Q2、Q3压力显著;宠物处于调整期,叠加外销压力,利润率承压,预计26H2将环比改善。
🐷🐓#养殖板块:Q2能繁去化加速、预计26年去化仍为主旋律、27年价格反转向上。据统计局,Q2末能繁3780万头,环比-3.2%(Q1环比-1.4%),去化超预期加速;26Q4至今累计去化已有6.3%。截至7月30日,猪价10.3元/公斤,同比-26%,处现金成本之下,产业资金压力显著,据调研,散户及小几十万头规模场是去化主力。此外反内卷政策强压,进一步限制集团场扩张。#重点推荐德康(头均市值1000+元)、牧原(头均市值2500+元)、神农(头均市值4500+元)、天康(头均市值1000+元)、立华(头均市值1700元)。
🐟#饲料板块:重点推荐【海大集团】。26年上游鱼粉暴涨+下游养殖低迷,Q2Q3水产料旺季不旺,中小企业现金压力明显、质量下滑加剧;龙头业绩亦有承压。预计26Q4开始鱼粉高位回落,27年国内下游水产周期回暖+中小企业出清、格局改善+海大海外产能投产,预计26/27年非猪41/50亿元,PE17X/14X。
🐕🐱#宠物板块:Q2收入仍有双位数增长,但面临毛利率下降、费用率提升双重挤压,业绩承压。外销价格承压导致毛利率下降;内销头部品牌内卷持续,销售费用高企,但中小品牌已拒绝跟进,行业进入优胜劣汰初期。此外部分公司业务调整产生额外费用,费用率高企。板块公司虽进入调整期,但长期优势不改,行业估值处于底部,26H2拐点将近,推荐乖宝宠物(预计26/27年6.6/8.2e,PE27X/21X)、中宠股份(预计26/27年3.9/5e,PE27X/21X)。
☎️欢迎联系华源农业李冉15818590866/冯佳文18862106472
前期组织华南水产料调研;东北、西南区域养殖产业链调研;杭州宠物调研,如需纪要欢迎联系~
总体总结
主题正文
- 【华源农业】板块更新:基本面趋势确定性强、资金拥挤度低,板块赔率高,重点推荐20260730
- ▪#资金层面:26Q2基金配置中大消费持仓权重为6%,较过去5年均值23%下降17PCTs;
- 宠物处于调整期,叠加外销压力,利润率承压,预计26H2将环比改善。
- 🐷🐓#养殖板块:Q2能繁去化加速、预计26年去化仍为主旋律、27年价格反转向上。
- #重点推荐德康(头均市值1000+元)、牧原(头均市值2500+元)、神农(头均市值4500+元)、天康(头均市值1000+元)、立华(头均市值1700元)。
- 预计26Q4开始鱼粉高位回落,27年国内下游水产周期回暖+中小企业出清、格局改善+海大海外产能投产,预计26/27年非猪41/50亿元,PE17X/14X。
- 🐕🐱#宠物板块:Q2收入仍有双位数增长,但面临毛利率下降、费用率提升双重挤压,业绩承压。
- 板块公司虽进入调整期,但长期优势不改,行业估值处于底部,26H2拐点将近,推荐乖宝宠物(预计26/27年6.6/8.2e,PE27X/21X)、中宠股份(预计26/27年3.9/5e,PE27X/21X)。